Jak przywrócić status po wykluczeniu z VAT OSS?
Spis treści
Dla młodych przedsiębiorców, którzy rozwijają sklepy internetowe, OSS to ogromna oszczędność czasu i nerwów. Nie trzeba szukać lokalnych księgowych we Francji, Włoszech czy Hiszpanii, śledzić terminów i walut rozliczeń ani uczyć się systemów podatkowych w kilkunastu krajach. Wszystko odbywa się w jednym miejscu i w prostszej formie.
OSS jest dobrowolny, także po przekroczeniu progu 10 tysięcy euro (42 tysięcy złotych w Polsce) dla określonych transakcji B2C. Przekroczenie progu oznacza co do zasady opodatkowanie sprzedaży w kraju konsumpcji, a nie obowiązek rejestracji do OSS. Możesz wybrać tę procedurę albo rozliczać zagraniczny VAT lokalnie. Jeśli więc wysyłasz paczki do Niemiec, Czech czy Holandii i Twój biznes rośnie, OSS może bardzo ułatwić Ci życie. Pozwala skupić się na sklepie i obsłudze klienta, ale wymaga też dyscypliny, bo uporczywe uchybienia mogą skończyć się wykluczeniem.
Krótkie wprowadzenie do problemu: co oznacza wykluczenie z OSS i jakie są jego konsekwencje?
Wykluczenie z OSS to moment, w którym tracisz prawo do korzystania z uproszczonej procedury. Urząd może Cię usunąć, jeśli np. przez kilka kwartałów nie złożyłeś deklaracji, nie zapłaciłeś VAT albo nie udostępniłeś ewidencji mimo przypomnień. W unijnym OSS wykluczenie co do zasady staje się skuteczne z początkiem kolejnego kwartału. Od tej chwili musisz rozliczać kolejne transakcje zgodnie z właściwymi zasadami VAT.
Dla osób, które korzystają z OSS i nie chcą popełnić błędu, wykluczenie może oznaczać koszmar: lokalne rejestracje VAT, oddzielne deklaracje, różne terminy, dodatkowe koszty księgowe i ryzyko problemów ze sprzedażą. Wszystko zależy jednak od transakcji i zasad danego kraju. Dla tych, którzy już zostali wykluczeni, to rzeczywistość, z którą muszą się mierzyć tu i teraz. W praktyce może oznaczać czasowe wstrzymanie sprzedaży, utratę klientów i zakłócenia w płynności finansowej.
Co gorsza, wykluczenie nie zawsze można szybko odwrócić. Przy uporczywym naruszaniu obowiązków nakładana jest dwuletnia karencja obejmująca wszystkie trzy procedury szczególne. Przez ten czas odpowiednie transakcje trzeba rozliczać poza OSS, zgodnie z zasadami państw konsumpcji. To ogromne obciążenie dla małej firmy, ale nie oznacza końca działalności. Są sposoby, żeby ten okres przetrwać, a w niektórych sytuacjach można zakwestionować wykluczenie i wcześniej odzyskać status OSS.
Co znajdziesz w tym artykule?
Ten artykuł jest przewodnikiem dla dwóch grup przedsiębiorców. Po pierwsze, dla osób, które dopiero korzystają z VAT OSS i chcą zrozumieć, jak uniknąć błędów prowadzących do wykluczenia. Po drugie, dla tych, którzy już zostali wykluczeni i szukają jasnych, praktycznych informacji, co dalej zrobić i jak odzyskać status.
W kolejnych częściach znajdziesz wyjaśnienie najczęstszych powodów wykluczenia z systemu, takich jak brak deklaracji, opóźnienia w płatnościach czy brak współpracy z urzędem. Pokażemy, jakie skutki niesie utrata OSS i dlaczego tak bardzo komplikuje ona prowadzenie e-commerce w Europie.
Następnie omówimy warunki powrotu do procedury, w tym zasady dwuletniej karencji i sytuacje, w których można wrócić szybciej. Znajdziesz tu też wskazówki, jak przygotować się do odwołania od decyzji urzędu i jak krok po kroku przeprowadzić ponowną rejestrację w Polsce.
Na koniec podzielimy się praktycznymi radami, jak w przyszłości unikać wykluczenia i jak zorganizować biznes, żeby obowiązki podatkowe w UE nie stały się dla Ciebie źródłem stresu. Artykuł będzie więc zarówno ostrzeżeniem, jak i instrukcją działania dla tych, którzy już stracili dostęp do OSS.
Dlaczego można zostać wykluczonym z VAT OSS?
Procedura OSS ma przynosić wygodę przedsiębiorcom, ale w zamian wymaga absolutnej rzetelności i terminowości. Zasady wykluczania zostały szczegółowo opisane w Dyrektywie 2006/112/WE oraz w rozporządzeniu wykonawczym 282/2011 (w wersji zaktualizowanej od 1 lipca 2021 r.). Kluczowe przepisy znajdziesz w art. 58–63c, a definicję tzw. „persistent failure” (uporczywego naruszenia zasad) w art. 58b ust. 2. To właśnie te przepisy wskazują, w jakich sytuacjach urząd ma obowiązek usunąć przedsiębiorcę z OSS.
Brak deklaracji OSS przez trzy kolejne kwartały
Jeśli przez trzy kolejne okresy rozliczeniowe nie złożysz deklaracji VIU-DO mimo formalnych przypomnień, zostaniesz wykluczony z procedury. Przypomnienie wysyłane jest 10. dnia po terminie złożenia deklaracji, a od jego wysłania masz dodatkowe 10 dni na działanie. Chodzi o brak deklaracji za każdy z tych trzech okresów.
Przykład: przedsiębiorca prowadzący sprzedaż online do Niemiec i Francji przez trzy kwartały z rzędu nie składa deklaracji VIU-DO. System wysyła przypomnienia, ale brak reakcji skutkuje wykluczeniem.
Konsekwencje: wykluczenie z unijnego OSS zasadniczo od początku kolejnego kwartału, dwuletnia karencja obejmująca OSS unijny, nieunijny i IOSS oraz konieczność rozliczania właściwego VAT poza tą procedurą (art. 58b i 58c). Nie tracisz przy tym swojego dotychczasowego numeru VAT.
Powtarzające się zaległości w płatnościach VAT
Podobnie rygorystycznie traktowane są nieuregulowane płatności. Jeśli za trzy kolejne kwartały otrzymasz przypomnienia i nie zapłacisz pełnego VAT w ciągu 10 dni od każdego z nich, urząd uzna to za uporczywe naruszenie. Przypomnienie wysyłane jest 10. dnia po terminie płatności. Samo szybko naprawione opóźnienie nie musi oznaczać wykluczenia.
Ustawodawca przewidział pewien margines — zaległości poniżej 100 euro za każdy okres nie skutkują wykluczeniem na tej podstawie. Większe nieuregulowane należności za trzy kolejne okresy mogą już oznaczać uporczywe naruszenie.
Konsekwencje: przy spełnieniu przesłanek uporczywego naruszenia — wykluczenie i dwuletnia karencja. Dodatkowo odsetki i ewentualne kary naliczają poszczególne państwa konsumpcji, zgodnie ze swoimi lokalnymi przepisami (art. 63b).
Brak reakcji na wezwania urzędu skarbowego
Nie każde zignorowanie korespondencji kończy się wykluczeniem, ale są konkretne sytuacje, w których brak reakcji oznacza „persistent failure”. Chodzi o niezłożenie deklaracji lub nieuregulowanie podatku mimo wymaganych przypomnień za trzy kolejne okresy, a także nieudostępnienie ewidencji w określonym terminie po przypomnieniu.
Przykład: przedsiębiorca otrzymuje elektroniczne przypomnienia o zaległych deklaracjach za trzy kolejne kwartały. Nie składa żadnej w ciągu 10 dni od wysłania odpowiedniego przypomnienia. To już formalna przesłanka usunięcia z systemu.
Nieudostępnienie wymaganej ewidencji
Podatnik OSS musi prowadzić szczegółową ewidencję sprzedaży, zgodnie z art. 63c rozporządzenia 282/2011. Ewidencja musi być przechowywana przez 10 lat i udostępniana elektronicznie na żądanie organu. Jeśli podatnik nie przekaże jej w ciągu miesiąca od przypomnienia wysłanego przez państwo identyfikacji, zostaje uznany za uporczywie naruszającego zasady.
Przykład: urząd żąda przedstawienia rejestru sprzedaży za ostatni rok. Podatnik nie przesyła danych nawet w ciągu miesiąca od wysłania przypomnienia. Efekt: wykluczenie z OSS.
Konsekwencje: usunięcie z procedury, a w państwach konsumpcji mogą zostać naliczone dodatkowe sankcje lub odsetki (art. 63b).
Długotrwały brak aktywności w OSS
Jeżeli przez 8 kolejnych kwartałów (czyli dwa lata) nie dokonasz żadnej dostawy objętej OSS, powstaje przesłanka uznania, że zaprzestałeś działalności w tym zakresie. Urząd może wtedy wykluczyć Cię z procedury. To tzw. wykluczenie administracyjne, które nie ma charakteru sankcyjnego.
Konsekwencje: nie ma dwuletniej karencji. Jeśli wznowisz kwalifikującą się sprzedaż, możesz ponownie zgłosić się do OSS na zwykłych zasadach.
Utrata spełniania warunków formalnych
Wykluczenie następuje również wtedy, gdy przestajesz spełniać warunki korzystania z procedury. Najczęściej dotyczy to zmiany siedziby działalności lub stałego miejsca prowadzenia działalności.
Przykład: przedsiębiorca korzysta z OSS w Polsce, ale przenosi siedzibę do Niemiec. Może kontynuować procedurę w Niemczech od dnia zmiany, jeśli zgłosi ją obu państwom do 10. dnia następnego miesiąca.
Warto doprecyzować: pośrednik dotyczy wyłącznie IOSS, a nie unijnego OSS. Jeśli przestaje reprezentować podatnika, ten może utracić dostęp do IOSS, ale może wyznaczyć nowego pośrednika. Dwuletnia karencja dla pośrednika dotyczy uporczywego naruszania obowiązków, a nie zwykłej rezygnacji.
Skutki wykluczenia z OSS – co się zmienia?
Wykluczenie z VAT OSS nie jest tylko formalnością. To zmiana sposobu rozliczeń, która może uderzyć w codzienne działanie firmy e-commerce. OSS miał zastąpić wielopaństwowe rozliczenia jednym kwartalnym raportem składanym w Polsce. Po usunięciu z procedury trzeba ustalić obowiązki w każdym państwie konsumpcji, uwzględniając rodzaj sprzedaży i możliwe zwolnienia.
Warto dodać, że jeśli przyczyną wykluczenia był tzw. persistent failure (np. brak deklaracji, brak zapłaty podatku), przedsiębiorca obejmowany jest 2-letnim zakazem korzystania z jakiejkolwiek szczególnej procedury VAT w UE – zarówno OSS unijnego, OSS nieunijnego, jak i IOSS (art. 58b ust. 1 rozporządzenia 282/2011).
Utrata rejestracji OSS i prawa do rozliczeń
Pierwszym skutkiem wykluczenia jest utrata możliwości rozliczania nowych transakcji w OSS od daty skuteczności decyzji. W unijnej procedurze nie ma osobnego numeru OSS — nadal posługujesz się swoim dotychczasowym numerem identyfikacyjnym VAT.
Zgodnie z art. 58 rozporządzenia 282/2011 wykluczenie z unijnego OSS jest zasadniczo skuteczne od początku kwartału po elektronicznym wysłaniu decyzji. Przy zmianie siedziby może nastąpić w dniu zmiany, pod warunkiem terminowego powiadomienia obu państw. W IOSS terminy są inne.
Obowiązek rozliczania VAT w krajach konsumpcji
Po wykluczeniu podatnik wykonuje obowiązki VAT wobec państw konsumpcji (art. 58c). Często oznacza to lokalne rejestracje, ale nie zawsze w każdym kraju sprzedaży. Decyduje miejsce opodatkowania, rodzaj transakcji i możliwe zwolnienia, w tym procedura SME dla małych przedsiębiorstw.
Przykład: sprzedajesz do Niemiec, Hiszpanii i Francji. Po wykluczeniu sprawdzasz, gdzie powstaje obowiązek VAT i czy potrzebne są lokalne numery. Czasem możesz skorzystać z transgranicznego zwolnienia SME obowiązującego od 2025 r., jeśli spełniasz odrębne warunki. Nie jest to jednak automatyczne obejście wykluczenia z OSS.
Wzrost liczby deklaracji i obowiązków raportowych
OSS umożliwiał jedną kwartalną deklarację. Po wykluczeniu może być konieczne składanie deklaracji w kilku krajach osobno – i to w różnych cyklach: miesięcznych, kwartalnych lub według innych harmonogramów. Formularze i portale są różne, a komunikacja często prowadzona jest w lokalnym języku.
Mogą dojść do tego krajowe obowiązki raportowe: lokalne pliki kontrolne czy dodatkowe zestawienia. Intrastat jest odrębnym obowiązkiem, zależnym od obrotów, a nie od samego wykluczenia z OSS. Każdy system jest inny, a margines błędu rośnie.
Zakłócenia w sprzedaży i procesach zwrotów
Sprzedaż bez wymaganych rejestracji VAT naraża przedsiębiorcę na lokalne sankcje. Wiele firm w praktyce czasowo wstrzymuje sprzedaż do danego kraju, dopóki nie uzyska tam numeru VAT. To oznacza spadek przychodów i ryzyko utraty klientów.
Problematyczne są też zwroty i korekty. W OSS poprawki wykazuje się co do zasady w kolejnych deklaracjach, do 3 lat od terminu złożenia pierwotnej deklaracji. Nie można edytować już złożonej deklaracji. Deklarację końcową i zaległe deklaracje składa się jeszcze do dotychczasowego państwa identyfikacji. Korekty dokonywane po złożeniu deklaracji końcowej trzeba rozliczać bezpośrednio z państwami konsumpcji (art. 61a rozporządzenia 282/2011). To może wydłużyć procedury i skomplikować obsługę zwrotów.
Wzrost kosztów administracyjnych i ryzyko błędów
Wykluczenie z OSS może oznaczać dla przedsiębiorcy skokowy wzrost kosztów prowadzenia biznesu. Rejestracje i deklaracje w wielu krajach jednocześnie wymagają dodatkowych nakładów – czy to w postaci etatu księgowego, czy zewnętrznego doradcy podatkowego. Ryzyko błędów i sankcji rośnie wraz z liczbą systemów, w których trzeba działać.
W praktyce wykluczenie może oznaczać utratę istotnej części ułatwień, jakie dał pakiet e-commerce. Zamiast jednej deklaracji kwartalnej pojawia się mozaika lokalnych przepisów, formularzy i terminów. Warto jednak sprawdzić, czy poszczególne transakcje rzeczywiście wymagają rejestracji oraz czy przysługuje zwolnienie SME.
Jak odzyskać status OSS – warunki powrotu
Wykluczenie z OSS nie przekreśla na zawsze możliwości korzystania z procedury, ale sposób i tempo powrotu zależą od przyczyny usunięcia. Kluczowe reguły wynikają z art. 58b rozporządzenia 282/2011, który określa skutki tzw. persistent failure oraz to, że nałożony zakaz obejmuje wszystkie państwa członkowskie – w okresie karencji nie zarejestrujesz się do OSS ani IOSS w żadnym kraju UE, nie tylko w Polsce.
„Kwarantanna” dwuletnia – kiedy obowiązuje, a kiedy nie
Jeśli powodem wykluczenia było uporczywe naruszanie obowiązków (brak deklaracji mimo przypomnień za trzy kolejne okresy, nieuregulowanie VAT mimo przypomnień, nieudostępnienie ewidencji po przypomnieniu), uruchamia się sztywny, 2-letni zakaz korzystania z którejkolwiek z trzech szczególnych procedur VAT w UE. Przez ten czas właściwe transakcje trzeba rozliczać poza OSS, zgodnie z zasadami krajów konsumpcji.
Gdy usunięcie miało charakter techniczny lub administracyjny – na przykład brak transakcji objętych OSS przez osiem kolejnych kwartałów, zmiana siedziby lub dobrowolna rezygnacja – karencja nie obowiązuje i można ponownie zgłosić się do procedury, o ile spełniasz warunki rejestracji. Dobrowolną rezygnację należy zgłosić co najmniej 15 dni przed końcem poprzedniego kwartału.
Kiedy można wrócić szybciej?
Skrócenie „kwarantanny” nie jest zwykłą procedurą. Wcześniejszy powrót jest możliwy, gdy decyzja o wykluczeniu zostanie skutecznie uchylona. W praktyce trzeba wykazać, że nie zostały spełnione przesłanki uporczywego naruszenia albo rozstrzygnięcie było wadliwe, np. z powodu błędu doręczenia czy nieprawidłowej oceny dokumentów. Samo szybkie usunięcie zaległości nie daje gwarancji uchylenia decyzji. Po jej uchyleniu sytuacja podatnika jest oceniana zgodnie z treścią rozstrzygnięcia.
Terminy: od kiedy liczony jest okres karencji?
W unijnym OSS wykluczenie za uporczywe naruszenia jest zasadniczo skuteczne od początku kwartału po elektronicznym wysłaniu decyzji. Od tego momentu biegnie dwuletnia karencja. Nie należy mylić daty wysłania decyzji, daty skuteczności wykluczenia i początku karencji. W IOSS obowiązują inne reguły, oparte na okresach miesięcznych.
Upewnienie się, że problemy są „posprzątane”
Zanim złożysz zgłoszenie o ponowną rejestrację, upewnij się, że wszystkie zaległości są rozliczone: brakujące deklaracje są złożone, należny VAT wraz z odsetkami – uregulowany, a ewidencja sprzedaży – kompletna i gotowa do udostępnienia. Samo uporządkowanie spraw nie skraca karencji, ale pomaga uniknąć kolejnych problemów.
Jeśli chcesz, odezwij się do nas – przeprowadzimy audyt Twojej sytuacji, pomożemy uporządkować zaległości, przygotujemy dokumenty i złożymy zgłoszenie w Twoim imieniu. Dzięki temu łatwiej zaplanujesz powrót do OSS w najwcześniejszym terminie dopuszczalnym przez przepisy.
Praktyczne przykłady (z datami)
Decyzja o wykluczeniu za brak trzech kolejnych deklaracji mimo przypomnień zostaje wysłana elektronicznie 17 maja 2024 r. Wykluczenie z unijnego OSS staje się skuteczne 1 lipca 2024 r., a karencja trwa do 30 czerwca 2026 r. Powrót jest możliwy od III kwartału 2026 r. na zasadach rejestracji.
Sklep internetowy nie miał żadnych transakcji w OSS przez osiem kolejnych kwartałów i 5 stycznia 2025 r. otrzymał decyzję o wykluczeniu administracyjnym. Wznowił sprzedaż 12 marca 2025 r. Może ponownie zgłosić się do OSS bez dwuletniej karencji, a datę rozpoczęcia stosowania procedury ustala się według zasad rejestracji.
Firma przeniosła siedzibę z Polski do Niemiec 4 listopada 2024 r. Może kontynuować OSS w Niemczech od dnia zmiany, bez karencji, jeśli powiadomi oba państwa najpóźniej do 10 grudnia 2024 r. Musi też prawidłowo zamknąć rozliczenia w Polsce.
Odwołanie od decyzji o wykluczeniu – czy to możliwe?
Decyzja o wykluczeniu z OSS nie musi być końcem drogi. Choć unijne przepisy określają, kiedy państwo członkowskie ma obowiązek usunąć podatnika z procedury, to zaskarżenie odbywa się według zasad krajowych. W Polsce oznacza to stosowanie właściwych przepisów postępowania podatkowego i możliwość odwołania się od decyzji wydanej przez Naczelnika Drugiego Urzędu Skarbowego Warszawa-Śródmieście.
Tryb odwoławczy w Polsce – terminy i forma
Odwołanie wnosi się do Dyrektora Izby Administracji Skarbowej w Warszawie, ale za pośrednictwem organu, który wydał decyzję. Masz na to czternaście dni od dnia jej doręczenia, a termin ten wynika z art. 223 § 2 Ordynacji podatkowej. Pismo można złożyć w dopuszczalnej formie papierowej lub elektronicznej, odpowiednim kanałem komunikacji z urzędem. Samo odwołanie nie zmienia automatycznie daty skuteczności wykluczenia wynikającej z przepisów UE. Kwestie wykonalności decyzji w polskim postępowaniu podatkowym trzeba oceniać odrębnie, zgodnie z Ordynacją podatkową.
Argumenty i dowody, które warto przedstawić
Kluczowe jest pokazanie, że przesłanki uporczywego naruszenia nie zostały spełnione albo decyzja została wydana wadliwie. Przepisy unijne odnoszą się do persistent failure, czyli uporczywego naruszenia, i wymieniają konkretne sytuacje. Jeśli wykażesz, że Twoja sprawa nie mieści się w tej definicji, masz podstawy do kwestionowania decyzji. Przydatne mogą być dowody awarii systemu podatkowego, błędu administracji, np. nieprawidłowego wysłania przypomnienia, a także dokumenty potwierdzające, kiedy złożono deklaracje i zapłacono podatek. Do odwołania warto dołączyć potwierdzenia płatności, komunikaty błędów systemowych, korespondencję z urzędem i inne dokumenty potwierdzające przebieg sprawy.
Kiedy urząd może uchylić decyzję?
Uchylenie decyzji jest możliwe, choć wymaga konkretnych argumentów i dowodów. Jeżeli wykażesz, że nie wystąpiły przewidziane prawem przesłanki wykluczenia lub organ popełnił istotny błąd, decyzja może zostać uchylona. Samo naprawienie uchybienia, nawet szybkie i dobrowolne, nie zapewnia takiego rozstrzygnięcia ani automatycznego powrotu do OSS.
Co jeśli odwołanie zostanie odrzucone?
Jeżeli Dyrektor Izby Administracji Skarbowej w Warszawie utrzyma decyzję, staje się ona ostateczna w administracyjnym toku instancji, ale nadal może podlegać kontroli sądu. Skutki wykluczenia następują zgodnie z datą wynikającą z przepisów unijnych, a nie dopiero z chwilą rozpatrzenia odwołania. Jeżeli wykluczenie miało charakter sankcyjny, obowiązuje dwuletnia karencja liczona według odpowiedniego okresu rozliczeniowego. Nadal przysługuje Ci prawo wniesienia skargi do Wojewódzkiego Sądu Administracyjnego w Warszawie, co do zasady w terminie trzydziestu dni od doręczenia decyzji drugiej instancji, za pośrednictwem organu. To ścieżka sądowoadministracyjna.
Krok po kroku: ponowna rejestracja do OSS
Utrata statusu OSS nie oznacza, że na zawsze tracisz możliwość korzystania z tej procedury. Po upływie okresu karencji albo po uchyleniu decyzji możesz ponownie się zarejestrować i wrócić do uproszczonych rozliczeń. Proces ten przebiega według jasnych zasad i w Polsce jest w pełni scyfryzowany.
Sprawdź, czy możesz się już zarejestrować
Pierwszym krokiem jest upewnienie się, że spełniasz warunki formalne do rejestracji. Jeśli zostałeś wykluczony za uporczywe naruszenia, musisz odczekać dwa lata karencji liczone zgodnie z okresem rozliczeniowym, w którym wykluczenie stało się skuteczne. Jeśli wykluczenie miało charakter administracyjny, na przykład z powodu braku aktywności przez osiem kwartałów, możesz zarejestrować się ponownie bez takiej karencji. Zanim złożysz zgłoszenie, sprawdź też, czy wszystkie zaległości zostały uregulowane i czy Twoja firma faktycznie prowadzi sprzedaż kwalifikującą się do OSS.
Przygotowanie formularza VIU-R – co zawiera?
Do rejestracji służy formularz VIU-R. Wymaga on podania podstawowych danych identyfikacyjnych, takich jak NIP, pełna nazwa i adres firmy, a także danych kontaktowych oraz informacji wymaganych formularzem. Właściwym adresatem zgłoszenia jest Naczelnik Drugiego Urzędu Skarbowego Warszawa-Śródmieście. Musisz też wskazać istotne dane dotyczące działalności, w tym ewentualne stałe miejsca prowadzenia działalności w innych krajach UE i wcześniejsze korzystanie z procedur szczególnych.
Składanie zgłoszenia – jak i gdzie to zrobić?
Formularz VIU-R składa się wyłącznie elektronicznie, za pośrednictwem systemu e-Deklaracje. Zgłoszenie trafia do Naczelnika Drugiego Urzędu Skarbowego Warszawa-Śródmieście, a system potwierdza jego złożenie urzędowym poświadczeniem odbioru. Cała procedura odbywa się online, bez konieczności wizyty w urzędzie czy wysyłania papierowych dokumentów. Jeżeli elektroniczny formularz podpisuje pełnomocnik, zasadniczo potrzebuje upoważnienia UPL-1. Pełnomocnictwo PPS-1 służy reprezentacji w konkretnej sprawie podatkowej.
Potwierdzenie rejestracji i rozpoczęcie rozliczeń
Po rejestracji możesz znów korzystać z unijnego OSS, używając dotychczasowego numeru VAT — nie otrzymujesz osobnego numeru OSS. Co do zasady rejestracja jest skuteczna od pierwszego dnia kwartału po zgłoszeniu. Można też objąć procedurą transakcje od pierwszej kwalifikującej się dostawy, jeśli zgłosisz jej rozpoczęcie najpóźniej do 10. dnia następnego miesiąca. Nie ma obowiązku złożenia VIU-R na 15 dni przed kwartałem. Od rozpoczęcia korzystania z OSS składasz kwartalne deklaracje VIU-DO.
Dostosowanie systemów księgowych i informowanie partnerów
Po ponownej rejestracji w OSS musisz dostosować swoje procesy księgowe i sprzedażowe. W systemie księgowym warto prawidłowo oznaczyć istniejący numer VAT oraz datę rozpoczęcia stosowania procedury, tak aby faktury i raporty były spójne. Jeśli korzystałeś wcześniej z lokalnych rejestracji VAT w poszczególnych krajach, poinformuj swoich doradców lub księgowych, od kiedy odpowiednie rozliczenia wracają do OSS. Upewnij się też, że wszystkie obowiązki z okresu wykluczenia zostały zamknięte – wymagane deklaracje złożone i podatki zapłacone.
Odezwij się do nas i nie będziesz musiał stresować się żadnym z tych punktów
Cały proces ponownej rejestracji bywa dla przedsiębiorców czasochłonny i pełen niejasności. Jeśli nie chcesz tracić energii na śledzenie terminów i szczegółów proceduralnych, możesz powierzyć nam całość sprawy. Zajmiemy się analizą Twojej sytuacji, przygotowaniem formularza VIU-R, złożeniem wniosku i koordynacją z urzędem skarbowym. Dzięki temu będziesz mieć pewność, że powrót do OSS przebiegnie bez zakłóceń, a Ty będziesz mógł skoncentrować się na rozwijaniu swojego sklepu i obsłudze klientów.
Jak uniknąć wykluczenia w przyszłości – dobre praktyki
Powrót do OSS po wykluczeniu jest możliwy, ale o wiele bezpieczniej i łatwiej jest w ogóle do takiej sytuacji nie dopuścić. Procedura daje duże ułatwienia, lecz wymaga systematyczności i czujności. Wdrożenie kilku dobrych praktyk znacząco zmniejsza ryzyko problemów z fiskusem i pozwala korzystać z OSS bez stresu.
Terminowość w deklaracjach i płatnościach
Deklaracje OSS (w Polsce na formularzu VIU-DO) trzeba składać co kwartał, także wtedy, gdy nie było żadnych transakcji objętych procedurą — wówczas składasz deklarację zerową. Termin deklaracji i zapłaty VAT upływa z końcem miesiąca po kwartale i nie przesuwa się z powodu weekendu czy święta. W przelewie podaj wyłącznie właściwy numer referencyjny UNR otrzymany po złożeniu deklaracji. Jeśli nie złożysz deklaracji lub nie zapłacisz podatku, 10. dnia po terminie dostaniesz przypomnienie. Uporczywe naruszenie powstaje po spełnieniu szczegółowych warunków dotyczących trzech kolejnych okresów i bezskutecznego upływu 10 dni po przypomnieniach, z wyjątkiem niewielkich zaległości. Dlatego warto ustawić własne przypomnienia i pilnować każdej daty.
Bieżąca komunikacja z urzędem
Brak odpowiedzi na istotną korespondencję z administracji może prowadzić do utraty statusu OSS, szczególnie przy obowiązku udostępnienia ewidencji. Urzędy oczekują współpracy, ale samo milczenie nie zawsze oznacza podstawę do wykluczenia. Aktualizowanie adresu e-mail i danych kontaktowych w systemie, odbieranie każdej wiadomości i szybkie reagowanie na wezwania pozwala uniknąć niepotrzebnych komplikacji. Najważniejsze jest jednak terminowe wykonanie konkretnego obowiązku, a nie samo wysłanie wyjaśnienia.
Prowadzenie kompletnej ewidencji sprzedaży
Przedsiębiorcy korzystający z OSS muszą prowadzić i przechowywać przez dziesięć lat ewidencję sprzedaży, którą trzeba udostępnić na żądanie fiskusa w formie elektronicznej. Ewidencja powinna zawierać wszystkie kluczowe elementy: kraj konsumpcji, kwotę netto, zastosowaną stawkę VAT, należny podatek oraz wszelkie korekty transakcji. Dobrze przygotowana baza pozwala nie tylko wywiązać się z obowiązków, ale też szybko zareagować na ewentualną kontrolę. Warto wdrożyć systemy, które automatycznie zbierają i porządkują te dane.
Korzystanie ze wsparcia doradcy podatkowego
Im więcej rynków obsługujesz, tym większe ryzyko błędu. Choć OSS upraszcza rozliczenia, to nadal wiąże się z dużą odpowiedzialnością i rygorami. Profesjonalne wsparcie doradcy podatkowego lub biura rachunkowego wyspecjalizowanego w VAT międzynarodowym pozwala spać spokojnie. Eksperci dopilnują terminów, zajmą się komunikacją z urzędami i pomogą w sytuacjach kryzysowych. Koszt takiej usługi jest nieporównywalnie niższy niż potencjalne konsekwencje wykluczenia.
Monitoring statusu OSS – nawet przy czasowym braku sprzedaży
Nie każdy kwartał musi oznaczać sprzedaż zagraniczną, ale osiem kolejnych kwartałów bez transakcji objętych OSS stanowi przesłankę uznania, że działalność w tym zakresie ustała. Urząd może wtedy wykluczyć Cię z procedury bez dwuletniej karencji. Pamiętaj jednak, że dopóki jesteś zarejestrowany, musisz składać również zerowe deklaracje VIU-DO. Warto monitorować status i regularnie sprawdzać komunikaty administracji. Jeśli planujesz dłuższą przerwę w sprzedaży, możesz rozważyć dobrowolną rezygnację — a później powrót na zwykłych zasadach rejestracji.
Podsumowanie
Wykluczenie z VAT OSS to jedno z najdotkliwszych doświadczeń, jakie mogą spotkać przedsiębiorcę prowadzącego sprzedaż w całej Unii Europejskiej. Utrata statusu oznacza koniec rozliczania kolejnych transakcji w tej procedurze, choć nie tracisz dotychczasowego numeru VAT. W zależności od sprzedaży mogą pojawić się lokalne rejestracje, dodatkowe deklaracje i koszty administracyjne. Nie zawsze są jednak konieczne w każdym kraju — znaczenie mają też zwolnienia, w tym SME.
Na szczęście wykluczenie nie zawsze jest definitywne. Od decyzji można się odwołać, a jeżeli wykluczenie miało charakter sankcyjny, po upływie dwuletniej karencji można ponownie zarejestrować się do OSS. Jeżeli usunięcie było administracyjne, na przykład spowodowane brakiem aktywności przez osiem kwartałów, dwuletnia karencja nie obowiązuje. Kluczowe jest też uporządkowanie zaległości – złożenie brakujących deklaracji i uregulowanie należnego VAT.
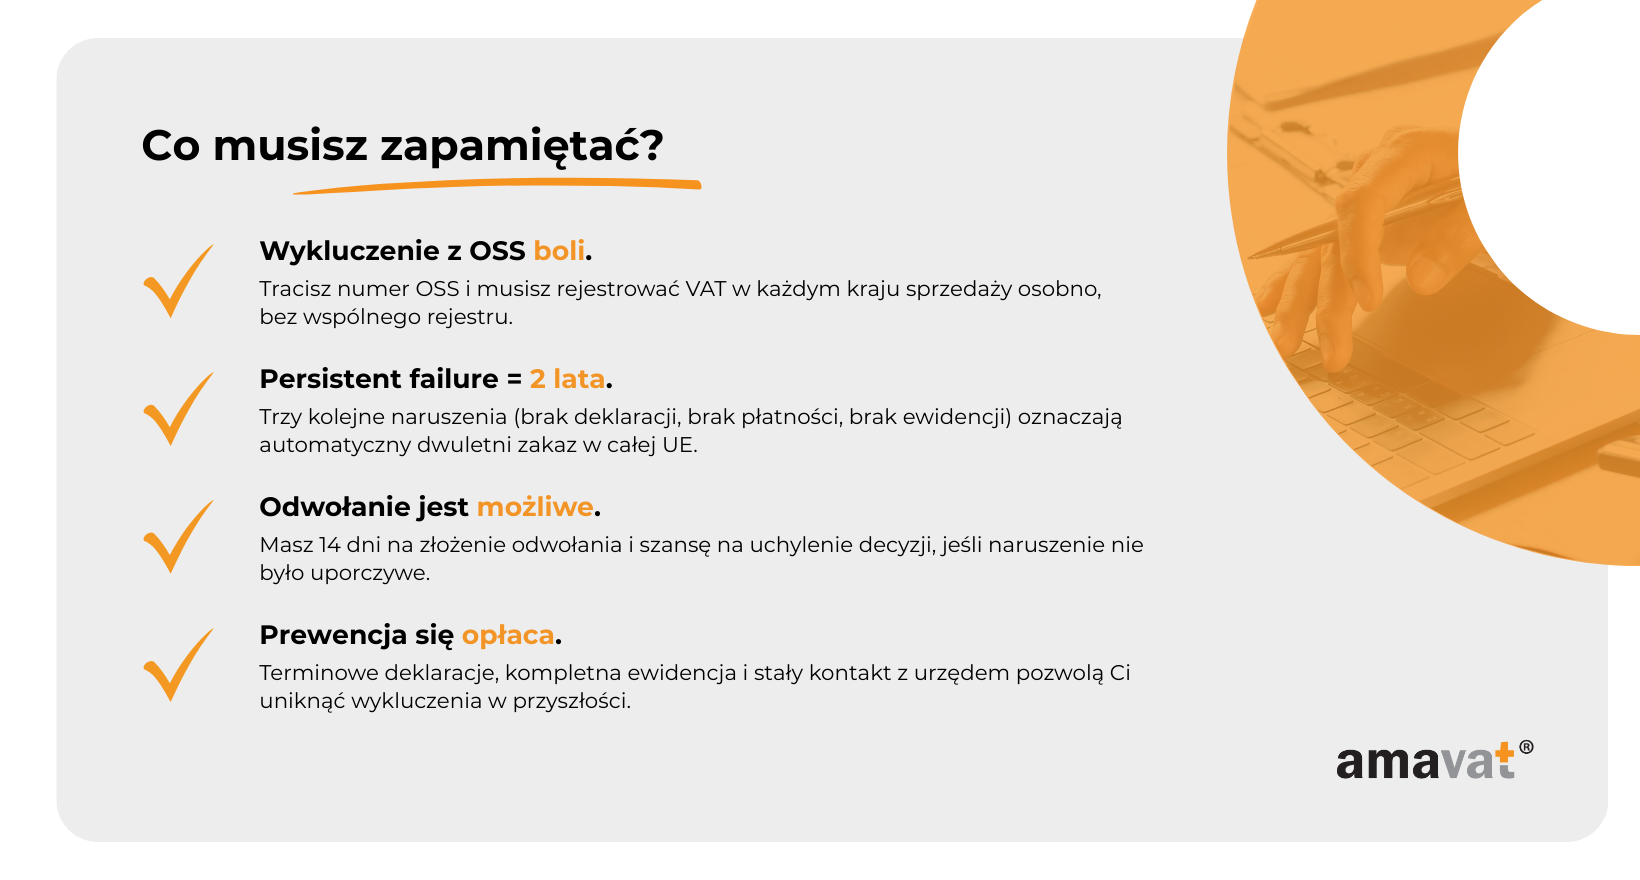
Najlepszym rozwiązaniem jest jednak zapobieganie problemom. Terminowe deklaracje, szybkie płatności, prowadzenie pełnej ewidencji, bieżący kontakt z administracją i korzystanie ze wsparcia doradców podatkowych sprawiają, że ryzyko wykluczenia staje się minimalne. OSS to narzędzie, które może przyspieszyć rozwój Twojego e-commerce, ale wymaga odpowiedzialności i dyscypliny.
Jeśli chcesz mieć pewność, że Twoja firma bezpiecznie korzysta z procedury OSS, albo potrzebujesz pomocy w odzyskaniu statusu po wykluczeniu, skontaktuj się z nami. Zajmiemy się analizą Twojej sytuacji, uporządkowaniem zaległości i pełnym procesem rejestracyjnym, tak abyś mógł skupić się na rozwijaniu biznesu.