Audyt VAT przed Black Friday: 12 rzeczy, które powinien sprawdzić sprzedawca
Spis treści
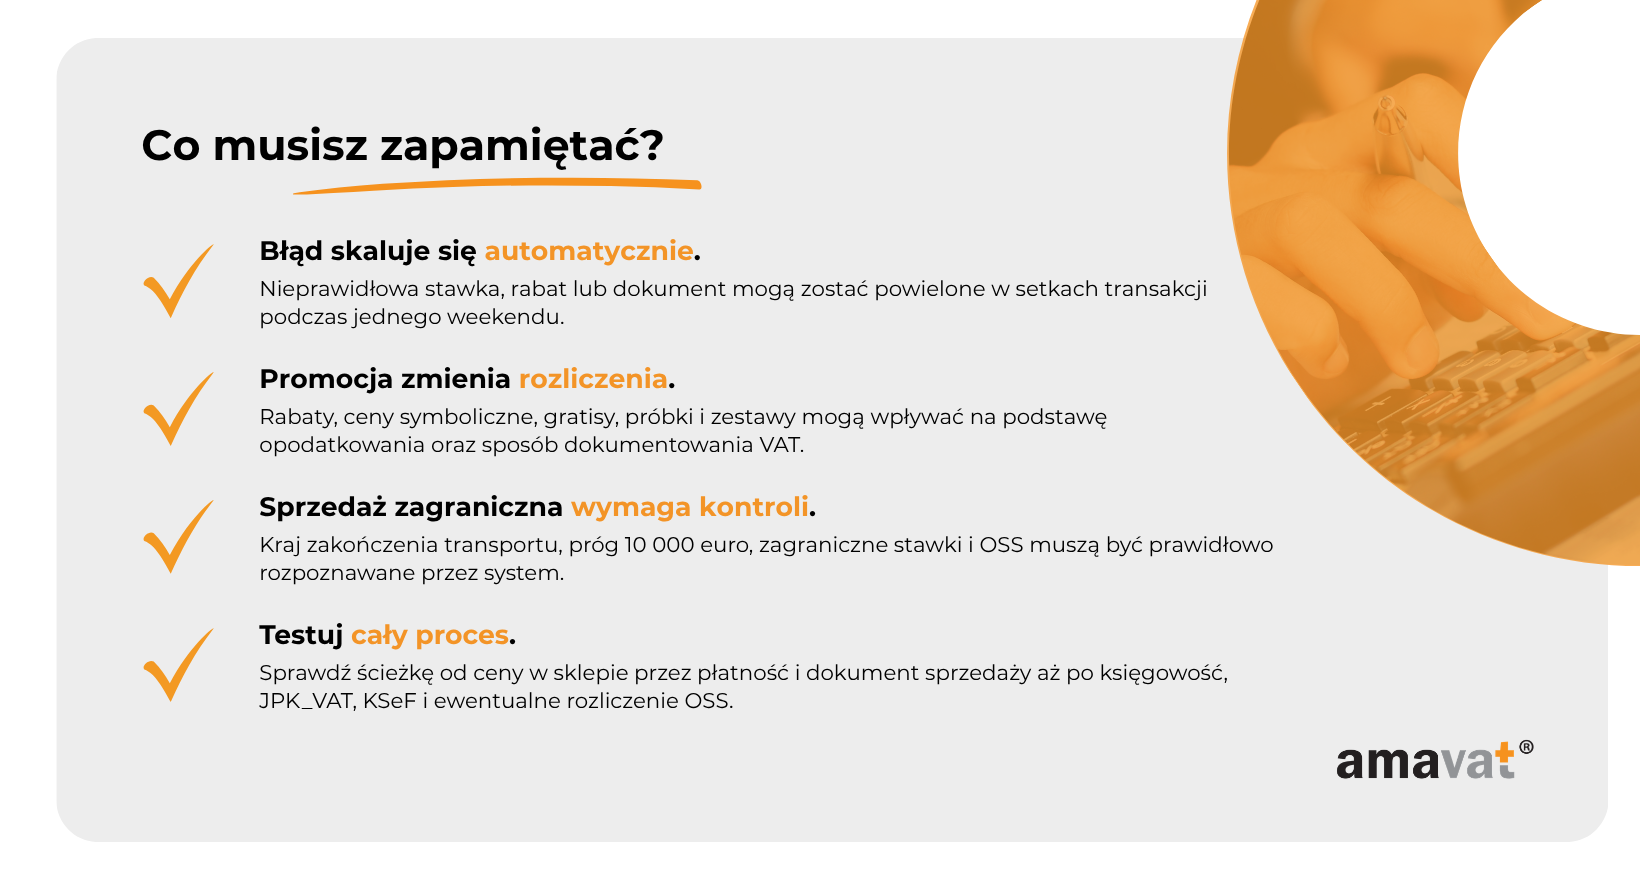
Gwałtowny wzrost liczby zamówień zwiększa ryzyko podatkowe przede wszystkim dlatego, że nawet drobny błąd techniczny lub konfiguracyjny zaczyna być automatycznie powielany. Przy kilku zamówieniach dziennie nieprawidłowo przypisana stawka VAT albo źle przeniesiony rabat mogą zostać zauważone podczas bieżącej kontroli dokumentów. Przy kilkuset lub kilku tysiącach transakcji realizowanych w krótkim czasie ten sam problem może objąć dużą część sprzedaży, zanim ktokolwiek zdąży go wykryć. Im bardziej zautomatyzowany jest proces, tym szybciej błąd rozprzestrzenia się pomiędzy sklepem, systemem płatności, oprogramowaniem do fakturowania, magazynem i księgowością. Automatyzacja pozwala skalować sprzedaż, ale równie skutecznie skaluje nieprawidłowości.
Dodatkowym wyzwaniem jest to, że promocje Black Friday rzadko ograniczają się do prostego obniżenia ceny wszystkich produktów o ten sam procent. Sprzedawcy korzystają z kodów rabatowych, pakietów, progów zakupowych, ofert czasowych, produktów dodawanych za symboliczną kwotę, gratisów i próbek. W jednym sklepie mogą jednocześnie obowiązywać różne zasady dla klientów krajowych, klientów zagranicznych, użytkowników aplikacji, uczestników programu lojalnościowego i osób kupujących za pośrednictwem zewnętrznego kanału sprzedaży. Każdy z tych mechanizmów może wpływać na sposób ustalenia podstawy opodatkowania, treść faktury, rozliczenie nieodpłatnego przekazania towaru oraz dane, które powinny trafić do ewidencji księgowej.
Promocje wpływają również na dokumentację, której znaczenie łatwo zlekceważyć w okresie intensywnych przygotowań. Regulamin kampanii, zasady naliczania rabatów, okres obowiązywania oferty, sposób rozliczania zestawów czy warunki otrzymania gratisu nie są wyłącznie materiałami dla działu marketingu i obsługi klienta. Pomagają wykazać, jaki był rzeczywisty mechanizm ekonomiczny sprzedaży i dlaczego dana transakcja została rozliczona w określony sposób, zwłaszcza w razie kontroli podatkowej. Jeżeli firma rozwija sprzedaż na innych rynkach Unii Europejskiej, dochodzą do tego zagadnienia związane z miejscem opodatkowania, właściwą stawką VAT, procedurą rozliczenia oraz sposobem raportowania sprzedaży. Kampania, która z perspektywy klienta jest jedną atrakcyjną ofertą, z perspektywy podatkowej może obejmować wiele różnych scenariuszy.
Przed rozpoczęciem kampanii warto więc sprawdzić sposób prezentowania cen, historię ich zmian, naliczanie rabatów, przypisanie stawek VAT, fakturowanie, gratisy, próbki, sprzedaż zagraniczną, zwroty oraz dokumentację promocji. Historia cen nie jest zagadnieniem wynikającym bezpośrednio z przepisów o VAT, ale ma duże znaczenie dla prawidłowego komunikowania obniżek i dla spójności całej akcji promocyjnej. Takie sprawdzenie powinno obejmować zarówno regulamin i założenia biznesowe, jak i rzeczywisty przepływ danych pomiędzy systemami. Najważniejsze jest wykrycie nieprawidłowości wtedy, gdy dotyczą jeszcze zamówienia testowego, a nie dopiero w momencie, kiedy zostały powielone w setkach lub tysiącach rzeczywistych transakcji.
Czy ten audyt VAT jest dla mnie?
Audyt VAT jest szczególnie istotny dla firm, których proces sprzedaży obejmuje wiele systemów, kanałów sprzedaży, mechanizmów promocyjnych lub sprzedaż zagraniczną. W średniej firmie e-commerce odpowiedzialność za kampanię jest zwykle podzielona pomiędzy marketing, sprzedaż, dział technologiczny, magazyn, obsługę klienta i księgowość. Każdy zespół odpowiada za własny fragment procesu, natomiast rzadziej ktoś analizuje całą ścieżkę transakcji od wyświetlenia ceny aż do jej ujęcia w rozliczeniu podatkowym. Właśnie w miejscach, w których dane przechodzą pomiędzy systemami lub działami, najłatwiej o rozbieżność. Cena może wyglądać prawidłowo na stronie, ale zostać inaczej przeniesiona na fakturę. Rabat może zostać poprawnie naliczony w koszyku, ale błędnie przypisany do poszczególnych produktów. Kraj dostawy może zostać rozpoznany przez sklep, lecz pominięty przy ustalaniu miejsca opodatkowania, właściwej stawki, procedury rozliczenia albo sposobu raportowania transakcji.
Temat dotyczy Cię bezpośrednio, jeżeli podczas Black Friday zamierzasz komunikować obniżki cen, hasła o promocji albo informacje o procentowej oszczędności. Powinieneś przyjrzeć się procesowi również wtedy, gdy ten sam produkt sprzedajesz w kilku kanałach, w różnych wariantach lub po odmiennych cenach zależnych od grupy klientów. Im bardziej rozbudowana jest oferta, tym trudniej ręcznie ocenić, czy historia cen i sposób prezentowania obniżki są spójne. Szczególnej kontroli wymagają także kody rabatowe, zestawy, promocje progowe oraz oferty typu „kup X, otrzymaj Y”. Takie mechanizmy są atrakcyjne handlowo, ale mogą komplikować sposób przypisywania rabatu do konkretnych towarów, ustalania podstawy opodatkowania oraz określania kwot wykazywanych na dokumentach sprzedażowych.
Audyt jest potrzebny również wtedy, gdy do zamówień dodajesz gratisy, próbki lub prezenty. W języku marketingowym wszystkie te określenia bywają używane zamiennie, lecz na gruncie VAT mogą prowadzić do różnych konsekwencji. Samo nazwanie produktu gratisem nie oznacza jeszcze, że jego przekazanie jest neutralne podatkowo, ale nie oznacza również, że każdy taki dodatek automatycznie podlega opodatkowaniu. Znaczenie mają między innymi charakter przekazania, prawo do odliczenia VAT przy nabyciu lub wytworzeniu danego towaru oraz przepisy dotyczące prezentów o małej wartości i próbek. Dlatego każdy mechanizm obejmujący nieodpłatny dodatek powinien być oceniany na podstawie rzeczywistych warunków promocji, wartości towaru, jego przeznaczenia i sposobu dokumentowania.
Podobnej analizy wymaga produkt sprzedawany za symboliczną kwotę, na przykład za 1 zł. Taka konstrukcja może stanowić rzeczywistą sprzedaż promocyjną, jeżeli wskazana cena jest faktycznie należna, klient rzeczywiście ją płaci, a warunki transakcji odpowiadają zapisom regulaminu i dokumentom sprzedażowym. Cena nie może być jednak całkowicie pozorna ani służyć wyłącznie do ukrycia nieodpłatnego przekazania. Organ podatkowy może badać rzeczywisty charakter transakcji, jej ekonomiczny sens oraz powiązanie symbolicznej ceny z pozostałymi elementami zamówienia. Jeżeli dział marketingu, księgowość i system sprzedażowy inaczej interpretują ten sam mechanizm, warto wyjaśnić te rozbieżności przed rozpoczęciem kampanii.
Kolejną grupą są firmy sprzedające towary konsumentom w innych państwach Unii Europejskiej. Dynamiczny rozwój sprzedaży zagranicznej często powoduje, że rozwiązania wystarczające przy handlu krajowym są rozszerzane na kolejne rynki bez pełnej weryfikacji podatkowej. Tymczasem przy wewnątrzwspólnotowej sprzedaży towarów na odległość znaczenie może mieć państwo konsumpcji, zwłaszcza po przekroczeniu łącznego progu 10 000 euro albo po dobrowolnym wyborze opodatkowania w państwie konsumpcji. Nie każda sprzedaż B2C do innego państwa UE od pierwszej transakcji musi więc automatycznie podlegać VAT kraju odbiorcy. Trzeba ustalić, czy próg znajduje zastosowanie, czy został przekroczony, czy firma wybrała wcześniejsze rozliczanie w państwach konsumpcji oraz czy korzysta z procedury OSS.
Weryfikacja powinna obejmować nie tylko stawkę VAT. Równie ważne są miejsce opodatkowania, procedura, w której transakcja jest rozliczana, oraz sposób jej raportowania. Sprzedaż prawidłowo opodatkowana według zagranicznej stawki może zostać mimo to nieprawidłowo ujęta jako sprzedaż krajowa albo pominięta w rozliczeniu OSS. Jeżeli system nie rozpoznaje kraju konsumpcji, nie przekazuje odpowiednich danych do księgowości lub nie rozdziela sprzedaży według państw i stawek, duża kampania może szybko zwiększyć skalę błędów. Szczególnie ważne jest to w firmach, które w krótkim czasie uruchomiły sprzedaż na kilku nowych rynkach i nadal opierają część procesu na ręcznych ustawieniach.
Audyt powinny przeprowadzić także firmy korzystające z automatycznego fakturowania i paragonowania, szczególnie gdy dane przechodzą pomiędzy kilkoma systemami. Duża liczba zamówień oznacza nie tylko więcej dokumentów pierwotnych, ale także więcej zwrotów, korekt, anulacji i częściowych reklamacji. Każda z tych operacji powinna zostać prawidłowo odzwierciedlona w rozliczeniach. Jeżeli od dłuższego czasu nie były weryfikowane stawki VAT przypisane do produktów, nie ma pewności, jak rabaty są rozdzielane pomiędzy pozycje albo dokumentacja promocji powstaje dopiero po jej zakończeniu, przeprowadzenie kontroli przed kampanią jest uzasadnione nawet wtedy, gdy w poprzednich latach nie wystąpiły widoczne problemy.
Sygnały ostrzegawcze przed startem kampanii
Jednym z pierwszych sygnałów ostrzegawczych jest ręczne zmienianie cen bez łatwo dostępnej historii tych zmian. Przy niewielkim katalogu produktów zespół może próbować kontrolować proces w arkuszu lub na podstawie danych z kilku systemów, jednak podczas przygotowań do dużej kampanii szybko pojawiają się problemy z ustaleniem, która cena obowiązywała w konkretnym dniu, kanale albo wariancie produktu. Ryzyko rośnie, gdy część cen jest aktualizowana zbiorczo, część ręcznie, a część za pośrednictwem dodatkowych integracji. Jeżeli odtworzenie historii ceny wymaga kontaktu z kilkoma osobami lub porównywania wielu źródeł, trudno uznać proces za przygotowany do bezpiecznego przeprowadzenia dużej akcji promocyjnej.
Niepokój powinny wzbudzić także rozbieżne odpowiedzi zespołu na pytania o rozliczanie nietypowych ofert. Jeżeli dział marketingu traktuje produkt za symboliczną kwotę jako gratis, księgowość widzi go jako odrębną sprzedaż, a system przypisuje cały rabat do innej pozycji, kampania może prowadzić do niespójnych dokumentów. Podobnie należy podejść do dodatków do zamówień. Założenie, że każdy gratis jest neutralny podatkowo, bez analizy prawa do odliczenia VAT, wartości produktu, charakteru przekazania oraz możliwego zastosowania przepisów o prezentach o małej wartości lub próbkach, jest zbyt daleko idące. Ryzyko istnieje również wtedy, gdy nikt nie potrafi jasno wskazać, które produkty są traktowane jako próbki i dlaczego spełniają warunki pozwalające na takie zakwalifikowanie.
Kolejnym sygnałem ostrzegawczym są problemy z przenoszeniem danych o rabatach na dokumenty sprzedażowe. Klient może widzieć w koszyku właściwą cenę końcową, lecz na fakturze rabat zostanie rozłożony pomiędzy produkty inaczej, niż wynikałoby to z zasad promocji. Przy zamówieniach zawierających towary z różnymi stawkami VAT taka rozbieżność może mieć znaczenie dla całego rozliczenia. Warto zwrócić uwagę, czy podobne problemy występują przy zwrotach częściowych. Jeżeli system poprawnie koryguje wartość zamówienia, ale nie odtwarza sposobu rozdzielenia wcześniejszego rabatu, dokument korygujący może nie odpowiadać pierwotnej transakcji.
Istotnym sygnałem jest również automatyczne traktowanie sprzedaży zagranicznej tak samo jak krajowej. Sam fakt, że zamówienie jest składane w polskiej wersji sklepu albo opłacane w złotych, nie przesądza o sposobie rozliczenia VAT. Znaczenie mogą mieć miejsce dostawy, status klienta, łączna wartość sprzedaży B2C do innych państw UE, wybór opodatkowania w państwie konsumpcji oraz procedura, w której sprzedaż jest raportowana. Jeżeli system nie rozpoznaje tych elementów albo nie przekazuje ich poprawnie do księgowości, wzrost sprzedaży podczas Black Friday może szybko zwiększyć skalę nieprawidłowości. W praktyce każdy proces, którego poprawność opiera się na ręcznej wiedzy jednej osoby, niepełnych danych lub założeniu, że „dotychczas działało”, powinien zostać sprawdzony przed rozpoczęciem kampanii.
Co może się stać, jeśli nie przeprowadzisz audytu przed Black Friday?
Brak audytu nie oznacza, że każda kampania zakończy się błędem podatkowym. Oznacza jednak, że firma wchodzi w okres największej liczby transakcji bez pewności, czy ceny, stawki, rabaty i dokumenty są ze sobą spójne. Problem polega na tym, że nieprawidłowości podatkowe rzadko zatrzymują sprzedaż w widoczny sposób. Klienci mogą składać zamówienia, płatności są przyjmowane, magazyn wydaje towary, a faktury trafiają do odbiorców. Z perspektywy operacyjnej kampania wygląda na udaną. Dopiero podczas księgowania, przygotowywania deklaracji, obsługi zwrotów albo późniejszej kontroli wychodzi na jaw, że część danych została rozliczona nieprawidłowo.
W przypadku średniej firmy e-commerce skutki nie ograniczają się do samego podatku. Dochodzą koszty pracy zespołu, poprawiania danych, kontaktu z klientami, przygotowywania korekt i wyjaśniania rozbieżności pomiędzy systemami. Jeżeli sprzedaż odbywa się na kilku rynkach, analiza może wymagać rozdzielenia transakcji według państw, stawek, procedur i kanałów. Im później problem zostanie wykryty, tym trudniej ustalić jego źródło, ponieważ po zakończeniu kampanii zmieniają się ceny, wygasają kody rabatowe, aktualizowane są konfiguracje sklepu, a osoby zaangażowane w projekt przechodzą do innych zadań. Kontrola wykonana przed startem promocji pozwala ograniczyć to ryzyko, zanim dane zostaną utrwalone w tysiącach dokumentów.
Jeden błąd może zostać powielony w setkach transakcji
W standardowym okresie sprzedaży pojedynczy błąd w konfiguracji może dotyczyć kilku lub kilkunastu zamówień, zanim zostanie zauważony. Podczas Black Friday ta sama nieprawidłowość może w ciągu kilku godzin objąć znaczną część obrotu. Źle przypisana stawka VAT na bestsellerze, niepoprawnie obliczona cena po rabacie albo błędne przenoszenie danych do faktury nie zatrzymują systemu. Wręcz przeciwnie, system wykonuje dokładnie takie działanie, jakie zostało w nim skonfigurowane, niezależnie od tego, ile zamówień wpłynie. Firma może więc sprawnie obsługiwać klientów, jednocześnie generując dużą liczbę dokumentów wymagających późniejszej korekty.
Skala problemu zwiększa się, gdy ten sam produkt jest sprzedawany w kilku kanałach albo gdy dane przechodzą przez wiele integracji. Błąd może wystąpić tylko w jednym wariancie produktu, przy wybranej metodzie płatności lub dla określonego państwa dostawy, przez co nie będzie od razu widoczny w podstawowym raporcie sprzedaży. Przy pobieżnej kontroli wszystko może wyglądać poprawnie, ponieważ łączna wartość zamówienia zgadza się z kwotą zapłaconą przez klienta. Rozbieżność pojawia się dopiero na poziomie przypisania rabatu, podstawy opodatkowania, miejsca opodatkowania, zastosowanej stawki albo sposobu raportowania transakcji. Bez testów przeprowadzonych przed kampanią wykrycie takiej sytuacji często następuje dopiero po zakończeniu sprzedaży.
Możesz zapłacić VAT, którego nie uwzględniłeś w marży
Promocje są zwykle planowane na podstawie zakładanej marży, kosztów pozyskania klienta, kosztów dostawy i przewidywanej liczby zamówień. Jeżeli sposób rozliczenia VAT nie zostanie przeanalizowany przed ustaleniem warunków oferty, rzeczywisty wynik kampanii może być gorszy od prognozowanego. Dotyczy to szczególnie gratisów, próbek, prezentów i produktów przekazywanych za symboliczną cenę. To, co w kalkulacji marketingowej jest niewielkim kosztem zachęty zakupowej, z perspektywy podatkowej może wymagać dodatkowego rozliczenia, zależnie między innymi od charakteru przekazania, prawa do odliczenia VAT oraz spełnienia warunków dotyczących prezentów o małej wartości lub próbek. W konsekwencji firma może dowiedzieć się o dodatkowym obciążeniu dopiero po zakończeniu akcji, gdy nie ma już możliwości zmiany ceny ani warunków promocji.
Ryzyko wzrasta przy dużej skali kampanii. Nawet stosunkowo niewielka kwota podatku przypadająca na pojedyncze zamówienie może stać się istotna, jeżeli ten sam mechanizm zastosowano w tysiącach transakcji. Dodatkowy koszt może dotyczyć również sprzedaży zagranicznej, jeśli firma przyjmowała w kalkulacjach polskie zasady lub stawki, podczas gdy po przekroczeniu progu 10 000 euro albo po wcześniejszym wyborze odpowiedniego sposobu opodatkowania sprzedaż powinna być rozliczana w państwie konsumpcji. W takiej sytuacji marża wyliczona przed kampanią nie odzwierciedla rzeczywistego obciążenia podatkowego. Weryfikacja przed rozpoczęciem sprzedaży pozwala sprawdzić te elementy na etapie projektowania oferty, kiedy można jeszcze zmienić konstrukcję promocji, ceny albo sposób dokumentowania transakcji.
Korekty mogą pochłonąć zysk z promocji
Koszt błędu podatkowego nie kończy się na konieczności dopłaty VAT. Firma musi najpierw ustalić, których zamówień dotyczy problem, jakie dokumenty zostały wystawione, czy klienci otrzymali faktury i czy część transakcji została już zwrócona lub skorygowana. Następnie trzeba przygotować poprawne dokumenty, przekazać je do księgowości i zadbać o spójność danych pomiędzy systemami. W przypadku kilku transakcji jest to zadanie możliwe do wykonania w ramach bieżącej obsługi. Przy setkach dokumentów korekta staje się osobnym projektem angażującym finanse, dział technologiczny, obsługę klienta i osoby odpowiedzialne za sprzedaż.
Dodatkowe komplikacje pojawiają się, gdy klienci dokonali częściowych zwrotów albo rabat był uzależniony od wartości całego koszyka. Wtedy nie wystarczy zmienić jednej kwoty na fakturze. Trzeba odtworzyć pierwotny sposób naliczenia promocji i ustalić, jaka część rabatu dotyczyła zwróconego produktu. Jeżeli dokumentacja kampanii nie opisuje tego mechanizmu, zespół może mieć trudność z przyjęciem jednolitej metody korekt. Czas pracowników, konsultacje, poprawki systemowe i ponowne uzgadnianie raportów mogą w praktyce pochłonąć znaczną część wyniku wypracowanego podczas promocji, nawet gdy sama sprzedaż była wysoka.
Brak dokumentacji utrudni obronę przy kontroli
Prawidłowe rozliczenie promocji powinno wynikać nie tylko z danych widocznych na fakturze, ale także z warunków, na jakich klient zawierał transakcję. Regulamin, okres obowiązywania akcji, zasady przyznawania rabatów, opis zestawów oraz warunki otrzymania dodatku pozwalają wyjaśnić ekonomiczny sens oferty. Bez takich materiałów trudno wykazać, czy produkt za symboliczną kwotę był rzeczywistym elementem sprzedaży, czy nieodpłatnym przekazaniem, jak rabat został rozdzielony pomiędzy towary oraz dlaczego dany dodatek został uznany za próbkę lub prezent o małej wartości. Sama nazwa zastosowana w reklamie nie wystarcza do rozstrzygnięcia sposobu rozliczenia.
Brak dokumentacji jest szczególnie problematyczny wtedy, gdy pytania pojawiają się wiele miesięcy po kampanii, na przykład w razie kontroli podatkowej. Osoby przygotowujące promocję mogą nie pamiętać wszystkich ustaleń, a konfiguracja sklepu może zostać już zmieniona. Część danych może znajdować się w wiadomościach, arkuszach albo roboczych wersjach regulaminu, które trudno później połączyć w spójną całość. W efekcie firma musi odtwarzać zasady promocji na podstawie niepełnych informacji. Dobrze przygotowana dokumentacja nie eliminuje obowiązków podatkowych, ale znacząco ułatwia wykazanie, że przyjęty sposób rozliczenia odpowiadał rzeczywistemu przebiegowi transakcji i był stosowany konsekwentnie.
Problemy mogą wyjść na jaw dopiero po kampanii
Najbardziej podstępne są błędy, które nie wpływają na codzienne działanie sklepu. Klient widzi właściwą cenę, płatność zostaje pobrana, zamówienie trafia do magazynu, a dokument jest generowany automatycznie. Nie ma reklamacji ani komunikatu o awarii, dlatego zespół zakłada, że proces przebiega prawidłowo. Tymczasem problem może dotyczyć danych, których klient nie analizuje, takich jak sposób rozdzielenia rabatu, wysokość podstawy opodatkowania, miejsce opodatkowania, stawka zastosowana w wewnętrznym raporcie albo procedura, w której wykazano sprzedaż. Takie nieprawidłowości często ujawniają się dopiero podczas zamknięcia miesiąca, porównania raportów sprzedaży z księgowością, przygotowywania rozliczenia OSS albo obsługi większej liczby zwrotów.
Późne wykrycie błędu utrudnia reakcję, ponieważ po Black Friday firma zwykle koncentruje się już na obsłudze zwiększonej liczby zwrotów, kolejnych kampaniach i przygotowaniach do sezonu świątecznego. Zespół ma mniej czasu na analizowanie zamkniętej promocji, a liczba operacji wymagających sprawdzenia nadal rośnie. Problem, który przed startem kampanii można było wykryć na kilku testowych zamówieniach, po jej zakończeniu wymaga przeglądu dużej bazy transakcji. Największą wartością wcześniejszej kontroli jest możliwość poprawienia procesu, zanim nieprawidłowość wpłynie na klientów, dokumenty, rozliczenia i rentowność całej akcji.
Audyt VAT przed Black Friday — 12 rzeczy do sprawdzenia
Czy prawidłowo pokazujesz najniższą cenę z 30 dni?
Gdy przedsiębiorca ogłasza obniżkę ceny towaru lub grupy towarów, powinien obok aktualnej ceny konkretnego produktu podać najniższą cenę stosowaną w okresie 30 dni przed wprowadzeniem obniżki. Jeżeli produkt był oferowany krócej niż 30 dni, bierze się pod uwagę najniższą cenę stosowaną od rozpoczęcia jego oferowania do momentu wprowadzenia promocji. Odrębne zasady dotyczą towarów szybko psujących się lub mających krótki termin przydatności, dlatego takie produkty należy przeanalizować osobno. Obowiązek nie ogranicza się do komunikatów pokazujących rabat procentowy. Może go uruchomić również przekreślona cena, specjalne wyróżnienie nowej kwoty albo określenia takie jak „promocja”, „przecena”, „okazja” czy „taniej”. Dotyczy to także ogólnych akcji, na przykład „-20% na wszystkie buty” lub „wszystkie produkty taniej”, mimo że reklama nie pokazuje osobno ceny każdego towaru.
Samo hasło „Black Friday” nie zawsze musi być informacją o obniżce. Może pełnić wyłącznie funkcję wizerunkowej nazwy kampanii, ale ostatecznie znaczenie ma całokształt przekazu. Jeżeli obok niego pojawia się procent rabatu, przekreślona cena, informacja o oszczędności albo inne wyróżnienie sugerujące, że klient zapłaci mniej niż wcześniej, komunikat należy traktować jak ogłoszenie obniżki. Informacja o najniższej cenie powinna być prezentowana w każdym miejscu, w którym klient widzi taki przekaz, od reklamy i listy produktów po kartę konkretnej oferty. W koszyku powinna pojawić się wtedy, gdy właśnie tam prezentowana jest obniżka, przekreślona cena lub informacja o rabacie. Nie oznacza to, że koszyk zawsze musi ponownie pokazywać cenę referencyjną niezależnie od sposobu zaprojektowania ścieżki zakupowej.
Jeżeli sprzedawca komunikuje skalę korzyści, na przykład „-30%”, wartość ta powinna być obliczana względem najniższej ceny stosowanej w ciągu 30 dni przed obniżką, a nie względem dowolnie przyjętej „ceny regularnej”. Szczególnej uwagi wymagają warianty produktu. Wersje kolorystyczne, rozmiary lub inne odmiany należy analizować oddzielnie, jeżeli mają własne ceny, odrębne identyfikatory ofert albo niezależnie zmienianą historię cenową. Cena referencyjna dla jednego wariantu nie musi wtedy odpowiadać cenie właściwej dla innej wersji tego samego produktu. Przed uruchomieniem kampanii trzeba więc sprawdzić nie tylko strony główne i karty bestsellerów, lecz także listingi, wyniki wyszukiwania, reklamy, wersję mobilną, aplikację oraz miejsca, w których klient wybiera konkretny rozmiar lub kolor. Punkt kontrolny: czy każda komunikowana obniżka jest powiązana z prawidłową ceną referencyjną, a wysokość deklarowanego rabatu została obliczona właśnie względem tej ceny?
Czy sklep zapisuje pełną historię cen?
Przepisy określają, jaką cenę należy podać przy ogłaszaniu obniżki, ale nie narzucają przedsiębiorcy jednego technicznego sposobu archiwizowania każdej zmiany ceny. Nie oznacza to jednak, że firma może opierać się wyłącznie na aktualnym cenniku albo pamięci pracowników. Przedsiębiorca powinien posiadać wiarygodne dane pozwalające wykazać, że podana cena referencyjna rzeczywiście była najniższą ceną stosowaną w wymaganym okresie. Historia cen jest więc przede wszystkim mechanizmem bezpieczeństwa i elementem wewnętrznej kontroli. Powinna umożliwiać ustalenie, jaka cena była faktycznie oferowana konsumentom, kiedy zaczęła obowiązywać, kiedy została zmieniona oraz którego produktu lub wariantu dotyczyła. Nie wystarczy analiza faktur i zrealizowanych zamówień, ponieważ brak zakupu w danym okresie nie oznacza, że konkretna cena nie była wtedy stosowana w ofercie.
Dane zapisane wyłącznie w nieaktywnym cenniku lub roboczym systemie nie zawsze będą odzwierciedlały cenę rzeczywiście prezentowaną klientom. Dlatego archiwum powinno odnosić się do realnej oferty dostępnej w sklepie, aplikacji lub innym kanale sprzedaży, a nie do wartości technicznych, których konsument nigdy nie mógł zobaczyć ani wykorzystać. Trzeba również uwzględnić sposób i miejsce prowadzenia sprzedaży. Cena stosowana na własnej stronie internetowej nie musi automatycznie być ceną referencyjną dla oferty przedstawianej w aplikacji lub na platformie sprzedażowej, jeżeli są to odrębnie prowadzone kanały z własnymi cenami i niezależnie ogłaszanymi promocjami. Podczas audytu należy sprawdzić, czy dane pozwalają poprawnie ustalić cenę dla każdego kanału, w którym firma planuje komunikować obniżkę.
Archiwum powinno obejmować również powszechnie dostępne kody promocyjne, jeżeli w praktyce może z nich skorzystać każdy klient i pełnią one funkcję ogólnego ogłoszenia obniżki. Odrębnej analizy wymagają rabaty rzeczywiście spersonalizowane, przyznawane konkretnej osobie, na przykład z okazji urodzin albo w ramach indywidualnej oferty lojalnościowej. Nie należy automatycznie traktować ich tak samo jak kodu publikowanego na stronie głównej, w reklamie lub newsletterze wysyłanym do szerokiej grupy odbiorców. System powinien pozwalać rozróżnić te sytuacje, zamiast wrzucać wszystkie obniżki do jednej kategorii. Warto też sprawdzić, czy integracje nie nadpisują wcześniejszych cen, czy import nowych danych nie usuwa historii oraz czy zmiany pozostają powiązane z odpowiednim wariantem, kanałem i okresem obowiązywania. Punkt kontrolny: czy można szybko i wiarygodnie odtworzyć ceny każdego promowanego produktu z całego okresu wymaganego do ustalenia ceny referencyjnej, wraz z informacją o kanale, wariancie i czasie ich obowiązywania?
Czy rabaty są prawidłowo widoczne na fakturach?
Rabat udzielony w chwili sprzedaży powinien zmniejszać kwotę należną od klienta, a tym samym podstawę opodatkowania VAT. Jeżeli transakcja jest dokumentowana fakturą, dokument zawiera cenę jednostkową netto oraz kwoty upustów lub obniżek, o ile nie zostały już uwzględnione w tej cenie. Sprzedawca może więc od razu wykazać obniżoną cenę jednostkową albo przedstawić rabat oddzielnie, pod warunkiem że dokument pozwala jednoznacznie ustalić wartość sprzedaży po obniżce i prawidłową kwotę podatku. Nie każda sprzedaż konsumencka kończy się jednak wystawieniem zwykłej faktury. Jeżeli dla danej transakcji faktura nie jest wystawiana, te same wartości powinny zostać poprawnie przeniesione do dokumentacji fiskalnej, ewidencji sprzedaży i JPK_VAT.
Najważniejsza jest spójność całego procesu. Cena pokazana na karcie produktu, rabat naliczony w koszyku, kwota pobrana przez operatora płatności, wartość dokumentu sprzedaży oraz dane przekazane do ewidencji powinny opisywać tę samą transakcję. Trzeba uwzględnić również koszty dostawy i dodatkowe opłaty, prawidłowo określając ich związek ze sprzedawanymi towarami oraz wpływ na podstawę opodatkowania. Nie należy automatycznie zakładać, że dostawa zawsze stanowi odrębną usługę rozliczaną niezależnie od zamówionych produktów. Znaczenie ma rzeczywisty charakter świadczenia oraz sposób skonstruowania oferty. Przed Black Friday warto przejść pełną ścieżkę testowego zamówienia i porównać kwoty na każdym etapie, zamiast ograniczać się do sprawdzenia końcowej wartości brutto.
Szczególnej kontroli wymagają kody rabatowe, automatyczne obniżki, promocje progowe i rabaty dotyczące całego koszyka. Jeżeli zamówienie zawiera towary opodatkowane różnymi stawkami VAT, rabat nie powinien być przypisywany arbitralnie do jednej pozycji, jeżeli nie odpowiada to warunkom promocji. Przy rabacie dotyczącym całego zamówienia typowym i bezpiecznym rozwiązaniem jest jego proporcjonalne rozdzielenie między towary objęte promocją, z zachowaniem podziału na właściwe stawki podatku. Nie jest to jednak uniwersalny mechanizm dla każdej akcji. Jeżeli regulamin wyraźnie wskazuje, że obniżka dotyczy tylko jednego określonego produktu, rabat powinien zostać przypisany zgodnie z rzeczywistymi zasadami tej promocji.
System powinien również zachowywać pierwotną alokację rabatu na potrzeby częściowych zwrotów. Jeżeli klient oddaje jeden produkt z większego zamówienia, korekta powinna uwzględniać tę część obniżki, która była przypisana właśnie do zwracanej pozycji. W przeciwnym razie kwota zwracana klientowi lub zmniejszenie VAT mogą nie odpowiadać pierwotnej transakcji. Jeżeli po wystawieniu faktury sprzedawca udziela rabatu zmniejszającego cenę wcześniejszej sprzedaży, co do zasady powinien wystawić fakturę korygującą. Korekta podstawy opodatkowania i podatku musi zachować podział na właściwe stawki VAT. Punkt kontrolny: czy kwoty na fakturze, dokumentacji fiskalnej i w ewidencji odpowiadają rzeczywistej cenie po rabacie, a sposób rozdzielenia obniżki pozwala prawidłowo rozliczyć VAT oraz późniejsze zwroty?
Czy prawidłowo ustalasz podstawę opodatkowania dla ceny promocyjnej?
W typowej sprzedaży promocyjnej podstawą opodatkowania jest wszystko, co stanowi zapłatę otrzymaną lub należną sprzedawcy od klienta albo osoby trzeciej, pomniejszone o VAT. Zapłata pochodząca od osoby trzeciej zwiększa podstawę opodatkowania tylko wtedy, gdy pozostaje w bezpośrednim związku z ceną konkretnej dostawy, na przykład gdy producent, operator platformy sprzedażowej albo organizator promocji dopłaca sprzedawcy określoną kwotę do sprzedaży danego produktu. Nie każda wypłata lub rekompensata otrzymana od innego podmiotu automatycznie staje się więc częścią podstawy VAT. Rabat uwzględniony już w momencie sprzedaży obniża kwotę należną i nie wchodzi do podstawy opodatkowania. Wynika to nie tylko z ogólnej definicji zapłaty, lecz także z zasady, zgodnie z którą podstawa nie obejmuje opustów i obniżek cen uwzględnionych w chwili dokonania transakcji.
W sprzedaży konsumenckiej trzeba przy tym odróżnić kwotę brutto płaconą przez klienta od podstawy opodatkowania, która jest wartością netto. Jeżeli cena brutto produktu wynosiła 200 zł, a po zastosowaniu kodu klient ma zapłacić 150 zł brutto, podstawę VAT należy ustalić na podstawie promocyjnej kwoty 150 zł, a nie wcześniejszej ceny katalogowej. Przy stawce 23% należność 150 zł brutto odpowiada podstawie opodatkowania 121,95 zł i podatkowi w wysokości 28,05 zł. Te same wartości powinny wynikać z koszyka, płatności, dokumentu sprzedaży i ewidencji. W promocjach obejmujących zestawy, progi zakupowe albo kilka produktów opodatkowanych różnymi stawkami trzeba dodatkowo określić, do których pozycji odnosi się rabat i w jaki sposób wpływa on na podstawę opodatkowania każdej z nich.
Sprzedaż produktu za 1 zł może być rzeczywistą odpłatną dostawą, jeżeli klient faktycznie jest zobowiązany do zapłaty tej kwoty, cena nie jest pozorna, a przebieg transakcji odpowiada regulaminowi i dokumentom sprzedażowym. Sama niska cena, sprzedaż poniżej kosztów albo rezygnacja z marży nie oznaczają automatycznie, że podstawę opodatkowania należy zastąpić wartością rynkową. Jeżeli jednak z warunków transakcji wynika, że cena 1 zł ma charakter wyłącznie formalny, a rzeczywiste wynagrodzenie za ten towar zostało ukryte w cenie innego produktu, konieczna jest analiza rzeczywistej treści ekonomicznej całej oferty. Odrębne zasady mogą mieć zastosowanie w transakcjach między podmiotami powiązanymi, dla których art. 32 ustawy o VAT przewiduje w określonych sytuacjach możliwość odwołania się do wartości rynkowej.
Biznesowe uzasadnienie nie jest formalnym warunkiem zastosowania każdej ceny promocyjnej, ale pomaga wykazać, że oferta ma rzeczywisty charakter handlowy. Firma powinna potrafić wyjaśnić, czy celem niskiej ceny było zwiększenie wartości koszyka, pozyskanie nowych klientów, wyprzedaż zapasu, promocja nowego asortymentu czy poprawa sprzedaży produktu głównego. Regulamin, konfiguracja sklepu, komunikacja marketingowa i dokumenty powinny opisywać ten sam mechanizm. Punkt kontrolny: czy zasady promocji jednoznacznie pokazują, za co klient płaci, jaka jest rzeczywista cena każdego elementu transakcji oraz czy podstawa opodatkowania została ustalona jako kwota netto wynikająca z ceny promocyjnej?
Czy gratisy i dodatki nie powodują dodatkowego VAT?
Określenie produktu jako „gratis”, „prezent” albo „darmowy dodatek” nie przesądza o jego rozliczeniu podatkowym. W akcji „kup produkt, odbierz prezent” dodatkowy towar może, zależnie od konstrukcji oferty, stanowić element odpłatnego zestawu albo odrębne nieodpłatne przekazanie. Rozstrzygnięcie wymaga analizy rzeczywistych warunków sprzedaży, a nie tylko nazwy zastosowanej w reklamie lub regulaminie. Znaczenie ma między innymi to, czy oba produkty można kupić oddzielnie, czy cena produktu głównego została zmieniona w związku z dodaniem prezentu, czy klient może zrezygnować z dodatku, jak oferta jest przedstawiana w sklepie oraz w jaki sposób cena została rozdzielona na dokumencie sprzedażowym. Sam fakt, że wydanie gratisu jest uzależnione od zakupu, nie oznacza jeszcze automatycznie, że oba towary tworzą jedno odpłatne świadczenie.
Jeżeli towar zostaje przekazany nieodpłatnie, wydanie może podlegać VAT, gdy przy jego nabyciu, imporcie lub wytworzeniu podatnikowi przysługiwało w całości albo w części prawo do odliczenia podatku. Istotne jest samo istnienie prawa do odliczenia, a nie to, czy przedsiębiorca faktycznie z niego skorzystał. Rezygnacja z odliczenia nie powinna więc sama w sobie powodować, że późniejsze nieodpłatne przekazanie staje się neutralne. Jeżeli natomiast prawo do odliczenia w ogóle nie przysługiwało, jedna z podstawowych przesłanek opodatkowania takiego wydania może nie zostać spełniona. Każdą akcję należy jednak oceniać na podstawie konkretnych okoliczności, w tym sposobu nabycia towaru i jego związku z działalnością opodatkowaną.
Wyłączenie z opodatkowania może obejmować prezenty o małej wartości oraz próbki przekazywane na cele związane z działalnością gospodarczą, o ile spełniają ustawowe warunki. Próbką nie jest automatycznie każdy mały, darmowy lub oznaczony jako testowy produkt. Powinna to być identyfikowalna jako próbka niewielka ilość towaru albo jego egzemplarz, który pozwala odbiorcy ocenić cechy i właściwości produktu. Przekazanie powinno służyć promocji tego towaru i co do zasady nie powinno zaspokajać zwykłych potrzeb odbiorcy końcowego, chyba że takie zaspokojenie jest nieodłącznym elementem promocji i pozostaje konieczne do właściwego zaprezentowania produktu. Pełnowartościowy towar dodany do zamówienia tylko dlatego, że firma chce zwiększyć atrakcyjność oferty, nie staje się próbką wyłącznie na podstawie nazwy użytej w kampanii.
Jeżeli nieodpłatne wydanie podlega opodatkowaniu, podstawę VAT ustala się co do zasady według ceny nabycia danego lub podobnego towaru, a gdy nie ma ceny nabycia — według kosztu wytworzenia. Wartość tę określa się na moment przekazania, dlatego nie zawsze będzie ona odpowiadała historycznej kwocie zapłaconej dostawcy wiele miesięcy wcześniej. Przy dużej kampanii różnica może mieć znaczenie, szczególnie gdy firma rozdaje towary, których ceny zakupu uległy zmianie albo których wartość spadła. Punkt kontrolny: czy każdy gratis został zakwalifikowany na podstawie rzeczywistych warunków oferty jako element odpłatnego zestawu, prezent o małej wartości, próbka albo odrębne nieodpłatne przekazanie oraz czy sprawdzono prawo do odliczenia i właściwą podstawę opodatkowania?
Czy prowadzisz ewidencję prezentów o małej wartości?
Przepisy przewidują dwa sposoby korzystania z wyłączenia dotyczącego prezentów o małej wartości. Pierwszy obejmuje towary przekazywane jednej osobie, których łączna wartość netto w roku podatkowym nie przekracza 100 zł. Zastosowanie tego limitu wymaga prowadzenia ewidencji pozwalającej ustalić tożsamość obdarowanego. Firma powinna uwzględnić wszystkie prezenty o małej wartości przekazane tej samej osobie w danym roku podatkowym, niezależnie od tego, w ramach jakiej kampanii, przy jakim zamówieniu ani z jakiej kategorii produktowej zostały wydane. Nie funkcjonują odrębne limity dla prezentów blackfridayowych, upominków świątecznych, akcji lojalnościowych czy poszczególnych rodzajów towarów. W praktyce oznacza to konieczność połączenia danych o wydaniach realizowanych w różnych okresach i kanałach sprzedaży.
Ewidencja nie musi mieć jednego ustawowo określonego formatu, ale powinna umożliwiać wiarygodne ustalenie tożsamości odbiorcy, wartości prezentu i momentu jego przekazania. Sam numer zamówienia może być niewystarczający, jeżeli na jego podstawie nie da się rozpoznać osoby obdarowanej i powiązać jej z wcześniejszymi wydaniami. Jednocześnie przedsiębiorca nie powinien zbierać nadmiernego zakresu danych osobowych tylko na potrzeby rozliczenia VAT. Sposób identyfikacji powinien być skuteczny, ale proporcjonalny i zgodny z zasadą minimalizacji danych. W e-commerce szczególnym problemem są zakupy bez rejestracji, korzystanie z kilku adresów e-mail oraz zamówienia składane przez różne kanały. System powinien uwzględniać te sytuacje w takim zakresie, w jakim jest to możliwe bez gromadzenia danych niewspółmiernych do celu.
Drugi wariant nie wymaga prowadzenia ewidencji osób obdarowanych, ale dotyczy wyłącznie towarów, których jednostkowa cena nabycia netto, a gdy nie ma ceny nabycia — jednostkowy koszt wytworzenia określony w momencie przekazania, nie przekraczają 20 zł. W tym przypadku bada się wartość pojedynczej sztuki, a nie sumę wszystkich takich upominków wydanych jednej osobie w ciągu roku. Nie należy przyjmować ceny detalicznej widocznej w sklepie, jeżeli przepisy odwołują się do ceny nabycia lub kosztu wytworzenia. Firma powinna więc posiadać dane pozwalające przypisać właściwą wartość netto do konkretnego towaru w dniu jego wydania, zwłaszcza gdy ceny zakupu zmieniają się w trakcie roku.
Przekroczenia limitu 100 zł nie należy automatycznie przedstawiać jako podstawy do wstecznego opodatkowania wszystkich prezentów przekazanych wcześniej tej samej osobie. Konsekwencje powinny zostać przeanalizowane przede wszystkim dla wydania powodującego przekroczenie oraz kolejnych przekazań. Ze względu na rozbieżności spotykane w praktyce interpretacyjnej firmy prowadzące akcje na dużą skalę powinny wcześniej ustalić jednolitą politykę rozliczania takich przypadków. System może na przykład ostrzegać przed zbliżeniem się do limitu i kierować kolejne wydanie do dodatkowej weryfikacji zamiast automatycznie oznaczać je jako neutralne podatkowo. Punkt kontrolny: czy potrafisz ustalić, komu, kiedy i o jakiej wartości przekazano prezent, zsumować wszystkie wydania dla tej osoby w roku podatkowym oraz prawidłowo rozpoznać towary korzystające z jednostkowego limitu 20 zł bez prowadzenia ewidencji?
Czy promocyjne „próbki” naprawdę spełniają definicję próbki?
Próbką w rozumieniu przepisów o VAT jest identyfikowalny jako próbka egzemplarz towaru albo jego niewielka ilość, które pozwalają odbiorcy ocenić cechy i właściwości produktu w jego końcowej postaci. Przekazanie musi służyć promocji tego właśnie towaru, dlatego nie wystarczy nazwać dowolnego dodatku próbką w regulaminie kampanii lub systemie magazynowym. Odbiorca powinien dzięki niej poznać smak, zapach, konsystencję, działanie, jakość wykonania albo inną cechę, która może mieć znaczenie przy późniejszej decyzji zakupowej. Identyfikowalność nie musi zawsze oznaczać umieszczenia na opakowaniu napisu „próbka”, jeżeli jej charakter jednoznacznie wynika z rozmiaru, formy, sposobu przekazania i kontekstu kampanii. Może ona wynikać również z dokumentacji przedsiębiorcy, sposobu dystrybucji lub innych okoliczności towarzyszących wydaniu. Firma powinna potrafić powiązać przekazywany egzemplarz z konkretnym promowanym produktem oraz wykazać, dlaczego jego ilość i forma były potrzebne do przeprowadzenia rzeczywistego testu.
Pełnowartościowy lub pełnowymiarowy produkt nie jest automatycznie próbką, jeżeli jego przekazanie służy przede wszystkim zaspokojeniu zwykłej potrzeby konsumpcyjnej odbiorcy. Nie oznacza to jednak, że standardowe opakowanie albo kompletny egzemplarz zawsze wykluczają możliwość zastosowania tego wyjątku. Ocena zależy od charakteru produktu, ponieważ w niektórych przypadkach dopiero wykorzystanie pełnej sztuki pozwala wiarygodnie sprawdzić jego działanie, trwałość lub inne istotne właściwości. Może to dotyczyć między innymi preparatów przeznaczonych do jednorazowego zastosowania albo produktów, których nie da się sensownie przetestować w mniejszej ilości. Trzeba analizować również liczbę sztuk przekazywanych jednej osobie, częstotliwość wydań oraz to, czy klient otrzymuje próbkę produktu, którego sprzedaż firma rzeczywiście promuje. Zaspokojenie potrzeb odbiorcy nie wyklucza uznania towaru za próbkę, jeżeli jest nieodłącznym elementem promocji tego towaru i ma skłaniać odbiorcę do jego zakupu. Wyjątek ten nie powinien jednak służyć do automatycznego kwalifikowania pełnowartościowych gratisów jako próbek. Punkt kontrolny: czy wielkość, forma, liczba, dokumentacja i sposób przekazania produktu potwierdzają, że jego celem jest umożliwienie testu i promocja późniejszej sprzedaży, a nie zwykłe obdarowanie klienta?
Czy sprzedaż promocyjna nie zagraża prawu do odliczenia VAT?
Sprzedaż produktu po znacznie obniżonej cenie, poniżej kosztu zakupu, a nawet bez marży nie powoduje sama w sobie utraty prawa do odliczenia VAT naliczonego, jeżeli stanowi rzeczywistą odpłatną dostawę towarów. Podstawowe znaczenie ma związek nabytych towarów i usług z wykonywaniem czynności opodatkowanych. Jeżeli firma kupuje towar w celu jego dalszej opodatkowanej sprzedaży, obniżenie ceny podczas Black Friday zasadniczo nie zmienia przeznaczenia tego zakupu. Prawo do odliczenia nie jest uzależnione od osiągnięcia określonego poziomu marży ani od tego, czy każda pojedyncza transakcja przyniosła zysk. Trzeba jednak odróżnić rzeczywistą sprzedaż promocyjną od nieodpłatnego przekazania, transakcji pozornej lub wykorzystania zakupów do celów, które nie dają pełnego prawa do odliczenia.
Jeżeli zakup służy zarówno działalności gospodarczej, jak i celom pozostającym poza nią, może być konieczne zastosowanie zasad określania zakresu wykorzystania do działalności gospodarczej. Jeżeli natomiast służy jednocześnie czynnościom opodatkowanym oraz zwolnionym z VAT, odliczenie może podlegać rozliczeniu według właściwej proporcji. W praktyce oznacza to, że ocena prawa do odliczenia nie powinna koncentrować się wyłącznie na cenie, za którą później sprzedano produkt. Istotne jest przede wszystkim rzeczywiste przeznaczenie zakupionych towarów i usług oraz ich związek z prowadzoną działalnością. Niska cena nie przekreśla tego związku, ale nie może również służyć do ukrycia nieodpłatnego wydania albo czynności, która w rzeczywistości nie ma charakteru odpłatnej sprzedaży.
Skrajnie niska cena bez czytelnego uzasadnienia nie prowadzi automatycznie do zakwestionowania odliczenia, ale może zwiększyć zainteresowanie rzeczywistym przebiegiem promocji. Organ może badać, czy doszło do odpłatnej sprzedaży, czy cena nie była pozorna oraz czy wydatki faktycznie pozostawały w związku z działalnością opodatkowaną. Dokumentacja celu marketingowego i ekonomicznego nie jest samodzielnym ustawowym warunkiem odliczenia, lecz może stanowić istotny dowód potwierdzający ten związek. Firma powinna zachować regulamin, okres obowiązywania akcji, kryteria wyboru produktów, sposób kalkulacji ceny, założenia dotyczące zwiększenia ruchu lub wartości koszyka oraz potwierdzenie, że promocja była dostępna na rzeczywistych warunkach handlowych. Szczególnie ważna jest spójność dokumentacji z konfiguracją sklepu i dokumentami sprzedaży, ponieważ ogólna notatka o celu marketingowym nie będzie przekonująca, jeżeli system faktycznie realizował inny mechanizm. Punkt kontrolny: czy potrafisz wykazać związek poniesionych wydatków z opodatkowaną sprzedażą oraz udokumentować rzeczywisty cel, zakres i ekonomiczną konstrukcję promocji?
Czy wszystkie stawki VAT w sklepie są aktualne?
Przed Black Friday warto zweryfikować stawki VAT przypisane do całego katalogu, a nie tylko sprawdzić kilka przypadkowych zamówień. Szczególnej kontroli wymagają bestsellery, nowe produkty, zestawy oraz towary objęte największym rabatem, ponieważ to właśnie na nich pojedynczy błąd może zostać powielony w największej liczbie transakcji. Właściwa stawka nie zależy wyłącznie od nazwy handlowej produktu. Znaczenie mogą mieć jego skład, funkcja, parametry, forma, sposób pakowania, przeznaczenie oraz klasyfikacja CN, PKOB albo opis zawarty bezpośrednio w przepisach. W przypadku usług istotna może być klasyfikacja PKWiU. Produkt podobny z punktu widzenia klienta nie zawsze musi być rozliczany tak samo jak inny towar z tej samej kategorii sklepowej. Dodanie nowego wariantu przez skopiowanie istniejącej karty produktu może więc spowodować przejęcie nieprawidłowej stawki, zwłaszcza gdy nowa wersja różni się składem, funkcją, przeznaczeniem albo inną cechą istotną dla klasyfikacji podatkowej.
Kontrola powinna objąć cały przepływ danych: kartę produktu, koszyk, system obsługi zamówień, dokumentację fiskalną, fakturę, ewidencję księgową oraz JPK_VAT. Prawidłowa wartość zapisana w głównej bazie nie wystarczy, jeżeli jedna z integracji zastępuje ją stawką domyślną albo nie aktualizuje nowych wariantów. Warto również sprawdzić, czy system nie przypisuje jednej stawki całej kategorii produktów mimo istotnych różnic między poszczególnymi pozycjami. Błąd może pojawić się przy imporcie nowego katalogu, zmianie dostawcy, tworzeniu zestawu albo uruchamianiu sprzedaży w kolejnym kanale. Im więcej systemów pośredniczy między sklepem a księgowością, tym większe znaczenie ma test obejmujący pełną ścieżkę rzeczywistego zamówienia, a nie tylko porównanie ustawień w panelu administracyjnym.
Przy sprzedaży zagranicznej nie zawsze należy oczekiwać identycznej stawki w każdym państwie. W przypadku wewnątrzwspólnotowej sprzedaży towarów na odległość opodatkowanej w państwie konsumpcji należy zastosować stawkę obowiązującą w kraju, w którym kończy się wysyłka lub transport towaru do konsumenta. Klasyfikację i stawkę trzeba więc zweryfikować według przepisów tego państwa, a nie przez proste porównanie z polską stawką VAT. Ten sam produkt może być prawidłowo opodatkowany według innej stawki w Polsce, innej w Niemczech i jeszcze innej w kolejnym państwie członkowskim. System sprzedażowy powinien nie tylko rozpoznawać kraj konsumpcji, lecz także prawidłowo przypisywać stawkę właściwą dla danego towaru w tym państwie i przekazywać ją do ewidencji oraz rozliczenia OSS.
Jeżeli wątpliwości dotyczą stawki stosowanej w Polsce, a prawidłowa klasyfikacja lub ocena produktu ma istotny wpływ na wysokość VAT, przedsiębiorca może rozważyć uzyskanie wiążącej informacji stawkowej. Rozstrzygnięcie może opierać się na odpowiedniej klasyfikacji albo na ocenie, czy konkretny towar lub usługa spełniają definicję przewidzianą w przepisach. Polska WIS odnosi się jednak do stosowania polskiej ustawy o VAT i nie rozstrzyga, jaka klasyfikacja lub stawka obowiązuje dla tego samego produktu w innym państwie członkowskim. Zagraniczne stawki wymagają zatem osobnej weryfikacji zgodnie z regulacjami kraju konsumpcji. Punkt kontrolny: czy każdy produkt został prawidłowo sklasyfikowany, a stawka właściwa dla miejsca opodatkowania konkretnej transakcji jest konsekwentnie stosowana od koszyka aż do ewidencji podatkowej?
Czy prawidłowo rozliczasz sprzedaż do klientów z innych państw UE?
Przy sprzedaży towarów konsumentom z innych państw UE o miejscu opodatkowania nie decydują obywatelstwo klienta, język sklepu, waluta płatności ani sam adres rozliczeniowy podany przy zamówieniu. Najważniejsze jest rzeczywiste miejsce, w którym kończy się wysyłka lub transport towaru. Jeżeli polska firma wysyła towar z Polski do konsumenta w innym państwie UE albo bezpośrednio lub pośrednio uczestniczy w organizacji tego transportu, transakcja może stanowić wewnątrzwspólnotową sprzedaż towarów na odległość. Nie każda sytuacja, w której towar ostatecznie trafia za granicę, będzie jednak WSTO. Jeżeli klient samodzielnie odbiera produkt w Polsce i organizuje jego dalszy przewóz bez udziału sprzedawcy, kwalifikacja transakcji może być inna. Odrębnej analizy wymagają również nowe środki transportu, towary akcyzowe, towary dostarczane z montażem lub instalacją oraz inne transakcje objęte szczególnymi zasadami ustalania miejsca opodatkowania.
Do momentu przekroczenia progu 10 000 euro sprzedaż może, po spełnieniu ustawowych warunków, pozostawać opodatkowana w państwie siedziby sprzedawcy. Próg jest wspólny dla całej Unii, a nie liczony osobno dla każdego kraju. Obejmuje łączną wartość netto WSTO oraz określonych usług telekomunikacyjnych, nadawczych i elektronicznych świadczonych konsumentom w innych państwach UE. Przy jego ocenie bierze się pod uwagę poprzedni i bieżący rok kalendarzowy. Z uproszczenia mogą zasadniczo korzystać podatnicy mający siedzibę albo miejsce zamieszkania oraz ewentualne stałe miejsca prowadzenia działalności wyłącznie w jednym państwie członkowskim, jeżeli towary są wysyłane z tego państwa. Sprzedawca może również dobrowolnie wybrać opodatkowanie w państwach konsumpcji przed przekroczeniem progu. Po przekroczeniu limitu zasady państwa konsumpcji stosuje się już do transakcji, która spowodowała przekroczenie, dlatego system nie powinien zmieniać sposobu rozliczenia dopiero od kolejnego miesiąca albo kolejnego zamówienia.
Procedura OSS pozwala wykazywać i płacić VAT należny w różnych państwach konsumpcji za pośrednictwem jednego państwa identyfikacji. Nie zmienia jednak miejsca opodatkowania, nie tworzy jednej europejskiej stawki i nie zwalnia sprzedawcy z prawidłowego rozpoznania rodzaju transakcji. Sklep musi ustalić kraj, w którym rzeczywiście kończy się transport, przypisać obowiązującą tam stawkę dla konkretnego produktu, zachować podział sprzedaży według państw i stawek oraz przekazać poprawne dane do ewidencji OSS. Jeżeli przedsiębiorca nie korzysta z procedury, może być zobowiązany do lokalnej rejestracji i bezpośredniego rozliczania VAT w poszczególnych państwach. Podczas testów nie należy traktować adresu płatnika, adresu na koncie i miejsca dostawy jako trzech równorzędnych kryteriów. Przy sprzedaży towarów punktem wyjścia pozostaje rzeczywiste miejsce zakończenia wysyłki lub transportu, natomiast pozostałe dane mogą służyć do wykrywania pomyłek i nietypowych zamówień wymagających dodatkowej kontroli.
Szczególnej uwagi wymagają modele, w których firma przechowuje towary w magazynie położonym w innym państwie członkowskim albo korzysta z zagranicznej infrastruktury logistycznej platformy sprzedażowej. Samo korzystanie z OSS nie usuwa wszystkich lokalnych obowiązków. Umieszczenie własnych zapasów za granicą może wymagać rejestracji VAT w państwie magazynowania, a procedura OSS nie zastępuje zasadniczo rozliczenia lokalnych dostaw, importu ani przemieszczeń własnych towarów pomiędzy państwami. Może natomiast służyć rozliczaniu odpowiednich transgranicznych dostaw B2C realizowanych z takiego magazynu. Przed Black Friday warto przeprowadzić testowe zamówienie do każdego obsługiwanego państwa i sprawdzić kraj zakończenia transportu, zastosowaną stawkę, sposób ujęcia sprzedaży oraz dane przekazane do rozliczenia. W modelach obejmujących kilka magazynów, platformę sprzedażową lub złożony fulfillment prawidłowe rozliczenie powinno zostać potwierdzone dla konkretnego przepływu towarów. Punkt kontrolny: czy system rozpoznaje rzeczywiste miejsce zakończenia transportu, kontroluje wspólny próg 10 000 euro i stosuje właściwe miejsce opodatkowania, stawkę oraz procedurę raportowania?
Czy fakturowanie i paragonowanie poradzą sobie ze szczytem zamówień?
Duży ruch nie zmienia zasad dokumentowania sprzedaży, ale może ujawnić ograniczenia integracji, które przy standardowej liczbie zamówień pozostają niezauważone. Test powinien objąć pełną drogę danych od karty produktu i koszyka, przez płatność, magazyn oraz system obsługi zamówień, aż do dokumentacji fiskalnej, faktury, ewidencji księgowej, JPK_VAT i — w przypadku sprzedaży zagranicznej — rozliczenia OSS. Trzeba sprawdzić, czy prawidłowo przenoszone są ceny po rabacie, stawki VAT, koszty dostawy, dane nabywcy, miejsce opodatkowania i numery pozwalające później połączyć dokument z konkretnym zamówieniem. Osobnych prób wymagają kody rabatowe, promocje progowe, zestawy, gratisy, sprzedaż do innych państw, płatność odroczona, anulowanie przed wysyłką oraz pełne i częściowe zwroty. Jeden poprawny zakup testowy nie wystarczy, jeżeli firma stosuje kilkanaście różnych mechanizmów promocji i metod płatności.
Należy również ustalić, czy dana sprzedaż konsumencka podlega ewidencjonowaniu na kasie fiskalnej, czy firma korzysta ze zwolnienia i czy nadal spełnia wszystkie jego warunki. Sama płatność elektroniczna nie potwierdza automatycznie prawa do zwolnienia. Z ewidencji i dowodów zapłaty powinno między innymi jednoznacznie wynikać, jakiej czynności dotyczyła wpłata, a sprzedawany towar nie może należeć do kategorii wyłączonych z danego zwolnienia. Także płatność pobraniowa przekazywana przez operatora na rachunek bankowy wymaga analizy rzeczywistego przebiegu i sposobu dokumentowania przepływu. Sama nazwa „pobranie” nie przesądza ani o spełnieniu, ani o niespełnieniu warunków zwolnienia. Warto przetestować również sytuację, w której wpłata obejmuje kilka zamówień, klient zmienia metodę płatności, płatność jest częściowa albo operator przekazuje środki zbiorczo.
W 2026 r. kontrola procesu musi uwzględniać obowiązkowy KSeF. Od 1 lutego 2026 r. obowiązek wystawiania faktur w systemie objął podatników, których sprzedaż brutto w 2024 r. przekroczyła 200 mln zł, a od 1 kwietnia 2026 r. pozostałych wystawców objętych obowiązkiem. Do 31 grudnia 2026 r. obowiązuje przejściowa możliwość wystawiania faktur poza KSeF, jeżeli w danym miesiącu łączna wartość sprzedaży brutto udokumentowanej takimi fakturami nie przekracza 10 000 zł. Po przekroczeniu limitu obowiązek stosowania systemu powstaje od faktury, która spowodowała przekroczenie, i obejmuje kolejne dokumenty. Harmonogram wystawiania faktur trzeba odróżnić od ich odbierania, ponieważ obowiązek odbierania faktur przy użyciu KSeF obowiązuje zasadniczo już od 1 lutego 2026 r., z uwzględnieniem przypadków wyłączonych ustawowo. Faktury konsumenckie pozostają poza obowiązkowym systemem i mogą być w nim wystawiane dobrowolnie, dlatego sklep powinien prawidłowo rozróżniać faktury dla podatników od faktur konsumenckich na podstawie danych i statusu nabywcy w konkretnej transakcji.
Test powinien obejmować nie tylko prawidłowy scenariusz, lecz także sytuacje wyjątkowe. Należy sprawdzić odrzucenie faktury przez KSeF, brak potwierdzenia jej przyjęcia, tryb offline24, ogłoszoną awarię lub niedostępność systemu, awarię oprogramowania sprzedawcy oraz późniejsze przesłanie dokumentu w wymaganym terminie. Zespół powinien wiedzieć, kiedy faktura została skutecznie wystawiona, jak udostępnić ją nabywcy poza systemem w przewidzianych przypadkach i jak postąpić, gdy plik nie otrzyma numeru z powodu odrzucenia albo oczekuje na przyjęcie. Próba obciążeniowa powinna obejmować większą serię transakcji, ponieważ część problemów ujawnia się dopiero przy kolejkowaniu dokumentów lub opóźnionej wymianie danych. Punkt kontrolny: czy próbne zamówienia obejmujące różne typy klientów, promocji, płatności, dostaw, faktur i zwrotów kończą się prawidłowym dokumentem, skutecznym przesłaniem do właściwego systemu oraz poprawnym zapisem w księgowości?
Czy masz kompletną dokumentację akcji promocyjnej?
Dokumentacja promocji powinna pozwalać odtworzyć nie tylko to, co firma planowała zrobić, lecz przede wszystkim to, jak oferta rzeczywiście działała. Podstawą jest regulamin określający okres kampanii, produkty i klientów objętych akcją, warunki otrzymania rabatu, zasady łączenia obniżek oraz moment, w którym klient nabywa prawo do korzyści. Przy ofertach typu „kup X, otrzymaj Y” trzeba wyjaśnić, czy dodatkowy towar jest elementem odpłatnego zestawu, produktem sprzedawanym za symboliczną kwotę czy odrębnym nieodpłatnym przekazaniem. Dokumentacja powinna opisywać sposób przypisania lub rozdzielenia rabatu między pozycje, postępowanie przy zwrocie części zamówienia oraz wpływ zwrotu na korzyść uzależnioną od osiągnięcia określonej wartości koszyka. Jeżeli warunki kampanii zostały zmienione już po jej rozpoczęciu, należy zachować kolejne wersje regulaminu i precyzyjnie wskazać okres obowiązywania każdej z nich.
Odrębnego opisu wymagają bony i karty podarunkowe. Trzeba ustalić, czy dany instrument jest bonem jednego przeznaczenia, czy bonem różnego przeznaczenia, ponieważ kwalifikacja może wpływać na moment opodatkowania VAT. W przypadku bonu jednego przeznaczenia miejsce dostawy lub świadczenia oraz należny VAT są znane już w chwili emisji, co powoduje inne konsekwencje niż przy bonie różnego przeznaczenia, w którym opodatkowanie jest zasadniczo powiązane z faktycznym wydaniem towaru lub wykonaniem usługi. Należy również odróżnić bon od zwykłego kodu rabatowego, który nie daje prawa do otrzymania towaru lub usługi, lecz jedynie zmniejsza cenę przyszłego zakupu. System, regulamin i księgowość powinny stosować tę samą kwalifikację, ponieważ pomylenie bonu z rabatem może prowadzić do rozpoznania VAT w niewłaściwym momencie.
Dokumentacja powinna również wyjaśniać promocje finansowane przez producenta, operatora platformy lub inny podmiot. Trzeba ustalić, kto formalnie udziela rabatu, kto ekonomicznie ponosi jego koszt, czy sprzedawca otrzymuje rekompensatę, do których transakcji można ją przypisać oraz jak została uwzględniona w podstawie opodatkowania. Dopłata osoby trzeciej może należeć do podstawy VAT, jeżeli pozostaje bezpośrednio związana z ceną konkretnej dostawy. Nie należy więc zakładać, że każda kwota wypłacona sprzedawcy po kampanii jest neutralną refundacją kosztów marketingowych. Umowy, raporty rozliczeniowe i mechanizm kalkulacji powinny pozwalać ustalić, czy płatność odnosi się do konkretnych sprzedanych sztuk, ogólnej realizacji kampanii czy odrębnej usługi reklamowej świadczonej przez sprzedawcę.
Do regulaminu warto dołączyć zatwierdzone cenniki, dane źródłowe wykorzystane do ustalenia ceny referencyjnej, przykładowe zamówienia i dokumenty sprzedażowe, zasady naliczania VAT, wersje komunikatów reklamowych oraz daty wprowadzanych zmian. Przy nietypowych konstrukcjach cenowych przydatne jest wewnętrzne uzasadnienie wyjaśniające cel sprzedaży za 1 zł, zestawu z dodatkiem albo rabatu powodującego sprzedaż poniżej kosztu. Warto też wskazać osoby odpowiedzialne za zatwierdzenie cen, ustawienie systemu, klasyfikację VAT, KSeF i sprzedaż zagraniczną. Materiały należy przechowywać przez okres umożliwiający obsługę rozliczeń podatkowych, kontroli, korekt i roszczeń konsumenckich, z uwzględnieniem właściwych okresów przedawnienia. W złożonych modelach obejmujących zagraniczne magazyny, platformy sprzedażowe, bony lub rabaty finansowane przez osobę trzecią sposób rozliczenia powinien zostać oceniony dla konkretnego przepływu transakcji. Punkt kontrolny: czy osoba, która nie uczestniczyła w przygotowaniu kampanii, mogłaby na podstawie zachowanych materiałów odtworzyć jej warunki, sposób naliczania cen i rabatów, konsekwencje zwrotów oraz przyjęte rozliczenie VAT?
Jak przeprowadzić audyt VAT przed Black Friday w praktyce?
Audyt VAT przed Black Friday powinien możliwie wiernie odtwarzać rzeczywisty proces sprzedaży, z wykorzystaniem środowisk testowych wszędzie tam, gdzie przeprowadzenie fikcyjnej transakcji w systemie produkcyjnym mogłoby wywołać skutki prawne, podatkowe, księgowe albo płatnicze. Najwięcej nieprawidłowości powstaje na styku kilku systemów. Cena może być prawidłowo pokazana na karcie produktu, ale rabat zostanie inaczej rozdzielony w koszyku. Dokument sprzedaży może zawierać właściwą kwotę brutto, lecz korzystać z błędnej stawki VAT. Kraj zakończenia transportu może być zapisany w zamówieniu, ale nie zostać przekazany do księgowości lub rozliczenia OSS. Dlatego kontrola powinna obejmować pełną ścieżkę danych, a nie wyłącznie regulamin kampanii, konfigurację sklepu albo kilka przypadkowych faktur.
Testy trzeba prowadzić w sposób, który nie miesza danych fikcyjnych z rzeczywistą sprzedażą. Dotyczy to szczególnie płatności, fiskalizacji i KSeF. Zamówienie próbne może odtwarzać prawdziwe warunki promocji, ale nie powinno prowadzić do niekontrolowanego pobrania pieniędzy, wystawienia paragonu fiskalnego albo przesłania fikcyjnej faktury do produkcyjnego środowiska KSeF. Celem audytu jest sprawdzenie, jak dane przechodzą od oferty widocznej dla klienta do ewidencji i raportowania, przy zachowaniu bezpiecznego oddzielenia testów od rzeczywistych rozliczeń. Dzięki temu firma może wykryć nieprawidłowości bez tworzenia kolejnych dokumentów wymagających anulowania, korekty lub dodatkowego wyjaśniania.
Krok 0. Ustal zakres audytu i odpowiedzialność
Przed rozpoczęciem testów należy określić, które kanały sprzedaży, państwa, systemy, rodzaje dokumentów i mechanizmy promocyjne zostaną objęte kontrolą. Zakres powinien obejmować co najmniej własny sklep, aplikację, wykorzystywane platformy sprzedażowe, system obsługi zamówień, narzędzia magazynowe, rozwiązania do fakturowania, księgowość oraz proces raportowania JPK_VAT i OSS. Trzeba też ustalić, czy audyt obejmuje sprzedaż krajową B2C, transakcje B2B, wysyłki do innych państw UE, sprzedaż z zagranicznych magazynów, bony, gratisy, próbki oraz rabaty finansowane przez podmioty trzecie. Zakres nie powinien ograniczać się do elementów, które dział marketingu uważa za najważniejsze. Niszowy produkt z nietypową stawką albo rzadko stosowany zestaw może generować większe ryzyko podatkowe niż popularny towar sprzedawany według prostych zasad.
Należy również przypisać odpowiedzialność za poszczególne części procesu. Jedna osoba powinna odpowiadać za ceny i komunikację promocji, inna za konfigurację techniczną, kolejna za klasyfikację VAT, księgowanie, KSeF albo sprzedaż zagraniczną. W większej firmie warto wskazać właściciela całego audytu, który będzie zbierał wyniki i pilnował usuwania problemów. Bez takiego przypisania błąd może pozostać pomiędzy działami: marketing uzna go za kwestię księgową, księgowość za problem integracji, a zespół techniczny za niejasność w regulaminie. Jasny zakres i odpowiedzialność sprawiają, że kontrola kończy się decyzjami oraz poprawkami, a nie jedynie listą uwag przekazywanych między zespołami.
Krok 1. Wybierz produkty i scenariusze objęte audytem
W przypadku dużego katalogu szczegółowa ręczna kontrola każdej pozycji może być trudna do przeprowadzenia przed kampanią, dlatego próbę należy wybrać według poziomu sprzedaży i ryzyka. Szczególnej kontroli wymagają bestsellery, nowe produkty, towary objęte najwyższymi obniżkami, zestawy zawierające pozycje z różnymi stawkami VAT, produkty sprzedawane za symboliczną kwotę oraz zamówienia z gratisami lub próbkami. Osobną grupę powinny stanowić towary wysyłane do konsumentów w innych państwach UE, szczególnie gdy stawka zależy od kraju zakończenia transportu albo transakcja jest ujmowana w OSS. Warto uwzględnić również warianty utworzone przez skopiowanie istniejących kart, towary niedawno przeniesione do nowej kategorii oraz produkty, których ceny często zmieniały się przed rozpoczęciem kampanii.
Próba powinna uwzględniać nie tylko przewidywaną wartość sprzedaży, lecz także prawdopodobieństwo wystąpienia błędu i skalę jego potencjalnych konsekwencji podatkowych. Produkt sprzedawany rzadziej może wymagać pierwszeństwa, jeżeli ma nietypową klasyfikację, jest częścią skomplikowanego zestawu albo trafia z zagranicznego magazynu do klientów w kilku państwach. Dobrze przygotowana próba obejmuje każdy stosowany mechanizm rabatowy, każdą stawkę VAT, najważniejsze metody dostawy i płatności, różne rodzaje klientów oraz wszystkie istotne kanały sprzedaży. Audyt nie powinien więc polegać na sprawdzeniu kilku losowych towarów, lecz na kontrolowanym odtworzeniu pełnego zestawu procesów, które będą działały podczas Black Friday.
Krok 2. Przejdź pełną testową ścieżkę zakupową
Kontrolę należy rozpocząć od warstwy widocznej dla klienta. Trzeba sprawdzić cenę na karcie produktu, listingu, w wynikach wyszukiwania, reklamie oraz innych miejscach, w których komunikowana jest obniżka. Następnie należy dodać produkt do koszyka, uruchomić kod lub automatyczny rabat, wybrać metodę dostawy i płatności oraz przejść do finalizacji zamówienia. Na każdym etapie trzeba porównać cenę brutto, wartość obniżki, koszty dodatkowe, zastosowaną stawkę i ostateczną należność. Jeśli promocja wymaga prezentowania najniższej ceny z 30 dni, należy potwierdzić, że informacja pojawia się we właściwych miejscach i została ustalona na podstawie poprawnych danych.
Test powinien następnie objąć dokument fiskalny lub fakturę, zapis w systemie księgowym, ewidencję VAT, JPK_VAT i ewentualne rozliczenie OSS. Trzeba również sprawdzić przypadek, w którym do sprzedaży zaewidencjonowanej na kasie wystawiana jest później faktura, aby wykluczyć podwójne ujęcie tej samej transakcji. Przy sprzedaży zagranicznej należy potwierdzić kraj zakończenia transportu, miejsce opodatkowania i zagraniczną stawkę. Każda wartość widoczna w dokumencie końcowym powinna dać się powiązać z koszykiem i zasadami promocji. Sam fakt, że zamówienie zostało poprawnie przyjęte, nie potwierdza jeszcze, że dane podatkowe dotarły prawidłowo do wszystkich kolejnych systemów.
W przypadku faktur objętych obowiązkowym KSeF testy należy przeprowadzać w środowisku testowym albo w środowisku przedprodukcyjnym Demo. Środowiska te pozwalają sprawdzać dokumenty bez wywoływania skutków podatkowych. Warto zweryfikować generowanie pliku w strukturze FA(3), jego wysyłkę, walidację, odrzucenie błędnego dokumentu, uzyskanie numeru KSeF i urzędowego poświadczenia odbioru oraz poprawne przekazanie danych do księgowości. Fikcyjnych faktur nie należy przesyłać do środowiska produkcyjnego. Test powinien objąć również tryb offline24, niedostępność KSeF, procedurę awaryjną oraz późniejsze przesłanie dokumentów w terminie właściwym dla danego trybu, ponieważ każda z tych sytuacji może oznaczać inne zasady wystawienia i udostępnienia faktury nabywcy.
Krok 3. Przetestuj różne scenariusze
Jeden standardowy zakup nie wystarczy, ponieważ poszczególne mechanizmy promocyjne mogą być obsługiwane przez inne reguły i integracje. Próba powinna obejmować zwykły rabat procentowy, powszechnie dostępny kod promocyjny, rabat progowy, sprzedaż produktu za symboliczną cenę, zestaw, gratis i próbkę. Warto przetestować zamówienie zawierające towary objęte różnymi stawkami VAT, aby zweryfikować sposób rozdzielenia rabatu. Osobnego scenariusza wymaga promocja częściowo finansowana przez producenta, platformę sprzedażową albo operatora programu lojalnościowego. Trzeba wówczas ustalić, czy sprzedawca otrzymuje dodatkową zapłatę powiązaną z konkretną transakcją i jak wpływa ona na podstawę opodatkowania.
Należy sprawdzić także sprzedaż do najważniejszych państw UE, anulowanie zamówienia przed wysyłką, pełny zwrot oraz zwrot jednej pozycji z większego koszyka. W ostatnim przypadku system powinien zachować pierwotny sposób przypisania rabatu do zwracanego produktu. Warto przetestować również sytuację, w której po częściowym zwrocie klient nie spełnia już warunków promocji progowej lub otrzymania gratisu. Sposób rozliczenia powinien wynikać z regulaminu, komunikacji przedstawionej klientowi i przyjętego modelu podatkowego. System nie powinien samodzielnie odbierać rabatu albo doliczać wartości prezentu, jeśli takie konsekwencje nie zostały wcześniej przewidziane w warunkach promocji.
Zakres testów powinien obejmować także błędy i czasową niedostępność systemów. Warto odtworzyć zamówienie złożone w chwili, gdy nie działa integracja ze sklepem, system fakturowy, moduł księgowy albo połączenie z KSeF. Trzeba sprawdzić, czy dane trafiają do kolejki, czy zamówienia nie są pomijane albo dublowane oraz czy po przywróceniu działania systemu dokumenty są przesyłane we właściwej kolejności. Takie sytuacje mogą być bardziej prawdopodobne niż formalna awaria centralnego systemu, ponieważ duże obciążenie często ujawnia problemy po stronie sklepu, integratora lub wewnętrznego oprogramowania firmy.
Krok 4. Zapisz wyniki audytu
Każdy test powinien zostać zapisany w sposób pozwalający odtworzyć jego warunki i odróżnić wykryty błąd od kwestii wymagającej dodatkowej interpretacji. Karta testu może zawierać identyfikator scenariusza, wykorzystane środowisko i wersję konfiguracji, datę, osobę testującą, numer zamówienia próbnego, rezultat oczekiwany i rzeczywisty, zrzuty ekranu, wygenerowane pliki XML oraz informacje o dokumentach księgowych. W przypadku KSeF warto zachować wynik walidacji i UPO ze środowiska testowego lub przedprodukcyjnego. Nie jest to odrębny obowiązek ustawowy, lecz praktyczny sposób dokumentowania, że firma rzeczywiście sprawdziła działanie procesu, a nie tylko przejrzała jego ustawienia.
Dla każdej nieprawidłowości trzeba określić status, właściciela poprawki, termin jej wdrożenia oraz sposób późniejszego potwierdzenia. Warto osobno ocenić skalę podatkową i ryzyko operacyjne. Skala podatkowa powinna uwzględniać przewidywaną liczbę oraz wartość transakcji, których może dotyczyć błąd. Ryzyko operacyjne pokazuje natomiast, czy problem może zatrzymać sprzedaż, wystawianie dokumentów albo przesyłanie danych. Błędna stawka VAT może pozostać niewidoczna dla klienta, ale wygenerować znaczną zaległość podatkową. Awaria modułu fakturowania może z kolei zablokować proces mimo prawidłowej kalkulacji podatku. Takie rozdzielenie ułatwia ustalenie kolejności poprawek przed rozpoczęciem kampanii.
Krok 5. Powtórz test po wprowadzeniu zmian
Wdrożenie zmiany nie oznacza jeszcze, że problem został zamknięty. Poprawka w jednym systemie może nie zostać przekazana do kolejnych integracji albo rozwiązać jeden błąd kosztem powstania innego. Po zmianie należy przeprowadzić test regresji, czyli ponownie sprawdzić zarówno poprawiany scenariusz, jak i procesy, na które mogła wpłynąć nowa konfiguracja. Jeżeli zmieniono sposób rozdzielania rabatu, trzeba skontrolować zamówienie pierwotne, pełny zwrot, zwrot częściowy, towary z różnymi stawkami i sprzedaż zagraniczną. Po korekcie stawki należy przetestować wszystkie powiązane warianty oraz kanały. Zmiana zasad dokumentowania faktur wymaga ponownego sprawdzenia księgowości, JPK_VAT i właściwego środowiska KSeF.
Test poprawności podatkowej należy odróżnić od testu obciążeniowego. Pierwszy sprawdza stawkę, podstawę opodatkowania, alokację rabatu, dokumenty i raportowanie. Drugi weryfikuje, czy przy dużej liczbie zamówień nie pojawiają się kolejki, opóźnienia, duplikaty albo utrata danych. Przetworzenie tysięcy dokumentów bez błędu technicznego nie potwierdza jeszcze, że zastosowano właściwy VAT. Z kolei jedno prawidłowe zamówienie nie dowodzi, że integracje poradzą sobie ze skalą kampanii. Oba rodzaje testów są potrzebne i powinny być oceniane według innych kryteriów.
Końcowe sprawdzenie należy przeprowadzić na konfiguracji możliwie zbliżonej do produkcyjnej, zachowując jednak pełną separację danych testowych od rzeczywistych płatności, fiskalizacji, księgowania i produkcyjnego środowiska KSeF. Audyt można uznać za zakończony dopiero wtedy, gdy każdy krytyczny scenariusz został ponownie wykonany, wynik poprawki zapisano, a dokument końcowy i dane podatkowe odpowiadają regulaminowi promocji. Dzięki temu firma rozpoczyna Black Friday nie na podstawie zapewnienia, że ustawienia zostały zmienione, lecz na podstawie potwierdzenia, że cały proces po zmianach działa prawidłowo.
Skrócona checklista VAT przed Black Friday
Poniższa lista pozwala szybko sprawdzić, czy najważniejsze elementy kampanii zostały zweryfikowane przed uruchomieniem sprzedaży. Nie zastępuje analizy konkretnych mechanizmów promocyjnych, ale może służyć jako formularz odbioru kampanii przez osoby odpowiedzialne za marketing, sprzedaż, technologię, księgowość i rozliczenia zagraniczne. Każdy punkt powinien otrzymać jednoznaczny status: sprawdzony, wymagający poprawy albo wymagający dodatkowej analizy. Samo potwierdzenie, że dana funkcja istnieje w systemie, nie wystarcza. Należy przeprowadzić zamówienie testowe, porównać wynik z regulaminem promocji i sprawdzić dane przekazane do dokumentacji podatkowej.
- Najniższa cena z 30 dni. Sprawdź, czy przy każdym ogłoszeniu obniżki prezentowana jest właściwa cena referencyjna oraz czy deklarowana wysokość rabatu została obliczona właśnie względem niej. Kontrola powinna objąć karty produktów, listingi, reklamy, aplikację i pozostałe miejsca, w których klient widzi komunikat o obniżce. Odrębne zasady mogą dotyczyć towarów szybko psujących się lub mających krótki termin przydatności, dlatego takie produkty należy zweryfikować osobno.
- Historia cen produktów i wariantów. Potwierdź, że firma posiada wiarygodne dane pozwalające odtworzyć ceny stosowane w całym okresie potrzebnym do wyznaczenia ceny referencyjnej. Warianty należy sprawdzać oddzielnie, jeżeli mają własne ceny, identyfikatory ofert albo niezależnie zmienianą historię cenową.
- Rabaty na dokumentach sprzedaży. Zweryfikuj, czy obniżka widoczna w koszyku jest prawidłowo przenoszona na fakturę, dokumentację fiskalną, ewidencję sprzedaży i JPK_VAT. Przy koszykach zawierających towary z różnymi stawkami sprawdź również sposób przypisania rabatu do poszczególnych pozycji.
- Podstawa opodatkowania po obniżce. Upewnij się, że VAT jest obliczany od wartości netto wynikającej z rzeczywistej ceny promocyjnej. Przy sprzedaży za symboliczną kwotę, zestawach oraz promocjach obejmujących kilka produktów sprawdź, czy cena nie jest pozorna i czy dokumenty pokazują rzeczywisty mechanizm ekonomiczny transakcji.
- Rozliczenie gratisów. Ustal, czy dodatek stanowi element odpłatnego zestawu, prezent o małej wartości, próbkę czy odrębne nieodpłatne przekazanie. Sprawdź również, czy przy nabyciu, imporcie albo wytworzeniu towaru firmie przysługiwało prawo do odliczenia VAT i czy nieodpłatne wydanie może powodować obowiązek podatkowy.
- Ewidencja prezentów o małej wartości. Jeżeli firma korzysta z limitu 100 zł netto przypadającego na jedną osobę w roku podatkowym, potwierdź, że ewidencja pozwala ustalić tożsamość obdarowanego i zsumować wszystkie wydania. Przy braku takiej ewidencji sprawdź, czy jednostkowa cena nabycia netto albo koszt wytworzenia prezentu nie przekraczają 20 zł.
- Prawidłowa kwalifikacja próbek. Oceń, czy przekazywany produkt rzeczywiście umożliwia poznanie jego cech i właściwości oraz służy promocji późniejszej sprzedaży. Sama nazwa „próbka”, niewielkie opakowanie albo darmowe wydanie nie przesądzają o spełnieniu ustawowej definicji.
- Dokumentacja celu i rzeczywistych warunków promocji. Zachowaj materiały wyjaśniające, dlaczego firma zastosowała nietypową obniżkę, sprzedaż poniżej kosztu, cenę symboliczną albo bezpłatny dodatek. Dokumentacja powinna również potwierdzać, jak promocja faktycznie działała w sklepie, w jaki sposób system naliczał rabat i jak dane trafiały na dokumenty sprzedażowe. Nie zastępuje ona prawidłowego rozliczenia, ale może stanowić ważny dowód związku wydatków z działalnością opodatkowaną oraz rzeczywistego charakteru kampanii.
- Aktualne stawki VAT. Sprawdź klasyfikację bestsellerów, nowych wariantów, zestawów oraz produktów objętych największą promocją. Weryfikacja powinna objąć pełną ścieżkę od karty produktu i koszyka po dokument sprzedaży, księgowość i JPK_VAT, a przy sprzedaży zagranicznej również stawki obowiązujące w państwie konsumpcji. Jeżeli wątpliwości dotyczą stawki stosowanej w Polsce, można rozważyć uzyskanie wiążącej informacji stawkowej. Polska WIS nie potwierdza jednak stawki obowiązującej dla tego samego produktu w innym państwie.
- Sprzedaż zagraniczna i OSS. Potwierdź, że dla transakcji spełniających definicję WSTO system rozpoznaje rzeczywiste miejsce zakończenia transportu i stosuje właściwy sposób rozliczenia. Sprawdź, czy firma bezpośrednio lub pośrednio uczestniczy w organizacji wysyłki, ponieważ nie każda sprzedaż towaru odbieranego i samodzielnie przewożonego przez klienta stanowi WSTO. System powinien kontrolować wspólny unijny próg 10 000 euro, obejmujący WSTO oraz uwzględniane w nim usługi telekomunikacyjne, nadawcze i elektroniczne, zarówno w poprzednim, jak i bieżącym roku kalendarzowym. W modelach obejmujących zagraniczne magazyny należy dodatkowo sprawdzić lokalne rejestracje, przemieszczenia własnych towarów oraz zakres transakcji, których nie można rozliczyć wyłącznie przez OSS.
- Fakturowanie, paragony, KSeF, korekty i zwroty. Przetestuj pełny przepływ danych dla różnych metod płatności, dostaw i rodzajów klientów. Sprawdź anulowanie zamówienia, pełny i częściowy zwrot, korektę rabatu oraz sytuację, w której do sprzedaży fiskalnej wystawiana jest faktura. Testy fikcyjnych faktur KSeF prowadź wyłącznie w środowisku testowym albo przedprodukcyjnym Demo, bez przesyłania ich do środowiska produkcyjnego. Weryfikacja powinna obejmować także odrzucenie dokumentu, uzyskanie numeru KSeF i UPO oraz obsługę trybu offline24, niedostępności systemu i późniejszego przesłania faktury w wymaganym terminie.
- Regulamin i dokumentacja kampanii. Upewnij się, że materiały opisują okres promocji, produkty objęte akcją, warunki przyznawania i łączenia rabatów, sposób rozliczenia gratisów, zestawów oraz ofert typu „kup X, otrzymaj Y”. W przypadku bonów i kart podarunkowych ustal, czy są bonami jednego przeznaczenia, czy bonami różnego przeznaczenia, ponieważ kwalifikacja ta wpływa na moment rozliczenia VAT. Dokumentacja powinna również pozwalać odtworzyć konsekwencje zwrotów, źródła finansowania rabatu oraz sposób ujęcia dopłat otrzymywanych od producenta, platformy lub operatora programu lojalnościowego.
Po przejściu checklisty należy zebrać wszystkie punkty oznaczone jako wymagające poprawy lub dodatkowej analizy, przypisać im właścicieli oraz ustalić termin poprawki i ponownego testu. Kampania nie powinna zostać uznana za gotową wyłącznie dlatego, że zespół techniczny zmienił konfigurację. Zamknięcie problemu wymaga powtórzenia scenariusza i potwierdzenia, że poprawne dane są widoczne nie tylko w sklepie, ale również na dokumentach, w ewidencji podatkowej i w systemach raportowych.
Podsumowanie: najpierw przetestuj podatki, potem uruchom promocję
Black Friday powinien zostać sprawdzony nie tylko przez marketing, sprzedaż, logistykę i obsługę klienta. Równie ważny jest przegląd podatkowy obejmujący cały proces od komunikowania ceny po ujęcie transakcji w ewidencji. W średniej firmie e-commerce dane przechodzą przez wiele systemów i zespołów, dlatego problem rzadko ogranicza się do jednej błędnej wartości. Nieprawidłowo pokazana cena może zostać połączona ze źle rozdzielonym rabatem, błędną stawką VAT, niewłaściwym dokumentem i niepoprawnym raportowaniem sprzedaży zagranicznej. Z perspektywy klienta zamówienie zostanie złożone bez przeszkód, ale firma może odkryć nieprawidłowość dopiero podczas księgowania, obsługi zwrotu albo przygotowywania rozliczenia podatkowego.
Największym zagrożeniem jest automatyczne powielanie drobnych błędów. System nie zatrzyma sprzedaży tylko dlatego, że produkt ma nieprawidłową stawkę, gratis został źle zakwalifikowany albo rabat jest niewłaściwie rozdzielany pomiędzy pozycje. Będzie konsekwentnie stosował błędną konfigurację do kolejnych zamówień. W spokojnym okresie problem mógłby objąć kilka transakcji. Podczas Black Friday ta sama nieprawidłowość może w ciągu kilku godzin pojawić się na setkach dokumentów, a następnie przejść do księgowości, JPK_VAT lub rozliczenia OSS. Późniejsze poprawianie danych wymaga nie tylko korekt podatkowych, ale także zaangażowania technologii, finansów, obsługi klienta i osób zarządzających sprzedażą.
Dlatego audyt powinien objąć ceny, historię ich zmian, rabaty, podstawę opodatkowania, stawki VAT, gratisy, próbki, prezenty o małej wartości, sprzedaż zagraniczną, dokumentowanie transakcji i regulamin promocji. Każdy kluczowy scenariusz należy przeprowadzić od koszyka do ewidencji, korzystając ze środowisk testowych tam, gdzie fikcyjna operacja w systemie produkcyjnym mogłaby wywołać skutki prawne lub księgowe. Po wprowadzeniu zmian trzeba wykonać test regresji i upewnić się, że poprawka nie wpłynęła negatywnie na zwroty, inne stawki, kanały sprzedaży albo zamówienia zagraniczne. Jeden dobrze przygotowany test przed kampanią może ujawnić błąd, zanim zostanie on powielony w setkach rzeczywistych transakcji i zacznie pochłaniać marżę wypracowaną podczas całej akcji.