CBAM dla e-commerce: czy importer produktów konsumenckich może podlegać nowym obowiązkom?
Spis treści
Dla przedsiębiorcy rozwijającego sprzedaż internetową oznacza to konieczność spojrzenia na ofertę nie tylko z perspektywy kategorii produktowych widocznych w sklepie, lecz także przez pryzmat łańcucha dostaw i dokumentacji celnej. Większość gotowych produktów konsumenckich nie znajduje się w zakresie CBAM, ale niektóre towary sprzedawane jako wyposażenie domu, elementy techniczne, komponenty lub półprodukty mogą zostać zaklasyfikowane pod kodami CN objętymi mechanizmem. Z tego powodu nie należy opierać oceny na wyglądzie produktu, jego nazwie handlowej ani na ogólnym stwierdzeniu, że jest to towar detaliczny. Konieczne jest ustalenie, pod jakim kodem CN produkt jest zgłaszany przy imporcie, czy kod ten znajduje się w odpowiednim wykazie oraz czy spełnione są pozostałe warunki przewidziane w przepisach. Ryzyko pojawia się szczególnie tam, gdzie firma szybko rozszerza asortyment, zaczyna zamawiać bezpośrednio od producentów spoza Unii albo przejmuje formalną odpowiedzialność za odprawę, która wcześniej spoczywała na europejskim dystrybutorze. Ekspansja zakupowa może więc niepostrzeżenie zmienić nie tylko marżę i strukturę kosztów, lecz także zakres obowiązków regulacyjnych. Z punktu widzenia zarządu nie jest to wyłącznie temat środowiskowy. Jest to również kwestia ciągłości importu, poprawności procesów celnych i możliwości bezpiecznego skalowania sprzedaży.
Sprzedaż detaliczna nie chroni przed obowiązkami importera
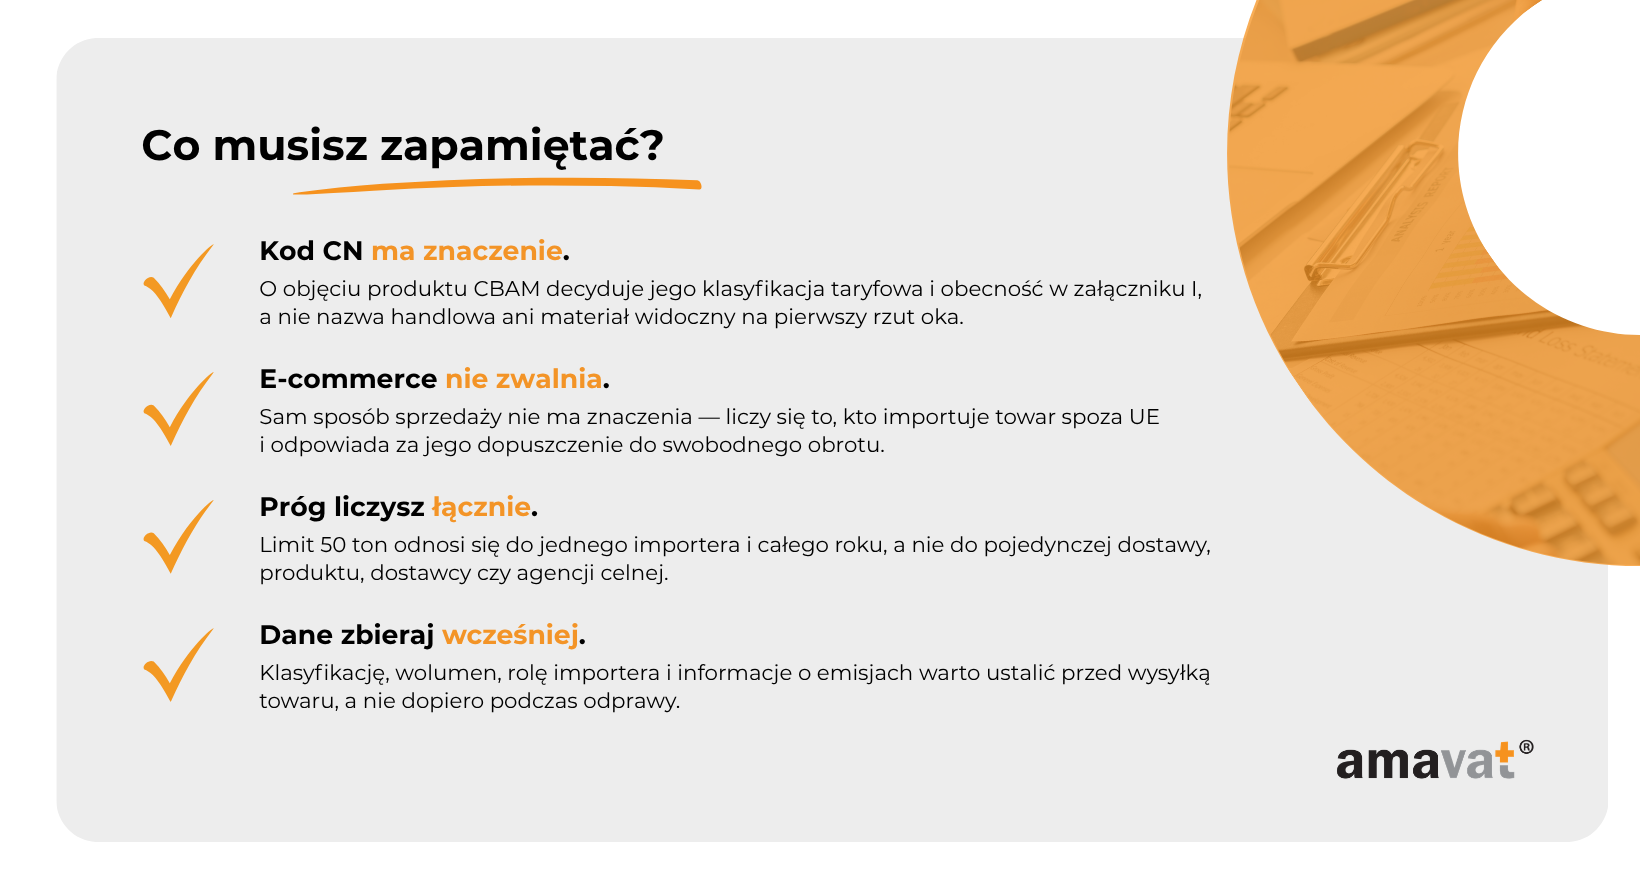
Jednym z najczęściej spotykanych założeń jest przekonanie, że CBAM dotyczy wyłącznie przedsiębiorstw kupujących surowce w ilościach przemysłowych, natomiast sklep sprzedający gotowe produkty konsumentom znajduje się poza jego zakresem. Takie uproszczenie może być niebezpieczne, ponieważ przepisy nie tworzą ogólnego wyłączenia dla handlu detalicznego ani dla e-commerce. Firma może prowadzić nowoczesny sklep internetowy, inwestować przede wszystkim w marketing, logistykę ostatniej mili i obsługę klienta, a jednocześnie występować w dokumentach celnych jako importer towarów objętych CBAM. Charakter działalności widoczny dla klienta końcowego nie zmienia wtedy roli przedsiębiorstwa na granicy celnej. Nie ma również znaczenia, czy importowany produkt zostanie sprzedany jednej dużej firmie, tysiącom konsumentów czy za pośrednictwem kilku platform sprzedażowych. Jeżeli towar jest dopuszczany do swobodnego obrotu w Unii Europejskiej, a jego kod CN znajduje się w załączniku I do rozporządzenia CBAM, należy przeanalizować zastosowanie mechanizmu, ponieważ właśnie dopuszczenie do swobodnego obrotu jest zdarzeniem, z którym przepisy wiążą powstanie obowiązków. Właśnie dlatego stwierdzenie „sprzedajemy detalicznie, więc CBAM nas nie dotyczy” nie powinno zastępować rzeczywistej weryfikacji asortymentu, dokumentacji i modelu importowego.
W praktyce błąd ten często ujawnia się dopiero przy zmianie sposobu zaopatrzenia. Firma, która wcześniej kupowała produkty od hurtownika z siedzibą w Unii Europejskiej, mogła w ogóle nie występować jako importer. Gdy jednak w ramach zwiększania marży zaczyna zamawiać bezpośrednio u producenta w Chinach, Turcji, Wielkiej Brytanii lub innym państwie spoza unijnego obszaru celnego, jej rola może się zasadniczo zmienić. W przypadku towarów pochodzących z Wielkiej Brytanii preferencyjne pochodzenie celne wynikające z umowy handlowej między Unią Europejską a Wielką Brytanią nie wyłącza automatycznie stosowania CBAM. Podobna zmiana odpowiedzialności może pojawić się przy wejściu w produkty marki własnej, przejmowaniu organizacji transportu lub negocjowaniu warunków dostawy, w ramach których polska firma odpowiada za odprawę. Z biznesowego punktu widzenia może wyglądać to jak naturalny etap rozwoju: większa kontrola nad produktem, niższy koszt jednostkowy i większa swoboda w budowaniu oferty. Z perspektywy prawa celnego oznacza jednak wejście w rolę, z którą mogą wiązać się dodatkowe obowiązki. W średniej firmie e-commerce informacja ta powinna interesować nie tylko osobę odpowiedzialną za cło, lecz także zarząd, finanse, zakupy i logistykę, ponieważ błędne ustalenie odpowiedzialności może wpłynąć na dostępność produktów, terminy dostaw oraz opłacalność całej kategorii.
Co rzeczywiście decyduje o zastosowaniu CBAM
Pierwszym elementem wymagającym sprawdzenia jest rodzaj importowanego towaru. CBAM nie obejmuje automatycznie każdego produktu zawierającego metal ani każdego towaru powstałego w energochłonnym procesie produkcyjnym. Produkt wykonany ze stali lub aluminium nie podlega mechanizmowi tylko dlatego, że wykorzystano w nim jeden z tych materiałów. Zakres CBAM jest powiązany z konkretnymi pozycjami towarowymi wskazanymi w załączniku I do rozporządzenia (UE) 2023/956. Z tego powodu podstawowym punktem wyjścia jest kod CN stosowany przy zgłoszeniu celnym. Nomenklatura scalona służy do klasyfikowania towarów podczas importu i eksportu w Unii Europejskiej, a przypisany kod wpływa między innymi na sposób traktowania produktu przez administrację celną oraz na zastosowanie określonych regulacji. Nazwa produktu w sklepie, jego opis marketingowy, materiał dominujący w potocznym rozumieniu ani kategoria przypisana w systemie sprzedażowym nie są wystarczającą podstawą do oceny. Dwa podobnie wyglądające artykuły mogą mieć różne kody CN, natomiast produkty sprzedawane pod zupełnie innymi nazwami handlowymi mogą zostać zaklasyfikowane do tej samej pozycji. Sam kod CN również nie powinien być analizowany w oderwaniu od pozostałych okoliczności, ponieważ zastosowanie CBAM zależy także od rodzaju importu, zastosowanej procedury celnej, kraju pochodzenia oraz ewentualnych wyłączeń przewidzianych w rozporządzeniu.
Kolejnym elementem jest pochodzenie i kierunek przepływu towaru. CBAM dotyczy importu określonych towarów do Unii Europejskiej, dlatego samo kupowanie produktu od zagranicznego kontrahenta nie zawsze oznacza, że polska firma podlega obowiązkom. Jeżeli towar został wcześniej prawidłowo dopuszczony do swobodnego obrotu w innym państwie członkowskim, sytuacja będzie inna niż przy bezpośrednim sprowadzaniu go z państwa trzeciego. Istotne jest również rozróżnienie między krajem wysyłki a krajem pochodzenia, ponieważ nie zawsze są one takie same. Następnie należy ustalić formalną rolę przedsiębiorstwa w procesie importowym: kto jest importerem wskazanym w zgłoszeniu celnym, kto składa zgłoszenie oraz czy pośredni przedstawiciel celny działa we własnym imieniu na rzecz importera i przyjmuje rolę przewidzianą w przepisach CBAM. Informacje te powinny wynikać z dokumentacji, a nie jedynie z ustnych ustaleń z dostawcą, spedytorem czy agencją celną. Rzetelna analiza powinna więc połączyć klasyfikację taryfową, kraj pochodzenia i wysyłki, zastosowaną procedurę celną, ewentualne wyłączenia oraz strukturę odprawy. Dopiero zestawienie tych informacji pozwala ocenić, czy mechanizm znajdzie zastosowanie w konkretnej firmie. CBAM analizuje importowany towar i sposób jego wprowadzenia do Unii, a nie kanał późniejszej sprzedaży.
Najkrótsza odpowiedź: czy e-commerce może podlegać CBAM?
Tak, ale nie z powodu prowadzenia sprzedaży online
Importer działający w e-commerce może podlegać CBAM. Nie dzieje się tak jednak dlatego, że sprzedaje produkty przez internet, prowadzi konto na platformie marketplace albo kieruje ofertę do konsumentów. Obowiązki mogą powstać wtedy, gdy przedsiębiorstwo importuje na obszar celny Unii Europejskiej towary objęte mechanizmem i pełni w tym procesie rolę, z którą przepisy wiążą odpowiedzialność. Najprostsza odpowiedź na pytanie z tytułu brzmi zatem: polski sklep internetowy może zostać objęty CBAM, jeżeli sprowadza spoza Unii towary zaklasyfikowane pod kodami CN wymienionymi w załączniku I do rozporządzenia (UE) 2023/956 i spełnione są pozostałe warunki stosowania mechanizmu. Jeżeli natomiast sprzedaje wyłącznie produkty kupione od dostawców unijnych, nie dokonuje ich importu albo sprowadzane towary nie znajdują się w zakresie CBAM, sam fakt prowadzenia e-commerce nie tworzy obowiązku. Takie rozróżnienie jest szczególnie istotne dla firm, które jednocześnie korzystają z kilku modeli zaopatrzenia. Część asortymentu może być kupowana od polskich i europejskich dystrybutorów, a część bezpośrednio od producentów z państw trzecich. CBAM nie musi wtedy dotyczyć całej działalności ani całego katalogu produktów. Analiza powinna zostać przeprowadzona na poziomie konkretnych strumieni importowych, klasyfikacji taryfowej i dokumentacji celnej.
Dla rozwijającego się przedsiębiorstwa oznacza to, że odpowiedź nie powinna opierać się na ogólnym profilu firmy. Określenia takie jak sklep internetowy, marka konsumencka, sprzedawca marketplace czy firma handlowa są zbyt szerokie, aby przesądzić o zastosowaniu regulacji. Znacznie bardziej użyteczne jest ustalenie, jakie towary przedsiębiorstwo sprowadza, z jakich państw, w jakich ilościach, w ramach jakiej procedury oraz kto jest wskazany jako importer w zgłoszeniu celnym. Firma może być poza zakresem CBAM w odniesieniu do większości swojej oferty, a jednocześnie mieć obowiązki dotyczące jednej rozwijającej się kategorii produktowej. Może też przez lata nie występować jako importer, po czym wejść w zakres mechanizmu po zmianie dostawcy, warunków handlowych albo sposobu organizacji odprawy. Właśnie dlatego ocena CBAM nie powinna opierać się na jednorazowym sprawdzeniu profilu działalności. W przedsiębiorstwie regularnie wprowadzającym nowe produkty i nowe kierunki dostaw powinna stać się elementem kontroli zmian w asortymencie oraz łańcuchu dostaw. Nie ma osobnego CBAM dla e-commerce. Sklep internetowy podlega tym samym zasadom co każdy inny importer.
Sprzedaż internetowa a faktyczny import towaru
Sprzedaż przez internet opisuje sposób dotarcia do klienta i zawarcia transakcji. Import opisuje natomiast proces wprowadzenia towaru z państwa trzeciego na obszar celny Unii Europejskiej. Są to dwa odrębne zdarzenia, które mogą występować razem, ale nie muszą. Polski sprzedawca może oferować w internecie produkty wyprodukowane poza UE, lecz kupować je od europejskiego dystrybutora, który wcześniej dokonał importu i doprowadził do dopuszczenia towaru do swobodnego obrotu. W takim przypadku to nie sam sklep internetowy musi być podmiotem odpowiedzialnym za obowiązki powstałe przy imporcie. Z drugiej strony przedsiębiorca może sprzedawać dokładnie takie same produkty, ale zamawiać je bezpośrednio u producenta spoza Unii i organizować odprawę na własny rachunek. Wtedy jego pozycja jest inna, nawet jeżeli dla klienta końcowego oba modele wyglądają identycznie. Strona produktu, cena, sposób dostawy i marka na opakowaniu mogą pozostać bez zmian, podczas gdy formalna odpowiedzialność importowa będzie spoczywała na innym podmiocie. Dlatego analiza CBAM nie może ograniczać się do sprawdzenia, gdzie znajduje się dostawca wystawiający fakturę. Konieczne jest prześledzenie rzeczywistego przepływu towaru, jego pochodzenia, procedury dopuszczenia do swobodnego obrotu oraz dokumentów związanych z odprawą.
Rozróżnienie to nabiera szczególnego znaczenia przy sprzedaży marketplace’owej, dropshippingu, korzystaniu z centrów logistycznych oraz dostawach realizowanych bezpośrednio do klienta. W takich modelach łatwo założyć, że skoro inny podmiot organizuje transport lub obsługuje formalności celne, to automatycznie przejmuje również całą odpowiedzialność. Nie zawsze tak jest. Sposób wykonywania czynności technicznych nie musi odpowiadać temu, kto prawnie występuje jako importer i na czyją rzecz dokonywane jest zgłoszenie. Przedsiębiorca powinien więc sprawdzić warunki dostawy, zakres pełnomocnictw, rodzaj przedstawicielstwa celnego oraz dane znajdujące się w dokumentacji importowej. Ma to znaczenie nie tylko dla zgodności z CBAM, ale także dla prawidłowego planowania kosztów i terminów. Firma przygotowująca ekspansję nie powinna zakładać, że jeden model odprawy stosowany przez dostawcę będzie odpowiedni na każdym rynku i przy każdym wolumenie. Wraz ze wzrostem skali odpowiedzialność, która wcześniej była rozproszona lub niewidoczna, może stać się bezpośrednim obowiązkiem polskiego przedsiębiorstwa.
Kto może odpowiadać za obowiązki CBAM
Punktem wyjścia jest ustalenie, kto w danej transakcji jest importerem wskazanym w zgłoszeniu celnym i kto odpowiada za dopuszczenie towaru do swobodnego obrotu. W praktyce zgłoszenie może zostać złożone przez samego importera albo przez przedstawiciela celnego działającego w jego imieniu lub na jego rzecz. Szczególne znaczenie ma rozróżnienie między przedstawicielstwem bezpośrednim a pośrednim, ponieważ wpływa ono na zakres odpowiedzialności uczestników procesu. W przypadku pośredniego przedstawicielstwa celnego przedstawiciel działa we własnym imieniu, ale na rzecz innej osoby. Na gruncie CBAM pośredni przedstawiciel celny może w określonych sytuacjach zgodzić się na pełnienie roli upoważnionego zgłaszającego CBAM. Nie należy jednak automatycznie zakładać, że każda agencja celna zajmująca się odprawą przejmuje obowiązki wynikające z mechanizmu. Zakres jej odpowiedzialności zależy od rodzaju przedstawicielstwa, treści uzgodnień oraz tego, kto formalnie występuje w dokumentacji. Samo opłacenie usługi odprawy lub przekazanie dokumentów spedytorowi nie przesądza, że przedsiębiorca przestaje odpowiadać za import.
W bardziej złożonych łańcuchach dostaw należy także sprawdzić, czy za zgłoszenie odpowiada dostawca, operator logistyczny, spółka z tej samej grupy, partner handlowy czy podmiot obsługujący sprzedaż na określonym rynku. Decydujące nie powinny być nazwy ról używane w codziennej komunikacji, lecz formalna konstrukcja transakcji oraz dane składane organom celnym. Dla zarządu średniej firmy e-commerce jest to ważne zwłaszcza przed zmianą warunków dostawy albo rozpoczęciem bezpośredniego importu. Umowa, która poprawia cenę zakupu, może jednocześnie przenosić na przedsiębiorstwo odpowiedzialność za odprawę i obowiązki CBAM. Zanim firma zatwierdzi nowy model, powinna więc ustalić, kto będzie wskazany jako importer, kto złoży zgłoszenie celne, jaki rodzaj przedstawicielstwa zostanie zastosowany oraz czy pośredni przedstawiciel celny przyjmie rolę przewidzianą w przepisach CBAM. Pozwala to uniknąć sytuacji, w której każda ze stron zakłada, że wymagane działania wykona ktoś inny, a problem staje się widoczny dopiero w chwili odprawy.
Jakie towary mogą wciągnąć sklep internetowy w CBAM?
Podstawowe sektory objęte mechanizmem
Zakres CBAM został zbudowany wokół sześciu sektorów: żelaza i stali, aluminium, cementu, nawozów, wodoru oraz energii elektrycznej. Nie oznacza to jednak, że każdy towar powiązany z jednym z tych sektorów automatycznie podlega mechanizmowi. W przypadku żelaza i stali zakres obejmuje zarówno szeroką grupę materiałów podstawowych, jak i wybrane wyroby powstałe na dalszych etapach przetwarzania, ale każdorazowo trzeba sprawdzić pozycję wskazaną w załączniku I do rozporządzenia (UE) 2023/956. Podobnie jest z aluminium: znaczenie mają określone produkty nieobrobione, półprodukty i wyroby, lecz sam fakt, że produkt został wykonany z aluminium, nie przesądza o objęciu go CBAM. Dla przedsiębiorcy prowadzącego e-commerce najważniejsze jest więc odejście od myślenia wyłącznie kategoriami materiałowymi. Informacja, że towar został wykonany ze stali lub aluminium, powinna uruchomić proces weryfikacji, a nie prowadzić od razu do wniosku, że firma podlega obowiązkom. Podstawowym kryterium pozostaje klasyfikacja towaru pod właściwym kodem CN, a następnie ustalenie, czy kod ten znajduje się w załączniku I.
Cement i nawozy pojawiają się w typowej ofercie sklepu internetowego rzadziej niż wyroby metalowe, ale nie powinny być pomijane przez firmy rozwijające sprzedaż dla klientów biznesowych, branży budowlanej, sektora rolniczego, ogrodnictwa lub wyspecjalizowanych odbiorców. W obszarze cementu znaczenie mają określone rodzaje klinkieru i cementu, natomiast sektor nawozowy obejmuje wskazane nawozy azotowe oraz wybrane substancje używane przy ich produkcji. Wodór i energia elektryczna zwykle nie dotyczą klasycznego sklepu oferującego produkty konsumenckie, jednak należą do pełnego zakresu mechanizmu i mogą mieć znaczenie w bardziej złożonych modelach działalności. Wspólną zasadą dla wszystkich sektorów pozostaje to, że nazwa branży jest jedynie pierwszym filtrem. Ocena nie kończy się na stwierdzeniu, że firma importuje towary metalowe, chemiczne lub budowlane. Konieczne jest zestawienie prawidłowego kodu CN z załącznikiem I, ustalenie pochodzenia towaru, zastosowanej procedury celnej, roli importera oraz sprawdzenie, czy w danej sytuacji nie obowiązuje jedno z wyłączeń przewidzianych w przepisach.
Dlaczego produkty konsumenckie nie zawsze są oczywiste
Produkt sprzedawany klientowi końcowemu może wyglądać jak zwykły artykuł detaliczny, choć w dokumentacji celnej zostanie zaklasyfikowany do pozycji objętej CBAM. Nie wynika z tego, że większość gotowych produktów konsumenckich podlega mechanizmowi. W praktyce znaczna część z nich znajduje się poza jego zakresem. Problem polega na tym, że wygląd, przeznaczenie handlowe i sposób prezentacji produktu nie pozwalają samodzielnie rozstrzygnąć jego klasyfikacji. Towar opisany jako element montażowy, część systemu przechowywania, akcesorium techniczne, wyposażenie obiektu lub komponent do dalszego przetworzenia może zostać zaklasyfikowany inaczej w zależności od materiału, funkcji, konstrukcji, stopnia przetworzenia i sposobu użycia. Kategorie stosowane w sklepie internetowym służą przede wszystkim klientowi, wyszukiwarce i organizacji oferty. Kod CN służy natomiast prawidłowemu zgłoszeniu towaru organom celnym i odwołuje się do jego obiektywnych właściwości. Z tego powodu kategoria produktowa widoczna na stronie sklepu nie może być bezpośrednio przenoszona do analizy CBAM.
Szczególnej uwagi wymagają towary zawierające komponenty stalowe lub aluminiowe oraz produkty złożone z kilku materiałów. Obecność metalowej części nie powoduje automatycznie objęcia całego produktu CBAM, ale nie wyklucza takiego rezultatu, jeżeli gotowy towar jako całość jest klasyfikowany pod kodem wymienionym w załączniku I. Przy klasyfikowaniu produktów złożonych stosuje się Ogólne Reguły Interpretacji Nomenklatury Scalonej, określane również jako GIR. W zależności od konstrukcji i właściwości produktu rozstrzygające znaczenie ma brzmienie pozycji, funkcja towaru, jego stopień przetworzenia, a w niektórych przypadkach materiał lub komponent nadający mu zasadniczy charakter. Kryterium zasadniczego charakteru nie jest jednak stosowane automatycznie w każdej sprawie. Klasyfikacja może wynikać bezpośrednio z GIR 1, z bardziej szczegółowego opisu pozycji albo z innych reguł, w tym reguły stosowanej wtedy, gdy nie można ustalić elementu nadającego towarowi zasadniczy charakter. Dwa produkty zawierające podobną ilość stali mogą więc zostać przypisane do różnych kodów, jeżeli różnią się funkcją lub konstrukcją.
Przykładowe grupy podwyższonego ryzyka
Podwyższonej uwagi wymagają przede wszystkim importowane komponenty stalowe, elementy aluminiowe oraz określone wyroby metalowe, zwłaszcza gdy są sprowadzane jako samodzielny towar, półprodukt albo część przeznaczona do dalszego montażu. Do grup, które warto w pierwszej kolejności poddać analizie, należą profile, rury, przewody, arkusze, folie, konstrukcje, elementy konstrukcyjne, pojemniki, mocowania oraz inne wyroby odpowiadające pozycjom wskazanym w załączniku I. Żadna z tych nazw nie przesądza jednak o objęciu CBAM. Ten sam opis handlowy może obejmować produkty o odmiennej budowie, przeznaczeniu i klasyfikacji taryfowej. Lista przykładów służy więc wyłącznie do wytypowania towarów wymagających kontroli, a nie do samodzielnego przypisywania obowiązków. Ryzyko błędu rośnie, gdy firma kupuje bezpośrednio od producenta spoza Unii, otrzymuje niepełną specyfikację materiałową, korzysta z kodów przesyłanych przez dostawcę albo stosuje jeden kod dla całej grupy wariantów różniących się konstrukcją. Przy rozbudowanym katalogu pojedynczy produkt objęty CBAM łatwo przeoczyć, zwłaszcza gdy jest on częścią większej kategorii sprzedażowej.
Osobną grupę tworzą produkty nawozowe oraz wybrane substancje chemiczne związane z sektorem nawozów lub wodoru. Nie oznacza to, że CBAM obejmuje ogólnie chemię gospodarczą, kosmetyki, środki czystości czy wszystkie preparaty oferowane do ogrodu. Zakres wynika z konkretnych pozycji taryfowych, a nie z szerokiej etykiety „produkt chemiczny”. Podobnej ostrożności wymagają towary złożone, w których metal łączy się z tworzywem, drewnem, szkłem, gumą lub innym materiałem. O ich klasyfikacji decydują Ogólne Reguły Interpretacji, brzmienie odpowiednich pozycji oraz obiektywne cechy produktu. W jednej sprawie kluczowy będzie materiał nadający zasadniczy charakter, w innej funkcja gotowego wyrobu, a w jeszcze innej bardziej szczegółowa pozycja opisująca konkretny rodzaj towaru. Dla sklepu internetowego sygnałem do pogłębionej analizy powinno być połączenie kilku czynników: udziału materiałów występujących w sektorach CBAM, technicznego charakteru produktu, niejednoznacznej klasyfikacji oraz bezpośredniego importu z państwa trzeciego.
Kod CN: najważniejszy punkt całej analizy
Czym jest kod CN i dlaczego od niego zaczyna się analiza
Kod CN to ośmiocyfrowe oznaczenie towaru stosowane w Nomenklaturze Scalonej Unii Europejskiej. Nomenklatura Scalona jest corocznie ustanawiana w drodze rozporządzenia Komisji Europejskiej i opiera się na sześciocyfrowym Zharmonizowanym Systemie Oznaczania i Kodowania Towarów, znanym jako HS. System HS jest stosowany na poziomie międzynarodowym, natomiast CN rozwija go o kolejne cyfry potrzebne do klasyfikacji towarów w Unii Europejskiej. Dla przedsiębiorcy kod CN nie jest technicznym dodatkiem do odprawy, lecz jednym z podstawowych parametrów importowanego produktu. Wpływa na sposób stosowania przepisów celnych, stawkę celną, wymagane dokumenty, ograniczenia przywozowe, środki ochrony handlu oraz inne obowiązki regulacyjne. W przypadku CBAM właśnie pozycje i kody Nomenklatury Scalonej wyznaczają zakres towarowy mechanizmu. Pierwszym krokiem analizy powinno być zatem ustalenie prawidłowej klasyfikacji każdego rodzaju importowanego towaru. Dopiero później można ocenić jego pochodzenie, procedurę celną, rolę importera oraz ewentualne wyłączenia.
Analiza nie powinna kończyć się na porównaniu pierwszych kilku cyfr kodu z ogólną nazwą sektora. W niektórych miejscach załącznik I obejmuje całą szerszą grupę, natomiast w innych tylko wybrane pozycje lub podpozycje. Różnica na dalszym poziomie kodu może więc całkowicie zmienić wynik oceny. Nomenklatura Scalona jest ponadto aktualizowana co roku, dlatego firma powinna korzystać z wersji właściwej dla okresu, w którym dokonuje importu, i monitorować zmiany numeracji oraz zakresu poszczególnych pozycji. Jednorazowe przypisanie kodu nie daje gwarancji, że pozostanie on właściwy w kolejnych latach albo po zmianie konstrukcji produktu. Dla średniego przedsiębiorstwa e-commerce ma to szczególne znaczenie przy dużym katalogu, częstym wprowadzaniu nowych wariantów oraz zakupach od wielu fabryk. Jeden kod przypisany zbiorczo do całej rodziny produktów upraszcza proces operacyjny, lecz nie zawsze odpowiada rzeczywistym cechom każdego modelu. Bez uporządkowanej klasyfikacji firma nie jest w stanie wiarygodnie określić zakresu CBAM ani skali potencjalnych obowiązków.
Nazwa handlowa produktu a klasyfikacja celna
Potoczna nazwa produktu opisuje go w sposób zrozumiały dla klienta, ale zazwyczaj nie zawiera wszystkich informacji potrzebnych do klasyfikacji celnej. Określenia takie jak „metalowy organizer”, „element montażowy”, „panel techniczny”, „profil dekoracyjny” czy „akcesorium ogrodowe” obejmują towary wykonane z różnych materiałów, o odmiennej konstrukcji, funkcji i przeznaczeniu. Ustalenie kodu CN wymaga często poznania składu materiałowego, wymiarów, sposobu działania, stopnia obróbki, metody montażu, funkcji oraz tego, czy produkt stanowi część konkretnego urządzenia. Dwa towary znajdujące się obok siebie w tej samej kategorii sklepu mogą w rezultacie podlegać różnym zasadom celnym. Również określenie użyte przez producenta, na przykład „część aluminiowa”, nie przesądza o klasyfikacji jako prostego wyrobu z aluminium. Jeżeli funkcja, konstrukcja lub bardziej szczegółowe brzmienie pozycji prowadzą do innej klasyfikacji, materiał pozostaje tylko jednym z analizowanych elementów.
Różnica między językiem sprzedaży a językiem celnym staje się szczególnie istotna przy produktach marki własnej. Firma może zmienić nazwę, opakowanie, sposób prezentacji i grupę docelową produktu, nie zmieniając jego obiektywnych cech decydujących o kodzie CN. Może również wprowadzić pozornie drobną zmianę konstrukcyjną, która nie wpływa znacząco na komunikację marketingową, ale zmienia klasyfikację taryfową oraz sposób traktowania towaru podczas odprawy. Kod nie powinien być zatem przypisywany wyłącznie do nazwy katalogowej. Musi odpowiadać konkretnej specyfikacji technicznej i podlegać ponownej ocenie, gdy zmienia się materiał, funkcja, budowa, poziom zmontowania, dostawca lub proces produkcyjny. To nie opis na stronie produktu decyduje o CBAM. Punktem wyjścia jest kod CN ustalony na podstawie rzeczywistych cech towaru i stosowany w dokumentacji importowej, a następnie sprawdzenie pozostałych warunków przewidzianych w rozporządzeniu.
Dlaczego nie warto polegać wyłącznie na kodzie dostawcy
Kod przekazany przez producenta lub dostawcę spoza Unii jest użyteczną informacją, ale nie powinien być przyjmowany bez weryfikacji. Zagraniczny kontrahent często posługuje się sześciocyfrowym kodem HS albo numerem rozwiniętym zgodnie z taryfą obowiązującą w jego państwie, podczas gdy zgłoszenie w Unii wymaga zastosowania klasyfikacji właściwej dla Nomenklatury Scalonej, a w określonych przypadkach także dalszego rozwinięcia taryfowego. Pierwsze sześć cyfr zwykle wynika ze wspólnego systemu HS, lecz różnica na poziomie unijnych podpozycji może zdecydować, czy towar znajduje się w załączniku I. Dostawca może również korzystać z kodu historycznego, przypisanego do podobnego produktu albo stosowanego zbiorczo w dokumentach handlowych. Nie zawsze wie, że wariant zamawiany przez polską firmę różni się konstrukcyjnie od wersji, dla której kod został pierwotnie ustalony. Nawet działając w dobrej wierze, producent spoza UE nie musi znać unijnych reguł klasyfikacji ani skutków, jakie błędny kod wywołuje po stronie importera.
Weryfikację należy prowadzić osobno dla każdego rzeczywiście różniącego się rodzaju towaru i opierać na dokumentacji technicznej, a nie wyłącznie na fakturze, nazwie produktu lub arkuszu przesłanym przez producenta. Szczególnej kontroli wymagają warianty różniące się materiałem, funkcją, budową, poziomem zmontowania albo udziałem poszczególnych komponentów. Firma powinna również sprawdzać, czy kod stosowany w zgłoszeniach celnych jest zgodny z kodem zapisanym w wewnętrznej kartotece oraz czy zmiana dostawcy nie doprowadziła do nieuzasadnionej zmiany klasyfikacji tego samego produktu. Przy powtarzalnym imporcie, istotnej wartości dostaw lub poważnych wątpliwościach klasyfikacyjnych warto rozważyć wystąpienie o Wiążącą Informację Taryfową, czyli WIT. Decyzja WIT zapewnia ochronę prawną w zakresie klasyfikacji wskazanego towaru, o ile produkt odpowiada opisowi i dokumentacji przedstawionej we wniosku. Dzięki temu kod CN staje się kontrolowanym elementem procesu zakupowego, a nie przypadkową informacją przepisywaną z dokumentów dostawcy.
„Czy to jest dla mnie?” — szybki test dla importera e-commerce
Ocena, czy firma prowadząca sprzedaż internetową podlega CBAM, nie powinna zaczynać się od pytania o wielkość sklepu, liczbę zamówień ani udział sprzedaży zagranicznej w przychodach. Znacznie ważniejsze jest prześledzenie drogi produktu od producenta do momentu dopuszczenia go do swobodnego obrotu w Unii Europejskiej. Poniższy test pozwala przeprowadzić wstępną ocenę bez zagłębiania się od razu w szczegółowe obliczenia emisji. Nie zastępuje analizy konkretnego produktu i dokumentacji celnej, ale pomaga ustalić, czy temat można zamknąć na wczesnym etapie, czy też należy włączyć do niego osoby odpowiedzialne za zakupy, logistykę, cło, finanse i zgodność regulacyjną.
Pytanie 1: Czy sprowadzasz towary spoza Unii Europejskiej?
Jeżeli firma kupuje produkty wyłącznie od dostawców z Unii Europejskiej, a towary zostały już wcześniej dopuszczone do swobodnego obrotu przez inny podmiot, CBAM co do zasady nie powstaje po stronie sklepu przy takim zakupie. Sam fakt, że produkty zostały wyprodukowane w Chinach, Indiach, Turcji, Wielkiej Brytanii lub innym państwie trzecim, nie oznacza jeszcze, że każdy ich późniejszy sprzedawca w UE staje się importerem objętym mechanizmem. Kluczowe jest to, kto dokonał przywozu i doprowadził do dopuszczenia towaru do swobodnego obrotu. Firma kupująca gotowy zapas od polskiego lub unijnego dystrybutora zazwyczaj uczestniczy już w obrocie wewnątrzunijnym, a nie w imporcie, z którym wiążą się obowiązki CBAM.
Inaczej wygląda sytuacja, gdy sklep zamawia towar bezpośrednio u producenta lub pośrednika spoza Unii, a przesyłka jest odprawiana na rzecz polskiej firmy. Nie należy przy tym patrzeć wyłącznie na adres sprzedawcy umieszczony na fakturze. Istotne są rzeczywisty przepływ towaru, jego pochodzenie, miejsce rozpoczęcia transportu oraz dane znajdujące się w zgłoszeniu celnym. W modelach marketplace, dropshippingowych i dostawach bezpośrednich granica między zwykłym zakupem a importem bywa niewidoczna dla zespołu sprzedażowego. Dlatego pierwszym praktycznym krokiem jest ustalenie, czy towar przy konkretnej transakcji przekracza zewnętrzną granicę celną UE i kto formalnie odpowiada za jego dopuszczenie do swobodnego obrotu.
Pytanie 2: Czy jesteś importerem lub odpowiadasz za zgłoszenie celne?
Jeżeli odpowiedź na pierwsze pytanie jest twierdząca, należy sprawdzić, kto występuje jako importer i zgłaszający w dokumentacji celnej. Nie wystarczy wiedzieć, że odprawą zajmuje się spedytor albo agencja celna. Taki podmiot może wykonywać czynności techniczne jako przedstawiciel, ale rodzaj przedstawicielstwa wpływa na rozłożenie odpowiedzialności. Przy przedstawicielstwie bezpośrednim przedstawiciel działa w imieniu i na rzecz importera, co oznacza, że samo zlecenie odprawy nie przenosi automatycznie roli importera na agencję. Przy przedstawicielstwie pośrednim przedstawiciel działa we własnym imieniu, lecz na rzecz innego podmiotu. Jeżeli importer ma siedzibę w Unii Europejskiej, przedstawiciel pośredni musi wyraźnie zaakceptować pełnienie funkcji upoważnionego zgłaszającego CBAM oraz związane z nią obowiązki. Przedsiębiorca nie powinien więc zakładać, że każda firma obsługująca odprawę automatycznie zajmie się również raportowaniem emisji, deklaracjami i certyfikatami.
W praktyce trzeba przejrzeć zgłoszenia celne, numer EORI wykorzystany przy imporcie, udzielone pełnomocnictwa oraz uzgodnienia z przedstawicielem celnym. Szczególną ostrożność warto zachować przy zmianie warunków dostawy. Przejście na model, w którym polska firma przejmuje organizację odprawy, często poprawia kontrolę nad kosztami i terminami, ale jednocześnie przenosi na nią obowiązki, które wcześniej realizował producent lub europejski dystrybutor. Dla rozwijającego się e-commerce jest to typowa sytuacja: firma zwiększa wolumen, negocjuje bezpośrednie zakupy i poprawia marżę, nie zauważając, że wraz z nowymi warunkami handlowymi zmieniła także swoją formalną rolę. Jeżeli dokumentacja wskazuje polską firmę jako importera, analizę CBAM należy kontynuować.
Pytanie 3: Jaki kod CN ma importowany produkt?
Kolejnym krokiem jest ustalenie prawidłowego kodu CN dla każdego importowanego rodzaju towaru. Nie wystarczy zakwalifikować produktu jako artykułu konsumenckiego, elementu wyposażenia domu, akcesorium technicznego czy produktu ogrodowego. Takie określenia opisują sposób sprzedaży, lecz nie przesądzają o klasyfikacji taryfowej. Dwa podobne produkty mogą mieć różne kody ze względu na materiał, funkcję, konstrukcję lub stopień przetworzenia. Z kolei towary oferowane w różnych kategoriach sklepu mogą zostać zaklasyfikowane do tej samej pozycji. Ustalenie kodu powinno opierać się na obiektywnych cechach towaru i aktualnej Nomenklaturze Scalonej, a nie wyłącznie na nazwie zamieszczonej na fakturze lub w katalogu dostawcy.
Szczególnej kontroli wymagają produkty złożone, towary marki własnej oraz rodziny wariantów, w których zmienia się materiał, konstrukcja albo przeznaczenie. Kod stosowany dla stalowej wersji produktu nie musi być właściwy dla wersji aluminiowej, a kod używany dla kompletnego wyrobu nie zawsze odpowiada klasyfikacji części sprowadzanej osobno. Firma powinna również sprawdzić, czy kod podany przez dostawcę jest rzeczywiście kodem CN, czy tylko sześciocyfrowym kodem HS albo rozwinięciem stosowanym w państwie eksportu. Założenie, że gotowy produkt konsumencki automatycznie znajduje się poza CBAM, jest niewystarczające. Większość takich produktów rzeczywiście nie podlega mechanizmowi, ale rozstrzygają o tym klasyfikacja taryfowa i zakres przepisów, a nie detaliczny charakter oferty.
Pytanie 4: Czy kod CN znajduje się w zakresie CBAM?
Po ustaleniu kodu należy porównać go z pozycjami wymienionymi w załączniku I do rozporządzenia (UE) 2023/956. To etap, na którym ogólne podejrzenie zamienia się w konkretną ocenę. Informacja, że produkt jest stalowy, aluminiowy, budowlany lub chemiczny, nie wystarcza. W zakresie CBAM znajdują się określone pozycje związane z żelazem i stalą, aluminium, cementem, nawozami, wodorem oraz energią elektryczną. Załącznik obejmuje niektóre szerokie grupy towarów, a w innych przypadkach tylko wybrane pozycje lub podpozycje. Dlatego porównania trzeba dokonać na odpowiednim poziomie kodu, korzystając z klasyfikacji właściwej dla konkretnego produktu.
Znalezienie kodu w załączniku I oznacza, że towar znajduje się w zakresie przedmiotowym mechanizmu, ale nie kończy całej analizy. Nadal trzeba uwzględnić kraj pochodzenia, zastosowaną procedurę celną, charakter przywozu oraz możliwe wyłączenia. Jeżeli natomiast prawidłowo ustalony kod CN nie znajduje się w załączniku I, produkt co do zasady nie jest towarem CBAM, nawet gdy zawiera stal lub aluminium. Jest to ważne dla sklepów posiadających szerokie portfolio produktów metalowych. Nie należy obejmować analizą emisyjną całego katalogu tylko dlatego, że wiele artykułów wykonano z materiałów kojarzonych z CBAM. Najpierw trzeba oddzielić towary rzeczywiście ujęte w przepisach od produktów pozostających poza zakresem.
Pytanie 5: Jak duży jest roczny wolumen importu?
Po zmianach wprowadzonych rozporządzeniem (UE) 2025/2083 zastosowanie ma roczny próg 50 ton masy netto. Próg ten jest liczony na importera w skali roku kalendarzowego i obejmuje łącznie towary CBAM z czterech sektorów: żelaza i stali, aluminium, cementu oraz nawozów. Nie jest to limit liczony osobno dla każdej dostawy, fabryki, kategorii sklepowej ani kodu CN. Firma importująca przykładowo 20 ton określonych wyrobów stalowych, 18 ton produktów aluminiowych i 13 ton innych towarów objętych mechanizmem przekroczy próg, ponieważ ich łączna masa netto wyniesie 51 ton. Dla przedsiębiorstw korzystających z wielu agencji celnych lub punktów odprawy oznacza to konieczność połączenia danych w jednym miejscu, ponieważ rozproszenie dostaw nie prowadzi do podziału limitu.
Jeżeli skumulowana masa netto nie przekracza 50 ton w roku kalendarzowym, importer korzysta z wyłączenia de minimis w odniesieniu do towarów z tych czterech sektorów. Po przekroczeniu progu obowiązki dotyczą jednak wszystkich objętych towarów przywiezionych w danym roku, a nie tylko części przekraczającej 50 ton. Z tego powodu monitorowanie importu powinno być prowadzone od pierwszej dostawy w roku i obejmować zarówno import już zrealizowany, jak i zamówienia planowane na kolejne miesiące. Firma przewidująca przekroczenie limitu nie powinna czekać na transport, który faktycznie je spowoduje, lecz odpowiednio wcześniej przygotować się do uzyskania statusu upoważnionego zgłaszającego. Próg masowy nie obejmuje importu energii elektrycznej ani wodoru, dlatego w tych dwóch sektorach obowiązki ocenia się bez korzystania z limitu 50 ton.
Wynik testu
Firma prawdopodobnie znajduje się poza zakresem obowiązków, jeżeli nie dokonuje importu z państw trzecich, nie występuje jako importer przy dopuszczeniu towaru do swobodnego obrotu albo prawidłowo ustalony kod CN nie znajduje się w załączniku I. Podobny wynik może dotyczyć importera, którego łączna masa netto objętych towarów z sektorów żelaza i stali, aluminium, cementu oraz nawozów nie przekracza 50 ton w roku kalendarzowym. W każdym z tych przypadków warto zachować dokumentację uzasadniającą ocenę, zwłaszcza klasyfikację taryfową, zestawienie wolumenów i dokumenty celne. Brak obowiązku również powinien wynikać z kontrolowanego procesu, a nie z ogólnego przekonania, że działalność detaliczna znajduje się poza CBAM.
Dokładniejsza analiza jest konieczna, gdy firma bezpośrednio importuje towary z sektorów objętych mechanizmem, produkt zawiera stal lub aluminium i jego klasyfikacja nie jest oczywista, dostawca podał jedynie kod HS albo model odprawy nie pozwala łatwo ustalić roli importera. Firma prawdopodobnie podlega obowiązkom, gdy sprowadza towary ujęte w załączniku I, odpowiada za ich import i przekracza roczny próg albo importuje energię elektryczną lub wodór, dla których próg nie ma zastosowania. Ostateczna odpowiedź wymaga zestawienia wszystkich elementów: kodu CN, pochodzenia, procedury, dokumentacji celnej, roli przedstawiciela i skumulowanej masy netto.
Kiedy powstają obowiązki CBAM?
CBAM był wprowadzany stopniowo, dlatego w obiegu nadal pojawiają się informacje pochodzące z różnych etapów mechanizmu. Część materiałów opisuje kwartalne raportowanie bez płatności, inne koncentrują się już na autoryzacji, rocznych deklaracjach i certyfikatach. Dla przedsiębiorcy planującego import najważniejsze jest rozróżnienie dwóch okresów. Faza przejściowa trwała od 1 października 2023 r. do 31 grudnia 2025 r. Od 1 stycznia 2026 r. obowiązuje faza docelowa, w której CBAM wpływa nie tylko na raportowanie, lecz także na możliwość dokonywania importu oraz jego przyszły koszt finansowy.
Faza przejściowa od 1 października 2023 r.
Faza przejściowa rozpoczęła się 1 października 2023 r. i obejmowała towary CBAM importowane do końca 2025 r. Jej podstawowym celem było zebranie danych o wielkości importu i emisjach wbudowanych w towary, a także przygotowanie administracji, importerów i producentów spoza Unii do działania w systemie docelowym. Raporty kwartalne składali importerzy lub osoby zobowiązane do raportowania zgodnie z przepisami przejściowymi. W dokumentach należało przedstawiać informacje między innymi o ilości przywiezionych towarów, ich kodach, państwie pochodzenia, instalacjach produkcyjnych oraz emisjach związanych z produkcją. Zakres wymaganych danych rozwijał się wraz z kolejnymi okresami sprawozdawczymi, co stopniowo zwiększało znaczenie współpracy z zagranicznym producentem.
W fazie przejściowej nie istniał obowiązek zakupu ani umarzania certyfikatów CBAM. Mechanizm miał wówczas charakter sprawozdawczy, a nie finansowy. Nie oznaczało to jednak, że raporty były dobrowolne. Podmioty objęte przepisami musiały składać je w wymaganych terminach i dbać o jakość przekazywanych danych, mimo że brakowało jeszcze rzeczywistego rozliczenia kosztu emisji. Dla firm, które rozpoczęły import dopiero w 2026 r., faza ta ma dziś przede wszystkim znaczenie historyczne i organizacyjne. Pokazuje jednak, dlaczego w nowych zasadach tak duży nacisk położono na dostęp do danych producenta, identyfikację instalacji oraz prawidłowe przypisywanie emisji do konkretnych produktów.
Faza docelowa od 1 stycznia 2026 r.
Od 1 stycznia 2026 r. CBAM działa w fazie docelowej. Firma, która sama dokonuje importu objętych towarów i przekracza próg masowy albo importuje wodór lub energię elektryczną, musi co do zasady działać jako upoważniony zgłaszający CBAM. Alternatywnie może korzystać z pośredniego przedstawiciela celnego, który zaakceptował tę funkcję i przyjął wynikające z niej obowiązki. Status upoważnionego zgłaszającego nie jest jedynie formalnym wpisem potrzebnym do późniejszego raportowania. Jest związany z prawem do importowania towarów objętych mechanizmem, dlatego powinien być uwzględniany już podczas planowania zakupów i odpraw. Firma nie może traktować autoryzacji jako zadania, którym zajmie się dopiero po zakończeniu roku, gdy przyjdzie czas na złożenie deklaracji.
Od początku 2026 r. importer powinien rejestrować ilość przywożonych towarów oraz związane z nimi emisje wbudowane. Pierwsza roczna deklaracja CBAM obejmie import dokonany w 2026 r. i będzie składana do 30 września 2027 r. Do tego samego dnia trzeba będzie umorzyć odpowiednią liczbę certyfikatów. Obowiązek finansowy jest związany z emisjami dotyczącymi importu od 1 stycznia 2026 r., lecz sprzedaż certyfikatów rozpocznie się 1 lutego 2027 r. Certyfikaty potrzebne do rozliczenia importu z 2026 r. będą więc kupowane w 2027 r., przed terminem złożenia pierwszej deklaracji. Od 2027 r. zacznie również działać obowiązek utrzymywania na rachunku, na koniec odpowiednich okresów kwartalnych, certyfikatów odpowiadających co najmniej połowie emisji wbudowanych w towary przywiezione od początku danego roku.
Cena certyfikatów CBAM jest powiązana z ceną uprawnień do emisji w unijnym systemie EU ETS. Dla emisji związanych z importem w 2026 r. Komisja Europejska ustala ceny kwartalne na podstawie średnich cen osiąganych na aukcjach uprawnień EU ETS, natomiast od 2027 r. wyliczenia mają być prowadzone co tydzień. Oznacza to, że koszt CBAM nie jest stałą opłatą przypisaną do jednej tony importowanego produktu. Zależy od poziomu emisji wbudowanych, liczby certyfikatów wymaganych do rozliczenia oraz zmieniającej się ceny uprawnień na europejskim rynku emisji. Dla przedsiębiorcy oznacza to konieczność uwzględnienia CBAM nie tylko w procesie zgodności regulacyjnej, lecz także w kalkulacji marży, budżetowaniu zakupów i porównywaniu dostawców.
Dla przedsiębiorstwa e-commerce najtrudniejszym elementem nie musi być samo wykonanie obliczenia, lecz zapewnienie dostępu do wiarygodnych danych wejściowych. Rzeczywiste emisje powstają w instalacji producenta spoza UE, dlatego importer jest uzależniony od jakości informacji przekazywanych przez fabrykę. Dane rzeczywiste wymagają przygotowania zgodnie z metodologią CBAM oraz właściwej weryfikacji. W określonych sytuacjach można korzystać z wartości domyślnych ustanowionych przez Komisję, ale nie powinno to prowadzić do rezygnacji z kontaktu z dostawcą. Firma, która dopiero przed terminem deklaracji zacznie pytać producenta o emisje, może odkryć, że dostawca nie prowadzi odpowiednich pomiarów, nie potrafi przypisać emisji do konkretnego produktu albo nie dysponuje dokumentacją potrzebną do weryfikacji. Przy wyborze nowych fabryk zdolność do przekazywania danych CBAM staje się więc jednym z kryteriów oceny dostawcy, obok ceny, jakości i terminowości.
Próg dla mniejszych importerów
Próg 50 ton nie jest już jedynie proponowanym uproszczeniem, lecz elementem obowiązujących zasad fazy docelowej. Został wprowadzony rozporządzeniem (UE) 2025/2083 i odnosi się do skumulowanej masy netto towarów CBAM importowanych przez jednego importera w roku kalendarzowym. Do wspólnego limitu wlicza się towary z sektorów żelaza i stali, aluminium, cementu oraz nawozów. Mas nie oblicza się osobno dla każdego sektora, kodu CN, dostawcy ani przedstawiciela celnego. Firma powinna sumować wszystkie objęte towary przywiezione w danym roku na jej rzecz, niezależnie od tego, czy odprawiano je w różnych portach, korzystano z kilku agencji, czy import był prowadzony na potrzeby odrębnych marek i kanałów sprzedaży.
Jeżeli łączna masa netto w roku kalendarzowym nie przekracza 50 ton, importer korzysta z wyłączenia de minimis z obowiązków CBAM dotyczących tych czterech sektorów. Zwolnienie nie działa jednak jak kwota wolna, po której rozlicza się wyłącznie nadwyżkę. Gdy firma przekroczy limit, obowiązki obejmują wszystkie towary CBAM zaimportowane w danym roku, również te sprowadzone przed przekroczeniem progu. Monitorowanie importu powinno być zatem prowadzone od pierwszej dostawy w roku i łączyć dane historyczne z prognozą kolejnych transportów. Przedsiębiorstwo, które przekroczy 50 ton dopiero pod koniec roku, nie może ograniczyć analizy do ostatniej dostawy. Musi uwzględnić cały roczny strumień objętego importu i zabezpieczyć dane o emisjach również dla wcześniejszych przywozów.
Próg nie obejmuje wodoru ani energii elektrycznej. Import tych towarów nie korzysta z wyłączenia de minimis opartego na masie, ponieważ ich charakter i sposób rozliczania różnią się od pozostałych sektorów. W praktyce większość sklepów internetowych nie będzie prowadziła takiego importu, jednak wyjątek ma znaczenie dla prawidłowego przedstawienia zasad. Nie można powiedzieć, że każdy importer pozostający poniżej 50 ton automatycznie znajduje się poza CBAM. Równie ważne jest to, że próg należy rozpatrywać w odniesieniu do prawidłowo sklasyfikowanych towarów. Do limitu nie wlicza się całej masy produktów metalowych znajdujących się w katalogu, lecz masę netto towarów objętych załącznikiem I i podlegających mechanizmowi w konkretnych okolicznościach importu.
Kto odpowiada za CBAM w modelu e-commerce?
W handlu elektronicznym odpowiedzialność za CBAM nie zawsze jest widoczna na pierwszy rzut oka. Sprzedaż, transport, magazynowanie, odprawa celna i obsługa klienta mogą być realizowane przez kilka różnych podmiotów, a każdy z nich pełni odmienną funkcję. Sklep może prowadzić sprzedaż pod własną marką, korzystać z zewnętrznego operatora logistycznego, wystawiać produkty na marketplace i zlecać odprawę agencji celnej, a mimo to pozostawać importerem w rozumieniu przepisów. Może też uczestniczyć w sprzedaży produktu pochodzącego spoza UE, ale nie odpowiadać za jego wcześniejsze dopuszczenie do swobodnego obrotu. Dlatego odpowiedzialności nie należy ustalać na podstawie tego, kto organizuje transport, publikuje ofertę lub kontaktuje się z klientem. Kluczowe znaczenie ma to, kto występuje w dokumentacji celnej jako importer, kto składa zgłoszenie oraz na czyją rzecz jest ono dokonywane.
Sklep importujący towary we własnym imieniu
Najbardziej przejrzysty model występuje wtedy, gdy polski sklep kupuje produkty bezpośrednio od dostawcy spoza Unii, organizuje ich przywóz i dokonuje odprawy we własnym imieniu oraz na własną rzecz. Jeżeli towary znajdują się w zakresie CBAM, a importer nie korzysta z wyłączenia przewidzianego przepisami, to właśnie na nim spoczywają obowiązki związane z autoryzacją, gromadzeniem informacji o emisjach, składaniem deklaracji i rozliczaniem certyfikatów. Nie zmienia tego fakt, że odprawę technicznie wykonuje zewnętrzna agencja, transport organizuje spedytor, a towar trafia bezpośrednio do centrum logistycznego. Z punktu widzenia mechanizmu decydujące znaczenie ma formalna pozycja przedsiębiorstwa przy dopuszczeniu produktu do swobodnego obrotu, a nie liczba podwykonawców uczestniczących w procesie.
Taki model często pojawia się wraz ze wzrostem skali działalności. Przedsiębiorca rezygnuje z zakupów u europejskiego dystrybutora, zaczyna negocjować bezpośrednio z fabryką i przejmuje większą kontrolę nad ceną, produkcją oraz transportem. Korzyści zakupowe mogą być znaczące, ale zmiana ta przenosi na spółkę również odpowiedzialność importową. Jeżeli w nowym strumieniu dostaw znajdują się towary objęte CBAM, regulację należy uwzględnić jeszcze przed pierwszą odprawą. Samo sprawdzenie kodu CN nie wystarczy, jeśli organizacja nie ustali jednocześnie możliwości zastosowania wyłączenia, nie przygotuje wymaganej autoryzacji, nie zapewni dostępu do danych producenta i nie wdroży kontroli wolumenu oraz emisji.
Sprzedawca korzystający z agencji lub przedstawiciela celnego
Zlecenie odprawy agencji celnej nie oznacza automatycznego przeniesienia obowiązków CBAM. Przy przedstawicielstwie bezpośrednim przedstawiciel działa w imieniu i na rzecz importera. W takim układzie przedsiębiorstwo handlowe pozostaje podmiotem odpowiedzialnym za import, a agencja wykonuje wskazane czynności na podstawie udzielonego pełnomocnictwa. Przedstawiciel bezpośredni nie staje się z tego powodu upoważnionym zgłaszającym CBAM zamiast swojego klienta. Może wspierać importera w przygotowaniu dokumentów, kontroli danych i prawidłowym złożeniu zgłoszenia, ale zakres tej pomocy wynika z zawartej umowy i nie zmienia podstawowego podziału ról określonego w przepisach.
Inaczej działa przedstawicielstwo pośrednie, w którym przedstawiciel składa zgłoszenie we własnym imieniu, lecz na rzecz importera. Pośredni przedstawiciel celny może pełnić funkcję upoważnionego zgłaszającego CBAM, ale musi ją wyraźnie zaakceptować wraz ze związanymi z nią obowiązkami. Sklep nie powinien przyjmować, że zgoda wynika z samego zlecenia odprawy albo wieloletniej współpracy z agencją. Należy jednoznacznie ustalić, kto odpowiada za autoryzację, dane emisyjne, deklarację, rachunek w rejestrze oraz zakup i umarzanie certyfikatów. Brak jasnych uzgodnień tworzy ryzyko, że importer będzie przekonany o przejęciu obowiązków przez agencję, podczas gdy przedstawiciel potraktuje swoją usługę jako ograniczoną do standardowych formalności celnych.
Marketplace jest kanałem sprzedaży, a nie automatycznie importerem
Obecność produktu na marketplace nie rozstrzyga, kto odpowiada za CBAM. Platforma może jedynie udostępniać infrastrukturę sprzedażową, obsługiwać płatność, zapewniać magazynowanie albo organizować dostawę, lecz żadna z tych funkcji sama w sobie nie oznacza, że staje się importerem towaru. Polski sprzedawca może wystawiać produkt na platformie, a jednocześnie samodzielnie sprowadzać go spoza UE i występować w dokumentach celnych jako importer. W takim modelu sprzedaż przez marketplace nie zmienia jego odpowiedzialności. Mechanizm CBAM nie przypisuje obowiązków na podstawie miejsca publikacji oferty, podmiotu pobierającego prowizję ani operatora zajmującego się obsługą zamówienia.
Możliwy jest również wariant, w którym import organizuje inny podmiot, a sprzedawca kupuje towar już dopuszczony do swobodnego obrotu w Unii. Wówczas odpowiedzialność związana z konkretnym przywozem mogła powstać wcześniej po stronie rzeczywistego importera. Każdy model należy jednak potwierdzić na podstawie umów i dokumentacji, ponieważ nazwy usług stosowane przez platformy nie zawsze odpowiadają pojęciom prawa celnego. Rola marketplace w rozliczeniu VAT, pobraniu płatności, przechowywaniu towaru lub obsłudze konsumenta nie przesądza automatycznie o jego roli na gruncie CBAM. Najważniejsze pozostaje ustalenie, czy to sklep widnieje jako importer i na czyją rzecz składane jest zgłoszenie celne.
Dropshipping wymaga prześledzenia całej transakcji
Model dropshippingowy jest szczególnie podatny na nieporozumienia, ponieważ towar nie przechodzi przez magazyn sprzedawcy. Klient składa zamówienie w polskim sklepie, natomiast produkt jest wysyłany bezpośrednio przez dostawcę spoza UE. Z perspektywy kupującego sprzedawcą pozostaje sklep, ale nie oznacza to jeszcze, że ten sam podmiot zawsze będzie importerem. W zależności od warunków transakcji, sposobu odprawy i danych podanych w zgłoszeniu rolę tę może pełnić sprzedawca, dostawca, pośrednik, operator logistyczny albo odbiorca przesyłki. Sam brak fizycznego kontaktu sklepu z produktem nie rozstrzyga odpowiedzialności. W praktyce dropshipping występuje w wielu wariantach organizacyjnych, dlatego podział obowiązków należy każdorazowo ustalać na podstawie dokumentacji celnej i warunków dostawy.
Przedsiębiorca powinien ustalić, kto organizuje przywóz, czyj numer EORI jest używany podczas odprawy, kto jest zgłaszającym, na czyją rzecz dokonuje się zgłoszenia i kto ponosi należności importowe. Trzeba także sprawdzić, czy dostawca stosuje jeden model odprawy dla wszystkich przesyłek, czy uzależnia go od wartości zamówienia, państwa klienta albo wybranego sposobu dostawy. W dropshippingu łatwo oprzeć proces na ogólnym zapewnieniu kontrahenta, że zajmuje się wszystkimi formalnościami, bez uzyskania informacji, kto formalnie widnieje w zgłoszeniu. Przy towarach objętych CBAM taka niejasność stanowi poważne ryzyko, ponieważ prawidłowego podziału odpowiedzialności nie powinno się ustalać dopiero po wysłaniu produktu do klienta.
Najważniejsze informacje znajdują się w zgłoszeniu celnym
Dokumentacja celna pozwala zweryfikować rzeczywisty podział ról w łańcuchu dostaw. Należy sprawdzić przede wszystkim dane importera, zgłaszającego i przedstawiciela, zastosowany rodzaj przedstawicielstwa, numer EORI, kod CN produktu, kraj pochodzenia, procedurę celną oraz dodatkowe kody i odniesienia związane z CBAM. Informacje te mają większe znaczenie niż nazwy ról stosowane w korespondencji handlowej. Podmiot określany w umowie jako partner logistyczny może w zgłoszeniu występować jedynie jako przedstawiciel, natomiast organizacja opisywana jako kupujący może pozostawać importerem i podmiotem odpowiedzialnym za obowiązki regulacyjne.
Dokumentów nie należy analizować wyłącznie dla pojedynczej, wzorcowej dostawy. Ten sam sprzedawca może korzystać z kilku dostawców, agencji i warunków handlowych, przez co odpowiedzialność będzie wyglądać inaczej w poszczególnych strumieniach importowych. Szczególnie ważne jest porównanie dokumentacji przed zmianą i po zmianie modelu zakupowego. Przedsiębiorstwo może nie zauważyć, że wraz z nową formułą dostawy zaczęło występować jako importer, mimo że produkt, fabryka i trasa transportu pozostały takie same. Ostateczne pytanie brzmi więc nie tylko, kto sprzedaje produkt klientowi, lecz przede wszystkim kto jest wskazany jako importer i na czyją rzecz dokonywane jest zgłoszenie celne.
Przygotowanie do CBAM nie powinno polegać na jednorazowym sprawdzeniu przepisów ani przekazaniu całego tematu jednej osobie z działu logistyki. Mechanizm łączy dane zakupowe, klasyfikację celną, informacje techniczne od producenta, dokumentację importową, wolumeny oraz przyszłe zobowiązania finansowe. W średniej firmie e-commerce informacje te są często rozproszone między działami i zewnętrznymi partnerami. Zakupy znają dostawców, logistyka dysponuje dokumentami odpraw, finanse kontrolują koszty, a osoby zarządzające katalogiem posiadają specyfikacje produktów. Skuteczne przygotowanie wymaga połączenia tych danych w jeden proces, który działa od momentu wyboru towaru i producenta aż do rozliczenia importu.
Jak przygotować firmę do CBAM?
Krok 1. Stwórz listę importowanych produktów
Pierwszym zadaniem jest przygotowanie pełnej listy produktów sprowadzanych bezpośrednio spoza Unii Europejskiej. Nie powinna ona obejmować wyłącznie najlepiej sprzedających się kategorii ani towarów, które na pierwszy rzut oka kojarzą się ze stalą, aluminium czy nawozami. Należy uwzględnić każdy aktywny indeks produktowy, komponent i półprodukt odprawiany na rzecz przedsiębiorstwa. Przy każdym z nich warto zapisać nazwę wewnętrzną, opis techniczny, materiał, dostawcę, producenta, kraj pochodzenia, kraj wysyłki, kod CN, masę netto oraz roczny wolumen. Osobno powinny zostać oznaczone warianty różniące się konstrukcją lub materiałem, nawet gdy w sklepie są prezentowane jako jedna rodzina produktów.
Tak przygotowana baza pozwala spojrzeć na import w skali całej organizacji, a nie pojedynczej dostawy. Ma to znaczenie zwłaszcza przy kilku markach, magazynach i zespołach zakupowych, które niezależnie zamawiają podobne towary. Warto również rozróżnić dostawcę handlowego od faktycznej instalacji produkcyjnej, ponieważ dane o emisjach dotyczą miejsca produkcji, a nie wyłącznie podmiotu wystawiającego fakturę. Lista nie może pozostać statycznym arkuszem utworzonym na potrzeby pierwszej analizy. Powinna być aktualizowana przy dodaniu produktu, zmianie fabryki, materiału, kodu CN, kraju pochodzenia lub modelu odprawy.
Krok 2. Zweryfikuj kody CN
Po zbudowaniu listy należy zweryfikować klasyfikację taryfową, zaczynając od towarów metalowych, komponentów oraz produktów złożonych. Kod przekazany przez dostawcę powinien być traktowany jako informacja robocza, a nie automatycznie jako prawidłowa klasyfikacja unijna. Konieczne jest ustalenie kodu CN na podstawie rzeczywistych cech produktu, aktualnej Nomenklatury Scalonej, Ogólnych Reguł Interpretacji oraz dostępnych materiałów klasyfikacyjnych. Następnie kod trzeba porównać z załącznikiem I do rozporządzenia (UE) 2023/956. Dopiero ten etap pozwala oddzielić towary objęte zakresem przedmiotowym CBAM od produktów, które pozostają poza mechanizmem mimo zawartości stali lub aluminium.
Weryfikacja powinna obejmować każdy rodzaj produktu, a nie tylko jednego przedstawiciela całej kategorii. Zmiana materiału, funkcji, stopnia zmontowania lub konstrukcji może prowadzić do odmiennej klasyfikacji. Warto również porównać kody zapisane w kartotece produktowej z kodami faktycznie pojawiającymi się w zgłoszeniach celnych. Rozbieżność może wskazywać na błąd w danych wewnętrznych, zmianę dokonaną przez agencję albo niejednolite podejście różnych przedstawicieli. Przy powtarzalnym imporcie o istotnej wartości i trwałych wątpliwościach klasyfikacyjnych można rozważyć wystąpienie o Wiążącą Informację Taryfową. Pozwala ona oprzeć proces na formalnym rozstrzygnięciu, pod warunkiem że sprowadzany towar odpowiada opisowi przedstawionemu we wniosku.
Krok 3. Ustal, kto pełni rolę importera
Kolejnym etapem jest przypisanie formalnej odpowiedzialności do każdego strumienia dostaw. Należy sprawdzić umowy, warunki dostawy, pełnomocnictwa oraz faktyczne zgłoszenia celne. Analiza powinna wskazać, kto występuje jako importer, kto jest zgłaszającym, jaki rodzaj przedstawicielstwa zastosowano i na czyją rzecz odbywa się odprawa. Nie należy zakładać, że jedna odpowiedź będzie właściwa dla całej organizacji. Zakupy od europejskiego dystrybutora, bezpośredni import, dropshipping i dostawy obsługiwane przez marketplace mogą prowadzić do odmiennego podziału ról, nawet gdy dotyczą podobnych produktów.
Jeżeli spółka korzysta z przedstawiciela pośredniego, powinna uzyskać jednoznaczne potwierdzenie, czy przyjmuje on funkcję upoważnionego zgłaszającego CBAM. Uzgodnienia muszą obejmować nie tylko dokonanie odprawy, lecz również odpowiedzialność za dane, deklaracje, certyfikaty, komunikację i przechowywanie dokumentacji. Gdy importerem pozostaje sklep, konieczne jest zapewnienie własnej autoryzacji i dostępu do odpowiednich procesów. Podział obowiązków warto opisać w sposób zrozumiały dla zakupów, logistyki, finansów oraz działu compliance lub prawnego, jeżeli taka funkcja istnieje w organizacji. Dzięki temu zmiana dostawcy albo warunków handlowych nie doprowadzi do niekontrolowanego przeniesienia odpowiedzialności.
Krok 4. Sprawdź i monitoruj wolumen importu
Dla towarów z sektorów żelaza i stali, aluminium, cementu oraz nawozów należy obliczać skumulowaną masę netto przypadającą na jednego importera w roku kalendarzowym. Organizacja musi połączyć dane ze wszystkich zgłoszeń, kodów CN, dostawców, agencji celnych, marek i kanałów sprzedaży. Limit nie jest liczony osobno dla każdej fabryki ani kategorii produktowej, dlatego rozproszony proces zakupowy wymaga centralnego monitorowania. Dane powinny pochodzić z dokumentacji celnej i być porównywane z informacjami magazynowymi oraz zakupowymi, co pozwala wykryć brakującą odprawę, błędną masę albo nieprawidłowe przypisanie produktu.
Kontrola nie może ograniczać się do potwierdzenia stanu po zakończeniu roku. Ponieważ po przekroczeniu progu obowiązki obejmują wszystkie objęte towary sprowadzone w danym roku, monitoring powinien rozpocząć się od pierwszej dostawy i uwzględniać potwierdzone zamówienia oraz prognozę kolejnych przywozów. Dobrym rozwiązaniem jest ustanowienie wewnętrznych poziomów ostrzegawczych, przy których odpowiednie osoby otrzymują informację o zbliżaniu się do limitu. Pozwala to rozpocząć autoryzację, zbieranie pełnych danych i przygotowanie finansowe, zanim przedsiębiorstwo faktycznie przekroczy próg. W przypadku energii elektrycznej i wodoru analiza odbywa się bez zastosowania limitu 50 ton.
Krok 5. Skontaktuj się z dostawcami spoza UE
Rozmowę z producentem należy rozpocząć możliwie wcześnie, najlepiej jeszcze przed zatwierdzeniem nowego źródła dostaw. Importer powinien ustalić, czy fabryka zna wymagania CBAM, identyfikuje instalację produkcyjną, monitoruje zużycie energii i paliw oraz potrafi przypisać emisje do konkretnego towaru. Ważna jest nie tylko deklaracja, że dane będą dostępne, lecz także ich metodologia, zakres, okres odniesienia i możliwość poddania ich weryfikacji. Dostawca handlowy nie zawsze jest producentem, dlatego może nie mieć bezpośredniego dostępu do informacji z instalacji. W takim przypadku należy sprawdzić, czy zapewni kontakt z fabryką i czy posiada możliwość przekazywania wymaganych danych.
Już na etapie wyboru kontrahenta warto sprawdzić, czy korzysta on z Portalu CBAM dla operatorów instalacji oraz czy przekazuje informacje w formacie zgodnym z szablonami komunikacyjnymi udostępnianymi w ramach systemu CBAM. Samo korzystanie z portalu nie zastępuje oceny jakości danych, ale pokazuje, czy producent przygotował proces umożliwiający współpracę z unijnymi importerami. Warunki handlowe mogą określać zakres informacji, częstotliwość ich przekazywania, terminy, obowiązek informowania o zmianie instalacji lub procesu oraz odpowiedzialność za dane niepełne lub nieprawidłowe. Tańszy dostawca może ostatecznie okazać się droższy, jeżeli brak wiarygodnych informacji o emisjach zwiększy koszt administracyjny, utrudni rozliczenie albo pogorszy ekonomię importu.
Krok 6. Przygotuj spójny proces wewnętrzny
Ostatnim etapem jest przypisanie odpowiedzialności wewnątrz przedsiębiorstwa. Należy wskazać, kto zatwierdza kody CN, kto kontroluje dokumenty celne, kto monitoruje próg, kto kontaktuje się z producentem i kto odpowiada za dane emisyjne, deklaracje oraz rozliczenie certyfikatów. Jedna osoba może koordynować cały proces, ale nie powinna być jego jedynym źródłem informacji. Zakupy muszą wiedzieć, że zmiana materiału lub fabryki wymaga ponownej kontroli. Logistyka powinna dostarczać dane z odpraw, finanse uwzględniać przyszły koszt certyfikatów, a osoby zarządzające ofertą zgłaszać nowe produkty przed rozpoczęciem importu. Dział compliance lub prawny, jeżeli istnieje, może nadzorować interpretację wymagań, dokumentowanie decyzji i zgodność procesu z aktualnymi przepisami.
Proces powinien obejmować regularną kontrolę kompletności danych, porównywanie dokumentacji celnej z kartoteką produktów, monitorowanie rocznego wolumenu, archiwizowanie informacji od producentów oraz weryfikowanie zmian w klasyfikacji i regulacjach. Warto także określić procedurę postępowania w przypadku braku danych, zmiany kodu CN, przekroczenia progu lub odmowy przyjęcia roli przez przedstawiciela pośredniego. Zarząd powinien otrzymywać informacje nie tylko o zgodności formalnej, lecz również o przewidywanym wpływie CBAM na marżę, ceny i opłacalność poszczególnych dostaw. Dobrze przygotowany proces pozwala podejmować decyzje zakupowe z pełną świadomością kosztów i obowiązków, zanim zamówienie zostanie wysłane z fabryki.
Brak przygotowania do CBAM nie jest wyłącznie zaległością administracyjną, którą można bez większych konsekwencji uzupełnić po zakończeniu roku. W fazie docelowej mechanizm jest bezpośrednio związany z odprawą celną, statusem upoważnionego zgłaszającego, gromadzeniem danych o emisjach oraz rozliczaniem certyfikatów. Błąd popełniony przy wprowadzaniu nowej kategorii produktów wpływa więc jednocześnie na możliwość dokonania importu, termin dostawy, koszty operacyjne i rentowność sprzedaży. Skala konsekwencji zależy od rodzaju naruszenia, wolumenu towarów i momentu, w którym organizacja zidentyfikuje problem. Im później nastąpi weryfikacja, tym mniej czasu pozostaje na zmianę modelu odprawy, uzyskanie właściwego statusu, uzupełnienie dokumentacji lub renegocjowanie warunków współpracy z dostawcą.
„Co się stanie, jeśli tego nie zrobię?” — ryzyka dla importera
Towar może nie zostać dopuszczony do swobodnego obrotu
Od początku fazy docelowej organy celne sprawdzają spełnienie wymogów CBAM przed dopuszczeniem objętych towarów do swobodnego obrotu. Gdy importer powinien posiadać status upoważnionego zgłaszającego, ale go nie uzyskał, organ celny może odmówić dopuszczenia towaru do swobodnego obrotu do czasu spełnienia wymogów CBAM. Podobna sytuacja powstaje, gdy w zgłoszeniu brakuje wymaganych danych, podano niewłaściwy numer rachunku CBAM, zastosowano nieprawidłowe oznaczenie lub informacje o importerze nie odpowiadają danym znajdującym się w rejestrze. Drobna omyłka nie musi prowadzić do długotrwałego zatrzymania ładunku, jednak może skutkować koniecznością złożenia wyjaśnień, korekty zgłoszenia albo przedstawienia dodatkowych dokumentów. Do momentu usunięcia przeszkody przedsiębiorca nie może wykorzystać towaru zgodnie z pierwotnym planem sprzedażowym.
Dla sklepu internetowego skutki pojawiają się znacznie wcześniej niż termin rocznej deklaracji. Kontener może znajdować się już w porcie, zapas magazynowy zbliżać się do zera, a kampania promocyjna być uruchomiona i opłacona. Samo złożenie wniosku o autoryzację w ostatniej chwili nie gwarantuje natychmiastowego rozwiązania problemu. Czasu wymagają również korekty klasyfikacji CN, wyjaśnienie roli przedstawiciela celnego oraz uzgodnienie danych potrzebnych do prawidłowego zgłoszenia. W przedsiębiorstwie działającym jednocześnie przez własny sklep, platformy sprzedażowe i kanał B2B jedna opóźniona odprawa może zakłócić dostępność produktu we wszystkich kanałach. Realne ryzyko obejmuje więc nie tylko dłuższą obsługę celną, lecz także przerwanie ciągłości dostaw w kategorii, która miała finansować dalszy rozwój działalności.
Firma może ponieść nieplanowane koszty
Pierwszym bezpośrednim obciążeniem są certyfikaty CBAM, których liczba zależy od emisji wbudowanych w importowane towary, natomiast ich cena jest powiązana z ceną uprawnień w systemie EU ETS. Jeżeli koszt ten nie został uwzględniony przed złożeniem zamówienia, ujawni się dopiero po zakontraktowaniu dostawy, ustaleniu ceny sprzedaży i często również po rozpoczęciu przyjmowania zamówień od klientów. Do wydatków związanych z certyfikatami dochodzą koszty weryfikacji klasyfikacji taryfowej, odtwarzania brakujących danych, korekt dokumentacji, pomocy prawnej i celnej oraz dodatkowego zaangażowania zespołu. W przypadku nieprawidłowego rozliczenia importer może być zobowiązany do uzupełnienia brakującej liczby certyfikatów niezależnie od sankcji nakładanej za naruszenie. Kara nie zastępuje zatem podstawowego obowiązku i nie zamyka sprawy finansowej.
Wydatki operacyjne rosną szczególnie szybko, gdy problem zostanie ujawniony podczas odprawy. Pojawiają się wówczas opłaty za magazynowanie, przestój kontenera, zmianę rezerwacji transportowej, dodatkową obsługę terminalową lub przesunięcie dostawy do centrum logistycznego. Jeżeli brakujący produkt miał stanowić część zestawu, kompletu lub wyrobu marki własnej, zatrzymanie jednego komponentu blokuje sprzedaż pozostałego zapasu. Do kosztów bezpośrednich dochodzą zamrożony kapitał, niewykorzystany budżet reklamowy i utracone przychody. Pozornie niewielka niezgodność w kodzie CN albo brak jasnych ustaleń z przedstawicielem może więc okazać się znacznie droższy niż wcześniejsze uporządkowanie procesu. Największe obciążenia powstają zwykle wtedy, gdy organizacja odkrywa obowiązek dopiero po wysłaniu towaru z fabryki.
Możliwe są sankcje za niewykonanie obowiązków lub błędne dane
Za treść deklaracji odpowiada upoważniony zgłaszający CBAM, czyli w zależności od modelu importer albo pośredni przedstawiciel celny, który wyraźnie przyjął tę funkcję. Brak informacji od producenta nie usuwa odpowiedzialności po stronie zgłaszającego. W określonych sytuacjach możliwe jest zastosowanie wartości domyślnych, lecz również wtedy trzeba postępować zgodnie z obowiązującą metodologią. Warto zatem wymagać od fabryk korzystania z ustandaryzowanych szablonów komunikacyjnych Komisji Europejskiej, a tam, gdzie jest to właściwe, także z Portalu CBAM dla operatorów instalacji. Narzędzia te nie gwarantują automatycznie prawidłowości danych, ale porządkują sposób ich przekazywania i ułatwiają dokumentowanie procesu. Korespondencja z producentem, kontrola otrzymanych informacji i zachowanie śladu wykonanych weryfikacji są elementem realnego zarządzania ryzykiem regulacyjnym.
Koszt CBAM może zniknąć w marży produktu
Koszt mechanizmu nie jest jednolitą opłatą, którą można doliczyć w tej samej wysokości do każdego produktu. Zależy od ilości importowanego towaru, poziomu emisji wbudowanych, sposobu ich ustalenia oraz ceny certyfikatów powiązanej z EU ETS. Dwa produkty o podobnej cenie zakupu mogą więc generować odmienny koszt CBAM, jeżeli pochodzą z instalacji o różnym poziomie emisyjności albo są wytwarzane przy użyciu innych technologii. Ma to szczególne znaczenie dla asortymentu sprzedawanego z niską marżą, w dużych wolumenach lub przy silnej konkurencji cenowej. Nawet stosunkowo niewielki dodatkowy koszt jednostkowy zmienia wynik całej kategorii, gdy nie można przenieść go na klienta ani skompensować lepszymi warunkami zakupu.
Największe ryzyko powstaje wtedy, gdy obowiązek zostanie rozpoznany już po przygotowaniu cennika. Sklep mógł wcześniej zakontraktować towar, opłacić kampanię, ustalić prowizje marketplace’u i zaoferować klientom bezpłatną dostawę, nie uwzględniając kosztu emisji oraz obsługi procesu CBAM. Szczególnej kontroli wymagają towary objęte odpowiednimi kodami CN, dla których stal lub aluminium stanowią istotną część masy i wartości produktu. Sam duży udział tych materiałów nie przesądza jednak o zastosowaniu mechanizmu. Konieczne jest najpierw potwierdzenie klasyfikacji i zakresu załącznika I, a następnie policzenie pełnego kosztu wprowadzenia produktu na rynek UE. Bez takiej analizy atrakcyjna cena dostawcy może okazać się pozorna, a zakładana marża zniknąć dopiero na etapie rozliczenia importu.
Sklep może stracić przewagę w kluczowym sezonie
Handel internetowy jest szczególnie wrażliwy na terminowość. Produkt dostarczony kilka tygodni po planowanej dacie może ominąć sezon, kampanię promocyjną albo moment największego zainteresowania klientów. Jeśli przyczyną opóźnienia jest brak autoryzacji, nieprawidłowa klasyfikacja lub niejasny podział odpowiedzialności z przedstawicielem, przedsiębiorstwo nie zawsze będzie w stanie szybko kupić identyczny towar z innego źródła. W międzyczasie pojawiają się braki magazynowe, anulowane zamówienia, reklamacje i negatywne opinie. Klient końcowy nie analizuje problemu na granicy ani rozporządzenia CBAM. Ocenia sklep przez pryzmat niedotrzymanego terminu, niedostępności produktu oraz jakości komunikacji.
Konsekwencje są jeszcze poważniejsze w relacji z marketplace’ami i partnerami handlowymi, którzy rozliczają sprzedawcę z terminowości, wskaźnika anulowań i dostępności oferty. Przerwa w dostawach może pogorszyć pozycjonowanie produktu, obniżyć ocenę konta albo doprowadzić do utraty zaplanowanych działań promocyjnych. Nawet po rozwiązaniu problemu celnego odbudowanie widoczności i zaufania klientów potrafi trwać znacznie dłużej niż sama odprawa. Największym ryzykiem nie jest samo raportowanie. Jest nim odkrycie obowiązku dopiero wtedy, gdy towar czeka już na odprawę, ceny zostały ustalone, a klienci złożyli zamówienia.
Najczęstsze błędne założenia importerów e-commerce
Błędy związane z CBAM rzadko zaczynają się od świadomej decyzji o zignorowaniu przepisów. Częściej wynikają z uproszczeń, które brzmią logicznie z perspektywy sprzedaży, lecz nie odpowiadają zasadom prawa celnego. Przedsiębiorca patrzy na model biznesowy, nazwę produktu albo deklarację dostawcy i na tej podstawie uznaje, że mechanizm znajduje się poza zakresem jego działalności. Tymczasem prawidłowa analiza wymaga połączenia klasyfikacji CN, pochodzenia towaru, procedury celnej, roli importera, rodzaju przedstawicielstwa oraz rocznego wolumenu. Poniższe założenia należą do najczęstszych powodów, dla których obowiązek zostaje rozpoznany dopiero po rozpoczęciu importu.
„Sprzedajemy detalicznie, więc CBAM nas nie dotyczy”
Handel detaliczny nie jest ogólnym wyłączeniem z CBAM. Mechanizm nie dzieli przedsiębiorców na sprzedawców B2B, B2C, sklepy internetowe i podmioty działające na marketplace’ach. Kanał sprzedaży opisuje relację z klientem, natomiast CBAM odnosi się do wcześniejszego zdarzenia, czyli importu określonych towarów i ich dopuszczenia do swobodnego obrotu. Sklep detaliczny pozostaje poza zakresem w odniesieniu do zakupu, jeżeli nabywa towar już zaimportowany przez unijnego dystrybutora i sam nie dokonuje przywozu. Może jednak zostać objęty obowiązkami, gdy sprowadza właściwie sklasyfikowany produkt bezpośrednio z państwa trzeciego. Z perspektywy klienta oba modele wyglądają podobnie, lecz dokumentacja celna wskazuje zupełnie inny podział odpowiedzialności.
Założenie to staje się szczególnie ryzykowne podczas ekspansji i skracania łańcucha dostaw. Przejście z zakupów od europejskiej hurtowni na bezpośrednią współpracę z fabryką zwiększa kontrolę nad ceną i specyfikacją produktu, ale jednocześnie zmienia formalną rolę przedsiębiorstwa. Sklep, który wcześniej był kolejnym sprzedawcą w obrocie unijnym, zaczyna działać jako importer. W tym momencie należy ponownie sprawdzić kody CN, warunki dostawy, sposób odprawy i przewidywany wolumen. Sam fakt, że końcowym odbiorcą produktu pozostaje konsument, nie wpływa na obowiązki powstające przy dopuszczeniu towaru do swobodnego obrotu.
„Importujemy gotowy produkt, a nie surowiec”
CBAM kojarzy się z materiałami podstawowymi, ponieważ jego zakres obejmuje sektory takie jak żelazo i stal, aluminium, cement czy nawozy. Mechanizm nie ogranicza się jednak wyłącznie do nieprzetworzonych surowców. Załącznik I do rozporządzenia (UE) 2023/956 obejmuje także określone półprodukty i przetworzone wyroby zaklasyfikowane pod wskazanymi kodami CN. Gotowy produkt może więc być zapakowany, oznaczony marką konsumencką i przeznaczony do bezpośredniej sprzedaży, a mimo to pozostawać w zakresie regulacji. Jednocześnie wiele gotowych wyrobów wykonanych ze stali lub aluminium nie podlega CBAM, dlatego również obecność takiego materiału nie daje podstawy do automatycznego objęcia produktu mechanizmem.
O tym, czy produkt jest objęty CBAM, decyduje klasyfikacja taryfowa i zakres załącznika I do rozporządzenia, a nie stopień przetworzenia towaru. Znaczenie mają obiektywne cechy produktu, jego funkcja, konstrukcja, materiał oraz brzmienie właściwych pozycji Nomenklatury Scalonej. W przypadku towarów złożonych klasyfikacja odbywa się zgodnie z Ogólnymi Regułami Interpretacji Nomenklatury Scalonej. W zależności od produktu rozstrzygające może być bezpośrednie brzmienie pozycji, funkcja wyrobu, jego szczególne przeznaczenie albo materiał nadający mu zasadniczy charakter. Kryterium zasadniczego charakteru stanowi tylko jedną z możliwych podstaw klasyfikacji i nie jest stosowane automatycznie w każdej sprawie.
„Dostawca podał kod, więc nie musimy go sprawdzać”
Kod przekazany przez producenta jest użytecznym punktem wyjścia, ale nie gwarantuje prawidłowej klasyfikacji w Unii Europejskiej. Dostawca spoza UE często posługuje się sześciocyfrowym kodem HS albo rozwinięciem obowiązującym w jego własnej taryfie. Bywa też, że korzysta z kodu historycznego, przypisanego do podobnego wyrobu lub stosowanego zbiorczo dla wielu wariantów. Różnica na poziomie unijnych cyfr CN może przesądzić, że jeden produkt znajdzie się w załączniku I, podczas gdy inny pozostanie poza zakresem. Producent nie musi również śledzić corocznych zmian Nomenklatury Scalonej ani znać skutków klasyfikacji na gruncie unijnych przepisów CBAM.
Odpowiedzialność importera nie kończy się na przepisaniu kodu z faktury handlowej. Klasyfikacja powinna odpowiadać rzeczywistym cechom towaru i pozostawać zgodna z kodem stosowanym w zgłoszeniu celnym. Warto porównywać informacje od kontrahenta z dokumentacją techniczną, składem materiałowym, funkcją i budową produktu, a przy imporcie powtarzalnym kontrolować, czy różne agencje celne stosują jednolite podejście. Jeżeli klasyfikacja ma istotne znaczenie finansowe albo pozostaje sporna, rozwiązaniem może być wystąpienie o Wiążącą Informację Taryfową. Weryfikacja przed pierwszą odprawą jest zazwyczaj prostsza i tańsza niż późniejsze korygowanie wielu zgłoszeń oraz odtwarzanie obowiązków z wcześniejszych okresów.
„Przedstawiciel celny zajmie się wszystkim”
Agencja celna wykonuje czynności w zakresie wynikającym z rodzaju przedstawicielstwa i zawartej umowy. Przy przedstawicielstwie bezpośrednim działa w imieniu i na rzecz importera, który zachowuje odpowiedzialność za własne obowiązki CBAM. Udzielenie pełnomocnictwa do odprawy nie przenosi automatycznie autoryzacji, gromadzenia danych emisyjnych, składania deklaracji oraz rozliczania certyfikatów. Przedstawiciel może oferować wsparcie również w tych obszarach, ale zakres usług powinien zostać jednoznacznie potwierdzony. Ogólne zapewnienie, że partner „obsługuje cło”, nie odpowiada jeszcze na pytanie, kto jest upoważnionym zgłaszającym i kto odpowiada za późniejsze rozliczenie.
Przy przedstawicielstwie pośrednim przedstawiciel może przyjąć funkcję upoważnionego zgłaszającego CBAM, lecz wymaga to jego wyraźnej akceptacji. Nie każda agencja zdecyduje się przejąć obowiązki dotyczące emisji, deklaracji i certyfikatów, ponieważ wiążą się one z dodatkową odpowiedzialnością. Przed pierwszą odprawą trzeba więc ustalić rodzaj przedstawicielstwa, numer rachunku wykorzystywany w zgłoszeniu, sposób przekazywania danych oraz zakres odpowiedzialności za późniejsze rozliczenia. Najbardziej ryzykowny pozostaje model, w którym importer zakłada, że wszystkim zajmuje się agencja, podczas gdy przedstawiciel uważa, że realizuje wyłącznie standardową usługę celną.
„Importujemy małe ilości, więc na pewno jesteśmy zwolnieni”
Niewielka pojedyncza dostawa nie przesądza o pozostawaniu poniżej progu. Limit 50 ton jest liczony na importera w skali całego roku kalendarzowego i obejmuje łącznie właściwe towary z sektorów żelaza i stali, aluminium, cementu oraz nawozów. Nie dzieli się go na poszczególnych dostawców, kody CN, marki, porty ani przedstawicieli celnych. Przedsiębiorstwo sprowadzające małe partie co kilka tygodni może zatem przekroczyć próg bez realizowania jednego dużego transportu. Do obliczeń trzeba włączyć wszystkie odpowiednie strumienie importowe i opierać się na masie netto wynikającej z dokumentacji celnej.
Zwolnienie nie działa jak kwota wolna, po której obowiązki obejmują wyłącznie nadwyżkę. Po przekroczeniu progu należy uwzględnić wszystkie objęte towary zaimportowane w danym roku. Monitoring powinien rozpocząć się od pierwszej dostawy i obejmować również zamówienia potwierdzone lub planowane na kolejne miesiące. Odrębnej oceny wymagają wodór i energia elektryczna, dla których próg 50 ton nie znajduje zastosowania. Zamiast opierać decyzję na ogólnym stwierdzeniu, że przedsiębiorstwo importuje niewiele, należy przygotować konkretne zestawienie masy netto, kodów CN i zgłoszeń przypisanych do jednego importera.
Przykładowe scenariusze
Ogólne zasady CBAM stają się znacznie łatwiejsze do zastosowania, gdy przełoży się je na konkretne modele działania spotykane w handlu elektronicznym. Poniższe scenariusze pokazują, w którym miejscu najczęściej powstaje obowiązek albo przeciwnie — dlaczego sam związek produktu z rynkiem pozaunijnym nie wystarcza do objęcia sklepu mechanizmem. W każdym przypadku analiza przebiega według podobnego schematu. Najpierw trzeba ustalić prawidłowy kod CN i porównać go z załącznikiem I do rozporządzenia (UE) 2023/956, a następnie sprawdzić pochodzenie towaru, procedurę celną, formalną rolę importera, sposób działania przedstawiciela oraz roczny wolumen przywozu.
Scenariusz 1: sklep importuje produkty bez kodów objętych CBAM
Polska spółka prowadzi własny sklep internetowy i sprzedaje również na kilku marketplace’ach. Towary zamawia bezpośrednio od producentów spoza Unii Europejskiej, organizuje transport i występuje jako importer w zgłoszeniach celnych. Przedsiębiorstwo niewątpliwie dokonuje więc importu, ale prawidłowo ustalone kody CN sprowadzanych produktów nie znajdują się w załączniku I do rozporządzenia (UE) 2023/956. W takim przypadku produkty co do zasady pozostają poza zakresem towarowym CBAM. Nie zmienia tego ich pozaunijne pochodzenie, duża liczba dostaw ani fakt, że część artykułów zawiera elementy wykonane ze stali lub aluminium. Sam materiał wykorzystany w produkcji nie wystarcza, jeżeli gotowy wyrób został prawidłowo zaklasyfikowany pod kodem nieobjętym mechanizmem.
Wniosek jest prosty: sama sprzedaż internetowa i sam bezpośredni import nie powodują jeszcze powstania obowiązków CBAM. Konieczne jest sprowadzanie towaru znajdującego się w zakresie regulacji. Sklep powinien jednak zachować dokumentację uzasadniającą klasyfikację i okresowo ją weryfikować, szczególnie gdy zmienia producenta, materiał, konstrukcję albo funkcję produktu. Brak obowiązku powinien wynikać z kontrolowanej analizy, a nie z ogólnego przekonania, że asortyment konsumencki znajduje się poza CBAM. Jeżeli nowy wariant towaru różni się od wcześniej ocenionego modelu, dotychczasowego kodu nie należy przenosić automatycznie bez ponownego sprawdzenia.
Scenariusz 2: sklep importuje stalowe lub aluminiowe elementy
Przedsiębiorstwo sprowadza spoza UE profile, mocowania, części konstrukcyjne albo inne elementy wykonane ze stali lub aluminium, które następnie sprzedaje samodzielnie lub wykorzystuje do przygotowywania gotowych zestawów. Taki asortyment powinien zostać objęty wstępną kontrolą CBAM, ale nie należy od razu zakładać, że każdy metalowy element podlega mechanizmowi. Pierwszym krokiem jest ustalenie kodu CN na podstawie rzeczywistych cech produktu, a następnie porównanie go z załącznikiem I. Znaczenie mają między innymi funkcja, konstrukcja, skład materiałowy, stopień przetworzenia oraz to, czy produkt jest klasyfikowany jako samodzielny wyrób, część określonego urządzenia czy komponent o innym szczególnym przeznaczeniu.
Jeżeli kod znajduje się w zakresie CBAM, trzeba przejść do kolejnych etapów analizy. Należy ustalić, kto jest importerem wskazanym w dokumentacji, jaki rodzaj przedstawicielstwa celnego zastosowano, skąd pochodzi towar i czy przedsiębiorca korzysta z wyłączenia przewidzianego przepisami. Dla sektorów żelaza i stali oraz aluminium szczególne znaczenie ma także skumulowana masa netto importu w całym roku kalendarzowym. Wniosek nie brzmi zatem „produkt jest metalowy, więc podlega CBAM”, lecz „produkt jest metalowy, dlatego trzeba sprawdzić jego klasyfikację CN, zakres załącznika I, rolę importera i wolumen przywozu”.
Scenariusz 3: sklep sprzedaje produkt złożony
Importer wprowadza do oferty towar wykonany z kilku materiałów, na przykład stali, aluminium, tworzywa, drewna lub szkła. Z perspektywy klienta jest to gotowy artykuł konsumencki o określonej nazwie handlowej i funkcji. W dokumentacji dostawcy produkt może być opisany bardzo ogólnie, a sklep może przypisać go do szerokiej kategorii, takiej jak wyposażenie, akcesoria techniczne lub elementy montażowe. Żadne z tych określeń nie daje jednak wiarygodnej odpowiedzi na pytanie o CBAM. O klasyfikacji decydują obiektywne cechy towaru oraz Ogólne Reguły Interpretacji Nomenklatury Scalonej. W zależności od produktu znaczenie może mieć bezpośrednie brzmienie pozycji, jego funkcja, szczególne przeznaczenie albo materiał lub komponent nadający mu zasadniczy charakter.
Nie można przyjąć prostej zasady, zgodnie z którą o kodzie zawsze decyduje materiał mający największy udział wagowy lub wartościowy. Kryterium zasadniczego charakteru jest stosowane tylko wtedy, gdy prowadzą do niego właściwe reguły klasyfikacyjne. W innych przypadkach rozstrzygające okazuje się brzmienie konkretnej pozycji albo inna reguła GIR. Wniosek dla sklepu jest taki, że nazwa handlowa i kategoria sprzedażowa nie wystarczają. Przed rozpoczęciem importu potrzebne są dane techniczne pozwalające ustalić właściwy kod CN, a przy istotnych i powtarzalnych dostawach można rozważyć wystąpienie o Wiążącą Informację Taryfową.
Scenariusz 4: sprzedawca korzysta z marketplace’u
Polska marka oferuje produkty na dużej platformie sprzedażowej, która obsługuje płatności, magazynowanie, wysyłkę do klienta i część procesów posprzedażowych. Towary są jednak zamawiane przez sprzedawcę bezpośrednio u fabryki spoza Unii, a w dokumentacji celnej to polska spółka figuruje jako importer. W takim modelu marketplace pozostaje kanałem sprzedaży i partnerem logistycznym, lecz nie przejmuje automatycznie odpowiedzialności za CBAM. To, że platforma przechowuje towar, publikuje ofertę albo pobiera prowizję, nie zmienia formalnej roli podmiotu wskazanego przy dopuszczeniu produktu do swobodnego obrotu.
Odmienny wynik będzie możliwy, gdy inny podmiot wcześniej dokona importu, spełni związane z nim obowiązki, a sprzedawca nabędzie towary znajdujące się już w swobodnym obrocie na rynku unijnym. Dlatego nie istnieje jedna odpowiedź właściwa dla wszystkich modeli marketplace. Trzeba sprawdzić umowy, warunki dostawy, wykorzystany numer EORI, dane importera i zgłaszającego oraz rodzaj przedstawicielstwa. Wniosek jest taki, że platforma sprzedażowa nie rozstrzyga, kto odpowiada za CBAM. Odpowiedź wynika z rzeczywistego modelu importowego i dokumentacji celnej, a nie z miejsca, w którym klient składa zamówienie.
Scenariusz 5: importer pozostaje poniżej progu 50 ton
Przedsiębiorstwo importuje towary prawidłowo sklasyfikowane pod kodami objętymi CBAM z sektorów żelaza i stali, aluminium, cementu lub nawozów. Poszczególne dostawy są niewielkie, a ich łączna masa netto od początku roku wynosi mniej niż 50 ton. Jeżeli wszystkie warunki wyłączenia de minimis są spełnione, importer może pozostawać poza obowiązkami fazy docelowej odnoszącymi się do tych towarów. Nie wystarcza jednak ogólne stwierdzenie, że firma sprowadza małe ilości. Próg jest liczony na jednego importera i obejmuje łącznie odpowiednie towary ze wszystkich czterech sektorów, niezależnie od liczby dostawców, agencji celnych, kodów, marek i portów odprawy.
Wolumen trzeba monitorować od pierwszego importu w roku, łącząc dane z dokonanych odpraw z prognozą kolejnych zamówień. Jeżeli próg zostanie przekroczony, obowiązki nie ograniczają się do masy powyżej 50 ton, lecz obejmują objęte towary sprowadzone w całym roku kalendarzowym. Z tego powodu importer powinien przechowywać zestawienia masy netto oraz dokumentację pozwalającą wykazać podstawę zastosowania wyłączenia. Należy również pamiętać, że próg 50 ton nie dotyczy wodoru ani energii elektrycznej. Wniosek brzmi więc: pozostawanie poniżej limitu może zwalniać z obowiązków, ale wymaga rzeczywistego obliczenia, bieżącego monitoringu i udokumentowania wyniku.
Dla przedsiębiorcy prowadzącego średnią firmę e-commerce najważniejsze jest przekształcenie CBAM z abstrakcyjnego tematu regulacyjnego w zestaw konkretnych informacji o produktach i dostawach. Nie trzeba rozpoczynać od skomplikowanych obliczeń emisji dla całego katalogu. Najpierw należy ustalić, czy w asortymencie w ogóle znajdują się towary objęte mechanizmem, czy przedsiębiorstwo odpowiada za ich import oraz czy skala przywozu powoduje powstanie obowiązków. Dopiero pozytywna odpowiedź na te pytania prowadzi do kolejnych działań związanych z autoryzacją, danymi producenta, deklaracjami i certyfikatami.
Podsumowanie
Jakie kody CN mają importowane produkty?
Pierwszym zadaniem jest uporządkowanie klasyfikacji taryfowej. Każdy bezpośrednio importowany rodzaj produktu powinien mieć kod CN ustalony na podstawie jego rzeczywistych cech, a nie tylko nazwy na fakturze, opisu marketingowego czy kodu przekazanego przez zagranicznego dostawcę. Następnie należy porównać klasyfikację z załącznikiem I do rozporządzenia (UE) 2023/956. Jeżeli prawidłowy kod nie znajduje się w tym wykazie, produkt co do zasady pozostaje poza zakresem towarowym CBAM, nawet gdy zawiera stal lub aluminium. Jeżeli kod został ujęty w załączniku, trzeba sprawdzić pozostałe warunki stosowania mechanizmu, w tym pochodzenie, procedurę celną, możliwe wyłączenia i rolę podmiotu dokonującego importu.
Czy przedsiębiorstwo jest formalnie importerem towarów spoza UE?
Drugie pytanie dotyczy rzeczywistego podziału odpowiedzialności. Należy ustalić, kto figuruje jako importer w zgłoszeniu celnym, kto jest zgłaszającym, na czyją rzecz odbywa się odprawa i jaki rodzaj przedstawicielstwa zastosowano. Samo korzystanie z agencji, spedytora, centrum logistycznego albo marketplace’u nie powoduje automatycznego przeniesienia obowiązków CBAM. Przy przedstawicielstwie bezpośrednim importer zachowuje swoją rolę, natomiast przedstawiciel pośredni może przejąć funkcję upoważnionego zgłaszającego zgodnie z zasadami wynikającymi z przepisów i po jej wyraźnym zaakceptowaniu. Odpowiedzi należy szukać w umowach, pełnomocnictwach i zgłoszeniach, a nie wyłącznie w nazwach usług używanych przez partnerów.
Czy wolumen importu powoduje powstanie obowiązków CBAM?
Trzecim elementem jest skumulowana masa netto towarów objętych mechanizmem. Dla żelaza i stali, aluminium, cementu oraz nawozów trzeba zsumować właściwy import realizowany przez ten sam podmiot w całym roku kalendarzowym. Próg 50 ton nie jest liczony osobno dla poszczególnych dostaw, sektorów, kodów, dostawców ani przedstawicieli. Monitoring powinien rozpocząć się od pierwszej odprawy i uwzględniać także planowane zamówienia, ponieważ przekroczenie limitu powoduje objęcie obowiązkami odpowiednich towarów importowanych w całym roku, a nie wyłącznie części ponad próg. W przypadku wodoru i energii elektrycznej limit masowy nie ma zastosowania, dlatego ich import wymaga odrębnej oceny.
Importer produktów konsumenckich może podlegać CBAM. Nie decyduje o tym jednak fakt prowadzenia sklepu internetowego, lecz klasyfikacja CN towaru, jego pochodzenie, sposób dopuszczenia do swobodnego obrotu, formalna rola przedsiębiorstwa w procesie importowym oraz — w przypadkach objętych progiem — roczny wolumen przywozu. Organizacja, która uporządkuje te informacje przed złożeniem zamówienia, może ocenić ryzyko, porównać rzeczywiste koszty dostawców i uniknąć sytuacji, w której obowiązek ujawni się dopiero podczas odprawy.
FAQ
Czy każdy sklep internetowy importujący spoza UE podlega CBAM?
Nie. Mechanizm dotyczy importu towarów ujętych w załączniku I do rozporządzenia (UE) 2023/956, a jego zakres ustala się przede wszystkim na podstawie prawidłowej klasyfikacji CN. Sklep sprowadzający spoza UE produkty niewymienione w załączniku co do zasady pozostaje poza zakresem, nawet gdy działa na dużą skalę i sam organizuje odprawę. Gdy kod produktu znajduje się w wykazie, trzeba dodatkowo sprawdzić pochodzenie, procedurę, formalną rolę importera, możliwość zastosowania wyłączenia oraz roczny wolumen. Sam fakt dokonania importu z Chin, Turcji, Wielkiej Brytanii lub innego państwa trzeciego nie daje więc pełnej odpowiedzi. Obowiązki CBAM powstają dopiero wtedy, gdy spełnione są warunki odnoszące się zarówno do towaru, jak i sposobu jego wprowadzenia do Unii.
Czy gotowe produkty stalowe i aluminiowe mogą być objęte mechanizmem?
Tak, w określonych przypadkach. Niektóre gotowe lub przetworzone wyroby stalowe i aluminiowe znajdują się w zakresie CBAM, ponieważ załącznik I nie ogranicza się wyłącznie do nieprzetworzonych surowców. Nie znaczy to jednak, że każdy gotowy produkt zawierający stal lub aluminium podlega mechanizmowi. Wiele artykułów konsumenckich pozostaje poza wykazem, mimo że metal stanowi ważny element ich konstrukcji. O wyniku decyduje kod CN ustalony na podstawie obiektywnych cech towaru oraz porównanie go z załącznikiem I, a nie sam materiał, poziom przetworzenia czy sposób prezentacji produktu klientowi. Przy towarach złożonych stosuje się Ogólne Reguły Interpretacji Nomenklatury Scalonej, które zależnie od przypadku odwołują się do brzmienia pozycji, funkcji, szczególnego przeznaczenia albo elementu nadającego zasadniczy charakter.
Czy CBAM dotyczy sprzedawców działających na marketplace’ach?
Tak, jeżeli to oni dokonują importu objętych towarów. Sprzedaż na marketplace nie tworzy odrębnej kategorii obowiązków i nie zwalnia sprzedawcy z odpowiedzialności. Platforma może obsługiwać ofertę, płatność, magazynowanie, dostawę i kontakt z klientem, ale żadna z tych czynności sama w sobie nie przesądza, że jest importerem. Odpowiedzialność ustala się na podstawie rzeczywistego modelu transakcji i dokumentacji celnej. Jeżeli polski sprzedawca zamawia produkty spoza UE i jest wskazany jako importer przy dopuszczeniu ich do swobodnego obrotu, korzystanie z platformy nie zmienia tej roli. Gdy natomiast towary zostały wcześniej zaimportowane przez inny podmiot i sklep kupuje je już w obrocie unijnym, obowiązki związane z konkretnym przywozem mogły powstać po stronie wcześniejszego importera.
Czy sprzedaż przez Amazon FBA oznacza automatycznie obowiązki CBAM?
Nie. Samo korzystanie z modelu Amazon FBA nie rozstrzyga, kto odpowiada za CBAM, ponieważ usługa magazynowania i realizacji zamówień nie jest równoznaczna z pełnieniem roli importera. Znaczenie ma to, kto sprowadza towar spoza Unii, kto figuruje jako importer w zgłoszeniu celnym, na czyją rzecz odbywa się odprawa oraz kto odpowiada za dopuszczenie produktu do swobodnego obrotu. Jeżeli polski sprzedawca importuje zapas na własny rachunek, a następnie kieruje go do centrum realizacji zamówień, wykorzystanie FBA nie przenosi automatycznie obowiązków CBAM na operatora platformy. Odmienna sytuacja może wystąpić, gdy towary zostały wcześniej zaimportowane przez inny podmiot i znajdują się już w swobodnym obrocie. Każdy model trzeba więc ocenić na podstawie dokumentacji celnej, warunków dostawy i rzeczywistego podziału ról.
Czy zakup od hurtowni w Polsce lub innym państwie UE oznacza obowiązki CBAM?
Co do zasady nie, jeżeli hurtownia lub inny podmiot wcześniej zaimportował towary i doprowadził do ich dopuszczenia do swobodnego obrotu w Unii Europejskiej. Późniejszy zakup przez polski sklep jest wtedy transakcją dotyczącą towaru znajdującego się już w obrocie unijnym, a odpowiedzialność związana z pierwotnym importem spoczywała na podmiocie, który dokonał przywozu. Sama faktura wystawiona przez kontrahenta z UE nie powinna jednak zastępować sprawdzenia rzeczywistego modelu dostawy. W niektórych konstrukcjach towar może być wysyłany bezpośrednio z państwa trzeciego, a nabywca może mimo unijnego sprzedawcy zostać wskazany jako importer. Dlatego przy niestandardowych warunkach dostawy warto zweryfikować miejsce, z którego towar jest faktycznie wysyłany, oraz dane znajdujące się w dokumentacji celnej.
Kto odpowiada za obowiązki, gdy firma korzysta z przedstawiciela celnego?
To zależy od rodzaju przedstawicielstwa. Przy przedstawicielstwie bezpośrednim agencja działa w imieniu i na rzecz importera, który zachowuje odpowiedzialność za własne obowiązki CBAM. Zlecenie odprawy nie przenosi automatycznie na przedstawiciela autoryzacji, zbierania danych emisyjnych, składania deklaracji ani rozliczania certyfikatów. Przy przedstawicielstwie pośrednim przedstawiciel działa we własnym imieniu, lecz na rzecz innego podmiotu, i może pełnić funkcję upoważnionego zgłaszającego CBAM zgodnie z warunkami określonymi w przepisach. Wymaga to jednak wyraźnego przyjęcia tej roli i związanej z nią odpowiedzialności. Przed rozpoczęciem odpraw należy potwierdzić zakres pełnomocnictwa, dane wskazywane w zgłoszeniu, numer rachunku CBAM oraz to, kto odpowiada za późniejsze deklaracje i certyfikaty.
Czy mały importer może korzystać ze zwolnienia?
Tak, jeżeli spełnia warunki wyłączenia. Importer może korzystać z progu de minimis, gdy skumulowana masa netto właściwych towarów CBAM z sektorów żelaza i stali, aluminium, cementu oraz nawozów nie przekracza 50 ton w roku kalendarzowym. Wielkość przedsiębiorstwa, poziom jego przychodów ani liczba zatrudnionych osób nie decydują o zastosowaniu wyłączenia. Liczy się masa netto odpowiednich towarów przypisana do jednego importera. Trzeba zsumować import realizowany za pośrednictwem wszystkich dostawców, agencji, portów, marek i kanałów sprzedaży. Pozostawanie poniżej progu powinno zostać udokumentowane na podstawie zgłoszeń celnych i kontrolowane przez cały rok. Ogólne przekonanie, że przedsiębiorstwo sprowadza niewielkie partie, nie wystarcza, szczególnie gdy regularne dostawy łącznie zbliżają się do limitu.
Czy próg 50 ton dotyczy wszystkich towarów?
Nie. Próg 50 ton stosuje się łącznie do towarów z sektorów żelaza i stali, aluminium, cementu oraz nawozów. Przy obliczaniu limitu sumuje się skumulowaną masę netto odpowiednich towarów importowanych przez ten sam podmiot w roku kalendarzowym. Progu nie dzieli się na poszczególne sektory, kody CN, dostawy ani dostawców. Wodór i energia elektryczna nie korzystają z tego wyłączenia masowego, dlatego ich import ocenia się bez zastosowania limitu 50 ton. Do obliczeń nie wlicza się również całego metalowego lub chemicznego asortymentu sklepu, lecz tylko prawidłowo sklasyfikowane towary znajdujące się w zakresie CBAM. Pierwszym krokiem pozostaje więc identyfikacja właściwych kodów CN, a dopiero drugim sumowanie masy netto wynikającej z dokumentacji celnej.
Co zrobić, gdy zagraniczny dostawca nie przekazuje danych o emisjach?
Najpierw trzeba ustalić przyczynę braku danych. Importer powinien sprawdzić, czy kontrahent jest rzeczywistym operatorem instalacji, czy jedynie pośrednikiem, oraz czy potrafi przekazać informacje przygotowane zgodnie z metodologią CBAM. Warto określić w umowie zakres danych, terminy, format, obowiązek informowania o zmianach procesu oraz dostęp do dokumentacji potrzebnej do weryfikacji. Pomocne są szablony komunikacyjne udostępniane przez Komisję oraz Portal CBAM przeznaczony dla operatorów instalacji. W przypadkach przewidzianych regulacjami można stosować właściwe wartości domyślne, ale nie powinno to prowadzić do ignorowania problemu. Brak współpracy producenta może zwiększyć koszt rozliczenia, ograniczyć możliwość wykazania rzeczywistych emisji i wpłynąć na opłacalność całego źródła dostaw.
Czy kod CN wskazany przez producenta trzeba dodatkowo zweryfikować?
Tak. Kod przekazany przez dostawcę należy potraktować jako punkt wyjścia, a nie ostateczne rozstrzygnięcie. Producent spoza UE często posługuje się sześciocyfrowym kodem HS albo rozwinięciem stosowanym w taryfie własnego państwa. Może również używać kodu historycznego, przypisanego do podobnego produktu lub stosowanego dla całej rodziny wariantów. Unijna Nomenklatura Scalona ma osiem cyfr i jest aktualizowana corocznie, dlatego kod używany przy imporcie musi odpowiadać aktualnym zasadom oraz rzeczywistym cechom towaru. Weryfikacja powinna obejmować materiał, konstrukcję, funkcję, stopień zmontowania i przeznaczenie. Przy powtarzalnych dostawach o istotnej wartości lub trwałych wątpliwościach warto rozważyć wystąpienie o Wiążącą Informację Taryfową, która zapewnia prawną pewność klasyfikacji towaru odpowiadającego opisowi zawartemu w decyzji.
Czy CBAM może wpłynąć na cenę produktu dla konsumenta?
Tak. CBAM zwiększa pełny koszt importu, jeżeli przedsiębiorca musi rozliczać emisje wbudowane i umarzać odpowiadającą im liczbę certyfikatów. Skala wpływu zależy od emisyjności produkcji, ilości towaru, ceny certyfikatów powiązanej z EU ETS, możliwości uwzględnienia ceny emisji faktycznie zapłaconej w państwie pochodzenia oraz kosztów obsługi procesu. Importer może pokryć dodatkowe obciążenie z własnej marży, renegocjować cenę z dostawcą, wybrać mniej emisyjną fabrykę albo przenieść część kosztu na klienta. Nie istnieje więc jedna podwyżka właściwa dla wszystkich produktów CBAM. W kategoriach niskomarżowych nawet niewielki koszt jednostkowy może jednak zmienić opłacalność oferty. Wpływ mechanizmu powinien zostać policzony przed zatwierdzeniem ceny detalicznej, kampanii promocyjnej i warunków sprzedaży na marketplace.
Od kiedy obowiązują certyfikaty CBAM?
Obowiązek finansowy dotyczy importu dokonywanego od 1 stycznia 2026 r., natomiast sprzedaż certyfikatów rozpocznie się 1 lutego 2027 r. Oznacza to, że importerzy będą kupowali w 2027 r. certyfikaty potrzebne do rozliczenia emisji związanych z towarami sprowadzonymi w 2026 r. Pierwsza deklaracja roczna obejmie import zrealizowany w 2026 r. i będzie składana do 30 września 2027 r.; do tego samego terminu trzeba umorzyć odpowiednią liczbę certyfikatów. Dla importu dokonanego w poszczególnych kwartałach 2026 r. stosowane są odpowiadające im ceny kwartalne, obliczane jako średnia ważona cen rozliczeniowych aukcji uprawnień EU ETS. Od 2027 r. Komisja oblicza i publikuje ceny certyfikatów co tydzień. Koszt CBAM powstaje więc w związku z importem realizowanym już od początku 2026 r., mimo że faktyczny zakup pierwszych certyfikatów nastąpi w 2027 r.