Korekta VAT: wpłata różnicy i odsetki – co warto wiedzieć
Spis treści
Zamieszanie nie dziwi – przepisy w tej kwestii są dość precyzyjne, ale jednocześnie wiele zależy od tego, kiedy podatnik wykrył błąd, kiedy złożył korektę i czy wcześniej działania podjął już urząd skarbowy. Dodatkowo wysokość odsetek może się różnić w zależności od sytuacji: dobrowolna i odpowiednio szybka korekta może pozwolić zastosować stawkę obniżoną, podczas gdy w określonych przypadkach dotyczących VAT może znaleźć zastosowanie stawka podwyższona.

Zobacz też!
Korekta VAT – co to jest i kiedy jest konieczna?
Jak złożyć korektę VAT: krok po kroku
Dlatego w tym artykule w przystępny, ale szczegółowy sposób wyjaśniamy:
- co to jest korekta VAT i kiedy trzeba ją złożyć,
- ile wynoszą odsetki przy korekcie VAT i jak je wyliczyć,
- jak wygląda procedura wpłaty różnicy,
- jakie są możliwe stawki odsetek i od czego one zależą.
Czym jest korekta VAT?
Korekta VAT to poprawienie wcześniej złożonego rozliczenia podatku. Jeżeli po czasie zauważysz, że w JPK_V7 znalazł się błąd – np. zaniżono kwotę VAT należnego albo zawyżono podatek naliczony – trzeba doprowadzić dane do prawidłowego stanu. Korekta dotyczy tego samego okresu rozliczeniowego, ale zawiera dane zgodne z rzeczywistym przebiegiem transakcji i zasadami rozliczenia podatku.
Błędy w rozliczeniu VAT mogą zdarzyć się każdemu – wystarczy pomyłka w fakturze, nieuwzględniona transakcja albo błędne przypisanie kosztu. Kluczowe jest, aby zareagować szybko i prawidłowo, bo w grę wchodzą nie tylko kwoty podatku, ale też odsetki od zaległości oraz ewentualne konsekwencje karno-skarbowe.
Od października 2020 roku nie składa się już osobnych deklaracji VAT-7 i VAT-7K za bieżące okresy. Rozliczenie podatku jest częścią JPK_V7M albo JPK_V7K. Od 1 lutego 2026 roku obowiązują struktury JPK_V7M(3) oraz JPK_V7K(3), dlatego również korekty współczesnych rozliczeń VAT wykonuje się właśnie za pomocą JPK_V7.
Kiedy korekta VAT jest obowiązkowa?
Nie każda nieścisłość w rozliczeniu VAT oznacza automatycznie konieczność cofania się do wcześniejszego okresu. Jednak są przypadki, w których złożenie korekty jest konieczne. Dotyczy to przede wszystkim sytuacji, gdy:
- z wcześniejszego rozliczenia wynika niedopłata VAT, czyli powinieneś zapłacić więcej, niż pierwotnie wykazano,
- wykryto błąd w ewidencji lub części deklaracyjnej, który powinien zostać poprawiony w okresie, którego faktycznie dotyczy,
- pojawiły się dokumenty lub informacje wskazujące, że wcześniejsze rozliczenie było nieprawidłowe.
W takiej sytuacji korekta VAT i ewentualna dopłata różnicy są obowiązkowe. Zwlekanie może skutkować narastaniem odsetek za zwłokę, a w określonych sytuacjach również konsekwencjami karnoskarbowymi.
Trzeba jednak odróżnić poprawianie wcześniejszego błędu od bieżącego rozliczenia późniejszego zdarzenia. Otrzymanie lub wystawienie faktury korygującej nie oznacza automatycznie, że trzeba cofnąć się i korygować stary JPK. Moment rozliczenia faktury korygującej zależy od jej rodzaju, przyczyny i zasad określonych w ustawie o VAT. Czasami korekta trafia do bieżącego okresu, a nie do tego, w którym ujęto pierwotną fakturę.
Jak złożyć korektę VAT?
Jeżeli błąd dotyczy okresu rozliczanego w JPK_V7, podatnik składa korektę JPK_V7M albo JPK_V7K. W zależności od charakteru błędu poprawiana może być część ewidencyjna, część deklaracyjna albo obie części jednocześnie.
Jeżeli zmieniasz dane ewidencyjne, przesyłasz nowy kompletny plik z prawidłowymi danymi za dany okres. Nie wysyłasz wyłącznie pojedynczej poprawionej faktury czy kilku rekordów, które uległy zmianie. Nowa wersja JPK powinna przedstawiać prawidłowy obraz całej ewidencji objętej korektą.
Samo zwiększenie zobowiązania VAT nie oznacza automatycznie, że zawsze trzeba dodatkowo składać osobny czynny żal.
Kodeks karny skarbowy przewiduje w art. 16a szczególną ochronę w przypadku prawnie skutecznej korekty deklaracji lub księgi. Jeżeli podatnik prawidłowo skoryguje rozliczenie i ureguluje uszczuploną należność zgodnie z warunkami tego przepisu, może korzystać z ochrony przed odpowiedzialnością karnoskarbową bez konieczności rutynowego składania osobnego czynnego żalu.
Czynny żal warto rozważyć przede wszystkim wtedy, gdy oprócz błędu naprawianego samą korektą JPK wystąpiło również inne uchybienie, którego korekta rozliczenia nie obejmuje. Każdą taką sytuację warto oceniać osobno, szczególnie gdy urząd rozpoczął już działania wobec podatnika.
Korekta „na plus” i „na minus” – na czym polega różnica?
➜ Korekta „na plus”
Dotyczy sytuacji, w której po weryfikacji okazuje się, że powinieneś był zapłacić więcej VAT, niż wcześniej wykazano. Przyczyny mogą być różne – np. pominięta faktura sprzedażowa, błędne rozliczenie transakcji zagranicznej, zastosowanie niewłaściwej stawki albo niewłaściwe ujęcie zakupu.
W takiej sytuacji:
- składasz korektę odpowiedniego JPK_V7M lub JPK_V7K,
- dopłacasz różnicę podatku,
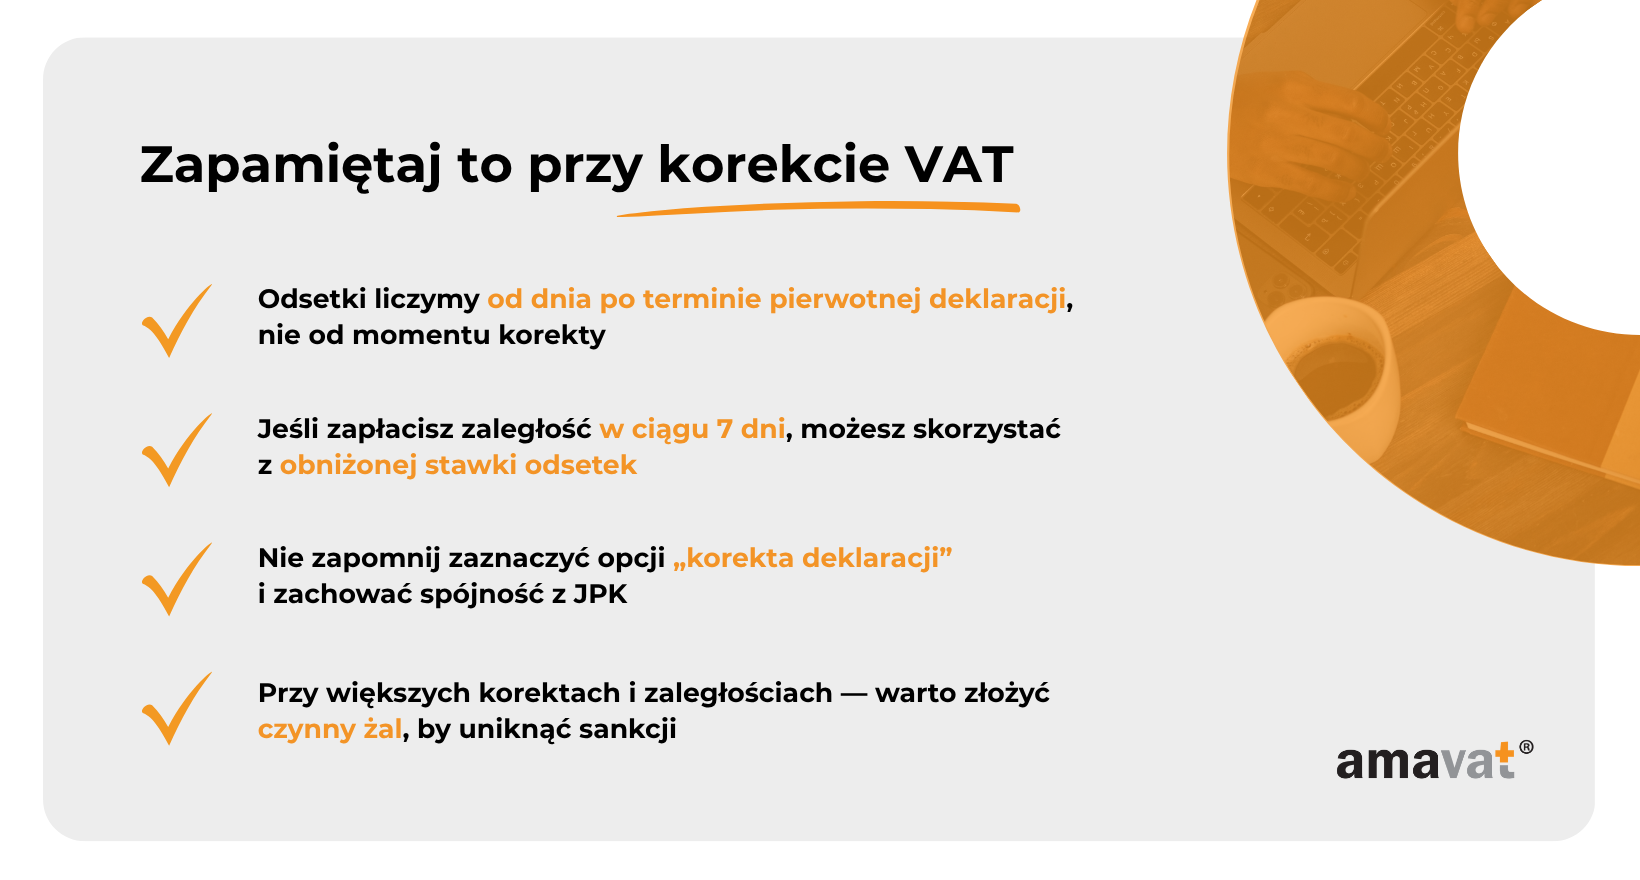
- jeżeli powstała zaległość podatkowa, naliczasz odsetki za zwłokę od dnia następującego po pierwotnym terminie płatności.
Im szybciej błąd zostanie wykryty i naprawiony, tym mniejsze będą odsetki. Szybka reakcja może też pozwolić na zastosowanie obniżonej stawki odsetek, o ile spełnione zostaną wszystkie ustawowe warunki.
➜ Korekta „na minus”
Tutaj korekta prowadzi do zmniejszenia VAT należnego albo zwiększenia kwoty podatku naliczonego. Może tak być np. wtedy, gdy wcześniej omyłkowo wykazano zbyt wysoki VAT należny albo odliczono za mało podatku.
Nie należy jednak zakładać, że każda faktura korygująca „in minus” oznacza konieczność poprawienia poprzedniego JPK. Jeżeli przyczyną zmiany jest nowe zdarzenie gospodarcze – np. późniejszy rabat czy zwrot – przepisy mogą nakazywać rozliczenie korekty w bieżącym okresie.
Jeżeli natomiast rzeczywiście dochodzi do korekty wcześniejszego rozliczenia i w jej wyniku powstaje nadpłata, może ona zostać:
- zaliczona na poczet zaległości lub przyszłych zobowiązań podatkowych,
- albo zwrócona podatnikowi na zasadach wynikających z Ordynacji podatkowej.
🔴 Uwaga: Każda korekta zmniejszająca zobowiązanie powinna mieć odpowiednią podstawę i dokumentację. Urząd może zweryfikować zarówno przyczynę zmiany, jak i okres, w którym została ona wykazana.
Kiedy i jak wpłacić różnicę po korekcie VAT?
Złożenie korekty VAT to dopiero pierwszy krok – jeśli wynik korekty wskazuje na niedopłatę podatku, trzeba również uregulować zaległość oraz należne odsetki. Wiele osób w tym momencie zadaje sobie pytanie: ile zapłacić przy korekcie VAT?
Odpowiedź zależy od:
- wysokości zaległości,
- liczby dni opóźnienia,
- stawki odsetek obowiązującej w okresie zaległości,
- oraz tego, czy spełniono warunki pozwalające zastosować stawkę obniżoną.
Kiedy powstaje obowiązek zapłaty?
Jeśli z korekty wynika, że powinieneś był zapłacić wyższy VAT niż w pierwotnym rozliczeniu, masz obowiązek:
- dopłacić różnicę,
- opłacić odsetki liczone od dnia następującego po pierwotnym terminie płatności VAT do dnia zapłaty włącznie.
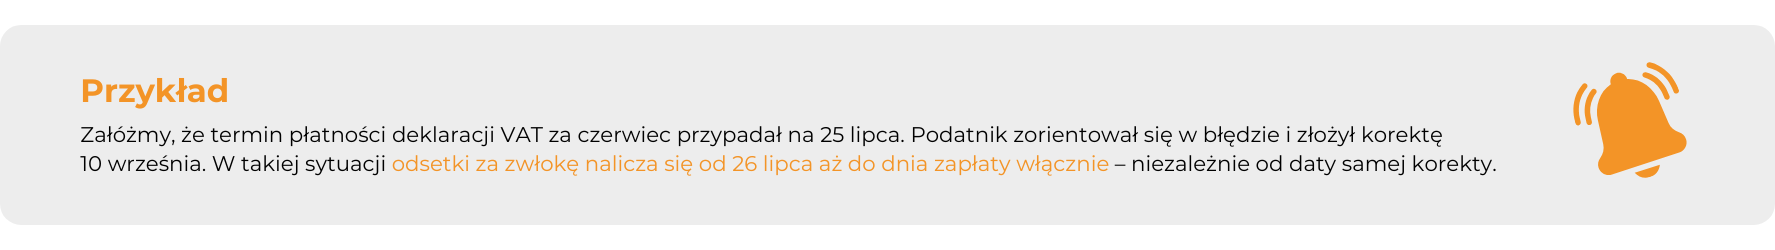
Sama data złożenia korekty nie przesuwa początku naliczania odsetek. Jeżeli podatek powinien zostać zapłacony kilka miesięcy wcześniej, odsetki liczone są właśnie od pierwotnej daty wymagalności zobowiązania.
Im szybciej, tym taniej
Czas działa na Twoją niekorzyść. Każdy kolejny dzień istnienia zaległości może zwiększać kwotę odsetek.
Szybkie działanie jest szczególnie ważne przy stawce obniżonej. Aby zastosować 50% stawki podstawowej, nie wystarczy sama dobrowolna korekta i szybka zapłata. Prawnie skuteczna korekta musi zostać złożona nie później niż w ciągu 6 miesięcy od upływu terminu złożenia pierwotnej deklaracji, a zaległość trzeba zapłacić w ciągu 7 dni od dnia złożenia korekty.
Co grozi za zwłokę?
Opóźnienie w zapłacie nie kończy się tylko na coraz wyższych odsetkach. Długie czekanie lub wykrycie nieprawidłowości przez urząd może skutkować:
- utratą prawa do obniżonej stawki odsetek,
- zastosowaniem stawki podstawowej, a w określonych sytuacjach dotyczących VAT – również podwyższonej,
- konsekwencjami karnoskarbowymi, jeżeli nie znajdzie zastosowania ochrona wynikająca z prawnie skutecznej korekty,
- dodatkowymi czynnościami sprawdzającymi albo kontrolą.
💡 Pamiętaj: Im szybciej poprawisz rozliczenie i zapłacisz zaległość, tym łatwiej ograniczyć koszty. Odsetki od zaległości nie są uznaniową karą urzędu – wynikają z przepisów i naliczane są za okres, w którym podatek pozostawał niezapłacony.
Odsetki od zaległości po korekcie VAT – ile zapłacisz i kiedy?
Złożenie korekty JPK_V7, która skutkuje dopłatą podatku za wcześniejszy okres, wiąże się co do zasady z koniecznością zapłaty odsetek za zwłokę. To standardowa konsekwencja uregulowania zobowiązania po terminie.
W takiej sytuacji wielu przedsiębiorców zadaje sobie jedno, bardzo praktyczne pytanie: ile zapłacę przy korekcie VAT, jeśli zapomniałem lub popełniłem błąd?
Odpowiedź zależy od trzech elementów:
- daty, w której pierwotnie należało zapłacić VAT,
- dnia faktycznej zapłaty zaległości,
- rodzaju stawki odsetek, jaka ma zastosowanie.
Od kiedy liczone są odsetki?
Odsetki naliczane są:
- od dnia następującego po terminie płatności podatku,
- do dnia faktycznej zapłaty zaległości włącznie.
Jeżeli w okresie istnienia zaległości zmieniała się wysokość stawki odsetek, nie można zastosować jednej stawki do całego okresu. Trzeba podzielić zaległość na odpowiednie przedziały czasowe, obliczyć odsetki według stawek obowiązujących w poszczególnych okresach, a następnie zsumować wyniki.
Rodzaje stawek odsetek – kiedy zapłacisz mniej, a kiedy więcej?
➜ Stawka podstawowa – najczęściej stosowana
Na 6 października 2026 roku podstawowa stawka odsetek za zwłokę od zaległości podatkowych wynosi 10,50% rocznie. Stawka ta obowiązuje od 5 marca 2026 roku.
Sposób jej ustalania wynika z Ordynacji podatkowej. Stawka podstawowa odpowiada 200% podstawowej stopy oprocentowania kredytu lombardowego NBP powiększonej o 2 punkty procentowe, przy czym nie może być niższa niż 8%.
Stawkę podstawową stosuje się co do zasady wtedy, gdy podatnik nie spełnia warunków do zastosowania stawki obniżonej i jednocześnie nie zachodzą szczególne przesłanki dla stawki podwyższonej.
➜ Stawka obniżona – 50% podstawowej, czyli obecnie 5,25%
Obniżona stawka odsetek wynosi obecnie 5,25% rocznie. Nie wystarczy jednak samo dobrowolne przyznanie się do błędu.
Aby z niej skorzystać, trzeba łącznie:
- złożyć prawnie skuteczną korektę nie później niż w ciągu 6 miesięcy od upływu terminu złożenia pierwotnej deklaracji,
- zapłacić całą zaległość w ciągu 7 dni od dnia złożenia korekty.
Preferencji nie stosuje się m.in. wtedy, gdy korekta zostanie złożona po zawiadomieniu o zamiarze wszczęcia kontroli podatkowej, po doręczeniu upoważnienia do kontroli celno-skarbowej albo jest wynikiem określonych działań organu, takich jak czynności sprawdzające.
Dlatego przy korekcie VAT warto sprawdzić nie tylko termin zapłaty, ale również moment złożenia korekty w stosunku do pierwotnego terminu rozliczenia.
➜ Stawka podwyższona – 150% podstawowej, czyli obecnie 15,75%
Podwyższona stawka wynosi obecnie 15,75% rocznie. Nie jest jednak stosowana dlatego, że urząd uzna zachowanie przedsiębiorcy za „rażąco niedbałe”.
Ordynacja podatkowa przewiduje konkretne sytuacje, w których stawka 150% ma zastosowanie do zaległości w VAT i podatku akcyzowym. Dotyczy to m.in. określonych przypadków zaniżenia zobowiązania ujawnionego podczas kontroli lub postępowania podatkowego oraz określonych korekt składanych po działaniach organu.
W części tych sytuacji znaczenie mają również ustawowe progi – zaniżenie musi przekraczać 25% kwoty należnego zobowiązania oraz jednocześnie pięciokrotność minimalnego wynagrodzenia. Osobne zasady dotyczą przypadków niezłożenia deklaracji i braku zapłaty podatku.
Stawka podwyższona nie jest więc dowolnie wybieraną przez urząd karą. Wynika bezpośrednio z przepisów, jeżeli spełnione zostaną przewidziane w nich warunki.
Jak obliczyć odsetki od zaległości VAT?
Skoro znasz już rodzaje stawek i wiesz, od kiedy naliczane są odsetki, pora przejść do praktyki. Jak samodzielnie sprawdzić, ile zapłacić przy korekcie VAT?
Nie potrzebujesz skomplikowanego kalkulatora – wystarczy podstawowy wzór, prawidłowa liczba dni oraz właściwa stawka.
Wzór na obliczenie odsetek za zwłokę
zaległość × liczba dni zwłoki × roczna stawka odsetek / 365
Jeżeli w okresie zaległości stawka zmieniała się, obliczenie trzeba wykonać osobno dla każdego okresu obowiązywania danej stawki, a dopiero później zsumować poszczególne kwoty.
💡 Wynik zaokrąglamy do pełnych złotych – końcówki poniżej 50 groszy pomija się, a końcówki wynoszące 50 groszy lub więcej podwyższa się do pełnego złotego.
Przykład: ile zapłacisz przy korekcie VAT w 2026 roku?
Założenia:
- Zaległość z korekty VAT: 2000 zł
- Termin płatności upłynął: 25 lipca 2026
- Prawnie skuteczna korekta: 4 września 2026
- Zapłata dokonana: 10 września 2026
- Stawka odsetek: obniżona – 5,25% rocznie
- Liczba dni zwłoki: 47 dni – od 26 lipca do 10 września
Obliczenie:
2000 zł × 47 dni × 5,25% / 365 = 13,52 zł
Po zaokrągleniu: 14 zł odsetek do zapłaty.
W tym przykładzie zakładamy oczywiście, że podatnik spełnia również pozostałe warunki zastosowania stawki obniżonej, w tym sześciomiesięczny termin na złożenie korekty oraz brak przesłanek wyłączających preferencję.
💡 Wskazówka:
Jeśli nie masz pewności, czy spełniasz warunki do zastosowania stawki obniżonej, warto dokładnie sprawdzić datę pierwotnego rozliczenia, termin korekty i to, czy urząd wcześniej podejmował działania dotyczące tego okresu.
Nie należy automatycznie zakładać, że przekroczenie siedmiodniowego terminu zawsze oznacza wyłącznie stawkę podstawową. W określonych przypadkach związanych z VAT mogą wystąpić również przesłanki zastosowania stawki podwyższonej.
Korekta roczna VAT – dla kogo i jak?
Nie każda korekta VAT wynika z błędu – część z nich to obowiązki systemowe wynikające wprost z przepisów. Jednym z takich przypadków jest korekta roczna VAT, której celem jest dostosowanie kwoty odliczonego podatku do rzeczywistych danych po zakończeniu roku.
Choć temat może wydawać się księgowy, dotyczy realnie wielu firm. Jeśli prowadzisz działalność mieszaną albo wykorzystujesz określone zakupy zarówno do działalności gospodarczej, jak i do innych celów, trzeba wiedzieć, kiedy wykonać roczną korektę, jaki mechanizm zastosować i jak uniknąć pomylenia proporcji z prewspółczynnikiem.
Kogo dotyczy korekta roczna VAT?
Jedną z grup objętych roczną korektą są podatnicy prowadzący tzw. sprzedaż mieszaną, czyli wykonujący zarówno czynności dające prawo do odliczenia VAT, jak i czynności, w związku z którymi takie prawo nie przysługuje.
W przypadku zakupów, których nie można bezpośrednio przypisać wyłącznie do jednego rodzaju działalności, stosowana jest proporcja z art. 90 ustawy o VAT. Po zakończeniu roku porównuje się proporcję stosowaną w ciągu roku z proporcją obliczoną na podstawie rzeczywistych danych.
Innym mechanizmem jest prewspółczynnik. Dotyczy on zakupów wykorzystywanych jednocześnie do działalności gospodarczej oraz do celów innych niż działalność gospodarcza. Jego roczna korekta wynika z odrębnych zasad, w tym art. 90c ustawy o VAT.
Nie można więc utożsamiać proporcji z prewspółczynnikiem. Są to dwa różne mechanizmy, które mogą dotyczyć zupełnie innych sytuacji.
Nieprawidłowe byłoby również założenie, że każda sytuacja, w której podatnik nie odlicza 100% VAT, automatycznie oznacza obowiązek rocznej korekty. Przykładowo ograniczenie odliczenia podatku związanego z określonym sposobem używania samochodu nie jest tym samym mechanizmem co roczna korekta proporcji sprzedaży.
Kiedy dokonuje się korekty rocznej VAT?
To nie jest korekta błędu, lecz element ostatecznego rozliczenia podatku po zakończeniu roku.
Korektę wykazuje się w pierwszym okresie rozliczeniowym kolejnego roku, czyli:
- w JPK_V7M za styczeń – u podatników miesięcznych,
- w JPK_V7K za pierwszy kwartał – u podatników rozliczających się kwartalnie.
W praktyce oznacza to rozliczenie odpowiednio w terminie właściwym dla JPK za styczeń albo pierwszy kwartał.
Trzeba również pamiętać, że obecne przepisy pozwalają w określonych przypadkach odstąpić od rocznej korekty proporcji, jeżeli różnica między proporcją wstępną a ostateczną nie przekracza 2 punktów procentowych. Jeżeli ostateczna proporcja jest niższa od stosowanej w ciągu roku, znaczenie ma również ustawowy warunek kwotowy związany z kwotą 10 000 zł.
Korekta jednorazowa a wieloletnia – co to znaczy?
To, czy korektę wykonujesz jednorazowo, czy przez kilka kolejnych lat, zależy m.in. od rodzaju zakupionego składnika majątku i jego wartości początkowej.
➜ Korekta jednorazowa – dotyczy:
- m.in. części zakupów bieżących objętych mechanizmem proporcji,
- towarów i usług rozliczanych na podstawie rzeczywistych danych za zakończony rok,
- określonych składników majątku, dla których przepisy nie przewidują wieloletniego okresu korekty.
➜ Korekta wieloletnia – dotyczy:
- środków trwałych i wartości niematerialnych i prawnych o wartości początkowej przekraczającej 15 000 zł.
W takim przypadku korekta odbywa się w cyklu kilkuletnim:
- przez 5 lat – dla odpowiednich środków trwałych oraz wartości niematerialnych i prawnych,
- przez 10 lat – dla nieruchomości i praw wieczystego użytkowania gruntów.
Każdego roku analizujesz, czy zakres prawa do odliczenia uległ zmianie i odpowiednio korygujesz właściwą część wcześniej odliczonego VAT.
- ➜ Jeśli zakres prawa do odliczenia wzrósł – korekta może działać na korzyść podatnika.
- ➜ Jeśli spadł – może pojawić się konieczność zmniejszenia wcześniej odliczonego podatku.
Czy roczna korekta VAT generuje odsetki?
Nie – o ile sama korekta roczna została prawidłowo rozliczona w terminie.
Korekta roczna VAT nie musi wynikać z wcześniejszego błędu. Jest normalnym elementem mechanizmu proporcji, prewspółczynnika lub korekty wieloletniej. Dlatego prawidłowe ujęcie jej w pierwszym okresie kolejnego roku nie powoduje powstania zaległości i odsetek wyłącznie dlatego, że zmienia się wysokość podatku do odliczenia.
Odsetki mogą natomiast pojawić się wtedy, gdy:
- podatnik powinien dokonać korekty, ale jej nie rozliczył,
- korekta została ujęta nieprawidłowo,
- błąd doprowadził do powstania zaległości podatkowej.
Wówczas problemem nie jest sam mechanizm rocznej korekty, lecz zaległość wynikająca z nieprawidłowego rozliczenia.
Formalności i dokumentacja – jak złożyć korektę VAT i nie popełnić błędu?
Korekta VAT to nie tylko poprawne wyliczenia i znajomość przepisów. Równie istotne jest prawidłowe przesłanie pliku oraz zachowanie zgodności pomiędzy częścią ewidencyjną i deklaracyjną. Nawet najlepiej policzone kwoty VAT i odsetek nie wystarczą, jeżeli korekta zostanie przygotowana nieprawidłowo.
Dobra wiadomość? Wszystko da się uporządkować w kilku prostych krokach.
Jak technicznie złożyć korektę VAT?
Za współczesne okresy rozliczeniowe korekta odbywa się poprzez:
- ➜ JPK_V7M – dla podatników rozliczających VAT miesięcznie,
- ➜ JPK_V7K – dla rozliczających się kwartalnie.
Od 1 lutego 2026 roku obowiązują struktury JPK_V7M(3) i JPK_V7K(3).
Krok po kroku:
- Ustal, którego okresu i której części JPK dotyczy błąd.
- Wprowadź prawidłowe dane do systemu księgowego.
- Jeżeli korekta obejmuje ewidencję, przygotuj kompletny plik z prawidłowymi danymi za dany okres.
- Oznacz plik jako korektę i prześlij go elektronicznie.
- Sprawdź UPO oraz upewnij się, że część ewidencyjna i deklaracyjna są ze sobą zgodne.
🔴 Uwaga: Jeżeli błąd wpływa zarówno na dane transakcyjne, jak i wysokość podatku, poprawienia może wymagać zarówno część ewidencyjna, jak i deklaracyjna. Sama zmiana jednej wartości bez odpowiedniej korekty powiązanych danych może prowadzić do kolejnych rozbieżności.
Czy trzeba coś dołączać do korekty VAT?
Co do zasady nie ma ogólnego obowiązku dołączania osobnego uzasadnienia do każdej korekty JPK_V7.
Nie ma też potrzeby rutynowego wysyłania dodatkowego pisma tylko po to, aby „pokazać dobrą wolę”. Samo uzasadnienie nie daje automatycznie prawa do niższych odsetek ani ochrony karnoskarbowej.
Warto natomiast posiadać wewnętrzną dokumentację pokazującą:
- jakiego okresu dotyczy korekta,
- jaki błąd został wykryty,
- z czego wynika zmiana,
- na podstawie jakich faktur, dokumentów albo wyliczeń przygotowano prawidłowe dane.
Jeżeli urząd poprosi o wyjaśnienia albo sprawa jest nietypowa i wymaga dodatkowego kontekstu, takie informacje można następnie przedstawić organowi. Dobra dokumentacja wewnętrzna jest szczególnie ważna przy większych korektach obejmujących wiele transakcji.
Czynny żal – kiedy warto go złożyć?
Jeśli korekta VAT wykazuje zaległość, osobny czynny żal nie powinien być traktowany jako automatyczny dodatek do każdej korekty.
Przy prawnie skutecznej korekcie deklaracji lub księgi kluczowe znaczenie ma art. 16a Kodeksu karnego skarbowego. Jeżeli podatnik skutecznie poprawi rozliczenie i ureguluje należność zgodnie z warunkami tego przepisu, może skorzystać z przewidzianej w nim ochrony.
Odrębny czynny żal warto rozważyć przede wszystkim wtedy, gdy sprawa obejmuje także inne uchybienia, których sama korekta JPK nie naprawia. W takich sytuacjach znaczenie ma również moment zawiadomienia – ochrona nie działa bezwarunkowo, jeżeli organy wcześniej uzyskały już udokumentowaną wiedzę o czynie albo rozpoczęły odpowiednie działania.
Podsumowanie – co warto zapamiętać?
Korekta VAT to nie tylko obowiązek, ale też sposób na uporządkowanie rozliczeń, zanim błąd wygeneruje większe koszty. Przez cały wpis pokazaliśmy Ci, kiedy i jak korygować JPK, jak obliczyć odsetki przy korekcie VAT, a także ile zapłacić, aby prawidłowo zamknąć zaległość.
W całym procesie kluczowe są trzy elementy: czas reakcji, poprawność formalna i świadomość konsekwencji. Im szybciej wykryjesz błąd i go poprawisz, tym mniej zapłacisz w zakresie odsetek. A jeżeli prawnie skuteczna korekta zostanie złożona w ciągu 6 miesięcy od terminu pierwotnej deklaracji i zaległość zostanie uregulowana w ciągu 7 dni od korekty, przy spełnieniu pozostałych warunków można skorzystać z obniżonej stawki odsetek.
Oto najważniejsze rzeczy, które warto zapamiętać:
Najważniejsze wnioski
- Korekta VAT jest potrzebna, gdy wcześniejsze rozliczenie zawiera błąd wpływający na podatek lub ewidencję i powinien zostać poprawiony za dany okres.
- Za współczesne okresy korektę składa się poprzez JPK_V7M albo JPK_V7K, a od 1 lutego 2026 roku obowiązują struktury w wersji (3).
- Odsetki od zaległości naliczane są od dnia następującego po terminie pierwotnej płatności do dnia zapłaty włącznie.
- Wysokość odsetek na 6 października 2026 roku wynosi:
- podstawowa – 10,50%,
- obniżona – 5,25%,
- podwyższona – 15,75%.
- Stawka obniżona wymaga nie tylko zapłaty w ciągu 7 dni, ale również złożenia prawnie skutecznej korekty w ciągu 6 miesięcy od terminu pierwotnego rozliczenia oraz spełnienia pozostałych warunków ustawowych.
- Stawka 150% nie zależy od ogólnej oceny „rażącego niedbalstwa”, lecz od konkretnych przesłanek wskazanych w Ordynacji podatkowej.
- Korekta roczna może dotyczyć proporcji, prewspółczynnika lub korekty wieloletniej, ale mechanizmów tych nie należy ze sobą utożsamiać.
- Dobrze przygotowana korekta to prawidłowy JPK, właściwie obliczona zaległość i odsetki oraz dokumentacja pozwalająca wyjaśnić, dlaczego rozliczenie zostało zmienione.