Dopłata za ekspresową wysyłkę: jak rozliczyć VAT od usługi dostawy?
Spis treści
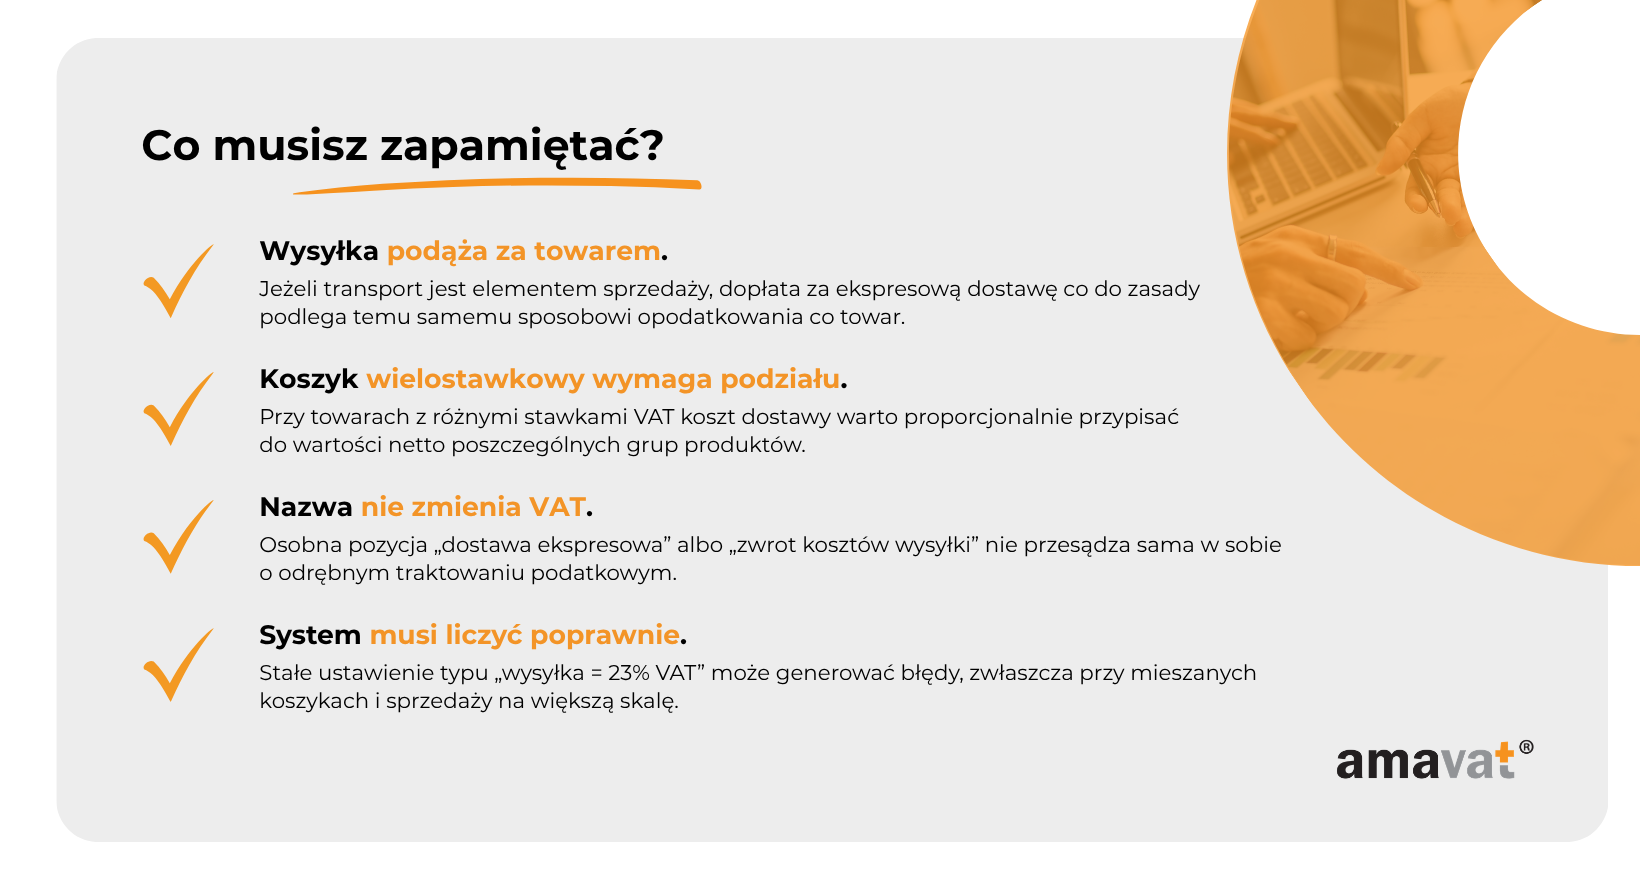
W typowym modelu sprzedaży internetowej odpowiedź jest stosunkowo klarowna. Dopłata za ekspresową wysyłkę co do zasady nie stanowi odrębnej usługi opodatkowanej własną stawką VAT, jeżeli to sprzedawca organizuje dostawę w związku ze sprzedażą swojego towaru. Koszt transportu zwiększa wtedy podstawę opodatkowania dostawy i podąża za sposobem opodatkowania świadczenia głównego. Jeżeli zamówienie obejmuje jeden produkt albo kilka produktów opodatkowanych tą samą stawką VAT, dopłata za szybszą dostawę będzie co do zasady objęta tą samą stawką. Jeżeli jednak w jednym koszyku znajdują się towary opodatkowane różnymi stawkami, kosztu dostawy nie należy automatycznie opodatkowywać jedną wybraną stawką. Powinien on zostać odpowiednio przyporządkowany do poszczególnych grup towarów, a każda część opłaty za transport powinna zostać opodatkowana stawką właściwą dla odpowiadającej jej sprzedaży. Takie podejście potwierdził Dyrektor KIS między innymi w interpretacji z 19 maja 2026 r., sygn. 0113-KDIPT1-2.4012.365.2026.1.AB.
Dopłata za ekspresową wysyłkę a VAT — najważniejsza zasada
Dlaczego koszt dostawy wchodzi do podstawy opodatkowania?
Podstawa opodatkowania VAT nie ogranicza się wyłącznie do ceny samego produktu widocznej na karcie towaru. Zgodnie z art. 29a ust. 1 ustawy o VAT obejmuje ona co do zasady wszystko, co stanowi zapłatę, którą sprzedawca otrzymał lub ma otrzymać od nabywcy w związku z daną sprzedażą. Art. 29a ust. 6 pkt 2 doprecyzowuje, że do podstawy opodatkowania wlicza się również koszty dodatkowe, takie jak prowizje, koszty opakowania, transportu i ubezpieczenia, jeżeli są pobierane przez sprzedawcę od nabywcy w związku z konkretną transakcją. Analogiczna zasada wynika z art. 78 dyrektywy VAT. Jeżeli więc klient kupuje towar za 300 zł i dodatkowo płaci 25 zł za szybszą dostawę organizowaną przez sklep, opłata za transport nie jest analizowana w oderwaniu od sprzedaży, tylko jako element całej należności związanej z realizacją zamówienia.
To rozróżnienie ma duże znaczenie dla przedsiębiorcy prowadzącego średni lub większy e-commerce. Sklep może otrzymywać od przewoźnika odrębną fakturę za usługę kurierską, ale nie oznacza to automatycznie, że w relacji z własnym klientem odsprzedaje samodzielną usługę transportową. Jeżeli to sprzedawca zawiera umowę z przewoźnikiem, ustala dostępne formy dostawy, pobiera opłatę podczas checkoutu i organizuje realizację zamówienia, koszt przesyłki co do zasady staje się częścią świadczenia związanego ze sprzedażą towaru. Ta sama logika może obejmować inne koszty dodatkowe wymienione w ustawie, ale tylko wtedy, gdy rzeczywiście są pobierane od klienta przez sprzedawcę w związku z daną sprzedażą. Nie każda prowizja, składka ubezpieczeniowa czy opłata występująca gdzieś w procesie zakupowym automatycznie przejmuje sposób opodatkowania towaru.
Czy ekspresowa wysyłka jest osobną usługą?
Wątpliwość często wynika z tego, że klient widzi w koszyku dwie odrębne pozycje: cenę produktu oraz dodatkową kwotę za szybszą wysyłkę. Z perspektywy VAT sama forma prezentacji nie przesądza jednak, że sklep wykonuje dwie niezależne czynności. Przy ocenie transakcji znaczenie ma jej rzeczywisty charakter gospodarczy i umowny. Trzeba spojrzeć na to, kto organizuje transport, kto zawiera umowę z przewoźnikiem, w czyim imieniu jest ona zawierana, kto odpowiada za realizację dostawy oraz jaki jest związek transportu ze sprzedażą towaru. W typowym modelu e-commerce klient kupuje produkt, a transport umożliwia mu jego otrzymanie. Ekspresowy wariant dostawy jest wówczas droższym sposobem wykonania elementu pomocniczego wobec świadczenia głównego, a nie samodzielną usługą istniejącą niezależnie od sprzedaży.
Nie zmienia tego fakt, że koszt przesyłki może zostać pokazany na fakturze jako osobna pozycja. Można więc wskazać oddzielnie cenę towaru i cenę dostawy ekspresowej, jeżeli ma to znaczenie informacyjne dla klienta, bez automatycznego uznawania transportu za odrębne świadczenie dla celów VAT. Potwierdza to również interpretacja wydana ponownie 18 listopada 2025 r. po sporze przed sądami administracyjnymi, w której zaakceptowano stanowisko, że samo wyszczególnienie kosztu transportu na fakturze nie rozstrzyga o odrębności świadczenia. Trzeba jednak unikać zbyt prostego testu sprowadzającego się do pytania, czy klient kupiłby przesyłkę bez towaru. Może on pomagać w zrozumieniu ekonomicznego sensu transakcji, ale nie zastępuje analizy całego modelu sprzedażowego i relacji pomiędzy sprzedawcą, kupującym oraz przewoźnikiem.
Istnieją również sytuacje, w których transport rzeczywiście może pozostawać poza podstawą opodatkowania sprzedaży towaru. Może tak być na przykład wtedy, gdy klient zawiera umowę bezpośrednio z przewoźnikiem albo gdy sprzedawca ponosi określony wydatek w imieniu i na rzecz klienta, a następnie otrzymuje jego udokumentowany zwrot. Art. 29a ust. 7 pkt 3 ustawy o VAT przewiduje szczególną regułę dla takich kwot, jeżeli spełnione są ustawowe warunki. Nie jest to jednak typowy model dla sklepu, który sam wybiera przewoźników, pobiera opłatę za wysyłkę w checkoutcie i odpowiada przed klientem za realizację całego zamówienia. Dlatego przy kwalifikacji dopłaty za dostawę nie wystarczy nazwać jej „zwrotem kosztów” lub „opłatą kurierską”. Decydujące znaczenie ma rzeczywisty przebieg transakcji.
Co przy koszyku z różnymi stawkami VAT?
Zasada, zgodnie z którą koszt dostawy podąża za opodatkowaniem towaru, jest prosta wtedy, gdy całe zamówienie obejmuje produkty objęte jedną stawką VAT. Jeżeli klient kupuje wyłącznie towary ze stawką 23%, dopłata za ekspresową dostawę związana z tym zamówieniem będzie co do zasady opodatkowana w ten sam sposób. Analogicznie przy sprzedaży produktów objętych stawką 5% lub 8%. Sytuacja komplikuje się jednak wtedy, gdy w jednym koszyku znajdują się towary opodatkowane różnymi stawkami. W takim przypadku całego kosztu dostawy nie powinno się przypisywać arbitralnie do jednej z nich tylko dlatego, że system sprzedażowy ma ustawioną domyślną stawkę dla przesyłki.
W interpretacji z 19 maja 2026 r. Dyrektor KIS wskazał, że przy sprzedaży towarów opodatkowanych różnymi stawkami koszt dostawy należy przyporządkować proporcjonalnie do podstawy opodatkowania poszczególnych towarów, a następnie każdą część kosztu transportu opodatkować stawką właściwą dla danej grupy produktów. Ten kierunek potwierdza również interpretacja z 18 listopada 2025 r. Przykładowo, jeżeli klient kupuje towary o wartości netto 100 zł objęte stawką 5% oraz towary o wartości netto 300 zł objęte stawką 23%, a ekspresowa dostawa kosztuje 40 zł netto, proporcja wartości towarów wynosi 25% do 75%. W efekcie 10 zł kosztu transportu przypada na sprzedaż opodatkowaną stawką 5%, natomiast 30 zł na sprzedaż opodatkowaną stawką 23%. Dla firmy obsługującej większą liczbę zamówień taka logika powinna być odzwierciedlona w checkoutcie, systemie fakturowym i procesach księgowych, ponieważ ręczne korygowanie takich transakcji szybko staje się niewykonalne.
Standard, kurier, dostawa tego samego dnia — czy sposób transportu coś zmienia?
Sam wybór określonej formy dostawy zazwyczaj nie zmienia sposobu rozliczenia VAT. Z podatkowego punktu widzenia zasadniczo nie ma różnicy między przesyłką standardową, kurierem premium, dostawą do punktu odbioru, usługą następnego dnia czy dostawą tego samego dnia, jeżeli w każdym z tych wariantów to sprzedawca organizuje transport jako element realizacji sprzedaży. Różnić może się cena, czas doręczenia, przewoźnik czy zakres dodatkowych usług logistycznych, ale cel ekonomiczny pozostaje ten sam: dostarczenie klientowi kupionego produktu. Samo oznaczenie opcji jako „ekspresowa”, „premium” czy „same day” nie tworzy więc automatycznie nowej kategorii świadczenia dla celów VAT. Istotne jest to, jak transport funkcjonuje w ramach całej transakcji, a nie to, jak został nazwany w interfejsie sklepu.
Znaczenie ma natomiast prawidłowe powiązanie kosztu transportu z konkretną sprzedażą. Jeżeli sklep oferuje produkty opodatkowane kilkoma stawkami, system nie powinien mieć jednej sztywnej stawki przypisanej do każdej opłaty za dostawę. Przy większej skali może to prowadzić do powtarzalnego błędu w setkach lub tysiącach zamówień. Szczególnej ostrożności wymagają również transakcje transgraniczne. W przypadku WDT zastosowanie stawki 0% zależy od spełnienia ustawowych warunków, między innymi związanych ze statusem nabywcy i dokumentacją wywozu. Dopiero gdy sama dostawa towaru prawidłowo korzysta ze stawki 0%, związany z nią koszt transportu może podążać za tym sposobem opodatkowania. Nie można więc przyjąć uproszczenia, że sprzedaż zagraniczna oznacza automatycznie wysyłkę ze stawką 0%.
Inaczej wygląda również część sprzedaży B2C realizowanej do konsumentów w innych państwach Unii Europejskiej. Przy WSTO stawką właściwą dla towaru może być stawka obowiązująca w państwie konsumpcji, a rozliczenie może odbywać się poprzez OSS. W takiej sytuacji dopłata za ekspresową dostawę nadal może podążać za opodatkowaniem towaru, ale nie musi to być polskie 5%, 8% czy 23%. W zależności od miejsca opodatkowania zastosowanie może mieć na przykład stawka niemiecka, francuska lub czeska. Dla e-commerce planującego ekspansję oznacza to, że logika podatkowa dostawy powinna uwzględniać nie tylko rodzaj produktu i wariant transportu, lecz również miejsce opodatkowania konkretnej sprzedaży.
Jaką stawkę VAT zastosować do ekspresowej wysyłki?
Najważniejsza reguła jest prosta: jeżeli sprzedawca organizuje transport jako element sprzedaży towaru, dopłata za ekspresową wysyłkę co do zasady podlega tej samej stawce VAT co sprzedawany towar. Nie należy więc automatycznie przypisywać każdej opłacie za dostawę stawki 23% tylko dlatego, że transport jest realizowany przez zewnętrznego przewoźnika albo został pokazany klientowi jako oddzielna pozycja w koszyku. Dla rozliczenia VAT znaczenie ma przede wszystkim charakter całej transakcji. Jeżeli koszt dostawy jest elementem świadczenia kompleksowego związanego ze sprzedażą towaru, podąża za sposobem opodatkowania tego towaru. Jeżeli zamówienie obejmuje jeden produkt albo kilka produktów opodatkowanych tą samą stawką VAT, zastosowanie tej samej stawki do dopłaty za ekspresową wysyłkę jest zazwyczaj stosunkowo proste. Przy koszykach wielostawkowych trzeba natomiast koszt transportu odpowiednio rozdzielić pomiędzy poszczególne towary lub grupy towarów.
Takie podejście znajduje potwierdzenie w praktyce interpretacyjnej. Dyrektor KIS w interpretacji z 19 maja 2026 r., sygn. 0113-KDIPT1-2.4012.365.2026.1.AB, dotyczącej sklepu internetowego sprzedającego towary objęte stawkami 5%, 8% i 23%, potwierdził zarówno traktowanie kosztu dostawy jako elementu świadczenia kompleksowego, jak i możliwość proporcjonalnego przypisania tego kosztu do towarów opodatkowanych różnymi stawkami. Podobny model zaakceptowano również w interpretacji z 22 lipca 2025 r., w której koszt usługi kurierskiej przypisywano proporcjonalnie do wartości poszczególnych towarów. Dla rozwijającego się sklepu internetowego istotny jest więc nie tylko sam wybór właściwej stawki, ale również sposób, w jaki system sprzedażowy przypisuje koszt dostawy do zawartości konkretnego zamówienia.
Przykłady stawek VAT na ekspresową wysyłkę
W praktyce oznacza to, że przy sprzedaży produktu objętego podstawową stawką 23% również dopłata za szybszą dostawę będzie co do zasady opodatkowana stawką 23%. Jeżeli przedmiotem sprzedaży jest książka objęta stawką 5%, powiązany z nią koszt ekspresowej przesyłki co do zasady również podlega stawce 5%. Analogicznie przy towarze opodatkowanym stawką 8% koszt transportu związany z jego dostawą podąża za tą stawką. W przypadku sprzedaży objętej stawką 0% sytuacja wymaga większej ostrożności. Sama sprzedaż zagraniczna nie oznacza automatycznie prawa do zastosowania 0%, ponieważ właściwa stawka zależy od rodzaju transakcji i spełnienia odpowiednich warunków. Jeżeli jednak dana dostawa towaru prawidłowo podlega stawce 0%, a transport jest elementem tej samej dostawy, koszt wysyłki co do zasady może być rozliczany w ten sam sposób.
| Sprzedawany towar | VAT na towar | VAT na ekspresową wysyłkę |
| Produkt ze stawką podstawową | 23% | co do zasady 23% |
| Książka objęta stawką 5% | 5% | co do zasady 5% |
| Produkt objęty stawką 8% | 8% | co do zasady 8% |
| Towar objęty stawką 0%, przy spełnieniu odpowiednich warunków | 0% | co do zasady 0%, jeżeli transport jest elementem tej samej dostawy |
Tabela pokazuje zasadę dla prostych przypadków, ale nie powinna być odczytywana jako instrukcja, zgodnie z którą do całej opłaty za transport zawsze stosuje się jedną stawkę. Jeżeli w jednym koszyku znajdują się towary opodatkowane różnymi stawkami, koszt dostawy nie powinien być automatycznie przypisywany tylko do jednej z nich. Co do zasady należy rozdzielić go proporcjonalnie do wartości netto poszczególnych towarów lub grup towarów, a następnie każdą część opłaty za transport opodatkować stawką właściwą dla towarów, do których została przypisana. Ma to szczególne znaczenie w średnich sklepach internetowych, w których jedno zamówienie może obejmować kilka kategorii asortymentowych. W takim modelu stawka VAT dla transportu nie powinna być sztywnym parametrem przypisanym do metody wysyłki, lecz wynikiem zawartości konkretnego zamówienia.
Przykład: książka i dopłata za ekspresową przesyłkę
Załóżmy, że sklep sprzedaje książkę objętą stawką VAT 5%, a klient przy składaniu zamówienia wybiera dostawę ekspresową za dodatkowe 20 zł netto. Jeżeli to sprzedawca organizuje transport jako część realizacji sprzedaży, opłata za szybszą przesyłkę nie powinna być traktowana jako niezależna usługa opodatkowana automatycznie stawką 23%. W takim przypadku koszt transportu stanowi element świadczenia związanego z dostawą książki i co do zasady również podlega stawce 5%. Nie oznacza to, że sprzedawca ma możliwość dowolnego wyboru pomiędzy 5% a 23%. Stawka wynika z charakteru transakcji i sposobu opodatkowania świadczenia głównego, a nie z tego, jak technicznie nazwano opłatę za transport w sklepie internetowym.
Co do zasady koszt transportu może być wykazany na fakturze odrębnie, o ile sposób jego opodatkowania pozostaje zgodny z charakterem całej transakcji. Oznacza to, że faktura może zawierać osobno cenę książki i osobno koszt ekspresowej dostawy, bez automatycznego uznania, że sprzedawca wykonał dwie niezależne czynności dla celów VAT. Takie podejście znajduje oparcie w interpretacji z 18 listopada 2025 r., wydanej po wcześniejszych wyrokach WSA i NSA, w której odniesiono się wprost do wykazywania dostawy towarów i kosztów transportu w odrębnych pozycjach faktury. Dla sklepu internetowego oznacza to, że sposób prezentowania opłat klientowi może pozostać przejrzysty, ale system podatkowy powinien prawidłowo odzwierciedlać ich związek ze sprzedażą towaru.
Przykład: jak policzyć VAT od ekspresowej wysyłki krok po kroku
Załóżmy, że klient kupuje towar o wartości 200 zł netto, opodatkowany stawką VAT 23%, a następnie wybiera ekspresową wysyłkę kosztującą dodatkowo 30 zł netto. Ponieważ transport jest w tym przypadku elementem sprzedaży towaru, do podstawy opodatkowania należy włączyć zarówno wartość produktu, jak i koszt dostawy. Łącznie daje to 230 zł netto. Od tej kwoty należy obliczyć VAT według stawki 23%, co daje 52,90 zł podatku. Ostateczna kwota brutto do zapłaty przez klienta wynosi zatem 282,90 zł. Z punktu widzenia klienta zamówienie nadal może składać się z dwóch widocznych elementów cenowych, czyli 200 zł za towar oraz 30 zł za ekspresową dostawę, jednak przy opisanym modelu sprzedaży obie kwoty pozostają ze sobą powiązane dla celów VAT.
Obliczenie jest proste, ponieważ całe zamówienie podlega jednej stawce. Jeżeli jednak w koszyku znalazłyby się towary opodatkowane różnymi stawkami, nie należałoby doliczać całych 30 zł transportu wyłącznie do jednej grupy. Załóżmy, że klient kupuje towary o wartości 100 zł netto ze stawką 5% oraz towary o wartości 300 zł netto ze stawką 23%, a ekspresowa dostawa kosztuje 40 zł netto. Towary objęte stawką 5% stanowią 25% łącznej wartości netto produktów, a towary ze stawką 23% pozostałe 75%. W takim układzie 10 zł kosztu dostawy przypada na sprzedaż ze stawką 5%, natomiast 30 zł na sprzedaż ze stawką 23%. Taki mechanizm powinien być możliwy do odtworzenia w checkoutcie, systemie fakturowym i procesie księgowym, ponieważ przy dużej liczbie zamówień ręczne korygowanie alokacji kosztów transportu byłoby trudne do utrzymania.
Czy wysyłkę można pokazać osobno na fakturze?
Co do zasady koszt transportu może być wykazany na fakturze odrębnie, o ile sposób jego opodatkowania pozostaje zgodny z charakterem całej transakcji. Faktura może więc zawierać osobną pozycję dotyczącą towaru oraz osobną pozycję opisującą dostawę ekspresową lub koszt transportu. Samo wyszczególnienie transportu nie oznacza jednak automatycznie, że dla celów VAT powstała niezależna usługa. O kwalifikacji podatkowej decyduje rzeczywisty charakter świadczenia, a nie wyłącznie układ dokumentu. Jeżeli dostawa jest elementem pomocniczym wobec sprzedaży towaru, odrębne pokazanie jej ceny na fakturze nie musi zmieniać sposobu opodatkowania.
Takie podejście zostało zaakceptowane również w interpretacji z 18 listopada 2025 r., uwzględniającej wcześniejsze rozstrzygnięcia sądów administracyjnych. Z punktu widzenia przedsiębiorcy ważne jest więc rozdzielenie dwóch kwestii: przejrzystości dokumentu dla klienta oraz prawidłowej kwalifikacji VAT. Sklep może chcieć pokazać dokładnie, ile klient zapłacił za produkt, a ile za przyspieszenie dostawy, szczególnie gdy opcja ekspresowa jest dobrowolna i znacznie droższa od standardowej. Nie oznacza to jednak swobody w przypisywaniu tej pozycji dowolnej stawki. Przy jednym towarze albo towarach objętych tą samą stawką koszt transportu co do zasady podąża za tą stawką, natomiast przy koszyku wielostawkowym powinien zostać odpowiednio rozdzielony pomiędzy poszczególne towary lub grupy towarów. W nietypowych modelach, w których klient zawiera umowę z przewoźnikiem bezpośrednio albo sprzedawca działa wyłącznie jako pośrednik w organizacji transportu, kwalifikacja może być inna i wymaga oceny konkretnego układu umownego.
Czy ten problem dotyczy mojego sklepu? — szybki test
Jeżeli sprzedajesz towary przez internet i to Twój sklep organizuje dostawę do klienta, temat rozliczenia VAT od kosztów transportu prawdopodobnie dotyczy Cię bezpośrednio. Szczególnie ważny staje się wtedy, gdy klient wybiera w checkoutcie pomiędzy dostawą standardową i ekspresową, płaci za transport razem z zamówieniem, a sklep ma własną umowę z przewoźnikiem i sam ustala dostępne warianty wysyłki. W takim modelu koszt transportu co do zasady nie funkcjonuje jako niezależna usługa świadczona klientowi obok sprzedaży towaru. Jest elementem całej transakcji, dlatego jego sposób opodatkowania powinien być powiązany z tym, co faktycznie znajduje się w koszyku. Problem może wydawać się mało istotny przy kilku prostych zamówieniach dziennie, ale szybko nabiera znaczenia, gdy sklep zwiększa skalę, rozbudowuje asortyment albo zaczyna obsługiwać bardziej złożone kombinacje produktów i metod dostawy.
Szczególną uwagę warto zwrócić na ten obszar, jeżeli sprzedajesz produkty objęte różnymi stawkami VAT, ponieważ wtedy jedna stała stawka przypisana do wysyłki przestaje wystarczać. To samo dotyczy firm planujących ekspansję zagraniczną, obsługujących WDT albo sprzedaż B2C do innych państw Unii Europejskiej. W takich przypadkach znaczenie ma nie tylko to, czy transport jest elementem sprzedaży towaru, ale również jaka stawka jest właściwa dla konkretnej transakcji i gdzie znajduje się miejsce jej opodatkowania. Jeżeli to Twój sklep organizuje transport i pobiera za niego opłatę od klienta, w większości typowych modeli e-commerce koszt wysyłki będzie częścią rozliczenia VAT sprzedaży towaru. W praktyce oznacza to, że warto sprawdzić nie tylko wystawiane dokumenty, ale również sposób, w jaki system sprzedażowy i fakturowy przypisują VAT do kosztów dostawy.
Co w przypadku koszyka z produktami o różnych stawkach VAT?
Właśnie przy koszykach wielostawkowych prosta zasada „wysyłka ma taką samą stawkę jak towar” przestaje być wystarczająca. Jeżeli klient kupuje wyłącznie towary opodatkowane stawką 23%, sytuacja jest stosunkowo prosta, bo koszt transportu będący częścią tej sprzedaży co do zasady również podlega 23%. Tak samo można podejść do zamówienia składającego się wyłącznie z produktów objętych stawką 5% albo 8%. Problem pojawia się wtedy, gdy w jednym koszyku znajdują się towary z różnymi stawkami. W takim przypadku całej dopłaty za ekspresową wysyłkę nie powinno się automatycznie przypisywać do jednej wybranej stawki tylko dlatego, że w systemie metoda dostawy ma ustawione domyślne 23%. Koszt transportu powinien zostać odpowiednio powiązany z poszczególnymi częściami sprzedaży, tak aby jego opodatkowanie odpowiadało towarom, których dostawa dotyczy.
W praktyce bezpiecznym i potwierdzonym w interpretacjach podejściem jest proporcjonalne przypisanie kosztu dostawy według wartości netto poszczególnych towarów lub grup towarów. Nie jest to jednak ustawowy wzór zapisany wprost w przepisach o VAT. Ustawa nie zawiera regulacji, która nakazywałaby zawsze dzielić koszt transportu według jednej sztywnej proporcji. Jest to metoda zaakceptowana w praktyce interpretacyjnej w określonych stanach faktycznych i szczególnie użyteczna tam, gdzie jedno zamówienie obejmuje towary objęte kilkoma stawkami. Takie podejście potwierdzono między innymi w interpretacji Dyrektora KIS z 19 maja 2026 r., sygn. 0113-KDIPT1-2.4012.365.2026.1.AB, dotyczącej sklepu internetowego sprzedającego towary opodatkowane stawkami 5%, 8% i 23%, a także w interpretacji z 22 lipca 2025 r.
Przykład: produkt 23% + książka 5%
Załóżmy, że klient kupuje produkt A o wartości 100 zł netto, objęty stawką VAT 23%, oraz książkę o wartości 100 zł netto, objętą stawką 5%. Do tego wybiera ekspresową wysyłkę kosztującą 20 zł netto. Łączna wartość netto produktów wynosi 200 zł, przy czym każda grupa towarów odpowiada dokładnie za połowę tej wartości. Przy zastosowaniu proporcjonalnego podziału według wartości netto również koszt transportu zostanie rozdzielony w proporcji 50 do 50. W efekcie 10 zł opłaty za ekspresową przesyłkę przypada na sprzedaż objętą stawką 23%, a pozostałe 10 zł na sprzedaż objętą stawką 5%. Nie powstaje więc jedna „stawka VAT dla wysyłki”. Ta sama opłata transportowa zostaje rozdzielona na części, które podążają za odpowiednimi grupami towarów w koszyku.
W praktyce ma to bardzo konkretne konsekwencje dla sposobu działania systemu sprzedażowego. Jeżeli sklep ma ustawione, że każda ekspresowa przesyłka zawsze otrzymuje stawkę 23%, taki mechanizm zadziała prawidłowo tylko w części zamówień. Przy koszyku zawierającym również towary ze stawką 5% lub 8% może zacząć generować nieprawidłowe rozliczenie. Nie wystarczy więc stworzyć w systemie jednej pozycji „dostawa ekspresowa” i na stałe przypisać do niej 23%. W modelu wielostawkowym bardziej właściwa jest logika, w której koszt transportu jest najpierw przypisywany do odpowiednich części sprzedaży, a dopiero potem opodatkowany stawkami wynikającymi z tych części. Przy niewielkiej skali można jeszcze wychwycić nieprawidłowości ręcznie, ale przy setkach lub tysiącach transakcji miesięcznie taki sposób kontroli szybko staje się niewystarczający.
Jak podzielić koszt ekspresowej wysyłki?
W praktyce jednym z najlepiej ugruntowanych i najłatwiejszych do wdrożenia rozwiązań jest proporcjonalny podział według wartości netto poszczególnych towarów lub grup towarów. Jeżeli jedna grupa odpowiada za 25% wartości netto całego koszyka, można przypisać do niej 25% kosztu transportu. Jeżeli druga grupa stanowi pozostałe 75% wartości, otrzymuje 75% kosztu dostawy. Następnie każda z tych części jest opodatkowana stawką właściwą dla towarów, z którymi została powiązana. Taki sposób alokacji jest prosty do wyjaśnienia, możliwy do odtworzenia i nadaje się do wdrożenia w procesie sprzedażowym. Trzeba jednak pamiętać, że jest to podejście wynikające z praktyki interpretacyjnej, a nie uniwersalny algorytm narzucony wprost przez ustawę o VAT każdemu przedsiębiorcy.
Załóżmy, że klient kupuje towary o wartości 100 zł netto ze stawką 5% oraz towary o wartości 300 zł netto ze stawką 23%, a dostawa ekspresowa kosztuje 40 zł netto. Łączna wartość netto towarów wynosi 400 zł. Grupa opodatkowana stawką 5% odpowiada za 25% wartości koszyka, natomiast grupa ze stawką 23% za 75%. Przy zastosowaniu omawianej metody 10 zł kosztu transportu przypada na sprzedaż opodatkowaną stawką 5%, a 30 zł na sprzedaż opodatkowaną stawką 23%. Taki sposób liczenia jest szczególnie użyteczny w sklepach z rozbudowanym asortymentem, ponieważ pozwala zachować spójną logikę niezależnie od tego, czy koszyk zawiera dwie, pięć czy kilkanaście pozycji, a jednocześnie pozostaje czytelny dla działu finansowego i osób odpowiedzialnych za konfigurację systemów.
Podział według wartości netto produktów
Podział według wartości netto ma tę zaletę, że bazuje na danych, które sklep już posiada w momencie składania zamówienia. Nie wymaga tworzenia dodatkowych kryteriów ani uznaniowego przypisywania całego transportu do konkretnego produktu tylko dlatego, że ma najwyższą wartość, największy gabaryt albo jako pierwszy został dodany do koszyka. System zna wartość netto każdej pozycji, wie, jaka stawka VAT jej dotyczy, i może na tej podstawie wyliczyć udział danej grupy towarów w wartości całego zamówienia. Następnie ten sam udział może zostać zastosowany do kosztu transportu. Dzięki temu sposób alokacji jest przejrzysty zarówno dla zespołu finansowego, jak i dla osób odpowiedzialnych za sprzedaż, fakturowanie oraz wymianę danych pomiędzy systemami.
Dla przedsiębiorcy planującego ekspansję znaczenie ma również powtarzalność tego mechanizmu. Im więcej rynków, kategorii produktów i kombinacji stawek pojawia się w sprzedaży, tym mniej miejsca pozostaje na ręczne wyjątki i indywidualne decyzje przy poszczególnych zamówieniach. Proporcjonalny podział według wartości netto pozwala stworzyć spójną regułę, którą można stosować automatycznie w porównywalnych transakcjach. Nie oznacza to, że każdy możliwy model biznesowy musi być rozliczany identycznie. Jeżeli sposób organizacji transportu odbiega od typowego e-commerce, na przykład klient sam zawiera umowę z przewoźnikiem albo sprzedawca działa wyłącznie w imieniu i na rzecz klienta, kwalifikacja może wymagać odrębnej analizy. W typowym modelu, w którym sklep sprzedaje towar i sam organizuje jego dostarczenie, proporcjonalne przypisanie kosztu według wartości netto jest jednak podejściem mającym wyraźne oparcie w praktyce interpretacyjnej.
Jak powinna wyglądać bezpieczna alokacja?
Dobra metoda alokacji powinna być przede wszystkim obiektywna, możliwa do odtworzenia i stosowana w ten sam sposób do porównywalnych transakcji. W praktyce oznacza to, że pracownik działu finansowego, księgowego albo osoba kontrolująca konfigurację systemu powinna być w stanie prześledzić, skąd wzięła się konkretna część kosztu transportu przypisana do danej stawki VAT. Jeżeli podział wynika z wartości netto produktów, obliczenie powinno prowadzić do tego samego rezultatu niezależnie od tego, kto je wykonuje. Taka powtarzalność ma znaczenie zwłaszcza wtedy, gdy sklep obsługuje dużą liczbę transakcji i nie może pozwolić sobie na indywidualne ustalanie sposobu rozliczenia dostawy przy każdym zamówieniu.
Równie istotne jest udokumentowanie przyjętej logiki i konsekwentne stosowanie jej w praktyce. Nie chodzi o to, aby techniczny podział kosztu dostawy był prezentowany klientowi w checkoutcie. Istotne jest natomiast, aby ten sam mechanizm był konsekwentnie stosowany w systemie sprzedażowym, fakturowaniu oraz danych przekazywanych do księgowości. Jeżeli system sprzedażowy oblicza alokację według jednej zasady, a system fakturowy przypisuje kosztowi transportu inną stawkę bez uwzględnienia tego podziału, powstaje niespójność, którą przy dużej liczbie zamówień trudno wychwycić ręcznie. Dlatego alokacja kosztów dostawy powinna być traktowana jako część całego procesu podatkowego w e-commerce, a nie jako techniczny detal pozostawiony domyślnym ustawieniom jednego narzędzia.
Dlaczego automatyzacja ma znaczenie przy większej skali sprzedaży?
Przy kilkunastu zamówieniach miesięcznie nawet nieidealny proces można jeszcze kontrolować ręcznie. Przy kilkuset lub kilku tysiącach transakcji takie podejście przestaje być realne. Jeżeli sklep sprzedaje towary ze stawkami 5%, 8% i 23%, a do tego oferuje kilka wariantów dostawy, liczba możliwych kombinacji szybko rośnie. Wtedy prawidłowe rozliczenie VAT od transportu powinno być wynikiem spójnej logiki działającej już w systemie sprzedażowym. System powinien rozpoznać, jakie towary znajdują się w koszyku, ustalić ich wartości netto, przypisać je do odpowiednich stawek i na tej podstawie odpowiednio rozdzielić koszt ekspresowej wysyłki. Dopiero taki wynik powinien trafiać dalej do fakturowania i księgowości.
Ma to jeszcze większe znaczenie przy ekspansji, gdy do polskich stawek dochodzą zasady właściwe dla sprzedaży w innych państwach. Wtedy jedna metoda dostawy może być powiązana z różnymi stawkami zależnie od miejsca opodatkowania konkretnej transakcji, państwa konsumpcji oraz rodzaju sprzedawanych produktów. Przy WSTO rozliczanym w OSS może to oznaczać zastosowanie stawki właściwej dla państwa konsumpcji, ale nie dlatego, że sam kraj dostawy zawsze automatycznie wyznacza VAT. Decydujące znaczenie ma rodzaj transakcji i reguły określające jej miejsce opodatkowania. Dobrze zaprojektowana automatyzacja powinna zatem uwzględniać nie tylko nazwę metody dostawy, lecz przede wszystkim charakter sprzedaży, zawartość koszyka i stawki właściwe dla poszczególnych pozycji. Przy rosnącej skali jest to znacznie bezpieczniejsze niż późniejsze poprawianie faktur i ręczne korygowanie błędów powstałych wcześniej w procesie sprzedaży.
Wyjątek: kiedy koszt przesyłki może nie zwiększać podstawy VAT sprzedawcy?
Zasada, zgodnie z którą koszt transportu zwiększa podstawę opodatkowania sprzedaży towaru, dotyczy typowego modelu, w którym to sprzedawca organizuje dostawę i pobiera od klienta należność za jej realizację. Nie każda kwota przekazana sprzedawcy w związku z przesyłką musi jednak automatycznie stanowić element jego wynagrodzenia. Art. 29a ust. 7 pkt 3 ustawy o VAT przewiduje wyjątek dla kwot otrzymanych od nabywcy jako zwrot udokumentowanych wydatków poniesionych w imieniu i na rzecz nabywcy, jeżeli zostały one ujęte przejściowo w prowadzonej przez podatnika ewidencji. W takim modelu sprzedawca nie nabywa transportu jako własnej usługi potrzebnej do realizacji sprzedaży, lecz ponosi określony wydatek należący w istocie do klienta i następnie odzyskuje jego równowartość. To konstrukcja odmienna od zwykłej opłaty za dostawę doliczanej do zamówienia przez sklep internetowy.
Sprzedawca działający w imieniu i na rzecz klienta
Żeby można było rozważać wyłączenie zwracanego wydatku z podstawy opodatkowania, znaczenie ma nie tylko to, na czyją rzecz transport jest organizowany, ale również w czyim imieniu działa sprzedawca. Jeżeli sprzedawca działa w imieniu i na rzecz klienta, a wydatek na transport jest faktycznie wydatkiem klienta, który sklep jedynie ponosi i następnie odzyskuje, charakter tej kwoty może być inny niż zwykłej opłaty za dostawę. Istotne jest więc rzeczywiste umocowanie, konstrukcja umowna, sposób zawarcia umowy z przewoźnikiem oraz to, kto z ekonomicznego i prawnego punktu widzenia ponosi dany wydatek. Sam fakt, że koszt transportu jest następnie przenoszony na klienta, nie przesądza jeszcze o zastosowaniu tego wyjątku.
W typowym e-commerce sytuacja wygląda inaczej. Sklep sam wybiera przewoźnika, zawiera z nim umowę we własnym imieniu, negocjuje warunki współpracy i pobiera od klienta opłatę za wybraną metodę dostawy. Elementy te wskazują, że transport jest organizowany przez sklep w ramach realizacji jego własnej sprzedaży, a nie jako wydatek ponoszony w imieniu i na rzecz klienta. Jeżeli natomiast rzeczywiście istnieje model, w którym sprzedawca jedynie działa jako pełnomocnik klienta i ponosi koszt transportu należący do nabywcy, kwalifikacja może być odmienna. Dlatego przy ocenie nie wystarczy spojrzeć na kwotę czy nazwę pozycji w checkoutcie. Trzeba przeanalizować cały układ gospodarczy i umowny.
Jakie warunki muszą być spełnione?
W praktyce kilka elementów powinno występować łącznie. Po pierwsze, sprzedawca powinien mieć rzeczywiste umocowanie do działania w imieniu klienta. Po drugie, wydatek musi być ponoszony na rzecz klienta, a nie jako koszt własny sklepu związany z wykonaniem jego zobowiązania wobec kupującego. Po trzecie, kwota otrzymana później od nabywcy powinna mieć charakter zwrotu udokumentowanego wydatku, a nie dodatkowego wynagrodzenia sprzedawcy. Po czwarte, taki wydatek powinien być odpowiednio ujęty przejściowo w ewidencji. Dopiero łączne spełnienie tych przesłanek pozwala rozważać wyłączenie zwracanej kwoty z podstawy opodatkowania na podstawie art. 29a ust. 7 pkt 3.
Ten mechanizm ma również konsekwencję po stronie VAT naliczonego. Jeżeli wydatek został poniesiony w imieniu i na rzecz osoby trzeciej, a jego zwrot jest wyłączony z podstawy opodatkowania na tej zasadzie, podatnik nie może odliczyć VAT naliczonego od takiego wydatku. Wynika to z art. 88 ust. 1a ustawy o VAT. To ważne rozróżnienie, ponieważ pokazuje, że nie mamy tutaj do czynienia ze zwykłym zakupem własnej usługi transportowej przez sklep. Również brak marży na przesyłce nie wystarcza. To, że sklep pobiera od klienta dokładnie tyle, ile sam zapłacił przewoźnikowi, samo w sobie nie oznacza jeszcze, że działa w imieniu i na rzecz nabywcy.
Samo nazwanie opłaty „zwrotem kosztów wysyłki” nie wystarczy
Jednym z częstszych błędów jest założenie, że sposób nazwania pozycji rozstrzyga o jej kwalifikacji podatkowej. Jeżeli sklep na stronie, fakturze albo w regulaminie określi opłatę jako „zwrot kosztów przesyłki”, ale w praktyce sam zawiera umowę z przewoźnikiem we własnym imieniu i organizuje transport jako element realizacji sprzedaży, sama etykieta nie zmienia charakteru tej płatności. Dla VAT znaczenie ma rzeczywisty przebieg transakcji. Nazewnictwo może go opisywać, ale nie może zastąpić faktycznych relacji pomiędzy sprzedawcą, klientem i przewoźnikiem.
To istotne zwłaszcza w większym e-commerce, gdzie raz przyjęta kwalifikacja może zostać zapisana w regulaminie, checkoutcie i systemie fakturowym, a następnie automatycznie zastosowana do tysięcy zamówień. Jeżeli założenie było błędne, skala problemu rośnie wraz ze skalą sprzedaży. Dlatego najpierw trzeba ustalić, czy wydatek rzeczywiście należy do klienta i czy sklep działa w jego imieniu oraz na jego rzecz, a dopiero później określić sposób prezentacji i rozliczenia tej kwoty. Sama zmiana opisu pozycji z „dostawa” na „zwrot kosztów transportu” nie tworzy podatkowego wyjątku.
Dlaczego wyjątek zwykle nie pasuje do typowego e-commerce?
W większości sklepów internetowych transport jest organizowany jako część własnego procesu sprzedażowego. Sprzedawca ma umowę z przewoźnikiem, wybiera dostępne warianty dostawy, ustala ich ceny, prezentuje je klientowi podczas składania zamówienia i pobiera należność razem z ceną towaru. Taki układ wskazuje, że koszt przesyłki jest ponoszony w ramach realizacji sprzedaży sklepu, a nie jako wydatek nabywcy, który przedsiębiorca jedynie technicznie opłaca w jego imieniu. W takim modelu koszt transportu co do zasady zwiększa podstawę opodatkowania dostawy towaru, także wtedy, gdy klient wybiera droższą opcję ekspresową.
Dopiero model skonstruowany odmiennie, w którym sprzedawca rzeczywiście działa w imieniu i na rzecz klienta, może otwierać drogę do zastosowania wyjątku. Z praktycznego punktu widzenia warto więc zacząć od ustalenia, kto jest stroną relacji z przewoźnikiem i czyj wydatek jest faktycznie ponoszony. W typowej sprzedaży internetowej odpowiedź będzie prowadziła do uznania transportu za część świadczenia sprzedawcy. W bardziej nietypowych modelach decydują konkretne umowy, pełnomocnictwa, dokumentacja i rzeczywisty przebieg transakcji.
Co się stanie, jeśli źle rozliczysz VAT od ekspresowej wysyłki?
Błąd dotyczący opłaty za transport łatwo zbagatelizować, ponieważ pojedyncza kwota jest zazwyczaj niewielka w porównaniu z wartością całego zamówienia. Problem staje się jednak poważniejszy wraz ze wzrostem skali. Jeżeli sklep obsługuje tysiące transakcji miesięcznie i w każdej z nich system automatycznie przypisuje niewłaściwą stawkę do kosztu dostawy, ta sama nieprawidłowość jest powielana seryjnie. Przy większym e-commerce źródłem ryzyka nie musi być więc pojedyncza źle wystawiona faktura. Znacznie groźniejsza jest błędna reguła zapisana w systemie sprzedażowym, która działa przez miesiące i obejmuje kolejne zamówienia bez ręcznej kontroli.
Nie każdy błąd działa przy tym w tę samą stronę. Zastosowanie zbyt niskiej stawki może prowadzić do zaniżenia VAT należnego, natomiast zastosowanie 23% tam, gdzie właściwa byłaby stawka 5% lub 8%, może oznaczać zawyżenie podatku. To nadal jest nieprawidłowe rozliczenie i może wymagać korekty. Dodatkowo, jeżeli błędna kwota VAT została wykazana na fakturze, znaczenie może mieć art. 108 ustawy o VAT, zgodnie z którym podmiot wykazujący podatek na fakturze jest co do zasady zobowiązany do jego zapłaty. Dlatego podejście „naliczyliśmy za dużo VAT, więc problemu nie ma” jest zbyt uproszczone.
Z pozoru mała dopłata może oznaczać błąd w tysiącach transakcji
Ekspresowa wysyłka kosztująca 20, 30 czy 40 zł może wyglądać jak marginalny element sprzedaży, ale przy dużej liczbie zamówień suma tych opłat szybko rośnie. Jeżeli system stosuje do nich niewłaściwą stawkę VAT, nieprawidłowość może dotyczyć całej populacji podobnych transakcji. W średniej firmie e-commerce problem bywa trudny do zauważenia, ponieważ kwota różnicy na pojedynczym zamówieniu nie wygląda znacząco. Dopiero analiza miesięczna lub roczna pokazuje, jak wiele zamówień zostało rozliczonych według tej samej błędnej reguły.
Taki błąd ma też wymiar operacyjny. Jeżeli po czasie trzeba zmienić sposób opodatkowania kosztów dostawy, konieczne może być przeanalizowanie danych historycznych, wytypowanie transakcji objętych błędem, sprawdzenie wystawionych dokumentów i ocena, czy potrzebne są korekty. Kierunek konsekwencji zależy od tego, czy VAT został zaniżony, czy zawyżony, a także od sposobu udokumentowania transakcji. Właśnie dlatego drobny błąd jednostkowy może stać się dużym problemem procesowym.
Błędna stawka VAT na dostawę oznacza błędne rozliczenie części sprzedaży
Typowym przykładem jest sklep, który przypisuje stawkę 23% do każdej metody dostawy bez względu na zawartość koszyka. Jeżeli sprzedaje wyłącznie towary objęte 23%, takie ustawienie może przez długi czas nie powodować widocznych problemów. Sytuacja zmienia się po dodaniu produktów ze stawką 5% lub 8%. Wtedy system nadal stosuje 23% do transportu, mimo że koszt dostawy związany z tymi towarami co do zasady powinien podążać za właściwym sposobem ich opodatkowania. W takim przypadku może dojść do zawyżenia VAT należnego, a nie do jego zaniżenia, ale nadal mamy do czynienia z rozliczeniem, które nie odpowiada prawidłowej kwalifikacji transakcji.
Przy sprzedaży wielostawkowej problem staje się bardziej złożony, ponieważ ten sam koszt transportu może wymagać przypisania do kilku części sprzedaży. Jeżeli sklep stosuje jedną sztywną stawkę dla całej przesyłki, dane podatkowe nie odzwierciedlają struktury zamówienia. W praktyce bezpiecznym i potwierdzonym w interpretacjach podejściem jest proporcjonalne przypisanie kosztu dostawy według wartości netto poszczególnych towarów lub grup towarów, a następnie zastosowanie odpowiednich stawek do przypisanych części kosztu. Dzięki temu opodatkowanie transportu odzwierciedla to, jak opodatkowana jest rzeczywista sprzedaż.
Największe ryzyko pojawia się przy mieszanych koszykach
Koszyk zawierający produkty ze stawkami 5%, 8% i 23% jest dobrym testem jakości konfiguracji podatkowej sklepu. Jeżeli system potrafi tylko przypisać całej dostawie jedną stawkę, w takim zamówieniu szybko ujawnia się ograniczenie tej logiki. Szczególnie problematyczne jest ustawienie, w którym metoda „ekspresowa dostawa” ma na stałe stawkę 23%, niezależnie od produktów znajdujących się w koszyku. W praktyce bezpiecznym i potwierdzonym w interpretacjach podejściem jest proporcjonalne przypisanie kosztu dostawy według wartości netto poszczególnych towarów lub grup towarów, a następnie opodatkowanie każdej części zgodnie ze stawką właściwą dla odpowiadającej jej sprzedaży.
Im szerszy asortyment i więcej możliwych kombinacji, tym większe znaczenie ma automatyczne rozpoznawanie struktury zamówienia. Problem nie kończy się na dwóch stawkach VAT. Sklep może jednocześnie obsługiwać kilka kategorii produktów, różne miejsca opodatkowania oraz sprzedaż krajową i transgraniczną. W takim środowisku uproszczona reguła „wysyłka zawsze 23%” może powodować błędy seryjnie, nawet jeśli na pierwszy rzut oka działa poprawnie dla części zamówień.
„Tak mamy ustawiony sklep” nie jest metodą podatkową
System sprzedażowy nie rozstrzyga, jak należy stosować przepisy VAT. Jest tylko narzędziem, które powinno odzwierciedlać wcześniej ustaloną logikę podatkową. Jeżeli oprogramowanie domyślnie przypisuje 23% do każdej dostawy, nie oznacza to, że takie rozliczenie staje się prawidłowe. To samo dotyczy sytuacji, w której faktura pokazuje transport jako osobną usługę tylko dlatego, że tak skonfigurowano szablon dokumentu. Najpierw trzeba ustalić charakter transakcji i właściwy sposób opodatkowania, a dopiero potem przełożyć te zasady na konfigurację systemu sprzedażowego, fakturowania i danych przekazywanych do księgowości.
Przy rosnącym e-commerce ten porządek ma duże znaczenie. Błędne ustawienie wdrożone na początku może działać bez zmian przez lata, mimo że firma w międzyczasie rozszerzy asortyment, wejdzie na nowe rynki i zacznie obsługiwać bardziej złożone transakcje. Dlatego logikę VAT warto traktować jako część infrastruktury operacyjnej sklepu, którą trzeba aktualizować wraz ze zmianą modelu sprzedaży. Checkout i system fakturowy powinny realizować prawidłowo ustalone zasady podatkowe, a nie zastępować ich własnymi ustawieniami domyślnymi.
Jak przygotować sklep do prawidłowego rozliczania ekspresowej wysyłki?
Prawidłowe rozliczanie VAT od kosztów ekspresowej dostawy nie powinno zaczynać się na etapie księgowania faktury. W dobrze poukładanym e-commerce zasady podatkowe powinny być uwzględnione wcześniej w procesie sprzedażowym, tak aby właściwe dane powstawały już w momencie składania zamówienia. Im większa skala działalności, tym ważniejsze staje się takie podejście. Przy tysiącach transakcji miesięcznie trudno opierać się na ręcznej kontroli, zwłaszcza gdy sklep sprzedaje produkty z kilkoma stawkami VAT, realizuje zamówienia zagraniczne i oferuje różne warianty dostawy. Najważniejsze jest więc ustalenie, kto organizuje transport, jaką stawką opodatkowany jest towar, w jaki sposób koszt dostawy jest przypisywany do sprzedaży oraz czy te same zasady działają spójnie w systemie sprzedażowym, fakturowaniu i danych przekazywanych do księgowości.
Sprawdź, kto faktycznie organizuje transport
Pierwszym krokiem jest ustalenie rzeczywistego modelu dostawy. Jeżeli to sklep wybiera przewoźnika, zawiera z nim umowę we własnym imieniu, prezentuje klientowi dostępne opcje logistyczne i pobiera opłatę za transport razem z należnością za towar, mamy do czynienia z typowym modelem e-commerce. W takim układzie koszt wysyłki jest co do zasady elementem sprzedaży towaru i powinien być rozliczany zgodnie z zasadami właściwymi dla tej sprzedaży. To punkt wyjścia do dalszej konfiguracji VAT. Nie wystarczy przy tym sprawdzić, kto fizycznie przewozi paczkę. Znaczenie ma przede wszystkim to, kto zawiera umowę, w czyim imieniu jest ona zawierana i czy transport jest kosztem własnym sprzedawcy związanym z realizacją jego sprzedaży.
Jeżeli model jest nietypowy i sklep rzeczywiście działa w imieniu i na rzecz klienta, analiza wygląda inaczej. W takim przypadku trzeba sprawdzić, czy spełnione są warunki pozwalające traktować kwotę jako zwrot udokumentowanego wydatku poniesionego w imieniu i na rzecz nabywcy. Nie warto więc zaczynać od ustawiania stawki VAT dla metody dostawy. Najpierw trzeba ustalić charakter prawny i ekonomiczny całej operacji. Dopiero na tej podstawie można zdecydować, w jaki sposób transport powinien być rozliczany w systemie.
Ustal stawkę VAT sprzedawanego towaru
Jeżeli transport jest elementem sprzedaży towaru, jego opodatkowanie jest co do zasady powiązane ze stawką właściwą dla tego towaru. Przy zamówieniu obejmującym jeden produkt albo kilka produktów opodatkowanych tą samą stawką sprawa jest stosunkowo prosta. Towar ze stawką 23% oznacza co do zasady 23% również dla powiązanego kosztu dostawy. Analogicznie wygląda sytuacja przy stawkach 5% czy 8%. Problem pojawia się dopiero przy koszykach wielostawkowych, gdzie jednej stawki nie da się przypisać do całej wysyłki bez odpowiedniego rozdzielenia kosztu.
Warto więc sprawdzić, czy system sprzedażowy poprawnie przechowuje stawkę VAT dla każdej pozycji i czy potrafi na tej podstawie obsłużyć również koszt transportu. W rozwijającym się sklepie nie powinno się traktować dostawy jako niezależnej kategorii z jedną stałą stawką. Taka konfiguracja może być wystarczająca tylko wtedy, gdy cały asortyment rzeczywiście jest opodatkowany w ten sam sposób. Wraz z rozszerzaniem oferty, wejściem na nowe rynki i sprzedażą towarów o różnych stawkach taki model szybko przestaje działać.
Sprawdź, jak system traktuje dopłatę za ekspresową wysyłkę
Wiele problemów zaczyna się nie od błędnej interpretacji przepisów, ale od prostego ustawienia technicznego. Metoda dostawy zostaje raz skonfigurowana jako pozycja ze stawką 23% i później działa w ten sam sposób przy każdym zamówieniu. Dopóki sklep sprzedaje wyłącznie towary opodatkowane stawką podstawową, błąd może pozostać niewidoczny. Gdy jednak w koszyku pojawia się książka ze stawką 5% albo produkt ze stawką 8%, system nadal nalicza 23% od transportu, mimo że logika VAT powinna wynikać z charakteru sprzedaży.
Dlatego warto przeprowadzić test na kilku przykładowych zamówieniach. Dobrze sprawdzić koszyk zawierający wyłącznie towary ze stawką 23%, wyłącznie towary ze stawką obniżoną oraz koszyk mieszany. Jeżeli rezultat podatkowy dla dostawy jest zawsze taki sam niezależnie od zawartości zamówienia, może to oznaczać, że metoda wysyłki ma przypisaną sztywną stawkę. W systemie wielostawkowym bardziej właściwe jest podejście, w którym koszt transportu jest powiązany z odpowiednimi częściami sprzedaży, a stawka wynika z tej alokacji.
Ustal metodę dla koszyków z różnymi stawkami
Przy koszyku zawierającym towary opodatkowane różnymi stawkami warto z góry ustalić spójną metodę przypisywania kosztu dostawy. W praktyce bezpiecznym i potwierdzonym w interpretacjach rozwiązaniem jest proporcjonalny podział według wartości netto poszczególnych towarów lub grup towarów. Jeżeli 30% wartości netto koszyka stanowią produkty ze stawką 5%, a 70% produkty ze stawką 23%, koszt dostawy można odpowiednio podzielić w tej samej proporcji i każdą część opodatkować stawką właściwą dla odpowiadającej jej sprzedaży.
Nie chodzi jednak o to, aby traktować taki podział jako jedyny ustawowy wzór. Ustawa nie wskazuje jednej matematycznej metody alokacji kosztu transportu dla wszystkich możliwych sytuacji. Najważniejsze jest, aby przyjęty sposób był obiektywny, możliwy do wyjaśnienia, oparty na danych i konsekwentnie stosowany w porównywalnych transakcjach. Dla średniego e-commerce dodatkowym argumentem za proporcją wartości netto jest jej prostota. Można ją stosunkowo łatwo zautomatyzować, zweryfikować i odtworzyć podczas późniejszej kontroli danych.
Zadbaj o możliwość odtworzenia sposobu alokacji
Jeżeli sklep stosuje określoną metodę podziału kosztu transportu, powinna ona być możliwa do wyjaśnienia nie tylko przez osobę, która kiedyś skonfigurowała system. W większej organizacji wiedza o logice VAT nie powinna zależeć od jednego pracownika działu finansowego czy osoby odpowiedzialnej za wdrożenie. Warto zachować opis tego, kiedy transport jest traktowany jako element sprzedaży, w jaki sposób przypisywany jest do towarów z różnymi stawkami i jakie dane stanowią podstawę obliczeń. Nie chodzi przy tym o tworzenie szczególnej procedury dlatego, że wymaga jej wprost ustawa o VAT, lecz o zachowanie możliwości późniejszego odtworzenia i obrony stosowanego mechanizmu.
Ma to znaczenie zwłaszcza wtedy, gdy po kilku miesiącach trzeba sprawdzić sposób rozliczenia konkretnego zamówienia. Jeżeli system stosuje proporcję według wartości netto, powinno być możliwe ustalenie, z jakich danych powstała dana alokacja i dlaczego konkretną część kosztu dostawy przypisano do stawki 5%, 8% czy 23%. Im większa skala, tym bardziej warto traktować to jako element uporządkowanego procesu podatkowego, a nie jednorazowe ustawienie, o którym po wdrożeniu nikt już nie pamięta.
Zadbaj o spójność systemu sprzedażowego, faktury i rozliczenia VAT
Klient nie musi widzieć technicznej alokacji kosztu transportu pomiędzy poszczególne stawki, ale dane podatkowe powinny być spójne na całej ścieżce transakcji. System sprzedażowy powinien generować dane zgodne z przyjętą logiką, faktura powinna odzwierciedlać prawidłowe opodatkowanie, a te same informacje powinny trafiać do księgowości. Jeżeli na którymś etapie mechanizm zostanie zastąpiony uproszczoną regułą, na przykład „każda dostawa = 23%”, cała wcześniejsza logika może zostać utracona.
W praktyce warto szczególnie uważać na integracje pomiędzy systemami. Nawet jeśli system sprzedażowy poprawnie wylicza VAT, dane mogą zostać później uproszczone w systemie fakturowym albo zaksięgowane według innej reguły. Dobrze przygotowany proces powinien więc być testowany od początku do końca, a nie wyłącznie na ekranie zamówienia. Dla firmy planującej ekspansję ma to dodatkowe znaczenie, ponieważ wraz ze wzrostem liczby rynków rośnie również liczba możliwych miejsc opodatkowania, stawek i konfiguracji produktów.
Dopłata za ekspresową wysyłkę — najczęstsze pytania
Czy ekspresowa wysyłka zawsze ma 23% VAT?
Nie. Sam fakt, że klient dopłaca za szybszą dostawę, nie oznacza automatycznie zastosowania stawki 23%. Jeżeli transport jest elementem sprzedaży towaru i jest organizowany przez sprzedawcę w ramach tej sprzedaży, jego opodatkowanie co do zasady podąża za sposobem opodatkowania dostawy towaru. Przy produkcie ze stawką 5% również powiązany z nim koszt transportu co do zasady podlega 5%, a przy produkcie ze stawką 8% odpowiednio 8%.
Inaczej trzeba podejść do zamówienia obejmującego produkty z różnymi stawkami VAT. W takim przypadku jednej stawki nie należy automatycznie przypisywać do całej wysyłki. W praktyce bezpiecznym rozwiązaniem jest proporcjonalne przypisanie kosztu dostawy według wartości netto poszczególnych towarów lub grup towarów i zastosowanie odpowiednich stawek do przypisanych części.
Czy wysyłka powinna mieć taką samą stawkę VAT jak produkt?
Co do zasady tak, jeżeli jest elementem świadczenia związanego ze sprzedażą tego produktu. Jeżeli klient kupuje jeden towar objęty stawką 23%, koszt dostawy organizowanej przez sklep zwykle podlega tej samej stawce. Analogicznie wygląda sytuacja przy stawkach obniżonych. Nie należy jednak sprowadzać tej zasady do technicznego ustawienia jednej stawki na metodzie dostawy, ponieważ przy koszykach wielostawkowych konieczne może być odpowiednie przypisanie kosztu transportu do kilku części sprzedaży.
Znaczenie ma również rzeczywisty model organizacji transportu. Jeżeli sprzedawca działa w imieniu i na rzecz klienta i spełnione są warunki dotyczące zwrotu udokumentowanych wydatków, kwalifikacja może być inna. Dlatego stawka nie wynika wyłącznie z nazwy pozycji „wysyłka”, ale z całego układu transakcji.
Czy mogę pokazać wysyłkę jako osobną pozycję na fakturze?
Co do zasady tak. Koszt transportu może być wykazany na fakturze odrębnie, o ile sposób jego opodatkowania pozostaje zgodny z charakterem całej transakcji. Sam fakt, że dokument zawiera osobno pozycję „towar” i osobno „dostawa ekspresowa”, nie oznacza automatycznie, że dla celów VAT powstały dwa niezależne świadczenia.
O kwalifikacji podatkowej decyduje rzeczywisty charakter sprzedaży. Jeżeli transport pozostaje elementem świadczenia kompleksowego, odrębna prezentacja ceny ma przede wszystkim funkcję informacyjną. Nie daje natomiast swobody w przypisaniu dowolnej stawki do kosztu przesyłki.
Co zrobić, jeśli w jednym koszyku są towary z VAT 5%, 8% i 23%?
W takiej sytuacji nie warto przypisywać całej opłaty za dostawę do jednej stawki. W praktyce bezpiecznym i potwierdzonym w interpretacjach podejściem jest proporcjonalne przypisanie kosztu transportu według wartości netto poszczególnych towarów lub grup towarów. Każda część opłaty jest następnie opodatkowana stawką właściwą dla odpowiadającej jej sprzedaży.
Przy większej skali taki mechanizm powinien działać automatycznie. Jeżeli sklep obsługuje wiele zamówień z mieszanymi koszykami, ręczne dzielenie kosztów transportu będzie szybko niewykonalne. Dlatego warto zadbać, aby system sprzedażowy i fakturowy potrafiły zachować tę logikę również po przekazaniu danych do księgowości.
Czy nazwanie opłaty „zwrotem kosztów przesyłki” wyłącza VAT?
Nie. Sama nazwa nie zmienia charakteru transakcji. Jeżeli sklep zawiera umowę z przewoźnikiem we własnym imieniu i organizuje transport jako element własnej sprzedaży, opisanie pozycji jako „zwrot kosztów wysyłki” nie powoduje automatycznie wyłączenia tej kwoty z podstawy opodatkowania.
Wyjątek może mieć zastosowanie wtedy, gdy sprzedawca rzeczywiście działa w imieniu i na rzecz klienta, a poniesiony wydatek jest faktycznie wydatkiem nabywcy. Muszą być przy tym spełnione warunki dotyczące dokumentacji i ewidencji. Brak marży na przesyłce również nie wystarcza do zastosowania tego mechanizmu. Trzeba też pamiętać, że zastosowanie tego rozwiązania ma konsekwencje po stronie VAT naliczonego — zgodnie z art. 88 ust. 1a ustawy o VAT podatnik nie odlicza podatku od wydatków, których zwrot został wyłączony z podstawy opodatkowania na podstawie art. 29a ust. 7 pkt 3.
Czy dostawa tego samego dnia jest traktowana inaczej niż zwykły kurier?
Sama szybkość dostawy zazwyczaj nie zmienia kwalifikacji VAT. Dostawa standardowa, przesyłka ekspresowa, kurier następnego dnia czy dostawa tego samego dnia mogą być rozliczane według tej samej zasady, jeżeli wszystkie są elementem sprzedaży organizowanej przez sklep. To, że klient dopłaca więcej za szybszy wariant, nie tworzy automatycznie odrębnej usługi opodatkowanej inną stawką.
Znaczenie ma przede wszystkim sposób organizacji transportu oraz związek tej opłaty ze sprzedażą towaru. Jeżeli oba warianty są po prostu różnymi metodami realizacji tego samego zamówienia, ich kwalifikacja podatkowa co do zasady pozostaje taka sama.
Czy dopłata za ekspresową wysyłkę może mieć 0% VAT?
Co do zasady tak — jeżeli transport stanowi element dostawy towaru prawidłowo opodatkowanej stawką 0%, koszt tego transportu podąża za sposobem opodatkowania tej dostawy. Nie oznacza to jednak, że każda sprzedaż zagraniczna daje prawo do zastosowania stawki 0%. W przypadku WDT konieczne jest spełnienie warunków przewidzianych dla zastosowania tej stawki, a dopiero wtedy koszt transportu związany z tą samą dostawą może być rozliczany w ten sam sposób.
W sprzedaży B2C do innych państw Unii Europejskiej sytuacja może wyglądać zupełnie inaczej. Przy WSTO stawka może wynikać z zasad państwa konsumpcji i być rozliczana za pośrednictwem OSS. Dlatego nie należy stosować uproszczenia „sprzedaż za granicę = 0% VAT na wysyłkę”. Najpierw trzeba ustalić rodzaj transakcji i miejsce jej opodatkowania.
Podsumowanie: jedna dopłata, ale stawka zależy od sprzedaży
Dopłata za ekspresową wysyłkę w typowym modelu e-commerce co do zasady nie jest samodzielną usługą, do której automatycznie przypisuje się stawkę 23%. Jeżeli to sprzedawca organizuje transport jako część sprzedaży, koszt dostawy zwiększa podstawę opodatkowania dostawy towaru i co do zasady podąża za sposobem jej opodatkowania. Przy jednym produkcie lub produktach objętych tą samą stawką jest to stosunkowo proste. Przy koszykach wielostawkowych koszt dostawy powinien być odpowiednio przypisany do poszczególnych części sprzedaży, a w praktyce bezpiecznym i potwierdzonym w interpretacjach rozwiązaniem jest podział proporcjonalny według wartości netto.
Największe ryzyko zaczyna się tam, gdzie system sprzedażowy upraszcza te zasady do jednej stałej stawki przypisanej metodzie dostawy. Przy rosnącym asortymencie, sprzedaży międzynarodowej i mieszanych koszykach takie podejście może prowadzić do powtarzalnych nieprawidłowości w dużej liczbie transakcji. Dlatego warto patrzeć na VAT od transportu nie jako na detal logistyczny, ale jako na część całego procesu podatkowego sklepu. Równie ważne jest rozpoznanie wyjątków, przede wszystkim sytuacji, w których sprzedawca rzeczywiście działa w imieniu i na rzecz klienta.
Przy ekspansji zagranicznej i bardziej złożonych modelach sprzedaży warto zweryfikować te ustawienia przed zwiększeniem skali. amavat wspiera firmy e-commerce w porządkowaniu rozliczeń VAT i procesów związanych ze sprzedażą transgraniczną, tak aby potencjalne błędy wychwycić, zanim zaczną być powielane w kolejnych transakcjach.