CESOP: co organy podatkowe wiedzą o płatnościach zagranicznych Twojego sklepu?
Spis treści
Nie oznacza to jednak, że każda płatność otrzymana przez polski sklep od klienta znajdującego się gdziekolwiek na świecie automatycznie trafia do CESOP. Mechanizm dotyczy określonych płatności transgranicznych, w których płatnik jest zlokalizowany w państwie członkowskim UE, a odbiorca płatności znajduje się w innym państwie członkowskim albo poza Unią. Znaczenie ma również próg raportowania: co do zasady obowiązek po stronie danego dostawcy usług płatniczych powstaje, gdy w kwartale obsługuje on więcej niż 25 płatności transgranicznych na rzecz tego samego odbiorcy, liczonych zgodnie z zasadami określonymi w przepisach. Dlatego najważniejsze pytanie dla rozwijającego się e-commerce nie brzmi już wyłącznie: „czy fiskus widzi moje zamówienia?”, ale raczej: „czy informacje wynikające z przepływów płatniczych są spójne z tym, co wykazuję w rozliczeniach VAT i OSS?”
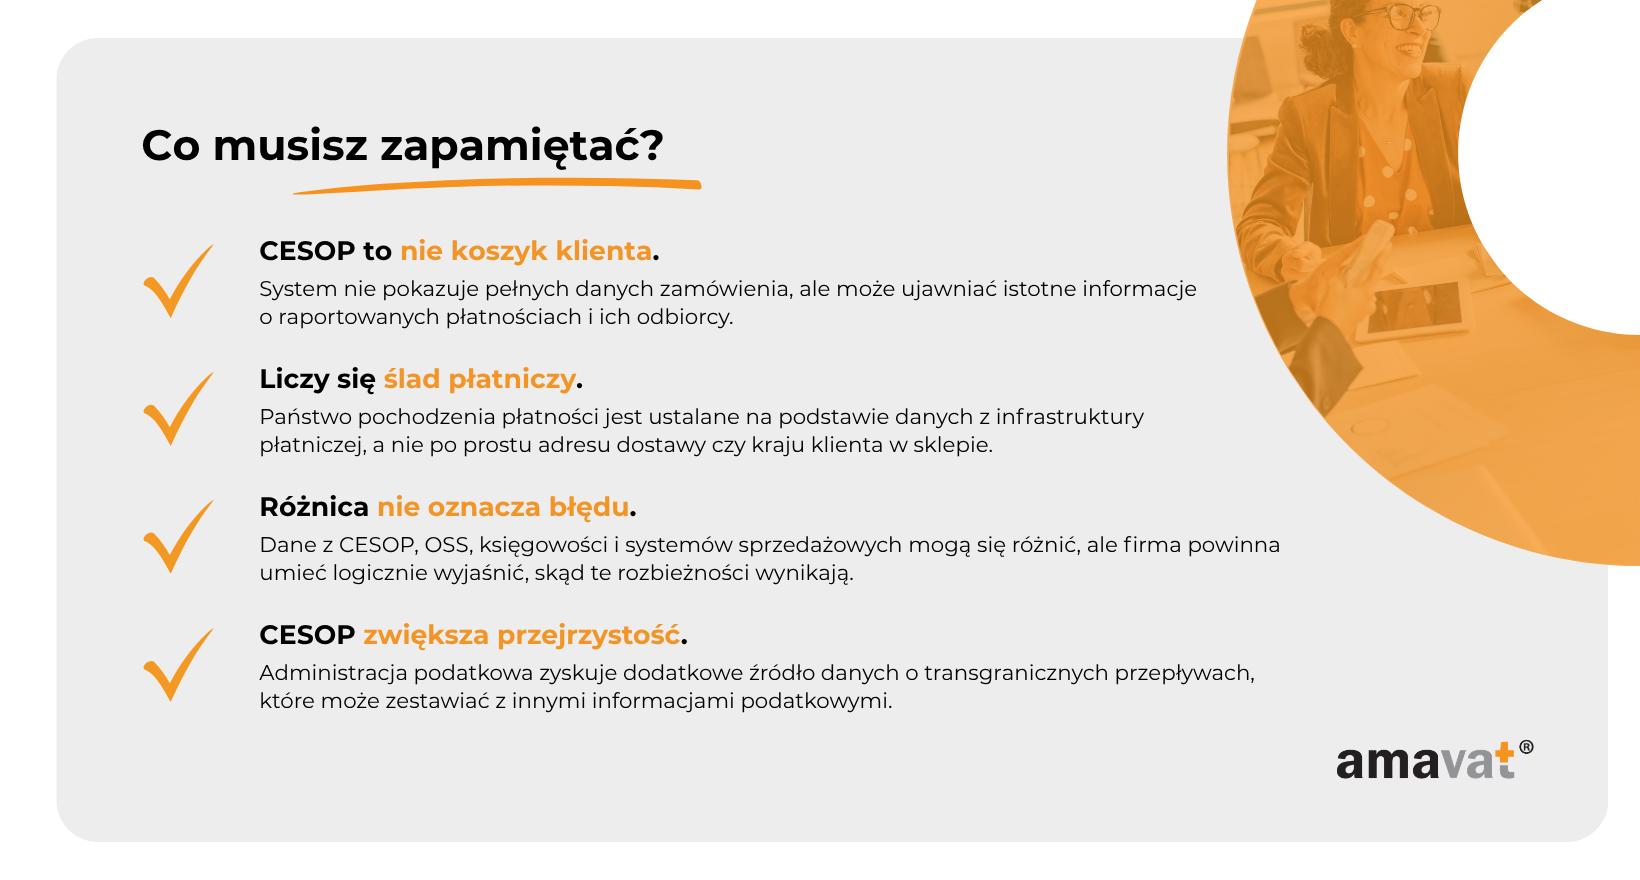
W skrócie: CESOP nie jest bazą zamówień i nie pokazuje organom podatkowym produktów znajdujących się w koszyku ani pełnych danych kupującego. Zawiera natomiast określone informacje o odbiorcy płatności oraz raportowanych transakcjach, między innymi ich dacie i godzinie, kwocie, walucie, unikalnym identyfikatorze oraz państwie członkowskim pochodzenia płatności ustalanym zgodnie z regułami CESOP. To ostatnie rozróżnienie jest szczególnie ważne: państwo pochodzenia płatności nie musi być tym samym co państwo zamieszkania klienta ani państwo, do którego faktycznie wysłano towar.
CESOP — co to właściwie jest i po co powstał?
Centralna baza danych o płatnościach transgranicznych
CESOP, czyli Central Electronic System of Payment information, jest unijnym systemem służącym do gromadzenia i analizowania informacji o określonych płatnościach transgranicznych. Mechanizm zaczął obowiązywać w odniesieniu do płatności realizowanych od 1 stycznia 2024 roku. Dostawcy usług płatniczych objęci regulacjami prowadzą odpowiednią ewidencję i przekazują wymagane dane właściwym państwom członkowskim najpóźniej do końca miesiąca następującego po zakończeniu kwartału. Administracje krajowe przesyłają następnie te informacje do centralnego systemu CESOP do 10. dnia drugiego miesiąca po zakończeniu danego kwartału. W przypadku pierwszego kwartału 2024 roku oznaczało to raportowanie przez dostawców usług płatniczych do końca kwietnia i dalsze przekazanie danych do CESOP najpóźniej 10 maja 2024 roku. Z punktu widzenia właściciela sklepu najważniejsze jest to, że źródłem tych informacji nie jest dodatkowa deklaracja składana przez sprzedawcę, lecz infrastruktura wykorzystywana do obsługi płatności.
System powstał przede wszystkim jako narzędzie wspierające wykrywanie oszustw i innych nieprawidłowości związanych z VAT w obrocie transgranicznym. Ma ułatwiać identyfikowanie odbiorców otrzymujących znaczącą liczbę płatności transgranicznych oraz sytuacji, które mogą wymagać dalszej analizy z punktu widzenia rozliczeń podatkowych. Nie należy przy tym traktować CESOP jako bazy dostępnej wprost każdemu urzędnikowi w każdym urzędzie skarbowym. Państwa członkowskie otrzymują dane od dostawców usług płatniczych i przekazują je do systemu centralnego, natomiast dostęp do samego CESOP jest ograniczony do odpowiednio uprawnionych urzędników łącznikowych Eurofisc i jest związany z działaniami dotyczącymi wykrywania lub badania podejrzeń oszustw VAT. Dla przedsiębiorcy praktyczny efekt pozostaje jednak istotny: część przepływów pieniężnych związanych ze sprzedażą transgraniczną może być analizowana niezależnie od dokumentów i ewidencji przedstawianych przez samą firmę.
Dlaczego e-commerce jest w centrum zainteresowania?
Handel elektroniczny jest dla takiego systemu szczególnie ważny, ponieważ właśnie w tym modelu bardzo łatwo rozdziela się miejsce prowadzenia firmy, lokalizacja płatnika, państwo dostawy i państwo, w którym ostatecznie powinien zostać rozliczony VAT. Polski sklep może działać za pośrednictwem jednej spółki i jednego zaplecza logistycznego, a jednocześnie w tym samym kwartale otrzymywać setki lub tysiące płatności powiązanych z klientami na różnych rynkach europejskich. Wraz ze wzrostem sprzedaży rośnie znaczenie prawidłowego rozliczania VAT, OSS lub IOSS, ale zwiększa się również liczba systemów, pomiędzy którymi trzeba uzgodnić dane. Sprzedaż może odbywać się przez własny sklep i marketplace’y, płatności mogą przechodzić przez kilku dostawców, a zwroty, anulowania i refundacje mogą pojawiać się w innych terminach niż pierwotne zamówienia. W efekcie firma może posiadać wiele poprawnych zestawień, które opisują tę samą działalność z różnych perspektyw i nie dają się porównać przez proste zestawienie jednej liczby z drugą.
CESOP dodaje do tego obrazu informacje wynikające z infrastruktury płatniczej, ale nie należy traktować ich jako gotowej kopii deklaracji OSS. Państwo pochodzenia płatności ustalane na potrzeby CESOP wynika z danych płatniczych, takich jak IBAN, inny identyfikator rachunku lub identyfikator dostawcy usług płatniczych, a nie z adresu dostawy czy automatycznie z miejsca zamieszkania kupującego. Z tego powodu nie można zakładać, że określona wartość płatności przypisana w CESOP do danego państwa powinna odpowiadać jeden do jednego sprzedaży wykazanej dla tego samego państwa w OSS. Informacje z obu systemów mogą jednak wspólnie tworzyć sygnał wymagający wyjaśnienia, jeżeli skala działalności wynikająca z przepływów płatniczych wyraźnie nie pasuje do rozliczeń podatkowych. Właśnie dlatego dla rozwijającego się e-commerce coraz ważniejsza staje się nie tylko poprawność pojedynczej deklaracji, lecz również możliwość wytłumaczenia, dlaczego różne źródła danych przedstawiają działalność firmy w określony sposób.
Dodatkowej uwagi wymagają marketplace’y, ponieważ w ich przypadku przepływ pieniędzy może być bardziej złożony niż prosty schemat, w którym klient płaci bezpośrednio na rachunek sprzedawcy. W zależności od modelu płatniczego odbiorcą identyfikowanym przez dostawcę usług płatniczych nie zawsze musi być ten sam podmiot, którego sprzedaż przedsiębiorca chciałby od razu porównać z własną ewidencją. Środki mogą przechodzić przez pośredników, być agregowane, rozdzielane lub przekazywane sprzedawcy już po potrąceniu określonych kwot. Dlatego firma korzystająca z kilku kanałów sprzedaży powinna wiedzieć nie tylko, ile sprzedała w danym państwie, ale również kto formalnie występuje jako odbiorca płatności w poszczególnych modelach i które przepływy faktycznie są powiązane z jej rachunkami lub identyfikatorami. Im bardziej rozbudowana jest zagraniczna sprzedaż, tym mniej wiarygodne staje się podejście oparte na założeniu, że jedna wartość z raportu płatniczego powinna automatycznie odpowiadać jednej wartości z deklaracji podatkowej.
Czy CESOP dotyczy mojego sklepu?
CESOP powinien Cię zainteresować, jeśli…
Jeżeli prowadzisz sklep internetowy, który sprzedaje klientom w innych państwach Unii Europejskiej, CESOP powinien znaleźć się na Twoim radarze nawet wtedy, gdy nie masz żadnego bezpośredniego obowiązku składania raportów do tego systemu. Szczególnie istotny staje się w firmach, które rozwijają sprzedaż zagraniczną, korzystają z kilku kanałów sprzedaży albo przyjmują płatności na różne sposoby. Karty, przelewy, portfele elektroniczne, bramki płatnicze czy sprzedaż przez marketplace’y mogą tworzyć kilka równoległych ścieżek przepływu pieniędzy. Z perspektywy przedsiębiorcy najważniejsze jest więc nie samo pytanie, czy korzysta z konkretnej metody płatności, lecz czy jego model biznesowy generuje powtarzalne płatności transgraniczne objęte zasadami CESOP. W praktyce temat powinien szczególnie zainteresować firmy, które rozliczają VAT w innych państwach albo korzystają z OSS lub IOSS, ponieważ wraz ze wzrostem zagranicznej sprzedaży rośnie liczba danych, które powinny pozostawać ze sobą spójne.
Nie oznacza to, że CESOP jest wyłącznie problemem sklepów kierujących ofertę do konsumentów. Mechanizm raportowania nie jest zbudowany na prostym teście B2C i nie wymaga od dostawcy usług płatniczych ustalenia, czy każda osoba dokonująca płatności jest konsumentem. Z perspektywy przepisów znaczenie mają płatnik, odbiorca płatności, transgraniczny charakter przepływu oraz liczba płatności liczona według określonych zasad. Dla typowego e-commerce sprzedaż konsumencka pozostaje jednak najbardziej oczywistym obszarem praktycznego zainteresowania, ponieważ duża liczba stosunkowo niewielkich transakcji może stosunkowo szybko doprowadzić do przekroczenia progu raportowania. Jeżeli sprzedajesz regularnie poza Polskę, przyjmujesz powtarzalne płatności związane z klientami z innych państw UE i jednocześnie rozliczasz sprzedaż w kilku systemach, warto zakładać, że informacje z infrastruktury płatniczej mogą stać się jednym z elementów obrazu Twojej działalności dostępnego administracji podatkowej.
Ważne: próg dotyczy liczby płatności, nie ich wartości
Jedna z najważniejszych zasad CESOP jest jednocześnie jedną z najłatwiejszych do błędnego zrozumienia. Próg raportowania nie jest uzależniony od łącznej wartości otrzymanych środków, lecz od liczby określonych płatności transgranicznych. Co do zasady obowiązek powstaje po przekroczeniu liczby 25 takich płatności w kwartale, czyli od momentu, gdy liczba kwalifikujących się płatności jest większa niż 25. Istotne jest jednak, że nie chodzi o prostą sumę wszystkich płatności zagranicznych otrzymanych przez sklep ze wszystkich państw UE. Próg jest oceniany przez danego dostawcę usług płatniczych w odniesieniu do każdego państwa członkowskiego oraz identyfikatora odbiorcy zgodnie z zasadami określonymi w przepisach. Nie należy więc automatycznie przyjmować, że dziesięć płatności z Niemiec, dziewięć z Czech i osiem z Francji daje łącznie 27 płatności i tym samym oznacza przekroczenie jednego wspólnego progu CESOP.
Dla przedsiębiorcy oznacza to, że przy ocenie skali raportowania trzeba patrzeć nie tylko na całkowitą liczbę zagranicznych zamówień, ale także na strukturę płatności według państw i na sposób identyfikowania odbiorcy przez poszczególnych dostawców usług płatniczych. Jednocześnie warto pamiętać, że 26 niewielkich płatności może mieć większe znaczenie z punktu widzenia progu CESOP niż jedna transakcja o bardzo wysokiej wartości. Jeżeli w danym kwartale wystąpi 26 kwalifikujących się płatności po 50 euro spełniających warunki liczenia progu, jego wartość może zostać przekroczona mimo niewielkiej łącznej kwoty. Z kolei pojedyncza płatność na 20 000 euro nie spełnia sama w sobie kryterium liczbowego. Jeżeli dostawca usług płatniczych posiada informacje pozwalające stwierdzić, że kilka rachunków lub innych identyfikatorów należy do tego samego odbiorcy, przepisy przewidują również odpowiednie uwzględnianie takich powiązań przy obliczaniu liczby płatności.
Kiedy CESOP może nie mieć znaczenia?
CESOP będzie miał znacznie mniejsze praktyczne znaczenie dla sklepu, który prowadzi wyłącznie sprzedaż krajową i nie otrzymuje płatności spełniających kryteria transgraniczności przewidziane w przepisach. Jeżeli zarówno model sprzedaży, jak i sposób obsługi płatności pozostają krajowe, mechanizm CESOP nie staje się istotny tylko dlatego, że firma prowadzi działalność w internecie. Podobnie może być w przypadku przedsiębiorstwa, które jedynie sporadycznie otrzymuje kwalifikujące się płatności transgraniczne i w poszczególnych państwach nie zbliża się do progu więcej niż 25 płatności liczonych przez danego dostawcę usług płatniczych według reguł CESOP. Trzeba przy tym uważać na potoczne sformułowanie „zagraniczny klient”, ponieważ nie każda płatność od osoby kojarzonej z innym państwem będzie automatycznie płatnością transgraniczną w rozumieniu tych regulacji. System posługuje się własnymi zasadami ustalania lokalizacji płatnika i odbiorcy, opartymi na danych dostępnych w infrastrukturze płatniczej.
Nie warto więc oceniać znaczenia CESOP wyłącznie na podstawie kraju rejestracji spółki, domeny sklepu, języka strony czy miejsca dostawy towaru. Polski przedsiębiorca może prowadzić sprzedaż na wielu rynkach, a jednocześnie część płatności może być klasyfikowana inaczej, niż intuicyjnie wynikałoby to z adresu klienta. W modelach marketplace i przy wykorzystaniu pośredników płatniczych przebieg płatności może być dodatkowo bardziej złożony, dlatego nie zawsze wystarczy analizować wyłącznie końcową wypłatę środków na rachunek sprzedawcy. Zanim firma uzna, że CESOP nie ma dla niej znaczenia, powinna przyjrzeć się rzeczywistemu przebiegowi płatności: kto jest płatnikiem, jak ustalana jest jego lokalizacja, kto jest identyfikowany jako odbiorca, przez jaką infrastrukturę przechodzą środki i jak wygląda liczba kwalifikujących się płatności w poszczególnych państwach członkowskich. Przy planowaniu ekspansji taka analiza jest szczególnie istotna, ponieważ skala sprzedaży może wzrosnąć szybciej niż świadomość tego, jakie dane zaczynają podlegać raportowaniu.
Kiedy płatność Twojego klienta trafia do raportowania CESOP?
Warunek 1: płatność musi być transgraniczna
Pierwszym warunkiem jest transgraniczny charakter płatności, ale w CESOP pojęcie to ma bardziej techniczne znaczenie niż potoczne określenie „płatność od zagranicznego klienta”. Mechanizm obejmuje sytuacje, w których płatnik jest uznawany za zlokalizowanego w państwie członkowskim UE, natomiast odbiorca płatności znajduje się w innym państwie członkowskim albo w państwie lub na terytorium trzecim. W przypadku polskiego sklepu przykładem może być więc kwalifikująca się płatność, w której płatnik jest lokalizowany w Niemczech, a odbiorca w Polsce. Inaczej należy patrzeć na sytuację, w której płatnik znajduje się na przykład w Stanach Zjednoczonych, a odbiorcą jest polska firma, ponieważ sam fakt, że pieniądze przekraczają granicę, nie oznacza jeszcze spełnienia definicji stosowanej na potrzeby CESOP. Kluczowe jest to, czy lokalizacja stron płatności odpowiada warunkom określonym w regulacjach.
Co istotne, system nie ustala transgraniczności na podstawie adresu dostawy wpisanego w zamówieniu ani na podstawie tego, jakie państwo sprzedawca przypisał klientowi w swoim systemie sklepowym. Lokalizacja płatnika jest określana przede wszystkim przy wykorzystaniu IBAN-u rachunku płatniczego lub innego identyfikatora jednoznacznie wskazującego płatnika i jego lokalizację, a jeżeli taki identyfikator nie jest dostępny, znaczenie może mieć BIC lub inny kod jednoznacznie identyfikujący dostawcę usług płatniczych działającego po stronie płatnika. Analogiczny mechanizm służy określaniu lokalizacji odbiorcy. Z tego powodu państwo pochodzenia płatności ustalone na potrzeby CESOP nie musi odpowiadać państwu zamieszkania kupującego, państwu dostawy ani państwu konsumpcji właściwemu dla VAT. To rozróżnienie ma duże znaczenie dla e-commerce działającego na kilku rynkach i tłumaczy, dlaczego danych płatniczych nie można później zestawiać z OSS w prostym porównaniu jeden do jednego.
Warunek 2: więcej niż 25 płatności w kwartale
Drugim warunkiem jest przekroczenie progu liczbowego. Co do zasady dany dostawca usług płatniczych ocenia, czy w kwartale liczba kwalifikujących się płatności transgranicznych na rzecz danego odbiorcy przekracza 25, przy czym obliczenia są prowadzone w odniesieniu do poszczególnych państw członkowskich oraz identyfikatorów odbiorcy zgodnie z zasadami przewidzianymi w przepisach. To bardzo ważne rozróżnienie dla sklepu prowadzącego sprzedaż na kilku rynkach. Nie można po prostu dodać wszystkich płatności z Niemiec, Czech, Francji czy Hiszpanii i na tej podstawie uznać, że wspólny próg został przekroczony. Jeżeli firma ma 20 kwalifikujących się płatności związanych z jednym państwem i 20 z innym, nie oznacza to automatycznie, że z perspektywy tego mechanizmu osiągnęła 40 płatności w ramach jednego progu.
Nie zmienia to faktu, że przy aktywnej sprzedaży zagranicznej granica ta może zostać osiągnięta stosunkowo szybko na konkretnym rynku. Sklep, który po wejściu do Niemiec generuje kilkanaście zamówień miesięcznie, może w jednym kwartale znaleźć się powyżej wymaganego poziomu, nawet jeśli niemiecki rynek nadal traktuje jako etap testowy. Po przekroczeniu progu raportowanie nie ogranicza się wyłącznie do płatności numer 26 i kolejnych — ewidencja obejmuje wymagane przepisami płatności na rzecz tego odbiorcy w danym kwartale. Nie oznacza to natomiast, że przekroczenie progu w jednym okresie powoduje automatycznie retrospektywne raportowanie wcześniejszych kwartałów. Dla przedsiębiorcy kluczowe jest więc patrzenie na każdy kwartał oraz poszczególne rynki osobno, zamiast posługiwania się jedną roczną liczbą zagranicznych transakcji.
Warunek 3: płatność jest obsługiwana w ramach usług objętych regulacjami CESOP
Trzecim elementem jest to, czy dana płatność jest obsługiwana w ramach usług płatniczych objętych regulacjami CESOP. Sam fakt, że w transakcji uczestniczy bank albo inny dostawca usług płatniczych, nie oznacza jeszcze, że każda realizowana przez niego operacja automatycznie podlega raportowaniu. Przepisy nakładają obowiązki na określone kategorie dostawców usług płatniczych i odnoszą się do określonych rodzajów usług. W praktyce system może obejmować między innymi instytucje kredytowe, instytucje pieniądza elektronicznego, instytucje płatnicze oraz określonych dostawców usług pocztowych, o ile wykonują usługi mieszczące się w odpowiednim zakresie regulacji. To właśnie po stronie takich podmiotów powstają obowiązki dotyczące prowadzenia ewidencji i przekazywania wymaganych informacji, a nie po stronie sklepu, który przyjmuje płatność.
Nie oznacza to również, że każdy dostawca uczestniczący w tej samej płatności raportuje ją niezależnie. Przepisy zawierają mechanizm mający ograniczać podwójne raportowanie. Jeżeli co najmniej jeden z dostawców usług płatniczych odbiorcy znajduje się w Unii Europejskiej, dostawca działający po stronie płatnika może być wyłączony z obowiązku prowadzenia ewidencji tej płatności, jeżeli z odpowiednich identyfikatorów wynika obecność dostawcy odbiorcy w UE. Dopiero gdy po stronie odbiorcy nie występuje taki dostawca w Unii, obowiązek może w większym stopniu spocząć na dostawcy płatnika. W bardziej rozbudowanych modelach, zwłaszcza przy marketplace’ach i pośrednikach płatniczych, dlatego nie zawsze wystarczy spojrzeć na ostatni przelew trafiający na rachunek firmy. Znaczenie ma cały przebieg płatności, role poszczególnych dostawców i to, który z nich zgodnie z przepisami jest odpowiedzialny za ewidencjonowanie danych.
Co dokładnie organy podatkowe mogą wiedzieć o Twoim sklepie?
Mogą zidentyfikować odbiorcę pieniędzy
CESOP nie zbiera wyłącznie anonimowych informacji o liczbie czy wartości płatności. Jeżeli dany odbiorca i jego transakcje podlegają raportowaniu, zakres danych może pozwalać na powiązanie przepływów z konkretną firmą lub innym odbiorcą środków. W ewidencji może znaleźć się nazwa firmy albo imię i nazwisko odbiorcy płatności, a także numer identyfikacyjny VAT lub inny krajowy numer podatkowy, jeżeli dostawca usług płatniczych posiada taką informację. Istotny jest również IBAN albo inny identyfikator, który jednoznacznie identyfikuje odbiorcę i wskazuje jego lokalizację. Jeżeli dostawca usług płatniczych dysponuje adresem odbiorcy, także ta informacja może znaleźć się w raportowanych danych. W praktyce oznacza to, że CESOP nie przedstawia administracji jedynie informacji, że „gdzieś w UE wykonano określoną liczbę płatności”, lecz może pozwolić na przypisanie raportowanych przepływów do konkretnego podmiotu gospodarczego.
Dla sklepu prowadzącego sprzedaż w kilku państwach ma to duże znaczenie. Jeżeli firma wykorzystuje różne rachunki, identyfikatory płatnicze albo współpracuje z kilkoma dostawcami, nie należy zakładać, że rozproszenie techniczne automatycznie uniemożliwia powiązanie przepływów z tym samym odbiorcą. Przepisy przewidują sytuacje, w których dostawca usług płatniczych powinien uwzględniać dostępne mu informacje pozwalające ustalić, że kilka rachunków lub identyfikatorów należy do tego samego odbiorcy. Z punktu widzenia przedsiębiorcy ważne jest więc, aby dane przekazywane instytucjom finansowym i dostawcom płatności były spójne z danymi podatkowymi firmy. Nazwa podmiotu, numer podatkowy, identyfikator czy adres nie są wyłącznie elementami technicznego procesu obsługi płatności. Mogą być także częścią zestawu informacji, na podstawie którego określone przepływy zostaną przypisane do konkretnej działalności.
Mogą zobaczyć skalę i rytm transgranicznych wpływów
Jeżeli obowiązek raportowania został spełniony, CESOP może zawierać szczegółowe informacje o poszczególnych objętych nim płatnościach. Obejmują one między innymi datę i godzinę transakcji, jej kwotę, walutę oraz jednoznaczny identyfikator płatności. W efekcie analiza nie musi ograniczać się do jednej kwartalnej sumy. Dane mogą pokazywać, jak często odbiorca otrzymuje raportowane płatności, kiedy występuje największa wartość lub liczba takich transakcji oraz w jakich walutach są one realizowane. Dla rozwijającego się sklepu internetowego taki obraz może być znacznie bardziej informacyjny niż pojedyncza deklaracja podatkowa, która przedstawia działalność zgodnie z regułami konkretnego rozliczenia. W CESOP punktem wyjścia jest natomiast objęty raportowaniem przepływ pieniężny zarejestrowany przez infrastrukturę płatniczą.
Nie oznacza to, że administracja otrzymuje pełny wykres wszystkich przychodów firmy ani że liczba widocznych płatności jest automatycznie równa liczbie zamówień. CESOP działa po spełnieniu określonych warunków, a dane dotyczą płatności, nie dokumentów sprzedażowych. Jedna płatność nie zawsze musi odpowiadać jednemu zamówieniu, a sposób działania marketplace’u lub pośrednika może dodatkowo komplikować przepływ środków. Mimo to powtarzalność raportowanych transakcji, ich wartość i rozłożenie w czasie mogą dawać istotny sygnał co do skali aktywności danego odbiorcy. Jeżeli rozliczenia podatkowe przedstawiają jeden obraz działalności, a raportowane przepływy wskazują na wyraźnie inny poziom lub rytm transakcji, może pojawić się przestrzeń do dalszej analizy i ustalenia przyczyn takiej różnicy.
Mogą zobaczyć, z jakich państw pochodzą płatności
Jednym z ważniejszych elementów danych CESOP jest informacja o państwie członkowskim pochodzenia płatności. Trzeba jednak rozumieć ją precyzyjnie. Nie jest to automatycznie państwo zamieszkania klienta ani kraj wskazany w adresie dostawy. Lokalizacja płatnika jest ustalana na potrzeby CESOP na podstawie określonych danych dostępnych w infrastrukturze płatniczej, na przykład IBAN-u lub innych identyfikatorów pozwalających ustalić jego lokalizację, a w odpowiednich przypadkach na podstawie BIC lub innego kodu identyfikującego dostawcę usług płatniczych działającego po stronie płatnika. Do ustalania lokalizacji mogą służyć różne dane zależnie od rodzaju instrumentu i sposobu realizacji płatności. Nie oznacza to jednak, że szczegółowy identyfikator płatnika użyty do tego celu, taki jak jego pełny IBAN, jest następnie przekazywany do CESOP jako informacja pozwalająca organom zidentyfikować konkretną osobę.
Mimo tego zastrzeżenia dane geograficzne mają dużą wartość analityczną. Pozwalają zobaczyć, z którymi państwami członkowskimi powiązane są raportowane przepływy i jak zmienia się ich skala. Jeżeli firma deklaruje, że działa niemal wyłącznie na rynku krajowym, a informacje płatnicze wskazują na powtarzalne przepływy pochodzące z innych państw członkowskich, może to być powód do przyjrzenia się działalności bliżej. Nie należy jednak wyciągać z tego prostego wniosku, że wartość płatności przypisanych do Niemiec w CESOP powinna być równa wartości sprzedaży do Niemiec wykazanej w OSS. Państwo pochodzenia płatności i państwo konsumpcji właściwe dla VAT opisują inne elementy transakcji. CESOP może pomóc zbudować geograficzny obraz raportowanych przepływów, ale jego prawidłowa interpretacja wymaga zestawienia tych danych z kontekstem sprzedażowym i podatkowym.
Mogą zobaczyć również zwroty
W danych CESOP mogą znaleźć się również informacje o zwrotach płatności zidentyfikowanych jako odnoszące się do raportowanych płatności transgranicznych. Dla takich zwrotów ewidencja może obejmować między innymi datę i godzinę, kwotę, walutę oraz państwo przeznaczenia zwrotu. To szczególnie istotne w e-commerce, gdzie sama wartość płatności przyjętych od klientów często nie odpowiada ostatecznej wartości sprzedaży. Klient może odstąpić od umowy, sklep może wykonać pełną albo częściową refundację, a zwrot środków może nastąpić w innym dniu, miesiącu, a nawet kwartale niż pierwotne zamówienie. Przy większej skali sprzedaży różnice pomiędzy wartością otrzymanych płatności a wartością sprzedaży po zwrotach mogą być znaczące i wymagać odpowiedniego uzgodnienia.
Dla przedsiębiorcy jest to argument za starannym dokumentowaniem zwrotów, anulowań i korekt. Jeżeli z danych płatniczych wynika określona wartość raportowanych płatności, a w ewidencji sprzedaży lub rozliczeniach widoczna jest kwota niższa, firma powinna potrafić pokazać, z czego wynika różnica. Część może być rezultatem refundacji, część różnic czasowych, a część sposobu działania pośredników lub marketplace’ów. Informacja o refundacjach pomaga wyjaśnić, dlaczego wartości raportowanych płatności nie należy automatycznie utożsamiać z ostateczną wartością sprzedaży wykazaną przez przedsiębiorcę. Sam fakt występowania różnicy nie przesądza o błędzie podatkowym, ale brak możliwości jej logicznego i dokumentacyjnego wyjaśnienia może stać się problemem podczas weryfikacji.
CESOP jako „drugi obraz” działalności Twojego sklepu
Najważniejsza zmiana, jaką CESOP wprowadza z perspektywy przedsiębiorcy, nie polega na tym, że administracja podatkowa zaczyna widzieć każde zamówienie. Chodzi o to, że otrzymuje dodatkowe źródło informacji powstające poza systemami prowadzonymi przez samą firmę. Deklaracja VAT pokazuje administracji to, co raportuje przedsiębiorca. CESOP może pokazać to, co wynika z raportowanych przepływów płatniczych. Te dwa obrazy nie powinny być porównywane mechanicznie, ponieważ płatność i sprzedaż podatkowa nie są tym samym zdarzeniem, a zasady przypisywania ich do państw również się różnią. Mogą jednak zostać wykorzystane do oceny, czy skala i charakter działalności przedstawiane w rozliczeniach są spójne z innymi informacjami dostępnymi administracji.
Dla średniego e-commerce rozwijającego sprzedaż międzynarodową oznacza to, że coraz ważniejsza jest zdolność do uzgodnienia różnych źródeł danych, a nie tylko poprawnego wypełnienia pojedynczej deklaracji. Firma powinna rozumieć, dlaczego raport dostawcy płatności może różnić się od wartości sprzedaży w systemie sklepowym, dlaczego OSS może pokazywać inne przypisanie geograficzne niż infrastruktura płatnicza i jak na końcowy wynik wpływają refundacje, marketplace’y czy różnice czasowe. Nie chodzi o to, żeby wszystkie liczby były identyczne. Chodzi o to, żeby różnice były logiczne, udokumentowane i możliwe do wyjaśnienia. W takim znaczeniu CESOP tworzy drugi obraz działalności sklepu: nie zastępuje księgowości ani deklaracji VAT, ale może dostarczać administracji dodatkowego punktu odniesienia przy analizie transgranicznej aktywności firmy.
Czego fiskus nie widzi w CESOP?
CESOP nie jest historią zakupów każdego klienta
Zakres danych dostępnych w CESOP jest szeroki z perspektywy analizy przepływów, ale nie należy mylić go z bazą zamówień sklepu. System nie pokazuje automatycznie, jaki produkt został kupiony, ile sztuk znalazło się w koszyku, jaki wariant towaru wybrał klient ani jaką treść miało konkretne zamówienie. Nie zawiera też kompletnej kartoteki kupującego odpowiadającej temu, co sklep może posiadać we własnym systemie sprzedażowym. Zakres informacji dotyczących płatnika jest znacznie węższy niż zakres danych dotyczących odbiorcy płatności. CESOP ma pozwalać między innymi na ustalenie państwa członkowskiego pochodzenia płatności, ale nie tworzy pełnej bazy danych identyfikacyjnych klientów sklepu. Szczegółowy identyfikator wykorzystywany do określenia lokalizacji płatnika nie powinien być przekazywany w sposób pozwalający na jego bezpośrednią identyfikację.
CESOP nie pokazuje też marży na danej sprzedaży ani pełnej ekonomiki transakcji. Kwota płatności nie odpowiada automatycznie zyskowi czy ostatecznej wartości sprzedaży. Może obejmować elementy, które w systemach firmy są później rozdzielane w inny sposób, a końcowy wynik może zmienić się przez refundację, anulowanie lub inne zdarzenie. W modelach z pośrednikami dodatkową komplikacją jest to, że przebieg płatności może nie pokrywać się jeden do jednego z przebiegiem zamówienia. Dlatego CESOP nie pozwala organowi spojrzeć na działalność sklepu dokładnie tak, jak robi to jego właściciel w panelu sprzedażowym. Daje obraz określonych, raportowanych przepływów pieniężnych, ale nie pełen kontekst handlowy stojący za każdą transakcją.
Dlaczego mimo tego dane są bardzo użyteczne?
Brak informacji o konkretnym produkcie czy zawartości koszyka nie sprawia, że CESOP ma niewielkie znaczenie analityczne. Do wykrycia potencjalnej niespójności często nie jest potrzebna wiedza o tym, czy klient kupił buty, telefon czy zestaw kosmetyków. Wystarczy możliwość stwierdzenia, że dany odbiorca otrzymuje znaczącą liczbę kwalifikujących się płatności transgranicznych, a ich skala lub rozłożenie nie pasują do innych informacji dostępnych administracji. Dane CESOP mogą być analizowane razem z rozliczeniami VAT, w tym danymi dotyczącymi OSS lub IOSS, oraz z innymi informacjami dostępnymi organom w ramach krajowych i unijnych mechanizmów współpracy podatkowej. Jeżeli później organ zwróci się do przedsiębiorcy o dokumentację albo otrzyma dane z innych źródeł, możliwe staje się bardziej szczegółowe wyjaśnienie zauważonych rozbieżności.
W praktyce to właśnie możliwość łączenia różnych źródeł nadaje takim informacjom znaczenie. Ewidencja sprzedaży może pokazywać jeden poziom danych, dokumentacja księgowa inny sposób ich ujęcia, rozliczenia marketplace’u kolejny, a informacje płatnicze dodają następny punkt odniesienia. Nie oznacza to, że wszystkie te wartości powinny być identyczne. Zwroty, różnice w datach, modele pośrednictwa, sposób rozliczania opłat czy odmienne reguły przypisywania sprzedaży do państw powodują naturalne rozbieżności. Jeżeli jednak firma nie potrafi wyjaśnić, dlaczego one występują, dodatkowe źródło informacji staje się szczególnie istotne z perspektywy kontroli. CESOP nie musi znać zawartości koszyka, żeby pomóc zauważyć, że deklarowana działalność wygląda inaczej niż raportowane przepływy pieniężne.
Jak CESOP ustala, z jakiego kraju pochodzi płatność?
Nie decyduje o tym adres dostawy wpisany w sklepie
W przypadku CESOP nie można zakładać, że państwo przypisane do płatności będzie tym samym państwem, które widzisz przy zamówieniu w panelu sklepu. Adres dostawy, kraj wybrany przez klienta podczas składania zamówienia czy nawet rynek, do którego kierujesz konkretną wersję językową strony, nie są podstawowym źródłem informacji używanym do ustalenia lokalizacji płatnika. CESOP opiera się na danych dostępnych w infrastrukturze płatniczej. To ważne, bo z perspektywy sprzedaży przedsiębiorca może traktować transakcję jako „czeską” albo „niemiecką” na podstawie adresu dostawy i zasad VAT, podczas gdy na potrzeby CESOP państwo pochodzenia płatności zostanie ustalone według odrębnych reguł. W praktyce dwa systemy mogą więc przypisać tę samą sytuację do różnych państw i nie musi to oznaczać, że któryś z nich zawiera błąd.
Dla e-commerce prowadzącego sprzedaż na kilku rynkach takie rozróżnienie ma znaczenie większe, niż może się wydawać. Firma zwykle myśli o geograficznym podziale sprzedaży przez pryzmat miejsca dostawy, kraju klienta albo państwa konsumpcji właściwego dla VAT. CESOP patrzy natomiast na płatność od strony infrastruktury, przez którą przepływają środki. Dlatego określenie „płatność z Niemiec” w kontekście CESOP nie powinno być automatycznie rozumiane jako „zamówienie niemieckiego konsumenta dostarczone do Niemiec”. Jest to informacja o państwie członkowskim pochodzenia płatności ustalonym według reguł systemu. To właśnie dlatego późniejsze porównywanie danych CESOP z systemem sklepu czy rozliczeniami OSS wymaga analizy, a nie prostego zestawienia dwóch tabel kraj po kraju.
Liczy się ślad pozostawiony przez płatność
Lokalizacja płatnika jest ustalana na potrzeby CESOP na podstawie określonych informacji dostępnych w systemach płatniczych. W zależności od rodzaju transakcji mogą to być między innymi IBAN lub inne identyfikatory pozwalające określić lokalizację płatnika, a w odpowiednich przypadkach BIC albo inny kod identyfikujący dostawcę usług płatniczych działającego po jego stronie. Przy płatnościach kartowych mogą być wykorzystywane również inne dane, takie jak BIN karty, a przy pieniądzu elektronicznym informacje lokalizacyjne związane z rachunkiem lub procesem jego otwarcia. Lokalizacja odbiorcy jest ustalana według analogicznej zasady, choć konkretne dane wykorzystywane przez dostawcę usług płatniczych mogą różnić się zależnie od metody płatności. W niektórych modelach może to być IBAN lub BIC, a w innych na przykład dane identyfikujące akceptanta płatności.
Nie oznacza to jednak, że do CESOP trafia pełny identyfikator płatnika pozwalający organowi odtworzyć jego dane bankowe. Do systemu trafia informacja o państwie pochodzenia płatności oraz o rodzaju danych użytych do jego ustalenia, ale nie pełny identyfikator płatnika taki jak jego numer IBAN czy BIN. Z perspektywy przedsiębiorcy kluczowy jest sam efekt: ślad pozostawiony przez płatność może wskazywać państwo inne niż to, które wynika z adresu dostawy lub profilu klienta. Jeżeli firma prowadzi dużą sprzedaż transgraniczną i obsługuje klientów korzystających z rachunków, kart lub innych instrumentów płatniczych powiązanych z państwem innym niż państwo dostawy, takie różnice nie powinny być traktowane jako coś wyjątkowego.
Dlaczego może to mieć znaczenie dla Twoich rozliczeń VAT?
Największe praktyczne znaczenie pojawia się wtedy, gdy przedsiębiorca próbuje porównywać dane płatnicze z rozliczeniami VAT. W OSS sprzedaż jest przypisywana do państwa konsumpcji zgodnie z regułami właściwymi dla podatku VAT, natomiast CESOP posługuje się państwem pochodzenia płatności ustalonym na podstawie danych płatniczych. To dwie różne kategorie. Klient może mieszkać i odbierać przesyłkę w Niemczech, podczas gdy dane wykorzystane w procesie płatności wskazują inne państwo członkowskie. Również przy sprzedaży przez marketplace lub wykorzystaniu pośredników przebieg środków może powodować, że dane nie układają się w prosty schemat „jedno zamówienie, jedna płatność, jeden kraj”. Dlatego nie powinno się zakładać, że suma płatności przypisanych w CESOP do konkretnego państwa musi odpowiadać wartości sprzedaży wykazanej dla tego państwa w OSS.
Nie oznacza to jednak, że dane z obu źródeł nie mogą być analizowane razem. Mogą stanowić dla administracji dodatkowy punkt odniesienia przy ocenie skali działalności firmy, przy czym dostęp do centralnego CESOP jest ograniczony do odpowiednio uprawnionych urzędników w ramach mechanizmów współpracy dotyczących zwalczania oszustw VAT. Jeżeli z raportowanych płatności wynika regularna i istotna aktywność transgraniczna, a rozliczenia VAT pokazują znacznie mniejszy zakres sprzedaży zagranicznej, może powstać potrzeba wyjaśnienia przyczyn różnicy. Przedsiębiorca powinien wtedy być w stanie pokazać, czy wynika ona z innego sposobu ustalania państwa, ze zwrotów, przesunięć czasowych, rozliczeń marketplace’u czy innych elementów modelu sprzedaży. W praktyce problemem nie jest więc sama różnica pomiędzy CESOP a OSS. Problemem może być sytuacja, w której firma nie potrafi wyjaśnić, dlaczego te dwa obrazy działalności wyglądają inaczej.
Przykład: polski sklep sprzedaje do Czech i Niemiec — co może wynikać z danych dostępnych administracji?
120 płatności od klientów z Czech
Załóżmy, że polski sklep sprzedaje akcesoria konsumentom w Czechach i Niemczech. W jednym kwartale ten sam dostawca usług płatniczych obsługuje na rzecz tego samego odbiorcy w Polsce 120 płatności, które na potrzeby CESOP zostają powiązane z Czechami. Nie chodzi przy tym o to, że sklep sam zgłasza te transakcje albo że system odczytuje adresy dostawy z jego platformy sprzedażowej. Dostawca usług płatniczych ustala transgraniczny charakter płatności na podstawie danych dostępnych w infrastrukturze płatniczej. Ponieważ ten sam dostawca obsługuje na rzecz tego samego odbiorcy więcej niż 25 kwalifikujących się płatności powiązanych z Czechami w kwartale, po spełnieniu pozostałych warunków powstaje obowiązek ewidencyjny i raportowy. To istotne, ponieważ próg nie jest liczony jako jedna wspólna suma wszystkich płatności zagranicznych sklepu, lecz w odniesieniu do poszczególnych państw członkowskich i odbiorcy zgodnie z zasadami CESOP.
Z perspektywy administracji nie jest to jednak gotowy raport sprzedaży sklepu do Czech. Organ nie otrzymuje informacji o tym, jakie produkty znalazły się w koszykach, gdzie dokładnie wysłano towar ani jaka część każdej płatności odpowiadała konkretnej pozycji zamówienia. Otrzymuje natomiast konkretne dane o raportowanych płatnościach wskazujące, że dany odbiorca otrzymał w kwartale znaczącą liczbę płatności transgranicznych powiązanych z określonym państwem. Informacje te mogą obejmować między innymi datę i godzinę, kwotę, walutę oraz państwo pochodzenia płatności ustalone na potrzeby CESOP. Dane mogą następnie zostać analizowane w kontekście innych informacji podatkowych, w tym rozliczeń VAT i danych dotyczących OSS. Nie będzie to proste równanie, w którym 120 płatności powiązanych z Czechami musi odpowiadać dokładnie 120 zamówieniom wykazanym w czeskiej części OSS, ale może stanowić dodatkowy obraz skali aktywności firmy.
Co jeśli OSS pokazuje znacznie mniejszą sprzedaż?
Sama różnica pomiędzy wartością raportowanych płatności a sprzedażą wykazaną w OSS nie jest automatycznie dowodem błędu podatkowego ani oszustwa. W e-commerce istnieje wiele powodów, dla których te liczby mogą się różnić. Zwrot może nastąpić po pierwotnej płatności, refundacja może zostać ujęta w innym okresie, a sposób ustalania państwa na potrzeby CESOP może prowadzić do innego przypisania geograficznego niż zasady VAT. Do tego dochodzą różnice pomiędzy datą płatności a momentem właściwym dla rozliczenia podatkowego, częściowe zwroty, anulowania, różnice w sposobie prezentowania kosztów dostawy i innych elementów ceny w raportach operacyjnych oraz modele marketplace, w których przepływ środków nie odpowiada bezpośrednio pojedynczemu zamówieniu. Z tego powodu prostego porównania CESOP z OSS nie należy traktować jako samodzielnego dowodu nieprawidłowości.
Jeżeli jednak rozbieżność jest duża i powtarzalna, może stać się konkretnym powodem do zadania pytań. Załóżmy, że raportowane płatności wskazują na intensywną aktywność powiązaną z Czechami, podczas gdy dane wykazane przez firmę sugerują tam jedynie marginalną sprzedaż, a przedsiębiorca nie potrafi wskazać zwrotów, różnic w klasyfikacji geograficznej ani innych czynników tłumaczących tę sytuację. W takim przypadku administracja może bliżej sprawdzić, z czego wynika rozbieżność, poprosić o dokumenty albo o uzgodnienie danych z różnych źródeł. Rozbieżność nie oznacza automatycznie nieprawidłowości, ale może dać organowi konkretny powód, żeby zacząć zadawać pytania.
Co się stanie, jeśli tego nie dopilnujesz?
Problemem nie jest brak „raportu CESOP” po stronie sklepu
Najpierw warto uporządkować jedną rzecz, bo łatwo tu o nieporozumienie: przedsiębiorca prowadzący sklep internetowy nie składa do CESOP własnego raportu i nie ma obowiązku samodzielnego wysyłania do systemu zestawienia transgranicznych płatności. Obowiązek ewidencjonowania i raportowania określonych płatności spoczywa na objętych przepisami dostawcach usług płatniczych. Z perspektywy sklepu problemem nie jest więc to, że zapomniał wysłać kolejny plik albo nie dopełnił dodatkowego kwartalnego obowiązku podobnego do deklaracji VAT. CESOP działa inaczej: informacje powstają po stronie infrastruktury płatniczej, a sprzedawca jest odbiorcą środków, którego aktywność może zostać na ich podstawie powiązana z określonymi przepływami transgranicznymi.
Ryzyko pojawia się wtedy, gdy dane powstające poza systemami sklepu nie pasują do obrazu działalności przedstawianego przez przedsiębiorcę w rozliczeniach podatkowych. Jeżeli firma poprawnie rozlicza VAT, prawidłowo korzysta z OSS lub IOSS, potrafi uzgodnić płatności ze sprzedażą i wyjaśnić różnice wynikające z refundacji, przesunięć czasowych czy działania pośredników, sam fakt istnienia danych CESOP nie oznacza problemu. Znacznie bardziej kłopotliwa jest sytuacja, w której zarząd lub dział finansowy nie wie, jak przepływy płatnicze przekładają się na sprzedaż wykazaną w poszczególnych systemach. Wtedy przy ewentualnej weryfikacji firma zaczyna dopiero rekonstruować proces, który przy większej skali i wielu kanałach sprzedaży może być trudny do odtworzenia po kilku miesiącach.
Problem zaczyna się, gdy dane płatnicze i rozliczenia tworzą trudną do wyjaśnienia rozbieżność
Największe ryzyko powstaje nie wtedy, gdy poszczególne wartości są różne, lecz wtedy, gdy różnicy nie da się racjonalnie wyjaśnić. CESOP nie jest kopią OSS i nie powinno się oczekiwać zgodności jeden do jednego między raportowanymi płatnościami a sprzedażą wykazaną w danym państwie. Państwo pochodzenia płatności jest ustalane według zasad płatniczych, podczas gdy w VAT znaczenie mają odrębne reguły dotyczące miejsca opodatkowania. Mimo to powtarzalne i znaczące przepływy transgraniczne mogą zwrócić uwagę, jeżeli rozliczenia firmy pokazują zupełnie inną skalę działalności. Szczególnie istotna może być sytuacja, w której przedsiębiorca otrzymuje regularne płatności powiązane z określonymi państwami, ale jego rozliczenia VAT nie pokazują skali aktywności, której można byłoby oczekiwać w świetle innych dostępnych informacji, a firma nie potrafi wyjaśnić tej różnicy.
Czerwoną flagą może być również model, w którym część kanałów sprzedaży nie trafia do wspólnego procesu rozliczeniowego. W średnim e-commerce często osobno funkcjonuje własny sklep, jeden lub kilka marketplace’ów, lokalne wersje serwisu, różne rachunki oraz kilku dostawców płatności. Jeżeli księgowość otrzymuje tylko część raportów albo jeden kanał nie został prawidłowo włączony do rozliczeń VAT, powstaje luka, która może być widoczna dopiero przy porównaniu danych z kilku źródeł. Podobnie jest ze zwrotami i anulowaniami. Sama różnica pomiędzy wartością otrzymanych płatności a sprzedażą po korektach jest naturalna, ale jeśli firma nie potrafi przedstawić dokumentacji pokazującej, skąd się wzięła, ogólne wyjaśnienie o dużej liczbie refundacji może nie wystarczyć.
Rozbieżność może uruchomić dalsze pytania
Fiskus nie musi wiedzieć, co dokładnie klient kupił, żeby zauważyć, że raportowane przepływy płatnicze nie pasują do innych informacji podatkowych. Nie oznacza to jednak, że sama rozbieżność w CESOP automatycznie prowadzi do kontroli albo do decyzji wobec przedsiębiorcy. Informacje z systemu nie powinny służyć do zautomatyzowanego podejmowania indywidualnych decyzji i powinny być weryfikowane w zestawieniu z innymi danymi podatkowymi. Dostęp do centralnego CESOP jest również ograniczony do odpowiednio uprawnionych urzędników łącznikowych Eurofisc działających w związku z wykrywaniem lub badaniem podejrzeń oszustw VAT. Dane płatnicze mogą więc być punktem wyjścia do dalszej analizy, ale nie zastępują weryfikacji konkretnego stanu faktycznego.
Jeżeli inne dostępne informacje również wskazują na możliwą niespójność, przedsiębiorca może zostać poproszony o wyjaśnienie sposobu przypisania sprzedaży do państw, dokumentacji zwrotów, działania marketplace’u, różnic pomiędzy datą płatności a momentem ujęcia transakcji czy sposobu rozliczania poszczególnych kanałów. Jeżeli w toku takiej weryfikacji okaże się, że część sprzedaży faktycznie nie została rozliczona prawidłowo, konsekwencje nie wynikają z samego CESOP, lecz z przepisów podatkowych naruszonych przez przedsiębiorcę. Może to oznaczać konieczność skorygowania rozliczeń, ustalenia zaległego VAT, rozliczenia odsetek albo zastosowania innych skutków przewidzianych dla konkretnego rodzaju nieprawidłowości. CESOP nie jest więc mechanizmem automatycznie nakładającym karę, ale może pomóc administracji zauważyć obszar, który wymaga dodatkowego sprawdzenia.
Dane nie znikają po zamknięciu kwartału
Zamknięcie kwartału i wysłanie deklaracji nie oznacza, że temat płatności objętych CESOP przestaje istnieć. Dostawcy usług płatniczych mają obowiązek przechowywania wymaganej ewidencji elektronicznie przez trzy lata kalendarzowe od końca roku, w którym wykonano daną płatność. Nie jest to jednak to samo co okres przechowywania informacji w centralnym CESOP. Dane przekazane do systemu mogą być w nim przechowywane maksymalnie przez pięć lat od końca roku, w którym zostały do niego przekazane. W praktyce oznacza to, że informacje dotyczące konkretnego okresu mogą pozostawać dostępne długo po tym, jak firma zakończyła sprzedaż na danym rynku, zmieniła dostawcę płatności albo przeszła na inny model rozliczeń.
Ma to szczególne znaczenie w firmach, które szybko rosną. Po kilku latach osoba odpowiedzialna za rozliczenia może być już inna, marketplace może zmienić sposób prezentowania raportów, a część danych może znajdować się w systemie, z którego przedsiębiorca już nie korzysta. Jeżeli dopiero wtedy pojawi się pytanie o rozbieżność z wcześniejszego kwartału, ręczne odtwarzanie historii na podstawie wyciągów bankowych i fragmentarycznych eksportów może być bardzo trudne. Dlatego dobrą praktyką jest traktowanie uzgadniania danych jako elementu bieżącego procesu finansowego, a nie zadania wykonywanego dopiero wtedy, gdy pojawia się pytanie ze strony administracji. Im lepiej firma potrafi odtworzyć własny ślad transakcyjny, tym łatwiej później wyjaśnić, dlaczego dane z różnych systemów nie są identyczne.
Jak przygotować sklep na świat, w którym fiskus widzi przepływy płatnicze?
Uzgadniaj płatności ze sprzedażą
Jedną z najważniejszych dobrych praktyk jest regularne uzgadnianie danych pomiędzy systemami, zanim różnice zaczną narastać. W praktyce oznacza to zestawianie raportów od dostawców płatności z ewidencją sprzedaży, księgowością oraz rozliczeniami VAT, w tym danymi wykazywanymi w OSS lub IOSS. CESOP sam w sobie nie nakłada na sprzedawcę ustawowego obowiązku przygotowywania takiego uzgodnienia, ale z perspektywy compliance jest to bardzo użyteczne. Nie chodzi o to, żeby wszystkie wartości były identyczne, ponieważ różne systemy opisują inne zdarzenia i mogą korzystać z innych dat, sposobów grupowania oraz zasad przypisywania transakcji. Chodzi o to, aby firma była w stanie przejść od płatności do zamówienia, od zamówienia do dokumentu sprzedażowego, a następnie do odpowiedniego ujęcia podatkowego.
Dla średniego sklepu najlepiej sprawdza się podejście procesowe, a nie jednorazowy audyt wykonywany raz w roku. Im większa liczba transakcji, tym trudniej analizować ręcznie kilka tysięcy płatności po zakończeniu okresu. Warto więc regularnie kontrolować, czy liczba i wartość płatności z poszczególnych kanałów odpowiadają skali sprzedaży widocznej w systemach operacyjnych oraz czy wszystkie istotne źródła danych trafiają do księgowości. Szczególną uwagę trzeba zwrócić na różnice geograficzne. Dane CESOP mogą przypisywać płatność do państwa według innych reguł niż OSS, dlatego celem nie powinno być wymuszanie zgodności kraj do kraju, lecz umiejętność pokazania, dlaczego określone transakcje zostały rozliczone w konkretny sposób.
Nie traktuj zwrotów i refundacji jako „detalu technicznego”
W e-commerce zwroty są częścią codziennej działalności, ale z perspektywy uzgadniania danych mają znacznie większe znaczenie niż może sugerować ich operacyjny charakter. Pierwotna płatność może zostać wykonana w jednym tygodniu, klient może zwrócić część zamówienia miesiąc później, a refundacja może przejść przez dostawcę płatności jeszcze w innym okresie. Przy większej liczbie transakcji takie przesunięcia powodują, że suma przyjętych płatności i wartość ostatecznie wykazanej sprzedaży mogą wyraźnie się od siebie różnić. Nie jest to nic nadzwyczajnego, pod warunkiem że firma potrafi prześledzić pełny ciąg zdarzeń i powiązać refundację z właściwą transakcją.
Dlatego dobrą praktyką jest zachowywanie dokumentacji pozwalającej powiązać refundację z zamówieniem i pierwotną płatnością. Dotyczy to również zwrotów częściowych, anulowań oraz przypadków, w których marketplace lub pośrednik wykonuje refundację według własnego procesu. CESOP przewiduje raportowanie określonych zwrotów powiązanych z raportowanymi płatnościami transgranicznymi, więc dokumentacja po stronie firmy może być szczególnie przydatna przy wyjaśnianiu różnic. Jeżeli po kilku miesiącach przedsiębiorca próbuje ustalić, dlaczego wartość raportowanych płatności była wyższa niż sprzedaż wykazana w rozliczeniach, właśnie te dane mogą pokazać, że różnica wynika z normalnych zdarzeń występujących w handlu elektronicznym.
Sprawdź, czy wszystkie kanały sprzedaży trafiają do rozliczeń
Im bardziej firma rośnie, tym łatwiej o sytuację, w której dane z jednego kanału nie trafiają do wspólnego procesu finansowego. Własny sklep może korzystać z jednego systemu, marketplace z innego, a lokalna wersja serwisu z jeszcze innej infrastruktury płatniczej. Dodatkowo część sprzedaży może być obsługiwana przez różne rachunki lub różnych dostawców płatności, a raporty mogą trafiać do kilku osób. Dopóki wolumen jest niewielki, taki model może wydawać się do opanowania. Przy ekspansji na kolejne rynki szybko jednak okazuje się, że brak jednej pełnej mapy kanałów sprzedaży powoduje ryzyko pominięcia części transakcji w księgowości lub rozliczeniach VAT.
Warto więc regularnie sprawdzać, jakie kanały faktycznie generują sprzedaż i przez jakie ścieżki przepływają środki. W modelach marketplace nie zawsze wystarczy analizować wypłatę netto na rachunek, ponieważ może ona być wynikiem wcześniejszego rozliczenia wielu zamówień, prowizji, refundacji i innych pozycji. Podobnie przy kilku metodach płatności jeden sklep może mieć kilka różnych raportów transakcyjnych, które trzeba połączyć przed rozliczeniem. Celem jest stworzenie pełnego obrazu: od miejsca, w którym powstało zamówienie, przez sposób zapłaty, aż po ujęcie sprzedaży w księgowości i podatkach. Jeżeli firma potrafi wskazać wszystkie te ścieżki, znacznie łatwiej zauważyć brakujący kanał, zanim stanie się on źródłem większej rozbieżności.
Pilnuj spójności danych identyfikacyjnych
Dane identyfikacyjne przekazywane dostawcom usług płatniczych nie powinny być traktowane wyłącznie jako formalność wykonywana przy zakładaniu konta. Nazwa firmy, numer VAT lub inny numer podatkowy, adres, IBAN i inne identyfikatory używane w relacji z dostawcą płatności mogą mieć znaczenie dla sposobu, w jaki odbiorca zostaje zidentyfikowany w ewidencji. Jeżeli firma zmienia nazwę, adres, rachunek albo strukturę prawną, warto upewnić się, że informacje zostały zaktualizowane również w systemach płatniczych. Niespójność pomiędzy danymi bankowymi, księgowymi i podatkowymi nie musi oznaczać nieprawidłowości, ale może utrudnić późniejsze powiązanie przepływów z właściwym podmiotem i właściwym okresem.
Ma to szczególne znaczenie przy restrukturyzacjach, przejęciach lub zmianie podmiotu prowadzącego sprzedaż na danym rynku. Jeżeli klienci nadal płacą przez dotychczasową infrastrukturę, a rozliczenia podatkowe są już prowadzone przez inny podmiot, firma powinna dokładnie wiedzieć, kiedy nastąpiła zmiana i jak wyglądało przejście pomiędzy systemami. Podobnie w przypadku kilku rachunków wykorzystywanych przez tę samą spółkę warto utrzymywać dokumentację pokazującą, do jakiego procesu służył każdy z nich. Spójność danych identyfikacyjnych ułatwia późniejsze ustalenie, do którego podmiotu i którego okresu należy przypisać określone rachunki, identyfikatory i przepływy.
Rozdzielaj sprzedaż B2C i B2B
CESOP nie opiera obowiązku raportowania na prostym podziale na sprzedaż B2C i B2B, ale dla rozliczeń VAT ten podział może mieć zasadnicze znaczenie. Inne reguły mogą dotyczyć sprzedaży towarów konsumentom, inne transakcji z podatnikami, a jeszcze inne określonych usług, sprzedaży na odległość towarów importowanych czy innych szczególnych modeli transakcji. Dlatego przedsiębiorca nie powinien traktować wszystkich zagranicznych płatności jako jednej kategorii tylko dlatego, że są transgraniczne. W praktyce kluczowe jest ustalenie, kto jest nabywcą, jaki charakter ma transakcja, gdzie znajduje się miejsce opodatkowania i czy dana sprzedaż powinna być wykazana w lokalnej deklaracji VAT, w OSS, w IOSS czy w innym właściwym trybie.
Dobre rozdzielenie B2C i B2B pomaga również wtedy, gdy firma musi wyjaśnić różnicę pomiędzy przepływami płatniczymi a danymi wykazanymi w OSS. Nie każda płatność transgraniczna widoczna w danych płatniczych musi odpowiadać sprzedaży, która trafia do tej procedury. Jeżeli firma potrafi przypisać transakcje do właściwych kategorii i udokumentować zastosowane zasady VAT, rozbieżności można wyjaśniać na podstawie konkretnych danych zamiast ogólnych założeń. Przy ekspansji zagranicznej jest to jeden z najważniejszych elementów porządku finansowego: nie wystarczy wiedzieć, ile sklep sprzedał za granicę. Trzeba jeszcze wiedzieć, komu sprzedał, gdzie dana transakcja podlega opodatkowaniu i w jakim systemie powinna zostać rozliczona.
Audyt CESOP-ready: 7 pytań, które warto zadać sobie dziś
Poniższa lista nie wynika z dodatkowych obowiązków raportowych CESOP nakładanych na sklep. To praktyczny przegląd procesów, które pomagają wyjaśniać różnice między sprzedażą, płatnościami i rozliczeniami VAT. Dla firmy prowadzącej e-commerce na kilku rynkach taki audyt może być szczególnie przydatny przed dalszą ekspansją, ponieważ pozwala sprawdzić, czy dane z systemów sprzedażowych, księgowości i infrastruktury płatniczej da się ze sobą logicznie połączyć.
Czy wiem, z jakich krajów pochodzą moje płatności według danych płatniczych?
Pierwsze pytanie wydaje się proste, ale w firmie sprzedającej na kilku rynkach odpowiedź często nie jest oczywista. Kraj dostawy, kraj klienta w systemie sklepowym i państwo pochodzenia płatności ustalone na potrzeby CESOP nie muszą być tym samym miejscem. Jeżeli klient płaci kartą, przelewem albo innym instrumentem powiązanym z państwem innym niż państwo dostawy, infrastruktura płatnicza może przypisać transakcję inaczej niż system sprzedażowy. Dlatego warto wiedzieć nie tylko, gdzie wysyłasz towary, ale także jak poszczególni dostawcy płatności klasyfikują przepływy i jakie raporty jesteś w stanie od nich uzyskać. Nie chodzi o odtworzenie CESOP we własnej firmie, lecz o zrozumienie własnego modelu płatności na tyle dobrze, aby geografia przepływów nie była dla Ciebie zaskoczeniem, gdy porównasz ją z geografią sprzedaży i rozliczeń VAT.
Czy potrafię uzgodnić płatności ze sprzedażą wykazaną w księgowości?
Suma środków przechodzących przez systemy płatnicze rzadko będzie identyczna z jedną liczbą widoczną w księgowości. Pomiędzy płatnością klienta a ujęciem sprzedaży mogą pojawić się refundacje, częściowe zwroty, anulowania, prowizje, różnice kursowe, przesunięcia czasowe oraz rozliczenia zbiorcze wykonywane przez marketplace lub pośrednika. Problemem nie jest więc sama różnica, lecz brak możliwości jej prześledzenia. Firma powinna potrafić wyjaśnić, jak od raportu płatniczego przechodzi do zamówień, dokumentów sprzedażowych i ostatecznych danych księgowych. Im większa skala biznesu, tym mniej praktyczne staje się ręczne odtwarzanie tego procesu dopiero po kilku kwartałach. Regularne uzgodnienia nie są dodatkowym obowiązkiem nakładanym na sklep przez CESOP, ale są jednym z najskuteczniejszych sposobów przygotowania firmy na sytuację, w której administracja dysponuje własnym źródłem informacji o części przepływów.
Czy moja sprzedaż B2C w UE jest prawidłowo ujęta w VAT lub OSS?
W przypadku rozwijającego się e-commerce szczególnej uwagi wymaga sprzedaż do konsumentów w innych państwach UE, ponieważ wraz z ekspansją zmienia się nie tylko liczba zamówień, ale także sposób rozliczania VAT. W zależności od charakteru transakcji może mieć zastosowanie procedura OSS, lokalna rejestracja VAT albo inne zasady właściwe dla danego modelu sprzedaży. CESOP nie ustala, gdzie powinieneś zapłacić VAT i nie zastępuje analizy podatkowej. Może jednak dostarczyć informacji pokazujących, że firma otrzymuje znaczącą liczbę transgranicznych płatności. Jeżeli z jednej strony istnieje wyraźny ślad międzynarodowej aktywności płatniczej, a z drugiej rozliczenia firmy praktycznie nie pokazują sprzedaży zagranicznej, może pojawić się pytanie o przyczynę. Dlatego warto regularnie sprawdzać, czy sposób opodatkowania nadąża za faktycznym rozwojem biznesu, zwłaszcza po wejściu na nowy rynek lub uruchomieniu kolejnego kanału sprzedaży.
Czy uwzględniam wszystkie kanały sprzedaży i płatności?
W średnim e-commerce największe ryzyko często nie wynika z jednego dużego błędu, lecz z rozproszenia danych. Własny sklep może korzystać z jednego dostawcy płatności, marketplace z innego systemu rozliczeń, a lokalna wersja serwisu może przekazywać dane do księgowości osobną ścieżką. Do tego dochodzą różne rachunki, waluty i terminy wypłat. Jeżeli choć jeden kanał pozostaje poza wspólnym procesem finansowym, firma może mieć niepełny obraz sprzedaży, nawet jeśli każdy z zespołów osobno uważa swoje raporty za poprawne. Warto więc stworzyć pełną mapę: gdzie powstaje zamówienie, kto obsługuje płatność, kto jest odbiorcą środków, gdzie trafia raport transakcyjny i w jaki sposób dane są później ujmowane w księgowości oraz VAT. Taka mapa staje się szczególnie cenna przy ekspansji, gdy liczba systemów rośnie szybciej niż procesy kontrolne wewnątrz firmy.
Czy potrafię udokumentować zwroty i refundacje?
Zwrot w e-commerce nie kończy się na kliknięciu przycisku „refund”. Z perspektywy późniejszego uzgodnienia danych istotne jest, czy firma potrafi powiązać zwrócone środki z pierwotnym zamówieniem i płatnością. CESOP przewiduje raportowanie określonych zwrotów odnoszących się do raportowanych płatności transgranicznych, dlatego refundacje mogą mieć znaczenie również przy interpretacji danych dostępnych administracji. Jeżeli pierwotna płatność została wykonana w marcu, a zwrot w kwietniu, różnica może dodatkowo przechodzić pomiędzy okresami raportowymi. Przy setkach albo tysiącach transakcji takie przesunięcia szybko zaczynają wpływać na wartości widoczne w poszczególnych systemach. Dobra dokumentacja refundacji nie ma sprawić, że wszystkie raporty pokażą tę samą liczbę. Ma pozwolić wyjaśnić, dlaczego pokazują liczby różne i jak przejść od jednej wartości do drugiej bez ręcznego odtwarzania historii sprzedaży.
Czy dane firmy u dostawców płatności są spójne z danymi podatkowymi?
Nazwa spółki, numer VAT lub inny numer podatkowy, adres, IBAN oraz pozostałe identyfikatory odbiorcy mogą być elementami danych wykorzystywanych przez dostawców usług płatniczych. W firmie, która działa od kilku lat, zmienia rachunki, przechodzi restrukturyzację albo rozwija nowe rynki, łatwo o sytuację, w której część systemów zawiera stare informacje. Sama nieaktualna nazwa czy adres nie oznaczają oczywiście błędu w VAT, ale mogą utrudnić późniejsze ustalenie, do którego podmiotu, okresu albo modelu działalności należy przypisać konkretne przepływy. Warto więc traktować aktualizację danych u dostawców płatności jako część porządku compliance, a nie wyłącznie formalność związaną z obsługą konta. Szczególnie ważne jest to przy zmianie podmiotu prowadzącego sprzedaż, przejęciu biznesu albo przenoszeniu działalności pomiędzy spółkami, kiedy infrastruktura płatnicza i rozliczenia podatkowe nie zawsze zmieniają się dokładnie tego samego dnia.
Czy potrafiłbym wyjaśnić organowi różnicę między płatnościami a wartością sprzedaży?
To prawdopodobnie najważniejsze pytanie w całym audycie. Nie musisz oczekiwać, że płatności, sprzedaż księgowa i OSS będą dawały identyczne wartości. Wręcz przeciwnie, w większym e-commerce różnice są normalne. Ważne jest jednak, czy potrafisz je logicznie rozłożyć na czynniki: refundacje, odmienne daty, inny sposób przypisania państwa, płatności zbiorcze, rozliczenia marketplace’u, różne modele B2B i B2C czy inne elementy procesu. Jeżeli odpowiedź wymaga kilku tygodni pracy, szukania archiwalnych plików i kontaktowania się z byłymi pracownikami, firma nie jest dobrze przygotowana na późniejszą weryfikację. Jeśli natomiast możesz pokazać spójną ścieżkę od płatności do zamówienia i rozliczenia podatkowego, sama rozbieżność przestaje wyglądać jak niewyjaśniona luka, a staje się różnicą wynikającą z konkretnego i udokumentowanego mechanizmu.
CESOP nie oznacza, że administracja podatkowa wie wszystko. Ale ma dodatkowe źródło danych
CESOP nie daje administracji podatkowej wglądu do panelu Twojego sklepu. Nie pokazuje pełnego koszyka klienta, nie informuje, jaki dokładnie produkt został kupiony, nie zawiera kompletnego profilu kupującego i nie mówi automatycznie, jaka część każdej płatności powinna zostać opodatkowana w konkretnym państwie. Nie jest też drugą wersją OSS, z którą można porównać sprzedaż kraj po kraju i oczekiwać identycznych wyników. System opisuje określone płatności transgraniczne, a nie pełny proces handlowy. Jednocześnie informacje, które zawiera, są wystarczająco szczegółowe, żeby pokazać, kto otrzymuje raportowane środki, kiedy płatności występują, jaka jest ich wartość i waluta oraz z jakimi państwami członkowskimi są powiązane według zasad CESOP.
Dla e-commerce oznacza to istotną zmianę. Administracja nie musi opierać analizy wyłącznie na tym, co przedsiębiorca sam wykazuje w deklaracjach i ewidencjach. CESOP może agregować informacje dotyczące poszczególnych odbiorców płatności i wspierać analizę tych danych w połączeniu z innymi informacjami podatkowymi dostępnymi w ramach unijnej współpracy. Nie oznacza to jednak, że każdy urząd lub każdy urzędnik ma bezpośredni dostęp do centralnego systemu. Dostęp jest ograniczony do odpowiednio uprawnionych urzędników działających w ramach Eurofisc i związany z wykrywaniem lub badaniem podejrzeń oszustw VAT. CESOP nie pokazuje całego zamówienia, ale daje administracji dodatkowy obraz określonych przepływów pieniężnych. Kiedy zostanie on zestawiony z rozliczeniami VAT, w tym OSS lub IOSS, oraz innymi dostępnymi informacjami, trudne do wyjaśnienia niespójności mogą stać się łatwiejsze do zauważenia.
FAQ
Czy sklep internetowy musi sam raportować dane do CESOP?
Nie. CESOP nie tworzy dla sklepu internetowego osobnego obowiązku polegającego na kwartalnym wysyłaniu raportu o płatnościach. Obowiązki ewidencyjne i raportowe spoczywają na dostawcach usług płatniczych objętych regulacjami oraz na określonych usługach wykonywanych w ramach tych regulacji. To oni identyfikują płatności spełniające odpowiednie kryteria, prowadzą wymaganą ewidencję i przekazują dane do właściwych administracji krajowych, które następnie przekazują je do centralnego CESOP. Nie oznacza to jednak, że przedsiębiorca może zupełnie ignorować temat. To jego działalność może zostać odzwierciedlona w raportowanych przepływach, dlatego istotne staje się prawidłowe prowadzenie własnych rozliczeń VAT i możliwość wyjaśnienia różnic pomiędzy płatnościami, sprzedażą oraz danymi księgowymi.
Czy każda zagraniczna płatność trafia do CESOP?
Nie. Określenie „zagraniczna płatność” jest zresztą szersze niż zakres CESOP. W uproszczeniu system dotyczy określonych płatności, w których płatnik jest lokalizowany w państwie członkowskim UE, a odbiorca znajduje się w innym państwie członkowskim albo poza UE. Do tego dochodzi próg więcej niż 25 kwalifikujących się płatności w kwartale oraz szczegółowe zasady dotyczące sposobu liczenia tych płatności, identyfikowania odbiorcy i obowiązków poszczególnych dostawców usług płatniczych. Znaczenie ma również to, czy płatność jest obsługiwana w ramach usług objętych regulacjami CESOP. Dlatego nie można przyjąć prostego założenia, że każda płatność otrzymana przez polski sklep od osoby znajdującej się za granicą automatycznie zostanie przekazana do systemu.
Czy limit 25 płatności dotyczy ich liczby czy wartości?
Próg dotyczy liczby kwalifikujących się płatności, a nie ich łącznej wartości. Obowiązek powstaje co do zasady, gdy dany dostawca usług płatniczych obsługuje w kwartale więcej niż 25 płatności transgranicznych na rzecz tego samego odbiorcy. Z punktu widzenia samego kryterium liczbowego wiele niewielkich transakcji może więc mieć większe znaczenie niż pojedyncza płatność o bardzo wysokiej wartości. Sposób liczenia progu oraz przypisywania płatności do państw i identyfikatorów odbiorcy wynika jednak ze szczegółowych zasad CESOP. Dlatego przy kilku rachunkach, identyfikatorach, państwach lub dostawcach usług płatniczych nie należy mechanicznie obliczać progu wyłącznie na podstawie jednego raportu sprzedażowego sklepu.
Czy CESOP pokazuje, co dokładnie kupił klient?
Nie. CESOP nie jest bazą zamówień i nie otrzymuje pełnych informacji z panelu sklepu. W systemie nie ma automatycznie nazw produktów, SKU, liczby sztuk, wariantów towaru, kodów rabatowych ani kompletnej treści zamówienia. Dane dotyczą przede wszystkim odbiorcy płatności oraz określonych informacji o raportowanych transakcjach, takich jak data i godzina, kwota, waluta, identyfikator płatności czy państwo pochodzenia ustalone według reguł CESOP. W przypadku odpowiednich zwrotów mogą pojawiać się również dane dotyczące refundacji. Oznacza to, że administracja nie widzi koszyka klienta, ale może posiadać informacje pokazujące skalę i częstotliwość kwalifikujących się przepływów do konkretnego odbiorcy.
Czy CESOP zawiera dane klientów sklepu?
Zakres danych dotyczących płatnika jest znacznie węższy niż zakres informacji o odbiorcy płatności. CESOP nie został zaprojektowany jako centralna baza profili klientów sklepów internetowych. Do ustalenia państwa pochodzenia płatności dostawca może wykorzystywać określone informacje dostępne w infrastrukturze płatniczej, na przykład IBAN, BIN karty lub inne dane właściwe dla danego instrumentu. Sam pełny identyfikator płatnika nie powinien jednak trafiać do CESOP w sposób pozwalający na jego bezpośrednią identyfikację. System zawiera informację o państwie pochodzenia płatności oraz o rodzaju danych wykorzystanych do ustalenia lokalizacji. Nie należy więc utożsamiać CESOP z rejestrem imion, nazwisk, adresów i danych bankowych wszystkich klientów sklepu.
Czy urząd może porównać CESOP z OSS?
Dane płatnicze mogą być analizowane w kontekście innych informacji podatkowych, w tym danych dotyczących rozliczeń VAT i OSS. Nie oznacza to jednak, że istnieje proste porównanie „CESOP Czechy kontra OSS Czechy”. W CESOP państwo pochodzenia płatności jest ustalane według reguł związanych z infrastrukturą płatniczą, podczas gdy w OSS sprzedaż jest przypisywana do państwa konsumpcji zgodnie z zasadami VAT. Jedna płatność nie zawsze odpowiada też jednemu zamówieniu, a refundacje, różnice dat czy modele marketplace dodatkowo komplikują porównanie. Dane mogą więc służyć jako dodatkowy punkt odniesienia i pomóc zauważyć znaczącą niespójność, ale sama różnica pomiędzy wartością CESOP a OSS dla danego państwa nie jest automatycznie dowodem błędnego rozliczenia.
Jak długo przechowywane są dane o płatnościach?
Trzeba rozróżnić dwa okresy. Dostawcy usług płatniczych mają obowiązek przechowywać wymaganą ewidencję elektronicznie przez trzy lata kalendarzowe od końca roku, w którym wykonano daną płatność. Inny okres dotyczy informacji przekazanych już do centralnego CESOP. Mogą one pozostawać w systemie maksymalnie przez pięć lat od końca roku, w którym zostały do niego przekazane. Dla przedsiębiorcy oznacza to, że zamknięcie kwartału czy roku nie kończy praktycznego znaczenia danych płatniczych. Pytania dotyczące wcześniejszych okresów mogą pojawić się później, dlatego warto zachowywać raporty sprzedażowe, dokumentację zwrotów i informacje potrzebne do odtworzenia sposobu rozliczenia transakcji również po zmianie dostawcy płatności lub systemu sklepowego.
Czy CESOP dotyczy także sklepów spoza Unii Europejskiej?
Tak, działalność sprzedawcy spoza UE może znaleźć się w zakresie CESOP, jeżeli spełnione są warunki dotyczące płatności. Mechanizm obejmuje między innymi sytuacje, w których płatnik jest lokalizowany w państwie członkowskim UE, a odbiorca płatności znajduje się w państwie trzecim lub na terytorium trzecim. Sam fakt, że firma nie ma siedziby w Unii, nie powoduje więc automatycznego wyłączenia jej z obrazu tworzonego przez system. Ma to znaczenie zwłaszcza dla sklepów spoza UE sprzedających regularnie klientom europejskim. Jednocześnie CESOP nie rozstrzyga samodzielnie, jakie obowiązki VAT ma taki sprzedawca. To wymaga odrębnej analizy odpowiednich zasad podatkowych, w tym — przy sprzedaży na odległość kwalifikujących się towarów importowanych — ewentualnego zastosowania IOSS, lokalnej rejestracji lub innych procedur właściwych dla konkretnego modelu sprzedaży.