Przedsprzedaż i zamówienia świąteczne: kiedy powstaje obowiązek VAT przy zaliczce i późniejszej wysyłce?
Spis treści
Czy ten artykuł jest dla Ciebie?
Jeżeli prowadzisz sklep internetowy i przed świętami uruchamiasz przedsprzedaż produktów, przyjmujesz rezerwacje połączone z płatnością albo pozwalasz klientom opłacić zamówienie na kilka tygodni przed planowaną dostawą, prawidłowe rozpoznanie momentu powstania VAT ma bezpośredni wpływ na Twoje rozliczenia. Problem staje się szczególnie widoczny wtedy, gdy zamówienia są składane i opłacane pod koniec jednego miesiąca, a towary są dostarczane w następnym. Typowym przykładem jest kampania rozpoczęta w listopadzie, w której klienci płacą od razu, podczas gdy realizacja następuje dopiero w grudniu. W takim modelu nie można automatycznie przyjąć, że skoro paczka opuszcza magazyn w grudniu, cały VAT związany ze sprzedażą powinien zostać rozliczony właśnie wtedy. Jeżeli przed dokonaniem dostawy otrzymałeś pieniądze, moment otrzymania zapłaty może spowodować wcześniejsze powstanie obowiązku podatkowego. Przy większej skali działalności ma to znaczenie nie tylko dla samej księgowości, ale też dla przepływów pieniężnych, raportowania sprzedaży i spójności danych pomiędzy zamówieniami, płatnościami oraz ewidencją VAT.
Szczególną uwagę na ten temat powinny zwrócić firmy, które stosują kilka modeli płatności jednocześnie. Część klientów może opłacać zamówienie w całości z góry, część wpłacać tylko zaliczkę, a pozostali wybierać płatność przy odbiorze. Z punktu widzenia procesu sprzedażowego wszystkie te transakcje mogą wyglądać podobnie: klient składa zamówienie w przedsprzedaży, produkt zostaje dla niego zarezerwowany, a wysyłka jest zaplanowana na późniejszy termin. Podatkowo nie muszą jednak prowadzić do tego samego rezultatu. Samo złożenie zamówienia nie powoduje na zasadach ogólnych powstania obowiązku podatkowego w VAT, jeżeli sprzedawca nie otrzymał jeszcze zapłaty i nie doszło do dostawy. Inaczej jest w przypadku otrzymania zaliczki lub pełnej przedpłaty za konkretną przyszłą dostawę. Wtedy znaczenie ma moment otrzymania środków, a obowiązek podatkowy obejmuje otrzymaną kwotę. Dlatego przy dużej liczbie zamówień sezonowych szczególnie ważne staje się prawidłowe powiązanie każdej płatności z odpowiednim zamówieniem i ustalenie, czy jest to pierwsza zaliczka, kolejna dopłata czy zapłata całej pozostałej ceny.
Temat jest równie ważny dla przedsiębiorców, którzy oprócz sprzedaży krajowej rozwijają działalność na innych rynkach Unii Europejskiej. W miarę ekspansji łatwo przyjąć, że mechanizm działający przy polskich zamówieniach można bez zmian zastosować do każdej sprzedaży zagranicznej, jednak w VAT takie uproszczenie może prowadzić do błędów. Przykładowo przy wewnątrzwspólnotowej dostawie towarów otrzymanie zaliczki nie powoduje obowiązku podatkowego na zasadach właściwych dla zwykłej krajowej dostawy towarów. Przy sprzedaży B2C do konsumentów w innych państwach UE trzeba natomiast najpierw prawidłowo ustalić miejsce opodatkowania oraz właściwy model rozliczenia, w tym ewentualne zastosowanie procedury OSS. W firmie, która sprzedaje równolegle w Polsce i za granicę, nie wystarczy więc jedno ustawienie podatkowe przypisane do wszystkich zamówień z przedsprzedaży. Liczą się rodzaj transakcji, status nabywcy, kraj opodatkowania, moment otrzymania płatności oraz moment dokonania dostawy.
Jeżeli bierzesz pieniądze dziś za produkt, który zostanie dostarczony klientowi dopiero za kilka tygodni, data otrzymania zapłaty może mieć większe znaczenie dla momentu powstania VAT niż późniejsza data dostawy. Ma to szczególne znaczenie podczas przedświątecznych kampanii, gdy płatności i realizacja zamówienia często przypadają na dwa różne okresy rozliczeniowe. Nie oznacza to jednak, że każda czynność widoczna w systemie sprzedażowym wywołuje skutek podatkowy. Data utworzenia zamówienia, jego potwierdzenia czy zaplanowania wysyłki nie zastępuje ustalenia, kiedy otrzymano zapłatę i kiedy faktycznie dokonano dostawy. Przy przedsprzedaży warto więc patrzeć na transakcję jako na ciąg konkretnych zdarzeń gospodarczych, a nie na jedno zamówienie z jedną datą. To szczególnie istotne w średniej firmie e-commerce, gdzie wraz ze wzrostem liczby transakcji ręczne wychwytywanie różnic pomiędzy datą zamówienia, płatności i dostawy szybko staje się trudne, a konsekwencje błędnego przypisania sprzedaży do okresu VAT mogą objąć dużą liczbę zamówień jednocześnie.

„Przedsprzedaż” nie jest osobną kategorią w VAT
Z perspektywy marketingowej przedsprzedaż może być osobnym modelem sprzedaży, z własnym regulaminem, terminem premiery produktu i zasadami realizacji zamówień. Ustawa o VAT nie tworzy jednak dla samej „przedsprzedaży” odrębnego momentu powstania obowiązku podatkowego. W przypadku typowej krajowej sprzedaży towarów na zasadach ogólnych trzeba zamiast tego przyjrzeć się konkretnym zdarzeniom gospodarczym. Najważniejsze są przede wszystkim otrzymanie całości lub części zapłaty przed dokonaniem dostawy oraz sama dostawa towaru. To rozróżnienie jest szczególnie ważne w e-commerce, ponieważ pomiędzy kliknięciem „zamawiam”, otrzymaniem pieniędzy i rzeczywistą realizacją sprzedaży mogą minąć dni, a w kampaniach świątecznych nawet tygodnie. Sam fakt, że w systemie zamówienie ma status „przedsprzedaż”, nie odpowiada więc jeszcze na pytanie o VAT. Trzeba ustalić, czy sprzedawca otrzymał już zapłatę, czy doszło do dostawy oraz czy dana transakcja rzeczywiście podlega zasadom ogólnym, a nie jednej ze szczególnych regulacji przewidzianych w ustawie.
W praktyce oznacza to, że dwa pozornie identyczne zamówienia z przedsprzedaży mogą zostać rozliczone w różnych momentach. Jeśli pierwszy klient zamówi produkt 20 listopada i od razu zapłaci całą cenę, to w standardowym modelu krajowym otrzymanie tej kwoty przed dostawą co do zasady powoduje powstanie obowiązku podatkowego jeszcze w listopadzie. Jeśli drugi klient tego samego dnia złoży identyczne zamówienie, ale wybierze płatność dopiero przy odbiorze i sprzedawca wcześniej nie otrzyma żadnej części należności, samo listopadowe zamówienie nie powoduje na zasadach ogólnych powstania obowiązku podatkowego w VAT. Znaczenie będzie miał dopiero moment dokonania dostawy. Dlatego przy ocenie przedsprzedaży warto oddzielić proces handlowy od podatkowego. Dla działu sprzedaży kluczowa może być data przyjęcia zamówienia, dla magazynu termin przygotowania przesyłki, a dla klienta przewidywana data doręczenia. Dla VAT znaczenie mają jednak zdarzenia wskazane w przepisach, przede wszystkim wcześniejsze otrzymanie zapłaty oraz dokonanie dostawy.
Kiedy obowiązek VAT powstaje przy zaliczce?
Art. 19a ust. 8 ustawy o VAT przewiduje, że jeżeli przed dokonaniem dostawy towaru sprzedawca otrzyma całość lub część zapłaty, obowiązek podatkowy co do zasady powstaje z chwilą jej otrzymania, w odniesieniu do otrzymanej kwoty. Przepis obejmuje między innymi przedpłaty, zaliczki, zadatki i raty, ale z punktu widzenia przedsprzedaży najważniejsze jest to, że faktyczne otrzymanie pieniędzy może powodować powstanie obowiązku podatkowego wcześniej niż sama dostawa. Jeżeli więc cena produktu wynosi 1 000 zł brutto, a klient przed dostawą wpłaca 300 zł, obowiązek podatkowy dotyczący tej przedpłaconej części powstaje przy otrzymaniu 300 zł. Nie oznacza to jeszcze powstania obowiązku VAT od całej ceny 1 000 zł, ponieważ sprzedawca otrzymał przed dostawą tylko część należności. Jeżeli później, nadal przed dokonaniem dostawy, otrzyma kolejną wpłatę, jej otrzymanie będzie oceniane osobno i może powodować powstanie obowiązku podatkowego w odniesieniu do kolejnej otrzymanej części ceny.
Ma to szczególne znaczenie przy kampaniach prowadzonych na przełomie miesięcy. Załóżmy, że sklep przyjmuje 25 listopada zamówienie na produkt, którego dostawa jest planowana na 15 grudnia. Klient wpłaca 40% ceny 27 listopada, a pozostałe 60% płaci 8 grudnia, czyli również przed dokonaniem dostawy. W takim modelu nie należy czekać z rozliczeniem całej transakcji do grudniowej realizacji zamówienia. Obowiązek dotyczący pierwszej części zapłaty powstaje w chwili otrzymania listopadowej wpłaty, a dotyczący pozostałej części w chwili otrzymania grudniowej dopłaty. Jeżeli cała cena została w ten sposób otrzymana przed dostawą, późniejsze dokonanie dostawy nie powoduje ponownego rozliczenia VAT od tych samych kwot. Trzeba przy tym pamiętać, że przedpłata powinna dotyczyć dostatecznie określonego przyszłego świadczenia. W chwili otrzymania pieniędzy powinno być więc możliwe ustalenie, jakiej planowanej dostawy wpłata dotyczy. Samo techniczne pojawienie się środków, których nie można jeszcze powiązać z konkretnym świadczeniem, wymaga odrębnej oceny.
Kiedy VAT powstaje przy dostawie?
Zasadę ogólną określa art. 19a ust. 1 ustawy o VAT: obowiązek podatkowy powstaje co do zasady z chwilą dokonania dostawy towarów. Przy zwykłej krajowej sprzedaży e-commerce reguła ta ma zastosowanie przede wszystkim wtedy, gdy przed dostawą sprzedawca nie otrzymał całości ani części zapłaty. Jeżeli klient w listopadzie składa zamówienie świąteczne, ale wybiera płatność przy odbiorze i przed dostawą nie przekazuje sprzedawcy żadnych środków, samo zarejestrowanie zamówienia nie powoduje jeszcze powstania obowiązku podatkowego. Trzeba wtedy ustalić moment dokonania dostawy, rozumianej dla VAT jako przeniesienie prawa do rozporządzania towarem jak właściciel. Nie chodzi przy tym wyłącznie o formalne przeniesienie własności w sensie cywilnoprawnym. W e-commerce nie warto również automatycznie utożsamiać momentu dostawy z dowolnym statusem logistycznym w systemie, takim jak „spakowane”, „nadane” czy „wysłane”, ponieważ prawidłowa ocena zależy od rzeczywistego przebiegu transakcji i przyjętych warunków dostawy.
Inaczej wygląda sytuacja, gdy przed dostawą klient zapłacił tylko część ceny. Jeżeli produkt kosztuje 1 000 zł, sprzedawca otrzymał wcześniej 300 zł zaliczki, a pozostałe 700 zł nie zostało zapłacone przed dokonaniem dostawy, obowiązek podatkowy dotyczący pierwszych 300 zł powstał już w momencie otrzymania tej kwoty. Przy dostawie nie rozlicza się jej drugi raz. W odniesieniu do transakcji pozostaje natomiast część ceny, która nie została objęta wcześniejszą zapłatą, i to ona podlega rozliczeniu w związku z dokonaniem dostawy. Można więc powiedzieć, że w opisanym modelu częściowa zaliczka dzieli rozliczenie jednej sprzedaży na dwa istotne podatkowo momenty: wcześniejsze otrzymanie części zapłaty oraz późniejszą dostawę w zakresie pozostałej wartości. W praktyce takich momentów może być więcej, jeżeli klient dokonuje kilku kolejnych wpłat przed dostawą. Każda otrzymana wcześniej część ceny powinna być wtedy analizowana zgodnie z zasadami dotyczącymi przedpłat.
Co nie decyduje o momencie powstania VAT?
W przedsprzedaży łatwo pomylić daty ważne operacyjnie z datami istotnymi podatkowo. Mit polega na założeniu, że skoro konkretna data jest widoczna na dokumencie albo w systemie sklepu, automatycznie przesądza również o VAT. Sama data złożenia zamówienia nie powoduje na zasadach ogólnych powstania obowiązku podatkowego, jeżeli nie doszło jeszcze do dostawy i sprzedawca nie otrzymał wcześniejszej zapłaty. To samo dotyczy daty utworzenia rekordu zamówienia w systemie czy zmiany jego statusu na „potwierdzone”. Sama pro forma również nie przesądza o powstaniu obowiązku podatkowego. Jest dokumentem wykorzystywanym przede wszystkim informacyjnie i handlowo, a jej wygenerowanie nie oznacza jeszcze, że sprzedawca otrzymał zapłatę albo dokonał dostawy. Planowany termin wysyłki ma znaczenie dla organizacji realizacji zamówienia, ale dopóki pozostaje jedynie terminem planowanym, nie zastępuje ani faktycznego otrzymania zapłaty, ani ustalenia momentu dokonania dostawy.
Podobnie należy podchodzić do faktury dokumentującej planowaną przedpłatę w przypadku typowej sprzedaży towarów rozliczanej na zasadach ogólnych. Jeżeli taka faktura została prawidłowo wystawiona przed otrzymaniem zapłaty, sama data jej wystawienia nie powoduje na zasadach ogólnych powstania obowiązku podatkowego z tytułu zaliczki. Przepisy pozwalają w określonych warunkach wystawić fakturę przed przewidywanym otrzymaniem zapłaty, dlatego trzeba oddzielić moment dokumentowania transakcji od momentu powstania obowiązku podatkowego. Otrzymanie przedpłaty może powodować powstanie VAT niezależnie od tego, kiedy później zostanie wystawiona faktura, a wcześniejsze prawidłowe wystawienie dokumentu nie przesuwa automatycznie obowiązku podatkowego na dzień jego sporządzenia. Jednocześnie moment powstania obowiązku podatkowego trzeba odróżnić od samego obowiązku dokumentacyjnego, ponieważ przepisy osobno regulują, kiedy fakturę należy albo można wystawić.
Rozróżnienie to ma również praktyczne znaczenie dlatego, że otrzymanie zaliczki nie zawsze oznacza konieczność wystawienia odrębnej faktury zaliczkowej. Jeżeli zapłata została otrzymana w tym samym miesiącu, w którym doszło do dostawy, przepisy w określonych sytuacjach pozwalają na udokumentowanie transakcji bez osobnej faktury zaliczkowej. Nie zmienia to jednak zasad dotyczących samego momentu powstania obowiązku podatkowego. Zaliczka może więc wywołać skutki w VAT, nawet jeśli w danym przypadku nie powstanie obowiązek wystawienia osobnego dokumentu zaliczkowego. Z perspektywy przedsiębiorcy najważniejsze jest zatem nie to, jaka data pojawia się jako pierwsza w systemie sprzedażowym, lecz co faktycznie wydarzyło się w danym dniu. Jeżeli sprzedawca otrzymał zapłatę przed dostawą, trzeba ocenić ją według zasad dotyczących przedpłat. Jeżeli wcześniejszej zapłaty nie było, kluczowy staje się moment dokonania dostawy. Taka kolejność pozwala ograniczyć ryzyko przypisania VAT do niewłaściwego okresu tylko dlatego, że system, dokument handlowy albo harmonogram logistyczny pokazuje inną datę.
Czy każda przedpłata jest zaliczką dla VAT?
Płatność musi dotyczyć wystarczająco konkretnej dostawy
Samo otrzymanie pieniędzy przed wydaniem towaru nie oznacza jeszcze automatycznie, że w każdym przypadku mamy do czynienia z przedpłatą powodującą powstanie obowiązku podatkowego w VAT. Dla zastosowania zasad dotyczących wcześniejszej zapłaty istotne jest, aby otrzymana kwota była związana z dostatecznie określoną przyszłą dostawą. W praktyce w chwili wpłaty powinno być wiadomo, na poczet czego klient płaci. Przy typowym zamówieniu e-commerce zwykle nie stanowi to problemu: płatność jest przypisana do konkretnego zamówienia, wiadomo, jaki produkt lub produkty obejmuje transakcja, jaka jest należna cena albo sposób jej ustalenia oraz jaka część ceny została już wpłacona. Znaczenie ma więc nie samo techniczne zaksięgowanie pieniędzy, lecz ich gospodarczy związek z konkretną planowaną sprzedażą. Jeżeli klient płaci 500 zł na poczet jasno określonego zamówienia o wartości 2 000 zł, sytuacja zasadniczo różni się od wpłaty środków, które klient może dopiero później przeznaczyć na dowolnie wybrany produkt.
To rozróżnienie ma duże znaczenie przy bardziej rozbudowanych modelach przedsprzedaży, zwłaszcza gdy przedsiębiorca przyjmuje pieniądze jeszcze przed ostatecznym wyborem produktu, wariantu albo zakresu zamówienia. Dla VAT istotne jest, czy w momencie płatności przyszłe świadczenie zostało określone w takim stopniu, że można rzeczywiście powiązać wpłatę z planowaną czynnością opodatkowaną. Nie oznacza to, że każda cecha produktu musi być opisana w osobnym dokumencie, ale nie powinna to być wpłata całkowicie oderwana od konkretnej przyszłej transakcji. W średnim e-commerce warto więc zadbać, aby system płatności i system zamówień pozwalały jednoznacznie połączyć wpływ środków z określoną sprzedażą. Przy rosnącej skali działalności ma to znaczenie nie tylko z perspektywy obsługi klienta, ale także przy ustalaniu, które wpływy rzeczywiście stanowią zapłatę na poczet przyszłej dostawy i kiedy w odniesieniu do nich należy rozpoznać obowiązek podatkowy.
„Depozyt”, „rezerwacja” i „kaucja” — sama nazwa nie wystarczy
W regulaminach sklepów można spotkać różne określenia płatności pobieranych przed realizacją zamówienia: „opłata rezerwacyjna”, „depozyt”, „kaucja”, „zadatek”, „przedpłata” czy „zaliczka”. Z punktu widzenia VAT sama nazwa użyta przez przedsiębiorcę nie przesądza jednak o skutkach podatkowych. Liczy się przede wszystkim rzeczywista funkcja wpłaty. Jeżeli kwota określona jako „depozyt” jest w praktyce częścią ceny konkretnego produktu, zostaje zaliczona na poczet jego zakupu i jest pobierana przed przyszłą dostawą, sama zmiana nazwy nie sprawia, że przestaje być wcześniejszą zapłatą wymagającą analizy na gruncie art. 19a ust. 8. Analogicznie nazwanie części ceny „opłatą rezerwacyjną” nie pozwala automatycznie odsunąć momentu powstania VAT do dnia dostawy, jeżeli z warunków transakcji wynika, że klient już teraz płaci określoną część wynagrodzenia za konkretny zamówiony towar.
Inaczej może być w przypadku rzeczywistej kaucji o charakterze zabezpieczającym albo wpłaty, która nie stanowi jeszcze części wynagrodzenia za określoną dostawę. Jeżeli środki mają być zwracane po spełnieniu określonych warunków, służą wyłącznie zabezpieczeniu zobowiązania albo klient na etapie wpłaty nie zdecydował jeszcze, co konkretnie kupi, nie należy automatycznie traktować ich tak samo jak zwykłej zaliczki na produkt. Kwota początkowo pełniąca wyłącznie funkcję zabezpieczenia może na dalszym etapie zostać zaliczona na poczet ceny. W takim przypadku trzeba ponownie ustalić jej skutki VAT, w szczególności moment, od którego środki stały się zapłatą na poczet konkretnej dostawy. Dla przedsiębiorcy najbezpieczniejszym podejściem jest więc nie pytanie „jak nazwaliśmy tę płatność w regulaminie?”, lecz „za co klient rzeczywiście płaci i od którego momentu środki są związane z konkretną przyszłą sprzedażą?”.
Cztery scenariusze świątecznej przedsprzedaży — kiedy rozliczyć VAT?
Scenariusz 1: klient wpłaca część ceny, resztę płaci przy dostawie
Załóżmy, że klient kupuje w przedsprzedaży produkt za 1 000 zł brutto. 15 listopada wpłaca 30% ceny, czyli 300 zł, natomiast dostawa następuje 10 grudnia. Jeżeli listopadowe 300 zł jest zapłatą na poczet konkretnego zamówienia, obowiązek podatkowy w odniesieniu do tej otrzymanej kwoty co do zasady powstaje 15 listopada. Nie czeka więc do grudniowej dostawy. Jednocześnie listopadowa wpłata nie powoduje jeszcze obowiązku podatkowego w odniesieniu do całej ceny produktu, ponieważ przed dostawą sprzedawca otrzymał tylko 30% należności. Jeżeli pozostałe 700 zł nie zostanie otrzymane przed dokonaniem dostawy, obowiązek podatkowy dotyczący tej części ceny powstanie zgodnie z zasadą ogólną w momencie dokonania dostawy. W efekcie jedna sprzedaż może znaleźć odzwierciedlenie w VAT w dwóch różnych momentach: najpierw w zakresie otrzymanej zaliczki, a później w zakresie nieopłaconej wcześniej pozostałej wartości.
W określeniu „reszta płacona przy dostawie” kryje się jednak ważny szczegół. W praktyce trzeba ustalić, kiedy pieniądze rzeczywiście zostały otrzymane oraz kiedy doszło do dostawy. Jeżeli sklep pobierze pozostałe 70% 8 grudnia, zanim nastąpi dostawa 10 grudnia, obowiązek podatkowy od tej kwoty powstanie już 8 grudnia jako od kolejnej zapłaty otrzymanej przed dostawą. Nie należy wtedy czekać do 10 grudnia tylko dlatego, że ta data widnieje w harmonogramie logistycznym. Jeżeli natomiast pozostała kwota nie zostanie otrzymana przed dokonaniem dostawy, zastosowanie znajdzie zasada związana z momentem dostawy. W większym e-commerce to rozróżnienie wymaga spójnych danych płatniczych i logistycznych, ponieważ samo pole „data wysyłki” nie wystarcza do ustalenia prawidłowego okresu VAT.
Scenariusz 2: zaliczka w listopadzie, reszta zapłacona jeszcze przed dostawą
Drugi wariant jest typowy dla produktów, które klient rezerwuje z wyprzedzeniem, ale których pełną cenę musi uregulować przed realizacją. Załóżmy, że 15 listopada klient wpłaca 30% ceny, 5 grudnia dopłaca pozostałe 70%, a dostawa następuje 10 grudnia. Przy standardowej krajowej sprzedaży towarów na zasadach ogólnych pierwsza wpłata powoduje powstanie obowiązku podatkowego w odniesieniu do otrzymanych 30% w dniu 15 listopada. Kiedy 5 grudnia sprzedawca otrzymuje pozostałe 70%, również ta kwota zostaje objęta obowiązkiem podatkowym w momencie jej otrzymania. W dniu dostawy cała cena została więc już wcześniej zapłacona, a obowiązek podatkowy dotyczący całego wynagrodzenia powstał w związku z dwiema wcześniejszymi płatnościami. Dostawa 10 grudnia nie powoduje ponownego rozliczenia tych samych wartości.
Ten scenariusz dobrze pokazuje, dlaczego w przedsprzedaży samo porównanie daty zamówienia z datą dostawy może być niewystarczające. Dla VAT znaczenie mają również wszystkie płatności otrzymywane pomiędzy tymi momentami. Jeżeli sklep przyjmuje w listopadzie zaliczkę, a następnie automatycznie pobiera pozostałą część ceny kilka dni przed realizacją, obowiązek podatkowy może powstać etapami. Pierwsza część zostanie przypisana do okresu, w którym otrzymano pierwszą wpłatę, a następna do okresu, w którym sprzedawca otrzymał dopłatę. Przy tysiącach zamówień rozłożonych na kilka tygodni nie jest więc wystarczające przypisywanie całej sprzedaży do miesiąca realizacji przesyłki. Proces księgowy powinien odzwierciedlać rzeczywisty harmonogram wpływu pieniędzy, ponieważ właśnie poszczególne przedpłaty mogą wyznaczać moment powstania obowiązku podatkowego dla kolejnych części ceny.
Scenariusz 3: klient płaci 100% z góry
Pełna przedpłata jest podatkowo prostsza, choć w praktyce właśnie przy niej często pojawia się błędne przekonanie, że VAT można rozliczyć dopiero wtedy, gdy towar zostanie wysłany. Załóżmy, że klient 20 listopada kupuje produkt w przedsprzedaży i od razu wpłaca pełne 1 000 zł brutto. Towar zostanie dostarczony dopiero 15 grudnia. Jeżeli płatność dotyczy konkretnej, dostatecznie określonej przyszłej dostawy i mamy do czynienia ze standardową krajową sprzedażą objętą zasadami ogólnymi, obowiązek podatkowy w odniesieniu do całej otrzymanej kwoty co do zasady powstaje 20 listopada. Sprzedawca otrzymał bowiem przed dokonaniem dostawy 100% zapłaty. Nie ma podstaw, aby pozostałą część wartości transakcji przenosić do grudnia, ponieważ żadna nieopłacona część ceny już nie pozostała.
Gdy produkt zostanie następnie dostarczony 15 grudnia, nie dochodzi do ponownego powstania VAT od tej samej kwoty. Dostawa jest oczywiście nadal istotnym elementem całej transakcji, ale z punktu widzenia momentu powstania obowiązku podatkowego wynagrodzenie zostało już wcześniej objęte skutkami otrzymania pełnej przedpłaty. Ma to praktyczne znaczenie przy dużych akcjach świątecznych uruchamianych w listopadzie. Firma może mieć wówczas wysoką wartość wpłat i związany z nimi VAT jeszcze przed okresem, w którym magazyn rozpocznie właściwą realizację zamówień. Przy planowaniu płynności nie warto więc traktować całej otrzymanej przedpłaty jak środków, których konsekwencje podatkowe pojawią się dopiero wraz z grudniową sprzedażą. W modelu pełnej przedpłaty rozdzielenie daty otrzymania pieniędzy od późniejszej dostawy jest jednym z najważniejszych elementów prawidłowego rozliczenia.
Scenariusz 4: zamówienie w przedsprzedaży z płatnością przy odbiorze
Ostatni wariant działa inaczej, ponieważ przed dostawą sprzedawca co do zasady nie otrzymuje pieniędzy. Klient może złożyć zamówienie 20 listopada, otrzymać potwierdzenie jego przyjęcia i mieć zarezerwowany produkt, który zostanie dostarczony dopiero w grudniu. Jeżeli wybrał płatność przy odbiorze i do czasu dokonania dostawy sprzedawca nie otrzymał żadnej części należności, samo złożenie zamówienia nie powoduje na zasadach ogólnych powstania obowiązku podatkowego w VAT. Nie ma tutaj wcześniejszej zapłaty, do której można byłoby zastosować regułę dotyczącą zaliczek. Obowiązek podatkowy powstaje więc zgodnie z zasadą ogólną związaną z dokonaniem dostawy towaru. W takim modelu szczególnie ważne jest prawidłowe ustalenie, kiedy dla VAT dochodzi do przeniesienia prawa do rozporządzania towarem jak właściciel, zamiast automatycznego przyjmowania daty utworzenia zamówienia albo technicznego oznaczenia paczki jako wysłanej.
Jeżeli klient płaci przewoźnikowi dopiero przy doręczeniu, nie mamy do czynienia z przedpłatą otrzymaną przed dostawą. Późniejsze techniczne przekazanie pobranych środków przez przewoźnika na rachunek sklepu nie przesuwa samo w sobie momentu powstania obowiązku podatkowego na dzień tego przelewu. Dla prawidłowego rozliczenia trzeba przede wszystkim ustalić moment dokonania dostawy oraz uwzględnić sposób, w jaki przewoźnik przyjmuje płatność w imieniu sprzedawcy. Ma to szczególne znaczenie na przełomie miesięcy, kiedy data nadania przesyłki, data doręczenia klientowi oraz data przekazania środków przez przewoźnika mogą przypadać na trzy różne dni. W większym e-commerce takie rozbieżności powinny być uwzględnione w procesie księgowym, aby techniczny harmonogram rozliczeń z przewoźnikiem nie został błędnie potraktowany jako uniwersalny wyznacznik momentu powstania VAT.
Zaliczka w listopadzie, wysyłka w grudniu — do którego okresu trafia VAT?
W sezonie świątecznym szczególne znaczenie ma sytuacja, w której klient płaci w jednym miesiącu, a dostawa następuje w kolejnym. Przy typowej krajowej sprzedaży towarów rozliczanej na zasadach ogólnych granica miesiąca nie pozwala przesunąć obowiązku podatkowego wynikającego z otrzymanej zaliczki do okresu, w którym towar zostanie dostarczony. Jeżeli klient 25 listopada wpłaci 30% ceny konkretnego zamówienia, obowiązek podatkowy w odniesieniu do tej otrzymanej kwoty co do zasady powstaje w listopadzie. To, że magazyn przygotuje paczkę dopiero w grudniu, a dostawa nastąpi kilka lub kilkanaście dni później, nie zmienia skutków listopadowej przedpłaty. Grudniowa realizacja nie „przenosi” zaliczki do grudnia i nie powoduje ponownego rozliczenia tej samej części wynagrodzenia. Z perspektywy VAT trzeba więc patrzeć na rzeczywistą kolejność zdarzeń, a nie przypisywać całego zamówienia do jednego miesiąca tylko dlatego, że właśnie wtedy zakończył się proces logistyczny.
Pozostała część ceny może zostać objęta obowiązkiem podatkowym w innym okresie niż pierwsza zaliczka. Jeżeli klient po listopadowej wpłacie 30% dopłaci pozostałe 70% 5 grudnia, nadal przed dokonaniem dostawy, obowiązek dotyczący tej drugiej kwoty powstanie co do zasady w grudniu, w momencie jej otrzymania. Jeżeli natomiast do dnia dostawy klient nie zapłaci reszty, pozostała wartość zostanie rozliczona w związku z dokonaniem dostawy. Jedno zamówienie może więc obejmować część rozliczaną w listopadzie i część rozliczaną w grudniu. Przy dużej liczbie zamówień przedświątecznych ma to realne znaczenie dla ewidencji VAT i planowania płynności, ponieważ wysoki poziom listopadowych przedpłat może oznaczać obowiązek rozliczenia podatku jeszcze zanim zasadnicza fala dostaw zostanie zrealizowana.
Zamówienie 20 listopada → wpływ 30% zaliczki 25 listopada → dopłata 70% 5 grudnia → dostawa 10 grudnia
W takim przykładzie samo zamówienie z 20 listopada nie wyznacza jeszcze momentu VAT. Pierwsze znaczące podatkowo zdarzenie następuje 25 listopada, kiedy sprzedawca otrzymuje 30% ceny. Kolejne pojawia się 5 grudnia wraz z otrzymaniem pozostałych 70%. Ponieważ przed dokonaniem dostawy zapłacona została już cała cena, dostawa 10 grudnia nie powoduje ponownego powstania obowiązku podatkowego od kwot rozliczonych wcześniej. Taka oś czasu dobrze pokazuje, dlaczego w przedsprzedaży system księgowy powinien potrafić zestawić daty otrzymania poszczególnych płatności z konkretnymi zamówieniami i momentem dostawy. Sama data wysyłki, zamknięcia zamówienia czy zaksięgowania sprzedaży w raporcie operacyjnym może być niewystarczająca do prawidłowego ustalenia okresu VAT.
Faktura zaliczkowa i dokumentowanie sprzedaży
Kiedy wystawić fakturę zaliczkową?
Moment powstania obowiązku podatkowego i termin wystawienia faktury to dwie odrębne kwestie. Jeżeli w sytuacji objętej obowiązkiem fakturowania sprzedawca otrzyma przed dokonaniem dostawy całość lub część zapłaty, fakturę dokumentującą tę płatność wystawia się co do zasady nie później niż 15. dnia miesiąca następującego po miesiącu otrzymania zapłaty. Jeśli więc przedsiębiorca otrzyma zaliczkę 22 listopada, zasadniczy termin na wystawienie faktury przypada do 15 grudnia. Nie oznacza to jednak, że obowiązek podatkowy powstaje dopiero w dniu wystawienia dokumentu. Jeżeli zastosowanie ma art. 19a ust. 8, VAT powstaje już w momencie otrzymania wcześniejszej zapłaty, niezależnie od tego, że faktura może zostać wystawiona później w ustawowym terminie. To szczególnie ważne przy zamykaniu miesiąca, ponieważ data faktury i okres, w którym powstał obowiązek podatkowy, nie muszą być identyczne.
Nie każda otrzymana przedpłata musi też prowadzić do wystawienia odrębnej faktury zaliczkowej. Jeżeli całość lub część zapłaty została otrzymana w tym samym miesiącu, w którym dokonano dostawy, podatnik co do zasady nie jest obowiązany do wystawienia odrębnej faktury zaliczkowej, z zastrzeżeniem przypadków objętych szczególnymi regulacjami. Nie zmienia to jednak momentu powstania VAT: brak odrębnej faktury zaliczkowej nie oznacza, że wcześniejsza zapłata przestaje mieć znaczenie podatkowe. W 2026 roku trzeba dodatkowo uwzględniać zasady wystawiania faktur w KSeF, jeżeli dana transakcja i podatnik są objęci obowiązkiem korzystania z tego systemu. Forma dokumentowania nie zmienia jednak podstawowej reguły dotyczącej momentu otrzymania zaliczki.
Co po dokonaniu dostawy?
Po dokonaniu dostawy trzeba ustalić, jaka część całej ceny została już objęta wcześniejszymi płatnościami. Jeżeli transakcja podlega obowiązkowi fakturowania, a wcześniejsza faktura zaliczkowa nie obejmowała całej zapłaty, po dokonaniu dostawy wystawia się fakturę rozliczającą. Wartość dostawy powinna zostać na niej odpowiednio pomniejszona o kwoty otrzymanych wcześniej części zapłaty, a podatek należny o VAT wykazany wcześniej na fakturach zaliczkowych. Jeżeli więc produkt kosztował 10 000 zł brutto, a wcześniej otrzymano i udokumentowano zaliczkę w wysokości 3 000 zł, dokument wystawiany po dostawie nie może ponownie wykazywać jako nowej należności całych 10 000 zł. Powinien rozliczyć pozostałą część transakcji z uwzględnieniem wcześniej otrzymanej i udokumentowanej przedpłaty.
Przy kilku wcześniejszych zaliczkach szczególnie ważne jest prawidłowe powiązanie dokumentów. Jeżeli wcześniejsze faktury zaliczkowe były fakturami ustrukturyzowanymi, faktura rozliczająca powinna zawierać ich numery KSeF. W przypadku dokumentów wystawionych poza KSeF stosuje się odpowiednie numery identyfikujące nadane przez podatnika. Dla średniej firmy e-commerce ma to praktyczne znaczenie, ponieważ przy dużej liczbie zamówień łatwo oddzielić proces płatniczy od fakturowania tak bardzo, że później trudno jednoznacznie wskazać, które zaliczki dotyczą konkretnej dostawy. Im większa liczba wpłat częściowych, tym ważniejsze staje się zachowanie spójnego łańcucha między zamówieniem, płatnością, fakturą zaliczkową i dokumentem rozliczającym dostawę.
Jeżeli natomiast klient wpłacił przed dostawą 100% ceny, a całość tej zapłaty została prawidłowo udokumentowana jedną lub kilkoma fakturami zaliczkowymi, nie ma obowiązku wystawienia kolejnej faktury końcowej. Nie pozostaje bowiem żadna część wynagrodzenia, którą trzeba byłoby dodatkowo rozliczyć po dostawie. Nie oznacza to jednocześnie zakazu wystawienia tzw. zerowej faktury końcowej, jeżeli przedsiębiorca stosuje taki model dokumentowania; dokument taki nie może jednak powodować ponownego wykazania podatku od kwot rozliczonych wcześniej. Jeżeli pełna cena była wpłacana w kilku częściach, ostatnia faktura zaliczkowa powinna odpowiednio identyfikować wcześniejsze dokumenty, a w przypadku faktur ustrukturyzowanych wskazywać ich numery KSeF. Najważniejsza pozostaje spójność: suma wcześniejszych wpłat i dokumentów powinna odpowiadać wartości transakcji, a dokonanie dostawy nie może skutkować ponownym zwiększeniem podatku należnego od kwot już objętych obowiązkiem podatkowym.
B2B a B2C — nie zawsze wygląda to identycznie
W sprzedaży B2B fakturowanie jest co do zasady podstawowym sposobem dokumentowania transakcji, dlatego przedsiębiorca przyjmujący zaliczkę od innego podatnika powinien każdorazowo ustalić, czy powstał obowiązek wystawienia faktury dokumentującej wcześniejszą zapłatę oraz w jakim terminie dokument powinien zostać wystawiony. W 2026 roku dochodzi do tego praktyczny wymiar KSeF. Od 1 lutego 2026 roku obowiązek wystawiania faktur w KSeF objął pierwszą grupę podatników, a od 1 kwietnia 2026 roku co do zasady pozostałych, z uwzględnieniem przewidzianych na 2026 rok wyłączeń i ułatwień przejściowych. Dla średniej firmy e-commerce oznacza to, że proces obsługi zaliczek powinien łączyć informację o otrzymanej płatności z prawidłowym wystawieniem i identyfikacją dokumentu. Nadal trzeba jednak wyraźnie oddzielać fakturowanie od samego momentu powstania VAT, ponieważ techniczna data wystawienia faktury nie zastępuje zasad dotyczących wcześniejszej zapłaty.
W sprzedaży B2C sytuacja dokumentacyjna wygląda inaczej. Sprzedawca nie ma automatycznego obowiązku wystawienia faktury przy każdej transakcji z konsumentem, a w 2026 roku faktury dla konsumentów nie są objęte obowiązkowym wystawianiem w KSeF i mogą być w tym systemie wystawiane dobrowolnie. Nie oznacza to jednak, że sprzedaż konsumencka pozostaje poza ewidencją VAT albo że otrzymanie przedpłaty można pominąć. Trzeba osobno ocenić obowiązki dotyczące ewidencjonowania sprzedaży przy zastosowaniu kasy rejestrującej, możliwość korzystania z odpowiednich zwolnień oraz sposób ujęcia transakcji w ewidencji VAT. W e-commerce znaczenie może mieć między innymi sposób płatności i możliwość jednoznacznego ustalenia, jakiej transakcji dotyczy wpływ środków. Dlatego w firmie obsługującej jednocześnie B2B i B2C nie warto budować jednego schematu „zaliczka = faktura zaliczkowa”. Obowiązek podatkowy, fakturowanie i fiskalizacja to trzy powiązane, ale odrębne obszary, które trzeba prawidłowo połączyć w procesie sprzedażowym.
Operator płatności i data wpływu — detal, który może zmienić okres rozliczenia
W e-commerce ustalenie momentu otrzymania zapłaty może wymagać analizy sposobu działania operatora płatności. Nie należy automatycznie utożsamiać daty autoryzacji płatności przez klienta z momentem otrzymania zapłaty przez sprzedawcę, ponieważ w jednym procesie mogą występować różne daty: autoryzacji, przyjęcia transakcji, rozliczenia oraz wypłaty środków. Z perspektywy VAT kluczowe jest ustalenie, kiedy zgodnie z danym modelem rozliczeń środki zostały faktycznie otrzymane przez podatnika. W aktualnej praktyce interpretacyjnej organów podatkowych można spotkać stanowisko, zgodnie z którym w przypadku płatności kartą lub za pośrednictwem operatora płatności momentem tym jest dzień wpływu środków na rachunek bankowy sprzedawcy. Nie oznacza to jednak, że każda możliwa konstrukcja usługi płatniczej musi prowadzić do identycznego rezultatu. Dlatego przy rozliczeniach na przełomie miesięcy warto sprawdzić regulamin i umowę z operatorem oraz sposób raportowania poszczególnych płatności, zamiast przyjmować jedną techniczną datę jako uniwersalny moment powstania VAT.
Równie ważne jest prawidłowe przypisanie każdej wpłaty do konkretnego zamówienia. W czasie spokojniejszego miesiąca pojedynczą rozbieżność można zwykle wyjaśnić ręcznie, ale w listopadzie i grudniu, kiedy sklep obsługuje setki albo tysiące przedpłat dziennie, taki model szybko przestaje być bezpieczny. Dane powinny pozwalać ustalić, którego zamówienia dotyczy płatność, jaka część ceny została opłacona, czy jest to pierwsza zaliczka, kolejna dopłata czy pełna przedpłata oraz w jakim dniu zapłatę należy uznać za otrzymaną. Pomocne są tutaj identyfikatory transakcji, numery zamówień i raporty umożliwiające jednoznaczne połączenie płatności ze sprzedażą. Dopiero zestawienie danych płatniczych z informacją o konkretnym zamówieniu pozwala właściwie przypisać obowiązek podatkowy do okresu rozliczeniowego i prawidłowo odzwierciedlić transakcję w ewidencji VAT oraz JPK_V7. Problem zaczyna się wtedy, gdy system sprzedażowy pokazuje jedną datę, operator raportuje kilka różnych momentów procesu płatniczego, rachunek bankowy kolejną, a księgowość otrzymuje jedynie zbiorcze zestawienie bez możliwości odtworzenia historii poszczególnych transakcji.
Granica między końcem listopada a początkiem grudnia może wyglądać jak drobny detal techniczny, ale w przedsprzedaży potrafi zdecydować o tym, do którego okresu trafi część sprzedaży. Jeżeli zgodnie z właściwym dla danego modelu płatności momentem otrzymania zapłaty przedpłata powinna zostać przypisana do 30 listopada, a sklep ujmie ją dopiero 2 grudnia, może dojść do przesunięcia obowiązku podatkowego między okresami. Przy jednej transakcji różnica może wydawać się niewielka, ale przy dużej kampanii świątecznej ten sam mechanizm może dotyczyć setek zamówień jednocześnie. Wtedy problem przestaje być pojedynczą pomyłką i staje się błędem procesowym. Dlatego wraz ze wzrostem skali sprzedaży coraz ważniejsze jest nie tylko samo przyjmowanie płatności, ale również możliwość odtworzenia pełnej ścieżki od zamówienia, przez właściwy moment otrzymania środków, aż po ujęcie transakcji we właściwym okresie VAT.
Co się stanie, jeśli rozliczysz VAT dopiero przy wysyłce?
Wysyłka w grudniu nie oznacza automatycznie, że cały VAT należy do grudnia. Jeżeli pieniądze zostały otrzymane już w listopadzie na poczet konkretnej przyszłej dostawy, obowiązek podatkowy w zakresie tej wpłaty mógł powstać wcześniej. Jeżeli firma mimo to rozliczy całość dopiero w momencie późniejszej realizacji zamówienia, może wykazać podatek należny w niewłaściwym okresie. W praktyce oznacza to konieczność ponownego przeanalizowania płatności, sprawdzenia momentu otrzymania poszczególnych kwot i ustalenia, których transakcji dotyczy przesunięcie. Następstwem może być konieczność poprawienia ewidencji oraz korekty JPK_V7 za wcześniejszy okres, zwłaszcza jeżeli błąd wpłynął na wysokość podatku należnego albo daty wykazane w ewidencji. Jeżeli w wyniku nieprawidłowego rozliczenia podatek został faktycznie zapłacony zbyt późno, trzeba również ocenić, czy powstała zaległość podatkowa i jakie dalsze konsekwencje wynikają z całego rozliczenia za dany okres.
Największy problem pojawia się wtedy, gdy błędna zasada zostanie wpisana w proces operacyjny firmy. Jeżeli system księgowy lub integracja sprzedażowa traktuje datę wysyłki jako jedyny moment istotny dla VAT, może ignorować wcześniejsze zaliczki i dopłaty, nawet jeśli pieniądze zostały otrzymane kilka tygodni przed dostawą. W efekcie jedna częściowa przedpłata może zostać pominięta w listopadzie, kolejna wpłata błędnie połączona z grudniową dostawą, a następnie cała wartość zamówienia niewłaściwie ujęta w momencie realizacji. Nawet jeśli poszczególne przypadki da się później poprawić, przy dużej liczbie transakcji trzeba odtworzyć historię płatności, zestawić ją z datami dostaw i sprawdzić, czy podatek nie został wykazany dwa razy albo przeciwnie — zbyt późno. To właśnie dlatego błąd na poziomie procesu może być dużo bardziej kosztowny organizacyjnie niż pojedyncza pomyłka księgowa.
Dla rozwijającego się e-commerce dodatkowym ryzykiem jest brak spójności między zespołami i systemami. Dział sprzedaży może operować datą zamówienia, magazyn datą nadania, operator płatności może raportować m.in. datę autoryzacji, przyjęcia transakcji, rozliczenia lub wypłaty środków, a księgowość patrzeć przede wszystkim na datę widoczną na wyciągu bankowym. Te daty nie są podatkowo równoważne. Jeżeli firma nie ma jasno ustalonego sposobu łączenia tych danych, korekta jednego okresu może wymagać ręcznego sprawdzenia dużej liczby zamówień, zwłaszcza gdy część klientów płaci w całości z góry, część korzysta z zaliczek, a część dopłaca pozostałą kwotę przed dostawą. Przy ekspansji na kolejne rynki dochodzi jeszcze konieczność rozróżnienia transakcji krajowych od tych, dla których obowiązują inne zasady. Im większa skala, tym bardziej ryzykowne staje się poleganie na jednym technicznym polu „data wysyłki” jako podstawie całego rozliczenia.
Największym błędem jest potraktowanie daty wysyłki jako jedynej daty istotnej dla VAT. W przedsprzedaży trzeba widzieć całą sekwencję zdarzeń: kiedy klient dokonał płatności, kiedy zapłatę należy uznać za otrzymaną przez sprzedawcę, czego dotyczyła wpłata, czy była to część czy całość ceny, kiedy nastąpiła kolejna dopłata oraz kiedy doszło do dostawy. Dopiero zestawienie tych informacji pozwala prawidłowo przypisać obowiązek podatkowy do właściwego okresu. Przy pojedynczym zamówieniu jest to stosunkowo proste. Przy tysiącach transakcji świątecznych brak takiego mechanizmu może prowadzić do seryjnych błędów, korekt ewidencji i konieczności ponownej weryfikacji JPK_V7, dlatego prawidłowe rozpoznanie momentu VAT powinno być elementem procesu sprzedażowego już na etapie projektowania przedsprzedaży, a nie dopiero problemem rozwiązywanym po zakończeniu kampanii.
A co, jeśli sprzedajesz za granicę?
Zasady właściwe dla krajowej przedsprzedaży nie powinny być automatycznie przenoszone na zamówienia zagraniczne. W e-commerce podobny proces zakupowy może prowadzić do odmiennego rozliczenia VAT zależnie od tego, gdzie znajduje się klient, jaki ma status podatkowy, skąd i dokąd przemieszczany jest towar oraz czy sprzedaż odbywa się bezpośrednio, czy za pośrednictwem platformy objętej szczególnymi regulacjami. Dla firmy planującej ekspansję informacja „klient zapłacił przed dostawą” jest więc dopiero początkiem analizy. Najpierw trzeba prawidłowo zakwalifikować transakcję i ustalić jej miejsce opodatkowania, a następnie sprawdzić właściwe zasady dotyczące momentu powstania obowiązku podatkowego. To szczególnie ważne przy skalowaniu sprzedaży, ponieważ mechanizm poprawny dla towaru sprzedawanego polskiemu klientowi nie musi być właściwy dla podobnego zamówienia realizowanego na rzecz przedsiębiorcy albo konsumenta z innego państwa UE.
WDT B2B
Przy wewnątrzwspólnotowej dostawie towarów nie stosuje się do otrzymanej zaliczki tego samego mechanizmu, który działa przy standardowej krajowej sprzedaży. Jeżeli transakcja stanowi WDT, otrzymanie przed dostawą części albo nawet całości ceny nie powoduje samo w sobie powstania obowiązku podatkowego z tytułu WDT. Obowiązek podatkowy powstaje co do zasady z chwilą wystawienia faktury dokumentującej wewnątrzwspólnotową dostawę, nie później jednak niż 15. dnia miesiąca następującego po miesiącu, w którym dokonano dostawy. Zaliczki otrzymanej na poczet WDT nie dokumentuje się również fakturą zaliczkową tylko dlatego, że pieniądze wpłynęły przed przemieszczeniem towaru. To istotna różnica wobec zwykłej krajowej sprzedaży, w której wcześniejsza zapłata za dostatecznie określoną dostawę może spowodować powstanie obowiązku podatkowego jeszcze przed jej dokonaniem.
Dla rozwijającego się sklepu oznacza to, że system nie powinien kwalifikować wszystkich zagranicznych wpłat według jednej zasady „pieniądze wpłynęły = powstał VAT od zaliczki”. Najpierw trzeba ustalić, czy rzeczywiście mamy do czynienia z WDT. Sam zagraniczny adres odbiorcy nie wystarcza. Jednocześnie warto oddzielić dwie kwestie: kwalifikację transakcji jako WDT oraz spełnienie warunków wymaganych do zastosowania stawki 0%. W praktyce znaczenie mają między innymi status VAT UE kontrahenta, prawidłowe wykazanie transakcji w informacji podsumowującej oraz dokumenty potwierdzające wywóz towarów z Polski i dostarczenie ich do nabywcy w innym państwie członkowskim. Firma prowadząca równolegle krajową przedsprzedaż i sprzedaż B2B w UE powinna więc rozdzielać te strumienie już na poziomie danych zamówienia, ponieważ zarówno znaczenie zaliczki, jak i wymagania dokumentacyjne są w nich różne.
Sprzedaż B2C w UE i OSS
Przy sprzedaży konsumentom z innych państw UE pierwszym pytaniem nie powinno być „kiedy otrzymaliśmy zaliczkę?”, lecz gdzie dana sprzedaż podlega VAT. W przypadku wewnątrzwspólnotowej sprzedaży towarów na odległość, czyli WSTO, miejscem opodatkowania może być państwo, w którym kończy się wysyłka lub transport towarów do konsumenta. Znaczenie może mieć przy tym wspólny unijny próg 10 000 EUR, odpowiadający 42 000 zł, stosowany przy spełnieniu ustawowych warunków łącznie do WSTO oraz określonych usług świadczonych konsumentom w innych państwach UE. Po przekroczeniu tego progu WSTO jest co do zasady opodatkowana w państwie zakończenia wysyłki lub transportu. Przedsiębiorca może również w odpowiednich przypadkach wybrać opodatkowanie w państwie konsumpcji jeszcze przed przekroczeniem progu.
Jeżeli WSTO podlega opodatkowaniu w państwie zakończenia wysyłki lub transportu, trzeba zastosować stawkę VAT właściwą dla tego państwa oraz prawidłowo ustalić moment powstania obowiązku podatkowego według zasad mających zastosowanie do tej transakcji w państwie opodatkowania. Procedura OSS pozwala następnie zadeklarować i zapłacić należny tam VAT za pośrednictwem państwa członkowskiego identyfikacji, dzięki czemu przedsiębiorca nie musi z tego powodu automatycznie rejestrować się do VAT osobno w każdym państwie konsumpcji. OSS jest jednak procedurą rozliczenia, a nie odrębnym rodzajem sprzedaży i nie tworzy jednej uniwersalnej daty powstania VAT dla każdej WSTO. Dlatego krajowej reguły z art. 19a ust. 8 nie należy mechanicznie kopiować do wszystkich zagranicznych zamówień tylko dlatego, że firma rozlicza je w OSS. Najpierw trzeba ustalić miejsce opodatkowania, a następnie właściwe dla niego zasady dotyczące przedpłaty i momentu rozliczenia.
Sprzedaż przez platformę w szczególnym modelu
Samo korzystanie z platformy sprzedażowej nie oznacza jeszcze, że zmieniają się zasady VAT. Przepisy przewidują jednak określone sytuacje, w których podmiot prowadzący interfejs elektroniczny ułatwiający sprzedaż jest dla celów VAT traktowany tak, jakby sam otrzymał towary od pierwotnego sprzedawcy, a następnie dostarczył je klientowi. Jest to mechanizm określany jako model uznanego dostawcy. Nie obejmuje on każdej transakcji marketplace i nie można stosować go wyłącznie dlatego, że zamówienie zostało złożone za pośrednictwem zewnętrznej platformy. Samo przetwarzanie płatności, reklamowanie produktów czy przekierowanie klienta do sprzedawcy również nie przesądza jeszcze o powstaniu statusu uznanego dostawcy. Trzeba ustalić rzeczywistą rolę platformy oraz sprawdzić, czy konkretna transakcja mieści się w zakresie szczególnych przepisów.
Jeżeli mechanizm uznanego dostawcy rzeczywiście ma zastosowanie, obowiązuje również szczególna reguła dotycząca momentu powstania obowiązku podatkowego, oparta na zaakceptowaniu płatności. W tym reżimie pojęcie to ma własne znaczenie unijne i nie musi oznaczać dnia faktycznego wpływu pieniędzy na rachunek sprzedawcy. Co do zasady chodzi o najwcześniejszy moment, w którym dostawca albo osoba działająca na jego rzecz otrzyma potwierdzenie płatności, komunikat o jej autoryzacji albo zobowiązanie klienta do dokonania płatności. Może się więc zdarzyć, że moment podatkowo istotny wystąpi przed technicznym przekazaniem pieniędzy na rachunek. To dobry przykład pokazujący, dlaczego reguły dotyczące zwykłej przedpłaty, operatorów płatności i sprzedaży przez platformę jako uznanego dostawcę nie powinny być ze sobą mieszane tylko dlatego, że z perspektywy klienta wszystkie transakcje zaczynają się od kliknięcia przycisku płatności.
Nie każdą transakcję można rozliczyć według schematu „przedpłata dostawa”
Schemat opisany dla klasycznej przedsprzedaży jest najbardziej użyteczny przy typowej krajowej sprzedaży towarów rozliczanej na zasadach ogólnych. Ustawa o VAT przewiduje jednak liczne przypadki, w których moment powstania obowiązku podatkowego ustala się według szczególnych reguł. Dotyczy to między innymi określonych świadczeń, przy których znaczenie może mieć wystawienie faktury, upływ terminu płatności albo inne zdarzenie wskazane w przepisach. Przykładami są niektóre usługi najmu i leasingu, stała obsługa prawna, usługi telekomunikacyjne czy dostawy energii i innych mediów. W takich przypadkach wcześniejsza wpłata nie może być bez sprawdzenia przepisów potraktowana dokładnie tak samo jak zaliczka na świąteczne zamówienie produktu wysyłanego z magazynu.
Dla e-commerce najważniejszy wniosek jest taki, że przed zastosowaniem reguły „wpłata przed dostawą = obowiązek VAT od otrzymanej kwoty” trzeba najpierw potwierdzić, czy analizowana transakcja rzeczywiście podlega zasadom ogólnym. Staje się to coraz ważniejsze wraz z rozwojem firmy. Sklep, który początkowo sprzedaje wyłącznie towary w Polsce, może z czasem dodać abonamenty, wynajem, dodatkowe usługi, WDT, sprzedaż konsumencką w innych państwach UE oraz nowe kanały marketplace. Jeden techniczny status „opłacone” może wtedy obejmować kilka zupełnie różnych sytuacji podatkowych. System sprzedażowy powinien więc odzwierciedlać nie tylko datę płatności i dostawy, lecz także typ transakcji, dzięki czemu krajowa zaliczka, WDT, WSTO rozliczana w OSS oraz dostawa objęta modelem uznanego dostawcy nie trafiają automatycznie do jednego schematu.
Świąteczna przedsprzedaż — checklista przed uruchomieniem kampanii
Przed uruchomieniem większej kampanii przedsprzedażowej warto sprawdzić cały przepływ transakcji jeszcze przed pierwszą falą zamówień. Przy kilkudziesięciu sprzedażach wiele niejasności da się wyjaśnić ręcznie, ale przy kilku tysiącach przedpłat brak jednego identyfikatora, źle skonfigurowana data albo połączenie sprzedaży krajowej i zagranicznej w jednym procesie może przełożyć się na setki błędnych zapisów. Dobra kontrola przed startem kampanii powinna obejmować sprzedaż, płatności, logistykę, fakturowanie oraz dane przekazywane do księgowości. Przy ekspansji szczególnie ważne jest również ustalenie, czy system potrafi rozróżnić transakcje, które dla zespołu handlowego wyglądają podobnie, ale dla VAT wymagają odrębnego podejścia.
- Czy wiadomo, kiedy w każdym stosowanym modelu płatności zapłatę należy uznać za otrzymaną przez sprzedawcę?
- Czy każdą wpłatę można jednoznacznie powiązać z konkretnym zamówieniem?
- Czy system rozróżnia pierwszą zaliczkę, kolejną dopłatę oraz pełną przedpłatę?
- Czy dla każdego zamówienia można ustalić rzeczywisty moment dokonania dostawy, a nie tylko techniczną datę wysyłki?
- Czy zaliczki otrzymane pod koniec listopada są prawidłowo oddzielane od dostaw realizowanych w grudniu?
- Czy sposób wystawiania faktur i innych dokumentów jest spójny z datami otrzymania poszczególnych wpłat?
- Czy dane przekazywane do księgowości pozwalają prawidłowo przypisać transakcje do właściwych okresów VAT i ewidencji?
- Czy sprzedaż krajowa jest wyraźnie oddzielona od transakcji zagranicznych?
- Czy system potrafi odróżnić krajową sprzedaż B2B i B2C od WDT oraz WSTO?
- Czy sposób rozliczania WDT został zweryfikowany niezależnie od zasad stosowanych do krajowych zaliczek?
- Czy zweryfikowano warunki stosowania wspólnego progu 10 000 EUR, czyli 42 000 zł, dla WSTO i czy próg nie został przekroczony albo nie wybrano wcześniej opodatkowania w państwie konsumpcji?
- Czy przed rozpoczęciem rozliczeń w OSS ustalono miejsce opodatkowania poszczególnych transakcji oraz właściwe stawki VAT?
- Czy przy sprzedaży przez platformy ustalono, czy w konkretnym modelu platforma działa wyłącznie jako pośrednik, czy jest dla VAT uznanym dostawcą?
- Czy system potrafi osobno oznaczyć transakcje, w których platforma jest uznanym dostawcą, zamiast łączyć je ze wszystkimi pozostałymi zamówieniami marketplace?
Jeżeli na część tych pytań odpowiedź brzmi „nie wiemy” albo jej uzyskanie wymaga ręcznego sprawdzania każdego zamówienia, sezon świąteczny może szybko ujawnić problem ze skalowaniem procesu. Najbardziej podatne na błędy są sytuacje, w których dane o płatności, zamówieniu, statusie klienta, kraju sprzedaży i dostawie znajdują się w różnych systemach, a księgowość otrzymuje je dopiero po zakończeniu miesiąca. Dobrze przygotowana przedsprzedaż powinna pozwalać odtworzyć dla każdej transakcji jej rodzaj, moment otrzymania odpowiednich płatności, wartość wpłat, powiązanie z zamówieniem oraz moment dokonania dostawy. Przy sprzedaży zagranicznej dochodzą do tego państwo opodatkowania, właściwa procedura oraz informacja, czy transakcja podlega szczególnemu modelowi. Im wcześniej dane te zostaną połączone w jednym procesie, tym mniejsze ryzyko, że intensywny listopad i grudzień zakończą się ręcznym porządkowaniem rozliczeń VAT po kampanii.
Tabela: kiedy dokładnie powstaje VAT?
Poniższe zestawienie pokazuje najczęstsze sytuacje występujące przy przedsprzedaży. Wiersze dotyczące zaliczek i dostawy odnoszą się przede wszystkim do typowej krajowej sprzedaży towarów rozliczanej na zasadach ogólnych. W przypadku transakcji zagranicznych, świadczeń objętych szczególnym momentem powstania obowiązku podatkowego oraz określonych modeli sprzedaży przez platformy trzeba zastosować właściwe dla nich reguły.
| Sytuacja | Kiedy powstaje obowiązek podatkowy w VAT? |
| Zamówienie bez zapłaty i bez dokonania dostawy | Co do zasady jeszcze nie powstaje |
| Częściowa zaliczka przed dostawą | W dniu otrzymania wpłaty, w odniesieniu do otrzymanej kwoty |
| Kolejna wpłata przed dostawą | W dniu jej otrzymania, w odniesieniu do kolejnej otrzymanej kwoty |
| 100% przedpłaty | W dniu lub dniach otrzymania całej ceny; jeśli całość wpłynęła jednorazowo, obowiązek dotyczący całej kwoty powstaje w dniu jej otrzymania |
| Dostawa po częściowej zaliczce | W momencie dokonania dostawy w odniesieniu do części ceny, która nie została wcześniej zapłacona |
| Dostawa po 100% przedpłacie | Bez ponownego powstania VAT od kwot objętych już obowiązkiem podatkowym wskutek wcześniejszych wpłat |
| Płatność przy odbiorze bez wcześniejszej przedpłaty | Co do zasady zgodnie z momentem dokonania dostawy, z uwzględnieniem sposobu przyjmowania płatności przez przewoźnika |
| WDT | Zaliczka nie powoduje obowiązku podatkowego. Obowiązek powstaje co do zasady przy wystawieniu faktury, nie później niż 15. dnia miesiąca następującego po miesiącu dokonania dostawy |
| WSTO opodatkowana w Polsce | Moment VAT ustala się według polskich zasad właściwych dla tej transakcji |
| WSTO rozliczana w procedurze unijnej OSS | Obowiązek podatkowy powstaje w momencie dokonania dostawy; wcześniejsza zapłata nie powoduje zastosowania krajowej reguły zaliczkowej z art. 19a ust. 8 |
| Dostawa objęta właściwym szczególnym modelem uznanego dostawcy | Obowiązek podatkowy powstaje według szczególnej reguły w momencie zaakceptowania płatności; pojęcie to ma własną definicję w przepisach unijnych |
Najczęstsze pytania — FAQ
Czy samo złożenie zamówienia w przedsprzedaży powoduje VAT?
Przy typowej krajowej sprzedaży towarów rozliczanej na zasadach ogólnych samo złożenie zamówienia w przedsprzedaży co do zasady nie powoduje jeszcze powstania obowiązku podatkowego w VAT. Zamówienie jest przede wszystkim zdarzeniem handlowym: klient deklaruje chęć zakupu, a sprzedawca przyjmuje je do realizacji. Jeżeli na tym etapie nie doszło jeszcze do dokonania dostawy i sprzedawca nie otrzymał całości ani części zapłaty, nie występuje zdarzenie, z którym zasady ogólne wiążą powstanie obowiązku podatkowego. Nie zmienia tego fakt, że produkt został dla klienta zarezerwowany, zamówienie otrzymało numer, system oznaczył je jako potwierdzone albo magazyn uwzględnia je już w planowaniu zapasów. Sytuacja zmienia się, gdy po złożeniu zamówienia sprzedawca otrzyma przedpłatę dotyczącą dostatecznie określonej przyszłej dostawy. Wtedy trzeba rozpatrywać moment otrzymania pieniędzy zgodnie z art. 19a ust. 8, a późniejsza data dostawy nie przesuwa automatycznie skutków tej wcześniejszej wpłaty.
Czy wystawienie pro formy powoduje obowiązek podatkowy?
Samo wystawienie pro formy nie powoduje powstania obowiązku podatkowego w VAT. Pro forma pełni przede wszystkim funkcję informacyjną i handlową: może wskazywać produkt, cenę, dane potrzebne do dokonania płatności i termin jej uregulowania, ale nie jest fakturą VAT i jej wystawienie nie oznacza jeszcze, że doszło do dostawy albo że sprzedawca otrzymał pieniądze. Jeżeli więc sklep 20 listopada wygeneruje pro formę na zamówienie świąteczne, klient dokona przelewu 24 listopada, a dostawa nastąpi w grudniu, dla zaliczki istotny będzie moment otrzymania zapłaty, a nie data wygenerowania pro formy. W praktyce jest to ważne przy automatyzacji sprzedaży B2B, gdzie pro forma może powstawać natychmiast po złożeniu zamówienia, podczas gdy płatność wpływa dopiero kilka dni później. System księgowy nie powinien traktować daty takiego dokumentu jako automatycznego wyznacznika VAT. Trzeba ustalić, które zdarzenie przewidziane w przepisach rzeczywiście nastąpiło.
Czy VAT od zaliczki rozliczam w miesiącu wpłaty czy wysyłki?
Przy standardowej krajowej sprzedaży towarów, jeżeli przed dokonaniem dostawy otrzymasz zaliczkę dotyczącą konkretnej przyszłej dostawy, obowiązek podatkowy powstaje co do zasady w dniu otrzymania tej kwoty i w odniesieniu do tej właśnie części wynagrodzenia. Jeżeli więc zaliczka została otrzymana 28 listopada, a towar zostanie dostarczony w grudniu, część transakcji odpowiadająca listopadowej wpłacie powinna zostać rozpoznana w okresie, w którym powstał obowiązek podatkowy od tej zaliczki. Grudniowa wysyłka ani późniejsza dostawa nie przenoszą tej kwoty do następnego miesiąca. Trzeba przy tym właściwie ustalić dzień otrzymania zapłaty, szczególnie gdy klient korzysta z operatora płatności i w procesie występuje kilka różnych dat technicznych. Jeżeli natomiast pieniądze nie zostały otrzymane przed dostawą, obowiązek dotyczący nieopłaconej części ceny powstaje zgodnie z zasadą ogólną w momencie dokonania dostawy. To właśnie dlatego jedno zamówienie może być rozliczane w więcej niż jednym okresie VAT.
Co jeśli klient wpłaci 100% ceny przed dostawą?
Jeżeli klient przed dokonaniem dostawy zapłaci 100% ceny konkretnego zamówienia, przy typowej krajowej sprzedaży towarów obowiązek podatkowy obejmuje całą otrzymaną kwotę już w związku z przedpłatą. Jeżeli całość ceny wpłynęła jednorazowo 20 listopada, obowiązek dotyczący pełnej otrzymanej kwoty co do zasady powstaje 20 listopada, nawet jeśli dostawa odbędzie się dopiero w połowie grudnia. Jeżeli natomiast pełna cena została zebrana w kilku częściach, na przykład 30% w listopadzie i 70% na początku grudnia, obowiązek podatkowy powstaje etapami w odniesieniu do kolejnych otrzymanych kwot. Kiedy później dochodzi do dostawy, nie powstaje drugi raz VAT od wynagrodzenia, które zostało już wcześniej objęte obowiązkiem podatkowym. Od momentu powstania VAT trzeba przy tym oddzielić dokumentowanie sprzedaży. Jeżeli całość zapłaty została prawidłowo udokumentowana fakturą lub fakturami zaliczkowymi, nie ma obowiązku wystawiania faktury końcowej tylko dlatego, że później nastąpiła dostawa.
Co jeśli część ceny zostanie dopłacona jeszcze przed dostawą?
Każdą kolejną część zapłaty otrzymaną przed dokonaniem dostawy należy przeanalizować odrębnie. Jeżeli klient 15 listopada wpłaci 30% ceny, a 5 grudnia dopłaci kolejne 70%, podczas gdy dostawa nastąpi 10 grudnia, pierwsza wpłata powoduje obowiązek podatkowy w odniesieniu do 30% w listopadzie, a druga w odniesieniu do pozostałych 70% w grudniu. Nie czeka się z drugą kwotą do dnia dostawy tylko dlatego, że dopłata została pobrana w ramach przygotowania zamówienia do realizacji. Jeżeli przed dostawą została w ten sposób otrzymana już cała cena, w momencie dostawy nie pozostaje nieopłacona część wynagrodzenia, od której miałby powstać nowy obowiązek podatkowy. Przy bardziej złożonych modelach sprzedaży ten sam mechanizm może obejmować trzy albo cztery częściowe wpłaty. Dlatego system powinien przechowywać historię kolejnych płatności zamiast ograniczać się do prostego statusu „opłacone” lub „nieopłacone”, który nie pokazuje, kiedy faktycznie otrzymano poszczególne części ceny.
Czy przy dostawie trzeba ponownie naliczyć VAT od zaliczki?
Nie. Jeżeli otrzymana przed dostawą zaliczka prawidłowo spowodowała już powstanie obowiązku podatkowego w odniesieniu do otrzymanej kwoty, dokonanie dostawy nie powoduje ponownego opodatkowania tej samej wartości. Jeżeli produkt kosztuje 2 000 zł brutto, a przed dostawą klient wpłacił 500 zł, obowiązek dotyczący tych 500 zł powstaje wcześniej. Jeżeli pozostałe 1 500 zł nie zostanie zapłacone przed dostawą, to właśnie ta pozostała część jest rozliczana w związku z dokonaniem dostawy. Zasada ta ma również znaczenie przy fakturowaniu: gdy wcześniejsza faktura zaliczkowa obejmowała część ceny, późniejsza faktura rozliczająca, jeżeli istnieje obowiązek jej wystawienia, uwzględnia wcześniejsze wpłaty i odpowiednio pomniejsza wartość pozostającą do rozliczenia. Podwójne wykazanie tej samej podstawy i podatku byłoby błędem. Dlatego proces powinien pozwalać jednoznacznie ustalić, jaka część ceny została już objęta wcześniejszym obowiązkiem podatkowym.
Czy płatność przy odbiorze działa tak samo jak przedpłata?
Nie. Przy typowej płatności przy odbiorze co do zasady nie występuje przedpłata otrzymana przed dokonaniem dostawy. Jeżeli zamówienie zostało złożone w listopadzie, ale konsument płaci przewoźnikowi dopiero podczas grudniowego doręczenia, nie mamy do czynienia z listopadową przedpłatą uruchamiającą art. 19a ust. 8. Obowiązek podatkowy trzeba wtedy ustalić zgodnie z zasadą dotyczącą dokonania dostawy. W praktyce nie należy również automatycznie przesuwać go na dzień, w którym przewoźnik kilka dni później przekazuje pobrane środki zbiorczym przelewem na rachunek sklepu. Trzeba ustalić moment dostawy oraz sposób, w jaki przewoźnik przyjmuje płatność w imieniu sprzedawcy. Płatność przy odbiorze nie jest więc po prostu przedpłatą z późniejszą datą. Jest innym układem zdarzeń, w którym należy ocenić zarówno moment dokonania dostawy, jak i sposób przyjęcia należności od klienta.
Czy te same zasady dotyczą WDT?
Nie. Przy wewnątrzwspólnotowej dostawie towarów obowiązuje odrębna reguła, dlatego mechanizmu właściwego dla krajowej zaliczki nie można stosować automatycznie. Otrzymanie zaliczki na poczet WDT nie powoduje powstania obowiązku podatkowego i nie dokumentuje się jej fakturą zaliczkową. Obowiązek podatkowy z tytułu WDT powstaje co do zasady z chwilą wystawienia faktury dokumentującej dostawę, nie później niż 15. dnia miesiąca następującego po miesiącu, w którym dokonano dostawy. Przed zastosowaniem tej reguły trzeba oczywiście prawidłowo zakwalifikować transakcję jako WDT. Jest to odrębne zagadnienie od spełnienia warunków umożliwiających zastosowanie stawki 0%, dla której znaczenie mają między innymi status VAT UE nabywcy, odpowiednie wykazanie transakcji oraz dokumenty potwierdzające przemieszczenie towarów do innego państwa członkowskiego. Właśnie dlatego sprzedaż krajowa i WDT powinny być rozdzielane w systemie już na poziomie zamówienia.
Czy te zasady można automatycznie stosować do sprzedaży w OSS?
Nie. OSS jest procedurą, która pozwala zadeklarować i zapłacić VAT należny z tytułu określonych transakcji w innych państwach członkowskich za pośrednictwem jednego państwa identyfikacji, ale nie oznacza, że do sprzedaży objętej tą procedurą stosuje się krajową regułę dotyczącą zaliczek z art. 19a ust. 8. W przypadku WSTO rozliczanej w procedurze unijnej OSS obowiązuje szczególna zasada, zgodnie z którą VAT staje się wymagalny w momencie dokonania dostawy. Otrzymanie wcześniejszej przedpłaty nie powoduje więc zastosowania krajowego mechanizmu, w którym obowiązek podatkowy powstaje już z chwilą otrzymania zaliczki. Jest to istotna różnica dla firm prowadzących równolegle krajową przedsprzedaż i sprzedaż konsumencką do innych państw UE.
Przed zastosowaniem tej zasady trzeba jednak najpierw prawidłowo ustalić, czy dana sprzedaż rzeczywiście stanowi WSTO i gdzie podlega opodatkowaniu. Znaczenie może mieć wspólny próg 10 000 EUR, odpowiadający 42 000 zł, a także ewentualny wybór opodatkowania w państwie zakończenia wysyłki lub transportu. Jeżeli przy spełnieniu odpowiednich warunków WSTO pozostaje opodatkowana w Polsce, do ustalenia momentu VAT stosuje się polskie zasady właściwe dla tej transakcji. Jeżeli natomiast WSTO jest objęta procedurą unijną OSS, należy uwzględnić szczególną regułę właściwą dla tej procedury i nie przenosić na nią automatycznie krajowego mechanizmu zaliczkowego. Dlatego konfiguracja systemu powinna rozróżniać krajową sprzedaż z przedpłatą od WSTO rozliczanej w OSS, mimo że dla zespołu sprzedażowego obie transakcje mogą wyglądać bardzo podobnie.
Podsumowanie: trzy daty, które trzeba kontrolować
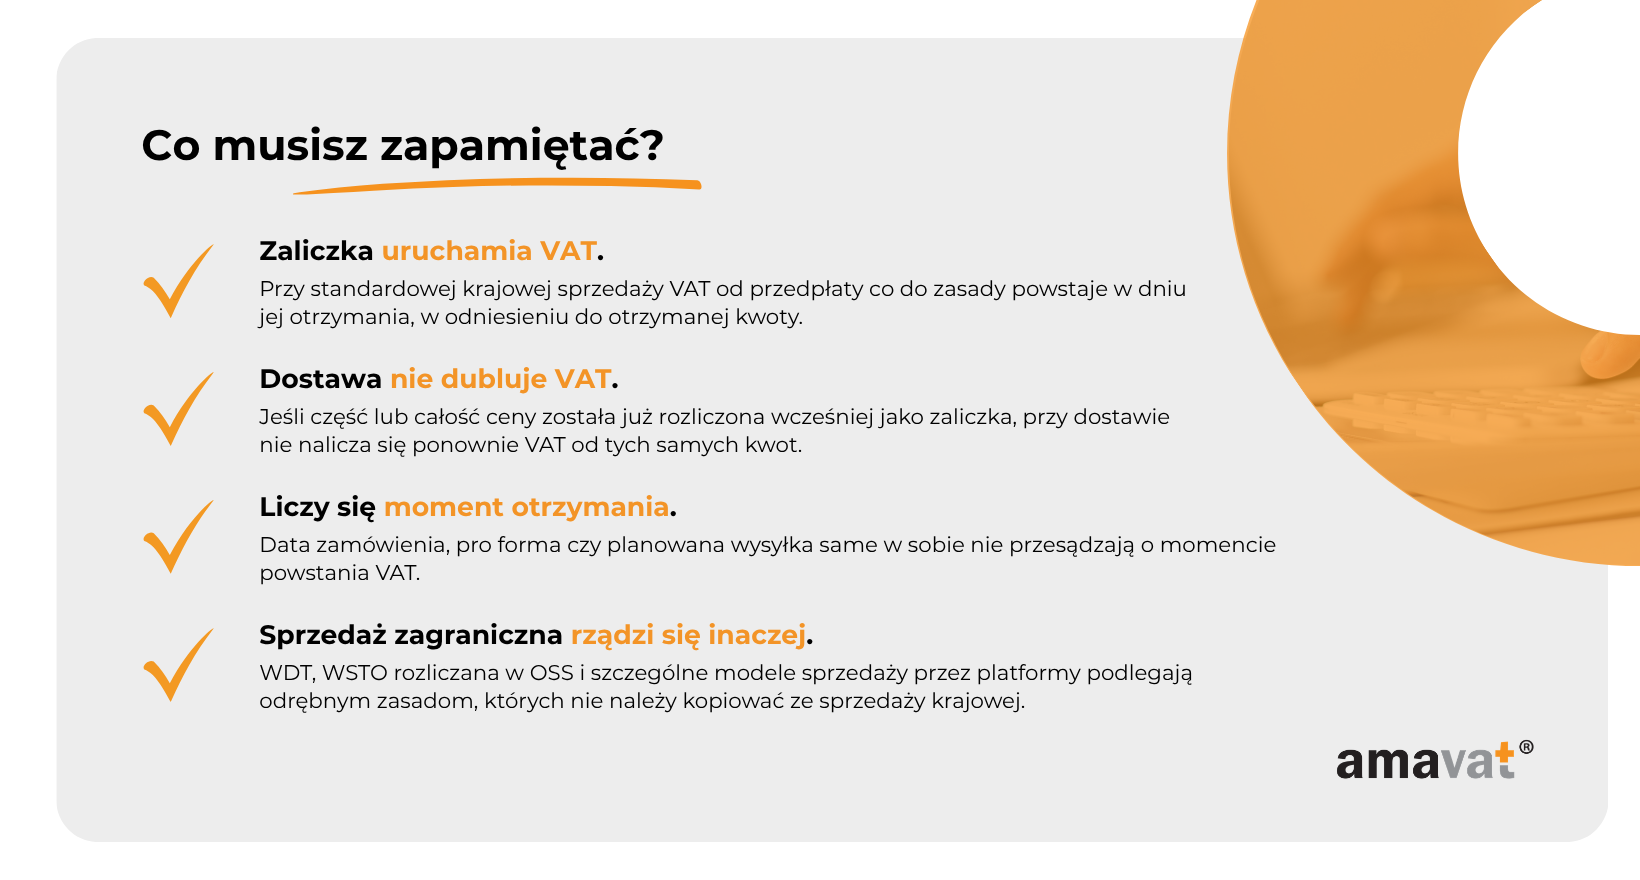
W przedsprzedaży najłatwiej popełnić błąd wtedy, gdy całe zamówienie próbuje się sprowadzić do jednej daty. W systemie sprzedażowym widoczny jest dzień złożenia zamówienia, magazyn pracuje na dacie wysyłki, a księgowość może patrzeć na moment wystawienia dokumentu lub pojawienia się płatności. Dla VAT przy typowej krajowej sprzedaży towarów na zasadach ogólnych trzeba jednak przede wszystkim odtworzyć rzeczywisty przebieg transakcji. Nie patrz tylko na datę zamówienia i wysyłki. Kontroluj trzy momenty: kiedy klient zapłacił, jakiej części ceny dotyczyła ta płatność oraz kiedy doszło do dostawy. Dopiero zestawienie tych informacji pokazuje, czy obowiązek podatkowy powstał w całości przed dostawą, etapami wraz z kolejnymi wpłatami, czy dopiero przy dokonaniu dostawy w odniesieniu do nieopłaconej wcześniej części ceny.
Kiedy klient zapłacił?
Ta data ma podstawowe znaczenie, jeżeli pieniądze zostały otrzymane przed dokonaniem dostawy i dotyczą dostatecznie określonej przyszłej transakcji.
Jakiej części ceny dotyczyła płatność?
Przy zaliczce obowiązek podatkowy obejmuje tylko otrzymaną kwotę, dlatego częściowa wpłata nie oznacza automatycznie rozliczenia całej wartości zamówienia.
Kiedy doszło do dostawy?
Ten moment pozostaje kluczowy dla tej części ceny, która nie została wcześniej zapłacona, oraz dla sytuacji, w których przed dostawą w ogóle nie wystąpiła przedpłata.
W większym e-commerce te trzy informacje powinny być możliwe do odtworzenia dla każdego zamówienia bez ręcznego przeszukiwania kilku systemów, ponieważ przy kampanii obejmującej tysiące transakcji pojedyncze nieprecyzyjne założenie może zostać powielone na całą sprzedaż.
W standardowej krajowej przedsprzedaży towarów otrzymanie pieniędzy przed dostawą co do zasady powoduje powstanie obowiązku VAT już przed dostawą, w zakresie otrzymanej kwoty, jeżeli spełnione są warunki właściwe dla przedpłaty. Jeżeli klient wpłaca tylko część ceny, obowiązek podatkowy powstaje od tej części w momencie otrzymania środków, natomiast później rozliczana jest wyłącznie wartość, która nie została wcześniej objęta przedpłatą. Jeżeli cała cena zostanie otrzymana przed dostawą, późniejsze dokonanie dostawy nie powoduje ponownego VAT od tych samych kwot. Przy sprzedaży zagranicznej nie należy jednak automatycznie przenosić tego schematu na każdą transakcję. WDT, WSTO rozliczana w OSS oraz określone modele sprzedaży przez platformy mogą podlegać odrębnym regułom, dlatego przed rozpoczęciem ekspansji warto najpierw prawidłowo ustalić rodzaj sprzedaży, miejsce opodatkowania i właściwy moment powstania obowiązku podatkowego.