Zestawy prezentowe a VAT: jaką stawkę zastosować, gdy produkty w zestawie mają różne stawki VAT?
Spis treści
W e-commerce problem pojawia się szczególnie często wtedy, gdy kilka produktów zostaje połączonych w jedną atrakcyjną ofertę i sprzedanych za wspólną cenę. Z perspektywy sklepu internetowego taki zestaw może funkcjonować jako jedna pozycja w katalogu, jeden SKU i jeden produkt widoczny na karcie sprzedażowej. Nie oznacza to jednak automatycznie, że dla celów VAT mamy do czynienia z jednym świadczeniem. Punktem wyjścia jest założenie, że poszczególne dostawy towarów są traktowane odrębnie, chyba że okoliczności konkretnej sprzedaży pokazują, że elementy są ze sobą tak ściśle związane, iż ich rozdzielenie miałoby sztuczny charakter, albo jeden z nich stanowi świadczenie główne, a pozostałe służą jedynie jego lepszemu wykorzystaniu. Dlatego przed przypisaniem jednej stawki do całego pakietu trzeba przeanalizować nie tylko zawartość pudełka, lecz także funkcję poszczególnych produktów i ekonomiczny cel zakupu.
Każdy produkt w zestawie może mieć własną stawkę VAT
Polskie przepisy nie przewidują ogólnej zasady, zgodnie z którą każdy zestaw prezentowy można opodatkować jedną stawką tylko dlatego, że jest sprzedawany jako jedna pozycja. Jeżeli w pakiecie znajdują się towary, które z punktu widzenia transakcji zachowują odrębny charakter, każdy z nich może podlegać własnej stawce VAT. W praktyce może to dotyczyć na przykład zestawu zawierającego kawę objętą co do zasady stawką podstawową oraz produkt spożywczy, dla którego — zależnie od jego klasyfikacji — właściwa jest stawka obniżona, albo książkę kwalifikującą się do stawki 5% i zwykły kubek objęty co do zasady stawką 23%. Podobny problem może wystąpić w zestawach łączących kosmetyki z artykułami spożywczymi lub różne produkty żywnościowe, dla których zastosowanie mogą mieć stawki 5%, 8% albo 23%. Nie należy więc opierać się na potocznych nazwach takich jak „słodycze”, „przekąski”, „napoje” czy „konfitury”, ponieważ sama nazwa handlowa nie wystarcza do pewnego ustalenia stawki VAT. Decydująca pozostaje klasyfikacja konkretnego towaru i warunki przewidziane dla zastosowania stawki obniżonej.
Przy analizie zestawu ważną wskazówką jest to, czy poszczególne elementy mają dla klienta własną funkcję i mogą być wykorzystywane niezależnie. Jeżeli książkę można normalnie przeczytać bez kubka, kawę spożyć bez pozostałych produktów, a kosmetyk wykorzystać niezależnie od żywności znajdującej się w tym samym pudełku, przemawia to za odrębnością poszczególnych towarów. Nie jest to jednak jedyny test, który należy zastosować. Sam fakt, że dany element da się wykorzystać osobno, nie przesądza jeszcze automatycznie o sposobie opodatkowania całego zestawu. Trzeba ocenić całokształt transakcji, w tym gospodarczy sens zakupu, relację między elementami, znaczenie każdego z nich dla klienta oraz to, czy rozdzielenie świadczeń odpowiada rzeczywistemu charakterowi sprzedaży. Dopiero na tej podstawie można ustalić, czy zestaw należy rozliczyć według różnych stawek, czy też istnieją podstawy do potraktowania go jako jednego świadczenia.
Jeżeli analiza prowadzi do wniosku, że poszczególne towary powinny być opodatkowane odrębnie, przedsiębiorca musi nie tylko ustalić stawkę właściwą dla każdego z nich, lecz także prawidłowo przypisać do nich odpowiednią część ceny zestawu. Ma to znaczenie zwłaszcza wtedy, gdy klient widzi tylko jedną cenę za cały pakiet. W takiej sytuacji podział wynagrodzenia powinien opierać się na racjonalnej, obiektywnej i możliwej do udokumentowania metodzie. W praktyce punktem odniesienia mogą być regularne ceny sprzedaży poszczególnych produktów oferowanych osobno i wynikające z nich proporcje. Ważne jest, aby sposób alokacji ceny był spójny, możliwy do odtworzenia i uzasadniony ekonomicznie. Arbitralne przypisywanie rabatu lub większej części ceny do wybranego produktu wyłącznie po to, aby uzyskać korzystniejszy wynik VAT, może być trudne do obrony w przypadku weryfikacji rozliczenia.
Dlaczego nazwa „zestaw prezentowy” nie zmienia zasad VAT?
Nazwa handlowa służy sprzedaży, ale sama w sobie nie decyduje o klasyfikacji podatkowej. Możesz więc nazwać produkt „boxem świątecznym”, „zestawem premium”, „pakietem firmowym” albo „gift setem”, prezentować go klientowi jako jedną ofertę i sprzedawać za jedną cenę, a mimo to dla celów VAT nadal może być konieczne odrębne rozliczenie jego składników. To samo dotyczy wspólnego opakowania, jednej karty produktu, jednego numeru katalogowego czy jednego SKU. Wszystkie te elementy mają znaczenie przede wszystkim handlowe i organizacyjne. Mogą wpływać na sposób, w jaki klient postrzega ofertę, ale nie tworzą automatycznie jednego świadczenia w rozumieniu VAT. Przy ocenie należy patrzeć szerzej na ekonomiczną treść transakcji i odpowiedzieć na pytanie, co w rzeczywistości jest przedmiotem zakupu oraz jaka relacja łączy poszczególne elementy zestawu.
Dla firmy e-commerce ma to istotne znaczenie, ponieważ konstrukcja systemu sprzedażowego bardzo łatwo może sugerować prostsze rozwiązanie niż wynika to z analizy podatkowej. Zestaw może być widoczny w sklepie jako jeden produkt, mieć jeden kod magazynowy i jedną cenę promocyjną, ale nie oznacza to jeszcze, że wszystkie znajdujące się w nim towary powinny zostać objęte jedną stawką VAT. Z drugiej strony nie należy również automatycznie przyjmować, że każdy element zawsze musi być rozliczany osobno. Jeżeli składniki są ze sobą tak silnie związane, że z gospodarczego punktu widzenia tworzą jeden rezultat dla klienta, albo jeden z nich stanowi świadczenie główne, a pozostałe są wyłącznie pomocnicze, możliwe jest potraktowanie całości jako jednego świadczenia. Kluczowa pozostaje więc analiza konkretnego modelu sprzedaży, a nie etykieta nadana produktowi w sklepie.
W praktyce oznacza to, że przedsiębiorca powinien oddzielić warstwę marketingową od podatkowej. To, że zestaw został zaprojektowany jako atrakcyjny prezent, zapakowany w ozdobne pudełko i wyceniony jako jedna całość, nie przesądza jeszcze o zastosowaniu jednej stawki VAT. Również fakt, że klient nie wybiera poszczególnych elementów osobno, nie jest sam w sobie wystarczający. Znaczenie ma całokształt okoliczności: funkcje produktów, ich wzajemne powiązanie, sposób wykorzystania, znaczenie dla nabywcy oraz to, czy rozdzielenie świadczeń odpowiada ekonomicznej rzeczywistości transakcji. Dopiero po przeprowadzeniu takiej oceny można prawidłowo zdecydować, czy zestaw należy rozliczyć według kilku stawek, czy też istnieją podstawy do zastosowania jednej stawki dla całego świadczenia.
Czy ta zasada dotyczy mojego zestawu?
Jeśli sprzedajesz kilka różnych produktów w jednym pudełku, koszu albo boxie i przynajmniej część z nich może podlegać różnym stawkom VAT, ta kwestia prawdopodobnie dotyczy właśnie Twojego biznesu. Szczególnie warto przyjrzeć się temu bliżej, jeśli zestawy są stałym elementem oferty, sprzedajesz je sezonowo w dużych wolumenach albo planujesz wejście na kolejne rynki i chcesz uniknąć powielania tego samego błędu w setkach lub tysiącach transakcji. Sam fakt, że klient widzi jeden produkt i jedną cenę, nie przesądza jeszcze o sposobie opodatkowania. Trzeba ustalić, czy z ekonomicznego punktu widzenia sprzedajesz kilka odrębnych towarów połączonych w atrakcyjny pakiet, czy raczej jedno świadczenie, którego poszczególne elementy są ze sobą ściśle związane. W praktyce większość typowych boxów prezentowych złożonych z równorzędnych produktów wymaga przynajmniej sprawdzenia stawek poszczególnych składników i oceny, czy istnieją podstawy do ich łącznego traktowania.
Sprawdź, czy Twój zestaw spełnia te warunki
Najprostszym sposobem na wstępną ocenę jest spojrzenie na zestaw oczami klienta, a nie wyłącznie przez pryzmat tego, jak został skonfigurowany w sklepie. Jeżeli produkty można używać, spożywać albo podarować niezależnie od siebie, każdy z nich ma własną wartość dla nabywcy, a usunięcie jednego elementu nie sprawia, że pozostałe tracą swój podstawowy sens, są to istotne argumenty przemawiające za ich odrębnością. Znaczenie może mieć również to, że towary zostały połączone przede wszystkim ze względów handlowych, promocyjnych lub prezentowych, a nie dlatego, że dopiero razem tworzą jeden funkcjonalny produkt. Pomocniczym argumentem może być również to, że te same towary są regularnie sprzedawane oddzielnie poza zestawem. Sam ten fakt nie rozstrzyga jednak sposobu opodatkowania, ponieważ w konkretnej transakcji elementy sprzedawane osobno w innych okolicznościach mogą mimo wszystko tworzyć jedno świadczenie. Jeżeli dodatkowo poszczególne produkty należą do kategorii, dla których mogą mieć zastosowanie różne stawki VAT, nie warto przypisywać całemu pakietowi jednej stawki bez przeanalizowania rzeczywistego charakteru sprzedaży.
Nie oznacza to, że można stworzyć prosty test polegający na odhaczaniu kolejnych cech zestawu. W VAT nie działa zasada, zgodnie z którą spełnienie określonej liczby warunków automatycznie oznacza kilka odrębnych świadczeń albo przeciwnie — jedno świadczenie kompleksowe. Każde z kryteriów jest częścią szerszej oceny. Szczególnie ważne jest ustalenie, czy poszczególne elementy rzeczywiście są dla klienta samodzielnymi celami zakupu, czy może któryś z nich pełni funkcję główną, a pozostałe jedynie pozwalają lepiej z niego skorzystać. Znaczenie ma także stopień funkcjonalnego związku między składnikami, sposób ich oferowania oraz ekonomiczny sens transakcji z perspektywy przeciętnego nabywcy. Jeżeli opisane cechy występują łącznie, a poszczególne produkty zachowują własną funkcję i znaczenie dla nabywcy, jest to silny argument za traktowaniem ich jako odrębnych świadczeń. Nie jest to jednak automatyczny test — ostatecznie trzeba uwzględnić całokształt okoliczności i ocenić, czy rozdzielenie elementów odpowiada gospodarczej rzeczywistości transakcji.
Dlaczego jedna cena za cały zestaw nie oznacza jednej stawki VAT?
Jedna cena jest przede wszystkim sposobem skonstruowania oferty handlowej. Z punktu widzenia sklepu upraszcza komunikację, zwiększa atrakcyjność pakietu i pozwala zaoferować klientowi rabat bez pokazywania wartości każdego składnika osobno. Dla VAT sama wspólna cena nie jest jednak wystarczającym argumentem, aby uznać kilka produktów za jedno świadczenie. Możesz sprzedać zestaw za 199 zł, wystawić go w sklepie jako jedną pozycję i promować jako „gotowy prezent”, a mimo to pod względem podatkowym nadal mieć do czynienia z kilkoma odrębnymi dostawami. Możliwa jest również sytuacja odwrotna, w której kilka elementów rzeczywiście tworzy z ekonomicznego punktu widzenia jedną całość. O sposobie opodatkowania decyduje więc przede wszystkim treść transakcji i wzajemna relacja jej elementów, a nie wyłącznie techniczny sposób ustalenia ceny czy sposób prezentacji produktu na stronie sklepu.
Co ma znaczenie przy ocenie zestawu?
Pierwszym obszarem analizy jest cel zakupu z perspektywy klienta. Jeśli nabywca kupuje kilka produktów, z których każdy zaspokaja odrębną potrzebę i może zostać wykorzystany samodzielnie, przemawia to za traktowaniem ich jako odrębnych świadczeń. Istotna jest również możliwość rozdzielenia składników bez utraty ich podstawowej funkcji. Gdy usunięcie jednego produktu nie zmienia charakteru pozostałych, a każdy nadal może być normalnie używany lub konsumowany, jest to kolejny argument za ich odrębnością. Nie można jednak opierać decyzji wyłącznie na jednym takim elemencie. Ocena powinna obejmować całokształt okoliczności, w tym sposób, w jaki zestaw jest faktycznie sprzedawany, cel gospodarczy transakcji, oczekiwania przeciętnego nabywcy oraz to, czy rozdzielenie elementów odzwierciedla rzeczywistą naturę zakupu, czy przeciwnie — miałoby charakter sztuczny.
Drugim ważnym obszarem jest relacja między ewentualnym produktem głównym a elementami pomocniczymi. Jeżeli klient w rzeczywistości kupuje jeden określony produkt lub rezultat, a pozostałe elementy nie stanowią dla niego celu samodzielnego i jedynie pozwalają lepiej skorzystać ze świadczenia głównego, może to przemawiać za łącznym traktowaniem całości. W typowych zestawach prezentowych sytuacja bywa jednak inna: kawa, książka, kosmetyk czy produkt spożywczy mogą być dla nabywcy równorzędnymi częściami prezentu, a nie dodatkami podporządkowanymi jednemu towarowi. Dlatego próba wskazania świadczenia głównego wyłącznie dlatego, że jeden produkt jest droższy, zajmuje centralne miejsce w opakowaniu albo został najmocniej wyeksponowany w opisie sprzedażowym, nie powinna zastępować analizy funkcjonalnej. Liczy się to, jak elementy są ze sobą powiązane i co faktycznie kupuje klient, a nie hierarchia nadana im na potrzeby marketingu.
Czy najdroższy produkt może narzucić stawkę całemu zestawowi?
Nie automatycznie. Nie istnieje ogólna zasada, zgodnie z którą najdroższy element zestawu nadaje swoją stawkę VAT wszystkim pozostałym składnikom. Wartość produktu może być jedną z okoliczności branych pod uwagę przy analizie, ale sama wysoka cena nie czyni go jeszcze świadczeniem głównym. Jeśli w zestawie znajduje się kilka produktów o samodzielnym znaczeniu dla klienta, fakt, że jeden z nich odpowiada za największą część ceny, nie powoduje automatycznie, że pozostałe stają się podatkowo pomocnicze. Także udział wartościowy poszczególnych składników może być jedną z okoliczności analizy, ale nie zastępuje oceny ich funkcji z perspektywy przeciętnego nabywcy. Podobnie nie wystarczy nazwać jednego towaru „produktem głównym” na stronie sklepu, a pozostałych „dodatkami”. O rzeczywistym charakterze świadczenia decyduje funkcja poszczególnych elementów w transakcji i ich znaczenie dla kupującego.
Nie należy również traktować zastosowania 23% do całego zestawu jako konserwatywnej metody „dla bezpieczeństwa”. Prawidłowa stawka VAT nie jest opcją, którą przedsiębiorca może wybrać według stopnia ostrożności, lecz elementem prawidłowego rozliczenia podatku. Jeżeli część towarów kwalifikuje się do stawki obniżonej, zastosowanie 23% do całej ceny może prowadzić do zawyżenia podatku przypadającego na te składniki. Przy sprzedaży B2C, gdzie przedsiębiorca najczęściej operuje ceną brutto ustaloną z góry, wyższa stawka może oznaczać po prostu niższą kwotę netto pozostającą w firmie, a więc bezpośrednio wpływać na marżę. Przy sprzedaży dokumentowanej fakturą mogą dodatkowo pojawić się konsekwencje związane z podatkiem wykazanym na dokumencie. Z tego powodu znacznie bezpieczniejszym podejściem jest ustalenie rzeczywistego charakteru zestawu, określenie prawidłowych stawek i konsekwentne stosowanie właściwej metody rozliczenia, zamiast mechanicznego wybierania najwyższej stawki.
W przypadku powtarzalnych zestawów sprzedawanych w dużej skali szczególnie istotne jest, aby przyjęte podejście było możliwe do obrony nie tylko dla pojedynczej transakcji, lecz także dla całego modelu sprzedaży. Jeżeli firma ma wątpliwości, czy konkretny box należy traktować jako kilka odrębnych dostaw, czy jako jedno świadczenie kompleksowe, można rozważyć uzyskanie wiążącej informacji stawkowej. Tego rodzaju rozstrzygnięcie może obejmować również świadczenie złożone z kilku towarów lub usług, jeżeli przedsiębiorca uważa, że razem tworzą one jedno świadczenie. Przy wysokich wolumenach i stałej konstrukcji zestawu takie uporządkowanie podejścia przed skalowaniem sprzedaży może być szczególnie istotne, ponieważ pozwala ograniczyć ryzyko powielania tej samej nieprawidłowości w dużej liczbie transakcji.
Kiedy cały zestaw może być objęty jedną stawką VAT?
Punktem wyjścia w VAT jest odrębna ocena poszczególnych świadczeń. Jeżeli jednak elementy transakcji tworzą z ekonomicznego punktu widzenia jedno świadczenie, którego rozdzielenie byłoby sztuczne, albo jeden element ma charakter główny, a pozostałe są wobec niego pomocnicze, całość może podlegać jednolitemu traktowaniu dla VAT. Nie wystarczy więc, że produkty są sprzedawane razem, mają jedną cenę, wspólne opakowanie albo jeden kod w systemie sklepowym. Trzeba ustalić, co rzeczywiście jest przedmiotem zakupu z perspektywy przeciętnego nabywcy i czy poszczególne składniki mają własny sens gospodarczy, czy raczej razem tworzą jeden rezultat. W praktyce nie chodzi o znalezienie najdroższego produktu ani o nadanie jednemu składnikowi etykiety „głównego”, ale o ocenę rzeczywistej funkcji i wzajemnej zależności wszystkich elementów w konkretnej transakcji.
Jeden produkt lub jedno świadczenie gospodarcze
Jednolita stawka może być uzasadniona wtedy, gdy elementy zestawu są ze sobą tak ściśle związane, że z punktu widzenia klienta tworzą jeden rezultat gospodarczy, a ich podatkowe rozdzielenie nie odzwierciedlałoby rzeczywistego charakteru transakcji. Kluczowe jest tutaj nie to, czy technicznie da się wyjąć jeden element z pudełka, lecz to, czy po takim rozdzieleniu nadal mamy do czynienia z tym samym świadczeniem, którego oczekiwał klient. Jeżeli poszczególne części służą wspólnie osiągnięciu jednego celu i w ramach konkretnej transakcji nie mają dla nabywcy niezależnego znaczenia, może to przemawiać za ich łącznym traktowaniem. Taka ocena powinna jednak wynikać z ekonomicznej treści sprzedaży, a nie z samej decyzji marketingowej sprzedawcy. To, że produkty są oferowane tylko razem albo klient nie ma możliwości kupienia ich oddzielnie w danym wariancie oferty, także nie przesądza jeszcze, że mamy do czynienia z jednym świadczeniem.
W praktyce warto szczególnie uważać na sytuacje, w których zestaw wygląda jak jedna całość głównie na poziomie prezentacji sprzedażowej. Jeśli po rozpakowaniu klient otrzymuje kilka pełnowartościowych produktów, które mają dla niego odrębne zastosowanie i mogą stanowić niezależne cele zakupu, jest to istotny argument za ich odrębnością. Inaczej może być wtedy, gdy wszystkie elementy są funkcjonalnie podporządkowane jednemu efektowi i klient nie postrzega ich jako kilku równorzędnych świadczeń. Granicy nie należy więc wyznaczać na podstawie samego sposobu pakowania, jednej ceny czy nazwy zestawu. Znaczenie ma to, czy rozdzielenie poszczególnych elementów miałoby naturalny sens gospodarczy, czy przeciwnie — prowadziłoby do sztucznego podziału czegoś, co z perspektywy typowego nabywcy stanowi jedną całość.
Produkt główny i elementy pomocnicze
Druga sytuacja, w której jednolite traktowanie może być uzasadnione, pojawia się wtedy, gdy w ramach zestawu można wskazać świadczenie główne oraz elementy mające wobec niego wyłącznie charakter pomocniczy. Element pomocniczy nie jest dla klienta celem samym w sobie. Jego funkcją jest umożliwienie lepszego, pełniejszego albo wygodniejszego skorzystania ze świadczenia głównego. To ważne rozróżnienie, ponieważ w sprzedaży prezentowej łatwo nazwać jeden produkt „głównym” tylko dlatego, że jest najdroższy, największy albo najmocniej wyeksponowany na zdjęciu. Taka hierarchia marketingowa nie wystarcza. Jeżeli klient jest zainteresowany również pozostałymi produktami jako samodzielnymi elementami zestawu, trudno uznać je za dodatki wyłącznie pomocnicze. Świadczenie pomocnicze powinno być podporządkowane głównemu przede wszystkim funkcjonalnie, a nie tylko cenowo lub wizualnie.
Dla przedsiębiorcy praktyczna różnica polega na tym, że trzeba oceniać cel nabywcy, a nie własny opis oferty. Jeżeli klient kupuje określony produkt lub rezultat, a pozostałe elementy jedynie pozwalają lepiej z niego skorzystać i nie mają dla niego samodzielnego znaczenia, argument za świadczeniem kompleksowym staje się silniejszy. Jeżeli natomiast każdy składnik ma własną wartość użytkową lub konsumpcyjną i może być niezależnym powodem zakupu, bardziej prawdopodobne jest odrębne traktowanie. Także udział wartościowy poszczególnych elementów może być jedną z okoliczności analizy, ale nie ustanawia matematycznej reguły. Produkt odpowiadający za 80% ceny nie staje się automatycznie świadczeniem głównym, podobnie jak produkt tani nie staje się automatycznie pomocniczy tylko dlatego, że jego udział w cenie całego zestawu jest niewielki.
Pięć pytań, które warto zadać przed zastosowaniem jednej stawki
Przed zastosowaniem jednej stawki warto uporządkować analizę wokół kilku podstawowych pytań. Nie jest to formalny test punktowy i nie należy traktować go w taki sposób, że trzy odpowiedzi po jednej stronie automatycznie przesądzają wynik. Celem jest raczej zebranie najważniejszych okoliczności, które pomagają ocenić, czy klient nabywa kilka odrębnych produktów, czy jedno świadczenie gospodarcze. Największe znaczenie ma cel zakupu, samodzielność funkcjonalna składników, możliwość ich rozdzielenia bez zmiany istoty transakcji oraz relacja między ewentualnym świadczeniem głównym a pozostałymi elementami.
- Czy istnieje produkt główny? Nie, produkty są dla klienta równorzędne Tak, a pozostałe elementy służą przede wszystkim lepszemu skorzystaniu z niego
- Czy dodatek ma znaczenie sam w sobie? Tak, może być celem zakupu niezależnie Nie, służy wyłącznie lepszemu skorzystaniu ze świadczenia głównego
Odpowiedzi zebrane w ten sposób mogą wskazywać kierunek analizy, ale nie zastępują oceny całokształtu transakcji. Sam fakt, że element można wykorzystać oddzielnie, nie wyklucza jeszcze jego pomocniczego charakteru w konkretnej sprzedaży. Podobnie wspólna funkcja kilku produktów nie oznacza automatycznie, że zawsze tworzą jedno świadczenie. Trzeba ocenić sposób wykorzystania zestawu, relację między jego składnikami, oczekiwania przeciętnego nabywcy oraz to, czy rozdzielenie poszczególnych elementów odpowiada gospodarczej rzeczywistości transakcji. Przy zestawach powtarzalnych i sprzedawanych w dużym wolumenie szczególnie ważne jest, aby taką analizę przeprowadzić jeszcze przed skalowaniem sprzedaży, ponieważ błędne założenie może być później powielane w bardzo dużej liczbie zamówień.
Co z pudełkiem, koszem, wstążką i innymi dodatkami?
Opakowanie prezentowe może wyglądać jak detal, ale jego rola podatkowa nie zawsze jest oczywista. Standardowe pudełko, papier, wstążka czy bilecik mogą pełnić inną funkcję niż znajdujące się wewnątrz produkty, jednak nie można z góry przyjąć jednej reguły dla każdego rodzaju opakowania. Znaczenie ma to, czy dany element jest jedynie sposobem przekazania, zabezpieczenia lub zaprezentowania właściwych produktów, czy też ma dla klienta własną wartość i stanowi samodzielny cel zakupu. Przy prostych materiałach opakowaniowych argument za charakterem pomocniczym jest zazwyczaj silniejszy. Inaczej może wyglądać sytuacja z ozdobnym koszem, skrzynką, metalową puszką czy designerskim pudełkiem, które samo ma wyraźną wartość użytkową i jest istotnym elementem całej oferty. Możliwość dalszego używania opakowania jest jednak tylko jedną z okoliczności i sama nie przesądza o jego odrębności dla VAT.
Kiedy opakowanie może mieć charakter pomocniczy?
Opakowanie może mieć charakter pomocniczy wtedy, gdy dla przeciętnego nabywcy nie stanowi celu samego w sobie, lecz służy przede wszystkim przekazaniu, zabezpieczeniu lub atrakcyjnemu zaprezentowaniu właściwego świadczenia. Dotyczyć to może standardowego pudełka kartonowego, prostej wstążki, papieru dekoracyjnego, bileciku z krótką wiadomością czy drobnych elementów ozdobnych, które w ramach konkretnej transakcji nie mają istotnego, niezależnego znaczenia dla klienta. Funkcja ochronna, transportowa lub prezentacyjna może przemawiać za pomocniczym charakterem opakowania, ale sama nie przesądza jego kwalifikacji. Nadal trzeba ocenić, czy klient rzeczywiście otrzymuje taki element jedynie jako sposób lepszego skorzystania z głównego świadczenia, czy też sam jest nim zainteresowany jako pełnowartościowym składnikiem zakupu.
Szczególnie w e-commerce warto odróżnić zwykłe opakowanie techniczne od dodatku, który sam staje się elementem wartości oferty. Jeżeli ten sam box jest zawsze dostarczany w standardowym kartonie, którego klient nie wybiera i który nie ma dla niego większego znaczenia poza funkcją opakowania, argument za charakterem pomocniczym jest relatywnie silny. Jeżeli jednak klient może wybrać ekskluzywną skrzynkę, specjalne etui albo ozdobne pudełko za dodatkową, istotną kwotę, analiza staje się bardziej złożona. Nie istnieje przy tym próg cenowy, po którego przekroczeniu opakowanie automatycznie staje się odrębnym świadczeniem. Im bardziej przypomina samodzielny produkt, im większe ma znaczenie dla kupującego i im wyraźniej jest eksponowane jako osobny element oferty, tym ostrożniej należy podchodzić do uznania go za zwykły dodatek pomocniczy.
Kiedy opakowanie trzeba przeanalizować osobno?
Osobna analiza jest szczególnie potrzebna wtedy, gdy opakowanie ma istotną wartość, jest sprzedawane także niezależnie, może być używane przez klienta po wykorzystaniu zawartości albo samo stanowi ważny element atrakcyjności zestawu. Może to dotyczyć na przykład drewnianej skrzynki, metalowego pojemnika, dekoracyjnego kosza, wysokiej jakości etui czy pudełka zaprojektowanego do dalszego przechowywania rzeczy. Żadna z tych cech nie oznacza jednak automatycznie, że opakowanie trzeba uznać za odrębny towar. Nadal trzeba odpowiedzieć na podstawowe pytanie: czy w ramach konkretnej transakcji jest ono dla przeciętnego nabywcy celem samym w sobie, czy jedynie sposobem otrzymania albo lepszego wykorzystania zasadniczego świadczenia. Możliwość ponownego użycia jest argumentem, ale nie samodzielnym testem prawnym.
Znaczenie ma również sposób przedstawienia oferty, choć i on nie rozstrzyga sprawy samodzielnie. Jeżeli w opisie sprzedażowym mocno podkreślasz jakość kosza lub skrzynki, pokazujesz je osobno na zdjęciach, przypisujesz im własną wartość albo oferujesz różne warianty opakowania w różnych cenach, może to wskazywać, że dla klienta nie są jedynie technicznym dodatkiem. Jeśli z kolei opakowanie jest standardowe, niewyróżnione i pełni przede wszystkim funkcję ochronną lub prezentacyjną, argument za jego pomocniczym charakterem będzie silniejszy. Dla firmy sprzedającej duże wolumeny zestawów warto więc ustalić z góry, które typy opakowań wymagają pogłębionej analizy, a przy powtarzalnych i wartościowych konfiguracjach nie opierać decyzji wyłącznie na przyjętej praktyce handlowej.
Masz wątpliwości? Rozważ WIS
Jeżeli firma regularnie sprzedaje ten sam zestaw w dużym wolumenie i nie ma pewności, czy powinien być traktowany jako kilka odrębnych świadczeń, czy jako jedno świadczenie kompleksowe, warto rozważyć wystąpienie o wiążącą informację stawkową. WIS może dotyczyć także świadczenia obejmującego kilka towarów lub usług, jeżeli podatnik przedstawia je jako elementy jednego świadczenia. Organ analizuje wtedy konkretny model transakcji i ocenia, czy rzeczywiście istnieją podstawy do traktowania całości łącznie. Jeżeli uzna, że przedstawione elementy nie tworzą świadczenia kompleksowego, może odmówić wydania WIS dla tak opisanej całości, co samo w sobie pokazuje, że nazwa „zestaw” nie przesądza o podatkowym charakterze transakcji.
Dla średniej firmy e-commerce takie rozstrzygnięcie może mieć szczególne znaczenie wtedy, gdy jeden model boxu jest sprzedawany przez długi czas, generuje duży obrót albo ma być skalowany na kolejne kanały sprzedaży. Wątpliwość dotycząca jednej stawki przy pojedynczym zamówieniu może wydawać się niewielka, ale przy tysiącach powtarzalnych transakcji staje się ryzykiem systemowym. WIS nie zastępuje prawidłowego opisania stanu faktycznego i nie oznacza, że każdy zestaw zostanie uznany za świadczenie kompleksowe, ale pozwala uzyskać formalne rozstrzygnięcie dla konkretnej konfiguracji. Przy ofertach o wysokiej wartości lub dużej skali może to być znacznie bezpieczniejsze niż opieranie modelu rozliczeń wyłącznie na wewnętrznym założeniu, że wszystkie elementy zestawu powinny mieć jedną stawkę VAT.
Przykład: książka 5%, kawa 23% i kubek 23% w jednym zestawie
Najłatwiej zobaczyć mechanizm na konkretnym zestawie. Załóżmy, że sklep internetowy sprzedaje box prezentowy składający się z trzech samodzielnych produktów i po analizie dochodzi do wniosku, że nie tworzą one jednego świadczenia kompleksowego. Dla potrzeb przykładu przyjmijmy również, że konkretna książka kwalifikuje się do stawki 5%, natomiast dla sprzedawanej kawy i kubka właściwa jest stawka 23%. Do książki przypisano wartość netto 60 zł, do kawy 50 zł, a do kubka 30 zł. Łączna wartość netto zestawu wynosi zatem 140 zł. W takim układzie VAT nie jest liczony od całej kwoty według jednej wybranej stawki. Podatek należy obliczyć osobno od wartości przypisanej do każdego z towarów, zgodnie ze stawką właściwą dla konkretnego składnika.
| Towar | Wartość netto | Stawka VAT | Kwota VAT | Wartość brutto |
| Książka | 60,00 zł | 5% | 3,00 zł | 63,00 zł |
| Kawa | 50,00 zł | 23% | 11,50 zł | 61,50 zł |
| Kubek | 30,00 zł | 23% | 6,90 zł | 36,90 zł |
| Razem | 140,00 zł | — | 21,40 zł | 161,40 zł |
W tym przykładzie od książki powstaje 3 zł VAT, od kawy 11,50 zł, a od kubka 6,90 zł. Łączna kwota podatku wynosi więc 21,40 zł, natomiast wartość brutto całego zestawu to 161,40 zł. Takie wyliczenie zakłada, że wartości 60 zł, 50 zł i 30 zł są prawidłowo przypisanymi wartościami netto poszczególnych dostaw. Jeżeli natomiast sklep oferuje cały box za jedną cenę pakietową, niższą od sumy regularnych cen jego składników, trzeba dodatkowo określić, jaka część wspólnego wynagrodzenia przypada na każdy produkt. Nie powinno się ustalać tego podziału dowolnie ani konstruować go wyłącznie pod kątem uzyskania niższej kwoty VAT. Przyjęty klucz powinien mieć uzasadnienie ekonomiczne i odpowiadać rzeczywistym warunkom sprzedaży.
Dlaczego nie można tutaj zastosować 23% do całego zestawu?
Jeżeli książka, kawa i kubek są w konkretnej transakcji odrębnymi dostawami, fakt, że dwa z trzech produktów zostały objęte stawką 23%, nie powoduje, że ta sama stawka automatycznie przechodzi na książkę. W VAT nie działa mechanizm „większości” ani zasada, zgodnie z którą stawka występująca przy większej liczbie produktów obejmuje cały box. Nie ma też podstaw, aby traktować 23% jako stawkę, którą można zastosować do wszystkiego tylko dlatego, że wydaje się bardziej zachowawcza. Jeżeli dla określonego towaru spełnione są warunki zastosowania stawki 5%, a towar pozostaje odrębnym świadczeniem, jego część wynagrodzenia należy rozliczyć według tej właśnie stawki. W naszym przykładzie 60 zł netto przypadające na książkę podlega więc stawce 5%, podczas gdy wartość przypisana kawie i kubkowi jest opodatkowana zgodnie z przyjętą dla nich stawką 23%.
Ma to również bezpośredni wymiar finansowy. W sprzedaży B2C przedsiębiorca zazwyczaj ustala cenę brutto, którą widzi klient, dlatego zastosowanie 23% zamiast prawidłowej stawki obniżonej nie musi oznaczać, że konsument dopłaci różnicę. Często skutkiem będzie niższa wartość netto pozostająca po stronie firmy, a więc mniejsza marża na sprzedaży. Przy pojedynczym boxie różnica może wydawać się niewielka, lecz przy tysiącach zamówień zaczyna mieć realne znaczenie dla rentowności całej kategorii. Prawidłowa stawka VAT nie jest więc kwestią wyboru pomiędzy rozwiązaniem bardziej lub mniej ostrożnym. Najpierw trzeba ustalić charakter transakcji i właściwe stawki jej elementów, a dopiero wtedy skonfigurować sposób rozliczenia w systemie sprzedażowym.
Dlaczego obecność produktu z VAT 5% również nie pozwala zastosować 5% do całości?
Ta sama zasada działa w drugą stronę. Obecność książki kwalifikującej się do stawki 5% nie powoduje, że preferencję można rozszerzyć na kawę i kubek, jeśli produkty te są odrębnymi dostawami i w przyjętym przykładzie właściwa jest dla nich stawka 23%. Preferencyjne opodatkowanie dotyczy konkretnego towaru spełniającego odpowiednie warunki, a nie dowolnego pakietu, w którym taki towar się pojawi. W naszym przykładzie 5% dotyczy więc wartości przypisanej książce, czyli 60 zł netto. Pozostałe 80 zł netto jest związane z kawą i kubkiem i podlega stawce właściwej właśnie dla tych produktów. Zastosowanie 5% do wszystkich 140 zł oznaczałoby objęcie obniżoną stawką również wartości towarów, dla których w założeniach przykładu nie ma takiej podstawy.
Dlatego w zestawach o mieszanych stawkach nie należy szukać jednej stawki najbardziej korzystnej, najprostszej technicznie albo związanej z produktem najlepiej widocznym na zdjęciu oferty. Najpierw trzeba ustalić, czy z perspektywy VAT mamy kilka odrębnych świadczeń, czy jedną całość gospodarczą. Jeżeli składniki pozostają odrębne, wspólne wynagrodzenie trzeba przypisać do nich w sposób odpowiadający realiom ekonomicznym, a następnie zastosować właściwe stawki. Dopiero gdy analiza całej transakcji prowadzi do wniosku, że elementy tworzą jedno świadczenie albo jeden z nich jest świadczeniem głównym, a pozostałe są pomocnicze, można rozważać jednolite traktowanie całego zestawu.
Jak podzielić cenę, jeśli cały zestaw jest sprzedawany za jedną kwotę?
W praktyce właśnie tutaj zaczyna się najbardziej wymagająca część rozliczenia. Sklep może wiedzieć, jakie stawki dotyczą poszczególnych produktów, ale klient widzi na stronie tylko jedną cenę boxu, często dodatkowo niższą niż suma regularnych cen jego składników. Jeżeli zestaw obejmuje odrębne dostawy, trzeba ustalić, jaka część faktycznie należnego wynagrodzenia przypada na każdą z nich. Metoda nie powinna być przypadkowa. Powinna mieć racjonalne uzasadnienie gospodarcze, odpowiadać rzeczywistym warunkom sprzedaży i być możliwa do odtworzenia na podstawie danych przedsiębiorstwa. Przy większej skali warto również zadbać, aby przyjęty mechanizm można było konsekwentnie stosować w systemach sprzedażowych i księgowych zamiast każdorazowo dzielić cenę ręcznie.
Jedna z możliwych metod — proporcja cen produktów sprzedawanych osobno
Jeżeli wszystkie elementy zestawu są również rzeczywiście sprzedawane oddzielnie i firma posiada wiarygodne ceny jednostkowe, proporcja tych cen może stanowić racjonalny punkt odniesienia do podziału wspólnego wynagrodzenia. Nie jest to jednak ustawowy wzór ani metoda, która w każdej sytuacji ma pierwszeństwo przed innymi. Jej przydatność zależy od tego, czy ceny użyte do kalkulacji odzwierciedlają realne warunki handlowe. W naszym przykładzie regularne wartości brutto wynoszą 63 zł dla książki, 61,50 zł dla kawy i 36,90 zł dla kubka, czyli łącznie 161,40 zł. Jeżeli sklep obniża cenę całego boxu do 149 zł brutto i przyjmie dla tego przykładu proporcjonalny podział oparty na tych regularnych cenach brutto, każdemu składnikowi można przypisać część 149 zł odpowiadającą jego udziałowi w regularnej wartości całego pakietu.
Przy takim założeniu książka odpowiada za około 39,03% regularnej wartości brutto zestawu, kawa za około 38,10%, a kubek za około 22,86%. Po zastosowaniu tych proporcji do ceny pakietowej 149 zł brutto i technicznym uwzględnieniu zaokrągleń można przypisać książce 58,16 zł brutto, kawie 56,78 zł brutto, a kubkowi 34,06 zł brutto. Dopiero od tych wartości brutto ustala się kwotę VAT według stawki właściwej dla danego produktu. Przy stawce 5% VAT zawarty w 58,16 zł wynosi 2,77 zł, natomiast przy stawce 23% VAT zawarty w 56,78 zł wynosi 10,62 zł, a w 34,06 zł — 6,37 zł. Jest to wyłącznie przykład jednej z możliwych metod alokacji, przyjętej tutaj po to, aby pokazać mechanizm rozliczenia wspólnej ceny.
| Towar | Regularna cena brutto | Udział w wartości zestawu | Przypisana część 149 zł brutto | VAT | Wartość netto |
| Książka | 63,00 zł | ok. 39,03% | 58,16 zł | 2,77 zł | 55,39 zł |
| Kawa | 61,50 zł | ok. 38,10% | 56,78 zł | 10,62 zł | 46,16 zł |
| Kubek | 36,90 zł | ok. 22,86% | 34,06 zł | 6,37 zł | 27,69 zł |
| Razem | 161,40 zł | 100% | 149,00 zł | 19,76 zł | 129,24 zł |
W tym wariancie łączny VAT zawarty w cenie 149 zł wynosi 19,76 zł, a łączna wartość netto 129,24 zł. Ważne jest jednak, aby nie traktować tych proporcji jako uniwersalnego wzoru dla każdego boxu. Jeżeli rzeczywiste warunki sprzedaży pokazują, że obniżka ceny dotyczy konkretnego produktu albo składniki są wyceniane według innej, gospodarczo uzasadnionej logiki, odpowiedni może być inny podział. Regularne ceny jednostkowe są użyteczne przede wszystkim wtedy, gdy są realne, aktualne i rzeczywiście funkcjonują w sprzedaży, a nie zostały stworzone wyłącznie po to, aby uzasadnić korzystniejszą alokację VAT.
Co zrobić, jeśli produkty nie mają indywidualnych cen sprzedaży?
Jeżeli nie istnieją wiarygodne ceny sprzedaży poszczególnych składników, konieczne jest znalezienie innego obiektywnego i ekonomicznie uzasadnionego klucza alokacji. Taka sytuacja może wystąpić na przykład wtedy, gdy produkt jest przygotowywany wyłącznie do boxu, ma specjalny format albo przedsiębiorca nigdy nie oferuje go jako samodzielnej pozycji. Dane dotyczące wartości zakupu lub kosztu wytworzenia mogą wtedy być jednym z elementów pomocniczych analizy, ale nie należy automatycznie utożsamiać kosztu z częścią wynagrodzenia przypadającą na dany towar. Produkt zakupiony przez sklep za 10 zł może być regularnie pozycjonowany jako produkt premium o znacznie wyższej wartości sprzedażowej, podczas gdy inny, kosztujący przedsiębiorcę 50 zł, może być oferowany przy niewielkiej marży. Podział ceny wyłącznie według kosztów mógłby w takiej sytuacji prowadzić do wyniku, który słabo odzwierciedla rzeczywistą strukturę handlową zestawu.
Dane kosztowe można więc wykorzystywać pomocniczo razem z innymi informacjami, takimi jak polityka marżowa, ceny porównywalnych produktów, sposób pozycjonowania poszczególnych elementów czy rzeczywista ekonomika sprzedaży. Najważniejsze jest to, aby firma potrafiła wyjaśnić, dlaczego wybrany klucz odpowiada warunkom konkretnej transakcji. Nie chodzi o stworzenie możliwie skomplikowanego modelu kalkulacyjnego, lecz o uniknięcie arbitralnego przypisania wartości. Jeżeli po kilku miesiącach przedsiębiorca nie jest w stanie odtworzyć, dlaczego jednemu składnikowi przypisano 70% ceny zestawu, a innemu 10%, trudno będzie wykazać, że zastosowany podział był oparty na rzeczywistych przesłankach gospodarczych, a nie został dobrany wyłącznie pod kątem efektu podatkowego.
Co zrobić z rabatem na cały zestaw?
Sposób rozliczenia rabatu zależy przede wszystkim od tego, czego rzeczywiście dotyczy obniżka. Jeżeli z warunków promocji wynika, że rabat odnosi się konkretnie do jednego produktu, nie ma podstaw, aby automatycznie rozkładać go proporcjonalnie pomiędzy wszystkie elementy pakietu. Jeżeli jednak obniżka dotyczy całego zestawu, a oferta nie wskazuje, że została przypisana do konkretnego składnika, jednym z przejrzystych rozwiązań może być podział wspólnej ceny według ustalonego wcześniej, ekonomicznie uzasadnionego klucza, na przykład proporcji rzeczywistych cen sprzedaży poszczególnych produktów. Wtedy proporcjonalne rozłożenie obniżki jest wynikiem przyjętej metody, a nie uniwersalnym wymogiem obowiązującym przy każdym rabacie.
Najważniejsze jest to, aby alokacja odpowiadała rzeczywistym warunkom sprzedaży. Problemem nie jest sam fakt, że jeden produkt otrzymuje większą obniżkę niż drugi. Ryzyko pojawia się wtedy, gdy taki podział jest sztuczny i nie ma ekonomicznego uzasadnienia, szczególnie jeśli prowadzi do przesuwania większej części wynagrodzenia na produkt opodatkowany niższą stawką albo większej części rabatu na produkt ze stawką wyższą wyłącznie po to, aby zmienić łączny wynik VAT. Przy powtarzalnych zestawach firma powinna więc stosować wybraną metodę konsekwentnie, zachować dane wykorzystane przy kalkulacji i być w stanie pokazać, jak z ceny całego boxu wyprowadzono wartości przypisane do poszczególnych składników. Przy zmianie cen, konstrukcji zestawu lub zasad promocji taki klucz powinien zostać ponownie zweryfikowany, zamiast działać automatycznie tylko dlatego, że został kiedyś zapisany w systemie.
Jak dokumentować zestawy prezentowe z różnymi stawkami VAT?
Prawidłowe ustalenie stawek to tylko połowa zadania. Druga połowa polega na takim udokumentowaniu sprzedaży, aby po kilku miesiącach nadal można było odtworzyć, dlaczego określona część ceny została przypisana do konkretnego produktu i według jakiej stawki obliczono VAT. Przy pojedynczym boxie można jeszcze prześledzić kalkulację ręcznie, ale przy kilkudziesięciu wariantach zestawów, sezonowych zmianach asortymentu i tysiącach zamówień brak uporządkowanego procesu szybko staje się problemem. Dlatego dokumentacja powinna łączyć warstwę produktową, cenową i podatkową. Powinna pokazywać, co dokładnie znajduje się w zestawie, jakie stawki dotyczą poszczególnych składników, jak podzielono wspólną cenę oraz jaka część podstawy opodatkowania i podatku przypada na każdą stawkę. Im większa skala sprzedaży, tym mniej bezpieczne jest opieranie rozliczenia na wiedzy jednej osoby albo na kalkulacji wykonywanej ręcznie poza głównym procesem sprzedażowym.
Co warto mieć w swojej ewidencji?
Dobrą praktyką jest utrzymywanie kartoteki samego zestawu oraz informacji o wszystkich jego komponentach. Nie chodzi wyłącznie o listę produktów znajdujących się w pudełku, lecz o możliwość połączenia każdego składnika z jego klasyfikacją podatkową, właściwą stawką VAT i sposobem wyceny w konkretnym wariancie zestawu. Jeżeli box występuje w kilku wersjach albo jego zawartość zmienia się sezonowo, warto zachować historię tych zmian. Dzięki temu można ustalić nie tylko, jak zestaw wygląda dzisiaj, ale również jaki skład i jakie zasady kalkulacji obowiązywały w momencie konkretnej sprzedaży. W praktyce ma to znaczenie szczególnie wtedy, gdy ten sam kod handlowy był wykorzystywany dla różnych konfiguracji albo gdy jeden komponent został z czasem zastąpiony innym, podobnym handlowo, ale niekoniecznie identycznym podatkowo.
Równie ważna jest dokumentacja sposobu podziału wspólnej ceny. Jeżeli firma stosuje proporcję opartą na rzeczywistych cenach jednostkowych, powinna być w stanie wskazać ceny referencyjne wykorzystane w danym okresie i wynikające z nich proporcje. Jeżeli zastosowano inny ekonomicznie uzasadniony klucz, warto zachować jego opis i dane, na których został oparty. Ewidencja powinna pozwalać odtworzyć wartość przypisaną do każdego składnika, podstawę opodatkowania według właściwej stawki oraz kwotę VAT. Nie musi to oznaczać tworzenia rozbudowanego dokumentu do każdego zamówienia, jeśli kalkulacja jest prawidłowo zautomatyzowana. Ważne jest natomiast, aby przedsiębiorca mógł pokazać, według jakiej zasady system dokonał podziału i dlaczego ta zasada odpowiadała rzeczywistym warunkom sprzedaży. Taka ewidencja pomocnicza wspiera kontrolę procesu, ale nie zastępuje dokumentów wymaganych przepisami dla danej formy sprzedaży.
Jak wykazać zestaw na fakturze?
Przejrzystym rozwiązaniem jest wykazanie komponentów zestawu w sposób pozwalający powiązać ich wartości z właściwymi stawkami VAT. Nie oznacza to jednak, że każdy techniczny komponent boxu musi zawsze stanowić osobną pozycję dokumentu. Kluczowe jest, aby faktura zawierała dane wymagane przepisami i pozwalała prawidłowo ustalić podstawę opodatkowania oraz VAT dla zastosowanych stawek. W praktyce może to oznaczać szczegółowe wykazanie poszczególnych produktów albo zastosowanie takiego opisu i struktury dokumentu, które nadal pozwalają jednoznacznie ustalić, jaka część wartości sprzedaży została objęta daną stawką. Sama nazwa handlowa zestawu może pojawić się na fakturze, ale nie powinna zacierać podatkowego charakteru transakcji.
Jeżeli z powodów handlowych lub technicznych zestaw funkcjonuje jako jedna pozycja w systemie sprzedażowym, wewnętrzna ewidencja nadal powinna zachowywać informacje potrzebne do prawidłowego rozliczenia VAT. Warstwa handlowa i podatkowo-księgowa nie muszą być identyczne, ale muszą być ze sobą spójne. Jeżeli zestaw został zakwalifikowany jako kilka odrębnych dostaw, firma powinna być w stanie wykazać, jaka część wynagrodzenia przypada na towary objęte poszczególnymi stawkami i w jaki sposób ustalono ten podział. Najważniejsze jest więc nie to, czy na fakturze znajduje się jedna, trzy czy pięć pozycji, lecz to, czy dokument i ewidencja łącznie pozwalają prawidłowo wykazać podstawę opodatkowania i VAT zgodnie z rzeczywistym charakterem sprzedaży.
A co z paragonem?
W sprzedaży B2C trzeba pamiętać, że paragon powinien zawierać nazwę towaru lub usługi pozwalającą na ich jednoznaczną identyfikację. Jeżeli zestaw jest traktowany jako kilka odrębnych dostaw objętych różnymi stawkami, konfiguracja kasy powinna zapewniać zarówno prawidłowe przyporządkowanie sprzedaży do poszczególnych stawek, jak i wymagany poziom identyfikacji sprzedawanych towarów. Sama ogólna nazwa handlowa zestawu nie powinna prowadzić do utraty informacji niezbędnych do prawidłowej fiskalizacji. Oznacza to, że nazewnictwo stosowane na paragonie powinno być na tyle precyzyjne, aby można było powiązać sprzedaż z właściwą stawką VAT i rozpoznać, czego faktycznie dotyczyła transakcja.
Przy dużej liczbie boxów szczególnie ważne jest wcześniejsze sprawdzenie, jak system sprzedażowy przekazuje dane do kasy i czy techniczna konfiguracja odpowiada podatkowemu sposobowi rozliczenia. Jeżeli skład zestawu się zmienia, nie wystarczy pozostawić tej samej nazwy i tej samej logiki fiskalizacji tylko dlatego, że produkt nadal marketingowo funkcjonuje jako „box prezentowy”. Trzeba upewnić się, że nowa konfiguracja nadal pozwala prawidłowo przypisać sprzedaż do właściwych stawek i zachowuje odpowiednią identyfikowalność towarów. Warto zrobić to przed rozpoczęciem dużej kampanii sezonowej, ponieważ błąd zapisany w konfiguracji kasy może być później powielany przy każdej kolejnej transakcji.
Co się stanie, jeśli źle rozliczysz VAT od zestawu prezentowego?
Błąd przy zestawie nie kończy się na niewłaściwej liczbie przypisanej do jednego produktu. Jeżeli ta sama konstrukcja boxu jest sprzedawana setki lub tysiące razy, błędny sposób rozliczenia może powielać się przy każdej transakcji. W e-commerce jest to szczególnie istotne, ponieważ po skonfigurowaniu produktu system zwykle automatyzuje cały proces: pobiera cenę, przypisuje stawkę, fiskalizuje sprzedaż i przekazuje dane dalej do księgowości. Jeśli założenie wprowadzone na początku było nieprawidłowe, automatyzacja nie naprawia błędu, tylko zwiększa jego skalę. Dlatego ryzyko związane z VAT od zestawów trzeba oceniać nie przez pryzmat pojedynczego zamówienia, lecz potencjalnej liczby transakcji, okresu stosowania danej konfiguracji oraz wartości całej kategorii sprzedażowej.
Możesz systematycznie naliczać niewłaściwy VAT
Najbardziej oczywisty problem pojawia się wtedy, gdy cały zestaw jest konsekwentnie rozliczany według jednej stawki, mimo że prawidłowa analiza prowadziłaby do odrębnego traktowania jego elementów. Przy dużej skali nawet niewielka różnica w VAT na jednej sztuce może po kilku miesiącach przełożyć się na istotną kwotę. Jeżeli błąd dotyczy wielu wariantów zestawu albo został skopiowany do kolejnych kampanii sezonowych, jego skorygowanie może wymagać przejrzenia dużej liczby transakcji. Problem staje się jeszcze bardziej złożony, gdy w tym samym czasie zmieniały się ceny, skład boxu albo zasady rabatowe, ponieważ nie zawsze wystarczy wtedy zastosować jeden prosty współczynnik do całej sprzedaży.
Dla firmy skalującej e-commerce szczególnie ryzykowne jest przekonanie, że skoro dany model działał bez zastrzeżeń przez kilka miesięcy, to musi być prawidłowy. Automatyczne księgowanie i brak bieżących pytań nie są potwierdzeniem prawidłowości stawki. Jeżeli konfiguracja została oparta na założeniu, że „zestaw zawsze ma jedną stawkę” albo że „decyduje produkt główny”, problem może ujawnić się dopiero przy dokładniejszej analizie. Dlatego przy stałych, wysokowolumenowych boxach warto traktować stawkę VAT jako element konfiguracji produktu wymagający takiej samej kontroli jak cena, marża czy koszty realizacji zamówienia.
Możesz bez potrzeby zawyżać podatek
Częstym odruchem jest zastosowanie 23% do całego zestawu „dla bezpieczeństwa”. Takie podejście może jednak prowadzić do zawyżenia podatku w odniesieniu do tej części sprzedaży, która prawidłowo powinna być objęta stawką obniżoną. W sprzedaży B2C ma to bardzo praktyczny efekt. Jeżeli cena brutto została ustalona z góry, wyższa stawka VAT oznacza mniejszą wartość netto pozostającą po stronie przedsiębiorcy. Klient płaci tyle samo, ale większa część ceny trafia do rozliczenia podatku. Przy boxie sprzedawanym okazjonalnie różnica może wyglądać na niewielką, lecz przy tysiącach sztuk może realnie obniżać marżę na całej kategorii produktów.
Nie oznacza to oczywiście, że rozwiązaniem jest automatyczne wybieranie stawki niższej. Prawidłowa stawka nie jest narzędziem do zarządzania rentownością ani opcją, którą można wybrać w zależności od stopnia ostrożności. Trzeba ją ustalić na podstawie rzeczywistego charakteru transakcji i właściwej klasyfikacji poszczególnych elementów. Zawyżenie VAT może także komplikować późniejsze korekty i rozliczenie dokumentów sprzedażowych. Dlatego podejście „23% na wszelki wypadek” nie powinno zastępować analizy. Przy dużej skali równie kosztowne może być zarówno zaniżanie, jak i niepotrzebne zawyżanie podatku.
Możesz mieć problem z uzasadnieniem zastosowanej metody
Ryzyko rośnie również wtedy, gdy przedsiębiorca co prawda dzieli wspólną cenę pomiędzy poszczególne towary, ale nie potrafi wyjaśnić, dlaczego zrobił to właśnie w taki sposób. Brak kalkulacji, arbitralne wartości, różne proporcje stosowane do podobnych zestawów albo zmiana metody z miesiąca na miesiąc bez uzasadnienia mogą utrudnić wykazanie, że podział odzwierciedlał rzeczywiste warunki sprzedaży. Szczególnie problematyczna jest sytuacja, w której alokacja systematycznie przesuwa większą część ceny na produkt z niższą stawką albo większą część rabatu na produkt ze stawką wyższą, a firma nie ma biznesowego wyjaśnienia takiej konstrukcji.
Dlatego dokumentacja powinna pozwalać odtworzyć nie tylko końcowy wynik, ale również drogę dojścia do niego. W praktyce trzeba wiedzieć, jakie dane przyjęto jako punkt odniesienia, jak ustalono proporcje, w jaki sposób rozliczono rabat i kiedy dana metoda zaczęła obowiązywać. Jeżeli ceny produktów się zmieniały, warto również móc ustalić, czy i kiedy zaktualizowano klucz podziału. Przy większym przedsiębiorstwie jest to przede wszystkim kwestia procesu. Metoda powinna być opisana na tyle jasno, aby osoba spoza zespołu, który ją wdrożył, była w stanie zrozumieć i odtworzyć kalkulację bez domyślania się intencji jej autora.
Problemy mogą się mnożyć przy sprzedaży zagranicznej
Przy sprzedaży transgranicznej dochodzi kolejna warstwa ryzyka, ponieważ poprawne rozliczenie zestawu w Polsce nie oznacza jeszcze, że identyczne stawki można automatycznie zastosować w innym państwie. Jeżeli WSTO jest opodatkowana w państwie konsumpcji — na przykład po przekroczeniu unijnego progu 10 000 EUR, odpowiadającego 42 000 zł, albo po wyborze opodatkowania w państwach konsumpcji — trzeba zastosować zasady i stawki właściwe dla kraju, do którego trafia towar. Poniżej tego progu, przy spełnieniu wymaganych warunków, sprzedaż może nadal pozostawać opodatkowana w państwie rozpoczęcia wysyłki. Dlatego samo wysłanie paczki z Polski do konsumenta w innym kraju UE nie oznacza jeszcze automatycznie konieczności zastosowania zagranicznej stawki VAT.
Jeżeli sprzedaż podlega opodatkowaniu w państwie konsumpcji, ten sam zestaw może wymagać innego rozkładu stawek w zależności od rynku, mimo że jego skład produktowy się nie zmienia. OSS nie tworzy wspólnej unijnej stawki VAT ani nie rozstrzyga klasyfikacji produktu. Jest przede wszystkim mechanizmem umożliwiającym zadeklarowanie i zapłatę VAT należnego poszczególnym państwom konsumpcji za pośrednictwem państwa identyfikacji. Firma nadal musi więc wiedzieć, jakie stawki obowiązują dla konkretnych towarów w kraju klienta i jak przypisać do nich odpowiednią część ceny zestawu. Przy ekspansji szczególnie ryzykowne jest kopiowanie polskiej konfiguracji produktu do kolejnych wersji sklepu bez ponownego sprawdzenia zasad opodatkowania. Im więcej krajów, wariantów boxu i kanałów sprzedaży, tym większe znaczenie ma uporządkowana logika danych produktowych i prawidłowe mapowanie stawek dla każdego rynku.
Zestawy prezentowe w sprzedaży zagranicznej i OSS
Sprzedaż tego samego boxu na kilku rynkach UE szybko pokazuje, dlaczego prawidłowa konfiguracja VAT nie może kończyć się na ustaleniu polskiej stawki dla każdego produktu. W przypadku sprzedaży transgranicznej trzeba najpierw określić miejsce opodatkowania danej transakcji. Jeżeli zgodnie z zasadami dotyczącymi wewnątrzwspólnotowej sprzedaży towarów na odległość sprzedaż jest opodatkowana w państwie konsumpcji, zastosowanie znajdują zasady i stawki obowiązujące w tym państwie. Oznacza to, że poprawne rozliczenie zestawu w Polsce nie daje jeszcze gotowej konfiguracji dla Niemiec, Francji, Czech czy innego rynku. OSS może znacząco uprościć samo deklarowanie i zapłatę podatku należnego w różnych państwach, ale nie zwalnia sprzedawcy z ustalenia prawidłowego miejsca opodatkowania ani właściwych stawek dla konkretnych produktów.
W przypadku przedsiębiorcy mającego siedzibę tylko w jednym państwie UE znaczenie może mieć unijny próg 10 000 EUR netto, liczony łącznie dla objętych nim WSTO i określonych usług TBE. Przy spełnieniu warunków i pozostaniu poniżej tego progu sprzedaż może być opodatkowana w państwie rozpoczęcia wysyłki. Po jego przekroczeniu zasadą dla WSTO staje się opodatkowanie w państwie zakończenia transportu. Przedsiębiorca może również wybrać opodatkowanie w państwach konsumpcji wcześniej, zgodnie z warunkami przewidzianymi w przepisach. Dlatego samo wysłanie zestawu z Polski do konsumenta w innym państwie UE nie oznacza jeszcze automatycznie, że trzeba zastosować stawki kraju klienta. Najpierw trzeba ustalić, gdzie konkretna sprzedaż podlega VAT.
Dlaczego nie można automatycznie zastosować polskich stawek?
Jeżeli sprzedaż jest opodatkowana w państwie konsumpcji, nie można po prostu skopiować polskiej konfiguracji VAT do zagranicznej wersji sklepu. Fakt, że określony produkt korzysta w Polsce ze stawki 5% albo 8%, nie oznacza automatycznie, że identyczna preferencja, w identycznej wysokości i na takich samych warunkach będzie obowiązywać w innym państwie UE. Państwa członkowskie stosują własne stawki VAT i własne zakresy preferencji w granicach przewidzianych prawem unijnym. Dla przedsiębiorcy oznacza to konieczność ponownego sprawdzenia poszczególnych składników boxu na rynku, na którym powstaje obowiązek rozliczenia podatku. Polski sposób klasyfikacji i przypisana w krajowym systemie stawka mogą być punktem wyjścia do pracy z danymi produktowymi, ale nie powinny być automatycznie traktowane jako gotowa odpowiedź dla wszystkich państw, do których firma zaczyna wysyłać zamówienia.
Trzeba przy tym oddzielić trzy kwestie, które w praktyce bywają wrzucane do jednego worka. Pierwszą jest ustalenie, gdzie dana sprzedaż podlega opodatkowaniu. Drugą jest określenie, jaka stawka jest właściwa dla konkretnego towaru w tym państwie. Dopiero trzeci etap dotyczy tego, w jaki sposób należny podatek zostanie zadeklarowany i zapłacony. Samo korzystanie z OSS nie rozstrzyga żadnego z tych pytań za przedsiębiorcę. OSS nie tworzy wspólnej unijnej stawki VAT i nie powoduje, że polska klasyfikacja produktu staje się automatycznie właściwa w całej Unii. Jest przede wszystkim mechanizmem pozwalającym rozliczać VAT należny w różnych państwach konsumpcji za pośrednictwem jednego państwa identyfikacji. Firma nadal musi więc posiadać prawidłowe dane o swoich produktach oraz stawkach właściwych na poszczególnych rynkach.
Jeden zestaw, kilka rynków — kilka możliwych sposobów opodatkowania
Załóżmy, że polski sklep sprzedaje ten sam box prezentowy klientom w kilku państwach UE. Skład zestawu się nie zmienia: znajdują się w nim konkretna książka, kawa i kubek. Z biznesowego punktu widzenia przedsiębiorca może traktować ten box jako jeden produkt katalogowy i powielać tę samą kartę produktu w kolejnych wersjach językowych sklepu. Podatkowo nie należy jednak zakładać, że identyczna zawartość oznacza identyczny rozkład VAT na każdym rynku. Jeżeli sprzedaż podlega opodatkowaniu w państwie konsumpcji, dla każdego elementu trzeba sprawdzić zasady obowiązujące właśnie tam. Książka, która w Polsce korzysta ze stawki obniżonej, może podlegać innej stawce według zasad obowiązujących na innym rynku. To samo dotyczy kawy czy kubka. Sama handlowa nazwa produktu nie wystarcza przy tym do bezpiecznego ustalenia preferencji.
Można to zobaczyć na prostym przykładzie bez przypisywania konkretnych zagranicznych stawek. Przy sprzedaży z Polski do Niemiec ten sam box może wymagać ustalenia właściwej niemieckiej stawki dla książki, właściwej stawki dla kawy oraz stawki dla kubka. Przy sprzedaży z Polski do Francji trzeba ponownie zweryfikować te same trzy produkty według francuskich zasad. Fizycznie klient otrzymuje identyczny zestaw, ale podatkowa konfiguracja nie musi być identyczna. Jeżeli zestaw jest traktowany jako kilka odrębnych dostaw, system powinien wiedzieć, co znajduje się w boxie, jaką część wynagrodzenia przypisać do każdego składnika i jaka stawka jest dla niego właściwa na danym rynku. Jeżeli natomiast konkretna transakcja została prawidłowo uznana za jedno świadczenie kompleksowe, sposób opodatkowania trzeba ustalić zgodnie z zasadami odnoszącymi się do tego świadczenia jako całości.
Dla skalującego się e-commerce konsekwencje są bardzo praktyczne. Jeden box może mieć ten sam kod, zdjęcia, opis i fizyczną zawartość, ale jego podatkowa konfiguracja może zależeć od państwa, w którym dana sprzedaż podlega opodatkowaniu. Jeżeli dodatkowo firma sprzedaje kilkanaście zestawów, okresowo zmienia ich skład i wchodzi jednocześnie na kilka nowych rynków, liczba kombinacji rośnie bardzo szybko. Dlatego bezpieczniejsze jest budowanie procesu w taki sposób, aby dane podatkowe nie były zapisane wyłącznie jako jedna stała „stawka zestawu”. Przy odrębnych dostawach potrzebne są dane na poziomie komponentów i rynków, a przy świadczeniu kompleksowym trzeba zachować uzasadnienie przyjętej kwalifikacji. Dzięki temu ekspansja nie polega na prostym kopiowaniu polskiej konfiguracji VAT, lecz na ponownym zastosowaniu prawidłowej logiki rozliczenia w państwie właściwym dla danej transakcji.
Większość problemów przy zestawach prezentowych nie wynika z wyjątkowo skomplikowanej konstrukcji samego boxu, lecz z zastosowania prostego skrótu myślowego tam, gdzie potrzebna była analiza konkretnej transakcji. Jedna cena zachęca do wyboru jednej stawki, określenie „produkt główny” sugeruje podporządkowanie pozostałych elementów, a zastosowanie 23% do wszystkiego może sprawiać wrażenie rozwiązania bezpiecznego. Każde z tych założeń może jednak prowadzić do niewłaściwego wyniku. Przy dużej sprzedaży problem dodatkowo się skaluje, ponieważ błędna reguła zazwyczaj nie jest stosowana raz. Zostaje zapisana w systemie, przeniesiona do kolejnych wariantów produktu, a następnie automatycznie wykorzystana przy setkach lub tysiącach zamówień.
Stawka najdroższego produktu albo 23% „dla bezpieczeństwa”
Pierwszym częstym błędem jest założenie, że najdroższy składnik powinien narzucić stawkę VAT całemu zestawowi. Udział wartościowy produktu może być jedną z okoliczności analizowanych przy ocenie transakcji, ale nie istnieje ogólna zasada dominacji cenowej. Jeżeli drogi produkt jest jednym z kilku równorzędnych elementów boxu, jego wartość nie zamienia automatycznie pozostałych towarów w świadczenia pomocnicze. Podobnie działa przekonanie, że można wskazać produkt marketingowo nazwany „głównym” i zastosować jego stawkę do całego zestawu. Nazwa użyta na stronie sprzedażowej, miejsce produktu na zdjęciu czy jego udział w cenie nie zastępują odpowiedzi na pytanie, czy pozostałe elementy rzeczywiście nie stanowią dla klienta celów samych w sobie.
Drugim błędem jest zastosowanie 23% do całego zestawu z założeniem, że najwyższa stawka będzie rozwiązaniem najbezpieczniejszym. Prawidłowa stawka VAT nie jest jednak wyborem pomiędzy wariantem bardziej i mniej ostrożnym. Jeżeli elementy są odrębnymi świadczeniami, trzeba ustalić stawkę właściwą dla każdego z nich. W sprzedaży B2C niepotrzebne zastosowanie wyższej stawki może dodatkowo wpływać na marżę, ponieważ przy stałej cenie brutto większa część otrzymanej kwoty przypada wtedy na podatek, a mniejsza pozostaje jako wartość netto sprzedaży. Mechaniczne 23% nie rozwiązuje więc problemu klasyfikacji. Jedynie zastępuje analizę innym założeniem, które również może okazać się nieprawidłowe.
Marketingowy „produkt główny” i niedocenione opakowanie
Kolejny błąd polega na myleniu produktu najważniejszego z perspektywy kampanii marketingowej ze świadczeniem głównym w rozumieniu VAT. Firma może budować komunikację boxu wokół jednego produktu, umieścić go na pierwszym planie zdjęcia i opisywać pozostałe towary jako dodatki, ale nie przesądza to jeszcze ich podatkowego charakteru. Jeżeli klient otrzymuje kilka elementów mających samodzielne zastosowanie i każdy z nich stanowi istotną część zakupu, nazwanie jednego z nich „produktem głównym” nie powoduje, że reszta automatycznie staje się pomocnicza. Dla VAT trzeba badać funkcję elementów i ekonomiczny charakter transakcji, a nie hierarchię przyjętą przez zespół marketingowy.
Odwrotny problem pojawia się przy opakowaniu. Standardowy karton, wstążka czy papier mogą w konkretnej transakcji pełnić wyłącznie funkcję pomocniczą, ale nie należy przenosić tej oceny automatycznie na każdy kosz, skrzynkę, puszkę czy dekoracyjne etui. Jeśli opakowanie ma istotne znaczenie dla nabywcy, własną funkcję użytkową albo samo stanowi ważny element oferty, wymaga dokładniejszej analizy. Błędem jest więc zarówno automatyczne traktowanie każdego pudełka jako osobnego towaru, jak i przyjmowanie, że każde opakowanie jest podatkowo niewidoczne. Tak jak przy pozostałych elementach zestawu, decyduje konkretny kontekst sprzedaży i znaczenie danego elementu z perspektywy nabywcy.
Brak spójnej metody podziału ceny i rabatu
Duże ryzyko powstaje także wtedy, gdy firma prawidłowo rozpoznaje, że zestaw obejmuje towary opodatkowane według różnych stawek, ale wspólną cenę dzieli pomiędzy nie bez ustalonej metodologii. Jeżeli przy jednym boxie podział opiera się na regularnych cenach sprzedaży, przy drugim na danych kosztowych, a przy trzecim wartości są wpisywane ręcznie bez udokumentowanego uzasadnienia, trudno mówić o spójnym procesie. Sama różnica metod nie musi jeszcze oznaczać błędu, ponieważ różne modele sprzedaży mogą wymagać różnych kluczy. Problem pojawia się wtedy, gdy przedsiębiorca nie potrafi wyjaśnić, dlaczego określona metoda była właściwa w konkretnej sytuacji i w jaki sposób odzwierciedlała ekonomiczne warunki transakcji.
Podobnie należy podchodzić do rabatów. Rabat udzielony na cały box nie musi w każdej sytuacji być dzielony w identycznej proporcji między wszystkie towary, ponieważ rzeczywiste warunki promocji mogą wskazywać, że obniżka dotyczy konkretnego składnika albo poszczególnych produktów w różnym stopniu. Ryzyko pojawia się jednak wtedy, gdy podział rabatu nie ma biznesowego uzasadnienia i został skonstruowany głównie po to, aby przesunąć podstawę opodatkowania pomiędzy stawkami. Dlatego firma powinna być w stanie pokazać nie tylko końcową kwotę VAT, ale również logikę, która doprowadziła do przypisania określonych wartości do poszczególnych składników zestawu.
Brak dokumentacji kalkulacji i automatyczne kopiowanie polskich stawek za granicę
Nawet rozsądnie dobrana metoda traci dużą część swojej wartości dowodowej, jeśli po roku nikt nie potrafi odtworzyć sposobu jej zastosowania. Brak historycznych cen referencyjnych, informacji o składzie boxu, wersji używanego klucza czy danych pozwalających ustalić, kiedy dokonano zmiany konfiguracji, może znacząco utrudnić wyjaśnienie rozliczeń. W średnim e-commerce szczególnie ryzykowna jest sytuacja, w której zasady istnieją wyłącznie w arkuszu jednej osoby albo w pamięci zespołu księgowego. Przy rotacji pracowników, zmianie systemu lub kontroli po dłuższym czasie trzeba być w stanie odtworzyć nie tylko to, ile VAT zostało naliczone, ale również dlaczego właśnie taka kwota była przypisana do danego elementu.
Ostatni częsty błąd pojawia się przy ekspansji: firma kopiuje produkt wraz z polską stawką VAT do kolejnych wersji sklepu i zakłada, że skoro fizyczny skład zestawu się nie zmienił, podatkowo również wszystko pozostaje bez zmian. Jeżeli jednak dana WSTO jest opodatkowana w państwie konsumpcji, stawki i warunki preferencji trzeba ustalić dla tego rynku. Ten sam produkt może być tam opodatkowany inaczej niż w Polsce, a jeden box może w efekcie mieć różną strukturę VAT zależnie od państwa, w którym dana sprzedaż podlega opodatkowaniu. OSS upraszcza raportowanie takich transakcji, ale nie wykonuje za sprzedawcę analizy stawek ani klasyfikacji produktu. Dlatego skalowanie zagraniczne powinno obejmować również skalowanie procesu podatkowego, a nie tylko tłumaczenie karty produktu, uruchomienie dostaw i zwiększenie budżetu marketingowego.
Jak prawidłowo ustalić VAT dla zestawu prezentowego — krok po kroku
Prawidłowe rozliczenie zestawu najlepiej zacząć nie od wyboru jednej stawki, lecz od rozłożenia całej transakcji na elementy i przejścia przez kolejne etapy analizy. Taka kolejność ma znaczenie, bo większość błędów pojawia się wtedy, gdy firma zbyt wcześnie przyjmuje, że cały box powinien mieć jedną stawkę albo przeciwnie — że każdy składnik zawsze musi być rozliczany oddzielnie. W praktyce najpierw trzeba zrozumieć, co dokładnie jest sprzedawane, potem ocenić relacje pomiędzy elementami, następnie ustalić ich kwalifikację podatkową i potencjalnie właściwe stawki, a dopiero na końcu skonfigurować podział ceny, dokumentację oraz sposób rozliczenia na poszczególnych rynkach. Dla e-commerce działającego na większą skalę warto potraktować tę ścieżkę jako stały element procesu wdrażania nowego zestawu, podobnie jak ustalanie ceny, marży czy zasad magazynowych.
Krok 1. Wypisz wszystkie elementy zestawu. Zacznij od dokładnego ustalenia, co rzeczywiście otrzymuje klient. Nie ograniczaj się do trzech głównych produktów pokazanych na zdjęciu. Uwzględnij również opakowanie, ewentualne etui, kosz, skrzynkę, dodatki, personalizację i inne elementy, które mogą mieć własne znaczenie gospodarcze. Przy zestawach sezonowych warto pracować na konkretnej wersji produktu, ponieważ pozornie niewielka zmiana składu może wpływać na sposób rozliczenia. Jeżeli box zmienia się w czasie, zachowaj informację, jaka konfiguracja obowiązywała w danym okresie sprzedaży. Dopiero mając pełną listę komponentów, można przejść do oceny ich stawek i wzajemnych relacji.
Krok 2. Ustal kwalifikację i potencjalnie właściwą stawkę każdego produktu, gdyby był odrębną dostawą. Na tym etapie nie zakładaj jeszcze, że dana stawka zostanie ostatecznie zastosowana do konkretnej części ceny zestawu. Chodzi o ustalenie podatkowego statusu poszczególnych towarów w sytuacji, w której byłyby traktowane samodzielnie. Nie opieraj się wyłącznie na potocznej nazwie kategorii, takiej jak „słodycze”, „napój”, „książka” czy „przekąska”, ponieważ sama nazwa handlowa nie zawsze wystarcza do określenia prawidłowej stawki. Szczególnie przy produktach korzystających z preferencji trzeba sprawdzić, czy konkretny towar rzeczywiście spełnia warunki ich zastosowania. Dzięki temu późniejsza analiza nie zaczyna się od ogólnego założenia typu „cała żywność ma 5%”, które może być błędne już na poziomie pojedynczego produktu.
Krok 3. Oceń, czy produkty mają samodzielne znaczenie dla klienta. Sprawdź, czy poszczególne towary mogą być normalnie używane, konsumowane lub podarowane niezależnie od pozostałych i czy każdy z nich może stanowić dla nabywcy cel zakupu sam w sobie. Jeżeli po usunięciu jednego produktu pozostałe nadal zachowują swoją funkcję, jest to argument przemawiający za ich odrębnością. Pomocnicze znaczenie może mieć również fakt, że produkty występują w regularnej sprzedaży oddzielnie. Żadne z tych kryteriów nie daje jednak automatycznej odpowiedzi. Trzeba oceniać transakcję jako całość i sprawdzić, czy rozdzielenie elementów rzeczywiście odpowiada temu, co ekonomicznie kupuje przeciętny klient.
Krok 4. Sprawdź, czy rzeczywiście istnieje produkt główny i elementy pomocnicze. Nie wystarczy wskazać najdroższego produktu, największego elementu boxu albo towaru najmocniej eksponowanego w reklamie. Produkt główny musi wynikać z charakteru transakcji, a elementy pomocnicze powinny służyć przede wszystkim lepszemu skorzystaniu z niego, zamiast stanowić dla klienta niezależny cel zakupu. Jeżeli wszystkie towary są dla nabywcy równorzędnymi częściami zestawu, określenie jednego z nich jako „głównego” wyłącznie na potrzeby uproszczenia rozliczenia VAT nie jest wystarczające. Na tym etapie trzeba również rozważyć, czy elementy nie tworzą jednego świadczenia gospodarczego, którego podział miałby sztuczny charakter.
Krok 5. Jeżeli elementy są odrębne, przypisz do nich odpowiednie części ceny zestawu. Wspólna cena nie usuwa potrzeby ustalenia wartości przypadającej na poszczególne dostawy. Jeżeli klient płaci jedną kwotę za cały box, przedsiębiorca powinien określić, jaka część wynagrodzenia dotyczy każdego produktu. Nie oznacza to, że istnieje jeden ustawowy wzór odpowiedni dla wszystkich zestawów. Podział powinien wynikać z realiów ekonomicznych sprzedaży i dawać się racjonalnie uzasadnić. Jeżeli firma dysponuje rzeczywistymi cenami produktów sprzedawanych osobno, ich proporcja może być jednym z możliwych punktów odniesienia. Jeżeli takich cen nie ma, trzeba poszukać innego obiektywnego klucza odpowiadającego konkretnej sytuacji.
Krok 6. Ustal metodę alokacji ceny i rabatu. Zasada powinna być spójna, możliwa do powtórzenia i oparta na przesłankach gospodarczych, a nie na tym, jaki podział daje najniższy VAT. Jeżeli rabat rzeczywiście dotyczy jednego konkretnego produktu, sposób jego przypisania może wyglądać inaczej niż wtedy, gdy klient otrzymuje ogólną obniżkę ceny całego boxu. W tej drugiej sytuacji jednym z przejrzystych rozwiązań może być rozdzielenie wspólnej ceny według wcześniej ustalonego, ekonomicznie uzasadnionego klucza. Najważniejsze jest to, aby firma potrafiła wyjaśnić, dlaczego cena i rabat zostały przypisane właśnie w taki sposób oraz żeby podobne transakcje były rozliczane według konsekwentnych zasad.
Krok 7. Udokumentuj kalkulację. Zachowaj skład zestawu, stawki przypisane do poszczególnych elementów, zastosowaną metodę podziału ceny, wartości referencyjne oraz wynik obliczeń. Przy produktach zmieniających skład lub cenę warto również zachować historię wersji. Celem nie jest stworzenie dodatkowej biurokracji dla każdego zamówienia, lecz zapewnienie możliwości odtworzenia sposobu rozliczenia. Przy dużym wolumenie szczególnie istotne jest, aby zasada była zapisana w procesie i możliwa do zweryfikowania również przez osobę, która nie uczestniczyła w jej pierwotnym wdrożeniu. Jeżeli po roku nikt w firmie nie potrafi wyjaśnić, skąd wzięła się konkretna proporcja albo dlaczego jeden element boxu miał przypisaną określoną wartość, ryzyko przy ewentualnej weryfikacji znacząco rośnie.
Krok 8. Przy sprzedaży zagranicznej sprawdź miejsce opodatkowania i stawki właściwe dla danego państwa. Przy WSTO trzeba przy tym uwzględnić unijny próg 10 000 EUR oraz ewentualny wybór opodatkowania w państwie konsumpcji. Nie przenoś automatycznie polskiej konfiguracji VAT do sprzedaży w innych krajach UE. Jeżeli dana WSTO podlega opodatkowaniu w państwie konsumpcji, trzeba ustalić stawki i warunki preferencji obowiązujące właśnie tam. Ten sam fizyczny zestaw może więc wymagać innej konfiguracji podatkowej w zależności od państwa, w którym sprzedaż podlega VAT. OSS może uprościć deklarowanie i zapłatę podatku, ale nie ustala właściwych stawek za przedsiębiorcę. Przy ekspansji warto dlatego projektować dane produktowe w taki sposób, aby konfiguracja podatkowa mogła być kontrolowana na poziomie właściwego rynku, a nie była na stałe związana z jedną polską stawką zapisaną przy całym boxie.
Zestawy prezentowe a VAT — najważniejsza zasada do zapamiętania
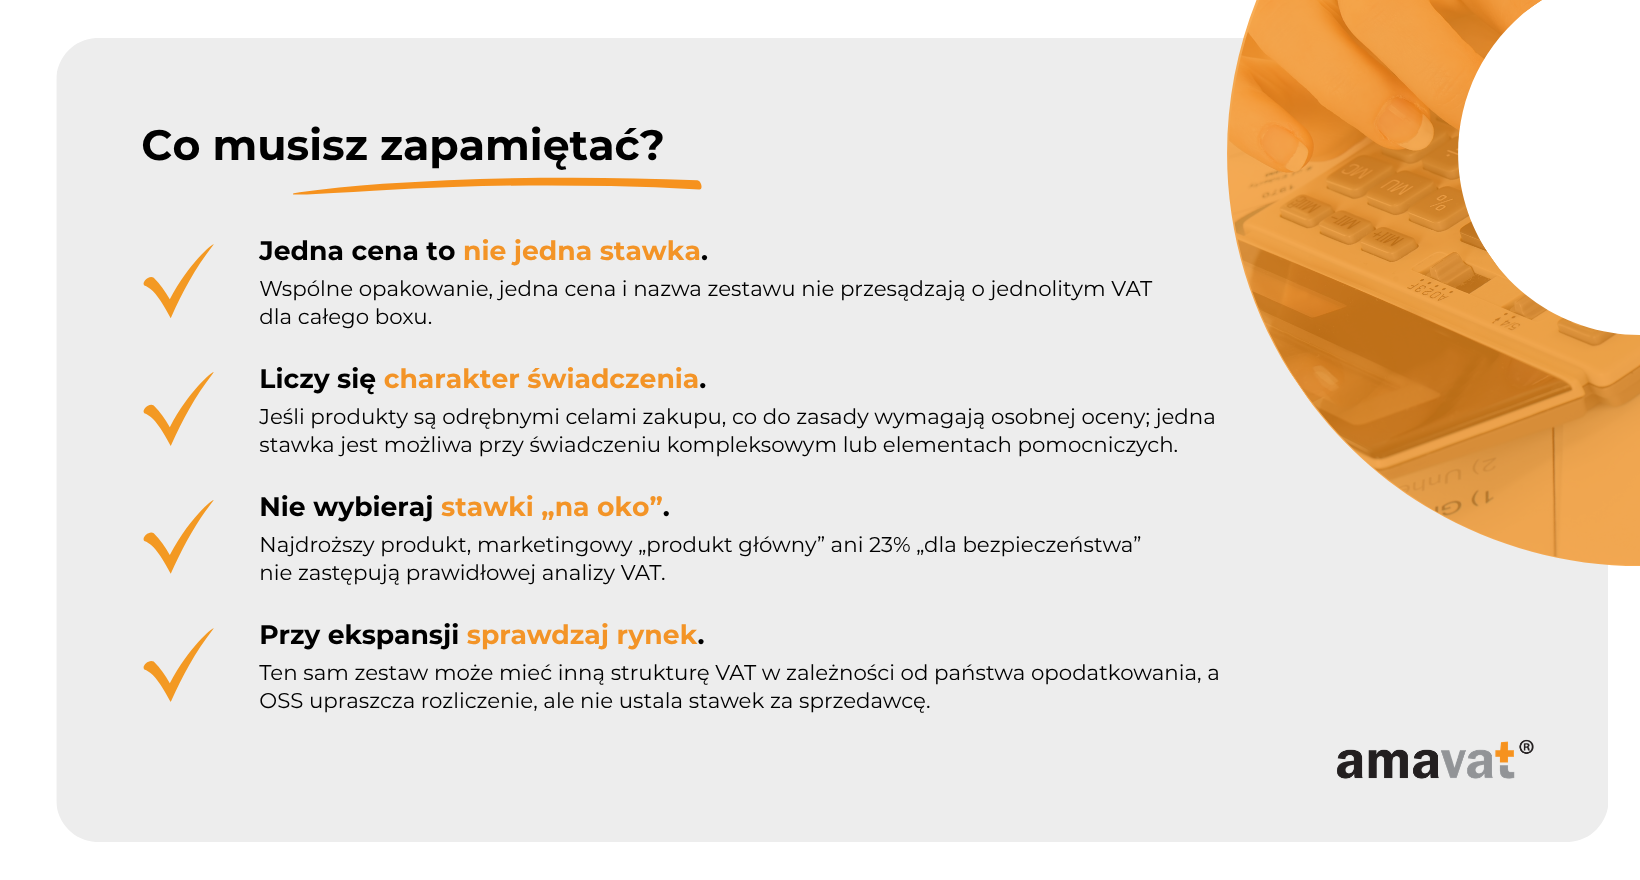
Jedna cena nie oznacza jednej stawki VAT. Fakt, że kilka produktów jest sprzedawanych w jednym pudełku, pod wspólną nazwą i za jedną kwotę, sam w sobie nie przesądza o ich jednolitym opodatkowaniu. Punktem wyjścia jest odrębna ocena poszczególnych świadczeń. Jeżeli towary zachowują własne znaczenie gospodarcze dla nabywcy i w konkretnej transakcji stanowią odrębne dostawy, trzeba ustalić właściwą stawkę dla każdego z nich i odpowiednio przypisać część wspólnego wynagrodzenia. Nie ma przy tym zasady, zgodnie z którą decyduje produkt najdroższy, element nazywany marketingowo „głównym” albo najwyższa stawka zastosowana „dla bezpieczeństwa”.
Jednolite traktowanie całego zestawu jest możliwe wtedy, gdy uzasadnia je rzeczywisty charakter transakcji: elementy tworzą jedno świadczenie gospodarcze, którego rozdzielenie byłoby sztuczne, albo można wskazać świadczenie główne i elementy, które nie stanowią dla klienta celu samego w sobie, lecz służą lepszemu skorzystaniu z tego świadczenia. Nie można tego ustalić na podstawie jednego kryterium, takiego jak cena, wspólne opakowanie czy możliwość osobnego użycia produktów. Liczy się całokształt okoliczności i perspektywa przeciętnego nabywcy. Dla firmy e-commerce najbezpieczniejszym podejściem jest więc zbudowanie procesu, w którym każdy nowy zestaw przechodzi analizę składu, funkcji elementów, kwalifikacji podatkowej, stawek, sposobu podziału ceny i dokumentacji jeszcze przed rozpoczęciem sprzedaży na większą skalę. Przy powtarzalnym, wysokowolumenowym zestawie lub wątpliwościach co do świadczenia kompleksowego warto rozważyć uzyskanie WIS, która może dotyczyć zarówno pojedynczego towaru, jak i świadczenia kompleksowego.
FAQ — VAT a zestawy prezentowe
Czy zestaw prezentowy może mieć kilka stawek VAT?
Tak. Jeżeli zestaw obejmuje kilka odrębnych towarów, które mają samodzielną funkcję użytkową lub konsumpcyjną i mogą stanowić dla nabywcy odrębne cele zakupu, każdy z nich może podlegać właściwej dla siebie stawce VAT. Sam fakt umieszczenia produktów w jednym pudełku, nadania im wspólnej nazwy i sprzedaży za jedną cenę nie powoduje automatycznie, że należy zastosować jedną stawkę do całej transakcji. Trzeba jednak pamiętać, że nie istnieje prosty test oparty wyłącznie na możliwości osobnego używania produktów. Jeżeli elementy są ze sobą tak związane, że z ekonomicznego punktu widzenia tworzą jedno świadczenie, albo jeden z nich jest świadczeniem głównym, a pozostałe pełnią wyłącznie funkcję pomocniczą, sposób opodatkowania może być inny. Dlatego prawidłowa odpowiedź zależy od rzeczywistego charakteru konkretnego zestawu, a nie od samego określenia „box prezentowy”.
Jaką stawkę VAT zastosować do boxu prezentowego?
Nie ma jednej stawki VAT właściwej dla wszystkich boxów prezentowych. W pierwszej kolejności trzeba ustalić, co znajduje się w zestawie i jaka byłaby kwalifikacja podatkowa poszczególnych produktów, gdyby były sprzedawane jako odrębne dostawy. Następnie należy ocenić, czy z punktu widzenia przeciętnego nabywcy składniki mają samodzielne znaczenie i stanowią odrębne cele zakupu, czy razem tworzą jedno świadczenie gospodarcze. Jeżeli są odrębnymi dostawami, część wynagrodzenia przypadającą na każdy produkt rozlicza się według właściwej dla niego stawki. Jeżeli natomiast zestaw stanowi rzeczywiście jedno świadczenie albo pozostałe elementy mają charakter wyłącznie pomocniczy wobec świadczenia głównego, całość może podlegać jednolitemu traktowaniu dla VAT zgodnie z kwalifikacją świadczenia głównego lub świadczenia kompleksowego. Nie powinno się więc wybierać stawki na podstawie nazwy boxu, ceny produktu dominującego ani konstrukcji karty produktowej w sklepie.
Czy mogę zastosować 23% VAT do całego zestawu dla bezpieczeństwa?
Nie należy traktować 23% jako uniwersalnej stawki „dla bezpieczeństwa”. Prawidłowa stawka VAT jest elementem właściwego rozliczenia podatku, a nie wariantem, który przedsiębiorca może wybrać zależnie od poziomu ostrożności. Jeżeli zestaw obejmuje odrębne towary i część z nich spełnia warunki zastosowania stawki obniżonej, mechaniczne zastosowanie 23% do całej ceny może prowadzić do zawyżenia podatku przypadającego na te elementy. W sprzedaży B2C, przy z góry ustalonej cenie brutto, może to oznaczać niższą kwotę netto pozostającą w firmie i tym samym mniejszą marżę. Nie oznacza to oczywiście, że należy poszukiwać stawki najniższej. Trzeba ustalić rzeczywisty charakter transakcji, prawidłową kwalifikację produktów i dopiero na tej podstawie zastosować właściwe stawki.
Czy stawka najdroższego produktu decyduje o VAT całego zestawu?
Nie. Nie istnieje ogólna zasada, zgodnie z którą najdroższy element zestawu automatycznie nadaje swoją stawkę VAT wszystkim pozostałym produktom. Udział wartościowy może być jedną z okoliczności analizowanych przy ocenie całej transakcji, ale sam nie przesądza, który element jest świadczeniem głównym. Znacznie ważniejsze jest to, jaką funkcję poszczególne składniki pełnią dla klienta i czy pozostałe elementy stanowią dla niego cele same w sobie, czy służą jedynie lepszemu skorzystaniu ze świadczenia głównego. Produkt odpowiadający za większość wartości boxu nadal może być jednym z kilku równorzędnych towarów. Podobnie tani element nie staje się automatycznie pomocniczy tylko dlatego, że jego udział w cenie zestawu jest niewielki.
Czy jedna cena oznacza jedną stawkę VAT?
Nie. Jedna cena jest przede wszystkim sposobem skonstruowania oferty handlowej i sama w sobie nie przesądza o jednej stawce VAT. Sklep może sprzedawać kilka odrębnych towarów za jedną kwotę pakietową, a podatkowo nadal rozliczać je według różnych stawek. Jeżeli tak jest, wspólne wynagrodzenie trzeba przypisać do poszczególnych dostaw według racjonalnego i ekonomicznie uzasadnionego klucza. Z drugiej strony kilka elementów objętych jedną ceną może w określonych okolicznościach tworzyć jedno świadczenie gospodarcze, którego rozdzielenie byłoby sztuczne. Wspólna cena może więc być jednym z elementów całej analizy, ale nie daje samodzielnej odpowiedzi. Decydujące znaczenie ma ekonomiczna treść transakcji i relacja pomiędzy poszczególnymi składnikami.
Jak przypisać wynagrodzenie za zestaw do poszczególnych produktów?
Jeżeli zestaw jest traktowany jako kilka odrębnych dostaw, a klient płaci jedną kwotę za cały pakiet, trzeba ustalić część wynagrodzenia przypadającą na każdy produkt. Nie istnieje jeden uniwersalny wzór odpowiedni dla każdego modelu sprzedaży. Jeżeli poszczególne towary są również regularnie sprzedawane osobno i mają wiarygodne ceny jednostkowe, ich proporcja może być jednym z racjonalnych punktów odniesienia przy alokacji wynagrodzenia. Jeżeli takich cen nie ma, konieczne jest znalezienie innego obiektywnego i ekonomicznie uzasadnionego klucza. Dane kosztowe mogą być pomocne, ale nie powinny być automatycznie utożsamiane z wartością części wynagrodzenia przypadającą na dany towar. Najważniejsze jest, aby przedsiębiorca potrafił wyjaśnić zastosowaną metodę, stosował ją konsekwentnie i był w stanie odtworzyć kalkulację.
Jak rozliczyć rabat udzielony na cały zestaw?
Najpierw trzeba ustalić, czego rzeczywiście dotyczy rabat. Jeżeli warunki promocji wskazują, że obniżka odnosi się do konkretnego produktu, nie ma powodu, aby automatycznie rozdzielać ją pomiędzy wszystkie składniki. Jeżeli natomiast rabat dotyczy całego pakietu i nie został przypisany do określonego towaru, jednym z przejrzystych rozwiązań może być alokacja wspólnego wynagrodzenia według wcześniej przyjętego, ekonomicznie uzasadnionego klucza, na przykład proporcji rzeczywistych cen sprzedaży składników. Nie oznacza to jednak, że każdy rabat zawsze musi być rozłożony proporcjonalnie. Najważniejsze jest, aby przyjęta alokacja odpowiadała rzeczywistym warunkom handlowym i nie była skonstruowana sztucznie wyłącznie po to, aby przesunąć podstawę opodatkowania pomiędzy produktami objętymi różnymi stawkami VAT.
Czy pudełko prezentowe trzeba rozliczyć osobno?
Nie zawsze. Standardowe pudełko, papier, wstążka czy bilecik mogą mieć charakter pomocniczy, jeżeli dla klienta nie stanowią celu samego w sobie, lecz służą przede wszystkim zapakowaniu, zabezpieczeniu lub atrakcyjnemu zaprezentowaniu właściwych produktów. Sama funkcja ochronna lub prezentacyjna nie rozstrzyga jednak automatycznie kwalifikacji. Większej uwagi może wymagać opakowanie mające istotną wartość, własną funkcję użytkową, oferowane również samodzielnie albo wyraźnie eksponowane jako ważny element zestawu. Również możliwość późniejszego wykorzystania pudełka nie oznacza jeszcze, że zawsze jest ono odrębnym towarem. Tak jak przy pozostałych składnikach boxu trzeba ocenić jego znaczenie dla przeciętnego nabywcy w konkretnej transakcji.
Jak wykazać zestaw z różnymi stawkami VAT na fakturze?
Faktura powinna pozwalać prawidłowo ustalić podstawę opodatkowania i VAT dla zastosowanych stawek oraz zawierać dane wymagane przepisami. Przejrzystym rozwiązaniem może być wykazanie komponentów lub grup produktów w sposób pozwalający powiązać ich wartości z właściwymi stawkami, ale nie oznacza to, że każdy techniczny składnik boxu musi zawsze stanowić osobną pozycję dokumentu. Jeżeli na jednej fakturze występują towary opodatkowane różnymi stawkami, dane dokumentu powinny pozwalać na prawidłowe wyodrębnienie podstawy opodatkowania i kwoty VAT dla każdej z tych stawek. Jeżeli zestaw funkcjonuje handlowo jako jedna pozycja, przedsiębiorca nadal powinien dysponować ewidencją umożliwiającą odtworzenie sposobu alokacji wynagrodzenia i podatku. Kluczowe jest to, aby sposób wystawienia faktury był spójny z podatkową kwalifikacją transakcji i pozwalał prawidłowo wykazać wartości dotyczące każdej zastosowanej stawki VAT.
Jak rozliczać takie zestawy przy sprzedaży przez OSS?
Najpierw trzeba ustalić, gdzie dana sprzedaż podlega opodatkowaniu. Przy WSTO znaczenie może mieć unijny próg 10 000 EUR oraz ewentualny wybór opodatkowania w państwie konsumpcji. Jeżeli konkretna WSTO jest opodatkowana w państwie zakończenia transportu towarów do nabywcy, czyli w państwie konsumpcji, trzeba zastosować zasady i stawki VAT właściwe dla tego państwa. Nie należy automatycznie przenosić polskich stawek na inne rynki, ponieważ zakres preferencji i poziom stawek mogą się różnić. Jeżeli zestaw jest traktowany jako kilka odrębnych dostaw, trzeba odpowiednio ustalić stawki jego składników w państwie, w którym dana sprzedaż podlega VAT. OSS nie tworzy jednej unijnej stawki i nie rozstrzyga klasyfikacji produktów. Ułatwia przede wszystkim zadeklarowanie i zapłatę VAT należnego w różnych państwach konsumpcji za pośrednictwem jednego państwa identyfikacji.