Bon podarunkowy a VAT: kiedy podatek rozliczamy przy sprzedaży vouchera, a kiedy przy jego wykorzystaniu?
Spis treści
Jeżeli natomiast w chwili emisji nie można ustalić miejsca dostawy lub świadczenia albo kwoty należnego VAT, bon nie spełnia warunków przewidzianych dla SPV i jest bonem różnego przeznaczenia, czyli MPV. W tym modelu wcześniejszy transfer samego bonu nie jest traktowany jak dostawa towaru lub świadczenie usługi, które zostaną później zrealizowane w zamian za bon. VAT pojawia się zasadniczo dopiero wtedy, gdy klient faktycznie wykorzysta MPV i otrzyma konkretny towar lub usługę. Dopiero na tym etapie można ustalić, jakie świadczenie zostało wykonane i jakie skutki podatkowe są z nim związane. Nie oznacza to jednak, że każdy element łańcucha dystrybucji MPV pozostaje poza VAT. Jeżeli pośrednik świadczy odrębną usługę, na przykład dystrybucyjną, promocyjną lub marketingową, wynagrodzenie za takie świadczenie może podlegać VAT na zasadach ogólnych.
Dla firmy e-commerce różnica między SPV a MPV nie jest więc wyłącznie technicznym rozróżnieniem wynikającym z przepisów. Wpływa bezpośrednio na moment wykazania podatku należnego, sposób obsługi realizacji bonów, rozliczanie dopłat, konfigurację procesów księgowych i sprzedażowych oraz sposób projektowania samego programu voucherowego. Szczególnej uwagi wymagają firmy, których asortyment obejmuje towary lub usługi opodatkowane w różny sposób, ponieważ taki model często utrudnia ustalenie kwoty należnego VAT już w chwili emisji bonu. Nie należy jednak przyjmować automatycznej zasady, że szeroki katalog produktów albo występowanie różnych stawek VAT zawsze oznacza MPV. Sama możliwość wyboru spośród wielu produktów nie przesądza jeszcze o kwalifikacji bonu. Decydujące jest to, czy w chwili emisji możliwe jest ustalenie miejsca dostawy lub świadczenia oraz kwoty należnego VAT dla świadczenia, do którego bon uprawnia.
Podobna ostrożność jest potrzebna w sprzedaży transgranicznej. Jeżeli voucher może zostać wykorzystany w więcej niż jednym państwie, ustalenie jego kwalifikacji może być bardziej złożone, ponieważ miejsce dostawy towarów lub świadczenia usług jest jednym z elementów ustawowego testu dla SPV. Jeżeli w chwili emisji nie wiadomo, w którym kraju nastąpi opodatkowanie świadczenia, często wykluczy to możliwość uznania instrumentu za SPV. Nie można jednak przyjąć uproszczenia, że sama możliwość realizacji bonu w kilku państwach zawsze oznacza MPV. Trzeba każdorazowo uwzględnić zasady ustalania miejsca dostawy lub świadczenia właściwe dla konkretnych towarów i usług oraz rzeczywiste warunki korzystania z bonu. W praktyce oznacza to, że model voucherowy działający poprawnie w sprzedaży krajowej powinien zostać ponownie przeanalizowany przed rozszerzeniem go na kolejne rynki.
Czy ten artykuł jest dla Ciebie?
Jeżeli prowadzisz średnią firmę e-commerce, sprzedajesz karty podarunkowe, vouchery lub kody prezentowe i chcesz uporządkować ich rozliczenie VAT przed dalszym skalowaniem biznesu, ten temat bezpośrednio Cię dotyczy. Szczególnie wtedy, gdy klient kupuje bon teraz, ale dopiero za kilka tygodni lub miesięcy decyduje, na jaki produkt albo usługę go wykorzysta. W takim modelu ekonomiczny moment otrzymania pieniędzy przez firmę nie przesądza jeszcze sam w sobie o momencie rozliczenia VAT. Najpierw trzeba ustalić, czy dany instrument w ogóle jest bonem w rozumieniu przepisów o VAT, a następnie określić, czy spełnia warunki bonu jednego przeznaczenia, czy bonu różnego przeznaczenia. Dopiero ta kwalifikacja pozwala prawidłowo wskazać, czy podatek jest związany z transferem bonu, czy z jego późniejszą realizacją.
Temat staje się szczególnie istotny, jeżeli w jednym sklepie sprzedajesz produkty z różnych kategorii, oferujesz usługi obok towarów albo pozwalasz klientowi wykorzystać voucher na znaczną część asortymentu. W takich przypadkach przy emisji bonu nie zawsze wiadomo jeszcze, jakie konkretnie świadczenie zostanie wykonane w przyszłości i jaka będzie kwota należnego VAT. To może prowadzić do kwalifikacji jako MPV, ale nie powinno być przyjmowane automatycznie. Nie liczba dostępnych produktów ani sama obecność różnych stawek VAT jest rozstrzygająca, lecz możliwość ustalenia wymaganych elementów podatkowych w chwili emisji. Dlatego przedsiębiorca powinien patrzeć nie tylko na asortyment, ale również na ograniczenia wynikające z regulaminu bonu, jego zakres zastosowania i sposób późniejszej realizacji.
Artykuł jest również przeznaczony dla firm, które planują ekspansję zagraniczną albo już sprzedają i realizują bony na kilku rynkach. W takim modelu trzeba zwrócić szczególną uwagę na miejsce dostawy towaru lub świadczenia usługi, ponieważ dla kwalifikacji SPV powinno ono być znane już w chwili emisji. Jeżeli voucher może być wykorzystany w różnych państwach, ocena może wymagać dokładnego przeanalizowania tego, jak dla danego rodzaju towaru lub usługi ustala się miejsce opodatkowania. Sama możliwość realizacji bonu za granicą nie przesądza jeszcze o jego kwalifikacji, ale może sprawić, że podatkowe skutki przyszłego świadczenia nie będą wystarczająco określone na etapie emisji. Dla rozwijającej się firmy e-commerce jest to ważne również operacyjnie, ponieważ błędnie zaprojektowany model może być później powielany w tysiącach transakcji na kilku rynkach jednocześnie.
Jeżeli nie masz pewności, czy VAT powinien pojawić się w chwili, gdy klient kupuje bon, czy dopiero wtedy, gdy obdarowana osoba wybiera konkretny towar lub usługę, najważniejsze jest rozróżnienie dwóch momentów: emisji i transferu. Emisja to pierwsze wprowadzenie bonu do obrotu i właśnie według okoliczności istniejących w tej chwili ocenia się, czy dany instrument spełnia definicję SPV. Transfer jest pojęciem szerszym i obejmuje zarówno emisję, jak i każde późniejsze przekazanie bonu. W przypadku SPV transfer dokonany przez podatnika działającego we własnym imieniu jest traktowany jak dostawa towaru lub świadczenie usługi, których bon dotyczy. W przypadku MPV wcześniejsze transfery samego bonu nie są natomiast traktowane jak realizacja przyszłego świadczenia, a VAT od towaru lub usługi pojawia się zasadniczo dopiero przy wykorzystaniu bonu.
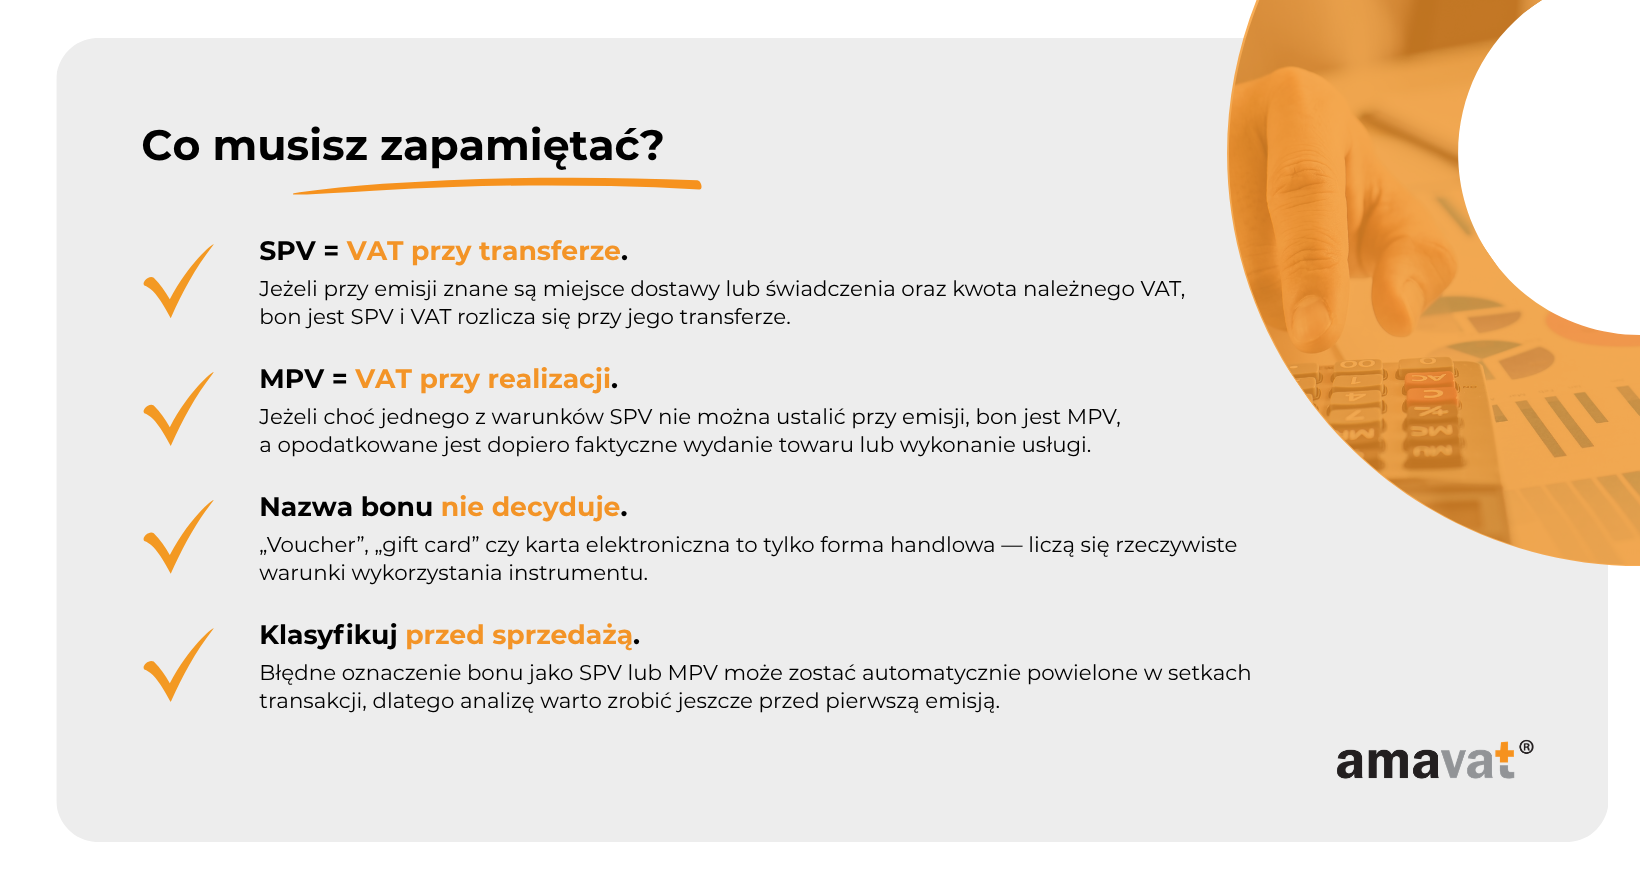
Jeżeli sprzedajesz voucher, sama jego nazwa nie mówi jeszcze nic o momencie rozliczenia VAT. Liczą się warunki jego wykorzystania. To, czy produkt został nazwany kartą prezentową, voucherem, bonem czy kodem podarunkowym, nie przesądza o jego kwalifikacji podatkowej. Najpierw trzeba sprawdzić, czy instrument spełnia w ogóle definicję bonu dla celów VAT, czyli czy ma być przyjęty jako wynagrodzenie lub część wynagrodzenia za określone towary lub usługi oraz czy towary, usługi albo potencjalni dostawcy są wskazani w samym instrumencie lub w powiązanej z nim dokumentacji. Dopiero potem można przejść do testu SPV i MPV. Jeżeli w chwili emisji znane są miejsce dostawy lub świadczenia oraz kwota należnego VAT, bon jest SPV. Jeżeli nie można ustalić któregoś z tych elementów, jest MPV, a to właśnie ta kwalifikacja wyznacza dalszy sposób rozliczenia podatku.
Voucher, karta prezentowa, kod — kiedy w ogóle mamy do czynienia z bonem dla celów VAT?
Jak VAT definiuje bon?
W języku sprzedaży internetowej słowo „voucher” bywa używane bardzo szeroko. Może oznaczać kartę prezentową, kod zakupowy, przedpłatę na usługę, kupon promocyjny albo po prostu cyfrowy dokument z określoną wartością. Dla celów VAT liczy się jednak nie nazwa handlowa, lecz funkcja instrumentu i warunki jego wykorzystania. Bonem jest instrument, z którym wiąże się obowiązek przyjęcia go jako wynagrodzenia lub części wynagrodzenia za dostawę towarów albo świadczenie usług. Innymi słowy, klient lub osoba obdarowana musi móc użyć go w miejsce pieniędzy, w całości albo w części, przy zakupie określonego świadczenia. Jeżeli dokument tylko informuje o promocji, daje dostęp do oferty albo potwierdza określone uprawnienie, ale nie jest przyjmowany jako wynagrodzenie lub jego część, nie spełnia tego elementu definicji bonu. To rozróżnienie jest istotne, ponieważ szczególne zasady dotyczące bonów jednego i różnego przeznaczenia stosuje się dopiero wtedy, gdy dany instrument rzeczywiście jest bonem w rozumieniu przepisów o VAT.
Drugi element definicji dotyczy tego, co za dany bon można otrzymać. Towary lub usługi, których bon dotyczy, albo potencjalni dostawcy tych towarów lub usługodawcy muszą być wskazani w samym instrumencie albo w związanej z nim dokumentacji, w tym w warunkach jego wykorzystania. Nie oznacza to, że voucher zawsze musi wskazywać jeden konkretny produkt. Może obejmować określoną kategorię produktów, szerszy katalog towarów lub usługi różnych podmiotów, jeżeli z treści instrumentu i powiązanych z nim warunków można ustalić zakres uprawnień jego posiadacza. W praktyce właśnie regulamin może mieć większe znaczenie podatkowe niż sama karta, plik PDF czy kod widoczny w wiadomości e-mail. To w nim często znajdują się ograniczenia dotyczące asortymentu, miejsca realizacji, punktów sprzedaży lub kręgu dostawców, które później wpływają również na ocenę, czy mamy do czynienia z bonem jednego czy różnego przeznaczenia.
Forma bonu nie ma decydującego znaczenia
Bon nie musi mieć postaci papierowego kuponu wręczanego w kopercie. W e-commerce znacznie częściej spotyka się formy elektroniczne: kod wysyłany e-mailem, kartę prezentową przypisaną do konta klienta, ciąg znaków wpisywany przy finalizacji zamówienia, e-voucher w pliku PDF albo cyfrowy instrument dostępny w panelu użytkownika. Każdy z tych wariantów może być bonem dla celów VAT, jeżeli spełnia warunki ustawowej definicji. Z perspektywy podatkowej nie jest więc najważniejsze, czy klient otrzymuje fizyczną kartę, numer seryjny, kod QR czy wiadomość elektroniczną. Istotne jest to, czy instrument ma być przyjęty jako wynagrodzenie lub jego część oraz czy można ustalić towary, usługi albo potencjalnych dostawców czy usługodawców objętych jego zakresem. Sama cyfrowa forma instrumentu nie przesądza ani o tym, czy jest on bonem, ani o jego późniejszej kwalifikacji jako SPV lub MPV.
Ma to praktyczne znaczenie dla firm, które wraz z rozwojem sprzedaży zmieniają sposób dystrybucji kart podarunkowych. Przedsiębiorca może na jednym rynku wydawać fizyczne karty, a na innym korzystać z e-voucherów wysyłanych automatycznie po płatności. Sama zmiana technologii dystrybucji nie powoduje automatycznie zmiany kwalifikacji bonu dla celów VAT, o ile nie zmienia praw wynikających z bonu ani warunków jego wykorzystania. Jeżeli jednak wraz z wdrożeniem nowego rozwiązania rozszerzony zostaje katalog dostępnych produktów, pojawiają się dodatkowe miejsca realizacji, nowe państwa albo kolejni dostawcy, trzeba ponownie sprawdzić skutki podatkowe. Wtedy nie mamy już wyłącznie do czynienia ze zmianą techniczną, ponieważ modyfikacji ulega rzeczywisty zakres uprawnień posiadacza bonu, a to może mieć znaczenie zarówno dla spełnienia ustawowej definicji bonu, jak i dla późniejszego testu SPV i MPV.
Voucher rabatowy to nie to samo co bon
Najczęstsza pomyłka polega na wrzucaniu do jednej kategorii kart podarunkowych i kuponów rabatowych. Z ekonomicznego punktu widzenia oba instrumenty mogą zachęcać klienta do przyszłego zakupu, ale ich funkcja jest odmienna. Bon zastępuje wynagrodzenie w całości lub w części. Jeżeli klient ma voucher o wartości 200 zł i kupuje produkt za 250 zł, może przykładowo rozliczyć 200 zł za pomocą bonu, a pozostałe 50 zł dopłacić. W takim modelu bon pełni funkcję wynagrodzenia za towar lub usługę. Kupon rabatowy działa inaczej. Nie stanowi zapłaty za świadczenie, lecz daje prawo do obniżenia ceny, na przykład z 250 zł do 220 zł albo o określony procent. Klient nadal płaci cenę po rabacie własnymi środkami, a sam kupon nie zastępuje tej płatności.
Kupon rabatowy nie jest więc bonem w rozumieniu szczególnych przepisów dotyczących SPV i MPV. Nie oznacza to jednak, że rabaty pozostają bez znaczenia dla VAT. Mogą wpływać na cenę transakcji i jej podstawę opodatkowania, tyle że ich skutki analizuje się według innych zasad niż te przewidziane dla bonów. W praktyce warto zatem patrzeć nie na nazwę widoczną dla klienta, ale na to, jak instrument działa przy finalizacji zakupu. Kluczowe pytanie brzmi: czy klient przekazuje go jako wynagrodzenie lub część wynagrodzenia, czy jedynie korzysta dzięki niemu z obniżonej ceny? Dopiero w pierwszym przypadku można przejść do analizy szczególnych zasad dla bonów. Dla przedsiębiorcy ma to znaczenie już na etapie projektowania promocji, ponieważ dwa podobnie wyglądające mechanizmy sprzedażowe mogą być rozliczane na zupełnie innych zasadach.
SPV czy MPV? To od tego zależy moment rozliczenia VAT
Bon jednego przeznaczenia (SPV) — co to znaczy?
Bon jednego przeznaczenia, czyli SPV, to bon, dla którego już w chwili emisji znane są dwa elementy wskazane w przepisach: miejsce dostawy towarów lub świadczenia usług, których bon dotyczy, oraz kwota należnego VAT. Emisja oznacza pierwsze wprowadzenie bonu do obrotu i to właśnie według okoliczności istniejących w tym momencie należy ocenić, czy ustawowe warunki SPV są spełnione. Nie wystarczy więc, że przedsiębiorca przewiduje, jaka stawka podatku prawdopodobnie będzie miała zastosowanie albo że większość klientów zrealizuje bon w Polsce. Konstrukcja instrumentu i warunki jego wykorzystania muszą pozwalać na ustalenie zarówno miejsca dostawy lub świadczenia, jak i kwoty należnego podatku już w chwili emisji. Jeżeli instrument jest bonem w rozumieniu ustawy i oba te warunki są spełnione, jest bonem jednego przeznaczenia. Nie jest to kwalifikacja wybierana przez przedsiębiorcę ani nadawana później na etapie księgowania.
Skutek tej kwalifikacji jest istotny, ponieważ w przypadku SPV opodatkowanie wiąże się z transferem bonu, a nie dopiero z jego późniejszą realizacją przez końcowego klienta. Transfer jest pojęciem szerszym niż emisja i obejmuje zarówno pierwsze wprowadzenie bonu do obrotu, jak i każde późniejsze przekazanie. Każdy transfer SPV dokonany przez podatnika działającego we własnym imieniu jest traktowany jak dostawa towarów lub świadczenie usług, których bon dotyczy. Dlatego popularne uproszczenie „SPV oznacza VAT przy sprzedaży vouchera” jest użyteczne tylko jako skrót. Precyzyjniej należy powiedzieć, że SPV jest opodatkowany przy transferze bonu. Późniejsze faktyczne wydanie towaru lub wykonanie usługi w zamian za taki bon nie stanowi ponownej, niezależnej transakcji opodatkowanej w zakresie wynagrodzenia pokrytego bonem.
Bon różnego przeznaczenia (MPV) — co to znaczy?
Bon różnego przeznaczenia, czyli MPV, to każdy bon, który nie jest bonem jednego przeznaczenia. W praktyce oznacza to, że w chwili emisji nie jest spełniony co najmniej jeden z dwóch warunków wymaganych dla SPV. Może nie być znane miejsce dostawy towarów lub świadczenia usług, może nie być możliwe ustalenie kwoty należnego VAT albo oba te elementy mogą pozostawać nieokreślone. Dlatego nie należy sprowadzać testu MPV do prostego równania „różne stawki VAT = MPV”. Szeroki asortyment, kilka kategorii produktów czy możliwość wyboru spośród różnych usług często będą utrudniały spełnienie warunków SPV, ale nie są samodzielnymi kryteriami ustawowymi. Decydujące pozostaje to, czy już w chwili emisji znane są jednocześnie miejsce dostawy lub świadczenia oraz kwota należnego podatku.
W przypadku MPV mechanizm rozliczenia jest odmienny od SPV. Wcześniejszy transfer samego bonu nie jest traktowany jak dostawa towarów lub świadczenie usług, na które bon zostanie później wymieniony. Opodatkowaniu VAT podlega faktyczne przekazanie towaru lub faktyczne świadczenie usługi w zamian za bon. Dopiero wtedy następuje właściwa czynność opodatkowana związana ze świadczeniem objętym MPV. Dla firmy e-commerce oznacza to, że otrzymanie pieniędzy przy wcześniejszym transferze MPV nie jest samo w sobie traktowane jak opodatkowana dostawa przyszłego towaru lub usługi. Trzeba jednak oddzielić transfer samego bonu od ewentualnych dodatkowych usług w łańcuchu jego dystrybucji. Jeżeli pośrednik otrzymuje wynagrodzenie za odrębną usługę, na przykład dystrybucję, promocję czy pośrednictwo, takie świadczenie może podlegać VAT niezależnie od zasad dotyczących realizacji samego MPV.
SPV vs MPV — tabela porównawcza
Różnica między SPV a MPV sprowadza się przede wszystkim do tego, co wiadomo o przyszłym świadczeniu już w chwili emisji bonu. Warto przy tym konsekwentnie rozróżniać emisję od transferu. Kwalifikację bonu przeprowadza się według stanu istniejącego przy jego pierwszym wprowadzeniu do obrotu, natomiast w przypadku SPV skutki VAT mogą wiązać się również z kolejnymi transferami. Najważniejszy jest więc jeden zbiorczy test: czy w chwili emisji znane są zarówno miejsce dostawy towarów lub świadczenia usług, jak i kwota należnego VAT. Jeżeli tak, bon spełnia definicję SPV. Jeżeli choć jeden z tych elementów nie jest znany, jest MPV.
| Pytanie | SPV | MPV |
| Czy w chwili emisji znane są zarówno miejsce dostawy lub świadczenia, jak i kwota należnego VAT? | Tak | Nie |
| Kiedy dochodzi do opodatkowania świadczenia objętego bonem? | Przy transferze SPV | Przy faktycznym przekazaniu towaru lub świadczeniu usługi w zamian za MPV |
| Czy realizacja bonu powoduje ponowne opodatkowanie części wynagrodzenia pokrytej bonem? | Nie | Realizacja stanowi właściwą czynność opodatkowaną |
| Typowy model | Bon, dla którego już przy emisji można ustalić oba elementy wymagane przez przepisy | Bon, przy którym co najmniej jeden z tych elementów nie jest znany przy emisji |
Tabela pokazuje podstawową logikę, ale w praktyce najważniejsze jest unikanie automatycznych kwalifikacji. Bon na konkretną usługę może być SPV, jeżeli spełnia oba ustawowe warunki, ale sama jego „konkretność” jeszcze o tym nie przesądza. Podobnie karta prezentowa na szeroki asortyment często będzie MPV, jednak sam fakt wyboru spośród wielu produktów nie wystarcza do takiej kwalifikacji. Nie przesądza o niej także sam transfer elektronicznego vouchera pomiędzy podatnikami z różnych państw. W każdym przypadku trzeba wrócić do tego samego testu i sprawdzić, czy w chwili emisji znane są jednocześnie miejsce dostawy lub świadczenia oraz kwota należnego VAT. Dopiero na tej podstawie można określić model rozliczenia i prawidłowo zaprojektować obsługę bonów w sprzedaży.
Kiedy VAT od bonu rozliczamy już przy jego sprzedaży?
Sprzedaż SPV jest traktowana jak sprzedaż świadczenia, którego bon dotyczy
W przypadku bonu jednego przeznaczenia, czyli SPV, mechanizm VAT działa inaczej niż przy zwykłej przedpłacie na nieokreślony jeszcze zakup. Jeżeli bon spełnia warunki SPV, jego transfer dokonany przez podatnika działającego we własnym imieniu jest traktowany jak dostawa towarów albo świadczenie usług, których ten bon dotyczy. W praktyce oznacza to, że gdy przedsiębiorca sprzedaje klientowi SPV we własnym imieniu, powinien rozliczyć VAT już na etapie tego transferu, ponieważ podatkowo traktuje się go tak, jakby doszło do sprzedaży świadczenia objętego bonem. Warto przy tym zachować precyzję pojęciową: nie chodzi wyłącznie o pierwszą sprzedaż bonu konsumentowi. Transfer obejmuje również emisję, czyli pierwsze wprowadzenie bonu do obrotu, oraz każde jego późniejsze przekazanie. W bardziej rozbudowanych modelach dystrybucyjnych trzeba więc sprawdzić nie tylko, ile razy bon zmienia właściciela, ale także w czyim imieniu działa każdy z uczestników łańcucha.
Ma to szczególne znaczenie dla firm, które sprzedają vouchery przez pośredników, partnerów handlowych albo dodatkowe kanały sprzedaży. Popularny skrót „VAT od SPV rozliczamy przy sprzedaży” dobrze opisuje najprostszy model, w którym emitent sprzedaje bon bezpośrednio klientowi, jednak ustawowy mechanizm jest szerszy. VAT wiąże się z transferem SPV dokonanym przez podatnika działającego we własnym imieniu. Jeżeli natomiast pośrednik działa w imieniu innego podatnika, sposób rozliczenia wymaga odrębnego przeanalizowania, ponieważ przepisy rozróżniają te sytuacje. Najważniejsze jest przy tym to, że opodatkowanie nie wynika po prostu z faktu otrzymania pieniędzy. Wynika ze szczególnej zasady, zgodnie z którą transfer SPV jest uznawany dla celów VAT za odpowiednią dostawę towarów lub świadczenie usług, których bon dotyczy.
Co dzieje się przy późniejszej realizacji SPV?
Skoro VAT został rozliczony przy transferze SPV, późniejsze wykorzystanie bonu przez klienta nie może prowadzić do ponownego opodatkowania tej samej części wynagrodzenia. Faktyczne wydanie towaru albo wykonanie usługi w zamian za bon jednego przeznaczenia nie jest traktowane jako kolejna, niezależna czynność opodatkowana w części, w której wynagrodzenie stanowił bon. To jedna z najważniejszych różnic pomiędzy SPV a MPV. Przy SPV moment realizacji nadal ma znaczenie operacyjne, ponieważ wtedy przedsiębiorca faktycznie przekazuje produkt albo wykonuje usługę, jednak dla części ceny pokrytej voucherem nie rozlicza drugi raz tego samego VAT. Podatek został uwzględniony wcześniej, zgodnie z zasadami właściwymi dla świadczenia objętego bonem.
Taki mechanizm zapobiega podwójnemu opodatkowaniu tej samej wartości. Gdyby przedsiębiorca najpierw wykazywał VAT przy transferze SPV, a następnie ponownie traktował realizację jako niezależną sprzedaż w części pokrytej bonem, ta sama część wynagrodzenia zostałaby objęta podatkiem dwa razy. W praktyce firma powinna więc zadbać o to, aby system sprzedażowy i księgowy rozpoznawał realizację SPV inaczej niż zwykłą płatność pieniężną. Przy większej skali e-commerce ma to duże znaczenie, ponieważ automatyczne naliczanie VAT przy każdym użyciu vouchera, bez uwzględnienia wcześniejszego opodatkowania transferu SPV, może prowadzić do systemowego powielania błędu w dużej liczbie transakcji.
A co, jeżeli klient dopłaca do bonu?
Jeżeli wartość realizowanego świadczenia jest wyższa niż wartość SPV, klient może być zobowiązany do dopłaty. W takiej sytuacji trzeba rozdzielić część wynagrodzenia pokrytą bonem od dodatkowej kwoty zapłaconej przy realizacji. Część odpowiadająca wartości SPV została już objęta mechanizmem VAT na etapie transferu i nie powinna być ponownie opodatkowana jako niezależna transakcja. Dopłata stanowi dodatkową część wynagrodzenia za realizowane świadczenie i powinna zostać uwzględniona w rozliczeniu VAT zgodnie z zasadami właściwymi dla tego świadczenia. Nie należy więc traktować całej transakcji przy realizacji tak, jakby była nową sprzedażą za pełną cenę, ale jednocześnie nie można pominąć dodatkowej kwoty otrzymanej od klienta.
Przykładowo klient posiada SPV o wartości 200 zł, który może wykorzystać jako część wynagrodzenia za objęte nim świadczenie, a przy realizacji okazuje się, że całkowita cena wynosi 260 zł. Część odpowiadająca wartości bonu została podatkowo rozliczona wcześniej, natomiast pozostałe 60 zł jest dopłatą do tego samego świadczenia. Dla systemów e-commerce i księgowości oznacza to konieczność prawidłowego rozdzielenia wartości rozliczonej wcześniej w ramach SPV od dodatkowego wynagrodzenia otrzymanego przy realizacji. Jeżeli system potraktuje całe 260 zł jako nową podstawę rozliczenia bez uwzględnienia wcześniejszego opodatkowania bonu, może dojść do zawyżenia VAT. Jeżeli natomiast zignoruje dopłatę, część wynagrodzenia pozostanie rozliczona nieprawidłowo.
Przykład — voucher na konkretną usługę
Załóżmy, że salon sprzedaje za 200 zł voucher uprawniający do wykonania konkretnego zabiegu X, świadczonego wyłącznie w Polsce. Już w chwili emisji znane są zarówno miejsce świadczenia, jak i kwota należnego VAT. Voucher spełnia więc warunki bonu jednego przeznaczenia. W momencie jego transferu na klienta przedsiębiorca rozlicza VAT zgodnie z zasadami właściwymi dla usługi objętej bonem. Nie czeka z tym do dnia, w którym osoba obdarowana umówi wizytę i faktycznie skorzysta z zabiegu. Dla celów VAT transfer SPV jest bowiem traktowany jak świadczenie usługi, której ten bon dotyczy.
Kiedy klient później przychodzi do salonu i wykorzystuje voucher na zabieg X, wykonanie usługi nie prowadzi do ponownego opodatkowania wartości 200 zł pokrytej bonem. Ta część wynagrodzenia została już uwzględniona na etapie transferu SPV. Chronologia jest więc przejrzysta: najpierw dochodzi do emisji i transferu bonu, z którym wiąże się rozliczenie VAT, a następnie do jego realizacji, która w części pokrytej SPV nie jest traktowana jako odrębna czynność opodatkowana. Jeżeli firma oferuje także inne modele voucherów, na przykład bony wartościowe pozwalające na dopłatę do droższego świadczenia, taki wariant powinien być analizowany osobno, zgodnie z zasadami dotyczącymi dodatkowej części wynagrodzenia.
Kiedy VAT rozliczamy dopiero przy wykorzystaniu vouchera?
Dlaczego sprzedaż MPV nie powoduje jeszcze rozliczenia VAT od przyszłego towaru lub usługi?
Przy bonie różnego przeznaczenia, czyli MPV, sytuacja jest odwrotna niż przy SPV. W chwili emisji nie są znane jednocześnie wszystkie elementy wymagane dla bonu jednego przeznaczenia. Może nie być możliwe ustalenie kwoty należnego VAT, może nie być znane miejsce dostawy towaru lub świadczenia usługi albo niepewność może dotyczyć obu tych elementów. Typowym przypadkiem jest karta podarunkowa do sklepu oferującego szeroki katalog produktów, z którego klient dopiero przy realizacji wybiera konkretne towary lub usługi. Jeżeli z warunków bonu nie można już przy emisji ustalić jednocześnie miejsca dostawy lub świadczenia oraz kwoty należnego VAT, instrument nie spełnia definicji SPV i jest MPV.
Nie należy jednak sprowadzać tej kwalifikacji do prostego równania „różne stawki VAT = MPV”. Szeroki asortyment, kilka kategorii produktów czy możliwość wyboru między wieloma usługami mogą powodować, że przy emisji nie da się ustalić kwoty należnego podatku, ale nie są samodzielnym kryterium ustawowym. Kluczowy pozostaje test wynikający z definicji SPV. Jeżeli choć jeden z wymaganych elementów nie jest znany w chwili emisji, bon jest MPV. Wcześniejszy transfer takiego bonu nie jest traktowany jak dostawa towarów lub świadczenie usług, które zostaną później zrealizowane w zamian za niego, dlatego samo otrzymanie zapłaty za kartę podarunkową nie prowadzi jeszcze do opodatkowania przyszłego świadczenia objętego MPV.
Kiedy MPV podlega opodatkowaniu VAT?
W przypadku MPV opodatkowaniu VAT podlega faktyczne przekazanie towaru lub faktyczne świadczenie usługi w zamian za bon. To właśnie realizacja bonu jest więc momentem, w którym dochodzi do czynności opodatkowanej dotyczącej właściwego świadczenia. W praktyce następuje to wtedy, gdy klient wykorzystuje kartę podarunkową podczas zakupu konkretnego produktu albo przedstawia voucher w zamian za wykonanie określonej usługi. Na tym etapie wiadomo już, co rzeczywiście zostało dostarczone lub wykonane, a przedsiębiorca może zastosować zasady VAT właściwe dla tego świadczenia. Jeżeli w ramach jednego zamówienia klient realizuje MPV na kilka pozycji objętych różnymi zasadami opodatkowania, rozliczenie powinno odpowiadać faktycznie dostarczonym towarom lub wykonanym usługom.
Warto odróżnić tę zasadę od technicznego zagadnienia momentu powstania obowiązku podatkowego dla konkretnej transakcji. Mechanizm MPV przede wszystkim wskazuje, która czynność podlega VAT: nie wcześniejszy transfer samego bonu, lecz faktyczne dostarczenie towaru albo wykonanie usługi w zamian za niego. Dla przedsiębiorcy oznacza to konieczność powiązania realizacji vouchera z rzeczywistym zamówieniem, konkretnymi pozycjami, ich wartością i właściwymi zasadami opodatkowania. Ma to szczególne znaczenie przy dużym katalogu produktów oraz przy sprzedaży na kilku rynkach, gdzie jeden bon może być realizowany w różnych konfiguracjach zakupowych.
Przykład — karta podarunkowa na cały asortyment sklepu
Załóżmy, że sklep internetowy sprzedaje kartę podarunkową o wartości 300 zł, którą klient może wykorzystać na szeroki asortyment obejmujący kilka kategorii towarów i usług o różnych skutkach podatkowych. W chwili emisji nie da się ustalić jednocześnie wszystkich elementów wymaganych dla SPV, ponieważ dopiero późniejszy wybór klienta pokaże, jakie konkretne świadczenie zostanie zrealizowane i jaka będzie kwota należnego VAT. Taka karta jest więc MPV. Kiedy klient płaci 300 zł i otrzymuje bon, jego wcześniejszy transfer nie jest traktowany jak dostawa przyszłego towaru lub świadczenie przyszłej usługi. Sklep nie rozlicza więc VAT od konkretnego produktu tylko dlatego, że otrzymał już środki za kartę.
Sytuacja zmienia się przy realizacji. Klient może wybrać jeden produkt, kilka różnych pozycji albo wykorzystać jedynie część wartości karty. Wtedy wiadomo już, jakie towary lub usługi zostały faktycznie przekazane w zamian za MPV i jakie zasady podatkowe należy do nich zastosować. To właśnie realizacja tych świadczeń podlega VAT. Jeżeli klient wykorzysta przykładowo 120 zł z karty o wartości 300 zł, opodatkowanie powinno dotyczyć tej części bonu, która została rzeczywiście wykorzystana na konkretną sprzedaż, a pozostała wartość może zostać zrealizowana później zgodnie z warunkami instrumentu. Dla sklepu oznacza to konieczność śledzenia nie tylko samego nominału karty, ale również stopnia jej wykorzystania i przypisania poszczególnych realizacji do konkretnych pozycji sprzedażowych.
Jak ustalić podstawę opodatkowania przy MPV?
Przy realizacji bonu różnego przeznaczenia podstawę opodatkowania ustala się co do zasady na podstawie wynagrodzenia zapłaconego za bon. Jeżeli przedsiębiorca zna kwotę, którą nabywca rzeczywiście zapłacił za MPV, właśnie ta wartość jest punktem wyjścia do ustalenia podstawy opodatkowania świadczenia realizowanego w zamian za bon, po pomniejszeniu o kwotę VAT odnoszącą się do faktycznie dostarczonych towarów lub wykonanych usług. Ma to znaczenie między innymi wtedy, gdy bon został sprzedany za kwotę inną niż jego wartość nominalna. Sam nominał widoczny na karcie nie musi być bowiem wartością, od której zawsze należy rozpocząć kalkulację. Jeżeli znane jest rzeczywiste wynagrodzenie zapłacone za MPV, to ono ma pierwszeństwo.
Jeżeli informacja o wynagrodzeniu zapłaconym za MPV nie jest dostępna, punktem odniesienia staje się wartość pieniężna wskazana na samym bonie albo w związanej z nim dokumentacji, również pomniejszona o VAT dotyczący zrealizowanego świadczenia. Przy częściowej realizacji MPV stosuje się odpowiednią część tych wartości. Jeżeli znane jest wynagrodzenie zapłacone za bon, bierze się pod uwagę jego część odpowiadającą zakresowi wykorzystania. Gdy ta informacja nie jest dostępna, uwzględnia się odpowiednią część wartości pieniężnej wskazanej na bonie lub w powiązanej dokumentacji, po pomniejszeniu o VAT dotyczący zrealizowanych towarów lub usług. Dla firm korzystających z rozbudowanych kanałów dystrybucji oznacza to konieczność zapewnienia odpowiedniego przepływu danych o cenie sprzedaży bonu, jego wartości oraz stopniu wykorzystania.
W modelach z udziałem pośredników trzeba jednocześnie pamiętać, że brak opodatkowania wcześniejszego transferu MPV jako transferu bonu nie oznacza, że wszystkie czynności wykonywane w łańcuchu dystrybucji pozostają poza VAT. Jeżeli transferu MPV dokonuje inny podatnik niż ten, który później przekazuje towar lub świadczy usługę w zamian za bon, odrębne i możliwe do zidentyfikowania usługi pośrednictwa, dystrybucji, promocji lub inne świadczenia mogą podlegać VAT na zasadach właściwych dla tych usług. Dla firm korzystających z zewnętrznych sprzedawców kart podarunkowych, partnerów handlowych czy platform pośredniczących oznacza to konieczność oddzielnego przeanalizowania wynagrodzenia za takie usługi od samego mechanizmu rozliczenia MPV.
Jedna czy kilka stawek VAT? To może przesądzić o klasyfikacji bonu
Dlaczego różne stawki VAT są problemem dla SPV?
W e-commerce właśnie różnorodność asortymentu jest jednym z najczęstszych powodów, dla których karta podarunkowa nie spełnia warunków bonu jednego przeznaczenia. Dla SPV już w chwili emisji muszą być znane zarówno miejsce dostawy towarów lub świadczenia usług, których bon dotyczy, jak i kwota należnego VAT. Jeżeli klient dopiero podczas realizacji zdecyduje, na jaki produkt przeznaczy bon, a dostępne towary lub usługi podlegają różnym zasadom opodatkowania, przedsiębiorca może nie być w stanie określić kwoty podatku należnego na etapie emisji. Przykładowo karta prezentowa obejmująca produkty opodatkowane różnymi stawkami może, przy tej samej wartości realizowanego świadczenia lub tym samym nominale bonu, prowadzić do różnych kwot VAT w zależności od tego, co ostatecznie wybierze klient. Jeżeli dopiero ten wybór pozwala ustalić należny podatek, jeden z ustawowych warunków SPV nie jest spełniony, a bon należy traktować jako MPV.
Nie oznacza to jednak, że sam fakt występowania kilku stawek VAT w sklepie automatycznie przesądza o kwalifikacji każdej karty podarunkowej jako MPV. Przepisy nie posługują się testem „jedna stawka albo wiele stawek”, lecz wymagają ustalenia miejsca dostawy lub świadczenia oraz kwoty należnego VAT w chwili emisji. Firma może mieć bardzo szeroki katalog produktów opodatkowanych w różny sposób, a jednocześnie emitować bon ograniczony wyłącznie do konkretnego świadczenia albo grupy świadczeń, dla których wymagane elementy są już znane. Z drugiej strony nawet stosunkowo wąska oferta nie zagwarantuje SPV, jeżeli warunki realizacji pozostawiają niepewność co do miejsca świadczenia albo kwoty podatku. Liczy się więc nie ogólna struktura asortymentu firmy, lecz rzeczywisty zakres praw, które otrzymuje posiadacz konkretnego bonu, oraz możliwość przeprowadzenia ustawowego testu już w chwili jego emisji.
Bon na jeden rodzaj świadczenia a bon na cały sklep
Różnicę dobrze widać przy porównaniu dwóch modeli stosowanych przez tę samą firmę. Pierwszy to voucher uprawniający do konkretnego zabiegu wykonywanego wyłącznie w Polsce. Jeżeli już przy emisji wiadomo, jaka dokładnie usługa zostanie wykonana, gdzie będzie świadczona i jaka jest kwota należnego VAT, instrument spełnia ustawowy test SPV. Jedna stawka podatku może w takim przypadku ułatwiać ocenę, ale sama nie stanowi decydującego kryterium. Kluczowe jest to, że podatkowe elementy przyszłego świadczenia są określone od początku. Jeżeli taki bon zostanie następnie przetransferowany przez podatnika działającego we własnym imieniu, zastosowanie mają zasady właściwe dla SPV, a realizacja świadczenia w części pokrytej bonem nie powoduje ponownego opodatkowania tej samej wartości.
Drugi model to karta prezentowa o określonym nominale, którą klient może wykorzystać na praktycznie cały asortyment sklepu internetowego. Jeśli katalog obejmuje produkty o różnych skutkach VAT i dopiero przy składaniu zamówienia wiadomo, na co zostanie przeznaczona karta, zazwyczaj nie będzie możliwe ustalenie kwoty należnego podatku już w chwili emisji. W takim układzie bon będzie co do zasady MPV, a opodatkowaniu podlega faktyczne przekazanie towaru lub wykonanie usługi w zamian za bon. Nie jest jednak prawidłowe automatyczne założenie, że „bon na cały sklep” zawsze musi być MPV. Jeżeli konstrukcja oferty i zasady wykorzystania pozwalają już przy emisji ustalić oba ustawowe elementy SPV, kwalifikacja może być inna. Dlatego każdorazowo trzeba badać konkretny instrument, a nie opierać się wyłącznie na jego nazwie, nominale, liczbie produktów dostępnych w sklepie czy samej obecności kilku stawek VAT.
Jak ustalić, czy Twój voucher jest SPV czy MPV? Test 3 pytań
Pytanie 1: Czy już przy emisji znasz kwotę należnego VAT?
Pierwsze pytanie powinno dotyczyć nie tyle samej stawki podatku, ile tego, czy już w chwili emisji można określić kwotę należnego VAT dotyczącą świadczenia objętego bonem. To ważna różnica. Sama wiedza, że wszystkie świadczenia objęte bonem podlegają określonej stawce VAT, nie wystarczy, jeżeli z pozostałych warunków realizacji nadal nie można ustalić kwoty należnego VAT lub miejsca dostawy albo świadczenia. Z drugiej strony brak wiedzy o tym, jaki konkretnie produkt czy SKU zostanie wybrany, nie wyklucza automatycznie SPV. Jeżeli wszystkie możliwe sposoby realizacji prowadzą do tego samego skutku podatkowego, miejsce dostawy lub świadczenia jest znane, a kwota należnego VAT może zostać określona już przy emisji, sam wybór pomiędzy kilkoma produktami nie musi przeszkadzać w kwalifikacji jako SPV.
W praktyce trzeba więc przeanalizować pełny katalog rzeczywiście dostępny dla użytkownika bonu i sprawdzić, czy każdy dopuszczalny sposób jego realizacji pozwala utrzymać te same, z góry znane parametry potrzebne do rozliczenia. Jeżeli możliwe warianty prowadzą do różnych kwot należnego podatku albo do sytuacji, w której kwoty tej nie da się ustalić przed wyborem klienta, warunek SPV nie jest spełniony. Jeżeli natomiast prawa wynikające z instrumentu są ukształtowane tak, że podatek należny jest możliwy do określenia już przy pierwszym wprowadzeniu bonu do obrotu, pierwszy element testu SPV jest spełniony. To właśnie dlatego zmiana zakresu produktów dostępnych za voucher może mieć konsekwencje podatkowe nawet wtedy, gdy jego nazwa, nominał i techniczny sposób sprzedaży pozostają bez zmian.
Pytanie 2: Czy znasz miejsce dostawy lub świadczenia?
Drugim ustawowym elementem jest miejsce dostawy towarów lub świadczenia usług, których bon dotyczy. Przy prostym modelu krajowym odpowiedź bywa oczywista, na przykład gdy voucher można wykorzystać wyłącznie na usługę wykonywaną w Polsce. Więcej problemów pojawia się przy sprzedaży transgranicznej, szczególnie gdy firma planuje umożliwić realizację tej samej karty w kilku państwach albo rozszerza katalog o świadczenia, dla których obowiązują różne reguły ustalania miejsca opodatkowania. Sam fakt, że bon może być użyty poza Polską, nie przesądza jeszcze o MPV. Trzeba sprawdzić, czy mimo takiej konstrukcji miejsce dostawy lub świadczenia jest możliwe do ustalenia już w chwili emisji zgodnie z zasadami właściwymi dla konkretnych towarów lub usług.
Dla firmy przygotowującej ekspansję jest to szczególnie istotne, ponieważ model vouchera działający poprawnie w sprzedaży krajowej może wymagać ponownej oceny po rozszerzeniu możliwości realizacji na nowe rynki. Jeżeli wcześniej bon obejmował świadczenie wykonywane wyłącznie w Polsce, a po zmianie regulaminu nowe emisje mogą być realizowane również w innych państwach, nie należy zakładać, że dotychczasowa kwalifikacja automatycznie pozostaje prawidłowa dla bonów emitowanych już na nowych zasadach. Jednocześnie sama późniejsza zmiana programu nie oznacza automatycznie, że wcześniej wyemitowane bony zmieniają swoją kwalifikację. Klasyfikację ocenia się w chwili emisji konkretnego bonu, czyli przy jego pierwszym wprowadzeniu do obrotu, dlatego trzeba odróżniać instrumenty wyemitowane według wcześniejszych warunków od nowych bonów emitowanych po rozszerzeniu programu.
Pytanie 3: Czy regulamin bonu rzeczywiście ogranicza sposób jego wykorzystania?
Regulamin ma duże znaczenie, ponieważ to właśnie w nim często znajdują się informacje określające rzeczywisty zakres praw posiadacza vouchera. Może wskazywać, w jakich sklepach lub państwach bon jest akceptowany, jakie kategorie produktów obejmuje, czy można nim płacić za usługi, czy wolno łączyć go z innymi formami płatności oraz które podmioty są zobowiązane do jego przyjęcia. Jeżeli ograniczenia są jednoznaczne i rzeczywiście określają sposób realizacji instrumentu, mogą sprawić, że miejsce dostawy lub świadczenia oraz kwota należnego VAT będą możliwe do ustalenia już w chwili emisji. Regulamin nie jest jednak sposobem na nadanie bonowi statusu SPV samą deklaracją. Musi odpowiadać konstrukcji instrumentu i temu, jakie prawa faktycznie wynikają z niego dla jego posiadacza.
Dlatego przy ocenie nie wystarczy przeczytać jednego zdania w warunkach programu voucherowego. Trzeba sprawdzić, jak określony instrument ma działać w całym modelu sprzedaży i czy techniczne zasady jego akceptacji są zgodne z formalnymi warunkami. Jeżeli formalne warunki bonu nie odpowiadają temu, jak instrument jest rzeczywiście akceptowany i realizowany, klasyfikacja VAT powinna zostać ponownie zweryfikowana z uwzględnieniem faktycznego modelu działania. Dla rozwijającego się e-commerce jest to ważne również przy zmianach operacyjnych, ponieważ rozszerzenie możliwości wykorzystania bonu na kolejne kategorie produktów, kanały sprzedaży lub państwa może wpływać na klasyfikację nowych emisji. Nie należy przy tym automatycznie przenosić nowych warunków na bony, które zostały już wcześniej wprowadzone do obrotu na innych zasadach.
Jak interpretować wynik?
Trzy pytania są praktycznym sposobem uporządkowania analizy, ale ustawowy test pozostaje dwuelementowy. Jeżeli instrument jest bonem w rozumieniu przepisów i w chwili emisji znane są jednocześnie miejsce dostawy towarów lub świadczenia usług oraz kwota należnego VAT, bon jest SPV. Jeżeli choć jeden z tych dwóch elementów nie jest znany, instrument jest MPV. Trzecie pytanie o regulamin pomaga przede wszystkim sprawdzić, czy odpowiedzi na dwa ustawowe kryteria rzeczywiście wynikają z konstrukcji bonu i odpowiadają temu, jak instrument ma działać w praktyce. Nie należy więc traktować testu jako trzech równorzędnych przesłanek prawnych, ponieważ o kwalifikacji SPV decydują ustawowo dwa elementy: miejsce dostawy lub świadczenia oraz kwota należnego VAT znane w chwili emisji.
W praktycznym skrócie trzy odpowiedzi „tak” potwierdzają, że instrument zmierza w kierunku SPV, pod warunkiem że jest bonem w rozumieniu ustawy i dwa ustawowe kryteria są faktycznie spełnione już przy emisji. Skutki VAT będą wtedy związane z transferem SPV, a nie dopiero z jego późniejszą realizacją. Jeżeli natomiast istnieje istotna niewiadoma dotycząca miejsca dostawy lub świadczenia albo kwoty należnego VAT, bon nie spełnia definicji SPV i jest MPV, a opodatkowaniu podlega zasadniczo faktyczne przekazanie towaru lub wykonanie usługi w zamian za bon. Ostatecznie decyduje więc nie nazwa produktu, szerokość katalogu ani liczba krajów, w których działa firma, lecz rzeczywisty zakres uprawnień wynikających z bonu oraz warunki istniejące w chwili emisji konkretnego instrumentu.
Regulamin vouchera może mieć większe znaczenie dla VAT, niż się wydaje
Nazwa i forma instrumentu nie przesądzają o jego kwalifikacji
Z punktu widzenia VAT nie ma decydującego znaczenia, czy przedsiębiorca nazwie instrument voucherem, gift card, kartą prezentową, bonem czy kodem podarunkowym. Sama nazwa handlowa nie przesądza ani o tym, czy dany instrument jest bonem w rozumieniu przepisów, ani o jego późniejszej kwalifikacji jako SPV lub MPV. Podobnie jest z formą. Bon może mieć postać papierowej karty, elektronicznego kodu, pliku wysyłanego e-mailem albo instrumentu przypisanego do konta klienta. To, że firma przenosi program voucherowy z fizycznych kart do środowiska cyfrowego, nie powoduje samo w sobie zmiany modelu VAT. Decydujące są prawa wynikające z instrumentu oraz warunki jego wykorzystania. W praktyce przedsiębiorca powinien więc analizować nie nazwę produktu widoczną w sklepie internetowym, lecz to, co posiadacz bonu rzeczywiście może za niego otrzymać i na jakich zasadach może go wykorzystać.
Znacznie ważniejsze są produkty i usługi objęte bonem, możliwe sposoby ich opodatkowania, miejsce dostawy lub świadczenia oraz ograniczenia wynikające z warunków wykorzystania. Regulamin jest przy tym jednym z głównych źródeł informacji pozwalających ustalić, jakie prawa rzeczywiście daje bon, ale sam nie „tworzy” jego statusu jako SPV lub MPV. Ustawowy test pozostaje obiektywny: już w chwili emisji muszą być znane miejsce dostawy towarów lub świadczenia usług oraz kwota należnego VAT. Regulamin może na przykład ograniczać bon do określonej kategorii produktów, konkretnego rodzaju usługi, wybranego kraju albo wskazanych punktów sprzedaży i w ten sposób dostarczać informacji potrzebnych do przeprowadzenia tego testu. Nie wystarczy jednak wpisać takich ograniczeń do regulaminu wyłącznie formalnie. Warunki powinny odpowiadać rzeczywistej konstrukcji instrumentu i faktycznym zasadom jego akceptacji oraz realizacji.
Regulamin warto przeanalizować przed uruchomieniem sprzedaży
Najbezpieczniejszym momentem na klasyfikację bonu jest etap projektowania programu, a nie chwila, w której pierwszy klient próbuje go wykorzystać. Kwalifikacja SPV lub MPV zależy od okoliczności istniejących w chwili emisji, czyli przy pierwszym wprowadzeniu konkretnego bonu do obrotu. Jeżeli firma dopiero przy realizacji zaczyna zastanawiać się, jak rozliczyć VAT, może się okazać, że problem powstał znacznie wcześniej. Warunki programu mogły dopuścić kilka kategorii towarów o różnych skutkach podatkowych, realizację w różnych krajach albo inne warianty, które uniemożliwiają ustalenie jednego z elementów wymaganych dla SPV. Przy większej skali e-commerce taka niejasność może później dotyczyć tysięcy bonów wyemitowanych według tych samych zasad.
Dlatego przed wprowadzeniem vouchera do oferty warto ocenić cały model jego działania: zakres dostępnych produktów i usług, kraje realizacji, zasady dopłat, możliwość częściowego wykorzystania, udział pośredników oraz ograniczenia zapisane w regulaminie. Jeżeli firma później rozszerza program, na przykład dodaje nowe kategorie produktów albo kolejne państwa, trzeba ponownie sprawdzić skutki dla nowych emisji. Nie oznacza to automatycznie zmiany kwalifikacji bonów wyemitowanych wcześniej, o ile prawa wynikające z tych instrumentów nie zostają później zmienione. Jeżeli natomiast przedsiębiorca umożliwia także wcześniej wyemitowanym bonom realizację na nowych zasadach, na przykład w dodatkowych krajach albo na nowe kategorie produktów, sytuacja wymaga odrębnej analizy. Przepisy nie przewidują prostego mechanizmu automatycznej „reklasyfikacji” bonu po emisji, dlatego przy takich zmianach trzeba dokładnie zbadać skutki podatkowe konkretnego modelu.
Sprzedajesz vouchery w kilku krajach? Sprawdź również miejsce opodatkowania
Przy SPV miejsce dostawy lub świadczenia musi być znane już przy emisji
W sprzedaży transgranicznej łatwo skupić się wyłącznie na stawkach VAT, ale dla kwalifikacji SPV równie ważne jest miejsce dostawy towarów lub świadczenia usług, których bon dotyczy. Musi ono być znane już w chwili emisji. Jeżeli przedsiębiorca emituje voucher, który może zostać wykorzystany na świadczenia realizowane w różnych państwach, trzeba sprawdzić, czy na podstawie zasad właściwych dla tych towarów lub usług można już wtedy jednoznacznie określić miejsce opodatkowania. Jeżeli nie, jeden z warunków SPV nie jest spełniony i bon będzie MPV. Nie można jednak przyjąć automatycznej zasady, że możliwość użycia vouchera w kilku krajach zawsze wyklucza SPV. Decydujące są reguły dotyczące miejsca dostawy lub świadczenia właściwe dla konkretnego modelu sprzedaży oraz zakres praw wynikających z instrumentu.
Dla przedsiębiorcy planującego ekspansję oznacza to konieczność ponownej oceny programu voucherowego przed rozszerzeniem go na nowe rynki. Bon, który w modelu krajowym spełniał warunki SPV, może nie spełniać ich dla nowych emisji po zmianie zasad programu, jeżeli klient otrzyma możliwość realizacji świadczenia w kilku państwach i nie będzie już można ustalić miejsca dostawy lub świadczenia przy emisji. Z drugiej strony samo wejście firmy na nowy rynek nie zmienia automatycznie kwalifikacji bonów wyemitowanych wcześniej, jeżeli prawa wynikające z tych instrumentów pozostały niezmienione. Jeżeli jednak rozszerzone zasady obejmą również starsze bony, trzeba ocenić taki model indywidualnie. Przy etapowym rozwoju programu warto więc bardzo wyraźnie rozróżniać warunki obowiązujące dla poszczególnych emisji.
Transgraniczny transfer bonu nie zmienia automatycznie jego kwalifikacji
W działalności międzynarodowej trzeba odróżnić miejsce realizacji bonu od miejsca, w którym dochodzi do jego późniejszego transferu pomiędzy podatnikami. Sam fakt, że SPV po emisji jest przekazywany pomiędzy podmiotami znajdującymi się w różnych państwach, nie oznacza automatycznie, że staje się bonem różnego przeznaczenia. Jeżeli już w chwili emisji spełnione były warunki SPV, czyli znane były miejsce dostawy lub świadczenia oraz kwota należnego VAT, późniejszy transgraniczny obrót instrumentem nie przekreśla sam przez się tej kwalifikacji. Potwierdził to również TSUE w wyroku z 18 kwietnia 2024 r. w sprawie C-68/23, Finanzamt O, wskazując, że wcześniejsze transfery elektronicznych voucherów pomiędzy podatnikami z różnych państw członkowskich nie wykluczają same przez się kwalifikacji jako SPV, jeżeli ustawowe przesłanki pozostają spełnione.
Dla e-commerce prowadzącego sprzedaż w kilku państwach jest to ważne praktycznie, ponieważ dystrybucja voucherów może być znacznie bardziej rozbudowana niż ich późniejsza realizacja. Bon może zostać wyemitowany przez jeden podmiot, przekazany partnerowi w innym kraju, a dopiero potem sprzedany końcowemu klientowi. Nie należy kwalifikować go od nowa wyłącznie z tego powodu, że doszło do kolejnego transferu pomiędzy podmiotami z różnych państw. W takim łańcuchu trzeba jednak osobno analizować, czy dany uczestnik działa we własnym imieniu, czy w imieniu innego podatnika, ponieważ ma to znaczenie dla sposobu rozliczenia transferów SPV. Jeżeli natomiast zmienia się nie sam kanał dystrybucji, lecz prawa wynikające z nowych voucherów, na przykład rozszerza się możliwe miejsca realizacji, wtedy nowe emisje wymagają ponownego przeprowadzenia testu SPV i MPV.
Dystrybucja bonów przez pośredników — brak VAT od MPV nie oznacza braku VAT w ogóle
Sam transfer MPV nie jest opodatkowany, ale inne usługi mogą być
W przypadku bonu różnego przeznaczenia łatwo dojść do zbyt szerokiego wniosku, że skoro VAT rozlicza się dopiero przy realizacji, wszystko, co dzieje się z voucherem wcześniej, pozostaje poza podatkiem. Tak nie jest. Wcześniejszy transfer MPV nie podlega VAT. Opodatkowaniu podlega dopiero faktyczne przekazanie towaru lub wykonanie usługi w zamian za bon. Jeżeli więc karta prezentowa zostaje najpierw wyemitowana, później trafia do zewnętrznego dystrybutora, a dopiero na końcu zostaje wykorzystana przez klienta na konkretny produkt lub usługę, wcześniejsze transfery samego MPV nie są traktowane jak opodatkowana dostawa tego produktu czy wykonanie tej usługi. Właśnie tym mechanizm MPV różni się od SPV, w przypadku którego transfer dokonany przez podatnika działającego we własnym imieniu jest traktowany jak odpowiednia dostawa towaru lub świadczenie usługi, których bon dotyczy.
Nie oznacza to jednak, że cały łańcuch dystrybucji MPV jest neutralny dla VAT. Jeżeli w związku z transferem MPV występują możliwe do zidentyfikowania usługi pośrednictwa, dystrybucji, promocji lub inne odrębne usługi, podlegają one VAT na zasadach właściwych dla tych świadczeń. Dla firmy e-commerce ma to znaczenie szczególnie wtedy, gdy karty podarunkowe są sprzedawane nie tylko we własnym sklepie, lecz również przez partnerów, pośredników lub zewnętrzne kanały sprzedaży. W takim modelu trzeba rozdzielić sam transfer MPV od innych czynności wykonywanych przez uczestników łańcucha. Pozwala to uniknąć dwóch przeciwnych błędów: opodatkowania transferu MPV tak, jakby już doszło do sprzedaży świadczenia objętego bonem, albo uznania, że wszystkie usługi wykonywane wokół jego dystrybucji automatycznie pozostają poza VAT.
Usługi pośrednictwa, dystrybucji i promocji rozlicza się odrębnie
Jeżeli transferu MPV dokonuje podatnik inny niż podmiot, który później wykonuje opodatkowaną dostawę towaru lub świadczenie usługi w zamian za bon, odrębne i możliwe do zidentyfikowania usługi związane z tym transferem podlegają VAT zgodnie z zasadami właściwymi dla tych świadczeń. Dotyczy to między innymi pośrednictwa, dystrybucji czy promocji. W praktyce może więc wystąpić sytuacja, w której sam transfer karty podarunkowej nie jest opodatkowany, ale wynagrodzenie otrzymywane przez inny podmiot za rzeczywiście świadczoną usługę dystrybucyjną lub promocyjną podlega VAT. Kluczowe jest jednak ustalenie rzeczywistego charakteru świadczenia oraz sposobu wynagradzania uczestników łańcucha, a nie samo nadanie określonej płatności etykiety „prowizji” czy „opłaty dystrybucyjnej”.
Dla rozwijającego się e-commerce staje się to szczególnie ważne przy korzystaniu z partnerów sprzedających lub promujących vouchery. Jeżeli firma płaci innemu podmiotowi prowizję albo inne wynagrodzenie, trzeba ustalić, czy rzeczywiście stanowi ono zapłatę za konkretną usługę pośrednictwa, dystrybucji, promocji lub inne możliwe do zidentyfikowania świadczenie. Nie należy automatycznie zakładać, że każda prowizja jest opłatą za usługę podlegającą VAT w identyczny sposób, ponieważ znaczenie ma konstrukcja relacji i rzeczywisty charakter przepływów. Zasada dotycząca MPV opisuje moment opodatkowania świadczenia objętego bonem, ale nie zwalnia z analizy pozostałych czynności w łańcuchu. Im więcej pośredników bierze udział w dystrybucji, tym większe znaczenie ma jasne rozdzielenie wartości bonu od wynagrodzenia za dodatkowe usługi wykonywane wokół jego sprzedaży.
Co się stanie, jeśli źle rozliczysz VAT od bonu?
Możesz rozliczyć podatek w niewłaściwym momencie
Błędna kwalifikacja bonu jako SPV albo MPV może sprawić, że VAT zostanie przypisany do niewłaściwego etapu całego procesu sprzedaży. Jeżeli przedsiębiorca potraktuje MPV jak SPV, system może błędnie rozpoznawać VAT już przy kolejnych transferach bonu, mimo że wcześniejszy transfer MPV nie podlega opodatkowaniu, a właściwą czynnością opodatkowaną jest dopiero faktyczne przekazanie towaru lub wykonanie usługi w zamian za bon. Jeżeli natomiast instrument spełnia warunki SPV, ale firma potraktuje go jak MPV, VAT może zostać błędnie odroczony do momentu realizacji. Przy bonach ważnych przez wiele miesięcy różnica czasowa może być znacząca, szczególnie gdy część klientów wykorzystuje je dopiero po dłuższym okresie od sprzedaży.
Skutki zależą od konkretnego błędu oraz od tego, czy doprowadził on do zaniżenia zobowiązania za dany okres. W przypadku rozliczenia podatku zbyt późno może być konieczne skorygowanie wcześniejszych rozliczeń, a jeżeli powstała zaległość podatkowa, również jej uregulowanie wraz z należnymi odsetkami za zwłokę. W określonych przypadkach przepisy przewidują także możliwość ustalenia dodatkowego zobowiązania podatkowego, przy czym nie powinno się przedstawiać tego jako automatycznej, jednakowej sankcji za każdy błąd w klasyfikacji vouchera. Znaczenie mają między innymi charakter i skala nieprawidłowości oraz działania podatnika zmierzające do jej usunięcia. Dlatego błędnego przypisania SPV lub MPV nie warto traktować jako drobnego przesunięcia technicznego pomiędzy okresami rozliczeniowymi.
Możesz opodatkować tę samą sprzedaż dwa razy
Drugie ryzyko pojawia się szczególnie przy SPV. Transfer bonu jednego przeznaczenia dokonany przez podatnika działającego we własnym imieniu jest już traktowany dla celów VAT jak dostawa towarów albo świadczenie usług, których bon dotyczy. Gdy później klient realizuje SPV, faktyczne przekazanie towaru lub wykonanie usługi nie stanowi niezależnej transakcji w części, w której wynagrodzenie stanowił bon. Jeżeli system sprzedażowy nie rozpoznaje tej zależności, firma może najpierw prawidłowo uwzględnić VAT przy transferze SPV, a później potraktować jego realizację jak zwykłą nową sprzedaż opłaconą od początku niezależnymi środkami. W efekcie ta sama część wynagrodzenia zostanie błędnie uwzględniona w rozliczeniu podatku po raz drugi.
Takie błędy są szczególnie łatwe do przeoczenia wtedy, gdy sprzedaż bonu i jego realizacja są obsługiwane w różnych systemach, kanałach lub punktach sprzedaży. Moduł odpowiedzialny za wydanie towaru może widzieć wyłącznie zamówienie o określonej wartości i kod użyty jako forma zapłaty, bez informacji o tym, że mamy do czynienia z wcześniej opodatkowanym SPV. Dlatego prawidłowa klasyfikacja powinna zostać przełożona na sposób obsługi transakcji, a nie pozostawać wyłącznie wiedzą działu podatkowego czy księgowego. Szczególnej uwagi wymagają sytuacje z dopłatą, ponieważ część pokryta SPV nie podlega ponownemu opodatkowaniu jako niezależna transakcja, ale dodatkowe wynagrodzenie zapłacone przez klienta trzeba uwzględnić zgodnie z zasadami właściwymi dla realizowanego świadczenia.
Błąd może powtarzać się przy każdej sprzedanej karcie
W średniej firmie e-commerce największym zagrożeniem często nie jest pojedyncza błędnie rozliczona karta podarunkowa, lecz automatyzacja niewłaściwej reguły. Jeżeli MPV zostanie na etapie wdrożenia błędnie oznaczony jako SPV, system może rozpoznawać VAT przy kolejnych transferach bonu zamiast dopiero przy realizacji świadczenia. W odwrotnej sytuacji, gdy SPV zostanie potraktowany jak MPV, system może odraczać VAT do chwili wykorzystania instrumentu, mimo że skutki podatkowe powinny wiązać się już z transferem. Przy kilku transakcjach skala problemu może być ograniczona, ale przy tysiącach bonów sprzedawanych w okresie świątecznym, w ramach dużej kampanii albo równolegle na kilku rynkach ten sam błąd zaczyna obejmować wiele zapisów sprzedażowych i kolejne okresy rozliczeniowe.
Efekt skali komplikuje również późniejszą naprawę. Trzeba ustalić, które emisje i transfery obejmował dany model, kiedy poszczególne bony zostały wykorzystane, jaka część wartości została zrealizowana, czy występowały dopłaty oraz jakie świadczenia faktycznie otrzymali klienci. Przy MPV znaczenie może mieć ponadto rzeczywiste wynagrodzenie zapłacone za bon oraz zakres częściowej realizacji. Jeżeli firma sprzedaje na kilku rynkach, dochodzi jeszcze konieczność prawidłowego przyporządkowania transakcji do miejsca dostawy lub świadczenia. Koszt błędnej klasyfikacji nie sprowadza się więc do samej kwoty podatku. Może obejmować również czas potrzebny na rekonstrukcję danych, korekty rozliczeń i przebudowę procesów, które przez dłuższy czas automatycznie stosowały niewłaściwą logikę.
Problem może wynikać już z konstrukcji regulaminu
Nieprawidłowe rozliczenie VAT nie zawsze zaczyna się w księgowości. Czasem jego źródłem jest sam model vouchera i sposób opisania praw jego posiadacza. Jeżeli warunki wykorzystania zostały sformułowane niejednoznacznie albo program był stopniowo rozszerzany bez ponownej analizy podatkowej, może być trudno ustalić, jakie prawa rzeczywiście daje dany instrument. Bon może według jednego dokumentu dotyczyć określonej kategorii produktów, podczas gdy faktyczny model akceptacji pozwala wykorzystać go szerzej, albo warunki mogą nie określać jasno, w jakich krajach możliwa jest realizacja. Takie rozbieżności utrudniają odpowiedź na podstawowe pytania wymagane przy klasyfikacji: czy w chwili emisji znane były miejsce dostawy lub świadczenia oraz kwota należnego VAT.
Szczególnej ostrożności wymagają zmiany w programie voucherowym. Rozszerzenie zakresu produktów, dodanie kolejnych państw albo zmiana zasad realizacji może wpływać na ocenę nowych emisji, natomiast nie należy automatycznie przyjmować, że każda późniejsza zmiana regulaminu przekształca wcześniej istniejący SPV w MPV lub odwrotnie. Jeżeli jednak nowe prawa zostają przyznane również posiadaczom wcześniej wyemitowanych bonów, sytuacja staje się bardziej złożona i wymaga indywidualnej analizy. Dlatego klasyfikację najlepiej przeprowadzić przed uruchomieniem sprzedaży voucherów i ponawiać ją przy istotnych zmianach modelu. W firmie rozwijającej sprzedaż na kolejne kategorie i rynki zasady VAT powinny być jednym z elementów projektowania programu od początku, a nie problemem rozwiązywanym dopiero po pierwszych realizacjach.
SPV czy MPV — przykłady, które ułatwią Ci klasyfikację
Jak czytać przykłady SPV i MPV?
Przy klasyfikacji bonów warto oprzeć się na konkretnych modelach sprzedaży, ale traktować je jako punkt odniesienia, a nie gotowe reguły dla całych kategorii voucherów. Ten sam instrument nazwany „kartą prezentową” może być SPV w jednym modelu i MPV w innym, jeżeli różnią się prawa klienta, zakres dostępnych świadczeń albo miejsce ich realizacji. W każdym przypadku trzeba wrócić do ustawowego testu i sprawdzić, czy w chwili emisji znane są jednocześnie miejsce dostawy towarów lub świadczenia usług oraz kwota należnego VAT. Jeżeli oba te elementy są znane już przy emisji, bon jest SPV. Jeżeli choć jednego z nich nie da się wtedy ustalić, mamy do czynienia z MPV. Poniższe przykłady pokazują typowe sytuacje spotykane w e-commerce i usługach, ale ich kwalifikacja zawsze zakłada, że opisane warunki rzeczywiście odpowiadają konstrukcji konkretnego instrumentu.
| Voucher | Prawdopodobna klasyfikacja | Kiedy dochodzi do opodatkowania? | Dlaczego? |
| Voucher na konkretny zabieg wykonywany wyłącznie w Polsce, dla którego już przy emisji znana jest kwota należnego VAT | SPV | Przy transferze bonu | Już przy emisji znane są miejsce świadczenia i kwota należnego VAT |
| Karta podarunkowa na cały asortyment sklepu obejmujący towary o różnych skutkach VAT | Zazwyczaj MPV | Przy faktycznej realizacji świadczenia | Dopiero wybór klienta może pozwolić ustalić kwotę należnego VAT |
| Voucher na kilka usług opodatkowanych w różny sposób, gdy wybór usługi wpływa na kwotę VAT | Zazwyczaj MPV | Przy faktycznym wykonaniu wybranej usługi | Przy emisji nie jest znana kwota należnego VAT |
| Voucher elektroniczny na konkretne świadczenie | Zależnie od warunków | Zależnie od kwalifikacji jako SPV lub MPV | Forma elektroniczna sama w sobie nie przesądza o klasyfikacji |
Kilka stawek VAT w asortymencie nie oznacza automatycznie MPV, a jeden rodzaj produktu nie gwarantuje SPV. W pierwszym przykładzie bon jest SPV dlatego, że oba wymagane elementy są znane już w chwili emisji, a nie tylko dlatego, że dotyczy konkretnego zabiegu. W drugim i trzecim przykładzie kwalifikacja jako MPV wynika natomiast z tego, że dopiero późniejszy wybór klienta pozwala ustalić skutki VAT przyszłego świadczenia. Elektroniczna forma instrumentu również nie ma tu decydującego znaczenia. Przy własnym programie voucherowym najlepiej więc potraktować te przykłady jako wzorce porównawcze i sprawdzić, który z nich najbardziej odpowiada rzeczywistym prawom przyznanym posiadaczowi bonu.
Najczęstsze błędy przy rozliczaniu voucherów
Automatyczne uznawanie każdego bonu za SPV albo każdego za MPV
Pierwszy błąd polega na przyjęciu jednej reguły dla wszystkich kart podarunkowych sprzedawanych przez firmę. Czasem przedsiębiorca zakłada, że skoro klient płaci za voucher z góry, VAT zawsze trzeba rozliczyć od razu. Wtedy MPV może zostać potraktowany jak SPV, mimo że przy emisji nie są znane wszystkie elementy wymagane dla bonu jednego przeznaczenia. W innych firmach działa odwrotne założenie: skoro towar lub usługa zostaną przekazane dopiero później, każdy voucher jest rozliczany dopiero przy realizacji. W takim modelu SPV może zostać potraktowany jak MPV, a VAT związany z transferem rozpoznany zbyt późno. Problem wynika więc nie z samego produktu, lecz z zastąpienia ustawowego testu uproszczoną regułą operacyjną.
W jednej firmie mogą jednocześnie funkcjonować oba rodzaje bonów. Sklep może oferować ogólną kartę prezentową na szeroki asortyment będącą MPV, a obok niej voucher na konkretne świadczenie spełniający warunki SPV. Z punktu widzenia systemu sprzedażowego oba instrumenty mogą wyglądać niemal identycznie, ale podatkowo działać inaczej. Dlatego klasyfikacji nie warto przeprowadzać na poziomie całej firmy czy całej kategorii nazwanej „voucherami”. Trzeba ocenić konkretny rodzaj instrumentu oraz prawa, które daje klientowi w chwili emisji.
Kierowanie się nazwą, formą albo samą liczbą stawek VAT
Kolejny częsty błąd to klasyfikowanie vouchera na podstawie cech, które są łatwo widoczne, ale nie stanowią ustawowego testu. Nazwa „gift card”, „voucher” czy „karta prezentowa” nie przesądza o tym, czy instrument jest SPV albo MPV, podobnie jak jego papierowa czy elektroniczna forma. Równie mylące jest automatyczne założenie, że jedna stawka VAT oznacza SPV, a kilka stawek MPV. Różne stawki są ważnym sygnałem ostrzegawczym, bo mogą powodować, że kwoty należnego podatku nie da się ustalić już przy emisji, ale same w sobie nie rozstrzygają kwalifikacji.
Błąd może wystąpić także w drugą stronę. Jeżeli wszystkie produkty dostępne za kartę podlegają tej samej stawce VAT, zespół może błędnie uznać, że karta automatycznie spełnia warunki SPV. Tymczasem nadal trzeba zbadać, czy w chwili emisji znane są miejsce dostawy lub świadczenia oraz kwota należnego VAT. Sama jednolita stawka nie wystarczy, jeżeli któryś z tych elementów pozostaje nieokreślony.
Pomijanie miejsca dostawy lub świadczenia przy ekspansji zagranicznej
Firma działająca początkowo wyłącznie w Polsce może przez długi czas koncentrować analizę voucherów głównie na kwocie VAT. Problem pojawia się po wejściu na kolejne rynki, gdy ten sam lub podobny bon zaczyna być akceptowany w większej liczbie państw. Miejsce dostawy towarów lub świadczenia usług jest jednym z dwóch elementów definicji SPV i musi być znane już w chwili emisji. Nie można więc zakładać, że karta zakwalifikowana wcześniej jako SPV zachowa tę samą kwalifikację dla wszystkich nowych emisji po rozszerzeniu programu na kolejne kraje.
Nie oznacza to jednak, że każdy voucher funkcjonujący w kilku państwach jest MPV. Sama liczba krajów nie jest kryterium ustawowym. Trzeba zastosować zasady miejsca dostawy lub świadczenia właściwe dla konkretnych towarów i usług oraz sprawdzić, czy mimo transgranicznego modelu miejsce to pozostaje znane przy emisji. Sam późniejszy transfer SPV pomiędzy podatnikami z różnych państw również nie przekreśla tej kwalifikacji, jeżeli wymagane przesłanki były spełnione już przy emisji. Potwierdził to TSUE w wyroku z 18 kwietnia 2024 r., C-68/23, Finanzamt O.
Ponowne naliczanie VAT przy realizacji SPV
Przy SPV jednym z najbardziej kosztownych błędów operacyjnych może być potraktowanie realizacji bonu jako całkowicie nowej sprzedaży podlegającej ponownemu opodatkowaniu. Transfer SPV dokonany przez podatnika działającego we własnym imieniu został już potraktowany dla celów VAT jak dostawa towaru lub świadczenie usługi, których bon dotyczy. Dlatego późniejsze faktyczne wykonanie świadczenia nie jest niezależną transakcją w części, w której wynagrodzenie stanowił bon. Jeżeli system naliczy VAT najpierw przy transferze, a następnie ponownie przy realizacji tej samej wartości, firma może błędnie wykazać podatek dwa razy.
Szczególnej uwagi wymagają transakcje z dopłatą. Część pokryta SPV nie jest opodatkowana ponownie jako niezależna transakcja, ale dodatkowa kwota zapłacona przez klienta stanowi część wynagrodzenia za realizowane świadczenie i powinna zostać uwzględniona zgodnie z właściwymi zasadami. System musi więc rozróżniać wartość już objętą mechanizmem SPV od dodatkowej płatności klienta.
Założenie, że cała dystrybucja MPV jest neutralna dla VAT
Popularne uproszczenie „MPV rozliczamy dopiero przy realizacji” może prowadzić do wniosku, że wszystkie wcześniejsze czynności w łańcuchu sprzedaży bonu pozostają poza VAT. Wcześniejszy transfer MPV rzeczywiście nie podlega opodatkowaniu, ale nie oznacza to braku opodatkowania odrębnych usług wykonywanych w związku z jego dystrybucją. Jeżeli występują możliwe do zidentyfikowania usługi pośrednictwa, promocji, dystrybucji lub inne odrębne świadczenia, należy rozliczyć je na zasadach właściwych dla tych usług.
Nie oznacza to oczywiście, że każda kwota potrącana przez pośrednika automatycznie jest wynagrodzeniem za taką samą opodatkowaną usługę. Trzeba przeanalizować relację pomiędzy stronami, sposób działania poszczególnych podmiotów i rzeczywisty charakter płatności. Przy rozbudowanej dystrybucji najlepiej osobno zidentyfikować transfer samego bonu, ewentualne usługi świadczone przez pośrednika oraz późniejsze świadczenie realizowane na rzecz klienta.
Klasyfikowanie bonu dopiero przy jego realizacji
Ostatni błąd ma charakter organizacyjny, ale może być źródłem większości pozostałych problemów. Klasyfikacji SPV i MPV nie powinno się odkładać do chwili, gdy klient po raz pierwszy użyje karty. Definicja SPV odwołuje się do elementów znanych w chwili emisji, dlatego już przy pierwszym wprowadzeniu bonu do obrotu trzeba wiedzieć, jaki instrument firma stworzyła. Jeżeli zespół finansowy otrzymuje informacje o konstrukcji vouchera dopiero po rozpoczęciu sprzedaży, może się okazać, że duża liczba instrumentów została już przetransferowana według zasad, których skutków VAT wcześniej nie określono. Późniejsza poprawna realizacja nie usuwa automatycznie problemów dotyczących wcześniejszych etapów.
Dlatego klasyfikacja powinna być częścią procesu wdrażania produktu. Przed pierwszą emisją trzeba znać zakres produktów i usług dostępnych za bon, zasady realizacji, możliwe kraje wykorzystania oraz model dystrybucji. Przy istotnej zmianie tych warunków warto przeprowadzić analizę ponownie dla nowych emisji, a jeżeli nowe prawa mają obejmować również wcześniej wydane bony, osobno ocenić skutki takiej modyfikacji. W e-commerce znacznie łatwiej poprawić model przed startem sprzedaży niż później rekonstruować historię dużej liczby voucherów i korygować proces, który od początku działał według niewłaściwej klasyfikacji.
Bon podarunkowy a VAT — najważniejsza zasada w jednym zdaniu
Jeżeli dany instrument jest bonem w rozumieniu przepisów o VAT i już w chwili jego emisji znane są miejsce dostawy towarów lub świadczenia usług oraz kwota należnego VAT, mamy do czynienia z bonem jednego przeznaczenia, czyli SPV. Jego transfer dokonany przez podatnika działającego we własnym imieniu jest traktowany jak odpowiednia dostawa towaru lub świadczenie usługi, których bon dotyczy. Jeżeli natomiast w chwili emisji co najmniej jeden z tych dwóch elementów nie jest znany, bon jest MPV, a opodatkowaniu podlega faktyczne przekazanie towaru lub wykonanie usługi w zamian za ten bon. To właśnie ten test, a nie nazwa „voucher”, liczba produktów w sklepie, forma elektroniczna czy samo otrzymanie pieniędzy od klienta, decyduje o podstawowym modelu rozliczenia.
- SPV transfer bonu VAT
- MPV realizacja świadczenia w zamian za bon VAT
FAQ — bon podarunkowy a VAT
Czy od sprzedaży vouchera zawsze trzeba naliczyć VAT?
Nie. Sam fakt, że klient płaci za voucher, nie oznacza jeszcze, że przy każdej takiej transakcji trzeba od razu rozliczyć VAT od przyszłego towaru lub usługi. Najpierw trzeba ustalić, czy instrument jest bonem w rozumieniu przepisów, a następnie określić jego rodzaj. Jeżeli jest to SPV, transfer dokonany przez podatnika działającego we własnym imieniu jest traktowany jak dostawa towaru lub świadczenie usługi, których bon dotyczy, dlatego VAT wiąże się już z tym transferem. W najprostszym modelu bezpośredniej sprzedaży klientowi oznacza to rozliczenie podatku przy sprzedaży bonu. Jeżeli natomiast mamy do czynienia z MPV, wcześniejszy transfer samego bonu nie podlega VAT, a opodatkowaniu podlega dopiero faktyczne przekazanie towaru albo wykonanie usługi w zamian za voucher. Nie oznacza to jednak, że wszystkie inne czynności związane z dystrybucją MPV pozostają poza podatkiem.
Kiedy voucher jest bonem jednego przeznaczenia?
Voucher jest SPV wtedy, gdy najpierw spełnia definicję bonu, a następnie już w chwili jego emisji znane są dwa elementy: miejsce dostawy towarów lub świadczenia usług, których bon dotyczy, oraz kwota należnego VAT. Emisja oznacza pierwsze wprowadzenie bonu do obrotu i to właśnie na ten moment przeprowadza się test klasyfikacyjny. Nie wystarczy więc wiedzieć jedynie, że większość produktów w ofercie podlega jednej stawce albo że klienci zazwyczaj realizują voucher w Polsce. Warunki instrumentu muszą być skonstruowane tak, aby wymagane elementy były znane już przy emisji. Jeżeli tak jest, bon jest SPV, a jego transfer dokonany przez podatnika działającego we własnym imieniu podlega zasadom właściwym dla towaru lub usługi, których dotyczy. Późniejsza realizacja nie stanowi odrębnej transakcji w części, w której wynagrodzeniem był bon.
Kiedy voucher jest bonem różnego przeznaczenia?
MPV jest każdy bon, który nie spełnia definicji SPV. Oznacza to, że w chwili emisji nie jest znane miejsce dostawy lub świadczenia, nie jest znana kwota należnego VAT albo nie są znane oba te elementy jednocześnie. Częstym przykładem jest karta prezentowa obejmująca szeroki katalog produktów o różnych skutkach podatkowych, gdy dopiero wybór klienta przy realizacji pozwala ustalić podatek należny. Nie należy jednak przyjmować prostego założenia, że każdy bon na wiele produktów albo każdy voucher do sklepu internetowego automatycznie jest MPV. Decyduje ustawowy test wykonywany na moment emisji. Jeżeli choć jeden z wymaganych elementów pozostaje wtedy nieznany, instrument jest MPV. W takim przypadku wcześniejszy transfer bonu nie podlega VAT, natomiast opodatkowaniu podlega faktyczne przekazanie towaru lub wykonanie usługi w zamian za voucher.
Czy karta podarunkowa do sklepu internetowego podlega VAT przy sprzedaży?
To zależy od konstrukcji karty. Jeżeli karta jest SPV, jej transfer dokonany we własnym imieniu jest traktowany dla celów VAT jak sprzedaż świadczenia, którego karta dotyczy, dlatego w typowym modelu bezpośrednim podatek będzie rozliczany już przy sprzedaży instrumentu klientowi. Jeżeli natomiast karta jest MPV, sama jej sprzedaż nie powoduje jeszcze opodatkowania towarów lub usług, które klient później za nią otrzyma. VAT pojawi się przy realizacji, kiedy wiadomo już, co konkretnie zostało dostarczone lub wykonane. W praktyce ogólne karty podarunkowe na cały asortyment sklepu często będą MPV, zwłaszcza gdy obejmują towary o różnych skutkach VAT, ale nie powinno się traktować tego jako automatycznej zasady. Trzeba sprawdzić, czy przy emisji znane są miejsce dostawy lub świadczenia oraz kwota należnego VAT.
Czy bon na usługi opodatkowane jedną stawką VAT jest SPV?
Nie musi być. Jedna stawka VAT może ułatwiać spełnienie warunków SPV, ale sama nie wystarcza do prawidłowej klasyfikacji. Ustawowy test nie pyta wyłącznie o stawkę, lecz o to, czy w chwili emisji znane są miejsce świadczenia oraz kwota należnego VAT. Może się więc zdarzyć, że wszystkie usługi dostępne za bon podlegają tej samej stawce, ale nie da się jeszcze ustalić miejsca świadczenia albo z innych warunków instrumentu wynika, że kwota należnego podatku nie jest znana. W takiej sytuacji bon nie spełnia definicji SPV. Z drugiej strony brak wskazania jednego konkretnego świadczenia nie przekreśla automatycznie SPV, jeżeli wszystkie możliwe sposoby realizacji prowadzą do tego samego, z góry znanego skutku podatkowego i oba wymagane elementy są znane już przy emisji.
Co jeśli voucher można wykorzystać na produkty z różnymi stawkami VAT?
Możliwość wykorzystania bonu na produkty objęte różnymi stawkami jest silnym sygnałem, że może on być MPV, ponieważ przy tej samej wartości realizowanego świadczenia wybór konkretnego produktu może prowadzić do różnej kwoty należnego VAT. Jeżeli przedsiębiorca dopiero przy realizacji dowiaduje się, na co klient przeznaczy bon i dopiero wtedy może ustalić podatek należny, warunek SPV dotyczący znajomości kwoty VAT w chwili emisji nie jest spełniony. Nie powinno się jednak skracać tej analizy do zasady „różne stawki = MPV”. Trzeba zawsze sprawdzić rzeczywiste prawa wynikające z bonu, zakres dostępnych świadczeń oraz miejsce dostawy lub świadczenia. To te elementy, oceniane łącznie według stanu istniejącego przy emisji, decydują o ostatecznej kwalifikacji.
Czy e-voucher rozlicza się inaczej niż bon papierowy?
Nie dlatego, że jest elektroniczny. Forma instrumentu nie jest kryterium rozstrzygającym o jego kwalifikacji jako SPV lub MPV. E-voucher, kod cyfrowy, karta przypisana do konta klienta i papierowy bon mogą podlegać dokładnie tym samym zasadom, jeżeli dają użytkownikowi takie same prawa i są wykorzystywane na tych samych warunkach. Dla VAT liczy się przede wszystkim funkcja instrumentu, zakres świadczeń, których dotyczy, oraz to, czy w chwili emisji znane są miejsce dostawy lub świadczenia i kwota należnego podatku. Sama zmiana papierowego bonu na wersję cyfrową nie powoduje więc automatycznej zmiany klasyfikacji. Ponowna analiza jest potrzebna wtedy, gdy wraz ze zmianą technologii zmieniają się także prawa posiadacza, dostępne produkty, kraje realizacji albo inne warunki istotne z perspektywy podatkowej.
Czy przy realizacji SPV trzeba ponownie naliczyć VAT?
Nie w części, w której wynagrodzenie za realizowane świadczenie stanowił SPV. Transfer bonu jednego przeznaczenia dokonany przez podatnika działającego we własnym imieniu został już potraktowany jak dostawa towaru albo świadczenie usługi, których bon dotyczy. Dlatego późniejsze faktyczne przekazanie towaru lub wykonanie usługi w zamian za bon nie jest kolejną niezależną transakcją w tej części. Ponowne naliczenie podatku od wartości wcześniej objętej mechanizmem SPV prowadziłoby do błędnego podwójnego uwzględnienia tej samej części wynagrodzenia. Firma powinna więc zadbać o to, aby system sprzedażowy potrafił odróżnić realizację wcześniej opodatkowanego SPV od zwykłej sprzedaży. Inaczej wygląda sytuacja, gdy przy realizacji klient dokonuje dodatkowej płatności związanej z tym samym świadczeniem.
Co z VAT, jeżeli klient dopłaca do wartości vouchera?
Jeżeli SPV uprawnia do określonego świadczenia, a zgodnie z warunkami jego realizacji klient ponosi dodatkową opłatę związaną z tym świadczeniem, część wynagrodzenia odpowiadająca bonowi nie jest ponownie traktowana jako niezależna transakcja. Dodatkową płatność należy natomiast uwzględnić w rozliczeniu VAT zgodnie z zasadami właściwymi dla realizowanego świadczenia. Ważne jest przy tym, aby sam model SPV od początku pozwalał spełnić warunki jego klasyfikacji, czyli aby w chwili emisji znane były miejsce dostawy lub świadczenia oraz kwota należnego VAT odnosząca się do bonu. Dlatego przy dopłatach nie warto budować uproszczonego założenia, że każdy bon wartościowy może być SPV. Najpierw trzeba sprawdzić konstrukcję instrumentu, a dopiero potem sposób rozliczenia dodatkowego wynagrodzenia.
Od jakiej kwoty rozlicza się VAT przy realizacji MPV?
Przy realizacji MPV punktem wyjścia jest wynagrodzenie zapłacone za bon, jeżeli przedsiębiorca dysponuje informacją o tej kwocie. To istotne zwłaszcza wtedy, gdy wartość nominalna karty różni się od ceny, za którą została faktycznie sprzedana, na przykład w modelu promocyjnym albo przy sprzedaży przez dystrybutora. Jeżeli rzeczywiste wynagrodzenie zapłacone za MPV jest znane, nie należy automatycznie przyjmować nominału jako podstawowej wartości do rozliczenia. Podstawę opodatkowania ustala się z uwzględnieniem tej rzeczywistej kwoty, pomniejszonej o VAT odnoszący się do faktycznie dostarczonych towarów lub wykonanych usług.
Jeżeli natomiast informacja o wynagrodzeniu zapłaconym za bon nie jest dostępna, bierze się pod uwagę wartość pieniężną wskazaną na samym bonie albo w powiązanej dokumentacji, również po odpowiednim pomniejszeniu o VAT. Przy częściowej realizacji MPV stosuje się odpowiednią część wynagrodzenia zapłaconego za bon, a gdy ta informacja nie jest dostępna — odpowiednią część jego wartości pieniężnej. Dla e-commerce oznacza to, że przy rozbudowanej dystrybucji warto zapewnić dostęp do danych o faktycznej cenie sprzedaży bonu oraz stopniu jego wykorzystania, bo sam nominał zapisany na karcie nie zawsze wystarczy do prawidłowego rozliczenia.
Czy regulamin karty podarunkowej wpływa na jej klasyfikację VAT?
Tak, ale regulamin sam w sobie nie nadaje karcie statusu SPV lub MPV. Jest jednym z głównych źródeł informacji o tym, jakie prawa rzeczywiście wynikają z instrumentu, na jakie towary lub usługi można go wykorzystać, w jakich miejscach jest akceptowany i jakie ograniczenia obowiązują posiadacza. Te informacje są potrzebne do przeprowadzenia ustawowego testu i ustalenia, czy w chwili emisji znane są miejsce dostawy lub świadczenia oraz kwota należnego VAT. Jeżeli warunki formalne nie odpowiadają temu, jak bon jest faktycznie akceptowany i realizowany, kwalifikację trzeba zweryfikować z uwzględnieniem rzeczywistego modelu działania. Dlatego regulamin warto analizować przed pierwszą emisją, a nie dopiero po rozpoczęciu sprzedaży.
Znaczenie mają również późniejsze zmiany programu voucherowego. Dodanie nowych kategorii produktów, nowych miejsc realizacji albo kolejnych państw może wpływać na klasyfikację bonów emitowanych już na nowych warunkach. Nie oznacza to automatycznie, że wcześniej wyemitowane instrumenty zmieniają swój status, ponieważ test SPV odnosi się do okoliczności znanych w chwili emisji. Jeżeli jednak nowe zasady zostaną rozszerzone również na stare bony i zmienią prawa ich posiadaczy, taki model wymaga odrębnej analizy. Z perspektywy przedsiębiorcy najbezpieczniej więc traktować zmiany regulaminu nie tylko jako kwestię handlową, ale również jako potencjalne zdarzenie wymagające ponownej weryfikacji skutków VAT.