Deklaracja VAT OSS za III kwartał 2026: termin, płatność, korekty.
Spis treści
VAT OSS za III kwartał 2026 — najważniejsze informacje w skrócie
Dla przedsiębiorcy prowadzącego sprzedaż w kilku krajach Unii Europejskiej kluczowe jest rozdzielenie okresu, którego dotyczy rozliczenie, terminu złożenia deklaracji oraz momentu prawidłowego uregulowania podatku. W przypadku III kwartału 2026 r. okres rozliczeniowy kończy się 30 września, natomiast termin na złożenie deklaracji i zapłatę VAT przypada 31 października. Ponieważ jest to sobota, nie należy zakładać, że obowiązek automatycznie przesunie się na poniedziałek. W praktyce oznacza to, że firma powinna zakończyć przygotowanie danych i zorganizować przelew z odpowiednim wyprzedzeniem, szczególnie jeśli płatność przechodzi przez bank zagraniczny, wymaga przewalutowania albo jest realizowana w trybie, który nie gwarantuje zaksięgowania środków tego samego dnia.
Z perspektywy średniej firmy e-commerce szczególnego znaczenia nabiera moment faktycznej płatności. Termin 31 października nie oznacza, że przedsiębiorca może bezpiecznie zlecić przelew dopiero w sobotę wieczorem i uznać obowiązek za wykonany. Płatność jest związana z terminem złożenia deklaracji, a środki powinny wpłynąć na rachunek bankowy państwa członkowskiego identyfikacji najpóźniej w tym dniu. Po wysłaniu deklaracji podatnik otrzymuje unikatowy numer referencyjny, czyli UNR, który służy do powiązania konkretnej płatności z konkretnym rozliczeniem OSS. Dlatego w firmach obsługujących większą liczbę rynków warto zaplanować cały proces w odpowiedniej kolejności: zamknąć dane za kwartał, przygotować rozliczenie, wysłać deklarację, uzyskać właściwy UNR, a następnie zlecić płatność na tyle wcześnie, aby została prawidłowo zaksięgowana przed upływem terminu. Samo posiadanie potwierdzenia zlecenia przelewu nie powinno być traktowane jako równoznaczne z terminowym uregulowaniem zobowiązania.
Równie ważna jest zasada dotycząca okresów, w których firma nie wykazała żadnych transakcji objętych OSS. Jeżeli przedsiębiorca nadal pozostaje w procedurze OSS, a w danym kwartale nie wykonał żadnych dostaw ani świadczeń podlegających raportowaniu w tej procedurze i jednocześnie nie ma korekt wcześniejszych deklaracji, powinien złożyć deklarację zerową. Brak sprzedaży nie oznacza więc automatycznie, że można po prostu pominąć rozliczenie za dany kwartał. Ma to znaczenie szczególnie w przypadku firm, które prowadzą ekspansję etapami, czasowo ograniczają sprzedaż na części rynków albo w danym kwartale nie wygenerowały transakcji objętych OSS, ale nadal pozostają formalnie zarejestrowane w procedurze.
Osobnym zagadnieniem są błędy wykryte po wysłaniu wcześniejszej deklaracji. W OSS nie należy automatycznie przenosić schematu znanego z innych rozliczeń podatkowych i zakładać, że wystarczy ponownie złożyć poprawioną wersję deklaracji za ten sam kwartał. Korekty dotyczące wcześniejszych okresów co do zasady wykazuje się w kolejnej deklaracji OSS, wskazując państwo członkowskie konsumpcji, okres rozliczeniowy, którego dotyczy zmiana, oraz kwotę VAT podlegającą korekcie. Standardowo taki mechanizm można stosować przez 3 lata od dnia, w którym upłynął termin złożenia pierwotnej deklaracji. Po upływie tego okresu dalsze postępowanie zależy już od zasad obowiązujących w państwie konsumpcji, którego dotyczy dana korekta. Dla firm działających na wielu rynkach oznacza to, że historia rozliczeń OSS powinna być przechowywana i monitorowana w sposób pozwalający szybko przyporządkować późniejszy zwrot, rabat, anulowanie lub wykryty błąd do właściwego kraju i właściwego okresu.
Czy deklaracja VAT OSS za III kwartał 2026 dotyczy mnie?
Jeżeli prowadzisz polską firmę e-commerce i sprzedajesz klientom indywidualnym w innych państwach Unii Europejskiej, procedura OSS może być jednym z podstawowych elementów Twojego rozliczenia VAT przy ekspansji zagranicznej. Jej znaczenie rośnie wraz z liczbą obsługiwanych rynków, ponieważ pozwala rozliczać VAT od określonych transakcji B2C za pośrednictwem jednego państwa członkowskiego identyfikacji, zamiast traktować każdą sprzedaż zagraniczną jako całkowicie odrębny proces. Nie oznacza to jednak, że każda transakcja z klientem z innego kraju UE automatycznie trafia do OSS. Znaczenie ma rodzaj transakcji, status nabywcy, miejsce opodatkowania oraz sposób organizacji sprzedaży. Dlatego przed przygotowaniem deklaracji za III kwartał 2026 r. warto przede wszystkim ustalić, które transakcje z okresu od 1 lipca do 30 września rzeczywiście podlegają wykazaniu w tej procedurze.
Sprzedajesz towary konsumentom w innych krajach UE?
Jeżeli Twoja firma wysyła towary z jednego państwa UE do klientów indywidualnych znajdujących się w innych państwach członkowskich, możesz mieć do czynienia z wewnątrzwspólnotową sprzedażą towarów na odległość, czyli WSTO, która może być rozliczana w unijnej procedurze OSS. Dla rozwijającego się sklepu internetowego jest to typowa sytuacja: firma ma zaplecze operacyjne w Polsce, ale zamówienia składają konsumenci z Niemiec, Francji, Czech, Włoch czy innych rynków unijnych. Nie oznacza to jednak, że już pierwsza sprzedaż do konsumenta w innym państwie UE automatycznie powoduje konieczność rozliczania VAT w państwie konsumpcji. W przypadku WSTO znaczenie ma również wspólny unijny próg 10 000 euro, czyli 42 000 zł dla podatników z Polski. Jeżeli spełnione są warunki stosowania tego progu i łączna wartość odpowiednich transakcji nie przekracza limitu, sprzedaż może nadal podlegać opodatkowaniu w państwie siedziby przedsiębiorcy. Podatnik może jednak wybrać opodatkowanie w państwie konsumpcji także przed przekroczeniem progu.
Po przekroczeniu progu albo po wyborze opodatkowania w państwie konsumpcji przedsiębiorca powinien prawidłowo ustalać VAT dla rynków, do których trafiają towary. OSS pozwala rozliczyć takie zobowiązania w jednej procedurze, ale nie zwalnia z konieczności prawidłowego przypisania transakcji do właściwych krajów. Przy większej skali sprzedaży szczególnie ważne staje się również oddzielenie sprzedaży raportowanej przez OSS od transakcji, które powinny być rozliczane lokalnie. Przykładowo przechowywanie własnych towarów w magazynie w innym państwie UE może powodować obowiązki związane z lokalną rejestracją VAT, których samo korzystanie z OSS nie eliminuje. Ma to duże znaczenie dla firm korzystających z zagranicznego fulfillmentu lub modeli, w których zapasy są przemieszczane pomiędzy magazynami w różnych państwach Unii.
Świadczysz wybrane usługi B2C dla klientów z innych państw UE?
OSS nie jest rozwiązaniem ograniczonym wyłącznie do fizycznej sprzedaży towarów. W procedurze unijnej mogą być wykazywane również określone usługi świadczone na rzecz konsumentów, jeżeli ich miejscem opodatkowania jest inne państwo członkowskie niż państwo, w którym przedsiębiorca ma siedzibę lub odpowiednie stałe miejsce prowadzenia działalności dla danej transakcji. Z punktu widzenia firmy rozwijającej sprzedaż międzynarodową ważne jest więc, aby nie utożsamiać OSS po prostu z wysyłką paczek za granicę. Jeżeli model biznesowy obejmuje zarówno towary, jak i usługi kierowane do konsumentów w innych krajach UE, zakres danych potrzebnych do kwartalnego rozliczenia może być szerszy niż sam raport sprzedaży towarowej.
Przed zamknięciem kwartału warto ustalić, które usługi rzeczywiście podlegają wykazaniu w OSS i w których państwach powstaje obowiązek rozliczenia VAT. Nie każda usługa świadczona klientowi z zagranicy będzie automatycznie rozliczana w taki sam sposób, dlatego kluczowe jest prawidłowe określenie miejsca opodatkowania. W średniej firmie e-commerce lub biznesie łączącym handel z dodatkowymi usługami błędne potraktowanie całej sprzedaży B2C jako jednego rodzaju transakcji może później prowadzić do konieczności korekt. Z tego powodu dane potrzebne do OSS powinny pozwalać nie tylko ustalić kraj klienta i wartość sprzedaży, lecz także rozróżnić rodzaj transakcji i sposób jej opodatkowania.
Korzystasz już z unijnej procedury OSS?
Ten sposób rozliczenia dotyczy przede wszystkim przedsiębiorców zarejestrowanych w unijnej procedurze OSS, w której deklaracje składane są za kwartały kalendarzowe. Jeśli Twoja firma pozostaje w tej procedurze, rozliczenie za III kwartał 2026 r. obejmuje okres od 1 lipca do 30 września i powinno zostać złożone po zakończeniu tego okresu, najpóźniej 31 października 2026 r. Kwartalny charakter OSS ma duże znaczenie organizacyjne w średniej firmie e-commerce, ponieważ dane potrzebne do deklaracji często pochodzą z kilku kanałów sprzedaży, rynków, magazynów i procesów księgowych. W praktyce samo ustalenie łącznej wartości sprzedaży nie wystarcza. Trzeba jeszcze prawidłowo przypisać transakcje do państw konsumpcji, zastosować właściwe zasady rozliczenia, uwzględnić korekty wcześniejszych okresów i upewnić się, że sprzedaż rozliczana lokalnie nie została ponownie ujęta w OSS.
Im więcej krajów obsługuje firma, tym większe znaczenie ma traktowanie kwartalnego zamknięcia OSS jako osobnego procesu podatkowego. Jest to szczególnie ważne wtedy, gdy przedsiębiorca posiada lokalne numery VAT, korzysta z zagranicznych magazynów albo prowadzi kilka modeli sprzedaży jednocześnie. OSS nie oznacza bowiem, że cała zagraniczna sprzedaż firmy może zostać zbiorczo przeniesiona do jednej deklaracji. Procedura obejmuje konkretne kategorie dostaw i usług, a część transakcji może nadal wymagać rozliczenia według zasad lokalnych. Dobre rozdzielenie tych dwóch grup na poziomie danych sprzedażowych ogranicza ryzyko podwójnego wykazania transakcji albo pominięcia obowiązku w państwie, w którym powinien zostać rozliczony VAT.
Kiedy ten artykuł nie dotyczy Twojego rozliczenia?
Nie należy mylić unijnej procedury OSS z procedurą IOSS. IOSS służy do rozliczania VAT w przypadku określonej sprzedaży na odległość towarów importowanych spoza Unii Europejskiej w przesyłkach, których wartość nie przekracza 150 euro. Najważniejsza różnica z punktu widzenia harmonogramu rozliczeń polega na tym, że IOSS jest rozliczany miesięcznie, podczas gdy unijna procedura OSS opisana tutaj jest rozliczana kwartalnie. Jeżeli więc Twoja firma sprzedaje konsumentom w UE towary importowane bezpośrednio z państw trzecich i korzysta w tym zakresie z procedury importowej, terminy oraz zakres deklaracji będą inne niż w przypadku Q3 rozliczanego w OSS.
Również sama obecność sprzedaży zagranicznej nie przesądza, że wszystkie transakcje powinny znaleźć się w deklaracji OSS. Firma może jednocześnie prowadzić sprzedaż objętą OSS, korzystać z IOSS oraz wykonywać transakcje wymagające lokalnego rozliczenia VAT w konkretnych państwach. Taka sytuacja może pojawić się między innymi wtedy, gdy przedsiębiorca przechowuje towary w kilku krajach, korzysta z zagranicznego fulfillmentu albo posiada lokalne rejestracje VAT. Dlatego przy ekspansji na kolejne rynki właściwe przyporządkowanie transakcji jest równie ważne jak sam termin złożenia deklaracji. OSS upraszcza rozliczanie określonych transakcji transgranicznych, ale nie zastępuje automatycznie wszystkich innych obowiązków VAT w Unii Europejskiej.
Szybkie sprawdzenie: jeżeli pozostajesz zarejestrowany w unijnej procedurze OSS, za III kwartał 2026 r. masz obowiązek złożenia deklaracji OSS. Jeśli w tym okresie nie było żadnych transakcji podlegających OSS ani korekt wcześniejszych okresów, składasz deklarację zerową. Jeżeli natomiast korzystasz również z IOSS albo wykonujesz transakcje wymagające lokalnego rozliczenia VAT, należy je odpowiednio oddzielić od sprzedaży wykazywanej w OSS.
Do kiedy złożyć deklarację VAT OSS za III kwartał 2026?
Dla III kwartału 2026 r. najważniejszą datą jest 31 października 2026 r. Do tego dnia należy złożyć deklarację obejmującą transakcje podlegające raportowaniu w OSS od 1 lipca do 30 września. W tym przypadku szczególne znaczenie ma kalendarz, ponieważ ostatni dzień terminu przypada w sobotę, a zasady OSS nie przewidują automatycznego przesunięcia terminu z tego powodu na pierwszy dzień roboczy. Dla firmy, która zamyka sprzedaż z wielu rynków i potrzebuje kilku dni na sprawdzenie stawek, korekt oraz przypisania transakcji do poszczególnych państw, oznacza to konieczność wcześniejszego zaplanowania całego procesu. Odkładanie przygotowania deklaracji na końcówkę października zwiększa ryzyko, że brak danych z któregoś kanału sprzedaży, rozbieżność w raportach albo konieczność ponownego uzgodnienia wartości doprowadzą do przekroczenia terminu.
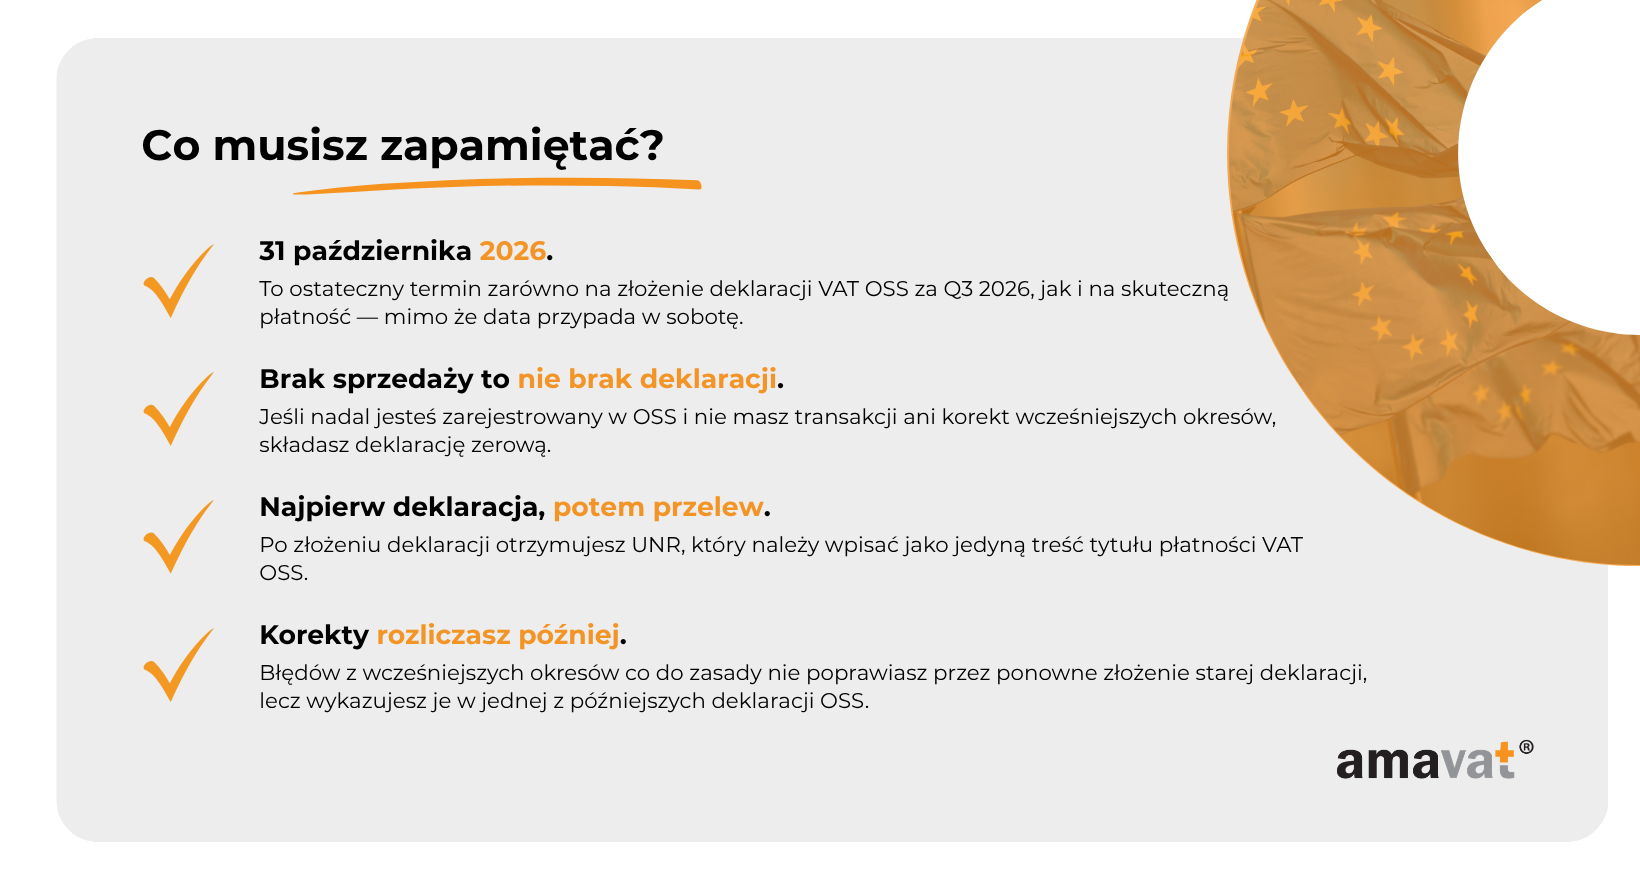
Termin: 31 października 2026 r.
Unijna procedura OSS jest rozliczana kwartalnie. III kwartał obejmuje okres od 1 lipca do 30 września 2026 r., a deklarację składa się do końca miesiąca następującego po zakończeniu tego kwartału. Ostatecznym terminem jest zatem 31 października 2026 r. Ta sama data wyznacza również termin zapłaty VAT wynikającego z deklaracji, dlatego z punktu widzenia operacyjnego warto traktować złożenie deklaracji i przygotowanie płatności jako jeden ciąg czynności. Najpierw firma powinna zamknąć dane za cały kwartał, zweryfikować państwa konsumpcji i wartości podatku, następnie wysłać deklarację i uzyskać przypisany do niej unikatowy numer referencyjny, a później dokonać prawidłowej płatności.
Po złożeniu deklaracji podatnik otrzymuje unikatowy numer referencyjny, czyli UNR, który pozwala powiązać płatność z właściwym rozliczeniem. W tytule przelewu należy podać wyłącznie numer UNR przypisany do danej deklaracji. Jest to ważny element całego procesu, ponieważ błędny numer albo brak prawidłowego oznaczenia może spowodować problem z przypisaniem wpłaty. W przypadku średniego e-commerce działającego na kilku rynkach warto więc zaplanować odpowiedni odstęp pomiędzy finalnym przygotowaniem danych a granicznym terminem płatności. Pozwala to najpierw skutecznie wysłać deklarację i uzyskać UNR, a następnie wykonać przelew w sposób dający wystarczający czas na wpływ środków na właściwy rachunek.
31 października wypada w sobotę — czy termin przesuwa się na poniedziałek?
Nie. Termin OSS nie przesuwa się tylko dlatego, że jego ostatni dzień przypada w sobotę, niedzielę albo święto. W 2026 r. 31 października wypada w sobotę, ale deklaracja za III kwartał nadal powinna zostać złożona najpóźniej tego dnia. To szczególnie ważne dla polskich przedsiębiorców przyzwyczajonych do sytuacji, w których przy innych obowiązkach podatkowych termin przypadający na dzień wolny może zostać przesunięty na następny dzień roboczy. Automatyczne zastosowanie takiego założenia do OSS byłoby błędem. Jeżeli firma przyjmie, że bezpiecznym terminem jest poniedziałek 2 listopada 2026 r., będzie już po terminie przewidzianym dla deklaracji za III kwartał.
Ten sam kalendarz trzeba uwzględnić przy planowaniu płatności. Nie wystarczy założyć, że skoro deklaracja może zostać wysłana elektronicznie w sobotę, równie bezpiecznie można tego samego dnia dopiero zlecić przelew. Dla płatności znaczenie ma wpływ środków na właściwy rachunek, a nie samo wydanie dyspozycji w banku. W praktyce nie warto więc zlecać przelewu dopiero 31 października. Płatność należy wysłać z takim wyprzedzeniem, aby środki znalazły się na właściwym rachunku najpóźniej tego dnia. Nie ma jednej uniwersalnej daty, w której każdy przedsiębiorca powinien wykonać przelew, ponieważ czas jego realizacji zależy między innymi od banku oraz sposobu płatności. Bezpieczniejsze jest ustalenie wcześniejszego terminu wewnętrznego, który pozostawi czas na uzyskanie UNR, zaksięgowanie środków i rozwiązanie ewentualnego problemu z płatnością.
Czy deklarację można złożyć przed końcem kwartału?
Deklaracji OSS za III kwartał 2026 r. nie można złożyć przed zakończeniem okresu rozliczeniowego. Oznacza to, że nawet jeśli już we wrześniu firma dysponuje większością danych i potrafi oszacować należny VAT dla poszczególnych państw, formalne złożenie deklaracji za Q3 może nastąpić dopiero po zakończeniu 30 września. Wynika to z konstrukcji samego rozliczenia, które musi obejmować pełny kwartał. Do końca okresu rozliczeniowego mogą wystąpić kolejne transakcje i inne zdarzenia wpływające na dane wykazywane w deklaracji, dlatego zamknięcie formularza przed końcem września nie byłoby możliwe.
Nie oznacza to jednak, że do października nie warto wykonywać żadnych prac przygotowawczych. Jeszcze przed końcem kwartału firma może uzgodnić raporty sprzedaży, sprawdzić sposób przypisywania państw konsumpcji, zweryfikować stosowane stawki VAT i ustalić, które transakcje powinny zostać wykazane w OSS, a które podlegają rozliczeniu lokalnemu. W średniej firmie e-commerce warto więc rozdzielić etap przygotowania danych od formalnego złożenia deklaracji. Dzięki temu po zakończeniu 30 września zespół nie rozpoczyna całego procesu od zera, lecz koncentruje się na zamknięciu pełnych danych za Q3, kontroli rozbieżności i przygotowaniu ostatecznej deklaracji z odpowiednim wyprzedzeniem przed 31 października.
Co jeśli w III kwartale nie było sprzedaży OSS?
Brak sprzedaży objętej OSS w danym kwartale nie oznacza automatycznie, że przedsiębiorca nie ma żadnego obowiązku wobec procedury. Jeżeli firma pozostaje zarejestrowana w unijnej procedurze OSS, sam fakt, że od 1 lipca do 30 września 2026 r. nie wystąpiły transakcje podlegające wykazaniu w tej procedurze, nie zwalnia przedsiębiorcy z obowiązku złożenia deklaracji OSS za ten okres. To istotne szczególnie w przypadku firm, które prowadzą sprzedaż zagraniczną sezonowo, czasowo wycofały się z części rynków albo w danym kwartale nie osiągnęły sprzedaży kwalifikującej się do OSS. Dla celów rozliczeniowych liczy się nie tylko to, czy w danym okresie powstał VAT do zapłaty, lecz także to, czy przedsiębiorca nadal pozostaje w procedurze i powinien złożyć deklarację za kolejny kwartał.
Deklaracja zerowa VAT OSS
Jeżeli przedsiębiorca jest nadal zarejestrowany w unijnej procedurze OSS, ale w III kwartale 2026 r. nie wykonał żadnych transakcji podlegających wykazaniu w OSS i jednocześnie nie ma korekt dotyczących wcześniejszych okresów, powinien złożyć deklarację zerową. W praktyce oznacza to, że brak podatku do zapłaty nie jest równoznaczny z brakiem deklaracji. Dla firmy prowadzącej sprzedaż na wielu rynkach ma to duże znaczenie organizacyjne, ponieważ okres bez transakcji zagranicznych można łatwo potraktować jako okres bez obowiązków. W OSS takie podejście może jednak prowadzić do przeoczenia terminu. Deklaracja zerowa potwierdza, że za dany okres firma nie ma transakcji do wykazania ani korekt do rozliczenia, ale nadal uczestniczy w procedurze.
Z punktu widzenia średniego e-commerce warto więc pilnować terminów OSS niezależnie od wysokości sprzedaży w konkretnym kwartale. Jeżeli firma czasowo zatrzymała kampanie zagraniczne, wyłączyła dostawy do części krajów albo przeniosła sprzedaż na inne kanały, nie powinno się z góry zakładać, że kwartalne rozliczenie przestało być potrzebne. Dopóki przedsiębiorca pozostaje zarejestrowany w procedurze, należy sprawdzić, czy za dany okres powinna zostać złożona deklaracja standardowa czy zerowa. W przypadku III kwartału 2026 r. termin na jej złożenie pozostaje taki sam jak przy deklaracji wykazującej sprzedaż, czyli 31 października 2026 r.
Kiedy trzeba złożyć deklarację zerową?
Deklarację zerową należy złożyć wtedy, gdy przedsiębiorca pozostaje w procedurze OSS, w danym kwartale nie wykonał żadnych transakcji objętych raportowaniem w OSS i jednocześnie nie ma korekt wcześniejszych deklaracji, które należałoby ująć w bieżącym rozliczeniu. Kluczowe jest spełnienie wszystkich tych warunków. Jeżeli nie było bieżącej sprzedaży, ale firma musi wykazać korektę odnoszącą się do wcześniejszego kwartału, bieżąca deklaracja nie będzie już deklaracją zerową. Podobnie brak sprzedaży na jednym rynku nie oznacza deklaracji zerowej, jeżeli w tym samym kwartale przedsiębiorca miał transakcje OSS w innych państwach konsumpcji.
Częsty błąd można sprowadzić do zdania: „nie sprzedałem nic za granicę, więc nie mam nic do złożenia”. W przypadku przedsiębiorcy pozostającego w OSS takie założenie jest nieprawidłowe, jeżeli firma nadal jest zarejestrowana w procedurze. Sam brak transakcji nie usuwa obowiązku rozliczenia okresu. Z perspektywy organizacyjnej najlepiej traktować każdy kwartał jako osobny punkt kontrolny: sprawdzić, czy były transakcje objęte OSS, zweryfikować, czy istnieją korekty poprzednich okresów, a następnie ustalić, czy należy złożyć deklarację z wartościami, czy deklarację zerową. Takie podejście ogranicza ryzyko pominięcia obowiązku tylko dlatego, że sprzedaż zagraniczna była w danym okresie niska albo nie wystąpiła wcale.
Jak zapłacić VAT OSS za III kwartał 2026?
Płatność VAT OSS wymaga nie tylko prawidłowego ustalenia kwoty podatku, ale również zachowania właściwej kolejności działań. W praktyce przedsiębiorca powinien najpierw złożyć deklarację, otrzymać przypisany do niej unikatowy numer referencyjny, a następnie wykonać płatność w euro na właściwy rachunek i z prawidłowym oznaczeniem przelewu. W przypadku OSS szczegóły techniczne mają duże znaczenie, ponieważ błędny rachunek, nieprawidłowy tytuł przelewu albo zbyt późne zlecenie płatności mogą spowodować, że wpłata nie zostanie prawidłowo przypisana do deklaracji lub nie dotrze na czas. Dla firmy obsługującej wiele państw istotne jest przy tym, że jedna płatność obejmuje łączny VAT wynikający z deklaracji OSS, a dalszy podział środków pomiędzy państwa konsumpcji odbywa się w ramach samego mechanizmu procedury.
Do kiedy trzeba zapłacić VAT OSS?
VAT wynikający z deklaracji OSS za III kwartał 2026 r. należy zapłacić najpóźniej 31 października 2026 r. Jest to ten sam termin, który obowiązuje dla złożenia deklaracji. W tym roku data ma szczególne znaczenie, ponieważ 31 października przypada w sobotę i termin nie przesuwa się z tego powodu na pierwszy dzień roboczy. Nie należy więc zakładać, że zapłata wykonana dopiero w poniedziałek będzie nadal terminowa. Co więcej, w przypadku płatności istotny jest nie tylko dzień, w którym przedsiębiorca wyda dyspozycję przelewu, lecz moment, w którym środki faktycznie dotrą na właściwy rachunek.
Z tego powodu nie warto odkładać płatności do ostatniego dnia. Firma powinna zlecić przelew z odpowiednim wyprzedzeniem, uwzględniając czas realizacji płatności przez bank. Z punktu widzenia terminu OSS istotny jest moment wpływu środków na właściwy rachunek, a nie samo zlecenie przelewu. Nie ma jednej uniwersalnej wcześniejszej daty, która byłaby właściwa dla wszystkich przedsiębiorców, ponieważ czas realizacji może zależeć od banku, rodzaju przelewu czy przewalutowania. Najważniejsze jest więc takie zaplanowanie płatności, aby środki znalazły się na właściwym rachunku najpóźniej 31 października 2026 r.
W jakiej walucie płaci się VAT OSS?
Płatności VAT w ramach unijnej procedury OSS dokonuje się w euro. Dla polskiego przedsiębiorcy ma to znaczenie nie tylko księgowe, ale także operacyjne, szczególnie wtedy, gdy firma na co dzień prowadzi rachunki głównie w złotych. Warto wcześniej ustalić, z jakiego rachunku zostanie wykonany przelew, czy bank będzie dokonywał przewalutowania oraz czy sposób realizacji płatności nie wydłuży czasu potrzebnego na zaksięgowanie środków. Przy dużych kwotach VAT różnice kursowe i warunki bankowe mogą mieć również wymiar kosztowy, ale z perspektywy terminowości najważniejsze jest to, aby przelew w euro został skutecznie wykonany na właściwy rachunek i dotarł przed upływem terminu.
W procedurze OSS przedsiębiorca nie wykonuje osobnego przelewu do każdego państwa konsumpcji wykazanego w deklaracji. Łączna kwota podatku wynikająca z rozliczenia jest wpłacana w państwie członkowskim identyfikacji, a następnie odpowiednie kwoty są przekazywane do właściwych krajów. Dla firmy sprzedającej do kilku lub kilkunastu państw UE upraszcza to sam proces płatności, ale jednocześnie zwiększa znaczenie prawidłowego przygotowania deklaracji. Przed wykonaniem przelewu warto również sprawdzić aktualny rachunek przeznaczony do obsługi OSS, ponieważ jest to informacja techniczna, która powinna być weryfikowana na bieżąco.
Dlaczego najpierw trzeba wysłać deklarację?
Po złożeniu deklaracji OSS podatnik otrzymuje unikatowy numer referencyjny, czyli UNR, przypisany do konkretnego rozliczenia. Ten numer służy do prawidłowego powiązania wpłaty z deklaracją, dlatego praktyczna kolejność działań jest bardzo ważna: najpierw należy skutecznie wysłać deklarację, następnie uzyskać UNR, a dopiero potem przygotować przelew. Nie warto więc traktować złożenia deklaracji i płatności jako dwóch niezależnych zadań, które mogą być wykonywane w dowolnej kolejności. W przypadku OSS dane z deklaracji i dane płatności muszą się ze sobą łączyć, a numer referencyjny jest elementem, który pozwala administracji przypisać środki do właściwego okresu i konkretnego rozliczenia.
Dla średniej firmy e-commerce jest to jeszcze jeden argument za tym, aby nie zostawiać całego procesu na ostatnią chwilę. Jeżeli deklaracja zostanie wysłana dopiero pod koniec terminu, przedsiębiorca dopiero wtedy uzyskuje numer potrzebny do prawidłowej płatności. Następnie musi przygotować przelew i zadbać o to, aby środki faktycznie znalazły się na rachunku w terminie. Przy dacie przypadającej w sobotę margines bezpieczeństwa jest szczególnie mały. Lepszym rozwiązaniem jest wcześniejsze zamknięcie danych, złożenie deklaracji, uzyskanie UNR i zlecenie płatności z uwzględnieniem czasu potrzebnego na realizację przelewu przez bank.
Co wpisać w tytule przelewu VAT OSS?
W tytule przelewu należy podać wyłącznie UNR przypisany do danej deklaracji. Nie należy dodawać nazwy firmy, numeru NIP, określenia „VAT OSS”, oznaczenia „III kwartał 2026” ani innych opisów, które z perspektywy przedsiębiorcy mogłyby wydawać się pomocne. Dodatkowe informacje mogą utrudnić prawidłowe przypisanie płatności, a wpłata z błędnym oznaczeniem może zostać odrzucona i zwrócona. Jeżeli firma korzysta ze standardowych szablonów przelewów, w których system bankowy automatycznie dodaje własny opis transakcji, warto przed wysłaniem płatności sprawdzić, czy pole tytułu zawiera dokładnie właściwy numer referencyjny.
UNR dla unijnej procedury OSS ma format zbliżony do PL/PLXXXXXXXXXX/Q3.2026. Jest to wyłącznie przykład pokazujący konstrukcję numeru. Nie należy tworzyć UNR samodzielnie ani wykorzystywać numeru z poprzedniego kwartału. Do przelewu trzeba skopiować numer faktycznie nadany po złożeniu konkretnej deklaracji. Ma to szczególne znaczenie w firmach, które wykonują wiele płatności podatkowych i korzystają z zapisanych szablonów bankowych. Dobrą praktyką organizacyjną jest połączenie w jednym procesie potwierdzenia wysyłki deklaracji, zapisania właściwego UNR i przygotowania przelewu, dzięki czemu osoba odpowiedzialna za płatność korzysta bezpośrednio z danych dotyczących aktualnego rozliczenia.
Dlaczego nie należy płacić VAT OSS na zwykły mikrorachunek podatkowy?
Płatności VAT OSS nie należy kierować na standardowy mikrorachunek podatkowy używany do wielu krajowych zobowiązań podatkowych. VAT OSS wpłacony na mikrorachunek podatkowy nie zostanie przekazany do właściwego państwa członkowskiego konsumpcji. Do płatności OSS należy użyć specjalnego rachunku wskazanego przez Ministerstwo Finansów. Procedura ma własny sposób obsługi płatności właśnie dlatego, że kwoty pobrane w państwie członkowskim identyfikacji są następnie przekazywane do państw konsumpcji, których dotyczą transakcje wykazane w deklaracji.
Z punktu widzenia przedsiębiorcy błąd jest szczególnie niebezpieczny dlatego, że sam fakt przelania pieniędzy do administracji podatkowej nie oznacza jeszcze prawidłowego uregulowania zobowiązania OSS. Jeżeli środki zostaną wysłane na mikrorachunek zamiast na rachunek przeznaczony do obsługi tej procedury, nie trafią dalej do odpowiednich państw konsumpcji. Dlatego przed wykonaniem przelewu warto sprawdzić aktualne dane rachunku przeznaczonego do płatności OSS oraz upewnić się, że zespół finansowy nie korzysta automatycznie z szablonu stosowanego przy krajowych podatkach. W firmach, w których płatności przygotowuje inna osoba niż deklaracje, takie rozróżnienie powinno być jasno zapisane w procedurze wewnętrznej.
Kiedy płatność uznaje się za dokonaną?
W przypadku VAT OSS kluczowa jest różnica pomiędzy zleceniem przelewu a faktycznym wpływem środków. Samo wydanie dyspozycji w bankowości elektronicznej nie oznacza jeszcze, że płatność została dokonana w terminie. Liczy się moment, w którym środki dotrą na rachunek bankowy państwa członkowskiego identyfikacji. Jeżeli przedsiębiorca wyśle przelew 31 października, ale pieniądze zostaną zaksięgowane dopiero po tym terminie, samo potwierdzenie zlecenia nie zmienia faktu, że środki nie znalazły się na właściwym rachunku przed upływem terminu. W 2026 r. ryzyko jest szczególnie wyraźne, ponieważ 31 października przypada w sobotę.
Firma powinna więc zlecić płatność z odpowiednim wyprzedzeniem, uwzględniając czas realizacji przelewu przez bank. Jest to szczególnie ważne wtedy, gdy płatność jest wykonywana z rachunku zagranicznego, wymaga przewalutowania albo bank realizuje ją w trybie, który może wydłużyć czas dotarcia środków. Nie ma potrzeby wskazywania jednej sztywnej daty wcześniejszej dla wszystkich przedsiębiorców, ponieważ warunki realizacji przelewów mogą się różnić. Z punktu widzenia terminu OSS istotny jest moment wpływu środków na właściwy rachunek, a nie dzień, w którym przedsiębiorca kliknął przycisk zatwierdzający przelew.
Najczęstsze błędy przy płatności VAT OSS
Przy płatności VAT OSS problem często nie wynika z samego wyliczenia podatku, lecz z technicznego wykonania przelewu. Pierwszym częstym błędem jest płatność na niewłaściwy rachunek, zwłaszcza na standardowy mikrorachunek podatkowy. Dla polskiego podatnika korzystającego z OSS płatność w euro powinna zostać wykonana na specjalny rachunek Drugiego Urzędu Skarbowego Warszawa-Śródmieście przeznaczony do obsługi tej procedury. VAT OSS wpłacony na mikrorachunek nie zostanie przekazany do właściwego państwa członkowskiego konsumpcji. Drugim istotnym błędem jest nieprawidłowe oznaczenie przelewu. W tytule należy wpisać wyłącznie UNR przypisany do konkretnej deklaracji. Płatności opisane w inny sposób, również wtedy, gdy prawidłowemu UNR towarzyszy nazwa firmy, NIP, określenie „VAT OSS”, kwartał albo inny dodatkowy tekst, mogą zostać odrzucone i zwrócone na rachunek wpłacającego.
Kolejne ryzyka dotyczą waluty i terminu. VAT OSS powinien być zapłacony w euro, dlatego przed wykonaniem przelewu warto upewnić się, że zespół finansowy nie korzysta automatycznie ze schematu przygotowanego dla krajowych podatków. Szczególnie niebezpieczne jest również zlecenie przelewu dopiero w ostatnim dniu terminu. W OSS liczy się wpływ pieniędzy na właściwy rachunek, a nie samo wydanie dyspozycji w banku. Przy rozliczeniu za III kwartał 2026 r. ma to dodatkowe znaczenie, ponieważ 31 października przypada w sobotę. Założenie, że termin przesunie się z tego powodu na poniedziałek, jest błędne. Firma powinna więc wcześniej zakończyć przygotowanie deklaracji, uzyskać właściwy UNR i zlecić przelew z uwzględnieniem czasu jego realizacji przez bank.
Jak skorygować deklarację VAT OSS?
Błąd w już złożonej deklaracji OSS nie oznacza, że przedsiębiorca powinien po prostu ponownie wysłać deklarację za ten sam kwartał z poprawionymi wartościami. W przypadku okresów objętych obecnym mechanizmem korekt zmiany dotyczące wcześniejszego rozliczenia wykazuje się co do zasady w jednej z późniejszych deklaracji OSS składanych w ramach procedury. Ma to duże znaczenie dla firm, które po zamknięciu kwartału otrzymują nowe dane, identyfikują pomyłkę w przypisaniu sprzedaży do państwa konsumpcji albo odkrywają, że wcześniej wykazana kwota VAT była zawyżona lub zaniżona. Zamiast próbować zastąpić pierwotną deklarację nową wersją, przedsiębiorca powinien prawidłowo odnieść zmianę do okresu i państwa, których dotyczyła pierwotna transakcja.
Mechanizm ten ma szczególne znaczenie w e-commerce, gdzie różnice mogą zostać wykryte dopiero po zakończeniu kwartału, na przykład podczas uzgadniania danych sprzedażowych z kilku kanałów albo analizy zwrotów i zmian dotyczących wcześniejszych transakcji. Korekta nie jest więc oderwana od pierwotnego rozliczenia. Powinna jednoznacznie wskazywać, którego wcześniejszego okresu i którego państwa konsumpcji dotyczy zmiana. Dzięki temu możliwe jest zachowanie historii pierwotnych deklaracji przy jednoczesnym rozliczeniu później ujawnionych różnic w ramach kolejnych okresów OSS.
Czy składa się osobną korektę deklaracji VIU-DO?
Błędu dotyczącego wcześniejszego kwartału co do zasady nie poprawia się przez ponowne złożenie standardowej deklaracji VIU-DO za ten sam okres. Korektę wykazuje się w jednej z późniejszych deklaracji OSS składanych w ramach procedury. Jeżeli więc przedsiębiorca po złożeniu rozliczenia za III kwartał 2026 r. wykryje błąd w kolejnym okresie, powinien ująć odpowiednią zmianę w późniejszej deklaracji, wskazując jednocześnie, którego wcześniejszego kwartału oraz którego państwa członkowskiego konsumpcji korekta dotyczy. Nie chodzi zatem o zastąpienie pierwotnego formularza nową wersją, lecz o prawidłowe wykazanie różnicy w ramach mechanizmu korekt przewidzianego dla OSS.
Dla firmy prowadzącej sprzedaż na wielu rynkach oznacza to, że system raportowania powinien pozwalać wrócić do danych z wcześniejszych kwartałów i jednoznacznie ustalić, gdzie dana transakcja została pierwotnie opodatkowana. Jeżeli błąd zostanie odkryty kilka miesięcy później, sama informacja o różnicy w VAT nie wystarczy. Trzeba jeszcze wskazać właściwy okres oraz państwo konsumpcji. Dlatego przy większej skali działalności historia rozliczeń OSS powinna być przechowywana w sposób pozwalający połączyć późniejszą korektę z pierwotnym ujęciem sprzedaży.
Jakie dane podaje się przy korekcie?
Przy korekcie trzeba przede wszystkim wskazać okres rozliczeniowy, którego dotyczy zmiana, właściwe państwo członkowskie konsumpcji oraz łączną kwotę VAT wynikającą z korekty. Jeżeli więc przedsiębiorca odkryje błąd dotyczący sprzedaży wykazanej w III kwartale 2026 r. w konkretnym kraju, korekta powinna jednoznacznie odwoływać się właśnie do Q3 2026 oraz do tego państwa. Nie odtwarza się przy tym całej pierwotnej deklaracji od początku. Istotne jest wykazanie zmiany, która powinna wpłynąć na wcześniej zadeklarowaną kwotę podatku.
Korekta może działać w obie strony. Może zwiększać VAT należny, jeżeli wcześniej wykazano go za mało, albo zmniejszać zobowiązanie, jeżeli pierwotna kwota była zbyt wysoka. W praktyce szczególnego znaczenia nabiera możliwość odtworzenia historii sprzedaży także po upływie kilku lub kilkunastu miesięcy. Przy dużej liczbie zamówień firma powinna być w stanie ustalić nie tylko wartość korekty, ale również państwo konsumpcji i okres, w którym dana sprzedaż została pierwotnie wykazana. Bez takiego przyporządkowania prawidłowe przeprowadzenie korekty staje się znacznie trudniejsze.
Czy korekty z różnych krajów można kompensować?
Korekty dotyczące różnych państw konsumpcji nie powinny być traktowane jak jedno wspólne saldo, które można dowolnie wyzerować. Jeżeli korekta zmniejsza VAT należny w jednym państwie, a jednocześnie zwiększa go w innym, oba skutki pozostają przypisane do konkretnych państw. Nie można więc po prostu uznać, że nadpłata w jednym kraju automatycznie pokrywa niedopłatę w drugim. Ma to duże znaczenie dla firm sprzedających równolegle na wielu rynkach, ponieważ suma wszystkich korekt może na poziomie wewnętrznego raportu wyglądać neutralnie, podczas gdy podatkowo poszczególne państwa nadal mają odrębne salda.
Przykładowo, jeżeli korekta powoduje zmniejszenie VAT dla Niemiec o 1 000 euro i jednocześnie zwiększenie VAT dla Francji o 1 000 euro, przedsiębiorca nie powinien traktować wyniku jako zera do rozliczenia. Dodatkowa kwota dotycząca Francji pozostaje zobowiązaniem przypisanym temu państwu, natomiast ujemna korekta dotycząca Niemiec może prowadzić do nadpłaty podlegającej rozliczeniu zgodnie z zasadami odnoszącymi się do tego państwa konsumpcji. Z perspektywy e-commerce oznacza to, że korekty powinny być analizowane nie tylko łącznie, ale przede wszystkim oddzielnie dla każdego kraju.
Ile czasu jest na korektę VAT OSS za III kwartał 2026?
Standardowy mechanizm korekt w OSS można stosować przez 3 lata od dnia, w którym upłynął termin złożenia pierwotnej deklaracji. Dla deklaracji za III kwartał 2026 r. termin złożenia przypada 31 października 2026 r., dlatego trzyletni okres kończy się 31 października 2029 r. Do tego momentu korekty dotyczące Q3 2026 mogą być co do zasady wykazywane w późniejszych deklaracjach OSS według standardowego mechanizmu. Istotne jest przy tym, że trzy lata liczy się od terminu złożenia pierwotnej deklaracji, a nie od dnia, w którym przedsiębiorca faktycznie ją wysłał.
Trzyletniego okresu nie należy jednak rozumieć jako czasu, w którym można bez konsekwencji odkładać korektę już rozpoznanego błędu. Jeżeli przedsiębiorca stwierdzi nieprawidłowość, powinien odpowiednio uwzględnić ją w późniejszym rozliczeniu zgodnie z zasadami OSS. Limit wyznacza przede wszystkim granicę stosowania standardowego mechanizmu korekt w tej procedurze. Dla firmy ma więc znaczenie zarówno bieżące wychwytywanie różnic, jak i przechowywanie danych pozwalających odtworzyć wcześniejsze okresy, ponieważ także korekta dokonana długo po pierwotnej sprzedaży musi zostać prawidłowo przypisana do konkretnego kraju i kwartału.
Co po upływie trzech lat?
Po upływie trzyletniego okresu korekta nie jest już dokonywana poprzez późniejszą deklarację OSS w standardowym mechanizmie. Dalszy sposób postępowania zależy od państwa członkowskiego konsumpcji oraz obowiązujących w nim zasad krajowych. Jeżeli więc korekta dotycząca III kwartału 2026 r. miałaby zostać przeprowadzona po 31 października 2029 r., przedsiębiorca powinien sprawdzić procedurę właściwą dla kraju, którego dotyczy dana kwota VAT. Może to oznaczać konieczność bezpośredniego kontaktu z administracją podatkową tego państwa i zastosowania lokalnych reguł dotyczących korekt, dopłat albo zwrotów.
Jeżeli państwem konsumpcji jest Polska, przewidziana jest możliwość przekazania takiej korekty bezpośrednio do Urzędu Skarbowego Łódź-Śródmieście przy użyciu dedykowanego formularza VCU-DK dla procedury unijnej. W przypadku innych państw należy sprawdzić rozwiązania obowiązujące w konkretnym kraju, ponieważ po upływie trzyletniego terminu przedsiębiorca nie korzysta już z jednolitego mechanizmu późniejszej deklaracji OSS. Dla firmy działającej na wielu rynkach może to oznaczać konieczność prowadzenia kilku odrębnych spraw według lokalnych zasad, dlatego wykrywanie i rozliczanie błędów w ramach trzyletniego okresu jest znacznie prostsze organizacyjnie.
Korekta VAT OSS in plus — gdy podatku było za mało
Korekta in plus pojawia się wtedy, gdy po złożeniu deklaracji przedsiębiorca stwierdzi, że VAT należny dla konkretnego państwa konsumpcji został wykazany w zbyt niskiej wysokości. Może to wynikać z pominięcia części transakcji, błędnego przypisania sprzedaży do kraju, zastosowania niewłaściwej stawki VAT, błędnego ustalenia podstawy opodatkowania albo niepełnych danych dostępnych podczas przygotowywania rozliczenia. W takim przypadku nie składa się ponownie poprawionej deklaracji za pierwotny okres. Korektę wykazuje się w jednej z późniejszych deklaracji OSS, wskazując okres, którego dotyczy błąd, właściwe państwo członkowskie konsumpcji oraz kwotę VAT, o którą należy zmienić wcześniejsze rozliczenie. Dodatnia korekta pozostaje więc powiązana z pierwotnym kwartałem, nawet jeśli technicznie pojawia się w deklaracji składanej kilka miesięcy później. Dla firmy działającej na wielu rynkach ma to praktyczne znaczenie, ponieważ każda różnica powinna zostać przypisana do konkretnego państwa, a nie potraktowana jako ogólna korekta całego europejskiego VAT.
Przykładowo polski sklep internetowy w III kwartale 2026 r. wykazał zbyt niski VAT od sprzedaży B2C do Francji. W I kwartale 2027 r., podczas uzgadniania danych, przedsiębiorca odkrywa, że VAT należny Francji został zaniżony o 600 euro. Nie wraca wtedy do deklaracji za Q3 2026 po to, aby ponownie złożyć cały formularz z nowymi wartościami. W jednej z późniejszych deklaracji OSS wykazuje korektę odnoszącą się do III kwartału 2026 r., wskazuje Francję jako państwo konsumpcji oraz dodatnią kwotę 600 euro. W efekcie zwiększa się VAT przypisany Francji. Z perspektywy księgowej najważniejsze jest więc zachowanie ścieżki pozwalającej odpowiedzieć na trzy pytania: którego okresu dotyczy błąd, w jakim państwie podatek był należny i o jaką kwotę należy zmienić wcześniejsze rozliczenie.
Korekta VAT OSS in minus — zwrot, rabat lub anulowanie zamówienia
Korekta in minus pojawia się wtedy, gdy VAT wykazany wcześniej dla danego państwa konsumpcji powinien zostać obniżony. W e-commerce może się to wiązać między innymi ze zwrotem towaru, rabatem, anulowaniem zamówienia lub innym zdarzeniem wpływającym na wcześniej rozliczoną transakcję. Nie oznacza to jednak, że każde takie zdarzenie automatycznie prowadzi do obniżenia VAT. Znaczenie mają zasady właściwe dla państwa konsumpcji oraz to, czy w konkretnym przypadku rzeczywiście dochodzi do zmniejszenia podstawy opodatkowania albo podatku. OSS jest mechanizmem deklarowania i przekazywania VAT, ale nie ujednolica wszystkich materialnych warunków, na jakich poszczególne państwa dopuszczają korektę podatku.
Jeżeli dane zdarzenie zgodnie z właściwymi zasadami VAT powoduje zmniejszenie wcześniej wykazanego podatku, korekta powinna odnosić się do okresu, w którym pierwotnie ujęto daną transakcję. Technicznie jest natomiast wykazywana w jednej z późniejszych deklaracji OSS. Dlatego przy sprzedaży na kilku rynkach system księgowy i dane sprzedażowe powinny pozwalać połączyć późniejszy zwrot, rabat czy anulowanie z pierwotnym zamówieniem, państwem konsumpcji i kwartałem, w którym VAT został wykazany. Bez takiego powiązania firma może mieć trudność nie tylko z ustaleniem wartości korekty, ale również z przypisaniem jej do właściwego kraju.
Co zrobić, gdy po kwartale klient zwrócił towar?
Jeżeli klient zwróci towar po zakończeniu kwartału, przedsiębiorca powinien ustalić, w którym okresie sprzedaż została pierwotnie wykazana w OSS oraz do którego państwa konsumpcji była przypisana. Jeżeli przykładowo towar został sprzedany konsumentowi w Niemczech w sierpniu 2026 r., transakcja znalazła się w deklaracji za III kwartał 2026 r., a klient dokonał zwrotu dopiero w listopadzie, korekta nadal odnosi się do Q3 2026. Nie oznacza to jednak ponownego składania deklaracji za trzeci kwartał. Jeżeli zwrot zgodnie z właściwymi zasadami VAT powoduje obniżenie wcześniej wykazanego podatku, zmniejszenie zostaje ujęte w późniejszej deklaracji OSS jako korekta wcześniejszego okresu, z przypisaniem do Niemiec i do pierwotnego kwartału.
Podobnie należy postępować w przypadku rabatu, anulowania zamówienia lub innego zdarzenia, jeżeli zgodnie z właściwymi zasadami VAT powoduje ono zmniejszenie podstawy opodatkowania lub podatku wykazanego wcześniej dla danego państwa konsumpcji. To rozróżnienie ma znaczenie szczególnie dla przedsiębiorców działających na wielu rynkach, ponieważ warunki materialne korekty nie muszą być identyczne w każdym państwie. Z punktu widzenia obsługi OSS najważniejsze jest więc najpierw ustalenie, czy dane zdarzenie rzeczywiście wpływa na wcześniej należny VAT, a następnie prawidłowe przypisanie korekty do państwa i okresu, w których pierwotna transakcja została wykazana.
Czy nadpłatę VAT w jednym kraju można odjąć od VAT należnego w innym?
Nie automatycznie. Korekty w OSS pozostają przypisane do konkretnych państw konsumpcji, dlatego ujemnego salda dotyczącego jednego kraju nie można dowolnie kompensować z dodatnim zobowiązaniem w innym państwie. Korekta może natomiast zostać rozliczona z VAT należnym temu samemu państwu konsumpcji. Oznacza to, że jeśli przedsiębiorca ma bieżący VAT należny w Niemczech i jednocześnie ujemną korektę dotyczącą wcześniejszego okresu również w Niemczech, oba elementy mogą wpłynąć na saldo dla tego samego kraju. Jeżeli jednak w tym samym czasie firma ma dodatkowy VAT do zapłaty we Francji, niemieckie ujemne saldo nie obniży automatycznie zobowiązania francuskiego.
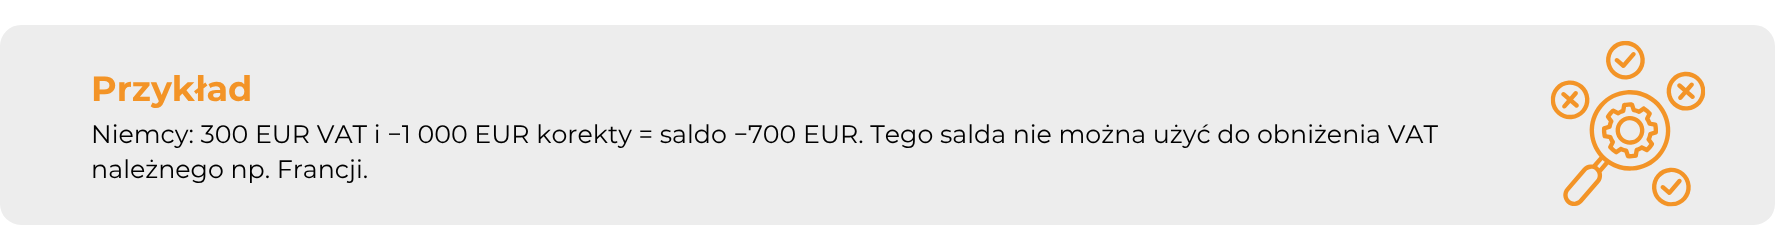
Przykładowo przedsiębiorca ma za bieżący okres 300 euro VAT należnego w Niemczech, a jednocześnie wykazuje korektę wcześniejszego okresu w wysokości minus 1 000 euro dotyczącą również Niemiec. Po uwzględnieniu obu wartości saldo dla Niemiec wynosi minus 700 euro. Bieżące 300 euro zostało w praktyce rozliczone z korektą dotyczącą tego samego państwa, natomiast pozostałe ujemne 700 euro pozostaje saldem przypisanym Niemcom. Jeśli jednocześnie przedsiębiorca ma 1 000 euro VAT do zapłaty we Francji, nie może uznać, że niemieckie minus 700 euro automatycznie obniża francuskie zobowiązanie do 300 euro.
Jeżeli po uwzględnieniu bieżących transakcji i korekt dotyczących tego samego państwa konsumpcji saldo nadal pozostaje ujemne, nadpłacona kwota jest rozpatrywana przez to państwo konsumpcji zgodnie z jego procedurami. W powyższym przykładzie pozostałe 700 euro dotyczy Niemiec i nie może zostać przeniesione na Francję, Czechy ani inne państwo wykazane w tej samej deklaracji OSS. Z perspektywy firmy oznacza to, że korekty warto analizować nie tylko na poziomie łącznej kwoty deklaracji, ale przede wszystkim oddzielnie dla każdego państwa konsumpcji. Dopiero taki podział pokazuje rzeczywiste zobowiązanie albo ujemne saldo w konkretnym kraju.
Co się stanie, jeśli nie złożysz lub nie zapłacisz VAT OSS na czas?
Jedno spóźnienie może oznaczać przypomnienie oraz dalsze konsekwencje wynikające z przepisów państw, w których VAT był należny. Powtarzające się niewywiązywanie się z obowiązków jest znacznie poważniejszym problemem, ponieważ może doprowadzić do wykluczenia z procedury OSS. Dla firmy e-commerce sprzedającej do kilku państw UE oznacza to nie tylko ryzyko odsetek, kar lub dodatkowej korespondencji z administracją podatkową, ale również możliwość utraty rozwiązania, które pozwala centralnie rozliczać VAT od kwalifikujących się transakcji B2C. Im więcej rynków obsługuje przedsiębiorca, tym większe znaczenie ma terminowość, ponieważ konsekwencje mogą wykraczać poza jedną spóźnioną deklarację lub płatność i wpłynąć na sposób organizacji rozliczeń VAT w całej Unii Europejskiej.
Elektroniczne przypomnienie po terminie
Jeżeli deklaracja OSS nie zostanie złożona w terminie, państwo członkowskie identyfikacji wysyła elektroniczne przypomnienie dziesiątego dnia po upływie terminu. Dla deklaracji za III kwartał 2026 r. termin przypada 31 października, dlatego przedsiębiorca nie powinien zakładać, że brak natychmiastowej reakcji administracji oznacza, iż spóźnienie pozostanie bez dalszych konsekwencji. Pierwsze przypomnienie w ramach mechanizmu OSS pochodzi od państwa identyfikacji, natomiast dalsze działania dotyczące niezłożonego rozliczenia mogą już angażować państwa konsumpcji. Z perspektywy firmy oznacza to, że po wykryciu spóźnienia warto jak najszybciej ustalić jego przyczynę i doprowadzić do prawidłowego wykonania obowiązku, zamiast czekać na kolejną korespondencję.
Analogiczny mechanizm działa przy płatności. Jeżeli VAT nie zostanie zapłacony w terminie albo zostanie uregulowany tylko częściowo, państwo członkowskie identyfikacji również wysyła elektroniczne przypomnienie dziesiątego dnia po terminie płatności. W przypadku Q3 2026 jest to szczególnie istotne ze względu na sobotni termin 31 października i zasadę, zgodnie z którą liczy się wpływ pieniędzy na właściwy rachunek. W większej firmie e-commerce warto więc monitorować nie tylko status wysłania deklaracji, ale również to, czy płatność została prawidłowo zaksięgowana. Samo przygotowanie przelewu albo potwierdzenie jego zlecenia nie zamyka procesu rozliczenia.
Odsetki i sankcje mogą zależeć od państwa konsumpcji
Kary i inne konsekwencje związane z nieterminowym złożeniem deklaracji OSS są ustalane zgodnie z przepisami i procedurami właściwego państwa członkowskiego konsumpcji. Podobnie dalsze działania dotyczące zaległego VAT mogą być prowadzone przez administrację kraju, w którym podatek był należny. Dla polskiego przedsiębiorcy jest to ważne, ponieważ OSS upraszcza raportowanie i przekazywanie płatności, ale nie tworzy jednej wspólnej unijnej taryfy kar za spóźnienie. Firma sprzedająca do kilku państw może więc zetknąć się z różnymi zasadami dotyczącymi odsetek, opłat lub innych konsekwencji, zależnie od tego, którego rynku dotyczy nieprawidłowość.
Dla średniego e-commerce oznacza to, że opóźnienie w OSS może być bardziej złożone niż zwykłe spóźnienie w jednym krajowym rozliczeniu. Jeśli problem dotyczy VAT należnego kilku państwom, konsekwencje mogą być analizowane oddzielnie w każdym z nich. Z tego powodu terminowość ma znaczenie nie tylko administracyjne, ale również finansowe i organizacyjne. Im większa wartość sprzedaży zagranicznej i im więcej państw obejmuje rozliczenie, tym bardziej kosztowny może okazać się pozornie prosty błąd procesowy, zwłaszcza jeśli później wymaga korespondencji i wyjaśnień z kilkoma administracjami podatkowymi.
Powtarzające się naruszenia mogą prowadzić do wykluczenia z OSS
Pojedyncze spóźnienie nie jest tym samym co uporczywe niewypełnianie obowiązków. Jeżeli jednak przypomnienia dotyczące niezłożenia deklaracji zostały wysłane za trzy bezpośrednio następujące po sobie okresy rozliczeniowe, a podatnik nie złożył odpowiednich deklaracji w ciągu 10 dni od wysłania każdego z tych przypomnień, jest uznawany za uporczywie niewypełniającego obowiązków związanych z procedurą, co prowadzi do wykluczenia z OSS. Dla procedury unijnej, która jest rozliczana kwartalnie, oznacza to problem powtarzający się przez trzy kolejne kwartały, a nie jednorazową pomyłkę. Z punktu widzenia przedsiębiorcy najważniejsze jest więc to, aby powtarzające się opóźnienia traktować jako sygnał wymagający poprawy procesu, a nie jako serię niezależnych incydentów.
Podobny mechanizm dotyczy płatności. Jeżeli za trzy kolejne okresy rozliczeniowe wysyłane są przypomnienia, a pełna należna kwota VAT nie zostaje zapłacona w ciągu 10 dni od każdego przypomnienia, może dojść do uznania przedsiębiorcy za uporczywie niewypełniającego obowiązków. Istotny jest jednak wyjątek dotyczący niewielkich zaległości: jeżeli niezapłacona kwota za każdy z tych okresów wynosi mniej niż 100 euro, sama ta przesłanka nie prowadzi do uznania naruszenia za uporczywe. Nie oznacza to oczywiście, że niewielkiej zaległości można nie regulować. Próg 100 euro ma znaczenie przy ocenie przesłanki prowadzącej do wykluczenia, a nie przy samym obowiązku zapłaty VAT.
Wykluczenie może być również konsekwencją niewypełnienia obowiązków dotyczących ewidencji. Jeżeli przedsiębiorca nie udostępni wymaganej ewidencji elektronicznej w ciągu miesiąca od przypomnienia administracji, może zostać uznany za uporczywie niewypełniającego zasad procedury. Dla firmy prowadzącej sprzedaż na dużą skalę oznacza to, że bezpieczeństwo OSS zależy nie tylko od terminowego składania deklaracji i wykonywania przelewów. Równie ważne jest prowadzenie danych w sposób umożliwiający ich przedstawienie administracji w wymaganym zakresie i formie.
Co oznacza wykluczenie z OSS dla sklepu internetowego?
Dla sprzedawcy internetowego wykluczenie z OSS może oznaczać konieczność przejścia na znacznie bardziej rozproszony model rozliczeń VAT. Jeżeli firma nadal wykonuje transakcje, dla których podatek jest należny w innych państwach UE, a nie może ich już rozliczać przez OSS, może pojawić się konieczność lokalnych rejestracji i bezpośredniego rozliczania VAT w poszczególnych państwach konsumpcji. W praktyce może to oznaczać więcej numerów VAT, lokalne deklaracje, różne terminy, odrębne wymagania formalne oraz większą liczbę procesów, które trzeba kontrolować równolegle. Im więcej rynków obsługuje sklep, tym większa może być skala dodatkowej administracji.
Przy wykluczeniu spowodowanym uporczywym niewypełnianiem obowiązków konsekwencje mogą być szersze niż utrata możliwości korzystania wyłącznie z jednej konkretnej procedury. Podatnik może zostać wykluczony również z innych procedur szczególnych, z których w danym momencie korzysta, a przez okres karencji nie może ponownie zarejestrować się do odpowiednich procedur szczególnych. Dla firmy wykorzystującej różne modele sprzedaży transgranicznej oznacza to, że problem z przestrzeganiem zasad jednej procedury może wpłynąć na szerszy model rozliczeń VAT w UE.
Biznesowy koszt takiej sytuacji nie ogranicza się do obsługi deklaracji. Dochodzi konieczność koordynowania terminów w kilku krajach, utrzymywania lokalnych rejestracji, pilnowania odmiennych wymogów formalnych oraz reagowania na korespondencję poszczególnych administracji. Dla średniej firmy planującej dalszą ekspansję OSS jest przede wszystkim mechanizmem, który ogranicza złożoność rozliczeń kwalifikujących się transakcji B2C. Utrata możliwości korzystania z procedury może ten efekt odwrócić, dlatego regularne naruszanie terminów powinno być traktowane jako realne ryzyko operacyjne, a nie tylko problem działu księgowego.
VAT OSS za Q3 2026 — checklista przed 31 października
Przed zamknięciem rozliczenia za III kwartał warto przejść przez cały proces od danych sprzedażowych do płatności, zamiast ograniczać kontrolę do samego formularza VIU-DO. Szczególnie w firmie korzystającej z kilku kanałów sprzedaży, zagranicznych magazynów albo lokalnych numerów VAT część błędów powstaje jeszcze przed etapem przygotowania deklaracji. Najczęściej chodzi o niewłaściwe przypisanie kraju, pomieszanie sprzedaży OSS z transakcjami rozliczanymi lokalnie albo pominięcie zdarzeń wpływających na dane z wcześniejszych okresów. Równie ważny jest etap po wysłaniu deklaracji, ponieważ dopiero wtedy przedsiębiorca uzyskuje UNR potrzebny do prawidłowego oznaczenia płatności.
- Sprawdź transakcje B2C z okresu od 1 lipca do 30 września 2026 r. i ustal, które z nich rzeczywiście podlegają wykazaniu w OSS.
- Przypisz każdą transakcję do właściwego państwa konsumpcji i zweryfikuj, czy dane pozwalające ustalić miejsce opodatkowania są kompletne.
- Sprawdź zastosowane stawki VAT oraz podstawę opodatkowania dla transakcji wykazywanych w poszczególnych państwach.
- Oddziel sprzedaż raportowaną w OSS od transakcji rozliczanych lokalnie, w szczególności tam, gdzie firma posiada zagraniczne magazyny, lokalne rejestracje VAT albo korzysta z modeli sprzedaży powodujących odrębne obowiązki.
- Zweryfikuj zwroty, rabaty, anulowania oraz inne zdarzenia wpływające na wcześniej wykazany VAT i ustal, czy zgodnie z właściwymi zasadami powinny zostać ujęte jako korekty.
- Jeżeli w kwartale nie było żadnych transakcji podlegających OSS, sprawdź, czy nie ma korekt wcześniejszych okresów. Jeśli firma nadal pozostaje w procedurze i nie ma ani transakcji, ani korekt, przygotuj deklarację zerową.
- Złóż deklarację dopiero po zakończeniu 30 września 2026 r. i nie później niż 31 października 2026 r. Pamiętaj, że sobota nie przesuwa tego terminu na poniedziałek.
- Po skutecznym złożeniu deklaracji uzyskaj właściwy UNR i upewnij się, że dotyczy on deklaracji za III kwartał 2026 r.
- Przygotuj płatność w euro na właściwy rachunek przeznaczony do obsługi OSS. W tytule przelewu wpisz wyłącznie UNR, bez nazwy firmy, NIP-u, oznaczenia kwartału ani dodatkowych opisów.
- Zleć przelew z takim wyprzedzeniem, aby środki wpłynęły na właściwy rachunek najpóźniej 31 października 2026 r. Samo zlecenie płatności w ostatnim dniu nie oznacza jeszcze, że VAT został uregulowany w terminie.
Dobrze przygotowana checklista powinna kończyć się nie w momencie wysłania deklaracji, lecz po sprawdzeniu, czy wszystkie dane są spójne, właściwy UNR został użyty przy przelewie, a płatność trafiła na właściwy rachunek w wymaganym terminie. Przy rosnącej sprzedaży zagranicznej taki proces warto powtarzać co kwartał według tej samej kolejności. Pozwala to ograniczyć ryzyko, że deklaracja zostanie formalnie złożona na czas, ale później pojawi się problem z płatnością, korektą albo niewłaściwym przypisaniem transakcji do państwa konsumpcji.
Najczęstsze pytania o deklarację VAT OSS za III kwartał 2026
Do kiedy trzeba złożyć VAT OSS za III kwartał 2026?
Deklarację VAT OSS za III kwartał 2026 r. należy złożyć najpóźniej 31 października 2026 r. Q3 obejmuje okres od 1 lipca do 30 września, a deklarację w unijnej procedurze OSS składa się do końca miesiąca następującego po zakończeniu danego kwartału. Termin 31 października dotyczy zarówno deklaracji wykazującej transakcje objęte OSS, jak i deklaracji zerowej składanej przez przedsiębiorcę, który nadal pozostaje w procedurze, ale w danym okresie nie miał transakcji podlegających raportowaniu ani korekt wcześniejszych okresów. Deklaracji za Q3 nie można złożyć przed zakończeniem 30 września, choć przygotowanie danych, uzgodnienie sprzedaży oraz weryfikację przypisania transakcji do poszczególnych państw można rozpocząć wcześniej. Dla firmy działającej na kilku rynkach warto potraktować 31 października jako termin graniczny, a nie jako planowaną datę rozpoczęcia zamknięcia rozliczenia.
Czy termin VAT OSS przesuwa się, jeśli wypada w sobotę?
Nie. Termin złożenia deklaracji OSS nie przesuwa się na kolejny dzień roboczy tylko dlatego, że przypada w sobotę, niedzielę albo święto. W 2026 r. 31 października wypada w sobotę, ale nadal jest ostatecznym terminem złożenia deklaracji za III kwartał. Jeżeli przedsiębiorca wyśle deklarację dopiero w poniedziałek 2 listopada, będzie już po terminie. To jedna z tych zasad, przy których nie warto automatycznie stosować nawyków wypracowanych przy innych polskich obowiązkach podatkowych. Ten sam kalendarz ma znaczenie przy płatności VAT OSS. Nie wystarczy zlecić przelewu 31 października i założyć, że obowiązek został wykonany. Istotny jest wpływ pieniędzy na właściwy rachunek, dlatego przelew trzeba zlecić wcześniej, z uwzględnieniem czasu jego realizacji przez bank.
Czy przy braku sprzedaży trzeba złożyć deklarację zerową OSS?
Tak, jeżeli przedsiębiorca nadal pozostaje zarejestrowany w procedurze OSS, a w danym okresie nie wykonał żadnych transakcji podlegających wykazaniu w OSS i nie ma korekt dotyczących wcześniejszych deklaracji, składa deklarację zerową. Brak sprzedaży nie powoduje więc, że obowiązek złożenia deklaracji za dany kwartał przestaje istnieć. Jest to szczególnie ważne dla firm działających sezonowo albo czasowo ograniczających ekspansję zagraniczną, ponieważ łatwo przyjąć, że kwartał bez sprzedaży automatycznie oznacza kwartał bez rozliczenia. Jeżeli jednak w Q3 2026 nie było bieżących transakcji OSS, ale firma musi wykazać korektę wcześniejszego okresu, deklaracja nie będzie zerowa. Trzeba wtedy ująć odpowiednią korektę i przypisać ją do właściwego państwa konsumpcji oraz wcześniejszego okresu.
W jakiej walucie płaci się VAT OSS?
Polski przedsiębiorca korzystający z unijnej procedury OSS dokonuje płatności w euro. Nie wykonuje przy tym osobnych przelewów do każdego państwa, w którym powstał VAT wykazany w deklaracji. Płatność trafia na właściwy rachunek przeznaczony do obsługi OSS w państwie członkowskim identyfikacji, a następnie odpowiednie kwoty są przekazywane poszczególnym państwom konsumpcji. Dla polskiej firmy oznacza to, że przed wysłaniem przelewu warto sprawdzić aktualne dane rachunku wskazanego do płatności OSS i upewnić się, że dział finansowy nie korzysta automatycznie ze schematu stosowanego do krajowych podatków. Jeżeli firma prowadzi rachunki przede wszystkim w złotych, trzeba także uwzględnić przewalutowanie i czas potrzebny bankowi na realizację płatności. Najważniejsze pozostaje to, aby środki w euro dotarły na właściwy rachunek w terminie.
Co wpisać w tytule przelewu VAT OSS?
W tytule przelewu należy wpisać wyłącznie UNR, czyli unikatowy numer referencyjny przypisany do konkretnej deklaracji OSS. Nie należy dodawać nazwy firmy, NIP-u, określenia „VAT OSS”, oznaczenia kwartału ani własnego opisu płatności. Dodatkowy tekst nie jest potrzebny do identyfikacji przelewu i może spowodować jego odrzucenie oraz zwrot na rachunek wpłacającego. UNR otrzymuje się po skutecznym złożeniu deklaracji, dlatego właściwa kolejność działań to najpierw złożenie rozliczenia, następnie uzyskanie numeru referencyjnego i dopiero potem przygotowanie płatności. Numer dla procedury unijnej może mieć format zbliżony do PL/PLXXXXXXXXXX/Q3.2026, ale nie należy tworzyć go samodzielnie. Do przelewu trzeba zawsze wykorzystać faktyczny UNR nadany konkretnej deklaracji.
Czy VAT OSS można zapłacić na mikrorachunek?
Nie. Płatności VAT OSS nie należy wykonywać na zwykły mikrorachunek podatkowy wykorzystywany przy wielu krajowych zobowiązaniach. Dla płatności OSS przewidziany jest odrębny rachunek, a środki wpłacone na mikrorachunek nie zostaną przekazane do właściwego państwa członkowskiego konsumpcji. Jest to ważne, ponieważ samo przelanie pieniędzy do administracji podatkowej nie oznacza jeszcze prawidłowego uregulowania VAT wynikającego z deklaracji OSS. Przed wykonaniem przelewu trzeba więc sprawdzić aktualny rachunek wskazany przez Ministerstwo Finansów do obsługi tej procedury. W średniej firmie szczególnego znaczenia nabiera komunikacja pomiędzy osobą przygotowującą deklarację a zespołem wykonującym płatność. Jeżeli dział finansowy korzysta z zapisanych szablonów przelewów podatkowych, powinien mieć wyraźnie oznaczoną osobną procedurę dla OSS.
Jak poprawić błąd w deklaracji VAT OSS?
Błędu dotyczącego już złożonej deklaracji OSS co do zasady nie poprawia się poprzez ponowne wysłanie standardowej deklaracji za ten sam stary kwartał. W przypadku okresów objętych obecnym mechanizmem korekt zmianę wykazuje się w jednej z późniejszych deklaracji OSS. Trzeba wtedy wskazać wcześniejszy okres rozliczeniowy, którego dotyczy korekta, właściwe państwo konsumpcji oraz kwotę VAT podlegającą zmianie. Korekta może zwiększać albo zmniejszać wcześniej wykazaną kwotę VAT, zależnie od charakteru wykrytej nieprawidłowości lub późniejszego zdarzenia wpływającego na pierwotne rozliczenie. Przy sprzedaży prowadzonej na wielu rynkach szczególnie ważne jest zachowanie możliwości odtworzenia, gdzie i kiedy pierwotnie rozliczono daną transakcję. Sama wiedza, że ogólna kwota VAT była błędna, nie wystarczy do prawidłowego przeprowadzenia korekty.
Do kiedy można skorygować Q3 2026?
Standardowy mechanizm korekt OSS można stosować przez 3 lata od dnia, w którym upłynął termin złożenia pierwotnej deklaracji. Ponieważ deklarację za III kwartał 2026 r. należy złożyć do 31 października 2026 r., trzyletni okres kończy się 31 października 2029 r. Do tego momentu korekty dotyczące Q3 2026 mogą być co do zasady wykazywane w późniejszych deklaracjach OSS. Termin nie jest liczony od dnia, w którym firma faktycznie wysłała pierwotną deklarację, lecz od ustawowego terminu jej złożenia. Po upływie trzech lat korekta wychodzi poza standardowy mechanizm OSS, a dalsze postępowanie zależy od zasad państwa członkowskiego konsumpcji. W przypadku Polski przewidziano odrębny sposób przekazania takiej korekty bezpośrednio do właściwego urzędu na dedykowanym formularzu, natomiast dla innych państw trzeba sprawdzić lokalną procedurę.
Jak rozliczyć zwrot towaru po zakończeniu kwartału?
Jeżeli klient zwraca towar już po zakończeniu kwartału, trzeba przede wszystkim ustalić, w którym okresie pierwotna sprzedaż została wykazana w OSS i do którego państwa konsumpcji była przypisana. Jeśli sprzedaż nastąpiła przykładowo w sierpniu 2026 r. i została ujęta w Q3 2026, a zwrot nastąpił w listopadzie, ewentualna korekta nadal odnosi się do III kwartału. Technicznie zostanie jednak wykazana w jednej z późniejszych deklaracji OSS, a nie poprzez ponowne złożenie formularza za Q3. Warunkiem obniżenia VAT jest to, aby dane zdarzenie zgodnie z właściwymi zasadami podatkowymi rzeczywiście powodowało zmniejszenie podstawy opodatkowania albo podatku. Ta sama zasada może dotyczyć rabatów, anulowań lub innych późniejszych zmian, jeżeli zgodnie z przepisami państwa konsumpcji wpływają one na wcześniej należny VAT.
Co grozi za spóźnienie z VAT OSS?
Jeżeli deklaracja nie zostanie złożona na czas, państwo członkowskie identyfikacji wysyła elektroniczne przypomnienie dziesiątego dnia po terminie. Analogiczny mechanizm działa wtedy, gdy VAT nie został zapłacony albo został zapłacony tylko częściowo. Kary i inne konsekwencje związane ze spóźnieniem są ustalane zgodnie z zasadami właściwych państw konsumpcji, dlatego skutki nie muszą być identyczne na każdym rynku. Szczególnie istotne staje się jednak powtarzające się niewypełnianie obowiązków. Brak deklaracji albo płatności mimo przypomnień dotyczących trzech kolejnych okresów może prowadzić do uznania przedsiębiorcy za uporczywie niewypełniającego zasad procedury i do wykluczenia z OSS.
Przy ocenie uporczywego niewypełniania obowiązków płatniczych obowiązuje szczególna zasada: przesłanka ta nie jest spełniona, jeżeli zaległa kwota VAT za każdy z tych okresów wynosi mniej niż 100 euro. Nie oznacza to jednak zwolnienia z obowiązku zapłaty zaległego podatku ani tego, że małe zaległości można ignorować. Za uporczywe niewypełnianie obowiązków może zostać uznane również nieudostępnienie wymaganej ewidencji elektronicznej w ciągu miesiąca od przypomnienia państwa członkowskiego identyfikacji. Dla przedsiębiorcy oznacza to, że bezpieczeństwo korzystania z OSS zależy nie tylko od terminowego składania deklaracji i wykonywania płatności, ale również od prowadzenia oraz udostępniania wymaganej dokumentacji.
Dla sklepu internetowego największym biznesowym ryzykiem nie jest więc pojedynczy komunikat z administracji, lecz utrata możliwości dalszego korzystania z uproszczonego mechanizmu. Jeśli firma nadal prowadzi sprzedaż podlegającą VAT w innych państwach UE, wykluczenie z OSS może prowadzić do konieczności bezpośredniego rozliczania podatku w tych państwach, w tym do lokalnych rejestracji, odrębnych deklaracji i obsługi wielu terminów. Przy uporczywym niewypełnianiu obowiązków skutki mogą objąć również inne procedury szczególne, z których przedsiębiorca korzysta. Dlatego spóźnienia w OSS warto traktować przede wszystkim jako ryzyko operacyjne dla dalszej ekspansji, a nie wyłącznie jako problem z pojedynczym formularzem.
Podsumowanie: najważniejsza data to 31 października 2026 r.
Dla rozliczenia VAT OSS za III kwartał 2026 r. kluczowa jest jedna data: 31 października 2026 r. Do tego dnia trzeba złożyć deklarację za okres od 1 lipca do 30 września oraz dopilnować, aby należny VAT został prawidłowo zapłacony. Fakt, że termin przypada w sobotę, niczego nie przesuwa. Firma powinna więc wcześniej zamknąć dane sprzedażowe, oddzielić transakcje wykazywane w OSS od sprzedaży rozliczanej lokalnie, sprawdzić państwa konsumpcji i wartości VAT, a następnie skutecznie wysłać deklarację. Po jej złożeniu należy uzyskać właściwy UNR i wykorzystać go jako jedyną treść tytułu przelewu.
W praktyce cały proces można sprowadzić do trzech następujących po sobie czynności: złożyć deklarację, uzyskać UNR i dopilnować prawidłowej płatności. Ostatni etap jest równie ważny jak samo wysłanie formularza, ponieważ środki muszą znaleźć się na właściwym rachunku najpóźniej 31 października 2026 r. Przy kilku rynkach, lokalnych rejestracjach VAT, zagranicznych magazynach i dużej liczbie transakcji samo zebranie danych może być bardziej pracochłonne niż techniczne wysłanie deklaracji. Dlatego w rozwijającym się e-commerce rozliczenie OSS warto traktować jako stały proces kwartalny, z jasno przypisaną odpowiedzialnością za dane, korekty, wysyłkę i płatność.
Jeżeli skala sprzedaży zagranicznej rośnie i rozliczenie obejmuje coraz więcej państw, amavat może wesprzeć firmę w przygotowaniu danych do VAT OSS, weryfikacji sposobu rozliczenia poszczególnych transakcji oraz obsłudze obowiązków VAT związanych z ekspansją w UE. Takie wsparcie jest szczególnie przydatne wtedy, gdy równolegle pojawiają się lokalne rejestracje VAT, magazyny zagraniczne albo korekty dotyczące kilku państw i wcześniejszych okresów.