Awaria KSeF w sklepie internetowym: procedura krok po kroku
Spis treści
Pierwszym zadaniem jest więc ustalenie, co właściwie przestało działać. Inne zasady obowiązują przy problemie po stronie sklepu lub podatnika, inne przy czasowej niedostępności KSeF, a jeszcze inne po oficjalnym ogłoszeniu awarii albo awarii całkowitej. Osobnym rozwiązaniem jest również tryb offline24, który może mieć zastosowanie między innymi wtedy, gdy KSeF działa, ale przedsiębiorca nie może przesłać faktury z powodu problemu z internetem, integracją, certyfikatem, uwierzytelnieniem lub poprawnością dokumentu.
Właściwa reakcja nie polega zatem na automatycznym przejściu na wystawianie faktur poza KSeF. Najpierw trzeba rozpoznać rodzaj zdarzenia, sprawdzić oficjalne komunikaty Ministerstwa Finansów publikowane w Biuletynie Informacji Publicznej oraz w komunikatach KSeF, a następnie zastosować procedurę przewidzianą dla konkretnej sytuacji. Pozwoli to zgodnie z przepisami kontynuować wystawianie faktur z wykorzystaniem odpowiedniego trybu, na przykład offline24 albo trybu awaryjnego, jeżeli w danych okolicznościach jest to dopuszczalne.
W dalszej części wyjaśniamy, jak odróżnić problem po stronie sklepu od niedostępności lub awarii KSeF, jak zabezpieczyć dokumenty oczekujące na wysyłkę, jak stosować właściwy tryb dalszego fakturowania oraz jak po przywróceniu działania systemu bezpiecznie rozliczyć całą kolejkę. Szczególną uwagę poświęcamy dokumentom, które po zakończeniu problemu powinny zostać przesłane do KSeF w terminach wynikających z odpowiedniego trybu, w tym offline24, niedostępności lub awarii. Dzięki temu firma może zachować ciągłość sprzedaży bez tworzenia dodatkowego ryzyka podatkowego i operacyjnego.
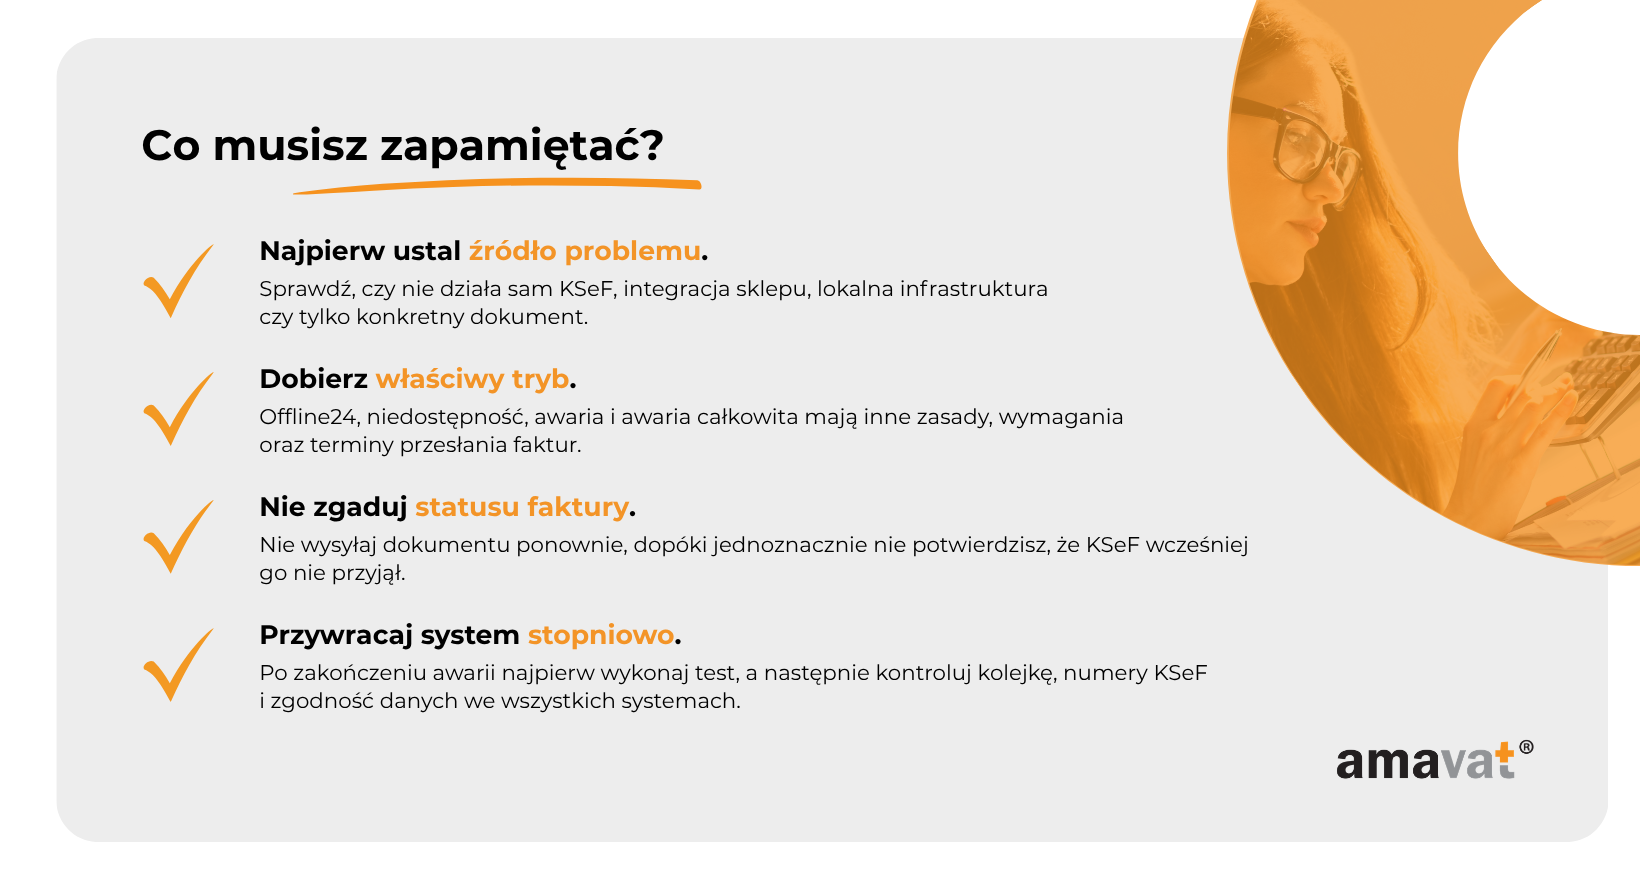
Krok 1. Sprawdź zakres problemu. Ustal, czy błędy pojawiają się wyłącznie w Twoim sklepie, systemie księgowym lub integracji, czy dotyczą całego KSeF. Zweryfikuj oficjalne komunikaty Ministerstwa Finansów i porównaj je z informacjami zwracanymi przez używany system.
Krok 2. Zatrzymaj automatyczne ponawianie wysyłki. Nie pozwalaj, aby integracja bez kontroli wielokrotnie wysyłała te same dokumenty.
Krok 3. Zabezpiecz kolejkę faktur. Ustal, które dokumenty nie zostały jeszcze wysłane, które oczekują na odpowiedź, a które mogły zostać przyjęte mimo braku prawidłowego statusu po stronie sklepu.
Krok 4. Zweryfikuj komunikaty zwrotne API i logi. Zachowaj kody błędów, znaczniki czasu, identyfikatory żądań oraz informacje o statusach dokumentów.
Krok 5. Ustal właściwy tryb dalszego wystawiania faktur. Dopiero po rozpoznaniu sytuacji zdecyduj, czy należy zastosować offline24, procedurę dla niedostępności, tryb awaryjny, zasady dotyczące awarii całkowitej czy standardową obsługę błędu po stronie podatnika.
Czy ten poradnik jest dla Ciebie?
Ten poradnik jest przeznaczony przede wszystkim dla przedsiębiorców prowadzących średniej wielkości sklepy internetowe, które wystawiają faktury klientom biznesowym i opierają obsługę sprzedaży na automatycznej wymianie danych między sklepem, księgowością oraz KSeF. Będzie przydatny właścicielom firm, dyrektorom operacyjnym i finansowym, osobom odpowiedzialnym za podatki, księgowym, administratorom systemów oraz zespołom technicznym utrzymującym integrację. W takim środowisku błąd wysyłki nie jest wyłącznie problemem informatycznym. Może wpłynąć na terminowość rozliczeń, obsługę płatności, pracę księgowości, komunikację z kontrahentami i zdolność firmy do sprawnego zarządzania dużą liczbą dokumentów.
Treść będzie szczególnie pomocna dla firm, które korzystają z zewnętrznego biura rachunkowego, współpracują z dostawcą integracji albo prowadzą sprzedaż jednocześnie we własnym sklepie i przez platformy typu marketplace. W takim modelu odpowiedzialność za wystawienie, przesłanie i zaksięgowanie faktury często rozkłada się na kilka osób lub podmiotów. Gdy pojawia się awaria, brak jasnego podziału obowiązków szybko prowadzi do sytuacji, w której dział techniczny zakłada, że problem obsłuży księgowość, księgowość czeka na potwierdzenie od dostawcy systemu, a zespół sprzedaży nie wie, jak odpowiedzieć klientowi oczekującemu na dokument.
Poradnik przyda się również przedsiębiorcom planującym zwiększenie skali działalności, wejście na kolejne rynki lub rozbudowę sprzedaży B2B. Im większa liczba kanałów, zamówień i podmiotów uczestniczących w obsłudze faktur, tym trudniej zarządzać awarią na podstawie ustnych ustaleń i improwizowanych działań. Potrzebna jest procedura, która jednoznacznie określa, kto sprawdza komunikaty Ministerstwa Finansów, kto podejmuje decyzję o zmianie trybu, kto zabezpiecza kolejkę dokumentów, kto kontaktuje się z klientami i kto kontroluje późniejsze przesłanie faktur do KSeF.
Kiedy ta procedura może nie mieć zastosowania?
Nie każdy problem z fakturą oznacza konieczność uruchomienia pełnej procedury awaryjnej. Sposób działania zależy od rodzaju sprzedaży, statusu nabywcy, rodzaju dokumentu, obowiązku wystawienia faktury w KSeF oraz przyczyny, dla której dokument nie został przesłany. Inne znaczenie będzie miał błąd występujący przy sprzedaży B2B na rzecz polskiego podatnika, inne przy sprzedaży konsumenckiej, a jeszcze inne przy transakcji zagranicznej. Przed rozpoczęciem działań trzeba więc ustalić, czy dana faktura w ogóle podlega obowiązkowemu obiegowi w KSeF i jakie zasady mają zastosowanie do konkretnego nabywcy oraz transakcji.
Znaczenie ma również oficjalny status systemu. Sam fakt, że integracja sklepu zwraca błąd, nie oznacza jeszcze, że Ministerstwo Finansów ogłosiło niedostępność lub awarię KSeF. Problem może wynikać z nieprawidłowej struktury dokumentu, błędu uwierzytelnienia, nieważnego certyfikatu, braku połączenia, przeciążenia lokalnego systemu albo nieprawidłowej konfiguracji integracji. W takich sytuacjach nie należy automatycznie stosować zasad przewidzianych dla oficjalnej awarii systemu państwowego. Najpierw trzeba sprawdzić komunikaty KSeF i Ministerstwa Finansów, przeanalizować kody błędów oraz ustalić, czy problem dotyczy również innych użytkowników.
Jedna procedura może też nie wystarczyć firmie, która obsługuje równocześnie klientów biznesowych i indywidualnych, sprzedaż krajową i zagraniczną, kilka spółek lub różne modele fakturowania. W takim przypadku instrukcja awaryjna powinna zawierać osobne ścieżki postępowania dla poszczególnych rodzajów transakcji. Jeżeli nie da się jednoznacznie ustalić, czy dokument podlega KSeF albo który tryb należy zastosować, decyzja powinna zostać przekazana osobie odpowiedzialnej za podatki lub księgowość. Największym ryzykiem nie jest wtedy kilkuminutowe opóźnienie, lecz pochopne zastosowanie niewłaściwego trybu i późniejsze próby ręcznego naprawiania całej kolejki dokumentów.
KSeF nie działa — co zrobić w pierwszych pięciu minutach?
Pierwsze minuty po wykryciu problemu mają znaczenie, ponieważ właśnie wtedy najłatwiej zapobiec powstaniu niekontrolowanej kolejki, wielokrotnym próbom przesłania tych samych danych oraz utracie informacji o rzeczywistym statusie faktur. Nie należy od razu zakładać, że doszło do awarii całego KSeF. Niedostępna może być wyłącznie jedna metoda uwierzytelnienia, lokalna integracja, system księgowy, połączenie internetowe albo pojedyncza funkcja wykorzystywana przez sklep. Decyzję o zmianie trybu wystawiania faktur powinna podjąć wcześniej wyznaczona osoba, zgodnie z wewnętrzną procedurą KSeF. Musi ona mieć dostęp zarówno do informacji technicznych, jak i do aktualnych komunikatów Ministerstwa Finansów. Jeżeli firma nie wskazała takiej osoby, odpowiedzialność należy doraźnie przypisać komuś, kto może skoordynować działania zespołu technicznego, księgowości i obsługi klienta.
- Wstrzymaj automatyczną wysyłkę faktur. Zatrzymaj przede wszystkim mechanizm automatycznego ponawiania transmisji. Nie usuwaj dokumentów z kolejki, nie zmieniaj ich danych ani nie twórz ich ponownie, dopóki nie zostanie ustalone, czy KSeF je odrzucił, nadal przetwarza, czy przyjął mimo braku poprawnej informacji zwrotnej po stronie sklepu.
- Zapisz komunikaty błędów i logi. Zabezpiecz treść odpowiedzi API, identyfikatory sesji i żądań, daty oraz godziny prób wysyłki, statusy dokumentów i zrzuty ekranu. Dokumentacja pozwoli później odtworzyć przebieg zdarzeń, rozdzielić faktury przyjęte od niewysłanych oraz ustalić, czy przyczyną problemu była niedostępność KSeF, uwierzytelnienie, walidacja danych czy działanie lokalnej integracji.
- Sprawdź oficjalny status KSeF. Zweryfikuj komunikaty Ministerstwa Finansów dotyczące KSeF, informacje publikowane w Biuletynie Informacji Publicznej oraz status udostępniany przez oprogramowanie korzystające z interfejsów KSeF. Nie opieraj decyzji wyłącznie na wiadomości wyświetlanej w systemie sklepu, ponieważ może ona opisywać lokalny błąd jako ogólną niedostępność usługi.
- Ustal źródło problemu. Porównaj oficjalne informacje z logami integracji i sprawdź, czy podobne błędy występują we wszystkich kanałach sprzedaży oraz dla wszystkich dokumentów. Jeżeli Ministerstwo Finansów nie informuje o niedostępności ani awarii KSeF, należy w pierwszej kolejności sprawdzić połączenie, certyfikat, uprawnienia, uwierzytelnienie, limity API, poprawność struktury logicznej FA(3) obowiązującej dla faktur ustrukturyzowanych oraz konfigurację systemu.
- Uruchom odpowiedni sposób dalszego wystawiania faktur. Dopiero po rozpoznaniu sytuacji można zdecydować o zastosowaniu offline24, zasad obowiązujących podczas niedostępności KSeF albo trybu awaryjnego. Szczególnym przypadkiem jest tak zwana awaria całkowita, w której komunikaty nie mogą zostać opublikowane w zwykły sposób. W takiej sytuacji informacje mogą być przekazywane również za pośrednictwem środków masowego przekazu. Poszczególne rozwiązania nie są zamienne, ponieważ dotyczą innych okoliczności i wiążą się z odmiennymi zasadami późniejszego przekazania dokumentów do KSeF.
- Rozpocznij prowadzenie rejestru awaryjnego. Odnotowuj każdą fakturę wystawioną poza standardowym procesem, nawet jeżeli zakładasz, że przerwa potrwa tylko kilka minut. Rejestr powinien pozwalać połączyć dokument z zamówieniem, nabywcą, datą wystawienia, zastosowanym trybem, terminem przesłania oraz numerem KSeF uzyskanym po przywróceniu prawidłowego obiegu. Przepisy nie wymagają prowadzenia odrębnego rejestru awaryjnego, jednak w praktyce znacznie ułatwia on późniejsze przekazanie dokumentów do KSeF i rozliczenie całego zdarzenia.
Po wykonaniu tych działań sklep może nadal obsługiwać zamówienia, ale fakturowanie powinno odbywać się według kontrolowanego procesu. Pracownicy nie powinni samodzielnie wybierać trybu, ręcznie zmieniać dokumentów ani wysyłać ich różnymi kanałami bez odnotowania tego w rejestrze. W średniej firmie e-commerce nawet krótka przerwa może dotyczyć kilkudziesięciu lub kilkuset faktur. Bez jednego źródła informacji po przywróceniu połączenia trudno będzie ustalić, które dokumenty trzeba dopiero przesłać, które wymagają poprawy, a które zostały już przyjęte i nie powinny być wysyłane ponownie.
Najpierw ustal, co właściwie nie działa
Informacja „KSeF nie działa” jest zbyt ogólna, aby na jej podstawie zmieniać sposób fakturowania. Taki komunikat może oznaczać zaplanowaną przerwę techniczną, oficjalnie ogłoszoną niedostępność systemu, awarię KSeF, problem z jedną usługą wykorzystywaną do uwierzytelniania albo usterkę występującą wyłącznie w infrastrukturze przedsiębiorcy. Źródłem trudności może być również dokument, który nie przechodzi walidacji, ponieważ zawiera błędne lub niekompletne dane. Każdy z tych przypadków wymaga innego postępowania, dlatego diagnoza powinna poprzedzać decyzję o zastosowaniu szczególnego sposobu wystawiania faktur. W przeciwnym razie firma może błędnie uznać lokalną usterkę za awarię systemu państwowego albo nadal bezskutecznie ponawiać wysyłkę, mimo że KSeF został oficjalnie uznany za niedostępny.
Awaria KSeF czy problem po stronie sklepu?
Pierwszym scenariuszem jest zaplanowana przerwa techniczna lub czasowa niedostępność KSeF ogłoszona przez Ministerstwo Finansów. Informacja o takim zdarzeniu jest przekazywana za pomocą oficjalnych kanałów, a przedsiębiorca powinien zastosować zasady przewidziane dla wskazanego rodzaju niedostępności. Drugim scenariuszem jest oficjalnie ogłoszona awaria KSeF, która umożliwia korzystanie z trybu awaryjnego. Nie należy uruchamiać go wyłącznie dlatego, że sklep otrzymał kilka błędów lub przez pewien czas nie uzyskał odpowiedzi API. Podstawą jest oficjalna informacja Ministerstwa Finansów. Szczególnym przypadkiem jest tak zwana awaria całkowita, w której komunikaty nie mogą zostać opublikowane w standardowy sposób i mogą być przekazywane również przez środki masowego przekazu.
Trzeci scenariusz obejmuje problemy występujące po stronie przedsiębiorcy, jego infrastruktury albo integracji. KSeF może wówczas działać prawidłowo, ale sklep nie jest w stanie nawiązać sesji, uwierzytelnić użytkownika, przesłać danych lub odebrać statusu dokumentu. W takich okolicznościach możliwe może być skorzystanie z offline24. Co ważne, offline24 nie wymaga ogłoszenia awarii KSeF przez Ministerstwo Finansów. Tryb ten nie usuwa jednak przyczyny błędu i nie zwalnia z przygotowania dokumentu zgodnego ze strukturą logiczną FA(3) obowiązującą dla faktur ustrukturyzowanych. Jeżeli faktura została odrzucona z powodu niepoprawnych danych, należy usunąć błąd przed jej późniejszym przesłaniem. Samo zapisanie nieprawidłowego pliku jako dokumentu wystawionego offline nie spowoduje, że zostanie on zaakceptowany przez KSeF.
Jak sprawdzić oficjalny status KSeF?
Podstawowym źródłem informacji powinny być komunikaty Ministerstwa Finansów dotyczące KSeF. W pierwszej kolejności należy sprawdzić informacje publikowane na stronie KSeF, gdzie mogą pojawiać się wiadomości o pracach serwisowych, utrudnieniach dotyczących środowiska produkcyjnego, zmianach w API, certyfikatach i usługach uwierzytelniających. Kolejnym źródłem jest Biuletyn Informacji Publicznej Ministerstwa Finansów, w którym publikowane są oficjalne informacje mające znaczenie dla zastosowania określonych procedur. Status może być również udostępniany przez oprogramowanie korzystające z interfejsów KSeF. W szczególnym przypadku awarii całkowitej informacje mogą być przekazywane za pomocą środków masowego przekazu, jeżeli publikacja standardowymi kanałami nie jest możliwa.
Samo znalezienie komunikatu technicznego nie zawsze oznacza jednak, że niedostępny jest cały KSeF. Prace mogą dotyczyć środowiska testowego, wybranej aplikacji, jednej metody logowania albo usługi niezwiązanej bezpośrednio z przesyłaniem faktur przez API. Trzeba więc sprawdzić datę publikacji, przedział czasowy, nazwę środowiska oraz zakres wskazanego utrudnienia. Jeżeli komunikat dotyczy wyłącznie jednej metody uwierzytelnienia, a sklep korzysta z innego prawidłowo działającego rozwiązania, wysyłanie faktur może nadal odbywać się bez zakłóceń. Dla zespołu operacyjnego ważne jest zatem nie tylko to, czy opublikowano komunikat, lecz także czy opisane zdarzenie rzeczywiście dotyczy procesu wykorzystywanego przez sklep.
Jak rozpoznać problem po stronie infrastruktury e-commerce?
Problem lokalny jest prawdopodobny, gdy oficjalne źródła nie informują o niedostępności lub awarii KSeF, a trudności występują tylko w jednym sklepie, systemie, kanale sprzedaży albo dla określonej grupy dokumentów. Typowym objawem jest brak połączenia z internetem, błąd konfiguracji adresu API, wygaśnięcie certyfikatu, brak wymaganych uprawnień, nieprawidłowe uwierzytelnienie lub przekroczenie limitów zapytań. Źródłem problemu może być również aktualizacja systemu księgowego, zmiana konfiguracji serwera, niewłaściwe mapowanie danych z zamówienia albo błąd procesu, który przekształca dane sprzedażowe w strukturę faktury. Jeżeli jedna spółka lub jeden kanał wysyła dokumenty prawidłowo, a inny konsekwentnie otrzymuje błędy, zwykle wskazuje to na problem z konfiguracją, uprawnieniami lub danymi po stronie przedsiębiorcy.
Inną grupę stanowią błędy dotyczące samego dokumentu. Faktura może być niezgodna ze strukturą logiczną FA(3), zawierać dane w niedopuszczalnym formacie, nie przejść walidacji albo odwoływać się do informacji, których system nie może prawidłowo przetworzyć. Możliwe jest też ponowne przesłanie dokumentu, który został wcześniej przyjęty, lecz sklep nie zapisał odpowiedzi z powodu zerwania połączenia. Dlatego komunikatu o duplikacie lub błędzie walidacji nie należy traktować jako dowodu awarii KSeF. Trzeba porównać identyfikator biznesowy faktury, dane z kolejki, historię sesji oraz dostępny status dokumentu. Faktury nie należy wysyłać ponownie, dopóki nie zostanie jednoznacznie ustalone, że nie została przyjęta przez KSeF.
Prosty test diagnostyczny
Test powinien rozpocząć się od czynności, które nie powodują wysłania kolejnej faktury. Zespół techniczny może sprawdzić połączenie sieciowe, możliwość nawiązania sesji, ważność certyfikatu, zakres uprawnień, odpowiedzi interfejsów API oraz możliwość pobrania statusu wcześniej złożonego żądania. Następnie należy porównać godzinę wystąpienia błędu z oficjalnymi komunikatami i ustalić, czy problem pojawia się dla wszystkich dokumentów, czy tylko dla faktur o określonych cechach. Warto również sprawdzić, czy inne procesy korzystające z tej samej integracji działają poprawnie. Jeżeli system może się uwierzytelnić i pobrać dane, ale odrzuca tylko wybrane pliki, bardziej prawdopodobny jest błąd walidacji niż ogólna niedostępność KSeF.
Kontrolną wysyłkę pojedynczej faktury można wykonać dopiero po upewnieniu się, że wybrany dokument nie był wcześniej przesłany i nie ma statusu oczekującego na przetworzenie. Najbezpieczniej wykorzystać nowy dokument objęty bieżącym procesem, jeżeli nie zaburzy to procesu biznesowego, albo przeprowadzić próbę w odpowiednim środowisku testowym, gdy celem jest wyłącznie sprawdzenie integracji. Nie należy ponownie wysyłać faktury, której status pozostaje niejasny, dopóki nie zostanie jednoznacznie potwierdzone, że dokument nie został przyjęty przez KSeF. Wynik testu trzeba następnie zestawić z logami i oficjalnym statusem systemu. Prawidłowe przyjęcie kontrolnej faktury przemawia za problemem dotyczącym wcześniejszych dokumentów lub lokalnego procesu, natomiast powtarzalny błąd połączenia dla różnych poprawnych faktur wymaga dalszego sprawdzenia infrastruktury oraz komunikatów Ministerstwa Finansów.
Offline24 czy tryb awaryjny KSeF? Najważniejsza decyzja
Wybór sposobu dalszego fakturowania nie sprowadza się do prostego rozstrzygnięcia między offline24 a trybem awaryjnym. Przepisy przewidują również odrębną procedurę stosowaną podczas oficjalnej niedostępności KSeF, a wyjątkową sytuacją jest tak zwana awaria całkowita. Rozróżnienie ma znaczenie praktyczne, ponieważ każdy przypadek wiąże się z inną przesłanką zastosowania, terminem przesłania dokumentu i sposobem przekazania go nabywcy. Błąd występujący wyłącznie w sklepie nie uprawnia do traktowania sytuacji jak oficjalnej awarii systemu państwowego. Z kolei komunikatu Ministerstwa Finansów o niedostępności nie należy utożsamiać z ogłoszeniem awarii, ponieważ dla tych zdarzeń przewidziano odmienne zasady.
KSeF działa albo nie ogłoszono jego niedostępności lub awarii, lecz sklep nie może przesłać faktury, na przykład z powodu problemu z internetem lub integracją Offline24 Nie wymaga komunikatu Ministerstwa Finansów Faktura elektroniczna zgodna ze strukturą logiczną FA(3) Niezwłocznie, nie później niż w następnym dniu roboczym po dniu wystawienia
Ministerstwo Finansów ogłosiło niedostępność KSeF Tryb offline związany z niedostępnością KSeF Informacja publikowana w BIP MF i udostępniana w oprogramowaniu korzystającym z interfejsów KSeF Faktura elektroniczna zgodna ze strukturą logiczną FA(3) Nie później niż w następnym dniu roboczym po dniu zakończenia niedostępności
Ministerstwo Finansów ogłosiło awarię KSeF Tryb awaryjny Komunikat publikowany w BIP MF i oprogramowaniu korzystającym z interfejsów KSeF Faktura elektroniczna zgodna ze strukturą logiczną FA(3) W ciągu 7 dni roboczych od dnia zakończenia awarii
Oficjalnie ogłoszono awarię całkowitą KSeF Zasady dotyczące awarii całkowitej Informacja przekazywana za pośrednictwem środków społecznego przekazu, gdy nie jest możliwe użycie standardowych kanałów Faktura papierowa albo elektroniczna, bez obowiązku stosowania struktury FA(3) Faktur wystawionych w okresie oficjalnie ogłoszonej awarii całkowitej nie przesyła się później do KSeF
Najważniejsza różnica polega na tym, że offline24 nie wymaga komunikatu Ministerstwa Finansów i może być stosowany również wtedy, gdy problem znajduje się po stronie przedsiębiorcy albo gdy wystawca z innych powodów nie przesyła faktury do KSeF w dniu wskazanym jako data jej wystawienia. Oficjalna niedostępność oraz awaria muszą natomiast wynikać z komunikatów przekazanych kanałami przewidzianymi dla danego zdarzenia. Szczególnym przypadkiem jest awaria całkowita, dotycząca sytuacji nadzwyczajnej, w której informacji nie można opublikować w zwykły sposób. Brak obowiązku późniejszego przesłania faktury do KSeF odnosi się wyłącznie do dokumentów wystawionych w okresie oficjalnie ogłoszonej awarii całkowitej. Nie oznacza to, że po jej zakończeniu firma może nadal wystawiać kolejne faktury poza systemem na tych samych zasadach.
Przed zastosowaniem któregokolwiek terminu trzeba sprawdzić aktualny komunikat Ministerstwa Finansów, wskazany czas rozpoczęcia i zakończenia zdarzenia oraz obowiązujące przepisy. Jest to szczególnie istotne, gdy sytuacja zmienia się w trakcie obsługi dokumentów, na przykład początkowy problem lokalny zbiega się później z oficjalną niedostępnością albo niedostępność przechodzi w awarię. Termin przypisany do faktury może wówczas zależeć od dalszego przebiegu zdarzenia, dlatego nie powinien być ustalany wyłącznie na podstawie pierwszego błędu zarejestrowanego przez sklep.
Procedura krok po kroku podczas awarii KSeF w sklepie internetowym
Procedura awaryjna powinna obejmować nie tylko sposób wystawienia faktury, lecz cały przepływ informacji między sklepem, księgowością, integracją i obsługą klienta. W średnim e-commerce pojedynczy problem techniczny może w krótkim czasie objąć wiele kanałów sprzedaży i setki zamówień, dlatego działania poszczególnych zespołów muszą być ze sobą zsynchronizowane. Celem nie jest zatrzymanie całej sprzedaży, ale odseparowanie problemu z przekazywaniem faktur od pozostałych procesów, zabezpieczenie danych oraz przygotowanie dokumentów do późniejszego rozliczenia zgodnie z procedurą właściwą dla danego zdarzenia.
Krok 1. Zatrzymaj automatyczne wysyłanie faktur
Po wykryciu serii błędów należy czasowo zatrzymać automatyczne ponawianie wysyłki, a nie bezwarunkowo usuwać faktury lub wyłączać cały system sprzedażowy. W praktyce najlepiej wstrzymać tylko kolejkę albo proces odpowiedzialny za komunikację z KSeF, pozostawiając działanie sklepu, płatności i realizacji zamówień. Dokumenty oczekujące na transmisję powinny zachować dotychczasowe identyfikatory, treść i powiązania z zamówieniami. Nie należy ich usuwać, ręcznie poprawiać bez zachowania historii ani tworzyć ponownie, ponieważ odpowiedź z KSeF mogła nie dotrzeć do sklepu mimo przyjęcia części faktur. W takiej sytuacji ponowne wygenerowanie dokumentu utrudni późniejsze ustalenie, które dane należą do pierwotnej faktury.
Samo zatrzymanie wysyłki powinno nastąpić w sposób kontrolowany i odwracalny. Osoba odpowiedzialna za integrację musi wiedzieć, od którego momentu dokumenty trafiają do wstrzymanej kolejki, czy nadal są generowane pliki FA(3) i jakie statusy otrzymują nowe zamówienia. Warto oddzielić faktury odrzucone z jednoznacznym błędem walidacji od tych, dla których nie uzyskano ostatecznej odpowiedzi. Pierwsze wymagają sprawdzenia i poprawienia danych, natomiast drugie przede wszystkim zweryfikowania statusu. Takie rozdzielenie pozwala zachować ciągłość sprzedaży bez niekontrolowanych ponowień oraz bez sytuacji, w której po przywróceniu połączenia cały zgromadzony pakiet zostaje automatycznie wysłany jednocześnie.
Krok 2. Zabezpiecz dowody wystąpienia problemu
Dokumentacja zdarzenia powinna pozwalać odtworzyć nie tylko sam błąd, lecz również jego wpływ na konkretne faktury. Należy zachować logi systemowe, treści i kody odpowiedzi API, identyfikatory sesji oraz żądań, znaczniki czasu, statusy kolejki, zrzuty ekranu i informacje o ręcznych próbach wysyłki. Warto zapisać datę oraz godzinę pierwszego problemu, moment wstrzymania integracji, zakres dotkniętych kanałów sprzedaży i nazwiska osób podejmujących decyzje. Jeżeli Ministerstwo Finansów opublikowało komunikat o niedostępności lub awarii, firma powinna zachować jego treść, datę publikacji i wskazany okres trwania zdarzenia. Nie wystarczy ogólna notatka, że „KSeF nie działał”, ponieważ później trzeba będzie ustalić, która procedura rzeczywiście obejmowała poszczególne dokumenty.
Przepisy nie wymagają sporządzania takiego raportu, ale jego przygotowanie znacząco ułatwia późniejsze wyjaśnienie przebiegu zdarzenia. Pozwala ustalić, dlaczego określona faktura została przesłana później, zweryfikować działania dostawcy integracji oraz ograniczyć ryzyko sporów między działem technicznym a księgowością. Przy ewentualnej kontroli przedsiębiorca może dzięki dokumentacji przedstawić chronologię problemu i sposób dochowania terminów. Dane techniczne powinny być przy tym odpowiednio zabezpieczone, ponieważ logi mogą zawierać identyfikatory podatkowe, dane kontrahentów i szczegóły transakcji.
Krok 3. Potwierdź rodzaj awarii
Jeżeli KSeF jest dostępny, a Ministerstwo Finansów nie ogłosiło niedostępności ani awarii, należy rozpocząć od diagnostyki infrastruktury sklepu. Trzeba sprawdzić połączenie, uwierzytelnienie, certyfikat, uprawnienia, limity zapytań, poprawność danych oraz działanie procesu tworzącego plik FA(3). W takim przypadku możliwe jest zastosowanie offline24, ale nie zastępuje ono naprawy błędnego dokumentu. Faktura niezgodna ze strukturą logiczną FA(3) obowiązującą dla faktur ustrukturyzowanych nie zostanie zaakceptowana tylko dlatego, że przygotowano ją offline. Jeżeli natomiast Ministerstwo Finansów oficjalnie ogłosiło niedostępność KSeF, właściwa jest procedura offline związana z niedostępnością, a termin późniejszego przesłania dokumentu liczy się od zakończenia tego zdarzenia.
Tryb awaryjny można zastosować po oficjalnym ogłoszeniu awarii KSeF, a nie wyłącznie na podstawie błędu widocznego w panelu sklepu. Gdy nie ma jednoznacznego komunikatu, firma powinna zachować ostrożność, zabezpieczyć informacje techniczne i ponownie sprawdzić oficjalne kanały. Braku komunikatu o awarii nie należy samodzielnie interpretować jako awarii całkowitej. Ten szczególny przypadek wymaga oficjalnego przekazania informacji za pośrednictwem środków społecznego przekazu. Do czasu potwierdzenia statusu można zastosować offline24, jeżeli spełnione są warunki jego wykorzystania, ale decyzja powinna być zapisana w dokumentacji zdarzenia i podjęta zgodnie z wewnętrzną procedurą KSeF.
Krok 4. Wystawiaj faktury poza standardową wysyłką
Po ustaleniu właściwej procedury system sklepu powinien nadal tworzyć faktury na podstawie danych sprzedażowych, ale nie może traktować ich jak zwykłych dokumentów przesłanych online. Faktura wystawiona offline powinna otrzymać jednoznaczny status techniczny i zostać zachowana w formie przeznaczonej do późniejszej transmisji. Po przekazaniu jej nabywcy nie należy zmieniać treści przed przesłaniem do KSeF. Jeżeli po wystawieniu pojawi się przesłanka do zmiany danych, należy zastosować odpowiednie zasady wystawienia faktury korygującej, zamiast nadpisywać pierwotny plik. W dużej kolejce ręczne modyfikowanie dokumentów bez zachowania historii szybko prowadzi do rozbieżności między fakturą otrzymaną przez klienta, księgowością a danymi przesłanymi do systemu.
Faktury wystawiane w offline24
W offline24 fakturę przygotowuje się w postaci elektronicznej zgodnej ze strukturą logiczną FA(3) obowiązującą dla faktur ustrukturyzowanych. Datą jej wystawienia jest data wskazana przez przedsiębiorcę w polu P_1, a dokument należy przesłać do KSeF niezwłocznie, nie później niż w następnym dniu roboczym po dniu wystawienia. System lokalny powinien zachować źródłowy plik, wyróżnik faktury, datę utworzenia oraz powiązanie z zamówieniem. Przed wysłaniem trzeba upewnić się, że dokument przechodzi walidację i nie został wcześniej przyjęty. Offline24 daje przedsiębiorcy możliwość utrzymania procesu fakturowania, ale nie może służyć do odkładania transmisji przez dowolny czas.
W standardowej relacji z krajowym podatnikiem VAT faktura wystawiona w offline24 jest otrzymywana za pośrednictwem KSeF po nadaniu jej numeru systemowego. Jeżeli dokument jest udostępniany poza systemem podmiotowi, dla którego przepisy przewidują taki sposób przekazania, jego wizualizacja przed przesłaniem do KSeF powinna zostać opatrzona wymaganymi kodami QR z oznaczeniami „OFFLINE” i „CERTYFIKAT”. Krajowemu podatnikowi posługującemu się NIP, który ma otrzymać fakturę w KSeF, można przed jej przesłaniem wydać potwierdzenie transakcji. Takiego dokumentu nie należy jednak przedstawiać jako faktury, ponieważ służy on wyłącznie potwierdzeniu transakcji do czasu udostępnienia właściwego dokumentu w systemie.
Faktury wystawiane podczas oficjalnej niedostępności KSeF
Po ogłoszeniu niedostępności KSeF przedsiębiorca wystawia elektroniczną fakturę zgodną ze strukturą FA(3), podobnie jak w offline24. Różnica dotyczy przede wszystkim przesłanki zastosowania procedury i terminu transmisji. Dokument należy przesłać do KSeF nie później niż w następnym dniu roboczym po dniu zakończenia niedostępności, dlatego firma musi odnotować czas wskazany w oficjalnym komunikacie. Jeżeli niedostępność trwa przez kilka dni, faktury nie otrzymają numerów KSeF aż do przywrócenia systemu i ich późniejszego przesłania. Nie zmienia to obowiązku zachowania kompletnej i niezmodyfikowanej struktury danych dla każdego dokumentu.
Sposób przekazania dokumentu zależy od statusu nabywcy. Jeżeli faktura może zostać udostępniona poza KSeF przed transmisją, jej wizualizacja powinna zawierać wymagane kody QR. Krajowemu podatnikowi posługującemu się NIP, który docelowo otrzyma fakturę w KSeF, można wcześniej przekazać potwierdzenie transakcji, jeżeli potrzebuje informacji o zakupie przed nadaniem numeru systemowego. Zespół obsługi klienta powinien wyraźnie rozróżniać potwierdzenie od faktury i nie tworzyć własnych dokumentów zastępczych, które mogłyby zostać później pomylone z właściwą fakturą.
Faktury wystawiane podczas oficjalnej awarii KSeF
W trybie awaryjnym fakturę również wystawia się elektronicznie i zgodnie ze strukturą logiczną FA(3). Nie jest to zatem zwykły plik PDF przygotowany bez zachowania danych ustrukturyzowanych ani dowolny dokument papierowy. Fakturę udostępnia się nabywcy w uzgodniony sposób. Jeżeli zostaje ona przekazana poza KSeF przed transmisją do systemu, powinna zostać opatrzona wymaganymi kodami QR z oznaczeniami „OFFLINE” i „CERTYFIKAT”. Nie należy zastępować tych oznaczeń własną adnotacją o awarii ani ogólnym odwołaniem do przepisów ustawy o VAT. Wewnętrzne oznaczenie może ułatwiać organizację procesu, ale nie zastępuje wymaganych elementów wizualizacji faktury.
Dokument trzeba przesłać do KSeF w ciągu 7 dni roboczych od dnia zakończenia awarii wskazanego w oficjalnym komunikacie. Szczególnym przypadkiem pozostaje awaria całkowita. Dopiero w tej nadzwyczajnej sytuacji fakturę można wystawić w postaci papierowej albo elektronicznej bez obowiązku zachowania struktury FA(3), bez kodów QR i bez późniejszego przesyłania jej do KSeF. Zasada ta dotyczy wyłącznie faktur wystawionych w okresie oficjalnie ogłoszonej awarii całkowitej. Zespół nie może samodzielnie uznać długiej lub uciążliwej awarii za awarię całkowitą, ponieważ decydujące znaczenie ma oficjalny sposób zakomunikowania zdarzenia.
Krok 5. Nadaj dokumentom kontrolowane numery
Faktury wystawiane offline nadal muszą posiadać własne numery zgodne z przyjętą przez przedsiębiorcę zasadą numeracji. Nie należy tworzyć przypadkowych ciągów tylko dlatego, że dokument powstał podczas awarii, ani rozpoczynać równoległej serii bez wcześniejszego ustalenia jej zasad w firmie. Numer faktury nadawany przez sprzedawcę i numer identyfikujący fakturę w KSeF pełnią inne funkcje. Pierwszy jest elementem dokumentu wystawionego przez przedsiębiorcę, natomiast drugi zostanie nadany po skutecznym przesłaniu faktury do systemu. W praktyce oba identyfikatory powinny być później widoczne w jednym rekordzie, aby księgowość i obsługa klienta mogły szybko odnaleźć dokument.
Określenie „numer awaryjny” nie jest pojęciem ustawowym i może być używane wyłącznie wewnętrznie jako element organizacyjny. Nie zastępuje ono ani numeru faktury, ani numeru KSeF. Bezpieczniejszym rozwiązaniem jest zachowanie zwykłej numeracji oraz dodanie technicznego statusu, znacznika zastosowanej procedury lub identyfikatora incydentu. Dzięki temu dokument można powiązać z kolejką, zamówieniem i oficjalnym komunikatem bez zmieniania numeru widocznego dla klienta. Jeżeli firma prowadzi kilka sklepów, spółek lub kanałów sprzedaży, zasady numeracji muszą zapobiegać wygenerowaniu dwóch faktur o tym samym numerze przez niezależne procesy działające podczas przerwy.
Krok 6. Prowadź rejestr faktur wystawionych podczas awarii
Przepisy nie wymagają prowadzenia odrębnego rejestru awaryjnego, jednak w średniej firmie e-commerce jest to jedna z najważniejszych praktyk organizacyjnych. Rejestr może znajdować się w systemie sprzedażowym, księgowości albo kontrolowanym zestawieniu, pod warunkiem że stanowi jedno źródło aktualnej informacji. Dla każdej faktury warto zapisać numer wewnętrzny, datę i godzinę wystawienia, numer zamówienia, dane nabywcy, NIP, wartość netto i VAT, zastosowaną procedurę, identyfikator pliku oraz sposób przekazania dokumentu klientowi. Należy również wskazać termin transmisji, osobę odpowiedzialną, liczbę wykonanych prób oraz ostatni komunikat zwrotny.
Po skutecznej wysyłce rejestr powinien zostać uzupełniony o datę transmisji, numer KSeF i ostateczny status dokumentu. Jeżeli pojawił się błąd walidacji albo podejrzenie ponownego przesłania, informacja musi pozostać widoczna aż do wyjaśnienia zdarzenia. Nie należy usuwać rekordu tylko dlatego, że fakturę przyjęto, ponieważ rejestr służy również do końcowego uzgodnienia danych. W firmie prowadzącej sprzedaż w kilku kanałach warto dodać pole wskazujące źródło zamówienia, aby po awarii porównać liczbę faktur z liczbą transakcji zarejestrowanych w każdym sklepie lub serwisie sprzedażowym.
Krok 7. Poinformuj klientów
Komunikacja powinna być dopasowana do rzeczywistego wpływu awarii na klienta. Nie ma potrzeby publikowania alarmującego komunikatu dla wszystkich kupujących, jeżeli problem dotyczy wyłącznie wewnętrznej wysyłki i nie powoduje opóźnienia w przekazaniu wymaganych informacji. Gdy jednak klienci oczekują faktur lub dokumenty nie mogą zostać jeszcze udostępnione w KSeF, warto zamieścić krótką informację w panelu sklepu albo wiadomości transakcyjnej. Powinna ona wyjaśniać, że zamówienie jest realizowane normalnie, natomiast dokument zostanie przekazany zgodnie z obowiązującymi przepisami. Komunikat nie powinien sugerować anulowania sprzedaży, braku ważności transakcji ani konieczności ponownego złożenia zamówienia.
Przy przekazywaniu faktury wystawionej offline należy użyć kanału odpowiedniego dla danego nabywcy i zadbać o wymagane oznaczenia wizualizacji. Dokumentu nie powinno się określać jako „tymczasowej faktury”, jeżeli jest właściwą fakturą wystawioną w szczególnej procedurze. Kluczowi kontrahenci B2B mogą wymagać bezpośredniego kontaktu, szczególnie gdy od otrzymania dokumentu zależy rozpoczęcie terminu płatności albo zamknięcie okresu księgowego. W wiadomości wystarczy podać aktualny status, sposób przekazania dokumentu oraz informację, że po przywróceniu systemu zostanie on przesłany do KSeF w ustawowym terminie, jeżeli przepisy przewidują taki obowiązek.
Krok 8. Kontroluj terminy
Terminy należy prowadzić w co najmniej trzech odrębnych harmonogramach. Dla offline24 termin jest liczony osobno dla każdej faktury i upływa najpóźniej w następnym dniu roboczym po dniu jej wystawienia. Przy oficjalnej niedostępności KSeF dokument trzeba przesłać nie później niż w następnym dniu roboczym po dniu zakończenia niedostępności. W przypadku ogłoszonej awarii obowiązuje termin 7 dni roboczych od dnia jej zakończenia. Faktur wystawionych w okresie oficjalnie ogłoszonej awarii całkowitej nie dosyła się do KSeF. Łączenie tych terminów w jedną zbiorczą datę może doprowadzić do przekroczenia obowiązku dotyczącego części dokumentów.
System powinien generować alerty przed upływem terminu, ale za ich obsługę musi odpowiadać konkretna osoba wraz z wyznaczonym zastępcą. Po zakończeniu zdarzenia warto utworzyć kontrolowaną kolejkę, w której najpierw sprawdzane są statusy wcześniejszych prób, następnie walidacja plików, a dopiero później uruchamiana jest transmisja. Jeżeli w czasie oczekiwania sytuacja zmieniła status, na przykład po wystawieniu dokumentu w offline24 ogłoszono awarię KSeF, trzeba ponownie ustalić właściwy termin na podstawie obowiązujących zasad i oficjalnych komunikatów. Proces kończy się dopiero wtedy, gdy każdy dokument ma potwierdzony status, właściwy numer KSeF, jeżeli powinien go otrzymać, oraz zgodne dane w sklepie, księgowości i rejestrze awaryjnym. Po zamknięciu procesu warto sporządzić krótkie podsumowanie incydentu i zweryfikować, czy wewnętrzna procedura wymaga aktualizacji.
Co zrobić po przywróceniu działania KSeF?
Przywrócenie dostępności KSeF nie oznacza jeszcze, że można natychmiast uruchomić wszystkie automatyczne procesy. W kolejce mogą znajdować się dokumenty niewysłane, odrzucone, oczekujące na przetworzenie, przyjęte bez zapisanej odpowiedzi albo wystawione według różnych procedur. Najpierw trzeba potwierdzić oficjalny moment zakończenia niedostępności lub awarii, a następnie uporządkować faktury według terminów i statusów. Kontrolowane wznowienie pracy pozwala uniknąć sytuacji, w której integracja próbuje jednocześnie przesłać całą zaległą kolejkę, ponawia wcześniej zakończone operacje i generuje kolejne błędy, zanim zespół zdąży wyjaśnić poprzednie.
Nie włączaj automatyzacji bez kontroli
Przed ponownym uruchomieniem integracji sprawdź, czy Ministerstwo Finansów oficjalnie poinformowało o zakończeniu niedostępności lub awarii oraz od jakiej dokładnie godziny system jest dostępny. Następnie zweryfikuj możliwość nawiązania sesji, uwierzytelnienia i pobrania statusów wcześniej wysłanych dokumentów. Pierwszą kontrolną transmisję wykonaj na pojedynczej fakturze, której status jest jednoznaczny i która nie była wcześniej przesyłana. Z punktu widzenia bezpieczeństwa procesu najlepiej nie wykorzystywać do testu dokumentu, dla którego sklep nie otrzymał odpowiedzi, ponieważ mógł on zostać przyjęty mimo zerwania połączenia. Po wysłaniu faktury sprawdź nie tylko komunikat techniczny, lecz także jej status końcowy i nadany numer KSeF.
Dopiero po udanym teście można stopniowo uruchamiać kolejne partie dokumentów. Wielkość partii powinna pozwalać zespołowi na bieżące śledzenie błędów, czasu przetwarzania i liczby przyjętych faktur. Nie należy od razu zwalniać całej kolejki zgromadzonej podczas wielogodzinnej lub kilkudniowej przerwy, szczególnie gdy obejmuje ona kilka sklepów albo kanałów sprzedaży. Automatyczne ponawianie warto przywrócić dopiero po potwierdzeniu, że integracja prawidłowo zapisuje odpowiedzi KSeF, nie tworzy ponownie tych samych dokumentów i rozdziela faktury przyjęte od wymagających poprawy.
Prześlij faktury, które zgodnie z przepisami podlegają późniejszej transmisji do KSeF
Po przywróceniu systemu należy ustalić kolejność wysyłki na podstawie procedury, według której wystawiono każdy dokument. Faktury wystawione w offline24 mają indywidualne terminy liczone od dnia wystawienia, dlatego zazwyczaj powinny znaleźć się na początku kolejki. Dokumenty sporządzone podczas oficjalnej niedostępności KSeF należy przekazać najpóźniej w następnym dniu roboczym po dniu zakończenia niedostępności. W przypadku trybu awaryjnego termin wynosi siedem dni roboczych od dnia zakończenia oficjalnie ogłoszonej awarii. Przed transmisją trzeba sprawdzić poprawność pliku FA(3), zgodność danych z fakturą przekazaną nabywcy oraz brak wcześniejszego przyjęcia dokumentu przez KSeF.
Nie wszystkie dokumenty wystawione poza standardowym obiegiem podlegają późniejszej wysyłce. Faktur sporządzonych w okresie oficjalnie ogłoszonej awarii całkowitej nie przekazuje się później do KSeF, zgodnie z zasadami przewidzianymi dla awarii całkowitej. Powinny więc pozostać wyraźnie oddzielone od kolejki przeznaczonej do transmisji. Podobnie należy wyłączyć dokumenty, które zgodnie z przepisami nie podlegają obowiązkowemu wystawieniu w systemie. Celem nie jest mechaniczne wysłanie każdego pliku powstałego podczas incydentu, lecz przypisanie każdej fakturze właściwej podstawy, terminu i statusu końcowego.
Sprawdź, czy każda faktura otrzymała numer KSeF
Po zakończeniu transmisji porównaj rejestr awaryjny z systemem sklepu, programem księgowym i danymi dostępnymi w KSeF. Każda faktura, która zgodnie z właściwą procedurą miała zostać przesłana do systemu, powinna posiadać potwierdzony status oraz numer KSeF. Brak numeru może oznaczać, że dokument nadal oczekuje na przetworzenie, został odrzucony, nie trafił do kolejki albo odpowiedź nie została zapisana przez integrację. Sam status „wysłana” w systemie sklepu nie jest wystarczającym potwierdzeniem, ponieważ często oznacza jedynie rozpoczęcie transmisji, a nie prawidłowe przyjęcie faktury przez KSeF.
Kontrola powinna uwzględniać numer faktury nadany przez sprzedawcę, numer zamówienia, dane nabywcy, wartości netto i VAT, datę transmisji oraz numer KSeF. Trzeba również sprawdzić, czy treść dokumentu znajdującego się w systemie odpowiada fakturze przekazanej klientowi. Faktury wystawione podczas oficjalnie ogłoszonej awarii całkowitej nie otrzymają numeru KSeF i nie należy traktować tego jako błędu. Taki wyjątek powinien być jednak wyraźnie oznaczony w rejestrze wraz z informacją o okresie obowiązywania komunikatu, aby brak numeru nie został później uznany za niewykonane zadanie.
Zaktualizuj statusy zamówień i dokumentów
Statusy używane podczas incydentu powinny dokładnie odzwierciedlać etap obsługi faktury. Określenie „wystawiona offline” informuje, że dokument już powstał, ale nie potwierdza jego przesłania. Status „oczekuje na wysłanie” powinien obejmować wyłącznie faktury znajdujące się w kontrolowanej kolejce, natomiast „wysłana do KSeF” może oznaczać rozpoczęcie transmisji bez potwierdzenia jej wyniku. Dopiero status „przyjęta przez KSeF” powinien być nadawany po otrzymaniu potwierdzenia i numeru systemowego. Dokument odrzucony z powodu nieprawidłowych danych należy oznaczyć jako wymagający poprawy, a fakturę, która mogła zostać przesłana więcej niż raz, jako potencjalny duplikat do czasu wyjaśnienia.
Aktualizacja nie może ograniczać się do systemu księgowego. Ten sam stan powinien być widoczny w sklepie, panelu obsługi zamówień, rejestrze awaryjnym i narzędziach używanych przez zespół finansowy. Jeżeli klient ma dostęp do panelu z dokumentami, nie powinien widzieć kilku wersji tej samej faktury ani informacji sugerującej, że dokument został przyjęty przez KSeF, zanim rzeczywiście otrzyma numer systemowy. Spójne statusy ograniczają liczbę ręcznych zapytań, ułatwiają obsługę reklamacji i pozwalają szybko wykryć faktury, które pozostały poza zakończonym procesem.
Przeprowadź krótką analizę po awarii
Po rozliczeniu wszystkich dokumentów warto odtworzyć przebieg zdarzenia od pierwszego błędu do zamknięcia ostatniej faktury. Zespół powinien ustalić, które mechanizmy zadziałały prawidłowo, gdzie wystąpiły opóźnienia i czy podział odpowiedzialności był jednoznaczny. Istotne jest sprawdzenie, ile faktur wymagało ręcznej interwencji, ile zostało odrzuconych z powodu błędów danych, czy powstały podejrzenia duplikatów, jak szybko udało się ustalić oficjalny status KSeF oraz czy wszystkie terminy ustawowe zostały zachowane. Warto również ocenić, czy obsługa klienta otrzymała wystarczające informacje i czy komunikaty wysyłane kontrahentom były zgodne z rzeczywistym stanem dokumentów.
Analiza nie musi przyjmować formy rozbudowanego audytu, ale powinna prowadzić do konkretnych zmian, jeżeli incydent ujawnił słabe punkty procesu. Może to oznaczać wprowadzenie dodatkowych alertów, doprecyzowanie statusów, zmianę kolejności ponowień, wyznaczenie zastępcy dla osoby odpowiedzialnej za KSeF albo automatyczne tworzenie rejestru dokumentów wystawionych offline. Procedura awaryjna jest użyteczna tylko wtedy, gdy odpowiada rzeczywistemu przepływowi zamówień i uwzględnia rozwój firmy, nowe kanały sprzedaży oraz rosnącą liczbę faktur.
Co się stanie, jeśli nie uruchomisz procedury awaryjnej?
Brak uporządkowanego działania rzadko powoduje jeden łatwy do naprawienia błąd. Znacznie częściej prowadzi do kilku powiązanych problemów: część dokumentów zostaje wysłana ponownie, część nie trafia do systemu, a inne mają odmienne wersje w sklepie, księgowości i u klienta. Im większa skala sprzedaży, tym szybciej usterka techniczna zmienia się w problem podatkowy i operacyjny. Procedura nie eliminuje samej awarii, ale pozwala zachować kontrolę nad fakturami, terminami i odpowiedzialnością poszczególnych osób.
Faktury mogą nie zostać prawidłowo wprowadzone do KSeF
Bez zatrzymania kolejki i zapisania statusów trudno ustalić, które faktury zostały faktycznie przyjęte, które oczekują na odpowiedź, a które nigdy nie opuściły systemu sklepu. Dokument może mieć lokalny status „wysłany”, mimo że transmisja nie została zakończona, albo pozostać oznaczony jako błąd, chociaż KSeF zdążył go przyjąć. W pierwszym przypadku faktura nie otrzyma numeru systemowego, a w drugim jej ponowne przesłanie może wywołać kolejny problem wymagający ręcznego wyjaśnienia.
Skutkiem może być rozbieżność między ewidencją sprzedaży a dokumentami obecnymi w KSeF. Księgowość może ująć fakturę, której nie przekazano w wymaganym terminie, albo nie otrzymać informacji o dokumencie przyjętym przez system. Najtrudniejsze do wykrycia są faktury pominięte, ponieważ nie zawsze generują błąd widoczny w kolejce. Bez porównania zamówień, rejestru i potwierdzonych numerów KSeF mogą pozostać niezauważone aż do zapytania klienta lub zamknięcia okresu księgowego.
Możesz przekroczyć ustawowe terminy
Samo wygenerowanie PDF-u lub przekazanie wizualizacji klientowi nie kończy procesu w offline24, podczas niedostępności ani w trybie awaryjnym. W zależności od okoliczności fakturę trzeba później przesłać do KSeF najpóźniej w następnym dniu roboczym po dniu wystawienia, w następnym dniu roboczym po zakończeniu niedostępności albo w ciągu siedmiu dni roboczych od zakończenia awarii. Terminy te mają różne punkty początkowe, dlatego wspólna lista dokumentów bez oznaczenia zastosowanej procedury nie pozwala bezpiecznie nimi zarządzać.
Przekroczenie terminu może wynikać także z błędnej kwalifikacji zdarzenia. Jeżeli lokalny problem zostanie bezpodstawnie potraktowany jako oficjalna awaria, firma może przyjąć siedmiodniowy termin zamiast terminu właściwego dla offline24. Wyjątkiem pozostają faktury wystawione podczas oficjalnie ogłoszonej awarii całkowitej, których nie przekazuje się później do KSeF zgodnie z zasadami przewidzianymi dla takiego zdarzenia. Wyjątku nie można jednak stosować do dokumentów wystawionych poza okresem wskazanym w oficjalnym komunikacie.
Klienci B2B mogą mieć problem z rozliczeniem dokumentów
Dla klienta biznesowego faktura jest częścią procesu księgowego, zakupowego i płatniczego, zwłaszcza gdy kontrahent odbiera dokumenty bezpośrednio przez KSeF. Niejasny status faktury może spowodować dodatkowe pytania ze strony księgowości, opóźnienie akceptacji kosztu albo wstrzymanie płatności do czasu wyjaśnienia rozbieżności. Szczególnie problematyczna jest sytuacja, w której klient otrzymuje kilka plików o tym samym numerze lub dokument zawierający inne dane niż późniejsza wersja dostępna w systemie.
Przy kluczowych klientach skutki mogą wykraczać poza pojedynczą reklamację. Opóźnione faktury wpływają niekiedy na zamknięcie miesiąca, zatwierdzanie zakupów i ocenę jakości współpracy z dostawcą. Jednocześnie rośnie liczba zgłoszeń kierowanych do obsługi klienta, księgowości i opiekunów handlowych. Dla firmy przygotowującej ekspansję taki chaos jest szczególnie kosztowny, ponieważ ujawnia brak skalowalnego procesu i osłabia zaufanie kontrahentów oczekujących przewidywalnej obsługi.
Chaos po przywróceniu systemu może wygenerować duplikaty
Typowy problem pojawia się wtedy, gdy podczas przerwy pracownicy zaczynają ręcznie wysyłać faktury, ale nie odnotowują wykonanych operacji w jednym rejestrze. Po przywróceniu KSeF integracja automatycznie uruchamia zaległą kolejkę i ponownie przetwarza te same dokumenty. Dodatkowe ryzyko powstaje, gdy faktura zostaje wygenerowana od nowa, ponieważ poprzednia wersja miała niejasny status. Może wtedy dojść do ponownego udokumentowania tej samej sprzedaży albo powstania komunikatów wskazujących na próbę ponownego przesłania dokumentu.
Każde podejrzenie duplikatu wymaga porównania numeru faktury, treści dokumentów, identyfikatorów wysyłki i numerów KSeF. Do czasu zakończenia analizy nie należy usuwać żadnej wersji ani próbować naprawiać sytuacji przez wystawienie kolejnego dokumentu. Ponowne wystawienie faktury dokumentującej tę samą sprzedaż może prowadzić do dodatkowych konsekwencji podatkowych i konieczności wystawienia korekty. Rejestr awaryjny, kontrolowane statusy i blokada automatycznych ponowień są więc podstawowym zabezpieczeniem przed wielokrotnym udokumentowaniem tej samej transakcji.
Brak dokumentacji utrudni obronę sposobu postępowania
Jeżeli firma nie zachowa logów, komunikatów, godzin prób wysyłki i informacji o zastosowanej procedurze, późniejsze odtworzenie zdarzenia będzie opierało się głównie na pamięci pracowników. Trudno będzie wykazać, kiedy rozpoczął się problem, czy KSeF był w danym momencie oficjalnie niedostępny, które faktury wystawiono w offline24 i dlaczego określone dokumenty przesłano później. Sam zrzut ekranu z ogólnym komunikatem „błąd połączenia”, bez logów technicznych, zwykle nie pozwala powiązać zdarzenia z konkretną fakturą ani potwierdzić przebiegu transmisji.
Dokumentacja nie gwarantuje, że każde działanie zostanie uznane za prawidłowe, ale pozwala przedstawić spójną chronologię i wykazać, że przedsiębiorca kontrolował sytuację. Jest również potrzebna wewnętrznie, ponieważ ułatwia rozliczenie działań dostawcy integracji, księgowości i zespołu technicznego. Bez niej każda strona może posługiwać się inną wersją wydarzeń, a przyczyna błędu pozostanie niewyjaśniona. Firma nie tylko będzie miała trudność z oceną incydentu, lecz także może nie usunąć problemu, który powtórzy się przy kolejnej niedostępności.
Nieprawidłowe postępowanie może zwiększyć ryzyko sankcji
Ryzyko prawne może dotyczyć niewystawienia faktury w KSeF mimo obowiązku, sporządzenia jej niezgodnie z wymaganym wzorem podczas niedostępności lub awarii oraz nieprzesłania dokumentu w terminie przewidzianym dla offline24 albo określonego zdarzenia. Konkretne konsekwencje należy zawsze oceniać według przepisów obowiązujących w dniu naruszenia. Zgodnie z obowiązującymi obecnie przepisami administracyjne kary pieniężne związane z KSeF mają zacząć obowiązywać od 1 stycznia 2027 roku. Należy jednak uwzględniać ewentualne przyszłe zmiany przepisów.
Odroczenie administracyjnych kar pieniężnych nie usuwa innych możliwych skutków nieprawidłowości. Firma nadal musi prawidłowo rozliczyć VAT, zachować zgodność ewidencji i reagować na błędnie lub wielokrotnie wystawione dokumenty. Problemy mogą również prowadzić do sporów z kontrahentami, opóźnień płatności oraz kosztów ręcznego porządkowania danych. Dlatego okres poprzedzający stosowanie sankcji warto wykorzystać na przetestowanie procesu, ustalenie odpowiedzialności i usunięcie błędów operacyjnych, zanim zaczną one wiązać się również z bezpośrednim ryzykiem finansowym.
B2B a B2C — czy procedura wygląda tak samo?
Podział na sprzedaż B2B i B2C powinien nastąpić jeszcze przed wyborem sposobu postępowania podczas awarii. Ten sam produkt, kupiony w tym samym sklepie i opłacony za pomocą tej samej metody, może wymagać innego obiegu dokumentów w zależności od tego, czy nabywcą jest przedsiębiorca posługujący się NIP, czy osoba prywatna dokonująca zakupu konsumenckiego. W praktyce oznacza to, że procedura nie może opierać się wyłącznie na kanale sprzedaży albo rodzaju zamówienia. System powinien rozpoznawać status klienta, sposób udokumentowania transakcji oraz to, czy faktura podlega obowiązkowemu KSeF. Przy sprzedaży wielokanałowej i ekspansji zagranicznej konieczne jest również oddzielenie sprzedaży krajowej od transakcji rozliczanych według innych zasad, ponieważ samo oznaczenie „firma” lub „konsument” nie zawsze wystarcza do prawidłowej kwalifikacji podatkowej.
Dlaczego awaria jest szczególnie istotna w sprzedaży B2B?
W krajowej sprzedaży B2B faktura jest zwykle bezpośrednio powiązana z procesem księgowym nabywcy, rozliczeniem VAT, zatwierdzeniem kosztu i uruchomieniem płatności. W przypadku podmiotów objętych obowiązkowym KSeF faktury są co do zasady udostępniane za pośrednictwem tego systemu. Kontrahent może więc oczekiwać, że dokument pojawi się automatycznie w jego obiegu finansowym, bez konieczności odbierania dodatkowego pliku przesłanego e-mailem. Jeżeli faktura została wystawiona offline, ale nie przekazano jej później do KSeF w terminie właściwym dla zastosowanej procedury, nabywca może nie odnaleźć dokumentu w swoim systemie finansowym. Problem jest szczególnie widoczny w firmach, które automatycznie importują faktury zakupowe, porównują je z zamówieniami i blokują płatność, gdy nie uda się powiązać dokumentu z konkretną dostawą.
Brak faktury w KSeF nie oznacza jednak automatycznie, że kontrahent traci prawo do odliczenia VAT. Nie należy więc straszyć klientów takim skutkiem bez analizy konkretnej sytuacji. Realnym zagrożeniem jest przede wszystkim zakłócenie procesu operacyjnego: dokument nie trafia do obiegu akceptacyjnego, księgowość prosi o wyjaśnienia, płatność zostaje wstrzymana, a sprzedawca musi ręcznie potwierdzać status faktury. Przy dużych klientach B2B opóźnienie może również wpływać na zamknięcie okresu rozliczeniowego lub zgodność danych między zamówieniem, dostawą i fakturą. Z tego powodu procedura awaryjna powinna nadawać pierwszeństwo dokumentom biznesowym o najkrótszych terminach transmisji i największym wpływie na rozrachunki.
Co z klientami indywidualnymi?
Faktury wystawiane na rzecz osób fizycznych nieprowadzących działalności gospodarczej nie są objęte obowiązkowym KSeF. Sprzedawca może wystawić fakturę konsumencką w systemie dobrowolnie, jeżeli przepisy dopuszczają takie wystawienie, albo przekazać ją poza KSeF. Paragon fiskalny również nie jest dokumentem przesyłanym do KSeF. Oznacza to, że awaria systemu nie musi wpływać na każdą transakcję B2C w taki sam sposób jak na sprzedaż dla przedsiębiorcy. Jeżeli zakup został prawidłowo zaewidencjonowany na kasie, a konsument nie zażądał faktury, brak połączenia z KSeF zwykle nie powinien zatrzymywać realizacji zamówienia ani powodować przenoszenia dokumentu do kolejki faktur wystawianych offline.
Sklep musi jednak prawidłowo rozpoznać, czy klient rzeczywiście działa jako konsument. Sam fakt, że zamówienie zostało złożone przez osobę fizyczną albo opłacone prywatną kartą, nie przesądza o charakterze transakcji. Znaczenie mają dane podane przez kupującego i sposób, w jaki zakup ma zostać udokumentowany. Jeżeli klient podał NIP i kupuje jako przedsiębiorca, zamówienie może wymagać obsługi w ścieżce B2B. Jeżeli natomiast faktura została wystawiona konsumentowi dobrowolnie w KSeF, sprzedawca musi zapewnić mu dostęp do dokumentu w przewidziany sposób. Procedura awaryjna powinna więc obejmować osobne statusy dla paragonu, faktury B2C wystawianej poza systemem oraz faktury konsumenckiej dobrowolnie przesłanej do KSeF.
Sprzedaż przez marketplace
Sprzedaż za pośrednictwem marketplace’u nie zmienia sama w sobie obowiązków dotyczących KSeF. Jeżeli platforma przekazuje sprzedawcy dane przedsiębiorcy kupującego towar, w tym jego NIP, faktura B2B co do zasady powinna zostać obsłużona według tych samych zasad jak zamówienie złożone w sklepie własnym. Przed wystawieniem dokumentu trzeba jednak ustalić, kto w danym modelu jest rzeczywistym sprzedawcą i wystawcą faktury. Nie każda platforma działa wyłącznie jako pośrednik, dlatego odpowiedzialności nie należy określać na podstawie wyglądu panelu zamówienia. Znaczenie mają warunki współpracy, dane strony widocznej na dokumencie oraz sposób rozliczenia transakcji.
Najczęstszym źródłem problemów jest niespójność danych między platformą, sklepem i systemem księgowym. Marketplace może przekazać NIP dopiero po zmianie danych przez klienta, anulowaniu zamówienia albo zgłoszeniu żądania faktury. System sklepu może natomiast rozpocząć wystawianie dokumentu wcześniej, na podstawie niepełnego profilu kupującego. Podczas awarii trzeba więc zabezpieczyć nie tylko sam plik FA(3), lecz również wersję danych nabywcy używaną w momencie wystawienia faktury, identyfikator zamówienia i czas pobrania informacji z platformy. Status dokumentu powinien następnie zostać zsynchronizowany we wszystkich systemach, aby faktura przyjęta przez KSeF nie pozostawała oznaczona jako niewystawiona w marketplace’ie albo nie została ponownie wygenerowana przez sklep.
Komunikacja z klientem powinna odbywać się kanałem, który umożliwia zachowanie historii wiadomości i powiązanie jej z zamówieniem. Jeżeli platforma ogranicza bezpośredni kontakt albo automatycznie wysyła własne powiadomienia, zespół musi wcześniej ustalić, które informacje przekazuje marketplace, a które należą do obowiązków sprzedawcy. Przy sprzedaży zagranicznej nie wolno zakładać, że każda faktura dla firmy albo konsumenta podlega identycznym regułom jak sprzedaż krajowa. Kwalifikacja może zależeć od miejsca opodatkowania, statusu nabywcy i zastosowanej procedury VAT. W szczególności należy uwzględnić transakcje rozliczane w procedurze OSS oraz przypadki wymagające lokalnej rejestracji VAT. Takie zamówienia warto oznaczać w kolejce oddzielnie i kierować do sprawdzenia zgodnie z przyjętym modelem rozliczeń.
Jak przygotować sklep na awarię, zanim ona nastąpi?
Procedura przygotowana dopiero po pojawieniu się pierwszych błędów będzie zwykle oparta na improwizacji. Zespół zacznie jednocześnie kontaktować się z dostawcą integracji, ręcznie sprawdzać faktury, odpowiadać klientom i szukać komunikatów Ministerstwa Finansów. Przy kilkuset zamówieniach dziennie nawet godzina takiej pracy może stworzyć kolejkę, której rozliczenie zajmie kilka następnych dni. Przygotowanie nie musi oznaczać budowy kosztownego systemu zapasowego. Najważniejsze jest ustalenie odpowiedzialności, sposobu blokowania transmisji, zasad oznaczania dokumentów i kryteriów ponownego uruchomienia integracji.
Stwórz pisemną procedurę awaryjną
Pisemna procedura powinna rozpoczynać się od jednoznacznego wskazania osoby, która może podjąć decyzję o wstrzymaniu wysyłki i przejściu na właściwy sposób wystawiania faktur. Nie musi być to właściciel firmy, ale osoba ta powinna rozumieć konsekwencje techniczne, podatkowe i organizacyjne. Procedura musi również określać, kto sprawdza komunikaty Ministerstwa Finansów, kto analizuje logi, kto klasyfikuje zdarzenie, kto rejestruje faktury wystawione offline i kto odpowiada za ich późniejszą transmisję. Każda z tych ról powinna mieć zastępcę, ponieważ awaria może wystąpić poza standardowymi godzinami pracy, podczas urlopu kluczowego pracownika albo w okresie największego obciążenia sprzedażowego.
Dokument powinien opisywać również granice samodzielnych decyzji. Dział obsługi klienta nie powinien ogłaszać awarii całego KSeF na podstawie pojedynczego błędu w sklepie, a pracownik księgowości nie powinien ręcznie ponawiać transmisji bez sprawdzenia statusu dokumentu. Warto wskazać, gdzie przechowywane są logi, jak otworzyć rejestr awaryjny, w jaki sposób rozdzielić B2B od B2C i kto zatwierdza komunikaty wysyłane klientom oraz biuru rachunkowemu. Przepisy nie wymagają posiadania rozbudowanej instrukcji organizacyjnej, lecz przy rosnącej skali działalności brak takiego dokumentu oznacza, że każda awaria będzie obsługiwana inaczej.
Przeprowadź symulację awarii
Symulacja powinna sprawdzić cały proces, a nie tylko możliwość technicznego zatrzymania integracji. Zespół może rozpocząć od kontrolowanego wstrzymania transmisji w środowisku testowym, przygotowania dokumentu zgodnego z FA(3), nadania mu statusu offline i zapisania w rejestrze. Następnie warto przećwiczyć pobranie oficjalnego komunikatu, wybór odpowiedniej procedury, przygotowanie informacji dla klienta oraz ponowne uruchomienie wysyłki. Test powinien zakończyć się sprawdzeniem, czy dokument otrzymał oczekiwany status, czy jego identyfikatory są widoczne w systemie księgowym oraz czy żaden proces automatyczny nie utworzył drugiej wersji faktury.
Nie należy wysyłać fikcyjnej faktury do środowiska produkcyjnego tylko po to, by sprawdzić procedurę. Najbezpieczniej wykorzystać przeznaczone do tego środowisko testowe lub przeprowadzić ograniczony test na prawidłowym dokumencie wynikającym z rzeczywistej transakcji, jeżeli nie zaburzy to procesu biznesowego i nie narusza obowiązujących procedur testowych w firmie. W symulacji powinny uczestniczyć nie tylko osoby techniczne, lecz także księgowość i obsługa klienta. Usterka najczęściej ujawnia bowiem problemy na styku działów: IT potrafi zatrzymać kolejkę, ale księgowość nie wie, gdzie sprawdzić dokumenty, albo obsługa klienta otrzymuje informację zbyt późno. Test warto powtarzać po zmianie integracji, uruchomieniu nowego kanału sprzedaży lub istotnej zmianie zespołu.
Przygotuj gotowe szablony komunikatów
Szablony powinny obejmować kilka sytuacji, ponieważ innej informacji potrzebuje klient oczekujący na fakturę w KSeF, innej konsument, którego zamówienie jest realizowane bez zakłóceń, a jeszcze innej zewnętrzne biuro rachunkowe. Komunikat na stronie sklepu powinien być publikowany tylko wtedy, gdy problem rzeczywiście wpływa na większą grupę klientów. Wiadomość e-mail może natomiast wyjaśniać, że zamówienie jest realizowane normalnie, a dokument zostanie przekazany zgodnie z obowiązującymi przepisami. Dla kluczowych kontrahentów B2B warto przygotować wersję zawierającą informację o aktualnym statusie faktury i przewidywanym terminie jej udostępnienia w KSeF, bez obiecywania daty, której zespół nie może potwierdzić.
Osobny szablon powinien być przeznaczony dla biura rachunkowego lub zewnętrznego zespołu finansowego. Powinien zawierać czas rozpoczęcia incydentu, wstępną kwalifikację zdarzenia, zakres dokumentów objętych problemem, zastosowany sposób wystawiania faktur oraz informację o osobie odpowiedzialnej za dalszą koordynację. Dzięki temu księgowość nie dowiaduje się o awarii dopiero podczas zamknięcia okresu albo po otrzymaniu pytań od klientów. Instrukcja dla obsługi klienta powinna wskazywać również, czego nie należy pisać. Pracownicy nie powinni określać faktury wystawionej offline jako nieważnej, roboczej albo tymczasowej, jeżeli jest ona właściwym dokumentem wystawionym według szczególnej procedury, ani zapewniać, że doszło do ogólnopolskiej awarii, dopóki nie potwierdzają tego oficjalne komunikaty.
Wyznacz osoby odpowiedzialne za przywrócenie prawidłowego obiegu
Po przywróceniu KSeF bieżące zamówienia zaczną nakładać się na zaległą kolejkę, dlatego potrzebna jest osoba albo niewielki zespół odpowiedzialny za przywrócenie prawidłowego obiegu, czyli recovery. Jego zadaniem powinno być sprawdzenie statusów wcześniejszych prób, uporządkowanie faktur według terminów, kontrolowanie transmisji partiami i uzgadnianie numerów KSeF z danymi w sklepie oraz księgowości. Zespół recovery nie powinien jednocześnie odpowiadać za standardową obsługę sprzedaży, jeżeli liczba zaległych dokumentów jest duża. Łączenie obu zadań zwiększa ryzyko, że pilne faktury offline zostaną przesunięte przez nowe zamówienia albo że nowe dokumenty trafią do nieuporządkowanej kolejki.
Odpowiedzialność zespołu recovery nie kończy się w chwili uruchomienia transmisji. Proces trwa do momentu, w którym każda faktura ma jednoznaczny status, a wszystkie dokumenty podlegające wysyłce otrzymały numer KSeF lub zostały oznaczone jako wymagające dalszego działania. Zespół powinien także sprawdzić, czy zachowano ustawowe terminy, czy klienci otrzymali prawidłowe informacje i czy nie pojawiły się rozbieżności między kanałami sprzedaży. Po zakończeniu procesu warto przygotować krótkie podsumowanie incydentu i przekazać właścicielowi procesu konkretne rekomendacje. W rozwijającym się e-commerce każda dobrze przeanalizowana awaria powinna prowadzić do zmniejszenia liczby ręcznych czynności przy kolejnym zdarzeniu. Najlepsza procedura awaryjna to taka, z której zespół potrafi skorzystać bez improwizacji.
Checklista awarii KSeF dla sklepu internetowego
Poniższa checklista może zostać wykorzystana jako skrócona instrukcja dla księgowości, działu technicznego i osób zarządzających sprzedażą. Nie zastępuje pełnej procedury ani analizy oficjalnych komunikatów Ministerstwa Finansów, ale pomaga upewnić się, że podczas incydentu nie pominięto żadnego z kluczowych działań. Warto przechowywać ją w miejscu dostępnym dla całego zespołu, a nie wyłącznie w dokumentacji działu finansowego. Przy każdym punkcie dobrze jest wskazać osobę odpowiedzialną i godzinę wykonania działania, dzięki czemu checklista stanie się nie tylko instrukcją, lecz także zapisem przebiegu awarii.
- Zweryfikowano, czy dokument podlega obowiązkowi wystawienia w KSeF.
- Wstrzymano automatyczną wysyłkę i niekontrolowane ponawianie transmisji.
- Zabezpieczono faktury znajdujące się w kolejce bez usuwania, zmieniania ani ponownego tworzenia dokumentów.
- Zachowano logi techniczne, kody błędów, identyfikatory żądań i zrzuty ekranu.
- Zapisano datę oraz godzinę rozpoczęcia problemu.
- Sprawdzono komunikaty Ministerstwa Finansów dotyczące statusu KSeF.
- Ustalono, czy problem dotyczy KSeF, integracji, infrastruktury sklepu czy konkretnego dokumentu.
- Potwierdzono, że wybrany tryb, czyli offline24, niedostępność, awaria albo awaria całkowita, odpowiada oficjalnemu statusowi zdarzenia.
- Wybrano właściwy sposób dalszego fakturowania.
- Rozpoczęto wystawianie faktur poza standardową transmisją, jeżeli było to dopuszczalne.
- Uruchomiono wewnętrzny rejestr dokumentów wystawionych offline.
- Poinformowano księgowość, dział techniczny, obsługę klienta i osoby decyzyjne.
- Przekazano odpowiednie informacje klientom, których dotyczy problem.
- Każdej fakturze przypisano właściwy termin transmisji do KSeF.
- Potwierdzono oficjalny moment zakończenia niedostępności lub awarii.
- Przed wznowieniem automatyzacji wykonano kontrolowaną wysyłkę pojedynczego dokumentu.
- Zweryfikowano końcowy status testowej faktury i nadany numer KSeF.
- Kolejkę uruchomiono stopniowo, z bieżącą kontrolą odpowiedzi systemu.
- Sprawdzono, czy nie doszło do ponownego przesłania lub wystawienia dokumentów.
- Uzgodniono dane między KSeF, sklepem, księgowością i rejestrem awaryjnym.
- Potwierdzono zachowanie terminów właściwych dla wszystkich faktur.
- Zamknięto incydent dopiero po wyjaśnieniu statusu każdego dokumentu.
- Zaktualizowano procedurę na podstawie wniosków z awarii.
Najczęstsze błędy podczas awarii KSeF
Najgroźniejsze błędy rzadko wynikają z całkowitego braku reakcji. Częściej są skutkiem pozornie rozsądnych działań podejmowanych zbyt szybko, bez informacji o rzeczywistym statusie dokumentów. Pracownik ponawia wysyłkę, ponieważ nie widzi potwierdzenia. Księgowość przygotowuje drugą wersję faktury, ponieważ pierwsza utknęła w kolejce. Po wznowieniu działania systemu integracja automatycznie przesyła dokumenty, które wcześniej obsłużono ręcznie. Każda z tych decyzji może wydawać się bezpieczna w odniesieniu do jednej faktury, lecz przy kilkuset dokumentach prowadzi do rozbieżności, których wyjaśnienie zajmuje znacznie więcej czasu niż sama awaria.
Wielokrotne ponawianie wysyłki bez sprawdzenia statusu
Brak potwierdzenia po stronie sklepu nie zawsze oznacza, że KSeF nie przyjął faktury. Połączenie mogło zostać przerwane już po przesłaniu danych, ale przed zapisaniem odpowiedzi przez integrację. Jeżeli pracownik natychmiast ponowi transmisję, może pojawić się komunikat wskazujący na ponowną próbę wysłania dokumentu albo trudność z ustaleniem, która operacja zakończyła się prawidłowo. Problem pogłębia się, gdy system automatycznie wykonuje kolejne próby w krótkich odstępach, a każda z nich otrzymuje osobny identyfikator techniczny. Zanim dokument zostanie przesłany ponownie, należy sprawdzić historię sesji, status żądania i dostępne potwierdzenia. Ponowienie jest bezpieczne dopiero wtedy, gdy jednoznacznie ustalono, że faktura nie została przyjęta przez KSeF.
Traktowanie każdej usterki jako oficjalnej awarii KSeF
Komunikat „usługa niedostępna” wyświetlony w sklepie może oznaczać błąd połączenia, nieważny certyfikat, brak uprawnień, nieprawidłowy adres interfejsu albo problem po stronie dostawcy integracji. Nie jest sam w sobie podstawą do uznania, że Ministerstwo Finansów ogłosiło awarię KSeF. Błędna kwalifikacja może prowadzić do zastosowania niewłaściwego terminu transmisji oraz nieprawidłowego sposobu przekazania dokumentów klientom. Oficjalną niedostępność, awarię lub szczególny przypadek awarii całkowitej trzeba potwierdzić w kanałach właściwych dla danego zdarzenia. Jeżeli komunikatu nie ma, firma powinna rozpocząć od diagnostyki własnej infrastruktury i rozważyć offline24, jeżeli spełnione są warunki jego zastosowania, zamiast samodzielnie ogłaszać awarię systemu państwowego.
Brak rejestru dokumentów wystawionych offline
Odrębny rejestr awaryjny nie jest wymagany przez przepisy, ale bez niego trudno zarządzać większą liczbą faktur wystawionych poza standardową transmisją. Informacje rozproszone między skrzynką e-mailową, systemem sklepu, arkuszem księgowości i komunikatorem zespołu nie tworzą wiarygodnego obrazu sytuacji. Po kilku godzinach nie wiadomo już, które dokumenty wystawiono w offline24, które podczas oficjalnej niedostępności, a które przekazano klientom przed wysłaniem do systemu. Rejestr powinien wskazywać co najmniej numer faktury, zamówienie, nabywcę, datę wystawienia, zastosowaną procedurę, termin transmisji, aktualny status i numer KSeF po przyjęciu dokumentu. Jego brak zwiększa ryzyko pominięcia faktury, przekroczenia terminu lub ponownego udokumentowania tej samej sprzedaży.
Przekazanie klientowi faktury i zapomnienie o późniejszej wysyłce
Przekazanie klientowi wizualizacji faktury albo dokumentu wystawionego podczas trybu awaryjnego nie zawsze kończy obowiązki sprzedawcy. W offline24, podczas oficjalnej niedostępności i w trybie awaryjnym faktury podlegają późniejszej transmisji do KSeF w terminie właściwym dla danej procedury. Wyjątkiem są dokumenty wystawione w okresie oficjalnie ogłoszonej awarii całkowitej, do których stosuje się odrębne zasady. Ryzyko zapomnienia rośnie, gdy obsługa klienta oznacza sprawę jako zakończoną natychmiast po wysłaniu pliku, a księgowość nie otrzymuje informacji o konieczności późniejszej transmisji. Status klienta i status KSeF powinny być więc prowadzone oddzielnie: dokument może być już przekazany nabywcy, ale nadal oczekiwać na przesłanie oraz nadanie numeru systemowego.
Ręczna zmiana pliku przed przesłaniem go do KSeF
Faktura przekazana nabywcy powinna odpowiadać danym, które następnie trafią do KSeF. Ręczne poprawienie nazwy kontrahenta, kwoty, daty, stawki VAT albo pozycji towarowej wyłącznie w pliku przeznaczonym do transmisji powoduje, że klient i system otrzymują różne wersje dokumentu. Jeżeli po wystawieniu faktury pojawi się błąd wymagający zmiany jej treści, nie należy nadpisywać źródłowego pliku bez zachowania historii. Trzeba ustalić, czy zgodnie z przepisami konieczne jest wystawienie odpowiedniego dokumentu korygującego. W procesie awaryjnym szczególnie ważne jest zachowanie źródłowego pliku FA(3), jego wyróżnika oraz wersji wizualizacji przekazanej nabywcy. Dzięki temu po przywróceniu systemu można potwierdzić, że transmisja dotyczy dokładnie tej samej faktury.
Jednoczesne wysyłanie dokumentów ręcznie i automatycznie
Równoległe wykorzystanie ręcznej transmisji i automatycznej integracji jest jednym z najprostszych sposobów na utratę kontroli nad kolejką. Pracownik może wysłać fakturę bezpośrednio, nie zmieniając jej statusu w sklepie, a integracja po odzyskaniu połączenia ponownie pobierze ten sam dokument. Może wtedy dojść do ponownego udokumentowania sprzedaży albo pojawienia się komunikatów wskazujących na próbę kolejnej transmisji. Jeżeli ręczna wysyłka jest niezbędna, musi zostać wykonana przez wyznaczoną osobę i natychmiast odnotowana w jednym rejestrze. Najbezpieczniej wprowadzić techniczną blokadę, która usuwa prawidłowo obsłużony dokument z kolejki automatycznej dopiero po zapisaniu jego numeru KSeF i końcowego statusu.
Włączenie całej kolejki bez testu po zakończeniu awarii
Informacja o zakończeniu awarii nie gwarantuje, że lokalna integracja od razu będzie działać prawidłowo. Mogą nadal występować problemy z uwierzytelnieniem, przeciążeniem kolejki, limitem zapytań albo zapisywaniem odpowiedzi. Natychmiastowe uruchomienie kilku tysięcy dokumentów utrudnia wykrycie źródła nowego błędu i może doprowadzić do kolejnej fali automatycznych ponowień. Z punktu widzenia bezpieczeństwa procesu najpierw należy sprawdzić możliwość nawiązania sesji i pobrania statusów, a następnie przesłać pojedynczą fakturę o jednoznacznym statusie. Po otrzymaniu numeru KSeF można uruchamiać kolejne partie, monitorując czas przetwarzania, liczbę odrzuceń i zgodność odpowiedzi z danymi zapisanymi w sklepie.
Brak osoby odpowiedzialnej za kontrolowanie terminów
W sytuacji awaryjnej wiele osób może wykonywać poszczególne czynności, ale odpowiedzialność za zamknięcie procesu powinna należeć do jednej wskazanej roli. Bez właściciela incydentu dział techniczny może uznać sprawę za zakończoną po naprawieniu integracji, podczas gdy księgowość nadal ma niewysłane dokumenty, a obsługa klienta czeka na potwierdzenie statusu faktur. Osoba koordynująca powinna kontrolować kwalifikację zdarzenia, terminy transmisji, stan kolejki i końcowe uzgodnienie numerów KSeF. Musi mieć również wyznaczonego zastępcę. Odpowiedzialność nie kończy się wraz z przywróceniem połączenia, lecz dopiero wtedy, gdy każdy dokument ma potwierdzony status, zachowano właściwy termin, a dane w sklepie, księgowości i KSeF są zgodne.
Awaria KSeF w sklepie internetowym — podsumowanie
Bezpieczne postępowanie podczas problemów z KSeF opiera się na trzech zasadach. Najpierw ustal źródło problemu. Nie zakładaj, że każdy błąd integracji oznacza oficjalną awarię systemu. Sprawdź komunikaty Ministerstwa Finansów, status połączenia, dane uwierzytelniające, strukturę faktury i historię transmisji. Dopiero na tej podstawie można rozstrzygnąć, czy właściwe jest offline24, procedura związana z niedostępnością, tryb awaryjny czy zasady dotyczące awarii całkowitej.
Następnie zastosuj właściwą procedurę i rejestruj każdy dokument. Faktura powinna zachować powiązanie z zamówieniem, nabywcą, źródłowym plikiem, terminem transmisji i osobą odpowiedzialną. Przekazanie dokumentu klientowi nie zawsze kończy proces, dlatego trzeba oddzielać status obsługi nabywcy od statusu faktury w KSeF. W średniej firmie e-commerce nawet krótka przerwa może objąć setki transakcji, a bez wspólnego rejestru ręczne ustalenie ich historii szybko staje się niemożliwe.
Po przywróceniu KSeF przeprowadź kontrolowane przywrócenie prawidłowego obiegu. Sprawdź wcześniejsze statusy, wykonaj pojedynczą transmisję kontrolną, stopniowo zwalniaj kolejkę i uzgodnij numery KSeF między wszystkimi systemami. Awaria nie musi zatrzymać sprzedaży, ale improwizacja może doprowadzić do pominiętych dokumentów, ponownego udokumentowania tej samej transakcji, przekroczonych terminów i sporów z klientami. Dobrze przygotowana procedura oddziela problem techniczny od bieżącej realizacji zamówień i pozwala firmie zachować ciągłość działania także wtedy, gdy skala sprzedaży rośnie. Największym zagrożeniem podczas awarii nie jest sama niedostępność KSeF, lecz utrata kontroli nad statusem dokumentów.
FAQ — najczęstsze pytania o awarię KSeF
Czy podczas awarii KSeF sklep może nadal sprzedawać?
Tak. Niedostępność KSeF sama w sobie nie oznacza konieczności zatrzymania przyjmowania zamówień, płatności, kompletowania przesyłek ani wydawania towarów. Firma musi jednak zapewnić prawidłowe udokumentowanie sprzedaży, stosując procedurę odpowiadającą rzeczywistemu rodzajowi problemu. Jeżeli usterka znajduje się po stronie przedsiębiorcy, możliwe może być wykorzystanie offline24. Po oficjalnym ogłoszeniu niedostępności lub awarii należy działać zgodnie z zasadami przewidzianymi dla danego zdarzenia. Kontynuowanie sprzedaży jest więc możliwe, o ile sklep potrafi oddzielić proces realizacji zamówienia od procesu transmisji faktury i zachować dane potrzebne do jej późniejszego przesłania. Zatrzymanie sprzedaży może być konieczne dopiero wtedy, gdy awaria obejmuje również płatności, magazyn lub inne elementy infrastruktury, bez których nie da się prawidłowo obsłużyć transakcji.
Czy można wysłać klientowi fakturę w PDF-ie?
PDF jest wizualizacją faktury, natomiast fakturą ustrukturyzowaną pozostaje dokument zapisany zgodnie ze strukturą logiczną FA(3). W offline24, podczas niedostępności oraz w trybie awaryjnym źródłowa faktura powinna zostać przygotowana elektronicznie zgodnie z tą strukturą. Możliwość przekazania jej wizualizacji w PDF-ie zależy od rodzaju nabywcy, zastosowanej procedury i momentu udostępnienia dokumentu. Jeżeli faktura jest przekazywana poza KSeF przed późniejszą transmisją w sytuacji, w której przepisy to dopuszczają, wizualizacja powinna zawierać wymagane kody QR „OFFLINE” i „CERTYFIKAT”. Po nadaniu numeru KSeF faktura używana poza systemem jest oznaczana kodem z tym numerem. W relacji z krajowym podatnikiem posiadającym NIP dokument jest co do zasady odbierany w KSeF, a przed jego przesłaniem można w określonych sytuacjach przekazać potwierdzenie transakcji, które nie jest fakturą.
Czym różni się offline24 od trybu awaryjnego?
Offline24 nie wymaga oficjalnego ogłoszenia awarii przez Ministerstwo Finansów. Może być stosowany między innymi wtedy, gdy przedsiębiorca ma lokalny problem z internetem, integracją lub z przyczyn leżących po stronie podatnika nie przesyła faktury do KSeF w dniu wskazanym jako dzień jej wystawienia. Dokument należy przekazać do systemu niezwłocznie, najpóźniej w następnym dniu roboczym po dniu wystawienia. Tryb awaryjny jest natomiast związany z oficjalnie ogłoszoną awarią KSeF. Faktury przygotowane w czasie jej trwania należy przesłać do systemu w ciągu siedmiu dni roboczych od dnia zakończenia awarii. Odrębną sytuacją jest oficjalna niedostępność KSeF, dla której termin przypada nie później niż w następnym dniu roboczym po dniu jej zakończenia. Tych procedur nie należy stosować zamiennie.
Ile czasu jest na przesłanie faktury wystawionej offline?
Termin zależy od podstawy zastosowania procedury. W offline24 fakturę należy przesłać niezwłocznie, nie później niż w następnym dniu roboczym po dniu jej wystawienia. Jeżeli dokument powstał podczas oficjalnej niedostępności KSeF, transmisja powinna nastąpić nie później niż w następnym dniu roboczym po dniu zakończenia niedostępności. W trybie awaryjnym obowiązuje termin siedmiu dni roboczych od dnia zakończenia oficjalnie ogłoszonej awarii. Faktur wystawionych w okresie oficjalnie ogłoszonej awarii całkowitej nie przesyła się później do KSeF zgodnie z zasadami przewidzianymi dla tego szczególnego zdarzenia. Przed ustaleniem terminu trzeba więc najpierw przypisać dokument do właściwej procedury i sprawdzić oficjalny czas rozpoczęcia oraz zakończenia zdarzenia.
Od kiedy liczy się termin po zakończeniu awarii KSeF?
W przypadku oficjalnie ogłoszonej awarii termin wynosi siedem dni roboczych od dnia jej zakończenia. Punktem odniesienia jest moment zakończenia wskazany w oficjalnym komunikacie, a nie godzina, w której pracownik sklepu zauważył, że integracja ponownie odpowiada. Przy niedostępności KSeF obowiązuje inna zasada: fakturę należy przekazać nie później niż w następnym dniu roboczym po dniu zakończenia niedostępności. Dlatego firma powinna zachować komunikat Ministerstwa Finansów wraz z datą i godziną jego obowiązywania. Jeżeli status zdarzenia zmienił się w trakcie przerwy, na przykład niedostępność została następnie zakwalifikowana jako awaria, terminy należy ustalić zgodnie z obowiązującymi przepisami i treścią oficjalnych informacji, a nie wyłącznie według pierwotnej kwalifikacji zapisanej w sklepie.
Czy faktura wystawiona podczas awarii musi być zgodna z FA(3)?
Tak, jeżeli chodzi o offline24, oficjalną niedostępność KSeF albo tryb awaryjny. W tych przypadkach fakturę przygotowuje się elektronicznie zgodnie ze strukturą logiczną FA(3) obowiązującą dla faktur ustrukturyzowanych. Sam plik PDF, wydruk lub dokument utworzony bez prawidłowego pliku strukturalnego nie wystarczy do późniejszej transmisji. Wyjątek stanowi oficjalnie ogłoszona awaria całkowita. Faktury wystawione w okresie jej trwania mogą mieć postać papierową albo elektroniczną bez obowiązku stosowania FA(3) i nie są następnie przesyłane do KSeF. Wyjątku nie można jednak stosować wyłącznie dlatego, że zwykła awaria trwa długo albo przedsiębiorca nie ma dostępu do własnego systemu. Musi wystąpić oficjalnie zakomunikowana awaria całkowita.
Czy klient powinien otrzymać drugi dokument po nadaniu numeru KSeF?
Nie ma uniwersalnej zasady nakazującej każdorazowe przesyłanie klientowi drugiego egzemplarza tej samej faktury. W przypadku krajowego podatnika posiadającego NIP dokument po przyjęciu i nadaniu numeru KSeF jest co do zasady udostępniany nabywcy w systemie. Jeżeli faktura została wcześniej prawidłowo przekazana poza KSeF odbiorcy, dla którego przepisy przewidują taki sposób udostępnienia, dalsze działanie zależy od jego statusu i uzgodnionego kanału komunikacji. Gdy po transmisji faktura jest ponownie udostępniana albo wykorzystywana poza systemem, jej wizualizacja powinna zawierać kod QR z numerem KSeF. Nie należy generować nowej faktury tylko po to, aby dodać numer systemowy. Numer KSeF trzeba powiązać z już wystawionym dokumentem w sklepie, księgowości i rejestrze.
Jak uniknąć ponownego wystawienia tej samej faktury?
Najważniejsza jest jednoznaczna identyfikacja dokumentu od chwili jego utworzenia. Faktura powinna zachować ten sam numer biznesowy, powiązanie z zamówieniem, źródłowy plik FA(3), wyróżnik i historię prób transmisji. Nie należy tworzyć nowego dokumentu tylko dlatego, że poprzedni ma status „wysłany”, „oczekuje” albo „błąd połączenia”. Najpierw trzeba sprawdzić, czy KSeF nie przyjął faktury mimo braku odpowiedzi po stronie sklepu. Ręczne wysyłanie powinno być wyłączone albo ściśle koordynowane z kolejką automatyczną, aby ten sam plik nie został obsłużony przez dwa procesy. Po przyjęciu faktury numer KSeF należy od razu zapisać w systemie sklepu i rejestrze. Dopóki status dokumentu nie zostanie jednoznacznie ustalony, nie należy go usuwać, zmieniać ani ponownie wystawiać.
Jak dokumentować awarię na potrzeby ewentualnej kontroli?
Warto zachować oficjalne komunikaty Ministerstwa Finansów, ich identyfikatory, logi techniczne, kody i treści błędów, identyfikatory sesji oraz żądań, daty i godziny transmisji, zrzuty ekranu oraz historię zmian statusów. Identyfikator komunikatu MF może ułatwić późniejsze odnalezienie właściwej informacji i odtworzenie dokładnego okresu, w którym obowiązywała niedostępność lub awaria. Dokumentacja powinna pozwalać powiązać zdarzenie z konkretnymi fakturami, a nie tylko potwierdzać, że w danym dniu występował ogólny problem. Pomocny jest wewnętrzny rejestr zawierający numer dokumentu, zamówienie, dane nabywcy, zastosowaną procedurę, termin przesłania, wykonane próby, numer KSeF i końcowy status.
Przepisy nie wymagają prowadzenia osobnego rejestru awaryjnego ani rozbudowanego raportu z każdego incydentu, jednak takie materiały znacząco ułatwiają wykazanie chronologii działań, wyjaśnienie opóźnień i ocenę, czy dochowano terminów właściwych dla danej procedury. Dokumentację należy przechowywać w sposób umożliwiający jej późniejsze odczytanie oraz zabezpieczający dane kontrahentów i informacje techniczne przed dostępem osób nieuprawnionych.
Kto powinien odpowiadać za procedurę awaryjną w sklepie internetowym?
Za prawidłowe wykonanie obowiązków podatkowych odpowiada przedsiębiorca, ale operacyjne prowadzenie incydentu powinno zostać przypisane konkretnej osobie lub roli. W średniej firmie najlepiej wyznaczyć właściciela procesu KSeF, który może wstrzymać transmisję, potwierdzić rodzaj zdarzenia, skoordynować księgowość i dział techniczny oraz nadzorować terminy. Powinien mieć zastępcę i dostęp do komunikatów Ministerstwa Finansów, rejestru awaryjnego oraz statusów integracji. Poszczególne czynności mogą wykonywać różne zespoły, lecz jedna osoba musi odpowiadać za końcowe uzgodnienie dokumentów.
Nawet jeżeli część czynności wykonuje zewnętrzne biuro rachunkowe lub dostawca integracji, odpowiedzialność za wykonanie obowiązków podatkowych pozostaje po stronie podatnika. Umowa z zewnętrznym podmiotem powinna więc precyzyjnie określać zakres jego działań, sposób informowania o błędach i terminy reakcji, ale nie zwalnia przedsiębiorcy z nadzoru nad procesem. Procedura powinna również wskazywać, kto informuje klientów, kto kontaktuje się z biurem rachunkowym i kto zatwierdza ponowne uruchomienie automatyzacji. Bez takiego podziału każdy dział może uznać, że pozostałą częścią procesu zajmuje się ktoś inny.