Zwolnienie z VAT – dla kogo i kiedy się opłaca?
Spis treści
Zwolnienie z VAT to przywilej, z którego mogą korzystać przede wszystkim mniejsze firmy – te, których wartość sprzedaży mieści się w określonym limicie i które nie wykonują czynności wyłączających możliwość skorzystania ze zwolnienia. Daje ono możliwość prowadzenia działalności bez doliczania VAT do sprzedaży objętej zwolnieniem i bez regularnego składania JPK_V7 charakterystycznego dla czynnych podatników VAT. Brzmi dobrze? Niekoniecznie zawsze. Czasem to, co z pozoru wydaje się prostsze, w praktyce może być mniej opłacalne, szczególnie gdy firma ponosi wysokie koszty, inwestuje albo współpracuje przede wszystkim z innymi przedsiębiorcami.
W tym artykule szczegółowo odpowiemy na pytania:
- Kto może skorzystać ze zwolnienia z VAT?
- Na czym polega limit zwolnienia i jak go liczyć?
- Kiedy warto pozostać poza czynnym VAT, a kiedy zrezygnować ze zwolnienia?
- W jakich sytuacjach bardziej opłaca się być czynnym podatnikiem VAT?
Jeśli stoisz właśnie przed decyzją o rejestracji działalności gospodarczej, planujesz przejść na VAT lub wręcz przeciwnie – rozważasz powrót do zwolnienia, ten wpis pomoże Ci lepiej zrozumieć najważniejsze zasady obowiązujące w 2026 roku.
Kto może skorzystać ze zwolnienia z VAT?
Zwolnienie z VAT to rozwiązanie stworzone przede wszystkim z myślą o mniejszych przedsiębiorcach, których sprzedaż nie przekracza ustawowego limitu i którzy nie wykonują czynności wyłączonych ze zwolnienia. Umożliwia prowadzenie działalności bez rejestracji jako podatnik VAT czynny i bez regularnego rozliczania JPK_V7. Choć brzmi kusząco, warto pamiętać, że ta forma uproszczenia objęta jest konkretnymi warunkami. Najważniejszym z nich jest tzw. limit zwolnienia.
Limit zwolnienia z VAT – ile wynosi w 2026 roku?
W 2026 roku limit zwolnienia z VAT wynosi 240 000 zł wartości sprzedaży bez VAT rocznie. Przy ustalaniu prawa do zwolnienia znaczenie ma zarówno poprzedni, jak i bieżący rok podatkowy. Jeśli więc w poprzednim roku wartość Twojej sprzedaży nie przekroczyła ustawowego progu i w bieżącym roku również go nie przekraczasz, możesz co do zasady korzystać ze zwolnienia, o ile nie wykonujesz czynności, które ustawowo je wyłączają.
Dzięki przepisom przejściowym przedsiębiorcy, których sprzedaż w 2025 roku przekroczyła wcześniejszy limit 200 000 zł, ale nie przekroczyła 240 000 zł, mogą korzystać ze zwolnienia od 1 stycznia 2026 roku bez konieczności czekania na upływ standardowego okresu karencji. To ważna zmiana dla firm, które w 2025 roku tylko nieznacznie przekroczyły dotychczasowy próg.
Zwolnienie z VAT przy rozpoczęciu działalności
Jeśli zakładasz firmę w trakcie roku, limit zwolnienia jest wyliczany proporcjonalnie do okresu prowadzenia działalności w danym roku podatkowym. Oznacza to, że nawet jeśli rejestrujesz działalność pod koniec roku, możesz korzystać ze zwolnienia z VAT – pod warunkiem, że nie przekroczysz limitu obliczonego proporcjonalnie dla okresu od rozpoczęcia działalności do końca roku.
Jakie transakcje nie są wliczane do limitu zwolnienia?
Zgodnie z art. 113 ust. 2 ustawy o VAT nie każda sprzedaż jest uwzględniana przy obliczaniu rocznego limitu. Do limitu zwolnienia nie wlicza się między innymi wewnątrzwspólnotowej dostawy towarów oraz WSTO, czyli wewnątrzwspólnotowej sprzedaży towarów na odległość, jeżeli miejscem jej opodatkowania jest państwo inne niż Polska. Nie chodzi więc wyłącznie o samo złożenie formularza VAT-29 – znaczenie ma przede wszystkim to, gdzie dana sprzedaż podlega opodatkowaniu.
Ustawa przewiduje również wyłączenia dotyczące określonych czynności zwolnionych przedmiotowo, ale nie można przyjąć prostej zasady, że każda sprzedaż zwolniona z VAT automatycznie nie wchodzi do limitu. W określonych przypadkach do wartości sprzedaży trzeba uwzględnić między innymi niektóre transakcje związane z nieruchomościami, usługi finansowe czy ubezpieczeniowe, jeżeli nie mają one charakteru pomocniczego.
Do limitu nie wlicza się również odpłatnej dostawy towarów i wartości niematerialnych i prawnych zaliczanych przez podatnika na podstawie przepisów o podatku dochodowym do środków trwałych oraz wartości niematerialnych i prawnych podlegających amortyzacji. Dlatego przy nietypowych transakcjach nie warto opierać się na ogólnym stwierdzeniu „sprzedaż środka trwałego zawsze jest poza limitem”, tylko sprawdzić, czy dany składnik rzeczywiście spełnia warunki przewidziane w ustawie.
Dzięki tym wyłączeniom przedsiębiorca może w rzeczywistości osiągać wyższą łączną sprzedaż niż 240 000 zł, a mimo to nadal zachować prawo do zwolnienia, jeśli część transakcji zgodnie z ustawą nie jest uwzględniana przy obliczaniu limitu.
Kto może korzystać ze zwolnienia z VAT?
Zwolnienie podmiotowe nie jest zarezerwowane wyłącznie dla jednoosobowych działalności gospodarczych. Mogą z niego korzystać różne podmioty będące podatnikami VAT i spełniające ustawowe warunki, między innymi osoby fizyczne prowadzące działalność, osoby prawne, takie jak spółki z o.o., fundacje czy zarejestrowane stowarzyszenia, a także jednostki organizacyjne niemające osobowości prawnej, jeżeli są podatnikami VAT w rozumieniu ustawy.
Sama forma prawna działalności nie przesądza więc o możliwości korzystania ze zwolnienia. Znacznie ważniejsze są wartość sprzedaży, rodzaj wykonywanych czynności oraz spełnienie pozostałych przesłanek wynikających z ustawy.
Kiedy zwolnienie z VAT nie przysługuje?
Uwaga – nie każda działalność może korzystać z tego przywileju. Zgodnie z art. 113 ust. 13 ustawy o VAT ze zwolnienia podmiotowego wyłączone są między innymi określone usługi prawnicze, usługi doradcze, z ustawowym wyjątkiem dotyczącym części doradztwa rolniczego, usługi jubilerskie oraz ściąganie długów, w tym factoring.
Wyłączenia obejmują również konkretne grupy towarów i rodzaje sprzedaży. Nie warto jednak upraszczać przepisów do zasady „każdy towar akcyzowy oznacza brak zwolnienia”, ponieważ ustawa przewiduje bardziej szczegółowy katalog i określone wyjątki. Podobnie przy sprzedaży części samochodowych czy niektórych towarów oferowanych w ramach zorganizowanego systemu zawierania umów na odległość trzeba każdorazowo sprawdzić dokładne brzmienie przepisów.
Warto również zaznaczyć, że samo świadczenie usług pośrednictwa w obrocie nieruchomościami nie znajduje się w katalogu usług automatycznie wyłączonych ze zwolnienia podmiotowego wyłącznie z powodu rodzaju działalności. Taki przedsiębiorca powinien więc badać normalne warunki zwolnienia, a nie zakładać z góry, że musi być czynnym podatnikiem VAT.

Zwolnienie z VAT przy rozpoczęciu działalności
Wielu początkujących przedsiębiorców zastanawia się, czy można skorzystać ze zwolnienia z VAT już od pierwszego dnia prowadzenia firmy. Odpowiedź brzmi: tak – o ile spełnione są określone warunki, a jednym z najważniejszych jest nieprzekroczenie proporcjonalnego limitu zwolnienia i niewykonywanie czynności, które zwolnienie wyłączają.
Zwolnienie z VAT od dnia rejestracji działalności
Jeśli planujesz założyć działalność gospodarczą i przewidujesz, że wartość Twojej sprzedaży nie przekroczy limitu ustalonego proporcjonalnie dla okresu prowadzenia firmy w danym roku – możesz od razu rozpocząć działalność w ramach zwolnienia z VAT.
To rozwiązanie szczególnie dobrze sprawdza się w przypadku przedsiębiorców, którzy:
- obsługują głównie klientów indywidualnych w modelu B2C,
- chcą ograniczyć część obowiązków związanych z czynnym VAT,
- nie planują dużych inwestycji, przy których możliwość odliczenia VAT miałaby duże znaczenie finansowe.
Dla wielu osób to właśnie jeden z momentów, kiedy warto pozostać przy zwolnieniu z VAT – przynajmniej na początku działalności.
Jak obliczyć limit zwolnienia przy rozpoczęciu działalności w trakcie roku?
Jeśli zakładasz firmę w ciągu roku podatkowego, obowiązujący limit zwolnienia z VAT będzie liczony proporcjonalnie do okresu prowadzenia działalności w tym roku. To ważna zasada, o której łatwo zapomnieć.
Przykład: Założenie działalności następuje 1 lipca, czyli do końca roku pozostają 184 dni. Obliczenie limitu wygląda następująco:
240 000 zł × (184 / 365) ≈ 120 986 zł.
Jeśli w okresie od rozpoczęcia działalności do końca roku wartość Twojej sprzedaży nie przekroczy tej kwoty i nie wykonujesz czynności wyłączających zwolnienie, możesz pozostać przy zwolnieniu z VAT.
Kiedy nie warto korzystać ze zwolnienia z VAT?
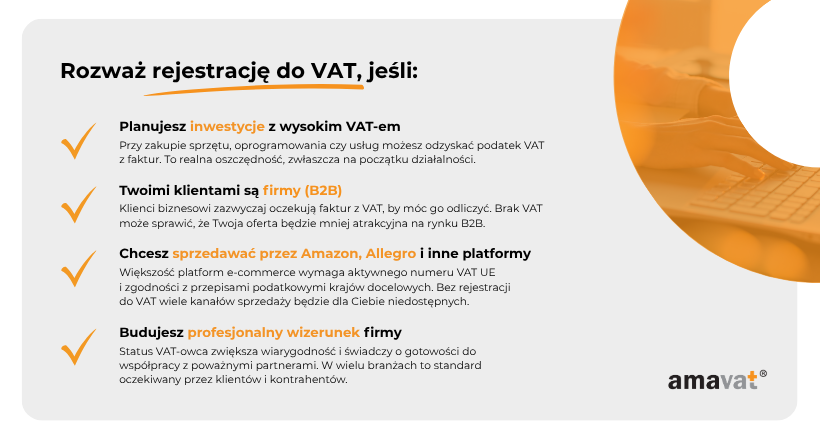
Chociaż zwolnienie z VAT upraszcza wiele kwestii formalnych, są sytuacje, w których bardziej opłacalne może być dobrowolne przejście na VAT czynny. Dotyczy to szczególnie firm, które planują większe inwestycje, takie jak zakup sprzętu, oprogramowania czy wyposażenia, współpracują głównie z innymi firmami będącymi podatnikami VAT albo mają wysoki udział kosztów z VAT w swojej działalności.
W takich przypadkach warto dokładnie przekalkulować, czy bardziej opłaca się pozostanie przy zwolnieniu, czy możliwość odliczenia podatku naliczonego od zakupów. Rezygnacja ze zwolnienia może być ekonomicznie uzasadniona już od początku działalności, ale nie istnieje jedna odpowiedź dobra dla każdego przedsiębiorcy.
Zwolnienie z VAT może być korzystnym rozwiązaniem dla wielu przedsiębiorców – ale nie jest uniwersalne. Aby podjąć świadomą decyzję, warto zrozumieć, jak działa limit zwolnienia z VAT, jaki masz model biznesowy, jak wysokie ponosisz koszty oraz kim są Twoi klienci.
Poniżej omawiamy sytuacje, w których zwolnienie z VAT może się opłacać, a także te, kiedy lepiej rozważyć rejestrację jako czynny podatnik VAT – nawet jeśli nie przekraczasz ustawowego progu.
Kiedy zwolnienie z VAT się opłaca?
Dla wielu mikroprzedsiębiorców oraz osób rozpoczynających działalność gospodarczą zwolnienie z VAT to wygodne rozwiązanie, które pozwala ograniczyć część obowiązków i uprościć księgowość. Sprawdza się szczególnie wtedy, gdy:
Sprzedajesz głównie osobom fizycznym (model B2C)
Jeśli Twoimi klientami są konsumenci, brak doliczanego VAT może zwiększyć Twoją elastyczność cenową. Nie oznacza to automatycznie, że możesz po prostu obniżyć cenę o 23%, ponieważ rzeczywisty efekt zależy również od stawki VAT na dany towar lub usługę, wysokości kosztów oraz marży. W wielu usługach kierowanych do klientów indywidualnych zwolnienie może jednak ułatwiać konkurowanie ceną.
Nie ponosisz dużych kosztów i nie inwestujesz
Brak prawa do odliczania VAT nie będzie dla Ciebie tak dotkliwy, jeśli:
- nie inwestujesz w drogi sprzęt,
- nie ponosisz znacznych wydatków na środki trwałe,
- masz relatywnie niewielkie koszty zakupów obciążonych VAT.
W takiej sytuacji korzyści z prostszego modelu rozliczeń mogą przewyższać ewentualne korzyści wynikające z odliczenia VAT.
Chcesz ograniczyć formalności
Zwolnienie z VAT oznacza przede wszystkim brak regularnego składania JPK_V7 właściwego dla czynnego podatnika VAT oraz brak rozliczania VAT należnego od zwykłej sprzedaży objętej zwolnieniem.
Nie oznacza to jednak całkowitego braku ewidencji. Podatnik korzystający ze zwolnienia podmiotowego musi prowadzić ewidencję sprzedaży pozwalającą ustalić moment przekroczenia limitu 240 000 zł. W zależności od rodzaju transakcji mogą pojawić się również dodatkowe obowiązki, takie jak VAT-UE, VAT-8 albo VAT-9M.
Uwaga: Jeśli kupujesz usługi z zagranicy, np. reklamy Google lub Meta, oprogramowanie SaaS czy inne usługi objęte zasadą z art. 28b, mimo zwolnienia z VAT możesz mieć obowiązek rejestracji do VAT-UE oraz rozliczenia importu usług. Sama rejestracja VAT-UE nie powoduje jednak utraty zwolnienia z VAT w zwykłej sprzedaży krajowej.
W 2026 roku trzeba też pamiętać o KSeF. Zwolnienie z VAT nie oznacza automatycznie zwolnienia z Krajowego Systemu e-Faktur. Od 1 kwietnia 2026 r. podatnicy zwolnieni podmiotowo i przedmiotowo są co do zasady objęci obowiązkiem wystawiania odpowiednich faktur przez KSeF. Do końca 2026 r. funkcjonuje jeszcze przejściowe uproszczenie dla najmniejszych przedsiębiorców, których miesięczna sprzedaż dokumentowana fakturami poza KSeF nie przekracza 10 000 zł brutto. Od 1 stycznia 2027 r. to uproszczenie znika.
Dla kogo zwolnienie z VAT nie będzie korzystne?
Choć zwolnienie z VAT może być wygodne i kuszące, nie każdy przedsiębiorca powinien – ani może – z niego skorzystać. Warto rozważyć zarówno opłacalność ekonomiczną, jak i formalne ograniczenia. W wielu przypadkach, zwłaszcza przy działalności B2B lub dużych kosztach, bycie VAT-owcem może być bardziej opłacalne – a czasem wręcz obowiązkowe.
Kiedy zwolnienie z VAT się nie opłaca?
Obsługa klientów biznesowych (model B2B)
Jeśli Twoimi klientami są głównie firmy będące czynnymi podatnikami VAT, zwolnienie może być dla nich mniej atrakcyjne, ponieważ z wystawianej przez Ciebie faktury nie będą miały podatku naliczonego do odliczenia. Nie oznacza to jednak automatycznie, że podatnik zwolniony zawsze jest mniej konkurencyjny. Znaczenie ma przede wszystkim cena netto/brutto, struktura kosztów oraz sposób ustalania wynagrodzenia.
Dodatkowo sam nie będziesz mógł odliczać VAT od zakupów związanych ze sprzedażą zwolnioną, co może zwiększać rzeczywisty koszt prowadzenia działalności. To klasyczna sytuacja, w której warto policzyć oba warianty zamiast kierować się samym limitem zwolnienia.
Wysokie koszty początkowe lub planowane inwestycje
Planujesz zakup sprzętu, oprogramowania, wyposażenia, remont lokalu czy większe kampanie reklamowe? Czynny podatnik VAT może w określonych warunkach odliczyć podatek naliczony związany z działalnością opodatkowaną. Jeśli korzystasz ze zwolnienia, VAT zawarty w cenie zakupu zasadniczo staje się częścią Twojego kosztu ekonomicznego.
W takiej sytuacji dobrowolna rejestracja do VAT już na starcie może okazać się korzystniejsza.
Budowanie profesjonalnego wizerunku
W niektórych branżach kontrahenci są przyzwyczajeni do współpracy z firmami będącymi czynnymi podatnikami VAT, ale sam status VAT nie powinien być traktowany jako uniwersalny miernik profesjonalizmu czy skali działalności. Mała firma może działać bardzo profesjonalnie i legalnie korzystać ze zwolnienia, a duży kontrahent może jednocześnie wymagać określonego sposobu rozliczeń z powodów własnej polityki zakupowej.
W przypadku działalności międzynarodowej szczególnie ważne jest odróżnienie statusu VAT czynnego od VAT-UE. Podatnik może korzystać ze zwolnienia z VAT w Polsce, a jednocześnie posiadać aktywny numer VAT-UE i wykonywać określone transakcje z kontrahentami zagranicznymi.
Kiedy zwolnienie z VAT jest wykluczone z mocy prawa?
Niezależnie od skali sprzedaży niektóre działalności nie mogą korzystać ze zwolnienia podmiotowego. Wyłączenia te zostały wskazane w art. 113 ust. 13 ustawy o VAT.
Do działalności wyłączonych ze zwolnienia należą między innymi określone usługi prawnicze, usługi doradcze, usługi jubilerskie oraz ściąganie długów, w tym factoring. Ustawa wyłącza również określone rodzaje dostaw towarów, między innymi niektóre towary objęte akcyzą, części i akcesoria do pojazdów oraz wybrane towary sprzedawane na odległość.
Nie należy jednak upraszczać tych regulacji do zasady, że każda sprzedaż towaru akcyzowego automatycznie wyklucza zwolnienie. Katalog ustawowy zawiera konkretne wyjątki, dlatego przy takiej działalności trzeba sprawdzić dokładnie kategorię sprzedawanego towaru.
Nieprawidłowe byłoby również automatyczne zaliczanie usług pośrednictwa w obrocie nieruchomościami do usług wykluczonych ze zwolnienia z art. 113 ust. 13. Sama działalność pośrednika nieruchomości nie powoduje z tego tytułu obowiązkowego VAT czynnego.
Zanim zdecydujesz się na skorzystanie ze zwolnienia z VAT, zadaj sobie kilka kluczowych pytań:
- Czy moi klienci to firmy czy osoby prywatne?
- Czy planuję inwestycje, od których jako podatnik VAT czynny mógłbym odliczać VAT?
- Jak wysokie są moje koszty związane z zakupami obciążonymi VAT?
- Czy uproszczenie rozliczeń przyniesie mi realne oszczędności?
- Jak wygląda konkurencja w mojej branży – czy status podatnika zwolnionego jest neutralny, korzystny czy utrudnia sprzedaż?
Dla wielu firm – zwłaszcza usług kierowanych do klientów indywidualnych czy części działalności e-commerce B2C – zwolnienie z VAT może być dobrym rozwiązaniem na start. Dla innych brak możliwości odliczania VAT może szybko stać się ograniczeniem.
Jeśli Twoja działalność jest ukierunkowana na klientów biznesowych, opiera się na dużych inwestycjach lub funkcjonuje w branży wyłączonej ustawowo, rejestracja do VAT może być nie tylko koniecznością, ale również świadomą strategią podatkową.
Wpływ zwolnienia z VAT na e-commerce, usługi online i freelancerów
Zwolnienie z VAT może być korzystne dla osób działających w branży cyfrowej – takich jak sprzedawcy internetowi, freelancerzy czy usługodawcy online. Ale uwaga: w tym sektorze szczególne znaczenie mają transakcje międzynarodowe, rejestracja VAT-UE, OSS, procedura SME, a w 2026 roku również KSeF. Zanim zdecydujesz się na zwolnienie, warto przeanalizować nie tylko wysokość sprzedaży krajowej, ale również model sprzedaży za granicę.
Zwolnienie z VAT w e-commerce – kiedy jest korzystne?
Dla początkujących sprzedawców internetowych zwolnienie z VAT może wydawać się prostym i oszczędnym rozwiązaniem – pozwala uniknąć regularnego JPK_V7 i rozliczania VAT należnego od sprzedaży objętej zwolnieniem. Ale w handlu online, zwłaszcza w modelu cross-border, sprawy szybko się komplikują.
Na co trzeba zwrócić uwagę?
Jeśli sprzedajesz towary konsumentom z innych państw Unii Europejskiej, bardzo ważny jest wspólny próg 10 000 euro, czyli 42 000 zł, dotyczący między innymi WSTO oraz określonych usług TBE B2C. Po jego przekroczeniu miejsce opodatkowania co do zasady przenosi się do państwa konsumpcji. Jednym ze sposobów rozliczenia podatku jest procedura OSS, która pozwala rozliczać zagraniczny VAT poprzez jedno państwo identyfikacji zamiast rejestrować się osobno w każdym kraju konsumenta.
WSTO, której miejsce opodatkowania znajduje się poza Polską, nie wlicza się do polskiego limitu zwolnienia podmiotowego. Nie wynika to jednak wyłącznie z faktu złożenia VAT-29. Formularz ten jest związany między innymi z wyborem miejsca opodatkowania przed przekroczeniem progu, natomiast przy liczeniu limitu znaczenie ma to, gdzie dana WSTO faktycznie podlega opodatkowaniu.
Od 2025 roku dodatkową możliwością jest unijna procedura SME. Polski przedsiębiorca, którego całkowity obrót w Unii nie przekracza 100 000 euro i który spełnia warunki obowiązujące w konkretnym państwie członkowskim, może w określonych przypadkach korzystać ze zwolnienia VAT także w innych państwach UE. W ramach procedury otrzymuje numer z sufiksem EX. To oznacza, że w 2026 roku model sprzedaży zagranicznej nie sprowadza się już tylko do wyboru „OSS albo lokalny VAT” – w części przypadków trzeba również przeanalizować możliwość zastosowania SME.
Co ważne, OSS i SME mogą w określonych sytuacjach funkcjonować równolegle dla różnych państw lub różnych transakcji. Dlatego e-commerce prowadzący sprzedaż na kilku rynkach powinien analizować każdy model sprzedaży osobno.
Jeśli sprzedajesz wyłącznie na terenie Polski, obsługujesz klientów indywidualnych, nie wykonujesz czynności wyłączających zwolnienie i nie przekraczasz limitu – zwolnienie z VAT może być wygodne i opłacalne. Trzeba jednak pamiętać, że od 1 kwietnia 2026 roku również podatnicy zwolnieni z VAT są co do zasady objęci KSeF w zakresie faktur podlegających temu systemowi.
VAT a usługi online i freelancing
Freelancerzy – tacy jak programiści, graficy, tłumacze czy konsultanci – bardzo często współpracują z klientami z całego świata. W przypadku usług zasady VAT zależą przede wszystkim od miejsca świadczenia konkretnej usługi oraz statusu nabywcy, dlatego nie można zakładać, że każda faktura dla zagranicznego klienta podlega identycznym zasadom.
Przykładowe sytuacje:
- Usługi dla firm z UE (B2B): w typowym przypadku objętym art. 28b miejscem opodatkowania jest państwo nabywcy. Polski przedsiębiorca może korzystać ze zwolnienia z VAT w Polsce, a jednocześnie zarejestrować się do VAT-UE i posiadać aktywny numer PL do odpowiednich transakcji wewnątrzwspólnotowych. Rejestracja VAT-UE sama w sobie nie powoduje utraty zwolnienia podmiotowego.
- Usługi dla firm spoza UE: w typowym przypadku objętym art. 28b miejscem świadczenia jest państwo, w którym nabywca ma siedzibę. Taka usługa nie podlega wtedy polskiemu VAT. Nie należy określać jej po prostu jako sprzedaży opodatkowanej „stawką 0% VAT”, ponieważ brak opodatkowania w Polsce z powodu miejsca świadczenia to coś innego niż zastosowanie polskiej stawki 0%.
- Usługi dla konsumentów (B2C): w przypadku klientów z Polski zwolnienie podmiotowe może mieć zastosowanie na zwykłych zasadach, o ile nie występują przesłanki wyłączające. Przy konsumentach zagranicznych zasady zależą od rodzaju usługi. Szczególne regulacje dotyczą między innymi usług telekomunikacyjnych, nadawczych i elektronicznych, dla których może mieć znaczenie próg 10 000 euro i procedura OSS.
Jeśli pracujesz głównie z klientami indywidualnymi w Polsce i masz niewielkie koszty, zwolnienie z VAT może dawać większą prostotę. Jeżeli natomiast fakturujesz firmy z zagranicy, nie oznacza to automatycznie, że musisz zostać czynnym podatnikiem VAT. Bardzo często wystarczające może być pozostanie przy zwolnieniu krajowym i jednoczesna rejestracja VAT-UE, jeżeli wymaga tego rodzaj transakcji.
Zwolnienie z VAT a platformy cyfrowe (Allegro, Amazon, Kaufland, eMAG)
Coraz więcej przedsiębiorców wykorzystuje platformy e-commerce do sprzedaży towarów zarówno w Polsce, jak i za granicą. W tym miejscu bardzo łatwo pomylić ustawowe obowiązki VAT z regulaminem konkretnego marketplace’u. To dwie różne rzeczy. Platforma może stawiać sprzedawcy określone warunki biznesowe, ale sama obecność na marketplace nie powoduje automatycznie obowiązku rejestracji VAT w każdym kraju, do którego trafia towar.
Poniżej przedstawiamy ogólne zasady, o których warto pamiętać przy najpopularniejszych platformach, ale każdorazowo trzeba sprawdzić aktualny model logistyczny i regulamin danego marketplace’u.
Allegro
Przy sprzedaży krajowej przedsiębiorca może korzystać ze zwolnienia z VAT, jeżeli spełnia warunki ustawowe. Sama sprzedaż na Allegro nie wymaga automatycznie statusu czynnego podatnika VAT.
Przy sprzedaży przez zagraniczne wersje marketplace’u, takie jak Allegro.cz czy Allegro.sk, trzeba przeanalizować zasady WSTO. Jeżeli spełnione są warunki rozliczania sprzedaży według zasad państwa siedziby i wspólny próg 10 000 euro nie został przekroczony, sama obecność na zagranicznym marketplace nie oznacza jeszcze automatycznej konieczności korzystania z OSS lub lokalnej rejestracji VAT. Po przekroczeniu progu albo po dobrowolnym wyborze opodatkowania w państwie konsumpcji OSS może być wygodnym sposobem rozliczenia.
Amazon
W przypadku Amazon kluczowe znaczenie ma model logistyczny. Nie można utożsamiać każdej sprzedaży na Amazon z programem Pan-European FBA.
W modelu Pan-EU FBA towary mogą być magazynowane w kilku państwach członkowskich i właśnie magazynowanie jest jednym z głównych czynników powodujących konieczność lokalnych rejestracji VAT. Amazon wskazuje, że w ramach Pan-EU sprzedawca powinien posiadać wymagane numery VAT w państwach, w których przechowywane są jego towary.
Inaczej może wyglądać zwykła sprzedaż transgraniczna, np. w modelu EFN, gdy towary są magazynowane w jednym państwie, a następnie wysyłane do klientów w innych krajach. Sama lokalizacja konsumenta w innym państwie nie zawsze powoduje obowiązek lokalnej rejestracji VAT, ponieważ możliwe jest zastosowanie odpowiednich zasad WSTO i OSS.
Kaufland Global Marketplace (.de, .cz, .sk, .hu)
Również w przypadku Kaufland nie ma jednej zasady mówiącej, że sprzedaż przez Kaufland.de zawsze wymaga niemieckiego numeru VAT. W zależności od modelu sprzedaży, miejsca magazynowania i sposobu rozliczenia przedsiębiorca z UE może korzystać z lokalnej rejestracji VAT albo z OSS, jeżeli dana transakcja spełnia warunki tej procedury.
Dlatego nie należy automatycznie zakładać, że samo rozpoczęcie sprzedaży na zagranicznej wersji Kaufland oznacza konieczność rejestracji w lokalnym urzędzie podatkowym.
eMAG (Rumunia, Węgry, Bułgaria)
W przypadku eMAG sytuacja również zależy od rynku, modelu logistycznego, miejsca magazynowania towarów oraz aktualnych warunków platformy. Nie warto przyjmować uniwersalnej reguły, zgodnie z którą każdy polski sprzedawca musi być czynnym podatnikiem VAT w Polsce i rejestrować się bezpośrednio w zagranicznej administracji tylko dlatego, że korzysta z eMAG.
Jeżeli towary są magazynowane za granicą, mogą powstać lokalne obowiązki VAT. Jeżeli natomiast sprzedawca wysyła towary z Polski do konsumentów w innych państwach, trzeba przeanalizować przede wszystkim zasady WSTO, OSS oraz ewentualnie SME. Równie ważne są aktualne wymagania samej platformy, które mogą zmieniać się niezależnie od przepisów podatkowych.
Podsumowanie
Zwolnienie z VAT to jedno z najczęściej wykorzystywanych uproszczeń przez mikroprzedsiębiorców i osoby zakładające działalność gospodarczą. Daje realne korzyści – ogranicza część formalności i pozwala prowadzić sprzedaż bez doliczania VAT w sytuacjach objętych zwolnieniem.
Jednak aby z niego skorzystać, trzeba spełnić konkretne warunki – przede wszystkim nie przekroczyć limitu, który w 2026 roku wynosi 240 000 zł wartości sprzedaży bez VAT rocznie albo odpowiednio wyliczonego limitu proporcjonalnego przy rozpoczęciu działalności w trakcie roku. Trzeba również upewnić się, że rodzaj wykonywanej działalności nie znajduje się w katalogu wyłączeń z art. 113 ust. 13.
- Zwolnienie z VAT może się opłacać, gdy działasz głównie w modelu B2C, masz stosunkowo niskie koszty i możliwość odliczania VAT nie ma dla Ciebie dużego znaczenia.
- Warto rozważyć rejestrację do VAT, jeśli planujesz większe inwestycje, ponosisz wysokie koszty z VAT albo współpracujesz przede wszystkim z firmami, dla których rozliczenie VAT ma znaczenie.
- Niektóre branże, takie jak określone usługi prawnicze, doradcze, jubilerskie czy ściąganie długów, nie mogą korzystać ze zwolnienia podmiotowego niezależnie od wartości sprzedaży.
- VAT-UE nie oznacza automatycznie VAT czynnego – przedsiębiorca może korzystać ze zwolnienia krajowego i jednocześnie mieć aktywną rejestrację VAT-UE.
- Przy sprzedaży zagranicznej trzeba brać pod uwagę nie tylko OSS, ale również procedurę SME, miejsce magazynowania towarów i rzeczywisty model sprzedaży.
- Od 1 kwietnia 2026 r. zwolnienie z VAT nie oznacza automatycznego zwolnienia z KSeF. Podatnicy zwolnieni są co do zasady objęci systemem, z przejściowym uproszczeniem do końca 2026 roku dla najmniejszych wystawców spełniających limit 10 000 zł miesięcznej sprzedaży dokumentowanej fakturami poza KSeF.
Decyzja o byciu lub niebyciu VAT-owcem powinna być poprzedzona analizą konkretnego modelu biznesowego. Dla jednych przedsiębiorców zwolnienie będzie idealnym rozwiązaniem na start, dla innych brak możliwości odliczenia VAT, sprzedaż B2B albo działalność międzynarodowa sprawią, że czynny VAT okaże się korzystniejszy. W razie wątpliwości warto przeanalizować liczby, rodzaj klientów i planowane inwestycje, a nie kierować się wyłącznie wysokością ustawowego limitu.