Sprzedaż z własnego sklepu i marketplace’u jednocześnie: jak uniknąć podwójnego wykazania sprzedaży?
Spis treści
Najbezpieczniejszym punktem wyjścia jest zasada, że jedno zdarzenie handlowe nie powinno zostać zdublowane tylko dlatego, że występuje w kilku raportach, plikach lub systemach. Nie należy jednak interpretować tego jako uniwersalnej zasady VAT „jedno zamówienie równa się jednej dostawie”, ponieważ przepisy przewidują szczególne modele rozliczeń, w których platforma może zostać potraktowana jako tak zwany uznany dostawca. W praktyce oznacza to, że firma powinna najpierw ustalić model prawny i podatkowy danej sprzedaży, a dopiero później zdecydować, w jaki sposób dane mają trafiać do księgowości i raportowania VAT. Dla przedsiębiorców rozwijających sprzedaż wielokanałową albo przygotowujących ekspansję na kolejne rynki jest to szczególnie ważne, ponieważ liczba systemów, dokumentów i obowiązków raportowych rośnie wraz ze skalą działalności. Celem nie jest więc ograniczenie liczby źródeł danych, lecz takie uporządkowanie ich funkcji, aby ta sama sprzedaż nie została ponownie ujęta jako przychód lub ponownie zwiększyła wartość sprzedaży wykazywanej dla VAT.
Skąd w ogóle bierze się podwójne wykazanie sprzedaży?
Podwójne wykazanie sprzedaży najczęściej nie wynika z celowego działania przedsiębiorcy, ale z konstrukcji procesu. Firma zaczyna od własnego sklepu, później dodaje jeden marketplace, następnie kolejny, integruje system zarządzania zamówieniami, uruchamia automatyczne fakturowanie, podpina płatności i wprowadza kolejne mechanizmy raportowania. Każdy z tych elementów usprawnia pracę, ale jednocześnie tworzy następne źródło danych o tej samej transakcji. Jeżeli firma nie określi, które dane służą do zaksięgowania sprzedaży, które wyłącznie do kontroli, a które do rozliczenia należności lub kosztów, poszczególne integracje mogą zacząć niezależnie przekazywać do księgowości informacje o tym samym zamówieniu. W efekcie jedno rzeczywiste zdarzenie może zostać ujęte dwa razy w księgach albo trafić do niewłaściwych ścieżek raportowania VAT. Dlatego problem duplikacji należy traktować nie jako błąd pojedynczego programu, lecz jako ryzyko wynikające z całej architektury przepływu danych.
Jedno zamówienie może pojawić się w kilku systemach
Typowa transakcja e-commerce może przejść przez wiele etapów. Zamówienie pojawia się najpierw we własnym sklepie albo na marketplace’ie, następnie jest przekazywane do systemu obsługi zamówień, modułu magazynowego lub programu do fakturowania. Później powstaje odpowiedni dokument sprzedaży, a jeśli dana sprzedaż podlega ewidencji na kasie, pojawia się również zapis fiskalny. W przypadku faktur objętych KSeF dokument może zostać wystawiony w tym systemie, a jeżeli przepisy nie nakładają takiego obowiązku, przedsiębiorca może nadal mieć do czynienia z dokumentem funkcjonującym poza KSeF. Szczególnie przy sprzedaży B2C trzeba pamiętać, że faktury dla konsumentów nie są obowiązkowo wystawiane w KSeF. Następnie dane trafiają do księgowości, a niezależnie od tego operator płatności albo marketplace rozlicza pieniądze i przekazuje je na rachunek bankowy. Z technicznego punktu widzenia powstaje wiele zapisów, ale każdy z nich może odnosić się do tego samego zdarzenia gospodarczego.
Dlatego liczba zapisów technicznych nie odpowiada liczbie transakcji handlowych. Raport marketplace’u, faktura, dane z kasy, zapis w systemie obsługi zamówień, informacja od operatora płatności oraz wpływ na rachunek mogą opisywać różne etapy realizacji jednej sprzedaży. W procesie księgowym warto więc wskazać źródło danych wykorzystywane do ujęcia określonego rodzaju transakcji, ale zawsze z uwzględnieniem obowiązujących zasad dokumentowania i ewidencji VAT. Nie oznacza to, że pozostałe dokumenty mogą zostać pominięte. W JPK mogą występować różne dokumenty odnoszące się do tego samego zdarzenia, mimo że nie powodują ponownego zwiększenia podstawy opodatkowania. Równie ważne jest rozdzielenie duplikacji księgowej od raportowej. Firma może mieć tylko jeden zapis sprzedaży w księgach, a mimo to błędnie wykazać tę samą transakcję w dwóch ścieżkach raportowania, na przykład w krajowym JPK i OSS albo w OSS i lokalnej deklaracji VAT w innym państwie.
Uwaga na model uznanego dostawcy
Większość prostych przykładów sprzedaży przez marketplace opiera się na modelu, w którym platforma pośredniczy w sprzedaży, obsługuje płatność i pobiera od sprzedawcy określone opłaty. Nie można jednak zakładać, że tak wygląda każda transakcja. Przepisy VAT dotyczące handlu elektronicznego przewidują sytuacje, w których operator interfejsu elektronicznego jest dla celów VAT traktowany jako tak zwany uznany dostawca. W takim modelu przepisy tworzą szczególny sposób rozliczenia transakcji i dla celów VAT mogą traktować jedną sprzedaż konsumencką jako sekwencję dwóch dostaw: od sprzedawcy bazowego do platformy oraz od platformy do końcowego nabywcy. Nie oznacza to, że przedsiębiorca ma z tego powodu dwa razy wykazać ten sam przychód od klienta. Oznacza natomiast, że nie wolno budować procesu wyłącznie na założeniu, że marketplace zawsze jest neutralnym pośrednikiem, który tylko pobiera prowizję i przekazuje sprzedawcy środki.
Przed ustaleniem sposobu księgowania trzeba zatem sprawdzić, jaką rolę platforma pełni w konkretnej transakcji i czy nie ma zastosowania szczególny mechanizm VAT. Ma to znaczenie zwłaszcza przy sprzedaży transgranicznej, towarach przemieszczanych między państwami oraz modelach objętych unijnymi regulacjami e-commerce. Jednocześnie sam fakt sprzedaży przez marketplace nie powoduje automatycznie zastosowania reżimu uznanego dostawcy. Typowa krajowa sprzedaż B2C polskiego przedsiębiorcy przez platformę albo WSTO realizowane przez przedsiębiorcę z Polski nie stają się z tego powodu automatycznie sprzedażą platformy. Dlatego prawidłowa kolejność jest odwrotna niż w wielu technicznych wdrożeniach: najpierw trzeba określić model podatkowy transakcji, potem sposób jej dokumentowania, następnie właściwą ścieżkę raportowania, a dopiero na końcu skonfigurować importy i automatyczne księgowanie.
Najczęstsza pułapka: sprzedaż plus wypłata potraktowana jako drugi przychód
Jednym z najbardziej typowych błędów jest zaksięgowanie właściwej sprzedaży, a następnie potraktowanie wypłaty otrzymanej z marketplace’u jako kolejnego przychodu. Mechanizm może wydawać się intuicyjny, ponieważ na rachunku bankowym rzeczywiście pojawia się nowy wpływ. Ekonomicznie jest to jednak najczęściej przekazanie środków należnych przedsiębiorcy za transakcje, które zostały już wcześniej rozpoznane i udokumentowane. Marketplace może przed wypłatą potrącić prowizję, reklamę, opłaty logistyczne, fulfillment, zwroty, chargebacki lub inne należności. Dlatego kwota payoutu często nie odpowiada wartości sprzedaży widocznej w raporcie zamówień. Jeżeli sprzedaż została już prawidłowo ujęta, późniejszy wpływ środków nie powinien zostać automatycznie potraktowany jako nowa sprzedaż tylko dlatego, że pojawił się na rachunku. Takie działanie może prowadzić do ponownego ujęcia tej samej transakcji w księgach, a zależnie od konfiguracji systemu również do zawyżenia przychodów albo wartości sprzedaży raportowanej dla VAT.
W praktyce trzeba rozdzielić trzy warstwy: sprzedaż towaru, opłaty związane z obsługą marketplace’u oraz przepływ pieniędzy. Payout nie jest nowym zamówieniem. Nie oznacza to jednak, że każde potrącenie dokonane przez platformę można automatycznie zaksięgować jako koszt podatkowy. Szczegółowy sposób rozliczenia prowizji, reklamy, fulfillmentu, kosztów transportu, zwrotów i innych potrąceń zależy od charakteru danej opłaty oraz dokumentów wystawionych przez platformę. Dodatkowo, gdy usługodawcą jest podmiot zagraniczny, mogą pojawić się odrębne obowiązki w VAT, w tym związane z importem usług. Z punktu widzenia kontroli najważniejsze jest więc pełne uzgodnienie sprzedaży, potrąceń i wypłat. Kwota, która trafia na rachunek, powinna dać się wyjaśnić poprzez konkretne transakcje i rozliczenia, ale sama w sobie nie powinna służyć jako automatyczny wyznacznik wartości sprzedaży ani momentu jej rozpoznania.
Druga pułapka: faktura do transakcji już ujętej w innym źródle
Drugim częstym źródłem duplikacji jest sytuacja, w której sprzedaż została już prawidłowo ujęta w ewidencji, a następnie do księgowości trafia kolejny dokument odnoszący się do tego samego zdarzenia. Szczególnie dobrze widać to przy sprzedaży B2C ewidencjonowanej na kasie fiskalnej. Jeżeli sprzedaż została ujęta w raporcie z kasy, a następnie do tej samej transakcji wystawiono fakturę podlegającą oznaczeniu FP, faktura taka jest wykazywana zgodnie z zasadami ewidencji JPK_VAT, ale jej wartości nie zwiększają ponownie sprzedaży ani podatku należnego. To ważne rozróżnienie, ponieważ faktura pozostaje obecna w ewidencji, choć nie oznacza powstania drugiej sprzedaży. Ryzyko duplikacji pojawia się wtedy, gdy system księgowy potraktuje zarówno sprzedaż ujętą fiskalnie, jak i późniejszą fakturę jako dwa niezależne źródła zwiększające wartość sprzedaży.
Podobny mechanizm może wystąpić przy automatyzacji sprzedaży B2B. Zamówienie jest zapisane w systemie sklepu lub marketplace’u, na jego podstawie powstaje faktura, a później księgowość niezależnie importuje również pełny raport zamówień. Jeżeli obie ścieżki zwiększają sprzedaż, dochodzi do duplikacji, mimo że systemy technicznie działają poprawnie. Dlatego lepiej mówić o źródle danych przyjętym w procesie księgowym, z uwzględnieniem obowiązujących zasad dokumentowania i ewidencji VAT, niż o jednym dowolnie wybranym „dokumencie podstawowym”. W praktyce kilka dokumentów może zgodnie z przepisami odnosić się do tego samego zdarzenia i pojawiać się w ewidencji, ale nie mogą bez uzasadnienia wielokrotnie zwiększać tej samej podstawy opodatkowania albo przychodu. System powinien więc rozpoznawać powiązania między zamówieniem, dokumentem sprzedaży, zapisem fiskalnym, numerem KSeF, jeśli ma zastosowanie, oraz późniejszym rozliczeniem płatności.
Zasada, która porządkuje cały proces: jedna transakcja, jedno źródło ujęcia sprzedaży
W sprzedaży wielokanałowej najwięcej problemów powstaje wtedy, gdy firma próbuje traktować każdy raport, dokument i przepływ pieniędzy jako odrębne zdarzenie sprzedażowe. Dlatego potrzebna jest jedna reguła porządkująca cały proces: dla konkretnego rodzaju transakcji trzeba z góry określić, z którego źródła dane trafiają do księgowości i w jaki sposób są później kontrolowane. Nie oznacza to, że jeden dokument zawsze wyczerpuje wszystkie obowiązki podatkowe ani że pozostałe dokumenty należy ignorować. W ewidencji mogą pojawiać się różne dokumenty odnoszące się do tego samego zdarzenia, a szczególne modele VAT mogą wymagać odmiennego podejścia. Chodzi o to, aby jedno zdarzenie handlowe nie zwiększało ponownie sprzedaży tylko dlatego, że zostało zapisane w kilku miejscach. W praktyce oznacza to konieczność ustalenia roli sprzedawcy i marketplace’u, sposobu dokumentowania danej transakcji oraz tego, które kolejne informacje dotyczą już kosztów, płatności, korekt albo obowiązków raportowych.
Najpierw ustal rolę sprzedawcy i marketplace’u
Pierwszym pytaniem nie powinno być „z którego raportu mamy zaksięgować tę sprzedaż?”, lecz „jaką rolę w tej konkretnej transakcji pełnią sprzedawca i marketplace?”. W wielu typowych modelach przedsiębiorca pozostaje stroną handlową transakcji wobec kupującego, natomiast platforma pośredniczy w jej zawarciu, może obsługiwać płatność i pobierać opłaty za swoje usługi. Wtedy raport platformy pomaga zidentyfikować sprzedaż, ale nie zmienia automatycznie jej charakteru podatkowego. Nie można jednak przyjmować takiego schematu bez sprawdzenia warunków konkretnego modelu. W określonych transakcjach objętych regulacjami VAT dotyczącymi handlu elektronicznego platforma może być traktowana jako uznany dostawca. Przedsiębiorca może nadal pozostawać sprzedawcą w sensie handlowym, podczas gdy dla celów VAT przepisy tworzą szczególny model dostaw. Dlatego samo ustalenie, kto posiada towar lub kto widnieje w systemie jako sprzedawca zamówienia, nie wystarcza do prawidłowego określenia sposobu rozliczenia VAT.
To rozróżnienie ma szczególne znaczenie dla firm przygotowujących ekspansję zagraniczną. Ten sam marketplace może występować w różnych rolach zależnie od rodzaju transakcji, miejsca rozpoczęcia wysyłki, statusu nabywcy oraz innych okoliczności istotnych dla VAT. Dlatego nie warto budować automatyzacji na założeniu, że każda sprzedaż z platformy wygląda podatkowo tak samo. Najpierw trzeba określić model transakcji i obowiązujące dla niego zasady VAT, później sposób jej dokumentowania i raportowania, a dopiero na końcu skonfigurować przepływ danych do księgowości. Dzięki temu system nie będzie wyciągał wniosków podatkowych wyłącznie na podstawie kanału, z którego pochodzi zamówienie. To szczególnie ważne w przedsiębiorstwach, które na jednym koncie sprzedażowym obsługują kilka rynków i różne modele dostaw, ponieważ pozornie podobne zamówienia mogą wymagać odmiennego ujęcia podatkowego.
Następnie ustal dokument, który jest podstawą ujęcia sprzedaży
Kiedy wiadomo już, jaki model transakcji ma zastosowanie, trzeba określić, jakie dane i dokumenty służą do jej prawidłowego ujęcia. W zależności od sytuacji może to być faktura, sprzedaż zaewidencjonowana na kasie i właściwy raport fiskalny albo odpowiednia ewidencja czy raport sprzedażowy. Nie powinno się jednak sprowadzać tego wyboru do technicznego wskazania jednego pliku, który firma uzna za „najważniejszy”. Sposób dokumentowania zależy od rodzaju transakcji, statusu nabywcy oraz obowiązujących zasad VAT, a przepisy mogą wymagać wykazywania kilku powiązanych ze sobą dokumentów, mimo że odnoszą się one do jednego zdarzenia. Dobrym przykładem jest faktura wystawiona do sprzedaży uprzednio zaewidencjonowanej na kasie. Taka faktura może być wykazywana w ewidencji zgodnie z właściwymi zasadami, ale nie oznacza to, że jej wartości powinny ponownie zwiększyć sprzedaż i VAT należny.
W praktyce potrzebne jest więc źródło danych przyjęte w procesie księgowym, ale zawsze z uwzględnieniem zasad dokumentowania właściwych dla danej transakcji. Jeżeli dla określonej grupy sprzedaży informacje są już prawidłowo ujmowane na podstawie wymaganych dokumentów lub ewidencji, import pełnej listy tych samych zamówień z innego systemu nie powinien po raz drugi zwiększać wartości sprzedaży. Taki raport może być bardzo przydatny do uzgodnienia liczby zamówień, zwrotów, wartości brutto czy płatności, lecz jego funkcja kontrolna nie jest tym samym co funkcja księgowa lub podatkowa. W rozwijającym się e-commerce warto takie zasady opisać osobno dla poszczególnych kanałów, typów klientów i modeli sprzedaży. Pozwala to uniknąć sytuacji, w której dodanie kolejnej integracji, marketplace’u albo metody fakturowania przypadkowo uruchamia drugą ścieżkę ujęcia tej samej sprzedaży.
Nie traktuj każdego kolejnego dokumentu jako kolejnej sprzedaży
Po sprzedaży przez marketplace mogą pojawić się dokumenty dotyczące prowizji, reklamy, logistyki, fulfillmentu, abonamentu lub innych usług platformy, a na końcu także rozliczenie wypłaty środków. Wszystkie te elementy mogą dotyczyć tego samego okresu i tych samych zamówień, ale nie oznacza to, że każdy z nich dokumentuje kolejną sprzedaż towaru klientowi. Raport rozliczeniowy platformy może przykładowo zestawiać wartość zamówień, potrącone opłaty, zwroty oraz saldo do wypłaty. Jego rola jest wtedy inna niż rola faktury sprzedażowej czy danych wykorzystywanych do ujęcia sprzedaży konsumenckiej. Podobnie przelew na rachunek bankowy pokazuje przepływ środków, a nie powstanie nowej transakcji tylko dlatego, że księgowość widzi kolejny wpływ. Dlatego każdy dokument powinien być oceniany według tego, czego rzeczywiście dotyczy, a nie według tego, z którego systemu został pobrany.
Trzeba również zachować ostrożność przy traktowaniu wszystkich potrąceń platformy jako jednorodnego kosztu. Prowizja, reklama, fulfillment czy pozostałe opłaty mogą mieć różny charakter i wymagać odrębnego sposobu ujęcia, zależnego od dokumentacji i podmiotu świadczącego daną usługę. Przy usługach świadczonych przez podmiot zagraniczny mogą pojawić się dodatkowe konsekwencje w VAT. Najważniejsze jest więc rozdzielenie funkcji dokumentów: jedne potwierdzają lub ewidencjonują sprzedaż, inne dokumentują usługi świadczone na rzecz przedsiębiorcy, a jeszcze inne służą rozliczeniu należności i przepływu pieniędzy. Dopiero takie rozdzielenie pozwala prawidłowo uzgodnić cały cykl transakcji bez mechanicznego traktowania każdej kolejnej pozycji jako nowej sprzedaży.
Czy to jest dla mnie? Sprawdź, czy Twoja firma jest narażona na duplikowanie sprzedaży
Ryzyko podwójnego wykazania sprzedaży nie dotyczy wyłącznie bardzo dużych sklepów z rozbudowanym zapleczem technologicznym. W praktyce rośnie właśnie wtedy, gdy firma przechodzi z prostego modelu sprzedaży do struktury wielokanałowej i zaczyna automatyzować coraz większą część procesów. Im więcej marketplace’ów, metod płatności, systemów magazynowych, integracji księgowych i krajów sprzedaży, tym więcej punktów, w których ta sama transakcja może zostać odczytana jako nowe zdarzenie. Warto więc potraktować poniższe sytuacje jako sygnały, że przepływ danych powinien zostać świadomie zaprojektowany i okresowo kontrolowany. Nie chodzi przy tym wyłącznie o to, czy zamówienie zostało zaimportowane dwa razy. Równie ważne jest sprawdzenie, czy transakcja została przypisana do właściwej ścieżki raportowania VAT i czy dokumenty pochodzące z kilku źródeł są ze sobą prawidłowo powiązane.
Sprzedajesz jednocześnie we własnym sklepie i przez marketplace
Równoległa sprzedaż we własnym sklepie i przez marketplace sama w sobie nie prowadzi do podwójnego wykazania sprzedaży. Problemem jest dopiero sposób, w jaki informacje z tych kanałów są łączone w systemie zamówień i księgowości. Zamówienia ze sklepu mogą trafiać do księgowości bezpośrednio z systemu sprzedażowego, podczas gdy zamówienia z marketplace’u przechodzą przez osobny integrator i dodatkowy raport platformy. Jeżeli każda ścieżka została skonfigurowana osobno, łatwo przeoczyć moment, w którym dane spotykają się w jednym systemie. Szczególnie ryzykowna jest sytuacja, w której centralny system obsługi zamówień zbiera sprzedaż ze wszystkich kanałów, ale księgowość otrzymuje jednocześnie raporty bezpośrednio z poszczególnych platform. Wtedy ta sama transakcja może zostać prawidłowo rozpoznana w jednym miejscu i jednocześnie ponownie zaimportowana z drugiego.
Wraz ze wzrostem skali dochodzą kolejne komplikacje. Jeden kanał może obsługiwać głównie klientów polskich, inny sprzedaż zagraniczną, a część transakcji może kwalifikować się do rozliczenia w OSS lub podlegać lokalnym obowiązkom VAT. Firma musi wtedy kontrolować nie tylko, czy konkretne zamówienie zostało prawidłowo ujęte w księgach, ale również czy trafiło do właściwej ścieżki raportowej. Błędem może być na przykład przypisanie tej samej transakcji jednocześnie do krajowego rozliczenia VAT i do OSS, jeżeli w danym przypadku te ścieżki nie powinny się pokrywać. Sama obecność danych związanych ze sprzedażą objętą OSS w krajowych systemach lub ewidencjach nie oznacza jednak automatycznie duplikacji. Istotne jest to, czy ta sama transakcja została faktycznie rozliczona dwa razy albo przypisana do niewłaściwych obowiązków raportowych.
Importujesz sprzedaż z więcej niż jednego systemu
Jeżeli do księgowości trafiają jednocześnie dane z systemu zamówień, osobny import faktur, raporty z kasy, zestawienia marketplace’u i automatycznie odczytywane operacje bankowe, firma znajduje się w grupie podwyższonego ryzyka. Każde z tych źródeł może być prawidłowe samo w sobie. Problem zaczyna się dopiero wtedy, gdy dwa lub trzy źródła mają możliwość niezależnego zwiększenia sprzedaży bez mechanizmu rozpoznającego, że odnoszą się do tego samego zamówienia. Automatyzacja nie usuwa tego ryzyka. Może wręcz sprawić, że błąd będzie konsekwentnie powtarzany na setkach albo tysiącach transakcji, zanim ktoś zauważy rozbieżność podczas zamknięcia miesiąca. Przy większej skali nawet niewielkie nieprawidłowości w regułach importu mogą więc prowadzić do znaczących różnic pomiędzy systemem operacyjnym, ewidencją księgową i raportowaniem podatkowym.
Najważniejszym sygnałem ostrzegawczym jest brak jednoznacznej informacji, do czego służy każdy import. Jeżeli nikt w firmie nie potrafi szybko odpowiedzieć, czy raport platformy tworzy zapis sprzedaży, tylko go kontroluje, czy służy wyłącznie do rozliczenia płatności, proces wymaga uporządkowania. To samo dotyczy importu bankowego. Automatyczne rozpoznawanie wpływów jest wygodne, ale nie powinno prowadzić do utworzenia drugiej sprzedaży w sytuacji, gdy odpowiednia transakcja została już ujęta na podstawie wcześniejszych danych. Im większa liczba źródeł, tym ważniejsze stają się identyfikatory zamówień, numery dokumentów oraz reguły pozwalające ustalić, czy nowy zapis faktycznie reprezentuje nowe zdarzenie gospodarcze, czy jedynie kolejny etap obsługi transakcji już istniejącej w systemie.
Księgujesz wpływy z marketplace’u na podstawie przelewów
Jeżeli rozliczenie marketplace’u zaczyna się od sprawdzenia, ile pieniędzy wpłynęło na rachunek bankowy, trzeba szczególnie dokładnie przeanalizować cały proces. Wypłata netto nie jest dobrym odpowiednikiem wartości sprzedaży, ponieważ może uwzględniać prowizje, zwroty, reklamy, opłaty logistyczne, potrącenia z wcześniejszych okresów i inne elementy rozliczenia. Tym bardziej nie powinna automatycznie stawać się kolejną sprzedażą, jeśli transakcje zostały już wcześniej prawidłowo ujęte. Różnica pomiędzy wartością zamówień a kwotą wypłaconą przez platformę powinna być możliwa do uzgodnienia, ale samo pojawienie się przelewu nie świadczy o powstaniu nowej sprzedaży. W praktyce payout pokazuje przede wszystkim wynik rozrachunku z platformą w danym cyklu wypłat, a nie pełny obraz momentu powstania sprzedaży, obowiązku podatkowego czy korekt.
Ryzyko rośnie, gdy marketplace wykonuje zbiorcze wypłaty obejmujące wiele dni albo kilka rodzajów zdarzeń jednocześnie. Jeden przelew może obejmować środki z kilkudziesięciu czy kilkuset zamówień, a jednocześnie uwzględniać zwroty i opłaty niezwiązane bezpośrednio z bieżącą sprzedażą. Próba zaksięgowania takiej kwoty jako prostego odpowiednika sprzedaży prowadzi do utraty informacji o tym, co rzeczywiście wydarzyło się w danym okresie. Dla firmy rozwijającej działalność zagraniczną problem może dodatkowo obejmować różne waluty i okresy rozliczeniowe. Dlatego przelew powinien przede wszystkim służyć do uzgodnienia rozrachunków, natomiast wartość i sposób wykazania sprzedaży trzeba ustalać na podstawie odpowiednich danych transakcyjnych i zasad podatkowych.
Obsługujesz jednocześnie B2B i B2C
Połączenie sprzedaży dla firm i konsumentów zwiększa liczbę możliwych ścieżek dokumentowania działalności. W transakcjach B2B faktura często będzie jednym z kluczowych dokumentów w procesie, ale sposób dokumentowania zawsze trzeba oceniać w odniesieniu do konkretnej sprzedaży i obowiązujących przepisów. W 2026 roku należy dodatkowo uwzględniać zasady funkcjonowania KSeF dla faktur objętych tym systemem. Przy sprzedaży B2C sytuacja może wyglądać inaczej, ponieważ znaczenie ma między innymi obowiązek ewidencji na kasie albo możliwość zastosowania właściwego zwolnienia. Faktury konsumenckie nie są obowiązkowo wystawiane w KSeF, choć mogą być wystawiane w tym systemie dobrowolnie. Nie należy więc projektować procesu tak, jakby każde zamówienie, niezależnie od statusu nabywcy, przechodziło przez identyczny zestaw dokumentów.
Szczególnej kontroli wymaga sytuacja, w której sprzedaż konsumencka została już zaewidencjonowana na kasie, a następnie do tej samej transakcji wystawiana jest faktura. Jeżeli dokument podlega oznaczeniu FP, jego wykazanie w ewidencji nie powinno prowadzić do ponownego zwiększenia sprzedaży ani VAT należnego. Jeżeli system nie rozpoznaje tego powiązania, jedna transakcja może zostać potraktowana jako dwie tylko dlatego, że istnieje raport fiskalny i późniejsza faktura. W firmie obsługującej jednocześnie B2B i B2C warto zatem rozdzielić procesy nie tylko według kanału sprzedaży, ale również według rodzaju nabywcy i zasad dokumentowania właściwych dla danej transakcji. Takie podejście staje się szczególnie ważne przy skalowaniu sprzedaży na kolejne rynki, gdzie do różnych typów klientów mogą dodatkowo dochodzić odmienne obowiązki związane z miejscem opodatkowania i raportowaniem VAT.
Masz zwroty, korekty, prowizje i dodatkowe opłaty platformy
Im więcej zdarzeń następuje po pierwotnym zamówieniu, tym trudniej zachować czytelną historię transakcji. Sprzedaż może zostać częściowo zwrócona, w całości anulowana, skorygowana lub objęta chargebackiem, a jednocześnie platforma może naliczyć prowizję, opłatę za reklamę, logistykę albo inną usługę. Jeżeli każde z tych zdarzeń trafia do księgowości z innego źródła, bez jednoznacznego powiązania z pierwotnym zamówieniem, system może nie rozpoznać, które wartości są korektą, które dotyczą usług platformy, a które wyłącznie zmieniają saldo do wypłaty. Ważne jest również rozdzielenie momentu rozliczenia zwrotu przez marketplace od momentu, w którym zgodnie z właściwymi zasadami należy ująć korektę sprzedaży lub VAT. Data potrącenia zwrotu w payoutcie nie musi wyznaczać okresu korekty VAT, dlatego settlement report nie powinien automatycznie decydować o podatkowym momencie korekty.
Dlatego rosnąca liczba zwrotów, korekt i opłat jest dobrym momentem na sprawdzenie architektury danych. Jeżeli przedsiębiorstwo sprzedaje równolegle w kilku kanałach, importuje dokumenty z kilku systemów, rozlicza payouty na podstawie przelewów, obsługuje jednocześnie B2B i B2C albo ma dużą liczbę korekt, warto prześledzić pełną drogę kilku przykładowych zamówień od momentu sprzedaży do ostatecznego rozliczenia płatności. Jeżeli na dwóch lub trzech etapach pojawia się możliwość niezależnego zwiększenia sprzedaży, nie wiadomo, z czego wynika okres ujęcia korekty albo brakuje powiązania pomiędzy dokumentami dotyczącymi tej samej transakcji, jest to wystarczający sygnał, że przepływ danych do księgowości powinien zostać zweryfikowany przed dalszym skalowaniem działalności.
Marketplace nie zawsze działa w ten sam sposób — najpierw ustal model sprzedaży
To, że zamówienie pochodzi z marketplace’u, nie mówi jeszcze, jak dokładnie należy je rozliczyć. Platformy mogą pełnić różne role: od pośrednika łączącego sprzedawcę z klientem, przez podmiot uczestniczący w dokumentowaniu i rozliczeniu transakcji, aż po szczególne modele przewidziane przez przepisy VAT. Dlatego błędem jest tworzenie jednej reguły księgowej dla wszystkich kanałów tylko na podstawie tego, że sprzedaż została oznaczona jako „marketplace”. Przed skonfigurowaniem automatycznego importu trzeba ustalić, jaka jest rola przedsiębiorcy, jaka jest rola platformy, kto dokumentuje sprzedaż wobec nabywcy oraz czego dotyczą dokumenty wystawiane pomiędzy platformą a sprzedawcą. Dopiero wtedy można zdecydować, które dane powinny wpływać na wartość sprzedaży, a które służą do rozliczenia usług, należności lub płatności.
Model pośrednictwa
W typowym modelu pośrednictwa przedsiębiorca pozostaje sprzedawcą wobec klienta, natomiast marketplace zapewnia infrastrukturę potrzebną do zawarcia i obsługi transakcji. Platforma może prezentować ofertę, przyjmować zamówienie, obsługiwać płatność, organizować określone elementy dostawy czy udostępniać sprzedawcy narzędzia reklamowe, ale sama obecność tych funkcji nie oznacza jeszcze, że to platforma dokonuje sprzedaży towaru na rzecz konsumenta. W takim układzie sprzedaż towaru oraz usługi świadczone przez marketplace są odrębnymi elementami rozliczenia. Raport zamówień może więc przedstawiać sprzedaż realizowaną przez przedsiębiorcę, natomiast dokumenty dotyczące prowizji, reklamy, logistyki lub innych usług platformy opisują odrębne rozliczenia związane z korzystaniem z kanału sprzedaży. To rozdzielenie jest podstawą prawidłowego uzgodnienia danych.
Największe ryzyko pojawia się wtedy, gdy firma patrzy na każdy dokument wyłącznie przez pryzmat kwoty. Raport sprzedaży może pokazywać pełną wartość zamówień, dokument platformy określone opłaty, a payout jedynie saldo pozostałe po potrąceniach. Te liczby są ze sobą powiązane, ale nie powinny być sumowane jako kolejne wartości sprzedaży. W modelu pośrednictwa trzeba więc zachować pełną historię transakcji: sprzedaż wobec klienta powinna być rozpoznawana zgodnie z właściwymi zasadami, opłaty platformy rozliczane według ich rzeczywistego charakteru, a wypłata traktowana jako element rozrachunku. Dzięki temu księgowość nie odtwarza sprzedaży na podstawie kolejnych ruchów pieniędzy, lecz opiera się na rzeczywistym przebiegu zdarzenia gospodarczego.
Model, w którym platforma uczestniczy w rozliczeniu sprzedaży w inny sposób
Nie każda platforma ogranicza się do prostego pośrednictwa. W określonych modelach marketplace może uczestniczyć w dokumentowaniu lub rozliczeniu transakcji w sposób, który wymaga innej konfiguracji procesów. Szczególne znaczenie mają sytuacje, w których dla celów VAT platforma może zostać potraktowana jako uznany dostawca. Wtedy przedsiębiorca nadal może pozostawać sprzedawcą w sensie handlowym, ale przepisy VAT tworzą szczególną konstrukcję dostaw, której nie da się prawidłowo odwzorować, stosując prostą zasadę „sprzedawca wystawia dokument klientowi, platforma wystawia dokument za prowizję”. Dlatego przed wdrożeniem automatyzacji trzeba sprawdzić regulamin platformy, warunki współpracy, zasady fakturowania i charakter konkretnych transakcji, a nie tylko techniczny format raportu otrzymywanego z marketplace’u.
Jest to szczególnie ważne przy ekspansji zagranicznej, ponieważ właściwa ścieżka VAT może zależeć między innymi od statusu nabywcy, kraju przeznaczenia towaru, miejsca, z którego rozpoczyna się jego transport, sposobu realizacji zamówienia oraz modelu, w jakim działa platforma. W e-commerce korzystającym z magazynów lub fulfillmentu za granicą punkt rozpoczęcia wysyłki może mieć zasadnicze znaczenie dla sposobu rozliczenia. Sam fakt, że dwa zamówienia zostały złożone przez ten sam marketplace i wyglądają identycznie w panelu sprzedawcy, nie oznacza więc, że muszą być traktowane podatkowo w ten sam sposób. Proces księgowy powinien uwzględniać model konkretnej transakcji, a nie tylko nazwę kanału. Jeśli platforma uczestniczy w sprzedaży według szczególnych zasad, trzeba najpierw ustalić, co dokumentuje każda pozycja, zanim dane zostaną automatycznie wprowadzone do ewidencji.
Samofakturowanie
Samofakturowanie może na pierwszy rzut oka wyglądać tak, jakby druga strona tworzyła własny dokument sprzedaży, który należy potraktować niezależnie od dokumentacji sprzedawcy. W rzeczywistości jest to szczególny mechanizm, w którym faktura może zostać wystawiona przez nabywcę w imieniu i na rzecz sprzedawcy w ramach prawidłowo wdrożonej procedury samofakturowania. Nie należy utożsamiać tego modelu z każdą sytuacją, w której system marketplace’u technicznie generuje dokument. Samofakturowanie wymaga spełnienia warunków przewidzianych dla tego mechanizmu, w tym odpowiedniego uzgodnienia pomiędzy stronami oraz procedury akceptacji wystawianych faktur. Dopiero w takim modelu można mówić o fakturze wystawianej przez nabywcę w imieniu sprzedawcy.
Dla problemu podwójnego wykazania sprzedaży najważniejsze jest to, że faktura powstała w innym systemie lub została wystawiona przez nabywcę nie oznacza automatycznie powstania dodatkowej transakcji. Jeżeli ta sama sprzedaż zostanie niezależnie zaimportowana z raportu zamówień, a następnie ponownie na podstawie faktury wystawionej w procedurze samofakturowania, może dojść do zdublowania danych. Dlatego numer zamówienia, numer faktury, data i kwota powinny pozwalać jednoznacznie powiązać dokument z właściwą transakcją. Przy kilku systemach trzeba również określić, które dane służą do ujęcia sprzedaży, a które do kontroli i uzgodnienia. Samofakturowanie nie tworzy „drugiej sprzedaży”; zmienia natomiast sposób wystawienia dokumentu i dlatego musi być prawidłowo odzwierciedlone w całym procesie.
Sprzedaż, opłaty marketplace’u i wypłata pełnią trzy różne funkcje w rozliczeniu
Jednym z najważniejszych sposobów ograniczenia duplikacji jest rozdzielenie sprzedaży, opłat związanych z korzystaniem z marketplace’u oraz przepływu pieniędzy. W praktyce wszystkie te elementy mogą znaleźć się w jednym raporcie rozliczeniowym, ale nie pełnią tej samej funkcji. Sprzedaż opisuje transakcję związaną z dostawą towaru lub świadczeniem usługi, opłaty platformy odnoszą się do odrębnych usług lub innych rozliczeń pomiędzy marketplace’em a przedsiębiorcą, natomiast payout pokazuje przekazanie określonego salda środków. Jeżeli system księgowy potraktuje te pozycje jako równorzędne źródła sprzedaży, obraz działalności zostanie zniekształcony. Dlatego każdą pozycję trzeba klasyfikować na podstawie jej rzeczywistego charakteru, dokumentów i zasad podatkowych, a nie tylko miejsca, w którym pojawiła się w raporcie platformy.
Sprzedaż
Sprzedaż jest punktem wyjścia do analizy całego rozliczenia. To ona tworzy relację handlową, do której później odnoszą się płatności, zwroty, korekty oraz opłaty związane z obsługą marketplace’u. Jej prawidłowe ujęcie zależy jednak od konkretnego modelu transakcji, rodzaju nabywcy, miejsca opodatkowania i obowiązujących zasad podatkowych. Nie należy więc utożsamiać momentu sprzedaży z momentem otrzymania środków od platformy ani zakładać, że kwota payoutu odpowiada wartości, która powinna zostać wykazana dla VAT lub w księgach. Moment powstania obowiązku podatkowego w VAT, moment właściwy dla ujęcia przychodu w podatku dochodowym oraz data wpływu środków mogą być różne. Z tego powodu księgowanie sprzedaży powinno opierać się na danych opisujących rzeczywistą transakcję i właściwe dla niej zasady, a nie na późniejszym przelewie.
W sprzedaży wielokanałowej kluczowe jest również rozpoznanie, czy konkretne zamówienie zostało już ujęte w odpowiedniej ścieżce. Jeżeli transakcja została prawidłowo zaewidencjonowana na podstawie właściwego dokumentu lub danych, ponowny import tego samego zamówienia z raportu marketplace’u nie powinien po raz drugi zwiększać wartości sprzedaży. Obecność kilku dokumentów dotyczących jednego zdarzenia również nie oznacza automatycznie kilku sprzedaży, ponieważ mogą one pełnić różne funkcje ewidencyjne, dokumentacyjne lub kontrolne. Dobry proces powinien umożliwiać prześledzenie konkretnego zamówienia od chwili jego złożenia aż do późniejszych rozliczeń i odpowiedzieć na zasadnicze pytanie: czy nowy dokument opisuje nowe zdarzenie, czy tylko kolejny element historii sprzedaży, która została już właściwie ujęta.
Opłaty i usługi marketplace’u
Marketplace może pobierać prowizję od sprzedaży, opłaty za reklamę, usługi logistyczne, fulfillment, abonament lub inne należności związane z korzystaniem z platformy. Dokumenty i rozliczenia dotyczące takich pozycji nie są kolejną sprzedażą towaru klientowi. Opisują inną relację gospodarczą i powinny być analizowane oddzielnie od wartości samego zamówienia. Nie oznacza to jednak, że każdą kwotę potrąconą przez marketplace można automatycznie zaklasyfikować jako koszt podatkowy albo rozliczyć w taki sam sposób. Najpierw trzeba ustalić, czego dana opłata dotyczy, kto ją naliczył, jaki dokument ją potwierdza oraz jakie zasady podatkowe mają zastosowanie. Przy usługach świadczonych przez zagranicznego operatora może mieć znaczenie również sposób rozliczenia VAT, w tym w odpowiednich przypadkach import usług.
Z tego samego powodu nie należy utożsamiać daty potrącenia danej opłaty z payoutu z właściwym momentem jej rozliczenia dla VAT. Marketplace może potrącić prowizję w jednym cyklu płatniczym, podczas gdy moment istotny podatkowo wynika z innych okoliczności i właściwych dla danej usługi zasad. Ma to szczególne znaczenie przy usługach nabywanych od podmiotów zagranicznych, gdy mechanizm rozliczenia VAT nie powinien być wyprowadzany wyłącznie z daty pomniejszenia wypłaty. Settlement report jest więc bardzo użytecznym narzędziem do uzgadniania wartości, ale nie zastępuje analizy dokumentu i charakteru usługi. Dla firmy oznacza to konieczność oddzielenia dwóch pytań: ile platforma potrąciła z naszego salda oraz jak i kiedy dana opłata powinna zostać ujęta księgowo i podatkowo.
Wypłata środków
Wypłata środków przez marketplace jest przede wszystkim elementem rozrachunku. Platforma może wcześniej pobrać pieniądze od klientów, uwzględnić zwroty i chargebacki, potrącić swoje opłaty, rozliczyć należności pochodzące z wcześniejszych okresów, a następnie przekazać sprzedawcy pozostałe saldo. Kwota widoczna na rachunku może więc znacząco różnić się od wartości sprzedaży z danego dnia czy okresu rozliczeniowego. Z tego powodu nie powinna być automatycznie traktowana ani jako wartość nowej sprzedaży, ani jako proste równanie „sprzedaż minus prowizja”. Payout jest wynikiem wielu pozycji rozliczeniowych i jego podstawową funkcją powinno być uzgodnienie przepływu pieniędzy z należnościami, opłatami, zwrotami i innymi elementami wykazanymi przez platformę.
Najbardziej ryzykowna sytuacja powstaje wtedy, gdy sprzedaż została już wcześniej ujęta, a wpływ z marketplace’u zostaje automatycznie rozpoznany jako kolejne zdarzenie zwiększające wartość sprzedaży. Firma zaczyna wówczas wykazywać tę samą działalność ponownie na podstawie ruchu bankowego. Prawidłowe podejście wymaga uzgodnienia payoutu z wcześniejszymi zamówieniami, zwrotami, opłatami i korektami. Trzeba też pamiętać, że data wypłaty nie musi wyznaczać okresu, w którym należy rozpoznać sprzedaż lub korektę dla celów podatkowych. Tak samo data potrącenia prowizji lub innej opłaty w settlement report nie musi automatycznie oznaczać właściwej daty jej rozliczenia VAT. Raport rozliczeniowy pozwala więc zrozumieć, skąd wzięła się wypłacona kwota, ale nie powinien samodzielnie wyznaczać momentu ujęcia wszystkich składających się na nią zdarzeń.
Jak czytać settlement w praktyce?
Najprościej zobaczyć różnicę na liczbach. Załóżmy, że klient kupuje towar za 123 zł brutto, marketplace nalicza 12 zł prowizji, a sprzedawca otrzymuje 111 zł. W prostym modelu pośrednictwa nie należy z tego wyciągać wniosku, że sprzedaż wyniosła 111 zł tylko dlatego, że tyle pieniędzy pojawiło się na rachunku. Pierwotna wartość transakcji z klientem wynosiła 123 zł, natomiast 12 zł dotyczy odrębnego rozliczenia z platformą. Jednocześnie późniejszego przelewu 111 zł nie można zaksięgować jako kolejnej sprzedaży, jeżeli transakcja została już wcześniej prawidłowo ujęta. To bardzo prosty przykład, ale dobrze pokazuje, dlaczego rachunek bankowy nie powinien zastępować danych o samym zamówieniu.
W rzeczywistym e-commerce settlement zwykle jest znacznie bardziej złożony. Wyobraźmy sobie, że w danym rozliczeniu widzimy sprzedaż o wartości 1 230 zł, zwrot 123 zł, prowizje 100 zł, reklamę 50 zł oraz dodatnią korektę poprzedniego settlementu w wysokości 20 zł. Na rachunek trafia wtedy 977 zł. Która z tych kwot jest sprzedażą? Na pewno nie można odpowiedzieć na to pytanie, patrząc wyłącznie na 977 zł wypłaty. Punktem wyjścia jest 1 230 zł pierwotnej sprzedaży, ale trzeba jeszcze prawidłowo rozliczyć zwrot, a osobno zidentyfikować prowizje, reklamę i korektę wcześniejszego salda. Różnica 253 zł pomiędzy sprzedażą a payoutem również nie może zostać mechanicznie zaksięgowana jako „prowizja marketplace’u”, ponieważ składa się z kilku różnych pozycji. Taki właśnie sposób czytania settlementu pozwala uniknąć zarówno podwójnego wykazania sprzedaży, jak i błędnego zaklasyfikowania wszystkich potrąceń do jednej kategorii.
Przykład liczbowy: jak jeden zakup może „zamienić się” w dwie sprzedaże
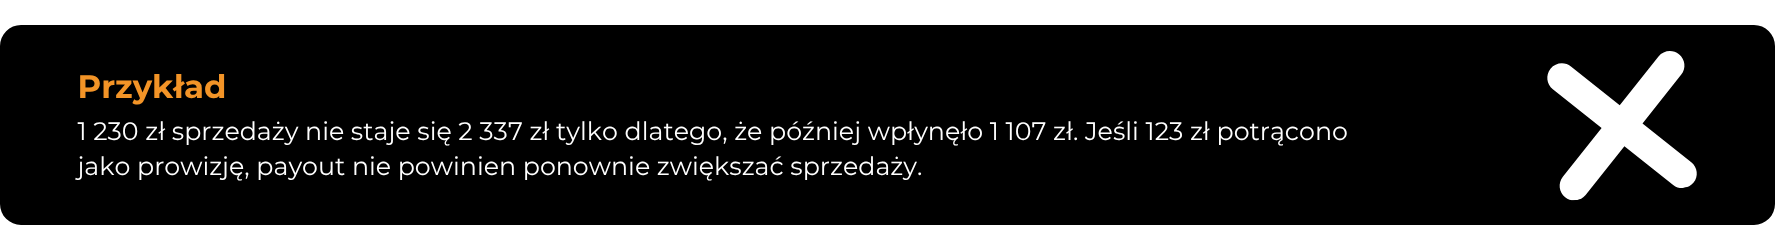
Najłatwiej zobaczyć problem podwójnego wykazania sprzedaży na prostym rozliczeniu liczbowym. Załóżmy, że klient kupuje towar za 1 230 zł brutto, marketplace potrąca 123 zł tytułem prowizji, a następnie przekazuje na rachunek sprzedawcy 1 107 zł. Z perspektywy banku przedsiębiorca widzi wpływ 1 107 zł, z perspektywy raportu platformy widzi sprzedaż o wartości 1 230 zł brutto oraz potrącenie 123 zł, a w systemie zamówień nadal znajduje się jedno zamówienie klienta. Wszystkie te liczby mogą być prawidłowe, ale opisują inne elementy rozliczenia. Błąd pojawia się dopiero wtedy, gdy system lub księgowość potraktują zarówno 1 230 zł wynikające ze sprzedaży, jak i późniejszy przelew 1 107 zł jako dwie niezależne sprzedaże. Dlatego uzgodnienie marketplace’u nie powinno rozpoczynać się od pytania „ile pieniędzy wpłynęło na konto?”, lecz od ustalenia, jakie transakcje, opłaty i przepływy składają się na otrzymaną kwotę.
Prawidłowe ujęcie
W prawidłowym procesie punktem wyjścia jest wartość sprzedaży brutto wynosząca w tym przykładzie 1 230 zł, ujęta zgodnie z zasadami właściwymi dla konkretnej transakcji. Następnie osobno identyfikuje się kwotę 123 zł potrąconą przez marketplace tytułem prowizji i ustala jej właściwy sposób ujęcia na podstawie charakteru opłaty, dokumentacji oraz mających zastosowanie zasad podatkowych. W prostym wariancie po tym potrąceniu platforma przekazuje sprzedawcy 1 107 zł. Sam przelew nie tworzy nowej sprzedaży, lecz stanowi element rozliczenia rozrachunków z platformą. Trzy kwoty występujące w settlementcie nie są więc trzema niezależnymi sprzedażami. Pierwsza opisuje wartość transakcji z klientem, druga dotyczy rozliczenia usługi platformy, a trzecia pokazuje przepływ środków będący wynikiem wcześniejszych zdarzeń.
Nawet w tak prostym przykładzie nie należy jednak zakładać, że data potrącenia prowizji albo data payoutu automatycznie wyznacza moment podatkowego ujęcia poszczególnych pozycji. Marketplace może zestawić w jednym settlement report zdarzenia odnoszące się do różnych momentów i okresów. Dotyczy to zarówno sprzedaży i zwrotów, jak i opłat platformy. Szczególnie przy usługach świadczonych przez zagranicznego operatora data technicznego potrącenia prowizji nie musi sama w sobie przesądzać o właściwym momencie jej rozliczenia dla VAT. Settlement pozostaje więc bardzo ważnym narzędziem do uzgodnienia salda, ale nie zastępuje analizy dokumentów i zasad właściwych dla poszczególnych elementów rozliczenia.
Błędne ujęcie
Błędny scenariusz wygląda pozornie niewinnie. Firma prawidłowo ujmuje 1 230 zł brutto sprzedaży na podstawie danych transakcyjnych albo właściwego dokumentu, a później system bankowy lub księgowy automatycznie rozpoznaje wpływ 1 107 zł jako kolejną sprzedaż. W rezultacie w księgach lub ewidencjach może pojawić się łącznie 2 337 zł, mimo że wartość pierwotnej sprzedaży w przykładzie wynosiła 1 230 zł brutto. Sam payout jest przy tym prawidłowy. Problem nie leży w kwocie przelewu, lecz w funkcji, którą system mu przypisał. Zamiast potraktować go jako element rozliczenia wcześniejszych transakcji i rozrachunków z platformą, tworzy drugi zapis sprzedażowy. Przy pojedynczym zamówieniu pomyłkę łatwo zauważyć, ale przy zbiorczych wypłatach obejmujących setki zamówień, zwroty i różnego rodzaju potrącenia może pozostać niewidoczna przez dłuższy czas.
Ten przykład pokazuje również, dlaczego nie można odtworzyć prawidłowej sprzedaży wyłącznie na podstawie wyciągu bankowego. Kwota 1 107 zł nie jest po prostu „sprzedażą po prowizji”, tak samo jak różnica między sprzedażą a payoutem nie powinna być automatycznie kwalifikowana jako jeden rodzaj kosztu. W rzeczywistym settlementcie pomiędzy wartością zamówień a wypłatą mogą znajdować się zwroty, chargebacki, reklama, logistyka, opłaty z innych okresów i korekty wcześniejszych rozliczeń. Dlatego właściwa kontrola polega na odtworzeniu, z czego składa się saldo wypłacone przez platformę, a nie na tworzeniu sprzedaży na podstawie kwoty, która ostatecznie trafiła na rachunek.
KSeF nie powoduje, że ta sama sprzedaż staje się nową transakcją
KSeF może zwiększyć liczbę identyfikatorów i punktów, w których firma widzi informacje o danej sprzedaży, ale nie tworzy z tego powodu nowego zdarzenia handlowego. Jest systemem służącym do wystawiania i odbierania określonych faktur, a nie kolejnym kanałem sprzedaży. W 2026 roku ma to szczególne znaczenie, ponieważ obowiązek korzystania z KSeF jest wdrażany zgodnie z określonym harmonogramem i nie obejmuje automatycznie każdej transakcji e-commerce. Faktury B2C nie są objęte obowiązkiem wystawiania w KSeF, choć mogą być w nim wystawiane dobrowolnie. W architekturze procesu KSeF należy więc traktować jako element obiegu faktury wtedy, gdy dana faktura podlega obowiązkowi wystawienia w tym systemie albo została w nim wystawiona dobrowolnie. Ryzyko duplikacji pojawia się nie dlatego, że dokument znalazł się w KSeF, lecz dlatego, że ta sama sprzedaż może równolegle trafić do księgowości z innego źródła jako kolejny zapis zwiększający jej wartość.
Faktura w KSeF i zamówienie w systemie mogą dotyczyć tego samego zdarzenia
Załóżmy, że zamówienie B2B zostało złożone przez sklep internetowy albo marketplace, następnie system sprzedażowy przekazał dane potrzebne do wystawienia faktury, a dokument został wystawiony w KSeF. W systemie operacyjnym nadal znajduje się rekord zamówienia, natomiast w systemie księgowym pojawia się faktura. Oba zapisy mogą dotyczyć dokładnie tego samego zdarzenia gospodarczego. Zamówienie pełni funkcję operacyjną, natomiast faktura dokumentuje transakcję według zasad właściwych dla danego przypadku. Jeżeli księgowość zaimportuje fakturę, a osobna integracja przekaże następnie pełną listę zamówień i oba źródła niezależnie zwiększą wartość sprzedaży, powstanie duplikat. Źródłem problemu nie jest więc obecność informacji w dwóch systemach, lecz brak mechanizmu, który rozpoznaje ich wzajemne powiązanie.
Prawidłowe mapowanie powinno umożliwiać przejście od konkretnego zamówienia do odpowiadającego mu dokumentu bez tworzenia drugiego zapisu sprzedażowego. Nie oznacza to, że dane o zamówieniu stają się zbędne. Nadal mogą być potrzebne do logistyki, obsługi klienta, kontroli płatności, analizy sprzedażowej czy uzgadniania kompletności dokumentów. Ich funkcja jest jednak inna. System powinien potrafić rozpoznać, że zamówienie zapisane w kanale sprzedaży oraz faktura pobrana później z obiegu KSeF należą do jednej historii transakcji. Właśnie takie rozróżnienie funkcji danych jest ważniejsze niż próba ograniczenia liczby systemów, z których korzysta rozwijający się e-commerce.
Numer własny dokumentu i numer KSeF należy powiązać
Faktura funkcjonująca w KSeF posiada numer nadany jej przez wystawcę zgodnie z przyjętym systemem numeracji, a dodatkowo otrzymuje numer KSeF. Są to dwa różne identyfikatory, które mogą odnosić się do tego samego dokumentu. Sam fakt, że w dwóch systemach pojawiają się odmienne numery, nie oznacza więc istnienia dwóch faktur ani dwóch sprzedaży. Z punktu widzenia automatyzacji i późniejszego uzgadniania danych bardzo ważne jest przechowywanie powiązania pomiędzy numerem własnym dokumentu, numerem KSeF oraz zamówieniem, którego faktura dotyczy. Przy kilkudziesięciu dokumentach rozbieżność można jeszcze wychwycić ręcznie, ale przy tysiącach transakcji miesięcznie brak takiego mapowania szybko prowadzi do problemów z deduplikacją i ustaleniem, który zapis odpowiada konkretnemu zdarzeniu.
Znaczenie tego powiązania jest jeszcze większe w 2026 roku. W strukturach JPK_V7 obowiązujących od 1 lutego 2026 r. przewidziano wykazywanie numeru KSeF faktury w odpowiednich przypadkach. Tym bardziej numer ten powinien być traktowany jako dodatkowy identyfikator istniejącego dokumentu, a nie jako przesłanka do stworzenia kolejnego zapisu sprzedaży. Dobrze zaprojektowany proces powinien pozwalać połączyć co najmniej zamówienie, numer faktury nadany przez wystawcę i numer KSeF, a także dokumenty korygujące, jeżeli pojawią się później. Dzięki temu możliwe jest sprawniejsze uzgadnianie danych pomiędzy systemem sprzedażowym, księgowością i ewidencją VAT bez ryzyka, że kolejne identyfikatory tego samego dokumentu zostaną błędnie odczytane jako niezależne transakcje.
Największe ryzyko pojawia się przy automatycznych importach
Automatyczne integracje mogą doprowadzić do duplikacji nawet wtedy, gdy każdy z systemów osobno działa dokładnie tak, jak został skonfigurowany. Moduł fakturowania prawidłowo wystawia fakturę i przekazuje ją do KSeF, księgowość prawidłowo pobiera dokument, a równolegle druga integracja eksportuje listę zamówień z marketplace’u. Jeżeli oba strumienie zostały ustawione jako niezależne źródła zwiększające sprzedaż, jedna transakcja zostanie ujęta dwa razy. System nie musi przy tym zgłosić błędu, ponieważ rekordy mogą mieć różne identyfikatory techniczne i pochodzić z innych źródeł. To właśnie dlatego deduplikacja nie powinna polegać wyłącznie na sprawdzeniu, czy w bazie istnieje już pozycja o identycznej dacie i kwocie.
Najbezpieczniej budować mechanizm powiązań wokół identyfikatorów, które rzeczywiście odnoszą się do konkretnej transakcji i dokumentu. W pierwszej kolejności może to być identyfikator zamówienia, następnie numer lub wewnętrzny identyfikator dokumentu, numer KSeF oraz relacja pomiędzy dokumentem pierwotnym a korektą. Dopiero pomocniczo można wykorzystywać datę, kwotę, dane nabywcy czy kanał sprzedaży. Data i kwota nie są bezpiecznymi samodzielnymi identyfikatorami, ponieważ dwie różne transakcje mogą mieć identyczną wartość, a jedno zamówienie może prowadzić do wystawienia kilku powiązanych dokumentów. Deduplikacja oparta wyłącznie na podobieństwie kwoty i daty mogłaby więc zarówno przepuścić prawdziwy duplikat, jak i błędnie odrzucić prawidłowy zapis. Celem automatyzacji powinno być rozpoznawanie historii transakcji, a nie mechaniczne usuwanie rekordów wyglądających podobnie.
Jak uniknąć podwójnego wykazania sprzedaży — proces krok po kroku
Samo rozpoznanie, skąd biorą się duplikaty, nie wystarczy. W średnim e-commerce potrzebny jest proces, który działa również wtedy, gdy liczba zamówień rośnie, firma dodaje kolejne marketplace’y, uruchamia nowe magazyny albo zaczyna sprzedawać na następnych rynkach. Ręczna kontrola pojedynczych dokumentów może działać przy niewielkiej skali, ale przy tysiącach transakcji miesięcznie szybko przestaje być realnym zabezpieczeniem. Dlatego celem powinno być zbudowanie takiego przepływu danych, w którym system potrafi rozpoznać historię konkretnego zamówienia i odróżnić sprzedaż od dokumentów pomocniczych, opłat, płatności oraz późniejszych korekt. Nie chodzi przy tym o stworzenie jednego uniwersalnego schematu dla całej firmy. Różne typy sprzedaży mogą wymagać różnych zasad dokumentowania i raportowania. Proces powinien jednak zawsze pozwalać odpowiedzieć na te same pytania: skąd pochodzi transakcja, jak została udokumentowana, gdzie została już ujęta oraz czy kolejny zapis rzeczywiście oznacza nowe zdarzenie.
Krok 1. Zapewnij jednoznaczne powiązanie identyfikatorów zamówienia
Najlepszym punktem wyjścia jest możliwość jednoznacznego prześledzenia zamówienia od chwili jego utworzenia aż do zaksięgowania i rozliczenia płatności. Nie oznacza to, że każdy system musi posługiwać się dokładnie tym samym numerem. Marketplace może mieć własny order ID, system ERP własny identyfikator, operator płatności payment ID, settlement osobny numer, faktura swój numer, a KSeF kolejny identyfikator dokumentu. Kluczowe jest to, aby firma potrafiła te oznaczenia ze sobą powiązać. Dzięki temu, gdy ta sama transakcja pojawi się w kilku źródłach, system nie musi opierać się wyłącznie na podobieństwie kwoty czy daty. Może rozpoznać, że rekord sprzedaży, faktura, płatność, zwrot i późniejszy payout dotyczą jednej historii handlowej, mimo że w każdym systemie są opisane innym numerem.
W praktyce warto więc budować mapowanie identyfikatorów, a nie próbować narzucać jeden numer wszystkim systemom. Dla prostego zamówienia centralnym punktem może być order ID, ale przy większej liczbie pozycji potrzebne są również identyfikatory poszczególnych linii zamówienia lub SKU, ponieważ jeden zakup może obejmować kilka produktów i kilka niezależnych zwrotów. Do tego dochodzą numery dokumentów sprzedażowych, numer KSeF, jeżeli ma zastosowanie, identyfikatory refundów oraz numery settlementów. Taka struktura pozwala odtworzyć zależności między rekordami znacznie dokładniej niż samo porównanie daty i kwoty. Dwie różne sprzedaże mogą przecież mieć identyczną wartość, a jedna transakcja może generować później kilka dokumentów i korekt. Celem identyfikacji nie jest więc sprowadzenie wszystkich zapisów do jednego numeru, lecz stworzenie spójnej sieci powiązań pomiędzy nimi.
Krok 2. Stwórz mapę źródeł księgowych
Kolejnym etapem jest spisanie wszystkich miejsc, z których dane mogą trafiać do księgowości lub ewidencji podatkowych. W praktyce mogą to być system sklepu, marketplace, system obsługi zamówień, moduł fakturowania, kasa fiskalna, KSeF, operator płatności, raport settlementowy i rachunek bankowy. Dla każdego źródła trzeba określić jego funkcję. Jedne dane będą wykorzystywane do ujęcia sprzedaży, inne do kontroli jej kompletności, kolejne do rozliczenia usług platformy, a jeszcze inne do uzgadniania płatności. Taka mapa pozwala zobaczyć miejsca, w których jedna transakcja może wejść do księgowości więcej niż jednym kanałem. Jest szczególnie przydatna przy firmach, które rozwijały infrastrukturę etapami i z czasem dodawały kolejne integracje bez przebudowy wcześniejszych reguł.
Warto przy tym unikać założenia, że firma może dowolnie wskazać jeden dokument jako podatkową podstawę ewidencji i zignorować wszystkie pozostałe. Przepisy dotyczące VAT i dokumentowania określają, w jaki sposób poszczególne zdarzenia oraz dokumenty powinny być wykazywane. Dlatego mapa źródeł jest przede wszystkim narzędziem procesowym. Powinna wskazywać, które dane uruchamiają zapis sprzedaży w danym modelu, które jedynie go uzupełniają i których nie wolno ponownie potraktować jako odrębnego zwiększenia sprzedaży. Jeżeli przykładowo transakcja została już prawidłowo ujęta na podstawie wymaganej dokumentacji, późniejszy raport z marketplace’u może służyć do uzgodnienia wartości, ale nie powinien automatycznie tworzyć drugiego zapisu tej samej sprzedaży.
Krok 3. Wybierz główne źródło danych dla danego typu transakcji
Po zmapowaniu wszystkich systemów trzeba ustalić, skąd w praktyce pobierane są dane wykorzystywane do ujęcia danego rodzaju sprzedaży. Nie musi to być jedno źródło dla całej firmy. Inaczej może wyglądać proces dla sprzedaży B2B, inaczej dla B2C zaewidencjonowanego na kasie, a jeszcze inaczej dla sprzedaży zagranicznej rozliczanej według określonej ścieżki VAT. Najważniejsze jest to, aby dla konkretnego modelu transakcji nie działały równolegle dwa niezależne importy, z których każdy zwiększa sprzedaż. Jeżeli faktury trafiają do księgowości jednym kanałem, raport zamówień może nadal pozostać bardzo ważny, ale jego rolą powinno być wtedy sprawdzenie kompletności danych, liczby transakcji lub zgodności kwot, a nie ponowne tworzenie tych samych zapisów.
Takie rozdzielenie funkcji daje dodatkową korzyść przy zmianie systemu lub wdrażaniu kolejnego marketplace’u. Firma nie musi wtedy projektować procesu od początku, lecz przypisuje nowe źródło do istniejącej logiki. Najpierw określa, jaki typ transakcji przez nie przechodzi, następnie jakie zasady dokumentowania mają zastosowanie, a dopiero później decyduje, czy dane mają tworzyć zapis księgowy, uzupełniać istniejący dokument czy służyć wyłącznie do kontroli. To ważne również z punktu widzenia skalowania zagranicznego, ponieważ sama nazwa marketplace’u nie wystarcza do ustalenia sposobu rozliczenia. Dwie sprzedaże z jednej platformy mogą wymagać różnych ścieżek w zależności od miejsca rozpoczęcia transportu, statusu nabywcy i modelu VAT.
Krok 4. Rozdziel sprzedaż, opłaty i płatności
Każdy proces powinien od początku odróżniać sprzedaż od opłat związanych z marketplace’em oraz od przepływów pieniężnych. W praktyce trzy te grupy często trafiają do jednego settlement report, dlatego łatwo zacząć traktować je jako elementy tego samego rodzaju. Tymczasem sprzedaż opisuje transakcję z klientem, prowizja, reklama, fulfillment czy inne należności odnoszą się do odrębnych usług lub rozliczeń z platformą, a payout pokazuje wynik rozrachunku i przepływ środków. Jeżeli wszystkie te pozycje trafiają do systemu w jednej kategorii, późniejsze uzgodnienie danych staje się znacznie trudniejsze. Firma traci możliwość ustalenia, czy różnica pomiędzy sprzedażą a wypłatą wynika z prowizji, zwrotu, reklamy, chargebacku czy korekty z wcześniejszego okresu.
Rozdzielenie nie oznacza przy tym mechanicznego przypisania każdej potrąconej kwoty do kosztów. Najpierw trzeba ustalić charakter danej pozycji i dokument, który ją potwierdza, a następnie zastosować właściwe zasady księgowe i podatkowe. Tak samo payout nie powinien tworzyć sprzedaży tylko dlatego, że pojawia się jako wpływ bankowy. Jeśli system rozpoznaje osobno warstwę sprzedażową, usługową i płatniczą, łatwiej wychwycić błąd już na etapie importu. Można wtedy sprawdzić, czy nowy rekord rzeczywiście zwiększa sprzedaż, czy jedynie rozlicza istniejącą należność albo dokumentuje usługę platformy. To jedno z najprostszych zabezpieczeń przed sytuacją, w której poprawne dane techniczne prowadzą do niepoprawnego wyniku księgowego lub podatkowego.
Krok 5. Wprowadź mechanizmy wykrywania duplikatów
Przy większej liczbie transakcji ręczne sprawdzanie wszystkich rekordów nie jest wystarczającym zabezpieczeniem, dlatego deduplikacja powinna być częścią samego procesu importu. Najmocniejszym punktem odniesienia jest zwykle identyfikator zamówienia, a następnie identyfikator lub numer właściwego dokumentu. Jeżeli faktura funkcjonuje w KSeF, kolejnym elementem powiązania może być numer KSeF. System powinien również rozumieć relację pomiędzy dokumentem pierwotnym i jego korektą, aby nie uznać prawidłowej korekty za duplikat albo odwrotnie. Status wcześniejszego zaksięgowania może dodatkowo blokować ponowny import danych, które zostały już prawidłowo obsłużone przez inną integrację. Mechanizm deduplikacji powinien przy tym blokować ponowne ujęcie tej samej sprzedaży, ale nie usuwać dokumentów, które zgodnie z przepisami muszą pozostać w ewidencji.
Data, kwota, dane klienta i kanał sprzedaży są przydatne jako kryteria pomocnicze, ale nie powinny samodzielnie przesądzać o usunięciu rekordu. Dwie różne transakcje mogą mieć identyczną kwotę tego samego dnia, a jedna sprzedaż może później generować korektę o innej wartości. Dobrze zaprojektowany mechanizm powinien więc przede wszystkim szukać powiązań pomiędzy identyfikatorami, a dopiero później wykorzystywać podobieństwo pozostałych danych do oznaczania potencjalnych wyjątków. Szczególnie użyteczny jest osobny raport transakcji, których nie udało się jednoznacznie dopasować. Zamiast automatycznie usuwać takie rekordy, system może skierować je do weryfikacji. W ten sposób automatyzacja zmniejsza liczbę ręcznych kontroli, ale nie próbuje na siłę rozstrzygać przypadków, w których dane są niepełne lub sprzeczne.
Krok 6. Regularnie uzgadniaj sprzedaż z rozliczeniem marketplace’u
Nawet dobrze skonfigurowana automatyzacja wymaga regularnego uzgadniania. Najbardziej użyteczne jest spojrzenie na pełny łańcuch wartości: od sprzedaży brutto, przez zwroty i inne korekty, następnie prowizje oraz pozostałe opłaty, aż po saldo rozrachunków i faktycznie wypłacone środki. Celem nie jest doprowadzenie do tego, aby wartość sprzedaży była równa payoutowi. W większości przypadków nie będzie. Chodzi o możliwość wyjaśnienia każdej istotnej różnicy pomiędzy tymi wartościami. Jeżeli platforma wypłaciła mniej niż wynosiła sprzedaż, firma powinna być w stanie wskazać, jaka część różnicy wynika ze zwrotów, jaka z usług platformy, jaka z chargebacków, a jaka z przesunięć pomiędzy okresami rozliczeniowymi.
Takie uzgodnienie powinno pełnić funkcję kontrolną, a nie zastępować zasad dotyczących momentu ujęcia sprzedaży, opłat czy VAT. Settlement report może zawierać zwrot potrącony w okresie późniejszym niż zdarzenie, z którym związana jest korekta, albo prowizję naliczoną w innym momencie niż moment właściwy dla jej podatkowego rozliczenia. Dlatego data payoutu czy pojedynczego potrącenia nie powinna automatycznie wyznaczać okresu księgowego lub podatkowego dla wszystkich składających się na niego pozycji. Regularne reconciliation ma przede wszystkim potwierdzić kompletność przepływu danych i pokazać, czy każde zdarzenie zostało przypisane do właściwej kategorii. Jeśli różnicy nie da się wyjaśnić, jest to sygnał, że jedna z transakcji mogła zostać pominięta, zdublowana albo błędnie sklasyfikowana.
A co ze zwrotami i korektami?
Zwroty są jednym z miejsc, w których nawet dobrze zaprojektowany proces sprzedażowy może zacząć się rozjeżdżać. Marketplace może zarejestrować zwrot w swoim systemie, operator płatności może oddać środki klientowi, settlement report pokaże potrącenie, a w księgowości pojawi się odpowiednia korekta. Wszystkie te zapisy mogą dotyczyć tego samego zwrotu, dlatego nie powinny powodować wielokrotnego obniżenia wartości wcześniej wykazanej sprzedaży. Co równie ważne, moment, w którym marketplace potrąca zwrot z payoutu, nie musi być momentem właściwym do rozliczenia korekty sprzedaży lub VAT. Moment ujęcia korekty należy ustalić według zasad właściwych dla danej transakcji i przyczyny korekty. Data refundu, wpisu w settlement report albo potrącenia kwoty z kolejnego payoutu jest elementem dokumentacji procesu, ale sama w sobie nie przesądza automatycznie o okresie rozliczenia VAT.
Zwrot powinien być powiązany z pierwotną transakcją
Zwrot nie powinien pojawiać się w systemie jako anonimowa kwota ujemna bez informacji, jakiej sprzedaży dotyczy. Najbezpieczniejszy proces zakłada powiązanie go z identyfikatorem pierwotnego zamówienia oraz, jeśli dotyczy, właściwym dokumentem sprzedażowym. Dzięki temu można odtworzyć pełną drogę zdarzenia: klient złożył zamówienie, sprzedaż została ujęta, następnie nastąpił częściowy albo pełny zwrot, a później została wykonana odpowiednia korekta. Jeżeli marketplace zwraca klientowi pieniądze bezpośrednio i później potrąca tę kwotę z salda sprzedawcy, taki zapis w settlementcie powinien zostać przyporządkowany do istniejącej historii, a nie potraktowany jako samodzielna podstawa do kolejnego obniżenia wcześniej wykazanej sprzedaży.
Powiązanie jest szczególnie ważne przy częściowych zwrotach. Jedno zamówienie może obejmować pięć produktów, z których klient oddaje najpierw jeden, a później kolejny, podczas gdy marketplace rozlicza oba refundy w innych cyklach wypłat. Samo order ID może wtedy nie wystarczyć do jednoznacznego odtworzenia historii. W praktyce potrzebne może być powiązanie na poziomie konkretnej pozycji zamówienia lub SKU, a następnie dokumentu sprzedaży, dokumentu korekty, refund ID i settlement ID. Taka hierarchia pozwala rozpoznać, że dwa zwroty dotyczą dwóch różnych pozycji z jednego zamówienia, zamiast potraktować drugi refund jako duplikat pierwszego. Im większa liczba częściowych zwrotów, tym bardziej szczegółowe powinno być mapowanie pomiędzy warstwą operacyjną, dokumentacyjną i finansową.
Jedno zamówienie powinno mieć pełną historię
Najczytelniejszy model zakłada, że jedno zamówienie ma ciągłą historię od momentu sprzedaży do ostatecznego rozliczenia. Jeżeli klient zatrzymuje cały towar, historia może zakończyć się na sprzedaży i płatności. Jeżeli pojawia się zwrot, do pierwotnego zdarzenia dochodzi kolejny etap: zwrot częściowy lub pełny, następnie odpowiednia korekta i późniejsze rozliczenie finansowe z klientem albo platformą. Taki układ pozwala systemowi rozpoznać, że korekta odnosi się do wcześniejszej sprzedaży i zmienia jej rozliczenie zgodnie z odpowiednimi zasadami. Pozwala również lepiej kontrolować sytuacje, w których marketplace rozlicza zwrot z opóźnieniem albo łączy w jednym settlementcie korekty dotyczące kilku wcześniejszych okresów.
Pełna historia zamówienia jest szczególnie cenna przy sprzedaży na wielu rynkach, ponieważ ułatwia przypisanie korekty do właściwego modelu i ścieżki podatkowej. Samo pojawienie się ujemnej pozycji w raporcie platformy nie powinno automatycznie decydować, gdzie i kiedy należy wykazać korektę. Najpierw trzeba ustalić, czego dotyczy, z jaką sprzedażą jest powiązana oraz jakie zasady obowiązują dla danego rodzaju transakcji i przyczyny zmiany. Data refundu, wpisu w settlement report i data potrącenia kwoty z payoutu mogą być ważnymi elementami dokumentacji, ale nie zastępują analizy momentu właściwego dla korekty VAT. Dzięki pełnej historii firma nie musi rekonstruować zdarzenia na podstawie samego przepływu pieniędzy, lecz może odtworzyć całą sekwencję od sprzedaży pierwotnej do końcowego rozliczenia.
Korekta nie powinna uruchamiać ponownego importu pierwotnej sprzedaży
Jednym z technicznych źródeł duplikacji jest sytuacja, w której pojawienie się korekty powoduje ponowne pobranie albo przetworzenie pierwotnego dokumentu jako nowej sprzedaży. Może się tak zdarzyć, gdy integracja traktuje każdą zmianę statusu zamówienia jako nowy rekord lub gdy ponownie eksportuje pełny zestaw danych po wystawieniu dokumentu korygującego. W efekcie system widzi pierwotną sprzedaż, korektę oraz jeszcze raz sprzedaż źródłową. Dlatego mechanizm powinien rozumieć relację pomiędzy dokumentem pierwotnym i korygującym. Korekta powinna zostać powiązana z historią istniejącej transakcji i odpowiednio zmieniać jej rozliczenie, a nie powodować ponowne ujęcie sprzedaży pierwotnej. Jednocześnie pierwotny zapis i dokument źródłowy powinny pozostać w historii, tak aby możliwe było odtworzenie pełnego przebiegu zdarzenia.
Jeżeli dokumenty funkcjonują w KSeF, znaczenie takiego powiązania dodatkowo rośnie. System powinien zachować relację pomiędzy fakturą pierwotną, jej numerem własnym, numerem KSeF oraz dokumentem korygującym, jeżeli dany przypadek podlega tej ścieżce. Nie chodzi o to, aby wszystkie te identyfikatory traktować jako oddzielne zdarzenia, lecz aby dzięki nim jednoznacznie odtworzyć historię dokumentacji: sprzedaż pierwotną, dokument źródłowy, zdarzenie powodujące korektę, dokument korekty oraz wynikającą z niego zmianę rozliczenia. Dobrze skonfigurowana integracja powinna więc rozpoznawać pojawienie się korekty jako kolejny etap istniejącej historii, a nie jako sygnał do ponownego utworzenia transakcji źródłowej. To zabezpieczenie jest szczególnie istotne tam, gdzie duża część procesu odbywa się automatycznie i błędna reguła może zostać zastosowana jednocześnie do setek dokumentów.
Co się stanie, jeśli tego nie zrobisz?
Błąd może zacząć się od niewłaściwie skonfigurowanego importu, ale jego skutki nie kończą się w systemie sprzedażowym. Jeżeli ta sama transakcja zostanie ujęta dwukrotnie, nieprawidłowe dane mogą przejść dalej do ksiąg, ewidencji VAT, JPK, raportów zarządczych i rozliczeń podatkowych. Przy dużej liczbie zamówień problem bywa dodatkowo trudny do zauważenia, ponieważ duplikaty nie zawsze mają identyczne kwoty i daty. Jedna ścieżka może importować pełną wartość sprzedaży, druga późniejszy payout, a jeszcze inna fakturę lub dane z marketplace’u. Systemy mogą działać technicznie poprawnie, a mimo to wspólnie tworzyć błędny obraz sprzedaży. Im później firma odkryje taki problem, tym więcej okresów, dokumentów i raportów trzeba będzie ponownie uzgodnić.
Duplikat może zawyżyć sprzedaż i przychody
Najbardziej namacalnym skutkiem podwójnego ujęcia jest sytuacja, w której ta sama sprzedaż zwiększa wartości wykazywane w księgach więcej niż raz. Może się tak stać na przykład wtedy, gdy transakcja została już ujęta na podstawie właściwego dokumentu lub danych sprzedażowych, a późniejsza wypłata z marketplace’u zostaje automatycznie potraktowana jako kolejne zdarzenie sprzedażowe. W zależności od sposobu prowadzenia ksiąg, rodzaju transakcji i konfiguracji integracji taki błąd może przełożyć się również na zawyżenie przychodów dla celów podatku dochodowego. Nie należy jednak zakładać, że każdy duplikat powstały w systemie operacyjnym automatycznie powoduje identyczny skutek w PIT albo CIT. Kluczowe jest to, czy błędny zapis faktycznie został przeniesiony do ksiąg i wykorzystany w rozliczeniu podatkowym.
Dla przedsiębiorcy problem nie kończy się na nieprawidłowym raporcie księgowym. Zawyżone dane mogą wpływać na wynik finansowy, analizę marży, ocenę rentowności kanałów, planowanie cash flow i decyzje dotyczące dalszej ekspansji. Jeżeli system pokazuje większą sprzedaż niż rzeczywiście wystąpiła, zarząd może wyciągać błędne wnioski o efektywności konkretnego rynku, marketplace’u albo kampanii. Jest to szczególnie niebezpieczne w firmach, które podejmują decyzje na podstawie automatycznych dashboardów i wskaźników tworzonych z danych księgowych lub operacyjnych. Dlatego podwójne wykazanie sprzedaży należy traktować nie tylko jako ryzyko podatkowe, ale również jako problem jakości danych wykorzystywanych do zarządzania firmą.
Możesz zawyżyć VAT należny
Jeżeli duplikat trafi do ewidencji VAT jako drugie zwiększenie tej samej sprzedaży, problem techniczny może przełożyć się bezpośrednio na rozliczenie podatku. W takim scenariuszu firma może wykazać wyższą wartość sprzedaży i VAT należnego, mimo że nie wystąpiła druga transakcja z klientem. Ryzyko jest szczególnie duże tam, gdzie kilka integracji niezależnie przekazuje dane do systemu księgowego lub ewidencji. Może to dotyczyć na przykład równoległego importu raportu zamówień i faktur albo sprzedaży zaewidencjonowanej na kasie z później wystawioną fakturą dotyczącą tej samej transakcji. Sam fakt, że dokumenty występują w różnych źródłach, nie oznacza oczywiście, że którykolwiek z nich należy usunąć. Problemem jest ponowne zwiększenie podstawy opodatkowania tam, gdzie przepisy tego nie uzasadniają.
W praktyce skutkiem może być konieczność przeanalizowania, które transakcje zostały wykazane prawidłowo, a które podwójnie, oraz ustalenia, czy błąd wpłynął na deklarowaną wartość VAT. Trzeba przy tym odróżnić dokument, który zgodnie z przepisami powinien pozostać w ewidencji, od zdublowania ekonomicznej wartości sprzedaży. Dobrym przykładem są dokumenty odnoszące się do sprzedaży już wcześniej ujętej fiskalnie, które mogą pozostać w ewidencji bez ponownego zwiększania VAT należnego. Mechanizm deduplikacji powinien więc eliminować podwójne skutki rozliczeniowe, a nie automatycznie usuwać dokumenty, które są potrzebne z punktu widzenia obowiązków ewidencyjnych.
JPK, KSeF, księgi i raporty mogą przestać się ze sobą zgadzać
Gdy ta sama transakcja jest inaczej traktowana w poszczególnych systemach, zaczyna powstawać efekt domina. W systemie sprzedażowym może występować jedno zamówienie, w księgowości dwa zapisy, w JPK inna wartość, a raport marketplace’u będzie jeszcze pokazywał payout pomniejszony o opłaty i zwroty. Jeżeli do procesu dochodzi KSeF, firma musi dodatkowo prawidłowo powiązać numer własny faktury, numer KSeF i dane zamówienia. Brak takiego mapowania nie tworzy sam w sobie drugiej sprzedaży, ale znacznie utrudnia ustalenie, czy różne rekordy dotyczą tego samego dokumentu i zdarzenia. W dużej firmie e-commerce takie rozbieżności szybko przestają być pojedynczym błędem i stają się problemem obejmującym całe miesięczne lub kwartalne uzgodnienie.
Najtrudniejsze są sytuacje, w których suma wszystkich systemów niemal się zgadza. Payout może być niższy z powodu prowizji, zwrotów i reklam, korekta może pojawić się w późniejszym settlementcie, a część dokumentów może podlegać innemu okresowi raportowemu. Dlatego nie wystarczy porównać dwóch końcowych sum i uznać, że różnica jest akceptowalna. Firma powinna potrafić wyjaśnić drogę od pojedynczego zamówienia do dokumentu, zapisu w ewidencji i rozliczenia płatności. Jeżeli tego nie potrafi, wykrycie duplikatu może wymagać ręcznego porównywania danych pomiędzy kilkoma systemami, co przy dużej skali staje się kosztowne i podatne na kolejne pomyłki.
Możesz błędnie ustalić limity podatkowe lub księgowe
Nieprawidłowe dane o sprzedaży mogą wpływać również na monitorowanie limitów i progów podatkowych, księgowych lub operacyjnych. Nie oznacza to jednak, że istnieje jedna uniwersalna „wartość sprzedaży”, którą można zastosować do każdego limitu. Poszczególne progi mają własne definicje i zasady ustalania wartości, która jest do nich wliczana. Przykładowo unijny próg 10 000 euro odnoszący się do określonych transakcji WSTO i usług TBE nie jest po prostu wartością całej sprzedaży przedsiębiorstwa, podobnie jak limit zwolnienia podmiotowego z VAT podlega własnym zasadom. Od 2026 roku polski limit zwolnienia podmiotowego z VAT wynosi 240 000 zł, ale również przy jego monitorowaniu trzeba stosować zasady właściwe właśnie dla tego limitu, a nie dowolną wartość pobraną z dashboardu sprzedażowego.
Dlatego najpierw trzeba mieć uzgodnione transakcje, a dopiero później wyliczać z nich konkretny próg według jego definicji. Przy ekspansji zagranicznej problem jest jeszcze bardziej złożony, ponieważ poprawne przypisanie transakcji nie powinno opierać się wyłącznie na kraju klienta. Znaczenie mogą mieć również miejsce rozpoczęcia i zakończenia transportu, status nabywcy, lokalizacja zapasów oraz konkretny model transakcji. Jeżeli sprzedaż została przypisana do niewłaściwego kraju albo trafiła do dwóch ścieżek raportowych, błędne mogą być również dane wykorzystywane do monitorowania określonych obowiązków. Dlatego jedna wartość „sales total” z systemu operacyjnego nie powinna automatycznie służyć do kontroli wszystkich limitów podatkowych.
Późniejsze naprawienie błędu oznacza korekty i czasochłonne uzgodnienia
Im później firma wykryje podwójne ujęcie sprzedaży, tym większy zakres danych trzeba przeanalizować. Najpierw należy ustalić, od kiedy błąd występuje i które kanały są nim objęte. Później trzeba znaleźć wszystkie transakcje dotknięte problemem, sprawdzić dokumenty, rozrachunki i ewidencje, a następnie ocenić, czy konieczne są korekty ksiąg, rozliczeń podatkowych lub raportów. Jeżeli integracja powielała ten sam błąd przez kilka miesięcy, nie wystarczy skorygować jednego ustawienia na przyszłość. Trzeba również odtworzyć historię danych za okres, w którym konfiguracja działała nieprawidłowo. Przy sprzedaży wielokanałowej może to oznaczać porównanie bardzo dużej liczby rekordów pochodzących z różnych systemów.
Dlatego znacznie łatwiej zatrzymać duplikat na wejściu niż szukać go po zamknięciu okresu. Mechanizmy mapowania identyfikatorów, kontrola źródeł danych, blokowanie ponownego ujęcia i raport wyjątków mogą wydawać się dodatkową warstwą pracy przy wdrożeniu, ale przy większej skali oszczędzają znacznie więcej czasu. Co ważne, naprawa błędu nie powinna polegać na prostym usuwaniu rekordów uznanych za „duplikaty”. Najpierw trzeba ustalić, które dokumenty muszą pozostać w ewidencji, gdzie faktycznie doszło do ponownego zwiększenia sprzedaży oraz czy błędne dane zdążyły już wpłynąć na złożone rozliczenia. Właśnie dlatego jakość procesu na wejściu ma większe znaczenie niż późniejsze ręczne czyszczenie danych.
Jak sprawdzić, czy sprzedaż już dziś nie jest wykazywana podwójnie?
Nie trzeba od razu przeprowadzać pełnego audytu całej infrastruktury, aby wychwycić pierwsze sygnały problemu. Dobrym początkiem jest wybranie jednego zamkniętego okresu oraz kilku reprezentatywnych kanałów sprzedaży i prześledzenie danych od zamówienia do wypłaty. Celem nie jest uzyskanie identycznych sum we wszystkich systemach, bo raport zamówień, ewidencja sprzedaży, dokumenty opłat i payout z natury pokazują różne elementy rozliczenia. Chodzi o sprawdzenie, czy każda różnica ma konkretne wyjaśnienie, czy transakcja została przypisana do właściwej ścieżki raportowej i czy żadna sprzedaż nie zwiększa wartości po raz drugi tylko dlatego, że pojawiła się w kolejnym źródle.
Porównaj liczbę zamówień z liczbą dokumentów sprzedaży
Pierwszym testem może być porównanie liczby zamówień z dokumentami i zapisami sprzedażowymi, ale nie należy oczekiwać prostego stosunku jeden do jednego. Jedno zamówienie może obejmować kilka dokumentów, część zamówień może być anulowana, mogą występować faktury korygujące, a sprzedaż konsumencka może być ujmowana zbiorczo zgodnie z właściwymi zasadami. Dlatego sama różnica w liczbie rekordów nie świadczy jeszcze o duplikacji. Jest natomiast dobrym sygnałem do dalszej analizy. Jeśli na 10 000 zrealizowanych zamówień system pokazuje znacząco więcej niezależnych zapisów zwiększających sprzedaż, trzeba ustalić, skąd wzięła się ta różnica i czy nie są to te same transakcje przesłane kilkoma kanałami.
Najlepiej wykonywać takie porównanie na poziomie identyfikatorów, a nie tylko sum. Warto sprawdzić, czy ten sam order ID lub powiązany identyfikator występuje w systemie zamówień, na dokumencie sprzedaży i w księgowości oraz jaką funkcję pełni w każdym z tych miejsc. Przy częściowych realizacjach i zwrotach może być potrzebne zejście do poziomu poszczególnych pozycji zamówienia. Taki audyt szybko pokazuje, czy firma posiada spójne mapowanie, czy opiera się głównie na kwotach i datach. Jeżeli te same zamówienia pojawiają się w kilku importach, najważniejsze pytanie brzmi nie „ile rekordów znaleźliśmy?”, lecz „ile razy te rekordy rzeczywiście zwiększyły sprzedaż?”.
Sprawdź, czy wypłaty z platformy trafiają do sprzedaży lub przychodów
Kolejny test powinien objąć sposób księgowania wpływów z marketplace’u. Warto prześledzić kilka payoutów i sprawdzić, co dzieje się z nimi po zaksięgowaniu wyciągu bankowego. Jeśli wpływ automatycznie trafia do kategorii zwiększającej sprzedaż albo przychody, mimo że odpowiadające mu zamówienia zostały wcześniej ujęte na podstawie danych transakcyjnych, istnieje duże ryzyko podwójnego wykazania. Payout powinien być analizowany jako element rozrachunku z platformą, a nie jako samodzielny dowód na powstanie nowej sprzedaży. Szczególnie ważne jest to przy zbiorczych wypłatach obejmujących wiele zamówień i potrąceń z różnych okresów.
Nie należy przy tym zakładać, że poprawna kwota wypłaty musi równać się sprzedaży pomniejszonej o jedną prowizję. Settlement może zawierać zwroty, chargebacki, reklamę, logistykę, korekty wcześniejszych okresów i inne elementy. Dlatego podczas audytu trzeba sprawdzić zarówno to, czy payout nie został ponownie ujęty jako sprzedaż, jak i to, czy jest prawidłowo uzgadniany z poszczególnymi składowymi rozliczenia. Jeżeli księgowość potrafi wyjaśnić wyłącznie końcową kwotę przelewu, ale nie potrafi wskazać, z czego dokładnie się ona składa, proces wymaga dalszej weryfikacji.
Sprawdź, czy faktury i raporty sprzedażowe nie obejmują tych samych zamówień
Jednym z najczęstszych miejsc powstawania duplikatów jest równoległy import faktur i raportów zamówień. Dlatego warto wybrać próbę transakcji z jednego miesiąca i sprawdzić, czy zamówienia udokumentowane fakturami pojawiają się również w osobnym pliku sprzedażowym oraz co dzieje się z nimi po imporcie. Sama obecność w obu źródłach nie jest problemem. Raport może pełnić funkcję kontrolną, a faktura dokumentacyjną. Problem zaczyna się dopiero wtedy, gdy oba rekordy niezależnie zwiększają sprzedaż. Podobną analizę należy przeprowadzić dla sprzedaży zaewidencjonowanej na kasie oraz późniejszych faktur dotyczących tych samych transakcji.
Przy KSeF szczególnie przydatne jest sprawdzenie, czy firma potrafi połączyć zamówienie, numer własny faktury i numer KSeF. Jeżeli dokument z KSeF trafia do księgowości innym kanałem niż dane ze sklepu lub marketplace’u, brak takiego mapowania zwiększa ryzyko ponownego ujęcia. Weryfikacja powinna więc koncentrować się na relacjach pomiędzy rekordami, a nie na mechanicznym usuwaniu tych, które wyglądają podobnie. Dokument może być wymagany w ewidencji, mimo że ekonomicznie odnosi się do sprzedaży, która została już wcześniej wykazana. Celem audytu jest znalezienie podwójnego skutku rozliczeniowego, a nie wyeliminowanie wszystkich powtarzających się informacji.
Zweryfikuj, czy każde źródło danych ma jasno określoną rolę
Dobrym testem organizacyjnym jest proste pytanie zadane osobom odpowiedzialnym za księgowość i integracje: po co do systemu trafia każdy z dostępnych raportów? Jeśli odpowiedź jest niejasna albo kilka osób opisuje funkcję tego samego importu inaczej, warto uznać to za sygnał ostrzegawczy. Dla każdego źródła powinno być wiadomo, czy służy do ujęcia sprzedaży, dokumentowania określonych zdarzeń, rozliczenia usług platformy, uzgodnienia płatności czy wyłącznie kontroli kompletności. W przedsiębiorstwie korzystającym z kilku marketplace’ów taka mapa ról powinna istnieć osobno dla najważniejszych typów transakcji, ponieważ nie każda platforma i nie każdy model sprzedaży działa identycznie.
Szczególnie niebezpieczne są źródła, których funkcja zmieniła się wraz z rozwojem firmy, ale nikt nie wyłączył starej integracji. Przykładowo raport zamówień mógł początkowo służyć do księgowania sprzedaży, a po wdrożeniu automatycznego importu faktur miał pozostać wyłącznie narzędziem kontrolnym. Jeżeli stara reguła nadal działa, oba źródła mogą jednocześnie tworzyć zapisy. Tego rodzaju błędy nie wynikają ze złej jakości danych, lecz z braku właściciela procesu. Dlatego audyt powinien obejmować nie tylko systemy, lecz także dokumentację tego, kto odpowiada za zmianę reguł, kiedy dodawany jest nowy kanał sprzedaży albo modyfikowany sposób fakturowania.
Sprawdź, czy ta sama transakcja nie trafiła do dwóch ścieżek raportowania VAT
Przy sprzedaży zagranicznej kontrola duplikatów nie powinna kończyć się na księdze i systemie zamówień. Trzeba również sprawdzić, czy dana transakcja została przypisana do właściwego sposobu raportowania VAT. W zależności od konkretnego przypadku może chodzić o krajową ścieżkę rozliczenia, OSS, lokalną deklarację VAT w innym państwie albo szczególny model sprzedaży z udziałem marketplace’u. Nie ma tu prostej reguły „jedno zamówienie zawsze trafia tylko do jednego systemu danych”, ponieważ określone informacje mogą występować w kilku ewidencjach technicznych. Istotne jest to, aby sama transakcja nie została ponownie opodatkowana lub rozliczona w dwóch ścieżkach, które w danym przypadku nie powinny się nakładać.
Taki test powinien opierać się na kwalifikacji konkretnej transakcji, a nie wyłącznie na kraju klienta. Znaczenie mogą mieć między innymi status nabywcy, miejsce rozpoczęcia i zakończenia transportu, lokalizacja towaru, sposób realizacji dostawy oraz rola marketplace’u. Przy wykorzystaniu zagranicznych magazynów lub fulfillmentu dwie sprzedaże wyglądające identycznie w panelu mogą wymagać odmiennego raportowania VAT. Dlatego firma powinna być w stanie dla wybranej transakcji wskazać, dlaczego została przypisana do konkretnej ścieżki oraz upewnić się, że ten sam obowiązek podatkowy nie został rozliczony ponownie gdzie indziej. To pozwala wychwycić duplikację raportową nawet wtedy, gdy na poziomie księgowym zamówienie występuje tylko raz.
Wyjaśnij każdą różnicę pomiędzy wartością sprzedaży a wypłatą
Ostatni test polega na uzgodnieniu pełnego settlementu. Zamiast przyjmować jedną uniwersalną kategorię „sprzedaży brutto”, lepiej rozpocząć od wartości sprzedaży objętej uzgadnianym zakresem transakcji zgodnie z tym, jak zdefiniowane są dane źródłowe. Następnie trzeba zidentyfikować zwroty, prowizje, inne opłaty, chargebacki, korekty wcześniejszych okresów oraz przesunięcia czasowe, a na końcu porównać wynik z faktycznie przekazanym payoutem. Celem nie jest uzyskanie równości sprzedaż = wypłata. Celem jest możliwość wyjaśnienia, dlaczego te wartości się różnią. Jeżeli część różnicy zostaje określona ogólnie jako „marketplace fees” bez możliwości wskazania, czego dokładnie dotyczy, firma nie ma jeszcze pełnego uzgodnienia.
Takie porównanie trzeba prowadzić ostrożnie również pod względem walut, stawek VAT i okresów. W jednym settlementcie mogą znajdować się transakcje pochodzące z kilku rynków, objęte różnymi sposobami raportowania, a także zwroty i opłaty dotyczące wcześniejszych cykli. Dlatego końcowa różnica pomiędzy wartością sprzedaży a payoutem nie jest sama w sobie błędem i nie powinna być automatycznie przypisywana do jednego rodzaju kosztu. Jeżeli jednak każdą pozycję można prześledzić do konkretnego zamówienia, refundu, dokumentu usługi, wcześniejszego settlementu lub innego jasno zidentyfikowanego zdarzenia, firma ma mocny sygnał, że proces jest pod kontrolą. Jeżeli część salda pozostaje niewyjaśniona, właśnie tam warto rozpocząć poszukiwanie duplikatów, pominięć i błędnych klasyfikacji.
Kiedy prosty schemat może nie wystarczyć?
Większość problemów z podwójnym wykazaniem sprzedaży da się ograniczyć przez właściwe mapowanie danych, rozdzielenie sprzedaży od opłat i płatności oraz kontrolę źródeł importu. Nie oznacza to jednak, że każdy model e-commerce można obsłużyć tym samym zestawem reguł. Im bardziej rozbudowana struktura sprzedaży, tym większe znaczenie mają szczegóły konkretnej transakcji: status nabywcy, miejsce rozpoczęcia i zakończenia transportu, lokalizacja towaru, sposób dokumentowania, rola marketplace’u oraz obowiązki wynikające z VAT. Prosty schemat księgowania może działać poprawnie dla krajowej sprzedaży B2C prowadzonej z jednego magazynu, a przestać być wystarczający po uruchomieniu fulfillmentu za granicą, sprzedaży B2B na innych rynkach albo szczególnego modelu rozliczeń z platformą. Co ważne, już samo przemieszczenie własnych towarów do magazynu w innym państwie UE może powodować lokalne konsekwencje VAT, niezależnie od późniejszej sprzedaży do klientów. W takich sytuacjach najpierw trzeba ustalić zasady podatkowe, a dopiero później budować automatyzację.
Gdy platforma działa w niestandardowym modelu rozliczeniowym
Najwięcej ryzyka pojawia się wtedy, gdy firma zakłada, że każdy marketplace pełni wyłącznie funkcję pośrednika. W wielu przypadkach rzeczywiście tak będzie, ale nie jest to reguła, na której można bezpiecznie oprzeć całą architekturę księgowania. Platforma może uczestniczyć w dokumentowaniu sprzedaży, obsłudze płatności, rozliczaniu zwrotów czy wystawianiu określonych dokumentów, a w niektórych przypadkach przepisy VAT mogą przypisywać jej szczególną rolę, na przykład traktować ją jako uznanego dostawcę. Wtedy standardowy schemat „sprzedaż klientowi plus osobna prowizja platformy” może nie odzwierciedlać poprawnie całego rozliczenia. Przed konfiguracją importów trzeba więc sprawdzić nie tylko raport dostępny w panelu, ale również regulamin, warunki współpracy, zasady fakturowania oraz rzeczywisty model danej transakcji.
Szczególnie istotne jest to, że ten sam marketplace nie musi pełnić identycznej roli w każdej sprzedaży. Znaczenie może mieć status kupującego, kraj wysyłki, miejsce rozpoczęcia transportu, lokalizacja magazynu lub sposób realizacji zamówienia. Dlatego przypisanie całej platformy do jednego schematu księgowego może być zbyt uproszczone. Bezpieczniej jest klasyfikować transakcje według ich rzeczywistych cech i dopiero na tej podstawie określać sposób dokumentowania oraz raportowania. Jeżeli model platformy odbiega od klasycznego pośrednictwa, automatyzacja powinna powstać dopiero po potwierdzeniu zasad rozliczenia, a nie odwrotnie.
Gdy prowadzisz sprzedaż transgraniczną
Sprzedaż zagraniczna znacząco zwiększa liczbę zmiennych, które trzeba uwzględnić przed zaksięgowaniem transakcji. Sam kraj klienta nie wystarcza do ustalenia właściwego sposobu rozliczenia VAT. Znaczenie mogą mieć również miejsce, z którego rozpoczyna się transport towaru, państwo jego zakończenia, status nabywcy, lokalizacja zapasów oraz to, czy sprzedaż kwalifikuje się do określonego modelu raportowania, na przykład OSS. W firmie korzystającej z zagranicznych magazynów lub fulfillmentu jedna platforma może obsługiwać zamówienia rozpoczynające transport w kilku państwach. Z punktu widzenia systemu operacyjnego wszystkie wyglądają podobnie, ale podatkowo mogą wymagać innego przypisania.
Samo korzystanie z OSS nie eliminuje przy tym lokalnych obowiązków VAT powstających z innych przyczyn, na przykład w związku z utrzymywaniem zapasów lub przemieszczaniem własnych towarów do magazynu w innym państwie. W takim modelu podwójne wykazanie może powstać również na poziomie raportowania VAT, nawet jeśli sprzedaż została poprawnie ujęta w księgach tylko raz. Transakcja może zostać błędnie przypisana do dwóch ścieżek rozliczeniowych albo do niewłaściwego państwa. Dlatego firma powinna być w stanie odpowiedzieć nie tylko na pytanie „czy tę sprzedaż zaksięgowaliśmy już wcześniej?”, ale również „dlaczego została rozliczona właśnie w tej jurysdykcji i w tej ścieżce VAT?”. Przy ekspansji zagranicznej dobrze zaprojektowany proces powinien łączyć dane handlowe, logistyczne i podatkowe, zamiast opierać kwalifikację wyłącznie na nazwie marketplace’u czy adresie klienta.
Gdy łączysz różne zasady dokumentowania sprzedaży B2B i B2C
Równoległa obsługa klientów biznesowych i konsumentów oznacza, że w jednym środowisku technicznym funkcjonują różne zasady dokumentowania sprzedaży. W B2B często istotnym elementem procesu będzie faktura, natomiast w B2C znaczenie może mieć ewidencja na kasie, możliwość zastosowania odpowiedniego zwolnienia z obowiązku ewidencjonowania na kasie oraz ewentualne wystawienie faktury do wcześniej zaewidencjonowanej sprzedaży. Dodatkowo faktury konsumenckie nie są objęte obowiązkiem wystawiania w KSeF, choć mogą być w nim wystawiane dobrowolnie. Jeżeli wszystkie zamówienia trafiają do jednego systemu, ale ich dalsza obsługa różni się zależnie od rodzaju nabywcy, automatyzacja musi tę różnicę rozpoznawać.
Ryzyko powstaje wtedy, gdy firma stosuje identyczne reguły importu do transakcji, które podlegają innym zasadom dokumentowania. Faktura dotycząca sprzedaży wcześniej zaewidencjonowanej na kasie nie powinna prowadzić do ponownego zwiększenia wartości tej samej sprzedaży, ale nadal może być dokumentem wymagającym właściwego wykazania w ewidencji. Z kolei w innej transakcji to faktura może być kluczowym dokumentem wykorzystywanym w procesie rozliczenia. Dlatego system powinien najpierw klasyfikować rodzaj transakcji i status nabywcy, a dopiero później decydować, w jaki sposób dane mają zostać obsłużone księgowo i podatkowo.
Gdy część sprzedaży podlega ewidencji na kasie, a część korzysta ze zwolnienia z obowiązku ewidencjonowania na kasie
W jednym sklepie internetowym mogą występować transakcje ewidencjonowane przy zastosowaniu kasy rejestrującej oraz sprzedaż, która przy spełnieniu właściwych warunków korzysta ze zwolnienia z obowiązku ewidencjonowania sprzedaży przy zastosowaniu kasy. To rozróżnienie jest ważne, ponieważ takiego zwolnienia nie należy utożsamiać ze zwolnieniem z VAT. Nie oznacza ono również, że każda sprzedaż internetowa opłacona bezgotówkowo automatycznie może być prowadzona bez kasy. Warunki zwolnienia trzeba oceniać dla konkretnego rodzaju sprzedaży, z uwzględnieniem obowiązujących wyłączeń.
Jeżeli system nie rozpoznaje różnicy pomiędzy poszczególnymi grupami transakcji, może dojść albo do ponownego ujęcia sprzedaży już zawartej w raportach fiskalnych, albo do pominięcia sprzedaży, która powinna trafić do ewidencji inną ścieżką. Dlatego warto zachować informację nie tylko o kanale i rodzaju klienta, ale również o sposobie dokumentowania konkretnej transakcji. Pozwala to rozdzielić sprzedaż zaewidencjonowaną na kasie od sprzedaży korzystającej ze zwolnienia z tego obowiązku, a jednocześnie kontrolować późniejsze dokumenty odnoszące się do tych samych zakupów. Nie chodzi o techniczne usuwanie dokumentów, lecz o niedopuszczenie do sytuacji, w której kilka wymaganych zapisów dotyczących jednego zdarzenia powoduje wielokrotne zwiększenie tej samej wartości sprzedaży.
Gdy nie wiadomo, kto i na jakiej podstawie dokumentuje daną transakcję
Jeżeli na etapie wdrażania nie można jednoznacznie powiedzieć, kto i na jakiej podstawie dokumentuje daną transakcję, w czyim imieniu wystawiana jest faktura albo jaka rola platformy wynika z konkretnego modelu sprzedaży, automatyzacja jest przedwczesna. System księgowy może bardzo sprawnie przetwarzać dane, ale nie jest w stanie samodzielnie naprawić błędnego założenia dotyczącego charakteru transakcji. Taka niepewność może pojawić się między innymi przy niestandardowych modelach marketplace’u, samofakturowaniu, sprzedaży zagranicznej czy rozbudowanych rozwiązaniach fulfillmentowych. Jeżeli reguła podatkowa nie została wcześniej ustalona, automatyczne księgowanie może jedynie powielać nieprawidłową kwalifikację na większej liczbie transakcji.
Właśnie w takich przypadkach proces warto zweryfikować ze specjalistą przed automatyzacją księgowania. Najpierw należy ustalić model transakcji, zasady dokumentowania i właściwą ścieżkę VAT, a dopiero później przekładać je na konfigurację systemów. Jest to szczególnie istotne przy ekspansji, kiedy jeden sklep zaczyna obsługiwać kilka państw, magazynów, kategorii klientów i modeli marketplace’owych jednocześnie. Dobrze przeprowadzona analiza przed wdrożeniem zwykle jest znacznie prostsza niż późniejsze ustalanie, przez ile miesięcy błędna reguła automatycznie powielała się w księgach i ewidencjach.
Jak amavat może pomóc uporządkować sprzedaż wielokanałową?
Przy sprzedaży prowadzonej w kilku kanałach i na kilku rynkach największą wartość daje nie kolejna warstwa automatyzacji sama w sobie, lecz prawidłowe uporządkowanie zasad, na których ta automatyzacja ma działać. Zanim dane ze sklepu, marketplace’u, dokumentów, settlementów i systemów księgowych zostaną połączone w jeden proces, trzeba ustalić, co reprezentują poszczególne rekordy i jakie obowiązki VAT wynikają z konkretnych transakcji. W tym miejscu rola amavat może zostać przedstawiona przede wszystkim jako wsparcie w uporządkowaniu sposobu myślenia o sprzedaży wielokanałowej: od identyfikacji modelu transakcji, przez określenie obowiązków VAT, po przygotowanie spójnych założeń dla przepływu danych.
Najpierw ustalenie właściwego modelu rozliczenia
Pierwszym etapem powinno być rozpoznanie, jak naprawdę wygląda dana sprzedaż. Znaczenie ma nie tylko kanał, przez który klient złożył zamówienie, ale również status nabywcy, rola platformy, miejsce rozpoczęcia i zakończenia transportu, lokalizacja towarów oraz sposób dokumentowania. Bez takiego uporządkowania łatwo zbudować automatyzację, która technicznie działa poprawnie, ale przypisuje transakcje do niewłaściwych kategorii. Dotyczy to szczególnie firm, które w krótkim czasie dodały kilka nowych marketplace’ów albo zaczęły korzystać z magazynów za granicą. Pozornie podobne zamówienia mogą wtedy wymagać różnych ścieżek VAT.
Na tym etapie warto więc potraktować sprzedaż nie jako jeden zbiorczy strumień, ale jako zestaw powtarzalnych modeli transakcji. Dla każdego z nich należy określić, kto uczestniczy w sprzedaży, jak dokumentowana jest transakcja, skąd rozpoczyna się wysyłka i w jaki sposób powinna zostać raportowana. Dopiero taka mapa daje podstawę do dalszego porządkowania systemów. Dzięki niej można uniknąć sytuacji, w której jeden raport marketplace’u jest interpretowany identycznie dla wszystkich zamówień, mimo że faktyczny sposób ich rozliczenia się różni.
Następnie uporządkowanie obowiązków VAT i przepływu danych
Kiedy modele sprzedaży są już rozdzielone, kolejnym krokiem jest przełożenie ich na konkretne obowiązki VAT oraz przepływ informacji pomiędzy systemami. Firma powinna wiedzieć, które dane służą do prawidłowego ujęcia sprzedaży, które dokumentują odrębne usługi lub opłaty, które są potrzebne do raportowania, a które pełnią jedynie funkcję kontrolną. Dopiero wtedy można bezpiecznie zdecydować, co powinno trafiać do księgowości automatycznie, co wymaga dodatkowego mapowania, a co powinno zostać wykorzystane wyłącznie do reconciliation. Takie podejście ogranicza ryzyko, że faktura, raport zamówień i payout zostaną potraktowane jako trzy niezależne źródła zwiększające sprzedaż.
Równie ważne jest zaprojektowanie kontroli wyjątków. Nie każdą transakcję da się bezpiecznie zaklasyfikować wyłącznie na podstawie kilku pól technicznych, dlatego proces powinien przewidywać sytuacje, w których dane wymagają dodatkowej weryfikacji. Dotyczy to zwłaszcza zmian w modelu sprzedaży, nowych krajów, nietypowych zwrotów albo transakcji, których nie da się jednoznacznie powiązać z dokumentami. Celem nie jest stworzenie procesu, który automatycznie akceptuje wszystko, ale takiego, który rozpoznaje standardowe przypadki i potrafi wyłapać te wymagające uwagi przed przeniesieniem ich do rozliczeń podatkowych.
Szczególna uwaga przy sprzedaży na wielu rynkach
Wraz z wejściem na kolejne rynki rośnie nie tylko liczba zamówień, ale również liczba możliwych kombinacji podatkowych i operacyjnych. Towar może być wysyłany z różnych magazynów, klient może znajdować się w innym państwie niż magazyn, sprzedaż może podlegać różnym ścieżkom VAT, a marketplace może pełnić inną rolę zależnie od modelu transakcji. Dodatkowo samo utrzymywanie zapasów lub przemieszczanie własnych towarów pomiędzy państwami może powodować lokalne obowiązki VAT niezależne od tego, czy część sprzedaży konsumenckiej jest rozliczana przez OSS. Dlatego skalowanie sprzedaży zagranicznej bez równoległego uporządkowania danych podatkowych zwiększa ryzyko nie tylko duplikacji księgowej, ale również błędnego przypisania sprzedaży do odpowiedniej jurysdykcji lub sposobu raportowania.
W tym kontekście uporządkowany proces powinien pozwalać prześledzić każdą istotną transakcję od zamówienia, przez lokalizację towaru i miejsce rozpoczęcia transportu, dokumentowanie sprzedaży, aż po sposób raportowania VAT i końcowe rozliczenie z marketplace’em. Im wcześniej firma zbuduje taki model, tym łatwiej później dodawać nowe kraje i kanały bez tworzenia kolejnych niezależnych reguł dla każdego z nich. Przy ekspansji najbezpieczniejsze podejście polega więc na łączeniu wiedzy o obowiązkach VAT z dobrze zaprojektowaną architekturą danych. Dopiero na takim fundamencie automatyzacja rzeczywiście upraszcza skalowanie zamiast utrwalać błędy w coraz większej liczbie transakcji.
FAQ
Czy wypłata z marketplace’u jest kolejnym przychodem?
Nie należy automatycznie traktować wypłaty z marketplace’u jako kolejnego przychodu tylko dlatego, że środki pojawiły się na rachunku bankowym. Jeżeli sprzedaż została już wcześniej prawidłowo ujęta, payout jest przede wszystkim elementem rozliczenia należności i rozrachunków z platformą i może uwzględniać prowizje, reklamy, zwroty, chargebacki, koszty logistyczne oraz korekty z innych okresów. Dopiero analiza poszczególnych elementów settlementu pozwala ustalić ich właściwe ujęcie księgowe i podatkowe.
Czy mogę księgować jednocześnie raport marketplace’u i faktury?
Oba źródła mogą być wykorzystywane w procesie, ale nie powinny niezależnie zwiększać tej samej sprzedaży, jeżeli odnoszą się do tych samych transakcji. Raport marketplace’u może na przykład służyć do kontroli kompletności zamówień i uzgodnienia settlementu, podczas gdy faktury są obsługiwane zgodnie z zasadami dokumentowania właściwymi dla danych transakcji. Kluczowe jest więc nie to, ile źródeł trafia do systemu, lecz jaką funkcję pełni każde z nich i czy system potrafi rozpoznać ich wzajemne powiązania.
Co zrobić, jeśli sprzedaż jest już ujęta na kasie fiskalnej?
Jeżeli dana sprzedaż została zaewidencjonowana przy zastosowaniu kasy rejestrującej, późniejsza faktura dotycząca tej samej transakcji nie powinna prowadzić do ponownego zwiększenia tej samej wartości sprzedaży i VAT należnego. Taka faktura powinna zostać wykazana zgodnie z właściwymi zasadami ewidencji, na przykład z oznaczeniem FP, jeżeli spełnione są przesłanki jego zastosowania. System powinien więc zachować wymagane dokumenty, ale jednocześnie rozpoznawać, że odnoszą się one do sprzedaży już wcześniej ujętej.
Czy faktura w KSeF oznacza, że nie powinienem importować zamówienia?
Nie. Zamówienie nadal może być potrzebne do obsługi operacyjnej, logistyki, kontroli kompletności czy uzgadniania płatności, nawet jeśli odpowiadająca mu faktura została wystawiona w KSeF. Problem powstaje dopiero wtedy, gdy faktura i rekord zamówienia trafiają do księgowości jako dwa niezależne zapisy zwiększające sprzedaż. Dlatego ważne jest powiązanie order ID, numeru własnego faktury i numeru KSeF, jeśli dany dokument funkcjonuje w tym systemie.
Jak rozliczyć prowizję pobraną przez marketplace?
Najpierw trzeba ustalić, czego dokładnie dotyczy potrącenie, kto świadczy usługę i jaki dokument potwierdza daną opłatę. Prowizja marketplace’u nie jest drugą sprzedażą towaru klientowi, ale nie należy też automatycznie kwalifikować każdego potrącenia z payoutu jako identycznego kosztu podatkowego. Przy usługach świadczonych przez podmiot zagraniczny mogą dodatkowo pojawić się obowiązki w VAT, dlatego settlement powinien służyć do uzgodnienia kwoty, a nie zastępować analizy podatkowej dokumentu i charakteru usługi.
Jak prawidłowo rozliczyć zwrot klienta?
Zwrot powinien być powiązany z pierwotnym zamówieniem, właściwą pozycją zamówienia oraz dokumentem sprzedaży, a następnie z dokumentem korekty i refundem, jeśli występują. Nie należy traktować wpisu w settlement report jako samodzielnej podstawy do ponownego obniżenia sprzedaży, jeżeli odpowiednia korekta została już uwzględniona inną ścieżką. Moment jej ujęcia należy ustalać według zasad właściwych dla konkretnej transakcji i przyczyny korekty, ponieważ data refundu lub potrącenia zwrotu z payoutu nie musi automatycznie wyznaczać okresu rozliczenia VAT.
Czy sposób rozliczenia zależy od roli marketplace’u w transakcji?
Tak. Trzeba ustalić rolę przedsiębiorcy i marketplace’u w konkretnej transakcji, sposób jej dokumentowania, status nabywcy, miejsce rozpoczęcia i zakończenia transportu oraz zasady VAT mające zastosowanie do danego modelu. W szczególnych przypadkach platforma może być dla celów VAT traktowana jako uznany dostawca, dlatego nie należy automatycznie zakładać, że każdy marketplace pełni wyłącznie funkcję pośrednika.
Podsumowanie: jedno zamówienie powinno mieć jedną księgową historię
Najbezpieczniejszy sposób myślenia o sprzedaży wielokanałowej nie polega na ograniczeniu liczby systemów, lecz na połączeniu wszystkich danych w jedną spójną historię transakcji. Dane dotyczące jednego zamówienia mogą pojawiać się w sklepie, marketplace’ie, ERP, na fakturze, w KSeF, w settlementcie i na rachunku bankowym, a mimo to nadal odnosić się do jednego zdarzenia handlowego oraz jego późniejszych rozliczeń. Dlatego każde źródło powinno mieć jasno określoną funkcję, a identyfikatory zamówienia, dokumentów, refundów i settlementów powinny być ze sobą powiązane. Jedna transakcja powinna mieć jedno właściwe ujęcie sprzedaży, natomiast kolejne dokumenty mogą służyć do jej udokumentowania, korekty, rozliczenia usług platformy, płatności albo kontroli. Nie oznacza to przy tym, że wszystkie modele marketplace’owe są identyczne. Szczególne zasady VAT, sprzedaż transgraniczna, zagraniczne magazyny, OSS, samofakturowanie czy model uznanego dostawcy mogą wymagać odmiennej ścieżki i dlatego powinny zostać rozpoznane przed automatyzacją.
Jeżeli firma sprzedaje już przez kilka kanałów, korzysta z automatycznych importów albo planuje wejście na kolejne rynki, dobrym momentem na weryfikację procesu jest etap przed dalszym skalowaniem. Warto prześledzić kilka przykładowych zamówień od ich utworzenia aż do końcowego rozliczenia i sprawdzić, czy każda wartość ma jednoznaczne źródło, czy raporty nie tworzą równoległych zapisów sprzedaży oraz czy transakcje trafiają do właściwych ścieżek VAT. Szczególnej uwagi wymagają sytuacje, w których dane pochodzą z wielu marketplace’ów, zagranicznych magazynów i różnych systemów księgowych. Jeżeli trudno jednoznacznie ustalić, co dokumentuje konkretny rekord lub gdzie dana sprzedaż powinna zostać rozliczona, warto zweryfikować model przed jego automatyzacją. Wsparcie amavat może być szczególnie przydatne przy porządkowaniu obowiązków VAT związanych ze sprzedażą wielokanałową i ekspansją zagraniczną, zanim niejasność w pojedynczej transakcji zostanie powielona na tysiącach kolejnych zamówień.