5 najczęstszych błędów przy wystawianiu faktur do paragonów – i ich konsekwencje
Spis treści
Wystawienie faktury do sprzedaży wcześniej zaewidencjonowanej na kasie fiskalnej wiąże się z szeregiem obowiązków, a ich niedopełnienie może prowadzić do konsekwencji finansowych i podatkowych. Od poprawnego podania numeru NIP przy zakupie firmowym, przez prawidłowe dane transakcji, aż po pilnowanie terminów – każdy etap powinien być zgodny z przepisami. Szczególnie poważne skutki może mieć wystawienie faktury na rzecz podatnika do paragonu, na którym zabrakło wymaganego NIP. W takim przypadku przepisy przewidują dodatkowe zobowiązanie podatkowe w wysokości odpowiadającej 100% VAT wykazanego na fakturze, z uwzględnieniem ustawowych wyjątków.
Przedsiębiorcy często nie zdają sobie sprawy z tego, że z pozoru drobna pomyłka na fakturze może wpłynąć na cały proces księgowania i rozliczeń. Z drugiej strony nie każdy błąd formalny powoduje automatycznie utratę prawa do odliczenia VAT czy „unieważnienie” faktury. Znaczenie ma charakter nieprawidłowości, rzeczywisty przebieg transakcji oraz to, czy można jednoznacznie ustalić strony i przedmiot sprzedaży.
W 2026 roku temat jest dodatkowo istotny ze względu na wdrażanie obowiązkowego KSeF. Do końca roku nadal funkcjonują szczególne przepisy przejściowe dotyczące faktur wystawianych przy zastosowaniu kas rejestrujących oraz paragonów z NIP do 450 zł. Od 1 stycznia 2027 roku zasady te zmienią się jednak w istotny sposób.
W tym artykule przyglądamy się pięciu najczęstszym błędom popełnianym przy wystawianiu faktur do paragonów. Każdy z nich omówimy szczegółowo, wyjaśniając, jak ich unikać i dlaczego warto wprowadzić drobne zmiany, które mogą ochronić Twoją firmę przed poważnymi problemami.
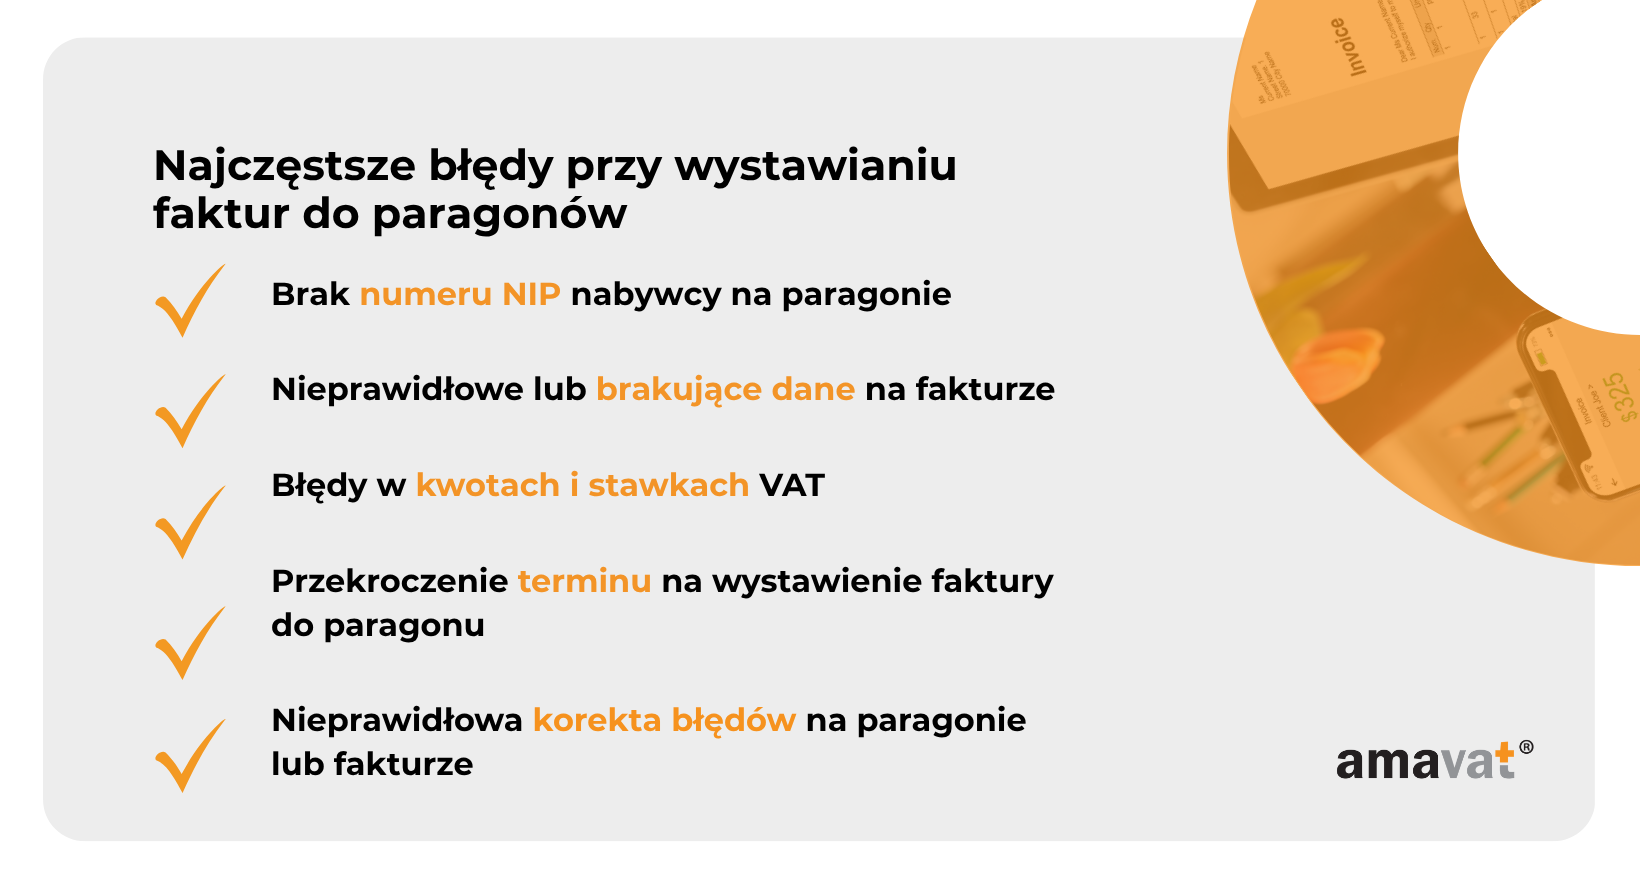
Brak numeru NIP nabywcy na paragonie – jeden z najdroższych błędów
To jeden z tych błędów, które z pozoru wydają się błahe, a w praktyce mogą uruchomić lawinę nieprzyjemnych konsekwencji – zarówno dla sprzedawcy, jak i dla kupującego. Numer NIP na paragonie ma kluczowe znaczenie, jeżeli klient dokonuje zakupu jako przedsiębiorca i chce otrzymać fakturę na firmę.
Co mówią przepisy?
Od stycznia 2020 roku obowiązuje zasada, zgodnie z którą w przypadku sprzedaży zaewidencjonowanej na kasie fiskalnej fakturę na rzecz podatnika posługującego się numerem identyfikacji podatkowej można wystawić tylko wtedy, gdy numer ten znajduje się na paragonie.
Nie oznacza to jednak, że do każdego paragonu bez NIP nie wolno wystawić żadnej faktury. Przepisy rozróżniają zakupy firmowe i konsumenckie.
Jeżeli klient dokonuje zakupu jako przedsiębiorca i chce fakturę z NIP, numer powinien zostać podany przed zakończeniem ewidencjonowania sprzedaży na kasie. Jeżeli natomiast zakupu dokonuje konsument, może otrzymać fakturę bez NIP również wtedy, gdy paragon nie zawiera żadnego numeru identyfikacji podatkowej.
Osobną kategorią jest paragon fiskalny z NIP nabywcy na kwotę nieprzekraczającą 450 zł brutto lub 100 EUR. W 2026 roku taki dokument może stanowić fakturę uproszczoną. Nie jest to jednak „wyjątek dla konsumentów”. Faktura uproszczona ma znaczenie przede wszystkim w obrocie gospodarczym, a zwykły paragon bez NIP nie staje się fakturą tylko dlatego, że jego wartość nie przekracza 450 zł.
Co ważne, jeżeli paragon z NIP do 450 zł spełnia warunki faktury uproszczonej, co do zasady nie powinno się wystawiać drugiej, standardowej faktury dokumentującej tę samą sprzedaż.
Co się dzieje, jeśli NIP-u brakuje?
Jeżeli przedsiębiorca dokonuje zakupu firmowego, ale paragon nie zawiera jego NIP, sprzedawca nie powinien później wystawiać do tej sprzedaży faktury z numerem NIP firmy. Numeru nie można po prostu dopisać po zakończeniu sprzedaży fiskalnej tylko dlatego, że klient zmienił zdanie lub zapomniał podać go przy kasie.
To jedna z najważniejszych zasad, które powinny znać osoby obsługujące sprzedaż. W praktyce wielu problemów można uniknąć dzięki prostemu pytaniu przed wystawieniem paragonu: „Czy zakup będzie na firmę?”.
Jakie są konsekwencje dla sprzedawcy?
Jeżeli mimo braku wymaganego NIP na paragonie sprzedawca wystawi fakturę na rzecz podatnika, organ może ustalić dodatkowe zobowiązanie podatkowe w wysokości 100% kwoty VAT wykazanej na tej fakturze.
Sankcja wynika z art. 106b ust. 6 ustawy o VAT. Nie jest to jednak po prostu „podwójne opodatkowanie” tej samej sprzedaży, lecz odrębne dodatkowe zobowiązanie podatkowe nakładane obok zwykłego rozliczenia VAT.
Przepisy przewidują również wyjątki. Dodatkowego zobowiązania nie ustala się wobec osoby fizycznej, która za ten sam czyn ponosi odpowiedzialność za wykroczenie skarbowe albo przestępstwo skarbowe.
Do tego może dojść odpowiedzialność karnoskarbowa, szczególnie jeśli nieprawidłowości są powtarzalne albo mają charakter świadomy.
Skutki dla nabywcy – czyli dlaczego to też jego problem
Problem nie kończy się po stronie sprzedawcy. Ustawa przewiduje również konsekwencje dla nabywcy, który ujmie w swojej ewidencji fakturę dotyczącą sprzedaży potwierdzonej paragonem bez wymaganego NIP.
Także po stronie kupującego może pojawić się dodatkowe zobowiązanie podatkowe odpowiadające 100% VAT wykazanego na takiej fakturze, z uwzględnieniem ustawowych wyłączeń dotyczących odpowiedzialności karnoskarbowej osób fizycznych.
Dlatego przedsiębiorca nie powinien traktować faktury otrzymanej do paragonu bez NIP jako bezpiecznego dokumentu tylko dlatego, że sprzedawca zgodził się ją wystawić.
Brak NIP-u na paragonie przy zakupie firmowym to nie techniczna drobnostka, lecz realne ryzyko podatkowe dla obu stron. Najlepszym rozwiązaniem jest upewnienie się jeszcze przed zakończeniem sprzedaży, czy klient dokonuje zakupu prywatnie, czy na firmę.
Nieprawidłowe lub brakujące dane na fakturze
Faktura to nie tylko dowód zakupu. To dokument podatkowy, który powinien spełniać wymagania wynikające z ustawy o VAT. Nie oznacza to jednak, że każda literówka automatycznie unieważnia dokument lub odbiera nabywcy prawo do odliczenia podatku.
Jakie dane muszą znaleźć się na fakturze?
Standardowa faktura powinna zawierać między innymi:
- datę wystawienia oraz – jeśli jest inna i wymagana – datę dokonania lub zakończenia dostawy albo wykonania usługi,
- dane sprzedawcy i nabywcy wymagane przepisami,
- numery identyfikacji podatkowej, jeżeli są wymagane dla danej transakcji,
- kolejny numer faktury w ramach przyjętej numeracji,
- nazwę towaru lub usługi,
- miarę i ilość dostarczonych towarów lub zakres wykonanych usług,
- cenę jednostkową netto,
- wartość sprzedaży netto,
- właściwą stawkę VAT lub oznaczenie dotyczące zwolnienia,
- kwotę podatku,
- wartość należności ogółem.
Zakres danych może być jednak inny w przypadku faktury uproszczonej. Dlatego nie należy automatycznie przykładać pełnego katalogu elementów standardowej faktury do paragonu z NIP do 450 zł funkcjonującego w 2026 roku jako faktura uproszczona.
Co grozi za błędnie wystawioną fakturę?
Skutki zależą od rodzaju błędu. Literówka w adresie nabywcy nie jest tym samym co wskazanie zupełnie innej firmy, błędnej kwoty VAT czy niewłaściwego przedmiotu sprzedaży.
Nie każdy błąd formalny automatycznie pozbawia nabywcę prawa do odliczenia VAT. W praktyce znaczenie mają przede wszystkim materialne warunki odliczenia: czy transakcja rzeczywiście miała miejsce, czy została wykonana przez właściwe podmioty i czy zakup służy działalności dającej prawo do odliczenia.
Oczywiście nie oznacza to, że błędy można ignorować. Nieprawidłowe dane powinny zostać poprawione właściwą procedurą, zwłaszcza jeżeli mogą powodować wątpliwości co do stron transakcji, kwot czy sposobu opodatkowania.
Jak unikać błędów w danych?
Najlepszą praktyką jest dokładna weryfikacja danych nabywcy i sprzedawcy przed zatwierdzeniem dokumentu. Dobrze jest korzystać z automatycznych integracji z bazami publicznymi, które pomagają ograniczyć liczbę literówek i pomyłek przy wpisywaniu numerów identyfikacyjnych.
Warto jednak pamiętać, że automatyzacja wspiera przedsiębiorcę, ale nie przenosi na program odpowiedzialności za poprawność faktury. System może pobrać dane, ale ostatecznie to podatnik odpowiada za prawidłowość dokumentu.
Jeżeli błąd już się pojawił, trzeba ustalić jego charakter i zastosować odpowiedni sposób korekty. Nie każdy problem wymaga tej samej procedury.
Drobne błędy w danych mogą być stosunkowo łatwe do naprawienia, ale poważniejsze niezgodności potrafią wywołać realne problemy. Warto więc poświęcić chwilę na weryfikację przed wystawieniem faktury zamiast później odtwarzać przebieg transakcji przed fiskusem.
Błędy w kwotach i stawkach VAT
Choć wydaje się, że kalkulacja podatku VAT to czysta matematyka, rzeczywistość pokazuje coś zupełnie innego. Nieprawidłowe stawki lub źle wyliczone kwoty VAT to jeden z najczęstszych i najbardziej kosztownych błędów przy wystawianiu faktur. Problem dotyczy zwłaszcza ręcznego fakturowania, niewłaściwej klasyfikacji produktów oraz nieaktualnych ustawień systemów sprzedażowych.
Zła stawka VAT – więcej niż tylko pomyłka
W Polsce stosowane są między innymi stawki 23%, 8%, 5% oraz 0%, a dodatkowo występują przypadki zwolnienia z VAT. Trzeba jednak pamiętać, że zwolnienie z podatku nie jest tym samym co zastosowanie stawki 0%.
Nietrudno o pomyłkę, szczególnie gdy przedsiębiorca sprzedaje szeroki asortyment. Zastosowanie zbyt niskiej stawki może prowadzić do zaległości podatkowej i konieczności dopłaty VAT wraz z ewentualnymi odsetkami.
Zawyżenie podatku także nie jest obojętne. W określonych sytuacjach zastosowanie ma art. 108 ustawy o VAT, zgodnie z którym podatnik wykazujący kwotę podatku na fakturze może być zobowiązany do jej zapłaty nawet wtedy, gdy została wykazana nieprawidłowo.
Błędne wyliczenia – kiedy cyfry się nie sumują
Oprócz wyboru stawki wiele problemów powodują nieprawidłowe obliczenia wartości netto, VAT i brutto. Mogą wynikać z błędnych ustawień systemu, niewłaściwego sposobu zaokrąglania, ręcznych wpisów albo kopiowania danych z innych dokumentów.
Nie należy jednak zakładać, że każda różnica jednego grosza automatycznie oznacza problem podatkowy. Przepisy przewidują określone metody obliczeń i zaokrągleń. Kluczowe jest to, aby stosowany sposób był zgodny z regulacjami i konsekwentnie wdrożony w systemie sprzedażowym.
Obowiązek korekty i ryzyko konsekwencji
Jeśli wykryty zostanie rzeczywisty błąd w stawce lub kwocie VAT, zwykle konieczne jest wystawienie odpowiedniej faktury korygującej oraz prawidłowe ujęcie korekty w rozliczeniach.
W poważniejszych przypadkach błędne rozliczenia mogą prowadzić do zaległości podatkowych, odsetek, dodatkowych obowiązków oraz zainteresowania organu podatkowego. Skala konsekwencji zależy jednak od charakteru błędu, jego wpływu na zobowiązanie i sposobu reakcji przedsiębiorcy.
Jak uniknąć problemów z VAT-em?
Dobre oprogramowanie do fakturowania może znacząco ograniczyć ryzyko pomyłek, ale nie należy zakładać, że program sam zawsze dobierze właściwą stawkę.
Prawidłowa klasyfikacja produktu lub usługi nadal jest odpowiedzialnością przedsiębiorcy.
Jeżeli istnieją realne wątpliwości co do właściwej stawki VAT dla konkretnego towaru lub usługi, można rozważyć wystąpienie o wiążącą informację stawkową – WIS. Pozwala ona uzyskać urzędowe potwierdzenie sposobu opodatkowania danego świadczenia.
Każdy błąd w stawce lub kwocie VAT może oznaczać konieczność korekty, dlatego znacznie łatwiej zapobiegać problemom na etapie konfiguracji produktu niż naprawiać dziesiątki lub setki wystawionych już faktur.
Przekroczenie terminu na wystawienie faktury do paragonu
Czas ma duże znaczenie w fakturowaniu, ale wokół terminów wystawiania faktur do paragonów narosło sporo mitów. Jednym z nich jest przekonanie, że po przekroczeniu ustawowego terminu faktury nie wolno już wystawić albo że automatycznie staje się ona nieważna.
Tak nie jest.
Jakie są obowiązujące terminy?
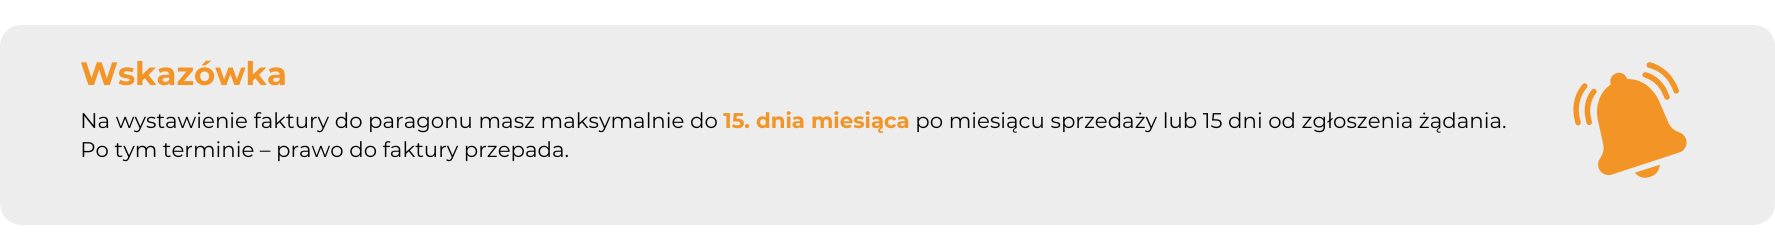
Jeżeli nabywca zgłosi żądanie wystawienia faktury do końca miesiąca, w którym nastąpiła sprzedaż, sprzedawca powinien co do zasady wystawić dokument do 15. dnia następnego miesiąca.
Jeżeli żądanie zostało zgłoszone w kolejnym miesiącu, ale nadal w ustawowym okresie, fakturę należy wystawić nie później niż w ciągu 15 dni od dnia zgłoszenia żądania.
Ustawa przewiduje przy tym trzymiesięczny okres, liczony od końca miesiąca, w którym dokonano sprzedaży, otrzymano całość lub część zapłaty albo wykonano usługę – zależnie od rodzaju transakcji. Jeżeli klient zgłosi żądanie w tym okresie, przedsiębiorca co do zasady ma obowiązek wystawić fakturę.
Po upływie tego okresu sprzedawca zasadniczo nie ma już ustawowego obowiązku wystawienia faktury na żądanie klienta, może jednak zrobić to dobrowolnie, jeżeli spełnione są pozostałe wymagania prawa.
Co jeśli faktura zostanie wystawiona po terminie?
Przekroczenie ustawowego terminu nie powoduje automatycznej nieważności faktury. Spóźnienie może stanowić naruszenie obowiązków fakturowych, ale dokument nadal może potwierdzać rzeczywistą transakcję.
To ważne rozróżnienie, ponieważ termin wystawienia faktury i możliwość jej wystawienia to nie zawsze ta sama kwestia.
Przykładowo, konsument kupuje towar 10 czerwca 2026 roku. Jeżeli zażąda faktury 20 czerwca, sprzedawca powinien co do zasady wystawić ją do 15 lipca. Jeżeli zgłosi się z żądaniem 20 sierpnia, termin wynosi 15 dni od zgłoszenia. Jeśli przyjdzie dopiero w połowie października, sprzedawca może nie mieć już ustawowego obowiązku wystawienia dokumentu, ale nadal może zrobić to dobrowolnie.
W żadnym z tych przypadków nie można jednak zamienić pierwotnego zakupu konsumenckiego w zakup firmowy poprzez dopisanie do faktury NIP, którego nie było na paragonie.
Konsekwencje dla sprzedawcy
Opóźnienie w wystawieniu faktury może oznaczać nieprawidłowe wykonanie obowiązku fakturowego i w określonych okolicznościach prowadzić do odpowiedzialności podatkowej lub karnoskarbowej. Nie należy jednak przedstawiać każdego spóźnienia jako sytuacji, w której dokument automatycznie „traci moc”.
Znacznie ważniejsze jest ustalenie, czy faktura prawidłowo dokumentuje rzeczywistą sprzedaż oraz czy została poprawnie ujęta w ewidencjach.
Utrudnienia dla nabywcy
Dla klienta opóźnienie w otrzymaniu faktury może oznaczać problemy organizacyjne i księgowe, szczególnie gdy firma zamyka okres rozliczeniowy. Nie oznacza to jednak automatycznie, że rzeczywisty zakup nie może już nigdy zostać prawidłowo udokumentowany.
Najważniejsze jest przestrzeganie zasad dotyczących zakupów firmowych. Jeżeli klient chce faktury z NIP, powinien zadbać o podanie numeru jeszcze przed wystawieniem paragonu.
Jak nie przekroczyć terminu?
Najlepszym rozwiązaniem jest automatyzacja procesu i zapisanie daty żądania faktury w systemie sprzedażowym. Przy większej liczbie zamówień ręczne pilnowanie takich terminów bardzo szybko przestaje być skuteczne.
Warto również szkolić pracowników, żeby wiedzieli, że trzy miesiące dotyczą obowiązku wystawienia faktury na żądanie, a nie automatycznej „ważności” samego dokumentu.
Nieprawidłowa korekta błędów na paragonie lub fakturze
Wystawienie faktury do paragonu to nie koniec historii – błędy mogą pojawić się również po dokonaniu sprzedaży, i właśnie wtedy zaczyna się jeden z najbardziej problematycznych obszarów. Największym błędem jest założenie, że każdy problem z NIP wymaga anulowania sprzedaży fiskalnej i ponownego nabicia jej na kasę.
Takiej ogólnej zasady nie ma.
Kiedy można, a kiedy nie można korygować?
Sposób postępowania zależy przede wszystkim od rodzaju błędu.
Jeżeli na paragonie w ogóle nie ma NIP, nie można później dopisać go tylko po to, aby wystawić fakturę na przedsiębiorcę. Zakup, który został zarejestrowany jako konsumencki, nie może zostać swobodnie przekształcony w zakup firmowy.
Inaczej może wyglądać sytuacja, gdy NIP znalazł się na paragonie, ale zawiera oczywistą pomyłkę, na przykład przestawione dwie cyfry lub pojedynczy błędny znak. W takich przypadkach możliwość korekty należy ocenić zgodnie z przepisami oraz wyjaśnieniami Ministerstwa Finansów. W określonych sytuacjach oczywista pomyłka może zostać poprawiona.
Jeszcze innym przypadkiem jest wpisanie numeru należącego do zupełnie innego podatnika. Nie należy automatycznie traktować takiej sytuacji jak drobnej literówki.
Nie ma natomiast podstaw, aby każdą pomyłkę w NIP naprawiać poprzez anulowanie prawidłowo zaewidencjonowanej sprzedaży i ponowne jej fiskalizowanie. Taka procedura może sama stworzyć kolejne nieprawidłowości.
A co z błędami na fakturze?
Jeżeli problem dotyczy już wystawionej faktury, sposób korekty zależy od rodzaju błędu i sposobu wystawienia dokumentu.
Błędy dotyczące ceny, stawki VAT, ilości towaru czy innych elementów transakcji koryguje się za pomocą właściwej faktury korygującej.
W przypadku faktur wystawianych w KSeF szczególne znaczenie ma prawidłowa identyfikacja nabywcy. Jeżeli faktura ustrukturyzowana zostanie wystawiona na zupełnie niewłaściwego podatnika, konieczne może być wystawienie korekty „do zera”, a następnie nowej faktury dla właściwego nabywcy.
To odrębne zagadnienie od korekty samego paragonu fiskalnego i nie należy mieszać obu procedur.
Co grozi za nieprawidłową korektę?
Nieprawidłowo przeprowadzona korekta może prowadzić do rozbieżności pomiędzy ewidencją kasową, JPK_VAT, KSeF i księgami przedsiębiorcy. W efekcie urząd może zażądać wyjaśnień lub korekty rozliczeń.
Szczególnie ryzykowne są sytuacje, w których przedsiębiorca próbuje zmienić faktycznego nabywcę transakcji bez podstawy prawnej albo dopisać brakujący NIP już po zakończeniu sprzedaży.
Jak przeprowadzić korektę zgodnie z prawem?
Pierwszym krokiem powinno być ustalenie, czego dokładnie dotyczy błąd:
- czy NIP jest całkowicie nieobecny,
- czy wystąpiła oczywista pomyłka,
- czy podano numer innej firmy,
- czy błąd dotyczy faktury, czy paragonu,
- czy chodzi o kwotę sprzedaży, stawkę VAT czy dane identyfikacyjne.
Dopiero potem można wybrać odpowiednią ścieżkę korekty.
Korygowanie błędów to nie tylko kwestia „naprawienia pomyłki”. To procedura podatkowa, która powinna odzwierciedlać rzeczywisty przebieg transakcji. Najgorszym rozwiązaniem jest stworzenie nowej sprzedaży tylko po to, żeby dokumenty zaczęły wyglądać tak, jak przedsiębiorca chciałby je widzieć.
Faktury do paragonów a KSeF w 2026 i 2027 roku
W 2026 roku przedsiębiorcy muszą uwzględniać nie tylko klasyczne zasady dotyczące faktur do paragonów, ale również stopniowe wdrożenie Krajowego Systemu e-Faktur.
Obowiązkowy KSeF rozpoczął się 1 lutego 2026 roku dla największych przedsiębiorców, których sprzedaż brutto w 2024 roku przekroczyła 200 mln zł. Od 1 kwietnia 2026 roku system objął zasadniczo kolejnych przedsiębiorców, z uwzględnieniem ustawowych wyjątków i rozwiązań przejściowych.
Do 31 grudnia 2026 roku obowiązują jednak szczególne zasady dotyczące sprzedaży fiskalnej. W okresie przejściowym faktury wystawiane przy zastosowaniu kas rejestrujących mogą być wystawiane poza KSeF na dotychczasowych zasadach.
Do końca 2026 roku paragon fiskalny z NIP nabywcy na kwotę do 450 zł brutto albo 100 EUR może również nadal stanowić fakturę uproszczoną.
Od 1 stycznia 2027 roku nastąpi ważna zmiana. Paragon z NIP do 450 zł nie będzie już funkcjonował jako faktura uproszczona na dotychczasowych zasadach. Jeżeli sprzedaż na rzecz podatnika będzie wymagała faktury objętej obowiązkowym KSeF, trzeba będzie wystawić dokument zgodnie z nowym modelem, chyba że zastosowanie znajdzie ustawowe wyłączenie.
Faktury wystawiane na rzecz konsumentów pozostają natomiast poza obowiązkowym KSeF, choć przedsiębiorca może w określonych sytuacjach korzystać z systemu dobrowolnie.
W 2026 roku funkcjonuje również odrębne przejściowe ułatwienie dotyczące podatników, których łączna miesięczna wartość sprzedaży brutto udokumentowanej określonymi fakturami nie przekracza 10 000 zł. To rozwiązanie należy jednak analizować niezależnie od zasad dotyczących kas fiskalnych i faktur uproszczonych.
Dla przedsiębiorców oznacza to jedno: jeżeli sprzedaż opiera się na kasie fiskalnej, paragonach z NIP i późniejszym wystawianiu faktur, końcówka 2026 roku jest dobrym momentem na dostosowanie systemów sprzedażowych do reguł obowiązujących od 2027 roku.
Faktura do paragonu w JPK_VAT – jak uniknąć podwójnego wykazania sprzedaży?
Ważnym praktycznym elementem jest sposób raportowania faktur wystawionych do sprzedaży, która została już zarejestrowana na kasie fiskalnej.
Jeżeli sprzedaż została wcześniej ujęta w raporcie z kasy, późniejsze wystawienie faktury nie powinno powodować ponownego zwiększenia VAT należnego od tej samej transakcji.
Faktury wystawione do paragonów wykazuje się w ewidencji JPK_VAT zgodnie z właściwymi zasadami, między innymi z oznaczeniem FP.
Oznaczenie pozwala rozróżnić fakturę wystawioną do sprzedaży zaewidencjonowanej już na kasie od zwykłej faktury sprzedażowej i zapobiega ponownemu naliczeniu podatku należnego od tego samego zdarzenia gospodarczego.
Ma to szczególne znaczenie w firmach, które równolegle korzystają z kasy fiskalnej, programu księgowego, systemu e-commerce i KSeF. Brak prawidłowej synchronizacji tych narzędzi może prowadzić do sytuacji, w której ta sama sprzedaż zostanie wykazana dwa razy.
Podsumowanie – 5 błędów, których można i trzeba unikać
Jak widać, wystawienie faktury do paragonu nie jest jedynie formalnością. To proces, który wymaga uwagi, znajomości podstawowych zasad i właściwego rozróżnienia zakupów konsumenckich od firmowych.
Najważniejsze zasady są stosunkowo proste.
- Jeżeli klient kupuje jako przedsiębiorca i chce fakturę z NIP, numer powinien znaleźć się już na paragonie.
- Paragon z NIP do 450 zł może w 2026 roku stanowić fakturę uproszczoną i co do zasady nie trzeba wystawiać do niego drugiej faktury dokumentującej tę samą sprzedaż.
- Nie każdy błąd formalny automatycznie unieważnia fakturę ani pozbawia nabywcy prawa do odliczenia VAT. Znaczenie ma charakter uchybienia i rzeczywisty przebieg transakcji.
- Stawkę VAT trzeba dobierać do konkretnego towaru lub usługi. Program księgowy pomaga, ale nie zastępuje prawidłowej klasyfikacji podatkowej.
- Terminy wystawiania faktur na żądanie klienta należy pilnować, jednak ich przekroczenie nie oznacza automatycznej nieważności faktury.
- W przypadku błędnego NIP nie należy automatycznie anulować sprzedaży i fiskalizować jej ponownie. Najpierw trzeba ustalić, czy chodzi o brak numeru, oczywistą pomyłkę czy dane zupełnie innego podmiotu.
- W 2026 roku należy dodatkowo uwzględniać przepisy przejściowe dotyczące KSeF, ponieważ od 1 stycznia 2027 roku zmienią się zasady funkcjonowania paragonów z NIP do 450 zł.
- Faktury wystawione do sprzedaży zaewidencjonowanej na kasie trzeba także prawidłowo wykazać w JPK_VAT, aby nie doszło do ponownego naliczenia VAT od tej samej transakcji.
Stosując się do tych zasad, możesz uniknąć zbędnych stresów, czasochłonnych korekt i – co najważniejsze – ryzyka dotkliwych konsekwencji finansowych. Warto również zadbać o oprogramowanie sprzedażowe, które prawidłowo współpracuje z kasą fiskalną, księgowością i KSeF, ponieważ wraz z rozwojem cyfrowego fakturowania znaczenie poprawnej integracji będzie tylko rosło.
Chcesz działać pewnie i zgodnie z przepisami? Skontaktuj się z nami, a pomożemy Ci uporządkować kwestie związane z fakturowaniem, VAT i KSeF.