Amazon, Shopify i operator płatności pokazują inne kwoty — które dane są właściwe dla VAT?
Spis treści
Dla VAT punktem wyjścia nie powinna być ani kwota payoutu, ani pojedyncza pozycja z raportu platformy, ani sam przelew bankowy. Trzeba ustalić, jaka kwota stanowi podstawę opodatkowania konkretnej dostawy lub usługi, czyli jakie wynagrodzenie było należne od klienta albo osoby trzeciej, z uwzględnieniem elementów, które zgodnie z zasadami VAT zwiększają lub zmniejszają tę podstawę. Znaczenie mogą mieć między innymi rabaty, zwroty, koszty dodatkowe obciążające klienta, dopłaty osoby trzeciej oraz rola marketplace’u w konkretnej transakcji. Ma to szczególne znaczenie w firmach prowadzących sprzedaż w kilku kanałach, na różnych rynkach i w kilku walutach, gdzie jedna miesięczna wypłata może obejmować setki albo tysiące zamówień. Im większa skala działalności, tym bardziej ryzykowne staje się rozliczanie VAT na podstawie jednego zbiorczego raportu lub kwoty widocznej na rachunku. Prawidłowe podejście polega na rozdzieleniu danych sprzedażowych od danych dotyczących kosztów, korekt i przepływów pieniężnych, a następnie na ich świadomym uzgodnieniu.
Dlaczego Amazon, Shopify i operator płatności pokazują trzy różne kwoty?
Różnice pomiędzy raportami są naturalną konsekwencją tego, że system sklepu, marketplace, operator płatności i bank odpowiadają na różne pytania. System sklepu ma przede wszystkim pokazać, co zamówił klient, za jaką cenę i na jakich warunkach. Marketplace musi dodatkowo rozliczyć własną prowizję, logistykę, reklamy, zwroty, rezerwy czy inne opłaty. Operator płatności interesuje się przede wszystkim tym, jakie środki zostały pobrane, zwrócone, zakwestionowane lub przekazane dalej. Bank pokazuje natomiast faktyczny przepływ pieniędzy na rachunek przedsiębiorcy. Jeżeli więc porównujesz te źródła bez zrozumienia ich funkcji, różnice mogą wyglądać jak niezgodności, chociaż w rzeczywistości każdy system może przedstawiać poprawną wartość dotyczącą innego etapu rozliczenia. Dla VAT najważniejsze jest ustalenie, które dane opisują samą dostawę lub usługę wobec klienta, które odnoszą się do obowiązków podatkowych platformy, a które są już wyłącznie elementem rozrachunku pomiędzy sprzedawcą a pośrednikami.
Jedna transakcja, kilka różnych warstw danych
Wyobraź sobie prostą sprzedaż, w której klient płaci 123 zł brutto za produkt. Z punktu widzenia klienta właśnie ta kwota opisuje jego ekonomiczny wydatek związany z zakupem. W systemie sklepu ta sama transakcja może być widoczna jako zamówienie o wartości 123 zł, z przypisanymi informacjami o cenie produktu, dostawie, rabacie i podatku. Następnie sprzedaż może przejść przez marketplace lub zewnętrzny system płatniczy, gdzie pojawiają się kolejne elementy rozliczenia. Platforma może pobrać prowizję, opłatę logistyczną, koszt obsługi płatności albo inne należności. Operator płatności może natomiast potrącić własną opłatę, zastosować przewalutowanie albo uwzględnić wcześniejszy zwrot środków. W efekcie kwota, która ostatecznie trafia na rachunek sprzedawcy, może wynosić na przykład 117 lub 120 zł, mimo że klient zapłacił 123 zł. Sama różnica pomiędzy tymi kwotami nie oznacza jeszcze, że sprzedaż dla VAT jest niższa.
Te wartości nie są więc konkurencyjnymi odpowiedziami na pytanie, ile wyniosła sprzedaż. Reprezentują różne warstwy tej samej operacji gospodarczej. Kwota zapłacona przez klienta jest jednym z kluczowych punktów kontrolnych, ale sama w sobie nie przesądza jeszcze o podstawie opodatkowania. Trzeba ustalić, jakie elementy składają się na tę kwotę i jak są traktowane dla VAT. W cenie mogą znaleźć się przykładowo towary opodatkowane różnymi stawkami, koszty dostawy, rabaty albo elementy wynagrodzenia pokrywane częściowo przez osobę trzecią. Z kolei kwota po potrąceniu prowizji pokazuje już saldo wynikające z relacji sprzedawcy z platformą lub operatorem. Co do zasady koszt pobrany przez pośrednika nie staje się automatycznie obniżką ceny dla klienta i zwykle nie zmniejsza podstawy opodatkowania samej sprzedaży tylko dlatego, że sprzedawca otrzymał mniej pieniędzy na rachunek.
Co pokazuje system sklepu internetowego?
System sklepu internetowego jest zazwyczaj najbliżej momentu zawarcia transakcji z klientem. To w nim powstaje zamówienie i zapisywane są podstawowe elementy wpływające na jego wartość: cena produktu, liczba sztuk, koszt dostawy, zastosowany rabat, kod promocyjny, naliczony podatek czy późniejszy zwrot. Z tego powodu dane sklepu są często dobrym punktem wyjścia do odtworzenia ekonomicznych warunków sprzedaży. Jeżeli klient kupił dwa produkty, otrzymał rabat i zapłacił dodatkowo za wysyłkę, to właśnie system sklepu pozwoli zazwyczaj najłatwiej zobaczyć, jak te elementy zostały przedstawione na poziomie zamówienia. W większej firmie e-commerce taka szczegółowość jest szczególnie ważna, ponieważ miesięczna suma obrotu niewiele mówi o tym, jak powinny zostać rozliczone pojedyncze transakcje w różnych krajach, przy różnych stawkach podatku, różnych modelach dostawy i różnych sposobach finansowania promocji.
Nie oznacza to jednak, że wartość pokazywaną w systemie sklepowym można zawsze bez dodatkowej analizy przepisać do rozliczenia VAT. System sprzedażowy rejestruje przede wszystkim to, co wydarzyło się w procesie zakupowym, ale nie zawsze prawidłowo rozstrzyga podatkowy charakter transakcji. Trzeba dodatkowo ustalić kraj konsumpcji, status klienta, miejsce rozpoczęcia i zakończenia transportu, sposób magazynowania towaru, zastosowanie procedur takich jak OSS lub IOSS oraz ewentualną rolę platformy elektronicznej. W sprzedaży unijnej B2C inne zasady mogą dotyczyć sprzedaży na odległość rozliczanej przez OSS, a inne sprzedaży lokalnej, transakcji B2B czy przesunięć własnych towarów pomiędzy magazynami. Dane ze sklepu są więc przede wszystkim źródłem informacji o zamówieniu i relacji z klientem. Dopiero połączenie ich z właściwą klasyfikacją VAT pozwala określić, jaka część wartości zamówienia i w jaki sposób powinna znaleźć się w rozliczeniu podatkowym.
Co pokazuje marketplace?
Raport marketplace’u jest zwykle znacznie bardziej złożony, ponieważ platforma może nie tylko rejestrować sprzedaż, ale również rozliczać wiele własnych usług i potrąceń. W jednym zestawieniu mogą więc pojawić się kwoty sprzedaży, zwroty dla klientów, prowizje od zamówień, koszty logistyki i magazynowania, opłaty reklamowe, korekty, rezerwy oraz inne należności wobec platformy. Przy większej skali sprzedaży pojedynczy raport rozliczeniowy może obejmować tysiące pozycji należących do kilku zupełnie różnych kategorii ekonomicznych. Dlatego przedsiębiorca, który patrzy wyłącznie na końcowe saldo settlementu, widzi przede wszystkim wynik rozliczenia z marketplace’em, a nie czystą wartość sprzedaży wobec klientów. Ma to szczególne znaczenie przy ekspansji na kolejne rynki, gdzie do standardowych prowizji dochodzą często usługi logistyczne, magazynowe, reklamowe oraz rozliczenia w różnych walutach.
W określonych sytuacjach trzeba dodatkowo sprawdzić, czy marketplace nie jest uznawany dla celów VAT za tzw. deemed supplier, czyli podmiot, który dla potrzeb podatku jest traktowany jak dostawca. Nie dotyczy to jednak automatycznie każdej sprzedaży realizowanej za pośrednictwem platformy. W unijnym e-commerce mechanizm ten występuje w konkretnych przypadkach, między innymi przy określonej sprzedaży na odległość towarów importowanych spoza UE w przesyłkach o wartości nieprzekraczającej 150 euro oraz przy niektórych dostawach towarów w UE, gdy sprzedawca bazowy nie jest ustanowiony w Unii. Kwalifikację trzeba więc ustalać dla konkretnej transakcji, ponieważ ta sama platforma może odpowiadać za VAT w części sprzedaży, a w pozostałych przypadkach obowiązek nadal będzie spoczywał na sprzedawcy. Sama pozycja oznaczona w raporcie jako sprzedaż nie wystarcza więc do przesądzenia, kto powinien wykazać VAT.
Co pokazuje operator płatności?
Operator płatności patrzy na sprzedaż przede wszystkim przez pryzmat przepływu pieniędzy. Jego system rejestruje pobranie środków od klienta, zwroty, chargebacki, prowizje za obsługę transakcji, przewalutowania oraz wypłaty przekazywane na konto sprzedawcy. Z punktu widzenia płynności i kontroli środków są to niezwykle wartościowe informacje, ponieważ pozwalają sprawdzić, ile pieniędzy zostało pobranych, ile zwrócono, jakie koszty potrącono i jaka kwota została ostatecznie przekazana przedsiębiorcy. Nie jest to jednak to samo pytanie, które zadajemy przy ustalaniu VAT. Jeżeli klient zapłacił 123 zł, a operator pobrał 3 zł wynagrodzenia za własną usługę i przekazał sprzedawcy 120 zł, mamy co do zasady dwie odrębne relacje gospodarcze: sprzedaż wobec klienta oraz usługę operatora wobec sprzedawcy. Nie należy więc automatycznie liczyć VAT od 120 zł tylko dlatego, że właśnie taka kwota wpłynęła na konto.
Operator może również uwzględnić przewalutowanie, zwrot środków albo chargeback i właśnie w tym miejscu szczególnie ważne staje się rozdzielenie technicznego przepływu pieniędzy od skutków podatkowych. Zwrot ceny klientowi może, po spełnieniu właściwych warunków, prowadzić do korekty podstawy opodatkowania, ponieważ zmienia ekonomiczny wynik sprzedaży. Chargeback jest natomiast przede wszystkim mechanizmem płatniczym i sam fakt odebrania sprzedawcy środków nie oznacza automatycznie, że powinien on skorygować VAT. Trzeba ustalić przyczynę zdarzenia: czy sprzedaż została faktycznie anulowana, czy klient otrzymał zwrot ceny, czy doszło do oszustwa, czy też spór dotyczył wyłącznie płatności. Podobnie przewalutowanie lub prowizja operatora są zasadniczo odrębnymi elementami rozliczenia i same w sobie nie zmieniają podstawy opodatkowania dostawy dla klienta.
Jeszcze większe różnice pojawiają się wtedy, gdy payout obejmuje wiele transakcji jednocześnie. Jedna wypłata może zawierać środki z kilkudziesięciu albo kilkuset zamówień, a równocześnie zostać pomniejszona o zwroty z wcześniejszych okresów, opłaty transakcyjne, chargebacki, rezerwy czy różnice walutowe. W takim układzie kwota przelewu na rachunek bankowy może być całkowicie nieporównywalna z wartością sprzedaży z danego dnia czy miesiąca. Dlatego raport operatora płatności najlepiej wykorzystywać do uzgadniania przepływów i kontroli kompletności danych, a nie do samodzielnego wyznaczania podstawy opodatkowania. Raporty nie muszą pokazywać jednej identycznej kwoty, ponieważ każdy z nich służy innemu celowi. Dla VAT trzeba najpierw ustalić właściwą wartość i klasyfikację konkretnej transakcji z klientem, a dopiero później uzgodnić ją z korektami, opłatami, payoutem i końcowym przelewem bankowym.
Która kwota jest właściwa dla VAT?
To, że w kilku systemach widzisz różne wartości, nie oznacza, że musisz wybrać jedną z nich i uznać ją za „prawidłową” dla VAT. W praktyce najważniejsze jest odtworzenie ekonomicznego i podatkowego przebiegu konkretnej transakcji. Trzeba ustalić, jaka kwota była należna za dostawę towaru lub usługę, co faktycznie zapłacił klient, czy część wynagrodzenia pochodziła od osoby trzeciej, czy zastosowano rabat, czy doszło do zwrotu oraz czy w danym modelu sprzedaży obowiązek rozliczenia VAT spoczywa na sprzedawcy czy na platformie. Dopiero po tej analizie można właściwie ustalić podstawę opodatkowania. Payout, saldo marketplace’u czy kwota przelewu na rachunek bankowy są istotne do uzgodnienia finansowego, ale nie zastępują ustalenia, jaka była rzeczywista wartość sprzedaży dla celów VAT.
Najważniejsza zasada: VAT nie jest liczony od tego, co wpłynęło na konto
Podstawowa zasada VAT opiera się na wynagrodzeniu należnym z tytułu konkretnej sprzedaży, a nie na tym, ile środków ostatecznie pozostało sprzedawcy po potrąceniu opłat. W uproszczeniu podstawa opodatkowania obejmuje wszystko, co stanowi zapłatę, którą sprzedawca otrzymał lub ma otrzymać od klienta albo, w określonych sytuacjach, od osoby trzeciej. To rozróżnienie ma duże znaczenie w e-commerce, ponieważ pomiędzy kwotą należną za sprzedaż a kwotą wpływającą na rachunek może pojawić się wiele potrąceń. Prowizja marketplace’u, opłata za obsługę płatności, koszt magazynowania czy opłata logistyczna mogą zmniejszać saldo należne sprzedawcy od platformy, ale nie oznacza to jeszcze, że zmniejszyła się cena sprzedaży wobec klienta. Dlatego sam przelew bankowy nie powinien być traktowany jako automatyczne źródło danych o podstawie VAT.
Ta zasada działa również w drugą stronę. Nie zawsze wystarczy zobaczyć, ile klient zapłacił, i uznać tę wartość za podstawę opodatkowania bez dalszej analizy. Trzeba jeszcze sprawdzić, co składa się na cenę i czy wszystkie jej elementy są traktowane jednakowo dla VAT. Znaczenie mogą mieć koszty dostawy, rabaty, dopłaty osoby trzeciej, różne stawki podatku dla poszczególnych produktów, korekty czy szczególna rola marketplace’u. Właśnie dlatego prawidłowe rozliczenie nie polega na wyborze jednej liczby z raportu, lecz na rekonstrukcji transakcji. Najpierw ustalasz, jaka była dostawa i kto odpowiada za VAT, później określasz jej wartość podatkową, a dopiero na końcu uzgadniasz ją z raportami platformy, płatnościami i przelewami.
Dlaczego prowizja platformy nie obniża automatycznie sprzedaży?
Załóżmy, że klient kupuje produkt za 123 zł brutto. W tej kwocie mieści się 100 zł wartości netto i 23 zł VAT. Następnie platforma lub operator płatności pobiera od sprzedawcy 3 zł prowizji i przekazuje na jego rachunek 120 zł. Z perspektywy przepływów pieniężnych przedsiębiorca rzeczywiście otrzymał mniej, ale nie oznacza to, że klient kupił towar za 120 zł. Jeżeli 3 zł jest wynagrodzeniem za usługę świadczoną sprzedawcy przez operatora lub platformę, mamy do czynienia z dwiema odrębnymi relacjami gospodarczymi. Jedna dotyczy sprzedaży towaru klientowi, a druga świadczenia usługi na rzecz sprzedawcy. Co do zasady nie można więc pomniejszyć wartości sprzedaży do VAT tylko dlatego, że pośrednik zatrzymał część środków jako swoje wynagrodzenie.
W takim modelu sprzedaż brutto nadal wynosi zasadniczo 123 zł, ponieważ właśnie taka była należność związana z dostawą dla klienta. Prowizję należy natomiast rozliczyć odrębnie od sprzedaży do klienta, zgodnie z charakterem usługi świadczonej przez platformę lub operatora i otrzymaną dokumentacją. Inaczej wyglądałaby sytuacja, gdyby sprzedawca rzeczywiście obniżył klientowi cenę, doszło do zwrotu części zapłaty albo część wynagrodzenia była finansowana przez osobę trzecią. Wtedy mogłaby zmienić się sama wartość sprzedaży lub sposób ustalenia podstawy opodatkowania. Trzeba więc wyraźnie odróżniać potrącenie wynagrodzenia pośrednika od obniżki ceny udzielonej klientowi. To właśnie pomieszanie tych dwóch zjawisk często prowadzi do błędnego utożsamiania payoutu z wartością sprzedaży dla VAT.
Payout nie wyznacza sprzedaży ani podstawy opodatkowania VAT
Payout jest przede wszystkim wynikiem rozliczenia finansowego pomiędzy platformą, operatorem płatności a sprzedawcą. Może obejmować środki pochodzące z kilku, kilkudziesięciu albo kilkuset zamówień i jednocześnie uwzględniać pozycje, które nie są samą sprzedażą wobec klienta. W jednej wypłacie mogą znaleźć się kwoty z nowych zamówień, zwroty dotyczące wcześniejszych okresów, prowizje, opłaty logistyczne, opłaty za reklamy, rezerwy, korekty oraz różnice wynikające z przewalutowania. Ostateczna kwota przelewu jest więc saldem wielu różnych zdarzeń, a nie prostym podsumowaniem sprzedaży brutto. Jeżeli przedsiębiorca potraktuje taką wypłatę jako wartość sprzedaży dla VAT, może zaniżyć albo zawyżyć podstawę opodatkowania, przypisać transakcje do niewłaściwego okresu albo pominąć zdarzenia, które powinny zostać rozliczone odrębnie.
Dobrze widać to przy większej skali działalności. Firma może w jednym miesiącu wygenerować sprzedaż o wartości 500 tys. zł brutto, ale otrzymać od platformy 430 tys. zł, ponieważ w tym samym rozliczeniu potrącono prowizje, opłaty za logistykę, reklamę, zwroty i inne rozrachunki. Z kolei część sprzedaży z końca miesiąca może zostać wypłacona dopiero w kolejnym okresie. Sam payout nie mówi więc ani dokładnie, kiedy powstała sprzedaż, ani jaka była jej podstawa opodatkowania, ani czy wszystkie transakcje powinny zostać rozliczone przez tego samego podatnika. Z tego powodu wypłatę należy traktować przede wszystkim jako narzędzie uzgodnienia, które pozwala sprawdzić, czy sprzedaż, klasyfikacja VAT, zwroty, korekty, opłaty i pozostałe rozrachunki prowadzą do salda rzeczywiście przekazanego sprzedawcy.
Prosty przykład: klient zapłacił 123 zł, ale na konto wpłynęło 120 zł
Najprostszy przykład dobrze pokazuje, dlaczego kwota wpływająca na rachunek nie powinna być automatycznie utożsamiana ze sprzedażą. Załóżmy krajową sprzedaż produktu opodatkowanego stawką 23%. Klient płaci 123 zł brutto. Operator pobiera od sprzedawcy 3 zł prowizji za obsługę płatności i przekazuje pozostałe 120 zł. Ekonomicznie sprzedawca otrzymał więc mniej gotówki niż wynosiła cena towaru, ale różnica wynika z wynagrodzenia za odrębną usługę operatora, a nie ze zmniejszenia ceny sprzedaży wobec klienta.
| Element | Kwota |
| Cena netto | 100 zł |
| VAT 23% | 23 zł |
| Kwota zapłacona przez klienta | 123 zł |
| Prowizja operatora | 3 zł |
| Wypłata dla sprzedawcy | 120 zł |
Co wykazujesz jako sprzedaż?
W tym uproszczonym przykładzie podstawą opodatkowania jest 100 zł, a VAT należny wynosi 23 zł. Łączna wartość sprzedaży brutto to 123 zł, ponieważ taka kwota była należna od klienta za dostawę. To, że sprzedawca fizycznie nie otrzymał całych 123 zł na rachunek bankowy, nie zmienia charakteru tej transakcji. Operator pobrał część środków jako wynagrodzenie za własną usługę, ale klient nadal zapłacił za towar pełne 123 zł. W ewidencji sprzedaży nie powinno się więc zastępować tej wartości kwotą 120 zł tylko dlatego, że właśnie taki przelew widać w banku. Dla VAT trzeba patrzeć na podstawę opodatkowania konkretnej dostawy, a nie na finansowy rezultat po potrąceniu wynagrodzenia pośredników.
Oczywiście w rzeczywistych transakcjach mogą wystąpić dodatkowe elementy wymagające osobnej analizy. Cena może obejmować transport, sprzedawca może zastosować rabat, część zapłaty może pochodzić od osoby trzeciej, a klient może później zwrócić towar lub otrzymać częściowy zwrot środków. W określonych modelach sprzedaży trzeba również ustalić, czy obowiązek rozliczenia VAT nie spoczywa na marketplace’ie. Sam schemat pozostaje jednak taki sam: najpierw należy ustalić podatkowy charakter konkretnej transakcji i jej podstawę opodatkowania, a dopiero później przejść do uzgodnienia opłat i przepływów pieniężnych. Dzięki temu dane VAT nie są podporządkowane strukturze payoutu, który został zaprojektowany przede wszystkim do rozliczeń finansowych.
Co robisz z prowizją?
Prowizję należy rozliczyć odrębnie od sprzedaży do klienta, zgodnie z charakterem usługi świadczonej przez platformę lub operatora i otrzymaną dokumentacją. Jeżeli klient zapłacił 123 zł, a operator pobrał 3 zł za obsługę płatności, nie oznacza to, że cena towaru spadła do 120 zł. Klient nie otrzymał z tego tytułu rabatu i nie zmniejszyło się wynagrodzenie należne sprzedawcy za samą dostawę. Z punktu widzenia VAT trzeba więc rozdzielić dwie operacje: sprzedaż produktu klientowi oraz usługę świadczoną sprzedawcy przez operatora lub platformę. Dopiero takie rozdzielenie pozwala prawidłowo ocenić skutki każdej z nich.
Sposób rozliczenia samej usługi operatora zależy od okoliczności. Jeżeli usługodawca jest podmiotem zagranicznym, jest to sygnał do sprawdzenia miejsca świadczenia, statusu obu stron i zasad rozliczenia VAT. Może pojawić się obowiązek rozliczenia importu usług, ale nie wynika on automatycznie z samego faktu, że usługodawca znajduje się poza Polską. Znaczenie ma charakter świadczenia oraz to, gdzie zgodnie z przepisami znajduje się miejsce jego opodatkowania. Dla omawianej sprzedaży najważniejsze pozostaje jednak to, że prowizja pobrana przez operatora nie powinna być „ukrywana” poprzez pomniejszenie wartości sprzedaży. Jest to odrębne zdarzenie, które wymaga własnej kwalifikacji i dokumentacji.
Dlaczego 120 zł nie powinno trafić do ewidencji jako sprzedaż?
Kwota 120 zł jest w tym przykładzie jedynie saldem po potrąceniu prowizji. Nie odpowiada cenie produktu, którą zaakceptował i zapłacił klient, dlatego nie powinna automatycznie zastępować wartości sprzedaży w ewidencji VAT. Gdyby przedsiębiorca przyjął 120 zł jako sprzedaż brutto tylko dlatego, że tyle wpłynęło na konto, w praktyce pomniejszyłby podstawę rozliczenia o wynagrodzenie operatora. Powstałby w ten sposób niespójny obraz transakcji: dokumentacja sprzedażowa wskazywałaby, że klient zapłacił 123 zł, podczas gdy ewidencja podatkowa pokazywałaby niższą wartość bez odpowiadającej jej obniżki ceny po stronie nabywcy. Przy pojedynczej transakcji różnica może wydawać się niewielka, ale przy tysiącach zamówień stosowanie takiej metody może prowadzić do systematycznego błędu w rozliczeniach VAT.
Właśnie dlatego payout i wyciąg bankowy powinny pełnić przede wszystkim funkcję kontrolną, a nie wyznaczać wartość sprzedaży. Prawidłowo zbudowane uzgodnienie powinno pozwalać przejść od danych o sprzedaży do jej klasyfikacji VAT, następnie uwzględnić zwroty i korekty, potem oddzielnie rozliczyć opłaty pobierane przez platformę lub operatora, a na końcu porównać wynik z payoutem i przelewem bankowym. Jeżeli sprzedaż wynosi 123 zł, operator pobiera 3 zł, a na konto wpływa 120 zł, różnica jest możliwa do wyjaśnienia bez zmiany wartości samej sprzedaży. Nie chodzi więc o to, aby wszystkie systemy pokazywały tę samą liczbę. Chodzi o to, aby każda różnica miała swoje wyjaśnienie i można było wskazać, która wartość odnosi się do sprzedaży i VAT, która do opłat, a która wyłącznie do przepływu pieniędzy.
Czy ten problem dotyczy mnie?
Ten problem dotyczy przede wszystkim firm, w których droga od zamówienia klienta do przelewu na rachunek przestała być prosta. Jeżeli sprzedajesz przez Amazon lub inne marketplace’y, prowadzisz równolegle własny sklep internetowy i korzystasz z zewnętrznych operatorów płatności, bardzo prawdopodobne jest, że poszczególne systemy pokazują inne wartości tej samej sprzedaży. Ryzyko rośnie jeszcze bardziej, gdy otrzymujesz zbiorcze wypłaty obejmujące wiele zamówień, a settlement report zawiera nie tylko sprzedaż, lecz także zwroty, prowizje, opłaty logistyczne, reklamy, korekty i rezerwy. W takim modelu kwota wpływająca na rachunek przestaje być prostym odpowiednikiem sprzedaży. Jeżeli dodatkowo księgowość otrzymuje przede wszystkim raport wypłat albo wyciąg bankowy, bez pełnych danych na poziomie zamówień, może brakować informacji potrzebnych do prawidłowego ustalenia podstawy opodatkowania i właściwego przypisania transakcji do rozliczeń VAT.
Szczególnie uważnie powinny podejść do tego firmy, które rozpoczęły lub planują ekspansję zagraniczną. Sprzedaż w kilku walutach, magazynowanie towarów w różnych państwach UE, korzystanie z OSS lub IOSS oraz transakcje, w których zgodnie z właściwymi przepisami marketplace odpowiada za pobranie i rozliczenie VAT, sprawiają, że samo porównanie miesięcznej sprzedaży z sumą przelewów bankowych staje się niewystarczające. Do tego dochodzą regularne zwroty, chargebacki, różnice kursowe i przesunięcia pomiędzy okresem sprzedaży a okresem wypłaty środków. W firmie, która realizuje kilkanaście zamówień miesięcznie, wiele z tych różnic można jeszcze wyjaśniać ręcznie. Przy setkach lub tysiącach transakcji ten sam sposób pracy szybko przestaje być skalowalny, a jeden błędny schemat może być powtarzany w kolejnych miesiącach. Jeżeli rozpoznajesz kilka z tych sytuacji jednocześnie, samo uzgodnienie obrotu z przelewami bankowymi najprawdopodobniej nie wystarczy do wiarygodnego ustalenia VAT.
W praktyce dobrym sygnałem ostrzegawczym jest sytuacja, w której zespół finansowy potrafi powiedzieć, ile pieniędzy wpłynęło od platformy, ale nie jest w stanie łatwo wyjaśnić, z jakich konkretnych transakcji ta wypłata wynika. Podobnie problematyczne jest rozliczenie, w którym jedna zbiorcza kwota z raportu marketplace’u trafia do ewidencji bez rozdzielenia sprzedaży, korekt i opłat. Im więcej kanałów, krajów i modeli realizacji zamówień, tym większe znaczenie ma możliwość prześledzenia drogi od zamówienia do klasyfikacji VAT, a następnie do zwrotów, korekt, opłat, payoutu i przelewu bankowego. Nie oznacza to, że każdy przedsiębiorca potrzebuje skomplikowanego procesu. Oznacza natomiast, że wraz ze skalą sprzedaży powinien rosnąć poziom szczegółowości danych wykorzystywanych do uzgodnienia VAT.
Kiedy różnica w kwotach faktycznie zmienia VAT?
Nie każdą różnicę pomiędzy zamówieniem, raportem marketplace’u a payoutem można potraktować jak prowizję lub techniczne potrącenie. Część zdarzeń rzeczywiście wpływa na wartość sprzedaży i może prowadzić do zmiany podstawy opodatkowania. Kluczowe pytanie brzmi wtedy nie „dlaczego na konto wpłynęło mniej?”, lecz „czy zmieniło się wynagrodzenie należne za konkretną dostawę?”. Jeżeli różnica wynika wyłącznie z opłaty pobranej od sprzedawcy przez operatora, zasadniczo nie obniża ona sprzedaży do klienta. Jeżeli natomiast klient rzeczywiście zapłacił mniej, otrzymał zwrot części ceny albo po sprzedaży doszło do skutecznej obniżki wynagrodzenia, sytuacja podatkowa może wyglądać inaczej. Dlatego rabaty, zwroty, korekty ceny i chargebacki trzeba analizować oddzielnie, zamiast wrzucać je do jednej kategorii „różnic w payoutach”.
Rabaty udzielone klientowi
Rabat udzielony klientowi może mieć bezpośredni wpływ na podstawę opodatkowania, ponieważ zmienia cenę, jaką sprzedawca otrzymuje lub ma otrzymać za sprzedaż. Jeżeli produkt standardowo kosztuje 123 zł brutto, ale podczas składania zamówienia klient korzysta z kodu rabatowego i cena spada do 110 zł, punktem wyjścia dla VAT jest zasadniczo cena po tej rzeczywistej obniżce. Podobnie działa rabat naliczony automatycznie przy zakupie kilku produktów albo promocja, w której sprzedawca sam rezygnuje z części swojego wynagrodzenia. Z podatkowego punktu widzenia ważne jest więc nie to, że w systemie pojawia się techniczna pozycja nazwana „discount”, lecz to, czy ekonomicznie doszło do obniżenia ceny należnej od klienta. W e-commerce ma to znaczenie zwłaszcza wtedy, gdy kilka systemów zapisuje rabat w inny sposób i tylko jeden z nich pokazuje jego wpływ na finalną wartość zamówienia.
Trzeba jednak uważać na promocje, które jedynie z perspektywy klienta wyglądają jak klasyczny rabat. Jeżeli klient płaci mniej, ale marketplace albo inny podmiot dopłaca sprzedawcy brakującą część ceny, nie można automatycznie uznać, że podstawa opodatkowania spadła o pełną wartość kuponu. Wynagrodzenie związane z konkretną dostawą może bowiem pochodzić nie tylko od klienta, ale również od osoby trzeciej. Dlatego przy akcjach promocyjnych warto sprawdzać nie tylko cenę widoczną dla klienta, lecz także to, kto finansuje obniżkę, na jakich zasadach sprzedawca otrzymuje ewentualną dopłatę oraz jak jest ona powiązana z konkretną sprzedażą. Dla firmy działającej na kilku marketplace’ach ma to duże znaczenie, ponieważ podobnie wyglądające promocje mogą mieć odmienną konstrukcję ekonomiczną, a więc również inny wpływ na podstawę opodatkowania VAT.
Zwroty i anulowane zamówienia
Zwroty są jednym z najczęstszych powodów, dla których wartość sprzedaży widoczna w systemie sklepowym różni się od późniejszego raportu platformy lub operatora płatności. Jeżeli klient zwraca towar i otrzymuje pełny zwrot zapłaty, ekonomiczny wynik pierwotnej sprzedaży ulega zmianie i po spełnieniu właściwych warunków może to prowadzić do odpowiedniej korekty podstawy opodatkowania i VAT. Podobnie przy częściowym zwrocie, gdy klient zatrzymuje część zamówienia, a za pozostałe produkty otrzymuje pieniądze z powrotem. Istotne jest jednak prawidłowe przypisanie korekty do konkretnej transakcji oraz uwzględnienie momentu i dokumentacji wymaganej dla jej rozliczenia. Sama obecność ujemnej kwoty w raporcie płatniczym nie wystarcza do przesądzenia, że dokładnie o tę wartość należy skorygować VAT.
Inaczej trzeba patrzeć na zamówienie anulowane przed realizacją. Jeżeli nie doszło do dostawy, trzeba również sprawdzić, czy przed jej anulowaniem otrzymano zapłatę, która wcześniej spowodowała powstanie obowiązku podatkowego, oraz w jaki sposób jej późniejszy zwrot powinien zostać ujęty w korekcie. Sam brak finalnej dostawy nie oznacza więc automatycznie, że na wcześniejszym etapie transakcja nie wywołała żadnych skutków w VAT. W praktyce ważne jest również odróżnienie zwrotu ceny klientowi od opłat, które platforma może zatrzymać mimo anulowania lub zwrotu towaru. Marketplace może na przykład zwrócić klientowi pełną wartość zakupu, a jednocześnie obciążyć sprzedawcę własną opłatą związaną z obsługą zwrotu. Pierwsze zdarzenie może wpływać na rozliczenie sprzedaży, natomiast drugie należy rozpatrywać odrębnie jako element relacji pomiędzy platformą a sprzedawcą. Łączenie obu wartości w jedną kwotę netto może prowadzić do błędnej korekty VAT.
Korekta ceny po sprzedaży
Cena może zmienić się również już po zakończeniu sprzedaży, na przykład w wyniku reklamacji, późniejszego rabatu, uzgodnionej rekompensaty albo częściowego obniżenia wynagrodzenia za towar. Jeżeli taka zmiana jest rzeczywista i prowadzi do tego, że sprzedawcy ostatecznie należy się mniej niż pierwotnie, może mieć wpływ na podstawę opodatkowania. Nie wystarczy jednak samo pojawienie się technicznej korekty w raporcie platformy. Trzeba ustalić, czego dotyczy dana pozycja, czy jest związana z ceną konkretnej dostawy, czy doszło do rzeczywistej zmiany uzgodnionego wynagrodzenia oraz czy spełnione są warunki właściwe dla ujęcia tej korekty w VAT. W większych organizacjach jest to szczególnie ważne, ponieważ określenie „adjustment” w raporcie może obejmować kilka rodzajów operacji o zupełnie innym znaczeniu podatkowym.
Z tego powodu warto rozróżniać korekty sprzedaży od korekt rozrachunków z platformą. Jeżeli marketplace poprawia wcześniej naliczoną prowizję, zwraca część opłaty logistycznej albo koryguje opłatę za reklamę, nie oznacza to automatycznie, że zmieniła się cena sprzedaży wobec klienta. Jeżeli natomiast sprzedawca po transakcji przyznaje klientowi rzeczywistą obniżkę ceny i tym samym zmienia wcześniej uzgodnione wynagrodzenie, mamy zdarzenie, które może wpływać na podstawę opodatkowania. W praktyce sama nazwa pozycji w raporcie jest więc mniej ważna niż jej rzeczywisty charakter oraz związek z konkretną dostawą. Dobrze zbudowany proces powinien umożliwiać przypisanie każdej korekty do konkretnej sprzedaży albo, przeciwnie, zakwalifikowanie jej jako elementu odrębnego rozliczenia z platformą.
Chargeback
Chargeback jest szczególnym przypadkiem, ponieważ z perspektywy operatora płatności często wygląda bardzo podobnie do zwrotu: z salda sprzedawcy znika określona kwota. Z punktu widzenia VAT taki techniczny przepływ nie przesądza jednak samodzielnie o konieczności korekty sprzedaży. Chargeback może wynikać z bardzo różnych sytuacji. Klient może zakwestionować płatność, ponieważ nie otrzymał towaru, może twierdzić, że transakcja była nieautoryzowana, może dojść do oszustwa albo sporu dotyczącego realizacji zamówienia. W zależności od stanu faktycznego prawny i ekonomiczny skutek takiego zdarzenia może więc być zupełnie inny. Sam fakt, że operator pobrał pieniądze z salda sprzedawcy, nie oznacza jeszcze automatycznie, że doszło do anulowania dostawy, zwrotu ceny czy skutecznego obniżenia wynagrodzenia.
Dlatego każdy chargeback powinien być analizowany pod kątem tego, co rzeczywiście wydarzyło się z samą sprzedażą. Jeżeli transakcja została faktycznie anulowana, a klient odzyskał zapłatę, może powstać podstawa do odpowiedniej korekty VAT na zasadach właściwych dla danego przypadku. Jeżeli jednak towar został dostarczony, cena sprzedaży nie została obniżona, a sprzedawca utracił środki wskutek chargebacku, sporu płatniczego lub fraudu, samo obciążenie rachunku przez operatora nie stanowi automatycznie korekty podstawy opodatkowania. Trzeba ustalić prawny i ekonomiczny skutek zdarzenia, w tym to, czy doszło do anulowania transakcji, obniżenia wynagrodzenia albo sytuacji odpowiadającej nieściągalności należności. Dla firmy przetwarzającej dużą liczbę płatności to istotne rozróżnienie: utrata pieniędzy nie jest automatycznie zwrotem ceny ani rabatem, dlatego masowe traktowanie wszystkich chargebacków tak samo jak refundów może prowadzić do nieprawidłowego rozliczenia VAT.
Uwaga na promocje finansowane przez marketplace
Promocje finansowane przez marketplace są jednym z tych obszarów, w których samo spojrzenie na kwotę zapłaconą przez klienta może prowadzić do błędnego wniosku. Z perspektywy kupującego sytuacja bywa bardzo prosta: produkt kosztował 123 zł, klient zastosował kupon i zapłacił 103 zł. Z perspektywy sprzedawcy trzeba jednak sprawdzić, kto rzeczywiście poniósł ekonomiczny ciężar tej obniżki i jakie wynagrodzenie jest należne za konkretną dostawę. Jeżeli brakujące 20 zł pokrywa platforma i sprzedawcy nadal należy się łącznie 123 zł, nie można automatycznie uznać, że sprzedaż zmniejszyła się do 103 zł. W VAT znaczenie ma bowiem nie tylko płatność dokonana bezpośrednio przez klienta, ale również wynagrodzenie pochodzące od osoby trzeciej, jeżeli jest ono bezpośrednio związane z daną dostawą. Dlatego dwie promocje, które z punktu widzenia konsumenta wyglądają identycznie, mogą prowadzić do innego sposobu ustalenia podstawy opodatkowania.
Klient zapłacił mniej — ale czy sprzedawcy rzeczywiście należy się mniej?
Załóżmy, że standardowa cena produktu wynosi 123 zł brutto. Klient korzysta z promocji dostępnej na marketplace i ostatecznie płaci 103 zł, natomiast pozostałe 20 zł finansuje platforma. Z perspektywy kupującego wygląda to jak zwykły rabat, ponieważ z jego rachunku schodzi mniej pieniędzy. Dla VAT nie można jednak zakończyć analizy na kwocie „customer paid”. Trzeba sprawdzić, czy brakujące 20 zł oznacza rzeczywiste zmniejszenie wynagrodzenia należnego sprzedawcy, czy też marketplace uzupełnia tę kwotę jako część ceny konkretnej dostawy. Jeżeli sprzedawcy nadal należy się łącznie 123 zł, tylko środki pochodzą z dwóch źródeł, niższa płatność klienta nie musi oznaczać niższej podstawy opodatkowania. Kluczowe jest więc nie to, ile klient sam przelał lub zapłacił kartą, lecz jakie wynagrodzenie jest należne sprzedawcy w związku z konkretną transakcją.
W praktyce problem komplikuje się dlatego, że marketplace może prezentować finansowanie promocji na wiele sposobów. Dopłata może występować jako osobna pozycja w settlement report, element wyrównania ceny, credit, contribution albo korekta rozliczenia. Sama techniczna nazwa nie przesądza jeszcze o skutkach podatkowych. Trzeba ustalić, czy dopłata jest bezpośrednio związana z ceną konkretnego produktu lub zamówienia, czy stanowi raczej odrębny bonus handlowy albo inne rozliczenie pomiędzy sprzedawcą a platformą. Nie każda dopłata marketplace’u automatycznie zwiększa więc podstawę opodatkowania sprzedaży. Przy dużej skali działalności warto unikać uproszczonych reguł typu „każdy kupon obniża VAT” albo „każdy credit od platformy zwiększa sprzedaż”, ponieważ podobnie nazwane pozycje mogą mieć zupełnie inny sens ekonomiczny.
Dlaczego nie można automatycznie przyjąć 103 zł jako sprzedaży?
Podstawa opodatkowania VAT nie ogranicza się wyłącznie do kwoty przekazanej bezpośrednio przez klienta. Jeżeli osoba trzecia przekazuje sprzedawcy określoną kwotę jako część wynagrodzenia za konkretną dostawę, taka płatność może mieć znaczenie przy ustalaniu podstawy opodatkowania. W przykładzie z produktem za 123 zł samo stwierdzenie, że klient zapłacił 103 zł, nie odpowiada jeszcze na pytanie o wartość sprzedaży dla VAT. Jeżeli pozostałe 20 zł finansuje marketplace właśnie dlatego, że doszło do tego konkretnego zakupu i sprzedawcy przysługuje w efekcie pełne 123 zł, to ekonomiczny obraz transakcji jest inny niż przy zwykłym rabacie finansowanym przez sprzedawcę. Przyjęcie 103 zł wyłącznie na podstawie kwoty pobranej od klienta mogłoby wtedy zaniżyć podstawę opodatkowania.
Jeżeli jednak to sprzedawca faktycznie finansuje promocję i po jej zastosowaniu ma prawo wyłącznie do 103 zł, obniżona wartość może zasadniczo stanowić właściwy punkt wyjścia dla VAT. Różnica pomiędzy tymi modelami nie zawsze jest widoczna na stronie produktu albo w panelu klienta, ponieważ od strony konsumenta obie promocje mogą wyglądać niemal identycznie. Dlatego trzeba spojrzeć na całość relacji ekonomicznej: kto finansuje obniżkę, jaka kwota ostatecznie należy się sprzedawcy i czy ewentualna płatność platformy jest powiązana z konkretną dostawą. W firmie realizującej tysiące zamówień różnica ta ma duże znaczenie, ponieważ niewłaściwie skonfigurowana reguła może zostać automatycznie zastosowana do całej kategorii transakcji.
Co trzeba sprawdzić?
Najważniejszym źródłem informacji nie zawsze będzie sam raport sprzedaży. Trzeba również przeanalizować warunki konkretnej promocji i sposób jej rozliczania przez platformę. Istotne jest ustalenie, kto finansuje obniżkę, jaka kwota jest należna sprzedawcy po zastosowaniu promocji oraz czy marketplace pokrywa określoną część ceny konkretnego zamówienia. Warto też sprawdzić, jak dopłata jest prezentowana w raportach i czy można jednoznacznie połączyć ją z określoną sprzedażą. Jeżeli platforma wypłaca sprzedawcy dodatkową kwotę, ale ma ona charakter ogólnego bonusu handlowego niezwiązanego bezpośrednio z ceną konkretnej dostawy, jej kwalifikacja może być inna niż w przypadku dopłaty uzupełniającej wynagrodzenie za dany produkt.
W większej firmie promocje marketplace’owe warto więc traktować jako osobny obszar wymagający zdefiniowanych zasad rozliczenia, a nie automatycznie jako zwykłe rabaty konsumenckie. Jeżeli zespół finansowy widzi wyłącznie cenę po rabacie, podczas gdy settlement zawiera dodatkowe wyrównanie od platformy, może powstać rozbieżność pomiędzy danymi sprzedażowymi a rzeczywistym wynagrodzeniem należnym za dostawę. Przed zastosowaniem nowego modelu promocji warto więc sprawdzić regulamin, źródło finansowania, sposób wyliczenia dopłaty i jej prezentację w danych. W VAT znaczenie ma rzeczywista konstrukcja rozliczenia, a nie sama marketingowa nazwa kuponu, rabatu czy creditu.
Amazon jako szczególny przypadek — kto właściwie rozlicza VAT?
Amazon jest dobrym przykładem platformy, na której w jednym ekosystemie spotyka się kilka różnych relacji gospodarczych. Dla sprzedawcy może być jednocześnie kanałem sprzedaży, dostawcą usług logistycznych, źródłem usług reklamowych oraz uczestnikiem procesu pobierania i rozliczania płatności. W określonych sytuacjach może również zostać uznany dla celów VAT za dostawcę, co zmienia sposób rozliczenia konkretnej transakcji. Oznacza to, że raportu marketplace’u nie można traktować jak jednej, jednolitej ewidencji sprzedaży dla VAT. Poszczególne pozycje mogą odzwierciedlać sprzedaż do klientów, usługi platformy, potrącenia, zwroty, rozrachunki finansowe lub transakcje objęte szczególnym mechanizmem przewidzianym dla interfejsów elektronicznych.
Marketplace może pełnić kilka ról jednocześnie
W typowym modelu Amazon może pełnić funkcję pośrednika pomiędzy sprzedawcą a klientem, udostępniając infrastrukturę marketplace’u i pobierając za to prowizję. Jednocześnie może świadczyć usługi logistyczne i magazynowe, zajmować się pakowaniem, wysyłką oraz obsługą zwrotów, oferować reklamę, a także uczestniczyć w rozliczaniu płatności. Każda z tych funkcji tworzy inną warstwę rozliczenia. Cena zapłacona za towar przez klienta jest czymś innym niż prowizja za sprzedaż, opłata za fulfillment, koszt magazynowania czy opłata reklamowa. Dlatego settlement report może zawierać wiele pozycji ekonomicznie związanych z działalnością na platformie, które dla celów VAT trzeba rozpatrywać osobno, zamiast sumować je do jednej wartości.
W określonych przypadkach pojawia się dodatkowo mechanizm deemed supplier. Nie wynika on jednak z samego faktu, że sprzedaż odbywa się przez marketplace ani z tego, że platforma technicznie pokazuje lub pobiera VAT przy zamówieniu. Status ten wynika z przepisów i dotyczy tylko określonych transakcji. Dlatego w jednym okresie ten sam sprzedawca może mieć transakcje, w których sam odpowiada za rozliczenie VAT wobec klienta, oraz inne, dla których określone obowiązki wobec konsumenta przejmuje platforma jako podmiot uznany za dostawcę. Przy większej skali działalności właśnie to rozróżnienie sprawia, że jedna reguła przypisana do całego raportu marketplace’u może być niewystarczająca.
Czym jest „deemed supplier”?
Mechanizm deemed supplier oznacza, że dla celów VAT przyjmuje się, iż platforma sama otrzymała, a następnie dostarczyła towar. W efekcie dla potrzeb podatku powstaje konstrukcja dwóch kolejnych dostaw: pomiędzy właściwym sprzedawcą a platformą oraz pomiędzy platformą a klientem. Jest to fikcja prawna stosowana dla potrzeb VAT i nie oznacza, że z handlowego punktu widzenia platforma rzeczywiście kupiła towar w taki sam sposób jak klasyczny dystrybutor. Ma natomiast bardzo praktyczny skutek: zmienia sposób, w jaki trzeba spojrzeć na transakcję, określić obowiązki poszczególnych stron i ustalić, kto odpowiada za VAT na konkretnym etapie sprzedaży.
W unijnym e-commerce mechanizm ten obejmuje między innymi sprzedaż na odległość towarów importowanych z państw trzecich w przesyłkach o wartości rzeczywistej nieprzekraczającej 150 EUR, gdy sprzedaż jest ułatwiana przez interfejs elektroniczny, oraz określone dostawy towarów na terytorium UE ułatwiane przez platformę, gdy właściwy sprzedawca nie ma siedziby ani stałego miejsca prowadzenia działalności gospodarczej w UE. Nie oznacza to jednak, że po zastosowaniu deemed supplier pierwotny sprzedawca „znika” z rozliczenia VAT. Nadal istnieje dostawa pomiędzy sprzedawcą a platformą, która wymaga odpowiedniej kwalifikacji. Zmienia się natomiast konstrukcja transakcji oraz sposób opodatkowania poszczególnych etapów.
Dlaczego pozycja „sales” w raporcie nie zawsze oznacza Twoją sprzedaż VAT?
Pole oznaczone jako „sales” mówi przede wszystkim, że system platformy zarejestrował sprzedaż w ramach danego zamówienia. Nie oznacza automatycznie, że cała widoczna tam kwota stanowi sprzedaż, od której sprzedawca powinien wykazać VAT należny wobec konsumenta. Jeżeli w danej transakcji zastosowanie ma mechanizm deemed supplier, platforma może odpowiadać za VAT przy dostawie do klienta, podczas gdy relacja pomiędzy właściwym sprzedawcą a marketplace’em wymaga osobnej kwalifikacji. Dlatego mechaniczne zsumowanie wszystkich pozycji oznaczonych jako „sales” i potraktowanie ich w jednakowy sposób może prowadzić do błędnego rozliczenia podatku.
Nie działa też odwrotne uproszczenie, zgodnie z którym każda transakcja, przy której platforma pokazuje pobrany VAT, automatycznie przestaje być istotna dla rozliczeń sprzedawcy. Trzeba ustalić konstrukcję konkretnej sprzedaży i role poszczególnych uczestników. Przy dużej skali działalności jeden settlement może obejmować zamówienia wysyłane z różnych państw, sprzedaż B2B i B2C, różne modele fulfillmentu oraz transakcje, dla których obowiązki marketplace’u są odmienne. Dlatego informacja „sprzedaż wystąpiła” powinna być dopiero początkiem analizy. Kolejne pytania brzmią: kto jest uznawany za dostawcę dla VAT, w jakim kraju podatek jest należny, jaka jest podstawa opodatkowania oraz w jaki sposób dana transakcja powinna zostać zaraportowana.
Od czego zależy prawidłowa klasyfikacja?
Prawidłowa klasyfikacja zaczyna się od ustalenia pełnego przebiegu transakcji. Trzeba wiedzieć, kto jest właściwym sprzedawcą, kim jest klient i czy kupuje jako przedsiębiorca czy konsument, z którego kraju towar jest wysyłany oraz w którym państwie transport się kończy. Znaczenie mają więc zarówno miejsce rozpoczęcia, jak i miejsce zakończenia transportu. Przy sprzedaży transgranicznej trzeba również uwzględnić model realizacji zamówienia, datę wysyłki, miejsce magazynowania, wartość przesyłki przy imporcie oraz ewentualny status marketplace’u jako deemed supplier. Dopiero po zebraniu tych informacji można ustalać kraj opodatkowania, właściwą stawkę VAT i sposób raportowania transakcji.
Praktyczna sekwencja analizy może więc wyglądać następująco: sprzedawca, klient, status B2B lub B2C, kraj wysyłki, kraj zakończenia transportu, data wysyłki, model fulfillmentu, status marketplace’u, kraj właściwy dla VAT, stawka podatku oraz sposób raportowania, na przykład w lokalnej deklaracji, OSS, IOSS albo innym właściwym trybie. Taki porządek pozwala uniknąć sytuacji, w której system księgowy zaczyna od technicznej kategorii z raportu marketplace’u i dopiero później próbuje dopasować do niej zasady VAT. W praktyce bezpieczniej jest zrobić odwrotnie: najpierw zrozumieć transakcję, a dopiero potem przypisać jej właściwe miejsce w raportowaniu.
Warto przy tym oddzielić dwa pojęcia, które w e-commerce często występują obok siebie. Status marketplace’u jako deemed supplier oraz raportowanie przez OSS lub IOSS to odrębne zagadnienia. Sam fakt korzystania z OSS albo IOSS nie oznacza, że platforma staje się podmiotem zobowiązanym do rozliczenia VAT od danej sprzedaży. OSS i IOSS są przede wszystkim mechanizmami raportowania i zapłaty podatku w określonych sytuacjach, natomiast status deemed supplier wynika z odrębnych warunków dotyczących roli interfejsu elektronicznego w konkretnej dostawie. Dopiero po ustaleniu, kto jest podatnikiem danej transakcji i gdzie znajduje się miejsce jej opodatkowania, można prawidłowo zdecydować, w jaki sposób powinna zostać zaraportowana.
Co się stanie, jeśli rozliczysz VAT od niewłaściwej kwoty?
Błąd przy ustalaniu wartości sprzedaży do VAT rzadko wygląda groźnie na poziomie jednej transakcji. Różnica kilku złotych wynikająca z prowizji, rabatu czy technicznego potrącenia może wydawać się nieistotna, zwłaszcza gdy firma obsługuje setki zamówień dziennie. Problem polega jednak na tym, że w e-commerce rozliczenia są powtarzalne. Jeżeli raz przyjmiesz niewłaściwą logikę, na przykład uznasz payout za wartość sprzedaży albo wszystkie transakcje z marketplace’u potraktujesz jednakowo, ten sam błąd może zostać zastosowany automatycznie do tysięcy kolejnych zamówień. Wtedy problemem nie jest już pojedyncza różnica pomiędzy raportem sklepu a przelewem, lecz cały sposób budowania danych do rozliczenia VAT. Im większa skala sprzedaży, liczba rynków i modeli fulfillmentu, tym większe znaczenie ma poprawność reguł, na podstawie których transakcje są klasyfikowane.
Możesz wykazać za mało VAT
Najbardziej oczywiste ryzyko pojawia się wtedy, gdy jako wartość sprzedaży przyjmujesz kwotę wypłaconą przez platformę lub operatora już po potrąceniu prowizji i innych opłat. Jeżeli klient zapłacił 123 zł, a pośrednik zatrzymał 3 zł swojego wynagrodzenia i wypłacił Ci 120 zł, rozliczenie VAT od 120 zł oznaczałoby pomieszanie dwóch różnych relacji: sprzedaży do klienta oraz usługi świadczonej na rzecz sprzedawcy. Jeżeli ten model jest powtarzany systematycznie, podstawa opodatkowania może być zaniżana przy każdej transakcji, w której występuje prowizja. Przy niewielkim wolumenie różnica może wydawać się mała, ale wraz ze wzrostem sprzedaży efekt zaczyna się kumulować i może objąć znaczącą część miesięcznego obrotu.
Podobne ryzyko pojawia się przy innych potrąceniach widocznych w settlementach. Opłata za fulfillment, magazynowanie, reklamę czy obsługę płatności może obniżyć kwotę wypłaty, ale sama w sobie nie oznacza, że klient zapłacił mniej za towar. Jeżeli wszystkie takie elementy zostaną potraktowane jak obniżenie sprzedaży, w praktyce firma zacznie rozliczać VAT od salda po opłatach platformy zamiast od właściwie ustalonej podstawy opodatkowania konkretnych dostaw. Dlatego dane do VAT powinny powstawać przed etapem payoutu, a nie na jego podstawie. Payout ma pomóc uzgodnić przepływ pieniędzy, ale nie powinien decydować o tym, jaka była wartość sprzedaży dla celów VAT.
Błąd może powtarzać się setki lub tysiące razy
W średnim e-commerce największe ryzyko nie wynika zwykle z ręcznego błędu przy jednej fakturze, lecz z błędnej reguły zastosowanej masowo. Jeżeli system, arkusz lub proces księgowy zakłada, że każda wypłata z marketplace’u odpowiada sprzedaży, ten schemat może działać miesiącami bez wyraźnego sygnału ostrzegawczego. Dane finansowe mogą nawet wyglądać logicznie, ponieważ payout rzeczywiście zgadza się z bankiem. Problem polega na tym, że zgodność z rachunkiem bankowym nie dowodzi poprawności VAT. Jeżeli w jednym payoutcie znajdują się sprzedaż, zwroty, prowizje, opłaty reklamowe, rezerwy i rozrachunki z kilku okresów, zaksięgowanie końcowego salda jako jednej kategorii utrwala błąd przy każdym kolejnym rozliczeniu.
Skala potrafi zmienić drobne uproszczenie w istotny problem. Jeżeli różnica na jednej transakcji wynosi tylko kilka złotych, ale firma realizuje kilka tysięcy zamówień miesięcznie, ta sama niewłaściwa metoda może wpływać na znaczną część deklarowanych kwot. Co więcej, wraz z ekspansją pojawiają się kolejne warianty: różne waluty, różne kraje konsumpcji, lokalne magazyny, OSS, IOSS, sprzedaż B2B oraz transakcje, w których szczególną rolę pełni marketplace. W takim środowisku jedna zbyt prosta reguła nie tylko powtarza błąd, ale może go powielać w kilku jurysdykcjach jednocześnie.
Możesz przypisać VAT niewłaściwemu podmiotowi
Błąd nie musi polegać wyłącznie na wykazaniu zbyt niskiej podstawy opodatkowania. Jeżeli przedsiębiorca bez analizy sumuje wszystkie transakcje oznaczone w raporcie marketplace’u jako „sales”, może przypisać sobie obowiązek wykazania VAT należnego wobec konsumenta również w sytuacji, w której zgodnie z przepisami odpowiedzialność za tę część transakcji spoczywa na platformie jako deemed supplier. Nie oznacza to jednak, że pierwotny sprzedawca nie ma już żadnej transakcji VAT. Mechanizm deemed supplier tworzy dla celów podatku konstrukcję dwóch dostaw, dlatego relacja pomiędzy sprzedawcą a platformą również wymaga odpowiedniej kwalifikacji.
Ryzyko rośnie wtedy, gdy firma prowadzi jednocześnie kilka modeli sprzedaży. Część zamówień może być rozliczana bezpośrednio przez sprzedawcę, część może podlegać OSS, inne wymagać lokalnego rozliczenia, a przy jeszcze innych może znaleźć zastosowanie mechanizm deemed supplier. Jeżeli wszystkie transakcje zostaną potraktowane według jednej reguły tylko dlatego, że pochodzą z tego samego marketplace’u, łatwo przypisać VAT do niewłaściwej strony albo wykazać go w niewłaściwy sposób. Nazwa platformy nie może więc zastępować analizy struktury konkretnej dostawy i ustalenia, kto odpowiada za VAT wobec klienta.
Błędne dane utrudniają obronę rozliczenia podczas kontroli
Prawidłowe rozliczenie VAT to nie tylko końcowa liczba w deklaracji. Równie ważne jest to, czy potrafisz wyjaśnić, skąd ta liczba się wzięła. Jeżeli dane można prześledzić od zamówienia klienta przez klasyfikację VAT, zwrot lub korektę, następnie przez rozliczenie platformy aż do payoutu i przelewu bankowego, znacznie łatwiej wykazać logikę przyjętego rozliczenia. Problem pojawia się wtedy, gdy firma dysponuje wyłącznie miesięcznym settlementem albo wyciągiem bankowym i nie jest w stanie połączyć deklarowanych wartości z konkretnymi transakcjami. Sama zgodność sumy wypłat z rachunkiem bankowym nie odpowiada na pytanie, jaka była podstawa opodatkowania, które zwroty ją zmniejszyły ani kto był zobowiązany do rozliczenia VAT.
Brak takiego śladu danych utrudnia również wyjaśnianie różnic pomiędzy systemami. Jeżeli w raporcie sklepu widnieje 800 tys. zł sprzedaży, marketplace pokazuje inną wartość, operator wypłacił 710 tys. zł, a do rozliczenia VAT trafiła jeszcze inna liczba, każda z tych różnic powinna mieć możliwe do odtworzenia uzasadnienie. Bez powiązania danych na poziomie transakcji trudno wykazać, które kwoty wynikają ze zwrotów, które z prowizji, które z promocji finansowanych przez platformę, a które z odmiennej klasyfikacji VAT. Jakość procesu uzgodnienia ma więc kluczowe znaczenie dla możliwości wykazania i obrony poprawności końcowego rozliczenia.
Im dłużej odkładasz uzgodnienie danych, tym trudniej odtworzyć historię
Nieuzgodnione różnice mają tendencję do narastania. W pierwszym miesiącu może chodzić o kilka pozycji, których nikt nie potrafi od razu wyjaśnić. Po pół roku pojawiają się już setki transakcji, różne kursy walut, zwroty dotyczące wcześniejszych okresów, korekty prowizji, chargebacki, rezerwy oraz wypłaty obejmujące zamówienia z różnych miesięcy. Jeżeli firma nie zachowuje odpowiednich plików źródłowych albo nie przypisuje zdarzeń do konkretnych zamówień, późniejsze odtworzenie historii staje się znacznie bardziej pracochłonne. Szczególnie trudne są sytuacje, w których platforma zmienia format raportów, inne są daty sprzedaży i payoutu, a transakcje były dodatkowo przeliczane między kilkoma walutami.
Dlatego uzgodnienie warto prowadzić regularnie, zamiast traktować je jako projekt wykonywany dopiero wtedy, gdy pojawi się duża różnica. Im wcześniej wiadomo, dlaczego sprzedaż z systemu sklepowego nie odpowiada payoutowi, tym łatwiej ustalić, czy chodzi o zwykłą prowizję, zwrot, przesunięcie okresu, różnicę walutową czy nieprawidłową klasyfikację VAT. Największym ryzykiem nie jest jedna różnica między raportami. Jest nim powtarzanie niewłaściwej metody rozliczenia przy każdej kolejnej transakcji.
Jak prawidłowo uzgodnić dane krok po kroku?
Dobre uzgodnienie nie powinno zaczynać się od pytania „ile pieniędzy wpłynęło?”, lecz od pytania „jakie transakcje faktycznie miały miejsce i jak należy je sklasyfikować dla VAT?”. Dopiero później należy przejść do zwrotów, korekt, opłat platformy, okresu rozliczenia, walut i wypłat. Taki porządek pozwala oddzielić warstwę podatkową od finansowego settlementu i uniknąć sytuacji, w której końcowa kwota przelewu zaczyna sterować sposobem rozliczenia sprzedaży. W praktyce proces powinien umożliwiać przejście od poziomu pojedynczego zamówienia do miesięcznego payoutu bez utraty informacji o tym, co wydarzyło się po drodze.
Krok 1. Zacznij od transakcji z klientem
Podstawą uzgodnienia powinny być dane na poziomie zamówienia, a przy bardziej złożonej sprzedaży nawet na poziomie pojedynczej pozycji zamówienia. Jest to szczególnie ważne, gdy w jednym koszyku znajdują się produkty opodatkowane różnymi stawkami, różne miejsca wysyłki albo elementy, które mogą podlegać odmiennej klasyfikacji VAT. Dla każdej sprzedaży warto mieć możliwość ustalenia kraju klienta, statusu B2B lub B2C, miejsca rozpoczęcia i zakończenia transportu, waluty, ceny, rabatu, kosztu dostawy, stawki VAT i kwoty brutto. Równie ważne są odpowiednie daty: zamówienia, płatności, wysyłki i dostawy, w zakresie potrzebnym do ustalenia właściwego okresu rozliczenia VAT.
W rozbudowanym systemie najlepiej przechowywać te daty oddzielnie, zamiast sprowadzać je do jednego pola „transaction date”. To reguła podatkowa powinna później wskazać, która z dat jest istotna dla powstania obowiązku podatkowego lub ujęcia korekty. Dzięki temu można poprawnie obsłużyć sytuacje, w których zamówienie zostało złożone pod koniec miesiąca, płatność pobrano wcześniej, towar wysłano później, a dostawa została zakończona już w kolejnym okresie. Im większa skala e-commerce, tym ważniejsze jest więc budowanie procesu od pełnych danych transakcyjnych, a nie od jednej zbiorczej daty przypisanej do zamówienia.
Krok 2. Ustal strukturę dostawy i kto odpowiada za rozliczenie VAT
Kolejny etap polega na ustaleniu, jak wygląda konkretna dostawa dla celów VAT i kto odpowiada za rozliczenie podatku na poszczególnych etapach. W standardowej sprzedaży obowiązek może spoczywać na sprzedawcy, ale w określonych przypadkach marketplace może być uznany za deemed supplier i odpowiadać za VAT przy dostawie do konsumenta. W takiej sytuacji nie chodzi tylko o wskazanie jednego „podatnika transakcji”, ponieważ mechanizm deemed supplier tworzy konstrukcję dwóch kolejnych dostaw. Trzeba więc prawidłowo zakwalifikować zarówno relację pomiędzy właściwym sprzedawcą a platformą, jak i relację pomiędzy platformą a klientem.
Na tym etapie warto również oddzielić pytanie „kto odpowiada za VAT?” od pytania „w jaki sposób ten VAT jest raportowany?”. Status marketplace’u jako deemed supplier nie jest tym samym co wykorzystanie OSS lub IOSS. Najpierw trzeba ustalić strukturę dostawy i podmiot odpowiedzialny za VAT na danym etapie, potem kraj opodatkowania, a dopiero później właściwą ścieżkę raportowania. Jeżeli proces zaczyna się od kategorii technicznej w raporcie, łatwo pomylić te poziomy i błędnie przypisać transakcję do sprzedawcy albo platformy.
Krok 3. Oddziel sprzedaż od opłat i usług platformy
Po ustaleniu sprzedaży trzeba oddzielić od niej wszystkie pozycje, które dotyczą relacji pomiędzy sprzedawcą a platformą lub operatorem płatności. Mogą to być prowizje, fulfillment, magazynowanie, reklamy, obsługa płatności, opłaty za przewalutowanie oraz inne rozrachunki z platformą. Te elementy mogą wpływać na kwotę settlementu i końcowego payoutu, ale zasadniczo nie są automatycznym pomniejszeniem ceny sprzedaży wobec klienta. Każdą z takich pozycji należy więc analizować odrębnie zgodnie z charakterem danego świadczenia i dokumentacją otrzymaną od dostawcy.
Ważne jest również odróżnienie samej opłaty za przewalutowanie od efektu zastosowania określonego kursu walutowego. Pierwsza może być elementem rozliczenia usługi świadczonej przez operatora, druga natomiast wpływa przede wszystkim na to, jak porównujesz wartości wyrażone w różnych walutach. W obu przypadkach nie należy automatycznie traktować różnicy jako korekty sprzedaży. Najpierw ustalasz wartość i VAT od transakcji według właściwych zasad, a osobno analizujesz opłaty oraz sposób przeliczenia kwot w settlementach i payoutach.
Krok 4. Oddziel korekty sprzedaży od opłat
Zwrot pieniędzy klientowi i prowizja pobrana przez marketplace mogą w settlement report wyglądać podobnie, bo oba zdarzenia obniżają saldo wypłacane sprzedawcy. Dla VAT ich znaczenie jest jednak zupełnie inne. Zwrot ceny może wpływać na podstawę opodatkowania konkretnej dostawy, jeśli spełnione są warunki właściwe dla korekty. Prowizja platformy jest natomiast odrębnym rozliczeniem za usługę i sama w sobie nie zmniejsza ceny sprzedaży wobec klienta. Dlatego podczas uzgadniania nie wystarczy wyodrębnić wszystkich wartości ujemnych. Trzeba ustalić, z czego każda z nich wynika.
Ta sama zasada dotyczy korekt technicznych, chargebacków, zwrotów opłat logistycznych i zmian prowizji. Każda z tych pozycji może obniżać lub zwiększać saldo rozliczeniowe, ale tylko część z nich rzeczywiście zmienia wynagrodzenie za konkretną sprzedaż. Dlatego przydatnym pytaniem pozostaje: czy to zdarzenie zmieniło kwotę należną za dostawę do klienta, czy tylko zmieniło rozrachunek z platformą? Takie rozdzielenie pozwala uniknąć mechanicznego traktowania wszystkich minusów w settlement report jako korekt VAT.
Krok 5. Przypisz transakcję do właściwego okresu i waluty rozliczenia
Nawet prawidłowo sklasyfikowana transakcja może zostać rozliczona błędnie, jeżeli trafi do niewłaściwego okresu albo zostanie przeliczona według niewłaściwego kursu. W e-commerce daty rzadko pokrywają się idealnie. Zamówienie może zostać złożone jednego dnia, płatność pobrana kolejnego, wysyłka nastąpić później, a payout trafić na rachunek dopiero w następnym tygodniu lub miesiącu. Dlatego okresu VAT nie należy ustalać na podstawie daty wypłaty. Trzeba zastosować zasady właściwe dla konkretnego rodzaju transakcji i na ich podstawie zdecydować, w którym okresie powinna zostać ujęta sprzedaż, a w którym ewentualna korekta.
Podobnie należy postępować z walutami. Kwota sprzedaży może być wyrażona w euro, VAT rozliczany według zasad wymagających określonego przeliczenia, a marketplace może wypłacić środki w złotych po zastosowaniu własnego kursu i potrąceniu opłaty za przewalutowanie. Jeżeli porównasz te wartości bez rozdzielenia kursu podatkowego od kursu wykorzystanego w settlementcie, pojawi się różnica, która nie musi oznaczać żadnego błędu w sprzedaży. Przy cross-border warto więc przechowywać zarówno walutę źródłową transakcji, jak i informacje potrzebne do prawidłowego przeliczenia jej dla VAT oraz osobno dane dotyczące kursu i opłat zastosowanych przy wypłacie.
Krok 6. Uzgodnij dane transakcyjne z payoutem i saldem platformy
Dopiero gdy sprzedaż została sklasyfikowana, korekty przypisane do właściwych transakcji, opłaty oddzielone, a okres i waluta zweryfikowane, można przejść do finansowego reconciliation. Nie powinno się jednak oczekiwać, że sprzedaż bieżącego okresu po odjęciu opłat zawsze będzie równa payoutowi z tego samego miesiąca. Platforma może wypłacać środki z opóźnieniem, pozostawiać część salda na przyszły okres albo uwzględniać rozrachunki powstałe wcześniej. Dlatego uzgodnienie powinno obejmować również saldo początkowe i saldo końcowe wobec platformy.
W uproszczeniu most finansowy może wyglądać następująco:
saldo początkowe + środki należne z transakcji + pozostałe uznania – refundy – prowizje – opłaty – chargebacki ± inne rozliczenia = payouty + saldo końcowe
Nie jest to wzór służący do wyznaczania podstawy opodatkowania VAT. Jest to sposób na sprawdzenie, czy wszystkie zdarzenia finansowe pomiędzy początkiem a końcem okresu zostały zidentyfikowane. Po lewej stronie mogą pojawiać się zarówno elementy związane ze sprzedażą, jak i odrębne rozrachunki z platformą, dlatego nie należy określać całej tej części jako „sprzedaży brutto”. Celem reconciliation jest zbudowanie mostu pomiędzy danymi transakcyjnymi a zmianą salda należności wobec platformy, tak aby payout można było wyjaśnić bez zmieniania wartości VAT tylko po to, żeby zgadzała się z bankiem.
Krok 7. Zachowaj dokumenty źródłowe
Dobre uzgodnienie jest możliwe tylko wtedy, gdy firma zachowuje dane pozwalające później odtworzyć konkretną transakcję. Raporty zamówień pokazują relację z klientem, raporty rozliczeniowe marketplace’u wyjaśniają potrącenia i settlement, raporty operatora płatności pokazują przepływy środków, a faktury i inne dokumenty dotyczące opłat pozwalają ustalić charakter usług świadczonych przez platformę. Do tego dochodzą dokumenty związane ze zwrotami, korektami i chargebackami, które pomagają ocenić, czy dane zdarzenie rzeczywiście wpłynęło na sprzedaż i VAT.
W praktyce warto zachowywać nie tylko miesięczne podsumowania czy pliki PDF, ale także dane źródłowe umożliwiające przejście do konkretnego zamówienia i pozycji zamówienia. Najbardziej użyteczny model pozwala odtworzyć ścieżkę order ID line item klasyfikacja VAT refund lub adjustment settlement ID payout ID bank. Przy późniejszej korekcie, audycie albo kontroli taka struktura daje znacznie większą kontrolę niż samo posiadanie zbiorczego raportu miesięcznego. Dobrze zorganizowana dokumentacja nie eliminuje złożoności e-commerce, ale sprawia, że różnice pomiędzy Amazonem, systemem sklepu, operatorem płatności i bankiem stają się możliwe do prześledzenia i wyjaśnienia.
Które źródło danych służy do czego?
W e-commerce nie ma jednego raportu, który samodzielnie odpowie na wszystkie pytania dotyczące VAT. Każde źródło danych pokazuje inny fragment rzeczywistości: system sklepu odtwarza zamówienie klienta, marketplace pokazuje dodatkowo własne rozliczenia i informacje o roli platformy, operator płatności rejestruje przepływ środków, payout wskazuje wynik finansowego settlementu, a bank potwierdza, ile pieniędzy faktycznie wpłynęło. Dlatego nie warto szukać jednego „najbardziej wiarygodnego” raportu. Znacznie ważniejsze jest ustalenie, do czego dane źródło służy i którą część transakcji pozwala potwierdzić. Dla VAT potrzebne jest połączenie informacji o samej sprzedaży, jej klasyfikacji podatkowej, podstawie opodatkowania, korektach, podmiocie odpowiedzialnym za rozliczenie podatku oraz późniejszych przepływach finansowych.
| Źródło | Do czego przede wszystkim służy | Czy samo wystarcza do ustalenia VAT? |
| Zamówienie / line item | Cena, produkty, rabaty, dostawa, dane klienta | Nie |
| Marketplace | Sprzedaż, refundy, opłaty, dane o roli platformy | Nie |
| Operator płatności | Płatności, refundy, chargebacki | Nie |
| Payout / settlement | Uzgodnienie rozrachunku z platformą | Nie |
| Bank | Potwierdzenie przepływu pieniędzy | Nie |
| Dokumenty i ewidencja VAT | Udokumentowanie i raportowanie przyjętej kwalifikacji | Nie — muszą wynikać z prawidłowej kwalifikacji transakcji |
Żadne z tych źródeł nie powinno być traktowane w oderwaniu od pozostałych jako automatyczna odpowiedź na pytanie o VAT. Zamówienie pozwala odtworzyć cenę i warunki sprzedaży, ale nie zawsze odpowiada na pytanie, gdzie i przez kogo VAT powinien zostać rozliczony. Raport marketplace’u może pomóc zidentyfikować szczególną rolę platformy, ale jednocześnie zawiera prowizje, reklamy, fulfillment i inne pozycje, które nie stanowią podstawy opodatkowania sprzedaży do klienta. Dane operatora i banku są z kolei bardzo ważne do reconciliation, lecz opisują przede wszystkim ruch pieniędzy. Wiarygodne rozliczenie powstaje dopiero wtedy, gdy można połączyć warunki zamówienia, klasyfikację VAT, dokumentację sprzedaży, korekty oraz przepływy finansowe w jeden spójny ciąg.
Najczęstsze błędy przy uzgadnianiu Amazon, Shopify i płatności
Najczęstsze błędy nie wynikają zwykle z braku danych, lecz z przypisania im niewłaściwego znaczenia. Firma może mieć szczegółowe raporty sklepu, settlementy marketplace’u, historię operatora płatności i wyciągi bankowe, a mimo to rozliczać VAT nieprawidłowo, jeżeli cała logika opiera się na końcowej kwocie wypłaty albo technicznej kategorii z raportu. Szczególnie niebezpieczne są uproszczenia, które dobrze działają na małej próbce, ponieważ dają poczucie, że proces jest pod kontrolą. Gdy firma wchodzi na kolejne rynki, uruchamia nowe modele fulfillmentu i zwiększa liczbę transakcji, ten sam skrót zaczyna obejmować zupełnie różne przypadki podatkowe. Dlatego warto wychwycić błędne założenia zanim staną się regułą stosowaną automatycznie do całej sprzedaży.
Błąd 1. „Wpłynęło 20 000 euro, więc miałem 20 000 euro sprzedaży”
Kwota widoczna na rachunku bankowym mówi, ile pieniędzy zostało wypłaconych, ale nie mówi jeszcze, jaka była wartość sprzedaży ani podstawa opodatkowania VAT. Jeżeli marketplace przelał 20 000 euro, payout mógł obejmować sprzedaż z kilku okresów, zwroty dotyczące wcześniejszych zamówień, prowizje, opłaty logistyczne, reklamy, chargebacki, rezerwy oraz inne rozrachunki. Część środków należnych z bieżącej sprzedaży mogła ponadto pozostać na platformie i zostać wypłacona dopiero później. Sam przelew jest więc końcowym efektem wielu zdarzeń, a nie odpowiednikiem jednej wartości sprzedaży. Przyjęcie go jako podstawy rozliczenia VAT może prowadzić zarówno do niewłaściwej kwoty, jak i do przypisania transakcji do błędnego okresu.
Właściwa logika działa odwrotnie. Najpierw należy odtworzyć sprzedaż na poziomie zamówień, sklasyfikować ją dla VAT, uwzględnić właściwe zwroty i korekty, a dopiero później porównać wynik finansowy z payoutem oraz bankiem. Jeżeli z danych wynika, że firma zrealizowała sprzedaż o wartości 24 000 euro, ale po potrąceniu opłat, zwrotów i wcześniejszych rozrachunków otrzymała 20 000 euro, to właśnie różnica pomiędzy tymi wartościami powinna zostać wyjaśniona. Nie należy natomiast zmniejszać sprzedaży tylko po to, aby była równa przelewowi. Bank potwierdza przepływ pieniędzy, ale nie zastępuje danych potrzebnych do ustalenia VAT.
Błąd 2. Odejmowanie prowizji marketplace’u od podstawy VAT
Prowizja marketplace’u jest jednym z najczęstszych powodów, dla których payout jest niższy od wartości zamówień. Jeżeli klient płaci 123 zł, a platforma zatrzymuje 10 zł prowizji i przekazuje sprzedawcy 113 zł, nie oznacza to automatycznie, że wartość sprzedaży spadła do 113 zł. Klient nadal zapłacił uzgodnioną cenę, a potrącenie jest elementem osobnej relacji pomiędzy platformą a sprzedawcą. Właśnie dlatego prowizję należy rozliczać odrębnie od sprzedaży do klienta. Jeżeli firma pomniejsza o nią podstawę VAT przy każdej transakcji, może systematycznie zaniżać wartości wykazywane w rozliczeniu.
Wyjątki trzeba analizować wtedy, gdy zmienia się samo wynagrodzenie należne za dostawę, na przykład wskutek rzeczywistego rabatu, zwrotu części ceny albo szczególnego mechanizmu finansowania promocji. Nie zmienia to podstawowej zasady: sam fakt, że platforma zatrzymała część pieniędzy, nie jest jeszcze dowodem, że klientowi obniżono cenę. W praktyce pomocne jest więc oddzielne ujęcie sprzedaży oraz opłat platformy w procesie uzgodnienia i rozliczenia podatkowego, tak aby prowizja nie była ukrywana wewnątrz wartości sprzedaży tylko dlatego, że technicznie została potrącona przed wypłatą.
Błąd 3. Traktowanie wszystkich zwrotów i chargebacków identycznie
Refund i chargeback mogą wyglądać podobnie w raporcie operatora, ponieważ oba zdarzenia powodują zmniejszenie salda sprzedawcy. Dla VAT nie oznaczają jednak automatycznie tego samego. Przy zwrocie ceny klientowi może dojść do rzeczywistej zmiany wynagrodzenia za dostawę, co po spełnieniu odpowiednich warunków może prowadzić do korekty podstawy opodatkowania. Chargeback jest natomiast przede wszystkim mechanizmem płatniczym. Może wynikać z anulowania sprzedaży, nieautoryzowanej transakcji, fraudu, sporu dotyczącego dostawy albo innego zdarzenia. Sama utrata środków nie przesądza jeszcze, że doszło do obniżenia ceny lub anulowania transakcji.
Dlatego automatyczna reguła „każdy minus w płatnościach = korekta VAT” jest ryzykowna. Dla każdej kategorii trzeba ustalić, co faktycznie wydarzyło się z dostawą i wynagrodzeniem należnym sprzedawcy. Jeżeli klient zwrócił towar i odzyskał pieniądze, sytuacja jest inna niż wtedy, gdy towar został dostarczony, cena nie została zmieniona, a operator obciążył sprzedawcę w wyniku sporu płatniczego. Z punktu widzenia procesu warto więc rozdzielać refundy, chargebacki i pozostałe korekty już na etapie importu danych, zamiast łączyć je w jedną kategorię ujemnych transakcji.
Błąd 4. Nieuwzględnienie transakcji, w których marketplace rozlicza VAT
Jednym z bardziej kosztownych błędów koncepcyjnych jest potraktowanie całego raportu marketplace’u tak, jakby każda pozycja „sales” oznaczała sprzedaż B2C, od której sprzedawca powinien sam wykazać VAT należny wobec konsumenta. W określonych przypadkach platforma może być deemed supplier, a więc dla celów VAT przyjmuje się konstrukcję dwóch kolejnych dostaw. Wtedy platforma odpowiada za VAT na etapie dostawy do klienta, natomiast relacja pomiędzy właściwym sprzedawcą a platformą wymaga osobnego ujęcia. Jeżeli firma pominie ten mechanizm, może przypisać sobie obowiązek VAT, który wobec konsumenta spoczywa na marketplace’ie.
Nie należy jednak odwracać tego uproszczenia i zakładać, że skoro platforma w części transakcji odpowiada za VAT, to wszystkie zamówienia z tego marketplace’u można wyłączyć z własnej analizy. Status deemed supplier zależy od warunków konkretnej transakcji, dlatego w jednym raporcie mogą znaleźć się sprzedaże wymagające odmiennego ujęcia. Potrzebne jest rozróżnienie między tym, że marketplace technicznie pobiera określoną kwotę podatku, a tym, że zgodnie z przepisami jest podmiotem zobowiązanym do rozliczenia VAT wobec klienta. Właściwa klasyfikacja musi więc powstać na poziomie transakcji, a nie całego konta czy jednego raportu.
Błąd 5. Mieszanie opłat platformy z korektami sprzedaży
W settlement report wiele pozycji może mieć znak minus, ale ich znaczenie podatkowe jest różne. Zwrot ceny klientowi może wpływać na podstawę opodatkowania sprzedaży, natomiast prowizja platformy, opłata reklamowa, fulfillment, magazynowanie czy opłata za obsługę zwrotu są zwykle elementami odrębnego rozliczenia pomiędzy sprzedawcą a usługodawcą. Jeżeli wszystkie te pozycje trafią do jednej kategorii „korekty”, trudno później ustalić, które z nich rzeczywiście zmieniły wynagrodzenie za dostawę. Przy dużym wolumenie taki model może prowadzić do automatycznego obniżania sprzedaży o pozycje, które nie powinny mieć takiego skutku.
Dobrym testem pozostaje pytanie: czy dana operacja zmieniła wynagrodzenie należne z tytułu konkretnej dostawy — od klienta lub osoby trzeciej — czy wyłącznie rozrachunek z platformą? Jeżeli marketplace zwrócił część wcześniej pobranej prowizji, poprawił własne rozliczenie ze sprzedawcą, ale nie oznacza to, że klient zapłacił więcej za produkt. Jeżeli z kolei klient otrzymał część ceny z powrotem, mamy zdarzenie bezpośrednio związane z wynagrodzeniem za sprzedaż. Rozdzielenie obu typów pozycji jest podstawą poprawnego reconciliation.
Błąd 6. Rozliczanie całego miesiąca na podstawie jednego payout report
Pojedynczy payout report może być bardzo wygodny operacyjnie, ale rzadko zawiera wszystko, czego potrzeba do prawidłowego rozliczenia miesiąca dla VAT. Wypłata może obejmować zamówienia z końca poprzedniego okresu, a część sprzedaży bieżącego miesiąca może zostać wypłacona dopiero później. Dodatkowo raport może uwzględniać saldo początkowe, rezerwy, zwroty, chargebacki i opłaty niezwiązane bezpośrednio z bieżącą sprzedażą. Jeżeli firma uzna jeden settlement za kompletny obraz miesiąca podatkowego, może przypisać transakcje do niewłaściwego okresu oraz pomieszać zdarzenia sprzedażowe z finansowym ruchem salda platformy.
Szczególnie istotne jest to przy sprzedaży transgranicznej i rozliczeniach w kilku walutach. Data payoutu nie wyznacza automatycznie okresu, w którym należy ująć sprzedaż dla VAT, a kurs zastosowany przez platformę przy wypłacie nie musi być kursem właściwym dla rozliczenia podatku. Dlatego miesięczne rozliczenie powinno powstawać na podstawie danych o konkretnych transakcjach i właściwych dla nich datach, a payout służyć dopiero do kontroli finansowej. Jedno zestawienie może być bardzo dobrym narzędziem reconciliation, ale nie powinno zastępować pełnych danych transakcyjnych.
Błąd 7. Brak danych na poziomie pojedynczej transakcji
W małej skali można jeszcze próbować uzgadniać sprzedaż na podstawie sum miesięcznych. W średniej firmie e-commerce taki model szybko zaczyna jednak ukrywać istotne różnice. Jeżeli w jednym miesiącu masz tysiące zamówień, wiele krajów dostawy, różne stawki VAT, rabaty, zwroty, sprzedaż B2B i B2C oraz kilka modeli fulfillmentu, sama suma sprzedaży nie pozwoli już sprawdzić, dlaczego konkretna transakcja została rozliczona w taki, a nie inny sposób. Brak danych na poziomie zamówienia lub line itemu oznacza również, że późniejsza korekta jednej sprzedaży może być trudna do przypisania do pierwotnego zdarzenia.
Najbardziej praktyczny model pozwala przejść przez cały łańcuch danych: order ID line item VAT classification payment transaction ID refund lub adjustment ID settlement ID payout ID bank transaction. Taka struktura pozwala rozróżnić również sytuacje, w których jedno zamówienie było opłacane kilkoma płatnościami, częściowy refund dotyczył tylko jednej pozycji albo jeden payout obejmował wiele settlementów. Dzięki temu można sprawdzić nie tylko, czy liczby się sumują, ale również dlaczego się sumują i jakie zdarzenia stoją za każdą różnicą.
Błąd 8. Używanie kursu przewalutowania platformy jako kursu do VAT
Przy sprzedaży cross-border bardzo łatwo pomylić kurs wykorzystywany do rozliczenia VAT z kursem zastosowanym później przez platformę lub operatora płatności. Załóżmy, że klient płaci 100 euro. Transakcja powinna zostać ujęta dla VAT zgodnie z zasadami właściwymi dla jej rodzaju i odpowiedniego przeliczenia waluty. Kilka dni później operator wypłaca środki, przewalutowuje je po własnym kursie i po uwzględnieniu różnicy kursowej lub opłaty przekazuje na rachunek na przykład 427,80 zł. Ta kwota nie musi być identyczna z wartością, która wynika z przeliczenia transakcji dla celów VAT, i sama różnica nie świadczy o błędzie.
Problem pojawia się wtedy, gdy firma bierze wartość w złotych z payoutu i traktuje ją jako automatycznie właściwą również dla podatku. W takim modelu późniejsza decyzja platformy dotycząca kursu FX zaczyna wpływać na rozliczenie VAT, choć są to dwa różne etapy. Jeden dotyczy podatkowego przeliczenia wartości transakcji, drugi ekonomicznego rezultatu późniejszego przewalutowania i wypłaty środków. Przy dużej liczbie transakcji różnice mogą się kumulować, dlatego warto przechowywać osobno walutę i wartość źródłową sprzedaży, kurs lub sposób przeliczenia właściwy dla VAT oraz kurs zastosowany przez platformę przy payoutcie.
Kiedy proste uzgodnienie już nie wystarcza?
Proste uzgodnienie oparte na schemacie sprzedaż korekty opłaty payout bank działa dobrze wtedy, gdy model biznesowy jest stosunkowo jednorodny. Jeżeli sprzedajesz głównie w jednym kraju, w jednej walucie, bez lokalnych magazynów za granicą i bez skomplikowanych modeli marketplace, większość różnic można wyjaśnić na poziomie transakcji i settlementu. Sytuacja zmienia się jednak wraz z ekspansją. Gdy pojawia się sprzedaż do wielu państw UE, transakcje rozliczane przez OSS lub IOSS, magazynowanie towarów w kilku jurysdykcjach, sprzedaż B2B, kilka walut albo transakcje poza UE, samo uzgodnienie kwot przestaje wystarczać. OSS i IOSS nie są przy tym odrębnymi rodzajami sprzedaży, lecz szczególnymi sposobami raportowania określonych transakcji. Dlatego przed ustaleniem, czy dana sprzedaż trafi do OSS, IOSS, lokalnej deklaracji albo innego właściwego rozliczenia, trzeba najpierw prawidłowo określić charakter samej transakcji.
Szczególnej uwagi wymagają również promocje finansowane przez marketplace, chargebacki oraz transakcje objęte mechanizmem deemed supplier. W każdym z tych przypadków końcowa kwota w raporcie może wyglądać podobnie, ale jej znaczenie podatkowe może być zupełnie inne. Do tego dochodzą zagraniczne faktury za usługi platformy, takie jak reklama, fulfillment, magazynowanie czy obsługa płatności. W zależności od charakteru usługi, miejsca świadczenia i statusu kontrahenta może pojawić się obowiązek analizy importu usług lub innych zasad rozliczenia VAT. To już nie jest problem samego „uzgodnienia cyfr”, lecz prawidłowego rozpoznania kilku równoległych zdarzeń podatkowych, które później spotykają się w jednym settlement report.
W praktyce momentem, w którym proste uzgodnienie przestaje wystarczać, jest zwykle utrata możliwości zastosowania jednej reguły do całej sprzedaży. Jeżeli część transakcji trafia do OSS, część do lokalnych rozliczeń, część dotyczy klientów B2B, a przy jeszcze innych marketplace odpowiada za VAT wobec konsumenta, dane trzeba klasyfikować przed ich agregacją. Podobnie w kilku walutach nie wystarczy porównać wartości z banku z raportem platformy. Kurs właściwy dla VAT może różnić się od kursu zastosowanego przy payoutcie, ponieważ kurs podatkowy ustala się według zasad właściwych dla konkretnej transakcji i jurysdykcji, a nie według kursu zastosowanego przez operatora przy późniejszym przewalutowaniu. Im bardziej międzynarodowy staje się model sprzedaży, tym ważniejsze jest więc przejście od prostego uzgadniania sum do uporządkowanego procesu, który łączy dane transakcyjne, reguły VAT i rozrachunki finansowe.
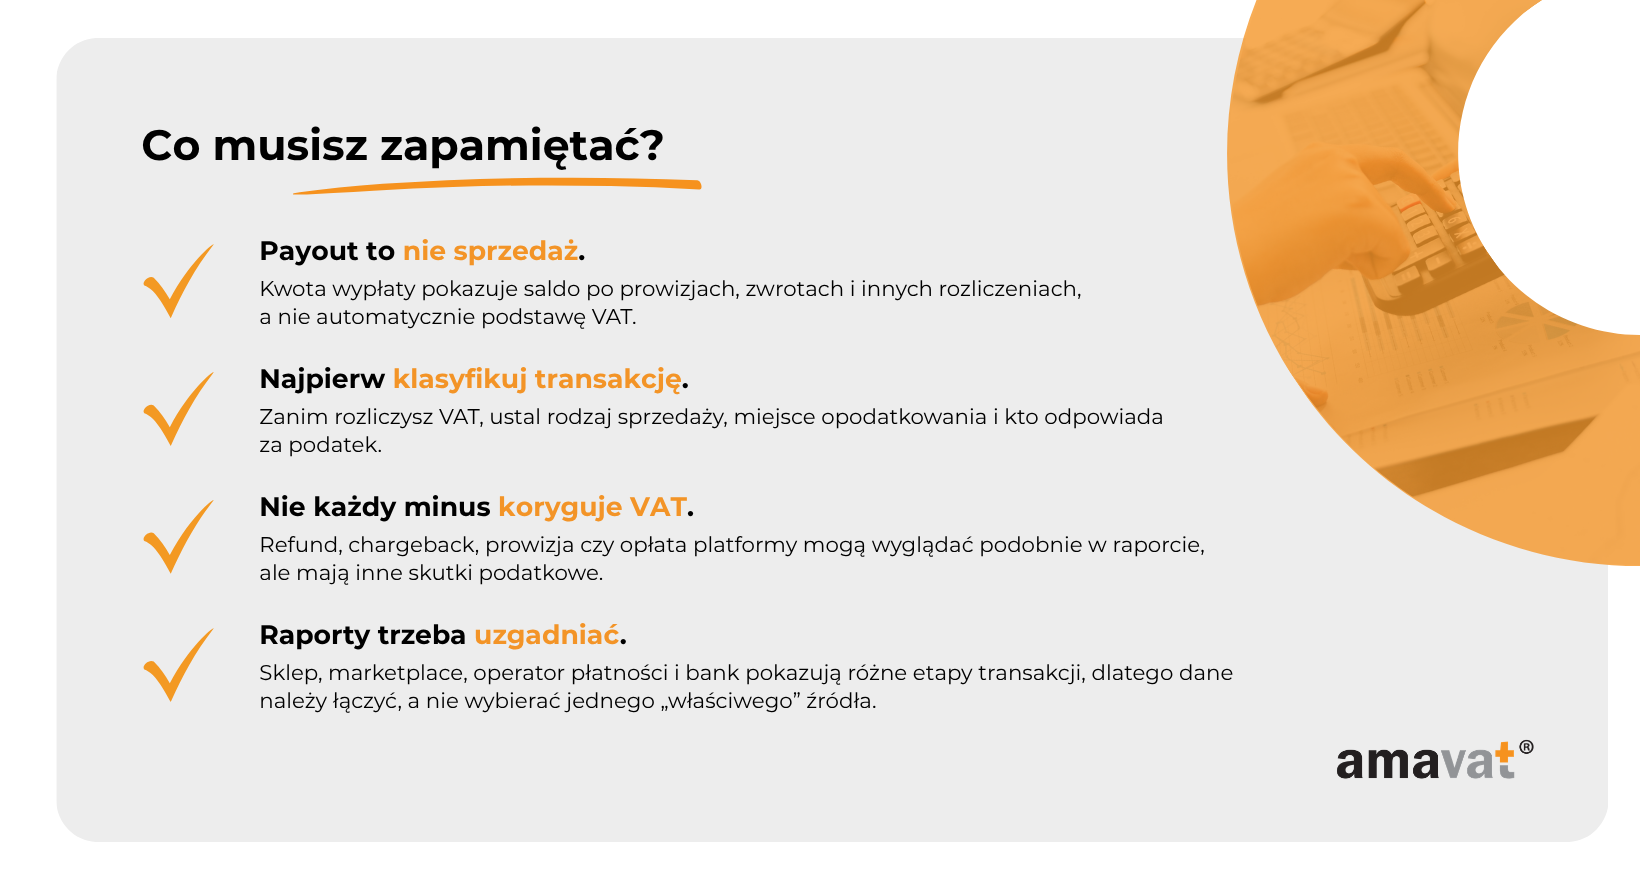
Prosta zasada, którą warto zapamiętać
Najpierw ustal, jaka transakcja VAT rzeczywiście miała miejsce i kto odpowiada za jej rozliczenie. Payout wykorzystuj dopiero do uzgodnienia pieniędzy.
W praktyce oznacza to, że kolejność ma znaczenie. Najpierw ustalasz, co dokładnie wydarzyło się z punktu widzenia VAT: kto uczestniczy w transakcji, jaki jest jej charakter, gdzie znajduje się miejsce opodatkowania, kto odpowiada za rozliczenie podatku oraz jaka jest właściwa podstawa opodatkowania. Dopiero później przypisujesz rabaty, zwroty i korekty, oddzielasz opłaty platformy oraz inne rozrachunki, a na końcu sprawdzasz, czy całość prowadzi do payoutu i przelewu widocznego na rachunku. Jeżeli zaczniesz od banku i będziesz próbować dopasować do niego sprzedaż, łatwo pomieszać podatek z opłatami, przesunięciami okresów, przewalutowaniem i środkami pozostającymi jeszcze na platformie.
Najpierw ustal charakter transakcji i sposób jej rozliczenia VAT. Dopiero potem wyjaśnij, dlaczego na konto wpłynęła inna kwota. To podejście jest szczególnie ważne w firmach, które planują dalszą ekspansję. Im więcej kanałów, rynków, walut i modeli fulfillmentu, tym mniej przydatne staje się pytanie „która kwota z raportu jest prawidłowa?”, a tym ważniejsze staje się pytanie „co dokładnie oznacza każda z tych kwot i do którego etapu transakcji należy?”. Dopiero wtedy różne wartości pokazywane przez sklep, marketplace, operatora płatności i bank przestają być problemem, a stają się elementami jednego możliwego do prześledzenia procesu.
Jak amavat może pomóc, gdy raporty się nie zgadzają?
W sytuacji, w której system sklepu pokazuje inną wartość niż marketplace, operator płatności raportuje jeszcze inną kwotę, a payout nie zgadza się z bankiem, problem zwykle nie polega na znalezieniu jednego „właściwego” raportu. Najpierw trzeba zrozumieć model sprzedaży i ustalić, co oznaczają poszczególne dane. Analiza może obejmować określenie struktury transakcji, ustalenie miejsca opodatkowania, rozdzielenie sprzedaży, zwrotów, korekt i opłat platformy oraz identyfikację przypadków, w których marketplace odpowiada za VAT wobec konsumenta. Przy sprzedaży transgranicznej zakres takiego uporządkowania może również obejmować transakcje raportowane przez OSS lub IOSS, lokalne obowiązki VAT, sprzedaż B2B oraz wpływ magazynowania towarów w różnych państwach na sposób rozliczenia. amavat może wspierać przedsiębiorcę w uporządkowaniu tych zagadnień w zakresie odpowiadającym faktycznemu modelowi sprzedaży i potrzebom firmy.
Takie podejście jest szczególnie przydatne wtedy, gdy firma rozwija kilka kanałów równocześnie i dotychczasowy sposób uzgadniania danych przestaje nadążać za skalą działalności. Celem nie jest doprowadzenie do sytuacji, w której wszystkie raporty pokazują tę samą liczbę, ponieważ często nie powinny. Chodzi o zbudowanie procesu, w którym wiadomo, dlaczego kwoty się różnią i jak przejść od danych o zamówieniu przez klasyfikację VAT, płatność, refund, settlement i payout aż do przelewu bankowego. Dzięki temu zespół finansowy nie musi za każdym razem ręcznie zgadywać, czy różnica wynika z prowizji, zwrotu, przesunięcia okresu, przewalutowania czy odmiennego sposobu rozliczenia podatku.
Jeżeli kwoty w sklepie, marketplace i wypłatach się nie zgadzają, warto sprawdzić sposób ich klasyfikacji, zanim trafią do rozliczenia VAT.
FAQ — Amazon, Shopify, payouty i VAT
Czy VAT powinienem liczyć od kwoty, która wpłynęła na konto?
Nie należy automatycznie ustalać VAT na podstawie kwoty, która wpłynęła na konto. Kwota na rachunku bankowym jest przede wszystkim efektem rozliczenia finansowego i nie wyznacza sama w sobie podstawy opodatkowania. Payout może być pomniejszony o prowizje, opłaty za obsługę płatności, fulfillment, magazynowanie, reklamy, zwroty, chargebacki albo inne rozrachunki z platformą. Może również obejmować transakcje z wcześniejszych okresów, podczas gdy część bieżącej sprzedaży zostanie wypłacona dopiero później. Dlatego VAT należy ustalać na podstawie prawidłowo sklasyfikowanej transakcji, jej wartości oraz właściwych zasad podatkowych, a dopiero później uzgadniać rezultat z payoutem i bankiem.
Jeżeli klient zapłacił 123 zł za towar, a operator po potrąceniu własnej prowizji przekazał sprzedawcy 120 zł, sama różnica 3 zł nie oznacza, że sprzedaż do VAT wynosi 120 zł. W prostym modelu kwota z banku może oczywiście przypadkowo odpowiadać wartości sprzedaży, ale nie dlatego, że przelew sam ją wyznacza. Istotna jest metoda: najpierw ustala się charakter transakcji i podstawę opodatkowania, a następnie sprawdza, czy przepływy pieniężne są z nimi spójne.
Czy prowizja Amazonu zmniejsza podstawę VAT?
Co do zasady nie. Jeżeli Amazon pobiera od sprzedawcy prowizję za korzystanie z marketplace’u lub inną usługę, mamy do czynienia z odrębnym rozliczeniem pomiędzy platformą a sprzedawcą. Samo potrącenie tej prowizji z kwoty wypłaty nie oznacza, że zmieniła się cena należna za sprzedaż do klienta. Jeżeli klient zapłacił 123 zł, a platforma zatrzymała 10 zł prowizji i wypłaciła 113 zł, podstawy opodatkowania nie należy automatycznie wyznaczać od 113 zł. Prowizja obniża payout, ale nie musi zmieniać wynagrodzenia należnego za dostawę.
Inaczej może wyglądać sytuacja, gdy rzeczywiście obniżono cenę dla klienta, zwrócono część zapłaty albo wystąpił mechanizm promocji finansowanej przez osobę trzecią. Dlatego trzeba odróżnić zmianę wynagrodzenia za dostawę od opłaty pobieranej przez platformę za własne świadczenia. To rozróżnienie jest ważniejsze niż sama techniczna informacja o tym, że określona kwota została potrącona przed wypłatą.
Dlaczego Shopify pokazuje inną sprzedaż niż operator płatności?
System sklepu i operator płatności rejestrują inne elementy tej samej transakcji. Shopify w typowym modelu pokazuje przede wszystkim zamówienie klienta: produkty, rabaty, dostawę, podatki, anulowania i zwroty. Operator płatności koncentruje się natomiast na przepływie pieniędzy, czyli pobraniu środków, refundach, chargebackach, prowizjach, przewalutowaniu i payoutach. Różnica pomiędzy tymi systemami nie musi więc oznaczać błędu. Może wynikać z opłaty za płatność, zwrotu dotyczącego wcześniejszej sprzedaży, przesunięcia pomiędzy datą zamówienia a datą wypłaty albo przewalutowania.
Dlatego danych sklepu i operatora nie należy porównywać na zasadzie „która kwota jest prawdziwa”. Trzeba ustalić, co każda z nich opisuje i w którym miejscu całego procesu rozliczenia się znajduje. Dane sklepu są zwykle bliżej warunków sprzedaży wobec klienta, podczas gdy operator płatności pokazuje przede wszystkim przepływ środków. Oba źródła mogą być poprawne jednocześnie, mimo że wskazują różne wartości.
Czy payout jest wartością sprzedaży do VAT?
Nie należy traktować payoutu jako automatycznego odpowiednika sprzedaży ani podstawy opodatkowania VAT. Payout jest saldem rozliczenia finansowego z platformą lub operatorem płatności i może obejmować wiele różnych zdarzeń jednocześnie. W jednej wypłacie mogą znaleźć się środki z kilku okresów, refundy, prowizje, opłaty logistyczne, reklamy, chargebacki, rezerwy, korekty i efekty przewalutowania. Dlatego sama kwota payoutu nie odpowiada na pytanie, jaka była wartość sprzedaży dla VAT ani w którym okresie powinna zostać rozliczona.
Do celów podatku trzeba najpierw odtworzyć i sklasyfikować konkretne transakcje, a dopiero później wykorzystać payout do sprawdzenia, czy wszystkie zdarzenia finansowe prowadzą do kwoty rzeczywiście wypłaconej przez platformę. To właśnie dlatego payout jest narzędziem reconciliation, a nie źródłem wyznaczającym podstawę opodatkowania.
Czy zwrot zawsze zmniejsza VAT?
Nie każdy zapis oznaczony jako „refund” ani każda ujemna pozycja w raporcie automatycznie prowadzi do korekty VAT. Trzeba ustalić, co faktycznie wydarzyło się z daną sprzedażą. Jeżeli klient zwrócił towar, otrzymał zwrot ceny i doszło do rzeczywistej zmiany wynagrodzenia za dostawę, może powstać podstawa do odpowiedniej korekty po spełnieniu właściwych warunków. Inaczej należy potraktować opłatę za obsługę zwrotu, korektę prowizji marketplace’u albo techniczny chargeback. Te pozycje również mogą obniżać saldo sprzedawcy, ale nie oznaczają automatycznie zmniejszenia ceny sprzedaży.
W przypadku korekty sprzedaży trzeba móc powiązać zdarzenie z transakcją lub grupą transakcji, których dotyczy, i ustalić, czy rzeczywiście zmieniło się wynagrodzenie za dostawę. Nie każda korekta techniczna musi więc być przypisana do pojedynczego order ID, ale jej charakter i związek z konkretną sprzedażą powinny być możliwe do wyjaśnienia. To właśnie ekonomiczny i prawny skutek zdarzenia, a nie sam znak minus w raporcie, decyduje o tym, czy wpływa ono na VAT.
Jak rozliczyć kupon finansowany przez marketplace?
Najpierw trzeba ustalić, kto ekonomicznie finansuje obniżkę. Jeżeli produkt kosztuje 123 zł, klient po zastosowaniu kuponu płaci 103 zł, a marketplace dopłaca sprzedawcy pozostałe 20 zł jako część wynagrodzenia za tę konkretną dostawę, nie można automatycznie przyjąć, że podstawą VAT jest tylko 103 zł. Wynagrodzenie może pochodzić nie tylko od klienta, ale również od osoby trzeciej. Jeżeli 20 zł jest bezpośrednio związane z konkretną dostawą i uzupełnia należność sprzedawcy, może mieć znaczenie dla podstawy opodatkowania.
Inaczej sytuacja wygląda wtedy, gdy rabat w całości finansuje sprzedawca i po promocji rzeczywiście należy mu się tylko 103 zł. Dlatego przed rozliczeniem trzeba sprawdzić regulamin promocji, sposób finansowania kuponu, wartość należną sprzedawcy oraz to, jak dopłata jest pokazana w raportach. Sama nazwa „coupon”, „promotion” czy „credit” nie przesądza jeszcze o skutkach VAT, podobnie jak nie każda dodatkowa płatność od platformy automatycznie stanowi część wynagrodzenia za konkretną dostawę.
Co oznacza, że marketplace jest deemed supplier?
Deemed supplier oznacza, że dla celów VAT przyjmuje się szczególną konstrukcję, w której platforma jest traktowana tak, jakby sama otrzymała towar, a następnie dostarczyła go klientowi. Powstają więc dwie dostawy: pomiędzy właściwym sprzedawcą a platformą oraz pomiędzy platformą a konsumentem. Mechanizm ten nie ma zastosowania do każdej sprzedaży przez marketplace, lecz tylko do określonych transakcji spełniających warunki przewidziane w przepisach. Ma to znaczenie przy analizie raportów, ponieważ pozycja „sales” nie zawsze oznacza sprzedaż B2C, od której sprzedawca powinien sam wykazać VAT należny wobec klienta.
Jednocześnie deemed supplier nie oznacza, że pierwotny sprzedawca nie ma żadnej transakcji do rozliczenia. Jego relacja z platformą nadal wymaga właściwej kwalifikacji podatkowej. Zmienia się konstrukcja dostawy i rozkład obowiązków pomiędzy uczestnikami transakcji, a nie sam fakt istnienia sprzedaży. Dlatego przy takim modelu szczególnie ważne jest rozdzielenie dostawy sprzedawca–platforma od dostawy platforma–klient.
Czy VAT pobrany przez Amazon zawsze jest moim VAT-em należnym?
Nie. Sam fakt, że w raporcie Amazonu widnieje pozycja „tax” albo że platforma pobrała określoną kwotę podatku od klienta, nie oznacza automatycznie, że jest to VAT należny, który powinien zostać wykazany przez sprzedawcę. Trzeba ustalić, jaką rolę Amazon pełni w konkretnej transakcji. W części przypadków sprzedawca sam odpowiada za VAT wobec klienta, natomiast w określonych transakcjach marketplace może działać jako deemed supplier i to na platformie spoczywa obowiązek rozliczenia podatku przy dostawie do konsumenta.
Nie wystarczy więc patrzeć na techniczną etykietę w raporcie. Potrzebna jest analiza modelu dostawy, miejsca rozpoczęcia i zakończenia transportu, statusu klienta, państwa siedziby lub odpowiednio miejsca prowadzenia działalności sprzedawcy oraz innych warunków wpływających na kwalifikację VAT. Dopiero na tej podstawie można ustalić, czy kwota podatku pokazana w raporcie odpowiada obowiązkowi sprzedawcy, platformy czy elementowi innej części rozliczenia.
Jak uzgodnić sprzedaż z wypłatami z marketplace’u?
Najbezpieczniej zacząć od danych na poziomie zamówienia i line itemu, a następnie ustalić, jak dana pozycja powinna zostać rozliczona dla VAT. Kolejny etap to przypisanie płatności, ewentualnego refundu lub adjustmentu oraz oddzielenie prowizji i innych opłat pobieranych przez platformę. Następnie trzeba sprawdzić okres i walutę, a dopiero później zestawić dane z settlementem i payoutem. Taka kolejność pozwala uniknąć sytuacji, w której końcowa kwota przelewu zaczyna decydować o klasyfikacji podatkowej.
Przy dobrze zbudowanym procesie powinno być możliwe przejście przez ścieżkę order ID line item VAT classification payment transaction ID refund lub adjustment ID settlement ID payout ID bank transaction. Dzięki temu można prześledzić również sytuacje, w których jedno zamówienie obejmuje kilka produktów, kilka płatności lub częściowy zwrot. Payout pozostaje wtedy ostatnim etapem kontroli, a nie pierwszym źródłem, z którego wyznaczana jest sprzedaż i VAT.
Jakie dane i raporty warto przechowywać do uzgodnienia VAT?
Warto zachowywać dane, które pozwalają odtworzyć pełną historię transakcji i wyjaśnić różnice pomiędzy systemami. Obejmuje to przede wszystkim raporty zamówień i line itemów, informacje o płatnościach, refundach i chargebackach, settlement reports, dane dotyczące payoutów oraz dokumenty związane z prowizjami, reklamą, fulfillmentem i innymi usługami platformy. Przydatne są również informacje o promocjach, korektach i sposobie finansowania rabatów. Zakres takich danych służy przede wszystkim skutecznemu uzgodnieniu i odtworzeniu logiki rozliczenia, a nie stanowi automatycznie katalogu dokumentów, które w każdej sytuacji muszą być przechowywane w dokładnie takim samym formacie.
W praktyce najważniejsze jest nie samo posiadanie miesięcznych plików, lecz możliwość połączenia poszczególnych danych ze sobą. Dobrze uporządkowany model powinien pozwalać przejść od konkretnego zamówienia i jego pozycji do klasyfikacji VAT, płatności, korekty, settlementu, payoutu i przelewu bankowego. Dzięki temu można nie tylko odtworzyć liczbę wykazaną w rozliczeniu, ale również wyjaśnić, skąd się ona wzięła i dlaczego różni się od wartości widocznej w innym systemie.