Zmiany w VAT OSS i IOSS od 1 stycznia 2027: co nowelizacja oznacza dla sprzedawców online
Spis treści
Stan prawny na dzień publikacji: unijna dyrektywa 2025/516 została już przyjęta i zobowiązuje państwa członkowskie do wdrożenia odpowiednich przepisów do 31 grudnia 2026 r. oraz stosowania ich od 1 stycznia 2027 r. W Polsce Rada Ministrów przyjęła projekt ustawy 2 września 2026 r., a 7 września został on skierowany do Sejmu. Projekt jest procedowany jako druk sejmowy nr 3074, a 14 września skierowano go do opinii. Planowany termin wejścia zasadniczej części zmian w życie to 1 stycznia 2027 r. Do zakończenia procesu legislacyjnego opisane poniżej rozwiązania należy traktować jako projektowane przepisy krajowe.
Co właściwie zmienia się w OSS i IOSS od 1 stycznia 2027?
Dla średniej firmy e-commerce, która już sprzedaje do klientów w kilku państwach Unii Europejskiej albo przygotowuje się do dalszej ekspansji, znaczenie nowelizacji nie polega na pojawieniu się zupełnie nowego systemu rozliczeń. OSS i IOSS nadal mają pełnić funkcję uproszczeń w określonych modelach sprzedaży transgranicznej, natomiast część reguł ich stosowania zostanie dokładniej opisana. W praktyce przedsiębiorca powinien przede wszystkim sprawdzić, czy sposób kwalifikowania sprzedaży, ustalania kraju opodatkowania, przypisywania transakcji do okresów rozliczeniowych oraz łączenia danych z różnych kanałów sprzedaży będzie zgodny z nowymi zasadami. Ma to szczególne znaczenie w firmach, które rozwijają sprzedaż zagraniczną, korzystają z kilku modeli fulfillmentu lub łączą własny sklep z platformami sprzedażowymi, ponieważ wraz ze wzrostem skali działalności rośnie liczba sytuacji, w których miejsce rozpoczęcia wysyłki, status sprzedawcy albo rola platformy mogą wpływać na sposób rozliczenia VAT.
Najbardziej praktyczne zmiany dotyczą między innymi progu 10 000 euro stosowanego przy określaniu miejsca opodatkowania WSTO. Od 2027 r. przy jego obliczaniu mają być uwzględniane dostawy towarów wysyłanych z państwa członkowskiego, w którym podatnik ma siedzibę. Oznacza to, że dla polskiej firmy do polskiego progu mogą być brane pod uwagę na przykład dostawy rozpoczynające się w Polsce i kierowane do konsumentów w innych państwach UE, natomiast sprzedaż rozpoczynająca się z magazynu znajdującego się w innym państwie członkowskim nie będzie uwzględniana przy obliczaniu tego progu. To szczególnie ważne dla firm korzystających z zagranicznego fulfillmentu, ponieważ samo posiadanie sprzedaży do tego samego kraju konsumenta nie przesądza jeszcze o tym, czy dana transakcja wpływa na próg 10 000 euro właściwy dla państwa siedziby.
| Obszar | Co się zmienia | Dla kogo ma znaczenie |
| Próg 10 000 euro | Doprecyzowanie, że przy obliczaniu progu WSTO uwzględnia się sprzedaż towarów wysyłanych z państwa członkowskiego, w którym podatnik ma siedzibę. Sprzedaż rozpoczynająca się z magazynu w innym państwie UE nie jest uwzględniana w tym progu | E-sklepy prowadzące sprzedaż B2C do innych państw UE, szczególnie firmy korzystające z zagranicznego fulfillmentu |
| Obowiązek podatkowy | Doprecyzowanie momentu powstania obowiązku podatkowego dla transakcji rozliczanych w unijnej i nieunijnej procedurze OSS. Co do zasady będzie on powstawał przy dokonaniu dostawy lub wykonaniu usługi, a przy wcześniejszym otrzymaniu całości lub części zapłaty – w odniesieniu do otrzymanej kwoty już w momencie jej otrzymania | Sprzedawcy korzystający z unijnej lub nieunijnej procedury OSS |
| Marketplace’y | Doprecyzowanie zakresu transakcji, w których platforma lub inny interfejs elektroniczny jest traktowany jako podmiot ułatwiający dostawę, a w określonych przypadkach jako tzw. uznany dostawca | Firmy sprzedające wielokanałowo, w szczególności w modelach, w których dostawy są realizowane przez sprzedawców niemających siedziby w UE |
| IOSS | Ograniczenie części formalności rejestracyjnych, w szczególności poprzez rezygnację z obowiązku podawania adresów stron internetowych w zgłoszeniu dotyczącym IOSS | Sprzedawcy korzystający z procedury importowej i prowadzący sprzedaż towarów wysyłanych z państw trzecich |
| Zwolnienie podmiotowe z VAT | Jednoznaczne wyłączenie podatników korzystających ze zwolnienia podmiotowego z możliwości stosowania IOSS | Mniejsi przedsiębiorcy korzystający ze zwolnienia podmiotowego z VAT, importerzy oraz firmy prowadzące sprzedaż z bezpośrednią wysyłką spoza UE |
| Energia B2C | Rozszerzenie zakresu OSS na określone dostawy gazu ziemnego, energii elektrycznej oraz energii cieplnej i chłodniczej do konsumentów | Wybrane firmy prowadzące transgraniczną sprzedaż B2C w sektorze energetycznym lub w modelach powiązanych z dostawą energii |
Zmiany dotyczące momentu powstania obowiązku podatkowego są dobrym przykładem tego, że pozornie techniczne doprecyzowanie może mieć realny wpływ na codzienne procesy finansowe. W przypadku transakcji objętych OSS obowiązek podatkowy ma co do zasady powstawać z chwilą dokonania dostawy towaru lub wykonania usługi. Jeżeli jednak wcześniej zostanie otrzymana całość albo część zapłaty, VAT od otrzymanej kwoty będzie należny już w momencie jej otrzymania. Dla firmy obsługującej dużą liczbę zamówień oznacza to konieczność sprawdzenia, czy dane z systemu sprzedażowego, operatorów płatności i księgowości przypisują transakcje do właściwych okresów. Przy dużej skali sprzedaży różnica pomiędzy datą zamówienia, zapłaty i faktycznego wykonania transakcji może mieć znaczenie dla tego, w którym okresie dana kwota zostanie wykazana w rozliczeniu OSS.
W przypadku marketplace’ów zmiana nie oznacza natomiast, że od 2027 r. każda platforma automatycznie przejmie obowiązek rozliczenia VAT od sprzedaży realizowanej za jej pośrednictwem. Nowe przepisy doprecyzowują zakres transakcji, w których interfejs elektroniczny jest uznawany za podmiot ułatwiający dostawę, a w określonych przypadkach za tzw. uznanego dostawcę. Dotyczy to między innymi określonych dostaw na terytorium UE realizowanych przez sprzedawców niemających siedziby w Unii. Zakres przepisów ma obejmować nie tylko sprzedaż na rzecz konsumentów, lecz również niektóre transakcje na rzecz podatników i osób prawnych, w przypadku których wewnątrzwspólnotowe nabycie towarów nie podlega VAT. Dla przedsiębiorcy oznacza to przede wszystkim potrzebę analizy konkretnego modelu sprzedaży, ponieważ samo korzystanie z marketplace’u nie pozwala jeszcze przesądzić, kto w danej transakcji powinien pobrać i rozliczyć VAT.
W IOSS zmiana ma bardziej punktowy charakter, niż mogłoby sugerować określenie „uproszczenie rejestracji”. Ograniczona ma zostać część formalności rejestracyjnych, w szczególności poprzez rezygnację z obowiązku podawania adresów stron internetowych w zgłoszeniu dotyczącym tej procedury. Dla firm rozwijających sprzedaż w kilku kanałach jest to praktyczne ułatwienie, ponieważ zmiana domeny, uruchomienie kolejnego sklepu lub dodanie nowego kanału sprzedaży nie będzie wiązać się z tym konkretnym obowiązkiem informacyjnym. Jednocześnie nie zmienia to podstawowych zasad działania IOSS ani obowiązków związanych z prawidłowym dokumentowaniem i rozliczaniem sprzedaży na odległość towarów importowanych. Istotne pozostaje również to, że procedura dotyczy towarów w przesyłkach o wartości rzeczywistej nieprzekraczającej 150 EUR, a projektowane przepisy jednoznacznie wyłączają z możliwości korzystania z IOSS podatników stosujących zwolnienie podmiotowe z VAT.
Skala wpływu nowelizacji będzie więc w dużej mierze zależała od modelu operacyjnego firmy. Przedsiębiorstwo wysyłające towary z Polski bezpośrednio do konsumentów w innych państwach UE powinno przede wszystkim zweryfikować sposób liczenia progu 10 000 euro, ustalania miejsca opodatkowania oraz raportowania sprzedaży w OSS. Firma posiadająca zapasy w innym kraju UE musi dodatkowo zwrócić uwagę na to, skąd faktycznie rozpoczyna się transport do klienta, ponieważ dostawa rozpoczynająca się z zagranicznego magazynu nie będzie wliczana do progu WSTO właściwego dla państwa siedziby. Z kolei przedsiębiorstwo sprzedające towary importowane bezpośrednio z państwa trzeciego powinno przeanalizować możliwość stosowania IOSS, swój status podatkowy oraz to, czy wartość rzeczywista przesyłki nie przekracza 150 EUR.
Równie ważne jest rozdzielenie zmian planowanych na 1 stycznia 2027 r. od kolejnego etapu reformy ViDA. Od 1 lipca 2028 r. ma zostać wprowadzona w ramach OSS nowa procedura dotycząca transgranicznych przemieszczeń własnych towarów, określana jako TOOG, czyli Transfer of Own Goods. Równocześnie wygaszane mają być dotychczasowe rozwiązania związane z procedurą call-off stock. Dla firm posiadających zapasy w kilku państwach UE jest to ważny kierunek zmian, ale nie należy utożsamiać transferu własnych towarów z samym posiadaniem zagranicznego magazynu ani zakładać, że od 2028 r. automatycznie znikną wszystkie lokalne obowiązki VAT związane z takim modelem działalności. Podobnie rozszerzenie OSS na określone dostawy energii B2C od 2027 r. trzeba postrzegać w kontekście kolejnego etapu ViDA, ponieważ od 1 lipca 2028 r. konstrukcja tych rozliczeń ma zostać ponownie zmieniona.
Najpierw ważne rozróżnienie: 2027 to nie to samo co 2028
Co zaczyna obowiązywać od 1 stycznia 2027 r.
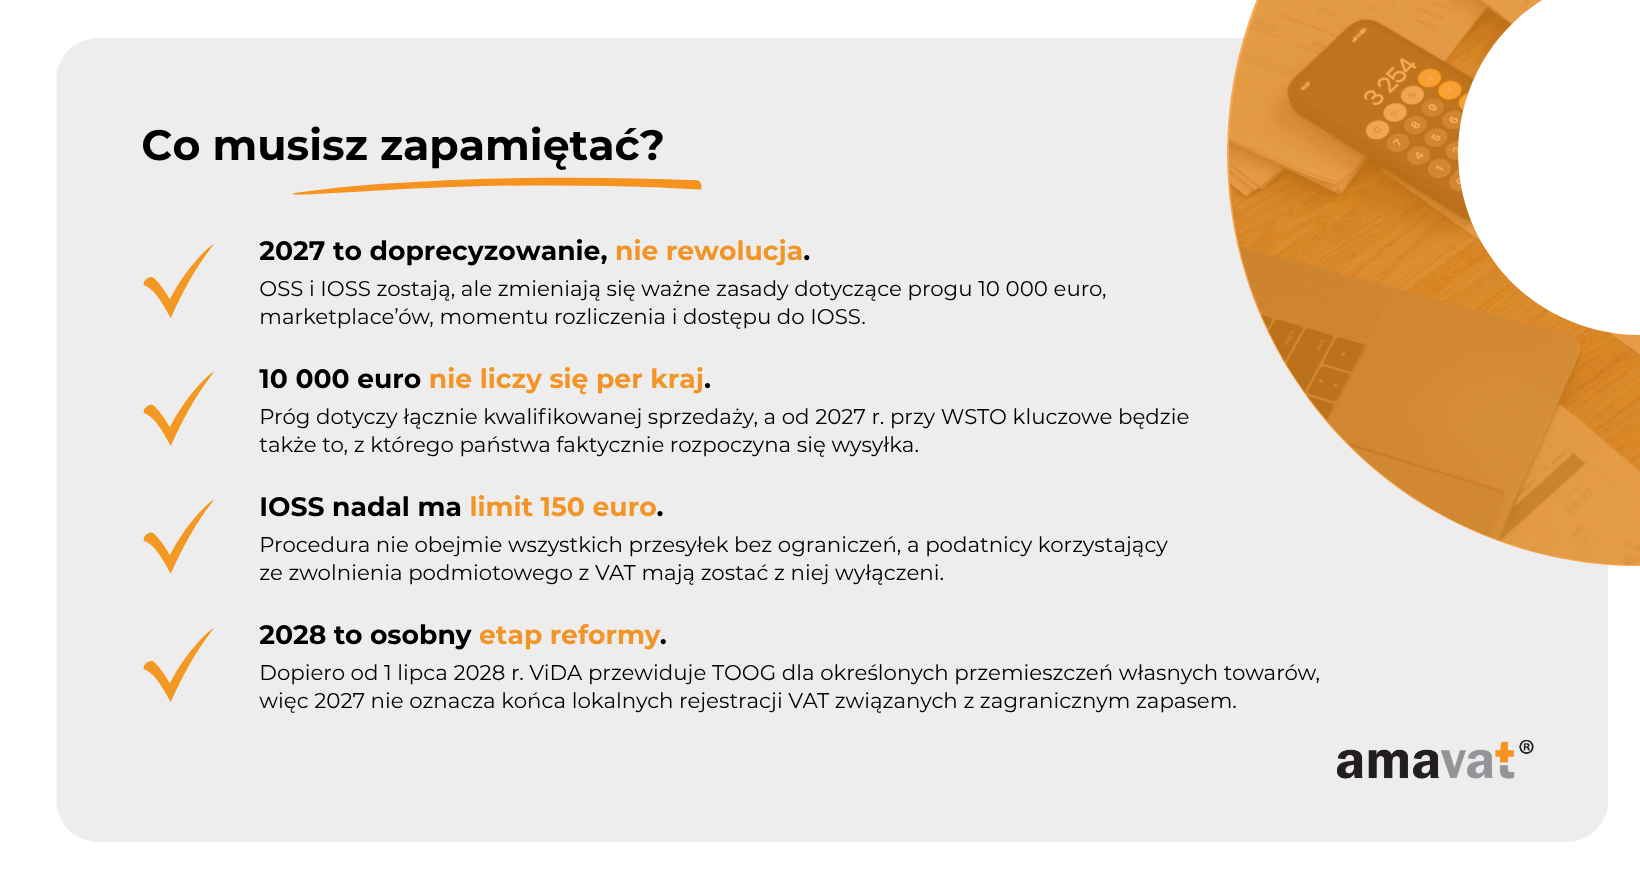
Zmiany planowane na 1 stycznia 2027 r. dotyczą przede wszystkim doprecyzowania zasad działania OSS i IOSS, a nie stworzenia zupełnie nowego systemu rozliczeń VAT dla e-commerce. Dla sprzedawców najważniejsze będzie dokładniejsze określenie sposobu liczenia progu 10 000 euro dla WSTO, uporządkowanie momentu powstania obowiązku podatkowego w procedurach OSS, doprecyzowanie sytuacji, w których platforma elektroniczna może być traktowana jako podmiot ułatwiający dostawę, oraz ograniczenie części formalności związanych z IOSS. Szczególne znaczenie będzie miało również jednoznaczne wyłączenie podatników korzystających ze zwolnienia podmiotowego z VAT z możliwości stosowania IOSS. Z punktu widzenia rozwijającego się sklepu internetowego są to zmiany, które mogą wpływać na sposób konfiguracji procesów sprzedażowych, raportowania i księgowości, ale nie zmieniają podstawowej logiki OSS i IOSS.
Praktyczne znaczenie 2027 r. polega więc głównie na tym, że przedsiębiorcy będą musieli dokładniej przyjrzeć się temu, jak ich obecny model sprzedaży działa w szczegółach. Firma prowadząca sprzedaż z Polski do kilku państw UE powinna sprawdzić, które transakcje rzeczywiście wchodzą do progu 10 000 euro, jak na jego stosowanie wpływa sprzedaż z zagranicznych magazynów oraz w jakim momencie wykazuje poszczególne operacje w OSS. Sprzedawca korzystający z marketplace’ów powinien upewnić się, kto odpowiada za rozliczenie VAT w poszczególnych typach dostaw, a firma importująca towary spoza UE musi zweryfikować, czy spełnia warunki stosowania IOSS. Zmiany mają również wyraźniej powiązać korzystanie z unijnej procedury OSS z wyborem opodatkowania odpowiednich transakcji w państwie konsumpcji. To raczej uporządkowanie istniejących mechanizmów niż reforma zmieniająca cały system sprzedaży transgranicznej od podstaw.
Co zmieni się dopiero od 1 lipca 2028 r.
Znacznie dalej idące zmiany w obszarze przemieszczania własnych towarów pomiędzy państwami UE są planowane dopiero na 1 lipca 2028 r. Wtedy ma zostać uruchomiony kolejny etap reformy ViDA, obejmujący między innymi nową procedurę OSS dla transgranicznych transferów własnych towarów, określaną jako TOOG, czyli Transfer of Own Goods. Dzisiaj przemieszczenie własnego zapasu z jednego państwa członkowskiego do drugiego może prowadzić do obowiązków VAT w państwie, do którego towar jest przemieszczany. Dla firm korzystających z zagranicznych centrów logistycznych, magazynów fulfillmentowych lub własnych zapasów utrzymywanych w kilku krajach jest to jeden z powodów, dla których sama rejestracja do OSS nie zawsze eliminuje potrzebę posiadania lokalnych numerów VAT.
Od 1 lipca 2028 r. nowa procedura ma uprościć rozliczanie określonych transgranicznych przemieszczeń własnych towarów. Nie oznacza to jednak, że każda sytuacja związana z zagranicznym magazynem przestanie powodować obowiązki lokalne. Przechowywanie zapasów, transfer własnego towaru oraz późniejsza sprzedaż do klienta to z perspektywy VAT różne zdarzenia i każde z nich trzeba analizować osobno. Dlatego dla przedsiębiorcy planującego ekspansję ważniejsze od ogólnego hasła „OSS obejmie magazyny” jest zrozumienie, że reforma 2028 ma rozszerzyć zakres uproszczeń, ale nie tworzy jednej uniwersalnej zasady dla każdego modelu logistycznego. Dodatkowo wraz z tym etapem ma być wygaszana dotychczasowa procedura call-off stock.
Dlaczego sprzedawcy online nie powinni mieszać tych dwóch terminów
Połączenie zmian z 2027 i 2028 r. w jedną reformę może prowadzić do błędnych decyzji biznesowych. Firma, która założy, że od 1 stycznia 2027 r. OSS zacznie automatycznie obejmować wszystkie transfery towarów do zagranicznych magazynów, może przedwcześnie uznać, że nie będzie już potrzebować lokalnych rejestracji VAT. Tymczasem zmiany zaplanowane na 2027 r. dotyczą przede wszystkim doprecyzowania obecnych procedur. Mechanizmy odnoszące się do transgranicznego przemieszczania własnych towarów są częścią późniejszego etapu ViDA. W praktyce oznacza to, że firma korzystająca przykładowo z magazynu w innym państwie UE nadal musi analizować swoje obowiązki na podstawie rzeczywistych przepływów towarów, miejsca rozpoczęcia wysyłki i rodzaju transakcji.
To rozróżnienie ma szczególne znaczenie dla przedsiębiorstw, które planują ekspansję nie tylko poprzez sprzedaż transgraniczną z Polski, ale także poprzez budowę bardziej lokalnej infrastruktury logistycznej. Wysłanie paczki z Polski do konsumenta w innym państwie UE to inny model niż wcześniejsze przemieszczenie większej partii towaru do magazynu za granicą, a następnie realizowanie zamówień lokalnie z tego zapasu. OSS może upraszczać rozliczenia sprzedaży B2C, ale nie należy traktować go jako narzędzia, które już od 2027 r. automatycznie usuwa wszystkie konsekwencje podatkowe wynikające z fizycznego przemieszczania i przechowywania zapasów w różnych państwach. Także po wejściu TOOG trzeba będzie rozróżniać samo przemieszczenie własnego towaru, jego magazynowanie oraz późniejszą sprzedaż lokalną, ponieważ nie są to z perspektywy VAT identyczne zdarzenia.
Próg 10 000 euro po zmianach — co dokładnie trzeba monitorować?
Kogo dotyczy próg 10 000 euro?
Próg 10 000 euro ma znaczenie przede wszystkim dla przedsiębiorców posiadających siedzibę tylko w jednym państwie członkowskim, którzy prowadzą określoną sprzedaż B2C do odbiorców w innych państwach UE. W kontekście e-commerce najważniejsza jest wewnątrzwspólnotowa sprzedaż towarów na odległość, czyli WSTO, gdy towar jest wysyłany z jednego państwa UE do konsumenta znajdującego się w innym państwie członkowskim. Mechanizm progu pozwala w określonych warunkach zachować opodatkowanie w państwie siedziby sprzedawcy, ale nie należy traktować 10 000 euro jako obowiązkowego „progu wejścia” do OSS. Przedsiębiorca może zdecydować się na opodatkowanie odpowiednich transakcji w państwach konsumpcji również wcześniej, a projektowane zmiany od 2027 r. mają wyraźniej powiązać taki wybór z rejestracją do unijnej procedury OSS.
Od 2027 r. szczególnie ważne ma być doprecyzowanie dotyczące miejsca rozpoczęcia wysyłki. Przy ustalaniu progu w części dotyczącej WSTO uwzględniane mają być dostawy towarów wysyłanych z państwa członkowskiego, w którym podatnik ma siedzibę. Dla polskiej spółki oznacza to, że przy spełnieniu pozostałych warunków sprzedaż z Polski do konsumentów w Niemczech, Czechach czy Francji jest uwzględniana przy obliczaniu progu. Jeżeli jednak ta sama spółka utrzymuje zapasy przykładowo w Czechach i stamtąd wysyła towary do konsumentów w Niemczech, taka sprzedaż nie będzie wliczana do progu ustalanego dla Polski. To rozróżnienie jest szczególnie istotne dla średnich firm, które wraz z ekspansją zaczynają korzystać z zagranicznego fulfillmentu i nie realizują już wszystkich zamówień z jednego kraju.
Dlaczego nie liczy się go osobno dla każdego kraju?
Próg 10 000 euro nie jest osobnym limitem przypisanym do każdego rynku, na którym firma prowadzi sprzedaż. Jeżeli polski sklep sprzedaje towary konsumentom w kilku państwach UE i transakcje spełniają warunki uwzględnienia ich w progu, ich wartość trzeba analizować łącznie. Nie można więc przyjąć, że firma ma po 10 000 euro limitu dla Niemiec, Czech, Francji czy Austrii. Jeżeli kwalifikowana sprzedaż z Polski do Niemiec wynosi 4 000 euro, do Czech 3 000 euro, a do Francji kolejne 4 000 euro, suma wynosi 11 000 euro i z perspektywy progu nie ma znaczenia, że w żadnym pojedynczym kraju sprzedaż nie przekroczyła 10 000 euro.
Dla firm rozwijających działalność zagraniczną jest to jeden z obszarów, w których łatwo o błąd wynikający z organizacji sprzedaży według rynków. W raportach zarządczych wyniki często analizuje się osobno dla każdego kraju, dlatego przedsiębiorca może naturalnie patrzeć na limity podatkowe w ten sam sposób. W przypadku progu 10 000 euro taka logika jest jednak niewłaściwa. Trzeba patrzeć na łączną wartość kwalifikowanej sprzedaży transgranicznej objętej tym mechanizmem, przy jednoczesnym uwzględnieniu reguły dotyczącej miejsca rozpoczęcia wysyłki. Co ważne, warunek związany z limitem bada się w odniesieniu do bieżącego oraz poprzedniego roku kalendarzowego, dlatego przedsiębiorca, który przekroczył próg w poprzednim roku, nie rozpoczyna kolejnego roku z nowym limitem liczonym od zera.
Co dzieje się po przekroczeniu limitu?
Jeżeli warunki stosowania progu przestają być spełnione, miejsce opodatkowania kwalifikowanej sprzedaży B2C przenosi się co do zasady do państwa konsumpcji. W praktyce oznacza to konieczność stosowania VAT właściwego dla kraju, do którego trafia towar, a nie stawki obowiązującej w Polsce. Jednocześnie przy ustalaniu, czy próg może być stosowany, znaczenie ma nie tylko wartość sprzedaży osiągnięta od początku bieżącego roku. Badany jest również poprzedni rok kalendarzowy. Jeżeli firma przekroczyła próg w poprzednim roku, nie może 1 stycznia potraktować nowego roku jako świeżego startu i ponownie stosować zasad przewidzianych dla sprzedaży poniżej 10 000 euro tylko dlatego, że styczniowa sprzedaż jest jeszcze niewielka.
Dla sklepu rozwijającego działalność w kilku państwach oznacza to konieczność prawidłowego przypisywania kraju konsumpcji, stosowania odpowiednich stawek oraz posiadania danych umożliwiających poprawne raportowanie transakcji. Właśnie w tym miejscu kluczową rolę może odgrywać procedura OSS, ponieważ pozwala rozliczać VAT należny w wielu państwach konsumpcji za pomocą jednej procedury w państwie identyfikacji, zamiast dokonywać osobnej rejestracji wyłącznie z powodu każdej transgranicznej sprzedaży B2C objętej OSS. Samo korzystanie z OSS nie zwalnia jednak firmy z właściwej kwalifikacji transakcji, rozróżniania państw konsumpcji ani stosowania odpowiednich stawek VAT. Przy dużej skali sprzedaży prawidłowa konfiguracja tych procesów staje się więc znacznie ważniejsza niż samo kontrolowanie jednej wartości granicznej.
A co jeśli firma nie przekroczyła 10 000 euro, ale korzysta z OSS?
Próg 10 000 euro nie jest warunkiem, który trzeba obowiązkowo przekroczyć, aby zacząć opodatkowywać odpowiednie transakcje w państwach konsumpcji. Przedsiębiorca może wybrać takie rozwiązanie wcześniej i korzystać z OSS jako uproszczonego sposobu rozliczenia VAT należnego w poszczególnych krajach. Od 2027 r. przepisy mają jednoznaczniej powiązać rejestrację do unijnej procedury OSS z wyborem opodatkowania objętych nią transakcji w państwie konsumpcji. W praktyce firma korzystająca z OSS nie powinna więc traktować progu 10 000 euro jako możliwości pozostawienia części odpowiednich transakcji przy opodatkowaniu w państwie siedziby tylko dlatego, że wartość sprzedaży nie osiągnęła jeszcze limitu.
Dla rozwijającego się e-commerce ma to istotne znaczenie organizacyjne. Firma może zdecydować się na stosowanie zasad państwa konsumpcji jeszcze przed osiągnięciem 10 000 euro, na przykład dlatego, że oczekuje szybkiego wzrostu sprzedaży zagranicznej i chce od początku budować jednolity sposób rozliczeń. Projektowane przepisy mają sprawić, że rejestracja do OSS będzie jednoznacznie odzwierciedlała ten wybór. Dlatego 10 000 euro lepiej postrzegać jako próg określający możliwość stosowania szczególnych zasad miejsca opodatkowania, a nie jako granicę, poniżej której OSS pozostaje niedostępny. To rozróżnienie jest ważne szczególnie dla firm wchodzących jednocześnie na kilka rynków i planujących wzrost, ponieważ pozwala właściwie zaprojektować procesy podatkowe jeszcze przed osiągnięciem większej skali.
Przykład: polski sklep sprzedający do kilku państw UE
Załóżmy, że polska firma prowadzi sklep internetowy i sprzedaje towary konsumentom w Niemczech, Czechach, Austrii i Francji. Wszystkie towary są początkowo wysyłane z magazynu w Polsce. W danym okresie wartość kwalifikowanej sprzedaży wynosi 3 500 euro do Niemiec, 2 500 euro do Czech, 2 000 euro do Austrii i 3 000 euro do Francji. Łącznie daje to 11 000 euro. Firma nie powinna analizować każdego rynku osobno i dochodzić do wniosku, że na żadnym nie przekroczyła 10 000 euro. Dla potrzeb progu uwzględnia łączną wartość odpowiednich transakcji, dlatego limit zostaje przekroczony mimo stosunkowo niewielkiej sprzedaży na każdym z czterech rynków z osobna. Jeżeli natomiast próg został przekroczony już w poprzednim roku, firma nie odzyskuje prawa do stosowania zasad dla sprzedaży poniżej limitu tylko dlatego, że 1 stycznia rozpoczyna się nowy rok kalendarzowy.
Sytuacja staje się bardziej złożona, jeżeli firma rozpocznie korzystanie z magazynu w Czechach. Załóżmy, że część zamówień do Niemiec jest nadal wysyłana z Polski, a część z czeskiego centrum fulfillmentowego. Przy ustalaniu polskiego progu 10 000 euro nie należy automatycznie zsumować całej sprzedaży do niemieckich klientów. Znaczenie ma to, skąd rozpoczyna się transport. Przy spełnieniu pozostałych warunków dostawy rozpoczynające się w Polsce są uwzględniane przy obliczaniu progu, natomiast dostawy rozpoczynające się z magazynu w Czechach nie wchodzą do tego progu. Ten przykład pokazuje, dlaczego przy ekspansji e-commerce sama informacja o wartości sprzedaży do danego kraju nie wystarcza. Firma musi znać także miejsce rozpoczęcia wysyłki, historię wartości sprzedaży z poprzedniego roku oraz wiedzieć, czy dokonała wyboru opodatkowania odpowiednich transakcji w państwach konsumpcji poprzez korzystanie z OSS.
Najczęstszy błąd: traktowanie progu 10 000 euro jak osobnego limitu dla każdego kraju sprzedaży albo zakładanie, że z początkiem każdego roku limit automatycznie zaczyna być liczony od nowa. Kwalifikowana sprzedaż objęta mechanizmem progu jest analizowana łącznie, a warunki jego stosowania bada się zarówno dla bieżącego, jak i poprzedniego roku kalendarzowego. Od 2027 r. przy części dotyczącej WSTO dodatkowo kluczowe jest miejsce rozpoczęcia wysyłki: przy spełnieniu pozostałych warunków sprzedaż wysyłana z Polski do konsumentów w kilku państwach UE wchodzi do polskiego progu, natomiast dostawy rozpoczynające się z magazynu w innym państwie członkowskim nie są w nim uwzględniane.
Moment powstania obowiązku podatkowego w OSS — techniczny szczegół, który może zmienić deklarację
Dlaczego data transakcji ma znaczenie dla OSS?
W przypadku sprzedaży rozliczanej w OSS prawidłowe ustalenie momentu powstania obowiązku podatkowego decyduje o tym, w którym okresie dana transakcja powinna zostać wykazana. Projektowane przepisy od 2027 r. mają ujednolicić tę kwestię dla unijnej i nieunijnej procedury OSS. Co do zasady obowiązek podatkowy ma być związany z dokonaniem dostawy towaru lub wykonaniem usługi, bez stosowania szczególnych zasad, które mogłyby przesuwać ten moment wyłącznie ze względu na wcześniejsze otrzymanie zapłaty. Oznacza to istotną zmianę praktyczną dla firm, których systemy sprzedażowe lub księgowe automatycznie uznają datę wpływu środków za moment właściwy dla VAT. Sama wcześniejsza płatność nie powinna po zmianach przesądzać o okresie rozliczenia transakcji w OSS. Odrębne reguły pozostają natomiast istotne między innymi w przypadku transakcji objętych mechanizmem uznanego dostawcy.
Dla średniej firmy e-commerce nie jest to wyłącznie techniczna korekta przepisów. Data złożenia zamówienia, autoryzacji płatności, wydania towaru z magazynu i dokonania dostawy mogą przypadać na różne dni, a na przełomie okresów rozliczeniowych także na różne miesiące lub kwartały. Jeżeli firma dotychczas przypisywała transakcję do okresu przede wszystkim na podstawie daty płatności, warto przed 2027 r. sprawdzić, czy taka logika nie będzie prowadziła do błędnego raportowania. Celem zmian jest większa spójność zasad w OSS i ograniczenie sytuacji, w których moment podatkowy zależy od szczególnych mechanizmów stosowanych w krajowych rozliczeniach VAT. W praktyce większego znaczenia nabiera więc prawidłowe rozpoznanie momentu samej dostawy lub wykonania usługi.
Sprzedaż, płatność i raport księgowy — gdzie mogą pojawić się rozbieżności?
Największe ryzyko pojawia się wtedy, gdy różne systemy używane w firmie przypisują tej samej transakcji inną datę i każdy z nich traktuje ją jako podstawową dla innego celu. Platforma sprzedażowa może zapisać dzień złożenia zamówienia, operator płatności dzień pobrania środków, system magazynowy moment wydania przesyłki, a moduł księgowy datę wygenerowania dokumentu lub zaksięgowania sprzedaży. Dopóki wszystkie te zdarzenia mieszczą się w jednym okresie rozliczeniowym, problem może pozostać niewidoczny. Na przełomie kwartałów różnice zaczynają jednak wpływać na możliwość uzgodnienia rozliczenia OSS z raportami sprzedażowymi, płatniczymi i magazynowymi. Od 2027 r. szczególnie ważne będzie, aby system nie przypisywał transakcji do wcześniejszego okresu tylko dlatego, że klient wcześniej zapłacił.
Przykładowo klient może złożyć zamówienie i opłacić je 30 czerwca, natomiast dostawa towaru zostanie dokonana już w lipcu. Raport operatora płatności pokaże transakcję czerwcową, a raport logistyczny i dane dotyczące wykonania dostawy będą wskazywały na kolejny okres. Jeżeli system odpowiedzialny za przygotowanie danych do OSS automatycznie pobiera datę płatności jako moment podatkowy, może przypisać transakcję do niewłaściwego kwartału. Nie oznacza to, że raport płatniczy jest błędny — po prostu odpowiada na inne pytanie niż ewidencja VAT. Właśnie dlatego firmy prowadzące sprzedaż na dużą skalę powinny oddzielać datę przepływu pieniędzy od daty istotnej dla powstania obowiązku podatkowego i mieć możliwość późniejszego uzgodnienia obu zestawów danych.
Co warto sprawdzić w systemie e-commerce i księgowości przed 2027 r.?
Przed wejściem zmian w życie warto prześledzić cały przepływ informacji od momentu złożenia zamówienia aż do ujęcia transakcji w rozliczeniu OSS. Kluczowe jest ustalenie, jaka data jest przekazywana ze sklepu do księgowości, jaka trafia do raportów podatkowych oraz czy moduł przygotowujący dane do OSS bazuje na dacie płatności, wysyłki, dostawy czy jeszcze innym zdarzeniu. Jeżeli firma korzysta z kilku kanałów sprzedaży, dobrze również sprawdzić, czy każdy z nich przekazuje dane według tej samej logiki. Jeden kanał może raportować przede wszystkim datę zamówienia, drugi datę rozliczenia płatności, a trzeci moment potwierdzenia dostawy. Bez świadomego ujednolicenia tych informacji przedsiębiorca może otrzymywać poprawne raporty operacyjne, które nie będą jednak bezpośrednio odpowiadały regułom wymaganym przy rozliczeniu OSS.
Szczególnie użyteczne jest przetestowanie transakcji przypadających na koniec miesiąca lub kwartału. Warto sprawdzić przypadek, w którym klient płaci przed dokonaniem dostawy, zamówienie jest wysyłane w jednym okresie, ale dostarczane w kolejnym, a także sytuacje związane ze zwrotami lub anulowaniem sprzedaży. Celem nie jest ręczne ustalanie daty dla każdego zamówienia, lecz sprawdzenie, czy logika systemu odpowiada projektowanym zasadom i czy można później wyjaśnić rozbieżność między raportem sprzedażowym a rozliczeniem podatkowym. W przypadku transakcji objętych szczególnymi zasadami dotyczącymi uznanego dostawcy trzeba dodatkowo upewnić się, że system potrafi je prawidłowo odróżnić od zwykłych transakcji OSS.
Sprzedaż przez marketplace — kto naprawdę rozlicza VAT?
Kiedy platforma może być uznana za dostawcę dla celów VAT?
W określonych modelach sprzedaży platforma internetowa nie jest dla celów VAT traktowana wyłącznie jako techniczny pośrednik łączący sprzedawcę z klientem. Przepisy mogą uznać, że interfejs elektroniczny ułatwia dostawę w taki sposób, że dla potrzeb podatku jest traktowany jako tzw. uznany dostawca. W uproszczeniu dla VAT przyjmuje się wtedy szczególny model, w którym rozliczenie nie wygląda tak samo jak w typowej sprzedaży bezpośredniej przedsiębiorcy do klienta końcowego. Ma to znaczenie dla tego, kto ma obowiązek rozliczyć VAT, w jaki sposób transakcja jest wykazywana przez platformę oraz jak powinien ująć ją pierwotny sprzedawca. Dlatego samo pośrednictwo platformy w sprzedaży nie wystarcza do ustalenia właściwego sposobu rozliczenia.
Zmiany od 2027 r. mają doprecyzować zakres takich przypadków. Istotne są między innymi określone dostawy na terytorium UE dokonywane przez sprzedawców niemających siedziby w Unii i ułatwiane przez interfejs elektroniczny. Zakres mechanizmu nie ogranicza się wyłącznie do klasycznej sprzedaży na rzecz konsumentów. W określonych przypadkach może obejmować również dostawy do szczególnych kategorii podatników lub osób prawnych, których wewnątrzwspólnotowe nabycia nie podlegają VAT. Nie oznacza to jednak objęcia tym mechanizmem zwykłej sprzedaży B2B między podatnikami VAT ani stworzenia ogólnej zasady, zgodnie z którą każda platforma od 2027 r. automatycznie staje się dostawcą dla celów podatku.
Dlaczego „sprzedaję przez marketplace” nie oznacza automatycznie „marketplace rozlicza mój VAT”?
Samo pojawienie się platformy w procesie sprzedaży nie wystarcza, aby uznać, że obowiązek rozliczenia VAT został przeniesiony ze sprzedawcy na marketplace. Platforma może udostępniać ofertę, technicznie obsługiwać płatność, organizować wysyłkę, przechowywać towary albo wykonywać kilka tych czynności jednocześnie, ale żadna pojedyncza funkcja nie powinna być automatycznie utożsamiana ze statusem uznanego dostawcy. Najpierw trzeba ustalić kwalifikację transakcji na gruncie VAT, a dopiero później analizować przepływ środków i raporty generowane przez platformę. To ważne, ponieważ fakt, że klient płaci za pośrednictwem marketplace’u, nie przesądza jeszcze, że właśnie marketplace jest podmiotem zobowiązanym do rozliczenia podatku od danej sprzedaży.
W praktyce firma prowadząca działalność wielokanałową może jednocześnie obsługiwać kilka różnych modeli VAT. Sprzedaż we własnym sklepie może być rozliczana bezpośrednio przez przedsiębiorcę, określone transakcje przeprowadzane przez platformę mogą podlegać mechanizmowi uznanego dostawcy, a inne operacje na tym samym marketplace nadal mogą wymagać rozliczenia po stronie właściwego sprzedawcy. Jeżeli dodatkowo towary są utrzymywane w magazynach w kilku państwach UE, do analizy dochodzi miejsce rozpoczęcia transportu i rzeczywisty przepływ zapasu. Dlatego raport marketplace’u jest ważnym źródłem danych, ale nie powinien zastępować ustalenia, kto zgodnie z przepisami jest odpowiedzialny za VAT w konkretnym rodzaju transakcji.
Cztery pytania, które sprzedawca powinien zadać dla każdego kanału sprzedaży
Dla każdego kanału sprzedaży w pierwszej kolejności trzeba ustalić, kto jest dostawcą lub uznanym dostawcą dla celów VAT. Dopiero ta odpowiedź pozwala przejść do drugiego pytania, czyli określenia, kto ma obowiązek rozliczyć VAT od danej transakcji. Trzecia kwestia ma charakter operacyjny i dotyczy tego, kto technicznie pobiera płatność od klienta. Te dwie role nie zawsze muszą być tożsame, dlatego przepływ pieniędzy nie powinien być traktowany jako samodzielna przesłanka wskazująca podmiot odpowiedzialny podatkowo. Marketplace może obsługiwać płatność jako pośrednik, podczas gdy obowiązek rozliczenia VAT pozostaje po stronie sprzedawcy, albo działać w modelu, w którym przepisy rzeczywiście przypisują mu rolę uznanego dostawcy.
Ostatnie pytanie dotyczy sposobu wykazania transakcji po obu stronach: przez platformę oraz przez pierwotnego sprzedawcę. Firma powinna wiedzieć, czy dana operacja trafia do jej OSS lub IOSS, czy VAT jest raportowany w odpowiedniej procedurze przez platformę, a także w jaki sposób transakcję należy odwzorować we własnej ewidencji VAT i księgowości. To szczególnie ważne przy uzgadnianiu raportów marketplace’u z danymi magazynowymi i przepływami pieniężnymi. Jeżeli przedsiębiorca zacznie analizę od pytania „kto pobrał pieniądze?”, łatwo pomyli techniczną obsługę płatności z odpowiedzialnością podatkową. Prawidłowa kolejność jest odwrotna: najpierw status stron i sposób rozliczenia VAT, później przepływ płatności i sposób raportowania transakcji.
Rozszerzenie OSS na określone dostawy energii B2C
Jakich transakcji dotyczy zmiana?
Od 1 stycznia 2027 r. projektowane przepisy mają umożliwić rozliczanie w procedurze unijnej OSS określonych dostaw gazu w systemie gazowym oraz energii elektrycznej, cieplnej i chłodniczej dokonywanych na rzecz konsumentów w innych państwach UE. Jest to rozwiązanie odnoszące się do konkretnie wskazanych kategorii dostaw B2C, a nie ogólne rozszerzenie OSS na wszystkie produkty lub usługi związane z energetyką. Dla przedsiębiorstw działających transgranicznie w tym sektorze możliwość wykorzystania OSS może ograniczyć potrzebę rozliczania takich dostaw oddzielnie w każdym państwie konsumpcji. Rozwiązanie przewidziane na 2027 r. ma jednak charakter przejściowy i ma obowiązywać w tej konstrukcji do 30 czerwca 2028 r.
Od 1 lipca 2028 r. rozpocznie się kolejny etap reformy ViDA i zmieni się konstrukcja procedury OSS, w której mają zostać osadzone również te transakcje. Dla przedsiębiorstw działających w sektorze energetycznym oznacza to, że przy planowaniu procesów podatkowych trzeba brać pod uwagę dwa kolejne etapy zmian, a nie tylko datę 1 stycznia 2027 r. Dla typowego e-commerce rozróżnienie to ma natomiast znaczenie przede wszystkim informacyjne, ponieważ rozszerzenie dotyczące energii nie wpływa na standardową sprzedaż towarów konsumpcyjnych.
Dlaczego większość klasycznych e-sklepów może ją pominąć?
Dla sklepu sprzedającego odzież, elektronikę użytkową, kosmetyki, wyposażenie domu, produkty sportowe czy inne typowe towary konsumpcyjne rozszerzenie OSS na określone dostawy energii nie będzie miało bezpośredniego wpływu na codzienne rozliczenia. Znacznie ważniejsze pozostaną dla takich przedsiębiorstw zmiany dotyczące progu 10 000 euro, momentu powstania obowiązku podatkowego, sprzedaży przez marketplace’y oraz zasad IOSS. Temat energii staje się istotny przede wszystkim w bardziej wyspecjalizowanych modelach działalności, w których przedmiotem transgranicznej sprzedaży B2C jest rzeczywiście gaz w systemie gazowym, energia elektryczna, cieplna lub chłodnicza.
W praktyce firma prowadząca klasyczny handel internetowy nie musi więc przebudowywać swoich procesów tylko z powodu tej części nowelizacji. Warto natomiast wiedzieć, że rozszerzenie zakresu OSS jest elementem szerszej, etapowej reformy, ponieważ pokazuje kierunek zmian w unijnym systemie VAT: coraz większa liczba transgranicznych transakcji ma być rozliczana za pomocą procedur pozwalających ograniczyć liczbę lokalnych obowiązków rejestracyjnych. Dla większości sklepów internetowych przygotowania na 2027 r. powinny jednak koncentrować się przede wszystkim na zmianach, które bezpośrednio dotyczą ich własnego modelu sprzedaży, logistyki oraz wykorzystywanych kanałów.
IOSS od 2027 r. — mniej formalności przy rejestracji
Jakie dane przestaną być wymagane?
Jedna z bardziej praktycznych, choć niezbyt szerokich zmian dotyczących IOSS ma polegać na ograniczeniu części formalności rejestracyjnych. Projekt przewiduje rezygnację z obowiązku podawania adresów stron internetowych w zgłoszeniu dotyczącym procedury importowej IOSS. Podobne uproszczenie ma dotyczyć również procedury nieunijnej OSS. Nie oznacza to kompleksowej przebudowy procesu rejestracji ani rezygnacji z pozostałych informacji pozwalających administracji podatkowej zidentyfikować przedsiębiorcę i jego działalność. Zmiana jest punktowa, ale dla firm prowadzących sprzedaż online może mieć realne znaczenie, ponieważ adres sklepu internetowego coraz rzadziej odpowiada całemu modelowi sprzedaży. Przedsiębiorca może jednocześnie korzystać z własnej domeny, kilku wersji językowych sklepu, marketplace’ów oraz innych kanałów cyfrowych, które są uruchamiane i zamykane wraz z rozwojem działalności.
Od 2027 r. adresy stron internetowych nie mają już stanowić danych wymaganych w zgłoszeniu dotyczącym IOSS. Ograniczy to formalności szczególnie w przypadku przedsiębiorców korzystających z wielu domen i kanałów sprzedaży. Warto jednak zachować właściwą skalę tej zmiany. Nie jest to „nowy, uproszczony IOSS” ani zniesienie obowiązków rejestracyjnych jako takich. Chodzi o usunięcie konkretnej kategorii danych ze zgłoszenia, a nie o całkowite uproszczenie wszystkich obowiązków związanych z prowadzeniem sprzedaży importowej. Dla firmy planującej ekspansję korzyść polega więc przede wszystkim na tym, że sam rozwój struktury sprzedaży internetowej nie będzie wymagał podawania tych adresów w ramach danych rejestracyjnych IOSS.
Dlaczego to ułatwienie dla sprzedaży wielokanałowej?
Współczesny e-commerce rzadko działa w modelu, w którym jedna firma prowadzi jedną stronę internetową i realizuje wszystkie zamówienia wyłącznie za jej pośrednictwem. Wraz z ekspansją pojawiają się kolejne wersje językowe sklepu, odrębne domeny dla różnych rynków, platformy sprzedażowe i dodatkowe kanały pozyskiwania klientów. Adres strony internetowej może się więc zmieniać znacznie szybciej niż podstawowe informacje o podatniku. Rezygnacja z obowiązku podawania takich adresów w zgłoszeniu IOSS dobrze odpowiada temu, jak w praktyce rozwijają się firmy prowadzące handel elektroniczny, szczególnie wtedy, gdy kilka rynków obsługiwanych jest równolegle przez różne kanały sprzedaży.
Nie należy jednak wyciągać z tego wniosku, że sam kanał sprzedaży przestaje mieć znaczenie dla VAT. Nadal trzeba wiedzieć, czy dana transakcja jest realizowana bezpośrednio przez sprzedawcę, czy przy udziale platformy, która w określonych przypadkach może zostać uznana za dostawcę dla celów podatku. Różne kanały mogą więc prowadzić do różnych sposobów rozliczenia tej samej kategorii produktów, nawet jeżeli z punktu widzenia klienta cały proces zakupowy wygląda podobnie. Zmiana od 2027 r. usuwa jedną formalność na etapie zgłoszenia, ale nie ogranicza potrzeby prawidłowego ustalenia roli uczestników transakcji i sposobu rozliczenia VAT w każdym modelu sprzedaży.
Czego uproszczenie rejestracji nie zmienia?
Rezygnacja z podawania adresów stron internetowych nie zmienia podstawowych warunków stosowania IOSS ani obowiązków związanych z prawidłowym rozliczeniem sprzedaży. Przedsiębiorca nadal musi ustalić, czy dana transakcja w ogóle może zostać objęta procedurą, określić państwo konsumpcji, zastosować właściwą stawkę VAT i wykazać prawidłową wartość sprzedaży. IOSS pozostaje procedurą dotyczącą sprzedaży na odległość towarów importowanych w przesyłkach o wartości rzeczywistej nieprzekraczającej 150 EUR, z wyłączeniem towarów podlegających podatkowi akcyzowemu. Samo spełnienie limitu wartości nie oznacza więc jeszcze automatycznie, że każda przesyłka może zostać objęta IOSS.
W praktyce firma nadal potrzebuje spójnych danych łączących sprzedaż, płatność, wysyłkę, import i właściwe rozliczenie podatku. Przy większej skali działalności istotne jest nie tylko to, czy VAT został pobrany od klienta, lecz także czy transakcję przypisano do właściwego państwa, zastosowano odpowiednią stawkę oraz poprawnie odwzorowano ją w ewidencji. Jeżeli przedsiębiorca prowadzi sprzedaż przez kilka kanałów, musi również rozróżniać transakcje rozliczane samodzielnie od tych, w których obowiązek rozliczenia VAT może przejmować platforma. Uproszczenie formularza nie zmniejsza więc znaczenia jakości danych ani prawidłowej kwalifikacji transakcji.
Zwolnienie z VAT a IOSS — jedna z najważniejszych zmian dla mniejszych sprzedawców
Którzy podatnicy nie będą mogli korzystać z IOSS?
Projektowane przepisy mają jednoznacznie wyłączyć z możliwości stosowania IOSS podatników korzystających ze zwolnienia podmiotowego z VAT. W polskich realiach chodzi o przedsiębiorców korzystających ze zwolnienia ze względu na wartość sprzedaży, a nie o każdą sytuację, w której określona czynność jest zwolniona z podatku. To rozróżnienie jest ważne, ponieważ określenie „firma zwolniona z VAT” bywa używane bardzo szeroko, podczas gdy projekt odnosi się do konkretnego statusu podatnika. Od 1 stycznia 2026 r. krajowy limit zwolnienia podmiotowego wynosi 240 000 zł, dlatego przy analizie sytuacji polskiego przedsiębiorcy trzeba posługiwać się już tą wartością, a nie wcześniejszym limitem.
Jeżeli przedsiębiorca korzysta ze zwolnienia podmiotowego, a jednocześnie opiera część swojego modelu sprzedaży na IOSS, przed 2027 r. powinien zweryfikować, jak projektowane wyłączenie wpłynie na dalsze funkcjonowanie jego sprzedaży importowej. Może to być szczególnie istotne dla mniejszych, szybko rosnących sklepów, które zaczynały działalność na rynku krajowym jako podatnicy korzystający ze zwolnienia, a następnie rozszerzyły sprzedaż na klientów w innych państwach UE przy bezpośredniej wysyłce towarów spoza Unii. W takim modelu status podatkowy przestaje być wyłącznie krajowym zagadnieniem księgowym i zaczyna wpływać na możliwość korzystania z konkretnej procedury importowej.
Dlaczego to szczególnie ważne dla importerów i dropshipperów?
IOSS ma największe znaczenie tam, gdzie towar sprzedany konsumentowi w UE jest wysyłany bezpośrednio z państwa trzeciego, a transakcja spełnia pozostałe warunki zastosowania procedury. Dotyczy to również firm prowadzących modele dropshippingowe, jeżeli ich sprzedaż spełnia warunki sprzedaży na odległość towarów importowanych, oraz innych sprzedawców wysyłających towary bezpośrednio spoza UE do konsumentów. Sam dropshipping nie jest bowiem odrębną kategorią VAT. Skutki podatkowe zależą od tego, kto sprzedaje towar, kiedy przechodzi prawo do rozporządzania nim, jak wygląda łańcuch dostaw, kto odpowiada za import oraz czy w transakcji uczestniczy platforma działająca jako uznany dostawca.
W modelach kwalifikujących się do IOSS VAT może być pobierany już na etapie zakupu i następnie rozliczany w ramach procedury importowej, co pozwala uporządkować sposób poboru podatku przy sprzedaży do konsumenta. Jeżeli przedsiębiorca korzystający ze zwolnienia podmiotowego nie będzie mógł stosować IOSS, powinien wcześniej ustalić, jak zmieni się rozliczenie jego przesyłek. Nie jest to wyłącznie kwestia deklaracji podatkowej, ponieważ sposób poboru VAT może wpływać również na odprawę celną, obsługę przesyłki oraz doświadczenie klienta. Przy dużej liczbie niedrogich zamówień zmiana sposobu rozliczania VAT może więc oddziaływać na cały proces sprzedażowy, a nie jedynie na pracę działu księgowego.
Jakie modele warto przeanalizować przed 2027 r.?
Przedsiębiorca, którego obecny model łączy zwolnienie podmiotowe z VAT ze sprzedażą kwalifikującą się do IOSS, powinien porównać kilka możliwych scenariuszy dalszego działania. Jednym z nich może być zmiana statusu podatkowego, jeżeli możliwość dalszego korzystania z IOSS ma dla firmy odpowiednio duże znaczenie. Nie należy jednak traktować tego jako prostego schematu „chcesz IOSS, zrezygnuj ze zwolnienia”. Dobrowolna rezygnacja ze zwolnienia wpływa na całą sytuację VAT przedsiębiorcy, między innymi na rozliczanie sprzedaży krajowej, VAT naliczony, fakturowanie, obowiązki ewidencyjne i JPK_VAT, a pośrednio również na ceny oraz marżę. Decyzja powinna więc wynikać z analizy całego modelu działalności, a nie wyłącznie jednej procedury importowej.
Alternatywą może być organizacja sprzedaży poza IOSS, z wykorzystaniem innego sposobu poboru i rozliczenia VAT przy imporcie. W tym miejscu znaczenie mogą mieć między innymi szczególne uregulowania dotyczące deklarowania i zapłaty VAT z tytułu importu, określane również jako special arrangements. Ich zastosowanie zależy od modelu odprawy oraz od tego, jaki podmiot przedstawia towary organom celnym i pobiera VAT od odbiorcy. Sprzedaż poza IOSS nie oznacza więc po prostu, że podatek „zawsze zapłaci klient przy odbiorze”. Istnieją inne mechanizmy rozliczenia podatku importowego, a ich przydatność trzeba oceniać w odniesieniu do konkretnego procesu logistycznego i celnego.
W firmach korzystających z marketplace’ów trzeba dodatkowo ustalić, czy w danym modelu to sprzedawca rzeczywiście odpowiada za IOSS, czy określone obowiązki przejmuje platforma jako uznany dostawca. To rozróżnienie może całkowicie zmienić sposób analizy, ponieważ sprzedawca nie powinien zakładać, że numer IOSS i rozliczenie zawsze pozostają po jego stronie. W przypadku przedsiębiorców niemających siedziby w UE trzeba również ustalić, czy korzystanie z IOSS wymaga ustanowienia pośrednika. Obowiązek ten zależy między innymi od miejsca siedziby przedsiębiorcy i zastosowania przewidzianych przepisami wyjątków. Zanim firma wybierze konkretny model, powinna więc przeanalizować wspólnie status VAT, kraj wysyłki, wartość i rodzaj towarów, rolę platformy, sposób odprawy importowej oraz to, kto ostatecznie odpowiada za pobranie, wykazanie i zapłatę VAT.
Limit 150 euro zostaje — czego zmiany z 2027 r. NIE robią?
Jak działa limit wartości przesyłki?
Zmiany planowane na 1 stycznia 2027 r. nie znoszą limitu 150 EUR dla IOSS i nie powodują, że procedurą będzie można objąć dowolną sprzedaż towarów importowanych do Unii Europejskiej. IOSS nadal ma dotyczyć sprzedaży na odległość towarów importowanych w przesyłkach o wartości rzeczywistej nieprzekraczającej 150 EUR, z wyłączeniem towarów podlegających podatkowi akcyzowemu. Oznacza to, że sama wysyłka produktu bezpośrednio z państwa trzeciego do konsumenta w UE nie wystarcza do zastosowania tej procedury. Trzeba ustalić wartość rzeczywistą przesyłki oraz sprawdzić pozostałe warunki IOSS. Dla firm sprzedających dużą liczbę stosunkowo niedrogich produktów jest to szczególnie ważne, ponieważ limit odnosi się do kwalifikowanej przesyłki, a nie do ogólnego poziomu obrotów przedsiębiorcy czy całkowitej wartości sprzedaży na danym rynku.
W praktyce trzeba również zachować ostrożność przy zamówieniach obejmujących kilka produktów oraz przy modelach, w których sposób kompletowania i wysyłki nie odpowiada jeden do jednego koszykowi klienta. Wartość zamówienia widoczna w sklepie nie zawsze wystarcza do samodzielnego rozstrzygnięcia sposobu zastosowania limitu IOSS. Nie oznacza to jednak, że zamówienie przekraczające 150 EUR można sztucznie podzielić na kilka przesyłek wyłącznie po to, aby spełnić warunki procedury. Sposób ustalenia wartości trzeba oceniać na podstawie rzeczywistego modelu sprzedaży i wysyłki. Najważniejsze z perspektywy reformy 2027 r. jest to, że limit 150 EUR pozostaje elementem IOSS, dlatego firma rozszerzająca ofertę o droższe produkty wysyłane bezpośrednio spoza UE nie powinna zakładać, że od stycznia wszystkie takie transakcje będzie można rozliczać w tej procedurze.
Uwaga: 150 EUR w IOSS to nie to samo co zwolnienie z cła. Od 1 lipca 2026 r. zmieniły się unijne zasady celne dla przesyłek e-commerce do 150 EUR. Sam fakt, że przesyłka mieści się w limicie wartości pozwalającym na zastosowanie IOSS, nie oznacza więc zwolnienia jej z należności celnych. W okresie przejściowym obowiązującym od 1 lipca 2026 r. do 1 lipca 2028 r. określone przesyłki o wartości rzeczywistej nieprzekraczającej 150 EUR są objęte cłem w wysokości 3 EUR za pozycję towarową w zgłoszeniu celnym. IOSS jest procedurą VAT, dlatego limit 150 EUR trzeba wyraźnie odróżniać od aktualnych zasad celnych dotyczących importu przesyłek o niskiej wartości.
Dlaczego IOSS nie rozwiązuje wszystkich obowiązków importowych?
IOSS jest procedurą służącą do rozliczenia VAT w określonym modelu sprzedaży na odległość towarów importowanych. Nie jest natomiast procedurą celną ani rozwiązaniem zastępującym wszystkie formalności związane z wprowadzeniem towaru z państwa trzeciego na obszar Unii Europejskiej. Nawet jeżeli transakcja spełnia warunki IOSS i VAT został prawidłowo pobrany od klienta na etapie zakupu, towar nadal fizycznie przekracza granicę celną i musi zostać zgłoszony zgodnie z zasadami dotyczącymi importu. Znaczenie zachowują dane przekazywane do odprawy, prawidłowe powiązanie przesyłki z rozliczeniem IOSS oraz informacje umożliwiające ustalenie wartości, rodzaju i pochodzenia towaru. W 2027 r. rozdzielenie VAT od obowiązków celnych będzie szczególnie istotne, ponieważ przesyłka mieszcząca się w limicie IOSS 150 EUR nie jest już z samego tego powodu zwolniona z cła.
Dla przedsiębiorcy oznacza to, że IOSS trzeba traktować jako jeden element całego procesu logistyczno-podatkowego. Jeżeli dane w sklepie wskazują jedną wartość towaru, operator logistyczny otrzymuje inne informacje, a zgłoszenie celne nie odpowiada temu, co zostało pobrane od klienta, sama prawidłowa rejestracja do IOSS nie rozwiąże problemu. Znaczenie ma również to, kto dokonuje zgłoszenia celnego i jaka jest rola poszczególnych uczestników łańcucha. W obowiązującym od lipca 2026 r. modelu ryczałtowego cła dłużnikiem celnym jest sprzedawca, platforma albo ich przedstawiciel zgłaszający towar, a nie konsument. Koszt może oczywiście wpływać na cenę lub koszt dostawy, ale nie należy utożsamiać go z dodatkową należnością, którą klient zawsze ma samodzielnie uregulować przy odbiorze.
VAT to nie wszystko: cło, bezpieczeństwo produktu i inne obowiązki
Jednym z częstszych uproszczeń jest traktowanie IOSS jako rozwiązania całego problemu importu do UE. Tymczasem procedura dotyczy sposobu rozliczania VAT przy kwalifikowanej sprzedaży na odległość i nie zastępuje pozostałych obowiązków wynikających z importu oraz charakteru konkretnego produktu. Od 1 lipca 2026 r. dla określonych przesyłek e-commerce o wartości do 150 EUR obowiązuje przejściowe cło w wysokości 3 EUR za pozycję towarową w zgłoszeniu celnym. Oznacza to, że przedsiębiorca korzystający z IOSS w 2027 r. musi równolegle brać pod uwagę aktualne reguły celne. Do tego dochodzi prawidłowa klasyfikacja towarów, warunki ich przywozu oraz ewentualne ograniczenia dotyczące poszczególnych kategorii produktów.
Osobnej analizy mogą wymagać także bezpieczeństwo produktu, jego zgodność z wymaganiami obowiązującymi na rynku UE, oznakowanie oraz obowiązki związane z wprowadzeniem produktu do obrotu. Dla e-commerce ma to szczególne znaczenie przy rozszerzaniu asortymentu, ponieważ model działający bez większych problemów dla jednej kategorii produktów nie musi być odpowiedni dla kolejnej. Samo stwierdzenie, że przesyłka ma wartość rzeczywistą poniżej 150 EUR, nie kończy więc analizy. Trzeba jeszcze wiedzieć, co znajduje się w przesyłce, kto odpowiada za import, jakie zasady celne mają zastosowanie oraz czy produkt spełnia wymagania właściwe dla rynku, na który trafia. IOSS od 2027 r. nie zaczyna obejmować wszystkich importowanych przesyłek bez ograniczeń wartości i rodzaju towaru.
Czy zmiany w OSS i IOSS od 2027 r. dotyczą Twojego biznesu?
Sprzedajesz z Polski konsumentom w innych krajach UE?
Jeżeli wysyłasz towary z Polski bezpośrednio do konsumentów w innych państwach UE, zmiany dotyczące OSS powinny znaleźć się wysoko na liście rzeczy do sprawdzenia przed 2027 r. Kluczowe znaczenie ma próg 10 000 euro oraz sposób jego obliczania. Przy spełnieniu pozostałych warunków do części towarowej tego progu uwzględniana ma być WSTO rozpoczynająca się w państwie, w którym przedsiębiorca ma siedzibę. Dla polskiej firmy oznacza to odpowiednią sprzedaż wysyłaną z Polski do klientów w innych państwach UE. Kwalifikowanej sprzedaży nie liczy się osobno dla każdego rynku, a warunek dotyczący progu trzeba analizować z uwzględnieniem zarówno bieżącego, jak i poprzedniego roku kalendarzowego.
Jeżeli korzystasz już z OSS, równie ważne jest sprawdzenie, czy system poprawnie przypisuje transakcjom państwo konsumpcji i właściwą stawkę VAT. Od 2027 r. rejestracja do unijnej procedury OSS ma być jednoznacznie powiązana z wyborem opodatkowania odpowiednich transakcji w państwie konsumpcji, dlatego 10 000 euro nie należy traktować jako obowiązkowego „progu wejścia” do OSS. Firma może wybrać opodatkowanie objętych procedurą transakcji w państwach konsumpcji jeszcze przed przekroczeniem limitu. Dla przedsiębiorcy przygotowującego ekspansję oznacza to możliwość zaprojektowania jednolitego sposobu rozliczeń wcześniej, zamiast zmieniać procesy dopiero po osiągnięciu większej skali sprzedaży.
Sprzedajesz przez marketplace’y?
Jeżeli marketplace jest ważnym kanałem sprzedaży, samo potwierdzenie, że platforma nalicza klientowi VAT, nie wystarcza do oceny Twoich obowiązków. Trzeba ustalić, czy w konkretnym rodzaju transakcji platforma jest dla celów VAT wyłącznie pośrednikiem, czy działa jako uznany dostawca. Dopiero wtedy można prawidłowo odpowiedzieć na pytanie, kto odpowiada za wykazanie podatku i jak daną sprzedaż powinien rozpoznać pierwotny sprzedawca. Zmiany od 2027 r. mają doprecyzować zakres sytuacji, w których interfejs elektroniczny występuje w takim charakterze, ale nie wprowadzają zasady, zgodnie z którą każda sprzedaż za pośrednictwem marketplace’u będzie automatycznie rozliczana podatkowo przez platformę.
Dla firmy działającej na kilku platformach praktyczne podejście polega na analizowaniu poszczególnych modeli transakcji oddzielnie. Ten sam przedsiębiorca może mieć sprzedaż, za którą odpowiada samodzielnie, oraz inne transakcje, w których określone obowiązki przejmuje platforma. Trzeba przy tym rozdzielić odpowiedzialność podatkową od technicznego przepływu pieniędzy. Marketplace może obsługiwać płatność klienta, ale nie oznacza to jeszcze, że zawsze jest podmiotem zobowiązanym do rozliczenia VAT. Wraz z ekspansją na nowe kanały warto więc ustalać model VAT przed uruchomieniem sprzedaży, a nie dopiero wtedy, gdy raporty platform trzeba pogodzić z ewidencją podatkową.
Wysyłasz towary klientom bezpośrednio z kraju spoza UE?
Jeżeli produkt trafia do konsumenta w UE bezpośrednio z państwa trzeciego, trzeba sprawdzić, czy sprzedaż spełnia warunki stosowania IOSS. Istotna jest między innymi wartość rzeczywista przesyłki, która w tej procedurze nie może przekraczać 150 EUR, a także rodzaj towaru, ponieważ IOSS nie obejmuje produktów podlegających podatkowi akcyzowemu. Jednocześnie od 1 lipca 2026 r. trzeba oddzielnie uwzględnić nowe zasady celne dotyczące przesyłek e-commerce o niskiej wartości. Mieszczenie się w limicie IOSS nie oznacza już automatycznego zwolnienia przesyłki z cła, dlatego przy kalkulowaniu kosztu modelu importowego VAT i należności celne trzeba analizować osobno.
Szczególną ostrożność powinny zachować firmy działające w modelach dropshippingowych. Sam fakt, że towar jest wysyłany przez dostawcę bezpośrednio do klienta, nie przesądza jeszcze o możliwości korzystania z IOSS. Trzeba ustalić, czy dana konstrukcja spełnia warunki sprzedaży na odległość towarów importowanych, jak wygląda łańcuch transakcji i kto odpowiada za import. Jeżeli IOSS nie znajduje zastosowania, konieczne może być przeanalizowanie alternatywnego sposobu rozliczenia VAT przy imporcie, w tym szczególnych uregulowań dotyczących deklarowania i zapłaty podatku. Do tego dochodzi ocena sposobu odprawy oraz kosztów celnych, które od 2026 r. nie mogą być pomijane tylko dlatego, że wartość przesyłki nie przekracza 150 EUR.
Korzystasz ze zwolnienia podmiotowego z VAT?
Jeżeli jako polski przedsiębiorca korzystasz ze zwolnienia podmiotowego z VAT, zmiana dotycząca IOSS jest jednym z elementów nowelizacji, które powinieneś sprawdzić szczególnie dokładnie. Projekt przewiduje jednoznaczne wyłączenie podatników korzystających z tego zwolnienia z możliwości stosowania procedury IOSS. Od 1 stycznia 2026 r. polski limit zwolnienia podmiotowego wynosi 240 000 zł, ale sam fakt zmieszczenia się w tym limicie nie odpowiada jeszcze na pytanie, jaki model będzie najbardziej odpowiedni dla sprzedaży importowej. Jeżeli firma jednocześnie korzysta ze zwolnienia i prowadzi sprzedaż, która obecnie jest rozliczana w IOSS, od 2027 r. te dwa elementy trzeba będzie ponownie zestawić.
Nie oznacza to automatycznie, że rozwiązaniem powinno być przejście na status czynnego podatnika VAT. Rezygnacja ze zwolnienia wpływa na całą sytuację podatkową firmy, a nie tylko na możliwość korzystania z IOSS. Może zmienić sposób fakturowania, rozliczenie VAT naliczonego, obowiązki ewidencyjne i JPK_VAT, a także wpływać na kalkulację cen oraz marżę. Alternatywą może być inny model rozliczenia VAT importowego albo struktura, w której określone obowiązki przejmuje platforma. Przedsiębiorca powinien więc porównać skutki całych wariantów biznesowych, zamiast sprowadzać decyzję do prostego wyboru pomiędzy utrzymaniem zwolnienia a możliwością korzystania z IOSS.
Trzymasz towar w magazynach w innych państwach UE?
Jeżeli przechowujesz zapas poza Polską, od 2027 r. przepisy mają jednoznacznie przesądzić znaczenie miejsca rozpoczęcia transportu przy ustalaniu, które WSTO uwzględnia się w progu 10 000 euro. Przy spełnieniu pozostałych warunków WSTO rozpoczynająca się w Polsce jest uwzględniana przy obliczaniu progu właściwego dla polskiego przedsiębiorcy, natomiast sprzedaż rozpoczynająca się z magazynu w innym państwie UE nie wchodzi do tego progu. Nie oznacza to jednak, że taka sprzedaż znajduje się poza systemem VAT. Trzeba oddzielnie ustalić konsekwencje wynikające z posiadania zapasu, jego wcześniejszego przemieszczenia oraz późniejszej sprzedaży do klienta.
Większa reforma dotycząca transgranicznych przemieszczeń własnych towarów jest planowana dopiero na 1 lipca 2028 r., kiedy w ramach OSS ma zacząć funkcjonować procedura TOOG. Nie należy interpretować jej jako automatycznego końca wszystkich lokalnych rejestracji VAT związanych z zagranicznym magazynowaniem. Transfer własnego towaru, utrzymywanie zapasu i późniejsza lokalna sprzedaż to odrębne zdarzenia, które mogą powodować różne obowiązki. Firmy korzystające z call-off stock powinny dodatkowo pamiętać o okresie przejściowym: nowe przemieszczenia w tej procedurze mogą rozpoczynać się najpóźniej 30 czerwca 2028 r., natomiast do przemieszczeń rozpoczętych wcześniej dotychczasowe zasady mogą mieć zastosowanie w okresie przejściowym kończącym się 30 czerwca 2029 r.
Sprzedajesz wyłącznie krajowo?
Jeżeli cały model firmy ogranicza się do sprzedaży towarów z Polski do klientów znajdujących się w Polsce, bez importowej sprzedaży na odległość i bez wykorzystywania OSS lub IOSS, większość omawianych zmian nie powinna bezpośrednio zmienić standardowych rozliczeń takiego sklepu. Reforma jest skoncentrowana przede wszystkim na transgranicznych modelach VAT. Nie oznacza to jednak, że temat można całkowicie zignorować, jeżeli w perspektywie najbliższych miesięcy firma planuje wejście na inne rynki. W takim przypadku sposób zaprojektowania logistyki może zdecydować o tym, które zasady będą miały zastosowanie już od pierwszych zagranicznych zamówień.
Dla przedsiębiorcy stojącego przed ekspansją szczególnie ważna jest decyzja, czy towary nadal będą wysyłane wyłącznie z Polski, czy firma zacznie utrzymywać zapas bliżej zagranicznych klientów. Pierwszy wariant kieruje uwagę przede wszystkim na WSTO, próg 10 000 euro i OSS, podczas gdy drugi może dodatkowo powodować konsekwencje związane z przemieszczeniami własnych towarów i lokalnymi obowiązkami VAT. Jeżeli do tego dochodzi bezpośrednia wysyłka części asortymentu spoza UE, pojawia się również IOSS, odprawa importowa oraz aktualne zasady celne. Firmie, która dziś sprzedaje wyłącznie krajowo, opłaca się więc przeanalizować VAT i logistykę przed uruchomieniem nowego rynku, a nie dopiero po pierwszej większej serii zamówień zagranicznych.
W 30 sekund sprawdź, czy powinieneś czytać dalej
Jeśli na którekolwiek z poniższych pytań odpowiadasz „tak”, zmiany w OSS lub IOSS mogą mieć znaczenie dla Twojego modelu działalności:
- sprzedaję B2C do klientów w innych państwach UE,
- wysyłam towary bezpośrednio spoza UE do konsumentów,
- korzystam z OSS lub IOSS,
- sprzedaję za pośrednictwem marketplace’ów,
- korzystam ze zwolnienia podmiotowego z VAT i prowadzę sprzedaż importową,
- utrzymuję towary w zagranicznych magazynach lub korzystam z fulfillmentu poza Polską.
Co może się stać, jeśli nie przygotujesz sprzedaży do zmian w OSS i IOSS?
Zmiany planowane na 2027 r. nie tworzą całkowicie nowego systemu rozliczeń VAT, ale właśnie dlatego łatwo je zlekceważyć. Firma może uznać, że skoro nadal korzysta z OSS lub IOSS, sprzedaje przez te same kanały i używa tych samych systemów księgowych, nie musi niczego zmieniać. Problem polega na tym, że część nowych przepisów dotyczy dokładnie tych elementów, które przy dużej skali sprzedaży działają automatycznie: sposobu liczenia progu 10 000 euro, przypisywania transakcji do właściwego okresu, ustalania roli marketplace’u czy możliwości dalszego korzystania z IOSS. Jeżeli błędna reguła jest zaszyta w systemie lub procedurze, może zostać zastosowana nie do jednej, lecz do tysięcy transakcji.
Dla średniej firmy e-commerce największym ryzykiem nie musi być więc pojedynczy spektakularny błąd, lecz narastająca niespójność danych. Raport sprzedażowy może wskazywać jedną wartość, ewidencja VAT inną, rozliczenie OSS jeszcze inną, a dane logistyczne nie pozwolą łatwo ustalić, z którego państwa faktycznie rozpoczęła się wysyłka. Im więcej rynków, magazynów i kanałów sprzedaży, tym trudniejsze staje się późniejsze odtworzenie prawidłowego przebiegu transakcji. Z tego powodu przygotowanie do 2027 r. powinno polegać przede wszystkim na sprawdzeniu procesów, które dziś firma traktuje jako automatyczne i powtarzalne.
Możesz rozliczyć VAT w niewłaściwym kraju
Jednym z najbardziej praktycznych zagrożeń jest niewłaściwe ustalenie miejsca opodatkowania sprzedaży. Od 2027 r. przy części towarowej progu 10 000 euro przepisy mają jednoznacznie określić, że uwzględnia się WSTO rozpoczynającą się w państwie, w którym przedsiębiorca ma siedzibę. Dla polskiej firmy oznacza to konieczność odróżnienia sprzedaży wysyłanej z Polski od dostaw rozpoczynających się na przykład z magazynu w Czechach lub Niemczech. Jeżeli system zlicza całą sprzedaż do konsumentów w UE bez względu na miejsce rozpoczęcia transportu, może wskazywać błędny poziom wykorzystania progu, a w konsekwencji prowadzić do niewłaściwego ustalenia kraju opodatkowania.
Błąd może działać również w drugą stronę. Firma zarejestrowana do unijnej procedury OSS nie powinna automatycznie stosować polskiego VAT tylko dlatego, że jej kwalifikowana sprzedaż nie przekroczyła jeszcze 10 000 euro. Projekt ma jednoznacznie powiązać rejestrację do OSS z wyborem opodatkowania odpowiednich transakcji w państwie konsumpcji. Ryzykiem pozostaje także traktowanie 10 000 euro jako osobnego limitu dla każdego rynku albo nieuwzględnianie sprzedaży z poprzedniego roku kalendarzowego. Jeżeli firma błędnie skonfiguruje którąkolwiek z tych zasad, może stosować niewłaściwą stawkę VAT albo wykazywać sprzedaż w niewłaściwym państwie, a późniejsza naprawa będzie wymagała przeanalizowania wielu pojedynczych transakcji.
Transakcja może trafić do niewłaściwego okresu OSS
Projektowane przepisy mają ujednolicić moment powstania obowiązku podatkowego dla transakcji rozliczanych w unijnej i nieunijnej procedurze OSS. Co do zasady VAT ma być należny w momencie dokonania dostawy towaru lub wykonania usługi. Jeżeli jednak wcześniej przedsiębiorca otrzyma całość lub część zapłaty, obowiązek podatkowy w odniesieniu do otrzymanej kwoty może powstać już w momencie jej otrzymania. System powinien więc prawidłowo rozróżniać datę zamówienia, płatności, dostawy oraz inne zdarzenia wpływające na rozliczenie konkretnej transakcji, zamiast mechanicznie opierać cały proces na jednej dacie pobieranej z raportu sprzedażowego lub płatniczego.
W e-commerce różnice między tymi datami są normalne, szczególnie przy przedpłatach, płatnościach częściowych, opóźnionej wysyłce czy zamówieniach realizowanych na przełomie okresów rozliczeniowych. Jeżeli system przyjmie niewłaściwą datę, transakcja może trafić do innego okresu niż wynikałoby to z zasad VAT. Wtedy problem nie ogranicza się do jednego raportu. Firma może być zmuszona do uzgodnienia danych sprzedażowych, płatniczych i księgowych oraz do korekty rozliczeń OSS i danych źródłowych. Szczególnie przy większej skali sprzedaży istotne jest więc, aby proces raportowania potrafił odróżniać datę istotną operacyjnie od daty decydującej o powstaniu obowiązku podatkowego.
Możesz podwójnie rozliczyć VAT — albo nie rozliczyć go wcale
Szczególne ryzyko pojawia się przy sprzedaży przez marketplace’y, ponieważ techniczna obsługa płatności przez platformę nie przesądza jeszcze o tym, kto odpowiada za VAT. W określonych transakcjach platforma może działać jako uznany dostawca, ale w innych pozostaje pośrednikiem, a obowiązek rozliczenia podatku nadal spoczywa na pierwotnym sprzedawcy. Jeżeli firma zastosuje jedną regułę do wszystkich transakcji realizowanych przez marketplace, może dojść do sytuacji, w której VAT zostanie ujęty zarówno przez platformę, jak i przez sprzedawcę, albo przeciwnie — każda ze stron uzna, że podatek rozlicza druga.
Takie błędy są szczególnie trudne do wykrycia, gdy sprzedaż odbywa się przez kilka kanałów równolegle. Ten sam produkt może być sprzedawany we własnym sklepie, przez jedną platformę w modelu, w którym sprzedawca rozlicza VAT samodzielnie, oraz przez inną transakcję objętą mechanizmem uznanego dostawcy. Jeżeli dane z tych kanałów trafiają do księgowości w jednym zbiorczym raporcie, łatwo stracić informację o ich różnym traktowaniu podatkowym. Dlatego przed 2027 r. warto ustalić dla każdego modelu, kto jest dostawcą dla VAT, kto ma obowiązek rozliczyć podatek oraz w jaki sposób transakcję powinien wykazać sprzedawca i platforma.
Twój model IOSS może przestać działać tak jak dotychczas
Dla przedsiębiorców korzystających ze zwolnienia podmiotowego z VAT szczególnie istotne jest projektowane wyłączenie tej grupy z możliwości stosowania IOSS. Jeżeli firma obecnie prowadzi sprzedaż na odległość towarów importowanych i korzysta jednocześnie ze zwolnienia podmiotowego, utrzymanie dotychczasowego procesu bez ponownej analizy może okazać się niemożliwe. Nie chodzi przy tym wyłącznie o sam numer IOSS. Zmiana może wpłynąć na sposób poboru VAT od klienta, przebieg odprawy importowej, rolę platformy oraz to, czy trzeba zastosować inny mechanizm rozliczenia podatku przy imporcie.
Najgorszym momentem na odkrycie takiego problemu jest chwila, gdy przesyłki już trafiają do klientów według starego modelu. Wtedy przedsiębiorca musi jednocześnie rozwiązywać kwestię podatkową, logistyczną i komunikację z kupującymi. Dlatego przed 2027 r. warto sprawdzić, czy sprzedaż rzeczywiście kwalifikuje się do IOSS, czy firma korzysta ze zwolnienia podmiotowego oraz kto odpowiada za procedurę w transakcjach realizowanych przez marketplace. Jeżeli model trzeba zmienić, warto porównać kilka wariantów, takich jak inny sposób rozliczenia VAT przy imporcie, zmiana organizacji sprzedaży albo struktura, w której określone obowiązki przejmuje platforma jako uznany dostawca.
Klient może odczuć skutki Twoich błędów podatkowych
Nieprawidłowe rozliczenie VAT w handlu transgranicznym nie zawsze pozostaje niewidocznym problemem działu finansowego. W sprzedaży importowej błędnie zastosowany IOSS lub niespójne dane przekazane do odprawy mogą przełożyć się na dodatkowe czynności przy imporcie, mniej przewidywalny przebieg dostawy albo konieczność wyjaśnienia sposobu naliczenia należności. VAT i IOSS trzeba przy tym analizować oddzielnie od procedur celnych. Nie każda trudność przy odprawie wynika z błędu podatkowego, ale niespójność danych pomiędzy sklepem, logistyką, rozliczeniem VAT i dokumentacją importową może komplikować cały proces.
Z punktu widzenia klienta podział odpowiedzialności pomiędzy sprzedawcę, platformę, przewoźnika i podmioty uczestniczące w odprawie ma drugorzędne znaczenie. Liczy się przede wszystkim to, czy cena pokazana przy zakupie jest przewidywalna, czy przesyłka dociera zgodnie z oczekiwaniami i czy po drodze nie pojawiają się dodatkowe formalności. W szybko rosnącym e-commerce błąd podatkowy może więc stać się także problemem operacyjnym i obsługowym. Nie oznacza to, że każda zwłoka w dostawie jest konsekwencją VAT, ale pokazuje, dlaczego procesy podatkowe i logistyczne powinny być projektowane wspólnie, zwłaszcza przy sprzedaży spoza UE.
Im później wykryjesz problem, tym więcej danych trzeba będzie poprawić
W środowisku e-commerce jedna transakcja może pozostawić ślad w kilku systemach jednocześnie: sklepie, marketplace, systemie płatności, magazynie, narzędziu logistycznym, księgowości oraz ewidencji wykorzystywanej do OSS lub IOSS. Jeżeli błąd zostanie wykryty szybko, jego korekta może ograniczyć się do stosunkowo niewielkiej liczby rekordów. Jeżeli jednak niewłaściwa reguła działa przez kilka miesięcy, trzeba ustalić nie tylko prawidłowy sposób rozliczenia, ale także odtworzyć, które transakcje zostały nią objęte, z jakiego magazynu rozpoczęła się wysyłka, kto odpowiadał za VAT i do jakiego okresu sprzedaż powinna zostać przypisana.
Im większa skala firmy, tym bardziej kosztowna operacyjnie staje się taka rekonstrukcja. Może być konieczna korekta rozliczeń OSS lub IOSS, ewidencji VAT, danych źródłowych, raportów sprzedażowych, rozliczeń z platformami oraz informacji logistycznych. Zakres działań zależy od rodzaju błędu i okresu, którego dotyczy, dlatego nie każdą nieprawidłowość poprawia się w identyczny sposób. Największym ryzykiem 2027 r. nie jest pojawienie się całkowicie nowego podatku, lecz założenie, że skoro podstawowa konstrukcja OSS i IOSS pozostaje znajoma, wszystkie dotychczasowe ustawienia i procedury można pozostawić bez kontroli.
Co sprzedawca online powinien sprawdzić przed 1 stycznia 2027 r.?
Zweryfikuj sposób liczenia progu 10 000 euro
Pierwszym krokiem powinno być sprawdzenie, skąd system pobiera dane wykorzystywane do monitorowania progu 10 000 euro i jakie transakcje faktycznie do niego wlicza. Od 2027 r. przepisy mają jednoznacznie określić, że w części dotyczącej WSTO znaczenie mają dostawy rozpoczynające się w państwie członkowskim, w którym przedsiębiorca ma siedzibę. Dla polskiej firmy oznacza to, że przy spełnieniu pozostałych warunków do progu uwzględniana jest kwalifikowana sprzedaż rozpoczynająca się w Polsce, natomiast dostawy realizowane z magazynu znajdującego się w innym państwie UE nie wchodzą do tego polskiego progu. Firma korzystająca z zagranicznego fulfillmentu powinna więc upewnić się, że raport nie sumuje wszystkich transakcji B2C do UE wyłącznie według kraju klienta, ignorując miejsce rozpoczęcia wysyłki.
Trzeba również sprawdzić, czy próg nie jest liczony osobno dla każdego kraju sprzedaży i czy system uwzględnia fakt, że warunki jego stosowania bada się w odniesieniu do bieżącego oraz poprzedniego roku kalendarzowego. Jeżeli firma korzysta z unijnej procedury OSS mimo sprzedaży poniżej 10 000 euro, powinna dodatkowo upewnić się, że odpowiednie transakcje są już opodatkowywane w państwach konsumpcji. Projektowane przepisy mają bowiem jednoznacznie powiązać rejestrację do OSS z wyborem takiego sposobu opodatkowania. Dobrze skonfigurowany monitoring progu powinien więc pokazywać nie tylko wartość sprzedaży, lecz również kraj rozpoczęcia transportu, państwo konsumpcji oraz przyjęty przez firmę sposób rozliczania VAT.
Sprawdź daty i okresy raportowania transakcji OSS
Drugim obszarem do kontroli jest sposób wyznaczania okresu, do którego trafia konkretna sprzedaż. W e-commerce jedna transakcja może mieć kilka dat: złożenia zamówienia, przyjęcia płatności, wydania produktu z magazynu, wysyłki, dokonania dostawy czy wystawienia dokumentu. Projekt ma doprecyzować moment powstania obowiązku podatkowego w unijnej i nieunijnej procedurze OSS, dlatego warto sprawdzić, na której z tych informacji opiera się system generujący dane podatkowe. Nie należy zakładać, że data używana w raporcie operacyjnym albo finansowym zawsze odpowiada dacie właściwej dla VAT. Szczególnego znaczenia nabierają zamówienia realizowane na przełomie okresów oraz przypadki, w których płatność i dostawa nie następują tego samego dnia.
Na etapie przygotowań dobrze przetestować kilka rzeczywistych scenariuszy zamiast analizować wyłącznie standardowe zamówienie opłacone i wysłane tego samego dnia. System powinien potrafić prawidłowo uwzględnić wcześniejszą całość lub część zapłaty, moment dostawy lub wykonania usługi, płatności częściowe, opóźnioną realizację oraz zwroty. Dostępne obecnie materiały wskazują, że co do zasady VAT ma być związany z dokonaniem dostawy lub wykonaniem usługi, a wcześniejsze otrzymanie całości lub części zapłaty może powodować powstanie obowiązku podatkowego w odniesieniu do otrzymanej kwoty. Przed uruchomieniem finalnych zmian w systemach księgowych przyjętą logikę warto jednak porównać z ostatecznym brzmieniem polskich przepisów obowiązujących od 2027 r.
Zmapuj sposób rozliczania VAT w każdym kanale sprzedaży
Firma sprzedająca wielokanałowo powinna przed 2027 r. stworzyć jasną mapę rozliczeń dla każdego modelu transakcji. Nie wystarczy podzielić sprzedaży na „własny sklep” i „marketplace”. Na tej samej platformie mogą występować transakcje rozliczane inaczej w zależności od statusu sprzedawcy, miejsca towaru, rodzaju odbiorcy oraz tego, czy interfejs elektroniczny jest w konkretnym przypadku traktowany jako uznany dostawca. Dla każdego modelu trzeba ustalić przede wszystkim, kto jest dostawcą dla celów VAT, kto ma obowiązek rozliczyć podatek, kto technicznie pobiera pieniądze od klienta oraz w jaki sposób sprzedaż trafia do ewidencji sprzedawcy i platformy.
Takie mapowanie najlepiej wykonywać na poziomie przepływu transakcji, a nie nazw kanałów. Jeżeli firma korzysta z własnego sklepu, kilku platform i kilku magazynów, ten sam produkt może przechodzić przez różne modele podatkowe w zależności od miejsca wysyłki i sposobu sprzedaży. Celem jest uniknięcie sytuacji, w której wszystkie raporty marketplace’u są automatycznie importowane do OSS jako sprzedaż przedsiębiorcy albo przeciwnie, cała sprzedaż platformowa zostaje wyłączona z jego rozliczeń, ponieważ zespół zakłada, że VAT zawsze rozlicza marketplace. Nowelizacja doprecyzowuje zakres mechanizmu uznanego dostawcy, ale nadal wymaga analizy konkretnej transakcji.
Jeżeli korzystasz z IOSS, zweryfikuj status VAT i limit 150 euro
Firmy korzystające z IOSS powinny zacząć od sprawdzenia dwóch podstawowych elementów: statusu podatkowego przedsiębiorcy oraz rodzaju sprzedaży obejmowanej procedurą. Projektowane przepisy mają jednoznacznie wyłączyć z IOSS podatników korzystających ze zwolnienia podmiotowego z VAT. Jeżeli przedsiębiorca obecnie łączy taki status ze sprzedażą rozliczaną w procedurze importowej, powinien przed 2027 r. ustalić, jak będzie wyglądał jego model po zmianach. Nie oznacza to automatycznej konieczności rezygnacji ze zwolnienia podmiotowego, ponieważ taka decyzja wpływa na całą sytuację VAT firmy. Trzeba porównać również alternatywne sposoby rozliczenia importu oraz rolę platformy, jeśli sprzedaż odbywa się za jej pośrednictwem.
Równocześnie trzeba pamiętać, że zmiany z 2027 r. nie znoszą limitu IOSS. Procedura nadal ma dotyczyć sprzedaży na odległość towarów importowanych w przesyłkach o wartości rzeczywistej nieprzekraczającej 150 EUR, z wyłączeniem towarów podlegających akcyzie. Limit IOSS należy przy tym oddzielić od zasad celnych: przesyłka do 150 EUR nie jest już tylko z tego powodu automatycznie zwolniona z cła. Firma powinna więc sprawdzać równolegle możliwość zastosowania IOSS, sposób odprawy celnej, rodzaj produktu i strukturę rzeczywistej przesyłki. Szczególnie przy modelach dropshippingowych nie wystarczy stwierdzenie, że paczka przychodzi spoza UE — konieczne jest przeanalizowanie całego łańcucha sprzedaży.
Porównaj dane sprzedażowe, podatkowe i logistyczne
Dobra konfiguracja VAT zaczyna się od jakości danych. Firma powinna być w stanie połączyć jedną transakcję z krajem klienta, właściwą stawką VAT, miejscem rozpoczęcia transportu, magazynem realizującym zamówienie, kanałem sprzedaży, rolą platformy oraz sposobem rozliczenia w OSS albo IOSS. Jeżeli te informacje znajdują się w kilku systemach i nie mają wspólnego identyfikatora, każda późniejsza kontrola lub korekta staje się znacznie bardziej pracochłonna. Dlatego przed 2027 r. warto porównać raport sprzedażowy z księgowością i danymi logistycznymi na rzeczywistej próbce transakcji, szczególnie z rynków, na których firma korzysta z więcej niż jednego magazynu albo kanału sprzedaży.
Nie chodzi wyłącznie o sprawdzenie, czy końcowe sumy są podobne. Ważniejsze jest ustalenie, czy firma potrafi wyjaśnić, skąd wynika każda różnica. Raport płatniczy może prawidłowo pokazywać moment pobrania pieniędzy, podczas gdy ewidencja podatkowa potrzebuje dodatkowych informacji dotyczących transakcji. Raport marketplace’u może zawierać zarówno sprzedaż rozliczaną przez przedsiębiorcę, jak i operacje, w których platforma występuje jako uznany dostawca. Dane magazynowe mogą z kolei ujawnić, że część sprzedaży rozpoczyna się poza Polską. Dopiero zestawienie tych informacji daje obraz wystarczający do prawidłowego rozliczenia transgranicznego VAT.
Oddziel przygotowania do zmian z 2027 r. od reform zaplanowanych na 2028 r.
Planowanie zmian podatkowych warto rozłożyć na dwa etapy. Na 2027 r. firma powinna przygotować przede wszystkim obecne procedury OSS i IOSS: sposób liczenia progu 10 000 euro, moment raportowania, zasady sprzedaży przez platformy, formalności rejestracyjne w IOSS oraz wpływ zwolnienia podmiotowego na możliwość korzystania z tej procedury. Nie należy przy tym projektować procesów przy założeniu, że od stycznia OSS zacznie automatycznie obejmować wszystkie konsekwencje utrzymywania zapasu w innych państwach. Jeżeli przedsiębiorstwo korzysta z zagranicznego fulfillmentu, lokalne obowiązki VAT trzeba nadal analizować na podstawie rzeczywistych przepływów towarów.
Od 1 lipca 2028 r. kolejny etap przyjętej reformy ViDA przewiduje uruchomienie w ramach OSS procedury TOOG dotyczącej określonych transgranicznych przemieszczeń własnych towarów. To istotna zmiana dla firm rozwijających europejską sieć magazynową, ale nie jest równoznaczna z automatycznym zniesieniem wszystkich lokalnych rejestracji VAT. Równolegle będzie wygaszany call-off stock. Nowe przemieszczenia w tej procedurze mogą rozpoczynać się najpóźniej 30 czerwca 2028 r. Do przemieszczeń rozpoczętych do tego dnia nadal będą stosowane dotychczasowe warunki, w tym 12-miesięczny termin, przy czym przepisy dotyczące call-off stock przestaną mieć zastosowanie 30 czerwca 2029 r.
Monitoruj finalny kształt polskich przepisów
Ostatnim krokiem jest śledzenie procesu legislacyjnego do momentu przyjęcia ostatecznego tekstu polskiej ustawy. Unijna dyrektywa ViDA została już przyjęta, natomiast krajowe przepisy wdrażające etap zmian przewidziany na 1 stycznia 2027 r. są nadal procedowane. Na dzień 22 września 2026 r. projekt funkcjonuje w Sejmie jako druk nr 3074. Wpłynął do Sejmu 8 września, 10 września został skierowany do pierwszego czytania, a pierwsze czytanie odbyło się 17 września. Nie jest więc jeszcze obowiązującą polską ustawą, mimo że kierunek zasadniczych zmian wynika już z przyjętych regulacji unijnych.
Dla firmy nie oznacza to, że z przygotowaniami trzeba czekać do ostatniej chwili. Już wcześniej można zmapować przepływy towarów, kanały sprzedaży, sposób liczenia progu, status VAT, zakres IOSS i jakość danych. Elementy zależne od literalnego brzmienia polskiej ustawy można natomiast pozostawić jako ostatni etap konfiguracji. Ma to szczególne znaczenie przy momentach powstania obowiązku podatkowego i innych szczegółach wymagających prawidłowego odwzorowania w systemach. Takie podejście pozwala przygotować organizację wcześniej, a jednocześnie uniknąć wdrażania na stałe reguł opartych wyłącznie na wcześniejszej wersji projektu.
Najczęstsze pytania o OSS i IOSS od 2027 r. — FAQ
Czy od 2027 r. zmienia się limit 10 000 euro w OSS?
Sama kwota 10 000 euro nie zostaje podwyższona ani obniżona. Zmienia się natomiast precyzja zasad określających, które dostawy uwzględnia się przy jej obliczaniu. W części dotyczącej WSTO od 2027 r. mają być uwzględniane kwalifikowane dostawy rozpoczynające się w państwie członkowskim, w którym podatnik ma siedzibę. Dla polskiej firmy sprzedaż wysyłana z Polski do konsumentów w innych państwach UE może więc wchodzić do progu, natomiast sprzedaż rozpoczynająca się z magazynu w innym państwie członkowskim nie będzie uwzględniana w polskim limicie.
Trzeba również pamiętać, że 10 000 euro nie jest osobnym limitem dla każdego rynku i nie stanowi obowiązkowego „progu wejścia” do OSS. Kwalifikowana sprzedaż jest analizowana łącznie, z uwzględnieniem warunków dotyczących bieżącego i poprzedniego roku kalendarzowego. Przedsiębiorca może także wybrać opodatkowanie odpowiednich transakcji w państwach konsumpcji wcześniej. Projekt ma jednoznacznie przesądzić, że rejestracja do unijnej procedury OSS oznacza taki wybór dla transakcji objętych procedurą.
Czy od 2027 r. IOSS nadal ma limit 150 euro?
Tak. Zmiany zaplanowane na 2027 r. nie usuwają granicy wartości właściwej dla IOSS. Procedura nadal ma obejmować kwalifikowaną sprzedaż na odległość towarów importowanych w przesyłkach o wartości rzeczywistej nieprzekraczającej 150 EUR, z wyłączeniem towarów podlegających podatkowi akcyzowemu. Nie należy więc zakładać, że od 2027 r. IOSS będzie można zastosować do każdego towaru wysyłanego bezpośrednio z państwa trzeciego do konsumenta w UE niezależnie od jego wartości.
Jednocześnie limit 150 EUR w IOSS nie powinien być mylony z zasadami celnymi dla przesyłek o niskiej wartości. To dwa odrębne zagadnienia. IOSS jest procedurą VAT, natomiast cło jest rozliczane według regulacji celnych, które od lipca 2026 r. uległy zmianie dla e-commerce. W efekcie przesyłka może mieścić się w limicie pozwalającym na wykorzystanie IOSS i jednocześnie podlegać należnościom celnym zgodnie z aktualnymi zasadami.
Czy każdy marketplace rozlicza VAT za sprzedawcę?
Nie. Sam fakt korzystania z marketplace’u nie oznacza, że platforma automatycznie przejmuje odpowiedzialność za VAT od każdej transakcji. W określonych przypadkach interfejs elektroniczny może być traktowany jako tzw. uznany dostawca i wtedy sposób rozliczenia różni się od zwykłej sprzedaży prowadzonej przez przedsiębiorcę bezpośrednio. Zmiany z 2027 r. mają doprecyzować zakres takich przypadków, ale nie wprowadzają ogólnej reguły obejmującej każdą sprzedaż dokonywaną poprzez platformę.
Przedsiębiorca powinien analizować konkretny model transakcji, a nie tylko nazwę kanału. Najpierw trzeba ustalić, kto jest dostawcą lub uznanym dostawcą dla VAT oraz kto ma prawny obowiązek rozliczenia podatku. Dopiero później znaczenie ma to, kto technicznie pobiera płatność od klienta i jak platforma raportuje sprzedaż. Dzięki temu można uniknąć zarówno podwójnego ujęcia podatku, jak i sytuacji, w której sprzedawca błędnie zakłada, że określony obowiązek został przejęty przez marketplace.
Czy przedsiębiorca zwolniony z VAT może korzystać z IOSS w 2027 r.?
Projektowane polskie przepisy mają jednoznacznie wyłączyć podatników korzystających ze zwolnienia podmiotowego z VAT z katalogu podmiotów mogących stosować IOSS. Chodzi przy tym właśnie o zwolnienie podmiotowe ze względu na poziom sprzedaży, a nie o wszystkie przypadki, w których określona czynność jest zwolniona z podatku. Jeżeli przedsiębiorca obecnie korzysta ze zwolnienia podmiotowego i jednocześnie wykorzystuje IOSS, powinien przed 2027 r. ponownie przeanalizować swój model.
Nie oznacza to, że jedynym rozwiązaniem jest automatyczna rezygnacja ze zwolnienia podmiotowego. Zmiana statusu VAT wpływa na całą działalność firmy, w tym fakturowanie, rozliczanie podatku naliczonego, ewidencję i JPK_VAT oraz potencjalnie kalkulację cen i marży. Alternatywą mogą być inne sposoby rozliczenia VAT przy imporcie albo model, w którym przy określonych transakcjach obowiązki przejmuje platforma jako uznany dostawca. Każdy wariant wymaga oceny w kontekście całego modelu biznesowego.
Czy zmiany z 2027 r. likwidują zagraniczne rejestracje VAT?
Nie. OSS pozwala uniknąć lokalnych rejestracji VAT, jeżeli obowiązek rejestracji wynikałby wyłącznie z transakcji, które mogą zostać prawidłowo rozliczone w tej procedurze. Nie eliminuje natomiast rejestracji wynikających z innych zdarzeń, na przykład określonych operacji związanych z lokalnym zapasem, przemieszczeniem towarów czy transakcjami, które nie mieszczą się w zakresie OSS. Sam fakt korzystania z procedury nie oznacza więc, że wszystkie działania przedsiębiorcy w innych państwach członkowskich zostają automatycznie objęte jednym rozliczeniem.
To szczególnie ważne dla przedsiębiorstw rozwijających zagraniczny fulfillment. Sprzedaż z Polski bezpośrednio do konsumenta w innym państwie UE może być rozliczana inaczej niż wcześniejszy transfer zapasu do magazynu za granicą i późniejsza dostawa z tego magazynu. Od 1 lipca 2028 r. kolejny etap ViDA przewiduje uruchomienie procedury TOOG dotyczącej określonych transgranicznych przemieszczeń własnych towarów. Również wtedy nie należy jednak automatycznie zakładać końca wszystkich lokalnych rejestracji VAT związanych z posiadaniem i wykorzystywaniem zapasu za granicą.
Czy OSS od 2027 r. obejmie magazyny zagraniczne?
Nie w takim znaczeniu, że samo posiadanie magazynu w innym państwie UE zostanie od stycznia 2027 r. objęte OSS i przestanie powodować inne konsekwencje VAT. Zmiany z 2027 r. mają natomiast szczególne znaczenie dla sprzedaży realizowanej z takich magazynów, ponieważ przy ustalaniu progu 10 000 euro jednoznaczniej rozstrzygnięte zostanie znaczenie miejsca rozpoczęcia transportu. WSTO rozpoczynająca się z magazynu w innym państwie UE nie będzie wliczana do polskiego progu tylko dlatego, że sprzedawcą jest firma mająca siedzibę w Polsce.
Od 1 lipca 2028 r. kolejny etap ViDA przewiduje uruchomienie procedury TOOG przeznaczonej do rozliczania określonych transgranicznych przemieszczeń własnych towarów w ramach OSS. Nie jest to jednak to samo co objęcie OSS „zagranicznych magazynów” jako takich. Magazynowanie, transfer własnego zapasu i późniejsza sprzedaż są odrębnymi zdarzeniami. Firma powinna więc unikać skrótu myślowego, że reforma 2028 automatycznie usunie każdy lokalny obowiązek VAT związany z posiadaniem towaru za granicą.
Czy muszę zmieniać sposób raportowania sprzedaży w OSS?
Nie każda firma będzie musiała przebudować swoje systemy, ale każda korzystająca z OSS powinna sprawdzić, czy obecna konfiguracja odpowiada zasadom obowiązującym od 2027 r. Szczególnej weryfikacji wymagają sposób liczenia progu 10 000 euro, przypisywanie miejsca konsumpcji, moment rozpoznawania transakcji oraz dane pochodzące z marketplace’ów. Jeżeli obecny system już prawidłowo odwzorowuje te informacje, zmiana może ograniczyć się do potwierdzenia konfiguracji. Jeżeli jednak raportowanie opiera się na uproszczeniach, na przykład jednej dacie dla wszystkich transakcji albo jednym sposobie traktowania całej sprzedaży platformowej, potrzebne mogą być modyfikacje.
Najlepszym testem jest próba odtworzenia konkretnej transakcji od zamówienia aż do rozliczenia podatku. Firma powinna potrafić wskazać, skąd rozpoczął się transport, gdzie znajduje się konsument, jaka stawka VAT została zastosowana, kto jest odpowiedzialny za podatek, do którego okresu trafia sprzedaż i jak dane są prezentowane w raportach źródłowych. Jeżeli odpowiedzi wymagają ręcznego łączenia kilku plików i założeń, jest to sygnał, że przed dalszą ekspansją warto uporządkować proces.
Od kiedy zaczną obowiązywać szersze zmiany dotyczące przemieszczania własnych towarów?
Kluczową datą jest 1 lipca 2028 r. Od tego dnia kolejny etap przyjętej dyrektywy ViDA przewiduje uruchomienie procedury TOOG, czyli Transfer of Own Goods, służącej do rozliczania określonych transgranicznych przemieszczeń własnych towarów poprzez OSS. Zmiana jest szczególnie istotna dla firm, które utrzymują zapasy w kilku państwach i regularnie przemieszczają własne towary pomiędzy magazynami. Nie należy jej jednak przenosić na 1 stycznia 2027 r., ponieważ wcześniejszy etap reformy koncentruje się na innych doprecyzowaniach OSS i IOSS.
Równocześnie będzie wygaszana procedura call-off stock. Nowe przemieszczenia w jej ramach mogą rozpoczynać się najpóźniej 30 czerwca 2028 r. Do przemieszczeń rozpoczętych do tego dnia nadal będą stosowane dotychczasowe warunki, w tym 12-miesięczny termin, natomiast przepisy dotyczące call-off stock przestaną mieć zastosowanie 30 czerwca 2029 r. Dla firmy planującej reorganizację europejskiej logistyki oznacza to konieczność uwzględnienia kilku dat oraz dokładnego rozróżnienia nowych transferów od operacji rozpoczętych wcześniej.
Podsumowanie: 2027 to bardziej porządkowanie zasad niż rewolucja w VAT e-commerce
Zmiany od 1 stycznia 2027 r. nie zastępują OSS i IOSS nowymi procedurami i nie zmieniają podstawowej idei tych mechanizmów. OSS nadal ma pozwalać na uproszczone rozliczanie VAT od określonych transakcji w państwach konsumpcji, a IOSS pozostaje rozwiązaniem dla kwalifikowanej sprzedaży na odległość towarów importowanych. Nowelizacja skupia się przede wszystkim na doprecyzowaniu zasad, które przy rosnącej skali e-commerce mają bardzo praktyczne znaczenie: sposobu liczenia progu 10 000 euro, relacji między rejestracją do OSS a wyborem miejsca opodatkowania, momentu powstania obowiązku podatkowego, roli platform oraz warunków korzystania z IOSS.
To, że część zmian brzmi technicznie, nie oznacza, że ich wpływ będzie wyłącznie techniczny. W średniej firmie sprzedającej na kilku rynkach jedna reguła w systemie może decydować o sposobie zakwalifikowania tysięcy zamówień. Błędne przypisanie magazynu, kraju konsumpcji, roli marketplace’u albo procedury importowej może następnie przełożyć się na rozbieżności pomiędzy ewidencją VAT, rozliczeniami OSS lub IOSS, raportami platform i danymi logistycznymi. Dlatego przygotowanie do 2027 r. nie powinno polegać na szukaniu jednej „nowej funkcji” do włączenia w księgowości, lecz na sprawdzeniu całego przepływu transakcji.
Najważniejsze pytanie dla przedsiębiorcy nie brzmi więc „czy OSS i IOSS zmieniają się całkowicie?”, ale „czy mój konkretny model sprzedaży nadal będzie rozliczany prawidłowo?”. Inaczej należy analizować sklep wysyłający wszystkie towary z Polski, inaczej firmę posiadającą zapasy w kilku państwach UE, a jeszcze inaczej przedsiębiorcę prowadzącego importową sprzedaż konsumencką lub korzystającego z marketplace’ów. Jeżeli chcesz sprawdzić, jak zmiany od 2027 r. wpływają na Twój model sprzedaży, amavat może pomóc zweryfikować obowiązki VAT, sposób wykorzystania OSS i IOSS oraz konsekwencje podatkowe ekspansji na kolejne rynki europejskie.