OSS czy SME? Dwa rozwiązania unijne, których nie należy ze sobą mylić
Spis treści
Dla firmy e-commerce planującej ekspansję nie jest to wyłącznie kwestia terminologii. Wybór odpowiedniego rozwiązania może wpływać na sposób kalkulacji cen, marżę, raportowanie, obowiązki administracyjne oraz potrzebę rejestracji VAT w poszczególnych państwach. Co więcej, OSS i SME nie zawsze trzeba traktować jako alternatywy obejmujące całą działalność w Unii. W określonych okolicznościach przedsiębiorca może korzystać ze SME na jednym rynku, a sprzedaż do innego państwa rozliczać poprzez Union OSS, o ile są to transakcje kwalifikujące się do tej procedury. Nie można natomiast stosować obu rozwiązań jednocześnie w tej samej jurysdykcji. Dlatego zamiast zaczynać od pytania „który system jest lepszy?”, warto najpierw ustalić, jak działa każdy z nich, do jakiej sprzedaży może mieć zastosowanie oraz jakie warunki musi spełniać firma. Dopiero wtedy można odpowiedzieć na praktyczne pytanie: czy w konkretnym modelu działalności właściwy będzie OSS, SME, połączenie obu rozwiązań, czy też żadne z nich nie rozwiąże wszystkich obowiązków VAT.
OSS a SME w 30 sekund — najważniejsza różnica
Jeżeli prowadzisz sprzedaż do innych krajów Unii Europejskiej i chcesz szybko zrozumieć różnicę między tymi rozwiązaniami, najważniejszy jest punkt wyjścia. OSS zakłada, że od danej sprzedaży VAT jest należny. System ma przede wszystkim uprościć sposób jego wykazania i zapłaty, tak aby przedsiębiorca nie musiał rozliczać kwalifikowanej sprzedaży oddzielnie w każdym państwie konsumpcji. SME działa inaczej. Jeżeli przedsiębiorca spełnia warunki przewidziane dla małych firm i uzyska możliwość korzystania ze zwolnienia w określonym państwie członkowskim, sprzedaż objęta tym zwolnieniem korzysta tam ze zwolnienia z VAT. Nie chodzi więc o inną metodę zapłaty tego samego podatku, ale o odmienny sposób opodatkowania sprzedaży w państwie, które dopuściło przedsiębiorcę do korzystania ze zwolnienia SME.
Ta różnica ma znaczenie szczególnie dla rozwijających się sklepów internetowych, które zaczynają sprzedawać równolegle na kilku rynkach i próbują uporządkować rosnącą liczbę obowiązków. W OSS istotne jest prawidłowe ustalenie miejsca opodatkowania, zastosowanie właściwej stawki VAT dla kraju konsumenta oraz wykazanie sprzedaży w odpowiednim rozliczeniu. W SME kluczowe stają się natomiast limity obrotu, krajowe zasady zwolnienia oraz to, czy przedsiębiorca może korzystać z tego rozwiązania w konkretnym państwie. Trzeba też pamiętać, że w przeciwieństwie do typowego zastosowania OSS, SME nie jest rozwiązaniem ograniczonym wyłącznie do sprzedaży B2C. Może obejmować dostawy towarów i świadczenie usług spełniające warunki obowiązujące w danym państwie zwolnienia, z uwzględnieniem przewidzianych tam wyłączeń.
OSS — VAT nadal istnieje, tylko rozliczasz go prościej
OSS, czyli One Stop Shop, jest przede wszystkim mechanizmem deklaracyjno-płatniczym. W przypadku sprzedaży objętej tym systemem przedsiębiorca nadal nalicza VAT należny zgodnie z zasadami obowiązującymi dla danej transakcji. Jeżeli miejscem opodatkowania jest kraj, w którym znajduje się konsument, sprzedawca stosuje właściwą stawkę VAT tego państwa. Różnica polega na sposobie rozliczenia. Zamiast rejestrować się do celów VAT w każdym kraju tylko po to, aby zadeklarować kwalifikowaną sprzedaż objętą OSS i przekazać podatek lokalnej administracji, przedsiębiorca może wykazać te transakcje w jednej deklaracji składanej w państwie identyfikacji. Podatek jest również wpłacany w jednym miejscu, a następnie odpowiednia administracja przekazuje należne kwoty do poszczególnych państw konsumpcji. Dla firmy działającej na kilku rynkach oznacza to znaczące uproszczenie części obowiązków związanych z transgranicznym VAT.
Dla polskiej firmy e-commerce OSS może więc ograniczyć liczbę odrębnych rozliczeń związanych z kwalifikowaną sprzedażą B2C do innych państw UE. Nie należy jednak wyciągać z tego wniosku, że korzystanie z OSS automatycznie usuwa wszystkie lokalne obowiązki VAT. System obejmuje określone rodzaje transakcji i nie zastępuje każdej możliwej rejestracji. Magazynowanie towarów w innym państwie, przemieszczenia własnych towarów pomiędzy magazynami, lokalna sprzedaż krajowa czy inne czynności znajdujące się poza zakresem procedury mogą nadal prowadzić do obowiązków rozliczanych bezpośrednio w danym kraju. OSS nie jest zwolnieniem z VAT i nie zmniejsza podatku tylko dlatego, że firma korzysta z uproszczonego sposobu raportowania. Upraszcza ono rozliczenie określonych transakcji, ale nie zastępuje pełnej analizy modelu logistycznego i podatkowego przedsiębiorstwa.
SME — sprzedaż może korzystać ze zwolnienia z VAT
Transgraniczny SME opiera się na zupełnie innej logice. Od 1 stycznia 2025 roku kwalifikujące się przedsiębiorstwa ustanowione w Unii Europejskiej mogą korzystać ze zwolnienia z VAT nie tylko w swoim państwie siedziby, ale również w innych państwach członkowskich, o ile spełniają przewidziane warunki. W takim przypadku sprzedaż objęta tym rozwiązaniem korzysta ze zwolnienia z VAT w państwie, w którym przedsiębiorca został dopuszczony do stosowania SME. Aby skorzystać z systemu, nie wystarczy jednak stwierdzić, że firma ma relatywnie niewielką sprzedaż zagraniczną. Łączny roczny obrót na terytorium UE nie może przekroczyć 100 000 EUR ani w bieżącym, ani w poprzednim roku, a dodatkowo trzeba spełnić próg zwolnienia obowiązujący w każdym państwie, w którym przedsiębiorca chce korzystać z preferencji. W zależności od lokalnych przepisów przy ocenie krajowego progu mogą mieć znaczenie także odpowiednie wcześniejsze okresy.
Szczególnie ważne jest to, że do unijnego limitu 100 000 EUR nie wlicza się wyłącznie sprzedaży e-commerce do klientów w innych krajach. Pod uwagę bierze się obrót na terytorium całej Unii, w tym sprzedaż w państwie siedziby oraz obrót osiągany w państwach, w których przedsiębiorca w ogóle nie korzysta ze SME. Firma nie może więc patrzeć wyłącznie na wartość sprzedaży cross-border. Jeśli przykładowo przedsiębiorstwo osiąga 80 000 EUR obrotu w Polsce i kolejne 40 000 EUR w innych państwach UE, przekracza unijny limit 100 000 EUR, mimo że sama sprzedaż zagraniczna wynosi tylko 40 000 EUR. Przed rozpoczęciem korzystania z procedury konieczne jest uprzednie zgłoszenie w państwie siedziby i uzyskanie numeru identyfikacyjnego EX po potwierdzeniu spełnienia warunków.
Dla przedsiębiorcy patrzącego przede wszystkim na cenę sprzedaży możliwość stosowania zwolnienia może wydawać się automatycznie korzystniejsza niż OSS. Taki wniosek byłby jednak zbyt prosty. Zwolnienie z VAT ma konsekwencje również po stronie kosztowej, ponieważ co do zasady ogranicza prawo do odliczenia VAT naliczonego od towarów i usług wykorzystywanych do wykonywania sprzedaży zwolnionej. W działalności mieszanej lub przy zakupach służących jednocześnie różnym rodzajom sprzedaży sytuacja może być bardziej złożona i wymagać analizy przeznaczenia konkretnych wydatków. Dla firmy ponoszącej znaczące koszty zakupu towarów, logistyki, marketingu czy inwestycji wpływ SME na prawo do odliczenia może więc mieć realne znaczenie dla rentowności. System należy oceniać nie tylko przez pryzmat braku VAT doliczanego klientowi, lecz także przez wpływ zwolnienia na całą ekonomikę działalności.
Jedno zdanie, które warto zapamiętać
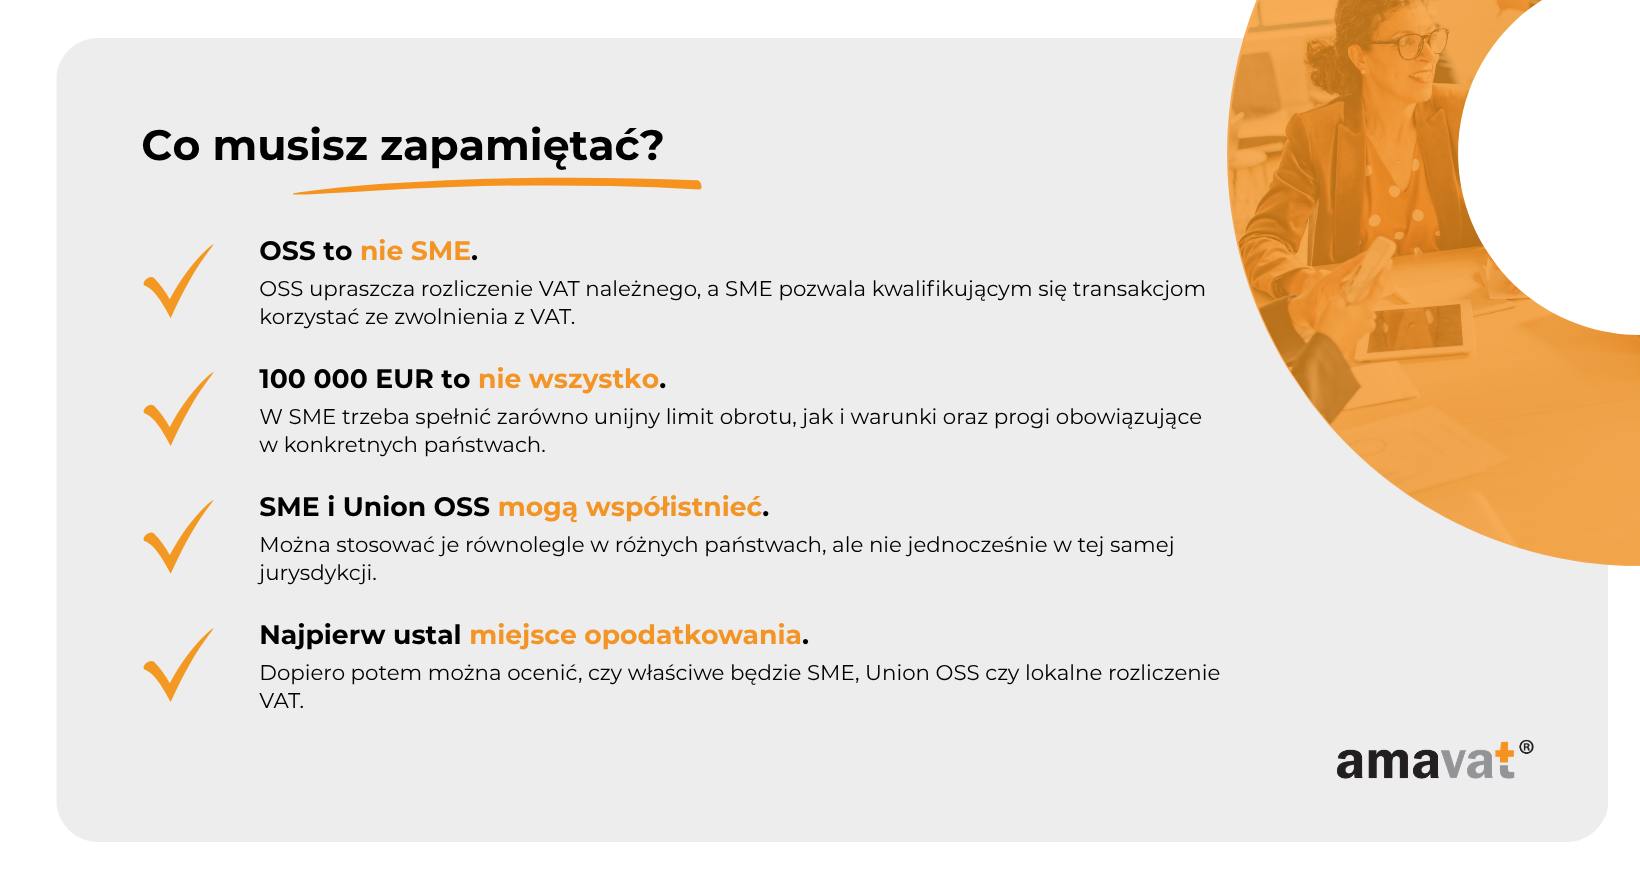
Najprostsze rozróżnienie brzmi następująco: OSS upraszcza rozliczenie VAT, natomiast SME pozwala określonej sprzedaży korzystać ze zwolnienia z VAT. W OSS przedsiębiorca pozostaje sprzedawcą rozliczającym podatek od objętych systemem transakcji. Ustala właściwą stawkę dla państwa konsumenta, nalicza VAT i przekazuje go za pośrednictwem scentralizowanej procedury. SME dotyczy wcześniejszego etapu całego procesu, czyli możliwości zastosowania zwolnienia z VAT do sprzedaży spełniającej warunki obowiązujące w danym państwie. To dlatego nie należy traktować tych systemów jako dwóch konkurencyjnych formularzy do wykonania tego samego zadania. Rozwiązują inne problemy i wymagają innej analizy przed rozpoczęciem korzystania z nich.
W praktyce rozwijająca się firma e-commerce powinna patrzeć na OSS i SME przez pryzmat konkretnych rynków, poziomu obrotu oraz modelu działalności, a nie szukać jednej odpowiedzi dla całej Unii. Możliwa jest sytuacja, w której przedsiębiorca spełnia warunki SME i korzysta ze zwolnienia w jednym państwie, podczas gdy sprzedaż do innych krajów pozostaje opodatkowana i — dla transakcji kwalifikujących się do Union OSS — może być raportowana poprzez tę procedurę. SME i Union OSS mogą więc funkcjonować równolegle, ale nie można stosować ich jednocześnie w tej samej jurysdykcji. Oznacza to, że prawidłowy wybór nie zawsze sprowadza się do decyzji „OSS albo SME”. W wielu przypadkach właściwe pytanie brzmi raczej: w których państwach firma może korzystać ze zwolnienia SME, a w których jej sprzedaż powinna pozostać opodatkowana i być rozliczana w ramach Union OSS.
OSS vs SME — porównanie najważniejszych zasad
Na pierwszy rzut oka OSS i transgraniczny SME mogą wyglądać jak dwa sposoby na uproszczenie VAT w Unii Europejskiej. W praktyce ich funkcja jest jednak zupełnie inna. OSS organizuje sposób rozliczenia podatku należnego od określonych transakcji, natomiast SME pozwala kwalifikującym się przedsiębiorcom korzystać ze zwolnienia z VAT w państwach, w których spełniają warunki tego systemu. Dla firmy e-commerce najważniejsze jest więc nie tylko ustalenie, czy może korzystać z danego rozwiązania, ale przede wszystkim zrozumienie, jaki problem ono rozwiązuje i jak wpływa na sprzedaż w konkretnych państwach.
| Kryterium | OSS | Transgraniczny SME |
| Cel systemu | Uproszczenie deklarowania i zapłaty VAT należnego od kwalifikowanych transakcji w różnych państwach UE | Umożliwienie kwalifikującym się małym przedsiębiorstwom korzystania ze zwolnienia z VAT również w innych państwach UE |
| Dla kogo | Przedsiębiorcy dokonujący transakcji objętych odpowiednim wariantem OSS, przede wszystkim określonej sprzedaży B2C | Małe przedsiębiorstwa ustanowione w UE, które spełniają limit 100 000 EUR obrotu unijnego oraz warunki zwolnienia obowiązujące w państwie lub państwach, w których chcą korzystać z transgranicznego SME |
| Czy VAT jest naliczany | Tak. Dla transakcji objętych OSS przedsiębiorca nalicza VAT według zasad właściwych dla państwa konsumpcji | Sprzedaż objęta SME korzysta ze zwolnienia z VAT, dlatego przedsiębiorca nie nalicza VAT klientowi w odniesieniu do tej sprzedaży |
| Kluczowe limity | OSS nie jest zwolnieniem opartym na ogólnym limicie obrotu uprawniającym do korzystania z procedury | Łączny roczny obrót na terytorium UE nie może przekroczyć 100 000 EUR ani w bieżącym, ani w poprzednim roku; dodatkowo trzeba spełnić próg obowiązujący w państwie zwolnienia |
| Sposób raportowania | Kwalifikowana sprzedaż jest wykazywana w jednej deklaracji OSS składanej w państwie identyfikacji | Przedsiębiorca składa uprzednie powiadomienie w państwie ustanowienia, a następnie przekazuje tam kwartalne raporty o obrotach osiąganych we wszystkich państwach UE |
| Częstotliwość raportowania | W Union OSS i non-Union OSS deklaracja jest co do zasady kwartalna; w IOSS miesięczna | Raportowanie w systemie SME odbywa się kwartalnie |
| VAT naliczony | OSS sam w sobie nie tworzy zwolnienia i nie pozbawia przedsiębiorcy prawa do odliczenia wyłącznie z powodu korzystania z tej procedury | W przypadku sprzedaży zwolnionej w ramach SME co do zasady nie przysługuje prawo do odliczenia VAT naliczonego związanego z tą sprzedażą |
| Identyfikacja | Przedsiębiorca rejestruje się do odpowiedniego wariantu OSS w państwie identyfikacji | Przedsiębiorca uzyskuje numer identyfikacyjny EX po potwierdzeniu możliwości korzystania ze zwolnienia |
| Zakres terytorialny | Procedura umożliwia rozliczanie VAT należnego w państwach konsumpcji za pośrednictwem jednego państwa identyfikacji, w granicach transakcji objętych danym wariantem OSS | Zwolnienie może być stosowane w tych państwach UE, w których przedsiębiorca spełnia warunki i został dopuszczony do korzystania z SME |
| Równoległe korzystanie | Union OSS może być stosowany obok SME dla sprzedaży zlokalizowanej w państwach, w których przedsiębiorca nie korzysta ze SME. SME i IOSS są natomiast wzajemnie wykluczające się | Transgraniczny SME może współistnieć z Union OSS w różnych państwach, ale oba rozwiązania nie mogą być stosowane równocześnie w tej samej jurysdykcji; z IOSS SME nie może być łączony |
Wspólny mianownik OSS i SME jest więc dość wąski: oba rozwiązania mają ograniczać część barier związanych z prowadzeniem działalności w kilku państwach Unii Europejskiej. Na tym podobieństwa w dużej mierze się kończą. OSS porządkuje sposób rozliczenia podatku, który nadal jest należny, natomiast SME dotyczy możliwości zastosowania zwolnienia. Trzeba przy tym uważać na samo określenie „OSS”, ponieważ nie wszystkie jego warianty można zestawiać z SME w ten sam sposób. Transgraniczny SME może współistnieć z Union OSS w różnych państwach, natomiast SME i IOSS są wzajemnie wykluczające się. Dla przedsiębiorcy planującego ekspansję różnica ta wpływa nie tylko na deklaracje, lecz także na ceny, marżę, prawo do odliczenia VAT oraz sposób organizacji sprzedaży na poszczególnych rynkach.
Jak działa OSS w praktyce?
Co właściwie upraszcza OSS?
Największą zaletą OSS jest możliwość rozliczenia VAT należnego od kwalifikowanych transakcji w kilku państwach UE za pośrednictwem jednego państwa identyfikacji. Bez takiego mechanizmu przedsiębiorca sprzedający konsumentom na wielu rynkach mógłby w określonych sytuacjach stanąć przed koniecznością rejestracji do VAT w każdym państwie, w którym znajduje się miejsce opodatkowania sprzedaży. OSS nie zmienia samej zasady, że VAT należy się państwu konsumpcji. Zmienia natomiast kanał, którym przedsiębiorca raportuje i przekazuje podatek. Zamiast kontaktować się osobno z kilkoma administracjami podatkowymi, może złożyć jedną deklarację w państwie identyfikacji i dokonać jednej zbiorczej płatności obejmującej VAT należny poszczególnym krajom.
Dla polskiej firmy e-commerce korzystającej z Union OSS oznacza to, że rozliczenie kwalifikowanej sprzedaży do konsumentów w innych państwach UE może zostać scentralizowane w Polsce. Przedsiębiorca nadal musi prawidłowo ustalić, gdzie znajduje się miejsce opodatkowania, jaka stawka VAT obowiązuje dla danego towaru lub usługi oraz jaka kwota podatku przypada konkretnemu państwu. Następnie wykazuje odpowiednie wartości w deklaracji OSS, a polska administracja przekazuje środki do państw konsumpcji. Uproszczenie polega więc przede wszystkim na ograniczeniu liczby odrębnych deklaracji i płatności, a nie na przeniesieniu miejsca opodatkowania do Polski czy zastosowaniu polskich stawek VAT do całej sprzedaży w Unii.
Przykład: polski sprzedawca sprzedaje konsumentowi we Francji
Załóżmy, że polska firma prowadzi sklep internetowy i wysyła towar z Polski bezpośrednio do klienta indywidualnego we Francji, a transakcja kwalifikuje się do rozliczenia w Union OSS. Najpierw przedsiębiorca ustala miejsce opodatkowania zgodnie z zasadami dotyczącymi tej sprzedaży. Jeżeli VAT jest należny we Francji, do ceny należy zastosować właściwą francuską stawkę podatku dla sprzedawanego towaru. Klient płaci cenę zawierającą francuski VAT, a sprzedawca ujmuje tę sprzedaż w swojej ewidencji w sposób umożliwiający prawidłowe przypisanie jej do Francji. Sam fakt, że sprzedawcą jest polska firma i towar został wysłany z Polski, nie oznacza w takim przypadku zastosowania polskiej stawki VAT.
Kolejnym etapem jest wykazanie transakcji w deklaracji Union OSS składanej w Polsce. Przedsiębiorca wskazuje sprzedaż przypadającą na Francję oraz należny francuski VAT, a wraz z pozostałymi transakcjami objętymi procedurą dokonuje jednej płatności do polskiej administracji. To polski organ przekazuje następnie właściwą część podatku administracji francuskiej. W ten sposób przedsiębiorca nie musi rejestrować się we Francji wyłącznie po to, aby rozliczyć tę konkretną sprzedaż objętą OSS. Jeżeli jednak firma wykonuje we Francji również inne czynności, które nie mogą zostać rozliczone w tej procedurze, sama rejestracja do OSS nie musi wystarczyć do obsługi wszystkich jej obowiązków podatkowych na tym rynku.
Jeżeli przedsiębiorca zdecyduje się stosować Union OSS, co do zasady nie może wybierać sobie dowolnie poszczególnych państw, których kwalifikowane transakcje chce wykazywać w tej procedurze. Powinien rozliczać w niej transakcje mieszczące się w zakresie tego wariantu OSS zgodnie z zasadami systemu. Regułę tę trzeba jednak czytać łącznie z zasadami transgranicznego SME. Jeżeli przedsiębiorca korzysta ze zwolnienia SME w określonym państwie, sprzedaż objęta tym zwolnieniem nie jest równocześnie wykazywana w Union OSS w tej samej jurysdykcji. W praktyce firma może więc korzystać ze SME w wybranych państwach, a kwalifikowaną sprzedaż opodatkowaną w pozostałych państwach rozliczać poprzez Union OSS.
Kiedy OSS nie rozwiązuje wszystkich obowiązków VAT?
Najczęstsze nieporozumienie wokół OSS polega na założeniu, że po rejestracji firma może prowadzić sprzedaż w całej Unii Europejskiej bez żadnych lokalnych obowiązków VAT. W praktyce OSS obejmuje wyłącznie określone transakcje, dlatego trzeba oddzielić sprzedaż, którą można wykazać w tej procedurze, od pozostałych zdarzeń podatkowych. Szczególne znaczenie ma model logistyczny. Jeżeli firma przechowuje własny towar w magazynie w innym państwie UE, samo umieszczenie zapasu za granicą oraz późniejsze przemieszczenia własnych towarów mogą powodować obowiązki, których nie rozlicza się poprzez OSS. Co do zasady dotyczy to również sprzedaży krajowej realizowanej z zagranicznego magazynu do klienta znajdującego się w tym samym państwie — taka sprzedaż własna przedsiębiorcy nie jest typową transakcją rozliczaną przez Union OSS.
Istnieją przy tym szczególne przypadki, w których Union OSS może obejmować także określone krajowe dostawy towarów, przede wszystkim gdy podatnik jest uznawany za dostawcę na podstawie szczególnych zasad dotyczących platform elektronicznych. Nie zmienia to jednak sytuacji typowego sklepu internetowego sprzedającego własne towary z magazynu znajdującego się w danym kraju. W takim modelu lokalna sprzedaż, przemieszczenia własnych zapasów czy inne czynności pozostające poza zakresem OSS mogą wymagać lokalnego rozliczenia VAT, a w konsekwencji również rejestracji w tym państwie. Rejestracja w OSS nie jest więc europejskim numerem VAT zastępującym wszystkie rejestracje lokalne. Przed wejściem na nowy rynek trzeba analizować nie tylko miejsce zamieszkania klienta, lecz także miejsce przechowywania towaru, kierunek jego przemieszczenia i rodzaj wykonywanej transakcji.
Ma to szczególne znaczenie dla przedsiębiorstw rozwijających sprzedaż poprzez rozproszone centra logistyczne. Z punktu widzenia biznesowego można mieć jeden sklep, jeden system zamówień i jedną markę, ale dla VAT poszczególne operacje mogą należeć do różnych kategorii. Część sprzedaży transgranicznej może trafić do OSS, podczas gdy przemieszczenie własnego towaru, lokalna dostawa czy inna czynność pozostanie do rozliczenia w krajowej deklaracji VAT danego państwa. Im bardziej rozbudowany model logistyczny, tym mniej bezpieczne jest założenie, że sama rejestracja do OSS załatwia wszystkie obowiązki związane z VAT na zagranicznych rynkach.
Union OSS, non-Union OSS i IOSS — to nie to samo
Określenie OSS jest często używane jako skrót dla całego systemu, choć w praktyce obejmuje on różne procedury przeznaczone dla różnych rodzajów transakcji. Dla polskich firm e-commerce sprzedających towary konsumentom w innych państwach UE najważniejszy jest zwykle Union OSS. Procedura ta może obejmować między innymi kwalifikowaną wewnątrzwspólnotową sprzedaż towarów na odległość oraz określone usługi B2C, dla których VAT jest należny w państwie konsumpcji. Z Union OSS mogą w określonych sytuacjach korzystać również przedsiębiorcy spoza UE w odniesieniu do określonych dostaw towarów, dlatego sam brak siedziby w Unii nie oznacza automatycznie, że właściwym rozwiązaniem będzie wyłącznie non-Union OSS.
Non-Union OSS służy przedsiębiorcom niemającym siedziby ani stałego miejsca prowadzenia działalności w UE do rozliczania kwalifikujących się usług B2C świadczonych na rzecz konsumentów w Unii. Nie oznacza to jednak, że podmiot spoza UE zawsze korzysta wyłącznie z non-Union OSS — w odniesieniu do określonych dostaw towarów może zastosować Union OSS. Z punktu widzenia przedsiębiorcy istotniejsze od samego miejsca siedziby jest więc ustalenie, jaki rodzaj transakcji wykonuje i który wariant procedury obejmuje właśnie tę sprzedaż.
Osobną kategorią jest IOSS, czyli Import One Stop Shop. Dotyczy on sprzedaży na odległość towarów importowanych z państw trzecich w przesyłkach o wartości nieprzekraczającej 150 EUR i służy uproszczeniu poboru oraz rozliczenia VAT związanego z taką sprzedażą. IOSS nie należy więc traktować jako kolejnej nazwy dla Union OSS ani jako procedury używanej do standardowej sprzedaży towaru wysyłanego z Polski do klienta w innym państwie UE. Różni się również częstotliwością raportowania: deklaracje IOSS składa się miesięcznie, podczas gdy Union OSS i non-Union OSS są co do zasady rozliczane kwartalnie.
W kontekście porównania z SME szczególnie istotne jest jeszcze jedno rozróżnienie. SME może współistnieć z Union OSS w różnych państwach, ale SME i IOSS są wzajemnie wykluczające się. Przedsiębiorca korzystający z transgranicznego SME nie powinien więc przenosić zasady dopuszczającej równoległe stosowanie SME i Union OSS na wszystkie procedury typu One Stop Shop. Dla firmy prowadzącej jednocześnie sprzedaż wewnątrz UE i sprzedaż towarów importowanych z państw trzecich może to mieć bezpośredni wpływ na wybór sposobu rozliczeń oraz konstrukcję całego modelu sprzedażowego.
Jak działa transgraniczny SME?
Co zmieniło się od 1 stycznia 2025 roku?
Od 1 stycznia 2025 roku system zwolnień dla małych przedsiębiorstw w Unii Europejskiej działa w szerszy sposób niż wcześniej. Przed zmianą przedsiębiorca mógł co do zasady korzystać ze zwolnienia podmiotowego przede wszystkim w państwie, w którym był ustanowiony, natomiast sprzedaż w innych krajach UE należało analizować według zasad obowiązujących tam lokalnie. Nowy transgraniczny SME otworzył możliwość korzystania ze zwolnienia również w innych państwach członkowskich, bez konieczności ustanawiania działalności w każdym z nich. Dla polskiej firmy oznacza to, że po spełnieniu odpowiednich warunków może ona korzystać ze zwolnienia z VAT nie tylko w Polsce, lecz także w wybranych państwach UE, w których prowadzi sprzedaż. Nie oznacza to jednak automatycznego „europejskiego zwolnienia z VAT” działającego na całym wspólnym rynku. Każde państwo, w którym przedsiębiorca chce korzystać ze SME, nadal ma własne progi i warunki, które trzeba spełnić.
Zmiana jest szczególnie istotna dla firm, które dopiero rozpoczynają ekspansję i osiągają jeszcze relatywnie niewielkie obroty na poszczególnych rynkach. Wcześniej wejście do kolejnego państwa mogło szybko wiązać się z koniecznością stosowania lokalnych zasad VAT, nawet jeśli skala działalności była ograniczona. Transgraniczny SME ma zmniejszać tę barierę i umożliwiać kwalifikującym się przedsiębiorcom korzystanie z lokalnych zwolnień za pośrednictwem jednego państwa ustanowienia. Trzeba przy tym pamiętać, że SME nie jest rozwiązaniem ograniczonym wyłącznie do sprzedaży B2C. Jego zakres może obejmować dostawy towarów i świadczenie usług spełniające warunki obowiązujące w danym państwie zwolnienia, z uwzględnieniem lokalnych wyłączeń. Dla e-commerce najczęściej będzie analizowany właśnie w kontekście sprzedaży do klientów indywidualnych, ale sam mechanizm ma szerszy charakter.
Limit 100 000 euro to dopiero pierwszy warunek
Najczęstsze uproszczenie dotyczące SME brzmi: jeżeli firma ma mniej niż 100 000 EUR obrotu, może sprzedawać bez VAT w całej Unii. Takie rozumienie jest nieprawidłowe. Limit 100 000 EUR jest warunkiem wejścia do transgranicznego systemu, ale nie daje automatycznie prawa do zwolnienia w każdym państwie członkowskim. Łączny roczny obrót przedsiębiorcy na terytorium UE nie może przekroczyć 100 000 EUR ani w bieżącym, ani w poprzednim roku. Co istotne, przy obliczaniu tego limitu nie bierze się pod uwagę wyłącznie sprzedaży zagranicznej. Do obrotu unijnego wchodzi również obrót osiągany w państwie siedziby oraz w tych państwach UE, w których przedsiębiorca nie korzysta ze SME. Dla firmy prowadzącej intensywną sprzedaż w Polsce może to oznaczać, że limit zostanie przekroczony jeszcze zanim sprzedaż zagraniczna osiągnie istotną skalę.
Drugim poziomem są warunki obowiązujące w konkretnym państwie zwolnienia. Każdy kraj może stosować własny próg SME, a także różne progi dla różnych sektorów działalności, przy czym krajowy próg zwolnienia nie może przekraczać 85 000 EUR lub równowartości tej kwoty w walucie danego państwa. Poszczególne kraje mogą również przewidywać dodatkowe ograniczenia, wyłączać określone dostawy lub usługi albo stosować szczególne zasady po przekroczeniu lokalnego progu. Oznacza to, że przedsiębiorca może spełniać unijny limit 100 000 EUR, ale jednocześnie przekraczać próg obowiązujący na jednym z rynków, na którym chce korzystać ze SME. Obrót poniżej 100 000 EUR nie oznacza więc automatycznego prawa do zwolnienia w całej UE. W praktyce przed wejściem do systemu trzeba przeanalizować dwa poziomy jednocześnie: łączny obrót unijny oraz reguły każdego państwa, w którym firma zamierza stosować zwolnienie.
Jak wejść do systemu SME?
Przedsiębiorca nie zaczyna korzystać z transgranicznego SME wyłącznie na podstawie własnego stwierdzenia, że mieści się w limitach. Konieczne jest wcześniejsze przejście procedury w państwie ustanowienia. Polski przedsiębiorca składa uprzednie powiadomienie w Polsce i wskazuje w nim między innymi państwa, w których zamierza korzystać ze zwolnienia, oraz informacje potrzebne do oceny, czy spełnia odpowiednie warunki. Państwo ustanowienia pełni rolę głównego punktu kontaktowego i komunikuje się z administracjami pozostałych państw, w których przedsiębiorca chce stosować SME. Weryfikacja obejmuje zarówno unijny limit obrotu, jak i lokalne warunki zwolnienia w poszczególnych krajach. Dzięki temu przedsiębiorca nie musi przechodzić całego procesu rejestracyjnego oddzielnie przed każdą administracją podatkową.
Po pozytywnej weryfikacji przedsiębiorca uzyskuje polski numer identyfikacyjny EX oraz możliwość korzystania ze zwolnienia w tych spośród wskazanych państw, które potwierdziły spełnienie warunków. Jeżeli któreś państwo odmówi zastosowania zwolnienia, przedsiębiorca nie może korzystać tam ze SME, nawet jeśli został zaakceptowany w innych krajach. Jeżeli natomiast wszystkie wskazane państwa odmówią zwolnienia, nie dochodzi również do nadania polskiego numeru EX. W praktyce oznacza to, że SME nie jest jednorazowym zezwoleniem obejmującym automatycznie całą Unię. Wraz z ekspansją trzeba monitorować zarówno wzrost obrotu unijnego, jak i warunki obowiązujące w poszczególnych państwach, ponieważ sytuacja firmy na jednym rynku nie przesądza o jej statusie na pozostałych.
Jak wygląda raportowanie w SME?
Korzystanie ze zwolnienia nie oznacza braku obowiązków sprawozdawczych. Przedsiębiorca korzystający z transgranicznego SME składa kwartalne raporty w państwie ustanowienia, czyli polska firma przekazuje je w Polsce. Raportowanie ma charakter scentralizowany, podobnie jak sam proces wejścia do systemu, ale zakres przekazywanych informacji jest szerszy niż tylko sprzedaż objęta zwolnieniem. W kwartalnym raporcie należy wykazywać obrót osiągnięty we wszystkich 27 państwach UE, również w tych, w których przedsiębiorca nie korzysta ze SME. Dotyczy to także państwa siedziby. Jeżeli w określonym kraju firma nie osiągnęła żadnego obrotu, również taka sytuacja powinna zostać odpowiednio odzwierciedlona w raportowaniu. To ważne, ponieważ system stale kontroluje nie tylko wykorzystanie zwolnienia w poszczególnych krajach, ale także poziom całego obrotu unijnego.
Raport należy złożyć w ciągu miesiąca po zakończeniu danego kwartału. Szczególna zasada obowiązuje jednak wtedy, gdy przedsiębiorca w trakcie kwartału przekroczy unijny limit 100 000 EUR. W takiej sytuacji musi przekazać informację za okres od początku kwartału do dnia przekroczenia limitu w terminie 15 dni roboczych, a samo przekroczenie prowadzi do utraty możliwości dalszego korzystania z transgranicznego SME i dezaktywacji numeru EX. Z punktu widzenia rozwijającej się firmy jest to szczególnie istotne, ponieważ przy szybkim wzroście sprzedaży nie wystarczy sprawdzanie limitów dopiero po zakończeniu kwartału. Obrót trzeba monitorować na bieżąco, tak aby przekroczenie progu nie zostało zauważone z opóźnieniem i nie doprowadziło do błędnego stosowania zwolnienia.
Czy OSS i SME można stosować jednocześnie?
Tak — ale nie do tej samej sprzedaży w tym samym państwie
W przypadku Union OSS odpowiedź brzmi: tak, transgraniczny SME i Union OSS mogą funkcjonować obok siebie, o ile dotyczą różnych jurysdykcji. To ważne, ponieważ przedsiębiorca nie musi dokonywać jednego wyboru dla całej Unii Europejskiej. Jeżeli spełnia warunki SME w jednym państwie i korzysta tam ze zwolnienia, może jednocześnie rozliczać przez Union OSS kwalifikowane transakcje opodatkowane w innych państwach, w których SME nie stosuje. Nie wolno natomiast stosować obu rozwiązań równolegle w tej samej jurysdykcji. Sprzedaż korzystająca ze zwolnienia SME w danym państwie nie może być jednocześnie traktowana jako sprzedaż opodatkowana i wykazywana w Union OSS w odniesieniu do tego samego kraju.
W praktyce oznacza to, że firma może zbudować model, w którym różne rynki są obsługiwane podatkowo w różny sposób. Nie jest to luka ani wyjątek od zasad, lecz konsekwencja tego, że oba systemy pełnią inne funkcje. SME odpowiada na pytanie, czy określona sprzedaż może korzystać ze zwolnienia z VAT w danym państwie, natomiast Union OSS służy do scentralizowanego rozliczania VAT należnego od kwalifikowanych transakcji tam, gdzie zwolnienie nie jest stosowane. Dla przedsiębiorcy oznacza to większą elastyczność, ale również konieczność bardzo dokładnego przypisania sprzedaży do poszczególnych krajów. Im więcej rynków firma obsługuje, tym ważniejsze staje się pilnowanie, gdzie działa SME, gdzie Union OSS, a gdzie występują jeszcze inne lokalne obowiązki.
Przykład: Czechy w SME, Niemcy i Francja w OSS
Załóżmy, że polska firma prowadząca sprzedaż internetową wysyła towary do konsumentów w Czechach, Niemczech i Francji. Firma spełnia unijny warunek dotyczący rocznego obrotu na terytorium UE, który nie przekracza 100 000 EUR, a jednocześnie spełnia warunki krajowego zwolnienia obowiązujące w Czechach. Po zakończeniu procedury została więc dopuszczona do korzystania z transgranicznego SME na rynku czeskim. Sprzedaż objęta tym zwolnieniem korzysta w Czechach ze zwolnienia z VAT. Jednocześnie w Niemczech i Francji firma nie stosuje SME, a jej transakcje kwalifikują się do Union OSS. W tych dwóch państwach sprzedaż pozostaje opodatkowana, przedsiębiorca stosuje odpowiednio niemieckie i francuskie stawki VAT, a należny podatek wykazuje w deklaracji Union OSS składanej w Polsce.
Taki układ pokazuje, dlaczego pytanie „OSS czy SME?” bywa zbyt uproszczone. W jednej firmie odpowiedzią może być jednocześnie SME i Union OSS, tylko dla różnych rynków. Czechy mogą być objęte zwolnieniem SME, natomiast Niemcy i Francja pozostają w modelu sprzedaży opodatkowanej rozliczanej przez Union OSS. Nie oznacza to jednak pełnej dowolności w przypisywaniu transakcji do poszczególnych systemów. Tam, gdzie przedsiębiorca korzysta z SME, nie może równocześnie stosować Union OSS do tej samej jurysdykcji. Z kolei w państwach, w których SME nie jest stosowane, kwalifikowane transakcje mogą być rozliczane w ramach Union OSS zgodnie z zasadami tej procedury. W praktyce właściwa analiza powinna więc być prowadzona kraj po kraju, ale z jednoczesnym uwzględnieniem ogólnego limitu unijnego, który dotyczy całej działalności przedsiębiorcy na terytorium UE.
SME i IOSS — tutaj zasady są inne
W przypadku IOSS nie można zastosować tej samej logiki co przy Union OSS. SME i IOSS są wzajemnie wykluczające się. Przedsiębiorca korzystający z transgranicznego SME nie może jednocześnie korzystać z IOSS, czyli procedury przeznaczonej do rozliczania VAT przy sprzedaży na odległość towarów importowanych z państw trzecich w przesyłkach o wartości nieprzekraczającej 150 EUR. Jeżeli firma chce przejść na IOSS, musi zrezygnować z SME. To istotne rozróżnienie, ponieważ potoczne używanie skrótu „OSS” dla całej grupy procedur może prowadzić do błędnego wniosku, że skoro SME można łączyć z Union OSS, to można je łączyć również z IOSS.
Dla firmy e-commerce prowadzącej jednocześnie sprzedaż z magazynów w Unii i import bezpośrednio do konsumentów spoza UE ma to znaczenie strategiczne. Jeżeli przedsiębiorca chce korzystać z IOSS, nie może jednocześnie pozostawać w SME, dlatego przed wyborem jednej z tych procedur powinien ocenić skutki dla całego swojego modelu sprzedaży. Nie chodzi wyłącznie o techniczny sposób składania deklaracji, ale również o to, które strumienie sprzedaży będą objęte zwolnieniem, gdzie VAT będzie naliczany i jak zmiana procedury wpłynie na obowiązki firmy w poszczególnych państwach. Dlatego w analizie relacji między SME a procedurami One Stop Shop zawsze warto używać ich pełnych nazw. Transgraniczny SME może współistnieć z Union OSS w różnych państwach, ale nie może być łączony z IOSS.
„Czy to jest dla mnie?” — sprawdź, który model pasuje do Twojej firmy
Wybór między SME a Union OSS nie powinien zaczynać się od pytania, który system jest prostszy albo który pozwala zapłacić mniej podatku. Najpierw trzeba sprawdzić, jak wygląda rzeczywista skala działalności firmy, na jakich rynkach prowadzi sprzedaż, czy spełnia warunki SME oraz czy jej model kosztowy pozwala korzystać ze zwolnienia bez pogorszenia rentowności. Dla rozwijającego się e-commerce znaczenie ma także tempo wzrostu. Rozwiązanie, które jest wygodne przy niewielkiej sprzedaży na dwóch rynkach, może po kilku miesiącach przestać pasować do firmy, która dynamicznie zwiększa obrót, otwiera kolejne kraje albo zaczyna korzystać z zagranicznych magazynów. Dlatego warto traktować SME i OSS nie jako dwa gotowe pakiety do wyboru, lecz jako elementy większej układanki VAT, która powinna odpowiadać aktualnemu modelowi biznesowemu, planowanej ekspansji oraz zdolności firmy do bieżącego monitorowania obrotów i obowiązków na poszczególnych rynkach.
SME może mieć sens, jeśli…
Transgraniczny SME jest rozwiązaniem, któremu warto przyjrzeć się przede wszystkim wtedy, gdy skala działalności w całej Unii pozostaje stosunkowo niewielka. Podstawowym warunkiem jest to, aby roczny obrót na terytorium UE nie przekraczał 100 000 EUR ani w bieżącym, ani w poprzednim roku. Sama zgodność z limitem unijnym nie wystarcza jednak do korzystania ze zwolnienia w dowolnym kraju. Firma musi dodatkowo spełnić próg i pozostałe warunki obowiązujące w konkretnym państwie, w którym chce stosować SME. Dla polskiego sprzedawcy internetowego oznacza to konieczność spojrzenia na działalność z dwóch perspektyw jednocześnie: całego obrotu unijnego oraz sytuacji na poszczególnych rynkach. Jeżeli firma dopiero testuje sprzedaż zagraniczną, jej łączny obrót unijny pozostaje wyraźnie poniżej 100 000 EUR, a obrót na wybranych rynkach mieści się w odpowiednich progach krajowych, SME może dać jej możliwość korzystania ze zwolnienia w tych państwach, w których spełnia wymagane warunki.
Taki model może być szczególnie interesujący dla biznesu, który chce utrzymać atrakcyjną cenę dla klienta końcowego albo dopiero sprawdza popyt na kilku nowych rynkach. Nie oznacza to jednak, że zwolnienie będzie zawsze korzystne finansowo. Korzystanie ze SME wiąże się co do zasady z ograniczeniem prawa do odliczenia VAT naliczonego od zakupów związanych ze sprzedażą zwolnioną, dlatego firma powinna ustalić, jaka część VAT naliczonego przypada na takie zakupy i w konsekwencji nie będzie mogła zostać odliczona albo będzie podlegała ograniczeniu zgodnie z właściwymi zasadami. Im większe wydatki na towary, marketing, logistykę czy inwestycje, tym większe znaczenie ma prawidłowe przypisanie tych kosztów do sprzedaży zwolnionej i opodatkowanej. SME ma więc sens przede wszystkim wtedy, gdy przedsiębiorca nie tylko mieści się w wymaganych progach, ale również świadomie ocenia wpływ zwolnienia na stronę kosztową działalności.
OSS może mieć sens, jeśli…
Union OSS jest naturalnym rozwiązaniem dla przedsiębiorcy, który prowadzi transgraniczną sprzedaż B2C i chce uprościć rozliczanie VAT należnego w kilku państwach UE. W takim modelu firma pozostaje w systemie sprzedaży opodatkowanej, stosuje stawki VAT właściwe dla państw konsumpcji, ale raportuje kwalifikowane transakcje za pośrednictwem jednego państwa identyfikacji. Dla przedsiębiorstwa działającego na kilku rynkach może to być znacznie wygodniejsze niż oddzielne rozliczenia podatku w każdym kraju. OSS może mieć szczególne znaczenie wtedy, gdy firma planuje zwiększać skalę sprzedaży, nie spełnia warunków SME albo spodziewa się, że unijny limit 100 000 EUR zostanie szybko przekroczony. W takim przypadku opieranie planu ekspansji głównie na zwolnieniu SME może okazać się rozwiązaniem krótkoterminowym, które trzeba będzie zmienić wraz ze wzrostem obrotu.
Trzeba jednak wyraźnie oddzielić limit SME od zasad OSS. Limit 100 000 EUR nie jest limitem OSS. Jego przekroczenie oznacza utratę możliwości korzystania z transgranicznego SME, a nie automatyczne powstanie obowiązku rejestracji do OSS. Zastosowanie Union OSS zależy od charakteru transakcji i zasad właściwych dla tej procedury, a w przypadku określonych transgranicznych transakcji B2C znaczenie może mieć również odrębny próg 10 000 EUR związany z miejscem opodatkowania. OSS może być też bardziej spójny z modelem firmy, która chce pozostać w standardowym systemie sprzedaży opodatkowanej i ponosi znaczące koszty obciążone VAT. Samo korzystanie z OSS nie tworzy zwolnienia i nie zmienia automatycznie zasad odliczenia VAT naliczonego, ponieważ jego podstawową funkcją jest uproszczenie raportowania podatku należnego.
Możliwe, że potrzebujesz obu
W praktyce część przedsiębiorców nie musi wybierać między SME a Union OSS w formule „albo jedno, albo drugie”. Jeżeli firma spełnia warunki transgranicznego SME w wybranych państwach, może korzystać tam ze zwolnienia, a jednocześnie rozliczać poprzez Union OSS kwalifikowane transakcje opodatkowane w innych krajach. Taki układ może pojawić się na przykład wtedy, gdy przedsiębiorca prowadzi ograniczoną sprzedaż w jednym państwie i spełnia lokalne warunki SME, natomiast na innych rynkach zwolnienia nie stosuje albo nie może już z niego korzystać. Z punktu widzenia biznesowego oznacza to, że sposób rozliczania VAT może różnić się pomiędzy państwami, mimo że cała sprzedaż jest prowadzona przez ten sam sklep internetowy i w ramach tej samej firmy.
Trzeba jednak pamiętać o wyraźnej granicy tego rozwiązania. SME i Union OSS nie mogą być stosowane jednocześnie w tej samej jurysdykcji. Jeżeli firma korzysta ze zwolnienia SME w danym państwie, sprzedaż objęta tym zwolnieniem nie jest równocześnie wykazywana jako opodatkowana w Union OSS dla tego samego kraju. Przedsiębiorca musi więc prowadzić dane w taki sposób, aby było jasne, które rynki są objęte SME, a które sprzedażą opodatkowaną raportowaną przez OSS. Wraz ze wzrostem skali działalności taki model wymaga coraz lepszego monitorowania obrotu, ponieważ przekroczenie limitu unijnego lub lokalnego progu może zmienić sposób rozliczenia danego rynku. Połączenie obu systemów może być efektywne, ale tylko wtedy, gdy firma potrafi na bieżąco kontrolować warunki ich stosowania.
5 pytań, które warto sobie zadać przed decyzją
Pierwsze pytanie dotyczy łącznego obrotu w Unii Europejskiej. Nie wystarczy spojrzeć wyłącznie na sprzedaż zagraniczną, ponieważ przy SME liczy się obrót na terytorium całej UE, w tym także osiągany w Polsce. Drugie pytanie powinno dotyczyć tempa wzrostu: jak szybko firma zbliża się do 100 000 EUR obrotu unijnego i kiedy, według aktualnych prognoz sprzedaży, może przekroczyć ten poziom. Ma to znaczenie operacyjne, ponieważ przekroczenie limitu w trakcie roku powoduje natychmiastowe konsekwencje dla możliwości dalszego korzystania z transgranicznego SME. Trzecie pytanie dotyczy konkretnych rynków: do których państw firma sprzedaje, jakie obowiązują tam progi SME i czy warunki zwolnienia są rzeczywiście spełnione. Dopiero zestawienie tych trzech elementów pokazuje, czy SME jest rozwiązaniem stabilnym, czy raczej przejściowym.
Czwarte pytanie dotyczy kosztów i prawa do odliczenia: jaka część VAT naliczonego wynika z zakupów związanych ze sprzedażą zwolnioną, a jaka ze sprzedażą opodatkowaną. Im większy jest udział wydatków związanych z działalnością objętą zwolnieniem, tym ważniejsze staje się policzenie skutków ograniczonego prawa do odliczenia. Piąte pytanie dotyczy logistyki. Przedsiębiorca powinien wiedzieć, skąd wysyła towar, gdzie go przechowuje i czy korzysta z magazynów w innych państwach UE, ponieważ zagraniczne zapasy, przemieszczenia własnych towarów i lokalna sprzedaż mogą powodować obowiązki, których nie rozwiąże samo OSS. Odpowiedź na pytanie „czy to jest dla mnie?” wymaga więc spojrzenia nie tylko na VAT należny, ale także na tempo wzrostu, koszty, lokalne progi i fizyczny przepływ towarów.
SME zawsze bardziej się opłaca, bo nie ma VAT? Niekoniecznie
Na poziomie ceny dla klienta zwolnienie SME może wyglądać bardzo atrakcyjnie. Jeśli przedsiębiorca nie nalicza VAT od sprzedaży objętej zwolnieniem, może uzyskać większą elastyczność cenową albo poprawić marżę, zwłaszcza w modelu B2C, w którym klient końcowy najczęściej patrzy na cenę brutto. Taka obserwacja jest jednak tylko początkiem kalkulacji. VAT należny od sprzedaży to jedna strona rachunku, a VAT naliczony przy zakupach to druga. Firma, która widzi wyłącznie brak podatku po stronie sprzedażowej, może przecenić korzyści SME i pominąć wpływ zwolnienia na odliczenie VAT od zakupów związanych z tą sprzedażą. W efekcie rozwiązanie wyglądające korzystnie na poziomie ceny może po uwzględnieniu całego łańcucha kosztów okazać się mniej atrakcyjne niż standardowe opodatkowanie.
Brak VAT na fakturze lub paragonie to tylko jedna strona równania
Sprzedaż korzystająca ze zwolnienia SME nie oznacza, że VAT znika z całej działalności przedsiębiorcy. Firma nadal kupuje towary i usługi, a w cenie wielu z nich znajduje się podatek naliczony. Przy sprzedaży zwolnionej prawo do odliczenia VAT od zakupów wykorzystywanych do wykonywania tej sprzedaży jest co do zasady ograniczone. Dlatego przedsiębiorca powinien ustalić, jaka część VAT naliczonego przypada na zakupy związane ze sprzedażą zwolnioną i w jakim zakresie nie będzie mogła zostać odliczona albo będzie podlegała ograniczeniu zgodnie z właściwymi zasadami. Nie można automatycznie założyć, że cały VAT z marketingu, logistyki, towaru czy oprogramowania staje się nieodliczalny tylko dlatego, że firma korzysta ze SME na jednym z rynków.
Sytuacja staje się jeszcze bardziej złożona, gdy firma prowadzi jednocześnie sprzedaż opodatkowaną i zwolnioną. Część wydatków może być bezpośrednio związana z jednym rodzajem sprzedaży, podczas gdy inne koszty służą całej działalności i wymagają odpowiedniego przypisania zgodnie z zasadami VAT. W takim modelu proste porównanie „SME bez VAT versus OSS z VAT” przestaje mieć sens. Trzeba spojrzeć na przepływy podatku w całej firmie i sprawdzić, jaka część VAT naliczonego będzie faktycznie możliwa do odliczenia. Dla przedsiębiorcy oznacza to, że opłacalność SME powinna być liczona na danych finansowych i strukturze konkretnych zakupów, a nie oceniana wyłącznie na podstawie ceny brutto produktu.
Marketing, logistyka, zakupy i inwestycje mogą zmienić kalkulację
W e-commerce duża część wzrostu jest związana z wydatkami na marketing, zapas, logistykę i technologię. Firma wchodząca na nowy rynek często zwiększa budżet reklamowy, zamawia większą partię towaru, korzysta z zewnętrznego fulfilmentu, inwestuje w lokalizację sklepu i ponosi wydatki na rozwój infrastruktury. Jeżeli część tych zakupów jest związana ze sprzedażą zwolnioną w SME, wpływ na możliwość odliczenia VAT może zmienić rzeczywisty koszt ekspansji. Nie należy jednak mechanicznie przypisywać wszystkich wydatków firmy do sprzedaży zwolnionej. W działalności mieszanej trzeba ocenić, które koszty służą sprzedaży zwolnionej, które opodatkowanej, a które są związane z oboma rodzajami działalności i wymagają rozliczenia według odpowiednich zasad.
Dlatego przedsiębiorstwo planujące intensywne wydatki może dojść do innego wniosku niż firma działająca w lekkim modelu kosztowym. Dla jednego SME może poprawić marżę i pozwolić konkurować ceną, dla drugiego ograniczenie odliczenia VAT przypisanego do sprzedaży zwolnionej może zniwelować znaczną część korzyści. Podobnie wygląda sytuacja przy logistyce i zapasach. Im bardziej kosztowny i złożony jest łańcuch dostaw, tym mniej użyteczna staje się prosta teza, że „brak VAT na sprzedaży oznacza większy zysk”. Przed wdrożeniem SME warto więc policzyć nie tylko cenę dla klienta, ale także efektywny koszt zakupów związanych ze sprzedażą zwolnioną oraz wpływ systemu na rentowność całego rynku.
Decyzja podatkowa powinna wynikać z całego modelu biznesowego
Wybór między SME a Union OSS ma sens dopiero wtedy, gdy zostanie osadzony w realnym modelu działalności firmy. Trzeba uwzględnić wielkość i tempo wzrostu sprzedaży, liczbę rynków, wysokość kosztów, strukturę zakupów, model logistyczny oraz planowane inwestycje. Firma, która dziś mieści się komfortowo poniżej limitu 100 000 EUR, może po uruchomieniu kolejnego rynku przekroczyć go w ciągu kilku miesięcy. Przedsiębiorca korzystający z jednego magazynu w Polsce może za rok zacząć utrzymywać zapas w Niemczech lub Francji, co zmieni jego lokalne obowiązki VAT. Z kolei biznes o wysokich nakładach marketingowych może uznać, że ograniczenie prawa do odliczenia związanego ze sprzedażą zwolnioną waży więcej niż korzyść wynikająca z samego zwolnienia.
Trzeba też pamiętać, że SME nie oznacza automatycznie mniejszej administracji w każdym modelu. Firma nadal musi monitorować łączny obrót w całej UE, sprawdzać progi i warunki w państwach zwolnienia, oddzielać sprzedaż SME od opodatkowanej, składać kwartalne informacje i reagować na przekroczenie limitu. Dla części przedsiębiorstw SME będzie dobrym sposobem na wejście na wybrane rynki przy ograniczonej skali sprzedaży. Dla innych bardziej naturalnym rozwiązaniem będzie Union OSS i utrzymanie sprzedaży opodatkowanej. Jeszcze inne będą korzystać z obu systemów w różnych państwach. Kluczowe jest to, aby decyzja wynikała z danych, prognoz wzrostu i rzeczywistej struktury kosztów, a nie z samego wrażenia, że zwolnienie z VAT zawsze musi być prostsze lub bardziej opłacalne.
Co się stanie, jeśli wybierzesz źle albo zignorujesz obowiązki?
Błąd w VAT przy ekspansji zagranicznej rzadko kończy się na jednej nieprawidłowej deklaracji. Jeżeli firma przez kilka miesięcy stosuje niewłaściwy sposób rozliczenia, problem może narastać wraz z każdą kolejną sprzedażą. W e-commerce jest to szczególnie istotne, ponieważ liczba transakcji potrafi być duża, a model logistyczny zmienia się szybko. Dołączenie zagranicznego magazynu, uruchomienie kolejnego rynku albo przekroczenie limitu SME może zmienić obowiązki podatkowe, nawet jeśli z perspektywy klienta i sklepu internetowego nic zasadniczego się nie zmieniło. Największym zagrożeniem nie jest więc sam brak wiedzy o jednym formularzu, lecz przyjęcie błędnego założenia i powielanie go przez kolejne miesiące sprzedaży.
„Korzystam z OSS, więc nie potrzebuję już żadnych lokalnych rejestracji”
OSS może istotnie ograniczyć potrzebę rejestrowania się do VAT w wielu państwach tylko po to, aby rozliczyć kwalifikowane transakcje objęte procedurą. Nie oznacza jednak, że rejestracja do Union OSS działa jak jeden europejski numer VAT zastępujący wszystkie obowiązki krajowe. Jeżeli przedsiębiorca zaczyna magazynować własny towar w innym państwie UE, przemieszcza zapasy pomiędzy krajami albo wykonuje lokalne dostawy, mogą pojawić się czynności, których nie rozliczy poprzez OSS. To samo dotyczy innych transakcji znajdujących się poza zakresem procedury. Firma może więc prawidłowo rozliczać część sprzedaży B2C przez OSS, a jednocześnie mieć nierozpoznany obowiązek rejestracji i raportowania VAT w państwie, w którym znajduje się jej magazyn lub odbywają się inne lokalne operacje.
Ryzyko rośnie wraz ze zmianą logistyki. Sklep, który początkowo wysyła wszystkie zamówienia z Polski, może mieć stosunkowo prosty model VAT. Jeżeli jednak zaczyna przechowywać towar bliżej zagranicznych klientów, ten sam biznes może wymagać dodatkowych rejestracji i rozliczeń. Szczególnie niebezpieczne jest założenie, że skoro sprzedaż do klientów z danego kraju pojawia się w OSS, wszystkie operacje związane z tym krajem są już rozliczone. Nie muszą być. Przedsiębiorca powinien osobno analizować sprzedaż objętą OSS, lokalne dostawy, zapasy i przemieszczenia własnych towarów. W przeciwnym razie problem może ujawnić się dopiero po wielu miesiącach, kiedy konieczne będzie odtworzenie historycznych przepływów towarów i uporządkowanie zaległych obowiązków.
„Mam mniej niż 100 000 euro obrotu, więc SME działa wszędzie”
Limit 100 000 EUR jest jednym z podstawowych warunków transgranicznego SME, ale nie jest europejskim progiem dającym automatyczne zwolnienie we wszystkich państwach UE. Najpierw bada się roczny obrót przedsiębiorcy na terytorium całej Unii, który nie może przekroczyć 100 000 EUR ani w bieżącym, ani w poprzednim roku kalendarzowym. Następnie trzeba sprawdzić warunki obowiązujące w każdym państwie, w którym firma chce korzystać ze zwolnienia. Poszczególne kraje mogą stosować własne progi SME, przy czym próg krajowy nie może przekraczać 85 000 EUR lub równowartości tej kwoty w lokalnej walucie. Mogą też występować niższe progi, różne progi sektorowe, szczególne wyłączenia oraz określone zasady obowiązujące po przekroczeniu krajowego limitu.
Firma może więc mieścić się w unijnym limicie 100 000 EUR, a jednocześnie nie mieć prawa do zwolnienia na konkretnym rynku. Sam niski poziom całkowitego obrotu nie daje prawa do rozpoczęcia sprzedaży bez VAT w dowolnie wybranym państwie. Trzeba również rozróżnić skutki przekroczenia obu rodzajów limitów. Przekroczenie unijnego progu 100 000 EUR wyłącza przedsiębiorcę z transgranicznego SME, natomiast skutek przekroczenia krajowego progu należy ocenić zgodnie z zasadami danego państwa, ponieważ mogą tam obowiązywać mechanizmy przejściowe. Jeżeli przedsiębiorca przekroczy unijny limit w trakcie kwartału, musi również przekazać w państwie ustanowienia informację obejmującą okres od początku kwartału do dnia przekroczenia limitu w terminie 15 dni roboczych.
„Najwyżej naprawię to później”
W VAT strategia „skorygujemy, kiedy będzie trzeba” może być wyjątkowo kosztowna operacyjnie. Jeżeli firma przez dłuższy czas nie rozlicza podatku w państwie, w którym powinna była to robić, późniejsze uporządkowanie sytuacji może oznaczać konieczność ustalenia zaległego VAT, przygotowania korekt wcześniejszych okresów i odtworzenia danych dotyczących tysięcy transakcji. W zależności od przepisów konkretnego państwa mogą pojawić się również odsetki, a także potencjalne sankcje przewidziane w lokalnych regulacjach. Jeżeli problem dotyczy braku wymaganej rejestracji, firma może dodatkowo stanąć przed koniecznością dokonania wymaganej rejestracji oraz złożenia zaległych deklaracji za okresy, których dotyczył obowiązek. Skala pracy rośnie wraz z liczbą rynków, okresów i transakcji wymagających ponownej analizy.
Konsekwencje nie ograniczają się do podatków i księgowości. Nieuporządkowany VAT może utrudniać dalszą ekspansję, zmianę modelu logistycznego, wdrożenie kolejnego magazynu czy przygotowanie wiarygodnego forecastu marży dla nowego rynku. Jeżeli firma odkryje błąd dopiero po znaczącym wzroście sprzedaży, musi równocześnie kontynuować bieżące rozliczenia i porządkować historię. Powstaje więc podwójne obciążenie dla zespołu finansowego i operacyjnego. W e-commerce dodatkowym problemem jest duża liczba danych pochodzących z różnych kanałów sprzedaży, systemów płatniczych i magazynowych. Im wcześniej zostanie wykryta nieprawidłowość, tym łatwiej ograniczyć jej skutki. Odkładanie rozwiązania problemu zwykle nie upraszcza sytuacji — zwiększa liczbę transakcji, które trzeba później sprawdzić.
Najdroższy błąd: traktowanie OSS i SME jako zamienników
Najbardziej podstawowy błąd powstaje jeszcze przed pierwszą deklaracją, kiedy przedsiębiorca traktuje OSS i SME jako dwa sposoby rozliczenia tego samego rodzaju sprzedaży i wybiera po prostu ten, który wydaje się korzystniejszy. OSS oraz SME działają na innym poziomie. W Union OSS sprzedaż pozostaje opodatkowana, a procedura upraszcza deklarowanie i zapłatę VAT należnego. SME pozwala natomiast kwalifikującej się sprzedaży korzystać ze zwolnienia w państwie, w którym firma spełnia odpowiednie warunki. Jeżeli punkt wyjścia zostanie pomylony, przedsiębiorca może nie tylko zastosować niewłaściwy sposób raportowania, ale również inaczej ustawić ceny, marżę i założenia dotyczące VAT naliczonego. Błąd podatkowy zaczyna wtedy wpływać bezpośrednio na ekonomię sprzedaży.
Dla firmy planującej ekspansję właściwa kolejność jest odwrotna. Najpierw trzeba ustalić charakter transakcji i miejsce jej opodatkowania, następnie sprawdzić możliwość zastosowania SME w danym państwie, a dopiero gdy sprzedaż pozostaje opodatkowana w państwie konsumpcji, ocenić, czy może zostać rozliczona przez Union OSS. Osobno trzeba przeanalizować model logistyczny, ponieważ magazyny, przemieszczenia własnych towarów i lokalne transakcje mogą generować obowiązki poza OSS. Taka kolejność ma znaczenie również dla forecastów. Marża policzona przy założeniu zwolnienia SME może wyglądać zupełnie inaczej, jeżeli firma utraci zwolnienie albo okaże się, że część VAT naliczonego związanego ze sprzedażą zwolnioną nie podlega odliczeniu. Dlatego OSS i SME nie powinny być traktowane jako konkurencyjne „pakiety VAT”, ale jako rozwiązania stosowane dopiero po prawidłowym ustaleniu zasad opodatkowania konkretnej sprzedaży.
OSS czy SME? Proste drzewo decyzji
Decyzja nie powinna zaczynać się od wyboru pomiędzy SME a OSS. Najpierw trzeba ustalić, z jaką transakcją mamy do czynienia i gdzie zgodnie z zasadami VAT znajduje się miejsce jej opodatkowania. To szczególnie ważne przy wewnątrzwspólnotowej sprzedaży towarów na odległość. Dla przedsiębiorcy ustanowionego tylko w jednym państwie UE może mieć znaczenie próg 10 000 EUR, obejmujący łącznie określoną WSTO oraz usługi TBE. Jeżeli warunki tego progu są spełnione i przedsiębiorca nie wybrał opodatkowania w państwie konsumpcji, sprzedaż może nadal podlegać VAT w państwie rozpoczęcia wysyłki. W takim przypadku Union OSS nie jest potrzebny do rozliczenia tej sprzedaży. Jeżeli natomiast próg zostanie przekroczony albo przedsiębiorca wybierze opodatkowanie w państwie konsumpcji, trzeba przejść do kolejnego etapu analizy.
Co to za transakcja i gdzie jest jej miejsce opodatkowania?
Jeżeli VAT jest należny w państwie rozpoczęcia wysyłki, Union OSS nie jest potrzebny do rozliczenia tej sprzedaży.
Jeżeli VAT jest należny w państwie konsumpcji, sprawdź możliwość zastosowania SME, a jeżeli ze zwolnienia nie korzystasz — zakres Union OSS.
Czy chcesz i możesz korzystać ze zwolnienia SME w danym państwie?
Nie — jeżeli VAT jest należny w państwie konsumpcji, sprawdź, czy transakcja może zostać rozliczona przez Union OSS.
Tak — sprawdź warunek dotyczący obrotu unijnego.
Czy roczny obrót na terytorium całej UE nie przekroczył 100 000 EUR ani w bieżącym, ani w poprzednim roku kalendarzowym?
Nie — nie możesz korzystać z transgranicznego SME. Ustal zasady opodatkowania sprzedaży i, jeśli VAT jest należny w państwie konsumpcji, sprawdź możliwość zastosowania Union OSS.
Tak — przejdź do warunków państwa zwolnienia.
Czy spełniasz próg i pozostałe warunki SME w konkretnym państwie?
- Nie — nie możesz stosować tam transgranicznego SME. Jeżeli VAT jest należny w tym państwie i transakcja kwalifikuje się do Union OSS, możesz rozliczyć ją w tej procedurze.
- Tak — SME może być dostępne w tym państwie po przejściu wymaganej procedury.
Czy sprzedajesz również do państw, w których nie korzystasz ze SME?
- Tak — dla kwalifikowanych transakcji, od których VAT jest należny w tych państwach, możliwe może być zastosowanie Union OSS, przy jednoczesnym korzystaniu ze SME na innych rynkach.
- Nie — rozliczenie może opierać się na SME, o ile nadal spełniasz warunki zwolnienia.
Na końcu trzeba jeszcze zadać jedno pytanie niezależne od wyniku całego drzewa: czy model logistyczny powoduje dodatkowe lokalne obowiązki VAT. Nawet jeżeli sprzedaż konsumencka może być rozliczana przez Union OSS albo korzystać ze SME, zagraniczne magazyny, przemieszczenia własnych towarów, sprzedaż lokalna lub inne czynności mogą wymagać odrębnego rozliczenia. To właśnie dlatego prawidłowa kolejność powinna zawsze wyglądać podobnie: najpierw charakter transakcji i miejsce opodatkowania, później możliwość zastosowania SME, następnie ewentualny Union OSS, a na końcu kontrola lokalnych obowiązków wynikających z logistyki i innych operacji.
Dla szybko rosnącego e-commerce taka analiza nie powinna być wykonywana raz i odkładana na kilka lat. Przekroczenie unijnego limitu 100 000 EUR wyłącza przedsiębiorcę z transgranicznego SME, natomiast przekroczenie krajowego progu może mieć skutki zależne od zasad obowiązujących w danym państwie. Podobnie zmiana magazynu albo kierunku wysyłki może zmienić sposób opodatkowania transakcji. Dlatego drzewo decyzji warto traktować jako schemat, do którego firma wraca przy wejściu na kolejny rynek, zmianie logistyki i istotnym wzroście sprzedaży, a nie jako jednorazową decyzję „OSS albo SME”.
Najczęstsze błędy przy OSS i SME
Utożsamianie SME z OSS
Najbardziej podstawowy błąd polega na traktowaniu SME i OSS jako dwóch wariantów tego samego uproszczenia. W rzeczywistości dotyczą one innych etapów rozliczenia VAT. Transgraniczny SME pozwala kwalifikującym się transakcjom korzystać ze zwolnienia w państwie, w którym przedsiębiorca spełnia odpowiednie warunki. W zależności od zasad danego państwa mogą to być dostawy towarów i świadczenie usług objęte tam zwolnieniem SME. Union OSS służy natomiast do deklarowania i zapłaty VAT należnego od transakcji mieszczących się w zakresie tej procedury. Samo pytanie „SME czy OSS?” może więc prowadzić w złym kierunku, jeżeli wcześniej nie ustalono rodzaju transakcji, miejsca jej opodatkowania i tego, czy przedsiębiorca może zastosować zwolnienie. W praktyce oba rozwiązania mogą funkcjonować w jednej firmie, ale dla różnych państw. Trzeba również pamiętać, że możliwość łączenia SME z Union OSS nie oznacza możliwości łączenia SME ze wszystkimi procedurami typu One Stop Shop — SME i IOSS są wzajemnie wykluczające się.
Traktowanie 100 000 EUR jako jedynego limitu
Kwota 100 000 EUR jest kluczowa dla transgranicznego SME, ale nie odpowiada samodzielnie na pytanie, czy firma może korzystać ze zwolnienia. Jest to limit rocznego obrotu na terytorium całej UE, który nie może zostać przekroczony ani w bieżącym, ani w poprzednim roku kalendarzowym. Po jego spełnieniu trzeba jeszcze sprawdzić próg i pozostałe warunki obowiązujące w konkretnym państwie zwolnienia. Krajowe progi mogą być niższe, mogą różnić się między sektorami, a sposób postępowania po ich przekroczeniu zależy od lokalnych regulacji. Błędem jest również odnoszenie 100 000 EUR do OSS. To limit SME, a nie próg wejścia do Union OSS. Przy określonych transakcjach B2C znaczenie może mieć odrębny próg 10 000 EUR związany z miejscem opodatkowania WSTO i usług TBE, dlatego obu wartości nie należy ze sobą mieszać.
Równie ważne jest odróżnienie skutków przekroczenia progu unijnego od przekroczenia progu krajowego SME. Jeżeli roczny obrót na terytorium UE przekroczy 100 000 EUR, przedsiębiorca traci możliwość dalszego korzystania z transgranicznego SME. W przypadku krajowego progu sytuację należy natomiast sprawdzić według zasad konkretnego państwa, ponieważ przepisy mogą przewidywać dalsze stosowanie zwolnienia do końca roku w określonych granicach. W poszczególnych państwach mogą występować różne mechanizmy przejściowe i tolerancje przekroczenia lokalnego progu. Nie należy więc automatycznie zakładać, że każde przekroczenie krajowego limitu wywołuje dokładnie taki sam skutek jak przekroczenie unijnego progu 100 000 EUR.
Zakładanie, że OSS usuwa wszystkie lokalne obowiązki
Union OSS upraszcza rozliczenie określonych transakcji, ale nie zastępuje całego systemu VAT w państwach, w których firma prowadzi działalność. Jeżeli przedsiębiorca magazynuje towary za granicą, przemieszcza własne zapasy pomiędzy państwami albo wykonuje czynności niewchodzące w zakres OSS, mogą powstać dodatkowe lokalne obowiązki. Z tego powodu model, w którym kwalifikowana sprzedaż konsumencka jest raportowana poprzez OSS, nie musi oznaczać braku zagranicznych rejestracji VAT. Szczególnie ostrożne powinny być firmy zmieniające logistykę podczas ekspansji. Przejście z wysyłki wszystkich zamówień z Polski do modelu wykorzystującego kilka europejskich magazynów może dodać kolejną warstwę obowiązków podatkowych, nawet jeśli część transgranicznej sprzedaży nadal pozostaje w Union OSS.
Sam fakt posiadania magazynu w innym państwie nie oznacza jednak, że każda sprzedaż realizowana z tego magazynu musi zostać rozliczona lokalnie. Kwalifikowana transgraniczna sprzedaż B2C może nadal mieścić się w zakresie Union OSS, podczas gdy lokalnego rozliczenia mogą wymagać na przykład przemieszczenia własnych towarów, sprzedaż krajowa lub inne czynności pozostające poza procedurą. To ważne rozróżnienie, ponieważ zagraniczny magazyn nie „wyłącza” automatycznie OSS. Powoduje raczej, że oprócz sprzedaży rozliczanej przez OSS trzeba zidentyfikować także pozostałe zdarzenia VAT. Przy analizie modelu trzeba więc patrzeć jednocześnie na kraj klienta, miejsce przechowywania towaru, kierunek jego przemieszczania i rodzaj wykonywanej dostawy.
Stosowanie SME i Union OSS w tej samej jurysdykcji
Możliwość równoległego korzystania z transgranicznego SME oraz Union OSS bywa interpretowana zbyt szeroko. Firma może stosować SME w jednym państwie i rozliczać kwalifikowane transakcje przez Union OSS w innych państwach, w których ze zwolnienia nie korzysta. Nie oznacza to jednak możliwości dowolnego dzielenia transakcji pomiędzy oba systemy w obrębie tego samego kraju. SME i Union OSS nie mogą być stosowane jednocześnie w tej samej jurysdykcji. Dlatego przedsiębiorca prowadzący działalność na kilku rynkach powinien dokładnie wiedzieć, w których państwach korzysta ze zwolnienia SME, a w których VAT należny od transakcji objętych Union OSS jest rozliczany właśnie przez tę procedurę. Przy większej liczbie krajów brak takiego podziału szybko prowadzi do problemów z raportowaniem i prawidłowym przypisaniem transakcji.
Nieuwzględnianie wpływu SME na VAT naliczony
Zwolnienie z VAT może wyglądać atrakcyjnie, szczególnie w sprzedaży B2C, ale brak VAT naliczanego klientowi nie powinien być analizowany w oderwaniu od strony kosztowej. W przypadku zakupów związanych ze sprzedażą zwolnioną prawo do odliczenia VAT naliczonego jest co do zasady ograniczone. Nie oznacza to automatycznie, że każdy VAT z zakupów całej firmy staje się nieodliczalny, zwłaszcza gdy przedsiębiorca wykonuje jednocześnie transakcje opodatkowane i zwolnione. Konieczne może być odpowiednie przypisanie wydatków i zastosowanie właściwych zasad odliczenia. Dla e-commerce ponoszącego znaczące koszty towaru, marketingu, logistyki czy inwestycji różnica może być istotna. Dlatego opłacalności SME nie należy oceniać wyłącznie przez porównanie VAT należnego od transakcji, ale przez wpływ zwolnienia na cały wynik danego modelu działalności.
Brak bieżącego monitorowania obrotu
SME wymaga stałej kontroli danych, a nie jednorazowego sprawdzenia limitów podczas wejścia do systemu. Firma musi monitorować łączny obrót na terytorium UE oraz sytuację w poszczególnych państwach zwolnienia. Jest to szczególnie ważne w szybko rosnącym e-commerce, gdzie kilka mocnych miesięcy sprzedaży może znacząco zmienić sytuację przedsiębiorcy. Przekroczenie unijnego limitu 100 000 EUR powoduje utratę możliwości korzystania z transgranicznego SME. Przedsiębiorca musi wówczas przekazać w państwie ustanowienia informację obejmującą okres od początku kwartału do dnia przekroczenia limitu w terminie 15 dni roboczych, a numer identyfikacyjny EX jest odpowiednio dezaktywowany. Nie jest to więc próg, który można bezpiecznie sprawdzić dopiero po zakończeniu roku.
Inaczej trzeba podchodzić do krajowych progów zwolnienia. Ich przekroczenie może zmienić sposób rozliczenia danego rynku, ale konsekwencje należy ustalić według regulacji obowiązujących w konkretnym państwie. Mogą istnieć mechanizmy pozwalające na dalsze korzystanie ze zwolnienia przez określony czas lub w określonych granicach. Dlatego monitorowanie SME powinno odbywać się na dwóch poziomach: firma musi znać swój łączny obrót w UE i jednocześnie śledzić obrót oraz warunki w każdym państwie zwolnienia. Przy dynamicznej ekspansji najlepiej połączyć te dane z forecastem sprzedaży, aby zbliżanie się do progu nie zostało zauważone dopiero w momencie jego przekroczenia.
Podsumowanie — nie pytaj tylko „OSS czy SME?”
Porównanie OSS i SME prowadzi do jednego podstawowego wniosku: nie są to dwa konkurencyjne sposoby wykonania tego samego obowiązku. SME dotyczy możliwości zastosowania zwolnienia z VAT do kwalifikujących się transakcji w określonym państwie, natomiast Union OSS służy do uproszczonego rozliczenia VAT należnego od transakcji objętych tą procedurą. Dlatego analiza nie powinna zaczynać się od wyboru nazwy systemu. Najpierw trzeba ustalić rodzaj transakcji oraz miejsce jej opodatkowania, następnie sprawdzić możliwość zastosowania SME, a jeżeli VAT pozostaje należny w państwie konsumpcji — ocenić, czy dana transakcja może zostać rozliczona przez Union OSS. Osobno trzeba sprawdzić skutki modelu logistycznego, ponieważ magazyny, transfery własnych towarów oraz inne lokalne operacje mogą powodować obowiązki niewidoczne z perspektywy samego OSS.
Właściwe pytanie brzmi więc raczej: „W których państwach mogę i chcę korzystać ze SME, a gdzie moje transakcje powinny pozostać opodatkowane i — jeżeli spełniają warunki procedury — być rozliczane przez Union OSS?” Odpowiedź może być inna dla każdego rynku i może zmieniać się wraz ze wzrostem firmy. Przy ekspansji warto dlatego spojrzeć jednocześnie na miejsce opodatkowania, obrót unijny, progi i warunki poszczególnych państw, prawo do odliczenia VAT, lokalne rejestracje oraz sposób przepływu towarów. Dopiero taki obraz pozwala ocenić, czy SME rzeczywiście pasuje do danego rynku, gdzie przydatny będzie Union OSS i gdzie mimo zastosowania tych rozwiązań pozostaną obowiązki wymagające lokalnej obsługi VAT.
Jeżeli planujesz wejście na kolejne rynki albo chcesz sprawdzić, czy obecny model VAT nadal odpowiada skali Twojej sprzedaży, amavat może pomóc przeanalizować strukturę transakcji, państwa konsumpcji, progi SME, możliwość wykorzystania Union OSS oraz potencjalne obowiązki rejestracyjne wynikające z logistyki. Taka analiza pozwala uporządkować obowiązki przed kolejnym etapem ekspansji i ustalić, gdzie możliwe jest zwolnienie SME, gdzie właściwe będzie rozliczenie przez OSS, a gdzie konieczna może być lokalna rejestracja VAT.
Porozmawiajmy o Twoim modelu sprzedaży w UE. Przekaż podstawowe informacje o rynkach, na których działasz lub planujesz rozpocząć sprzedaż, a zespół amavat pomoże ustalić, jakie obowiązki VAT mogą dotyczyć Twojej firmy.