Procedura SME zamiast zagranicznej rejestracji VAT — kiedy może się opłacać małemu e-commerce?
Spis treści
SME nie jest przy tym rozwiązaniem uniwersalnym ani prostym zamiennikiem każdej zagranicznej rejestracji VAT. Znaczenie ma sposób prowadzenia sprzedaży, logistyka, struktura kosztów i tempo wzrostu. Jeżeli firma zacznie magazynować towary poza Polską, może nadal korzystać z SME dla określonych sprzedaży, ale sam magazyn może powodować odrębne obowiązki VAT, w tym konieczność lokalnej rejestracji. OSS nie zastępuje takiej rejestracji związanej z operacjami magazynowymi, może natomiast funkcjonować równolegle i służyć do rozliczania WSTO w państwach, w których przedsiębiorca nie korzysta ze SME. Trzeba też pamiętać, że sprzedaż objęta SME jest co do zasady zwolniona bez prawa do odliczenia VAT naliczonego przypadającego na tę sprzedaż. W praktyce oznacza to, że im większe zakupy towarów, usług, marketingu czy logistyki obciążone VAT, tym dokładniej trzeba policzyć, czy uproszczenie rozliczeń faktycznie poprawi wynik finansowy. Dla części firm SME może wyraźnie uprościć wejście na nowe rynki, dla innych będzie rozwiązaniem przejściowym albo nieopłacalnym już na starcie.
Czym właściwie jest procedura SME i co zmieniło się od 2025 roku?
Zwolnienie z VAT także poza krajem siedziby
Od 1 stycznia 2025 roku przedsiębiorca mający siedzibę w jednym państwie Unii Europejskiej może, po spełnieniu odpowiednich warunków, korzystać ze zwolnienia z VAT również w wybranych innych państwach członkowskich. Dla polskiego e-commerce jest to istotna zmiana, ponieważ zwolnienie nie musi być już ograniczone wyłącznie do kraju siedziby. Jeżeli przedsiębiorca chce skorzystać z procedury transgranicznej, jego roczny obrót na całym terytorium UE nie może przekraczać 100 000 EUR ani w poprzednim, ani w bieżącym roku kalendarzowym. W tym limicie uwzględnia się obrót ze wszystkich państw członkowskich, w tym z Polski, niezależnie od tego, czy w danym kraju firma korzysta ze SME. Oprócz tego należy sprawdzić lokalny próg zwolnienia w państwie, w którym firma chce stosować procedurę. Każdy kraj może ustalać własne zasady, a krajowy próg zasadniczo nie może przekraczać 85 000 EUR. Mogą jednak obowiązywać dodatkowe wyłączenia, limity dla poszczególnych sektorów lub odmienne reguły po przekroczeniu określonego poziomu sprzedaży.
Dla przedsiębiorcy oznacza to możliwość ograniczenia liczby zagranicznych rejestracji VAT, ale nie automatyczne zwolnienie w całej Unii. Trzeba wcześniej zgłosić zamiar korzystania z SME i wskazać państwa, w których firma chce stosować zwolnienie. Polski przedsiębiorca otrzymuje indywidualny numer identyfikacyjny z kodem EX, a zwolnienie zaczyna obowiązywać w danym państwie dopiero po potwierdzeniu uprawnienia do korzystania z procedury. Firma może przy tym wybrać tylko część rynków. Może na przykład korzystać ze SME w Czechach i na Słowacji, a sprzedaż do innego państwa nadal opodatkowywać według właściwych zasad. Możliwe jest również równoległe korzystanie z OSS dla sprzedaży do tych państw, w których SME nie jest stosowane. Co ważne, aktywne rozliczanie VAT w Polsce nie wyklucza korzystania ze zwolnienia SME za granicą. Procedura transgraniczna nie wymaga więc, aby przedsiębiorca sam korzystał ze zwolnienia podmiotowego w kraju siedziby.
Co SME oznacza dla sklepu internetowego w praktyce?
Najłatwiej zobaczyć działanie procedury na przykładzie polskiego sklepu internetowego, który sprzedaje towary konsumentom w kilku państwach UE, ale nadal przechowuje cały zapas w Polsce i stąd wysyła zamówienia. Jeżeli jego obrót w całej Unii nie przekracza 100 000 EUR ani w poprzednim, ani w bieżącym roku, a sprzedaż w wybranym państwie pozostaje poniżej lokalnego limitu zwolnienia, przedsiębiorca może ubiegać się o stosowanie SME na tym rynku. Nie oznacza to jednak, że każda pierwsza sprzedaż z Polski do zagranicznego konsumenta od razu powinna być rozpatrywana przez pryzmat SME. Dla e-commerce kluczowe znaczenie ma również próg WSTO wynoszący 10 000 EUR, czyli 42 000 zł. Jeżeli łączna wartość wewnątrzwspólnotowej sprzedaży towarów na odległość oraz określonych usług TBE nie przekracza tego progu i spełnione są pozostałe warunki, miejscem opodatkowania może nadal pozostawać Polska. W takim wariancie zagraniczny VAT w kraju konsumenta jeszcze się nie pojawia, więc SME nie pełni tam funkcji zwolnienia z podatku należnego w państwie klienta.
Sytuacja zmienia się po przekroczeniu progu 10 000 EUR albo wtedy, gdy przedsiębiorca dobrowolnie wybierze opodatkowanie sprzedaży w państwie konsumpcji. Wówczas miejscem opodatkowania staje się co do zasady kraj, w którym kończy się transport towaru, i właśnie na tym etapie SME może stać się praktyczną alternatywą wobec naliczania zagranicznego VAT. Jeżeli firma spełnia warunki procedury, może korzystać ze zwolnienia SME w wybranym państwie zamiast rozliczać tam VAT, na przykład za pomocą OSS. Możliwy jest również wariant, w którym przedsiębiorca pozostaje poniżej progu 10 000 EUR, ale sam wybiera opodatkowanie w kraju przeznaczenia i następnie korzysta tam ze SME. To istotne rozróżnienie, ponieważ pokazuje, że próg WSTO i limit SME regulują dwa różne zagadnienia. Próg 10 000 EUR wpływa na miejsce opodatkowania sprzedaży na odległość, natomiast limity SME decydują o możliwości zastosowania zwolnienia, gdy dana sprzedaż podlega VAT w innym państwie.
W praktyce SME zmienia więc nie tylko sposób administracyjnej obsługi podatku, lecz sam sposób opodatkowania określonej sprzedaży. Jeżeli dostawa jest objęta procedurą, przedsiębiorca korzysta ze zwolnienia z VAT na danym rynku, a nie jedynie z uproszczonego mechanizmu przekazania należnego podatku do zagranicznej administracji. Ma to bezpośrednie znaczenie dla kalkulacji ceny, marży i rentowności sprzedaży. Jednocześnie sprzedaż objęta SME jest co do zasady zwolniona bez prawa do odliczenia VAT naliczonego przypisanego do tej sprzedaży. Przy działalności mieszanej konieczne może być odpowiednie przyporządkowanie kosztów lub zastosowanie właściwych zasad proporcji, dlatego finansowy efekt procedury nie zawsze jest tak korzystny, jak wynikałoby z samego braku VAT należnego. Firma z niewielkimi kosztami i prostą logistyką może odczuć wyraźną korzyść, podczas gdy przedsiębiorstwo ponoszące duże wydatki obciążone VAT może utracić część tej przewagi poprzez ograniczenie odliczenia.
Trzeba też oddzielić SME od obowiązków wynikających z bardziej złożonego modelu operacyjnego. Jeżeli sklep zacznie przemieszczać własne towary z Polski do magazynu w innym państwie UE, sam fakt korzystania ze SME nie usuwa skutków VAT związanych z takim przemieszczeniem. Mogą pojawić się odrębne obowiązki, w tym rozliczenie odpowiednich transakcji wewnątrzwspólnotowych i lokalna rejestracja VAT. Podobnie SME nie obejmuje każdego zdarzenia podatkowego związanego z działalnością firmy, takiego jak import czy zakupy rozliczane według mechanizmu odwrotnego obciążenia. W takich przypadkach przedsiębiorca może nadal mieć obowiązki rejestracyjne lub rozliczeniowe niezależnie od zwolnienia stosowanego do określonych dostaw towarów lub usług. Z tego powodu procedura najlepiej sprawdza się w stosunkowo prostym modelu sprzedaży B2C, w którym towary są wysyłane z Polski, firma nie utrzymuje zagranicznych zapasów, mieści się w limitach i nie ponosi wysokich kosztów z VAT przypadających na sprzedaż zwolnioną.
SME, OSS czy lokalna rejestracja VAT — to nie są trzy nazwy tego samego rozwiązania
SME, OSS i lokalna rejestracja VAT mogą pojawić się w modelu podatkowym tego samego sklepu internetowego, ale każde z tych rozwiązań pełni inną funkcję. Procedura SME pozwala, po spełnieniu określonych warunków, zastosować zwolnienie z VAT w wybranym państwie członkowskim. OSS nie daje zwolnienia z podatku, lecz upraszcza sposób jego rozliczenia: przedsiębiorca nalicza VAT należny według zasad państwa konsumpcji, a następnie deklaruje go i wpłaca za pośrednictwem jednego państwa identyfikacji. Lokalna rejestracja VAT oznacza natomiast wejście bezpośrednio do systemu VAT danego kraju i może być konieczna z powodów, których ani SME, ani OSS nie eliminują. Dotyczy to zwłaszcza modeli, w których firma magazynuje towary za granicą, przemieszcza własny zapas między państwami albo wykonuje inne transakcje powodujące lokalne obowiązki podatkowe. W praktyce nie trzeba więc wybierać jednego rozwiązania dla całej Unii. Model VAT może być różny w zależności od państwa, rodzaju sprzedaży i sposobu organizacji logistyki.
| Rozwiązanie | Co dzieje się z VAT | Do czego służy |
| SME | Sprzedaż objęta procedurą może korzystać ze zwolnienia z VAT. Co do zasady oznacza to brak prawa do odliczenia VAT naliczonego przypadającego na tę sprzedaż. | Pozwala korzystać ze zwolnienia w wybranych państwach UE i może ograniczyć potrzebę zagranicznych rejestracji VAT przy odpowiednio małej skali działalności. |
| OSS | VAT pozostaje należny według zasad państwa konsumpcji, ale może być zadeklarowany i zapłacony za pośrednictwem jednej procedury w państwie identyfikacji. | Upraszcza rozliczanie określonych transgranicznych sprzedaży B2C, w szczególności WSTO, bez konieczności rejestrowania się do VAT wyłącznie z powodu takich sprzedaży w każdym państwie konsumpcji. |
| Lokalna rejestracja VAT | Przedsiębiorca rozlicza podatek bezpośrednio według przepisów danego państwa i wykonuje wymagane tam obowiązki deklaracyjne i ewidencyjne. | Jest potrzebna lub uzasadniona wtedy, gdy charakter działalności powoduje lokalne obowiązki VAT, których nie można obsłużyć przez OSS albo wyeliminować przez SME. |
Czy SME można łączyć z OSS?
SME i OSS mogą funkcjonować równolegle, ale nie można stosować obu procedur w tym samym państwie do tego samego zakresu sprzedaży. Polski przedsiębiorca może więc korzystać ze zwolnienia SME na przykład w Czechach i na Słowacji, a jednocześnie rozliczać przez OSS sprzedaż opodatkowaną w Niemczech, Austrii czy Francji. W państwie, w którym firma stosuje SME do danej sprzedaży, tej samej sprzedaży nie wykazuje już w OSS. Taki model mieszany daje przedsiębiorcy możliwość dopasowania sposobu rozliczeń do poszczególnych rynków. Na jednym rynku zwolnienie może być korzystne ze względu na niski poziom sprzedaży i niewielki VAT naliczony, podczas gdy na innym firma może zdecydować się na normalne opodatkowanie i rozliczanie VAT przez OSS. Nie oznacza to jednak, że obrót z rynków rozliczanych przez OSS pozostaje bez znaczenia dla SME. Do limitu 100 000 EUR wlicza się sprzedaż wchodzącą do rocznego obrotu w Unii dla celów SME, nawet jeśli VAT od niej jest rozliczany przez OSS.
Ważne jest również, aby nie utożsamiać OSS z alternatywą dla każdej zagranicznej rejestracji VAT. OSS upraszcza rozliczenie określonych sprzedaży, ale nie zastępuje obowiązków wynikających z innych zdarzeń podatkowych. Jeżeli firma przemieszcza własny towar do magazynu w innym państwie UE, dokonuje tam WNT, importuje towary albo występuje jako nabywca zobowiązany do rozliczenia VAT, mogą pojawić się lokalne obowiązki niezależne od sprzedaży rozliczanej przez OSS. Podobnie SME nie jest generalnym zwolnieniem przedsiębiorcy z lokalnego systemu VAT. Zwolnienie dotyczy określonych dostaw towarów i usług, natomiast inne zdarzenia, takie jak WNT, import czy rozliczenie VAT jako nabywca, mogą nadal powodować obowiązki rejestracyjne, deklaracyjne lub płatnicze. To szczególnie istotne w bardziej rozbudowanych modelach logistycznych, w których sprzedaż konsumencka jest tylko jednym z elementów całego łańcucha transakcji.
Czy procedura SME jest dla mnie? Szybki test dla e-commerce
SME jest najbardziej interesujące dla firm, które mają już realną sprzedaż zagraniczną albo właśnie przechodzą z etapu pojedynczych zamówień do regularnej ekspansji, ale ich skala nadal pozwala korzystać ze zwolnienia. Dla przedsiębiorcy prowadzącego e-commerce ważniejsze od samego pytania „czy jestem poniżej 100 000 EUR?” jest zestawienie kilku elementów jednocześnie: struktury sprzedaży, krajów docelowych, sposobu magazynowania towaru, wysokości VAT naliczonego oraz tempa wzrostu. Limit 100 000 EUR nie odnosi się po prostu do każdego przychodu firmy. Chodzi o roczny obrót w Unii obliczany zgodnie z zasadami procedury SME. Do kalkulacji nie wchodzi automatycznie każda wartość pojawiająca się w działalności, a niektóre pozycje, takie jak zakupy, WNT, import czy transakcje, przy których przedsiębiorca rozlicza VAT jako nabywca w mechanizmie reverse charge, nie są traktowane jako obrót dla tego limitu. Dlatego przed wejściem do procedury trzeba policzyć właściwy obrót podatkowy, a nie opierać się wyłącznie na wartości przychodów z rachunku wyników.
SME warto dokładnie sprawdzić, jeśli
Pytanie TAK / NIE
| Pytanie | TAK / NIE |
| Czy główną korzyścią SME ma być uproszczenie sprzedaży transgranicznej albo korzyść ekonomiczna wynikająca ze zwolnienia? | |
| Czy towary wysyłasz przede wszystkim z Polski lub jednego państwa UE? | |
| Czy nie utrzymujesz własnych zapasów w magazynach w państwach klientów? | |
| Czy sprzedaż na nowych rynkach jest jeszcze niewielka, rozproszona lub znajduje się na etapie testowania? | |
| Czy Twój roczny obrót w Unii, obliczany zgodnie z zasadami procedury SME, pozostaje wyraźnie poniżej 100 000 EUR? | |
| Czy w państwach, w których chcesz stosować SME, mieścisz się w odpowiednich lokalnych progach zwolnienia? | |
| Czy VAT naliczony przypadający na sprzedaż, którą chcesz objąć SME, jest relatywnie niewielki w stosunku do korzyści ze zwolnienia VAT należnego? | |
| Czy prognozy sprzedaży nie wskazują na szybkie przekroczenie limitu unijnego albo lokalnych progów na najważniejszych rynkach? |
Jeżeli na większość tych pytań odpowiedź brzmi „tak”, SME powinno znaleźć się wśród wariantów analizowanych przed uruchomieniem lub dalszym skalowaniem sprzedaży w UE. Szczególnie dobrze pasuje do stosunkowo prostego modelu, w którym zapas znajduje się w Polsce, zamówienia są wysyłane bezpośrednio do klientów w innych państwach, a firma nie tworzy jeszcze lokalnej infrastruktury magazynowej. Znaczenie ma również bezpieczny dystans do limitów. Przedsiębiorstwo osiągające 50 000 lub 60 000 EUR rocznego obrotu w Unii obliczanego dla celów SME i rozwijające się w umiarkowanym tempie znajduje się w innej sytuacji niż firma, która już zbliża się do 100 000 EUR i rośnie o kilkanaście procent miesięcznie. W tym drugim przypadku wejście do procedury może nadal być możliwe, ale okres korzystania z niej może być krótki, dlatego warto od razu zaplanować sposób rozliczeń po utracie prawa do transgranicznego zwolnienia.
Przekroczenie unijnego limitu 100 000 EUR ma przy tym szersze konsekwencje niż przekroczenie lokalnego progu w jednym państwie. Jeśli roczny obrót w Unii obliczany dla SME przekroczy tę wartość, przedsiębiorca traci możliwość korzystania z transgranicznej procedury SME we wszystkich państwach członkowskich, a nie wyłącznie na rynku, który wygenerował największy wzrost. Odrębnie trzeba monitorować limity krajowe. Ich przekroczenie może spowodować utratę zwolnienia tylko w danym państwie, podczas gdy w innych krajach SME może nadal działać, o ile firma pozostaje poniżej limitu unijnego i spełnia tamtejsze warunki. Przy ocenie limitów lokalnych nie zawsze wystarczy przy tym spojrzeć wyłącznie na poprzedni rok. Poszczególne państwa mogą wymagać spełnienia odpowiedniego progu również w drugim roku poprzedzającym, dlatego kwalifikację trzeba sprawdzać osobno dla każdego rynku.
Istotna jest także relacja między VAT naliczonym a korzyścią wynikającą ze zwolnienia. Sama wysokość marży nie przesądza o opłacalności SME. Firma może mieć wysoką marżę, ale jednocześnie ponosić bardzo duże wydatki reklamowe, logistyczne czy zakupowe z VAT. Z drugiej strony biznes o niższej marży może mieć stosunkowo niewielki VAT naliczony przypadający na sprzedaż objętą zwolnieniem. Dlatego właściwym punktem odniesienia jest przede wszystkim wartość podatku, którego przedsiębiorca nie będzie mógł odliczyć, zestawiona z korzyścią wynikającą z braku VAT należnego od sprzedaży objętej SME oraz z ograniczeniem części obowiązków administracyjnych. Dopiero takie porównanie pokazuje, czy procedura poprawia ekonomię sprzedaży, czy tylko upraszcza jej obsługę kosztem mniej korzystnego rozliczenia podatku naliczonego.
SME prawdopodobnie nie będzie pierwszym wyborem, jeśli
Pytanie TAK / NIE
| Pytanie | TAK / NIE |
| Czy masz już magazyn za granicą albo planujesz przenieść część własnego zapasu do innego państwa UE? | |
| Czy sprzedaż, którą chciałbyś objąć SME, wiąże się z wysokim VAT naliczonym, który przy sprzedaży opodatkowanej mógłby podlegać odliczeniu? | |
| Czy zbliżasz się do unijnego limitu 100 000 EUR obliczanego zgodnie z zasadami SME? | |
| Czy jeden z rynków rośnie na tyle szybko, że niedługo możesz przekroczyć jego lokalny próg zwolnienia? | |
| Czy Twój model powoduje lokalne obowiązki VAT niezależne od samej sprzedaży objętej SME, na przykład WNT, import lub obowiązek rozliczenia VAT jako nabywca? | |
| Czy korzystasz z IOSS albo planujesz przejść na model, w którym IOSS będzie potrzebny? |
Duża liczba odpowiedzi „tak” w tej części nie zawsze oznacza, że SME jest prawnie niedostępne. Częściej oznacza, że procedura może nie rozwiązać najważniejszych problemów podatkowych firmy albo jej przewaga będzie ograniczona. Dobrym przykładem jest magazyn zagraniczny. SME może obejmować określone dostawy, ale nie likwiduje obowiązków wynikających z innych zdarzeń podatkowych występujących w tym samym kraju. Jeżeli przedsiębiorca przemieszcza własny towar z Polski do magazynu w innym państwie, może dojść do WNT po stronie państwa przyjmującego, a wraz z nim do obowiązków rejestracyjnych i deklaracyjnych. Podobnie import towarów czy transakcje, w których przedsiębiorca rozlicza VAT jako nabywca, pozostają poza zakresem samego zwolnienia SME. Z tego powodu procedura nie powinna być traktowana jako sposób na całkowite „wyjście” z lokalnego VAT, zwłaszcza w modelach opartych na zagranicznych centrach logistycznych lub rozbudowanym łańcuchu dostaw.
Osobnej uwagi wymaga IOSS. SME i IOSS wzajemnie się wykluczają. Przedsiębiorca korzystający z procedury SME musi z niej zrezygnować, jeżeli chce korzystać z IOSS. Ma to znaczenie przede wszystkim dla firm, które rozwijają sprzedaż towarów importowanych bezpośrednio do konsumentów i chcą stosować uproszczenie przewidziane dla przesyłek objętych IOSS. W takim modelu nie wystarczy potraktować obu procedur jako dwóch niezależnych narzędzi do różnych części biznesu. Wybór jednej wpływa na możliwość stosowania drugiej, dlatego decyzję trzeba podjąć na poziomie całego modelu sprzedaży i importu, a nie pojedynczego kraju.
Im więcej odpowiedzi „tak” w pierwszej części testu, tym bardziej warto policzyć SME. Sama możliwość skorzystania z procedury nie oznacza jednak, że będzie ona finansowo najkorzystniejsza. Trzeba zestawić potencjalne ograniczenie zagranicznych obowiązków oraz korzyść wynikającą ze zwolnienia VAT należnego z wartością VAT naliczonego, którego przedsiębiorca nie będzie mógł odliczyć, a także z przewidywanym momentem przekroczenia limitów. Dla firmy planującej ekspansję taka kalkulacja powinna obejmować nie tylko aktualne wyniki, lecz także realistyczny scenariusz na kolejne kwartały. Procedura korzystna przy dzisiejszej skali może przestać być odpowiednia po wejściu na kolejny marketplace, zwiększeniu wydatków marketingowych, uruchomieniu magazynu zagranicznego albo szybkim wzroście sprzedaży na jednym z kluczowych rynków.
Dwa limity, których nie można pomylić
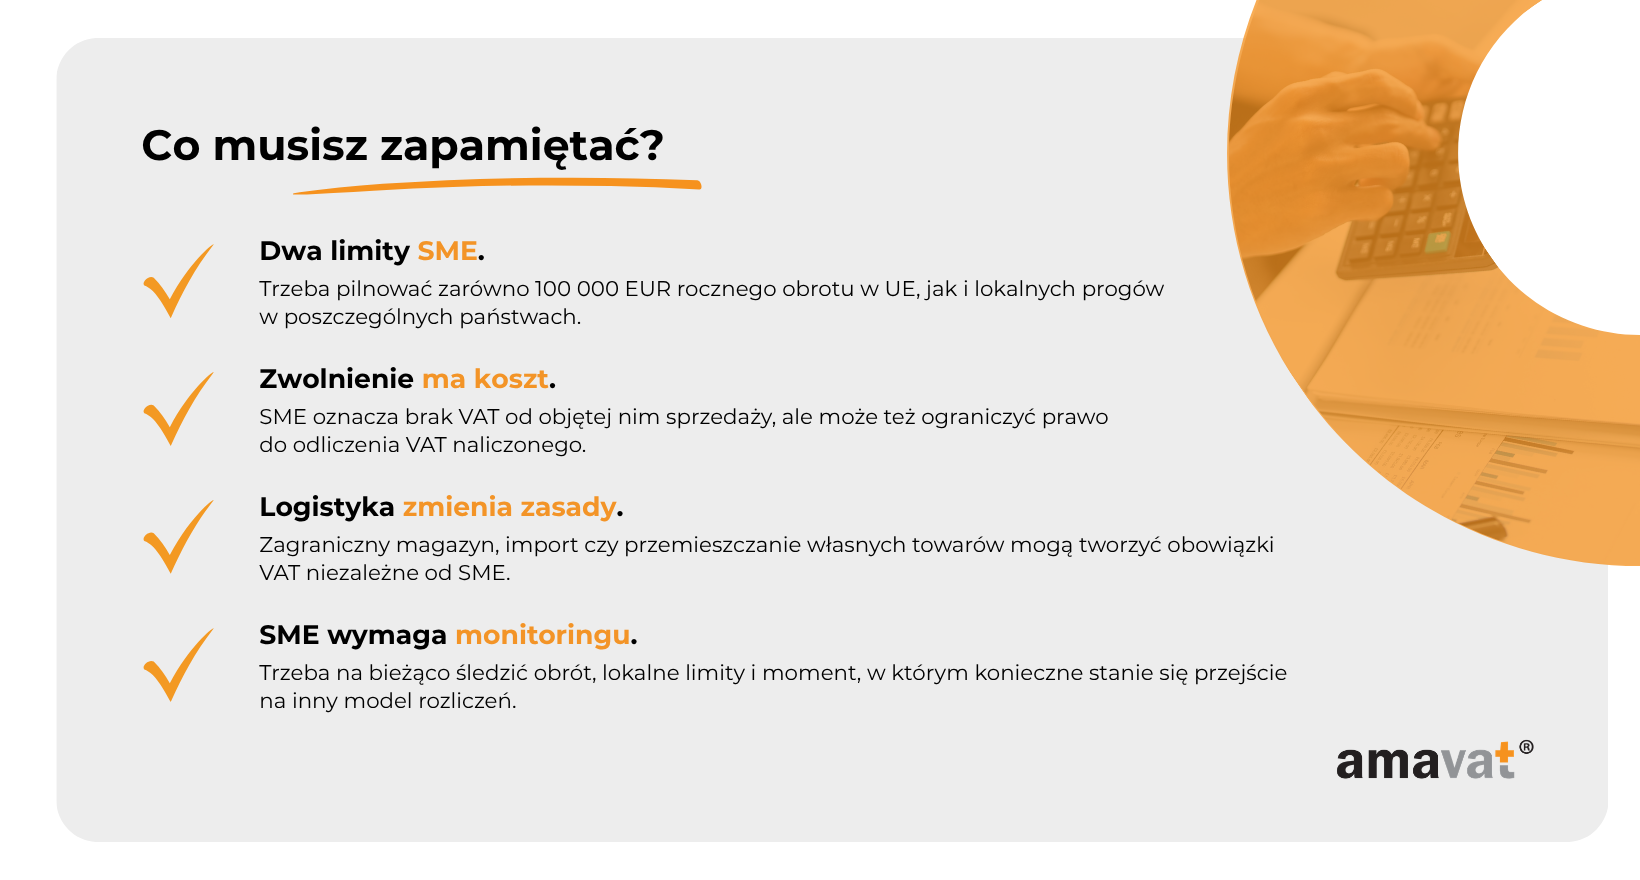
W procedurze SME nie wystarczy sprawdzić jednego progu i uznać, że firma może bezpiecznie korzystać ze zwolnienia w całej Unii Europejskiej. Przedsiębiorca musi jednocześnie kontrolować dwa poziomy limitów. Pierwszy dotyczy rocznego obrotu w Unii obliczanego zgodnie z zasadami SME i wynosi 100 000 EUR. Drugi to krajowy lub sektorowy próg zwolnienia obowiązujący w konkretnym państwie, w którym firma chce korzystać z procedury. Oba warunki trzeba spełniać równolegle. Można więc pozostawać wyraźnie poniżej 100 000 EUR w skali UE, a mimo to utracić możliwość stosowania SME na jednym z rynków, jeżeli roczny obrót w tym państwie, obliczany zgodnie z zasadami SME, przekroczy obowiązujący tam próg. Dla e-commerce rozwijającego działalność w kilku krajach oznacza to konieczność prowadzenia kontroli zarówno na poziomie całej Unii, jak i osobno dla każdego rynku objętego zwolnieniem.
Limit 100 000 euro dla całej Unii Europejskiej
Pierwszym warunkiem korzystania z transgranicznej procedury SME jest roczny obrót w Unii nieprzekraczający 100 000 EUR. Nie należy utożsamiać go po prostu z całym przychodem firmy ani z sumą wartości widocznych w raportach sprzedażowych poszczególnych platform. Jest to obrót ustalany według zasad VAT właściwych dla SME i obejmujący odpowiednie dostawy towarów oraz świadczenie usług we wszystkich 27 państwach członkowskich. Uwzględnia się również Polskę, a także państwa, w których przedsiębiorca nie korzysta ze zwolnienia SME. Jeżeli polski sklep stosuje SME w Czechach i na Słowacji, natomiast VAT od sprzedaży w Niemczech rozlicza przez OSS, odpowiednia sprzedaż niemiecka nadal wchodzi do rocznego obrotu w Unii dla celów SME. O tym, czy dana wartość liczy się do limitu, decydują zasady obliczania obrotu SME, a nie formularz lub procedura, przez którą rozliczany jest VAT.
Limit 100 000 EUR trzeba badać zarówno w bieżącym, jak i w poprzednim roku kalendarzowym. Jeżeli przedsiębiorca przekroczył go w poprzednim roku, nie spełnia warunku korzystania z transgranicznej procedury SME w roku bieżącym, nawet jeśli od stycznia sprzedaż jest jeszcze niewielka. Jeszcze ważniejsza jest sytuacja, w której przekroczenie następuje w trakcie roku. Powoduje ono utratę możliwości korzystania z transgranicznego SME we wszystkich państwach członkowskich, w których przedsiębiorca stosował zwolnienie. Może natomiast nadal spełniać warunki krajowego zwolnienia w państwie swojej siedziby. W praktyce szybki wzrost sprzedaży w Niemczech może więc zakończyć SME również w Czechach i na Słowacji, mimo że roczny obrót w każdym z tych dwóch państw nadal pozostaje poniżej miejscowych progów. Dlatego limit unijny powinien być monitorowany na bieżąco, zwłaszcza przy dynamicznym zwiększaniu sprzedaży.
Drugi poziom: lokalny limit każdego państwa
Pozostawanie poniżej 100 000 EUR nie daje automatycznego prawa do korzystania ze SME w każdym kraju. Drugim warunkiem jest nieprzekroczenie krajowego lub sektorowego progu zwolnienia obowiązującego w państwie, w którym przedsiębiorca chce stosować procedurę. Poszczególne państwa mogą ustalać własne limity, przy czym co do zasady maksymalny próg nie może przekraczać 85 000 EUR. Przy analizie konkretnego rynku nie należy jednak sprawdzać wyłącznie prostej sumy sprzedaży kierowanej do klientów z danego kraju. Znaczenie ma roczny obrót w tym państwie obliczany według zasad SME, a jego zakres może wymagać dokładniejszej kwalifikacji poszczególnych transakcji. Państwa mogą ponadto stosować odmienne progi sektorowe, wyłączenia dla określonych dostaw lub usług oraz własne warunki korzystania ze zwolnienia. Z tego powodu kwalifikację trzeba przeprowadzić osobno dla każdego kraju, na którym firma zamierza stosować SME.
Różnice mogą dotyczyć również historii, którą należy uwzględnić, oraz skutków przekroczenia lokalnego progu. Co do zasady analizowany jest rok bieżący i poprzedni, ale dane państwo może wymagać spełnienia warunku także w drugim roku poprzedzającym. Niektóre kraje stosują również mechanizm przejściowy, dzięki któremu po przekroczeniu podstawowego progu przedsiębiorca może przez określony czas nadal korzystać ze zwolnienia, do ustalonego poziomu obrotu. Rozwiązanie to nie obowiązuje jednak wszędzie. Polska nie stosuje takiego okresu przejściowego po przekroczeniu polskiego progu zwolnienia. Od 1 stycznia 2026 roku krajowy próg zwolnienia podmiotowego w Polsce wynosi 240 000 zł, co ma znaczenie także przy ocenie możliwości korzystania ze zwolnienia w Polsce przez przedsiębiorców objętych systemem SME. Lokalnych warunków nie warto więc przenosić mechanicznie z jednego rynku na drugi.
Dlaczego samo „jestem poniżej 100 000 euro” nie wystarczy?
Załóżmy, że polski sklep internetowy osiąga 72 000 EUR rocznego obrotu w Unii obliczanego dla celów SME. Sprzedaż jest podzielona między Polskę i kilka zagranicznych rynków, a przedsiębiorca korzysta ze zwolnienia w dwóch z nich. Na poziomie całej UE firma znajduje się bezpiecznie poniżej progu 100 000 EUR. Jeżeli jednak roczny obrót w jednym z państw zwolnienia przekroczy właściwy dla tego kraju próg lub dopuszczalny pułap okresu przejściowego, przedsiębiorca może utracić możliwość stosowania SME właśnie na tym rynku. Nie oznacza to automatycznego końca zwolnienia w pozostałych państwach. Jeżeli unijny limit nadal nie został przekroczony, a lokalne warunki w innych krajach są spełnione, SME może tam nadal funkcjonować.
Sytuacja jest odwrotna przy przekroczeniu 100 000 EUR rocznego obrotu w Unii. Wtedy problem nie ogranicza się do jednego państwa, ponieważ przedsiębiorca wypada z transgranicznej procedury SME we wszystkich państwach zwolnienia. W praktyce kontrola powinna więc działać na dwóch poziomach: firma monitoruje jeden wspólny limit dla całej UE i równolegle roczny obrót oraz warunki obowiązujące na każdym rynku objętym SME. Ma to szczególne znaczenie w e-commerce, gdzie wzrost rzadko rozkłada się równomiernie. Jeden nowy kanał sprzedaży, skuteczna kampania albo szybki rozwój na dużym rynku może w ciągu kilku miesięcy całkowicie zmienić pozycję przedsiębiorcy wobec limitu unijnego, nawet jeśli sprzedaż w pozostałych państwach pozostaje stabilna.
100 000 EUR ≠ automatyczne prawo do SME w całej UE. Limit unijny jest tylko jednym z warunków. Równolegle trzeba spełniać zasady obowiązujące w każdym państwie, w którym firma chce korzystać ze zwolnienia.
Kiedy SME rzeczywiście może się opłacać finansowo?
Spełnienie warunków procedury odpowiada na pytanie „czy mogę korzystać z SME?”, ale nie odpowiada jeszcze na znacznie ważniejsze pytanie biznesowe: „czy mi się to opłaca?”. Dla e-commerce decyzja nie powinna opierać się wyłącznie na liczbie rejestracji VAT, których można uniknąć. Trzeba zestawić koszty administracyjne, efekt zwolnienia sprzedaży z VAT, wartość podatku naliczonego, którego nie będzie można odliczyć, oraz przewidywany czas pozostawania w procedurze. Znaczenie ma również sposób ustalania ceny. Dwa sklepy sprzedające ten sam produkt w tym samym kraju mogą osiągnąć zupełnie inny wynik po wejściu do SME, jeżeli jeden wykorzysta zwolnienie do obniżenia ceny, a drugi pozostawi dotychczasową cenę końcową. Dlatego opłacalność warto liczyć dla konkretnego modelu sprzedaży, a nie oceniać na podstawie samej stawki VAT obowiązującej na danym rynku.
Korzyść nr 1: mniej zagranicznych rejestracji i obowiązków
Jedną z najbardziej odczuwalnych korzyści SME może być ograniczenie zagranicznych obowiązków związanych z samą sprzedażą objętą zwolnieniem. Jeżeli przedsiębiorca spełnia warunki procedury, nie musi rejestrować się do VAT w danym państwie wyłącznie po to, żeby rozliczać dostawy korzystające tam ze SME. Zamiast przechodzić osobne procedury w kilku administracjach, polska firma składa uprzednie powiadomienie za pośrednictwem polskiej administracji i wskazuje państwa, w których chce korzystać ze zwolnienia. Po przejściu właściwej weryfikacji posługuje się indywidualnym numerem identyfikacyjnym EX. Dla przedsiębiorcy z Polski ma on format PL[NIP]-EX i jest tym samym numerem używanym w państwach, w których firma korzysta z transgranicznej procedury SME. Może to szczególnie ułatwiać testowanie kilku nowych rynków bez tworzenia od razu pełnej struktury zagranicznych rozliczeń VAT dla samej sprzedaży objętej zwolnieniem.
Ważny jest jednak moment rozpoczęcia korzystania ze SME. Samo wysłanie uprzedniego powiadomienia nie daje jeszcze prawa do wystawiania sprzedaży jako zwolnionej. Przedsiębiorca może zacząć stosować zwolnienie w danym państwie dopiero od dnia, w którym zostanie poinformowany o nadaniu lub potwierdzeniu numeru EX dla tego zwolnienia. Do tego czasu sprzedaż trzeba rozliczać według dotychczasowych zasad. Po wejściu do procedury pozostaje również obowiązek raportowania. Polski przedsiębiorca składa informację kwartalną w terminie miesiąca od końca danego kwartału, wykazując wymagane obroty w państwach UE. Termin ten wymaga szczególnej uwagi, ponieważ jego koniec nie przesuwa się tylko dlatego, że ostatni dzień miesiąca przypada w sobotę lub dzień ustawowo wolny od pracy. SME ogranicza więc część formalności, ale nie oznacza rezygnacji z bieżącego monitorowania i raportowania.
SME nie zwalnia również przedsiębiorcy z obowiązków VAT wynikających z innych zdarzeń niż dostawy objęte zwolnieniem. W szczególności import, WNT, przemieszczenia własnych towarów czy transakcje, w których firma jest zobowiązana rozliczyć VAT jako nabywca, trzeba analizować odrębnie. W zależności od charakteru transakcji oraz zasad danego państwa mogą one powodować obowiązki rejestracyjne, deklaracyjne lub związane z zapłatą podatku. Jest to szczególnie ważne dla e-commerce korzystającego z zagranicznych centrów logistycznych. Sam fakt posiadania numeru EX i stosowania SME do określonej sprzedaży nie oznacza, że cała działalność firmy w danym kraju znajduje się poza lokalnym systemem VAT. Korzyść administracyjna SME jest największa wtedy, gdy model operacyjny pozostaje prosty, a zagraniczne obowiązki wynikałyby przede wszystkim z samych dostaw, które mogą zostać objęte zwolnieniem.
Korzyść nr 2: brak VAT należnego od sprzedaży objętej zwolnieniem
Druga potencjalna korzyść ma charakter bezpośrednio ekonomiczny. Przedsiębiorca nie nalicza VAT od sprzedaży objętej zwolnieniem SME, co w modelu B2C może wpływać zarówno na kwotę pozostającą w firmie, jak i na cenę widoczną dla klienta. Konsument zazwyczaj podejmuje decyzję na podstawie ceny końcowej, dlatego przedsiębiorca może wykorzystać SME na kilka sposobów. Może pozostawić dotychczasową cenę dla klienta i poprawić wynik na pojedynczej transakcji, może przeznaczyć część efektu zwolnienia na obniżenie ceny albo zastosować wariant pośredni, zachowując część korzyści i jednocześnie poprawiając konkurencyjność oferty. Wybór będzie zależał między innymi od cen konkurentów, elastyczności popytu, kosztu pozyskania klienta i strategii ekspansji na danym rynku.
Nie należy jednak zakładać, że korzyść finansowa z SME automatycznie odpowiada wysokości stawki VAT obowiązującej w danym państwie. Wynik zależy od tego, jak firma ustala cenę, jakie ponosi koszty oraz jaka część VAT naliczonego jest związana ze sprzedażą zwolnioną. Sklep może zachować tę samą cenę końcową po wejściu do SME, ale jednocześnie ponieść większy koszt nieodliczalnego VAT od zakupów wykorzystywanych do wykonywania tej sprzedaży. Inna firma może wykorzystać większość korzyści do obniżenia ceny i w efekcie zwiększyć wolumen, ale niekoniecznie marżę na pojedynczym zamówieniu. Dlatego efekt braku VAT od sprzedaży trzeba oceniać razem z całym rachunkiem rentowności, a nie traktować jako prostego dodatkowego procentu, który automatycznie trafia do przedsiębiorcy.
Koszt, o którym łatwo zapomnieć: brak prawa do odliczenia VAT naliczonego
Najważniejszym kontrapunktem dla zalet SME jest ograniczenie prawa do odliczenia VAT naliczonego. Sprzedaż objęta procedurą jest co do zasady zwolniona bez prawa do odliczenia podatku od towarów i usług wykorzystywanych do wykonywania sprzedaży zwolnionej. Oznacza to, że VAT, który przy działalności opodatkowanej mógłby być neutralny dla przedsiębiorcy, może stać się realnym kosztem. Nie chodzi przy tym wyłącznie o podatek zawarty w cenie towaru. Znaczenie mogą mieć również wydatki na logistykę, wyposażenie, określone usługi i inne zakupy związane z wykonywaniem zwolnionych dostaw. Jeżeli te same koszty służą jednocześnie sprzedaży opodatkowanej i zwolnionej, ustalenie prawa do odliczenia może wymagać odpowiedniej alokacji albo zastosowania właściwych zasad proporcji.
To właśnie z tego powodu nie da się ocenić SME wyłącznie na podstawie marży produktu ani samej wartości sprzedaży. Znacznie ważniejsza jest relacja między VAT naliczonym, którego przedsiębiorca nie będzie mógł odliczyć z powodu wykorzystania zakupów do sprzedaży zwolnionej, a korzyścią wynikającą z braku VAT od tej sprzedaży. Jeżeli nieodliczalny VAT jest stosunkowo niewielki, SME może zachować istotną przewagę finansową. Jeżeli natomiast firma ponosi wysokie wydatki obciążone VAT związane ze sprzedażą objętą zwolnieniem, część korzyści może szybko zniknąć. Dlatego przed wyborem procedury warto analizować nie tylko przychody z poszczególnych rynków, ale także strukturę kosztów przypadających na te rynki i sposób, w jaki przejście na zwolnienie zmieni rzeczywisty ciężar podatku w firmie.
Prawidłowe pytanie brzmi nie „czy uniknę rejestracji?”, ale „ile naprawdę na tym zyskam?”
Ocena SME powinna opierać się na porównaniu co najmniej dwóch scenariuszy. W pierwszym firma korzysta ze zwolnienia, ogranicza część zagranicznych obowiązków związanych z daną sprzedażą i nie nalicza od niej VAT, ale równocześnie traci prawo do odliczenia VAT naliczonego w zakresie związanym z wykonywaniem sprzedaży zwolnionej. W drugim wariancie sprzedaż pozostaje opodatkowana, na przykład z VAT należnym rozliczanym przez OSS albo w lokalnej deklaracji. Jednocześnie przedsiębiorca zachowuje prawo do odliczenia VAT naliczonego w takim zakresie i w takim trybie, jaki wynika z przepisów właściwych dla danych zakupów. Sam OSS nie służy do odliczania VAT naliczonego i nie należy utożsamiać go z mechanizmem odzyskiwania podatku od zagranicznych wydatków.
Do takiego porównania trzeba dodać jeszcze czas i planowany wzrost. Jeżeli roczny obrót w Unii obliczany dla SME pozostaje daleko od 100 000 EUR, lokalne progi również nie są zagrożone, a firma rozwija się w przewidywalnym tempie, korzyść z procedury może utrzymywać się przez kilka kolejnych okresów. Jeżeli przedsiębiorca jest już blisko limitu albo jeden z rynków rośnie bardzo szybko, SME może być rozwiązaniem krótkotrwałym, po którym trzeba będzie ponownie zmienić sposób rozliczania VAT. Dlatego właściwe porównanie obejmuje z jednej strony oszczędność administracyjną i efekt zwolnienia sprzedaży z VAT, a z drugiej utracone odliczenie VAT oraz ryzyko szybkiego wyjścia z SME. Dla firmy planującej ekspansję ważne jest nie tylko to, co procedura daje przy obecnym obrocie, ale także jak będzie wyglądała przy skali sprzedaży zakładanej za sześć czy dwanaście miesięcy.
Przykład: mały sklep sprzedający do Czech i na Słowację
Załóżmy, że polski sklep internetowy z akcesoriami dla zwierząt sprzedaje głównie klientom indywidualnym w Polsce, Czechach i na Słowacji. Towary są przechowywane w Polsce i stąd wysyłane bezpośrednio do konsumentów. Firma nie korzysta z zagranicznych magazynów, nie przemieszcza własnych zapasów do centrów logistycznych w innych państwach i nie prowadzi tam dodatkowych operacji, które same w sobie mogłyby powodować lokalne obowiązki VAT. Roczny obrót w Unii obliczany zgodnie z zasadami SME wynosi 65 000 EUR, a obrót w Czechach i na Słowacji pozostaje poniżej odpowiednich krajowych progów zwolnienia. Jednocześnie przedsiębiorca ponosi stosunkowo niewielkie wydatki z VAT związane ze sprzedażą, która ma zostać objęta zwolnieniem SME. Zakładamy również, że sprzedaż transgraniczna przekroczyła próg 10 000 EUR właściwy dla WSTO i określonych usług TBE albo przedsiębiorca dobrowolnie wybrał opodatkowanie WSTO w państwach przeznaczenia. Dzięki temu porównanie między SME a opodatkowaniem rozliczanym przez OSS jest metodologicznie właściwe.
Jak wygląda wariant z SME?
Jeżeli firma spełnia wszystkie warunki i zostanie potwierdzone jej prawo do korzystania ze SME w Czechach i na Słowacji, sprzedaż objęta procedurą może być tam zwolniona z VAT. Sklep nie nalicza wtedy VAT od tych dostaw i nie musi rejestrować się lokalnie wyłącznie po to, aby rozliczać sprzedaż korzystającą ze zwolnienia. Zamiast osobnych procedur w obu państwach korzysta z transgranicznego SME za pośrednictwem administracji państwa siedziby i posługuje się numerem EX. Operacyjnie oznacza to mniej lokalnych formalności, ale nadal wymaga dobrej ewidencji. Firma musi kontrolować roczny obrót w Unii, osobno monitorować obrót w Czechach i na Słowacji według zasad SME oraz składać informacje kwartalne. Zwolnienie nie zwalnia też z obowiązku obserwowania zmian w modelu biznesowym, ponieważ pojawienie się magazynu za granicą, importu lub innych zdarzeń podatkowych może stworzyć obowiązki niezależne od samego SME.
Z ekonomicznego punktu widzenia najważniejszy jest brak VAT od sprzedaży objętej zwolnieniem oraz jednoczesna utrata prawa do odliczenia VAT naliczonego w zakresie związanym z wykonywaniem tej sprzedaży. W przedstawionym przykładzie stosunkowo niewielkie wydatki z VAT związane ze sprzedażą objętą SME sprawiają, że koszt utraconego odliczenia może być relatywnie mały. Nie oznacza to jednak, że firma automatycznie zatrzymuje całą równowartość stawki VAT. Wynik zależy od tego, jak ustala ceny i jakie zakupy są wykorzystywane do wykonywania sprzedaży zwolnionej. Znaczenie może mieć zarówno VAT naliczony przy zakupie towarów handlowych w Polsce, jak i podatek wynikający z innych wydatków związanych ze sprzedażą. Sklep może utrzymać dotychczasową cenę końcową i poprawić wynik na transakcji albo obniżyć cenę dla konsumenta, wykorzystując część efektu podatkowego do zwiększenia konkurencyjności.
Jak wyglądałaby alternatywa?
Alternatywnym wariantem byłaby sprzedaż opodatkowana w państwach konsumpcji i rozliczanie VAT należnego przez OSS, ponieważ w naszym przykładzie zakładamy przekroczenie progu 10 000 EUR właściwego dla WSTO i określonych usług TBE albo dobrowolny wybór opodatkowania WSTO w państwach przeznaczenia. W takim modelu sklep nalicza VAT według zasad właściwych dla Czech i Słowacji, ale nie musi składać osobnych deklaracji VAT w obu państwach wyłącznie z powodu WSTO objętej OSS. Podatek należny może zostać rozliczony centralnie w ramach procedury unijnej. Różnica wobec SME jest więc zasadnicza: OSS nie zwalnia sprzedaży z VAT, lecz upraszcza sposób jego deklarowania i zapłaty. Dla przedsiębiorcy oznacza to konieczność uwzględnienia VAT w cenie lub marży, ale sprzedaż pozostaje opodatkowana, co ma znaczenie dla prawa do odliczenia podatku naliczonego na zasadach wynikających z właściwych przepisów.
Gdyby natomiast WSTO i określone usługi TBE pozostawały poniżej progu 10 000 EUR, a przedsiębiorca nie wybrał opodatkowania w państwach przeznaczenia, możliwy byłby jeszcze inny scenariusz, w którym miejscem opodatkowania pozostałaby Polska. To pokazuje, że próg 10 000 EUR i limit 100 000 EUR dla SME pełnią zupełnie różne funkcje. Pierwszy wpływa na miejsce opodatkowania określonej sprzedaży transgranicznej, drugi decyduje o możliwości korzystania z transgranicznego zwolnienia SME. Lokalna rejestracja VAT w Czechach lub na Słowacji byłaby z kolei odrębnym rozwiązaniem, które może stać się potrzebne wtedy, gdy firma wykonuje w danym państwie czynności niewchodzące w zakres SME ani OSS, na przykład związane z lokalnym magazynem lub przemieszczeniem własnych towarów.
Dlaczego w tym przypadku SME może mieć przewagę?
W tym konkretnym modelu przewaga SME wynika z połączenia kilku czynników. Firma działa w B2C, nie posiada zagranicznych magazynów, pozostaje wyraźnie poniżej limitu 100 000 EUR, a jej obroty w Czechach i na Słowacji mieszczą się w lokalnych progach. Do tego VAT naliczony związany ze sprzedażą, która ma zostać objęta SME, jest stosunkowo niewielki. Oznacza to, że korzyść wynikająca z braku VAT od sprzedaży może być relatywnie duża w stosunku do wartości utraconego odliczenia. Jednocześnie przedsiębiorca ogranicza liczbę lokalnych obowiązków związanych z samą sprzedażą i może testować dwa rynki bez budowania od początku pełnej struktury rozliczeniowej w każdym z nich. Dla firmy, która chce sprawdzić potencjał nowych krajów przed mocniejszym zaangażowaniem kapitału i logistyki, taki model może być bardziej elastyczny niż natychmiastowe wejście w lokalne rejestracje.
Ta przewaga nie jest jednak stała. Jeśli sklep zacznie szybko rosnąć, zwiększy zakupy towarów handlowych i inne wydatki z VAT, które są wykorzystywane do wykonywania sprzedaży zwolnionej, albo przeniesie część zapasu do zagranicznego magazynu, bilans może się zmienić. Szczególnie ważne jest monitorowanie limitów. Przekroczenie krajowego progu może zakończyć SME na jednym rynku, a przekroczenie 100 000 EUR rocznego obrotu w Unii obliczanego dla celów procedury oznacza utratę transgranicznego SME we wszystkich państwach zwolnienia. Zmiana struktury kosztów może z kolei zwiększyć wartość VAT naliczonego, którego nie można odliczyć. Dlatego SME jest w tym przykładzie korzystne nie dlatego, że zawsze wychodzi taniej, ale dlatego, że przy obecnej skali, logistyce i kosztach dobrze odpowiada etapowi rozwoju firmy.
Co się stanie, jeśli tego nie dopilnujesz?
Największe ryzyko SME nie polega na samym wejściu do procedury. Polega na korzystaniu z niej tak, jakby raz przyznane zwolnienie działało bezterminowo i niezależnie od dalszego rozwoju biznesu. W e-commerce skala sprzedaży może zmienić się bardzo szybko, a wraz z nią także warunki stosowania SME. Jeden udany sezon, wejście na nowy marketplace, intensywna kampania reklamowa albo wzrost sprzedaży na dużym rynku mogą wystarczyć, żeby przedsiębiorca zbliżył się do limitu unijnego albo lokalnego progu znacznie szybciej, niż zakładał kilka miesięcy wcześniej. Do tego dochodzą zmiany operacyjne, takie jak uruchomienie magazynu zagranicznego czy import, które mogą stworzyć obowiązki VAT niezależnie od samego zwolnienia. Dlatego procedura wymaga ciągłego monitorowania, a nie jednorazowego sprawdzenia warunków w chwili składania zgłoszenia.
Przekroczysz 100 000 EUR i stracisz transgraniczne SME
Przekroczenie 100 000 EUR rocznego obrotu w Unii obliczanego zgodnie z zasadami SME ma konsekwencje dla całej procedury transgranicznej, a nie wyłącznie dla państwa, które wygenerowało największy wzrost. Jeżeli firma przekroczy ten próg, traci możliwość korzystania z transgranicznego SME we wszystkich państwach członkowskich, w których stosowała zwolnienie. Nie oznacza to automatycznie utraty krajowego zwolnienia w Polsce, jeżeli przedsiębiorca nadal spełnia warunki obowiązujące w państwie swojej siedziby. W związku z utratą prawa do transgranicznego SME państwo siedziby odpowiednio aktualizuje status numeru EX, a przedsiębiorca nie może dalej używać go do stosowania zwolnienia w innych państwach członkowskich. Od tego momentu trzeba przejść na właściwy sposób rozliczania VAT dla dalszej sprzedaży, na przykład OSS, lokalną rejestrację albo połączenie kilku rozwiązań, zależnie od modelu działalności.
Dla szybko rosnącego e-commerce ma to bardzo praktyczne znaczenie. Firma może korzystać ze SME w Czechach i na Słowacji, a jednocześnie zwiększać sprzedaż w Niemczech. Jeżeli właśnie wzrost niemieckiego rynku doprowadzi do przekroczenia 100 000 EUR rocznego obrotu w Unii, transgraniczne SME skończy się również w Czechach i na Słowacji, mimo że obroty w tych państwach nadal pozostają poniżej miejscowych progów. Z tego powodu limit unijny trzeba monitorować na poziomie całej działalności wchodzącej do rocznego obrotu SME, a nie wyłącznie na rynkach objętych zwolnieniem. Im bliżej firma znajduje się progu, tym bardziej potrzebny staje się gotowy scenariusz przejścia na sprzedaż opodatkowaną.
Przekroczysz lokalny limit i problem może pojawić się tylko na jednym rynku
Inaczej wygląda sytuacja, gdy przedsiębiorca nadal mieści się w limicie 100 000 EUR dla całej Unii, ale przekracza próg obowiązujący w jednym z państw. Wtedy utrata SME może dotyczyć tylko tego konkretnego rynku, podczas gdy w innych państwach firma nadal korzysta ze zwolnienia, jeśli spełnia tam wszystkie warunki. To właśnie dlatego nie wystarczy obserwować jednej wartości globalnej. Każdy kraj objęty SME trzeba analizować osobno, uwzględniając roczny obrót w danym państwie obliczany według zasad procedury, lokalny próg oraz ewentualne mechanizmy przejściowe. Państwa członkowskie mogą różnić się zarówno wysokością limitu, jak i zasadami obowiązującymi po jego przekroczeniu.
Dla przedsiębiorcy oznacza to konieczność prowadzenia bardziej granularnej kontroli danych. Jeśli jeden rynek zaczyna wyraźnie przyspieszać, trzeba wcześniej sprawdzić, co stanie się po dojściu do miejscowego progu i od którego momentu zmieni się sposób opodatkowania. Nie wszystkie państwa stosują identyczne rozwiązania przejściowe, dlatego nie można zakładać, że zasada poznana na jednym rynku obowiązuje także na drugim. W praktyce może więc dojść do sytuacji, w której SME pozostaje w Czechach, kończy się na Słowacji, a sprzedaż do Niemiec jest rozliczana z VAT przez OSS. Taki model mieszany jest możliwy, ale wymaga prawidłowego rozdzielenia transakcji i ich przypisania do właściwego sposobu rozliczenia.
Za późno zauważysz przekroczenie limitu
Problem może pojawić się nie tylko dlatego, że firma przekroczy próg, ale również dlatego, że zauważy to zbyt późno. Jeżeli roczny obrót w Unii przekroczy 100 000 EUR, przedsiębiorca ma obowiązek złożyć, w terminie 15 dni roboczych od dnia przekroczenia, informację kwartalną za okres od pierwszego dnia danego kwartału do dnia przekroczenia limitu. To krótszy i bardziej wymagający termin niż standardowe raportowanie kwartalne. Firma, która kontroluje obrót dopiero po zakończeniu miesiąca lub kwartału, może więc wykryć zmianę zbyt późno i mieć problem nie tylko z raportowaniem, ale również z prawidłowym rozliczeniem sprzedaży dokonanej już po utracie prawa do zwolnienia.
Najważniejsze jest bowiem to, że transgraniczne SME przestaje mieć zastosowanie od momentu przekroczenia 100 000 EUR, a nie od początku następnego kwartału ani od dnia wysłania informacji do urzędu. Transakcje realizowane po przekroczeniu limitu muszą zostać opodatkowane zgodnie z zasadami właściwymi dla danego modelu sprzedaży. W firmie zbliżającej się do progu monitoring powinien więc działać możliwie blisko poziomu transakcyjnego. Trzeba wiedzieć, która sprzedaż powoduje przekroczenie i od którego kolejnego zamówienia zmienia się sposób opodatkowania. To z kolei wymaga wcześniejszego przygotowania systemów sprzedażowych, stawek VAT, fakturowania i procedur księgowych, a nie dopiero reakcji po zamknięciu okresu.
Założysz, że SME obejmuje sprzedaż, której faktycznie nie obejmuje
Jednym z bardziej niebezpiecznych uproszczeń jest traktowanie SME jako ogólnego zwolnienia firmy z zagranicznego VAT. Procedura nie działa w ten sposób. SME obejmuje określone dostawy towarów i świadczenie usług, ale nie eliminuje obowiązków wynikających z innych zdarzeń podatkowych. Import, WNT, przemieszczenie własnych towarów do magazynu w innym państwie czy transakcje, w których przedsiębiorca ma obowiązek rozliczyć VAT jako nabywca, trzeba analizować niezależnie. Firma może więc korzystać ze SME dla części sprzedaży i jednocześnie mieć lokalne obowiązki rejestracyjne, deklaracyjne lub płatnicze wynikające z zupełnie innych elementów działalności.
Szczególną ostrożność powinny zachować sklepy rozwijające zagraniczną logistykę. Przeniesienie zapasu do magazynu w innym kraju może zasadniczo zmienić strukturę obowiązków VAT, nawet jeśli określone dostawy nadal korzystają ze SME. Podobnie model importowy wymaga odrębnej analizy, a dodatkowym ograniczeniem jest relacja z IOSS. SME i IOSS wzajemnie się wykluczają, więc przedsiębiorca nie może zakładać, że po prostu zastosuje oba rozwiązania równolegle w różnych częściach biznesu. Jeżeli firma chce korzystać z IOSS, musi uwzględnić konieczność rezygnacji z SME. Wraz ze wzrostem złożoności modelu operacyjnego samo sprawdzenie limitów obrotu przestaje więc wystarczać.
Skupisz się na braku rejestracji, a przegapisz utracony VAT do odliczenia
Najmniej widowiskowym, ale bardzo realnym ryzykiem jest sytuacja, w której SME działa formalnie prawidłowo, lecz finansowo okazuje się niekorzystne. Przedsiębiorca może cieszyć się z braku lokalnej rejestracji i zwolnienia sprzedaży z VAT, a jednocześnie nie zauważyć, że rośnie wartość podatku naliczonego, którego nie może odliczyć. Przy dużym VAT naliczonym przy zakupie towarów handlowych, logistyce, wyposażeniu, usługach lub innych wydatkach wykorzystywanych do wykonywania sprzedaży zwolnionej różnica może być na tyle znacząca, że przewaga wynikająca ze zwolnienia będzie dużo mniejsza, niż sugeruje sama wartość VAT nienaliczonego klientowi. Nie każda kategoria wydatków będzie przy tym generowała VAT naliczony w identyczny sposób, dlatego analizę trzeba opierać na rzeczywistym sposobie opodatkowania zakupów, a nie na prostym założeniu, że każdy koszt zawiera VAT do odliczenia.
Dlatego kalkulacja SME powinna być aktualizowana wraz ze zmianą modelu kosztowego. Sklep, który na początku prowadził prostą działalność z niewielkimi zakupami obciążonymi VAT, może po kilku miesiącach zwiększyć zakupy towarów handlowych, rozbudować logistykę, zmienić strukturę usług albo rozpocząć inwestycje. Wtedy relacja między korzyścią z braku VAT od sprzedaży a nieodliczalnym podatkiem naliczonym może wyglądać zupełnie inaczej niż w chwili wejścia do procedury. Sam fakt, że firma nadal mieści się w limitach i prawidłowo składa informacje kwartalne, nie oznacza więc, że SME pozostaje optymalne ekonomicznie. Procedura powinna być regularnie oceniana zarówno pod kątem zgodności z warunkami, jak i rzeczywistego wpływu na wynik przedsiębiorstwa.
Najdroższym scenariuszem może być nie brak SME, lecz źle dobrane SME — albo zbyt późne zauważenie, że firma już z niego wyrasta.
Zagraniczny magazyn, import, IOSS — gdzie kończy się prosty scenariusz SME?
Najprostszy wariant SME dotyczy firmy, która ma siedzibę i zapas towarów w Polsce, a następnie wysyła zamówienia bezpośrednio do klientów w innych państwach UE. Im bardziej model logistyczny oddala się od tego schematu, tym ostrożniej trzeba podchodzić do założenia, że SME rozwiąże większość zagranicznych obowiązków VAT. Zwolnienie dotyczy określonych dostaw towarów i świadczenia usług, a nie całej działalności przedsiębiorcy w danym kraju. W praktyce uruchomienie zagranicznego magazynu, przemieszczanie własnych zapasów, import albo występowanie jako nabywca zobowiązany do rozliczenia VAT mogą tworzyć obowiązki niezależne od tego, czy część sprzedaży korzysta ze SME. Dla rozwijającego się e-commerce jest to istotne szczególnie wtedy, gdy decyzje logistyczne podejmowane są z myślą o skróceniu czasu dostawy, bez wcześniejszego sprawdzenia ich konsekwencji podatkowych.
Towar wysyłany z Polski a zapas przechowywany za granicą
Jeżeli sklep przechowuje towar w Polsce i dopiero po otrzymaniu zamówienia wysyła go bezpośrednio do konsumenta w innym państwie, model VAT jest zazwyczaj prostszy niż w sytuacji, gdy zapas zostaje wcześniej przeniesiony za granicę. Samo rozpoczęcie korzystania z magazynu w Czechach, Niemczech czy innym państwie UE może oznaczać, że firma zaczyna wykonywać dodatkowe czynności podatkowe niezależne od późniejszej sprzedaży do konsumenta. W typowym przypadku przemieszczenie własnych towarów z Polski do magazynu w innym państwie UE może prowadzić do rozpoznania odpowiednich transakcji wewnątrzwspólnotowych po obu stronach przemieszczenia, w tym WNT w państwie docelowym, choć szczegółowe skutki zależą od konkretnego modelu i ewentualnych procedur szczególnych. SME nie powoduje, że takie zdarzenia znikają. Procedura może nadal znajdować zastosowanie do określonych dostaw spełniających warunki zwolnienia, ale obowiązki wynikające z samego przemieszczania i przechowywania towaru trzeba rozpatrywać osobno.
To rozróżnienie ma szczególne znaczenie dla firm, które po udanym wejściu na zagraniczny rynek chcą skrócić dostawę z kilku dni do jednego lub dwóch i w tym celu przenoszą zapas bliżej klientów. Z biznesowego punktu widzenia jest to naturalny etap ekspansji, ale podatkowo może oznaczać przejście z prostego modelu sprzedaży transgranicznej do struktury wymagającej dodatkowej obsługi lokalnej. Nie należy więc zakładać, że skoro sprzedaż w danym kraju mieści się w progu SME, firma na pewno nie będzie tam potrzebowała żadnej rejestracji VAT. Lokalny magazyn może powodować obowiązki niezależne od zwolnienia stosowanego do sprzedaży. Przed zmianą logistyki warto dlatego przeanalizować nie tylko koszty magazynu i dostawy ostatniej mili, ale również przepływ własnego towaru między państwami i wynikające z niego konsekwencje VAT.
Dlaczego SME nie rozwiązuje każdego problemu z zagranicznym VAT
SME nie jest generalnym zwolnieniem przedsiębiorcy z systemu VAT w państwie, w którym prowadzi działalność. Procedura dotyczy określonych dostaw towarów i usług, które spełniają warunki zwolnienia. Poza tym zakresem nadal mogą występować zdarzenia wymagające osobnej analizy podatkowej. Dotyczy to między innymi importu, WNT, przemieszczeń własnych towarów oraz sytuacji, w których przedsiębiorca jako nabywca ma obowiązek rozliczyć VAT. Firma może zatem prawidłowo stosować SME do sprzedaży na danym rynku i jednocześnie wykonywać w tym samym państwie czynności powodujące obowiązki rejestracyjne, deklaracyjne albo związane z zapłatą podatku. Z punktu widzenia e-commerce kluczowe jest więc oddzielenie pytania „czy ta sprzedaż może być zwolniona w SME?” od pytania „jakie wszystkie operacje VAT wykonujemy w tym państwie?”.
Różnica staje się szczególnie ważna w bardziej rozbudowanych łańcuchach dostaw. Sklep może kupować towary w jednym kraju, przemieszczać je do centrum logistycznego w drugim, a następnie sprzedawać konsumentom z kilku kolejnych państw. W takim modelu pojedyncza sprzedaż może być tylko ostatnim etapem znacznie dłuższego ciągu zdarzeń VAT. Zastosowanie SME do określonej dostawy nie powoduje automatycznie zwolnienia wcześniejszego importu, nabycia czy przemieszczenia zapasu. Dlatego wraz ze wzrostem firmy pytanie o SME powinno być częścią analizy całego modelu logistycznego, a nie osobną decyzją podejmowaną wyłącznie na podstawie wartości sprzedaży konsumenckiej. Im więcej państw uczestniczy w przepływie towaru, tym większe znaczenie ma dokładne ustalenie, jakie zdarzenie występuje w każdym z nich.
SME i IOSS
Osobnej uwagi wymaga IOSS, czyli procedura stosowana w określonych przypadkach sprzedaży na odległość towarów importowanych spoza Unii Europejskiej w przesyłkach o wartości rzeczywistej nieprzekraczającej 150 EUR. W tym przypadku zasada jest jednoznaczna: SME i IOSS wzajemnie się wykluczają. Przedsiębiorca korzystający z procedury SME musi z niej zrezygnować, jeżeli chce korzystać z IOSS. Nie można więc zaprojektować modelu, w którym firma zachowuje transgraniczne SME dla jednej części działalności, a równolegle korzysta z IOSS dla importowanych przesyłek. Dla sklepu, który opiera sprzedaż przede wszystkim na towarach znajdujących się już w UE, ograniczenie to może mieć niewielkie znaczenie. Staje się jednak bardzo istotne, gdy firma rozważa bezpośrednią wysyłkę towarów spoza Unii do konsumentów.
Przedsiębiorca planujący zmianę modelu zakupowego powinien więc sprawdzić konsekwencje jeszcze przed uruchomieniem importowej części biznesu. Procedura, która dobrze sprawdza się przy zapasie znajdującym się w Polsce i sprzedaży na kilku niewielkich rynkach europejskich, może przestać pasować do działalności po przejściu na bezpośrednie dostawy spoza UE. Nie oznacza to, że jeden model jest z definicji korzystniejszy od drugiego. O wyborze powinny decydować skala importu, wartość zamówień, struktura sprzedaży, koszty podatkowe i operacyjne oraz znaczenie SME dla pozostałej działalności. Najważniejsze jest to, aby nie traktować IOSS jako kolejnego modułu, który można po prostu dołączyć do istniejącego SME bez wpływu na sposób rozliczeń całej firmy.
Jak polski e-commerce może wejść do procedury SME?
Wejście do SME nie polega na zaznaczeniu zwolnienia przy pierwszej zagranicznej transakcji. Najpierw trzeba ustalić, czy rodzaj wykonywanej sprzedaży w ogóle może korzystać ze zwolnienia w danym państwie, następnie sprawdzić limit unijny i progi lokalne, złożyć uprzednie powiadomienie i poczekać na potwierdzenie prawa do zwolnienia. Dopiero po potwierdzeniu prawa do SME w danym państwie i nadaniu lub potwierdzeniu numeru EX przedsiębiorca może stosować tam zwolnienie. Po uruchomieniu procedury obowiązki nie kończą się: firma raportuje obroty i na bieżąco kontroluje zarówno limit 100 000 EUR, jak i warunki obowiązujące na poszczególnych rynkach. Dobrze przeprowadzony proces powinien więc łączyć formalne zgłoszenie z przygotowaniem danych sprzedażowych i systemu monitorowania, który będzie działał również po wejściu do procedury.
Krok 0. Sprawdź, czy Twoja sprzedaż może w ogóle korzystać ze SME
Zanim przedsiębiorca zacznie liczyć limity, powinien sprawdzić, czy rodzaj wykonywanej przez niego sprzedaży może w danym państwie korzystać ze zwolnienia SME. Poszczególne kraje mogą wyłączać ze zwolnienia określone rodzaje transakcji, dostaw albo działalności, a w niektórych przypadkach stosować również odrębne progi sektorowe. Sam fakt, że firma ma niski obrót, nie wystarcza więc do stwierdzenia, że każda jej sprzedaż może zostać objęta procedurą. Najpierw trzeba ustalić zakres zwolnienia na konkretnym rynku, a dopiero później sprawdzać wartości graniczne. To szczególnie istotne dla e-commerce, który obok standardowej sprzedaży towarów prowadzi również inne rodzaje działalności lub obsługuje bardziej złożone modele transakcyjne.
Na tym etapie warto oddzielić sprzedaż, którą przedsiębiorca chce objąć SME, od pozostałych operacji wykonywanych w danym kraju. Jeżeli sklep posiada tam magazyn, dokonuje importu, przemieszcza własne towary albo występuje jako nabywca zobowiązany do rozliczenia VAT, te zdarzenia trzeba przeanalizować niezależnie. Dzięki temu już na początku można uniknąć błędnego założenia, że spełnienie dwóch limitów automatycznie zwalnia firmę ze wszystkich lokalnych obowiązków VAT. SME jest zwolnieniem dla określonych czynności, a nie statusem, który wyłącza przedsiębiorcę z systemu podatku w danym państwie.
Krok 1. Sprawdź obrót w całej UE
Pierwszym etapem po sprawdzeniu zakresu zwolnienia jest ustalenie rocznego obrotu w Unii zgodnie z zasadami SME. Nie wystarczy sprawdzić przychodu firmy ani zsumować zagranicznej sprzedaży z platform e-commerce. Trzeba ustalić wartość obrotu, która rzeczywiście jest uwzględniana na potrzeby procedury, we wszystkich 27 państwach UE, w tym w Polsce. Łączna wartość nie może przekroczyć 100 000 EUR ani w poprzednim, ani w bieżącym roku. Do kalkulacji wchodzą również odpowiednie obroty z państw, w których firma nie planuje korzystać ze SME. Jeśli przedsiębiorca stosuje zwolnienie w dwóch krajach, a sprzedaż w pozostałych rozlicza z VAT, nie oznacza to, że te pozostałe rynki można pominąć przy badaniu limitu unijnego.
Dla firmy planującej ekspansję samo historyczne spełnienie limitu to za mało. Jeżeli przedsiębiorca ma już 85 000 lub 90 000 EUR rocznego obrotu w Unii obliczanego dla SME i właśnie uruchamia dwa nowe rynki, warto od razu oszacować, jak szybko może dojść do 100 000 EUR. Przekroczenie tego progu w trakcie roku kończy możliwość korzystania z transgranicznego SME od momentu przekroczenia, dlatego rozpoczęcie procedury tuż przed osiągnięciem limitu może dać tylko krótkotrwałą korzyść i wymusić kolejną zmianę sposobu rozliczeń. Analiza pierwszego kroku powinna zatem obejmować nie tylko dane z bieżącego i poprzedniego roku, lecz również realistyczną prognozę kolejnych miesięcy.
Krok 2. Sprawdź zasady każdego państwa docelowego
Po potwierdzeniu, że firma mieści się w limicie unijnym, trzeba przejść poziom niżej i sprawdzić warunki obowiązujące w każdym państwie, w którym przedsiębiorca chce korzystać ze SME. Każdy rynek może stosować inny próg zwolnienia, a maksymalna wysokość takiego progu co do zasady nie przekracza 85 000 EUR. W niektórych państwach mogą obowiązywać progi sektorowe, wyłączenia dotyczące określonych czynności lub dodatkowe warunki. Różnice mogą dotyczyć również okresu historycznego branego pod uwagę przy badaniu uprawnienia. W określonych przypadkach państwo może wymagać danych również za drugi rok poprzedzający, dlatego kwalifikacji nie powinno się przeprowadzać według jednego uniwersalnego wzoru dla wszystkich krajów.
Trzeba również sprawdzić, co stanie się po przekroczeniu lokalnego progu. Część państw może stosować mechanizmy przejściowe pozwalające przez pewien czas nadal korzystać ze zwolnienia, inne nie przewidują takiego rozwiązania. Ma to duże znaczenie dla firmy, która jest już blisko miejscowego limitu i zastanawia się, czy rozpoczynanie SME na tym rynku ma jeszcze ekonomiczny sens. Na tym etapie warto też ponownie zweryfikować, czy model operacyjny nie generuje innych lokalnych obowiązków VAT. Informacja, że obrót mieści się w progu SME, nie wystarczy, jeśli w tym samym państwie firma przechowuje zapas, przemieszcza własne towary albo wykonuje inne czynności wymagające odrębnego rozliczenia.
Krok 3. Złóż uprzednie powiadomienie
Polski przedsiębiorca nie zgłasza się osobno bezpośrednio do administracji każdego państwa, w którym chce korzystać ze SME. Uprzednie powiadomienie składa elektronicznie za pośrednictwem e-Urzędu Skarbowego do Naczelnika Drugiego Urzędu Skarbowego Warszawa-Śródmieście. W powiadomieniu wskazuje między innymi państwa, w których chce korzystać ze zwolnienia, oraz informacje dotyczące obrotów w poszczególnych państwach UE w wymaganych okresach. Jeżeli konkretny kraj wymaga również danych za drugi rok poprzedzający, trzeba uwzględnić je w zgłoszeniu. Polski organ pozostaje punktem kontaktu przedsiębiorcy, ale możliwość korzystania ze zwolnienia na poszczególnych rynkach zależy od spełnienia warunków przewidzianych dla danego państwa.
Jeżeli przedsiębiorca korzysta dotychczas w Polsce ze zwolnienia z VAT i nie jest zarejestrowany jako podatnik VAT, przed złożeniem uprzedniego powiadomienia powinien złożyć VAT-R. Złożenie VAT-R na potrzeby SME nie oznacza samo w sobie konieczności rezygnacji ze zwolnienia podmiotowego w Polsce — przedsiębiorca może pozostać podatnikiem VAT zwolnionym. Samo powiadomienie warto przygotować na podstawie wcześniej uporządkowanych danych, ponieważ kwoty trzeba rozdzielić według państw i wykazać zgodnie z regułami procedury. Nie jest to więc etap, na którym dopiero powinno się ustalać, ile firma osiągnęła obrotu w poszczególnych krajach.
Krok 4. Poczekaj na potwierdzenie numeru EX
Wysłanie uprzedniego powiadomienia nie oznacza, że od następnego zamówienia przedsiębiorca może przestać naliczać VAT. Zwolnienie zaczyna działać dopiero wtedy, gdy firma zostanie poinformowana o nadaniu lub potwierdzeniu numeru EX w odniesieniu do danego państwa. Dla polskiego przedsiębiorcy numer ma format PL[NIP]-EX. Jeżeli firma wskazuje kilka państw, możliwa jest sytuacja, w której prawo do zwolnienia zostanie potwierdzone w jednym z nich wcześniej niż w pozostałych. Dlatego moment rozpoczęcia SME trzeba kontrolować osobno dla każdego rynku, a do czasu otrzymania właściwego potwierdzenia sprzedaż rozliczać według dotychczasowych zasad.
Procedura weryfikacji nie powinna być traktowana jako formalność bez wpływu na harmonogram ekspansji. Polski organ co do zasady ma 35 dni roboczych na załatwienie sprawy, a termin może zostać wydłużony, jeśli potrzebna jest dodatkowa weryfikacja warunków. Jeżeli sklep planuje kampanię startową na konkretny rynek i chce od pierwszego dnia stosować tam SME, powinien uwzględnić etap zgłoszenia w swoim kalendarzu. Rozpoczęcie sprzedaży przed potwierdzeniem nie jest zakazane, ale do momentu uzyskania prawa do zwolnienia transakcje nie mogą być traktowane tak, jakby SME już obowiązywało. W praktyce podatkowy harmonogram wejścia na rynek powinien więc być skoordynowany z harmonogramem marketingowym i operacyjnym.
Krok 5. Raportuj sprzedaż kwartalnie
Uzyskanie numeru EX nie kończy obowiązków przedsiębiorcy. Polski podatnik korzystający z transgranicznego SME składa elektroniczną informację kwartalną w ramach SME, w której wykazuje wymagane obroty osiągnięte w państwach UE. Raportowanie nie ogranicza się wyłącznie do państw, w których firma korzysta ze zwolnienia. Informacja służy również monitorowaniu rocznego obrotu w całej Unii, dlatego dane trzeba ujmować z odpowiednim podziałem na państwa członkowskie, w tym Polskę. Jeżeli w danym kraju przedsiębiorca nie osiągnął obrotu podlegającego wykazaniu dla celów SME, odpowiednia wartość może wynosić zero. Przy państwach stosujących więcej niż jeden próg może być natomiast potrzebne rozdzielenie wartości według właściwych kategorii.
Informację kwartalną składa się w terminie miesiąca od końca danego kwartału. Termin wymaga uwagi, ponieważ jego koniec nie przesuwa się tylko dlatego, że ostatni dzień przypada w sobotę lub dzień ustawowo wolny od pracy. Dodatkowa zasada pojawia się po przekroczeniu 100 000 EUR. W takim przypadku przedsiębiorca ma obowiązek złożyć w terminie 15 dni roboczych od dnia przekroczenia informację obejmującą okres od pierwszego dnia danego kwartału do dnia przekroczenia limitu. Z perspektywy e-commerce oznacza to, że dane do SME nie powinny być przygotowywane dopiero raz na trzy miesiące. System sprzedażowy i księgowy powinien umożliwiać odtworzenie wartości według państw możliwie szybko i na bieżąco.
Krok 6. Monitoruj limity na bieżąco
Po wejściu do procedury najważniejszym zadaniem nie jest już samo wypełnianie formularzy, lecz utrzymywanie kontroli nad warunkami zwolnienia. Firma powinna stale obserwować roczny obrót w Unii obliczany dla SME oraz obrót w każdym państwie, w którym korzysta ze zwolnienia. Kontrola raz na koniec roku jest zdecydowanie zbyt rzadka, ponieważ zarówno unijny, jak i lokalny próg mogą zostać przekroczone w trakcie roku. Szczególnie przy wartości zbliżającej się do 100 000 EUR monitoring powinien działać możliwie blisko poziomu pojedynczych transakcji. Zwolnienie transgraniczne przestaje bowiem działać od momentu przekroczenia limitu unijnego, a nie dopiero od następnego miesiąca czy kwartału.
Monitoring nie powinien ograniczać się wyłącznie do obrotów. Trzeba również obserwować zmiany w logistyce, źródłach zaopatrzenia i strukturze kosztów. Uruchomienie magazynu w innym państwie może stworzyć obowiązki niezależne od SME, a wzrost VAT naliczonego związanego ze sprzedażą zwolnioną może sprawić, że procedura przestanie być finansowo atrakcyjna jeszcze przed osiągnięciem limitów. Firma powinna więc okresowo wracać do pierwotnej kalkulacji i sprawdzać, czy warunki, które uzasadniały wybór SME, nadal są aktualne. Dla przedsiębiorstwa planującego ekspansję dobry system kontroli nie odpowiada tylko na pytanie „czy nadal możemy korzystać ze SME?”, ale również „jak blisko jesteśmy momentu, w którym trzeba przygotować kolejny model rozliczeń VAT?”.
SME nie oznacza końca obowiązków — co trzeba monitorować po wejściu do procedury?
Wejście do SME może ograniczyć część obowiązków związanych z zagranicznym VAT, ale nie oznacza, że przedsiębiorca może przestać monitorować sprzedaż i strukturę swojej działalności. W praktyce najważniejszym zadaniem po rozpoczęciu korzystania ze zwolnienia jest bieżąca kontrola rocznego obrotu w Unii obliczanego zgodnie z zasadami SME oraz obrotu w każdym państwie, w którym firma korzysta ze zwolnienia. Limit 100 000 EUR działa na poziomie całej UE, natomiast lokalne progi trzeba śledzić osobno dla każdego rynku. Jeden kraj może rozwijać się znacznie szybciej niż pozostałe i doprowadzić do przekroczenia miejscowego limitu, podczas gdy firma nadal mieści się w progu unijnym. Może też wystąpić sytuacja odwrotna: lokalne obroty pozostają niskie, ale wzrost działalności w innym państwie powoduje przekroczenie rocznego obrotu w Unii obliczanego zgodnie z zasadami SME i utratę transgranicznego zwolnienia we wszystkich państwach, w których firma z niego korzystała. Dlatego monitoring powinien obejmować nie tylko dane historyczne, lecz także realistyczną prognozę sprzedaży na kolejne miesiące.
Równie ważna jest struktura samej sprzedaży. Przedsiębiorca powinien wiedzieć, które transakcje korzystają ze SME, które pozostają opodatkowane i są rozliczane na przykład przez OSS, a które mogą wymagać lokalnego rozliczenia według zasad danego państwa. Wraz z rozwojem działalności taki podział może się zmieniać. Firma może początkowo korzystać ze SME na dwóch niewielkich rynkach, a po kilku miesiącach przekroczyć lokalny próg w jednym z nich i przejść tam na sprzedaż opodatkowaną. Jeżeli w tym samym czasie uruchamia kolejne kraje, rośnie również ryzyko błędnego przypisania transakcji do niewłaściwej procedury. Dla e-commerce oznacza to konieczność utrzymywania danych sprzedażowych w takim układzie, aby możliwe było szybkie ustalenie, gdzie dana transakcja podlega zwolnieniu, gdzie VAT jest należny oraz czy dana sprzedaż może zostać rozliczona przez OSS, czy wymaga zastosowania innego mechanizmu.
Po wejściu do SME trzeba także obserwować zmiany w logistyce. Model, który w momencie zgłoszenia był prosty i opierał się na wysyłce towarów wyłącznie z Polski, może po kilku miesiącach wyglądać zupełnie inaczej. Uruchomienie magazynu w Niemczech, Czechach czy innym państwie może powodować dodatkowe zdarzenia VAT związane z przemieszczeniem własnych towarów, WNT lub innymi lokalnymi obowiązkami. SME nie usuwa tych konsekwencji, ponieważ zwolnienie dotyczy określonych dostaw, a nie całej aktywności podatkowej przedsiębiorcy. Podobnie trzeba podchodzić do importu, zakupów rozliczanych przez przedsiębiorcę jako nabywcę oraz innych transakcji, których sama procedura SME nie obejmuje. Każda większa zmiana w modelu logistycznym powinna więc uruchamiać ponowną ocenę obowiązków VAT, nawet jeśli wartości obrotu nadal mieszczą się w limitach pozwalających korzystać ze zwolnienia.
Kolejnym elementem jest VAT naliczony. Sprzedaż objęta SME jest co do zasady zwolniona bez prawa do odliczenia podatku naliczonego z zakupów wykorzystywanych do wykonywania tej sprzedaży. Firma, która przy wejściu do procedury miała niewielkie koszty obciążone VAT, może po kilku kwartałach mieć zupełnie inną strukturę wydatków. Większe zakupy towarów handlowych, inwestycje czy wydatki logistyczne mogą zwiększyć kwotę VAT naliczonego przypadającego na sprzedaż zwolnioną, a tym samym zwiększyć koszt nieodliczalnego podatku. Wtedy procedura nadal może być formalnie dostępna, ale przestać być finansowo atrakcyjna. Dlatego po wejściu do SME warto regularnie porównywać wartość korzyści wynikającej ze zwolnienia sprzedaży z poziomem VAT naliczonego, którego firma nie może odliczyć. Taki przegląd jest szczególnie ważny przed dużymi inwestycjami, zmianą źródła zaopatrzenia lub znaczącą przebudową logistyki.
Ostatnim elementem jest przygotowanie do momentu, w którym SME przestanie być właściwym rozwiązaniem. Nie każda firma pozostanie mała na każdym rynku i nie każda powinna próbować utrzymać zwolnienie jak najdłużej. Jeżeli roczny obrót w Unii zbliża się do 100 000 EUR, jeden kraj jest blisko swojego lokalnego progu albo firma planuje zagraniczny magazyn, warto wcześniej określić, jak będzie wyglądał następny etap. Dla części sprzedaży, w szczególności WSTO spełniającej warunki procedury unijnej, może to oznaczać rozpoczęcie rozliczeń przez OSS. W innych sytuacjach potrzebna może być lokalna rejestracja VAT, a czasami oba rozwiązania będą funkcjonowały równolegle. Najbezpieczniejszy model to taki, w którym przedsiębiorca wie nie tylko, dlaczego korzysta dziś ze SME, lecz także co zrobi po osiągnięciu skali, przy której zwolnienie przestanie być dostępne lub opłacalne. SME upraszcza określony fragment rozliczeń, ale nie zwalnia z zarządzania VAT jako częścią ekspansji.
SME czy rejestracja VAT za granicą? Macierz decyzji
Wybór między SME, OSS i lokalną rejestracją VAT nie powinien opierać się na jednym kryterium. Sama niewielka sprzedaż zagraniczna może przemawiać za SME, ale najpierw trzeba ustalić, gdzie dana sprzedaż podlega VAT. W przypadku WSTO znaczenie ma między innymi próg 10 000 EUR oraz możliwość wyboru opodatkowania w państwie przeznaczenia. Dopiero jeżeli sprzedaż podlega VAT w państwie konsumpcji, SME może być tam realną alternatywą dla sprzedaży opodatkowanej. Podobnie brak zagranicznego magazynu może upraszczać sytuację, ale wysoki VAT naliczony związany ze sprzedażą zwolnioną może istotnie zmienić jej ekonomiczną opłacalność. Poniższa macierz służy więc przede wszystkim do uporządkowania decyzji i wskazania sytuacji, w których SME warto policzyć dokładniej albo porównać z innymi modelami rozliczeń.
| Sytuacja e-commerce | SME może mieć sens | Warto dokładniej porównać alternatywy |
| Niewielka sprzedaż B2C na nowych rynkach po uwzględnieniu zasad WSTO | ✓ | |
| Testowanie kilku państw UE bez lokalnej infrastruktury | ✓ | |
| Towar wysyłany z Polski, bez zagranicznego magazynu | ✓ | |
| Niewielki VAT naliczony związany ze sprzedażą, która ma korzystać ze zwolnienia | ✓ | |
| Bezpieczny dystans do limitu 100 000 EUR i lokalnych progów | ✓ | |
| Roczny obrót w Unii dla celów SME zbliża się do 100 000 EUR | ✓ | |
| Jeden lub kilka rynków rośnie bardzo szybko | ✓ | |
| Wysoki VAT naliczony związany ze sprzedażą, która ma zostać objęta SME | ✓ | |
| Zagraniczny magazyn lub planowane przemieszczanie własnego zapasu | ✓ | |
| Model generuje lokalne obowiązki VAT niezależne od sprzedaży objętej SME | ✓ | |
| Firma chce korzystać z IOSS | SME nie może być stosowane równolegle z IOSS | |
| Sprzedaż B2B jest istotną częścią biznesu | zależy od modelu | zależy od modelu |
Sprzedaż B2B nie powinna być traktowana automatycznie jako argument przeciwko SME. Procedura nie jest rozwiązaniem zarezerwowanym wyłącznie dla sprzedaży konsumenckiej, dlatego sam fakt obsługi klientów biznesowych nie przesądza o wyborze innego modelu. W e-commerce B2C zwolnienie może być jednak szczególnie interesujące ze względu na wpływ na cenę końcową i konkurencyjność oferty, podczas gdy w relacjach B2B kalkulacja korzyści może wyglądać inaczej. Znacznie ważniejsze od rodzaju klienta są limity, zakres lokalnego zwolnienia, struktura kosztów, prawo do odliczenia VAT oraz to, czy model działalności tworzy dodatkowe obowiązki w danym państwie. Podobnie wysoki VAT naliczony albo szybki wzrost nie oznaczają automatycznie, że SME należy odrzucić, lecz powinny skłonić do dokładniejszego porównania wariantu ze zwolnieniem i sprzedaży opodatkowanej.
Szczególnym przypadkiem jest IOSS. Tutaj nie chodzi już tylko o porównanie opłacalności, ponieważ SME i IOSS wzajemnie się wykluczają. Jeżeli przedsiębiorca chce korzystać z IOSS, nie może równolegle pozostawać w transgranicznej procedurze SME. Z kolei bliskość limitu 100 000 EUR, szybki wzrost sprzedaży czy zagraniczny magazyn nie zawsze wykluczają SME od razu, ale zwiększają prawdopodobieństwo, że procedura będzie krótkotrwała albo że obok niej pojawią się dodatkowe obowiązki VAT. W takich przypadkach ważniejsze od samego pytania „czy SME jest jeszcze dostępne?” staje się pytanie, czy firma nie powinna już przygotować rozwiązania, które będzie działało przy kolejnej skali biznesu.
To filtr decyzyjny, a nie automatyczna kwalifikacja do procedury. Ostateczna ocena powinna uwzględniać warunki obowiązujące w konkretnym państwie, rodzaj wykonywanych transakcji, zasady dotyczące WSTO, sposób przemieszczania i magazynowania towarów oraz realny wpływ zwolnienia na VAT należny i naliczony. Firma może wyglądać na idealnego kandydata do SME na poziomie ogólnym, a mimo to nie spełniać warunków w jednym z kluczowych państw albo mieć taki poziom kosztów z VAT, że sprzedaż opodatkowana okaże się korzystniejsza. Z drugiej strony sam wzrost czy obecność klientów biznesowych nie oznaczają automatycznie, że SME trzeba odrzucić. Najlepszy wybór wynika z połączenia danych podatkowych, operacyjnych i finansowych dla konkretnego modelu ekspansji.
Jak policzyć, czy SME naprawdę się opłaca?
Samo spełnienie warunków procedury nie wystarcza do podjęcia dobrej decyzji. SME może być dostępne prawnie, a mimo to nie dawać najlepszego wyniku finansowego. Dlatego zamiast porównywać wyłącznie liczbę rejestracji VAT albo stawki podatku w poszczególnych państwach, warto zestawić dwa pełne scenariusze: sprzedaż objętą zwolnieniem SME oraz sprzedaż opodatkowaną według zasad właściwych dla danego rynku, rozliczaną na przykład przez OSS albo lokalnie. W kalkulacji powinny znaleźć się koszty administracyjne, kwota VAT, której firma nie będzie musiała naliczyć od sprzedaży objętej zwolnieniem, VAT naliczony, którego nie będzie można odliczyć, a także czas, przez jaki przedsiębiorca prawdopodobnie będzie mógł korzystać z SME. Dopiero takie porównanie pokazuje, czy procedura rzeczywiście poprawia ekonomię ekspansji, czy przede wszystkim upraszcza część obowiązków kosztem innych konsekwencji podatkowych.
Ile kosztowałyby Cię zagraniczne obowiązki VAT?
Pierwszy element kalkulacji to koszt wariantu bez SME. Nie należy ograniczać go do jednorazowej rejestracji VAT w danym państwie. W zależności od modelu działalności trzeba uwzględnić również bieżącą obsługę deklaracji, raportowanie, ewidencję transakcji, komunikację z lokalną administracją, korekty oraz czas potrzebny na utrzymanie zgodności wraz ze wzrostem sprzedaży. Jeżeli alternatywą dla SME jest OSS, koszt administracyjny może być niższy niż przy kilku pełnych lokalnych rejestracjach, ponieważ określona sprzedaż B2C może być rozliczana centralnie. OSS nie rozwiązuje jednak wszystkich obowiązków wynikających z działalności w innych państwach, dlatego przy magazynach, przemieszczaniu własnego zapasu lub innych lokalnych transakcjach część kosztów może pozostać niezależnie od sposobu rozliczania WSTO.
Warto policzyć ten koszt w perspektywie roku, a nie pojedynczego miesiąca. Dla firmy testującej dwa niewielkie rynki różnica między SME a pełną obsługą zagranicznego VAT może być odczuwalna, ale przy większej skali udział stałych kosztów administracyjnych w wartości sprzedaży może maleć. Nie oznacza to jednak, że całkowity koszt compliance również spada, ponieważ wejście na kolejne rynki, uruchamianie nowych kanałów i powstawanie dodatkowych obowiązków może go jednocześnie zwiększać. Znaczenie ma więc nie tylko wysokość kosztu, ale również to, z czego dokładnie wynika. Najważniejsze jest więc ustalenie, jakie obowiązki rzeczywiście znikną dzięki SME, a które pozostałyby niezależnie od zwolnienia. Dopiero tę realną oszczędność administracyjną należy wpisywać po stronie korzyści.
Ile VAT naliczonego stracisz?
Drugim elementem jest VAT naliczony związany z zakupami wykorzystywanymi do wykonywania sprzedaży, która ma zostać objęta SME. Zwolnienie jest co do zasady stosowane bez prawa do odliczenia podatku przypadającego na tę sprzedaż, dlatego część VAT, która przy działalności opodatkowanej mogłaby pozostawać neutralna, może stać się kosztem przedsiębiorstwa. Dla e-commerce szczególne znaczenie ma VAT naliczony przy zakupie towarów handlowych, ale w zależności od modelu trzeba uwzględnić również inne zakupy związane ze sprzedażą zwolnioną. Przy działalności mieszanej nie zawsze da się przypisać każdy wydatek wyłącznie do jednego rodzaju sprzedaży, dlatego kalkulacja może wymagać odpowiedniej alokacji albo zastosowania zasad proporcji.
Właściwe porównanie nie brzmi więc „ile wynosi stawka VAT w danym kraju?”, lecz „jakiej kwoty VAT firma nie będzie musiała naliczyć od sprzedaży objętej zwolnieniem i ile VAT naliczonego jednocześnie przestanie być odliczalne?”. Dopiero zestawienie tych wartości, uzupełnione o koszty administracyjne, pokazuje realny efekt SME. Sklep może mieć stosunkowo niewielką sprzedaż, ale dużą wartość zakupów obciążonych VAT wykorzystywanych do wykonywania tej sprzedaży i wtedy zwolnienie okaże się mniej atrakcyjne. Inny przedsiębiorca może mieć podobny obrót, lecz niewielki VAT naliczony przypadający na sprzedaż zwolnioną i dzięki temu zachować większą część ekonomicznej korzyści wynikającej z SME.
Jak blisko jesteś limitów?
Trzecia część analizy dotyczy czasu. SME może być korzystne przy dzisiejszym obrocie, ale przedsiębiorca powinien wiedzieć, jak długo prawdopodobnie pozostanie w procedurze. Trzeba sprawdzić zarówno roczny obrót w Unii obliczany zgodnie z zasadami SME względem limitu 100 000 EUR, jak i obroty oraz lokalne warunki w każdym państwie, w którym firma chce korzystać ze zwolnienia. Sama historia sprzedaży nie wystarcza. Jeżeli sklep szybko rośnie, otwiera nowe kanały albo planuje wejście na kolejne rynki, decyzję należy opierać również na prognozie na kolejne kwartały. Firma znajdująca się dziś na poziomie 60 000 EUR, ale rosnąca powoli, ma inny horyzont korzystania z procedury niż przedsiębiorstwo, które osiągnęło podobny obrót i podwaja sprzedaż co kilka miesięcy.
Bliskość limitów wpływa na opłacalność również dlatego, że wyjście z SME wymaga zmiany sposobu rozliczeń. Przekroczenie lokalnego progu może, co do zasady zgodnie z regułami właściwymi dla danego państwa, zakończyć zwolnienie na jednym rynku, przy czym część krajów może stosować mechanizmy przejściowe. Przekroczenie 100 000 EUR rocznego obrotu w Unii kończy natomiast możliwość korzystania z transgranicznego SME we wszystkich państwach zwolnienia. Jeżeli prognoza wskazuje, że taki moment nastąpi wkrótce, do kalkulacji warto włączyć koszt i organizację kolejnej zmiany: aktualizację sposobu naliczania VAT, konfiguracji sprzedaży, raportowania oraz ewentualne wdrożenie OSS lub lokalnej rejestracji tam, gdzie będzie to potrzebne. Krótkotrwałe uproszczenie nie zawsze będzie najlepszym wyborem, jeśli po kilku miesiącach wymusi kolejną przebudowę procesu.
Czy Twój model logistyczny pozostanie taki sam?
Ostatnie pytanie dotyczy nie podatków w oderwaniu od biznesu, lecz planu ekspansji. SME najlepiej oceniać razem z tym, jak w kolejnych miesiącach będzie przepływał towar. Jeżeli sklep nadal będzie magazynował zapas w Polsce i wysyłał go bezpośrednio do zagranicznych klientów, model może pozostać stosunkowo prosty. Jeżeli jednak firma planuje uruchomić magazyn w Niemczech, Czechach lub innym państwie, przenieść część zapasu do zagranicznego centrum logistycznego albo przebudować łańcuch dostaw, mogą pojawić się zdarzenia VAT niezależne od sprzedaży objętej SME. Wtedy oszczędność wynikająca z ograniczenia rejestracji związanych z samą sprzedażą może mieć znacznie mniejsze znaczenie.
Dlatego kalkulacja powinna obejmować przynajmniej wariant obecny i scenariusz rozwoju na kolejne sześć do dwunastu miesięcy. Dla każdego rynku warto zestawić planowany obrót, lokalny próg SME, przewidywany VAT naliczony związany ze sprzedażą zwolnioną, model logistyczny oraz potencjalny sposób rozliczeń po wyjściu ze zwolnienia. Przy kilku państwach taka analiza scenariuszowa daje znacznie więcej informacji niż proste pytanie, czy firma dzisiaj mieści się poniżej 100 000 EUR. Pozwala również zobaczyć, czy SME będzie elementem stabilnego modelu podatkowego, czy raczej krótkim etapem przed przejściem na OSS lub lokalne rozliczenia VAT.
Najczęstsze błędy przy rozważaniu procedury SME
Pierwszym częstym błędem jest traktowanie limitu 100 000 EUR jako jedynego warunku procedury. Pozostawanie poniżej tego poziomu oznacza jedynie spełnienie jednego z wymogów transgranicznego SME. Równolegle trzeba badać roczny obrót i warunki w każdym państwie, w którym przedsiębiorca chce korzystać ze zwolnienia. Błędem jest również nieuwzględnianie Polski przy obliczaniu rocznego obrotu w Unii. Limit nie dotyczy wyłącznie sprzedaży zagranicznej ani tylko państw, w których stosowane jest SME. Obejmuje odpowiednie obroty we wszystkich państwach UE zgodnie z zasadami procedury. Z tego samego powodu nie można zakładać, że sprzedaż rozliczana z VAT przez OSS albo w inny sposób automatycznie przestaje liczyć się do limitu. O jej uwzględnieniu decydują zasady obliczania obrotu SME, a nie sposób zadeklarowania podatku.
Drugim źródłem pomyłek jest mieszanie progu 100 000 EUR z progiem 10 000 EUR dotyczącym WSTO i określonych usług TBE. Są to dwa różne limity służące innym celom. Próg 10 000 EUR wpływa na ustalenie miejsca opodatkowania określonej sprzedaży transgranicznej, natomiast 100 000 EUR jest jednym z warunków dostępu do transgranicznego SME. Jeżeli spełnione są warunki stosowania progu 10 000 EUR dla WSTO i określonych usług TBE, sprzedaż poniżej tego progu może nadal podlegać opodatkowaniu w państwie siedziby, chyba że przedsiębiorca wybierze opodatkowanie w państwach przeznaczenia. Dopiero prawidłowe ustalenie miejsca opodatkowania pozwala ocenić, czy SME w państwie konsumenta jest rozwiązaniem, którego firma rzeczywiście potrzebuje. Równie ryzykowne jest ignorowanie lokalnych progów i wyłączeń, ponieważ przedsiębiorca może spełniać limit unijny, a mimo to nie kwalifikować się do zwolnienia na konkretnym rynku.
Kolejnym błędem jest skupienie się wyłącznie na braku VAT od sprzedaży i pominięcie podatku naliczonego. Sprzedaż objęta SME jest co do zasady zwolniona bez prawa do odliczenia VAT od zakupów wykorzystywanych do wykonywania tej sprzedaży. Jeżeli przedsiębiorca nie policzy tej wartości przed wejściem do procedury, może uznać SME za znacznie bardziej opłacalne, niż jest w rzeczywistości. Podobny problem pojawia się przy zagranicznych magazynach. SME nie jest sposobem na usunięcie wszystkich obowiązków VAT powstających w państwie, w którym znajduje się zapas. Przemieszczenie własnych towarów, WNT, import lub inne lokalne zdarzenia trzeba analizować oddzielnie. Firma może więc korzystać ze zwolnienia dla określonej sprzedaży i jednocześnie nadal mieć obowiązki rejestracyjne lub deklaracyjne wynikające z innych elementów modelu.
Ostatnia grupa błędów dotyczy momentu rozpoczęcia i zakończenia SME. Złożenie uprzedniego powiadomienia nie oznacza, że przedsiębiorca może od razu przestać naliczać VAT. Zwolnienie zaczyna być stosowane dopiero po poinformowaniu przedsiębiorcy o nadaniu lub potwierdzeniu numeru EX dla danego państwa. Z drugiej strony nie można też zakładać, że raz uruchomiona procedura będzie działała do końca roku niezależnie od wzrostu. Przekroczenie 100 000 EUR rocznego obrotu w Unii kończy transgraniczne SME od momentu przekroczenia, dlatego brak planu na ten dzień może prowadzić do błędnego opodatkowania kolejnych transakcji. Dobrze przygotowany przedsiębiorca powinien wcześniej wiedzieć, jak zmieni ceny, ustawienia sprzedaży, raportowanie i sposób rozliczenia VAT, gdy SME przestanie być dostępne.
Podsumowanie — kiedy SME może ograniczyć potrzebę zagranicznej rejestracji VAT?
SME warto szczególnie przeanalizować wtedy, gdy polski e-commerce prowadzi stosunkowo niewielką sprzedaż na rynkach UE, towary wysyła głównie z Polski, nie utrzymuje zagranicznych magazynów i pozostaje z bezpiecznym marginesem poniżej limitu 100 000 EUR rocznego obrotu w Unii oraz właściwych progów lokalnych. Dodatkowym argumentem jest sytuacja, w której VAT naliczony związany ze sprzedażą mającą korzystać ze zwolnienia jest niewielki względem korzyści wynikającej ze SME. W takim układzie procedura może ograniczyć część zagranicznych formalności i jednocześnie poprawić ekonomię sprzedaży, szczególnie w modelu B2C, gdzie cena końcowa ma bezpośrednie znaczenie dla konkurencyjności. Nie jest przy tym konieczne, aby firma korzystała ze SME we wszystkich państwach — model może łączyć zwolnienie na wybranych rynkach z OSS lub innym sposobem rozliczania VAT w pozostałych.
SME zaczyna tracić swoją przewagę wtedy, gdy firma szybko rośnie, zbliża się do limitów, zwiększa wartość VAT naliczonego przypadającego na sprzedaż zwolnioną albo rozwija zagraniczną logistykę. Magazyn poza Polską, przemieszczanie własnych zapasów, import czy inne lokalne operacje mogą tworzyć obowiązki, których SME nie usuwa. Podobnie wzrost jednego rynku może w stosunkowo krótkim czasie doprowadzić do przekroczenia 100 000 EUR rocznego obrotu w Unii i zakończyć transgraniczne SME również w krajach, w których lokalne obroty są nadal niewielkie. Procedura powinna więc być traktowana jako element strategii ekspansji odpowiedni dla konkretnego etapu rozwoju, a nie jako rozwiązanie, które raz wybrane będzie optymalne niezależnie od przyszłej skali biznesu.
Najważniejsze pytanie przed decyzją nie brzmi więc „czy dzięki SME uniknę zagranicznej rejestracji VAT?”, lecz czy korzyść wynikająca ze zwolnienia i ograniczenia części lokalnych formalności jest większa niż wartość utraconego VAT do odliczenia oraz koszt przyszłego przejścia na inny model rozliczeń. Odpowiedź najlepiej policzyć osobno dla każdego istotnego rynku i co najmniej dwóch scenariuszy rozwoju. Firma powinna wiedzieć, ile zyskuje dziś, ile może stracić na nieodliczalnym VAT i co stanie się przy wzroście sprzedaży, zmianie logistyki albo przekroczeniu limitów. Dopiero wtedy SME przestaje być abstrakcyjnym uproszczeniem podatkowym, a staje się świadomie wybranym elementem modelu ekspansji e-commerce.