IOSS nie zawsze wystarczy: kiedy przesyłka zostanie zatrzymana i obciążona VAT przy imporcie?
Spis treści
Dla firmy prowadzącej rosnącą sprzedaż internetową nie jest to wyłącznie problem podatkowy. Błąd na styku sklepu, platformy sprzedażowej, systemu logistycznego i odprawy może oznaczać zatrzymanie paczki, dodatkową płatność po stronie klienta, opóźnienie dostawy oraz reklamację, której odbiorca nie będzie postrzegał jako problemu administracji celnej czy przewoźnika, lecz jako problem sprzedawcy. Najważniejsza zasada jest więc prosta: IOSS spełnia swoją funkcję tylko wtedy, gdy sprzedaż kwalifikuje się do tej procedury, wartość rzeczywista przesyłki mieści się w limicie, towary nie są z niej wyłączone, używany numer jest ważny i trafia prawidłowo do zgłoszenia celnego. Jeżeli którykolwiek z tych elementów zawiedzie, zwolnienie z VAT przy imporcie może nie zostać zastosowane, mimo że VAT został wcześniej pobrany od klienta przy zakupie.
IOSS a odprawa celna — dlaczego to nie jest to samo?
Co właściwie robi IOSS?
IOSS, czyli Import One Stop Shop, został stworzony po to, aby uprościć rozliczanie VAT w określonym modelu sprzedaży na odległość towarów importowanych do klientów w Unii Europejskiej. Z perspektywy kupującego mechanizm jest stosunkowo prosty: VAT zostaje pobrany już w związku ze sprzedażą, zamiast dopiero na etapie importu przesyłki. Sprzedawca lub platforma odpowiedzialna za rozliczenie stosuje przy tym stawkę VAT właściwą dla kraju przeznaczenia, a następnie wykazuje pobrany podatek w miesięcznym rozliczeniu IOSS. Dzięki temu klient zna kwotę VAT już przy zakupie i, przy prawidłowym zastosowaniu procedury, nie powinien zostać ponownie obciążony VAT importowym przy dopuszczeniu przesyłki do obrotu. Nie oznacza to jednak automatycznie braku innych należności lub opłat związanych z importem, co od 1 lipca 2026 roku ma szczególnie praktyczne znaczenie także dla przesyłek o niskiej wartości.
IOSS nie można przy tym stosować do każdej przesyłki przychodzącej spoza UE. Procedura dotyczy sprzedaży na odległość B2C, czyli sprzedaży towarów konsumentom w Unii Europejskiej, gdy towary są importowane z państwa trzeciego. Jednym z podstawowych ograniczeń jest wartość rzeczywista przesyłki, czyli tak zwana intrinsic value, która zasadniczo odnosi się do wartości samych towarów i nie może przekraczać 150 EUR. Próg ten jest weryfikowany również na etapie importu, dlatego samo zakwalifikowanie zamówienia do IOSS po stronie sklepu nie przesądza jeszcze o tym, że warunek wartościowy zostanie uznany za spełniony podczas odprawy. Procedura nie obejmuje również wyrobów akcyzowych. Dla rozwijającego się e-commerce oznacza to, że IOSS powinien być traktowany jako konkretny mechanizm rozliczenia VAT dla określonego rodzaju sprzedaży, a nie jako uniwersalne rozwiązanie dla każdego importu z krajów spoza Unii.
Od 1 lipca 2026 roku trzeba dodatkowo wyraźnie oddzielać kwestię VAT od innych należności pojawiających się przy imporcie. W określonych przesyłkach e-commerce o wartości do 150 EUR obowiązuje tymczasowe cło w wysokości 3 EUR za określone pozycje towarowe, niezależnie od tego, czy sprzedaż jest rozliczana w ramach IOSS. Oznacza to, że prawidłowe zastosowanie procedury nadal może zabezpieczać klienta przed ponownym pobraniem VAT importowego, ale nie jest równoznaczne z gwarancją, że na granicy nie pojawią się żadne inne należności. Dla sprzedawcy istotne jest więc rozdzielenie dwóch kwestii: IOSS odpowiada za sposób pobrania i rozliczenia VAT, natomiast nie eliminuje automatycznie ceł, kosztów obsługi celnej ani innych opłat, które mogą wynikać z przepisów lub sposobu realizacji importu.
Jakich obowiązków IOSS nie usuwa?
Najczęstsze nieporozumienie dotyczące IOSS polega na utożsamianiu uproszczonego poboru VAT z uproszczeniem całego procesu importowego. Tymczasem przesyłka objęta IOSS nadal jest przesyłką importowaną i nadal musi zostać zgłoszona do dopuszczenia do obrotu. Administracja celna zachowuje możliwość skontrolowania zarówno samej przesyłki, jak i informacji, na podstawie których ma zostać zastosowane zwolnienie z VAT przy imporcie. Weryfikowana może być między innymi deklarowana wartość towaru, jego rodzaj, opis, dokumentacja handlowa oraz zgodność danych przekazanych przez uczestników procesu logistycznego. Znaczenie ma również to, czy w zgłoszeniu celnym został podany ważny numer identyfikacyjny IOSS. Jeżeli danych brakuje, są niespójne albo wymagają wyjaśnienia, przesyłka może zostać zatrzymana do dodatkowej weryfikacji, nawet jeśli VAT został prawidłowo pobrany od klienta przy sprzedaży.
IOSS nie znosi również wymogów dotyczących towarów podlegających ograniczeniom, kontrolom lub szczególnym obowiązkom przy imporcie. Jeżeli dany produkt wymaga dodatkowych dokumentów, pozwolenia, kontroli bezpieczeństwa, kontroli sanitarnej lub spełnienia innych warunków wynikających z jego charakteru, fakt rozliczenia VAT w IOSS nie usuwa tych wymogów. Dla średniego e-commerce planującego ekspansję jest to ważne rozróżnienie operacyjne. Proces podatkowy, logistyczny i celny są ze sobą ściśle połączone, ale nie są jednym procesem. Firma może prawidłowo naliczyć VAT klientowi i prawidłowo wykazać sprzedaż w swojej ewidencji, a jednocześnie dopuścić do błędu w danych wykorzystywanych przy odprawie. Może również prawidłowo przekazać numer IOSS, ale nadal spotkać się z kontrolą wartości, zawartości przesyłki lub dokumentacji. Samo korzystanie z IOSS nie ogranicza kompetencji organów celnych ani nie wyłącza standardowych mechanizmów kontroli importu.
Szczególne znaczenie ma w tym kontekście wartość rzeczywista przesyłki. Limit 150 EUR nie jest wyłącznie parametrem sprawdzanym na etapie checkoutu czy przygotowania zamówienia. Organy celne mogą ponownie zweryfikować wartość przy imporcie, stosując zasady właściwe dla odprawy. Jeżeli sprzedawca uzna przesyłkę za mieszczącą się w limicie, ale w toku odprawy okaże się, że prawidłowo ustalona wartość przekracza 150 EUR, warunki zastosowania IOSS nie będą spełnione. To szczególnie istotne w firmach obsługujących wiele rynków, walut i modeli logistycznych, gdzie niewielka różnica w sposobie ustalania wartości może zdecydować o tym, czy dana przesyłka nadal mieści się w zakresie procedury.
Cztery warunki, które trzeba zapamiętać
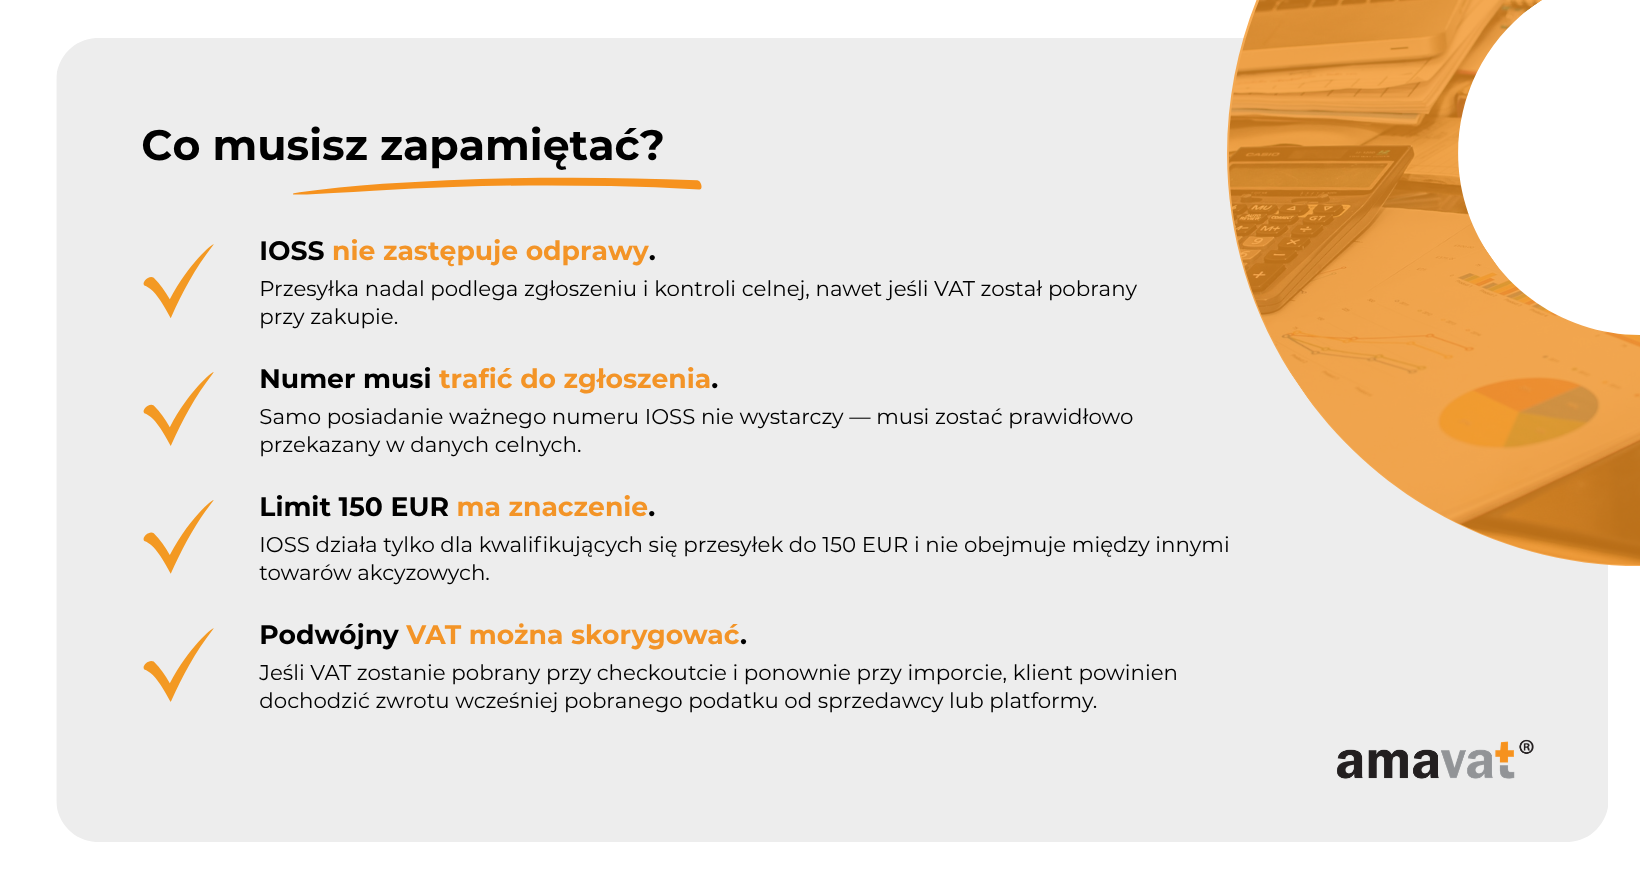
Z biznesowego punktu widzenia mechanizm IOSS warto sprowadzić do czterech podstawowych warunków, które muszą zostać spełnione łącznie. Nie wystarczy, że firma jest zarejestrowana do procedury albo że VAT został poprawnie pokazany klientowi podczas zakupu. Nie wystarczy również samo posiadanie numeru IOSS. Zwolnienie z VAT przy imporcie przysługuje wtedy, gdy zostały spełnione warunki właściwe dla importu objętego IOSS, w tym warunki dotyczące rodzaju sprzedaży, wartości przesyłki, kategorii towaru oraz prawidłowego podania ważnego numeru identyfikacyjnego w zgłoszeniu celnym. Jeżeli któryś z tych elementów nie jest spełniony, zwolnienie z VAT przy imporcie nie może zostać zastosowane i podatek może zostać pobrany na etapie odprawy.
Sprzedaż musi być sprzedażą na odległość towarów importowanych, która kwalifikuje się do IOSS. Wartość rzeczywista przesyłki nie może przekraczać 150 EUR, a towary nie mogą należeć do kategorii wyłączonych z procedury. Używany numer IOSS musi być ważny. Numer ten musi również zostać prawidłowo przekazany w danych zgłoszenia celnego przed dopuszczeniem towaru do obrotu. Jego ważność jest sprawdzana przez organy celne, dlatego samo posiadanie numeru po stronie sprzedawcy nie wystarcza, jeśli nie pojawi się on we właściwym miejscu procesu importowego.
W firmie obsługującej setki lub tysiące przesyłek ryzyko często nie wynika z nieznajomości samej zasady IOSS, lecz z przerwania przepływu informacji pomiędzy kolejnymi uczestnikami procesu. Sprzedawca może poprawnie naliczyć VAT, platforma może prawidłowo zakwalifikować transakcję, a mimo to numer IOSS może nie trafić do danych wykorzystywanych przy zgłoszeniu celnym. Jeżeli numeru zabraknie albo okaże się nieważny, zwolnienie z VAT przy imporcie nie może zostać zastosowane, a podatek zostanie pobrany przy imporcie. Jeżeli VAT został wcześniej pobrany w ramach IOSS, a następnie wskutek błędu pobrano go ponownie podczas importu, powstaje sytuacja wymagająca korekty lub zwrotu. Podwójne pobranie VAT nie jest prawidłowym docelowym sposobem opodatkowania takiej transakcji, ale dla klienta i sprzedawcy oznacza dodatkową procedurę, którą trzeba później wyjaśnić.
Dlatego wraz ze skalowaniem sprzedaży znaczenie ma nie tylko poprawne wdrożenie IOSS po stronie podatkowej, lecz także sposób, w jaki dane przechodzą przez cały proces realizacji zamówienia. Przy rosnącej liczbie przewoźników, magazynów, integracji i kierunków wysyłki zwiększa się liczba miejsc, w których informacja może zostać pominięta, zmieniona albo przypisana do niewłaściwej przesyłki. Dla firmy planującej ekspansję oznacza to konieczność patrzenia na IOSS nie jak na pojedynczą rejestrację podatkową, lecz jak na element szerszego procesu, który musi pozostawać spójny od momentu sprzedaży aż do zgłoszenia towaru do dopuszczenia do obrotu.
Kiedy mimo IOSS VAT zostanie naliczony przy imporcie?
IOSS został zaprojektowany tak, aby VAT od kwalifikującej się sprzedaży był pobierany przy zakupie, a nie ponownie podczas importu. Nie oznacza to jednak, że sam fakt zastosowania IOSS w sklepie przesądza o sposobie rozliczenia przesyłki na granicy. Zwolnienie z VAT przy imporcie może zostać zastosowane wtedy, gdy spełnione są warunki procedury, w tym warunki dotyczące rodzaju sprzedaży, wartości przesyłki i rodzaju towaru, a w zgłoszeniu celnym został podany ważny numer identyfikacyjny IOSS. Jeśli któregoś z tych elementów brakuje, VAT może zostać pobrany przy imporcie, nawet jeśli wcześniej został już naliczony klientowi przy checkoutcie. W praktyce największe ryzyko często nie wynika więc z samego obliczenia podatku, ale z tego, czy informacje o transakcji prawidłowo przechodzą przez cały proces od sprzedaży aż do odprawy celnej.
Dla średniego e-commerce ma to szczególne znaczenie przy skalowaniu sprzedaży. Przy kilku kanałach sprzedaży, różnych przewoźnikach, zewnętrznym fulfillmentcie czy magazynach w różnych lokalizacjach ta sama informacja może przechodzić przez kilka systemów, zanim znajdzie się w zgłoszeniu celnym. To tworzy wiele punktów, w których może dojść do błędu. Nawet poprawne rozliczenie VAT po stronie sklepu nie zabezpiecza przed problemem, jeśli numer IOSS nie zostanie przekazany, wartość przesyłki okaże się wyższa niż zakładano albo dany towar czy model transakcji w ogóle nie mieszczą się w zakresie procedury.
Numer IOSS nie został wpisany do zgłoszenia celnego
Jednym z najważniejszych rozróżnień w całym procesie jest różnica między stwierdzeniem „sprzedawca ma numer IOSS” a stwierdzeniem „numer IOSS został prawidłowo podany w zgłoszeniu celnym”. Pierwsze dotyczy tego, że przedsiębiorca lub inny podmiot odpowiedzialny za rozliczenie sprzedaży może korzystać z procedury. Drugie ma bezpośrednie znaczenie dla zwolnienia z VAT przy imporcie konkretnej przesyłki. Organy celne sprawdzają elektronicznie obecność i ważność numeru IOSS. Jeżeli numeru w zgłoszeniu nie ma, procedura importowa IOSS nie może zostać zastosowana, a zwolnienie z VAT przy imporcie nie przysługuje. Samo posiadanie numeru IOSS nie wystarcza. Musi on znaleźć się w odpowiednich danych przekazanych do odprawy przed dopuszczeniem towaru do obrotu.
W większym e-commerce droga tej informacji może być długa. Numer może pochodzić z systemu sklepu albo platformy sprzedażowej, następnie przechodzić do systemu zarządzania zamówieniami, partnera logistycznego, przewoźnika, operatora pocztowego lub przedstawiciela celnego. Każde przekazanie danych tworzy potencjalne miejsce błędu. Może nie zostać przeniesione odpowiednie pole, integracja może korzystać ze starej konfiguracji albo podmiot składający zgłoszenie może po prostu nie otrzymać potrzebnej informacji. Sprzedawca może więc prawidłowo naliczyć VAT i mieć prawidłowy numer we własnym systemie, podczas gdy w danych celnych numer się nie pojawi. Z punktu widzenia odprawy są to dwie różne sytuacje, dlatego wraz ze wzrostem liczby rynków i partnerów logistycznych rośnie znaczenie kontroli całego przepływu danych.
Przykład: VAT zapłacony przy zakupie, VAT ponownie przy odbiorze
Załóżmy, że klient w Polsce kupuje produkt o wartości 80 EUR od sprzedawcy wysyłającego towar spoza Unii Europejskiej. Transakcja spełnia warunki IOSS, dlatego VAT zostaje pobrany już podczas składania zamówienia. Klient widzi podatek w podsumowaniu i płaci pełną kwotę, natomiast sprzedawca posiada ważny numer IOSS. Problem pojawia się dopiero później, gdy informacja o numerze nie zostaje przekazana podmiotowi przygotowującemu zgłoszenie celne. W zgłoszeniu nie ma więc numeru IOSS, mimo że po stronie sklepu sprzedaż została rozliczona zgodnie z założeniami procedury. W takiej sytuacji zwolnienie z VAT przy imporcie nie może zostać zastosowane tylko na podstawie tego, że klient zapłacił już VAT przy zakupie.
W rezultacie VAT zostanie pobrany przy imporcie, a zależnie od sposobu obsługi przesyłki mogą pojawić się również koszty związane z wykonaniem formalności celnych. Dla klienta oznacza to sytuację, w której podatek został pobrany przy checkoutcie, a następnie ponownie przy imporcie. Nie jest to prawidłowy docelowy sposób opodatkowania transakcji objętej IOSS. Jeżeli VAT został wcześniej pobrany przy sprzedaży, a następnie wskutek braku prawidłowych danych został pobrany ponownie przy imporcie, powstaje sytuacja wymagająca korekty lub zwrotu. Dla sprzedawcy oznacza to zwykle dodatkową obsługę klienta i konieczność ustalenia, na którym etapie procesu informacja o IOSS została utracona.
Numer IOSS jest błędny, nieważny albo został użyty nieprawidłowo
Samo wpisanie numeru do zgłoszenia również nie wystarcza, jeśli numer jest nieprawidłowy lub nieważny. Organy celne elektronicznie sprawdzają, czy przekazany numer znajduje się w rejestrze IOSS i czy jest ważny w odpowiednim okresie. Błąd może być banalny, na przykład wynikać z literówki podczas przekazywania danych, ale może też mieć charakter bardziej systemowy. Firma może używać nieaktualnego numeru, pomylić IOSS ze zwykłym numerem VAT lub NIP albo przekazać numer należący do innego sprzedawcy czy platformy. W rozbudowanym środowisku sprzedażowym takie sytuacje są łatwiejsze do przeoczenia, zwłaszcza gdy firma prowadzi sprzedaż z kilku podmiotów prawnych lub korzysta równolegle z własnego sklepu i zewnętrznych platform.
Warto przy tym precyzyjnie rozumieć zakres automatycznej kontroli. Weryfikacja na etapie zgłoszenia celnego nie polega na prostym sprawdzeniu, czy konkretny numer IOSS odpowiada konkretnemu numerowi zamówienia w sklepie. Podstawowa walidacja dotyczy obecności numeru i jego ważności, natomiast prawidłowość wykorzystania IOSS może być oceniana również na podstawie innych danych i późniejszych kontroli. Jeśli problem wynika z oczywistej pomyłki, takiej jak literówka, i zostanie wykryty na odpowiednim etapie, możliwe jest złożenie nowego zgłoszenia z prawidłowym numerem. Po zakończeniu odprawy nie należy jednak zakładać, że brakujący albo błędny numer będzie można po prostu dopisać z mocą wsteczną.
Dlaczego napis „VAT included” nie wystarczy?
Komunikat „VAT included”, „VAT paid” lub podobne oznaczenie na stronie produktu, fakturze czy potwierdzeniu zamówienia może informować klienta, że VAT został pobrany przy sprzedaży. Nie zastępuje jednak informacji wymaganych w zgłoszeniu celnym. Administracja celna nie stosuje zwolnienia z VAT importowego wyłącznie dlatego, że w dokumentach handlowych znajduje się informacja o zapłaconym podatku. Dla zastosowania IOSS podczas importu znaczenie ma poprawnie złożone zgłoszenie oraz ważny numer identyfikacyjny IOSS znajdujący się w odpowiednich danych. To dlatego klient może mieć dowód, że VAT zapłacił podczas składania zamówienia, a mimo tego przesyłka może zostać rozliczona przy imporcie bez zwolnienia.
Dla sprzedawcy jest to ważna różnica między informacją widoczną dla klienta a informacją potrzebną w procesie celnym. Checkout może działać prawidłowo, VAT może zostać naliczony według właściwej stawki, a sprzedaż może być poprawnie zapisana w systemie księgowym, lecz żaden z tych elementów nie zastępuje prawidłowego przekazania numeru IOSS do zgłoszenia. W firmie działającej na kilku rynkach oba procesy powinny być kontrolowane oddzielnie. Pierwszy odpowiada za prawidłowe naliczenie VAT przy sprzedaży, drugi za to, aby właściwe informacje znalazły się w procesie importowym i pozwoliły zastosować przewidziane zwolnienie.
Wartość przesyłki przekracza limit 150 EUR
IOSS dotyczy przesyłek, których wartość rzeczywista nie przekracza 150 EUR. Wartość rzeczywista, określana również jako intrinsic value, oznacza zasadniczo wartość samych towarów sprzedawanych w celu eksportu na obszar celny Unii Europejskiej. Oddzielnie wykazane koszty transportu i ubezpieczenia nie są wliczane do tego limitu. Nie uwzględnia się również podatków i opłat, jeżeli mogą zostać ustalone przez organy na podstawie odpowiednich dokumentów. Jeżeli jednak koszt transportu lub ubezpieczenia jest zawarty w cenie produktu i nie został wykazany oddzielnie, może wpływać na wartość przyjmowaną dla potrzeb limitu. Z perspektywy e-commerce ważne jest również to, że próg odnosi się do przesyłki, a nie do ceny każdego pojedynczego produktu znajdującego się w jej środku.
Jeżeli jedna przesyłka zawiera kilka towarów, analizowana jest ich łączna wartość rzeczywista. Numer IOSS nie pozwala „przenieść” przesyłki ponad próg tylko dlatego, że VAT został już naliczony w sklepie. Wartość jest weryfikowana również przy imporcie, dlatego organy celne mogą zakwestionować dane podane w zgłoszeniu, jeżeli dokumentacja lub inne informacje wskazują na wyższą kwotę. Jeśli w wyniku kontroli okaże się, że prawidłowo ustalona wartość przekracza 150 EUR, warunki IOSS nie są spełnione. Wtedy może zostać pobrany VAT importowy oraz właściwe należności celne, mimo że VAT został wcześniej naliczony przy sprzedaży. Kwota pobrana przy checkoutcie może w takim przypadku podlegać odzyskaniu od sprzedawcy lub platformy zgodnie z właściwą procedurą korekty.
Czy można podzielić zamówienie, żeby zmieścić się w limicie?
Jedno zamówienie może zostać rzeczywiście wysłane w kilku odrębnych przesyłkach i każda z nich może być oceniana oddzielnie dla potrzeb limitu 150 EUR, jeżeli towary faktycznie są wysyłane oddzielnie. Sam fakt, że produkty zostały kupione przez klienta podczas jednego zamówienia, nie oznacza automatycznie, że wszystkie muszą być traktowane jako jedna przesyłka. Podobnie towary od tego samego nadawcy do tego samego odbiorcy, jeżeli zostały oddzielnie zamówione i oddzielnie wysłane, mogą stanowić odrębne przesyłki. W praktyce znaczenie ma rzeczywisty sposób organizacji transportu, między innymi to, czy towary są wysyłane razem oraz czy obejmuje je ten sam kontrakt transportowy.
Nie oznacza to jednak, że limit można swobodnie obchodzić poprzez czysto techniczne rozdzielanie towarów. Organy celne mają prawo sprawdzić, czy zamówienie albo przesyłka nie zostały sztucznie podzielone wyłącznie w celu uzyskania korzyści wynikających z zasad dotyczących przesyłek o niskiej wartości. Dla sprzedawcy ważne jest więc rozróżnienie pomiędzy rzeczywistym podziałem wynikającym z procesu realizacji zamówienia a konstrukcją, której jedynym celem jest utrzymanie każdej części poniżej progu 150 EUR. Przy większej skali firma powinna opierać kwalifikację na faktycznym sposobie organizacji wysyłki i spójnych danych logistycznych, a nie na automatycznym założeniu, że każde większe zamówienie można podzielić tak, aby objąć wszystkie jego części IOSS.
Czy IOSS oznacza brak wszystkich opłat importowych?
IOSS dotyczy przede wszystkim sposobu pobierania i rozliczania VAT. Jeżeli procedura została zastosowana prawidłowo, a warunki zwolnienia są spełnione, VAT pobrany przy sprzedaży nie powinien być pobierany ponownie przy imporcie. Nie oznacza to jednak, że przesyłka jest automatycznie wolna od wszystkich innych należności celnych czy kosztów związanych z odprawą. Rozróżnienie to jest szczególnie ważne od 1 lipca 2026 roku, kiedy wcześniejsze zwolnienie z należności celnych dla przesyłek o wartości do 150 EUR zostało zniesione i wprowadzono rozwiązanie przejściowe dotyczące importu e-commerce o niskiej wartości.
Obecnie stosowane jest tymczasowe cło w wysokości 3 EUR za pozycję towarową („item”) ustalaną według klasyfikacji taryfowej, a nie za każdą sztukę produktu ani za całą paczkę. Rozwiązanie ma obowiązywać do 1 lipca 2028 roku. Oznacza to przykładowo, że kilka identycznych produktów sklasyfikowanych pod tą samą pozycją może prowadzić do naliczenia jednego cła 3 EUR, podczas gdy towary przypisane do dwóch różnych pozycji taryfowych mogą oznaczać łącznie 6 EUR. IOSS nie eliminuje tej należności, ponieważ dotyczy ona cła, a nie VAT. Cło nie jest drugim VAT i obecność takiej opłaty sama w sobie nie oznacza, że procedura IOSS została zastosowana nieprawidłowo.
Towar jest objęty akcyzą
Sam fakt, że wartość przesyłki nie przekracza 150 EUR, nie oznacza jeszcze możliwości zastosowania IOSS. Z procedury wyłączone są towary podlegające akcyzie w rozumieniu przepisów VAT. Dotyczy to między innymi alkoholu i napojów alkoholowych oraz wyrobów tytoniowych objętych odpowiednimi regulacjami akcyzowymi. Przesyłka może więc mieć wartość 40, 80 czy 120 EUR i nadal znajdować się poza zakresem IOSS ze względu na rodzaj towaru. W takim przypadku VAT importowy oraz pozostałe należności są rozliczane zgodnie z zasadami właściwymi dla danego produktu, a import może wymagać również dodatkowej dokumentacji, zezwoleń lub innych formalności.
Dla e-commerce rozwijającego asortyment oznacza to, że kwalifikacji do IOSS nie można opierać wyłącznie na wartości koszyka. System powinien rozpoznawać również kategorię towaru i wyłączać produkty, dla których procedura nie jest dostępna. Jest to szczególnie ważne w firmach, które wraz z ekspansją zaczynają sprzedawać nowe grupy produktów lub wchodzą w segmenty podlegające dodatkowym regulacjom. Błąd popełniony na etapie konfiguracji katalogu może później oznaczać, że VAT zostanie pobrany przy zakupie w sposób sugerujący zastosowanie IOSS, podczas gdy przy imporcie okaże się, że procedura w ogóle nie powinna była zostać użyta. Im wcześniej takie wyjątki zostaną uwzględnione w procesie sprzedażowym, tym mniejsze ryzyko problemów na etapie odprawy.
Transakcja w ogóle nie kwalifikuje się do IOSS
Nie każdy import towaru do Unii Europejskiej jest sprzedażą, którą można rozliczyć w IOSS. Procedura została przewidziana dla sprzedaży na odległość towarów importowanych z państwa trzeciego lub terytorium trzeciego do konsumenta albo innego odbiorcy traktowanego dla tych celów jako niepodatnik. Nie jest więc uniwersalnym rozwiązaniem dla importu B2B ani dla każdej sytuacji, w której towar fizycznie przekracza granicę UE. Znaczenie ma również sposób organizacji transportu. Towary muszą być wysyłane lub transportowane z państwa trzeciego przez sprzedawcę, w jego imieniu albo przy jego bezpośrednim lub pośrednim udziale w organizacji transportu. Jeżeli model sprzedaży nie spełnia definicji sprzedaży na odległość towarów importowanych, IOSS nie znajduje zastosowania niezależnie od wartości zamówienia.
Szczególne znaczenie ma miejsce, w którym towar znajduje się w momencie sprzedaży. Jeżeli produkt został wcześniej zaimportowany i znajduje się już w magazynie na terytorium Unii Europejskiej, późniejsza wysyłka tego produktu do konsumenta w innym kraju UE nie jest sprzedażą na odległość towarów importowanych. Towar nie jest bowiem w ramach tej konkretnej sprzedaży wysyłany z państwa trzeciego. Taka transakcja może podlegać innym zasadom VAT, w tym rozwiązaniom dotyczącym sprzedaży wewnątrzunijnej, ale IOSS nie ma tu zastosowania. Jest to ważne dla firm przechodzących z modelu bezpośrednich wysyłek spoza UE na fulfillment w europejskim magazynie, ponieważ zmiana miejsca przechowywania zapasu może całkowicie zmienić podatkowy model późniejszej sprzedaży.
Dodatkową komplikacją może być sprzedaż prowadzona przez platformę elektroniczną. W określonych przypadkach platforma ułatwiająca sprzedaż towarów importowanych w przesyłkach o wartości do 150 EUR jest dla celów VAT traktowana jak dostawca i to ona odpowiada za pobranie oraz rozliczenie VAT. W efekcie ten sam przedsiębiorca może mieć różne obowiązki zależnie od tego, czy sprzedaż została dokonana we własnym sklepie, czy za pośrednictwem platformy pełniącej taką rolę. Dla firmy działającej wielokanałowo oznacza to, że kwalifikacji do IOSS nie można sprowadzić do prostego warunku „towar spoza UE plus wartość poniżej 150 EUR”. Trzeba uwzględnić również rodzaj odbiorcy, miejsce rozpoczęcia transportu, sposób organizacji wysyłki oraz to, który podmiot jest odpowiedzialny za rozliczenie VAT w konkretnym modelu sprzedaży.
Dlaczego urząd celny może zatrzymać przesyłkę mimo prawidłowego IOSS?
Zatrzymanie przesyłki do kontroli nie oznacza automatycznie, że IOSS został odrzucony albo że klient będzie musiał ponownie zapłacić VAT. To dwa odrębne zagadnienia, które w praktyce łatwo ze sobą pomylić. Administracja celna może zweryfikować przesyłkę niezależnie od tego, czy sprzedaż została rozliczona w ramach IOSS, ponieważ procedura ta dotyczy sposobu pobrania i rozliczenia VAT, a nie rezygnacji z kontroli celnej. Weryfikacji mogą podlegać między innymi numer IOSS, wartość przesyłki, opis i rodzaj towaru, klasyfikacja taryfowa, zgodność danych handlowych oraz spełnienie wymogów dotyczących dopuszczenia towaru do obrotu. Dopóki kontrola nie wykaże, że warunki IOSS nie są spełnione, samo zatrzymanie paczki nie oznacza utraty zwolnienia z VAT przy imporcie.
Dla sprzedawcy ma to duże znaczenie w komunikacji z klientem. Informacja od przewoźnika, że przesyłka została skierowana do dodatkowej weryfikacji, znajduje się w odprawie albo oczekuje na dokumenty, nie przesądza jeszcze o ostatecznym wyniku. Czasami wystarczy potwierdzenie ceny, dostarczenie dodatkowego dokumentu albo doprecyzowanie opisu produktu. Jeżeli po przeprowadzeniu kontroli okaże się, że warunki IOSS są spełnione, przesyłka nadal może zostać zwolniona z VAT przy imporcie. Dopiero gdy urząd ustali, że któryś z warunków nie jest spełniony, na przykład numer IOSS jest nieważny, wartość przekracza 150 EUR albo towar znajduje się poza zakresem procedury, sposób rozliczenia importu może się zmienić.
Najczęstsze przyczyny zatrzymania paczki
W przypadku przesyłek deklarowanych w IOSS jednym z istotnych powodów problemów przy odprawie może być brak, błąd lub nieważność numeru IOSS. Jego obecność i ważność są sprawdzane elektronicznie przez administrację celną, dlatego numer musi zostać prawidłowo przekazany w danych zgłoszenia. Jeżeli go brakuje albo okaże się nieważny, zwolnienie z VAT przy imporcie nie może zostać zastosowane. Kontrola może być jednak wywołana również przez inne elementy przesyłki. Rozbieżność między fakturą, potwierdzeniem płatności, opisem zamówienia, wartością wskazaną w zgłoszeniu i faktyczną zawartością paczki może prowadzić do dodatkowej weryfikacji, szczególnie wtedy, gdy dane są niepełne albo nie pozwalają jednoznacznie ustalić wartości lub charakteru towaru.
Administracja celna może również sprawdzić, czy deklarowana wartość nie została zaniżona. Jeżeli po korekcie okaże się jednak, że rzeczywista wartość przesyłki nadal nie przekracza 150 EUR i pozostałe warunki IOSS są spełnione, samo skorygowanie wartości nie musi prowadzić do utraty zwolnienia z VAT przy imporcie. Inaczej wygląda sytuacja, gdy prawidłowo ustalona wartość przekroczy ten próg. Wtedy przesyłka wychodzi poza zakres IOSS. Kontrola może dotyczyć również sposobu podziału towarów na kilka przesyłek, jeżeli istnieje podejrzenie, że podział został dokonany sztucznie wyłącznie po to, aby uzyskać korzyści związane z zasadami dla przesyłek o niskiej wartości.
Powodem dodatkowej weryfikacji może być także nieprecyzyjny opis towaru, błędna klasyfikacja taryfowa albo brak informacji pozwalających potwierdzić rzeczywistą cenę. Szczególne znaczenie mają produkty objęte zakazami, ograniczeniami lub dodatkowymi wymogami importowymi. Jeżeli towar wymaga zezwolenia, certyfikatu, kontroli sanitarnej, dokumentów związanych z bezpieczeństwem albo innych potwierdzeń, odprawa może zostać wstrzymana do czasu ich dostarczenia lub zweryfikowania. Oddzielną kategorią pozostają towary akcyzowe, które nie są objęte IOSS. Nawet wtedy, gdy ich wartość jest niższa niż 150 EUR, muszą być rozliczane według innych zasad.
Co dzieje się po zatrzymaniu przesyłki?
Dalszy przebieg zależy od przyczyny kontroli. W części przypadków konieczne jest jedynie uzupełnienie danych lub potwierdzenie informacji, które już znalazły się w zgłoszeniu. W innych trzeba skorygować błędną wartość, doprecyzować opis produktu, przedstawić dokument wymagany dla danej kategorii towarów albo zastosować zwykłe zasady importu, jeżeli okaże się, że warunki IOSS nie zostały spełnione. Z punktu widzenia klienta kontakt często odbywa się za pośrednictwem przewoźnika, operatora pocztowego lub podmiotu dokonującego odprawy, a nie bezpośrednio z administracją celną. Dlatego prośba o dodatkowe dane nie musi przychodzić z urzędu, mimo że jest związana z prowadzoną kontrolą.
Dla firmy sprzedającej na kilku rynkach ważne jest, aby dokumenty generowane na różnych etapach realizacji zamówienia były ze sobą zgodne. Jeżeli faktura wskazuje inną kwotę niż potwierdzenie płatności, opis towaru w systemie logistycznym różni się od opisu w sklepie albo dane o liczbie produktów nie pokrywają się z informacjami przekazanymi do odprawy, wyjaśnienie sprawy może zająć więcej czasu. Wraz ze wzrostem liczby zamówień problem przestaje mieć charakter jednostkowy. Niespójne dane mogą zacząć generować powtarzalne zatrzymania, dodatkową pracę po stronie obsługi klienta oraz opóźnienia, które bezpośrednio wpływają na doświadczenie kupujących na nowych rynkach.
Jakich dokumentów może zażądać przewoźnik lub administracja celna?
Zakres wymaganych dokumentów zależy od rodzaju kontroli, państwa członkowskiego, sposobu obsługi przesyłki, operatora oraz rodzaju towaru. W praktyce mogą być potrzebne dokumenty pozwalające potwierdzić, co klient kupił, za jaką kwotę i na jakich warunkach. Może to być faktura lub inny dokument sprzedażowy, potwierdzenie zamówienia, dowód płatności albo bardziej szczegółowy opis produktu. Jeżeli wątpliwości dotyczą klasyfikacji lub charakteru towaru, może być konieczne przedstawienie specyfikacji, informacji technicznej lub innego dokumentu umożliwiającego prawidłową ocenę produktu. W przypadku towarów podlegających szczególnym wymaganiom mogą być potrzebne dodatkowe zezwolenia, certyfikaty albo dokumenty wymagane dla konkretnej kategorii.
Znaczenie ma również jakość danych przekazywanych jeszcze przed przybyciem przesyłki do Unii Europejskiej. Od czerwca 2026 roku wszystkie przesyłki wchodzące na obszar UE powinny być objęte prawidłowymi danymi bezpieczeństwa i ochrony w ramach odpowiedniej deklaracji przywozowej lub właściwego rozwiązania tranzytowego. Dla sprzedawcy oznacza to, że kompletność danych nie zaczyna być istotna dopiero w chwili fizycznego zatrzymania paczki. Błędy w opisie towaru, wartości, danych nadawcy lub odbiorcy mogą zostać wychwycone wcześniej i prowadzić do dodatkowych pytań albo opóźnienia procesu. Im bardziej spójny jest przepływ informacji od sklepu do przewoźnika i dalej do systemów celnych, tym łatwiej przejść przez ewentualną kontrolę bez konieczności ręcznego odtwarzania dokumentacji.
Kiedy przesyłka może zostać zwolniona bez ponownego VAT?
Jeżeli kontrola ma na celu jedynie potwierdzenie danych, a po wyjaśnieniu okaże się, że przesyłka spełnia wszystkie warunki IOSS, samo zatrzymanie nie powinno skutkować ponownym pobraniem VAT. Przykładowo urząd może mieć wątpliwości co do deklarowanej wartości i poprosić o dodatkowe dowody. Jeśli po weryfikacji lub korekcie wartość rzeczywista nadal nie przekracza 150 EUR, numer IOSS jest ważny, towar nie jest wyłączony z procedury, a pozostałe wymagania są spełnione, import nadal może korzystać ze zwolnienia z VAT. Sam fakt przeprowadzenia kontroli nie zmienia automatycznie kwalifikacji podatkowej przesyłki.
To właśnie dlatego kontrola nie oznacza automatycznie dodatkowego VAT. Przesyłka może zostać czasowo zatrzymana, klient może zostać poproszony o przekazanie dokumentów, a sprzedawca może być zaangażowany w wyjaśnienie danych, ale ostateczny sposób rozliczenia zależy od wyniku tej weryfikacji. Jeżeli urząd potwierdzi spełnienie warunków IOSS, procedura może zostać zastosowana zgodnie z pierwotnym założeniem. Z punktu widzenia e-commerce ważne jest więc unikanie zbyt szybkiego komunikowania klientowi, że zatrzymanie oznacza błąd podatkowy. Czasami problem dotyczy wyłącznie jakości lub kompletności danych, a nie samego prawa do zwolnienia z VAT przy imporcie.
Kiedy trzeba będzie zapłacić VAT importowy?
VAT importowy pojawi się wtedy, gdy w wyniku kontroli okaże się, że warunki zwolnienia właściwego dla IOSS nie zostały spełnione. Może to wynikać z braku lub nieważności numeru IOSS, przekroczenia limitu 150 EUR po prawidłowym ustaleniu wartości, objęcia przesyłki towarem wyłączonym z procedury albo z tego, że sama transakcja nie jest sprzedażą na odległość towarów importowanych kwalifikującą się do IOSS. W takim przypadku przesyłka musi zostać rozliczona według zasad właściwych dla importu. Obok VAT mogą pojawić się również należności celne oraz koszty związane z obsługą formalności, zależnie od rodzaju towaru i sposobu organizacji odprawy.
Jeżeli VAT został pobrany przy zakupie w ramach IOSS, a następnie, ponieważ przesyłka ostatecznie nie spełniła warunków tej procedury, został pobrany również przy imporcie, klient powinien dochodzić zwrotu VAT pobranego przy sprzedaży od sprzedawcy lub platformy odpowiedzialnej za jego rozliczenie. Dowód zapłaty VAT przy imporcie może następnie stanowić podstawę do odpowiedniej korekty rozliczenia IOSS przez sprzedawcę, platformę lub pośrednika. Nie należy więc traktować podwójnego pobrania VAT jako prawidłowego końcowego sposobu opodatkowania transakcji. Procedura wymaga w takim przypadku późniejszego uporządkowania rozliczenia.
Jeżeli klient chce odebrać przesyłkę, może być zobowiązany do zapłaty VAT przy imporcie, a następnie dochodzić zwrotu podatku pobranego wcześniej przy sprzedaży. Nie jest jednak jedynym możliwym scenariuszem. Odbiorca może również odmówić przyjęcia przesyłki, a wtedy dalsze postępowanie odbywa się zgodnie z odpowiednimi procedurami dotyczącymi zwrotu lub dalszego losu towaru. Dla sprzedawcy oba warianty oznaczają dodatkowe koszty operacyjne, obsługę klienta i konieczność wyjaśnienia, dlaczego sprzedaż, która miała zostać rozliczona w uproszczony sposób, ostatecznie wymagała dodatkowych działań.
„Przecież VAT został już zapłacony” — czy klient może zapłacić dwa razy?
Tak, w praktyce może dojść do sytuacji, w której klient najpierw zapłaci VAT podczas składania zamówienia, a następnie zostanie obciążony VAT również przy imporcie. Nie oznacza to jednak, że prawidłowym efektem IOSS jest dwukrotne opodatkowanie tej samej sprzedaży. Konstrukcja procedury ma działać odwrotnie: VAT jest pobierany przy sprzedaży, a import spełniający warunki IOSS korzysta ze zwolnienia z VAT. Problem pojawia się wtedy, gdy pomiędzy tymi dwoma etapami wystąpi błąd albo podczas odprawy okaże się, że przesyłka nie spełnia warunków procedury. Dla klienta rozróżnienie to może mieć niewielkie znaczenie w chwili doręczenia, ponieważ widzi przede wszystkim dodatkową kwotę, której się nie spodziewał. Dla sprzedawcy jest jednak kluczowe, ponieważ od przyczyny ponownego pobrania VAT zależy dalszy sposób uporządkowania transakcji.
Jak dochodzi do podwójnego pobrania VAT?
Najprostszy scenariusz zaczyna się całkowicie prawidłowo. Klient kupuje produkt w sklepie internetowym, VAT zostaje naliczony przy checkoutcie, a sprzedawca zamierza rozliczyć sprzedaż w ramach IOSS. Następnie przesyłka trafia do transportu i pojawia się etap odprawy celnej. Jeżeli ważny numer IOSS nie znajdzie się w zgłoszeniu, zostanie przekazany błędnie albo podczas kontroli okaże się, że przesyłka przekracza limit wartości lub z innego powodu nie kwalifikuje się do procedury, zwolnienie z VAT przy imporcie nie może zostać zastosowane. Wtedy podatek zostaje pobrany na etapie importu. Z punktu widzenia klienta wygląda to bardzo prosto: VAT pojawił się przy zakupie i pojawia się ponownie przed wydaniem przesyłki. Z punktu widzenia przepisów mamy jednak dwa różne etapy rozliczenia, z których wcześniejszy może wymagać późniejszego skorygowania.
W większym e-commerce do takiego problemu może dojść nawet wtedy, gdy konfiguracja podatkowa sklepu jest poprawna. Numer IOSS może zostać utracony podczas wymiany danych z operatorem logistycznym, przesyłka może zostać błędnie zakwalifikowana albo wartość przyjęta na etapie sprzedaży może zostać zweryfikowana przez organy celne i okazać się wyższa niż 150 EUR. Jeżeli po prawidłowym ustaleniu wartości przesyłka znajdzie się poza zakresem IOSS, VAT pobrany przy imporcie staje się elementem właściwego rozliczenia importowego, natomiast VAT pobrany wcześniej przy sprzedaży powinien zostać odpowiednio rozliczony. Podwójne pobranie VAT nie jest docelowym efektem IOSS, ale może wystąpić przejściowo, dopóki sprzedawca, platforma lub inny podmiot odpowiedzialny za rozliczenie nie uporządkuje wcześniejszej płatności.
Czy urząd celny automatycznie zwróci pierwszy VAT?
Nie należy zakładać, że administracja celna podczas odprawy zobaczy wcześniejszą płatność VAT i automatycznie ją skompensuje. VAT pobrany przy sprzedaży w ramach IOSS został przekazany sprzedawcy lub platformie, natomiast VAT importowy jest pobierany w ramach procesu celnego. Jeżeli przesyłka nie może skorzystać ze zwolnienia przy imporcie, organ celny rozlicza ją zgodnie z warunkami występującymi w chwili importu. Sam paragon, faktura czy potwierdzenie zakupu pokazujące VAT nie zastępują ważnego numeru IOSS w zgłoszeniu ani pozostałych warunków procedury. Oznacza to, że wcześniejsza płatność nie jest automatycznie odejmowana od VAT należnego przy imporcie tylko dlatego, że klient może wykazać, iż określona kwota podatku została już pobrana w sklepie.
Jeżeli VAT zostanie pobrany przy imporcie, klient może zwrócić się o odzyskanie VAT pobranego wcześniej przy sprzedaży do sprzedawcy lub platformy odpowiedzialnej za jego rozliczenie. Dowód zapłaty VAT przy imporcie może stanowić podstawę do zwrotu VAT pobranego przy sprzedaży oraz — jeżeli spełnione są odpowiednie warunki — dokonania korekty rozliczenia IOSS przez podmiot odpowiedzialny za jego rozliczenie. Kierunek jest więc istotny: klient nie powinien zakładać, że urząd celny zwróci mu podatek pobrany podczas checkoutu, ponieważ tej kwoty nie pobrał organ celny w ramach importu. Z perspektywy sklepu oznacza to konieczność posiadania procedury pozwalającej rozpoznać takie przypadki, zweryfikować dokumenty klienta i przeprowadzić właściwe rozliczenie.
Co powinien zrobić klient?
Pierwszym krokiem powinno być ustalenie, dlaczego VAT został pobrany przy imporcie. Warto sprawdzić za pośrednictwem przewoźnika lub podmiotu obsługującego odprawę, czy w zgłoszeniu został podany numer IOSS i czy nie wystąpił problem z jego ważnością. Jeżeli przyczyną było przekroczenie limitu wartości, wyłączenie danego towaru albo inny brak warunków IOSS, znaczenie ma również informacja, na jakiej podstawie przesyłka została ostatecznie rozliczona. Klient powinien zachować potwierdzenie zamówienia, fakturę lub inny dokument sprzedażowy, dowód płatności pokazujący VAT pobrany przy zakupie oraz dokument potwierdzający VAT pobrany przy imporcie. Warto również zachować korespondencję od przewoźnika lub operatora pocztowego dotyczącą odprawy oraz dokument wskazujący podstawę naliczenia VAT importowego. Te materiały mogą być później potrzebne do wykazania, że podatek został rzeczywiście pobrany na obu etapach.
Następnym krokiem jest kontakt ze sprzedawcą lub platformą odpowiedzialną za pobranie VAT przy sprzedaży. Jeżeli klient odebrał przesyłkę i zapłacił VAT importowy, dokument potwierdzający tę płatność może zostać wykorzystany przy dochodzeniu zwrotu VAT pobranego wcześniej w ramach IOSS oraz, jeżeli są spełnione odpowiednie warunki, przy korekcie rozliczenia po stronie podmiotu odpowiedzialnego za IOSS. Klient nie zawsze musi jednak zdecydować się na odbiór przesyłki. Jeżeli nie chce ponosić dodatkowej kwoty wymaganej przy imporcie, może odmówić przyjęcia towaru, a przesyłka podlega wtedy dalszym procedurom celnym związanym z jej zwrotem lub innym sposobem postępowania. Dla e-commerce oba scenariusze pokazują, dlaczego obsługa IOSS nie kończy się na prawidłowym naliczeniu VAT w sklepie. Błąd ujawniony dopiero na granicy szybko staje się problemem związanym z płatnością, dostawą, reklamacją i doświadczeniem klienta.
IOSS może być bardzo użytecznym rozwiązaniem dla firmy rozwijającej sprzedaż konsumencką w Unii Europejskiej, ale nie powinien być wybierany wyłącznie dlatego, że przedsiębiorstwo „sprzedaje za granicę”. Najpierw trzeba spojrzeć na rzeczywisty model dostaw. Znaczenie ma to, kim jest klient, gdzie znajduje się towar przed sprzedażą, skąd rozpoczyna się transport, jaka jest wartość przesyłek, jakie produkty znajdują się w ofercie oraz kto odpowiada za sprzedaż i rozliczenie VAT w przypadku transakcji prowadzonych przez platformy. Polski przedsiębiorca może korzystać z importowego schematu IOSS, jeżeli spełnia jego warunki, a jako podatnik ustanowiony na terytorium UE nie musi wyłącznie z tego powodu powoływać pośrednika. Kluczowe pozostaje jednak to, czy IOSS odpowiada sposobowi, w jaki przedsiębiorstwo faktycznie realizuje zamówienia.
Kiedy IOSS może pasować do Twojego modelu sprzedaży?
IOSS jest przede wszystkim rozwiązaniem dla sprzedaży B2C, w której towary są wysyłane do konsumentów w Unii Europejskiej bezpośrednio z państwa lub terytorium znajdującego się poza UE. Wartość rzeczywista kwalifikującej się przesyłki nie może przekraczać 150 EUR, a procedura nie obejmuje towarów akcyzowych. Jeżeli większość Twojej sprzedaży wygląda właśnie w ten sposób, IOSS może uporządkować pobieranie VAT na wielu rynkach: klient widzi VAT już podczas zakupu, a podatek jest następnie rozliczany w ramach jednej procedury zamiast poprzez sam import każdej przesyłki. Ma to szczególne znaczenie w modelach, w których duża liczba stosunkowo niedrogich zamówień jest wysyłana bezpośrednio spoza UE do klientów w Polsce, Niemczech, Francji czy innych państwach członkowskich.
Sama zgodność modelu sprzedaży z definicją IOSS nie wystarcza jednak do sprawnego działania rozwiązania. Firma musi być w stanie prawidłowo naliczać VAT właściwy dla miejsca opodatkowania sprzedaży oraz zapewnić, że dane wymagane na etapie importu dotrą do podmiotu składającego zgłoszenie celne. Szczególnego znaczenia nabiera więc spójność pomiędzy systemem sprzedażowym, logistyką, przewoźnikiem i odprawą. IOSS jest szczególnie przydatny dla przedsiębiorstw, które poza spełnieniem warunków podatkowych potrafią zapewnić prawidłowy przepływ informacji dotyczących każdej kwalifikującej się przesyłki. W praktyce to właśnie jakość tego procesu decyduje o tym, czy uproszczenie widoczne na etapie checkoutu zadziała również wtedy, gdy towar przekroczy granicę Unii.
Kiedy samo IOSS nie rozwiąże problemu?
IOSS nie będzie uniwersalnym rozwiązaniem, jeśli znaczna część Twoich przesyłek przekracza limit 150 EUR albo oferta obejmuje towary wyłączone z procedury. Nie rozwiąże również obowiązków związanych z produktami podlegającymi dodatkowym ograniczeniom, zezwoleniom lub kontrolom importowym. Jeżeli natomiast towary są magazynowane już na terytorium Unii Europejskiej w momencie sprzedaży, późniejsza dostawa do konsumenta nie jest sprzedażą na odległość towarów importowanych i wymaga zastosowania innych zasad VAT. Firma prowadząca równolegle wysyłki bezpośrednio spoza UE, fulfillment z magazynu w UE oraz sprzedaż przez zewnętrzne platformy może więc potrzebować kilku różnych sposobów rozliczenia w zależności od konkretnego strumienia transakcji.
Problemy pojawiają się także wtedy, gdy model podatkowy jest prostszy niż rzeczywista logistyka. Firma może poprawnie zarejestrować się do IOSS, ale jeśli dane pomiędzy sklepem, magazynem, platformą i przewoźnikiem nie są spójne, numer nie trafia do zgłoszenia albo przesyłki są błędnie kwalifikowane według wartości, sama procedura nie zabezpieczy sprzedaży przed problemami na etapie importu. Dotyczy to szczególnie przedsiębiorstw w okresie szybkiej ekspansji, gdy nowy rynek, kanał sprzedaży lub operator logistyczny jest uruchamiany jako osobny projekt. IOSS jest elementem procesu, a nie zamiennikiem procesu. Im bardziej złożony jest model sprzedaży, tym ważniejsze staje się wcześniejsze przypisanie właściwych zasad do poszczególnych typów zamówień.
Co warto sprawdzić przed rozpoczęciem wysyłek?
Przed wdrożeniem IOSS warto przejść przez rzeczywiste scenariusze sprzedaży, a nie tylko ogólny opis działalności firmy. Inaczej może wyglądać transakcja z własnego sklepu, inaczej sprzedaż za pośrednictwem platformy, a jeszcze inaczej zamówienie realizowane z zapasu znajdującego się już w europejskim magazynie. Trzeba wiedzieć, które towary rozpoczynają transport poza UE, jaka jest typowa wartość przesyłki, które produkty mogą być objęte dodatkowymi regulacjami oraz kto przekazuje dane do zgłoszenia celnego. Warto również ustalić, co dzieje się z zamówieniem przekraczającym 150 EUR i czy system potrafi skierować taką sprzedaż do innego procesu zamiast automatycznie stosować IOSS.
Takie sprawdzenie jest szczególnie ważne przed wejściem na nowe rynki, ponieważ późniejsze poprawianie błędów odbywa się już na rzeczywistych zamówieniach klientów. Zatrzymane paczki, ponownie pobrany VAT i niespójne dokumenty szybko generują pracę po stronie logistyki, finansów oraz obsługi klienta. Jeżeli nie masz pewności, czy konkretne transakcje mieszczą się w IOSS, warto sprawdzić model sprzedaży przed rozpoczęciem wysyłek. Dobrze wdrożony IOSS nie eliminuje obowiązków celnych ani ryzyka kontroli, ale pozwala uniknąć wielu problemów związanych z poborem VAT przy imporcie. Warunkiem jest jednak nie tylko sama rejestracja do procedury, lecz również prawidłowe połączenie sprzedaży, logistyki i procesu celnego.
Co się stanie, jeśli tego nie dopilnujesz?
Błędy związane z IOSS nie zawsze wyglądają poważnie na etapie konfiguracji sklepu. Czasem chodzi o jedno brakujące pole, nieaktualne dane, błędnie przypisaną kategorię towaru albo niespójność między informacjami sprzedażowymi i logistycznymi. Problem polega na tym, że skutki takich nieprawidłowości pojawiają się dopiero później, gdy przesyłka jest już w transporcie albo trafia do odprawy. Wtedy możliwości szybkiej korekty są mniejsze, a ciężar problemu zaczyna przechodzić ze sprzedawcy na klienta. To on dostaje wiadomość od przewoźnika, czeka na dostawę, przesyła dodatkowe dokumenty albo dowiaduje się, że przed wydaniem paczki musi zapłacić VAT, mimo że podatek został już wcześniej pobrany przy zakupie.
Pojedynczy przypadek może wyglądać jak zwykła reklamacja. Jeżeli jednak źródłem problemu jest błąd systemowy, ten sam scenariusz może powtarzać się w kolejnych zamówieniach. Wtedy firma nie mierzy się już z jednym zatrzymanym pakunkiem, ale z rosnącą liczbą kontaktów do obsługi klienta, opóźnieniami, zwrotami oraz koniecznością wyjaśniania płatności podatkowych. Nawet niewielka nieprawidłowość w przepływie danych może więc zacząć generować koszty, które znacznie wykraczają poza samą wartość podatku.
Klient może dostać żądanie ponownej zapłaty VAT
Najbardziej widocznym skutkiem jest sytuacja, w której klient zapłacił VAT podczas składania zamówienia, a mimo tego przy imporcie zostaje poproszony o zapłatę kolejnej kwoty podatku. Może się tak wydarzyć, jeśli numer IOSS nie znalazł się w zgłoszeniu, był nieważny albo przesyłka ostatecznie nie spełniła warunków procedury. Z perspektywy klienta nie ma większego znaczenia, gdzie dokładnie powstał błąd. Widzi przede wszystkim, że sklep pokazał mu cenę zawierającą VAT, a następnie przewoźnik lub operator informuje go o kolejnej należności przed wydaniem przesyłki. Sam komunikat „VAT included” nie chroni przed takim scenariuszem, ponieważ nie zastępuje danych wymaganych w procesie celnym.
Dla sprzedawcy oznacza to konieczność późniejszego wyjaśnienia, dlaczego VAT pojawił się drugi raz i kto odpowiada za zwrot VAT pobranego wcześniej przy sprzedaży. Jeżeli klient chce odebrać przesyłkę, może być zobowiązany do uregulowania VAT przy imporcie, a następnie dochodzić zwrotu podatku pobranego wcześniej przy checkoutcie. To tworzy sytuację szczególnie niekorzystną w sprzedaży transgranicznej, ponieważ klient kupował z założeniem, że koszt podatku został już uwzględniony. Problem podatkowy bardzo szybko staje się więc problemem z przewidywalnością całego procesu zakupowego.
Przesyłka może utknąć w odprawie
Nie każda nieprawidłowość prowadzi od razu do naliczenia VAT. Często pierwszym skutkiem jest zatrzymanie przesyłki do wyjaśnienia. Administracja celna albo podmiot obsługujący odprawę może potrzebować dodatkowych informacji dotyczących wartości, zawartości, klasyfikacji produktu, dokumentów handlowych lub numeru IOSS. W praktyce klient może zostać poproszony o przesłanie faktury, potwierdzenia płatności, potwierdzenia zamówienia albo dokładniejszego opisu towaru. Jeśli produkt podlega szczególnym wymaganiom, mogą być potrzebne również dodatkowe dokumenty związane z jego dopuszczeniem do obrotu.
Sama kontrola nie oznacza jeszcze utraty zwolnienia z VAT, ale wydłuża proces dostawy i zwiększa liczbę osób zaangażowanych w obsługę jednego zamówienia. Problemem jest nie tylko czas zatrzymania przesyłki, lecz także konieczność szybkiego odtworzenia dokumentacji i wsparcia klienta w odpowiedzi na pytania przewoźnika lub administracji celnej. Jeżeli dane są niespójne między systemami, nawet proste potwierdzenie wartości może wymagać kontaktu między działem finansowym, logistyką i obsługą klienta. Takie wyjątki łatwo stają się powtarzalnym kosztem operacyjnym, jeśli ich źródło leży w sposobie przekazywania danych.
Do VAT mogą dojść dodatkowe koszty
Ponowne pobranie VAT nie musi być jedynym kosztem związanym z nieprawidłową odprawą. W zależności od sposobu organizacji importu przewoźnik, operator pocztowy lub przedstawiciel celny może naliczyć opłatę za wykonanie dodatkowych formalności, przedstawienie przesyłki do odprawy albo obsługę należności importowych. Jeżeli przesyłka znajduje się poza zakresem IOSS lub zastosowanie mają inne regulacje celne, mogą pojawić się również należności celne właściwe dla danego rodzaju towaru. Dotyczy to także tymczasowego cła 3 EUR za odpowiednie pozycje towarowe w przesyłkach do 150 EUR, obowiązującego od 1 lipca 2026 roku. IOSS nie jest bowiem mechanizmem, który eliminuje wszystkie koszty związane z przekroczeniem granicy. Dotyczy przede wszystkim sposobu rozliczenia VAT.
W praktyce może więc powstać sytuacja, w której klient spodziewał się jedynie zapłaconej wcześniej ceny zamówienia, a przy odbiorze pojawia się VAT importowy oraz dodatkowa opłata za obsługę odprawy. Nawet jeśli część tych kwot będzie później możliwa do skorygowania lub odzyskania, klient widzi je w jednym momencie jako nieoczekiwany koszt dostawy. Z punktu widzenia sprzedawcy oznacza to utratę jednej z najważniejszych cech dobrego procesu zakupowego: przewidywalności ceny. W sprzedaży cross-border taka sytuacja może mieć większy wpływ na ocenę całej transakcji niż nominalna wartość samej należności.
Problem podatkowy szybko staje się problemem klienta
Z perspektywy działu finansowego brak numeru IOSS może wyglądać jak techniczna nieprawidłowość w zgłoszeniu. Z perspektywy klienta jest to jednak niedostarczona na czas paczka, dodatkowa płatność albo konieczność przesyłania dokumentów, których nie spodziewał się przy zwykłym zakupie internetowym. Właśnie dlatego błędy w IOSS wychodzą daleko poza obszar podatków. Mogą prowadzić do dodatkowych kontaktów z obsługą, reklamacji, odmowy przyjęcia przesyłki, żądania zwrotu pieniędzy oraz sporu o to, kto powinien zwrócić VAT pobrany dwukrotnie. Klient rzadko rozdziela odpowiedzialność między sklep, platformę, przewoźnika i administrację celną. Ocenia przede wszystkim doświadczenie zakupu jako całość.
Jeżeli źródłem problemu jest błąd powtarzający się w integracji lub sposobie kwalifikowania przesyłek, jego konsekwencje zaczynają się szybko kumulować. Rosnąca liczba podobnych zgłoszeń obciąża support, finanse i logistykę, a niespodziewane koszty przy odbiorze mogą prowadzić do większej liczby zwrotów i rezygnacji z kolejnych zakupów. Szczególnie przy wejściu na nowy rynek takie sytuacje są niebezpieczne, ponieważ pierwsze doświadczenie klienta z marką może zostać zdominowane przez problem z odprawą zamiast przez sam produkt.
Najdroższy błąd może być bardzo mały
Największym ryzykiem w IOSS nie zawsze jest skomplikowany błąd podatkowy. Czasem cały proces po stronie sprzedaży wygląda prawidłowo: klient został obciążony właściwym VAT, transakcja mieści się w limicie, towar nie jest wyłączony z procedury, a firma posiada ważny numer IOSS. Mimo tego przesyłka zostaje rozliczona inaczej, ponieważ numer nie trafił do danych zgłoszenia celnego. Z biznesowego punktu widzenia problem jest niewspółmierny do przyczyny. Jeden brakujący element danych może uruchomić konieczność pobrania VAT przy imporcie, kontakt z klientem, reklamację oraz późniejsze działania związane z odzyskaniem podatku pobranego wcześniej przy sprzedaży.
Dlatego nie wystarczy kontrolować, czy IOSS „jest wdrożony”. Trzeba wiedzieć, czy działa prawidłowo w każdym istotnym punkcie procesu. Nie trzeba błędnie rozliczyć całej sprzedaży. Czasem wystarczy, że prawidłowy numer IOSS nie trafi do właściwego pola w zgłoszeniu celnym. To właśnie takie pozornie małe błędy są trudne do zauważenia przed wysyłką, a jednocześnie mogą być automatycznie powtarzane przy kolejnych zamówieniach.
Jak ograniczyć ryzyko zatrzymania przesyłki i ponownego VAT?
Najskuteczniejszym sposobem ograniczenia ryzyka jest potraktowanie IOSS jako części całego procesu sprzedaży i importu, a nie wyłącznie jako ustawienia podatkowego w sklepie. Kontrola powinna zaczynać się jeszcze przed przyjęciem zamówienia i obejmować kwalifikację transakcji, wartość przesyłki, rodzaj produktu, numer IOSS oraz sposób przekazywania danych do odprawy. Im wcześniej system rozpozna sytuację, w której IOSS nie powinien być zastosowany, tym łatwiej skierować zamówienie do właściwego modelu rozliczenia bez angażowania klienta w późniejsze wyjaśnienia.
W praktyce warto przede wszystkim sprawdzać, czy konkretna sprzedaż rzeczywiście kwalifikuje się do IOSS i czy wartość rzeczywista każdej przesyłki pozostaje w granicach 150 EUR. Równie ważna jest kontrola kategorii towarów, ponieważ sam niski próg wartości nie wystarcza, jeśli produkt jest wyłączony z procedury albo podlega dodatkowym wymogom przy imporcie. Firma powinna również upewniać się, że używany numer IOSS pozostaje ważny oraz że dla danej sprzedaży wykorzystywany jest właściwy numer. Ma to szczególne znaczenie wtedy, gdy część transakcji jest rozliczana przez platformę, a część bezpośrednio przez sprzedawcę.
Kolejnym obszarem jest przepływ danych. Numer IOSS powinien zostać przekazany w sposób bezpieczny i prawidłowy do podmiotu przygotowującego zgłoszenie celne, a proces powinien pozwalać sprawdzić, czy informacja rzeczywiście dotarła do odpowiedniego miejsca. Nie mniej ważna jest zgodność wartości, liczby produktów i opisów pomiędzy zamówieniem, dokumentami handlowymi, danymi przewozowymi i zgłoszeniem celnym. Ogólne określenia produktu mogą utrudniać prawidłową klasyfikację i zwiększać ryzyko dodatkowej kontroli, dlatego opis powinien jasno wskazywać, co faktycznie znajduje się w przesyłce.
Ostatnim elementem jest przygotowanie procesu na sytuację, w której mimo wszystkich zabezpieczeń pojawi się błąd. Firma powinna wiedzieć, kto sprawdza przyczynę ponownego naliczenia VAT, jakie dokumenty trzeba uzyskać od klienta lub przewoźnika, kto odpowiada za obsługę zwrotu VAT pobranego przy sprzedaży i w jaki sposób rozliczenie może zostać później skorygowane. Warto również ustalić sposób komunikacji z klientem, aby nie odsyłać go pomiędzy supportem, przewoźnikiem i administracją celną bez jasnej informacji o dalszych krokach.
Dobrze ułożony proces nie sprawi, że każda przesyłka ominie kontrolę celną, ponieważ IOSS takiej gwarancji nie daje. Pozwala natomiast ograniczyć liczbę problemów wynikających z błędnej kwalifikacji transakcji, niewłaściwych danych i braków w dokumentacji. IOSS nie eliminuje obowiązków celnych ani ryzyka kontroli, ale prawidłowo wdrożony pozwala uniknąć wielu problemów związanych z poborem VAT przy imporcie. O skuteczności procedury decyduje nie sama rejestracja, lecz jakość całego procesu – od checkoutu aż do zgłoszenia celnego.
IOSS — 5 mitów, które mogą kosztować Cię zatrzymaną przesyłkę
Mit 1: „Mam IOSS, więc paczki nie przechodzą odprawy celnej”
IOSS nie zwalnia przesyłki z odprawy celnej i nie ogranicza prawa administracji celnej do jej kontroli. Towar nadal musi zostać prawidłowo zgłoszony, a urząd może sprawdzić między innymi jego wartość, opis, klasyfikację, dokumentację oraz spełnienie warunków pozwalających zastosować zwolnienie z VAT przy imporcie. Prawidłowy IOSS upraszcza rozliczenie VAT, ale nie jest przepustką pozwalającą ominąć granicę ani pozostałe wymogi importowe.
Mit 2: „Jeśli pobrałem VAT przy zakupie, urząd nie może naliczyć VAT przy imporcie”
VAT pobrany przy checkoutcie nie gwarantuje sam w sobie zwolnienia z VAT przy imporcie. Jeżeli w zgłoszeniu zabraknie ważnego numeru IOSS albo okaże się, że przesyłka nie spełnia warunków procedury, VAT może zostać pobrany podczas importu mimo wcześniejszej płatności. W takim przypadku podwójne pobranie nie powinno pozostać końcowym sposobem rozliczenia transakcji, ale odzyskanie VAT pobranego wcześniej przy sprzedaży wymaga odrębnego działania.
Mit 3: „Wystarczy wpisać na fakturze VAT included”
Informacja „VAT included” może pokazywać klientowi, że podatek został uwzględniony w cenie, ale nie zastępuje numeru IOSS w zgłoszeniu celnym. Dla zastosowania zwolnienia przy imporcie znaczenie ma to, czy ważny numer został prawidłowo przekazany do procesu odprawy. Faktura, potwierdzenie zamówienia czy komunikat w sklepie mogą być pomocnymi dokumentami, ale nie zastępują danych wymaganych przez procedurę celną.
Mit 4: „Każda paczka poniżej 150 EUR automatycznie kwalifikuje się do IOSS”
Limit 150 EUR jest tylko jednym z warunków. Sprzedaż musi być objęta zakresem IOSS, towar musi być importowany spoza UE w ramach kwalifikującej się sprzedaży na odległość, a sama procedura nie obejmuje między innymi towarów akcyzowych. Znaczenie ma również wartość rzeczywista przesyłki ustalana dla potrzeb importu, dlatego niska cena widoczna w koszyku nie powinna być jedynym kryterium kwalifikacji.
Mit 5: „IOSS oznacza brak wszystkich opłat związanych z importem”
IOSS dotyczy VAT i nie gwarantuje braku innych należności związanych z importem. Od 1 lipca 2026 roku w odniesieniu do odpowiednich przesyłek e-commerce do 150 EUR stosowane jest również tymczasowe cło 3 EUR za odpowiednią pozycję towarową („item”) ustalaną według klasyfikacji taryfowej, a nie za każdą fizyczną sztukę produktu ani za całą paczkę. Oprócz należności celnych mogą pojawić się także koszty obsługi formalności naliczane przez przewoźnika lub inny podmiot uczestniczący w odprawie. Brak ponownego VAT nie oznacza automatycznie braku wszystkich kosztów importowych.
FAQ — IOSS i zatrzymanie przesyłki
Czy paczka z numerem IOSS może zostać zatrzymana przez urząd celny?
Tak. Prawidłowy numer IOSS nie chroni przesyłki przed kontrolą celną. Administracja może sprawdzić wartość towaru, jego opis, klasyfikację, dokumentację, zgodność danych oraz spełnienie innych warunków importowych. Sama kontrola nie oznacza jednak, że IOSS został zakwestionowany. Jeżeli po weryfikacji okaże się, że przesyłka spełnia warunki procedury, ważny numer został prawidłowo podany, a wartość rzeczywista mieści się w limicie, zwolnienie z VAT przy imporcie nadal może zostać zastosowane.
Czy przy IOSS urząd może ponownie naliczyć VAT?
Tak, jeśli warunki pozwalające zastosować zwolnienie z VAT przy imporcie nie są spełnione. Może się tak zdarzyć między innymi wtedy, gdy numeru IOSS brakuje w zgłoszeniu, numer jest nieważny, wartość rzeczywista przesyłki przekracza 150 EUR albo dany towar lub transakcja znajdują się poza zakresem procedury. Nie oznacza to, że prawidłowym rezultatem jest trwała podwójna zapłata VAT. Jeżeli podatek został wcześniej pobrany przy sprzedaży, a następnie również przy imporcie, wcześniejsze rozliczenie może wymagać zwrotu i odpowiedniej korekty.
Co zrobić, jeśli VAT został zapłacony przy zakupie i ponownie przy imporcie?
Najpierw warto ustalić przyczynę pobrania VAT przy imporcie, w szczególności sprawdzić, czy numer IOSS znalazł się w zgłoszeniu i czy został uznany za ważny. Należy zachować fakturę lub potwierdzenie zamówienia, dowód płatności, dokument potwierdzający pobranie VAT przy imporcie oraz korespondencję dotyczącą odprawy. Następnie klient powinien skontaktować się ze sprzedawcą lub platformą odpowiedzialną za pobranie VAT przy sprzedaży w sprawie zwrotu wcześniej pobranego podatku. Dowód zapłaty VAT przy imporcie może stanowić podstawę do zwrotu oraz, jeśli spełnione są odpowiednie warunki, do korekty rozliczenia IOSS.
Czy numer IOSS musi znaleźć się na fakturze?
Kluczowe dla zwolnienia z VAT przy imporcie jest prawidłowe podanie ważnego numeru IOSS w zgłoszeniu celnym, a nie samo umieszczenie go na fakturze. Ze względów bezpieczeństwa numer IOSS nie powinien być traktowany jak zwykła informacja przeznaczona do szerokiego udostępniania klientom. W praktyce numer IOSS jest zwykle przekazywany wyłącznie uczestnikom procesu logistycznego i celnego, którzy potrzebują go do przygotowania zgłoszenia importowego. Najważniejsze jest zapewnienie jego bezpiecznego przekazania właściwym podmiotom uczestniczącym w procesie importowym.
Co się stanie, jeśli przewoźnik nie przekaże numeru IOSS?
Jeżeli ważny numer IOSS nie trafi do zgłoszenia celnego, zwolnienie z VAT przy imporcie nie może zostać zastosowane na podstawie samego faktu, że VAT został pobrany wcześniej w sklepie. W efekcie VAT może zostać pobrany przy imporcie. Jeżeli klient został już obciążony podatkiem przy sprzedaży, może później powstać konieczność zwrotu tej kwoty przez sprzedawcę lub platformę odpowiedzialną za jej pobranie. Dlatego w praktyce równie ważne jak samo korzystanie z IOSS jest sprawdzenie, czy numer przechodzi prawidłowo przez cały łańcuch logistyczny aż do zgłoszenia.
Czy IOSS działa dla przesyłek powyżej 150 EUR?
Nie. IOSS obejmuje kwalifikujące się przesyłki, których wartość rzeczywista nie przekracza 150 EUR. Jeżeli po prawidłowym ustaleniu wartości na etapie importu okaże się, że limit został przekroczony, przesyłka nie może korzystać z IOSS tylko dlatego, że sprzedawca wcześniej pobrał VAT w tym schemacie. Import jest wtedy rozliczany według właściwych zasad, a VAT pobrany przy sprzedaży może wymagać zwrotu i odpowiedniej korekty rozliczenia.
Czy kilka produktów w jednej paczce liczy się osobno do limitu 150 EUR?
Jeżeli kilka produktów znajduje się w jednej przesyłce, dla limitu IOSS bierze się pod uwagę ich łączną wartość rzeczywistą, a nie osobny limit 150 EUR dla każdego produktu. Inaczej może wyglądać sytuacja, gdy towary są rzeczywiście wysyłane jako odrębne przesyłki, ponieważ każda z nich może być oceniana oddzielnie. Organy celne mogą jednak sprawdzić, czy podział nie został dokonany sztucznie wyłącznie w celu skorzystania z zasad przewidzianych dla przesyłek o niskiej wartości.
Czy IOSS obejmuje towary akcyzowe?
Nie. Towary podlegające akcyzie są wyłączone z IOSS, nawet jeżeli wartość przesyłki nie przekracza 150 EUR. Dotyczy to między innymi odpowiednich wyrobów alkoholowych i tytoniowych. Przy takich produktach sam niski próg wartości nie pozwala zastosować IOSS, a import może wiązać się z innymi zasadami rozliczenia oraz dodatkowymi obowiązkami.
Czy IOSS zwalnia przesyłkę z kontroli celnej?
Nie. IOSS nie ogranicza prawa administracji celnej do kontroli przesyłki ani nie eliminuje obowiązku prawidłowego zgłoszenia towaru. Urząd może zweryfikować wartość, opis, klasyfikację, dokumenty, numer IOSS oraz inne warunki związane z importem. Kontrola sama w sobie nie oznacza jednak utraty zwolnienia z VAT. Jeżeli weryfikacja potwierdzi spełnienie wymogów, przesyłka nadal może zostać dopuszczona do obrotu bez ponownego pobrania tego podatku.
Czy IOSS oznacza brak cła?
Nie. IOSS jest procedurą dotyczącą VAT i nie oznacza automatycznego zwolnienia z należności celnych. Od 1 lipca 2026 roku w odniesieniu do odpowiednich przesyłek e-commerce do 150 EUR obowiązuje tymczasowe cło w wysokości 3 EUR za odpowiednią pozycję towarową („item”) ustalaną według klasyfikacji taryfowej, a nie za każdą fizyczną sztukę produktu ani za całą paczkę. Dlatego przesyłka może zostać prawidłowo rozliczona w IOSS i korzystać ze zwolnienia z VAT przy imporcie, a jednocześnie podlegać należności celnej.
Podsumowanie: IOSS działa tylko wtedy, gdy działa cały proces
IOSS nie jest przepustką przez granicę. Nie usuwa odprawy celnej, nie wyklucza kontroli i nie sprawia, że każda przesyłka poniżej 150 EUR automatycznie może zostać objęta procedurą. Jego zadaniem jest uporządkowanie poboru VAT przy określonej sprzedaży na odległość towarów importowanych. Jeżeli transakcja kwalifikuje się do IOSS, wartość rzeczywista przesyłki mieści się w limicie, towar nie jest wyłączony z procedury, a ważny numer IOSS trafia prawidłowo do zgłoszenia celnego, import może korzystać ze zwolnienia z VAT przy imporcie i klient nie powinien zostać ponownie obciążony tym podatkiem.
Problemy zaczynają się wtedy, gdy któryś z tych elementów przestaje działać. Brak numeru w zgłoszeniu, nieważny identyfikator, przekroczenie limitu, nieprawidłowe dane albo błędna kwalifikacja towaru mogą sprawić, że przesyłka zostanie zatrzymana, a VAT pojawi się ponownie na etapie importu. Jednocześnie samo zatrzymanie paczki nie oznacza jeszcze utraty zwolnienia. Kontrola może zakończyć się potwierdzeniem danych i normalnym zastosowaniem IOSS. Kluczowe jest więc nie to, czy przesyłka została sprawdzona, lecz to, czy po weryfikacji nadal spełnia wymagane warunki.
Właśnie dlatego przy ekspansji e-commerce IOSS warto traktować szerzej niż jako samą rejestrację podatkową. Trzeba połączyć sposób naliczania VAT w sklepie z kwalifikacją przesyłek, danymi produktowymi, logistyką i informacjami wykorzystywanymi przy odprawie. Im więcej rynków, kanałów sprzedaży i partnerów logistycznych uczestniczy w realizacji zamówień, tym ważniejsze staje się uporządkowanie tych zależności i jasne określenie, kto odpowiada za poszczególne etapy procesu.
Jeżeli firma nie ma pewności, czy jej model sprzedaży prawidłowo kwalifikuje się do IOSS albo czy dane wykorzystywane przy sprzedaży rzeczywiście trafiają do procesu celnego, warto zweryfikować ten proces przed dalszym skalowaniem działalności. O skuteczności IOSS nie decyduje sama rejestracja. Decyduje to, czy sprzedaż, VAT, logistyka i odprawa celna działają jako jeden spójny proces.