Nowy limit zwolnienia z VAT a sprzedaż internetowa: kiedy limit krajowy nie chroni przed VAT za granicą?
Spis treści
W handlu internetowym kluczowy może okazać się próg 10 000 euro netto, obejmujący łącznie wewnątrzwspólnotową sprzedaż towarów na odległość oraz usługi telekomunikacyjne, nadawcze i elektroniczne świadczone konsumentom w innych państwach UE. Uproszczenie to nie działa w każdym modelu biznesowym. Jeżeli sprzedawca ma siedzibę lub stałe miejsce prowadzenia działalności wyłącznie w jednym państwie członkowskim, a towary są wysyłane z tego państwa, może po spełnieniu pozostałych warunków stosować próg 10 000 euro. Po jego przekroczeniu miejscem opodatkowania WSTO staje się co do zasady państwo, w którym kończy się transport towaru. Najczęściej prowadzi to do rozliczania VAT według zasad tego państwa przez OSS albo lokalnie, ale od 2025 roku trzeba również sprawdzić możliwość skorzystania z transgranicznej procedury SME. Polski limit 240 000 zł sam nie rozszerza zwolnienia na inne kraje, natomiast SME może pozwolić na zwolnienie sprzedaży w wybranych państwach po spełnieniu dodatkowych warunków.
Nowy limit zwolnienia z VAT w Polsce — co zmienia się od 2026 roku?
Ile wynosi nowy limit?
Od 1 stycznia 2026 roku limit wartości sprzedaży uprawniający do zwolnienia podmiotowego z VAT wynosi 240 000 zł. Dla przedsiębiorcy kontynuującego działalność warunkiem rozpoczęcia 2026 roku ze zwolnieniem jest co do zasady nieprzekroczenie właściwego limitu sprzedaży w 2025 roku. Następnie firma musi monitorować wartość sprzedaży osiąganą w 2026 roku, ponieważ zwolnienie traci moc od transakcji, którą przekroczono kwotę 240 000 zł. Nie chodzi więc o rozliczenie dopiero od kolejnego miesiąca lub roku, lecz o właściwe opodatkowanie czynności powodującej przekroczenie oraz następnych transakcji. Jeżeli działalność rozpoczyna się w trakcie roku, limit ustala się proporcjonalnie do okresu prowadzenia sprzedaży. W każdym przypadku należy brać pod uwagę wartość sprzedaży obliczaną według ustawy o VAT, a nie automatycznie utożsamiać ją z przychodem podatkowym, wpływami na rachunek czy obrotem prezentowanym w panelu sprzedażowym.
Podwyższenie limitu z 200 000 zł do 240 000 zł daje części przedsiębiorców więcej przestrzeni do rozwijania działalności bez przechodzenia na rozliczanie polskiego VAT jako podatnik czynny. Może to być szczególnie odczuwalne w firmach, które sprzedają głównie konsumentom i chcą zachować dotychczasową politykę cenową, ale nie należy oceniać tej decyzji wyłącznie przez pryzmat mniejszej liczby rozliczeń. Podatnik korzystający ze zwolnienia co do zasady nie nalicza VAT od sprzedaży nim objętej i nie składa regularnego JPK_VAT z deklaracją, lecz jednocześnie nie odlicza podatku naliczonego związanego ze sprzedażą zwolnioną. Przy rosnących wydatkach na zapasy, logistykę, marketing, oprogramowanie i infrastrukturę może to wpływać na marżę oraz płynność. Zwolnienie nie usuwa też wszystkich obowiązków dokumentacyjnych. Od 1 kwietnia 2026 roku podatnicy zwolnieni są co do zasady objęci obowiązkiem wystawiania faktur w KSeF, z uwzględnieniem przewidzianych przepisami wyjątków i okresów przejściowych.
Przed czym chroni polskie zwolnienie?
Zwolnienie podmiotowe zwalnia z rozliczania podatku należnego od sprzedaży objętej tym zwolnieniem oraz z części obowiązków ewidencyjnych i raportowych związanych z polskim VAT. Nie jest jednak statusem, który wyłącza przedsiębiorcę z całego systemu VAT. Firma nadal musi ustalać, które czynności podlegają opodatkowaniu w Polsce, które są objęte zwolnieniem, a które ze względu na miejsce dostawy lub świadczenia powinny być analizowane według przepisów innego państwa. Sam fakt posiadania siedziby w Polsce i pozostawania poniżej limitu 240 000 zł nie przesądza więc o sposobie rozliczenia każdego zamówienia. W działalności krajowej zwolnienie może rzeczywiście oznaczać brak VAT należnego od objętej nim sprzedaży, ale przy transakcjach transgranicznych pierwszym krokiem powinno być ustalenie miejsca opodatkowania. Dopiero później można ocenić, czy w danym państwie trzeba naliczyć podatek, czy dostępne jest zwolnienie i jakie formalności są konieczne do jego zastosowania.
Gdy sprzedaż spełnia definicję WSTO i zostaje przekroczony próg 10 000 euro, miejscem opodatkowania właściwych transakcji staje się co do zasady państwo, w którym kończy się transport. Zagraniczny VAT można wówczas rozliczać przez OSS albo w lokalnych deklaracjach. OSS nie jest jednak zwolnieniem z podatku, lecz dobrowolną procedurą pozwalającą zadeklarować i zapłacić VAT należny państwom konsumpcji za pośrednictwem jednego państwa identyfikacji. Jeżeli przedsiębiorca uzyskał prawo do zwolnienia SME w danym państwie, sprzedaż może pozostać tam zwolniona z VAT mimo przeniesienia miejsca opodatkowania. Trzeba także pamiętać, że magazynowanie towaru za granicą, lokalne dostawy, przemieszczenia własnych zapasów między państwami lub inne transakcje nieobjęte OSS mogą powodować odrębne obowiązki rejestracyjne. Polski limit 240 000 zł nie rozstrzyga takich sytuacji i nie zastępuje analizy modelu logistycznego firmy.
Najczęstsze błędne założenie sprzedawców internetowych
Najczęstszy błąd zaczyna się od przekonania: „Skoro nie przekraczam 240 000 zł, nie muszę interesować się VAT-em”. W firmie nastawionej na ekspansję takie założenie może prowadzić do przeoczenia momentu, w którym zmienia się miejsce opodatkowania sprzedaży zagranicznej. Jeżeli przedsiębiorca kontroluje wyłącznie polski limit zwolnienia, może nie zauważyć, że łączna wartość WSTO oraz usług telekomunikacyjnych, nadawczych i elektronicznych świadczonych konsumentom w innych państwach UE zbliża się do progu 10 000 euro. Nie chodzi przy tym o wszystkie usługi B2C ani o osobny limit dla Niemiec, Francji, Czech czy Holandii. Próg jest wspólny dla objętych nim transakcji do wszystkich państw UE i bada się go w bieżącym oraz poprzednim roku kalendarzowym. Po jego przekroczeniu trzeba ustalić zasady rozliczenia sprzedaży w państwach konsumpcji, nawet gdy krajowa wartość sprzedaży nadal pozostaje wyraźnie poniżej 240 000 zł.
Przekroczenie progu 10 000 euro nie oznacza jednak automatycznie, że w każdym państwie konsumenta trzeba naliczać VAT. Od 2025 roku przedsiębiorca może ubiegać się o zwolnienie w innych państwach UE w ramach procedury SME, jeżeli jego roczny obrót na terytorium Unii nie przekracza 100 000 euro w bieżącym i poprzednim roku, mieści się on w limicie obowiązującym w państwie, w którym chce korzystać ze zwolnienia, oraz spełnia pozostałe lokalne warunki. Konieczne jest uprzednie powiadomienie, wskazanie wybranych państw i uzyskanie lub potwierdzenie numeru identyfikacyjnego EX; zwolnienie działa dopiero od momentu potwierdzenia uprawnienia. Firma może korzystać z SME tylko na części rynków, na innych rozliczać VAT przez OSS lub lokalnie, a nawet pozostawać czynnym podatnikiem VAT w Polsce. Dlatego kontrola ekspansji powinna obejmować nie tylko dwa limity, lecz także status w poszczególnych państwach, sposób magazynowania towaru, moment uzyskania numeru EX oraz wpływ lokalnych stawek VAT na ceny i marżę.
Dwa różne limity, dwa różne obowiązki
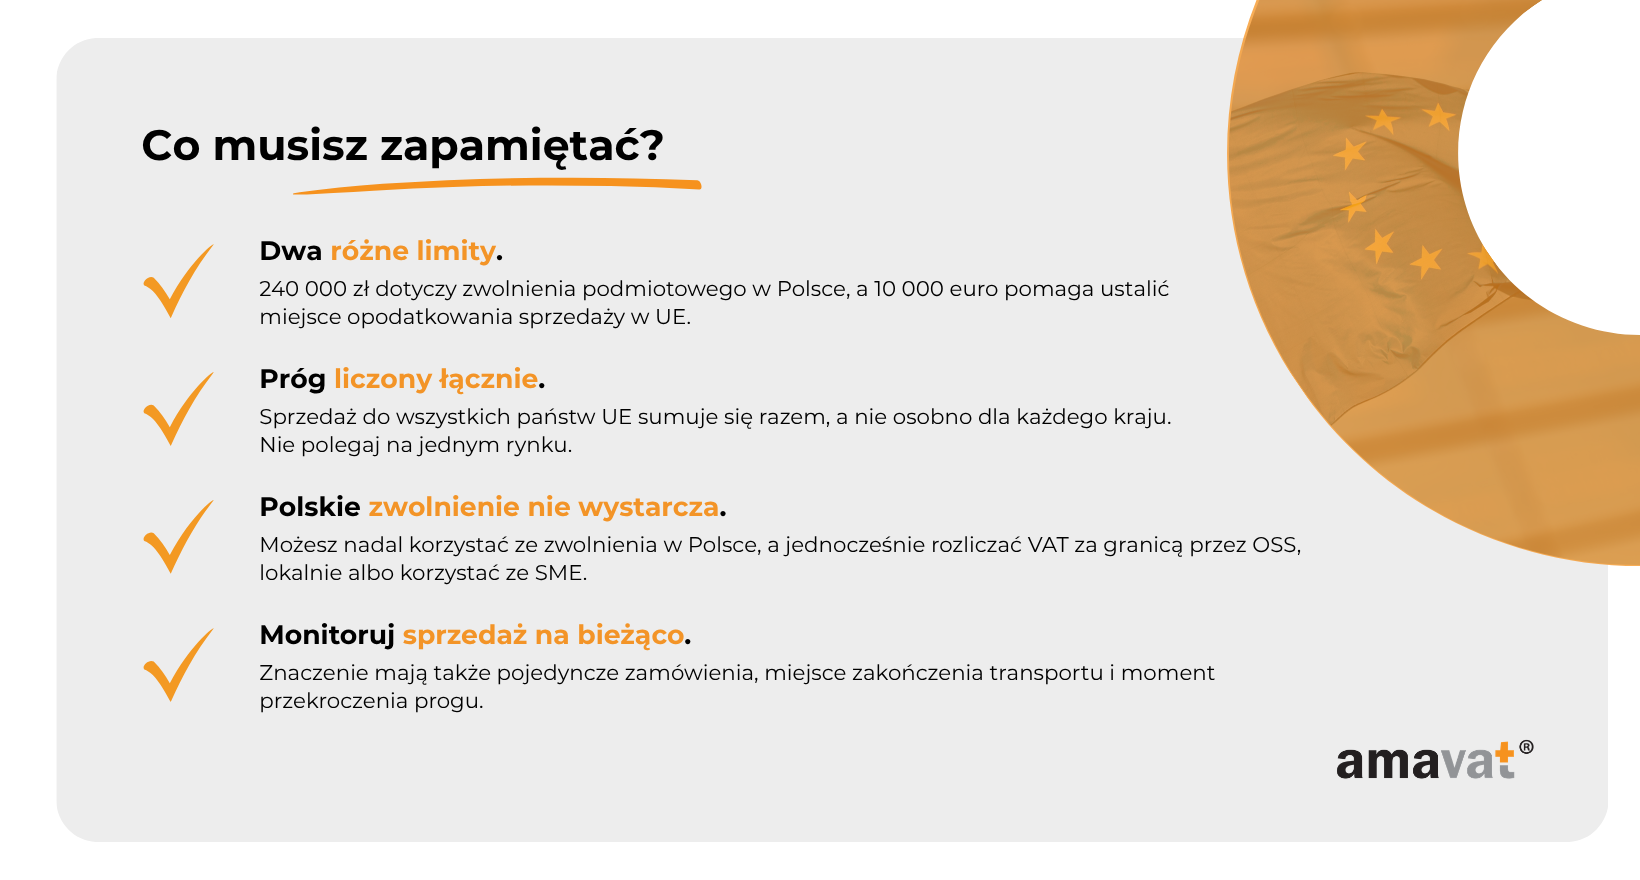
Limit 240 000 zł — zwolnienie podmiotowe w Polsce
Limit wartości sprzedaży uprawniający do zwolnienia podmiotowego z VAT wynosi od 1 stycznia 2026 roku 240 000 zł. Jego podstawową funkcją jest określenie, czy przedsiębiorca posiadający siedzibę działalności gospodarczej w Polsce może stosować zwolnienie przewidziane w polskiej ustawie o VAT. Dopóki firma spełnia wymagane warunki, nie przekracza właściwego limitu i nie wykonuje czynności ustawowo wyłączających możliwość korzystania ze zwolnienia, nie nalicza polskiego VAT od objętej nim sprzedaży. Nie oznacza to jednak, że próg należy porównywać z każdą kwotą widoczną w księgach, systemie zamówień, raporcie z platformy sprzedażowej lub na rachunku bankowym. Wartość sprzedaży na potrzeby zwolnienia ustala się według szczególnych reguł wynikających z ustawy o VAT, a część czynności nie jest uwzględniana podczas obliczania limitu. W rozwijającej się firmie e-commerce przychód podatkowy, wartość płatności od klientów i sprzedaż liczona na potrzeby art. 113 ustawy o VAT nie zawsze będą więc identyczne.
Próg 240 000 zł nie odpowiada natomiast na pytanie, w którym państwie powinna zostać opodatkowana konkretna dostawa. Najpierw należy ustalić miejsce opodatkowania transakcji, a dopiero później ocenić, czy może ona korzystać ze zwolnienia obowiązującego w danej jurysdykcji. Jeżeli miejscem opodatkowania jest Polska, znaczenie może mieć polskie zwolnienie podmiotowe. Jeżeli jednak na podstawie zasad dotyczących sprzedaży transgranicznej miejscem opodatkowania stają się Niemcy, Francja, Czechy, Holandia lub inne państwo konsumenta, sam limit 240 000 zł nie rozszerza polskiego zwolnienia na ten rynek. Przedsiębiorca musi wtedy sprawdzić, czy powinien naliczać VAT według zasad państwa konsumpcji, czy może zastosować dostępne tam zwolnienie w ramach procedury SME. Polski próg określa możliwość stosowania zwolnienia podmiotowego do sprzedaży objętej polską ustawą o VAT, ale nie rozstrzyga innych obowiązków, takich jak rejestracja VAT UE, rozliczanie importu usług, WNT lub transakcji podlegających opodatkowaniu za granicą.
Limit 10 000 euro — próg dla WSTO
Próg 10 000 euro, któremu w polskich przepisach odpowiada kwota 42 000 zł, pełni zupełnie inną funkcję niż krajowy limit zwolnienia podmiotowego. Obejmuje on łącznie wartość bez VAT wewnątrzwspólnotowej sprzedaży towarów na odległość oraz usług telekomunikacyjnych, nadawczych i elektronicznych świadczonych konsumentom w innych państwach UE. W przypadku sklepu internetowego najważniejsze jest najczęściej WSTO, czyli sprzedaż, w której towary są wysyłane lub transportowane przez sprzedawcę, na jego rzecz albo przy jego bezpośrednim lub pośrednim udziale z jednego państwa członkowskiego do nabywcy znajdującego się w innym państwie UE. Nabywcą jest w typowej sytuacji osoba prywatna, ale zasady WSTO mogą obejmować również określone podmioty, których nabycia wewnątrzwspólnotowe nie są opodatkowane na zasadach właściwych dla WNT. Nie należy natomiast utożsamiać progu z każdą sprzedażą B2C ani wliczać do niego wszystkich usług świadczonych konsumentom.
W typowym przypadku próg dotyczy przedsiębiorcy mającego siedzibę działalności gospodarczej wyłącznie w Polsce, który wysyła towary z Polski do konsumentów w innych państwach UE. Wartość objętych nim transakcji bada się łącznie dla wszystkich państw członkowskich w bieżącym oraz poprzednim roku kalendarzowym. Nie jest to zatem osobny limit dla Niemiec, drugi dla Holandii i kolejny dla Francji. Próg 10 000 euro nie może być stosowany do dostaw rozpoczynających się w zagranicznym magazynie, jeżeli towary nie są wysyłane z państwa wyłącznej siedziby sprzedawcy. Ponadto przemieszczenie własnych towarów do takiego magazynu, rozpoznanie lokalnego WNT oraz późniejsza sprzedaż krajowa mogą powodować obowiązek rejestracji VAT w państwie magazynowania niezależnie od wartości sprzedaży. Ostateczne skutki zależą jednak od konkretnego modelu logistycznego, rodzaju przemieszczenia i sposobu realizacji dostaw, dlatego samo fizyczne przechowywanie określonych rzeczy za granicą nie powinno być automatycznie utożsamiane z jednym, identycznym obowiązkiem w każdej sytuacji.
Dlaczego tych limitów nie można traktować zamiennie?
Najprostsze porównanie obu limitów sprowadza się do dwóch różnych pytań. Limit 240 000 zł pomaga odpowiedzieć, czy sprzedaż objęta polską ustawą o VAT może korzystać z krajowego zwolnienia podmiotowego. Próg 10 000 euro służy natomiast przede wszystkim do ustalenia, czy objęte nim transakcje transgraniczne mogą pozostać opodatkowane w państwie rozpoczęcia transportu, czy powinny być rozliczane według zasady państwa przeznaczenia. Pierwszy próg dotyczy więc możliwości stosowania zwolnienia w Polsce. Drugi dotyczy przede wszystkim miejsca opodatkowania WSTO oraz objętych nim usług telekomunikacyjnych, nadawczych i elektronicznych. Różnica jest fundamentalna, ponieważ ustalenie miejsca opodatkowania następuje przed oceną, czy w danym państwie podatek rzeczywiście trzeba naliczyć. Transakcja może podlegać przepisom państwa konsumpcji, a jednocześnie pozostawać tam zwolniona, jeżeli przedsiębiorca skutecznie korzysta z transgranicznej procedury SME.
Inne są również skutki przekroczenia każdego z progów. Jeżeli wartość sprzedaży uwzględnianej w polskim limicie przekroczy 240 000 zł, zwolnienie podmiotowe traci moc od czynności powodującej przekroczenie, o ile przedsiębiorca nie może zastosować innej podstawy zwolnienia. Po przekroczeniu progu 10 000 euro zmienia się natomiast co do zasady miejsce opodatkowania właściwych dostaw do konsumentów w innych państwach UE. Nie powoduje to automatycznej utraty polskiego zwolnienia dla sprzedaży krajowej, obowiązku rejestracji VAT w każdym kraju odbiorcy ani bezwarunkowej konieczności naliczania podatku, jeżeli przedsiębiorca skutecznie korzysta w danym państwie ze zwolnienia SME. Firma powinna ustalić, czy zagraniczny VAT będzie rozliczać przez OSS lub lokalnie, czy też spełnia unijny próg 100 000 euro oraz krajowe warunki zwolnienia obowiązujące na wybranym rynku. Traktowanie obu limitów jak jednej granicy obrotu prowadzi do błędów, ponieważ każdy z nich odpowiada na inne pytanie i uruchamia odmienne konsekwencje podatkowe.
Kiedy krajowy limit zwolnienia z VAT nie chroni przed VAT za granicą?
Sprzedajesz towary konsumentom w innych państwach UE
Problem pojawia się przede wszystkim wtedy, gdy polski sklep wysyła towary do osób prywatnych znajdujących się w innych państwach Unii Europejskiej. Typowym przykładem jest zamówienie złożone przez konsumenta z Niemiec, Czech lub Holandii, które przedsiębiorca realizuje z magazynu w Polsce i dostarcza za pośrednictwem przewoźnika. Jeżeli sprzedawca organizuje transport, zleca go firmie kurierskiej albo w sposób pośredni uczestniczy w wysyłce, dostawa może spełniać definicję WSTO. Sam zagraniczny adres klienta nie wystarcza jednak do prawidłowego zakwalifikowania transakcji. Trzeba uwzględnić status nabywcy, państwo rozpoczęcia i zakończenia transportu, sposób organizacji wysyłki oraz rodzaj sprzedawanego towaru. Odmienne zasady mogą dotyczyć między innymi eksportu poza Unię Europejską, towarów instalowanych lub montowanych u nabywcy, nowych środków transportu, wyrobów akcyzowych oraz dostaw objętych procedurami szczególnymi.
Dla rozwijającej się firmy e-commerce szczególne znaczenie ma rozdzielenie sprzedaży konsumenckiej od transakcji zawieranych z przedsiębiorcami. Zamówienie złożone przez zagranicznego przedsiębiorcę może podlegać zasadom WDT, jeżeli nabywca działa w tej transakcji jako podatnik, towary są przemieszczane z Polski do innego państwa UE oraz spełnione są pozostałe warunki przewidziane dla transakcji wewnątrzwspólnotowej. Samo podanie numeru VAT UE nie przesądza jeszcze o prawidłowej kwalifikacji dostawy ani o możliwości zastosowania stawki 0 procent. Znaczenie mają również sposób działania nabywcy w konkretnej transakcji, opodatkowanie nabycia w państwie przeznaczenia oraz posiadanie wymaganych dowodów przemieszczenia towaru. Jeżeli sklep automatycznie traktuje każdą sprzedaż z numerem firmowym jako B2B, a każdą pozostałą jako WSTO, może błędnie przypisać miejsce opodatkowania i zastosować niewłaściwy sposób rozliczenia.
Łączna sprzedaż zagraniczna przekracza 10 000 euro
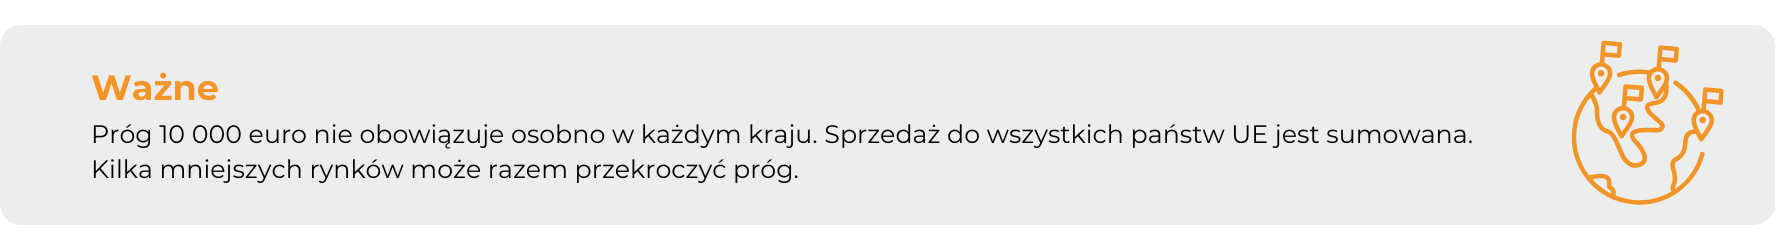
Próg dla WSTO nie jest liczony osobno dla każdego rynku, na którym działa sklep. Firma nie otrzymuje oddzielnych 10 000 euro na sprzedaż do Niemiec, kolejnych 10 000 euro na Holandię i następnych 10 000 euro na Czechy. Do limitu należy zsumować wartość bez VAT wszystkich objętych nim dostaw do konsumentów w innych państwach UE oraz usług telekomunikacyjnych, nadawczych i elektronicznych uwzględnianych przy stosowaniu tego progu. Jeżeli sklep osiągnie 4 000 euro sprzedaży do Niemiec, 3 500 euro do Holandii i 3 000 euro do Czech, łączna wartość wyniesie 10 500 euro. Próg zostanie zatem przekroczony, chociaż sprzedaż w żadnym z tych państw nie osiągnęła samodzielnie 10 000 euro. W praktyce właśnie stopniowe gromadzenie stosunkowo niewielkich wartości na kilku rynkach jest jednym z najczęstszych powodów przeoczenia momentu, od którego należy zastosować zasadę państwa przeznaczenia.
Znaczenie ma również wartość bez VAT transakcji osiągnięta w poprzednim roku kalendarzowym. Jeżeli objęta progiem sprzedaż przekroczyła 10 000 euro już w roku poprzednim, przedsiębiorca nie rozpoczyna kolejnego roku z nowym, niewykorzystanym limitem. Od pierwszych właściwych transakcji powinien stosować zasadę państwa przeznaczenia, chyba że stan faktyczny prowadzi do innego sposobu rozliczenia. Jeżeli przekroczenie następuje w trakcie bieżącego roku, zmiana obejmuje dostawę powodującą przekroczenie oraz kolejne transakcje objęte tymi zasadami. Limit powinien więc być kontrolowany na bieżąco, a nie dopiero podczas zamykania kwartału. Przy sprzedaży prowadzonej przez kilka stron internetowych, platform lub marek konieczne jest połączenie danych ze wszystkich kanałów, ponieważ próg odnosi się do działalności podatnika, a nie do pojedynczego konta, sklepu, domeny czy systemu płatności.
Miejscem opodatkowania staje się kraj konsumenta
Po przekroczeniu progu 10 000 euro miejscem opodatkowania WSTO staje się co do zasady państwo, w którym kończy się wysyłka lub transport towaru do nabywcy. Sprzedaż wysłana z Polski do konsumenta w Niemczech podlega wtedy niemieckim zasadom VAT, a dostawa do konsumenta w Holandii zasadom holenderskim. Nie oznacza to, że przedsiębiorca przestaje być polską firmą ani że automatycznie traci zwolnienie podmiotowe dla sprzedaży opodatkowanej w Polsce. Zmienia się natomiast jurysdykcja właściwa dla konkretnych transakcji zagranicznych. Polski limit 240 000 zł nie może samodzielnie zwolnić sprzedaży, której miejscem opodatkowania jest inne państwo, ponieważ jego zastosowanie wynika z polskiej ustawy o VAT. Dla każdego państwa konsumpcji trzeba ustalić właściwą stawkę podatku, prawidłowo przyporządkować sprzedaż oraz sprawdzić możliwość zastosowania SME. Zasady dokumentowania zależą dodatkowo od wybranego sposobu rozliczenia, czyli OSS, lokalnej rejestracji albo zwolnienia SME.
W przypadku samego WSTO przedsiębiorca może najczęściej rozliczać zagraniczny VAT przez OSS albo w ramach lokalnych rejestracji. Jeżeli spełnia warunki SME, trzecim rozwiązaniem może być zastosowanie zwolnienia w wybranym państwie konsumpcji. OSS upraszcza raportowanie, ponieważ pozwala wykazać podatek należny kilku państwom w jednej szczególnej deklaracji składanej w państwie identyfikacji. Nie jest jednak zwolnieniem z VAT i nie służy do rozliczania każdego rodzaju transakcji zagranicznej. Nie wykazuje się w nim między innymi własnych przesunięć magazynowych ani lokalnego WNT. Przemieszczenie zapasów do magazynu w innym państwie, a następnie wykonywanie stamtąd dostaw krajowych lub transgranicznych, może wymagać lokalnej rejestracji niezależnie od korzystania z OSS. Dlatego przed wejściem na nowy rynek należy analizować nie tylko kraj klienta, lecz także miejsce, z którego faktycznie rozpoczyna się transport towaru.
Możesz jednocześnie być zwolniony z VAT w Polsce i rozliczać VAT za granicą
Przedsiębiorca może nadal korzystać ze zwolnienia podmiotowego w Polsce, a jednocześnie rozliczać VAT od sprzedaży internetowej do konsumentów w innych państwach UE. Nie ma w tym sprzeczności, ponieważ oba sposoby rozliczenia odnoszą się do innych transakcji i terytoriów. Sprzedaż krajowa, której miejscem opodatkowania jest Polska, może pozostawać objęta zwolnieniem do momentu przekroczenia polskiego limitu lub wystąpienia innej przesłanki powodującej utratę prawa do zwolnienia. Równocześnie WSTO, którego miejscem opodatkowania stało się państwo konsumenta, może wymagać naliczania właściwego zagranicznego VAT i wykazywania go w OSS albo w deklaracji lokalnej. Status przedsiębiorcy nie jest więc jednolity dla wszystkich transakcji wykonywanych w Unii Europejskiej. Ta sama firma może stosować odmienne zasady w zależności od rodzaju sprzedaży, miejsca rozpoczęcia transportu, kraju odbiorcy oraz dostępności zwolnienia.
Sytuację dodatkowo różnicuje procedura SME. Polski przedsiębiorca może uzyskać zwolnienie w wybranych państwach konsumpcji, ale krajowy limit 240 000 zł nie przenosi się tam automatycznie. Konieczne jest nieprzekroczenie unijnego obrotu 100 000 euro w bieżącym oraz poprzednim roku, zachowanie właściwego progu i spełnienie warunków obowiązujących w konkretnym państwie, a także dokonanie uprzedniego powiadomienia oraz uzyskanie albo odpowiednie zaktualizowanie indywidualnego numeru identyfikacyjnego EX. Przedsiębiorca, który posiada już numer EX i rozszerza zwolnienie na kolejny rynek, nie otrzymuje osobnego numeru dla każdego państwa. Zakres stosowania posiadanego numeru jest odpowiednio aktualizowany po potwierdzeniu spełnienia warunków. Firma może zatem korzystać ze SME na jednym rynku, rozliczać VAT przez OSS na drugim, posiadać lokalną rejestrację w trzecim, a sprzedaż krajową nadal obejmować polskim zwolnieniem podmiotowym.
Czy ten problem dotyczy mnie?
Szybka autodiagnoza dla sprzedawcy internetowego
Problem może dotyczyć Twojej firmy, jeżeli prowadzisz sklep internetowy w Polsce i wysyłasz towary do konsumentów lub innych nabywców objętych zasadami WSTO, a transport kończy się w innym państwie Unii Europejskiej. Znaczenie ma tutaj miejsce zakończenia wysyłki, a nie wyłącznie adres zamieszkania klienta czy kraj, w którym założył konto w sklepie. Konsument mieszkający w Polsce może zamówić towar z dostawą do Niemiec, podobnie jak osoba mieszkająca za granicą może wskazać polski adres odbioru. W każdym przypadku trzeba sprawdzić status nabywcy, państwo rozpoczęcia transportu, miejsce jego zakończenia oraz udział sprzedawcy w organizacji dostawy. Także pojedyncze i sporadyczne zamówienia powinny być prawidłowo klasyfikowane oraz ujmowane w monitoringu progu. Ich niewielka liczba zmniejsza prawdopodobieństwo szybkiego przekroczenia limitu, ale nie powoduje, że można je pominąć przy obliczeniach.
Szczególnej uwagi wymaga sytuacja, w której firma sprzedaje jednocześnie do kilku państw, prowadzi kilka sklepów lub korzysta z różnych kanałów sprzedaży. Próg 10 000 euro odnosi się do działalności podatnika, dlatego danych nie można analizować osobno dla każdej marki, domeny czy platformy. Ważny jest również model logistyczny. Jeżeli wszystkie towary są wysyłane z Polski, zastosowanie może znaleźć uproszczenie związane z progiem 10 000 euro, o ile spełnione są pozostałe warunki. Dostawa rozpoczynająca się w zagranicznym magazynie może nadal stanowić WSTO, ale nie korzysta z tego uproszczenia właściwego dla wysyłek z państwa wyłącznej siedziby sprzedawcy. Wcześniejsze przemieszczenie własnych towarów do magazynu może ponadto powodować WDT i WNT, a także lokalne obowiązki rejestracyjne, ewidencyjne oraz raportowe.
Kiedy odpowiedź powinna brzmieć „tak”?
Odpowiedź powinna brzmieć „tak”, jeżeli sprzedajesz towary do konsumentów w innych państwach UE, ale nie potrafisz szybko ustalić łącznej wartości bez VAT transakcji objętych progiem WSTO. Problem dotyczy Cię również wtedy, gdy nie wiesz, które zamówienia zwiększają polski limit 240 000 zł, które należy uwzględnić przy progu 10 000 euro oraz czy dane ze wszystkich kanałów sprzedaży są prawidłowo sumowane. Sygnałem ostrzegawczym jest przekonanie, że każde państwo posiada osobny próg 10 000 euro albo że pozostawanie poniżej polskiego limitu automatycznie wyłącza zagraniczne obowiązki VAT. Nawet sprzedaż rozłożona pomiędzy kilka stosunkowo niewielkich rynków może łącznie przekroczyć unijny próg. Firma powinna więc kontrolować całość objętych nim transakcji, a nie czekać, aż jeden kraj stanie się dominującym kierunkiem sprzedaży.
Trzeba również ustalić, czy firma dobrowolnie wybrała opodatkowanie WSTO w państwach przeznaczenia jeszcze przed przekroczeniem progu 10 000 euro. Podatnik może zrezygnować z uproszczenia i stosować zasadę państwa konsumpcji wcześniej, dlatego pozostawanie poniżej progu nie zawsze oznacza, że sprzedaż powinna być rozliczana w Polsce. Po zastosowaniu zasady państwa przeznaczenia należy sprawdzić, czy zagraniczny VAT będzie wykazywany przez OSS, rozliczany w ramach lokalnej rejestracji, czy sprzedaż może zostać objęta zwolnieniem SME. W ostatnim przypadku konieczne jest spełnienie unijnego progu 100 000 euro, zachowanie krajowego limitu i warunków danego państwa oraz uzyskanie albo potwierdzenie możliwości korzystania z numeru EX na tym rynku. Jeżeli sprzedajesz konsumentom w UE, sam polski limit 240 000 zł nie wystarczy więc do prawidłowej oceny Twojej sytuacji.
Co dokładnie wlicza się do obu limitów?
Co uwzględnia się w polskim limicie zwolnienia?
Do limitu 240 000 zł nie wlicza się automatycznie całego przychodu firmy, wszystkich wpływów bankowych ani pełnej wartości zamówień widocznej w systemie sprzedażowym. Punktem wyjścia jest wartość sprzedaży w rozumieniu ustawy o VAT, ustalana bez kwoty podatku. Następnie należy zastosować wyłączenia określone w art. 113 ust. 2. Z tego względu do obliczeń nie wystarczy prosty podział transakcji na krajowe i zagraniczne ani porównanie limitu z przychodem wykazywanym na potrzeby podatku dochodowego. Znaczenie ma podatkowa kwalifikacja każdej kategorii sprzedaży, jej miejsce opodatkowania oraz to, czy ustawodawca nakazuje uwzględnić ją w limicie. W praktyce firma powinna posiadać zestawienie umożliwiające oddzielenie wartości zamówień handlowych od wartości sprzedaży liczonej na potrzeby zwolnienia podmiotowego.
Szczególnej analizy wymagają czynności zwolnione przedmiotowo. Niektóre z nich nie zwiększają limitu, natomiast określone transakcje związane z nieruchomościami oraz niektóre usługi finansowe i ubezpieczeniowe mogą być w nim uwzględniane, jeżeli nie mają charakteru pomocniczego. Do limitu nie uwzględnia się także odpłatnej dostawy towarów zaliczonych przez podatnika do środków trwałych oraz wartości niematerialnych i prawnych podlegających amortyzacji. Nie oznacza to jednak, że wyłączona będzie sprzedaż każdego składnika majątku, z którego firma wcześniej korzystała. Jeżeli rzecz nie została zaliczona do odpowiedniej kategorii środków trwałych, jej sprzedaż wymaga odrębnej oceny. Samo potoczne określenie towaru jako „używanego” nie przesądza o pominięciu transakcji przy obliczaniu limitu.
WSTO, którego miejscem opodatkowania jest inne państwo członkowskie, zasadniczo nie zwiększa wartości sprzedaży ustalanej dla polskiego zwolnienia z art. 113. Nie dotyczy to jednak automatycznie każdej transakcji zawartej z zagranicznym klientem. Eksport towarów, WDT, sprzedaż podlegająca opodatkowaniu w Polsce oraz dostawy lokalne rozpoczynające się w zagranicznym magazynie wymagają odrębnej kwalifikacji i zastosowania właściwych zasad. O wyniku nie przesądza waluta płatności, język sklepu, domena internetowa ani adres rozliczeniowy kupującego. Decydują przepisy odnoszące się do konkretnego rodzaju dostawy i jej rzeczywisty przebieg. Dlatego usunięcie z polskiego limitu całej sprzedaży oznaczonej w systemie jako „zagraniczna” może prowadzić do równie poważnego błędu jak wliczenie do niego wszystkich transakcji bez żadnych wyłączeń.
Co wlicza się do progu 10 000 euro?
Do progu 10 000 euro wlicza się łączną wartość bez VAT WSTO oraz usług telekomunikacyjnych, nadawczych i elektronicznych świadczonych konsumentom w innych państwach UE. W typowej firmie handlowej główną część tej wartości stanowią dostawy towarów wysyłanych z Polski do nabywców w innych państwach członkowskich, jeżeli sprzedawca organizuje transport, zleca go przewoźnikowi albo pośrednio uczestniczy w wysyłce. Próg nie obejmuje automatycznie każdej sprzedaży B2C, wszystkich usług wykonywanych dla osób prywatnych ani ogółu przychodów uzyskanych od zagranicznych klientów. Przed dodaniem transakcji do wyliczenia trzeba sprawdzić, czy rzeczywiście spełnia ona warunki WSTO albo należy do jednej z trzech wymienionych kategorii usług uwzględnianych przy stosowaniu progu.
Wartość objętych transakcji sumuje się dla wszystkich państw UE razem. Firma nie ma osobnych 10 000 euro dla sprzedaży do Niemiec, Holandii, Francji i Czech. Jeżeli sprzedaż do kilku państw wynosi odpowiednio 4 000 euro, 3 500 euro oraz 3 000 euro, łączna wartość osiąga 10 500 euro i próg zostaje przekroczony, mimo że żaden pojedynczy rynek nie przekroczył go samodzielnie. Analiza obejmuje bieżący oraz poprzedni rok kalendarzowy. Jeżeli próg został przekroczony w poprzednim roku, zasada państwa przeznaczenia ma zastosowanie do właściwych transakcji od początku kolejnego roku. Gdy przekroczenie następuje w trakcie roku, uproszczenie przestaje obowiązywać od dostawy, która powoduje przekroczenie. Dlatego dane powinny być aktualizowane na bieżąco i obejmować wszystkie kanały sprzedaży prowadzone przez tego samego podatnika.
Do progu nie uwzględnia się dostaw rozpoczynających się w zagranicznym magazynie, jeżeli nie spełniają one warunków uproszczenia przewidzianego dla podatnika posiadającego siedzibę, a w odpowiednich przypadkach miejsce zamieszkania lub zwykłe miejsce pobytu, tylko w jednym państwie członkowskim. Dostawy te mogą nadal stanowić WSTO, ale miejsce ich opodatkowania ustala się bez stosowania progu 10 000 euro. Przykładowo sprzedaż z magazynu w Niemczech do konsumenta w Holandii może podlegać regułom WSTO, jednak nie jest częścią polskiego progu 42 000 zł właściwego dla określonych wysyłek z Polski. Dodatkowo samo przemieszczenie własnych towarów z Polski do niemieckiego magazynu może wywołać skutki w zakresie WDT, WNT oraz lokalnej rejestracji VAT, zanim zostanie zrealizowane pierwsze zamówienie konsumenckie.
Dlaczego jedna sprzedaż może nie zwiększać polskiego limitu, ale tworzyć obowiązek za granicą?
Pozorny paradoks wynika z tego, że oba limity służą do rozstrzygania innych kwestii. Polski próg 240 000 zł określa możliwość stosowania zwolnienia podmiotowego do sprzedaży objętej polskimi zasadami. Próg 10 000 euro pomaga natomiast ustalić miejsce opodatkowania określonych transakcji transgranicznych. Jeżeli polski sklep wysyła towar do konsumenta w Niemczech, a dostawa została dokonana od momentu przekroczenia progu, miejscem jej opodatkowania są co do zasady Niemcy. Nie podlega ona wtedy opodatkowaniu polskim VAT i zasadniczo nie zwiększa wartości sprzedaży ustalanej dla polskiego zwolnienia z art. 113. Nadal pozostaje jednak przychodem firmy oraz transakcją, która musi zostać prawidłowo przypisana do państwa konsumpcji i rozliczona zgodnie z właściwą procedurą.
W przypadku takiej dostawy przedsiębiorca może być zobowiązany do zastosowania niemieckiej stawki VAT i wykazania podatku przez OSS albo w lokalnej deklaracji. Jeżeli firma spełnia warunki procedury SME i skutecznie uzyskała potwierdzenie prawa do zwolnienia w Niemczech, sprzedaż może pozostać tam zwolniona. Samo wysłanie uprzedniego powiadomienia nie pozwala jeszcze stosować zwolnienia. Jest ono dostępne od momentu poinformowania przedsiębiorcy o nadaniu albo potwierdzeniu numeru EX w odniesieniu do danego państwa. Brak wpływu transakcji na polski limit nie oznacza więc braku obowiązków. Może być konieczne prawidłowe wykazanie sprzedaży w OSS, lokalnym rozliczeniu albo informacji kwartalnej składanej w ramach SME.
Firma korzystająca ze SME powinna monitorować nie tylko krajowy limit obowiązujący w państwie konsumpcji, lecz także unijny próg 100 000 euro. Do unijnego obrotu wlicza się sprzedaż dokonywaną w Polsce oraz obrót osiągany we wszystkich pozostałych państwach UE, również w tych, w których przedsiębiorca nie korzysta ze zwolnienia SME. Trzeba ponadto uwzględniać szczegółowe warunki danego kraju, ewentualny mechanizm przejściowy po przekroczeniu jego progu oraz wartości potrzebne do przygotowania informacji kwartalnej obejmującej obrót we wszystkich państwach członkowskich. Dane potrzebne do kontroli limitów mogą być gromadzone w jednym systemie, ale muszą umożliwiać odrębne obliczenie polskiego limitu 240 000 zł, progu WSTO 10 000 euro, unijnego progu SME 100 000 euro oraz limitów obowiązujących na poszczególnych rynkach.
Praktyczny przykład: sprzedaż do Niemiec i Holandii
Sytuacja sklepu internetowego
Załóżmy, że polska firma prowadzi średniej wielkości sklep internetowy i realizuje wszystkie zamówienia z magazynu znajdującego się w Polsce. Większość towarów sprzedaje klientom krajowym, ale równolegle rozwija sprzedaż do konsumentów w Niemczech i Holandii. Transport jest organizowany przez sklep, który przekazuje przesyłki przewoźnikom i odpowiada za dostarczenie zamówień pod adres wskazany przez nabywcę. Firma nie posiada siedziby ani magazynu w innym państwie UE, nie wybrała wcześniej dobrowolnie opodatkowania WSTO w państwach przeznaczenia, a wartość transakcji objętych progiem 10 000 euro nie przekroczyła tego poziomu w poprzednim roku. W takim modelu przedsiębiorca może stosować uproszczenie dotyczące miejsca opodatkowania WSTO, dopóki spełnia wszystkie wymagane warunki i nie przekroczy właściwego progu w bieżącym roku.
Jednocześnie łączna wartość sprzedaży uwzględnianej w polskim limicie, obejmująca w tym przykładzie również dostawy do Niemiec i Holandii realizowane przed przekroczeniem progu 10 000 euro, pozostaje poniżej 240 000 zł. Firma może więc nadal korzystać z polskiego zwolnienia podmiotowego, o ile nie wykonuje czynności wyłączających możliwość jego stosowania. Nie oznacza to jednak, że zamówienia zagraniczne można do momentu przekroczenia progu traktować jako całkowicie oddzielone od polskiego limitu. Skoro miejscem ich opodatkowania pozostaje na tym etapie Polska, ich wartość może zwiększać sprzedaż analizowaną na potrzeby zwolnienia z art. 113 ustawy o VAT. Dopiero dostawy, których miejscem opodatkowania stanie się inne państwo członkowskie, będą co do zasady rozpatrywane odmiennie przy obliczaniu polskiego limitu.
Od pierwszego zamówienia zagranicznego firma powinna prowadzić dane umożliwiające jednoczesne kontrolowanie miejsca opodatkowania, progu WSTO i polskiego zwolnienia podmiotowego. W praktyce warto zapisywać państwo rozpoczęcia oraz zakończenia transportu, status nabywcy, datę i wartość bez VAT transakcji, kanał sprzedaży, rodzaj towaru, potencjalną stawkę obowiązującą w państwie konsumpcji oraz informację o sposobie rozliczenia. Istotne będzie również oznaczenie, czy dana sprzedaż pozostaje opodatkowana w Polsce, jest wykazywana w OSS, rozliczana lokalnie albo korzysta ze zwolnienia SME w państwie konsumpcji. Takie dane powinny pochodzić ze wszystkich sklepów, platform i marek prowadzonych przez tego samego podatnika, ponieważ limity nie są obliczane osobno dla poszczególnych kanałów.
Moment przekroczenia progu unijnego
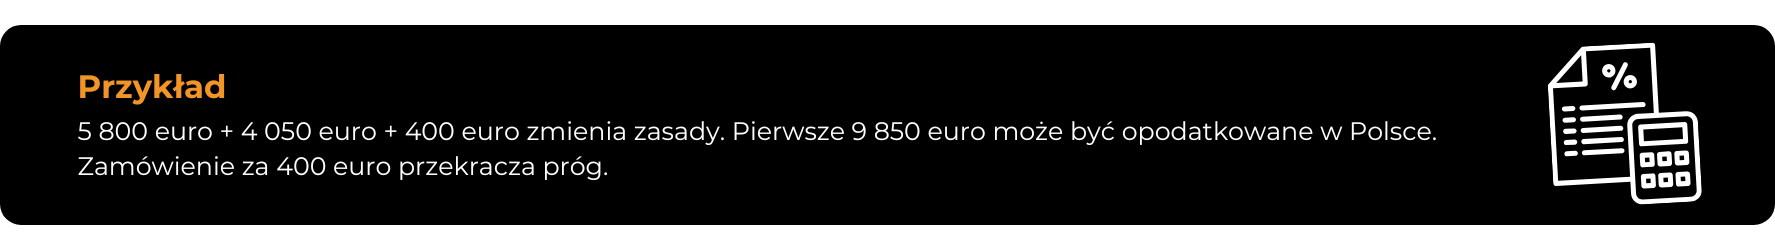
W pierwszych miesiącach roku wartość bez VAT dostaw do konsumentów w Niemczech osiąga 5 800 euro, natomiast sprzedaż do Holandii wynosi 4 050 euro. Łącznie daje to 9 850 euro. Ponieważ przedsiębiorca nie przekroczył progu również w poprzednim roku, nie wybrał dobrowolnie opodatkowania w państwach przeznaczenia i spełnia pozostałe warunki uproszczenia, miejscem opodatkowania tych dostaw pozostaje Polska. Wartość pierwszych 9 850 euro powinna zatem zostać uwzględniona również przy monitorowaniu polskiego limitu zwolnienia podmiotowego. Firma nie nalicza od tej sprzedaży polskiego VAT, jeżeli skutecznie korzysta ze zwolnienia z art. 113, ale same transakcje zwiększają wartość sprzedaży analizowaną na potrzeby progu 240 000 zł.
Następne zamówienie wysyłane do konsumenta w Holandii ma wartość bez VAT wynoszącą 400 euro. Po jego uwzględnieniu łączna wartość transakcji objętych progiem osiąga 10 250 euro. Nie ma znaczenia, że osobno ani sprzedaż do Niemiec, ani sprzedaż do Holandii nie przekroczyła 10 000 euro. Próg jest wspólny dla wszystkich państw UE i obejmuje łączną wartość WSTO oraz usług telekomunikacyjnych, nadawczych i elektronicznych uwzględnianych przy jego stosowaniu. Dostawa o wartości 400 euro powoduje przekroczenie limitu i już dla niej miejscem opodatkowania jest Holandia. Nie jest to zmiana obowiązująca dopiero od kolejnego zamówienia, miesiąca lub kwartału.
Pierwsze 9 850 euro pozostaje w opisanym modelu opodatkowane w Polsce i może zwiększać wartość sprzedaży obliczaną dla polskiego zwolnienia podmiotowego. Dostawa o wartości 400 euro podlega natomiast zasadniczo opodatkowaniu w Holandii i nie zwiększa polskiego limitu na tych samych zasadach co wcześniejsze transakcje. Kolejne dostawy do konsumentów w Niemczech, Holandii i innych państwach UE również podlegają co do zasady regule państwa, w którym kończy się transport. Jeżeli próg zostałby przekroczony już w poprzednim roku kalendarzowym, przedsiębiorca musiałby stosować tę regułę od pierwszej właściwej dostawy dokonanej w kolejnym roku, ponieważ rozpoczęcie nowego roku nie powoduje automatycznego odnowienia uproszczenia.
Skutek podatkowy
Przekroczenie progu 10 000 euro nie powoduje automatycznej utraty zwolnienia podmiotowego w Polsce. Firma może nadal stosować je do sprzedaży, której miejscem opodatkowania jest Polska, jeżeli wartość uwzględniana w krajowym limicie nie przekroczyła 240 000 zł i nie wystąpiła inna przesłanka wyłączająca zwolnienie. Zmienia się jednak sposób rozliczania dostaw zagranicznych realizowanych od transakcji powodującej przekroczenie. Sprzedaż, której transport kończy się w Niemczech, podlega zasadniczo niemieckim regułom VAT, natomiast dostawa kończąca się w Holandii powinna zostać przeanalizowana według zasad holenderskich. Polski limit nie może samodzielnie zwolnić sprzedaży opodatkowanej w tych państwach.
Jeżeli przedsiębiorca nie korzysta w Niemczech lub Holandii ze zwolnienia SME, powinien stosować właściwe stawki VAT tych państw i rozliczać podatek przez OSS albo w ramach lokalnych rejestracji. Jeżeli skutecznie korzysta ze SME wyłącznie w Niemczech, sprzedaż do tego państwa może pozostawać zwolniona, natomiast VAT należny od dostaw do Holandii może być wykazywany w OSS. Możliwe jest zatem równoczesne stosowanie polskiego zwolnienia podmiotowego, zagranicznego zwolnienia SME oraz procedury OSS, pod warunkiem prawidłowego przyporządkowania transakcji. W OSS należy wykazywać podatek należny państwom, w których przedsiębiorca nie stosuje SME i dla których właściwe transakcje mogą być rozliczane w tej procedurze.
Firma nie powinna czekać z przygotowaniem procedury OSS do zakończenia kwartału. Obowiązek zastosowania holenderskich zasad powstaje już dla zamówienia o wartości 400 euro, które powoduje przekroczenie progu. Jeżeli przedsiębiorca chce objąć OSS właśnie tę dostawę, powinien odpowiednio wcześniej przygotować rejestrację, przyporządkowanie stawek i konfigurację systemu sprzedażowego. Zgłoszenie dokonane po pierwszej transakcji, która ma zostać objęta procedurą, musi nastąpić z zachowaniem właściwego terminu, aby OSS mógł być stosowany od dnia tej dostawy. Spóźnienie może prowadzić do konieczności lokalnego rozliczenia części transakcji w państwie konsumpcji, nawet jeżeli następne dostawy będą już prawidłowo wykazywane w OSS.
Najważniejsza lekcja z przykładu
O obowiązkach związanych ze sprzedażą zagraniczną nie przesądza wyłącznie całkowity obrót sklepu ani kwota analizowana na potrzeby polskiego zwolnienia podmiotowego. Firma może pozostawać poniżej 240 000 zł, a jednocześnie przekroczyć próg WSTO, jeżeli rozwija kilka rynków europejskich równolegle. Trzeba przy tym pamiętać, że dostawy realizowane przed przekroczeniem progu mogą być opodatkowane w Polsce i zwiększać wartość sprzedaży uwzględnianej przy polskim zwolnieniu. Od transakcji powodującej przekroczenie miejscem opodatkowania staje się natomiast co do zasady państwo zakończenia transportu, co uruchamia konieczność analizy zagranicznego VAT, OSS, lokalnej rejestracji lub SME.
Dla przedsiębiorcy oznacza to konieczność równoległej kontroli polskiego limitu 240 000 zł, progu WSTO 10 000 euro, całkowitego rocznego obrotu na terytorium Unii dla potrzeb SME oraz lokalnych progów i warunków zwolnienia obowiązujących w poszczególnych państwach. Unijny próg 100 000 euro dla SME nie obejmuje wyłącznie sprzedaży zagranicznej. Uwzględnia również obrót osiągany w państwie siedziby oraz w państwach, w których firma nie korzysta ze zwolnienia. Jego przekroczenie może pozbawić przedsiębiorcę możliwości dalszego stosowania transgranicznego SME we wszystkich państwach zwolnienia, nawet jeśli nadal spełnia on warunki krajowego zwolnienia podmiotowego w Polsce.
Co się stanie, jeśli tego nie sprawdzisz?
Możesz przekroczyć próg, nawet tego nie zauważając
Największe ryzyko nie zawsze wiąże się z jednym dużym rynkiem. Częściej powstaje wtedy, gdy sprzedaż jest rozproszona pomiędzy kilka państw, sklepów i systemów. Kilka tysięcy euro dostaw do Niemiec, mniejsza kampania w Holandii, dodatkowe zamówienia z Czech i pojedyncze przesyłki do Francji mogą wyglądać niegroźnie, gdy każde państwo analizuje się osobno. Dla progu WSTO właściwe transakcje są jednak sumowane. Jeżeli raporty przygotowuje się oddzielnie dla każdej platformy, marki lub domeny, firma może nie zauważyć, że łączna wartość przekroczyła 10 000 euro. Problem pogłębia się, gdy dział sprzedaży monitoruje kwoty brutto, księgowość kontroluje wyłącznie polski limit zwolnienia, a dane o miejscu zakończenia transportu znajdują się wyłącznie w systemie logistycznym.
Także sporadyczne zamówienia powinny być ujmowane od pierwszej transakcji objętej analizowanymi zasadami. Ich niewielka liczba może spowolnić osiągnięcie progu, ale nie wyłącza ich z obliczeń. Rozpoczęcie nowego roku kalendarzowego nie przywraca możliwości stosowania uproszczenia, jeżeli wartość właściwych transakcji przekroczyła 10 000 euro w roku poprzednim. Firma, która automatycznie zeruje raport na początku stycznia i zaczyna ponownie naliczać próg od zera, może od pierwszych dostaw stosować niewłaściwe miejsce opodatkowania. Bez systemu łączącego informacje sprzedażowe, podatkowe i logistyczne błąd może pozostawać niezauważony przez wiele tygodni lub miesięcy.
Możesz stosować niewłaściwe zasady VAT
Dalsze powoływanie się wyłącznie na polskie zwolnienie nie zmienia miejsca opodatkowania transakcji. Jeżeli miejscem opodatkowania dostawy stały się Niemcy lub Holandia, limit 240 000 zł nie pozwala automatycznie traktować tej sprzedaży jako zwolnionej. Firma powinna ustalić właściwą stawkę i sposób rozliczenia albo skutecznie uzyskać możliwość stosowania SME w danym państwie. Samo nieprzekroczenie unijnego obrotu 100 000 euro oraz lokalnego progu zwolnienia nie jest wystarczające. Przedsiębiorca musi dokonać uprzedniego powiadomienia i zostać poinformowany o nadaniu lub potwierdzeniu numeru EX w odniesieniu do danego państwa członkowskiego. Podatnik posługuje się zasadniczo jednym numerem EX nadanym przez państwo siedziby, którego zakres obejmuje zatwierdzone państwa zwolnienia.
Jeżeli warunki nie zostały spełnione, może się okazać, że przez kolejne miesiące sprzedaż była realizowana bez zagranicznego VAT, mimo że podatek był należny w państwie konsumpcji. Naprawienie sytuacji może wymagać ustalenia dokładnej daty przekroczenia progu, ponownego przypisania dostaw do państw zakończenia transportu, zastosowania odpowiednich stawek i złożenia korekt. Trzeba również ustalić, które transakcje mogły zostać objęte OSS, a które wymagają rozliczenia lokalnego. Jeżeli przedsiębiorca nie spełni warunków pozwalających objąć zaległe dostawy procedurą OSS, naprawa może wiązać się z koniecznością rejestracji VAT oraz złożenia deklaracji w każdym zainteresowanym państwie.
Możesz błędnie ustalać ceny i marżę
W sprzedaży konsumenckiej cena prezentowana klientowi jest najczęściej ceną końcową. Jeżeli firma przez kilka miesięcy sprzedaje produkt za 100 euro, zakładając, że transakcja nie wymaga naliczenia zagranicznego VAT, a następnie stwierdza, że w cenie powinien być zawarty podatek państwa konsumpcji, należny VAT trzeba zwykle wyodrębnić z kwoty już otrzymanej. Oznacza to, że podatek pomniejsza środki przeznaczone na koszt towaru, reklamę, logistykę, obsługę płatności i pokrycie zwrotów. Przy produktach o niskiej marży lub kampaniach opartych na agresywnych rabatach zaległy VAT może pozbawić sprzedaż rentowności, mimo że wcześniej raporty wskazywały na dodatni wynik.
Dokładny sposób ustalenia podstawy opodatkowania oraz możliwość dochodzenia dopłaty od klienta zależą między innymi od regulaminu sklepu, sposobu prezentowania ceny, prawa konsumenckiego oraz prawa właściwego dla zawartej umowy. W praktyce odzyskanie podatku od konsumentów po zakończeniu transakcji bywa jednak trudne lub nieopłacalne. Ryzyko rośnie, gdy firma stosuje jedną cenę brutto na wszystkich rynkach bez uwzględnienia różnic pomiędzy lokalnymi stawkami VAT. Ten sam produkt sprzedawany za identyczną cenę końcową może przynosić różną kwotę po odjęciu podatku zależnie od państwa konsumpcji. Brak poprawnego przypisania stawek zniekształca więc nie tylko rozliczenia, lecz także analizę marży dla poszczególnych rynków.
Problem może narastać z każdym kolejnym zamówieniem
Brak kontroli progu nie tworzy jednego błędu ograniczonego do dnia przekroczenia. Każda kolejna dostawa może powiększać kwotę podatku rozliczanego według niewłaściwych zasad. Wraz z liczbą zamówień rośnie również zakres danych, które trzeba później odtworzyć. Firma może być zmuszona do ponownego sprawdzenia miejsca rozpoczęcia i zakończenia transportu, statusu nabywcy, rodzaju towaru, właściwej stawki, zastosowanych rabatów, zwrotów, korekt płatności oraz kursów walutowych. Przy sprzedaży do kilku państw problem nie musi kończyć się na jednej deklaracji, jednej płatności ani jednym postępowaniu wyjaśniającym.
OSS upraszcza deklarowanie i zapłatę zagranicznego VAT, ale nie ujednolica zasad odpowiedzialności, naliczania odsetek ani ewentualnych sankcji we wszystkich państwach. Konsekwencje zależą od przepisów kraju konsumpcji. Jeżeli części transakcji nie można skutecznie objąć OSS, przedsiębiorca może zostać zmuszony do lokalnych rejestracji i składania zaległych deklaracji w kilku państwach. Dochodzą do tego koszty obsługi korekt, pozyskiwania danych i angażowania zespołu finansowego. Nieuregulowana sytuacja podatkowa może również utrudnić badanie due diligence, pozyskanie finansowania, rozmowy z inwestorem albo sprzedaż firmy, ponieważ potencjalne zaległości wpływają na ocenę ryzyka i wartości biznesu.
Najbardziej niebezpieczne założenie
Stwierdzenie „nie jestem VAT-owcem w Polsce, więc VAT zagraniczny mnie nie dotyczy” łączy dwa niezależne porządki i dlatego jest szczególnie niebezpieczne. Zwolnienie podmiotowe w Polsce oznacza możliwość nierozliczania podatku należnego od określonej sprzedaży objętej polskimi zasadami. Nie oznacza, że wszystkie towary wysyłane do konsumentów w Unii Europejskiej mogą być sprzedawane bez VAT do momentu osiągnięcia 240 000 zł. Przed przekroczeniem progu WSTO zagraniczne dostawy mogą nadal podlegać opodatkowaniu w Polsce i zwiększać krajowy limit. Od transakcji powodującej przekroczenie miejscem opodatkowania staje się natomiast co do zasady państwo zakończenia transportu.
W takiej sytuacji przedsiębiorca musi rozliczyć VAT przez OSS lub lokalnie, chyba że skutecznie korzysta w danym państwie ze zwolnienia SME. Równocześnie może nadal pozostawać podatnikiem zwolnionym w Polsce. Status krajowy nie usuwa zatem obowiązków zagranicznych, podobnie jak stosowanie SME na jednym rynku nie zwalnia automatycznie sprzedaży w pozostałych państwach. Bezpieczna ekspansja wymaga najpierw ustalenia miejsca opodatkowania każdej kategorii dostaw, a następnie wyboru odpowiedniego sposobu rozliczenia. Polski limit, próg WSTO, procedura OSS i zwolnienie SME powinny być analizowane łącznie, ale nie mogą być traktowane jako jeden wspólny mechanizm.
Jak przygotować się do sprzedaży internetowej w UE?
Rozdziel sprzedaż krajową i zagraniczną
Pierwszym krokiem powinno być takie uporządkowanie danych, aby sprzedaż opodatkowaną w Polsce można było łatwo oddzielić od dostaw, których transport kończy się w innych państwach UE. Sam podział na klientów polskich i zagranicznych nie jest jednak wystarczający. Dla każdej transakcji warto rejestrować państwo rozpoczęcia i zakończenia transportu, status nabywcy, datę sprzedaży, wartość bez VAT, rodzaj towaru oraz kanał, przez który złożono zamówienie. Potrzebna jest również informacja, czy sprzedawca uczestniczył w organizacji transportu, ponieważ ma to znaczenie dla kwalifikacji dostawy jako WSTO. Dzięki temu firma może ustalić, które zamówienia zwiększają polski limit 240 000 zł, które wchodzą do progu 10 000 euro, a które podlegają innym regułom, na przykład zasadom WDT, eksportu albo lokalnej sprzedaży realizowanej z zagranicznego magazynu.
Wszystkie informacje mogą być gromadzone w jednym systemie, pod warunkiem że transakcje są odpowiednio oznaczone i można z nich przygotować oddzielne zestawienia dla poszczególnych limitów oraz państw. W praktyce dane powinny wskazywać podstawę rozliczenia każdej sprzedaży, a więc to, czy podlega ona polskim zasadom, jest wykazywana w OSS, korzysta ze zwolnienia SME, czy wymaga lokalnej rejestracji. Warto również odnotować datę przekroczenia progu WSTO, ponieważ wpływa ona na sposób rozliczenia dostawy powodującej przekroczenie oraz wszystkich kolejnych właściwych transakcji. Szczególnie ważne jest połączenie danych ze wszystkich sklepów, platform, marek i systemów płatności należących do tego samego podatnika. Próg WSTO nie jest liczony oddzielnie dla każdego kanału, dlatego analizowanie pojedynczych raportów bez ich późniejszego zsumowania może ukryć rzeczywisty moment zmiany miejsca opodatkowania.
Sumuj sprzedaż do wszystkich państw UE
Próg 10 000 euro nie jest osobnym limitem dla każdego kraju. Do obliczeń trzeba łącznie przyjąć wartość bez VAT WSTO oraz usług telekomunikacyjnych, nadawczych i elektronicznych objętych tym progiem, świadczonych konsumentom w innych państwach członkowskich. Sprzedaż do Niemiec, Holandii, Czech, Francji i pozostałych rynków tworzy jedną sumę. Jeżeli więc firma osiągnie 4 000 euro właściwych transakcji w Niemczech, 3 500 euro w Holandii i 3 000 euro w Czechach, próg zostanie przekroczony mimo tego, że żaden z krajów nie wygenerował samodzielnie sprzedaży przekraczającej 10 000 euro. Do wyliczenia nie należy natomiast automatycznie dodawać każdej transakcji z zagranicznym klientem ani wszystkich usług świadczonych osobom prywatnym. Znaczenie ma prawidłowa kwalifikacja podatkowa konkretnej dostawy.
Monitoring powinien obejmować zarówno bieżący, jak i poprzedni rok kalendarzowy. Jeżeli wartość właściwych transakcji przekroczyła 10 000 euro w poprzednim roku, rozpoczęcie nowego roku nie przywraca prawa do stosowania uproszczenia. Zasada państwa przeznaczenia obowiązuje wtedy od pierwszej objętej nią dostawy w kolejnym roku. Jeżeli przekroczenie następuje w trakcie roku, miejscem opodatkowania w państwie konsumpcji objęta jest już transakcja powodująca przekroczenie, a nie dopiero następne zamówienie. Dane powinny być monitorowane na bieżąco, ponieważ w sklepie internetowym próg może zostać przekroczony w ciągu jednego dnia. Raport miesięczny, a tym bardziej kwartalny, może pojawić się zbyt późno, aby właściwa stawka została zastosowana dokładnie od dostawy, dla której uproszczenie przestaje obowiązywać.
Nie czekaj na przekroczenie 240 000 zł
Obowiązki związane ze sprzedażą zagraniczną mogą pojawić się znacznie wcześniej niż obowiązek rezygnacji z polskiego zwolnienia podmiotowego. Próg WSTO wynosi 10 000 euro, czyli w polskich przepisach 42 000 zł, i jest niezależny od limitu 240 000 zł. Firma może więc prowadzić relatywnie niewielką działalność w Polsce, pozostawać podatnikiem zwolnionym i jednocześnie osiągnąć poziom sprzedaży transgranicznej, przy którym miejscem opodatkowania kolejnych dostaw stają się państwa konsumpcji. Nie oznacza to automatycznej utraty zwolnienia dla sprzedaży opodatkowanej w Polsce. Oznacza natomiast, że dla zamówień zagranicznych trzeba ustalić właściwe stawki, sposób raportowania oraz ewentualne prawo do SME. Czekanie na zbliżenie się do 240 000 zł może więc doprowadzić do przeoczenia obowiązków, które powstały wiele miesięcy wcześniej.
Przygotowania warto rozpocząć przed przekroczeniem progu WSTO. Firma powinna wcześniej ustalić stawki właściwe dla sprzedawanych produktów oraz sprawdzić, czy klasyfikacja towarów jest prawidłowa we wszystkich państwach sprzedaży. Podobne produkty mogą podlegać różnym stawkom zależnie od lokalnych przepisów, składu, przeznaczenia lub sposobu prezentacji. Należy także zdecydować, czy ceny brutto będą jednakowe na wszystkich rynkach, oraz sprawdzić, czy system sprzedażowy potrafi zastosować podatek odpowiedni dla miejsca zakończenia transportu. Jeżeli przedsiębiorca zamierza korzystać z OSS od dostawy powodującej przekroczenie, nie powinien odkładać rejestracji do zamknięcia kwartału. Podobnie SME wymaga uprzedniego powiadomienia oraz uzyskania potwierdzenia prawa do korzystania ze zwolnienia w wybranym państwie. Samo spełnianie progów finansowych nie pozwala rozpocząć stosowania zwolnienia bez zakończenia wymaganej procedury.
Ustal sposób rozliczania VAT po przekroczeniu progu
Po przejściu na zasadę państwa przeznaczenia trzeba najpierw ustalić, czy sprzedaż w danym kraju będzie opodatkowana, czy może korzystać ze zwolnienia SME. Jeżeli firma nie posiada prawa do SME, powinna naliczać VAT według stawek obowiązujących w państwie zakończenia transportu. W przypadku samego WSTO podatek może być najczęściej rozliczany przez unijną procedurę OSS albo za pomocą lokalnej rejestracji VAT. OSS pozwala wykazać VAT należny kilku państwom konsumpcji w jednej szczególnej deklaracji składanej w państwie identyfikacji. Nie zmienia jednak miejsca opodatkowania, nie obniża podatku i nie stanowi zwolnienia. Jest sposobem raportowania i zapłaty VAT, który ogranicza potrzebę rejestrowania się osobno na każdym rynku w zakresie transakcji objętych tą procedurą.
Trzecim rozwiązaniem może być transgraniczne zwolnienie SME. Aby z niego korzystać, firma musi między innymi nie przekraczać całkowitego rocznego obrotu na terytorium Unii wynoszącego 100 000 euro oraz spełniać limit i pozostałe warunki obowiązujące w państwie, w którym chce stosować zwolnienie. Konieczne jest również uprzednie powiadomienie oraz uzyskanie potwierdzenia prawa do korzystania ze zwolnienia SME w danym państwie przy użyciu numeru EX. Przedsiębiorca może stosować SME tylko na wybranych rynkach, a VAT należny w pozostałych państwach wykazywać w OSS lub rozliczać lokalnie. OSS nie rozwiązuje natomiast wszystkich obowiązków wynikających z magazynowania towaru za granicą. Przemieszczenia własnych zapasów, lokalne WNT i sprzedaż krajowa z zagranicznego magazynu mogą nadal wymagać miejscowej rejestracji, dlatego sposób rozliczenia powinien odpowiadać nie tylko strukturze sprzedaży, lecz także rzeczywistemu modelowi logistycznemu.
Najczęstsze pytania
Czy limit 240 000 zł obejmuje sprzedaż do całej Unii Europejskiej?
Nie. Kwota 240 000 zł jest limitem wartości sprzedaży uprawniającym do korzystania ze zwolnienia podmiotowego przewidzianego w polskiej ustawie o VAT. Nie jest to wspólny limit dla sprzedaży internetowej prowadzonej na całym rynku unijnym i nie rozszerza automatycznie polskiego zwolnienia na Niemcy, Holandię, Czechy ani inne państwa. Aby ustalić, czy konkretna dostawa może korzystać z polskiego zwolnienia, najpierw trzeba określić jej miejsce opodatkowania. Jeżeli miejscem tym jest Polska, transakcja może być oceniana według zasad art. 113. Jeżeli natomiast miejscem opodatkowania jest państwo zakończenia transportu, zastosowanie mają przepisy tego państwa, a polski limit sam w sobie nie zwalnia tam sprzedaży z VAT.
Nie oznacza to jednak, że każda sprzedaż do zagranicznego klienta od pierwszego zamówienia pozostaje całkowicie poza polskim limitem. Jeżeli firma spełnia warunki progu WSTO, nie przekroczyła 10 000 euro i nie wybrała dobrowolnie zasady państwa przeznaczenia, miejscem opodatkowania dostaw wysyłanych z Polski może nadal pozostawać Polska. Takie transakcje mogą wówczas zwiększać wartość sprzedaży analizowaną na potrzeby limitu 240 000 zł. Dopiero prawidłowe ustalenie miejsca opodatkowania pozwala zdecydować, czy dana dostawa powinna zostać uwzględniona w polskim limicie, rozliczona za granicą albo objęta zwolnieniem SME.
Czy próg 10 000 euro obowiązuje osobno w każdym państwie?
Nie. Próg ma charakter unijny i jest liczony łącznie dla wszystkich objętych nim transakcji do innych państw członkowskich. Do wartości tej wlicza się WSTO oraz usługi telekomunikacyjne, nadawcze i elektroniczne świadczone konsumentom w innych krajach UE. Firma nie otrzymuje osobnego limitu dla Niemiec, Holandii, Francji czy Czech. Nawet niewielka sprzedaż rozłożona pomiędzy kilka rynków może więc doprowadzić do przekroczenia progu. Przy obliczaniu wartości trzeba połączyć dane ze wszystkich sklepów, platform, marek i pozostałych kanałów należących do tego samego podatnika. Oddzielne monitorowanie każdego rynku jest potrzebne między innymi dla stawek i raportowania, ale nie może zastępować wspólnego wyliczenia progu.
Nie każda sprzedaż B2C wchodzi jednak do tej sumy. Próg nie obejmuje automatycznie wszystkich usług świadczonych konsumentom ani każdej transakcji z zagranicznym adresem. Dostawy rozpoczynające się z magazynu położonego w innym państwie wymagają odrębnej analizy. Nie korzystają z uproszczenia opartego na progu 10 000 euro i często powodują lokalne obowiązki VAT związane między innymi z przemieszczeniem zapasów, rozpoznaniem WNT albo sprzedażą krajową. Firma powinna więc z jednej strony agregować właściwe transakcje dla całej Unii, a z drugiej nie dodawać do progu sprzedaży, która znajduje się poza jego ustawowym zakresem.
Czy mogę być zwolniony z VAT w Polsce i rozliczać VAT za granicą?
Tak. Polski przedsiębiorca może korzystać ze zwolnienia podmiotowego dla sprzedaży opodatkowanej w Polsce, a równocześnie naliczać i rozliczać VAT od WSTO, którego miejscem opodatkowania są inne państwa UE. Oba sposoby rozliczenia odnoszą się do innych terytoriów i transakcji, dlatego nie wykluczają się wzajemnie. Sprzedaż krajowa może pozostawać zwolniona do momentu przekroczenia polskiego limitu albo wystąpienia innej przesłanki wyłączającej zwolnienie. Jednocześnie dostawy do konsumentów w Niemczech lub Holandii mogą być rozliczane z zastosowaniem tamtejszych stawek za pośrednictwem OSS albo lokalnych deklaracji.
Możliwa jest również bardziej złożona konfiguracja. Firma może korzystać z polskiego zwolnienia podmiotowego, stosować SME w jednym państwie konsumpcji, wykazywać VAT w OSS dla kolejnego kraju oraz posiadać lokalną rejestrację na rynku, na którym utrzymuje zapasy. Można także być czynnym podatnikiem VAT w Polsce i jednocześnie korzystać z transgranicznego SME za granicą, jeżeli spełnione są odpowiednie warunki. Kluczowe jest przypisanie każdej transakcji do właściwego państwa i sposobu rozliczenia, zamiast próbować określić jeden status VAT dla całej działalności prowadzonej w Unii.
Czy sprzedaż rozliczana poza Polską wlicza się do polskiego limitu?
WSTO, którego miejscem opodatkowania jest inne państwo członkowskie, zasadniczo nie zwiększa wartości sprzedaży ustalanej dla polskiego zwolnienia podmiotowego. Jeżeli więc od dostawy powodującej przekroczenie progu miejscem opodatkowania są Niemcy, Holandia lub inne państwo zakończenia transportu, transakcja nie podlega polskiemu VAT i co do zasady nie jest liczona do limitu na takich samych zasadach jak sprzedaż opodatkowana w Polsce. Nie należy jednak wyciągać z tego wniosku, że każdą transakcję oznaczoną w systemie jako zagraniczna można automatycznie usunąć z wyliczenia. Właściwy wynik zależy od podatkowej kwalifikacji dostawy, jej miejsca opodatkowania oraz szczególnych wyłączeń przewidzianych w ustawie.
Eksport, WDT, dostawy realizowane przed przekroczeniem progu WSTO, sprzedaż lokalna z zagranicznego magazynu oraz transakcje nadal opodatkowane w Polsce wymagają oddzielnej analizy. Przykładowo WSTO realizowane z Polski przed przekroczeniem 10 000 euro może pozostać opodatkowane w Polsce i zwiększać limit 240 000 zł, jeżeli przedsiębiorca nie wybrał wcześniej zasady państwa przeznaczenia. Sam zagraniczny adres klienta, obca waluta lub wysyłka poza Polskę nie przesądzają więc o wyłączeniu sprzedaży z krajowego limitu. Potrzebna jest analiza rzeczywistego przebiegu i rodzaju transakcji.
Co dzieje się po przekroczeniu progu WSTO?
Po przekroczeniu progu 10 000 euro miejscem opodatkowania właściwej dostawy staje się co do zasady państwo, w którym kończy się transport towaru do nabywcy. Zmiana obejmuje już transakcję powodującą przekroczenie. Sprzedawca powinien od niej zastosować zasady odpowiednie dla państwa konsumpcji, a nie czekać na kolejne zamówienie, początek następnego miesiąca lub zamknięcie kwartału. Dla sprzedaży do Niemiec oznacza to konieczność analizy niemieckich zasad, a dla dostawy do Holandii zasad holenderskich. Przekroczenie progu nie powoduje jednak automatycznej utraty polskiego zwolnienia dla sprzedaży, której miejscem opodatkowania nadal jest Polska.
Jeżeli przedsiębiorca nie korzysta ze zwolnienia SME w państwie konsumpcji, powinien co do zasady naliczać VAT według właściwej stawki i rozliczać go przez OSS albo w ramach lokalnej rejestracji. OSS jest uproszczeniem deklaracyjnym, a nie zwolnieniem. Jeżeli firma spełnia unijny próg SME, lokalny limit oraz pozostałe warunki danego państwa i uzyskała potwierdzenie prawa do korzystania ze zwolnienia przy użyciu numeru EX, sprzedaż może pozostać tam zwolniona z VAT. Przekroczenie 10 000 euro przenosi zatem miejsce opodatkowania, ale nie przesądza jeszcze samo w sobie, czy VAT zostanie naliczony. Wymaga przeprowadzenia kolejnej analizy dotyczącej OSS, lokalnego rozliczenia albo SME.
Podsumowanie: dwa limity trzeba kontrolować równolegle
Limit 240 000 zł i próg 10 000 euro nie są dwoma etapami tego samego zwolnienia. Pierwszy określa możliwość korzystania ze zwolnienia podmiotowego dla sprzedaży objętej polskimi zasadami VAT. Drugi służy przede wszystkim do ustalenia miejsca opodatkowania WSTO oraz objętych nim usług telekomunikacyjnych, nadawczych i elektronicznych. Przed przekroczeniem progu dostawy wysyłane z Polski mogą, po spełnieniu wszystkich warunków, pozostać opodatkowane w Polsce i zwiększać wartość sprzedaży liczoną dla krajowego zwolnienia. Od transakcji powodującej przekroczenie miejscem opodatkowania staje się co do zasady państwo zakończenia transportu. Polski limit nie rozciąga wtedy zwolnienia na inne państwo i nie przesądza o sposobie rozliczenia zagranicznej sprzedaży.
Nie oznacza to jednak, że przekroczenie progu WSTO zawsze prowadzi do naliczania VAT. Firma powinna sprawdzić, czy podatek zostanie rozliczony przez OSS lub lokalnie, czy może zastosować SME na wybranym rynku. Procedura SME wymaga kontroli całkowitego rocznego obrotu na terytorium Unii, który nie może przekroczyć 100 000 euro, oraz limitów i warunków obowiązujących w poszczególnych państwach. Wymaga również uprzedniego powiadomienia i uzyskania potwierdzenia prawa do zwolnienia przy użyciu numeru EX. Polski przedsiębiorca może równocześnie korzystać ze zwolnienia podmiotowego w Polsce, SME na jednym rynku i OSS na innym. Każda z tych procedur odpowiada jednak za inny obszar i wymaga odrębnego przypisania transakcji.
Dla rozwijającego się sklepu internetowego najważniejszym zadaniem jest zbudowanie monitoringu, który łączy dane sprzedażowe, logistyczne i podatkowe. Firma powinna znać państwo rozpoczęcia i zakończenia transportu, status nabywcy, wartość bez VAT, rodzaj towaru oraz sposób rozliczenia każdej dostawy. Na tej podstawie trzeba oddzielnie obliczać polski limit 240 000 zł, próg WSTO 10 000 euro, całkowity obrót unijny dla SME oraz lokalne progi zwolnienia. Sprzedaż krajową i transgraniczną można obsługiwać w jednym systemie, ale nie wolno analizować ich za pomocą jednego, ogólnego wskaźnika obrotu.
Polski limit 240 000 zł pozostaje istotnym elementem krajowego zwolnienia podmiotowego, ale nie zastępuje analizy zasad obowiązujących przy sprzedaży do innych państw UE. Rozwijając sprzedaż zagraniczną, przedsiębiorca powinien równolegle monitorować krajowy limit zwolnienia, próg WSTO, warunki procedury SME oraz sposób rozliczania VAT w państwach konsumpcji. Dopiero połączenie tych elementów pozwala prowadzić sprzedaż transgraniczną bez ryzyka nieoczekiwanych zaległości podatkowych.