Amazon FBA we Francji zamiast wysyłki z UK do UE: jak nowe cło na przesyłki do 150 EUR zmienia kalkulację sprzedawców od 1 lipca 2026
Spis treści
Dla polskiej firmy e-commerce rozwijającej sprzedaż we Francji zmiana jest ważna przede wszystkim dlatego, że wymusza ponowne policzenie pełnego kosztu obsługi rynku. Jeżeli przedsiębiorstwo utrzymuje zapas w UK i realizuje setki lub tysiące zamówień bezpośrednio do francuskich konsumentów, dodatkowe należności związane z importem mogą powtarzać się przy dużej liczbie przesyłek. Alternatywą może być wcześniejszy import większej partii towaru do Francji i dalsza realizacja zamówień z zapasu znajdującego się już na terenie UE, na przykład w modelu Amazon FBA. FBA France nie eliminuje cła ani VAT. Zmienia natomiast architekturę importu: zamiast wielokrotnie importować pojedyncze zamówienia konsumenckie, przedsiębiorca importuje zapas, po którego dopuszczeniu do obrotu kolejne dostawy realizowane są już z terytorium Unii. Taki model oznacza jednak własne obowiązki, w tym co do zasady lokalną rejestrację do francuskiego VAT w związku z magazynowaniem własnego towaru we Francji. Trzeba również oddzielić cło od VAT importowego. Cło jest zasadniczo definitywnym kosztem przedsiębiorstwa, natomiast VAT importowy, przy spełnieniu odpowiednich warunków i posiadaniu prawa do odliczenia, ma inny charakter ekonomiczny i nie powinien być automatycznie traktowany jako taki sam koszt jak należność celna.
Co dokładnie zmieniło się 1 lipca 2026 r. dla sprzedawców wysyłających z UK do UE?
Koniec zwolnienia celnego dla przesyłek do 150 EUR
Do 30 czerwca 2026 roku towary wysyłane z państwa trzeciego do konsumenta w Unii Europejskiej mogły korzystać ze zwolnienia z cła, jeżeli wartość przesyłki nie przekraczała 150 EUR. Dla firm obsługujących sprzedaż z Wielkiej Brytanii miało to szczególne znaczenie po Brexicie, ponieważ UK znajduje się poza unijnym obszarem celnym. Niewielkie zamówienia wysyłane bezpośrednio do klientów we Francji mogły więc nie generować należności celnej, choć nadal trzeba było prawidłowo obsłużyć VAT, deklarację importową oraz pozostałe formalności. Ten mechanizm sprawiał, że utrzymywanie całego zapasu w brytyjskim magazynie i wysyłanie produktów bezpośrednio do konsumentów w UE przez długi czas mogło pozostawać ekonomicznie uzasadnione, szczególnie w przypadku firm sprzedających produkty o niewielkiej wartości jednostkowej i realizujących dużą liczbę zamówień poniżej progu 150 EUR.
Od 1 lipca 2026 roku dotychczasowe zwolnienie celne zostało zniesione i pojawiło się rozwiązanie przejściowe przewidziane dla sprzedaży e-commerce. W modelu objętym tym mechanizmem tymczasowa należność wynosi 3 EUR za każdą odrębną kategorię towaru określaną według podpozycji taryfowej. Istotne jest jednak to, że zasady te trzeba rozpatrywać w kontekście IOSS i sposobu dokonania importu. Nie jest więc prawidłowe założenie, że od lipca 2026 roku każda przesyłka z UK do konsumenta w UE o wartości poniżej 150 EUR bezwarunkowo podlega identycznemu ryczałtowi. Dla przedsiębiorcy najważniejszym wnioskiem powinno być raczej to, że dotychczasowa przewaga celna małych przesyłek przestała być oczywistym elementem modelu biznesowego. Jeżeli sprzedaż do Francji ma istotny udział w przychodach firmy, trzeba ponownie policzyć koszt każdej ścieżki logistycznej, uwzględniając sposób rozliczenia importu, strukturę koszyka, klasyfikację produktów, VAT, obsługę celną, transport oraz koszty późniejszej dostawy.
Równie ważne jest pochodzenie towaru. Sam fakt, że produkt wysyłany jest z magazynu w Wielkiej Brytanii, nie przesądza jeszcze o tym, jakie cło będzie należne. Umowa handlowa między UE a Wielką Brytanią przewiduje preferencyjne traktowanie towarów spełniających odpowiednie reguły pochodzenia, w tym możliwość zastosowania zerowych stawek celnych w przypadkach, w których warunki preferencji są spełnione i właściwie udokumentowane. Firma produkująca towary w Wielkiej Brytanii może więc znajdować się w zupełnie innej sytuacji niż sprzedawca, który sprowadza gotowe produkty z Chin, magazynuje je w UK, a następnie wysyła do Francji. Samo przechowywanie, przepakowanie czy dalsza wysyłka produktu z brytyjskiego magazynu nie nadają mu automatycznie preferencyjnego pochodzenia UK. Dlatego przed porównaniem bezpośredniej wysyłki z UK z importem zapasu do Francji należy najpierw ustalić rzeczywiste pochodzenie towarów oraz sprawdzić, czy można zastosować preferencje wynikające z umowy UE–UK.
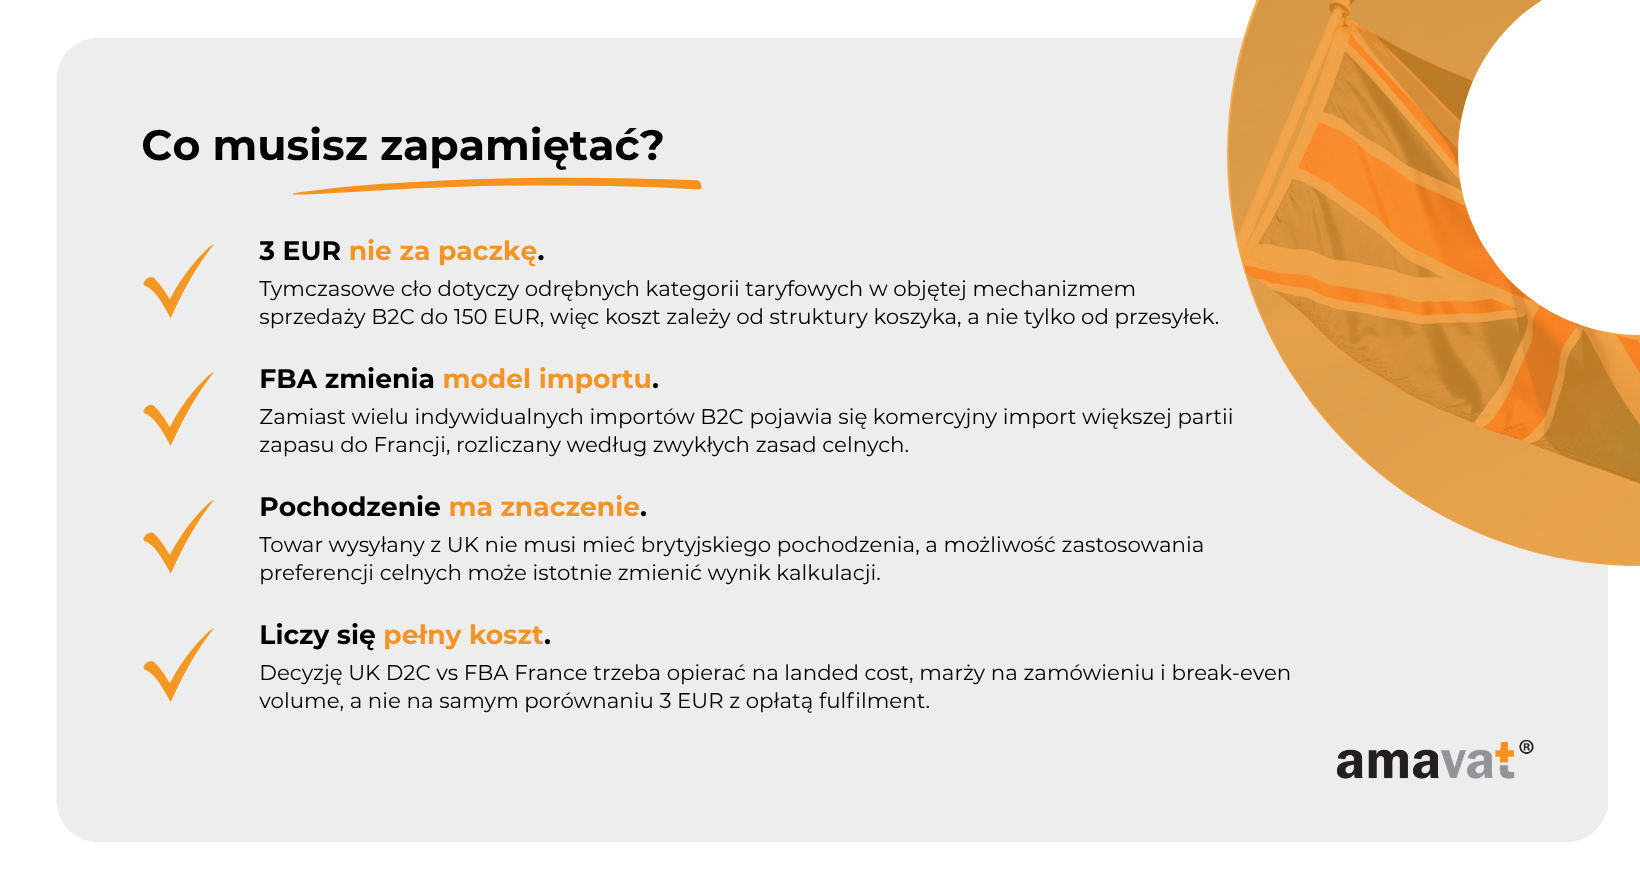
3 EUR za odrębną kategorię towaru, a nie 3 EUR za paczkę
Jednym z najważniejszych elementów nowych zasad jest sposób naliczania kwoty 3 EUR. Największym błędem byłoby potraktowanie jej jako stałej opłaty doliczanej jeden raz do każdej paczki. Mechanizm odnosi się do odrębnych kategorii towarów identyfikowanych według podpozycji taryfowej. Oznacza to, że liczba fizycznych produktów znajdujących się w przesyłce nie jest sama w sobie podstawą do prostego przemnożenia stawki przez liczbę sztuk. Jeżeli klient zamówi kilka produktów należących do tej samej właściwej podpozycji taryfowej, mogą one tworzyć jedną kategorię na potrzeby tego mechanizmu. Jeżeli jednak w paczce znajdują się towary klasyfikowane do różnych podpozycji, liczba kategorii rośnie. Oficjalny sposób ilustrowania tych zasad można sprowadzić do przykładu przesyłki zawierającej jedną jedwabną bluzkę i dwie wełniane bluzki. Towary należą do dwóch różnych kategorii taryfowych, dlatego w modelu objętym tymczasowym mechanizmem należność wyniosłaby łącznie 6 EUR.
Podobnie można spojrzeć na typowy koszyk w sklepie internetowym. Pięć identycznych T-shirtów może oznaczać jedną kategorię, jeżeli wszystkie produkty rzeczywiście klasyfikowane są w tej samej podpozycji taryfowej. T-shirt i zegarek będą natomiast co do zasady należały do różnych podpozycji, więc w modelu objętym mechanizmem można mówić o dwóch kategoriach i 6 EUR należności. Przy bardziej zróżnicowanym koszyku liczba kategorii może być jeszcze większa. Ma to szczególne znaczenie dla firm, które rozwijają sprzedaż poprzez cross-selling, zestawy produktów i łączenie w jednym zamówieniu różnych typów asortymentu. W takim przypadku wzrost średniej wartości koszyka nie musi przekładać się wprost na proporcjonalny wzrost marży, ponieważ dodatkowe kategorie produktów mogą generować kolejne należności. Dlatego przy kalkulacji trzeba analizować nie tylko średnią wartość zamówienia, lecz także przeciętną liczbę różnych podpozycji taryfowych występujących w typowym koszyku.
Jeżeli firma realizuje 1 000 kwalifikujących się zamówień miesięcznie, a w każdym z nich występują średnio dwie różne kategorie towarów objęte tym mechanizmem, modelowa kalkulacja daje 6 000 EUR miesięcznie, czyli 72 000 EUR rocznie. Jest to przykład, a nie uniwersalna stawka, ponieważ zakłada, że wszystkie analizowane przesyłki podlegają rozwiązaniu 3 EUR i że przeciętne zamówienie rzeczywiście obejmuje dwie odrębne podpozycje taryfowe. Dla firmy o niskich marżach nawet taki modelowy scenariusz pokazuje jednak skalę problemu. Kilka euro dodatkowej należności na zamówieniu może być niewielką kwotą przy produkcie o wysokiej cenie i wysokiej marży, ale zupełnie inaczej wygląda przy sprzedaży akcesoriów, produktów low-ticket lub zestawów o ograniczonej marży kontrybucyjnej. Właśnie dlatego decyzji o zmianie modelu logistycznego nie należy podejmować na podstawie hasła „3 EUR za paczkę”, lecz na podstawie rzeczywistych danych o koszyku, klasyfikacji taryfowej i sposobie importu.
Zapamiętaj: 3 EUR nie oznacza 3 EUR za każdą fizyczną sztukę produktu i nie oznacza również automatycznie 3 EUR za całą paczkę. W modelu objętym rozwiązaniem przejściowym znaczenie ma liczba odrębnych kategorii towarów ustalanych według podpozycji taryfowych. Firma, która chce oszacować wpływ zmian na marżę, powinna więc najpierw sprawdzić klasyfikację swojego asortymentu i strukturę typowych zamówień, a dopiero później przeliczać koszt na jedno zamówienie.
Dodatkowym elementem, którego nie należy mieszać z tymczasową należnością 3 EUR, jest planowana unijna opłata manipulacyjna dotycząca małych przesyłek e-commerce. To odrębny mechanizm, którego poziom ma zostać określony na podstawie dalszych przepisów wykonawczych, a państwa członkowskie mają rozpocząć jego stosowanie najpóźniej 1 listopada 2026 roku. Dla przedsiębiorcy oznacza to, że kalkulacja bezpośredniej wysyłki spoza UE nie powinna kończyć się na samym cle. W kolejnych miesiącach trzeba będzie monitorować również koszt obsługi małych przesyłek wynikający z tej reformy, a także odróżniać go od opłat pobieranych przez przewoźników, agentów celnych czy operatorów logistycznych. Z punktu widzenia rentowności ważna jest suma wszystkich tych elementów, nawet jeśli ich podstawa prawna i sposób naliczania są zupełnie różne.
Co stanie się po 1 lipca 2028 r.?
Mechanizm 3 EUR ma charakter przejściowy i zgodnie z obecnymi założeniami ma obowiązywać do 1 lipca 2028 roku, kiedy dla e-commerce ma zacząć działać unijny Customs Data Hub. Przewidziana została jednak możliwość odpowiedniego przedłużenia rozwiązania przejściowego, dlatego obecnych zasad nie należy traktować jako niezmiennego systemu obowiązującego niezależnie od dalszego przebiegu reformy. Docelowo towary sprzedawane konsumentom w UE w handlu elektronicznym mają być w większym stopniu rozliczane według normalnych zasad taryfy celnej, co oznacza większe znaczenie właściwej klasyfikacji produktu, jego wartości, pochodzenia oraz stawki właściwej dla konkretnego rodzaju towaru. Dla przedsiębiorstwa planującego ekspansję nie jest to więc wyłącznie dwuletni problem polegający na doliczeniu 3 EUR do określonej liczby kategorii produktów. Jest to element szerszej zmiany sposobu obsługi importowego e-commerce w Unii Europejskiej.
Z perspektywy firmy budującej sprzedaż we Francji oznacza to, że decyzja o lokalizacji zapasu nie powinna być podejmowana wyłącznie na podstawie kosztów obowiązujących w 2026 roku. Jeżeli rynek francuski jest dopiero testowany, wolumen jest niewielki, a popyt trudny do przewidzenia, bezpośrednia wysyłka z UK może nadal być biznesowo uzasadniona, szczególnie gdy produkty spełniają warunki preferencyjnego pochodzenia albo marża pozwala absorbować dodatkowe koszty importowe. Jeżeli jednak Francja ma stać się jednym z głównych rynków firmy, a liczba zamówień systematycznie rośnie, warto analizować model, w którym import odbywa się na poziomie zapasu, a nie każdego indywidualnego zamówienia. W takim wariancie trzeba porównać nie tylko cło, lecz pełny landed cost, obejmujący import zbiorczy, transport do Francji, odprawę, VAT importowy, magazynowanie, fulfilment, lokalną rejestrację VAT i deklaracje, a przy sprzedaży z Francji do konsumentów w innych krajach UE również odpowiednie wykorzystanie OSS. Dopiero takie porównanie pozwala odpowiedzieć na pytanie, czy przeniesienie części zapasu z UK do Francji rzeczywiście poprawia ekonomię sprzedaży.
Dlaczego wysyłka pojedynczych zamówień z UK do Francji stała się droższa?
Nowe cło jest kosztem powtarzalnym
Najważniejsza zmiana z perspektywy sprzedawcy polega na tym, że koszt związany z importem małych przesyłek może pojawiać się wielokrotnie, przy kolejnych zamówieniach wysyłanych z Wielkiej Brytanii do klientów we Francji. W przypadku sprzedaży objętej przejściowym mechanizmem 3 EUR znaczenie ma liczba odrębnych kategorii towarów identyfikowanych według podpozycji taryfowych. Jeżeli firma realizuje 1 000 kwalifikujących się zamówień miesięcznie, a przeciętny koszyk zawiera dwie takie kategorie, modelowa kalkulacja wygląda następująco: 1 000 zamówień × 2 kategorie taryfowe × 3 EUR, czyli 6 000 EUR miesięcznie. W skali roku daje to 72 000 EUR. Taki przykład zakłada oczywiście, że wszystkie analizowane przesyłki podlegają mechanizmowi 3 EUR i każda zawiera średnio dwie odrębne kategorie określane według podpozycji taryfowych. Nie jest to więc uniwersalna stawka dla każdego sprzedawcy, ale bardzo dobrze pokazuje, jak szybko niewielka kwota jednostkowa może zmienić się w znaczącą pozycję kosztową przy rosnącym wolumenie.
Co istotne, 72 000 EUR w takim scenariuszu nie jest jeszcze pełnym kosztem obsługi sprzedaży z UK do Francji. Do kalkulacji trzeba doliczyć transport międzynarodowy, koszty odprawy i obsługi importu, dostawę ostatniej mili, zwroty oraz koszty administracyjne związane z prawidłowym rozliczeniem VAT i dokumentacją celną. Do tego dochodzi odrębna unijna opłata manipulacyjna dla małych przesyłek e-commerce, którą państwa członkowskie mają zacząć stosować najpóźniej 1 listopada 2026 roku. Jej wysokość ma zostać określona przez Komisję, a sama opłata jest odrębna od tymczasowego cła 3 EUR. Oznacza to, że firma nie powinna analizować nowej należności w oderwaniu od pozostałych elementów landed cost. Przy niewielkiej liczbie zamówień dodatkowy koszt może mieć ograniczony wpływ na wynik całej działalności, ale przy kilku tysiącach przesyłek miesięcznie zaczyna bezpośrednio wpływać na marżę, politykę cenową i zasadność utrzymywania zapasu wyłącznie w Wielkiej Brytanii.
Im bardziej „mieszany” koszyk, tym mocniej zmienia się ekonomika zamówienia
Dla wielu sklepów internetowych kluczowym problemem nie będzie sama liczba wysyłanych paczek, lecz struktura przeciętnego zamówienia. Mechanizm 3 EUR nie jest prostą opłatą naliczaną raz od całej przesyłki, ponieważ znaczenie ma liczba odrębnych kategorii towarów identyfikowanych według podpozycji taryfowych. Im bardziej różnorodny koszyk, tym większy może być wpływ nowych zasad na koszt jego realizacji. Jest to szczególnie ważne dla firm sprzedających akcesoria, produkty komplementarne, zestawy oraz towary o stosunkowo niskiej wartości jednostkowej. Sklep może przez lata optymalizować sprzedaż tak, aby klient podczas jednej wizyty kupował kilka różnych produktów, ponieważ większy koszyk obniżał udział kosztu transportu w przychodzie i zwiększał wartość klienta. Po zmianach celnych taki model nadal może być opłacalny, ale wymaga ponownego przeliczenia. Dodatkowy produkt należący do innej kategorii taryfowej może bowiem zwiększyć zarówno przychód z zamówienia, jak i należność związaną z importem.
Szczególnie wrażliwe mogą być biznesy, w których marża na pojedynczym produkcie jest niewielka, choć wpływ nowego kosztu zależy również od ceny sprzedaży, liczby kategorii taryfowych w koszyku oraz możliwości przeniesienia części kosztu na klienta. Jeżeli przedsiębiorca sprzedaje tanie akcesoria albo buduje ofertę z wielu drobnych dodatków, kilka euro dodatkowej należności może pochłonąć znaczną część marży kontrybucyjnej na zamówieniu. Podobnie wygląda sytuacja w przypadku zestawów składających się z różnych rodzajów produktów. Z marketingowego punktu widzenia zestaw może zwiększać wartość koszyka i poprawiać konwersję, ale z perspektywy importu trzeba sprawdzić, czy jego elementy są klasyfikowane do tej samej podpozycji taryfowej, czy do kilku różnych. Dlatego analiza rentowności po 1 lipca 2026 roku powinna zejść poziom niżej niż standardowe porównanie średniej wartości zamówienia z kosztem wysyłki. Potrzebne są dane o tym, jakie produkty najczęściej występują razem, jak są klasyfikowane i jaki koszt importowy generuje typowy koszyk, a nie tylko pojedynczy SKU.
Dlaczego próg 150 EUR nadal ma znaczenie?
Zniesienie dotychczasowego zwolnienia celnego nie oznacza, że próg 150 EUR całkowicie zniknął z systemu. Zmieniła się natomiast jego funkcja. Do 30 czerwca 2026 roku był przede wszystkim granicą, poniżej której towary w małych przesyłkach mogły korzystać ze zwolnienia z cła. Od 1 lipca 2026 roku próg nadal odgrywa ważną rolę w określaniu sposobu obsługi low-value consignments oraz stosowania rozwiązania przejściowego. Nie należy więc wyciągać wniosku, że po likwidacji zwolnienia wartość 150 EUR można całkowicie usunąć z modeli finansowych i systemów sprzedażowych. Dla firmy prowadzącej sprzedaż transgraniczną nadal istotne jest, jaki udział zamówień znajduje się poniżej tego poziomu, w jaki sposób takie przesyłki są importowane oraz jakie zasady mają do nich zastosowanie. Próg ten pozostaje również ważny dla IOSS, który dotyczy kwalifikującej się importowej sprzedaży na odległość towarów w przesyłkach o wartości nieprzekraczającej 150 EUR.
Przekroczenie progu 150 EUR nie oznacza po prostu zastosowania tej samej zasady z wyższą kwotą. W przypadku przesyłek znajdujących się poza zakresem rozwiązania dla małych przesyłek trzeba analizować zwykłe zasady celne, właściwą klasyfikację taryfową, wartość celną, pochodzenie towaru i możliwość zastosowania preferencji. Z punktu widzenia sprzedawcy oznacza to konieczność podzielenia danych o sprzedaży na różne typy zamówień zamiast stosowania jednej średniej dla całego rynku francuskiego. Firma, której większość koszyków mieści się w przedziale 40–80 EUR, znajduje się w innej sytuacji niż biznes, w którym zamówienia regularnie przekraczają 150 EUR. Inaczej trzeba też patrzeć na przedsiębiorstwo sprzedające jeden typ produktu, a inaczej na sklep z szerokim katalogiem i wieloma kategoriami taryfowymi w jednym zamówieniu. Dlatego próg 150 EUR nadal powinien pozostawać jednym z podstawowych parametrów w kalkulacji modelu sprzedaży z UK do Francji.
IOSS rozlicza VAT, ale nie zastępuje rozliczenia celnego
IOSS upraszcza rozliczenie VAT przy kwalifikującej się importowej sprzedaży na odległość towarów o wartości nieprzekraczającej 150 EUR. Nie jest jednak zwolnieniem z należności celnych. Dlatego korzystanie z IOSS nie oznacza, że przesyłka automatycznie pozostaje poza zakresem tymczasowego cła obowiązującego od 1 lipca 2026 roku. Z punktu widzenia przedsiębiorcy ważne jest rozdzielenie dwóch kwestii: sposobu poboru i rozliczenia VAT oraz zasad celnych stosowanych przy przywozie towaru do Unii Europejskiej. Te dwa systemy funkcjonują obok siebie i mogą dotyczyć tej samej transakcji. Przy ocenie kosztu sprzedaży z Wielkiej Brytanii trzeba więc ustalić, jak rozliczany jest VAT, na jakiej podstawie odbywa się import, jakie zasady celne mają zastosowanie oraz jakie dodatkowe koszty pojawiają się po stronie przewoźnika lub podmiotu obsługującego odprawę. Sam fakt używania IOSS nie daje podstaw do założenia, że koszt celny przestaje istnieć.
VAT i cło to dwa różne rozliczenia
VAT i cło są odrębnymi kategoriami, które mogą pojawić się przy tym samym imporcie, ale mają inną podstawę oraz inny charakter ekonomiczny. IOSS dotyczy sposobu poboru i rozliczania VAT przy kwalifikującej się importowej sprzedaży na odległość. Cło jest natomiast należnością związaną z przywozem towarów na obszar celny UE i jego wysokość lub sposób naliczenia zależą od właściwych zasad celnych. Oprócz tego przedsiębiorca może ponosić opłaty usługowe pobierane przez przewoźnika, agenta celnego albo inny podmiot obsługujący formalności importowe. Takie kwoty nie są ani VAT-em, ani cłem, nawet jeśli na zestawieniu kosztów pojawiają się przy tej samej przesyłce. Do tej grupy kosztów nie należy również automatycznie zaliczać ogólnounijnej opłaty manipulacyjnej dla małych przesyłek e-commerce, która ma być stosowana przez państwa członkowskie najpóźniej od 1 listopada 2026 roku i jest odrębna od tymczasowego cła 3 EUR.
Rozdzielenie tych elementów jest szczególnie ważne przy późniejszym porównaniu bezpośredniej wysyłki z UK z importem zapasu do Francji. W modelu opartym na magazynowaniu we Francji przedsiębiorca może nadal zapłacić cło przy imporcie większej partii towaru, jeżeli zgodnie z jego klasyfikacją, wartością i pochodzeniem należność taka występuje. Jednocześnie pojawia się VAT importowy, który należy rozliczyć według francuskich zasad. Ekonomicznie te dwie pozycje nie są jednak równoważne. Cło jest co do zasady kosztem, którego przedsiębiorstwo nie odzyskuje w taki sam sposób jak podatku naliczonego. VAT importowy może natomiast, przy spełnieniu warunków i pełnym prawie do odliczenia, być co do zasady neutralny podatkowo. Jeżeli prawo do odliczenia jest ograniczone albo nie przysługuje w pełnym zakresie, sytuację trzeba przeanalizować odrębnie. Z tego powodu pełna kalkulacja powinna oddzielnie pokazywać cło, VAT importowy, koszty odprawy, opłaty przewoźnika oraz pozostałe elementy logistyczne, zamiast wrzucać wszystkie kwoty związane z importem do jednej kategorii kosztowej.
Przed porównaniem modelu UK konsument z modelem UK magazyn we Francji trzeba również ustalić pochodzenie towaru, ponieważ kraj wysyłki i kraj pochodzenia nie są tym samym. Produkt znajdujący się w brytyjskim magazynie nie staje się automatycznie towarem pochodzenia UK. Firma produkująca towary spełniające reguły preferencyjnego pochodzenia przewidziane w relacjach UE–UK może znajdować się w innej sytuacji celnej niż sprzedawca, który sprowadza gotowy produkt z Azji do Wielkiej Brytanii i jedynie przechowuje go tam przed dalszą wysyłką do Francji. To rozróżnienie ma fundamentalne znaczenie przy kalkulacji zarówno pojedynczych przesyłek konsumenckich, jak i późniejszego importu zbiorczego do francuskiego magazynu.
Jak Amazon FBA we Francji zmienia tę kalkulację?
Najważniejsza różnica między bezpośrednią wysyłką z Wielkiej Brytanii a przechowywaniem zapasu we Francji nie polega na prostym zastąpieniu jednego rodzaju cła innym. Zmienia się przede wszystkim architektura całego przepływu towaru. W modelu UK klient granicę celną UE przekraczają kolejne zamówienia konsumenckie. W modelu UK magazyn we Francji granicę przekracza większa partia zapasu, która jest odprawiana przy imporcie do Francji, a następnie wykorzystywana do realizacji sprzedaży z terytorium UE. To rozróżnienie jest kluczowe, ponieważ zmienia liczbę odpraw, sposób kalkulowania należności, strukturę kosztów transportu oraz obowiązki podatkowe. Nie oznacza jednak, że drugi model zawsze jest tańszy. Aby to ocenić, trzeba porównać pełny koszt dostarczenia produktu do klienta, uwzględniając nie tylko cło, ale również VAT importowy, transport, odprawę, magazynowanie, fulfilment, zwroty i lokalny compliance.
UK klient: wiele indywidualnych importów
Jeżeli zapas pozostaje w Wielkiej Brytanii, a firma realizuje zamówienia bezpośrednio do francuskich konsumentów, praktycznie każde wysłane zamówienie oznacza przemieszczenie towaru z państwa trzeciego na obszar celny Unii Europejskiej. Z biznesowego punktu widzenia przedsiębiorca może widzieć jeden spójny proces sprzedażowy: klient składa zamówienie, magazyn w UK je kompletuje, kurier odbiera paczkę, a towar trafia do Francji. Z punktu widzenia prawa celnego pomiędzy magazynem a klientem znajduje się jednak zewnętrzna granica celna UE. Oznacza to konieczność obsługi kolejnych importów, przy których znaczenie mają między innymi wartość przesyłki, klasyfikacja towaru, jego pochodzenie, sposób rozliczenia VAT oraz zasady właściwe dla importowej sprzedaży na odległość. Przy niewielkiej liczbie zamówień taki model może nadal pozostawać stosunkowo prosty operacyjnie, ponieważ firma nie musi wcześniej przenosić zapasu do UE ani utrzymywać go na kilku rynkach. Wraz ze wzrostem sprzedaży ta sama konstrukcja powoduje jednak, że formalności i koszty importowe powtarzają się przy coraz większej liczbie transakcji.
Po 1 lipca 2026 roku różnica ta stała się jeszcze bardziej widoczna. W objętej tym rozwiązaniem importowej sprzedaży na odległość B2C do 150 EUR dochodzi tymczasowe cło 3 EUR naliczane według odrębnych kategorii towarów identyfikowanych na podstawie podpozycji taryfowych. Przy kolejnych zamówieniach koszt może więc powtarzać się wielokrotnie, a jego wysokość zależy również od tego, jak zbudowany jest koszyk klienta. Do cła mogą dochodzić koszty odprawy, opłaty przewoźnika, VAT oraz odrębna unijna opłata manipulacyjna dla małych przesyłek e-commerce. Dlatego przy rosnącym wolumenie znaczenie ma nie tylko stawka transportowa z UK do Francji, ale pełny koszt obsługi każdego zamówienia przechodzącego przez granicę celną. Wysyłając kolejnych 500 zamówień z magazynu znajdującego się już we Francji, przedsiębiorca zwiększa przede wszystkim liczbę lokalnych realizacji. Wysyłając tych samych 500 zamówień z UK, zwiększa jednocześnie liczbę indywidualnych importów do UE.
UK magazyn we Francji: importujesz partię, nie każde zamówienie osobno
W modelu opartym na zapasie we Francji logika jest inna. Zamiast pozostawiać wszystkie towary w Wielkiej Brytanii i wysyłać je do konsumentów pojedynczo, przedsiębiorca transportuje większą partię produktów do francuskiego magazynu. Partia przechodzi odprawę importową, ustalane są właściwe należności celne i rozliczany jest VAT importowy, a towary po prawidłowym dopuszczeniu do swobodnego obrotu znajdują się już na obszarze celnym UE. Dopiero z tego zapasu realizowane są kolejne zamówienia. Jeżeli produkt znajduje się we francuskim magazynie i jest stamtąd wysyłany do klienta we Francji, jego późniejsza dostawa nie jest kolejnym importem z Wielkiej Brytanii. Granica celna została przekroczona wcześniej, na etapie wprowadzenia partii zapasu. Właśnie na tym polega zasadnicza zmiana ekonomiczna: import przestaje być elementem praktycznie każdego indywidualnego zamówienia i staje się zaplanowanym etapem zaopatrzenia magazynu.
Import zapasu do francuskiego magazynu FBA nie jest objęty tymczasowym mechanizmem 3 EUR właściwym dla importowej sprzedaży na odległość B2C. Jest to komercyjny import zapasu, który należy rozliczyć według zwykłych zasad celnych. Firma musi więc ustalić właściwą klasyfikację CN/TARIC, wartość celną, pochodzenie produktów, możliwość zastosowania preferencji oraz podmiot odpowiedzialny za import. We Francji trzeba przy tym uwzględnić mechanizm autoliquidation de la TVA à l’importation. Dla przedsiębiorstw zidentyfikowanych do VAT we Francji rozliczenie importowego VAT odbywa się co do zasady w deklaracji VAT, zamiast polegać na klasycznym finansowaniu tego podatku przy granicy. Jeżeli przedsiębiorca ma pełne prawo do odliczenia, VAT należny i podlegający odliczeniu może zostać wykazany w deklaracji, co ma inną konsekwencję dla przepływów pieniężnych niż cło, które co do zasady pozostaje realnym kosztem. Jednocześnie samo magazynowanie własnego towaru we Francji co do zasady oznacza potrzebę lokalnej rejestracji VAT, a OSS nie zastępuje obowiązków wynikających z posiadania zapasu w tym państwie.
FBA France nie oznacza „3 EUR płacone raz”
Jednym z najbardziej ryzykownych uproszczeń byłoby założenie, że w modelu bezpośredniej sprzedaży z UK firma płaci 3 EUR przy kolejnych przesyłkach, natomiast po przeniesieniu zapasu do Francji zapłaci 3 EUR jeden raz od całej partii. Tak ten mechanizm nie działa. Tymczasowe cło 3 EUR dotyczy określonej importowej sprzedaży na odległość B2C do 150 EUR. Transport zapasu do francuskiego magazynu jest natomiast komercyjnym importem i podlega zwykłym regułom celnym. Nie ma więc czegoś takiego jak „3 EUR za paletę” czy „3 EUR raz na całą dostawę do FBA”. Przy imporcie większej partii wysokość należności trzeba ustalić na podstawie właściwej klasyfikacji CN/TARIC, wartości celnej oraz standardowego traktowania taryfowego danego produktu, a następnie sprawdzić, czy ze względu na jego pochodzenie można zastosować preferencyjne traktowanie.
Znaczenie mają również warunki dostawy oraz to, kto formalnie pełni rolę importera i odpowiada za prawidłowe zgłoszenie celne. Dopiero po ustaleniu tych elementów można policzyć rzeczywisty koszt sprowadzenia zapasu do Francji. Następnie trzeba doliczyć transport partii, obsługę odprawy, magazynowanie, fulfilment i koszty lokalnego compliance, a wynik rozłożyć na liczbę sprzedanych produktów lub zrealizowanych zamówień. Dopiero taki koszt jednostkowy można porównać z modelem bezpośrednim z UK. W jednym biznesie skoncentrowanie importu na poziomie większych dostaw może wyraźnie poprawić ekonomię sprzedaży, podczas gdy w innym koszty magazynowania, wolna rotacja zapasu lub dodatkowe obowiązki administracyjne mogą zniwelować tę przewagę. Kluczowe jest więc porównanie dwóch pełnych modeli landed cost, a nie samego tymczasowego cła 3 EUR z kosztem obsługi FBA.
Towar wysłany z Wielkiej Brytanii nie musi mieć brytyjskiego pochodzenia
Jednym z częstszych błędów przy kalkulowaniu kosztów UK UE jest utożsamianie miejsca, z którego paczka fizycznie wyjeżdża, z pochodzeniem produktu dla celów celnych. Dla przedsiębiorcy logistycznie wszystko może wyglądać jak „towar brytyjski”, ponieważ produkt znajduje się w brytyjskim magazynie, jest wysyłany przez brytyjskiego operatora albo od miesięcy stanowi część zapasu utrzymywanego w UK. Żaden z tych elementów sam w sobie nie przesądza jednak o jego pochodzeniu. W praktyce pochodzenie można traktować jako ekonomiczną narodowość produktu: istotne jest to, gdzie towar został wytworzony lub gdzie przeprowadzono odpowiednie procesy wystarczające do nadania mu określonego pochodzenia, a nie tylko to, z jakiego kraju został wysłany do klienta. To rozróżnienie ma bezpośredni wpływ na możliwość zastosowania preferencji celnych, a tym samym może zmienić wynik porównania wysyłki z UK z importem zapasu do Francji.
„Wysyłane z UK” ≠ „pochodzące z UK”
Wyobraźmy sobie przedsiębiorstwo, które zamawia gotowe akcesoria u producenta w Chinach, sprowadza je do magazynu w Wielkiej Brytanii, a następnie sprzedaje klientom we Francji. Produkty mogą przez wiele miesięcy leżeć w UK, być tam kompletowane, etykietowane, przepakowywane i wysyłane, ale samo przechowywanie gotowych towarów na terytorium Wielkiej Brytanii nie powoduje automatycznie uzyskania preferencyjnego pochodzenia UK. Jeżeli przy produkcji wykorzystano materiały niepochodzące, produkt musi spełnić właściwą dla niego regułę pochodzenia, w tym w razie potrzeby przejść wymagany poziom obróbki lub przetworzenia. Dlatego gotowy produkt pochodzący z Chin, który jedynie trafia do brytyjskiego centrum logistycznego przed dalszą sprzedażą, nie powinien być traktowany jako brytyjski tylko dlatego, że na etykiecie przewozowej jako miejsce nadania widnieje adres w UK.
Inaczej może wyglądać sytuacja przedsiębiorstwa, które rzeczywiście produkuje towary w Wielkiej Brytanii lub prowadzi tam proces produkcyjny spełniający odpowiednie reguły preferencyjnego pochodzenia. Umowa o handlu i współpracy UE–UK przewiduje zerowe stawki celne dla towarów spełniających odpowiednie reguły preferencyjnego pochodzenia. Nie oznacza to jednak zerowego cła dla każdego produktu wysyłanego z Wielkiej Brytanii. Preferencję trzeba ustalić dla konkretnego towaru i spełnić wymagania związane z jej zastosowaniem. Dwie firmy mogą więc korzystać z magazynów znajdujących się w tym samym brytyjskim mieście, sprzedawać podobne produkty do tych samych klientów we Francji i jednocześnie mieć zupełnie inną sytuację celną, ponieważ ich towary mają inne pochodzenie i inną historię produkcji.
Dlaczego pochodzenie może zmienić wynik całej kalkulacji?
Pochodzenie może zdecydować o tym, czy przy imporcie większej partii do Francji można zastosować preferencyjne traktowanie taryfowe zamiast stawki wynikającej ze standardowego traktowania celnego danego towaru. Punktem wyjścia pozostaje klasyfikacja taryfowa, która pozwala ustalić właściwą pozycję towaru i standardową stawkę. Dopiero później trzeba sprawdzić, czy ze względu na preferencyjne pochodzenie produktu istnieje podstawa do zastosowania korzystniejszej stawki. W przypadku handlu UE–UK może to oznaczać stawkę 0%, jeżeli produkt spełnia odpowiednie reguły pochodzenia i warunki skorzystania z preferencji. Przy większym imporcie różnica pomiędzy standardową stawką a preferencją może rozkładać się na setki lub tysiące sztuk produktu, przez co nawet kilka punktów procentowych może istotnie zmienić koszt jednostkowy całej dostawy.
Przed podjęciem decyzji o przeniesieniu zapasu do Francji przedsiębiorca powinien więc znać właściwą klasyfikację CN/TARIC, wartość celną importowanej partii, rzeczywiste pochodzenie produktów i możliwość zastosowania preferencji. Przy towarach pochodzących z państw trzecich trzeba dodatkowo sprawdzić, czy poza zwykłym cłem nie występują środki handlowe związane z pochodzeniem, na przykład cła antydumpingowe, cła wyrównawcze albo inne środki ochronne. Ma to szczególne znaczenie dla firm wykorzystujących Wielką Brytanię jako europejski hub dla produktów sprowadzanych z Azji. W takim modelu brytyjski adres magazynu nie powinien być punktem wyjścia do założenia określonej stawki celnej. Najpierw trzeba ustalić, czym jest produkt, skąd rzeczywiście pochodzi i jakie zasady odnoszą się do jego importu, a dopiero potem porównywać koszt wysyłki kolejnych zamówień z UK z kosztem jednorazowego importu większego zapasu do Francji.
UK D2C vs FBA France — co naprawdę trzeba porównać?
Porównanie modelu UK D2C z FBA France nie powinno sprowadzać się do zestawienia tymczasowego cła 3 EUR z opłatą za fulfilment. Takie podejście pomija większość kosztów, które rzeczywiście decydują o rentowności sprzedaży. W obu modelach przedsiębiorca ponosi koszty transportu, obsługi logistycznej, podatkowej i zwrotów, ale pojawiają się one w innych momentach i są rozliczane w inny sposób. Dlatego właściwym punktem odniesienia jest pełny landed cost, czyli całkowity koszt doprowadzenia towaru do miejsca, z którego może zostać dostarczony klientowi, uzupełniony o koszty realizacji konkretnego zamówienia. Dopiero zestawienie tych wydatków w przeliczeniu na jedno zamówienie pozwala sprawdzić, czy wcześniejszy import większej partii do Francji rzeczywiście daje przewagę nad dalszym wysyłaniem pojedynczych paczek z Wielkiej Brytanii.
Całkowity koszt modelu UK klient
W modelu bezpośrednim kalkulacja zaczyna się od przygotowania i wysyłki pojedynczego zamówienia z brytyjskiego magazynu, ale nie powinna kończyć się na cenie przesyłki kurierskiej. Do kosztu trzeba włączyć pakowanie, transport z UK do Francji, formalności importowe, należności celne, obsługę VAT, ewentualne opłaty przewoźnika lub podmiotu dokonującego odprawy, dostawę ostatniej mili oraz zwroty. W objętej rozwiązaniem importowej sprzedaży na odległość B2C o wartości wewnętrznej nieprzekraczającej 150 EUR tymczasowa należność wynosi 3 EUR za każdą odrębną linię artykułu w zgłoszeniu, przy czym jednostki towaru objęte tą samą nomenklaturą są grupowane dla potrzeb jej naliczenia. Dla uproszczenia można więc dalej mówić o odrębnych kategoriach taryfowych, ale przy rzeczywistej kalkulacji znaczenie ma sposób, w jaki towary zostają wykazane w zgłoszeniu celnym.
Do tego dochodzi odrębna unijna opłata manipulacyjna dla małych przesyłek e-commerce, którą państwa członkowskie mają stosować najpóźniej od 1 listopada 2026 roku, a jej wysokość ma zostać określona przez Komisję. Nie należy jej mylić ani z tymczasowym cłem 3 EUR, ani z opłatami usługowymi naliczanymi przez przewoźnika czy podmiot obsługujący odprawę. We Francji dodatkowym źródłem zamieszania może być wcześniejsza krajowa opłata dotycząca małych przesyłek, która została uchylona wraz z wejściem mechanizmu 3 EUR 1 lipca 2026 roku. Dla przedsiębiorcy ważny jest więc nie sam nagłówek na fakturze, ale suma wszystkich powtarzalnych kosztów związanych z przejściem pojedynczego zamówienia przez granicę celną UE. Przy większym wolumenie nawet pozornie niewielkie różnice jednostkowe mogą w ciągu roku przełożyć się na dziesiątki tysięcy euro.
Całkowity koszt modelu UK Francja klient
W modelu z zapasem we Francji część kosztów, które w UK D2C występują przy kolejnych zamówieniach, zostaje przeniesiona na etap zaopatrzenia magazynu. Firma organizuje transport większej partii z Wielkiej Brytanii do Francji, dokonuje komercyjnego importu i ponosi związane z nim koszty odprawy. Komercyjny import zapasu do francuskiego magazynu FBA co do zasady nie podlega tymczasowemu mechanizmowi 3 EUR właściwemu dla importowej sprzedaży na odległość B2C. Jest rozliczany według zwykłych zasad celnych, dlatego znaczenie mają klasyfikacja CN/TARIC, wartość celna, pochodzenie produktu, możliwość zastosowania preferencji oraz ewentualne dodatkowe środki handlowe. Następnie dochodzą koszty transportu do magazynu, obsługi przyjęcia towaru, fulfilmentu, magazynowania, zarządzania zapasem oraz zwrotów.
Koszty związane z FBA warto przy tym rozdzielić od kosztów samego importu. Cło, odprawa i VAT importowy wynikają z wprowadzenia towaru do UE. Opłata za fulfilment, magazynowanie, koszty związane z poziomem lub długim okresem utrzymywania zapasu, transport przychodzący do magazynu oraz obsługa zwrotów wynikają natomiast z wyboru konkretnego modelu logistycznego. Oddzielnie trzeba uwzględnić obowiązki VAT. We Francji podmioty posiadające francuski numer VAT i objęte mechanizmem autoliquidation rozliczają importowy VAT co do zasady w deklaracji VAT, bez klasycznego finansowania tego podatku na granicy. Przy pełnym prawie do odliczenia VAT importowy może być zasadniczo neutralny podatkowo, ale nadal wymaga prawidłowej rejestracji, deklaracji i zgodności danych importowych. Magazynowanie własnego towaru we Francji co do zasady tworzy również lokalne obowiązki VAT, których nie zastępuje OSS.
Tabela porównawcza kosztów na jedno zamówienie
Najbardziej użyteczna kalkulacja powinna sprowadzać istotne wydatki do wspólnego mianownika, czyli kosztu przypadającego na jedno zrealizowane zamówienie. W modelu FBA oznacza to rozłożenie transportu zbiorczego, odprawy oraz ewentualnego cła importowego na liczbę produktów lub zamówień obsłużonych z danej partii. W modelu UK D2C większa część kosztów jest bezpośrednio związana z konkretną paczką. Tabela nie powinna jednak służyć do wpisania jednej stawki obowiązującej cały biznes. Najlepiej przygotować ją osobno dla najważniejszych grup produktów, ponieważ klasyfikacja, pochodzenie, gabaryty, rotacja zapasu i struktura koszyka mogą dawać bardzo różne wyniki.
| Pozycja kosztowa | UK → klient we Francji | UK → FBA France → klient |
| Pakowanie i przygotowanie | Koszt przygotowania pojedynczego zamówienia | Koszt przygotowania towaru do wysyłki zbiorczej i wymogów magazynowych |
| Transport UK → Francja | Transport każdego zamówienia osobno | Transport zbiorczy partii, rozłożony na jednostki |
| Odprawa celna | Może powtarzać się przy kolejnych importowanych przesyłkach | Odprawa komercyjnego importu partii |
| Cło | Dla objętej mechanizmem sprzedaży B2C do 150 EUR: 3 EUR za każdą odrębną linię artykułu, z grupowaniem jednostek objętych tą samą nomenklaturą | Zwykłe zasady celne; stawka wynika z klasyfikacji, z uwzględnieniem ewentualnych preferencji wynikających z pochodzenia |
| VAT importowy | Zależny od właściwego modelu importu i sposobu rozliczenia VAT | Rozliczany zgodnie z francuskimi zasadami; dla podmiotów objętych autoliquidation wykazywany co do zasady w deklaracji VAT |
| Opłaty przewoźnika i odprawy | Mogą pojawiać się przy kolejnych przesyłkach | Koncentrują się głównie na imporcie partii i transporcie przychodzącym |
| Unijna opłata manipulacyjna dla małych przesyłek | Może mieć znaczenie dla objętych nią przesyłek po rozpoczęciu stosowania | Co do zasady nie jest elementem komercyjnego importu zapasu FBA |
| Last mile | Transgraniczna dostawa z UK do klienta | Lokalna realizacja z zapasu we Francji |
| Fulfilment | Własny magazyn, operator logistyczny lub inny model | Opłata za realizację zamówienia w modelu FBA |
| Magazynowanie i zarządzanie zapasem | Zapas utrzymywany głównie w UK | Koszty storage i inne koszty związane z utrzymywaniem zapasu we Francji |
| Zwroty | Potencjalnie transgraniczne lub wymagające lokalnego rozwiązania | Obsługiwane z wykorzystaniem lokalnej infrastruktury |
| VAT compliance | IOSS, jeżeli warunki jego zastosowania są spełnione, albo właściwy alternatywny sposób rozliczenia VAT importowego | Francuska rejestracja VAT i lokalne deklaracje; dla kwalifikującej się WSTO z Francji do innych państw UE możliwe rozliczenie przez OSS |
| Koszt kapitału w zapasie | Kapitał związany przede wszystkim z zapasem w UK | Kapitał związany z dodatkowym zapasem utrzymywanym na rynku francuskim |
| Całkowity koszt na jedno zamówienie | Suma wszystkich kosztów przypisanych do jednego zamówienia | Suma kosztów importu partii i lokalnej realizacji przypadających na jedno zamówienie |
Najważniejszy jest ostatni wiersz. Sama informacja, że bezpośrednia przesyłka generuje kilka euro cła, nie odpowiada jeszcze na pytanie, czy FBA France jest tańsze. Tak samo niższy koszt transportu jednostkowego przy wysyłce zbiorczej nie przesądza o przewadze lokalnego zapasu, jeżeli produkty rotują wolno i generują wysokie koszty przechowywania. W praktyce może się okazać, że lokalny zapas jest bardzo efektywny dla bestsellerów o stabilnym popycie, podczas gdy produkty sezonowe, niszowe lub nieprzewidywalne lepiej pozostawić w innym modelu. Firma nie musi więc koniecznie podejmować jednej decyzji dla całego katalogu. Bardziej użyteczne może być podzielenie portfolio według wolumenu, marży i przewidywalności sprzedaży.
Koszt na jedno zamówienie jest pierwszą potrzebną miarą, ale nie wystarcza do podjęcia decyzji. Druga to break-even volume, czyli liczba zamówień, od której oszczędność jednostkowa zaczyna pokrywać dodatkowe koszty stałe lub półstałe wynikające z utrzymywania zapasu we Francji. Załóżmy, że lokalny model powoduje dodatkowe koszty rzędu 2 000 EUR miesięcznie związane z obsługą zapasu, compliance i innymi elementami, których firma nie ponosi w obecnym modelu. Jednocześnie pełny koszt realizacji jednego zamówienia spada o 4 EUR w porównaniu z bezpośrednią wysyłką z UK. Próg rentowności wynosi wtedy 2 000 EUR ÷ 4 EUR, czyli 500 zamówień miesięcznie. Przy 300 zamówieniach oszczędność jednostkowa nie kompensuje jeszcze dodatkowego kosztu modelu. Przy 2 000 zamówień ta sama struktura kosztowa może wyglądać zupełnie inaczej.
Takie obliczenie powinno być przygotowane dla rzeczywistych danych firmy, ponieważ część kosztów FBA nie jest w pełni stała, a oszczędność przypadająca na jedno zamówienie może różnić się między produktami. Mimo to break-even volume daje zarządowi znacznie lepszy punkt odniesienia niż pytanie, czy pojedyncza paczka jest tańsza o 2 czy 3 EUR. Pozwala odpowiedzieć na bardziej biznesowe pytanie: przy jakim poziomie sprzedaży opłaca się zaakceptować większą złożoność podatkową i magazynową w zamian za niższy koszt jednostkowy oraz lokalną realizację. Dla przedsiębiorstwa planującego ekspansję jest to szczególnie istotne, ponieważ decyzja może być nieopłacalna przy dzisiejszym wolumenie, ale uzasadniona przy sprzedaży zakładanej za sześć lub dwanaście miesięcy.
Przykład: kiedy 3 EUR zaczyna zjadać marżę?
Najlepiej widać wpływ nowych zasad na prostym przykładzie produktu o stosunkowo niskiej marży. Załóżmy portfel 100 zamówień objętych tymczasowym mechanizmem. W 20 z nich występuje jedna odpowiednia linia artykułu, a w pozostałych 80 występują dwie odrębne linie według nomenklatury. Łącznie daje to 180 linii na 100 zamówień, czyli średnio 1,8 na zamówienie. Średnia należność wynosi więc 1,8 × 3 EUR, czyli 5,40 EUR na zamówienie. Jeżeli przed zmianą marża kontrybucyjna na przeciętnym zamówieniu wynosiła 8 EUR, samo tymczasowe cło odpowiada za 67,5% tej kwoty. Po jego uwzględnieniu z wcześniejszych 8 EUR pozostaje 2,60 EUR, jeszcze przed ewentualnym wzrostem innych kosztów związanych z odprawą, przewozem lub obsługą małej przesyłki.
To pokazuje, dlaczego kwota „3 EUR” może być myląco mała, gdy patrzy się na nią bez odniesienia do struktury koszyka i marży. Dla zamówienia o wysokiej wartości i marży dodatkowe kilka euro może mieć ograniczone znaczenie. Dla sklepu sprzedającego akcesoria, zestawy lub produkty low-ticket sytuacja może być zupełnie inna. Jeżeli przed zmianą firma zarabiała 8 EUR marży kontrybucyjnej na zamówieniu, dodatkowe 5,40 EUR nie jest drobną korektą kosztów, lecz zmianą całej ekonomiki sprzedaży. Przedsiębiorca może próbować podnieść ceny, zmienić próg darmowej dostawy, przebudować ofertę lub przenieść część kosztu na klienta, ale każda z tych decyzji może wpłynąć na konwersję i pozycję cenową. To właśnie marża kontrybucyjna po uwzględnieniu pełnych kosztów realizacji pozwala ocenić, czy wzrost sprzedaży w dotychczasowym modelu nadal zwiększa wynik firmy, czy przede wszystkim skaluje koszty importu i logistyki.
Czy Amazon FBA we Francji jest dla mnie?
Decyzja o przeniesieniu części zapasu do Francji nie powinna wynikać z samego faktu, że od 1 lipca 2026 roku bezpośrednia wysyłka z UK stała się droższa. FBA France nie jest rozwiązaniem automatycznie lepszym dla każdego sprzedawcy. W praktyce opłacalność zależy od kombinacji wolumenu, wartości zamówień, struktury koszyka, marży, pochodzenia towaru, kosztu importu zbiorczego oraz kosztów lokalnego magazynowania i obsługi VAT. Najbardziej użyteczne pytanie nie brzmi więc „czy FBA jest tańsze?”, ale „przy moim obecnym i planowanym wolumenie, strukturze produktów i kosztach jednostkowych, który model pozostawia większą marżę po pełnym koszcie realizacji?”. Odpowiedź może być inna dla bestsellerów, inna dla towarów sezonowych, a jeszcze inna dla produktów sprzedawanych w niewielkich ilościach.
FBA France warto poważnie przeliczyć, jeśli…
Lokalny zapas we Francji powinien znaleźć się wysoko na liście scenariuszy do analizy, jeżeli regularnie realizujesz z UK dużą liczbę zamówień do francuskich klientów, a istotna część tych przesyłek mieści się w progu 150 EUR. Znaczenie ma również struktura koszyka. Jeżeli klienci często kupują razem towary, które dla potrzeb zgłoszenia celnego są wykazywane w odrębnych liniach według właściwej nomenklatury, koszt tymczasowego cła może rosnąć szybciej niż w biznesie opartym na jednym typie produktu. Dla czytelności w dalszej części można traktować takie przypadki jako odrębne kategorie taryfowe, choć technicznie chodzi o sposób klasyfikacji i wykazania towarów w zgłoszeniu. Podobnie jest przy asortymencie o niskiej cenie jednostkowej lub ograniczonej marży, gdzie kilka euro dodatkowego kosztu może stanowić znaczną część marży kontrybucyjnej. Im większy wolumen, tym ważniejsze staje się pytanie, czy opłaca się nadal importować do UE praktycznie każde zamówienie osobno, zamiast wcześniej przenieść większą partię towaru na teren Unii.
FBA France zaczyna wyglądać szczególnie interesująco wtedy, gdy popyt jest na tyle stabilny, że można z rozsądną dokładnością planować poziom zapasu. Lokalna realizacja może również mieć większą wartość w biznesach, w których szybkość dostawy, prostsza obsługa zwrotów i doświadczenie klienta wpływają na sprzedaż. Dla firmy myślącej szerzej o ekspansji na kontynencie francuski magazyn może być także jednym z elementów przyszłego modelu europejskiego, choć sprzedaż z Francji do konsumentów w innych państwach UE tworzy własne konsekwencje VAT i wymaga odpowiedniej analizy WSTO oraz OSS. W praktyce najsilniejszym sygnałem do wykonania kalkulacji jest połączenie kilku czynników jednocześnie: rosnącego wolumenu, powtarzalnego popytu, znaczącego udziału małych przesyłek B2C oraz marży, która zaczyna odczuwać powtarzające się koszty importowe.
Pozostanie przy wysyłce z UK może nadal mieć sens, jeśli…
Bezpośrednia wysyłka z Wielkiej Brytanii nie przestała być z dnia na dzień rozsądnym modelem dla każdego sprzedawcy. Jeżeli sprzedaż do Francji jest niewielka, nieregularna albo mocno sezonowa, koszt stworzenia i utrzymywania lokalnego zapasu może być wyższy niż oszczędność wynikająca ze zmiany sposobu importu. To samo dotyczy przedsiębiorstw z szerokim, ale słabo rotującym katalogiem. W takim przypadku przeniesienie większej liczby SKU do francuskiego magazynu może prowadzić do wzrostu kosztów przechowywania i zamrożenia kapitału bez gwarancji, że produkty zostaną szybko sprzedane. Model UK D2C może być też łatwiejszy do obrony ekonomicznie, gdy typowe zamówienie obejmuje jeden rodzaj produktu, marża jednostkowa jest wysoka, a dodatkowe koszty importowe stanowią niewielki procent wartości sprzedaży.
Pochodzenie towaru i możliwość zastosowania preferencji celnych mogą natomiast istotnie wpływać na szerszą kalkulację modelu UK–Francja, zwłaszcza przy zwykłym imporcie komercyjnym. Towar wysyłany z UK nie uzyskuje brytyjskiego pochodzenia tylko dlatego, że był tam magazynowany. Nie należy więc zakładać, że preferencyjne pochodzenie automatycznie neutralizuje tymczasowe cło 3 EUR stosowane w objętej nim sprzedaży B2C. Przy decyzji o pozostaniu przy UK D2C trzeba brać pod uwagę całość ekonomiki modelu: wolumen, marżę, koszt obsługi przesyłki, strukturę koszyka i ryzyko operacyjne. Jeżeli lokalna rejestracja VAT, raportowanie, import zbiorczy, dodatkowe procesy magazynowe oraz utrzymywanie zapasu tworzą obciążenie nieproporcjonalne do wielkości sprzedaży, pozostanie przy obecnym modelu może nadal być racjonalne. Ważne jednak, aby była to decyzja oparta na aktualnej kalkulacji, a nie na kosztach sprzed zmiany przepisów.
7 liczb, które powinieneś znać przed podjęciem decyzji
Przed zmianą modelu logistycznego warto zebrać siedem liczb, bez których porównanie UK D2C z FBA France będzie w dużej mierze zgadywaniem. Pierwszą jest miesięczna liczba zamówień wysyłanych do Francji i pozostałych państw UE. Drugą udział przesyłek o wartości nieprzekraczającej 150 EUR. Trzecia to średnia liczba odrębnych kategorii taryfowych występujących w zamówieniach objętych mechanizmem 3 EUR, przy czym powinna ona wynikać z rzeczywistej klasyfikacji towarów, a nie samej liczby SKU. Czwarta to rzeczywista marża kontrybucyjna na przeciętnym zamówieniu przed i po kosztach związanych z importem. Piątą powinien być pełny koszt wysłania i odprawienia jednego zamówienia z UK, uwzględniający transport, odprawę, cło, opłaty usługowe, last mile i zwroty. Szósta to pełny koszt importu, przechowywania i realizacji zapasu we Francji, przeliczony na jedno zamówienie. Siódma to miesięczny koszt stały i półstały utrzymywania modelu francuskiego, obejmujący między innymi compliance VAT, dodatkową obsługę administracyjną oraz te koszty magazynowe i operacyjne, które firma ponosi niezależnie od liczby zamówień.
Te siedem parametrów pozwala przejść od ogólnych założeń do rzeczywistego modelu finansowego i wyznaczyć próg rentowności. Jeżeli dodatkowe koszty stałe i półstałe modelu francuskiego wynoszą 2 000 EUR miesięcznie, a pełny koszt realizacji jednego zamówienia spada po przeniesieniu zapasu o 4 EUR, break-even volume wynosi 500 zamówień miesięcznie. Poniżej tego poziomu lokalny zapas może jeszcze nie pokrywać swojej dodatkowej złożoności kosztowej, a powyżej niego sytuacja może wyglądać coraz korzystniej. Warto również policzyć ten próg osobno dla różnych grup produktów, ponieważ oszczędność na jednym zamówieniu może być zupełnie inna dla bestsellera o wysokiej rotacji niż dla produktu sezonowego. Dzięki temu decyzja o FBA nie musi być decyzją „wszystko albo nic”, lecz może dotyczyć tylko tych części katalogu, które rzeczywiście osiągają odpowiednią skalę.
Co się stanie, jeśli nic nie zmienię?
Brak zmiany modelu logistycznego nie musi być błędem. Problem pojawia się wtedy, gdy firma nie podejmuje decyzji świadomie, tylko kontynuuje dotychczasowy sposób działania bez ponownego policzenia kosztów po 1 lipca 2026 roku. W takim scenariuszu wzrost sprzedaży może przez pewien czas wyglądać bardzo dobrze na poziomie przychodów, podczas gdy marża na poszczególnych zamówieniach stopniowo się pogarsza. Szczególnie niebezpieczne jest to w firmach, które szybko skalują sprzedaż i patrzą przede wszystkim na obrót, liczbę zamówień, AOV oraz ROAS, a znacznie rzadziej analizują pełny koszt importu i realizacji na poziomie jednego koszyka.
Nowe cło może pochłaniać kilka euro marży na zamówieniu
W modelu objętym tymczasowym cłem 3 EUR powtarzalność kosztu ma większe znaczenie niż jego nominalna wysokość. Jeżeli przeciętne kwalifikujące się zamówienie obejmuje dwie odrębne kategorie taryfowe, mówimy o 6 EUR należności. Przy 100 takich zamówieniach daje to 600 EUR, przy 1 000 już 6 000 EUR, a przy 3 000 zamówień 18 000 EUR miesięcznie. Nie oznacza to, że każde zamówienie wysyłane z UK będzie generowało dokładnie 6 EUR, ponieważ wszystko zależy od tego, czy dana sprzedaż znajduje się w zakresie mechanizmu oraz jak towary zostały zaklasyfikowane. Pokazuje jednak efekt skali: koszt, który przy pojedynczej transakcji może wyglądać na niewielki, przy dużym wolumenie staje się istotnym elementem miesięcznego wyniku.
Nie oznacza to również, że lokalny zapas automatycznie rozwiąże problem. FBA France wprowadza własne koszty i obowiązki, dlatego trzeba sprawdzić, czy oszczędność na poziomie realizacji rzeczywiście je kompensuje. Ryzyko polega raczej na tym, że firma nie wykona żadnej kalkulacji i będzie nadal wyceniała produkty tak, jakby struktura kosztów sprzed 1 lipca 2026 roku pozostawała aktualna. Przy wysokiej marży wpływ może być niewielki. Przy marży rzędu kilku lub kilkunastu euro dodatkowe 3, 6 czy 9 EUR może jednak całkowicie zmienić wynik jednostkowy, szczególnie gdy nie ma przestrzeni do podniesienia ceny albo przeniesienia kosztu na klienta.
Twój najlepiej sprzedający się produkt może pozostać rentowny — a cały koszyk już nie
Analiza rentowności prowadzona wyłącznie na poziomie pojedynczego SKU może dawać fałszywe poczucie bezpieczeństwa. Bestseller o wysokiej marży może nadal wyglądać bardzo dobrze po uwzględnieniu nowych zasad. Problem pojawia się, gdy klient dodaje do niego kilka tańszych produktów klasyfikowanych według innych właściwych nomenklatur. Z marketingowego punktu widzenia koszyk rośnie, średnia wartość zamówienia poprawia się i cross-selling działa zgodnie z założeniami. Z perspektywy importu każda kolejna odrębna linia zaklasyfikowana do innej właściwej nomenklatury może jednak zwiększać należność. Samo dodanie następnego SKU nie oznacza więc automatycznie kolejnych 3 EUR, jeżeli towary są klasyfikowane w ten sam sposób.
Dlatego po 1 lipca 2026 roku warto analizować nie tylko marżę na produkcie, ale również marżę na rzeczywistych typach koszyków. Może się okazać, że zamówienia zawierające jeden produkt są nadal bardzo atrakcyjne, natomiast określone kombinacje dwóch lub trzech kategorii taryfowych zaczynają generować znacznie słabszy wynik. Taka informacja może prowadzić do różnych decyzji: zmiany cen części produktów, przebudowy zestawów, korekty polityki dostaw albo przeniesienia najbardziej popularnych SKU do lokalnego magazynu. Bez analizy na poziomie koszyka firma może próbować rozwiązywać problem po omacku, mimo że źródłem spadku marży jest konkretna kombinacja produktów, a nie cały francuski rynek.
Koszt realizacji może rosnąć nieproporcjonalnie do wartości koszyka
Ryzyko jest szczególnie widoczne w low-ticket e-commerce. Jeżeli dodatkowy produkt zwiększa wartość zamówienia o 10 lub 15 EUR, ale jednocześnie jest klasyfikowany do innej właściwej nomenklatury i powoduje wzrost należności o kolejne 3 EUR, przyrost przychodu nie musi przekładać się na podobny wzrost marży. Do tego mogą dojść dodatkowe koszty pakowania, transportu lub obsługi. W skrajnym przypadku firma może aktywnie zwiększać średnią wartość koszyka, a jednocześnie pogarszać marżę procentową i kwotową na części zamówień. To problem typowy dla modeli, w których koszt jednostkowy jest stosunkowo wysoki względem ceny produktu.
Warto również pamiętać, że cło jest tylko jednym elementem całkowitego kosztu. Przesyłka może generować transport, odprawę, last mile, zwroty oraz inne opłaty związane z realizacją. Jeżeli kilka z tych pozycji rośnie jednocześnie, wpływ na wynik może być znacznie większy niż wynikałoby z samego mechanizmu 3 EUR. Dlatego firma powinna obserwować nie tylko AOV, ale również landed contribution margin per order, czyli w uproszczeniu przychód netto pomniejszony o koszt towaru, cło, transport, odprawę, fulfilment, last mile, zwroty i pozostałe zmienne koszty realizacji. Taki wskaźnik znacznie lepiej pokazuje, czy dodatkowy wolumen rzeczywiście poprawia wynik, czy tylko zwiększa skalę sprzedaży o coraz słabszej ekonomice.
Możesz odkryć problem dopiero po kilku miesiącach
Nowe koszty nie zawsze są widoczne od razu w podstawowych raportach sprzedażowych. Przychód może rosnąć, liczba zamówień może osiągać rekordowe poziomy, a średnia wartość koszyka może nawet się poprawiać. Jednocześnie koszty związane z odprawą, przewozem i importem mogą być księgowane w innych miejscach, pojawiać się z opóźnieniem albo być zagregowane na fakturach operatorów. Jeżeli firma nie przypisuje ich do konkretnych zamówień lub grup zamówień, pogorszenie marży może zostać zauważone dopiero przy zamknięciu miesiąca, kwartału albo po kilku okresach sprawozdawczych. W szybko rosnącym e-commerce kilka miesięcy takiego opóźnienia może oznaczać znaczącą kwotę.
Dlatego po zmianach warto monitorować koszt realizacji per order znacznie częściej niż wcześniej. Szczególnie użyteczne jest zestawianie landed contribution margin według rynku, wartości zamówienia, liczby kategorii taryfowych i grup produktowych. Pozwala to szybko zobaczyć, czy problem dotyczy całego modelu UK D2C, czy tylko wybranej części sprzedaży. Bez takiego podziału zarząd może dojść do wniosku, że „Francja stała się mniej rentowna”, podczas gdy faktyczny problem może dotyczyć zamówień poniżej określonej wartości, zestawów wieloproduktowych albo konkretnej grupy asortymentu. Im wcześniej firma zobaczy tę różnicę, tym łatwiej zmienić ceny, logistykę lub strukturę zapasu bez wykonywania gwałtownych ruchów.
Odkładanie decyzji może oznaczać wdrażanie nowego modelu pod presją
Przeniesienie zapasu do Francji nie jest zmianą, którą da się sprowadzić do jednego transportu palety. Trzeba przygotować sposób komercyjnego importu, ustalić klasyfikację towarów, sprawdzić pochodzenie i potencjalne preferencje, określić podmiot odpowiedzialny za import oraz zadbać o właściwy numer EORI do celów celnych. Niezależnie od tego trzeba przygotować francuską rejestrację VAT i późniejsze rozliczenia podatkowe. EORI i numer VAT służą innym celom i nie są dwoma etapami tej samej rejestracji. W przypadku importowego VAT znaczenie ma również francuski mechanizm autoliquidation, który dla podmiotów posiadających francuski numer VAT i objętych tym systemem oznacza co do zasady rozliczenie podatku w deklaracji zamiast jego klasycznego finansowania na granicy.
Do tego dochodzą procesy magazynowe, prognozowanie zapasu, transport przychodzący, konfiguracja fulfilmentu oraz sposób obsługi zwrotów. Każdy z tych elementów można przygotować metodycznie, jeżeli firma zaczyna analizę odpowiednio wcześnie. Dlatego największym ryzykiem związanym z „nicnierobieniem” nie jest samo pozostanie przy UK D2C, lecz brak przygotowanego scenariusza alternatywnego. Firma może z góry ustalić trigger migracji, na przykład określony miesięczny wolumen zamówień, minimalną oszczędność na jednym zamówieniu albo maksymalny dopuszczalny udział kosztów importowo-logistycznych w marży kontrybucyjnej. Dzięki temu przejście na lokalny zapas nie jest reakcją na nagłe pogorszenie wyniku, lecz decyzją uruchamianą wtedy, gdy wcześniej ustalone parametry pokazują, że model francuski zaczyna być ekonomicznie uzasadniony.
VAT, EORI i compliance — co zmienia magazynowanie zapasu we Francji?
Przeniesienie zapasu z Wielkiej Brytanii do Francji zmienia nie tylko logistykę, ale również sposób, w jaki firma funkcjonuje w lokalnym systemie VAT i obsługuje import. Dopóki towar pozostaje w UK i jest wysyłany bezpośrednio do francuskich konsumentów, przedsiębiorca działa przede wszystkim w modelu importowej sprzedaży na odległość. Gdy własny zapas zostaje zaimportowany do Francji, umieszczony w lokalnym magazynie i następnie wykorzystywany do sprzedaży, pojawiają się inne obowiązki deklaracyjne oraz ewidencyjne. Nie chodzi więc o prostą zamianę jednego sposobu dostawy na drugi. FBA France zmienia miejsce, w którym znajduje się towar przed sprzedażą, sposób jego importu oraz zestaw obowiązków podatkowych związanych z późniejszymi transakcjami.
Dlaczego lokalny zapas oznacza lokalne obowiązki VAT?
W typowym modelu FBA France, w którym przedsiębiorca importuje własny zapas do Francji, przechowuje go tam i dokonuje z niego sprzedaży, powstaje konieczność odpowiedniej identyfikacji do VAT we Francji i wykonywania lokalnych obowiązków deklaracyjnych. Znaczenie mają konkretne operacje wykonywane na zapasie, a nie sam fakt fizycznej obecności towaru rozpatrywany w oderwaniu od reszty modelu. Jeżeli firma sprzedaje z francuskiego magazynu do francuskich konsumentów, dokonuje lokalnej sprzedaży opodatkowanej we Francji. Jeżeli przemieszcza własny towar pomiędzy państwami UE, mogą pojawić się obowiązki związane z raportowaniem transferów własnych zapasów. Jeżeli natomiast importuje towar do Francji i rozlicza tam VAT importowy, również wchodzi w lokalny system podatkowy.
Dla polskiego przedsiębiorcy istotne jest więc to, że brak spółki czy biura we Francji nie oznacza automatycznie braku lokalnych obowiązków VAT. Kluczowe jest to, co dzieje się z towarem po jego przywozie. Model, w którym zapas pozostaje w UK aż do momentu sprzedaży, różni się pod tym względem od modelu, w którym towary są najpierw zaimportowane do Francji i dopiero później sprzedawane z lokalnego magazynu. Trzeba również uważać na konfiguracje, w których operator fulfilmentu może przemieszczać własny zapas przedsiębiorcy do magazynów w innych państwach UE. Takie transfery mogą tworzyć kolejne lokalne obowiązki VAT i ewidencyjne, dlatego model obejmujący szerszą europejską sieć magazynową powinien być analizowany oddzielnie od prostego wariantu, w którym zapas pozostaje wyłącznie we Francji.
OSS nie zastępuje lokalnej rejestracji VAT
OSS upraszcza rozliczanie określonych transgranicznych dostaw B2C pomiędzy państwami UE, ale nie jest „europejskim numerem VAT”, który zastępuje lokalne obowiązki wynikające z magazynowania. Jeżeli towar znajduje się we Francji i stamtąd jest sprzedawany francuskiemu konsumentowi, mamy do czynienia z lokalną sprzedażą francuską, która nie jest rozliczana przez OSS w taki sam sposób jak sprzedaż transgraniczna do konsumenta w innym państwie członkowskim. OSS staje się istotny wtedy, gdy z francuskiego zapasu realizowana jest kwalifikująca się WSTO, na przykład do konsumenta w Niemczech, Hiszpanii czy we Włoszech. Wówczas procedura może uprościć rozliczanie VAT należnego w państwach konsumpcji, ale nie usuwa obowiązków związanych z samym francuskim zapasem.
Z punktu widzenia operacyjnego oznacza to konieczność rozdzielenia kilku strumieni. Sprzedaż we Francji trzeba traktować jako lokalną, sprzedaż B2C z Francji do innych państw UE może w odpowiednich warunkach trafić do OSS, a przemieszczanie własnego zapasu między magazynami w różnych krajach może wymagać osobnej analizy. Im bardziej rozbudowana sieć fulfilmentu, tym ważniejsze staje się śledzenie lokalizacji towaru i prawidłowe przypisywanie transakcji do właściwych deklaracji. To właśnie dlatego przed uruchomieniem szerszego modelu europejskiego warto sprawdzić, czy wybrana konfiguracja logistyczna pozwala na automatyczne przemieszczanie towarów pomiędzy państwami i jakie skutki VAT wywołuje każdy taki transfer.
EORI i importer — co trzeba ustalić przed pierwszym transportem?
Przed wysłaniem pierwszej partii zapasu do Francji trzeba ustalić, kto będzie importerem, kto wystąpi jako zgłaszający oraz czy przedstawiciel celny będzie działał w przedstawicielstwie bezpośrednim czy pośrednim. Ma to znaczenie dla odpowiedzialności za zgłoszenie oraz potencjalny dług celny. W praktyce samo wskazanie jednego podmiotu jako „importera” nie wyczerpuje całej analizy. Trzeba wiedzieć, kto przekazuje dane do zgłoszenia, kto odpowiada za ich prawidłowość, jaka forma przedstawicielstwa została zastosowana oraz na kim mogą spoczywać określone obowiązki celne. Do tego dochodzi właściwy numer EORI, używany do identyfikacji podmiotu w operacjach celnych.
Francuski VAT nie oznacza francuskiego EORI. Przeniesienie zapasu do Francji może wymagać francuskiej identyfikacji VAT, ale nie oznacza automatycznie uzyskiwania drugiego numeru EORI. EORI jest unijnym identyfikatorem celnym i co do zasady jeden podmiot posiada jeden ważny numer EORI w UE. Polska spółka, która ma prawidłowy polski EORI, nie uzyskuje automatycznie kolejnego francuskiego EORI tylko dlatego, że rozpoczyna import do Francji. Niezależnie od EORI trzeba ustalić numer VAT wykorzystywany w rozliczeniu importu, przygotować dokumentację pochodzenia, zweryfikować możliwość zastosowania preferencji i jasno określić warunki dostawy. Te elementy są ze sobą powiązane operacyjnie, ale pełnią różne funkcje prawne i nie powinny być traktowane jako jeden proces rejestracyjny.
Import VAT we Francji a płynność finansowa
Przy imporcie zapasu do Francji trzeba wyraźnie oddzielić cło od VAT importowego, ponieważ oba obciążenia inaczej wpływają na wynik i przepływy pieniężne. Dla podmiotów posiadających francuski numer VAT i objętych właściwym systemem VAT importowy jest co do zasady rozliczany poprzez mechanizm autoliquidation. Oznacza to, że podatek jest wykazywany w deklaracji VAT, a przy pełnym prawie do odliczenia VAT należny i podlegający odliczeniu mogą zostać ujęte w tym samym rozliczeniu. Z punktu widzenia cash flow jest to zasadniczo inna sytuacja niż konieczność wcześniejszego sfinansowania całej kwoty VAT przy odprawie.
Nie oznacza to jednak, że import zapasu jest ekonomicznie neutralny. Cło pozostaje odrębną należnością i nie podlega odliczeniu na zasadach właściwych dla VAT naliczonego. Do tego dochodzą koszty odprawy, transportu, obsługi dokumentacji, księgowości i pozostałego compliance. Dlatego w modelu finansowym trzeba oddzielnie pokazywać koszt cła, wpływ VAT na cash flow oraz koszty administracyjne. Jeżeli firma wrzuci te trzy elementy do jednej pozycji „podatki i opłaty przy imporcie”, może zarówno zawyżyć, jak i zaniżyć realny koszt modelu francuskiego. Właściwa kalkulacja powinna pokazywać osobno to, co jest rzeczywistym kosztem ekonomicznym, oraz to, co przy odpowiednich warunkach ma charakter neutralny podatkowo.
Jak policzyć, który model jest bardziej opłacalny?
Najlepsza decyzja nie wynika z porównania jednej stawki celnej z jedną opłatą za fulfilment. Trzeba zbudować dwa równoległe modele kosztowe i sprowadzić je do tej samej jednostki, najlepiej pełnego kosztu przypadającego na jedno zrealizowane zamówienie. Pierwszy model powinien pokazywać rzeczywisty koszt UK D2C po zmianach z 1 lipca 2026 roku. Drugi powinien obejmować komercyjny import partii do Francji, lokalny zapas, fulfilment oraz compliance. Następnie trzeba zestawić nie tylko koszt jednostkowy, ale również dodatkowe koszty stałe i półstałe oraz wolumen, przy którym model francuski osiąga próg rentowności.
Krok 1: policz obecny koszt UK klient
Pierwszym krokiem jest policzenie rzeczywistego kosztu jednego zamówienia wysyłanego z UK do francuskiego konsumenta. Kalkulacja powinna bazować na danych finansowych i operacyjnych, a nie wyłącznie na cenniku przewoźnika. Trzeba uwzględnić koszt towaru, pakowanie, transport, odprawę, cło, opłaty usługowe, last mile, zwroty i pozostałe zmienne koszty realizacji. Jeżeli część kosztów pojawia się na fakturach zbiorczych, trzeba przypisać je do odpowiednich zamówień lub segmentów sprzedaży. Warto zrobić to osobno dla kilku typowych koszyków, ponieważ pojedynczy bestseller może generować zupełnie inną marżę niż zestaw kilku produktów należących do różnych kategorii taryfowych.
Na potrzeby tej analizy można nazwać taki wskaźnik landed contribution margin per order. Nie jest to formalny standard rachunkowości, lecz praktyczny KPI pokazujący, ile zostaje z przychodu netto po odjęciu kosztu towaru, cła, transportu, odprawy, fulfilmentu, last mile, zwrotów i innych zmiennych kosztów realizacji. Dzięki temu przedsiębiorca widzi nie tylko koszt paczki, ale rzeczywistą ekonomikę zamówienia. Taki wskaźnik warto liczyć według rynku, wartości koszyka i struktury produktów, ponieważ jedna uśredniona marża dla całego biznesu może ukrywać segmenty, w których sprzedaż nadal jest bardzo rentowna, oraz takie, które zaczynają tracić ekonomiczne uzasadnienie.
Krok 2: dodaj nowe cło od 1 lipca 2026
W drugim kroku trzeba prawidłowo uwzględnić tymczasowe cło stosowane w objętej nim importowej sprzedaży na odległość B2C do 150 EUR. Technicznie 3 EUR jest naliczane według odpowiednich linii artykułów w zgłoszeniu, przy czym jednostki objęte tą samą nomenklaturą są grupowane. Dla czytelności w modelu można posługiwać się uproszczonym pojęciem odrębnej kategorii taryfowej, o ile wynika ono z rzeczywistej klasyfikacji. Dla samego segmentu objętego mechanizmem wzór może wyglądać następująco: średnia liczba odpowiednich kategorii taryfowych × 3 EUR. Jeżeli średnia wynosi 1,8, daje to 5,40 EUR przeciętnej należności na zamówienie znajdujące się w zakresie tego mechanizmu.
Trzeba jednak odróżnić średni koszt dla segmentu objętego mechanizmem od średniego kosztu dla całego portfolio. Jeżeli tylko 70% wszystkich zamówień znajduje się w odpowiednim zakresie, to przy średniej 1,8 kategorii taryfowej koszt dla całego portfela wynosi w uproszczeniu 70% × 1,8 × 3 EUR, czyli 3,78 EUR na wszystkie zamówienia. Dla samego segmentu objętego mechanizmem nadal jest to 5,40 EUR. To rozróżnienie ma duże znaczenie, ponieważ łatwo popełnić błąd polegający na zastosowaniu średniego kosztu dla kwalifikujących się przesyłek do całej sprzedaży i w ten sposób zawyżyć wpływ reformy na wynik firmy.
Krok 3: policz koszt importu partii do Francji
Trzeci krok to zbudowanie odrębnej kalkulacji dla komercyjnego importu zapasu do Francji. Tymczasowego mechanizmu 3 EUR nie należy tu stosować jako sposobu rozliczenia większej partii, ponieważ taki import co do zasady podlega normalnym zasadom celnym. Trzeba ustalić klasyfikację CN/TARIC, wartość celną, rzeczywiste pochodzenie produktów, standardową stawkę oraz możliwość zastosowania preferencji. W przypadku towarów pochodzących z państw trzecich warto dodatkowo sprawdzić, czy nie występują środki handlowe takie jak cła antydumpingowe lub inne dodatkowe obciążenia.
Kosztów importu nie powinno się następnie mechanicznie dzielić przez liczbę sztuk w dostawie, jeżeli katalog obejmuje produkty bardzo różniące się wartością, masą lub gabarytem. Lepszym rozwiązaniem jest przypisanie kosztów do poszczególnych produktów według racjonalnego klucza alokacji, na przykład wartości, masy, objętości albo rzeczywistego udziału danego SKU w należnościach, a dopiero później przeliczenie tych wartości na typowe zamówienia. Dzięki temu drogi, ciężki produkt nie będzie obciążony taką samą częścią kosztu transportu jak lekkie akcesorium tylko dlatego, że oba liczą się jako jedna sztuka. Taki sposób alokacji daje znacznie bardziej wiarygodną podstawę do porównania z UK D2C.
Krok 4: dodaj koszt lokalnego magazynowania, fulfilmentu i compliance
Sam koszt importu zapasu nie odpowiada jeszcze na pytanie, ile będzie kosztowała sprzedaż z Francji. Trzeba doliczyć magazynowanie, fulfilment, transport ostatniej mili, zwroty, koszty związane z rotacją zapasu oraz obsługę lokalnego VAT. Warto przy tym rozdzielić koszty zmienne od stałych i półstałych. Część wydatków rośnie wraz z liczbą zamówień, podczas gdy compliance VAT, część obsługi administracyjnej czy niektóre koszty magazynowe mogą być ponoszone niezależnie od wolumenu. Taki podział jest potrzebny do późniejszego wyliczenia break-even volume.
Trzeba również uwzględnić koszt kapitału związanego z zapasem i ryzyko słabej rotacji. Towar wysłany do Francji zostaje związany z lokalnym rynkiem lub siecią fulfilmentu do momentu dalszego przemieszczenia albo sprzedaży. W przypadku bestsellerów może to być ekonomicznie uzasadnione, ale dla produktów sezonowych czy long tail może prowadzić do narastania kosztów magazynowania. Dodatkowo, jeżeli wybrany model pozwala na przemieszczanie zapasu do innych państw UE, trzeba uwzględnić możliwe rozszerzenie lokalnych obowiązków VAT i ewidencyjnych. W praktyce oznacza to, że koszt FBA France nie powinien być liczony tylko jako „fulfilment fee + storage”, lecz jako pełen koszt operacyjny utrzymywania zapasu w danej konfiguracji.
Krok 5: porównaj koszt na zamówienie, a nie koszt pojedynczej odprawy
Na końcu oba modele trzeba sprowadzić do tej samej jednostki. Najbardziej użyteczny jest pełny koszt jednego zamówienia i marża kontrybucyjna pozostająca po jego realizacji. W modelu UK D2C duża część kosztu powstaje przy pojedynczej przesyłce przekraczającej granicę celną. W modelu FBA część kosztów pojawia się wcześniej, przy transporcie zbiorczym i imporcie partii, dlatego trzeba je alokować na produkty i typowe zamówienia. Porównanie kosztu odprawy jednej paczki z kosztem odprawy jednej palety niewiele mówi o opłacalności, ponieważ każda z tych operacji obsługuje inną liczbę przyszłych transakcji.
Ostateczna decyzja powinna łączyć koszt jednostkowy z wolumenem. Jeżeli w uproszczonym modelu lokalny zapas obniża pełny koszt realizacji o 4 EUR na zamówieniu, a jednocześnie generuje 2 000 EUR miesięcznie dodatkowych kosztów stałych i półstałych, próg rentowności wynosi 500 zamówień miesięcznie. Założenie to ma sens tylko wtedy, gdy 4 EUR rzeczywiście zachowuje się jako marginalna oszczędność na kolejnych zamówieniach, a 2 000 EUR można traktować jako stały lub półstały koszt w analizowanym przedziale wolumenu. Dlatego firma powinna patrzeć jednocześnie na koszt per order, landed contribution margin oraz break-even volume. Te trzy miary znacznie lepiej pokazują opłacalność FBA France niż samo porównanie tymczasowego cła 3 EUR z pojedynczą opłatą za fulfilment.
Najczęstsze błędy w kalkulacji po 1 lipca 2026
Zmiana zasad dla małych przesyłek może wyglądać na prostą: pojawiło się nowe cło, więc wystarczy dopisać kilka euro do kosztu wysyłki. W praktyce właśnie takie uproszczenie najłatwiej prowadzi do błędnej kalkulacji. Problem polega na tym, że równocześnie trzeba rozdzielić importową sprzedaż B2C od komercyjnego importu zapasu, VAT od cła, kraj wysyłki od pochodzenia oraz IOSS od OSS. Jeżeli te elementy zostaną wrzucone do jednego modelu kosztowego bez rozróżnienia, firma może zarówno przecenić korzyści z FBA France, jak i nie zauważyć, że dotychczasowy model UK D2C stał się mniej rentowny. Dla uproszczenia w dalszej części przez odrębną kategorię taryfową rozumiemy odrębną linię artykułu w zgłoszeniu wynikającą z właściwej nomenklatury, przy czym jednostki objęte tą samą nomenklaturą są grupowane dla potrzeb naliczenia należności 3 EUR.
„Nowe cło to zawsze 3 EUR za paczkę”
To jedno z najbardziej niebezpiecznych uproszczeń. Tymczasowa należność nie jest stałą opłatą 3 EUR doliczaną jeden raz do każdego kartonu. W objętej mechanizmem importowej sprzedaży na odległość B2C o wartości wewnętrznej do 150 EUR każda odpowiednia linia artykułu w zgłoszeniu podlega należności 3 EUR, przy czym jednostki objęte tą samą nomenklaturą są traktowane razem. W praktyce oznacza to, że kilka sztuk tego samego produktu nie musi zwiększać należności, podczas gdy zestaw produktów klasyfikowanych według kilku różnych nomenklatur może generować wielokrotność 3 EUR. Dlatego w dalszej kalkulacji można posługiwać się średnią liczbą odrębnych kategorii taryfowych w zamówieniu, ale musi ona wynikać z rzeczywistej klasyfikacji towarów, a nie wyłącznie z liczby SKU znajdujących się w koszyku.
„Mam IOSS, więc cło mnie nie dotyczy”
IOSS jest narzędziem związanym z rozliczaniem VAT przy kwalifikującej się importowej sprzedaży na odległość. Nie jest natomiast generalnym zwolnieniem z należności celnych. Posiadanie lub używanie IOSS nie oznacza więc, że przesyłkę można automatycznie wyłączyć z analizy celnej po 1 lipca 2026 roku. Mechanizm 3 EUR należy analizować niezależnie od samego faktu korzystania z IOSS, ponieważ jego zastosowanie nie ogranicza się wyłącznie do jednego sposobu rozliczenia VAT. Dla przedsiębiorcy kluczowe jest więc rozdzielenie dwóch pytań: jak pobierany i rozliczany jest VAT oraz jakie zasady celne mają zastosowanie do konkretnego importu.
Do tego mogą dochodzić opłaty przewoźnika, koszty odprawy oraz odrębna unijna opłata manipulacyjna dla małych przesyłek e-commerce, która ma być stosowana od 1 listopada 2026 roku. Wszystkie te elementy mogą dotyczyć tego samego zamówienia, ale nie są tym samym obciążeniem. W praktyce przedsiębiorca powinien więc unikać skrótu myślowego „IOSS załatwia import”, ponieważ IOSS rozwiązuje wyłącznie określony fragment obowiązków związanych z VAT i nie zastępuje analizy celnej ani pozostałych kosztów obsługi przesyłki.
„Towar jedzie z UK, więc ma pochodzenie UK”
Adres brytyjskiego magazynu nie nadaje produktowi brytyjskiego pochodzenia. Jeżeli gotowy produkt został wytworzony na przykład w Chinach, następnie sprowadzony do Wielkiej Brytanii i tylko tam przechowywany, kompletowany lub wysyłany dalej, nie oznacza to automatycznie, że może zostać potraktowany jako towar preferencyjnego pochodzenia UK. Reguły pochodzenia odnoszą się do tego, gdzie i w jaki sposób produkt został wytworzony oraz czy spełnił właściwe wymagania dotyczące produkcji lub przetworzenia. Ma to szczególne znaczenie przy komercyjnym imporcie zapasu do Francji, ponieważ możliwość zastosowania preferencji może istotnie zmienić wynik całej kalkulacji.
Umowa handlowa UE–UK pozwala stosować zerowe stawki celne dla towarów spełniających odpowiednie reguły preferencyjnego pochodzenia, ale nie oznacza to zerowego cła dla każdego produktu wyjeżdżającego z brytyjskiego magazynu. Przedsiębiorca powinien więc przed kalkulacją ustalić klasyfikację i pochodzenie towaru, a następnie sprawdzić możliwość zastosowania preferencji oraz właściwą dokumentację. Przy towarach pochodzących z państw trzecich mogą występować również dodatkowe środki handlowe, w tym cła antydumpingowe, wyrównawcze lub inne środki ochronne. Kraj pochodzenia jest więc jednym z elementów, które mogą zasadniczo zmienić wynik kalkulacji importu zapasu.
„Przeniesienie zapasu do Francji eliminuje cło”
FBA France zmienia moment i konstrukcję importu, ale nie zamienia importowanego towaru w towar bezcłowy. Komercyjny import zapasu do francuskiego magazynu co do zasady nie podlega mechanizmowi 3 EUR właściwemu dla objętej nim importowej sprzedaży B2C. Zamiast tego stosuje się zwykłe zasady celne i wspólną taryfę zewnętrzną. Trzeba ustalić klasyfikację CN/TARIC, wartość celną, pochodzenie, standardową stawkę oraz możliwość zastosowania preferencji. Nie można więc budować modelu finansowego na założeniu, że przeniesienie jednej palety do Francji oznacza „zapłatę 3 EUR raz zamiast 3 EUR przy każdym zamówieniu”.
Potencjalna przewaga FBA leży gdzie indziej. Zamiast powtarzać import na poziomie wielu indywidualnych zamówień, firma dokonuje komercyjnego importu partii i później realizuje sprzedaż z towaru znajdującego się już w UE. To może zmienić jednostkowy koszt realizacji w dowolną stronę, zależnie od klasyfikacji, wartości celnej, pochodzenia, preferencji, kosztów transportu i kosztów magazynowych. Tym, co zmienia się niewątpliwie, jest przede wszystkim częstotliwość i konstrukcja importu. Dlatego FBA France trzeba analizować jako inny model przepływu towaru, a nie jako sposób na „uniknięcie cła”.
„OSS wystarczy, gdy magazynuję towar we Francji”
OSS może upraszczać rozliczanie VAT od kwalifikujących się transgranicznych dostaw B2C w UE, w tym WSTO, ale nie zastępuje obowiązków wynikających z operacji wykonywanych na lokalnym zapasie. W typowym modelu FBA France, w którym przedsiębiorca importuje własny towar do Francji, przechowuje go tam i sprzedaje z tego magazynu, trzeba uwzględnić francuską identyfikację VAT oraz lokalne obowiązki deklaracyjne. Sprzedaż z Francji do francuskiego konsumenta jest sprzedażą lokalną, natomiast kwalifikująca się WSTO z Francji do konsumenta w innym państwie członkowskim może zostać rozliczona przez OSS.
Sytuacja komplikuje się dodatkowo, gdy zapas jest przemieszczany pomiędzy magazynami w kilku państwach UE. Takie transfery własnych towarów mogą uruchamiać kolejne obowiązki rejestracyjne i ewidencyjne. Dlatego przedsiębiorca powinien wiedzieć nie tylko, że korzysta z OSS, ale także gdzie fizycznie znajduje się jego zapas i jakie operacje są wykonywane w poszczególnych państwach. W modelach fulfilment obejmujących kilka krajów lokalizacja towaru może być równie ważnym parametrem podatkowym jak miejsce konsumpcji.
„Wystarczy porównać nowe cło z opłatą fulfilment”
Porównanie kilku euro nowego cła z pojedynczą opłatą za realizację zamówienia mówi bardzo niewiele o rzeczywistej opłacalności obu modeli. Po stronie UK D2C trzeba uwzględnić transport, odprawę, należności celne, obsługę VAT, opłaty przewoźnika, last mile oraz zwroty. Po stronie FBA France dochodzą transport zbiorczy, zwykły import komercyjny, odprawa, fulfilment, magazynowanie, koszty związane z zapasem, zwroty i lokalny compliance VAT. Część tych kosztów jest zmienna, część stała lub półstała, a część zależy od wartości, masy, gabarytów i rotacji konkretnego produktu.
Dlatego najbardziej miarodajne porównanie powinno odbywać się na poziomie pełnego kosztu jednego zamówienia, marży kontrybucyjnej po realizacji oraz break-even volume. Może się okazać, że FBA obniża koszt realizacji przeciętnego zamówienia, ale przy obecnym wolumenie oszczędność nie pokrywa jeszcze kosztów utrzymywania lokalnego modelu. Może być również odwrotnie: stosunkowo niewielka oszczędność jednostkowa przy kilku tysiącach zamówień miesięcznie zaczyna generować znaczącą różnicę w wyniku firmy. Sama opłata fulfilment nie odpowiada na żadne z tych pytań.
„VAT importowy i cło to ten sam koszt”
VAT importowy i cło mogą pojawić się przy tej samej operacji, ale z ekonomicznego punktu widzenia nie powinny być wrzucane do jednej kategorii. Cło jest co do zasady realnym kosztem przedsiębiorstwa i nie podlega odzyskaniu w taki sposób jak VAT naliczony. VAT importowy może natomiast, przy spełnieniu odpowiednich warunków i pełnym prawie do odliczenia, być zasadniczo neutralny podatkowo. We Francji dla podmiotów posiadających francuski numer VAT i objętych odpowiednim mechanizmem importowy VAT jest co do zasady rozliczany poprzez autoliquidation w deklaracji VAT, co ma istotne znaczenie dla cash flow.
Nie oznacza to oczywiście, że VAT można pominąć. Firma nadal musi posiadać właściwą identyfikację, poprawnie wykazać transakcję i spełnić warunki odliczenia. Chodzi o to, żeby w modelu finansowym rozdzielić definitywne koszty od przepływów podatkowych. Jeżeli przedsiębiorca potraktuje cło i VAT importowy jako jedną pozycję kosztową, może dojść do błędnego wniosku, że import większej partii do Francji jest znacznie droższy niż w rzeczywistości albo odwrotnie — nie uwzględnić kosztów, które faktycznie obniżą marżę.
Podsumowanie: po 1 lipca 2026 pytanie nie brzmi „ile kosztuje paczka?”, tylko „gdzie powinien znajdować się mój zapas?”
Po zmianach z 1 lipca 2026 roku dalsze traktowanie wysyłki z Wielkiej Brytanii do francuskiego konsumenta jako tego samego modelu kosztowego co wcześniej może prowadzić do coraz większych rozbieżności między przychodem a faktyczną marżą. Tymczasowa należność 3 EUR sama w sobie nie przesądza jeszcze o opłacalności żadnej strategii. Jej znaczenie zależy od tego, jaka część zamówień znajduje się w zakresie mechanizmu, ile odrębnych kategorii taryfowych występuje w typowych koszykach, jaka jest marża oraz jakie pozostałe koszty powtarzają się przy każdym imporcie. Dla sklepu z drogim produktem, jedną kategorią taryfową i wysoką marżą zmiana może mieć ograniczone znaczenie. Dla sprzedawcy low-ticket, który realizuje tysiące wieloproduktowych zamówień miesięcznie, ta sama reforma może istotnie zmienić ekonomikę rynku francuskiego.
Nowe cło nie oznacza, że FBA France będzie lepsze dla każdego sprzedawcy. Oznacza natomiast, że dotychczasowy model UK konsument w UE trzeba policzyć od nowa. W modelu bezpośrednim kolejne zamówienia przekraczają granicę celną UE jako indywidualne importy. W modelu FBA przedsiębiorca wcześniej dokonuje komercyjnego importu zapasu do Francji, rozliczanego według zwykłych zasad celnych, a następnie realizuje sprzedaż z towaru znajdującego się już w Unii. Nie oznacza to automatycznie niższego cła. Zmienia się przede wszystkim częstotliwość importu, sposób naliczania należności oraz struktura kosztów, które trzeba rozłożyć na późniejsze zamówienia.
Przy większej liczbie zamówień, ograniczonej marży i koszykach zawierających kilka kategorii taryfowych różnica między importowaniem dużej liczby indywidualnych przesyłek B2C a wcześniejszym importem zaplanowanej partii zapasu może fundamentalnie zmienić jednostkową ekonomię sprzedaży. Jednocześnie lokalny zapas tworzy własne koszty i obowiązki: transport zbiorczy, odprawę, potencjalne cło według zwykłych zasad, magazynowanie, fulfilment, zarządzanie zapasem oraz francuski VAT. Dla bestsellerów o stabilnej rotacji wynik może przemawiać za lokalnym zapasem znacznie wcześniej niż dla produktów sezonowych i long tail. Firma może więc traktować lokalizację zapasu jako element zarządzania portfolio, a nie decyzję typu „UK albo Francja” podejmowaną jednocześnie dla wszystkich SKU.
Najlepszym punktem wyjścia są trzy wskaźniki: pełny koszt realizacji jednego zamówienia, landed contribution margin per order oraz break-even volume dla modelu francuskiego. Jeżeli te wartości są policzone na podstawie rzeczywistych danych, przedsiębiorca może ustalić własny trigger migracji, na przykład minimalny miesięczny wolumen, minimalną oszczędność jednostkową albo maksymalny dopuszczalny udział kosztów importowo-logistycznych w marży. Wtedy decyzja o przeniesieniu zapasu nie jest reakcją na nagły spadek rentowności, lecz zaplanowanym elementem ekspansji na rynek francuski.
Sprawdź, czy po zmianach z 1 lipca 2026 Twój model UK Francja nadal się opłaca. Policz pełny koszt jednego zamówienia w UK D2C i porównaj go z kosztem importu zapasu, fulfilmentu oraz compliance VAT w modelu FBA France.