Numer KSeF w przelewie od 2027: jak przygotować księgowość i bankowość firmową?
Spis treści
Czy od 2027 trzeba wpisywać numer KSeF w przelewie?
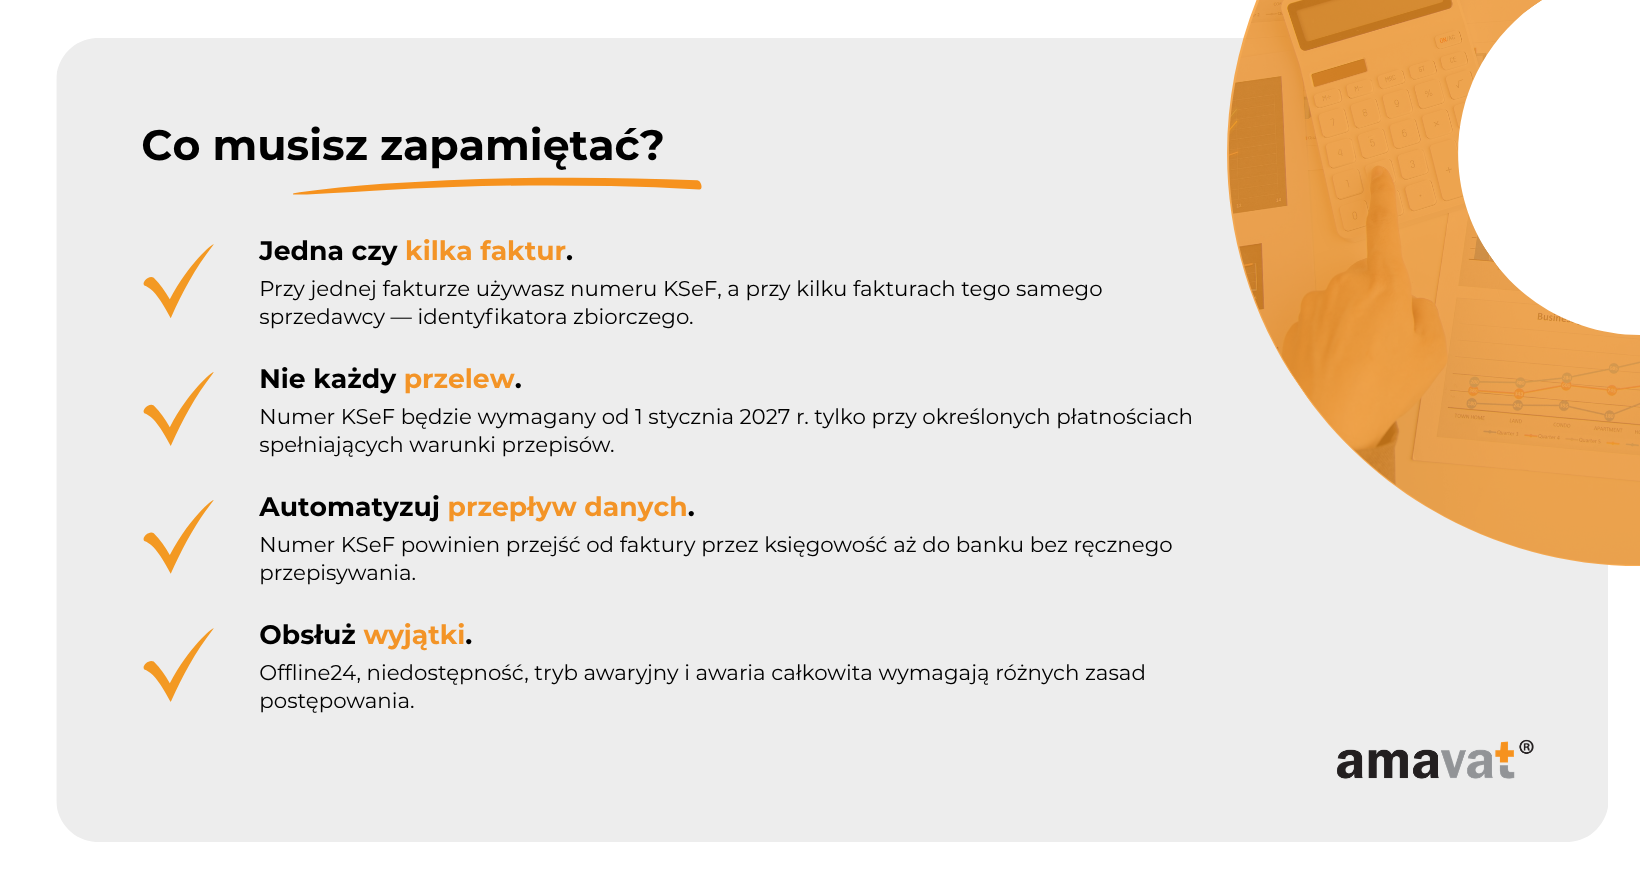
Najkrótsza odpowiedź brzmi: w określonych przypadkach tak, ale nie oznacza to, że od początku 2027 roku każdy przelew wykonywany przez firmę będzie musiał zawierać numer KSeF. Obowiązek jest powiązany z rodzajem opłacanej faktury, statusem podatkowym stron oraz sposobem realizacji płatności. To rozróżnienie ma duże znaczenie praktyczne, ponieważ przedsiębiorstwa prowadzące handel elektroniczny wykonują zwykle bardzo różne rodzaje transferów. Obok płatności za zakup towaru czy usługi pojawiają się zwroty, rozliczenia z kontrahentami zagranicznymi, płatności podatkowe, wynagrodzenia, rozrachunki z podmiotami powiązanymi czy inne operacje, których nie należy automatycznie traktować w taki sam sposób. Dlatego przygotowanie firmy do nowych zasad nie powinno polegać na prostym ustawieniu numeru KSeF jako obowiązkowego pola przy każdym wychodzącym przelewie. Potrzebny jest proces, który najpierw rozpozna, czy dana płatność spełnia warunki objęcia obowiązkiem, a dopiero później sprawdzi, jaki identyfikator powinien zostać zastosowany i czy w danym przypadku w ogóle jest on wymagany.
Kiedy obowiązek ma zastosowanie?
Co do zasady obowiązek powstanie, gdy czynny podatnik VAT dokonuje płatności na rzecz innego czynnego podatnika VAT za fakturę posiadającą numer KSeF, w szczególności fakturę ustrukturyzowaną albo fakturę wystawioną w jednym z przewidzianych przepisami trybów offline i następnie przesłaną do KSeF. Chodzi między innymi o przypadki offline24 oraz wystawienie dokumentu podczas niedostępności systemu, jeżeli faktura zostanie później skutecznie wprowadzona do KSeF i otrzyma własny numer. Inaczej trzeba traktować sytuację, w której faktura nie została wprowadzona do systemu z powodu ogłoszonej awarii KSeF i nie ma jeszcze numeru KSeF — w takim przypadku nie ma numeru, który można byłoby wskazać przy płatności. Płatność musi być przy tym realizowana za pomocą przelewu, polecenia zapłaty lub innego instrumentu, który pozwala podać tytuł transferu środków pieniężnych. Dopiero zestawienie tych elementów pozwala stwierdzić, czy przy konkretnej operacji powinien zostać użyty numer KSeF albo identyfikator zbiorczy. Sama informacja, że firma reguluje fakturę, nie będzie więc wystarczająca do poprawnego przygotowania płatności.
Znaczenie ma również status podatkowy stron w Polsce. Nabywca musi być zarejestrowany jako podatnik VAT czynny, a płatność powinna być dokonywana na rzecz innego podatnika VAT czynnego. Status odbiorcy płatności należy oceniać na dzień zapłaty, dlatego przy projektowaniu automatycznych procesów nie wystarczy opierać się wyłącznie na danych zapisanych przy kontrahencie wiele miesięcy wcześniej. Jest to szczególnie ważne dla firm e-commerce rozwijających działalność zagraniczną, ponieważ nie należy utożsamiać zagranicznego statusu VAT z polskim statusem podatnika VAT czynnego. Podmiot zagraniczny dokonujący płatności na rzecz polskiego podatnika za fakturę ustrukturyzowaną nie ma obowiązku podawania numeru KSeF ani identyfikatora zbiorczego tylko dlatego, że sam jest podatnikiem VAT w innym kraju. Wraz z ekspansją zagraniczną obok siebie mogą więc pojawiać się płatności podlegające polskim zasadom KSeF oraz transakcje wymagające odmiennego traktowania. Proces księgowy i płatniczy powinien uwzględniać ten podział zamiast stosować jeden schemat do wszystkich dostawców.
Jakich płatności może to dotyczyć?
Nowe zasady będą istotne przede wszystkim przy typowych przelewach B2B, którymi firma reguluje faktury wystawione przez innych czynnych podatników VAT, ale zakres praktycznych zastosowań jest szerszy. Numer KSeF będzie miał znaczenie również przy płatnościach realizowanych w mechanizmie podzielonej płatności. Od 1 stycznia 2027 r. zmieni się sposób przekazywania danych w komunikacie przelewu MPP, tak aby przy płatności za pojedynczą e-fakturę można było odwołać się do jej numeru KSeF, a przy regulowaniu kilku odpowiednich faktur jednego dostawcy — do identyfikatora zbiorczego. Istotna będzie także zmiana w samym sposobie obsługi płatności zbiorczych w MPP. Przy zapłacie za e-faktury możliwe będzie objęcie komunikatem wybranych faktur jednego dostawcy wystawionych w okresie od jednego dnia do jednego miesiąca, zamiast odnoszenia się wyłącznie do wszystkich faktur z danego okresu. Dla firm przetwarzających duże paczki płatnicze może to zwiększyć elastyczność, ale jednocześnie oznacza konieczność dokładnego powiązania wybranych dokumentów z właściwym identyfikatorem zbiorczym.
Szczególne zasady dotyczą również polecenia zapłaty. Ponieważ inicjatorem tej formy rozliczenia jest wierzyciel, obowiązek przekazania odpowiedniego identyfikatora obejmuje także wystawcę faktury. Nie należy więc opisywać tego mechanizmu tak, jakby sprzedawca sam „wykonywał płatność”; jego rola polega na prawidłowym zainicjowaniu rozliczenia z wykorzystaniem wymaganych danych. Istotne są ponadto sytuacje, w których zobowiązanie nabywcy reguluje inny podatnik, na przykład spółka odpowiedzialna za scentralizowane płatności w grupie. W średniej firmie planującej ekspansję taki model może pojawić się wcześniej, niż się wydaje, szczególnie gdy finanse, treasury albo księgowość zostają skupione w jednym podmiocie obsługującym kilka spółek operacyjnych. Wówczas numer KSeF lub identyfikator zbiorczy musi zostać przekazany także do podmiotu faktycznie realizującego transfer. Nadal nie oznacza to jednak, że każda firmowa płatność od 2027 roku będzie wymagała numeru KSeF. Obowiązek zależy od konkretnej faktury, statusu stron, sposobu płatności i tego, czy dokument rzeczywiście ma numer KSeF, dlatego proces powinien rozpoznawać te warunki przed przygotowaniem przelewu, zamiast blokować automatycznie wszystkie operacje bez takiego identyfikatora.
Czy to jest dla mnie? Sprawdź, czy Twoja firma musi przygotować proces płatności
Zmiana od 1 stycznia 2027 r. będzie szczególnie istotna dla firm, które mają już częściowo zautomatyzowaną księgowość i wykonują wiele przelewów do dostawców. W małym biznesie z kilkunastoma fakturami miesięcznie część nowych obowiązków można jeszcze kontrolować ręcznie. W średniej firmie e-commerce, która kupuje towary, usługi logistyczne, powierzchnie magazynowe, rozwiązania technologiczne czy usługi marketingowe od dziesiątek lub setek kontrahentów, problem zaczyna wyglądać zupełnie inaczej. Numer KSeF nie może być wtedy traktowany jako dodatkowa informacja, którą księgowy dopisze przed zatwierdzeniem płatności. Powinien przejść razem z fakturą przez cały obieg dokumentu i pozostać prawidłowo powiązany z właściwym zobowiązaniem. Najważniejsze pytanie nie brzmi więc, czy firma „korzysta z KSeF”, ale czy jej obecny proces potrafi rozpoznać płatność wymagającą identyfikatora i bezpiecznie przekazać ten identyfikator aż do banku.
Najprawdopodobniej tak, jeśli…
Twoja firma powinna przygotować proces płatności pod nowe zasady przede wszystkim wtedy, gdy jest czynnym podatnikiem VAT i regularnie reguluje zobowiązania wobec innych polskich czynnych podatników VAT. Im więcej faktur z numerami KSeF trafia do księgowości, tym większe znaczenie ma sposób ich zapisywania i późniejszego przekazywania do płatności. Szczególną uwagę powinny zwrócić firmy korzystające z mechanizmu podzielonej płatności, ponieważ od 2027 roku również przy odpowiednich płatnościach MPP trzeba będzie uwzględniać numer KSeF albo identyfikator zbiorczy. Przy zbiorczej płatności MPP znaczenie mają dodatkowe reguły, między innymi wymóg, aby chodziło o faktury jednego dostawcy wystawione w okresie nie krótszym niż jeden dzień i nie dłuższym niż miesiąc. Podobnie wygląda sytuacja w przedsiębiorstwach, które często regulują kilka zobowiązań wobec jednego dostawcy jednym przelewem. W takim przypadku proces musi umieć ustalić, które faktury są opłacane, sprawdzić, czy mają już numery KSeF, a następnie posłużyć się właściwym identyfikatorem zbiorczym wygenerowanym dla tego zestawu dokumentów.
Przygotowania są szczególnie ważne również wtedy, gdy firma generuje paczki lub pliki płatnicze, a przelewy powstają automatycznie na podstawie danych zapisanych w systemie finansowym. W takim modelu pracownik często nie otwiera każdej faktury tuż przed płatnością, dlatego brak numeru KSeF na wcześniejszym etapie może zostać zauważony dopiero przy generowaniu przelewów albo już podczas uzgadniania wyciągu. Podobne ryzyko występuje w organizacjach, w których faktury księguje jeden zespół, zatwierdza drugi, a płatności realizuje jeszcze inny dział. Dodatkowej kontroli wymagają modele, w których za zobowiązania nabywcy płaci inny podatnik, na przykład spółka obsługująca scentralizowane płatności w grupie. W takim układzie informacja z KSeF musi przejść przez więcej etapów i dotrzeć do podmiotu, który faktycznie zleca transfer środków, mimo że sam nie jest nabywcą wskazanym na fakturze.
Szczególnie uważaj, jeśli obsługujesz dużą liczbę faktur
Przy dużej skali problemem rzadko jest brak możliwości zapisania kolejnego pola w systemie. Znacznie trudniejsze staje się zachowanie poprawnego powiązania między fakturą, numerem KSeF, zobowiązaniem i późniejszą płatnością. Firma obsługująca wielu dostawców może jednego dnia mieć do zapłaty setki dokumentów, z których część będzie regulowana pojedynczo, część zbiorczo, a część w MPP. Do tego dochodzą faktury korygujące, dokumenty oczekujące na numer KSeF, faktury wystawione w trybie offline24 lub podczas niedostępności KSeF czy zobowiązania wstrzymane do wyjaśnienia. Jeżeli faktura przechodzi przez kilka systemów, na przykład platformę do odbioru dokumentów, system księgowy, moduł akceptacji wydatków, system finansowy i bankowość, każdy punkt integracji staje się miejscem, w którym numer KSeF może zostać zgubiony, obcięty albo przypisany do niewłaściwego rozrachunku. Przy kilku dokumentach taki błąd można znaleźć ręcznie. Przy kilku tysiącach miesięcznie ręczna kontrola przestaje być realnym zabezpieczeniem.
Jeszcze większej uwagi wymagają płatności częściowe i korekty, ponieważ relacja między dokumentem a ruchem bankowym nie zawsze wynosi jeden do jednego. KSeF pozwala uwzględnić tę samą fakturę w więcej niż jednym identyfikatorze zbiorczym, co może być wykorzystywane między innymi przy płatnościach częściowych. Faktura korygująca nie tworzy natomiast odrębnego mechanizmu oznaczania przelewu tylko dlatego, że jest korektą. Jeżeli została wystawiona w KSeF, ma własny numer KSeF, a w swojej treści zawiera odniesienie do faktury pierwotnej. Z punktu widzenia rozrachunków ważne jest więc przede wszystkim poprawne ustalenie aktualnego salda i dokumentów, których dotyczy dana płatność. Jeszcze trudniejsze stają się procesy scentralizowane, w których księgowość prowadzona jest dla kilku spółek, a płatności przygotowuje wspólny zespół finansowy albo treasury. W firmie rozwijającej sprzedaż na kolejne rynki takich wyjątków zwykle przybywa razem ze skalą działalności, dlatego warto patrzeć na cały przepływ danych, a nie tylko na ostatni krok, czyli samo wysłanie przelewu.
Kiedy obowiązek może nie mieć zastosowania?
Nie każda płatność związana z działalnością firmy będzie objęta obowiązkiem podawania numeru KSeF. Przepis dotyczy określonych płatności pomiędzy podatnikami, dlatego inaczej trzeba traktować na przykład typowe rozliczenia B2C, przypadki, w których strony nie spełniają warunków dotyczących statusu czynnego podatnika VAT, oraz wybrane transakcje międzynarodowe. Szczególnie ważne jest prawidłowe podejście do kontrahentów zagranicznych. Podmiot zagraniczny dokonujący płatności na rzecz polskiego podatnika za fakturę ustrukturyzowaną nie ma obowiązku podawania przy tej płatności numeru KSeF ani identyfikatora zbiorczego. Sam fakt, że kontrahent jest podatnikiem VAT w innym państwie, nie oznacza więc, że należy traktować go tak samo jak polskiego czynnego podatnika VAT objętego regułami dotyczącymi oznaczania płatności. W firmie prowadzącej sprzedaż i zakupy międzynarodowe warto z tego powodu wyraźnie oddzielić reguły dla płatności krajowych od zasad stosowanych przy rozliczeniach zagranicznych.
Odrębnej oceny wymagają także dokumenty pozostające poza zakresem obowiązkowego KSeF oraz faktury wystawione w szczególnych trybach. W przypadku faktury wystawionej w trybie offline24 albo podczas niedostępności KSeF, a następnie przesłanej do systemu i opatrzonej numerem KSeF, numer ten może być później wykorzystywany w odpowiednim procesie płatności. Wyjątek dotyczy sytuacji, w której faktura wystawiona w trybie offline24 albo podczas niedostępności KSeF nie została następnie wprowadzona do systemu z powodu ogłoszonej awarii KSeF. W takim przypadku obowiązek wskazania numeru KSeF nie ma zastosowania. Z tego powodu automatyczna reguła „brak numeru KSeF = zakaz płatności” byłaby zbyt prosta. System powinien rozróżniać brak identyfikatora wynikający z błędu lub niekompletności danych od sytuacji, w której jego brak jest zgodny z zasadami przewidzianymi dla danego trybu wystawienia faktury lub okoliczności działania KSeF.
Numer faktury a numer KSeF — to nie jest to samo
Jedną z podstawowych zmian organizacyjnych związanych z KSeF jest konieczność rozróżnienia numeru nadawanego fakturze przez sprzedawcę od numeru nadawanego jej przez system. W codziennej pracy oba identyfikatory mogą pojawiać się obok siebie, ale pełnią inne funkcje i nie powinny być zamiennie zapisywane w jednym polu. Do tego przy płatności za kilka dokumentów może dojść jeszcze trzeci element, czyli identyfikator zbiorczy. Jeżeli firma od początku nie rozdzieli tych danych, późniejsza automatyzacja płatności i rozrachunków stanie się znacznie trudniejsza, ponieważ system nie będzie wiedział, czy zapisany ciąg znaków jest numerem wystawcy, numerem nadanym w KSeF czy identyfikatorem dotyczącym całej grupy faktur.
Czym jest własny numer faktury?
Własny numer faktury to oznaczenie nadawane dokumentowi przez sprzedawcę zgodnie z przyjętą przez niego numeracją. Może mieć postać na przykład FV/05/2027/128, ale sposób jego budowy zależy od zasad stosowanych w danej firmie. Ten numer pozostaje elementem faktury i nadal jest potrzebny w codziennej księgowości, komunikacji z kontrahentem, wyszukiwaniu dokumentów czy wyjaśnianiu rozbieżności. Jeżeli dostawca pyta o płatność za konkretną fakturę, bardzo często to właśnie własny numer dokumentu jest pierwszym identyfikatorem używanym przez obie strony. KSeF nie usuwa więc firmowej numeracji faktur ani nie zastępuje jej nowym sposobem oznaczania dokumentów przez sprzedawcę. Z punktu widzenia procesów finansowych jest to nadal ważna informacja biznesowa, która powinna pozostać powiązana z konkretnym zobowiązaniem.
Problem pojawia się wtedy, gdy własny numer faktury zaczyna być traktowany jako zamiennik numeru KSeF. Od 2027 roku w płatnościach objętych nowymi zasadami samo wpisanie FV/05/2027/128 nie zastąpi identyfikatora wymaganego w związku z KSeF. Oba numery odnoszą się do tego samego dokumentu, ale powstają w różny sposób i służą innym celom. W praktyce system księgowy powinien więc pozwalać na wyszukanie tej samej faktury zarówno po numerze nadanym przez dostawcę, jak i po numerze KSeF, bez konieczności zapisywania obu wartości w jednym polu tekstowym. Ma to szczególne znaczenie przy integracjach i automatycznym dopasowywaniu danych. Jeżeli aplikacja eksportująca płatności oczekuje numeru KSeF, a otrzyma numer własny faktury tylko dlatego, że oba zostały pomieszane w kartotece dokumentu, błąd może przejść przez cały proces bez zwrócenia uwagi użytkownika.
Czym jest numer KSeF?
Numer KSeF jest unikalnym identyfikatorem nadawanym fakturze po jej skutecznym przyjęciu przez Krajowy System e-Faktur. Nie jest tworzony przez sprzedawcę w ramach jego własnej numeracji i nie powinien być utożsamiany z numerem widocznym na fakturze jako numer dokumentu wystawcy. Moment jego powstania jest również istotny procesowo. Faktura może zostać przygotowana wcześniej, ale numer KSeF pojawia się dopiero w wyniku przyjęcia dokumentu przez system. Właśnie dlatego przy fakturach wystawianych w trybie offline24 albo podczas niedostępności KSeF może wystąpić okres, w którym dokument już istnieje, ale nie ma jeszcze numeru KSeF. Dopiero po jego późniejszym przesłaniu i skutecznym przyjęciu przez system możliwe jest powiązanie faktury z nadanym jej identyfikatorem KSeF.
Od strony księgowej numer KSeF warto traktować jako osobną, uporządkowaną daną przypisaną do konkretnego dokumentu, a nie jako dodatkową uwagę dopisywaną w opisie faktury. Ma to znaczenie między innymi dlatego, że od 2027 roku będzie wykorzystywany przy określonych płatnościach, a więc informacja odebrana na etapie obsługi faktury musi być dostępna później również w procesie bankowym. Przy pojedynczej płatności właściwy numer KSeF może zostać przekazany razem ze zleceniem przelewu. Przy płatności obejmującej co najmniej dwie odpowiednie faktury tego samego sprzedawcy możliwe będzie natomiast wykorzystanie identyfikatora zbiorczego wygenerowanego w KSeF dla wskazanego zestawu faktur. Taki identyfikator można utworzyć dla co najmniej 2 i maksymalnie 10 000 faktur, które mają już własne numery KSeF i zostały wystawione przez tego samego sprzedawcę. To kolejny powód, dla którego numery KSeF poszczególnych dokumentów powinny być przechowywane w sposób uporządkowany i jednoznaczny.
Dlaczego firma powinna przechowywać oba numery osobno?
Rozdzielenie numeru własnego faktury i numeru KSeF pozwala zachować jednoznaczne powiązanie dokumentu z rozrachunkiem bez rezygnowania z żadnego z identyfikatorów potrzebnych w codziennej pracy. Numer wystawcy przydaje się w kontakcie z dostawcą i pozostaje częścią dokumentacji handlowej, natomiast numer KSeF umożliwia jednoznaczne odwołanie się do faktury w KSeF oraz w procesach, w których ten identyfikator jest wymagany. Jeżeli firma zapisze oba numery w osobnych polach, system może wykorzystywać je zależnie od sytuacji bez ręcznego przepisywania danych. Możliwe staje się również automatyczne sprawdzanie, czy dokument oczekujący na płatność posiada wymagany numer KSeF i czy przypisany identyfikator należy do właściwej faktury. Przy dużym wolumenie dokumentów taki model jest znacznie bezpieczniejszy niż pole opisowe, w którym pracownicy umieszczają różne numery według własnego uznania.
Ma to znaczenie także przy uzgadnianiu rozrachunków, kontroli duplikatów oraz prawidłowym raportowaniu numerów KSeF w wymaganych strukturach JPK. Firma powinna być w stanie połączyć numer własny dokumentu, numer KSeF, dane kontrahenta, kwotę, zobowiązanie oraz późniejszą płatność bez zgadywania, który identyfikator został zapisany w danym miejscu. Przy płatnościach zbiorczych dochodzi jeszcze identyfikator zbiorczy, ale jego rola jest inna: nie zastępuje na stałe numerów KSeF poszczególnych faktur, lecz odnosi się do konkretnego zestawu dokumentów wybranego do rozliczenia. Dlatego nie powinien być zapisywany zamiast numeru KSeF na kartotece faktury. Lepszym rozwiązaniem jest powiązanie go z konkretną operacją lub paczką płatniczą, przy jednoczesnym zachowaniu indywidualnych numerów KSeF wszystkich faktur wchodzących w jej skład.
| Identyfikator | Kto go nadaje lub generuje | Do czego służy | Gdzie powinien być przechowywany |
| Numer faktury, np. FV/05/2027/128 | Sprzedawca | Identyfikacja dokumentu w jego własnej numeracji, księgowości i kontaktach handlowych | Przy konkretnym dokumencie i rozrachunku |
| Numer KSeF | KSeF po skutecznym przyjęciu faktury | Jednoznaczna identyfikacja faktury w KSeF oraz oznaczanie określonych płatności | W osobnym polu przypisanym do konkretnej faktury |
| Identyfikator zbiorczy | Generowany w KSeF przez uprawniony podmiot | Oznaczenie zbiorczej płatności za co najmniej 2 i maksymalnie 10 000 faktur tego samego sprzedawcy, które mają już numery KSeF | Przy konkretnej płatności lub paczce płatniczej, z zachowaniem powiązania z fakturami |
Jedna faktura czy kilka faktur? Jaki identyfikator trafia do płatności?
Sposób oznaczenia płatności od 1 stycznia 2027 r. będzie zależał przede wszystkim od tego, czy firma reguluje jedną fakturę, czy więcej niż jedną fakturę objętą obowiązkiem wynikającym z nowych zasad. Przy płatności za jedną taką fakturę wskazywany będzie jej numer KSeF. Jeżeli płatność obejmuje więcej niż jedną fakturę, właściwym oznaczeniem będzie identyfikator zbiorczy wygenerowany w KSeF dla konkretnego zestawu dokumentów. Dla przedsiębiorstwa obsługującego duży wolumen zakupów różnica jest istotna, ponieważ nie chodzi o ręczne budowanie rozbudowanego opisu przelewu z wielu numerów dokumentów. Proces powinien rozpoznać, które zobowiązania są regulowane, sprawdzić ich numery KSeF i dobrać właściwy identyfikator do konkretnej płatności. Im więcej przelewów zbiorczych wykonuje firma, tym większe znaczenie ma jakość danych przechowywanych w księgowości oraz poprawne powiązanie faktur z przelewem, który ma je rozliczyć.
Zapłata za jedną fakturę
Najprostszy przypadek można przedstawić jako ciąg: faktura numer KSeF płatność. Jeżeli firma reguluje jedną fakturę objętą obowiązkiem oznaczenia płatności, a dokument został skutecznie przyjęty przez KSeF i ma już nadany numer, to właśnie numer KSeF musi zostać podany przy tej płatności. Nie zastępuje go własny numer faktury nadany przez sprzedawcę, numer zamówienia ani wewnętrzne oznaczenie zobowiązania stosowane w księgowości. Te dane nadal mogą być potrzebne do codziennej obsługi dokumentu, komunikacji z dostawcą czy uzgadniania rozrachunków, ale pełnią inną funkcję. W momencie przygotowania płatności system lub osoba odpowiedzialna za przelew musi mieć więc dostęp do numeru KSeF przypisanego właśnie do faktury, której zobowiązanie jest regulowane, a nie jedynie do jej numeru handlowego widocznego na dokumencie.
Dla firmy e-commerce wykonującej wiele płatności nawet ten pozornie prosty scenariusz wymaga uporządkowania danych. Jeżeli faktura została odebrana i zaksięgowana, ale numer KSeF nie został zapisany w miejscu dostępnym dla procesu płatniczego, pracownik może być zmuszony do ponownego wyszukania dokumentu i ręcznego skopiowania identyfikatora. Przy kilku przelewach można jeszcze taki proces kontrolować, jednak wraz ze wzrostem liczby faktur rośnie ryzyko pomyłek i czas potrzebny na obsługę każdej płatności. Bezpieczniejszym rozwiązaniem jest utrzymanie stałego powiązania między fakturą, jej numerem KSeF, rozrachunkiem i przelewem. Wtedy przygotowanie płatności nie polega na ponownym szukaniu właściwego ciągu znaków, lecz na wykorzystaniu informacji już wcześniej przypisanej do danego zobowiązania. To właśnie na tym etapie widać, że przygotowanie do 2027 roku nie sprowadza się do zmiany sposobu wpisywania tytułu przelewu.
Jeden przelew za kilka faktur
Jeżeli jednym przelewem firma reguluje więcej niż jedną fakturę objętą obowiązkiem, wykorzystuje identyfikator zbiorczy wygenerowany w KSeF dla tego zestawu dokumentów. Pozwala on wskazać za pomocą jednego identyfikatora kilka faktur, które są rozliczane razem. Aby taki identyfikator mógł zostać utworzony, wszystkie dokumenty muszą mieć już nadane numery KSeF i muszą pochodzić od tego samego sprzedawcy. Zestaw obejmuje minimum dwie i maksymalnie 10 000 faktur. Identyfikator zbiorczy generuje podmiot posiadający odpowiednie uprawnienie do dostępu do tych dokumentów, którym może być między innymi ich nabywca. Nie jest to więc dowolny opis tworzony na potrzeby bankowości, ale identyfikator odnoszący się do konkretnej grupy faktur wskazanych w KSeF.
Samo zaznaczenie kilku zobowiązań w systemie finansowym nie oznacza jeszcze, że w KSeF powstał identyfikator zbiorczy. Proces może być jednak zautomatyzowany w taki sposób, aby system po wyborze faktur przekazał ich numery przez API KSeF i uzyskał właściwy identyfikator dla wskazanego zestawu. Z punktu widzenia firmy najważniejsze jest zachowanie informacji o tym, które dokładnie faktury zostały nim objęte. Ma to znaczenie szczególnie przy dużych dostawcach, od których przedsiębiorstwo otrzymuje dziesiątki lub setki dokumentów w miesiącu. Część z nich może zostać zapłacona od razu, część oczekiwać na akceptację, a inne mogą mieć późniejszy termin płatności. Identyfikator zbiorczy powinien odpowiadać właśnie dokumentom wybranym do konkretnego rozliczenia. Co istotne, ta sama faktura może znaleźć się w więcej niż jednym identyfikatorze zbiorczym, co może być wykorzystywane między innymi przy płatnościach częściowych.
Dlaczego nie warto wpisywać ręcznie wielu numerów KSeF?
Przy większej liczbie dokumentów ręczne przepisywanie identyfikatorów szybko przestaje być rozsądnym sposobem pracy. Numer KSeF jest długim i jednoznacznym ciągiem znaków, dlatego nawet drobna pomyłka podczas kopiowania może skutkować przekazaniem nieprawidłowego identyfikatora w płatności i koniecznością późniejszego wyjaśniania rozbieżności. Ryzyko rośnie jeszcze bardziej wtedy, gdy osoba przygotowująca przelewy korzysta równocześnie z kilku źródeł, na przykład systemu księgowego, arkusza pomocniczego i dokumentów otwieranych osobno. Przy płatności obejmującej kilka faktur rozwiązaniem nie jest wpisywanie po kolei wszystkich numerów KSeF w opisie przelewu. Właśnie do tego służy identyfikator zbiorczy, który pozwala wskazać cały określony zestaw dokumentów za pomocą jednego oznaczenia wygenerowanego w KSeF.
Automatyzacja nie musi przy tym oznaczać przebudowy całej infrastruktury finansowej. Kluczowe jest to, aby numer KSeF był przechowywany jako uporządkowana dana przy fakturze i mógł przejść do kolejnego etapu bez ponownego wpisywania przez człowieka. Przy płatności za pojedynczą fakturę system powinien pobrać jej numer KSeF. Przy płatności obejmującej więcej niż jedną odpowiednią fakturę tego samego sprzedawcy powinien obsłużyć wygenerowanie i przekazanie identyfikatora zbiorczego dla wybranego zestawu dokumentów. W dobrze ułożonym procesie osoba zatwierdzająca przelew kontroluje przede wszystkim kontrahenta, zakres płatności, kwotę i zasadność rozliczenia, zamiast ręcznie przepisywać techniczne oznaczenia. Dla firmy, która wraz z ekspansją zwiększa liczbę dostawców i dokumentów zakupowych, takie podejście pozwala ograniczyć udział czynności ręcznych właśnie w tym miejscu, w którym wraz ze wzrostem skali stają się one najbardziej podatne na błędy.
Ważne ograniczenie: jeden sprzedawca
Identyfikator zbiorczy może obejmować wyłącznie faktury wystawione przez tego samego sprzedawcę. Nie można więc utworzyć jednego takiego identyfikatora dla dokumentów kilku różnych dostawców tylko dlatego, że ich płatności zostały przygotowane podczas tej samej sesji bankowej. Jest to szczególnie istotne w firmach, które tworzą duże paczki przelewów obejmujące jednocześnie wielu kontrahentów. Jedna paczka wysyłana do banku może zawierać kilkadziesiąt albo kilkaset różnych płatności, ale każdy przelew trzeba rozpatrywać oddzielnie pod kątem dokumentów, których dotyczy. Przy jednym przelewie może zostać wskazany numer KSeF pojedynczej faktury, przy kolejnym identyfikator zbiorczy dla kilku faktur dostawcy, a przy następnym inny identyfikator zbiorczy dotyczący dokumentów zupełnie innego sprzedawcy.
W praktyce trzeba więc wyraźnie rozdzielić dwa pojęcia. Paczka płatnicza jest technicznym zbiorem przelewów przekazywanych do banku, natomiast identyfikator zbiorczy KSeF odnosi się do określonego zestawu faktur jednego sprzedawcy. Nie istnieje jeden uniwersalny identyfikator zbiorczy, którym można oznaczyć całą paczkę płatniczą obejmującą wielu kontrahentów. Ma to znaczenie przy projektowaniu integracji między księgowością a bankowością, ponieważ właściwe oznaczenie powinno być przypisane na poziomie konkretnej płatności i faktur, których ta płatność dotyczy. Jeżeli system obsługuje wiele spółek lub rachunków bankowych, takie rozdzielenie powinno zostać zachowane również wtedy, gdy wszystkie przelewy są technicznie generowane jednym procesem.
KSeF a MPP — co zmieni się w przelewach podzielonej płatności?
Mechanizm podzielonej płatności również zostanie objęty zmianami związanymi z identyfikacją faktur w KSeF. Od 1 stycznia 2027 r. przy odpowiednich płatnościach realizowanych w MPP trzeba będzie przekazywać numer KSeF albo identyfikator zbiorczy. Dla firmy korzystającej ze split payment oznacza to konieczność połączenia dotychczasowych zasad budowania komunikatu MPP z nowymi wymaganiami dotyczącymi identyfikacji opłacanych dokumentów. Nie zmienia się przy tym podstawowa logika podzielonej płatności: nadal mamy do czynienia ze specjalnym komunikatem przelewu zawierającym określone dane potrzebne do realizacji MPP. Dochodzi natomiast konieczność prawidłowego powiązania tej płatności z fakturą lub zestawem faktur za pomocą identyfikatora pochodzącego z KSeF.
Pojedyncza faktura w MPP
Przy płatności w MPP za jedną fakturę objętą odpowiednimi zasadami w komunikacie przelewu wykorzystywany będzie jej numer KSeF. Nie zastępuje on jednak wszystkich pozostałych danych potrzebnych do realizacji split payment. Komunikat MPP nadal obejmuje między innymi kwotę odpowiadającą podatkowi VAT, kwotę odpowiadającą wartości sprzedaży brutto oraz NIP dostawcy lub usługodawcy. Zmienia się natomiast sposób identyfikacji faktury ustrukturyzowanej: właściwym oznaczeniem dokumentu będzie jej numer KSeF. Dla przedsiębiorcy oznacza to, że nie wystarczy jedynie uruchomić przelewu MPP tak jak wcześniej i dopisać nowy ciąg znaków w dowolnym miejscu. Dane z KSeF muszą trafić do właściwego elementu komunikatu płatności wykorzystywanego przy tym mechanizmie.
Największe ryzyko organizacyjne pojawia się wtedy, gdy księgowość i bankowość korzystają z różnych źródeł danych. Faktura może mieć prawidłowo zapisany numer KSeF w systemie księgowym, ale eksport płatności może go nie pobierać albo nie przekazywać dalej w sposób wymagany dla komunikatu MPP. Z perspektywy pracownika wszystko może wyglądać poprawnie do chwili wygenerowania przelewu. Dlatego samo sprawdzenie, czy numer KSeF jest widoczny przy fakturze, nie wystarczy. Firma powinna prześledzić jego drogę od dokumentu przez zobowiązanie i proces akceptacji aż do komunikatu płatności. Jest to szczególnie istotne w przedsiębiorstwach, które wykonują split payment regularnie i generują większą liczbę przelewów automatycznie, ponieważ ręczne poprawianie każdego komunikatu po wygenerowaniu płatności szybko stałoby się wąskim gardłem całego procesu.
Kilka faktur w jednym rozliczeniu
Przy zbiorczym rozliczeniu kilku e-faktur jednego dostawcy w MPP w komunikacie przelewu wskazywany będzie identyfikator zbiorczy KSeF. W tym przypadku obowiązują dodatkowe reguły właściwe dla mechanizmu podzielonej płatności. Zbiorcze rozliczenie może obejmować wybrane faktury jednego dostawcy wystawione w okresie nie krótszym niż jeden dzień i nie dłuższym niż miesiąc. Od 2027 roku oznacza to większą elastyczność niż we wcześniejszym modelu, w którym zbiorcza płatność MPP odnosiła się do wszystkich faktur danego dostawcy z określonego okresu. Po zmianach firma będzie mogła objąć płatnością wybrane dokumenty spełniające odpowiednie warunki, a zamiast wskazywania okresu w komunikacie będzie wykorzystywany identyfikator zbiorczy KSeF odpowiadający temu zestawowi faktur.
Dla przedsiębiorstwa, które co tydzień przygotowuje przelewy do największych dostawców, różnica jest praktyczna. Księgowość powinna wiedzieć nie tylko, które faktury danego kontrahenta istnieją w systemie, lecz przede wszystkim które zostały wybrane do konkretnej sesji płatniczej i spełniają warunki zbiorczego MPP. Jeżeli część dokumentów pozostaje wstrzymana, czeka na akceptację albo ma zostać zapłacona później, nie powinna trafić do danego zestawu tylko dlatego, że została wystawiona w tym samym miesiącu. Trzeba przy tym pamiętać, że ograniczenie dotyczące okresu od jednego dnia do jednego miesiąca wynika z zasad zbiorczego MPP. Nie jest to ogólny warunek generowania każdego identyfikatora zbiorczego w KSeF. Poza MPP dla identyfikatora zbiorczego kluczowe są przede wszystkim numery KSeF dokumentów, ten sam sprzedawca, liczba od 2 do 10 000 faktur oraz odpowiednie uprawnienie do ich wskazania.
Co firma powinna sprawdzić przed 2027 rokiem?
Najważniejszym testem jest sprawdzenie całej drogi danych od odebranej i zaksięgowanej faktury do komunikatu przelewu w banku. Firma powinna zweryfikować, czy numer KSeF zapisany przy dokumencie jest dostępny przy tworzeniu zobowiązania, czy następnie trafia do modułu lub procesu przygotowującego płatność oraz czy wykorzystywany plik lub integracja z bankiem umożliwia przekazanie wymaganej wartości w odpowiednim miejscu. Trzeba również sprawdzić, czy identyfikator nie jest po drodze skracany, zastępowany innym numerem dokumentu albo pomijany przez jeden z etapów integracji. W przypadku MPP kontrola powinna dotyczyć konkretnego komunikatu płatności, a nie tylko ogólnego opisu przelewu. Jeżeli przedsiębiorstwo korzysta z kilku banków, kilku systemów księgowych albo różnych ścieżek płatniczych w poszczególnych spółkach, każda z tych ścieżek wymaga osobnego sprawdzenia.
Testy nie powinny ograniczać się do najprostszego przypadku jednej standardowej faktury. Warto przejść przez płatność za pojedynczy dokument, przelew obejmujący kilka faktur tego samego sprzedawcy, zbiorczy MPP, płatność częściową oraz sytuację, w której brak numeru KSeF jest uzasadniony. Szczególnie ważny jest także scenariusz faktury wystawionej w trybie offline24 albo podczas niedostępności KSeF, która trafia do obiegu zobowiązań przed uzyskaniem numeru, a następnie zostaje przesłana do systemu i otrzymuje numer KSeF. Taki przypadek pozwala sprawdzić, czy istniejący już zapis księgowy może zostać później prawidłowo uzupełniony o identyfikator bez tworzenia nowego dokumentu albo ręcznego przebudowywania płatności. Dobrze przygotowany proces powinien sprawić, że pracownik zatwierdza poprawnie zbudowany przelew, zamiast każdorazowo wyszukiwać numer KSeF i przenosić go ręcznie pomiędzy systemami.
Co z fakturami offline i awarią KSeF?
Jednym z najważniejszych wyjątków, które trzeba uwzględnić w procesie płatności, są faktury powstające poza standardowym trybem natychmiastowego przesłania do KSeF. Z punktu widzenia księgowości problem polega na tym, że dokument może już funkcjonować w obiegu firmy, zostać zaakceptowany merytorycznie i trafić do rozrachunków, podczas gdy jego numer KSeF nie jest jeszcze dostępny. Dlatego reguła „nie ma numeru KSeF, więc nie można płacić” byłaby zbyt uproszczona. Należy przy tym odróżnić offline24, offline związany z niedostępnością KSeF, tryb awaryjny stosowany podczas ogłoszonej awarii KSeF oraz awarię całkowitą — są to odrębne sytuacje przewidziane przepisami. Z perspektywy firmy najważniejsze jest więc nie tylko stwierdzenie, że numeru brakuje, ale także ustalenie, dlaczego go nie ma i czy powinien pojawić się później.
Kiedy numer KSeF może nie być jeszcze dostępny?
Numer KSeF nie musi być dostępny od pierwszej chwili, w której faktura pojawia się w obiegu gospodarczym. Może się tak zdarzyć przede wszystkim wtedy, gdy dokument został wystawiony w trybie offline24 albo podczas niedostępności KSeF. Faktura może zostać przekazana odbiorcy i rozpocząć swój normalny obieg po stronie nabywcy, natomiast numer KSeF zostanie nadany dopiero po późniejszym przesłaniu dokumentu do systemu i jego skutecznym przyjęciu. W offline24 faktura powinna co do zasady trafić do KSeF nie później niż następnego dnia roboczego, natomiast przy niedostępności systemu stosuje się terminy właściwe dla tego trybu. Z perspektywy działu księgowego oznacza to, że w systemie może już istnieć zobowiązanie, które początkowo nie ma jeszcze przypisanego numeru KSeF. Po jego nadaniu dane powinny zostać uzupełnione przy tym samym dokumencie, tak aby identyfikator był dostępny na dalszych etapach, zwłaszcza przed przygotowaniem płatności objętej obowiązkiem.
Inaczej trzeba podejść do sytuacji, w której faktura wystawiona w trybie offline24 albo podczas niedostępności KSeF nie została jeszcze przesłana do systemu z powodu ogłoszonej awarii. W takim przypadku obowiązek podania numeru KSeF przy płatności nie ma w tym czasie zastosowania. Nie oznacza to jednak, że dokument już nigdy nie otrzyma numeru. Po zakończeniu zwykłej awarii faktury mają co do zasady zostać przesłane do KSeF w odpowiednim terminie, a następnie uzyskają numery KSeF. Jeszcze inaczej należy traktować awarię całkowitą KSeF. Faktur wystawionych w czasie takiej awarii nie przesyła się później do systemu, dlatego nie należy pozostawiać ich w księgowości ze statusem sugerującym oczekiwanie na przyszłe nadanie numeru. To właśnie pokazuje, dlaczego jeden status „brak KSeF” jest niewystarczający i może prowadzić do błędnych decyzji płatniczych.
Jak oznaczać takie dokumenty w księgowości?
Dobrym rozwiązaniem jest wprowadzenie prostych statusów, które pokazują nie tylko, czy numer KSeF znajduje się przy fakturze, lecz także dlaczego go ewentualnie brakuje. Dokument z poprawnie zapisanym identyfikatorem może mieć status „numer KSeF dostępny”. Faktura wystawiona w offline24 albo podczas niedostępności systemu, która ma zostać później przesłana do KSeF, może otrzymać status „oczekiwanie na numer”. Osobny status warto przewidzieć dla dokumentów związanych z trybem awaryjnym, ponieważ ich dalsza obsługa zależy od momentu zakończenia awarii i późniejszego przesłania do KSeF. W przypadku awarii całkowitej warto zastosować oddzielne oznaczenie, na przykład „awaria całkowita — brak późniejszego numeru KSeF”, aby system nie oczekiwał identyfikatora, który nie zostanie nadany. Dodatkową kategorią powinien być „dokument wymagający wyjaśnienia”, wykorzystywany wtedy, gdy nie wiadomo, dlaczego numeru brakuje albo istnieje podejrzenie błędu integracyjnego lub niepełnych danych.
Takie statusy nie wynikają wprost z obowiązku prowadzenia księgowości i nie trzeba stosować dokładnie tych nazw. Są jednak użyteczną rekomendacją organizacyjną, ponieważ pozwalają oddzielić prawidłowe wyjątki od rzeczywistych problemów z dokumentem. W praktyce firma może dzięki temu inaczej obsłużyć fakturę, która po prostu czeka na nadanie numeru KSeF, inaczej dokument związany z awarią, a jeszcze inaczej fakturę wystawioną podczas awarii całkowitej, dla której numer nigdy się nie pojawi. Przy dużej liczbie dokumentów jest to znacznie bezpieczniejsze niż jedno wspólne pole „brak numeru KSeF”. Dobrze zaprojektowany workflow powinien też umożliwiać automatyczną zmianę statusu z „oczekiwanie na numer” na „numer KSeF dostępny”, gdy system odbierze identyfikator po skutecznym przesłaniu faktury do KSeF, przy jednoczesnym wyłączeniu takiego mechanizmu dla dokumentów wystawionych podczas awarii całkowitej.
Dlaczego firma powinna przygotować procedurę na brak numeru KSeF?
Proces przygotowany wyłącznie na idealny scenariusz, w którym każda faktura ma numer KSeF już w chwili księgowania, będzie zawodny właśnie wtedy, gdy firma najbardziej potrzebuje ciągłości działania. Jeżeli system automatycznie blokuje wszystkie dokumenty bez numeru KSeF, może zatrzymać również płatności, przy których brak identyfikatora jest chwilowy albo wynika z prawidłowo zastosowanego trybu szczególnego. W średniej firmie e-commerce może to oznaczać wstrzymanie większej liczby zobowiązań wobec dostawców towarów, operatorów logistycznych czy innych partnerów, mimo że sam problem nie leży w zasadności płatności. Wewnętrzna procedura powinna więc odpowiadać na pytanie, jak rozpoznać źródło braku numeru, kto może dopuścić dokument do dalszego obiegu, kiedy należy ponownie sprawdzić jego status i jak postępować z fakturami wystawionymi w czasie awarii całkowitej.
Równie ważne jest przygotowanie sposobu późniejszego uzupełniania danych. Jeżeli faktura trafiła do rozrachunków przed nadaniem numeru KSeF, system powinien umożliwić dopisanie identyfikatora do istniejącego dokumentu, bez tworzenia nowego zobowiązania albo ręcznego przenoszenia danych między kartotekami. Warto również ustalić, co dzieje się z płatnością przygotowaną wcześniej, ale jeszcze niewysłaną, jeżeli w międzyczasie numer KSeF zostanie nadany. Procedura obsługi wyjątków nie powinna być rozumiana jako zgoda na pomijanie kontroli. Jej zadaniem jest odróżnienie sytuacji prawidłowych od rzeczywistych błędów oraz utrzymanie procesu płatniczego wtedy, gdy standardowa ścieżka nie może zostać zastosowana.
Jak przygotować księgowość na numer KSeF w przelewie?
Największa zmiana po stronie księgowości nie polega na samym przechowywaniu kolejnego identyfikatora. Chodzi o takie zorganizowanie danych, aby w chwili tworzenia płatności było wiadomo, czy dany przelew podlega obowiązkowi oznaczenia, jaki numer powinien zostać użyty i z którą fakturą albo grupą faktur jest powiązany. Dla firmy obsługującej setki lub tysiące dokumentów miesięcznie oznacza to potrzebę zachowania ciągłości między odbiorem faktury, jej zaksięgowaniem, akceptacją, rozrachunkiem oraz przygotowaniem przelewu. Im więcej tych etapów realizują różne osoby lub systemy, tym ważniejsze staje się przechowywanie danych w uporządkowanej formie. Numer KSeF powinien być częścią tego modelu danych, a nie informacją, której pracownik zaczyna szukać dopiero wtedy, gdy otwiera bankowość.
Dodaj numer KSeF jako osobny atrybut rozrachunku
W praktyce warto przechowywać numer KSeF jako oddzielną daną powiązaną z fakturą i jej rozrachunkiem. Nie oznacza to, że przepisy nakazują każdej firmie stworzenie pola o konkretnej nazwie w systemie finansowym. Jest to rekomendacja projektowa, która znacznie ułatwia późniejszą automatyzację. Przy zobowiązaniu powinny być dostępne dane pozwalające jednoznacznie ustalić kontrahenta, numer dokumentu wystawcy, numer KSeF, status faktury, kwotę i walutę, termin płatności oraz informację, czy rozliczenie ma być wykonane w MPP. Istotny jest również aktualny status VAT sprzedawcy będącego odbiorcą płatności na dzień zapłaty, ponieważ sam zapis sprzed kilku miesięcy w kartotece kontrahenta nie powinien być traktowany jako niezmienny. Po wykonaniu płatności warto zachować także identyfikator wykorzystany przy przelewie oraz powiązanie z konkretną operacją bankową.
Przy bardziej złożonych rozrachunkach model danych powinien uwzględniać także płatności częściowe i zbiorcze. Jeden numer KSeF może być związany z więcej niż jednym ruchem bankowym, jeśli ta sama faktura jest opłacana w kilku częściach. Z kolei identyfikator zbiorczy nie powinien zastępować numeru KSeF na samej fakturze, ponieważ dotyczy konkretnego zestawu dokumentów wybranych do danej płatności. Lepszym rozwiązaniem jest zapisanie go na poziomie konkretnej płatności albo zestawu faktur objętych tą płatnością wraz z informacją, które dokumenty obejmuje. Dzięki temu księgowość może później odtworzyć nie tylko, jaka kwota wyszła z rachunku, lecz także jaki identyfikator został użyty i które zobowiązania miały zostać nim rozliczone.
Zmień moment, w którym faktura może trafić do płatności
W wielu firmach logika obiegu dokumentu nadal sprowadza się do założenia, że jeżeli faktura została odebrana, zaakceptowana i zaksięgowana, może zostać przekazana do płatności. Od 2027 roku przy płatnościach objętych obowiązkiem warto dodać jeszcze jeden poziom kontroli: sprawdzenie danych potrzebnych do prawidłowego oznaczenia przelewu. Nie oznacza to automatycznej blokady każdej faktury bez numeru KSeF, ponieważ w przypadku offline24, niedostępności systemu, trybu awaryjnego czy awarii całkowitej mogą wystąpić odmienne reguły. Chodzi raczej o to, aby przed utworzeniem płatności system wiedział, czy numer jest już dostępny, czy dokument oczekuje na jego nadanie, czy też występuje sytuacja, w której obowiązek wskazania identyfikatora nie ma zastosowania albo numer nie zostanie nadany w przyszłości.
W praktyce gotowość faktury do płatności powinna więc wynikać z kilku informacji jednocześnie: akceptacji biznesowej, poprawności księgowej, statusu dokumentu w KSeF oraz zasad dotyczących konkretnej formy płatności. Jest to szczególnie ważne przy automatycznych sesjach płatniczych, w których system pobiera wszystkie zobowiązania z terminem przypadającym na dany dzień i tworzy z nich zestaw przelewów. Jeżeli nie ma etapu sprawdzającego numer KSeF i właściwy status dokumentu, błąd może zostać odkryty dopiero po wygenerowaniu kilkudziesięciu lub kilkuset płatności. Lepszy proces zatrzymuje jedynie pozycję wymagającą wyjaśnienia, a nie całą sesję, i jasno pokazuje pracownikowi, z jakiego powodu dokument nie przeszedł dalej.
Wprowadź walidację przed wygenerowaniem przelewu
Walidacja przed płatnością powinna w pierwszej kolejności odpowiedzieć na pytanie, czy dana operacja w ogóle podlega obowiązkowi podawania numeru KSeF lub identyfikatora zbiorczego. Dopiero później należy sprawdzać obecność samego identyfikatora. W praktyce logika może wyglądać następująco: czy płatność podlega obowiązkowi czy wymagany numer jest dostępny czy odpowiada właściwej fakturze lub zestawowi faktur dopiero wtedy utworzenie płatności. Taka kolejność jest ważna, ponieważ zapobiega blokowaniu operacji, przy których numer KSeF nie jest wymagany. Walidacja powinna też odróżniać pojedynczą fakturę od płatności obejmującej więcej dokumentów, ponieważ w tych dwóch przypadkach wykorzystywane są inne oznaczenia.
Przy dużej liczbie faktur warto również sprawdzać spójność danych, a nie tylko obecność jakiegokolwiek numeru w polu. Sam fakt, że przy zobowiązaniu zapisano ciąg wyglądający jak numer KSeF, nie gwarantuje jeszcze, że należy on do właściwej faktury. Przy płatności zbiorczej trzeba z kolei zachować zgodność między zestawem dokumentów wybranych do zapłaty a identyfikatorem zbiorczym wygenerowanym właśnie dla tego zestawu. Jeżeli pracownik po wygenerowaniu identyfikatora usunie jedną fakturę z płatności albo doda kolejną, proces powinien rozpoznać zmianę i nie traktować starego identyfikatora jako nadal odpowiadającego aktualnemu rozliczeniu. Identyfikator zbiorczy opisuje bowiem konkretną listę numerów KSeF, a zmiana tej listy oznacza, że trzeba ponownie ustalić właściwe oznaczenie dla planowanej płatności.
Przygotuj się na płatności częściowe
Płatność częściowa komplikuje prosty model, w którym jedna faktura odpowiada jednemu przelewowi. Firma może uregulować tylko część zobowiązania, a pozostałą kwotę zapłacić w kolejnej transzy. W takim przypadku ten sam numer KSeF faktury pozostaje związany z dokumentem, natomiast po stronie bankowej może pojawić się kilka osobnych operacji dotyczących tego samego rozrachunku. System księgowy powinien więc umożliwiać powiązanie jednej faktury i jej numeru KSeF z więcej niż jednym ruchem płatniczym, bez oznaczania dokumentu jako w pełni rozliczonego po pierwszym przelewie. Kluczowa staje się wtedy kontrola salda pozostałego do zapłaty oraz informacji o tym, które części zobowiązania zostały już uregulowane.
Płatności częściowe mają znaczenie również przy identyfikatorach zbiorczych. Ta sama faktura może zostać ujęta w więcej niż jednym identyfikatorze zbiorczym, co pozwala obsłużyć sytuację, w której dokument jest rozliczany w kilku płatnościach razem z innymi fakturami. Z punktu widzenia księgowości oznacza to, że identyfikatora zbiorczego nie można traktować jako jednorazowego, trwałego oznaczenia faktury. Jest on związany z konkretnym zestawem dokumentów i konkretnym rozliczeniem. Dlatego historia płatności powinna pozwalać odtworzyć, jaka część faktury została zapłacona, przy której operacji bankowej i z wykorzystaniem jakiego oznaczenia. Ma to szczególne znaczenie przy dostawcach, z którymi firma rozlicza duże wartości i regularnie dzieli płatności na transze.
Zabezpiecz się przed duplikatami i błędnymi powiązaniami
Wraz z dodaniem numerów KSeF do procesu płatniczego warto wykorzystać ten moment do wzmocnienia kontroli nad duplikatami i błędnymi rozrachunkami. Sam numer KSeF nie zastąpi wszystkich mechanizmów kontrolnych, ale może być kolejną jednoznaczną daną pomagającą ustalić, czy ten sam dokument nie został wprowadzony do procesu drugi raz. Firma powinna nadal sprawdzać kombinację danych kontrahenta, numeru faktury, numeru KSeF, kwot i statusu rozrachunku. Szczególnej uwagi wymagają faktury korygujące, ponieważ mają własne numery KSeF i odnoszą się do dokumentów pierwotnych. Nie należy więc zakładać, że podobne wartości lub powiązanie z tą samą sprzedażą oznaczają duplikat. Istotne jest poprawne ustalenie, jaki dokument faktycznie tworzy, zmniejsza lub zmienia saldo zobowiązania.
Kontrola powinna obejmować również sam proces przygotowania płatności. Nieprawidłowo zbudowany zestaw przelewów może zawierać fakturę już zapłaconą, dokument bez wymaganej akceptacji albo zestaw faktur, który nie odpowiada identyfikatorowi zbiorczemu wygenerowanemu wcześniej. Jeżeli płatności są tworzone automatycznie, warto blokować ponowne użycie w pełni rozliczonego zobowiązania, a przy zmianie zestawu faktur ponownie sprawdzać powiązane identyfikatory. W średniej firmie e-commerce takie zabezpieczenia mają znaczenie nie tylko z perspektywy zgodności procesu. Chronią również płynność finansową, ponieważ podwójny przelew do dużego dostawcy lub omyłkowa zapłata dokumentu wstrzymanego do wyjaśnienia może oznaczać zamrożenie istotnej kwoty i dodatkową pracę przy jej odzyskiwaniu.
Jak przygotować bankowość firmową na KSeF?
Po stronie bankowości firmowej najważniejsze będzie nie samo „dodanie numeru KSeF do przelewu”, lecz sprawdzenie, czy identyfikator przygotowany w księgowości rzeczywiście przechodzi do banku w prawidłowej formie. W firmie korzystającej z ręcznego zlecania kilku przelewów miesięcznie kontrola może być stosunkowo prosta. W średnim e-commerce, gdzie płatności powstają w systemie finansowym, są eksportowane do pliku albo wysyłane przez integrację i następnie zatwierdzane w bankowości przez inną osobę, po drodze pojawia się kilka miejsc, w których numer KSeF lub identyfikator zbiorczy może zostać pominięty albo zastąpiony inną wartością. Dlatego przygotowanie bankowości do 2027 roku powinno rozpocząć się od sprawdzenia rzeczywistej ścieżki danych, a nie wyłącznie od pytania, czy bank „obsługuje KSeF”. Firma musi wiedzieć, gdzie dokładnie identyfikator jest przekazywany, jak wygląda to przy zwykłym przelewie i MPP oraz czy pozostaje powiązany z właściwą operacją po jej wykonaniu.
Sprawdź pole tytułu przelewu
Pierwszym krokiem jest sprawdzenie, w jaki sposób wykorzystywana przez firmę bankowość przyjmuje dane identyfikujące płatność i czy przewidziane pole lub komunikat pozwalają przekazać kompletny numer KSeF albo identyfikator zbiorczy bez jego zmiany. W przypadku zwykłych płatności przepisy odnoszą się do tytułu transferu środków pieniężnych, natomiast przy MPP mamy do czynienia z określonym komunikatem przelewu. Dlatego nie warto zakładać, że we wszystkich przypadkach wystarczy wpisać identyfikator do tego samego ogólnego pola „tytuł”. Konkretna obsługa zależy od sposobu zlecania płatności, wykorzystywanego kanału bankowego i jego dokumentacji. Firma powinna więc sprawdzić zarówno ręczne formularze przelewów, jak i płatności tworzone przez import pliku lub integrację, ponieważ różne ścieżki mogą inaczej obsługiwać dane przekazywane do banku.
W praktyce trzeba także zweryfikować, czy identyfikator nie jest ograniczany przez długość pola, formatowanie albo reguły stosowane po stronie procesu eksportowego. To szczególnie ważne przy identyfikatorze zbiorczym, który ma własny określony format i nie powinien być traktowany jak zwykły opis wpisywany dowolnym tekstem. Test powinien obejmować cały rzeczywiście używany ciąg znaków, a nie skrócony przykład. Jeżeli firma korzysta z kilku rachunków, różnych banków albo ma osobne środowiska bankowe dla poszczególnych spółek, sprawdzenie trzeba wykonać osobno dla każdej ścieżki. Celem nie jest jedynie potwierdzenie, że formularz „coś przyjmie”, lecz że dokładnie ten identyfikator, który powstał przy fakturze lub zestawie faktur, trafia bez zmian do właściwej płatności.
Sprawdź pliki i paczki płatnicze
W wielu średnich firmach problem nie pojawi się w samym banku, lecz wcześniej — podczas generowania pliku płatniczego albo tworzenia paczki przelewów. System finansowy może prawidłowo przechowywać numer KSeF, a mimo to eksport nie musi automatycznie przekazywać tej wartości do bankowości. Zdarza się też, że format używany do płatności buduje tytuł przelewu według stałego szablonu, na przykład na podstawie numeru faktury, nazwy dostawcy albo opisu „zapłata za fakturę”. Jeżeli taki mechanizm nie zostanie zmieniony, numer KSeF może zostać pominięty, skrócony, nadpisany przez starszą regułę albo zastąpiony innym identyfikatorem. Dlatego trzeba przetestować nie tylko pojedynczy przelew tworzony ręcznie, ale przede wszystkim ten sposób generowania płatności, z którego firma korzysta na co dzień.
Szczególnej uwagi wymagają paczki obejmujące wielu kontrahentów. Jak wcześniej wskazano, bankowa paczka płatnicza nie jest jednym rozliczeniem KSeF i nie może mieć jednego wspólnego identyfikatora zbiorczego dla wszystkich przelewów. Każda płatność powinna zachować własne oznaczenie zależne od tego, czy dotyczy jednej faktury, czy zestawu faktur jednego sprzedawcy. Jeżeli firma eksportuje kilkaset przelewów naraz, warto sprawdzić losowo oraz systemowo, czy numery KSeF i identyfikatory zbiorcze pozostały przypisane do właściwych kontrahentów i kwot. Test powinien objąć także sytuację, w której po wygenerowaniu płatności zmienia się jej zawartość, ponieważ usunięcie lub dodanie faktury może oznaczać konieczność zmiany identyfikatora zbiorczego.
Sprawdź historię i import wyciągów
Dobrze przygotowany proces nie kończy się w momencie zatwierdzenia przelewu. Równie ważne jest to, co wraca z banku do księgowości po wykonaniu operacji. Jeżeli identyfikator użyty przy płatności jest później dostępny w historii transakcji i może zostać pobrany razem z wyciągiem, łatwiej powiązać ruch bankowy z właściwym zobowiązaniem. Firma powinna więc sprawdzić, jakie dane rzeczywiście wracają w wyciągach, plikach bankowych lub integracji oraz czy numer KSeF albo identyfikator zbiorczy pozostaje widoczny po zaksięgowaniu przelewu. Nie należy zakładać tego automatycznie, ponieważ zakres danych dostępnych na ekranie bankowości i zakres danych eksportowanych później do systemu księgowego nie zawsze są identyczne.
Ma to szczególne znaczenie przy płatnościach zbiorczych i częściowych. Jeżeli bank zwróci jedynie kwotę, datę i podstawowe dane odbiorcy, a identyfikator wykorzystany przy płatności nie będzie dostępny w imporcie, automatyczne rozliczanie zobowiązań może opierać się na mniejszej liczbie informacji niż proces ich tworzenia. Wtedy warto sprawdzić, czy system księgowy zachowuje własne powiązanie między wysłanym zleceniem a późniejszą operacją bankową. Celem jest możliwość odtworzenia całej historii: jaka faktura lub grupa faktur została wybrana, jaki numer KSeF lub identyfikator zbiorczy został użyty, jaki przelew wysłano i z jakim ruchem na rachunku został później połączony. Taka ciągłość danych jest szczególnie cenna przy dużym wolumenie płatności i późniejszym wyjaśnianiu rozbieżności.
Zmień szablony przelewów
Stałe szablony typu „zapłata za fakturę”, „płatność za dostawę” czy automatyczne wstawianie własnego numeru dokumentu przestają być wystarczającym modelem dla płatności objętych obowiązkiem KSeF. Nie oznacza to, że firma musi całkowicie zrezygnować z opisów biznesowych tam, gdzie są potrzebne. Problem pojawia się wtedy, gdy szablon nadpisuje pole przeznaczone na wymagany identyfikator albo system zawsze buduje tytuł w taki sam sposób niezależnie od tego, czy płatność dotyczy jednej faktury, kilku dokumentów czy MPP. Przed 2027 rokiem warto więc przejrzeć reguły automatycznie tworzące opisy przelewów i ustalić, które z nich powinny zostać zmienione, a które pozostają użyteczne dla płatności niewchodzących w zakres nowych zasad.
Najlepszy model to taki, w którym opis płatności wynika z danych przy dokumentach, a nie z ręcznego wyboru szablonu przez pracownika. Jeżeli przelew dotyczy jednej faktury objętej obowiązkiem, system powinien wykorzystać jej numer KSeF. Jeżeli obejmuje więcej odpowiednich faktur jednego sprzedawcy, powinien użyć właściwego identyfikatora zbiorczego. W MPP dane muszą trafić do odpowiedniego komunikatu. Dzięki temu pracownik nie musi pamiętać, który wariant opisu zastosować w danej sytuacji. To szczególnie ważne przy rozwoju firmy, gdy liczba osób zaangażowanych w płatności rośnie i nie można opierać procesu na tym, że jedna doświadczona osoba zna wszystkie wyjątki oraz ręcznie poprawia każdy przelew przed wysłaniem.
Ogranicz ręczne wpisywanie danych
Numer KSeF najlepiej traktować jako daną, która powstaje wcześniej w procesie i jest przekazywana dalej automatycznie razem z informacją o fakturze. Ręczne kopiowanie identyfikatora z dokumentu do systemu płatniczego powinno być wyjątkiem, a nie podstawowym sposobem pracy. Każde dodatkowe kopiowanie zwiększa ryzyko użycia niewłaściwego numeru, pominięcia fragmentu identyfikatora albo przypisania go do sąsiedniej faktury. Przy płatnościach zbiorczych ryzyko jest jeszcze większe, ponieważ trzeba zachować zgodność między konkretnym zestawem dokumentów a wygenerowanym dla niego identyfikatorem. Jeśli zestaw się zmieni, nie można po prostu pozostawić wcześniejszej wartości i założyć, że nadal opisuje właściwą płatność.
Automatyzacja powinna więc obejmować nie tylko samo przekazanie numeru do banku, ale także kontrolę, czy identyfikator odpowiada aktualnej zawartości płatności. W praktyce oznacza to, że numer KSeF powinien pochodzić z danych faktury, a identyfikator zbiorczy z procesu przygotowanego dla dokładnie wskazanego zestawu dokumentów. Człowiek może nadal zatwierdzać płatność i sprawdzać kontrahenta, kwotę czy zasadność przelewu, ale nie powinien być głównym mechanizmem przenoszenia technicznych identyfikatorów między systemami. Dla średniej firmy e-commerce jest to szczególnie ważne, ponieważ wraz ze wzrostem sprzedaży rośnie nie tylko liczba faktur, ale również liczba sesji płatniczych, osób akceptujących wydatki i potencjalnych miejsc, w których dane mogą zostać ręcznie zmienione.
Test, który warto zrobić przed 2027: przejdź cały proces od faktury do wyciągu
Najbardziej praktycznym sposobem sprawdzenia gotowości firmy jest przejście jednej płatności od początku do końca, bez pomijania żadnego etapu. Modelowy scenariusz wygląda następująco: pobranie faktury zapis numeru KSeF akceptacja utworzenie płatności przekazanie identyfikatora do banku wysłanie przelewu import wyciągu rozliczenie zobowiązania. Każdy z tych etapów powinien zostać sprawdzony na rzeczywistym procesie firmy, ponieważ samo potwierdzenie, że numer KSeF jest widoczny przy fakturze, nie oznacza jeszcze, że dotrze do płatności. Warto przeprowadzić test osobno dla jednej faktury, płatności zbiorczej, MPP, płatności częściowej oraz faktury, która weszła do obiegu bez numeru KSeF i otrzymała go dopiero później.
Najważniejsze pytanie brzmi: w którym miejscu numer KSeF może dziś „zniknąć”? Może zostać poprawnie odebrany z KSeF, ale nie przenieść się do rozrachunku. Może istnieć przy zobowiązaniu, ale nie zostać pobrany przez moduł płatności. Może znaleźć się w systemie finansowym, lecz zniknąć podczas eksportu pliku albo zostać zastąpiony przez starszy szablon tytułu przelewu. Może też dotrzeć do banku, ale później nie wrócić do księgowości wraz z wyciągiem. Dopiero przejście całego łańcucha pozwala znaleźć takie miejsca. Dla firmy, która korzysta z kilku systemów albo zewnętrznej obsługi części procesu, szczególnie ważne jest sprawdzenie granic między nimi, ponieważ właśnie tam najczęściej kończy się odpowiedzialność jednego systemu i zaczyna drugiego.
Taki test warto potraktować nie jako jednorazowe sprawdzenie techniczne, lecz jako próbę całego procesu operacyjnego. Należy zobaczyć, co dzieje się, gdy płatność przechodzi bez problemu, ale również wtedy, gdy numeru KSeF chwilowo brakuje, faktura zostaje usunięta z planowanej płatności, zmienia się kwota do zapłaty albo płatność obejmuje kilka dokumentów jednego dostawcy. Jeżeli firma potrafi w każdym z tych scenariuszy odtworzyć, skąd pochodzi identyfikator, dlaczego został użyty i z jakimi fakturami jest związany, jest znacznie bliżej gotowości na 2027 rok. Jeżeli natomiast na którymś etapie odpowiedź brzmi „pracownik przepisuje to ręcznie” albo „nie wiemy, czy ta wartość wraca z banku”, właśnie tam znajduje się miejsce wymagające poprawy przed wejściem nowych zasad.
Co się stanie, jeśli tego nie zrobisz?
Brak przygotowania do nowych zasad nie musi od razu oznaczać spektakularnej awarii. Znacznie bardziej prawdopodobny jest scenariusz, w którym niewielkie braki w danych zaczną powodować serię drobnych problemów operacyjnych: dokument nie będzie miał właściwego statusu, numer KSeF nie przejdzie do rozrachunku, płatność zostanie utworzona na podstawie niepełnych danych, a później ktoś będzie musiał ręcznie ustalić, czego dokładnie dotyczył przelew i czy został oznaczony prawidłowo. W małej skali da się to jeszcze naprawiać ręcznie. W średniej firmie e-commerce, która płaci wielu dostawcom i przygotowuje duże sesje przelewów, pojedynczy brak danych może uruchomić efekt domina obejmujący księgowość, osoby zatwierdzające płatności, bankowość i późniejszą kontrolę rozrachunków. Największym ryzykiem nie jest więc sam numer KSeF, lecz sytuacja, w której firma nie wie, gdzie powinien się pojawić, kto odpowiada za jego poprawne przekazanie i co zrobić, gdy na jednym z etapów procesu go zabraknie.
Problem nie zacznie się w banku — zacznie się wcześniej
Najbardziej typowy problem może powstać długo przed momentem, w którym ktoś zaloguje się do bankowości. Schemat jest prosty: brak numeru przy fakturze niepełne dane rozrachunku błędnie przygotowana płatność przelew bez właściwego identyfikatora ryzyko błędnego oznaczenia płatności konieczność ręcznej weryfikacji i wyjaśnienia rozbieżności. Jeżeli numer KSeF nie zostanie prawidłowo zapisany przy dokumencie albo nie przejdzie do modułu płatności, bank nie ma możliwości odtworzenia za firmę, jaki identyfikator powinien zostać użyty. W przypadku kilku faktur problem może być jeszcze bardziej złożony, bo trzeba ustalić właściwy zestaw dokumentów i zastosować odpowiadający mu identyfikator zbiorczy. Jeżeli na tym etapie wystąpi błąd, osoba zatwierdzająca przelew może widzieć poprawną kwotę i właściwego kontrahenta, ale nadal pracować na niepełnym albo nieprawidłowym oznaczeniu.
Takie problemy są kosztowne przede wszystkim dlatego, że przenoszą pracę z procesu automatycznego do ręcznego. Ktoś musi znaleźć fakturę, sprawdzić jej numer KSeF, ustalić, czy płatność dotyczy jednego czy kilku dokumentów, zweryfikować status VAT sprzedawcy będącego odbiorcą płatności, a następnie poprawić albo ponownie przygotować dane. Jeżeli rozbieżność zostanie zauważona dopiero po wysłaniu przelewu, trzeba jeszcze odtworzyć, jaki identyfikator został przekazany i czy odpowiadał rzeczywistej płatności. Nie oznacza to, że każdy przelew z błędnym oznaczeniem automatycznie stanie się niemożliwy do zaksięgowania, ale zwiększa ryzyko dodatkowej pracy kontrolnej. Przy pojedynczym przypadku jest to niedogodność. Jeżeli podobna sytuacja pojawia się kilkadziesiąt razy podczas każdej sesji płatniczej, staje się stałym problemem operacyjnym.
Jeden brakujący identyfikator może zatrzymać automatyczny proces
Automatyzacja działa dobrze wtedy, gdy dane spełniają warunki, których oczekuje system. Jeżeli w procesie płatniczym numer KSeF albo identyfikator zbiorczy zostanie skonfigurowany jako informacja wymagana dla określonego rodzaju przelewu, brak tej wartości może spowodować zatrzymanie konkretnej pozycji. Takie zachowanie zależy od konfiguracji systemu, ale samo w sobie może być rozsądnym zabezpieczeniem, o ile firma potrafi szybko ustalić przyczynę. Inaczej pracownik otrzyma komunikat o błędzie bez informacji, czy numer powinien już istnieć, czy faktura czeka na jego nadanie, czy mamy do czynienia z prawidłowym wyjątkiem, czy też dokument został błędnie przetworzony. W efekcie jedna faktura może wymagać ręcznej analizy przez kilka osób.
Jeszcze większy problem pojawia się wtedy, gdy firma buduje płatności w dużych paczkach. Źle zaprojektowany proces może blokować całą sesję tylko dlatego, że jeden dokument ma niekompletne dane. Z kolei system zbyt liberalny może przepuścić płatność bez wymaganej informacji. Dlatego bezpieczniejszym rozwiązaniem jest obsługa wyjątków na poziomie pojedynczego zobowiązania. Dokument wymagający wyjaśnienia powinien zostać zatrzymany, ale pozostałe poprawnie przygotowane płatności powinny móc przejść dalej. Bez takiego rozdzielenia brak jednego identyfikatora może niepotrzebnie opóźniać przelewy do kilku lub kilkunastu dostawców, mimo że problem dotyczy tylko jednego dokumentu.
Przy setkach faktur drobny błąd staje się problemem operacyjnym
W firmie obsługującej kilkanaście faktur miesięcznie pracownik może zauważyć brak numeru i poprawić go ręcznie. Przy kilkuset lub kilku tysiącach dokumentów skala zmienia charakter problemu. Jeżeli tylko niewielki odsetek faktur będzie wymagał ręcznej interwencji, liczba takich przypadków może wystarczyć, aby znacząco wydłużyć proces przygotowania płatności. Do tego dochodzą różne scenariusze: dokumenty wystawione offline24, faktury wystawione podczas niedostępności KSeF, opóźnione nadanie numeru, płatności częściowe, MPP, faktury korygujące oraz płatności realizowane przez innego podatnika. Każdy z nich wymaga innego sposobu sprawdzenia danych i innej decyzji.
W praktyce największym zagrożeniem jest kumulacja małych nieefektywności. Jeden pracownik sprawdza numer KSeF, drugi potwierdza status dokumentu, trzeci poprawia płatność, a czwarty później analizuje rozbieżność. Proces, który wcześniej był w dużej mierze automatyczny, zaczyna wymagać wielu punktów ręcznej kontroli. Dla przedsiębiorstwa rozwijającego sprzedaż i zwiększającego liczbę dostawców oznacza to, że problem będzie rósł razem z biznesem. Dlatego przygotowanie do 2027 roku powinno być traktowane jako element skalowania finansów firmy, a nie wyłącznie jako techniczne dostosowanie do kolejnego obowiązku.
Najbardziej ryzykowne scenariusze
Najwięcej uwagi wymagają sytuacje, w których jedna płatność łączy wiele danych albo angażuje kilka etapów procesu. Płatności zbiorcze są wymagające, ponieważ identyfikator zbiorczy musi odpowiadać konkretnemu zestawowi faktur jednego sprzedawcy. MPP wymaga prawidłowego przekazania danych w komunikacie przelewu. Płatności częściowe komplikują relację między fakturą a ruchem bankowym, a korekty mogą zmieniać saldo i zakres dokumentów, które faktycznie pozostają do zapłaty. Szczególne tryby wymagają z kolei rozróżnienia, czy numer KSeF pojawi się później — jak co do zasady w offline24, podczas niedostępności KSeF lub w trybie awaryjnym — czy też nie zostanie nadany, jak w przypadku faktur wystawionych podczas awarii całkowitej.
Jeszcze większe ryzyko pojawia się przy płatnościach realizowanych przez innego podatnika oraz tam, gdzie dane przechodzą przez kilka systemów. Jeżeli fakturę odbiera jeden system, księguje drugi, zatwierdza trzeci, a płatność generuje czwarty, każdy interfejs między nimi może stać się miejscem utraty albo zmiany identyfikatora. Podobnie w grupie spółek, w której jedna jednostka prowadzi księgowość, a inna wykonuje płatności, trzeba zadbać o to, aby informacja z KSeF dotarła do rzeczywistego płatnika. Im bardziej rozproszony proces, tym mniej bezpieczne jest założenie, że „ktoś po drodze to sprawdzi”. Zamiast liczyć na pamięć pracowników, lepiej zbudować jednoznaczne reguły danych i odpowiedzialności.
Najgorszy moment na odkrycie problemu? Pierwsza duża paczka płatnicza w 2027 roku
Najgorszym momentem na testowanie nowego procesu jest dzień, w którym firma musi wysłać kilkadziesiąt albo kilkaset ważnych przelewów. Jeżeli dopiero wtedy okaże się, że numer KSeF nie jest eksportowany, identyfikator zbiorczy nie przechodzi do właściwego miejsca albo płatności MPP nie są przygotowywane zgodnie z nową logiką, zespół finansowy będzie musiał naprawiać proces pod presją czasu. Przy zobowiązaniach wobec kluczowych dostawców nawet krótkie opóźnienie może oznaczać dodatkowe pytania, eskalacje i ręczne wyjątki. Im większy wolumen płatności, tym bardziej ryzykowne jest liczenie na to, że poprawki uda się zrobić bez wpływu na bieżące operacje.
Dlatego celem przygotowań nie powinno być jedynie „zdążyć przed 1 stycznia 2027 r.”, lecz sprawić, aby pierwszy dzień obowiązywania nowych zasad nie różnił się znacząco od zwykłego dnia pracy działu finansowego. Firma powinna wejść w 2027 rok z przetestowanym przepływem danych, jasnymi regułami wyjątków i wiedzą, które scenariusze wymagają ręcznej decyzji. Najlepszym sygnałem gotowości będzie sytuacja, w której zmieniają się dane przesyłane w procesie, ale zespół nie musi budować całego sposobu pracy od nowa podczas pierwszej dużej sesji płatniczej.
Jak przygotować firmę do 2027 roku — plan działania
Przygotowanie do zmian warto potraktować jak projekt procesowy obejmujący księgowość, płatności i bankowość, a nie jako pojedynczą zmianę techniczną. W średniej firmie e-commerce rzadko wszystkie elementy tego procesu znajdują się w jednym miejscu. Faktury mogą trafiać do jednego systemu, akceptacje odbywać się w drugim, płatności generować się w trzecim, a bank działać jako osobny kanał. Dlatego najważniejsze jest zbudowanie spójnego obrazu całego procesu i ustalenie, gdzie numer KSeF powstaje, gdzie jest przechowywany, kto z niego korzysta i w którym momencie może zniknąć. Dopiero na tej podstawie można sensownie zmieniać systemy, reguły i odpowiedzialności.
Etap 1. Zmapuj wszystkie ścieżki płatności
Pierwszym krokiem powinno być spisanie wszystkich rzeczywistych sposobów, w jakie firma reguluje zobowiązania. Trzeba uwzględnić zwykłe przelewy, MPP, płatności zbiorcze, płatności częściowe, polecenia zapłaty oraz przypadki, w których za nabywcę płaci inny podatnik. W firmie działającej na kilku rynkach warto rozdzielić również transakcje krajowe i zagraniczne. Mapa procesu powinna pokazywać, skąd pochodzi faktura, gdzie jest księgowana, kto ją zatwierdza, w jakim systemie powstaje płatność i jak trafia do banku. Nie trzeba na tym etapie projektować rozwiązania. Najważniejsze jest ustalenie, jak proces działa naprawdę, a nie jak powinien działać według instrukcji.
Taka mapa często ujawnia nieoczywiste wyjątki. Może się okazać, że większość przelewów jest generowana automatycznie, ale część większych kwot trafia do banku ręcznie. Jedna spółka może korzystać z MPP regularnie, a druga sporadycznie. Niektóre płatności mogą być wykonywane przez centralny zespół finansowy, inne przez lokalną księgowość. Dopóki te ścieżki nie zostaną rozpoznane, trudno ocenić, gdzie naprawdę trzeba wprowadzić obsługę numeru KSeF i identyfikatora zbiorczego.
Etap 2. Ustal, które transakcje będą wymagały identyfikatora
Kolejny etap to rozdzielenie płatności podlegających obowiązkowi od tych, które pozostają poza jego zakresem. Firma nie powinna przyjmować zasady, że każdy przelew od 2027 roku wymaga numeru KSeF. Trzeba uwzględnić status VAT płatnika i odbiorcy środków, rodzaj faktury oraz sposób realizacji płatności. Znaczenie mają również szczególne sytuacje związane z transakcjami międzynarodowymi i dokumentami wystawionymi poza standardowym trybem KSeF. Warto przy tym pamiętać, że podmiot zagraniczny dokonujący płatności na rzecz polskiego podatnika za fakturę ustrukturyzowaną nie ma obowiązku podawania numeru KSeF ani identyfikatora zbiorczego przy tej płatności.
Najlepiej, jeśli klasyfikacja nie będzie zależała wyłącznie od decyzji pracownika przygotowującego przelew. System powinien otrzymywać dane, na podstawie których można ustalić, czy identyfikator jest wymagany. Człowiek powinien zajmować się głównie wyjątkami, a nie każdorazowo odtwarzać całą logikę od początku. W praktyce właśnie na tym etapie warto zdefiniować również przypadki, w których brak numeru KSeF jest prawidłowy, aby proces nie blokował płatności tylko dlatego, że jedno pole pozostaje puste.
Etap 3. Sprawdź przepływ numeru KSeF między systemami
Po zmapowaniu procesu trzeba prześledzić sam identyfikator. Warto zacząć od momentu, w którym numer KSeF trafia do firmy, a następnie sprawdzić, czy jest zapisywany przy fakturze, czy przechodzi do rozrachunku, czy jest dostępny przy tworzeniu płatności i czy trafia dalej do banku. Jeżeli systemy komunikują się przez pliki lub API, trzeba zweryfikować, czy odpowiednia wartość jest rzeczywiście przekazywana między nimi. Szczególnie ważne jest sprawdzenie, czy numer nie jest przycinany, zamieniany na własny numer faktury albo pomijany przez starsze reguły eksportowe.
Ten sam test powinien objąć identyfikator zbiorczy. Firma musi wiedzieć, gdzie jest generowany, jak zostaje powiązany z konkretnym zestawem dokumentów i co dzieje się z nim, jeśli zawartość planowanej płatności ulegnie zmianie. Warto również sprawdzić kierunek odwrotny: jakie dane po wykonaniu przelewu są dostępne w historii bankowej, wyciągu lub integracji i czy można je wykorzystać przy uzgadnianiu rozrachunków. Zakres informacji powracających z banku może zależeć od konkretnego kanału i formatu, dlatego ten etap powinien być testem rzeczywistego procesu firmy, a nie opierać się na założeniu, że wszystkie dane zawsze wrócą w tej samej formie.
Etap 4. Przygotuj obsługę płatności pojedynczych i zbiorczych
Proces musi rozróżniać płatność za jedną fakturę od płatności obejmującej więcej dokumentów. Przy pojedynczej fakturze objętej obowiązkiem wykorzystywany będzie jej numer KSeF. Przy płatności obejmującej więcej niż jedną odpowiednią fakturę tego samego sprzedawcy potrzebny będzie identyfikator zbiorczy odnoszący się do konkretnego zestawu dokumentów. Firma powinna więc ustalić, w jaki sposób faktury są grupowane do zapłaty, kto zatwierdza ich zestaw oraz w którym momencie generowany jest identyfikator zbiorczy.
To szczególnie ważne w organizacjach, które już dziś tworzą duże paczki płatnicze. Trzeba pamiętać, że bankowa paczka przelewów może obejmować wielu kontrahentów, ale identyfikator zbiorczy dotyczy wyłącznie faktur jednego sprzedawcy. Dlatego właściwe oznaczenie powinno być przechowywane na poziomie konkretnej płatności i jej dokumentów, a nie całej paczki bankowej. Proces powinien też uwzględniać sytuację, w której jedna faktura jest opłacana częściowo i może pojawić się w więcej niż jednym identyfikatorze zbiorczym.
Etap 5. Wprowadź walidacje przed wysłaniem przelewu
Przed wysłaniem płatności warto sprawdzać nie tylko obecność identyfikatora, ale również jego zgodność z konkretną operacją. Walidacja powinna potwierdzać, że płatność rzeczywiście podlega obowiązkowi, wymagany numer jest dostępny i odpowiada właściwej fakturze albo zestawowi dokumentów. Przy płatności zbiorczej trzeba sprawdzić, czy od momentu wygenerowania identyfikatora nie zmienił się skład zestawu. Jeżeli dodano lub usunięto fakturę, wcześniejszy identyfikator nie powinien być używany automatycznie, ponieważ został wygenerowany dla innej listy numerów KSeF.
Dobrze zaprojektowana walidacja nie powinna jednak zatrzymywać wszystkiego. Jej zadaniem jest wychwycenie pozycji wymagających działania i odseparowanie ich od przelewów przygotowanych poprawnie. Dzięki temu jeden dokument z problemem nie blokuje całej sesji. System powinien również podawać przyczynę zatrzymania, aby pracownik wiedział, czy chodzi o brak numeru KSeF, niespójny identyfikator zbiorczy, nieprawidłowy status dokumentu czy inny wyjątek. Im bardziej precyzyjna informacja, tym mniej czasu zespół poświęci na ręczne dochodzenie do źródła problemu.
Etap 6. Zbuduj procedurę obsługi trybów szczególnych
Firma powinna przygotować jasne zasady postępowania z fakturami wystawionymi w offline24, podczas niedostępności KSeF, w trybie awaryjnym oraz podczas awarii całkowitej. W offline24, podczas niedostępności oraz w trybie awaryjnym numer KSeF może zostać nadany dopiero po późniejszym przesłaniu dokumentu do systemu. W przypadku trybu awaryjnego faktury mają co do zasady zostać przesłane do KSeF w ciągu 7 dni roboczych od zakończenia awarii. Awaria całkowita jest odmienna: faktur wystawionych w jej trakcie nie dosyła się później do KSeF, więc numer KSeF nie zostanie im nadany.
Procedura powinna więc określać, jaki status otrzymuje dokument, czy może wejść do rozrachunków, kiedy należy ponownie sprawdzić jego dane i co zrobić, jeśli numer zostanie nadany dopiero po utworzeniu zobowiązania. Szczególnie ważne jest rozróżnienie sytuacji tymczasowych od trwałego braku numeru. Dokument wystawiony podczas awarii całkowitej nie powinien pozostawać w systemie jako „oczekujący na numer”, podczas gdy faktura offline24 może wymagać późniejszego uzupełnienia identyfikatora przy istniejącym już rozrachunku. Jeżeli te scenariusze zostaną rozpisane wcześniej, zespół nie będzie musiał podejmować podstawowych decyzji dopiero podczas rzeczywistego problemu z KSeF.
Etap 7. Przeszkol księgowość, AP i osoby zatwierdzające płatności
Zmiana będzie dotyczyć nie tylko księgowych. Jeżeli w firmie funkcjonuje osobny zespół accounts payable, treasury albo kilkuetapowy workflow akceptacji, każda z tych osób powinna wiedzieć, jaka jest rola numeru KSeF i identyfikatora zbiorczego. Nie chodzi o to, aby każdy pracownik znał wszystkie techniczne szczegóły przepisów. Ważniejsze jest rozumienie procesu: skąd pochodzi identyfikator, kiedy musi być użyty, kiedy brak numeru jest uzasadniony i w jakiej sytuacji dokument powinien zostać skierowany do wyjaśnienia.
Szczególnie warto przeszkolić osoby zatwierdzające płatności, ponieważ często widzą one końcowy etap procesu i mogą jako pierwsze zauważyć niespójność. Powinny jednak kontrolować wyjątki, a nie ręcznie odtwarzać brakujące dane. Jeżeli system regularnie wymaga od nich kopiowania numerów KSeF z faktur, jest to sygnał, że proces nie został wystarczająco uporządkowany. Szkolenie powinno więc iść w parze ze zmianą workflow, a nie zastępować jej.
Etap 8. Przeprowadź testy przed końcem 2026 roku
Ostatnim etapem powinny być testy rzeczywistych scenariuszy, a nie tylko sprawdzenie pojedynczego przykładu. Warto przetestować przelew za jedną fakturę, płatność za kilka dokumentów jednego sprzedawcy, MPP, płatność częściową, fakturę wystawioną offline24, dokument wystawiony podczas niedostępności KSeF, przypadek trybu awaryjnego oraz awarię całkowitą. Szczególnie ważne jest sprawdzenie, czy system rozróżnia dokument, który tylko czeka na późniejsze nadanie numeru KSeF, od faktury, która zgodnie z zasadami awarii całkowitej nigdy takiego numeru nie otrzyma.
Każdy test powinien przejść pełną ścieżkę od faktury do wyciągu bankowego i późniejszego rozliczenia zobowiązania. Najlepiej testować procesy jeszcze w 2026 roku na takim wolumenie, który przypomina realną sesję płatniczą, a nie na dwóch ręcznie przygotowanych przelewach. Dopiero wtedy wychodzą problemy z kolejnością danych, zmianą zestawu faktur, wyjątkami oraz zachowaniem integracji przy większej skali. Celem testów powinno być osiągnięcie sytuacji, w której po 1 stycznia 2027 r. nowe identyfikatory staną się naturalną częścią istniejącego procesu, a nie dodatkowym zadaniem wykonywanym ręcznie przy każdej płatności.
Checklista: czy Twoja księgowość i bankowość są gotowe na KSeF w przelewach?
Przed 1 stycznia 2027 r. warto sprawdzić nie tylko to, czy firma potrafi odebrać numer KSeF razem z fakturą, ale również czy identyfikator przechodzi przez cały proces bez ręcznego odtwarzania danych. Gotowość oznacza, że księgowość wie, który dokument podlega obowiązkowi, system potrafi rozróżnić numer faktury od numeru KSeF i identyfikatora zbiorczego, a płatność trafia do banku z właściwym oznaczeniem. Równie ważna jest obsługa wyjątków: płatności częściowych, MPP, faktur wystawionych w trybach szczególnych oraz dokumentów, które zgodnie z przepisami mogą nie mieć numeru KSeF w momencie płatności.
- Numer KSeF jest przechowywany jako osobna, uporządkowana dana przy fakturze lub rozrachunku.
- Numer własny faktury i numer KSeF nie są zapisywane zamiennie ani mieszane w jednym polu.
- Proces obsługuje identyfikator zbiorczy dla płatności obejmujących więcej niż jedną właściwą fakturę tego samego sprzedawcy.
- Firma ma osobną logikę dla płatności realizowanych w MPP.
- System potrafi rozpoznać przypadki, w których numer KSeF lub identyfikator zbiorczy nie jest wymagany.
- Istnieją odrębne reguły dla offline24, niedostępności KSeF, trybu awaryjnego i awarii całkowitej.
- Plik lub integracja bankowa przekazuje właściwy identyfikator na poziomie konkretnego przelewu, a nie całej paczki płatniczej.
- Firma sprawdziła, czy wykorzystywany kanał bankowy nie skraca, nie nadpisuje ani nie pomija identyfikatora.
- Po wykonaniu przelewu można ponownie powiązać operację bankową z właściwą fakturą lub zestawem faktur.
- Proces poprawnie obsługuje płatności częściowe i kilka operacji bankowych dotyczących jednego dokumentu.
- Wyjątki są widoczne dla zespołu i można szybko ustalić, dlaczego dana płatność została zatrzymana lub wymaga sprawdzenia.
- Pełny proces został przetestowany od odebrania faktury aż do importu wyciągu i rozliczenia zobowiązania.
Najczęstsze pytania o numer KSeF w przelewach od 2027 roku
Od kiedy trzeba podawać numer KSeF w przelewie?
Obowiązek podawania numeru KSeF lub, przy odpowiednich płatnościach za więcej niż jedną fakturę, identyfikatora zbiorczego zacznie mieć zastosowanie od 1 stycznia 2027 r. Nie oznacza to jednak, że od tej daty każdy wychodzący przelew przedsiębiorcy będzie musiał zawierać taki identyfikator. Nowe zasady dotyczą określonych płatności za faktury pomiędzy podatnikami spełniającymi właściwe warunki. Znaczenie ma między innymi status VAT płatnika i odbiorcy środków, rodzaj faktury oraz wykorzystanie takiego instrumentu płatniczego, który umożliwia przekazanie tytułu transferu środków. Dlatego przygotowanie firmy powinno polegać na rozpoznawaniu właściwych przypadków, a nie na dodaniu obowiązkowego numeru KSeF do wszystkich przelewów bez wyjątku.
Czy numer KSeF trzeba podawać w każdym przelewie firmowym?
Nie. Obowiązek nie obejmuje automatycznie wszystkich płatności wykonywanych przez przedsiębiorstwo. Nie należy więc ustawiać procesu w taki sposób, aby każdy przelew bez numeru KSeF był blokowany. Firma wykonuje przecież również płatności, które nie dotyczą faktur objętych tym obowiązkiem, a część transakcji może podlegać innym zasadom ze względu na status stron albo szczególny tryb wystawienia dokumentu. Inaczej trzeba traktować między innymi określone rozliczenia z podmiotami zagranicznymi czy dokumenty powstałe w szczególnych trybach KSeF. Najbezpieczniejszy model to taki, w którym przed przygotowaniem płatności system lub procedura najpierw ustala, czy obowiązek w ogóle występuje, a dopiero później sprawdza obecność odpowiedniego identyfikatora.
Czy numer faktury wystarczy zamiast numeru KSeF?
Nie. Własny numer faktury nadawany przez sprzedawcę, na przykład FV/05/2027/128, nie jest tym samym co numer KSeF. Oba identyfikatory dotyczą tego samego dokumentu, ale powstają w inny sposób i pełnią inne funkcje. Numer faktury nadal pozostaje ważny w księgowości, kontaktach handlowych, wyszukiwaniu dokumentów i uzgadnianiu rozrachunków. Numer KSeF jest natomiast unikalnym identyfikatorem nadawanym po skutecznym przyjęciu faktury przez Krajowy System e-Faktur i to on jest używany przy płatności objętej odpowiednim obowiązkiem. Dlatego dobrym rozwiązaniem jest przechowywanie obu numerów osobno i utrzymywanie jednoznacznego powiązania między nimi.
Co wpisać przy płatności za kilka faktur?
Jeżeli płatność objęta obowiązkiem dotyczy więcej niż jednej odpowiedniej faktury tego samego sprzedawcy, właściwym oznaczeniem jest identyfikator zbiorczy KSeF wygenerowany dla konkretnego zestawu dokumentów. Nie należy po prostu przepisywać do tytułu przelewu kolejnych numerów KSeF wszystkich faktur. Identyfikator zbiorczy może obejmować od 2 do 10 000 faktur, które mają już nadane numery KSeF i zostały wystawione przez tego samego sprzedawcę. Może go wygenerować podmiot posiadający uprawnienie do dostępu do wszystkich wskazanych faktur. Ważne jest również zachowanie związku między identyfikatorem a dokładnie tym zestawem dokumentów, dla którego został utworzony. Jeżeli zawartość planowanej płatności się zmieni, wcześniejszego identyfikatora nie należy automatycznie traktować jako nadal właściwego.
Czy identyfikator zbiorczy może obejmować faktury od różnych dostawców?
Nie. Jeden identyfikator zbiorczy odnosi się do faktur tego samego sprzedawcy. Jest to szczególnie ważne w przedsiębiorstwach, które tworzą duże bankowe paczki płatnicze obejmujące wielu kontrahentów. Paczka przelewów i identyfikator zbiorczy to dwa różne poziomy procesu. Jedna paczka bankowa może zawierać kilkadziesiąt płatności, z których część będzie oznaczona numerami KSeF pojedynczych faktur, a część różnymi identyfikatorami zbiorczymi dla poszczególnych dostawców. Nie powinno się więc projektować rozwiązania, w którym jeden identyfikator KSeF zostaje przypisany do całej sesji płatniczej tylko dlatego, że wszystkie przelewy są wysyłane do banku jednocześnie.
Czy numer KSeF będzie potrzebny przy MPP?
Tak, od 1 stycznia 2027 r. nowe zasady obejmą także odpowiednie płatności w mechanizmie podzielonej płatności. Przy MPP za pojedynczą fakturę posiadającą numer KSeF właściwym identyfikatorem dokumentu w komunikacie przelewu będzie jej numer KSeF. Nie zastąpi on jednak całej pozostałej zawartości komunikatu MPP, który nadal obejmuje również inne wymagane informacje, takie jak odpowiednie kwoty czy NIP dostawcy. Przy zbiorczym rozliczeniu kilku e-faktur jednego dostawcy stosowany będzie identyfikator zbiorczy KSeF, przy czym dla zbiorczego MPP obowiązują dodatkowe reguły dotyczące okresu wystawienia faktur. Dlatego firmy regularnie korzystające ze split payment powinny osobno przetestować pojedyncze i zbiorcze scenariusze MPP.
Co zrobić, gdy faktura nie ma jeszcze numeru KSeF?
Najpierw trzeba ustalić, dlaczego numeru brakuje. Faktura wystawiona w offline24 albo podczas niedostępności KSeF może wejść do obiegu przedsiębiorstwa zanim zostanie skutecznie przesłana do systemu i otrzyma numer. W takim przypadku brak identyfikatora może być chwilowy i dokument powinien zostać później uzupełniony o numer KSeF. Inaczej wygląda tryb awaryjny: faktura jest wystawiana poza KSeF, ale po zakończeniu awarii co do zasady zostanie przesłana do systemu w przewidzianym terminie i otrzyma numer KSeF. Dopiero awaria całkowita oznacza, że faktur wystawionych w tym okresie nie dosyła się później do KSeF i numer nie zostanie im nadany.
Dlatego firma powinna stosować statusy pozwalające rozróżnić „oczekiwanie na numer” od trwałego braku identyfikatora oraz od sytuacji wymagającej ręcznego wyjaśnienia. Jedna ogólna blokada wszystkich dokumentów bez numeru KSeF byłaby zbyt uproszczona. Przy projektowaniu workflow warto też uwzględnić sytuację, w której faktura została już zaksięgowana i trafiła do rozrachunków, a numer KSeF pojawia się dopiero później. System powinien wtedy umożliwić jego dopisanie do istniejącego dokumentu bez tworzenia nowego zobowiązania.
Co z płatnością częściową?
Płatność częściowa oznacza, że jedna faktura może zostać powiązana z więcej niż jednym ruchem bankowym. Numer KSeF identyfikuje nadal ten sam dokument, nawet jeśli zobowiązanie jest regulowane w kilku transzach. System księgowy nie powinien więc zakładać relacji jeden dokument = jeden przelew ani oznaczać faktury jako całkowicie rozliczonej po pierwszej częściowej płatności. Znaczenie ma bieżące saldo oraz historia wykonanych operacji. Przy płatnościach zbiorczych ta sama faktura może również znaleźć się w więcej niż jednym identyfikatorze zbiorczym, co pozwala uwzględnić ją w różnych rozliczeniach częściowych. Z tego powodu identyfikator zbiorczy należy wiązać z konkretną płatnością i zestawem dokumentów, a nie traktować jako stałą właściwość faktury.
Co jeśli za fakturę płaci inna spółka?
Obowiązek może obejmować również sytuację, w której za fakturę wystawioną dla właściwego nabywcy płaci inny podatnik, na przykład spółka odpowiadająca za scentralizowane płatności w grupie. W takim modelu szczególnie ważny staje się przepływ danych między podmiotem, który otrzymał fakturę, a jednostką faktycznie wykonującą przelew. Numer KSeF albo identyfikator zbiorczy musi dotrzeć do miejsca, w którym tworzona jest płatność, mimo że płatnik nie jest nabywcą wskazanym na dokumencie. Dla grup prowadzących wspólne treasury lub centralne accounts payable jest to jeden z bardziej wymagających scenariuszy, ponieważ identyfikator może przechodzić przez kilka systemów i procesów organizacyjnych.
Jeżeli jednak płatnikiem jest podmiot zagraniczny, trzeba odrębnie ocenić zakres obowiązku. Podmiot zagraniczny dokonujący płatności na rzecz polskiego podatnika za fakturę ustrukturyzowaną nie ma obowiązku podawania numeru KSeF ani identyfikatora zbiorczego przy tej płatności. Dlatego w grupach międzynarodowych nie należy automatycznie stosować tych samych reguł do wszystkich spółek tylko dlatego, że płatności zostały scentralizowane. Znaczenie ma również to, kto faktycznie dokonuje płatności i jaki jest jego status w kontekście polskich przepisów.
Jak sprawdzić, czy obecny proces bankowy jest gotowy na zmianę?
Najlepiej przeprowadzić test end-to-end na rzeczywistym procesie firmy. Trzeba zacząć od faktury posiadającej numer KSeF, zapisać ją w księgowości, przeprowadzić przez akceptację, utworzyć płatność, przekazać identyfikator do banku, wykonać przelew, a następnie sprawdzić dane dostępne w historii operacji i po imporcie wyciągu. Taki test warto przeprowadzić osobno dla płatności za jedną fakturę, kilku faktur jednego sprzedawcy, MPP, płatności częściowej oraz dokumentów powstałych w szczególnych trybach KSeF. Najważniejsze jest ustalenie, czy numer przechodzi przez wszystkie etapy bez ręcznego przepisywania, skracania lub zastępowania inną wartością. Jeżeli na którymś etapie pracownik musi ponownie wyszukać identyfikator i wpisać go ręcznie, właśnie tam znajduje się potencjalne wąskie gardło procesu.
Od 2027 KSeF wpłynie także na sposób realizacji części płatności
Numer KSeF w przelewie od 2027 roku nie jest wyłącznie kolejnym polem do uzupełnienia przed kliknięciem „wyślij”. W praktyce wymusza spojrzenie na cały proces zobowiązań jako jeden ciąg danych: od odebrania faktury, przez zapis numeru KSeF, zaksięgowanie i akceptację dokumentu, aż po utworzenie płatności, przekazanie identyfikatora do banku i późniejsze rozliczenie operacji. Przy pojedynczej fakturze proces jest stosunkowo prosty, ale wraz z pojawieniem się płatności zbiorczych, MPP, płatności częściowych, faktur wystawionych w trybach szczególnych i kilku spółek uczestniczących w rozliczeniu szybko rośnie liczba wyjątków. Dlatego najważniejszym przygotowaniem przed 2027 rokiem nie jest nauczenie pracowników kopiowania numeru KSeF, lecz ograniczenie sytuacji, w których w ogóle muszą robić to ręcznie.
Dla średniej firmy e-commerce ma to szczególne znaczenie, ponieważ liczba faktur i dostawców zwykle rośnie razem ze skalą działalności i ekspansją na kolejne rynki. Proces, który dziś działa dzięki doświadczeniu jednej osoby w księgowości, przy większym wolumenie może stać się trudny do kontrolowania. Warto więc wykorzystać zmianę jako okazję do uporządkowania danych, odpowiedzialności oraz połączeń między księgowością i bankowością. Wyzwanie nie polega na dopisaniu kolejnego ciągu znaków do przelewu. Chodzi o to, aby właściwy identyfikator bezbłędnie przeszedł od faktury i rozrachunku do właściwej płatności, a firma potrafiła później odtworzyć cały ten proces.
Jeżeli przygotowanie księgowości do KSeF łączy się w Twojej firmie ze wzrostem sprzedaży, większą liczbą transakcji i ekspansją zagraniczną, warto spojrzeć na te zmiany szerzej niż tylko przez pryzmat pojedynczego obowiązku. amavat wspiera firmy w porządkowaniu procesów VAT związanych z rozwojem działalności w Polsce i za granicą, dzięki czemu kwestie podatkowe mogą być planowane razem ze skalowaniem biznesu, zamiast być rozwiązywane dopiero wtedy, gdy zaczynają utrudniać bieżące operacje.