KSeF – co to jest i co się zmienia po podpisaniu ustawy przez prezydenta?
Spis treści
Brzmi urzędowo? No bo jest. Ale spokojnie – ten artykuł powstał właśnie po to, żeby na luzie i po ludzku wytłumaczyć, o co w tym wszystkim chodzi, co się zmieniło i co musisz zrobić, żeby Twoja firma działała zgodnie z nowymi zasadami. Zwłaszcza że dla większości przedsiębiorców obowiązkowy KSeF jest już rzeczywistością, a nie projektem na bliżej nieokreśloną przyszłość.
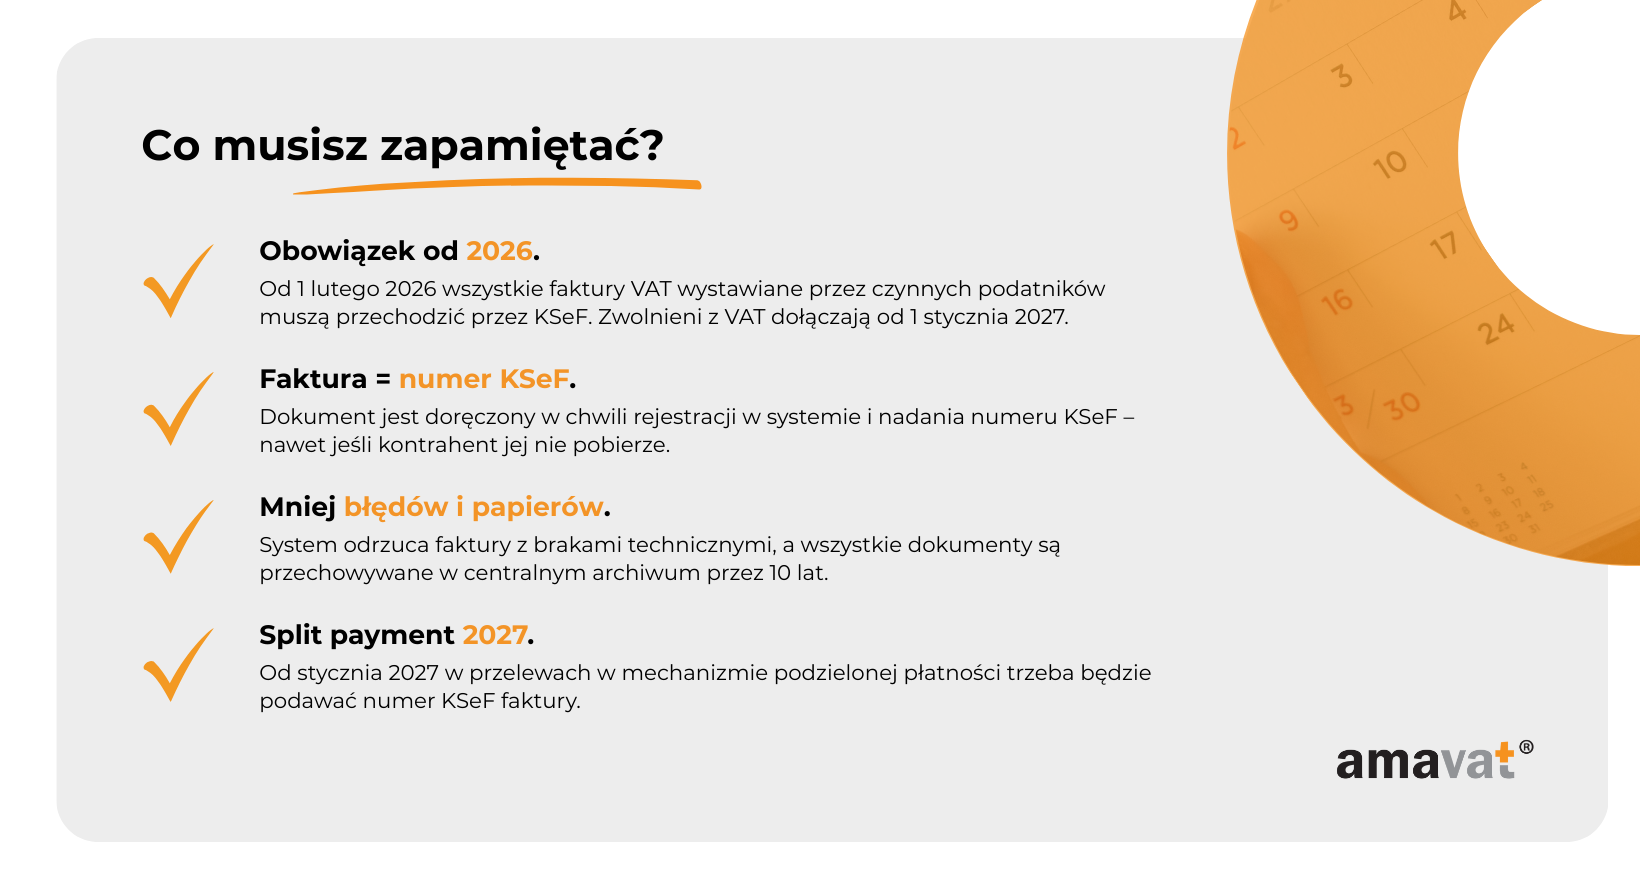
27 sierpnia 2025 r. prezydent Karol Nawrocki podpisał ustawę, która uregulowała nowe zasady działania KSeF. To oznaczało, że temat przestał być abstrakcyjnym „może kiedyś”, a stał się konkretnym planem z datami, obowiązkami i sankcjami. Od 1 lutego 2026 r. obowiązkowy KSeF objął największych podatników, których wartość sprzedaży wraz z VAT przekroczyła 200 mln zł w 2024 r. Pozostali przedsiębiorcy zostali co do zasady objęci obowiązkiem wystawiania faktur w KSeF od 1 kwietnia 2026 r., natomiast dla najmniejszych wystawców przewidziano dodatkowe uproszczenie do końca 2026 roku. Jeżeli łączna miesięczna sprzedaż dokumentowana fakturami nie przekracza 10 000 zł brutto, faktury mogą być jeszcze wystawiane poza KSeF. Trzeba jednak uważać, bo jeśli w danym miesiącu próg zostanie przekroczony, obowiązek stosowania KSeF powstaje już od faktury, która powoduje przekroczenie limitu. Od 1 stycznia 2027 r. to przejściowe uproszczenie znika. Warto też pamiętać, że zwolnienie z VAT samo w sobie nie daje dodatkowego czasu – podatnicy zwolnieni z VAT zostali co do zasady objęci obowiązkiem na tych samych zasadach co pozostali przedsiębiorcy.
Dlaczego to takie istotne? Bo KSeF centralizuje dużą część procesu fakturowania w jednym państwowym systemie. Nie chodzi więc tylko o format pliku czy to, gdzie zapisujesz faktury. Chodzi o zmianę sposobu ich wystawiania, odbierania i przechowywania. W obowiązkowych przypadkach faktura ustrukturyzowana trafia do KSeF, gdzie przechodzi weryfikację techniczną i po przyjęciu otrzymuje numer KSeF. Nie oznacza to jednak, że każda faktura wystawiana w Polsce musi przechodzić przez system. Faktury konsumenckie B2C mogą być wystawiane w KSeF dobrowolnie, a nie obowiązkowo. Istnieją też szczególne wyjątki oraz rozwiązania przejściowe, np. dotyczące faktur wystawianych przy użyciu kas rejestrujących i paragonów z NIP do 450 zł, które do końca 2026 r. mogą jeszcze funkcjonować poza KSeF.
To zmienia zasady gry dla większości firm. Ale KSeF to nie tylko obowiązek – system wprowadza również nowe funkcjonalności. Jedną z nich jest możliwość wystawiania faktur z załącznikiem, przy czym nie działa to tak jak wysyłanie e-maila z PDF-em. Załącznik jest integralną częścią struktury XML FA(3) i zawiera ustrukturyzowane dane związane z fakturą. Nie można więc dołączyć dowolnego pliku PDF, JPG czy umowy. Do korzystania z tej funkcji potrzebne jest wcześniejsze zgłoszenie zamiaru jej stosowania. Zgłoszenia można było składać od 1 stycznia 2026 r., natomiast faktury z takim załącznikiem można wystawiać od 1 lutego 2026 r. Do tego dochodzi tryb offline24 oraz możliwość dobrowolnego wystawiania faktur konsumenckich w KSeF, co w części biznesów e-commerce może być przydatne.
Z drugiej strony, jeśli nie przygotujesz się odpowiednio, nowy system może kosztować Cię czas, nerwy i pieniądze.
Ten artykuł pomoże Ci nie tylko zrozumieć, czym dokładnie jest KSeF, ale też pokaże, jak działa w 2026 roku, jak wpływa na Twój biznes i na co szczególnie uważać przy codziennym fakturowaniu.
Czym jest KSeF?
KSeF, czyli Krajowy System e-Faktur, to centralna platforma stworzona i zarządzana przez Ministerstwo Finansów. Jej zadaniem jest obsługa faktur ustrukturyzowanych wystawianych według jednolitego standardu. W praktyce obowiązek obejmuje przede wszystkim faktury wystawiane w obrocie B2B oraz B2G w sytuacjach objętych przepisami KSeF. Faktury dla konsumentów, czyli B2C, mogą być wystawiane w systemie dobrowolnie, ale sprzedawca nadal może przekazać je konsumentowi poza KSeF na dotychczasowych zasadach.
System wymaga, aby faktury były przygotowane w specjalnym formacie XML zgodnym ze strukturą logiczną opublikowaną przez Ministerstwo Finansów. Od 1 lutego 2026 r. obowiązuje struktura FA(3). Taki format pozwala systemowi technicznie zweryfikować dokument i zapewnia, że wszystkie faktury ustrukturyzowane są zapisane według jednego standardu.
Po przesłaniu dokumentu do KSeF następuje jego weryfikacja techniczna. System sprawdza między innymi zgodność pliku ze schemą i poprawność wymaganych elementów technicznych. Nie oznacza to jednak, że KSeF automatycznie ocenia prawidłowość stawki VAT, ceny czy wszystkich danych merytorycznych. Faktura może zostać przyjęta technicznie mimo błędu podatkowego, który później trzeba będzie poprawić fakturą korygującą.
Jeżeli dokument zostanie przyjęty, otrzymuje numer KSeF. Informacja ta jest dostępna również w Urzędowym Poświadczeniu Odbioru, czyli UPO KSeF. Faktury są następnie przechowywane w systemie przez 10 lat, co ogranicza potrzebę tworzenia własnych archiwów wyłącznie na potrzeby podatkowe, choć z biznesowego punktu widzenia nadal warto zadbać o wygodny dostęp do dokumentów i ich integrację z księgowością.
Warto też rozdzielić dwie rzeczy: moment wystawienia i moment otrzymania faktury. W standardowym trybie online faktura ustrukturyzowana jest wystawiana w KSeF, a dla krajowego nabywcy datą jej otrzymania jest co do zasady data przydzielenia numeru KSeF. W trybie offline24 sytuacja wygląda inaczej – datą wystawienia jest data wskazana przez wystawcę w polu P_1, natomiast krajowy nabywca otrzymuje fakturę w dniu nadania jej numeru KSeF po późniejszym przesłaniu dokumentu do systemu.
Z perspektywy Ministerstwa Finansów KSeF jest narzędziem porządkującym obrót fakturowy i ułatwiającym kontrolę rozliczeń VAT. Dla przedsiębiorców oznacza to zmianę przyzwyczajeń, ale również konkretne ułatwienia: mniej problemów z archiwizacją, jednolity format dokumentów i większe możliwości automatyzacji.
Jak działa KSeF w praktyce?
Proces krok po kroku
Żeby najlepiej zrozumieć, jak działa KSeF, warto prześledzić proces wystawiania faktury od początku aż do momentu, gdy kontrahent może ją odebrać. Wyobraźmy sobie, że prowadzisz mały sklep internetowy i właśnie wystawiasz fakturę dla innej firmy.
Na początku wprowadzasz dane do swojego programu księgowego albo systemu ERP. Jeśli masz zintegrowane oprogramowanie, wygląda to podobnie jak wcześniej – wpisujesz dane klienta, produkty, kwoty i VAT. Różnica polega na tym, że system przygotowuje fakturę w ustrukturyzowanym formacie XML zgodnym z FA(3), a następnie przesyła ją do KSeF.
KSeF dokonuje weryfikacji technicznej dokumentu. Sprawdza między innymi, czy XML jest zgodny z obowiązującą strukturą i czy zawiera elementy wymagane przez schemę. Jeżeli dokument nie przejdzie walidacji technicznej, zostaje odrzucony i trzeba go poprawić. Jeżeli zostanie przyjęty, otrzymuje numer KSeF oraz trafia do centralnego systemu.
Trzeba jednak uważać na jedno często powtarzane uproszczenie: KSeF nie sprawdza za przedsiębiorcę całej poprawności podatkowej faktury. Nie oceni automatycznie, czy stawka VAT rzeczywiście powinna wynosić 23%, czy cena została wpisana prawidłowo albo czy transakcja rzeczywiście powinna być opodatkowana w Polsce. Za poprawność merytoryczną nadal odpowiada podatnik.
Faktury w procedurze VAT marża również mogą być wystawiane w KSeF. Struktura FA(3) przewiduje obsługę między innymi procedury marży dla usług turystyki, towarów używanych, dzieł sztuki, przedmiotów kolekcjonerskich i antyków. Nie jest więc prawdą, że faktury VAT marża znajdują się poza systemem.
Faktury konsumenckie B2C są natomiast dobrowolne. Sprzedawca może wystawić je w KSeF, ale nie musi. Jeśli zdecyduje się na KSeF, powinien zapewnić konsumentowi dostęp do dokumentu w uzgodniony sposób, np. przekazując wizualizację faktury i dane lub kod QR umożliwiający dostęp. Konsument nie musi zakładać konta w KSeF ani logować się do e-Urzędu Skarbowego tylko po to, aby otrzymać dokument.
Tryby dostępu: uwierzytelniony vs anonimowy
Tryb uwierzytelniony jest podstawowym sposobem korzystania z systemu przez przedsiębiorców. Dostęp może być realizowany z wykorzystaniem dostępnych metod uwierzytelnienia i uprawnień, takich jak Profil Zaufany, podpis kwalifikowany, pieczęć kwalifikowana, certyfikat KSeF czy inne rozwiązania przewidziane w KSeF 2.0. W określonych sytuacjach wykorzystywany może być także formularz ZAW-FA.
Tryb anonimowego dostępu pozwala dotrzeć do konkretnej faktury bez standardowego logowania, ale nie należy rozumieć go jako całkowicie otwartego dostępu do dokumentu po samym zeskanowaniu dowolnego kodu. Weryfikacja może wymagać odpowiedniego zestawu danych dotyczących faktury, np. numeru KSeF, numeru dokumentu, identyfikatora nabywcy czy kwoty należności. Kod QR może bardzo ułatwiać ten proces, ponieważ pozwala szybko przejść do właściwej ścieżki weryfikacji.
Praktyczne korzyści na poziomie codziennej księgowości
Na pierwszy rzut oka KSeF może wydawać się kolejnym narzędziem stworzonym głównie dla fiskusa, ale w praktyce przedsiębiorcy mogą również wykorzystać jego zalety.
Największą korzyścią jest centralne przechowywanie faktur przez 10 lat. Nie trzeba już traktować własnego dysku jako jedynego miejsca, od którego zależy dostęp do dokumentacji. Mimo to w codziennej pracy nadal sensowne może być przechowywanie lokalnych wizualizacji lub danych pobieranych do programu księgowego, szczególnie gdy firma potrzebuje szybkiego dostępu operacyjnego.
Drugą korzyścią jest ograniczenie części błędów technicznych. KSeF może odrzucić dokument niespełniający wymogów struktury albo technicznie niepoprawny. Nie oznacza to jednak ochrony przed pomyłkami merytorycznymi. Jeśli wpiszesz złą cenę, błędny NIP lub nieprawidłową stawkę VAT w sposób, który technicznie przejdzie walidację, dokument może zostać przyjęty. Wtedy konieczne będzie wystawienie korekty.
Trzeci aspekt to łatwiejszy dostęp do dokumentów przez strony transakcji objęte systemem. W typowym obrocie B2B krajowy nabywca może pobrać fakturę z KSeF bez oczekiwania na jej przesłanie e-mailem przez sprzedawcę.
Na koniec zostaje automatyzacja. Programy księgowe i systemy ERP mogą komunikować się z KSeF przez API, dzięki czemu wystawianie, pobieranie i księgowanie dokumentów może odbywać się w dużej części automatycznie. Dla firm z większą liczbą faktur to realna oszczędność czasu.
Podsumowując – KSeF to nie tylko obowiązek, ale również narzędzie, które dobrze wdrożone może usprawnić codzienną księgowość i ograniczyć część ręcznej pracy.
Terminy i fazy wdrożenia obowiązkowego KSeF
Wejście KSeF zostało rozłożone na etapy, tak aby firmy mogły stopniowo przejść na nowy system. Najważniejsze daty to 1 lutego 2026 r., 1 kwietnia 2026 r. oraz 1 stycznia 2027 r.
Faza 1: od 1 lutego 2026 – najwięksi podatnicy
Od tego dnia KSeF stał się obowiązkowy w zakresie wystawiania faktur dla podatników, których wartość sprzedaży wraz z VAT w 2024 r. przekroczyła 200 mln zł. Jednocześnie od 1 lutego 2026 r. krajowi podatnicy objęci systemem musieli być przygotowani na otrzymywanie faktur przez KSeF, nawet jeśli obowiązek ich własnego wystawiania miał rozpocząć się dopiero od 1 kwietnia.
Nie oznacza to jednak, że każda faktura B2B, B2C i B2G automatycznie musi być wystawiana w KSeF. Faktury konsumenckie B2C pozostają dobrowolne. Do końca 2026 roku obowiązują także przejściowe ułatwienia dotyczące faktur wystawianych przy użyciu kas rejestrujących oraz paragonów fiskalnych z NIP do 450 zł.
Faza 2: od 1 kwietnia 2026 – pozostali przedsiębiorcy
Od 1 kwietnia 2026 r. obowiązek wystawiania faktur w KSeF objął co do zasady pozostałych podatników, zarówno VAT czynnych, jak i zwolnionych z VAT. To właśnie ta data miała największe znaczenie dla sektora MŚP, sklepów internetowych, JDG i większości spółek.
Wyjątek przejściowy dotyczy przedsiębiorców, których łączna miesięczna sprzedaż dokumentowana fakturami nie przekracza 10 000 zł brutto. Mogą oni do końca 2026 r. wystawiać faktury poza KSeF.
Faza 3: od 1 stycznia 2027 – najmniejsi podatnicy korzystający z przejściowego limitu 10 000 zł
Od 1 stycznia 2027 r. kończy się przejściowe uproszczenie dla najmniejszych wystawców, których miesięczna sprzedaż dokumentowana fakturami nie przekracza 10 000 zł brutto.
Trzeba jednak pamiętać, że limit działa miesięcznie i bardzo konkretnie. Jeżeli w którymś miesiącu 2026 r. zostanie przekroczony, obowiązek wystawiania faktur w KSeF powstaje już od faktury, która powoduje przekroczenie limitu. Nie można więc przekroczyć progu, dokończyć miesiąca poza systemem i wejść do KSeF dopiero od kolejnego okresu.
Faza 4: od 1 stycznia 2027 – integracja KSeF z płatnościami i sankcje
Od 1 stycznia 2027 r. pojawi się obowiązek wskazywania numeru KSeF albo identyfikatora zbiorczego przy określonych płatnościach pomiędzy czynnymi podatnikami VAT, jeżeli wykorzystywany instrument płatniczy umożliwia podanie tytułu transferu. Dotyczy to nie tylko komunikatu przelewu w mechanizmie podzielonej płatności, ale także określonych zwykłych płatności B2B realizowanych pomiędzy czynnymi podatnikami VAT.
Numer KSeF ma obecnie 35 znaków. Przy opłacaniu kilku faktur jednym przelewem możliwe będzie posługiwanie się identyfikatorem zbiorczym zgodnie z zasadami przewidzianymi w systemie.
Od 1 stycznia 2027 r. zaczną być również stosowane administracyjne kary pieniężne za naruszenia obowiązków KSeF. Za naruszenia popełnione w 2026 r. takich administracyjnych kar KSeF się nie stosuje. Po zakończeniu okresu przejściowego naczelnik urzędu skarbowego będzie mógł nałożyć karę do 100% kwoty VAT wykazanego na fakturze, a w przypadku faktury bez wykazanego VAT – do 18,7% kwoty należności ogółem.
Co się zmieniło? – Nowe funkcjonalności KSeF (2025/2026)
Nowelizacja ustawy z sierpnia 2025 r. przesądziła nie tylko o terminach obowiązkowego KSeF, ale również o kilku funkcjonalnościach, które mają ułatwić przedsiębiorcom korzystanie z systemu w praktyce.
Tryb offline24
Tryb offline24 pozwala wystawić fakturę poza bieżącym połączeniem z KSeF, a następnie przesłać ją do systemu później. Nie jest to rozwiązanie przeznaczone wyłącznie na awarie czy brak internetu. Z offline24 może korzystać każdy podatnik spełniający wymagania techniczne.
Nazwa może być trochę myląca, ponieważ faktury nie trzeba przesłać dokładnie w ciągu 24 godzin zegarowych. Powinna trafić do KSeF niezwłocznie, najpóźniej w następnym dniu roboczym po dniu jej wystawienia.
Trzeba również rozróżnić datę wystawienia i datę otrzymania dokumentu. W trybie offline24 datą wystawienia pozostaje data wskazana w polu P_1 faktury. Natomiast krajowy nabywca otrzymuje ją w rozumieniu KSeF w dniu przydzielenia numeru KSeF po przesłaniu dokumentu do systemu.
Offline24 jest przy tym tylko jednym z kilku rozwiązań. Przepisy przewidują osobno tryby stosowane przy niedostępności KSeF, awarii systemu czy awarii całkowitej.
Faktury z załącznikami
Kolejną funkcjonalnością jest możliwość wystawiania faktur z załącznikiem. Nie należy jednak wyobrażać sobie KSeF jako skrzynki e-mail, do której można dodać PDF, CSV, JPG albo dowolny dokument techniczny.
Załącznik jest integralnym elementem XML faktury FA(3). Ma postać ustrukturyzowanych bloków danych związanych z fakturą i może służyć do przekazywania rozszerzonych danych przewidzianych przez strukturę. Nie jest miejscem na przesyłanie umów, materiałów reklamowych, instrukcji czy innych dowolnych plików biznesowych.
Aby korzystać z tej funkcjonalności, podatnik musi wcześniej zgłosić zamiar jej stosowania. Takie zgłoszenia można było składać od 1 stycznia 2026 r., natomiast faktury z załącznikiem można wystawiać od 1 lutego 2026 r.
Obsługa faktur konsumenckich (B2C)
KSeF umożliwia również dobrowolne wystawianie faktur konsumenckich. Jest to jednak wybór sprzedawcy – faktury B2C nie zostały objęte obowiązkowym KSeF.
Jeżeli sprzedawca zdecyduje się wystawić konsumentowi fakturę w KSeF, powinien zapewnić mu dostęp do dokumentu w uzgodniony sposób. Może to zrobić np. przez przekazanie wizualizacji dokumentu wraz z odpowiednimi danymi lub kodem QR.
Konsument nie musi zakładać konta w KSeF, posiadać Profilu Zaufanego ani logować się do e-Urzędu Skarbowego tylko po to, aby otrzymać fakturę. Z punktu widzenia e-commerce jest to istotne, bo pozwala zachować prosty proces obsługi klienta.
Samoidentyfikacja nabywcy zagranicznego
W przypadku kontrahentów zagranicznych bardzo ważne jest poprawne wprowadzenie danych wymaganych dla konkretnego rodzaju transakcji. Może to obejmować numer VAT UE, TIN, NIF albo inny identyfikator podatkowy, jeśli jego podanie wynika z przepisów właściwych dla danej sprzedaży.
Nie istnieje jednak ogólna zasada KSeF mówiąca, że przy każdej fakturze dla zagranicznego kontrahenta wystawca musi obowiązkowo pozyskać jego zagraniczny numer podatkowy. Przy nabywcach z państw trzecich taki numer nie zawsze jest wymagany.
Trzeba więc oddzielić obowiązki wynikające z samego KSeF od obowiązków podatkowych dotyczących konkretnej transakcji. Przykładowo przy WDT aktywny numer VAT UE kontrahenta może mieć ogromne znaczenie na gruncie VAT, ale nie jest to nowy, uniwersalny wymóg wprowadzony przez KSeF.
Dostosowania prawne
W nowych przepisach znalazło się również wiele doprecyzowań dotyczących wystawiania i otrzymywania faktur, trybów offline, kodów QR oraz wyjątków od obowiązku KSeF.
Najważniejsze z nich to:
- jasne rozdzielenie zasad dla obowiązkowych faktur B2B i dobrowolnych faktur B2C,
- wskazanie sytuacji, w których faktura może być wystawiona lub przekazana poza KSeF,
- doprecyzowanie trybów offline i awaryjnych,
- uregulowanie sposobu dostępu do faktur i stosowania kodów QR,
- rozszerzenie sposobów uwierzytelnienia i zarządzania uprawnieniami w KSeF 2.0.
To rozwiązania, które na pierwszy rzut oka mogą wyglądać jak szczegóły techniczne, ale w praktyce mają ogromne znaczenie dla codziennej pracy firm.
Korzyści z wdrożenia KSeF
Choć wielu przedsiębiorców kojarzy KSeF przede wszystkim z obowiązkiem i nowymi procedurami, system ma również swoje plusy – zarówno w codziennej pracy firmy, jak i z perspektywy administracji.
Korzyści dla przedsiębiorców
Najbardziej widoczną zmianą jest archiwizacja. Faktury przyjęte do KSeF są przechowywane w systemie przez 10 lat. Nie trzeba więc traktować własnego archiwum jako jedynego miejsca przechowywania dokumentacji. W praktyce wiele firm nadal będzie jednak eksportować dane do swoich systemów księgowych czy archiwów operacyjnych, ponieważ ułatwia to pracę księgowych, audytorów czy działów finansowych.
Druga korzyść to mniej błędów technicznych. KSeF nie przyjmie dokumentu, który nie spełnia określonych wymogów struktury XML. Dzięki temu część pomyłek związanych z brakującymi polami czy niewłaściwym formatem zostaje wychwycona od razu.
Nie oznacza to jednak, że system gwarantuje poprawność faktury pod względem podatkowym. Jeżeli zastosujesz nieprawidłową stawkę VAT, błędną cenę albo niepoprawnie zakwalifikujesz transakcję, technicznie prawidłowy dokument może zostać przyjęty. W takim przypadku trzeba wystawić fakturę korygującą, która również trafia do KSeF jako osobny dokument.
Kolejnym plusem jest łatwiejszy dostęp do dokumentów i możliwość automatycznej wymiany danych z programem księgowym. Skoro faktura znajduje się w jednym systemie, księgowość może ją pobrać automatycznie, bez czekania na przesłanie PDF przez przedsiębiorcę.
Na dłuższą metę największe znaczenie może mieć automatyzacja. Integracja przez API pozwala ograniczyć ręczne przepisywanie danych, pobierać faktury zakupowe bezpośrednio do programu i szybciej przygotowywać rozliczenia.
Korzyści dla administracji
Z punktu widzenia państwa najważniejsza jest większa transparentność obrotu gospodarczego. Faktury ustrukturyzowane trafiają do centralnego systemu, dzięki czemu administracja skarbowa ma szybszy dostęp do danych w ramach uprawnień wynikających z przepisów.
Nie oznacza to oczywiście, że każdy urzędnik może dowolnie podglądać wszystkie faktury wszystkich przedsiębiorców. Dostęp odbywa się w granicach uprawnień administracji skarbowej.
Centralizacja danych pozwala jednak szybciej analizować rozliczenia, porównywać informacje i wykrywać nieprawidłowości. Utrudnia również funkcjonowanie części schematów opartych na dokumentach krążących poza oficjalnym obiegiem.
Co dalej? Jak przygotować firmę na KSeF?
W 2026 roku KSeF nie jest już tematem, który można odłożyć „na później”. Dla większości przedsiębiorców system jest obowiązkowy, dlatego najważniejsze staje się nie samo poznanie przepisów, ale poprawne wdrożenie ich do codziennej działalności.
Krok 1: Sprawdź obowiązki i terminy
Na początek ustal, od kiedy dokładnie obowiązek dotyczy Twojej firmy. Najwięksi podatnicy weszli do systemu 1 lutego 2026 r., a pozostali co do zasady 1 kwietnia 2026 r. Przejściowe uproszczenie do końca roku dotyczy przedsiębiorców, których miesięczna sprzedaż dokumentowana fakturami nie przekracza 10 000 zł brutto.
Pamiętaj jednak, że jeśli przekroczysz ten próg w trakcie miesiąca, obowiązek KSeF powstaje już od faktury powodującej przekroczenie.
Jeżeli wystawiasz wyłącznie faktury konsumentom, sytuacja wygląda inaczej – faktury B2C nadal mogą być wystawiane poza KSeF.
Krok 2: Zweryfikuj systemy księgowe i ERP
Kolejny krok to sprawdzenie oprogramowania. Twój program powinien obsługiwać KSeF 2.0, strukturę FA(3), aktualne metody uwierzytelniania oraz – jeśli tego potrzebujesz – tryb offline24 i certyfikaty KSeF.
Jeżeli korzystasz z kilku systemów, np. platformy e-commerce, systemu ERP i osobnego programu księgowego, upewnij się, że cały przepływ danych jest spójny. Największym problemem w praktyce nie musi być sam KSeF, ale sytuacja, w której dwa systemy próbują wystawić tę samą fakturę albo informacje z marketplace’u nie trafiają prawidłowo do księgowości.
Krok 3: Zgłoszenia i testy w środowisku KSeF
Jeżeli wdrażasz KSeF albo zmieniasz integrację, warto korzystać ze środowisk testowych i narzędzi udostępnionych przez Ministerstwo Finansów. Pozwalają one sprawdzić, jak program reaguje na błędny XML, jak wygląda nadanie numeru KSeF i jak odbierane są dokumenty.
Przy korzystaniu z faktur z załącznikiem konieczne jest wcześniejsze zgłoszenie zamiaru stosowania tej funkcji.
Krok 4: Szkolenia zespołu i aktualizacja procedur
Nawet najlepszy system nie rozwiąże problemu, jeśli osoby wystawiające faktury nie wiedzą, jak reagować na odrzucenie dokumentu, awarię albo konieczność skorzystania z offline24.
Dostęp do KSeF może być realizowany różnymi metodami – między innymi przez Profil Zaufany, podpis lub pieczęć kwalifikowaną, certyfikat KSeF oraz inne mechanizmy dostępne w KSeF 2.0. W określonych przypadkach wykorzystywany jest również ZAW-FA.
Warto jasno ustalić, kto w firmie może wystawiać faktury, kto nadaje uprawnienia, kto ma dostęp do dokumentów zakupowych oraz co zrobić w razie niedostępności systemu. Dla firm korzystających z offline24 szczególnie ważne są certyfikaty KSeF i procedura terminowego przesyłania dokumentów do systemu.
Podsumowanie
KSeF to nie jest tylko kolejne narzędzie, które trzeba wdrożyć, żeby „odhaczyć obowiązek”. To zmiana całego sposobu fakturowania w Polsce. Zamiast wielu różnych formatów dokumentów wprowadzony został ujednolicony model faktury ustrukturyzowanej, który pozwala automatyzować wymianę danych pomiędzy przedsiębiorcami, księgowością i administracją.
Najważniejsze jest jednak prawidłowe rozumienie zakresu nowych przepisów. KSeF nie oznacza, że każda faktura wystawiana w Polsce musi obowiązkowo przejść przez system. Faktury B2C pozostają dobrowolne, a do końca 2026 roku obowiązują dodatkowe rozwiązania przejściowe dotyczące między innymi najmniejszych wystawców oraz określonych dokumentów fiskalnych.
Trzeba również pamiętać, że KSeF wykonuje przede wszystkim walidację techniczną, a nie pełną kontrolę podatkową dokumentu. Nadal to przedsiębiorca odpowiada za właściwą stawkę VAT, cenę, dane kontrahenta i sposób opodatkowania transakcji.
W 2026 roku ważne są też nowe możliwości, takie jak offline24 i ustrukturyzowane załączniki FA(3). Offline24 nie jest zarezerwowane wyłącznie na awarie, a fakturę trzeba przesłać do KSeF najpóźniej w następnym dniu roboczym. Załącznik z kolei nie jest zwykłym plikiem PDF – stanowi część struktury XML faktury.
Od 1 stycznia 2027 roku dochodzą kolejne obowiązki. Kończy się przejściowy limit 10 000 zł, zaczynają działać administracyjne kary KSeF, a numer KSeF lub identyfikator zbiorczy będzie trzeba wskazywać przy określonych płatnościach pomiędzy czynnymi podatnikami VAT.
Im lepiej uporządkujesz procesy, integracje i uprawnienia, tym mniej odczuwalna będzie ta zmiana w codziennej działalności. KSeF może początkowo wymagać sporo uwagi, ale dobrze wdrożony może z czasem ograniczyć ręczne przenoszenie dokumentów i sprawić, że fakturowanie stanie się bardziej zautomatyzowanym procesem działającym w tle.