Co zrobić, gdy chiński dostawca nie przekazuje danych potrzebnych do CBAM?
Spis treści
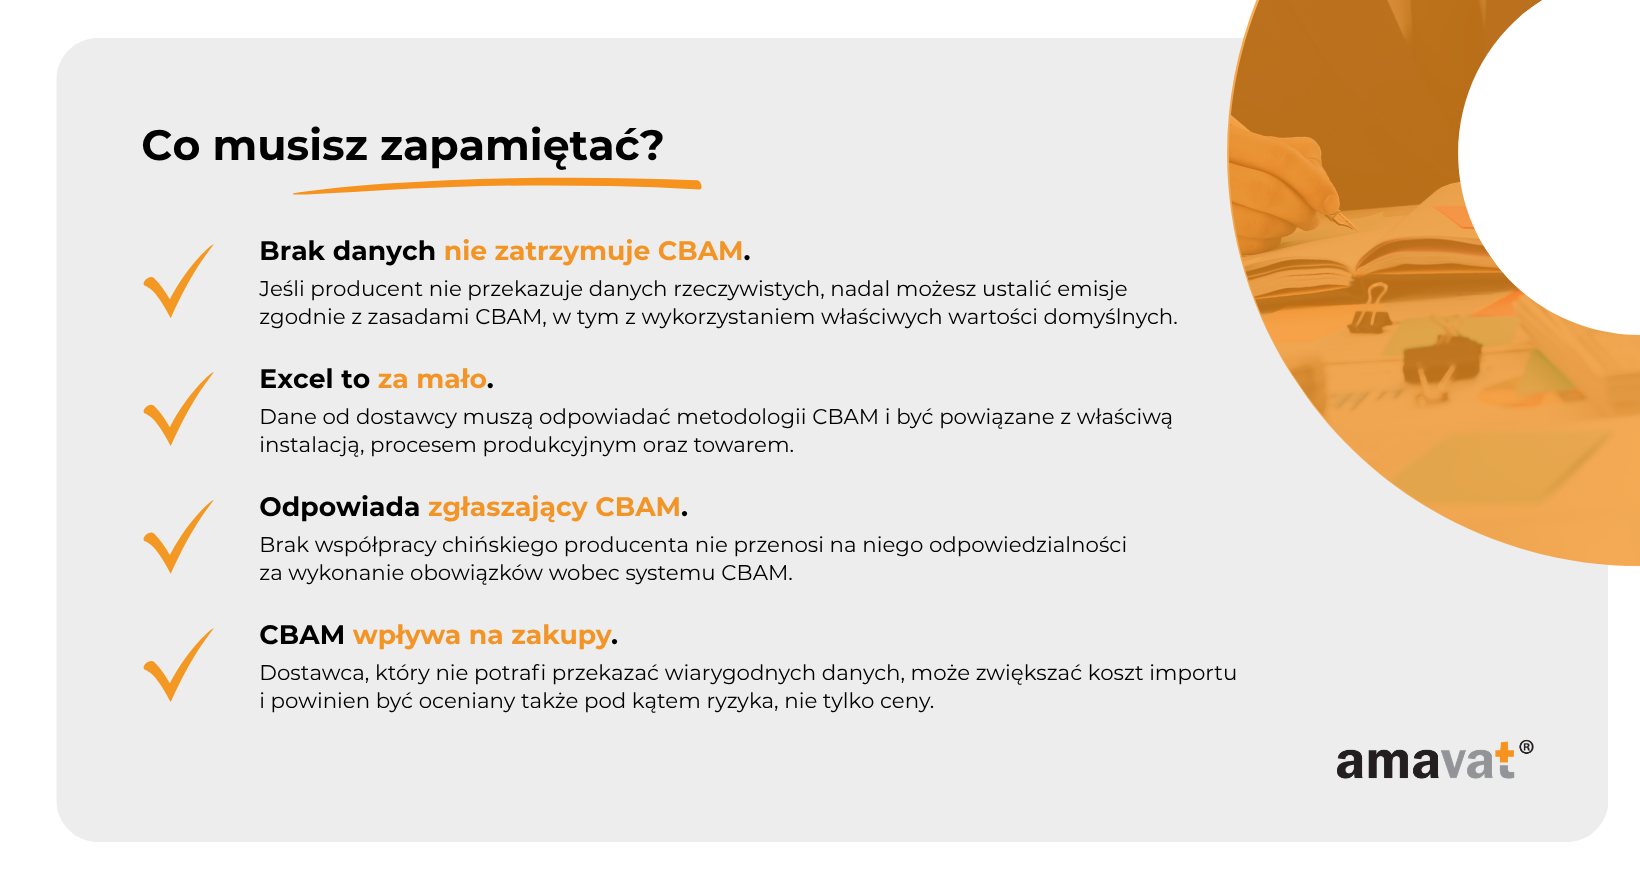
Brak danych od dostawcy nie oznacza, że można pominąć CBAM. Nie oznacza też, że importer powinien samodzielnie tworzyć własne szacunki emisji bez podstaw przewidzianych w przepisach. System CBAM przewiduje urzędowe wartości domyślne, które w określonych przypadkach mogą być wykorzystane zamiast wartości rzeczywistych. Nie można jednak stosować ich zawsze według własnego uznania. Zasady ich wykorzystania wynikają z przepisów wykonawczych i zależą między innymi od rodzaju towaru, kategorii emisji oraz charakteru danych, które mają zostać wykazane. Szczególne reguły mogą dotyczyć na przykład energii elektrycznej, emisji pośrednich czy niektórych elementów kalkulacji dla bardziej złożonych produktów. W praktyce wartości domyślne mogą być również wyższe od rzeczywistych emisji zakładów wykorzystujących nowocześniejsze i mniej emisyjne technologie, co może zwiększyć liczbę certyfikatów CBAM potrzebnych do umorzenia. Dlatego brak współpracy dostawcy może przełożyć się bezpośrednio na koszt importu.
Czy ten problem dotyczy właśnie Ciebie?
Problem jest szczególnie istotny dla firm, które regularnie sprowadzają towary spoza Unii Europejskiej, zwiększają skalę zakupów i coraz mocniej uzależniają swoją sprzedaż od stabilnego łańcucha dostaw. Jeżeli rozwijasz firmę handlową lub e-commerce, zamawiasz większe partie produktów z Chin i planujesz dalszą ekspansję, CBAM może przestać być wyłącznie kwestią administracyjną. Wpływa również na zakupy, koszty i wybór producentów. Dotyczy Cię to przede wszystkim wtedy, gdy sprowadzasz towary objęte mechanizmem, a dostawca nie przekazuje danych dotyczących emisji, przekazuje je z dużym opóźnieniem albo dostarcza informacje, których nie potrafisz powiązać z konkretnym zakładem i procesem produkcyjnym. Podobny problem pojawia się wtedy, gdy producent przesyła własne kalkulacje śladu węglowego, ale nie wiadomo, czy zostały przygotowane zgodnie z metodologią wymaganą dla CBAM.
Sama obecność wartości oznaczonej jako emisja CO₂ nie oznacza jeszcze, że dane nadają się do wykorzystania. Raport ESG całej grupy, wynik Product Carbon Footprint przygotowany według innego standardu czy zbiorcza informacja o emisjach fabryki mogą być użyteczne w innych obszarach, ale nie muszą odpowiadać wymaganiom CBAM. Zanim uznasz dane producenta za wystarczające, powinieneś wiedzieć, jakiej instalacji produkcyjnej dotyczą, za jaki okres zostały przygotowane, jaką metodologię zastosowano i na jakich danych źródłowych oparto obliczenia. Trzeba również sprawdzić, czy wykazano właściwe emisje bezpośrednie oraz, tam gdzie wymaga tego metodologia, emisje pośrednie i informacje dotyczące materiałów lub prekursorów wykorzystanych w produkcji. Dane powinny pozwalać prześledzić sposób obliczenia emisji przypisanych do konkretnego produktu, a nie jedynie przedstawiać końcową liczbę bez kontekstu.
Temat dotyczy Cię również wtedy, gdy stoisz przed decyzją, czy korzystać z danych rzeczywistych, czy oprzeć się na dopuszczonych przepisami wartościach domyślnych. Z biznesowego punktu widzenia nie jest to wyłącznie wybór metody rozliczenia. Jeśli rzeczywiste emisje producenta są niższe niż odpowiednia wartość domyślna, brak danych może oznaczać wyższe obciążenie CBAM i gorszą marżę na sprowadzanym produkcie. Przy większej skali importu różnica może stać się na tyle istotna, że zdolność dostawcy do przekazywania prawidłowych danych zacznie wpływać na ocenę jego konkurencyjności podobnie jak cena zakupu, jakość produktu czy terminowość dostaw. W rozwijającej się firmie warto więc patrzeć na dostępność danych CBAM jako na jeden z elementów zarządzania dostawcami, a nie problem pozostawiany wyłącznie działowi księgowemu lub osobie zajmującej się odprawą celną.
Najpierw sprawdź, czy Twój import rzeczywiście podlega CBAM
Zanim zaczniesz naciskać na producenta, zmieniać warunki zamówienia albo zakładać dodatkowy koszt, trzeba najpierw ustalić, czy dany towar rzeczywiście znajduje się w zakresie CBAM. Punktem wyjścia jest prawidłowy kod CN i sprawdzenie, czy konkretny produkt został objęty mechanizmem. Sama nazwa handlowa stosowana w sklepie internetowym, systemie magazynowym czy korespondencji z producentem nie wystarcza. Towary, które z biznesowego punktu widzenia wyglądają bardzo podobnie, mogą mieć różne kody taryfowe i w konsekwencji podlegać innym obowiązkom. Oprócz klasyfikacji trzeba uwzględnić charakter produktu oraz fakt jego importu spoza Unii Europejskiej. Kraj wysyłki lub pochodzenia może mieć znaczenie w zakresie szczególnych wyłączeń przewidzianych w przepisach, ale sam fakt, że produkt pochodzi z określonego państwa trzeciego, nie jest jedynym kryterium decydującym o objęciu go CBAM.
Drugim elementem jest skala importu. Co do zasady w okresie docelowym CBAM obowiązuje jednolity próg 50 ton masy netto rocznie dla objętych mechanizmem towarów, z wyłączeniem energii elektrycznej i wodoru, dla których przewidziano odrębne zasady. Dlatego nie należy oceniać sytuacji wyłącznie na podstawie jednej niewielkiej przesyłki. Znaczenie ma całkowity import objętych towarów w ciągu roku oraz prawidłowe ustalenie, które produkty należy brać pod uwagę. Jeżeli firma korzysta z kilku chińskich fabryk, sprowadza różne warianty podobnych produktów albo import odbywa się przez kilka kanałów zakupowych, warto spojrzeć na dane całościowo. Dopiero po sprawdzeniu kodu CN, charakteru produktu, ewentualnych wyłączeń oraz rocznej masy netto importowanych towarów można sensownie ocenić, czy brak danych od producenta rzeczywiście tworzy dla firmy problem związany z CBAM i jak pilnie trzeba go rozwiązać.
Kto odpowiada za dane CBAM: importer czy chiński producent?
W relacji z chińskim dostawcą łatwo dojść do wniosku, że skoro informacje o emisjach powstają w fabryce, to odpowiedzialność za ich brak również pozostaje po stronie producenta. W praktyce CBAM rozdziela jednak dostęp do danych od odpowiedzialności za wykonanie obowiązków wobec administracji unijnej. Producent spoza Unii Europejskiej jest źródłem informacji dotyczących technologii produkcji, zużycia paliw i energii, wykorzystanych surowców, prekursorów oraz emisji związanych z wytwarzaniem określonych towarów. Nie składa jednak w imieniu polskiej firmy rocznej deklaracji CBAM i nie odpowiada bezpośrednio wobec organów UE za wykonanie obowiązków importera. To upoważniony zgłaszający CBAM składa deklarację CBAM i odpowiada za prawidłowe wykonanie wynikających z niej obowiązków, w tym wykazanie emisji oraz umorzenie wymaganej liczby certyfikatów. Pierwsza roczna deklaracja dotycząca importu dokonanego w 2026 r. będzie składana do 30 września 2027 r. i do tego samego dnia trzeba będzie umorzyć odpowiadającą jej liczbę certyfikatów.
Taki podział ma istotne znaczenie praktyczne. Firma importująca może uzależnić współpracę z producentem od dostarczania odpowiednich danych, wprowadzić stosowne obowiązki do umowy, określić terminy i wymagany zakres informacji, ale samo milczenie dostawcy nie powoduje, że odpowiedzialność regulacyjna przechodzi na niego. Jeżeli producent nie przekazuje danych, importer nadal musi działać zgodnie z zasadami CBAM i wybrać sposób rozliczenia przewidziany przez przepisy. Z tego względu brak współpracy po stronie chińskiej fabryki nie powinien być traktowany jako problem wyłącznie operacyjny. Może wpływać na możliwość wykorzystania wartości rzeczywistych, na koszt importu oraz na ocenę tego, czy dalsza współpraca z danym dostawcą jest dla firmy opłacalna.
Dlaczego problem dostawcy staje się problemem importera?
Chiński producent posiada informacje, których importer zwykle nie jest w stanie samodzielnie odtworzyć. To zakład produkcyjny wie, jakie procesy i trasy produkcyjne zastosowano, jakie paliwa i surowce zużyto, z jakich prekursorów korzystano i jakie emisje przypadają na wytwarzane towary. Jeżeli importer chce wykorzystać wartości rzeczywiste, potrzebuje danych przygotowanych w sposób zgodny z metodologią CBAM, a nie jedynie ogólnego raportu środowiskowego lub pojedynczej liczby opisanej jako ślad węglowy produktu. Dane muszą odpowiadać metodologii CBAM i pozwalać powiązać emisje z właściwą instalacją, procesem produkcyjnym oraz wytwarzanymi w nim towarami. W zależności od przypadku znaczenie mają również informacje dotyczące okresu objętego obliczeniami, ilości wyprodukowanych towarów, prekursorów, emisji bezpośrednich oraz, tam gdzie wymagają tego przepisy, emisji pośrednich.
Po stronie upoważnionego zgłaszającego pozostaje natomiast obowiązek prawidłowego wykonania wymogów CBAM i oceny, na jakiej podstawie można wykazać emisje w deklaracji. Jeżeli producent przesyła niepełne materiały, dane przygotowane według innej metodologii albo odmawia współpracy przy wymaganej weryfikacji, importer może nie być w stanie wykorzystać tych informacji jako wartości rzeczywistych. Brak odpowiedzi dostawcy nie tworzy przy tym wyjątku od obowiązków CBAM. Jeżeli umowa z producentem przewiduje obowiązek przekazywania danych CBAM lub odpowiednie mechanizmy odpowiedzialności, importer może próbować dochodzić roszczeń kontraktowych, renegocjować ceny albo zakończyć współpracę. Są to jednak narzędzia biznesowe i kontraktowe. Nie zmieniają one faktu, że wobec systemu CBAM obowiązki nadal wykonuje upoważniony zgłaszający.
Co się stanie, jeśli zignorujesz brak danych?
Brak danych rzeczywistych nie oznacza automatycznie braku możliwości rozliczenia CBAM. W systemie docelowym przepisy przewidują również stosowanie wartości domyślnych określanych przez Komisję Europejską. Jeżeli importer chce zamiast nich wykorzystać wartości rzeczywiste, dane muszą spełniać wymogi metodologii CBAM i, tam gdzie jest to wymagane, podlegać odpowiedniej weryfikacji. Oznacza to, że brak danych od producenta nie zawsze zatrzymuje proces, ale może ograniczyć dostępne możliwości i wpłynąć na koszt rozliczenia. Jeżeli rzeczywista emisyjność danej fabryki jest niższa od odpowiedniej wartości domyślnej, brak prawidłowych danych rzeczywistych może zwiększyć liczbę certyfikatów CBAM potrzebnych do rozliczenia importu. W przypadku zakładu o wyższej emisyjności sytuacja może wyglądać inaczej, dlatego nie należy zakładać, że wartości domyślne zawsze są mniej korzystne.
Dla średniej firmy handlowej lub e-commerce problem może więc przełożyć się bezpośrednio na marżę. Im większy wolumen sprowadzanych towarów, tym większe znaczenie ma różnica między odpowiednią wartością domyślną a rzeczywistą emisyjnością konkretnego producenta. Jeżeli temat zostanie zauważony dopiero po złożeniu dużych zamówień, przedsiębiorca ma mniejsze możliwości renegocjowania ceny zakupu, wymuszenia współpracy po stronie fabryki czy znalezienia alternatywnego źródła dostaw. Dlatego brak danych powinien być analizowany na etapie zakupowym, a nie dopiero wtedy, gdy zbliża się termin wykonania obowiązków związanych z deklaracją CBAM.
„Nie mam danych od producenta” nie jest rozwiązaniem problemu
Największym ryzykiem jest potraktowanie braku odpowiedzi dostawcy jako wystarczającego uzasadnienia dla zastosowania dowolnych danych. Upoważniony zgłaszający musi oprzeć deklarację na rozwiązaniach przewidzianych przez przepisy. Nie powinien samodzielnie tworzyć własnych szacunków emisji bez odpowiedniej podstawy, przedstawiać przypadkowych kalkulacji producenta jako wartości rzeczywistych ani zakładać, że każdy raport dotyczący śladu węglowego spełnia wymagania CBAM. Jeżeli wykorzystywane są wartości rzeczywiste, muszą zostać przygotowane zgodnie z właściwą metodologią i, tam gdzie jest to wymagane, odpowiednio zweryfikowane. W praktyce oznacza to konieczność zejścia do poziomu konkretnej instalacji, procesów produkcyjnych, wytwarzanych towarów i danych źródłowych, a nie bazowania na zbiorczych informacjach dotyczących całej grupy kapitałowej lub całej działalności producenta.
Z praktycznego punktu widzenia warto również zachować dokumentację prób pozyskania danych, otrzymanych materiałów oraz decyzji o wyborze sposobu ustalenia emisji. Taka dokumentacja nie zastępuje prawidłowego rozliczenia CBAM, ale ułatwia wykazanie przyjętego procesu decyzyjnego i zarządzania ryzykiem. Jeżeli producent przez kilka miesięcy przekazuje sprzeczne informacje, odmawia dostępu do dokumentacji albo nie jest gotowy do współpracy przy weryfikacji, dobrze mieć uporządkowany zapis korespondencji i ustaleń. Pozwala to również lepiej ocenić jakość dostawcy z perspektywy kolejnych zamówień i zdecydować, czy problem ma charakter jednorazowy, czy będzie powtarzał się przy każdym następnym okresie rozliczeniowym.
Drugim poziomem ryzyka jest czas potrzebny na przygotowanie danych rzeczywistych i ich weryfikację. Jeżeli firma chce się na nich oprzeć, nie wystarczy otrzymać od producenta końcowej wartości emisji na kilka dni przed zamknięciem procesu. Dane muszą być odpowiednio przygotowane, a tam, gdzie wymagają tego przepisy, zweryfikowane przez uprawniony podmiot zgodnie z zasadami CBAM. Weryfikacja może obejmować instalację, procesy produkcyjne, ilości wytwarzanych towarów, emisje przypisane do konkretnych kategorii oraz materiały źródłowe. Im później importer odkryje, że dostawca nie posiada wystarczającej dokumentacji albo nie chce współpracować, tym trudniej będzie przejść cały proces bez presji czasowej i tym mniej pozostanie możliwości znalezienia alternatywnego rozwiązania.
Osobnym ryzykiem jest brak wymaganego statusu upoważnionego zgłaszającego CBAM. Dotyczy to w szczególności importerów przekraczających roczny próg 50 ton masy netto towarów CBAM innych niż wodór i energia elektryczna. W przypadku wodoru i energii elektrycznej próg masowy nie ma zastosowania, a wymóg autoryzacji działa na odrębnych zasadach. Jeżeli przedsiębiorstwo powinno posiadać taki status, ale go nie uzyska, problem może dotyczyć nie tylko późniejszego rozliczenia emisji, lecz także samej możliwości dalszego importu towarów objętych mechanizmem. Dlatego kwestie danych od dostawcy i statusu importera warto analizować równolegle. Nawet najlepiej przygotowane informacje emisyjne nie rozwiążą problemu, jeśli firma nie spełnia podstawowych warunków wymaganych do prowadzenia importu w systemie docelowym CBAM.
Im wcześniej importer zauważy, że producent nie jest w stanie dostarczyć informacji zgodnych z wymaganiami, tym większy ma wybór. Może uporządkować żądanie danych, ustalić terminy, zaangażować osoby decyzyjne po stronie dostawcy, sprawdzić możliwość zastosowania odpowiednich wartości domyślnych albo zmienić warunki kolejnych zamówień. Może też zawczasu ocenić, czy korzystniejsze będzie dalsze inwestowanie w relację z danym producentem, czy przeniesienie zakupów do dostawcy, który potrafi obsłużyć wymagania CBAM. Im później firma zaczyna rozwiązywać problem, tym mniej ma możliwości negocjowania danych, przeprowadzenia weryfikacji i zmiany dostawcy.
Co zrobić, gdy chiński dostawca nie przekazuje danych do CBAM? 7 kroków
Brak danych od producenta nie powinien uruchamiać improwizacji, lecz konkretną procedurę. W firmie, która regularnie importuje towary z Chin, problem najlepiej potraktować podobnie jak opóźnienie dostawy czy niezgodność jakościową: ustalić, czego dokładnie brakuje, kto ma to dostarczyć, w jakim terminie i co firma zrobi, jeżeli informacji nadal nie otrzyma. Najgorszym rozwiązaniem jest wielomiesięczne wysyłanie ogólnych próśb o „dane do CBAM”, bez sprawdzenia, czy dostawca w ogóle rozumie, czego się od niego oczekuje. Proces warto uporządkować od weryfikacji samego obowiązku aż do decyzji, czy dalsza współpraca z producentem ma ekonomiczny sens.
Krok 1. Sprawdź, czy dany towar rzeczywiście podlega CBAM
Pierwszym krokiem nie powinien być e-mail do chińskiej fabryki, ale sprawdzenie własnego importu. Punktem wyjścia jest kod CN i ustalenie, czy dany towar znajduje się w zakresie CBAM. Sama nazwa produktu używana w sklepie internetowym, katalogu dostawcy czy systemie magazynowym nie wystarcza, ponieważ znaczenie ma jego prawidłowa klasyfikacja celna. Trzeba również uwzględnić charakter produktu, jego pochodzenie w zakresie przewidzianych w przepisach wyłączeń oraz skalę importu. Jeżeli firma sprowadza kilka podobnych grup towarowych albo korzysta z wielu producentów, warto zweryfikować całą strukturę importu, a nie tylko jedną dostawę, która akurat zwróciła uwagę działu zakupów.
Znaczenie ma przede wszystkim łączna skala importu w ciągu roku. W przypadku towarów objętych CBAM innych niż wodór i energia elektryczna należy sprawdzić, czy łączny import przekracza roczny próg 50 ton masy netto. Energia elektryczna i wodór są wyłączone z tego progu masowego i podlegają odrębnym zasadom. Dlatego jedna niewielka przesyłka nie daje pełnego obrazu sytuacji. Jeżeli import rośnie razem ze sprzedażą, firma powinna analizować wolumen w skali całego roku i uwzględniać wszystkie właściwe towary. Dopiero po ustaleniu kodów CN, pochodzenia w zakresie ewentualnych wyłączeń oraz całkowitej wielkości importu wiadomo, jakie obowiązki CBAM dotyczą przedsiębiorstwa i czy brak informacji od producenta rzeczywiście wymaga natychmiastowego działania.
Krok 2. Nie pytaj dostawcy ogólnie o „ślad węglowy”
Jednym z najczęstszych powodów otrzymywania bezużytecznych danych jest zbyt ogólne pytanie. Jeżeli do dostawcy trafia wiadomość w rodzaju „prosimy o carbon footprint produktu”, może on odpowiedzieć zgodnie z własnym rozumieniem tego pojęcia. Prześle raport ESG grupy, certyfikat środowiskowy zakładu, wynik kalkulacji przygotowanej dla innego klienta albo pojedynczą wartość emisji obliczoną według standardu, który nie odpowiada metodologii CBAM. Z perspektywy handlowej producent może mieć poczucie, że spełnił prośbę. Z perspektywy importera problem nadal pozostaje nierozwiązany, ponieważ nie wiadomo, czy otrzymane informacje można wykorzystać przy wykonywaniu obowiązków CBAM.
Zapytanie powinno być możliwie precyzyjne. Trzeba wskazać konkretny towar lub kategorię towarów, właściwy zakład produkcyjny, okres, którego mają dotyczyć dane, proces produkcyjny oraz zakres informacji wymaganych przez metodologię CBAM. Jeżeli produkcja odbywa się w kilku instalacjach, warto ustalić, z którego miejsca faktycznie pochodzi towar kupowany przez Twoją firmę. W praktyce im bardziej konkretne jest pierwsze żądanie, tym mniej czasu traci się później na wymianę kolejnych arkuszy i wyjaśnień. Producent powinien od początku wiedzieć, że nie chodzi o dowolną informację środowiskową, lecz o dane przygotowane w sposób pozwalający wykorzystać je w procesie CBAM.
Krok 3. Przekaż dostawcy dokładną listę wymaganych informacji
Nie warto zakładać, że zagraniczny producent sam będzie znał pełen zakres informacji, których potrzebuje europejski importer. Dla dużej fabryki obsługującej klientów z wielu państw CBAM może być tylko jednym z wielu zestawów wymagań regulacyjnych. Dlatego importer powinien przekazać jasną listę danych, zamiast pozostawiać dostawcy interpretację tego, co oznacza „komplet informacji”. Podstawą jest identyfikacja instalacji produkcyjnej, okres objęty obliczeniami, rodzaj wytwarzanych towarów i właściwe kody CN, proces produkcyjny, ilości produkcji oraz dane dotyczące emisji wymaganych dla danego rodzaju towaru. W przypadku bardziej złożonej produkcji znaczenie mogą mieć również informacje dotyczące prekursorów oraz sposób przypisywania emisji do wytwarzanych towarów.
W żądaniu warto od razu zaznaczyć, że sama końcowa liczba nie wystarczy. Jeżeli producent podaje określoną wartość emisji wbudowanych, importer powinien wiedzieć, na jakiej metodologii została ona oparta i jakie dane źródłowe wykorzystano. Jeżeli celem jest zastosowanie wartości rzeczywistych, trzeba również uwzględnić wymagania dotyczące ich weryfikacji. Szczegółowy zakres danych zależy od rodzaju towaru i sposobu produkcji, dlatego nie powinno się tworzyć jednego identycznego formularza dla każdego możliwego przypadku. Najważniejsze jest to, aby dostawca otrzymał zamknięty i zrozumiały zestaw wymagań, a nie otwarte pytanie, na które może odpowiedzieć dowolnym dokumentem środowiskowym znajdującym się już w jego archiwum.
Krok 4. Wyznacz termin i jasno określ konsekwencje braku odpowiedzi
Prośba bez terminu bardzo łatwo spada na koniec listy priorytetów producenta. Szczególnie wtedy, gdy przekazanie danych wymaga zaangażowania działu technicznego, osoby odpowiedzialnej za energię, danych środowiskowych albo kierownika zakładu. Dlatego warto wskazać konkretną datę przekazania informacji, wymagany format oraz osobę kontaktową po stronie importera. Termin powinien uwzględniać czas potrzebny nie tylko na otrzymanie pliku, lecz również na sprawdzenie jego kompletności, zadanie dodatkowych pytań i ewentualną weryfikację. Jeżeli dostawca nie odpowiada, proces powinien przewidywać przypomnienie oraz eskalację do handlowca prowadzącego konto, jego przełożonego albo osoby odpowiedzialnej za relację z kluczowymi klientami.
Dobrze jest również jasno wyjaśnić biznesowe konsekwencje braku danych. Nie chodzi o grożenie dostawcy sankcjami, których umowa nie przewiduje, lecz o pokazanie realnego wpływu problemu na dalszą współpracę. Producent powinien wiedzieć, że brak informacji może wpłynąć na sposób rozliczenia CBAM, koszt importu i ocenę jego oferty przy kolejnych zamówieniach. Całą komunikację warto zachowywać w uporządkowanej formie: pierwotne żądanie, przypomnienia, otrzymane arkusze, wyjaśnienia techniczne i decyzje dotyczące dalszego sposobu postępowania. Nie zastępuje to prawidłowego rozliczenia CBAM, ale pomaga firmie kontrolować proces, odtworzyć podjęte decyzje i ocenić, czy producent jest w stanie spełniać podobne wymagania w przyszłości.
Krok 5. Ułatw dostawcy bezpieczne przekazanie danych
Część producentów nie odmawia współpracy dlatego, że nie posiada danych, lecz dlatego, że obawia się ujawnienia informacji wrażliwych. Szczegółowe dane o zużyciu surowców, energii, strukturze produkcji czy prekursorach mogą być traktowane jako tajemnica przedsiębiorstwa. Z perspektywy chińskiej fabryki przekazanie ich zagranicznemu klientowi może więc budzić opór, szczególnie jeżeli importer oczekuje pełnych arkuszy technologicznych albo dokumentacji zawierającej więcej informacji, niż rzeczywiście potrzebuje do CBAM. W takiej sytuacji warto rozdzielić dwie kwestie: importer potrzebuje informacji wystarczających do prawidłowego wykonania obowiązków, ale nie oznacza to automatycznie konieczności otrzymania wszystkich poufnych danych operacyjnych fabryki.
Rejestr CBAM umożliwia operatorom instalacji z państw trzecich udostępnianie danych dotyczących instalacji i emisji zgłaszającym CBAM. Może to uporządkować wymianę informacji i ograniczyć konieczność wielokrotnego przekazywania tych samych danych poszczególnym europejskim klientom. Jeżeli dostawca powołuje się na poufność informacji, warto więc wyjaśnić mu dostępny sposób udostępniania danych i skoncentrować się na tym, czego rzeczywiście wymaga CBAM. Dla importera jest to jednocześnie ważny sygnał dotyczący dojrzałości producenta. Fabryka, która chce długoterminowo obsługiwać klientów z Unii Europejskiej, powinna stopniowo wypracować własny proces gromadzenia, aktualizacji i przekazywania informacji emisyjnych.
Krok 6. Jeśli danych nadal nie ma, sprawdź możliwość zastosowania wartości domyślnych
Brak danych rzeczywistych nie oznacza automatycznie, że rozliczenie CBAM staje się niemożliwe. W systemie docelowym importer może wykazywać emisje na podstawie wartości domyślnych określonych przez Komisję Europejską albo, jeżeli spełnione są odpowiednie warunki, na podstawie rzeczywistych i właściwie zweryfikowanych danych. Wartości domyślne nie są więc jedynie awaryjnym szacunkiem tworzonym przez przedsiębiorcę w sytuacji, gdy producent przestaje odpowiadać. Są oficjalnym elementem systemu CBAM. Jeżeli importer chce zamiast odpowiedniej wartości domyślnej wykorzystać dane rzeczywiste konkretnej instalacji, muszą one zostać ustalone zgodnie z metodologią CBAM i spełnić wymagania dotyczące weryfikacji tam, gdzie jest ona wymagana.
Importer nie powinien natomiast samodzielnie tworzyć alternatywnych wartości na podstawie danych branżowych, średniego zużycia energii, informacji z internetu czy emisji innego producenta i przedstawiać ich jako rzeczywistych emisji danej fabryki. Równie ważne jest porównanie skutków ekonomicznych obu wariantów. Jeżeli rzeczywista emisyjność konkretnej instalacji jest niższa od odpowiadającej jej wartości domyślnej, wykorzystanie prawidłowych danych rzeczywistych może ograniczyć liczbę certyfikatów CBAM potrzebnych do rozliczenia importu. Nie jest to jednak reguła działająca w każdym przypadku, ponieważ wysokoemisyjny zakład może mieć wynik odwrotny. Dla przedsiębiorcy istotne jest więc nie tylko ustalenie, jakie dane są dostępne, ale również sprawdzenie, jak wybrany wariant przekłada się na rzeczywisty koszt sprowadzanego towaru.
Krok 7. Zdecyduj, czy dalsza współpraca z dostawcą jest opłacalna
CBAM zmienia sposób, w jaki warto oceniać dostawcę spoza Unii Europejskiej. Dotychczas przy wyborze fabryki mogły dominować cena, minimalna wielkość zamówienia, jakość, termin produkcji, warunki płatności i koszty transportu. Teraz do tej kalkulacji dochodzi zdolność producenta do dostarczania prawidłowych danych emisyjnych. Dostawca tańszy o kilka procent może okazać się mniej konkurencyjny, jeżeli jego brak przygotowania do CBAM powoduje niepotrzebne komplikacje, angażuje wiele godzin pracy zespołu i utrudnia wykorzystanie wartości rzeczywistych. W rozwijającej się firmie koszty takich problemów rosną razem ze skalą importu.
Dlatego brak danych powinien zacząć być traktowany jako koszt i ryzyko dostawcy, podobnie jak wysoki odsetek reklamacji czy niestabilne terminy produkcji. Nie oznacza to, że po pierwszym opóźnieniu trzeba kończyć wieloletnią współpracę. Warto jednak sprawdzić, czy producent jest gotowy wdrożyć proces gromadzenia danych, czy potrafi współpracować przy ich weryfikacji i czy rozumie, że wymagania będą powtarzać się przy kolejnych okresach. Jeżeli odpowiedź jest negatywna, firma powinna uwzględnić to przy negocjacji ceny i warunków zakupowych, a przy większej ekspozycji na CBAM również przy wyborze alternatywnych źródeł dostaw. Dla przedsiębiorstwa planującego ekspansję niezawodność regulacyjna dostawcy staje się jednym z elementów bezpieczeństwa całego łańcucha dostaw.
Jakich dokładnie danych potrzebujesz od chińskiego dostawcy?
Zakres potrzebnych informacji zależy od rodzaju importowanego towaru, sposobu jego produkcji oraz metody stosowanej w konkretnym przypadku. Nie istnieje więc jeden uniwersalny arkusz, w którym wystarczy wpisać kilka liczb dotyczących CO₂. W praktyce dane powinny pozwolić powiązać emisje z konkretną instalacją i procesem produkcyjnym, ustalić sposób ich obliczenia oraz zidentyfikować towary, których dotyczą. Jeżeli firma chce wykorzystać wartości rzeczywiste, szczególnego znaczenia nabiera jakość dokumentacji i możliwość przeprowadzenia wymaganej weryfikacji. Dlatego warto od początku żądać informacji w uporządkowanych grupach, zamiast próbować kompletować je dopiero wtedy, gdy pierwsza wersja danych okaże się niewystarczająca.
Dane o zakładzie produkcyjnym
Podstawą jest ustalenie, gdzie rzeczywiście powstał importowany towar. Nazwa spółki widniejąca na fakturze nie zawsze rozwiązuje ten problem, ponieważ duży dostawca może posiadać kilka zakładów albo zlecać część produkcji innym podmiotom. Importer powinien więc znać właściwą instalację produkcyjną, jej lokalizację oraz dane umożliwiające jednoznaczne powiązanie jej z informacjami emisyjnymi. Jeżeli operator zarejestrował instalację w rejestrze CBAM, warto powiązać dane otrzymywane od dostawcy z właściwą instalacją widoczną w rejestrze. Kluczowe jest to, aby informacje nie dotyczyły po prostu całej chińskiej grupy kapitałowej, lecz instalacji, w której odbywa się proces istotny dla wytwarzania danego towaru.
Ma to znaczenie szczególnie wtedy, gdy dostawca deklaruje tę samą wartość emisji dla towarów pochodzących z kilku fabryk. Poszczególne instalacje mogą korzystać z różnych technologii, paliw, źródeł energii i surowców, a więc ich emisyjność może się różnić. Przy wartościach rzeczywistych dane muszą odpowiadać metodologii CBAM i pozwalać powiązać emisje z właściwą instalacją, procesem produkcyjnym oraz wytwarzanymi w nim towarami. Jeżeli importer nie potrafi ustalić, z której instalacji pochodzi dana partia lub kategoria towaru, prawidłowe wykorzystanie danych staje się znacznie trudniejsze. Dlatego identyfikacja miejsca produkcji powinna być jednym z pierwszych elementów wymaganych od dostawcy.
Dane dotyczące produktu
Kolejna grupa informacji dotyczy samych towarów. Potrzebny jest przede wszystkim właściwy kod CN, ponieważ CBAM posługuje się klasyfikacją towarową, a nie nazwami handlowymi czy numerami SKU stosowanymi w sklepie. Należy również wiedzieć, jakiej ilości produkcji dotyczą przekazane informacje, jaki okres obejmują obliczenia oraz jaki proces produkcyjny zastosowano. W zależności od sektora różne sposoby wytwarzania podobnego towaru mogą prowadzić do istotnych różnic w emisjach, dlatego producent nie powinien ograniczać się do podania jednej średniej wartości dla całego katalogu produktów, jeżeli nie odpowiada ona rzeczywistemu sposobowi produkcji danych towarów.
Dane muszą też dawać możliwość powiązania informacji produkcyjnych z towarem, który faktycznie jest importowany do Unii Europejskiej. Nie należy jednak mylić tego z koniecznością liczenia emisji dla każdego osobnego numeru magazynowego w sklepie internetowym. CBAM operuje przede wszystkim kategoriami towarów, kodami CN, instalacjami i procesami produkcyjnymi. Jeżeli kilka wariantów handlowych pochodzi z tego samego procesu i należy do tej samej właściwej kategorii, sposób przypisywania danych może wyglądać inaczej niż struktura SKU w systemie sprzedażowym importera. Dlatego dział zakupów powinien połączyć informacje handlowe od dostawcy z klasyfikacją celną oraz dokumentacją produkcyjną, zamiast próbować przenieść strukturę własnego katalogu jeden do jednego do kalkulacji CBAM.
Dane dotyczące emisji
Najbardziej oczywistym elementem są informacje dotyczące emisji wbudowanych, ale również tutaj sama pojedyncza liczba nie wystarcza. Producent powinien przekazać dane pozwalające określić emisje zgodnie z metodologią właściwą dla danego towaru. Znaczenie mają przede wszystkim emisje bezpośrednie związane z procesem produkcji, a w przypadkach, w których przepisy tego wymagają, również emisje pośrednie. Zakres nie jest identyczny dla wszystkich kategorii objętych CBAM, dlatego importer powinien unikać stosowania jednego uproszczonego schematu wobec wszystkich producentów bez uwzględnienia specyfiki danego sektora i towaru.
Warto również zwrócić uwagę na jednostki i sposób prezentacji danych. Otrzymanie informacji, że fabryka wyemitowała w danym roku określoną liczbę ton CO₂, nie daje jeszcze odpowiedzi na pytanie o szczególne emisje wbudowane przypisane do towaru importowanego przez Twoją firmę. Potrzebna jest możliwość przejścia od danych dotyczących instalacji i procesów do wartości odnoszących się do określonych wytwarzanych towarów. Jeśli producent korzysta z kilku procesów produkcyjnych albo wytwarza szeroki asortyment, sposób przypisywania emisji nabiera szczególnego znaczenia. To właśnie dlatego raport środowiskowy całej fabryki może być przydatny w innych obszarach, ale nadal nie wystarczać do zastosowania jako źródło wartości rzeczywistych w CBAM.
Dane dotyczące prekursorów
W przypadku towarów złożonych istotnym elementem kalkulacji mogą być prekursory, czyli materiały wejściowe objęte metodologią CBAM, których emisje należy odpowiednio uwzględnić przy ustalaniu emisji wbudowanych produktu końcowego. To obszar, w którym rozmowa z dostawcą często staje się bardziej wymagająca, ponieważ producent gotowego wyrobu może sam kupować prekursory od innych fabryk i nie posiadać od razu pełnych danych dotyczących ich emisji. W efekcie problem informacyjny zaczyna przesuwać się w górę łańcucha dostaw. Jeżeli importer dowiaduje się o tym dopiero pod koniec procesu, zdobycie kompletnych informacji może być znacznie trudniejsze.
Dlatego już na początku warto ustalić, czy w procesie produkcyjnym występują prekursory istotne z punktu widzenia CBAM, w jakich ilościach są wykorzystywane i jakie dane producent posiada na ich temat. W zależności od właściwej metodologii znaczenie mogą mieć przypisane im emisje oraz sposób uwzględnienia ich w kalkulacji końcowej. Nie należy przy tym oczekiwać, że dział handlowy chińskiej fabryki będzie znał te informacje z pamięci. Często potrzebne jest zaangażowanie osób odpowiedzialnych za produkcję, zakupy surowców i dane środowiskowe. Dla importera jest to kolejny powód, aby nie rozpoczynać pozyskiwania informacji dopiero wtedy, gdy zbliża się termin wykonania obowiązków CBAM.
Metodologia i dokumenty źródłowe
Wartość „1,8 t CO₂ na tonę produktu” może wyglądać konkretnie, ale bez informacji o sposobie jej uzyskania nadal niewiele mówi. Importer powinien wiedzieć, według jakiej metodologii wykonano obliczenie, jaki okres przyjęto, jakie źródła emisji uwzględniono i na jakich danych operacyjnych oparto wynik. Znaczenie mogą mieć między innymi dane dotyczące zużycia paliw, energii, wielkości produkcji, prekursorów i sposobu przypisania emisji pomiędzy różne towary. Jeżeli producent korzystał z własnego kalkulatora środowiskowego albo raportu przygotowanego według innego standardu, trzeba sprawdzić, czy wynik rzeczywiście odpowiada wymaganiom metodologii CBAM.
Dokumentacja jest szczególnie istotna wtedy, gdy importer chce zastosować wartości rzeczywiste. W takim przypadku dane muszą spełniać odpowiednie wymagania i, tam gdzie przewidują to przepisy, podlegać weryfikacji. Weryfikator nie ocenia wyłącznie końcowej liczby, ale również dane, systemy, metody i dokumentację, na których oparto obliczenia. Brak wystarczających materiałów źródłowych może więc uniemożliwić skuteczną weryfikację wyniku, a tym samym jego zastosowanie jako wartości rzeczywistej. Dla przedsiębiorcy oznacza to, że przy ocenie informacji od dostawcy trzeba patrzeć nie tylko na sam rezultat, ale również na możliwość jego udokumentowania. Dobrze przygotowany producent powinien być w stanie wyjaśnić, skąd pochodzi wartość, jak została policzona i jakie materiały pozwalają prześledzić proces jej ustalenia.
Informacje dotyczące ceny emisji zapłaconej poza UE
Osobną kategorią informacji jest cena emisji rzeczywiście zapłacona w państwie trzecim. Ma ona znaczenie wtedy, gdy upoważniony zgłaszający chce uwzględnić ją przy ustalaniu liczby certyfikatów CBAM, które należy umorzyć. Sam fakt, że w danym państwie funkcjonuje system opłat, podatków czy handlu emisjami, nie oznacza jeszcze automatycznie, że zobowiązanie można odpowiednio zmniejszyć. Trzeba być w stanie wykazać, że cena odnosząca się do deklarowanych emisji została rzeczywiście poniesiona. Należy również uwzględnić rabaty, zwroty, rekompensaty lub inne formy kompensacji, które zmniejszyły faktycznie poniesioną cenę emisji.
Dlatego warto zapytać producenta nie tylko o nominalną stawkę obowiązującą w jego kraju czy regionie, ale również o dokumenty pozwalające wykazać faktycznie poniesioną cenę oraz jej związek z emisjami wbudowanymi w importowany towar. Jeżeli importer zamierza wykorzystać tę informację przy rozliczeniu, dokumentacja powinna być kompletowana na bieżąco, a nie odtwarzana wiele miesięcy później. Dla przedsiębiorcy może to być istotny element kosztowy, szczególnie przy większym wolumenie importu. Jednocześnie jest to obszar, w którym warto zachować szczególną ostrożność: samo zapewnienie dostawcy, że ponosi on koszty związane z emisjami, nie jest wystarczającą podstawą do automatycznego zmniejszenia liczby certyfikatów CBAM do umorzenia.
Dostawca przesłał Excel z emisjami. Czy możesz go użyć?
Sam fakt, że dostawca przesłał arkusz z wartościami emisji, nie oznacza jeszcze, że masz dane, które można bezpiecznie potraktować jako wartości rzeczywiste na potrzeby CBAM. To jedna z najczęstszych pułapek po stronie importerów. Producent może wpisać do pliku wartość wyrażoną w tonach CO₂ na tonę produktu, dodać nazwę fabryki i okres rozliczeniowy, a całość na pierwszy rzut oka może wyglądać profesjonalnie. Problem pojawia się wtedy, gdy nie wiadomo, skąd ta liczba pochodzi, jakie dane zostały wykorzystane, czy obliczenia wykonano według metodologii CBAM i czy wartość rzeczywiście odnosi się do właściwej instalacji, procesu produkcyjnego oraz towarów objętych importem. W takiej sytuacji Excel jest jedynie nośnikiem informacji, a nie dowodem na to, że spełnione zostały wymagania dotyczące wartości rzeczywistych.
Trzeba więc rozróżnić dwie zupełnie różne sytuacje. Pierwsza to „dostawca podał jakąś wartość emisji”. Druga to „posiadam dane rzeczywiste spełniające wymogi CBAM”. W tym drugim przypadku znaczenie ma nie tylko wynik, ale również cały proces jego powstania. Powinno być jasne, jakiej instalacji dotyczą dane, jaki okres obejmują, jakie procesy produkcyjne uwzględniono, jakie źródła emisji brano pod uwagę, w jaki sposób przypisano emisje do wytwarzanych towarów oraz jakie dane źródłowe stoją za kalkulacją. Jeżeli producent przygotował wynik według innego standardu, na potrzeby raportu ESG, śladu węglowego produktu albo wewnętrznych celów środowiskowych, nie oznacza to automatycznie, że taki wynik można zastosować w CBAM. Dla importera najważniejsze jest nie to, czy plik wygląda wiarygodnie, lecz czy dane odpowiadają metodologii wymaganej przez przepisy.
Kiedy potrzebna jest niezależna weryfikacja?
Jeżeli importer chce wykorzystać wartości rzeczywiste, kluczowe staje się spełnienie wymogów dotyczących ich weryfikacji. W okresie docelowym CBAM deklarowane emisje oparte na wartościach rzeczywistych podlegają zasadom weryfikacji przewidzianym dla tego systemu. Weryfikacja nie polega na prostym sprawdzeniu, czy liczby w arkuszu sumują się poprawnie. Obejmuje ocenę tego, w jaki sposób dane powstały, z jakich systemów i dokumentów pochodzą, jak wygląda proces produkcyjny oraz czy emisje zostały prawidłowo powiązane z właściwą instalacją i towarami. Znaczenie mają więc zarówno dane techniczne, jak i sposób ich zbierania, przetwarzania i przypisywania.
Rolą akredytowanego weryfikatora jest sprawdzenie, czy dane rzeczywiste mogą zostać uznane za wiarygodne w świetle wymogów CBAM. W praktyce oznacza to analizę instalacji, procesów produkcyjnych, metod kalkulacji, danych źródłowych i dokumentacji, na której oparto wynik. Jeżeli producent przekazuje jedynie końcową wartość bez możliwości pokazania, jak została obliczona, skuteczna weryfikacja może być niemożliwa, a tym samym wykorzystanie tej liczby jako wartości rzeczywistej staje się problematyczne. Dla importera oznacza to konieczność zadawania pytań wcześniej, a nie dopiero wtedy, gdy arkusz już trafi do osoby odpowiedzialnej za rozliczenie. Im wcześniej wiadomo, że dostawca nie ma odpowiedniej dokumentacji, tym łatwiej zdecydować, czy próbować uporządkować dane, czy oprzeć rozliczenie na wartościach domyślnych.
Wartości domyślne czy dane rzeczywiste — co bardziej się opłaca?
Z biznesowego punktu widzenia pytanie nie powinno brzmieć wyłącznie „która metoda jest prostsza?”, ale przede wszystkim „która metoda daje lepszy wynik kosztowy przy akceptowalnym poziomie ryzyka i nakładu pracy?”. Wartości domyślne są oficjalnym elementem systemu CBAM i mogą być stosowane zgodnie z zasadami przewidzianymi dla danego rodzaju towaru. Ich przewagą jest to, że nie wymagają od importera budowania całego procesu pozyskiwania wartości rzeczywistych od konkretnej fabryki. Jeżeli dostawca nie posiada danych, nie współpracuje przy ich przygotowaniu albo nie jest gotowy na wymaganą weryfikację, wartości domyślne mogą być operacyjnie prostszym rozwiązaniem.
Dane rzeczywiste mogą natomiast dawać przewagę ekonomiczną wtedy, gdy rzeczywista emisyjność producenta jest niższa od właściwej wartości domyślnej. W takim przypadku poprawnie ustalone i zweryfikowane dane mogą ograniczyć liczbę certyfikatów CBAM potrzebnych do rozliczenia importu. Trzeba jednak uwzględnić koszt pozyskania informacji, współpracy z dostawcą, przygotowania dokumentacji i weryfikacji. Dlatego odpowiedź na pytanie, co bardziej się opłaca, nie jest identyczna dla każdego importera. Przy niewielkim wolumenie różnica może być mało istotna, natomiast przy dużych i regularnych dostawach nawet niewielka różnica w emisyjności może istotnie wpływać na koszt całego produktu. W firmie planującej wzrost skali importu warto więc porównywać oba scenariusze nie tylko regulacyjnie, ale również finansowo.
Dlaczego brak danych od dostawcy może podnieść koszt importu?
Wartości domyślne są ustalane w sposób, który ma zapewniać spójność i integralność systemu CBAM, a ich konstrukcja nie musi odpowiadać rzeczywistej emisyjności konkretnej fabryki. Jeżeli producent korzysta z nowoczesnej technologii, niskoemisyjnych źródeł energii albo bardziej efektywnego procesu produkcyjnego, jego rzeczywiste emisje mogą być niższe od wartości domyślnej przypisanej do danego towaru i państwa eksportu. W takim przypadku brak prawidłowych danych rzeczywistych oznacza, że importer nie może wykorzystać przewagi emisyjnej swojego dostawcy. Skutkiem może być wyższa liczba certyfikatów CBAM do umorzenia, a więc również wyższy całkowity koszt sprowadzanego towaru.
Ten mechanizm ma szczególne znaczenie przy dużych wolumenach i niskich marżach. Różnica, która przy pojedynczej dostawie wydaje się niewielka, przy regularnym imporcie może przełożyć się na zauważalny koszt roczny. Dlatego przygotowanie dostawcy do CBAM powinno być brane pod uwagę przy porównywaniu ofert. Producent z nieco wyższą ceną jednostkową, ale z dobrze udokumentowaną i niską emisyjnością, może w całkowitym rachunku okazać się bardziej konkurencyjny niż tańsza fabryka, która nie potrafi przekazać danych nadających się do weryfikacji. Brak danych nie zawsze oznacza wyższy koszt, ponieważ wysokoemisyjny producent może wypaść inaczej na tle wartości domyślnej, ale w przypadku efektywnych zakładów niewykorzystanie rzeczywistych emisji może pozbawić importera realnej przewagi kosztowej.
Jak przekonać chińskiego dostawcę do przekazywania danych CBAM?
Jeżeli producent ignoruje kolejne wiadomości dotyczące CBAM, problem często nie wynika wyłącznie z braku dobrej woli. Dla chińskiego dostawcy europejskie wymagania mogą być niejasne, a samo hasło „CBAM” może niewiele mówić osobie handlowej, która na co dzień zajmuje się ceną, terminami produkcji i logistyką. Dlatego znacznie skuteczniejsze od ogólnych próśb jest przekazanie jasnej instrukcji: jakich danych oczekujesz, jakiej instalacji i towarów dotyczą, za jaki okres mają zostać przygotowane oraz w jakim terminie powinny trafić do Twojej firmy. Im mniej miejsca pozostawisz na interpretację, tym mniejsze ryzyko, że w odpowiedzi otrzymasz przypadkowy raport środowiskowy albo arkusz przygotowany według innego standardu. Warto również jasno wyjaśnić, że brak prawidłowych danych może wpłynąć na sposób rozliczenia CBAM, koszt importu i ocenę dalszej współpracy. Z perspektywy producenta taki komunikat jest znacznie bardziej konkretny niż samo odwołanie do europejskich regulacji.
W wielu firmach skuteczne okazuje się również przeniesienie tematu z poziomu księgowości lub compliance do działu zakupów. Nie jest to wymóg prawny, lecz praktyczny sposób zwiększenia znaczenia sprawy w relacji z dostawcą. Gdy producent widzi, że dane CBAM są powiązane z kolejnymi zamówieniami, negocjacją ceny i oceną jego pozycji jako partnera handlowego, temat przestaje być traktowany jak dodatkowy dokument administracyjny. Jeżeli osoba kontaktowa po stronie fabryki nie reaguje, warto eskalować sprawę do jej przełożonego, kierownika sprzedaży, osoby odpowiedzialnej za klientów europejskich albo innej osoby decyzyjnej. Nie chodzi o tworzenie konfliktu, lecz o dotarcie do kogoś, kto może zaangażować dział techniczny, produkcję lub osoby odpowiedzialne za dane środowiskowe. Przy większych kontraktach właśnie taka eskalacja często decyduje o tym, czy temat zostanie rozwiązany.
Jak zabezpieczyć się w umowie z chińskim dostawcą?
Najlepszy moment na rozwiązanie problemu z danymi CBAM jest przed pojawieniem się pierwszego opóźnienia. Jeżeli firma regularnie sprowadza towary objęte mechanizmem, wymagania dotyczące danych powinny stać się jednym z elementów standardowych warunków współpracy z producentem. Można je wprowadzić do umowy ramowej, warunków zakupu, zamówienia albo osobnego aneksu, w zależności od sposobu organizacji relacji handlowej. Kluczowe jest to, aby obowiązek nie ograniczał się do ogólnego zdania typu „dostawca dostarczy dane CBAM”. Taki zapis jest zbyt nieprecyzyjny, aby skutecznie zarządzać opóźnieniami, błędami i procesem weryfikacji. Znacznie lepiej określić zakres informacji, terminy, zasady współpracy oraz konsekwencje niewykonania uzgodnionych obowiązków.
Trzeba przy tym pamiętać, że postanowienia umowne nie zmieniają samego systemu CBAM. Producent nie staje się przez nie podmiotem odpowiedzialnym wobec organów UE za deklarację składaną przez upoważnionego zgłaszającego. Umowa służy przede wszystkim do uporządkowania obowiązków między stronami i stworzenia narzędzi pozwalających importerowi reagować, gdy dostawca nie współpracuje. Skuteczność konkretnych zapisów zależy od prawa właściwego dla kontraktu, jego konstrukcji i sposobu określenia odpowiedzialności. Przy umowie z chińskim kontrahentem warto dlatego osobno ustalić prawo właściwe, sposób rozstrzygania sporów oraz właściwe miejsce postępowania lub arbitrażu. Nawet dobrze napisana klauzula dotycząca CBAM ma ograniczoną wartość, jeżeli jej późniejsze wyegzekwowanie jest w praktyce bardzo trudne.
Obowiązek przekazywania danych CBAM
Podstawowym postanowieniem powinien być jasny obowiązek przekazywania informacji potrzebnych do wykonania obowiązków CBAM. Warto określić, że dane mają dotyczyć właściwej instalacji, odpowiedniego okresu objętego kalkulacją, procesu produkcyjnego oraz towarów objętych dostawą. Jeżeli firma planuje korzystać z wartości rzeczywistych, umowa może również zobowiązywać producenta do dostarczenia informacji i dokumentacji potrzebnej do ustalenia danych zgodnie z metodologią CBAM oraz do współpracy podczas ich wymaganej weryfikacji. Dzięki temu dostawca od początku wie, że obowiązek nie kończy się na przesłaniu jednej wartości w arkuszu, lecz obejmuje zestaw danych pozwalających prawidłowo przejść przez cały proces.
Dobrze jest również przewidzieć obowiązek aktualizacji informacji. Emisyjność instalacji może się zmieniać wraz ze zmianą technologii, paliw, prekursorów, źródeł energii czy sposobu organizacji produkcji. Dane z wcześniejszego okresu nie powinny więc być automatycznie traktowane jako nadal aktualne. Umowa może zobowiązywać producenta do informowania o zmianach, które mogą mieć istotny wpływ na wcześniej przekazane dane, oraz do dostarczania kolejnych zestawów informacji w uzgodnionych okresach. Z perspektywy firmy zwiększającej skalę importu takie rozwiązanie jest znacznie bezpieczniejsze niż każdorazowe rozpoczynanie całego procesu od początku.
Termin przekazania informacji
Sam obowiązek przekazania danych ma niewielką wartość, jeżeli nie wiadomo, kiedy powinien zostać wykonany. Termin powinien być na tyle wczesny, aby importer miał czas na sprawdzenie kompletności informacji, zadanie dodatkowych pytań oraz przeprowadzenie wymaganej weryfikacji. W praktyce warto rozważyć dwa odrębne terminy: pierwszy na przekazanie podstawowego zestawu danych, drugi na udzielenie odpowiedzi na pytania, uzupełnienie braków i współpracę podczas weryfikacji. Taki model lepiej odpowiada temu, jak wygląda praca z wartościami rzeczywistymi, ponieważ pierwsza wersja danych nie zawsze okazuje się kompletna.
Nie warto wiązać obowiązku dostawcy dopiero z końcowym terminem ustawowym dotyczącym deklaracji CBAM. Jeżeli producent prześle dokumentację bardzo późno, każda nieścisłość może stać się problemem, którego nie da się już spokojnie wyjaśnić. Znacznie lepiej określić terminy odpowiednio wcześniej i zbudować procedurę przypomnienia oraz eskalacji. Dzięki temu dział zakupów nie musi przy każdym opóźnieniu ustalać od początku, jak długo czekać i kiedy włączyć kolejne osoby do rozmowy. Przy większej liczbie dostawców standaryzacja terminów pozwala również szybko zobaczyć, którzy producenci są rzeczywiście przygotowani do regularnej współpracy w zakresie CBAM.
Obowiązek współpracy podczas weryfikacji
Jeżeli importer chce korzystać z wartości rzeczywistych, samo przekazanie arkusza z danymi nie wystarczy. Weryfikacja wartości rzeczywistych wymaga możliwości zbadania danych, metod i dowodów stanowiących podstawę kalkulacji, a w zależności od przypadku może również wymagać dodatkowych wyjaśnień oraz działań dotyczących instalacji. Dlatego umowa z producentem powinna przewidywać obowiązek współpracy z akredytowanym weryfikatorem CBAM. Może on obejmować zapewnienie weryfikatorowi dostępu do informacji i dokumentacji niezbędnej do przeprowadzenia wymaganej weryfikacji, udzielanie odpowiedzi na pytania oraz wskazanie osób odpowiedzialnych po stronie zakładu.
Takie rozwiązanie pozwala również lepiej chronić poufność producenta. Nie wszystkie materiały źródłowe muszą trafiać bezpośrednio do importera. Część z nich może być udostępniana weryfikatorowi w zakresie niezbędnym do przeprowadzenia jego pracy. Ma to znaczenie szczególnie wtedy, gdy dokumentacja zawiera dane dotyczące receptur, zużycia surowców, warunków technologicznych czy innych informacji stanowiących tajemnicę przedsiębiorstwa. Dobrze skonstruowana umowa powinna więc z jednej strony zapewniać możliwość prawidłowej weryfikacji, a z drugiej jasno określać zasady ochrony informacji poufnych.
Prawo do weryfikacji i audytu danych CBAM
W umowie warto przewidzieć również osobne uprawnienia związane z weryfikacją danych. Nie chodzi o stworzenie importerowi nieograniczonego prawa do kontrolowania chińskiej fabryki, lecz o zapewnienie, że producent będzie współpracował w zakresie niezbędnym do potwierdzenia wartości rzeczywistych. Dostawca może zostać zobowiązany do współpracy z akredytowanym weryfikatorem, wskazania właściwej instalacji i osób odpowiedzialnych za dane, zapewnienia dostępu do potrzebnych informacji oraz zachowania dokumentacji przez uzgodniony okres. Warto również przewidzieć obowiązek informowania importera o zmianach, które mogą mieć istotny wpływ na wcześniej przekazane dane lub wynik kalkulacji emisji.
Takie postanowienie powinno być możliwie precyzyjne. Zbyt szerokie prawo „audytu fabryki” może być trudne do zaakceptowania przez producenta i niepotrzebnie ingerować w jego informacje handlowe. Znacznie praktyczniejsze jest powiązanie uprawnień z konkretnym celem: wykonaniem obowiązków CBAM i przeprowadzeniem wymaganej weryfikacji wartości rzeczywistych. W umowie można również określić zasady wcześniejszego powiadomienia, zakres dostępu, obowiązki dotyczące poufności oraz sposób postępowania w sytuacji, gdy weryfikator potrzebuje dodatkowych materiałów. Dzięki temu proces nie zaczyna się od negocjowania dostępu do informacji dopiero wtedy, gdy termin rozliczenia zaczyna wywierać presję na obie strony.
Odpowiedzialność za dane błędne lub przekazane po terminie
Jeżeli brak danych albo ich niska jakość może powodować dodatkowe koszty po stronie importera, warto rozważyć odpowiednie mechanizmy odpowiedzialności kontraktowej. Mogą one dotyczyć sytuacji, w której dostawca przekazał dane nieprawdziwe, nierzetelne lub niezgodne z uzgodnionymi wymaganiami, jeżeli naruszenie można przypisać dostawcy. Podobnie można uregulować przypadki istotnego opóźnienia, które uniemożliwiło wykorzystanie danych w planowany sposób. Zakres odpowiedzialności powinien być jednak opisany precyzyjnie i zgodnie z prawem właściwym dla kontraktu. Nie każde opóźnienie automatycznie powoduje szkodę, a nie każdy dodatkowy koszt związany z CBAM można bezpośrednio przypisać zachowaniu producenta.
Z biznesowego punktu widzenia często praktyczniejsza od późniejszego dochodzenia pełnego zwrotu kosztów jest odpowiednio skonstruowana formuła korekty ceny zakupu. Można na przykład powiązać ją z określonym skutkiem zawinionego niedostarczenia danych albo innym mierzalnym naruszeniem uzgodnionych obowiązków. Takie mechanizmy powinny być jednak przygotowane z uwzględnieniem prawa właściwego dla konkretnej umowy i rzeczywistego modelu rozliczeń między stronami. Najważniejsze jest, aby od początku było wiadomo, kto ponosi ekonomiczne skutki sytuacji, w której producent nie wykonuje uzgodnionych obowiązków informacyjnych.
Wstrzymanie zamówień, zmiana ceny lub zmiana dostawcy
Jeżeli producent uporczywie nie przekazuje danych albo nie chce współpracować przy wymaganej weryfikacji, importer powinien mieć możliwość reagowania również na poziomie handlowym. Najbezpieczniejszym rozwiązaniem może być wstrzymanie składania nowych zamówień do czasu uporządkowania sytuacji, a jeżeli pozwala na to umowa — również określonych dalszych świadczeń wynikających z trwającej współpracy. Inną możliwością jest renegocjacja ceny, jeżeli brak danych wpływa na ekonomiczny wynik importu. W skrajnych przypadkach firma może zdecydować się na zmianę dostawcy, szczególnie wtedy, gdy problem powtarza się i zaczyna wpływać na rentowność całej kategorii produktów.
Trzeba jednak wyraźnie oddzielić te działania od sankcji wynikających z samego CBAM. Wstrzymanie nowych zamówień, zmiana ceny czy zakończenie współpracy są decyzjami kontraktowymi i biznesowymi, a nie automatyczną konsekwencją przewidzianą przez przepisy CBAM wobec chińskiego producenta. Ich celem jest ochrona interesu importera i ograniczenie ryzyka w łańcuchu dostaw. Dla średniej firmy planującej dalszą ekspansję może to mieć duże znaczenie, ponieważ brak przygotowania jednego strategicznego dostawcy może z czasem wpływać nie tylko na pojedyncze rozliczenie, ale również na marżę, dostępność towaru i możliwość skalowania sprzedaży na kolejnych rynkach.
5 błędów, których nie należy popełniać, gdy dostawca nie daje danych
Brak danych od producenta zwykle nie jest problemem, który rozwiązuje się jedną wiadomością. Znacznie częściej wymaga serii decyzji: sprawdzenia zakresu CBAM, oceny dostępnych danych, wyboru właściwej metody wykazania emisji i ustalenia, czy dalsza współpraca z dostawcą ma sens. W tym procesie łatwo jednak pójść na skróty. Niektóre z nich mogą wyglądać rozsądnie operacyjnie, ale później tworzą dodatkowe ryzyko regulacyjne albo kosztowe. Dlatego warto znać pięć błędów, które pojawiają się najczęściej.
Błąd 1. Samodzielne szacowanie emisji i przedstawianie ich jako rzeczywistych
Importer nie powinien tworzyć własnych wartości emisji na podstawie średnich branżowych, danych z internetu, informacji od innego producenta czy prostego przeliczenia zużycia energii i przedstawiać takiego wyniku jako rzeczywistych emisji konkretnej instalacji. Wartości rzeczywiste mają określoną podstawę metodologiczną i muszą być powiązane z właściwą instalacją, procesem produkcyjnym oraz wytwarzanymi towarami. Jeżeli producent nie dostarcza danych pozwalających przeprowadzić takie obliczenia zgodnie z wymaganiami CBAM, rozwiązaniem nie jest stworzenie własnej liczby, która „wydaje się rozsądna”.
W systemie docelowym funkcjonują wartości domyślne Komisji Europejskiej i to właśnie one mogą stanowić właściwą podstawę ustalenia emisji w przypadkach przewidzianych przez przepisy. Jeżeli firma chce korzystać z wartości rzeczywistych, powinna zadbać o dane spełniające odpowiednie wymagania oraz o ich weryfikację tam, gdzie jest ona wymagana. Z biznesowego punktu widzenia może być kuszące, aby „uzupełnić brak” własnym szacunkiem i zamknąć temat, ale w praktyce tylko przenosi to problem na późniejszy etap.
Błąd 2. Przyjmowanie dowolnego arkusza producenta bez sprawdzenia metodologii
Drugim częstym błędem jest założenie, że skoro dostawca przesłał tabelę z emisjami, to problem został rozwiązany. Arkusz może zawierać nazwę produktu, wartość CO₂ i nawet podpis osoby odpowiedzialnej po stronie fabryki, ale nadal nie wiadomo, czy wynik został przygotowany zgodnie z metodologią CBAM. Może to być kalkulacja śladu węglowego produktu wykonana według innego standardu, dane całej grupy kapitałowej albo wynik odnoszący się do innej instalacji niż ta, z której pochodzi importowany towar. Format pliku nie mówi nic o jakości i przydatności zawartych w nim informacji.
Zanim potraktujesz dane jako rzeczywiste, trzeba sprawdzić ich podstawę. Powinno być możliwe ustalenie właściwej instalacji, odpowiedniego okresu kalkulacji, procesu produkcyjnego, kategorii towaru i źródeł danych wykorzystanych do obliczeń. Tam, gdzie wymagana jest weryfikacja wartości rzeczywistych, konieczna jest również możliwość zbadania metod, dowodów i dokumentacji stojących za końcowym wynikiem. Innymi słowy, ważniejsza od samego Excela jest odpowiedź na pytanie, jak powstały wpisane do niego liczby.
Błąd 3. Czekanie z pozyskiwaniem danych do końca okresu rozliczeniowego
Pozyskanie prawidłowych danych od zagranicznego producenta potrafi zająć znacznie więcej czasu, niż zakłada importer. Pierwsza odpowiedź często jest niepełna, po jej sprawdzeniu pojawiają się kolejne pytania, a handlowiec po stronie dostawcy musi przekazać temat do działu technicznego lub środowiskowego. Jeżeli importer zamierza wykorzystać wartości rzeczywiste, dochodzi do tego konieczność przygotowania danych zgodnych z metodologią CBAM oraz przeprowadzenia wymaganej weryfikacji. Cały proces może więc wymagać kilku etapów współpracy. Rozpoczęcie go pod koniec okresu oznacza, że każde opóźnienie po stronie producenta ogranicza dostępne możliwości.
Znacznie bezpieczniej jest traktować CBAM jako stały element procesu zakupowego. Dane należy zamawiać odpowiednio wcześnie, a następnie kontrolować ich kompletność i aktualność. Dzięki temu firma ma czas na wyjaśnienie rozbieżności, uzupełnienie braków, przeprowadzenie weryfikacji lub zmianę sposobu ustalenia emisji. Ma również większą siłę negocjacyjną wobec dostawcy, ponieważ może powiązać przekazanie informacji z kolejnymi zamówieniami zamiast próbować wymusić reakcję wtedy, gdy towary są już potrzebne do utrzymania sprzedaży.
Błąd 4. Zakładanie, że import z Chin jest zwolniony z CBAM
Sam fakt, że towary pochodzą z Chin, nie wyłącza ich z CBAM. Kluczowe znaczenie ma przede wszystkim ich klasyfikacja według kodu CN, zakres towarowy mechanizmu, pochodzenie w zakresie przewidzianych przepisami wyłączeń oraz skala importu. Dlatego pierwszym etapem powinno być prawidłowe sprawdzenie produktu, a nie założenie, że określony kierunek handlowy automatycznie znajduje się poza mechanizmem. W praktyce przedsiębiorcy mogą przeoczyć CBAM szczególnie wtedy, gdy sprzedają gotowe produkty i nie kojarzą ich bezpośrednio z sektorami takimi jak stal czy aluminium.
Problem może pojawić się również przy szybko rosnącej firmie, która jeszcze niedawno sprowadzała niewielkie ilości towaru, ale wraz z ekspansją znacząco zwiększyła wolumen zakupów. To, że CBAM nie tworzył wcześniej istotnego obowiązku, nie oznacza, że sytuacja pozostanie taka sama przy kilkukrotnie większym imporcie. Dlatego klasyfikację i wolumen warto monitorować regularnie, szczególnie przed rozpoczęciem sprzedaży nowych kategorii produktów lub zwiększeniem skali zamówień z Chin.
Błąd 5. Ignorowanie obowiązku uzyskania odpowiedniego statusu importera
Dane emisyjne są tylko jednym elementem systemu. Firma powinna równolegle sprawdzić, czy musi posiadać status upoważnionego zgłaszającego CBAM. W przypadku towarów innych niż wodór i energia elektryczna szczególne znaczenie ma przekroczenie rocznego progu 50 ton masy netto. Dla wodoru i energii elektrycznej ten próg masowy nie ma zastosowania. Jeżeli firma podlega wymogowi autoryzacji, nie wystarczy samo posiadanie prawidłowych danych od producenta. Trzeba również spełnić wymagania dotyczące statusu podmiotu dokonującego importu.
Uzyskanie statusu upoważnionego zgłaszającego powinno nastąpić odpowiednio wcześniej, ponieważ nie jest to formalność wykonywana równolegle z odprawą konkretnej przesyłki. To szczególnie ważne w firmach, w których odpowiedzialność za zakupy, odprawę celną i compliance jest rozproszona. Dział zakupów może negocjować dane z producentem, logistyka organizować kolejne dostawy, a nikt nie sprawdza, czy przedsiębiorstwo jest właściwie przygotowane formalnie do importu w systemie docelowym CBAM. Dlatego kwestie autoryzacji i danych od dostawcy powinny być kontrolowane równolegle. Jedno nie zastępuje drugiego.
Chiński dostawca nadal odmawia współpracy — jakie masz opcje?
Jeżeli mimo jasnych instrukcji, terminów i eskalacji producent nadal nie przekazuje danych, trzeba przestać traktować problem wyłącznie jako brak dokumentu. Na tym etapie masz do czynienia z decyzją zakupową i finansową. Dostawca pokazuje, że nie jest w stanie albo nie chce spełnić wymagań, które wpływają na koszt i bezpieczeństwo Twojego importu. Nie zawsze oznacza to konieczność natychmiastowego zakończenia współpracy, ale powinno uruchomić porównanie dostępnych scenariuszy i ich wpływu na marżę.
Jednym z możliwych sposobów ustalenia emisji jest zastosowanie właściwych wartości domyślnych przewidzianych przez przepisy CBAM. Może to pozwolić kontynuować proces bez wartości rzeczywistych, ale przed podjęciem decyzji warto policzyć wpływ takiego wariantu na koszt importu. Jeżeli rzeczywista emisyjność producenta byłaby niższa od odpowiedniej wartości domyślnej, brak danych może oznaczać utratę potencjalnej korzyści. Jeżeli różnica jest niewielka, natomiast uzyskanie i weryfikacja danych generują wysokie koszty organizacyjne, przedsiębiorca może dojść do odmiennego wniosku. Decyzja powinna więc wynikać z kalkulacji, a nie z założenia, że jeden wariant zawsze jest lepszy.
Drugim rozwiązaniem jest ponowna negocjacja warunków współpracy. Jeżeli brak danych CBAM zwiększa koszty po stronie importera, można uwzględnić to podczas rozmów o cenie, warunkach płatności czy kolejnych wolumenach zakupowych. Szczególnie przy większych kontraktach dostawca może zmienić podejście, kiedy zobaczy, że problem informacyjny zaczyna wpływać na wartość zamówień. Można również uzależnić składanie kolejnych zamówień od wdrożenia przez producenta procedury przekazywania danych, co daje znacznie mocniejszy sygnał niż kolejne przypomnienie wysłane przez dział administracyjny.
Kolejną możliwością jest uwzględnienie kosztu CBAM bezpośrednio w kalkulacji zakupowej. Zamiast porównywać fabryki wyłącznie na podstawie ceny FOB czy kosztu dostawy, warto patrzeć na całkowity koszt sprowadzenia produktu do Unii Europejskiej. Jeżeli jeden producent oferuje niższą cenę, ale nie potrafi przekazać danych, podczas gdy drugi jest droższy, lecz posiada dobrze przygotowane i możliwe do zweryfikowania informacje o niskiej emisyjności, różnica w cenie zakupu nie musi odzwierciedlać rzeczywistej konkurencyjności obu ofert. CBAM powinien więc stopniowo wejść do modelu oceny dostawców.
Ostatecznym rozwiązaniem jest alternatywne źródło dostaw. Nie musi to oznaczać natychmiastowego zerwania współpracy. Firma może rozpocząć kwalifikację drugiego producenta, złożyć część nowych zamówień gdzie indziej albo ograniczać ekspozycję na dostawcę, który nie potrafi spełnić wymagań. Takie podejście jest szczególnie istotne przy produktach o dużym znaczeniu dla sprzedaży. Jeżeli cała kategoria zależy od jednej fabryki, która nie współpracuje w zakresie CBAM, problem regulacyjny zaczyna być jednocześnie ryzykiem ciągłości dostaw.
Co zrobić teraz? Krótka checklista dla importera
Na początek sprawdź prawidłowy kod CN i upewnij się, że dany towar rzeczywiście znajduje się w zakresie CBAM. Następnie policz łączną skalę importu i zweryfikuj, czy przekraczasz właściwy próg oraz czy potrzebujesz statusu upoważnionego zgłaszającego CBAM. Dopiero wtedy wyślij producentowi formalne i precyzyjne żądanie danych, wskazując właściwą instalację, okres kalkulacji, proces produkcyjny i zakres wymaganych informacji. Komisja Europejska udostępnia również ujednolicone wzory i materiały komunikacyjne przeznaczone do wymiany informacji pomiędzy operatorami instalacji a zgłaszającymi CBAM. W praktyce warto korzystać z takich formularzy zamiast budować własne, przypadkowe arkusze od zera.
Ustal konkretny termin pierwszej odpowiedzi oraz osobny czas na uzupełnienia i współpracę przy weryfikacji. Zachowuj korespondencję, otrzymane pliki i ustalenia dotyczące sposobu wykorzystania danych, aby firma miała uporządkowany zapis całego procesu. Następnie sprawdź, czy dla danego importu możliwe jest zastosowanie wartości rzeczywistych czy właściwych wartości domyślnych oraz porównaj wpływ obu wariantów na koszt CBAM. Na koniec zabezpiecz kolejne zamówienia kontraktowo: określ obowiązek przekazywania danych, terminy, zasady współpracy z weryfikatorem i biznesowe konsekwencje niewykonania tych obowiązków. Dzięki temu przy następnym imporcie proces nie będzie rozpoczynał się od zera.
FAQ — brak danych od chińskiego dostawcy a CBAM
Czy mogę rozliczyć CBAM bez danych od chińskiego producenta?
Brak danych rzeczywistych od producenta nie oznacza automatycznie, że wykonanie obowiązków CBAM staje się niemożliwe. W systemie docelowym przepisy przewidują możliwość ustalania emisji na podstawie wartości domyślnych określonych przez Komisję Europejską albo, jeżeli spełnione są odpowiednie warunki, na podstawie danych rzeczywistych. To oznacza, że importer nie musi zatrzymywać całego procesu tylko dlatego, że chińska fabryka nie odpowiada albo nie potrafi przygotować wymaganych informacji. Trzeba jednak sprawdzić, jaka metoda jest właściwa dla konkretnego towaru i rodzaju emisji oraz czy w danym przypadku można oprzeć się na odpowiedniej wartości domyślnej.
Nie należy przy tym traktować braku danych jako sytuacji neutralnej biznesowo. Jeżeli rzeczywista emisyjność producenta jest niższa od właściwej wartości domyślnej, brak możliwości wykorzystania danych rzeczywistych może zwiększyć liczbę certyfikatów CBAM potrzebnych do rozliczenia importu. Dlatego nawet jeżeli formalnie możliwe jest dalsze działanie bez danych z fabryki, warto policzyć ekonomiczny skutek takiego wariantu i potraktować zdolność dostawcy do przekazywania informacji jako jeden z elementów jego oceny.
Czy mogę sam oszacować emisję produktu?
Importer nie powinien samodzielnie tworzyć własnych wartości emisji na podstawie średnich branżowych, danych z internetu, informacji od innego producenta albo uproszczonych kalkulacji i przedstawiać ich jako rzeczywistych emisji konkretnej instalacji. Wartości rzeczywiste w CBAM nie są po prostu najlepszym możliwym oszacowaniem. Muszą wynikać z danych odnoszących się do właściwej instalacji, procesu produkcyjnego i wytwarzanych towarów oraz być ustalone zgodnie z odpowiednią metodologią. Jeżeli tych informacji nie ma, własna kalkulacja importera nie staje się automatycznie wartością rzeczywistą tylko dlatego, że została przygotowana starannie.
W praktyce należy rozróżnić analizę wewnętrzną od danych wykazywanych na potrzeby CBAM. Firma oczywiście może modelować potencjalne koszty, porównywać różne scenariusze czy szacować wpływ emisji na marżę. Takie kalkulacje są przydatne przy zakupach i budżetowaniu. Nie należy jednak utożsamiać ich z rzeczywistymi emisjami w rozumieniu CBAM. Jeżeli dane producenta nie spełniają wymagań, trzeba sprawdzić możliwość zastosowania właściwych wartości domyślnych zamiast próbować samodzielnie „odtworzyć” emisje fabryki.
Czy mogę wykorzystać dane przesłane w Excelu przez dostawcę?
Możesz wykorzystać arkusz jako źródło informacji, ale sam format pliku nie przesądza o tym, czy zawarte w nim liczby mogą zostać potraktowane jako wartości rzeczywiste CBAM. Najważniejsze jest to, co stoi za danymi. Trzeba wiedzieć, jakiej instalacji dotyczą, jaki okres obejmują, jaki proces produkcyjny uwzględniono, jakie towary są nimi objęte oraz według jakiej metodologii wykonano obliczenia. Jeżeli dostawca przesłał tylko końcową wartość CO₂ bez możliwości prześledzenia sposobu jej powstania, taki materiał może być niewystarczający.
Podobnie jest z kalkulacjami przygotowanymi wcześniej na potrzeby ESG, raportowania środowiskowego czy Product Carbon Footprint. Mogą być wartościowe z innych powodów, ale nie muszą odpowiadać wymaganiom CBAM. Jeżeli importer chce zastosować wartości rzeczywiste, znaczenie ma również możliwość przeprowadzenia wymaganej weryfikacji danych, metod i dokumentacji źródłowej. Dlatego najważniejsze pytanie nie brzmi „czy mam Excel?”, lecz „czy potrafię wykazać, skąd pochodzą liczby zapisane w tym Excelu i czy odpowiadają wymaganiom CBAM?”.
Kiedy można zastosować wartości domyślne CBAM?
Wartości domyślne są oficjalnym elementem systemu docelowego CBAM i są określane przez Komisję Europejską. Nie należy traktować ich wyłącznie jako awaryjnego rozwiązania na wypadek całkowitego braku danych. Przepisy określają zasady stosowania wartości domyślnych oraz warunki wykorzystania wartości rzeczywistych. Jeżeli importer chce zastosować dane rzeczywiste zamiast właściwej wartości domyślnej, informacje muszą zostać ustalone zgodnie z metodologią CBAM i spełnić wymagania dotyczące weryfikacji tam, gdzie jest ona wymagana.
Z biznesowego punktu widzenia warto porównać oba warianty. Wartość domyślna nie musi odpowiadać emisyjności konkretnej fabryki. Jeżeli producent ma relatywnie niskie emisje, wartości rzeczywiste mogą prowadzić do korzystniejszego wyniku kosztowego. Jeżeli zakład jest wysokoemisyjny, sytuacja może wyglądać inaczej. Dlatego nie warto zakładać z góry, że jedna metoda zawsze będzie tańsza. Najpierw trzeba sprawdzić, jakie rozwiązanie jest dopuszczalne dla konkretnego importu, a następnie policzyć jego wpływ na koszt CBAM.
Czy chiński producent ma obowiązek przekazywać mi dane?
Sam CBAM nie nakłada na chińskiego producenta takiego samego obowiązku wobec organów Unii Europejskiej, jaki spoczywa na upoważnionym zgłaszającym CBAM. Producent jest przede wszystkim źródłem informacji dotyczących instalacji, procesu produkcyjnego i emisji, ale nie składa rocznej deklaracji w imieniu polskiego importera. Dlatego brak odpowiedzi ze strony fabryki nie przenosi odpowiedzialności regulacyjnej na producenta i nie zwalnia importera z konieczności prawidłowego wykonania własnych obowiązków.
Sytuacja może jednak wyglądać inaczej na poziomie kontraktowym. Jeżeli w umowie, zamówieniu lub warunkach zakupu producent zobowiązał się do przekazywania danych CBAM, współpracy przy weryfikacji albo dostarczania określonej dokumentacji, brak tych informacji może stanowić naruszenie zobowiązań umownych. Skutki takiego naruszenia zależą od treści kontraktu i prawa właściwego. Z praktycznego punktu widzenia wielu producentów przekazuje takie dane, ponieważ bez nich utrzymanie sprzedaży na rynek UE może stać się trudniejsze. Właśnie dlatego warto wprowadzać wymagania CBAM do dokumentacji zakupowej, zamiast opierać się wyłącznie na dobrej woli dostawcy.
Kto odpowiada za błędne dane w deklaracji CBAM?
Wobec systemu CBAM kluczowa odpowiedzialność spoczywa na upoważnionym zgłaszającym CBAM, który składa deklarację i odpowiada za prawidłowe wykonanie wynikających z niej obowiązków, w tym wykazanie emisji i umorzenie wymaganej liczby certyfikatów. Chiński producent może dostarczyć błędne, niepełne albo niezgodne z metodologią informacje, ale sam ten fakt nie powoduje, że odpowiedzialność za deklarację automatycznie przechodzi na niego. Importer powinien więc posiadać proces pozwalający ocenić, czy otrzymane dane nadają się do wykorzystania.
Osobną kwestią jest odpowiedzialność kontraktowa producenta wobec importera. Jeżeli umowa przewiduje obowiązek przekazywania danych zgodnych z określonymi wymaganiami, a dostawca przekazuje informacje nierzetelne, nieprawdziwe lub niezgodne z uzgodnionym standardem, mogą powstać podstawy do zastosowania mechanizmów przewidzianych w kontrakcie. To jednak zależy od treści umowy, prawa właściwego i możliwości wykazania związku między naruszeniem a poniesionym kosztem. Dlatego odpowiedzialność regulacyjną i kontraktową należy traktować jako dwa odrębne zagadnienia.
Czy dane rzeczywiste muszą być zweryfikowane?
Jeżeli importer chce wykorzystać wartości rzeczywiste, musi uwzględnić wymagania dotyczące ich weryfikacji przewidziane w systemie docelowym CBAM. Weryfikacja nie ogranicza się do matematycznego sprawdzenia arkusza. Obejmuje ocenę danych, metod, systemów i dowodów stanowiących podstawę kalkulacji. W zależności od charakteru danych oraz procesu produkcyjnego może wymagać dodatkowych czynności weryfikacyjnych odnoszących się do konkretnej instalacji i sposobu wytwarzania towarów. Jej celem jest potwierdzenie, że przedstawione wartości mają odpowiednią podstawę i mogą zostać wykorzystane jako dane rzeczywiste.
Dlatego importer powinien już na etapie rozmów z producentem ustalić, czy fabryka posiada dokumentację umożliwiającą przeprowadzenie takiej weryfikacji i czy będzie współpracować z akredytowanym weryfikatorem. To szczególnie ważne przy danych wrażliwych. Producent nie musi przekazywać importerowi wszystkich informacji technologicznych, ale musi istnieć możliwość udostępnienia weryfikatorowi danych i dokumentów potrzebnych do wykonania jego pracy. Brak takiej możliwości może uniemożliwić skuteczną weryfikację, a tym samym zastosowanie wyniku jako wartości rzeczywistej.
Co wpisać do umowy z dostawcą w związku z CBAM?
Umowa powinna przede wszystkim jasno określać, jakie dane producent ma przekazywać, jakiej instalacji i towarów mają dotyczyć oraz za jaki okres mają być przygotowane. Warto również wskazać terminy przekazania pierwszego zestawu informacji i osobny termin na uzupełnienia, pytania oraz współpracę podczas weryfikacji. Jeżeli firma chce korzystać z wartości rzeczywistych, klauzule powinny obejmować także obowiązek współpracy z akredytowanym weryfikatorem, udostępnienia mu niezbędnych informacji oraz informowania o zmianach, które mogą istotnie wpływać na wcześniejsze dane.
Dobrze jest także uregulować konsekwencje naruszenia obowiązków informacyjnych, zasady ochrony poufności i możliwość reagowania na uporczywy brak współpracy. W zależności od modelu biznesowego może chodzić o korektę ceny, wstrzymanie składania nowych zamówień albo inne mechanizmy kontraktowe. W przypadku umów z chińskimi producentami warto równolegle precyzyjnie określić prawo właściwe, sposób rozstrzygania sporów i właściwe miejsce postępowania lub arbitrażu. Sama klauzula CBAM będzie miała ograniczoną wartość, jeśli później okaże się bardzo trudna do wyegzekwowania.
Czy brak danych od producenta może zwiększyć koszt importu?
Tak, ale nie w każdym przypadku i nie automatycznie. Jeżeli rzeczywista emisyjność konkretnej instalacji jest niższa od właściwej wartości domyślnej, brak prawidłowych danych rzeczywistych może uniemożliwić wykorzystanie niższej rzeczywistej emisyjności producenta przy ustalaniu liczby certyfikatów CBAM. W efekcie koszt związany z importem może być wyższy, niż byłby przy zastosowaniu prawidłowo ustalonych i zweryfikowanych wartości rzeczywistych. Przy dużych wolumenach nawet relatywnie niewielka różnica w emisjach może mieć zauważalne znaczenie dla kosztu całej kategorii produktów.
Nie oznacza to jednak, że wartości rzeczywiste zawsze są ekonomicznie lepsze. Producent o wysokiej emisyjności może wypaść na tle wartości domyślnej inaczej, a pozyskanie, przygotowanie i weryfikacja danych również generują koszty. Dlatego firma powinna porównywać warianty w ujęciu całkowitym: koszt CBAM, koszt przygotowania danych, nakład pracy zespołu i wpływ na warunki zakupowe. W praktyce CBAM sprawia, że zdolność producenta do przekazywania wiarygodnych danych staje się kolejnym elementem jego konkurencyjności, obok ceny, jakości i terminowości.
Czy mogę zmienić dostawcę tylko z powodu CBAM?
Tak. CBAM nie nakazuje przedsiębiorcy zmiany dostawcy, ale nic nie stoi na przeszkodzie, aby zdolność producenta do przekazywania danych emisyjnych stała się jednym z kryteriów wyboru partnera handlowego. Jeżeli brak współpracy powoduje wyższy koszt importu, uniemożliwia wykorzystanie wartości rzeczywistych, angażuje nadmierne zasoby po stronie firmy albo utrudnia prawidłowe wykonywanie obowiązków, przedsiębiorca może uwzględnić to przy ocenie dostawcy i negocjowaniu kolejnych kontraktów.
W praktyce nie zawsze trzeba od razu kończyć współpracę. Można ograniczyć wolumen, rozpocząć kwalifikację alternatywnego producenta albo uzależnić kolejne zamówienia od wdrożenia procesu przekazywania danych. Przy firmie planującej ekspansję takie podejście zmniejsza zależność od jednego źródła dostaw i pozwala uwzględnić CBAM w szerszym zarządzaniu ryzykiem zakupowym. Dostawca, który nie potrafi obsłużyć wymagań regulacyjnych rynku UE, może z czasem stać się mniej konkurencyjny nawet wtedy, gdy jego cena jednostkowa nadal wygląda atrakcyjnie.
Czy każdy produkt z Chin podlega CBAM?
Nie. O objęciu mechanizmem decyduje przede wszystkim kod CN oraz zakres towarowy określony w przepisach CBAM, a nie sam fakt importu z Chin. Dlatego nie należy wychodzić z założenia, że wszystkie towary sprowadzane z chińskich fabryk automatycznie podlegają temu samemu zestawowi obowiązków. W pierwszej kolejności trzeba prawidłowo sklasyfikować produkt i sprawdzić, czy jego kod znajduje się w zakresie mechanizmu.
Znaczenie mają również przewidziane w przepisach wyłączenia oraz skala importu, w tym roczny próg 50 ton masy netto dla towarów innych niż wodór i energia elektryczna. Dlatego ocenę trzeba przeprowadzać dla rzeczywistej struktury importu firmy, a nie na podstawie samego kraju dostawcy. W praktyce może się okazać, że część asortymentu sprowadzanego z Chin podlega CBAM, a pozostałe produkty znajdują się poza jego zakresem.