Magazyn za granicą przed Black Friday: kiedy powstaje obowiązek rejestracji VAT?
Spis treści
To właśnie na tym etapie łatwo o błąd w planowaniu ekspansji. Przedsiębiorca koncentruje się na sprzedaży i zakłada, że zagraniczny VAT stanie się tematem dopiero wtedy, gdy rozpocznie lokalną realizację zamówień. Tymczasem w typowym modelu własnego zapasu znaczenie podatkowe może mieć już samo przemieszczenie towarów z Polski do magazynu w innym państwie członkowskim. Po stronie polskiej taki transfer jest co do zasady rozpoznawany jako wewnątrzwspólnotowa dostawa własnych towarów, natomiast w państwie, do którego zapas trafia, jako odpowiadające jej wewnątrzwspólnotowe nabycie. Dopiero następnym etapem jest sprzedaż produktów z tego magazynu do klientów. Jeżeli klient znajduje się w tym samym kraju, z którego wysyłany jest produkt, mamy zazwyczaj do czynienia ze sprzedażą lokalną podlegającą regułom VAT tego państwa. Nie oznacza to jednak, że każda fizyczna wysyłka własnego towaru za granicę automatycznie prowadzi do identycznych skutków. Przepisy przewidują wyjątki dla określonych sytuacji, w tym niektórych przypadków czasowego używania towarów, wykonywania na nich prac z późniejszym powrotem czy szczególnych modeli dostaw.
Szczególnie istotnym wyjątkiem z perspektywy magazynowania jest procedura call-off stock. Może ona znaleźć zastosowanie w określonych transakcjach B2B, gdy już w chwili rozpoczęcia transportu wiadomo, dla którego konkretnego podatnika w państwie docelowym przeznaczone są towary, a pozostałe warunki procedury są spełnione. W takim modelu samo przesunięcie zapasu nie jest rozliczane według standardowego mechanizmu transferu własnych towarów. Nie jest to jednak rozwiązanie odpowiadające typowej sytuacji sklepu internetowego, który umieszcza towar w zagranicznym magazynie, aby następnie sprzedawać go wielu nieznanym jeszcze konsumentom. Dlatego przy planowaniu Black Friday warto przyjąć praktyczny punkt wyjścia: jeżeli firma wysyła własny zapas do innego państwa UE po to, aby przechowywać go tam i realizować z niego przyszłe zamówienia, zagraniczne obowiązki VAT powinny zostać przeanalizowane jeszcze przed pierwszym transferem. Opisujemy tu standardowy model własnego zapasu e-commerce; szczególne rozwiązania, takie jak procedura call-off stock, mogą prowadzić do innych skutków VAT.
Ma to szczególne znaczenie przed Black Friday, kiedy decyzje logistyczne są często podejmowane szybko i pod silną presją operacyjną. Firma może już mieć wybranego operatora, uzgodniony termin dostawy do magazynu, prognozę sprzedaży oraz budżet kampanii, ale kwestie podatkowe zostawia na etap bezpośrednio poprzedzający start promocji. W praktyce kolejność powinna być odwrotna. Jeżeli pierwszy transport do zagranicznego magazynu jest planowany na początek listopada, to właśnie ta operacja powinna być punktem odniesienia dla analizy rejestracyjnej, nawet jeśli faktyczna sprzedaż wzrośnie dopiero dwa lub trzy tygodnie później. Nie należy przy tym utożsamiać samej daty fizycznego transportu z formalnym momentem powstania obowiązku podatkowego czy wymagalności VAT, ponieważ są to kwestie regulowane odrębnie, a szczegółowe terminy rejestracyjne, deklaracyjne i sprawozdawcze zależą również od przepisów państwa magazynowania. Z punktu widzenia przedsiębiorcy ważniejsze jest praktyczne podejście: rejestrację należy przeanalizować odpowiednio przed pierwszym transferem zapasu, tak aby firma mogła prawidłowo rozliczyć pierwsze WNT i późniejsze transakcje w państwie magazynowania.
Black Friday nie tworzy osobnych reguł VAT, specjalnego progu ani sezonowego okresu przejściowego. Nie daje również prawa do tego, aby najpierw przenieść zapas za granicę, rozpocząć sprzedaż, a dopiero później uporządkować kwestie rejestracyjne. Jego znaczenie wynika z czegoś innego: w krótkim czasie firmy zwiększają skalę operacji i częściej zmieniają model logistyczny. E-commerce, który przez większość roku wysyła zamówienia z Polski, może przed sezonem zdecydować się na tymczasowe przechowywanie bestsellerów w Niemczech, Czechach czy Francji, aby oferować krótszy czas dostawy. Dla zespołu operacyjnego może to być tylko dodatkowy magazyn uruchomiony na kilka tygodni. Dla VAT okres korzystania z magazynu nie jest jednak jedynym kryterium. Jeżeli przedsiębiorstwo przenosi własny zapas do innego państwa i nie znajduje zastosowania żaden z przewidzianych wyjątków, konsekwencje podatkowe mogą pojawić się niezależnie od tego, czy towary będą tam przechowywane przez kilka tygodni, kilka miesięcy czy dłużej.
Krótka odpowiedź: VAT może być potrzebny jeszcze zanim sprzedasz pierwszy produkt
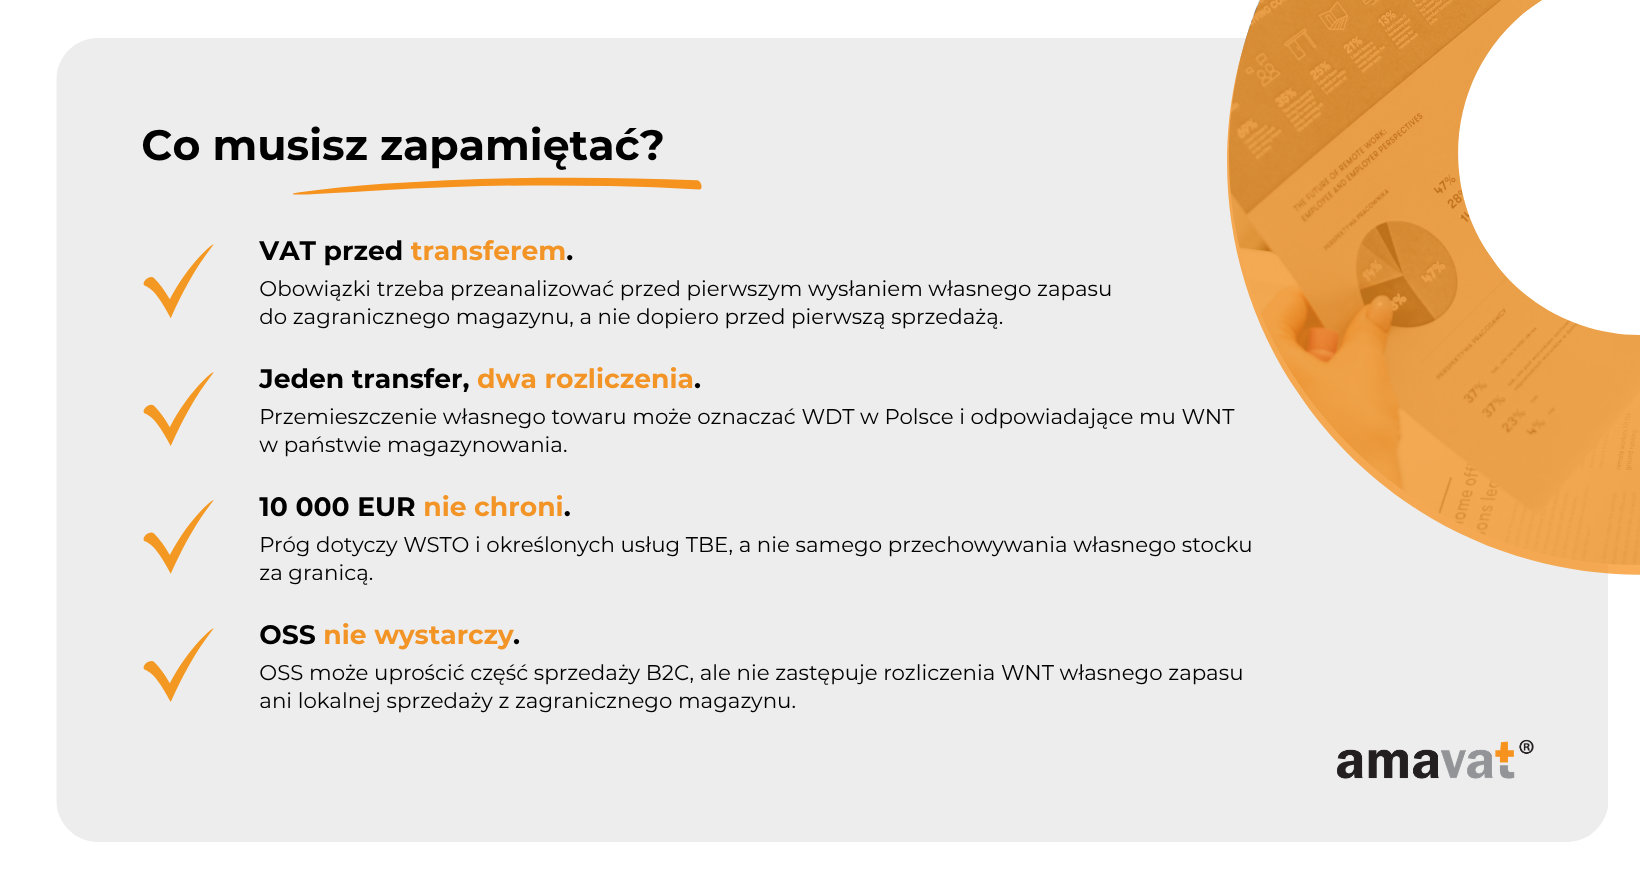
Najważniejsza zasada dla standardowego modelu e-commerce jest stosunkowo prosta: jeżeli polska firma wysyła własny towar do magazynu znajdującego się w innym państwie UE, zapas nadal pozostaje jej własnością i ma być z tego magazynu później sprzedawany, nie należy zakładać, że dla VAT nic się jeszcze nie wydarzyło. Takie przesunięcie może być traktowane jako transfer własnych towarów rozpoznawany po obu stronach granicy. W Polsce co do zasady pojawia się WDT własnych towarów, natomiast w państwie magazynowania odpowiadające mu WNT. Właśnie dlatego lokalna rejestracja VAT może być potrzebna, zanim firma zacznie realizować z tego miejsca pierwsze zamówienia. Nie oznacza to, że każde przemieszczenie własnego majątku przedsiębiorstwa zawsze działa według tego schematu. Przepisy przewidują wyjątki, dlatego znaczenie ma cel transportu, planowane wykorzystanie towarów, ich dalsze przeznaczenie oraz konkretny model transakcji. W typowym fulfillmentowym modelu e-commerce, w którym zapas ma oczekiwać w innym państwie na przyszłe zamówienia wielu klientów, punktem wyjścia pozostaje jednak standardowy mechanizm transferu własnych towarów.
W praktyce momentem, od którego firma powinna zacząć analizować zagraniczny VAT, nie jest więc pierwsze zamówienie złożone podczas Black Friday. Wyobraźmy sobie przedsiębiorstwo, które spodziewa się silnego wzrostu sprzedaży w Niemczech i dlatego 10 listopada wysyła paletę najlepiej rotujących produktów do niemieckiego magazynu. Towar ma czekać na zamówienia, które pojawią się w kolejnych tygodniach. Z biznesowego punktu widzenia firma nie sprzedała jeszcze ani jednej sztuki i jedynie przesunęła swój zapas pomiędzy lokalizacjami. Z perspektywy VAT ten ruch może już jednak wymagać prawidłowego rozpoznania transferu własnych towarów. Kiedy później niemiecki klient kupi produkt i otrzyma go z magazynu znajdującego się w Niemczech, nastąpi kolejne zdarzenie, czyli zasadniczo lokalna sprzedaż na terytorium Niemiec. Jeżeli przedsiębiorca zacznie zajmować się lokalną rejestracją dopiero wtedy, gdy pierwsze takie zamówienia pojawią się w systemie sprzedażowym, może się okazać, że wcześniejszy transfer zapasu również wymagał już odpowiedniego ujęcia w rozliczeniach.
Jeżeli planujesz wysłać własny towar do zagranicznego magazynu przed Black Friday, VAT trzeba przeanalizować przed wysyłką, a nie po rozpoczęciu sprzedaży. Nie oznacza to koniecznie, że w każdym państwie i w każdej konfiguracji istnieje identyczny administracyjny termin uzyskania numeru VAT. Szczegóły procedury rejestracyjnej, dokumenty, terminy i częstotliwość deklaracji są regulowane lokalnie. Z punktu widzenia planowania przedsiębiorstwa bezpieczniejsze jest jednak przygotowanie się z odpowiednim wyprzedzeniem, tak aby w chwili pierwszych operacji wymagających lokalnego rozliczenia firma była w stanie prawidłowo wykazać WNT, następnie sprzedaż krajową oraz inne transakcje związane z magazynem. Brak numeru VAT nie powoduje automatycznie, że dokonany ekonomicznie transfer przestaje istnieć. Może natomiast doprowadzić do problemów z jego prawidłowym rozliczeniem, raportowaniem i zastosowaniem odpowiednich zasad po stronie polskiej oraz w państwie docelowym.
W tym miejscu warto również od razu oddzielić magazynowanie od progu 10 000 EUR, ponieważ właśnie to połączenie prowadzi do wielu błędnych decyzji. Próg 10 000 EUR dotyczący m.in. WSTO nie jest progiem dla magazynowania towarów za granicą. Odnosi się on do zasad ustalania miejsca opodatkowania określonych transgranicznych transakcji B2C, w szczególności wewnątrzwspólnotowej sprzedaży towarów na odległość, a nie do samego faktu utrzymywania własnego zapasu w innym państwie członkowskim. Firma może zatem mieć stosunkowo niewielką sprzedaż zagraniczną, a mimo to wejść w lokalne obowiązki VAT dlatego, że wcześniej przemieściła własny zapas do magazynu w innym kraju. Próg 10 000 EUR nie powinien być traktowany jako ogólna granica, poniżej której przedsiębiorca może bez dodatkowej analizy przechowywać własne towary w dowolnym państwie UE.
Podobnie należy podchodzić do OSS. Procedura ta może znacznie ułatwić rozliczenie określonej sprzedaży B2C pomiędzy państwami członkowskimi, ale nie jest uniwersalnym systemem obejmującym wszystkie zagraniczne zdarzenia VAT firmy e-commerce. Jeżeli towar znajduje się w Polsce i stąd jest wysyłany do konsumenta w innym państwie UE, sprzedaż może spełniać warunki WSTO i być rozliczana w OSS. Inaczej wygląda jednak sytuacja, gdy zapas został wcześniej przeniesiony do Niemiec, a następnie z niemieckiego magazynu wysłany do niemieckiego konsumenta. Taka dostawa jest zasadniczo sprzedażą krajową w Niemczech, a nie transgraniczną sprzedażą B2C pomiędzy dwoma państwami. Jeżeli natomiast towar z magazynu w Niemczech zostanie wysłany do konsumenta we Francji, może powstać WSTO, które — przy spełnieniu odpowiednich warunków — może zostać rozliczone w OSS. Sam wcześniejszy transfer własnego zapasu z Polski do Niemiec pozostaje jednak odrębnym zdarzeniem i nie jest rozliczany przez OSS.
To rozróżnienie ma duże znaczenie dla średnich firm e-commerce, które wraz ze wzrostem skali zaczynają łączyć kilka modeli sprzedaży jednocześnie. Ten sam sklep może wysyłać część zamówień bezpośrednio z Polski, utrzymywać dodatkowy zapas w Niemczech, realizować z niego sprzedaż niemiecką oraz obsługiwać klientów z innych państw UE. Z perspektywy klienta wszystko może wyglądać jak jedna sprzedaż internetowa realizowana z tego samego sklepu. Dla VAT poszczególne przepływy towarów mogą jednak wymagać zupełnie innego rozliczenia. Dlatego samo stwierdzenie, że firma jest zarejestrowana w OSS, nie odpowiada jeszcze na pytanie, czy zagraniczny magazyn tworzy dodatkowe obowiązki. Trzeba ustalić, gdzie fizycznie znajduje się produkt przed sprzedażą, pomiędzy jakimi państwami jest przemieszczany oraz czy konkretny ruch dotyczy transferu własnego zapasu, lokalnej dostawy czy sprzedaży transgranicznej.
Przy planowaniu sezonowego zatowarowania ważne jest również, aby odróżnić standardowy model czynnego podatnika VAT od rozwiązań przewidzianych dla szczególnych grup przedsiębiorców. Od 2025 r. funkcjonuje transgraniczna procedura SME, która w określonych warunkach umożliwia kwalifikującym się małym przedsiębiorstwom korzystanie ze zwolnienia z VAT także w innych państwach członkowskich. Może to wpływać na sposób oceny niektórych obowiązków, podobnie jak szczególne reguły dotyczące nabyć wewnątrzwspólnotowych przez podatników wykonujących wyłącznie czynności bez prawa do odliczenia. Dla średniego przedsiębiorstwa e-commerce prowadzącego ekspansję zagraniczną standardowy model rozliczeń będzie zazwyczaj bardziej reprezentatywny, ale nie należy z tego wyciągać wniosku, że każda firma działająca w UE podlega dokładnie temu samemu schematowi. Jeżeli przedsiębiorca korzysta z procedury SME albo innego szczególnego rozwiązania, skutki magazynowania powinny zostać przeanalizowane osobno.
Black Friday zwiększa ryzyko błędu nie dlatego, że zmienia przepisy, ale dlatego, że przyspiesza decyzje biznesowe. Firma może w ciągu kilku tygodni uruchomić nowy magazyn, wysłać do niego dużą partię produktów i rozpocząć sprzedaż na znacznie większą skalę niż w pozostałych miesiącach roku. Jeśli kwestie podatkowe są analizowane dopiero po uruchomieniu operacji, zespół finansowy może być zmuszony do odtworzenia historii transferów, ustalenia dat przyjęcia zapasu, uzgodnienia raportów magazynowych ze sprzedażą oraz sprawdzenia, które transakcje były lokalne, a które transgraniczne. Przy dużej liczbie zamówień szybko przestaje to być pojedyncza korekta i zaczyna przypominać projekt obejmujący kilka systemów i okresów rozliczeniowych. Dlatego zagraniczny VAT najlepiej potraktować jako element projektu logistycznego, a nie jako formalność wykonywaną po uruchomieniu sprzedaży.
Dla przedsiębiorcy najważniejsze pytanie przed sezonem brzmi więc nie tylko „kiedy sprzedamy pierwszy produkt za granicą?”, ale również „kiedy pierwszy raz nasz własny towar zostanie przemieszczony do zagranicznego magazynu i co dokładnie wydarzy się z nim później?”. To pozwala ustalić, czy mamy do czynienia ze standardowym transferem własnych towarów, czy z sytuacją objętą jednym z wyjątków, oraz odpowiednio wcześnie przygotować rejestrację i sposób raportowania. Analiza powinna nastąpić przed pierwszym transferem zapasu, aby przedsiębiorstwo mogło prawidłowo rozliczyć pierwsze WNT i kolejne transakcje w państwie magazynowania. Szczególne zasady mogą mieć zastosowanie między innymi do procedury call-off stock, przedsiębiorców korzystających z transgranicznej procedury SME, określonych przypadków czasowego używania towarów, towarów akcyzowych, nowych środków transportu czy dostaw wymagających instalacji lub montażu. W standardowym modelu e-commerce, w którym własny zapas trafia do zagranicznego magazynu i czeka tam na zamówienia wielu przyszłych klientów, kluczowe pozostaje jednak jedno: lokalnego VAT nie powinno się odkładać do momentu pierwszej sprzedaży.
Czy ten problem dotyczy mnie?
Prawdopodobnie tak, jeśli…
Jeżeli prowadzisz e-commerce i przed Black Friday chcesz skrócić czas dostawy do klientów zagranicznych, ten problem prawdopodobnie dotyczy właśnie Twojej firmy. Najbardziej typowy scenariusz wygląda tak: kupujesz lub produkujesz towar w Polsce, pozostajesz jego właścicielem, a następnie wysyłasz część zapasu do magazynu w Niemczech, Czechach, Francji albo innym państwie UE, żeby zamówienia z danego rynku były realizowane lokalnie. Nie ma większego znaczenia, czy magazyn należy do Ciebie, czy korzystasz z centrum fulfillment, operatora 3PL albo rozwiązania logistycznego udostępnianego przez platformę sprzedażową. Kluczowe jest to, że towar fizycznie opuszcza Polskę, trafia do innego państwa członkowskiego i nadal pozostaje Twoją własnością. Jeżeli następnie ma czekać tam na zamówienia klientów, w standardowym modelu należy przeanalizować konsekwencje VAT jeszcze przed pierwszym transferem. Dotyczy to również sytuacji sezonowych, gdy zagraniczny zapas jest utrzymywany tylko przez kilka tygodni po to, aby obsłużyć wzrost sprzedaży przed Black Friday i w okresie świątecznym.
Szczególną uwagę powinny zwrócić firmy, które korzystają z modeli logistycznych, w których lokalizacja zapasu może zmieniać się bez codziennego udziału właściciela. Jeżeli operator fulfillmentowy albo platforma może przemieścić Twoje towary do magazynu położonego poza Polską, sama informacja o tym, że sprzedaż odbywa się przez jeden sklep lub jedno konto, nie wystarcza do oceny VAT. Trzeba wiedzieć, gdzie towar faktycznie znajduje się przed sprzedażą i z jakiego państwa rusza do klienta. Jeżeli przed Black Friday zwiększasz zapas bliżej odbiorców zagranicznych, a produkty nadal należą do Twojej firmy podczas transportu i magazynowania, powinieneś traktować to jako potencjalnie istotne zdarzenie podatkowe. Tym bardziej wtedy, gdy z danego magazynu będziesz realizować lokalne zamówienia, na przykład dostawy z magazynu w Niemczech do klientów niemieckich. W takim przypadku zagraniczny magazyn nie jest już wyłącznie elementem operacji logistycznej, ale może stać się punktem, z którym wiążą się lokalne obowiązki VAT.
Niekoniecznie, jeśli…
Nie każde fizyczne przemieszczenie towaru do innego państwa UE prowadzi jednak do standardowego schematu WDT po stronie polskiej i WNT po stronie kraju docelowego. Znaczenie ma rzeczywisty cel transportu, sposób wykorzystania towaru oraz to, kto jest jego właścicielem. Jeżeli wysyłany towar nie należy już do Twojej firmy, nie mamy do czynienia z klasycznym transferem własnego zapasu. Inaczej może również wyglądać sytuacja, gdy towar trafia za granicę wyłącznie czasowo, na przykład w celu wykonania określonej usługi, naprawy, obróbki lub innej czynności, po której ma wrócić do Polski. W takich przypadkach trzeba sprawdzić, czy spełnione są warunki konkretnego wyjątku przewidzianego w przepisach. Sam fakt przekroczenia granicy nie wystarcza więc do stwierdzenia, że firma automatycznie musi rozliczyć standardowy transfer magazynowy. Ważne jest to, co dzieje się z towarem przed transportem, w trakcie pobytu za granicą i po jego zakończeniu.
Osobną kategorią jest prawidłowo skonstruowany model call-off stock. W takim przypadku towar jest od początku przeznaczony dla konkretnego, z góry znanego podatnika w państwie docelowym, a po spełnieniu ustawowych warunków przemieszczenie może być rozliczane inaczej niż zwykły transfer własnych towarów. Nie jest to jednak typowy model dla sklepu internetowego, który wysyła zapas do zagranicznego magazynu i dopiero później sprzedaje go wielu konsumentom. W e-commerce najczęściej nie wiadomo jeszcze, kto dokładnie kupi konkretną sztukę produktu w chwili, gdy towar wyjeżdża z Polski. Dlatego wyjątki trzeba traktować jako rozwiązania wymagające spełnienia konkretnych warunków, a nie jako ogólne obejście lokalnych obowiązków VAT. Fizyczna obecność towaru za granicą nie zawsze oznacza dokładnie ten sam obowiązek — znaczenie ma cel transportu, własność zapasu i dalszy model sprzedaży.
Dlaczego przesunięcie towaru między magazynami nie jest „tylko logistyką”?
Co dzieje się po stronie polskiej?
Z perspektywy przedsiębiorcy przesunięcie towaru z jednego magazynu do drugiego może wyglądać jak neutralna operacja wewnętrzna. Firma nie sprzedaje jeszcze produktu klientowi, nie otrzymuje od niego zapłaty i nadal pozostaje właścicielem zapasu. W standardowym modelu unijnego VAT takie przemieszczenie może jednak zostać potraktowane po stronie Polski jako wewnątrzwspólnotowa dostawa własnych towarów. Oznacza to, że wyjazd zapasu z Polski trzeba odpowiednio rozpoznać i wykazać w polskich rozliczeniach. Przed pierwszym transferem należy również sprawdzić status rejestracji VAT UE w Polsce oraz rejestrację VAT w państwie magazynowania, ponieważ transfer trzeba prawidłowo wykazać po obu stronach transakcji, w tym w wymaganych deklaracjach i informacjach podsumowujących. WDT należy do transakcji objętych raportowaniem VAT-UE, dlatego przygotowanie do zagranicznego magazynowania powinno obejmować nie tylko samą logistykę, ale również identyfikację podatkową i sposób raportowania transferów.
Duże znaczenie ma także dokumentacja transportu. Firma powinna być w stanie wykazać, że określony zapas rzeczywiście opuścił Polskę i został przemieszczony do magazynu w innym państwie członkowskim. Nie oznacza to, że dla każdego modelu biznesowego przepisy wymagają identycznego sposobu oznaczania każdej sztuki czy SKU. Chodzi przede wszystkim o możliwość wiarygodnego odtworzenia przebiegu transportu i powiązania go z dokumentacją księgową oraz magazynową. Przy dużej liczbie transferów przed Black Friday łatwo o rozbieżności, ponieważ zapas może być wysyłany w kilku transportach, dzielony między lokalizacje albo przesuwany dalej przez operatora logistycznego. Jeżeli dane magazynowe, dokumenty transportowe i rozliczenia VAT nie są ze sobą spójne, po kilku tygodniach ustalenie, jaki towar został przemieszczony, kiedy opuścił Polskę i do jakiego kraju trafił, może wymagać znacznie więcej pracy niż przygotowanie właściwego procesu przed rozpoczęciem sezonu.
Co dzieje się w kraju zagranicznego magazynu?
Po stronie państwa, do którego trafia towar, ten sam transfer własnego zapasu jest co do zasady rozpoznawany jako wewnątrzwspólnotowe nabycie towarów. Nie jest to drugie, następujące później zdarzenie gospodarcze, lecz druga strona tego samego przemieszczenia pomiędzy państwami członkowskimi. Jeżeli polska firma przenosi własny zapas do magazynu w Niemczech, po stronie Polski analizuje WDT własnych towarów, a po stronie niemieckiej odpowiadające mu WNT. Analogiczny mechanizm może wystąpić przy transferze do Czech, Francji czy innego państwa UE. Właśnie dlatego zagraniczne magazynowanie może prowadzić do lokalnych obowiązków VAT jeszcze przed pierwszą sprzedażą konsumencką. Przedsiębiorstwo musi być przygotowane do wykazania WNT zgodnie z zasadami państwa przeznaczenia, co w standardowym modelu często oznacza potrzebę wcześniejszego uporządkowania lokalnej rejestracji VAT.
Nie chodzi przy tym o sam fakt podpisania umowy z zagranicznym magazynem albo operatorem logistycznym. Sama umowa nie powoduje jeszcze WNT. Kluczowe jest faktyczne przemieszczenie należących do przedsiębiorcy towarów do innego państwa i spełnienie przesłanek przewidzianych dla transferu własnego zapasu. Gdy to nastąpi, lokalne obowiązki mogą wykraczać poza jednorazowe wykazanie nabycia wewnątrzwspólnotowego. W kolejnych tygodniach mogą pojawić się sprzedaż krajowa, korekty, zwroty, przesunięcia magazynowe i inne operacje wymagające prawidłowego ujęcia w lokalnych rozliczeniach. Szczegółowe procedury administracyjne różnią się między państwami, dlatego firma nie powinna zakładać, że sposób raportowania będzie identyczny jak w Polsce. Najważniejsze jest to, aby już przed pierwszym transferem wiedzieć, jak rozliczyć ten ruch po obu stronach oraz jak później raportować sprzedaż z magazynu.
Co dzieje się przy późniejszej sprzedaży?
Dopiero późniejsza sprzedaż towaru z zagranicznego magazynu jest kolejną, odrębną transakcją. Jeżeli produkt znajduje się już w Niemczech i jest stamtąd wysyłany do klienta niemieckiego, nie mamy do czynienia z wysyłką transgraniczną z Polski. Jest to zasadniczo sprzedaż krajowa w Niemczech, ponieważ transport rozpoczyna się i kończy na terytorium tego samego państwa. Właśnie tutaj najłatwiej zobaczyć różnicę między transferem własnego zapasu a późniejszą dostawą do klienta. Polska zagraniczny magazyn oznacza jeden transfer własnych towarów, rozpoznawany jako WDT po stronie Polski i odpowiadające mu WNT w państwie magazynowania. Dopiero późniejsza dostawa z magazynu do klienta stanowi odrębną transakcję — na przykład lokalną sprzedaż VAT, jeśli klient znajduje się w tym samym państwie. Takie rozdzielenie obu etapów jest kluczowe, ponieważ każdy z nich może wymagać innego sposobu raportowania i innej podstawy rozliczenia.
Sytuacja zmienia się, gdy towar z tego samego zagranicznego magazynu jest wysyłany do konsumenta w innym państwie UE. Jeżeli produkt znajduje się w Niemczech, ale klient mieszka we Francji i transport kończy się we Francji, taka sprzedaż może spełniać warunki WSTO. Wtedy miejscem opodatkowania jest co do zasady państwo zakończenia transportu, a odpowiednia sprzedaż może być rozliczana w ramach OSS, jeżeli przedsiębiorca spełnia warunki tej procedury. Oznacza to, że firma może równocześnie potrzebować niemieckiej rejestracji VAT ze względu na stock i transakcje lokalne, a jednocześnie korzystać z OSS dla wybranych sprzedaży B2C z Niemiec do konsumentów w innych państwach UE. Dlatego w rozwijającym się e-commerce nie wystarczy wiedzieć, do jakich krajów sprzedajesz. Trzeba również wiedzieć, gdzie znajduje się zapas przed sprzedażą, skąd rozpoczyna się transport do klienta i czy dana operacja jest transferem własnych towarów, lokalną dostawą czy transgranicznym WSTO.
Kiedy dokładnie trzeba zarejestrować się do VAT?
Moment 1. Planujesz zatowarowanie
Analiza VAT powinna zacząć się wtedy, gdy decyzja o zagranicznym magazynie staje się konkretnym planem operacyjnym, a nie dopiero wtedy, gdy pierwsza paleta jest już w drodze. Na tym etapie trzeba przede wszystkim ustalić, w jakim państwie towary będą fizycznie przechowywane, kto pozostanie właścicielem zapasu i w jaki sposób produkty będą później sprzedawane. Inne konsekwencje może mieć standardowy model, w którym polska firma przenosi własny stock do magazynu i sprzedaje go później wielu klientom, a inne rozwiązanie spełniające warunki szczególnej procedury, takiej jak call-off stock. Trzeba też sprawdzić, czy operator logistyczny może samodzielnie przenosić zapas pomiędzy magazynami w różnych państwach. Dla VAT znaczenie ma bowiem rzeczywista lokalizacja towaru i przebieg jego przemieszczeń, a nie wyłącznie to, jaki kraj przedsiębiorca wskazał jako główny rynek sprzedaży.
To również moment na sprawdzenie lokalnych wymagań rejestracyjnych. Poszczególne państwa UE działają w ramach wspólnego systemu VAT, ale procedura uzyskania numeru, wymagane dokumenty, terminy administracyjne i późniejsza częstotliwość raportowania mogą się różnić. Dlatego pytanie nie powinno brzmieć tylko „czy będziemy potrzebować VAT w Niemczech lub Francji?”, lecz także „co musimy zrobić odpowiednio wcześnie, aby prawidłowo rozliczyć pierwszy transfer i późniejsze transakcje?”. Jeżeli magazyn ma zostać zatowarowany na początku listopada, analiza przeprowadzona dopiero pod koniec października może pozostawić bardzo mało przestrzeni na formalności. W średnim e-commerce, gdzie logistykę, finanse i sprzedaż często prowadzą różne zespoły, warto więc powiązać rozpoczęcie procesu VAT bezpośrednio z decyzją o nowej lokalizacji zapasu.
Moment 2. Towar opuszcza Polskę
Pierwszy faktyczny transfer własnego zapasu do innego państwa UE jest momentem, przed którym firma powinna ustalić skutki VAT operacji i odpowiednio wcześnie rozpocząć wymagane procedury rejestracyjne, tak aby móc prawidłowo rozliczyć transfer zgodnie z zasadami państwa przeznaczenia. W standardowym modelu przemieszczenie własnych towarów z Polski do zagranicznego magazynu jest jednym transferem, który po stronie polskiej może być rozpoznawany jako WDT własnych towarów, a po stronie państwa przeznaczenia jako odpowiadające mu WNT. To właśnie dlatego odkładanie całej analizy rejestracyjnej do pierwszej sprzedaży konsumenckiej jest ryzykowne. Zdarzenie wymagające lokalnego rozliczenia może wystąpić wcześniej, zanim jakikolwiek klient zobaczy produkt w sklepie, złoży zamówienie lub otrzyma fakturę.
Nie należy jednak upraszczać tej zasady do stwierdzenia, że dokładnie w chwili wyjazdu ciężarówki z Polski zawsze powstaje formalny obowiązek podatkowy w rozumieniu przepisów o wymagalności VAT albo że w każdym państwie numer VAT musi być już fizycznie nadany przed rozpoczęciem transportu. Moment fizycznego przemieszczenia, moment dokonania WNT, moment wymagalności podatku oraz lokalne zasady rejestracji to odrębne kwestie. Sam fakt, że procedura rejestracyjna nie została jeszcze formalnie zakończona, nie sprawia również, że dokonany transfer przestaje spełniać przesłanki WNT. Dla przedsiębiorcy planującego ekspansję praktyczne znaczenie ma przede wszystkim to, aby rejestrację przeanalizować odpowiednio przed pierwszym transferem zapasu, rozpocząć wymagane procedury z wyprzedzeniem i być przygotowanym do prawidłowego wykazania operacji po obu stronach oraz gromadzenia właściwej dokumentacji transportowej i magazynowej.
Moment 3. Towar zostaje sprzedany z zagranicznego magazynu
Gdy zapas znajduje się już w innym państwie, trzeba spojrzeć na każdą późniejszą sprzedaż od strony miejsca, z którego rozpoczyna się transport do klienta. Jeżeli polska firma ma towar w magazynie w Niemczech i z tego magazynu wysyła produkt do konsumenta w Niemczech, mamy zasadniczo do czynienia ze sprzedażą krajową na terytorium Niemiec. To nie jest już wysyłka z Polski do niemieckiego klienta i nie należy automatycznie traktować jej jak WSTO tylko dlatego, że siedziba sprzedawcy znajduje się w Polsce. Zagraniczna identyfikacja VAT może więc być potrzebna zarówno do prawidłowego rozliczenia wcześniejszego WNT zapasu, jak i późniejszych lokalnych dostaw dokonywanych z magazynu. W praktyce jeden magazyn może zatem tworzyć obowiązki nie tylko na etapie zatowarowania, ale również przez cały okres, w którym firma realizuje z niego lokalną sprzedaż.
Inaczej wygląda sprzedaż tego samego produktu do konsumenta w innym państwie UE. Jeżeli towar znajduje się w Niemczech, ale jest wysyłany do klienta we Francji, transport rozpoczyna się w Niemczech i kończy we Francji. Jeżeli spełniona jest definicja WSTO, taka sprzedaż jest transgraniczną sprzedażą B2C z Niemiec do Francji i może być rozliczana w OSS zamiast poprzez odrębne rozliczenie tej sprzedaży we Francji. Nie zmienia to jednak obowiązków związanych z wcześniejszym magazynowaniem towaru w Niemczech. OSS nie zastępuje niemieckiej rejestracji wynikającej z konieczności rozliczenia WNT własnego zapasu ani lokalnych niemieckich dostaw. Jedna lokalizacja może więc generować jednocześnie WNT, sprzedaż krajową oraz transgraniczne WSTO, a każda z tych kategorii wymaga prawidłowego przypisania do właściwego sposobu rozliczenia.
Obowiązek podatkowy a obowiązek rejestracji — to nie to samo
Jednym z najbardziej ryzykownych skrótów myślowych jest założenie: „skoro VAT będę deklarować później, to później mogę też zacząć zajmować się rejestracją”. Terminy związane z powstaniem obowiązku podatkowego, wymagalnością podatku, złożeniem deklaracji oraz samą procedurą rejestracyjną nie są tym samym. Przepisy mogą przewidywać, że określona transakcja zostanie wykazana w deklaracji składanej dopiero w następnym okresie, ale nie oznacza to, że przedsiębiorca powinien dopiero wtedy sprawdzać, czy potrzebuje lokalnej identyfikacji VAT. W przypadku zagranicznego magazynu potrzeba takiej identyfikacji może wynikać już z konieczności prawidłowego rozliczenia pierwszego WNT własnego zapasu, czyli zdarzenia występującego jeszcze przed lokalną sprzedażą do konsumentów.
Dodatkowo procedury rejestracyjne nie są identyczne w całej UE. Poszczególne administracje mogą wymagać różnych dokumentów, stosować różne terminy i odmiennie podchodzić do skutków rejestracji z datą wcześniejszą. Nie ma więc jednej uniwersalnej liczby dni, którą można odliczyć wstecz od pierwszego transportu i uznać za bezpieczny termin dla każdego państwa. Rozsądniej zarządzać tym procesem od strony biznesowej: najpierw ustalić planowaną datę pierwszego zatowarowania, następnie zweryfikować lokalne zasady i odpowiednio wcześniej rozpocząć wymagane formalności. Dzięki temu firma nie musi później próbować dopasować dokumentów i raportów magazynowych do rozliczeń tworzonych wstecz. W sezonie Black Friday ma to szczególne znaczenie, bo kilkutygodniowe opóźnienie może objąć już nie jedną operację, lecz wiele transferów, sprzedaży i zwrotów.
Przykład: zatowarowanie magazynu przed Black Friday
10 listopada: towar jedzie do zagranicznego magazynu
Załóżmy, że polski sklep internetowy sprzedaje coraz więcej produktów w Niemczech. Przed sezonem zdecydował, że część najlepiej rotującego asortymentu zostanie przewieziona do niemieckiego centrum fulfillment, aby skrócić czas dostawy podczas Black Friday. 10 listopada z polskiego magazynu wyjeżdża pierwsza większa partia produktów. Towar nadal należy do polskiej firmy i nie został jeszcze sprzedany konkretnym klientom. Z punktu widzenia operacyjnego jest to więc tylko przesunięcie stocku. W standardowym modelu VAT ten sam ruch może jednak stanowić transfer własnych towarów: po stronie Polski jest rozpoznawany jako WDT własnego zapasu, a po stronie Niemiec odpowiada mu WNT. Są to dwie podatkowe strony jednego przemieszczenia między państwami, a nie dwie następujące po sobie sprzedaże.
Właśnie dlatego 10 listopada nie powinien być dniem, w którym firma po raz pierwszy zaczyna zastanawiać się nad rejestracją. Wcześniej powinna już wiedzieć, w jaki sposób rozliczy niemieckie WNT, jakie procedury rejestracyjne są wymagane, jak udokumentuje transport z Polski oraz jak będzie raportować kolejne ruchy zapasu. Nie oznacza to, że w każdym przypadku numer VAT musi być już formalnie nadany przed załadunkiem towaru. Istotne jest natomiast to, aby firma odpowiednio wcześnie ustaliła swoje obowiązki i rozpoczęła właściwe procedury, zamiast odkładać je do momentu pierwszej sprzedaży. Jeżeli przedsiębiorstwo orientuje się dopiero po dostarczeniu towaru, że transfer wymaga lokalnego rozliczenia, sam brak wcześniejszych zamówień konsumenckich nie oznacza, że nie ma niczego do uporządkowania. Przemieszczenie już nastąpiło i trzeba ustalić jego prawidłowe ujęcie po obu stronach.
28 listopada: klient kupuje produkt z niemieckiego magazynu
28 listopada, w trakcie Black Friday, niemiecki konsument składa zamówienie. Produkt nie rusza już z Polski, ponieważ od ponad dwóch tygodni znajduje się w magazynie w Niemczech. Operator pakuje go i wysyła na niemiecki adres. Dla VAT jest to zasadniczo lokalna sprzedaż w Niemczech, ponieważ zarówno miejsce rozpoczęcia, jak i zakończenia transportu znajduje się na terytorium tego państwa. Ta sprzedaż jest odrębną transakcją od wcześniejszego transferu własnego zapasu. Najpierw 10 listopada nastąpiło przemieszczenie Polska–Niemcy, rozpoznawane jako WDT po stronie polskiej i odpowiadające mu WNT po stronie niemieckiej. Następnie 28 listopada dochodzi do sprzedaży produktu z niemieckiego magazynu niemieckiemu klientowi.
Gdyby ten sam towar został 28 listopada wysłany z Niemiec do konsumenta we Francji, analiza wyglądałaby inaczej. Jeżeli spełniona byłaby definicja WSTO, byłaby to transgraniczna sprzedaż B2C z Niemiec do Francji, która mogłaby zostać rozliczona w OSS. Nie znosiłoby to jednak niemieckich obowiązków wynikających z wcześniejszego utrzymywania zapasu i rozliczenia WNT. W praktyce schemat może więc wyglądać następująco: Polska magazyn w Niemczech to jeden transfer rozpoznawany jako WDT w Polsce i odpowiadające mu WNT w Niemczech; magazyn w Niemczech konsument w Niemczech to sprzedaż krajowa w Niemczech; natomiast magazyn w Niemczech konsument we Francji może stanowić WSTO z Niemiec do Francji i być rozliczane przez OSS. To pokazuje, dlaczego przy zagranicznym stocku nie można klasyfikować transakcji wyłącznie na podstawie kraju siedziby sprzedawcy.
Dlaczego rozpoczęcie analizy dopiero przy pierwszej sprzedaży jest spóźnione?
Jeżeli firma zacznie analizować zagraniczny VAT dopiero 28 listopada, skupi się na pierwszym zamówieniu klienta, mimo że pierwsze istotne zdarzenie mogło nastąpić już 10 listopada. W takim scenariuszu trzeba wrócić do daty pierwszego transferu, sprawdzić sposób rozliczenia WDT w Polsce i WNT w Niemczech, zebrać dokumenty transportowe oraz zweryfikować, czy w międzyczasie do zagranicznego magazynu nie trafiły kolejne partie zapasu. Jeżeli takich transferów było kilka, a sprzedaż rozpoczęła się jeszcze przed Black Friday, liczba operacji wymagających uporządkowania szybko rośnie. Im większy biznes, tym bardziej prawdopodobne, że dane będą rozproszone pomiędzy systemem magazynowym, raportami operatora, księgowością i platformami sprzedażowymi.
Dlatego właściwą datą do zarządzania procesem nie jest dzień pierwszego zamówienia, lecz planowany termin pierwszego przemieszczenia własnego zapasu. Nie oznacza to, że dokładnie tego dnia w każdym państwie powstaje ten sam formalny termin rejestracyjny czy obowiązek zapłaty podatku. Oznacza natomiast, że firma powinna przed tym momentem znać skutki podatkowe swojego modelu, odpowiednio wcześnie rozpocząć wymagane procedury i być przygotowana do prawidłowego rozliczenia pierwszego WNT oraz późniejszych transakcji. W przypadku Black Friday różnica pomiędzy 10 a 28 listopada to zaledwie kilkanaście dni, ale dla firmy realizującej tysiące zamówień może to być okres obejmujący kilka dużych transferów magazynowych i znaczną część sezonowego obrotu.
„Mam sprzedaż poniżej 10 000 euro, więc nie potrzebuję VAT za granicą” — nie zawsze
Czego dotyczy próg 10 000 euro?
Próg 10 000 EUR jest często traktowany przez sprzedawców internetowych jak ogólny limit zagranicznego VAT. To zbyt duże uproszczenie. W standardowym przypadku przedsiębiorcy mającego siedzibę tylko w jednym państwie UE próg ten dotyczy między innymi wewnątrzwspólnotowej sprzedaży towarów na odległość, czyli WSTO. Chodzi o sytuację, w której towar jest wysyłany lub transportowany przez sprzedawcę albo na jego rzecz z jednego państwa UE do konsumenta znajdującego się w innym państwie. Przykładowo polski sklep przechowuje produkty w Polsce i wysyła je bezpośrednio do klientów indywidualnych w Niemczech, Czechach czy Francji. Przy spełnieniu warunków dotyczących progu miejsce opodatkowania takich transakcji może pozostać w państwie rozpoczęcia transportu. Po przekroczeniu limitu zastosowanie ma co do zasady reguła państwa zakończenia transportu, a przedsiębiorca może wykorzystać OSS, aby rozliczać odpowiedni zagraniczny VAT bez osobnej rejestracji dla samego WSTO w każdym kraju konsumpcji.
Sam próg jest jednak bardziej precyzyjną konstrukcją niż popularne hasło „10 000 euro sprzedaży za granicę”. Limit obejmuje łącznie WSTO oraz określone usługi telekomunikacyjne, nadawcze i elektroniczne, czyli TBE, świadczone konsumentom w innych państwach UE. Warunek dotyczący limitu 10 000 EUR bada się w odniesieniu do bieżącego oraz poprzedniego roku kalendarzowego, dlatego nie należy zakładać, że wraz z początkiem nowego roku sytuacja automatycznie wraca do punktu wyjścia. Najważniejsze z perspektywy zagranicznego magazynu jest jednak coś innego: próg 10 000 EUR nie jest limitem dla utrzymywania własnego zapasu za granicą. Nie odpowiada więc na pytanie, czy polska firma może wysłać własny stock do magazynu w Czechach, Niemczech lub Francji bez analizy lokalnych konsekwencji VAT. Dotyczy określonych zasad miejsca opodatkowania WSTO i usług TBE, a nie standardowego transferu własnych towarów pomiędzy państwami członkowskimi.
Dlaczego zagraniczny magazyn zmienia sytuację?
Różnicę najlepiej widać, gdy spojrzymy nie na siedzibę sprzedawcy, ale na miejsce, w którym produkt znajduje się bezpośrednio przed sprzedażą. Jeżeli towar leży w Polsce i po złożeniu zamówienia jedzie do konsumenta w Niemczech, mamy transgraniczny ruch Polska–Niemcy i możemy analizować go jako WSTO. Jeżeli jednak polska firma wcześniej przemieściła ten sam produkt do magazynu w Niemczech, a dopiero później sprzedaje go niemieckiemu konsumentowi, transport związany z tą konkretną sprzedażą zaczyna się już w Niemczech i kończy w Niemczech. Jest to zasadniczo sprzedaż krajowa w Niemczech. Wcześniejsze przemieszczenie Polska–Niemcy stanowi natomiast odrębny transfer własnego zapasu, który w standardowym modelu jest rozpoznawany jako WDT po stronie polskiej i odpowiadające mu WNT po stronie niemieckiej. Limit dotyczący WSTO nie usuwa skutków tego wcześniejszego przemieszczenia.
To rozróżnienie jest szczególnie ważne dla firm, które przed Black Friday zmieniają logistykę, ale nadal patrzą na VAT przez pryzmat dotychczasowego modelu sprzedaży. Przed uruchomieniem zagranicznego magazynu sklep mógł wysyłać wszystkie zamówienia z Polski i rzeczywiście analizować próg 10 000 EUR w kontekście WSTO. Po przesunięciu stocku do innego państwa zmienia się jednak punkt rozpoczęcia części dostaw. Część sprzedaży może stać się sprzedażą lokalną w państwie magazynowania, a sam transfer własnych towarów może wymagać rozliczenia WNT w tym kraju. Nie należy więc przenosić zasad właściwych dla modelu „sprzedaję z Polski za granicę” na model „przechowuję własny towar za granicą i stamtąd go sprzedaję”. To dwa różne układy przepływu towarów, nawet jeżeli dla klienta końcowego oba wyglądają jak zakup w tym samym sklepie internetowym.
Przykład poniżej limitu
Załóżmy, że polska firma e-commerce rozwija sprzedaż w Czechach, ale łączna wartość transakcji objętych progiem 10 000 EUR nadal pozostaje poniżej tego limitu. Przez większość roku wszystkie produkty są wysyłane z magazynu w Polsce bezpośrednio do czeskich konsumentów. Przed Black Friday przedsiębiorca chce jednak skrócić czas dostawy i wysyła część własnego zapasu do centrum fulfillment w Czechach. Towary nadal należą do polskiej firmy i mają tam czekać na przyszłe zamówienia wielu klientów. W standardowym modelu już transfer Polska–Czechy wymaga odrębnej analizy: po stronie polskiej może być rozpoznawany jako WDT własnych towarów, a w Czechach jako odpowiadające mu WNT. Fakt, że łączna wartość transakcji objętych progiem 10 000 EUR pozostaje poniżej tego limitu, nie sprawia, że transfer przestaje mieć znaczenie dla VAT.
Gdy kilka dni później czeski konsument składa zamówienie, produkt znajduje się już w Czechach i z czeskiego magazynu jedzie na czeski adres. Taka dostawa jest zasadniczo krajową sprzedażą w Czechach, a nie WSTO z Polski do Czech. To pokazuje, dlaczego przedsiębiorca może znajdować się poniżej progu 10 000 EUR, a mimo to potrzebować analizy lokalnej rejestracji i lokalnych rozliczeń VAT. Próg nie działa jak „kwota wolna” pozwalająca przenosić własny stock pomiędzy państwami UE bez konsekwencji podatkowych. Niski obrót nie oznacza automatycznie braku obowiązku lokalnego VAT. Jeżeli zmienia się model logistyczny i własny towar zaczyna być magazynowany w innym państwie, skutki należy oceniać przede wszystkim na podstawie rzeczywistego przepływu zapasu oraz rodzaju późniejszych dostaw.
Czy OSS rozwiązuje problem zagranicznego magazynu?
Kiedy OSS pomaga?
OSS jest szczególnie użyteczny wtedy, gdy firma prowadzi transgraniczną sprzedaż B2C i nie chce rejestrować się do VAT w każdym państwie konsumpcji wyłącznie z powodu sprzedaży objętej tą procedurą. Typowy model wygląda następująco: produkt znajduje się w polskim magazynie, klient indywidualny składa zamówienie w Niemczech, Francji lub innym państwie UE, a towar jest wysyłany z Polski bezpośrednio na jego zagraniczny adres. Jeżeli sprzedaż spełnia definicję WSTO i podlega opodatkowaniu w państwie zakończenia transportu, przedsiębiorca może wykorzystać procedurę unijną OSS do zadeklarowania i zapłaty należnego VAT za pośrednictwem jednego państwa identyfikacji. Dla polskiego sprzedawcy oznacza to możliwość raportowania odpowiednich transgranicznych sprzedaży konsumenckich poprzez OSS zamiast tworzenia oddzielnej rejestracji w każdym kraju tylko dlatego, że znajdują się tam jego klienci.
Właśnie słowo „transgranicznych” jest tutaj kluczowe. OSS ma uprościć rozliczanie określonych dostaw do konsumentów, w których towary przemieszczają się pomiędzy państwami członkowskimi w związku ze sprzedażą. Jeżeli towar z polskiego magazynu trafia do konsumenta we Francji, mamy transport Polska–Francja. Jeżeli spełnione są pozostałe przesłanki WSTO, VAT może być należny we Francji, a OSS pozwala rozliczyć go bez tworzenia francuskiej rejestracji wyłącznie dla tej sprzedaży. Procedura jest więc bardzo istotna dla ekspansji e-commerce, ale nie należy traktować jej jako jednego konta VAT obejmującego każdą czynność wykonywaną przez przedsiębiorstwo poza Polską. Zakres OSS wynika z rodzaju transakcji, a nie z samego faktu, że sprzedawca działa w handlu internetowym i ma klientów w kilku państwach.
Kiedy OSS nie wystarczy?
Problem pojawia się wtedy, gdy firma przestaje wyłącznie wysyłać produkty z Polski, a zaczyna również przechowywać własny zapas w innych państwach. Transfer własnych towarów z Polski do zagranicznego magazynu nie jest WSTO i nie staje się nim tylko dlatego, że zapas ostatecznie będzie przeznaczony dla konsumentów. W standardowym modelu przemieszczenie Polska–Niemcy czy Polska–Czechy oznacza jeden transfer rozpoznawany jako WDT własnych towarów po stronie polskiej i odpowiadające mu WNT po stronie państwa przeznaczenia. OSS nie służy do rozliczania tego WNT. Jeżeli zatem firma potrzebuje lokalnej identyfikacji VAT w związku z magazynowaniem i rozliczeniem wewnątrzwspólnotowego nabycia własnego zapasu, samo korzystanie z OSS takiej potrzeby nie zastąpi.
Podobnie jest z późniejszą sprzedażą lokalną. Jeżeli produkty leżą w niemieckim magazynie i są z niego wysyłane do niemieckich konsumentów, nie mamy transgranicznego WSTO z Polski. To zasadniczo sprzedaż krajowa w Niemczech, która w standardowym modelu musi zostać uwzględniona w lokalnym rozliczeniu VAT. OSS może natomiast nadal być przydatny dla innych przepływów z tego samego magazynu. Jeżeli towar z Niemiec zostanie wysłany konsumentowi we Francji i spełniona jest definicja WSTO, taka sprzedaż może zostać rozliczona przez OSS zamiast poprzez odrębne rozliczanie tej konkretnej sprzedaży we Francji. W efekcie jedna firma może równocześnie składać lokalne deklaracje VAT w państwie, w którym posiada stock, i korzystać z OSS dla odpowiednich sprzedaży konsumenckich do innych państw UE. Jedno rozwiązanie nie wyklucza drugiego, ponieważ dotyczą różnych rodzajów transakcji.
Dwa modele, dwa różne skutki VAT
W pierwszym modelu firma przechowuje zapas wyłącznie w Polsce i stąd obsługuje klientów zagranicznych. Niemiecki konsument zamawia produkt, a paczka rusza z Polski i kończy transport w Niemczech. Jest to typowy układ, w którym trzeba analizować zasady WSTO, próg 10 000 EUR oraz możliwość rozliczania sprzedaży w OSS. Jeżeli po spełnieniu odpowiednich warunków miejscem opodatkowania stają się Niemcy, OSS może pozwolić polskiej firmie rozliczyć niemiecki VAT dotyczący tej sprzedaży bez osobnej niemieckiej rejestracji wynikającej wyłącznie z takiego WSTO. W uproszczeniu wygląda to więc tak: magazyn w Polsce konsument w Niemczech oznacza potencjalne WSTO, przy którym próg 10 000 EUR może mieć znaczenie, a gdy sprzedaż jest opodatkowana w państwie konsumenta, odpowiedni VAT może zostać rozliczony przez OSS.
W drugim modelu firma najpierw przesuwa własny stock do magazynu w Niemczech. Magazyn w Polsce magazyn w Niemczech oznacza wtedy, w standardowym przypadku, jeden transfer własnych towarów rozpoznawany jako WDT po stronie polskiej i odpowiadające mu WNT w Niemczech. Dopiero późniejsza sprzedaż tworzy kolejną transakcję. Jeżeli produkt trafia z niemieckiego magazynu do niemieckiego konsumenta, jest to zasadniczo sprzedaż krajowa w Niemczech. Jeżeli natomiast towar zostaje wysłany z Niemiec do konsumenta we Francji i spełniona jest definicja WSTO, mamy transgraniczną sprzedaż B2C Niemcy–Francja, którą można rozliczać przez OSS. Zagraniczny magazyn zmienia więc architekturę VAT całej sprzedaży: OSS nadal może być bardzo użyteczny, ale nie usuwa lokalnych obowiązków wynikających z utrzymywania własnego zapasu, rozliczenia WNT i dokonywania krajowych dostaw w państwie magazynowania.
Fulfillment, 3PL i marketplace — kto odpowiada za VAT?
Operator magazynu nie musi być właścicielem towaru
Powierzenie logistyki zewnętrznemu operatorowi nie oznacza automatycznie, że wraz z fizycznym przekazaniem produktów dochodzi do dostawy towarów na rzecz tego operatora albo że przejmuje on obowiązki VAT sprzedawcy. W typowym modelu fulfillment lub 3PL operator przyjmuje zapas, przechowuje go, kompletuje zamówienia, pakuje przesyłki i organizuje dostawę do klienta, podczas gdy polski przedsiębiorca nadal dysponuje towarem jak właściciel i decyduje o jego dalszym przeznaczeniu. Jeżeli taki zapas zostaje wysłany do magazynu w Niemczech, Czechach, Francji czy innym państwie UE i ma tam czekać na przyszłe zamówienia, samo korzystanie z cudzego magazynu nie neutralizuje skutków VAT związanych z przemieszczeniem. W standardowym modelu trzeba nadal przeanalizować transfer własnych towarów z Polski do państwa magazynowania, rozpoznawany jako WDT po stronie polskiej i odpowiadające mu WNT po stronie państwa przeznaczenia.
Dla przedsiębiorcy istotne jest więc rozdzielenie tego, kto fizycznie wykonuje czynności logistyczne, od tego, kto w rzeczywistości dysponuje zapasem i dokonuje transakcji podlegających rozliczeniu. Operator może obsługiwać niemal cały proces od przyjęcia dostawy do wydania paczki kurierowi, ale nie oznacza to jeszcze, że kupił towar od sprzedawcy albo stał się podmiotem odpowiedzialnym za wszystkie jego rozliczenia VAT. Szczególnej uwagi wymagają modele, w których operator może relokować stock pomiędzy magazynami znajdującymi się w różnych państwach. Jeżeli zapas należący do polskiej firmy zostaje przesunięty z jednego kraju UE do kolejnego, może pojawić się następny przepływ wymagający odrębnej analizy. Dlatego przy outsourcingu logistyki przedsiębiorca powinien mieć dostęp nie tylko do danych o sprzedaży, ale również do informacji o rzeczywistym położeniu i przemieszczaniu swojego stocku.
Marketplace nie zawsze przejmuje obowiązek VAT
Podobny skrót myślowy pojawia się przy sprzedaży przez marketplace. Skoro platforma obsługuje zamówienie, płatność, część logistyki, a czasem również dokumentację związaną z VAT, łatwo dojść do wniosku, że to ona odpowiada za rozliczenie całej sprzedaży. W unijnym systemie VAT rzeczywiście istnieje mechanizm, w którym interfejs elektroniczny może zostać uznany za dostawcę dla celów podatkowych, ale obejmuje on konkretnie określone sytuacje. Dotyczy między innymi określonych dostaw B2C na terytorium UE ułatwianych sprzedawcom niemającym siedziby w UE oraz sprzedaży na odległość towarów importowanych z państw trzecich w przesyłkach o wartości rzeczywistej nieprzekraczającej 150 EUR. Nie jest to więc zasada mówiąca, że każdy marketplace automatycznie staje się dostawcą VAT przy każdej sprzedaży prowadzonej za jego pośrednictwem.
Dla polskiej firmy e-commerce posiadającej własny stock na terytorium UE oznacza to, że zawsze trzeba ustalić rolę platformy w konkretnym łańcuchu transakcji. Jeżeli marketplace jedynie ułatwia sprzedaż, a nie występuje w danym przypadku jako podmiot uznawany za dostawcę, obowiązki dotyczące transferu własnego zapasu, WNT w państwie magazynowania czy późniejszych lokalnych dostaw mogą nadal należeć do sprzedawcy. Co więcej, nawet jeśli mechanizm deemed supplier ma zastosowanie do określonej dostawy, nie oznacza to automatycznie, że platforma przejmuje wszystkie wcześniejsze i późniejsze obowiązki VAT przedsiębiorcy związane z zapasem, transferami czy innymi kanałami sprzedaży. Przed Black Friday warto więc osobno ustalić, kto świadczy usługę logistyczną, kto dysponuje stockiem, kto jest uznawany za dostawcę dla VAT przy konkretnej sprzedaży oraz które obowiązki nadal pozostają po stronie przedsiębiorcy.
Najważniejsze pytanie: kto dysponuje zapasem i jaka jest rola operatora?
Najprostszym punktem wyjścia jest ustalenie, czy podczas przemieszczania zapasu polski przedsiębiorca nadal dysponuje towarem jak właściciel i czy operator logistyczny jedynie świadczy usługę magazynowania oraz fulfillmentu. Jeżeli tak, a zapas trafia do zagranicznego magazynu i ma tam czekać na przyszłe zamówienia, w standardowym modelu trzeba przeanalizować transfer własnych towarów po stronie przedsiębiorcy. Sam fakt, że towar fizycznie znajduje się w obiekcie należącym do innej firmy, nie oznacza jeszcze, że operator dokonał jego nabycia. Z drugiej strony formalny tytuł własności również nie powinien być jedynym testem. Dla VAT znaczenie ma rzeczywisty charakter transakcji, w tym to, kto może faktycznie rozporządzać towarem i jaka jest ekonomiczna rola poszczególnych podmiotów w całym modelu.
Dlatego właściwa analiza nie kończy się na pytaniu, czy nazwa polskiej firmy nadal widnieje przy zapasie w systemie. Trzeba ustalić, dlaczego towar został przemieszczony, kto decyduje o jego sprzedaży lub dalszym transferze, czy operator jest wyłącznie usługodawcą, czy nabywcą, oraz co stanie się z produktem po przyjęciu do zagranicznego magazynu. W typowym fulfillmentowym modelu e-commerce przedsiębiorca nadal kontroluje przeznaczenie stocku, a operator realizuje jego instrukcje związane z magazynowaniem i wysyłką. Wtedy sam outsourcing logistyki nie usuwa potrzeby analizy VAT po stronie sprzedawcy. Szczególnie przy sieciach obejmujących kilka państw warto więc posiadać aktualną mapę rzeczywistych przepływów towarowych, a nie opierać się wyłącznie na nazwie operatora czy kraju, w którym zarejestrowane jest konto sprzedażowe.
Czy call-off stock pozwala uniknąć zagranicznej rejestracji VAT?
Jak działa uproszczenie?
Call-off stock jest szczególnym rozwiązaniem dla sytuacji, w której towar zostaje przemieszczony do innego państwa UE, ale już przed rozpoczęciem transportu wiadomo, kto będzie jego przyszłym nabywcą. Nie chodzi więc o zwykły stock magazynowy przeznaczony dla nieokreślonej grupy przyszłych klientów. Towary są od początku przeznaczone dla konkretnego podatnika w państwie docelowym, a jego tożsamość i numer identyfikacyjny VAT w tym państwie są znane dostawcy przed rozpoczęciem przemieszczenia. Po spełnieniu wszystkich warunków procedury dostawca nie musi rozliczać samego przywozu zapasu według zwykłego modelu transferu własnych towarów. WDT po stronie dostawcy i odpowiadające mu WNT po stronie wskazanego nabywcy są zasadniczo rozpoznawane dopiero wtedy, gdy nabywca przejmuje przeznaczony dla niego towar.
Call-off stock jest jednak procedurą warunkową, a nie ogólną możliwością wysłania towaru do dowolnego zagranicznego magazynu bez lokalnych konsekwencji VAT. Trzeba spełnić między innymi wymagania dotyczące sytuacji dostawcy w państwie przeznaczenia, identyfikacji przyszłego nabywcy, prowadzenia odpowiedniej ewidencji oraz raportowania przemieszczenia. Uproszczenie jest również ograniczone czasowo. Co do zasady towar powinien zostać dostarczony wskazanemu nabywcy w ciągu 12 miesięcy od jego przybycia do państwa przeznaczenia. Jeżeli w tym czasie nie dojdzie do odpowiedniej dostawy albo wcześniej przestaną być spełniane wymagane warunki, mogą powstać skutki właściwe dla standardowego transferu własnych towarów. Dlatego zastosowanie call-off stock może w odpowiedniej relacji B2B ograniczyć potrzebę rejestracji dostawcy w kraju przeznaczenia, ale wymaga utrzymania warunków procedury przez cały okres jej stosowania.
Dlaczego zwykle nie pomoże sklepowi internetowemu przed Black Friday?
Typowy model e-commerce przed Black Friday działa inaczej. Sprzedawca wysyła zapas do zagranicznego magazynu, ponieważ spodziewa się większej liczby zamówień i chce skrócić czas dostawy, ale w chwili wyjazdu towaru z Polski nie wie jeszcze, kto kupi poszczególne produkty. Stock może przez kilka dni lub tygodni czekać w centrum fulfillment, a potem trafić do setek różnych konsumentów. Nie ma więc jednego, z góry określonego podatnika VAT, dla którego towar był przeznaczony już podczas rozpoczęcia transportu. To zasadnicza różnica w stosunku do call-off stock i powód, dla którego uproszczenie to zwykle nie odpowiada modelowi sezonowego zatowarowania magazynu obsługującego sprzedaż B2C.
Nie zmienia tego fakt, że w chwili transportu przedsiębiorca zna operatora magazynu i dokładny adres dostawy. Operator logistyczny nie staje się z tego powodu przyszłym nabywcą towaru, jeżeli jedynie przechowuje stock, kompletuje zamówienia i wydaje produkty zgodnie z dyspozycjami sprzedawcy. Adresat transportu logistycznego oraz przyszły nabywca dla potrzeb call-off stock to dwie różne role. Dlatego centrum fulfillment nie może zostać potraktowane jako „znany odbiorca” wyłącznie dlatego, że przyjmuje dostawę do magazynu. Dla większości sklepów internetowych przygotowujących zapas na Black Friday właściwym punktem wyjścia będzie zatem analiza standardowego transferu własnych towarów, a nie założenie, że samo ulokowanie stocku u wcześniej znanego operatora pozwala zastosować procedurę call-off stock.
Nie każde przemieszczenie oznacza obowiązek rejestracji
Fizyczne przekroczenie granicy przez towar nie oznacza automatycznie, że zawsze mamy do czynienia ze standardowym transferem własnego zapasu rozpoznawanym jako WDT w państwie wysyłki i odpowiadające mu WNT w państwie przeznaczenia. Unijne zasady przewidują określone sytuacje, w których przemieszczenie może być traktowane inaczej, jeżeli spełnione zostaną wymagane warunki. Może to dotyczyć między innymi niektórych przypadków czasowego używania towarów w innym państwie, wysyłki produktów w celu wykonania na nich określonych prac lub usług i ich późniejszego powrotu, a także szczególnych modeli takich jak call-off stock. Samo nazwanie operacji naprawą, obróbką, czasowym wykorzystaniem czy zapasem konsygnacyjnym nie przesądza jednak o zastosowaniu wyjątku. Trzeba sprawdzić, czy rzeczywisty przebieg operacji spełnia konkretne przesłanki przewidziane dla danego rozwiązania.
Dlatego przy analizie zagranicznego przepływu towarów nie wystarczy ustalić, że produkt opuścił Polskę. Trzeba wiedzieć, po co został wysłany, kto może nim dysponować podczas pobytu za granicą, jak długo ma się tam znajdować, czy jest już przeznaczony dla konkretnego nabywcy oraz czy po wykonaniu określonych czynności wróci do Polski. Produkt wysłany czasowo do wykorzystania przy konkretnym projekcie, towar przekazany do wykonania na nim określonych prac z założeniem późniejszego powrotu oraz stock przeznaczony do sprzedaży wielu przyszłym klientom mogą prowadzić do różnych skutków VAT, mimo że z perspektywy logistyki każdy z tych scenariuszy zaczyna się od transportu do innego państwa UE. O skutkach VAT decyduje rzeczywisty model operacji, a nie sama etykieta „transfer magazynowy”.
Co się stanie, jeśli nie zarejestruję VAT przed wysłaniem towaru?
Problem może zacząć się jeszcze przed pierwszą sprzedażą
Największym ryzykiem jest założenie, że dopóki zagraniczny magazyn nie zrealizował pierwszego zamówienia, firma nie ma jeszcze czego rozliczać. W standardowym modelu własnego zapasu problem może pojawić się wcześniej, ponieważ samo przemieszczenie towarów z Polski do magazynu w innym państwie UE może stanowić transfer rozpoznawany jako WDT własnych towarów po stronie polskiej i odpowiadające mu WNT w państwie przeznaczenia. Jeżeli firma wysłała zapas 5 listopada, a pierwsza sprzedaż nastąpiła 20 listopada, analiza rozpoczęta dopiero 20 listopada nie obejmuje całej historii podatkowej tego towaru. Trzeba wrócić do wcześniejszego transferu i sprawdzić, jak powinien zostać wykazany w obu państwach. Brak zakończonej rejestracji nie powoduje przy tym, że rzeczywiście wykonane przemieszczenie znika z perspektywy VAT. Dlatego ryzyko zaczyna się nie wtedy, gdy pojawi się pierwszy klient, lecz wtedy, gdy firma wykonuje operację, której wcześniej nie uwzględniła w swoim modelu rozliczeń.
Nie oznacza to, że każdy przypadek spóźnionej rejestracji automatycznie prowadzi do tej samej kwoty zaległego podatku lub tej samej sankcji. Przy WNT mogą występować zarówno VAT należny, jak i — po spełnieniu odpowiednich warunków — prawo do odliczenia, dlatego rzeczywisty skutek finansowy nie zawsze będzie równy nominalnej kwocie podatku od nabycia. Duże znaczenie mają również przepisy państwa magazynowania, rodzaj wykonanych transakcji, terminy oraz lokalne zasady korygowania wcześniejszych rozliczeń. Firma musi przede wszystkim ustalić, od którego momentu wykonywała czynności wymagające rozliczenia w danym państwie oraz jakie obowiązki rejestracyjne, deklaracyjne i płatnicze powstały w związku z tymi czynnościami. Im szybciej zostanie to wykryte, tym mniejsza liczba transferów, sprzedaży, zwrotów i korekt wymaga zwykle ponownej analizy.
Konieczność odtworzenia wcześniejszych rozliczeń
Spóźniona analiza VAT może uruchomić efekt domina. Najpierw okazuje się, że wcześniejsze przemieszczenie zapasu powinno zostać odpowiednio wykazane jako transfer własnych towarów. Następnie trzeba sprawdzić odpowiadające mu WNT w państwie magazynowania. Kolejny etap to sprzedaż realizowana z tego magazynu: część transakcji mogła być lokalną sprzedażą w kraju przechowywania, a część WSTO do konsumentów w innych państwach UE. Jeżeli firma błędnie potraktowała wszystkie zamówienia jako zwykłą sprzedaż wysyłkową z Polski albo zakładała, że wszystkie rozliczy przez OSS, może być konieczne ponowne przyporządkowanie transakcji do właściwych rozliczeń. W zależności od momentu wykrycia problemu może chodzić o pierwsze deklaracje składane wstecznie, deklaracje składane po terminie albo korekty dokumentów, które zostały już wcześniej złożone.
W praktyce uporządkowanie sytuacji nie sprowadza się do dopisania jednego numeru VAT do systemu. Trzeba odtworzyć daty transferów, kraje rozpoczęcia i zakończenia transportu, wartości przemieszczonych towarów, sprzedaż krajową, sprzedaż transgraniczną, zwroty oraz ewentualne dalsze przesunięcia zapasu. Następnie dane trzeba zestawić z rozliczeniami złożonymi w Polsce, lokalnymi deklaracjami zagranicznymi oraz OSS, jeśli firma z niego korzystała. Po stronie polskiej trzeba również zweryfikować prawidłowe wykazanie WDT w JPK_VAT oraz informacji podsumowującej VAT-UE. Znaczenie ma także dokumentacja potwierdzająca rzeczywisty wywóz towarów do innego państwa UE, szczególnie w kontekście warunków właściwego rozliczenia WDT. Schemat nieprawidłowo rozliczony transfer niewykazane lub błędnie wykazane WNT nieprawidłowo rozliczona sprzedaż lokalna konieczność odtworzenia i skorygowania wcześniejszych okresów dobrze pokazuje, dlaczego pojedyncze przeoczenie logistyczne może szybko przerodzić się w znacznie większy projekt podatkowy.
Podatek to niejedyny problem
Ryzyko finansowe nie ogranicza się do samej kwoty VAT. W zależności od państwa i konkretnych okoliczności mogą pojawić się obowiązki złożenia wcześniejszych deklaracji, korekt rozliczeń, uzupełnienia informacji podsumowujących lub innych raportów, a także konieczność przedstawienia dokumentacji potwierdzającej przemieszczanie towarów. Jeżeli z rozliczenia wynika podatek niezapłacony w terminie, lokalne przepisy mogą przewidywać odsetki. Poszczególne państwa stosują również własne regulacje dotyczące sankcji za spóźnioną rejestrację, niezłożenie deklaracji, błędne rozliczenie lub opóźnioną płatność. Nie istnieje więc jedna „unijna kara za brak VAT”, którą można przypisać do każdego przypadku zagranicznego magazynowania. Charakter i wysokość konsekwencji zależą od kraju, rodzaju naruszenia oraz okoliczności konkretnej sprawy.
Dla średniego e-commerce równie kosztowna może być jednak sama praca potrzebna do uporządkowania danych. Jeżeli firma ma kilka magazynów, tysiące zamówień i dużą liczbę zwrotów, odtworzenie rzeczywistego przepływu stocku może wymagać połączenia informacji od operatora logistycznego, księgowości, systemu magazynowego, platform sprzedażowych i zespołu finansowego. Problem komplikuje się jeszcze bardziej, gdy towar był przesuwany między państwami albo firma równolegle korzystała z OSS. To, co początkowo wygląda jak brak jednej formalności, może więc przekształcić się w projekt obejmujący kilka okresów rozliczeniowych i kilka źródeł danych. W listopadzie oznacza to angażowanie zespołu finansowego i operacyjnego dokładnie wtedy, gdy firma najbardziej potrzebuje ich do obsługi szczytu sprzedaży.
Najgorszy scenariusz przed Black Friday
Najtrudniejsza sytuacja pojawia się wtedy, gdy firma dowiaduje się o problemie dopiero po rozpoczęciu intensywnej sprzedaży. Zapasy znajdują się już za granicą, kampanie reklamowe działają, zamówienia napływają, operator codziennie wydaje setki paczek, a kolejna partia towaru jest właśnie w drodze. W takim momencie trudno po prostu zatrzymać proces i zacząć od początku. Trzeba równolegle utrzymać sprzedaż i ustalić, co wydarzyło się podatkowo od chwili pierwszego transferu. Jeżeli dodatkowo operator przemieszczał stock pomiędzy kilkoma państwami, trzeba odtworzyć nie tylko sprzedaż, ale również historię lokalizacji towarów. Każdy kierunek wysyłki może mieć znaczenie dla późniejszej kwalifikacji transakcji, dlatego samo zestawienie faktur sprzedażowych nie musi wystarczyć.
Jeżeli transfer już nastąpił bez zakończonej rejestracji, nie należy automatycznie zakładać, że rozwiązaniem jest przesunięcie daty transakcji na moment uzyskania numeru VAT. Trzeba ustalić rzeczywiste daty zdarzeń i sposób ich prawidłowego wykazania zgodnie z przepisami państwa wysyłki i państwa przeznaczenia. Im wcześniej przed Black Friday zostanie sprawdzony model magazynowania, tym łatwiej uniknąć sytuacji, w której trzeba rekonstruować historię operacji już przy pełnej skali sprzedaży. Problemem nie jest wtedy samo „uzyskanie numeru VAT”, ale odtworzenie tego, co wydarzyło się podatkowo od pierwszego przemieszczenia towaru.
Checklista VAT przed wysłaniem zapasu na Black Friday
Przed pierwszym transportem warto przejść przez cały model od strony rzeczywistego przepływu towaru, a nie tylko sprawdzić, czy firma posiada dodatkowy numer VAT. Punktem wyjścia powinno być ustalenie wszystkich państw, w których stock może fizycznie się znaleźć, także wtedy, gdy o jego relokacji decyduje operator logistyczny. Trzeba następnie określić, kto dysponuje towarem jak właściciel, jaki jest cel każdego przemieszczenia i czy mamy do czynienia ze standardowym transferem własnego zapasu, czy z modelem wymagającym odmiennej analizy. Równie ważna jest planowana data pierwszego transferu, ponieważ to względem niej należy odpowiednio wcześnie sprawdzić procedury rejestracyjne w państwie magazynowania. Dopiero po zbudowaniu takiej mapy można sensownie ocenić, które operacje będą wykazywane lokalnie, które mogą trafić do OSS i jakie dane będą potrzebne księgowości.
Przed wysłaniem stocku sprawdź:
- czy znasz wszystkie państwa, w których Twój towar może być fizycznie przechowywany, również w wyniku relokacji wykonywanych przez operatora;
- czy wiesz, kto podczas magazynowania dysponuje towarem jak właściciel i jaka dokładnie jest rola operatora fulfillment lub 3PL;
- czy znasz datę planowanego pierwszego transferu do każdego państwa;
- czy ustaliłeś, czy dany przepływ jest standardowym transferem własnych towarów, czy może spełnia warunki szczególnego rozwiązania;
- czy sprawdziłeś lokalne wymagania dotyczące rejestracji VAT i odpowiednio wcześnie rozpocząłeś wymagane procedury;
- czy zweryfikowałeś właściwy status VAT UE w Polsce oraz sposób raportowania transferu po stronie polskiej;
- czy firma będzie w stanie prawidłowo rozliczyć WDT własnych towarów w Polsce i odpowiadające mu WNT w państwie przeznaczenia;
- czy posiadasz dokumentację pozwalającą wykazać rzeczywisty transport i przyjęcie zapasu w zagranicznym magazynie;
- czy system pozwala oddzielić lokalną sprzedaż z zagranicznego magazynu od WSTO oraz transakcji rozliczanych przez OSS;
- czy rejestrujesz zwroty, korekty, likwidacje zapasu i dalsze ruchy towarów pomiędzy magazynami;
- czy sprawdziłeś lokalne deklaracje VAT, informacje podsumowujące, Intrastat lub inne obowiązki sprawozdawcze, jeśli mają zastosowanie w danym państwie;
- czy osoba odpowiedzialna za VAT otrzymuje dane o zmianach lokalizacji stocku wystarczająco szybko, aby nie dowiadywać się o nowym magazynie dopiero z raportu sprzedażowego.
Dobrze przygotowana checklista powinna łączyć podatki z logistyką. Sam dział finansowy nie ustali prawidłowego rozliczenia, jeżeli nie wie, że operator przesunął stock z jednego państwa do drugiego, a zespół logistyczny może nie zauważyć skutków VAT, jeżeli dla niego oba magazyny są tylko kolejnymi punktami w tej samej sieci. Przed sezonem warto więc ustalić jeden proces przekazywania informacji o nowych lokalizacjach, pierwszych transferach i zmianach modelu sprzedaży. Wtedy decyzja o dodatkowym magazynie przed Black Friday nie pojawia się w księgowości dopiero po fakcie, lecz uruchamia analizę VAT w tym samym momencie, w którym firma zaczyna przygotowywać fizyczne zatowarowanie.
Ile wcześniej przed Black Friday warto zająć się VAT?
W planowaniu zagranicznego magazynu łatwo przyjąć niewłaściwy deadline. Black Friday przypada pod koniec listopada, więc firma zaczyna myśleć o VAT kilka tygodni wcześniej, razem z kampaniami, promocjami i przygotowaniem sklepu do wzrostu ruchu. Z podatkowego punktu widzenia ważniejsza jest jednak data, w której własny zapas po raz pierwszy ma opuścić Polskę i trafić do magazynu w innym państwie UE. Jeżeli zatowarowanie ma rozpocząć się 5 listopada, to właśnie wokół tej daty należy zbudować harmonogram przygotowań. Analiza rozpoczęta dopiero przed pierwszą sprzedażą może być spóźniona, ponieważ wcześniejszy transfer własnych towarów może już wymagać odpowiedniego wykazania jako WDT po stronie polskiej i odpowiadającego mu WNT w państwie magazynowania. Nie oznacza to, że istnieje jeden unijny termin nakazujący rozpoczęcie rejestracji określoną liczbę dni przed transportem. Procedury i czas ich przeprowadzenia zależą od konkretnego państwa. Z biznesowego punktu widzenia oznacza to jednak, że VAT powinien wejść do projektu na etapie planowania magazynu, a nie na etapie uruchamiania listopadowej kampanii.
Najbezpieczniejsza kolejność wygląda więc następująco: wybór magazynu analiza VAT rozpoczęcie wymaganej rejestracji przygotowanie ewidencji transfer zapasu sprzedaż. Najpierw trzeba wiedzieć, gdzie fizycznie znajdzie się stock i czy operator może relokować go dalej. Następnie można ocenić skutki VAT, sprawdzić lokalne procedury i przygotować sposób raportowania. Dopiero wtedy firma jest gotowa do uruchomienia regularnych transferów zapasu. Takie podejście daje również czas na uporządkowanie danych: księgowość musi wiedzieć, które ruchy są transferami własnych towarów, system magazynowy powinien pokazywać kraj rzeczywistej lokalizacji stocku, a sprzedaż lokalna powinna być możliwa do oddzielenia od WSTO rozliczanego przez OSS. Dla średniej firmy e-commerce to znacznie ważniejsze niż próba ustalenia jednej uniwersalnej liczby tygodni „przed Black Friday”. Punktem odniesienia nie jest dzień promocji ani pierwsze zamówienie, lecz planowana data pierwszego wysłania własnego zapasu do zagranicznego magazynu.
W praktyce oznacza to, że decyzja o nowej lokalizacji fulfillmentowej powinna automatycznie uruchamiać temat VAT. Jeżeli zespół logistyczny w sierpniu lub wrześniu uzgadnia magazyn na sezon listopadowy, nie ma powodu czekać z analizą podatkową do momentu pierwszego zatowarowania. Wcześniejsze rozpoczęcie procesu pozwala sprawdzić nie tylko samą rejestrację, lecz również dokumentację transferów, sposób wykazywania WDT i WNT, lokalne deklaracje oraz dodatkowe obowiązki raportowe, jeśli będą miały zastosowanie. Jest też czas, aby ustalić z operatorem logistycznym, jakie raporty będzie przekazywał i czy pokazują one relokacje zapasu pomiędzy państwami. To szczególnie istotne przed Black Friday, ponieważ po uruchomieniu pełnej sprzedaży zmiana procesu jest znacznie trudniejsza. Lepiej więc potraktować VAT jako element przygotowania infrastruktury do ekspansji, podobnie jak integrację magazynu, konfigurację dostaw czy planowanie zapasu.
A co zmieni Single VAT Registration?
Zmiany od 1 lipca 2028 r.
Unijny pakiet VAT in the Digital Age, czyli ViDA, został już formalnie przyjęty, a od 1 lipca 2028 r. zaczną obowiązywać zasadnicze elementy Single VAT Registration. Dla firm prowadzących sprzedaż z wykorzystaniem stocku rozmieszczonego w kilku krajach szczególnie istotna będzie nowa procedura szczególna dla transferów własnych towarów pomiędzy państwami UE. Ma ona ograniczyć konieczność lokalnej rejestracji VAT wyłącznie z powodu takich przemieszczeń zapasu. Dzisiaj standardowy transfer własnego stocku do innego państwa może prowadzić do WDT w kraju wysyłki oraz odpowiadającego mu WNT w państwie przeznaczenia, co jest jedną z przyczyn powstawania dodatkowych lokalnych rejestracji. Nowa procedura ma umożliwić prostsze rozliczanie takich transferów w ramach mechanizmów SVR.
Nie oznacza to jednak, że od 2028 r. wszystkie zagraniczne rejestracje VAT znikną. SVR ma ograniczyć potrzebę posiadania wielu rejestracji, a nie całkowicie je wyeliminować niezależnie od modelu działalności. Firma nadal będzie musiała ustalić, jakie transakcje wykonuje w konkretnym państwie i czy mieszczą się one w zakresie odpowiedniego uproszczenia. SVR może istotnie ograniczyć rejestracje wynikające wyłącznie z transferów własnego stocku, ale inne czynności wykonywane w państwie magazynowania nadal mogą wymagać odrębnej analizy. Dla rozwijającego się e-commerce oznacza to dużą zmianę administracyjną, ale nie koniec potrzeby mapowania rzeczywistego przepływu towarów i prawidłowej kwalifikacji poszczególnych transakcji.
Black Friday 2026 nadal działa według obecnych zasad
Dla firmy planującej magazyn za granicą na Black Friday 2026 przyszła reforma nie zmienia obecnego sposobu przygotowania. Jeżeli własny stock ma zostać wysłany z Polski do magazynu w Niemczech, Czechach, Francji lub innym państwie UE jesienią 2026 r., transfer trzeba analizować według zasad obowiązujących obecnie. W standardowym modelu nadal oznacza to ocenę WDT własnych towarów po stronie polskiej i odpowiadającego mu WNT w państwie magazynowania, a następnie sposobu rozliczenia późniejszych dostaw z tego magazynu. Jeżeli z lokalizacji w Niemczech towar trafia do niemieckiego klienta, mamy zasadniczo sprzedaż krajową w Niemczech. Jeżeli ten sam stock jest wysyłany z Niemiec do konsumenta we Francji i spełnione są warunki WSTO, odpowiednia sprzedaż może być rozliczana przez OSS.
Mechanizm, który zacznie obowiązywać 1 lipca 2028 r., nie może być stosowany do transferów wykonywanych wcześniej tylko dlatego, że przepisy zostały już przyjęte. Dlatego przy decyzjach podejmowanych w 2026 r. nie warto odkładać analizy zagranicznego VAT z założeniem, że unijne uproszczenie wkrótce rozwiąże problem wielokrotnych rejestracji. Dla firmy przygotowującej stock na Black Friday 2026 liczą się przepisy obowiązujące w chwili rzeczywistego transferu. Jeżeli pierwsza wysyłka ma nastąpić jesienią, właśnie pod tę operację należy przygotować rejestrację, ewidencję i sposób rozliczeń. Single VAT Registration może zmienić sposób obsługi podobnych transferów od 1 lipca 2028 r., ale nie zmienia zasad dotyczących stocku przemieszczanego na Black Friday 2026.
Magazyn za granicą przed Black Friday — najważniejsze wnioski
Przy zagranicznym magazynowaniu najważniejsze jest spojrzenie na VAT nie od strony pierwszego zamówienia klienta, lecz od strony rzeczywistego przepływu zapasu. To właśnie decyzja o wysłaniu własnych towarów do innego państwa UE może zmienić model rozliczeń, nawet jeśli z perspektywy sprzedaży sklep działa dokładnie tak samo jak wcześniej. Przed Black Friday nabiera to szczególnego znaczenia, ponieważ firmy często w krótkim czasie uruchamiają nowe lokalizacje fulfillmentowe, zwiększają stock bliżej klientów albo pozwalają operatorom logistycznym relokować towary pomiędzy państwami. W takiej sytuacji warto pamiętać o pięciu zasadach.
- VAT należy przeanalizować przed pierwszym transferem zapasu, a nie dopiero przed pierwszą sprzedażą z zagranicznego magazynu. Nie oznacza to, że w każdym państwie numer VAT musi być formalnie nadany dokładnie przed dniem transportu. Firma powinna jednak odpowiednio wcześniej ustalić skutki planowanego przemieszczenia i rozpocząć wymagane procedury, aby później móc prawidłowo wykazać wykonane czynności.
- W standardowym modelu przemieszczenie własnego stocku z Polski do innego państwa UE może stanowić jeden transfer rozpoznawany jako WDT własnych towarów w Polsce i odpowiadające mu WNT w państwie magazynowania. Dopiero późniejsza sprzedaż z tego magazynu jest osobną transakcją. Jeżeli produkt trafia z niemieckiego magazynu do niemieckiego klienta, będzie to zasadniczo sprzedaż krajowa w Niemczech.
- Próg 10 000 EUR nie jest limitem dla zagranicznego magazynowania. Dotyczy zasad ustalania miejsca opodatkowania WSTO oraz określonych usług telekomunikacyjnych, nadawczych i elektronicznych (TBE). Firma może znajdować się poniżej tego progu, a jednocześnie wykonywać transfer własnego stocku do innego państwa i mieć związane z nim lokalne obowiązki VAT.
- OSS nie zastępuje wszystkich lokalnych rozliczeń związanych ze stockiem. Może być bardzo przydatny przy odpowiednich transgranicznych sprzedażach B2C, na przykład gdy produkt z magazynu w Niemczech trafia do konsumenta we Francji. Nie służy jednak do rozliczania WNT własnego zapasu ani, w standardowym modelu, lokalnej sprzedaży z niemieckiego magazynu do niemieckiego klienta.
- Im wcześniej firma połączy plan logistyczny z analizą VAT, tym mniejsze jest ryzyko późniejszego odtwarzania transferów, korygowania deklaracji i porządkowania danych już podczas szczytu sprzedaży. Przygotowanie powinno więc przebiegać w logicznej kolejności: wybór magazynu analiza VAT rozpoczęcie wymaganych procedur rejestracyjnych przygotowanie ewidencji transfer zapasu sprzedaż.
Jeżeli zagraniczny magazyn ma być częścią przygotowań do Black Friday, VAT warto potraktować tak samo jak integrację operatora, planowanie stanów magazynowych czy konfigurację dostaw. Decyzja logistyczna może bowiem zmienić podatkową kwalifikację całego przepływu towarów. Sam fakt, że sprzedaż odbywa się przez ten sam sklep, marketplace czy system zamówień, nie oznacza, że wszystkie transakcje nadal są rozliczane w taki sam sposób jak wtedy, gdy cały stock znajdował się w Polsce.
Planujesz zatowarować magazyn w innym kraju UE przed Black Friday? Warto ustalić obowiązki VAT jeszcze przed pierwszym transportem. amavat może pomóc przeanalizować, gdzie może być potrzebna rejestracja, ocenić model przepływu towarów i przygotować firmę do właściwych rozliczeń przed rozpoczęciem sezonowej sprzedaży.
FAQ: zagraniczny magazyn a VAT przed Black Friday
Czy muszę mieć zagraniczny VAT przed wysłaniem towaru do magazynu?
Nie należy przyjmować jednej zasady mówiącej, że w każdym państwie numer VAT musi być już formalnie nadany dokładnie przed wyjazdem towaru z Polski. Procedury rejestracyjne i ich skutki różnią się lokalnie. Firma powinna jednak przed pierwszym transferem ustalić konsekwencje VAT i odpowiednio wcześnie rozpocząć wymagane procedury, ponieważ standardowe przemieszczenie własnego zapasu może wymagać rozliczenia WNT w państwie magazynowania jeszcze przed pierwszą sprzedażą konsumencką. Uzyskanie numeru dopiero później nie powoduje automatycznie, że wcześniejszy transfer przestaje istnieć dla VAT.
Czy limit 10 000 euro zwalnia z rejestracji VAT za granicą?
Nie w odniesieniu do samego zagranicznego magazynowania. Próg 10 000 EUR nie jest ogólnym limitem zwalniającym z lokalnych obowiązków VAT. Dotyczy zasad ustalania miejsca opodatkowania WSTO oraz określonych usług TBE. Jeżeli polska firma przesuwa własny stock do magazynu w Czechach, a następnie sprzedaje go czeskim klientom, sam fakt pozostawania poniżej progu nie usuwa potrzeby analizy WNT ani późniejszej sprzedaży krajowej w Czechach.
Czy OSS wystarczy, jeśli korzystam z zagranicznego magazynu?
Nie zawsze. OSS może służyć do rozliczania określonych transgranicznych sprzedaży B2C, ale nie służy do rozliczania WNT własnego zapasu w państwie magazynowania. Nie zastępuje również, w standardowym modelu, lokalnego rozliczenia sprzedaży, w której towar znajduje się i jest dostarczany klientowi w tym samym państwie. Firma może więc jednocześnie posiadać lokalną rejestrację VAT ze względu na stock w danym kraju i korzystać z OSS dla odpowiednich sprzedaży z tego magazynu do konsumentów w innych państwach UE.
Czy korzystanie z centrum fulfillment powoduje obowiązek VAT?
Nie sam fakt podpisania umowy z centrum fulfillment. Kluczowe jest to, co dzieje się z towarem. Jeżeli polski przedsiębiorca nadal dysponuje stockiem jak właściciel, a operator jedynie go magazynuje, kompletuje i wysyła, przemieszczenie zapasu do magazynu w innym państwie może w standardowym modelu stanowić transfer własnych towarów. Szczególną uwagę trzeba zwrócić na rozwiązania, w których operator może relokować stock pomiędzy krajami, ponieważ rzeczywista lokalizacja towaru ma znaczenie dla VAT niezależnie od tego, kto prowadzi magazyn.
Czy transfer własnego towaru jest sprzedażą?
Nie jest sprzedażą klientowi w zwykłym biznesowym znaczeniu tego słowa. Firma może nadal dysponować towarem i nie otrzymywać od nikogo zapłaty. Dla VAT standardowe przemieszczenie własnego zapasu pomiędzy państwami UE może być jednak traktowane w sposób odpowiadający transakcji wewnątrzwspólnotowej: jako WDT własnych towarów po stronie państwa wysyłki oraz odpowiadające mu WNT po stronie państwa przeznaczenia. Są to dwie podatkowe strony tego samego transferu.
Czy sezonowe przechowywanie towaru przed Black Friday wymaga VAT?
Sam krótki okres magazynowania nie daje automatycznego zwolnienia. Jeżeli firma przesuwa własny stock do innego państwa UE z zamiarem przechowywania go tam i sprzedaży przyszłym klientom, standardowe zasady dotyczące transferu własnych towarów mogą mieć zastosowanie również wtedy, gdy magazyn jest wykorzystywany tylko przez kilka tygodni. Inaczej może być przy określonych czasowych przemieszczeniach spełniających warunki konkretnych wyjątków, dlatego decydujące znaczenie ma rzeczywisty cel i przebieg operacji.
Czy call-off stock może zastąpić lokalną rejestrację VAT?
W określonym modelu B2B może ograniczyć potrzebę lokalnej rejestracji wynikającej z samego transferu, ale procedura wymaga spełnienia konkretnych warunków. Przyszły nabywca musi być znany już przed rozpoczęciem transportu i odpowiednio zidentyfikowany dla VAT w państwie przeznaczenia, a przedsiębiorca musi spełniać wymagania dotyczące między innymi ewidencji i raportowania. Obowiązuje również zasadniczo 12-miesięczny okres na dostarczenie towaru właściwemu nabywcy. Typowy zapas e-commerce czekający na zamówienia wielu nieznanych wcześniej konsumentów nie odpowiada temu modelowi.
Co zrobić, jeśli towar został już wysłany bez lokalnego numeru VAT?
Przede wszystkim nie należy próbować sztucznie przesuwać daty transferu na dzień późniejszego uzyskania numeru. Trzeba ustalić rzeczywiste daty i kierunki przemieszczeń, sprawdzić, jakie czynności zostały już wykonane w państwie magazynowania oraz jakie obowiązki rejestracyjne, deklaracyjne i płatnicze z nich wynikają. Następnie można określić, czy potrzebne będą pierwsze rozliczenia składane za wcześniejsze okresy, deklaracje po terminie, korekty albo inne działania przewidziane przez lokalne przepisy. Im wcześniej zostanie to uporządkowane, tym łatwiej ograniczyć skalę pracy związanej z kolejnymi transferami i sprzedażą.