Jak poprawnie wypełnić deklarację Intrastat? Praktyczny przewodnik dla firm
Spis treści
Intrastat – wprowadzenie
Intrastat to narzędzie służące zbieraniu danych o handlu towarami między państwami członkowskimi UE. Funkcjonuje w całej Unii, choć poszczególne państwa ustalają własne progi statystyczne, terminy i rozwiązania techniczne. Obowiązek nie dotyczy więc automatycznie każdej firmy handlującej z zagranicą, lecz podmiotów, które spełniają określone warunki i przekroczą odpowiednie wartości przywozu lub wywozu.
W niniejszym przewodniku dowiesz się:
- czym dokładnie jest system Intrastat i dlaczego jego zrozumienie jest ważne dla przedsiębiorcy działającego na rynku unijnym,
- jak wygląda wypełnienie deklaracji Intrastat krok po kroku,
- jakie dane i dokumenty Intrastat trzeba przygotować, by zgłoszenie było poprawne i kompletne,
- co dzieje się po jego złożeniu i kiedy trzeba korygować formularz,
- oraz jakie są różnice między krajami UE, jeśli prowadzisz międzynarodową działalność.
Wszystko to w praktycznej, zrozumiałej formie – bez zbędnego żargonu, ale z zachowaniem precyzji, jakiej wymaga ten proces.
Czym właściwie jest Intrastat?
System Intrastat to narzędzie stworzone na potrzeby europejskiej statystyki handlu towarowego, funkcjonujące od 1993 roku. Zastąpił on wcześniejszy model pozyskiwania danych z dokumentacji celnej, który po utworzeniu wspólnego rynku UE przestał dostarczać pełnych informacji o przepływie towarów pomiędzy państwami członkowskimi.
Intrastat nie obejmuje usług ani transferów finansowych – dotyczy przepływów towarowych. Nie oznacza to jednak, że każde fizyczne przemieszczenie towaru automatycznie podlega zgłoszeniu, ponieważ przepisy przewidują określone wyłączenia i zasady szczególne. Kluczowe jest również to, czy przedsiębiorca przekroczył właściwy próg statystyczny oraz czy pełni rolę podmiotu zobowiązanego do raportowania danego przepływu.
Sam fakt sprzedaży do kontrahenta w Niemczech, Hiszpanii czy Czechach nie oznacza jeszcze, że polski przedsiębiorca będzie musiał składać zgłoszenia Intrastat w każdym z tych państw. Obowiązek analizuje się odrębnie według zasad obowiązujących w danym kraju, roli przedsiębiorcy oraz tego, gdzie rzeczywiście następuje przywóz albo wywóz towarów.
Obowiązek składania deklaracji Intrastat – kogo dotyczy?
W Polsce zgłoszenia Intrastat przekazuje się elektronicznie do systemu AIS/INTRASTAT, korzystając między innymi z usług dostępnych na platformie PUESC. W 2026 roku obowiązują dwa podstawowe progi statystyczne:
- Intrastat-Przywóz – 6 000 000 zł,
- Intrastat-Wywóz – 2 800 000 zł.
W 2026 roku próg szczegółowy dla przywozu wynosi 105 000 000 zł, natomiast dla wywozu 148 000 000 zł. W porównaniu z 2025 rokiem zmienił się właśnie próg szczegółowy w wywozie – wcześniej wynosił 158 000 000 zł. Pozostałe trzy wartości pozostały bez zmian.
Jeżeli Twoja firma przekroczy próg podstawowy w trakcie roku, obowiązek raportowania obejmuje już miesiąc, w którym nastąpiło przekroczenie. Nie czeka się do kolejnego miesiąca. Jeśli więc próg zostanie przekroczony na przykład 18 sierpnia, pierwsze zgłoszenie Intrastat będzie dotyczyło sierpnia.
Jeżeli natomiast próg został przekroczony w roku poprzednim, obowiązek może istnieć od początku kolejnego roku. W okresie, w którym firma nadal podlega obowiązkowi raportowania, brak transakcji nie zwalnia automatycznie z konieczności przekazania informacji – w odpowiednich sytuacjach składa się wtedy zgłoszenie zerowe.
Składanie zgłoszeń Intrastat krok po kroku
Zanim przystąpisz do wypełnienia deklaracji, upewnij się, że masz dostęp do danych potrzebnych do utworzenia zgłoszenia Intrastat. W praktyce większość problemów nie wynika z samego formularza, lecz z braku odpowiednio przygotowanych informacji handlowych i logistycznych.
Rejestracja i dostęp do systemu
Na początku należy zadbać o możliwość korzystania z usług PUESC oraz prawidłowe powiązanie osoby składającej zgłoszenia z reprezentowanym przedsiębiorcą. Konto umożliwia obsługę zgłoszeń Intrastat, ale sam proces może również wykorzystywać inne elektroniczne sposoby przekazywania danych do AIS/INTRASTAT, na przykład odpowiednio przygotowane pliki lub zintegrowane rozwiązania informatyczne.
Jeżeli zgłoszenia składa pracownik, biuro rachunkowe lub inny reprezentant, trzeba upewnić się, że osoba ta posiada właściwe uprawnienia do działania w imieniu przedsiębiorcy w systemie.
Określenie rodzaju deklaracji
Następnie trzeba ustalić, czy składane jest nowe zgłoszenie, zgłoszenie zerowe czy korekta wcześniejszych danych. Konieczne jest również określenie kierunku obrotu, czyli Intrastat-Przywóz albo Intrastat-Wywóz.
To ważne, ponieważ progi statystyczne dla obu kierunków liczone są niezależnie. Przekroczenie progu przywozu nie oznacza automatycznie obowiązku raportowania wywozu i odwrotnie.
Przygotowanie danych handlowych i logistycznych
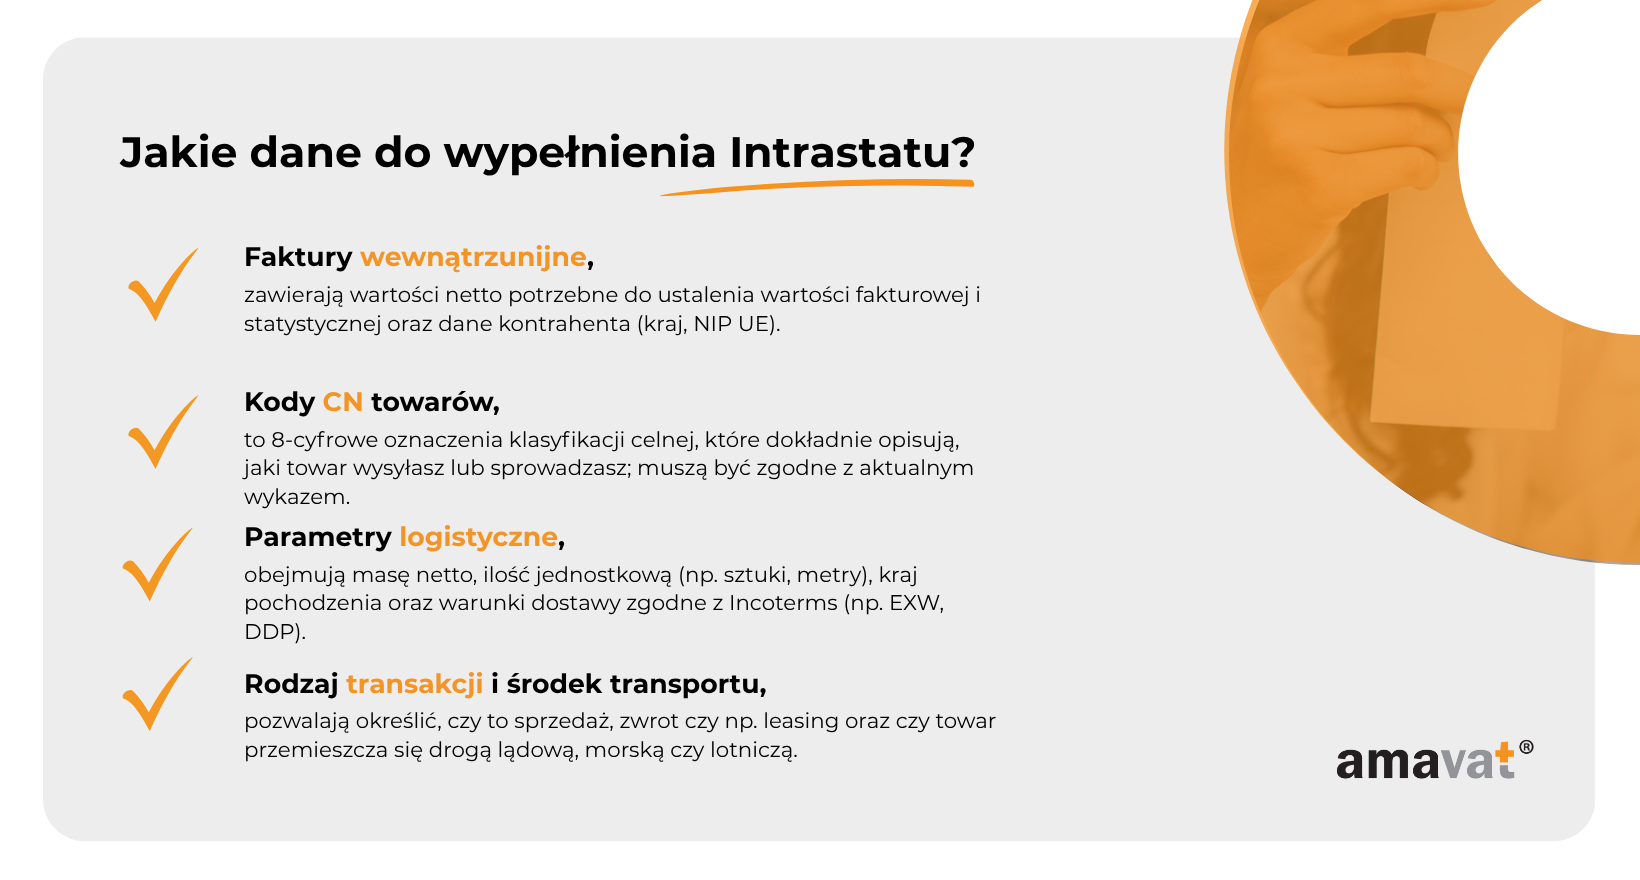
Na tym etapie warto mieć pod ręką dokumenty i informacje, które pozwolą prawidłowo przypisać dane do konkretnych pozycji zgłoszenia. Mogą to być między innymi:
- faktury sprzedaży i zakupu,
- dokumenty transportowe,
- kod towaru CN zgodny z aktualną Nomenklaturą Scaloną,
- masa netto,
- ilość w uzupełniającej jednostce miary, jeśli jest wymagana,
- kraj wysyłki lub przeznaczenia,
- kraj pochodzenia,
- wartość fakturowa,
- kod rodzaju transakcji.
W 2026 roku należy korzystać z aktualnej Nomenklatury Scalonej CN 2026. Nie można zakładać, że kod stosowany w 2025 roku automatycznie pozostał aktualny, dlatego przy zmianie roku warto zweryfikować dane towarowe zapisane w systemach ERP.
Po przekroczeniu progu szczegółowego zakres raportowanych informacji jest szerszy. Zasadniczo dochodzą między innymi wartość statystyczna, warunki dostawy oraz rodzaj transportu. W określonych sytuacjach szczególne zasady mogą dotyczyć na przykład operacji uszlachetniania.
W przypadku wywozu znaczenie może mieć również pole dotyczące numeru identyfikacyjnego VAT kontrahenta, które należy wypełnić zgodnie z aktualną instrukcją Intrastat i zasadami przewidzianymi dla sytuacji szczególnych.
Wypełnianie formularza
Formularz zgłoszenia Intrastat zawiera pola dotyczące zarówno przedsiębiorcy, jak i poszczególnych pozycji towarowych. Przykładowa pozycja może obejmować:
- kod CN i opis towaru,
- kraj wysyłki lub przeznaczenia,
- kraj pochodzenia,
- masę netto,
- ilość w jednostce uzupełniającej,
- wartość fakturową,
- kod rodzaju transakcji.
Wartość statystyczna nie jest natomiast uniwersalnym polem obowiązkowym dla każdego przedsiębiorcy objętego Intrastatem. Podmioty znajdujące się między progiem podstawowym a szczegółowym zasadniczo nie muszą wypełniać pól dotyczących łącznej wartości statystycznej, kodu warunków dostawy, rodzaju transportu oraz wartości statystycznej dla pozycji, z uwzględnieniem wyjątków przewidzianych w instrukcji.
W praktyce wiele firm korzysta z systemów ERP, które pozwalają automatycznie generować dane do formatu akceptowanego przez system. Kod rodzaju transakcji powinien jednak zawsze odpowiadać rzeczywistemu charakterowi przemieszczenia, a nie jedynie wartości domyślnie zapisanej przy danym kontrahencie.
Co musi zawierać dokument Intrastat?
Zakres danych wymaganych w zgłoszeniu zależy od kierunku obrotu i wysokości przekroczonego progu statystycznego. Nie wszystkie pola formularza są więc obowiązkowe dla każdego przedsiębiorcy.
Standardowo zgłoszenie obejmuje między innymi:
- dane podmiotu zobowiązanego,
- okres sprawozdawczy,
- kierunek przepływu,
- kod CN i opis towaru,
- kraj wysyłki lub przeznaczenia,
- kraj pochodzenia,
- masę netto lub wymaganą ilość w jednostce uzupełniającej,
- wartość fakturową,
- kod rodzaju transakcji.
Po przekroczeniu progu szczegółowego należy zasadniczo podawać również wartość statystyczną, warunki dostawy i rodzaj transportu. Nie należy jednak zakładać, że wartość statystyczna jest obowiązkowa w każdej deklaracji od pierwszego miesiąca raportowania.
W przypadku zgłoszeń wywozowych może być również wymagane podanie numeru identyfikacyjnego VAT kontrahenta zgodnie z zasadami wypełniania odpowiedniego pola.
Przekazywanie deklaracji Intrastat – jak to wygląda w praktyce?
Zgłoszenia Intrastat przekazuje się w Polsce w formie elektronicznej do systemu AIS/INTRASTAT. Platforma PUESC jest podstawowym narzędziem obsługującym ten proces, ale nie jest jedyną możliwą drogą techniczną przygotowania i przesyłania danych.
Przedsiębiorca może korzystać z formularzy dostępnych w PUESC, odpowiednio przygotowanych plików elektronicznych lub oprogramowania zintegrowanego z systemem. W praktyce przy większej liczbie pozycji rozwiązania automatyczne znacznie ograniczają ryzyko ręcznych błędów.
Bardzo ważne jest jednak prawidłowe rozumienie komunikatów zwrotnych. Otrzymanie UPO, czyli Urzędowego Poświadczenia Odbioru, potwierdza prawidłowe przetworzenie dokumentu na PUESC i przekazanie go do AIS/INTRASTAT. Nie oznacza jeszcze, że zgłoszenie zostało skutecznie zarejestrowane jako przyjęte w systemie Intrastat.
Dlatego po wysłaniu zgłoszenia należy kontrolować dalsze komunikaty, w tym odpowiednie potwierdzenia ISTA i ISTD. Dopiero weryfikacja całej ścieżki komunikatów pozwala upewnić się, że zgłoszenie zostało obsłużone prawidłowo.
Wygodnym i bezpiecznym rozwiązaniem może być zlecenie tego procesu zewnętrznej firmie. Eksperci tacy jak amavat® mogą zajmować się zarówno przygotowaniem zgłoszeń, jak i monitorowaniem ich prawidłowego przyjęcia oraz kontaktem z właściwymi organami.
Ramy systemu Intrastat a progi
Przekroczenie progów statystycznych to nie tylko kwestia samego rozpoczęcia raportowania. Trzeba rozróżnić dwa podstawowe poziomy obowiązku.
Statystyczny próg podstawowy – po jego przekroczeniu przedsiębiorca rozpoczyna składanie zgłoszeń Intrastat dla danego kierunku.
Statystyczny próg szczegółowy – po jego przekroczeniu zakres raportowanych danych jest większy i obejmuje zasadniczo dodatkowe informacje, takie jak wartość statystyczna, warunki dostawy czy rodzaj transportu.
W Polsce próg szczegółowy nie zmienia się w zależności od grupy produktowej czy kodu CN. Jest ustalany dla kierunku obrotu – osobno dla przywozu i wywozu – i zależy od wartości przepływów osiągniętych przez przedsiębiorcę.
Nie należy więc mylić wysokości progu statystycznego ze szczególnymi wymaganiami dotyczącymi konkretnych rodzajów operacji czy sposobu wykazywania poszczególnych towarów.
Termin składania zgłoszenia Intrastat w Polsce
Zgłoszenie Intrastat za dany miesiąc należy przekazać co do zasady do 10. dnia następnego miesiąca.
Nie jest to dziesiąty dzień roboczy, jak ma to miejsce w niektórych innych państwach. Jeżeli 10. dzień przypada na sobotę lub dzień ustawowo wolny od pracy, termin ulega odpowiedniemu przesunięciu zgodnie z obowiązującymi zasadami.
Właśnie dlatego przy korzystaniu z zagranicznych instrukcji warto zachować ostrożność. Niemiecki termin może wyglądać inaczej niż polski, mimo że oba systemy funkcjonują pod wspólną nazwą Intrastat.
Co dzieje się po złożeniu zgłoszenia Intrastat?
Złożenie zgłoszenia Intrastat to nie koniec procesu – warto wiedzieć, co dzieje się dalej. Po przesłaniu dokumentu system przetwarza zgłoszenie i generuje odpowiednie komunikaty zwrotne.
Najpierw przedsiębiorca może otrzymać UPO, które potwierdza, że dokument został prawidłowo przetworzony na poziomie PUESC i skierowany do AIS/INTRASTAT. UPO samo w sobie nie jest jednak ostatecznym dowodem skutecznej rejestracji zgłoszenia.
Dlatego należy sprawdzić również dalsze komunikaty, w tym ISTA i ISTD, które odnoszą się do obsługi zgłoszenia w systemie Intrastat. Warto przechowywać całą dokumentację potwierdzającą zarówno wysyłkę, jak i późniejsze przetworzenie dokumentu.
W przypadku wykrycia nieprawidłowości system może odrzucić zgłoszenie albo wskazać konieczność poprawy danych. Błąd może dotyczyć między innymi nieprawidłowego kodu CN, brakujących informacji czy niespójności pomiędzy polami formularza.
Zdarza się także, że pracownicy właściwego organu kontaktują się z przedsiębiorcą w celu wyjaśnienia konkretnych pozycji – szczególnie gdy pojawiają się rozbieżności w klasyfikacji towaru, wartości lub innych danych statystycznych. W takich przypadkach warto mieć przygotowane faktury, dokumenty transportowe, opisy techniczne produktów czy wewnętrzne zestawienia potwierdzające sposób sporządzenia zgłoszenia.
Kiedy należy aktualizować dane w deklaracji Intrastat?
Nie każdy błąd automatycznie oznacza konieczność dokonania korekty. To ważna różnica, ponieważ przepisy przewidują przypadki, w których poprawianie przyjętego zgłoszenia nie jest wymagane.
Jeżeli wykryjesz nieprawidłowość, najpierw trzeba ustalić jej rodzaj oraz skalę.
W przypadku wartości fakturowej lub statystycznej korekta może nie być wymagana, jeśli różnica nie przekracza równowartości 1 000 EUR.
W przypadku masy netto lub ilości w jednostce uzupełniającej korekta może nie być wymagana, jeżeli różnica nie przekracza 5%.
Dla części danych dotyczących pozycji towarowych korekta może nie być konieczna, jeśli wartość fakturowa lub statystyczna danego towaru nie przekracza równowartości 1 000 EUR.
Niektóre pola nagłówkowe również nie podlegają korekcie w takim samym trybie jak dane dotyczące konkretnych pozycji.
Jeżeli jednak błąd przekracza odpowiednie limity albo dotyczy informacji, których poprawienie jest wymagane, należy sporządzić korektę zgodnie z zasadami obowiązującymi w AIS/INTRASTAT. W zależności od sytuacji korekta może polegać na zmianie danych, dodaniu pozycji, anulowaniu wpisu albo zastąpieniu całego zgłoszenia.
Dobrą praktyką jest zachowanie dokumentacji pierwotnej i poprawionej wersji, aby w razie pytań możliwe było łatwe odtworzenie przyczyny oraz zakresu zmian.
Warto również regularnie sprawdzać, czy w kolejnych miesiącach firma nie przekroczyła progu szczegółowego. Taki moment zmienia zakres danych wymaganych w późniejszych zgłoszeniach.
System Intrastat a inne kraje UE – najważniejsze różnice
Chociaż Intrastat funkcjonuje w całej Unii Europejskiej, sposób jego wdrożenia i obsługi różni się pomiędzy państwami. Każdy kraj może stosować własne progi, terminy, portale i rozwiązania proceduralne.
Dla firm działających w kilku państwach ma to duże znaczenie. Nie można automatycznie przenosić polskich zasad na Niemcy, Francję, Hiszpanię czy Czechy.
Niemcy – wysokie progi i rozbudowana elektronizacja
W Niemczech zgłoszenia Intrastat można przekazywać między innymi przez system IDEV oraz eSTATISTIK.core. Termin wynosi co do zasady 10. dzień roboczy miesiąca następującego po okresie sprawozdawczym, czyli inaczej niż w Polsce.
W 2026 roku próg przywozu wynosi 3 000 000 EUR, natomiast próg wywozu 1 000 000 EUR.
Duże znaczenie ma automatyzacja raportowania i możliwość integracji danych z systemami przedsiębiorcy. Dane Intrastat mogą również podlegać porównywaniu z informacjami podatkowymi, dlatego warto dbać o spójność raportowania pomiędzy poszczególnymi systemami.
Francja – EMEBI i odrębne obowiązki VAT
Francja zreformowała system raportowania po 2022 roku. Dawna deklaracja DEB została zastąpiona odrębnymi obowiązkami statystycznymi i podatkowymi.
Raportowanie statystyczne dotyczące wewnątrzunijnego handlu towarami odbywa się w ramach EMEBI, czyli miesięcznego badania statystycznego. Nie działa ono wyłącznie na zasadzie prostego przekroczenia jednego progu – obowiązek może dotyczyć przedsiębiorców wytypowanych i powiadomionych przez francuską administrację.
Odrębnie funkcjonuje état récapitulatif TVA, czyli zestawienie dotyczące odpowiednich transakcji dla celów VAT.
DES dotyczy natomiast usług i nie należy utożsamiać jej z raportowaniem Intrastat dotyczącym towarów.
Obsługa odpowiednich obowiązków odbywa się poprzez system DEBWEB2. Nie ma podstaw, by przyjmować uniwersalny obowiązek kwalifikowanego podpisu elektronicznego albo specjalnego rozszerzonego formularza wynikającego wyłącznie z przekroczenia określonego progu.
Hiszpania – elektroniczna obsługa przez Agencia Tributaria
W Hiszpanii zgłoszenia Intrastat składa się elektronicznie za pośrednictwem usług hiszpańskiej administracji podatkowej i celnej – Agencia Tributaria.
Dostępne są zarówno formularze elektroniczne, jak i rozwiązania pozwalające przekazywać dane w określonych formatach plików, takich jak CSV czy EDIFACT.
Nie należy natomiast zakładać, że każda firma musi najpierw przypisać zgłoszenie do regionalnego oddziału przedsiębiorstwa. Przed rozpoczęciem raportowania trzeba sprawdzić aktualne progi, zasady identyfikacji podmiotu oraz sposób reprezentacji.
Czechy – nowy system InstatEvo
W Czechach od 1 stycznia 2026 roku działa nowa aplikacja InstatEvo, która zastąpiła wcześniejsze rozwiązania InstatOnline i InstatDesk.
System działa przez przeglądarkę internetową i pozwala między innymi przesyłać, importować i korygować dane zgodnie z wymaganiami czeskiej administracji celnej.
Nie należy przy tym zakładać, że każde zgłoszenie musi być opatrywane kwalifikowanym podpisem elektronicznym. Również sama klasyfikacja CN opiera się na unijnej Nomenklaturze Scalonej, więc nie powinno się przedstawiać jej jako odrębnego, „bardziej restrykcyjnego” czeskiego systemu klasyfikacji.
Słowacja – raportowanie przez Intrastat-SK
Na Słowacji zgłoszenia Intrastat-SK przekazuje się elektronicznie przez właściwy portal. Przedsiębiorca może korzystać z formularza internetowego albo przygotowywać dane w wymaganej strukturze XML.
Dostęp opiera się na danych uwierzytelniających użytkownika. Nie istnieje ogólna zasada wymagająca kwalifikowanego podpisu elektronicznego dla każdego pojedynczego zgłoszenia.
Podobnie jak w pozostałych krajach UE podstawą klasyfikacji towarów jest wspólna Nomenklatura Scalona CN.
Węgry – KSH i odrębne progi statystyczne
Na Węgrzech raportowanie Intrastat obsługuje urząd statystyczny KSH, a zgłoszenia przekazuje się elektronicznie między innymi poprzez system KSH-Elektra.
W 2026 roku próg podstawowy dla przywozu wynosi 500 mln HUF, a dla wywozu 200 mln HUF.
Odrębne progi dotyczą obowiązku raportowania wartości statystycznej i wynoszą 9 mld HUF dla przywozu oraz 15 mld HUF dla wywozu.
W przypadku części operacji, na przykład związanych z uszlachetnianiem, mogą mieć zastosowanie szczególne wymagania. Jednocześnie niektóre podmioty mogą zostać objęte rozwiązaniami ograniczającymi obowiązek bezpośredniego raportowania przywozu dzięki wykorzystaniu danych wymienianych pomiędzy administracjami państw UE.
Nie należy więc przyjmować, że w każdej standardowej transakcji wartość statystyczna jest zawsze niewymagana albo zawsze obowiązkowa – zależy to od progu oraz rodzaju operacji.
Dlaczego warto znać różnice między krajami?
Dla firm, które prowadzą działalność transgraniczną, różnice pomiędzy krajowymi systemami Intrastat mogą oznaczać konieczność dostosowania procedur raportowania, terminów i sposobu przekazywania danych.
Przedsiębiorca wysyłający towary z Polski do odbiorców w Niemczech, Hiszpanii i Czechach nie zaczyna automatycznie składać deklaracji Intrastat w każdym z tych trzech państw. Zagraniczny obowiązek może pojawić się dopiero wtedy, gdy firma stanie się podmiotem zobowiązanym według lokalnych zasad, na przykład w związku z magazynowaniem własnych towarów lub określonym przepływem wewnątrz danego państwa.
Znaczenie ma również aktualność klasyfikacji CN. Ponieważ Nomenklatura Scalona jest aktualizowana co roku, firma powinna sprawdzać, czy kody stosowane w systemie sprzedaży, magazynie i ERP są nadal prawidłowe.
Czy warto zlecić obsługę deklaracji Intrastat?
Przy niewielkiej liczbie transakcji część przedsiębiorców samodzielnie przygotowuje zgłoszenia. Im większa jednak skala działalności, liczba pozycji towarowych i państw, tym bardziej czasochłonne staje się kontrolowanie kodów CN, wartości, komunikatów systemowych i korekt.
Zespół amavat® może wspierać przedsiębiorców w przygotowaniu zgłoszeń Intrastat zgodnie z obowiązującymi wymogami, obsłudze raportowania w różnych państwach UE, aktualizacji danych oraz komunikacji z właściwymi organami, w tym z Dyrektorem Izby Administracji Skarbowej w Szczecinie.
Nie chodzi przy tym wyłącznie o samo wysłanie formularza. Kluczowe jest prawidłowe ustalenie obowiązku, wybór danych, sprawdzenie aktualnych progów i kodów CN, kontrola komunikatów zwrotnych oraz właściwe reagowanie na ewentualne wezwania lub konieczność korekty.
Dzięki temu przedsiębiorca może skupić się na prowadzeniu działalności, zamiast analizować każdą kolejną zmianę instrukcji czy systemu raportowego.

Podsumowanie: Deklaracja Intrastat w 2026 roku
- System Intrastat służy raportowaniu określonych przepływów towarów pomiędzy państwami UE.
- W Polsce w 2026 roku próg podstawowy wynosi 6 000 000 zł dla przywozu oraz 2 800 000 zł dla wywozu.
- Próg szczegółowy wynosi odpowiednio 105 000 000 zł i 148 000 000 zł.
- Po przekroczeniu progu w trakcie roku pierwsze zgłoszenie obejmuje już miesiąc przekroczenia.
- Zgłoszenie należy składać co do zasady do 10. dnia następnego miesiąca.
- Zakres danych zależy od kierunku obrotu oraz tego, czy przedsiębiorca przekroczył próg podstawowy czy szczegółowy.
- Wartość statystyczna, warunki dostawy i rodzaj transportu nie są automatycznie wymagane od każdego podmiotu już po przekroczeniu progu podstawowego.
- Po wysłaniu zgłoszenia nie wystarczy sprawdzić wyłącznie UPO – trzeba również monitorować jego skuteczną rejestrację w AIS/INTRASTAT.
- Nie każdy błąd wymaga korekty, ponieważ przepisy przewidują określone limity i wyjątki.
- Procedury Intrastat różnią się pomiędzy państwami UE, dlatego przedsiębiorca działający w kilku krajach powinien kontrolować lokalne progi, terminy i rozwiązania techniczne.
Nie czekaj, aż pojawi się wezwanie z urzędu. Jeśli chcesz mieć pewność, że Twoja deklaracja Intrastat jest zgodna z przepisami, skontaktuj się z nami. Sprawdzimy, czy ciąży na Tobie obowiązek raportowania Intrastat i zaproponujemy rozwiązanie dopasowane do skali oraz kierunków działalności.