Co się stanie, jeśli spóźnię się z zapłatą podatku lub ZUS?
Spis treści
Na początku może się wydawać, że kalendarz rozliczeń to czarna magia. Raz trzeba zapłacić podatek dochodowy, innym razem VAT, a do tego dochodzą składki ZUS. W praktyce, kiedy masz już wybraną formę księgowości JDG, korzystasz z aplikacji do rozliczeń albo współpracujesz z biurem rachunkowym, pilnowanie terminów staje się znacznie prostsze. Nawet wtedy może się jednak zdarzyć, że coś wypadnie, zapomnisz o przelewie, źle ustawisz datę płatności albo zwyczajnie zabraknie środków na rachunku.

Zobacz też!
Checklista 5 rzeczy, które warto sprawdzić co miesiąc w finansach swojego sklepu.
Jak rozliczać koszty w sklepie internetowym, żeby płacić mniejszy podatek
Warto wiedzieć jedno: spóźnienie się z zapłatą podatku czy składki ZUS nie oznacza od razu katastrofy ani końca działalności. To nie jest tak, że po jednym dniu zwłoki urząd skarbowy czy ZUS pojawia się z egzekucją i blokuje cały biznes. Konsekwencje oczywiście istnieją, ale zazwyczaj zaczynają się od powstania zaległości i naliczania odsetek, a dopiero przy dłuższym ignorowaniu długu mogą pojawić się poważniejsze działania, takie jak postępowanie egzekucyjne czy zajęcie rachunku.
Dlatego dobrze jest wiedzieć, co dokładnie dzieje się, kiedy przelew pójdzie dzień, tydzień albo miesiąc później niż powinien. Mając tę wiedzę, łatwiej zachować spokój i podjąć rozsądne decyzje. W kolejnych częściach tekstu przeprowadzimy Cię krok po kroku przez skutki opóźnień podatkowych i składkowych oraz rozwiązania, z których można skorzystać, jeśli chwilowo brakuje środków. Dzięki temu łatwiej będzie Ci uporządkować księgowość działalności gospodarczej, ograniczyć dodatkowe koszty i nie dać się zaskoczyć sytuacji, która przy szybkiej reakcji często jest możliwa do opanowania.
Jakie zobowiązania ma przedsiębiorca
W prowadzeniu jednoosobowej działalności gospodarczej do najważniejszych regularnych zobowiązań należą podatek dochodowy, składki ZUS oraz – jeśli jesteś czynnym podatnikiem VAT – również VAT. Konkretne terminy i częstotliwość zależą od formy opodatkowania, sposobu rozliczania oraz statusu przedsiębiorcy, dlatego nie każdy będzie wykonywał dokładnie te same przelewy w tych samych dniach. W typowej JDG składki ZUS opłaca się jednak co do zasady do 20. dnia następnego miesiąca, zaliczki na PIT przy rozliczeniu miesięcznym również zasadniczo do 20. dnia kolejnego miesiąca, a JPK_V7 i wynikający z niego VAT najczęściej do 25. dnia miesiąca następującego po okresie rozliczeniowym.
Dlaczego państwo i ZUS reagują na opóźnienia
Kiedy zobowiązanie nie zostanie opłacone w terminie, powstaje zaległość, a od kolejnego dnia mogą zacząć naliczać się odsetki. Nie trzeba otrzymać wcześniejszego wezwania, aby zaległość istniała – wynika ona bezpośrednio z przepisów i terminu płatności. Jednocześnie ani urząd skarbowy, ani ZUS nie muszą od razu przechodzić do egzekucji. Przy krótkich opóźnieniach podstawowym skutkiem jest zwykle obowiązek uregulowania należności wraz z odsetkami, natomiast przy dłuższych lub ignorowanych zaległościach mogą pojawić się upomnienia, tytuły wykonawcze i dalsze środki egzekucyjne.
W przypadku zaległości podatkowych istnieje minimalny próg odsetek. W 2026 roku odsetek za zwłokę nie wpłaca się, jeżeli ich wysokość nie przekracza 8,70 zł. W przypadku ZUS również działa obecnie próg, choć jest skonstruowany inaczej. Odsetek od składek nie nalicza się, jeżeli ich wysokość nie przekroczyłaby 1% minimalnego wynagrodzenia. Przy minimalnym wynagrodzeniu 4 806 zł w 2026 roku oznacza to próg 48,06 zł. Nie jest więc prawdą, że przy ZUS nawet najdrobniejsza zaległość zawsze oznacza obowiązek dopłacenia kilku groszy odsetek.
Spóźniona rata kredytu jako porównanie
Najprościej wyobrazić sobie ten mechanizm jak opóźnienie w spłacie zobowiązania wobec banku. Jeśli rata nie zostanie zapłacona w terminie, zaczynają działać określone w umowie i przepisach konsekwencje, a dług nie znika tylko dlatego, że bank jeszcze się nie odezwał. Podobnie jest z podatkami i składkami – jedno krótkie spóźnienie zwykle da się szybko naprawić, ale dłuższe ignorowanie zobowiązania powoduje narastanie problemu.
Warto przy tym pamiętać, że wysokość odsetek nie zawsze będzie „symboliczna”. Zależy od wysokości zaległości i czasu opóźnienia. Od 6 marca 2026 roku podstawowa stawka odsetek za zwłokę od zaległości podatkowych wynosi 10,5% w skali roku, a przy składkach ZUS stosuje się odpowiednio zasady wynikające z Ordynacji podatkowej. Przy dużym zobowiązaniu nawet kilkanaście dni zwłoki może więc oznaczać wyraźnie większą kwotę niż kilka groszy.
Co grozi, jeśli spóźnisz się z podatkiem?
Odsetki od pierwszego dnia
Spóźnienie z podatkiem oznacza powstanie zaległości podatkowej, a odsetki naliczane są co do zasady od dnia następującego po terminie płatności aż do dnia zapłaty. Jeżeli więc termin przypada 20. dnia miesiąca, a zobowiązanie regulujesz później, trzeba uwzględnić okres opóźnienia od kolejnego dnia.
Przy niewielkiej zaległości i krótkim opóźnieniu odsetki mogą być niskie, ale przy większej kwocie podatku nie warto z góry zakładać, że będą nieistotne. Podstawowa stawka odsetek podatkowych obowiązująca od 6 marca 2026 roku wynosi 10,5% rocznie.
W określonych przypadkach możliwe jest również zastosowanie obniżonej stawki odsetek – 5,25% – np. przy spełnieniu ustawowych warunków związanych z korektą deklaracji i szybkim uregulowaniem zaległości. Nie jest to jednak automatyczne rozwiązanie dla każdego spóźnienia.
W przypadku podatków działa również wspomniany próg 8,70 zł. Jeżeli prawidłowo wyliczone odsetki nie przekraczają tej wartości, nie ma obowiązku ich wpłacania.
Zaległość podatkowa
Niezapłacony w terminie podatek staje się zaległością podatkową. Nie warto zakładać, że urząd zawsze wcześniej przypomni o płatności. Odpowiedzialność za kontrolowanie zobowiązań spoczywa na podatniku.
Jeżeli prowadzisz księgowość jednoosobowej firmy samodzielnie, powinieneś ustalić wysokość należności oraz odsetek na dzień, w którym planujesz zapłatę. Można do tego wykorzystywać oficjalne kalkulatory albo narzędzia księgowe. Biuro rachunkowe zazwyczaj również może przygotować właściwą kwotę do przelewu.
Najważniejsze jest to, aby nie przelewać wyłącznie samego zaległego podatku, jeżeli odsetki przekraczają minimalny próg. Zbyt niska wpłata może pozostawić niewielką zaległość na koncie podatnika i później utrudniać uporządkowanie rozliczeń.
Możliwe kary
Samo spóźnienie nie oznacza automatycznie grzywny karnoskarbowej. Odpowiedzialność zależy od konkretnego stanu faktycznego, wysokości zobowiązania, zachowania podatnika, rodzaju naruszenia oraz tego, czy doszło do czynu zabronionego na gruncie Kodeksu karnego skarbowego.
W 2026 roku, przy minimalnym wynagrodzeniu 4 806 zł, ogólny przedział grzywny za wykroczenie skarbowe wynikający z ustawowej reguły od 1/10 do 20-krotności minimalnego wynagrodzenia wynosi od 480,60 zł do 96 120 zł. Nie oznacza to jednak, że spóźnienie o jeden dzień skutkuje taką karą. W przypadku drobnych uchybień podstawowym skutkiem pozostaje zwykle zaległość i odsetki.
Jeżeli oprócz spóźnienia doszło do naruszenia, które może rodzić odpowiedzialność karnoskarbową, w odpowiedniej sytuacji można rozważyć złożenie czynnego żalu. Trzeba zrobić to zanim organ ma udokumentowaną wiedzę o czynie lub zanim rozpoczną się określone czynności wykluczające skuteczność takiego zawiadomienia. Sama zapłata zaległego podatku nie zawsze automatycznie eliminuje odpowiedzialność, dlatego nie warto sprowadzać całej procedury do zasady „zapłacę szybko i kara na pewno zniknie”.
Egzekucja
Egzekucja podatkowa to kolejny etap i co do zasady pojawia się wtedy, gdy zaległość nie jest dobrowolnie regulowana. Nie należy jednak przyjmować, że urząd zawsze będzie czekał przez wiele miesięcy. Tempo działania zależy od rodzaju i wysokości zobowiązania oraz czynności podjętych przez organ.
W praktyce przed egzekucją może pojawić się upomnienie, a następnie tytuł wykonawczy. Organ egzekucyjny może korzystać z przewidzianych prawem środków, takich jak zajęcie rachunku bankowego, wynagrodzenia czy innych wierzytelności, a w dalszej kolejności także określonych składników majątku.
Dla e-commerce zajęcie rachunku bankowego może być szczególnie dotkliwe, ponieważ właśnie przez konto przechodzą pieniądze na towar, reklamy, logistykę i bieżące zwroty dla klientów. Dlatego najlepiej reagować zanim zaległość wejdzie na etap egzekucyjny. Jeżeli nie jesteś w stanie zapłacić całości, znacznie lepszym rozwiązaniem może być złożenie wniosku o ulgę w spłacie niż całkowite ignorowanie długu.
Co grozi, jeśli spóźnisz się ze składkami ZUS?
Odsetki naliczane od zaległości
Przy składkach ZUS również powstaje zaległość, a odsetki naliczane są według zasad zbliżonych do podatkowych. Ważna różnica względem starszych poradników polega na tym, że obecnie ZUS posiada własny próg, poniżej którego odsetek się nie nalicza.
W 2026 roku jest to 48,06 zł, czyli 1% minimalnego wynagrodzenia wynoszącego 4 806 zł.
Oznacza to, że nie każde kilkudniowe spóźnienie z niewielką składką będzie wymagało dopłacania kilku groszy odsetek. Jeżeli jednak prawidłowo wyliczone odsetki przekraczają ustawowy próg, trzeba je uregulować razem z zaległością.
Opłata dodatkowa
ZUS może również nałożyć dodatkową opłatę w wysokości do 100% nieopłaconych składek. Nie jest to jednak automatyczna kara za jednodniowe spóźnienie.
To odrębne narzędzie, stosowane w określonych sytuacjach i na podstawie decyzji ZUS. Sam fakt powstania niewielkiej zaległości nie oznacza, że przedsiębiorca od razu zapłaci drugie tyle.
Dla osoby prowadzącej firmę najważniejsze jest więc szybkie uregulowanie zobowiązania lub kontakt z ZUS w sytuacji, gdy brakuje środków. Im dłużej zadłużenie pozostaje nierozwiązane, tym większe jest ryzyko dalszych konsekwencji.
Grzywna
Ustawa o systemie ubezpieczeń społecznych przewiduje odpowiedzialność za nieopłacanie składek w terminie. Maksymalna grzywna może wynieść 5 000 zł.
Podobnie jak przy dodatkowej opłacie nie oznacza to automatycznej kary za każdy jednodniowy poślizg. Istotne znaczenie ma charakter naruszenia i sytuacja płatnika.
Przy jednorazowym opóźnieniu przedsiębiorca powinien przede wszystkim sprawdzić saldo na swoim koncie w ZUS, wyliczyć należność i możliwie szybko ją uregulować.
Ubezpieczenie chorobowe i prawo do świadczeń
Jedna z najważniejszych zmian, o której trzeba pamiętać, dotyczy dobrowolnego ubezpieczenia chorobowego przedsiębiorcy.
Od 2022 roku spóźnienie ze składką nie powoduje automatycznego ustania dobrowolnego ubezpieczenia chorobowego.
Nie jest więc prawdą, że jeden dzień opóźnienia wyrejestrowuje przedsiębiorcę z chorobowego i wymaga ponownego składania ZUS ZUA albo ZUS ZZA. Ubezpieczenie trwa dalej, dopóki nie nastąpi wyrejestrowanie lub ustanie tytułu ubezpieczenia.
Zadłużenie może jednak wpływać na wypłatę świadczeń. Jeżeli zadłużenie z tytułu składek na ubezpieczenia społeczne przekracza 1% minimalnego wynagrodzenia, czyli w 2026 roku 48,06 zł, wypłata określonych świadczeń może zostać wstrzymana do czasu uregulowania całego zadłużenia.
Jeżeli dług zostanie spłacony w wymaganym terminie, możliwa jest wypłata świadczenia za wcześniejszy należny okres. Przy zasiłkach szczególnie istotny jest termin sześciu miesięcy przewidziany w przepisach. Z tego powodu zaległości składkowych nie warto ignorować, nawet jeśli samo ubezpieczenie chorobowe nie wygasa już automatycznie.
Egzekucja i zabezpieczenie majątku
Jeżeli zaległość nie zostanie uregulowana, ZUS może przejść do egzekucji. Posiada w tym zakresie własne uprawnienia i w określonych przypadkach może prowadzić egzekucję administracyjną bez konieczności kierowania każdej sprawy do komornika sądowego.
Możliwe jest między innymi zajęcie rachunku bankowego, wynagrodzenia czy innych wierzytelności. ZUS może także korzystać z instrumentów zabezpieczających, takich jak hipoteka czy zastaw skarbowy, jeśli spełnione są warunki przewidziane w przepisach.
Dla przedsiębiorcy prowadzącego sklep internetowy blokada rachunku może być bardzo dotkliwa. Firma nadal ma przecież zobowiązania wobec dostawców, kurierów, platform i klientów. Z tego powodu warto reagować na korespondencję z ZUS i nie czekać do momentu, w którym zadłużenie trafia już na etap egzekucyjny.
Przedawnienie
Należności z tytułu składek ZUS co do zasady przedawniają się po 5 latach od dnia, w którym stały się wymagalne.
Nie oznacza to jednak, że przedsiębiorca może po prostu przeczekać pięć lat.
Bieg przedawnienia może zostać zawieszony albo przerwany w sytuacjach wskazanych w ustawie. Przykładowo pierwsza czynność zmierzająca do wyegzekwowania należności, o której dłużnik został zawiadomiony, co do zasady powoduje zawieszenie biegu przedawnienia do dnia zakończenia postępowania egzekucyjnego.
To nie jest to samo co „wyzerowanie licznika i rozpoczęcie pięciu lat od początku”. Przerwanie biegu występuje w innych ustawowo określonych sytuacjach, przykładowo w związku z ogłoszeniem upadłości.
Liczenie na samo przedawnienie długu wobec ZUS jest więc bardzo ryzykowne i w praktyce zwykle znacznie gorsze niż próba uregulowania zobowiązania albo zawarcia układu ratalnego.
Co zrobić, jeśli nie masz z czego zapłacić?
Nie chowaj głowy w piasek
Najgorszym rozwiązaniem przy problemach z płynnością jest ignorowanie zaległości. Dług nie znika, a z czasem mogą dochodzić odsetki i koszty związane z egzekucją.
Zarówno przepisy podatkowe, jak i zasady ZUS przewidują możliwość ubiegania się o ulgę w spłacie. Nie jest ona przyznawana automatycznie, ale przedsiębiorca, który ma przejściowy problem finansowy, może przedstawić swoją sytuację i wystąpić o odroczenie terminu płatności albo rozłożenie zobowiązania na raty.
W przypadku podatków organ ocenia między innymi ważny interes podatnika lub interes publiczny. W ZUS analizowana jest sytuacja finansowa płatnika i jego realna zdolność do wykonania proponowanego układu.
Odroczenie terminu płatności
Jeżeli wiesz, że będziesz w stanie zapłacić całą kwotę, ale potrzebujesz dodatkowego czasu, możesz wystąpić o odroczenie terminu płatności.
W przypadku podatków stosowane są odpowiednie wnioski, np. TER-Z, choć nie jest to jedyna możliwa forma złożenia skutecznego wniosku. Kluczowe jest jego prawidłowe uzasadnienie i wskazanie okoliczności przemawiających za udzieleniem ulgi.
W ZUS standardowym formularzem dotyczącym odroczenia terminu płatności składek jest obecnie RSO. Starszy formularz RDU był związany ze szczególnymi rozwiązaniami covidowymi i nie powinien być przedstawiany jako aktualny podstawowy wniosek.
Do wniosku warto dołączyć dokumenty pokazujące sytuację finansową firmy – np. zestawienie przychodów i kosztów, informacje o utracie kontrahenta, sezonowym spadku sprzedaży albo innych zdarzeniach, które spowodowały przejściowy problem z płynnością.
Jeżeli ZUS udzieli odroczenia, zamiast standardowych odsetek za okres objęty ulgą stosowana jest opłata prolongacyjna, której wysokość odpowiada zasadniczo 50% stawki odsetek za zwłokę.
Przy podatkach stanowiących dochód budżetu państwa sytuacja jest inna – taka ulga może zostać udzielona bez opłaty prolongacyjnej. Nie należy więc automatycznie zakładać, że urząd skarbowy i ZUS zawsze naliczają dokładnie ten sam dodatkowy koszt.
Rozłożenie długu na raty
Jeżeli jednorazowa spłata jest nierealna, można wystąpić o rozłożenie zadłużenia na raty.
W ZUS służy do tego formularz RSR – Wniosek o rozłożenie na raty należności z tytułu składek.
W przypadku zaległości podatkowych stosowany jest między innymi formularz RAT-Z, przy czym podobnie jak przy odroczeniu najważniejsze jest prawidłowe sformułowanie wniosku i wykazanie przesłanek uzasadniających ulgę.
W ZUS po zaakceptowaniu wniosku zawierana jest umowa określająca harmonogram spłaty. Od dnia objętego ulgą nie narastają standardowe odsetki na zwykłych zasadach, natomiast naliczana jest opłata prolongacyjna.
Trzeba bardzo realistycznie ocenić wysokość rat. Zbyt ambitny harmonogram, którego nie jesteś w stanie utrzymać, może doprowadzić do utraty korzyści wynikających z układu i ponownego pogorszenia sytuacji.
Dlaczego warto działać od razu
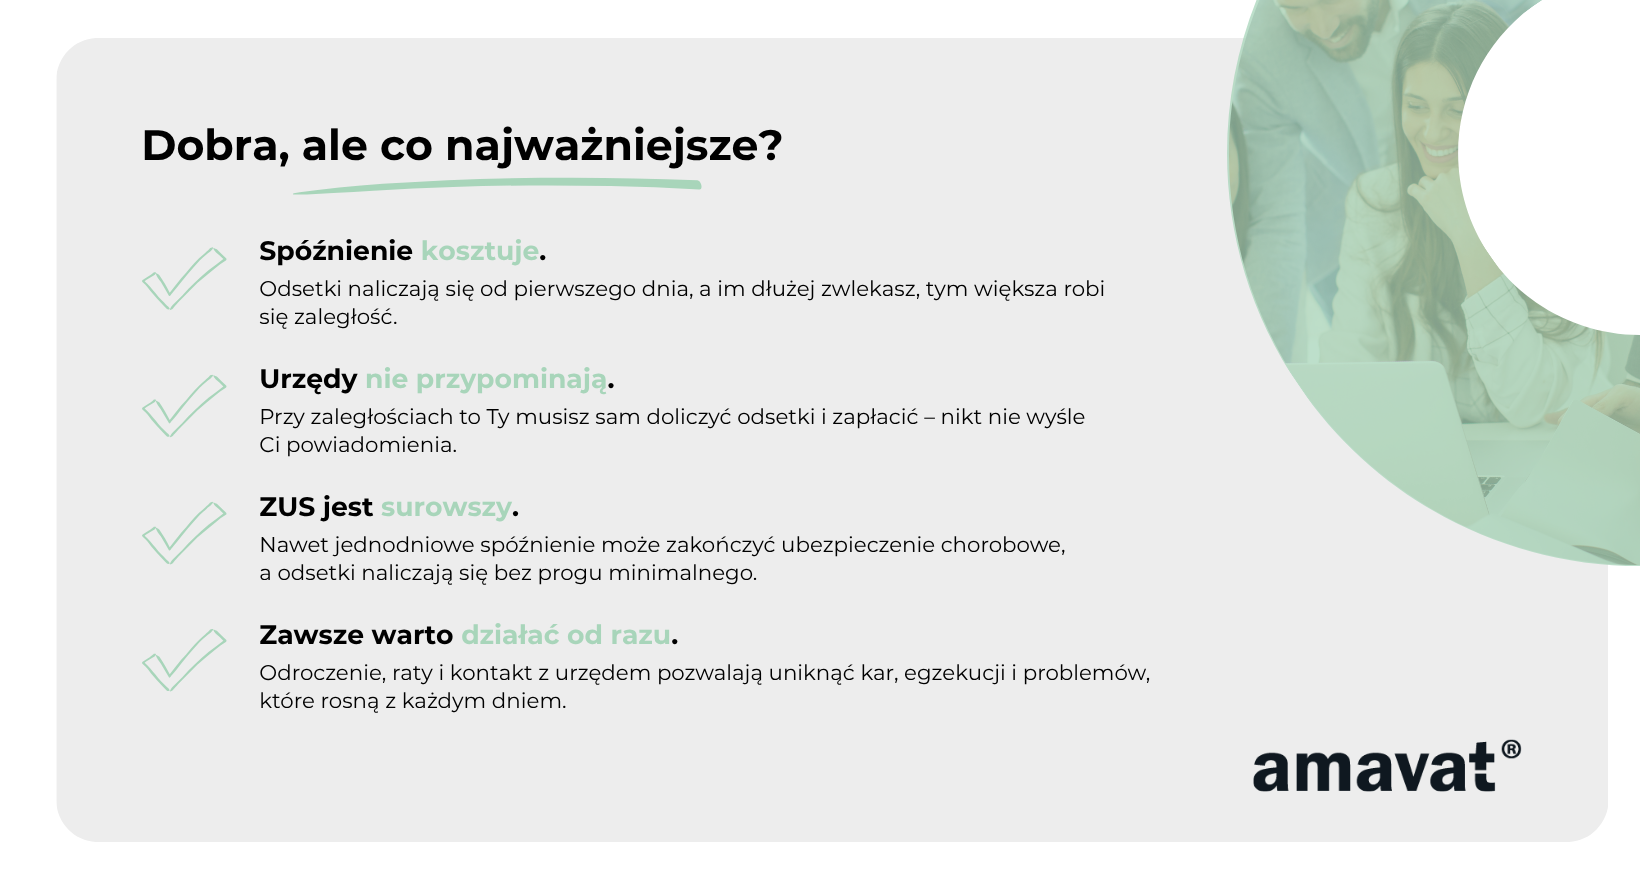
Im wcześniej zareagujesz, tym większe masz pole manewru. Złożenie wniosku nie gwarantuje automatycznie pozytywnej decyzji, ale może pozwolić rozwiązać problem zanim dojdzie do egzekucji.
Warto również ostrożnie podchodzić do podatkowych skutków ewentualnego umorzenia części zobowiązania. Umorzone zobowiązania związane z działalnością mogą w określonych sytuacjach stanowić przychód podatkowy, ale nie można przyjąć zasady, że każde umorzenie składek, podatku, odsetek czy opłat zawsze wywołuje identyczny skutek.
Taką sytuację trzeba oceniać indywidualnie, w zależności od rodzaju należności i podstawy prawnej umorzenia.
Najważniejsze pozostaje jednak to, aby nie czekać bezczynnie. Wniosek o raty albo odroczenie złożony na odpowiednim etapie daje znacznie większą możliwość uporządkowania finansów niż reagowanie dopiero po zajęciu rachunku.
Jak uniknąć spóźnień w przyszłości?
Stałe przelewy i przelewy z datą przyszłą
Automatyzacja płatności może bardzo pomóc, ale trzeba korzystać z niej rozsądnie.
Nie wszystkie składki ZUS są przez cały rok identyczne. Podstawa części składek społecznych może być stała przez określony okres, ale wysokość całej wpłaty może zmieniać się w związku ze składką zdrowotną, ulgami, chorobą, Małym ZUS Plus, wakacjami składkowymi albo korektami.
Dlatego ustawienie jednego stałego przelewu na cały ZUS nie zawsze jest bezpieczne. Lepszym rozwiązaniem może być cykliczne przypomnienie oraz wykonanie lub zaplanowanie przelewu dopiero po ustaleniu aktualnej kwoty.
Podobnie jest z podatkiem dochodowym. Nawet na ryczałcie kwota zmienia się wraz z przychodem, a na skali czy podatku liniowym zależy od wyniku działalności i narastającego rozliczenia.
Przelew z datą przyszłą jest bardzo wygodny, ale najlepiej ustawić go dopiero wtedy, gdy księgowość zna już właściwą kwotę.
Aplikacje do księgowości online
Ogromnym ułatwieniem są programy księgowe działające online, takie jak aplikacja amavat. Mogą wspierać prowadzenie księgowości działalności gospodarczej, przypominać o zbliżających się terminach, prezentować wyliczone zobowiązania oraz usprawniać przygotowanie przelewów.
W e-commerce ma to szczególne znaczenie, bo właściciel sklepu rzadko zaczyna dzień od zastanawiania się nad terminami podatkowymi. Priorytetem są zwykle zamówienia, kampanie reklamowe, dostawy i obsługa klientów. Automatyczne przypomnienie kilka dni przed terminem może więc uchronić firmę przed zwykłym przeoczeniem.
Nie warto jednak traktować aplikacji jako całkowitego zastępstwa za kontrolę rozliczeń. Zmiany w działalności, korekty czy nietypowe zdarzenia mogą wpływać na wysokość zobowiązań, dlatego końcową kwotę zawsze dobrze jest zweryfikować.
Przypomnienia w kalendarzu
Proste rozwiązania nadal działają najlepiej. Cykliczne przypomnienia w kalendarzu telefonu czy komputera mogą skutecznie zapobiegać opóźnieniom.
Trzeba tylko ustawić prawidłowe terminy.
- Dla typowej JDG przypomnienie o ZUS powinno wskazywać 20. dzień następnego miesiąca, a nie 10. dzień.
- W przypadku miesięcznego JPK_V7 i VAT podstawowym terminem jest 25. dzień następnego miesiąca, a nie 20.
- Zaliczki na PIT przy miesięcznym rozliczeniu są natomiast co do zasady płatne do 20. dnia następnego miesiąca.
Najlepiej ustawić przypomnienia kilka dni wcześniej, a nie dopiero w sam dzień terminu. Daje to czas na reakcję, jeżeli księgowość wymaga korekty albo na rachunku brakuje środków.
Dlaczego warto dbać o systematyczność
Regularne płacenie podatków i składek to nie tylko sposób na uniknięcie odsetek. To również ochrona płynności firmy.
Jeżeli każdego miesiąca odkładasz środki na zobowiązania publicznoprawne, nie traktujesz całego salda konta jako pieniędzy dostępnych na reklamę, towar czy wypłatę dla siebie. Dzięki temu termin podatku nie staje się nagle finansowym zaskoczeniem.
W e-commerce ma to szczególne znaczenie przy sezonowych wzrostach sprzedaży. Duża liczba zamówień przed świętami czy podczas Black Friday może sprawić wrażenie, że firma ma ogromną nadwyżkę gotówki, ale część tej kwoty będzie potrzebna później na VAT, PIT i składki.
Systematyczność sprawia, że księgowość JDG przestaje być gaszeniem pożarów i staje się zwykłym elementem zarządzania biznesem.
Podsumowanie
Spóźnienie w zapłacie podatku czy składek ZUS nigdy nie jest całkowicie obojętne. Po terminie powstaje zaległość, a w zależności od wysokości długu i czasu opóźnienia mogą pojawić się odsetki. Od 6 marca 2026 roku podstawowa stawka odsetek podatkowych wynosi 10,5% rocznie.
W przypadku podatków działa minimalny próg odsetek wynoszący 8,70 zł. W ZUS również istnieje próg – w 2026 roku odsetek nie nalicza się, jeżeli nie przekroczyłyby 48,06 zł, czyli 1% minimalnego wynagrodzenia.
Ważna zmiana względem starszych zasad dotyczy chorobowego. Nieterminowe opłacenie składki nie powoduje już automatycznie ustania dobrowolnego ubezpieczenia chorobowego. Zadłużenie przekraczające 48,06 zł może jednak w określonych sytuacjach wstrzymać wypłatę zasiłku do czasu spłaty.
Jeżeli nie masz środków na jednorazową zapłatę, nie warto ignorować długu. W urzędzie skarbowym można wnioskować o odroczenie lub raty, korzystając między innymi z formularzy TER-Z i RAT-Z. W ZUS stosowane są odpowiednio RSO przy odroczeniu i RSR przy ratach.
Trzeba również pamiętać, że urząd skarbowy i ZUS nie stosują identycznych zasad dotyczących kosztu ulgi. Przy ZUS funkcjonuje opłata prolongacyjna, natomiast w przypadku określonych podatków budżetu państwa ulga może być udzielona bez takiej opłaty.
Jeżeli zaległość pozostaje nierozwiązana, zarówno administracja skarbowa, jak i ZUS mają narzędzia umożliwiające przejście do egzekucji. Zajęcie rachunku bankowego może być szczególnie bolesne dla firmy e-commerce, dlatego najlepiej działać zanim sprawa dojdzie do tego etapu.
Najprostsza metoda zapobiegania problemom nadal pozostaje ta sama: pilnuj terminów, odkładaj środki z wyprzedzeniem i korzystaj z przypomnień. Dla typowej JDG ZUS jest płatny co do zasady do 20. dnia następnego miesiąca, zaliczka PIT najczęściej również do 20., natomiast JPK_V7 i VAT zasadniczo do 25. dnia.
Dobra księgowość JDG nie polega na tym, że nigdy nie popełnisz błędu. Polega na tym, że wiesz, jak szybko go zauważyć i naprawić. Własny biznes w e-commerce daje dużą swobodę, ale stabilność finansowa nadal zaczyna się od podstaw – regularnego kontrolowania zobowiązań, terminowego regulowania należności i szybkiego reagowania, gdy płynność chwilowo się pogarsza.