CBAM a import aluminium i stali w produktach gotowych — gdzie przebiega granica obowiązku?
Spis treści
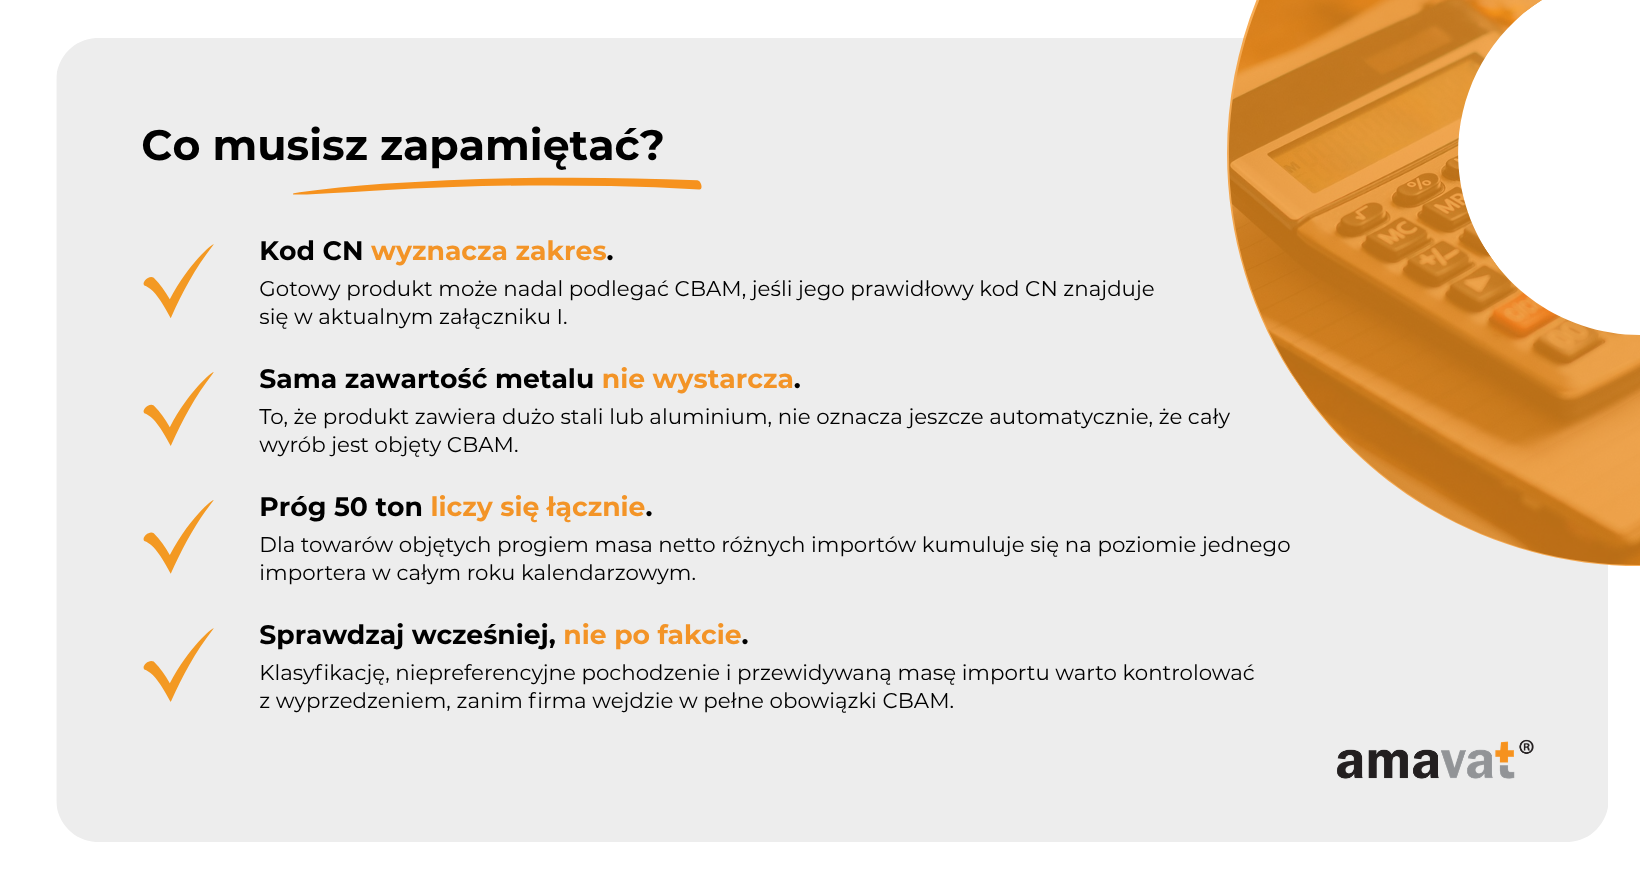
Dlatego pierwszym krokiem przy ustalaniu, czy dany import może podlegać CBAM, jest sprawdzenie kodu CN, pod którym towar jest prawidłowo zgłaszany w deklaracji celnej przy dopuszczeniu do swobodnego obrotu. Następnie trzeba zweryfikować niepreferencyjne pochodzenie celne produktu, ewentualne wyłączenia terytorialne oraz, od 2026 roku, zastosowanie rocznego progu 50 ton netto towarów CBAM dla jednego importera. To ważne rozróżnienie: produkt może być towarem znajdującym się w zakresie CBAM, ale importer korzystający ze zwolnienia związanego z progiem 50 ton może nie podlegać zasadniczym obowiązkom mechanizmu. W praktyce oznacza to, że gotowa stalowa śruba klasyfikowana do pozycji objętej CBAM może być towarem CBAM, podczas gdy kompletna maszyna zawierająca znaczne ilości stali może znajdować się poza obecnym zakresem regulacji, jeżeli jako całość jest klasyfikowana pod kodem niewymienionym w załączniku I. Zakres CBAM jest przy tym przedmiotem dalszych zmian legislacyjnych, dlatego przy nowych importach warto zawsze sprawdzać aktualne brzmienie załącznika I oraz aktualną klasyfikację w TARIC.
Najważniejsza zasada: CBAM patrzy na towar, a nie tylko na materiał
Dlaczego samo „produkt zawiera stal” nie wystarcza
Jednym z najczęstszych uproszczeń jest założenie, że skoro produkt zawiera stal albo aluminium, automatycznie podlega CBAM. Mechanizm nie działa jednak jak ogólny podatek od zawartości metalu w każdym towarze importowanym do Unii Europejskiej. Na etapie ustalania zakresu regulacji nie analizuje się po prostu, czy stal stanowi 20, 50 czy 80 procent masy lub wartości produktu. Najpierw trzeba ustalić, czym dany towar jest z punktu widzenia klasyfikacji celnej. Jeżeli jego kod CN znajduje się w załączniku I do rozporządzenia CBAM, mamy do czynienia z towarem znajdującym się w zakresie mechanizmu. Jeżeli kod finalnego wyrobu nie został w tym wykazie wymieniony, sama obecność stali lub aluminium nie powoduje automatycznie objęcia go CBAM. Właśnie dlatego gotowa śruba klasyfikowana przykładowo do pozycji CN 7318 może być towarem CBAM, mimo że jest w pełni przetworzonym produktem handlowym, a nie półproduktem czy surowcem.
Ta sama zasada działa w drugą stronę. Firma może importować urządzenie, element wyposażenia, mebel, produkt elektroniczny albo kompletną maszynę, w której stal lub aluminium odpowiadają za znaczną część masy i konstrukcji. Jeżeli jednak produkt jako całość ma prawidłowy kod CN spoza aktualnego załącznika I, sam udział metalu nie wystarcza do uznania go za towar CBAM. Nie można również sztucznie „wyciągać” stalowej obudowy albo aluminiowej ramy z kompletnego wyrobu tylko po to, aby osobno oceniać ich status, jeśli przedmiotem importu jest jeden właściwie sklasyfikowany produkt. Skład produktu może natomiast nabrać znaczenia później, jeżeli finalny wyrób sam znajduje się w zakresie CBAM, ponieważ jego konstrukcja i wykorzystane materiały mogą wpływać na sposób ustalania emisji wbudowanych. Warto więc oddzielić dwie kwestie: czy produkt jest objęty CBAM oraz jak następnie oblicza się związane z nim emisje.
Co naprawdę trzeba sprawdzić
Pierwszą informacją, którą importer powinien ustalić, jest właściwy kod CN towaru. Nie chodzi o kod wybrany dlatego, że najlepiej pasuje do nazwy z katalogu producenta, ale o prawidłową klasyfikację wynikającą z rzeczywistych cech, funkcji i konstrukcji produktu. Dopiero ten kod można porównać z aktualnym załącznikiem I do rozporządzenia CBAM. Jeżeli znajduje się on w wykazie, kolejnym krokiem jest ustalenie niepreferencyjnego pochodzenia celnego. Nie należy utożsamiać go automatycznie z krajem dostawcy, adresem sprzedawcy, miejscem wystawienia faktury ani państwem, z którego fizycznie wysłano kontener. Ma to znaczenie chociażby w przypadku towarów wysyłanych z Turcji lub przez pośredników w innych państwach. Dla CBAM istotne jest pochodzenie ustalone według właściwych niepreferencyjnych reguł celnych, ponieważ od niego może zależeć, czy import w ogóle znajduje się w terytorialnym zakresie mechanizmu.
Następnie trzeba sprawdzić, czy kraj pochodzenia nie znajduje się wśród państw lub terytoriów wyłączonych z CBAM. W obecnym stanie prawnym dotyczy to między innymi Szwajcarii, Norwegii i Islandii. Dopiero po przejściu przez te etapy należy ocenić sytuację samego importera, w tym zastosowanie obowiązującego od 2026 roku rocznego progu 50 ton netto towarów CBAM. Dla towarów innych niż wodór i energia elektryczna import poniżej tego poziomu może korzystać ze zwolnienia z zasadniczych obowiązków mechanizmu, w tym obowiązku posiadania statusu upoważnionego zgłaszającego CBAM. Praktyczna kolejność analizy powinna więc wyglądać następująco: najpierw kod CN, później niepreferencyjne pochodzenie i wyłączenia terytorialne, następnie roczna masa objętych towarów, a dopiero na tej podstawie status i konkretne obowiązki importera. Przy szybko rosnącym biznesie e-commerce ma to szczególne znaczenie, ponieważ przekroczenie progu może wynikać nie z jednego dużego transportu, lecz z sumy wielu regularnych dostaw w ciągu roku.
Dlaczego nazwa z faktury może wprowadzać w błąd
Opis na fakturze handlowej pomaga zidentyfikować transakcję, ale sam w sobie nie przesądza o klasyfikacji celnej produktu ani o zastosowaniu CBAM. Określenia takie jak „element stalowy”, „produkt aluminiowy”, „część maszyny”, „profil”, „pojemnik” czy „produkt gotowy” są zbyt ogólne, aby na ich podstawie stwierdzić, że towar znajduje się w załączniku I lub poza nim. W codziennym handlu nazwa produktu ma przede wszystkim być zrozumiała dla kupującego, dostawcy i pracowników magazynu. Nomenklatura celna działa inaczej. Dwa towary sprzedawane pod niemal identyczną nazwą mogą różnić się konstrukcją, funkcją albo sposobem zastosowania na tyle, że zostaną sklasyfikowane pod innymi kodami CN. Z kolei produkt nazwany przez zagranicznego producenta „częścią maszyny” nie musi być automatycznie klasyfikowany jako część maszyny, jeśli jego obiektywne właściwości wskazują na inną pozycję taryfową.
Ryzyko rośnie wraz ze skalą firmy. Przy kilkunastu produktach klasyfikację można jeszcze kontrolować stosunkowo łatwo, ale wraz z rozwojem katalogu, dodawaniem nowych SKU, zmianą producentów i zwiększaniem liczby przesyłek te same uproszczenia zaczynają być powielane setki razy. Jeżeli kod został kiedyś przypisany wyłącznie na podstawie opisu dostawcy, błędne założenie może później przejść do systemu magazynowego, dokumentacji zakupowej i kolejnych zgłoszeń celnych. W kontekście CBAM może to oznaczać nie tylko nieprawidłową ocenę jednego produktu, ale także błędne monitorowanie łącznej masy towarów objętych mechanizmem i momentu przekroczenia progu 50 ton. Dlatego kod CN warto traktować jak jedną z podstawowych danych produktu, obok ceny zakupu, kraju pochodzenia czy dostawcy. To on pozwala rozpocząć analizę, ale dopiero po zestawieniu go z pochodzeniem, aktualnym zakresem załącznika I i sytuacją importera można odpowiedzieć, jakie obowiązki CBAM rzeczywiście powstają.
Czy CBAM obejmuje produkty gotowe ze stali i aluminium?
Krótka odpowiedź brzmi: tak, niektóre produkty gotowe są objęte CBAM. Nie istnieje jednak prosta zasada, według której wszystkie gotowe wyroby stalowe lub aluminiowe automatycznie wchodzą w zakres mechanizmu. Tak samo nie ma ogólnego wyłączenia tylko dlatego, że produkt przeszedł już wiele etapów produkcji i jest gotowy do użycia lub sprzedaży. CBAM obejmuje towary identyfikowane przede wszystkim przez ich klasyfikację celną. Jeżeli prawidłowy kod CN gotowego produktu znajduje się w aktualnym załączniku I do rozporządzenia CBAM, wyrób znajduje się w zakresie przedmiotowym mechanizmu niezależnie od tego, czy jest surowcem, półproduktem czy finalnym towarem handlowym. Dopiero w kolejnym kroku trzeba sprawdzić niepreferencyjne pochodzenie celne, ewentualne wyłączenia terytorialne oraz sytuację samego importera.
To rozróżnienie ma duże znaczenie w 2026 roku. Kod CN może znajdować się w zakresie przedmiotowym CBAM, ale import takiego towaru nie musi powodować pełnych obowiązków CBAM, jeżeli importer korzysta ze zwolnienia związanego z jednolitym rocznym progiem masowym 50 ton. Próg ten odnosi się do objętych nim towarów CBAM importowanych przez jednego importera w ciągu roku, natomiast energia elektryczna i wodór są traktowane odrębnie. Dla firmy rozwijającej import oznacza to, że nie należy budować wewnętrznej logiki na prostym podziale „materiały CBAM” i „gotowe produkty poza CBAM”. Wśród towarów objętych obecnym zakresem znajdują się zarówno produkty bazowe, jak i wybrane wyroby poddane dalszemu przetworzeniu, podczas gdy wiele finalnych produktów zawierających znaczne ilości stali lub aluminium może pozostawać poza aktualnym załącznikiem I.
Gotowy produkt, którego kod CN znajduje się w załączniku I
Dobrym przykładem są stalowe śruby i nakrętki. Nie są surowcem ani półproduktem, lecz gotowymi wyrobami handlowymi, które mogą trafić bezpośrednio do magazynu, sprzedaży detalicznej lub dalszego montażu. Mimo to pozycja CN 7318, obejmująca między innymi śruby, wkręty, nakrętki i nity z żeliwa, żelaza lub stali, znajduje się w zakresie CBAM. Podobna zasada dotyczy wybranych konstrukcji i części konstrukcji, zbiorników, pojemników oraz innych artykułów stalowych i aluminiowych, jeśli ich właściwa klasyfikacja została wymieniona w aktualnym załączniku I. Nie można więc przyjąć, że kolejne etapy obróbki metalu stopniowo „wyprowadzają” produkt z CBAM. Stopień przetworzenia sam w sobie nie jest kryterium wyłączenia, a gotowość produktu do sprzedaży lub wykorzystania nie zmienia jego statusu, jeżeli jego kod pozostaje w wykazie.
Ma to praktyczne znaczenie zwłaszcza dla przedsiębiorców rozszerzających ofertę o komponenty techniczne, elementy montażowe, wyposażenie magazynowe, konstrukcje lub szeroko rozumiane artykuły metalowe. Określenia takie jak „profil aluminiowy”, „zbiornik stalowy” czy „element konstrukcyjny” nadal nie wystarczają jednak do ostatecznego rozstrzygnięcia. W zależności od cech, konstrukcji i funkcji produktu właściwa klasyfikacja może być inna, dlatego zakres CBAM trzeba potwierdzić na poziomie prawidłowego kodu CN. Nawet gdy okaże się, że produkt znajduje się w zakresie przedmiotowym mechanizmu, nie oznacza to jeszcze automatycznie powstania pełnych obowiązków po stronie importera. W 2026 roku trzeba odrębnie ocenić między innymi zastosowanie progu 50 ton oraz pozostałych warunków i wyłączeń. To właśnie dlatego warto rozdzielać pytanie „czy ten towar jest objęty zakresem CBAM?” od pytania „jakie obowiązki powstają po stronie konkretnego importera?”.
Gotowy produkt zawierający stal lub aluminium, ale klasyfikowany poza załącznikiem I
Druga sytuacja wygląda inaczej. Wyobraź sobie kompletną maszynę z ciężką stalową obudową, samochód, którego znaczna część masy przypada na stal i aluminium, albo mebel wykorzystujący metalową ramę i stalowe elementy mocujące. Sam fakt, że w takich produktach znajduje się dużo metalu, nie powoduje automatycznie objęcia ich CBAM. Jeżeli przedmiotem importu jest kompletny finalny wyrób i zgodnie z regułami klasyfikacji celnej otrzymuje on kod CN niewymieniony w aktualnym załączniku I, obecny mechanizm co do zasady nie zaczyna rozliczać osobno stali czy aluminium znajdujących się wewnątrz takiego produktu. Nie stosuje się prostego testu polegającego na ustaleniu, jaki procent masy lub wartości finalnego wyrobu stanowią materiały objęte CBAM. Punktem wyjścia pozostaje klasyfikacja importowanego towaru jako całości.
Nie oznacza to jednak, że importer może dowolnie wybierać korzystniejszy kod albo określić stalowy element jako „część maszyny” tylko po to, aby wyłączyć go z CBAM. Klasyfikacja musi wynikać z obiektywnych właściwości i funkcji towaru oraz właściwych reguł nomenklatury celnej. Różnica polega na czymś innym: CBAM nie rozkłada automatycznie każdego produktu finalnego spoza załącznika I na materiały, z których został wykonany. Jeżeli natomiast gotowy wyrób jako całość ma kod wymieniony w aktualnym załączniku I, pozostaje towarem CBAM nawet wtedy, gdy oprócz części metalowej zawiera także tworzywo, szkło, drewno lub inny materiał nieobjęty mechanizmem. Skład i wykorzystane prekursory mogą później mieć znaczenie przy ustalaniu emisji wbudowanych zgodnie z właściwą metodologią, ale nie oznacza to, że importer samodzielnie rozpisuje finalny produkt procentowo na wszystkie użyte materiały.
Gdzie dokładnie przebiega granica obowiązku CBAM?
Najłatwiej zobaczyć tę granicę na konkretnych rodzajach importu. Z punktu widzenia przedsiębiorcy problem często pojawia się wtedy, gdy dotychczas sprowadzany surowiec zostaje zastąpiony gotowym komponentem albo firma zaczyna zamawiać od producenta coraz bardziej przetworzone wersje tego samego produktu. Intuicyjnie można uznać, że wraz ze wzrostem stopnia przetworzenia CBAM traci zastosowanie. W praktyce nie istnieje jednak jeden moment produkcyjny, po którym towar automatycznie wypada z mechanizmu. Granicę trzeba ustalać dla konkretnego importowanego wyrobu przez jego prawidłową klasyfikację CN, sprawdzenie aktualnego załącznika I oraz pozostałych warunków zastosowania regulacji.
Znaczenie ma przy tym także niepreferencyjne pochodzenie celne. Nie zawsze jest ono tym samym co kraj wysyłki, siedziba sprzedawcy, miejsce wystawienia faktury czy państwo, w którym towar znajdował się w ostatnim magazynie przed wysyłką do Unii Europejskiej. Dlatego po ustaleniu właściwego kodu CN importer powinien sprawdzić również pochodzenie według odpowiednich reguł celnych, a następnie ewentualne wyłączenia terytorialne oraz roczną masę importowanych towarów objętych CBAM. Dopiero po połączeniu tych informacji można odpowiedzieć, czy konkretny produkt znajduje się w zakresie mechanizmu i czy jego import powoduje po stronie przedsiębiorcy obowiązki właściwe dla docelowej fazy CBAM.
Importujesz blachy, pręty, rury, druty lub folie
Załącznik I obejmuje wiele pozycji CN dotyczących blach, prętów, rur, drutów, taśm, folii oraz innych wyrobów ze stali i aluminium, dlatego przy takich produktach szczególnie istotna jest weryfikacja konkretnego kodu CN. Nie wystarczy zobaczyć słowo „blacha”, „rura” czy „drut” na fakturze i na tej podstawie przypisać całą dostawę do CBAM. Nadal trzeba ustalić prawidłową klasyfikację danego produktu, ponieważ znaczenie mają jego rzeczywiste cechy i parametry istotne z punktu widzenia nomenklatury celnej. Dopiero właściwy kod można porównać z aktualnym załącznikiem I i ustalić, czy dany towar znajduje się w zakresie przedmiotowym mechanizmu.
Dla importera tego rodzaju wyroby są dobrym przykładem pokazującym, dlaczego klasyfikacja powinna być częścią stałego procesu produktowego, a nie jednorazową decyzją podejmowaną przy pierwszej dostawie. Wraz z rozszerzaniem oferty może rosnąć liczba wariantów różniących się parametrami, materiałem lub sposobem wykonania, a wcześniejszy kod nie zawsze będzie prawidłowy dla nowego produktu. Jeżeli właściwa klasyfikacja znajduje się w załączniku I, trzeba następnie ustalić niepreferencyjne pochodzenie towaru i monitorować roczną masę importu. W 2026 roku właśnie łączna masa objętych towarów może zdecydować o tym, czy importer pozostaje w zakresie zwolnienia, czy przekracza jednolity roczny próg 50 ton i musi wejść w docelowy system obowiązków CBAM.
Importujesz śruby, nakrętki, nity i podobne gotowe elementy
Śruby, nakrętki i nity bardzo dobrze pokazują, dlaczego potoczne rozumienie „produktu gotowego” może prowadzić do błędnych wniosków. Pozycja CN 7318 obejmuje między innymi śruby, wkręty, nakrętki, nity i podobne artykuły z żeliwa, żelaza lub stali i znajduje się w wykazie towarów objętych CBAM. Taki produkt może być niewielki, zapakowany detalicznie, oznaczony własnym SKU i gotowy do sprzedaży w sklepie internetowym bez żadnego dalszego przetwarzania. Z punktu widzenia zakresu przedmiotowego mechanizmu nie ma to jednak znaczenia. Jeżeli prawidłowa klasyfikacja prowadzi do pozycji objętej aktualnym załącznikiem I, stopień przygotowania produktu do sprzedaży nie daje podstawy do wyłączenia go z CBAM.
Dla przedsiębiorcy handlowego istotne jest również to, że znaczna masa roczna może powstać z wielu stosunkowo niewielkich dostaw. Jedna partia śrub nie musi wyglądać jak istotny import stali, ale regularne zakupy kilku grup podobnych produktów mogą w skali roku złożyć się na poziom, który zaczyna mieć znaczenie dla progu 50 ton. Dlatego po ustaleniu, że towary znajdują się w zakresie przedmiotowym CBAM, trzeba monitorować ich masę zgodnie z zasadami obowiązującymi w docelowej fazie mechanizmu. Najważniejsza reguła pozostaje prosta: „gotowy” nie znaczy „wyłączony”. Gotowość handlowa produktu i jego klasyfikacja w ramach CBAM to dwie odrębne kwestie.
Importujesz stalowe lub aluminiowe konstrukcje
Stalowe i aluminiowe konstrukcje są kolejną grupą, przy której nazwa handlowa może dostarczać zbyt mało informacji. W aktualnym załączniku I znajdują się wybrane pozycje obejmujące konstrukcje i części konstrukcji z żelaza, stali lub aluminium, dlatego gotowa rama, część konstrukcyjna czy element przygotowany do montażu może znajdować się w zakresie CBAM. Samo określenie produktu jako „element konstrukcyjny” nie pozwala jednak przesądzić jego klasyfikacji. Importer powinien ustalić, czym z punktu widzenia nomenklatury celnej jest konkretny towar, a nie ograniczać się do nazwy używanej w katalogu dostawcy czy systemie sprzedażowym.
W praktyce warto zwrócić uwagę również na sytuację, w której kod CN został przypisany dawno temu, a produkt w międzyczasie się zmienił. Producent mógł zmodyfikować jego konstrukcję, dodać kolejne komponenty, zwiększyć stopień obróbki albo zmienić sposób, w jaki wyrób trafia do klienta, podczas gdy w bazie importera nadal funkcjonuje ta sama klasyfikacja. Przy rosnącej liczbie dostaw taki błąd może być następnie automatycznie powielany. W przypadku CBAM skutkiem może być nie tylko błędna ocena samego produktu, ale również niepełne monitorowanie masy towarów objętych mechanizmem. Dlatego konstrukcje stalowe i aluminiowe powinny być analizowane na poziomie właściwego kodu CN, a nie wyłącznie ogólnej kategorii używanej przez dział handlowy.
Importujesz „pozostałe artykuły” ze stali lub aluminium
Szczególnej uwagi wymagają kategorie określane w nomenklaturze jako „pozostałe artykuły”, w tym pozycja CN 7326 dotycząca innych artykułów z żelaza lub stali oraz CN 7616 obejmująca inne artykuły z aluminium. Tak szerokie określenia mogą sprawiać wrażenie kategorii, do których można przypisać niemal każdy gotowy wyrób metalowy niewymieniony wcześniej. W praktyce klasyfikacja celna nie działa jednak na zasadzie wyboru najbardziej ogólnej pozycji według materiału, z którego wykonano produkt. Najpierw trzeba sprawdzić, czy cechy i funkcja towaru nie prowadzą do bardziej szczegółowej klasyfikacji w innym miejscu nomenklatury, a dopiero potem ocenić konsekwencje tej klasyfikacji dla CBAM.
Ma to duże znaczenie dla firm z szerokim katalogiem akcesoriów, komponentów i produktów technicznych. Im mniej oczywista funkcja wyrobu i im bardziej złożona jego konstrukcja, tym bardziej ryzykowne jest opieranie się wyłącznie na określeniu „artykuł stalowy” albo „produkt aluminiowy”. Pozycje CN 7326 i 7616 znajdują się w obecnym zakresie CBAM, lecz nie oznacza to, że każdy produkt wykonany z odpowiedniego metalu powinien zostać do nich przypisany. Najpierw musi istnieć prawidłowa podstawa klasyfikacyjna. Właściwa kolejność pozostaje więc niezmienna: najpierw klasyfikacja towaru zgodnie z regułami nomenklatury, a dopiero później sprawdzenie, czy wynikający z niej kod znajduje się w aktualnym załączniku I.
Importujesz kompletny produkt zawierający stal lub aluminium
W przypadku kompletnego produktu granica staje się najbardziej widoczna. Jeżeli firma sprowadza gotową maszynę, urządzenie, samochód, mebel albo inny finalny wyrób i zgodnie z regułami klasyfikacji celnej to właśnie ten kompletny produkt jest przedmiotem zgłoszenia pod kodem spoza aktualnego załącznika I, sama obecność stali lub aluminium nie powoduje objęcia go CBAM. Mechanizm nie działa w taki sposób, że przy każdym finalnym towarze spoza wykazu ustala się wagę zawartych w nim metali i na tej podstawie tworzy osobny obowiązek. Nawet znaczny udział stali lub aluminium w masie produktu nie zastępuje kryterium wynikającego z właściwej klasyfikacji CN.
Trzeba jednak uważać przy produktach dostarczanych w kilku elementach lub w stanie niezmontowanym. Inaczej może wyglądać sytuacja, gdy poszczególne komponenty są rzeczywiście odrębnymi towarami klasyfikowanymi pod własnymi kodami CN. Sam fakt dostarczenia kompletnego wyrobu w stanie niezmontowanym nie przesądza jeszcze o odrębnej klasyfikacji jego elementów. Zgodnie z regułami klasyfikacji niekompletny lub niezmontowany wyrób może w określonych warunkach zostać zaklasyfikowany jak produkt kompletny. Nie można więc przyjąć zasady, że rozłożenie maszyny na części automatycznie zmienia analizę CBAM. Najpierw trzeba ustalić prawidłową klasyfikację tego, co rzeczywiście jest importowane, a dopiero potem porównać właściwy kod z aktualnym zakresem mechanizmu.
Produkt składa się z części metalowej i niemetalowej
Jeszcze inny przypadek występuje wtedy, gdy importowany gotowy produkt składa się z części metalowej oraz elementów wykonanych z materiałów, które same nie znajdują się w zakresie CBAM. Obecność takich komponentów nie powoduje automatycznie wyłączenia całego produktu. Jeżeli finalny wyrób jako całość jest prawidłowo klasyfikowany pod kodem CN wymienionym w aktualnym załączniku I, cały finalny towar znajduje się w zakresie CBAM. Co szczególnie ważne, przy sprawdzaniu progu 50 ton bierze się pod uwagę masę netto finalnego towaru wykazaną w deklaracji celnej, a nie wyłącznie masę stalowej lub aluminiowej części znajdującej się w jego wnętrzu. To może mieć duże znaczenie przy produktach, w których komponent metalowy jest tylko jednym z kilku elementów całej konstrukcji.
Nie należy natomiast wyciągać z tego wniosku, że na etapie obliczania emisji importer powinien samodzielnie rozpisywać finalny produkt procentowo na wszystkie materiały. Jeżeli finalny kompleksowy wyrób znajduje się w zakresie CBAM, sposób ustalania jego emisji wbudowanych zależy od właściwej metodologii. Przy wykorzystaniu wartości rzeczywistych znaczenie mogą mieć odpowiednie prekursory CBAM użyte do produkcji, natomiast przy stosowaniu wartości domyślnych wykorzystuje się właściwą wartość przewidzianą dla finalnego towaru. Z punktu widzenia importera najważniejsza pozostaje więc kolejność analizy: najpierw prawidłowa klasyfikacja finalnego wyrobu i sprawdzenie aktualnego załącznika I, następnie niepreferencyjne pochodzenie, wyłączenia oraz próg 50 ton, a dopiero później ustalenie obowiązków związanych z emisjami wbudowanymi.
Produkt gotowy a CBAM — przykłady
W przypadku gotowych wyrobów najlepiej rozdzielić dwie kwestie. Pierwsza dotyczy tego, czy sam towar znajduje się w zakresie przedmiotowym CBAM, czyli czy jego prawidłowy kod CN został wymieniony w aktualnym załączniku I. Druga dotyczy tego, czy import tego towaru powoduje pełne obowiązki po stronie konkretnego importera. Nawet jeżeli dany produkt znajduje się w zakresie przedmiotowym CBAM, osobno trzeba ustalić jego niepreferencyjne pochodzenie celne, zweryfikować ewentualne wyłączenia terytorialne oraz sprawdzić, czy importer przekracza skumulowany roczny próg 50 ton dla towarów objętych tym progiem. Niepreferencyjne pochodzenie celne nie musi przy tym odpowiadać krajowi wysyłki, siedzibie dostawcy ani państwu, z którego przesyłka fizycznie wyruszyła do Unii Europejskiej.
- Blacha stalowa Tak, jeżeli właściwy kod CN znajduje się w aktualnym załączniku I Prawidłowy kod CN konkretnego wyrobu
- Śruba stalowa klasyfikowana do CN 7318 Tak Pozycja CN 7318 znajduje się w aktualnym zakresie CBAM
- Aluminiowy profil Tak lub nie — zależnie od prawidłowego kodu CN Klasyfikacja konkretnego profilu
- Konstrukcja stalowa Może tak Prawidłowa klasyfikacja konkretnego wyrobu
- Artykuł prawidłowo klasyfikowany do CN 7326 Tak CN 7326 znajduje się w aktualnym zakresie CBAM
- Artykuł prawidłowo klasyfikowany do CN 7616 Tak CN 7616 znajduje się w aktualnym zakresie CBAM
- Kompletna maszyna ze stalową obudową Nie, jeżeli właściwy kod finalnej maszyny znajduje się poza aktualnym załącznikiem I Kod CN kompletnego importowanego wyrobu
- Produkt spoza aktualnego załącznika I zawierający dużo stali lub aluminium Nie z samego powodu zawartości metalu Brak kodu finalnego wyrobu w aktualnym załączniku I
Tabela dobrze pokazuje, dlaczego odpowiedź na pytanie o CBAM nie powinna zaczynać się od oceny, czy produkt jest „gotowy”, ani od ustalenia, ile stali lub aluminium zawiera. Stalowa śruba może znajdować się w zakresie mechanizmu, mimo że jest finalnym produktem sprzedawanym bez żadnego dalszego przetwarzania. Z kolei znacznie bardziej złożona i wartościowa maszyna może pozostawać poza obecnym zakresem, nawet jeśli duża część jej konstrukcji została wykonana ze stali. Nie ma tu sprzeczności. W obu przypadkach stosowana jest ta sama logika: najpierw należy prawidłowo sklasyfikować towar i sprawdzić aktualny załącznik I, a dopiero później przejść do pochodzenia, wyłączeń oraz sytuacji konkretnego importera.
W 2026 roku szczególne znaczenie ma skumulowany roczny próg 50 ton. Masa różnych objętych progiem towarów CBAM importowanych przez tego samego importera kumuluje się w ciągu roku do jednolitego progu 50 ton; nie jest to odrębny limit dla każdego SKU czy kodu CN. Dla firmy prowadzącej szeroki handel internetowy ma to praktyczne znaczenie, ponieważ próg może zostać osiągnięty nie przez jedną dużą dostawę, lecz przez sumę wielu regularnych importów różnych produktów. Dlatego tabela pokazuje jedynie pierwszy etap analizy, czyli zakres przedmiotowy. To, czy konkretny importer musi wejść w pełny reżim CBAM, wymaga dodatkowego sprawdzenia skali importu i pozostałych warunków.
Trzy przykłady, które najlepiej pokazują granicę CBAM
Różnicę między materiałem a klasyfikacją najlepiej widać na trzech produktach, które z biznesowego punktu widzenia są już gotowymi wyrobami. Pierwszy jest wykonany praktycznie w całości ze stali i podlega pozycji znajdującej się w aktualnym załączniku I. Drugi pokazuje, że także bardziej przetworzony aluminiowy element przeznaczony bezpośrednio do montażu może pozostawać w zakresie mechanizmu. Trzeci odwraca sytuację: mamy znacznie bardziej skomplikowany produkt zawierający dużo stali, ale klasyfikowany jako finalna maszyna pod kodem spoza wykazu. Te trzy przypadki dobrze pokazują, dlaczego w CBAM nie da się wyznaczyć granicy za pomocą prostego pytania o stopień przetworzenia albo udział metalu w produkcie.
Stalowa śruba
Stalowa śruba jest jednym z najprostszych przykładów pokazujących, że gotowy produkt nie przestaje być towarem CBAM tylko dlatego, że zakończył się już jego proces produkcji. Pozycja CN 7318 obejmuje między innymi śruby, wkręty, nakrętki, nity, podkładki i podobne artykuły z żeliwa, żelaza lub stali i znajduje się w aktualnym załączniku I. Jeżeli więc importowany wyrób jest prawidłowo klasyfikowany właśnie w tej pozycji, znajduje się w zakresie przedmiotowym CBAM. Nie zmienia tego fakt, że śruba jest zapakowana detalicznie, ma własny numer SKU, jest gotowa do wysłania klientowi albo po odprawie trafia bezpośrednio do centrum fulfillmentowego. Z perspektywy firmy e-commerce może być zwyczajnym produktem katalogowym, ale dla CBAM nadal pozostaje towarem identyfikowanym przez kod CN objęty mechanizmem.
Nie oznacza to jednak, że każda firma sprowadzająca niewielką partię takich elementów automatycznie musi realizować pełny zestaw obowiązków CBAM. Po ustaleniu zakresu przedmiotowego trzeba przejść do kolejnego poziomu analizy i sprawdzić niepreferencyjne pochodzenie celne oraz skalę importu danego importera w ciągu roku. Masa różnych objętych progiem towarów CBAM importowanych przez tego samego importera sumuje się do jednego rocznego limitu 50 ton. Nie jest on liczony oddzielnie dla śrub, nakrętek, elementów konstrukcyjnych, poszczególnych SKU czy kodów CN. W szybko rosnącej firmie właśnie suma wielu niewielkich dostaw może więc zdecydować o wejściu w pełny system obowiązków CBAM, nawet jeśli żadna pojedyncza partia nie wygląda jak duży import wyrobów stalowych.
Aluminiowy element konstrukcyjny
Aluminiowy element konstrukcyjny pokazuje ten sam problem w przypadku produktu bardziej przetworzonego. Może być przycięty do konkretnego wymiaru, przygotowany do bezpośredniego montażu i zaprojektowany jako część większej konstrukcji, a więc z perspektywy kupującego stanowić w pełni gotowy komponent. Nie oznacza to jednak automatycznego wyjścia poza CBAM. Aktualny załącznik I obejmuje między innymi pozycję CN 7610 dotyczącą aluminiowych konstrukcji i części konstrukcji. Jeżeli cechy konkretnego importowanego produktu prowadzą do prawidłowej klasyfikacji pod objętym kodem, jego wysoki stopień przetworzenia nie daje samodzielnej podstawy do wyłączenia. Jednocześnie nie można odwrócić tej zasady i uznać, że każdy produkt określany przez producenta jako „aluminiowy element konstrukcyjny” należy do CN 7610. Najpierw musi zostać przeprowadzona prawidłowa klasyfikacja celna.
Dla importera jest to szczególnie istotne przy rozbudowanych katalogach, w których podobnie wyglądające aluminiowe komponenty mogą pełnić różne funkcje. Jeden produkt może rzeczywiście być częścią konstrukcji, podczas gdy inny, mimo podobnego materiału i kształtu, może wymagać odmiennej klasyfikacji. Podobnie określenie „profil aluminiowy” nie prowadzi automatycznie do jednego kodu CN, dlatego sama nazwa handlowa nie pozwala przesądzić o CBAM. Potrzebna jest ocena konkretnego wyrobu i jego właściwej klasyfikacji. Dopiero jeżeli wynikający z niej kod znajduje się w aktualnym załączniku I, przechodzi się do sprawdzenia niepreferencyjnego pochodzenia, ewentualnych wyłączeń oraz skumulowanej rocznej masy towarów objętych progiem 50 ton.
Gotowa maszyna z obudową stalową
Gotowa maszyna ze stalową obudową pokazuje drugą stronę tej samej zasady. Załóżmy, że firma importuje kompletne urządzenie wyposażone w silnik, elektronikę, układ sterowania oraz dużą obudowę i konstrukcję nośną wykonaną ze stali. Metal może stanowić znaczną część jego masy, a bez stalowych elementów urządzenie nie mogłoby funkcjonować w obecnej formie. Nie oznacza to jednak, że sam ten fakt wprowadza finalny produkt do zakresu CBAM. Jeżeli zgodnie z regułami klasyfikacji celnej przedmiotem importu jest kompletna maszyna, a jej prawidłowy kod CN nie znajduje się w aktualnym załączniku I, obecny mechanizm co do zasady nie nakazuje traktować stalowej obudowy znajdującej się wewnątrz produktu jak osobno importowanego towaru CBAM. To właśnie tutaj najlepiej widać, że CBAM opiera się na klasyfikacji konkretnych towarów, a nie na prostym teście procentowej zawartości metalu.
Trzeba przy tym zachować ostrożność w przypadku urządzeń dostarczanych w stanie niezmontowanym albo w kilku opakowaniach. Samo rozłożenie kompletnego wyrobu na części na czas transportu nie oznacza automatycznie, że każdy element otrzymuje własną odrębną klasyfikację CN. Reguły nomenklatury mogą w określonych warunkach prowadzić do sklasyfikowania niekompletnego lub niezmontowanego wyrobu tak jak produktu kompletnego. Inaczej może wyglądać sytuacja, gdy poszczególne komponenty są rzeczywiście odrębnymi towarami klasyfikowanymi pod własnymi kodami CN. Nie można więc ani automatycznie „wyciągać” stalowej obudowy z gotowej maszyny, ani zakładać z góry, że każda dostawa części będzie klasyfikowana jako kompletne urządzenie. Liczy się prawidłowa klasyfikacja tego, co faktycznie jest przedmiotem importu. To ona wyznacza punkt wyjścia do dalszej analizy CBAM.
Czy to jest dla mnie? Szybki test dla importera
CBAM powinien znaleźć się wysoko na liście tematów do sprawdzenia, jeżeli rozwijasz import spoza Unii Europejskiej i w Twoim asortymencie pojawiają się wyroby ze stali lub aluminium. Nie chodzi przy tym wyłącznie o firmy kupujące blachę, pręty czy inne półprodukty. Tak samo istotne mogą być śruby, profile, konstrukcje, pojemniki, zbiorniki, części montażowe i inne gotowe artykuły metalowe. Szczególną ostrożność warto zachować, jeżeli do tej pory zakładałeś, że CBAM dotyczy przede wszystkim surowców, albo nie masz pewności, czy kody CN zapisane w systemie produktowym rzeczywiście odpowiadają aktualnie importowanym wyrobom. Przy kilku dostawcach, szybko rosnącej liczbie SKU i regularnych dostawach mały błąd w klasyfikacji może zostać powielony na dużą skalę, a firma może przez dłuższy czas nie uwzględniać części importu w monitorowaniu progu.
Praktyczny test jest prosty. Czy importujesz spoza UE stalowe albo aluminiowe produkty? Czy w katalogu masz gotowe elementy metalowe, które nigdy nie były analizowane pod kątem aktualnego załącznika I? Czy część kodów CN pochodzi bezpośrednio od dostawcy i nie została samodzielnie zweryfikowana? Czy korzystasz z kilku producentów lub importujesz pod wieloma kodami CN? Czy łączna masa netto towarów CBAM objętych progiem, importowanych przez ten sam podmiot, zaczyna zbliżać się do 50 ton w danym roku kalendarzowym? Czy wiesz, który podmiot jest importerem dla celów celnych i kto występuje jako zgłaszający lub pośredni przedstawiciel celny przy poszczególnych odprawach? Czy masz możliwość pozyskiwania od producentów informacji potrzebnych później do ustalania emisji wbudowanych? Jeżeli choć kilka z tych pytań wymaga sprawdzenia, dobrym punktem startowym jest weryfikacja klasyfikacji celnej importowanych produktów, a następnie ustalenie ich niepreferencyjnego pochodzenia oraz rocznej masy towarów CBAM.
Próg 50 ton — kiedy zakres towarowy zamienia się w realny obowiązek
Samo ustalenie, że kod CN produktu znajduje się w aktualnym załączniku I, odpowiada przede wszystkim na pytanie o zakres przedmiotowy CBAM. Od 2026 roku trzeba wykonać jeszcze jeden bardzo ważny krok: sprawdzić skalę importu konkretnego importera. Dla towarów objętych jednolitym progiem masowym funkcjonuje roczny próg 50 ton, który pozwala mniejszym importerom korzystać ze zwolnienia z zasadniczych obowiązków mechanizmu. W praktyce właśnie tutaj analiza kodów CN łączy się z danymi z odpraw celnych. Firma może mieć w katalogu towary należące do zakresu CBAM, ale jeżeli import pozostaje poniżej właściwego progu i spełnione są warunki zwolnienia, sytuacja przedsiębiorcy jest inna niż w przypadku podmiotu, który ten poziom przekracza lub z dużym prawdopodobieństwem przekroczy go w trakcie roku.
Jak działa próg 50 ton
Próg należy rozumieć jako jednolity roczny próg masowy 50 ton towarów CBAM objętych tym rozwiązaniem, importowanych przez tego samego importera. Dla firmy sprowadzającej stal i aluminium oznacza to konieczność patrzenia na łączną masę netto właściwych towarów w całym roku kalendarzowym, a nie wyłącznie na największe dostawy albo pojedynczą grupę produktową. Jeżeli ten sam importer sprowadza śruby, profile, części konstrukcji i inne wyroby, których kody znajdują się w aktualnym załączniku I i są objęte progiem, ich masa kumuluje się przy jego ocenie. Z punktu widzenia przedsiębiorcy prowadzącego szeroki katalog produktów istotne jest więc nie tylko ustalenie, które SKU są towarami CBAM, ale także przypisanie do nich danych o masie netto pozwalających śledzić wynik w trakcie roku.
Warto pilnować tego wyniku na bieżąco, zamiast wykonywać obliczenie dopiero po zakończeniu roku. Firma, która w styczniu importuje kilka ton, może być daleko od progu, ale przy wzroście sprzedaży, uruchomieniu nowego kanału albo zwiększeniu częstotliwości dostaw sytuacja może zmienić się w ciągu kilku miesięcy. Istotne jest również, że próg 50 ton nie działa w ten sam sposób dla energii elektrycznej i wodoru. W przypadku tych dwóch kategorii omawiane zwolnienie masowe nie znajduje zastosowania w taki sam sposób. Dla importera produktów stalowych i aluminiowych najważniejsza pozostaje natomiast bieżąca kontrola masy netto wszystkich towarów objętych tym progiem oraz prognozowanie, czy planowany import może doprowadzić do jego przekroczenia przed końcem roku kalendarzowego.
Czego nie oznacza próg 50 ton
Najbardziej ryzykowne jest traktowanie 50 ton jako limitu przypisanego do pojedynczej dostawy. Firma może przez cały rok nie sprowadzić ani jednego kontenera przekraczającego tę masę, a mimo to przekroczyć próg poprzez serię mniejszych importów. Tak samo nie jest to osobny limit dla każdego dostawcy. Zmiana fabryki, zakup podobnych produktów od kilku producentów czy podział zamówień między różne źródła nie powodują rozpoczęcia liczenia od zera, jeżeli importerem pozostaje ten sam podmiot. Dla przedsiębiorcy, który rozwija sprzedaż i dywersyfikuje dostawców, jest to szczególnie istotne, ponieważ operacyjnie takie strumienie zakupowe mogą być prowadzone przez różne osoby, kategorie i systemy, podczas gdy z perspektywy CBAM trzeba zobaczyć je łącznie.
Próg nie jest również odrębnym limitem dla każdego SKU ani każdego kodu CN. Jeżeli jeden importer sprowadza kilka różnych rodzajów towarów CBAM objętych tym progiem, ich właściwa masa netto kumuluje się w roku kalendarzowym. Oznacza to, że firma nie może spojrzeć osobno na śruby, osobno na profile i osobno na konstrukcje, a następnie uznać, że skoro każda z tych kategorii pozostaje poniżej 50 ton, zwolnienie jest bezpieczne. Potrzebny jest jeden widok pokazujący import tego samego podmiotu w całym roku. Przy większej skali działalności warto więc powiązać klasyfikację CN z masą netto oraz rolą podmiotu w odprawie celnej, ponieważ bez tych informacji trudno rzetelnie ocenić, jak szybko firma zbliża się do progu i kto będzie odpowiedzialny za realizację obowiązków CBAM.
Co dzieje się po przekroczeniu progu
Importer, który przekracza lub na podstawie planowanego importu spodziewa się przekroczenia rocznego progu 50 ton, powinien odpowiednio wcześniej zadbać o status upoważnionego zgłaszającego CBAM. Nie warto czekać z autoryzacją do momentu, w którym skumulowana masa importu faktycznie przekroczy limit, ponieważ obowiązki w fazie docelowej są powiązane z możliwością prawidłowego prowadzenia importu i późniejszego rozliczenia CBAM. Dla szybko rosnącej firmy ma to praktyczne znaczenie: jeżeli sprzedaż zwiększa się szybciej niż zakładano, próg może zostać przekroczony wcześniej, niż wynikało to z planu rocznego. Dlatego monitoring masy powinien być połączony z prognozą zakupów, a nie ograniczać się wyłącznie do danych historycznych.
Po wejściu w pełny reżim CBAM znaczenia nabierają dane dotyczące emisji wbudowanych, roczna deklaracja CBAM oraz certyfikaty odpowiadające emisjom wynikającym z importu. W praktyce oznacza to potrzebę uporządkowania informacji o producentach i instalacjach oraz zapewnienia danych, które pozwolą zastosować właściwą metodologię dla importowanych towarów. Nie jest to więc wyłącznie dodatkowa formalność celna, którą można zamknąć jednym dokumentem przy odprawie. Im wcześniej firma wie, że próg może zostać przekroczony, tym więcej czasu ma na przygotowanie procesu pozyskiwania danych od dostawców, uporządkowanie odpowiedzialności wewnątrz organizacji i zapewnienie, że import nie będzie prowadzony bez wiedzy o jego konsekwencjach regulacyjnych.
Ważny termin dla importu z 2026 roku
Dla towarów importowanych w 2026 roku pierwszym kluczowym terminem rozliczeniowym jest 30 września 2027 roku. Do tego dnia upoważniony zgłaszający CBAM objęty obowiązkami za import z 2026 roku powinien złożyć roczną deklarację CBAM oraz umorzyć odpowiednią liczbę certyfikatów odpowiadających wykazanym emisjom wbudowanym. Sprzedaż certyfikatów CBAM rozpoczyna się 1 lutego 2027 roku, dlatego pierwsze rozliczenie fazy docelowej następuje już po zakończeniu roku, którego dotyczył import. Nie oznacza to jednak, że przedsiębiorca może odłożyć przygotowania do 2027 roku. Dane potrzebne do rozliczenia dotyczą towarów sprowadzanych już w 2026 roku i powinny być gromadzone oraz porządkowane na bieżąco.
Z biznesowego punktu widzenia odstęp między samym importem a terminem deklaracji może dawać złudne poczucie dużej ilości czasu. Jeżeli firma dopiero kilka miesięcy przed 30 września 2027 roku zacznie ustalać, które towary były objęte CBAM, jaka była ich masa, jakie miały niepreferencyjne pochodzenie i jakie dane dotyczące emisji można uzyskać od producentów, będzie musiała odtworzyć znaczną część całego roku zakupów i odpraw. Przy kilkudziesięciu dostawcach, wielu kodach CN i setkach SKU szybko staje się to projektem angażującym logistykę, finanse, zakupy, osoby odpowiedzialne za odprawy oraz zewnętrznych przedstawicieli celnych. Znacznie rozsądniej traktować 30 września 2027 roku jako końcowy termin procesu rozliczeniowego, a nie moment, w którym firma po raz pierwszy zaczyna zajmować się CBAM.
Co się stanie, jeśli tego nie zrobię? Ryzyko ignorowania CBAM
Największe ryzyko związane z CBAM nie polega na tym, że firma przez pewien czas nie znała wszystkich szczegółów regulacji. Problem zaczyna się wtedy, gdy błędne założenie zostaje wbudowane w codzienny proces importowy i przez kolejne miesiące nikt go nie weryfikuje. Towary mogą być traktowane jako nieobjęte CBAM, ich masa nie jest sumowana, klasyfikacja CN pozostaje niezweryfikowana, a od producentów nie są zbierane informacje potrzebne później do ustalania emisji wbudowanych. Dopóki skala importu jest niewielka, taki brak przygotowania może być praktycznie niewidoczny. Sytuacja zmienia się wraz ze wzrostem sprzedaży, częstszymi dostawami i rozszerzaniem katalogu. Wtedy problem, który początkowo dotyczył jednego kodu CN lub kilku produktów, może zacząć obejmować dużą część rocznego importu.
Najbardziej kosztowne organizacyjnie są zwykle problemy odkrywane z opóźnieniem. Firma może dopiero po kilku miesiącach stwierdzić, że część gotowych produktów rzeczywiście znajdowała się w aktualnym załączniku I, ich masa powinna była być uwzględniana przy monitorowaniu progu, a planowany wolumen wskazywał na konieczność wcześniejszego przygotowania się do pełnego systemu CBAM. Wtedy zamiast spokojnego wdrożenia procesu pojawia się potrzeba odtworzenia danych z odpraw, sprawdzania historycznych kodów, kontaktowania się z wieloma dostawcami i ustalania, kto odpowiadał za poszczególne etapy importu. Dla średniej firmy rozwijającej e-commerce oznacza to przede wszystkim niepotrzebne obciążenie zespołów zakupowych, logistycznych i finansowych dokładnie w momencie, w którym powinny koncentrować się na wzroście sprzedaży.
Błędny kod CN może zmienić odpowiedź z „nie” na „tak”
Kod CN jest punktem krytycznym, ponieważ to od prawidłowej klasyfikacji zaczyna się analiza zakresu przedmiotowego CBAM. Jeżeli firma przez dłuższy czas korzysta z kodu przypisanego przez dostawcę, skopiowanego ze starej dokumentacji albo przeniesionego z podobnego produktu bez dokładnej weryfikacji, może dojść do błędnego wniosku, że dany towar znajduje się poza aktualnym załącznikiem I. Problem nie kończy się wtedy na jednym nieprawidłowym numerze w dokumentacji. Jeżeli na podstawie tej klasyfikacji firma nie uwzględnia produktu w monitorowaniu CBAM, może zaniżać łączną masę towarów objętych progiem przez wiele kolejnych miesięcy. W przypadku regularnie importowanych komponentów różnica może być znacząca jeszcze przed końcem roku.
Działa to również w drugą stronę. Produkt może być niepotrzebnie traktowany jako objęty CBAM, jeśli przypisano mu kod tylko dlatego, że wykonano go ze stali lub aluminium, podczas gdy jego właściwa klasyfikacja znajduje się poza aktualnym załącznikiem I. Dlatego weryfikacja kodu nie powinna polegać na szukaniu klasyfikacji, która daje oczekiwany rezultat regulacyjny. Najpierw trzeba prawidłowo sklasyfikować rzeczywisty towar zgodnie z zasadami nomenklatury, a dopiero później sprawdzić konsekwencje dla CBAM. W rozwijającej się firmie warto szczególnie uważać na produkty zmieniane przez producenta, nowe warianty istniejących SKU oraz wyroby, które handlowo wyglądają podobnie, ale różnią się konstrukcją lub funkcją.
Brak danych od producenta może stać się problemem z opóźnieniem
Dane dotyczące emisji wbudowanych nie zawsze są informacją, którą zagraniczny producent może przesłać na żądanie w ciągu jednego dnia. W zależności od produktu i stosowanej metodologii potrzebne mogą być informacje dotyczące instalacji, operatora instalacji oraz właściwych prekursorów wykorzystywanych do produkcji. Jeżeli firma zaczyna pytać o nie dopiero po zakończeniu roku, może się okazać, że po stronie dostawcy nikt wcześniej takich danych nie przygotowywał albo odpowiada za nie inny dział niż standardowy opiekun handlowy. Problem jest szczególnie widoczny przy kilku lub kilkunastu producentach, ponieważ każdy z nich może mieć inny poziom przygotowania i inny sposób przekazywania informacji.
Dlatego zbieranie danych nie powinno zaczynać się dopiero wtedy, gdy firma musi przygotować roczną deklarację CBAM. Jeżeli z planów zakupowych wynika możliwość przekroczenia progu, warto odpowiednio wcześniej ustalić, którzy producenci będą musieli dostarczyć potrzebne informacje i czy są gotowi do współpracy. W przeciwnym razie importer może znaleźć się w sytuacji, w której ma komplet danych handlowych i celnych, ale brakuje mu elementu zależnego od podmiotu działającego kilka tysięcy kilometrów dalej. Im więcej dostawców uczestniczy w łańcuchu dostaw, tym trudniej nadrobić takie braki pod presją terminu. To właśnie dlatego przygotowanie procesu danych jest częścią zarządzania CBAM, a nie zadaniem wykonywanym dopiero na końcu roku.
Próg może zostać przekroczony niezauważenie
Jednolity próg 50 ton łatwo źle interpretować w firmie, która patrzy na import przez pryzmat pojedynczych zamówień. Jedna dostawa może ważyć dwie tony, kolejna trzy, a jeszcze inna mniej niż tonę, więc żadna z nich sama w sobie nie wygląda jak moment wymagający szczególnej uwagi. Problem polega na tym, że dla towarów objętych progiem znaczenie ma skumulowana masa netto importowana przez ten sam podmiot w ciągu roku kalendarzowego. Nie jest to osobny limit dla każdego SKU, kodu CN ani kategorii towarów objętych progiem. Jeżeli firma importuje równolegle stalowe śruby, aluminiowe komponenty, elementy konstrukcyjne i inne towary CBAM objęte progiem, wszystkie właściwe strumienie trzeba widzieć razem.
Ryzyko rośnie szczególnie szybko wraz z ekspansją. Nowy marketplace może zwiększyć popyt, nowy dostawca może skrócić terminy dostaw, a dodatkowy magazyn może spowodować częstsze zamówienia. Z perspektywy sprzedaży są to pozytywne sygnały wzrostu, ale jednocześnie mogą przesunąć firmę ponad próg wcześniej, niż przewidywał budżet roczny. Jeżeli monitoring jest prowadzony osobno przez różne zespoły lub dostawców, nikt może nie mieć pełnego obrazu skumulowanej masy. Dlatego najlepszym rozwiązaniem nie jest jednorazowe sprawdzenie progu pod koniec roku, lecz regularne zestawianie danych celnych z prognozą zakupów. Wtedy firma wie nie tylko, ile już zaimportowała, ale także kiedy może dojść do przekroczenia limitu.
Najgorszy moment na sprawdzanie CBAM?
Najgorszy moment na rozpoczęcie analizy to chwila, w której firma przekroczyła już próg albo przez wiele miesięcy realizowała import, nie wiedząc, że część produktów znajdowała się w zakresie przedmiotowym CBAM. W takim scenariuszu każde pytanie otwiera kolejne: czy kody CN były prawidłowe, które towary należało uwzględniać, jaka była ich łączna masa netto, jakie było niepreferencyjne pochodzenie, czy należało wcześniej rozpocząć proces autoryzacji i czy producenci posiadają dane potrzebne do dalszego rozliczenia. Im większa liczba dostaw, tym więcej informacji trzeba odtworzyć, a im bardziej rozproszony proces zakupowy, tym trudniej zrobić to szybko.
Dlatego CBAM warto traktować nie jako obowiązek, który sprawdza się dopiero po osiągnięciu określonej skali, ale jako element kontroli importu już na etapie planowania wzrostu. Firma nie musi wdrażać ciężkiego procesu dla każdego produktu tylko dlatego, że zawiera metal, ale powinna wiedzieć, które towary znajdują się w aktualnym zakresie, jaka jest ich masa i jak wygląda prognoza do końca roku. Jeżeli te trzy informacje są dostępne, znacznie łatwiej odpowiednio wcześnie przygotować autoryzację, dane od producentów i proces rozliczeniowy. Jeżeli ich brakuje, pierwszym krokiem powinno być uporządkowanie klasyfikacji i danych z odpraw, zanim kolejne dostawy zwiększą skalę problemu.
Test CBAM krok po kroku: jak sprawdzić swój import
Sprawdzenie CBAM nie powinno zaczynać się od pytania dostawcy, czy jego produkt „podlega CBAM”. Producent może dobrze znać proces technologiczny i skład wyrobu, ale odpowiedź na pytanie o zakres mechanizmu w Unii Europejskiej wymaga połączenia klasyfikacji celnej, aktualnego załącznika I, niepreferencyjnego pochodzenia oraz danych dotyczących importera. Najbezpieczniej potraktować analizę jak krótką sekwencję decyzji, w której każdy kolejny etap ma sens dopiero po prawidłowym wykonaniu poprzedniego. Dzięki temu firma nie zaczyna od zbierania danych emisyjnych dla produktów, które znajdują się poza zakresem, ani nie pomija towarów tylko dlatego, że wyglądają na gotowe.
Ustal, co faktycznie importujesz
Pierwszym krokiem jest dokładne określenie towaru, który rzeczywiście trafia do odprawy. Nie wystarczy nazwa marketingowa, skrócony opis z faktury ani nazwa SKU stosowana w sklepie internetowym. Trzeba ustalić obiektywne cechy produktu, jego materiał, konstrukcję, funkcję, przeznaczenie oraz postać, w jakiej jest importowany. W przypadku bardziej złożonych wyrobów istotne może być także to, czy sprowadzany jest kompletny produkt, część większego urządzenia czy samodzielny komponent. Informacje te są potrzebne nie dlatego, że CBAM obejmuje każdy produkt zawierający metal, lecz dlatego, że bez prawidłowego określenia cech towaru nie da się rzetelnie ustalić jego klasyfikacji CN.
W średniej firmie najwięcej problemów powstaje wtedy, gdy opis handlowy zaczyna zastępować opis celny. Ten sam produkt może funkcjonować w katalogu jako „aluminiowy uchwyt”, „część konstrukcyjna” albo „akcesorium montażowe”, podczas gdy dla klasyfikacji znaczenie mają bardziej konkretne właściwości. Warto więc zebrać dokumentację techniczną, informacje o materiale, funkcji i konstrukcji oraz sprawdzić, czy produkt nie zmienił się od czasu przypisania dotychczasowego kodu. Dopiero wtedy analiza CBAM ma solidny punkt startowy.
Sprawdź kod CN i klasyfikację taryfową
Kolejnym krokiem jest ustalenie prawidłowego kodu CN, który będzie stosowany przy dopuszczeniu towaru do swobodnego obrotu. W praktyce można posługiwać się również bardziej szczegółowymi informacjami taryfowymi w TARIC, ale dla określenia zakresu CBAM kluczowe jest prawidłowe przypisanie produktu do właściwej pozycji nomenklatury. TARIC nie zastępuje klasyfikacji CN, lecz ją rozwija poprzez dodatkowe środki taryfowe i pozataryfowe. Kod nie powinien być wybierany na podstawie oczekiwanego rezultatu, na przykład po to, aby produkt znalazł się poza mechanizmem. Najpierw stosuje się reguły klasyfikacji celnej, a dopiero później sprawdza skutki wynikające z przypisanego kodu.
Szczególnej uwagi wymagają produkty podobne handlowo, ale różniące się funkcją, konstrukcją albo stopniem kompletności. Kod stosowany do jednego wariantu nie musi automatycznie pasować do wszystkich pozostałych. Podobnie informacja otrzymana od producenta może być użyteczna, ale nie powinna być traktowana jako jedyna podstawa klasyfikacji. Dla firmy z dużą liczbą SKU dobrym rozwiązaniem jest powiązanie zweryfikowanego kodu CN bezpośrednio z kartą produktu i dokumentacją zakupową, tak aby ta sama informacja była wykorzystywana w kolejnych odprawach i przy monitorowaniu CBAM.
Porównaj kod z aktualnym załącznikiem I
Po ustaleniu kodu trzeba sprawdzić, czy znajduje się on w aktualnym załączniku I do rozporządzenia CBAM. To właśnie tutaj można odpowiedzieć na pytanie o zakres przedmiotowy mechanizmu. Nie należy tworzyć uproszczonej reguły, według której wszystkie towary z działów 72, 73 lub 76 są automatycznie objęte CBAM, ponieważ załącznik I obejmuje wyłącznie określone pozycje i podpozycje CN. Wynik trzeba więc sprawdzić dla rzeczywistej klasyfikacji konkretnego produktu. Ma to szczególne znaczenie przy gotowych wyrobach, ponieważ niektóre znajdują się w wykazie, a inne, mimo dużej zawartości stali lub aluminium, pozostają poza obecnym zakresem.
Warto używać aktualnej wersji załącznika i aktualnych danych taryfowych, ponieważ zakres CBAM może podlegać zmianom. Firma nie powinna więc zakładać, że klasyfikacja przeprowadzona raz kilka lat wcześniej zawsze wystarczy do kolejnych importów. Jeżeli rozwijasz katalog albo wprowadzasz nowych producentów, dobrym standardem jest ponowna weryfikacja przy istotnej zmianie produktu oraz okresowe sprawdzanie, czy regulacja nie została rozszerzona. Dzięki temu monitoring CBAM pozostaje powiązany z rzeczywistym stanem prawnym, a nie z historyczną listą kodów przechowywaną w arkuszu.
Sprawdź niepreferencyjne pochodzenie towaru
Jeżeli kod znajduje się w aktualnym załączniku I, następnym krokiem jest ustalenie niepreferencyjnego pochodzenia celnego. Nie należy utożsamiać go automatycznie z krajem wysyłki, siedzibą sprzedawcy, portem załadunku ani miejscem, w którym towar był ostatnio magazynowany. Produkt może zostać wysłany do Polski z jednego państwa, być sprzedany przez firmę z drugiego, a mieć pochodzenie ustalone według reguł celnych w jeszcze innym kraju. Dla CBAM znaczenie ma właśnie to prawidłowo ustalone pochodzenie, ponieważ od niego zależy między innymi możliwość zastosowania wyłączeń terytorialnych.
Trzeba następnie sprawdzić, czy dany kraj lub terytorium nie znajduje się na liście wyłączeń. W obecnym zakresie mechanizmu znaczenie mają między innymi wyłączenia dotyczące Islandii, Liechtensteinu, Norwegii i Szwajcarii. Dlatego samo stwierdzenie, że towar pochodzi „spoza UE”, nadal nie kończy analizy. W praktyce szczególnie warto uważać na łańcuchy dostaw wykorzystujące pośredników, magazyny regionalne i reeksport, ponieważ fizyczna trasa przesyłki nie zawsze odpowiada pochodzeniu, które należy przyjąć dla celów celnych.
Zsumuj masę netto towarów objętych progiem
Jeżeli towar znajduje się w zakresie przedmiotowym CBAM i nie korzysta z odpowiedniego wyłączenia, trzeba przejść od analizy pojedynczego produktu do analizy całego importu danego podmiotu. Dla towarów objętych jednolitym progiem 50 ton znaczenie ma skumulowana masa netto właściwych importów w danym roku kalendarzowym. Nie należy więc liczyć osobno każdego dostawcy, SKU, kodu CN ani kategorii towarowej objętej progiem. Firma potrzebuje jednego widoku pokazującego masę wszystkich właściwych towarów CBAM importowanych przez tego samego importera.
Najlepszym źródłem danych są zgłoszenia celne i dane wykazane przy dopuszczeniu towarów do swobodnego obrotu. Przy większej liczbie odpraw warto połączyć te informacje z klasyfikacją produktową, aby w każdej chwili można było sprawdzić zarówno wynik od początku roku, jak i udział poszczególnych grup towarów. Dzięki temu łatwo wychwycić sytuację, w której kilka pozornie niewielkich kategorii zaczyna łącznie zbliżać firmę do progu. To znacznie bezpieczniejsze niż sprawdzanie limitu dopiero po otrzymaniu kolejnej dużej dostawy.
Oceń, czy przekroczysz 50 ton
Samo sprawdzenie, ile firma zaimportowała do dzisiaj, nie wystarczy. Równie ważna jest prognoza do końca roku. Jeżeli w sierpniu importer ma 35 ton objętych progiem towarów CBAM, a harmonogram kolejnych zamówień przewiduje następne 25 ton, faktyczna decyzja operacyjna nie powinna czekać do momentu przekroczenia granicy. Importer, który spodziewa się przekroczenia progu, powinien odpowiednio wcześniej przygotować się do uzyskania statusu upoważnionego zgłaszającego CBAM i wdrożyć procesy potrzebne w fazie docelowej.
Dla firmy e-commerce prognozowanie jest szczególnie ważne, ponieważ wolumen importu może rosnąć skokowo. Kampania sprzedażowa, wejście na nowy marketplace albo udany sezon może szybko zwiększyć zapotrzebowanie na produkty, które wcześniej stanowiły niewielką część zakupów. Dlatego monitoring CBAM powinien korzystać zarówno z danych historycznych, jak i z aktualnego planu zakupowego. Pozwala to uniknąć sytuacji, w której dział zakupów składa zamówienie zwiększające roczną masę powyżej progu, zanim osoby odpowiedzialne za compliance zdążą przygotować odpowiednie działania.
Przygotuj dane i proces przed przekroczeniem progu
Jeżeli prognoza wskazuje, że firma wejdzie w pełny system CBAM, ostatnim etapem nie powinno być samo odnotowanie tego faktu. Trzeba przygotować proces, który pozwoli obsługiwać kolejne obowiązki bez każdorazowego rozpoczynania analizy od zera. Obejmuje to przede wszystkim odpowiednio wczesne zadbanie o status upoważnionego zgłaszającego, ustalenie odpowiedzialności wewnątrz firmy, uporządkowanie informacji o kodach CN, masie netto i pochodzeniu oraz przygotowanie współpracy z producentami w zakresie danych dotyczących emisji wbudowanych. Warto również jasno ustalić rolę importera, zgłaszającego celnego oraz ewentualnego pośredniego przedstawiciela celnego przy poszczególnych odprawach.
Im większa firma i bardziej rozproszony łańcuch dostaw, tym bardziej opłaca się traktować CBAM jako proces, a nie serię pojedynczych reakcji. Dane celne mogą znajdować się u agencji, informacje techniczne u producenta, wolumeny zakupowe w systemie ERP, a prognozy sprzedaży jeszcze gdzie indziej. Jeżeli dopiero po przekroczeniu progu trzeba połączyć wszystkie te źródła, wdrożenie staje się znacznie trudniejsze. Jeżeli natomiast firma przygotuje ten przepływ wcześniej, kolejne obowiązki stają się częścią standardowej obsługi importu, a nie awaryjnym projektem uruchamianym pod presją terminu.
Najczęstsze błędy importerów produktów stalowych i aluminiowych
W przypadku CBAM wiele problemów nie wynika z braku dostępu do przepisów, ale z nadmiernych uproszczeń. Importer próbuje stworzyć jedną łatwą zasadę dla całego katalogu produktów, podczas gdy mechanizm wymaga spojrzenia na konkretny towar, jego klasyfikację, pochodzenie i skalę importu. Przy małym wolumenie taki skrót może długo nie dawać widocznych konsekwencji. Gdy firma zwiększa liczbę dostawców, dodaje kolejne SKU i zaczyna importować coraz większe ilości produktów stalowych lub aluminiowych, błędne założenie zaczyna jednak wpływać na monitoring progu, przygotowanie danych i ocenę obowiązków po stronie importera.
„Importuję produkt gotowy, więc CBAM mnie nie dotyczy”
To jedno z najbardziej intuicyjnych, ale jednocześnie najbardziej ryzykownych założeń. Gotowy produkt nie jest automatycznie wyłączony z CBAM tylko dlatego, że zakończył się już jego proces produkcji i może zostać od razu sprzedany klientowi. Śruba, nakrętka, część konstrukcji, pojemnik czy inny gotowy artykuł metalowy może nadal znajdować się w zakresie przedmiotowym mechanizmu, jeżeli jego prawidłowy kod CN został wymieniony w aktualnym załączniku I. Stopień przetworzenia nie tworzy więc prostej granicy między „CBAM” i „poza CBAM”. W praktyce trzeba najpierw ustalić, co dokładnie jest przedmiotem importu, następnie prawidłowo sklasyfikować towar, a dopiero później sprawdzić jego status w aktualnym wykazie. To szczególnie ważne dla firm e-commerce, które kupują gotowe wyroby od zagranicznych producentów i nigdy nie postrzegały siebie jako importerów stali czy aluminium.
„Produkt zawiera stal, więc na pewno podlega CBAM”
To uproszczenie jest błędne w przeciwnym kierunku. Sama obecność stali lub aluminium w produkcie nie wystarcza do stwierdzenia, że finalny wyrób znajduje się w zakresie CBAM. Kompletna maszyna, mebel, urządzenie albo inny złożony produkt może zawierać znaczną ilość metalu, a mimo to być prawidłowo klasyfikowany pod kodem CN spoza aktualnego załącznika I. CBAM nie działa na etapie określania zakresu przedmiotowego jak test procentowej zawartości metalu. Nie wystarczy więc ustalić, że stal stanowi większość masy produktu albo że aluminiowa obudowa jest jednym z jego najważniejszych elementów. Najpierw liczy się klasyfikacja finalnego importowanego towaru. Dopiero jeżeli jego kod znajduje się w zakresie mechanizmu, można przejść do dalszych pytań dotyczących pochodzenia, progu oraz sposobu ustalania emisji wbudowanych. Materiał jest jedną z cech produktu, ale sam w sobie nie przesądza o objęciu mechanizmem.
„Mój dostawca określił to jako wyrób aluminiowy”
Opis handlowy producenta może być pomocny, ale nie zastępuje prawidłowej klasyfikacji CN. Dostawca może używać nazw dopasowanych do własnego katalogu, rynku albo języka handlowego, które nie odpowiadają pozycjom nomenklatury celnej. „Profil aluminiowy”, „część maszyny”, „metal bracket”, „steel component” czy „aluminium accessory” mówią coś o produkcie, ale nie rozstrzygają jeszcze jego klasyfikacji. Dwa podobnie nazwane wyroby mogą trafić do różnych pozycji CN ze względu na funkcję, konstrukcję, stopień przetworzenia lub inne obiektywne cechy. Z tego powodu importer nie powinien automatycznie przenosić kodu lub opisu otrzymanego od producenta do własnej dokumentacji. Informacje od dostawcy są jednym z elementów potrzebnych do klasyfikacji, ale ostateczna analiza powinna odnosić się do rzeczywistego produktu importowanego do Unii Europejskiej.
„Nie importuję 50 ton jednego produktu”
Próg 50 ton nie jest przypisany do jednego produktu, SKU, kodu CN ani kategorii towarowej. Dla towarów objętych tym progiem liczy się skumulowana masa netto właściwych towarów CBAM importowanych przez tego samego importera w ciągu roku kalendarzowego. Firma może więc sprowadzać po kilkanaście ton kilku różnych grup produktów i przekroczyć próg, mimo że żadna pojedyncza pozycja nie zbliżyła się do 50 ton. To szczególnie łatwo przeoczyć przy szerokim katalogu, w którym produkty stalowe i aluminiowe są rozproszone między różnymi kategoriami zakupowymi albo zamawiane od kilku producentów. Jeżeli monitoring jest prowadzony osobno przez poszczególnych buyerów, dostawców lub magazyny, firma może nie zauważyć momentu, w którym łączna masa zaczyna zbliżać się do limitu. Dlatego potrzebny jest jeden skumulowany widok na poziomie importera.
„Sprawdziliśmy jeden kod, więc temat jest zamknięty”
Zweryfikowanie jednego kodu CN nie daje automatycznie odpowiedzi dla całej rodziny produktów. Nawet towary wyglądające podobnie i sprzedawane pod wspólną nazwą mogą różnić się cechami istotnymi dla klasyfikacji. Inna konstrukcja, funkcja, materiał albo stopień kompletności może prowadzić do innej pozycji CN, a w konsekwencji do odmiennej oceny pod kątem CBAM. Problem pojawia się również wtedy, gdy klasyfikacja została wykonana prawidłowo kilka lat wcześniej, ale producent zmienił produkt, dodał nowe komponenty lub wprowadził kolejny wariant, podczas gdy w systemie importera nadal działa ten sam kod. Dlatego klasyfikację warto traktować jako element danych produktowych wymagający kontroli przy istotnych zmianach wyrobu. W firmie rozwijającej katalog nie wystarczy raz „sprawdzić CBAM”. Trzeba wiedzieć, do których konkretnie produktów odnosił się wynik tej analizy.
FAQ: CBAM a produkty gotowe
Czy każdy produkt zawierający stal podlega CBAM?
Nie. Sama zawartość stali nie przesądza o objęciu produktu mechanizmem. Punktem wyjścia jest prawidłowy kod CN finalnego towaru oraz sprawdzenie, czy znajduje się on w aktualnym załączniku I. Produkt może zawierać bardzo dużo stali, ale jeżeli jako kompletny wyrób jest klasyfikowany pod kodem spoza wykazu, sama obecność metalu nie powoduje automatycznie wejścia w zakres przedmiotowy CBAM. Dobrym przykładem jest kompletna maszyna, której obudowa i część konstrukcji zostały wykonane ze stali, ale która jako całość jest klasyfikowana w pozycji niewymienionej w aktualnym załączniku I. Odwrotna sytuacja również jest możliwa: niewielki i w pełni gotowy produkt stalowy może znajdować się w zakresie CBAM, jeżeli jego kod CN jest objęty wykazem. Dlatego materiał jest ważną informacją o produkcie, ale nie zastępuje klasyfikacji celnej.
Czy gotowe produkty aluminiowe podlegają CBAM?
Niektóre tak. Gotowość produktu do sprzedaży, montażu lub wykorzystania nie stanowi sama w sobie podstawy do wyłączenia z CBAM. Aktualny załącznik I obejmuje wybrane wyroby aluminiowe na różnych etapach przetworzenia, w tym określone konstrukcje, części konstrukcji i inne artykuły. Jednocześnie nie można przyjąć zasady, że każdy wyrób wykonany z aluminium znajduje się w zakresie mechanizmu. Określenie „produkt aluminiowy” jest zbyt szerokie i może obejmować towary klasyfikowane pod bardzo różnymi kodami CN. Dlatego dla konkretnego produktu trzeba ustalić jego obiektywne cechy, właściwą klasyfikację i dopiero wtedy porównać kod z aktualnym załącznikiem I. Jeżeli kod znajduje się w wykazie, osobno należy jeszcze ocenić pochodzenie oraz zastosowanie progu 50 ton i innych warunków właściwych dla importera.
Czy śruby i nakrętki podlegają CBAM?
Stalowe śruby, nakrętki, wkręty, nity i podobne artykuły klasyfikowane do pozycji CN 7318 znajdują się w zakresie przedmiotowym CBAM. Jest to jeden z najlepszych przykładów pokazujących, że mechanizm nie kończy się na surowcach i półproduktach. Śruba może być produktem finalnym, zapakowanym detalicznie i przeznaczonym bezpośrednio do sprzedaży, a mimo to pozostawać towarem objętym aktualnym załącznikiem I. Trzeba jednak oddzielić status samego produktu od obowiązków konkretnego importera. Fakt, że kod znajduje się w zakresie przedmiotowym CBAM, nie oznacza jeszcze automatycznie pełnych obowiązków przy każdym poziomie importu. Dla towarów objętych progiem trzeba sprawdzić łączną roczną masę netto importowaną przez ten sam podmiot oraz pozostałe warunki zastosowania mechanizmu.
Czy maszyna ze stalową obudową podlega CBAM?
Nie z samego powodu posiadania stalowej obudowy. Jeżeli przedmiotem importu jest kompletna maszyna i jej prawidłowy kod CN znajduje się poza aktualnym załącznikiem I, zawartość stali w obudowie, ramie czy innych elementach nie powoduje automatycznego objęcia całego urządzenia CBAM. Nie należy jednak wyciągać z tego wniosku, że każdy produkt nazwany przez dostawcę „maszyną” lub „częścią maszyny” znajduje się poza mechanizmem. Klasyfikacja musi wynikać z obiektywnych cech konkretnego towaru oraz właściwych reguł nomenklatury. Trzeba zachować ostrożność również przy wyrobach dostarczanych w stanie niezmontowanym, ponieważ samo rozłożenie kompletnej maszyny na części na potrzeby transportu nie oznacza automatycznie, że wszystkie komponenty będą klasyfikowane osobno.
Czy wszystkie towary z działów CN 72, 73 i 76 są objęte CBAM?
Nie należy stosować takiego uproszczenia. Aktualny załącznik I obejmuje określone pozycje, podpozycje i – w niektórych przypadkach – ich części określone opisem, dotyczące między innymi żelaza, stali i aluminium. Zakres trzeba więc sprawdzać na poziomie właściwej klasyfikacji konkretnego produktu, a nie wyłącznie przez numer szerokiego działu nomenklatury. Sam fakt, że towar znajduje się w dziale związanym ze stalą lub aluminium, nie powinien zastępować porównania jego kodu i opisu z aktualnym wykazem CBAM. Jest to szczególnie ważne przy wyrobach dalszego przetworzenia i produktach złożonych, ponieważ nazwa handlowa może sugerować jedną kategorię, a prawidłowa klasyfikacja prowadzić do innej pozycji. W praktyce właściwa kolejność jest zawsze taka sama: najpierw ustalenie kodu według reguł klasyfikacji celnej, później porównanie go z aktualnym załącznikiem I.
Czy próg 50 ton liczy się osobno dla każdego kodu CN?
Nie. Dla towarów objętych tym progiem jest to jednolity, skumulowany roczny próg masowy odnoszący się do właściwych towarów CBAM importowanych przez tego samego importera. Nie można więc przyjąć, że firma ma osobne 50 ton dla śrub, kolejne 50 ton dla konstrukcji i jeszcze osobny limit dla innych artykułów aluminiowych. Jeżeli wszystkie te towary są objęte progiem, ich odpowiednia masa netto jest uwzględniana łącznie w roku kalendarzowym. To właśnie dlatego firmy z szerokim asortymentem powinny monitorować import na poziomie całego podmiotu, a nie wyłącznie pojedynczych kategorii zakupowych. W przeciwnym razie każda grupa produktów może wyglądać bezpiecznie osobno, podczas gdy ich suma już wskazuje na zbliżanie się do progu.
Czy 50 ton liczy się osobno dla każdego dostawcy?
Nie. Liczba producentów czy dostawców nie tworzy odrębnych limitów, jeżeli towary są importowane przez ten sam podmiot. Firma może kupować śruby od producenta w jednym państwie, elementy aluminiowe od drugiego i konstrukcje od trzeciego, a właściwa masa objętych progiem towarów nadal będzie analizowana łącznie na poziomie importera. To ważne dla przedsiębiorstw, które w ramach ekspansji dywersyfikują łańcuch dostaw, ponieważ z biznesowego punktu widzenia każdy dostawca może być prowadzony jako osobny projekt zakupowy. Z perspektywy monitorowania progu taki podział nie powinien jednak zasłaniać obrazu całego importu. Zmiana dostawcy nie powoduje rozpoczęcia liczenia rocznej masy od początku.
Czy trzeba sprawdzać TARIC, jeśli znam nazwę produktu?
Sama nazwa produktu nie wystarcza. Określenia takie jak „profil aluminiowy”, „element stalowy”, „uchwyt”, „część maszyny” czy „pojemnik” mogą obejmować wyroby o różnych kodach CN. Punktem wyjścia jest więc prawidłowa klasyfikacja na podstawie obiektywnych cech produktu. TARIC może być następnie wykorzystywany do sprawdzania bardziej szczegółowych informacji taryfowych i środków związanych z daną klasyfikacją. Nie jest jednak odrębnym systemem klasyfikacji konkurującym z CN. Rozwija nomenklaturę o dodatkowe środki taryfowe i pozataryfowe stosowane przy imporcie. Dlatego importer powinien znać zarówno rzeczywiste cechy produktu, jak i prawidłowy kod stosowany przy dopuszczeniu do swobodnego obrotu, zamiast opierać analizę wyłącznie na nazwie używanej w katalogu lub na fakturze.
Czy pochodzenie produktu ma znaczenie dla CBAM?
Tak. Po ustaleniu, że kod CN znajduje się w aktualnym załączniku I, trzeba sprawdzić niepreferencyjne pochodzenie celne towaru. Nie należy mylić go z krajem dostawcy, miejscem wystawienia faktury, państwem wysyłki ani ostatnim magazynem przed dostawą do Unii Europejskiej. Towar może przechodzić przez kilku pośredników i kilka państw, a jego pochodzenie dla celów celnych nadal być ustalane według odrębnych reguł. Ma to znaczenie również ze względu na wyłączenia terytorialne przewidziane w CBAM. Dlatego odpowiedź na pytanie „czy sprowadzam ten produkt spoza UE?” jest zbyt ogólna. Trzeba wiedzieć, jakie jest jego prawidłowe niepreferencyjne pochodzenie i czy w konkretnej sytuacji nie znajduje zastosowania jedno z przewidzianych wyłączeń.
Podsumowanie: zapamiętaj jedną zasadę
Jeżeli z całego tematu CBAM masz zapamiętać jedną rzecz, nie zaczynaj analizy od pytania: „ile stali lub aluminium znajduje się w tym produkcie?”. Zacznij od pytania: „co dokładnie importuję i jaki jest prawidłowy kod CN tego towaru?”. To właśnie klasyfikacja pokazuje, czy produkt znajduje się w aktualnym zakresie przedmiotowym CBAM. Dopiero później należy sprawdzić jego niepreferencyjne pochodzenie, odpowiednie wyłączenia oraz sytuację importera. W przypadku towarów objętych progiem znaczenie ma również skumulowana roczna masa netto importu, a więc nie tylko to, co znajduje się w jednym kontenerze czy pod jednym kodem.
W praktyce potrzebujesz więc trzech rzeczy: prawidłowej klasyfikacji celnej produktów, porównania kodów z aktualnym załącznikiem I wraz z weryfikacją pochodzenia oraz bieżącego monitorowania łącznej masy towarów CBAM objętych progiem. Jeżeli firma wykonuje te działania na bieżąco, wzrost importu nie powinien prowadzić do nagłego odkrycia problemu po kilku miesiącach. Jeżeli natomiast kody CN są niepewne, masa nie jest sumowana, a dane od dostawców pozostają rozproszone, warto uporządkować ten proces zanim kolejne zamówienia zwiększą skalę importu. W CBAM najważniejsza granica nie przebiega między surowcem a produktem gotowym. Przebiega przez prawidłową klasyfikację tego, co rzeczywiście importujesz.