Deklaracje Intrastat – co to jest i kogo dotyczy?
Spis treści
Jedną z takich formalności jest deklaracja Intrastat – dokument, który dla jednych jest czystą biurokracją, a dla innych narzędziem, które porządkuje i ułatwia monitorowanie rynku. Warto jednak od razu zaznaczyć, że Intrastat dotyczy wyłącznie przedsiębiorców, którzy przekroczą w danym kraju tzw. progi statystyczne. Co istotne, progi te są ustalane oddzielnie dla przywozu i dla wywozu towarów, a ich wysokość różni się w poszczególnych państwach. Przykładowo, w Portugalii kontynentalnej i na Azorach w 2026 roku progi wynoszą 650 000 euro dla przywozu i 600 000 euro dla wywozu, natomiast na Maderze obowiązuje odrębny próg 50 000 euro dla każdego kierunku. Szczególne zasady dotyczą także Irlandii Północnej, gdzie dla przepływów towarów z UE obowiązuje próg 500 000 GBP dla przywozu i 250 000 GBP dla wywozu. Oznacza to, że nie każda firma handlująca w UE musi składać raporty Intrastat – obowiązek dotyczy tylko tych podmiotów, które spełniają warunki obowiązujące w danym państwie.
Trzeba też pamiętać, że Intrastat obejmuje zasadniczo fizyczne przepływy towarów między krajami objętymi tym systemem. Nie raportuje się w nim usług ani transakcji, które istnieją wyłącznie w formie faktury i nie powodują rzeczywistego przemieszczenia towaru. Jednocześnie samo fizyczne przesunięcie produktu przez granicę nie zawsze automatycznie oznacza konieczność wykazania go w Intrastat, ponieważ przepisy przewidują określone wyłączenia i szczególne zasady, między innymi dla niektórych przemieszczeń czasowych.
Intrastat nie jest więc wymysłem urzędników znudzonych brakiem zajęcia. To element większej układanki, jaką jest wspólny rynek UE. Chociaż granice celne pomiędzy państwami członkowskimi zniknęły, gospodarka wciąż potrzebuje twardych danych, żeby oceniać przepływy towarów, planować rozwój infrastruktury i reagować na zmiany w handlu. I właśnie tutaj Intrastat wchodzi do gry.
Skąd wziął się Intrastat?
System Intrastat został uruchomiony 1 stycznia 1993 roku, w tym samym momencie, gdy oficjalnie wprowadzono Jednolity Rynek Europejski. Wcześniej, gdy towary przekraczały granicę, były automatycznie rejestrowane w dokumentach celnych, co pozwalało państwom gromadzić szczegółowe statystyki importu i eksportu. Po otwarciu granic wewnętrznych to źródło danych w dużej mierze zniknęło, co stworzyło poważną lukę informacyjną.
Unia Europejska musiała więc znaleźć sposób na jej wypełnienie, ale w taki, który nie oznaczałby powrotu do fizycznych kontroli granicznych. Rozwiązaniem stało się raportowanie przez przedsiębiorców, czyli stworzenie systemu Intrastat. Dzięki temu handel pozostał swobodny, a statystyki nadal mogą być tworzone na podstawie danych przekazywanych przez firmy. System funkcjonuje w państwach członkowskich UE, a szczególne zasady dotyczą również niektórych terytoriów, w tym Irlandii Północnej w zakresie przepływu towarów z Unią. Nie oznacza to jednak, że cały obszar Wielkiej Brytanii jest objęty Intrastatem na takich samych zasadach – Anglia, Szkocja i Walia pozostają poza tym mechanizmem w odniesieniu do handlu z UE.
Co istotne, Intrastat odnosi się do przepływu towarów, a nie usług ani samych zapisów księgowych bez rzeczywistego przemieszczenia produktów. Właśnie dlatego przedsiębiorca może wystawić fakturę zagranicznemu kontrahentowi i jednocześnie nie mieć transakcji podlegającej raportowaniu w Intrastat, jeżeli towar faktycznie nie przemieścił się pomiędzy państwami objętymi systemem.
Po co to wszystko?
Możesz zapytać: „Co mnie obchodzi, że ktoś w Brukseli chce wiedzieć, ile ton sera sprowadziliśmy w tym miesiącu?”. Otóż Intrastat to nie tylko ciekawostka statystyczna. Dane z tego systemu pozwalają między innymi określać skalę wymiany handlowej między państwami, analizować strukturę rynku, prognozować zapotrzebowanie na transport i magazynowanie czy badać wpływ różnych wydarzeń – od pandemii po kryzysy gospodarcze – na handel.
To jednak nie wszystko. Informacje z Intrastatu są wykorzystywane także przez Eurostat i krajowe urzędy statystyczne do przygotowywania analiz gospodarczych, monitorowania dynamiki poszczególnych branż czy oceny skutków zmian w europejskim handlu. W praktyce więc każdy przesłany raport staje się częścią ogromnej bazy danych, z której korzystają zarówno ekonomiści, administracja, jak i podmioty analizujące europejską gospodarkę. Można to porównać do udziału w ogólnoeuropejskim badaniu rynku, które działa w tle i pomaga zrozumieć, jak faktycznie przemieszczają się towary pomiędzy poszczególnymi państwami.
Intrastat a codzienność przedsiębiorcy
Dla właściciela małej firmy czy przedsiębiorcy działającego w modelu B2B przekroczenie progów Intrastatu może być momentem, w którym biznes oficjalnie wchodzi na wyższy poziom obrotów. Trzeba jednak pamiętać, że progi są ustalane indywidualnie w poszczególnych państwach i mogą się znacząco różnić. W Portugalii kontynentalnej i na Azorach wynoszą w 2026 roku 650 000 euro dla przywozu i 600 000 euro dla wywozu, podczas gdy na Maderze obowiązują inne wartości. W Polsce progi są wyrażone w złotych, a w innych państwach ich wysokość i szczegółowe zasady raportowania mogą wyglądać jeszcze inaczej.
Warto też pamiętać, że w niektórych państwach system statystyki handlu jest stopniowo modernizowany. Przykładowo część przedsiębiorców w Portugalii może zostać objęta rozwiązaniami ograniczającymi konieczność bezpośredniego raportowania niektórych danych dzięki wymianie informacji pomiędzy administracjami państw UE. Takie wyjątki wynikają jednak z konkretnych krajowych zasad i indywidualnych powiadomień, dlatego przy prowadzeniu działalności w kilku państwach nie można automatycznie stosować reguł obowiązujących w Polsce.
Przekroczenie odpowiedniego limitu oznacza, że trzeba rozpocząć regularne raportowanie przywozu lub wywozu towarów. W większości państw raportowanie ma charakter miesięczny, ale szczegółowe terminy zależą od lokalnych regulacji. W Polsce zgłoszenie Intrastat składa się co do zasady do 10. dnia miesiąca następującego po miesiącu sprawozdawczym. Nie chodzi więc o dziesiąty dzień roboczy, lecz o dziesiąty dzień kalendarzowy, z uwzględnieniem zasad przesunięcia terminu, jeżeli przypada on na sobotę lub dzień ustawowo wolny od pracy.
Dlaczego warto to zrozumieć już teraz
Jeśli planujesz rozwój firmy na rynki zagraniczne, zrozumienie działania Intrastatu to jak poznanie zasad gry, zanim się do niej dołączysz. Wiesz, jakie są limity, od którego okresu musisz zacząć raportować i jakie dane gromadzić, aby wypełnić obowiązek bez chaosu i w zgodzie z lokalnymi przepisami.
Szczególnie ważne jest monitorowanie obrotów w trakcie roku. Jeżeli próg zostanie przekroczony w sierpniu, obowiązek nie zaczyna się dopiero od września. Pierwszym okresem sprawozdawczym jest już sierpień, czyli miesiąc, w którym doszło do przekroczenia progu. Takie pozornie niewielkie różnice mają duże znaczenie, bo błędne ustalenie pierwszego okresu raportowania może prowadzić do zaległości już na samym początku.
W kolejnych częściach tego artykułu pokażemy Ci krok po kroku, czym dokładnie jest Intrastat, jakie są jego rodzaje, kogo dotyczy i jak sprawić, by obowiązek raportowania był naturalnym elementem działalności, a nie źródłem stresu.
Czym jest Intrastat?
System, który zastąpił kontrole graniczne
Intrastat to system statystyczny, który powstał z bardzo konkretnej potrzeby – monitorowania przepływu towarów pomiędzy państwami członkowskimi Unii Europejskiej po likwidacji granic celnych. Uruchomiono go 1 stycznia 1993 roku, czyli w tym samym dniu, w którym wszedł w życie Jednolity Rynek Europejski.
Przed tą datą wszystko było prostsze z punktu widzenia statystyki – towary przekraczające granicę podlegały odprawie celnej, a urzędy celne automatycznie gromadziły szczegółowe dane o imporcie i eksporcie. Było jasne, co wjeżdża, co wyjeżdża, w jakiej ilości i o jakiej wartości. Jednak wraz z wprowadzeniem swobodnego przepływu towarów kontrole graniczne pomiędzy państwami członkowskimi zniknęły, a wraz z nimi dotychczasowe źródło informacji o handlu. Brak takich danych szybko okazał się problemem, bo gospodarka i administracja nadal potrzebowały statystyk do podejmowania decyzji. Intrastat wypełnił tę lukę – nie przywracając odpraw celnych, ale wprowadzając obowiązek raportowania określonych przepływów przez przedsiębiorców.
Jak działa Intrastat w praktyce
W praktyce system polega na tym, że podmioty, które spełniają odpowiednie warunki i przekroczą ustalone progi statystyczne, składają comiesięczne zgłoszenia dotyczące handlu towarami. Progi te są ustalane corocznie odrębnie dla przywozu i wywozu. W Polsce ich wysokość jest inna niż na przykład w Portugalii czy Niemczech, dlatego obowiązek raportowania może pojawić się w innym momencie w zależności od państwa, w którym powstaje obowiązek statystyczny.
Raporty obejmują towary przywożone do Polski z innych państw objętych systemem oraz towary wywożone z Polski do takich państw. Intrastat nie obejmuje natomiast klasycznego eksportu i importu z krajów trzecich ani świadczenia usług. Trzeba również pamiętać, że nie każde fizyczne przemieszczenie towarów jest automatycznie raportowane – przepisy przewidują szczególne przypadki i wyłączenia, które trzeba uwzględnić przy bardziej nietypowych operacjach logistycznych.
Każde zgłoszenie obejmuje dane właściwe dla konkretnego rodzaju przepływu, takie jak kod towaru w Nomenklaturze Scalonej, ilość lub masa, odpowiednia wartość oraz państwo wysyłki lub przeznaczenia. W przypadku wywozu jednym z istotnych elementów może być również numer identyfikacyjny VAT kontrahenta, z uwzględnieniem zasad obowiązujących przy wypełnianiu tego pola.
Sposób raportowania w Polsce
Organem właściwym w sprawach Intrastat jest Dyrektor Izby Administracji Skarbowej w Szczecinie. Zgłoszenia przekazuje się elektronicznie do systemu AIS/INTRASTAT.
Nie oznacza to jednak, że jedynym technicznym sposobem jest ręczne wypełnienie formularza bezpośrednio na portalu PUESC. Można korzystać z formularzy dostępnych w PUESC, odpowiednio przygotowanych i podpisanych plików elektronicznych, aplikacji wspierających tworzenie zgłoszeń, takich jak iStat, albo zewnętrznych systemów połączonych z PUESC za pomocą odpowiedniej integracji.
Ważne jest również kontrolowanie, czy przesłane zgłoszenie zostało prawidłowo zarejestrowane w systemie AIS/INTRASTAT. Samo techniczne potwierdzenie wysyłki czy otrzymanie UPO nie powinno być jedynym elementem kontroli. Warto sprawdzać również komunikaty systemowe potwierdzające przetworzenie zgłoszenia, w tym odpowiednie komunikaty ISTA i ISTD.
Dlaczego te dane są tak ważne
Z perspektywy przedsiębiorcy comiesięczne wypełnianie Intrastatu może wyglądać jak uciążliwa formalność. Ale z punktu widzenia gospodarki ma to ogromne znaczenie. Dane z systemu pozwalają śledzić trendy w handlu międzynarodowym, monitorować skalę przepływu określonych grup towarowych oraz reagować na zmiany w popycie i podaży w różnych sektorach.
Przykładowo, Intrastat może ujawnić, że w danym roku gwałtownie wzrosła liczba sprowadzanych do Polski baterii litowo-jonowych, co może być jednym z sygnałów rozwoju branży e-mobility. Może też pokazać spadek wywozu określonych produktów rolnych w wyniku niekorzystnych warunków pogodowych. Takie informacje są cenne dla administracji, organizacji branżowych, analityków i samych firm, które chcą lepiej rozumieć kierunki zmian na rynku.
Mały obowiązek, duży wpływ
Raportując Intrastat, dokładasz swoją cegiełkę do ogromnej bazy wiedzy wykorzystywanej w całej Unii Europejskiej. A choć przygotowanie zgłoszenia może być monotonne, dane te w praktyce pomagają budować obraz europejskiej wymiany towarowej i wpływają na analizy dotyczące warunków, w których wszyscy prowadzimy biznes.
Rodzaje deklaracji Intrastat
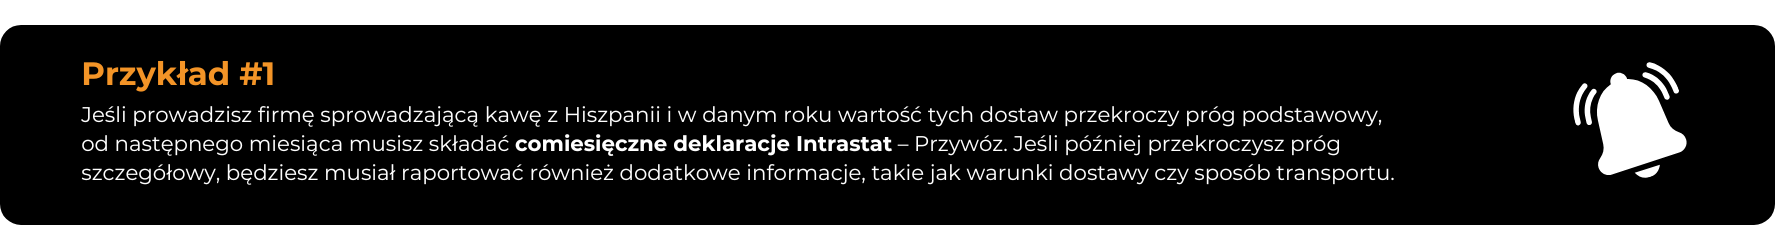
Intrastat – Przywóz
Deklaracja Intrastat – Przywóz dotyczy odpowiednich przepływów towarów sprowadzanych do Polski z innych państw objętych systemem. Nie musi chodzić wyłącznie o klasyczny zakup i sprzedaż. W określonych sytuacjach raportowaniu mogą podlegać również przesunięcia własnych towarów pomiędzy magazynami czy oddziałami tej samej firmy w różnych państwach. Jednocześnie nie każde czasowe czy szczególne przemieszczenie jest raportowane, dlatego przy niestandardowych operacjach zawsze warto sprawdzić właściwe reguły Intrastat.
Może to być przywóz na dużą skalę, jak hurtowe dostawy części samochodowych z Niemiec, ale też mniejsze, regularne dostawy odzieży z Włoch czy kosmetyków z Francji, jeżeli łączna wartość obrotu doprowadzi do przekroczenia odpowiedniego progu.
W Polsce obowiązują dwa poziomy progów – podstawowy i szczegółowy – ustalane osobno dla przywozu i dla wywozu. Po przekroczeniu progu podstawowego trzeba składać zgłoszenia zawierające wymagane dane podstawowe, takie jak kod towaru zgodny z Nomenklaturą Scaloną, masa netto lub ilość w jednostce uzupełniającej, wartość oraz odpowiednie informacje o kierunku przepływu. Po przekroczeniu progu szczegółowego zakres wymaganych danych jest większy i obejmuje między innymi wartość statystyczną, warunki dostawy oraz rodzaj transportu.
Intrastat – Wywóz
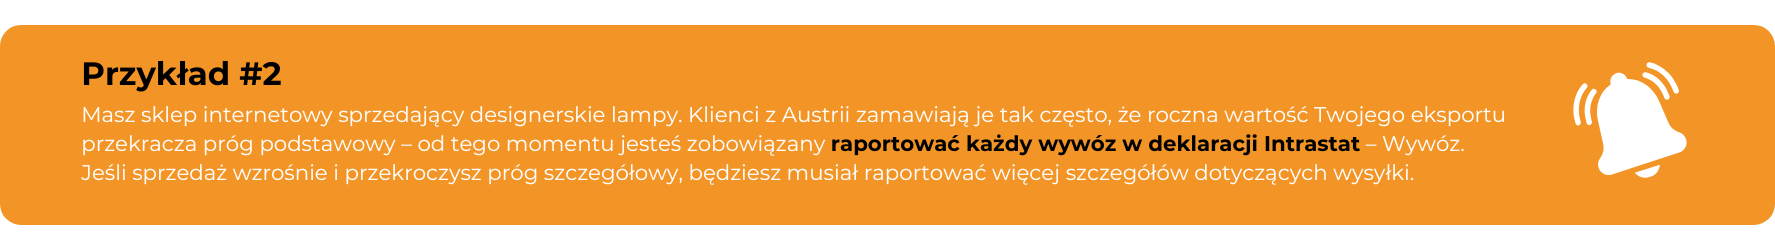
Intrastat – Wywóz dotyczy odpowiednich towarów przemieszczanych z Polski do innych państw objętych systemem. Podobnie jak w przypadku przywozu, raportowanie nie ogranicza się wyłącznie do klasycznej sprzedaży – w określonych sytuacjach może obejmować również przepływ własnych towarów pomiędzy magazynami lub jednostkami tego samego przedsiębiorcy.
Po przekroczeniu progu podstawowego przedsiębiorca wykazuje podstawowy zakres wymaganych informacji. Po przekroczeniu progu szczegółowego dochodzą kolejne dane, między innymi dotyczące wartości statystycznej, warunków dostawy oraz rodzaju transportu. W przypadku wywozu trzeba również zwrócić uwagę na prawidłowe wskazanie numeru identyfikacyjnego VAT kontrahenta, jeśli zgodnie z zasadami wypełniania zgłoszenia dane takie są wymagane.
Deklaracje zerowe – kiedy są konieczne
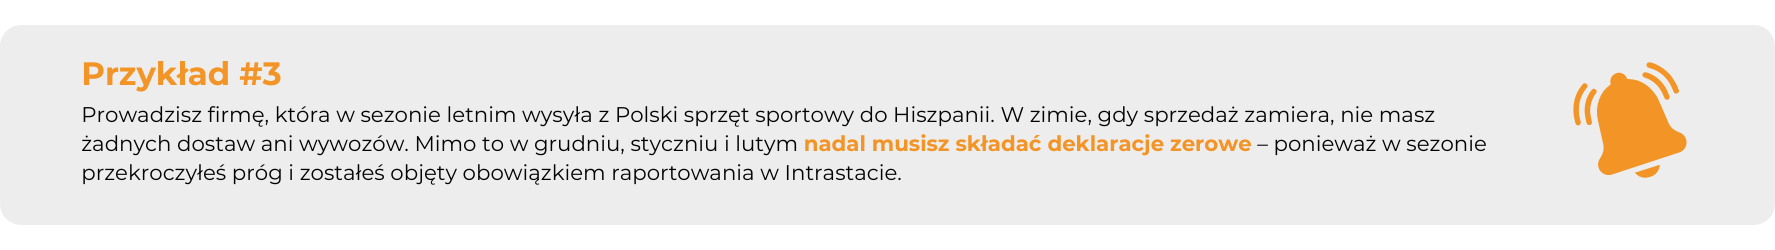
Czasami, mimo trwającego obowiązku raportowania, w danym miesiącu nie dochodzi do żadnego przywozu ani wywozu podlegającego zgłoszeniu. Może to wynikać z sezonowości, przestoju produkcji czy chwilowego braku zamówień. W takiej sytuacji składa się zgłoszenie zerowe, czyli formalną informację, że w danym okresie nie wystąpił obrót wymagający wykazania.
Obowiązek składania zgłoszeń, również zerowych, trwa przez okres, w którym przedsiębiorca pozostaje zobowiązany do raportowania w danym kierunku. Chwilowy spadek obrotów poniżej progu w kolejnych miesiącach nie oznacza automatycznie, że można przestać raportować. Jednocześnie nie należy przedstawiać obowiązku jako systemu wymagającego w każdym przypadku osobnego formalnego „wyrejestrowania”. Wygaśnięcie obowiązku trzeba oceniać zgodnie z zasadami dotyczącymi wartości obrotów w odpowiednich latach i aktualnych progów.
Kto jest zobowiązany do składania deklaracji?
Nie każdy przedsiębiorca w UE podlega Intrastatowi
Intrastat nie obejmuje wszystkich firm działających na rynku unijnym, ale dotyczy określonych podmiotów uczestniczących w wymianie towarowej. Przy ocenie obowiązku znaczenie ma między innymi status podmiotu na gruncie VAT oraz wartość przepływów towarowych. Nie należy przy tym utożsamiać obowiązku Intrastat wyłącznie ze statusem czynnego podatnika VAT w Polsce ani z samą rejestracją VAT-UE.
Forma prawna działalności nie ma tutaj decydującego znaczenia – obowiązek może dotyczyć dużej spółki kapitałowej, jednoosobowej działalności gospodarczej czy innego podmiotu spełniającego odpowiednie warunki. Najważniejsze jest to, czy występuje obrót towarowy objęty systemem oraz czy przekroczony został odpowiedni próg statystyczny.
Zakres systemu obejmuje obrót towarami, a nie usługi. Jeśli więc Twoja działalność opiera się wyłącznie na świadczeniu usług dla kontrahentów z całej UE, Intrastat z tego tytułu Cię nie dotyczy. Jeżeli natomiast zaczynasz kupować albo sprzedawać towary przemieszczane pomiędzy Polską a innymi państwami objętymi systemem, warto regularnie kontrolować wartość takich przepływów.
Rejestracja VAT-UE to dopiero pierwszy krok
Sam wpis do rejestru VAT-UE nie powoduje jeszcze obowiązku składania zgłoszeń Intrastat. Kluczowe jest spełnienie warunków właściwych dla systemu statystycznego, w tym przekroczenie odpowiednich progów, które w Polsce ustalane są osobno dla przywozu i dla wywozu oraz występują na poziomie podstawowym i szczegółowym.
Obowiązek raportowania może pojawić się w dwóch podstawowych sytuacjach. Jeżeli odpowiedni próg został przekroczony w poprzednim roku, obowiązek może istnieć już od stycznia kolejnego roku. Jeżeli natomiast przekroczenie nastąpi w trakcie bieżącego roku, pierwszym okresem sprawozdawczym jest już miesiąc, w którym próg został przekroczony.
To bardzo ważna zasada. Jeżeli firma przekroczy próg przywozu 18 sierpnia 2026 roku, zgłoszenie Intrastat obejmuje już dane za sierpień. Nie czeka się z rozpoczęciem raportowania do września.
Ciągłość obowiązku sprawozdawczego
W praktyce oznacza to, że Intrastat może pozostawać obowiązkiem również wtedy, gdy w poszczególnych miesiącach obrót spadnie. Jeżeli przedsiębiorca został objęty obowiązkiem raportowania w określonym kierunku, powinien realizować go przez okres wynikający z właściwych przepisów, a w miesiącach bez obrotu składać zgłoszenia zerowe.
Przy ocenie obowiązku w kolejnym roku znaczenie mają wartości osiągnięte w roku poprzednim oraz bieżącym w odniesieniu do aktualnych progów. Nie warto natomiast opierać się na założeniu, że samo zmniejszenie sprzedaży w jednym miesiącu automatycznie kończy obowiązek albo że zawsze trzeba przechodzić osobną formalną procedurę wyrejestrowania.
Co to oznacza dla małych i średnich firm
Dla właściciela niewielkiej firmy czy sklepu internetowego przekroczenie progu jest często momentem przełomowym – sygnałem, że biznes rośnie i osiąga większą skalę wymiany z rynkiem unijnym. Ale to także dodatkowa odpowiedzialność. Dlatego tak ważne jest nie tylko poznanie progów, ale również regularne monitorowanie wartości przywozu i wywozu osobno.
Dzięki temu można odpowiednio wcześnie przygotować dane potrzebne do raportowania i uniknąć sytuacji, w której dopiero po zakończeniu miesiąca przedsiębiorca odkrywa, że próg został przekroczony i właśnie za ten miesiąc powinien już złożyć pierwsze zgłoszenie.
Progi statystyczne w 2026 roku
Jak wyglądają progi w tym roku
W 2026 roku system Intrastat w Polsce opiera się na dwóch poziomach progów – podstawowym i szczegółowym – oddzielnie dla przywozu oraz wywozu towarów. W przypadku przywozu próg podstawowy wynosi 6 000 000 zł, a próg szczegółowy 105 000 000 zł. Dla wywozu próg podstawowy wynosi 2 800 000 zł, natomiast próg szczegółowy 148 000 000 zł.
W porównaniu z 2025 rokiem zmienił się próg szczegółowy dla wywozu, który wcześniej wynosił 158 000 000 zł. Pozostałe trzy wartości nie uległy zmianie. Progi ustalane są na kolejne lata, dlatego przedsiębiorca prowadzący regularny handel w UE powinien sprawdzać aktualne wartości na początku każdego roku.
Co oznacza próg podstawowy
Przekroczenie progu podstawowego jest momentem, od którego pojawia się obowiązek raportowania w odpowiednim kierunku. Jeżeli przedsiębiorca przekroczył próg już w poprzednim roku, raportowanie może obowiązywać od początku kolejnego roku. Jeżeli natomiast próg zostanie przekroczony w trakcie 2026 roku, obowiązek powstaje już za miesiąc, w którym nastąpiło przekroczenie.
Na poziomie progu podstawowego zgłoszenie obejmuje zakres danych wymaganych dla tego poziomu raportowania. Przedsiębiorca nie musi uzupełniać wszystkich informacji wymaganych od podmiotów przekraczających próg szczegółowy, co ogranicza zakres danych potrzebnych do przygotowania zgłoszenia.
Skutki przekroczenia progu szczegółowego
Wejście na poziom progu szczegółowego oznacza konieczność raportowania rozszerzonego zakresu danych. Oprócz informacji wymaganych na poziomie podstawowym trzeba wówczas uwzględniać dodatkowe elementy, takie jak wartość statystyczna, warunki dostawy czy rodzaj transportu.
Nie należy natomiast wpisywać do katalogu dodatkowych obowiązków odrębnego „kodu regionu pochodzenia lub przeznaczenia towaru”, ponieważ aktualny polski formularz Intrastat nie zawiera takiego uniwersalnego pola. Przy przygotowywaniu danych najlepiej korzystać z aktualnej instrukcji wypełniania formularza obowiązującej dla danego roku.
Taki poziom szczegółowości wymaga dobrej organizacji w firmie i często ścisłej współpracy między działem handlowym, logistyką, księgowością i magazynem, aby wszystkie potrzebne informacje były dostępne przed terminem złożenia zgłoszenia.
Dlaczego warto monitorować obroty
Dla wielu firm progi mogą na pierwszy rzut oka wydawać się wysokie, ale przy intensywnej współpracy z zagranicznymi kontrahentami można je przekroczyć szybciej, niż się spodziewasz. Wystarczy kilka większych dostaw w krótkim czasie, by firma weszła w obowiązek raportowania.
Monitorowanie powinno obejmować osobno przywóz i wywóz, ponieważ przekroczenie progu w jednym kierunku nie powoduje automatycznie obowiązku raportowania w drugim. Regularna kontrola pozwala przede wszystkim zauważyć przekroczenie w odpowiednim miesiącu, a to ważne, ponieważ właśnie ten miesiąc staje się pierwszym okresem sprawozdawczym.
Terminy i sposób składania deklaracji
Kiedy trzeba wysłać raport
Intrastat opiera się na miesięcznych zgłoszeniach, które mają określony termin. W Polsce zgłoszenie należy złożyć co do zasady najpóźniej do 10. dnia miesiąca następującego po okresie sprawozdawczym.
Nie jest to dziesiąty dzień roboczy. To istotna różnica, ponieważ dziesiąty dzień roboczy mógłby wypadać nawet kilka dni później. Jeżeli dziesiąty dzień miesiąca przypada na sobotę albo dzień ustawowo wolny od pracy, termin przesuwa się zgodnie z obowiązującymi zasadami.
Jeśli więc raportujesz dane za styczeń, punktem odniesienia jest 10 lutego, a nie dziesiąty dzień roboczy lutego. To przedsiębiorca odpowiada za prawidłowe pilnowanie terminu, dlatego przy regularnym raportowaniu warto zapisać tę datę w firmowym kalendarzu i nie zostawiać przygotowania zgłoszenia na ostatnią chwilę.
Jak wygląda proces składania deklaracji
Zgłoszenia Intrastat przekazuje się w Polsce elektronicznie do systemu AIS/INTRASTAT. Portal PUESC jest jednym z podstawowych narzędzi obsługi tego procesu, ale nie oznacza to, że przedsiębiorca zawsze musi ręcznie wypełniać formularz bezpośrednio na stronie.
Możliwe jest korzystanie z formularza udostępnianego na PUESC, przygotowanie odpowiednio podpisanego pliku elektronicznego, wykorzystanie aplikacji wspierającej tworzenie zgłoszeń, na przykład iStat, albo połączenie z systemem poprzez rozwiązania zintegrowane.
Organem właściwym pozostaje Dyrektor Izby Administracji Skarbowej w Szczecinie. To on odpowiada za obsługę zgłoszeń Intrastat niezależnie od województwa, w którym ma siedzibę przedsiębiorca.
Osoba składająca zgłoszenia w imieniu firmy musi również posiadać właściwe uprawnienia w PUESC. Nie należy zakładać, że wystarczy do tego automatycznie standardowy formularz UPL-1 albo PPS-1. W przypadku Intrastat znaczenie ma prawidłowe powiązanie osoby z reprezentowanym podmiotem w PUESC oraz nadanie odpowiednich uprawnień, do czego mogą być wykorzystywane właściwe formularze i dokumenty umocowania, między innymi WPE0001.
Po wysłaniu zgłoszenia warto kontrolować jego dalszy status. Samo otrzymanie technicznego potwierdzenia przesłania dokumentu nie powinno kończyć procesu. Przedsiębiorca powinien upewnić się, że zgłoszenie zostało prawidłowo zarejestrowane i przetworzone w AIS/INTRASTAT.
Jak uniknąć problemów z terminami
Najczęstszy błąd to odkładanie przygotowania zgłoszenia na ostatnią chwilę. Jeśli zebranie danych z działu handlowego, logistyki i księgowości trwa kilka dni, bardzo łatwo zbliżyć się do ustawowego terminu. Dobrym rozwiązaniem jest ustalenie wewnętrznego harmonogramu, w którym dane za poprzedni miesiąc są kompletowane już na początku następnego okresu.
Warto również monitorować obroty na bieżąco i robić to osobno dla przywozu oraz dla wywozu. Pierwsze zgłoszenie składa się bowiem już za miesiąc, w którym odpowiedni próg został przekroczony. Jeżeli próg zostanie przekroczony w sierpniu, pierwsze zgłoszenie dotyczy sierpnia i trzeba je przekazać zgodnie z terminem obowiązującym we wrześniu.
Brak świadomości, że próg został przekroczony, może więc oznaczać, że firma od razu rozpoczyna raportowanie od zaległości. Właśnie dlatego automatyczne monitorowanie wartości przepływów jest jednym z najprostszych sposobów na ograniczenie ryzyka.
Konsekwencje niespełnienia obowiązku
System, który reaguje na opóźnienia
Intrastat nie działa na zasadzie „jak zapomnisz, to nic się nie stanie”. Jeżeli przedsiębiorca jest zobowiązany do złożenia zgłoszenia albo korekty i nie wykonuje tego obowiązku, właściwy organ może rozpocząć procedurę upominawczą.
Mechanizmu tego nie należy jednak opisywać jako typowej odpowiedzialności wynikającej z Kodeksu wykroczeń skarbowych. W przypadku kary za brak zgłoszenia Intrastat kluczowe znaczenie mają przepisy Prawa celnego.
Zgodnie z tymi zasadami kara może zostać nałożona, jeżeli zobowiązany mimo trzykrotnego upomnienia nie złoży wymaganego zgłoszenia Intrastat albo jego korekty. Oznacza to, że ustawowy mechanizm przewiduje wcześniejsze wezwania do wykonania obowiązku, a dopiero później możliwość zastosowania sankcji administracyjnej.
Wysokość kar i jak się je nalicza
Kara pieniężna wynosi 3 000 zł za dany okres sprawozdawczy i rodzaj obrotu, jeżeli spełnione zostaną ustawowe przesłanki do jej nałożenia. Nie jest to „maksymalnie 3 000 zł”, z którego organ swobodnie wybiera na przykład 500 zł albo 1 500 zł zależnie od skali opóźnienia.
Organ podejmuje decyzję, czy w konkretnych okolicznościach nałożyć karę, natomiast przepisy określają jej kwotę na 3 000 zł. Sankcja jest nakładana w drodze decyzji administracyjnej. Termin jej zapłaty wynosi 14 dni od dnia doręczenia decyzji.
„Rodzaj obrotu” oznacza osobno przywóz i wywóz. Jeżeli więc przedsiębiorca spełnia przesłanki nałożenia sankcji w obu kierunkach za ten sam okres, kary mogą dotyczyć każdego z nich odrębnie. W praktyce może to oznaczać 3 000 zł za przywóz i kolejne 3 000 zł za wywóz.
Dlaczego opóźnienia się nie opłacają
Opóźnienia w Intrastacie mogą prowadzić do niepotrzebnych problemów administracyjnych i finansowych. Jednocześnie trzeba pamiętać, że sama jednodniowa zwłoka nie oznacza automatycznie natychmiastowej kary 3 000 zł. Ustawowy mechanizm sankcyjny jest powiązany z trzykrotnym upomnieniem i dalszym brakiem wykonania obowiązku.
Nie oznacza to jednak, że terminy można ignorować. Zaległości trzeba uzupełnić, a obowiązek złożenia zgłoszenia nie znika tylko dlatego, że termin już upłynął. Im wcześniej przedsiębiorca reaguje na brak albo błąd, tym łatwiej uporządkować sytuację przed uruchomieniem kolejnych etapów postępowania.
Jak się zabezpieczyć przed karami
Najlepszym sposobem na uniknięcie problemów jest wdrożenie procedury raportowania, która działa niezależnie od sezonowości, urlopów czy wzrostu liczby zamówień. Warto zautomatyzować generowanie danych potrzebnych do zgłoszeń, ustalić wewnętrzny harmonogram zamykania miesiąca i jasno wskazać osobę odpowiedzialną za kontrolowanie progów oraz terminów.
Jeżeli raportowanie powierzysz księgowej, biuru rachunkowemu albo innemu przedstawicielowi, trzeba zadbać o prawidłową reprezentację w PUESC i odpowiednie uprawnienia do działania w imieniu firmy. Nie warto zakładać, że każdy standardowy formularz pełnomocnictwa używany przy deklaracjach podatkowych automatycznie daje pełny dostęp do obsługi Intrastat.
Dobrze jest również kontrolować nie tylko sam fakt wysłania zgłoszenia, ale także jego skuteczne przyjęcie w systemie. Dzięki temu błąd techniczny nie zostanie odkryty dopiero przy kolejnym miesiącu lub po kontakcie ze strony administracji.
Podsumowanie
Intrastat to obowiązek, który w pewnym momencie może stać się codziennością dla przedsiębiorców rozwijających handel towarowy w ramach Unii Europejskiej. W praktyce jest to narzędzie statystyczne, które nie ma na celu utrudniania wymiany handlowej, ale zapewnienie administracjom i instytucjom statystycznym wiarygodnego obrazu przepływu towarów pomiędzy państwami. Dzięki tym danym możliwe jest tworzenie analiz, prognoz oraz obserwowanie zmian na europejskim rynku.
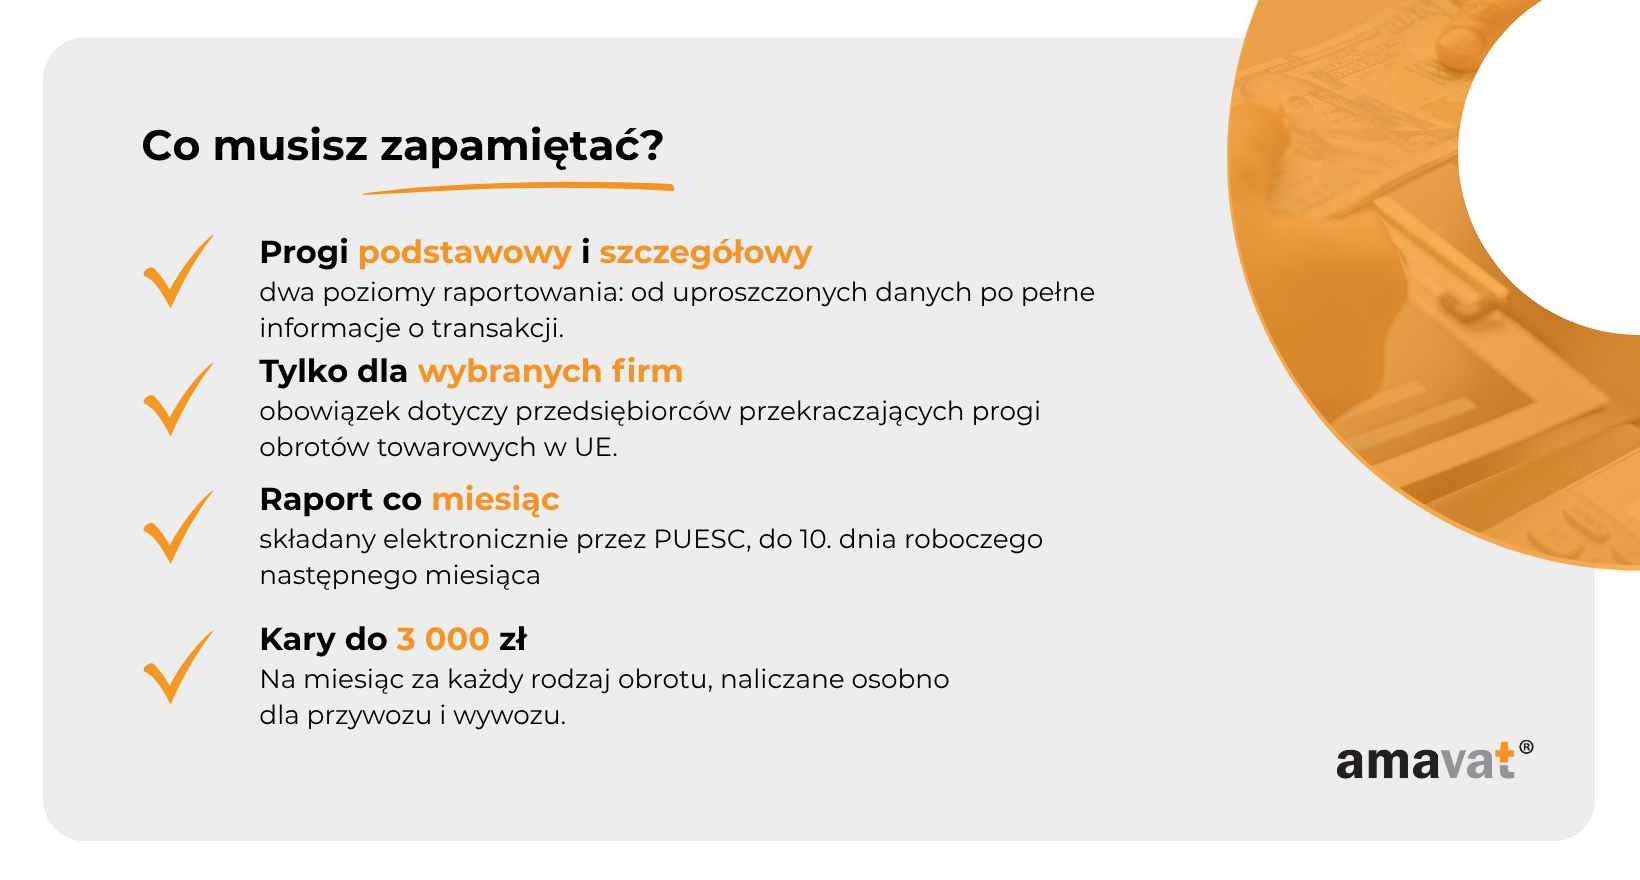
Dla firmy przekroczenie progów Intrastatu jest często sygnałem, że biznes osiągnął większą skalę wymiany z zagranicą. W 2026 roku próg podstawowy w Polsce wynosi 6 000 000 zł dla przywozu oraz 2 800 000 zł dla wywozu, natomiast próg szczegółowy odpowiednio 105 000 000 zł i 148 000 000 zł. Najważniejsze jest przy tym monitorowanie obu kierunków osobno.
Jeżeli próg zostanie przekroczony w trakcie roku, obowiązek raportowania powstaje już za miesiąc, w którym doszło do przekroczenia. To jedna z najważniejszych zasad, ponieważ błędne przesunięcie pierwszego raportu na kolejny miesiąc może od razu doprowadzić do zaległości.
Zgłoszenia składa się miesięcznie co do zasady do 10. dnia kolejnego miesiąca, a nie do dziesiątego dnia roboczego. Przekazuje się je elektronicznie do systemu AIS/INTRASTAT, korzystając z PUESC albo innych dopuszczonych rozwiązań elektronicznych. W miesiącach bez obrotu, jeżeli obowiązek nadal trwa, należy pamiętać o zgłoszeniu zerowym.
Dobrze zaplanowany proces – oparty na regularnym monitorowaniu obrotów, przygotowywaniu danych i sprawnej komunikacji między działami albo współpracy z księgowym – sprawia, że Intrastat staje się rutyną, a nie problemem. Szczególnie ważne jest jednak korzystanie z aktualnych zasad, bo nawet pozornie niewielka różnica między 10. dniem miesiąca a 10. dniem roboczym albo między miesiącem przekroczenia progu a miesiącem następnym może decydować o terminowości całego raportowania.
Jeżeli przedsiębiorca mimo trzykrotnego upomnienia nie składa wymaganego zgłoszenia lub korekty, organ może nałożyć administracyjną karę pieniężną w wysokości 3 000 zł za dany okres i rodzaj obrotu. Dlatego najlepiej nie czekać na korespondencję z urzędu, tylko zbudować proces, który pozwala wyłapać obowiązek jeszcze zanim pojawi się pierwsze zaległe zgłoszenie.
Jeżeli więc handlujesz towarami w UE i zauważasz, że Twoje obroty zbliżają się do progów, warto już teraz wprowadzić system kontroli i przygotować się na raportowanie. Dzięki temu wejdziesz w kolejny etap rozwoju firmy bez zbędnych nerwów, z poczuciem kontroli i profesjonalizmu, który będzie Twoją przewagą na rynku. W końcu Intrastat to nie tylko obowiązek – to także potwierdzenie, że Twoja firma jest obecna w europejskiej grze na poważnym poziomie. W jaki sposób się tym nie stresować? To całkiem proste – wystarczy odezwać się do nas!