Jak złożyć korektę VAT: krok po kroku
Spis treści
Z tego artykułu dowiesz się jak złożyć korektę VAT krok po kroku, z uwzględnieniem aktualnych przepisów, struktury JPK_V7 oraz przypadków szczególnych. Wyjaśnimy też, kiedy rzeczywiście potrzebne jest dodatkowe uzasadnienie korekty, a kiedy wystarczy prawidłowo przygotowany i wysłany plik JPK_V7M albo JPK_V7K. Dzięki temu poradnikowi unikniesz błędów formalnych, a Twoja korekta zostanie przygotowana zgodnie z aktualnymi zasadami.
Kiedy należy złożyć korektę deklaracji VAT?
Korekta rozliczenia VAT może być konieczna, gdy:
- popełniłeś błąd w danych zawartych w ewidencji lub części deklaracyjnej JPK_V7,
- rozliczyłeś błędnie fakturę sprzedaży lub zakupu,
- pomyliłeś się w obliczeniach – i wpływa to na wysokość podatku do zapłaty lub zwrotu,
- zmiana rozliczenia powoduje wzrost kwoty VAT do zapłaty,
- wykryłeś inną nieprawidłowość, która powinna zostać przypisana do wcześniejszego okresu rozliczeniowego.
Pamiętaj: jeśli błąd wpływa na rozliczenie podatku, powinieneś zareagować jak najszybciej. Czas ma tu znaczenie – szczególnie jeśli z nieprawidłowego rozliczenia wynika zaległość podatkowa i zaczynają naliczać się odsetki za zwłokę.

Zobacz też!
Co zyskasz, czytając ten poradnik?
W tym kompleksowym wpisie znajdziesz:
szczegółowy opis jak złożyć korektę VAT – krok po kroku,
wskazówki dotyczące JPK_V7M i JPK_V7K,
omówienie sytuacji, kiedy można lub warto złożyć dodatkowe wyjaśnienie przyczyn korekty,
checklistę z najważniejszymi krokami do wykonania,
informacje o aktualnych wersjach struktur JPK i ograniczeniach związanych z korektą.
Niezależnie od tego, czy prowadzisz jednoosobową działalność gospodarczą, małą firmę, czy jesteś księgowym – ten artykuł pomoże Ci uniknąć stresu i sprawnie przejść przez proces korygowania rozliczeń VAT.
Kiedy należy złożyć korektę deklaracji VAT?
Zanim przejdziesz do praktycznego etapu składania korekty, warto zrozumieć kiedy korekta VAT jest konieczna, a kiedy wcześniejszego rozliczenia nie trzeba od razu zmieniać. Dobre rozeznanie w tym temacie to pierwszy krok do skutecznego działania – i uniknięcia ewentualnych problemów z urzędem skarbowym.
Korekta VAT – co to jest i kiedy jest konieczna?
Najczęstsze błędy wymagające korekty VAT
Zdarza się, że błąd w JPK wynika z pośpiechu, nieporozumienia lub po prostu – ludzkiego przeoczenia. Do najczęstszych sytuacji, w których trzeba rozważyć korektę, należą:
Błędy formalne
To pomyłki, które mogą utrudniać prawidłową identyfikację danych lub transakcji, ale niekoniecznie wpływają na samą wysokość podatku. Przykłady:
błędny NIP kontrahenta,
nieprawidłowe dane w części ewidencyjnej,
złe oznaczenie dokumentu albo transakcji,
błędny numer dokumentu.
🔴 Uwaga: Nie każda drobna pomyłka formalna oznacza konieczność poprawienia całego rozliczenia. Trzeba przede wszystkim ustalić, czy błąd znajduje się w danych wymaganych przez strukturę JPK i czy wpływa na prawidłowość ewidencji. Jeżeli tak, korekta części ewidencyjnej może być potrzebna nawet wtedy, gdy wysokość podatku się nie zmienia.
Błędy rachunkowe i merytoryczne
Tu sprawa jest poważniejsza. Chodzi o pomyłki w wyliczeniach, które bezpośrednio wpływają na wysokość VAT do zapłaty lub zwrotu. Na przykład:
- źle podliczone wartości netto lub VAT,
- nieprawidłowo zastosowana stawka VAT,
- błędnie rozliczona transakcja,
- pominięta sprzedaż albo podwójnie wykazany dokument.
W takich przypadkach korekta VAT jest zwykle konieczna – i najlepiej złożyć ją jak najszybciej, szczególnie jeżeli z błędu wynika zaległość podatkowa.
Błędne rozliczenie faktur zakupowych lub sprzedażowych
Jeśli:
- rozliczyłeś fakturę sprzedażową podwójnie,
- pominąłeś sprzedaż, która powinna znaleźć się w rozliczeniu,
- błędnie określiłeś moment powstania obowiązku podatkowego,
- odliczyłeś VAT naliczony w niewłaściwym okresie,
…to również konieczna może być korekta JPK_V7.
Warto jednak uważać na popularne uproszczenie dotyczące faktur zakupowych. Sam fakt, że nie ująłeś faktury zakupowej w pierwszym możliwym okresie, nie oznacza automatycznie, że trzeba natychmiast korygować wcześniejszy JPK.
Jeżeli masz prawo do odliczenia VAT, możesz co do zasady skorzystać z niego w okresie, w którym powstało prawo do odliczenia, lub w jednym z trzech kolejnych okresów rozliczeniowych przy rozliczeniu miesięcznym albo dwóch kolejnych przy rozliczeniu kwartalnym.
Co ważne, VAT naliczonego nie można odliczyć wcześniej niż w okresie, w którym podatnik otrzymał fakturę. Jeśli więc faktura została wystawiona w kwietniu, ale rzeczywiście otrzymałeś ją dopiero w lipcu, nie oznacza to automatycznie prawa do cofnięcia odliczenia do kwietnia.
Korekta obowiązkowa vs opcjonalna
Nie każda pomyłka oznacza dokładnie taki sam obowiązek. Znaczenie ma zarówno charakter błędu, jak i to, czy przepisy przewidują obowiązek zmiany wcześniejszego rozliczenia.
Rodzaj błędu Obowiązek korekty?
Błąd powodujący zaniżenie VAT należnego Tak – wcześniejsze rozliczenie należy poprawić
Błąd powodujący zawyżenie VAT należnego Możliwa lub konieczna korekta zależnie od przyczyny
Błąd formalny w ewidencji bez wpływu na podatek Korekta może być konieczna, jeśli JPK zawiera nieprawidłowe dane
Błąd w fakturze bez wpływu na JPK Niekiedy wystarczy poprawienie samego dokumentu
Obowiązkowa korekta VAT naliczonego Tak – jeżeli wynika wprost z przepisów
Warto więc unikać prostego podziału, według którego korekta „na minus” jest zawsze dobrowolna, a korekta „na plus” zawsze obowiązkowa. W VAT występują sytuacje, w których podatnik ma ustawowy obowiązek zmniejszenia podatku naliczonego, a także przypadki, w których korekta korzystna dla podatnika jest jego prawem.
Korekta zwiększająca a zmniejszająca VAT
To bardzo ważne rozróżnienie z punktu widzenia obowiązków podatnika:
➜ Korekta zwiększająca VAT – jeśli prowadzi do powstania zaległości podatkowej, trzeba dopłacić brakujący podatek wraz z należnymi odsetkami za zwłokę. Jeżeli jednak korekta zostanie złożona jeszcze przed upływem terminu płatności podatku, zaległość nie powstaje i same odsetki nie pojawiają się automatycznie.
➜ Korekta zmniejszająca VAT – może prowadzić np. do zmniejszenia zobowiązania albo zwiększenia kwoty do zwrotu, ale sposób jej ujęcia zależy od rodzaju zdarzenia i konkretnych przepisów. Nie każda zmiana „in minus” oznacza zwykłe cofnięcie się do wcześniejszego okresu.
Jeśli nie masz pewności, czy złożyć korektę, warto najpierw ustalić, czy konkretny błąd rzeczywiście powinien zostać przypisany do wcześniejszego okresu, czy można go prawidłowo rozliczyć w okresie bieżącym.
Jeśli zastanawiasz się, jak złożyć korektę VAT, zacznij więc od odpowiedzi na jedno pytanie: czego dokładnie dotyczy błąd i jaki okres zgodnie z ustawą o VAT powinien obejmować? Dopiero wtedy przechodzimy do technicznego przygotowania korekty.
Jak przygotować korektę VAT – krok po kroku
Wiesz już, że JPK_V7 zawiera błąd i wymaga poprawki. Co dalej? W tej sekcji pokażemy Ci, jak przygotować korektę VAT krok po kroku, od wyboru właściwego pliku, przez wskazanie celu złożenia, aż po decyzję, czy trzeba poprawić część deklaracyjną, ewidencyjną czy obie.
Krok 1: Wybierz właściwą korektę JPK_V7
Dla okresów rozliczeniowych od 1 października 2020 roku czynni podatnicy VAT nie składają osobnych deklaracji VAT-7 lub VAT-7K. Deklaracja VAT jest częścią pliku JPK_V7.
Oznacza to, że bieżące korekty przygotowujesz jako:
➜ JPK_V7M – dla podatników rozliczających VAT miesięcznie,
➜ JPK_V7K – dla podatników rozliczających VAT kwartalnie.
W zależności od rodzaju błędu możesz skorygować:
część deklaracyjną,
część ewidencyjną,
albo obie części jednocześnie.
Jeżeli np. błąd dotyczy tylko danych faktury, ale nie zmienia kwot w części deklaracyjnej, nie zawsze trzeba korygować całą deklarację. Z kolei błąd wpływający na wysokość podatku i jednocześnie wynikający z błędnej ewidencji może wymagać korekty obu części.
Krok 2: Oznacz plik jako korektę
W JPK_V7 nie zaznaczasz już pola „Korekta deklaracji” znanego ze starych formularzy VAT-7 i VAT-7K.
W strukturze JPK wskazuje się odpowiedni cel złożenia. W przypadku korekty wartość pola CelZlozenia wynosi 2.
To właśnie ta informacja mówi systemowi, że przesyłany plik nie jest pierwotnym JPK za dany okres, lecz jego korektą.
💡 Wskazówka: Zawsze upewnij się również, że wskazujesz właściwy miesiąc lub kwartał. Korekta musi być przypisana dokładnie do okresu, którego dotyczy poprawiany błąd.
Krok 3: Ustal, czy potrzebujesz dodatkowego uzasadnienia
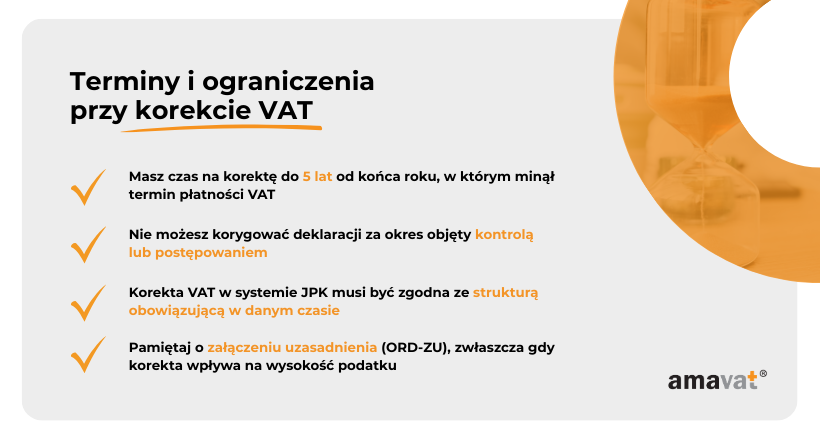
Przez wiele lat z korektą deklaracji kojarzył się formularz ORD-ZU. Obecnie nie jest on standardowym, obowiązkowym elementem zwykłej korekty VAT.
Ordynacja podatkowa przewiduje, że korekta następuje poprzez złożenie deklaracji korygującej. Nie ma generalnego obowiązku dołączania pisemnego uzasadnienia każdej korekty.
W typowej sytuacji przedsiębiorca wysyła więc prawidłowo przygotowaną korektę JPK_V7 bez ORD-ZU.
Dodatkowe wyjaśnienie można oczywiście przygotować dobrowolnie, np. jeśli sprawa jest nietypowa albo podatnik chce od razu przedstawić przyczynę dużej zmiany. Istnieją też szczególne procedury podatkowe, w których uzasadnienie może być wymagane na podstawie odrębnych przepisów.
Nie należy jednak traktować ORD-ZU jako automatycznego załącznika do każdej korekty wpływającej na wysokość VAT.
Przykład praktyczny
Załóżmy, że w JPK_V7M za czerwiec 2026 roku podatnik przypadkowo dwukrotnie wykazał tę samą fakturę sprzedaży.
W takim przypadku powinien:
- ustalić prawidłową wartość sprzedaży i VAT,
- poprawić część ewidencyjną,
- jeżeli błąd wpłynął na część deklaracyjną – poprawić również tę część,
- przesłać JPK_V7M oznaczony jako korekta,sprawdzić, czy korekta prowadzi do nadpłaty, zaległości czy pozostaje neutralna podatkowo.
Nie ma potrzeby automatycznego dołączania ORD-ZU tylko dlatego, że zmieniła się wysokość podatku.
Co dalej?
Masz już przygotowaną korektę JPK_V7M lub JPK_V7K i wiesz, które części pliku trzeba poprawić. W kolejnym kroku trzeba prawidłowo wysłać plik i upewnić się, że system go przyjął.
Jak i gdzie złożyć korektę VAT
Masz już poprawnie przygotowany JPK_V7, wskazałeś cel złożenia jako korektę i wprowadziłeś właściwe dane. Teraz czas na przesłanie dokumentu.
W tej sekcji dowiesz się jak złożyć korektę VAT, gdzie ją przekazać, jakie dokumenty trzeba zachować oraz kiedy trzeba dopłacić podatek i odsetki.
Forma elektroniczna czy papierowa?
Dla bieżących rozliczeń nie ma już wyboru między papierowym VAT-7 a elektronicznym JPK.
JPK_V7 jest dokumentem elektronicznym. Dotyczy to zarówno pierwotnego rozliczenia, jak i jego korekty.
W praktyce korektę przesyłasz poprzez:
➜ program księgowy zintegrowany z systemem Ministerstwa Finansów,
➜ narzędzia udostępnione przez administrację skarbową,
➜ bramkę przeznaczoną do wysyłki plików JPK.
Nie drukujesz JPK_V7 i nie składasz go papierowo w urzędzie.
Gdzie złożyć korektę VAT?
Korekta trafia elektronicznie do administracji skarbowej poprzez system obsługujący JPK. Podatnik nie musi osobiście dostarczać pliku do urzędu skarbowego.
Właściwość urzędu nadal ma znaczenie dla obsługi podatnika i jego rozliczeń, ale sama korekta JPK jest przesyłana elektronicznie.
Jakie dokumenty warto przygotować?
Przed wysłaniem korekty warto mieć pod ręką:
prawidłowo przygotowany plik JPK_V7M lub JPK_V7K,
faktury i inne dokumenty źródłowe, na podstawie których przygotowujesz korektę,
wyliczenie ewentualnej zaległości i odsetek,
wewnętrzną notatkę opisującą przyczynę korekty, jeśli może być potrzebna później.
Standardowo nie dołącza się do korekty JPK kopii faktur, not ani innych dokumentów źródłowych. Należy je posiadać i przechowywać, ponieważ urząd może o nie poprosić podczas czynności sprawdzających albo kontroli.
Nie „dołączasz” również UPO do korekty. UPO, czyli Urzędowe Poświadczenie Odbioru, uzyskujesz dopiero po skutecznym wysłaniu dokumentu. To dowód, że plik został prawidłowo przyjęty przez system.
Co z odsetkami? Kiedy i jak je zapłacić?
Jeśli korekta VAT powoduje powstanie zaległości podatkowej, musisz dopłacić różnicę wraz z należnymi odsetkami za zwłokę.
Nie każda korekta zwiększająca VAT oznacza jednak automatycznie odsetki. Jeżeli poprawisz rozliczenie i dopłacisz podatek jeszcze przed upływem ustawowego terminu płatności, zaległość podatkowa nie powstanie.
Jak wyliczyć odsetki?
Ustal termin, w którym VAT powinien zostać pierwotnie zapłacony.
Policz liczbę dni od dnia następującego po terminie płatności do dnia faktycznej zapłaty włącznie.
Zastosuj właściwą stawkę odsetek za zwłokę od zaległości podatkowych.
Jeżeli w okresie zaległości stawka zmieniała się, podziel obliczenie na odpowiednie okresy.
Dopłać zaległy VAT oraz należne odsetki.
Na 7 października 2026 roku podstawowa stawka odsetek za zwłokę wynosi 10,50%, stawka obniżona 5,25%, a podwyższona 15,75%.
Preferencyjna stawka nie działa jednak automatycznie. Obniżoną stawkę można zastosować przy spełnieniu określonych warunków, m.in. złożeniu skutecznej korekty w ciągu 6 miesięcy od terminu złożenia deklaracji oraz zapłacie zaległości w ciągu 7 dni od złożenia korekty.
Wyjątek: drobne odsetki
Ordynacja podatkowa przewiduje, że w określonych przypadkach odsetek za zwłokę się nie nalicza, jeżeli ich wysokość nie przekracza ustawowego progu.
Próg ten nie jest na stałe wpisany do ustawy jako 8,70 zł. Jest powiązany z trzykrotnością opłaty pobieranej przez operatora wyznaczonego za traktowanie przesyłki listowej jako poleconej. Przy obecnej opłacie 2,90 zł daje to właśnie 8,70 zł.
Złożenie korekty VAT to więc nie tylko poprawienie danych w systemie, ale kompletna procedura, która obejmuje:
- wybór właściwego JPK_V7,
- poprawienie odpowiedniej części pliku,
- wysłanie korekty elektronicznie,
- ewentualną dopłatę VAT i odsetek,
- pobranie i zachowanie UPO,
- przechowywanie dokumentów źródłowych.
Terminy i ograniczenia – o tym musisz pamiętać
Złożenie korekty VAT to nie tylko kwestia poprawności danych – czas również ma ogromne znaczenie. Niezależnie od tego, czy dopiero odkryłeś pomyłkę, czy już przygotowałeś korektę JPK_V7, musisz wiedzieć, do kiedy można z niej skorzystać i co może ograniczyć prawo do jej złożenia.
Do kiedy można złożyć korektę VAT?
Co do zasady korektę można złożyć tak długo, jak długo nie przedawniło się zobowiązanie podatkowe.
Standardowy termin przedawnienia wynosi 5 lat, licząc od końca roku kalendarzowego, w którym upłynął termin płatności podatku.
➜ Przykład: jeżeli termin zapłaty podatku za sierpień 2022 roku przypadał we wrześniu 2022 roku, zobowiązanie co do zasady przedawni się z końcem 2027 roku.
Trzeba jednak pamiętać, że bieg terminu przedawnienia może w określonych sytuacjach zostać zawieszony albo przerwany. Dlatego pięcioletni okres nie zawsze będzie oznaczał dokładnie tę samą końcową datę w każdej sprawie.
Co jeśli trwa kontrola podatkowa?
To jedno z najważniejszych ograniczeń, o których musisz pamiętać.
Samo otrzymanie zawiadomienia o zamiarze wszczęcia kontroli podatkowej nie oznacza jeszcze, że tracisz prawo do korekty.
Od momentu otrzymania zawiadomienia do faktycznego wszczęcia kontroli podatnik nadal może złożyć korektę.
Prawo do korekty zostaje zawieszone dopiero na czas trwania kontroli podatkowej lub postępowania podatkowego – i tylko w zakresie objętym kontrolą albo postępowaniem.
Po zakończeniu kontroli możliwość złożenia korekty co do zasady wraca.
💡 Wskazówka praktyczna: nie warto jednak zwlekać. Nawet jeżeli korekta przed formalnym rozpoczęciem kontroli nadal jest możliwa, wcześniejsze zawiadomienie może mieć znaczenie dla prawa do zastosowania obniżonej stawki odsetek.
Korekty JPK a zmieniające się struktury – na co uważać?
Od października 2020 roku VAT-7 i VAT-7K funkcjonują jako część JPK_V7. W kolejnych latach zmieniały się jednak wersje struktur.
Jeśli chcesz wiedzieć, jak złożyć korektę VAT za wcześniejszy okres, trzeba użyć struktury właściwej dla tego okresu.
Okres rozliczeniowy Obowiązująca struktura JPK
październik 2020 – grudzień 2021 JPK_V7M(1) lub JPK_V7K(1)
styczeń 2022 – styczeń 2026 JPK_V7M(2) lub JPK_V7K(2)
od lutego 2026 JPK_V7M(3) lub JPK_V7K(3)
Wersja (3) obowiązuje dla okresów rozpoczynających się od 1 lutego 2026 roku i jest dostosowana m.in. do zmian związanych z KSeF.
Co to oznacza dla korekty?
Korektę historycznego okresu przygotowujesz w strukturze właściwej dla tego okresu.
Jeśli korygujesz JPK za listopad 2021 roku, korzystasz z wersji (1).
Jeśli korygujesz JPK za maj 2024 roku, korzystasz z wersji (2).
Jeśli poprawiasz rozliczenie za marzec 2026 roku, stosujesz już strukturę (3).
Jeśli korzystasz z oprogramowania księgowego, zwróć uwagę, czy program automatycznie dobiera właściwą wersję pliku. Wysłanie korekty w niewłaściwej strukturze może spowodować błąd techniczny i brak prawidłowego przyjęcia pliku.
Korekta VAT w przypadkach szczególnych
Nie każda korekta VAT przebiega tak samo. W praktyce mogą wystąpić sytuacje, które wymagają szczególnego podejścia – zarówno formalnego, jak i technicznego. Dlatego jeśli zastanawiasz się jak złożyć korektę VAT, warto znać również wyjątki od reguły. Poniżej omawiamy trzy takie przypadki: korektę VAT UE, błędy formalne bez wpływu na podatek oraz znaczenie zmian wprowadzonych kilka lat temu w przepisach dotyczących uzasadniania korekt.
Korekta VAT UE – co ją wyróżnia?
Korekta dotycząca transakcji wewnątrzwspólnotowych, czyli tzw. korekta VAT UE, dotyczy informacji podsumowującej VAT-UE. Jest to osobny dokument służący do raportowania określonych transakcji pomiędzy podatnikami z różnych państw Unii Europejskiej.
Aktualnie korektę informacji podsumowującej składa się na formularzu VAT-UEK(5).
Jakie są różnice?
Korekta VAT-UE nie jest korektą części deklaracyjnej JPK_V7,
dotyczy danych informacyjnych o transakcjach unijnych,
składa się ją elektronicznie,
nie wymaga standardowego dołączania ORD-ZU.
Przykład: jeśli wykazałeś transakcję z niemieckim kontrahentem w złym okresie albo podałeś nieprawidłową wartość, możesz złożyć odpowiednią korektę VAT-UEK.
Błędy formalne bez wpływu na wysokość podatku – czy trzeba korygować?
To jeden z częstszych dylematów wśród przedsiębiorców: czy trzeba korygować JPK_V7, jeśli pomyłka nie zmienia wysokości VAT?
Odpowiedź brzmi: zależy od rodzaju błędu.
Jeżeli pomyłka znajduje się w części ewidencyjnej JPK i oznacza, że przekazane dane są nieprawidłowe, korekta ewidencji może być konieczna mimo braku wpływu na kwotę podatku.
Jeżeli natomiast błąd znajduje się poza zakresem danych raportowanych w JPK albo może być poprawiony innym dokumentem, nie zawsze trzeba wysyłać korektę pliku.
Najważniejsze jest więc nie tylko pytanie „czy zmienił się VAT?”, ale również „czy dane przekazane w JPK są zgodne ze stanem rzeczywistym?”.
Uwaga: Jeśli chcesz dodatkowo opisać urządowi przyczynę nietypowej korekty, możesz przygotować wyjaśnienie. Nie oznacza to jednak, że ORD-ZU jest obowiązkowym elementem zwykłej korekty.
Uproszczenia wprowadzone od 2016 roku – co warto wiedzieć?
Jedną z istotnych zmian było odejście od generalnego obowiązku pisemnego uzasadniania korekt deklaracji.
W praktyce oznacza to, że obecnie standardowa korekta VAT nie wymaga automatycznego dołączania ORD-ZU.
Najważniejsze zasady są więc następujące:
brak generalnego obowiązku uzasadniania zwykłej korekty VAT,
brak standardowego ORD-ZU również przy korekcie VAT-UE,
elektroniczna forma VAT-UE i JPK_V7,
możliwość składania korekty JPK bezpośrednio z większości systemów księgowych.
Dzięki temu, jeśli zastanawiasz się jak złożyć korektę VAT, cały proces jest obecnie bardziej techniczny niż papierowy. Najważniejsze jest prawidłowe ustalenie okresu, zakresu korekty oraz danych, które trzeba poprawić.
Podsumowanie – korekta VAT w 6 krokach
Zastanawiasz się jak złożyć korektę VAT, ale nie masz czasu na czytanie całego poradnika od A do Z? Spokojnie – przygotowaliśmy dla Ciebie szybką checklistę, która prowadzi przez cały proces krok po kroku. Dzięki niej upewnisz się, że nie pomijasz żadnego ważnego elementu – niezależnie od tego, czy korygujesz błąd formalny, merytoryczny czy wcześniejsze rozliczenie podatku.
Korekta VAT w 6 prostych krokach:
Zidentyfikuj błąd
Sprawdź, czy pomyłka dotyczy części ewidencyjnej, deklaracyjnej czy obu.
Ustal, do którego okresu zgodnie z przepisami należy przypisać prawidłowe rozliczenie.
Nie zakładaj automatycznie, że każda pominięta faktura zakupowa oznacza konieczność korekty wcześniejszego miesiąca.
Przygotuj właściwy JPK_V7
Skorzystaj z JPK_V7M lub JPK_V7K.
Użyj struktury właściwej dla korygowanego okresu.
Dla okresów od lutego 2026 roku obowiązuje wersja (3).
Oznacz plik jako korektę
W JPK_V7 wskaż CelZlozenia = 2.
Skoryguj część ewidencyjną, deklaracyjną albo obie – zależnie od rodzaju błędu.
Nie dołączaj automatycznie ORD-ZU
Zwykła korekta VAT zasadniczo nie wymaga pisemnego uzasadnienia.
Dokumenty źródłowe zachowaj w swojej dokumentacji.
Dodatkowe wyjaśnienie przygotuj wtedy, gdy jest rzeczywiście potrzebne albo wynika to ze szczególnej procedury.
Wpłać brakującą kwotę VAT, jeśli powstała zaległość
Oblicz należne odsetki za zwłokę.
Sprawdź, czy spełniasz warunki zastosowania stawki obniżonej.
Pamiętaj, że sama korekta zwiększająca VAT nie zawsze oznacza odsetki – zaległość musi już istnieć.
Zachowaj potwierdzenie złożenia
Po skutecznym przesłaniu pobierz UPO.
Przechowuj je razem z dokumentacją księgową i dokumentami będącymi podstawą korekty.
Jeżeli urząd poprosi o wyjaśnienia lub dokumenty, będziesz mieć kompletną historię rozliczenia.