Sprzedaż na OTTO.de z polskiej firmy: VAT OSS, LUCID i kiedy potrzebny jest niemiecki VAT.
Spis treści
Trzeba przy tym pamiętać, że sama siedziba firmy w Polsce nie oznacza jeszcze, że każdy przedsiębiorca może rozpocząć sprzedaż na OTTO.de. Platforma dopuszcza obecnie polskich sprzedawców działających w określonych formach prawnych, w tym jako spółka z ograniczoną odpowiedzialnością, spółka akcyjna lub spółka jawna, a także wymaga ważnego polskiego numeru VAT oraz uczestnictwa w OSS. Dlatego przed analizą szczegółowych rozliczeń podatkowych warto najpierw upewnić się, że firma spełnia aktualne warunki wejścia na marketplace.
Najkrótsza odpowiedź: OSS, LUCID czy niemiecki VAT?
Najprostszy sposób na uporządkowanie tematu to sprawdzenie, skąd faktycznie rozpoczyna się transport towaru do klienta. Jeżeli produkt znajduje się w Polsce i stąd jest wysyłany do niemieckiego konsumenta, mamy inny model VAT niż w sytuacji, w której towar wcześniej trafia do magazynu w Niemczech i dopiero stamtąd jest dostarczany kupującemu. Dla polskich firm sprzedających przez OTTO trzeba dodatkowo uwzględnić wymagania samej platformy, która wymaga uczestnictwa w OSS. Obowiązki wynikające z niemieckich przepisów opakowaniowych należy natomiast analizować niezależnie od sposobu rozliczania VAT.
Twój model sprzedaży VAT OSS Niemiecka rejestracja VAT LUCID / obowiązki opakowaniowe
Towar w Polsce konsument w Niemczech przez OTTO tak – OTTO wymaga od polskich sprzedawców uczestnictwa w OSS co do zasady nie z samego tytułu tej WSTO, jeżeli nie występują inne przesłanki do rejestracji co do zasady trzeba je przeanalizować; w typowym modelu wysyłkowym zwykle występują
Towar w Niemczech konsument w Niemczech nie dla tej lokalnej sprzedaży co do zasady tak co do zasady tak
Magazyn lub fulfillment w Niemczech + sprzedaż do innych państw UE może służyć do rozliczania kwalifikowanej WSTO z Niemiec do konsumentów w innych państwach UE co do zasady tak ze względu na model z zapasem w Niemczech zależy od tego, jakie opakowania firma wprowadza na rynek niemiecki
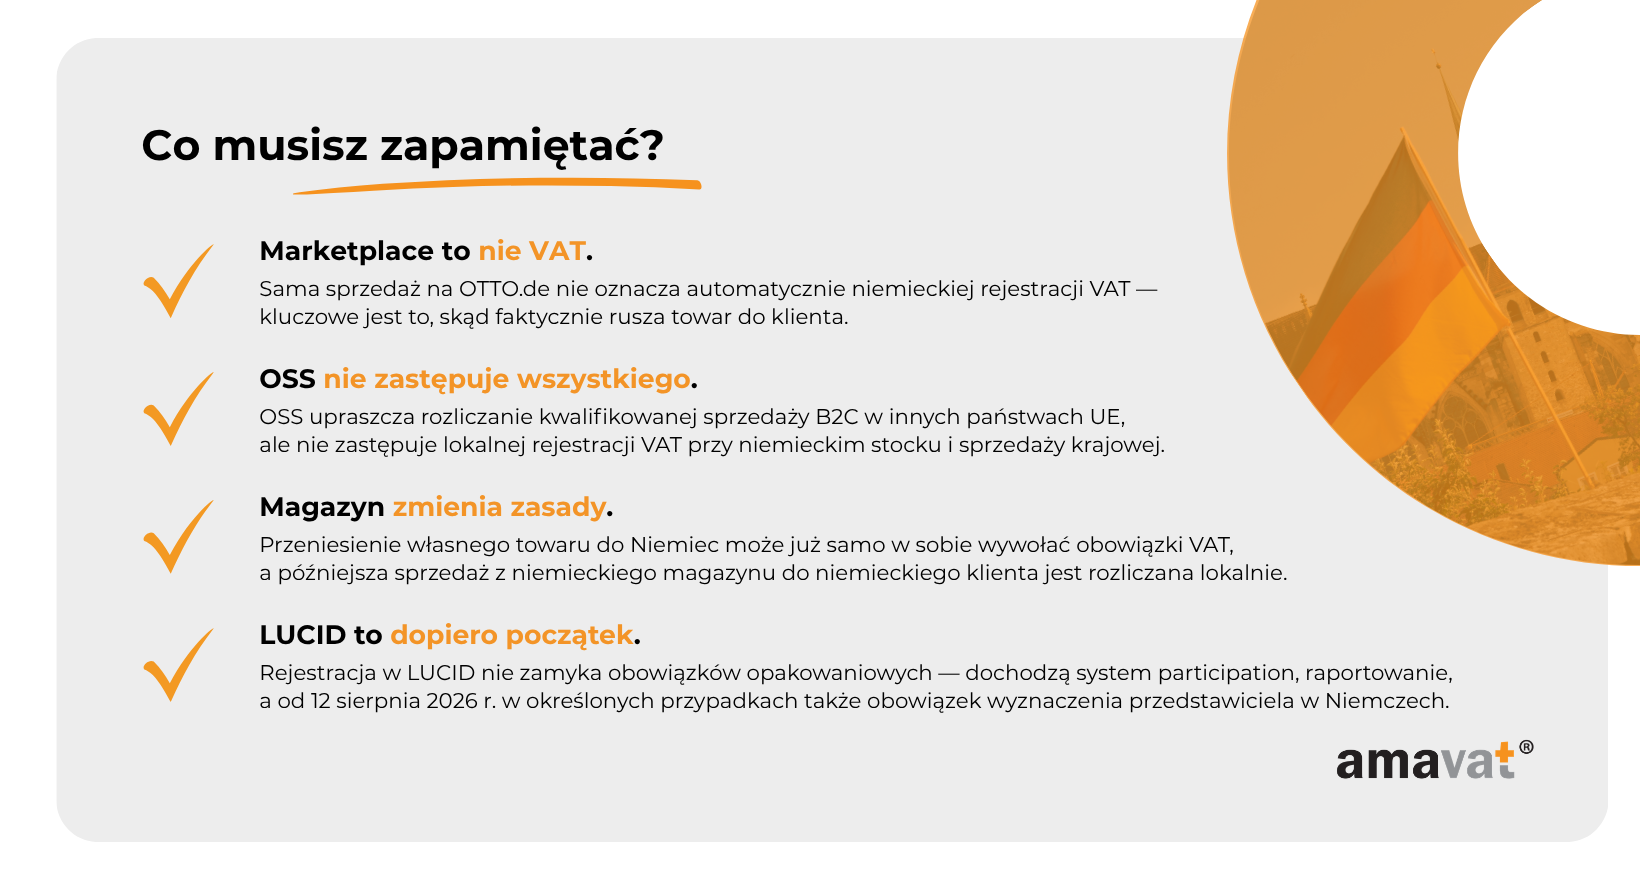
OSS, niemiecka rejestracja VAT i obowiązki opakowaniowe to trzy różne obszary, których nie należy traktować zamiennie. OSS jest procedurą służącą do rozliczania określonej sprzedaży transgranicznej B2C w Unii Europejskiej. Niemiecka rejestracja VAT jest natomiast związana między innymi z sytuacjami, w których firma posiada zapas w Niemczech, przemieszcza tam własne towary lub dokonuje lokalnej sprzedaży na terytorium Niemiec. Z kolei obowiązki wynikające z niemieckiej ustawy o opakowaniach dotyczą wprowadzania opakowań na niemiecki rynek i w typowym modelu mogą obejmować nie tylko samą rejestrację w LUCID, ale również zawarcie umowy z odpowiednim systemem oraz raportowanie ilości opakowań. Posiadanie numeru LUCID nie oznacza więc automatycznie, że wszystkie obowiązki opakowaniowe zostały wykonane.
Czy ten artykuł jest dla mnie?
Sprzedaż na rynku niemieckim zaczyna się komplikować w momencie, w którym firma przestaje patrzeć na nią jak na kilka pojedynczych zamówień zagranicznych, a zaczyna budować stały kanał sprzedaży. Przy większej skali znaczenie ma już nie tylko to, gdzie znajduje się klient, lecz także z jakiego kraju rusza przesyłka, gdzie przechowywany jest zapas, czy firma korzysta z lokalnego fulfillmentu i jakie opakowania trafiają do niemieckich odbiorców. Te elementy wpływają na to, które transakcje można rozliczać przez OSS, kiedy pojawia się potrzeba niemieckiej rejestracji VAT i jakie dodatkowe obowiązki trzeba spełnić w zakresie opakowań. Dla średniej firmy e-commerce planującej ekspansję decyzje logistyczne i podatkowe powinny więc być projektowane razem, szczególnie jeśli niemiecki rynek ma stać się jednym z głównych kierunków rozwoju.
Ten poradnik jest dla Ciebie, jeśli:
Prowadzisz polską spółkę spełniającą warunki wejścia na OTTO.de i planujesz rozpocząć lub zwiększyć sprzedaż B2C w Niemczech, a jednocześnie chcesz ustalić, które obowiązki mogą pozostać rozliczane w Polsce, a które będą wymagały działań po stronie niemieckiej. Dotyczy to przede wszystkim firm, które zamierzają wysyłać towary bezpośrednio z polskiego magazynu do niemieckich konsumentów, ale również przedsiębiorstw rozważających utworzenie stocku w Niemczech albo korzystanie z lokalnego operatora fulfillmentowego. Szczególnie istotne będzie to wtedy, gdy firma nie ma pewności, czy uczestnictwo w OSS eliminuje potrzebę niemieckiej rejestracji VAT, czy przechowywanie towaru w Niemczech zmienia sposób rozliczania sprzedaży oraz w którym momencie pojawiają się obowiązki związane z niemieckim rynkiem opakowań.
Temat jest równie ważny dla przedsiębiorców, którzy sprzedają już w kilku państwach Unii Europejskiej i chcą dołączyć Niemcy jako kolejny rynek. W przepisach VAT funkcjonuje wspólny próg 10 000 euro netto dla kwalifikowanej WSTO oraz określonych usług TBE świadczonych konsumentom w innych państwach UE, przy czym próg ten analizuje się z uwzględnieniem bieżącego i poprzedniego roku kalendarzowego. Nie jest to osobny limit dla Niemiec ani dla jednego marketplace’u. W przypadku OTTO ma to jednak nieco inne znaczenie praktyczne niż przy sprzedaży prowadzonej wyłącznie przez własny sklep, ponieważ polski sprzedawca musi uwzględnić dodatkowo wymóg platformy dotyczący uczestnictwa w OSS. Równolegle trzeba analizować opakowania wprowadzane na niemiecki rynek, ponieważ obowiązki w tym zakresie funkcjonują niezależnie od rozliczeń VAT.
Szczególnie przeczytaj dalej, jeśli planujesz zmienić logistykę
Zmiana miejsca magazynowania towaru może być jedną z najważniejszych decyzji z punktu widzenia rozliczeń VAT przy ekspansji do Niemiec. Jeżeli produkt znajduje się w Polsce i stąd rozpoczyna transport do niemieckiego konsumenta, sprzedaż może stanowić WSTO i być rozliczana w procedurze OSS. Jeżeli jednak własny zapas zostanie przeniesiony z Polski do magazynu w Niemczech, konsekwencje podatkowe mogą pojawić się jeszcze zanim pierwszy produkt zostanie wysłany z tego magazynu do klienta. Samo przemieszczenie własnego towaru pomiędzy Polską a Niemcami wymaga bowiem odrębnej analizy VAT jako nietransakcyjne WDT i WNT i jest jednym z powodów, dla których model z niemieckim stockiem zwykle wiąże się z lokalną rejestracją VAT.
Kolejna różnica pojawia się przy późniejszej sprzedaży. Dostawa towaru znajdującego się w niemieckim magazynie do konsumenta w Niemczech jest lokalną sprzedażą niemiecką i nie jest rozliczana przez OSS. Jednocześnie posiadanie magazynu w Niemczech nie powoduje, że OSS całkowicie przestaje mieć zastosowanie. Jeżeli z tego samego niemieckiego zapasu firma wysyła towar do konsumenta w innym państwie UE, taka dostawa może spełniać warunki WSTO i zostać rozliczona przez OSS. Z perspektywy rozwijającej się firmy e-commerce oznacza to, że jeden model logistyczny może jednocześnie generować sprzedaż lokalną rozliczaną w Niemczech oraz sprzedaż transgraniczną raportowaną przez OSS. Dlatego przejście z wysyłki z Polski na niemiecki fulfillment nie powinno być traktowane wyłącznie jako decyzja o skróceniu czasu dostawy, ponieważ może istotnie zmienić cały model raportowania VAT.
Czy polska firma może sprzedawać na OTTO.de?
Sprzedaż z polskim numerem VAT
Polska firma może prowadzić sprzedaż na OTTO.de z wykorzystaniem polskiego numeru VAT UE, pod warunkiem że spełnia wymagania stawiane przez platformę sprzedawcom z Polski. OTTO wymaga obecnie między innymi siedziby w Polsce, działalności w jednej z dopuszczonych form prawnych, czyli jako Sp. z o.o., S.A. albo Sp. j., posiadania ważnego polskiego numeru VAT oraz uczestnictwa w procedurze OSS z wykorzystaniem polskiego VAT ID. Sam fakt rozpoczęcia sprzedaży na niemieckim marketplace nie oznacza więc automatycznie konieczności uzyskania niemieckiego numeru VAT. Jeżeli towary są wysyłane z Polski bezpośrednio do niemieckich konsumentów, a po stronie firmy nie występują inne zdarzenia powodujące obowiązek lokalnej rejestracji, sprzedaż może być prowadzona bez niemieckiego numeru VAT.
Polski numer VAT UE jest numerem, którym polski sprzedawca posługuje się przy spełnianiu wymogów podatkowych OTTO, przy czym platforma wymaga również uczestnictwa w OSS. Nie oznacza to jednak, że polski numer VAT będzie wystarczający w każdym późniejszym modelu operacyjnym. Jeżeli firma zacznie przechowywać własny towar w Niemczech, przemieszczać tam zapasy albo realizować sprzedaż lokalną z niemieckiego magazynu, mogą pojawić się obowiązki, których nie da się obsłużyć wyłącznie za pomocą polskiego numeru VAT i OSS. Dlatego numer wykorzystywany przy sprzedaży na platformie trzeba odróżnić od lokalnej rejestracji podatkowej, która może stać się konieczna wraz ze zmianą logistyki.
Wysyłka z Polski zamiast z Niemiec
Sama obecność na niemieckim marketplace nie oznacza jeszcze, że polska firma prowadzi krajową sprzedaż na terytorium Niemiec. Jeżeli towar znajduje się w Polsce i po otrzymaniu zamówienia jest wysyłany z polskiego magazynu bezpośrednio do konsumenta w Niemczech, mamy do czynienia z transgranicznym modelem sprzedaży. To, że klient kupuje na niemieckiej platformie, płaci w euro i odbiera przesyłkę pod niemieckim adresem, nie zmienia miejsca, w którym transport faktycznie się rozpoczyna. Dla VAT istotny jest rzeczywisty przebieg dostawy, dlatego w takim przypadku trzeba analizować zasady dotyczące wewnątrzwspólnotowej sprzedaży towarów na odległość, a nie automatycznie traktować każdą transakcję jako niemiecką sprzedaż krajową.
To rozróżnienie jest szczególnie ważne dla firm, które chcą wejść na rynek niemiecki bez przenoszenia tam zapasu. Model z centralnym magazynem w Polsce pozwala obsługiwać niemieckich konsumentów bez tworzenia lokalnego stocku, a kwalifikowana sprzedaż może być rozliczana zgodnie z zasadami właściwymi dla WSTO. Sytuacja zmienia się wtedy, gdy firma przed sprzedażą przemieszcza własny towar do Niemiec i dopiero stamtąd realizuje zamówienia. W takim modelu pojawiają się nie tylko inne zasady dotyczące późniejszej sprzedaży do niemieckiego klienta, lecz także konieczność przeanalizowania VAT już na etapie przemieszczenia własnych towarów pomiędzy Polską a Niemcami. Dla przedsiębiorcy różnica między wysyłką z magazynu w Polsce a wysyłką z magazynu w Niemczech jest więc podatkowo znacznie większa, niż może wynikać z samego doświadczenia klienta końcowego.
Co naprawdę decyduje o rozliczeniu VAT?
Najważniejsze pytanie brzmi: skąd fizycznie rozpoczyna się transport towaru do klienta? Miejsce rozpoczęcia wysyłki, miejsce jej zakończenia, status nabywcy oraz sposób organizacji transportu należą do podstawowych elementów, które trzeba uwzględnić przy ustalaniu zasad opodatkowania. Jeżeli konsument znajduje się w Niemczech, a produkt jest wysyłany z magazynu w Polsce, sprzedaż może stanowić WSTO. Jeżeli natomiast ten sam produkt znajduje się już w Niemczech i stamtąd trafia do niemieckiego konsumenta, sytuacja jest inna, ponieważ mamy do czynienia z dostawą rozpoczynającą i kończącą się na terytorium Niemiec. Produkt, klient i kanał sprzedaży mogą być identyczne, ale zmiana miejsca rozpoczęcia transportu może zmienić sposób rozliczenia VAT.
Z tego powodu przy planowaniu ekspansji nie wystarczy ustalić, na jakiej platformie firma będzie sprzedawać. Trzeba odwzorować cały przepływ towaru: gdzie znajduje się przed zamówieniem, czy jest przemieszczany między własnymi magazynami, z jakiego kraju rozpoczyna się wysyłka i gdzie trafia do odbiorcy. W rozwiniętym e-commerce jeden sprzedawca może jednocześnie realizować część zamówień z Polski, część z magazynu w Niemczech, a część z innego kraju UE, co może prowadzić do różnych sposobów rozliczenia VAT w ramach tej samej działalności. Dlatego analiza podatkowa powinna zaczynać się od rzeczywistej logistyki, a dopiero później od sposobu, w jaki zamówienie zostało pozyskane.
VAT OSS przy sprzedaży na OTTO.de z Polski
Kiedy sprzedaż z Polski do Niemiec jest WSTO?
W typowym modelu B2C sprzedaż z Polski do Niemiec będzie co do zasady kwalifikowana jako wewnątrzwspólnotowa sprzedaż towarów na odległość, gdy towar jest wysyłany z Polski do Niemiec do konsumenta, a transport jest organizowany przez sprzedawcę lub odbywa się na jego rzecz. W praktyce oznacza to model, w którym produkt znajduje się przed sprzedażą w polskim magazynie, po złożeniu zamówienia przekracza granicę między państwami UE i kończy transport u klienta prywatnego w Niemczech. Dla typowej sprzedaży detalicznej na OTTO.de jest to podstawowy scenariusz, który trzeba odróżnić zarówno od sprzedaży krajowej w Niemczech, jak i od modelu, w którym towar już przed transakcją znajduje się w niemieckim magazynie.
W przypadku polskiego sprzedawcy na OTTO OSS ma dodatkowe znaczenie, ponieważ uczestnictwo w tej procedurze jest jednym z wymogów platformy. Nie oznacza to jednak, że każda sprzedaż wysyłkowa z Polski automatycznie skutkuje niemieckim VAT bez potrzeby dalszej analizy. W przepisach dotyczących WSTO funkcjonuje unijny próg 10 000 euro, a przy spełnieniu określonych warunków miejsce opodatkowania może pozostać w państwie siedziby sprzedawcy. Podatnik może również wybrać opodatkowanie w państwie zakończenia transportu, natomiast po przekroczeniu odpowiedniego progu zastosowanie ma ogólna zasada opodatkowania w państwie konsumpcji. Jeżeli zgodnie z tymi zasadami VAT od WSTO jest należny w Niemczech, firma może wykazać tę sprzedaż w OSS i rozliczyć niemiecki VAT bez konieczności rejestrowania się do niemieckiego VAT wyłącznie z powodu takiej sprzedaży.
Marketplace nie decyduje o miejscu opodatkowania
W typowym modelu opisanym w tym artykule marketplace jest kanałem, przez który dochodzi do zamówienia, ale sam fakt korzystania z niemieckiej platformy nie przesądza o miejscu opodatkowania dostawy. To, że sprzedaż została zawarta przez OTTO.de, nie sprawia automatycznie, że polska firma dokonuje niemieckiej sprzedaży krajowej. Znacznie ważniejsze jest to, gdzie znajduje się towar przed sprzedażą, gdzie rozpoczyna się transport, w którym państwie się kończy oraz jaki jest status nabywcy. Jeżeli produkt wyrusza z Polski i kończy drogę u konsumenta w Niemczech, transakcja może być WSTO. Jeżeli natomiast towar znajduje się już w niemieckim magazynie i z niego jest wysyłany do klienta w Niemczech, mamy do czynienia z innym modelem podatkowym.
Takie rozróżnienie ma duże znaczenie przy porównywaniu różnych modeli ekspansji. Dwie polskie firmy mogą oferować ten sam produkt na OTTO.de i obsługiwać klientów z tych samych niemieckich regionów, ale ich sposób rozliczania VAT może być odmienny. Pierwsza firma przechowuje cały zapas w Polsce i wysyła każde zamówienie transgranicznie, dlatego jej sprzedaż może być kwalifikowana jako WSTO. Druga firma, chcąc przyspieszyć dostawy, przemieszcza własny towar do niemieckiego operatora fulfillmentowego i realizuje zamówienia lokalnie. W tym drugim modelu konsekwencje VAT mogą pojawić się już przy transferze własnego zapasu z Polski do Niemiec, a późniejsza sprzedaż z niemieckiego magazynu do niemieckiego konsumenta nie jest rozliczana jako WSTO. Dlatego przy ocenie obowiązków podatkowych trzeba analizować rzeczywisty przepływ towaru, a nie sam fakt korzystania z konkretnego marketplace’u.
Limit 10 000 euro — kiedy zaczyna mieć znaczenie?
To nie jest limit tylko dla Niemiec
Próg 10 000 euro netto nie jest limitem przypisanym do OTTO.de ani wyłącznie do sprzedaży prowadzonej na rynku niemieckim. To wspólny unijny próg obejmujący łącznie kwalifikowaną wewnątrzwspólnotową sprzedaż towarów na odległość oraz określone usługi telekomunikacyjne, nadawcze i elektroniczne świadczone konsumentom w innych państwach UE. Jeżeli polska firma sprzedaje więc towary do klientów prywatnych w Niemczech, Austrii, Francji czy innych państwach Unii, nie liczy osobnych 10 000 euro dla każdego rynku. Do progu bierze pod uwagę łączną wartość transakcji objętych tym mechanizmem. Ma to szczególne znaczenie dla firm działających na kilku marketplace’ach lub prowadzących jednocześnie własny sklep internetowy, ponieważ limit nie jest liczony osobno dla każdego kanału sprzedaży.
Warunki stosowania tego uproszczenia analizuje się w odniesieniu do bieżącego i poprzedniego roku kalendarzowego. Oznacza to, że nie wystarczy sprawdzić sprzedaży osiągniętej od stycznia danego roku i na tej podstawie uznać, że próg nie został przekroczony. Firma rozwijająca sprzedaż zagraniczną powinna patrzeć na kwalifikowane transakcje w sposób łączny i uwzględniać ich historię z poprzedniego roku. W przypadku OTTO dochodzi dodatkowo wymóg samej platformy dotyczący uczestnictwa polskich sprzedawców w OSS, ale nie zmienia on sposobu ustalania miejsca opodatkowania konkretnej transakcji. Próg 10 000 euro i zasady określające, gdzie VAT jest należny, wynikają z przepisów, natomiast uczestnictwo w OSS jest odrębną kwestią dotyczącą sposobu rozliczenia tego podatku.
Co dzieje się poniżej limitu?
Jeżeli łączna wartość kwalifikowanych transakcji nie przekroczyła 10 000 euro netto ani w bieżącym, ani w poprzednim roku kalendarzowym, przedsiębiorca jest ustanowiony tylko w jednym państwie członkowskim i spełnione są pozostałe warunki tego uproszczenia, miejscem opodatkowania WSTO może pozostać państwo siedziby sprzedawcy. W przypadku polskiej firmy oznacza to, że sama wysyłka produktu z Polski do niemieckiego konsumenta nie musi jeszcze automatycznie powodować obowiązku rozliczenia niemieckiego VAT. Próg nie jest przy tym zwolnieniem z VAT ani limitem sprzedaży bez podatku. Określa jedynie, w którym państwie dana sprzedaż może być opodatkowana, jeżeli przedsiębiorca korzysta z przewidzianego uproszczenia.
Ten warunek ma szczególne znaczenie dla firm, które z czasem rozbudowują logistykę poza Polską. Jeżeli przedsiębiorca zaczyna posiadać bardziej złożoną strukturę działalności w innych państwach UE, nie powinien automatycznie zakładać, że uproszczenie związane z progiem 10 000 euro nadal działa w taki sam sposób. W przypadku sprzedaży na OTTO trzeba dodatkowo oddzielić przepisy VAT od warunków platformy. OTTO wymaga od polskich sprzedawców uczestnictwa w OSS, ale samo uczestnictwo w tej procedurze nie przesądza automatycznie o miejscu opodatkowania każdej dostawy. Dlatego próg, wybór miejsca opodatkowania oraz OSS trzeba traktować jako trzy powiązane, ale odrębne elementy tego samego modelu rozliczeń.
Co dzieje się po przekroczeniu limitu?
Po przekroczeniu unijnego progu 10 000 euro przy kwalifikowanej WSTO przestaje działać uproszczenie pozwalające w określonych warunkach pozostawić miejsce opodatkowania w państwie siedziby sprzedawcy. Jeżeli polska firma wysyła produkt z Polski do klienta w Niemczech, zastosowanie zaczyna mieć ogólna zasada, zgodnie z którą WSTO jest opodatkowana w państwie zakończenia transportu. W praktyce oznacza to rozliczenie VAT w Niemczech i zastosowanie niemieckiej stawki właściwej dla danego produktu. Nie oznacza to jednak automatycznie konieczności uzyskania niemieckiego numeru VAT wyłącznie z powodu przekroczenia progu. Jeżeli sprzedaż spełnia warunki procedury OSS, niemiecki VAT może zostać zadeklarowany i zapłacony w ramach OSS w Polsce.
Z chwilą przekroczenia progu przestaje mieć zastosowanie uproszczenie i obowiązuje ogólna zasada opodatkowania WSTO w państwie zakończenia transportu. Zmiana nie jest odkładana do kolejnego miesiąca, kwartału ani roku. Dla firmy e-commerce ma to bardzo praktyczne znaczenie, ponieważ system sprzedażowy, księgowość i sposób naliczania VAT powinny być przygotowane na zmianę zasad we właściwym momencie. Jeżeli przedsiębiorstwo sprzedaje przez kilka kanałów i do kilku państw UE, próg powinien być monitorowany na bieżąco na podstawie wszystkich kwalifikowanych transakcji. Przy większej skali brak takiego monitoringu może prowadzić do sytuacji, w której część sprzedaży zostanie opodatkowana według niewłaściwych zasad.
Czy można dobrowolnie wybrać opodatkowanie w państwie konsumpcji?
Tak. Polski przedsiębiorca może zrezygnować z uproszczenia związanego z progiem 10 000 euro i wybrać opodatkowanie WSTO w państwach, w których kończy się transport towarów. Oznacza to, że sprzedaż z Polski do niemieckiego konsumenta może być opodatkowana w Niemczech również wtedy, gdy firma nie przekroczyła jeszcze unijnego progu. W Polsce taki wybór wiąże się z odpowiednimi obowiązkami formalnymi, w tym z zawiadomieniem VAT-29. Jeżeli w wyniku tego wyboru VAT staje się należny w innych państwach UE, przedsiębiorca może wykorzystać procedurę OSS do jego rozliczenia bez lokalnych rejestracji VAT wyłącznie z powodu kwalifikowanej WSTO.
Wybór opodatkowania w państwach, w których kończy się transport towarów, nie jest decyzją podejmowaną osobno dla pojedynczej transakcji ani rozwiązaniem, z którego można swobodnie rezygnować w zależności od bieżącej sprzedaży. Po dokonaniu takiego wyboru podatnik jest nim związany przez dwa lata kalendarzowe. Trzeba też wyraźnie oddzielić sam wybór miejsca opodatkowania od wyboru OSS. Pierwsza decyzja odpowiada na pytanie, w którym państwie VAT jest należny, natomiast OSS jest dobrowolną procedurą służącą do jego uproszczonego deklarowania i zapłaty. W przypadku OTTO dochodzi do tego dodatkowo wymóg platformy, zgodnie z którym polscy sprzedawcy muszą uczestniczyć w OSS przy wykorzystaniu polskiego numeru VAT.
Co dokładnie daje VAT OSS?
Najważniejszą zasadę można ująć prosto: OSS nie zmienia tego, gdzie VAT jest należny. Upraszcza sposób jego deklarowania i zapłaty. Jeżeli zgodnie z przepisami sprzedaż z Polski do niemieckiego konsumenta ma zostać opodatkowana w Niemczech, procedura OSS pozwala polskiej firmie wykazać i zapłacić ten niemiecki VAT za pośrednictwem administracji podatkowej w Polsce. Dzięki temu firma nie musi rejestrować się lokalnie do VAT w Niemczech wyłącznie dlatego, że realizuje kwalifikowaną WSTO do niemieckich klientów. Nie oznacza to jednak, że OSS zastępuje wszystkie lokalne rejestracje VAT w Unii Europejskiej. Jeżeli przedsiębiorca posiada zapasy za granicą, dokonuje sprzedaży lokalnej albo wykonuje inne transakcje pozostające poza zakresem procedury, lokalna rejestracja może nadal być konieczna.
Niemiecka stawka VAT, ale rozliczenie w Polsce
Jeżeli miejscem opodatkowania WSTO są Niemcy, polski sprzedawca powinien zastosować niemiecką stawkę VAT właściwą dla sprzedawanego produktu. OSS nie pozwala zastosować polskiej stawki tylko dlatego, że firma ma siedzibę w Polsce i tam składa deklarację. Procedura upraszcza rozliczenie administracyjne, ale nie zmienia państwa, któremu podatek jest należny. Przy większym katalogu produktowym oznacza to konieczność prawidłowego przypisania stawek VAT do poszczególnych towarów oraz uwzględnienia ich w cenach, systemie sprzedażowym i raportowaniu. Jeżeli firma działa na kilku rynkach, ten sam produkt może wymagać zastosowania różnych stawek w zależności od państwa, w którym kończy się transport i w którym dana sprzedaż podlega opodatkowaniu.
Podatek należny w Niemczech jest następnie wykazywany przez polskiego sprzedawcę w deklaracji OSS składanej w Polsce. Dzięki temu nie trzeba uzyskiwać niemieckiego numeru VAT wyłącznie dlatego, że towary są wysyłane z Polski bezpośrednio do niemieckich konsumentów i podatek od tej WSTO jest należny w Niemczech. Trzeba jednak zachować wyraźną granicę między takim modelem a sprzedażą krajową z niemieckiego magazynu. Jeżeli produkt przed sprzedażą znajduje się już w Niemczech i z tego kraju jest wysyłany do niemieckiego klienta, taka lokalna dostawa nie trafia do OSS. Procedura jest więc rozwiązaniem dla określonych transakcji transgranicznych, a nie uniwersalnym sposobem raportowania całej działalności prowadzonej na rynku niemieckim.
Jedna procedura zamiast wielu lokalnych rejestracji
Największą zaletą OSS jest możliwość rozliczania kwalifikowanej sprzedaży B2C do różnych państw UE przez jedną procedurę w państwie identyfikacji. Dla polskiego przedsiębiorcy oznacza to, że jeżeli sprzedaje towary z Polski do konsumentów w Niemczech, Austrii, Francji czy innych państwach Unii i VAT od tych transakcji jest należny w państwach zakończenia transportu, nie musi wyłącznie z tego powodu rejestrować się lokalnie do VAT na każdym rynku. Sprzedaż wykazuje w OSS z podziałem na właściwe państwa i stawki podatku, a samo rozliczenie administracyjne odbywa się za pośrednictwem Polski. Przy ekspansji na kilka rynków znacząco ogranicza to liczbę lokalnych deklaracji, terminów i procedur, które trzeba byłoby obsługiwać równolegle.
OSS ma jednak wyraźnie określony zakres i nie zastępuje lokalnej rejestracji w sytuacjach, w których firma wykonuje transakcje nieobjęte procedurą. Typowym przykładem jest posiadanie własnego zapasu w Niemczech i sprzedaż z niemieckiego magazynu do niemieckiego konsumenta. Taka lokalna dostawa nie jest WSTO, a samo przemieszczenie towaru z Polski do niemieckiego magazynu również wymaga osobnej analizy VAT. W praktyce firma może więc jednocześnie posiadać niemiecki numer VAT i korzystać z OSS. Niemiecka rejestracja będzie wtedy służyć do obsługi określonych operacji lokalnych, podczas gdy OSS może nadal obejmować kwalifikowaną sprzedaż transgraniczną do konsumentów w innych państwach UE.
Jak często składa się deklarację OSS?
W unijnej procedurze OSS okresem rozliczeniowym jest kwartał kalendarzowy. Deklarację składa się do końca miesiąca następującego po zakończeniu danego kwartału i w tym samym terminie należy dokonać odpowiedniej płatności. Przykładowo deklarację OSS za III kwartał, obejmujący sprzedaż z lipca, sierpnia i września, składa się do 31 października. Dla średniej firmy e-commerce oznacza to konieczność zbudowania stałego procesu, w którym dane sprzedażowe z poszczególnych rynków są regularnie zbierane, przypisywane do właściwych państw i stawek VAT, a następnie uzgadniane przed przygotowaniem kwartalnego rozliczenia.
Deklarację należy złożyć także wtedy, gdy w całym okresie nie wystąpiły żadne transakcje objęte OSS i nie ma korekt wcześniejszych deklaracji. Jest to tak zwana deklaracja zerowa, dlatego samo pozostawanie w procedurze wiąże się z regularnym obowiązkiem raportowym niezależnie od poziomu sprzedaży w danym kwartale. VAT wynikający z deklaracji jest wpłacany w euro, a administracja państwa identyfikacji przekazuje odpowiednie kwoty do państw, w których podatek jest należny. Z perspektywy przedsiębiorcy upraszcza to przepływ płatności i raportowanie, ale wymaga jednocześnie dobrej jakości danych źródłowych, ponieważ deklaracja musi prawidłowo rozdzielać sprzedaż między poszczególne państwa.
Czy można rozliczać przez OSS tylko sprzedaż do Niemiec?
Po wyborze unijnej procedury OSS podatnik powinien wykazywać w niej wszystkie transakcje objęte zakresem tej procedury. Nie można więc potraktować OSS jako mechanizmu wybieranego osobno dla każdego rynku i zdecydować, że kwalifikowana WSTO do Niemiec będzie raportowana w OSS, podczas gdy analogiczna sprzedaż do innego państwa UE zostanie pominięta wyłącznie dlatego, że firma chciałaby rozliczać ją w inny sposób. Dla przedsiębiorcy działającego na kilku rynkach oznacza to konieczność zbudowania jednego spójnego procesu, który identyfikuje wszystkie transakcje podlegające danej procedurze i przypisuje je do odpowiednich państw zakończenia transportu.
Ma to duże znaczenie przy ekspansji prowadzonej etapami. Firma może rozpocząć od rynku niemieckiego, a następnie wejść do Austrii, Francji czy innego państwa UE, nadal wysyłając towary z polskiego magazynu. Jeżeli nowa sprzedaż spełnia warunki rozliczenia w ramach tej samej procedury OSS, powinna zostać ujęta razem z pozostałymi kwalifikowanymi transakcjami. Jednocześnie w księgowości i systemie sprzedażowym nadal trzeba wyraźnie oddzielać operacje pozostające poza OSS, na przykład lokalną sprzedaż z magazynu znajdującego się w innym państwie. Jedna procedura nie oznacza więc jednego sposobu rozliczenia całej sprzedaży zagranicznej, lecz wspólny mechanizm dla transakcji należących do jej zakresu.
Jak długo trzeba przechowywać ewidencję OSS?
Sprzedawca korzystający z OSS ma obowiązek prowadzenia odpowiednio szczegółowej ewidencji transakcji objętych procedurą i przechowywania jej przez 10 lat, licząc od końca roku, w którym dokonano danej transakcji. Ewidencja powinna pozwalać na ustalenie najważniejszych informacji związanych z rozliczeniem, w tym państwa, w którym dana sprzedaż podlega opodatkowaniu, rodzaju i daty dostawy, podstawy opodatkowania oraz należnego VAT. Przy większej liczbie zamówień oznacza to konieczność takiego przechowywania danych, aby również po kilku latach możliwe było odtworzenie sposobu rozliczenia konkretnej sprzedaży i powiązanie jej z deklaracją OSS.
Dziesięcioletni okres pokazuje, dlaczego OSS nie powinien być traktowany wyłącznie jako kwartalna deklaracja oderwana od pozostałych procesów firmy. W tym czasie przedsiębiorstwo może zmienić marketplace, system księgowy, operatora logistycznego, sposób fakturowania albo lokalizację magazynów, a mimo to musi zachować możliwość odtworzenia historycznych transakcji. Szczególnego znaczenia nabiera więc prawidłowe rozróżnianie sprzedaży realizowanej z Polski, sprzedaży z lokalnych magazynów oraz innych przepływów towarowych. To właśnie taka ewidencja pozwala później wykazać, dlaczego określona transakcja została rozliczona w OSS, podczas gdy inna podlegała lokalnemu rozliczeniu VAT.
Jeżeli towar jedzie bezpośrednio z Polski do niemieckiego konsumenta, a zgodnie z zasadami dotyczącymi miejsca opodatkowania VAT od tej WSTO jest należny w Niemczech, OSS może pozwolić rozliczyć niemiecki VAT bez niemieckiej rejestracji VAT wyłącznie z powodu tej sprzedaży. Nie usuwa jednak obowiązku lokalnej rejestracji, jeżeli wynika ona z innych elementów działalności, takich jak magazynowanie własnego towaru w Niemczech, przemieszczenie tam zapasów czy sprzedaż krajowa z niemieckiego magazynu.
Przykład: sprzedajesz na OTTO.de, ale magazyn masz w Polsce
Załóżmy prosty model: polska spółka sprzedaje produkty na OTTO.de, towar jest przechowywany w magazynie w Poznaniu, a po otrzymaniu zamówienia przesyłka jedzie bezpośrednio do klienta prywatnego w Niemczech. Firma nie utrzymuje zapasu w Niemczech, nie korzysta z niemieckiego centrum fulfillmentowego do realizacji zamówień i nie przemieszcza własnych towarów do niemieckiego magazynu przed sprzedażą. Taki scenariusz dobrze pokazuje, dlaczego przy analizie VAT ważniejsza od samego marketplace’u jest rzeczywista droga produktu. Zamówienie jest składane na niemieckiej platformie, ale transport zaczyna się w Polsce i kończy w Niemczech, więc z punktu widzenia VAT mamy do czynienia z transgranicznym modelem sprzedaży, a nie z lokalną dostawą niemiecką.
Gdzie opodatkowana jest sprzedaż?
W opisanym modelu sprzedaż do niemieckiego konsumenta może stanowić WSTO, ponieważ towar jest wysyłany z jednego państwa UE do drugiego w ramach typowej sprzedaży B2C. To, gdzie konkretnie VAT będzie należny, zależy od zasad dotyczących miejsca opodatkowania. Jeżeli firma korzysta z uproszczenia związanego z progiem 10 000 euro i spełnia wszystkie warunki jego stosowania, miejscem opodatkowania może pozostać Polska. Jeżeli jednak próg został przekroczony albo przedsiębiorca wcześniej wybrał opodatkowanie w państwach, w których kończy się transport, sprzedaż do niemieckiego klienta podlega opodatkowaniu w Niemczech według stawki właściwej dla danego towaru.
W praktyce trzeba więc oddzielić dwa pytania. Pierwsze brzmi: gdzie zaczyna się i kończy transport? W naszym przykładzie to Polska i Niemcy. Drugie: czy firma korzysta jeszcze z uproszczenia dotyczącego progu 10 000 euro, czy stosuje już zasadę opodatkowania w państwie zakończenia transportu? Dopiero odpowiedź na oba pytania pozwala ustalić miejsce opodatkowania. Sama obecność na OTTO.de nie powoduje automatycznie, że każda sprzedaż będzie od pierwszego zamówienia niemiecką sprzedażą krajową ani że sprzedawca musi od razu uzyskać niemiecki numer VAT.
Czy potrzebujesz OSS?
W przypadku polskiego sprzedawcy działającego na OTTO uczestnictwo w OSS ma szczególne znaczenie, ponieważ platforma wymaga go od firm z Polski spełniających warunki wejścia na marketplace. Z perspektywy przepisów trzeba jednak pamiętać, że OSS jest procedurą służącą do rozliczania VAT należnego w innych państwach UE, a nie zasadą, która sama wyznacza miejsce opodatkowania. Jeżeli sprzedaż z polskiego magazynu do niemieckiego konsumenta podlega opodatkowaniu w Niemczech, na przykład po przekroczeniu progu 10 000 euro albo po wcześniejszym wyborze opodatkowania w państwie zakończenia transportu, firma może wykazać niemiecki VAT w deklaracji OSS składanej w Polsce.
Dla przedsiębiorcy oznacza to, że może prowadzić sprzedaż transgraniczną z jednego polskiego magazynu i jednocześnie rozliczać podatek należny w Niemczech bez tworzenia lokalnego procesu deklaracyjnego wyłącznie z powodu tej WSTO. Nie zmienia to jednak faktu, że wszystkie kwalifikowane transakcje objęte procedurą trzeba rozliczać zgodnie z jej zasadami. Jeżeli firma rozwija sprzedaż także do innych państw UE, OSS nie powinien być traktowany jako rozwiązanie tylko dla Niemiec. To wspólny mechanizm dla transakcji należących do zakresu procedury.
Czy potrzebujesz niemieckiego VAT?
W modelu, w którym cały zapas pozostaje w Polsce i z Polski jest wysyłany bezpośrednio do niemieckich konsumentów, sama taka sprzedaż co do zasady nie powoduje konieczności rejestracji do niemieckiego VAT, jeżeli niemiecki VAT należny od kwalifikowanej WSTO jest rozliczany przez OSS i nie występują inne okoliczności wymagające lokalnej rejestracji. To jedna z najważniejszych różnic między sprzedażą z polskiego magazynu a modelem, w którym własny towar jest przechowywany w Niemczech. W pierwszym przypadku można rozliczać VAT należny w Niemczech w procedurze OSS, natomiast w drugim lokalne obowiązki podatkowe mogą powstać już przy samym przemieszczeniu zapasu.
Nie należy jednak wyciągać z tego wniosku, że firma korzystająca z OSS nigdy nie będzie potrzebowała niemieckiego numeru VAT. Wystarczy zmiana logistyki, na przykład przeniesienie części własnego zapasu do niemieckiego centrum fulfillmentowego, aby model wymagał ponownej analizy. W standardowym wariancie transfer własnych towarów z Polski do niemieckiego magazynu prowadzi co do zasady do konieczności rozliczenia nietransakcyjnego WDT w Polsce i odpowiadającego mu WNT w Niemczech, co w praktyce wiąże się z niemiecką rejestracją VAT. Dlatego model „magazyn w Polsce klient w Niemczech” należy traktować jako konkretny scenariusz, a nie jako uniwersalną zasadę dla całej działalności na rynku niemieckim.
Czy potrzebujesz LUCID?
Wysyłka towaru z Polski nie oznacza, że niemieckie obowiązki opakowaniowe przestają mieć zastosowanie. Jeżeli polska firma wysyła zapakowany produkt bezpośrednio do odbiorcy w Niemczech, musi przeanalizować obowiązki wynikające z niemieckich regulacji dotyczących opakowań i rozszerzonej odpowiedzialności producenta. W typowym modelu e-commerce mogą one obejmować rejestrację w LUCID, udział w odpowiednim systemie dla opakowań objętych obowiązkiem systemowym oraz raportowanie ilości wprowadzanych opakowań. Znaczenie mają nie tylko opakowania samego produktu, ale także kartony wysyłkowe, koperty, folie, taśmy, etykiety czy materiały wypełniające używane do realizacji zamówienia.
W 2026 roku obowiązki opakowaniowe trzeba dodatkowo analizować z uwzględnieniem zmian wynikających z unijnego PPWR oraz zasad odnoszących się do podmiotów zagranicznych. Dla przedsiębiorcy z Polski szczególnie istotne jest to, że sprzedaż bezpośrednio do użytkowników końcowych w Niemczech może wiązać się z dodatkowymi wymaganiami dotyczącymi EPR, w tym koniecznością działania przez upoważnionego przedstawiciela w przypadkach przewidzianych dla podmiotów zagranicznych bez oddziału w Niemczech. Sama rejestracja w LUCID nie wyczerpuje więc wszystkich obowiązków opakowaniowych. Przy wejściu na rynek trzeba analizować łącznie rejestrację, udział w systemie, raportowanie oraz aktualne obowiązki wynikające z nowych regulacji unijnych.
Kiedy potrzebny jest niemiecki VAT?
Niemiecka rejestracja VAT staje się szczególnie istotna wtedy, gdy model działalności przestaje ograniczać się do wysyłki towarów z Polski bezpośrednio do niemieckich konsumentów. Najczęstszym punktem zwrotnym jest przeniesienie własnego zapasu do Niemiec. Dla przedsiębiorcy może to wyglądać jak zwykła optymalizacja operacyjna: szybsza dostawa, niższy koszt ostatniej mili, sprawniejsza obsługa zamówień czy większa konkurencyjność na marketplace. Z perspektywy VAT oznacza jednak nie tylko zmianę miejsca rozpoczęcia przyszłych dostaw, ale również powstanie obowiązków związanych z samym przemieszczeniem własnych towarów pomiędzy państwami.
Towar trafia do magazynu w Niemczech
Jeżeli polska firma przemieszcza własny zapas z Polski do magazynu w Niemczech, konsekwencje VAT pojawiają się już na etapie transferu towarów, a nie dopiero przy pierwszej sprzedaży do niemieckiego konsumenta. W standardowym modelu taki transfer wymaga rozliczenia jako nietransakcyjne WDT w Polsce i odpowiadające mu WNT w Niemczech. W praktyce prowadzi to co do zasady do konieczności niemieckiej rejestracji VAT, z zastrzeżeniem szczególnych procedur i wyjątków, które mogą mieć zastosowanie w konkretnym modelu. Z perspektywy przedsiębiorcy oznacza to, że decyzja o utworzeniu stocku w Niemczech powinna być poprzedzona analizą podatkową jeszcze przed fizycznym przemieszczeniem pierwszej partii towaru.
Następnie dostawy z niemieckiego zapasu do niemieckich konsumentów są lokalną sprzedażą krajową i rozlicza się je w Niemczech poza OSS. Posiadanie niemieckiego numeru VAT nie oznacza przy tym, że firma przestaje korzystać z Union OSS. Jeżeli z niemieckiego magazynu wysyła towary do konsumentów w innych państwach UE, na przykład z Niemiec do Francji, taka sprzedaż może stanowić WSTO i zostać rozliczona przez OSS. Firma może więc równocześnie posiadać niemiecką rejestrację VAT i korzystać z OSS dla kwalifikowanych dostaw transgranicznych. Opis ten dotyczy zasad obowiązujących w 2026 roku. Od 1 lipca 2028 roku regulacje dotyczące transgranicznego przemieszczania własnych towarów mają ulec zmianie w ramach pakietu ViDA, dlatego ten obszar będzie wymagał ponownej weryfikacji przed wejściem nowych zasad w życie.
Sprzedaż rozpoczyna się i kończy w Niemczech
Załóżmy, że towar znajduje się w magazynie pod Berlinem, a po zakupie jest wysyłany do klienta w Monachium. Cały transport odbywa się wtedy na terytorium Niemiec. Nie ma transgranicznego przemieszczenia towaru pomiędzy państwami UE w ramach tej konkretnej dostawy, dlatego nie jest to WSTO. To lokalna niemiecka sprzedaż, którą należy rozliczyć zgodnie z niemieckimi zasadami VAT. W typowym modelu polskiego sprzedawcy taka dostawa pozostaje poza Union OSS, nawet jeżeli firma korzysta z tej procedury w odniesieniu do innych transakcji.
To rozróżnienie jest szczególnie ważne dla firm realizujących zamówienia z kilku magazynów. Ten sam przedsiębiorca może jednego dnia wysłać produkt z Poznania do klienta w Hamburgu i mieć do czynienia z WSTO, a następnego zrealizować identyczne zamówienie z niemieckiego magazynu do klienta w Monachium i dokonać sprzedaży krajowej. Marketplace, produkt, marka oraz profil klienta mogą pozostać takie same, ale zmiana miejsca, z którego realizowane jest zamówienie, prowadzi do innego sposobu rozliczenia podatku. Dlatego wraz z rozbudową sieci magazynowej system sprzedażowy i księgowość powinny pozwalać dokładnie ustalić, z którego kraju faktycznie została wykonana konkretna dostawa.
Korzystasz z niemieckiego fulfillmentu
Zewnętrzny operator fulfillmentowy nie usuwa obowiązków VAT po stronie właściciela towaru. Jeżeli polska firma wysyła własny zapas do centrum logistycznego w Niemczech, a operator przechowuje produkty, kompletuje zamówienia i wysyła je do klientów, własność stocku nadal pozostaje po stronie sprzedawcy aż do momentu dokonania sprzedaży. Z punktu widzenia VAT trzeba więc przeanalizować zarówno przemieszczenie zapasu z Polski do Niemiec, jak i późniejsze dostawy realizowane z niemieckiej lokalizacji. Fakt, że magazyn należy do zewnętrznej firmy, a sprzedawca nie posiada własnej hali ani personelu w Niemczech, nie powoduje automatycznie, że lokalne obowiązki podatkowe znikają.
W praktyce jest to jeden z najczęstszych momentów, w których rozwijający się e-commerce przechodzi z prostego modelu opartego na wysyłce z Polski do modelu łączącego lokalną rejestrację VAT z OSS. Sprzedaż z magazynu w Niemczech do niemieckiego konsumenta jest rozliczana lokalnie, natomiast kwalifikowana sprzedaż z tego samego stocku do konsumenta w innym państwie UE może być WSTO raportowaną przez OSS. Z tego powodu decyzji o wejściu w niemiecki fulfillment nie warto traktować wyłącznie jako projektu logistycznego. Może ona zmienić architekturę rozliczeń podatkowych firmy, sposób raportowania przepływu zapasów oraz zakres danych, które trzeba przekazywać do księgowości.
Importujesz towary do Niemiec
Odrębnej analizy wymaga model, w którym towary nie są przemieszczane do Niemiec z innego państwa UE, lecz są importowane z kraju trzeciego bezpośrednio na terytorium Niemiec. Jeżeli polska firma występuje jako importer albo po imporcie posiada własny zapas na terytorium Niemiec i następnie sprzedaje go klientom, mogą powstać lokalne obowiązki związane zarówno z samym importem, jak i z późniejszą sprzedażą. Nie jest to ten sam scenariusz co klasyczna WSTO z Polski do niemieckiego konsumenta, dlatego zasad dotyczących wysyłki z polskiego magazynu nie można automatycznie przenosić na model importowy.
IOSS dotyczy określonej sprzedaży na odległość towarów importowanych w przesyłkach o wartości rzeczywistej nieprzekraczającej 150 euro. Nie służy jednak do rozliczania modelu, w którym firma najpierw importuje większy zapas hurtowo do magazynu w Niemczech, a dopiero później sprzedaje znajdujące się już na terytorium UE towary konsumentom. Z punktu widzenia przedsiębiorcy trzeba więc ustalić przede wszystkim, kto jest importerem, gdzie towar zostaje dopuszczony do obrotu, kto posiada go po imporcie oraz z jakiego kraju rozpoczyna się późniejsza dostawa do klienta. Te elementy pozwalają oddzielić klasyczny import i lokalny stock od sprzedaży, która rzeczywiście może mieścić się w szczególnej procedurze IOSS.
Adres zwrotów w Niemczech to nie to samo co magazyn sprzedażowy
Sam niemiecki adres do obsługi zwrotów nie jest automatycznie tym samym co utrzymywanie w Niemczech stocku przeznaczonego do realizacji nowych zamówień. Firma może wysyłać wszystkie nowe produkty z Polski, a jednocześnie udostępniać klientom niemiecki adres, do którego kierowane są zwroty. Nie oznacza to jeszcze, że każda sprzedaż staje się niemiecką sprzedażą krajową albo że sam adres zwrotów należy traktować identycznie jak magazyn fulfillmentowy. Dla VAT konieczne jest jednak przeanalizowanie rzeczywistego przepływu zwracanych produktów, ponieważ znaczenie może mieć nie tylko miejsce realizacji kolejnej sprzedaży, ale również sposób przemieszczania i dalszego wykorzystywania własnego towaru.
Istotne jest zatem faktyczne wykorzystanie produktu po przyjęciu zwrotu: czy wraca on do Polski, pozostaje w Niemczech, jest tam naprawiany lub przepakowywany, trafia do lokalnego dostępnego zapasu, zostaje zniszczony czy jest następnie ponownie sprzedawany z niemieckiej lokalizacji. Sam adres zwrotów nie przesądza jeszcze o powstaniu magazynu sprzedażowego, ale przepływ zwróconych towarów może wymagać odrębnej analizy VAT. W praktyce warto więc znać nie tylko adres wskazany klientowi w procedurze zwrotu, lecz także dalszą ścieżkę produktu po jego przyjęciu przez operatora.
OSS czy niemiecki VAT? Decyzja w 60 sekund
Najprostszy sposób na wstępne uporządkowanie obowiązków podatkowych to rozpoczęcie od pytania, gdzie znajduje się towar przed sprzedażą i skąd rozpoczyna się jego transport do klienta. Jeżeli produkt pozostaje w Polsce i po złożeniu zamówienia jedzie bezpośrednio do konsumenta w Niemczech, trzeba ustalić, czy sprzedaż jest WSTO, gdzie zgodnie z zasadami dotyczącymi miejsca opodatkowania VAT jest należny oraz — jeżeli podatek jest należny w państwie zakończenia transportu — czy i jak należy wykazać sprzedaż w OSS. Jeżeli natomiast towar przed sprzedażą znajduje się już w Niemczech, trzeba przeanalizować niemiecką rejestrację VAT, wcześniejsze przemieszczenie własnego zapasu oraz sposób rozliczenia późniejszej sprzedaży. W standardowym modelu własnego stocku w Niemczech dostawa z niemieckiego magazynu do niemieckiego konsumenta jest sprzedażą krajową i nie trafia do OSS.
Do tego dochodzi trzeci, niezależny obszar. Jeżeli zapakowany produkt trafia do użytkownika końcowego w Niemczech, trzeba sprawdzić, jakie niemieckie obowiązki opakowaniowe i EPR powstają w konkretnym modelu sprzedaży. VAT i obowiązki opakowaniowe nie zastępują się wzajemnie, dlatego firma może poprawnie rozliczać sprzedaż przez OSS, nie potrzebować niemieckiego numeru VAT wyłącznie z powodu WSTO, a jednocześnie podlegać rejestracji w LUCID, obowiązkowi udziału w systemie, raportowaniu oraz innym wymaganiom wynikającym z nowych regulacji opakowaniowych. Przy szybkiej ocenie modelu warto więc odpowiedzieć na trzy pytania: gdzie znajduje się zapas, z którego państwa rusza towar do klienta oraz jakie obowiązki opakowaniowe i EPR powstają w Niemczech w danym modelu sprzedaży.
LUCID przy sprzedaży na OTTO.de — dlaczego VAT to dopiero połowa obowiązków?
Prawidłowe rozliczenie VAT nie oznacza jeszcze, że firma spełniła wszystkie obowiązki związane ze sprzedażą do Niemiec. Towar wysyłany do niemieckiego konsumenta trafia tam zazwyczaj w opakowaniu, a to uruchamia osobny obszar regulacji środowiskowych i rozszerzonej odpowiedzialności producenta. Od 12 sierpnia 2026 roku obowiązki te należy analizować według nowych zasad wynikających z unijnego PPWR oraz niemieckiego VerpackDG, które zastąpiło dotychczasowe VerpackG. Dla polskiego sprzedawcy oznacza to, że równolegle z analizą OSS i ewentualnej rejestracji VAT trzeba sprawdzić odpowiedzialność za opakowania, finansowanie ich zagospodarowania, raportowanie, status producenta oraz inne wymagania właściwe dla konkretnego modelu sprzedaży. Te obowiązki funkcjonują niezależnie od VAT.
Czym jest LUCID?
LUCID to niemiecki rejestr opakowań prowadzony przez Zentrale Stelle Verpackungsregister. Służy do rejestracji podmiotów, które zgodnie z obowiązującymi przepisami odpowiadają za określone opakowania i realizację obowiązków związanych z rozszerzoną odpowiedzialnością producenta. Dla sprzedawcy internetowego wysyłającego produkty bezpośrednio do niemieckich użytkowników końcowych rejestracja jest jednym z podstawowych elementów zgodności, ale nie należy utożsamiać jej z wykonaniem całego obowiązku opakowaniowego. W praktyce trzeba również sprawdzić, czy dane opakowania podlegają systemowi, kto odpowiada za finansowanie ich recyklingu oraz jakie informacje powinny być raportowane.
Dla opakowań objętych obowiązkiem systemowym proces obejmuje nie tylko rejestrację w LUCID, ale również udział w odpowiednim systemie oraz raportowanie ilości opakowań. Dane wykorzystywane w rozliczeniach powinny uwzględniać między innymi rodzaj materiału, masę i ilość opakowań, dlatego wraz ze wzrostem sprzedaży temat przestaje być jednorazową formalnością przy wejściu na rynek. W średniej firmie e-commerce powinien zostać połączony z procesami magazynowymi, logistycznymi i raportowymi w taki sposób, aby informacje o opakowaniach były dostępne na bieżąco, a nie odtwarzane ręcznie po zakończeniu okresu sprawozdawczego.
Dlaczego polska firma może podlegać niemieckim przepisom opakowaniowym?
Siedziba firmy w Polsce nie chroni automatycznie przed obowiązkami opakowaniowymi w Niemczech. Jeżeli przedsiębiorca sprzedaje zapakowane produkty bezpośrednio użytkownikom końcowym w Niemczech, musi ustalić swoją rolę i obowiązki według PPWR oraz niemieckiego VerpackDG. W praktyce może więc dojść do sytuacji, w której firma posiada cały magazyn w Polsce, wysyła stąd zamówienia, rozlicza VAT w odpowiednim modelu przez OSS, a jednocześnie podlega niemieckim obowiązkom EPR związanym z opakowaniami. Są to dwa niezależne porządki regulacyjne i prawidłowe rozliczenie jednego z nich nie oznacza automatycznie zgodności w drugim.
Od 12 sierpnia 2026 roku dochodzi do tego bardzo istotny obowiązek dla przedsiębiorstw zagranicznych. Firma mająca siedzibę poza Niemcami, która nie posiada tam oddziału i sprzedaje bezpośrednio niemieckim użytkownikom końcowym puste opakowania lub zapakowane produkty, musi wyznaczyć upoważnionego przedstawiciela w Niemczech. Przedstawiciel przejmuje określone obowiązki wynikające z rozszerzonej odpowiedzialności producenta, natomiast sama rejestracja w LUCID pozostaje osobistym obowiązkiem przedsiębiorcy i nie może zostać przeniesiona na przedstawiciela. Firmy, które były już zarejestrowane w LUCID przed 12 sierpnia 2026 roku, powinny zaktualizować dane rejestracyjne i wskazać swojego przedstawiciela.
Jakie opakowania mogą się liczyć?
W sprzedaży internetowej trzeba patrzeć szerzej niż tylko na opakowanie samego produktu. PPWR kwalifikuje opakowania wykorzystywane do wysyłki w sprzedaży internetowej i innych formach sprzedaży na odległość jako opakowania e-commerce zaliczane do opakowań transportowych. Do tej kategorii należą między innymi kartony i torby wysyłkowe, a także materiały wykorzystywane do przygotowania przesyłki, takie jak etykiety, taśmy czy materiały wypełniające, w tym folie i papier. W przypadku typowej wysyłki realizowanej z polskiego magazynu do niemieckiego odbiorcy te elementy nie powinny być traktowane jako marginalny dodatek do produktu, lecz jako osobna część obowiązków opakowaniowych.
Opakowania wykorzystywane do wysyłki w e-commerce podlegają obowiązkowi systemowemu. Osobno trzeba prawidłowo sklasyfikować pozostałe opakowania związane z produktem i ustalić, kto zgodnie z PPWR oraz VerpackDG odpowiada za ich poszczególne obowiązki. Nowe regulacje wymagają przy tym rozróżnienia odpowiedzialności producenta w zakresie EPR od odpowiedzialności producenta opakowania w innych obszarach, takich jak dokumentacja techniczna czy deklaracja zgodności. Dlatego firma nie powinna ograniczać analizy do pytania, czy posiada numer LUCID. Trzeba ustalić cały model odpowiedzialności za opakowania używane w sprzedaży.
Przy większej skali szczególnego znaczenia nabiera zbieranie danych o materiałach, masie i ilości opakowań. Jeżeli firma każdego dnia wysyła setki zamówień, a do różnych produktów stosuje kilka formatów kartonów, kopert, taśm czy materiałów wypełniających, ręczne ustalanie tych wartości po kilku miesiącach szybko staje się niepraktyczne. Dane dotyczące opakowań warto więc powiązać z procesem magazynowym i logistycznym już na początku ekspansji. LUCID, udział w systemie, raportowanie oraz pozostałe obowiązki EPR nie są jednorazowym zadaniem potrzebnym do otwarcia konta na marketplace, ale stałym elementem prowadzenia sprzedaży na rynku niemieckim.
Sam numer LUCID nie wystarczy
Rejestracja w LUCID jest ważnym elementem zgodności z niemieckimi obowiązkami opakowaniowymi, ale nie zamyka całego procesu. W typowym modelu sprzedaży e-commerce do niemieckich użytkowników końcowych trzeba spojrzeć na obowiązki szerzej: ustalić swoją rolę zgodnie z aktualnymi przepisami, dokonać rejestracji, zapewnić udział w odpowiednim systemie dla opakowań podlegających obowiązkowi systemowemu oraz prawidłowo raportować wprowadzane ilości. Od 12 sierpnia 2026 roku firmy zagraniczne bez oddziału w Niemczech, które sprzedają bezpośrednio niemieckim użytkownikom końcowym puste opakowania lub zapakowane produkty, muszą wyznaczyć upoważnionego przedstawiciela w Niemczech. Przedstawiciel przejmuje obowiązki rozszerzonej odpowiedzialności producenta w Niemczech, z wyjątkiem rejestracji w LUCID, która pozostaje osobistym obowiązkiem przedsiębiorcy.
Krok 1. Rejestracja w LUCID
Pierwszym krokiem jest prawidłowa rejestracja przedsiębiorcy w LUCID. Nie chodzi przy tym wyłącznie o uzyskanie numeru, który można wpisać w panelu marketplace’u. Dane w rejestrze muszą odpowiadać rzeczywistej sytuacji firmy, jej roli na rynku oraz opakowaniom, za które odpowiada. W przypadku przedsiębiorstwa z Polski znaczenie ma również to, czy posiada ono oddział w Niemczech oraz czy sprzedaje bezpośrednio niemieckim użytkownikom końcowym. Od 12 sierpnia 2026 roku zagraniczny podmiot bez niemieckiego oddziału, który sprzedaje bezpośrednio użytkownikom końcowym w Niemczech puste opakowania lub zapakowane produkty, musi wyznaczyć upoważnionego przedstawiciela. Obowiązek samej rejestracji w LUCID pozostaje jednak po stronie przedsiębiorcy i nie jest przenoszony na przedstawiciela.
Zmiana ma również bardzo praktyczny wymiar w samym rejestrze. Zagraniczny przedsiębiorca objęty obowiązkiem przedstawiciela musi wskazać go przy nowej rejestracji w LUCID, natomiast firma zarejestrowana jeszcze przed 12 sierpnia 2026 roku powinna uzupełnić swoje dane. Rejestracji nie należy więc traktować jako formalności wykonywanej raz przy uruchamianiu sprzedaży. Jeżeli zmienia się model działalności, dane firmy albo sposób realizowania obowiązków EPR, informacje w LUCID powinny pozostać aktualne. Numer rejestracyjny może być widoczny dla marketplace’u i potwierdzać dokonanie rejestracji, ale nie dowodzi jeszcze, że przedsiębiorca prawidłowo wykonuje wszystkie pozostałe obowiązki związane z opakowaniami.
Krok 2. Udział w odpowiednim systemie gospodarowania opakowaniami
Dla opakowań objętych obowiązkiem systemowym sama rejestracja w LUCID nie wystarcza. Przedsiębiorca musi zapewnić udział w odpowiednim systemie, który finansuje zbiórkę, sortowanie i zagospodarowanie odpadów opakowaniowych. W praktyce oznacza to konieczność określenia rodzaju oraz ilości opakowań wprowadzanych na niemiecki rynek i ponoszenia kosztów związanych z ich zagospodarowaniem. W sprzedaży internetowej szczególnie istotne są materiały wykorzystywane bezpośrednio do realizacji wysyłki. Kartony i torby wysyłkowe, taśmy oraz materiały wypełniające używane w e-commerce podlegają obowiązkowi systemowemu, dlatego nie można ograniczyć analizy wyłącznie do pudełka, w którym znajduje się sam produkt.
Dla rozwijającej się firmy różnica między rejestracją a udziałem w systemie ma znaczenie również finansowe i operacyjne. Wraz ze wzrostem liczby zamówień rosną ilości papieru, tektury, tworzyw sztucznych i innych materiałów, które trzeba prawidłowo sklasyfikować i uwzględnić w rozliczeniach. Jeżeli przedsiębiorca korzysta z kilku rodzajów kartonów, kopert lub materiałów zabezpieczających, powinien mieć możliwość ustalenia, jaka masa poszczególnych materiałów rzeczywiście przypada na sprzedaż do Niemiec. Firma może więc posiadać aktywny numer LUCID, a jednocześnie nadal nie wykonywać prawidłowo obowiązków systemowych dotyczących opakowań, które faktycznie trafiają do niemieckich odbiorców.
Krok 3. Raportowanie ilości opakowań
Kolejnym elementem jest raportowanie ilości opakowań. Dane dotyczące materiałów i wolumenów muszą być przekazywane zgodnie z zasadami obowiązującymi dla systemu opakowaniowego i odzwierciedlać rzeczywiste ilości wprowadzane na rynek. Nie oznacza to jednak, że każdy przedsiębiorca musi raportować do LUCID z identyczną częstotliwością. Aktualne regulacje przewidują również uproszczenie dla firm, które w poprzednim roku kalendarzowym wprowadziły w Niemczech mniej niż 10 ton opakowań podlegających obowiązkowi systemowemu. W takim przypadku możliwe jest uproszczone raportowanie roczne całego wolumenu za poprzedni rok, przekazywane do 1 czerwca kolejnego roku, zamiast bieżącego odzwierciedlania każdego raportu przekazywanego operatorowi systemu.
Niezależnie od częstotliwości raportowania firma powinna dysponować wiarygodnymi danymi o rodzaju materiału, jego masie oraz ilości opakowań. Dla e-commerce nie wystarczy więc policzenie liczby paczek wysłanych do Niemiec. Przy większej skali najbezpieczniej powiązać dane opakowaniowe z procesami magazynowymi i logistycznymi, tak aby określony sposób pakowania można było przełożyć na konkretną masę papieru, tektury, tworzyw sztucznych i pozostałych materiałów. Dzięki temu przedsiębiorca jest w stanie przygotować zarówno bieżące raporty, jak i raport roczny w przypadku korzystania z uproszczenia dla mniejszych wolumenów, bez konieczności ręcznego odtwarzania danych po wielu miesiącach.
Dlaczego dane muszą się zgadzać?
W zakresie tych samych opakowań i okresów dane raportowane operatorowi systemu oraz w LUCID powinny być ze sobą zgodne co do wolumenu i rodzaju materiału. Jeżeli przedsiębiorca przekazuje operatorowi systemu informację o określonej masie papieru czy tworzyw sztucznych, odpowiadające jej dane w LUCID nie powinny przedstawiać innego obrazu sprzedaży. Spójność dotyczy więc nie tylko łącznej wartości, ale również klasyfikacji materiałów oraz okresu, którego raport dotyczy. Wyjątkiem organizacyjnym jest uproszczone raportowanie przewidziane dla przedsiębiorców mieszczących się poniżej progu 10 ton, gdzie częstotliwość przekazywania informacji może być inna, ale dane nadal powinny odzwierciedlać ten sam rzeczywisty wolumen opakowań.
W średniej firmie e-commerce największym ryzykiem nie zawsze jest pojedyncza pomyłka, lecz korzystanie przez różne zespoły z różnych źródeł danych. Magazyn może posługiwać się masą opakowań wynikającą ze specyfikacji dostawcy, logistyka innym zestawieniem, a dział odpowiedzialny za EPR jeszcze innymi szacunkami. Przy tysiącach zamówień niewielka różnica na jednej paczce może przełożyć się na znaczącą rozbieżność w skali roku. Dlatego warto zbudować jeden spójny model danych, który pozwala połączyć liczbę wysłanych zamówień z wykorzystanymi materiałami i masą opakowań. Numer rejestracyjny nie oznacza jeszcze pełnej zgodności — potrzebne są również prawidłowo wykonane obowiązki systemowe i wiarygodne raportowanie.
Co się stanie, jeśli tego nie zrobisz?
Sprzedaż może działać poprawnie technicznie, zamówienia mogą wpadać, a paczki mogą docierać do klientów — ale to nie znaczy, że model jest zgodny podatkowo i regulacyjnie. Problemy często ujawniają się dopiero przy weryfikacji dokumentów, rozliczeń albo konta sprzedawcy. Wtedy firma musi wrócić do transakcji wykonanych wiele miesięcy wcześniej, ustalić właściwe miejsca opodatkowania, odtworzyć przepływy magazynowe albo poprawić dane dotyczące opakowań. Przy większej skali sprzedaży takie zaległości mogą być znacznie bardziej kosztowne organizacyjnie niż prawidłowe ustawienie procesów przed rozpoczęciem ekspansji.
Brak OSS lub nieprawidłowe rozliczenie VAT
Ryzyko podatkowe pojawia się wtedy, gdy firma błędnie ustali państwo, w którym VAT powinien być należny, albo nieprawidłowo wykorzystuje OSS. Przykładowo przedsiębiorca może przez pewien czas stosować polski VAT, mimo że przestały być spełnione warunki uproszczenia związanego z progiem 10 000 euro i sprzedaż powinna już podlegać opodatkowaniu w państwach zakończenia transportu. Innym problemem może być nieuwzględnienie części kwalifikowanych transakcji w OSS albo błędne przypisanie stawek. W takim przypadku VAT może zostać rozliczony w niewłaściwym państwie, a usunięcie problemu może wymagać ponownej analizy wcześniejszych okresów, korekt oraz dodatkowych działań administracyjnych.
Błąd w OSS nie zawsze oznacza jednak poprawianie pierwotnego formularza. W przypadku okresów rozliczeniowych od 1 lipca 2021 roku korekty wcześniej wykazanych transakcji są co do zasady ujmowane w kolejnej deklaracji OSS, ze wskazaniem okresu, państwa oraz kwoty, której dotyczy korekta. Standardowy elektroniczny mechanizm korekt działa w określonym przedziale czasowym, natomiast przy starszych okresach może być konieczne postępowanie bezpośrednio według zasad państwa, w którym podatek był należny. Dla przedsiębiorcy oznacza to, że wykrycie błędu nie powinno kończyć się na zmianie danych w systemie sprzedażowym. Trzeba również ustalić prawidłową ścieżkę korekty podatkowej.
Magazynujesz towar w Niemczech, ale nie masz niemieckiego VAT
Szczególnie problematyczna jest sytuacja, w której firma przenosi własny zapas do Niemiec, ale nadal próbuje rozliczać całą sprzedaż tak, jakby towar pozostawał w Polsce. W standardowym modelu przemieszczenie własnych towarów z Polski do niemieckiego magazynu prowadzi co do zasady do nietransakcyjnego WDT w Polsce i odpowiadającego mu WNT w Niemczech, co wiąże się zasadniczo z koniecznością niemieckiej rejestracji VAT. Następnie sprzedaż z tego magazynu do niemieckiego konsumenta jest lokalną dostawą niemiecką i nie powinna być raportowana w OSS jako WSTO. Sam fakt korzystania z procedury OSS nie rozwiązuje więc problemu wynikającego z lokalnego stocku.
Jeżeli firma zignoruje tę różnicę, uporządkowania może wymagać nie tylko sama sprzedaż do klientów, lecz również wcześniejsze przemieszczenia zapasu. Przy większych wolumenach oznacza to konieczność odtworzenia ruchów magazynowych, dat transferów, wartości towarów i późniejszych dostaw. Problem staje się jeszcze bardziej złożony, gdy niemiecki magazyn obsługuje kilka rynków, ponieważ część transakcji może być lokalną sprzedażą niemiecką, podczas gdy dostawy z tego samego zapasu do konsumentów w innych państwach UE mogą stanowić WSTO rozliczaną przez OSS. Właśnie dlatego wdrożenie niemieckiego fulfillmentu powinno iść w parze z dostosowaniem modelu podatkowego.
Masz LUCID, ale nie realizujesz pozostałych obowiązków
Numer rejestracyjny nie oznacza jeszcze pełnej zgodności. Firma może być widoczna w LUCID, a jednocześnie nie mieć prawidłowo zorganizowanego udziału w systemie, nie raportować wymaganych ilości opakowań albo opierać rozliczenia na danych, które nie odpowiadają rzeczywistej sprzedaży. Po zmianach obowiązujących od 12 sierpnia 2026 roku przedsiębiorca zagraniczny bez oddziału w Niemczech, który sprzedaje bezpośrednio niemieckim użytkownikom końcowym puste opakowania lub zapakowane produkty, musi również wyznaczyć upoważnionego przedstawiciela w Niemczech. Przedstawiciel przejmuje obowiązki rozszerzonej odpowiedzialności producenta, natomiast sama rejestracja LUCID pozostaje obowiązkiem przedsiębiorcy.
Brak przedstawiciela ma również praktyczne znaczenie w samym procesie rejestracyjnym. Od 12 sierpnia 2026 roku zagraniczny przedsiębiorca objęty tym obowiązkiem musi wskazać przedstawiciela przy nowej rejestracji w LUCID, natomiast firmy zarejestrowane wcześniej powinny uzupełnić swoje dane. Dlatego przedsiębiorstwo, które uzyskało numer LUCID kilka lat wcześniej, nie powinno zakładać, że nic więcej nie musi robić. Zmiana regulacji może wymagać aktualizacji danych i dostosowania modelu realizacji obowiązków EPR, niezależnie od tego, że pierwotna rejestracja pozostaje aktywna.
Nie spełniasz wymogów opakowaniowych
Obowiązki opakowaniowe mają bezpośrednie znaczenie również dla sprzedaży za pośrednictwem marketplace’ów. Platformy weryfikują określone elementy zgodności sprzedawców, a informacje znajdujące się w LUCID mogą być wykorzystywane do sprawdzania statusu rejestracji. Brak wymaganych danych lub niespełnienie obowiązków związanych z EPR może więc wpływać nie tylko na relację przedsiębiorcy z niemieckim systemem opakowaniowym, lecz także na możliwość oferowania produktów za pośrednictwem platformy. W przypadku firmy, dla której niemiecki marketplace staje się istotnym źródłem przychodów, jest to ryzyko operacyjne, a nie wyłącznie formalne.
Szczególnie niebezpieczne jest założenie, że skoro sprzedaż działała przez kilka miesięcy bez problemu, model musi być zgodny. Platforma może zweryfikować informacje dopiero na późniejszym etapie, a zmiana przepisów może wymagać uzupełnienia danych, które wcześniej nie były potrzebne. Dlatego zgodność opakowaniowa powinna być częścią stałego procesu prowadzenia sprzedaży w Niemczech, podobnie jak monitorowanie VAT czy przepływu zapasów. Rejestracja, przedstawiciel, udział w systemie i raportowanie powinny odpowiadać temu, jak firma faktycznie sprzedaje i wysyła towary, a nie wyłącznie temu, jakie informacje zostały podane podczas pierwszego onboardingu.
5 najczęstszych błędów polskich firm sprzedających na OTTO.de
Przy wejściu na OTTO.de większość problemów nie wynika z jednego wyjątkowo skomplikowanego przepisu, lecz z kilku pozornie logicznych założeń, które w praktyce okazują się błędne. Najczęściej przedsiębiorcy próbują uprościć temat do jednego numeru VAT, jednego limitu albo jednego wpisu w rejestrze, podczas gdy sprzedaż do Niemiec wymaga równoległego spojrzenia na miejsce rozpoczęcia transportu, strukturę magazynową, OSS oraz obowiązki opakowaniowe. Im szybciej firma skaluje sprzedaż i rozbudowuje logistykę, tym większe znaczenie ma poprawne rozdzielenie tych obszarów.
„Sprzedaję na niemieckiej platformie, więc od razu muszę mieć niemiecki VAT”
Sam fakt sprzedaży na OTTO.de nie powoduje automatycznie obowiązku rejestracji do niemieckiego VAT. Jeżeli polska firma przechowuje towary w Polsce i stąd wysyła je bezpośrednio do niemieckich konsumentów, punktem wyjścia jest analiza WSTO oraz zasad określających miejsce opodatkowania. Jeżeli VAT od takiej sprzedaży jest należny w Niemczech, może być rozliczany za pośrednictwem OSS bez konieczności uzyskania niemieckiego numeru VAT wyłącznie z powodu tej transgranicznej sprzedaży. Dla OTTO ważne jest dodatkowo to, że polski sprzedawca musi uczestniczyć w OSS zgodnie z aktualnymi warunkami platformy.
Sytuacja zmienia się wtedy, gdy firma przenosi własny zapas do Niemiec i zaczyna realizować dostawy z niemieckiego magazynu. W standardowym modelu już przemieszczenie własnych towarów z Polski do Niemiec prowadzi co do zasady do obowiązków związanych z nietransakcyjnym WDT i WNT oraz do konieczności niemieckiej rejestracji VAT. Późniejsza sprzedaż z niemieckiego magazynu do niemieckiego klienta jest natomiast lokalną dostawą krajową. Nie decyduje więc to, że marketplace jest niemiecki, ale rzeczywisty model logistyczny i przepływ towaru.
„Mam OSS, więc nigdy nie potrzebuję niemieckiego VAT”
OSS upraszcza rozliczanie kwalifikowanej sprzedaży transgranicznej B2C, ale nie zastępuje lokalnej rejestracji VAT w każdej możliwej sytuacji. Jeżeli firma wysyła towar z Polski bezpośrednio do niemieckiego konsumenta, OSS może pozwolić jej rozliczyć niemiecki VAT bez lokalnej rejestracji wynikającej wyłącznie z tej WSTO. Jeżeli jednak przedsiębiorca posiada zapas w Niemczech, dokonuje lokalnej sprzedaży z tego zapasu albo wykonuje inne operacje pozostające poza zakresem OSS, niemiecki numer VAT może być nadal wymagany.
W praktyce rozwijająca się firma może jednocześnie posiadać niemiecką rejestrację VAT i korzystać z OSS. Przykładowo sprzedaż z magazynu w Niemczech do klienta w Niemczech jest rozliczana lokalnie, natomiast kwalifikowana sprzedaż z tego samego magazynu do konsumenta we Francji może stanowić WSTO i zostać wykazana w Union OSS. To właśnie dlatego OSS nie powinien być traktowany jako zamiennik lokalnego VAT, lecz jako narzędzie do rozliczania określonego rodzaju transakcji.
„Limit 10 000 euro liczę osobno dla każdego marketplace”
Próg 10 000 euro netto nie jest liczony oddzielnie dla OTTO.de, własnego sklepu internetowego czy kolejnego marketplace’u. Nie jest też osobnym limitem dla Niemiec, Austrii czy Francji. Obejmuje łącznie kwalifikowaną WSTO oraz określone usługi TBE do konsumentów w innych państwach UE, przy czym warunki stosowania uproszczenia analizuje się w odniesieniu do bieżącego i poprzedniego roku kalendarzowego. Jeżeli firma prowadzi sprzedaż zagraniczną przez kilka kanałów, musi patrzeć na odpowiednie transakcje łącznie.
Warto pamiętać również o pozostałych warunkach stosowania tego uproszczenia. Próg dotyczy przedsiębiorcy ustanowionego tylko w jednym państwie członkowskim, a w przypadku WSTO towary objęte tym uproszczeniem muszą być wysyłane z państwa, w którym przedsiębiorca jest ustanowiony. Ma to szczególne znaczenie dla firm, które oprócz polskiego magazynu zaczynają posiadać stock w Niemczech lub w innym państwie UE. Nie powinny wtedy automatycznie zakładać, że próg 10 000 euro nadal działa w ich modelu dokładnie tak samo. Z chwilą przekroczenia progu uproszczenie przestaje mieć zastosowanie i zmiana nie jest odkładana do kolejnego kwartału ani roku.
„Mam numer LUCID, więc temat opakowań jest zamknięty”
Numer LUCID potwierdza rejestrację, ale nie oznacza wykonania wszystkich obowiązków opakowaniowych. Dla opakowań podlegających obowiązkowi systemowemu przedsiębiorca musi również zapewnić udział w odpowiednim systemie i prawidłowo raportować wolumeny. Dane przekazywane operatorowi systemu oraz do LUCID powinny być spójne w zakresie właściwych materiałów, ilości i okresów, z uwzględnieniem przewidzianych uproszczeń raportowych. Przy sprzedaży internetowej znaczenie mają również opakowania wysyłkowe, takie jak kartony, torby wysyłkowe, taśmy i materiały wypełniające.
Od 12 sierpnia 2026 roku dochodzi także dodatkowy obowiązek dla firm zagranicznych. Jeżeli polski przedsiębiorca nie posiada oddziału w Niemczech i sprzedaje bezpośrednio niemieckim użytkownikom końcowym puste opakowania lub zapakowane produkty, musi wyznaczyć upoważnionego przedstawiciela w Niemczech. Przedstawiciel przejmuje obowiązki rozszerzonej odpowiedzialności producenta, z wyjątkiem samej rejestracji w LUCID, która pozostaje osobistym obowiązkiem przedsiębiorcy. Bez danych przedstawiciela podmiot objęty tym obowiązkiem nie może zakończyć nowej rejestracji w LUCID, natomiast przedsiębiorstwa zarejestrowane wcześniej powinny zaktualizować swoje dane.
„Adres zwrotów w Niemczech oznacza to samo co magazynowanie towaru w Niemczech”
Adres zwrotów i magazyn sprzedażowy pełnią inne funkcje. Firma może realizować wszystkie nowe zamówienia z Polski, a jednocześnie umożliwiać klientom odsyłanie produktów do niemieckiego punktu zwrotów. Sam taki adres nie oznacza jeszcze, że przedsiębiorca posiada lokalny stock przeznaczony do bieżącej realizacji zamówień ani że każda sprzedaż staje się niemiecką sprzedażą krajową. Nie należy więc automatycznie utożsamiać obsługi zwrotów w Niemczech z niemieckim fulfillmentem.
Trzeba jednak sprawdzić, co dzieje się ze zwróconymi produktami po ich przyjęciu. Jeżeli pozostają w Niemczech, są tam przepakowywane, naprawiane, włączane do dostępnego zapasu i ponownie wysyłane do klientów, przepływ własnych towarów może rodzić dodatkowe konsekwencje VAT. Dlatego analiza nie powinna kończyć się na nazwie usługi operatora ani samym adresie zwrotu. Istotna jest faktyczna ścieżka towaru po zwrocie i to, czy niemiecka lokalizacja zaczyna w praktyce pełnić funkcję magazynu sprzedażowego.
Checklista przed rozpoczęciem sprzedaży na OTTO.de
Przed uruchomieniem sprzedaży warto przejść cały model od strony logistyki, VAT, importu oraz obowiązków opakowaniowych. Najważniejsze jest nie samo zebranie wymaganych numerów rejestracyjnych, ale ustalenie, jak rzeczywiście będą przepływać towary i które obowiązki powstaną na każdym etapie.
- Ustal, gdzie fizycznie znajduje się towar przed sprzedażą i z jakiego państwa rozpocznie się transport do klienta.
- Sprawdź, czy typowa sprzedaż do niemieckiego konsumenta kwalifikuje się jako WSTO.
- Policz łączną wartość transakcji objętych progiem 10 000 euro, uwzględniając odpowiednią sprzedaż do wszystkich państw UE oraz bieżący i poprzedni rok kalendarzowy.
- Zweryfikuj, czy spełniasz pozostałe warunki stosowania uproszczenia związanego z progiem 10 000 euro, w tym warunek ustanowienia tylko w jednym państwie członkowskim oraz rozpoczęcia wysyłki WSTO objętej uproszczeniem z tego państwa.
- Ustal, gdzie VAT od sprzedaży jest należny i dopiero na tej podstawie określ sposób wykorzystania OSS.
- Jeżeli wybierasz opodatkowanie WSTO w państwach zakończenia transportu mimo nieprzekroczenia progu, uwzględnij formalności związane z tym wyborem, w tym VAT-29.
- Sprawdź właściwe niemieckie stawki VAT dla sprzedawanych produktów.
- Upewnij się, że firma spełnia aktualne warunki wejścia na OTTO.de, w tym wymagania dotyczące formy prawnej, polskiego VAT ID oraz uczestnictwa w OSS.
- Ustal, czy towary będą magazynowane lub przechowywane w Niemczech i czy powstanie tam własny stock.
- Jeżeli przenosisz własny zapas z Polski do Niemiec, przygotuj się na analizę nietransakcyjnego WDT i WNT oraz niemieckiej rejestracji VAT.
- Rozdziel sprzedaż lokalną z niemieckiego magazynu od sprzedaży transgranicznej, która może kwalifikować się do OSS.
- Jeżeli korzystasz z fulfillmentu, ustal, kto jest właścicielem zapasu i gdzie faktycznie znajduje się towar przed wysyłką.
- Jeżeli towary trafiają do Niemiec bezpośrednio z kraju trzeciego, ustal, kto jest importerem, gdzie następuje import i dopuszczenie towaru do obrotu oraz czy późniejsza sprzedaż rozpoczyna się już z zapasu znajdującego się w Niemczech.
- Jeżeli korzystasz z niemieckiego adresu zwrotów, ustal, co dzieje się z towarem po zwrocie i czy wraca on do Polski, czy pozostaje w Niemczech.
- Zidentyfikuj opakowania wykorzystywane w sprzedaży do Niemiec, w tym opakowania produktowe, kartony, torby wysyłkowe, taśmy i materiały wypełniające.
- Zadbaj o prawidłową rejestrację w LUCID i aktualność danych.
- Jeżeli firma nie ma oddziału w Niemczech i sprzedaje bezpośrednio niemieckim użytkownikom końcowym, uwzględnij obowiązek wyznaczenia upoważnionego przedstawiciela obowiązujący od 12 sierpnia 2026 roku.
- Sprawdź, które opakowania podlegają obowiązkowi systemowemu i zapewnij udział w odpowiednim systemie.
- Zorganizuj raportowanie ilości opakowań oraz jedno spójne źródło danych o materiale, masie i wolumenie.
- Zweryfikuj, czy firma spełnia warunki uproszczonego raportowania w LUCID przewidzianego dla podmiotów, które w poprzednim roku kalendarzowym wprowadziły w Niemczech mniej niż 10 ton opakowań podlegających obowiązkowi systemowemu.
- Sprawdź dodatkowe obowiązki produktowe właściwe dla kategorii towarów, ponieważ elektronika, baterie i inne grupy mogą podlegać osobnym regulacjom.
- Ustal, kto w firmie odpowiada za bieżące monitorowanie zmian w VAT, OSS, EPR i wymaganiach OTTO, tak aby model pozostawał zgodny również po zmianie logistyki lub skali sprzedaży.
Dobrze przygotowana checklista powinna prowadzić od logistyki do podatków, importu i dopiero później do pozostałych obowiązków regulacyjnych. Najczęstszy problem pojawia się wtedy, gdy firma zaczyna od uruchomienia konta na marketplace, a dopiero później próbuje dopasować do niego magazyn, VAT, import i opakowania. Przy ekspansji na Niemcy bezpieczniejsza kolejność jest odwrotna: najpierw trzeba zaprojektować przepływ towaru i model rozliczeń, a następnie upewnić się, że wymagania OTTO oraz obowiązki opakowaniowe odpowiadają temu, jak sprzedaż będzie faktycznie działała.
Trzy scenariusze sprzedaży — zobacz, który dotyczy Twojej firmy
Najłatwiej uporządkować obowiązki związane ze sprzedażą na OTTO.de wtedy, gdy najpierw przypiszesz swoją firmę do konkretnego modelu logistycznego. W praktyce większość polskich sprzedawców mieści się w jednym z trzech scenariuszy: całość zamówień realizowana jest z Polski, część zapasu trafia do Niemiec albo firma buduje strukturę sprzedaży obejmującą kilka państw UE i kilka lokalizacji magazynowych. Te modele mogą wyglądać podobnie z perspektywy klienta, ale prowadzą do innych konsekwencji w VAT, OSS i obowiązkach opakowaniowych. Dlatego przed analizą numerów rejestracyjnych warto najpierw narysować rzeczywisty przepływ towaru.
Scenariusz A: wysyłasz wyłącznie z Polski
To najprostszy model z perspektywy logistyki międzynarodowej. Towar pozostaje w polskim magazynie do momentu złożenia zamówienia, a następnie jest wysyłany bezpośrednio do konsumenta w Niemczech. Przy typowej sprzedaży B2C taka transakcja może stanowić WSTO. Trzeba więc ustalić miejsce opodatkowania, przeanalizować zasady dotyczące progu 10 000 euro oraz uwzględnić wymagania OTTO związane z uczestnictwem polskich sprzedawców w OSS. Jeżeli zgodnie z zasadami VAT sprzedaż jest opodatkowana w Niemczech, niemiecki podatek może zostać rozliczony w polskiej procedurze OSS bez lokalnej rejestracji VAT wynikającej wyłącznie z tej WSTO.
Brak niemieckiego magazynu nie oznacza jednak braku niemieckich obowiązków regulacyjnych. Jeżeli zapakowany produkt trafia bezpośrednio do użytkownika końcowego w Niemczech, trzeba osobno przeanalizować wymagania dotyczące opakowań i EPR. W praktyce mogą one obejmować rejestrację w LUCID, udział w odpowiednim systemie, raportowanie wolumenów oraz — od 12 sierpnia 2026 roku w przypadku zagranicznego przedsiębiorcy bez oddziału w Niemczech sprzedającego bezpośrednio użytkownikom końcowym — wyznaczenie upoważnionego przedstawiciela. W tym scenariuszu podstawowa logika jest więc stosunkowo czytelna: towar pozostaje w Polsce, VAT od kwalifikowanej sprzedaży transgranicznej może być obsługiwany przez OSS, natomiast obowiązki opakowaniowe analizuje się osobno.
Scenariusz B: trzymasz część towaru w Niemczech
Model staje się bardziej złożony, gdy część własnego zapasu zostaje przemieszczona do magazynu lub centrum fulfillmentowego w Niemczech. W takim przypadku nie można już analizować wyłącznie późniejszej sprzedaży do klienta. W standardowym modelu samo przemieszczenie własnego towaru z Polski do niemieckiego stocku prowadzi co do zasady do nietransakcyjnego WDT w Polsce i odpowiadającego mu WNT w Niemczech, co wiąże się zasadniczo z niemiecką rejestracją VAT. Następnie sprzedaż z niemieckiego magazynu do niemieckiego konsumenta jest lokalną sprzedażą krajową i pozostaje poza zwykłym zakresem Union OSS.
Jednocześnie niemiecka rejestracja VAT nie powoduje, że OSS przestaje być potrzebny. Jeżeli z magazynu w Niemczech firma wysyła towary do konsumentów w innych państwach UE, taka sprzedaż może stanowić WSTO i kwalifikować się do rozliczenia przez Union OSS. W praktyce jeden przedsiębiorca może więc równolegle posiadać polski numer VAT, niemiecką rejestrację VAT i korzystać z OSS, ponieważ każdy z tych elementów obsługuje inny rodzaj transakcji. Równolegle pozostają obowiązki opakowaniowe, które trzeba ustalić dla faktycznego modelu sprzedaży i przepływu opakowań. Właśnie dlatego decyzja o uruchomieniu niemieckiego fulfillmentu powinna być traktowana nie jako czysta optymalizacja logistyczna, ale jako zmiana całej architektury podatkowej i compliance.
Scenariusz C: rozwijasz sprzedaż na kilka państw UE
Przy ekspansji na kilka rynków OSS pokazuje największą wartość, ponieważ pozwala skupić rozliczanie kwalifikowanych transakcji B2C w jednej procedurze zamiast tworzyć lokalną rejestrację VAT w każdym państwie wyłącznie z powodu WSTO. Jeżeli firma wysyła towary z Polski do konsumentów w Niemczech, Austrii, Francji czy innych państwach UE, a sprzedaż podlega opodatkowaniu w państwach zakończenia transportu, odpowiedni VAT może być raportowany przez OSS z podziałem na poszczególne kraje i właściwe stawki. Nie oznacza to jednak, że cały europejski e-commerce można sprowadzić do jednej deklaracji. Trzeba nadal wiedzieć, z którego państwa rusza każda przesyłka i gdzie znajduje się towar przed sprzedażą.
Szczególnej uwagi wymagają lokalne magazyny. Jeżeli firma posiada zapas nie tylko w Polsce, ale również w Niemczech lub innym państwie UE, mogą pojawić się lokalne rejestracje VAT związane z przemieszczeniem własnych towarów oraz sprzedażą krajową. Posiadanie stocku w innym państwie może również wpłynąć na możliwość korzystania z uproszczenia z progiem 10 000 euro. Próg ten nie ma zastosowania do modelu, w którym przedsiębiorca realizuje WSTO z więcej niż jednego państwa członkowskiego. OSS może nadal działać równolegle, obsługując kwalifikowane dostawy transgraniczne, ale nie zastępuje obowiązków związanych z lokalnym stockiem. Do tego dochodzą obowiązki krajowe niezwiązane bezpośrednio z VAT, takie jak regulacje dotyczące opakowań czy określonych kategorii produktów. Im więcej rynków i magazynów, tym ważniejsze staje się więc zarządzanie sprzedażą na poziomie przepływu towaru, a nie wyłącznie na poziomie marketplace’u.
VAT OSS, niemiecki VAT i LUCID — trzy obowiązki, których nie należy mieszać
Najwięcej nieporozumień bierze się z traktowania OSS, niemieckiej rejestracji VAT i LUCID jako trzech alternatywnych rejestracji, spośród których wystarczy wybrać jedną. W rzeczywistości odpowiadają one na zupełnie inne pytania i mogą występować jednocześnie w tej samej firmie. Jeden przedsiębiorca może rozliczać część sprzedaży przez OSS, posiadać niemiecki numer VAT ze względu na stock w Niemczech i równolegle realizować obowiązki związane z LUCID oraz EPR. Dlatego najbezpieczniej rozdzielić te trzy obszary jeszcze przed rozpoczęciem ekspansji.
VAT OSS pomaga rozliczać kwalifikowane transgraniczne transakcje B2C podlegające opodatkowaniu w innych państwach UE. Nie ustala miejsca opodatkowania i nie zastępuje lokalnego VAT tam, gdzie firma wykonuje operacje pozostające poza zakresem procedury. Jego główną funkcją jest uproszczenie deklarowania i zapłaty podatku należnego w różnych państwach za pośrednictwem jednej administracji podatkowej.
Niemiecka rejestracja VAT staje się szczególnie istotna wtedy, gdy firma zaczyna posiadać własny zapas w Niemczech, przemieszcza tam towary albo dokonuje lokalnej sprzedaży na niemieckim terytorium. W standardowym modelu stocku niemieckiego lokalna rejestracja działa równolegle z OSS, a nie zamiast niego. To, która transakcja trafia do lokalnego rozliczenia, a która do OSS, zależy od faktycznego przepływu towaru.
LUCID i niemieckie obowiązki opakowaniowe funkcjonują niezależnie od VAT. Dotyczą odpowiedzialności za opakowania trafiające do Niemiec i mogą obejmować rejestrację, udział w systemie, raportowanie oraz obowiązki EPR wynikające z aktualnych regulacji. Firma może więc nie potrzebować niemieckiej rejestracji VAT wyłącznie z powodu WSTO, a mimo to mieć konkretne obowiązki opakowaniowe wobec niemieckiego rynku.
Nie wiesz, którego scenariusza potrzebujesz? Zacznij od logistyki
W praktyce odpowiedź na pytanie o OSS lub niemiecką rejestrację VAT zaczyna się od mapy przepływu towaru. Trzeba ustalić, gdzie produkt znajduje się przed sprzedażą, z jakiego państwa rusza do klienta, czy wcześniej jest przemieszczany pomiędzy magazynami i co dzieje się z nim w przypadku zwrotu. Dopiero na tej podstawie można prawidłowo określić, które transakcje są WSTO, które stanowią sprzedaż krajową, gdzie potrzebna jest lokalna rejestracja VAT i które pozycje powinny trafić do OSS. Przy okazji można również ustalić, w których państwach powstają obowiązki związane z opakowaniami i innymi regulacjami produktowymi.
Dla firmy, która dopiero planuje ekspansję, jest to znacznie łatwiejsze niż poprawianie modelu po uruchomieniu kilku kanałów sprzedaży i lokalnych magazynów. Jeżeli przepływy zostaną zaprojektowane wcześniej, można od początku właściwie skonfigurować stawki VAT, raportowanie, dane magazynowe i obowiązki EPR. Jeżeli natomiast firma rozwija sprzedaż już teraz, warto przeanalizować obecny model przed kolejną zmianą logistyczną, na przykład uruchomieniem niemieckiego fulfillmentu. amavat może pomóc w zweryfikowaniu takiej struktury, ustaleniu obowiązków VAT i OSS oraz uporządkowaniu wymagań związanych z ekspansją, zanim kolejne rynki i magazyny znacząco zwiększą złożoność rozliczeń.
FAQ: sprzedaż na OTTO.de z Polski
Czy polska firma potrzebuje niemieckiej rejestracji VAT, żeby sprzedawać na OTTO.de?
Nie automatycznie. Jeżeli firma spełnia aktualne warunki OTTO, utrzymuje towar w Polsce i wysyła go bezpośrednio do niemieckich konsumentów, sama obecność na niemieckim marketplace nie powoduje jeszcze obowiązku lokalnej rejestracji VAT. Jeżeli VAT od kwalifikowanej WSTO jest należny w Niemczech, może być rozliczany przez OSS bez niemieckiej rejestracji wynikającej wyłącznie z tej sprzedaży. Sytuacja zmienia się między innymi wtedy, gdy przedsiębiorca zaczyna magazynować własny towar w Niemczech i dokonywać z niego lokalnych dostaw.
Czy przy sprzedaży na OTTO.de można korzystać z VAT OSS?
Tak, a w przypadku polskich sprzedawców uczestnictwo w OSS jest również elementem aktualnych wymagań OTTO. Sama procedura nie ustala jednak, gdzie VAT jest należny. Najpierw trzeba określić miejsce opodatkowania konkretnej sprzedaży. Jeżeli WSTO z Polski do niemieckiego konsumenta podlega opodatkowaniu w Niemczech, OSS może służyć do zadeklarowania i zapłaty niemieckiego VAT za pośrednictwem polskiej administracji podatkowej.
Czy limit 10 000 euro dotyczy tylko sprzedaży do Niemiec?
Nie. To wspólny unijny próg obejmujący łącznie kwalifikowaną WSTO oraz określone usługi TBE świadczone do odbiorców w innych państwach UE. Nie jest liczony oddzielnie dla Niemiec, poszczególnych marketplace’ów ani kolejnych państw. Trzeba również pamiętać o dodatkowych warunkach stosowania uproszczenia: przedsiębiorca powinien być ustanowiony tylko w jednym państwie członkowskim, a WSTO objęta tym mechanizmem powinna rozpoczynać się w państwie, w którym jest ustanowiony. Jeżeli firma realizuje WSTO z więcej niż jednego państwa członkowskiego, nie powinna zakładać, że uproszczenie z progiem 10 000 euro nadal ma zastosowanie.
Czy OSS zastępuje niemiecką rejestrację VAT?
Nie. OSS może wyeliminować potrzebę lokalnej rejestracji powstającą wyłącznie z powodu kwalifikowanej WSTO, ale nie zastępuje niemieckiej rejestracji VAT w sytuacjach, w których firma wykonuje lokalne operacje wymagające rejestracji. Typowym przykładem jest posiadanie własnego zapasu w Niemczech i sprzedaż z tego zapasu niemieckim klientom. Firma może więc jednocześnie posiadać niemiecki numer VAT oraz korzystać z OSS dla innych transakcji.
Czy magazyn w Niemczech oznacza obowiązek niemieckiej rejestracji VAT?
W standardowym modelu, w którym polska firma przemieszcza własny zapas z Polski do magazynu w Niemczech i następnie dokonuje z niego zwykłej sprzedaży, niemiecka rejestracja VAT jest co do zasady potrzebna. Sam transfer własnych towarów prowadzi zasadniczo do nietransakcyjnego WDT w Polsce i odpowiadającego mu WNT w Niemczech. Późniejsze lokalne dostawy z niemieckiego magazynu do niemieckich konsumentów są rozliczane w Niemczech poza OSS.
Czy niemiecki fulfillment wymaga rejestracji VAT?
Jeżeli w ramach fulfillmentu własny towar polskiej firmy jest rzeczywiście przechowywany w Niemczech i stamtąd realizowane są zamówienia, w standardowym modelu prowadzi to co do zasady do potrzeby niemieckiej rejestracji VAT. Nie ma znaczenia, że magazyn należy do zewnętrznego operatora. Dla VAT istotne jest to, gdzie znajduje się zapas i jakie operacje wykonuje z nim sprzedawca, a nie to, czy przedsiębiorca posiada na własność budynek magazynowy.
Czy przy wysyłce z Polski potrzebuję LUCID?
W typowym modelu, w którym polska firma wysyła zapakowane produkty bezpośrednio niemieckim użytkownikom końcowym, trzeba uwzględnić niemieckie obowiązki opakowaniowe, nawet jeżeli paczka fizycznie rusza z Polski. Sam brak magazynu czy biura w Niemczech nie wyłącza tych obowiązków. Oprócz rejestracji w LUCID trzeba przeanalizować udział w systemie, raportowanie oraz aktualne wymagania EPR.
Czy sama rejestracja w LUCID wystarczy?
Nie. Rejestracja jest tylko jednym z elementów systemu. Dla opakowań podlegających obowiązkowi systemowemu potrzebny jest również udział w odpowiednim systemie oraz raportowanie wolumenów. Od 12 sierpnia 2026 roku zagraniczny przedsiębiorca bez oddziału w Niemczech, który sprzedaje bezpośrednio niemieckim użytkownikom końcowym puste opakowania lub zapakowane produkty, musi dodatkowo wyznaczyć upoważnionego przedstawiciela w Niemczech. Przedstawiciel przejmuje obowiązki EPR, natomiast sama rejestracja w LUCID pozostaje obowiązkiem przedsiębiorcy.
Czy adres zwrotów w Niemczech powoduje obowiązek rejestracji VAT?
Nie automatycznie. Sam niemiecki adres zwrotów nie jest tym samym co magazyn sprzedażowy. Trzeba jednak sprawdzić, co faktycznie dzieje się z produktami po ich zwrocie. Jeżeli wracają do Polski, sytuacja jest inna niż wtedy, gdy pozostają w Niemczech, są włączane do lokalnego zapasu i ponownie sprzedawane z niemieckiej lokalizacji. Dlatego przy zwrotach kluczowy jest rzeczywisty przepływ własnych towarów.
Czy można jednocześnie korzystać z OSS i mieć niemiecki numer VAT?
Tak. To częsty model w firmach, które posiadają zapas w Niemczech i jednocześnie prowadzą sprzedaż transgraniczną do innych państw UE. Niemiecki numer VAT może służyć do rozliczania operacji związanych z niemieckim stockiem i lokalnych dostaw, podczas gdy Union OSS może być wykorzystywany do rozliczenia kwalifikowanej WSTO do konsumentów w innych państwach. Oba mechanizmy nie wykluczają się, ponieważ dotyczą różnych rodzajów transakcji.