E-fakturowanie w Europie 2027: czego polski sprzedawca powinien oczekiwać poza KSeF?
Spis treści
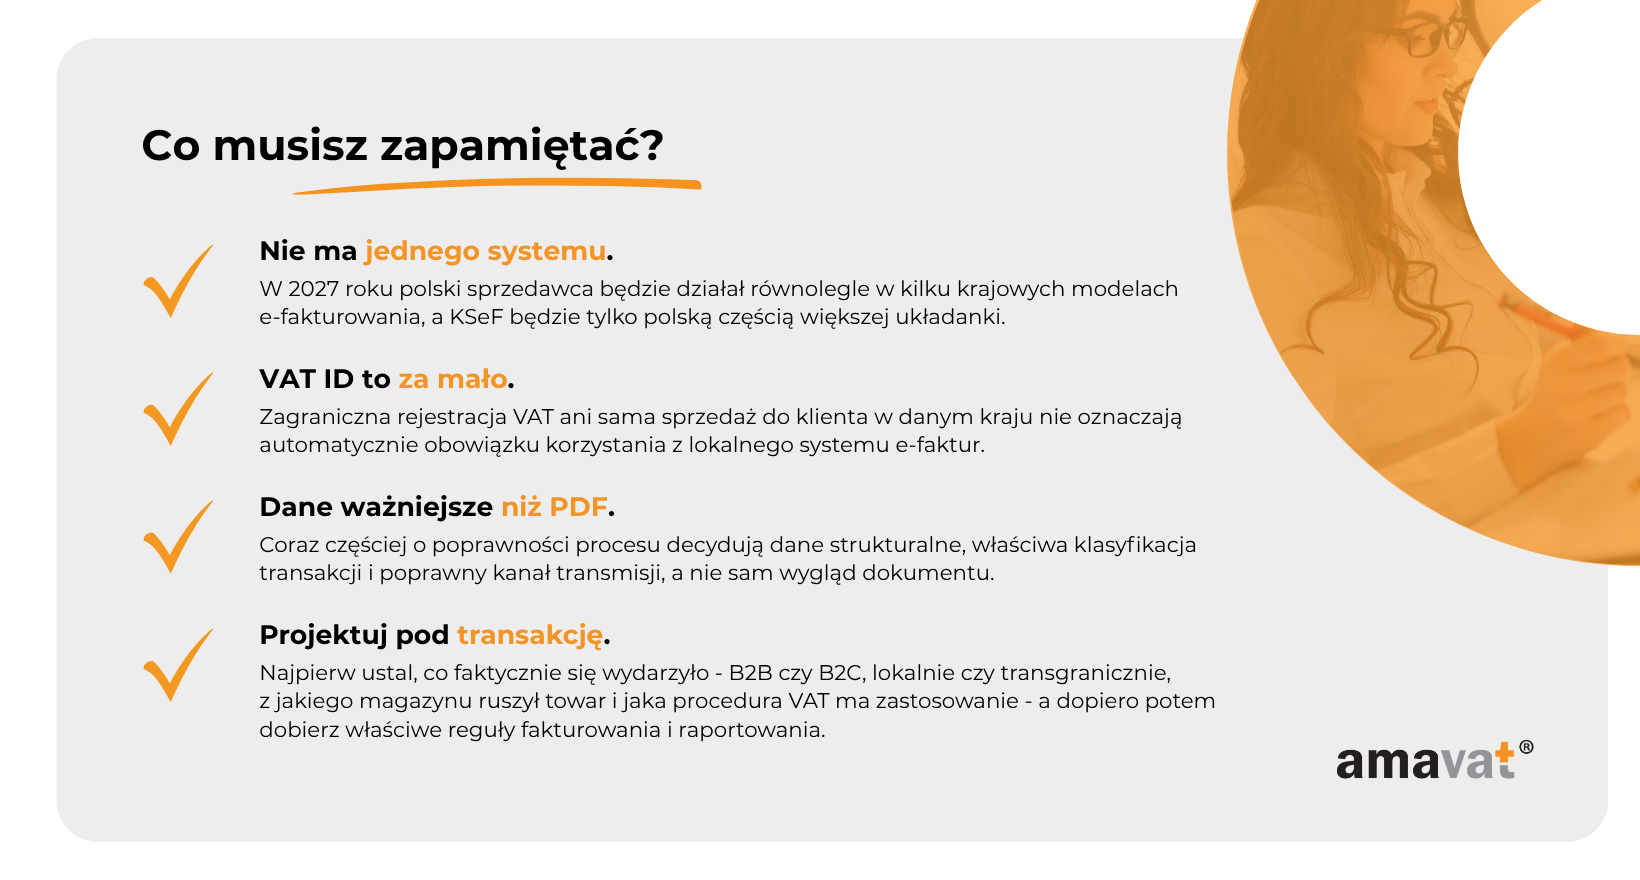
Sam fakt, że polska firma sprzedaje klientowi w innym państwie UE, nie oznacza jednak automatycznie obowiązku korzystania z krajowego systemu e-fakturowania tego państwa. Zakres obowiązku zależy między innymi od rodzaju transakcji, miejsca jej opodatkowania, statusu nabywcy, lokalnej rejestracji VAT oraz tego, czy przedsiębiorca jest uznawany za podmiot ustanowiony w danym kraju. Klasyczna transgraniczna sprzedaż B2B z Polski do niemieckiej firmy nie jest tym samym przypadkiem co lokalna niemiecka transakcja B2B. Podobnie wewnątrzwspólnotowa sprzedaż towarów na odległość rozliczana przez OSS nie wymaga sama w sobie lokalnej rejestracji VAT w każdym państwie konsumpcji, choć sytuacja może się zmienić, gdy firma posiada zagraniczny magazyn, realizuje lokalne dostawy albo wykonuje transakcje objęte odrębnymi obowiązkami raportowymi. W praktyce najważniejsze pytanie na 2027 rok nie brzmi więc: „czy mam wdrożony KSeF?”, lecz czy moja firma potrafi prawidłowo rozpoznać transakcję, wystawić lub odebrać właściwy dokument i zastosować odpowiedni sposób raportowania w danym kraju?
KSeF to dopiero początek. Co właściwie zmienia się w Europie w 2027 roku?
Dla zasadniczej części polskich przedsiębiorców 2027 będzie pierwszym pełnym rokiem funkcjonowania obowiązkowego KSeF. Harmonogram został rozłożony na kilka etapów. Od 1 lutego 2026 roku obowiązek wystawiania faktur w KSeF objął przedsiębiorców, których sprzedaż brutto w 2024 roku przekroczyła 200 mln zł. Od 1 kwietnia 2026 roku obowiązek został rozszerzony na pozostałych przedsiębiorców i inne podmioty objęte regulacją. Jednocześnie do końca 2026 roku działa wyłączenie dla podatników, których miesięczna sprzedaż udokumentowana fakturami objętymi KSeF nie przekracza 10 tys. zł brutto. W ich przypadku obowiązek wystawiania rozpoczyna się 1 stycznia 2027 roku. Warto przy tym oddzielić harmonogram wystawiania od odbioru dokumentów, ponieważ co do zasady obowiązkowe odbieranie faktur w KSeF działa już od 1 lutego 2026 roku, także w przypadku części przedsiębiorców, którzy korzystają jeszcze z późniejszego terminu obowiązkowego wystawiania.
Z punktu widzenia średniej firmy e-commerce oznacza to, że KSeF w 2027 roku powinien być już elementem normalnego procesu sprzedażowego, zakupowego i księgowego, a nie osobnym projektem technologicznym realizowanym obok podstawowej działalności. Firma musi prawidłowo wystawiać, odbierać i obsługiwać dokumenty, uwzględniać korekty, zaliczki, faktury końcowe czy samofakturowanie, zarządzać uprawnieniami oraz zapewnić właściwe powiązanie dokumentów z księgowością i systemami operacyjnymi. Sam KSeF jest przy tym systemem wystawiania, otrzymywania i przechowywania faktur znajdujących się w jego zakresie, dlatego nie ma potrzeby traktowania ich archiwizacji dokładnie tak samo jak dokumentów pozostających poza systemem. Przedsiębiorca nadal musi natomiast zadbać o spójność obiegu dokumentów w całej firmie, w tym o archiwizację materiałów, które KSeF nie obejmuje. Problem zaczyna się wtedy, gdy sprawne wdrożenie polskiego systemu zostaje potraktowane jako rozwiązanie całego tematu e-fakturowania w sprzedaży zagranicznej.
W 2027 roku europejski krajobraz pozostanie wyraźnie rozproszony. Poszczególne państwa wdrażają własne modele i robią to w różnym tempie. Belgia od 1 stycznia 2026 roku wymaga ustrukturyzowanych e-faktur dla niemal wszystkich transakcji B2B pomiędzy belgijskimi przedsiębiorstwami objętymi VAT. System opiera się na zdecentralizowanej, interoperacyjnej wymianie dokumentów, a zwykły PDF wysłany pocztą elektroniczną nie spełnia wymogów obowiązkowego krajowego e-invoicingu. Nie oznacza to jednak, że wraz z uruchomieniem obowiązku każda faktura jest automatycznie raportowana do belgijskiej administracji podatkowej. E-invoicing i e-reporting pozostają na tym etapie odrębnymi zagadnieniami. Dla polskiej firmy najważniejsze jest zatem ustalenie, czy konkretna sprzedaż jest klasyczną transakcją transgraniczną Polska–Belgia, czy też lokalną operacją belgijską znajdującą się w zakresie tamtejszych regulacji. Sama belgijska rejestracja VAT również nie powinna być traktowana jako automatyczna odpowiedź na to pytanie.
Francja jest dobrym przykładem rynku, na którym 2027 rok ma bardzo konkretne znaczenie. Od 1 września 2026 roku wszystkie przedsiębiorstwa objęte reformą muszą być gotowe do odbioru e-faktur, a duże przedsiębiorstwa oraz firmy należące do kategorii ETI mają od tego momentu również obowiązek ich wystawiania. Kolejny kluczowy etap przypada na 1 września 2027 roku, kiedy obowiązek wystawiania e-faktur zostanie rozszerzony na MŚP i mikroprzedsiębiorstwa. Francuski model jest szczególnie istotny dla e-commerce, ponieważ obok e-invoicingu obejmuje także e-reporting określonych transakcji, między innymi części sprzedaży B2C oraz niektórych operacji zagranicznych. W określonych sytuacjach zagraniczny przedsiębiorca bez stałego zakładu we Francji może podlegać francuskiemu obowiązkowi raportowemu, jeżeli wykonuje transakcję uznawaną za dokonaną we Francji i podlegającą tam VAT. Ma to szczególne znaczenie przy sprzedaży konsumenckiej, ponieważ pokazuje, że rozliczanie WSTO przez OSS niekoniecznie zamyka wszystkie obowiązki dotyczące przekazywania danych transakcyjnych.
W Niemczech podstawowa zmiana została wprowadzona wcześniej, natomiast 2027 rok ma znaczenie ze względu na kończące się okresy przejściowe. Od 1 stycznia 2025 roku e-faktura jest tam rozumiana jako faktura wystawiona, przesłana i odebrana w ustrukturyzowanym formacie umożliwiającym elektroniczne przetwarzanie. Zwykły PDF nie jest w tym rozumieniu E-Rechnung, lecz inną formą faktury. Obowiązek odbioru ustrukturyzowanych e-faktur działa od początku 2025 roku, natomiast po stronie wystawiania zastosowano okresy przejściowe. Do końca 2026 roku wszyscy wystawcy mogą korzystać z przewidzianych rozwiązań przejściowych, a w przypadku wystawców, których obrót w poprzednim roku nie przekroczył 800 tys. euro, możliwość ta została przedłużona do końca 2027 roku. Także tutaj polski przedsiębiorca nie powinien przyjmować założenia, że każda faktura wystawiona niemieckiemu kontrahentowi podlega niemieckiemu krajowemu obowiązkowi. Regulacja dotyczy zasadniczo transakcji pomiędzy krajowymi przedsiębiorcami, dlatego kluczowe znaczenie ma rzeczywisty charakter działalności oraz konkretnej sprzedaży.
Rok 2027 jest jednocześnie częścią większej zmiany zachodzącej na poziomie całej Unii Europejskiej. Pakiet VAT in the Digital Age został przyjęty i opublikowany w 2025 roku, a od 1 lipca 2030 roku zaczną obowiązywać unijne cyfrowe wymogi raportowe dla transgranicznych transakcji B2B, oparte na e-fakturowaniu. Nie oznacza to stworzenia jednej europejskiej platformy, która zastąpi KSeF i wszystkie pozostałe rozwiązania krajowe. ViDA zakłada przede wszystkim harmonizację wymagań dotyczących danych oraz stopniową konwergencję krajowych systemów. Istniejące krajowe modele cyfrowego raportowania mają zostać dostosowane do unijnych standardów do 1 stycznia 2035 roku. Dla firmy planującej ekspansję ma to znaczenie już dziś, ponieważ procesy zbudowane wyłącznie pod pojedynczy lokalny obowiązek mogą wymagać kolejnych kosztownych zmian. Znacznie bardziej odporne na przyszłe reformy jest podejście, w którym firma potrafi rozpoznać rodzaj transakcji i na tej podstawie zastosować właściwy format dokumentu, kanał jego przekazania oraz odpowiedni obowiązek raportowy.
Dlaczego „e-faktura” nie wszędzie oznacza to samo?
Jednym z najczęstszych źródeł nieporozumień jest samo pojęcie e-faktury. Przez lata w wielu firmach „faktura elektroniczna” oznaczała po prostu dokument wygenerowany w systemie sprzedażowym, zapisany jako PDF i wysłany klientowi e-mailem. W nowych modelach regulacyjnych taki dokument często nie wystarcza. Coraz większe znaczenie ma nie to, jak faktura wygląda na ekranie, lecz to, czy jej dane zostały zapisane w strukturze umożliwiającej automatyczny odczyt i przetwarzanie przez systemy księgowe, platformy wymiany dokumentów lub administrację podatkową. Dlatego PDF może nadal pełnić funkcję wygodnej warstwy wizualnej dla człowieka, ale nie musi być e-fakturą w rozumieniu konkretnych przepisów. W Niemczech zwykły PDF nie jest E-Rechnung w nowym znaczeniu tego pojęcia. W Belgii również przesłanie PDF-u e-mailem nie wystarczy, gdy dana transakcja znajduje się w zakresie obowiązkowego krajowego e-invoicingu. Dla firmy oznacza to konieczność rozdzielenia dwóch pojęć, które wcześniej często były traktowane jako jedno: dokument może być elektroniczny w potocznym znaczeniu, ale jednocześnie nie być fakturą ustrukturyzowaną wymaganą przez przepisy.
Dane strukturalne są zapisywane w formatach umożliwiających ich automatyczną interpretację przez oprogramowanie, na przykład w XML. Możliwe są również formaty hybrydowe, które łączą czytelną dla człowieka warstwę wizualną z częścią zawierającą uporządkowane dane przeznaczone do przetwarzania maszynowego. Różnica może wydawać się techniczna, ale w praktyce wpływa na cały proces sprzedażowy. Jeżeli określona informacja powinna znaleźć się w konkretnym polu strukturalnym, wpisanie jej wyłącznie do komentarza, załącznika albo widocznej części PDF może być niewystarczające. System odbierający dokument nie analizuje faktury tak jak człowiek. Odczytuje konkretne pola, identyfikatory, daty, kwoty i relacje między danymi. Właśnie dlatego jakość informacji pochodzących ze sklepu internetowego, systemu magazynowego, księgowości czy bazy kontrahentów staje się coraz ważniejsza. Błąd zapisany w danych podstawowych może później automatycznie trafić do faktury i zostać wykryty dopiero na etapie walidacji lub dalszego przetwarzania dokumentu.
Drugie rozróżnienie dotyczy formatu dokumentu i kanału jego przesłania. Format odpowiada na pytanie, jak zapisane są dane faktury. Kanał określa natomiast, w jaki sposób dokument trafia od wystawcy do odbiorcy albo do systemu uczestniczącego w procesie. Polska wykorzystuje centralną platformę państwową. Belgijski model krajowego B2B opiera się na zdecentralizowanej sieci interoperacyjnej. W innych państwach mogą działać zatwierdzone platformy pośredniczące pomiędzy systemami przedsiębiorstw. Samo wygenerowanie technicznie prawidłowego pliku nie oznacza więc jeszcze zakończenia procesu. Firma musi wiedzieć, gdzie dokument powinien zostać przesłany, jakie potwierdzenie należy odebrać, co zrobić w razie błędu i jak połączyć status dokumentu z księgowością oraz obsługą zamówienia. Przy kilkudziesięciu dokumentach miesięcznie część takich operacji da się jeszcze kontrolować ręcznie. Przy tysiącach transakcji, kilku magazynach i sprzedaży na wielu rynkach różnice między lokalnymi systemami szybko stają się problemem operacyjnym.
Trzecim elementem jest różnica pomiędzy e-invoicingiem a e-reportingiem. E-invoicing dotyczy wystawienia, odbioru i wymiany faktury w określonej formie oraz właściwym kanałem. E-reporting oznacza natomiast przekazywanie administracji podatkowej określonych danych o transakcji i może obejmować również sytuacje, w których sama sprzedaż nie podlega klasycznemu krajowemu obowiązkowi e-fakturowania B2B. Francja pokazuje, dlaczego to rozróżnienie jest tak istotne dla e-commerce. Krajowy e-invoicing obejmuje określone transakcje B2B, natomiast e-reporting może dotyczyć także części sprzedaży B2C i niektórych transakcji realizowanych przez podmioty zagraniczne. W praktyce odpowiedź na pytanie „czy muszę wystawić lokalną e-fakturę?” może więc brzmieć „nie”, a jednocześnie firma może mieć obowiązek przekazania określonych danych o tej samej transakcji. Dlatego przy ekspansji zagranicznej nie wystarczy sprawdzić, czy dany kraj posiada obowiązkowy system e-fakturowania. Trzeba ustalić, jaka transakcja rzeczywiście powstaje, gdzie znajduje się towar, kim jest nabywca, gdzie rozliczany jest VAT oraz czy dany model sprzedaży uruchamia obowiązek fakturowy, raportowy albo oba jednocześnie.
Czy to jest dla mnie? Sprawdź, czy e-fakturowanie w innych krajach może dotyczyć Twojej firmy
Jeżeli sprzedajesz wyłącznie z Polski, nie masz zagranicznych magazynów, nie realizujesz lokalnych dostaw w innych państwach i nie prowadzisz bardziej złożonych rozliczeń VAT, część zagranicznych obowiązków związanych z e-fakturowaniem może pozostać dla Ciebie stosunkowo odległym tematem. Sytuacja zmienia się jednak szybko wraz z ekspansją. Dodatkowy magazyn, lokalna rejestracja VAT, sprzedaż B2B prowadzona lokalnie na nowym rynku albo wejście w model fulfillmentu mogą sprawić, że jedna firma zaczyna równolegle funkcjonować w kilku różnych porządkach fakturowych. Dlatego zamiast pytać wyłącznie, czy konkretny kraj ma obowiązkowy system e-faktur, lepiej sprawdzić, jakie rodzaje transakcji rzeczywiście wykonujesz na danym rynku. W e-commerce ten sam przedsiębiorca może przecież jednocześnie prowadzić WSTO rozliczaną przez OSS, sprzedawać lokalnie z zagranicznego magazynu, realizować krajowe dostawy B2B w innym państwie oraz kupować usługi od lokalnych dostawców. Każdy z tych scenariuszy może być oceniany inaczej.
Prawdopodobnie tak, jeśli…
Temat zagranicznego e-fakturowania powinien znaleźć się wysoko na Twojej liście priorytetów przede wszystkim wtedy, gdy wykonujesz lokalne transakcje B2B w innych państwach UE, masz tam rejestracje VAT, przechowujesz towary poza Polską albo posiadasz taką strukturę działalności, która może powodować objęcie lokalnymi przepisami fakturowymi. Szczególnie istotne jest korzystanie z zagranicznych magazynów lub modeli fulfillmentowych, ponieważ fizyczne przemieszczenie zapasu może prowadzić do powstania lokalnych transakcji, które nie są już zwykłą sprzedażą transgraniczną z Polski. Im więcej takich punktów znajduje się w Twoim łańcuchu dostaw, tym trudniej zakładać, że jeden model fakturowania obsłuży wszystkie operacje. Sama sprzedaż B2B z Polski do firmy w innym państwie nie jest natomiast wystarczającą przesłanką, aby uznać, że automatycznie wchodzisz do krajowego systemu e-fakturowania państwa nabywcy. Taka transakcja nadal powinna być jednak prawidłowo sklasyfikowana, ponieważ jej charakter może mieć znaczenie dla obecnych i przyszłych obowiązków raportowych.
Na zagraniczne e-fakturowanie warto również patrzeć od strony zakupów. Jeżeli kupujesz towary, usługi logistyczne, marketingowe lub inne usługi od zagranicznych dostawców, dobrze przygotować systemy do odbierania i przetwarzania dokumentów ustrukturyzowanych. Nie oznacza to, że każdy zagraniczny zakup już w 2027 roku będzie obowiązkowo dokumentowany w takim modelu ani że dostawca z kraju posiadającego obowiązkowy e-invoicing będzie musiał przesłać polskiej firmie fakturę przez swój krajowy system. Chodzi raczej o gotowość technologiczną i procesową, której znaczenie będzie rosło wraz z rozwojem lokalnych regulacji i harmonizacją unijną. Podobnie jest z OSS. Samo korzystanie z tej procedury nie oznacza automatycznie konieczności wdrożenia lokalnego systemu e-fakturowania w każdym kraju konsumpcji, ale nie wyklucza powstania innych obowiązków raportowych. Francja dobrze pokazuje, że sprzedaż konsumencka może znaleźć się w zakresie e-reportingu, nawet jeśli nie podlega krajowemu e-invoicingowi B2B.
Sama zagraniczna rejestracja VAT nie zawsze oznacza obowiązek
Jednym z łatwych do popełnienia błędów jest przyjęcie, że zagraniczny numer VAT automatycznie oznacza obowiązek korzystania z tamtejszego systemu e-fakturowania. W praktyce zależność nie jest tak prosta. Rejestracja VAT może być potrzebna z wielu powodów, na przykład ze względu na magazynowanie towaru w danym państwie lub wykonywanie lokalnych dostaw, ale sam numer podatkowy nie przesądza jeszcze o zakresie obowiązków fakturowych. Znaczenie może mieć miejsce ustanowienia firmy, istnienie stałego miejsca prowadzenia działalności uczestniczącego w konkretnej transakcji, kraj rozpoczęcia dostawy, status odbiorcy oraz to, czy sprzedaż jest lokalna czy transgraniczna. Dlatego dwie polskie spółki posiadające rejestrację VAT w tym samym państwie mogą znajdować się w zupełnie innej sytuacji. Jedna może posiadać lokalny VAT ID ze względu na określone obowiązki rozliczeniowe, podczas gdy druga faktycznie prowadzi lokalną sprzedaż B2B z magazynu znajdującego się na miejscu.
To rozróżnienie jest szczególnie istotne przy ekspansji do Niemiec, Belgii i Francji. Niemiecki krajowy obowiązek e-fakturowania dotyczy zasadniczo transakcji pomiędzy krajowymi przedsiębiorcami, dlatego sprzedaż z Polski do niemieckiej firmy nie może być automatycznie traktowana jak lokalne niemieckie B2B. Podobnie w Belgii obowiązkowy model faktur ustrukturyzowanych dotyczy zasadniczo krajowego obrotu B2B pomiędzy belgijskimi przedsiębiorstwami objętymi regulacją, a nie każdej faktury wystawionej belgijskiemu kontrahentowi przez firmę z Polski. Francja dodatkowo pokazuje, że sytuacja może działać również w drugą stronę: przedsiębiorca może nie podlegać lokalnemu e-invoicingowi, a mimo to w określonych przypadkach znaleźć się w zakresie e-reportingu. Dlatego zamiast budować regułę „mam VAT ID, więc mam lokalny e-invoicing”, trzeba przeanalizować konkretny przepływ towaru, miejsce opodatkowania i charakter sprzedaży.
Mini-checklista: 6 pytań, które sprzedawca powinien sobie zadać
W tej części warto odejść od ogólnych założeń i spojrzeć na firmę przez pryzmat rzeczywistych przepływów. Sam kraj klienta nie mówi jeszcze, jaki obowiązek powstaje. Znacznie więcej można ustalić, odpowiadając na sześć pytań, które łączą podatkową stronę transakcji z jej fizyczną realizacją i możliwościami systemów sprzedażowych.
- W jakich państwach mam rejestrację VAT i z jakiego powodu została ona uzyskana?
- W jakich państwach fizycznie magazynuję towar?
- Z którego magazynu rozpoczyna się wysyłka w poszczególnych modelach sprzedaży?
- Czy z zagranicznych magazynów wykonuję lokalne transakcje B2B lub B2C?
- Czy rozliczam WSTO przez OSS albo wykonuję transakcje, które mogą podlegać lokalnemu e-reportingowi?
- Czy moje systemy potrafią ustalić status klienta, typ transakcji i właściwą ścieżkę fakturowania lub raportowania?
Jeżeli odpowiedź na kilka z tych pytań brzmi „nie wiem”, nie oznacza to automatycznie problemu podatkowego, ale jest wyraźnym sygnałem, że przed wejściem na kolejny rynek warto uporządkować model danych i odpowiedzialność za fakturowanie. Firma może mieć poprawnie skonfigurowany sklep, logistykę i płatności, a jednocześnie nie potrafić jednoznacznie ustalić, z jakiego magazynu faktycznie rozpoczęła się dostawa, jaki status ma klient albo czy dana sprzedaż jest lokalna czy transgraniczna. Przy fakturach ustrukturyzowanych i coraz szerszym raportowaniu takie braki stają się bardziej widoczne, ponieważ prawidłowa ścieżka dokumentu zależy właśnie od tych informacji. W 2027 roku największym wyzwaniem może być więc nie sam obowiązek e-fakturowania, lecz brak danych potrzebnych do ustalenia, czy i w jakiej formie dany obowiązek w ogóle powstaje.
Mapa e-fakturowania 2027 — cztery rynki, cztery różne podejścia
Polska, Belgia, Francja i Niemcy dobrze pokazują, dlaczego e-fakturowania w Europie nie da się sprowadzić do jednego schematu. W każdym z tych państw kierunek zmian jest podobny: coraz większe znaczenie mają dane strukturalne i możliwość automatycznego przetwarzania dokumentów. Różni się jednak sposób dojścia do tego celu. Polska wykorzystuje centralny system państwowy. Belgia stawia na interoperacyjną wymianę faktur ustrukturyzowanych w krajowym B2B. Francja łączy e-invoicing z szerzej zakrojonym e-reportingiem, a Niemcy wprowadzają nowe zasady etapami i pozostawiają okresy przejściowe po stronie wystawiania dokumentów. Dla polskiej firmy nie oznacza to konieczności wdrażania czterech całkowicie oddzielnych procesów. Oznacza natomiast konieczność zrozumienia, które transakcje rzeczywiście znajdują się w zakresie lokalnych regulacji oraz jakie dane trzeba posiadać, aby prawidłowo poprowadzić dokument od momentu zamówienia do rozliczenia księgowego.
Polska — KSeF staje się codziennym procesem operacyjnym
W 2027 roku KSeF nie będzie już dla większości średnich firm projektem, który można pozostawić wyłącznie księgowości lub zespołowi IT. Będzie częścią codziennej obsługi sprzedaży i zakupów. Proces musi uwzględniać nie tylko wystawienie standardowej faktury, ale także korekty, zaliczki, faktury końcowe, samofakturowanie oraz odbieranie dokumentów zakupowych. Do tego dochodzi zarządzanie uprawnieniami, kontrola statusów dokumentów i przygotowanie procedur na sytuacje, w których normalny proces komunikacji z KSeF nie działa. W praktyce trzeba przy tym rozróżniać problemy po stronie własnej integracji od trybów przewidzianych przez przepisy i rozwiązania techniczne, takich jak offline24, oficjalnie ogłoszona niedostępność KSeF czy awaria całkowita. Każda z tych sytuacji ma własne zasady i nie powinna być traktowana jako jeden ogólny „tryb awaryjny”.
Szczególnie w e-commerce znaczenie ma połączenie KSeF z szerszym obiegiem informacji. Dane faktury mogą pochodzić ze sklepu, systemu obsługującego zamówienia, magazynu, płatności czy księgowości. Jeżeli poszczególne systemy przechowują niespójne informacje o kliencie, numerze podatkowym, stawce VAT albo dacie transakcji, samo techniczne przekazanie faktury do KSeF nie usuwa problemu. KSeF kontroluje przede wszystkim techniczną i strukturalną poprawność dokumentu w zakresie przewidzianym dla systemu, ale przyjęcie faktury nie jest potwierdzeniem, że cała transakcja została prawidłowo rozliczona pod względem podatkowym. Odpowiedzialność za poprawność danych i zastosowane zasady VAT nadal pozostaje po stronie przedsiębiorcy, dlatego automatyzacja wysyłki powinna iść w parze z kontrolą tego, jakie informacje trafiają do dokumentu.
Ważne jest również rozróżnienie sprzedaży B2B i B2C. Faktury wystawiane konsumentom nie są objęte obowiązkowym KSeF, choć przedsiębiorca może dobrowolnie wystawiać je za jego pośrednictwem. Dla e-commerce ma to duże znaczenie, ponieważ jeden sklep może równolegle obsługiwać tysiące transakcji konsumenckich oraz mniejszą, ale istotną część sprzedaży dla firm. System sprzedażowy musi więc prawidłowo ustalić status nabywcy i skierować dokument odpowiednią ścieżką, zamiast traktować wszystkie zamówienia tak samo. Dotyczy to również korekt, zaliczek i zwrotów, gdzie pomyłka w klasyfikacji może przenieść się na cały późniejszy obieg dokumentów. Samo techniczne podłączenie do KSeF nie oznacza więc poprawnie zaprojektowanego procesu fakturowania. Integracja może działać bezbłędnie, a jednocześnie otrzymywać niewłaściwe lub niepełne dane z wcześniejszych etapów sprzedaży.
Belgia — faktura strukturalna zamiast zwykłego PDF
Belgia od 1 stycznia 2026 roku stosuje obowiązkowe faktury ustrukturyzowane dla niemal wszystkich krajowych transakcji B2B pomiędzy belgijskimi przedsiębiorstwami znajdującymi się w zakresie regulacji. Z punktu widzenia polskiego sprzedawcy najważniejsze jest jednak słowo „krajowych”. Sama sprzedaż z Polski do belgijskiej firmy nie oznacza automatycznie, że faktura musi zostać wystawiona zgodnie z belgijskim modelem e-invoicingu. Inaczej może wyglądać sytuacja przedsiębiorstwa, które prowadzi w Belgii lokalną działalność, wykonuje lokalne dostawy albo posiada tam strukturę mogącą powodować objęcie miejscowymi przepisami. Sam magazyn lub belgijska rejestracja VAT nie powinny być jednak traktowane jako automatyczny dowód, że wszystkie faktury przedsiębiorcy podlegają belgijskiemu obowiązkowi. Trzeba najpierw ustalić, jaki charakter ma konkretna transakcja, gdzie jest ona wykonywana i czy sprzedawca rzeczywiście znajduje się w zakresie belgijskich regulacji dotyczących krajowego B2B.
Belgijski model różni się od polskiego również pod względem sposobu wymiany dokumentów. Nie opiera się na jednej centralnej platformie państwowej działającej tak jak KSeF, lecz na zdecentralizowanej, interoperacyjnej sieci wymiany faktur ustrukturyzowanych. Kluczowe znaczenie mają więc dane dokumentu i możliwość ich automatycznego odczytu oraz przetwarzania, a nie tylko wizualny wygląd faktury. Zwykły PDF wysłany pocztą elektroniczną nie spełnia wymogu obowiązkowego e-invoicingu tam, gdzie dana transakcja znajduje się w jego zakresie. Jednocześnie obowiązku e-fakturowania nie należy utożsamiać z automatycznym raportowaniem każdej faktury do administracji podatkowej. W pierwszym etapie belgijski e-invoicing i e-reporting pozostają odrębnymi mechanizmami. Dla polskiego e-commerce oznacza to konieczność rozdzielenia dwóch pytań: czy dana operacja podlega belgijskiemu obowiązkowi faktury ustrukturyzowanej oraz czy firma ma inne, niezależne obowiązki raportowe wynikające z lokalnej działalności.
Francja — 2027 jako ważny rok dla MŚP i mikrofirm
Francja jest jednym z rynków, na których 2027 rok ma wyjątkowo konkretne znaczenie. Reforma nie ogranicza się do samego obowiązku wystawiania faktur elektronicznych, lecz łączy e-invoicing z odrębnym mechanizmem e-reportingu. Pierwszy istotny etap rozpoczyna się 1 września 2026 roku. Od tego dnia wszystkie przedsiębiorstwa objęte reformą muszą być gotowe do odbioru e-faktur, natomiast duże przedsiębiorstwa i firmy należące do kategorii ETI rozpoczynają obowiązkowe wystawianie e-faktur oraz realizację odpowiednich obowiązków raportowych. Dla MŚP i mikroprzedsiębiorstw najważniejszą datą jest 1 września 2027 roku, kiedy obowiązek wystawiania e-faktur oraz odpowiednie obowiązki e-reportingowe obejmą również mniejsze przedsiębiorstwa. Dla polskiej firmy nie oznacza to jednak, że każda faktura kierowana do francuskiego klienta automatycznie podlega francuskiemu systemowi. Konieczne jest rozróżnienie między lokalnym francuskim B2B, sprzedażą transgraniczną, działalnością prowadzoną przez podmiot ustanowiony we Francji oraz operacjami zagranicznego przedsiębiorcy, które mogą podlegać francuskiemu VAT.
Francuski model jest szczególnie istotny dla e-commerce dlatego, że podobne z handlowego punktu widzenia transakcje mogą być traktowane zupełnie inaczej pod względem e-invoicingu i e-reportingu. Polski sklep może wysyłać towary z Polski bezpośrednio do francuskich konsumentów i rozliczać WSTO przez OSS, może przechowywać towar we Francji i realizować lokalne dostawy, może prowadzić krajową sprzedaż B2B albo kupować towary i usługi od francuskich kontrahentów. Każdy z tych scenariuszy wymaga osobnej kwalifikacji. Szczególnie ważne jest odróżnienie samej rejestracji VAT od statusu przedsiębiorstwa ustanowionego we Francji. Lokalny VAT ID może wynikać z określonych obowiązków rozliczeniowych, ale nie przesądza jeszcze o wejściu do francuskiego mechanizmu e-invoicingu. Podobnie sam magazyn nie oznacza automatycznie, że polska spółka jest uznawana za podmiot ustanowiony we Francji na potrzeby tych przepisów.
E-invoicing
Francuski obowiązek e-invoicingu dotyczy zasadniczo transakcji realizowanych we Francji pomiędzy podatnikami VAT ustanowionymi we Francji. To kluczowe rozróżnienie dla polskich przedsiębiorców, ponieważ klasyczna sprzedaż z Polski do francuskiej firmy nie powinna być automatycznie traktowana jak lokalne francuskie B2B. Tak samo francuski numer VAT czy przechowywanie towarów w magazynie na terenie Francji nie wystarczają same w sobie do stwierdzenia, że przedsiębiorca znajduje się w zakresie obowiązkowego e-invoicingu. Trzeba osobno ustalić, czy firma jest uznawana za ustanowioną we Francji, czy posiada tam stałe miejsce prowadzenia działalności mające znaczenie dla danej transakcji oraz czy konkretna sprzedaż ma charakter krajowej transakcji B2B objętej reformą. Dopiero po tej kwalifikacji można ocenić, czy dana faktura powinna zostać obsłużona zgodnie z francuskim modelem.
Jeżeli obowiązek e-invoicingu ma zastosowanie, zwykły PDF nie jest wystarczającym nośnikiem danych. Dokument musi zawierać informacje w ustrukturyzowanej formie, która pozwala na ich automatyczne przetwarzanie i przekazywanie właściwą ścieżką. Warstwa wizualna może nadal być przydatna dla człowieka, ale nie zastępuje danych strukturalnych. Dla średniej firmy e-commerce ma to znaczenie daleko wykraczające poza sam wybór formatu faktury. Dane o kontrahencie, statusie podatkowym, miejscu wykonania transakcji, stawce VAT, dacie sprzedaży czy powiązaniu z dokumentem pierwotnym muszą być poprawnie przechowywane już na wcześniejszych etapach procesu. Jeżeli system sprzedażowy nie potrafi rozpoznać, z jakiego magazynu wysłano towar albo jaki status ma nabywca, problem pojawi się później niezależnie od tego, czy firma technicznie potrafi wygenerować dokument ustrukturyzowany.
E-reporting
E-reporting jest odrębnym obowiązkiem od e-invoicingu i może obejmować transakcje, które nie znajdują się w zakresie krajowego B2B objętego obowiązkową e-fakturą. Francuski model przewiduje raportowanie między innymi określonych transakcji z konsumentami oraz niektórych operacji zagranicznych. W określonych sytuacjach również przedsiębiorstwo nieustanowione we Francji może znaleźć się w zakresie tego obowiązku, jeżeli wykonuje czynności podlegające francuskiemu VAT i spełnia odpowiednie warunki. Nie można jednak przenosić tej zasady automatycznie na każdą sprzedaż konsumencką do Francji. System zawiera istotne wyłączenia, które dla polskich sprzedawców internetowych mają bardzo praktyczne znaczenie.
Najważniejszym z nich jest klasyczna WSTO rozliczana przez OSS. Jeżeli polski przedsiębiorca nie jest ustanowiony we Francji, wysyła towary z Polski do francuskich konsumentów i rozlicza tę sprzedaż przez unijną procedurę OSS, takie transakcje są wyłączone z francuskiego e-reportingu transakcyjnego. Podobne wyłączenie dotyczy odpowiednich operacji rozliczanych przez IOSS. Nie oznacza to jednak, że OSS wyłącza wszystkie możliwe obowiązki raportowe w każdym modelu działalności. Inaczej trzeba analizować lokalne operacje wykonywane we Francji, transakcje podlegające francuskiemu VAT poza OSS czy określone operacje B2B. Z punktu widzenia polskiej firmy kluczowe jest więc oddzielenie sprzedaży na odległość rozliczanej przez OSS od działalności, która rzeczywiście tworzy lokalne obowiązki we Francji.
Co to oznacza dla polskiego e-commerce?
Jeżeli sprzedajesz z Polski do francuskich konsumentów i rozliczasz tę sprzedaż jako WSTO przez OSS, francuski e-reporting transakcyjny nie powinien mieć zastosowania do tych operacji. Nie ma więc podstaw, aby przedstawiać typową sprzedaż B2C z Polski do Francji rozliczaną przez OSS jako przykład transakcji, która mimo OSS będzie dodatkowo raportowana w ramach francuskiego systemu. Analiza zmienia się jednak wtedy, gdy firma przechowuje towar we Francji, realizuje lokalne dostawy, wykonuje czynności podlegające francuskiemu VAT poza OSS albo prowadzi tam strukturę działalności, która może wpływać na jej status na potrzeby e-invoicingu. W takim przypadku trzeba osobno ustalić, czy powstaje obowiązek e-fakturowania, e-reportingu lub inne lokalne obowiązki podatkowe. Sam francuski numer VAT czy sam magazyn nie przesądzają jeszcze odpowiedzi.
Podobnej ostrożności wymaga lokalne B2B. Jeżeli polska spółka realizuje dostawę na terenie Francji, nie należy automatycznie wnioskować, że musi wystawić fakturę w ramach francuskiego e-invoicingu. Kluczowe znaczenie ma również to, czy przedsiębiorca jest uznawany za ustanowionego we Francji na potrzeby tych przepisów. Inaczej może wyglądać sytuacja przedsiębiorstwa posiadającego jedynie lokalny VAT ID, a inaczej spółki dysponującej stałym miejscem prowadzenia działalności uczestniczącym w transakcji. To rozróżnienie jest ważne właśnie dla e-commerce, gdzie magazynowanie towaru za granicą często powoduje lokalne obowiązki VAT, ale nie musi automatycznie oznaczać takiego samego zakresu obowiązków e-fakturowych.
Zakupy od francuskich dostawców również warto analizować bez nadmiernych uproszczeń. Sam fakt, że francuska firma podlega krajowym zasadom e-invoicingu, nie oznacza automatycznie, że każda faktura wystawiona polskiemu przedsiębiorcy będzie obsługiwana tak samo jak krajowa francuska faktura B2B. Dla polskiej firmy rozsądne jest jednak przygotowanie systemów do odbierania i przetwarzania dokumentów ustrukturyzowanych, ponieważ ich znaczenie będzie rosło wraz z rozwojem krajowych systemów i późniejszą harmonizacją unijną. Najważniejsza zmiana nie polega więc na prostym zastąpieniu PDF-u innym plikiem. Chodzi o przejście do modelu, w którym system potrafi najpierw prawidłowo sklasyfikować transakcję, a dopiero potem zdecydować, czy potrzebna jest e-faktura, e-reporting, oba mechanizmy czy żaden z nich.
Niemcy — 2027 to nadal rok przejściowy, ale nie warto czekać
Niemcy są dobrym przykładem rynku, na którym w 2027 roku obowiązek e-fakturowania będzie już mocno odczuwalny, mimo że proces wdrożenia nie zakończy się jeszcze dla wszystkich przedsiębiorców. Od 1 stycznia 2025 roku przedsiębiorcy krajowi, czyli inländische Unternehmer, muszą być gotowi na odbiór e-faktur w krajowym obrocie B2B, a odbiorca nie musi już udzielać dodatkowej zgody na przyjęcie E-Rechnung. Sama e-faktura jest rozumiana jako dokument wystawiony, przesłany i odebrany w ustrukturyzowanym formacie umożliwiającym automatyczne przetwarzanie danych. Zwykły PDF nie spełnia tej definicji. Istotne jest przy tym odniesienie do europejskiej normy EN 16931 oraz formatów z nią zgodnych lub interoperacyjnych, ponieważ o statusie e-faktury decyduje przede wszystkim struktura danych umożliwiająca ich prawidłowe i automatyczne przetwarzanie, a nie wygląd dokumentu. Dla firmy rozwijającej działalność w Niemczech oznacza to, że gotowość do odbioru danych strukturalnych nie jest już kwestią przyszłości. Nawet jeśli część przedsiębiorców po stronie wystawiania nadal korzysta z okresów przejściowych, po stronie odbioru rynek działa już według nowych zasad.
Okresy przejściowe po stronie wystawiania są zróżnicowane. Do końca 2026 roku wystawcy mogą korzystać z innych dopuszczonych form faktury, natomiast w przypadku przedsiębiorców, których obrót w poprzednim roku nie przekroczył 800 tys. euro, okres przejściowy zostaje wydłużony do końca 2027 roku. Nie oznacza to jednak, że każdy polski sprzedawca posiadający niemiecki numer VAT automatycznie podlega niemieckiemu obowiązkowi wystawiania e-faktur. Niemiecki model dotyczy zasadniczo transakcji pomiędzy przedsiębiorcami krajowymi, dlatego sama rejestracja VAT nie wystarcza do stwierdzenia, że dana faktura musi zostać wystawiona jako E-Rechnung. Trzeba ocenić rzeczywisty charakter działalności, status przedsiębiorcy oraz konkretną transakcję. Z praktycznego punktu widzenia nie warto jednak czekać do końca okresu przejściowego. Kontrahenci, księgowość i proces zakupowy mogą już oczekiwać obsługi dokumentów strukturalnych, dlatego techniczna zdolność do ich odbioru, przetwarzania i prawidłowego zaksięgowania może stać się biznesowo potrzebna wcześniej niż wynikałoby to z samej daty granicznej.
Jeden klient, cztery kraje, pięć różnych procesów? Tak może wyglądać sprzedaż w 2027 roku
Wyobraźmy sobie polską spółkę e-commerce, która sprzedaje towary konsumentom w kilku państwach UE przez własny sklep internetowy, ma magazyn we Francji, prowadzi lokalne transakcje B2B w Belgii, handluje z przedsiębiorcami w Niemczech i jednocześnie wystawia faktury dla polskich klientów biznesowych. Z punktu widzenia właściciela firmy wszystko to może wyglądać jak jedna działalność prowadzona z jednego systemu sprzedażowego. Z punktu widzenia VAT i e-fakturowania są to jednak różne rodzaje operacji, które mogą uruchamiać odmienne obowiązki. Polska sprzedaż B2B będzie podlegać KSeF. W Belgii trzeba ocenić, czy konkretna lokalna transakcja znajduje się w zakresie obowiązkowego e-invoicingu i czy dokument powinien być przesyłany w formie ustrukturyzowanej. We Francji znaczenie ma nie tylko sam charakter sprzedaży, lecz także status przedsiębiorcy i to, czy dana operacja mieści się w e-invoicingu albo e-reportingu. W Niemczech trzeba natomiast oddzielić zwykłą sprzedaż transgraniczną od rzeczywistego krajowego B2B oraz uwzględnić etapowe terminy wdrożenia.
Do tego dochodzi sprzedaż konsumencka. Jeżeli polska spółka wysyła towary z Polski do klientów w innych państwach i rozlicza WSTO przez OSS, proces podatkowy wygląda inaczej niż przy lokalnej sprzedaży z zagranicznego magazynu. W przypadku klasycznej WSTO z Polski do francuskiego konsumenta rozliczanej przez OSS nie należy traktować tej sprzedaży jako przykładu francuskiego e-reportingu transakcyjnego, ponieważ taki model jest z niego wyłączony. Inaczej trzeba natomiast analizować lokalne operacje wykonywane z francuskiego magazynu albo inne czynności podlegające francuskiemu VAT. Sam kraj nabywcy nadal nie wystarcza więc do ustalenia, jaki dokument ma powstać. System musi uwzględnić między innymi miejsce rozpoczęcia wysyłki, status klienta, miejsce opodatkowania, lokalny lub transgraniczny charakter sprzedaży oraz to, czy przedsiębiorca jest uznawany za ustanowionego w danym państwie.
W praktyce ten sam sprzedawca może więc równolegle obsługiwać KSeF w Polsce, zagraniczne faktury ustrukturyzowane, kilka różnych kanałów wymiany dokumentów, lokalny e-reporting, OSS oraz przygotowanie danych pod przyszłe unijne raportowanie transgraniczne. Nie oznacza to jednak, że przepisy wymagają stworzenia jednego centralnego systemu danych. Jest to raczej rekomendacja architektoniczna dla firmy, która chce skalować działalność bez mnożenia ręcznych procedur. Najbardziej odporne podejście polega na tym, aby dane transakcyjne były możliwie spójne, a reguły biznesowe potrafiły określić właściwą ścieżkę dokumentu na podstawie konkretnych cech operacji. Taki proces powinien rozpoznawać, czy klient jest przedsiębiorcą czy konsumentem, z którego magazynu rusza towar, czy mamy do czynienia ze sprzedażą czy transferem własnego zapasu, gdzie transakcja podlega VAT, czy przedsiębiorca jest ustanowiony w danym kraju i czy dana operacja podlega e-invoicingowi, e-reportingowi albo żadnemu z tych mechanizmów.
Rozróżnienie sprzedaży od transferu własnego towaru jest szczególnie ważne w e-commerce korzystającym z fulfillmentu i kilku magazynów. Przesunięcie własnego zapasu z jednego państwa UE do drugiego nie jest tym samym co sprzedaż do klienta, a mimo to może samo w sobie powodować określone obowiązki VAT jako nietransakcyjne WDT i WNT. Jeżeli system operacyjny traktuje każdy ruch towaru jak realizację zamówienia sprzedażowego, kolejne etapy fakturowania i raportowania mogą zostać oparte na błędnej klasyfikacji. Właśnie dlatego przy ekspansji zagranicznej tak ważne jest, aby proces nie patrzył wyłącznie na kraj klienta, ale również na fizyczny ruch towaru i rolę poszczególnych magazynów. To pozwala odróżnić transakcje, które rzeczywiście wymagają wystawienia faktury, od operacji logistycznych tworzących inne obowiązki podatkowe.
Takie podejście ma znaczenie również z perspektywy unijnych wymogów, które zaczną obowiązywać od 1 lipca 2030 roku. Jeżeli firma już dziś buduje osobne, ręczne procedury dla każdego rynku, każda kolejna reforma będzie wymagała dokładania następnych wyjątków, integracji i kontroli. Jeżeli natomiast proces opiera się na spójnych danych i regułach klasyfikujących transakcje, łatwiej będzie dostosować go do nowych obowiązków bez przebudowy całej architektury. Właśnie dlatego w 2027 roku największym błędem może być myślenie o e-fakturowaniu jako o zestawie niezależnych lokalnych projektów. Dla rozwijającego się e-commerce ważniejsze jest stworzenie takiego modelu operacyjnego, który potrafi poprawnie rozpoznać transakcję i skierować ją do właściwej ścieżki, niezależnie od tego, czy będzie nią KSeF, zagraniczny e-invoicing, e-reporting, OSS czy przyszłe raportowanie transgraniczne.
PDF już nie wystarczy. Co naprawdę musi umieć Twój proces fakturowania?
Przez wiele lat w e-commerce fakturowanie można było traktować jako końcowy etap sprzedaży. Zamówienie trafiało do realizacji, system generował dokument, księgowość otrzymywała dane, a klient dostawał PDF. W modelu opartym na e-fakturowaniu strukturalnym taki sposób myślenia przestaje wystarczać, bo znaczenie ma nie tylko sam dokument, ale cały ciąg danych prowadzący do jego wystawienia, przesłania, odbioru i rozliczenia. Proces fakturowania musi opierać się na prawidłowej klasyfikacji transakcji, wiedzieć, z jakiego kraju rozpoczęła się dostawa, gdzie zakończył się transport, jaki status ma nabywca, jakie zasady VAT należy zastosować i czy dana operacja podlega KSeF, lokalnemu e-invoicingowi lub e-reportingowi. Niezależnie od tego trzeba ustalić sposób rozliczenia VAT, na przykład przez OSS. W praktyce oznacza to, że e-fakturowanie coraz mniej przypomina funkcję „wygeneruj dokument”, a coraz bardziej staje się częścią architektury danych przedsiębiorstwa. Dla średniej firmy prowadzącej sprzedaż na kilku rynkach to ważna zmiana, ponieważ błędy powstałe na etapie zamówienia, logistyki lub klasyfikacji VAT mogą później przenieść się na dokument podatkowy i cały dalszy proces księgowy.
Tworzyć dane strukturalne
Pierwszą podstawową zmianą jest odejście od myślenia o fakturze wyłącznie jako o dokumencie przeznaczonym do przeczytania przez człowieka. W systemach e-fakturowania coraz większe znaczenie mają dane zapisane w ustrukturyzowanych polach, które mogą zostać automatycznie odczytane przez system odbiorcy, platformę wymiany dokumentów albo administrację podatkową. PDF nadal może pełnić funkcję wygodnej wizualizacji, ale sam obraz faktury nie wystarcza tam, gdzie przepisy wymagają dokumentu strukturalnego. Dla przedsiębiorcy oznacza to konieczność posiadania danych w odpowiedniej postaci jeszcze przed momentem wystawienia dokumentu. Informacja o numerze VAT użytym w danej transakcji, dacie dostawy, stawce podatku, kraju rozpoczęcia i zakończenia transportu czy dokumencie pierwotnym przy korekcie nie powinna być dopisywana ręcznie na końcu procesu, lecz wynikać z danych źródłowych, które system potrafi przenieść do właściwych pól.
Ma to bezpośrednie znaczenie dla skalowania biznesu. Przy niewielkiej liczbie faktur człowiek może wychwycić brakującą informację, poprawić opis albo ręcznie uzupełnić pole. Przy kilku tysiącach zamówień miesięcznie taki model szybko staje się niewydolny. W dodatku dokument strukturalny nie jest tylko elektroniczną kopią papierowej faktury. Jego wartość polega właśnie na tym, że dane mogą być dalej przetwarzane bez ręcznego przepisywania. Dlatego proces fakturowania powinien być zbudowany tak, aby potrzebne informacje były pobierane z odpowiednich źródeł i przekazywane dalej w sposób spójny. Jeśli dane są poprawne i kompletne, strukturalna faktura może usprawnić obieg. Jeśli dane są błędne, automatyzacja jedynie szybciej rozprowadzi ten błąd do kolejnych systemów.
Rozpoznawać rodzaj transakcji
Samo wygenerowanie poprawnego technicznie dokumentu nie wystarczy, jeśli system nie wie, jaki rodzaj transakcji właśnie obsługuje. W e-commerce szczególnie łatwo o uproszczenie polegające na przypisaniu reguły na podstawie kraju klienta. Tymczasem ten sam francuski, niemiecki czy belgijski adres nabywcy może wystąpić w kilku zupełnie różnych scenariuszach. Transakcja może stanowić WSTO rozliczaną przez OSS, lokalną dostawę krajową B2C lub B2B, WDT/WNT albo operację podlegającą odrębnemu raportowaniu. Dodatkowo w modelu fulfillmentowym trzeba odróżniać sprzedaż do klienta od transferu własnego zapasu pomiędzy magazynami w różnych państwach, ponieważ takie przemieszczenie może samo w sobie powodować nietransakcyjne WDT/WNT i określone lokalne obowiązki VAT. Bez tej klasyfikacji nie da się poprawnie ustalić, jaka ścieżka fakturowania i raportowania powinna zostać uruchomiona.
W praktyce system powinien więc łączyć informacje handlowe, logistyczne i podatkowe. Status B2B lub B2C mówi tylko część prawdy. Równie ważne są miejsce rozpoczęcia i zakończenia transportu, kraj, w którym towar znajduje się przed sprzedażą, sposób rozliczenia VAT, numer VAT użyty dla konkretnej operacji oraz status przedsiębiorcy w danym państwie. Dopiero zestaw tych danych pozwala określić, czy dana operacja podlega KSeF, lokalnemu e-invoicingowi lub e-reportingowi oraz niezależnie od tego, czy VAT od niej jest rozliczany na przykład przez OSS. Dla rosnącego e-commerce jest to jedna z najważniejszych zmian operacyjnych, ponieważ błędna klasyfikacja transakcji na początku może sprawić, że całkowicie prawidłowo działający system techniczny zastosuje niewłaściwy dokument, kanał lub sposób raportowania.
Wysyłać dokument właściwym kanałem
W europejskim e-fakturowaniu format dokumentu i sposób jego przesłania to dwie różne kwestie. Można wygenerować prawidłowe dane strukturalne, a mimo to nadal nie spełnić obowiązku, jeśli dokument nie zostanie przekazany właściwym kanałem. Polska wykorzystuje centralny KSeF, Belgia opiera obowiązkową krajową wymianę B2B na zdecentralizowanym modelu interoperacyjnym, natomiast Francja korzysta z modelu platformowego opartego na certyfikowanych platformach uczestniczących w wymianie faktur i przekazywaniu wymaganych danych administracji. Dla przedsiębiorcy oznacza to, że proces fakturowania musi nie tylko wiedzieć, jaki dokument utworzyć, ale również dokąd go skierować oraz jaki rodzaj potwierdzenia lub statusu można otrzymać w danym systemie. Nie da się więc zbudować jednego prostego schematu „stwórz XML i wyślij”, który będzie działał tak samo w każdym kraju.
W praktyce właściwy kanał jest konsekwencją wcześniejszej klasyfikacji transakcji. Jeżeli system błędnie uzna sprzedaż transgraniczną za lokalną, może próbować kierować dokument do rozwiązania, które w ogóle nie ma zastosowania. Jeżeli nie rozpozna lokalnej sprzedaży B2B, dokument może pozostać w zwykłym obiegu mimo obowiązku użycia określonego modelu e-invoicingu. Proces powinien więc łączyć decyzję podatkową z decyzją techniczną, ale bez zakładania, że każdy system zwraca identyczne statusy lub potwierdzenia. Nie chodzi o to, aby zespół finansowy ręcznie wybierał kanał dla każdej faktury, lecz aby właściwa ścieżka wynikała z danych opisujących transakcję. Przy większej skali sprzedaży właśnie taka logika ogranicza liczbę wyjątków i sytuacji wymagających późniejszego ręcznego wyjaśniania.
Odbierać i walidować e-faktury zakupowe
E-fakturowanie nie dotyczy wyłącznie sprzedaży. Firma musi być przygotowana również na odbiór dokumentów zakupowych w formie strukturalnej, ponieważ wraz z rozwojem krajowych systemów coraz więcej kontrahentów będzie pracować w takim modelu. Nie oznacza to, że każdy zagraniczny dostawca w 2027 roku będzie zobowiązany do przesyłania polskiej firmie e-faktury przez swój lokalny system. Znaczenie ma zakres konkretnych przepisów i charakter transakcji. Z operacyjnego punktu widzenia warto jednak przygotować proces do obsługi danych strukturalnych, ponieważ ich udział w obrocie będzie rosnąć. Dla księgowości oznacza to odejście od sytuacji, w której podstawowym źródłem informacji jest obraz faktury i ręczne odczytanie pól, na rzecz przetwarzania danych, które mogą być automatycznie przypisane do dostawcy, zamówienia czy odpowiedniego konta księgowego.
Walidacja powinna być rozumiana przede wszystkim jako kontrola techniczna i biznesowa danych, a nie jako gwarancja prawidłowości podatkowej. System może sprawdzić, czy dokument ma odpowiednią strukturę, czy zawiera wymagane pola i czy poszczególne wartości są logicznie spójne z danymi w firmie. Nie oznacza to jednak, że samo techniczne przyjęcie faktury potwierdza poprawność stawki VAT, miejsca opodatkowania albo właściwe rozliczenie podatku. Dlatego proces odbioru powinien łączyć automatyczne kontrole z regułami księgowymi i możliwością obsługi wyjątków. Szczególnie ważne staje się powiązanie faktury z zamówieniem, dostawą i płatnością, ponieważ różnice między tymi źródłami mogą ujawnić problem wcześniej niż dopiero przy zamknięciu miesiąca.
Zapewniać dostęp do danych faktury i historii jej transmisji
W modelu strukturalnym sama wizualizacja faktury nie powinna być jedyną informacją, na której opiera się firma. Znaczenie mają również dane dokumentu oraz informacje o jego obiegu. W zależności od systemu może być istotny status przekazania, przyjęcia, odrzucenia albo innego etapu transmisji, przy czym poszczególne modele nie muszą posługiwać się identycznym zestawem statusów. Nie należy również stosować jednego schematu archiwizacji do wszystkich państw. KSeF sam przechowuje faktury znajdujące się w jego zakresie, dlatego przedsiębiorca nie musi tworzyć dla nich lokalnego „oryginału” w takim samym sensie jak w rozwiązaniach działających poza systemem. W innych modelach może natomiast potrzebować własnego procesu zapewniającego dostęp do danych strukturalnych, dowodów transmisji albo historii przetwarzania dokumentu.
Z perspektywy operacyjnej historia obiegu jest ważna, ponieważ pozwala odtworzyć, co rzeczywiście wydarzyło się z dokumentem. W zależności od systemu można potrzebować informacji o momencie wystawienia, odbioru, przekazania albo innym zdarzeniu mającym znaczenie dla dalszego procesu. Jeżeli dokument został skorygowany, dobrze jest zachować relację między fakturą pierwotną a korektą. Przy większej skali sprzedaży takie informacje przestają być technicznym dodatkiem, a stają się częścią kontroli finansowej i operacyjnej. Firma, która widzi wyłącznie wizualną wersję dokumentu, ma znacznie mniejsze możliwości wyjaśnienia rozbieżności niż przedsiębiorstwo, które potrafi odtworzyć pełny kontekst jego wystawienia i transmisji.
Synchronizować dane pomiędzy sprzedażą, magazynem, księgowością i VAT
Największa trudność w e-commerce polega na tym, że dane potrzebne do prawidłowego fakturowania rzadko znajdują się w jednym miejscu. System sklepu zna klienta i wartość zamówienia, magazyn wie, skąd faktycznie wyszedł towar, system logistyczny zna miejsce zakończenia transportu, system płatności zna moment i kwotę zapłaty, a księgowość posiada reguły potrzebne do rozliczenia VAT. Jeśli te źródła nie są ze sobą spójne, faktura może zostać utworzona na podstawie niepełnego obrazu transakcji. Przy sprzedaży wyłącznie krajowej problem bywa jeszcze możliwy do skorygowania ręcznie. Przy kilku krajach, lokalnych magazynach i różnych typach sprzedaży każda rozbieżność może prowadzić do zastosowania niewłaściwej ścieżki fakturowania albo raportowania.
Dlatego synchronizacja nie oznacza jedynie technicznej integracji systemów. Chodzi o ustalenie, które źródło jest wiążące dla konkretnej informacji i jak firma reaguje, gdy dane się różnią. Kraj klienta z systemu sprzedażowego nie wystarczy, jeśli magazyn wskazuje, że towar ruszył z innego państwa. Status klienta nie powinien opierać się wyłącznie na zaznaczeniu pola podczas składania zamówienia. System powinien gromadzić odpowiednie dane identyfikacyjne kontrahenta, a tam, gdzie ma to znaczenie dla rozliczenia VAT, również właściwy numer VAT i wynik jego weryfikacji. Z kolei księgowość nie powinna dopiero po fakcie rekonstruować informacji, które były dostępne wcześniej w procesie. Im więcej decyzji uda się oprzeć na spójnych danych źródłowych, tym mniej wyjątków trzeba będzie obsługiwać ręcznie po wystawieniu dokumentu.
Największym problemem może nie być faktura. Będą nim dane
W dyskusji o e-fakturowaniu łatwo skupić się na formatach, platformach i terminach wejścia w życie nowych obowiązków. Dla firmy e-commerce równie ważne, a często nawet ważniejsze, są jednak dane podstawowe. Faktura strukturalna nie powstaje w próżni. Jest zbudowana z informacji, które wcześniej zostały zapisane w sklepie internetowym, systemie magazynowym, bazie kontrahentów, module płatności, logistyce i księgowości. Jeżeli te informacje są niepełne albo sprzeczne, nowy model fakturowania nie rozwiąże problemu. Może jedynie sprawić, że błąd szybciej zostanie przeniesiony do kolejnych systemów. Dlatego przed wdrożeniem nowych kanałów e-invoicingu warto sprawdzić nie tylko gotowość techniczną integracji, ale także jakość danych, na których cały proces się opiera.
Pierwszym przykładem jest VAT ID kontrahenta i jego status jako B2B lub B2C. W wielu sklepach internetowych dane firmy są zbierane dopiero na końcu zamówienia albo nie są konsekwentnie weryfikowane. Tymczasem status klienta może wpływać na sposób fakturowania i kwalifikację transakcji. Nie oznacza to jednak, że numer VAT jest uniwersalnym warunkiem uznania nabywcy za przedsiębiorcę w każdym możliwym przypadku. System powinien gromadzić odpowiednie dane identyfikacyjne kontrahenta, a tam, gdzie numer VAT ma znaczenie dla konkretnego rozliczenia, również zapisać właściwy numer użyty dla danej transakcji oraz wynik jego weryfikacji. Równie ważny jest adres dostawy, ale sam adres nabywcy nie powinien być traktowany jako jedyna informacja decydująca o rozliczeniu.
W e-commerce znaczenie mają zarówno kraj magazynu i kraj rozpoczęcia transportu, jak i kraj jego zakończenia. Ta sama firma może wysłać podobne zamówienie raz z Polski, a innym razem z magazynu zagranicznego, przy czym towar może trafić do tego samego albo innego państwa konsumpcji. Takie różnice mogą prowadzić do zupełnie innej kwalifikacji VAT. Jeżeli system sprzedażowy nie przekazuje tych informacji do procesu fakturowania, dokument może wyglądać prawidłowo, a mimo to opierać się na błędnym założeniu co do rodzaju transakcji. Przy bardziej rozbudowanym modelu działalności ważne jest też odróżnienie sprzedaży od przemieszczenia własnego zapasu pomiędzy magazynami, ponieważ ten drugi przypadek może powodować odrębne obowiązki VAT mimo braku zewnętrznego nabywcy.
Kolejnym obszarem jest stawka i procedura VAT. Przy sprzedaży międzynarodowej nie wystarczy przypisać podatku wyłącznie na podstawie kraju klienta. Znaczenie może mieć status nabywcy, sposób przemieszczania towaru, miejsce opodatkowania, zastosowanie OSS oraz to, czy operacja jest lokalna czy transgraniczna. Podobnie ważne są daty. Data zamówienia, dostawy, wystawienia faktury i płatności nie zawsze oznaczają to samo i w określonych sytuacjach mogą mieć różne znaczenie podatkowe lub raportowe. Jeśli firma przechowuje je w kilku systemach bez jasnej reguły, która wartość powinna zostać wykorzystana przy fakturowaniu, różnice będą wymagały ręcznego wyjaśniania. Wraz ze wzrostem wolumenu takie wyjątki stają się kosztowne i coraz trudniejsze do kontrolowania.
Szczególnej uwagi wymagają korekty, które w e-commerce pojawiają się często z powodu zwrotów, reklamacji, rabatów i zmian zamówień. System powinien potrafić jednoznacznie powiązać korektę z dokumentem pierwotnym oraz zachować informacje potrzebne do prawidłowego przetworzenia obu dokumentów. Jeśli pierwotna faktura została wystawiona w jednym systemie, korekta w drugim, a dane o zwrocie pochodzą z platformy logistycznej, bardzo łatwo o rozbieżności. W środowisku e-faktur strukturalnych takie powiązania mają jeszcze większe znaczenie, ponieważ część danych musi znaleźć się w określonych polach i być czytelna dla systemu, a nie tylko dla księgowego patrzącego na dokument.
Dlatego przygotowanie do e-fakturowania powinno obejmować coś więcej niż wybór sposobu wysyłki dokumentów. Firma musi wiedzieć, skąd bierze dane identyfikacyjne kontrahenta, kto i na jakiej podstawie ustala status B2B lub B2C, który system jest źródłem informacji o magazynie, miejscu rozpoczęcia i zakończenia transportu, skąd pochodzi stawka VAT, jaki numer VAT został użyty w konkretnej operacji oraz która data jest wiążąca dla danego rodzaju transakcji. Dopiero wtedy automatyzacja rzeczywiście upraszcza proces. Automatyzacja nie poprawi złych danych podstawowych. Jeżeli źródło jest błędne, system może jedynie szybciej wygenerować dokument na jego podstawie, przesłać go właściwym technicznie kanałem i rozpowszechnić tę samą nieprawidłowość w księgowości, raportowaniu i innych systemach. W 2027 roku przewagę będzie więc dawała nie tylko umiejętność generowania e-faktur, ale przede wszystkim zdolność do utrzymania spójnych danych od momentu złożenia zamówienia aż do jego rozliczenia.
Co się stanie, jeśli tego nie zrobię?
Największe ryzyko związane z e-fakturowaniem nie zawsze zaczyna się od kary. W średniej firmie e-commerce pierwsze problemy zwykle pojawiają się wcześniej: dokument nie przechodzi przez system, klient nie może go prawidłowo odebrać, księgowość musi ręcznie wyjaśniać wyjątki, a zespół operacyjny zaczyna tworzyć dodatkowe procedury dla każdego kraju. Przy małej skali takie sytuacje można jeszcze obsłużyć ręcznie. Przy kilku tysiącach zamówień miesięcznie i sprzedaży prowadzonej z kilku magazynów zaczynają jednak wpływać na płynność pracy całej organizacji. Jeżeli firma nie potrafi jednoznacznie określić, jaki dokument powinien powstać, w jakiej strukturze, przez jaki kanał należy go przesłać i jakie dane powinny znaleźć się w procesie raportowania, pojedynczy błąd przestaje być problemem jednej faktury. Może przenosić się na dziesiątki lub setki podobnych transakcji.
Do ryzyk operacyjnych dochodzą oczywiście sankcje przewidziane w poszczególnych państwach za niewystawienie dokumentu w wymaganej formie, niedopełnienie obowiązków raportowych albo przekazanie danych po terminie. Ich konstrukcja, wysokość i moment zastosowania różnią się pomiędzy jurysdykcjami, dlatego nie warto opierać całej analizy na jednej uniwersalnej tabeli kar. Przy uruchamianiu lokalnego modelu sprzedaży trzeba osobno sprawdzić aktualne przepisy sankcyjne obowiązujące w danym kraju i dla konkretnego rodzaju naruszenia. W praktyce lepiej jednak nie traktować kary jako pierwszego sygnału, że proces jest źle zaprojektowany. Dużo wcześniej firma może odczuć skutki w postaci opóźnień, ręcznej pracy i rosnącej liczby wyjątków.
Faktura może nie przejść walidacji
Dokument strukturalny musi spełniać wymagania techniczne właściwe dla danego modelu. Jeżeli brakuje wymaganych pól, struktura jest nieprawidłowa albo dane nie spełniają określonych reguł technicznych, dokument może nie zostać prawidłowo przyjęty lub przetworzony. Nie oznacza to, że każdy błąd podatkowy zostanie automatycznie wychwycony. System może zaakceptować dokument technicznie poprawny, mimo że przedsiębiorca zastosował niewłaściwą stawkę VAT albo błędnie zakwalifikował transakcję. Problem działa więc w obie strony. Z jednej strony niekompletna lub błędna struktura może zatrzymać dokument na etapie transmisji, z drugiej techniczne przyjęcie faktury nie daje gwarancji, że została ona prawidłowo rozliczona. Dla e-commerce ważne jest dlatego rozdzielenie walidacji technicznej od kontroli biznesowej i podatkowej.
Przy dużym wolumenie sprzedaży największym zagrożeniem jest powtarzalność błędu. Jeżeli niewłaściwa wartość pochodzi z jednego pola w systemie sprzedażowym albo błędnej reguły przypisującej typ transakcji, problem może dotknąć całej serii dokumentów. Ręczne poprawienie jednej faktury nie usuwa wtedy przyczyny. Trzeba znaleźć źródło danych, zmienić regułę i ustalić, które dokumenty zostały już wygenerowane na podstawie niewłaściwych informacji. Im później błąd zostanie wykryty, tym większa może być liczba korekt, wyjątków i uzgodnień pomiędzy sprzedażą, księgowością i zespołem technicznym. Właśnie dlatego przygotowanie do e-fakturowania powinno zaczynać się od procesu i danych, a nie od samego formatu pliku.
Klient może nie otrzymać dokumentu w wymaganej formie
W tradycyjnym obiegu faktur brak dokumentu często można było rozwiązać w kilka minut: ponownie wygenerować PDF, wysłać wiadomość e-mail i poprosić klienta o potwierdzenie odbioru. W systemach e-fakturowania sytuacja może być bardziej złożona, ponieważ faktura musi zostać przekazana zgodnie z zasadami właściwego modelu. Jeśli przedsiębiorca wybierze niewłaściwy kanał albo dostarczy dokument w formie, która nie spełnia wymogów, kontrahent może nie być w stanie wykorzystać go w swoim procesie księgowym. W praktyce trzeba wtedy ustalić, czy dokument należy ponownie przesłać, wystawić ponownie albo — jeżeli został już skutecznie wystawiony — skorygować, a także jaki status ma wcześniejsza próba transmisji. To rozróżnienie ma znaczenie, ponieważ techniczne odrzucenie pliku i korekta prawidłowo wystawionej faktury nie są tym samym problemem.
Taka sytuacja może przełożyć się na proces płatności, choć jest to przede wszystkim ryzyko biznesowe i procesowe, a nie automatyczna konsekwencja podatkowa. W wielu firmach faktura musi zostać prawidłowo zarejestrowana w obiegu zakupowym, zanim zostanie skierowana do akceptacji i zapłaty. Jeśli kontrahent nie otrzyma dokumentu w formacie, który jego system potrafi przetworzyć, zaczynają się wiadomości pomiędzy księgowościami, ręczne przesyłanie dodatkowych plików i ustalanie, która wersja dokumentu jest właściwa. Dla firmy sprzedającej na kilku rynkach takie wyjątki mogą zwiększać liczbę należności oczekujących na wyjaśnienie i pogarszać przewidywalność przepływów pieniężnych.
Księgowość zacznie ręcznie naprawiać błędy
Jeżeli system nie potrafi prawidłowo zaklasyfikować transakcji, ręczna praca nie znika. Przenosi się tylko na późniejszy etap. Księgowość zaczyna wtedy ustalać, z którego magazynu wyszedł towar, dlaczego zastosowano określoną stawkę VAT, czy klient był traktowany jako B2B czy B2C i dlaczego dokument został przesłany niewłaściwym kanałem. Do tego dochodzą korekty, zwroty, rabaty, faktury zaliczkowe, duplikaty oraz różnice pomiędzy zamówieniem, płatnością i wysyłką. Jeżeli informacje są rozproszone pomiędzy kilkoma systemami, wyjaśnienie jednej transakcji może wymagać sprawdzenia danych w sklepie, systemie magazynowym, księgowości, płatnościach i logistyce. Przy większej skali takie wyjątki zaczynają pochłaniać znaczną część czasu zespołu finansowego.
Problemem nie jest więc tylko koszt dodatkowych roboczogodzin. Ręczna obsługa zwiększa również zależność firmy od wiedzy pojedynczych osób. Jeżeli tylko jedna osoba wie, jak rozwiązać problem z francuskim dokumentem albo jak zaklasyfikować sprzedaż z konkretnego magazynu, proces staje się trudny do skalowania i podatny na błędy. Kolejny kraj oznacza kolejne wyjątki, a kolejne wyjątki oznaczają następne instrukcje i arkusze pomocnicze. Z czasem przedsiębiorstwo może mieć sprawnie działający sklep i logistykę, ale bardzo skomplikowaną warstwę finansowo-podatkową, której nie da się łatwo przekazać nowym pracownikom ani zautomatyzować. E-fakturowanie może ten problem ujawnić wcześniej, ponieważ wymusza większą precyzję danych i klasyfikacji transakcji.
Zagraniczna ekspansja stanie się trudniejsza
Wprowadzenie sprzedaży na nowy rynek powinno być decyzją handlową i operacyjną, a nie projektem polegającym na budowaniu od początku kolejnego obiegu faktur. Jeżeli jednak każdy kraj jest obsługiwany ręcznie, ekspansja szybko zaczyna oznaczać dodawanie nowych formatów, instrukcji, wyjątków, integracji i osób odpowiedzialnych za ich pilnowanie. Przy jednym zagranicznym rynku może to jeszcze działać. Przy trzech lub czterech pojawia się problem skali, ponieważ liczba możliwych scenariuszy rośnie szybciej niż sama liczba państw. Inaczej może być traktowana sprzedaż lokalna B2B, inaczej B2C z zagranicznego magazynu, inaczej WSTO z Polski, a jeszcze inaczej transfer własnego zapasu pomiędzy magazynami.
W takim modelu wejście na kolejny rynek wymaga za każdym razem odtworzenia dużej części pracy: ustalenia obowiązków, znalezienia danych potrzebnych do ich realizacji i zbudowania ręcznych obejść tam, gdzie system ich nie obsługuje. To spowalnia ekspansję i zwiększa koszt każdego kolejnego kraju. Firma, która ma spójne dane i reguły potrafiące rozpoznać rodzaj transakcji, może łatwiej dołożyć nowy lokalny obowiązek do istniejącego procesu. Firma oparta na ręcznych procedurach zwykle musi tworzyć kolejną warstwę wyjątków. Dlatego e-fakturowanie należy traktować nie tylko jako temat compliance, ale również jako element zdolności przedsiębiorstwa do skalowania sprzedaży poza Polskę.
Będziesz przebudowywać system dwa razy
Najbardziej kosztownym podejściem może okazać się stworzenie rozwiązania wystarczającego wyłącznie dla obowiązków z lat 2026–2027, bez uwzględnienia kierunku, w którym zmierza Unia Europejska. Jeżeli firma zbuduje osobny proces dla KSeF, kolejny dla Francji, następny dla Belgii i jeszcze jeden dla Niemiec, za kilka lat może się okazać, że każda z tych ścieżek wymaga dostosowania do nowych zasad raportowania transgranicznego. Nie oznacza to, że już w 2027 roku trzeba znać wszystkie szczegóły przyszłego modelu i wdrażać rozwiązania, które jeszcze nie obowiązują. Chodzi raczej o to, aby nie projektować obecnego procesu w sposób, który z założenia utrudni późniejsze rozszerzenie go o kolejne wymagania.
Największe znaczenie mają tu dane i sposób klasyfikowania transakcji. Jeżeli firma potrafi ustalić kraj rozpoczęcia i zakończenia transportu, status nabywcy, rodzaj ruchu towaru, miejsce opodatkowania, numer VAT użyty dla konkretnej operacji oraz właściwą procedurę VAT, może później dostosować format dokumentu i raportowanie do nowych wymogów. Jeśli takich danych nie posiada albo są one przechowywane w niespójny sposób, każda reforma będzie wymagała ponownego projektowania podstaw procesu. Wtedy koszt zmian nie wynika już wyłącznie z nowych przepisów. Wynika z konieczności naprawiania architektury, która od początku nie była przygotowana na obsługę wielu modeli fakturowania i raportowania.
Najgorszy scenariusz: faktura istnieje dla człowieka, ale nie istnieje dla systemu
To jeden z najbardziej praktycznych problemów nowego modelu. Faktura może wyglądać idealnie na ekranie. Ma nazwę firmy, adres, numer dokumentu, pozycje, stawkę VAT i poprawnie wyliczoną sumę. Księgowy może ją przeczytać bez żadnego problemu. Jeżeli jednak dane wymagane przez dany system nie znajdują się w odpowiednich polach strukturalnych albo dokument został przygotowany w niewłaściwym formacie, jego wizualna poprawność nie wystarcza. Taki dokument może nie spełniać wymogów e-faktury, nie zostać prawidłowo przetworzony albo nie zostać skutecznie przekazany wymaganym kanałem. Nie oznacza to automatycznie, że faktura nie istnieje prawnie w każdym możliwym reżimie — skutek zależy od konkretnych przepisów i statusu dokumentu.
Dla przedsiębiorcy oznacza to zmianę definicji „poprawnego dokumentu”. Dotychczas często wystarczało, że faktura zawierała właściwe informacje i była czytelna dla obu stron. W środowisku e-fakturowania trzeba dodatkowo zadbać o ich maszynową czytelność oraz właściwy obieg. Dokument musi nadawać się nie tylko do przeczytania przez pracownika księgowości, ale również do prawidłowego przetworzenia przez systemy, które mają go przyjąć i powiązać z innymi danymi. Ładny PDF nie naprawi błędnej struktury danych. Jeśli firma nadal projektuje proces przede wszystkim wokół wyglądu dokumentu, może dopiero po wejściu nowych obowiązków odkryć, że faktura wygląda poprawnie, ale nie spełnia wymagań technicznych lub transmisyjnych konkretnego modelu.
ViDA 2030: dlaczego decyzje podejmowane w 2027 roku będą miały znaczenie za trzy lata?
Rok 2027 nie będzie końcem cyfryzacji fakturowania w Europie. Będzie raczej momentem, w którym przedsiębiorcy zaczną wyraźnie widzieć, jak różne krajowe systemy funkcjonują równolegle, podczas gdy na poziomie Unii przygotowywany jest bardziej zharmonizowany model raportowania transgranicznego. Pakiet VAT in the Digital Age został już przyjęty, a jednym z jego najważniejszych punktów dla handlu między przedsiębiorstwami jest 1 lipca 2030 roku. Od tej daty zaczną obowiązywać nowe Digital Reporting Requirements dla określonych transgranicznych transakcji B2B w UE, oparte na e-fakturowaniu. Oznacza to, że procesy budowane w 2027 roku powinny być projektowane z myślą o tym, że już od 1 lipca 2030 roku trzeba będzie uwzględnić kolejną warstwę unijnych wymagań, a nie zastępować wszystko, co zostało wcześniej wdrożone.
2030 nie oznacza jednego europejskiego KSeF
Harmonizacja na poziomie unijnym nie oznacza stworzenia jednej centralnej platformy, która zastąpi KSeF, francuski model platformowy, belgijską wymianę interoperacyjną i rozwiązania działające w innych państwach. Kierunek ViDA polega przede wszystkim na ujednolicaniu zasad dotyczących e-fakturowania, danych i cyfrowego raportowania, tak aby krajowe systemy mogły funkcjonować w bardziej spójnym otoczeniu. Z perspektywy przedsiębiorcy kluczowe jest to, że wspólne zasady dotyczące danych mają ułatwiać obsługę transakcji w różnych państwach, nawet jeśli raportowanie nadal odbywa się do różnych administracji i przez różne kanały.
ViDA będzie również prowadzić do większej harmonizacji krajowych systemów cyfrowego raportowania. Systemy objęte nowymi zasadami będą musiały odpowiadać unijnym wymogom, przy czym dla określonych krajowych systemów raportowania funkcjonujących lub przewidzianych jeszcze przed 2024 rokiem przewidziano wydłużony termin dostosowania do 1 stycznia 2035 roku. Nie należy więc przedstawiać 2035 roku jako jednej wspólnej daty dla wszystkich państw i wszystkich systemów. Dla części nowych rozwiązań krajowych konieczność dostosowania do cech unijnego modelu pojawi się wcześniej, wraz z wejściem zasad obowiązujących od 1 lipca 2030 roku. Dla firm oznacza to, że architektura procesów powinna zakładać stopniowe zbliżanie wymagań, a nie oczekiwanie na jeden moment, w którym cała Europa przejdzie na identyczny system.
Projektuj proces pod transakcję, nie pod kraj
Najbardziej praktyczny wniosek z kierunku zmian jest taki, że nie warto budować osobnego świata „na Francję”, osobnego „na Niemcy” i kolejnego „na KSeF”. Kraje oczywiście nadal mają własne wymagania i pozostają ważną zmienną, ale decyzja o właściwej ścieżce powinna wynikać z cech konkretnej operacji. System powinien wiedzieć, czy nastąpiła sprzedaż czy transfer własnego zapasu, czy klient jest przedsiębiorcą czy konsumentem, skąd i dokąd przemieścił się towar, gdzie znajduje się miejsce opodatkowania, jaki numer VAT został wykorzystany, jaka procedura VAT ma zastosowanie oraz czy przedsiębiorca jest ustanowiony w danym państwie. Dopiero na tej podstawie można określić, jakie reguły krajowe i unijne należy zastosować.
Takie podejście jest bardziej odporne na zmiany, ponieważ przepisy mogą zmienić kanał, format lub zakres raportowania, ale podstawowe fakty gospodarcze pozostają te same. Towar nadal rusza z określonego magazynu, trafia do określonego odbiorcy, a firma wykonuje konkretny rodzaj transakcji. Jeżeli te informacje są zapisane poprawnie, łatwiej dostosować proces do nowej regulacji. Jeżeli natomiast reguły są zaszyte w ręcznych procedurach typu „dla Francji robimy tak”, każda zmiana prawa wymaga ponownego sprawdzania całego łańcucha. Projektuj więc proces pod transakcję, a nie wyłącznie pod kraj: najpierw ustal fakty dotyczące operacji, a dopiero później zastosuj do nich właściwe reguły lokalne i unijne.
To, co uporządkujesz w 2027 roku, zdecyduje o koszcie zmian w 2030 roku
Najważniejszym zadaniem przed wejściem nowych unijnych wymogów nie jest przewidywanie każdego szczegółu regulacji na kilka lat do przodu. Jest nim uporządkowanie podstaw: danych kontrahentów, informacji o magazynach, przepływów towaru, klasyfikacji transakcji, numerów VAT wykorzystywanych przy konkretnych operacjach, procedur VAT oraz relacji pomiędzy sprzedażą, fakturą i raportowaniem. To właśnie te elementy będą potrzebne niezależnie od tego, czy dokument trafi do KSeF, lokalnego modelu e-invoicingu czy przyszłego raportowania transgranicznego. Firma, która posiada je w spójnym procesie, będzie mogła reagować na kolejne zmiany przez dostosowanie reguł i integracji. Firma, która nadal rekonstruuje te informacje ręcznie po wystawieniu faktury, będzie musiała zaczynać od znacznie bardziej podstawowej przebudowy.
Dla średniego e-commerce planującego ekspansję różnica może być znacząca. W 2027 roku można potraktować nowe systemy jako serię osobnych projektów compliance i za każdym razem rozwiązywać problem lokalnie. Można też wykorzystać ten moment do uporządkowania sposobu, w jaki firma rozpoznaje i dokumentuje transakcje w całej Europie. Drugie podejście wymaga większej dyscypliny na początku, ale zwiększa szansę, że obecny proces będzie można rozbudować, zamiast wymieniać go za kilka lat. ViDA nie sprawi, że wszystkie krajowe różnice znikną. Sprawi natomiast, że jakość, struktura i spójność danych transakcyjnych będą jeszcze ważniejsze niż dziś.
Co polski sprzedawca powinien zrobić przed 2027 rokiem?
Przygotowanie do e-fakturowania w kilku państwach nie powinno zaczynać się od wyboru technologii ani od pytania, jak podłączyć firmę do kolejnego systemu. Najpierw trzeba zrozumieć własny model sprzedaży, przepływy towarów, status przedsiębiorcy na poszczególnych rynkach i dane, na których opierają się rozliczenia. Dla średniego e-commerce jest to szczególnie ważne, ponieważ wraz z ekspansją liczba możliwych scenariuszy szybko rośnie. Jeden przedsiębiorca może wysyłać towary z Polski do konsumentów w UE, utrzymywać zapas w zagranicznym magazynie, realizować lokalne B2B, przemieszczać własny towar między państwami i równolegle kupować usługi od zagranicznych dostawców. Dopiero po rozpisaniu tych przepływów i ustaleniu statusu przedsiębiorcy w poszczególnych państwach można sensownie ocenić, gdzie powstaje obowiązek e-invoicingu, gdzie e-reportingu, a gdzie nie trzeba uruchamiać dodatkowej ścieżki dokumentowej. Im wcześniej firma wykona tę pracę, tym mniejsze ryzyko, że wdrożenie zostanie zbudowane wokół błędnych założeń.
Zmapuj przepływy transakcji
Nie zaczynaj od listy krajów, w których masz numer VAT. Sama rejestracja podatkowa nie mówi jeszcze, jakie transakcje wykonujesz i jakie obowiązki mogą z nich wynikać. Znacznie lepiej rozpisać rzeczywiste scenariusze sprzedażowe i logistyczne: skąd wychodzi towar, dokąd trafia, kto jest nabywcą, czy dochodzi do sprzedaży czy tylko transferu własnego zapasu, gdzie znajduje się miejsce opodatkowania i jaka procedura VAT ma zastosowanie. W jednym kraju możesz mieć kilka odmiennych modeli działalności, z których każdy będzie wymagał innej analizy. Przykładowo wysyłka z Polski do konsumenta rozliczana przez OSS, lokalna sprzedaż z zagranicznego magazynu i przemieszczenie własnych towarów do tego magazynu nie powinny być traktowane jako jedna kategoria tylko dlatego, że wszystkie dotyczą tego samego państwa.
Dobra mapa przepływów powinna odzwierciedlać to, co rzeczywiście dzieje się z towarem i dokumentem od momentu zamówienia do rozliczenia. Powinna również pokazywać, z jakim statusem działa przedsiębiorca w danym państwie i czy w konkretnej operacji może mieć znaczenie lokalne ustanowienie lub stałe miejsce prowadzenia działalności. To pozwala później przypisać odpowiednią regułę fakturową i raportową. Jeżeli firma ograniczy się do tabeli „kraj — VAT ID — stawka”, może przeoczyć różnice istotne dla lokalnego e-invoicingu. W praktyce największa wartość takiej mapy polega na tym, że ujawnia sytuacje nietypowe: zwroty do innego magazynu niż ten, z którego wyszedł towar, lokalne dostawy realizowane przez fulfillment, sprzedaż z wykorzystaniem kilku numerów VAT czy transfery własnego zapasu. To właśnie takie operacje najczęściej generują później wyjątki w księgowości i fakturowaniu.
Oddziel B2B od B2C i transakcje lokalne od transgranicznych
Status klienta i charakter transakcji powinny być dwiema odrębnymi osiami klasyfikacji. B2B nie oznacza automatycznie sprzedaży krajowej, a B2C nie oznacza automatycznie OSS. Polski sprzedawca może realizować lokalną sprzedaż B2B z zagranicznego magazynu, transgraniczną sprzedaż B2B z Polski, lokalne B2C w innym państwie albo WSTO rozliczaną przez OSS. Każdy z tych przypadków może podlegać innym zasadom dokumentowania i raportowania. Jeżeli system operuje tylko prostym polem „firma/konsument”, będzie wiedział za mało, aby wybrać właściwą ścieżkę e-fakturowania.
Dlatego przed 2027 rokiem warto sprawdzić, czy system sprzedażowy i księgowy potrafią oddzielić status nabywcy od miejsca i charakteru dostawy. Przydatne jest również ustalenie, w jaki sposób firma gromadzi dane identyfikacyjne klienta i kiedy weryfikuje numer VAT, jeżeli ma on znaczenie dla danego rozliczenia. Nie chodzi o to, aby każdy przypadek rozwiązywać ręcznie. Chodzi o to, aby system miał wystarczającą liczbę informacji do podjęcia poprawnej decyzji. W środowisku międzynarodowym sama flaga B2B/B2C jest po prostu zbyt uproszczona.
Sprawdź, gdzie posiadasz magazyny i lokalną infrastrukturę
Magazyn za granicą często zmienia sytuację bardziej niż sam fakt posiadania klientów w danym kraju. Towar przechowywany lokalnie może prowadzić do powstania krajowych dostaw, dodatkowych rejestracji VAT i odrębnych obowiązków dokumentacyjnych. Jednocześnie nie należy przyjmować automatycznej reguły, że magazyn oznacza lokalne ustanowienie przedsiębiorstwa na potrzeby każdego systemu e-invoicingu. Podobnie sam numer VAT czy korzystanie z usług fulfillmentowych nie oznaczają automatycznie istnienia stałego miejsca prowadzenia działalności. Fixed establishment jest pojęciem prawnopodatkowym i wymaga oceny całokształtu okoliczności, w tym zasobów i sposobu, w jaki uczestniczą one w konkretnej działalności przedsiębiorcy.
Dla e-commerce korzystającego z fulfillmentu ta analiza jest szczególnie ważna, ponieważ towar może być przenoszony pomiędzy magazynami bez bezpośredniej sprzedaży do klienta. Takie transfery mogą same w sobie powodować obowiązki VAT i wpływać na późniejszą kwalifikację sprzedaży. W praktyce firma powinna wiedzieć nie tylko, gdzie znajduje się towar w danym momencie, ale również z jakiej lokalizacji rozpoczęła się konkretna dostawa i czy dany ruch był sprzedażą czy przesunięciem własnego zapasu. Dopiero oddzielnie należy ocenić, czy sposób prowadzenia działalności w konkretnym państwie powoduje uznanie przedsiębiorcy za ustanowionego tam na potrzeby określonych przepisów. Bez takiego rozdzielenia łatwo pomylić lokalne obowiązki VAT z zakresem lokalnego e-invoicingu.
Zweryfikuj jakość danych podstawowych
Przed wdrażaniem kolejnego kanału e-fakturowania warto sprawdzić, czy firma w ogóle posiada dane potrzebne do prawidłowego wystawienia i sklasyfikowania dokumentu. Powinny być dostępne między innymi dane identyfikacyjne kontrahenta, numer VAT użyty dla konkretnej transakcji tam, gdzie jest potrzebny, status B2B lub B2C, kraj magazynu, kraj rozpoczęcia i zakończenia transportu, miejsce opodatkowania, procedura VAT, właściwa stawka oraz odpowiednie dla danego scenariusza daty, takie jak data dostawy, wystawienia czy płatności. Przy korektach trzeba również zachować prawidłowe powiązanie z dokumentem pierwotnym. Nie każda z tych informacji będzie miała identyczne znaczenie w każdym kraju i każdym formacie, ale firma powinna umieć ją pozyskać wtedy, gdy konkretny model tego wymaga.
Warto też ustalić, który system jest źródłem prawdy dla każdej informacji. Jeśli sklep wskazuje jeden kraj wysyłki, system magazynowy drugi, a księgowość trzeci, techniczna integracja nie rozwiąże problemu. Podobnie jeśli kontrahent ma kilka numerów VAT i w systemie nie zapisano, który z nich został użyty przy konkretnej sprzedaży. Dobrze zaprojektowany proces nie polega na gromadzeniu jak największej liczby pól, lecz na tym, aby wiadomo było, skąd każde z nich pochodzi, kiedy jest aktualizowane i jak reagować na rozbieżności. To właśnie jakość tych danych zdecyduje później, czy automatyczne fakturowanie rzeczywiście ograniczy pracę ręczną.
Sprawdź możliwość obsługi danych strukturalnych
Jeżeli Twoje systemy nadal potrafią wyłącznie generować wizualny PDF, to znak, że trzeba przyjrzeć się ich gotowości do e-fakturowania strukturalnego. Nie chodzi tylko o sam eksport do XML. System powinien umieć umieścić odpowiednie informacje w przewidzianych do tego polach, utrzymać relacje pomiędzy dokumentami i obsługiwać różne wymagane struktury danych. W praktyce znaczenie ma również możliwość mapowania tych samych danych do różnych dopuszczalnych formatów, ponieważ jedno państwo nie zawsze narzuca jeden techniczny format faktury. Stabilna powinna być przede wszystkim warstwa danych opisujących transakcję, natomiast ich reprezentacja może być dostosowywana do wymogów danego modelu.
Przy tej ocenie warto oddzielić dwie kwestie: zdolność techniczną od poprawności podatkowej. System może bezbłędnie wygenerować plik zgodny ze schemą, ale nadal użyć niewłaściwej stawki VAT, błędnego numeru podatkowego albo źle sklasyfikować sprzedaż. Walidacja techniczna nie zastępuje więc reguł podatkowych ani kontroli biznesowej. Gotowość do danych strukturalnych powinna być traktowana jako część procesu, nie jako jego substytut. Najlepszy technicznie format nie pomoże, jeśli informacje przekazane do jego wygenerowania są błędne.
Zaplanuj odbiór faktur, nie tylko ich wystawianie
Wdrożenia e-fakturowania często zaczynają się od pytania, jak wystawić dokument sprzedażowy. Tymczasem średnia firma e-commerce ma również setki lub tysiące faktur zakupowych od dostawców towarów, operatorów logistycznych, firm marketingowych, dostawców technologii i innych partnerów. Wraz z rozwojem krajowych systemów coraz większa część takich dokumentów może występować w formie ustrukturyzowanej. Nie oznacza to, że każdy zagraniczny dostawca już w 2027 roku będzie zobowiązany do przesyłania polskiej spółce e-faktury przez swój lokalny system. Warto jednak przygotować księgowość i systemy do pracy z danymi strukturalnymi, zamiast traktować PDF jako jedyny możliwy format wejściowy.
Proces odbioru powinien obejmować możliwość przypisania dokumentu do właściwego dostawcy, zamówienia, dostawy i płatności oraz kontrolę danych technicznych i biznesowych. Warto też ustalić, co dzieje się z dokumentami, które nie mogą zostać automatycznie dopasowane. Jeśli każda taka sytuacja trafia do ręcznej kolejki „do wyjaśnienia”, wraz ze wzrostem skali firma szybko stworzy nowe wąskie gardło. E-fakturowanie zakupowe może być dużym źródłem automatyzacji, ale tylko wtedy, gdy odbiór jest potraktowany równie poważnie jak wystawianie.
Zaprojektuj proces obsługi błędów i awarii
Żaden system nie będzie działał bez wyjątków. Dokument może zostać technicznie odrzucony, integracja może przestać działać, kontrahent może mieć błędne dane, a informacje o zamówieniu i płatności mogą się nie zgadzać. Dlatego jeszcze przed 2027 rokiem warto ustalić, kto odpowiada za poszczególne typy problemów i jak są one eskalowane. Księgowość nie powinna ręcznie rozwiązywać problemów technicznych, a zespół IT nie powinien decydować o kwalifikacji VAT. Dobry proces rozdziela odpowiedzialność i jasno określa, kiedy dokument trzeba ponownie przesłać, kiedy wystawić ponownie, a kiedy — jeśli został skutecznie wystawiony — skorygować.
W przypadku KSeF trzeba dodatkowo pamiętać, że istnieją różne tryby postępowania w sytuacjach zakłócenia normalnej pracy systemu i nie należy traktować ich jako jednego uniwersalnego „trybu awaryjnego”. Podobnie w zagranicznych modelach mogą występować różne zasady dotyczące statusów dokumentów, ponownej transmisji czy czasowej niedostępności platform. Firma powinna więc mieć wspólną logikę obsługi wyjątków, ale dostosowywać szczegóły do konkretnego systemu. Celem nie jest stworzenie ogromnej instrukcji na każdą możliwą sytuację, lecz zapewnienie, że problem nie utknie pomiędzy księgowością, sprzedażą i IT oraz że wiadomo, jaki rodzaj działania jest właściwy dla danego statusu dokumentu.
Upewnij się, że nowe kraje można dodawać bez przebudowy całego procesu
Najważniejszy test skalowalności brzmi: co stanie się, gdy za rok wejdziesz na kolejny rynek? Jeśli odpowiedzią jest „musimy zbudować osobny proces od zera”, architektura prawdopodobnie jest zbyt mocno związana z konkretnym krajem. Oczywiście każde państwo wymaga osobnej analizy prawnej, ale dane transakcyjne i logika ich klasyfikacji powinny być możliwie wspólne. Ten sam proces powinien wiedzieć, skąd rusza towar, dokąd trafia, jaki jest status klienta, jaka procedura VAT ma zastosowanie, jaki numer VAT został użyty i czy przedsiębiorca jest ustanowiony w danym państwie. Dopiero później należy zastosować regułę właściwą dla konkretnej jurysdykcji.
Takie podejście nie jest wymogiem prawnym, lecz praktyczną rekomendacją dla firm, które chcą rosnąć bez mnożenia ręcznych obejść. Jeżeli kolejny rynek wymaga przede wszystkim dodania nowych reguł, dopuszczalnych formatów i właściwego kanału transmisji, koszt ekspansji jest łatwiejszy do kontrolowania. Jeżeli natomiast każda jurysdykcja wymaga nowego źródła danych, osobnego obiegu i ręcznej kwalifikacji, złożoność będzie narastać z każdym kolejnym państwem. W 2027 roku warto więc oceniać rozwiązania nie tylko pod kątem tego, czy obsłużą dzisiejszy obowiązek, ale również czy można je rozszerzać bez przebudowy całego modelu.
E-fakturowanie 2027 w pigułce — czego naprawdę powinieneś oczekiwać?
W 2027 roku polski sprzedawca działający w Europie nie będzie funkcjonował w jednym wspólnym systemie e-fakturowania. KSeF pozostanie polskim rozwiązaniem, podczas gdy inne państwa będą stosować własne modele oraz określać dopuszczalne formaty i kanały wymiany danych. Zakres obowiązku będzie zależał nie tylko od kraju klienta, ale od charakteru konkretnej operacji: tego, czy jest to B2B czy B2C, sprzedaż lokalna czy transgraniczna, z którego magazynu rusza towar, gdzie kończy się transport, gdzie przedsiębiorca jest ustanowiony oraz jaka procedura VAT ma zastosowanie.
Najważniejsze jest pięć zasad:
- Nie będzie jednego „europejskiego KSeF” obejmującego wszystkie państwa i wszystkie transakcje.
- Sama zagraniczna rejestracja VAT ani sama sprzedaż do klienta w danym kraju nie przesądzają jeszcze o obowiązku korzystania z lokalnego e-invoicingu.
- Dane strukturalne będą coraz ważniejsze niż sam wygląd faktury, dlatego PDF nie może być traktowany jako uniwersalny format docelowy.
- Kluczowe będzie prawidłowe rozpoznanie rodzaju transakcji, a dopiero później zastosowanie odpowiednich reguł fakturowania i raportowania oraz właściwej procedury VAT.
- Proces warto już w 2027 roku projektować z myślą o unijnych Digital Reporting Requirements dla określonych transakcji wewnątrzwspólnotowych, które zaczną obowiązywać od 1 lipca 2030 roku.
Dla średniego e-commerce przygotowanie do tych zmian nie powinno więc polegać na zbieraniu kolejnych instrukcji dla poszczególnych państw. Największą wartość daje uporządkowanie przepływów towaru, statusu przedsiębiorcy na poszczególnych rynkach, klasyfikacji transakcji, danych klientów, numerów VAT, informacji o magazynach oraz relacji pomiędzy sprzedażą, fakturą i raportowaniem. To właśnie na tej warstwie będzie można później budować obsługę KSeF, zagranicznych modeli e-invoicingu i e-reportingu oraz kolejnych obowiązków unijnych bez konieczności przebudowy całego procesu od początku.
FAQ
Czy KSeF wystarczy, jeśli sprzedaję towary w innych krajach UE?
Nie. KSeF rozwiązuje przede wszystkim polską część procesu fakturowania i nie zastępuje obowiązków, które mogą powstać w innych państwach. Nie oznacza to jednak, że każda sprzedaż z Polski do klienta w Niemczech, Belgii czy Francji automatycznie wymaga korzystania z tamtejszego systemu e-faktur. Kluczowe jest ustalenie charakteru konkretnej transakcji. Inaczej należy analizować klasyczne transgraniczne B2B z Polski, inaczej lokalną sprzedaż z zagranicznego magazynu, a jeszcze inaczej WSTO do konsumentów rozliczaną przez OSS. Znaczenie mogą mieć również status przedsiębiorcy w danym kraju, miejsce rozpoczęcia i zakończenia transportu oraz lokalne obowiązki VAT. Dlatego firma prowadząca ekspansję nie powinna traktować KSeF jako rozwiązania całego europejskiego fakturowania. Powinna traktować go jako jedną z możliwych ścieżek dokumentu, uruchamianą wtedy, gdy konkretna operacja znajduje się w zakresie polskiego systemu.
Czy zagraniczny numer VAT oznacza obowiązek korzystania z lokalnego systemu e-faktur?
Nie. Sam zagraniczny VAT ID nie przesądza o obowiązku korzystania z lokalnego e-invoicingu. Rejestracja VAT może być potrzebna z wielu powodów, na przykład ze względu na przechowywanie własnego towaru w innym państwie, lokalne dostawy albo inne obowiązki rozliczeniowe. Zakres e-fakturowania może natomiast zależeć od dodatkowych warunków, takich jak charakter transakcji, status odbiorcy oraz to, czy przedsiębiorca jest uznawany za ustanowionego w danym państwie na potrzeby konkretnych przepisów. Dwie polskie spółki posiadające numer VAT w tym samym kraju mogą więc mieć zupełnie inne obowiązki fakturowe. Jedna może posiadać lokalną rejestrację przede wszystkim z powodów rozliczeniowych, podczas gdy druga wykonuje krajowe B2B objęte lokalnym systemem. Dlatego reguła „mam VAT ID, więc muszę korzystać z miejscowego e-invoicingu” jest zbyt prosta i może prowadzić do błędnej konfiguracji procesów.
Czy sprzedaż B2C przez OSS będzie wymagała e-faktury?
Samo korzystanie z OSS nie tworzy obowiązku wystawiania lokalnej e-faktury w każdym kraju konsumpcji. OSS jest procedurą rozliczenia VAT dla określonych transakcji, a nie europejskim systemem fakturowania. Ewentualne obowiązki dokumentacyjne lub raportowe trzeba więc oceniać osobno według przepisów danego państwa i konkretnego modelu sprzedaży. W przypadku klasycznej WSTO z Polski do konsumenta przedsiębiorca może rozliczać VAT przez OSS bez lokalnej rejestracji wyłącznie z tego powodu, że sprzedaje do danego państwa. Nie należy jednak z tego wyciągać wniosku, że wszystkie transakcje B2C rozliczane przez OSS są wszędzie dokumentowane w identyczny sposób.
Dobrym przykładem jest Francja. Jeżeli polski przedsiębiorca nie jest ustanowiony we Francji, wysyła towary z Polski do francuskich konsumentów i rozlicza tę sprzedaż jako WSTO przez OSS, takie operacje są wyłączone z francuskiego e-reportingu transakcyjnego. Trzeba przy tym wyraźnie oddzielić dwa pojęcia: brak obowiązku lokalnej e-faktury oraz brak określonego obowiązku e-reportingu to nie to samo i oba zagadnienia należy analizować osobno. Sytuacja może wyglądać inaczej, gdy firma realizuje lokalną sprzedaż z magazynu znajdującego się w danym państwie albo wykonuje inne czynności podlegające miejscowym zasadom VAT.
Czy PDF nadal będzie uznawany za fakturę elektroniczną w Europie?
PDF nie znika, ale nie może być traktowany jako uniwersalny format spełniający obowiązki e-fakturowania w całej Europie. W modelach opartych na fakturach ustrukturyzowanych kluczowe znaczenie mają dane, które system może automatycznie odczytać i przetworzyć. Dlatego dokument wyglądający prawidłowo na ekranie może nie spełniać wymogów właściwego e-invoicingu, jeśli wymagane informacje istnieją tylko w warstwie wizualnej. W Niemczech zwykły PDF nie jest E-Rechnung w nowym rozumieniu przepisów, a struktura dokumentu powinna odpowiadać normie EN 16931 albo być z nią interoperacyjna. W belgijskim obowiązkowym krajowym B2B sam PDF wysłany e-mailem również nie wystarcza.
Nie oznacza to jednak, że w całej Europie będzie obowiązywał jeden format techniczny. Poszczególne systemy mogą dopuszczać różne struktury lub rozwiązania interoperacyjne. Możliwe są również formaty hybrydowe, które łączą część czytelną dla człowieka z ustrukturyzowaną warstwą danych. Dla przedsiębiorcy najważniejsza zmiana polega więc na tym, aby przestać pytać wyłącznie „jak wygląda faktura?” i zacząć pytać również „jakie dane zawiera, w jakiej strukturze zostały zapisane i czy można je automatycznie przetworzyć?”.
Czy magazyn za granicą wpływa na obowiązki związane z e-fakturowaniem?
Może wpływać bardzo istotnie, ale sam magazyn nie oznacza automatycznie obowiązku korzystania z lokalnego systemu e-faktur ani automatycznego powstania stałego miejsca prowadzenia działalności. Przechowywanie towaru poza Polską może powodować lokalne obowiązki VAT, prowadzić do lokalnych dostaw oraz sprawiać, że część sprzedaży nie będzie już klasyczną wysyłką transgraniczną z Polski. Dodatkowo transfer własnego zapasu pomiędzy państwami UE może powodować nietransakcyjne WDT i WNT. Osobno trzeba jednak ocenić, czy sposób działania przedsiębiorcy w danym państwie oznacza jego lokalne ustanowienie lub istnienie fixed establishment mającego znaczenie dla konkretnej regulacji.
Sam magazyn, VAT ID czy korzystanie z fulfillmentu nie przesądzają tego automatycznie. Dla e-commerce praktyczny wniosek jest prosty: trzeba wiedzieć, gdzie fizycznie znajduje się towar, skąd rozpoczyna się dostawa, gdzie kończy się transport i jaki rodzaj operacji powstaje, zanim system zdecyduje o sposobie fakturowania lub raportowania. Dopiero później można ocenić, czy lokalna infrastruktura przedsiębiorcy ma dodatkowe znaczenie dla zakresu przepisów danego państwa.
Kiedy zacznie obowiązywać unijne e-fakturowanie transgraniczne B2B?
Kluczową datą jest 1 lipca 2030 roku. Wtedy zaczną obowiązywać unijne Digital Reporting Requirements dla określonych transakcji wewnątrzwspólnotowych B2B, oparte na e-fakturowaniu i cyfrowym przekazywaniu danych. Nie oznacza to jednak powstania jednej centralnej europejskiej platformy zastępującej KSeF i wszystkie systemy krajowe. ViDA zmierza przede wszystkim do harmonizacji zasad dotyczących danych, e-fakturowania i raportowania oraz do większej konwergencji systemów funkcjonujących w państwach członkowskich.
Dla przedsiębiorcy oznacza to, że rozwiązania budowane w 2027 roku nie powinny być projektowane jako tymczasowe obejście działające tylko do 2030 roku. Znacznie rozsądniej stworzyć proces oparty na poprawnej klasyfikacji transakcji, spójnych danych i możliwości stosowania różnych reguł w zależności od rodzaju operacji. Wtedy wejście nowych DRR będzie kolejną warstwą wymagań, którą można dołożyć do istniejącego procesu, zamiast powodem do budowania całego modelu od początku.
KSeF to polski fragment większej układanki
KSeF porządkuje polską część fakturowania, ale sprzedaż międzynarodowa wymaga spojrzenia na cały przepływ transakcji. Im więcej państw, magazynów, modeli sprzedaży i rejestracji VAT obsługuje firma, tym mniej użyteczne staje się proste pytanie „jaki system obowiązuje w tym kraju?”. Znacznie ważniejsze jest ustalenie, co rzeczywiście wydarzyło się w konkretnej operacji: skąd ruszył towar, dokąd trafił, czy odbiorcą był przedsiębiorca czy konsument, jaki numer VAT został wykorzystany, gdzie powstało miejsce opodatkowania, jaka procedura VAT ma zastosowanie i czy przedsiębiorca jest ustanowiony w danym państwie. Dopiero na tej podstawie można poprawnie ustalić, czy dana operacja podlega KSeF, lokalnemu e-invoicingowi, e-reportingowi albo innym obowiązkom. W 2027 roku przewagę będzie więc dawała nie liczba wdrożonych lokalnych procedur, lecz zdolność firmy do prawidłowego rozpoznawania własnych transakcji.
Jeżeli planujesz ekspansję i nie masz pewności, które z tych obowiązków dotyczą Twojego modelu sprzedaży, warto zacząć od mapy transakcji, magazynów, rejestracji VAT i sposobów rozliczania sprzedaży. Sprawdźmy, które obowiązki dotyczą Twojego modelu sprzedaży i gdzie przed 2027 rokiem warto uporządkować procesy, aby kolejne rynki nie oznaczały dokładania następnych ręcznych wyjątków. W przypadku firmy rozwijającej handel w kilku państwach celem nie powinno być wyłącznie spełnienie najbliższego obowiązku. Chodzi o zbudowanie takiego modelu rozliczeń i danych, który pozwoli skalować sprzedaż w Europie bez konieczności ponownego projektowania całego procesu przy każdej kolejnej zmianie.