Peak season w e-commerce: kiedy dodatkowy magazyn w Niemczech, Czechach lub Francji oznacza nową rejestrację VAT?
Spis treści
Jeżeli polska firma przenosi własny zapas do magazynu w Niemczech, Czechach lub Francji i nadal pozostaje właścicielem tych towarów, co do zasady powinna przeanalizować obowiązek lokalnej rejestracji VAT jeszcze przed przemieszczeniem stocku. Nie należy zakładać, że obowiązek pojawi się dopiero po przekroczeniu określonego poziomu sprzedaży albo po osiągnięciu konkretnej liczby zamówień. W tym modelu punktem wyjścia jest bowiem nie sam obrót, lecz ruch towaru pomiędzy państwami i jego późniejsze wykorzystanie w działalności prowadzonej na danym rynku. To szczególnie ważne przy projektach uruchamianych na Black Friday, Cyber Monday, okres przedświąteczny czy kilkutygodniową kampanię sprzedażową. Krótki czas przechowywania nie tworzy automatycznie żadnego „okresu próbnego” w VAT. To, że magazyn ma działać przez trzy tygodnie, a niesprzedany zapas wrócić później do Polski, nie oznacza jeszcze, że firma może potraktować takie rozwiązanie jako podatkowo neutralne. Istnieją szczególne wyjątki od tej zasady, ale sam zamiar przechowywania towaru przez krótki okres albo późniejszego zwrotu niesprzedanego zapasu do Polski nie wystarcza, aby z nich skorzystać.
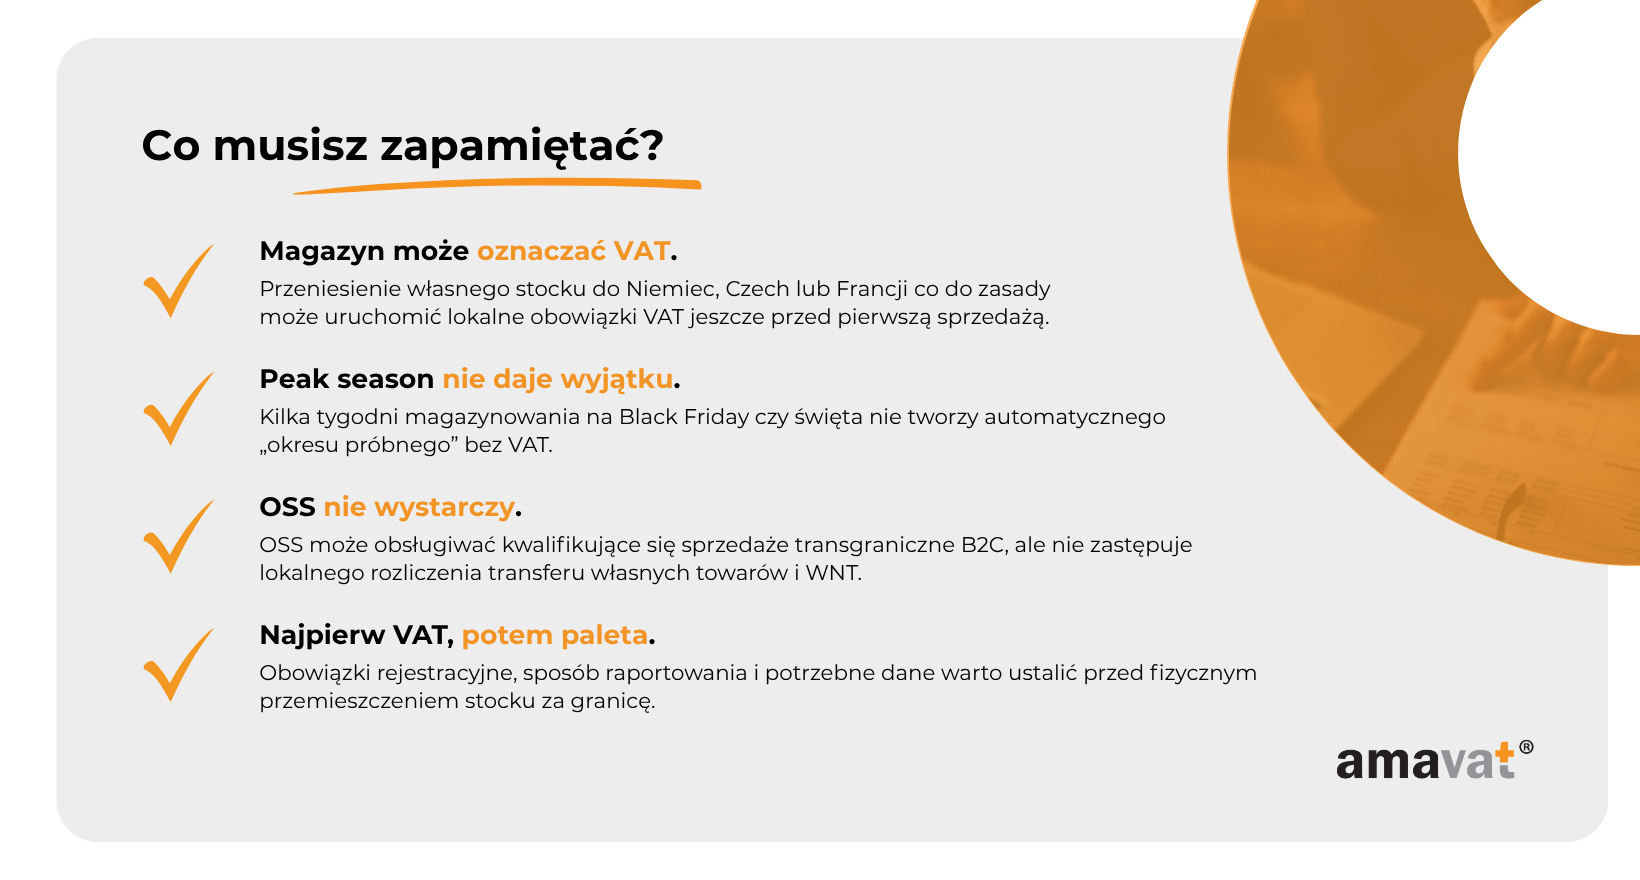
W skrócie: wysłanie własnego stocku do dodatkowego magazynu w Niemczech, Czechach lub Francji może oznaczać lokalny obowiązek VAT już od momentu przemieszczenia towaru. Nie trzeba czekać na pierwszy tysiąc zamówień ani na przekroczenie progu sprzedaży.
Kiedy dokładnie magazyn za granicą uruchamia obowiązek VAT?
W dyskusjach o zagranicznej sprzedaży VAT często kojarzy się przede wszystkim z krajem, w którym firma ma siedzibę, albo z miejscem zamieszkania klienta. Przy magazynowaniu towarów dochodzi jednak jeszcze trzeci element, którego nie można pominąć: fizyczne miejsce, w którym znajduje się stock. To właśnie dlatego firma działająca formalnie wyłącznie z Polski może potrzebować rejestracji VAT w kolejnym państwie UE, mimo że nie zakłada tam spółki, nie otwiera biura i nie zatrudnia lokalnych pracowników. Dla rozliczenia towarów istotne jest między innymi to, gdzie znajdują się one w chwili sprzedaży i skąd rozpoczyna się ich transport do klienta. Jeżeli więc przedsiębiorca przesuwa zapas z polskiego centrum logistycznego do magazynu pod Berlinem, Pragą czy Paryżem, zmienia nie tylko swoją sieć dostaw. Zmienia również miejsce, w którym znajdują się towary przeznaczone do dalszej sprzedaży, a to może mieć bezpośrednie konsekwencje dla sposobu ich rozliczenia.
Siedziba firmy i miejsce przechowywania towaru to dwie różne kwestie. Polska spółka może nadal prowadzić zarząd, księgowość, marketing i obsługę klienta z Polski, a jednocześnie posiadać własny stock w kilku innych państwach. W praktyce właśnie ten model jest naturalnym etapem rozwoju wielu średnich firm e-commerce, które chcą rosnąć poza Polską bez budowania od razu własnej infrastruktury. Operator logistyczny przejmuje magazynowanie, pakowanie i wysyłkę, natomiast towar w dalszym ciągu należy do sprzedawcy. Z perspektywy biznesowej wygląda to często jak prosta usługa outsourcingowa, ale dla VAT kluczowe jest to, że własne towary przedsiębiorcy zostały fizycznie przemieszczone do innego państwa. Sam fakt, że magazyn należy do niezależnego operatora albo że firma korzysta jedynie z wydzielonej przestrzeni magazynowej, nie sprawia automatycznie, że taki ruch przestaje mieć znaczenie podatkowe. Dlatego decyzję o uruchomieniu zagranicznego fulfillmentu warto od początku analizować równolegle pod kątem logistyki i VAT.
Przemieszczenie własnego towaru co do zasady oznacza WDT i WNT
Najważniejszą rzeczą do zrozumienia jest to, że na gruncie VAT przeniesienie własnych towarów z jednego państwa UE do drugiego nie musi być jedynie wewnętrznym ruchem magazynowym, który można pominąć do czasu sprzedaży klientowi. Jeżeli polska firma wysyła własny towar z Polski do magazynu w Niemczech, Czechach lub Francji i robi to na potrzeby swojej działalności, taki ruch jest co do zasady rozpatrywany jak dwie odpowiadające sobie czynności. Po stronie polskiej występuje wewnątrzwspólnotowa dostawa własnych towarów, czyli WDT. Po stronie państwa, do którego zapas trafia, występuje natomiast wewnątrzwspólnotowe nabycie własnych towarów, czyli WNT. Nie dochodzi przy tym do klasycznej sprzedaży pomiędzy dwoma niezależnymi firmami. Towar przed transportem i po jego zakończeniu może należeć dokładnie do tego samego przedsiębiorcy. Brak zmiany własności nie powoduje jednak automatycznie, że transfer jest neutralny dla VAT, ponieważ przepisy mogą traktować samo przemieszczenie własnego stocku do innego państwa członkowskiego jako zdarzenie wymagające odpowiedniego rozliczenia po obu stronach transportu.
Nie każde przemieszczenie towaru do innego państwa UE będzie jednak rozliczane w ten sposób. Przepisy przewidują szczególne wyjątki, między innymi dla określonych czasowych przemieszczeń oraz procedury call-off stock. Ta ostatnia dotyczy specyficznego modelu, w którym z góry znany jest nabywca towarów i spełnione są dodatkowe warunki formalne oraz ewidencyjne. Z tego powodu call-off stock co do zasady nie odpowiada zwykłemu modelowi magazynu fulfillmentowego obsługującego późniejsze zamówienia wielu konsumentów. Sam fakt, że zapas ma przebywać za granicą tylko przez kilka tygodni albo że po zakończeniu sezonu jego część wróci do Polski, również nie przesądza o zastosowaniu wyjątku. Każdy taki scenariusz trzeba ocenić na podstawie rzeczywistego celu przemieszczenia, sposobu wykorzystania stocku i tego, komu towary mają być później dostarczane.
W typowym modelu fulfillmentowym pierwszym etapem jest WDT własnych towarów po stronie polskiej, drugim odpowiadające mu WNT w państwie magazynowania, a dopiero później pojawia się odrębne rozliczenie sprzedaży z lokalnego zapasu. Jeżeli produkt znajduje się w niemieckim magazynie i zostaje wysłany do niemieckiego konsumenta, mamy zasadniczo do czynienia ze sprzedażą krajową w Niemczech. Analogicznie będzie wyglądała sprzedaż z magazynu czeskiego do klienta w Czechach czy z magazynu francuskiego do klienta we Francji. Taka sprzedaż lokalna nie staje się sprzedażą na odległość tylko dlatego, że sprzedawcą jest polska firma. Istotne jest to, gdzie znajduje się towar oraz gdzie rozpoczyna się jego transport. Jeżeli natomiast produkt z niemieckiego magazynu zostanie wysłany do konsumenta we Francji, pojawia się inny model transakcji, który może podlegać zasadom dotyczącym wewnątrzwspólnotowej sprzedaży towarów na odległość.
Z tego powodu nie należy łączyć obowiązków wynikających z magazynowania własnego stocku z progiem 10 000 euro dotyczącym określonych transgranicznych sprzedaży B2C. Próg ten nie decyduje o tym, czy przemieszczenie własnego zapasu do zagranicznego magazynu stanowi WNT w państwie przybycia, ani nie tworzy zwolnienia dla lokalnej sprzedaży z takiego magazynu. Firma może mieć relatywnie niewielką sprzedaż na danym rynku, a mimo to już sam model logistyczny może powodować konieczność lokalnego rozliczenia VAT. Dlatego nie trzeba czekać ani na pierwszy tysiąc zamówień, ani na przekroczenie określonego poziomu obrotu, aby temat stał się istotny. Znacznie bezpieczniej jest ocenić skutki podatkowe w momencie planowania przepływu towaru i odpowiednio wcześnie rozpocząć lokalną rejestrację, jeśli okaże się potrzebna. Techniczne terminy i zasady rejestracji mogą różnić się pomiędzy Niemcami, Czechami i Francją, dlatego nie należy sprowadzać tego do jednej uniwersalnej daty obowiązującej w całej Unii.
„Ale to tylko na Black Friday” — dlaczego peak season nie daje okresu próbnego
W e-commerce decyzje związane z peak season często mają charakter tymczasowy. Firma nie planuje stałej obecności na danym rynku, tylko chce przez kilka tygodni obsłużyć zwiększony popyt szybciej i taniej. Z biznesowego punktu widzenia brzmi to jak projekt ograniczony w czasie: stock trafia do zagranicznego magazynu na Black Friday lub okres świąteczny, po czym niesprzedana część zapasu wraca do Polski. W VAT sam czas trwania takiego rozwiązania nie jest jednak wystarczającym argumentem, aby uznać je za neutralne podatkowo. Nie istnieje ogólna reguła, według której pierwsze 30 dni magazynowania w innym państwie UE nie wywołuje obowiązków VAT, podobnie jak nie ma uniwersalnego „okresu próbnego” dla sezonowego fulfillmentu. Jeżeli dochodzi do przemieszczenia własnych towarów do innego państwa członkowskiego i nie znajduje zastosowania szczególne wyłączenie ani odpowiednia procedura upraszczająca, skutki VAT mogą pojawić się już w związku z samym transferem stocku, niezależnie od tego, czy magazyn ma działać przez miesiąc, kwartał czy dłużej.
Nie trzeba też czekać na określony poziom sprzedaży. W tym modelu nie działa zasada, zgodnie z którą obowiązek podatkowy pojawia się dopiero po przekroczeniu konkretnego obrotu, liczby transakcji albo wartości zamówień. Jeżeli towar został przemieszczony do magazynu w Niemczech, Czechach czy Francji, brak sprzedaży przez pierwsze dni po jego przyjęciu nie oznacza automatycznie, że nic nie trzeba rozliczać. Istotny może być już sam transfer własnego zapasu. Sam czasowy charakter rozwiązania nie przesądza również o braku obowiązków VAT, jeżeli stock trafia do innego państwa jeszcze przed sprzedażą konkretnemu klientowi. Znaczenie mają rzeczywisty cel przemieszczenia, sposób wykorzystania towarów i ewentualne zastosowanie szczególnych wyjątków. Jeżeli po sezonie niesprzedany zapas zostanie przemieszczony z powrotem do Polski, taki powrót także może stanowić odrębne zdarzenie wymagające rozliczenia. Krótki sezon upraszcza logistykę, ale nie powoduje automatycznego zawieszenia zasad dotyczących wewnątrzwspólnotowych transferów własnych towarów.
Przykład — 1 500 sztuk towaru na Black Friday
Załóżmy, że polska spółka e-commerce spodziewa się dużego wzrostu sprzedaży w Niemczech i chce uniknąć wysyłki każdej paczki z Polski. Na miesiąc przed Black Friday przesyła więc 1 500 sztuk swojego produktu do niemieckiego operatora fulfillmentowego. Operator nie kupuje towaru i nie staje się jego właścicielem. Jego zadaniem jest przyjąć produkty, przechować je, a następnie pakować i wysyłać zamówienia do klientów. Właścicielem całego zapasu pozostaje polska spółka. Z punktu widzenia działalności operacyjnej może się wydawać, że firma po prostu przeniosła część własnego magazynu bliżej klientów. Dla VAT taki ruch może jednak oznaczać coś więcej. W standardowym modelu transfer własnego stocku z Polski do Niemiec będzie co do zasady oznaczał WDT własnych towarów po stronie polskiej oraz odpowiadające mu WNT po stronie niemieckiej, o ile nie znajduje zastosowania szczególne wyłączenie lub procedura upraszczająca.
Kiedy produkty zaczną być wysyłane z niemieckiego magazynu do klientów w Niemczech, pojawi się następny etap rozliczenia: sprzedaż krajowa w Niemczech. Jeżeli część towarów pojedzie z tego samego magazynu do konsumentów w innych państwach UE, trzeba będzie osobno ocenić zasady właściwe dla sprzedaży transgranicznej. Po 30 dniach kampania się kończy i w magazynie pozostaje 250 niesprzedanych sztuk, które spółka chce odesłać do Polski. Jeżeli stock zostanie przemieszczony z Niemiec z powrotem do Polski, w standardowym modelu będzie to co do zasady kolejne przemieszczenie własnych towarów, tym razem rozliczane w przeciwnym kierunku: po stronie niemieckiej jako transfer/WDT własnych towarów, a po stronie polskiej jako odpowiadające mu WNT, o ile nie znajduje zastosowania szczególny wyjątek. Inaczej może wyglądać zwrot towarów w prawidłowo zastosowanej procedurze call-off stock, która podlega odrębnym warunkom. W zwykłym modelu fulfillmentowym cały przebieg operacji warto więc rozumieć jako sekwencję: transfer stocku z Polski WDT własnych towarów w Polsce + WNT w kraju magazynu sprzedaż z lokalnego zapasu ewentualny transfer niesprzedanych towarów z powrotem do Polski.
Czy to dotyczy mojej firmy? Szybki test dla e-commerce
Najprostszy test zaczyna się od pytania, co dokładnie dzieje się z towarem przed sprzedażą klientowi. Jeżeli wysyłasz własne produkty z Polski do magazynu w Niemczech, Czechach lub Francji, po ich przyjeździe nadal jesteś właścicielem zapasu, a lokalny operator jedynie przechowuje, pakuje i nadaje paczki, znajdujesz się w grupie firm, które powinny bardzo dokładnie przeanalizować lokalne obowiązki VAT. To samo dotyczy sytuacji, w której dodatkowy magazyn powstaje tylko po to, aby skrócić czas dostawy w listopadzie i grudniu albo zabezpieczyć dostępność produktów podczas dużej kampanii. Sam czasowy charakter rozwiązania nie przesądza o braku obowiązków VAT, jeżeli stock trafia do innego państwa jeszcze przed sprzedażą konkretnemu klientowi. Szczególnej uwagi wymagają modele, w których ten sam magazyn realizuje zarówno zamówienia do klientów lokalnych, jak i przesyłki do konsumentów w innych krajach UE, ponieważ jedna pula zapasu może prowadzić do kilku różnych sposobów rozliczenia sprzedaży.
Warto przy tym oddzielić sytuacje, które wyglądają podobnie logistycznie, ale podatkowo mogą działać inaczej. Jeżeli towar nie trafia do ogólnego magazynu obsługującego przyszłe zamówienia wielu klientów, tylko jest wysyłany z przeznaczeniem dla konkretnego, wcześniej znanego odbiorcy B2B, trzeba sprawdzić, czy model spełnia warunki szczególnego uproszczenia. Podobnie będzie wtedy, gdy charakter przemieszczenia pozwala zastosować jeden z ustawowych wyjątków dotyczących transferu towarów. Samo nazwanie magazynu „tymczasowym”, „sezonowym” czy „konsygnacyjnym” nie wystarczy. Liczy się rzeczywisty przebieg operacji: kto jest właścicielem stocku, w jakim celu został on przemieszczony, kto ma go później nabyć, jak długo towary mają pozostać w danym państwie oraz w jaki sposób będzie z nich realizowana dalsza sprzedaż.
Prawdopodobnie tak, jeśli…
Jeżeli przed sprzedażą przenosisz własny zapas do zagranicznego fulfillmentu, a operator nie kupuje produktów, tylko wykonuje usługę logistyczną, ryzyko powstania lokalnych obowiązków VAT jest realne. Typowy scenariusz wygląda tak: polski e-commerce chce poprawić konwersję na rynku niemieckim, czeskim albo francuskim, więc przesuwa kilkaset lub kilka tysięcy sztuk produktu do lokalnego magazynu. Towary pozostają własnością firmy aż do chwili sprzedaży, a zamówienia są następnie realizowane bezpośrednio z tego stocku. Z magazynu mogą wychodzić zarówno przesyłki krajowe, jak i transgraniczne. Niekiedy cała operacja ma trwać tylko sześć tygodni i jest uruchamiana wyłącznie ze względu na Black Friday albo sprzedaż świąteczną. Żaden z tych elementów sam w sobie nie eliminuje skutków VAT wynikających z przemieszczenia własnych towarów, choć w konkretnych przypadkach zawsze trzeba sprawdzić, czy nie zachodzi szczególne wyłączenie.
Szczególnie ostrożnie warto podejść do modeli wdrażanych szybko, gdy decyzję logistyczną podejmuje się kilka tygodni przed sezonem, a temat podatkowy zostaje odsunięty na moment po uruchomieniu magazynu. Jeżeli stock fizycznie przemieścił się już do innego państwa, późniejsza analiza może oznaczać konieczność odtwarzania dat przyjęcia towarów, wartości transferów, stanów magazynowych i sprzedaży dokonanej z konkretnej lokalizacji. W średnim e-commerce, gdzie kilka kanałów sprzedaży korzysta z jednego zapasu, takie odtworzenie danych potrafi być znacznie trudniejsze niż przygotowanie właściwego modelu rozliczeń przed rozpoczęciem sezonu. Dlatego odpowiedź „tak, to może dotyczyć mojej firmy” powinna pojawić się nie dopiero wtedy, gdy przedsiębiorca zobaczy pierwszą lokalną sprzedaż, lecz już wtedy, gdy zatwierdza projekt przeniesienia własnego stocku za granicę.
Sytuacja może wyglądać inaczej, jeśli…
Nie każdy zagraniczny ruch towaru prowadzi do identycznego rozliczenia. Inaczej może wyglądać sytuacja, w której produkty są od początku przeznaczone dla jednego, konkretnie wskazanego nabywcy B2B, a warunki transakcji zostały uzgodnione jeszcze przed wysyłką. W takim modelu trzeba przeanalizować, czy możliwe jest zastosowanie procedury call-off stock. Uproszczenie to ma jednak ściśle określone warunki i nie należy utożsamiać go ze zwykłym magazynem e-commerce. Jego logika opiera się między innymi na tym, że zamierzony nabywca jest znany już w chwili rozpoczęcia wysyłki, a podatnik prowadzi wymaganą ewidencję i przestrzega przewidzianego dla tej procedury limitu czasowego. Jeżeli produkty czekają w zagranicznym magazynie na przyszłe zamówienia setek nieznanych jeszcze konsumentów, sytuacja jest zasadniczo inna niż w klasycznym modelu call-off stock.
Odrębnej analizy wymagają również szczególne czasowe przemieszczenia towarów, dla których przepisy mogą przewidywać wyjątki od standardowego traktowania transferu własnego stocku. Nie oznacza to jednak, że każdy sezonowy magazyn automatycznie mieści się w jednym z tych wyjątków. W niektórych przypadkach znaczenie mogą mieć zarówno cel przemieszczenia, jak i jego czas, dlatego samo stwierdzenie, że magazyn działa tylko przez kilka tygodni, nie wystarcza do przesądzenia skutków podatkowych. Kluczowe są faktyczny sposób wykorzystania produktów oraz spełnienie wszystkich warunków konkretnego wyjątku. W praktyce różnica pomiędzy magazynem obsługującym jednego wcześniej ustalonego kontrahenta a magazynem realizującym bieżące zamówienia B2C może całkowicie zmienić sposób rozliczenia VAT.
Jeżeli choć na kilka z opisanych wyżej sytuacji odpowiadasz „tak”, obowiązki VAT warto ustalić przed wysyłką pierwszej palety. W przypadku zagranicznego fulfillmentu moment planowania pierwszego przemieszczenia stocku jest znacznie lepszym punktem kontrolnym niż pierwsza duża sprzedaż po uruchomieniu kampanii.
OSS nie zastępuje lokalnego VAT-u przy magazynie
Jednym z najczęstszych uproszczeń myślowych przy ekspansji zagranicznej jest założenie, że skoro firma korzysta już z OSS, to ma „załatwiony VAT” w całej Unii Europejskiej. OSS rzeczywiście może znacząco uprościć rozliczanie części sprzedaży B2C do konsumentów w innych państwach UE, ale nie jest systemem, który przejmuje wszystkie obowiązki VAT związane z handlem transgranicznym. W szczególności nie rozwiązuje skutków podatkowych wynikających z fizycznego przemieszczenia własnych towarów do magazynu w kolejnym kraju. To dwa różne zdarzenia, które mogą występować jednocześnie w jednym modelu biznesowym. Firma może więc raportować część sprzedaży przez OSS, a równocześnie być zobowiązana do lokalnej rejestracji VAT w Niemczech, Czechach lub Francji tylko dlatego, że przechowuje tam własny stock i wykonuje z niego określone transakcje.
Co może obsłużyć OSS?
OSS służy przede wszystkim do uproszczonego rozliczania określonych transgranicznych sprzedaży B2C w Unii Europejskiej. W typowym modelu e-commerce oznacza to sytuację, w której towar jest wysyłany z jednego państwa członkowskiego do konsumenta w innym państwie członkowskim, a dana transakcja spełnia warunki objęcia procedurą. Z perspektywy przedsiębiorcy największą korzyścią jest możliwość raportowania kwalifikujących się transakcji przez jedno państwo identyfikacji zamiast rejestrowania się wyłącznie z powodu tych sprzedaży w każdym kraju konsumpcji. Jeżeli więc towar znajduje się w magazynie w Niemczech i zostaje wysłany do konsumenta we Francji, taka sprzedaż może podlegać zasadom wewnątrzwspólnotowej sprzedaży towarów na odległość i potencjalnie zostać rozliczona przez OSS. Podobnie może być w przypadku wysyłki z Czech do konsumenta w Austrii czy z Francji do klienta B2C w Belgii.
Nie oznacza to jednak, że obecność towaru w zagranicznym magazynie staje się przez OSS neutralna podatkowo. System ten odnosi się do kwalifikujących się dostaw do konsumentów, a nie do całej historii przemieszczania i przechowywania własnego stocku. Dlatego firma powinna oddzielić pytanie „jak rozliczyć późniejszą sprzedaż do konsumenta w innym kraju?” od pytania „co podatkowo wydarzyło się wcześniej, gdy towar został przewieziony do zagranicznego magazynu?”. W praktyce oba zdarzenia mogą wystąpić jedno po drugim i podlegać różnym sposobom raportowania. OSS może więc być jednym z elementów modelu rozliczeń, ale nie powinien być traktowany jako uniwersalna alternatywa dla lokalnej rejestracji VAT.
Czego OSS nie rozwiązuje?
OSS nie służy do rozliczania standardowego transferu własnego stocku pomiędzy państwami członkowskimi. Jeżeli polska firma przewozi swoje towary z magazynu w Polsce do magazynu w Niemczech, to w typowym modelu pojawia się WDT własnych towarów po stronie polskiej oraz odpowiadające mu WNT po stronie niemieckiej. WNT w państwie docelowym nie jest transakcją, którą można po prostu wykazać w OSS zamiast w lokalnym systemie VAT. Właśnie dlatego przedsiębiorca, który przechowuje własne produkty w innym kraju, może potrzebować tam lokalnej identyfikacji VAT niezależnie od tego, że jego sprzedaż transgraniczna B2C jest częściowo raportowana przez OSS. To samo dotyczy późniejszej sprzedaży lokalnej. Jeżeli produkt znajduje się w niemieckim magazynie i trafia do niemieckiego konsumenta, jest to zasadniczo lokalna sprzedaż krajowa w Niemczech, a nie WSTO rozliczana przez OSS.
W praktyce jedna firma może więc prowadzić równolegle kilka różnych ścieżek rozliczenia. Transfer własnego towaru do Niemiec może wymagać lokalnego ujęcia WNT, sprzedaż z niemieckiego stocku do niemieckiego klienta będzie rozliczana lokalnie, a wysyłka z tego samego magazynu do konsumenta we Francji może kwalifikować się do OSS. To nie jest sprzeczność, tylko konsekwencja tego, że dla VAT każdy rodzaj przepływu towaru ma własną kwalifikację. Najważniejsze jest więc rozdzielenie samego magazynowania i transferu stocku od późniejszej sprzedaży do klientów. Firma może jednocześnie korzystać z OSS i posiadać lokalny numer VAT w państwie, w którym przechowuje własny towar.
| Zdarzenie | OSS czy lokalne rozliczenie? |
| Transfer własnego stocku z Polski do Niemiec | WDT w Polsce + WNT w Niemczech |
| Sprzedaż z magazynu w Niemczech do konsumenta w Niemczech | niemiecki VAT / lokalne rozliczenie |
| Sprzedaż z Niemiec do konsumenta w innym kraju UE | potencjalnie OSS, jeżeli spełnia warunki WSTO |
| WNT własnego towaru w Niemczech | poza OSS |
Lokalna rejestracja VAT i OSS nie są rozwiązaniami konkurencyjnymi. W modelu z zagranicznym magazynem często działają równolegle: lokalna deklaracja obsługuje między innymi WNT i sprzedaż krajową, a OSS — kwalifikujące się WSTO do konsumentów w innych państwach UE.
Jeden magazyn, trzy rodzaje sprzedaży — co trzeba umieć rozdzielić
Sama rejestracja VAT w kraju magazynowania nie rozwiązuje jeszcze całego problemu. W praktyce najwięcej błędów pojawia się później, gdy firma musi poprawnie przypisać każdą wysyłkę, transfer i korektę do właściwego rodzaju transakcji. Jeden magazyn może w tym samym miesiącu obsługiwać sprzedaż krajową do konsumentów, sprzedaż B2B, wysyłki transgraniczne do klientów w innych państwach UE, zwroty, korekty oraz transfery własnego stocku pomiędzy lokalizacjami. Jeżeli dodatkowo część towarów trafia do Unii bezpośrednio z państwa trzeciego, dochodzą jeszcze kwestie importu i podatku importowego. Z punktu widzenia operacyjnego wszystkie te zdarzenia mogą wyglądać podobnie: towar opuszcza półkę i jedzie pod wskazany adres. Z punktu widzenia VAT różnica pomiędzy nimi może jednak decydować o kraju opodatkowania, rodzaju deklaracji, podmiocie zobowiązanym do rozliczenia podatku i sposobie raportowania.
Sprzedaż lokalna, transgraniczna i B2B nie są tym samym zdarzeniem
Jeżeli towar znajduje się w niemieckim magazynie i zostaje wysłany do niemieckiego konsumenta, mamy zasadniczo do czynienia z lokalną sprzedażą B2C w Niemczech. Jeżeli ten sam produkt trafia z Niemiec do niemieckiej firmy, nadal mamy transakcję lokalną, ale trzeba dodatkowo sprawdzić niemieckie zasady właściwe dla sprzedaży B2B, w tym to, która strona jest zobowiązana do rozliczenia VAT. Gdy natomiast przesyłka rusza z niemieckiego magazynu do konsumenta we Francji, pojawia się transakcja transgraniczna, która może podlegać zasadom WSTO i być raportowana przez OSS. Z biznesowego punktu widzenia są to trzy zamówienia z jednego magazynu, ale podatkowo nie powinny trafiać do jednej kategorii tylko dlatego, że zostały obsłużone przez tego samego operatora logistycznego. Kluczowe stają się miejsce rozpoczęcia transportu, miejsce jego zakończenia, status nabywcy oraz sposób, w jaki dana sprzedaż została zakwalifikowana.
Im większa skala sprzedaży, tym trudniej poprawiać takie rozróżnienie ręcznie po zakończeniu miesiąca. Jeżeli firma prowadzi kilka sklepów, sprzedaje przez różne kanały i korzysta z więcej niż jednego magazynu, sama informacja o kraju klienta przestaje wystarczać. Potrzebne są również dane o kraju, z którego faktycznie wyszedł towar, kraju przeznaczenia, magazynie źródłowym, statusie B2B lub B2C, numerze VAT użytym w rozliczeniu oraz konkretnym SKU. To szczególnie ważne wtedy, gdy ten sam produkt jest przechowywany jednocześnie w Polsce, Niemczech i Czechach. Bez możliwości ustalenia, z którego kraju faktycznie wyszedł konkretny egzemplarz lub partia towaru, trudno poprawnie zdecydować, czy dana sprzedaż ma być rozliczona lokalnie, w OSS czy według jeszcze innego mechanizmu.
Transfery, zwroty i korekty również trzeba śledzić
Sprzedaż do klienta nie jest jedynym ruchem towarowym, który powinien być widoczny w danych. Jeżeli firma uzupełnia stock w zagranicznym magazynie, przesuwa towar między dwoma krajami albo po zakończeniu sezonu odsyła niesprzedane produkty do Polski, każdy z tych ruchów może mieć własne konsekwencje VAT. Dlatego transfer magazynowy nie powinien znikać w systemie jako zwykłe techniczne przesunięcie stanów. Warto móc ustalić datę wysyłki, datę przyjęcia, ilość towaru, wartość transferu, kraj wyjścia i kraj przeznaczenia. W przeciwnym razie zespół odpowiedzialny za VAT może wiedzieć, ile sztuk sprzedano, ale nie być w stanie odtworzyć, kiedy i w jaki sposób stock znalazł się w danym państwie.
Podobnej uwagi wymagają zwroty i korekty. Klient może odesłać produkt do innego magazynu niż ten, z którego pierwotnie został wysłany, a korekta wartości sprzedaży może pojawić się już po zamknięciu okresu, w którym wystąpiła pierwotna transakcja. Przy dużej liczbie zamówień szybko powstaje więc rozbieżność między tym, co widać w systemie sprzedażowym, a tym, co rzeczywiście wydarzyło się w logistyce. Dlatego dane podatkowe powinny być możliwe do powiązania z konkretnym ruchem magazynowym, a nie tylko z numerem zamówienia. Im więcej rynków i magazynów obsługuje firma, tym ważniejsze staje się zachowanie pełnej historii przepływu konkretnego stocku.
Import spoza UE dodaje kolejny poziom
Jeżeli towar nie trafia najpierw do Polski, ale jest importowany bezpośrednio z państwa trzeciego do Niemiec, Czech lub Francji, model staje się jeszcze bardziej złożony. Dochodzi wtedy pytanie o to, kto jest importerem, gdzie odbywa się odprawa celna, jak rozliczany jest VAT importowy i jaki numer VAT jest wykorzystywany przy dalszym obrocie. Import i późniejsza sprzedaż z magazynu są odrębnymi zdarzeniami, dlatego trzeba prawidłowo opisać cały przepływ towaru od momentu wprowadzenia go na terytorium UE aż po wydanie klientowi. Ustalenie tego etapu jest konieczne do prawidłowego zaprojektowania dalszego rozliczenia sprzedaży z lokalnego magazynu.
Z tego powodu system magazynowy, sprzedażowy i księgowy powinny pozwalać ustalić nie tylko, ile towaru sprzedano, lecz również skąd faktycznie wyszedł konkretny produkt i jaki typ transakcji wystąpił. To ta informacja decyduje później o tym, czy mamy do czynienia z lokalną sprzedażą, WSTO, transferem własnego stocku, zwrotem, korektą czy importem. Przy jednym magazynie i kilkuset zamówieniach takie rozróżnienie może jeszcze wydawać się proste. Przy kilku krajach, kilku tysiącach przesyłek i intensywnym peak season szybko staje się jednym z kluczowych elementów prawidłowego rozliczenia VAT.
Wyjątek, który często brzmi lepiej, niż działa: call-off stock
Call-off stock bywa przedstawiany jako rozwiązanie, które pozwala ograniczyć skutki VAT związane z przemieszczeniem własnych towarów do innego państwa UE. I rzeczywiście, w odpowiednio ułożonym modelu może ono uprościć rozliczenie. Problem polega na tym, że warunki tej procedury są znacznie bardziej konkretne, niż sugeruje potoczne rozumienie „magazynu konsygnacyjnego”. Nie wystarczy więc, że towar trafia do magazynu w innym kraju, a sprzedawca pozostaje jego właścicielem. Call-off stock jest przewidziany dla ściśle określonej sytuacji, w której już w chwili rozpoczęcia transportu wiadomo, kto ma później nabyć towar. To istotnie odróżnia tę procedurę od zwykłego fulfillmentu e-commerce, gdzie zapas jest lokowany za granicą po to, by dopiero później realizować z niego zamówienia wielu klientów. Jeżeli przedsiębiorca chce zastosować call-off stock wyłącznie dlatego, że zależy mu na ograniczeniu lokalnych obowiązków VAT, powinien najpierw sprawdzić, czy jego model rzeczywiście odpowiada warunkom przewidzianym dla tej procedury, a nie tylko przypomina ją pod względem logistycznym.
Kiedy call-off stock może zadziałać?
Podstawowym założeniem call-off stock jest to, że towar jest przemieszczany do innego państwa członkowskiego z zamiarem jego późniejszej dostawy do konkretnego, wcześniej znanego podatnika. Odbiorca musi więc być zidentyfikowany już przed rozpoczęciem transportu, a dostawca powinien znać jego ważny numer VAT nadany w państwie, do którego towary są wysyłane. Między stronami musi istnieć odpowiednie porozumienie przewidujące, że ten konkretny nabywca będzie mógł później przejąć towary z magazynu. Istotne jest również to, że dostawca nie może mieć w państwie przeznaczenia siedziby działalności gospodarczej ani stałego miejsca prowadzenia działalności gospodarczej. Sama rejestracja VAT w tym państwie nie wyklucza jednak automatycznie zastosowania procedury. Do tego dochodzą obowiązki ewidencyjne i raportowe, które pozwalają prześledzić, jakie towary zostały przemieszczone, dla kogo były przeznaczone i kiedy doszło do ich późniejszej dostawy.
Procedura ma też ograniczenie czasowe. Towary powinny zostać dostarczone wskazanemu odbiorcy zasadniczo w ciągu 12 miesięcy od ich przybycia do państwa przeznaczenia. Jeżeli warunki zostaną spełnione, początkowe przemieszczenie nie jest rozpoznawane w taki sam sposób jak standardowy transfer własnego stocku. W momencie późniejszej dostawy towaru do wskazanego nabywcy, zwykle związanej z jego pobraniem z magazynu, dostawca rozpoznaje WDT w państwie wysyłki, a nabywca odpowiadające mu WNT w państwie magazynowania. Jeżeli procedura przestanie spełniać wymagane warunki albo upłynie przewidziany 12-miesięczny okres, mogą natomiast pojawić się skutki właściwe dla standardowego transferu własnych towarów. Call-off stock nie działa więc jak szerokie zwolnienie dla każdego czasowego magazynu, lecz jak szczególne uproszczenie dostępne tylko dla jasno określonego modelu dostaw.
Dlaczego typowy magazyn e-commerce zwykle nie pasuje do tego modelu?
Różnicę najlepiej widać na prostym porównaniu. W call-off stock towar czeka na konkretnego, wcześniej znanego kontrahenta. W typowym peak-season e-commerce towar czeka na klientów, których w chwili wysyłki do magazynu jeszcze nie znamy. Polska firma może przenieść kilka tysięcy sztuk produktu do Niemiec, Czech lub Francji po to, aby szybciej obsługiwać zamówienia składane w kolejnych tygodniach przez setki albo tysiące konsumentów. Nie wiadomo z góry, kto kupi konkretną sztukę, kiedy dojdzie do sprzedaży ani do którego klienta trafi dana partia. Taki model jest operacyjnie bardzo wygodny, ale właśnie przez swoją otwartą strukturę zasadniczo różni się od uproszczenia call-off stock, które opiera się na wcześniej określonym nabywcy i konkretnym zamiarze późniejszej dostawy do niego.
Dlatego samo określenie magazynu jako „konsygnacyjnego” nie zmienia jego kwalifikacji. Jeśli operator magazynowy przechowuje towary, pakuje je i wysyła do klientów końcowych, a nabywcy pojawiają się dopiero po złożeniu zamówień, podstawowa logika call-off stock zwykle nie jest spełniona. Podobnie nie wystarczy to, że zapas ma być przechowywany tylko przez kilka tygodni ani że po sezonie jego pozostała część wróci do Polski. W takich przypadkach trzeba wrócić do standardowych zasad dotyczących transferu własnego stocku i ocenić, czy po stronie państwa magazynowania powstaje WNT oraz związane z nim obowiązki lokalne. Call-off stock jest uproszczeniem projektowanym zasadniczo pod model B2B z wcześniej zidentyfikowanym nabywcą, a nie pod otwarty stock B2C.
Niemcy: kiedy magazyn oznacza niemiecki VAT?
Niemcy są jednym z najbardziej naturalnych kierunków dla polskich firm e-commerce, które chcą skrócić czas dostawy i zwiększyć sprzedaż w Europie Zachodniej. Bliskość rynku, duża baza klientów oraz możliwość szybkiego uruchomienia lokalnego fulfillmentu sprawiają, że przeniesienie części stocku do niemieckiego magazynu często wygląda jak pierwszy logiczny krok w ekspansji. Z perspektywy VAT właśnie ten krok może jednak uruchomić nowe obowiązki. Jeżeli polska firma wysyła własne towary do magazynu w Niemczech i pozostaje ich właścicielem, standardowy model prowadzi co do zasady do WDT własnych towarów w Polsce i odpowiadającego mu WNT w Niemczech. Sam fakt, że magazyn należy do zewnętrznego operatora albo że firma korzysta z niego tylko sezonowo, nie eliminuje tego mechanizmu. Jeżeli następnie towary są sprzedawane niemieckim konsumentom z niemieckiego magazynu, mamy do czynienia z lokalną sprzedażą w Niemczech, która wymaga odpowiedniego ujęcia w niemieckim systemie VAT.
Dla przedsiębiorcy oznacza to, że niemiecka rejestracja VAT powinna być planowana odpowiednio wcześnie w stosunku do pierwszego transferu stocku. Nie chodzi o przyjęcie jednej uniwersalnej zasady, że numer VAT musi być zawsze fizycznie nadany przed przekroczeniem granicy, bo techniczne terminy i procedury rejestracyjne są lokalne. Chodzi o to, że obowiązki zaczynają się wiązać z realnym ruchem towaru, a nie dopiero z pierwszą dużą sprzedażą. Jeżeli magazyn ma przyjąć zapas na początku listopada, a kampania ruszyć dwa tygodnie później, odkładanie tematu rejestracji do startu Black Friday może oznaczać, że firma już wcześniej wykonała transfer, który powinien zostać prawidłowo rozliczony po stronie niemieckiej. W praktyce im wcześniej model zostanie ułożony, tym łatwiej przygotować dane o WNT, sprzedaży lokalnej, potencjalnym OSS i późniejszych przemieszczeniach stocku.
Typowy scenariusz peak season
Załóżmy, że polska firma chce wysłać część zapasu do Niemiec na sześć tygodni, żeby zapewnić dostawę next-day podczas Black Friday i sezonu świątecznego. Towar trafia do zewnętrznego magazynu fulfillmentowego, ale przez cały czas do momentu sprzedaży pozostaje własnością polskiej spółki. Jeszcze przed pierwszym zamówieniem niemieckiego klienta dochodzi do fizycznego przemieszczenia stocku z Polski do Niemiec. W standardowym modelu oznacza to co do zasady WDT własnych towarów w Polsce oraz odpowiadające mu WNT w Niemczech. To właśnie ten moment pokazuje, dlaczego sprzedaż nie jest jedynym zdarzeniem, które trzeba uwzględnić. Nawet jeśli kampania wystartuje dopiero tydzień później i przez pierwsze dni z magazynu nie wyjedzie ani jedna paczka do klienta, transfer własnego towaru już się wydarzył i może wymagać prawidłowego lokalnego rozliczenia.
Gdy kampania ruszy, kolejne zdarzenia zależą od kierunku sprzedaży. Towar wysłany z niemieckiego magazynu do niemieckiego konsumenta będzie zasadniczo lokalną sprzedażą w Niemczech. Jeżeli z tego samego stocku produkt pojedzie do konsumenta w innym państwie UE, trzeba sprawdzić, czy spełnione są warunki WSTO i czy sprzedaż może być rozliczona w OSS. Oznacza to, że w ramach jednego sześciotygodniowego projektu firma może jednocześnie mieć niemieckie WNT własnego stocku, lokalne niemieckie transakcje i sprzedaż transgraniczną potencjalnie rozliczaną w OSS. Z tego powodu rejestracji i konfiguracji danych nie warto odkładać do dnia uruchomienia kampanii. Peak season jest okresem, w którym liczba transakcji i ruchów magazynowych rośnie bardzo szybko, więc porządkowanie modelu VAT dopiero po starcie sprzedaży może oznaczać konieczność odtwarzania tego, kiedy konkretna partia towaru przekroczyła granicę i z którego magazynu wyszło dane zamówienie.
Czechy: pop-up fulfillment też może oznaczać lokalne obowiązki
Czechy są dla polskiego e-commerce atrakcyjnym kierunkiem nie tylko jako rynek sprzedaży, ale również jako lokalizacja magazynowa obsługująca kilka państw regionu. Bliskość geograficzna sprawia, że uruchomienie dodatkowego fulfillmentu może wyglądać jak stosunkowo prosta operacja: część stocku wyjeżdża z Polski, trafia do czeskiego magazynu na kilka tygodni, a stamtąd realizowane są zamówienia składane podczas największego piku sprzedażowego. Z punktu widzenia VAT taki pop-up warehouse nie powinien być jednak wdrażany wyłącznie jako projekt logistyczny. Jeżeli polska firma przemieszcza do Czech własne towary i nadal pozostaje ich właścicielem, w standardowym modelu trzeba przeanalizować WDT własnego stocku po stronie polskiej oraz odpowiadające mu WNT w Czechach. Nie zmienia tego sam fakt, że magazyn ma działać wyłącznie przez okres świąteczny, kilka tygodni kampanii czy czas potrzebny do obsługi zwiększonej liczby zamówień.
W praktyce problemem nie jest wyłącznie sama rejestracja VAT, ale również jakość danych, na których później opiera się rozliczenie. Firma powinna wiedzieć, kiedy konkretna partia towaru rzeczywiście dotarła do Czech, jaka była wartość przyjęta dla potrzeb rozliczenia transferu, z jakiego państwa przyjechał zapas oraz co działo się z nim po przyjęciu do magazynu. Jeżeli produkty są później sprzedawane czeskim konsumentom, mamy zasadniczo lokalną sprzedaż w Czechach. Jeżeli ten sam magazyn obsługuje również wysyłki B2C do innych państw UE, trzeba rozdzielić je od sprzedaży krajowej i ustalić, które transakcje mogą podlegać zasadom WSTO oraz potencjalnie rozliczeniu w OSS. Przy sprzedaży B2B trzeba natomiast sprawdzić lokalne zasady właściwe dla konkretnej transakcji, w tym to, kto jest zobowiązany do rozliczenia podatku. Jeden czeski magazyn może więc w ciągu tego samego tygodnia generować kilka różnych kategorii zdarzeń VAT.
Dane trzeba przygotować, zanim kampania ruszy
W pop-up fulfillment szczególnego znaczenia nabiera moment przybycia towaru do magazynu. Jeżeli stock trafia do Czech 20 października, a kampania sprzedażowa rozpoczyna się dopiero na początku listopada, historia VAT niekoniecznie zaczyna się wraz z pierwszym zamówieniem klienta. Standardowy transfer własnych towarów może mieć znaczenie podatkowe już wcześniej, dlatego firma powinna być w stanie wskazać rzeczywistą datę przemieszczenia i przyjęcia zapasu. Dane potrzebne do określenia wartości transferu również nie powinny być odtwarzane dopiero przy przygotowaniu deklaracji. Systemy logistyczne i księgowe powinny od początku pozwalać powiązać konkretną partię towaru z jej ruchem z Polski do Czech, a następnie z dalszą sprzedażą albo kolejnym transferem. Przy kilku tysiącach SKU i wysokiej rotacji w okresie peak season ręczne ustalanie tych informacji po fakcie szybko staje się problemem operacyjnym.
Równie ważne jest ustalenie sposobu dalszej sprzedaży. Inaczej będzie wyglądała paczka wysłana z Czech do czeskiego konsumenta, inaczej zamówienie z tego samego magazynu skierowane do klienta w Austrii czy Niemczech, a jeszcze inaczej przesunięcie części stocku z powrotem do Polski albo do kolejnego magazynu. Informacja o kraju klienta nie wystarcza, jeżeli firma nie wie, z jakiej lokalizacji towar faktycznie rozpoczął transport. Dlatego przed rozpoczęciem kampanii warto upewnić się, że dane pozwolą odtworzyć co najmniej kraj wysyłki, kraj przeznaczenia, datę ruchu, dane potrzebne do prawidłowego ustalenia wartości transferu, status nabywcy oraz magazyn, z którego zamówienie zostało faktycznie zrealizowane. Przy sezonowym magazynie czas na późniejsze porządkowanie danych jest szczególnie krótki, bo cały projekt może zakończyć się, zanim nadejdzie termin pierwszego pełnego rozliczenia.
Z tego względu lokalnych obowiązków nie warto traktować jako zadania dla księgowości, które można rozpocząć po zamknięciu Black Friday. Jeżeli model wymaga czeskiej rejestracji VAT, procedurę oraz sposób zbierania danych należy zaplanować odpowiednio wcześnie, z uwzględnieniem lokalnych zasad i terminów. Rejestracja jest tylko jednym elementem. Drugim jest przygotowanie procesu, który pozwoli prawidłowo wykazać transfer własnego stocku, lokalną sprzedaż, wysyłki transgraniczne, zwroty i późniejsze przesunięcia zapasu. Krótki pop-up magazyn w Czechach nie jest wyłącznie projektem logistycznym. Z chwilą, gdy własny towar zostaje przemieszczony do Czech, trafia do lokalnego magazynu i jest stamtąd wykorzystywany do sprzedaży, firma powinna mieć już ustalony model jego rozliczenia.
Francja: własny stock + lokalna sprzedaż = francuski problem VAT
Francuski magazyn może być naturalnym kolejnym krokiem dla firmy, która osiągnęła już skalę uzasadniającą skrócenie dostaw do jednego z największych rynków konsumenckich w UE. Z operacyjnego punktu widzenia scenariusz wygląda podobnie jak w Niemczech czy Czechach: polska spółka przesuwa własny zapas do lokalnego operatora, pozostaje jego właścicielem, a produkty są następnie wysyłane do klientów z francuskiego magazynu. Dla VAT taki model może jednak oznaczać powstanie obowiązków we Francji jeszcze przed pierwszą lokalną sprzedażą. Jeżeli mamy do czynienia ze standardowym przemieszczeniem własnego stocku z Polski do Francji, po stronie polskiej co do zasady pojawia się WDT własnych towarów, a po stronie francuskiej odpowiadające mu WNT. To WNT nie jest transakcją, którą można przenieść do OSS, dlatego korzystanie z procedury OSS dla części sprzedaży B2C nie usuwa potrzeby przeanalizowania francuskiej rejestracji.
Kolejny etap rozpoczyna się, gdy towar jest sprzedawany z francuskiego magazynu. Jeżeli produkt znajduje się we Francji i trafia do francuskiego konsumenta, zasadniczo mamy lokalną sprzedaż we Francji. Fakt, że sprzedawcą pozostaje spółka z Polski, nie zamienia tej transakcji w polską sprzedaż ani w WSTO tylko z powodu zagranicznej siedziby przedsiębiorcy. Fizyczna trasa towaru ma tutaj kluczowe znaczenie: jeśli transport zaczyna się i kończy we Francji, transakcja ma charakter lokalny. Jeżeli natomiast towar z francuskiego magazynu zostaje wysłany do konsumenta w innym państwie członkowskim, trzeba osobno sprawdzić zasady właściwe dla WSTO oraz możliwość wykorzystania OSS. W przypadku lokalnych transakcji B2B konieczna jest dodatkowo analiza francuskich zasad dotyczących osoby zobowiązanej do rozliczenia VAT, ponieważ w określonych sytuacjach zastosowanie może mieć reverse charge.
Kiedy zagraniczna firma musi wejść do francuskiego systemu VAT?
Dla firmy bez siedziby we Francji kluczowe jest nie to, czy otwiera tam oddział, lecz to, czy wykonuje czynności wymagające francuskiego rozliczenia VAT. W modelu magazynowym przesłanką do wejścia w lokalne rozliczenia może być już WNT własnych towarów we Francji, a następnie wykonywane z tego stocku transakcje wymagające francuskiego raportowania. Oznacza to, że przedsiębiorca może potrzebować francuskiej identyfikacji VAT mimo tego, że cały zarząd, zespół sprzedażowy, księgowość i obsługa klienta pozostają w Polsce. Zagraniczny magazyn nie musi więc oznaczać powstania francuskiej spółki czy biura, aby pojawiły się lokalne obowiązki podatkowe. Rejestracja VAT i obecność korporacyjna to dwie różne kwestie, które należy analizować oddzielnie.
Polska spółka, jako przedsiębiorstwo ustanowione w innym państwie UE, co do zasady nie ma obowiązku ustanawiania we Francji przedstawiciela podatkowego. Może jednak powierzyć obsługę formalności pełnomocnikowi. Brak obowiązkowego przedstawiciela nie oznacza przy tym zwolnienia z lokalnych obowiązków rejestracyjnych, deklaracyjnych czy dokumentacyjnych. Firma nadal musi ustalić, jakie transakcje wykonuje we Francji, w jaki sposób mają być wykazywane i jakie dane trzeba zgromadzić do prawidłowego raportowania. Dla przedsiębiorcy planującego francuski fulfillment ważniejszym pytaniem od „czy potrzebuję lokalnego przedstawiciela?” jest więc najpierw „jakie francuskie transakcje zaczniemy wykonywać po przeniesieniu tam stocku i które z nich będą wymagały lokalnego raportowania?”.
Francuski magazyn trzeba analizować od pierwszego ruchu towaru
Załóżmy, że przed sezonem świątecznym polski e-commerce wysyła kilka tysięcy produktów do magazynu pod Paryżem, aby obsługiwać francuskich klientów w ciągu jednego lub dwóch dni. Operator przechowuje zapas i realizuje zamówienia, ale nie kupuje produktów. W takim standardowym modelu podatkowy obraz nie zaczyna się od pierwszej paczki wysłanej do francuskiego konsumenta. Najpierw trzeba uwzględnić przemieszczenie własnego stocku z Polski i odpowiadające mu WNT we Francji. Następnie każdą sprzedaż z francuskiego magazynu trzeba zakwalifikować zgodnie z jej rzeczywistym przebiegiem. Przy sprzedaży B2C Francja Francja będzie to zasadniczo lokalna sprzedaż we Francji, natomiast przy lokalnym B2B trzeba dodatkowo uwzględnić francuskie zasady dotyczące rozliczenia podatku przez właściwą stronę. Jeżeli część zapasu zostanie wykorzystana do wysyłek B2C do Belgii, Hiszpanii czy innego państwa UE, dochodzą kolejne transakcje, dla których trzeba określić właściwy sposób raportowania.
Dlatego francuski fulfillment nie powinien być uruchamiany według kolejności „najpierw wyślemy towar, a VAT uporządkujemy, gdy zobaczymy wyniki kampanii”. Przy szybko rosnącym e-commerce dane zaczynają się nawarstwiać od pierwszego ruchu stocku. Potrzebne są informacje o transferach, danych służących do ustalenia ich wartości, lokalnych sprzedażach, kierunkach wysyłek transgranicznych, zwrotach i ewentualnych powrotach niesprzedanego zapasu. Jeśli firma przygotuje ten model przed uruchomieniem magazynu, francuska rejestracja staje się jednym z elementów zaplanowanego procesu. Jeżeli zrobi to dopiero po sezonie, ten sam proces może zmienić się w odtwarzanie kilku tygodni intensywnej sprzedaży i logistyki w celu ustalenia, które zdarzenia powinny były trafić do francuskich rozliczeń VAT.
Magazyn już działa, a lokalnego VAT-u nie ma. Co teraz?
Największe ryzyko przy zagranicznym magazynie polega na tym, że problem z VAT może powstać wcześniej, niż firma zakłada. Jeżeli obowiązki wiążą się już z przemieszczeniem własnego stocku do Niemiec, Czech lub Francji, podejście „uruchommy fulfillment, a podatki uporządkujemy po peak season” może oznaczać, że pierwsze zdarzenia wymagające rozliczenia nastąpiły jeszcze przed pierwszą sprzedażą. Towar został wysłany z Polski, przyjęty do zagranicznego magazynu, a następnie zaczął być sprzedawany lokalnie lub wysyłany do konsumentów w innych państwach UE. Jeżeli firma nie była przygotowana na taki model, po kilku tygodniach może mieć nie tylko problem z samą rejestracją, ale przede wszystkim z odtworzeniem całej historii przepływu towarów i przypisaniem poszczególnych transakcji do właściwego sposobu raportowania.
W praktyce uporządkowanie sytuacji może oznaczać konieczność przeanalizowania obowiązków rejestracyjnych za okres, w którym magazyn już działał, przygotowania brakujących deklaracji lub korekt oraz sprawdzenia wcześniejszych rozliczeń w Polsce i państwie magazynowania. Trzeba ustalić, kiedy stock opuścił Polskę, kiedy dotarł do zagranicznego magazynu, jakie partie towaru były później sprzedawane lokalnie, które przesyłki miały charakter transgraniczny, a które towary wróciły do Polski albo zostały przesunięte do kolejnej lokalizacji. Jeżeli część sprzedaży była raportowana przez OSS, może być również potrzebna weryfikacja, czy poszczególne transakcje rzeczywiście powinny trafić do OSS, czy do lokalnych rozliczeń. Samo uzyskanie numeru VAT po fakcie nie porządkuje automatycznie tego, co wydarzyło się wcześniej.
Największym problemem może być odtworzenie tego, co rzeczywiście wydarzyło się ze stockiem
Dla średniego e-commerce szczególnie kosztowna może okazać się nie sama formalność rejestracyjna, lecz rekonstrukcja danych. W intensywnym okresie sprzedażowym magazyn może każdego dnia obsługiwać setki lub tysiące ruchów. Część towaru przyjeżdża z Polski, część zostaje sprzedana lokalnie, część jedzie do konsumentów w innych państwach UE, kolejne produkty wracają od klientów, a po zakończeniu sezonu pozostały stock może zostać odesłany do Polski. Jeżeli system sprzedażowy zapisuje wyłącznie kraj klienta, magazyn posiada własne raporty logistyczne, a księgowość otrzymuje miesięczne zestawienie sprzedaży bez informacji o magazynie źródłowym, późniejsze uzgodnienie tych trzech zbiorów danych może być znacznie trudniejsze, niż wyglądało to na etapie planowania kampanii.
Wtedy zaczynają pojawiać się pytania, na które trzeba odpowiedzieć dla każdej grupy transakcji. Z którego kraju faktycznie ruszył towar? Czy była to sprzedaż lokalna, WSTO czy transfer własnego stocku? Czy dana transakcja powinna zostać wykazana w OSS, czy w lokalnej deklaracji? Co wydarzyło się z produktem zwróconym przez klienta i do którego magazynu fizycznie wrócił? Czy przesunięcie niesprzedanego zapasu po zakończeniu sezonu zostało prawidłowo zarejestrowane? Im później firma zacznie odpowiadać na te pytania, tym większe ryzyko, że będzie pracować nie na kompletnych danych transakcyjnych, lecz na ręcznie łączonych raportach, eksportach z kilku systemów i założeniach dotyczących tego, jak rzeczywiście przebiegała logistyka.
Zaległe rozliczenia mogą oznaczać dodatkowe koszty
Jeżeli analiza wykaże, że lokalne obowiązki VAT powstały wcześniej, niż firma zakładała, konsekwencje zależą od konkretnego państwa, rodzaju uchybienia i okresu, którego dotyczy problem. Mogą pojawić się zaległe deklaracje, korekty wcześniejszych raportów, odsetki, potencjalne sankcje oraz dodatkowe koszty administracyjne związane z uporządkowaniem rozliczeń. Nie ma jednej wspólnej dla całej UE odpowiedzi na pytanie, jak urząd potraktuje spóźnioną rejestrację albo błędną deklarację. Niemcy, Czechy i Francja mają własne procedury, terminy i zasady postępowania. Dlatego nie warto zakładać ani najgorszego scenariusza, ani tego, że problem da się rozwiązać jednym wnioskiem złożonym po zakończeniu kampanii.
Znaczenie ma również spójność całego łańcucha rozliczeń. Jeżeli początkowy transfer stocku został błędnie zakwalifikowany lub pominięty, może być konieczne ponowne sprawdzenie także późniejszej sprzedaży, zwrotów i kolejnych przemieszczeń towaru. Jeżeli część lokalnych transakcji została potraktowana jak sprzedaż objęta OSS, może być konieczne sprawdzenie, gdzie rzeczywiście powinny zostać wykazane. Jeżeli niesprzedane towary wróciły do Polski, trzeba również przeanalizować ich ruch w przeciwnym kierunku. Jedna decyzja logistyczna może więc stworzyć kilka następujących po sobie zdarzeń VAT, które trzeba rozpatrywać jako odrębne elementy, ale jednocześnie uzgodnić tak, aby cały przebieg stocku był spójny z deklaracjami i danymi księgowymi. Peak season trwa kilka tygodni. Skutki błędnego modelu VAT mogą zostać z firmą znacznie dłużej.
Rejestracja VAT przed magazynem czy po pierwszej sprzedaży?
W przypadku planowanego zagranicznego fulfillmentu najbezpieczniejszym podejściem jest rozpoczęcie analizy przed fizycznym przemieszczeniem towaru, a nie po pierwszej sprzedaży z nowego magazynu. Powód jest prosty: w standardowym modelu obowiązki VAT mogą pojawić się już na etapie transferu własnego stocku do innego państwa UE. Jeżeli firma czeka z analizą do momentu, gdy zaczynają napływać zamówienia, może odkryć, że zdarzenie wymagające lokalnego rozliczenia miało miejsce kilka dni lub tygodni wcześniej. Nie oznacza to, że w każdym państwie obowiązuje identyczna techniczna zasada dotycząca dnia nadania numeru VAT. Procedury rejestracyjne są lokalne. Oznacza natomiast, że model powinien być ustalony odpowiednio wcześnie, aby przedsiębiorca wiedział, jakie zdarzenia będzie wykonywał i w jaki sposób powinny być później raportowane.
Dobrą kolejność można sprowadzić do jednego ciągu: analiza modelu ustalenie obowiązków rozpoczęcie procesu rejestracyjnego i przygotowanie rozliczeń konfiguracja raportowania przemieszczenie stocku sprzedaż. Najpierw trzeba odpowiedzieć na pytania o własność towaru, kraj magazynowania, planowane kierunki sprzedaży, status klientów i ewentualne wyjątki. Następnie można ustalić, czy potrzebna jest lokalna rejestracja, jakie dane będą wymagane oraz które transakcje trafią do lokalnej deklaracji, a które potencjalnie do OSS. Kolejnym krokiem jest rozpoczęcie właściwych formalności rejestracyjnych i przygotowanie sposobu raportowania tak, aby przedsiębiorca był gotowy na rozliczenie zdarzeń, które pojawią się po przemieszczeniu towaru. Dzięki temu pierwsza paleta wyjeżdża z Polski w modelu, którego konsekwencje podatkowe są już znane i operacyjnie przygotowane.
Najgorsza kolejność zaczyna się od wysyłki towaru
Odwrotna kolejność wygląda zazwyczaj niewinnie: wysyłka stocku start kampanii pierwsza sprzedaż pytanie księgowości „a mamy tam VAT?”. W praktyce jest to jednak moment, w którym firma zaczyna nadrabiać decyzje, które powinny były zostać podjęte wcześniej. Towar może już znajdować się za granicą, pierwsze WNT własnego stocku mogło już wystąpić, a sprzedaż z lokalnego magazynu może trafiać do raportów bez odpowiedniego oznaczenia. Zespół operacyjny skupia się wtedy na dostawach i konwersji, magazyn na realizacji zamówień, a księgowość próbuje ustalić z opóźnieniem, które ruchy towarowe mają znaczenie dla lokalnego VAT. Przy intensywnym sezonie dokładanie do tego procesu ręcznego odtwarzania danych jest jednym z najprostszych sposobów na stworzenie niepotrzebnego ryzyka.
Dlatego zagraniczny magazyn warto traktować jak zmianę modelu sprzedaży, a nie wyłącznie zmianę adresu wysyłki. Zanim stock pojedzie do Niemiec, Czech lub Francji, powinno być wiadomo, które ruchy będą co do zasady kwalifikowane jako transfery własnych towarów, gdzie może pojawić się WNT, jak będzie rozliczana sprzedaż lokalna i w jakich sytuacjach firma może wykorzystać OSS. Powinno być też jasne, jakie dane operator magazynowy ma przekazywać i w jakiej formie trafią one później do rozliczeń. Taki model nie eliminuje obowiązków VAT, ale sprawia, że są one częścią zaplanowanej ekspansji zamiast problemem odkrywanym po jej rozpoczęciu.
Checklista przed wysłaniem pierwszej palety
Przed uruchomieniem zagranicznego magazynu warto przejść przez kilka pytań, które pozwalają wychwycić większość podstawowych ryzyk jeszcze zanim towar fizycznie opuści Polskę. Nie chodzi wyłącznie o samą rejestrację VAT. Równie ważne jest ustalenie, jak będzie wyglądał przepływ stocku, jakie rodzaje sprzedaży pojawią się po jego przyjęciu do magazynu i czy firma posiada dane potrzebne do ich późniejszego rozliczenia.
- Kto pozostaje właścicielem towaru po dostarczeniu go do zagranicznego magazynu?
- Do którego państwa fizycznie trafia stock i z którego kraju rozpoczyna się jego transport?
- Czy w chwili wysyłki znany jest konkretny przyszły nabywca towaru?
- Czy model rzeczywiście spełnia warunki call-off stock, czy jest to zwykły magazyn fulfillmentowy?
- Czy z magazynu będą realizowane sprzedaże lokalne do klientów w kraju magazynowania?
- Czy będą występowały sprzedaże transgraniczne do konsumentów w innych państwach UE?
- Które sprzedaże mogą zostać rozliczone w OSS, a które wymagają lokalnego raportowania?
- Czy ustalono lokalny obowiązek rejestracyjny i czy proces rejestracji został rozpoczęty odpowiednio wcześnie względem planowanego transferu?
- Czy system potrafi rozpoznać transfery własnego stocku pomiędzy państwami?
- Czy znamy zasady ustalania wartości transferu własnych towarów i mamy dane potrzebne do jej udokumentowania?
- Jak będą ujmowane zwroty, korekty i powroty niesprzedanego towaru?
- Kto jest importerem, jeżeli produkty trafiają do UE bezpośrednio z państwa trzeciego?
- Czy dane magazynowe będą dostępne dla zespołu lub podmiotu odpowiedzialnego za rozliczenia VAT?
Jeżeli na część tych pytań nie ma jeszcze jednoznacznej odpowiedzi, projekt magazynowy nie jest gotowy wyłącznie dlatego, że operator logistyczny podał termin przyjęcia pierwszej dostawy. Dla VAT ważne jest nie tylko to, gdzie znajdzie się towar, ale również skąd przyjechał, kto jest jego właścicielem, komu zostanie później sprzedany i jakie kolejne ruchy wykona. Istotne są również dane pozwalające prawidłowo ustalić i udokumentować wartość transferów własnego stocku. Im wcześniej te informacje zostaną uporządkowane, tym mniejsze ryzyko, że po kilku tygodniach intensywnej sprzedaży firma będzie próbowała odtworzyć przebieg transakcji na podstawie kilku niespójnych raportów z magazynu, systemu sprzedażowego i księgowości.
Podsumowanie: zanim zoptymalizujesz dostawę, sprawdź mapę VAT
Dodatkowy magazyn w Niemczech, Czechach lub Francji może być bardzo dobrym ruchem biznesowym. Pozwala skrócić czas dostawy, poprawić doświadczenie klienta i przygotować firmę na skok zamówień w Black Friday lub okresie świątecznym. Nie powinien być jednak traktowany wyłącznie jako decyzja logistyczna. Polska spółka nie musi otwierać za granicą oddziału, biura ani lokalnej spółki, aby pojawiły się tam obowiązki VAT. Jeżeli własny stock zostaje przemieszczony do innego państwa UE i jest następnie wykorzystywany do dalszej sprzedaży, w standardowym modelu co do zasady pojawia się WDT własnych towarów po stronie polskiej oraz odpowiadające mu WNT w państwie magazynowania. Dopiero później dochodzą kolejne zdarzenia związane ze sprzedażą z lokalnego zapasu, których sposób rozliczenia zależy między innymi od miejsca rozpoczęcia i zakończenia transportu oraz statusu nabywcy.
Tymczasowy charakter projektu sam w sobie nie zmienia tej logiki. Stock wysłany na cztery czy sześć tygodni nie korzysta z ogólnego „okresu próbnego”, a brak sprzedaży w pierwszych dniach po dostawie nie oznacza automatycznie braku skutków VAT. Istnieją szczególne wyjątki i uproszczenia, takie jak call-off stock, ale wymagają one spełnienia konkretnych warunków i nie pasują do typowego modelu, w którym zapas czeka w magazynie na przyszłe zamówienia wielu jeszcze nieznanych konsumentów. Dlatego czas trwania projektu powinien być jednym z elementów analizy, a nie argumentem pozwalającym pominąć ją całkowicie.
Podobnie OSS nie zastępuje lokalnych obowiązków wynikających z przechowywania i przemieszczania własnego stocku. Może służyć do rozliczenia kwalifikujących się transgranicznych sprzedaży B2C, ale nie służy do rozliczania WNT własnych towarów ani, w typowym modelu własnej sprzedaży e-commerce, zwykłej lokalnej sprzedaży z magazynu. Firma może więc jednocześnie posiadać lokalny numer VAT w Niemczech, Czechach czy Francji i raportować część sprzedaży do konsumentów w innych państwach przez OSS. To właśnie dlatego przy modelu wielomagazynowym tak ważne staje się rozróżnienie miejsca, z którego towar faktycznie wyruszył, miejsca jego przeznaczenia, statusu klienta i rodzaju wykonywanej transakcji.
Najważniejsza decyzja powinna więc zapaść jeszcze przed fizycznym przemieszczeniem towaru. To wtedy warto ustalić, czy potrzebna będzie lokalna rejestracja VAT, jakie transakcje pojawią się po uruchomieniu magazynu, które z nich będą raportowane lokalnie, a które potencjalnie w OSS, oraz jakie dane musi dostarczać operator fulfillmentowy. Niemcy, Czechy i Francja różnią się pod względem procedur i lokalnych wymogów, ale w każdym z tych przypadków znacznie łatwiej zaprojektować rozliczenie przed startem magazynu niż odtwarzać je po zakończeniu sezonu.
Planujesz dodatkowy magazyn przed Black Friday lub sezonem świątecznym? Zanim wyślesz stock do Niemiec, Czech lub Francji, sprawdź, gdzie potrzebujesz lokalnej rejestracji VAT i jak połączyć ją z obecnym rozliczeniem OSS. amavat może pomóc ustalić obowiązki rejestracyjne, sposób raportowania i zakres danych potrzebnych jeszcze przed pierwszym transferem stocku.