Paragon, faktura uproszczona i KSeF: co zmieni się od 1 stycznia 2027 roku?
Spis treści
Data 1 stycznia 2027 roku ma jednak szersze znaczenie niż sama zmiana statusu paragonu z NIP. Wtedy kończy się również rozwiązanie przejściowe dla podatników, których miesięczna sprzedaż udokumentowana fakturami objętymi tym ułatwieniem nie przekracza 10 000 zł brutto. Jednocześnie od tej daty zaczną być stosowane kary pieniężne między innymi za niewystawienie faktury w KSeF mimo takiego obowiązku oraz za nieterminowe przesłanie do systemu faktur wystawionych w niektórych trybach szczególnych, na przykład offline24. W praktyce oznacza to, że początek 2027 roku będzie momentem przejścia z systemu opartego jeszcze częściowo na wyjątkach i przepisach przejściowych do zasad znacznie bliższych docelowemu modelowi KSeF. Dla średnich firm, które rozwijają sprzedaż, zwiększają liczbę transakcji B2B albo przygotowują ekspansję, będzie to wymagało nie tylko dostosowania samego procesu wystawiania faktur, ale też weryfikacji sposobu działania kas fiskalnych, systemów sprzedażowych i procedur obsługi klienta biznesowego.
Paragon z NIP do 450 zł — jak działa to do końca 2026 roku?
Kiedy paragon z NIP jest dziś fakturą uproszczoną?
Do końca 2026 roku nadal funkcjonuje rozwiązanie dobrze znane przedsiębiorcom dokonującym drobnych zakupów firmowych. Jeżeli paragon fiskalny zawiera NIP nabywcy, kwota należności ogółem nie przekracza 450 zł albo 100 euro i dokument zawiera pozostałe dane wymagane dla faktury uproszczonej, taki paragon jest uznawany za fakturę uproszczoną. W praktyce oznacza to, że przy spełnieniu wymaganych warunków nie trzeba wystawiać dodatkowej, standardowej faktury zawierającej pełny zestaw danych nabywcy. Paragon może pełnić funkcję dokumentu fakturowego wykorzystywanego przez przedsiębiorcę w rozliczeniach, co od lat upraszcza obsługę drobniejszych transakcji. Dotyczy to szczególnie sytuacji, w których klient biznesowy dokonuje niewielkiego zakupu i podaje przy kasie swój NIP. Jeżeli wszystkie warunki są spełnione, przedsiębiorca otrzymuje dokument, który może pełnić funkcję faktury bez konieczności generowania kolejnego dokumentu po zakończeniu sprzedaży.
Jednym z kluczowych warunków jest umieszczenie na paragonie NIP nabywcy. Sam NIP nie wystarcza jednak do uznania dokumentu za fakturę uproszczoną, ponieważ paragon musi również spełniać pozostałe wymagania przewidziane w przepisach. To rozróżnienie ma znaczenie zwłaszcza dla firm, które realizują dużą liczbę niewielkich transakcji i automatycznie traktują paragony z NIP jako dokumenty wystarczające do rozliczenia sprzedaży. Do końca 2026 roku taki model nadal może działać, jeśli spełnione są odpowiednie warunki, ale nie powinien być traktowany jako rozwiązanie, które bez zmian będzie funkcjonowało również w kolejnych latach. Od 2027 roku sam fakt umieszczenia NIP na paragonie nie będzie już powodował, że dokument będzie mógł pełnić funkcję faktury uproszczonej. To istotna różnica dla firm, które do tej pory opierały część sprzedaży B2B właśnie na tym mechanizmie.
Dobrze pokazuje to prosty przykład. Firma kupuje 2 stycznia 2027 roku materiały biurowe za 180 zł i przy kasie podaje swój NIP. Sprzedawca może umieścić ten NIP na paragonie, ale taki dokument nie będzie już fakturą uproszczoną. Jeżeli dana sprzedaż wymaga wystawienia faktury i jest objęta obligatoryjnym KSeF, właściwa faktura będzie musiała zostać wystawiona zgodnie z zasadami KSeF. W praktyce oznacza to wyraźne rozdzielenie dwóch dokumentów, które do końca 2026 roku mogą w określonych sytuacjach pełnić podobną funkcję. Od początku 2027 roku paragon fiskalny z NIP pozostanie paragonem fiskalnym, natomiast faktura będzie odrębnym dokumentem wystawianym zgodnie z zasadami właściwymi dla danej transakcji.
Dlaczego rok 2026 jest okresem przejściowym?
Rok 2026 należy traktować jako okres przejściowy pomiędzy dotychczasowym modelem dokumentowania sprzedaży a docelowym funkcjonowaniem KSeF. Obowiązek korzystania z systemu został rozłożony w czasie, a przepisy przewidują rozwiązania pozwalające przedsiębiorcom przez określony okres nadal stosować część mechanizmów znanych z wcześniejszych lat. Do końca 2026 roku podatnicy mogą w przewidzianych prawem przypadkach korzystać z przejściowych zasad dotyczących faktur wystawianych przy użyciu kas rejestrujących, a paragon z NIP do kwoty 450 zł lub 100 euro może nadal pełnić funkcję faktury uproszczonej, jeżeli spełnia wymagane warunki. Z punktu widzenia przedsiębiorcy może to sprawiać wrażenie, że w obszarze drobniejszych transakcji B2B niewiele się zmienia, szczególnie jeśli firma przez lata opierała obsługę takich zakupów na paragonach z NIP. Trzeba jednak pamiętać, że jest to rozwiązanie czasowe, którego celem jest umożliwienie przedsiębiorcom przejścia do nowego modelu bez konieczności natychmiastowego wyłączenia wszystkich dotychczasowych procesów.
Dla firm prowadzących sprzedaż internetową, rozwijających model omnichannel albo przygotowujących się do ekspansji zagranicznej rok 2026 powinien być więc traktowany jako okres dostosowawczy, a nie jako potwierdzenie, że obecne procedury będą mogły działać bez zmian także później. Jeżeli firma obecnie generuje znaczną liczbę paragonów z NIP na niskie kwoty, warto już na tym etapie sprawdzić, w których sytuacjach dokumenty te pełnią funkcję faktur uproszczonych i jak ten proces będzie wyglądał po zakończeniu okresu przejściowego. To samo dotyczy sprzedaży rejestrowanej na kasach fiskalnych oraz sposobu, w jaki dane o transakcjach trafiają do systemów księgowych i sprzedażowych. Im większa liczba kanałów sprzedaży, magazynów, punktów odbioru czy procesów automatycznych, tym większe znaczenie ma wcześniejsze uporządkowanie logiki dokumentowania sprzedaży.
Od 1 stycznia 2027 roku kontrast będzie już wyraźny. Paragon z NIP nadal będzie można wystawić, ale nie będzie on pełnił funkcji faktury uproszczonej. Jeżeli sprzedaż będzie podlegała obowiązkowi fakturowania w KSeF, dokumentem fakturowym będzie faktura wystawiona zgodnie z zasadami tego systemu. Równocześnie zakończą się określone rozwiązania przejściowe, w tym ułatwienie dotyczące podatników mieszczących się w limicie 10 000 zł brutto miesięcznej sprzedaży udokumentowanej fakturami objętymi tym rozwiązaniem, a stosowanie niektórych obowiązków KSeF zacznie być zabezpieczone sankcjami pieniężnymi. W efekcie rok 2026 jest ostatnim okresem, w którym przedsiębiorcy mogą jeszcze funkcjonować w modelu częściowo opartym na dotychczasowych rozwiązaniach. Dla firm planujących dalszy wzrost oznacza to dobry moment na uporządkowanie procesów, zanim zmiana przestanie być wyłącznie kwestią organizacyjną i zacznie bezpośrednio wpływać na prawidłowość wystawiania dokumentów oraz ryzyko podatkowe.
Co dokładnie zmienia się od 1 stycznia 2027 roku?
Paragon z NIP przestaje być fakturą uproszczoną
Od 1 stycznia 2027 roku najważniejsza zmiana będzie dotyczyła samej funkcji paragonu z NIP. Dokument ten nie zniknie z obrotu i nadal będzie można wystawić go przy sprzedaży rejestrowanej na kasie fiskalnej, również wtedy, gdy nabywca poda swój numer NIP. Zmieni się jednak jego znaczenie podatkowe. Paragon z NIP nie będzie już traktowany jako faktura uproszczona, nawet jeśli kwota należności ogółem nie przekroczy 450 zł albo 100 euro. Oznacza to odejście od rozwiązania, które przez lata pozwalało przy drobniejszych zakupach firmowych posługiwać się jednym dokumentem pełniącym jednocześnie funkcję paragonu i faktury uproszczonej. Od początku 2027 roku te role zostaną rozdzielone. Paragon będzie dokumentował sprzedaż zarejestrowaną przy użyciu kasy, natomiast jeżeli dla danej sprzedaży istnieje obowiązek wystawienia faktury i transakcja jest objęta obligatoryjnym KSeF, właściwym dokumentem fakturowym będzie faktura wystawiona zgodnie z zasadami tego systemu.
Dla przedsiębiorcy oznacza to przede wszystkim konieczność zmiany sposobu myślenia o paragonie z NIP. Do końca 2026 roku w określonych sytuacjach może on zamknąć cały proces dokumentowania drobnej sprzedaży B2B, ponieważ po spełnieniu ustawowych warunków jest traktowany jako faktura uproszczona. Od 2027 roku samo umieszczenie NIP nabywcy na paragonie nie będzie już wystarczało do wykonania obowiązku fakturowego, jeżeli dana sprzedaż podlega obowiązkowi wystawienia faktury w KSeF. Ma to szczególne znaczenie dla firm, które obsługują dużą liczbę zamówień o niewielkiej wartości, prowadzą sprzedaż wielokanałową albo łączą sprzedaż konsumencką z biznesową. W takich modelach paragon z NIP był dotąd często wygodnym sposobem uproszczenia obsługi drobnych zakupów firmowych. Po zmianie przepisów nadal będzie można go wystawić, ale nie będzie on dokumentem zastępującym fakturę. System sprzedażowy, księgowość i obsługa klienta będą więc musiały prawidłowo rozpoznawać, kiedy wystarcza dokument fiskalny, a kiedy konieczne jest dodatkowe wystawienie faktury zgodnie z zasadami KSeF.
Zakup poniżej 450 zł nie oznacza, że paragon z NIP wystarczy
Jedną z najbardziej praktycznych konsekwencji zmiany będzie utrata znaczenia progu 450 zł albo 100 euro jako podstawy do traktowania paragonu z NIP jako faktury uproszczonej. Do końca 2026 roku limit ten jest jednym z warunków, które pozwalają uznać odpowiednio wystawiony paragon za fakturę uproszczoną. Z perspektywy wielu przedsiębiorców powstało więc naturalne skojarzenie, że niewielka wartość zakupu pozwala na prostszy sposób jego udokumentowania. Od 1 stycznia 2027 roku takie założenie może prowadzić do błędów. Jeżeli dla danej sprzedaży istnieje obowiązek wystawienia faktury, a transakcja podlega obligatoryjnemu KSeF, sama niska wartość sprzedaży nie spowoduje, że wystarczający stanie się paragon z NIP. Zakup za 400 zł, 200 zł czy nawet kilkadziesiąt złotych może więc wymagać wystawienia faktury zgodnie z zasadami KSeF, jeżeli w konkretnej sytuacji powstaje obowiązek fakturowy i nie ma zastosowania żadne z przewidzianych prawem wyłączeń.
Nie oznacza to jednak likwidacji faktur uproszczonych jako takich. Próg 450 zł lub 100 euro nadal ma znaczenie w przepisach dotyczących faktur uproszczonych, a po 2027 roku takie faktury nadal mogą funkcjonować w przypadkach przewidzianych prawem, również w KSeF. Zmiana dotyczy szczególnej zasady, która do końca 2026 roku pozwala traktować paragon fiskalny z NIP jako fakturę uproszczoną. To rozróżnienie jest szczególnie ważne w e-commerce, gdzie skala operacji powoduje, że niewielkie wartości pojedynczych zamówień mogą przekładać się na tysiące dokumentów miesięcznie. Firma sprzedająca przedsiębiorcom akcesoria, części, materiały eksploatacyjne czy towary uzupełniające za kwoty niższe niż 450 zł nie będzie mogła po 1 stycznia 2027 roku zakładać, że niski poziom zamówienia automatycznie pozwala zakończyć proces na paragonie z NIP. Kluczowe stanie się ustalenie, czy dana sprzedaż podlega obowiązkowi wystawienia faktury i czy znajduje się w zakresie obligatoryjnego KSeF.
Przy sprzedaży objętej KSeF sprzedawca będzie musiał wystawić odrębną fakturę
Od 2027 roku w transakcjach objętych obowiązkowym fakturowaniem w KSeF trzeba będzie wyraźnie rozdzielić dokument fiskalny od dokumentu fakturowego. Jeżeli sprzedaż jest rejestrowana na kasie, sprzedawca nadal może wystawić paragon i umieścić na nim NIP nabywcy. Taki dokument będzie potwierdzał sprzedaż zarejestrowaną przy użyciu kasy, ale nie przejmie funkcji faktury. Jeżeli dla danej sprzedaży istnieje obowiązek wystawienia faktury, a transakcja jest objęta obligatoryjnym KSeF, sprzedawca będzie musiał wystawić fakturę zgodnie z zasadami KSeF. Z punktu widzenia procesów firmowych oznacza to, że jedna transakcja może wiązać się z dwoma odrębnymi dokumentami pełniącymi różne role. Nie należy więc zakładać, że dodanie NIP do paragonu automatycznie zakończy obsługę dokumentacyjną sprzedaży, tak jak może to mieć miejsce do końca 2026 roku w przypadku prawidłowo wystawionego paragonu spełniającego warunki faktury uproszczonej.
W praktyce szczególnie istotna będzie prawidłowa komunikacja pomiędzy systemem sprzedażowym, kasą fiskalną i procesem fakturowania. W firmie obsługującej setki lub tysiące transakcji dziennie ręczne sprawdzanie każdego przypadku szybko stałoby się źródłem błędów i opóźnień, dlatego zmiana nie sprowadza się wyłącznie do kwestii księgowej. Trzeba będzie wiedzieć, czy dla danej sprzedaży występuje obowiązek wystawienia faktury, czy transakcja jest objęta obligatoryjnym KSeF, a następnie zadbać o to, aby właściwy dokument został wystawiony zgodnie z wymaganiami systemu. W przedsiębiorstwach rozwijających sprzedaż na kilku rynkach dodatkowym wyzwaniem będzie odróżnienie transakcji podlegających obowiązkowemu KSeF od tych, które znajdują się poza jego zakresem. Sam fakt wystawienia paragonu z NIP nie będzie więc odpowiedzią na pytanie, czy obowiązek fakturowy został wykonany prawidłowo.
2026 vs 2027 — prosty przykład
Jak wygląda transakcja w 2026 roku?
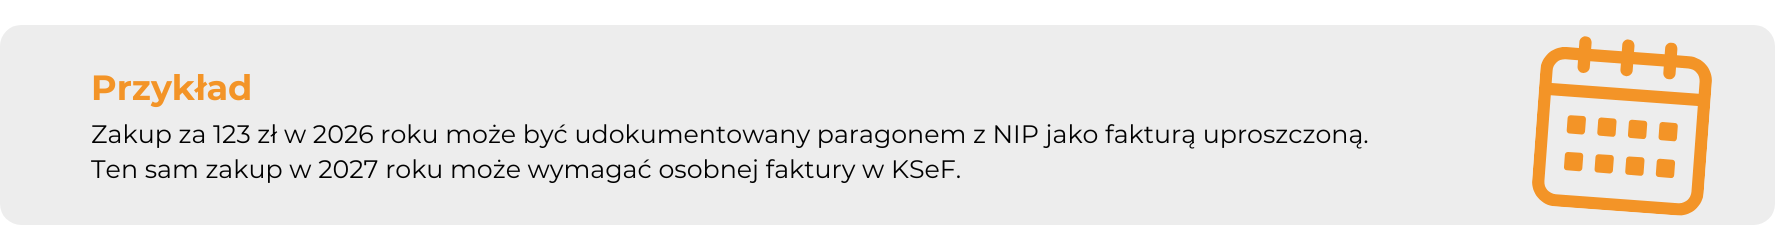
Załóżmy, że przedsiębiorca kupuje materiały biurowe za 123 zł brutto i podczas płatności podaje sprzedawcy swój NIP. Do końca 2026 roku, jeżeli paragon zawiera wymagane dane i spełnia wszystkie ustawowe warunki faktury uproszczonej, jest traktowany jako faktura uproszczona. Kwota sprzedaży jest niższa niż 450 zł, dlatego mieści się w limicie stosowanym do tego rodzaju dokumentów. Sprzedawca nie musi wówczas wystawiać dodatkowej faktury do tej samej sprzedaży wyłącznie po to, aby udokumentować ją dla potrzeb podatkowych. Dla nabywcy oznacza to prosty proces: podaje NIP, otrzymuje prawidłowo wystawiony paragon i może posługiwać się nim jako fakturą uproszczoną. Właśnie ta możliwość sprawiła, że rozwiązanie stało się powszechne przy niedużych zakupach firmowych, w których tworzenie osobnego dokumentu fakturowego byłoby dodatkowym etapem zarówno dla sprzedawcy, jak i kupującego.
Z perspektywy firmy sprzedającej taki model jest szczególnie wygodny przy dużej liczbie drobnych transakcji. Nie trzeba uruchamiać osobnego procesu fakturowania dla każdego niewielkiego zakupu biznesowego, o ile spełnione są warunki dotyczące faktury uproszczonej. W 2026 roku przedsiębiorcy mogą więc nadal korzystać z tego mechanizmu w ramach obowiązujących rozwiązań przejściowych. Trzeba jednak pamiętać, że jest to ostatni rok, w którym paragon z NIP może pełnić tę szczególną funkcję. Jeśli firma projektuje obecnie nowe procesy sprzedażowe, wdraża automatyzację albo rozwija kanały B2B, opieranie ich na założeniu, że zamówienia poniżej 450 zł będą zawsze obsługiwane wyłącznie za pomocą paragonu z NIP, oznaczałoby budowanie rozwiązania, które od początku kolejnego roku nie będzie już odpowiadało nowym zasadom.
Jak ta sama transakcja wygląda od 1 stycznia 2027 roku?
Jeżeli identyczny zakup materiałów biurowych za 123 zł brutto nastąpi 2 stycznia 2027 roku, sytuacja będzie wyglądała inaczej. Przedsiębiorca nadal może przy zakupie podać NIP, a sprzedawca może umieścić ten numer na paragonie fiskalnym. Sam paragon nie stanie się jednak z tego powodu fakturą uproszczoną. Jeżeli dla danej sprzedaży istnieje obowiązek wystawienia faktury i transakcja jest objęta obowiązkowym KSeF, właściwym dokumentem fakturowym będzie faktura wystawiona zgodnie z zasadami systemu. Kwota 123 zł nie zmienia tej oceny. To właśnie jedna z najważniejszych różnic pomiędzy 2026 a 2027 rokiem: wartość poniżej 450 zł nie pozwala już traktować paragonu z NIP jako faktury uproszczonej. Nie oznacza to jednak likwidacji faktur uproszczonych jako takich — zmiana dotyczy szczególnej zasady pozwalającej uznawać za taką fakturę paragon fiskalny z NIP.
Dla sprzedawcy oznacza to konieczność rozdzielenia dwóch etapów, które wcześniej mogły zostać zamknięte jednym dokumentem. Przy kasie może zostać wydrukowany paragon z NIP, natomiast prawidłowe udokumentowanie sprzedaży fakturą będzie wymagało wystawienia odrębnego dokumentu zgodnie z zasadami KSeF, o ile dla danej transakcji powstaje taki obowiązek. W dużym sklepie internetowym, sieci punktów sprzedaży lub firmie łączącej e-commerce z odbiorem stacjonarnym różnica ta może mieć znaczenie dla tysięcy operacji. Z tego powodu proces sprzedażowy powinien prawidłowo rozpoznawać nie tylko wartość transakcji, lecz przede wszystkim jej charakter, obowiązek fakturowy i zakres zastosowania KSeF. Niska kwota zakupu nie będzie już wystarczającym kryterium do uznania, że paragon z NIP kończy cały proces dokumentowania sprzedaży.
| Do 31.12.2026 | Od 01.01.2027 |
| Paragon z NIP do 450 zł lub 100 euro może być fakturą uproszczoną, jeżeli spełnia wymagane warunki. | Paragon z NIP nie jest już uznawany za fakturę uproszczoną. |
| Przy spełnieniu warunków nie jest potrzebna osobna faktura dla tej samej sprzedaży. | Jeżeli sprzedaż wymaga faktury i podlega obowiązkowemu KSeF, trzeba wystawić fakturę zgodnie z zasadami KSeF. |
| Limit 450 zł lub 100 euro umożliwia traktowanie spełniającego warunki paragonu z NIP jako faktury uproszczonej. | Kwota poniżej 450 zł lub 100 euro nie pozwala już traktować paragonu z NIP jako faktury uproszczonej. |
| Jeden dokument może pełnić funkcję paragonu oraz faktury uproszczonej. | Paragon i faktura są odrębnymi dokumentami. |
Czy to dotyczy mnie?
Sprzedajesz towary lub usługi innym firmom i korzystasz z kasy fiskalnej?
Jeżeli w Twojej firmie sprzedaż na rzecz przedsiębiorców jest rejestrowana na kasie fiskalnej, a klienci biznesowi proszą o umieszczenie NIP na paragonie, zmiana od 1 stycznia 2027 roku może bezpośrednio wpłynąć na codzienny proces obsługi sprzedaży. Do końca 2026 roku w przypadku transakcji o wartości do 450 zł albo 100 euro prawidłowo wystawiony paragon z NIP może spełniać warunki faktury uproszczonej. Dzięki temu jedna operacja przy kasie może wystarczyć do prawidłowego udokumentowania sprzedaży. Od 1 stycznia 2027 roku mechanizm polegający na uznawaniu paragonu z NIP za fakturę uproszczoną przestanie obowiązywać. Paragon z NIP będzie można nadal wystawić, ale nie będzie on już fakturą uproszczoną. Jeżeli dla danej sprzedaży powstaje obowiązek wystawienia faktury, a transakcja podlega obligatoryjnemu KSeF, konieczne będzie wystawienie faktury zgodnie z zasadami systemu. W praktyce oznacza to, że proces, który dziś może zakończyć się przy kasie, będzie wymagał dodatkowego etapu.
Szczególną uwagę powinny zwrócić na to firmy łączące kilka kanałów sprzedaży. W e-commerce granica między procesem internetowym i stacjonarnym bywa dziś płynna: klient może zamówić produkt online, odebrać go w punkcie, dokupić kolejny towar na miejscu i poprosić o dokument na firmę. Podobnie może wyglądać sprzedaż prowadzona przez magazyny, punkty odbioru czy sklepy firmowe. Jeżeli w którymkolwiek z tych miejsc paragon z NIP jest obecnie traktowany jako sposób na udokumentowanie niewielkiej transakcji B2B, przed 2027 rokiem trzeba będzie sprawdzić, co stanie się z takim zamówieniem po zmianie przepisów. Problem nie ogranicza się do samego wydruku paragonu. Istotne będzie również to, czy informacja o konieczności wystawienia faktury zostanie prawidłowo przekazana dalej i czy dokument zostanie wystawiony zgodnie z zasadami KSeF.
Wystawiasz paragony z NIP na kwoty do 450 zł?
Jeżeli paragony z NIP do 450 zł są w Twojej firmie codziennym elementem sprzedaży, zmiana będzie szczególnie zauważalna. Dotychczas taki dokument, jeżeli spełnia wszystkie wymagane warunki, może być traktowany jako faktura uproszczona. Jest to wygodne rozwiązanie przy niewielkich zakupach biznesowych, ponieważ sprzedawca nie musi uruchamiać odrębnego procesu wystawiania faktury do każdej drobnej transakcji. Od 1 stycznia 2027 roku właśnie ta szczególna funkcja paragonu z NIP zniknie. Nie będzie miało znaczenia, czy klient kupuje towar za 430 zł, 180 zł czy 40 zł. Sam fakt, że kwota pozostaje poniżej dotychczasowego limitu, nie pozwoli już potraktować paragonu z NIP jako faktury uproszczonej. Jeżeli sprzedaż będzie wymagała wystawienia faktury i będzie objęta obowiązkowym KSeF, właściwy dokument trzeba będzie wystawić zgodnie z zasadami tego systemu.
Dla średniej firmy problem może być większy, niż sugeruje wartość pojedynczej transakcji. Jeżeli sklep realizuje tysiące zamówień miesięcznie, nawet niewielki procent klientów biznesowych korzystających dziś z paragonów z NIP może oznaczać znaczącą liczbę dodatkowych przypadków, które po 2027 roku trzeba będzie prawidłowo obsłużyć. Dotyczy to szczególnie firm rozwijających kanał B2B równolegle z tradycyjną sprzedażą konsumencką. Dotychczasowa „paragonofaktura” pozwalała uprościć część takich zakupów. Po zmianie nie wystarczy już reguła mówiąca, że zamówienie jest niższe niż 450 zł, więc można zakończyć jego dokumentowanie na paragonie z NIP. Konieczne będzie rozpoznanie, czy występuje obowiązek fakturowy i czy dana transakcja znajduje się w zakresie obligatoryjnego KSeF.
Korzystasz z przejściowego limitu 10 tys. zł?
Zmiana może dotyczyć również przedsiębiorców korzystających w 2026 roku ze szczególnego rozwiązania przejściowego powiązanego z limitem 10 000 zł brutto miesięcznie. Ułatwienie to pozwala określonej grupie podatników czasowo wystawiać faktury poza KSeF, jeżeli łączna wartość sprzedaży wraz z VAT udokumentowanej fakturami objętymi tym rozwiązaniem w danym miesiącu nie przekracza wskazanego limitu. Kluczowe jest tutaj słowo „przejściowe”. Nie jest to trwałe zwolnienie z KSeF ani zasada, zgodnie z którą firma o niewielkiej skali sprzedaży może bezterminowo pozostać przy dotychczasowym sposobie fakturowania. Rozwiązanie obowiązuje do końca 2026 roku. Od 1 stycznia 2027 roku sam fakt utrzymywania niewielkiej wartości sprzedaży objętej tym ułatwieniem nie będzie już podstawą do dalszego korzystania z niego.
Warto przy tym uważać na uproszczenie polegające na utożsamianiu tego rozwiązania z ogólną kategorią „małych firm”. Znaczenie ma konkretne kryterium dotyczące wartości sprzedaży udokumentowanej fakturami objętymi ułatwieniem, a nie sama liczba pracowników, wielkość przedsiębiorstwa czy potoczne rozumienie małego biznesu. Jeśli firma korzysta z tego mechanizmu w 2026 roku, początek 2027 roku jest istotną granicą, po której trzeba będzie stosować zasady właściwe dla obligatoryjnego KSeF, o ile dana sprzedaż znajduje się w jego zakresie. Dla przedsiębiorstwa znajdującego się w fazie wzrostu jest to szczególnie ważne, ponieważ rozwiązanie przejściowe może stworzyć fałszywe poczucie, że obecny proces fakturowania będzie można utrzymać również po zakończeniu roku.
Sprzedajesz przede wszystkim konsumentom?
Jeżeli zdecydowana większość Twojej sprzedaży trafia do osób prywatnych, nie oznacza to automatycznie, że od 1 stycznia 2027 roku każda wystawiana przez firmę faktura będzie musiała przechodzić przez KSeF. Faktury wystawiane konsumentom, czyli w sprzedaży B2C, pozostają poza obowiązkowym KSeF, a korzystanie z systemu w ich przypadku jest dobrowolne. To ważne zwłaszcza dla sklepów internetowych, które realizują przede wszystkim zamówienia konsumenckie, ale równocześnie mają rosnącą grupę klientów biznesowych. W takim modelu nie należy wdrażać jednej zasady dla wszystkich transakcji. Firma powinna umieć odróżnić sprzedaż konsumencką od transakcji, dla których obowiązują zasady fakturowania w KSeF, ponieważ oba procesy mogą funkcjonować równolegle.
W praktyce najbardziej istotne stają się więc sytuacje mieszane. Sklep może mieć 90 procent klientów indywidualnych, ale pozostałe 10 procent sprzedaży realizować na rzecz firm. Może również obsługiwać klientów z Polski i zagranicy, prowadzić kilka sklepów internetowych albo sprzedawać za pośrednictwem różnych kanałów. W takim przedsiębiorstwie odpowiedź na pytanie „czy KSeF mnie dotyczy?” nie powinna być udzielana wyłącznie na poziomie całej firmy. Trzeba spojrzeć na poszczególne rodzaje transakcji. Sprzedaż B2C może pozostawać poza obowiązkowym KSeF, podczas gdy określone transakcje B2B będą wymagały wystawienia faktury w systemie. Im bardziej zróżnicowany model sprzedaży, tym ważniejsze będzie prawidłowe przypisanie odpowiedniej ścieżki dokumentowania do konkretnego zamówienia.
Ta zmiana prawdopodobnie dotyczy Twojej firmy, jeśli…
- Czy wystawiasz klientom biznesowym paragony z NIP? TAK / NIE
- Czy część tych paragonów dotyczy sprzedaży do 450 zł lub 100 euro? TAK / NIE
- Czy sprzedaż B2C i B2B przechodzi przez te same kanały lub systemy? TAK / NIE
- Czy w 2026 roku korzystasz z przejściowego limitu 10 000 zł brutto? TAK / NIE
Jeżeli odpowiedź na choć jedno z tych pytań brzmi „tak”, warto przeanalizować obecny proces dokumentowania sprzedaży przed 1 stycznia 2027 r.
Czy od 2027 roku każda faktura będzie musiała trafić do KSeF?
Nie — nadal będą istnieć wyłączenia
Nie. Byłoby to nieprawidłowe uproszczenie. Obowiązkowy KSeF ma szeroki zakres, ale przepisy nadal przewidują sytuacje, w których faktury mogą być wystawiane poza systemem. Najbardziej oczywistym przykładem jest sprzedaż na rzecz konsumentów. Faktury B2C pozostają poza obligatoryjnym KSeF i mogą być w nim wystawiane dobrowolnie. Przykładowo poza obowiązkowym KSeF pozostają również określone transakcje zagraniczne, wybrane przypadki objęte procedurami OSS i IOSS oraz inne sytuacje wskazane w przepisach. Oznacza to, że samo nadejście 1 stycznia 2027 roku nie tworzy jednej zasady, zgodnie z którą każdy dokument fakturowy wystawiany przez polskiego przedsiębiorcę musi zostać przesłany do KSeF. Zakres obowiązku zawsze trzeba odnieść do konkretnego rodzaju sprzedaży oraz zasad, które mają do niej zastosowanie.
Dla przedsiębiorcy rozwijającego sprzedaż międzynarodową ma to szczególne znaczenie. Firma może w ciągu jednego dnia obsługiwać krajową sprzedaż B2B, zamówienia konsumenckie z Polski oraz różne typy transakcji zagranicznych podlegających odmiennym zasadom. Nie można więc przyjąć, że wdrożenie KSeF polega po prostu na skierowaniu każdego dokumentu sprzedażowego do jednego systemu. Zakres obowiązku trzeba oceniać w odniesieniu do rodzaju transakcji i odpowiednich przepisów. Takie podejście jest szczególnie istotne w firmach planujących ekspansję, ponieważ wraz z wejściem na kolejne rynki rośnie liczba wariantów podatkowych i dokumentowych. KSeF staje się wtedy jednym z elementów szerszego procesu fakturowania, a nie jedyną regułą stosowaną niezależnie od tego, kto jest nabywcą, gdzie odbywa się sprzedaż i jaki reżim podatkowy ma do niej zastosowanie.
Dlaczego trzeba sprawdzić konkretny rodzaj transakcji?
Najbezpieczniejszym sposobem podejścia do KSeF jest rozpoczęcie nie od pytania „czy moja firma jest w KSeF?”, lecz od pytania „czy ta konkretna sprzedaż podlega obowiązkowi wystawienia faktury w KSeF?”. To rozróżnienie może wydawać się niewielkie, ale w praktyce zmienia sposób projektowania całego procesu. Jedno przedsiębiorstwo może realizować równocześnie transakcje objęte obowiązkowym KSeF oraz sprzedaż pozostającą poza jego zakresem. Sam status firmy nie zawsze wystarczy więc do ustalenia właściwej ścieżki dla każdego dokumentu. Znaczenie może mieć rodzaj nabywcy, charakter sprzedaży, zastosowanie szczególnych procedur czy element zagraniczny. Dopiero po rozpoznaniu tych cech można określić, w jaki sposób powinna zostać wystawiona faktura i czy powinna znaleźć się w KSeF.
W rozwijającym się e-commerce takie podejście ma również wymiar operacyjny. Jeżeli firma obsługuje wiele kanałów i rynków, decyzja o sposobie wystawienia dokumentu nie powinna być pozostawiona przypadkowi ani ręcznej ocenie pracownika przy każdym zamówieniu. Proces powinien wykorzystywać informacje dostępne już na etapie sprzedaży, tak aby możliwe było prawidłowe określenie ścieżki fakturowania. Inaczej może wyglądać zamówienie krajowego przedsiębiorcy, inaczej sprzedaż konsumencka, a jeszcze inaczej transakcja związana z określoną procedurą lub kontrahentem zagranicznym. Dlatego zamiast przyjmować uproszczoną zasadę „od 2027 roku wszystko idzie do KSeF”, lepiej budować proces wokół znacznie dokładniejszej reguły: najpierw ustalamy, czym jest konkretna transakcja i jaki obowiązek fakturowy z niej wynika, a dopiero potem wybieramy właściwy sposób wystawienia dokumentu.
Czy faktura uproszczona całkowicie znika w 2027 roku?
Nie znika pojęcie faktury uproszczonej
Nie. Od 1 stycznia 2027 roku nie znika sama instytucja faktury uproszczonej. Zmiana dotyczy przede wszystkim szczególnej zasady, która do końca 2026 roku pozwala traktować odpowiednio wystawiony paragon fiskalny z NIP nabywcy i kwotą należności ogółem nieprzekraczającą 450 zł albo 100 euro jako fakturę uproszczoną. To rozróżnienie jest ważne, ponieważ łatwo byłoby z hasła „koniec paragonów z NIP jako faktur uproszczonych” wyciągnąć zbyt daleko idący wniosek, że od 2027 roku przedsiębiorcy w ogóle nie będą mogli posługiwać się fakturami uproszczonymi. Tak nie jest. Przepisy nadal przewidują możliwość ich wystawiania, o ile spełnione są warunki właściwe dla tego rodzaju dokumentu. Zmienia się natomiast sposób, w jaki faktura uproszczona będzie funkcjonowała w sprzedaży objętej obowiązkowym KSeF.
Dla przedsiębiorców praktyczne znaczenie ma więc przede wszystkim oddzielenie dwóch pojęć, które do końca 2026 roku często występują razem. Faktura uproszczona jest określonym rodzajem faktury, natomiast paragon z NIP jest dokumentem fiskalnym, który w okresie przejściowym może zostać uznany za taką fakturę, jeżeli spełnia ustawowe warunki. Od 1 stycznia 2027 roku to połączenie zostaje przerwane. Paragon fiskalny z NIP pozostanie paragonem i nie będzie już pełnił funkcji faktury uproszczonej. Sama faktura uproszczona nadal może natomiast występować w obrocie. Dla firmy oznacza to, że pytanie nie powinno brzmieć „czy po 2027 roku można jeszcze wystawić fakturę uproszczoną?”, lecz raczej „w jakiej formie należy ją wystawić w przypadku konkretnej transakcji i czy dana sprzedaż podlega zasadom KSeF?”.
Faktura uproszczona w KSeF
Jeżeli sprzedaż podlega obowiązkowemu KSeF i przepisy pozwalają na wystawienie faktury uproszczonej, dokument ten powinien zostać wystawiony jako faktura ustrukturyzowana w KSeF. Oznacza to, że uproszczenie nie polega już na zastąpieniu faktury paragonem z NIP, lecz na wystawieniu właściwej faktury w formie przewidzianej dla systemu. Z punktu widzenia firmy prowadzącej sprzedaż B2B może to być istotna zmiana procesowa. Dotychczas pracownik albo system sprzedażowy mógł przy niewielkiej transakcji zakończyć proces na paragonie spełniającym warunki faktury uproszczonej. Po zmianie trzeba będzie rozpoznać obowiązek fakturowy i, gdy sprzedaż znajduje się w zakresie obligatoryjnego KSeF, wygenerować odpowiednią fakturę ustrukturyzowaną. Wartość transakcji nadal może mieć znaczenie dla tego, czy dokument może być fakturą uproszczoną, ale nie będzie już podstawą do uznania paragonu z NIP za taki dokument.
W przypadku faktur uproszczonych wystawianych w KSeF znaczenie mają również dane identyfikacyjne podatników. Faktura uproszczona wystawiana w systemie powinna zawierać NIP sprzedawcy, natomiast NIP nabywcy podaje się wtedy, gdy nabywca się nim posługuje. Dla przedsiębiorcy ważniejsze od zapamiętywania pojedynczych pól jest jednak zrozumienie zmiany konstrukcji całego procesu. Po 2027 roku uproszczona forma faktury nie będzie oznaczała możliwości pozostania przy paragonie z NIP w sprzedaży objętej obligatoryjnym KSeF. Jeżeli firma automatyzuje fakturowanie, rozwija kanał B2B lub integruje kilka źródeł zamówień, reguły dotyczące faktur uproszczonych powinny zostać uwzględnione w tej samej logice, która rozpoznaje zakres obowiązku KSeF dla pozostałych dokumentów.
Faktura uproszczona poza KSeF
Faktura uproszczona może nadal funkcjonować również poza KSeF w sytuacjach, w których przepisy dopuszczają wystawianie faktur poza obowiązkowym systemem. Samo wejście nowych zasad dotyczących paragonów z NIP nie powoduje więc, że każdy dokument spełniający warunki faktury uproszczonej będzie musiał znaleźć się w KSeF niezależnie od charakteru sprzedaży. Najpierw trzeba ustalić, czy konkretna sprzedaż podlega obligatoryjnemu KSeF. Jeśli znajduje się poza jego zakresem, zastosowanie mogą mieć zasady właściwe dla faktur wystawianych poza systemem. Przykładem są faktury wystawiane konsumentom, które pozostają poza obligatoryjnym KSeF. To kolejny powód, dla którego nie należy utożsamiać końca paragonu z NIP jako faktury uproszczonej z likwidacją całej kategorii faktur uproszczonych.
Różnice mogą dotyczyć również zakresu danych wymaganych na takich dokumentach. W przypadku faktur uproszczonych legalnie wystawianych poza KSeF zasady mogą różnić się od wymagań odnoszących się do faktur ustrukturyzowanych w systemie. Dlatego w firmie obsługującej kilka typów sprzedaży nie warto tworzyć jednej reguły opartej wyłącznie na kwocie dokumentu. Ten sam próg 450 zł lub 100 euro może występować w przepisach dotyczących faktury uproszczonej, ale sposób jej wystawienia będzie zależał również od tego, czy sprzedaż znajduje się w zakresie obligatoryjnego KSeF. Dla przedsiębiorstw działających równocześnie w B2C, B2B i sprzedaży zagranicznej szczególnie ważne będzie więc prawidłowe rozpoznawanie typu transakcji przed wyborem sposobu jej udokumentowania.
Co zmienia się dla najmniejszych firm od 1 stycznia 2027 roku?
Koniec przejściowego limitu 10 tys. zł brutto miesięcznie
W 2026 roku przepisy przewidują czasowe ułatwienie dla podatników, u których łączna wartość sprzedaży wraz z VAT udokumentowanej fakturami objętymi tym rozwiązaniem nie przekracza w danym miesiącu 10 000 zł. W takim przypadku możliwe jest jeszcze wystawianie tych faktur poza KSeF. Nie jest to jednak stałe zwolnienie przeznaczone dla najmniejszych przedsiębiorstw. Kryterium odnosi się do wartości sprzedaży udokumentowanej fakturami objętymi ułatwieniem, dlatego nie należy utożsamiać go automatycznie z wielkością przedsiębiorstwa, poziomem całych przychodów czy statusem mikrofirmy. Rozwiązanie obowiązuje wyłącznie do końca 2026 roku i należy traktować je jako element etapowego wdrażania obowiązkowego KSeF.
Od 1 stycznia 2027 roku to ułatwienie przestaje obowiązywać. Sam fakt, że przedsiębiorca nadal wystawia faktury na niewielkie kwoty albo jego miesięczna sprzedaż objęta dotychczasowym limitem pozostaje poniżej 10 000 zł brutto, nie będzie już podstawą do dalszego wystawiania tych dokumentów poza obligatoryjnym KSeF. Jeśli określona sprzedaż podlega obowiązkowi fakturowania w systemie, przedsiębiorca będzie musiał stosować zasady KSeF niezależnie od tego, że jeszcze w grudniu 2026 roku mieścił się w limicie przejściowym. Dla firm korzystających z tego ułatwienia szczególnie ryzykowne byłoby więc traktowanie obecnego sposobu fakturowania jako modelu, który można pozostawić bez zmian również po zakończeniu roku.
Mała firma nie oznacza automatycznie „poza KSeF”
Niewielka skala działalności nie będzie od 2027 roku sama w sobie argumentem pozwalającym pozostać poza obowiązkowym KSeF. To ważne, ponieważ etapowe wdrażanie systemu może stworzyć wśród części przedsiębiorców wrażenie, że najmniejsze podmioty zostały z niego trwale wyłączone. W rzeczywistości ułatwienie związane z limitem 10 000 zł brutto miesięcznie kończy się wraz z 2026 rokiem. Od początku 2027 roku przedsiębiorca powinien przede wszystkim ustalić, czy wystawiane przez niego faktury znajdują się w zakresie obligatoryjnego KSeF. Jeżeli tak, niski obrót, niewielka liczba dokumentów czy mały zespół nie stanowią samodzielnej podstawy do dalszego wystawiania faktur papierowych lub elektronicznych poza systemem.
W praktyce właśnie dla mniejszych organizacji zmiana może wymagać stosunkowo dużego wysiłku procesowego, ponieważ częściej opierają one fakturowanie na prostszych procedurach, ręcznej obsłudze albo rozwiązaniach, które dotychczas nie musiały komunikować się z KSeF. Firma wystawiająca kilkanaście lub kilkadziesiąt dokumentów miesięcznie może uznać, że skala jest zbyt mała, aby przygotowywać osobny proces. Od 2027 roku takie podejście nie rozwiąże jednak problemu, jeśli dokumenty podlegają obowiązkowi systemowemu. Różnica między małą i większą firmą będzie więc częściej dotyczyć skali wdrożenia niż samego istnienia obowiązku. Nawet przy niewielkiej liczbie faktur trzeba wiedzieć, które dokumenty powinny znaleźć się w KSeF, jak je wystawiać oraz jak postępować w sytuacjach, w których zastosowanie mają szczególne tryby działania systemu.
Jak wygląda harmonogram wejścia KSeF?
Obowiązkowy KSeF został wprowadzony etapami, dlatego data rozpoczęcia obowiązku nie była jednakowa dla wszystkich podatników. Pierwsza grupa weszła do systemu 1 lutego 2026 roku i obejmowała podatników, których sprzedaż brutto w 2024 roku przekroczyła 200 mln zł. Dla pozostałych podatników obowiązek wystawiania faktur w KSeF rozpoczął się co do zasady 1 kwietnia 2026 roku. Jednocześnie przewidziano czasowe ułatwienie dla podatników mieszczących się w limicie 10 000 zł brutto miesięcznej sprzedaży udokumentowanej fakturami objętymi tym rozwiązaniem. Dla tej grupy okres przejściowy trwa do końca 2026 roku, dlatego 1 stycznia 2027 roku staje się datą, od której nie można już opierać sposobu fakturowania na tym szczególnym limicie.
Harmonogram warto czytać nie tylko jako zestaw trzech dat, ale jako informację o stopniowym wygaszaniu wyjątków. Duże przedsiębiorstwa weszły do obowiązkowego KSeF jako pierwsze, następnie obowiązek objął co do zasady pozostałych podatników, a do końca roku pozostawiono jeszcze określone rozwiązania przejściowe dla najmniejszej skali fakturowanej sprzedaży. Z punktu widzenia przedsiębiorcy 1 stycznia 2027 roku nie oznacza rozpoczęcia KSeF jako takiego, lecz moment zakończenia jednego z najważniejszych okresów przejściowych. To właśnie dlatego firmy korzystające jeszcze w 2026 roku z czasowych ułatwień powinny patrzeć na początek 2027 roku jako na realną zmianę sposobu dokumentowania sprzedaży, a nie kolejną datę techniczną w harmonogramie reformy.
| Grupa podatników | Początek obowiązku wystawiania faktur w KSeF |
| Podatnicy, których sprzedaż brutto w 2024 r. przekroczyła 200 mln zł | 1 lutego 2026 r. |
| Pozostali podatnicy | Co do zasady 1 kwietnia 2026 r. |
| Podatnicy korzystający z przejściowego limitu 10 000 zł brutto miesięcznie | 1 stycznia 2027 r. |
Co się stanie, jeśli nic z tym nie zrobię?
1 stycznia 2027 r. zmieni się nie tylko sposób dokumentowania sprzedaży. Skończy się również okres, w którym część naruszeń obowiązków KSeF nie wiąże się jeszcze z karami pieniężnymi. Pozostawienie obecnych procedur bez zmian może więc przestać być wyłącznie problemem organizacyjnym. Firma, która nadal będzie traktowała paragon z NIP jako dokument wystarczający w sytuacji wymagającej wystawienia faktury w KSeF, może nie wykonać prawidłowo obowiązku fakturowego. Ryzyko rośnie szczególnie tam, gdzie sprzedaż odbywa się przez kilka kanałów, liczba zamówień jest duża, a sposób dokumentowania transakcji wynika z automatycznych reguł zapisanych w systemach. Od początku 2027 roku błędnie skonfigurowany proces może powielać tę samą nieprawidłowość przy kolejnych transakcjach, dlatego znaczenie będzie miało nie tylko samo wdrożenie KSeF, lecz również dostosowanie całej logiki sprzedaży.
Czy od 2027 r. nadal można wystawić paragon z NIP?
Tak. Zmiana nie polega na likwidacji paragonów z NIP. Nadal będzie można je wystawiać. Zmienia się natomiast ich funkcja: taki paragon nie będzie już uznawany za fakturę uproszczoną. Gdy dla sprzedaży istnieje obowiązek wystawienia faktury, a transakcja podlega obligatoryjnemu KSeF, konieczne będzie wystawienie odrębnej faktury zgodnie z zasadami systemu.
Paragon z NIP może już nie wystarczyć
Najbardziej oczywistym ryzykiem jest pozostawienie procesu, który do końca 2026 roku działa prawidłowo, ale od 1 stycznia 2027 roku nie będzie już odpowiadał nowym zasadom. Jeśli firma obecnie obsługuje niewielkie zakupy biznesowe przez wystawienie paragonu z NIP i traktuje go jako fakturę uproszczoną, po zakończeniu okresu przejściowego taka procedura nie będzie mogła być stosowana w ten sam sposób. Sam fakt wydrukowania paragonu, umieszczenia na nim NIP i przekazania go nabywcy nie będzie oznaczał wykonania obowiązku wystawienia faktury. W przypadku sprzedaży podlegającej obligatoryjnemu KSeF, dla której trzeba wystawić fakturę, konieczny będzie właściwy dokument wystawiony zgodnie z zasadami systemu. Firma może więc prawidłowo zarejestrować sprzedaż na kasie, a jednocześnie nieprawidłowo wykonać obowiązek fakturowy.
Problem nie musi wynikać ze świadomego ignorowania nowych przepisów. Znacznie bardziej prawdopodobne jest pozostawienie starej logiki w systemach i instrukcjach. Oprogramowanie sprzedażowe może nadal traktować kwotę poniżej 450 zł jako sygnał, że paragon z NIP zamyka dokumentowanie transakcji. Pracownik punktu odbioru może stosować procedurę znaną z poprzednich lat, a księgowość może otrzymywać dane dopiero po zakończeniu całego procesu. Przy pojedynczym zakupie błąd może wydawać się niegroźny, ale przy tysiącach zamówień miesięcznie ta sama reguła może powielać się automatycznie. Dlatego szczególną uwagę warto zwrócić na nieaktualne ustawienia systemów, procedury oraz nawyki zespołu.
Za niewystawienie wymaganej faktury w KSeF może grozić sankcja
Od 1 stycznia 2027 roku zaczną być stosowane kary pieniężne za określone naruszenia obowiązków związanych z KSeF. Sankcja może dotyczyć między innymi sytuacji, w której podatnik wbrew obowiązkowi nie wystawi faktury ustrukturyzowanej w systemie. W kontekście paragonów z NIP oznacza to, że pozostanie przy samym paragonie w przypadku sprzedaży wymagającej faktury w KSeF nie będzie już wyłącznie problemem z obiegiem dokumentów. Jeżeli przedsiębiorca nie wykona obowiązku zgodnie z wymaganiami systemu, może narazić się na zastosowanie przepisów sankcyjnych. To istotna różnica względem 2026 roku, ponieważ za okres przejściowy określonych kar związanych z KSeF jeszcze się nie stosuje.
Ryzyko nie ogranicza się do całkowitego pominięcia systemu. Przepisy przewidują również określone zasady postępowania w czasie awarii, niedostępności KSeF oraz przy korzystaniu ze szczególnych trybów wystawiania faktur. Znaczenie ma zarówno prawidłowe sporządzenie dokumentu, jak i późniejsze przekazanie go do systemu w wymaganym terminie. Dotyczy to między innymi faktur wystawianych w przewidzianym trybie offline24. Firma powinna więc przygotować nie tylko standardową ścieżkę fakturowania, lecz także procedurę na sytuacje, w których zwykłe połączenie z systemem nie jest dostępne. Samo prawidłowe wystawienie dokumentu poza KSeF nie zawsze kończy obowiązki przedsiębiorcy.
Jak wysokie mogą być kary?
W przypadku naruszeń objętych przepisami sankcyjnymi kara może wynieść do 100% kwoty VAT wykazanej na fakturze. Jeżeli faktura nie zawiera wykazanego podatku VAT, maksymalna sankcja może sięgnąć 18,7% kwoty należności ogółem. Są to górne granice przewidzianych kar, a nie automatyczna wysokość sankcji za każde uchybienie. Kara jest nakładana w drodze decyzji naczelnika urzędu skarbowego. Nie należy więc przedstawiać nowych regulacji w taki sposób, jakby pojedyncza pomyłka zawsze oznaczała obciążenie odpowiadające 100% podatku. Jednocześnie poziom maksymalnych sankcji pokazuje, że od 2027 roku błędy związane z KSeF mogą mieć wymierny wymiar finansowy, a nie tylko techniczny.
Dla średniej firmy e-commerce istotna jest również skala powtarzalności błędu. Nieprawidłowość dotycząca pojedynczego dokumentu ma inne znaczenie niż błędna reguła działająca przez kilka tygodni w systemie obsługującym tysiące zamówień. Jeśli proces konsekwentnie nie rozpoznaje konieczności wystawienia faktury po sprzedaży zarejestrowanej na kasie, problem może pojawiać się automatycznie przy kolejnych transakcjach. Z tego punktu widzenia przygotowanie do nowych zasad jest również elementem zarządzania ryzykiem podatkowym i operacyjnym. Im większa skala działalności, tym ważniejsze staje się usunięcie źródła błędu na poziomie procesu, zanim zacznie ono wpływać na dużą liczbę dokumentów.
Największym ryzykiem może być pozostawienie starego procesu sprzedaży
Największym problemem od 2027 roku może okazać się nie brak dostępu do KSeF, lecz proces sprzedażowy zaprojektowany według reguł, które przestaną obowiązywać. Jeżeli firma nadal będzie rozpoznawała paragon z NIP do 450 zł jako dokument wystarczający dla drobnej sprzedaży biznesowej, błąd pojawi się jeszcze zanim księgowość zacznie analizować dokument. System może nie uruchomić procesu fakturowania, ponieważ uzna, że paragon już spełnił jego funkcję. W takiej sytuacji nawet dobrze przygotowany dział finansowy może dowiedzieć się o problemie dopiero później. Dlatego zmiana z 2027 roku powinna być analizowana szerzej niż tylko jako kwestia konfiguracji narzędzia służącego do wystawiania faktur.
W praktyce trzeba ustalić, na którym etapie sprzedaży pojawiają się dane decydujące o dalszym sposobie dokumentowania transakcji oraz jak są przekazywane pomiędzy sklepem internetowym, kasą fiskalną, systemem sprzedażowym i księgowością. Znaczenie może mieć status nabywcy, charakter sprzedaży, obowiązek wystawienia faktury oraz zakres zastosowania KSeF. Właśnie na styku tych etapów najłatwiej o lukę, szczególnie gdy przedsiębiorstwo łączy e-commerce, sprzedaż stacjonarną, odbiór osobisty i różne modele obsługi klientów biznesowych. Im bardziej rozbudowana organizacja, tym ważniejsze jest, aby zasady były zapisane w procesach i systemach, a nie opierały się wyłącznie na pamięci pracowników.
Co firma powinna przygotować przed 1 stycznia 2027 roku?
Sprawdź, gdzie dziś wystawiasz paragony z NIP
Pierwszym krokiem powinno być ustalenie, gdzie w obecnym modelu sprzedaży faktycznie pojawiają się paragony z NIP. W wielu firmach nie ogranicza się to do jednego punktu sprzedaży. Dokumenty mogą być wystawiane przy odbiorze osobistym, w sklepie stacjonarnym, magazynie, punkcie partnerskim albo podczas obsługi zamówień złożonych wcześniej online. Warto prześledzić cały proces od momentu, w którym klient przekazuje dane firmowe, do chwili wystawienia dokumentu. Szczególną uwagę należy zwrócić na sytuacje, w których paragon z NIP do 450 zł jest obecnie traktowany jako faktura uproszczona i dlatego nie uruchamia się już dodatkowego procesu fakturowania.
W większym e-commerce trzeba sprawdzić również automatyczne reguły działające w systemach. Kwota zamówienia, podanie NIP albo zaznaczenie opcji „zakup na firmę” mogą powodować określone działania bez udziału pracownika. Jeśli taka logika została zaprojektowana na podstawie zasad obowiązujących do końca 2026 roku, po zmianie przepisów może prowadzić do błędnego dokumentowania sprzedaży. Analiza powinna więc obejmować zarówno fizyczne miejsca wystawiania paragonów, jak i systemowe decyzje dotyczące tego, czy i w jaki sposób powstaje faktura.
Oddziel proces sprzedaży B2C od B2B
Kolejnym krokiem jest uporządkowanie sposobu rozpoznawania sprzedaży konsumenckiej i biznesowej. Nie oznacza to, że wszystkie transakcje B2B można automatycznie skierować jedną ścieżką bez dalszej analizy. Chodzi przede wszystkim o to, aby odpowiednio wcześnie posiadać dane potrzebne do określenia charakteru sprzedaży. Faktury konsumenckie pozostają poza obligatoryjnym KSeF, podczas gdy wiele transakcji B2B będzie wymagało wystawienia dokumentu w systemie. Jeśli firma nie potrafi wiarygodnie rozpoznać rodzaju sprzedaży, kolejne decyzje dotyczące sposobu fakturowania również mogą być błędne.
W e-commerce proces powinien działać spójnie niezależnie od kanału. Klient kupujący w sklepie internetowym, telefonicznie albo przy odbiorze osobistym powinien być obsługiwany na podstawie tych samych zasad. Trzeba szczególnie uważać na sytuacje, w których zamówienie online zostaje prawidłowo rozpoznane jako biznesowe, ale podczas odbioru stacjonarnego dokumentowanie wraca do dawnego schematu opartego na samym paragonie z NIP. Jasne rozdzielenie procesów zmniejsza ryzyko podatkowe i ogranicza liczbę ręcznych korekt oraz problemów trafiających później do księgowości.
Ustal, które transakcje podlegają obowiązkowemu KSeF
Nie wystarczy stwierdzić, że firma prowadzi sprzedaż B2B. Trzeba ustalić, które rodzaje transakcji znajdują się w zakresie obligatoryjnego KSeF, a które pozostają poza nim. Ma to szczególne znaczenie dla przedsiębiorstw prowadzących handel transgraniczny, korzystających ze szczególnych procedur podatkowych albo obsługujących różne grupy klientów. Jedna firma może równocześnie wystawiać dokumenty wymagające KSeF oraz faktury, które nie podlegają obowiązkowemu systemowi. Proces nie powinien więc bazować na prostym założeniu, że każdy dokument sprzedażowy należy potraktować identycznie.
Dla przedsiębiorstwa planującego ekspansję warto przygotować takie rozpoznanie w sposób możliwy do skalowania. Wejście na kolejny rynek może oznaczać pojawienie się nowych wariantów sprzedaży i nowych zasad dokumentowania. Zamiast ręcznie obsługiwać każdą kombinację kraju, kanału oraz rodzaju klienta, lepiej wcześniej uporządkować typy transakcji i przypisać im właściwe ścieżki fakturowania. Dzięki temu wzrost liczby zamówień nie musi automatycznie oznaczać wzrostu liczby wyjątków i ręcznych decyzji.
Przygotuj proces wystawiania faktury po sprzedaży zarejestrowanej na kasie
Firmy rejestrujące określone transakcje na kasie fiskalnej powinny przygotować się na wyraźne oddzielenie paragonu od faktury. Od 1 stycznia 2027 roku wydrukowanie paragonu z NIP nie będzie już równoznaczne z wystawieniem faktury uproszczonej. Gdy sprzedaż wymaga faktury i znajduje się w zakresie obligatoryjnego KSeF, trzeba będzie uruchomić odrębny proces fakturowania. Należy więc ustalić, jaka informacja ma wywołać wygenerowanie dokumentu, w którym miejscu powstaje faktura oraz jak dane z kasy lub systemu sprzedażowego trafiają do procesu KSeF.
Taki obieg powinien być możliwie odporny na ręczne pominięcia. Jeżeli prawidłowe wykonanie obowiązku zależy wyłącznie od tego, czy pracownik pamięta o dodatkowym kroku po wystawieniu paragonu, wraz ze wzrostem liczby transakcji rośnie ryzyko błędów. Bezpieczniejszy proces oznacza automatyczne oznaczenie sprzedaży wymagającej faktury, przekazanie jej do odpowiedniej ścieżki oraz możliwość sprawdzenia, czy dokument rzeczywiście został wystawiony. Wówczas nowe zasady stają się częścią standardowej obsługi zamówienia, a nie wyjątkiem wymagającym każdorazowo dodatkowej uwagi.
Uwzględnij procedury na wypadek awarii i pracy offline
Przygotowanie do KSeF nie powinno kończyć się na scenariuszu, w którym system jest zawsze dostępny. Przepisy przewidują szczególne tryby działania na wypadek awarii, niedostępności oraz sytuacji, w których faktury wystawiane są w przewidzianym trybie offline. Od 2027 roku znaczenie będzie miało nie tylko prawidłowe wystawienie takiego dokumentu, lecz również spełnienie obowiązku jego późniejszego przekazania do KSeF. Brak terminowego przesłania faktury wystawionej w określonym trybie może podlegać przepisom sankcyjnym. Dotyczy to między innymi zasad związanych z trybem offline24.
Procedura awaryjna powinna być konkretna i możliwa do zastosowania bez improwizacji. Zespół musi wiedzieć, jak rozpoznać rodzaj problemu, jaki tryb zastosować, gdzie przechowywane są wystawione dokumenty i kto odpowiada za ich późniejsze przekazanie do systemu. W większej organizacji warto również zapewnić możliwość sprawdzenia, czy wszystkie faktury powstałe w szczególnych okolicznościach zostały ostatecznie przesłane do KSeF. Sama awaria techniczna nie musi prowadzić do problemu podatkowego, ale brak procedury może sprawić, że firma nie wykona prawidłowo obowiązków następujących po wystawieniu dokumentu.
Przeszkol osoby obsługujące sprzedaż i księgowość
Nawet dobrze skonfigurowane systemy nie eliminują potrzeby przygotowania osób, które każdego dnia obsługują klientów, sprzedaż i dokumenty. Pracownik powinien przede wszystkim wiedzieć, że od 1 stycznia 2027 roku paragon z NIP nie będzie już fakturą uproszczoną, a kwota poniżej 450 zł nie pozwoli zakończyć procesu w dotychczasowy sposób. Nie musi znać całej konstrukcji prawnej KSeF, ale powinien rozumieć, w jakich sytuacjach trzeba uruchomić dodatkowy etap oraz gdzie przekazać informacje potrzebne do wystawienia faktury. Szczególne znaczenie ma to w punktach odbioru, działach obsługi klienta i zespołach sprzedażowych.
Księgowość oraz osoby odpowiedzialne za podatki powinny natomiast znać zarówno standardową ścieżkę KSeF, jak i wyjątki, zasady pracy offline oraz procedury stosowane w razie awarii lub niedostępności systemu. W firmie prowadzącej sprzedaż międzynarodową wiedza ta powinna być powiązana z rozumieniem różnych modeli transakcji, ponieważ krajowa sprzedaż B2B, sprzedaż konsumencka i określone transakcje zagraniczne mogą wymagać innych sposobów dokumentowania. Najbardziej odporny proces powstaje wtedy, gdy systemy, procedury i wiedza pracowników opierają się na tej samej logice i nie pozostawiają kluczowych decyzji wyłącznie jednej osobie lub jednemu działowi.
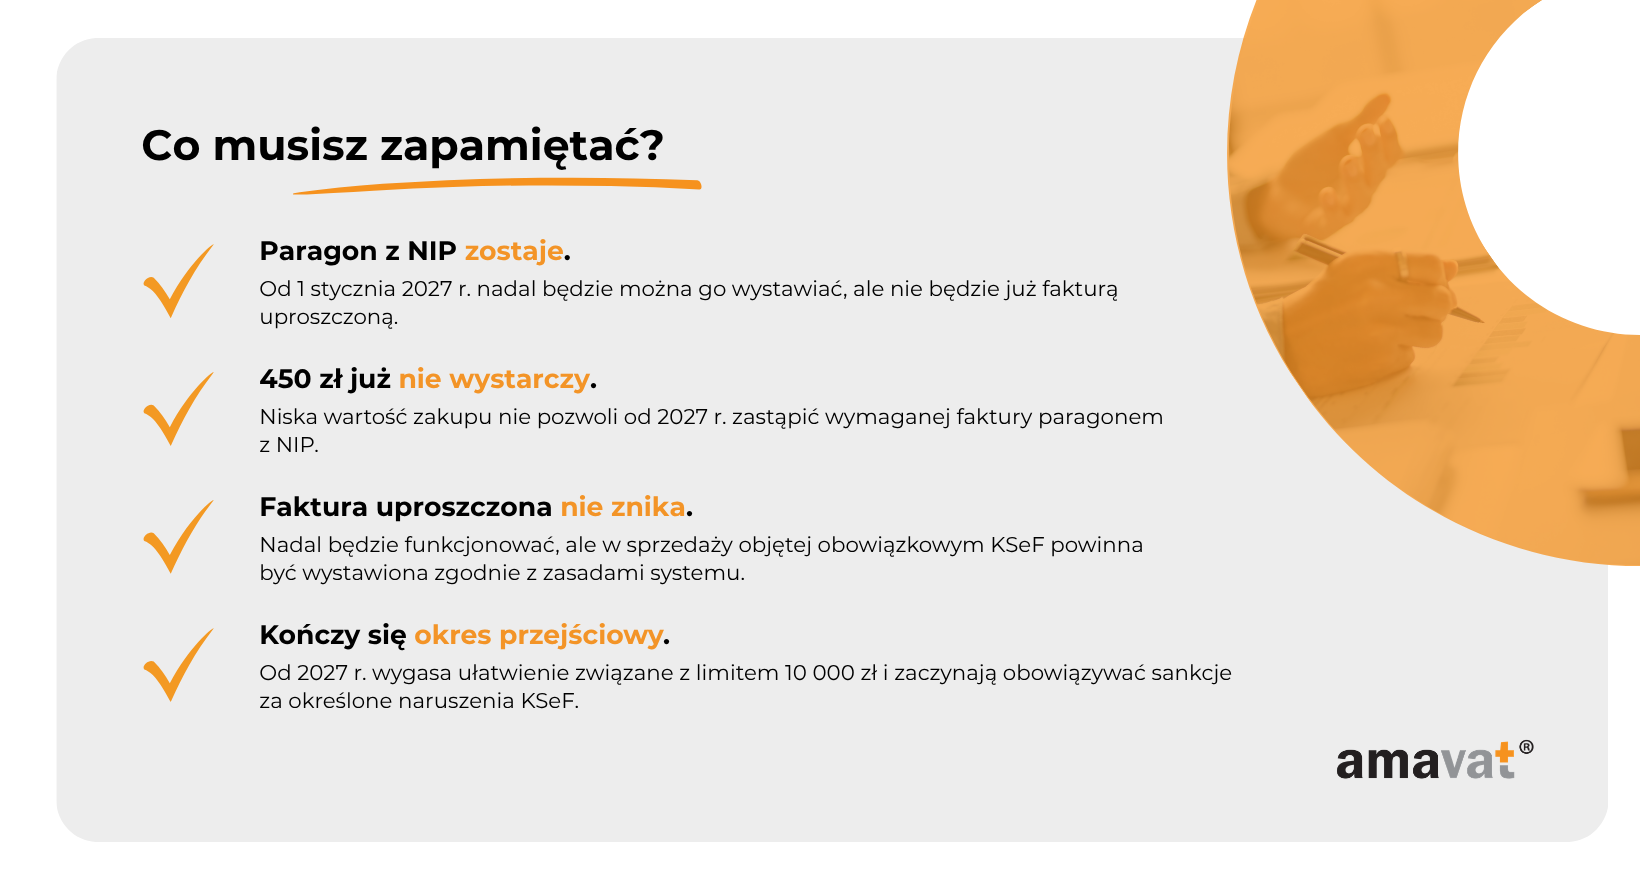
Zmiany obowiązujące od 1 stycznia 2027 roku nie oznaczają ani likwidacji paragonów z NIP, ani końca faktur uproszczonych. Zmienia się przede wszystkim relacja między tymi dwoma dokumentami. Dla przedsiębiorcy najważniejsze jest więc ustalenie, czy obecne procesy sprzedażowe wykorzystują paragon z NIP jako fakturę uproszczoną i co powinno wydarzyć się z taką transakcją po zakończeniu okresu przejściowego. W firmach obsługujących dużą liczbę zamówień B2B problem nie będzie sprowadzał się do pojedynczego dokumentu przy kasie. Zmiana może wymagać dostosowania logiki systemów sprzedażowych, sposobu rozpoznawania klientów biznesowych, procesu fakturowania oraz procedur stosowanych podczas awarii lub pracy offline. Najważniejsze zasady można sprowadzić do pięciu wniosków:
- Paragon z NIP nie znika. Od 2027 roku nadal będzie można umieszczać NIP nabywcy na paragonie fiskalnym.
- Od 1 stycznia 2027 roku paragon z NIP nie będzie już fakturą uproszczoną, także wtedy, gdy kwota należności nie przekracza 450 zł lub 100 euro.
- W przypadku sprzedaży, dla której istnieje obowiązek wystawienia faktury i która podlega obligatoryjnemu KSeF, właściwym dokumentem fakturowym będzie faktura wystawiona zgodnie z zasadami KSeF.
- Z końcem 2026 roku wygasa przejściowe ułatwienie dotyczące podatników, u których miesięczna wartość sprzedaży brutto udokumentowanej fakturami podlegającymi co do zasady obowiązkowemu KSeF nie przekracza 10 000 zł.
- Od 1 stycznia 2027 roku zaczną być stosowane kary pieniężne za określone naruszenia obowiązków KSeF, dlatego pozostawienie procesów zaprojektowanych według zasad obowiązujących w 2026 roku może oznaczać już nie tylko problem organizacyjny, ale również ryzyko finansowe.
FAQ — najczęstsze pytania o paragony, faktury uproszczone i KSeF w 2027 roku
Czy paragon z NIP będzie fakturą od 1 stycznia 2027 roku?
Nie. Od 1 stycznia 2027 roku paragon fiskalny z NIP nabywcy nie będzie już uznawany za fakturę uproszczoną. Jest to zasadnicza zmiana względem reguł obowiązujących do końca 2026 roku, kiedy paragon zawierający NIP nabywcy może, po spełnieniu ustawowych warunków i przy kwocie należności ogółem nieprzekraczającej 450 zł albo 100 euro, pełnić funkcję faktury uproszczonej. Po zakończeniu okresu przejściowego sam paragon pozostanie dokumentem fiskalnym, ale utraci tę szczególną funkcję fakturową. Nie oznacza to jednak ani likwidacji paragonów z NIP, ani likwidacji faktur uproszczonych. Nadal będzie można wystawić paragon zawierający NIP nabywcy, a faktury uproszczone pozostaną przewidzianym w przepisach rodzajem faktury. Zmiana polega na tym, że od 2027 roku tych dwóch pojęć nie będzie już można łączyć w dotychczasowy sposób.
Czy od 2027 roku można wystawić paragon z NIP do 450 zł?
Tak. Po 1 stycznia 2027 roku nadal będzie można wystawić paragon fiskalny zawierający NIP nabywcy, również przy sprzedaży o wartości nieprzekraczającej 450 zł. Zmiana nie polega na zakazie wystawiania takich paragonów. Znika natomiast zasada pozwalająca uznawać spełniający wymagania paragon z NIP do 450 zł albo 100 euro za fakturę uproszczoną. W efekcie klient biznesowy może nadal otrzymać przy kasie paragon z własnym NIP, ale sam dokument nie będzie już pełnił funkcji faktury. Dla sprzedawców przyzwyczajonych do obecnego rozwiązania jest to kluczowa różnica: kwota poniżej 450 zł nie będzie od 2027 roku oznaczała, że proces fakturowania można zakończyć poprzez wystawienie paragonu z NIP. Trzeba będzie odrębnie ustalić, czy w przypadku konkretnej sprzedaży istnieje obowiązek wystawienia faktury oraz czy znajduje się ona w zakresie obligatoryjnego KSeF.
Czy do paragonu z NIP trzeba będzie wystawić fakturę w KSeF?
Jeżeli sprzedaż wymaga wystawienia faktury i znajduje się w zakresie obligatoryjnego KSeF, od 1 stycznia 2027 roku sam paragon z NIP nie wystarczy i właściwa faktura będzie musiała zostać wystawiona zgodnie z zasadami KSeF. Dotyczy to również niewielkich wartości. Paragon na 100, 200 czy 400 zł nie stanie się fakturą tylko dlatego, że zawiera NIP nabywcy i mieści się poniżej progu 450 zł. Nie należy jednak zamieniać tej zasady w stwierdzenie, że do każdego paragonu z NIP bez wyjątku trzeba będzie zawsze wystawiać fakturę w KSeF. Najpierw trzeba ustalić, czy dla konkretnej sprzedaży istnieje obowiązek wystawienia faktury oraz czy dokument ten jest objęty obligatoryjnym systemem. Właśnie dlatego w firmie najważniejsze będzie prawidłowe rozpoznawanie rodzaju transakcji, a nie automatyczne kierowanie każdego paragonu z NIP do jednej ścieżki.
Czy faktura uproszczona znika w 2027 roku?
Nie. Faktura uproszczona jako rodzaj faktury pozostaje w przepisach również po 1 stycznia 2027 roku. Kończy się szczególne rozwiązanie pozwalające traktować paragon fiskalny z NIP jako fakturę uproszczoną, jeżeli kwota należności ogółem nie przekracza 450 zł albo 100 euro i spełnione są pozostałe wymagania. To ważne rozróżnienie, ponieważ hasło „koniec faktur uproszczonych na paragonach” może zostać błędnie odczytane jako całkowita likwidacja faktur uproszczonych. W transakcjach objętych obowiązkowym KSeF faktura uproszczona może nadal zostać wystawiona, ale będzie funkcjonowała jako faktura ustrukturyzowana w KSeF, jeżeli przepisy pozwalają w danym przypadku zastosować ten rodzaj dokumentu. Sam próg 450 zł lub 100 euro więc nie znika. Traci natomiast swoje dotychczasowe znaczenie jako podstawa pozwalająca traktować paragon fiskalny z NIP jako fakturę uproszczoną.
Czy mikroprzedsiębiorcy muszą korzystać z KSeF od 2027 roku?
Sam status mikroprzedsiębiorcy nie daje trwałego zwolnienia z obligatoryjnego KSeF. W 2026 roku funkcjonuje czasowe ułatwienie dla podatników, u których miesięczna wartość sprzedaży brutto udokumentowanej fakturami, które bez tego przejściowego rozwiązania podlegałyby co do zasady obowiązkowi wystawienia w KSeF, nie przekracza 10 000 zł. Do tego limitu nie należy więc automatycznie wliczać każdej faktury wystawianej przez przedsiębiorcę. Znaczenie ma zakres dokumentów objętych konkretnym ułatwieniem. Mechanizm ten nie jest również powiązany z formalnym statusem mikroprzedsiębiorcy, liczbą pracowników czy całkowitym obrotem firmy, dlatego samo określenie przedsiębiorstwa jako „małego” nie przesądza o możliwości pozostania poza systemem.
Od 1 stycznia 2027 roku przejściowe ułatwienie związane z limitem 10 000 zł przestaje obowiązywać. Nie oznacza to jednak, że od tej daty każda faktura każdego mikroprzedsiębiorcy bez żadnych wyjątków musi znaleźć się w systemie. Nadal trzeba uwzględniać ustawowe wyłączenia oraz charakter konkretnej sprzedaży. Najważniejsze jest natomiast to, że niewielka wartość sprzedaży, mała liczba wystawianych dokumentów czy formalny status mikrofirmy nie będą samodzielną podstawą do dalszego korzystania z rozwiązania przejściowego. Gdy faktura znajduje się w zakresie obligatoryjnego KSeF, od 2027 roku trzeba będzie stosować zasady systemu.
Czy faktury dla osób prywatnych trzeba wystawiać w KSeF?
Nie ma obowiązku wystawiania w KSeF faktur na rzecz konsumentów. Faktury B2C, czyli dokumentujące sprzedaż na rzecz osób prywatnych dokonujących zakupów jako konsumenci, pozostają poza obligatoryjnym KSeF. Przedsiębiorca może korzystać z systemu przy ich wystawianiu dobrowolnie, ale nie wynika to z obowiązku dotyczącego faktur ustrukturyzowanych. Jest to szczególnie istotne dla e-commerce, ponieważ jeden sklep może równolegle obsługiwać dużą liczbę transakcji konsumenckich oraz sprzedaż na rzecz firm. W takim modelu nie należy przyjmować jednej zasady dla wszystkich zamówień. Proces powinien umożliwiać rozpoznanie rodzaju sprzedaży i skierowanie dokumentu do właściwej ścieżki. Fakt, że większość klientów sklepu stanowią konsumenci, nie oznacza więc automatycznego braku obowiązków KSeF w pozostałej części działalności, podobnie jak objęcie części sprzedaży KSeF nie powoduje automatycznie obowiązku kierowania do systemu wszystkich faktur B2C.
Jakie kary za niewystawienie faktury w KSeF obowiązują od 2027 roku?
Od 1 stycznia 2027 roku zaczną być stosowane przepisy przewidujące kary pieniężne za określone naruszenia obowiązków KSeF. Dotyczy to między innymi sytuacji, w której podatnik wbrew obowiązkowi nie wystawi faktury ustrukturyzowanej przy użyciu systemu, a także określonych nieprawidłowości związanych z fakturami wystawianymi podczas awarii, niedostępności lub w przewidzianych trybach offline. Maksymalna kara może wynieść do 100% kwoty VAT wykazanej na fakturze, a w przypadku faktury bez wykazanego podatku — do 18,7% kwoty należności ogółem. Są to górne granice sankcji, a nie kara automatycznie stosowana w maksymalnej wysokości przy każdym błędzie. Z punktu widzenia przedsiębiorcy równie ważne jak same liczby jest to, że od 1 stycznia 2027 roku kończy się okres przejściowy bez stosowania tych sankcji za wskazane naruszenia. Prawidłowe działanie procesu fakturowania przestaje więc być wyłącznie kwestią organizacji pracy i zaczyna mieć jeszcze wyraźniejszy wymiar finansowy oraz podatkowy.
Co zrobić z paragonem z NIP po wejściu nowych zasad?
Po 1 stycznia 2027 roku paragon z NIP nadal można wystawić i przekazać nabywcy, ale nie należy traktować go jako faktury uproszczonej. W firmowych procedurach powinien więc zostać oddzielony od procesu wystawiania faktury. Jeśli dla sprzedaży powstaje obowiązek fakturowy i dokument jest objęty obligatoryjnym KSeF, trzeba zadbać o wystawienie odpowiedniej faktury zgodnie z zasadami systemu. Dla przedsiębiorcy oznacza to przede wszystkim konieczność zmiany reguł stosowanych obecnie przy drobnych zakupach biznesowych. Sam NIP na paragonie i wartość poniżej 450 zł nie będą już sygnałem, że dokumentowanie transakcji zostało zakończone.
W praktyce warto przed końcem 2026 roku sprawdzić, co dzieje się w systemie po wystawieniu paragonu z NIP, czy uruchamiana jest właściwa ścieżka fakturowania i czy sprzedaż objęta KSeF może zostać prawidłowo obsłużona bez ręcznego pilnowania każdej transakcji. W firmach działających na większą skalę szczególnego znaczenia nabiera automatyzacja tego rozpoznania. Jeżeli system nadal będzie traktował paragon z NIP do 450 zł jako dokument kończący proces fakturowania, od 2027 roku może generować błędy przy wielu transakcjach jednocześnie. Dlatego zmiana powinna zostać uwzględniona nie tylko w procedurach księgowych, lecz również w logice sprzedaży, konfiguracji systemów oraz instrukcjach dla osób obsługujących klientów biznesowych.