KSeF, włoskie SDI i belgijskie e-faktury: czy można obsłużyć wszystkie systemy jednym narzędziem?
Spis treści

Czy oznacza to, że firma działająca w Polsce, Włoszech i Belgii musi wdrożyć trzy niezależne systemy i zarządzać trzema osobnymi procesami? Niekoniecznie. Jedno rozwiązanie może stać się wspólnym punktem obsługi e-fakturowania dla wszystkich tych rynków. Nie dlatego jednak, że KSeF, SdI i belgijski model e-fakturowania są do siebie podobne. Wręcz przeciwnie: różnią się modelem działania, sposobem komunikacji, formatem dokumentów, zasadami adresowania odbiorcy i obsługą odpowiedzi zwrotnych. Dobre rozwiązanie nie próbuje tych różnic ignorować. Jego zadaniem jest przejąć je i obsłużyć w tle, tak aby z perspektywy użytkownika proces był możliwie jednolity. Firma może więc pracować w jednym środowisku, korzystać z jednego ERP i jednego sposobu zatwierdzania dokumentów, podczas gdy system automatycznie mapuje dane biznesowe do wymagań właściwego kraju i kieruje dokument odpowiednim kanałem.
Czy KSeF, SdI i belgijskie e-faktury można obsługiwać jednym narzędziem?
Krótka odpowiedź: tak, ale nie jednym formatem
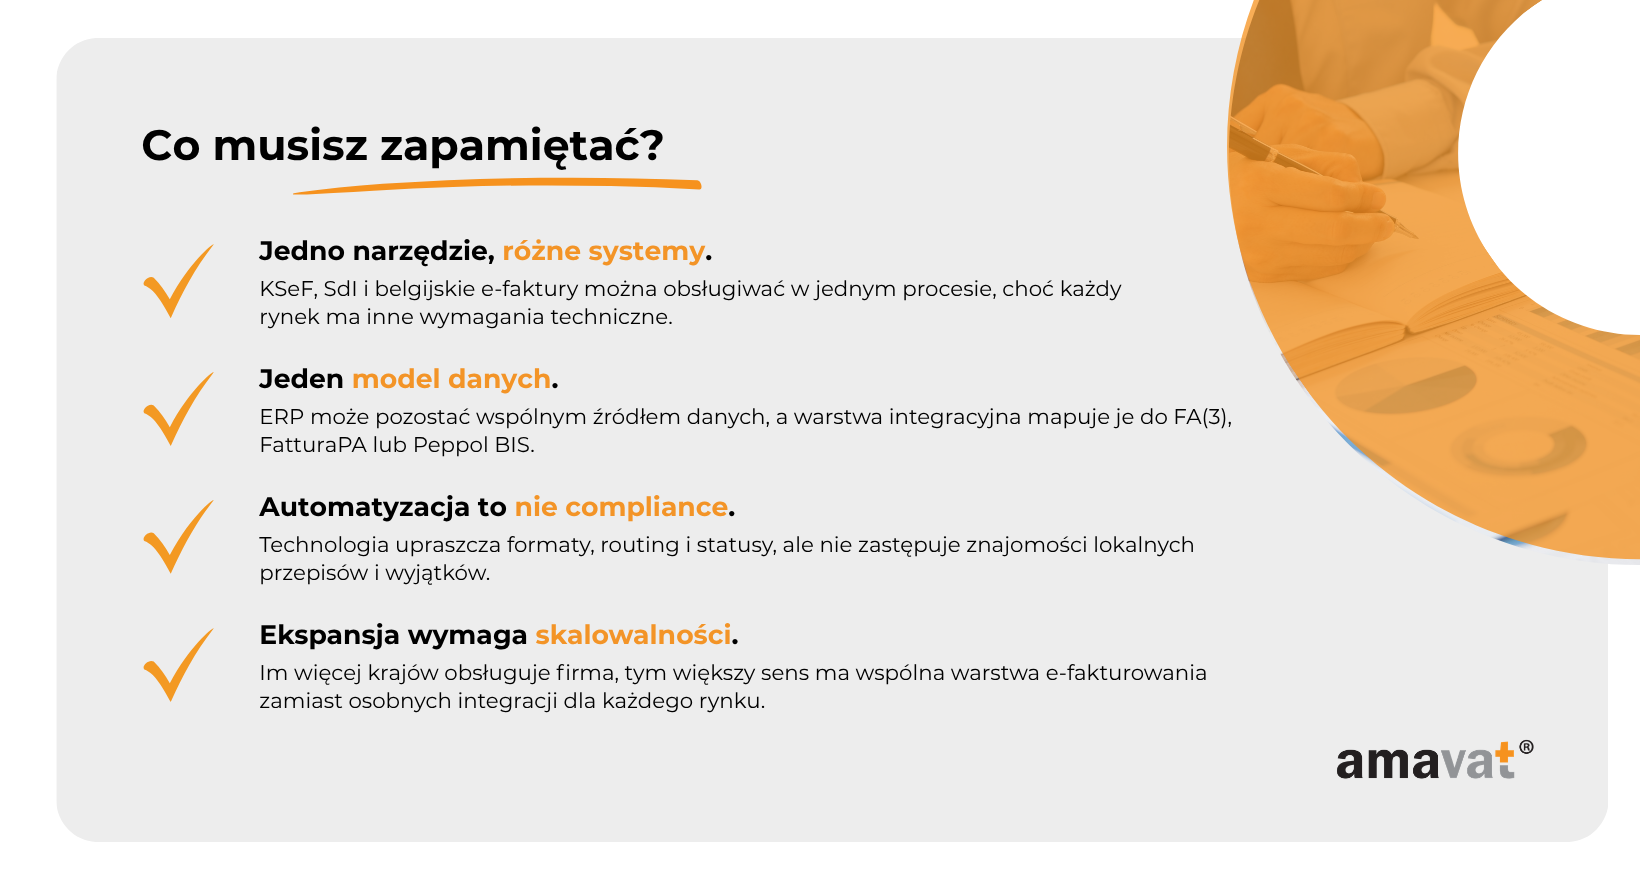
Tak, wszystkie trzy modele mogą być obsługiwane z jednego miejsca, pod warunkiem że rozwiązanie zostało zaprojektowane jako wielokrajowa warstwa e-fakturowania, a nie jako proste narzędzie do eksportowania jednego typu pliku. To rozróżnienie ma znaczenie zwłaszcza dla firm, które chcą skalować sprzedaż zagraniczną bez dokładania kolejnych ręcznych procesów przy każdym nowym rynku. Dane o sprzedaży mogą nadal powstawać w tym samym ERP, systemie księgowym albo platformie finansowej. Użytkownik może zatwierdzać faktury w tym samym środowisku i śledzić ich status bez przełączania się pomiędzy kilkoma portalami. W tle musi jednak działać mechanizm, który rozpoznaje, z jaką transakcją ma do czynienia, jakie wymagania należy zastosować i w jakiej strukturze dokument powinien zostać przygotowany. Dla Polski oznacza to obsługę KSeF i aktualnej struktury FA(3), dla Włoch format FatturaPA XML oraz komunikację z SdI, natomiast w Belgii system musi umożliwiać przygotowanie faktury zgodnej z EN 16931 i obsłużyć właściwy sposób jej wymiany, którym najczęściej będzie sieć Peppol.
Nie istnieje przy tym jeden uniwersalny dokument, który bez żadnych transformacji można przesłać do KSeF, SdI i belgijskiego systemu e-fakturowania. Nawet jeśli poszczególne standardy korzystają z XML, nie oznacza to, że ten sam plik będzie prawidłowy w każdym kraju. Rozwiązanie obsługujące kilka rynków musi potrafić przekształcić dane źródłowe do odpowiedniej lokalnej struktury, przeprowadzić właściwą walidację, zastosować wymagany sposób komunikacji, odebrać informacje zwrotne i powiązać je z konkretnym dokumentem w systemie firmy. W Belgii dodatkową różnicą jest to, że obowiązek dotyczy ustrukturyzowanej faktury zgodnej z EN 16931, natomiast Peppol jest domyślnym i najczęściej wykorzystywanym kanałem jej wymiany. Możliwe są również inne sposoby przesyłania takich dokumentów, jeżeli strony się na nie zgodzą i zachowana zostanie wymagana zgodność. Z perspektywy przedsiębiorcy kluczowe jest więc nie to, czy wszystkie kraje posługują się jednym standardem technicznym, lecz czy ich różnice można obsłużyć w ramach jednego uporządkowanego procesu.
Co naprawdę oznacza „jedno narzędzie”?
Określenie „jedno narzędzie” bywa mylące, ponieważ może sugerować, że wszystkie europejskie modele e-fakturowania działają według tej samej logiki. W rzeczywistości chodzi o coś innego: firma ma jeden punkt pracy, natomiast rozwiązanie po stronie technicznej utrzymuje wiele niezależnych połączeń, formatów i reguł. Pracownik działu finansowego nie musi ręcznie wybierać struktury XML, zastanawiać się przy każdym dokumencie nad sposobem jego przekazania ani osobno kontrolować kilku kanałów w poszukiwaniu informacji o błędzie. Z jego perspektywy proces może wyglądać podobnie niezależnie od kraju: faktura powstaje na podstawie danych z ERP, zostaje zatwierdzona, przekazana do odpowiedniego kanału, a następnie otrzymuje status. Cała złożoność pojawia się dopiero w tle. Tam rozwiązanie musi zastosować właściwe reguły dla konkretnej jurysdykcji, zmapować dane biznesowe do wymaganego formatu, przeprowadzić walidację, obsłużyć komunikację i odebrać odpowiedź z lokalnej infrastruktury.
W przypadku Polski oznacza to połączenie z KSeF, prawidłowe przygotowanie dokumentu zgodnego z aktualną strukturą FA(3) i obsługę informacji zwrotnych, w tym numeru KSeF czy informacji o odrzuceniu dokumentu. We Włoszech faktura musi zostać przygotowana jako FatturaPA XML i przejść przez SdI, który waliduje dokument i zwraca właściwe komunikaty dotyczące jego dalszego losu. W Belgii sytuacja wygląda inaczej. Nie istnieje tam odpowiednik KSeF ani SdI w postaci jednego centralnego systemu państwowego. Obowiązek dotyczy ustrukturyzowanych faktur zgodnych z EN 16931, a ich wymiana odbywa się przede wszystkim za pośrednictwem zdecentralizowanej sieci Peppol, w której przedsiębiorstwa komunikują się przez Access Pointy. Peppol jest rozwiązaniem domyślnym i rekomendowanym, choć przy spełnieniu określonych warunków strony mogą uzgodnić również inny sposób wymiany zgodnych dokumentów.
Dobrym porównaniem jest międzynarodowa firma kurierska. Dla nadawcy proces może wyglądać zawsze podobnie: przygotowujesz przesyłkę, podajesz adres, generujesz dokument i przekazujesz paczkę operatorowi. Nie oznacza to jednak, że każda przesyłka pokonuje tę samą trasę, korzysta z tej samej etykiety i podlega identycznym zasadom doręczenia. Operator musi w tle dobrać właściwego partnera, sposób transportu, lokalne oznaczenia i procedury zależne od kraju docelowego. W przypadku e-fakturowania sytuacja jest podobna. Firma może korzystać z jednego miejsca do zarządzania dokumentami, ale rozwiązanie musi wiedzieć, że dokument dla Polski należy przygotować i przekazać zgodnie z wymaganiami KSeF, we Włoszech skierować go do SdI w formacie FatturaPA, a w Belgii zastosować wymagania EN 16931 i odpowiedni kanał wymiany, najczęściej Peppol. Jedno narzędzie nie oznacza jednego systemu ani jednego formatu. Oznacza jeden spójny proces biznesowy nadbudowany nad różnymi modelami lokalnymi.
Dla średniej firmy e-commerce taki model ma szczególne znaczenie, ponieważ liczba transakcji, kanałów sprzedaży i rynków potrafi rosnąć znacznie szybciej niż możliwości zespołu finansowego. Przy niewielkiej skali można jeszcze zaakceptować osobne logowanie do różnych portali albo ręczne sprawdzanie statusów. Gdy jednak firma sprzedaje równolegle w kilku krajach, a faktury powstają masowo w jednym ERP, każde dodatkowe ręczne przejście staje się kosztem i potencjalnym źródłem błędu. Wspólna warstwa obsługi pozwala zachować jedną logikę pracy wewnątrz organizacji, nawet jeżeli pod spodem działają różne formaty, kanały komunikacji i zasady walidacji. System może automatycznie mapować dane biznesowe do wymagań właściwego kraju, kierować dokument odpowiednią ścieżką i zwracać użytkownikowi informacje o jego statusie. To właśnie ten element odróżnia realną obsługę wielu krajów od sytuacji, w której firma po prostu posiada kilka niezależnych integracji i próbuje zarządzać nimi jako jednym procesem. W pierwszym przypadku lokalna złożoność jest przejmowana przez rozwiązanie. W drugim nadal pozostaje po stronie przedsiębiorcy.
KSeF, SdI i Peppol — trzy rynki, trzy różne modele e-fakturowania
Na pierwszy rzut oka Polska, Włochy i Belgia zmierzają w tym samym kierunku: przedsiębiorcy mają coraz częściej wymieniać faktury w formie ustrukturyzowanej, a nie jako zwykłe pliki PDF przesyłane e-mailem. Z punktu widzenia firmy prowadzącej sprzedaż międzynarodową podobieństwa szybko się jednak kończą. Każdy z tych rynków zbudował własny model techniczny i organizacyjny, dlatego wdrożenie e-fakturowania nie sprowadza się do jednego europejskiego standardu, który można zastosować wszędzie. Polska opiera się na centralnej platformie państwowej KSeF, Włochy wykorzystują państwowy system wymiany SdI, natomiast w Belgii obowiązek dotyczy ustrukturyzowanych faktur zgodnych z EN 16931, a ich wymiana odbywa się przede wszystkim za pośrednictwem zdecentralizowanej sieci Peppol. Różnice dotyczą więc nie tylko nazwy rozwiązania. Inaczej wygląda format dokumentu, sposób jego przekazania, identyfikacja odbiorcy, walidacja danych oraz komunikacja dotycząca przebiegu całego procesu.
Różnice pomiędzy KSeF, SdI i Peppol wynikają między innymi z tego, że nie powstawały jako jeden wspólny europejski system e-fakturowania. KSeF i SdI to krajowe rozwiązania związane z administracją podatkową, podczas gdy Peppol jest infrastrukturą umożliwiającą elektroniczną wymianę dokumentów pomiędzy uczestnikami poprzez sieć punktów dostępu. Dlatego firma wchodząca na kolejne rynki musi przygotować się nie tylko na różne struktury faktury, lecz także na odmienne modele komunikacji. To właśnie ta różnica sprawia, że wielokrajowe e-fakturowanie jest problemem szerszym niż samo wygenerowanie poprawnego XML-a i wymaga rozwiązania, które potrafi rozpoznać lokalne wymagania, odpowiednio przekształcić dane i skierować dokument właściwą drogą.
Polska: KSeF i centralny obieg faktury
W Polsce centralnym elementem nowego modelu e-fakturowania jest Krajowy System e-Faktur. W praktyce oznacza to, że dokument nie jest już wyłącznie plikiem wygenerowanym przez system przedsiębiorcy i przesłanym kontrahentowi w dowolny sposób. Faktura ustrukturyzowana musi zostać przygotowana według aktualnej struktury FA(3), a następnie przekazana do KSeF zgodnie z zasadami komunikacji przewidzianymi przez system. W przypadku przedsiębiorstw korzystających z własnego ERP komunikacja w praktyce najczęściej odbywa się poprzez API, ponieważ pozwala zautomatyzować obsługę dużej liczby dokumentów i włączyć KSeF bezpośrednio w istniejący proces finansowy. Dla średniego e-commerce, gdzie każdego miesiąca mogą powstawać tysiące lub dziesiątki tysięcy dokumentów, właśnie automatyczna integracja staje się naturalnym rozwiązaniem. Ręczna obsługa przy takiej skali oznaczałaby dodatkową pracę, większe ryzyko błędów i konieczność stałego przełączania się pomiędzy systemami.
Po prawidłowym przetworzeniu dokument otrzymuje numer identyfikujący fakturę w KSeF, a system przekazuje informacje pozwalające ustalić, czy dokument został przyjęty, czy pojawił się problem wymagający reakcji. Z punktu widzenia przedsiębiorcy oznacza to konieczność monitorowania nie tylko samego momentu wysyłki, lecz również dalszego przebiegu procesu. Samo przekazanie danych nie powinno być traktowane jako jego zakończenie. System używany przez firmę musi umieć odebrać odpowiedź, powiązać ją z konkretną fakturą i przedstawić użytkownikowi jej aktualny status. Ma to szczególne znaczenie wraz z etapowym wprowadzaniem obowiązku wystawiania faktur za pośrednictwem KSeF oraz obowiązkowym odbiorem faktur w systemie. Dla firmy prowadzącej sprzedaż na większą skalę KSeF staje się więc częścią podstawowej infrastruktury finansowej i przepływu danych, a nie jedynie kolejnym miejscem, do którego należy przesłać gotowy dokument.
Włochy: SdI jako obowiązkowy pośrednik
We Włoszech centralną rolę pełni Sistema di Interscambio, czyli SdI. Jego funkcję można porównać do obowiązkowego pośrednika, przez którego musi przejść elektroniczna faktura. Dokument jest przygotowywany w strukturze FatturaPA XML i przekazywany do SdI, gdzie podlega określonym kontrolom. Jeżeli dokument przejdzie walidację, system może przekazać go dalej zgodnie z danymi umożliwiającymi dotarcie do właściwego odbiorcy. Z perspektywy polskiej firmy przyzwyczajonej do tradycyjnego fakturowania ważne jest zrozumienie, że nie wystarczy wygenerować faktury w ERP i wysłać kontrahentowi jej wizualizacji w PDF. Włoski model zakłada przejście faktury elektronicznej przez SdI. Jeżeli wymagany proces zostanie pominięty albo dokument zostanie odrzucony przez system, problem nie sprowadza się wyłącznie do technicznego braku doręczenia pliku odbiorcy.
SdI przekazuje również komunikaty dotyczące przebiegu obsługi dokumentu, dlatego rozwiązanie używane do włoskiego e-fakturowania musi potrafić je odebrać, zinterpretować i przypisać do odpowiedniej faktury. Dodatkową różnicą w stosunku do Polski jest sposób adresowania odbiorcy. W zależności od sytuacji wykorzystywany może być między innymi odpowiedni kod odbiorcy albo adres PEC. Dla przedsiębiorstwa obsługującego dużą liczbę transakcji oznacza to konieczność zarządzania zarówno właściwą strukturą danych, jak i informacjami potrzebnymi do prawidłowego skierowania dokumentu. Jeżeli firma działa na rynku włoskim na większą skalę, ręczne sprawdzanie tych elementów przy każdej fakturze szybko staje się niepraktyczne. Rozwiązanie wielokrajowe powinno przejąć tę logikę i automatycznie wykorzystywać właściwe dane kontrahenta oraz odpowiedni kanał, zamiast pozostawiać decyzję pracownikowi wystawiającemu dokument.
Belgia: Peppol zamiast jednego centralnego portalu
Belgia pokazuje jeszcze inny model. Od 1 stycznia 2026 roku w krajowych transakcjach B2B objętych obowiązkiem e-fakturowania przedsiębiorcy muszą korzystać z ustrukturyzowanych faktur elektronicznych zgodnych z EN 16931. W praktyce podstawowym sposobem ich wymiany jest Peppol, a powszechnie wykorzystywaną specyfikacją dokumentu jest Peppol BIS Billing 3.0, stanowiący implementację wymagań EN 16931. Istotne jest jednak rozróżnienie pomiędzy standardem faktury a infrastrukturą służącą do jej przesyłania. EN 16931 określa wspólny model semantyczny faktury elektronicznej, Peppol BIS Billing 3.0 przekłada te wymagania na konkretną specyfikację używaną w sieci, natomiast sam Peppol odpowiada za sposób wymiany dokumentów pomiędzy podłączonymi uczestnikami. Przepisy pozostawiają także możliwość wykorzystania innego sposobu wymiany zgodnych faktur, jeżeli strony uzgodnią takie rozwiązanie i zostaną spełnione wymagane warunki.
W przeciwieństwie do polskiego KSeF i włoskiego SdI belgijski model nie opiera się na jednym centralnym systemie państwowym, przez który musi przejść każda faktura. W przypadku Peppol przedsiębiorstwo łączy się z siecią za pośrednictwem Access Pointu, czyli punktu dostępu odpowiadającego za techniczną komunikację z innymi uczestnikami. System e-fakturowania powinien więc umożliwiać zarówno wysyłanie, jak i odbieranie dokumentów oraz prawidłowe identyfikowanie odbiorców w sieci. Dla przedsiębiorstwa e-commerce ma to praktyczne znaczenie, ponieważ faktura może powstawać w tym samym ERP co dokument dla klienta w Polsce czy we Włoszech, ale dalsza ścieżka jej obsługi jest zupełnie inna. Rozwiązanie nie tylko musi przygotować właściwy dokument, lecz również skierować go przez odpowiednią infrastrukturę i obsłużyć informacje związane z jego przekazaniem. Belgijski przykład szczególnie dobrze pokazuje, dlaczego „obsługa XML” i „obsługa e-fakturowania w danym kraju” nie są tym samym.
Dlaczego nie da się po prostu wysyłać tej samej faktury do wszystkich trzech systemów?
Jedno z częstych uproszczeń pojawiających się przy rozmowie o europejskim e-fakturowaniu brzmi: skoro systemy operują na danych elektronicznych, a dokumenty często wykorzystują XML, być może wystarczy przygotować jeden plik i przesyłać go w różnych krajach. Z punktu widzenia przedsiębiorcy takie założenie jest zrozumiałe. W końcu faktura wszędzie zawiera podobne informacje: dane sprzedawcy i nabywcy, numer dokumentu, datę, pozycje sprzedaży, kwoty i informacje podatkowe. Problem w tym, że podobna zawartość biznesowa nie oznacza identycznego modelu technicznego. Poszczególne systemy i standardy opisują te informacje według innych reguł, wymagają innych pól, stosują własne zasady walidacji, a do tego korzystają z innych sposobów komunikacji. XML jest tylko sposobem zapisu informacji. Sam fakt wykorzystania XML-a nie mówi jeszcze, jakie dane muszą się w dokumencie znaleźć, w jaki sposób mają być uporządkowane, jak zostaną sprawdzone ani którędy dokument powinien trafić do odbiorcy.
Inne formaty i struktury danych
FA(3), FatturaPA i Peppol BIS Billing 3.0 nie są trzema nazwami tego samego formatu. Każda z tych struktur funkcjonuje w innym modelu regulacyjnym i technicznym, dlatego inaczej organizuje dane i stawia dokumentowi inne wymagania. System ERP może posiadać jeden wewnętrzny model faktury, w którym przechowywane są informacje potrzebne do obsługi sprzedaży. Kiedy jednak dokument ma trafić do polskiego KSeF, dane trzeba odwzorować zgodnie z aktualną strukturą FA(3). Dla włoskiego SdI należy wygenerować FatturaPA XML, natomiast przy wymianie faktury przez Peppol w Belgii wykorzystywany jest Peppol BIS Billing 3.0 zgodny z EN 16931. Nawet jeśli określone informacje biznesowe pojawiają się we wszystkich trzech dokumentach, ich umiejscowienie, sposób reprezentacji i reguły walidacji mogą się różnić. Nie istnieje jeden uniwersalny dokument, który bez żadnych transformacji można przesłać do KSeF, SdI i belgijskiego modelu e-fakturowania.
Z tego powodu dla firmy działającej międzynarodowo rozsądne jest oddzielenie danych biznesowych od lokalnego formatu dokumentu. ERP może pozostać głównym źródłem informacji o transakcji, natomiast warstwa odpowiedzialna za e-fakturowanie mapuje te dane do wymagań konkretnego kraju i kanału. W ten sposób dział finansowy nie musi ręcznie przygotowywać kilku technicznych wersji tej samej transakcji. Dane źródłowe powstają raz, ale ich reprezentacja zmienia się zależnie od tego, gdzie i w jaki sposób dokument ma zostać przekazany. Takie podejście staje się jeszcze ważniejsze przy dalszej ekspansji. Jeżeli przedsiębiorstwo wchodzi na czwarty czy piąty rynek, łatwiej rozszerzyć istniejącą warstwę o kolejne lokalne wymagania niż za każdym razem przebudowywać sposób, w jaki ERP generuje i wysyła faktury.
Inne sposoby identyfikacji i adresowania odbiorcy
Różnice nie kończą się na strukturze samego dokumentu. Każdy z omawianych modeli inaczej rozwiązuje również podstawową kwestię: w jaki sposób faktura zostaje powiązana z właściwym odbiorcą i jak do niego dociera. W Polsce centralny charakter KSeF oznacza, że dokument trafia do państwowego systemu, a dostęp do niego jest powiązany z identyfikacją stron i odpowiednimi uprawnieniami. We Włoszech ważną rolę pełnią dane umożliwiające SdI skierowanie faktury do odpowiedniego odbiorcy, takie jak kod odbiorcy albo PEC. W modelu Peppol komunikacja odbywa się natomiast w ramach zdecentralizowanej sieci, w której uczestnik jest identyfikowany i odnajdywany w sposób właściwy dla tej infrastruktury, a dokument przechodzi pomiędzy punktami dostępu. Dla pracownika wystawiającego fakturę różnice te mogą pozostawać niewidoczne, ale dla systemu odpowiadającego za automatyzację są fundamentalne.
Ma to szczególne znaczenie w e-commerce, gdzie dane kontrahenta często trafiają do ERP z kilku źródeł jednocześnie: sklepu internetowego, marketplace’u, CRM, platformy księgowej albo innych systemów operacyjnych. Jeżeli informacji potrzebnych do prawidłowej obsługi e-faktury brakuje już na etapie tworzenia danych kontrahenta, problem może ujawnić się dopiero podczas próby wysłania dokumentu. Wtedy faktura zostaje zatrzymana, wymaga uzupełnienia albo musi trafić do ręcznej obsługi. Rozwiązanie wielokrajowe powinno więc wiedzieć nie tylko, jaki format wygenerować, lecz również jakie dane identyfikacyjne są wymagane na danym rynku i jak wykorzystać je w konkretnym kanale komunikacji. To jeden z powodów, dla których skalowalne e-fakturowanie należy traktować jako element całego przepływu danych w firmie, a nie wyłącznie ostatni etap polegający na wygenerowaniu pliku i naciśnięciu „wyślij”.
Inne statusy, potwierdzenia i błędy
W tradycyjnym modelu fakturowania łatwo przyjąć, że jeśli system wygenerował dokument i wiadomość została wysłana, proces można uznać za zakończony. W przypadku ustrukturyzowanego e-fakturowania takie podejście jest ryzykowne. „Wysłano” nie oznacza jeszcze „przetworzono poprawnie”. Dokument może zostać technicznie przekazany do zewnętrznej infrastruktury, ale następnie nie przejść walidacji, zostać odrzucony, nie dotrzeć do oczekiwanego miejsca albo wymagać dodatkowej reakcji po stronie przedsiębiorstwa. KSeF i SdI zwracają właściwe dla siebie informacje dotyczące przebiegu obsługi dokumentów, natomiast w ekosystemie Peppol część informacji może pochodzić z warstwy transportowej, a część zależeć od Access Pointu lub dodatkowo wykorzystywanych procesów biznesowych. Dlatego nie należy zakładać, że trzy modele posługują się jednym wspólnym zestawem statusów.
Z punktu widzenia firmy najważniejsze jest to, aby różnice te nie powodowały chaosu po stronie użytkownika. Informacja o losie dokumentu powinna wrócić do miejsca, z którego korzysta zespół finansowy, nawet jeżeli technicznie pochodzi z zupełnie innego mechanizmu. Gdy faktura nie została poprawnie obsłużona, użytkownik powinien mieć możliwość ustalenia, którego dokumentu dotyczy problem, co wydarzyło się na poszczególnych etapach i czy konieczna jest poprawa danych albo ponowienie procesu. Przy kilku tysiącach faktur ręczne monitorowanie osobnych kanałów przestaje być praktyczne. Nawet niski odsetek wyjątków może oznaczać dziesiątki dokumentów wymagających reakcji każdego dnia. Dlatego monitorowanie przebiegu wymiany, komunikatów zwrotnych i błędów jest równie istotną częścią wielokrajowego e-fakturowania jak samo wygenerowanie poprawnego dokumentu.
Inny zakres obowiązku w każdym kraju
Kolejnym uproszczeniem byłoby założenie, że skoro firma prowadzi działalność albo sprzedaż w Polsce, Włoszech czy Belgii, każda wystawiana przez nią faktura automatycznie powinna zostać skierowana do lokalnej infrastruktury e-fakturowania. W praktyce zakres obowiązku zależy od kilku czynników jednocześnie. Znaczenie może mieć rodzaj transakcji, status sprzedawcy i nabywcy, charakter sprzedaży oraz wyjątki wynikające z lokalnych regulacji. W Belgii obowiązek wprowadzony od 1 stycznia 2026 roku dotyczy określonego zakresu krajowych transakcji B2B pomiędzy belgijskimi podatnikami VAT, podczas gdy pozostałe przypadki mogą podlegać innym zasadom. Także w Polsce sposób obsługi dokumentu nie zawsze można ustalić wyłącznie na podstawie kraju kontrahenta, ponieważ znaczenie mają status stron i charakter konkretnej transakcji.
Dla przedsiębiorcy oznacza to, że automatyzacja nie może sprowadzać się do prostej reguły „kontrahent z Belgii = Peppol” albo „sprzedaż we Włoszech = SdI”. System powinien być w stanie zastosować odpowiednią logikę do konkretnego dokumentu i ustalić, jaki sposób obsługi wynika z danych transakcji. W e-commerce sytuacja jest szczególnie złożona, ponieważ w jednym środowisku mogą spotykać się sprzedaż B2B i B2C, różne rejestracje VAT, magazyny w kilku państwach oraz transakcje krajowe i transgraniczne. Wraz z ekspansją rośnie więc znaczenie rozwiązania, które nie tylko posiada techniczne połączenia z różnymi kanałami, lecz także potrafi skierować konkretny dokument na właściwą ścieżkę. To właśnie tutaj przebiega granica między prostym generowaniem elektronicznej faktury a wielokrajową warstwą zgodności, która przejmuje znaczną część lokalnej złożoności procesu.
Jak jedno narzędzie może połączyć trzy różne systemy?
W praktyce najważniejsza korzyść z wielokrajowego rozwiązania nie polega na tym, że firma przestaje mieć do czynienia z lokalnymi systemami, ale na tym, że przestaje obsługiwać je osobno. KSeF, SdI i Peppol nadal działają według własnych zasad, korzystają z różnych formatów i wymagają innych sposobów komunikacji, jednak przedsiębiorca nie musi odwzorowywać tej złożoności w codziennej pracy zespołu. Odpowiednio zaprojektowane rozwiązanie pełni rolę warstwy pośredniej, czyli middleware, pomiędzy systemem ERP a lokalnymi platformami i infrastrukturą e-fakturowania. Z perspektywy użytkownika proces zaczyna się i kończy w tym samym środowisku, natomiast w tle platforma integracyjna rozpoznaje wymagania danej transakcji, przekształca dane, wysyła dokument odpowiednim kanałem i odbiera dostępne informacje zwrotne. Dzięki temu jedna organizacja może zachować spójny proces finansowy nawet wtedy, gdy sprzedaje na kilku rynkach o zupełnie różnych zasadach e-fakturowania.
Krok 1. Dane powstają w ERP lub systemie finansowym
Pierwszym elementem całego procesu jest źródło danych. W średniej firmie e-commerce będzie nim najczęściej ERP, system finansowo-księgowy albo inne centralne środowisko, do którego trafiają informacje o zamówieniach, kontrahentach, stawkach VAT, walutach, pozycjach sprzedaży i wartości transakcji. To właśnie tam powstaje biznesowa treść faktury i tam powinien istnieć jeden możliwie spójny model danych źródłowych. Firma nie powinna być zmuszona do ręcznego tworzenia osobnych wersji tej samej transakcji tylko dlatego, że dokument ma być obsłużony zgodnie z wymaganiami Polski, Włoch albo Belgii. Jeżeli potrzebne informacje są poprawnie zebrane już na początku procesu, dalsza obsługa może zostać zautomatyzowana. Middleware e-fakturowania pobiera wtedy wymagane dane z ERP i wykorzystuje je jako podstawę do przygotowania dokumentu zgodnego z lokalnymi regułami.
Takie podejście ma znaczenie przede wszystkim dla firm, które rosną i nie chcą, aby ekspansja zagraniczna prowadziła do mnożenia równoległych procesów. Jeden model danych źródłowych oznacza, że zespół finansowy nie musi utrzymywać kilku osobnych sposobów wystawiania faktur. Zamiast tego organizacja zachowuje ten sam sposób pracy, a różnice pojawiają się dopiero na etapie transformacji i wysyłki dokumentu. To także zmniejsza ryzyko niespójności. Jeżeli te same informacje o kontrahencie czy transakcji są kopiowane ręcznie pomiędzy kilkoma systemami, rośnie prawdopodobieństwo błędu, pominięcia albo rozbieżności. Centralny model danych pozwala ograniczyć te problemy i sprawia, że lokalne formaty stają się efektem automatycznego przetwarzania, a nie osobnego procesu tworzenia faktury.
Krok 2. System rozpoznaje kraj i wymagania transakcji
Kolejnym etapem jest ustalenie, jakie wymagania mają zastosowanie do konkretnego dokumentu. Kraj jest tutaj tylko jednym z elementów wykorzystywanych przy wyborze odpowiedniej ścieżki. W praktyce równie ważne, a czasem ważniejsze, mogą być miejsce opodatkowania, rodzaj transakcji, status sprzedawcy i nabywcy, lokalna rejestracja VAT czy charakter sprzedaży. Oznacza to, że platforma e-fakturowania powinna działać na podstawie zestawu reguł, a nie prostego przypisania „Polska = KSeF, Włochy = SdI, Belgia = Peppol”. Taka logika byłaby zbyt uproszczona szczególnie dla e-commerce, gdzie jedna firma może jednocześnie prowadzić sprzedaż B2B i B2C, korzystać z kilku rejestracji VAT, realizować transakcje krajowe i transgraniczne oraz obsługiwać sprzedaż z różnych magazynów.
Automatyczny dobór reguł ma szczególne znaczenie przy dużej liczbie dokumentów. Jeżeli pracownik miałby za każdym razem ręcznie decydować, jaki obowiązek dotyczy konkretnej faktury, proces szybko przestałby być skalowalny. Dobre rozwiązanie powinno wykorzystać dane dostępne w ERP i na ich podstawie uruchomić właściwą ścieżkę. Użytkownik nie musi wtedy znać wszystkich szczegółów technicznych lokalnego systemu, a platforma integracyjna nadal respektuje wymagania wynikające z charakteru konkretnej transakcji. To właśnie na tym etapie różnica między zwykłym generowaniem faktur a rzeczywistym middleware e-fakturowania staje się najbardziej widoczna. Pierwsze rozwiązanie tworzy dokument. Drugie interpretuje kontekst transakcji i na tej podstawie decyduje, co powinno wydarzyć się dalej.
Krok 3. Dane są mapowane do właściwego formatu
Kiedy system ustali już, jaka ścieżka ma zastosowanie do danej transakcji, kolejnym krokiem jest przekształcenie modelu danych firmy do struktury wymaganej przez odpowiedni system lub standard. W przypadku Polski oznacza to przygotowanie dokumentu zgodnego z aktualnym formatem FA(3), dla Włoch wygenerowanie FatturaPA XML, natomiast przy obsłudze belgijskich e-faktur przez Peppol konieczne jest przygotowanie dokumentu w odpowiedniej specyfikacji Peppol BIS Billing 3.0 zgodnej z EN 16931. Kluczowe jest tutaj pojęcie mapowania. Dane nie są tworzone od początku, ale przypisywane z wewnętrznego modelu danych ERP do pól i struktur wymaganych przez konkretny format. Ta sama informacja biznesowa może więc w jednym standardzie znajdować się w innym miejscu niż w drugim i podlegać innym regułom walidacji.
Dobrze zaprojektowane mapowanie pozwala utrzymać jeden model danych po stronie przedsiębiorstwa i jednocześnie obsługiwać wiele lokalnych standardów. Z tego powodu większość firm nie chce przebudowywać swojego ERP przy wejściu na kolejny rynek. Znacznie praktyczniejsze jest wykorzystanie warstwy integracyjnej, która odpowiada za transformację danych oraz komunikację z lokalnymi systemami e-fakturowania. Dzięki temu ERP pozostaje głównym systemem biznesowym, a lokalne wymagania są obsługiwane poza nim. Ma to znaczenie również przy dalszej ekspansji. Jeżeli przedsiębiorstwo wchodzi na czwarty czy piąty rynek, łatwiej rozszerzyć platformę integracyjną o kolejne mapowanie i reguły niż przebudowywać podstawowy model fakturowania za każdym razem, gdy nowe państwo wprowadza własne wymagania techniczne.
Krok 4. Dokument trafia odpowiednim kanałem
Poprawny format to dopiero część procesu. Dokument musi jeszcze zostać przekazany właściwą drogą. W Polsce będzie to komunikacja z KSeF, we Włoszech z systemem SdI, natomiast w Belgii przy podstawowym modelu wymiany dokument może zostać przesłany przez sieć Peppol. Każdy z tych kanałów działa inaczej, dlatego rozwiązanie wielokrajowe musi znać nie tylko strukturę dokumentu, lecz również sposób jego dostarczenia. Dla użytkownika najlepiej, jeżeli różnica ta pozostaje niewidoczna. Faktura może zostać zatwierdzona w jednym miejscu, a platforma obsługi e-faktur sama rozpoznaje, jaką ścieżkę techniczną uruchomić. W praktyce oznacza to utrzymywanie kilku niezależnych integracji pod jednym procesem biznesowym.
To szczególnie istotne dla firm, które nie chcą budować osobnego połączenia z każdym lokalnym systemem. Każda taka integracja wymaga nie tylko wdrożenia, ale również bieżącego utrzymania, aktualizacji oraz monitorowania jej dostępności. Wraz z liczbą rynków rośnie więc liczba potencjalnych punktów awarii i miejsc, które dział IT musi obserwować. Wspólna platforma e-fakturowania może przejąć tę odpowiedzialność i oddzielić ERP od technicznych szczegółów komunikacji z KSeF, SdI czy Peppol. Dzięki temu firma nie musi za każdym razem ingerować w swój podstawowy system finansowy, gdy zmienia się lokalny interfejs, schemat dokumentu albo sposób komunikacji. Z perspektywy architektury oznacza to jedno główne połączenie z middleware, które następnie odpowiada za routing dokumentów i obsługę lokalnych integracji.
Krok 5. Status wraca do jednego miejsca
Wysłanie dokumentu nie kończy procesu. System musi jeszcze odebrać informację o tym, co wydarzyło się z fakturą, i przekazać ją użytkownikowi w zrozumiały sposób. W zależności od kraju i modelu komunikacji może chodzić o informację o przyjęciu lub odrzuceniu dokumentu, numer albo identyfikator przypisany w danym systemie, komunikat błędu czy sygnał, że dokument wymaga ponownego przetworzenia. KSeF, SdI i ekosystem Peppol nie komunikują przebiegu wymiany w identyczny sposób, dlatego platforma integracyjna musi potrafić interpretować różne informacje zwrotne i przedstawić je użytkownikowi w jednym środowisku. Dzięki temu pracownik działu finansowego nie musi znać technicznej terminologii każdego kanału ani sprawdzać osobnych miejsc, aby ustalić, dlaczego konkretna faktura nie została poprawnie obsłużona.
Dla firmy e-commerce taki centralny podgląd ma duże znaczenie operacyjne. Przy kilku czy kilkunastu tysiącach dokumentów miesięcznie nawet niewielki odsetek błędów może generować dużą liczbę wyjątków. Jeżeli informacje o nich są rozproszone pomiędzy kilkoma systemami, dział finansowy traci czas na ręczne ustalanie, co stało się z konkretną fakturą i czy wymaga ona ponownej wysyłki. Wspólny model statusów pozwala szybciej odróżnić dokumenty poprawnie obsłużone od tych, które wymagają reakcji. Z perspektywy przedsiębiorcy właśnie ten element często decyduje o tym, czy proces faktycznie jest zautomatyzowany. Samo przekazanie faktury do odpowiedniego kanału jest tylko początkiem. Pełna automatyzacja obejmuje również monitorowanie dalszego przebiegu wymiany i sprawną obsługę sytuacji, w których dokument nie przechodzi procesu zgodnie z oczekiwaniem.
Krok 6. Faktury zakupowe również wracają do wspólnego procesu
Wielokrajowa obsługa e-fakturowania nie powinna ograniczać się wyłącznie do dokumentów sprzedażowych. Równie istotny jest obieg faktur zakupowych, ponieważ wraz z rozwojem firmy rośnie liczba dostawców, usługodawców i lokalnych partnerów, od których dokumenty trzeba przyjąć, zaksięgować i powiązać z odpowiednimi procesami wewnętrznymi. Platforma powinna więc umożliwiać odbiór dokumentów zakupowych tam, gdzie wspiera to dany model e-fakturowania oraz sposób wdrożenia po stronie firmy. W praktyce mechanizm odbioru może różnić się pomiędzy rynkami i zależeć od lokalnej infrastruktury oraz konfiguracji odbiorcy. Z biznesowego punktu widzenia cel pozostaje jednak ten sam: jak największa część dokumentów przychodzących powinna trafiać do wspólnego workflow zamiast być ręcznie pobierana, zapisywana i wprowadzana do systemu finansowego.
Dla przedsiębiorstwa rozwijającego działalność w kilku krajach takie podejście upraszcza nie tylko księgowanie, ale również kontrolę nad całym obiegiem dokumentów. Faktury sprzedażowe oraz dokumenty zakupowe dostępne w obsługiwanych kanałach mogą być przekazywane do jednego środowiska z zachowaniem informacji o źródle, statusie i sposobie dostarczenia. Ułatwia to uzgadnianie danych, obsługę wyjątków i późniejszy audyt. Jeżeli rozwiązanie wspiera wyłącznie wysyłkę, firma nadal musi utrzymywać dodatkowe mechanizmy odbioru faktur z poszczególnych rynków. W praktyce oznacza to, że część złożoności pozostaje po stronie przedsiębiorcy. Dlatego przy ocenie platformy do obsługi kilku krajów warto patrzeć szerzej niż na samo wystawianie e-faktur i sprawdzić, jak rozwiązanie wpisuje się w cały przepływ dokumentów finansowych.
„Czy to jest dla mnie?” — kiedy jedno wielokrajowe rozwiązanie ma sens?
Jedno wielokrajowe rozwiązanie zaczyna mieć największy sens wtedy, gdy złożoność procesu fakturowania rośnie szybciej niż sama liczba dokumentów. Firma może nie wystawiać jeszcze setek tysięcy faktur miesięcznie, ale jeśli działa w kilku krajach, korzysta z jednego ERP, ma różne rejestracje VAT i musi utrzymywać kilka kanałów komunikacji, problemy zaczynają się kumulować. Każdy nowy rynek oznacza kolejne reguły, formaty, statusy i wyjątki, a zespół finansowy lub IT musi nauczyć się je obsługiwać. W takiej sytuacji jedna platforma e-fakturowania pozwala oddzielić rozwój biznesu od technicznej złożoności lokalnych systemów. ERP nadal pozostaje centrum danych, natomiast lokalne wymagania są obsługiwane przez middleware, bez konieczności budowania osobnego procesu dla każdego państwa.
Taki model jest szczególnie atrakcyjny dla przedsiębiorców prowadzących średnie firmy e-commerce i planujących dalszą ekspansję. Jeżeli firma już dziś wystawia faktury w więcej niż jednym kraju UE, ma spółki albo rejestracje VAT w Polsce, Włoszech czy Belgii, korzysta z kilku portali lub musi ręcznie monitorować różne kanały, centralizacja szybko zaczyna przynosić praktyczne korzyści. Podobnie jest wtedy, gdy wszystkie dokumenty powstają w jednym ERP, ale później są wysyłane różnymi drogami, albo gdy organizacja chce włączyć dostępne faktury zakupowe do tego samego procesu finansowego. Im więcej operacji trzeba kontrolować ręcznie, tym większą wartość ma jedno miejsce, w którym można obserwować statusy, błędy i historię obsługi dokumentów bez przechodzenia pomiędzy lokalnymi rozwiązaniami.
Warto myśleć o takim rozwiązaniu także z wyprzedzeniem, szczególnie jeżeli firma planuje wejście na kolejne rynki europejskie. Koszt osobnych integracji nie kończy się w momencie wdrożenia. Każde połączenie trzeba później utrzymywać, monitorować, aktualizować i dostosowywać do zmian schematów, interfejsów oraz lokalnych wymagań. Jeżeli ERP jest bezpośrednio połączony z każdym systemem państwowym albo siecią wymiany, każda zmiana może wymagać ingerencji w podstawowe środowisko finansowe. Platforma integracyjna ogranicza tę zależność i sprawia, że rozwój geograficzny firmy nie musi automatycznie oznaczać kolejnego projektu przebudowy ERP. Dla przedsiębiorstwa, które zakłada dalszą ekspansję, ten aspekt może być równie ważny jak bieżąca oszczędność czasu.
Kiedy osobne rozwiązania mogą jeszcze wystarczyć?
Nie każda firma potrzebuje od razu rozbudowanej architektury wielokrajowej. Jeżeli przedsiębiorstwo działa wyłącznie na jednym rynku, wystawia stosunkowo niewiele dokumentów i ma prosty model sprzedaży, lokalne rozwiązanie może być wystarczające. Dotyczy to zwłaszcza sytuacji, w których cały proces jest obsługiwany przez niewielki zespół, firma nie planuje szybkiej ekspansji, a liczba wyjątków pozostaje ograniczona. W takim przypadku wdrażanie dodatkowego middleware tylko po to, aby przygotować się na hipotetyczną przyszłą ekspansję, może nie przynieść proporcjonalnej wartości. Prostota nadal jest zaletą, jeżeli rzeczywista skala i złożoność biznesu są niewielkie.
Sytuacja zmienia się jednak wraz z pojawieniem się drugiego i trzeciego rynku, większej liczby rejestracji VAT albo kilku równoległych procesów fakturowania. Wtedy zaczyna być widoczny koszt utrzymywania osobnych rozwiązań. Każdy system może działać poprawnie sam w sobie, ale z perspektywy całej organizacji pojawia się kilka miejsc logowania, kilka sposobów raportowania błędów, kilka integracji wymagających monitorowania i kilka różnych modeli postępowania w sytuacjach wyjątkowych. Jeżeli zespół coraz więcej czasu poświęca na obsługę różnic pomiędzy krajami zamiast na sam proces finansowy, jest to wyraźny sygnał, że lokalne rozwiązania przestają skalować się razem z firmą. Granica nie przebiega więc przy konkretnej liczbie faktur. Znacznie ważniejsze jest to, ile różnych reguł, kanałów, integracji i wyjątków organizacja musi utrzymywać równolegle.
Co się stanie, jeśli tego nie uporządkujesz?
Wielokrajowe e-fakturowanie rzadko przestaje działać w sposób widowiskowy. Znacznie częściej problemy narastają po cichu: pojedyncze odrzucenia, brakujące dane, dokumenty czekające na ponowną wysyłkę, niejasne statusy i ręczne obejścia, które z czasem stają się normalnym elementem pracy. Dopóki firma działa na jednym rynku i przetwarza ograniczoną liczbę dokumentów, takie wyjątki można jeszcze obsłużyć ręcznie. Przy ekspansji problem skaluje się jednak razem z liczbą krajów, systemów i integracji. W pewnym momencie zespół nie zarządza już fakturowaniem, lecz zarządza wyjątkami powstającymi pomiędzy ERP, lokalnym formatem, kanałem wysyłki i systemem odbiorcy. Największym ryzykiem nie jest więc sam brak automatyzacji, ale brak kontroli nad tym, które dokumenty zostały poprawnie obsłużone, które wymagają reakcji i gdzie dokładnie proces się zatrzymał.
Faktura może nie zostać skutecznie wystawiona lub dostarczona
Najpoważniejszy problem pojawia się wtedy, gdy błąd techniczny zaczyna mieć konsekwencje biznesowe lub podatkowe. We Włoszech elektroniczna faktura musi przejść przez wymagany kanał i zostać obsłużona zgodnie z zasadami systemu SdI. Jeżeli dokument nie przejdzie prawidłowo tego procesu, nie jest to po prostu sytuacja porównywalna z niedostarczonym e-mailem. Problem może dotyczyć samej skuteczności wystawienia faktury zgodnie z włoskimi zasadami e-fakturowania. Dlatego przedsiębiorstwo nie może ograniczyć się do sprawdzenia, czy ERP wygenerował plik i czy integracja próbowała go wysłać. Trzeba wiedzieć, czy dokument przeszedł walidację, został przyjęty przez odpowiednią infrastrukturę i czy nie pojawił się komunikat wymagający dalszego działania.
Podobna potrzeba kontroli dotyczy pozostałych rynków, choć mechanizm techniczny jest inny. W KSeF znaczenie ma prawidłowe przetworzenie dokumentu i uzyskanie informacji potwierdzających jego status w systemie. W środowisku Peppol trzeba z kolei kontrolować przebieg wymiany przez właściwy kanał i reagować na problemy związane z przekazaniem dokumentu. Jeżeli firma posiada trzy osobne integracje, ale nie ma wspólnego mechanizmu kontroli nad ich działaniem, może przez pewien czas zakładać, że wszystkie faktury zostały obsłużone poprawnie, choć część z nich pozostaje w stanie błędu. Przy dużej skali nie wystarczy więc wiedzieć, że dokument opuścił ERP. Trzeba mieć możliwość ustalenia, czy przeszedł całą wymaganą ścieżkę i czy po drodze nie pojawił się wyjątek wymagający reakcji.
Błąd może zostać zauważony dopiero po terminie
Brak centralnego monitoringu sprawia, że problemy często są wykrywane z opóźnieniem. Jeżeli każda integracja posiada własny sposób raportowania błędów, a pracownicy muszą zaglądać do kilku systemów, portali albo paneli, kontrola zaczyna zależeć od ręcznej dyscypliny. W praktyce oznacza to, że część problemów jest zauważana dopiero wtedy, gdy kontrahent zgłasza brak dokumentu, dział księgowości nie może uzgodnić danych albo pojawia się różnica pomiędzy ERP a lokalnym systemem e-fakturowania. Im większa liczba faktur, tym trudniej liczyć na to, że ktoś ręcznie wychwyci każdy wyjątek we właściwym momencie.
W dobrze uporządkowanym procesie system powinien sam wskazywać dokumenty wymagające reakcji i odróżniać je od tych, które zostały obsłużone prawidłowo. Bez takiego mechanizmu przedsiębiorstwo zaczyna zarządzać ryzykiem po fakcie. Zamiast reagować na błąd w momencie jego powstania, zespół dowiaduje się o nim dopiero po kilku dniach albo przy zamknięciu okresu. To szczególnie niebezpieczne w środowisku e-commerce, gdzie liczba dokumentów jest duża, a wiele procesów przebiega automatycznie. Jeden niezauważony problem może dotyczyć nie pojedynczej faktury, lecz całej grupy dokumentów wygenerowanych według tej samej błędnej reguły.
Zespół zaczyna ręcznie „gasić pożary”
Kiedy system nie obsługuje wyjątków w uporządkowany sposób, praca zaczyna przesuwać się z automatyzacji w stronę ręcznych interwencji. Pracownicy poprawiają dane w XML, ponawiają wysyłki, sprawdzają statusy w zewnętrznych portalach, szukają powodów odrzucenia i kontaktują się z lokalnymi księgowymi lub działami finansowymi, aby ustalić, co właściwie wydarzyło się z dokumentem. Na początku takie sytuacje mogą wydawać się marginalne. Kilka błędów tygodniowo nie wygląda jak poważny problem. Przy dalszej ekspansji liczba wyjątków jednak rośnie, a wraz z nią czas potrzebny na ich ręczną obsługę.
Największym kosztem takiego modelu nie jest nawet sama liczba roboczogodzin. Problemem jest to, że wiedza o procesie zaczyna być rozproszona pomiędzy kilka osób. Jedna osoba wie, jak rozwiązać błąd w KSeF, inna zna komunikaty SdI, a ktoś trzeci wie, co sprawdzić przy problemie z Peppol. Gdy taki pracownik jest nieobecny albo odchodzi z firmy, organizacja traci fragment wiedzy operacyjnej. Z czasem powstają lokalne instrukcje, arkusze i obejścia, które działają tylko dlatego, że ktoś pamięta, kiedy ich użyć. Właśnie wtedy brak wspólnej warstwy integracyjnej przestaje być kwestią wygody, a staje się problemem skalowania organizacji.
Każdy kolejny kraj zwiększa złożoność
Dodanie nowego rynku rzadko oznacza wyłącznie dodanie jednej nowej integracji. W praktyce dochodzi kolejny format dokumentu, kolejny kanał komunikacji, nowe reguły walidacji, inne dane wymagane od kontrahenta i nowy sposób obsługi błędów. Jeśli firma buduje wszystkie połączenia bezpośrednio z ERP, każdy rynek tworzy osobną warstwę techniczną, którą trzeba utrzymywać. Trzy kraje mogą więc oznaczać trzy integracje, trzy zestawy reguł, trzy sposoby monitorowania i trzy miejsca, w których coś może przestać działać. Przy czwartym i piątym rynku problem nie rośnie już wyłącznie przez samą liczbę połączeń, ponieważ pojawiają się również zależności pomiędzy wspólnym modelem danych, lokalnymi wymaganiami i zmianami w samym ERP.
To właśnie dlatego architektura, która na początku wydaje się najprostsza, z czasem może stać się najdroższa. Bez warstwy pośredniej (middleware) każda zmiana lokalna może dotykać bezpośrednio głównego systemu finansowego. Zespół IT musi znać specyfikę każdego rynku, pilnować aktualizacji, monitorować dostępność poszczególnych połączeń i reagować na awarie wielu integracji jednocześnie. W modelu z middleware odpowiedzialność jest rozdzielona: ERP utrzymuje stabilny model danych biznesowych, a warstwa integracyjna przejmuje znaczną część lokalnych różnic. Im więcej krajów obsługuje firma, tym większa staje się wartość takiego rozdzielenia.
Zmiana schematu może nagle zepsuć istniejący proces
Systemy e-fakturowania nie są rozwiązaniami statycznymi. Zmieniają się schematy dokumentów, reguły walidacji, wymagania biznesowe, interfejsy komunikacyjne, certyfikaty oraz mechanizmy autoryzacji i uwierzytelniania. To oznacza, że integracja działająca poprawnie dzisiaj nie musi działać w identyczny sposób za rok. Jeżeli firma utrzymuje bezpośrednie połączenia z każdym lokalnym systemem, każda taka zmiana może wymagać prac po stronie ERP, testów i ponownego wdrożenia. W przypadku jednego rynku jest to do opanowania. Przy kilku krajach aktualizacje zaczynają nakładać się na siebie i konkurują o ten sam czas zespołu IT.
Największe ryzyko pojawia się wtedy, gdy zmiana zostanie potraktowana jako drobna aktualizacja, a w praktyce wpływa na cały przepływ dokumentu. Nowa wersja struktury może wymagać dodatkowych danych, innego mapowania albo zmiany logiki walidacji. Aktualizacja sposobu komunikacji może natomiast wymusić dostosowanie uwierzytelniania, certyfikatów lub obsługi odpowiedzi. Niezależnie od kraju rozwiązanie wielokrajowe powinno również zarządzać mechanizmami autoryzacji i dostępu wymaganymi przez lokalną infrastrukturę, tak aby przedsiębiorca nie musiał samodzielnie utrzymywać kilku różnych sposobów komunikacji z każdym systemem. Jeżeli odpowiedzialność za wszystkie te elementy pozostaje po stronie firmy, utrzymanie zgodności zaczyna przypominać stały projekt techniczny, a nie jednorazową integrację.
Brak spójnego audytu utrudnia odpowiedź na podstawowe pytanie: „co stało się z tą fakturą?”
W momencie, gdy wszystko działa poprawnie, ślad audytowy może wydawać się elementem drugorzędnym. Jego znaczenie widać dopiero wtedy, gdy trzeba wyjaśnić konkretną sytuację. Kiedy dokument został wygenerowany? Jak wyglądała jego wersja źródłowa? Jaki XML został wysłany? Do którego systemu trafił? Jaki identyfikator otrzymał? Czy pojawił się komunikat błędu? Czy wysyłkę ponowiono i która próba zakończyła się powodzeniem? Jeśli odpowiedzi są rozproszone pomiędzy ERP, logami integracji, portalem lokalnym i skrzynką mailową zespołu, odtworzenie historii pojedynczej faktury może zająć nieproporcjonalnie dużo czasu.
Spójny audyt powinien pozwalać powiązać w jednym miejscu dokument źródłowy, jego techniczną reprezentację, identyfikatory systemowe, statusy, komunikaty zwrotne i historię kolejnych prób przetworzenia. Dla działu finansowego oznacza to możliwość szybkiego wyjaśnienia problemu, a dla IT łatwiejszą diagnostykę. Dla całej organizacji jest to również forma zabezpieczenia przed utratą wiedzy operacyjnej. Proces przestaje zależeć od tego, czy ktoś pamięta, co wydarzyło się trzy tygodnie wcześniej. Historia dokumentu jest zapisana w systemie i można ją odtworzyć niezależnie od tego, kto aktualnie zajmuje się danym przypadkiem.
Na co zwrócić uwagę, wybierając narzędzie do e-fakturowania w kilku krajach?
Deklaracja, że system „obsługuje e-fakturowanie w Europie”, niewiele mówi o jego rzeczywistej przydatności. Dla firmy planującej ekspansję ważniejsze jest to, jak rozwiązanie radzi sobie z konkretnymi modelami lokalnymi, jak szeroko automatyzuje proces i ile odpowiedzialności nadal pozostaje po stronie przedsiębiorstwa. Narzędzie może generować poprawny dokument, ale nie monitorować jego dalszego losu. Może wysyłać faktury sprzedażowe, ale nie wspierać odbioru dokumentów przychodzących. Może posiadać integrację techniczną, ale nie aktualizować jej wystarczająco szybko po zmianie wymogów. Dlatego przed wyborem platformy e-fakturowania warto patrzeć nie na samą listę obsługiwanych krajów, lecz na głębokość obsługi każdego z nich.
Czy system rzeczywiście obsługuje dany kraj produkcyjnie?
Pierwsze pytanie powinno być bardzo konkretne: czy rozwiązanie działa już produkcyjnie na danym rynku, czy znajduje się dopiero w planach rozwoju. Różnica jest zasadnicza. Integracja działająca produkcyjnie została już przetestowana w rzeczywistym obiegu dokumentów i musi radzić sobie z codziennymi wyjątkami, zmianami oraz komunikatami systemu zewnętrznego. Funkcja zapowiadana na roadmapie może wyglądać obiecująco, ale z perspektywy przedsiębiorstwa nie rozwiązuje bieżącego problemu. Jeśli firma ma konkretny termin wejścia na rynek albo lokalny obowiązek zaczyna działać w określonej dacie, opieranie wdrożenia na funkcjonalności, której jeszcze nie ma, zwiększa ryzyko projektu.
Warto też sprawdzić, co dostawca rozumie przez samo słowo „obsługa”. Czy system generuje tylko poprawny plik, czy również komunikuje się z lokalną infrastrukturą? Czy pobiera odpowiedzi? Czy obsługuje błędy i ponowienia? Czy integracja działa dla sprzedaży i zakupów w zakresie wspieranym przez dany model? Czy zarządza również technicznymi elementami dostępu, uwierzytelniania i autoryzacji? Dopiero odpowiedzi na te pytania pokazują, czy jest to pełna obsługa procesu, czy tylko pojedynczy element całego łańcucha.
Czy obsługuje wysyłkę i odbiór faktur?
Rozwiązanie skoncentrowane wyłącznie na wysyłce może wyglądać wystarczająco na początku, ale szybko okazuje się niepełne. Firma nie tylko wystawia dokumenty swoim klientom, lecz także otrzymuje faktury od dostawców i partnerów. Jeżeli część sprzedażowa jest zautomatyzowana, a dokumenty zakupowe nadal trzeba pobierać ręcznie z kilku kanałów, proces finansowy pozostaje rozproszony. Dlatego warto sprawdzić, czy platforma obsługi e-faktur wspiera dokumenty przychodzące tam, gdzie pozwala na to dany model e-fakturowania i konfiguracja wdrożenia.
Znaczenie ma również sposób przekazania takich dokumentów dalej. Sam odbiór faktury nie wystarczy, jeśli pracownik musi później ręcznie przepisać dane do ERP. Rozwiązanie powinno możliwie płynnie włączyć dokument przychodzący do istniejącego workflow finansowego, z zachowaniem informacji o źródle, identyfikatorach i statusie. Im większa liczba krajów, tym większa korzyść z tego, że sprzedaż i zakupy nie są obsługiwane przez dwa zupełnie różne zestawy narzędzi.
Czy mapowanie danych odbywa się centralnie?
Jednym z najważniejszych elementów architektury wielokrajowej jest sposób mapowania danych. Najbardziej skalowalny model zakłada jeden główny model danych wejściowych po stronie ERP oraz lokalne transformacje odpowiadające wymaganiom poszczególnych krajów. Dzięki temu firma nie musi tworzyć osobnej logiki biznesowej dla każdego rynku bezpośrednio w systemie źródłowym. Middleware pobiera dane w uzgodnionej strukturze, a następnie mapuje je do FA(3), FatturaPA czy Peppol BIS Billing 3.0 zależnie od właściwej ścieżki.
Jeżeli natomiast każdy kraj wymaga osobnego interfejsu i osobnego modelu danych po stronie ERP, skalowanie staje się znacznie trudniejsze. Przy każdym nowym rynku trzeba ingerować w system źródłowy, tworzyć kolejne wyjątki i utrzymywać dodatkowe warianty integracji. Warto więc ustalić, czy rozwiązanie rzeczywiście pełni rolę middleware, czy jedynie przekazuje dalej dokumenty przygotowane już wcześniej w odpowiednim lokalnym formacie. To rozróżnienie ma ogromne znaczenie dla kosztu przyszłej ekspansji i dla tego, jak często konieczna będzie ingerencja w podstawowe systemy firmy.
Jak radzi sobie z błędami?
W żadnym systemie e-fakturowania nie da się zakładać, że wszystkie dokumenty zawsze przejdą bez problemu. Pojawią się brakujące dane, odrzucenia walidacyjne, przerwy w dostępności usług zewnętrznych, problemy komunikacyjne i sytuacje wymagające ponowienia procesu. Dlatego jakość warstwy integracyjnej poznaje się nie po tym, jak działa w scenariuszu idealnym, lecz po tym, jak obsługuje wyjątki. System powinien umożliwiać kolejkowanie dokumentów, ponawianie prób, zachowanie historii komunikacji i szybkie ustalenie, który etap zakończył się błędem.
Dobrze, jeśli platforma integracyjna nie tylko zapisuje komunikat techniczny, ale również przedstawia go użytkownikowi w sposób pozwalający podjąć decyzję. Dział finansowy nie powinien analizować surowych logów, aby zrozumieć, że w dokumencie brakuje określonej informacji. Z kolei dział IT powinien mieć dostęp do wystarczająco szczegółowych danych, aby zdiagnozować problem techniczny. Rozwiązanie musi więc obsługiwać dwa poziomy informacji: biznesowy dla użytkownika i techniczny dla administratora lub integratora.
Czy obsługuje bardziej złożone przypadki?
Podstawowa faktura sprzedażowa jest najprostszym scenariuszem. Prawdziwa złożoność zaczyna się przy korektach, zaliczkach, samofakturowaniu, dokumentach wielowalutowych, załącznikach i lokalnych oznaczeniach podatkowych. W e-commerce szybko pojawiają się również zwroty, rabaty, korekty wartości, różne modele płatności i transakcje obsługiwane w kilku systemach jednocześnie. Dlatego rozwiązanie, które dobrze radzi sobie tylko z najprostszym dokumentem, może okazać się niewystarczające już kilka miesięcy po wdrożeniu.
Przed wyborem warto sprawdzić, czy middleware obsługuje scenariusze rzeczywiście występujące w firmie, a nie wyłącznie demonstracyjny wariant podstawowy. Szczególne znaczenie ma także sposób rozwoju funkcjonalności. Jeżeli nowy przypadek biznesowy wymaga za każdym razem osobnego projektu programistycznego, koszt utrzymania może rosnąć szybciej niż zakładano. Im większa różnorodność sprzedaży, tym ważniejsza jest elastyczność modelu danych i możliwość dostosowania lokalnych reguł bez przebudowy całej architektury.
Kto odpowiada za aktualizacje?
To jedno z najważniejszych pytań, bo e-fakturowanie nie jest wdrożeniem wykonywanym raz na zawsze. Schematy dokumentów ewoluują, administracje publikują nowe wersje interfejsów, zmieniają się zasady walidacji, certyfikaty, mechanizmy autoryzacji i wymagania dotyczące komunikacji. Jeżeli odpowiedzialność za śledzenie i wdrażanie tych zmian pozostaje po stronie przedsiębiorstwa, rozwiązanie wielokrajowe może w praktyce nie zmniejszać obciążenia działu IT w takim stopniu, jak oczekiwano. Firma nadal musi monitorować kilka rynków i reagować na każdą aktualizację osobno.
Dlatego warto ustalić, kto śledzi zmiany lokalne, kto dostosowuje mapowania i połączenia oraz jak wygląda proces wdrażania nowej wersji. Kluczowe jest także to, czy aktualizacja wymaga modyfikacji ERP, czy odbywa się w middleware. Im więcej odpowiedzialności za lokalne zmiany przejmuje warstwa integracyjna, tym łatwiej utrzymać stabilny model po stronie systemów wewnętrznych. Dla firmy planującej wejście na kolejne rynki jest to jeden z najważniejszych elementów skalowalności całej architektury.
Czy dokumentacja i ślad audytowy są kompletne?
Dobre rozwiązanie powinno pozwalać odtworzyć pełną historię dokumentu bez szukania informacji w kilku miejscach. Oznacza to dostęp do oryginalnych danych źródłowych, wygenerowanej reprezentacji technicznej, identyfikatorów nadanych przez zewnętrzne systemy, statusów, komunikatów zwrotnych oraz historii kolejnych prób przetworzenia. Taki ślad jest potrzebny nie tylko przy błędach. Ma również znaczenie przy kontroli wewnętrznej, audycie, uzgadnianiu danych i wyjaśnianiu rozbieżności pomiędzy systemami.
Warto też zwrócić uwagę na to, jak długo informacje są przechowywane i jak łatwo można do nich dotrzeć. Jeśli historia dokumentu istnieje wyłącznie w technicznych logach, jej praktyczna wartość dla działu finansowego jest ograniczona. Użytkownik powinien móc szybko odpowiedzieć na pytanie, kiedy dokument został wygenerowany, gdzie został wysłany, jaki otrzymał status i czy wymagał ponowienia. Im większa skala działalności, tym bardziej taki poziom przejrzystości przestaje być dodatkiem, a staje się jednym z podstawowych warunków sprawnego zarządzania wielokrajowym e-fakturowaniem.
Jedna integracja czy trzy osobne projekty — co jest prostsze w utrzymaniu?
Z punktu widzenia architektury oba modele mogą działać, ale prowadzą do zupełnie innych konsekwencji operacyjnych. W pierwszym wariancie ERP łączy się bezpośrednio z każdym lokalnym systemem lub kanałem wymiany. Powstaje osobna integracja z KSeF, osobna z włoskim SdI i osobna z Peppol. Każde połączenie ma własną logikę, własne mapowania, mechanizmy uwierzytelniania i autoryzacji, obsługę błędów oraz sposób monitorowania. Taki model może wydawać się prosty na początku, zwłaszcza jeśli firma zaczyna od jednego rynku, a kolejne integracje są dokładane stopniowo. Problem pojawia się wtedy, gdy liczba krajów rośnie. ERP przestaje być wyłącznie systemem przechowującym dane biznesowe, a zaczyna przejmować coraz więcej lokalnej logiki e-fakturowania, która z czasem staje się trudna do utrzymania i aktualizacji.
W modelu z warstwą pośrednią architektura wygląda inaczej. ERP komunikuje się z jednym middleware e-fakturowania, a dopiero ta warstwa odpowiada za połączenia z KSeF, SdI i Peppol. Z perspektywy systemu źródłowego oznacza to jeden główny model wymiany danych i jeden punkt integracji. Lokalne różnice są obsługiwane dalej, poza ERP. Taki układ nie usuwa technicznej złożoności, ale przenosi ją do miejsca, które zostało zaprojektowane właśnie do zarządzania wieloma formatami, regułami i kanałami. W praktyce różnica sprowadza się więc do pytania, gdzie firma chce utrzymywać lokalną logikę: bezpośrednio w swoim podstawowym systemie finansowym czy w wyspecjalizowanej warstwie integracyjnej.
Co to oznacza dla IT?
Dla działu IT bezpośrednie integracje oznaczają większą liczbę elementów, za które trzeba odpowiadać. Każde połączenie wymaga konfiguracji, testów, monitorowania dostępności, reagowania na błędy i dostosowywania do zmian technicznych. Jeśli KSeF zmieni schemat, SdI zmodyfikuje wymagania komunikacyjne, a w środowisku Peppol pojawi się potrzeba dostosowania konfiguracji lub certyfikatów, zespół musi obsługiwać te zmiany niezależnie. Im więcej rynków, tym większa liczba zależności pomiędzy ERP a lokalnymi systemami. To zwiększa ryzyko, że modyfikacja wykonana dla jednego kraju wpłynie na inne elementy procesu albo będzie wymagała dodatkowych testów całego środowiska.
Wspólna warstwa integracyjna ogranicza ten problem, ponieważ odseparowuje lokalne wymagania od głównego systemu biznesowego. IT nadal musi utrzymywać połączenie z middleware i dbać o jakość danych źródłowych, ale nie musi implementować każdej lokalnej zmiany bezpośrednio w ERP. Dla architektów oznacza to bardziej przewidywalny model, w którym system finansowy pozostaje stabilny, a zmienność regulacyjna i techniczna jest obsługiwana w dedykowanej warstwie. Przy dalszej ekspansji różnica staje się jeszcze bardziej widoczna, bo dodanie nowego rynku nie musi oznaczać kolejnego bezpośredniego projektu integracyjnego z ERP.
Co to oznacza dla księgowości i finansów?
Z perspektywy księgowości największą różnicą jest liczba procesów, które trzeba znać i kontrolować. Przy osobnych integracjach pracownicy mogą korzystać z różnych paneli, różnych sposobów monitorowania statusów i różnych procedur postępowania w przypadku błędu. Jedna faktura może wymagać sprawdzenia w KSeF, inna w środowisku obsługującym SdI, a jeszcze inna w procesie związanym z Peppol. Nawet jeśli wszystkie integracje działają poprawnie, codzienna praca staje się bardziej rozproszona, ponieważ informacje o dokumentach nie wracają do jednego wspólnego miejsca.
W modelu z middleware użytkownik może pracować według bardziej jednolitego workflow. Lokalne różnice nadal istnieją, ale są w większym stopniu obsługiwane w tle. Zespół widzi dokument, jego status, komunikaty i historię w jednym środowisku, zamiast uczyć się technicznych szczegółów każdego kanału. To nie oznacza, że księgowość przestaje potrzebować wiedzy o lokalnych regulacjach, ale codzienna obsługa może być znacznie bardziej spójna. Przy dużej liczbie dokumentów ma to znaczenie nie tylko dla wygody, lecz także dla kontroli operacyjnej i ograniczenia liczby ręcznych wyjątków.
Co to oznacza dla utrzymania i monitorowania błędów?
Osobne integracje tworzą osobne punkty awarii. Jeśli każde połączenie ma własny system logów, własne kolejki i własny sposób sygnalizowania problemów, przedsiębiorstwo musi monitorować kilka środowisk równolegle. W praktyce oznacza to większy koszt utrzymania, bo samo wykrycie problemu może wymagać sprawdzenia kilku miejsc. Trudniej też zbudować jeden spójny widok pokazujący, ile faktur zostało przetworzonych prawidłowo, ile oczekuje na reakcję i w którym systemie pojawił się błąd. Przy większej skali to właśnie monitoring staje się jednym z najbardziej niedocenianych elementów całej architektury.
Wspólna warstwa e-fakturowania może normalizować informacje pochodzące z różnych kanałów i przedstawić je w jednym procesie. Nie oznacza to, że KSeF, SdI i Peppol zaczynają zwracać identyczne komunikaty. Middleware interpretuje różne odpowiedzi i przekłada je na wspólny model operacyjny. Dzięki temu firma może zarządzać wyjątkami według jednego procesu, nawet jeśli technicznie źródło błędu jest inne w każdym kraju. Z punktu widzenia utrzymania oznacza to mniej rozproszonych narzędzi i łatwiejsze ustalenie, gdzie dokładnie dokument zatrzymał się w procesie.
Co się dzieje przy wejściu na kolejny rynek?
Największa różnica pomiędzy oboma modelami ujawnia się przy ekspansji. W architekturze opartej na bezpośrednich integracjach wejście do kolejnego kraju oznacza zwykle nowy projekt: analizę lokalnych wymagań, przygotowanie kolejnego połączenia, mapowanie danych, testy oraz stworzenie osobnej obsługi statusów i wyjątków. Jeśli firma rozszerza działalność regularnie, każdy nowy rynek zwiększa liczbę elementów zależnych od ERP. Z czasem system źródłowy staje się centralnym miejscem, w którym gromadzi się coraz więcej logiki specyficznej dla poszczególnych państw.
Przy warstwie integracyjnej mechanizm jest bardziej powtarzalny. ERP nadal przekazuje dane według uzgodnionego modelu, a middleware dodaje kolejne lokalne transformacje i kanały. Oczywiście nowy rynek nadal wymaga konfiguracji, testów i analizy wymagań, ale nie musi oznaczać przebudowy całego procesu źródłowego. Dla firmy planującej ekspansję właśnie ta powtarzalność jest jedną z największych zalet architektury wielokrajowej. Im szybciej rośnie liczba jurysdykcji, tym bardziej liczy się to, czy każdy kolejny kraj wymaga osobnego projektu od zera, czy można włączyć go do istniejącego modelu.
Czy jedna platforma oznacza, że firma nie musi znać lokalnych przepisów?
Nie. Nawet najlepsza platforma integracyjna nie zwalnia przedsiębiorstwa z rozumienia, jakie obowiązki dotyczą jego transakcji. System może przejąć techniczną część procesu, czyli mapowanie danych, komunikację z lokalną infrastrukturą, obsługę formatów, statusów oraz mechanizmów uwierzytelniania i autoryzacji, ale nie usuwa przepisów ani wyjątków wynikających z lokalnego prawa. To szczególnie ważne w firmach e-commerce, gdzie struktura sprzedaży bywa bardziej złożona niż prosty model krajowego B2B. Ta sama organizacja może jednocześnie prowadzić sprzedaż B2C, B2B, posiadać kilka rejestracji VAT i realizować transakcje zarówno krajowe, jak i transgraniczne.
Zakres obowiązku może zależeć nie tylko od kraju, ale także od miejsca opodatkowania, statusu kontrahenta, rodzaju transakcji, lokalnej rejestracji VAT i określonych wyjątków. To oznacza, że firma nadal musi wiedzieć, kiedy dana faktura podlega określonym zasadom i jakie dane są potrzebne, aby proces przebiegł poprawnie. Platforma może tę wiedzę odzwierciedlać w postaci reguł i automatycznych ścieżek, ale reguły muszą wynikać z prawidłowej interpretacji wymagań biznesowych i podatkowych. Automatyzacja nie zastępuje więc wiedzy o obowiązkach. Sprawia jedynie, że raz ustalone zasady można stosować konsekwentnie do dużej liczby dokumentów.
Technologia ukrywa złożoność techniczną, nie prawną
Najlepiej rozdzielić dwa rodzaje złożoności. Pierwszy jest techniczny: formaty XML, API, certyfikaty, sposób komunikacji, identyfikatory, walidacja, routing dokumentów oraz mechanizmy uwierzytelniania i autoryzacji. Te elementy mogą zostać w dużej mierze przejęte przez middleware. Drugi rodzaj to złożoność regulacyjna: ustalenie, czy dana transakcja podlega obowiązkowemu e-fakturowaniu, jaki jest jej charakter, czy istnieje wyjątek i jakie obowiązki ma sprzedawca. Tego nie da się całkowicie „schować” w technologii, ponieważ zależy od rzeczywistego modelu działalności firmy i zmian lokalnych przepisów.
Dobre rozwiązanie powinno więc współpracować z procesem podatkowym, a nie próbować go zastępować. Firma określa zasady wynikające z własnej działalności, natomiast platforma pomaga je egzekwować w sposób spójny i powtarzalny. Jeżeli przedsiębiorstwo ma różne rejestracje VAT, prowadzi sprzedaż przez kilka kanałów i działa w kilku jurysdykcjach, reguły powinny być aktualizowane wraz ze zmianami biznesowymi i prawnymi. Im bardziej złożony model sprzedaży, tym większe znaczenie ma jasny podział odpowiedzialności pomiędzy działem podatkowym, księgowością, IT i dostawcą rozwiązania integracyjnego.
Warstwa zgodności e-fakturowania zamiast „narzędzia do wysyłki XML”
To właśnie dlatego wielokrajowe rozwiązanie warto postrzegać szerzej niż jako generator lub wysyłarkę dokumentów. Samo stworzenie pliku XML jest tylko jednym z etapów całego procesu. Prawdziwa wartość pojawia się wtedy, gdy system potrafi połączyć model danych przedsiębiorstwa z lokalnymi wymaganiami, zastosować właściwe reguły, przygotować dokument, skierować go odpowiednim kanałem, odebrać dostępne informacje zwrotne i zachować pełną historię procesu. W tym sensie platforma staje się warstwą zgodności e-fakturowania, która łączy systemy biznesowe firmy z różnymi modelami obowiązującymi na poszczególnych rynkach.
Takie podejście jest szczególnie istotne dla firm planujących dalszą ekspansję. Jeśli rozwiązanie jest traktowane wyłącznie jako sposób na spełnienie jednego lokalnego obowiązku, przy każdym kolejnym rynku wraca ten sam problem integracyjny. Jeśli natomiast architektura od początku zakłada obsługę wielu jurysdykcji, nowe wymagania można dołączać do istniejącego procesu. Firma nadal musi rozumieć przepisy, ale nie musi każdorazowo odtwarzać od zera całej warstwy technicznej. To zasadnicza różnica pomiędzy jednorazowym projektem compliance a infrastrukturą, która ma skalować się razem z biznesem.
Podsumowanie: jeden proces dla firmy, trzy systemy w tle
Tak, KSeF, włoski SdI i belgijskie e-faktury można obsługiwać jednym narzędziem. Nie dlatego, że systemy są do siebie podobne, ale dlatego, że odpowiednio zaprojektowana platforma może zarządzać ich różnicami w tle. Dane mogą nadal powstawać w jednym ERP, użytkownicy mogą pracować według jednego workflow, a platforma integracyjna może odpowiadać za lokalne mapowanie, walidację, routing i obsługę informacji zwrotnych. Dla Polski będzie to oznaczało komunikację z KSeF i aktualną strukturę FA(3), dla Włoch FatturaPA i SdI, a w Belgii obsługę dokumentów zgodnych z EN 16931, najczęściej wymienianych za pośrednictwem sieci Peppol.
Najważniejsze jest więc to, aby nie mylić jednego procesu po stronie firmy z jednym wspólnym europejskim systemem. Taki system nie istnieje. Istnieje natomiast możliwość zbudowania jednej warstwy, która łączy różne modele w spójny proces operacyjny. Dzięki temu zespół nie musi ręcznie zarządzać każdym rynkiem osobno, a ERP nie musi być przebudowywany przy każdej lokalnej zmianie. W praktyce właśnie to jest główną wartością middleware e-fakturowania: nie usuwa różnic regulacyjnych i technicznych, ale przejmuje znaczną część pracy potrzebnej do ich obsługi.
Dla firmy działającej tylko w jednym kraju osobna integracja może być wystarczająca. Jednak wraz ze wzrostem liczby rynków zmienia się rachunek kosztów i ryzyka. Dochodzą kolejne formaty, kanały, wyjątki, mechanizmy uwierzytelniania i autoryzacji, aktualizacje oraz procesy monitorowania. Im więcej krajów, systemów ERP i lokalnych wymagań musi obsługiwać organizacja, tym większą wartość daje jedna wielokrajowa warstwa e-fakturowania zamiast budowania osobnej integracji dla każdego rynku. Dla e-commerce, który traktuje ekspansję jako stały element strategii, decyzja dotyczy więc nie tylko tego, jak obsłużyć KSeF, SdI czy Peppol dzisiaj, ale przede wszystkim tego, czy architektura będzie gotowa na następny kraj bez rozpoczynania kolejnego projektu od zera.