Brak komunikatu IE-599 — czy sprzedawca nadal może zastosować VAT 0%?
Spis treści
Znaczenie ma również moment otrzymania dokumentacji. Ustawa o VAT uzależnia bieżące zastosowanie stawki 0% od uzyskania dokumentu potwierdzającego wywóz przed upływem terminu złożenia rozliczenia za okres, w którym dokonano dostawy. Jeżeli dokument nie wpłynie w tym terminie, nie zawsze oznacza to konieczność natychmiastowego zastosowania stawki właściwej dla dostawy tego towaru na terytorium kraju. Po spełnieniu warunków przewidzianych w ustawie podatnik może nie wykazywać transakcji w pierwszym okresie i przesunąć jej rozliczenie do okresu następnego. Dopiero brak potwierdzenia również przed terminem złożenia rozliczenia za ten kolejny okres prowadzi zasadniczo do czasowego opodatkowania sprzedaży tak, jak dostawy krajowej. Jeżeli odpowiedni dokument zostanie otrzymany później, możliwe jest skorygowanie podatku należnego i zastosowanie stawki 0%.
Sytuacja staje się bardziej ryzykowna, gdy sprzedawca nie posiada urzędowego komunikatu, a jego dokumentacja ogranicza się do trackingu przesyłki, zrzutu ekranu ze statusem „doręczono” albo oświadczenia zagranicznego kontrahenta. Takie materiały mogą potwierdzać część przebiegu transportu, ale nie zawsze pokazują moment przekroczenia zewnętrznej granicy obszaru celnego UE, tożsamość przewożonych towarów czy ciągłość między numerem przesyłki, zgłoszeniem celnym, fakturą i konkretnym zamówieniem. Ich wartość powinna być oceniana łącznie z pozostałymi dokumentami handlowymi, przewozowymi, celnymi i importowymi. Praktyka organów podatkowych oraz orzecznictwo sądów nie są w tym zakresie całkowicie jednolite, dlatego zastosowanie VAT 0% bez standardowego potwierdzenia celnego może prowadzić do sporu, nawet gdy towar rzeczywiście dotarł do odbiorcy poza UE.
Czym jest komunikat IE-599 i dlaczego ma znaczenie dla eksportera?
Co potwierdza komunikat IE-599?
Komunikat powszechnie określany jako IE-599 jest elektronicznym dokumentem związanym z zakończeniem obsługi procedury wywozu. Przy pozytywnym wyniku potwierdza, że właściwe organy celne uznały wyprowadzenie towarów objętych konkretnym zgłoszeniem za dokonane. Nie jest to zatem zwykłe potwierdzenie nadania paczki, przyjęcia jej przez przewoźnika ani rozpoczęcia transportu. Odnosi się do wyniku procedury celnej dotyczącej określonych towarów i konkretnego zgłoszenia wywozowego. Podstawowym identyfikatorem takiej operacji jest numer MRN, dzięki któremu można połączyć komunikat ze zgłoszeniem oraz dokumentacją znajdującą się w systemach przedsiębiorcy, przedstawiciela celnego i administracji celnej.
Od 31 października 2024 roku w polskim środowisku AES/ECS2 PLUS dotychczasowe oznaczenie IE-599 zostało zastąpione symbolem CC599C. Nazwa IE-599 nadal jest jednak powszechnie używana w praktyce księgowej, podatkowej, logistycznej i e-commerce, dlatego przedsiębiorcy mogą spotkać się z oboma określeniami. W przypadku nowych operacji właściwym oznaczeniem technicznym jest CC599C, natomiast sens dokumentu pozostaje zbliżony do funkcji, jaką wcześniej pełnił IE-599. Ma on urzędowo potwierdzić wynik procedury dotyczącej towarów objętych danym zgłoszeniem wywozowym.
Samo posiadanie pliku oznaczonego jako CC599C nie powinno być jednak automatycznie utożsamiane z potwierdzeniem skutecznego eksportu. Komunikat ten może zostać wygenerowany także w sytuacji, w której organ celny odmówi zgody na wyprowadzenie towarów. W takim przypadku jego treść może wskazywać wynik kontroli B1, oznaczający niezgodność, oraz informację o zatrzymaniu towaru. Dla rozliczenia VAT znaczenie ma więc nie tylko nazwa lub symbol dokumentu, lecz także zawarty w nim wynik kontroli, status operacji oraz informacja, czy wyprowadzenie towaru zostało rzeczywiście uznane za dokonane. Dopiero pozytywny komunikat, którego treść potwierdza wyprowadzenie, stanowi urzędowy dowód zakończenia procedury wywozu.
Komunikat nie zawsze jest generowany dokładnie w chwili fizycznego przekroczenia granicy. Może pojawić się później, między innymi po zakończeniu procedury poszukiwawczej, zaakceptowaniu dowodów alternatywnych, usunięciu awarii technicznej albo wczytaniu danych zgromadzonych w ramach procedury awaryjnej. Dlatego data wygenerowania dokumentu nie musi być tożsama z datą rzeczywistego opuszczenia przez towar obszaru celnego Unii. Dokument potwierdza przede wszystkim, że procedura została zakończona i że administracja celna uznała wyprowadzenie za dokonane na podstawie informacji zgromadzonych w systemie lub dodatkowych dowodów zaakceptowanych przez właściwy organ.
Dla celów VAT komunikat powinien być przechowywany razem z dokumentami pozwalającymi odtworzyć pełną ścieżkę audytową. Sam CC599C nie musi zawierać wszystkich informacji wykorzystywanych przez sklep internetowy, dział księgowy i operatora logistycznego. Numer zamówienia, wewnętrzny identyfikator klienta albo pełne powiązanie z fakturą mogą wynikać z innych dokumentów. Bezpieczny proces powinien więc umożliwiać przejście od numeru MRN i zgłoszenia celnego, przez dokument transportowy oraz dane przesyłki, aż do faktury, zamówienia i towarów ujętych w sprzedaży. Dzięki temu przedsiębiorca może wykazać nie tylko zakończenie określonej operacji celnej, lecz także jej związek z dostawą, dla której zastosował stawkę VAT 0%.
Dlaczego IE-599 jest najbezpieczniejszym dowodem eksportu?
Największą zaletą pozytywnego komunikatu IE-599 lub CC599C jest jego urzędowe pochodzenie. Dokument powstaje w ramach procedury celnej i potwierdza wynik ustalony przez właściwe organy, a nie wyłącznie informację przekazaną przez sprzedawcę, odbiorcę albo przewoźnika. Ma to szczególne znaczenie z perspektywy ustawy o VAT, która jako podstawowe przykłady dowodów wymienia dokumenty elektroniczne pochodzące z systemu obsługującego zgłoszenia wywozowe, odpowiednio potwierdzone wydruki takich dokumentów oraz papierowe zgłoszenia wywozowe potwierdzone przez organ celny. Pozytywny komunikat odpowiada więc bezpośrednio modelowi dokumentowania eksportu przyjętemu w przepisach.
Podczas czynności sprawdzających lub kontroli taki dokument zwykle wymaga mniej dodatkowych wyjaśnień niż zestaw prywatnych materiałów. Organ może od razu zweryfikować numer MRN, status procedury oraz rezultat obsługi zgłoszenia. Nie trzeba wówczas budować całego uzasadnienia wyłącznie na podstawie historii śledzenia przesyłki, korespondencji z klientem, oświadczeń przewoźnika czy dokumentów generowanych przez system sprzedażowy. Nie oznacza to, że dokumenty te są bezwartościowe. Mogą być bardzo ważne dla zachowania ciągłości dowodowej i powiązania komunikatu celnego z konkretną fakturą. Ich rola jest jednak zazwyczaj uzupełniająca, podczas gdy pozytywny komunikat celny bezpośrednio potwierdza rezultat procedury wywozu.
Dla przedsiębiorcy rozwijającego handel poza UE bezpieczeństwo tego dokumentu ma również wymiar organizacyjny i finansowy. Przy pojedynczych transakcjach brak standardowego potwierdzenia można próbować wyjaśniać ręcznie, zestawiając fakturę, dokument przewozowy, potwierdzenie dostarczenia i korespondencję z kontrahentem. Przy setkach lub tysiącach przesyłek miesięcznie taki model staje się kosztowny, podatny na błędy i trudny do skalowania. Firma potrzebuje powtarzalnego procesu, w którym każda operacja eksportowa otrzymuje numer MRN, właściwy komunikat jest automatycznie archiwizowany, a brak potwierdzenia trafia do wyjaśnienia przed zamknięciem okresu rozliczeniowego.
IE-599 lub CC599C nie powinien być przy tym traktowany jako dokument działający w oderwaniu od pozostałej dokumentacji. Jego siła dowodowa jest największa wtedy, gdy dane ze zgłoszenia pozostają spójne z fakturą, zamówieniem, dokumentem transportowym, odbiorcą i rodzajem wywożonych towarów. Jeżeli komunikat dotyczy określonego numeru MRN, ale przedsiębiorca nie potrafi wykazać, której sprzedaży numer ten odpowiada, samo posiadanie urzędowego dokumentu może nie wystarczyć do sprawnego obronienia konkretnego rozliczenia. Dlatego bezpieczny proces eksportowy powinien obejmować zarówno uzyskanie komunikatu, jak i prawidłowe przypisanie go do transakcji w systemie księgowym lub operacyjnym.
W przypadku braku standardowego komunikatu w pierwszej kolejności warto dążyć do zamknięcia procedury celnej na podstawie dowodów alternatywnych przedstawionych właściwemu urzędowi. Jest to inna sytuacja niż bezpośrednie bronienie stawki VAT 0% wyłącznie za pomocą dokumentów prywatnych. W ramach procedury celnej zgłaszający może przedstawić dowody potwierdzające wyprowadzenie, a organ ocenia ich wiarygodność. Jeżeli zostaną zaakceptowane, procedura może zostać zamknięta i może zostać wygenerowany pozytywny komunikat CC599C. Taka ścieżka jest zwykle bezpieczniejsza niż opieranie rozliczenia wyłącznie na trackingu, oświadczeniu odbiorcy albo raporcie przewoźnika, którego nie zweryfikował organ celny.
Dlaczego sprzedawca może nie otrzymać IE-599?
Brak komunikatu nie zawsze oznacza, że towar nie opuścił Unii Europejskiej. Często jest skutkiem problemu w przepływie informacji między podatnikiem, eksporterem w rozumieniu przepisów celnych, zgłaszającym, przedstawicielem celnym, przewoźnikiem, urzędem wywozu i urzędem wyprowadzenia. Podmioty te mogą pełnić różne funkcje i nie zawsze sprzedawca jest jednocześnie osobą technicznie składającą zgłoszenie lub odbierającą komunikaty. Zgłoszenie może zostać przesłane przez przedstawiciela celnego, a końcowe potwierdzenie może trafić do systemu lub skrzynki podmiotu obsługującego odprawę. Jeżeli obowiązek przekazania dokumentu sprzedawcy nie został jasno ustalony, wywóz może zostać prawidłowo zakończony, podczas gdy dział księgowy nadal nie posiada potrzebnego pliku.
Przyczyną problemu może być także brak prawidłowej prezentacji towaru w urzędzie wyprowadzenia, niedostarczenie wymaganego komunikatu o przybyciu, wskazanie niewłaściwego urzędu wyprowadzenia, niezgodność danych albo brak prawidłowego powiązania operacji w systemie. Problemy mogą wynikać również z nieprawidłowych lub niespójnych informacji przekazanych do odprawy, jeżeli utrudniają one identyfikację towarów albo prawidłowe zamknięcie procedury. Nie każdy błąd w numerze faktury, opisie produktu lub danych przesyłki automatycznie powoduje brak komunikatu. Znaczenie ma charakter pomyłki, etap, na którym zostanie wykryta, oraz to, czy uniemożliwia ona przypisanie informacji o wyprowadzeniu do konkretnego zgłoszenia.
W bardziej złożonym transporcie ryzyko przerwania ciągłości danych dodatkowo rośnie. Towary mogą być przeładowywane, konsolidowane z innymi przesyłkami, obsługiwane przez kilku przewoźników albo wyprowadzane przez urząd znajdujący się w innym państwie członkowskim niż urząd wywozu. Jeżeli informacja o przybyciu lub wyprowadzeniu nie zostanie prawidłowo przekazana do urzędu odpowiedzialnego za zamknięcie procedury, operacja może pozostać otwarta mimo faktycznego opuszczenia przez towary obszaru celnego UE. W takim przypadku może zostać uruchomiona procedura poszukiwawcza, której celem jest jednoznaczne ustalenie statusu towarów.
Niektóre problemy mają charakter techniczny. Awaria systemu, wykorzystanie procedury awaryjnej, opóźnienie w przesłaniu danych albo brak ich prawidłowego wczytania może spowodować, że komunikat nie pojawi się w oczekiwanym terminie. Niekiedy procedura zostaje zakończona dopiero po przedstawieniu dowodów alternatywnych i ich zaakceptowaniu przez urząd celny. W takich sytuacjach komunikat może zostać wygenerowany znacznie później niż fizyczne wyprowadzenie towarów. Przedsiębiorca nie powinien więc ograniczać się do sprawdzenia, czy plik znajduje się w jego dokumentacji, lecz powinien również ustalić aktualny status zgłoszenia oraz to, czy procedura została formalnie zamknięta.
W e-commerce problem jest szczególnie częsty, ponieważ procesy logistyczne są projektowane przede wszystkim z myślą o szybkości realizacji zamówienia, kosztach dostawy i wygodzie klienta. Dokumentacja podatkowa sprzedawcy może mieć dla operatora transportowego mniejsze znaczenie niż samo dostarczenie paczki. Przesyłka może dotrzeć do odbiorcy w Wielkiej Brytanii, Szwajcarii, Norwegii, Stanach Zjednoczonych lub innym państwie trzecim, podczas gdy polska firma nadal nie posiada urzędowego potwierdzenia wywozu. Operator może udostępniać sprzedawcy jedynie podstawowy tracking, natomiast szczegółowe dane dotyczące trasy, odprawy i doręczenia mogą znajdować się w innych systemach albo być dostępne wyłącznie na wniosek.
Tracking może potwierdzać przyjęcie przesyłki, kolejne etapy transportu oraz doręczenie pod określony adres, ale nie zawsze pokazuje przekroczenie zewnętrznej granicy obszaru celnego UE, datę tego zdarzenia, tożsamość wywożonych towarów ani zgodność zawartości paczki z fakturą. Status „doręczono” może być ważnym elementem materiału dowodowego, lecz jego wartość zależy od szczegółowości danych oraz możliwości powiązania numeru przesyłki z numerem MRN, dokumentem transportowym, zamówieniem i fakturą. Z tego powodu zrzut ekranu z systemu śledzenia przesyłek nie powinien być traktowany jako automatyczny odpowiednik urzędowego potwierdzenia wywozu.
Brak IE-599 lub CC599C może mieć charakter jednostkowy, ale może również ujawniać poważniejszą lukę w organizacji sprzedaży eksportowej. Jeżeli firma każdego miesiąca ręcznie poszukuje potwierdzeń dla znacznej części przesyłek, problem nie dotyczy już pojedynczego dokumentu. Obejmuje sposób przekazywania danych do odprawy, zakres odpowiedzialności przedstawiciela celnego i przewoźnika, integrację systemów logistycznych z księgowością oraz kontrolę dokumentów przed złożeniem JPK_V7. Wraz ze wzrostem sprzedaży poza UE luka ta może prowadzić do powtarzających się korekt, czasowego stosowania stawek właściwych dla dostaw krajowych i konieczności finansowania podatku, którego firma nie uwzględniła w cenie oferowanej zagranicznemu klientowi.
Pierwszym krokiem po stwierdzeniu braku komunikatu powinno być ustalenie, kto złożył zgłoszenie, jaki jest jego numer MRN, który urząd miał potwierdzić wyprowadzenie oraz czy procedura pozostaje otwarta. Następnie należy sprawdzić, czy komunikat nie został odebrany przez przedstawiciela celnego albo partnera logistycznego oraz czy istnieją dokumenty pozwalające uruchomić lub zakończyć procedurę poszukiwawczą. Dopiero gdy uzyskanie urzędowego potwierdzenia okaże się niemożliwe, można oceniać, czy zgromadzony zestaw innych dowodów daje podstawę do bezpośredniej obrony stawki VAT 0%. Taka ścieżka powinna być traktowana jako rozwiązanie bardziej ryzykowne, zależne od jakości i spójności całej dokumentacji.
Brak IE-599 — czy nadal można zastosować VAT 0%?
Odpowiedź: tak, ale nie automatycznie
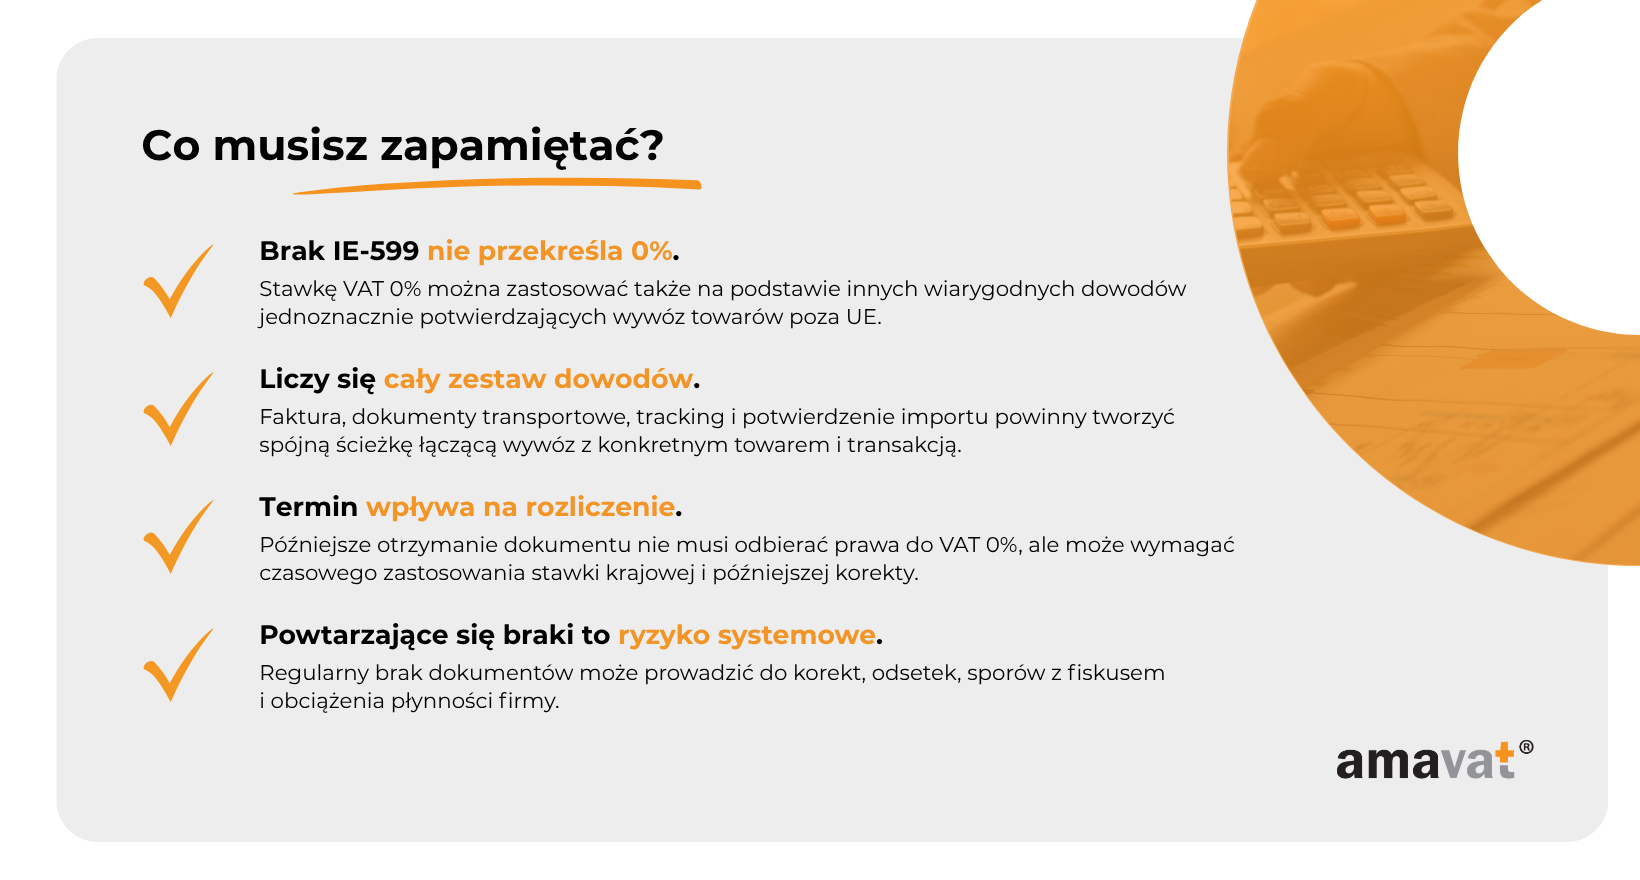
Brak komunikatu IE-599, a dla operacji obsługiwanych w AES/ECS2 PLUS także brak pozytywnego komunikatu CC599C potwierdzającego wyprowadzenie towarów, nie przekreśla automatycznie możliwości zastosowania stawki VAT 0%. Samo oznaczenie pliku jako CC599C nie wystarcza, ponieważ komunikat ten może zostać wygenerowany również wtedy, gdy organ celny odmówił zgody na wyprowadzenie towarów. Dla celów rozliczenia VAT znaczenie ma jego treść, wynik kontroli oraz jednoznaczne potwierdzenie, że towary objęte zgłoszeniem rzeczywiście zostały wyprowadzone poza obszar celny Unii Europejskiej. Jeżeli podatnik nie posiada takiego urzędowego potwierdzenia, może próbować wykazać eksport za pomocą innych dowodów, ale powinny one tworzyć spójny, wiarygodny i możliwy do zweryfikowania obraz całej transakcji.
W praktyce trzeba spełnić trzy podstawowe warunki. Towar musi rzeczywiście opuścić terytorium Unii Europejskiej, przedsiębiorca musi potrafić powiązać ten wywóz z konkretną dostawą, a dokumentacja powinna zostać uzyskana w terminach określonych w art. 41 ust. 6 i 7 ustawy o VAT, jeżeli podatnik chce wykazać eksport ze stawką 0% w bieżącym albo następnym okresie rozliczeniowym. Otrzymanie dokumentów później nie musi definitywnie pozbawiać prawa do stawki 0%, ale wpływa na moment i sposób rozliczenia transakcji. Jeżeli wymagane potwierdzenie nie zostanie uzyskane we właściwym czasie, sprzedaż trzeba zasadniczo wykazać ze stawką właściwą dla dostawy tego towaru na terytorium kraju, a po późniejszym otrzymaniu dokumentu można skorygować podatek należny zgodnie z art. 41 ust. 9.
Nie wystarczy więc samo twierdzenie, że towar został doręczony klientowi w państwie trzecim. Wiarygodne i możliwe do zweryfikowania potwierdzenie doręczenia może jednak stanowić istotny dowód, jeżeli pozwala jednoznacznie ustalić, że konkretne towary objęte określoną fakturą rzeczywiście znalazły się poza UE. Wartość takiego potwierdzenia rośnie, gdy można je połączyć z dokumentami sprzedażowymi, przewozowymi i celnymi, numerem przesyłki, danymi odbiorcy oraz informacjami o zawartości paczki. Bezpieczna ścieżka dowodowa powinna prowadzić od zamówienia i faktury, przez dostępne dokumenty celne i transportowe, do wiarygodnego potwierdzenia wyprowadzenia lub dostarczenia towarów poza UE.
Brak IE-599 a brak dowodu wywozu — to nie jest to samo
Pierwsza sytuacja występuje wtedy, gdy sprzedawca nie posiada IE-599 ani pozytywnego CC599C potwierdzającego wyprowadzenie towarów, ale dysponuje innymi mocnymi dowodami eksportu. Mogą to być dokumenty administracji celnej państwa trzeciego, dokument odprawy importowej, szczegółowe dokumenty transportowe, kompletna historia przesyłki, raport przewoźnika albo zestaw kilku wzajemnie uzupełniających się materiałów. Taki stan faktyczny nie daje automatycznej gwarancji zastosowania stawki 0%, ale może pozwolić na obronę rozliczenia, jeżeli dokumenty wspólnie wskazują, że określone towary rzeczywiście opuściły Unię Europejską i można je jednoznacznie przypisać do konkretnej dostawy.
Druga sytuacja jest znacznie bardziej problematyczna. Jeżeli przedsiębiorca nie posiada ani urzędowego komunikatu, ani żadnych innych dokumentów pozwalających wiarygodnie potwierdzić wywóz, nie ma bezpiecznej podstawy do zastosowania stawki VAT 0%. Sam adres klienta poza UE, płatność w obcej walucie, faktura wystawiona na zagraniczny podmiot albo informacja handlowa o odebraniu zamówienia nie są wystarczające. Mogą wskazywać na zamiar dokonania eksportu, ale nie dowodzą, że towary rzeczywiście opuściły obszar celny Unii. Brak dokumentów nie przesądza, że wywozu faktycznie nie było, jednak uniemożliwia jego skuteczne wykazanie wobec organu podatkowego.
Należy przy tym rozróżnić dowody alternatywne przedstawiane organowi celnemu w celu urzędowego zamknięcia procedury wywozu od innych dokumentów, na które podatnik powołuje się bezpośrednio w rozliczeniu VAT. W pierwszej sytuacji zgłaszający przekazuje organowi celnemu materiały potwierdzające wyprowadzenie, a organ ocenia ich wiarygodność i może na tej podstawie formalnie zamknąć procedurę. Efektem pozytywnej oceny może być urzędowe potwierdzenie wywozu. Ta ścieżka powinna być preferowana, gdy jest dostępna, ponieważ prowadzi do formalnego rozstrzygnięcia statusu operacji przez administrację celną.
Druga ścieżka polega na bezpośrednim wykazywaniu eksportu w rozliczeniu VAT za pomocą dokumentów innych niż komunikat systemowy. Może być broniona w oparciu o otwarty katalog z art. 41 ust. 6a, zasadę neutralności VAT oraz orzecznictwo wskazujące na znaczenie materialnego spełnienia warunków eksportu. Jest jednak bardziej sporna, ponieważ organ podatkowy może zakwestionować wystarczalność dokumentacji. Z tego powodu przedsiębiorca powinien w pierwszej kolejności próbować doprowadzić do prawidłowego zamknięcia procedury celnej, a dopiero gdy nie jest to możliwe, oceniać, czy inne posiadane dowody pozwalają bezpośrednio obronić stawkę 0%.
Co dokładnie mówią przepisy ustawy o VAT?
Stawka 0% w eksporcie towarów
Art. 41 ust. 4 ustawy o VAT przewiduje stawkę 0% dla eksportu towarów, o którym mowa w art. 2 pkt 8 lit. a. Dotyczy to sytuacji, w której wywóz poza terytorium Unii Europejskiej jest dokonywany przez dostawcę lub na jego rzecz i zostaje potwierdzony przez właściwy organ celny. Stawka 0% nie oznacza, że transakcja jest poza zakresem VAT. Jest to sprzedaż opodatkowana preferencyjną stawką, której zastosowanie wymaga spełnienia ustawowych przesłanek. Z perspektywy przedsiębiorcy różnica jest istotna, ponieważ eksport opodatkowany stawką 0% zasadniczo pozwala zachować prawo do odliczenia podatku naliczonego związanego z zakupami służącymi tej sprzedaży.
Przepisy przewidują także eksport pośredni, w którym wywóz jest dokonywany przez nabywcę mającego siedzibę poza terytorium kraju lub na jego rzecz. W takim przypadku stosuje się odpowiednio regulacje dotyczące stawki 0%, ale art. 41 ust. 11 wymaga, aby z dokumentu wynikała tożsamość towaru będącego przedmiotem dostawy i wywozu. Oznacza to konieczność wykazania, że towary faktycznie wywiezione poza Unię są tymi samymi towarami, które zostały sprzedane przez polskiego podatnika. Ma to szczególne znaczenie wtedy, gdy transport organizuje zagraniczny nabywca, towary są konsolidowane z innymi przesyłkami albo wywóz następuje dopiero po pewnym czasie od wydania ich kontrahentowi.
W obu przypadkach decydujące jest spełnienie materialnych warunków eksportu oraz posiadanie dokumentacji, która pozwala je wykazać. Sama intencja sprzedaży poza UE nie wystarcza. Nie jest również wystarczające wskazanie zagranicznego adresu na fakturze, jeżeli towary faktycznie nie opuściły Unii lub przedsiębiorca nie potrafi tego udowodnić. Z drugiej strony brak jednego konkretnego dokumentu nie powinien automatycznie przekreślać prawa do preferencji, jeżeli rzeczywisty wywóz został potwierdzony innymi obiektywnymi i wiarygodnymi dowodami.
Obowiązek posiadania dokumentu potwierdzającego wywóz
Art. 41 ust. 6 uzależnia zastosowanie stawki 0% od otrzymania dokumentu potwierdzającego wywóz towaru poza terytorium Unii Europejskiej przed upływem terminu złożenia rozliczenia za okres, w którym dokonano dostawy. Przepis ten oznacza, że przedsiębiorca nie może rozliczyć eksportu ze stawką 0% wyłącznie na podstawie przewidywania, że dokument zostanie otrzymany później. Potwierdzenie powinno znajdować się w jego dyspozycji w chwili, w której rozliczenie jest składane, i powinno umożliwiać wykazanie związku między wywozem a konkretną transakcją.
Jeżeli dokument nie zostanie uzyskany w pierwszym terminie, podatnik może skorzystać z mechanizmu przewidzianego w art. 41 ust. 7 i nie wykazywać dostawy w rozliczeniu za okres, w którym została dokonana. Transakcja może zostać wykazana ze stawką 0% w następnym okresie, jeżeli potwierdzenie wywozu wpłynie przed terminem złożenia rozliczenia za ten kolejny okres. Warunkiem przesunięcia wykazania transakcji jest jednak posiadanie dokumentu celnego potwierdzającego objęcie towaru procedurą wywozu, zgodnie z art. 41 ust. 8 ustawy o VAT. Nie każdy tracking, list przewozowy ani potwierdzenie przyjęcia paczki przez kuriera spełnia ten warunek.
Jeżeli dokument potwierdzający wywóz nie zostanie otrzymany również przed terminem złożenia rozliczenia za następny okres, sprzedaż trzeba zasadniczo wykazać ze stawką właściwą dla dostawy tego towaru na terytorium kraju. Nie oznacza to definitywnej utraty prawa do preferencji. Art. 41 ust. 9 pozwala po późniejszym otrzymaniu dokumentu skorygować podatek należny w rozliczeniu za okres, w którym podatnik otrzymał potwierdzenie. Termin wpływa więc przede wszystkim na moment i sposób ujęcia eksportu, a nie zawsze na ostateczne prawo do zastosowania stawki 0%.
Dla przedsiębiorcy prowadzącego sprzedaż internetową oznacza to konieczność stałego monitorowania nie tylko samego transportu, lecz również statusu dokumentów celnych. Jeżeli brakujące potwierdzenia są identyfikowane dopiero po zamknięciu miesiąca, firma może mieć zbyt mało czasu na wyjaśnienie sprawy z przewoźnikiem lub przedstawicielem celnym. Przy dużej liczbie transakcji warto wprowadzić wcześniejszy termin wewnętrzny, po którym każda przesyłka bez odpowiedniego potwierdzenia trafia do osobnej weryfikacji.
Czy ustawa wymaga konkretnie komunikatu IE-599?
Art. 41 ust. 6a wskazuje przykładowe dokumenty potwierdzające wywóz. Należą do nich dokument w formie elektronicznej otrzymany z systemu służącego do obsługi zgłoszeń wywozowych, dokument elektroniczny pochodzący z takiego systemu, lecz otrzymany poza nim, jeżeli zapewniono jego autentyczność, oraz zgłoszenie wywozowe w formie papierowej albo jego kopia potwierdzona przez właściwy organ celny. W praktyce przez wiele lat podstawowym dokumentem był pozytywny komunikat IE-599, natomiast w AES/ECS2 PLUS funkcję tę pełni pozytywny komunikat CC599C potwierdzający wyprowadzenie towarów.
Ustawa używa jednak zwrotu „w szczególności”, co wskazuje, że katalog dokumentów nie jest formalnie zamknięty. Oznacza to, że brak IE-599 lub pozytywnego CC599C nie powinien sam w sobie prowadzić do automatycznej odmowy zastosowania stawki 0%, jeżeli podatnik posiada inne dowody pozwalające jednoznacznie wykazać eksport. Nie można jednak utożsamiać otwartego katalogu z pełną swobodą dowodową. Dokument prywatny, raport przewoźnika czy potwierdzenie odbioru nie uzyskują automatycznie takiej samej mocy jak urzędowe potwierdzenie z systemu celnego.
Znaczenie ma funkcja, jaką dany dokument rzeczywiście pełni. Powinien potwierdzać wywóz towarów poza UE, a nie tylko ich nadanie, przyjęcie do transportu, dotarcie do magazynu pośredniego albo planowaną dostawę do zagranicznego odbiorcy. W razie kontroli organ może sprawdzać pochodzenie dokumentu, sposób jego pozyskania, integralność danych oraz możliwość powiązania go z konkretnym towarem i transakcją. Im mniej urzędowy charakter dowodu, tym większe znaczenie ma spójność całego zestawu dokumentów.
Dlaczego otwarty katalog dokumentów nie oznacza pełnej dowolności?
Otwarty katalog pozwala uwzględnić nietypowe sytuacje, w których faktyczny wywóz nastąpił, ale podatnik nie otrzymał standardowego komunikatu. Nie oznacza jednak, że wystarczy dowolna informacja wskazująca, że przesyłka miała związek z państwem trzecim. Dokumentacja powinna łącznie pozwalać ustalić co najmniej strony transakcji, przedmiot dostawy, państwo przeznaczenia oraz związek pomiędzy konkretną sprzedażą a wywozem towarów poza UE. Wartość dowodową zwiększają dane takie jak numer faktury, numer zamówienia, numer przesyłki, numer zgłoszenia, opis towaru, liczba sztuk, masa, wartość oraz daty poszczególnych etapów transportu.
Nie każdy z tych elementów musi znajdować się w jednym dokumencie. Najważniejsze jest to, aby wynikały ze spójnego zestawu materiałów, które można wzajemnie ze sobą połączyć. Faktura może identyfikować towar i odbiorcę, dokument transportowy może wskazywać trasę i numer przesyłki, raport przewoźnika może potwierdzać dostarczenie poza UE, a dokument importowy może wskazywać odprawę w państwie trzecim. Jeżeli przedsiębiorca potrafi pokazać logiczne i techniczne powiązanie między tymi elementami, jego pozycja jest znacznie silniejsza niż wtedy, gdy przedstawia pojedynczy wydruk pozbawiony kontekstu.
Dokument powinien być również wiarygodny i możliwy do zweryfikowania. Znaczenie ma źródło, data pozyskania, trwałość oraz możliwość odtworzenia danych po upływie czasu. Zrzut ekranu bez pełnego numeru przesyłki, informacji o operatorze i daty pobrania może mieć ograniczoną wartość. Podobnie dokument zawierający niespójne ilości, inne dane odbiorcy albo kraj przeznaczenia niezgodny z fakturą może prowadzić do pytań organu. Ostatecznie nie chodzi o liczbę plików, lecz o to, czy razem tworzą one jednoznaczny obraz wywozu konkretnych towarów poza terytorium Unii.
Jakie dokumenty mogą potwierdzać wywóz, gdy podatnik nie ma IE-599 lub pozytywnego CC599C?
Dokumenty wydane przez administrację celną państwa trzeciego
Do najmocniejszych innych dowodów należą dokumenty wystawione przez administrację celną państwa, do którego towary zostały przywiezione. Może to być dokument odprawy importowej, potwierdzenie przywozu albo kopia zgłoszenia celnego wystawionego poza UE. Ich wartość wynika z urzędowego charakteru oraz z tego, że wskazują na pojawienie się towaru w systemie celnym kraju trzeciego. Jeżeli dokument zawiera dane importera, opis towarów, liczbę sztuk, wartość, datę odprawy i numery referencyjne pozwalające połączyć go z polską fakturą, może stanowić mocny element potwierdzający faktyczny wywóz.
Nie każda odprawa importowa automatycznie potwierdza jednak eksport konkretnej dostawy rozliczanej przez polskiego sprzedawcę. Dokument może dotyczyć innej partii towaru, zbiorczej przesyłki, innego eksportera albo innej faktury. Może także nie wskazywać bezpośrednio miejsca, z którego towary zostały wysłane. Dlatego dokument importowy powinien zawierać dane pozwalające wykluczyć, że dotyczy innego towaru albo innej operacji. Jeżeli nie wynika to bezpośrednio z jego treści, potrzebne będą dodatkowe materiały łączące odprawę z numerem przesyłki, dokumentem transportowym, zamówieniem i fakturą.
Warto zwrócić uwagę także na autentyczność oraz sposób uzyskania dokumentu. Większą wartość ma plik pobrany z oficjalnego systemu, dokument przekazany przez agencję celną lub potwierdzona kopia niż nieopisany skan przesłany w wiadomości przez odbiorcę. Jeżeli dokument został sporządzony w języku obcym, podczas kontroli może być potrzebne tłumaczenie. Sam fakt pochodzenia z państwa trzeciego nie usuwa obowiązku wykazania, jak dokument łączy się z konkretną transakcją rozliczoną w Polsce.
Dokumenty transportowe
Dokumenty transportowe mogą być istotnym elementem potwierdzającym wywóz, zwłaszcza gdy pokazują trasę przewozu, odbiorcę oraz miejsce dostarczenia znajdujące się poza UE. W transporcie drogowym może to być list przewozowy CMR, natomiast w transporcie lotniczym, morskim lub kolejowym odpowiedni dokument przewozowy właściwy dla danego rodzaju transportu. Wartość dowodową zwiększa potwierdzenie przewoźnika, a tam, gdzie jest dostępne, również podpis lub elektroniczne potwierdzenie odbiorcy. Podpis odbiorcy nie jest jednak ustawowym warunkiem uznania dokumentu za dowód eksportu.
Sam dokument wystawiony w chwili przyjęcia towaru do transportu nie zawsze potwierdza jego wywóz poza Unię. Może wskazywać jedynie planowaną trasę oraz adres docelowy. Znacznie większe znaczenie ma dokument uzupełniony o potwierdzenie zakończenia przewozu, datę dostarczenia, dane odbiorcy albo informacje pozwalające stwierdzić, że przesyłka rzeczywiście znalazła się w państwie trzecim. Jeżeli transport obejmuje kilku operatorów, przeładunki lub zmianę numeru przesyłki, przedsiębiorca powinien zachować dokumentację pozwalającą odtworzyć ciągłość przewozu.
Warto również sprawdzić zgodność dokumentu transportowego z fakturą. Inny opis towaru, niezgodna masa, różna liczba opakowań albo brak powiązania numeru przesyłki z zamówieniem mogą osłabić materiał dowodowy. Nie oznacza to, że każda różnica automatycznie dyskwalifikuje dokument, ponieważ praktyka transportowa często posługuje się opisami zbiorczymi lub innymi jednostkami. Przedsiębiorca powinien jednak potrafić logicznie wyjaśnić rozbieżności i pokazać, że dokument nadal dotyczy tej samej partii towaru.
Dokumenty kurierskie i tracking przesyłki
W e-commerce najczęściej dostępnym źródłem informacji jest system śledzenia przesyłek. Pełna historia transportu może pokazywać przyjęcie paczki, przejazd przez centra logistyczne, odprawę, przybycie do państwa przeznaczenia oraz doręczenie odbiorcy. Jeżeli raport zawiera numer przesyłki, daty zdarzeń, miejsce dostarczenia, dane odbiorcy i identyfikatory pozwalające powiązać go z zamówieniem, może stanowić ważny element dokumentacji. Przy dużej skali sprzedaży podobną funkcję mogą pełnić zbiorcze raporty operatora, pod warunkiem że każdą pozycję można jednoznacznie przypisać do konkretnej faktury.
Podstawowy status „doręczono” albo przycięty zrzut ekranu zwykle ma znacznie mniejszą wartość. Nie zawsze wynika z niego, czy przesyłka rzeczywiście przemieściła się poza obszar UE, jaki towar zawierała ani czy numer paczki odpowiada konkretnej transakcji objętej stawką 0%. Dokumentacja alternatywna nie musi zawsze wskazywać dokładnej godziny lub dnia przekroczenia granicy, jeżeli z całego zestawu dowodów jednoznacznie wynika, że towary znalazły się poza UE. Konieczne jest jednak powiązanie historii przesyłki z fakturą, zamówieniem i zawartością paczki.
Tracking powinien być archiwizowany w trwałej formie. Informacje dostępne online mogą po pewnym czasie zniknąć albo zostać ograniczone do podstawowego statusu. Bezpieczniejszym rozwiązaniem jest pobieranie pełnych raportów elektronicznych, potwierdzeń doręczenia lub zestawień wystawionych przez operatora. Warto zachować także datę pobrania, nazwę przewoźnika i numer referencyjny. Przy dużej liczbie przesyłek system powinien umożliwiać automatyczne łączenie numeru paczki z fakturą i zamówieniem, aby podczas kontroli nie trzeba było ręcznie odtwarzać całego przebiegu transakcji.
Oświadczenia przewoźnika lub nabywcy
Oświadczenie przewoźnika może wzmacniać dokumentację, jeżeli zawiera dane pozwalające zidentyfikować przesyłkę, trasę, odbiorcę, datę dostarczenia i miejsce znajdujące się poza UE. Jego wartość jest większa, gdy zostało wystawione przez podmiot faktycznie realizujący transport i opiera się na danych z systemu operacyjnego. Oświadczenie nabywcy może z kolei potwierdzać odbiór określonych towarów pod wskazanym adresem w państwie trzecim. Powinno w miarę możliwości wskazywać numer faktury, zamówienia, datę odbioru i opis otrzymanych produktów.
Pojedyncze oświadczenie ma jednak zazwyczaj mniejszą siłę niż dokument pochodzący od administracji celnej albo szczegółowy raport niezależnego przewoźnika. Krótka wiadomość o treści „towar dotarł” nie pokazuje, czego dokładnie dotyczyła dostawa ani w jaki sposób przesyłka została wywieziona poza UE. Oświadczenie powinno więc przede wszystkim uzupełniać istniejące dokumenty, a nie zastępować cały materiał dowodowy. Jego wiarygodność rośnie, gdy dane zgadzają się z fakturą, dokumentem transportowym i historią przesyłki.
Oświadczenie sporządzone po dłuższym czasie nie jest automatycznie nieważne. Jego wartość dowodowa będzie jednak ograniczona, jeżeli nie opiera się na możliwych do zweryfikowania danych źródłowych. Dokument przygotowany wiele miesięcy po transakcji powinien wskazywać, na podstawie jakich informacji odbiorca lub przewoźnik potwierdza przebieg zdarzeń. Jeżeli nie ma dokumentów przewozowych, zapisów systemowych, numerów przesyłek ani danych o odebranym towarze, organ może uznać takie oświadczenie za zbyt ogólne.
Jakie informacje powinny zawierać inne dowody wywozu?
Ustawa nie tworzy jednolitej listy danych, które muszą znajdować się w każdym dokumencie innym niż komunikat celny. Dokumentacja powinna jednak łącznie pozwalać ustalić co najmniej strony transakcji, przedmiot dostawy, państwo przeznaczenia oraz związek pomiędzy konkretną sprzedażą a wywozem towarów poza UE. Informacje takie jak numer faktury, numer zamówienia, numer przesyłki, opis produktu, liczba sztuk, masa, wartość, data dostarczenia oraz dane odbiorcy wzmacniają materiał dowodowy i ułatwiają odtworzenie przebiegu operacji.
Nie wszystkie informacje muszą znajdować się w jednym pliku. W praktyce faktura identyfikuje towary i odbiorcę, dokument przewozowy pokazuje trasę oraz numer przesyłki, raport kurierski potwierdza dostarczenie, a dokument administracji państwa trzeciego wskazuje odprawę importową. Najważniejsze jest to, aby przedsiębiorca potrafił przejść od jednego dokumentu do drugiego bez luk i niejasności. Jeżeli numer paczki nie pojawia się na fakturze, pomocne może być zestawienie z systemu sprzedażowego pokazujące, że określona przesyłka została wygenerowana dla konkretnego zamówienia.
Dokumentacja powinna być także spójna. Różnice w liczbie sztuk, masie, wartości, kraju przeznaczenia albo danych odbiorcy nie zawsze oznaczają, że dowód jest bezwartościowy, ale wymagają wyjaśnienia. W przypadku zbiorczych przesyłek konieczne może być przedstawienie zestawienia pokazującego, które zamówienia zostały objęte jednym transportem lub odprawą. Przy zmianie przewoźnika albo numeru przesyłki trzeba zachować informacje pozwalające połączyć kolejne etapy trasy.
Znaczenie ma również trwałość dokumentów. Materiały powinny pozostać czytelne i dostępne przez cały wymagany okres przechowywania dokumentacji podatkowej. Pełny raport elektroniczny ma zazwyczaj większą wartość niż zrzut ekranu pozbawiony kontekstu. Dobrą praktyką jest zachowywanie plików źródłowych, danych o ich pochodzeniu i dacie pobrania oraz informacji o osobie lub systemie, który przypisał dokument do konkretnej transakcji. W razie kontroli przedsiębiorca powinien być w stanie przedstawić nie tylko pojedyncze potwierdzenie, lecz pełny i logiczny obraz wywozu określonych towarów poza Unię Europejską.
Czy to jest dla mnie? Sprawdź, czy problem IE-599 dotyczy Twojej firmy
Kiedy brak potwierdzenia wywozu staje się realnym problemem biznesowym?
Problem dotyczy Twojej firmy, jeżeli sprzedajesz towary klientom spoza Unii Europejskiej i rozliczasz te transakcje jako eksport ze stawką VAT 0%. Szczególną ostrożność powinny zachować przedsiębiorstwa prowadzące transgraniczny e-commerce, w których wysyłki są realizowane automatycznie przez kurierów, centra logistyczne albo zewnętrznych operatorów. W takim modelu zamówienie może zostać prawidłowo opłacone i doręczone klientowi w Wielkiej Brytanii, Szwajcarii, Norwegii, Stanach Zjednoczonych czy innym państwie trzecim, ale dokumenty potrzebne księgowości nie zawsze trafiają do firmy równie sprawnie. Im większa liczba przesyłek, tym łatwiej przeoczyć brak pozytywnego komunikatu CC599C potwierdzającego wyprowadzenie towarów albo błędnie uznać zwykły status kurierski za wystarczający dowód eksportu.
Temat jest dla Ciebie szczególnie ważny, gdy regularnie posiadasz tracking przesyłki, lecz nie otrzymujesz urzędowego potwierdzenia wyprowadzenia, albo gdy komunikaty celne pozostają u przedstawiciela celnego, przewoźnika lub partnera logistycznego. Powinieneś przeanalizować swój proces również wtedy, gdy przygotowujesz firmę do kontroli podatkowej, planujesz ekspansję na kolejne rynki pozaunijne albo zamierzasz skorygować sprzedaż wcześniej opodatkowaną stawką właściwą dla dostawy danego towaru na terytorium kraju. Brak dokumentacji może być problemem nawet w rentownej i szybko rosnącej firmie, ponieważ dotyczy nie tylko zgodności podatkowej, lecz także płynności finansowej. Jeżeli przedsiębiorstwo musi czasowo finansować VAT od wielu eksportowych zamówień, kwoty zamrożone do momentu uzyskania dokumentów mogą stać się zauważalnym obciążeniem.
Pojedynczy brak czy luka w całym procesie eksportowym?
Pojedynczy brak komunikatu może wynikać z incydentalnego błędu, opóźnienia technicznego albo nieprzekazania dokumentu przez podmiot obsługujący odprawę. Jeżeli firma potrafi szybko ustalić numer MRN, sprawdzić status operacji, skontaktować się z przedstawicielem celnym i odzyskać dokument, zwykle mamy do czynienia z ograniczonym problemem operacyjnym. Nie należy go ignorować, ale nie musi on oznaczać, że cała procedura eksportowa została źle zorganizowana. Ważne jest jednak, aby taki przypadek został wyjaśniony przed terminem złożenia właściwego rozliczenia albo odpowiednio oznaczony, jeżeli zastosowanie stawki 0% trzeba przesunąć do kolejnego okresu.
Inaczej wygląda sytuacja, gdy brakujące potwierdzenia pojawiają się każdego miesiąca, a dział księgowy ręcznie szuka dokumentów dla znacznej części eksportowych zamówień. Wysoka częstotliwość problemu zwykle wskazuje na lukę w procesie, a nie serię przypadkowych zdarzeń. Przyczyną może być brak jasnego podziału odpowiedzialności, niepełna integracja danych, niewłaściwe oznaczanie przesyłek, utrata powiązania między fakturą i numerem MRN albo umowa z operatorem, która nie określa zasad przekazywania komunikatów celnych. W takiej firmie potrzebne jest uporządkowanie całej ścieżki od przyjęcia zamówienia do archiwizacji potwierdzenia wywozu. W przeciwnym razie wzrost sprzedaży poza UE będzie zwiększał nie tylko przychody, ale również liczbę korekt, ryzyko podatkowe i koszt ręcznej obsługi dokumentów.
Fiskus kontra sądy — dlaczego odpowiedź nie zawsze jest jednoznaczna?
Restrykcyjne podejście organów podatkowych
W części interpretacji organy podatkowe prezentowały podejście, zgodnie z którym szczególne znaczenie mają dokumenty pochodzące od właściwych organów celnych. W takim ujęciu pozytywny komunikat CC599C potwierdzający wyprowadzenie towarów, zagraniczny dokument celny albo inne urzędowe potwierdzenie daje znacznie silniejszą podstawę do zastosowania stawki 0% niż materiały prywatne. Tracking, dokument przewoźnika, potwierdzenie nadania czy oświadczenie nabywcy mogą zostać uznane jedynie za informacje o przebiegu dostawy, jeżeli nie pozwalają jednoznacznie wykazać, że konkretne towary rzeczywiście opuściły terytorium Unii Europejskiej. Ryzyko jest szczególnie wysokie wtedy, gdy dokument pokazuje wyłącznie końcowy status przesyłki, ale nie pozwala zidentyfikować jej zawartości ani powiązać jej z konkretną fakturą.
Nie oznacza to, że organy wymagają wyłącznie komunikatu IE-599 lub pozytywnego komunikatu CC599C potwierdzającego wyprowadzenie towarów. W praktyce oceniają również inne przedstawione dowody, jednak dokumenty pochodzące od administracji celnej mają zazwyczaj największą wartość dowodową. Organ może analizować pełną dokumentację transakcji, w tym dokumenty transportowe, potwierdzenia odbioru, dane z systemów kurierskich czy dokumenty odprawy importowej w państwie trzecim. Im bardziej szczegółowy, spójny i możliwy do zweryfikowania jest przedstawiony zestaw, tym większa szansa na jego zaakceptowanie. Nadal jednak istnieje ryzyko, że materiały prywatne zostaną uznane za niewystarczające, zwłaszcza gdy nie potwierdzają jednoznacznie wywozu określonych towarów.
Organy zwracają również uwagę na zawarte w definicji eksportu odniesienie do potwierdzenia wywozu przez właściwy organ celny. Na tej podstawie mogą argumentować, że prywatne dokumenty nie zapewniają wystarczającego poziomu pewności, nawet jeżeli wskazują na doręczenie paczki poza UE. Nie oznacza to, że praktyka interpretacyjna jest całkowicie jednolita. Można znaleźć rozstrzygnięcia wydawane w konkretnych stanach faktycznych, w których szczegółowy zestaw innych dowodów został oceniony korzystniej. Interpretacja indywidualna chroni jednak wyłącznie jej adresata i tylko wtedy, gdy rzeczywisty sposób prowadzenia sprzedaży odpowiada opisowi przedstawionemu we wniosku. Inna firma nie może automatycznie przenieść takiego rozstrzygnięcia na własne transakcje.
Podejście sądów administracyjnych i TSUE
Sądy administracyjne oraz Trybunał Sprawiedliwości Unii Europejskiej częściej podkreślają znaczenie materialnych warunków eksportu. Z tego punktu widzenia najważniejsze jest to, czy prawo do rozporządzania towarem zostało przeniesione na nabywcę, a towar rzeczywiście opuścił terytorium Unii Europejskiej. Brak określonego dokumentu lub niespełnienie jednego wymogu formalnego nie powinny automatycznie pozbawiać podatnika preferencji, jeżeli faktyczny wywóz został wykazany obiektywnymi i możliwymi do zweryfikowania dowodami. Dotyczy to jednak sytuacji, w której nie istnieją przesłanki wskazujące na oszustwo podatkowe ani nadużycie prawa. Podejście oparte na materialnym spełnieniu warunków nie może służyć ochronie transakcji fikcyjnych, świadomego udziału w oszustwie ani dokumentacji stworzonej wyłącznie po to, by ukryć rzeczywisty przebieg zdarzeń.
Takie stanowisko nie oznacza rezygnacji z obowiązku dokumentowania eksportu. Podatnik nadal musi udowodnić, że towary faktycznie opuściły UE, a przedstawione materiały dotyczą właśnie tej dostawy, dla której zastosowano stawkę 0%. Samo zapewnienie przedsiębiorcy, że przesyłka dotarła do klienta, nie jest wystarczające. Potrzebne są obiektywne informacje pozwalające zweryfikować trasę, odbiorcę, zawartość przesyłki oraz jej związek z fakturą. Jeżeli materiał dowodowy pozostawia istotne wątpliwości albo zawiera sprzeczne dane, organ nie musi przyjąć, że materialne warunki eksportu zostały spełnione.
Organ podatkowy powinien więc ocenić cały materiał, a nie kończyć analizę po stwierdzeniu braku pozytywnego komunikatu CC599C potwierdzającego wyprowadzenie towarów. Jeżeli firma przedstawia fakturę, dokument transportowy, pełną historię przesyłki, potwierdzenie odbioru, dokument importowy z państwa trzeciego oraz dane pozwalające połączyć wszystkie te elementy, każdy z nich powinien zostać oceniony w kontekście pozostałych. Jednocześnie korzystne orzecznictwo nie daje zgody na stosowanie stawki 0% na podstawie własnego przekonania przedsiębiorcy. Jeżeli materiały są ogólne, niespójne albo nie pozwalają ustalić, jakie towary wywieziono, nawet podejście skupione na materialnym charakterze eksportu nie rozwiąże problemu.
Co ten spór oznacza dla przedsiębiorcy?
W praktyce inne dokumenty mogą pozwolić obronić stawkę 0%, ale nie każdy zestaw zostanie zaakceptowany bez dodatkowych pytań lub sporu. Znaczenie ma siła poszczególnych dowodów, ich pochodzenie oraz możliwość powiązania z konkretną sprzedażą. Dokument administracji celnej państwa trzeciego będzie zazwyczaj bardziej przekonujący niż oświadczenie kupującego. Pełny raport niezależnego przewoźnika, obejmujący trasę i doręczenie, będzie miał większą wartość niż przycięty zrzut ekranu. Kilka spójnych dokumentów może tworzyć mocniejszą podstawę niż jeden materiał, ale sama liczba plików nie zastąpi jednoznacznej identyfikacji towaru i dostawy.
Im mniej urzędowy charakter dokumentacji, tym większe ryzyko, że organ zażąda dodatkowych wyjaśnień lub odmówi uznania stawki 0%. Przedsiębiorca powinien w pierwszej kolejności próbować uzyskać urzędowe zakończenie procedury wywozu, także poprzez przedstawienie organowi celnemu dowodów alternatywnych, jeżeli procedura pozostała otwarta. Bezpośrednie opieranie rozliczenia VAT na dokumentach handlowych i transportowych jest rozwiązaniem bardziej spornym. Przy dużej wartości transakcji lub powtarzalnym modelu sprzedaży warto ocenić ryzyko jeszcze przed wysłaniem JPK_V7, a nie dopiero po otrzymaniu wezwania. Koszt wcześniejszej analizy jest zwykle niższy niż finansowanie zaległego VAT, odsetek i wielomiesięcznego postępowania.
Jeżeli procedura wywozu nie została prawidłowo zamknięta w systemie AES/ECS2 PLUS, pierwszym krokiem powinien być kontakt z przedstawicielem celnym albo urzędem wywozu w celu ustalenia przyczyny i, w razie potrzeby, przedstawienia dowodów alternatywnych w ramach procedury celnej. Pozwala to sprawdzić, czy problem wynika z nieprzekazania komunikatu, braku informacji z urzędu wyprowadzenia, błędu technicznego albo konieczności przeprowadzenia procedury poszukiwawczej. Uzyskanie urzędowego potwierdzenia zakończenia procedury będzie co do zasady bezpieczniejsze niż opieranie rozliczenia VAT wyłącznie na dokumentach handlowych lub transportowych.
Kiedy można wykazać eksport ze stawką VAT 0%?
Dokument otrzymany przed terminem złożenia JPK_V7
Najprostszy przypadek występuje wtedy, gdy podatnik otrzyma dokument potwierdzający wywóz przed upływem terminu złożenia JPK_V7 za okres, w którym dokonano dostawy. Jeżeli towar rzeczywiście opuścił Unię, a dokumentacja pozwala powiązać wywóz z konkretną fakturą, eksport można wykazać ze stawką 0% w tym okresie. Najbezpieczniejszą podstawą jest pozytywny komunikat CC599C potwierdzający wyprowadzenie towarów. Przed zakwalifikowaniem dokumentu należy sprawdzić jego treść, ponieważ samo oznaczenie komunikatu nie przesądza jeszcze o pozytywnym wyniku operacji.
Jeżeli firma nie posiada komunikatu systemowego, ale opiera rozliczenie na innych dokumentach, ich ocena również powinna nastąpić przed złożeniem JPK_V7. Nie wystarczy założenie, że brakujące potwierdzenie zostanie pobrane później. W dokumentacji przedsiębiorcy powinny już znajdować się materiały, na których oparto decyzję o zastosowaniu stawki 0%. Przy masowej sprzedaży warto wykluczyć automatyczne kwalifikowanie eksportu wyłącznie na podstawie kraju dostawy. System może oznaczyć transakcję jako potencjalny eksport, ale ostateczne zastosowanie preferencji powinno zależeć od potwierdzenia spełnienia wymogów dokumentacyjnych.
Brak dokumentu w pierwszym okresie rozliczeniowym
Jeżeli przed terminem złożenia JPK_V7 za okres dokonania dostawy podatnik nie otrzymał dokumentu potwierdzającego wywóz, art. 41 ust. 7 umożliwia niewykazywanie tej dostawy w pierwszym okresie. Eksport może zostać wykazany ze stawką 0% w okresie następnym, jeżeli potwierdzenie wywozu zostanie otrzymane przed terminem złożenia rozliczenia za ten kolejny okres. Nie jest to jednak automatyczne dodatkowe przesunięcie dostępne w każdej sytuacji. Zgodnie z art. 41 ust. 8 warunkiem skorzystania z tego mechanizmu jest posiadanie dokumentu celnego potwierdzającego objęcie towaru procedurą wywozu.
W obecnym środowisku celnym komunikatem potwierdzającym zwolnienie towaru do procedury wywozu może być CC529C, który zastąpił używane wcześniej oznaczenie IE-529. Potwierdza on inny etap niż pozytywny komunikat CC599C potwierdzający wyprowadzenie towarów. CC529C wskazuje na zwolnienie towaru do procedury wywozu, natomiast pozytywny CC599C potwierdza, że wyprowadzenie zostało uznane przez organy celne za dokonane. Tracking, list przewozowy albo potwierdzenie przyjęcia paczki przez kuriera nie zastępują dokumentu wymaganego w art. 41 ust. 8. Mogą być istotne w całym materiale dowodowym, ale same nie dają prawa do przesunięcia rozliczenia na zasadach przewidzianych dla towaru formalnie objętego procedurą wywozu.
Brak potwierdzenia również w kolejnym okresie
Jeżeli dokument potwierdzający wywóz nie zostanie otrzymany również przed terminem złożenia JPK_V7 za następny okres, podatnik powinien zasadniczo wykazać sprzedaż ze stawką właściwą dla dostawy tego towaru na terytorium kraju. Nie zawsze będzie to 23%, ponieważ właściwa stawka zależy od rodzaju sprzedawanego produktu. W firmach e-commerce automatyczne przypisanie 23% do każdej niepotwierdzonej transakcji może więc być błędne w podobnym stopniu jak automatyczne pozostawienie stawki 0%. Konieczne jest sprawdzenie krajowego opodatkowania konkretnego asortymentu.
Takie rozliczenie nie oznacza definitywnej utraty prawa do preferencji. Jeżeli podatnik otrzyma dokument w późniejszym czasie, art. 41 ust. 9 pozwala skorygować podatek należny w rozliczeniu za okres, w którym dokument został otrzymany. Firma może wtedy zastosować stawkę 0%, pod warunkiem że uzyskany materiał rzeczywiście potwierdza wywóz i pozwala połączyć go z konkretną transakcją. Warto zachować dokumentację pokazującą datę wpływu potwierdzenia, ponieważ wpływa ona na okres ujęcia korekty. Jeżeli korekta dotyczy wielu zamówień, potrzebne będzie również zestawienie pozwalające wykazać, które faktury i pozycje sprzedażowe zostały nią objęte.
Przykład z osią czasu
Załóżmy, że firma rozliczająca VAT miesięcznie sprzedała i wysłała towar poza UE w styczniu. Przed terminem złożenia JPK_V7 za styczeń nie otrzymała pozytywnego komunikatu CC599C potwierdzającego wyprowadzenie towarów ani innego wystarczającego potwierdzenia wywozu. Posiadała jednak komunikat CC529C potwierdzający zwolnienie towaru do procedury wywozu, dzięki czemu spełniony był warunek z art. 41 ust. 8 umożliwiający przesunięcie wykazania transakcji. Firma mogła więc nie ujmować dostawy w rozliczeniu za styczeń i poczekać na dokument do terminu złożenia JPK_V7 za luty. Gdyby potwierdzenie wpłynęło w tym czasie, eksport zostałby wykazany ze stawką 0% w rozliczeniu za luty.
Jeżeli przed terminem rozliczenia za luty dokument nadal nie byłby dostępny, sprzedaż należałoby wykazać ze stawką właściwą dla krajowej dostawy tego produktu. Załóżmy, że pozytywny komunikat CC599C potwierdzający wyprowadzenie towarów został otrzymany dopiero w kwietniu. W takiej sytuacji podatnik nie koryguje automatycznie rozliczenia za styczeń ani luty, lecz dokonuje korekty podatku należnego zgodnie z art. 41 ust. 9, w rozliczeniu za okres otrzymania dokumentu. Cała operacja powinna pozostawić czytelną ścieżkę od faktury i pierwotnego wykazania sprzedaży, przez datę otrzymania potwierdzenia, do korekty prowadzącej do zastosowania stawki 0%.
Co zrobić, gdy IE-599 pojawi się po terminie?
Czy można skorygować VAT?
Późniejsze otrzymanie IE-599 albo pozytywnego komunikatu CC599C potwierdzającego wyprowadzenie towarów nie oznacza, że przedsiębiorca definitywnie utracił prawo do stawki VAT 0%. Jeżeli z powodu braku odpowiedniego dokumentu sprzedaż została wcześniej wykazana ze stawką właściwą dla dostawy danego towaru na terytorium kraju, art. 41 ust. 9 ustawy o VAT pozwala skorygować podatek należny po uzyskaniu potwierdzenia wywozu. Warunkiem jest to, aby otrzymany dokument rzeczywiście potwierdzał, że towary objęte konkretną dostawą opuściły terytorium Unii Europejskiej. Samo pojawienie się pliku CC599C nie wystarczy, jeżeli jego treść nie wskazuje na pozytywne zakończenie procedury albo dotyczy innego zgłoszenia, innej partii towarów czy innego podatnika.
Korekta eksportu po późniejszym otrzymaniu dokumentu jest ujmowana na bieżąco, czyli w rozliczeniu za okres, w którym podatnik otrzymał potwierdzenie wywozu. Przedsiębiorca nie koryguje automatycznie okresu, w którym pierwotnie dokonano sprzedaży, ani okresu, w którym wykazał ją ze stawką właściwą dla dostawy krajowej. Jeżeli pierwotna faktura zawierała krajowy VAT, należy ocenić, czy oprócz korekty rozliczenia VAT konieczne jest również wystawienie faktury korygującej zgodnie z przepisami dotyczącymi fakturowania. Zależy to od treści pierwotnego dokumentu, sposobu wykazania podatku oraz tego, czy zmiana dotyczy wyłącznie rozliczenia podatkowego, czy również danych ujętych na fakturze.
Jak przygotować korektę?
Pierwszym krokiem powinno być jednoznaczne przypisanie otrzymanego dokumentu do faktury, zamówienia i wywiezionych towarów. Należy sprawdzić numer MRN, dane sprzedawcy i odbiorcy, kraj przeznaczenia, daty, opis towarów, liczbę sztuk, masę oraz numery przesyłek. Nie każdy z tych elementów musi znajdować się bezpośrednio w pozytywnym komunikacie CC599C potwierdzającym wyprowadzenie towarów, ale pełny zestaw dokumentacji powinien umożliwiać przejście od zgłoszenia celnego do konkretnej pozycji w ewidencji sprzedaży. Jeżeli jeden transport obejmował wiele zamówień, potrzebne może być dodatkowe zestawienie pokazujące, które faktury zostały objęte danym zgłoszeniem i w jakiej części.
Kolejnym etapem jest ustalenie okresu rozliczeniowego, w którym dokument faktycznie został otrzymany. Data wygenerowania komunikatu nie zawsze jest równoznaczna z datą jego wpływu do podatnika, szczególnie gdy dokument najpierw trafił do przedstawiciela celnego albo operatora logistycznego. Firma powinna móc wykazać, kiedy uzyskała dostęp do potwierdzenia, ponieważ ta okoliczność wpływa na moment ujęcia korekty na podstawie art. 41 ust. 9. W praktyce warto przyjąć wewnętrzną procedurę dokumentowania daty wpływu komunikatu lub innego dokumentu stanowiącego podstawę korekty. Można w tym celu zachowywać wiadomości, raporty systemowe, potwierdzenia pobrania albo informacje wskazujące moment przekazania pliku. Przy większej liczbie transakcji potrzebne będzie również zestawienie korekt, dzięki któremu księgowość będzie mogła sprawdzić, czy żadna faktura nie została skorygowana podwójnie albo przypisana do niewłaściwego okresu.
Czy inny dokument również może być podstawą korekty?
Podstawą korekty nie musi być wyłącznie IE-599 albo pozytywny komunikat CC599C potwierdzający wyprowadzenie towarów. Art. 41 ust. 9 odnosi się do dokumentu potwierdzającego wywóz, o którym mowa w art. 41 ust. 6, a katalog wskazany w ust. 6a ma charakter otwarty. Jeżeli przedsiębiorca otrzyma później inny wiarygodny dokument lub spójny zestaw dokumentów jednoznacznie potwierdzających wywóz konkretnych towarów poza UE, może rozważyć zastosowanie korekty do stawki 0%. Może to być między innymi dokument administracji celnej państwa trzeciego, szczegółowe potwierdzenie odprawy importowej albo komplet dokumentów transportowych i kurierskich pozwalających odtworzyć przebieg dostawy. Ocena, czy konkretny zestaw dokumentów spełnia wymagania art. 41 ust. 6 i 6a ustawy o VAT, zawsze zależy jednak od okoliczności danej sprawy.
Ryzyko jest większe niż przy urzędowym zakończeniu procedury wywozu. Organ podatkowy może zakwestionować, czy materiały handlowe lub transportowe rzeczywiście spełniają funkcję dokumentu potwierdzającego eksport, szczególnie gdy nie wskazują towaru, nie pozwalają ustalić związku z fakturą albo opierają się na deklaracjach podmiotów uczestniczących w transakcji. Przed dokonaniem korekty warto najpierw ustalić, czy procedurę celną można formalnie zamknąć poprzez kontakt z przedstawicielem celnym lub urzędem wywozu i przedstawienie dowodów alternatywnych. Uzyskanie urzędowego potwierdzenia będzie co do zasady bezpieczniejsze niż obrona korekty wyłącznie na podstawie trackingu, oświadczenia klienta lub raportu przewoźnika.
Co się stanie, jeśli zastosujesz VAT 0% bez wystarczających dokumentów?
Dopłata podatku wraz z odsetkami
Jeżeli organ uzna, że przedsiębiorca nie posiadał dokumentów pozwalających zastosować stawkę 0%, może zakwestionować rozliczenie i określić podatek według stawki właściwej dla dostawy danego towaru na terytorium kraju. Powstała różnica może zostać potraktowana jako zaległość podatkowa, od której naliczane są odsetki za zwłokę od terminu, w którym podatek powinien zostać zapłacony. Przy jednej fakturze skutki mogą być ograniczone, ale przy regularnej sprzedaży eksportowej obejmującej setki zamówień kwota zaległości może szybko wzrosnąć. Firma ponosi wtedy koszt nie tylko samego VAT, lecz również odsetek narastających do dnia zapłaty.
Sytuacja jest szczególnie trudna, gdy cena dla klienta została ustalona jako ostateczna i nie przewiduje możliwości późniejszego doliczenia polskiego VAT. Organ dochodzi podatku od sprzedawcy, natomiast odzyskanie tej kwoty od zagranicznego nabywcy może być niemożliwe pod względem handlowym lub prawnym. W praktyce podatek zostaje wtedy sfinansowany z marży przedsiębiorcy. Im niższa rentowność sprzedaży i im dłuższy okres objęty kontrolą, tym poważniejszy może być wpływ zakwestionowania stawki 0% na wynik finansowy firmy.
Ryzyko dodatkowego zobowiązania podatkowego
Nieprawidłowe zastosowanie stawki 0% może również prowadzić do ustalenia dodatkowego zobowiązania podatkowego na podstawie art. 112b ustawy o VAT. Nie jest to konsekwencja automatyczna w każdym przypadku. Ustalenie dodatkowego zobowiązania podatkowego zależy od spełnienia przesłanek określonych w tym przepisie oraz od okoliczności konkretnej sprawy, w tym sposobu usunięcia nieprawidłowości przez podatnika. Znaczenie może mieć między innymi to, czy błąd został wykryty i poprawiony samodzielnie, czy dopiero w toku kontroli, oraz czy przedsiębiorca uregulował zaległość wraz z odsetkami.
Ustawa przewiduje również sytuacje, w których dodatkowego zobowiązania się nie ustala. Istotne znaczenie może mieć samodzielne złożenie korekty przed wszczęciem kontroli oraz zapłata wynikającej z niej kwoty wraz z odsetkami. Nie oznacza to, że każda dobrowolna korekta automatycznie usuwa wszystkie możliwe konsekwencje, ponieważ znaczenie mają szczegóły sprawy i moment działania podatnika. Pokazuje jednak, dlaczego nie warto ignorować wykrytej luki w dokumentacji. Szybka analiza, korekta i uregulowanie zaległości mogą wyraźnie ograniczyć ryzyko w porównaniu z oczekiwaniem na rozpoczęcie kontroli.
Konieczność składania korekt JPK_V7
Jeżeli eksport został od początku nieprawidłowo wykazany ze stawką 0%, przedsiębiorca co do zasady powinien skorygować JPK_V7 za okres, w którym transakcja została rozliczona. Jest to inna sytuacja niż późniejsze otrzymanie prawidłowego dokumentu po wcześniejszym zastosowaniu stawki właściwej dla dostawy krajowej. W tym drugim przypadku art. 41 ust. 9 pozwala ująć obniżenie podatku na bieżąco. Jeżeli jednak firma zastosowała 0% bez wystarczającej podstawy, konieczne jest poprawienie pierwotnego rozliczenia, wykazanie właściwego podatku i zapłata zaległości wraz z odsetkami.
Korekta jednej transakcji może wpływać również na wysokość zobowiązania, kwotę zwrotu albo nadwyżkę przenoszoną na kolejne okresy. W rezultacie błąd z jednego miesiąca może wymagać przeanalizowania rozliczeń następujących po nim, zwłaszcza gdy firma regularnie wykazywała zwrot VAT. Przy dużej skali sprzedaży dochodzi do tego konieczność przypisania korekt do konkretnych faktur, stawek i pozycji towarowych. Proces staje się szczególnie pracochłonny, gdy dokumenty celne, dane kurierskie i ewidencja sprzedaży nie były wcześniej łączone wspólnymi numerami referencyjnymi.
Negatywny wpływ na płynność finansową
Zakwestionowanie stawki 0% może wymusić szybką zapłatę podatku, którego firma nie pobrała od klienta i nie uwzględniła w planie przepływów pieniężnych. Przy sprzedaży o wartości miliona złotych różnica wynikająca z krajowego opodatkowania może być wielokrotnie większa niż miesięczny zysk z danego kanału. Nawet gdy przedsiębiorca spodziewa się późniejszego uzyskania dokumentów i ponownej korekty do 0%, do tego czasu musi sfinansować podatek z własnych środków, kredytu lub kapitału przeznaczonego na rozwój.
Dla firmy planującej ekspansję ma to bezpośrednie znaczenie. Środki, które miały zostać przeznaczone na zatowarowanie, reklamę, uruchomienie nowego rynku albo rozwój zespołu, mogą zostać czasowo zamrożone w rozliczeniach podatkowych. Problem nasila się, gdy brak dokumentów jest powtarzalny i obejmuje wiele kolejnych okresów. Przedsiębiorstwo może wtedy wykazywać dobre wyniki sprzedażowe, a jednocześnie odczuwać niedobór gotówki wynikający z konieczności finansowania VAT od transakcji, które gospodarczo miały charakter eksportowy.
Spór z organem podatkowym
Zakwestionowanie stawki 0% nie zawsze od razu przyjmuje formę decyzji podatkowej. Postępowanie może rozpocząć się od czynności sprawdzających i wezwania do przedstawienia dokumentów. Organ może poprosić o komunikaty celne, numery MRN, faktury, dokumenty przewozowe, potwierdzenia odbioru, raporty kurierskie i zestawienia łączące przesyłki z zamówieniami. Jeżeli przedsiębiorca nie potrafi szybko przedstawić czytelnej ścieżki dowodowej, sprawa może przejść w kontrolę podatkową, kontrolę celno-skarbową albo postępowanie podatkowe.
W przypadku niekorzystnego rozstrzygnięcia podatnik może korzystać ze środków odwoławczych, a następnie skierować sprawę do sądu administracyjnego. Taka obrona wymaga jednak czasu, zaangażowania pracowników i często wsparcia profesjonalnych pełnomocników. Nawet gdy przedsiębiorca ostatecznie wygra, wielomiesięczny lub wieloletni spór może obciążać bieżącą działalność. Znacznie łatwiej obronić rozliczenie, gdy dokumenty były gromadzone na bieżąco, niż odtwarzać po kilku latach historię przesyłek na podstawie niepełnych danych i wiadomości od byłych pracowników lub kontrahentów.
Problem może dotyczyć nie jednej, lecz setek transakcji
W e-commerce błąd dokumentacyjny rzadko pozostaje pojedynczym przypadkiem, jeżeli wynika z konstrukcji procesu. Jeżeli operator nie przekazuje pozytywnych komunikatów CC599C potwierdzających wyprowadzenie towarów, mimo że procedury wywozu są prawidłowo kończone, system sprzedażowy nie zapisuje numerów MRN albo księgowość automatycznie uznaje każdy zagraniczny adres za podstawę stawki 0%, ta sama nieprawidłowość może występować przy wszystkich podobnych zamówieniach. Organ nie musi wtedy badać wyłącznie jednej faktury. Może rozszerzyć analizę na cały okres i wszystkie transakcje realizowane w tym samym modelu.
Skala jest najważniejszą różnicą między incydentem a realnym zagrożeniem finansowym. Brak dokumentu dla przesyłki wartej kilkaset złotych można zwykle wyjaśnić bez poważnych skutków dla działalności. Brak potwierdzeń dla kilku tysięcy paczek może oznaczać konieczność ponownego przejrzenia ewidencji, kontaktowania się z przewoźnikami, składania licznych korekt i finansowania wysokiej kwoty podatku. Dlatego przedsiębiorca powinien analizować nie tylko wartość pojedynczej transakcji, lecz również częstotliwość problemu oraz liczbę zamówień obsługiwanych w ten sam sposób.
Jak bezpiecznie zastosować VAT 0% bez komunikatu IE-599?
Oceń siłę posiadanych dowodów
Przepisy nie ustanawiają formalnej hierarchii dokumentów innych niż wskazane w art. 41 ust. 6a, ale ich praktyczna siła nie jest jednakowa. Najbezpieczniejsze pozostaje urzędowe potwierdzenie wywozu, w tym pozytywny komunikat CC599C potwierdzający wyprowadzenie towarów. Mocnym dowodem może być również dokument administracji celnej państwa trzeciego, jeżeli pozwala wykluczyć, że dotyczy innej partii lub operacji. Kolejne znaczenie mogą mieć kompletne dokumenty przewozowe, szczegółowe raporty niezależnego przewoźnika i potwierdzenia dostarczenia. Podstawowy tracking oraz oświadczenia nabywcy powinny być zazwyczaj traktowane jako materiały uzupełniające.
Ocena nie może polegać wyłącznie na sprawdzeniu nazwy dokumentu. Trzeba ustalić, co rzeczywiście z niego wynika, kto go wystawił, czy można zweryfikować jego autentyczność i czy dotyczy konkretnych towarów. Szczegółowy raport kurierski może mieć większą wartość niż nieczytelna kopia zagranicznego dokumentu celnego, której nie da się przypisać do żadnej faktury. Z kolei kilka słabych oświadczeń nie stworzy automatycznie mocnego dowodu tylko dlatego, że występują razem. Liczy się jakość, spójność oraz zdolność całego zestawu do jednoznacznego potwierdzenia wywozu.
Połącz dokumenty w jeden spójny zestaw
Bezpieczna dokumentacja powinna pozwalać przejść od faktury i zamówienia do transportu oraz potwierdzenia, że towary znalazły się poza UE. Faktura identyfikuje przedmiot i wartość sprzedaży, zamówienie może wskazywać adres odbiorcy oraz numer paczki, dokument przewozowy pokazuje trasę, a raport kurierski potwierdza dostarczenie. Jeżeli istnieje dokument celny albo potwierdzenie importu w państwie trzecim, powinien zostać dołączony do tej samej ścieżki. Korespondencja z klientem lub przewoźnikiem może uzupełnić brakujące informacje, ale nie powinna zastępować podstawowych danych o wywozie.
W średniej firmie e-commerce takie połączenie nie powinno zależeć od pamięci jednej osoby. Każda transakcja powinna posiadać wspólne identyfikatory umożliwiające odnalezienie faktury, numeru zamówienia, przesyłki i zgłoszenia celnego. Jeżeli numery zmieniają się podczas transportu lub konsolidacji paczek, potrzebne jest zestawienie pokazujące ich wzajemne powiązanie. Przy braku takiej struktury nawet prawidłowo zgromadzone pliki mogą okazać się mało użyteczne, ponieważ podczas kontroli firma nie będzie potrafiła wskazać, której sprzedaży dotyczą.
Sprawdź zgodność danych
Przed zastosowaniem stawki 0% należy porównać numery dokumentów, daty, dane stron, kraj przeznaczenia oraz informacje o towarach. Szczególnej uwagi wymagają różnice w liczbie sztuk, masie, wartości, nazwach produktów i danych odbiorcy, a także rozbieżności wynikające z przepakowania, konsolidacji lub podziału przesyłek. Nie każda różnica automatycznie przekreśla dokumentację. Przewoźnik może posługiwać się wagą brutto, dokument celny opisem zbiorczym, a odbiorcą formalnym może być importer lub centrum logistyczne. Firma powinna jednak rozumieć przyczynę różnic i posiadać materiały pozwalające wyjaśnić je organowi.
Kontrola zgodności powinna odbywać się przed rozliczeniem VAT, a nie dopiero po otrzymaniu wezwania. Warto oznaczać transakcje, w których brakuje numeru MRN, kraj dostawy nie zgadza się z dokumentem transportowym albo liczba towarów na fakturze różni się od danych odprawy. Takie przypadki nie muszą od razu oznaczać utraty prawa do stawki 0%, ale wymagają indywidualnej analizy. Automatyczne zaakceptowanie dokumentu mimo sprzeczności może być równie ryzykowne jak automatyczne odrzucenie każdego dowodu, który nie jest standardowym komunikatem celnym.
Udokumentuj sposób pozyskania dowodów
Raport elektroniczny powinien być przechowywany w formie umożliwiającej ustalenie, skąd pochodzi i kiedy został pozyskany. Sam przycięty zrzut ekranu może po kilku latach nie pozwalać na rozpoznanie przewoźnika, adresu systemu ani pełnego numeru przesyłki. Bezpieczniej zachować kompletny plik, potwierdzenie pobrania, wiadomość od operatora albo dane systemowe pokazujące źródło dokumentu. Jeżeli raport został otrzymany od przedstawiciela celnego lub klienta, należy zachować również korespondencję, w ramach której go przekazano.
Ma to szczególne znaczenie przy danych pobieranych automatycznie. Firma powinna wiedzieć, czy system zapisuje pełną historię zdarzeń, czy jedynie aktualny status przesyłki, który może się później zmienić lub zniknąć. Należy również ustalić, kto odpowiada za archiwizację, jak długo dokumenty są dostępne oraz czy można odtworzyć ich pierwotną treść. Dobrze udokumentowane źródło wzmacnia wiarygodność dowodu i ogranicza ryzyko, że organ uzna raport za wewnętrzne zestawienie przedsiębiorcy niepotwierdzone przez niezależny podmiot.
Nie czekaj do dnia wysyłki JPK_V7
Kontrola dokumentów przeprowadzana w dniu wysyłki JPK_V7 pozostawia zbyt mało czasu na wyjaśnienie braków. Przedstawiciel celny może potrzebować kilku dni na sprawdzenie statusu zgłoszenia, przewoźnik na wygenerowanie raportu, a urząd wywozu na przeprowadzenie procedury poszukiwawczej. Dlatego przedsiębiorstwo powinno ustalić wcześniejszy termin wewnętrzny, po którym każda transakcja bez odpowiedniego potwierdzenia trafia do wyjaśnienia. W zależności od skali działalności może to być kontrola cotygodniowa albo wykonywana kilka dni po planowanym doręczeniu przesyłki.
Wcześniejsza weryfikacja pozwala również podjąć właściwą decyzję rozliczeniową. Firma może ustalić, czy ma dokument potwierdzający wywóz, czy posiada komunikat CC529C pozwalający skorzystać z przesunięcia na podstawie art. 41 ust. 7 i 8, czy też powinna przygotować się do wykazania sprzedaży ze stawką właściwą dla dostawy krajowej. Dzięki temu rozliczenie nie opiera się na improwizacji, a księgowość otrzymuje informację o brakach przed zamknięciem okresu.
Rozważ interpretację indywidualną
Interpretacja indywidualna może być użyteczna, jeżeli model działalności regularnie opiera się na dokumentach innych niż pozytywny komunikat CC599C potwierdzający wyprowadzenie towarów. Dotyczy to zwłaszcza e-commerce realizującego dużą liczbę przesyłek kurierskich, w którym przedsiębiorca otrzymuje szczegółowe raporty doręczeń, dokumenty importowe lub zbiorcze zestawienia, ale nie zawsze ma standardowe potwierdzenie celne dla każdej transakcji. We wniosku należy dokładnie opisać sposób sprzedaży, przepływ towarów, rodzaje dokumentów, zakres zawartych w nich danych oraz metodę łączenia przesyłki z fakturą.
Ochrona wynikająca z interpretacji obejmuje wyłącznie wnioskodawcę i tylko taki stan faktyczny lub zdarzenie przyszłe, które odpowiada opisowi przedstawionemu organowi. Interpretacja nie zastępuje dokumentów i nie potwierdza automatycznie, że każda konkretna paczka rzeczywiście opuściła UE. Nie ochroni też firmy, jeżeli w praktyce raporty zawierają mniej danych, niż zadeklarowano we wniosku, albo rzeczywisty proces różni się od opisanego. Interpretacja nie zastąpi prawidłowej dokumentacji potwierdzającej konkretny eksport. Chroni jedynie sposób rozumienia przepisów przedstawiony we wniosku.
Checklista: czy Twoje dokumenty wystarczą do obrony VAT 0%?
Czy dokumentacja potwierdza rzeczywiste wyprowadzenie towaru poza UE?
Pierwsze pytanie nie powinno dotyczyć nazwy pliku, lecz tego, co rzeczywiście wynika z jego treści. Dokumentacja powinna pozwalać wykazać, że towary zostały wyprowadzone poza obszar celny Unii Europejskiej. W wielu przypadkach potwierdzenie dostarczenia do państwa trzeciego będzie silnym dowodem takiego wywozu, ale nie jest jedynym możliwym sposobem jego udokumentowania. Sam adres zagranicznego klienta, etykieta przewozowa lub potwierdzenie przyjęcia paczki przez kuriera pokazują zamiar eksportu i rozpoczęcie transportu, lecz nie przesądzają o jego zakończeniu. Mocniejsze będą dokumenty wskazujące państwo przeznaczenia, przebieg przesyłki, odprawę importową albo doręczenie poza UE. Nie zawsze muszą one zawierać dokładną datę przekroczenia granicy. Z ich łącznej treści powinno jednak jednoznacznie wynikać, że towary rzeczywiście znalazły się poza unijnym obszarem celnym. Jeżeli raport kończy się na magazynie przeładunkowym w państwie członkowskim albo pokazuje wyłącznie planowaną trasę, materiał dowodowy pozostaje niepełny.
Warto również sprawdzić, czy wskazane w dokumentach państwo odpowiada rzeczywistemu kierunkowi dostawy. Rozbieżność nie zawsze oznacza błąd, ponieważ towar może być odprawiany w jednym państwie, a następnie przewożony do odbiorcy w innym. Firma powinna jednak potrafić odtworzyć całą trasę i wyjaśnić rolę poszczególnych lokalizacji. Szczególnej uwagi wymagają przesyłki kierowane do centrów logistycznych, pośredników i magazynów konsolidacyjnych. Dostarczenie towaru do centrum położonego na terenie UE nie potwierdza jeszcze eksportu, nawet jeśli klient końcowy ma siedzibę poza Unią. Z kolei dokument importowy z państwa trzeciego może być silnym dowodem, ale tylko wtedy, gdy można wykluczyć, że dotyczy innej partii lub innej operacji handlowej. Sam dokument importowy nie zwalnia z konieczności wykazania związku z konkretną dostawą rozliczaną w Polsce.
Czy można powiązać wywóz z konkretną fakturą i towarem?
Drugi obszar kontroli dotyczy identyfikacji transakcji. Dokumentacja powinna prowadzić od faktury lub zamówienia do przesyłki, zgłoszenia celnego, dokumentu przewozowego i potwierdzenia wywozu. Nie każdy dokument musi zawierać komplet tych danych, ale między poszczególnymi elementami nie może być luki uniemożliwiającej ustalenie, czego dotyczą. Faktura może wskazywać towary i odbiorcę, system sprzedażowy numer zamówienia oraz paczki, dokument przewozowy trasę, a raport operatora miejsce dostarczenia. Jeżeli firma potrafi powiązać te informacje wspólnymi identyfikatorami, jej pozycja jest znacznie mocniejsza niż w przypadku pojedynczego dokumentu, który nie odnosi się bezpośrednio do ewidencji sprzedaży.
Należy sprawdzić również opis, ilość i wartość towarów. W dokumentacji mogą pojawiać się uzasadnione różnice wynikające z opisu zbiorczego, masy brutto, przepakowania, konsolidacji albo podziału zamówienia na kilka paczek. Każdą taką różnicę trzeba jednak umieć wyjaśnić. Jeżeli faktura obejmuje sto sztuk produktu, a dokument transportowy odnosi się do sześćdziesięciu, firma powinna wykazać, co stało się z pozostałą częścią zamówienia. Podobnie w przypadku przesyłek zbiorczych potrzebne jest zestawienie pokazujące, które faktury i towary objęto wspólnym transportem. Brak takiego powiązania może sprawić, że nawet autentyczny dokument potwierdzający wywóz nie będzie wystarczającym dowodem dla konkretnej dostawy rozliczonej ze stawką 0%.
Czy źródło dokumentów i termin ich otrzymania można wykazać?
Kolejne pytanie dotyczy wiarygodności źródła. Najbezpieczniejsze pozostaje urzędowe potwierdzenie, w szczególności pozytywny komunikat CC599C potwierdzający wyprowadzenie towarów. W przypadku innych dokumentów należy sprawdzić, kto je wystawił, w jaki sposób zostały pobrane oraz czy ich treść można później zweryfikować. Pełny raport przewoźnika zawierający numer przesyłki, historię zdarzeń i miejsce doręczenia będzie zazwyczaj silniejszy niż przycięty zrzut ekranu. Dokument otrzymany od zagranicznej administracji celnej może mieć dużą wartość, ale powinien zostać zachowany razem z informacją o jego pochodzeniu i materiałami łączącymi go z polską sprzedażą.
Firma powinna też potrafić ustalić, kiedy otrzymała dokument. Termin nie zawsze przesądza o ostatecznym prawie do stawki 0%, ale wpływa na sposób i okres rozliczenia eksportu. Jeżeli potwierdzenie wpłynęło po wykazaniu sprzedaży ze stawką właściwą dla dostawy krajowej, może powstać prawo do korekty zgodnie z art. 41 ust. 9. Data wygenerowania pliku nie zawsze odpowiada dacie jego wpływu do podatnika, szczególnie gdy komunikat najpierw odebrał przedstawiciel celny. Dlatego warto posiadać wewnętrzną procedurę dokumentowania daty wpływu dokumentów eksportowych oraz zachowywać wiadomości, zapisy systemowe i potwierdzenia pobrania. Na końcu należy ocenić cały zestaw w świetle aktualnych przepisów oraz praktyki organów. Odpowiedź twierdząca na większość pytań kontrolnych wzmacnia pozycję firmy, ale nie tworzy automatycznej gwarancji akceptacji dokumentów.
Najczęstsze błędy przy eksporcie bez IE-599
Uznanie samego trackingu za wystarczający dowód
Najczęstszy błąd polega na przyjęciu, że status „doręczono” automatycznie potwierdza eksport. Tracking może być ważnym dowodem, szczególnie gdy zawiera pełną historię przesyłki, państwo przeznaczenia, daty zdarzeń oraz numer pozwalający połączyć paczkę z fakturą. Podstawowy komunikat o doręczeniu często nie pokazuje jednak, jaki towar znajdował się w paczce, czy przesyłka rzeczywiście przemieściła się poza UE ani kto odebrał ją pod wskazanym adresem. Nie pozwala również wykluczyć, że numer przesyłki został przypisany do innego zamówienia. Dlatego tracking powinien być oceniany razem z fakturą, zamówieniem, dokumentami przewozowymi i dostępnymi materiałami celnymi. Im mniej informacji zawiera raport operatora, tym większe ryzyko, że organ uzna go za dokument informacyjny, a nie wystarczające potwierdzenie wywozu.
Problemem jest również sposób archiwizacji danych. Informacje widoczne w internetowym systemie przewoźnika mogą zostać usunięte, skrócone albo ograniczone po upływie kilku miesięcy. Firma, która podczas rozliczenia widziała pełną trasę przesyłki, w chwili kontroli może mieć dostęp jedynie do statusu końcowego. Bezpieczniej jest pobierać pełny raport w trwałej formie, zachowywać datę jego pozyskania oraz łączyć go z dokumentacją konkretnego zamówienia. Przy dużej skali sprzedaży proces ten powinien być zautomatyzowany, ale automatyzacja musi zapisywać dane źródłowe, a nie tylko przenosić końcową informację „dostarczono” do systemu księgowego.
Brak możliwości powiązania przesyłki z fakturą
Firma może posiadać wiarygodne potwierdzenie, że paczka została dostarczona poza UE, a mimo to mieć trudności z obroną stawki 0%, jeżeli nie potrafi przypisać przesyłki do konkretnej faktury. W e-commerce numery zamówień, faktur, paczek i zgłoszeń celnych często funkcjonują w różnych systemach. Jeżeli podczas realizacji sprzedaży nie utworzono między nimi trwałego powiązania, po kilku miesiącach trudno ustalić, jaki towar znajdował się pod danym numerem transportowym. Problem nasila się w przypadku przesyłek zbiorczych, podziału zamówienia na kilka paczek, ponownej wysyłki po zagubieniu pierwszej przesyłki oraz zmiany operatora w trakcie transportu.
Prawidłowa ścieżka audytowa powinna pozwalać rozpocząć kontrolę od dowolnego elementu i dotrzeć do pozostałych. Z faktury trzeba przejść do zamówienia i paczki, z numeru przesyłki do dokumentu transportowego, a z dokumentu wywozowego z powrotem do faktury i towarów. Jeżeli wspólny identyfikator nie występuje bezpośrednio w dokumentach, firma może wykorzystać raport z systemu sprzedażowego lub zestawienie przygotowane na podstawie danych źródłowych. Nie powinno ono jednak powstawać wyłącznie na podstawie domysłów po rozpoczęciu kontroli. Im wcześniej zostanie zbudowane i utrwalone powiązanie, tym łatwiej wykazać, że dowody dotyczą właśnie transakcji objętej stawką 0%.
Niezgodność ilości lub rodzaju towarów
Rozbieżności między fakturą, zgłoszeniem celnym i dokumentem transportowym nie zawsze pozbawiają przedsiębiorcę prawa do stawki 0%, ale wymagają wyjaśnienia. Inny opis może wynikać z zastosowania zbiorczej nazwy celnej, inna masa z uwzględnienia opakowania, a odmienna liczba paczek z przepakowania lub konsolidacji. W e-commerce częste są także częściowe wysyłki, podział jednego zamówienia na kilka transportów oraz łączenie wielu zamówień w jednej przesyłce zbiorczej. Problem zaczyna się wtedy, gdy firma nie posiada dokumentów pokazujących, skąd wzięły się różnice i jaka część sprzedaży została rzeczywiście wywieziona.
Szczególnie ryzykowne jest automatyczne przypisanie całej faktury do jednego potwierdzenia, mimo że dokument obejmuje tylko część towarów. W takim przypadku stawka 0% może być uzasadniona wyłącznie w odniesieniu do pozycji, dla których wywóz został udokumentowany, o ile pozostałe warunki eksportu również zostały spełnione. Jeżeli pozostałe produkty wysłano później, potrzebują odrębnego potwierdzenia albo dokumentacji pozwalającej połączyć je z kolejną operacją. Firma powinna przechowywać raporty dotyczące przepakowania, podziału, braków i zwrotów oraz zestawienia przyporządkowujące poszczególne towary do przesyłek. Samo podobieństwo nazw produktów lub wartości dokumentów nie daje wystarczającej pewności, że chodzi o tę samą dostawę.
Otrzymanie dokumentów po terminie i brak korekty
Późniejsze otrzymanie potwierdzenia wywozu może otwierać drogę do korekty podatku należnego, jeżeli sprzedaż została wcześniej opodatkowana stawką właściwą dla dostawy krajowej. Błędem jest pozostawienie takiej transakcji bez ponownej analizy tylko dlatego, że pierwotny okres rozliczeniowy został już zamknięty. Art. 41 ust. 9 przewiduje ujęcie korekty w rozliczeniu za okres otrzymania dokumentu. Firma powinna więc posiadać proces, w którym każdy pozytywny komunikat CC599C potwierdzający wyprowadzenie towarów lub inny potencjalny dowód otrzymany po terminie jest ponownie zestawiany z ewidencją sprzedaży i oceniany pod kątem możliwości zastosowania stawki 0%.
Równie istotne jest odróżnienie tej sytuacji od przypadku, w którym przedsiębiorca od początku wykazał eksport ze stawką 0% bez wystarczających dokumentów. Jeżeli późniejsza kontrola wykaże, że preferencję zastosowano bez podstawy, zasadą będzie korekta pierwotnego JPK_V7 i wykazanie zaległego podatku. Dopiero otrzymanie właściwego dokumentu może następnie uzasadniać korektę zgodnie z zasadami dotyczącymi późnego potwierdzenia wywozu. Brak rozróżnienia tych mechanizmów prowadzi do błędnego wyboru okresu korekty. Dlatego w ewidencji warto wskazywać, czy dana transakcja została czasowo opodatkowana krajowo z powodu braku dokumentu, czy stawkę 0% zastosowano już w pierwotnym rozliczeniu.
Automatyczne stosowanie VAT 0% do każdej przesyłki poza UE
Adres dostawy znajdujący się poza UE nie jest samodzielną podstawą zastosowania stawki 0%. Towar może zostać zwrócony przed wywozem, zatrzymany podczas odprawy, dostarczony do unijnego magazynu pośredniego albo wysłany w ramach operacji, której nie można powiązać ze sprzedażą wykazaną na fakturze. System sprzedażowy może oznaczyć zamówienie jako zagraniczne i przekazać księgowości stawkę 0%, ale techniczna klasyfikacja nie zastępuje weryfikacji warunków eksportu. Szczególne ryzyko występuje wtedy, gdy stawka podatku jest przypisywana już w chwili złożenia zamówienia i nie jest później aktualizowana na podstawie informacji o zakończeniu transportu.
Bezpieczniejszy proces rozdziela kwalifikację handlową od podatkowej. Zamówienie skierowane poza UE może zostać oznaczone jako potencjalny eksport, ale jego ostateczne wykazanie ze stawką 0% powinno zależeć od otrzymania i zaakceptowania dokumentacji. System musi uwzględniać także przypadki wyjątkowe, takie jak anulowanie wysyłki, częściowy wywóz, zwrot do nadawcy, zatrzymanie towaru czy komunikat CC599C z wynikiem innym niż potwierdzenie wyprowadzenia. Automatyzacja jest potrzebna przy dużej skali, lecz powinna zawierać reguły blokujące rozliczenie transakcji, dla których nie ma właściwego dowodu albo pojawiły się niespójności wymagające ręcznej kontroli.
Brak procedury monitorowania niedomkniętych eksportów
Jeżeli firma sprawdza dokumenty dopiero podczas przygotowania JPK_V7, na wyjaśnienie braków może być za późno. Przedstawiciel celny potrzebuje czasu na ustalenie statusu zgłoszenia, przewoźnik na wygenerowanie szczegółowego raportu, a urząd wywozu na przeprowadzenie procedury poszukiwawczej. Brak regularnego monitoringu sprawia, że problem wykrywany jest kilka tygodni po wysyłce, kiedy odzyskanie danych staje się trudniejsze. Przy rosnącej liczbie zamówień lista niezamkniętych operacji narasta, a księgowość musi podejmować decyzje na podstawie niepełnej dokumentacji.
Procedura powinna określać, kto sprawdza status wywozu, w jakim terminie i jakie działania podejmuje po wykryciu braku. Inny etap wymaga jedynie ponownego pobrania komunikatu od przedstawiciela celnego, a inny kontaktu z urzędem wywozu i przedstawienia dowodów alternatywnych. System powinien rozróżniać przesyłki oczekujące na doręczenie, operacje objęte procedurą wywozu, przypadki wymagające wyjaśnienia oraz transakcje gotowe do zastosowania stawki 0%. Dzięki temu brak dokumentu nie staje się problemem zauważanym przypadkowo, lecz zdarzeniem obsługiwanym według ustalonej ścieżki jeszcze przed terminem rozliczenia.
Przechowywanie jedynie zrzutów ekranu bez pełnych danych
Zrzut ekranu może być pomocnym materiałem, ale jego wartość zależy od zakresu widocznych informacji. Przycięty obraz pokazujący wyłącznie numer paczki i status „doręczono” nie pozwala często ustalić źródła, daty pobrania, państwa przeznaczenia ani historii przesyłki. Nie daje też pewności, czy zawartość strony nie została zmieniona. Po kilku latach osoba prowadząca kontrolę może nie być w stanie rozpoznać systemu, z którego pochodzi wydruk, a pracownik odpowiedzialny za jego wykonanie może już nie pracować w firmie. W rezultacie materiał, który w chwili rozliczenia wydawał się wystarczający, traci znaczną część swojej wiarygodności.
Bezpieczniej jest przechowywać pełne raporty elektroniczne, pliki źródłowe, potwierdzenia doręczenia oraz wiadomości, w których przewoźnik lub przedstawiciel celny przekazał dokument. Jeżeli używany system pozwala jedynie na wykonanie zrzutu, powinien on obejmować nazwę operatora, pełny numer przesyłki, daty, lokalizacje oraz adres strony lub inny identyfikator źródła. Warto także zapisywać datę pobrania i łączyć plik z fakturą oraz zamówieniem. Celem archiwizacji nie jest gromadzenie jak największej liczby obrazów, lecz zachowanie danych w formie, która po upływie czasu nadal pozwoli niezależnej osobie zrozumieć i zweryfikować przebieg eksportu.
Praktyczne scenariusze
Brak IE-599, ale jest urzędowy dokument z kraju trzeciego
Polska firma nie posiada IE-599 ani pozytywnego komunikatu CC599C potwierdzającego wyprowadzenie towarów, ale otrzymała dokument odprawy importowej wydany przez administrację celną państwa przeznaczenia. Dokument wskazuje importera, opis i ilość towarów, datę odprawy oraz numer przesyłki, który można połączyć z dokumentem transportowym i fakturą. Taki zestaw daje relatywnie mocną pozycję dowodową, ponieważ urzędowe potwierdzenie przywozu do państwa trzeciego przemawia za tym, że towary wcześniej opuściły UE. Nadal trzeba jednak sprawdzić, czy dokument rzeczywiście dotyczy tej samej partii, a nie innego transportu, oraz czy dane importera i produktów odpowiadają rozliczanej sprzedaży. Sam dokument importowy nie zwalnia z konieczności wykazania jego związku z konkretną dostawą rozliczaną w Polsce.
Przedsiębiorca powinien również ustalić, dlaczego procedura wywozu nie została formalnie zamknięta. Jeżeli jest to możliwe, warto przekazać dokument importowy przedstawicielowi celnemu lub urzędowi wywozu jako dowód alternatywny w ramach procedury celnej. Uzyskanie urzędowego potwierdzenia zakończenia wywozu będzie bezpieczniejsze niż opieranie rozliczenia wyłącznie na zagranicznym dokumencie. Jeżeli formalne zamknięcie nie jest możliwe, zestaw może wspierać zastosowanie stawki 0%, ale jego wystarczalność będzie oceniana indywidualnie. Istotne są autentyczność dokumentu, kompletność danych oraz możliwość przeprowadzenia nieprzerwanej ścieżki od odprawy importowej do polskiej faktury.
Brak IE-599, ale jest CMR z potwierdzeniem odbioru
Firma wysłała towar transportem drogowym do odbiorcy znajdującego się poza UE. CMR jest dokumentem szczególnie typowym dla międzynarodowego transportu drogowego i może zawierać dane nadawcy, odbiorcy, przewoźnika, miejsce przeznaczenia oraz opis przewożonych towarów. W tym przypadku przedsiębiorca nie otrzymał pozytywnego komunikatu CC599C potwierdzającego wyprowadzenie towarów, ale posiada CMR wskazujący nadawcę, odbiorcę, miejsce przeznaczenia, opis przesyłki i potwierdzenie jej odbioru. Taki dokument może być istotnym dowodem, szczególnie gdy zgadza się z fakturą i pozwala zidentyfikować przewożone produkty. Jego wartość zwiększa potwierdzenie przewoźnika, a tam, gdzie jest dostępne, również podpis lub elektroniczne potwierdzenie odbiorcy. Sam podpis odbiorcy nie jest jednak ustawowym warunkiem, a jego brak nie przekreśla automatycznie dokumentu.
Należy sprawdzić, czy CMR pokazuje zakończenie transportu poza UE, a nie tylko przyjęcie towarów do przewozu. Ważne jest także to, czy przewóz nie obejmował przeładunku, zmiany operatora lub magazynu pośredniego, którego dokument nie pokazuje. W razie rozbieżności potrzebne będą dodatkowe raporty lub potwierdzenia. CMR nie daje automatycznej gwarancji stawki 0%, ale kompletny dokument połączony z fakturą, zamówieniem, dokumentacją przewoźnika i innymi dowodami może stworzyć mocny materiał. W pierwszej kolejności warto jednak ustalić możliwość formalnego zamknięcia procedury wywozu przy wykorzystaniu posiadanych dokumentów.
Dostępny jest tylko tracking kurierski
Sprzedawca posiada wyłącznie historię przesyłki pobraną ze strony przewoźnika. Raport pokazuje status „doręczono” i państwo docelowe, ale nie zawiera opisu towarów, numeru faktury ani danych odbiorcy. Taki materiał może potwierdzać jeden z elementów przebiegu dostawy, ale samodzielnie tworzy podwyższone ryzyko zakwestionowania stawki 0%. Organ może zapytać, co znajdowało się w paczce, czy numer przesyłki odpowiada konkretnej fakturze oraz czy doręczenie nastąpiło poza obszarem UE. Jeżeli firma nie potrafi odpowiedzieć za pomocą innych dokumentów, tracking może zostać uznany za zbyt ogólny.
Przedsiębiorca powinien spróbować uzyskać pełniejszy raport przewoźnika, potwierdzenie doręczenia, dokumentację odprawy lub zestawienie łączące numer przesyłki z zamówieniem. Warto również skontaktować się z przedstawicielem celnym i sprawdzić, czy istnieje zgłoszenie oraz jaki jest jego status. Sam tracking nie jest bezwartościowy, lecz jego ocena zależy od szczegółowości i możliwości weryfikacji. Jeżeli pokazuje pełną trasę, dane odbiorcy oraz identyfikatory połączone z fakturą, może mieć większą siłę niż prosty status końcowy. Nie należy jednak automatycznie uznawać nawet rozbudowanej historii przesyłki za równoważną urzędowemu potwierdzeniu wywozu.
Dokument pojawia się po wykazaniu sprzedaży ze stawką krajową
Firma nie otrzymała potwierdzenia w terminach pozwalających wykazać eksport ze stawką 0%, dlatego sprzedaż została rozliczona ze stawką właściwą dla dostawy danego towaru na terytorium kraju. Po kilku miesiącach przedsiębiorca otrzymał pozytywny komunikat CC599C potwierdzający wyprowadzenie towarów. Jeżeli dokument dotyczy tej samej dostawy i można powiązać go z fakturą oraz towarem, art. 41 ust. 9 pozwala skorygować podatek należny w rozliczeniu za okres otrzymania dokumentu. Nie koryguje się automatycznie okresu pierwotnej sprzedaży ani miesiąca, w którym zastosowano opodatkowanie krajowe.
Przed ujęciem korekty należy ustalić i udokumentować datę wpływu komunikatu, sprawdzić jego treść oraz przypisać go do właściwej pozycji w ewidencji. Jeżeli pierwotna faktura zawierała kwotę krajowego VAT, trzeba również ocenić, czy zgodnie z przepisami dotyczącymi fakturowania konieczne jest wystawienie faktury korygującej. Przy wielu transakcjach warto przygotować zestawienie zawierające numer faktury, MRN, datę otrzymania dokumentu, pierwotnie zastosowaną stawkę i wartość korekty. Pozwoli to wykazać, dlaczego zmiana została ujęta w określonym okresie i ograniczy ryzyko podwójnego skorygowania tej samej sprzedaży.
Nie ma żadnego dokumentu potwierdzającego wywóz
Najbardziej ryzykowny przypadek występuje wtedy, gdy firma nie posiada komunikatu celnego, dokumentów transportowych, trackingu, potwierdzenia odbioru ani materiałów z państwa trzeciego. Zagraniczny adres na fakturze, płatność w obcej walucie i zapewnienie pracownika, że paczka została wysłana, nie pozwalają bezpiecznie zastosować stawki 0%. Mogą wskazywać na planowany kierunek dostawy, ale nie potwierdzają, że towar rzeczywiście opuścił UE. W takiej sytuacji przedsiębiorca nie ma obiektywnych dowodów, które mógłby przedstawić podczas czynności sprawdzających lub kontroli.
Pierwszym działaniem powinno być odtworzenie dokumentacji poprzez kontakt z przewoźnikiem, przedstawicielem celnym, urzędem wywozu i odbiorcą. Należy ustalić numer przesyłki, MRN, status operacji oraz możliwość uzyskania dokumentów źródłowych. Jeżeli mimo podjętych działań nie można potwierdzić wywozu, co do zasady brak jest bezpiecznej podstawy do zastosowania stawki 0%. Sprzedaż powinna zostać rozliczona ze stawką właściwą dla dostawy danego towaru na terytorium kraju. Późniejsze uzyskanie odpowiedniego dokumentu może pozwolić na korektę, ale do tego czasu samo prawdopodobieństwo, że towar dotarł poza UE, nie zastępuje wymaganej dokumentacji.
Najczęściej zadawane pytania
Czy IE-599 jest obowiązkowy do zastosowania VAT 0%?
Brak IE-599 nie wyklucza automatycznie zastosowania stawki VAT 0%, ponieważ art. 41 ust. 6a ustawy o VAT nie ustanawia zamkniętego katalogu dokumentów potwierdzających wywóz. W przypadku operacji obsługiwanych w AES/ECS2 PLUS najbezpieczniejszym dowodem pozostaje pozytywny komunikat CC599C potwierdzający wyprowadzenie towarów. Nie oznacza to jednak, że jest on jedynym dokumentem, na który podatnik może się powołać. Inne wiarygodne materiały mogą potwierdzać eksport, jeżeli łącznie pozwalają wykazać, że konkretne towary rzeczywiście opuściły obszar celny UE i odpowiadają dostawie rozliczonej przez polskiego sprzedawcę. Im mniej urzędowy charakter dokumentacji, tym większe ryzyko pytań lub sporu z organem. Dlatego brak standardowego komunikatu powinien uruchamiać analizę dowodów, a nie automatyczną decyzję o zastosowaniu albo odrzuceniu stawki 0%.
Czy tracking kurierski wystarczy do potwierdzenia eksportu?
Tracking może być istotnym elementem dokumentacji, ale podstawowy status „doręczono” zazwyczaj nie daje wystarczającej pewności, że warunki zastosowania stawki 0% zostały spełnione. Trzeba sprawdzić, czy historia przesyłki pokazuje jej przemieszczenie poza UE, wskazuje państwo dostarczenia oraz zawiera numer pozwalający połączyć paczkę z fakturą i zamówieniem. Znaczenie ma również możliwość ustalenia, co znajdowało się w przesyłce. Pełny raport przewoźnika, obejmujący trasę, daty zdarzeń, dane odbiorcy i potwierdzenie dostarczenia, może mieć istotną wartość dowodową. Nadal powinien być jednak oceniany razem z dokumentami sprzedażowymi, przewozowymi i celnymi. Sam zrzut ekranu bez danych źródłowych, informacji o towarze i trwałego powiązania z konkretną transakcją wiąże się z podwyższonym ryzykiem zakwestionowania.
Czy oświadczenie klienta spoza UE jest wystarczającym dowodem?
Oświadczenie klienta może wzmacniać materiał dowodowy, zwłaszcza gdy wskazuje odebrane towary, numer faktury, datę dostarczenia oraz adres znajdujący się poza UE. Jego wartość jest większa, gdy dane można porównać z dokumentem przewozowym, historią przesyłki i zamówieniem. Pojedyncza wiadomość o treści „towar dotarł” zazwyczaj nie daje jednak wystarczającej podstawy do bezpiecznego zastosowania stawki 0%. Nie pokazuje, czego dokładnie dotyczyła dostawa, czy przesyłka opuściła obszar celny UE ani czy wskazane towary odpowiadają fakturze rozliczanej przez sprzedawcę. Oświadczenie sporządzone po dłuższym czasie nie jest automatycznie bezwartościowe, lecz jego siła będzie ograniczona, jeżeli nie opiera się na możliwych do zweryfikowania danych źródłowych. Najbezpieczniej traktować je jako dokument uzupełniający, a nie jedyny dowód eksportu.
Czy dokument celny z kraju trzeciego może zastąpić IE-599?
Dokument wydany przez administrację celną państwa trzeciego może stanowić mocny dowód faktycznego wywozu. Potwierdzenie importu lub odprawy przywozowej wskazuje, że towary znalazły się poza UE, szczególnie gdy zawiera dane importera, opis produktów, ilość, wartość, datę odprawy oraz numer przesyłki. Nie oznacza to jednak, że każdy zagraniczny dokument celny automatycznie daje prawo do stawki 0%. Trzeba wykazać jego związek z konkretną dostawą rozliczaną w Polsce oraz z towarami objętymi rozliczeniem eksportowym, a także wykluczyć, że dotyczy innej partii, zbiorczego transportu albo innej operacji. W pierwszej kolejności warto również sprawdzić, czy dokument może zostać przedstawiony urzędowi wywozu w celu formalnego zakończenia procedury celnej. Urzędowe potwierdzenie jej zakończenia będzie co do zasady bezpieczniejsze niż bezpośrednie oparcie rozliczenia VAT wyłącznie na dokumencie importowym.
Co zrobić, gdy procedura wywozu nie została prawidłowo zamknięta?
Jeżeli operacja pozostaje niedomknięta, należy skontaktować się z przedstawicielem celnym, ustalić numer MRN i sprawdzić status zgłoszenia. Trzeba również wyjaśnić, czy brak pozytywnego komunikatu CC599C potwierdzającego wyprowadzenie towarów wynika z nieprzekazania dokumentu sprzedawcy, problemu technicznego, braku właściwej informacji z urzędu wyprowadzenia, niespójności danych czy niedopełnienia obowiązków przez jeden z podmiotów uczestniczących w transporcie. Jeżeli towary faktycznie opuściły UE, możliwe może być przedstawienie dowodów alternatywnych w ramach procedury celnej. Nie warto ograniczać się do żądania od przewoźnika kolejnego zrzutu z trackingu. Celem powinno być ustalenie statusu operacji i, o ile to możliwe, uzyskanie urzędowego potwierdzenia jej zakończenia przez administrację celną.
Czy można skorygować VAT po późniejszym otrzymaniu IE-599?
Tak. Jeżeli z powodu braku dokumentu sprzedaż została wcześniej wykazana ze stawką właściwą dla dostawy danego towaru na terytorium kraju, późniejsze otrzymanie IE-599 albo pozytywnego komunikatu CC599C potwierdzającego wyprowadzenie towarów może pozwolić na skorygowanie podatku należnego. Art. 41 ust. 9 przewiduje ujęcie takiej korekty w rozliczeniu za okres, w którym podatnik otrzymał dokument. Nie koryguje się więc automatycznie miesiąca dokonania dostawy ani okresu, w którym zastosowano krajowe opodatkowanie. Przed zmianą stawki trzeba sprawdzić treść komunikatu, jego związek z fakturą oraz zgodność danych dotyczących towaru i odbiorcy. Należy również udokumentować datę wpływu potwierdzenia. Jeżeli pierwotna faktura zawierała krajowy VAT, trzeba osobno ocenić, czy oprócz korekty rozliczenia konieczne jest wystawienie faktury korygującej.
Jak długo należy przechowywać dokumenty eksportowe?
Dokumenty związane z rozliczeniem eksportu należy co do zasady przechowywać do czasu upływu terminu przedawnienia zobowiązania podatkowego. Standardowo zobowiązanie przedawnia się po pięciu latach, licząc od końca roku kalendarzowego, w którym upłynął termin płatności podatku. Nie oznacza to jednak, że każdy dokument można bezpiecznie usunąć dokładnie pięć lat po sprzedaży. Bieg przedawnienia może zostać zawieszony albo przerwany, co wydłuża okres, przez który dokumentacja powinna pozostać dostępna. Jeżeli trwa kontrola, postępowanie albo spór, dokumentów nie należy usuwać tylko dlatego, że minął standardowy okres archiwizacji. Firma powinna przechowywać nie tylko faktury i komunikaty celne, lecz również raporty przewoźnika, dokumenty importowe, zestawienia łączące numery przesyłek z zamówieniami oraz potwierdzenia daty otrzymania dokumentów będących podstawą zastosowania lub korekty stawki 0%. W praktyce wiele przedsiębiorstw stosuje dłuższe okresy archiwizacji dokumentów eksportowych ze względów dowodowych i organizacyjnych.
Czy organ podatkowy może odrzucić komplet innych dowodów?
Organ może zakwestionować przedstawiony zestaw, jeżeli uzna, że nie potwierdza on jednoznacznie wywozu konkretnych towarów poza UE. Otwarty katalog z art. 41 ust. 6a nie oznacza, że każdy dokument handlowy lub transportowy musi zostać zaakceptowany. Organ może sprawdzić źródło materiałów, autentyczność danych, zgodność ilości i rodzaju towarów, państwo przeznaczenia oraz powiązanie z fakturą. Sam brak IE-599 lub pozytywnego komunikatu CC599C potwierdzającego wyprowadzenie towarów nie powinien być jednak jedyną podstawą odmowy uznania prawa do stawki 0%, jeżeli przedstawiony materiał dowodowy pozwala wykazać spełnienie materialnych przesłanek eksportu. Całość dokumentacji powinna zostać oceniona z uwzględnieniem jej wzajemnej spójności i zdolności do identyfikacji konkretnej dostawy. Im bardziej obiektywny i możliwy do zweryfikowania jest zestaw, tym mocniejsza pozycja przedsiębiorcy. Nadal trzeba jednak liczyć się z tym, że obrona stawki 0% bez urzędowego potwierdzenia może wymagać postępowania odwoławczego lub sądowego.
Kiedy warto wystąpić o interpretację indywidualną?
Interpretację warto rozważyć, gdy brak standardowych komunikatów nie jest pojedynczym incydentem, lecz stałym elementem modelu działalności. Dotyczy to szczególnie przedsiębiorstw e-commerce realizujących dużą liczbę przesyłek kurierskich, które regularnie otrzymują raporty doręczeń, dokumenty transportowe lub potwierdzenia importu, ale nie dla każdej transakcji dysponują pozytywnym komunikatem CC599C potwierdzającym wyprowadzenie towarów. We wniosku trzeba szczegółowo opisać przebieg sprzedaży, transport, rodzaje dokumentów, zawarte w nich dane oraz sposób łączenia ich z fakturami. Interpretacja chroni wyłącznie wnioskodawcę i tylko w odniesieniu do stanu faktycznego lub zdarzenia przyszłego odpowiadającego opisowi. Nie potwierdza, że konkretna przesyłka opuściła UE, i nie zastępuje prawidłowej dokumentacji. Pozwala natomiast ograniczyć niepewność dotyczącą sposobu rozumienia przepisów w powtarzalnym modelu biznesowym.
Podsumowanie: brak IE-599 nie zamyka drogi do VAT 0%, ale zwiększa ryzyko
O prawie do stawki 0% decyduje cały materiał dowodowy
Brak IE-599, a dla nowych operacji brak pozytywnego komunikatu CC599C potwierdzającego wyprowadzenie towarów, nie musi automatycznie oznaczać utraty prawa do stawki VAT 0%. Ustawa wskazuje przykładowe dokumenty potwierdzające wywóz, ale nie tworzy katalogu formalnie zamkniętego. Przedsiębiorca może więc powoływać się na inne wiarygodne materiały, jeżeli pozwalają one wykazać, że konkretne towary faktycznie opuściły obszar celny UE i odpowiadają określonej dostawie. Nie oznacza to jednak, że tracking, CMR, dokument importowy albo oświadczenie klienta zawsze będą wystarczające. Każdy zestaw wymaga indywidualnej oceny. Im bardziej urzędowe, szczegółowe i wzajemnie zgodne są dokumenty, tym silniejsza pozycja podatnika. Im więcej luk, niespójności i materiałów pochodzących wyłącznie od stron transakcji, tym wyższe ryzyko zakwestionowania rozliczenia.
Znaczenie ma także termin otrzymania potwierdzenia. Dokument dostępny przed terminem złożenia JPK_V7 co do zasady pozwala rozliczyć eksport ze stawką 0% w standardowym trybie, o ile spełnione są również pozostałe przesłanki przewidziane w ustawie. Jeżeli nie wpłynie w pierwszym terminie, możliwość przesunięcia wykazania dostawy do kolejnego okresu zależy od spełnienia warunku z art. 41 ust. 8, czyli posiadania dokumentu celnego potwierdzającego objęcie towarów procedurą wywozu. Jeżeli potwierdzenia nadal brakuje, sprzedaż należy co do zasady wykazać ze stawką właściwą dla dostawy tego towaru na terytorium kraju. Późniejsze otrzymanie dokumentu może otworzyć drogę do bieżącej korekty podatku należnego na podstawie art. 41 ust. 9. Opóźnienie wpływa więc przede wszystkim na moment i sposób rozliczenia, a nie zawsze na definitywne prawo do stawki 0%.
Powtarzający się brak dokumentów wymaga zmiany procesu
Pojedynczy brak komunikatu może być incydentem, ale regularne problemy przy wielu przesyłkach wskazują na lukę organizacyjną. Firma powinna wiedzieć, kto składa zgłoszenie, kto odbiera komunikaty, jak numer MRN jest łączony z fakturą oraz w którym momencie księgowość otrzymuje informację o zakończeniu procedury. Dokumentacja nie może pozostawać wyłącznie w systemie przewoźnika lub na skrzynce przedstawiciela celnego. Powinna trafiać do trwałego archiwum razem z zamówieniem, fakturą, dokumentem transportowym i materiałami potwierdzającymi wywóz. Ważne jest również rejestrowanie daty wpływu dokumentów, ponieważ może ona wpływać na właściwy okres korekty. Przy dużej skali sprzedaży proces powinien działać automatycznie, ale musi zawierać kontrolę treści komunikatu i blokadę dla operacji, których wywóz nie został potwierdzony.
Najbezpieczniejszym rozwiązaniem, zawsze gdy jest to możliwe, pozostaje uzyskanie urzędowego potwierdzenia zakończenia procedury wywozu. Jeżeli procedura nie została prawidłowo zamknięta, w pierwszej kolejności warto skontaktować się z przedstawicielem celnym lub urzędem wywozu i ustalić możliwość przedstawienia dowodów alternatywnych w ramach procedury celnej. Bezpośrednie stosowanie stawki 0% na podstawie dokumentów prywatnych powinno być poprzedzone oceną ich jakości i spójności. Nie masz IE-599 ani pozytywnego komunikatu CC599C potwierdzającego wyprowadzenie towarów i nie wiesz, czy zgromadzone dowody wystarczą? Przeanalizuj całą ścieżkę transakcji, terminy oraz powiązania między dokumentami przed wykazaniem eksportu w JPK_V7. Jeżeli problem powtarza się regularnie, warto uporządkować proces dokumentowania eksportu, zanim brak dokumentów stanie się źródłem systemowego ryzyka podatkowego.