KSeF po pierwszych miesiącach: 11 błędów, które najczęściej popełniają sklepy internetowe
Spis treści
Wdrożenie obejmuje więc znacznie więcej niż konfigurację połączenia. Wymaga uporządkowania sposobu zbierania danych klientów, generowania faktur, wystawiania korekt, monitorowania statusów przetwarzania, pobierania urzędowych potwierdzeń odbioru, zarządzania uprawnieniami oraz reagowania na niedostępność systemu. Firma może mieć technicznie sprawną integrację, a jednocześnie zmagać się z błędnym mapowaniem pól struktury FA(3), nieprawidłową obsługą korekt, brakiem automatycznego odbioru statusów albo nieprzygotowaną procedurą Offline24. Takie problemy są szczególnie trudne do zauważenia, gdy większość standardowych dokumentów przechodzi prawidłowo, a błędy dotyczą tylko wybranych kanałów sprzedaży, typów klientów lub nietypowych scenariuszy transakcyjnych.
Dla właściciela rozwijającego się sklepu ważniejsze od pytania, czy system potrafi wysłać fakturę, jest pytanie, czy organizacja potrafi rozpoznać, że dokument nie został skutecznie przyjęty do KSeF lub został odrzucony. Równie istotne jest ustalenie przyczyny problemu, poprawienie danych bez paraliżowania obsługi klienta i wyeliminowanie źródła błędu przed wygenerowaniem kolejnej serii dokumentów. Dojrzały proces powinien określać, kto sprawdza statusy, kto reaguje na odrzucenia, kto odpowiada za poprawność danych, a kto podejmuje decyzję o przejściu w tryb awaryjny. Jeżeli odpowiedzialność jest rozproszona albo oparta na wiedzy jednej osoby, nawet poprawnie działająca integracja może okazać się niewystarczająca w momencie wzrostu sprzedaży, awarii lub wejścia na kolejny rynek.
E-commerce działa w wielu systemach jednocześnie
Sklep internetowy rzadko korzysta z jednego środowiska, w którym znajdują się wszystkie informacje potrzebne do prawidłowego wystawienia faktury. Dane klienta mogą pochodzić z formularza zamówienia, platformy sprzedażowej, panelu obsługi klienta albo wiadomości przesłanej już po zakupie. Informacje o produktach, cenach i rabatach są przechowywane w systemie sklepowym, dane o płatności trafiają z zewnętrznego operatora, szczegóły wysyłki obsługuje system magazynowy, a dokument księgowy może być generowany jeszcze w innym miejscu. Jeżeli firma prowadzi sprzedaż wielokanałową, obsługuje klientów zagranicznych lub korzysta z kilku magazynów, liczba źródeł danych szybko rośnie. Każdy z tych systemów może inaczej zapisywać numery podatkowe, daty, adresy, waluty, rabaty, stawki VAT lub informacje potrzebne przy korektach.
Dopóki skala sprzedaży jest ograniczona, część rozbieżności można wykrywać i poprawiać ręcznie. Wraz ze wzrostem liczby transakcji taki model przestaje być wydajny. Firma zaczyna polegać na automatyzacji, która działa szybko i konsekwentnie, ale nie rozróżnia poprawnego ustawienia od błędnej konfiguracji. Jeżeli określone pole zostało źle przypisane w mapowaniu danych, ten sam błąd może pojawić się w każdej kolejnej fakturze generowanej z danego kanału. Jeżeli mechanizm obsługi korekt nie uwzględnia wszystkich wariantów zwrotu lub częściowego anulowania zamówienia, problem może powtarzać się za każdym razem, gdy klient oddaje część zakupionych produktów. W e-commerce źródłem ryzyka nie jest więc wyłącznie liczba systemów, ale przede wszystkim brak spójnych reguł przepływu informacji między nimi.
Automatyzacja pozostaje jedną z największych przewag handlu elektronicznego, ponieważ pozwala obsługiwać rosnącą sprzedaż bez proporcjonalnego zwiększania liczby pracowników. Jednocześnie sprawia jednak, że jeden niewielki błąd może zostać powielony na dużą skalę. W tradycyjnym procesie pracownik może zauważyć brakujące dane przed zatwierdzeniem pojedynczej faktury. W sklepie internetowym dokumenty często powstają seriami, bez bezpośredniego udziału człowieka, na podstawie danych przesyłanych automatycznie pomiędzy kilkoma środowiskami. Jeżeli jedno źródło przekazuje nieprawidłową wartość, skutki mogą dotyczyć wszystkich zamówień z określonej platformy, wszystkich klientów biznesowych z danego rynku albo wszystkich dokumentów wystawionych po konkretnej zmianie technicznej.
Dla przedsiębiorcy planującego ekspansję ma to szczególne znaczenie. Każdy nowy rynek, kanał sprzedaży, model dostawy lub sposób rozliczenia zwiększa liczbę wariantów, które proces musi prawidłowo obsłużyć. To, że standardowa faktura krajowa przechodzi bez problemu, nie przesądza jeszcze o gotowości całej organizacji. Osobnego sprawdzenia mogą wymagać korekty, zwroty częściowe, sprzedaż realizowana przez platformy zewnętrzne, ręcznie uzupełniane dane kontrahentów oraz dokumenty wystawiane podczas niedostępności KSeF. Proces powinien być oceniany na podstawie pełnego zakresu realnych scenariuszy, a nie jednego poprawnie obsłużonego przykładu.
Niewielki błąd może objąć setki dokumentów
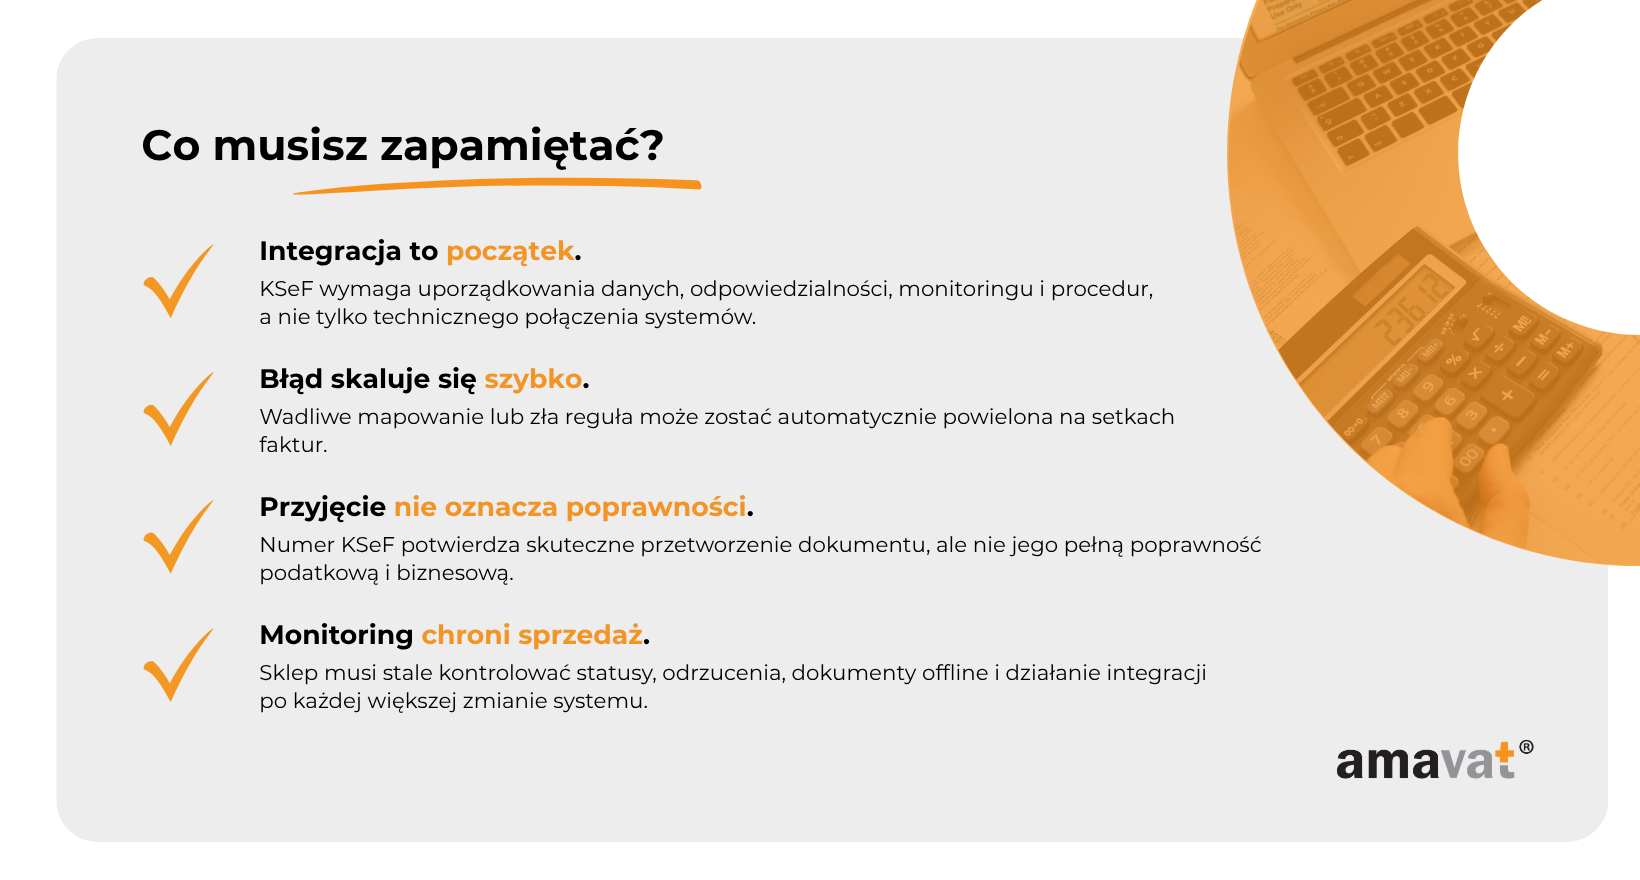
Problemy z KSeF często zaczynają się od szczegółu, który na pierwszy rzut oka nie wygląda poważnie. Może to być brak wymaganego pola, nieprawidłowy format daty, błędny numer identyfikacji podatkowej, niewłaściwa kolejność danych w pliku, wygaśnięcie certyfikatu albo brak odpowiedniego uprawnienia. W procesie obsługiwanym ręcznie taki błąd zwykle dotyczyłby jednego dokumentu. W handlu elektronicznym to samo ustawienie jest jednak wykorzystywane wielokrotnie, dlatego nieprawidłowość może być kopiowana przy każdym kolejnym zamówieniu. Jeżeli sklep realizuje kilkaset lub kilka tysięcy transakcji dziennie, nawet krótki okres działania wadliwego mechanizmu może wygenerować dużą liczbę dokumentów wymagających ponownej wysyłki, poprawienia albo dokładnego sprawdzenia.
Skutki szybko przestają dotyczyć wyłącznie księgowości. Obsługa klienta zaczyna otrzymywać pytania o brak dokumentów, zespół finansowy musi wyjaśniać rozbieżności, a osoby techniczne szukają źródła problemu w kilku połączonych systemach. Kolejne procesy biznesowe mogą zostać zablokowane lub wymagać ręcznej interwencji. Zamiast obsługiwać wyjątki, pracownicy zaczynają ręcznie naprawiać proces, który miał działać automatycznie. W średniej firmie e-commerce taka sytuacja potrafi w krótkim czasie pochłonąć uwagę kilku działów, szczególnie gdy nie ma ustalonej kolejności działań ani jednej osoby odpowiedzialnej za koordynację reakcji.
Największym zagrożeniem nie zawsze jest samo odrzucenie dokumentu. Część błędów ma charakter biznesowy lub podatkowy i nie jest weryfikowana przez techniczną walidację KSeF. Faktura może zostać skutecznie przyjęta do systemu, a mimo to zawierać nieprawidłową stawkę VAT, błędne dane dotyczące rodzaju transakcji albo niewłaściwe rozliczenie sprzedaży wynikające z kraju dostawy, statusu klienta lub charakteru produktu. Przyjęcie dokumentu oznacza, że przeszedł wymaganą kontrolę techniczną, ale nie zastępuje wewnętrznej kontroli podatkowej ani biznesowej. Firma nadal odpowiada za poprawność merytoryczną wystawionej faktury.
Równie niebezpieczna jest sytuacja, w której firma przez dłuższy czas nie wie, że część dokumentów nie została skutecznie przyjęta do KSeF. Przy dużej liczbie transakcji nie można zakładać, że pracownik zauważy problem podczas okresowego, ręcznego przeglądania statusów. Potrzebne są automatyczne mechanizmy monitorowania, czytelne powiadomienia oraz określone zasady eskalacji. Bez nich nieprawidłowość może zostać wykryta dopiero wtedy, gdy klient zgłosi brak faktury, księgowość nie odnajdzie dokumentu albo dalszy etap procesu będzie wymagał ręcznej interwencji. Wzrost sprzedaży nie naprawia takich słabości. Zwiększa jedynie liczbę przypadków, w których zaczną one powodować realne koszty.
Tryb Offline24 i niedostępność systemu wymagają osobnego procesu
Jednym z obszarów, którego nie można pozostawić do rozwiązania dopiero w momencie awarii, jest obsługa niedostępności KSeF. Sklep internetowy działa przez całą dobę, a zamówienia nie przestają wpływać tylko dlatego, że pojawił się problem z komunikacją z systemem. Firma powinna wcześniej ustalić, w jakich sytuacjach przechodzi w tryb Offline24, kto podejmuje taką decyzję, jak są oznaczane dokumenty wystawiane poza standardowym trybem oraz kto odpowiada za ich późniejszą synchronizację. Bez spisanej procedury pracownicy mogą podejmować różne działania, co zwiększa ryzyko pominięcia faktury, ponownego wystawienia tego samego dokumentu albo wysłania go z niewłaściwymi danymi.
Szczególnej uwagi wymaga moment powrotu do standardowego działania. Dokumenty wystawione offline muszą zostać przekazane do KSeF w odpowiednim terminie, a firma powinna potwierdzić ich skuteczne przyjęcie i nadanie numerów KSeF. Samo przywrócenie połączenia nie oznacza, że wszystkie zaległe dokumenty zostały poprawnie zsynchronizowane. Potrzebny jest mechanizm, który rozpozna faktury oczekujące na wysyłkę, zabezpieczy proces przed duplikatami i wskaże dokumenty wymagające ręcznej interwencji. W sklepie obsługującym dużą liczbę transakcji ręczne odtwarzanie kolejności zdarzeń po awarii może być czasochłonne i podatne na kolejne błędy.
Procedura awaryjna powinna być zrozumiała nie tylko dla księgowości i zespołu technicznego. Jej elementy mogą dotyczyć również obsługi klienta, sprzedaży i osób odpowiedzialnych za bieżące operacje. Każdy dział powinien wiedzieć, jakie informacje przekazywać klientom, gdzie sprawdzać status dokumentu i do kogo zgłaszać nieprawidłowości. Brak przygotowania zwykle prowadzi do improwizacji, a improwizacja w zautomatyzowanym procesie generującym dużą liczbę dokumentów zwiększa ryzyko niespójnych działań. Offline24 nie powinien być traktowany jako techniczny wyjątek, lecz jako pełnoprawna część procesu fakturowania, którą należy przetestować jeszcze przed wystąpieniem rzeczywistej niedostępności.
Proces powinien być gotowy na wzrost, a nie tylko na obecny wolumen
Średnie sklepy internetowe często znajdują się w momencie, w którym dotychczasowe sposoby pracy nadal pozwalają utrzymać bieżącą sprzedaż, ale zaczynają być niewystarczające przy dalszym rozwoju. Część błędów jest poprawiana ręcznie, statusy są sprawdzane okresowo, a wiedza o nietypowych przypadkach pozostaje w głowach kilku doświadczonych pracowników. Taki model może działać przy stabilnym wolumenie, lecz staje się ryzykowny podczas wejścia na nowy rynek, uruchomienia kolejnego kanału sprzedaży albo sezonowego wzrostu liczby zamówień. Proces, który zależy od indywidualnej pamięci i ręcznych obejść, trudno skalować bez zwiększania kosztów i liczby błędów.
Gotowość do rozwoju wymaga spojrzenia na KSeF jako na część większego obiegu danych i dokumentów. Liczy się nie tylko moment wysłania faktury, ale również jakość informacji wprowadzanych wcześniej, poprawność reguł podatkowych, obsługa korekt, kontrola statusów, zarządzanie dostępem oraz działanie podczas awarii. Firma powinna wiedzieć, które systemy są źródłem poszczególnych danych, gdzie odbywa się ich walidacja i kto odpowiada za reakcję w razie niezgodności. Im bardziej złożona staje się sprzedaż, tym mniej miejsca pozostaje na nieformalne zasady i doraźne poprawki.
Najczęstsze problemy pojawiają się właśnie na styku technologii, procesów i odpowiedzialności. Błędne mapowanie danych może przez wiele dni nie dawać widocznych objawów, dopóki nie pojawi się określony rodzaj transakcji. Nieprawidłowo ustawione uprawnienia mogą pozostawać niezauważone, dopóki jedyna osoba z dostępem nie będzie dostępna. Brak procedury Offline24 może nie mieć znaczenia przez kilka miesięcy, a następnie doprowadzić do chaosu podczas pierwszej poważniejszej niedostępności systemu. Ocena gotowości nie powinna więc opierać się wyłącznie na liczbie faktur, które przechodzą prawidłowo, ale również na zdolności firmy do wykrywania i obsługi wyjątków.
Czy ten artykuł jest dla mnie?
Ten materiał jest przeznaczony przede wszystkim dla właścicieli, członków zarządu i menedżerów średnich firm e-commerce, którzy odpowiadają za rozwój sprzedaży, finanse, operacje lub technologię. Nie trzeba samodzielnie wystawiać faktur ani znać szczegółów technicznych struktury FA(3), aby ocenić ryzyko związane z procesem. KSeF łączy obszary, które w wielu organizacjach były wcześniej zarządzane oddzielnie. Problem zaczynający się od błędnych danych w formularzu zamówienia może zakończyć się dodatkową pracą księgowości, koniecznością kontaktu z klientem i interwencją zespołu technicznego. Z tego powodu odpowiedzialność za skuteczne wdrożenie nie powinna pozostawać wyłącznie po stronie działu księgowego.
Artykuł jest dla Ciebie, jeśli:
- prowadzisz sklep internetowy, w którym faktury powstają automatycznie po złożeniu, opłaceniu albo zrealizowaniu zamówienia;
- sprzedajesz przez więcej niż jeden kanał, na przykład we własnym sklepie i na platformach zewnętrznych;
- korzystasz jednocześnie z systemu sklepowego, magazynowego, księgowego i dodatkowych rozwiązań wspierających sprzedaż;
- obsługujesz dużą liczbę faktur, korekt, anulowań i zwrotów;
- planujesz wejście na kolejne rynki albo uruchomienie nowych kanałów sprzedaży;
- nie masz pewności, kto monitoruje statusy dokumentów i odpowiada za reakcję na odrzucenia;
- wdrożenie KSeF ograniczyło się głównie do uruchomienia połączenia technicznego;
- nie masz spisanej procedury działania w trybie Offline24 i podczas niedostępności systemu;
- nie wiesz, kto odpowiada za synchronizację faktur wystawionych offline;
- część danych klientów jest nadal kopiowana ręcznie z formularzy, wiadomości lub innych systemów;
- zdarza się, że księgowość, obsługa klienta i zespół techniczny korzystają z różnych informacji o tej samej transakcji.
Jeżeli choć jeden z tych punktów brzmi znajomo, błędy mogą już występować w Twoim sklepie, nawet gdy większość faktur jest generowana i przesyłana bez widocznych problemów. W procesach masowych nieprawidłowości rzadko pojawiają się równomiernie. Często dotyczą tylko określonego rodzaju klienta, wybranej formy płatności, korekty po zwrocie, zamówienia z konkretnego kanału albo dokumentu wystawionego podczas czasowej niedostępności KSeF. Firma może więc przez długi czas uważać wdrożenie za zakończone, ponieważ standardowe transakcje są obsługiwane poprawnie. Ryzyko pozostaje ukryte w wyjątkach, które wraz ze wzrostem sprzedaży przestają być sporadyczne i zaczynają generować zauważalne koszty.
Dla firmy planującej ekspansję jest to właściwy moment, aby sprawdzić proces przed zwiększeniem liczby zamówień i stopnia ich złożoności. Każdy nowy rynek, kanał sprzedaży, sposób dostawy lub model rozliczenia oznacza kolejne dane, reguły podatkowe i sytuacje wymagające prawidłowej obsługi. Jeżeli obecny proces opiera się na wiedzy jednej osoby, ręcznych poprawkach, okresowym sprawdzaniu statusów albo niespisanej procedurze awaryjnej, rozwój firmy może szybko ujawnić jego ograniczenia. Nawet niewielkie nieścisłości, które przy obecnym wolumenie są naprawiane bez większego wysiłku, po zwiększeniu skali mogą prowadzić do seryjnych odrzuceń, pominiętych dokumentów, błędnych korekt i przeciążenia zespołu.
11 najczęstszych błędów sklepów internetowych w KSeF
1. Założenie, że samo „podłączenie systemu” wystarczy
Na czym polega błąd i dlaczego e-commerce jest szczególnie narażony?
Pierwszy błąd pojawia się wtedy, gdy wdrożenie KSeF zostaje potraktowane jak uruchomienie kolejnej integracji. Firma konfiguruje połączenie, przesyła dokument testowy, sprawdza, czy został skutecznie przyjęty, a następnie uznaje projekt za zakończony. Tymczasem integracja odpowiada przede wszystkim za techniczne przekazywanie danych. Nie określa, z którego systemu powinny pochodzić informacje znajdujące się na fakturze, kto odpowiada za ich prawidłowość ani jak postępować, gdy dokument zostanie odrzucony lub pozostaje w trakcie przetwarzania. Nie rozwiązuje także automatycznie obsługi korekt, zwrotów, sprzedaży prowadzonej w kilku kanałach czy faktur wystawianych poza zwykłym trybem online. Sklep może więc poprawnie przesyłać większość dokumentów, a jednocześnie działać w oparciu o niepełne mapowanie pól FA(3), ręczną obsługę wyjątków i niejasny podział odpowiedzialności między księgowością, sprzedażą oraz zespołem technicznym.
W e-commerce ryzyko jest większe, ponieważ dane potrzebne do wystawienia faktury przechodzą zwykle przez kilka środowisk. Zamówienie powstaje w sklepie lub na marketplace, płatność jest potwierdzana przez odrębny system, informacje o realizacji trafiają z magazynu, a dokument generuje oprogramowanie finansowe. Każde połączenie może inaczej interpretować status transakcji, rabat, koszt dostawy, numer NIP czy moment, w którym faktura powinna zostać wystawiona. Jeżeli firma nie ustali spójnych zasad przepływu informacji, integracja będzie działała tylko tak dobrze, jak dane, które otrzyma. Poprawne połączenie z KSeF nie zapobiegnie wystawieniu dokumentu na podstawie nieaktualnych danych ani nie wykryje, że częściowy zwrot został niewłaściwie odwzorowany w procesie sklepu.
Jak rozpoznać problem i co należy uporządkować?
Najbardziej widocznym sygnałem jest brak aktualnej mapy pokazującej, jak dane przechodzą od zamówienia do wystawienia i rozliczenia faktury. Jeżeli sprzedaż, obsługa klienta i księgowość wskazują różne systemy jako źródło tej samej informacji, firma nie ma pełnej kontroli nad procesem. Problem widać także wtedy, gdy po odrzuceniu dokumentu rozpoczyna się długie ustalanie, kto powinien zareagować, lub gdy pracownicy muszą ręcznie porównywać informacje pomiędzy panelem sklepu, magazynem i systemem finansowym. Powtarzające się serie odrzuceń, błędy dotyczące jednego kanału sprzedaży albo regularne poprawianie tego samego rodzaju dokumentów zwykle wskazują na wadliwą regułę lub nieobsłużony scenariusz, a nie na przypadkową pomyłkę.
Porządkowanie procesu należy rozpocząć od wskazania źródła każdej ważnej informacji na fakturze. Trzeba ustalić, gdzie powstają dane klienta, ceny, rabaty, stawki podatku, informacje o zwrotach oraz dane wykorzystywane przy korektach. Następnie należy opisać sposób ich przekazywania, sprawdzania i aktualizowania. Osobnego ustalenia wymaga odpowiedzialność za monitorowanie statusów, obsługę odrzuceń oraz kontrolę błędów merytorycznych, których KSeF może nie wykryć. Dobry proces nie opiera się na przekonaniu, że integracja zawsze zadziała. Zakłada możliwość błędu i określa, kto go zauważy, jak szybko podejmie działanie oraz w jaki sposób zabezpieczy kolejne dokumenty przed powtórzeniem tej samej nieprawidłowości.
2. Błędne lub niepełne dane kontrahentów
Gdzie najczęściej powstają błędy?
Dane kontrahenta mogą być modyfikowane kilka razy, zanim zostaną wykorzystane na fakturze. Klient wpisuje je w formularzu zakupowym, później prosi o zmianę w wiadomości, a pracownik uzupełnia informację tylko w jednym z używanych systemów. Dane poprawione w panelu obsługi zamówień nie zawsze docierają do środowiska odpowiedzialnego za fakturowanie. Źródłem problemów bywają także automatycznie uzupełniane formularze, kopiowanie informacji z wiadomości, brak sprawdzania numeru NIP oraz nieaktualne dane zapisane na koncie stałego klienta. Im więcej niezależnych baz i ręcznych zmian, tym większe ryzyko, że dokument zostanie utworzony na podstawie informacji, których nikt nie zweryfikował.
Szczególnej ostrożności wymaga numer NIP, ponieważ wpływa na identyfikację nabywcy. Wystawienie faktury na niewłaściwy podmiot może wymagać skorygowania błędnego dokumentu do zera i utworzenia nowej faktury z prawidłowymi danymi. Sposób postępowania zależy jednak od charakteru pomyłki oraz obowiązujących przepisów, ponieważ nie każdy błąd w danych kontrahenta ma takie same skutki. Drobna literówka w nazwie nie jest tym samym co wskazanie numeru NIP należącego do innego podatnika. Sklep powinien więc posiadać procedurę, która pozwala rozróżnić rodzaj błędu i skierować sprawę do właściwej osoby, zamiast stosować jeden automatyczny sposób poprawiania wszystkich dokumentów.
Jak poprawić jakość danych bez spowalniania sprzedaży?
Kontrola nie powinna polegać na ręcznym przeglądaniu każdej faktury. Przy rosnącym wolumenie szybko stałoby się to niewydajne i zwiększałoby koszty obsługi. Walidacja powinna odbywać się możliwie blisko momentu wprowadzania danych. Formularz może sprawdzać podstawową poprawność numeru NIP, format wymaganych pól i ich kompletność. Jeżeli klient zgłasza zmianę po złożeniu zamówienia, proces powinien wskazywać jedno miejsce, w którym należy ją zapisać, aby informacja została przekazana do wszystkich systemów biorących udział w wystawieniu dokumentu. Nie wystarczy poprawić danych w panelu widocznym dla obsługi klienta, gdy faktura korzysta z kopii zapisanej wcześniej gdzie indziej.
Firma powinna również rozdzielić dane zapisane na profilu klienta od danych przypisanych do konkretnej transakcji. Zmiana adresu lub nazwy na koncie nie powinna automatycznie modyfikować historii wcześniejszych zamówień. Potrzebne są reguły dotyczące przechowywania kolejnych wersji informacji, przyjmowania próśb o zmianę faktury oraz przekazywania takich zgłoszeń do księgowości. Dobrze zaprojektowany proces ogranicza ręczne przepisywanie, ale nie rezygnuje z kontroli. Przenosi ją na wcześniejszy etap, zanim błędna informacja zostanie wykorzystana przy seryjnym generowaniu dokumentów.
3. Odrzucanie faktur przez błędy w plikach XML
Dlaczego techniczny szczegół może zdecydować o przyjęciu faktury?
Faktura ustrukturyzowana jest przekazywana w postaci pliku XML zgodnego z aktualnie obowiązującą strukturą logiczną, którą obecnie jest FA(3). Dane muszą znaleźć się we właściwych polach, formatach i relacjach przewidzianych przez schemat. Nieprawidłowość może dotyczyć brakującego elementu, błędnego formatu daty, wartości niedopuszczalnej dla danego pola, niewłaściwej konstrukcji dokumentu albo problemu powstałego podczas jego generowania. Dla pracownika wizualizacja faktury może wyglądać poprawnie i zawierać wszystkie podstawowe informacje. KSeF przetwarza jednak dane zapisane w XML. Jeżeli plik nie spełnia wymagań technicznych, dokument nie zostanie skutecznie przyjęty i nie otrzyma numeru KSeF.
Odwoływanie się do aktualnie obowiązującej struktury jest ważne również z punktu widzenia przyszłych zmian. Dziś systemy powinny generować dokumenty zgodne z FA(3), ale w kolejnych latach może zostać opublikowana następna wersja. Integracja nie może być więc traktowana jak konfiguracja przygotowana raz na zawsze. Sklep powinien wiedzieć, kto śledzi zmiany struktury, kto aktualizuje sposób generowania XML i w jaki sposób sprawdzana jest zgodność dokumentów przed rozpoczęciem korzystania z nowej wersji. Brak takiego procesu może sprawić, że poprawnie działająca integracja przestanie spełniać wymagania po zmianie technicznej.
Jak ograniczyć odrzucenia i szybciej wykrywać ich źródło?
Podstawowym zabezpieczeniem jest walidacja dokumentu przed przekazaniem do KSeF. Powinna sprawdzać zgodność XML z aktualną strukturą i wykrywać problemy jeszcze po stronie sklepu lub systemu finansowego. Testy muszą obejmować więcej niż jedną standardową fakturę. Należy sprawdzić korekty, zwroty częściowe, rabaty, różne stawki podatku, zamówienia w kilku walutach oraz transakcje pochodzące ze wszystkich kanałów sprzedaży. Błąd może występować tylko w szczególnym układzie danych, dlatego pozytywny wynik najprostszego scenariusza nie potwierdza jeszcze, że cały proces działa prawidłowo.
Samo wykrycie odrzucenia nie wystarczy, jeżeli komunikat trafia do miejsca, którego nikt regularnie nie sprawdza. Firma potrzebuje mechanizmu pozwalającego powiązać problem z konkretnym zamówieniem, kanałem sprzedaży i wersją integracji. Ważne jest także rozróżnienie dokumentów odrzuconych od tych, które nadal znajdują się w trakcie przetwarzania. Brak natychmiastowego numeru KSeF nie zawsze oznacza niepowodzenie. Dokument może oczekiwać na zakończenie przetwarzania, dlatego ponowienie wysyłki bez sprawdzenia statusu może stworzyć kolejne komplikacje. Monitoring powinien nie tylko sygnalizować błąd, lecz także pomagać ustalić jego wspólne źródło.
4. Zbyt słabe uprawnienia albo zbyt szeroki dostęp
Dlaczego obie skrajności są niebezpieczne?
Pierwsza skrajność polega na nadaniu dostępu tylko jednej osobie, która staje się nieformalnym administratorem całego procesu. Dopóki jest obecna, firma może nie dostrzegać zagrożenia. Problem ujawnia się podczas urlopu, choroby, odejścia z pracy albo sytuacji wymagającej reakcji poza standardowymi godzinami. Jeżeli nikt inny nie może zarządzać dostępem, sprawdzić dokumentów lub wykonać określonej czynności, proces zaczyna zależeć od dyspozycyjności jednej osoby. Dla sklepu działającego przez całą dobę jest to szczególnie ryzykowne, ponieważ sprzedaż i automatyczne generowanie faktur nie kończą się razem z godzinami pracy księgowości.
Druga skrajność to przyznanie szerokiego dostępu wielu pracownikom bez powiązania go z ich rzeczywistymi obowiązkami. Osoba potrzebująca wglądu w dokument nie zawsze musi mieć możliwość jego wystawienia albo zarządzania dostępem innych użytkowników. Nadmierne uprawnienia zwiększają ryzyko nieautoryzowanego działania, utrudniają ustalenie odpowiedzialności i komplikują odbieranie dostępu po zmianie stanowiska. Szczególnie niebezpieczne jest współdzielenie danych uwierzytelniających, ponieważ firma traci możliwość wiarygodnego ustalenia, kto wykonał daną czynność.
Czym różnią się uprawnienia, token i certyfikat KSeF?
Uprawnienia nadawane w KSeF, token oraz certyfikat KSeF są trzema odrębnymi elementami bezpieczeństwa. Uprawnienia określają, jakie działania dana osoba lub podmiot może wykonywać, na przykład wystawiać faktury, uzyskiwać do nich dostęp albo zarządzać dostępem innych użytkowników. Token jest środkiem wykorzystywanym przez systemy do uwierzytelnienia i autoryzacji, a jego zakres zostaje powiązany z określonymi uprawnieniami podczas generowania. Certyfikat KSeF służy natomiast jako środek uwierzytelnienia i może być wykorzystywany również w procesach związanych z wystawianiem faktur offline. Nie należy więc traktować tych pojęć zamiennie ani zakładać, że posiadanie jednego elementu automatycznie rozwiązuje wszystkie kwestie dostępu.
Role powinny być projektowane na podstawie wykonywanych zadań. Księgowość, obsługa klienta, administratorzy techniczni i osoby zarządzające procesem mogą potrzebować innego zakresu dostępu. Każda czynność krytyczna powinna mieć także realne zastępstwo. Uprawnienia należy regularnie przeglądać, zwłaszcza po odejściu pracownika, zmianie biura księgowego lub zakończeniu współpracy z podmiotem zewnętrznym. Firma powinna również posiadać ewidencję tokenów i certyfikatów używanych przez integracje, wraz z informacją o ich przeznaczeniu, terminach ważności i osobach odpowiedzialnych za ich bezpieczne odnowienie lub wycofanie.
5. Wybór rozwiązania, które nie obsługuje realnego procesu sklepu
Dlaczego możliwość wysłania faktury to za mało?
Rozwiązanie może poprawnie wysyłać prostą fakturę do KSeF, a mimo to nie odpowiadać potrzebom średniego sklepu internetowego. Rzeczywisty proces obejmuje korekty, pełne i częściowe zwroty, anulowania, rabaty, sprzedaż w kilku kanałach, dokumenty kosztowe oraz zmiany danych zgłaszane przez klientów. Firma musi wiedzieć, które faktury zostały skutecznie przyjęte, które są przetwarzane, a które zostały odrzucone. Potrzebuje także powiązania numeru KSeF z zamówieniem, dokumentem wewnętrznym i zapisem księgowym. Jeżeli używane rozwiązanie nie obsługuje tych etapów, pracownicy zaczynają uzupełniać luki ręcznie.
Szczególnie wymagające są procesy związane ze sprzedażą na marketplace, takich jak Allegro lub Amazon, oraz ekspansją zagraniczną rozliczaną między innymi w procedurze OSS. Dane o zamówieniu, prowizjach, zwrotach i nabywcy mogą pochodzić z różnych źródeł, a sposób rozliczenia zależy od kanału, rynku i modelu logistycznego. Rozwiązanie przygotowane głównie do prostych faktur krajowych może nie uwzględniać tych wyjątków albo wymagać ręcznego przenoszenia informacji. Im większy udział sprzedaży zagranicznej i platform zewnętrznych, tym bardziej kosztowne stają się takie ograniczenia.
Po czym poznać, że rozwiązanie jest niedopasowane?
Najbardziej widocznym sygnałem są zadania wykonywane regularnie poza głównym procesem. Jeżeli pracownik codziennie pobiera zestawienie odrzuconych dokumentów, ręcznie przypisuje numery KSeF do zamówień albo porównuje dane pomiędzy systemami, automatyzacja nie obejmuje ważnego etapu pracy. Podobnie należy ocenić sytuację, w której każdy marketplace wymaga osobnego zestawu ręcznych reguł, a korekty są obsługiwane inaczej zależnie od kanału zakupu. Początkowo takie obejścia mogą dotyczyć niewielkiej liczby przypadków, lecz po zwiększeniu sprzedaży szybko stają się stałym obciążeniem dla księgowości i obsługi klienta.
Rozwiązanie należy oceniać na podstawie całej drogi dokumentu, od zebrania danych przy zamówieniu do jego rozliczenia i ewentualnej korekty. Ważne jest nie tylko to, czy faktura zostanie wysłana, ale również czy status wróci do właściwego systemu, czy błąd zostanie powiązany z konkretną transakcją i czy pracownik otrzyma informację pozwalającą podjąć działanie. Trzeba sprawdzić obsługę wszystkich kanałów sprzedaży, dokumentów kosztowych, procesów offline, zwrotów i sprzedaży zagranicznej. Dobre dopasowanie nie oznacza największej liczby funkcji, lecz spójne obsłużenie scenariuszy, które rzeczywiście występują w firmie.
6. Brak procedury awaryjnej i nieznajomość trybu offline24
Kiedy można zastosować offline24?
Tryb offline24 pozwala wystawić fakturę bez jej bieżącego przesłania do KSeF, a następnie przekazać dokument do systemu w terminie przewidzianym dla tego trybu. Może być przydatny między innymi wtedy, gdy sklep ma problem z dostępem do internetu, jakością połączenia albo nie może szybko przesłać dokumentu z przyczyn technicznych. Nie jest jednak rozwiązaniem stosowanym automatycznie przy każdej awarii. Ma zastosowanie w przypadkach przewidzianych przepisami, a sposób dalszego postępowania zależy od tego, czy problem występuje po stronie podatnika, dotyczy komunikacji z KSeF, wynika z oficjalnie ogłoszonej niedostępności systemu czy jest skutkiem ogłoszonej awarii KSeF.
Rozróżnienie tych sytuacji ma praktyczne znaczenie. Offline24, tryb stosowany podczas ogłoszonej niedostępności KSeF oraz tryb awaryjny nie są tym samym, a terminy i zasady późniejszego przekazywania dokumentów mogą się różnić. Pracownik nie powinien samodzielnie zgadywać, który wariant należy zastosować. Firma musi posiadać kryteria pozwalające rozpoznać rodzaj zdarzenia, sprawdzić oficjalne komunikaty i uruchomić właściwą procedurę. Użycie niewłaściwego trybu może prowadzić do błędnego oznaczenia faktury, niedotrzymania odpowiedniego terminu lub nieprawidłowego udostępnienia dokumentu nabywcy.
Co powinna obejmować procedura i powrót do trybu online?
Procedura powinna wskazywać, kto rozpoznaje rodzaj niedostępności, kto podejmuje decyzję o przejściu w odpowiedni tryb i gdzie ewidencjonowane są faktury oczekujące na wysyłkę. Dokument wystawiony offline musi pozostać możliwy do jednoznacznego powiązania z zamówieniem, klientem i późniejszym numerem KSeF. Firma powinna też wiedzieć, jak przygotować wymagane oznaczenia i kody weryfikujące, w jakich sytuacjach potrzebny jest certyfikat KSeF oraz w jaki sposób udostępnić dokument nabywcy poza systemem. Sam przycisk umożliwiający utworzenie faktury offline nie jest jeszcze procedurą awaryjną.
Najbardziej wrażliwy jest powrót do standardowego działania. System powinien rozpoznać wszystkie dokumenty oczekujące na przesłanie, zabezpieczyć proces przed duplikatami i wskazać faktury wymagające ręcznej reakcji. Po wysyłce trzeba monitorować, czy dokumenty zostały skutecznie przyjęte i otrzymały numery KSeF. Samo odzyskanie połączenia nie potwierdza prawidłowej synchronizacji całej kolejki. Procedura powinna obejmować również odrzucenie faktury wystawionej offline, brak jej wysyłki w przewidzianym terminie oraz sytuację, w której po przywróceniu działania liczba dokumentów w KSeF nie zgadza się z liczbą faktur utworzonych przez sklep.
7. Brak szkolenia zespołu
Dlaczego jeden ogólny instruktaż nie wystarcza?
KSeF wpływa na pracę kilku działów, ale każdy z nich styka się z innym etapem procesu. Księgowość odpowiada za poprawność dokumentów, korekty i odbieranie faktur. Obsługa klienta musi wiedzieć, jak reagować na zgłoszenia dotyczące braku dokumentu lub błędnych danych. Zespół techniczny zajmuje się komunikacją systemów, walidacją plików i błędami integracji, a osoby zarządzające sprzedażą powinny rozumieć, jak zmiany w promocjach, kanałach lub procesach zwrotów wpływają na fakturowanie. Jeden ogólny instruktaż przedstawiający podstawowe funkcje KSeF nie przygotuje wszystkich tych grup do rozwiązywania rzeczywistych problemów.
Częstym nieporozumieniem jest brak rozróżnienia między wygenerowaniem faktury, jej wysłaniem a skutecznym przyjęciem przez KSeF i nadaniem numeru KSeF. Pracownik może widzieć dokument w panelu sklepu i uznać proces za zakończony, mimo że faktura nadal jest przetwarzana lub została odrzucona. Inna osoba może potraktować brak natychmiastowego numeru jako awarię i ponowić wysyłkę bez sprawdzenia statusu. Takie reakcje zwiększają ryzyko duplikatów i niespójności. Zespół musi rozumieć nie tylko obsługiwane narzędzie, ale również logikę całego procesu.
Jak dopasować szkolenia do obowiązków?
Księgowość powinna znać zasady weryfikowania statusów, obsługi korekt, odbierania dokumentów oraz odróżniania błędów technicznych od podatkowych. Obsługa klienta potrzebuje procedury dotyczącej próśb o zmianę danych, braku faktury i sposobu udostępniania dokumentów różnym typom nabywców. Zespół techniczny powinien potrafić analizować komunikaty, monitorować kolejki, aktualizować integrację i obsługiwać tryby offline. Menedżerowie muszą natomiast wiedzieć, kto odpowiada za poszczególne działania i kiedy problem wymaga eskalacji poza jeden dział.
Najlepsze efekty daje szkolenie oparte na sytuacjach, które naprawdę występują w sklepie. Zespół powinien przećwiczyć odrzucenie dokumentu, błędny NIP, zmianę danych po zakupie, zwrot częściowy, niedostępność systemu i ręczne ponowienie wysyłki. Każda osoba musi wiedzieć, co powinna zrobić, czego nie powinna robić oraz komu przekazać sprawę. Szkolenie nie może być jednorazowe. Należy je aktualizować po zmianach systemów, procedur i obowiązujących wymagań, a także obejmować nim nowych pracowników oraz osoby wyznaczone jako zastępstwo.
8. Mylenie walidacji technicznej z poprawnością podatkową
Co potwierdza przyjęcie faktury przez KSeF?
Skuteczne przyjęcie faktury i nadanie jej numeru KSeF oznacza, że dokument został przetworzony w wymaganej postaci i spełnił warunki techniczne umożliwiające jego zarejestrowanie. Nie oznacza jednak, że potwierdzona została poprawność podatkowa całej transakcji. KSeF nie zastępuje oceny, czy zastosowano właściwą stawkę VAT, prawidłowo ustalono miejsce opodatkowania, poprawnie określono moment powstania obowiązku podatkowego ani właściwie zakwalifikowano towar lub usługę. Dokument może być zgodny z aktualną strukturą logiczną, a jednocześnie zawierać merytoryczny błąd wynikający z niewłaściwej reguły ustawionej w systemie sklepu.
Otrzymanie numeru KSeF może tworzyć fałszywe poczucie bezpieczeństwa. Zespół widzi status przyjęcia i zakłada, że faktura jest poprawna pod każdym względem. Tymczasem system potwierdza skuteczne przetworzenie dokumentu, a nie prawidłowość decyzji podatkowych i biznesowych podjętych wcześniej. Jeżeli sklep przypisze niewłaściwą stawkę do całej kategorii produktów, błąd może być powielany przez wiele tygodni bez jakichkolwiek odrzuceń technicznych. Brak komunikatów o błędzie nie jest więc dowodem na to, że reguły podatkowe działają prawidłowo.
Dlaczego ryzyko rośnie przy ekspansji?
Wraz z wejściem na kolejne rynki rośnie liczba czynników wpływających na rozliczenie. Znaczenie mogą mieć kraj dostawy, miejsce rozpoczęcia transportu, status nabywcy, rodzaj produktu, wykorzystywany marketplace, model logistyczny oraz zastosowanie procedury OSS. Dwa podobnie wyglądające zamówienia mogą wymagać innego sposobu rozliczenia. Jeżeli system używa zbyt uproszczonej reguły, będzie konsekwentnie generował technicznie poprawne, lecz merytorycznie błędne dokumenty.
Kontrola techniczna i podatkowa powinny być dwoma powiązanymi, ale odrębnymi etapami. Pierwsza odpowiada na pytanie, czy dokument spełnia wymagania formatu i może zostać przyjęty do KSeF. Druga sprawdza, czy prawidłowo odzwierciedla transakcję. Firma powinna testować reguły na przypadkach z różnych kanałów, rynków i kategorii produktowych oraz okresowo analizować próbki wystawionych faktur. Szczególnego sprawdzenia wymaga każda zmiana modelu sprzedaży, uruchomienie nowego magazynu albo wejście do kolejnego kraju, nawet jeżeli od strony technicznej dokumenty nadal przechodzą bez problemu.
9. Brak monitoringu po wdrożeniu
Dlaczego pierwsze poprawne faktury nie kończą wdrożenia?
Poprawne działanie integracji w dniu uruchomienia nie gwarantuje jej stabilności w kolejnych miesiącach. System sklepu, oprogramowanie finansowe i połączenia z kanałami sprzedaży są regularnie aktualizowane. Zmieniają się konfiguracje produktów, reguły rabatowe, zakresy uprawnień i sposoby przekazywania danych. Certyfikat może stracić ważność, token zostać unieważniony, a zmiana jednego modułu wpłynąć na generowany XML. Problem może powstać bez bezpośredniej ingerencji w samą integrację z KSeF, ponieważ dane wejściowe pochodzą z wielu innych elementów środowiska.
Brak monitoringu sprawia, że firma dowiaduje się o błędzie z opóźnieniem. Pierwszym sygnałem może być zgłoszenie klienta, pytanie księgowości o brak dokumentu albo rosnąca liczba zamówień wymagających ręcznej obsługi. W tym momencie problem może już dotyczyć całej serii transakcji. Ręczne sprawdzanie panelu raz dziennie nie zapewnia wystarczającej ochrony przy dużym wolumenie. Monitoring powinien działać stale i zwracać uwagę zarówno na odrzucenia, jak i na dokumenty, które przez nietypowo długi czas pozostają w trakcie przetwarzania.
Co powinno być kontrolowane?
Firma powinna monitorować liczbę dokumentów wysłanych, przyjętych, przetwarzanych, odrzuconych oraz pozostających lokalnie bez próby wysyłki. Ważne są statusy, komunikaty zwrotne, numery KSeF przypisane do faktur oraz urzędowe potwierdzenia przetworzenia dokumentów. Należy także kontrolować działanie kolejek, ważność certyfikatów, wykorzystywane tokeny i pobieranie faktur kosztowych. Pojedyncze odrzucenie może wynikać z błędnych danych klienta, lecz nagły wzrost liczby problemów zazwyczaj wskazuje na zmianę systemową, która wymaga szybkiej reakcji.
Alert musi trafiać do osoby, która może podjąć działanie, a nie wyłącznie do technicznej skrzynki pełnej automatycznych wiadomości. Procedura powinna określać poziomy pilności oraz sposób eskalacji. Pojedynczy błędny dokument wymaga innej reakcji niż zatrzymanie całej kolejki lub seria odrzuceń z jednego kanału. Przydatna jest również analiza trendów. Powolny wzrost liczby ręcznych poprawek może pozostać niezauważony w codziennej pracy, chociaż wskazuje na pogarszającą się jakość procesu.
10. Zbyt późne rozpoczęcie przygotowań
Dlaczego działanie pod presją zwiększa ryzyko?
Przygotowanie rozpoczęte tuż przed terminem obowiązku zwykle skupia się na minimalnym celu, czyli wysłaniu dokumentu do KSeF. Brakuje czasu na analizę źródeł danych, sprawdzenie wszystkich kanałów, przetestowanie korekt i zwrotów, zaprojektowanie uprawnień oraz przećwiczenie pracy offline. Zespół techniczny uruchamia połączenie, księgowość równolegle ustala nowe zasady, a obsługa klienta poznaje zmiany dopiero po pierwszych zgłoszeniach. W takich warunkach decyzje są podejmowane doraźnie, a tymczasowe obejścia szybko stają się stałą częścią procesu.
Skutki pośpiechu nie zawsze pojawiają się pierwszego dnia. Standardowe faktury mogą przechodzić poprawnie, dlatego firma uznaje wdrożenie za udane. Problemy ujawniają się później przy zwrocie częściowym, zmianie danych nabywcy, niedostępności KSeF albo uruchomieniu nowego marketplace. Wtedy okazuje się, że nie ustalono odpowiedzialności, nie przygotowano synchronizacji dokumentów offline lub nie sprawdzono mapowania danych z jednego kanału. Czas zaoszczędzony na przygotowaniach trzeba później przeznaczyć na ręczne naprawianie dokumentów i wyjaśnianie rozbieżności.
Od czego powinno zaczynać się przygotowanie?
Punktem wyjścia powinna być mapa rzeczywistego procesu, obejmująca standardową sprzedaż i najważniejsze wyjątki. Firma musi wiedzieć, które systemy uczestniczą w tworzeniu faktury, gdzie przechowywane są dane i w którym miejscu stosowane są reguły podatkowe. Następnie należy przetestować faktury podstawowe, korekty, zwroty, różne kanały oraz tryby offline. Równolegle trzeba ustalić uprawnienia, zastępstwa, monitoring i odpowiedzialność za błędy. Dopiero na tej podstawie można ocenić, czy integracja odpowiada sposobowi działania przedsiębiorstwa.
Przygotowanie nie kończy się po rozpoczęciu obowiązkowego korzystania z KSeF. Podobną analizę należy wykonywać przed wejściem na nowy rynek, zmianą systemu magazynowego, uruchomieniem kolejnej platformy sprzedażowej lub modyfikacją sposobu rozliczeń. Każda taka decyzja może wpłynąć na dane trafiające do faktury. Firma planująca ekspansję powinna więc traktować gotowość do KSeF jako stały element zarządzania zmianą, a nie projekt zamknięty po pierwszym poprawnym miesiącu.
11. Brak testów po aktualizacji systemu sklepu lub ERP
Dlaczego poprawnie działająca integracja może nagle przestać działać?
Integracja z KSeF może działać bez problemów przez wiele miesięcy, a następnie zacząć generować błędne dokumenty bez wyraźnej zmiany w codziennej pracy zespołu. Przyczyną bywa aktualizacja systemu ERP, platformy sklepowej, modułu fakturowania, interfejsu API albo jednego z rozszerzeń odpowiedzialnych za przesyłanie danych. Zmiana może dotyczyć nazwy pola, formatu daty, sposobu zaokrąglania wartości, obsługi pustych danych lub momentu uruchamiania faktury. Każda z tych modyfikacji może wpłynąć na XML albo spowodować, że do KSeF trafi inna informacja niż wcześniej.
Ryzyko jest duże, ponieważ aktualizacja często zostaje uznana za czysto techniczną. Firma sprawdza, czy sklep się uruchamia, klienci mogą składać zamówienia, a płatności są rejestrowane. Proces fakturowania bywa pomijany, zwłaszcza gdy pierwsze dokumenty nie zostają od razu odrzucone. Niektóre błędy ujawniają się dopiero przy korekcie, nietypowym rabacie, sprzedaży zagranicznej lub zamówieniu z określonego marketplace. W efekcie problem może pozostać niewidoczny do chwili, gdy system przetworzy znaczną liczbę transakcji.
Jak testować zmiany bez zatrzymywania sprzedaży?
Każda aktualizacja mogąca wpływać na zamówienia, płatności, dane klientów, podatki lub faktury powinna uruchamiać test regresji procesu KSeF. Nie musi on obejmować wszystkich możliwych transakcji, ale powinien sprawdzać reprezentatywny zestaw scenariuszy. Warto uwzględnić zwykłą fakturę krajową, klienta biznesowego, korektę, częściowy zwrot, rabat, sprzedaż przez marketplace oraz przypadek zagraniczny. Należy sprawdzić nie tylko wygenerowany dokument, ale również jego status, przypisanie numeru KSeF i powrót informacji do właściwego systemu.
Firma powinna także prowadzić rejestr aktualizacji i wiedzieć, która wersja oprogramowania wygenerowała dany dokument. Gdy po zmianie pojawi się seria odrzuceń, taka informacja ułatwia szybkie określenie źródła problemu i podjęcie decyzji o wycofaniu aktualizacji. Przez pierwsze godziny lub dni po wdrożeniu zmiany warto zastosować wzmożony monitoring liczby przetwarzanych dokumentów i nietypowych komunikatów. Testy po aktualizacjach nie są dodatkową formalnością. Są zabezpieczeniem przed sytuacją, w której pozornie niewielka modyfikacja techniczna zostaje automatycznie powielona na setkach faktur.
Co się stanie, jeśli nie naprawisz tych błędów?
Jeden błąd może uruchomić efekt domina
W sklepie internetowym problemy z KSeF rzadko zatrzymują się na jednej fakturze. Jeżeli źródłem nieprawidłowości jest błędna reguła, wadliwe mapowanie danych albo zmiana w integracji, system może przez kilka godzin wygenerować całą serię dokumentów zawierających ten sam błąd. Część faktur zostanie odrzucona, część może pozostać w trakcie przetwarzania przez KSeF, a inne nie będą mogły zostać wykorzystane w dalszych procesach biznesowych zgodnie z przyjętym sposobem działania firmy. Jeżeli nikt na bieżąco nie monitoruje statusów i komunikatów, problem pozostaje niewidoczny do momentu, gdy zauważy go klient lub księgowość. Wtedy nie chodzi już o poprawienie pojedynczego dokumentu. Trzeba ustalić, od którego momentu proces działał nieprawidłowo, które zamówienia zostały nim objęte i czy błąd nadal jest powielany przy kolejnych transakcjach.
Na tym etapie uruchamia się efekt domina. Księgowość rozpoczyna ręczną analizę faktur, zespół techniczny próbuje odnaleźć źródło nieprawidłowości, a obsługa klienta otrzymuje pytania o brak dokumentów lub błędne dane. Jeżeli firma nie ma przygotowanej procedury, każdy dział zaczyna działać na podstawie własnych informacji. Część dokumentów jest poprawiana, inne ponownie wysyłane, a kolejne nadal powstają według wadliwej reguły. Rośnie wtedy ryzyko duplikatów, niespójnych korekt i utraty kontroli nad tym, które faktury zostały skutecznie przyjęte do KSeF. Proces zaprojektowany jako automatyczny zaczyna wymagać ciągłej ręcznej interwencji, a pracownicy poświęcają coraz więcej czasu na odtwarzanie kolejności zdarzeń zamiast na bieżącą obsługę sprzedaży.
Problemy mogą ograniczyć seryjne wystawianie faktur
Nieprawidłowość w integracji może prowadzić do zatrzymania seryjnego wystawiania faktur lub konieczności czasowego ograniczenia procesu do momentu usunięcia źródła błędu. Dla sklepu obsługującego kilkaset albo kilka tysięcy transakcji dziennie nawet kilkugodzinne ograniczenie może oznaczać dużą kolejkę dokumentów oczekujących na wygenerowanie lub wysłanie. Po przywróceniu działania firma musi nie tylko przekazać zaległe faktury, lecz także sprawdzić, czy żadna z nich nie została pominięta albo wysłana więcej niż raz. Jeżeli problem pojawił się podczas działania offline lub podczas późniejszej synchronizacji dokumentów wystawionych offline, dodatkowego znaczenia nabiera kontrola całej kolejki. Sam powrót połączenia nie daje pewności, że wszystkie faktury trafiły do KSeF, zostały skutecznie przyjęte i otrzymały numery KSeF.
W części sklepów proces realizacji zamówień nie jest bezpośrednio uzależniony od wystawienia faktury, ale problemy z dokumentami i tak mogą szybko wpływać na pozostałe operacje. Klienci biznesowi mogą oczekiwać prawidłowej faktury przed zamknięciem własnego rozliczenia, dział finansowy może nie mieć kompletnych danych, a obsługa klienta musi wyjaśniać opóźnienia. W przypadku zwrotów, korekt i zmian danych trudniej także ustalić, który dokument jest aktualny i jakie czynności zostały już wykonane. Im dłużej firma działa bez wiarygodnego obrazu statusów, tym więcej czasu potrzeba później na uzgodnienie informacji pomiędzy sklepem, systemem księgowym i KSeF. Problem, który początkowo wyglądał jak techniczna usterka, zaczyna wpływać na tempo rozliczeń, jakość obsługi i zdolność zespołu do realizowania codziennych zadań.
Koszt ręcznych poprawek rośnie szybciej niż liczba błędnych faktur
Poprawienie dużej liczby dokumentów nie polega wyłącznie na otwarciu faktury i zmianie jednego pola. Najpierw trzeba zidentyfikować wszystkie transakcje objęte błędem, ustalić jego charakter i sprawdzić, czy dokument został odrzucony, pozostaje w trakcie przetwarzania przez KSeF czy został już skutecznie przyjęty. Od tego zależy dalsze postępowanie. W przypadku niektórych błędów konieczne może być wystawienie korekty, w innych ponowne przygotowanie dokumentu lub uzupełnienie danych w systemie źródłowym. Każda czynność wymaga zachowania prawidłowych powiązań pomiędzy zamówieniem, fakturą, korektą i numerem KSeF. Przy kilkudziesięciu lub kilkuset przypadkach nawet prosty błąd staje się osobnym projektem operacyjnym.
Koszt rośnie jeszcze szybciej, gdy informacje są rozproszone. Księgowość analizuje dokumenty, obsługa klienta kontaktuje się z nabywcami, a zespół techniczny porównuje logi i wersje danych. Menedżerowie muszą koordynować działania, chociaż zwykle nie mają pełnego obrazu sytuacji w jednym miejscu. Pojawiają się dodatkowe arkusze, listy błędów i ręczne oznaczenia mające zapobiec ponownemu wykonaniu tej samej czynności. Każde takie obejście zwiększa ryzyko następnej pomyłki. Firma traci nie tylko czas pracowników, lecz także przewidywalność procesu. Zamiast wiedzieć, że faktury są obsługiwane automatycznie, musi regularnie sprawdzać, czy kolejna seria dokumentów nie wymaga interwencji.
Konsekwencje mogą wykraczać poza codzienne operacje
Długotrwałe pozostawienie błędów bez reakcji może prowadzić również do konieczności późniejszego skorygowania rozliczeń VAT lub składania wyjaśnień podczas kontroli podatkowej. Nie każdy problem techniczny automatycznie powoduje nieprawidłowość podatkową, ale ryzyko rośnie wtedy, gdy firma nie potrafi ustalić, które dokumenty były poprawne, które zostały skutecznie przyjęte i jakie dane trafiły do rozliczeń. Jeżeli błąd dotyczy stawki podatku, kwalifikacji transakcji, danych nabywcy albo dokumentów korygujących, jego skutki mogą pojawić się dopiero po zamknięciu okresu rozliczeniowego. Wtedy naprawienie sytuacji wymaga nie tylko poprawienia faktur, lecz także sprawdzenia zapisów księgowych, deklaracji i powiązań między dokumentami.
Największym problemem jest zwykle nie pojedyncza pomyłka, ale brak pełnej historii pozwalającej ją odtworzyć. Jeżeli poszczególne działy korzystają z różnych danych, a ręczne poprawki nie są rejestrowane w jednym miejscu, ustalenie prawidłowego przebiegu transakcji staje się czasochłonne. Firma powinna umieć wykazać, kiedy dokument został wystawiony, jaki uzyskał status, jakie zmiany później wprowadzono i w jaki sposób wpłynęły one na rozliczenie. Brak takiej spójności zwiększa koszty wyjaśnień i utrudnia obronę przyjętego sposobu postępowania, nawet jeżeli pierwotne źródło problemu było stosunkowo niewielkie.
Klienci widzą skutki wcześniej, niż firma zdąży je opanować
Z perspektywy klienta wewnętrzne przyczyny błędu nie mają większego znaczenia. Nabywca widzi przede wszystkim brak faktury, nieprawidłowe dane albo opóźnienie w otrzymaniu poprawionego dokumentu. W sprzedaży B2B może to utrudnić przekazanie faktury do księgowości, przygotowanie wewnętrznych zestawień albo sprawne zamknięcie okresu rozliczeniowego. Klient kontaktuje się wtedy z obsługą sklepu i oczekuje szybkiej odpowiedzi. Jeżeli pracownik nie ma dostępu do aktualnego statusu dokumentu, nie jest w stanie podać konkretnej informacji. Zgłoszenie zostaje przekazane dalej, czas odpowiedzi się wydłuża, a przy większej liczbie podobnych przypadków rośnie liczba ponownych kontaktów, reklamacji i negatywnych ocen.
Dla firmy planującej ekspansję jest to szczególnie niebezpieczne. Wejście na nowy rynek lub zwiększenie sprzedaży powinno wzmacniać markę, a nie ujawniać niespójność zaplecza operacyjnego. Klient nie rozdziela problemu technicznego, podatkowego i organizacyjnego. Ocenia całe doświadczenie zakupowe. Jeżeli otrzymanie poprawnej faktury wymaga kilku wiadomości, a pracownicy przekazują różne informacje, spada zaufanie do sklepu niezależnie od jakości produktu czy szybkości dostawy. Pojedynczy incydent można wyjaśnić, ale powtarzające się problemy z dokumentami zaczynają wyglądać jak brak kontroli nad własnym procesem, co w relacjach biznesowych może wpłynąć na decyzję o kolejnych zakupach.
Firma traci kontrolę nad procesem, który miał działać automatycznie
Najpoważniejszą konsekwencją nie jest samo odrzucenie faktury, lecz stopniowa utrata wiarygodnego obrazu sytuacji. Firma przestaje wiedzieć, ile dokumentów zostało wygenerowanych, ile wysłano, które zostały skutecznie przyjęte, a które nadal wymagają działania. W systemie sklepu faktura może być oznaczona jako wystawiona, podczas gdy jej status w KSeF wymaga dalszej weryfikacji. W innym przypadku dokument zostaje przesłany, ale numer KSeF nie wraca do systemu finansowego. Po awarii część faktur może oczekiwać w lokalnej kolejce, podczas gdy pracownicy zakładają, że synchronizacja zakończyła się poprawnie. Bez monitoringu i jasno określonego źródła informacji każda kolejna czynność opiera się na niepełnych danych.
W takim środowisku firma przechodzi od automatycznej obsługi sprzedaży do codziennego gaszenia pożarów. Zespół reaguje na zgłoszenia zamiast wykrywać problemy, zanim dotkną klientów. Księgowość zajmuje się ręcznym poprawianiem dokumentów, obsługa klienta wyjaśnia skutki, a osoby techniczne usuwają kolejne objawy bez czasu na znalezienie przyczyny. Im większa skala sprzedaży, tym szybciej ten model staje się niewydolny. Problem z KSeF rzadko pozostaje problemem samej księgowości. Bardzo szybko zaczyna wpływać na sprzedaż, finanse, obsługę klienta, technologię i zarządzanie całą organizacją.
Jak sprawdzić, czy Twój sklep popełnia te błędy?
Krótki audyt procesu
Pierwszym krokiem nie powinno być sprawdzanie samych ustawień integracji, lecz prześledzenie całej drogi faktury: od złożenia zamówienia, przez zebranie danych i wygenerowanie dokumentu, aż do jego skutecznego przyjęcia przez KSeF oraz zapisania numeru KSeF we właściwym systemie. Taki audyt nie musi od razu przyjmować formy rozbudowanego projektu. W praktyce sprawdza się spotkanie osób odpowiedzialnych za sprzedaż, księgowość, obsługę klienta i technologię, podczas którego zespół analizuje kilka rzeczywistych zamówień. Oprócz prostej sprzedaży krajowej dobrze uwzględnić korektę, częściowy zwrot, zamówienie z marketplace, na przykład Allegro lub Amazon, transakcję zagraniczną oraz dokument wystawiony offline. Celem jest ustalenie, czy każdy etap ma jednoznaczne źródło danych, właściciela procesu i określony sposób reakcji na błąd. Jeżeli odpowiedzi różnią się zależnie od działu albo opierają się wyłącznie na wiedzy jednej osoby, proces nie jest jeszcze wystarczająco uporządkowany.
Podczas audytu odpowiedz na następujące pytania:
- Czy wiesz, z którego systemu pochodzi każda informacja umieszczana na fakturze?
- Czy dane klientów są sprawdzane przed wygenerowaniem dokumentu?
- Czy pliki XML są walidowane przed wysłaniem do KSeF?
- Czy więcej niż jedna osoba może obsłużyć krytyczne sytuacje?
- Czy zespół wie, jak postępować podczas niedostępności lub awarii?
- Czy statusy, odrzucenia oraz dokumenty pozostające w trakcie przetwarzania przez nietypowo długi czas są monitorowane automatycznie?
- Czy kontrola techniczna jest oddzielona od kontroli podatkowej i biznesowej?
- Czy procedury obejmują korekty, zwroty, sprzedaż przez marketplace, na przykład Allegro lub Amazon, oraz kilka kanałów jednocześnie?
- Czy po aktualizacjach systemu sklepu, ERP lub integracji wykonywane są testy?
- Czy faktury wystawione offline są później kontrolowane aż do uzyskania numeru KSeF?
Negatywna odpowiedź na jedno pytanie nie oznacza automatycznie, że cały proces działa nieprawidłowo. Pokazuje jednak miejsce, w którym sklep może utracić kontrolę po wzroście liczby zamówień, zmianie systemu albo wystąpieniu nietypowej transakcji. Szczególnie niebezpieczna jest sytuacja, w której firma nie potrafi udzielić jednoznacznej odpowiedzi. Jeżeli nie wiadomo, kto obserwuje statusy, gdzie znajduje się aktualna wersja danych nabywcy albo kto odpowiada za późniejsze przesłanie dokumentów wystawionych offline, problem najprawdopodobniej jest rozwiązywany dopiero wtedy, gdy staje się widoczny dla księgowości lub klienta. Audyt powinien zakończyć się wskazaniem konkretnych luk, osób odpowiedzialnych za ich usunięcie oraz terminu ponownego sprawdzenia procesu.
Jak przygotować sklep na kolejne miesiące działania KSeF?
Mapa systemów i przepływu danych
Dobrą praktyką jest stworzenie aktualnej mapy wszystkich systemów uczestniczących w sprzedaży i fakturowaniu. Powinna ona obejmować własny sklep, marketplace, system ERP, rozwiązanie magazynowe, księgowość, operatorów płatności oraz narzędzia wykorzystywane przez obsługę klienta. Sama lista połączeń technicznych nie wystarczy. Mapa powinna wskazywać również źródła poszczególnych danych: numeru identyfikacji podatkowej, na przykład NIP, ceny, rabatu, kosztu dostawy, stawki VAT, waluty czy informacji o zwrocie. Jeżeli ta sama wartość występuje w kilku miejscach, potrzebna jest jasna zasada określająca, który system jest nadrzędny i w którym miejscu można dokonywać zmian. Dzięki temu podczas błędu zespół nie musi porównywać kilku baz i zgadywać, która zawiera prawidłową wersję informacji. Mapa powinna być aktualizowana po większej zmianie technologicznej, uruchomieniu nowego kanału sprzedaży lub wejściu na kolejny rynek.
W dojrzałych wdrożeniach opisuje się również wyjątki, ponieważ to właśnie one najczęściej ujawniają słabości procesu. Standardowa faktura krajowa zwykle korzysta z najlepiej przetestowanej ścieżki i może przechodzić prawidłowo nawet wtedy, gdy inne scenariusze są obsługiwane niewłaściwie. Osobnego sprawdzenia wymagają korekty, częściowe zwroty, ręczne zmiany danych, sprzedaż zagraniczna i dokumenty pochodzące z platform zewnętrznych. Mapa powinna pokazywać także przepływ informacji zwrotnej z KSeF. Zespół musi wiedzieć, gdzie zapisywany jest status dokumentu, do którego systemu wraca numer KSeF oraz co dzieje się po odrzuceniu faktury. Integracja działająca wyłącznie w jedną stronę może skutecznie wysyłać dokumenty, ale nie daje jeszcze kontroli nad ich dalszym przetwarzaniem.
Jakość i walidacja danych kontrahentów
Kontrola jakości danych najlepiej działa wtedy, gdy zaczyna się już w formularzu zakupowym, a nie dopiero w chwili generowania faktury. Na tym etapie można sprawdzać kompletność wymaganych informacji, format numeru identyfikacji podatkowej i zgodność danych z regułami stosowanymi przez system finansowy. Sprawdza się również ograniczenie liczby miejsc, w których pracownik może ręcznie zmienić dane nabywcy. Jeżeli poprawka wykonana w panelu obsługi zamówienia nie trafia do systemu fakturującego, powstają dwie różne wersje tej samej transakcji. Każda zmiana powinna więc przebiegać według jednej procedury, z jasnym rozróżnieniem, czy dotyczy profilu klienta, konkretnego zamówienia czy już wystawionej faktury.
Pomocna jest także regularna analiza źródeł najczęstszych błędów. Jeżeli nieprawidłowy numer NIP pojawia się głównie przy zamówieniach z jednego marketplace, przyczyną może być brak odpowiedniej walidacji albo wadliwe mapowanie pola podczas przesyłania danych. Gdy problemy dotyczą przede wszystkim klientów powracających, warto sprawdzić sposób aktualizowania informacji zapisanych na ich kontach. Celem nie jest sprawniejsze poprawianie każdej pomyłki, lecz usuwanie mechanizmu, który pozwala jej się powtarzać. W dobrze zaprojektowanym procesie większość nieprawidłowych danych zostaje zatrzymana przed utworzeniem dokumentu, a przypadki wymagające oceny księgowej są wyraźnie oznaczane i kierowane do odpowiedniej osoby.
Uprawnienia, role i zastępstwa
Kolejnym obszarem jest odpowiedzialność za poszczególne części procesu. Właściciel sklepu powinien wiedzieć, kto może wystawiać faktury, kto ma dostęp do dokumentów, kto zarządza uprawnieniami oraz kto reaguje na problemy techniczne. Przypisanie zadań wyłącznie do działów jest zbyt ogólne. Potrzebne są konkretne osoby i realne zastępstwa, które potrafią samodzielnie wykonać daną czynność. Nieobecność jedynego administratora nie powinna zatrzymywać procesu ani prowadzić do improwizowanego przekazywania danych dostępowych. Jednocześnie nadawanie szerokich dostępów wszystkim pracownikom na wszelki wypadek zwiększa ryzyko i utrudnia późniejsze ustalenie odpowiedzialności.
Tokeny, certyfikaty KSeF oraz uprawnienia nadawane w systemie są różnymi elementami bezpieczeństwa i wymagają osobnej kontroli. Dobrze prowadzona ewidencja pokazuje, do czego służy konkretny środek uwierzytelnienia, z jaką integracją jest powiązany, kto za niego odpowiada i kiedy wymaga odnowienia lub wycofania. Dostępy powinny być sprawdzane także po zmianach kadrowych, przejściu pracownika do innego działu, zmianie biura księgowego lub zakończeniu współpracy z dostawcą zewnętrznym. W miarę rozwoju sklepu struktura organizacyjna i technologiczna zmienia się, dlatego ustawienia poprawne w momencie wdrożenia po kilku miesiącach mogą już nie odpowiadać rzeczywistemu podziałowi obowiązków.
Monitoring, obsługa błędów i procedury awaryjne
Skuteczny monitoring nie ogranicza się do sprawdzania, czy połączenie z KSeF jest dostępne. Powinien obejmować dokumenty wygenerowane, wysłane, skutecznie przyjęte, odrzucone, oczekujące lokalnie na wysyłkę oraz pozostające w trakcie przetwarzania przez nietypowo długi czas. Istotne jest również sprawdzanie, czy numery KSeF wracają do systemu finansowego i są prawidłowo łączone z zamówieniami. Alerty powinny trafiać do osób, które mogą podjąć działanie, a nie wyłącznie do technicznej skrzynki pełnej automatycznych wiadomości. Najczęściej sprawdza się podział problemów według pilności, ponieważ pojedyncze odrzucenie wymaga innej reakcji niż zatrzymanie całej kolejki lub nagły wzrost liczby błędów w jednym kanale sprzedaży.
Procedura awaryjna powinna wyraźnie rozróżniać błąd po stronie sklepu, problem z połączeniem, oficjalnie ogłoszoną niedostępność oraz awarię KSeF. Każdy z tych przypadków może wymagać innego sposobu działania. Procedura musi wskazywać, kto rozpoznaje sytuację, kto podejmuje decyzję o zastosowaniu właściwego trybu, jak ewidencjonowane są dokumenty wystawione offline oraz kto odpowiada za ich późniejszą synchronizację. Po odzyskaniu połączenia każdy dokument powinien być kontrolowany aż do skutecznego przyjęcia i nadania numeru KSeF. Warto także okresowo przeprowadzać test awaryjny. Instrukcja, której zespół nigdy nie wykorzystał w praktyce, może okazać się zbyt ogólna w chwili, gdy trzeba uporządkować setki faktur oczekujących na przesłanie.
Szkolenia dopasowane do obowiązków zespołu
Zakres szkolenia powinien wynikać z codziennych obowiązków pracowników. Księgowość potrzebuje wiedzy dotyczącej statusów, korekt, odbierania dokumentów oraz rozróżniania błędów technicznych od podatkowych. Obsługa klienta musi umieć reagować na brak faktury, prośbę o zmianę danych i pytania dotyczące udostępnienia dokumentu. Zespół techniczny odpowiada za komunikaty integracji, kolejki dokumentów, aktualizacje struktur oraz działanie w trybie offline. Menedżerowie potrzebują natomiast jasnego obrazu odpowiedzialności, aby rozpoznać, kiedy problem może zostać rozwiązany przez jeden dział, a kiedy wymaga wspólnej reakcji technologii, księgowości i sprzedaży.
Najbardziej użyteczne są szkolenia oparte na zdarzeniach, które rzeczywiście mogą wystąpić w sklepie. Zespół powinien przeanalizować odrzucenie faktury, błędny NIP, zmianę danych po zakupie, częściowy zwrot, dokument z marketplace, transakcję zagraniczną oraz niedostępność KSeF. Każda osoba musi wiedzieć, co sprawdzić, komu przekazać problem i jakich działań nie podejmować przed uzyskaniem wiarygodnej informacji o statusie dokumentu. Takie szkolenia warto powtarzać po większych zmianach systemów, obowiązujących wymagań i wewnętrznych procedur. Równie ważne jest praktyczne sprawdzenie zastępstw, ponieważ osoba wpisana do instrukcji nie zawsze jest przygotowana do samodzielnego przejęcia krytycznego zadania.
Podsumowanie: KSeF nie jest projektem wyłącznie technicznym
Integracja jest tylko jednym z elementów całego wdrożenia. Nawet najlepiej skonfigurowane połączenie nie zastąpi poprawnych danych, jasnego podziału odpowiedzialności, stałego monitoringu i procedur obejmujących nietypowe sytuacje. Największe ryzyko pojawia się na styku systemów i zespołów, zwłaszcza gdy ta sama informacja jest przechowywana w kilku miejscach albo nikt nie odpowiada za pełną drogę dokumentu. Sklep może skutecznie przesyłać tysiące faktur, a jednocześnie nie być przygotowany na zwrot częściowy, zmianę danych nabywcy, aktualizację systemu lub konieczność działania offline. To właśnie wyjątki najczęściej pokazują, czy proces jest rzeczywiście dojrzały.
Automatyzacja pozwala rozwijać sprzedaż bez proporcjonalnego zwiększania liczby pracowników, ale równie szybko powiela wadliwe ustawienia. Dlatego sklep potrzebuje procesu, który nie tylko wysyła dokumenty, lecz także wykrywa nieprawidłowości, przypisuje je do konkretnych transakcji i uruchamia właściwą reakcję. Dla przedsiębiorstwa planującego ekspansję KSeF staje się stałym elementem zarządzania sprzedażą, danymi i zmianami technologicznymi. Im wcześniej zostaną uporządkowane źródła informacji, role, monitoring i procedury awaryjne, tym mniejsze ryzyko, że wzrost liczby zamówień przełoży się na większą liczbę ręcznych poprawek.
Każda istotna zmiana w środowisku sprzedażowym — uruchomienie nowego kanału, wymiana systemu ERP, rozpoczęcie współpracy z kolejnym marketplace albo wejście na nowy rynek — powinna być traktowana jako moment ponownej weryfikacji procesu KSeF. Nie jest to projekt wykonywany raz i odkładany po pierwszym poprawnym miesiącu. To proces, który musi rozwijać się razem ze sklepem. Sprawny proces powinien wykryć błąd wcześniej niż klient, zanim pojedyncza nieprawidłowość stanie się problemem księgowości, sprzedaży i całej organizacji.