Skala podatkowa – co to jest i jakie są jej zasady?
Spis treści
Jedną z najczęściej rozważanych form rozliczania podatku dochodowego jest skala podatkowa, nazywana też potocznie rozliczeniem na zasadach ogólnych. To metoda, która opiera się na prostym, ale bardzo istotnym założeniu – podatek jest obliczany od dochodu, a po przekroczeniu określonego progu część dochodu zostaje objęta wyższą stawką. System jest więc progresywny, ale nie oznacza to, że po wejściu w drugi próg cały zarobek przedsiębiorcy zostaje nagle opodatkowany stawką 32%. Dla wielu przedsiębiorców, zwłaszcza tych rozpoczynających działalność lub prowadzących firmę z istotnymi kosztami, skala może okazać się atrakcyjna dzięki możliwości rozliczania kosztów uzyskania przychodu, kwocie wolnej od podatku, wspólnemu rozliczeniu z małżonkiem oraz dostępowi do określonych ulg.

Zobacz też!
Jak skorzystać ze statusu małego podatnika?
Co muszę wiedzieć o numerze VAT?
Skala podatkowa jest również domyślnym sposobem opodatkowania dochodów z pozarolniczej działalności gospodarczej. Jeśli przedsiębiorca nie wybierze skutecznie podatku liniowego ani ryczałtu od przychodów ewidencjonowanych, jego działalność jest co do zasady rozliczana właśnie według skali. Dlatego nawet jeśli prowadzisz jednoosobową działalność gospodarczą w internecie, sprzedajesz produkty online czy świadczysz usługi cyfrowe, warto dokładnie wiedzieć, jak działa ten system. Znajomość zasad skali podatkowej pozwala nie tylko uniknąć błędów przy rozliczeniu PIT, ale też lepiej planować koszty, inwestycje i moment, w którym wzrost dochodu zaczyna wpływać na efektywne opodatkowanie firmy.
W tym artykule wyjaśnię krok po kroku, czym właściwie jest skala podatkowa, jakie są jej progi w 2026 roku, jak obliczyć należny podatek i jakie ulgi oraz odliczenia mogą zmniejszyć zobowiązanie wobec urzędu. Dowiesz się również, czym różni się skala podatkowa od innych metod – takich jak podatek liniowy czy ryczałt – oraz w jakich sytuacjach warto ją rozważyć. Omówimy też kwestie formalne, takie jak prowadzenie KPiR, wpłacanie zaliczek, składanie PIT-36 oraz nowe obowiązki związane z elektroniczną księgowością i strukturą JPK_PKPiR.
Celem tego tekstu jest jedno – sprawić, byś po jego przeczytaniu mógł znacznie łatwiej ocenić, czy skala podatkowa to rozwiązanie dla ciebie i twojej firmy. Nie będziemy używać niepotrzebnie skomplikowanego języka prawniczego ani zasypywać cię przepisami bez kontekstu. Zamiast tego przełożymy najważniejsze zasady i liczby na praktyczne informacje, które możesz wykorzystać w codziennym prowadzeniu biznesu online.
Zrozumienie, jak działa skala podatkowa, to nie tylko kwestia poprawnego rozliczenia z fiskusem. To także sposób na świadome zarządzanie pieniędzmi w firmie, planowanie kosztów i wykorzystywanie dostępnych preferencji podatkowych tam, gdzie rzeczywiście ci przysługują. Jeśli prowadzisz sklep internetowy, oferujesz usługi w sieci lub dopiero startujesz z własną działalnością gospodarczą, ten artykuł pomoże ci zrozumieć, jak opodatkowanie według skali wpływa na twój dochód i jakie elementy warto przeanalizować przed wyborem formy opodatkowania na kolejny rok.
W kolejnych częściach przejdziemy od ogólnego zrozumienia zasad skali podatkowej do jej praktycznych aspektów – od definicji, przez aktualne progi, aż po konkretne przykłady obliczeń, ulgi, składki, księgowość i sytuacje, w których właśnie ta forma opodatkowania może być dla ciebie najbardziej korzystna.
Czym jest skala podatkowa
Podstawowa definicja i idea opodatkowania na zasadach ogólnych
Skala podatkowa to podstawowa forma opodatkowania dochodów z działalności gospodarczej osób fizycznych, stosowana wtedy, gdy przedsiębiorca nie wybierze skutecznie innej dostępnej formy. Podatek liczony jest od dochodu, a więc – w uproszczeniu – od przychodu pomniejszonego o koszty jego uzyskania. W praktyce oznacza to, że przedsiębiorca może uwzględniać wydatki związane z osiąganiem przychodów, zachowaniem albo zabezpieczeniem ich źródła, o ile spełniają warunki określone w ustawie o PIT i nie znajdują się w katalogu wydatków wyłączonych z kosztów podatkowych. Jeśli więc inwestujesz w rozwój sklepu internetowego, kupujesz towary, sprzęt komputerowy i oprogramowanie, płacisz za reklamy, prowizje marketplace’ów, transport czy usługi związane z obsługą sklepu, część takich wydatków może stanowić koszt podatkowy i obniżać dochód podlegający opodatkowaniu.
To ważne zastrzeżenie, ponieważ nie każdy wydatek poniesiony „na firmę” automatycznie staje się kosztem uzyskania przychodu. Musi istnieć wymagany przez przepisy związek z działalnością i przychodem, wydatek powinien być odpowiednio udokumentowany, a jednocześnie nie może znajdować się w ustawowym katalogu wyłączeń. W e-commerce ma to szczególne znaczenie, ponieważ struktura kosztów często jest rozbudowana: od zakupu towaru i magazynowania, przez reklamy i prowizje platform, aż po zwroty, przesyłki, oprogramowanie czy obsługę płatności. Prawidłowe rozpoznanie kosztu wpływa bezpośrednio na dochód, a więc również na wysokość podatku.
Tym właśnie skala różni się między innymi od ryczałtu. Przy ryczałcie podatek jest zasadniczo obliczany od przychodu według stawki właściwej dla danego rodzaju działalności i nie rozlicza się typowych kosztów uzyskania przychodu. Podatek liniowy, podobnie jak skala, jest natomiast liczony od dochodu, ale stosuje stałą stawkę 19% i nie daje przedsiębiorcy takiego samego dostępu do części preferencji charakterystycznych dla skali, przede wszystkim kwoty wolnej, wspólnego rozliczenia z małżonkiem czy ulgi na dzieci. Nie oznacza to jednak, że wszystkie inne ulgi są zastrzeżone wyłącznie dla skali – przykładowo z ulgi termomodernizacyjnej mogą korzystać również podatnicy rozliczający się liniowo lub ryczałtem, jeśli spełniają jej warunki.
Podstawową cechą skali jest progresja podatkowa. W 2026 roku obowiązują dwa progi. Do 120 000 zł podstawy obliczenia podatku zastosowanie ma stawka 12%, z uwzględnieniem kwoty zmniejszającej podatek w wysokości 3 600 zł. Powyżej 120 000 zł podatek wynosi 10 800 zł plus 32% od nadwyżki ponad tę kwotę. Dodatkowo u osób osiągających odpowiednio wysokie dochody może pojawić się danina solidarnościowa wynosząca 4% podstawy przekraczającej 1 000 000 zł, ale jej konstrukcja jest odrębna od samej skali PIT i nie obejmuje automatycznie każdego rodzaju przychodu osiąganego przez podatnika.
W efekcie skala podatkowa daje przedsiębiorcy możliwość powiązania wysokości podatku z faktycznie osiągniętym dochodem. Z jednej strony pozwala uwzględniać koszty i korzystać z kwoty wolnej, z drugiej – wraz ze wzrostem dochodu może prowadzić do wejścia w stawkę 32%. Dlatego nie można z góry założyć, że jest najlepszą albo najgorszą formą dla konkretnego biznesu. Opłacalność zawsze zależy od rzeczywistych liczb.
Kto może korzystać ze skali podatkowej
W przypadku działalności gospodarczej skala jest dostępna dla osób fizycznych prowadzących pozarolniczą działalność gospodarczą, a także dla wspólników odpowiednich spółek niebędących podatnikami CIT, jeżeli dochód przypadający na wspólnika jest rozliczany w PIT. Nie ma odrębnego limitu przychodów, po którego przekroczeniu przedsiębiorca automatycznie przestaje mieć możliwość stosowania skali. Może więc z niej korzystać zarówno niewielki sklep internetowy, jak i działalność generująca znacznie wyższe obroty, choć wraz ze wzrostem dochodu ekonomiczna atrakcyjność tej formy może się zmieniać.
Skala ma zastosowanie również do szeregu innych dochodów osób fizycznych, takich jak wynagrodzenie ze stosunku pracy czy część przychodów z umów cywilnoprawnych. Nie należy jednak upraszczać tej zasady do stwierdzenia, że każde źródło przychodu podlegające PIT można dowolnie rozliczyć skalą. Poszczególne źródła mają własne reguły opodatkowania. Dobrym przykładem jest najem prywatny – od 2023 roku przychody z najmu prowadzonego poza działalnością gospodarczą są opodatkowane ryczałtem od przychodów ewidencjonowanych i nie można już wybrać dla nich skali podatkowej. Inaczej może wyglądać wynajem prowadzony w ramach działalności gospodarczej, ponieważ wtedy jest elementem działalności i podlega zasadom właściwym dla wybranej dla niej formy opodatkowania.
Dla przedsiębiorców z sektora e-commerce skala daje możliwość uwzględniania podatkowych kosztów prowadzenia sklepu, takich jak zakup towaru, reklamy, prowizje platform sprzedażowych, obsługa płatności, narzędzia informatyczne, logistyka czy inne kwalifikujące się wydatki. To właśnie dlatego wysokość samego przychodu nie wystarcza do oceny, czy skala będzie korzystna. Dwa sklepy osiągające identyczny obrót mogą mieć zupełnie inne dochody i zupełnie inne obciążenie podatkowe.
Rozliczanie według skali daje także możliwość korzystania – po spełnieniu odpowiednich warunków – z preferencji takich jak wspólne rozliczenie z małżonkiem oraz ulga prorodzinna. Warto przy tym pamiętać, że ulga dla młodych nie obejmuje przychodów z pozarolniczej działalności gospodarczej. Osoba prowadząca JDG nie może więc zwolnić swoich firmowych przychodów z PIT tylko dlatego, że nie ukończyła jeszcze 26. roku życia.
Skala podatkowa jako domyślna forma opodatkowania
Jedną z istotnych cech skali jest to, że w działalności gospodarczej pełni funkcję formy domyślnej. Jeśli przedsiębiorca nie wybierze skutecznie podatku liniowego lub ryczałtu, dochody z działalności są opodatkowane właśnie na zasadach ogólnych. Dla początkującej osoby oznacza to, że nie trzeba składać odrębnego oświadczenia tylko po to, aby „wybrać” skalę przy zakładaniu firmy, choć oczywiście sposób opodatkowania powinien być prawidłowo uwzględniony w dokumentacji i księgowości.
Nie oznacza to jednak, że raz zastosowana skala obowiązuje przedsiębiorcę już zawsze. W kolejnym roku można wybrać inną formę, jeśli spełnione są jej warunki i dochowany zostanie ustawowy termin. Co do zasady oświadczenie dotyczące wyboru podatku liniowego lub ryczałtu składa się do 20. dnia miesiąca następującego po miesiącu, w którym przedsiębiorca osiągnął pierwszy przychód w danym roku podatkowym. Jeżeli pierwszy przychód pojawi się w grudniu, termin upływa z końcem roku.
W praktyce oznacza to, że przedsiębiorca może co roku ponownie oceniać swój model biznesowy. Firma, która na początku dużo inwestuje i ma wysokie koszty, może dobrze funkcjonować na skali, ponieważ koszty zmniejszają dochód. Po kilku latach, gdy marża rośnie, koszty są niższe, a dochód regularnie przekracza pierwszy próg, sytuacja może wyglądać inaczej. Podobnie w drugą stronę – działalność rozliczana przez pewien czas liniowo może w kolejnym roku wrócić do skali, jeśli przedsiębiorca uzna, że korzystniejsze będą kwota wolna, możliwość wspólnego rozliczenia albo inne elementy charakterystyczne dla zasad ogólnych.
Wybór powinien więc wynikać z kalkulacji, a nie z przekonania, że jedna forma jest uniwersalnie najlepsza. Szczególnie w e-commerce warto porównać przychody, marżę, realne koszty, przewidywany dochód, składkę zdrowotną oraz sytuację rodzinną przedsiębiorcy.
Odniesienie do przepisów ustawy o PIT
Podstawą prawną skali podatkowej jest art. 27 ustawy o podatku dochodowym od osób fizycznych. Zgodnie z obowiązującymi w 2026 roku zasadami, jeżeli podstawa obliczenia podatku nie przekracza 120 000 zł, podatek wynosi 12% podstawy pomniejszone o kwotę zmniejszającą podatek w wysokości 3 600 zł. Po przekroczeniu 120 000 zł podatek wynosi 10 800 zł plus 32% nadwyżki ponad 120 000 zł.
Kwota wolna wynosi 30 000 zł i wynika z konstrukcji samej skali. Jej odpowiednikiem w obliczeniach jest kwota zmniejszająca podatek – 3 600 zł, czyli 12% z 30 000 zł. Nie jest to parametr ustalany corocznie w ustawie budżetowej. Aby zmienić wysokość kwoty wolnej albo progi skali, konieczna jest zmiana przepisów podatkowych.
W 2026 roku obowiązują więc nadal podstawowe wartości znane z poprzednich lat: kwota wolna 30 000 zł, próg 120 000 zł, stawki 12% i 32% oraz kwota zmniejszająca 3 600 zł. Zapowiadane wcześniej podniesienie kwoty wolnej do 60 000 zł nie stało się obowiązującym prawem, dlatego przedsiębiorca kalkulujący podatek w 2026 roku nadal powinien posługiwać się kwotą 30 000 zł.
Dla osób osiągających bardzo wysokie dochody może dodatkowo pojawić się danina solidarnościowa wynikająca z art. 30h ustawy o PIT. Jej próg wynosi 1 000 000 zł, a stawka 4%, ale nie należy traktować jej po prostu jako „trzeciego progu skali”, ponieważ podstawa daniny jest konstruowana odrębnie i obejmuje wskazane w ustawie kategorie dochodów.
Zasada progresywności – jak działa system skali podatkowej
Idea progresywności – kto więcej zarabia, ten więcej płaci
Zasada progresywności jest fundamentem skali podatkowej. W najprostszym ujęciu oznacza, że wraz ze wzrostem dochodu część dochodu może zostać objęta wyższą stawką. Nie oznacza to jednak, że osoba, która przekroczy próg choćby o złotówkę, nagle płaci 32% od całego rocznego dochodu.
To jeden z najczęstszych mitów związanych ze skalą podatkową. Próg 120 000 zł działa warstwowo. Dochód mieszczący się w pierwszym przedziale rozlicza się według zasad pierwszego progu, natomiast stawka 32% obejmuje wyłącznie nadwyżkę ponad 120 000 zł. Dzięki temu przekroczenie progu nie powoduje skokowej utraty dużej części wcześniejszego dochodu.
Dla przedsiębiorcy ma to duże znaczenie przy planowaniu wyników firmy. Jeżeli dochód sklepu internetowego rośnie z 118 000 do 125 000 zł, nie oznacza to, że całe 125 000 zł zostaje opodatkowane stawką 32%. Wyższa stawka dotyczy jedynie 5 000 zł przekraczających próg.
Progresja jest więc stopniowa. Efektywna stopa opodatkowania – czyli relacja rzeczywiście należnego PIT do całego dochodu – może być wyraźnie niższa niż najwyższa nominalna stawka zastosowana do części dochodu.
Naliczanie podatku w zależności od dochodu
W 2026 roku dochód do 120 000 zł objęty jest stawką 12% z uwzględnieniem kwoty zmniejszającej 3 600 zł. Po przekroczeniu 120 000 zł podatek wynosi 10 800 zł plus 32% od nadwyżki ponad tę kwotę.
Jeżeli roczny dochód wynosi przykładowo 150 000 zł, pierwsze 120 000 zł prowadzi do podatku w wysokości 10 800 zł po zastosowaniu kwoty zmniejszającej. Pozostałe 30 000 zł jest opodatkowane stawką 32%, czyli daje 9 600 zł.
Łączny podatek wynosi więc 20 400 zł.
Efektywne obciążenie samym PIT to około 13,6% dochodu, mimo że część dochodu znalazła się już w drugim progu.
To dobrze pokazuje, że stawka 32% nie powinna być utożsamiana z faktycznym opodatkowaniem całego dochodu przedsiębiorcy. Im większa jest nadwyżka ponad 120 000 zł, tym większe znaczenie zaczyna mieć drugi próg, ale wzrost obciążenia następuje stopniowo.
W realnej działalności obliczenia mogą być oczywiście bardziej złożone, ponieważ znaczenie mają m.in. składki społeczne, ulgi, odliczenia i inne źródła dochodów opodatkowane skalą. Sam mechanizm progów pozostaje jednak taki sam.
Skala podatkowa a podatek liniowy – kluczowe różnice
Najprostszym punktem odniesienia dla skali jest podatek liniowy. Obie formy pozwalają rozliczać koszty uzyskania przychodu, ponieważ podatek oblicza się od dochodu. Najważniejsza różnica polega na stawkach i preferencjach.
W podatku liniowym stawka wynosi 19% niezależnie od wysokości dochodu. Nie ma kwoty wolnej 30 000 zł ani drugiego progu 32%. Przedsiębiorca nie może również korzystać z części preferencji właściwych skali – przede wszystkim standardowego wspólnego rozliczenia działalności z małżonkiem i ulgi na dzieci w odniesieniu do dochodów liniowych.
Nie oznacza to jednak, że podatnik liniowy jest pozbawiony wszystkich ulg występujących w PIT. Część preferencji, np. ulga termomodernizacyjna czy – przy spełnieniu ustawowych warunków – ulga B+R, może być dostępna także poza skalą. Dlatego nie należy budować porównania wyłącznie na prostym stwierdzeniu „skala ma ulgi, liniowy nie”.
Różnice występują również przy składce zdrowotnej. Na skali przedsiębiorca płaci składkę zdrowotną według zasad właściwych dla tej formy i nie może jej odliczyć od dochodu ani podatku. Przy podatku liniowym istnieje natomiast możliwość zaliczenia zapłaconych składek zdrowotnych do kosztów albo odliczenia ich od dochodu w ustawowym limicie – w 2026 roku łącznie do 14 100 zł. To istotny element każdego realnego porównania.
Dlatego pytanie „skala czy liniowy?” nie ma uniwersalnej odpowiedzi. Przy niższych dochodach kwota wolna i stawka 12% mogą mocno przemawiać za skalą. Przy wyższych dochodach stawka 19% może wyglądać atrakcyjniej, ale wynik zależy także od wspólnego rozliczenia, ulg i składki zdrowotnej. Sama wysokość dochodu nie powinna być jedynym kryterium.
Progi podatkowe w 2026 roku
Aktualne stawki i limity dochodów
W 2026 roku nadal obowiązuje dwustopniowa skala podatkowa wprowadzona w obecnym kształcie w 2022 roku. Pierwszy próg kończy się na 120 000 zł podstawy obliczenia podatku, a stawka wynosi w nim 12%. Druga stawka – 32% – obejmuje wyłącznie nadwyżkę ponad 120 000 zł.
Podatek oblicza się więc następująco:
- dochód do 120 000 zł – 12% minus 3 600 zł kwoty zmniejszającej podatek,
- dochód powyżej 120 000 zł – 10 800 zł plus 32% nadwyżki ponad 120 000 zł.
Kwota wolna wynosi 30 000 zł. Oznacza to, że przy rocznej podstawie opodatkowania nieprzekraczającej tej wartości sam podatek według skali wynosi 0 zł. Nie oznacza to jednak automatycznie braku innych obciążeń – przedsiębiorca nadal może mieć obowiązek opłacania składek ZUS, w tym składki zdrowotnej.
Dla części podatników dochodzą również zasady daniny solidarnościowej. Stawka wynosi 4%, a punktem odniesienia jest nadwyżka odpowiednio ustalonej podstawy ponad 1 000 000 zł. Nie należy jednak automatycznie dodawać wszystkich przychodów podatnika niezależnie od ich źródła i sposobu opodatkowania. Ustawa wskazuje konkretne dochody uwzględniane przy daninie.
Aktualna skala na 2026 rok pozostaje więc stosunkowo prosta: 12% do 120 000 zł, 32% od nadwyżki, 30 000 zł kwoty wolnej oraz 3 600 zł kwoty zmniejszającej.
Krótkie tło historyczne – od Polskiego Ładu do stabilizacji
Obecny układ jest efektem zmian wprowadzonych w 2022 roku. Do końca 2021 roku pierwszy próg PIT wyglądał inaczej – stawka wynosiła 17%, a granica drugiego progu 85 528 zł. Reforma podniosła próg do 120 000 zł, a następnie w połowie 2022 roku stawkę pierwszego progu obniżono do 12%.
Jednocześnie kwota wolna została podniesiona do 30 000 zł. W praktyce stworzyło to układ, który utrzymał się także w kolejnych latach i obowiązuje również w 2026 roku.
W debacie publicznej pojawiały się zapowiedzi dalszego podwyższenia kwoty wolnej, w tym do 60 000 zł, ale na wrzesień 2026 roku nie jest to obowiązujący element systemu PIT. Przedsiębiorca sporządzający kalkulację podatku powinien więc korzystać z obowiązującej kwoty 30 000 zł, a nie z politycznych zapowiedzi.
Stabilność samych progów nie oznacza oczywiście, że całość rozliczeń przedsiębiorców jest niezmienna. Zmieniają się m.in. kwoty składek, limity księgowe czy obowiązki związane z elektronicznym prowadzeniem ewidencji. Właśnie dlatego warto co roku aktualizować nie tylko tabelę stawek, ale też cały model kosztów i obciążeń firmy.
Kwota wolna od podatku i kwota zmniejszająca podatek
Czym różni się kwota wolna od podatku od kwoty zmniejszającej podatek
Kwota wolna od podatku i kwota zmniejszająca podatek są ze sobą bezpośrednio powiązane, ale nie oznaczają tego samego. Kwota wolna określa poziom dochodu, przy którym roczny podatek według skali wyniesie 0 zł. Kwota zmniejszająca jest natomiast elementem wzoru, za pomocą którego ten efekt jest osiągany.
W 2026 roku kwota wolna wynosi 30 000 zł, natomiast kwota zmniejszająca podatek – 3 600 zł.
Zależność jest prosta:
- 30 000 zł × 12% = 3 600 zł.
Jeżeli dochód podatnika wynosi dokładnie 30 000 zł, podatek obliczony według stawki 12% wyniósłby 3 600 zł, ale po zastosowaniu kwoty zmniejszającej zostaje wyzerowany.
Przy wyższych dochodach kwota zmniejszająca nadal wpływa na podatek obliczany według skali. Dlatego nominalna stawka 12% nie oznacza, że osoba uzyskująca np. 60 000 zł dochodu rzeczywiście odda fiskusowi 12% całej tej kwoty.
Wysokość kwoty wolnej od podatku w 2026 roku
Kwota wolna w 2026 roku wynosi 30 000 zł. W przypadku działalności gospodarczej chodzi o dochód, a więc nie o samą wartość sprzedaży czy przychodu, lecz o wynik po uwzględnieniu prawidłowo rozpoznanych kosztów uzyskania przychodu oraz innych elementów wpływających na podstawę opodatkowania.
Sklep internetowy może więc osiągnąć przychód znacząco przekraczający 30 000 zł i nadal nie zapłacić PIT według skali, jeśli po odjęciu kosztów jego dochód pozostanie w granicy kwoty wolnej.
Przykładowo firma może osiągnąć 100 000 zł przychodu, ale ponieść 72 000 zł kosztów uzyskania przychodów. Jeżeli po uwzględnieniu pozostałych elementów jej dochód wyniesie 28 000 zł, podatek według skali będzie nadal wynosił 0 zł.
Nie oznacza to braku obowiązków podatkowych i ubezpieczeniowych jako takich. Przedsiębiorca nadal prowadzi księgowość, składa odpowiednie zeznanie i opłaca składki zgodnie z właściwymi zasadami.
Wysokość kwoty zmniejszającej podatek w 2026 roku
Kwota zmniejszająca wynosi 3 600 zł. Jest odejmowana od podatku, a nie od dochodu.
W przypadku pracowników sposób jej uwzględniania przy zaliczkach zależy m.in. od oświadczeń składanych płatnikom, takich jak PIT-2. Mechanizmy 1/12, 1/24 czy 1/36 kwoty zmniejszającej dotyczą przede wszystkim zaliczek obliczanych przez płatników.
Przedsiębiorca samodzielnie obliczający zaliczki od działalności opodatkowanej skalą działa inaczej. W narastającym obliczeniu zaliczki uwzględnia pełną kwotę zmniejszającą 3 600 zł zgodnie z konstrukcją skali. Nie powinien więc mechanicznie dzielić jej na 300 zł miesięcznie albo 900 zł kwartalnie tak, jakby był własnym pracodawcą stosującym PIT-2.
W praktyce oznacza to, że kwota wolna może wpływać na zaliczki przedsiębiorcy już w trakcie roku, a nie dopiero przy składaniu rocznego PIT-36.
Jak kwota wolna i kwota zmniejszająca wpływają na obliczenia PIT
Najłatwiej pokazać mechanizm na konkretnych liczbach.
Przykład 1: dochód 30 000 zł.
12% × 30 000 zł = 3 600 zł.
3 600 zł − 3 600 zł kwoty zmniejszającej = 0 zł podatku.
Efektywna stawka PIT wynosi więc 0%.
Przykład 2: dochód 60 000 zł.
12% × 60 000 zł = 7 200 zł.
Po odjęciu 3 600 zł pozostaje 3 600 zł podatku.
Efektywna stopa samego PIT wynosi 6%.
Przykład 3: dochód 120 000 zł.
12% × 120 000 zł = 14 400 zł.
Po odjęciu 3 600 zł podatnik otrzymuje 10 800 zł podatku.
Efektywne obciążenie PIT wynosi 9%.
Przykład 4: dochód 150 000 zł.
Podatek od pierwszego progu wynosi 10 800 zł.
Nadwyżka ponad 120 000 zł to 30 000 zł.
32% × 30 000 zł = 9 600 zł.
Łącznie podatek wynosi 20 400 zł, czyli około 13,6% całego dochodu.
Przykłady te pokazują dwie rzeczy. Po pierwsze, kwota wolna realnie obniża efektywną stopę PIT przy niższych i średnich dochodach. Po drugie, przekroczenie 120 000 zł nie powoduje zastosowania 32% do całego dochodu – tylko do nadwyżki.
Znaczenie dla przedsiębiorców
Dla właściciela małej firmy albo sklepu internetowego kwota wolna może mieć istotne znaczenie szczególnie w pierwszych latach działalności, gdy firma ponosi wysokie koszty i dopiero buduje skalę sprzedaży.
Jeżeli dochód jest niski, efektywne opodatkowanie PIT może być niewielkie lub zerowe. To odróżnia skalę od podatku liniowego, w którym nie funkcjonuje analogiczna kwota wolna.
Nie powinno się jednak analizować skali wyłącznie przez pryzmat pierwszych 30 000 zł. Przy wyborze formy trzeba spojrzeć na cały rok, w tym przewidywany dochód, możliwość wejścia w drugi próg, składkę zdrowotną, sytuację rodzinną oraz dostępność ulg.
Dopiero wtedy widać, czy kwota wolna faktycznie przełoży się na niższe całkowite obciążenie.
Dodatkowe obciążenia – danina solidarnościowa
Czym jest danina solidarnościowa
Danina solidarnościowa jest dodatkowym zobowiązaniem dotyczącym osób fizycznych osiągających odpowiednio wysokie dochody. Obowiązuje od 2019 roku i jest związana z finansowaniem Funduszu Solidarnościowego.
Formalnie nie jest po prostu kolejną stawką w tabeli skali podatkowej. Rozlicza się ją odrębnie, według zasad art. 30h ustawy o PIT.
Nie wpływa ona bezpośrednio na wysokość zwykłych zaliczek obliczanych w trakcie roku według skali. Jeżeli podatnik spełni warunki do jej zapłaty, rozlicza ją po zakończeniu roku w odrębnej deklaracji DSF-1.
Dla większości małych przedsiębiorców pozostanie ona elementem systemu, który nigdy nie pojawi się w praktycznych rozliczeniach. Przy szybko rozwijającej się firmie warto jednak wiedzieć, że taki mechanizm istnieje.
Kogo dotyczy danina solidarnościowa
Próg wynosi 1 000 000 zł, ale ważne jest to, co faktycznie wchodzi do podstawy daniny.
Nieprawidłowe byłoby stwierdzenie, że sumuje się absolutnie wszystkie przychody i dochody podatnika niezależnie od sposobu opodatkowania.
Ustawa wskazuje konkretne kategorie dochodów. Uwzględnia się m.in. określone dochody opodatkowane skalą, podatkiem liniowym, dochody z kapitałów pieniężnych objęte art. 30b oraz określone dochody związane z zagranicznymi jednostkami kontrolowanymi.
Ryczałt od przychodów ewidencjonowanych nie jest automatycznie włączany do podstawy daniny tylko dlatego, że przedsiębiorca równocześnie osiąga inne wysokie dochody.
Podstawę ustala się zgodnie z regułami wskazanymi w art. 30h, z uwzględnieniem przewidzianych tam pomniejszeń. Dlatego przy dochodach z wielu źródeł najlepiej nie opierać kalkulacji na prostym sumowaniu wartości z różnych deklaracji bez wcześniejszej weryfikacji ich kwalifikacji.
Wysokość i sposób naliczania daniny solidarnościowej
Stawka wynosi 4% nadwyżki podstawy ponad 1 000 000 zł.
Jeżeli po prawidłowym ustaleniu podstawy daniny wyniesie ona 1 200 000 zł, nadwyżka to 200 000 zł.
4% × 200 000 zł = 8 000 zł daniny solidarnościowej.
Daninę rozlicza się na formularzu DSF-1 do 30 kwietnia roku następującego po roku, za który powstał obowiązek. W tym samym terminie należy ją wpłacić.
Płatność trafia na mikrorachunek podatkowy z odpowiednim oznaczeniem właściwym dla DSF-1. Nie należy kierować jej na przypadkowy ogólny rachunek urzędu skarbowego.
Dla osoby rozliczającej część dochodów skalą oznacza to, że przy bardzo wysokich dochodach obciążenie krańcowe może wzrosnąć. Nie należy jednak traktować 4% daniny jako mechanicznego dodatku do 32% w każdym przypadku – podstawy obu obciążeń nie muszą być identyczne.
Ulgi i preferencje podatkowe przy skali
Ulga dla młodych
Ulga dla młodych, potocznie określana jako PIT-0, obejmuje określone przychody podatników, którzy nie ukończyli 26. roku życia. Zwolnieniem mogą być objęte m.in. przychody ze stosunku pracy, określonych umów zlecenia, praktyk absolwenckich i staży uczniowskich, do ustawowego limitu 85 528 zł rocznie.
Bardzo ważne jest jednak to, że ulga dla młodych nie obejmuje przychodów z pozarolniczej działalności gospodarczej. Jeżeli więc masz 23 lata i prowadzisz własny sklep internetowy jako JDG, sam wiek nie pozwala zastosować PIT-0 do przychodów z tej działalności – niezależnie od tego, czy firma jest opodatkowana skalą, liniowo czy ryczałtem.
Jeżeli ta sama osoba oprócz działalności pracuje również na etacie i spełnia warunki ulgi dla młodych, zwolnienie może mieć zastosowanie do kwalifikujących się przychodów z pracy, ale nie do firmowego dochodu.
W przypadku wypłat dokonywanych przez płatnika ulga jest co do zasady stosowana zgodnie z obowiązującymi zasadami bez konieczności składania oświadczenia „o chęci korzystania”. Podatnik może natomiast złożyć odpowiedni wniosek, jeśli chce, aby płatnik nie stosował zwolnienia przy bieżących zaliczkach.
Nie należy też utożsamiać ulgi z sytuacją, w której „brutto staje się netto”. Zwolnienie dotyczy PIT, ale nadal mogą występować składki na ubezpieczenia społeczne i zdrowotne.
Ulga prorodzinna
Ulga prorodzinna, czyli ulga na dzieci, jest jedną z najbardziej rozpoznawalnych preferencji związanych z podatkiem obliczanym według skali. Pomniejsza podatek, a jej wysokość zależy od liczby dzieci oraz spełnienia ustawowych warunków.
Na pierwsze i drugie dziecko ulga wynosi po 1 112,04 zł rocznie, czyli po 92,67 zł za każdy miesiąc. Na trzecie dziecko jest to 2 000,04 zł rocznie, a na czwarte i każde kolejne – 2 700 zł.
Przy jednym dziecku znaczenie mają również limity dochodowe. Łączny limit dla małżonków wynosi 112 000 zł. Taki sam limit – 112 000 zł – dotyczy osoby samotnie wychowującej jedno dziecko.
Kwota 56 000 zł odnosi się natomiast do osoby niepozostającej w małżeństwie, która jednocześnie nie spełnia warunków uznania za samotnego rodzica.
To istotne rozróżnienie, ponieważ pomylenie tych limitów może prowadzić do błędnego wniosku, że samotny rodzic traci ulgę już przy dochodzie przekraczającym 56 000 zł.
Ulga na dzieci jest związana z podatkiem rozliczanym według skali. Jeśli przedsiębiorca osiąga wyłącznie dochody z działalności liniowej albo przychody opodatkowane ryczałtem i nie ma innych dochodów rozliczanych skalą, nie wykorzysta ulgi w ten sam sposób jak podatnik rozliczający działalność na zasadach ogólnych.
Ulga termomodernizacyjna, badawczo-rozwojowa i rehabilitacyjna
Ulga termomodernizacyjna pozwala właścicielom i współwłaścicielom budynków mieszkalnych jednorodzinnych odliczyć kwalifikowane wydatki związane z przedsięwzięciem termomodernizacyjnym, jeżeli spełnione są warunki ustawowe.
Limit wynosi 53 000 zł na podatnika, łącznie w odniesieniu do wszystkich realizowanych przez niego przedsięwzięć termomodernizacyjnych. Nie jest to limit 53 000 zł na każdy osobny budynek.
Jeżeli podatnik nie może wykorzystać całego odliczenia w jednym roku, pozostałą część może rozliczać w kolejnych latach w ramach ustawowego okresu – maksymalnie przez sześć lat, licząc od końca roku, w którym poniesiono pierwszy wydatek.
Co ważne, ulga termomodernizacyjna nie jest przewagą przysługującą wyłącznie skali. Mogą korzystać z niej również podatnicy podatku liniowego i ryczałtu, jeśli spełniają wymagania. Dlatego przy porównywaniu form opodatkowania nie należy przypisywać tej preferencji wyłącznie zasadom ogólnym.
Ulga badawczo-rozwojowa jest skierowana do przedsiębiorców prowadzących kwalifikowaną działalność B+R. Pozwala dodatkowo odliczyć określone koszty kwalifikowane, takie jak wskazane w ustawie wydatki na wynagrodzenia, materiały i surowce czy inne kategorie powiązane z prowadzonymi pracami badawczo-rozwojowymi.
Nie wszystkie koszty związane z innowacją podlegają automatycznie odliczeniu w wysokości 200%. Podwyższony poziom odliczenia dotyczy określonych kategorii kosztów i określonych podatników, a szczególne reguły obowiązują m.in. centra badawczo-rozwojowe. Przedsiębiorca powinien więc analizować każdą kategorię kosztu zgodnie z art. 26e ustawy o PIT, zamiast przyjmować prostą zasadę „B+R = podwójne odliczenie wszystkiego”.
Ulga rehabilitacyjna jest z kolei przeznaczona dla osób z niepełnosprawnościami i podatników utrzymujących osoby z niepełnosprawnościami, jeśli spełnione są wymagane warunki. Obejmuje ustawowo wskazane wydatki rehabilitacyjne i wydatki związane z ułatwianiem wykonywania czynności życiowych.
Wspólne rozliczenie z małżonkiem
Jedną z najważniejszych preferencji skali pozostaje możliwość wspólnego rozliczenia małżonków. Mechanizm polega na zsumowaniu odpowiednich dochodów obojga małżonków, podzieleniu ich przez dwa, obliczeniu podatku od połowy oraz pomnożeniu wyniku przez dwa.
Rozwiązanie może być szczególnie korzystne, gdy jedno z małżonków osiąga wysoki dochód, a drugie znacznie niższy albo nie osiąga go wcale. Część dochodu może wtedy zostać efektywnie „przesunięta” z drugiego progu do pierwszego.
Od kilku lat nie ma już wymogu, aby małżeństwo trwało przez cały rok podatkowy. Wspólne rozliczenie może być dostępne również dla małżonków, którzy zawarli związek w trakcie roku i pozostawali małżeństwem oraz we wspólności majątkowej do końca tego roku, o ile spełnione są pozostałe warunki.
Nie należy natomiast upraszczać zasad do zdania, że „każdy podatnik liniowy albo ryczałtowiec jest zawsze wykluczony ze wspólnego rozliczenia”. Aktywne opodatkowanie działalności podatkiem liniowym lub ryczałtem może zasadniczo blokować preferencję, ale przepisy przewidują sytuacje, w których samo występowanie innego formularza nie przekreśla wspólnego PIT.
Przykładowo prywatny najem opodatkowany ryczałtem nie blokuje wspólnego rozliczenia małżonków. W określonych warunkach znaczenie może mieć również tzw. zerowy PIT-36L. Dlatego przy łączeniu kilku źródeł dochodów warto oceniać rzeczywisty stan faktyczny, a nie tylko nazwę formularza podatkowego.
Odliczenie składek społecznych i zdrowotnych
Składki na ubezpieczenia społeczne mogą wpływać na podstawę opodatkowania przedsiębiorcy rozliczającego się według skali. Zapłacone składki społeczne mogą – przy spełnieniu odpowiednich warunków – zostać odliczone od dochodu albo zaliczone do kosztów uzyskania przychodów w działalności.
Nie można oczywiście odliczyć tej samej składki dwa razy. Jeżeli została już zaliczona do kosztów, nie pomniejsza ponownie dochodu jako odrębne odliczenie.
Zupełnie inaczej wygląda składka zdrowotna. Przedsiębiorca rozliczający działalność według skali nie może odliczyć składki zdrowotnej od dochodu ani podatku.
Nie obowiązuje tu żaden roczny limit odliczenia składki zdrowotnej dla skali. Spotykana w starszych materiałach kwota 10 200 zł dotyczyła historycznego limitu związanego z podatkiem liniowym i nie powinna być stosowana do działalności opodatkowanej skalą.
W 2026 roku przedsiębiorca na podatku liniowym może korzystać z własnego mechanizmu odliczenia lub zaliczania składki zdrowotnej do kosztów w limicie 14 100 zł, natomiast przedsiębiorca na skali takiej możliwości nie ma.
To ważna różnica przy porównywaniu obu form, ponieważ sama nominalna stawka PIT nie pokazuje pełnego obciążenia przedsiębiorcy.
Znaczenie ulg i preferencji w praktyce
Ulgi i preferencje są jednym z powodów, dla których skala może okazać się atrakcyjna w konkretnej sytuacji rodzinnej lub biznesowej. Nie oznacza to jednak, że wszystkie możliwe ulgi występują wyłącznie na skali.
Najbardziej charakterystyczne przewagi zasad ogólnych to przede wszystkim kwota wolna od podatku, możliwość wspólnego rozliczenia z małżonkiem oraz możliwość wykorzystania ulgi na dzieci w odniesieniu do podatku obliczanego według skali.
Inne preferencje – np. termomodernizacja – mogą być dostępne również przy innych formach. Dlatego przed wyborem warto sporządzić listę ulg, z których rzeczywiście możesz korzystać, zamiast kierować się ogólnym przekonaniem, że jedna forma ma „więcej ulg” bez sprawdzenia szczegółów.
W firmie e-commerce duże znaczenie często mają z kolei zwykłe koszty podatkowe. Zakup towaru, reklama, prowizje marketplace’ów, płatne narzędzia czy magazynowanie mogą znacząco zmienić dochód, a przez to wynik porównania skali z ryczałtem.
Zasady rozliczania na skali – obowiązki i formalności
Prowadzenie ewidencji przychodów i kosztów
Przedsiębiorca rozliczający działalność według skali musi prowadzić dokumentację pozwalającą prawidłowo ustalić przychód, koszty i dochód. W przypadku wielu jednoosobowych działalności będzie to podatkowa księga przychodów i rozchodów, czyli KPiR.
Większe podmioty mogą być zobowiązane do prowadzenia ksiąg rachunkowych. W tym miejscu często pojawia się nieaktualny próg 2 mln euro. Od 2025 roku został on podniesiony do 2,5 mln euro.
Dla obowiązku prowadzenia ksiąg rachunkowych w 2026 roku odpowiada to limitowi 10 646 500 zł przychodów osiągniętych w 2025 roku, zgodnie z zasadami przeliczenia właściwymi dla tego progu.
KPiR służy do ewidencjonowania zdarzeń gospodarczych potrzebnych do ustalenia dochodu. W przypadku e-commerce będą to m.in. przychody ze sprzedaży oraz prawidłowo udokumentowane koszty towarów, reklam, prowizji platform, przesyłek, oprogramowania czy innych wydatków spełniających warunki kosztów uzyskania przychodów.
Nie można jednak pisać, że księga dokumentuje „każdy wydatek firmowy jako koszt”. To, że firma za coś zapłaciła, nie przesądza jeszcze o podatkowej kwalifikacji.
Istotną zmianą jest również etapowa elektronizacja ksiąg. Nie jest prawdą, że już od 2025 roku każda KPiR musi być bez wyjątku prowadzona elektronicznie.
Od 1 stycznia 2026 roku obowiązek komputerowego prowadzenia odpowiednich ksiąg objął pierwszą grupę podatników PIT – m.in. podatników przesyłających miesięczny JPK_V7M. Pozostali podatnicy zostaną zasadniczo objęci kolejnym etapem od 2027 roku.
Podatnicy objęci pierwszą falą będą również przekazywać strukturę JPK_PKPiR. Pierwszy plik obejmujący dane za 2026 rok będzie przekazywany po zakończeniu roku w terminie właściwym dla złożenia zeznania za ten rok, czyli w 2027 roku. Nie jest to comiesięczna wysyłka JPK_PKPiR.
Kiedy i jak wpłacać zaliczki na podatek
Przedsiębiorcy rozliczający działalność według skali wpłacają w trakcie roku zaliczki na PIT. Podstawowym wariantem są zaliczki miesięczne, płatne do 20. dnia miesiąca następującego po miesiącu, którego dotyczą.
Przy spełnieniu warunków można stosować zaliczki kwartalne. Prawo do nich przysługuje m.in. małym podatnikom oraz określonym podatnikom rozpoczynającym działalność.
W 2026 roku limit statusu małego podatnika dla tego celu wynosi 8 517 000 zł wartości przychodu ze sprzedaży wraz z należnym VAT osiągniętej w 2025 roku.
Nie należy mylić tego limitu z kwartalnym ryczałtem, dla którego obowiązuje osobny próg 851 720 zł.
Przy obliczaniu zaliczki przedsiębiorca na skali uwzględnia dochód narastająco od początku roku. Stosuje stawkę wynikającą ze skali i pełną kwotę zmniejszającą podatek 3 600 zł w narastającym wyliczeniu.
Nie obowiązuje tu mechanizm polegający na odliczaniu wyłącznie 300 zł za każdy kolejny miesiąc albo 900 zł za kwartał. Taki sposób kojarzy się przede wszystkim z zaliczkami obliczanymi przez płatników na podstawie PIT-2.
Jeśli w danym okresie po narastającym obliczeniu nie powstanie kwota zaliczki do wpłaty, przedsiębiorca nie wykonuje przelewu.
Przepisy przewidują również możliwość stosowania zaliczek uproszczonych w sytuacjach określonych ustawą. W takim wariancie wysokość bieżącej wpłaty jest ustalana na podstawie podatku wykazanego w odpowiednim wcześniejszym zeznaniu, co może ułatwić planowanie płynności firmom o stabilnych wynikach.
Wpłat dokonuje się na mikrorachunek podatkowy generowany na podstawie właściwego identyfikatora podatkowego przedsiębiorcy.
Jakie deklaracje należy złożyć
Osoba prowadząca działalność gospodarczą opodatkowaną według skali składa po zakończeniu roku PIT-36. W deklaracji wykazuje przychody, koszty, dochód lub stratę, wpłacone zaliczki i odpowiednie odliczenia.
PIT-37 jest natomiast typowym formularzem m.in. dla osób osiągających dochody rozliczane za pośrednictwem płatnika, np. pracowników, jeżeli nie występują okoliczności wymagające innego formularza.
Prywatnego najmu nie należy już wskazywać jako przykładu dochodu rozliczanego na PIT-36 według skali. Od 2023 roku najem prywatny podlega ryczałtowi i jest rozliczany w PIT-28.
Zeznania można przesyłać elektronicznie, np. przez usługi administracji skarbowej, ale nadal istnieje również możliwość złożenia PIT w formie papierowej – osobiście w urzędzie albo pocztą.
Twój e-PIT jest dostępny także dla przedsiębiorców, ale przedsiębiorca powinien zweryfikować i uzupełnić dane dotyczące działalności. Nie należy zakładać, że administracja automatycznie zna wszystkie koszty i informacje potrzebne do poprawnego PIT-36.
Terminy składania zeznań i zwrot nadpłaty
PIT-36 za dany rok składa się do 30 kwietnia roku następnego. W tym samym terminie trzeba zapłacić ewentualną różnicę pomiędzy podatkiem wynikającym z zeznania a zaliczkami wpłaconymi w trakcie roku.
Jeżeli z rozliczenia wynika nadpłata, urząd dokonuje jej zwrotu zgodnie z terminami przewidzianymi dla sposobu złożenia zeznania. Przy deklaracjach elektronicznych standardowy termin jest krótszy niż w przypadku zeznania papierowego.
Osoby zobowiązane do daniny solidarnościowej składają również DSF-1 do 30 kwietnia i w tym samym terminie regulują wynikającą z deklaracji kwotę na mikrorachunek podatkowy.
Znaczenie formalności w praktyce
Skala wymaga prowadzenia dokładnej dokumentacji, ale jednocześnie pozwala przedsiębiorcy wykazać rzeczywiste koszty działalności. W e-commerce ma to wyjątkowo praktyczne znaczenie, ponieważ biznes internetowy może generować wiele różnych rodzajów kosztów – od zakupu asortymentu po prowizje platform, marketing, wysyłkę, magazynowanie, zwroty, oprogramowanie czy narzędzia analityczne.
Im dokładniej dokumentujesz kwalifikowane wydatki, tym precyzyjniej ustalasz dochód.
W 2026 roku do tradycyjnych obowiązków dochodzi kolejny etap cyfryzacji dokumentacji podatkowej. Dla części podatników oznacza to już obowiązkowe prowadzenie KPiR komputerowo i przygotowanie danych do JPK_PKPiR.
Nie zmienia to jednak podstawowej zasady – technologia może automatyzować księgowość, ale odpowiedzialność za prawidłowość rozliczenia nadal pozostaje po stronie podatnika.
Zalety i wady skali podatkowej
Zalety skali podatkowej
Jedną z największych zalet skali jest możliwość powiązania wysokości PIT z rzeczywistym dochodem firmy. Jeżeli przedsiębiorca ponosi wysokie koszty, podatek jest obliczany od wyniku po ich uwzględnieniu, a nie od samego obrotu.
Dla sklepów internetowych ma to szczególne znaczenie. Zakup towaru, reklamy, logistyka, prowizje marketplace’ów czy obsługa systemów sprzedażowych potrafią pochłaniać znaczną część przychodu. Na skali kwalifikowane koszty obniżają podstawę opodatkowania.
Drugą dużą zaletą jest kwota wolna 30 000 zł. Przy niskim dochodzie może ona całkowicie wyeliminować PIT według skali, a przy wyższych dochodach kwota zmniejszająca 3 600 zł nadal obniża należny podatek.
Skala daje również dostęp do wspólnego rozliczenia z małżonkiem oraz ulgi prorodzinnej, jeżeli spełnione są warunki. Dla gospodarstwa domowego, w którym dochody małżonków są mocno zróżnicowane, wspólne rozliczenie może być istotnym argumentem przemawiającym za tą formą.
Atutem jest również brak konieczności dokonywania dodatkowego wyboru skali przy rozpoczynaniu działalności – jest to forma domyślna.
Nie oznacza to jednak, że skala ma monopol na wszystkie ulgi. Przykładowo ulga termomodernizacyjna jest dostępna również przy podatku liniowym i ryczałcie, a ulga B+R może występować także przy podatku liniowym. Rzeczywistą przewagę należy więc oceniać na podstawie preferencji, które dotyczą konkretnego podatnika.
Wady skali podatkowej
Najczęściej wskazywaną wadą jest drugi próg 32%. Przy wysokim dochodzie część wyniku firmy ponad 120 000 zł jest opodatkowana znacznie wyższą stawką niż pierwsze 120 000 zł.
Przy dochodzie 400 000 zł sam PIT według skali, przed uwzględnieniem dodatkowych ulg i szczególnych odliczeń, wygląda następująco:
10 800 zł + 32% × (400 000 zł − 120 000 zł) = 100 400 zł.
Dla porównania 19% podatku liniowego od 400 000 zł daje 76 000 zł przed uwzględnieniem właściwych dla liniowego odliczeń.
Nie oznacza to jednak, że istnieje jedna uniwersalna granica dochodu, np. 180 czy 200 tys. zł, po której podatek liniowy automatycznie staje się lepszy. Na wynik wpływają składka zdrowotna, wspólne rozliczenie, ulgi, inne dochody opodatkowane skalą oraz indywidualna sytuacja podatnika.
Istotną wadą dla przedsiębiorcy na skali jest również brak możliwości odliczenia składki zdrowotnej. To czynnik, którego nie można pominąć przy porównaniu z podatkiem liniowym.
Skala wymaga też prowadzenia ewidencji kosztów. Dla wielu przedsiębiorców jest to bardziej pracochłonne niż ryczałt, ponieważ każdy wydatek trzeba prawidłowo sklasyfikować i udokumentować.
Wraz ze wzrostem skali firmy mogą pojawić się też dodatkowe obowiązki: elektroniczna KPiR, JPK_PKPiR, a po przekroczeniu odpowiedniego limitu – księgi rachunkowe.
Bilans korzyści i ryzyk
Skala podatkowa może być bardzo dobrym rozwiązaniem dla działalności z istotnymi kosztami, niższym lub umiarkowanym dochodem oraz dla przedsiębiorców, którzy realnie korzystają z kwoty wolnej, wspólnego rozliczenia czy ulgi na dzieci.
Nie należy jednak automatycznie zakładać, że będzie najlepsza tylko dlatego, że firma ponosi duże koszty. Podatek liniowy również pozwala rozliczać koszty, a przy wyższym dochodzie jego stała stawka 19% może prowadzić do niższego PIT.
Podobnie ryczałt może okazać się atrakcyjny nawet przy części kosztów, jeśli dana działalność korzysta z niskiej stawki i ma wysoką marżę.
Najbardziej wiarygodne porównanie powinno więc obejmować cały rok i wszystkie istotne obciążenia: PIT, składkę zdrowotną, koszty, ulgi oraz sytuację rodzinną.
W praktyce wybór formy opodatkowania jest bardziej decyzją finansową niż księgową. Różnica kilku punktów procentowych na papierze może znaczyć mniej niż możliwość wspólnego rozliczenia albo różny sposób naliczania składki zdrowotnej.
Podsumowanie – co musisz zapamiętać
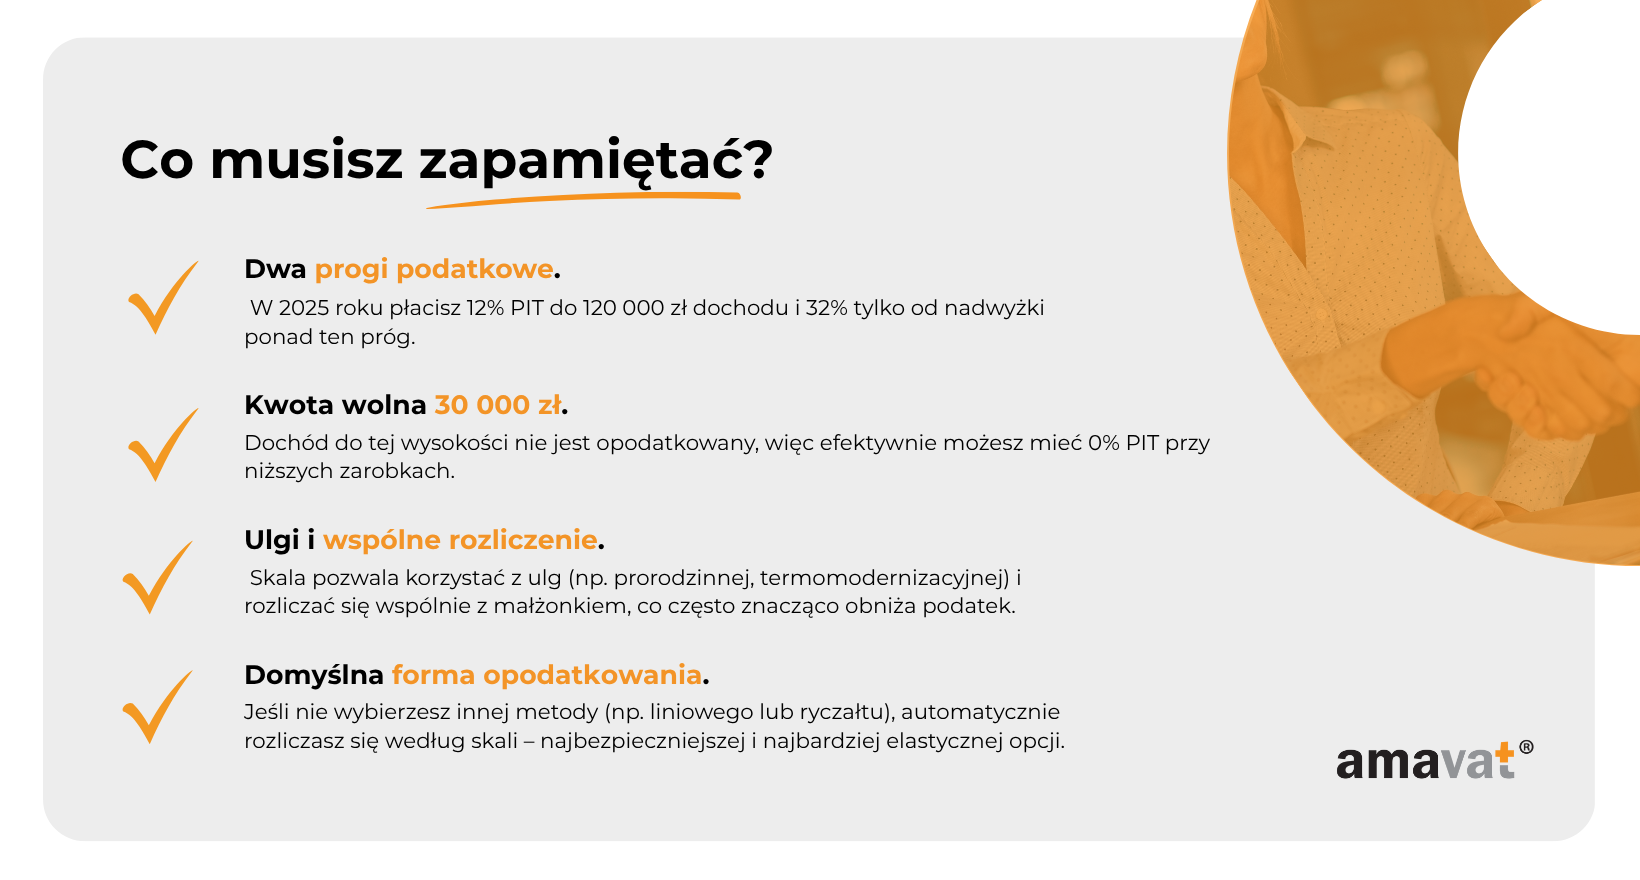
Skala podatkowa to progresywna forma opodatkowania, w której w 2026 roku obowiązują dwie podstawowe stawki: 12% do 120 000 zł podstawy oraz 32% od nadwyżki ponad 120 000 zł. Po przekroczeniu progu wyższa stawka obejmuje tylko nadwyżkę, a nie cały roczny dochód.
Kwota wolna wynosi 30 000 zł, natomiast kwota zmniejszająca podatek – 3 600 zł. Dla przedsiębiorcy samodzielnie obliczającego zaliczki z działalności nie działa prosty mechanizm „300 zł miesięcznie”. Pełna kwota zmniejszająca jest uwzględniana w narastającym obliczeniu zaliczki według zasad właściwych dla działalności.
Przy bardzo wysokich dochodach może powstać obowiązek zapłaty 4% daniny solidarnościowej od nadwyżki odpowiednio ustalonej podstawy ponad 1 000 000 zł. Nie sumuje się jednak automatycznie wszystkich możliwych przychodów niezależnie od ich sposobu opodatkowania. Daninę rozlicza się w DSF-1 do 30 kwietnia i wpłaca na mikrorachunek podatkowy.
Skala pozwala rozliczać kwalifikowane koszty działalności i może dawać dostęp do ważnych preferencji, takich jak wspólne rozliczenie z małżonkiem czy ulga na dzieci. Nie oznacza to jednak, że każda ulga jest dostępna wyłącznie na zasadach ogólnych – część, jak termomodernizacja czy B+R, może funkcjonować także przy innych formach.
Przedsiębiorca na skali może odliczać lub odpowiednio rozliczać zapłacone składki społeczne zgodnie z przepisami, ale nie odlicza składki zdrowotnej od dochodu ani podatku.
Działalność gospodarczą rozlicza się rocznie na PIT-36, składanym do 30 kwietnia. Zeznanie można przesłać elektronicznie, ale nadal dopuszczalne jest również złożenie go w formie papierowej.
W zakresie księgowości przedsiębiorcy najczęściej prowadzą KPiR, natomiast próg obowiązkowych ksiąg rachunkowych został podniesiony do 2,5 mln euro. Dla obowiązku księgowego w 2026 roku odpowiada to kwocie 10 646 500 zł przychodów osiągniętych w 2025 roku.
Rok 2026 przynosi również etapową elektronizację księgowości. Podatnicy należący do pierwszej grupy, w tym przedsiębiorcy przesyłający miesięczny JPK_V7M, prowadzą odpowiednie księgi komputerowo i po zakończeniu roku przekażą dane w strukturze JPK_PKPiR. Dla pozostałych przedsiębiorców kolejny etap zacznie się zasadniczo od 2027 roku.
W praktyce warto zapamiętać przede wszystkim, że:
- – stawka 12% obowiązuje do 120 000 zł,
- – stawka 32% dotyczy tylko nadwyżki ponad ten próg,
- – kwota wolna wynosi 30 000 zł,
- – kwota zmniejszająca podatek wynosi 3 600 zł,
- – przedsiębiorca na skali nie odlicza składki zdrowotnej,
- – PIT-36 składa się do 30 kwietnia,
- – a przy wyborze między skalą, liniowym i ryczałtem trzeba porównywać nie tylko nominalne stawki podatku, ale cały model obciążeń.
To zestaw zasad, które każdy przedsiębiorca powinien znać przed wyborem formy opodatkowania. Skala może być prostym i korzystnym rozwiązaniem dla części małych biznesów, ale przy wysokich dochodach albo specyficznej strukturze kosztów alternatywna forma może okazać się lepsza. Najbezpieczniej podejmować tę decyzję na podstawie rzeczywistych danych firmy, a nie samego procentu widocznego w tabeli podatkowej.