Faktura czy paragon – co wybrać przy sprzedaży B2C i B2B?
Spis treści
Paragon fiskalny – podstawowy dokument sprzedaży B2C
Paragon fiskalny to dokument wystawiany przez kasę rejestrującą, czyli urządzenie służące do ewidencjonowania sprzedaży i podatku należnego przy określonych transakcjach detalicznych. Co do zasady obowiązek stosowania kasy dotyczy sprzedaży na rzecz osób fizycznych nieprowadzących działalności gospodarczej oraz rolników ryczałtowych, ale nie oznacza to, że każdy sklep internetowy i każda sprzedaż B2C muszą automatycznie kończyć się paragonem. Przepisy przewidują bowiem liczne zwolnienia z obowiązku stosowania kas fiskalnych, a ich zastosowanie zależy między innymi od rodzaju sprzedaży, sposobu zapłaty oraz spełnienia pozostałych warunków przewidzianych w przepisach.
Jeżeli dana sprzedaż rzeczywiście podlega obowiązkowej ewidencji na kasie, samo wystawienie konsumentowi faktury nie powoduje automatycznie, że można pominąć fiskalizację. To dwie odrębne kwestie: najpierw trzeba ustalić, czy sprzedaż musi zostać zaewidencjonowana na kasie, a następnie – czy klientowi należy lub można wystawić fakturę. Zasady te wynikają z Ustawy o VAT i przepisów wykonawczych dotyczących kas rejestrujących.
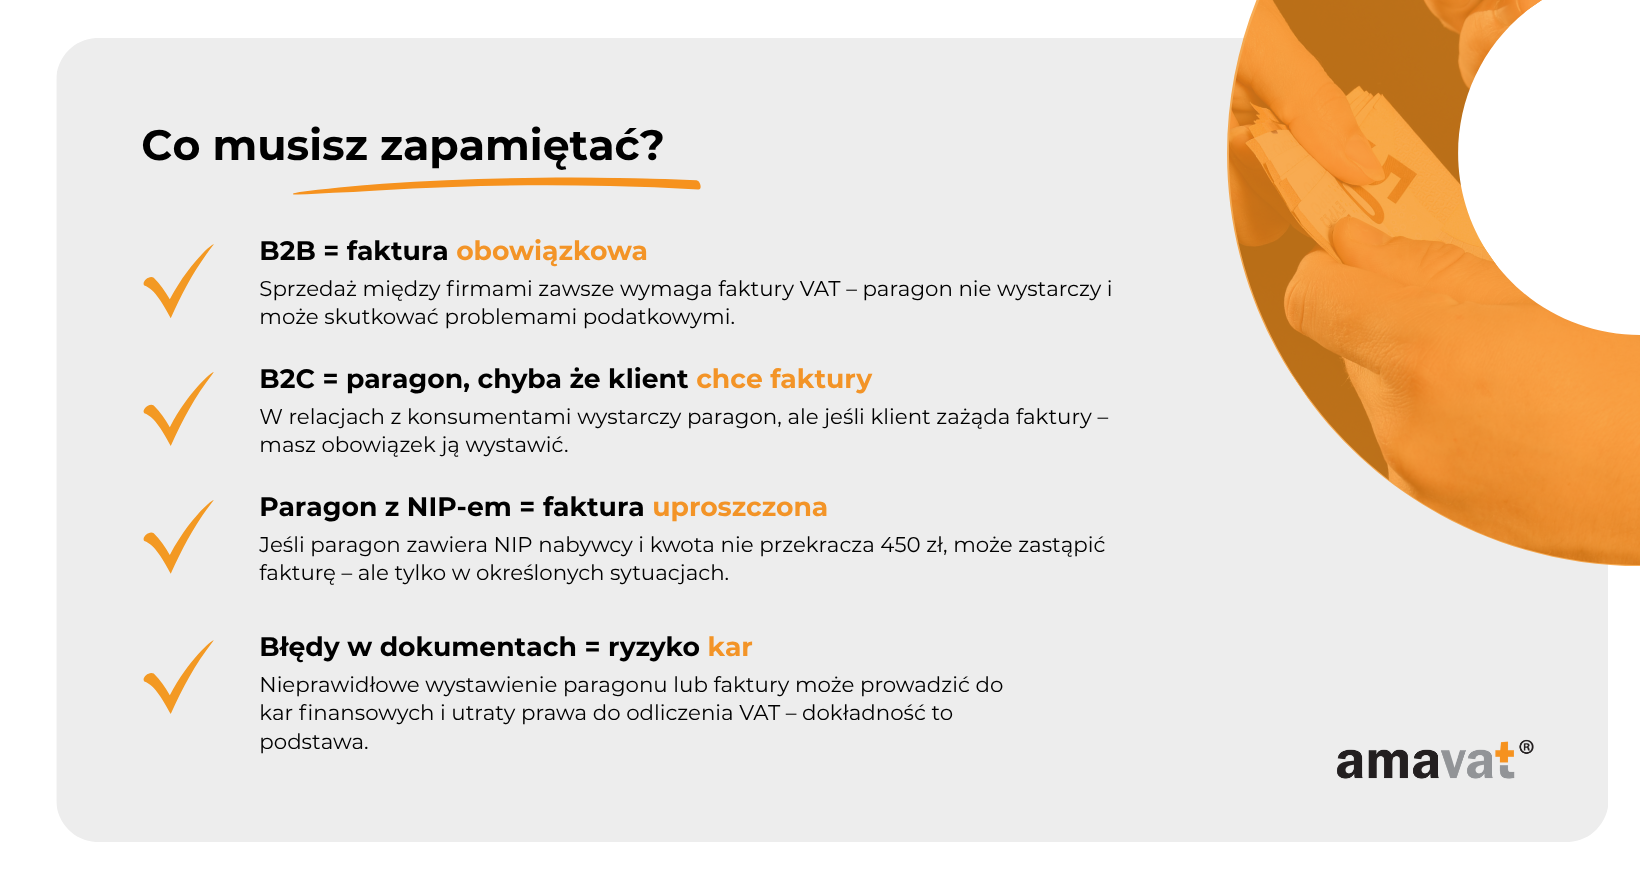
Szczególne znaczenie ma paragon zawierający numer NIP nabywcy. Jeżeli jego wartość brutto nie przekracza 450 zł albo 100 euro i dokument zawiera wymagane dane, taki paragon w 2026 roku sam jest fakturą uproszczoną. Nie jest więc dopiero podstawą do późniejszego wystawienia faktury uproszczonej – już w momencie wystawienia pełni jej funkcję. Co więcej, do tej samej sprzedaży nie powinno się później wystawiać drugiej, standardowej faktury, ponieważ jedna transakcja nie powinna być dokumentowana dwiema fakturami.
Warto pamiętać, że rozwiązanie to obowiązuje jeszcze do końca 2026 roku. Od 1 stycznia 2027 r. paragon z NIP nie będzie już uznawany za fakturę uproszczoną. To istotna zmiana zwłaszcza dla firm prowadzących sprzedaż detaliczną i jednocześnie obsługujących klientów biznesowych.
Faktura – obowiązkowa przy sprzedaży B2B
W relacjach biznesowych, czyli przy transakcjach B2B, sprzedaż co do zasady dokumentuje się fakturą. Obowiązek ten wynika z art. 106b ustawy o VAT i dotyczy sprzedaży dokonywanej na rzecz innego podatnika. Nie oznacza to jednak, że absolutnie każda transakcja pomiędzy firmami zawsze musi być udokumentowana fakturą na identycznych zasadach. Ustawa przewiduje wyjątki, między innymi dla określonych czynności zwolnionych z VAT, przy których faktura może być wystawiana na żądanie nabywcy.
Standardowa faktura powinna zawierać między innymi numer NIP nabywcy i sprzedawcy, datę wystawienia, numer dokumentu, dane stron, nazwę towaru lub usługi, podstawę opodatkowania, właściwą stawkę VAT oraz kwoty podatku i należności ogółem. Nie należy jednak pisać, że każdy brak formalny powoduje automatyczną „nieważność podatkową” faktury. Błędy trzeba oceniać indywidualnie i wiele z nich można poprawić fakturą korygującą. Problem pojawia się przede wszystkim wtedy, gdy wada dokumentu uniemożliwia prawidłowe rozliczenie transakcji albo identyfikację jej podstawowych elementów.
W 2026 roku przy sprzedaży B2B dochodzi jeszcze jeden bardzo ważny element – Krajowy System e-Faktur. Od 1 lutego 2026 r. obowiązek wystawiania faktur przez KSeF objął największych podatników, a od 1 kwietnia 2026 r. co do zasady pozostałych przedsiębiorców objętych systemem. Najmniejsi podatnicy mogą do końca 2026 r. korzystać z przejściowego uproszczenia, jeżeli miesięczna sprzedaż dokumentowana fakturami nie przekracza 10 000 zł brutto. Oznacza to, że w wielu typowych relacjach B2B nie wystarczy już po prostu wygenerować PDF-u i wysłać go kontrahentowi – faktura powinna zostać wystawiona jako faktura ustrukturyzowana w KSeF, jeżeli transakcja i podatnik są objęci obowiązkiem.
Nie można też zapominać, że do końca 2026 roku funkcjonują szczególne zasady dotyczące faktur wystawianych przy użyciu kas rejestrujących. W tym okresie możliwe jest jeszcze wystawianie poza KSeF faktur z kas oraz stosowanie paragonów z NIP do 450 zł jako faktur uproszczonych. Od początku 2027 roku ten model się zmieni.
Faktura zamiast paragonu – coraz częstszy wybór
W praktyce coraz więcej przedsiębiorców decyduje się na fakturę również przy sprzedaży B2C, szczególnie przy zakupach internetowych, usługach o większej wartości czy transakcjach, które wymagają bardziej szczegółowego udokumentowania. Nie należy jednak traktować faktury i paragonu jako dwóch całkowicie zamiennych dokumentów. Jeżeli sprzedaż konsumencka podlega obowiązkowemu ewidencjonowaniu na kasie, wystawienie faktury nie zawsze usuwa obowiązek fiskalizacji.
Z punktu widzenia nabywcy faktura może być wygodniejsza, ponieważ zawiera więcej informacji o transakcji i ułatwia identyfikację zakupu. Nie jest jednak prawdą, że faktura jest niezbędna do reklamacji, zwrotu czy dochodzenia roszczeń konsumenckich. Konsument może udowodnić zakup również w inny sposób, na przykład za pomocą potwierdzenia płatności kartą, wyciągu bankowego, wiadomości e-mail czy innego dowodu zawarcia transakcji. Paragon i faktura bardzo ułatwiają udokumentowanie zakupu, ale nie są jedyną możliwą podstawą reklamacji.
Konsument może zażądać wystawienia faktury, a sprzedawca ma ustawowy obowiązek ją wystawić, jeżeli żądanie zostało zgłoszone w ciągu 3 miesięcy od końca miesiąca, w którym dokonano sprzedaży albo otrzymano zapłatę. Jeżeli klient zgłosi żądanie jeszcze w miesiącu sprzedaży, stosuje się standardowy termin wystawienia faktury. Jeżeli zrobi to później, ale nadal w ustawowym trzymiesięcznym terminie, sprzedawca powinien wystawić fakturę nie później niż 15. dnia od zgłoszenia żądania. Po upływie tego okresu faktura nadal może zostać wystawiona dobrowolnie, ale sprzedawca nie ma już obowiązku wynikającego z tej regulacji.
W przypadku faktur konsumenckich KSeF pozostaje dobrowolny. Sprzedawca może wystawić fakturę B2C poza systemem albo dobrowolnie wystawić ją przez KSeF i przekazać konsumentowi w uzgodniony sposób. To ważna różnica względem typowych faktur B2B, które w 2026 roku w wielu przypadkach są już objęte obowiązkowym KSeF.
Czy paragon może zastąpić fakturę?
Tak – ale tylko w określonych sytuacjach. Najważniejszym przykładem w 2026 roku jest paragon fiskalny z NIP nabywcy do wartości 450 zł brutto albo 100 euro, który spełnia warunki faktury uproszczonej. Taki dokument sam jest fakturą i może być wykorzystany do rozliczenia transakcji zgodnie z zasadami dotyczącymi faktur uproszczonych.
Jeżeli jednak paragon został wystawiony bez NIP, sytuacja wygląda inaczej. Gdy kupujący rzeczywiście dokonywał zakupu jako przedsiębiorca, nie można po fakcie wystawić do takiego paragonu faktury z NIP firmy. Przepisy wymagają, aby NIP nabywcy znalazł się już na paragonie dokumentującym sprzedaż. Dlatego w praktyce bardzo ważne jest, aby przedsiębiorca kupujący „na firmę” podał NIP przed fiskalizacją sprzedaży.
Nie oznacza to jednak, że paragon bez NIP całkowicie zamyka drogę do faktury. Jeżeli osoba kupowała jako konsument, może później zażądać faktury konsumenckiej – tyle że dokument ten będzie wystawiony bez NIP nabywcy. To rozróżnienie jest szczególnie ważne w sklepach internetowych, gdzie już na etapie checkoutu warto jasno ustalić, czy klient kupuje prywatnie, czy jako firma.
Trzeba również pamiętać, że nie każde niedopełnienie formalności automatycznie odbiera nabywcy prawo do odliczenia VAT. Każdą sytuację trzeba oceniać indywidualnie, uwzględniając charakter błędu i rzeczywisty przebieg transakcji. Zupełnie inaczej wygląda jednak sytuacja, gdy sprzedawca wystawia przedsiębiorcy fakturę z NIP do sprzedaży uprzednio udokumentowanej paragonem bez NIP – tutaj przepisy przewidują bardzo konkretne konsekwencje podatkowe.
E-commerce i sprzedaż zagraniczna – szczególne przypadki
W dobie zakupów internetowych wiele firm prowadzi jednocześnie sprzedaż B2C i B2B – zarówno w kraju, jak i za granicą. W e-commerce szczególne znaczenie ma prawidłowe ustalenie statusu nabywcy jeszcze przed zakończeniem transakcji, ponieważ od tego może zależeć zarówno sposób fiskalizacji sprzedaży, jak i możliwość prawidłowego wystawienia faktury.
Nie ma ogólnego obowiązku, aby każdy sklep internetowy pozwalał klientowi formalnie wybierać pomiędzy „paragonem” i „fakturą”. To może być dobra praktyka systemowa, ale znacznie ważniejsze jest, aby checkout pozwalał klientowi jednoznacznie wskazać: „kupuję jako konsument” albo „kupuję jako firma”, a w tym drugim przypadku podać NIP jeszcze przed fiskalizacją sprzedaży. Dzięki temu sklep ogranicza ryzyko sytuacji, w której przedsiębiorca po zakupie próbuje uzyskać fakturę z NIP do paragonu wystawionego bez numeru podatkowego.
Jeżeli klient kupował jako przedsiębiorca, a sprzedaż została już zarejestrowana na kasie paragonem bez jego NIP, późniejsze wystawienie faktury z numerem firmy nie jest dopuszczalne. Jeśli natomiast zakup był konsumencki, możliwe jest wystawienie faktury konsumenckiej bez NIP w terminach przewidzianych ustawą.
Sprzedaż transgraniczna dodatkowo wymaga uwzględnienia zasad VAT właściwych dla konkretnej transakcji. Procedury OSS i IOSS dotyczą przede wszystkim sposobu rozliczania VAT w określonych transakcjach B2C, ale nie tworzą jednej, uniwersalnej reguły fakturowania dla każdej sprzedaży do Niemiec, Francji czy innego kraju UE. Obowiązek wystawienia faktury i jej zakres zależą między innymi od rodzaju transakcji, procedury, państwa konsumpcji, statusu nabywcy oraz lokalnych zasad dokumentacyjnych.
W 2026 roku trzeba także pamiętać o rozdzieleniu ścieżki B2B i B2C w KSeF. W sprzedaży B2B faktury objęte obowiązkiem co do zasady powinny być wystawiane w KSeF. W sprzedaży konsumenckiej wystawianie faktur przez KSeF jest fakultatywne. Jeśli nie masz pewności, czy popełniłeś błąd przy wystawianiu – skontaktuj się z nami; pomożemy Ci!
Konsekwencje błędnego dokumentowania sprzedaży
Nieprawidłowo wystawione faktury, błędna fiskalizacja, nieprawidłowe wystawienie faktury do paragonu albo odmowa wystawienia dokumentu w sytuacji, w której przepisy nakładają taki obowiązek, mogą skutkować konsekwencjami podatkowymi i karnoskarbowymi. W praktyce szczególną uwagę trzeba zwrócić na transakcje z przedsiębiorcami, przy których najpierw wystawiono paragon bez NIP, a później próbuje się wystawić fakturę z numerem firmy.
W takim przypadku ustawa o VAT przewiduje dodatkowe zobowiązanie podatkowe odpowiadające 100% kwoty VAT wykazanego na takiej fakturze, z uwzględnieniem ustawowych wyjątków dotyczących odpowiedzialności osoby fizycznej za ten sam czyn na gruncie przepisów karnoskarbowych. To znacznie poważniejsza konsekwencja niż zwykła konieczność poprawienia błędu księgowego.
Nie każdy błąd na fakturze oznacza jednak automatyczne zakwestionowanie całej transakcji. Część nieprawidłowości można poprawić fakturą korygującą. Znaczenie ma to, czy dokument prawidłowo odzwierciedla rzeczywistą sprzedaż, pozwala zidentyfikować strony i podstawowe elementy transakcji oraz umożliwia prawidłowe rozliczenie podatku.
W sytuacjach spornych fiskus może analizować między innymi to, czy paragon zawierał NIP nabywcy, czy dochowano terminów wystawienia dokumentów, czy transakcja rzeczywiście miała miejsce oraz czy podatnik zastosował właściwe zasady KSeF i ewidencjonowania sprzedaży.
Kiedy warto wystawić nabywcy fakturę zamiast paragonu?
Sytuacje, w których warto wystawić nabywcy fakturę, to nie tylko obowiązek wynikający z typowych transakcji B2B. Nawet w sprzedaży konsumenckiej faktura może być wygodniejszym dokumentem przy usługach o wyższej wartości, transakcjach powtarzalnych, zakupach wymagających szczegółowego rozliczenia czy towarach objętych gwarancją.
Nie oznacza to jednak, że faktura daje konsumentowi prawa, których nie miałby bez niej. Reklamacja, zwrot czy dochodzenie roszczeń nie zależą wyłącznie od posiadania faktury. Dokument po prostu ułatwia wykazanie warunków transakcji.
Przejrzysta dokumentacja to również większe bezpieczeństwo podatkowe. Dzięki prawidłowo wystawionej fakturze strony mają jasny obraz wartości sprzedaży, podatku, dat i przedmiotu transakcji, a przedsiębiorca ogranicza ryzyko późniejszych korekt i sporów z kontrahentem.
W relacjach zagranicznych faktura często pozostaje standardowym dokumentem handlowym, ale sposób jej wystawienia i obowiązek podatkowy trzeba dopasować do konkretnego modelu sprzedaży. W przypadku WDT, sprzedaży usług B2B, WSTO, OSS czy IOSS mogą obowiązywać zupełnie inne reguły, dlatego nie warto stosować jednego schematu do wszystkich transakcji zagranicznych.
Podsumowanie – co wybrać: fakturę czy paragon?
W przypadku sprzedaży B2C najpierw trzeba ustalić, czy dana sprzedaż podlega obowiązkowej ewidencji na kasie fiskalnej, czy przedsiębiorca może skorzystać ze zwolnienia. Jeżeli klient zażąda faktury w ustawowym terminie, sprzedawca co do zasady powinien ją wystawić, ale samo żądanie faktury nie zawsze oznacza, że obowiązek fiskalizacji znika. Przy sprzedaży B2B faktura jest co do zasady podstawowym dokumentem sprzedaży, z uwzględnieniem wyjątków dla niektórych czynności zwolnionych oraz obowiązków KSeF.
W 2026 roku szczególnie ważne są trzy zasady. Paragon z NIP do 450 zł lub 100 euro może nadal być fakturą uproszczoną, ale tylko do końca roku. Jeśli sprzedaż została zafiskalizowana na rzecz przedsiębiorcy paragonem bez jego NIP, nie można później wystawić faktury z NIP firmy. Z kolei faktury B2B objęte obowiązkiem KSeF powinny być wystawiane zgodnie z zasadami tego systemu, podczas gdy faktury konsumenckie pozostają w KSeF dobrowolne.
Wreszcie – niezależnie od tego, czy wystawiasz paragon fiskalny, fakturę standardową czy fakturę uproszczoną, liczy się jedno: zgodność dokumentu z rzeczywistym charakterem transakcji i aktualnymi przepisami. To właśnie prawidłowe ustalenie statusu nabywcy, obowiązku fiskalizacji oraz zasad fakturowania pozwala uniknąć kosztownych korekt i problemów podatkowych.