Ekspansja zagraniczna w 2027: w których krajach będziesz potrzebować lokalnego numeru VAT?
Spis treści
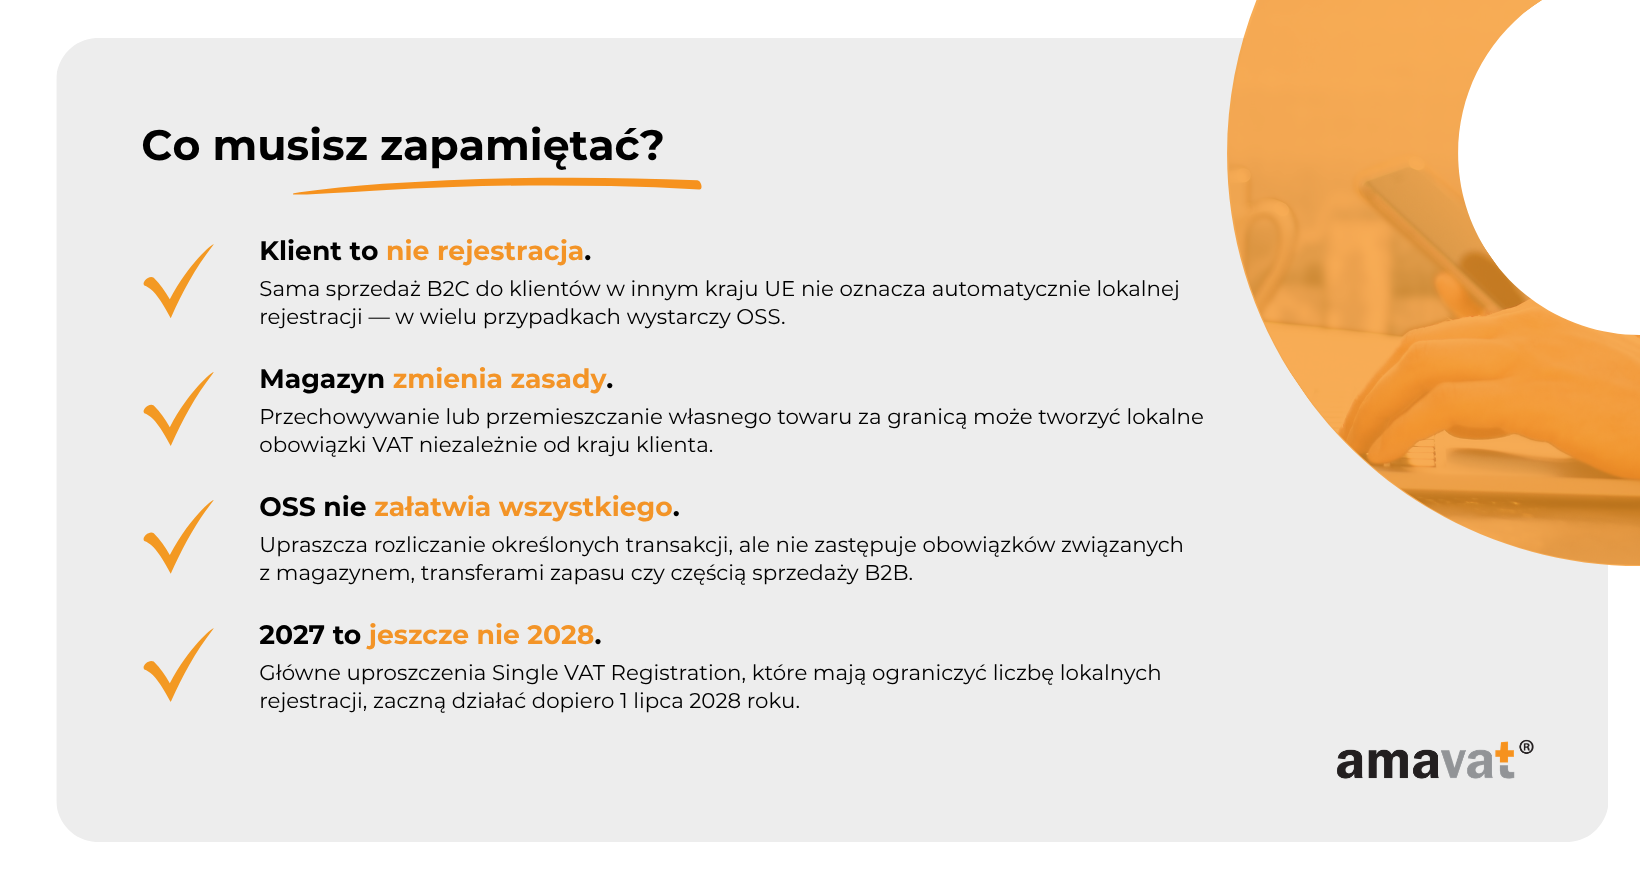
Dlatego przy planowaniu ekspansji właściwe pytanie nie brzmi: „do ilu krajów chcę wejść?”, lecz: „gdzie znajduje się mój towar, dokąd jedzie, komu go sprzedaję i jaka procedura VAT ma zastosowanie?”. W części przypadków sprzedaż B2C do konsumentów z innych państw UE można rozliczać przez OSS, bez tworzenia osobnej rejestracji w każdym kraju odbiorcy. W innych scenariuszach, zwłaszcza gdy pojawia się zagraniczny magazyn, lokalna sprzedaż, określone transakcje B2B, import albo dostawa z montażem, lokalny numer VAT nadal może być potrzebny. Trzeba przy tym pamiętać, że 2027 rok nie będzie jeszcze momentem pełnego wdrożenia uproszczeń związanych z Single VAT Registration. Od 1 stycznia 2027 roku zaczną obowiązywać niektóre zmiany i doprecyzowania dotyczące OSS i IOSS, natomiast zasadnicze rozwiązania, które mają szerzej ograniczać potrzebę wielokrotnych rejestracji VAT w UE, zaczną być stosowane od 1 lipca 2028 roku.
Najkrótsza odpowiedź: kiedy w 2027 potrzebujesz lokalnego numeru VAT?
Lokalny VAT może być potrzebny przede wszystkim, gdy:
Największe prawdopodobieństwo konieczności lokalnej rejestracji pojawia się wtedy, gdy Twoja ekspansja przestaje polegać wyłącznie na wysyłaniu zamówień z Polski i zaczyna obejmować fizyczną obecność towaru w innym państwie. Jeżeli przechowujesz zapas w zagranicznym magazynie, korzystasz z fulfilmentu w innym kraju albo pozwalasz operatorowi logistycznemu przemieszczać towary pomiędzy państwami UE, sam przepływ zapasu może wywołać obowiązki VAT niezależne od późniejszej sprzedaży konsumentowi. Przeniesienie własnych towarów z Polski do magazynu w innym państwie UE może prowadzić do rozpoznania odpowiednich zdarzeń wewnątrzwspólnotowych po stronie państwa wysyłki i państwa, do którego towar trafia, a to z kolei może oznaczać konieczność lokalnej rejestracji. Podobnie jest wtedy, gdy z takiego magazynu realizujesz sprzedaż lokalną, czyli towar i klient znajdują się w tym samym państwie. W 2027 roku standardowy OSS nie będzie jeszcze mechanizmem pozwalającym zwykłemu sprzedawcy rozliczyć każdą taką krajową dostawę B2C. Z tego powodu zagraniczny magazyn należy traktować jako jeden z pierwszych sygnałów, że trzeba przeanalizować lokalne obowiązki, zamiast zakładać, że samo korzystanie z OSS rozwiązuje całość rozliczeń.
Lokalny numer VAT może być również potrzebny przy części transakcji B2B, jeżeli w danym układzie nie można zastosować reverse charge i, zależnie od przepisów danego państwa, podatek powinien zostać rozliczony przez zagranicznego dostawcę w miejscu dostawy. Osobnej analizy wymaga również import towarów do UE, szczególnie gdy odprawa celna odbywa się w innym państwie niż kraj siedziby sprzedawcy. Sam import albo brak możliwości zastosowania IOSS nie oznacza jednak automatycznie obowiązku lokalnej rejestracji VAT. Znaczenie ma między innymi to, kto występuje jako importer, gdzie znajduje się towar po odprawie, jaka dostawa następuje później i w jaki sposób w danym państwie rozliczany jest importowy VAT. Podobnie trzeba podchodzić do dostaw z instalacją lub montażem oraz innych transakcji, których miejsce opodatkowania jest związane z konkretnym państwem, a których w 2027 roku nie obejmuje właściwa procedura OSS. W praktyce lokalna rejestracja jest więc skutkiem konkretnego modelu przepływu towarów i sposobu realizacji transakcji, a nie samego faktu, że firma rozpoczęła sprzedaż na kolejnym rynku.
Lokalnego numeru VAT zwykle nie potrzebujesz tylko dlatego, że masz klientów w danym kraju
Najważniejsza zasada dla polskiego e-commerce jest prostsza, niż mogłoby się wydawać: sprzedaż do kraju nie oznacza automatycznej rejestracji w tym kraju. Jeśli prowadzisz firmę w Polsce, towar znajduje się w polskim magazynie, a następnie wysyłasz go bezpośrednio do konsumenta w Niemczech, Austrii, Francji czy innym państwie UE, sama obecność zagranicznego klienta nie powoduje jeszcze konieczności uzyskania tam lokalnego numeru VAT. Przy typowej wewnątrzwspólnotowej sprzedaży towarów na odległość zastosowanie może mieć wspólny unijny próg 10 000 euro. Nie jest to jednak uniwersalny limit dla całej sprzedaży B2C. Dotyczy on przede wszystkim określonych wewnątrzwspólnotowych sprzedaży towarów na odległość oraz wybranych usług świadczonych konsumentom w innych państwach UE, przy spełnieniu dodatkowych warunków dotyczących sytuacji podatnika. Po przekroczeniu tego progu VAT jest co do zasady należny w państwie konsumpcji, natomiast w przypadku typowej sprzedaży towarów na odległość podatek można rozliczać przez OSS w Polsce, bez zakładania osobnej rejestracji wyłącznie z powodu sprzedaży do konsumentów w kolejnym państwie.
To rozróżnienie ma duże znaczenie przy planowaniu budżetu i modelu operacyjnego ekspansji. Firma, która chce wejść jednocześnie do Niemiec, Czech i Francji, może mieć zupełnie inną sytuację podatkową w zależności od tego, czy wszystkie zamówienia będą nadal wychodziły z magazynu w Polsce, czy też zapas zostanie rozmieszczony w kilku państwach, aby skrócić czas dostawy. W pierwszym wariancie sprzedaż B2C może w wielu przypadkach być rozliczana przez OSS bez lokalnych rejestracji wynikających wyłącznie z dostaw do konsumentów. W drugim mogą pojawić się lokalne zdarzenia VAT związane z magazynowaniem, przemieszczaniem własnych towarów i sprzedażą z zagranicznego zapasu. Dlatego przy wejściu na nowy rynek nie warto zaczynać od pytania, czy „ten kraj wymaga VAT”. Najpierw trzeba rozrysować trasę towaru, miejsce jego przechowywania, status nabywcy i rodzaje realizowanych transakcji. Dopiero na tej podstawie można ustalić, czy w konkretnym państwie wystarczy OSS, czy rzeczywiście potrzebna będzie lokalna rejestracja VAT.
Ten przewodnik jest dla Ciebie, jeśli prowadzisz polski e-commerce i w 2027 roku planujesz wyjść poza dotychczasowe rynki, ale nie chcesz podejmować decyzji podatkowych wyłącznie na podstawie kraju, do którego trafia zamówienie. Szczególnie istotny będzie wtedy, gdy nadal wysyłasz towary z Polski do konsumentów w innych państwach UE, ale jednocześnie rozważasz skrócenie czasu dostawy przez zagraniczny magazyn lub fulfilment, korzystasz z platform sprzedażowych mogących przechowywać albo przemieszczać Twój zapas między państwami, zaczynasz sprzedaż B2B albo importujesz towary spoza Unii. To właśnie w takich modelach pozornie niewielka zmiana operacyjna może sprawić, że dotychczasowy sposób rozliczania VAT przestanie odpowiadać temu, co faktycznie dzieje się z towarem. Dotyczy to również firm korzystających już z OSS, które chcą ustalić, gdzie kończy się zakres tego uproszczenia i od którego momentu trzeba brać pod uwagę lokalne obowiązki.
Temat jest szczególnie ważny, jeśli planujesz ekspansję nie tylko na 2027, ale również na 2028 rok. Część zasad dotyczących OSS i IOSS zostanie doprecyzowana od 1 stycznia 2027 roku, natomiast szersze rozwiązania Single VAT Registration, które mają ograniczać potrzebę lokalnych rejestracji w części scenariuszy, zaczną być stosowane dopiero od 1 lipca 2028 roku. Nie warto więc projektować modelu logistycznego na 2027 rok tak, jakby te uproszczenia już obowiązywały. Jeśli ekspansja zmienia fizyczną trasę towaru, miejsce jego przechowywania albo sposób realizacji dostaw, analiza VAT powinna pojawić się na etapie planowania rynku, zanim podpiszesz umowę z operatorem logistycznym, uruchomisz zagraniczny magazyn lub zaczniesz wysyłać z niego pierwsze zamówienia. Znacznie łatwiej uwzględnić rejestrację i sposób raportowania w projekcie ekspansji, niż odtwarzać po kilku miesiącach, skąd wychodziły poszczególne dostawy i gdzie podatek powinien zostać rozliczony.
Najważniejsze rozróżnienie: kraj klienta a kraj lokalnej rejestracji VAT
Co oznacza państwo konsumpcji VAT?
W kontekście OSS państwo konsumpcji to państwo członkowskie, w którym VAT od danej transakcji jest należny zgodnie z regułami określającymi miejsce opodatkowania. To ważne rozróżnienie, ponieważ sposób ustalenia tego państwa zależy od rodzaju transakcji i nie zawsze sprowadza się wyłącznie do miejsca, w którym znajduje się klient. W przypadku typowej wewnątrzwspólnotowej sprzedaży towarów na odległość, czyli WSTO, państwem konsumpcji jest co do zasady państwo, w którym kończy się transport towaru do konsumenta, o ile zgodnie z właściwymi zasadami właśnie tam znajduje się miejsce opodatkowania. Jeżeli polski sklep wysyła więc towar z magazynu w Polsce do konsumenta w Niemczech, VAT może być należny w Niemczech, ale trzeba przy tym uwzględnić reguły dotyczące wspólnego progu 10 000 euro oraz możliwość wyboru opodatkowania w państwie konsumpcji.
Jeżeli spełnione są warunki stosowania wspólnego progu 10 000 euro i sprzedawca nie przekroczył tego limitu ani nie wybrał opodatkowania w państwie konsumpcji, sprzedaż może w określonych sytuacjach nadal pozostawać opodatkowana w Polsce. Gdy natomiast właściwe zasady prowadzą do opodatkowania w państwie zakończenia transportu, na przykład po przekroczeniu progu albo po wyborze opodatkowania w kraju konsumenta, polski sklep wysyłający towar do Niemiec rozlicza niemiecki VAT. Nie oznacza to jednak automatycznie, że musi również posiadać niemiecką rejestrację VAT. Państwo konsumpcji wskazuje przede wszystkim, gdzie VAT od konkretnej transakcji jest należny, natomiast sposób jego zadeklarowania i zapłaty może wynikać z procedury OSS.
Dlaczego VAT należny w kraju klienta nie zawsze oznacza numer VAT w tym kraju?
Skoro VAT należy się w kraju klienta, intuicyjne może wydawać się założenie, że trzeba również mieć tam lokalny numer VAT. W systemie unijnym te dwie rzeczy nie zawsze idą jednak w parze. OSS pozwala w określonych rodzajach sprzedaży B2C rozliczyć podatek należny w wielu państwach konsumpcji za pośrednictwem jednego państwa identyfikacji. Jeżeli polska firma dokonuje WSTO z Polski do konsumentów w Niemczech, Francji i Austrii, a sprzedaż jest opodatkowana w państwach konsumpcji, może zastosować właściwe stawki VAT dla tych krajów i wykazać podatek poprzez unijną procedurę OSS w Polsce. Dzięki temu sama sprzedaż do konsumentów w trzech państwach nie musi oznaczać trzech dodatkowych lokalnych rejestracji VAT. Dla przedsiębiorcy planującego skalowanie sprzedaży jest to jedno z najważniejszych uproszczeń, ponieważ pozwala oddzielić obowiązek zastosowania zagranicznej stawki VAT od obowiązku rejestracyjnego w każdym kraju klienta.
Sytuacja zmienia się, gdy za granicę przenosi się nie tylko rynek sprzedaży, ale również towar. Jeśli zapas znajduje się już w Niemczech, a zamówienie niemieckiego konsumenta jest realizowane z niemieckiego magazynu, nie jest to ta sama sytuacja co wysyłka z Polski do Niemiec. Dostawa z niemieckiego magazynu do niemieckiego klienta jest z perspektywy VAT dostawą krajową w Niemczech, a przed jej dokonaniem mogło dodatkowo dojść do przemieszczenia własnych towarów z Polski do Niemiec. Takie przemieszczenie w systemie obowiązującym w 2027 roku może powodować obowiązki związane z odpowiednim rozliczeniem transakcji wewnątrzwspólnotowych i lokalną rejestracją. Standardowy OSS nie obejmuje obecnie wszystkich zdarzeń wynikających z przechowywania i transferowania własnego zapasu między państwami UE, dlatego prawidłowe korzystanie z OSS dla sprzedaży transgranicznej nie oznacza jeszcze, że firma nie będzie potrzebowała lokalnej rejestracji z innego powodu.
Reguła, którą warto zapamiętać
Najprostszy sposób myślenia o tym problemie polega na rozdzieleniu dwóch map: mapy klientów i mapy towaru. Mapa klientów pokazuje, w których państwach generujesz sprzedaż i gdzie, zgodnie z zasadami dotyczącymi miejsca opodatkowania, może być należny VAT. Mapa towaru pokazuje natomiast, gdzie fizycznie przechowujesz zapas, skąd rozpoczynają się dostawy i pomiędzy którymi państwami przemieszczasz własne produkty. W prostym modelu, w którym cały zapas pozostaje w Polsce i stąd wysyłasz zamówienia B2C do konsumentów w innych państwach UE, OSS może pozwolić na rozliczanie VAT należnego w państwach konsumpcji bez tworzenia lokalnej rejestracji w każdym kraju sprzedaży. Gdy jednak wchodzisz w model wielomagazynowy, korzystasz z zagranicznego fulfilmentu albo pozwalasz operatorowi przenosić zapasy, sama mapa klientów przestaje wystarczać do oceny obowiązków.
Kraj klienta nie zawsze oznacza lokalną rejestrację VAT. Kraj, w którym przechowujesz towar, znacznie częściej wymaga osobnej analizy. Nie oznacza to, że każdy zagraniczny magazyn w każdej sytuacji automatycznie prowadzi do identycznego obowiązku rejestracyjnego. Znaczenie może mieć konkretny model przemieszczenia towarów, rodzaj późniejszych dostaw oraz zastosowanie szczególnych uproszczeń przewidzianych dla określonych sytuacji. W 2027 roku zagraniczne magazynowanie pozostaje jednak jednym z najważniejszych sygnałów, że trzeba wyjść poza analizę samego OSS i sprawdzić lokalne konsekwencje VAT. Z biznesowego punktu widzenia jest to zasadnicza różnica: samo rozpoczęcie sprzedaży na kolejnym rynku może nie zmienić znacząco liczby rejestracji, podczas gdy decyzja o umieszczeniu części zapasu w lokalnym centrum logistycznym może zmienić sposób rozliczania całego przepływu towarów.
Sprzedajesz B2C z Polski do UE? Kiedy OSS wystarczy
Wysyłka z Polski bezpośrednio do konsumenta w innym państwie UE
Jeżeli prowadzisz polski sklep internetowy, przechowujesz towar w Polsce i stąd wysyłasz go bezpośrednio do konsumentów w innych państwach UE, najczęściej wchodzisz w model wewnątrzwspólnotowej sprzedaży towarów na odległość, czyli WSTO. W takim układzie kluczowe są dwa elementy: miejsce rozpoczęcia transportu oraz to, gdzie kończy się dostawa do klienta. Jeśli zgodnie z zasadami VAT miejscem opodatkowania jest państwo konsumenta, na przykład po przekroczeniu wspólnego progu 10 000 euro albo po wyborze opodatkowania w państwie konsumpcji, powinieneś zastosować stawkę VAT właściwą dla kraju odbiorcy. Nie oznacza to jednak, że musisz rejestrować się osobno do VAT w każdym państwie, do którego sprzedajesz. Właśnie w tym miejscu działa unijna procedura OSS, która pozwala wykazać zagraniczny VAT należny od odpowiednich transakcji B2C poprzez jedno państwo identyfikacji.
Dla polskiej firmy oznacza to, że możesz sprzedawać z magazynu w Polsce do konsumentów na przykład w Niemczech, Francji, Austrii i Czechach, stosować odpowiednie lokalne stawki VAT, a następnie rozliczyć te transakcje w ramach OSS w Polsce. Z punktu widzenia ekspansji jest to istotne uproszczenie, ponieważ rozwój sprzedaży na kolejnych rynkach nie musi od razu powodować wzrostu liczby lokalnych rejestracji. Warunek jest jednak podstawowy: trzeba prawidłowo zakwalifikować sprzedaż i upewnić się, że rzeczywiście mieści się ona w zakresie procedury OSS. Jeśli zmieni się model logistyczny i towar zacznie być wysyłany z magazynu znajdującego się poza Polską, analiza może wyglądać inaczej. Dlatego OSS jest bardzo skutecznym rozwiązaniem dla klasycznej sprzedaży B2C prowadzonej z jednego polskiego zapasu, ale nie powinien być traktowany jako uniwersalne narzędzie do rozliczania wszystkich transakcji zagranicznych.
Co dzieje się po przekroczeniu progu 10 000 euro?
Wspólny próg 10 000 euro jest jednym z najczęściej przywoływanych elementów przy sprzedaży B2C do innych państw UE, ale warto od razu zaznaczyć, że nie jest to ogólny limit dla całej sprzedaży konsumenckiej. Dotyczy on określonych wewnątrzwspólnotowych sprzedaży towarów na odległość oraz wybranych usług świadczonych konsumentom w innych państwach UE, przy spełnieniu przewidzianych warunków. Po jego przekroczeniu miejsce opodatkowania takich transakcji zasadniczo przesuwa się do państwa konsumpcji. Jeżeli więc polski sklep wysyła towary z Polski do konsumentów w kilku krajach UE i przekroczy odpowiedni próg, VAT od dalszej sprzedaży powinien być co do zasady rozliczany według zasad państw, w których kończy się transport do klientów. To zmienia stawkę i miejsce, do którego przypisany jest podatek, ale nie oznacza jeszcze obowiązku tworzenia osobnej rejestracji w każdym z tych państw.
W praktyce właśnie po przekroczeniu progu OSS staje się szczególnie przydatny. Zamiast rejestrować się oddzielnie w każdym kraju konsumpcji wyłącznie z powodu WSTO, możesz zadeklarować odpowiedni VAT poprzez procedurę unijną w Polsce. Nadal musisz prawidłowo ustalać stawki dla poszczególnych państw, odpowiednio ewidencjonować sprzedaż i rozdzielać transakcje według krajów konsumpcji, ale formalne rozliczenie odbywa się za pośrednictwem jednego systemu. Dla średniego e-commerce, który w krótkim czasie chce wejść na kilka rynków, różnica jest znacząca: wzrost liczby krajów sprzedaży nie musi oznaczać proporcjonalnego wzrostu liczby lokalnych deklaracji VAT. Trzeba jednak pamiętać, że OSS upraszcza rozliczanie tylko tych transakcji, które mieszczą się w jego zakresie. Nie obejmuje automatycznie innych zdarzeń podatkowych, które mogą powstać na przykład wskutek magazynowania lub przemieszczania zapasów.
A jeśli sprzedaż jest poniżej 10 000 euro?
Jeżeli wartość sprzedaży objętej wspólnym progiem nie przekracza 10 000 euro i spełniasz warunki stosowania tego uproszczenia, miejscem opodatkowania może nadal pozostawać państwo siedziby sprzedawcy. Dla polskiej firmy oznacza to, że przy odpowiednio niskiej skali takich transakcji sprzedaż do konsumentów w innych państwach UE może być nadal opodatkowana w Polsce. Jest to jednak rozwiązanie o określonych warunkach i nie należy traktować go jak uniwersalnej zasady dla każdej sprzedaży B2C prowadzonej za granicę. Znaczenie ma między innymi sposób prowadzenia działalności oraz to, skąd faktycznie rozpoczynają się dostawy. Sam fakt, że sprzedaż do jednego konkretnego kraju pozostaje niewielka, nie wystarcza też do oceny progu, ponieważ limit ma charakter wspólny dla objętych nim transakcji, a nie osobny dla każdego państwa.
Przedsiębiorca może również zdecydować się na opodatkowanie w państwach konsumpcji wcześniej, bez czekania na przekroczenie progu, i w takim modelu korzystać z OSS. Dla części firm może to być wygodniejsze operacyjnie, szczególnie jeśli zakładają szybki wzrost sprzedaży i nie chcą zmieniać sposobu rozliczeń w trakcie roku lub po przekroczeniu limitu. Taka decyzja powinna jednak wynikać z planu, a nie z automatyzmu. Jeśli firma jest jeszcze na etapie testowania nowych rynków, próg może czasowo upraszczać rozliczenia. Jeżeli natomiast od początku zakładasz większy wolumen, intensywne kampanie i szybkie skalowanie, warto od razu zaplanować sposób obsługi stawek zagranicznych i raportowania OSS. Najważniejsze jest to, aby próg 10 000 euro traktować jako element zasad dotyczących miejsca opodatkowania, a nie jako granicę, po której automatycznie powstaje obowiązek lokalnej rejestracji VAT w każdym kraju klienta.
Ważna zmiana na 2027 r.
Od 1 stycznia 2027 roku zasady dotyczące wspólnego progu 10 000 euro zostaną doprecyzowane w sposób istotny dla firm, które nie ograniczają się już do wysyłki z jednego magazynu w państwie swojej siedziby. W praktyce znaczenie będzie miało to, że do kalkulacji progu brane są pod uwagę odpowiednie sprzedaże na odległość rozpoczynające się w państwie, w którym przedsiębiorca ma siedzibę. Dla polskiej firmy oznacza to, że limit nie może być traktowany jako uniwersalna „poduszka bezpieczeństwa” dla sprzedaży realizowanej z zapasów znajdujących się w innych państwach UE. Jeżeli więc część towaru przechowujesz na przykład w Niemczech lub Czechach i stamtąd rozpoczyna się dostawa do klienta, nie należy zakładać, że niski poziom sprzedaży pozwoli automatycznie utrzymać opodatkowanie w Polsce na podstawie progu 10 000 euro.
To doprecyzowanie ma szczególne znaczenie dla firm, które zaczynają od prostego modelu wysyłki z Polski, a później rozbudowują logistykę o zagraniczne magazyny. Dopóki cały towar rozpoczyna transport z Polski, analiza progu i OSS jest stosunkowo przejrzysta. Gdy zapas zostaje rozdzielony pomiędzy kilka państw, konieczne staje się oddzielne spojrzenie na każdy przepływ. Nie wystarczy już analizować wyłącznie obrotu i kraju klienta; trzeba również wiedzieć, skąd konkretne zamówienie zostało wysłane. To kolejny powód, dla którego firmy planujące ekspansję w 2027 roku powinny łączyć dane sprzedażowe z danymi logistycznymi. Sama informacja o wartości zamówień nie daje pełnego obrazu, jeśli system nie pokazuje jednocześnie miejsca, z którego faktycznie rozpoczął się transport towaru.
Magazyn za granicą: moment, w którym sytuacja się komplikuje
Dlaczego samo przechowywanie towaru może zmienić obowiązki VAT?
Decyzja o ulokowaniu zapasu w innym państwie UE może wyglądać jak czysto logistyczny krok: chcesz skrócić czas dostawy, obniżyć koszt ostatniej mili albo poprawić dostępność produktów na ważnym rynku. Z perspektywy VAT może to jednak oznaczać powstanie nowych zdarzeń jeszcze zanim towar zostanie sprzedany klientowi. Przemieszczenie własnych produktów z Polski do magazynu w innym państwie UE może być traktowane dla celów VAT jako odpowiednie wewnątrzwspólnotowe przemieszczenie własnych towarów. W państwie wysyłki i w państwie docelowym mogą w związku z tym powstać obowiązki ewidencyjne, deklaracyjne i rejestracyjne. W praktyce oznacza to, że możesz potrzebować lokalnej rejestracji nie dlatego, że sprzedałeś dużą liczbę produktów klientom w danym kraju, ale dlatego, że wcześniej przeniosłeś tam własny zapas na potrzeby przyszłej sprzedaży.
To jest jedna z najważniejszych różnic pomiędzy prostą ekspansją handlową a ekspansją logistyczną. Jeśli nadal przechowujesz cały zapas w Polsce, a za granicę trafiają wyłącznie gotowe zamówienia dla konsumentów, OSS może w dużej części uporządkować rozliczenia B2C. Gdy jednak wysyłasz większą partię własnych produktów do zagranicznego magazynu, towar przestaje być jedynie elementem konkretnej transakcji z klientem, a staje się częścią lokalnego zapasu. Od tego momentu trzeba analizować nie tylko późniejszą sprzedaż, ale również wcześniejsze przemieszczenie. W 2027 roku nie działa jeszcze pełne rozwiązanie Single VAT Registration przewidziane dla transferów własnych towarów, dlatego magazynowanie za granicą pozostaje jednym z najbardziej typowych powodów, dla których polski e-commerce może potrzebować dodatkowej lokalnej rejestracji VAT.
Własny magazyn, fulfilment czy magazyn operatora — VAT patrzy na przepływ towaru
Z punktu widzenia biznesowego istnieje duża różnica między wynajęciem własnej powierzchni magazynowej a przekazaniem zapasu zewnętrznemu operatorowi fulfilment. W pierwszym przypadku sam organizujesz logistykę i kontrolujesz zapas, w drugim przekazujesz znaczną część procesów zewnętrznemu partnerowi. Dla analizy VAT sama nazwa modelu logistycznego nie rozwiązuje jednak problemu. Znacznie ważniejsze jest to, gdzie faktycznie znajduje się towar, kto jest jego właścicielem, skąd rozpoczynają się późniejsze dostawy i czy zapas jest przemieszczany pomiędzy państwami. Jeśli Twoje produkty pozostają Twoją własnością i są przenoszone z Polski do magazynu operatora w innym kraju UE, powierzenie ich zewnętrznej firmie nie sprawia automatycznie, że znika potrzeba analizy przemieszczenia własnych towarów.
To samo dotyczy modeli, w których platforma sprzedażowa lub operator logistyczny może samodzielnie relokować zapasy, aby obsługiwać zamówienia szybciej lub taniej. Z perspektywy operacyjnej taki system może być bardzo wygodny, ale podatkowo oznacza konieczność wiedzy o tym, w których państwach produkt faktycznie był przechowywany i pomiędzy jakimi krajami został przeniesiony. Jeżeli firma patrzy wyłącznie na kraj klienta i raport sprzedaży, może przeoczyć zdarzenie, które powstało wcześniej na poziomie logistyki. Dlatego przed uruchomieniem zagranicznego fulfilmentu trzeba sprawdzić nie tylko cennik, czas dostawy i warunki zwrotów, lecz także zasady dotyczące lokalizacji zapasu. Dobrze zaprojektowany model ekspansji powinien pozwalać ustalić dla każdego zamówienia, gdzie znajdował się towar przed sprzedażą i skąd rzeczywiście rozpoczął się transport.
Co jeśli towary są przechowywane w kilku państwach?
Model wielomagazynowy potrafi znacząco poprawić jakość obsługi klienta, ale jednocześnie zwiększa liczbę zdarzeń, które trzeba prawidłowo rozpoznać dla VAT. Jeżeli przechowujesz zapasy jednocześnie w Polsce, Niemczech i Czechach, analiza przestaje dotyczyć jednego kierunku sprzedaży. Towar może zostać najpierw przetransferowany z Polski do Niemiec, później przesunięty z Niemiec do Czech, a następnie sprzedany klientowi w jednym z tych państw albo wysłany do konsumenta w jeszcze innym kraju UE. Każdy z tych etapów może mieć inne znaczenie podatkowe. Część sprzedaży może być lokalna, część może stanowić WSTO rozpoczynające się już poza Polską, a same transfery pomiędzy magazynami mogą powodować odrębne obowiązki. Im więcej lokalizacji zapasu, tym mniej sensowne staje się patrzenie na VAT wyłącznie przez pryzmat kraju, w którym klient złożył zamówienie.
Nie oznacza to, że każda dodatkowa lokalizacja zawsze automatycznie prowadzi do identycznego obowiązku rejestracyjnego. Konkretne konsekwencje zależą od sposobu przemieszczania towarów, rodzaju transakcji i ewentualnych szczególnych uproszczeń. Jednak w 2027 roku wielokrajowy model magazynowy powinien być traktowany jako sytuacja wymagająca analizy dla każdego państwa, w którym zapas jest fizycznie utrzymywany lub do którego jest przenoszony. Z biznesowego punktu widzenia warto uwzględnić to jeszcze przed wyborem modelu logistycznego. Oszczędność wynikająca z szybszej dostawy może być realna, ale powinna być oceniana razem z kosztami rejestracji, raportowania i obsługi zgodności VAT. W przeciwnym razie decyzja, która poprawia logistykę, może jednocześnie znacząco zwiększyć złożoność administracyjną całej ekspansji.
Dlaczego OSS nie rozwiązuje automatycznie problemu zagranicznego magazynu?
Najczęstsze nieporozumienie polega na założeniu, że skoro firma jest zarejestrowana do OSS, wszystkie zagraniczne zdarzenia VAT można rozliczyć przez jedną procedurę. OSS działa jednak tylko dla określonych kategorii transakcji i nie zastępuje wszystkich krajowych obowiązków podatnika. Może bardzo skutecznie uprościć rozliczanie odpowiedniej sprzedaży B2C do konsumentów w innych państwach UE, ale w 2027 roku nie obejmuje automatycznie transferów własnego zapasu pomiędzy państwami ani każdej sprzedaży lokalnej realizowanej z zagranicznego magazynu. Jeżeli więc przenosisz towar z Polski do magazynu w Niemczech, a następnie sprzedajesz go niemieckiemu klientowi z Niemiec do Niemiec, trzeba osobno przeanalizować przemieszczenie zapasu i późniejszą krajową dostawę. To zupełnie inny układ niż wysyłka konkretnego zamówienia bezpośrednio z Polski do niemieckiego konsumenta.
Najważniejsze jest więc rozdzielenie dwóch kwestii: OSS obsługuje określone sprzedaże, a lokalna rejestracja może wynikać z innych zdarzeń. Możesz prawidłowo korzystać z OSS dla części swojej sprzedaży transgranicznej i jednocześnie mieć lokalny obowiązek VAT z powodu magazynu, transferu towaru albo dostawy krajowej. Dopiero od 1 lipca 2028 roku mają zacząć obowiązywać zasadnicze rozwiązania Single VAT Registration, które rozszerzą możliwości korzystania z uproszczonych procedur i obejmą między innymi określone transfery własnych towarów. W 2027 roku nie można jeszcze projektować wielomagazynowej ekspansji tak, jakby te mechanizmy już działały. Jeśli firma chce wejść w zagraniczny fulfilment wcześniej, powinna analizować OSS i lokalne rejestracje równolegle, a nie traktować jednego rozwiązania jako zamiennika drugiego.
Marketplace i fulfilment: kto właściwie decyduje, gdzie znajduje się Twój towar?
Co sprawdzić przed uruchomieniem programu logistycznego?
Przed wejściem do programu logistycznego warto sprawdzić znacznie więcej niż koszt składowania, czas dostawy i zasady obsługi zwrotów. Dla VAT kluczowe jest przede wszystkim to, gdzie fizycznie może trafić Twój zapas i czy masz pełną kontrolę nad jego lokalizacją. Jeśli operator może przechowywać towary w kilku państwach albo przenosić je pomiędzy magazynami w zależności od popytu, dostępności miejsca czy kosztów dostawy, taki model może tworzyć obowiązki w krajach, których początkowo nie brałeś pod uwagę. Trzeba więc ustalić, kto podejmuje decyzję o przemieszczeniu towaru, czy każda relokacja wymaga Twojej zgody i czy otrzymujesz dane pozwalające później odtworzyć faktyczną trasę zapasu. Sama informacja o tym, gdzie znajduje się klient, nie wystarczy, jeśli nie wiesz jednocześnie, z jakiego magazynu jego zamówienie zostało wysłane.
Równie istotne jest sprawdzenie, czy z zagranicznego magazynu będą realizowane dostawy do klientów znajdujących się w tym samym państwie oraz czy pojawią się transakcje B2B. To może całkowicie zmienić sposób rozliczania VAT w porównaniu z prostą wysyłką z Polski. Jeżeli program logistyczny dopuszcza sprzedaż lokalną, transfery zapasów między krajami oraz obsługę zarówno konsumentów, jak i firm, analiza powinna obejmować każdy z tych przepływów oddzielnie. W praktyce przed uruchomieniem takiego modelu potrzebujesz jasnej informacji, gdzie towar może być przechowywany, skąd może zostać wysłany oraz jaki typ transakcji powstaje w momencie sprzedaży. Dopiero po zestawieniu tych danych można ocenić, czy OSS wystarczy dla części sprzedaży, a gdzie mogą pojawić się lokalne obowiązki VAT.
Towar w jednym kraju, klient w tym samym kraju
Jeżeli towar znajduje się już w zagranicznym magazynie, a następnie jest sprzedawany klientowi znajdującemu się w tym samym państwie, nie mamy do czynienia z typowym WSTO z Polski. Przykładowo, jeśli polska firma przechowuje własny zapas w Niemczech, a niemiecki konsument zamawia produkt wysyłany z tego właśnie magazynu na niemiecki adres, transport nie rozpoczyna się w Polsce i nie przebiega między dwoma państwami członkowskimi. Z punktu widzenia VAT jest to dostawa krajowa w Niemczech. To rozróżnienie ma duże znaczenie, ponieważ przedsiębiorca może mieć ten sam sklep, tę samą markę i tego samego klienta docelowego, ale sposób opodatkowania zależy od tego, skąd faktycznie rusza towar. W modelu wielomagazynowym jeden kanał sprzedaży może więc generować jednocześnie WSTO, dostawy krajowe oraz inne transakcje wymagające odrębnego rozliczenia.
W 2027 roku zwykła krajowa dostawa własnych towarów przez sprzedawcę nie mieści się co do zasady w standardowym Union OSS wyłącznie dlatego, że sprzedawca jest podmiotem zagranicznym. Istnieją szczególne zasady dla określonych modeli, dlatego każdą sytuację trzeba ocenić osobno, ale lokalnej sprzedaży z zagranicznego magazynu nie należy automatycznie traktować jak WSTO. Co więcej, zanim w ogóle dojdzie do sprzedaży konsumentowi, wcześniejsze przemieszczenie własnego zapasu z Polski do zagranicznego magazynu mogło już wywołać osobne konsekwencje VAT. Dlatego firmy korzystające z zagranicznego fulfilmentu powinny analizować nie tylko końcowe zamówienie, lecz cały łańcuch: skąd towar wyjechał, gdzie został zmagazynowany i z którego miejsca został następnie sprzedany. W praktyce to właśnie ta pełna ścieżka decyduje o tym, jakie obowiązki mogą powstać w poszczególnych państwach.
Towar przemieszczany między magazynami
W modelach logistycznych obejmujących kilka państw największym źródłem złożoności często nie jest sama sprzedaż, lecz przemieszczanie zapasu pomiędzy magazynami. Jeżeli Twoje towary są przewożone z Polski do Niemiec, następnie z Niemiec do Francji, a dopiero później sprzedawane konsumentowi, każde takie przesunięcie trzeba ocenić niezależnie od finalnego zamówienia. Dla VAT przemieszczenie własnych towarów między państwami UE może być traktowane jako odrębne zdarzenie, mimo że nie dochodzi jeszcze do sprzedaży na rzecz zewnętrznego klienta. Nie oznacza to, że każde przemieszczenie zawsze wywołuje identyczne skutki, ponieważ w określonych sytuacjach mogą mieć zastosowanie szczególne rozwiązania lub wyjątki. Nie zmienia to jednak faktu, że obowiązki VAT mogą pojawić się już na etapie relokacji zapasu, zanim produkt zostanie sprzedany. Z punktu widzenia przedsiębiorcy jest to istotne, bo system sprzedażowy może pokazywać dopiero końcową transakcję, podczas gdy podatkowo znaczenie miał już wcześniejszy ruch towaru.
Dlatego przy automatycznym fulfilmentcie dostęp do danych logistycznych staje się częścią prawidłowego rozliczania VAT. Powinieneś być w stanie ustalić datę i kierunek transferu, ilość przemieszczonych towarów oraz państwo, z którego i do którego zapas został przeniesiony. Jeśli operator sam relokuje towary na podstawie własnych algorytmów, brak kontroli operacyjnej nie oznacza braku odpowiedzialności podatkowej po stronie właściciela zapasu. W 2027 roku transfery własnych towarów nadal należy analizować według obowiązujących zasad, ponieważ rozwiązania Single VAT Registration mające szerzej uprościć ten obszar zaczną działać od 1 lipca 2028 roku. Dla firmy rozwijającej sprzedaż w kilku krajach oznacza to, że decyzja o zgodzie na swobodne przemieszczanie zapasu może mieć znacznie większe skutki podatkowe niż samo otwarcie sprzedaży na nowym rynku.
Sprzedaż B2B za granicą: lokalny VAT czy reverse charge?
Dlaczego B2B wymaga innej analizy niż B2C?
Sprzedaż B2B za granicą trzeba analizować według innego schematu niż sprzedaż konsumencką, ponieważ OSS nie pełni tu tej samej funkcji, a sposób rozliczenia VAT zależy w dużej mierze od rodzaju transakcji i statusu nabywcy. W przypadku sprzedaży pomiędzy firmami istotne jest przede wszystkim to, czy nabywca jest zidentyfikowany do VAT, gdzie znajduje się towar w momencie dostawy, czy transport przekracza granicę oraz kto zgodnie z właściwymi zasadami powinien rozliczyć podatek. Jeżeli polska firma sprzedaje towar przedsiębiorcy w innym państwie UE i spełnione są warunki dla transakcji wewnątrzwspólnotowej, rozliczenie może wyglądać zupełnie inaczej niż przy sprzedaży do konsumenta. Jeżeli natomiast towar znajduje się już za granicą i jest sprzedawany lokalnej firmie, trzeba dodatkowo zbadać przepisy państwa, w którym dochodzi do dostawy.
Dlatego w B2B samo stwierdzenie, że klient jest firmą, nie wystarcza do oceny obowiązków. Trzeba sprawdzić, czy dana transakcja jest WDT, dostawą krajową czy innym rodzajem dostawy, dla którego zastosowanie może mieć reverse charge. Znaczenie ma również status VAT nabywcy, status dostawcy w państwie dostawy — w szczególności to, czy jest tam ustanowiony — oraz lokalne warunki zastosowania odwrotnego obciążenia. W praktyce dwa bardzo podobne zamówienia mogą prowadzić do różnych skutków tylko dlatego, że jedno jest wysyłane z Polski do zagranicznej firmy, a drugie z zagranicznego magazynu do firmy znajdującej się w tym samym kraju. Dlatego przy rozwijaniu B2B warto mapować transakcje według miejsca towaru, kierunku transportu i statusu podatkowego odbiorcy, zamiast przenosić zasady znane ze sprzedaży konsumenckiej.
Kiedy VAT może rozliczyć nabywca?
Reverse charge oznacza, że w określonej transakcji obowiązek rozliczenia VAT przechodzi z dostawcy na nabywcę. Dla zagranicznego sprzedawcy może to oznaczać, że nie musi naliczać lokalnego VAT w państwie, w którym dochodzi do dostawy, ponieważ podatek rozlicza lokalny kontrahent. Nie jest to jednak jedna, identyczna reguła działająca automatycznie w każdym państwie i przy każdym rodzaju transakcji B2B. Trzeba sprawdzić status VAT nabywcy, status dostawcy w państwie dostawy — w szczególności czy jest tam ustanowiony — oraz lokalne warunki zastosowania reverse charge. Sam fakt, że kontrahent posiada ważny numer VAT, nie oznacza więc jeszcze, że każda lokalna dostawa na jego rzecz będzie automatycznie objęta odwrotnym obciążeniem.
Jeżeli reverse charge ma zastosowanie, może znacząco ograniczyć obowiązki zagranicznego dostawcy, ale wymaga prawidłowego rozpoznania transakcji i odpowiedniego udokumentowania. Dla polskiej firmy przechowującej zapas za granicą szczególnie ważne jest rozróżnienie pomiędzy sprzedażą transgraniczną a lokalną sprzedażą B2B z zagranicznego magazynu. W tym drugim przypadku trzeba sprawdzić przepisy konkretnego państwa, ponieważ możliwość przeniesienia VAT na nabywcę nie jest obecnie jednolita we wszystkich sytuacjach. Z punktu widzenia ekspansji reverse charge warto więc traktować jako mechanizm, który może ograniczyć potrzebę lokalnego rozliczenia po stronie sprzedawcy, ale nie jako założenie bazowe. Najpierw należy ustalić miejsce dostawy, status stron oraz lokalne zasady, a dopiero później ocenić, kto ma obowiązek wykazać VAT.
Kiedy sprzedawca może nadal potrzebować lokalnego numeru VAT?
Lokalna rejestracja może być potrzebna między innymi wtedy, gdy VAT od danej transakcji jest należny w konkretnym państwie, a przepisy nie pozwalają przenieść obowiązku jego rozliczenia na nabywcę. Przykładem może być lokalna dostawa B2B realizowana z zagranicznego magazynu, jeżeli w danym układzie nie znajduje zastosowania reverse charge. Wówczas zagraniczny sprzedawca może być zobowiązany do naliczenia miejscowego VAT i rozliczenia go w lokalnej deklaracji. Znaczenie ma jednak zawsze konkretny system obowiązujący w danym państwie, status podatkowy nabywcy oraz sytuacja dostawcy. Nie można więc stworzyć jednej europejskiej zasady mówiącej, że każda lokalna sprzedaż B2B wymaga rejestracji albo że każda może zostać objęta odwrotnym obciążeniem.
Dodatkowo sam reverse charge przy końcowej sprzedaży nie musi usuwać innych obowiązków związanych z wcześniejszym przepływem towaru. Jeśli polska firma przeniosła zapas do innego państwa i dopiero stamtąd sprzedaje go lokalnym kontrahentom, wcześniejszy transfer własnych towarów mógł już spowodować konieczność rejestracji niezależnie od tego, jak później zostanie rozliczona konkretna dostawa B2B. To szczególnie ważne w modelach, w których przedsiębiorca chce oprzeć całą strategię podatkową na reverse charge. Mechanizm ten może rozwiązywać problem rozliczenia VAT od określonej sprzedaży, ale niekoniecznie problem wszystkich zdarzeń, które powstały wcześniej w łańcuchu logistycznym. Dlatego decyzję o lokalnej rejestracji trzeba podejmować na podstawie całego modelu działania, a nie tylko sposobu opodatkowania faktury wystawianej klientowi.
Dlaczego nie warto projektować ekspansji 2027 według zasad z 2028?
Jednym z elementów reformy Single VAT Registration będzie obowiązkowy reverse charge dla określonych dostaw dokonywanych przez dostawców niezidentyfikowanych do VAT w państwie, w którym podatek jest należny. Z perspektywy firm prowadzących sprzedaż B2B może to w przyszłości ograniczyć liczbę sytuacji, w których zagraniczny sprzedawca musi rejestrować się lokalnie tylko po to, aby rozliczyć daną dostawę. Kluczowe jest jednak to, że zasadnicze rozwiązania w tym zakresie mają zacząć obowiązywać od 1 lipca 2028 roku. Firma wchodząca na nowy rynek w 2027 roku musi więc stosować zasady obowiązujące wtedy, a nie projektować fakturowanie i strukturę rejestracji na podstawie przepisów, które zaczną działać dopiero w kolejnym okresie.
Ma to praktyczne znaczenie zwłaszcza przy długoterminowych decyzjach logistycznych. Możesz dziś wiedzieć, że od połowy 2028 roku określony model może wymagać mniejszej liczby lokalnych rejestracji, ale przez wcześniejsze miesiące nadal musisz prawidłowo rozliczać transakcje według zasad obowiązujących w 2027 roku. Nie oznacza to, że przyszłych zmian nie warto uwzględniać w strategii. Przeciwnie, przy projektowaniu ekspansji na lata 2027–2028 dobrze jest rozdzielić model przejściowy od docelowego i wiedzieć, które obowiązki mogą później zniknąć albo zostać uproszczone. Nie można natomiast zakładać, że zapowiedziane mechanizmy działają wcześniej tylko dlatego, że ich kierunek i data wdrożenia są już znane. W VAT znaczenie ma nie tylko treść reformy, ale również dokładny moment, od którego konkretne przepisy zaczynają być stosowane.
Import spoza UE: kiedy IOSS pomaga, a kiedy nie rozwiązuje problemu
Dla jakiej sprzedaży działa IOSS?
IOSS jest rozwiązaniem przeznaczonym dla określonej sprzedaży B2C towarów importowanych z państw trzecich bezpośrednio do konsumentów w Unii Europejskiej. W praktyce chodzi o sprzedaż na odległość towarów importowanych w przesyłkach o wartości rzeczywistej nieprzekraczającej 150 euro, z wyłączeniem towarów objętych akcyzą. W takim modelu VAT należny w państwie konsumpcji może zostać pobrany już w momencie sprzedaży, a następnie rozliczony za pośrednictwem IOSS. Dzięki temu klient nie jest co do zasady obciążany VAT-em dopiero przy doręczeniu przesyłki, o ile zostały spełnione warunki procedury i przy odprawie prawidłowo wykorzystano numer IOSS. Dla polskiego e-commerce oznacza to możliwość uproszczenia sprzedaży do konsumentów w wielu państwach UE bez konieczności organizowania osobnego rozliczenia VAT dla każdej pojedynczej przesyłki w kraju odbiorcy.
Kluczowe jest jednak to, że IOSS nie jest rozwiązaniem dla każdego importu. Procedura nie służy do obsługi modelu, w którym sprowadzasz większą partię towaru spoza UE do magazynu w jednym z państw członkowskich, a dopiero później sprzedajesz produkty lokalnie lub wysyłasz je do klientów w innych krajach. To zasadniczo inny łańcuch dostaw niż bezpośrednia sprzedaż na odległość towarów importowanych do konsumenta. Jeżeli po odprawie towar pozostaje w magazynie w UE, jest dalej przemieszczany albo staje się częścią lokalnego zapasu, trzeba oddzielnie przeanalizować import i wszystkie późniejsze dostawy. IOSS działa więc najlepiej w stosunkowo prostym modelu, w którym konkretne zamówienie konsumenta uruchamia wysyłkę z państwa trzeciego bezpośrednio do odbiorcy znajdującego się w Unii.
Czego IOSS nie zastępuje?
IOSS nie zastępuje analizy miejsca importu, osoby występującej jako importer ani tego, co dzieje się z towarem po przekroczeniu granicy Unii. Dla firmy planującej ekspansję szczególnie istotne jest rozdzielenie dwóch pytań: jakie są skutki VAT samego importu oraz jak opodatkowana jest sprzedaż na rzecz konsumenta. W modelu IOSS VAT od kwalifikującej się sprzedaży jest pobierany przy sprzedaży i rozliczany w IOSS, natomiast import może korzystać ze zwolnienia z VAT importowego po spełnieniu właściwych warunków, w tym przy prawidłowym wykorzystaniu ważnego numeru IOSS w procesie odprawy. Nie należy więc traktować IOSS jako mechanizmu służącego do „rozliczania VAT od importu” w takim samym sensie, w jakim rozlicza się zwykły import towarów do magazynu. Jego konstrukcja opiera się na pobraniu VAT od sprzedaży konsumentowi i powiązanym z tym uproszczeniu przy imporcie.
IOSS nie zastępuje również odprawy celnej ani obowiązków celnych związanych z wprowadzeniem towaru do UE. Trzeba przy tym odróżnić VAT od należności celnych, ponieważ dla przesyłek o niskiej wartości obowiązują odrębne zasady celne. Równie ważne jest to, że brak możliwości skorzystania z IOSS nie oznacza sam w sobie automatycznego obowiązku lokalnej rejestracji VAT. Jeśli przesyłka przekracza 150 euro albo sprzedaż z innego powodu nie mieści się w tej procedurze, trzeba przeanalizować cały model: kto dokonuje importu, gdzie towar jest odprawiany, gdzie znajduje się po odprawie oraz jaka transakcja następuje później. Dopiero z tych elementów wynika, czy pojawi się potrzeba lokalnej rejestracji. IOSS może więc znacząco uprościć określony model sprzedaży B2C, ale nie zastępuje pełnej analizy łańcucha importowego.
OSS i IOSS to nie to samo
W przypadku sprzedaży towarów Union OSS może służyć między innymi do rozliczania WSTO, czyli sprzedaży B2C, w której towar jest transportowany między państwami członkowskimi UE. IOSS dotyczy natomiast określonej sprzedaży na odległość towarów importowanych z państw trzecich bezpośrednio do konsumentów w Unii. Oba rozwiązania mają podobny cel operacyjny: pozwalają uprościć rozliczanie VAT należnego w różnych państwach konsumpcji i ograniczyć konieczność tworzenia wielu odrębnych rozliczeń. Nie są jednak tym samym systemem i nie powinny być stosowane zamiennie. OSS obejmuje także określone usługi B2C, natomiast IOSS jest ściśle związany z kwalifikującą się sprzedażą na odległość towarów importowanych.
Dla polskiego e-commerce różnicę najlepiej zobaczyć na dwóch modelach. Jeśli przechowujesz towar w Polsce i wysyłasz go do konsumenta we Francji, analizujesz WSTO i potencjalne zastosowanie OSS. Jeśli produkt znajduje się poza Unią i jest wysyłany bezpośrednio do francuskiego konsumenta w przesyłce spełniającej warunki IOSS, analizujesz możliwość zastosowania IOSS. Jeżeli natomiast najpierw importujesz większą partię produktów do magazynu w jednym z państw UE, a dopiero stamtąd realizujesz zamówienia, sama obecność importu w łańcuchu nie oznacza, że późniejszą sprzedaż można rozliczyć przez IOSS. W takim modelu trzeba ponownie spojrzeć na lokalizację zapasu, miejsce rozpoczęcia transportu oraz charakter dalszych dostaw.
Inne sytuacje, w których lokalna rejestracja VAT może wrócić do gry
Sprzedaż z instalacją lub montażem
Sprzedaż towarów z instalacją lub montażem wymaga osobnej analizy, ponieważ miejsce opodatkowania może być związane z państwem, w którym instalacja lub montaż są faktycznie wykonywane. Dla przedsiębiorcy oznacza to, że taka dostawa nie powinna być automatycznie traktowana jak zwykłe WSTO tylko dlatego, że towar został zamówiony przez internet i jedzie z Polski do klienta w innym państwie UE. Jeżeli elementem dostawy jest montaż wykonywany przez sprzedawcę albo na jego rzecz, miejsce dostawy jest co do zasady ustalane według szczególnej reguły związanej z lokalizacją instalacji. W praktyce trzeba więc sprawdzić przepisy państwa, w którym montaż ma miejsce, oraz ustalić, kto powinien rozliczyć VAT. W zależności od lokalnych zasad może pojawić się obowiązek po stronie sprzedawcy albo mechanizm przenoszący rozliczenie na nabywcę.
To rozróżnienie ma znaczenie szczególnie dla firm, które wraz z ekspansją rozszerzają ofertę o bardziej złożone produkty i usługi dodatkowe. Sam fakt, że sprzedaż została zawarta przez sklep internetowy, nie sprawia, że każda dostawa będzie rozliczana według zasad typowych dla e-commerce B2C. Dwa zamówienia do tego samego kraju mogą prowadzić do innych skutków podatkowych tylko dlatego, że jedno kończy się standardowym doręczeniem produktu, a drugie obejmuje jego instalację na miejscu. Dlatego w modelu sprzedaży z montażem nie należy zakładać, że OSS automatycznie zastąpi wszystkie lokalne obowiązki. Najpierw trzeba ustalić miejsce opodatkowania i lokalne zasady rozliczenia, a dopiero później ocenić, czy potrzebna będzie rejestracja VAT.
Lokalne dostawy z zagranicznego zapasu
Jeżeli przechowujesz własny towar w innym państwie UE i sprzedajesz go klientowi znajdującemu się w tym samym kraju, powstaje dostawa krajowa, a nie WSTO z Polski. Przykładowo, towar znajdujący się w magazynie we Francji i wysłany z tego magazynu do francuskiego konsumenta nie przekracza granicy między państwami członkowskimi. W 2027 roku standardowy Union OSS nie obejmuje co do zasady zwykłej krajowej dostawy własnych towarów sprzedawcy tylko dlatego, że przedsiębiorca ma siedzibę w innym państwie. Istnieją szczególne sytuacje i odrębne zasady, ale typowej sprzedaży z lokalnego zapasu nie należy automatycznie wrzucać do tego samego schematu, co WSTO z Polski. Trzeba więc sprawdzić lokalny sposób rozliczenia VAT i ustalić, czy w danym układzie konieczna jest rejestracja.
Co więcej, obowiązek może nie wynikać wyłącznie z samej końcowej sprzedaży. Zapas znajdujący się we Francji musiał wcześniej w jakiś sposób tam trafić, a przemieszczenie własnych towarów z innego państwa UE może tworzyć odrębne skutki podatkowe. Dlatego analiza lokalnej dostawy powinna obejmować także wcześniejszą historię towaru. Jest to szczególnie istotne w modelach fulfilmentowych, w których produkty są rozdzielane pomiędzy kilka lokalizacji jeszcze przed pojawieniem się konkretnego zamówienia. Dla przedsiębiorcy oznacza to konieczność patrzenia na VAT nie tylko przez pryzmat wystawionej faktury czy końcowej sprzedaży, ale całej trasy zapasu. Właśnie dlatego magazynowanie za granicą tak często staje się punktem, w którym prosty model OSS przestaje wystarczać.
Wybrane usługi B2C
OSS nie dotyczy wyłącznie sprzedaży towarów. Procedura może obejmować również określone usługi B2C, dla których VAT jest należny w innym państwie członkowskim niż państwo siedziby usługodawcy. W takim przypadku OSS może pozwolić na rozliczenie podatku należnego w państwie konsumpcji bez konieczności tworzenia lokalnej rejestracji wyłącznie z powodu danej usługi. Nie oznacza to jednak, że każda usługa świadczona zagranicznemu konsumentowi automatycznie trafia do OSS. Najpierw trzeba określić miejsce świadczenia według zasad właściwych dla konkretnego rodzaju usługi, a dopiero później sprawdzić, czy dana transakcja mieści się w zakresie odpowiedniej procedury.
Dla firm e-commerce ma to znaczenie szczególnie wtedy, gdy działalność przestaje ograniczać się do samej sprzedaży produktów. Wraz z rozwojem mogą pojawić się dodatkowe usługi cyfrowe, pakiety usługowe, świadczenia wykonywane na miejscu albo inne elementy oferty, których miejsce opodatkowania ustala się inaczej niż przy dostawie towarów. Nie można wtedy automatycznie przenosić zasad znanych z WSTO na cały przychód generowany od zagranicznych konsumentów. W praktyce każdą nową kategorię świadczenia warto sklasyfikować osobno. Dopiero po ustaleniu miejsca opodatkowania można ocenić, czy OSS pozwoli uniknąć lokalnej rejestracji, czy też charakter usługi prowadzi do innych obowiązków w państwie, z którym jest ona związana.
Dostawy i usługi B2B
W transakcjach B2B lokalna rejestracja może pojawić się z innych powodów niż przy sprzedaży konsumenckiej. OSS nie jest tutaj podstawowym mechanizmem rozliczenia, a kluczowe stają się zasady określające miejsce dostawy lub świadczenia oraz możliwość zastosowania reverse charge. W wielu transgranicznych usługach B2B podatek może rozliczać nabywca, podobnie jak w określonych lokalnych dostawach objętych mechanizmem odwrotnego obciążenia według przepisów danego państwa. Nie należy jednak zakładać, że sam status klienta jako firmy automatycznie usuwa obowiązki po stronie sprzedawcy. Trzeba sprawdzić status VAT stron, miejsce opodatkowania oraz warunki zastosowania reverse charge w konkretnym kraju.
Szczególnej uwagi wymagają transakcje B2B realizowane z zagranicznego zapasu. Nawet jeśli lokalna sprzedaż na rzecz firmy może zostać objęta reverse charge, wcześniejsze przemieszczenie własnych towarów mogło już stworzyć obowiązki po stronie sprzedawcy. W efekcie firma może nie naliczać lokalnego VAT na konkretnej fakturze B2B, a jednocześnie nadal potrzebować lokalnej rejestracji ze względu na inne zdarzenia w tym samym łańcuchu. To kolejny przykład sytuacji, w której nie można oceniać potrzeby rejestracji wyłącznie na podstawie końcowej faktury. Przy ekspansji B2B trzeba patrzeć na całą strukturę transakcji: gdzie znajduje się towar, jak został tam przemieszczony, komu jest sprzedawany oraz kto zgodnie z lokalnymi zasadami rozlicza VAT.
Towary akcyzowe i nietypowe modele importowe
Towary akcyzowe wymagają szczególnej ostrożności, ponieważ standardowe uproszczenia przeznaczone dla typowej sprzedaży e-commerce nie zawsze mają do nich zastosowanie. IOSS nie obejmuje towarów podlegających akcyzie, dlatego sprzedaż takich produktów spoza UE nie może być analizowana według tego samego schematu co zwykłe przesyłki B2C spełniające warunki tej procedury. Oprócz VAT mogą pojawić się odrębne obowiązki akcyzowe, celne i ewidencyjne, a sposób ich realizacji zależy od rodzaju produktu oraz państw zaangażowanych w import i późniejszą sprzedaż. Jeżeli ekspansja obejmuje towary akcyzowe, analizę warto przeprowadzić przed wyborem kraju odprawy i modelu logistycznego, ponieważ w takich przypadkach struktura przepływu towaru może wpływać jednocześnie na kilka różnych obowiązków podatkowych.
Podobnie należy podejść do bardziej złożonych modeli importowych, w których towar nie trafia bezpośrednio od dostawcy spoza UE do konsumenta, lecz jest najpierw importowany do jednego państwa, przechowywany, przemieszczany pomiędzy magazynami albo sprzedawany dalej w różnych konfiguracjach B2C i B2B. W takim łańcuchu IOSS nie może być traktowany jako ogólne rozwiązanie dla „sprzedaży z importem”. Trzeba oddzielnie ustalić miejsce importu, osobę występującą jako importer, sposób rozliczenia skutków VAT importu oraz konsekwencje wszystkich późniejszych przepływów. Im bardziej złożony jest model, tym mniej bezpieczne staje się upraszczanie go do jednego pytania o procedurę szczególną. W praktyce lokalna rejestracja może pojawić się nie z powodu samego importu, lecz z powodu tego, co dzieje się z towarem już po jego wprowadzeniu na terytorium Unii.
Mapa decyzji: czy potrzebujesz VAT w danym kraju?
Przy ekspansji zagranicznej najłatwiej zgubić się wtedy, gdy próbujesz odpowiedzieć na pytanie o VAT wyłącznie na podstawie listy państw, do których sprzedajesz. Znacznie lepiej spojrzeć na każdy rynek przez pryzmat konkretnego modelu działania: skąd rusza towar, gdzie jest przechowywany, kto jest klientem, czy transport przekracza granicę i czy dana transakcja mieści się w OSS, IOSS albo może zostać rozliczona przez reverse charge. Poniższa mapa nie zastępuje analizy konkretnego przepływu, ale pozwala szybko ocenić, w których scenariuszach lokalna rejestracja jest mniej prawdopodobna, a w których powinna pojawić się na liście tematów do sprawdzenia jeszcze przed uruchomieniem sprzedaży.
| Twój model | Czy lokalny VAT może być potrzebny? | Czy OSS może wystarczyć? |
| B2C wysyłane z Polski do konsumentów w innych państwach UE | Zwykle nie wyłącznie z powodu tej sprzedaży | Często tak, jeśli sprzedaż mieści się w zakresie WSTO i OSS |
| Towar magazynowany za granicą | Często tak | Nie dla wszystkich zdarzeń związanych z zapasem |
| Lokalna sprzedaż z zagranicznego magazynu | Często tak lub wymaga odrębnej analizy | W 2027 r. standardowy Union OSS ma tu ograniczony zakres |
| Zagraniczna sprzedaż B2B | Zależy od rodzaju transakcji i lokalnych zasad reverse charge | OSS zwykle nie jest właściwym rozwiązaniem |
| Import spoza UE | Zależy od modelu importu i dalszego przepływu towaru | IOSS tylko w określonych przypadkach sprzedaży B2C |
| Dostawa z instalacją lub montażem | Może być potrzebny | Zasadniczo nie należy zakładać, że standardowy OSS rozwiąże taki model w 2027 r. |
Najważniejsze jest to, aby nie czytać tej tabeli jak listy automatycznych odpowiedzi „tak” lub „nie”. Ten sam kraj może nie wymagać od Ciebie lokalnej rejestracji, gdy wysyłasz do niego B2C z Polski przez OSS, a jednocześnie wymagać osobnej analizy, gdy umieścisz tam własny zapas lub zaczniesz realizować lokalne dostawy. Podobnie reverse charge może ograniczyć obowiązki przy konkretnej transakcji B2B, ale nie musi usuwać konsekwencji wcześniejszego przemieszczenia własnego towaru. OSS rozwiązuje problem określonych sprzedaży, nie wszystkich zdarzeń VAT w całym łańcuchu. Dlatego przy każdym nowym rynku warto analizować osobno sprzedaż, logistykę, import i relacje B2B, zamiast próbować objąć je jednym schematem.
2027 vs 2028: nie planuj ekspansji na podstawie przepisów, które jeszcze nie obowiązują
Co zmienia się od 1 stycznia 2027 r.?
Od 1 stycznia 2027 roku zaczną obowiązywać określone zmiany i doprecyzowania dotyczące OSS i IOSS, ale nie oznacza to jeszcze uruchomienia pełnego pakietu Single VAT Registration. Jednym z ważniejszych elementów będzie doprecyzowanie zasad stosowania wspólnego progu 10 000 euro. W przypadku WSTO do warunków tego uproszczenia będzie odnosić się sprzedaż towarów wysyłanych lub transportowanych z państwa członkowskiego, w którym podatnik ma siedzibę. Sprzedaż rozpoczynająca się z zapasu znajdującego się w innym państwie członkowskim nie powinna więc być traktowana tak samo jak sprzedaż rozpoczynająca się w państwie siedziby. Dla polskiej firmy oznacza to, że próg nie może być rozumiany jako uniwersalna osłona dla wszystkich dostaw B2C realizowanych z dowolnego magazynu w UE, nawet jeśli przedsiębiorca ma siedzibę w Polsce.
Warto przy tym pamiętać, że 10 000 euro nie jest limitem dostępu do OSS. Jeżeli spełnione są warunki stosowania uproszczenia, sprzedaż poniżej tego progu może w określonych sytuacjach pozostać opodatkowana w państwie siedziby, ale podatnik może również wybrać opodatkowanie w państwie konsumpcji i korzystać z OSS przed przekroczeniem limitu. Rok 2027 przynosi więc przede wszystkim doprecyzowania i zmiany dotyczące funkcjonowania procedur szczególnych, a nie całkowite odejście od lokalnych rejestracji. Firma nadal będzie musiała oddzielnie analizować WSTO, lokalne dostawy, transfery własnych towarów, import oraz transakcje B2B. Sam fakt wejścia w życie zmian od 1 stycznia 2027 roku nie oznacza jeszcze modelu „jednego VAT dla całej UE” niezależnie od tego, gdzie fizycznie znajduje się zapas i skąd rozpoczyna się transport.
Co zmieni się dopiero od 1 lipca 2028 r.?
Dopiero od 1 lipca 2028 roku mają zacząć być stosowane główne elementy Single VAT Registration, które w większym stopniu ograniczą potrzebę wielokrotnych rejestracji VAT w różnych państwach UE. Jedną z istotnych zmian będzie rozszerzenie zakresu OSS dla określonych dostaw. Dzięki temu część transakcji, które w 2027 roku mogą powodować konieczność lokalnego rozliczenia, będzie mogła zostać objęta rozszerzoną procedurą OSS. Ma to szczególne znaczenie dla przedsiębiorców nieustanowionych w państwie opodatkowania, którzy dokonują określonych krajowych dostaw B2C. Nie oznacza to jednak, że po 1 lipca 2028 roku każda lokalna sprzedaż automatycznie przestanie wymagać analizy. Zakres procedury nadal będzie zależał od rodzaju transakcji i spełnienia warunków przewidzianych dla danego mechanizmu.
Drugą dużą zmianą będzie nowa procedura szczególna OSS dla transferów własnych towarów, określana jako Transfer of Own Goods, TOOG. Jej celem jest ograniczenie potrzeby rejestracji w kolejnych państwach wynikającej obecnie z przemieszczania własnego zapasu między krajami UE. Od 1 lipca 2028 roku ma również zacząć działać obowiązkowy reverse charge dla określonych dostaw dokonywanych przez dostawców niezidentyfikowanych do VAT w państwie, w którym podatek jest należny. Może to zmniejszyć liczbę przypadków, w których zagraniczny sprzedawca musi rejestrować się lokalnie tylko po to, aby rozliczyć konkretną sprzedaż B2B. Kierunek reformy jest więc wyraźny: mniej lokalnych rejestracji tam, gdzie obowiązek można przenieść do procedury szczególnej albo na nabywcę. Nie będzie to jednak automatyczne usunięcie wszystkich przyczyn lokalnej rejestracji.
Dlaczego ta różnica ma znaczenie dla Twojego budżetu ekspansji?
Jeżeli wchodzisz na nowy rynek w 2027 roku, musisz budżetować ekspansję według przepisów obowiązujących właśnie w tym okresie. Przy zagranicznym magazynie mogą nadal pojawić się koszty lokalnej rejestracji, składania deklaracji, prowadzenia ewidencji i monitorowania transferów zapasu. Jeżeli część sprzedaży będzie lokalna, część transgraniczna, a do tego dojdą transakcje B2B, koszt zgodności podatkowej może stać się istotnym elementem całego modelu operacyjnego. Nie powinien być analizowany dopiero po wyborze magazynu czy podpisaniu umowy z operatorem. Dwa modele, które na poziomie sprzedaży wyglądają równie atrakcyjnie, mogą mieć zupełnie inną złożoność VAT tylko dlatego, że w jednym cały zapas pozostaje w Polsce, a w drugim jest rozmieszczony w kilku krajach.
Jednocześnie nie ma sensu ignorować zmian z 2028 roku. Jeśli planujesz ekspansję na kilka lat, warto wiedzieć, że od połowy 2028 roku określony model może wymagać mniejszej liczby lokalnych rejestracji niż w 2027 roku. Najbezpieczniejsze podejście polega jednak na rozdzieleniu modelu przejściowego od docelowego. Najpierw ustalasz, jakie obowiązki będą obowiązywać Cię od momentu wejścia na rynek w 2027 roku, a następnie sprawdzasz, które z nich będzie można uprościć po 1 lipca 2028 roku. Pozwala to uniknąć dwóch błędów jednocześnie: nadmiernego budżetowania rejestracji, które później mogą przestać być potrzebne, oraz znacznie bardziej ryzykownego założenia, że przyszłe uproszczenia chronią Cię już dziś.
Co się stanie, jeśli tego nie zrobisz?
Najgorszy moment na odkrycie, że potrzebowałeś lokalnej rejestracji VAT, jest kilka miesięcy po rozpoczęciu sprzedaży. Wtedy problem nie ogranicza się już do wypełnienia formularza rejestracyjnego. Trzeba ustalić, od kiedy obowiązek faktycznie istniał, które transakcje zostały rozliczone nieprawidłowo, czy trzeba skorygować wcześniejsze deklaracje i jak odtworzyć dane logistyczne dla okresów, które z operacyjnego punktu widzenia są już zamknięte. W przypadku firmy prowadzącej sprzedaż na kilku rynkach oznacza to często pracę na tysiącach zamówień, transferów magazynowych i dokumentów. Ryzyko jest więc nie tylko podatkowe. Błąd może przełożyć się na marżę, przepływy pieniężne, koszty obsługi księgowej i tempo dalszej ekspansji.
Możesz odkryć obowiązek dopiero po fakcie
Obowiązek rejestracji VAT nie zawsze pojawia się w momencie, który przedsiębiorca intuicyjnie uznałby za „start sprzedaży w kraju”. Może powstać wcześniej, na przykład w związku z przemieszczeniem własnego towaru do zagranicznego magazynu, jeżeli transfer ten powoduje lokalne obowiązki VAT w państwie docelowym, albo w związku z pierwszą lokalną dostawą realizowaną z takiego zapasu. Typowym problemem przy przemieszczeniach między państwami UE jest konieczność przeanalizowania skutków takiego transferu po stronie państwa wysyłki i państwa docelowego. Nie każdy przepływ będzie prowadził do identycznych konsekwencji, ponieważ znaczenie mogą mieć szczególne regulacje i wyjątki, ale właśnie dlatego decyzja o przeniesieniu zapasu powinna być oceniana przed jego fizycznym wysłaniem za granicę.
Jeżeli firma zauważy problem dopiero po kilku miesiącach, rejestracja może wymagać uporządkowania okresu od momentu, w którym rzeczywisty obowiązek już istniał. W praktyce oznacza to konieczność przejrzenia wcześniejszych transakcji, ustalenia właściwych stawek i zasad rozliczenia oraz sprawdzenia, które sprzedaże powinny były zostać wykazane lokalnie, a które nadal kwalifikowały się do OSS albo innego mechanizmu. Dla średniego e-commerce obsługującego wiele kanałów sprzedaży, kilka magazynów i tysiące przesyłek miesięcznie odtworzenie historii po fakcie może stać się osobnym projektem. Trzeba połączyć dane sprzedażowe z magazynowymi, sprawdzić daty transferów i ustalić, z którego państwa faktycznie wyszło każde zamówienie. Im bardziej zautomatyzowana logistyka, tym większe znaczenie ma jakość danych historycznych.
VAT, który miał być marżą, może stać się zaległym podatkiem
Najbardziej odczuwalnym skutkiem błędnej kwalifikacji VAT może być sytuacja, w której podatek trzeba zapłacić z pieniędzy, które firma wcześniej potraktowała jako własny przychód. Jeżeli cena dla konsumenta została ustalona jako cena końcowa, a po kilku miesiącach okaże się, że część sprzedaży powinna była zostać opodatkowana inaczej albo rozliczona w innym państwie, możliwość przerzucenia dodatkowego kosztu na klienta jest już bardzo ograniczona. Zamówienie zostało zrealizowane, klient zapłacił ustaloną kwotę, a sprzedawca musi uporządkować wcześniejsze rozliczenie na podstawie historycznej ceny. W rezultacie kwota, która w modelu finansowym wyglądała jak marża, może częściowo stać się podatkiem należnym.
Przy pojedynczych transakcjach różnica może wyglądać niegroźnie, ale przy dużym wolumenie zaczyna wpływać bezpośrednio na rentowność rynku. Dochodzą do tego ewentualne korekty, koszty obsługi zaległych okresów oraz możliwość naliczania odsetek lub innych konsekwencji wynikających z lokalnych przepisów. Szczególnie ryzykowne jest wejście na rynek z agresywnie zaprojektowaną ceną i niewielką marżą, jeśli model VAT nie został sprawdzony przed startem. W takiej sytuacji nawet stosunkowo niewielka różnica w sposobie rozliczenia może sprawić, że rynek oceniony jako atrakcyjny na poziomie sprzedaży brutto okaże się znacznie mniej rentowny po uwzględnieniu prawidłowego podatku.
Jeden błąd logistyczny może uruchomić obowiązki w kolejnym państwie
W sprzedaży wielomagazynowej źródłem problemu nie musi być decyzja działu finansowego. Czasem wystarczy zmiana w logistyce. Operator może przenieść część zapasu do magazynu w innym kraju, ponieważ tak będzie szybciej realizować zamówienia, obniży koszt transportu albo poprawi dostępność produktu. Jeżeli firma nie monitoruje takich relokacji, może nawet nie zauważyć momentu, w którym jej towary zaczęły być przechowywane w kolejnym państwie. Dla VAT ma to jednak znaczenie, ponieważ przemieszczenie własnych zapasów pomiędzy krajami UE może być odrębnym zdarzeniem podatkowym i wymagać sprawdzenia obowiązków w państwie, do którego towar został przeniesiony.
Dlatego automatyzacja logistyki powinna iść w parze z kontrolą danych podatkowych. Nie wystarczy wiedzieć, ile produktów sprzedano w Niemczech czy Francji. Trzeba również wiedzieć, gdzie znajdowały się przed sprzedażą i czy po drodze nie zostały przemieszczone pomiędzy magazynami. Jeżeli operator może robić to bez każdorazowej decyzji sprzedawcy, konieczny jest dostęp do raportów pokazujących takie transfery. Jeśli operator sam relokuje towary na podstawie własnych algorytmów, brak kontroli operacyjnej nie oznacza braku odpowiedzialności podatkowej po stronie właściciela zapasu. W 2027 roku jest to szczególnie ważne, ponieważ szersze uproszczenia dotyczące transferów własnych towarów zaczną działać dopiero od 1 lipca 2028 roku.
OSS nie obroni transakcji, której OSS nie obejmuje
OSS jest jednym z najważniejszych uproszczeń dla e-commerce działającego w UE, ale nie powinien być traktowany jak uniwersalna polisa na wszystkie zagraniczne obowiązki VAT. Jeżeli dana sprzedaż mieści się w zakresie procedury, OSS może pozwolić rozliczyć VAT należny w kilku państwach bez lokalnej rejestracji wynikającej wyłącznie z tych transakcji. Jeżeli jednak obowiązek wynika z wcześniejszego przemieszczenia własnego zapasu, lokalnej dostawy, określonego modelu B2B, importu i związanych z nim dalszych transakcji albo innej czynności niewchodzącej w zakres danej procedury, samo korzystanie z OSS nie zmienia charakteru takiego zdarzenia. Procedura nie „przejmuje” transakcji tylko dlatego, że przedsiębiorca już jest w niej zarejestrowany.
OSS nie obroni transakcji, której OSS nie obejmuje. Firma może jednocześnie prawidłowo wykazywać część WSTO przez OSS i nieprawidłowo rozliczać lokalną sprzedaż z magazynu zagranicznego. Może też korzystać z OSS dla klientów B2C, a obok tego mieć odrębne obowiązki wynikające z transferów własnego zapasu albo lokalnych transakcji B2B. Podobnie sprzedaż importowa może w określonych sytuacjach korzystać z IOSS, ale nie oznacza to, że wszystkie zdarzenia występujące przed lub po imporcie zostają objęte tą procedurą. Kluczowe jest przypisanie każdej kategorii transakcji do właściwego sposobu rozliczenia. Dopiero wtedy wiadomo, co można objąć procedurą szczególną, a co trzeba rozliczyć w innym trybie.
Im później wykryjesz problem, tym trudniej odtworzyć przepływ towarów i dokumentów
Weryfikacja VAT po fakcie jest trudna przede wszystkim dlatego, że wymaga połączenia informacji, które w firmie często znajdują się w różnych systemach. Dane o zamówieniu mogą być w platformie sprzedażowej, informacje o magazynie w systemie operatora logistycznego, transfery zapasu w oddzielnych raportach, a dane księgowe w jeszcze innym miejscu. Aby ustalić prawidłowe rozliczenie, trzeba wiedzieć nie tylko, kto kupił produkt i ile zapłacił, ale również gdzie znajdował się towar przed sprzedażą, kiedy został tam przeniesiony i skąd rozpoczął się transport. Po kilku miesiącach odtworzenie takiej ścieżki dla dużej liczby zamówień może być znacznie trudniejsze niż jej bieżące rejestrowanie.
Dlatego przed wejściem na nowy rynek warto stworzyć mapę przepływów obejmującą wszystkie istotne scenariusze logistyczne i sprzedażowe. Powinna pozwalać jednoznacznie połączyć zamówienie z lokalizacją zapasu, wcześniejszym transferem oraz miejscem rozpoczęcia transportu. Taka mapa pomaga nie tylko w podatkach. Ułatwia również ocenę kosztów, integrację systemów, wybór operatora logistycznego i kontrolę nad ekspansją. Im wcześniej firma zbuduje ten obraz, tym mniejsze ryzyko, że dopiero po kilku kwartałach odkryje obowiązek, który istniał już przy wcześniejszych etapach przepływu towaru.
8 pytań, które powinieneś zadać przed wejściem do każdego nowego kraju
Zanim uruchomisz sprzedaż, magazyn albo nowy model fulfilmentu w kolejnym państwie, przejdź przez osiem pytań. Nie chodzi o stworzenie kolejnej formalnej checklisty do odhaczenia, lecz o szybkie ustalenie, czy planowany model pozostaje prostą sprzedażą transgraniczną, czy zaczyna generować zdarzenia wymagające osobnej analizy. Odpowiedzi powinny wynikać z rzeczywistej logistyki i sposobu realizacji transakcji, a nie tylko z założeń zapisanych w umowie lub ustawień sklepu.
- Skąd fizycznie rozpoczyna się wysyłka? Jeśli każde zamówienie wychodzi z Polski, sytuacja może być zupełnie inna niż wtedy, gdy część paczek zaczyna podróż z magazynu w Niemczech, Czechach czy Francji. Miejsce rozpoczęcia transportu jest jednym z podstawowych elementów kwalifikacji dostawy i powinno być możliwe do ustalenia dla każdego modelu realizacji zamówienia.
- Czy towar będzie przechowywany za granicą? Jeśli tak, trzeba sprawdzić nie tylko późniejszą sprzedaż, ale również sposób, w jaki zapas trafił do danego państwa. Sam fakt magazynowania własnego towaru za granicą jest jednym z najważniejszych sygnałów do analizy lokalnej rejestracji. Znaczenie ma przede wszystkim to, czy wcześniejszy transfer powoduje lokalne obowiązki VAT oraz jakie transakcje będą później realizowane z tego zapasu.
- Czy operator logistyczny może przemieszczać zapasy? Jeżeli tak, potrzebujesz wiedzy o tym, między jakimi państwami może to robić i czy otrzymasz szczegółowe dane o każdym transferze. Brak ręcznej decyzji po Twojej stronie nie oznacza, że przemieszczenie jest obojętne dla VAT. W modelu wielomagazynowym raporty o relokacjach powinny być traktowane jako część dokumentacji potrzebnej do prawidłowej kwalifikacji transakcji.
- Sprzedajesz B2C czy B2B? Status klienta wpływa na sposób analizy transakcji. W B2C ważne będą między innymi WSTO i OSS, natomiast w B2B trzeba dodatkowo sprawdzić status VAT kontrahenta, w tym w odpowiednich przypadkach jego identyfikację VAT UE w VIES, oraz możliwość zastosowania WDT, reverse charge i lokalnych zasad państwa dostawy. Sam ważny numer VAT UE nie przesądza jeszcze o prawidłowej kwalifikacji transakcji, ale jego weryfikacja jest jednym z podstawowych elementów kontroli przy sprzedaży unijnej B2B.
- Czy dostawa jest transgraniczna czy lokalna? Towar wysłany z Polski do niemieckiego konsumenta może być WSTO, ale ten sam produkt wysłany z niemieckiego magazynu do niemieckiego klienta jest dostawą krajową. Dla VAT to dwie różne sytuacje, nawet jeśli z perspektywy sklepu wyglądają jak ten sam rodzaj zamówienia. Dlatego kraj klienta trzeba zawsze zestawić z miejscem, w którym rozpoczyna się transport.
- Czy transakcję obejmuje OSS lub IOSS? Sama rejestracja do jednej z procedur nie oznacza, że można wykazać w niej każdą zagraniczną sprzedaż. Trzeba sprawdzić, czy dana kategoria transakcji rzeczywiście mieści się w zakresie procedury i czy spełnione są warunki jej zastosowania. Szczególnie ważne jest rozróżnienie między WSTO rozliczanym potencjalnie przez Union OSS a kwalifikującą się sprzedażą towarów importowanych, dla której może znaleźć zastosowanie IOSS.
- Czy można zastosować reverse charge? W B2B może on ograniczyć obowiązki po stronie sprzedawcy, ale jego zastosowanie zależy od rodzaju transakcji, statusu stron i przepisów obowiązujących w danym państwie. Nie powinien być zakładany automatycznie tylko dlatego, że klient posiada numer VAT. Trzeba ustalić zarówno status nabywcy, jak i status sprzedawcy w państwie dostawy oraz lokalne warunki stosowania odwrotnego obciążenia.
- Czy pojawia się import, montaż, akcyza lub inny szczególny model? Każdy z tych elementów może wpływać na miejsce opodatkowania, sposób rozliczenia albo powodować dodatkowe obowiązki podatkowe i celne. Jeżeli Twój model wychodzi poza prostą wysyłkę towarów znajdujących się w UE, warto potraktować go jako osobny scenariusz, a nie próbować dopasować go na siłę do zasad standardowego WSTO. Szczególnej uwagi wymagają zwłaszcza sytuacje, w których import łączy się z późniejszym magazynowaniem, lokalną sprzedażą albo dalszym przemieszczaniem zapasu.
Jeżeli potrafisz odpowiedzieć na te osiem pytań dla każdego rynku, masz już większość informacji potrzebnych do stworzenia sensownej mapy VAT przed ekspansją. Największe ryzyko pojawia się nie wtedy, gdy firma ma skomplikowany model i o tym wie, lecz wtedy, gdy uważa swój model za prosty, mimo że w tle towar jest magazynowany, przemieszczany lub importowany w sposób, którego nie uwzględniono przy rozliczeniach. W praktyce właśnie dlatego decyzje dotyczące logistyki, sprzedaży i VAT powinny być podejmowane razem, a nie przez trzy zespoły działające niezależnie.
Przykładowe scenariusze ekspansji w 2027
Scenariusz 1 — Jeden magazyn w Polsce, sprzedaż B2C do kilku państw UE
Załóżmy, że prowadzisz sklep internetowy w Polsce, cały zapas znajduje się w polskim magazynie, a zamówienia wysyłasz bezpośrednio do konsumentów w Niemczech, Czechach, Austrii i Francji. Z punktu widzenia VAT najważniejsze jest to, że transport rozpoczyna się w Polsce i kończy w innym państwie członkowskim. Jeżeli spełnione są warunki WSTO i sprzedaż jest opodatkowana w państwach konsumpcji, możesz rozliczać odpowiedni VAT poprzez Union OSS w Polsce. W praktyce oznacza to stosowanie stawek właściwych dla krajów klientów, ale niekoniecznie uzyskiwanie lokalnego numeru VAT w każdym z tych państw. Sam fakt, że masz klientów w czterech różnych krajach, nie tworzy czterech automatycznych obowiązków rejestracyjnych. W tym konkretnym scenariuszu istotne jest również to, że nie utrzymujesz tam własnego zapasu i nie realizujesz z niego lokalnych dostaw.
Taki model jest zwykle najprostszy pod względem zgodności VAT, ponieważ mapa sprzedaży jest szersza niż mapa magazynowa. Nadal trzeba kontrolować właściwe stawki, zasady dotyczące progu 10 000 euro oraz poprawność raportowania w OSS, ale sama liczba krajów klientów nie musi przekładać się na liczbę lokalnych rejestracji. Wniosek jest więc stosunkowo prosty: lokalne numery VAT nie muszą być konieczne wyłącznie z powodu klientów zagranicznych. Sytuacja zaczyna się zmieniać dopiero wtedy, gdy wraz ze sprzedażą zmienia się również fizyczna organizacja zapasu albo pojawiają się transakcje, których nie można rozliczyć przez OSS.
Scenariusz 2 — Polska firma otwiera zagraniczny magazyn
Drugi scenariusz zaczyna się podobnie, ale firma decyduje się skrócić czas dostawy i umieszcza część towaru na przykład w Niemczech. Z biznesowego punktu widzenia może to oznaczać szybszą obsługę klientów i niższy koszt dostawy lokalnej. Z punktu widzenia VAT pojawia się jednak nowa warstwa. Towar musi najpierw zostać przemieszczony z Polski do zagranicznego magazynu, a taki transfer własnego zapasu może powodować obowiązki VAT zarówno w państwie wysyłki, jak i w państwie docelowym. Następnie część sprzedaży realizowanej z niemieckiego magazynu do niemieckich konsumentów będzie miała charakter lokalny, a nie transgraniczny. W 2027 roku nie można zakładać, że standardowy Union OSS automatycznie rozliczy każdy taki przypadek.
Dlatego zagraniczny magazyn jest jednym z najmocniejszych sygnałów, że trzeba sprawdzić lokalną rejestrację jeszcze przed pierwszym transferem zapasu. Nie oznacza to, że każdy magazyn zawsze prowadzi do identycznego obowiązku, ponieważ znaczenie mają konkretne przepływy i ewentualne szczególne rozwiązania. Nie powinno się jednak podejmować decyzji o lokalnym magazynie wyłącznie na podstawie kosztów logistycznych. W 2027 roku odpowiedź na pytanie o VAT powinna być częścią analizy inwestycji. Wniosek jest więc taki, że otwarcie zagranicznego magazynu nie oznacza automatycznie rejestracji w każdym przypadku, ale bardzo wyraźnie uruchamia potrzebę jej analizy.
Scenariusz 3 — Operator logistyczny rozdziela zapasy pomiędzy kilka państw
Jeszcze bardziej złożony model pojawia się wtedy, gdy nie wybierasz jednego zagranicznego magazynu, lecz korzystasz z operatora, który może rozmieszczać Twój zapas w kilku państwach. Towar może wyjechać z Polski do Niemiec, później część zapasu trafić do Francji, a inna część do Czech. Zamówienia będą następnie realizowane z magazynu wybranego przez system logistyczny. Z punktu widzenia klienta cały proces może wyglądać bardzo prosto, ale dla VAT każda lokalizacja i każdy transfer mogą mieć znaczenie. Firma musi wiedzieć, gdzie towar fizycznie się znajdował, kiedy został przeniesiony i skąd rozpoczęła się konkretna dostawa. Sam raport sprzedaży pokazujący kraj konsumenta nie daje wtedy wystarczających informacji do prawidłowej kwalifikacji transakcji.
W takim modelu liczba potencjalnych obowiązków nie wynika z liczby sklepów, domen czy wersji językowych, lecz z lokalizacji zapasu i sposobu jego przemieszczania. Możesz prowadzić jeden sklep internetowy, a jednocześnie mieć obowiązki do analizy w kilku państwach tylko dlatego, że operator logistyczny utrzymuje tam Twój towar. Szczególnie ważne jest więc ustalenie, czy operator może relokować zapasy automatycznie i czy zapewnia szczegółowe raporty o transferach. Wniosek jest jednoznaczny: w modelu wielomagazynowym mapa VAT często podąża za magazynami, a nie za kanałami sprzedaży.
Scenariusz 4 — Sprzedaż B2B z zagranicznego zapasu
Załóżmy, że polska firma przechowuje towar w innym państwie UE i zaczyna sprzedawać go lokalnym przedsiębiorcom. W takim przypadku nie wystarczy założyć, że skoro klient posiada numer VAT, transakcja automatycznie zostanie rozliczona przez reverse charge. Najpierw trzeba ustalić charakter dostawy, status VAT kontrahenta, status sprzedawcy w państwie dostawy oraz lokalne warunki stosowania odwrotnego obciążenia. Jeżeli reverse charge ma zastosowanie, obowiązek rozliczenia VAT może przejść na nabywcę. Jeżeli nie, sprzedawca może być zobowiązany do naliczenia lokalnego podatku i rozliczenia go w danym państwie.
Trzeba również pamiętać, że analiza końcowej faktury B2B nie zawsze odpowiada na pytanie o potrzebę rejestracji. Jeżeli towar został wcześniej przemieszczony z Polski do zagranicznego magazynu, sam ten transfer mógł już spowodować lokalne obowiązki niezależnie od sposobu rozliczenia późniejszej sprzedaży. Dlatego prawidłowa kolejność jest taka: najpierw analizujesz cały przepływ towaru i sprawdzasz, czy lokalny reverse charge ma zastosowanie do konkretnej dostawy, a dopiero później oceniasz zakres lokalnej rejestracji. Wniosek: reverse charge może ograniczyć obowiązki przy sprzedaży B2B, ale nie powinien być traktowany jako automatyczna odpowiedź na każdy model z zagranicznym zapasem.
Scenariusz 5 — Import B2C spoza UE
Ostatni scenariusz dotyczy firmy, która sprzedaje konsumentom w UE towary znajdujące się wcześniej poza Unią. Jeśli konkretne zamówienie jest wysyłane bezpośrednio z państwa trzeciego do konsumenta w UE, a przesyłka spełnia warunki IOSS, w tym limit rzeczywistej wartości nieprzekraczającej 150 euro, i nie obejmuje towarów akcyzowych, procedura może znacząco uprościć rozliczenie. VAT od kwalifikującej się sprzedaży jest pobierany na etapie sprzedaży i rozliczany w IOSS, a spełniający warunki import może korzystać ze zwolnienia z VAT importowego. Jest to jednak zupełnie inny model niż wcześniejsze sprowadzenie dużej partii towaru do magazynu w UE, a następnie sprzedaż z tego zapasu.
Jeżeli dana sprzedaż nie spełnia warunków IOSS albo towar jest importowany do zapasu w UE przed późniejszą sprzedażą, analiza wygląda inaczej. Trzeba wtedy odrębnie ustalić skutki importu, lokalizację magazynu oraz sposób opodatkowania wszystkich dalszych dostaw. Brak możliwości zastosowania IOSS nie oznacza automatycznie lokalnej rejestracji, ale powinien uruchomić szerszą analizę całego łańcucha. Wniosek jest więc taki, że przy sprzedaży towarów sprowadzanych spoza UE najpierw ustalasz, czy dana sprzedaż spełnia warunki IOSS. Jeżeli towar jest natomiast importowany do zapasu w UE przed późniejszą sprzedażą, trzeba odrębnie przeanalizować import, lokalizację magazynu i wszystkie dalsze dostawy.
Jak przygotować mapę VAT przed ekspansją zagraniczną
Dobra mapa VAT powinna zaczynać się od rzeczywistego modelu operacyjnego, a nie od listy państw, które dział sprzedaży chce uruchomić w kolejnym kwartale. Dla każdego przepływu warto przejść przez tę samą sekwencję: lokalizacja zapasu miejsce rozpoczęcia i zakończenia transportu typ klienta rodzaj transakcji miejsce opodatkowania dostępna procedura VAT potrzeba lokalnej rejestracji. Taki schemat wymusza właściwą kolejność analizy. Najpierw ustalasz, co faktycznie dzieje się z towarem i jaki rodzaj transakcji powstaje, następnie określasz, gdzie VAT jest należny, a dopiero później sprawdzasz, czy podatek można rozliczyć przez OSS, IOSS, reverse charge albo inny właściwy mechanizm.
Jeśli na przykład planujesz sprzedaż do Niemiec, sama nazwa kraju mówi bardzo niewiele. Znacznie więcej dowiesz się, gdy ustalisz, czy towar pozostanie w Polsce, czy będzie magazynowany w Niemczech, skąd rozpocznie i gdzie zakończy się transport oraz czy klientem będzie konsument czy firma. Dopiero wtedy można określić, czy konkretna sprzedaż będzie WSTO, dostawą krajową, WDT czy innym rodzajem transakcji, ustalić jej miejsce opodatkowania, a następnie sprawdzić, czy może zostać rozliczona przez OSS, reverse charge albo inny właściwy mechanizm. To rozdzielenie jest ważne, ponieważ rodzaj transakcji i sposób rozliczenia VAT to dwa różne etapy analizy.
W praktyce warto przygotować taką mapę przed podpisaniem umów logistycznych i przed uruchomieniem nowego kanału sprzedaży. Pozwala to od razu określić, gdzie OSS rozwiązuje problem, gdzie może pojawić się IOSS, a gdzie trzeba sprawdzić lokalną rejestrację i raportowanie. Dobrze przygotowana mapa pomaga również wychwycić sytuacje, w których jeden kraj generuje kilka różnych typów transakcji równocześnie. Możesz na przykład wysyłać część zamówień z Polski przez OSS, część realizować lokalnie z zagranicznego magazynu, a obok tego obsługiwać klientów B2B. Dopiero po rozdzieleniu tych przepływów można sensownie ocenić rzeczywisty koszt podatkowy ekspansji i zaplanować sposób obsługi obowiązków od pierwszego dnia działalności na rynku.
Najważniejsza zmiana perspektywy jest prosta. Nie zaczynaj od pytania: „W ilu krajach będę sprzedawać?” Liczba rynków sama w sobie nie mówi jeszcze, ilu rejestracji będziesz potrzebować. Zacznij od pytania: „Co będzie działo się z moim towarem w każdym z tych krajów?” Jeżeli potrafisz opisać jego drogę od magazynu do klienta, znasz status odbiorcy i wiesz, kto organizuje transport oraz gdzie towar może zostać przemieszczony, analiza VAT staje się znacznie bardziej przewidywalna. To właśnie na tym etapie warto uporządkować model z pomocą specjalistów zajmujących się rozliczeniami transgranicznymi, zanim rozwiązania logistyczne zostaną wdrożone na stałe.
Podsumowanie: w których krajach będziesz potrzebować lokalnego VAT w 2027?
W 2027 roku nie będziesz potrzebować lokalnego numeru VAT automatycznie w każdym państwie, w którym pojawią się Twoi klienci. Jeśli prowadzisz polski e-commerce, przechowujesz zapas w Polsce i wysyłasz towary B2C bezpośrednio do konsumentów w innych państwach UE, odpowiednią sprzedaż możesz w wielu przypadkach rozliczać przez OSS. Jeżeli zgodnie z zasadami miejsca opodatkowania VAT jest należny w państwie konsumpcji, właściwa sprzedaż może zostać rozliczona poprzez tę procedurę bez konieczności tworzenia lokalnej rejestracji wyłącznie z powodu obecności klientów w danym kraju. Najważniejsze jest prawidłowe zakwalifikowanie transakcji, ustalenie miejsca rozpoczęcia transportu oraz spełnienie warunków procedury.
Znacznie większą uwagę trzeba zwrócić na państwa, w których przechowujesz własny towar lub z których realizujesz lokalne dostawy. Zagraniczny magazyn, fulfilment i automatyczne przemieszczanie zapasu pomiędzy państwami mogą tworzyć obowiązki niezależne od samej końcowej sprzedaży. Właśnie dlatego kraj magazynowania jest często ważniejszy dla analizy rejestracyjnej niż kraj klienta. Jeśli Twoja ekspansja zakłada model wielomagazynowy, lokalizacja zapasu powinna znaleźć się w centrum analizy VAT jeszcze przed uruchomieniem logistyki.
Oddzielnie trzeba oceniać sprzedaż B2B, import oraz transakcje szczególne, takie jak dostawy z instalacją lub montażem. Reverse charge może w części przypadków ograniczyć obowiązki sprzedawcy, ale zależy od rodzaju transakcji i przepisów konkretnego państwa. IOSS może uprościć określoną sprzedaż B2C towarów importowanych, ale nie zastępuje analizy importu ani dalszego modelu przepływu towarów, gdy produkty trafiają najpierw do zapasu w UE. Żadne z tych rozwiązań nie powinno być traktowane jako uniwersalna procedura obejmująca cały model działalności zagranicznej.
Trzeba też wyraźnie oddzielić 2027 od 2028 roku. Od 1 stycznia 2027 roku zaczną obowiązywać określone zmiany i doprecyzowania OSS i IOSS, ale główne rozwiązania Single VAT Registration, w tym rozszerzenie OSS, procedura dla transferów własnych towarów i obowiązkowy reverse charge w określonych przypadkach, zaczną być stosowane dopiero od 1 lipca 2028 roku. Firma wchodząca na nowe rynki w 2027 roku powinna więc planować rejestracje i budżet zgodnie z zasadami obowiązującymi wtedy, a późniejsze uproszczenia traktować jako możliwą zmianę modelu w kolejnym etapie ekspansji.