Czy warto rejestrować się do VAT przed wejściem na nowy rynek w sezonie świątecznym?
Spis treści
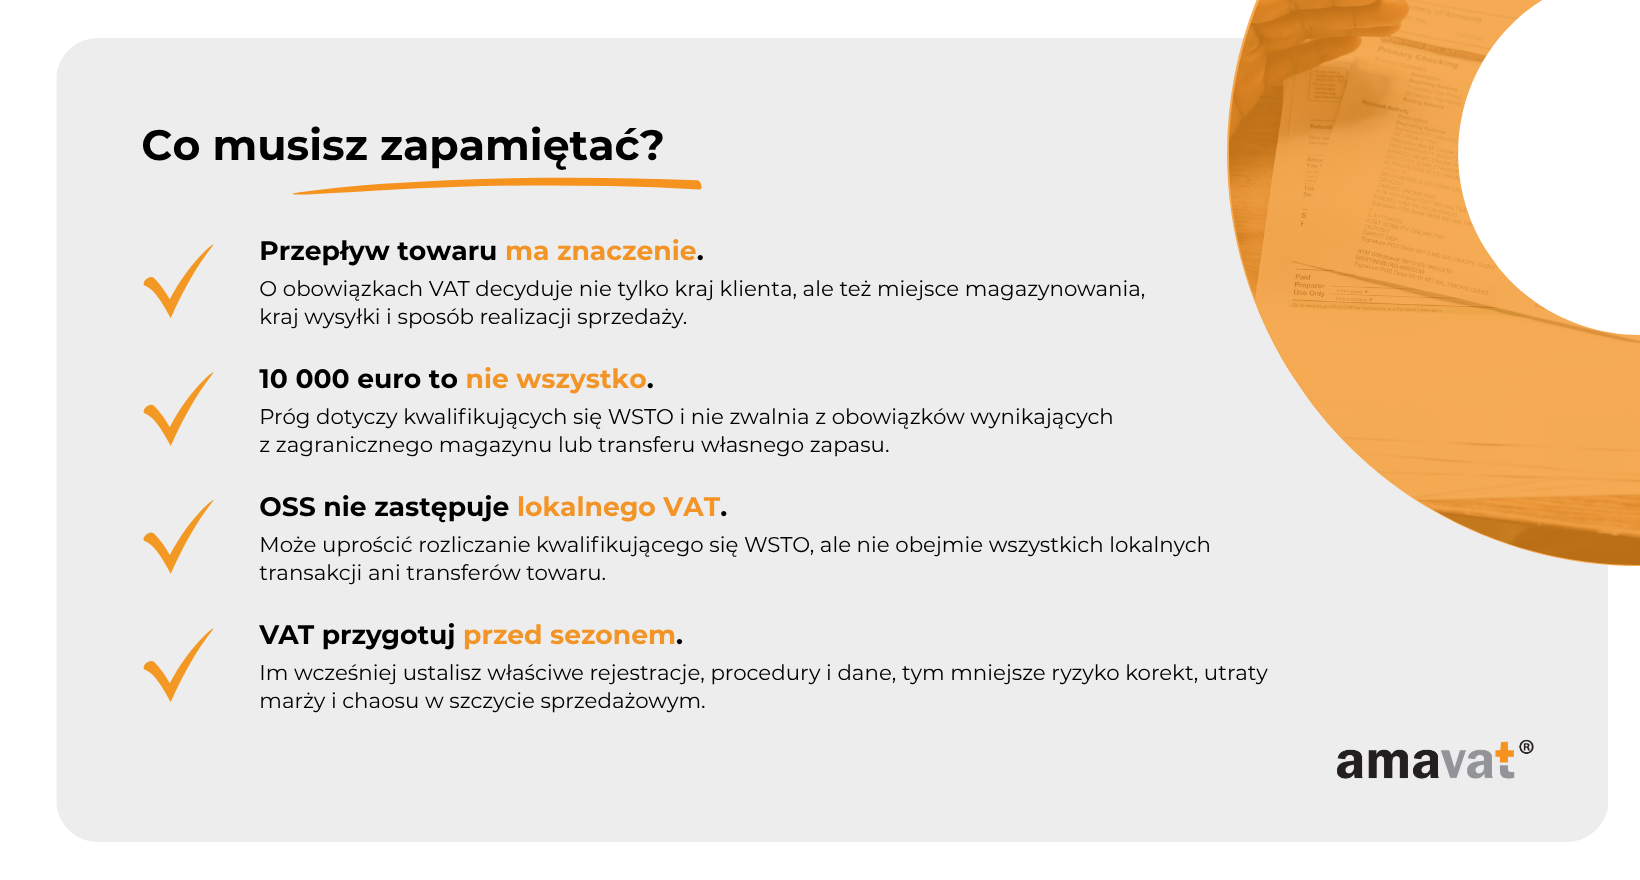
Dlatego planowanie VAT przed sezonem warto traktować podobnie jak planowanie zapasu lub logistyki. Nie chodzi o to, aby rejestrować firmę do VAT w każdym państwie, do którego potencjalnie może trafić zamówienie. Takie podejście byłoby kosztowne, niepotrzebne i często nie miałoby uzasadnienia w rzeczywistym modelu sprzedaży. Znacznie ważniejsze jest inne pytanie: jak będzie wyglądał rzeczywisty przepływ towaru i sprzedaży? Czy produkty będą wysyłane wyłącznie z Polski, czy część zapasu trafi do magazynu w Niemczech, Czechach lub Francji? Czy firma będzie sprzedawać bezpośrednio przez własny sklep, przez marketplace, czy przez oba kanały jednocześnie? Czy towar będzie importowany spoza Unii Europejskiej? Czy sprzedaż będzie kierowana głównie do konsumentów? Dopiero po odpowiedzi na te pytania można ocenić, czy wystarczy właściwe wykorzystanie procedury OSS, czy potrzebna będzie lokalna rejestracja VAT, czy pojawi się możliwość zastosowania IOSS, a może w danym momencie dodatkowa rejestracja w ogóle nie będzie konieczna. W praktyce wcześniejsze przygotowanie często ma sens, szczególnie gdy firma zamierza magazynować towary za granicą albo spodziewa się szybkiego wzrostu sprzedaży B2C, ale nie jest to zasada, którą należy stosować automatycznie do każdego rynku.
Właśnie sezon świąteczny sprawia, że ta analiza powinna pojawić się wcześniej niż zwykle. Black Friday, Cyber Monday i późniejszy okres zakupów przed Bożym Narodzeniem mogą w krótkim czasie zmienić skalę biznesu w konkretnym kraju. To, co w sierpniu czy wrześniu wyglądało jak test nowego rynku, w listopadzie może stać się istotnym strumieniem przychodów. Równolegle firma może zdecydować się na przesunięcie zapasu bliżej klientów, aby skrócić dostawy i zwiększyć konwersję. Z biznesowego punktu widzenia jest to logiczne, jednak z perspektywy VAT oznacza zmianę, której nie należy oceniać wyłącznie przez pryzmat wartości sprzedaży. Sam fakt przechowywania własnych towarów w innym państwie może powodować obowiązki inne niż te, które wynikają ze zwykłej sprzedaży wysyłkowej z Polski. Typowym przykładem jest przesunięcie własnego zapasu z Polski do magazynu w innym państwie UE: dla celów VAT takie przemieszczenie może być traktowane jako nietransakcyjne WDT i odpowiadające mu WNT, co może powodować konieczność rejestracji w państwie, do którego trafia towar. Jeśli więc ekspansja ma być czymś więcej niż uruchomieniem reklam w kolejnym kraju, VAT powinien znaleźć się na tej samej liście przygotowań co fulfillment, zapas i system płatności.
Krótka odpowiedź: czy warto zająć się rejestracją VAT lub OSS przed sezonem?
W wielu przypadkach tak, ale nie oznacza to automatycznie lokalnej rejestracji VAT w każdym kraju, do którego firma sprzedaje. Wcześniejsze działania są potrzebne przede wszystkim wtedy, gdy przed sezonem powstanie realny obowiązek rejestracyjny albo gdy sposób rozliczania sprzedaży trzeba przygotować z wyprzedzeniem, aby nie komplikować działalności w najbardziej intensywnych tygodniach roku. Firma nie powinna wychodzić z założenia, że ekspansja do nowego kraju sama w sobie oznacza konieczność uzyskania lokalnego numeru VAT właśnie tam. W przypadku kwalifikującej się wewnątrzwspólnotowej sprzedaży towarów na odległość B2C po przekroczeniu unijnego progu 10 000 euro zasadniczo zmienia się miejsce opodatkowania i VAT należy rozliczać według zasad właściwych dla państwa konsumpcji. Nie oznacza to jednak, że sprzedawca musi od razu rejestrować się lokalnie w każdym państwie klienta. W wielu przypadkach taka sprzedaż może być rozliczana za pomocą OSS, czyli w sposób scentralizowany w państwie identyfikacji.
Pierwszym elementem, który trzeba sprawdzić, jest miejsce, z którego towar rzeczywiście rozpoczyna podróż do klienta. Jeżeli firma wysyła wszystkie zamówienia z Polski, jej sytuacja może wyglądać zupełnie inaczej niż w modelu, w którym część zapasu zostaje przeniesiona do zagranicznego magazynu. Miejsce magazynowania jest szczególnie ważne, ponieważ przechowywanie własnego towaru w innym państwie może prowadzić do lokalnych obowiązków VAT niezależnie od tego, czy sprzedaż B2C przekroczyła unijny próg 10 000 euro. Ten unijny próg dotyczy WSTO oraz określonych usług telekomunikacyjnych, nadawczych i elektronicznych B2C i nie powinien być traktowany jako ogólne zwolnienie z zagranicznego VAT. Właśnie tutaj pojawia się jeden z najczęstszych problemów w planowaniu ekspansji: przedsiębiorca koncentruje się na wartości sprzedaży, a pomija fakt, że wcześniej zmienił miejsce przechowywania towaru. Tymczasem próg sprzedaży i obowiązki wynikające z przemieszczania własnego zapasu to dwa odrębne zagadnienia, które trzeba analizować niezależnie.
Znaczenie ma również to, komu firma sprzedaje i przez jaki kanał. W modelu B2C kluczowe stają się zasady dotyczące miejsca opodatkowania sprzedaży, unijny próg 10 000 euro oraz możliwość wykorzystania OSS. Jeśli firma wysyła towary spoza UE bezpośrednio do konsumentów w UE, przy kwalifikujących się przesyłkach o wartości nieprzekraczającej 150 euro może pojawić się również możliwość zastosowania IOSS. Jest to uproszczenie dotyczące określonego rodzaju sprzedaży importowej, a nie automatyczny lub obowiązkowy sposób rozliczania każdego importu o niskiej wartości. Sprzedaż przez marketplace również nie eliminuje konieczności tej analizy. W niektórych transakcjach platforma może pełnić szczególną rolę dla celów VAT, jednak zakres jej odpowiedzialności zależy od konkretnego rodzaju transakcji. Samo korzystanie z marketplace’u nie oznacza więc, że platforma przejmuje wszystkie obowiązki VAT sprzedawcy, zwłaszcza te związane z własnym zapasem, transferami towarów, importem czy lokalnymi dostawami.
OSS również nie zastępuje wszystkich lokalnych obowiązków. Jest narzędziem służącym do rozliczania określonych rodzajów sprzedaży objętych tą procedurą, a nie uniwersalnym rozwiązaniem dla całej działalności prowadzonej w innym państwie. Jeżeli przedsiębiorca posiada zapas w danym kraju, przemieszcza własny towar między magazynami albo dokonuje sprzedaży krajowej z lokalnego magazynu do klienta w tym samym państwie, mogą pojawić się obowiązki, których nie można po prostu rozliczyć przez OSS. Przykładowo sprzedaż towaru znajdującego się już w Niemczech do niemieckiego konsumenta nie jest WSTO, ponieważ towar nie przemieszcza się między państwami członkowskimi. W takim modelu samo korzystanie z OSS nie rozwiązuje wszystkich konsekwencji wynikających z obecności zapasu w Niemczech. To właśnie dlatego miejsce magazynowania jest jednym z najważniejszych elementów analizy przed wejściem na nowy rynek.
W praktyce wcześniejsze działania rejestracyjne będą szczególnie uzasadnione wtedy, gdy firma planuje umieszczenie zapasu w kraju docelowym albo inne transakcje powodujące lokalny obowiązek VAT. Jeżeli natomiast spodziewa się szybkiego przekroczenia progu 10 000 euro w sprzedaży B2C, kluczowe może być odpowiednio wczesne przygotowanie rozliczeń według stawek państw konsumpcji oraz procedury OSS — niekoniecznie lokalnej rejestracji VAT w każdym z tych państw. Z kolei przedsiębiorca, który sprzedaje z Polski, nie magazynuje towarów za granicą i prowadzi stosunkowo prosty model wysyłki do konsumentów w innych państwach UE, może mieć zupełnie inny zestaw obowiązków niż firma korzystająca z kilku magazynów i kanałów sprzedaży jednocześnie. Najważniejsza zasada pozostaje więc niezmienna: sposób rozliczenia VAT powinien wynikać z rzeczywistego modelu sprzedaży i logistyki, a nie z samego faktu wejścia na nowy rynek. Przed sezonem świątecznym warto ustalić to odpowiednio wcześnie, ponieważ im bardziej rozbudowany jest przepływ towaru, tym większe jest ryzyko, że kwestie VAT zaczną wpływać nie tylko na księgowość, ale także na marżę, fulfillment i tempo skalowania sprzedaży.
Czy to jest dla mnie? 6 pytań przed wejściem na nowy rynek
Czy będziesz magazynować towar za granicą?
To jedno z pierwszych pytań, które warto zadać przed wejściem na nowy rynek, ponieważ miejsce przechowywania zapasu może całkowicie zmienić sposób rozliczania VAT. Nie ma przy tym większego znaczenia, czy korzystasz z własnego magazynu, zewnętrznego operatora logistycznego czy rozbudowanego modelu fulfillmentowego. Liczy się przede wszystkim to, gdzie fizycznie znajduje się Twój towar i czy jest przemieszczany pomiędzy państwami. Jeżeli zapas zostaje wysłany z Polski do magazynu w Niemczech, Francji, Czechach lub innym kraju UE, taki ruch może powodować obowiązki podatkowe jeszcze zanim dojdzie do sprzedaży na rzecz końcowego klienta. Typowe przemieszczenie własnych towarów pomiędzy państwami członkowskimi jest co do zasady traktowane dla celów VAT jako nietransakcyjne WDT w państwie wysyłki i odpowiadające mu WNT w państwie przeznaczenia. W praktyce właśnie ten mechanizm jest jednym z powodów, dla których może powstać konieczność lokalnej rejestracji VAT w kraju, do którego trafia zapas.
Szczególnej uwagi wymagają modele, w których towary mogą być przemieszczane automatycznie pomiędzy centrami logistycznymi. Przedsiębiorca może początkowo zakładać, że wykorzystuje magazyn tylko w jednym kraju, podczas gdy przyjęty model fulfillmentu w praktyce dopuszcza transfer zapasu również do innych państw. Z punktu widzenia VAT trzeba wtedy analizować rzeczywiste przepływy towarów, a nie wyłącznie to, na jaki rynek kierowane są kampanie lub gdzie znajduje się główny magazyn. Ważne jest również to, że próg 10 000 euro odnoszący się do określonych transakcji B2C nie chroni przed obowiązkami związanymi z transferem własnego zapasu. Firma może pozostawać poniżej tego progu i jednocześnie mieć obowiązki VAT w państwie, do którego przemieściła towary. Istnieją szczególne rozwiązania i wyjątki, dlatego nie należy przyjmować, że każde zagraniczne magazynowanie automatycznie oznacza identyczny zestaw obowiązków. Sam fakt planowania magazynu poza Polską powinien jednak być sygnałem, że analizę VAT trzeba przeprowadzić jeszcze przed wysłaniem pierwszej partii produktów.
Czy wysyłasz towar z Polski bezpośrednio do konsumentów w innych państwach UE?
Jeżeli cały zapas pozostaje w Polsce, a zamówienia klientów z innych państw Unii Europejskiej są realizowane bezpośrednio z polskiego magazynu, analiza wygląda inaczej niż w modelu z zagranicznym magazynowaniem. W takim przypadku istotne znaczenie mają zasady dotyczące wewnątrzwspólnotowej sprzedaży towarów na odległość, czyli WSTO, oraz unijny próg 10 000 euro netto. Uproszczenie związane z tym progiem ma jednak własne warunki i nie powinno być traktowane jako ogólna zasada dostępna w identyczny sposób dla każdego przedsiębiorcy prowadzącego sprzedaż transgraniczną. W szczególności znaczenie ma to, czy przedsiębiorca jest ustanowiony tylko w jednym państwie członkowskim, czy towary są wysyłane właśnie z tego państwa do klientów w innych krajach UE oraz czy łączna wartość kwalifikujących się WSTO i określonych usług telekomunikacyjnych, nadawczych i elektronicznych B2C nie przekroczyła 10 000 euro netto zarówno w bieżącym, jak i poprzednim roku kalendarzowym.
Jeżeli warunki stosowania tego uproszczenia są spełnione, miejsce opodatkowania może pozostawać w państwie rozpoczęcia wysyłki do momentu przekroczenia progu. Gdy jednak limit zostanie przekroczony, zasadniczo zaczynają mieć zastosowanie reguły państwa konsumpcji. Nie oznacza to przy tym, że polski sprzedawca musi automatycznie rejestrować się lokalnie w każdym kraju, do którego wysyła towary. W przypadku sprzedaży kwalifikującej się do OSS podatek należny w poszczególnych państwach konsumpcji może być rozliczany w sposób scentralizowany. To istotne rozróżnienie dla firm planujących ekspansję na kilka rynków jednocześnie. Sam fakt pojawienia się zamówień z Niemiec, Francji, Austrii czy Czech nie przesądza więc o potrzebie uzyskania czterech dodatkowych numerów VAT. Trzeba natomiast wiedzieć, skąd faktycznie wysyłany jest towar, jakie transakcje realizuje firma i czy jej model nadal mieści się w warunkach pozwalających korzystać z danego uproszczenia.
Czy sezon może szybko wywindować Twoją sprzedaż ponad 10 000 euro?
W spokojniejszych miesiącach próg 10 000 euro netto może wydawać się odległy, szczególnie jeżeli sprzedaż zagraniczna jest jeszcze na etapie testowania. Black Friday i okres przedświąteczny mogą jednak zmienić sytuację znacznie szybciej, niż zakładały prognozy przygotowane kilka miesięcy wcześniej. Kilka udanych kampanii, większa dostępność produktów, promocje i intensywniejszy ruch w sklepie mogą sprawić, że firma osiągnie w ciągu kilku tygodni poziom sprzedaży, którego wcześniej spodziewała się dopiero w kolejnym kwartale. Dlatego progu nie należy monitorować osobno dla każdego rynku. Jest to jeden wspólny limit odnoszący się do kwalifikujących się WSTO oraz określonych usług telekomunikacyjnych, nadawczych i elektronicznych B2C. Sprzedaż do Niemiec, Francji, Czech czy innych państw nie tworzy więc niezależnych limitów po 10 000 euro dla każdego kraju.
Dla przedsiębiorcy szczególnie istotny jest moment, w którym limit zostaje przekroczony. Zasady państwa konsumpcji zaczynają mieć zastosowanie już do transakcji, w wyniku której próg zostaje przekroczony, a nie dopiero od kolejnego zamówienia czy od następnego miesiąca. To może mieć duże znaczenie właśnie podczas Black Friday, kiedy wartość sprzedaży zmienia się z godziny na godzinę i pojedyncza kampania potrafi wygenerować bardzo duży wolumen zamówień. Najważniejsza konsekwencja nadal nie polega na tym, że firma musi natychmiast otwierać lokalne rejestracje w kilku państwach. Zmienia się przede wszystkim miejsce opodatkowania kwalifikującej się sprzedaży i sposób stosowania VAT wobec klientów w państwach konsumpcji. Dlatego przygotowanie OSS, prawidłowych stawek oraz odpowiedniego raportowania powinno nastąpić zanim dynamiczny wzrost sprzedaży zmusi zespół do rozwiązywania tych problemów pod presją trwającego sezonu.
Czy sprzedajesz przez marketplace?
Sprzedaż przez marketplace może uprościć wejście na nowy rynek od strony handlowej i logistycznej, ale nie oznacza automatycznie, że wszystkie kwestie VAT zostają przeniesione na platformę. W określonych sytuacjach marketplace może być dla celów VAT traktowany jako podmiot uznawany za dostawcę, czyli tak zwany deemed supplier. Taki mechanizm występuje między innymi przy określonych dostawach ułatwianych przez platformę, gdy sprzedawcą bazowym jest przedsiębiorca nieustanowiony w UE, a także przy niektórych sprzedażach na odległość towarów importowanych w przesyłkach o wartości nieprzekraczającej 150 euro. Nie jest to jednak zasada obejmująca każdą transakcję realizowaną przez marketplace. Polski przedsiębiorca nie powinien więc wychodzić z założenia, że samo uruchomienie sprzedaży za pośrednictwem platformy automatycznie przenosi na nią wszystkie jego obowiązki związane z VAT.
Szczególnie ważne jest oddzielenie sposobu rozliczenia konkretnej sprzedaży klientowi od obowiązków powstających wcześniej lub równolegle. Jeżeli zapas sprzedawcy jest przemieszczany pomiędzy magazynami w różnych państwach UE, taki transfer własnych towarów nadal wymaga odrębnej analizy. Podobnie jest z importem, lokalną sprzedażą z zagranicznego magazynu czy transakcjami realizowanymi poza platformą. Marketplace może więc odpowiadać za VAT w określonym zakresie, a jednocześnie przedsiębiorca nadal może mieć własne obowiązki rejestracyjne lub sprawozdawcze związane z logistyką. Dla średniej firmy e-commerce korzystającej z kilku kanałów sprzedaży to właśnie ten podział jest szczególnie istotny. Nie wystarczy wiedzieć, kto pobiera VAT od konkretnego zamówienia. Trzeba również wiedzieć, gdzie wcześniej znajdował się towar, kto go przemieścił, skąd został wysłany do klienta i czy po drodze powstały inne zdarzenia istotne dla VAT.
Czy importujesz towar spoza UE?
Jeżeli model ekspansji obejmuje wysyłkę produktów spoza Unii Europejskiej bezpośrednio do konsumentów w UE, analiza VAT powinna obejmować również zasady importu. W przypadku kwalifikującej się sprzedaży na odległość towarów importowanych w przesyłkach o wartości rzeczywistej nieprzekraczającej 150 euro może pojawić się możliwość zastosowania IOSS. Procedura ta jest uproszczeniem przeznaczonym dla określonych transakcji, a nie obowiązkowym sposobem rozliczania każdego importu o wartości do 150 euro. IOSS nie ma również zastosowania do towarów objętych akcyzą. Przy prawidłowym zastosowaniu procedury VAT jest pobierany od klienta już przy sprzedaży i następnie rozliczany za pośrednictwem IOSS, zamiast być pobierany od odbiorcy przy imporcie. Z perspektywy e-commerce ma to znaczenie nie tylko podatkowe, lecz także sprzedażowe, ponieważ sposób pobrania VAT może wpływać na przebieg dostawy i doświadczenie klienta.
Przed rozpoczęciem sprzedaży warto więc ustalić, skąd dokładnie będą wysyłane produkty, jaka będzie wartość poszczególnych przesyłek, kto odpowiada za import oraz w jaki sposób VAT zostanie pobrany i rozliczony. Trzeba przy tym oddzielić zasady dotyczące VAT od zasad celnych. Limit 150 euro nadal ma znaczenie dla IOSS, ale nie należy już utożsamiać go z prostym założeniem, że każda przesyłka poniżej tej wartości jest wolna od kwestii celnych. W 2026 roku zmieniły się unijne zasady dotyczące przesyłek o niskiej wartości, dlatego przy planowaniu modelu importowego trzeba analizować VAT i cło jako dwa powiązane, ale odrębne obszary. Dla firmy, która zamierza obsłużyć tysiące zamówień w listopadzie i grudniu, model importu powinien być przygotowany z takim samym wyprzedzeniem jak magazyn, przewoźnik czy polityka zwrotów.
Czy chcesz wejść na rynek w listopadzie lub grudniu?
Jeżeli odpowiedź brzmi „tak”, czas staje się jednym z najważniejszych elementów całego planu VAT. W sezonie świątecznym łatwo skupić się na dacie uruchomienia kampanii albo dostarczenia pierwszej partii produktów do magazynu, podczas gdy lokalne rejestracje, przygotowanie OSS, konfiguracja systemów i sposób obsługi importu mają własne terminy oraz wymagania. Firma planująca rozpoczęcie sprzedaży w listopadzie nie powinna zakładać, że wszystkie kwestie podatkowe uda się bezpiecznie uporządkować już po starcie. Dotyczy to szczególnie modeli, w których zapas ma zostać wcześniej przesunięty do zagranicznego magazynu. Obowiązki związane z VAT mogą bowiem pojawić się jeszcze przed pierwszym zamówieniem klienta, właśnie w związku z przemieszczeniem własnych towarów pomiędzy państwami.
W tym sensie harmonogram przygotowania VAT jest równie ważny jak odpowiedź na pytanie, czy konkretna rejestracja jest potrzebna. Im bliżej Black Friday i grudniowego szczytu, tym mniej przestrzeni pozostaje na poprawianie konfiguracji stawek, ustalanie miejsca opodatkowania, rozdzielanie sprzedaży lokalnej od transakcji rozliczanych w OSS czy odtwarzanie przepływów zapasu pomiędzy magazynami. Jeżeli plan ekspansji obejmuje zagraniczne magazynowanie, gwałtowny wzrost sprzedaży B2C albo import spoza UE, analizę VAT warto przeprowadzić przed rozpoczęciem sezonu, a nie po pierwszym zamówieniu. Nie oznacza to automatycznego składania wniosków rejestracyjnych w każdym kraju. Chodzi o to, aby jeszcze przed uruchomieniem sprzedaży wiedzieć, gdzie rzeczywiście powstanie obowiązek lokalnej rejestracji, gdzie można wykorzystać OSS lub IOSS i od jakiego momentu należy stosować odpowiednie zasady.
Jeżeli więc planujesz magazynowanie za granicą, spodziewasz się gwałtownego wzrostu sprzedaży albo Twój model obejmuje import, warto przeanalizować VAT zanim rozpocznie się najbardziej intensywna część sezonu. Im wcześniej wiadomo, gdzie fizycznie będzie znajdował się towar i jak będzie trafiał do klienta, tym łatwiej odróżnić sytuacje wymagające lokalnej rejestracji od tych, które można obsłużyć za pomocą OSS lub IOSS.
Próg 10 000 euro — najczęstsza pułapka przy ekspansji e-commerce
Czego dotyczy próg 10 000 euro?
Próg 10 000 euro jest jednym z najczęściej przywoływanych pojęć przy sprzedaży e-commerce w Unii Europejskiej, ale równie często jego znaczenie jest upraszczane. Nie jest to ogólny limit, poniżej którego polska firma może założyć, że zagraniczny VAT jej nie dotyczy. Unijny próg odnosi się do WSTO oraz określonych usług telekomunikacyjnych, nadawczych i elektronicznych świadczonych na rzecz konsumentów. Dla typowego sklepu internetowego najważniejsza jest pierwsza z tych kategorii, czyli sprzedaż towarów na odległość pomiędzy państwami UE. Trzeba również pamiętać, że chodzi o kwotę 10 000 euro bez VAT i że możliwość korzystania z uproszczenia jest uzależniona od spełnienia dodatkowych warunków, a nie wyłącznie od samej wartości bieżącej sprzedaży.
W praktyce znaczenie ma między innymi to, czy przedsiębiorca jest ustanowiony tylko w jednym państwie członkowskim, czy towary są wysyłane właśnie z tego państwa do innych krajów UE oraz czy łączna wartość kwalifikujących się WSTO i usług TBE nie przekroczyła 10 000 euro netto zarówno w bieżącym, jak i poprzednim roku kalendarzowym. Nie jest to również limit liczony osobno dla każdego państwa. Jeżeli firma sprzedaje do Niemiec, Francji, Czech i Austrii, nie otrzymuje czterech niezależnych progów po 10 000 euro. Trzeba patrzeć na łączną wartość transakcji objętych tym mechanizmem. Dla przedsiębiorcy, który analizuje wyniki każdego rynku osobno, jest to szczególnie ważne, ponieważ raport sprzedażowy może pokazywać niewielkie obroty w każdym kraju, podczas gdy suma kwalifikujących się transakcji zbliża firmę już do unijnego limitu.
Co dzieje się po przekroczeniu progu 10 000 euro?
Przekroczenie progu nie oznacza, że przedsiębiorca automatycznie musi zarejestrować się do VAT w każdym państwie, do którego wysyła zamówienia. Zasadnicza zmiana dotyczy miejsca opodatkowania kwalifikującej się sprzedaży. Gdy limit zostaje przekroczony, VAT od WSTO jest co do zasady rozliczany według państwa konsumpcji, czyli kraju, w którym kończy się transport towaru do klienta. Co szczególnie istotne przed sezonem świątecznym, reguła ta zaczyna mieć zastosowanie już do transakcji, w wyniku której limit zostaje przekroczony. Nie należy więc zakładać, że nowe zasady będzie można zacząć stosować dopiero od kolejnego zamówienia, następnego dnia czy następnego miesiąca.
Właśnie w tym miejscu znaczenia nabiera OSS. Dla kwalifikujących się transakcji pozwala on rozliczać VAT należny w wielu państwach konsumpcji w sposób scentralizowany, zamiast otwierać lokalne rejestracje wyłącznie dlatego, że sklep prowadzi WSTO do klientów w kilku krajach. Nie oznacza to jednak, że OSS zastępuje wszystkie zagraniczne numery VAT. Jeżeli równolegle firma magazynuje zapas za granicą, przemieszcza własne towary pomiędzy państwami albo realizuje lokalne dostawy, mogą powstać obowiązki wymagające innego sposobu rozliczenia. Dlatego pojęcia „przekroczenie progu” i „obowiązek lokalnej rejestracji” nie powinny być używane zamiennie. Próg zmienia przede wszystkim zasady opodatkowania określonej sprzedaży B2C, natomiast konieczność uzyskania lokalnego numeru VAT może wynikać z zupełnie innych zdarzeń.
Dlaczego 10 000 euro nie chroni Cię przy zagranicznym magazynie?
Próg sprzedaży i transfer własnego towaru to dwie różne kwestie. To rozróżnienie ma szczególne znaczenie w e-commerce, ponieważ wiele firm zaczyna ekspansję od wysyłki wszystkich zamówień z Polski, a następnie przenosi część zapasu bliżej klientów. W momencie, gdy własne towary trafiają do magazynu w innym państwie członkowskim, analiza VAT przestaje dotyczyć wyłącznie sprzedaży B2C. Pojawia się także samo przemieszczenie zapasu. Typowy transfer własnych towarów pomiędzy państwami UE jest co do zasady traktowany jako nietransakcyjne WDT w państwie wysyłki oraz odpowiadające mu WNT w państwie przeznaczenia. Właśnie to WNT może prowadzić do potrzeby lokalnej rejestracji VAT w kraju, do którego trafiają produkty.
Dlatego przedsiębiorca nie powinien zakładać, że dopóki kwalifikująca się sprzedaż pozostaje poniżej 10 000 euro netto, magazynowanie towarów w innym kraju jest neutralne podatkowo. Próg odnosi się do konkretnego mechanizmu dotyczącego miejsca opodatkowania WSTO i określonych usług B2C, natomiast transfer własnych towarów jest odrębnym zdarzeniem. Jeżeli później zapas znajdujący się w zagranicznym magazynie zostanie sprzedany konsumentowi w tym samym państwie, będzie to co do zasady sprzedaż krajowa, ponieważ przy tej konkretnej transakcji towar nie przemieszcza się pomiędzy dwoma państwami UE. Takiej zwykłej krajowej dostawy sprzedawca nie może po prostu włączyć do OSS tylko dlatego, że korzysta z tej procedury dla innych transakcji. Właśnie dlatego otwarcie magazynu lub uruchomienie fulfillmentu w nowym kraju powinno prowadzić do ponownej analizy VAT niezależnie od aktualnego poziomu sprzedaży.
Przykład świąteczny: sprzedaż poniżej progu, ale zapas już w Niemczech
Załóżmy, że polski sklep internetowy przez większą część roku realizuje wszystkie zamówienia z magazynu w Polsce. Sprzedaż do konsumentów w innych państwach UE rośnie, ale przed sezonem świątecznym firma nadal spełnia warunki pozwalające stosować uproszczenie związane z progiem 10 000 euro netto. W październiku zarząd przewiduje jednak znacznie większy popyt w Niemczech i chce skrócić czas dostawy przed Black Friday, dlatego część własnego zapasu zostaje wysłana do niemieckiego magazynu obsługiwanego przez zewnętrznego operatora logistycznego. Z biznesowego punktu widzenia decyzja jest łatwa do uzasadnienia. Produkty znajdują się bliżej klientów, zamówienia mogą być realizowane szybciej, a polski magazyn jest mniej obciążony podczas szczytu. Z perspektywy VAT istotna zmiana zachodzi jednak już w momencie przemieszczenia towarów, a nie dopiero wtedy, gdy sprzedaż przekroczy próg.
Przesunięcie własnego zapasu z Polski do Niemiec będzie co do zasady traktowane jako nietransakcyjne WDT w Polsce i odpowiadające mu WNT w Niemczech, co typowo wiąże się z koniecznością uzyskania niemieckiego numeru VAT do prawidłowego rozliczenia tych transakcji. Jeżeli następnie produkt znajdujący się już w niemieckim magazynie zostanie sprzedany niemieckiemu konsumentowi, będzie to co do zasady lokalna dostawa w Niemczech, ponieważ przy tej sprzedaży towar nie przekracza granicy państwowej. Fakt, że firma nadal pozostaje poniżej unijnego progu odnoszącego się do WSTO, nie usuwa obowiązków, które powstały w związku z wcześniejszym przemieszczeniem zapasu. To właśnie dlatego monitorowanie samej wartości sprzedaży jest niewystarczające. Przy ekspansji równie ważne jest ustalenie, gdzie fizycznie znajduje się produkt przed sprzedażą, w jaki sposób trafił do magazynu i z którego kraju zostanie ostatecznie wysłany do klienta.
OSS przed sezonem: dlaczego data zgłoszenia ma znaczenie?
Kiedy OSS zaczyna działać?
W przypadku procedury unijnej OSS moment rozpoczęcia korzystania z niej nie jest wyłącznie techniczną datą w formularzu. Zgodnie z zasadami obowiązującymi w 2026 roku standardowa rejestracja zaczyna obowiązywać od pierwszego dnia kwartału kalendarzowego następującego po kwartale, w którym przedsiębiorca zawiadomił państwo członkowskie identyfikacji o zamiarze korzystania z procedury. Dla firmy e-commerce przygotowującej się do Black Friday ma to bardzo praktyczne znaczenie, ponieważ kwartały nie pokrywają się z kalendarzem kampanii, zatowarowania czy wejścia na nowy rynek. Jeżeli przedsiębiorca zgłosi się do OSS we wrześniu, standardowa data rozpoczęcia stosowania procedury przypada na 1 października. Jeżeli zrobi to dopiero w październiku, standardowa data przesuwa się na 1 stycznia kolejnego roku. Kilka tygodni zwłoki może więc sprawić, że standardowy termin wejścia do OSS przypadnie już po Black Friday, Cyber Monday i całym grudniowym szczycie sprzedażowym.
Nie oznacza to, że każda firma musi rejestrować się do OSS przed rozpoczęciem jakiejkolwiek sprzedaży zagranicznej. Najpierw trzeba ustalić, czy procedura jest w danym modelu potrzebna i jakie transakcje mają być za jej pomocą rozliczane. Jeżeli jednak przedsiębiorca wie, że w IV kwartale będzie prowadził kwalifikującą się sprzedaż B2C opodatkowaną w państwach konsumpcji i chce wykorzystywać OSS do jej rozliczania, data zgłoszenia powinna znaleźć się w harmonogramie ekspansji obok kampanii, logistyki i zatowarowania. Warto też pamiętać, że zasady rozpoczęcia OSS są objęte przyjętymi zmianami unijnymi, które mają obowiązywać w przyszłości. Nie zmienia to jednak obecnej sytuacji: w 2026 roku standardowa reguła nadal opiera się na początku kolejnego kwartału. Dlatego firma planująca sprzedaż w listopadzie nie powinna zakładać, że zgłoszenie dokonane dopiero w październiku automatycznie zapewni jej standardowe korzystanie z procedury przez cały sezon.
Wrzesień kontra październik — miesiąc może zmienić cały sezon
Różnicę najlepiej widać na prostym przykładzie. Załóżmy, że polska firma e-commerce przygotowuje ekspansję na kilka państw UE i chce rozliczać kwalifikującą się sprzedaż B2C za pomocą procedury unijnej OSS. Jeśli zgłoszenie zostanie dokonane 15 września i nie zachodzi sytuacja szczególna związana z rozpoczęciem sprzedaży przed standardową datą wejścia do procedury, OSS będzie można standardowo stosować od 1 października. Oznacza to, że IV kwartał, obejmujący zarówno Black Friday, jak i okres bezpośrednio przed Bożym Narodzeniem, może być od początku objęty przygotowanym sposobem rozliczenia. Jeżeli ten sam przedsiębiorca dokona standardowego zgłoszenia dopiero 15 października, początkiem stosowania procedury będzie zasadniczo 1 stycznia kolejnego roku. Z biznesowego punktu widzenia różnica między wrześniem a październikiem może więc być znacznie większa niż trzydzieści dni, ponieważ dotyczy całego kwartału, w którym e-commerce często osiąga największe obroty.
Dlatego moment zgłoszenia warto powiązać z kalendarzem sprzedażowym, a nie tylko z formalną datą rozpoczęcia ekspansji. Jeżeli firma już latem wie, że w listopadzie zamierza intensywnie sprzedawać do konsumentów na kilku rynkach, odkładanie analizy do momentu uruchomienia kampanii nie daje żadnej przewagi. Przeciwnie, pozostawia mniej czasu na sprawdzenie, które transakcje znajdą się w OSS, które trzeba będzie rozliczać lokalnie oraz czy dane zbierane przez sklep, marketplace i system logistyczny umożliwiają prawidłowe przygotowanie deklaracji. W większej organizacji problem jest jeszcze bardziej widoczny, bo decyzja podatkowa przekłada się na pracę kilku zespołów jednocześnie. E-commerce musi stosować prawidłowe stawki, finanse potrzebują właściwego podziału transakcji, logistyka musi dostarczać informacje o państwie rozpoczęcia wysyłki, a księgowość musi wiedzieć, które dostawy trafiają do rozliczenia OSS. Im później zapada decyzja, tym większa część tych zmian jest wykonywana już podczas największego obciążenia operacyjnego w roku.
Czy OSS można zastosować od pierwszej sprzedaży?
Standardowy początek od pierwszego dnia kolejnego kwartału nie jest jedynym możliwym scenariuszem. Jeżeli przedsiębiorca rozpocznie sprzedaż kwalifikującą się do OSS przed standardową datą wejścia do procedury, może objąć OSS już pierwszą taką dostawę, pod warunkiem że poinformuje państwo członkowskie identyfikacji najpóźniej do dziesiątego dnia miesiąca następującego po miesiącu, w którym dokonano pierwszej dostawy. Jeżeli więc pierwsza sprzedaż objęta procedurą nastąpi w listopadzie, kluczowy staje się termin przypadający w grudniu. Mechanizm ten pozwala korzystać z OSS wcześniej niż wynikałoby to ze standardowej zasady kwartalnej, ale wymaga świadomego działania i bardzo uważnego pilnowania terminu.
Jeżeli przedsiębiorca nie dochowa terminu do 10. dnia następnego miesiąca, sprzedaż dokonana przed standardową datą rozpoczęcia OSS nie zostanie objęta procedurą retroaktywnie w tym trybie i VAT trzeba będzie rozliczyć bezpośrednio w odpowiednich państwach konsumpcji. Przy ekspansji prowadzonej równolegle na kilka rynków może to oznaczać konieczność zmierzenia się z lokalnymi obowiązkami dokładnie wtedy, gdy firma chciała ich uniknąć dzięki OSS. Dlatego wyjątku pozwalającego rozpocząć stosowanie procedury od pierwszej dostawy nie należy traktować jako bezpiecznego powodu do odkładania formalności. Jest to rozwiązanie przydatne, gdy sprzedaż rozpoczyna się przed standardową datą wejścia do procedury, ale nadal wymaga terminowego zgłoszenia, prawidłowego raportowania i gotowości systemów. W szczycie sezonu, gdy równolegle rośnie liczba zamówień, zwrotów i operacji magazynowych, opieranie całego modelu podatkowego na tym, że formalność zostanie wykonana w ostatnim możliwym terminie, niepotrzebnie zwiększa ryzyko.
Co się stanie, jeśli tego nie zrobisz?
Najgorszy moment na odkrycie, że potrzebujesz rejestracji VAT, to ten, w którym kampanie już działają, magazyn jest pełny, a zamówienia zaczynają spływać. W normalnym miesiącu nieprzygotowany model VAT może oznaczać kilka dodatkowych godzin pracy dla zespołu finansowego. Podczas Black Friday ten sam problem może dotyczyć tysięcy transakcji dokonanych w krótkim czasie, kilku stawek VAT, różnych państw konsumpcji i zapasu znajdującego się w więcej niż jednym kraju. Im większa sprzedaż, tym większa staje się również skala ewentualnych korekt. Problem podatkowy szybko przestaje wtedy należeć wyłącznie do księgowości, ponieważ wpływa na dane w sklepie, raporty z marketplace’ów, kalkulację marży, obsługę zamówień i pracę logistyki.
Brak przygotowania nie oznacza automatycznie identycznych konsekwencji w każdym państwie. Wiele zależy od rodzaju transakcji, miejsca powstania obowiązku, momentu jego powstania oraz tego, jak szybko firma zareaguje po wykryciu błędu. Największym ryzykiem jest jednak kumulacja. Jedno niewłaściwe założenie dotyczące OSS, miejsca magazynowania albo państwa rozpoczęcia wysyłki może zostać powielone w kolejnych dniach sprzedaży, a wraz z rosnącym wolumenem zwiększa się liczba transakcji wymagających późniejszej weryfikacji. Dlatego w średniej firmie e-commerce koszt braku przygotowania trzeba mierzyć nie tylko wysokością podatku. Trzeba uwzględnić również czas zespołu, przebudowę raportów, konieczność odtworzenia przepływów towaru oraz możliwość prowadzenia korekt równolegle w kilku jurysdykcjach.
Możesz zostać zmuszony do rozliczania VAT bezpośrednio w kilku krajach
Jedną z najważniejszych zalet OSS jest możliwość scentralizowanego rozliczania kwalifikującej się sprzedaży bez otwierania lokalnej rejestracji wyłącznie z powodu WSTO do konsumentów w wielu państwach UE. Jeśli jednak przedsiębiorca rozpocznie sprzedaż przed standardową datą wejścia do procedury i chce objąć OSS już pierwszą z takich dostaw, musi dotrzymać terminu zgłoszenia do dziesiątego dnia kolejnego miesiąca. Jeżeli tego nie zrobi, sprzedaż dokonana przed standardowym początkiem procedury nie zostanie objęta OSS retroaktywnie w tym trybie. W zależności od konkretnego modelu transakcji może to oznaczać konieczność bezpośredniej rejestracji i rozliczenia VAT w odpowiednich państwach konsumpcji. Przy jednym rynku jest to dodatkowy proces administracyjny. Przy ekspansji prowadzonej równocześnie na kilka państw skala problemu może być znacznie większa.
To szczególnie niewygodny scenariusz w IV kwartale. Firma może planować jedną kampanię europejską i jeden model raportowania, a następnie odkryć, że część sprzedaży trzeba uporządkować poza OSS. Trzeba wtedy ustalić wartość transakcji przypadającą na każde państwo, właściwe stawki, moment powstania obowiązku oraz lokalny sposób raportowania i zapłaty podatku. Jeżeli problem obejmuje większą liczbę państw, oszczędność czasu wynikająca z przesunięcia formalności o kilka tygodni może szybko zmienić się w wielokrotnie większy nakład pracy po sezonie. OSS jest uproszczeniem, ale działa najlepiej wtedy, gdy firma wcześniej wie, które transakcje będzie za jego pomocą rozliczać, od jakiego momentu może to robić i jakie dane musi zbierać, aby deklaracja odpowiadała rzeczywistemu przebiegowi sprzedaży.
Twój model fulfillmentu może stworzyć obowiązki, których nie uwzględniłeś
Drugim częstym źródłem problemów jest przekonanie, że jeśli sprzedaż do konsumentów jest rozliczana przez OSS, to sposób magazynowania zapasu przestaje mieć znaczenie. W praktyce są to dwie różne warstwy tego samego modelu. Firma może prawidłowo rozliczać określone WSTO w OSS, a jednocześnie mieć lokalny obowiązek VAT wynikający z tego, że wcześniej przemieściła własny towar z Polski do magazynu w innym państwie. Typowy transgraniczny transfer własnego zapasu jest co do zasady traktowany jako nietransakcyjne WDT w państwie wysyłki oraz odpowiadające mu WNT w państwie przeznaczenia. Jeżeli firma nie uwzględniła tego na etapie wdrażania fulfillmentu, może odkryć obowiązek lokalnej rejestracji dopiero wtedy, gdy w zagranicznym centrum logistycznym znajdują się już znaczne ilości towaru.
Sytuacja staje się jeszcze bardziej złożona, gdy zapas znajduje się w kilku krajach albo operator logistyczny może przemieszczać go pomiędzy centrami w zależności od popytu. Do tego dochodzą lokalne dostawy. Jeżeli produkt znajduje się w magazynie w Niemczech i jest sprzedawany klientowi w Niemczech, taka zwykła sprzedaż krajowa nie staje się WSTO tylko dlatego, że firma równolegle korzysta z OSS dla innych zamówień. Przedsiębiorca może więc mieć w jednym okresie zarówno sprzedaż rozliczaną przez OSS, jak i transakcje raportowane lokalnie. Jeżeli model ten nie został rozpisany przed sezonem, dane z raportu sprzedażowego mogą nie odpowiadać strukturze potrzebnej do prawidłowych rozliczeń. Problem zaczyna się wtedy nie od braku jednej deklaracji, ale od konieczności ustalenia po fakcie, które zamówienia należą do którego sposobu rozliczenia.
Źle naliczony VAT może zjeść świąteczną marżę
W sprzedaży B2C konsekwencja błędnej stawki VAT jest szczególnie odczuwalna, ponieważ klient zazwyczaj podejmuje decyzję na podstawie ceny brutto. Załóżmy, że przedsiębiorca prowadzi kampanię z ustaloną ceną końcową produktu i przez kilka tygodni nalicza VAT według niewłaściwej stawki. Jeżeli po analizie okaże się, że prawidłowo należało zastosować wyższe opodatkowanie w państwie konsumpcji, nie zawsze istnieje biznesowo realna możliwość wrócenia do tysięcy konsumentów i podwyższenia im ceny po zakończonym zakupie. Cena została już zaakceptowana, płatność pobrana, towar dostarczony, a część klientów mogła nawet dokonać zwrotu. Różnica w podatku może więc w praktyce obciążyć sprzedawcę i zmniejszyć marżę na transakcjach, które w raportach handlowych wyglądały wcześniej na bardziej rentowne.
W okresie świątecznym efekt jest dodatkowo wzmacniany przez promocje. Marża jest często niższa niż w normalnym okresie, ponieważ firma świadomie obniża cenę, zwiększa budżet reklamowy albo finansuje szybszą dostawę, aby zdobyć udział w nowym rynku. Jeżeli do tego dochodzi nieprawidłowa kalkulacja VAT, ekonomika całej kampanii może się zmienić. Problem nie musi wynikać wyłącznie z zastosowania niewłaściwej stawki procentowej. Równie istotne jest prawidłowe ustalenie państwa, w którym dana sprzedaż powinna zostać opodatkowana, oraz tego, czy transakcja jest WSTO, dostawą lokalną czy należy do innego modelu. Dlatego przygotowanie VAT jest również częścią ochrony marży. Przy dużym wolumenie nawet relatywnie niewielka różnica powielona na tysiącach zamówień może mieć zauważalny wpływ na wynik całego sezonu.
Zamiast sprzedawać, zespół zaczyna naprawiać dane
Kiedy problem zostaje wykryty już w trakcie sezonu, pierwszą trudnością często nie jest sama wysokość VAT, lecz ustalenie, co właściwie wydarzyło się z każdą grupą zamówień. Zespół musi rozdzielić sprzedaż lokalną od transakcji kwalifikujących się do OSS, ustalić państwa konsumpcji, zweryfikować wykorzystane stawki oraz sprawdzić, z którego państwa faktycznie rozpoczęła się wysyłka. W deklaracjach OSS informacje o sprzedaży muszą być odpowiednio przyporządkowane między innymi według państwa konsumpcji i zastosowanych stawek, a przy dostawach towarów znaczenie ma również państwo rozpoczęcia transportu. Jeżeli firma korzysta z kilku magazynów, marketplace’ów i operatorów logistycznych, te dane mogą znajdować się w różnych systemach i mieć różne formaty.
Do tego dochodzi rekonstrukcja transferów zapasu pomiędzy magazynami. Informacja, że produkt został sprzedany klientowi w Niemczech, nie wystarcza, jeśli dla prawidłowego rozliczenia trzeba dodatkowo wiedzieć, czy wyjechał do niego z Polski, Niemiec, Czech czy innego państwa. W efekcie zespoły, które w listopadzie powinny koncentrować się na sprzedaży i obsłudze największego ruchu w roku, zaczynają prowadzić projekt naprawczy. Finanse proszą logistykę o historię przesunięć, księgowość uzgadnia raporty z danymi z kanałów sprzedaży, e-commerce sprawdza konfigurację stawek, a osoby odpowiedzialne za systemy próbują ustalić, dlaczego poszczególne transakcje zostały zaklasyfikowane w określony sposób. Im dłużej błędny model działał bez kontroli, tym większa jest liczba danych do przeanalizowania i tym trudniej odtworzyć rzeczywisty przebieg sprzedaży już po fakcie.
Problemy nie kończą się wraz z Bożym Narodzeniem
Zakończenie grudniowej kampanii nie zamyka obowiązków, które powstały podczas sezonu. Dla procedury unijnej OSS okresem rozliczeniowym jest kwartał kalendarzowy, a deklarację oraz płatność składa się do końca miesiąca następującego po zakończeniu danego kwartału. Oznacza to, że dla IV kwartału termin przypada 31 stycznia następnego roku. Co istotne, terminy OSS nie przesuwają się automatycznie na kolejny dzień roboczy tylko dlatego, że ostatni dzień miesiąca przypada w weekend albo święto. Dla firmy zamykającej wyjątkowo intensywny sezon jest to drobny szczegół, który łatwo przeoczyć, zwłaszcza jeśli zespół przyzwyczajony jest do innych rozliczeń podatkowych, w których obowiązują odmienne zasady dotyczące dni wolnych.
Jeżeli podczas sezonu firma błędnie klasyfikowała transakcje albo nieprawidłowo rozdzielała sprzedaż OSS od sprzedaży lokalnej, styczeń może zamiast spokojniejszego okresu oznaczać konieczność porządkowania dużej liczby danych i przygotowania korekt. Równolegle mogą nadal istnieć lokalne obowiązki w państwach, w których przedsiębiorca posiadał zapas lub wykonywał transakcje wymagające lokalnego raportowania. Do tego dochodzi dokumentacja i konieczność zachowania danych pozwalających wyjaśnić sposób rozliczenia sprzedaży. Jeżeli firma po sezonie chce ograniczyć działalność na danym rynku albo wycofać zapas z zagranicznego magazynu, wcześniejsze obowiązki nie znikają automatycznie. Trzeba zamknąć odpowiednie okresy, rozliczyć transakcje, wprowadzić niezbędne korekty i dopilnować wymaganej dokumentacji. Brak przygotowania VAT przed sezonem może więc zmienić problem podatkowy w problem operacyjny i marżowy dokładnie wtedy, gdy firma osiąga największy wolumen sprzedaży, a następnie przenieść jego skutki na pierwsze miesiące kolejnego roku.
VAT lokalny, OSS czy IOSS — czego właściwie możesz potrzebować?
Przy ekspansji e-commerce łatwo potraktować lokalny VAT, OSS i IOSS jako trzy podobne sposoby rozwiązania tego samego problemu. W praktyce odpowiadają one jednak na różne sytuacje i nie są rozwiązaniami, między którymi przedsiębiorca wybiera całkowicie swobodnie. To model sprzedaży, miejsce przechowywania towaru, kierunek jego transportu oraz sposób importu decydują o tym, jakie obowiązki powstaną. Firma może jednocześnie korzystać z OSS i posiadać lokalne numery VAT. Przykładowo transakcje objęte procedurą unijną rozlicza przez OSS, podczas gdy transfery własnych towarów i określone dostawy lokalne pozostają w rozliczeniach krajowych. Jeżeli przedsiębiorca zdecyduje się korzystać z danej procedury szczególnej, powinien wykazywać w niej wszystkie transakcje mieszczące się w jej zakresie, a nie dowolnie wybierać część sprzedaży do OSS i część rozliczać lokalnie.
Dlatego przed sezonem ważniejsze od pytania „który system wybrać?” jest ustalenie, jakie typy transakcji rzeczywiście pojawią się po rozpoczęciu ekspansji. Firma wysyłająca cały towar z Polski do konsumentów w kilku państwach UE może potrzebować przede wszystkim dobrze przygotowanego OSS. Przedsiębiorca, który przenosi zapas do zagranicznego magazynu, może równolegle potrzebować lokalnej rejestracji VAT. Firma wysyłająca produkty bezpośrednio spoza UE do konsumentów może natomiast rozważać IOSS dla kwalifikujących się przesyłek. W bardziej rozbudowanym modelu wszystkie te elementy mogą występować jednocześnie, dlatego kluczowe jest rozpisanie przepływu towaru od momentu jego przemieszczenia lub importu aż do dostawy klientowi.
Lokalna rejestracja VAT
Lokalna rejestracja VAT staje się szczególnie istotna wtedy, gdy działalność firmy wykracza poza prosty model wysyłania zamówień z Polski bezpośrednio do zagranicznych konsumentów. Najbardziej typowym przykładem jest ulokowanie własnego zapasu w magazynie znajdującym się w innym państwie UE. Jeżeli przedsiębiorca przemieszcza własne towary z Polski do takiego magazynu, transfer jest co do zasady rozpoznawany jako nietransakcyjne WDT w Polsce oraz odpowiadające mu WNT w państwie przeznaczenia. W praktyce może to powodować konieczność uzyskania lokalnego numeru VAT jeszcze zanim pierwszy produkt zostanie sprzedany klientowi. Podobna analiza jest potrzebna przy fulfillmentcie obejmującym kilka państw, zwłaszcza jeśli towary mogą być przemieszczane pomiędzy centrami logistycznymi w zależności od popytu. Lokalnej rejestracji VAT nie należy więc kojarzyć wyłącznie z wysokością sprzedaży osiąganej w konkretnym kraju. Obowiązek może wynikać już z tego, co dzieje się z zapasem przed sprzedażą.
Znaczenie mają także późniejsze transakcje realizowane z zagranicznego magazynu. Jeżeli towar znajduje się przykładowo w Niemczech i jest sprzedawany niemieckiemu konsumentowi, mamy co do zasady do czynienia ze zwykłą sprzedażą krajową w Niemczech, a nie z WSTO, ponieważ przy tej konkretnej dostawie towar nie przemieszcza się pomiędzy państwami członkowskimi. Taka dostawa nie trafia automatycznie do OSS tylko dlatego, że przedsiębiorca wykorzystuje procedurę do rozliczania innych transakcji. Lokalna rejestracja może mieć znaczenie również w wybranych modelach importowych, zależnie między innymi od tego, kto jest importerem, gdzie towary są wprowadzane do UE i co dzieje się z nimi później. Nie oznacza to jednak, że każdy zagraniczny magazyn czy każdy import prowadzi zawsze do identycznego obowiązku rejestracyjnego. Istnieją rozwiązania szczególne, dlatego właściwą odpowiedź daje analiza konkretnego przepływu towaru.
OSS
OSS ma szczególne znaczenie dla polskich firm e-commerce wysyłających towary do konsumentów w różnych państwach UE. W przypadku kwalifikującej się WSTO procedura pozwala scentralizować rozliczenie VAT należnego w państwach konsumpcji. Przedsiębiorca może korzystać z jednej rejestracji do procedury OSS w państwie identyfikacji, składać jedną kwartalną deklarację obejmującą transakcje wchodzące w zakres procedury i dokonywać jednej płatności za jej pośrednictwem. W przypadku przedsiębiorcy z UE korzystającego z procedury unijnej nie chodzi przy tym o uzyskanie dodatkowego „europejskiego numeru VAT” stworzonego specjalnie dla OSS. Do identyfikacji wykorzystywany jest numer VAT właściwy dla państwa identyfikacji. Uproszczenie dotyczy przede wszystkim raportowania i zapłaty podatku, a nie stworzenia nowej, jednolitej rejestracji podatkowej dla całej Unii.
OSS nie oznacza też stosowania jednej stawki VAT dla wszystkich rynków. Sprzedaż nadal trzeba prawidłowo przyporządkować do państw konsumpcji i opodatkować według właściwych zasad oraz stawek. OSS nie zastępuje wszystkich lokalnych obowiązków VAT. Nie rozlicza transferów własnego zapasu pomiędzy państwami i nie powoduje, że zwykła sprzedaż krajowa z zagranicznego magazynu automatycznie staje się sprzedażą objętą procedurą. Firma może więc jednocześnie rozliczać WSTO przez OSS i posiadać lokalną rejestrację VAT w kraju, w którym magazynuje produkty. Co ważne, po wyborze procedury nie należy traktować jej jak menu, z którego można dowolnie wybierać pojedyncze transakcje. Jeżeli konkretne dostawy mieszczą się w zakresie danej procedury szczególnej, powinny być w niej wykazywane zgodnie z obowiązującymi zasadami.
IOSS
IOSS dotyczy innego modelu niż OSS. Jest przeznaczony dla kwalifikującej się sprzedaży na odległość towarów importowanych z państw lub terytoriów trzecich do konsumentów w UE, gdy wartość rzeczywista przesyłki nie przekracza 150 euro. Procedura nie obejmuje towarów objętych akcyzą. Przy prawidłowym zastosowaniu IOSS VAT jest pobierany od klienta już podczas sprzedaży, a następnie deklarowany i rozliczany w ramach procedury. Dzięki temu prawidłowo zgłoszony import może korzystać z odpowiedniego zwolnienia z VAT importowego, zamiast prowadzić do ponownego pobrania tego podatku od odbiorcy przy wprowadzeniu przesyłki do UE. Dla sklepu internetowego ma to znaczenie nie tylko podatkowe, lecz także sprzedażowe, ponieważ klient zna koszt VAT już na etapie składania zamówienia, zamiast spotykać się z dodatkową należnością dopiero podczas obsługi importu.
Jeżeli firma zamierza korzystać z IOSS od początku sprzedaży, procedurę i proces logistyczny warto przygotować przed pierwszą transakcją. Trzeba ustalić, skąd będą wysyłane towary, jaka będzie wartość poszczególnych przesyłek, kto odpowiada za import i jak informacje potrzebne do prawidłowego zastosowania IOSS będą przekazywane w łańcuchu logistycznym. Warto również pamiętać, że deklaracje w procedurze importowej składa się miesięcznie, a nie kwartalnie jak w procedurze unijnej OSS. Dla polskiej firmy istotne jest również to, że przedsiębiorca mający siedzibę w UE może co do zasady korzystać z IOSS bez obowiązkowego ustanawiania pośrednika właściwego dla części przedsiębiorców spoza UE. To rozróżnienie ma znaczenie przy analizowaniu ofert obsługi IOSS i nie powinno być utożsamiane z zasadą, że każdy sprzedawca potrzebuje pośrednika.
Od 1 lipca 2026 roku trzeba dodatkowo brać pod uwagę zmienione zasady celne dla małych przesyłek. Wprowadzono przejściowe zryczałtowane cło w wysokości 3 euro, naliczane według odpowiednich kategorii towarów znajdujących się w kwalifikującej się przesyłce do 150 euro. Nie zmienia to jednak samego limitu 150 euro stosowanego dla IOSS na gruncie VAT. Oznacza to, że próg IOSS oraz zasady celne trzeba analizować odrębnie. Przesyłka może mieścić się w zakresie procedury IOSS dla VAT, a jednocześnie podlegać obowiązującym od lipca 2026 roku regułom celnym. Dla przedsiębiorcy kalkulującego cenę końcową i marżę na nowym rynku jest to szczególnie istotne, ponieważ VAT i cło wpływają na koszty w różny sposób i nie powinny być wrzucane do jednego uproszczonego limitu „do 150 euro”.
Kiedy wcześniejsza rejestracja się opłaca, a kiedy może być niepotrzebna?
Pytanie o wcześniejszą rejestrację warto rozumieć szerzej niż samo uzyskiwanie zagranicznego numeru VAT. W jednym modelu najważniejsze będzie zarejestrowanie się lokalnie przed przemieszczeniem własnego zapasu. W innym lokalna rejestracja nie będzie potrzebna, ale trzeba przygotować sposób stosowania VAT państw konsumpcji oraz zdecydować, czy firma chce korzystać z OSS jako uproszczenia. Przy sprzedaży towarów wysyłanych bezpośrednio spoza UE znaczenie może mieć z kolei przygotowanie IOSS oraz całego procesu importowego. Nie ma dużej wartości w zbieraniu numerów VAT „na wszelki wypadek”. Każda zbędna rejestracja może generować dodatkową administrację, podczas gdy brak rejestracji tam, gdzie rzeczywiście jest wymagana, może prowadzić do zaległych rozliczeń i korekt.
| Twój scenariusz | Czy działać przed sezonem? | Co przygotować i dlaczego |
| Wysyłasz towary wyłącznie z Polski do konsumentów w innych państwach UE i spodziewasz się przekroczenia progu 10 000 euro netto | Tak | Przygotuj rozliczanie VAT według państw konsumpcji. OSS jest dobrowolnym uproszczeniem i w praktyce często najprostszym sposobem rozliczania kwalifikującego się WSTO bez lokalnych rejestracji wyłącznie z tego powodu. |
| Planujesz umieścić własny zapas w magazynie w innym państwie UE | Zdecydowanie tak | Transfer własnych towarów może stworzyć lokalne obowiązki VAT jeszcze przed pierwszą sprzedażą. Analizę i ewentualną rejestrację warto zakończyć przed przemieszczeniem zapasu. |
| Korzystasz z fulfillmentu, a towary mogą znajdować się w kilku państwach | Tak | Trzeba ustalić kraje magazynowania, transfery własnego zapasu oraz podział późniejszych dostaw na sprzedaż lokalną i transakcje, które mogą być rozliczane przez OSS. |
| Wysyłasz towary spoza UE bezpośrednio do konsumentów | Tak | Ustal model importu i sprawdź możliwość zastosowania IOSS dla kwalifikujących się przesyłek do 150 euro. Jeżeli chcesz korzystać z IOSS od początku, procedurę i przepływ danych przygotuj przed pierwszą sprzedażą. |
| Sprzedaż transgraniczna pozostaje niewielka, cały zapas znajduje się w Polsce i firma spełnia warunki związane z progiem 10 000 euro netto | Niekoniecznie potrzebujesz lokalnych rejestracji | Nadal trzeba monitorować sprzedaż i warunki stosowania progu, ale samo przyjmowanie zamówień z innych państw UE nie oznacza konieczności uzyskiwania lokalnego numeru VAT w każdym kraju klienta. |
| Sprzedajesz przez marketplace | To zależy | Trzeba sprawdzić rolę platformy w konkretnych transakcjach, ale niezależnie przeanalizować własny zapas, jego transfery, miejsce rozpoczęcia wysyłki, sprzedaż lokalną i import. |
Najbardziej jednoznaczny sygnał do działania przed sezonem pojawia się wtedy, gdy zmienia się fizyczny przepływ towaru. Jeżeli produkty mają po raz pierwszy trafić do magazynu w innym państwie albo operator fulfillmentowy otrzyma możliwość przenoszenia ich pomiędzy krajami, nie warto czekać na pierwszą sprzedaż. Zdarzenie istotne z punktu widzenia VAT może wystąpić wcześniej. Podobnie jest wtedy, gdy firma wie, że podczas Black Friday prawdopodobnie przekroczy próg 10 000 euro netto. W tym przypadku wcześniejsze przygotowanie nie oznacza jednak automatycznego otwierania lokalnych rejestracji w państwach klientów. Trzeba przygotować opodatkowanie sprzedaży według zasad państw konsumpcji i zdecydować, czy kwalifikujące się WSTO będą rozliczane przez dobrowolną procedurę OSS, czy bezpośrednio w poszczególnych państwach.
Znacznie mniej uzasadniona jest natomiast lokalna rejestracja „na zapas” tylko dlatego, że firma zaczyna kierować ofertę do konsumentów z kolejnego kraju. Jeżeli towary nadal są wysyłane wyłącznie z Polski, przedsiębiorca nie posiada zagranicznych magazynów, jego model nie tworzy innych lokalnych transakcji, a warunki związane z progiem 10 000 euro netto są spełnione, lokalny numer VAT w państwie klienta może w ogóle nie być potrzebny. Podobnie samo rozpoczęcie sprzedaży przez marketplace nie daje jeszcze odpowiedzi — trzeba sprawdzić konkretny sposób realizacji transakcji i logistyki. Najbardziej praktyczna zasada przed sezonem brzmi więc: ustal jak najwcześniej, czego naprawdę potrzebujesz. Dzięki temu firma może przygotować właściwe rejestracje i procedury z wyprzedzeniem, bez dokładania sobie obowiązków w państwach, w których nie wynikają one z rzeczywistego modelu działalności.
Co zyskujesz, przygotowując VAT jeszcze przed Black Friday?
Dobrze przygotowany VAT nie zwiększy liczby zamówień i nie zastąpi skutecznej kampanii, ale może sprawić, że wzrost sprzedaży nie stworzy problemów w miejscu, którego firma wcześniej nie brała pod uwagę. W praktyce największą korzyścią jest przewidywalność. Przed rozpoczęciem sezonu wiadomo, z których państw będą wysyłane towary, gdzie zapas będzie magazynowany, które transakcje mogą trafić do OSS, a które trzeba rozliczyć lokalnie. Firma może również wcześniej sprawdzić sposób obsługi importu i IOSS, jeśli towary są wysyłane bezpośrednio spoza UE. Dzięki temu kwestie podatkowe przestają być decyzją podejmowaną przy pierwszych tysiącach zamówień i stają się częścią zaplanowanego modelu operacyjnego.
Możesz uruchomić zaplanowany model logistyczny
Dla rozwijającego się e-commerce przygotowanie VAT z wyprzedzeniem ma szczególne znaczenie wtedy, gdy ekspansja obejmuje zmianę logistyki. Przeniesienie części zapasu z Polski do magazynu w Niemczech, Czechach czy innym państwie UE może poprawić czas dostawy, ograniczyć koszty ostatniej mili i ułatwić obsługę gwałtownego wzrostu zamówień. Jednocześnie samo przemieszczenie własnych towarów może tworzyć obowiązki VAT jeszcze przed pierwszą sprzedażą z zagranicznego magazynu. Jeżeli firma ustali to dopiero po wysłaniu zapasu, decyzja logistyczna została już wykonana, podczas gdy jej konsekwencje podatkowe dopiero zaczynają być analizowane. Wcześniejsze przygotowanie pozwala odwrócić tę kolejność: najpierw wiadomo, jakie obowiązki wiążą się z konkretnym przepływem towaru, a dopiero później zapas trafia do wybranego centrum logistycznego.
Ma to jeszcze większe znaczenie przy fulfillmentcie obejmującym kilka państw. Jeśli operator może przenosić produkty pomiędzy magazynami w zależności od popytu, przedsiębiorca powinien wiedzieć, czy takie transfery będą występować i jakie dane otrzyma na ich temat. Dzięki temu logistyka nie jest projektowana w oderwaniu od VAT. Firma może zdecydować, w których państwach rzeczywiście chce utrzymywać zapas, gdzie dodatkowa szybkość dostaw uzasadnia kolejne obowiązki administracyjne, a gdzie bardziej opłacalna pozostaje wysyłka transgraniczna z istniejącego magazynu. Przygotowanie VAT nie polega więc na podporządkowaniu całej logistyki podatkom. Chodzi o to, aby decyzja o szybszej dostawie do klienta nie powodowała później niespodziewanej potrzeby rejestracji, korekt i odtwarzania transferów własnego towaru.
Masz czas na poprawną konfigurację stawek VAT
W sprzedaży B2C właściwa stawka VAT ma bezpośrednie znaczenie dla ceny, którą widzi klient, oraz dla kwoty podatku pozostającej do rozliczenia po dokonaniu sprzedaży. Jeżeli przedsiębiorca prowadzi kwalifikującą się sprzedaż opodatkowaną w państwach konsumpcji, jego system powinien prawidłowo ustalać państwo konsumpcji oraz stosować właściwą dla danego towaru stawkę VAT. Wprowadzenie takiej konfiguracji przed Black Friday daje czas na jej przetestowanie na różnych scenariuszach: sprzedaży z Polski do klienta w innym państwie, dostawy z zagranicznego magazynu, zamówienia realizowanego przez marketplace czy zwrotu dokonanego po zakończeniu okresu sprzedażowego. To szczególnie ważne w średnich firmach, gdzie sklep, system magazynowy, księgowość i raporty z zewnętrznych kanałów nie zawsze korzystają z identycznych danych.
Jeżeli konfiguracja jest wykonywana podczas szczytu sprzedaży, każdy błąd zaczyna być powielany na kolejnych zamówieniach. Firma może wtedy nie tylko stosować niewłaściwą stawkę, ale również błędnie przypisywać państwo konsumpcji albo traktować dostawę lokalną jak WSTO. Wcześniejsze przygotowanie daje przestrzeń na sprawdzenie, czy informacje o kraju rozpoczęcia wysyłki, miejscu dostawy i rodzaju transakcji trafiają do raportów w sposób umożliwiający późniejsze rozliczenie. To mniej efektowna część ekspansji niż kampania czy lokalizacja sklepu, ale jej znaczenie rośnie wraz ze skalą. Przy kilkuset zamówieniach błąd można jeszcze stosunkowo szybko przeanalizować. Przy kilkunastu tysiącach transakcji dokonanych w czasie Black Friday ta sama nieprawidłowa konfiguracja staje się projektem naprawczym.
Chronisz marżę na sprzedaży B2C
Wcześniejsze przygotowanie VAT pomaga również dokładniej policzyć rzeczywistą rentowność ekspansji. W e-commerce cena detaliczna jest zazwyczaj komunikowana konsumentowi jako cena końcowa, dlatego zmiana wysokości podatku nie musi automatycznie oznaczać, że klient zapłaci więcej. Jeżeli firma ustali jedną atrakcyjną cenę brutto dla konkretnego rynku, wysokość VAT wpływa na część tej ceny, która pozostaje przychodem netto przedsiębiorcy. Różnice pomiędzy stawkami stosowanymi w poszczególnych państwach mogą więc wpływać na marżę, zwłaszcza gdy produkt sprzedawany jest w promocji. Przed Black Friday warto wiedzieć o tym przed ustaleniem rabatów, budżetów reklamowych i docelowych wskaźników rentowności, a nie dopiero podczas zamykania wyników za listopad.
Przygotowanie VAT pozwala też uniknąć sytuacji, w której biznesowy model kampanii został policzony na niewłaściwych założeniach. Jeżeli cena produktu, koszt pozyskania klienta, prowizja kanału sprzedaży, koszt fulfillmentu i transport zostały policzone dokładnie, ale zastosowano nieprawidłową stawkę VAT, wynik może odbiegać od prognozy mimo bardzo dobrej sprzedaży. Im niższa marża promocyjna, tym bardziej odczuwalna staje się taka różnica. Wcześniejsza analiza pozwala więc patrzeć na VAT nie wyłącznie jako zobowiązanie księgowe, lecz jako jedną ze zmiennych w unit economics nowego rynku. Dzięki temu zarząd może ocenić ekspansję na podstawie kwot, które rzeczywiście pozostaną w firmie po rozliczeniu podatku.
Możesz wcześniej rozdzielić sprzedaż OSS i sprzedaż lokalną
W bardziej rozbudowanym modelu e-commerce samo zbieranie informacji o kraju klienta nie wystarczy. Jeżeli firma magazynuje towary poza Polską, jedna sprzedaż do konsumenta może być WSTO i kwalifikować się do rozliczenia w OSS, a inna może być zwykłą dostawą krajową wymagającą lokalnego ujęcia. Przykładowo produkt wysłany z Polski do konsumenta w Niemczech oraz produkt znajdujący się już w niemieckim magazynie, a następnie sprzedany niemieckiemu konsumentowi, będą co do zasady wymagały odmiennego potraktowania dla VAT. Przygotowanie modelu przed sezonem pozwala ustalić te zasady jeszcze zanim raport sprzedażowy wypełni się tysiącami transakcji wyglądających bardzo podobnie z handlowego punktu widzenia.
Dzięki temu dane mogą być od początku zbierane w sposób odpowiadający późniejszym rozliczeniom. Firma wie, z którego państwa rozpoczęła się wysyłka, gdzie zakończył się transport, z jakiego magazynu pochodził produkt oraz do jakiego sposobu rozliczenia należy przypisać konkretną transakcję. Ma to znaczenie również wtedy, gdy przedsiębiorca prowadzi sprzedaż przez kilka kanałów równolegle. Raport z własnego sklepu, marketplace’u i operatora fulfillmentowego może wyglądać inaczej, ale na końcu wszystkie dane trzeba sprowadzić do spójnego obrazu. Jeżeli zasady podziału zostaną ustalone przed sezonem, późniejsze rozliczenie jest przede wszystkim pracą na przygotowanych danych. Jeżeli nie, staje się próbą odtworzenia po fakcie, co wydarzyło się z konkretnym towarem.
Unikasz podejmowania decyzji podatkowych w środku szczytu sprzedażowego
Listopad nie jest dobrym momentem na odkrywanie podstawowych założeń własnego modelu VAT. Zespół e-commerce analizuje wtedy skuteczność kampanii i dostępność produktów, logistyka obsługuje większą liczbę wysyłek, customer service mierzy się ze wzrostem zapytań, a finanse monitorują przepływy pieniężne i rentowność promocji. Jeżeli w tym samym czasie trzeba zdecydować, czy zagraniczny transfer zapasu wymaga lokalnej rejestracji, które zamówienia powinny trafić do OSS albo jak obsłużyć importowane przesyłki, decyzje podatkowe zaczynają konkurować o uwagę z podstawową działalnością firmy. Problemem nie jest wyłącznie presja czasu. Często trzeba równolegle zebrać informacje od kilku zespołów i ustalić faktyczny przebieg transakcji, zanim w ogóle będzie możliwe określenie sposobu rozliczenia.
Przygotowanie przed sezonem pozwala ustalić zasady działania wtedy, gdy firma ma jeszcze możliwość spokojnego zmienienia procesu. Można ograniczyć kraje magazynowania, zmodyfikować konfigurację fulfillmentu, przygotować OSS, ustalić odpowiedzialność za import albo dostosować sposób raportowania. W szczycie sprzedażowym przestrzeń na takie zmiany jest znacznie mniejsza, ponieważ każda ingerencja w proces dotyczy już działającego systemu i kolejnych napływających zamówień. W efekcie wcześniejsza analiza VAT nie tylko ogranicza ryzyko podatkowe. Zmniejsza również liczbę decyzji, które zarząd i zespół muszą podejmować w najważniejszych tygodniach roku.
Wiesz z góry, jakie deklaracje i dane będą potrzebne
Przygotowanie VAT przed sezonem pozwala również przełożyć przepisy na konkretną listę danych, które firma musi gromadzić. W procedurze unijnej OSS deklaracje są kwartalne, a w IOSS miesięczne. To jednak tylko część obrazu. Dane potrzebne do OSS nie kończą się na samej deklaracji. Podatnik musi prowadzić szczegółową ewidencję transakcji objętych procedurą, obejmującą między innymi informacje pozwalające ustalić państwo konsumpcji, rodzaj i datę dostawy, należny VAT oraz dane związane z płatnością i miejscem klienta. Ewidencję tę trzeba przechowywać przez 10 lat od końca roku, w którym dokonano transakcji, oraz udostępnić elektronicznie organom podatkowym na żądanie.
Jeżeli równolegle istnieją lokalne rejestracje VAT, zakres i częstotliwość obowiązków zależą już od zasad danego państwa oraz rodzaju wykonywanych transakcji. Warto również pamiętać, że po rejestracji do OSS lub IOSS obowiązki deklaracyjne mogą występować także za okresy, w których nie było transakcji objętych daną procedurą, co w praktyce oznacza konieczność składania odpowiednich zerowych deklaracji za takie okresy. Dla firmy działającej na kilku rynkach jeden wspólny raport „sprzedaż zagraniczna” może więc być niewystarczający. Wcześniejsze ustalenie zakresu danych pozwala wskazać, skąd będą one pochodziły, kto odpowiada za ich kompletność, jak będą uzgadniane raporty z kanałów sprzedaży i w jaki sposób dokumentowane będą transfery własnego zapasu. Dzięki temu w styczniu firma nie próbuje rekonstruować danych z kilku miesięcy, które mogły być zbierane od początku.
Druga strona medalu: dlaczego nie warto rejestrować VAT „na zapas”?
Wcześniejsze przygotowanie nie oznacza, że najbardziej bezpieczną strategią jest zdobycie numeru VAT w każdym państwie, w którym firma widzi potencjał sprzedażowy. Taka logika pozornie ogranicza ryzyko, ale może jednocześnie stworzyć dodatkowe obowiązki administracyjne, których przedsiębiorca nie potrzebowałby przy właściwie dobranym modelu rozliczeń. Sam fakt, że reklamy są kierowane do konsumentów w danym kraju albo że pojawiają się stamtąd zamówienia, nie musi oznaczać konieczności lokalnej rejestracji. Jeżeli towar jest wysyłany z Polski i kwalifikujące się WSTO może być rozliczane przez OSS, nie ma podstaw, aby wyłącznie z powodu tej sprzedaży zakładać konieczność uzyskania osobnego numeru VAT w każdym państwie konsumpcji.
Każda dodatkowa rejestracja oznacza również administrację
Lokalny numer VAT nie jest jednorazowym dokumentem, który po otrzymaniu można odłożyć do szuflady do momentu, gdy sprzedaż osiągnie odpowiednią skalę. W zależności od państwa i rodzaju prowadzonej działalności rejestracja może wiązać się z obowiązkiem składania lokalnych deklaracji, prowadzenia odpowiednich ewidencji, reagowania na korespondencję administracji podatkowej czy wykonywania dodatkowych raportów. W określonych sytuacjach obowiązki sprawozdawcze mogą występować również przy niewielkiej aktywności, a zasady składania deklaracji zerowych lub sposób raportowania zależą od lokalnych regulacji. Do tego mogą dochodzić pełnomocnictwa, dokumenty wymagane przez administrację danego państwa oraz konieczność monitorowania lokalnych terminów i zmian przepisów.
Dla średniego e-commerce koszt ten skaluje się razem z liczbą rejestracji. Jedno dodatkowe państwo może nie być dużym obciążeniem, ale pięć lub sześć lokalnych numerów VAT oznacza kilka odrębnych kalendarzy podatkowych, zestawów danych i potencjalnych korekt. Nawet jeśli część procesu jest zautomatyzowana lub zlecana zewnętrznie, firma nadal musi zapewnić kompletność informacji i odpowiada za ich zgodność z rzeczywistymi transakcjami. Dlatego lokalna rejestracja powinna mieć konkretne uzasadnienie wynikające z modelu działalności. Może nim być zagraniczny magazyn, transfer własnego zapasu, lokalna sprzedaż albo inna transakcja powodująca obowiązek. Sam zamiar „bycia gotowym na przyszłość” nie zawsze jest wystarczającym powodem do tworzenia kolejnej warstwy administracji.
OSS może ograniczyć potrzebę wielu lokalnych rejestracji
Właśnie dlatego OSS jest tak istotny dla firm prowadzących sprzedaż B2C z jednego państwa do konsumentów w wielu krajach UE. Jeżeli przedsiębiorca dokonuje kwalifikującego się WSTO, procedura pozwala scentralizować rozliczenie podatku należnego w państwach konsumpcji. Zamiast rejestrować się lokalnie w każdym kraju wyłącznie z powodu takich transakcji, firma może korzystać z procedury OSS w państwie identyfikacji. Nie eliminuje to obowiązku stosowania właściwych stawek czy prawidłowego przypisywania sprzedaży do państw konsumpcji, ale może istotnie zmniejszyć liczbę lokalnych procesów administracyjnych. Z punktu widzenia przedsiębiorstwa wchodzącego jednocześnie na kilka rynków jest to ważna różnica między przygotowaniem VAT a mnożeniem rejestracji.
OSS nie rozwiązuje oczywiście problemów wynikających z magazynowania zapasu czy lokalnych transakcji. Jeśli firma umieści towary w Niemczech, Czechach i Francji, sama procedura nie spowoduje, że transfery i krajowa sprzedaż z tych magazynów przestaną wymagać analizy. Właściwa strategia często będzie więc mieszana: lokalna rejestracja tam, gdzie wynika z rzeczywistych przepływów towaru, oraz OSS dla transakcji objętych procedurą. Model mieszany nie oznacza przy tym dowolnego wybierania transakcji. Po wyborze procedury OSS przedsiębiorca powinien wykazywać w niej wszystkie swoje dostawy mieszczące się w zakresie danej procedury, a nie rozdzielać kwalifikujące się WSTO pomiędzy OSS i lokalne rozliczenia według własnego uznania.
Koszt niepotrzebnej rejestracji nie kończy się w momencie ekspansji
Warto spojrzeć również kilka miesięcy dalej. Firma może zarejestrować się lokalnie przed Black Friday, przetestować rynek, a następnie w styczniu stwierdzić, że sprzedaż nie uzasadnia dalszej obecności. Jeżeli rejestracja była rzeczywiście potrzebna ze względu na magazynowanie czy lokalne transakcje, był to uzasadniony koszt wejścia na rynek. Jeżeli jednak została wykonana wyłącznie na wszelki wypadek, przedsiębiorca może zostać z dodatkowymi obowiązkami po zakończeniu eksperymentu. Rejestrację trzeba wtedy prawidłowo obsługiwać do momentu jej zakończenia zgodnie z lokalnymi zasadami, rozliczyć wcześniejsze okresy i upewnić się, że nie pozostały transakcje wymagające raportowania.
To szczególnie istotne w ekspansji prowadzonej metodą testowania kilku rynków jednocześnie. Z punktu widzenia marketingu uruchomienie kampanii w kolejnym kraju może być odwracalne w ciągu jednego dnia. Lokalny obowiązek podatkowy nie zawsze jest równie łatwy do włączenia i wyłączenia. Podobnie samo zakończenie korzystania z OSS nie usuwa obowiązków dokumentacyjnych odnoszących się do wcześniejszych transakcji. Ewidencję dotyczącą sprzedaży objętej procedurą trzeba nadal przechowywać przez wymagane 10 lat. Dlatego plan VAT powinien odpowiadać stopniowi zaangażowania operacyjnego firmy. Jeśli rynek jest testowany wyłącznie poprzez wysyłkę z Polski, analiza może prowadzić do zupełnie innego rozwiązania niż w przypadku wysłania kilku palet do lokalnego centrum fulfillmentowego.
Właściwa strategia to nie więcej numerów VAT, lecz właściwe rejestracje
Celem przygotowania przed sezonem nie powinno być posiadanie możliwie dużej liczby zagranicznych numerów VAT. Dobrze zaprojektowany model ma odpowiadać rzeczywistym przepływom towaru i rodzajom transakcji. Jeśli zapas trafia do zagranicznego magazynu i powstają lokalne obowiązki, odpowiednia rejestracja powinna być przygotowana na czas. Jeżeli kwalifikujące się WSTO może być rozliczane przez OSS, nie ma podstaw, aby wyłącznie z powodu tej sprzedaży zakładać konieczność uzyskania osobnego numeru VAT w każdym państwie konsumpcji. Jeżeli natomiast firma importuje towary bezpośrednio do konsumentów, trzeba osobno sprawdzić możliwość zastosowania IOSS i przygotować model importowy.
Dlatego właściwe rejestracje dla konkretnego modelu sprzedaży i logistyki są bardziej wartościowe niż rejestrowanie firmy wszędzie na wszelki wypadek. Dla przedsiębiorcy planującego ekspansję oznacza to również lepszą kontrolę kosztów. Wiadomo, które obowiązki są konsekwencją świadomej decyzji biznesowej, na przykład uruchomienia lokalnego fulfillmentu, a których można uniknąć dzięki właściwemu wykorzystaniu unijnych procedur. W rezultacie VAT nie powinien ani hamować ekspansji, ani tworzyć niepotrzebnej warstwy administracji. Powinien być zaprojektowany tak, aby odpowiadał temu, jak firma rzeczywiście zamierza sprzedawać, magazynować i przemieszczać towary na nowych rynkach.
Checklista przed wejściem na nowy rynek w sezonie świątecznym
Przed uruchomieniem sprzedaży warto przejść przez kilka pytań, które pozwolą szybko wychwycić miejsca, w których mogą pojawić się obowiązki VAT. Nie chodzi o przeprowadzenie pełnej analizy podatkowej wyłącznie na podstawie checklisty, ale o zebranie informacji potrzebnych do właściwej decyzji. W praktyce najwięcej problemów powstaje wtedy, gdy firma zna docelowy rynek, budżet kampanii i prognozowaną sprzedaż, ale nie potrafi dokładnie powiedzieć, gdzie będzie znajdował się towar w poszczególnych etapach realizacji zamówienia. Dlatego warto zacząć od logistyki, a dopiero później przejść do progów, OSS, IOSS i lokalnych rejestracji.
- Z jakiego kraju będzie faktycznie wysyłany towar? To podstawowa informacja potrzebna do ustalenia sposobu rozliczenia sprzedaży. Zamówienie złożone przez niemieckiego klienta może być rozliczane inaczej w zależności od tego, czy produkt wyjeżdża do niego z Polski, z Niemiec czy z magazynu w innym państwie UE. Sam kraj klienta nie wystarcza do prawidłowej kwalifikacji transakcji.
- W których państwach będzie przechowywany zapas? Trzeba uwzględnić nie tylko główny magazyn, ale wszystkie miejsca, w których własny towar może znajdować się przed sprzedażą. Jeżeli zapas trafia z Polski do magazynu w innym państwie UE, sam transfer może tworzyć lokalne obowiązki VAT jeszcze przed pierwszym zamówieniem zrealizowanym z tego magazynu.
- Czy operator logistyczny może automatycznie przemieszczać zapas? W modelach fulfillmentowych przedsiębiorca nie zawsze sam podejmuje każdą decyzję dotyczącą transferu towarów. Jeżeli operator może przesuwać zapas pomiędzy magazynami w kilku państwach, trzeba wiedzieć, gdzie takie przemieszczenia mogą wystąpić, jak są raportowane i czy firma otrzymuje dane pozwalające prawidłowo je rozliczyć.
- Ile wyniesie prognozowana sprzedaż transgraniczna B2C i jaka jej część będzie uwzględniana przy progu 10 000 euro? Do analizy nie wystarczy aktualny obrót. Przed sezonem świątecznym warto uwzględnić prognozę sprzedaży na Black Friday, Cyber Monday i cały okres przed Bożym Narodzeniem. Trzeba przy tym odróżnić całkowitą sprzedaż zagraniczną od transakcji, które rzeczywiście są uwzględniane przy unijnym progu 10 000 euro netto.
- Czy firma może przekroczyć próg 10 000 euro netto podczas sezonu? Trzeba pamiętać, że jest to wspólny unijny próg odnoszący się do kwalifikujących się WSTO oraz określonych usług TBE, a nie osobny limit dla każdego rynku. Znaczenie ma także spełnienie pozostałych warunków stosowania tego uproszczenia, w tym ustanowienie przedsiębiorcy tylko w jednym państwie członkowskim oraz wartość odpowiednich transakcji w bieżącym i poprzednim roku kalendarzowym.
- Czy sprzedaż odbywa się przez własny sklep, marketplace czy oba kanały? Kanał sprzedaży może wpływać na sposób raportowania i w określonych przypadkach na rolę platformy dla celów VAT. Nie należy jednak zakładać, że samo korzystanie z marketplace’u przenosi wszystkie obowiązki na platformę. Transfer własnego zapasu, lokalne dostawy czy import nadal mogą wymagać odrębnej analizy.
- Czy towary są importowane spoza UE? Jeżeli produkty są wysyłane bezpośrednio z państwa trzeciego do konsumenta w Unii, trzeba ustalić sposób obsługi importu, osobę odpowiedzialną za formalności oraz to, czy dla kwalifikujących się przesyłek o wartości rzeczywistej nieprzekraczającej 150 euro warto rozważyć zastosowanie IOSS. IOSS nie obejmuje towarów akcyzowych i pozostaje uproszczeniem, a nie obowiązkową procedurą. VAT i zasady celne należy analizować osobno. Od 1 lipca 2026 r. trzeba przy tym uwzględnić również nowe zasady celne dla małych przesyłek do 150 euro, w tym przejściowe zryczałtowane cło w wysokości 3 euro.
- Które transakcje mogą być objęte OSS lub IOSS? OSS nie jest zamiennikiem dla wszystkich lokalnych rozliczeń, a IOSS nie obejmuje każdego importu. Trzeba rozdzielić kwalifikujące się WSTO, sprzedaż lokalną z zagranicznego magazynu, transfery własnych towarów oraz kwalifikującą się sprzedaż importową. Dopiero taki podział pozwala ustalić, które transakcje mogą być rozliczane w procedurach szczególnych, a które pozostają w lokalnych rozliczeniach VAT.
- Czy system prawidłowo rozpoznaje państwo rozpoczęcia wysyłki, państwo konsumpcji i właściwą stawkę VAT? To pytanie warto sprawdzić jeszcze przed zwiększeniem budżetu kampanii. Jeżeli system błędnie klasyfikuje transakcje, każda kolejna sprzedaż powiela problem. W szczycie sezonu różnica między jednym błędem a kilkoma tysiącami błędnie zaklasyfikowanych zamówień może powstać bardzo szybko.
- Czy firma ma wystarczająco dużo czasu na potrzebne rejestracje i przygotowanie procedur? Nie chodzi wyłącznie o wysłanie formularza. Trzeba uwzględnić przygotowanie dokumentów, ewentualne pytania administracji, konfigurację systemów, testy raportowania oraz wewnętrzne uzgodnienie odpowiedzialności pomiędzy finansami, księgowością, e-commerce i logistyką. Jeśli odpowiedź na to pytanie brzmi „nie”, warto potraktować ją jako sygnał do natychmiastowej weryfikacji harmonogramu ekspansji.
Jeżeli po przejściu przez tę checklistę firma nie potrafi jednoznacznie wskazać, gdzie będzie znajdował się zapas i skąd będzie wysyłany do klienta, to właśnie ten obszar powinien zostać wyjaśniony jako pierwszy. Wysokość sprzedaży i próg 10 000 euro są ważne, ale nie zastępują analizy rzeczywistego przepływu towaru. W praktyce to połączenie danych logistycznych, sprzedażowych i podatkowych pozwala ustalić, gdzie potrzebna jest lokalna rejestracja, które transakcje mogą być rozliczane przez OSS, a gdzie znaczenie ma IOSS.
Ile wcześniej zacząć przygotowania?
Nie istnieje jeden bezpieczny termin dla każdej firmy
Nie ma uniwersalnej zasady mówiącej, że analizę VAT trzeba rozpocząć dokładnie 30, 45 czy 60 dni przed wejściem na nowy rynek. Taki termin byłby wygodny, ale słabo odpowiadałby rzeczywistości, ponieważ różne modele ekspansji tworzą obowiązki w różnych momentach. Przygotowania powinny rozpocząć się zanim towar zostanie wysłany do zagranicznego magazynu i zanim powstanie pierwsza sprzedaż wymagająca nowego sposobu rozliczenia VAT. Jeśli firma zamierza magazynować produkty za granicą, momentem granicznym może być już planowany transfer zapasu, ponieważ obowiązki mogą pojawić się przed pierwszą sprzedażą klientowi. Jeżeli towary nadal pozostają w Polsce, ale przedsiębiorca spodziewa się szybkiego przekroczenia progu 10 000 euro netto, kluczowa staje się gotowość do prawidłowego stosowania VAT państw konsumpcji i wykorzystania OSS, jeśli firma zdecyduje się na tę procedurę.
W praktyce warto cofnąć się od planowanej daty startu i sprawdzić, jakie zdarzenie nastąpi jako pierwsze. Może to być wysłanie palety do zagranicznego magazynu, uruchomienie sprzedaży w modelu importowym, pierwsza transakcja wymagająca rozliczenia w państwie konsumpcji albo aktywacja programu fulfillmentowego obejmującego kilka państw. To właśnie przed tym momentem powinna być gotowa analiza VAT. Pozwala to uniknąć sytuacji, w której firma próbuje dopasować rejestracje do modelu logistycznego już po jego uruchomieniu. Dla przedsiębiorcy oznacza to także większą swobodę: jeśli okaże się, że planowana konfiguracja magazynów tworzy nieproporcjonalnie dużą administrację, można jeszcze zmienić model przed wysłaniem towaru.
W OSS granica kwartału może mieć większe znaczenie niż liczba dni
W 2026 roku przy procedurze unijnej OSS nadal obowiązuje standardowa zasada, zgodnie z którą korzystanie z procedury rozpoczyna się od pierwszego dnia kwartału następującego po kwartale zgłoszenia. To sprawia, że przy planowaniu sezonu ważniejsza od arbitralnej liczby dni może być granica między wrześniem a październikiem. Zgłoszenie dokonane we wrześniu standardowo pozwala rozpocząć stosowanie OSS od 1 października. Zgłoszenie w październiku oznacza natomiast standardowy początek dopiero 1 stycznia kolejnego roku. Istnieje mechanizm umożliwiający zastosowanie OSS już od pierwszej kwalifikującej się dostawy przed standardową datą, ale wymaga on dochowania terminu zawiadomienia do 10. dnia kolejnego miesiąca. Nie jest więc dobrym uzasadnieniem dla świadomego odkładania przygotowań do ostatniej chwili.
Dlatego firma planująca intensywną sprzedaż w listopadzie powinna przeanalizować OSS jeszcze przed rozpoczęciem IV kwartału, jeśli już wtedy wiadomo, że zamierza korzystać z tej procedury. Pozostawienie marginesu ma znaczenie również z bardziej prozaicznych powodów. Dokumentacja może wymagać uzupełnienia, konfiguracja systemów może wymagać poprawek, a sposób raportowania sprzedaży z kilku kanałów trzeba przetestować. Samo wejście do procedury nie rozwiązuje problemu, jeśli po uruchomieniu kampanii sklep nadal nalicza niewłaściwą stawkę albo raport nie pozwala ustalić, z którego państwa wyszedł towar. Przygotowanie przed sezonem powinno więc obejmować zarówno formalności, jak i zdolność organizacji do prawidłowego obsługiwania nowych zasad w codziennej sprzedaży.
Zostaw margines na formalności i testy
Planowanie VAT na styk zwiększa ryzyko nawet wtedy, gdy przedsiębiorca prawidłowo rozpoznał wszystkie obowiązki. Rejestracja może wymagać dokumentów, wyjaśnień lub uzupełnień, których firma nie uwzględniła w pierwotnym harmonogramie. Do tego dochodzi czas potrzebny na wdrożenie zasad w systemach sprzedażowych i księgowych. Trzeba sprawdzić stawki, mapowanie państw konsumpcji, źródła danych o magazynach oraz sposób oznaczania sprzedaży lokalnej i transakcji trafiających do OSS. Jeżeli firma korzysta równocześnie z własnego sklepu, marketplace’u i zewnętrznego fulfillmentu, dobrze jest również sprawdzić, czy dane z tych źródeł dają się ze sobą uzgodnić przed rozpoczęciem największego wolumenu sprzedaży.
Dlatego nie warto odkładać analizy na październik, jeżeli intensywna sprzedaż ma ruszyć w listopadzie i firma już wcześniej zna model ekspansji. Październik powinien być raczej czasem testowania gotowego rozwiązania niż pierwszym momentem, w którym zespół zaczyna ustalać, czy zagraniczny magazyn oznacza lokalną rejestrację i które transakcje będą objęte OSS. Im bardziej rozbudowana logistyka, tym większy margines warto zostawić. W przypadku prostego modelu wysyłki z Polski przygotowania będą zazwyczaj mniej skomplikowane niż przy równoczesnym uruchamianiu kilku magazynów, importu i sprzedaży wielokanałowej.
Podsumowanie: rejestrować się przed sezonem czy nie?
Warto działać wcześniej, ale nie zawsze oznacza to lokalną rejestrację VAT
Odpowiedź zależy przede wszystkim od tego, co firma zamierza zrobić z towarem i jak będzie realizowana sprzedaż. Jeżeli przed sezonem zapas ma trafić do zagranicznego magazynu, trzeba wcześniej przeanalizować lokalne obowiązki związane z jego przemieszczeniem i późniejszą sprzedażą. Jeżeli przedsiębiorca wysyła towary z Polski i spodziewa się szybkiego przekroczenia progu 10 000 euro netto, priorytetem jest przygotowanie sposobu rozliczania VAT według państw konsumpcji i podjęcie decyzji dotyczącej OSS. Jeżeli model obejmuje bezpośredni import towarów do konsumentów, należy odpowiednio wcześnie ustalić zasady importu oraz możliwość wykorzystania IOSS. Podobnie przy fulfillmentcie w kilku krajach nie wystarczy wiedzieć, gdzie znajdują się klienci — trzeba znać także miejsca magazynowania i transfery własnego zapasu.
Działanie wcześniej oznacza więc przede wszystkim wcześniejsze ustalenie obowiązków, a dopiero później wykonanie tych rejestracji, które rzeczywiście są potrzebne. Nie warto automatycznie uzyskiwać numeru VAT w każdym państwie tylko dlatego, że firma planuje tam kampanię lub spodziewa się pierwszych zamówień. Przy kwalifikującym się WSTO OSS może pozwolić uniknąć lokalnych rejestracji wymaganych wyłącznie z powodu tych WSTO. Z drugiej strony OSS nie zastąpi obowiązków wynikających z magazynowania, transferów własnego towaru czy określonych lokalnych transakcji. Dlatego dobrze przygotowana ekspansja może oznaczać korzystanie z OSS i jednoczesne posiadanie lokalnych numerów VAT tam, gdzie rzeczywiście powstają odrębne obowiązki, albo korzystanie wyłącznie z OSS bez nowych lokalnych rejestracji, jeśli model działalności na to pozwala.
Najpierw przepływ towaru, później rejestracja
Najbardziej użyteczne pytanie przed Black Friday nie brzmi więc „w ilu krajach powinniśmy mieć VAT?”, lecz „co dokładnie będzie działo się z naszym towarem od momentu opuszczenia magazynu do momentu dostarczenia go klientowi?”. Jeżeli firma potrafi odpowiedzieć na to pytanie, znacznie łatwiej ustalić, gdzie powstaje WSTO, gdzie mamy dostawę lokalną, gdzie pojawia się transfer własnych towarów i czy przy imporcie można zastosować IOSS. Można również wcześniej określić, jakie stawki powinien stosować sklep, jakie informacje musi przechowywać system i jakie dane będą potrzebne później do deklaracji oraz ewidencji.
O obowiązkach VAT nie decyduje sama lista rynków, na które kierujesz reklamy. Kluczowe znaczenie ma to, gdzie znajduje się towar, skąd i dokąd jest transportowany, komu go sprzedajesz oraz w jaki sposób transakcja jest realizowana. Znaczenie mogą mieć również inne elementy, takie jak status przedsiębiorcy i nabywcy, charakter towaru, wartość transakcji czy rola marketplace’u. Dlatego najlepszą strategią przed sezonem świątecznym nie jest rejestrowanie się wszędzie na wszelki wypadek ani czekanie z VAT do pierwszego problemu. Jest nią wcześniejsze rozpisanie modelu sprzedaży i logistyki, a następnie przygotowanie dokładnie tych rejestracji, procedur i danych, których ten model rzeczywiście wymaga.