Amazon FBA a VAT w Polsce
Spis treści
Dla przedsiębiorcy e-commerce Polska to rynek z ogromnym potencjałem. Wysoki poziom cyfryzacji, rosnąca liczba zakupów online i relatywnie niskie koszty prowadzenia działalności sprawiają, że Amazon FBA w Polsce to coraz częstszy wybór wśród młodych przedsiębiorców. Ale za tym potencjałem idzie też zestaw obowiązków, których nie można zignorować – a jednym z najważniejszych jest podatek VAT.
Rozliczenia VAT w kontekście sprzedaży przez Amazon FBA nie są prostym tematem, zwłaszcza jeśli Twoje produkty są magazynowane w różnych krajach Unii Europejskiej. W Polsce system podatku od towarów i usług ma swoją specyfikę: wysoką stawkę podstawową, liczne wyjątki i sztywne terminy raportowania. Dodatkowo zmieniające się przepisy i rozwiązania takie jak obowiązkowy Krajowy System e-Faktur (KSeF), wdrażany etapami w 2026 roku, oznaczają, że przedsiębiorca musi nie tylko raz zrozumieć zasady, ale też stale je śledzić i dostosowywać swoją działalność do nowych regulacji.
Dlaczego to takie ważne? Bo błędy w rozliczeniach VAT mogą kosztować więcej niż sama sprzedaż. Amazon może podejmować działania wobec sprzedawców, którzy nie spełniają wymogów podatkowych lub nie dostarczają wymaganych danych. W zależności od sytuacji konto może zostać objęte ograniczeniami, wypłaty mogą zostać wstrzymane, a możliwość sprzedaży lub korzystania z określonych programów – ograniczona. To realne ryzyko, które może poważnie utrudnić prowadzenie dobrze prosperującego biznesu. Z drugiej strony poprawne zarządzanie VAT-em daje Ci spokój, przewidywalność i wiarygodność – zarówno w oczach Amazon, jak i urzędu skarbowego.
Ten artykuł powstał po to, byś nie musiał przeszukiwać dziesiątek forów, grup na Facebooku czy anglojęzycznych poradników. Znajdziesz tu wszystko, co musisz wiedzieć o Amazon FBA VAT w Polsce – od momentu, gdy Twój towar trafia do polskiego magazynu, po moment, w którym wysyłasz deklarację do urzędu skarbowego.
Omówimy, kiedy dokładnie musisz zarejestrować się jako podatnik VAT, jak wygląda proces rejestracji, jakie dokumenty są potrzebne i jak działa system raportowania JPK_VAT. Wyjaśnię też, jak działa obowiązkowy KSeF, kto musi wyznaczyć reprezentanta podatkowego i w jakich sytuacjach Amazon sam uczestniczy w rozliczaniu VAT w ramach tzw. modelu deemed supplier.
Celem tego artykułu jest nie tylko wyjaśnienie zasad, ale przede wszystkim pokazanie ich w praktyce – w kontekście działalności młodego przedsiębiorcy działającego w branży e-commerce. Chodzi o to, byś po przeczytaniu tego tekstu wiedział dokładnie, co zrobić, kiedy to zrobić i jak uniknąć kosztownych błędów.
Jeśli więc planujesz wejść na rynek polski z Amazon FBA albo już sprzedajesz w Polsce, ale nie jesteś pewien, czy Twoje rozliczenia są w pełni zgodne z prawem – ten tekst jest dla Ciebie. W kolejnych sekcjach krok po kroku przejdziemy przez najważniejsze aspekty, które pozwolą Ci w pełni zrozumieć, jak działa VAT w Polsce dla sprzedawców Amazon FBA i jak możesz zadbać o zgodność, jednocześnie rozwijając swój biznes bez stresu.
System VAT w Polsce – podstawy
VAT to podatek pośredni od towarów i usług, który finalnie płaci konsument. W modelu Amazon FBA sprzedawca działa jako pośrednik: nalicza VAT na sprzedaży, odlicza VAT z zakupów i rozlicza różnicę z urzędem skarbowym. W całej UE działają wspólne ramy, ale każdy kraj ma własne stawki, progi i terminy. Dla sprzedawcy, który magazynuje towar w Polsce lub sprzedaje tutaj konsumentom, punktem odniesienia są polskie przepisy. To tu zapada decyzja, jaką stawkę zastosować i gdzie powstaje obowiązek podatkowy. W kontekście Amazon FBA VAT Polska szczególnie ważne jest prawidłowe ustalenie miejsca opodatkowania przy sprzedaży transgranicznej oraz właściwe przypisanie stawek do asortymentu.
Czym jest VAT w kontekście UE
W Unii Europejskiej o tym, gdzie rozliczasz VAT, decydują reguły miejsca opodatkowania. Dla klasycznej sprzedaży krajowej to terytorium kraju, w którym towar jest dostarczany konsumentowi. Dla wewnątrzunijnej sprzedaży towarów na odległość do konsumentów, czyli WSTO, funkcjonuje wspólny próg 10 000 euro, jednak nie można stosować go automatycznie do każdej sprzedaży B2C w Unii. Żeby można było korzystać z tego progu, przedsiębiorca musi być ustanowiony tylko w jednym państwie członkowskim, a w przypadku sprzedaży towarów wysyłka lub transport powinny rozpoczynać się w państwie jego siedziby.
Ma to szczególne znaczenie właśnie w Amazon FBA. Jeśli polska firma posiada zapasy w magazynie Amazona w Niemczech i wysyła towary z Niemiec do konsumentów w innych państwach UE, próg 10 000 euro nie działa dla takich dostaw w taki sam sposób jak przy wysyłkach rozpoczynających się w Polsce. Sam fakt nieprzekroczenia 10 000 euro nie oznacza więc automatycznie, że każdą sprzedaż możesz opodatkować w Polsce.
Jeżeli warunki stosowania progu są spełnione, po jego przekroczeniu miejscem opodatkowania WSTO staje się kraj nabywcy, a rozliczenie możesz uprościć przez OSS. Poniżej progu, co do zasady, stosujesz zasady państwa siedziby i rozpoczęcia wysyłki, ale możesz dobrowolnie wybrać opodatkowanie w kraju konsumpcji i korzystanie z OSS wcześniej, jeśli jest to dla Ciebie wygodniejsze. W relacjach B2B w UE przy spełnieniu warunków stosuje się wewnątrzwspólnotową dostawę towarów ze stawką 0% po stronie dostawcy, natomiast nabywca rozlicza odpowiadające jej wewnątrzwspólnotowe nabycie towarów.
Stawki VAT w Polsce z praktycznymi przykładami
W Polsce podstawowa stawka wynosi 23% i obejmuje większość towarów sprzedawanych w e-commerce, takich jak elektronika, akcesoria domowe, odzież, kosmetyki czy zabawki. Do tej kategorii zaliczysz także napoje energetyczne oraz wodę butelkowaną, w tym wodę mineralną i źródlaną, które również mają 23%. Stawka 8% ma zastosowanie do wybranych towarów i usług o charakterze społecznym lub użytkowym. W praktyce młodego sprzedawcy Amazon FBA w Polsce najczęściej będzie dotyczyć jej aspekt usługowy, na przykład dostawy wody siecią wodociągową, a nie wody w butelkach. Stawka 5% obejmuje m.in. e-publikacje i książki, z zastrzeżeniem że treści o charakterze głównie wideo lub muzycznym nie korzystają z preferencji. Dlatego e-book może mieć 5%, ale kurs online oparty głównie na materiale wideo co do zasady podlega 23%. Stawka 0% przysługuje w precyzyjnie określonych przypadkach: przy eksporcie towarów poza UE oraz przy wewnątrzwspólnotowej dostawie towarów w relacji B2B, po spełnieniu wymogów dokumentacyjnych. Sprzedaż B2C do innych państw UE nie korzysta ze stawki 0% — co do zasady opodatkowuje się ją stawką kraju konsumpcji, jeżeli zgodnie z przepisami tam znajduje się miejsce opodatkowania, a rozliczenie może następować w systemie OSS.
Jakie stawki stosuje się najczęściej przy sprzedaży przez Amazon FBA
W realiach Amazon FBA VAT Polska najczęściej spotkasz stawkę 23%, bo większość popularnych kategorii detalicznych nie kwalifikuje się do stawek obniżonych. Obniżone stawki pojawiają się rzadziej i wymagają upewnienia się, że Twój towar faktycznie mieści się w preferencji. Dla towarów właściwą stawkę ustala się według kodów CN w ramach matrycy stawek VAT, natomiast dla usług nadal stosuje się PKWiU. To rozróżnienie ma duże znaczenie przy klasyfikacji asortymentu, szczególnie gdy poruszasz się na granicy kategorii, gdzie pozornie podobne produkty mogą mieć różne stawki. Amazon może automatycznie liczyć VAT i wystawiać faktury tylko wtedy, gdy włączysz i poprawnie skonfigurujesz odpowiednie rozwiązania podatkowe dostępne w Seller Central, podając właściwe numery i ustawienia. Mimo automatyzacji pełna odpowiedzialność za prawidłowość stawek i rozliczeń pozostaje po stronie sprzedawcy, dlatego kontrola klasyfikacji i regularny przegląd zamówień to obowiązkowa rutyna.
Jeśli wysyłasz towary z Polski do konsumentów w innych krajach UE, jesteś ustanowiony wyłącznie w Polsce i spełniasz warunki stosowania progu 10 000 euro, po jego przekroczeniu miejscem opodatkowania jest kraj odbiorcy, a najwygodniej rozliczać takie transakcje przez OSS. Jeśli jednak korzystasz z FBA i towary są wysyłane także z magazynów położonych w innych państwach UE, próg trzeba analizować znacznie ostrożniej i nie można automatycznie stosować go do wszystkich dostaw.
Jeśli sprzedajesz do firm w UE, przy WDT możesz zastosować 0% po swojej stronie, o ile spełnione są wymagane warunki, w tym dotyczące statusu nabywcy oraz dokumentacji przemieszczenia towaru. Ta układanka brzmi skomplikowanie, ale po zmapowaniu asortymentu pod kody CN, przetestowaniu stawek na kilku reprezentatywnych SKU oraz poprawnej konfiguracji ustawień podatkowych w Seller Central odzyskasz przewidywalność i spokój operacyjny.
Kiedy musisz się zarejestrować dla VAT w Polsce
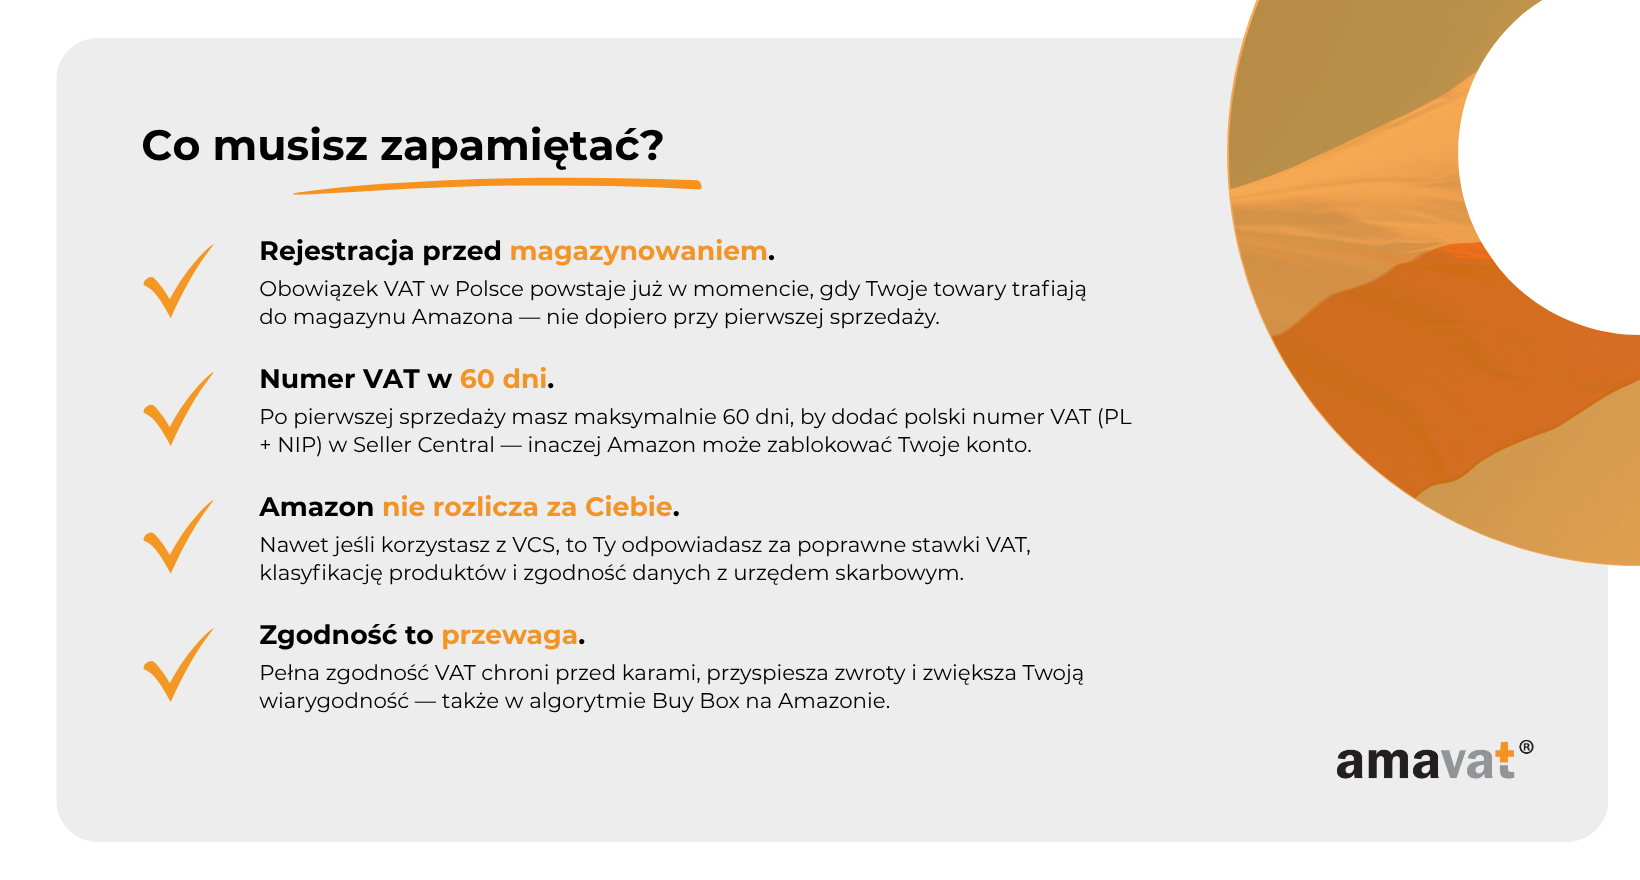
Dla sprzedawców działających w modelu Amazon FBA VAT Polska moment rejestracji dla VAT jest kluczowy. To on wyznacza granicę między zwykłą sprzedażą a pełnoprawnym funkcjonowaniem w unijnym systemie podatkowym. Od chwili rejestracji zaczynają obowiązywać Cię określone wymogi: składanie odpowiednich rozliczeń, raportowanie JPK_VAT, a w przypadku podmiotów objętych obowiązkowym systemem także zasady związane z KSeF.
Zasady różnią się w zależności od tego, gdzie zarejestrowana jest Twoja firma – w Polsce, w innym kraju UE czy poza Unią. Trzeba też uważać na zbyt daleko idące uproszczenie, zgodnie z którym samo fizyczne przechowywanie każdej partii towarów w Polsce zawsze i w każdych okolicznościach powoduje identyczny obowiązek rejestracyjny. W standardowym modelu Amazon FBA i Pan-European FBA magazynowanie własnych towarów w innym państwie rzeczywiście co do zasady prowadzi do lokalnych obowiązków VAT, między innymi ze względu na przemieszczenia własnych towarów. Konkretne rozwiązanie logistyczne warto jednak przeanalizować osobno, ponieważ szczególne modele, takie jak rozwiązania oparte na call-off stock, mogą zmieniać sposób rozliczenia.
Firmy z Polski
Jeśli prowadzisz działalność gospodarczą w Polsce, od 1 stycznia 2026 roku możesz korzystać ze zwolnienia podmiotowego z VAT do momentu, gdy wartość Twojej sprzedaży bez podatku VAT nie przekroczy 240 000 złotych w skali roku. To limit zwolnienia podmiotowego określony w ustawie o VAT. Nie należy utożsamiać go po prostu z „rocznym przychodem”, ponieważ przepisy odnoszą się do wartości sprzedaży ustalanej zgodnie z zasadami VAT. Dopóki korzystasz ze zwolnienia i spełniasz pozostałe warunki, nie doliczasz VAT do sprzedaży objętej tym zwolnieniem i co do zasady nie korzystasz z prawa do odliczenia podatku naliczonego na zasadach właściwych dla czynnego podatnika.
Są jednak wyjątki. Ustawa zawiera konkretny katalog przypadków, w których zwolnienie podmiotowe nie przysługuje. Nie oznacza to jednak, że każdy „handel elektroniką” automatycznie wyłącza ze zwolnienia ani że samo korzystanie z marketplace’u lub zagranicznego magazynu Amazon jest odrębną ustawową przesłanką utraty zwolnienia. Znaczenie ma dokładny rodzaj sprzedawanych towarów lub świadczonych usług oraz to, czy mieszczą się one w katalogu wyłączeń przewidzianym w art. 113 ust. 13 ustawy o VAT.
Zagraniczne magazynowanie może natomiast tworzyć zupełnie odrębne obowiązki VAT w państwie, w którym towary są przechowywane lub do którego są przemieszczane. Dlatego nawet przedsiębiorca korzystający w Polsce ze zwolnienia podmiotowego musi osobno przeanalizować skutki wejścia do zagranicznego FBA lub Pan-EU.
W praktyce wielu polskich sprzedawców Amazon FBA decyduje się zarejestrować dla VAT wcześniej, jeszcze przed przekroczeniem limitu. Może to wynikać zarówno z modelu biznesowego, prawa do odliczenia podatku, transakcji wewnątrzwspólnotowych, jak i wymogów związanych z programami Amazona. Nie należy jednak utożsamiać wymogów platformy z ustawowym wyłączeniem ze zwolnienia. To dwie różne kwestie.
Firmy z Unii Europejskiej
Jeśli prowadzisz firmę w innym kraju UE i sprzedajesz towary do polskich konsumentów, mogą mieć zastosowanie przepisy dotyczące wewnątrzwspólnotowej sprzedaży towarów na odległość, czyli WSTO. Od 1 lipca 2021 roku funkcjonuje wspólny próg 10 000 euro, ale jego stosowanie ma określone warunki. Przedsiębiorca musi być ustanowiony tylko w jednym państwie członkowskim, a w przypadku sprzedaży towarów wysyłka lub transport muszą rozpoczynać się w państwie jego siedziby.
Jeżeli warunki są spełnione, poniżej progu sprzedaż może pozostać opodatkowana zgodnie z zasadami państwa rozpoczęcia wysyłki. Po przekroczeniu progu miejscem opodatkowania staje się kraj nabywcy — na przykład Polska. Wtedy można rozliczać podatek bezpośrednio w poszczególnych państwach albo skorzystać z procedury OSS, która pozwala raportować kwalifikujące się transakcje B2C za pośrednictwem jednego państwa członkowskiego.
W modelu FBA szczególnie ważne jest jednak to, skąd faktycznie wysyłany jest towar. Jeżeli przedsiębiorca mający siedzibę w jednym państwie UE posiada zapasy w innym państwie i właśnie stamtąd rozpoczynają się wysyłki do konsumentów, próg 10 000 euro nie powinien być mechanicznie stosowany do takich dostaw. To jeden z najważniejszych niuansów dla sprzedawców Amazon FBA.
Od 1 stycznia 2025 roku funkcjonuje również unijna procedura szczególna SME. Pod pewnymi warunkami przedsiębiorca mający siedzibę w jednym państwie UE może korzystać ze zwolnienia VAT także w innych państwach członkowskich, w tym w Polsce. W takim przypadku wykorzystywany jest specjalny numer identyfikacyjny z oznaczeniem EX, a przedsiębiorca realizuje określone obowiązki za pośrednictwem państwa swojej siedziby.
Procedura SME może sprawić, że standardowa rejestracja jako czynny podatnik VAT w Polsce nie będzie potrzebna w odniesieniu do sprzedaży objętej zwolnieniem. Nie oznacza to jednak, że znika problem Amazon FBA. Jeśli przedsiębiorca przemieszcza własne towary pomiędzy państwami, realizuje WDT lub WNT albo korzysta z zagranicznych magazynów, trzeba osobno przeanalizować skutki tych operacji oraz ewentualną konieczność rejestracji VAT-UE lub lokalnej rejestracji wynikającej z charakteru transakcji. SME nie jest więc prostym sposobem na „wyłączenie” wszystkich skutków magazynowania towarów za granicą.
To ważne, ponieważ w standardowym modelu FBA lub Pan-EU fizyczne przechowywanie i przemieszczanie własnych zapasów pomiędzy państwami członkowskimi bardzo często tworzy lokalne obowiązki VAT niezależne od tego, czy część sprzedaży konsumenckiej rozliczasz przez OSS lub korzystasz ze zwolnienia SME.
Firmy spoza Unii Europejskiej
Dla przedsiębiorców spoza UE zasady są zwykle bardziej wymagające. Jeśli Twoja firma ma siedzibę w kraju trzecim, takim jak Wielka Brytania, USA, Kanada czy Chiny, trzeba przeanalizować zarówno miejsce przechowywania towarów, sposób ich importu, jak i model sprzedaży do polskich konsumentów.
Jeśli sprzedajesz towary wysyłane bezpośrednio z kraju trzeciego do konsumenta w Polsce, a wartość przesyłki nie przekracza 150 euro, może mieć zastosowanie uproszczona procedura IOSS, czyli Import One Stop Shop. Dzięki niej VAT od sprzedaży może być pobierany w momencie zakupu i rozliczany za pośrednictwem procedury szczególnej, bez konieczności standardowej rejestracji VAT w każdym państwie konsumpcji z tytułu tych dostaw.
Trzeba jednak oddzielić kwestie VAT od ceł. Limit 150 euro nadal ma znaczenie dla IOSS w podatku VAT, ale od 1 lipca 2026 roku wprowadzono dodatkowe rozwiązanie celne dotyczące sprzedaży na odległość importowanych towarów w przesyłkach o wartości do 150 euro – tymczasowe cło w wysokości 3 euro za pozycję. Nie zmienia ono zasad samego IOSS, ale dla sprzedawców Amazon importujących towary spoza UE może mieć praktyczne znaczenie dla kosztów i kalkulacji marży.
Jeśli towary zostają wcześniej zaimportowane do UE i następnie są magazynowane w Polsce albo innych państwach członkowskich, IOSS nie rozwiązuje problemu późniejszego magazynowania i lokalnych przemieszczeń towarów. W takim scenariuszu obowiązki należy analizować osobno.
Dodatkowo firmy spoza UE mogą mieć obowiązek wyznaczenia reprezentanta podatkowego – podmiotu zarejestrowanego w Polsce, który będzie działał w ich imieniu. Reprezentant odpowiada solidarnie za określone zobowiązania podatkowe, dlatego jest to funkcja ściśle regulowana. Obowiązek ten nie dotyczy jednak wszystkich przedsiębiorców spoza UE. Z obowiązku reprezentanta mogą być zwolnione firmy z państw, z którymi funkcjonują odpowiednie mechanizmy wzajemnej pomocy podatkowej, między innymi z Wielkiej Brytanii i Norwegii.
Magazynowanie towaru w Polsce (Amazon FBA Fulfillment Centers)
To właśnie magazynowanie i przemieszczanie własnych towarów do Polski jest jednym z najczęstszych powodów, dla których sprzedawcy FBA muszą analizować obowiązek lokalnej rejestracji VAT, nawet jeśli ich siedziba znajduje się za granicą. Amazon prowadzi w Polsce kilka dużych centrów realizacji zamówień, w tym obiekty w okolicach Wrocławia, Poznania i Szczecina.
W standardowym modelu FBA lub Pan-European FBA, jeśli Twoje produkty trafiają do polskiego magazynu jako własny zapas przemieszczany z innego państwa UE, takie przemieszczenie co do zasady może być traktowane po jednej stronie jako WDT własnych towarów, a w Polsce jako odpowiadające mu WNT. W praktyce bardzo często prowadzi to do konieczności posiadania lokalnego numeru VAT i prawidłowego raportowania operacji.
Nie należy jednak formułować zasady, że „każdy magazyn zawsze wymaga numeru VAT” niezależnie od modelu. Amazon rozwija również szczególne rozwiązania logistyczne, w tym modele oparte na call-off stock, które mogą zmieniać moment i sposób rozliczania przemieszczeń oraz rolę poszczególnych uczestników. Dlatego konkretny program Amazona i rzeczywisty przepływ towarów należy przeanalizować osobno.
W standardowym FBA/Pan-EU warto przeprowadzić rejestrację z odpowiednim wyprzedzeniem przed pierwszym przemieszczeniem własnych towarów do danego państwa, tak aby obowiązki VAT mogły być poprawnie rozliczane od początku.
Amazon może relokować towary między magazynami w UE w ramach różnych programów logistycznych, zależnie od ustawień i warunków programu. Dlatego warto regularnie sprawdzać raporty magazynowe i informacje w Seller Central, by wiedzieć dokładnie, gdzie fizycznie znajdują się Twoje zapasy i jaki model logistyczny ma do nich zastosowanie.
Każde takie przemieszczenie wymaga analizy podatkowej. W standardowym modelu przemieszczenie własnego towaru pomiędzy państwami UE zwykle tworzy odpowiadające sobie zdarzenia WDT i WNT. To jedna z najczęstszych sytuacji, w których sprzedawcy – szczególnie ci działający w kilku państwach – nieświadomie tworzą lokalne obowiązki rejestracyjne.
Warto też pamiętać o świeżych zmianach dotyczących Pan-European FBA. Od 3 września 2026 roku produkty objęte programem Pan-EU FBA zasadniczo muszą posiadać aktywną ofertę również w Holandii, zgodnie z zasadami i wyjątkami określonymi przez Amazon. Amazon zapowiedział analogiczny wymóg dla Belgii od 26 lutego 2027 roku. Dla sprzedawcy oznacza to, że konfiguracja Pan-EU nie jest stała i trzeba monitorować nie tylko przepisy VAT, ale również zmieniające się warunki programu.
Proces rejestracji VAT w Polsce
Rejestracja dla celów VAT w Polsce to procedura, którą musi przejść sprzedawca działający w modelu Amazon FBA VAT Polska, jeśli z jego modelu działalności rzeczywiście wynika obowiązek lokalnej rejestracji. Jest to etap formalny, ale też kontrolny — urząd skarbowy może sprawdzać, czy przedsiębiorca rzeczywiście prowadzi działalność gospodarczą i ma zamiar rozliczać się zgodnie z polskimi przepisami. W przypadku standardowego modelu FBA rejestrację warto zakończyć zanim nastąpi pierwsze zdarzenie wymagające lokalnego rozliczenia, na przykład przemieszczenie własnych towarów do Polski.
Dokumenty wymagane
Proces rejestracji VAT w Polsce rozpoczyna się od złożenia formularza VAT-R. Dla przedsiębiorców, którzy nie mają siedziby na terytorium Polski, właściwość urzędu skarbowego należy ustalić zgodnie z przepisami dotyczącymi podatników zagranicznych.
Do wniosku VAT-R mogą być wymagane dokumenty potwierdzające istnienie i legalność działalności gospodarczej. Najważniejsze z nich to aktualny wyciąg z rejestru handlowego lub inny dokument rejestracyjny, umowa spółki, dane osób uprawnionych do reprezentowania firmy oraz dokumenty pozwalające urzędowi zweryfikować rzeczywisty charakter planowanej działalności. W przypadku Amazon FBA przydatne mogą być między innymi umowa z Amazonem, potwierdzenie aktywnego konta w Seller Central, informacje dotyczące magazynowania i planowanych przepływów towarów czy dokumenty potwierdzające prowadzony handel.
Dla przedsiębiorców z UE urząd może wymagać dodatkowych informacji dotyczących statusu podatkowego w państwie siedziby. Dla firm spoza UE, które podlegają obowiązkowi ustanowienia reprezentanta podatkowego, konieczne jest również odpowiednie uregulowanie tej reprezentacji.
Dokumenty zagraniczne mogą wymagać tłumaczenia na język polski. Zakres wymaganych tłumaczeń i ich forma zależą od konkretnego postępowania oraz dokumentu, dlatego dobrze ustalić wymagania z urzędem lub pełnomocnikiem jeszcze przed złożeniem kompletnego pakietu.
Urząd może też poprosić o wskazanie rachunku bankowego, dodatkowe informacje o rodzaju sprzedawanych towarów, miejscu przechowywania zapasów i planowanej skali działalności. Jeżeli w postępowaniu uczestniczy pełnomocnik, należy również zadbać o prawidłowe umocowanie go do odpowiednich czynności.
Czas trwania i przebieg
Czas rejestracji VAT w Polsce zależy od sytuacji przedsiębiorcy, kompletności dokumentacji oraz zakresu dodatkowej weryfikacji prowadzonej przez urząd. Nie ma gwarantowanego jednego terminu właściwego dla każdej zagranicznej firmy. W praktyce proces może trwać kilka tygodni, a przy konieczności składania wyjaśnień lub uzupełniania dokumentacji – dłużej.
Proces przebiega etapami. Po złożeniu formularza VAT-R wraz z wymaganymi dokumentami urząd analizuje zgłoszenie i może poprosić o dodatkowe informacje. Urzędnicy sprawdzają, czy firma rzeczywiście prowadzi działalność gospodarczą i czy przedstawiony model ma realny charakter. Jeżeli cokolwiek budzi wątpliwości — na przykład niezgodność danych między dokumentami a formularzem albo zbyt ogólne informacje o działalności — urząd może wezwać przedsiębiorcę do złożenia wyjaśnień.
Po pozytywnej rejestracji przedsiębiorca może uzyskać status czynnego podatnika VAT w Polsce. Jeżeli posiada już NIP, co do zasady nie otrzymuje zupełnie nowego identyfikatora, lecz ten sam numer funkcjonuje dla polskich rozliczeń VAT.
Trzeba jednak bardzo wyraźnie odróżnić rejestrację do polskiego VAT od rejestracji VAT-UE. Samo zarejestrowanie przedsiębiorcy jako czynnego podatnika VAT nie oznacza automatycznie, że numer jest aktywny w VIES do transakcji wewnątrzwspólnotowych. Podatnik dokonujący określonych WDT lub WNT powinien dokonać zgłoszenia VAT-UE na formularzu VAT-R, a jeżeli jest już zarejestrowany dla VAT, robi to poprzez aktualizację zgłoszenia. Rejestracja do VAT-UE powinna nastąpić przed pierwszą właściwą transakcją wewnątrzwspólnotową.
Dopiero po aktywacji w tym zakresie numer z prefiksem PL może być weryfikowany jako numer VAT-UE w VIES. Nie warto przy tym podawać sztywnego terminu typu „2–5 dni” jako gwarantowanego czasu pojawienia się numeru w VIES. W praktyce aktualizacja może nastąpić szybko, ale jej czas zależy od procedury administracyjnej i synchronizacji danych.
Po uzyskaniu odpowiednich numerów należy zaktualizować informacje podatkowe w Amazon Seller Central zgodnie z wymaganiami platformy i swoim modelem działalności.
Warto podkreślić, że jeżeli standardowe przemieszczenie własnych towarów do Polski powoduje obowiązek lokalnego rozliczenia VAT, rejestrację należy przeprowadzić z odpowiednim wyprzedzeniem. Jednocześnie nie należy automatycznie przenosić tej zasady na każdy możliwy model logistyczny, ponieważ specjalne rozwiązania Amazon mogą wymagać odrębnej analizy.
Dobrze przygotowana dokumentacja i współpraca z doświadczonym ekspertem podatkowym lub biurem rachunkowym mogą znacząco ograniczyć ryzyko opóźnień i błędów. W praktyce wiele problemów powodują braki formalne, rozbieżności w danych rejestrowych i niewłaściwe rozpoznanie momentu, w którym rzeczywiście powstaje obowiązek VAT.
Poprawnie przeprowadzona rejestracja VAT w Polsce daje Ci możliwość prawidłowego rozliczania operacji podlegających polskiemu VAT oraz, jeżeli jesteś czynnym podatnikiem i spełniasz odpowiednie warunki, korzystania z prawa do odliczenia podatku naliczonego. Z perspektywy Amazon FBA równie ważne jest jednak dopasowanie rejestracji do rzeczywistego modelu logistycznego, a nie samo posiadanie numeru „na wszelki wypadek”.
Raportowanie VAT – system JPK_VAT
Po rejestracji jako czynny podatnik VAT w Polsce wchodzisz w stały rytm raportowania, który w praktyce spina Twoją sprzedaż w Amazon FBA VAT Polska z wymogami fiskusa. Od października 2020 r. deklaracja i ewidencja są połączone w jeden plik JPK_V7. Od 1 lutego 2026 roku obowiązują zaktualizowane struktury JPK_V7M(3) oraz JPK_V7K(3), dostosowane między innymi do funkcjonowania obowiązkowego KSeF.
Potocznie wciąż mówi się „JPK_VAT”, ale formalnie mówimy o JPK_V7 w dwóch wariantach: miesięcznym JPK_V7M i kwartalnym JPK_V7K. Oba łączą część deklaracyjną z ewidencyjną, dzięki czemu administracja może automatycznie zestawiać dane podatników i szybciej wykrywać rozbieżności. Jeśli w danym okresie nie masz transakcji, obowiązek złożenia odpowiedniego pliku może nadal istnieć ze względu na Twój status podatkowy.
Obowiązki raportowe
Domyślnie rozliczasz się w trybie miesięcznym, czyli przygotowujesz JPK_V7M za każdy miesiąc i wysyłasz go w terminie ustawowym. Tryb kwartalny JPK_V7K jest opcją dla podatników spełniających ustawowe warunki rozliczeń kwartalnych. W praktyce oznacza to, że przez pierwsze miesiące kwartału przesyłasz część ewidencyjną miesięcznie, a część deklaracyjną składasz za cały kwartał.
Wybór trybu nie jest wyłącznie kwestią wygody, bo ustawowe ograniczenia wykluczają z kwartalnego rozliczenia niektóre kategorie podatników i transakcje. Niezależnie od trybu musisz prowadzić rzetelną ewidencję VAT i dbać o spójność danych, bo to właśnie ona stanowi podstawę pliku JPK_V7.
W przypadku Amazon FBA szczególnie ważne jest poprawne ujmowanie sprzedaży krajowej, WDT, WNT, przemieszczeń własnych towarów oraz transakcji rozliczanych w innych procedurach. Nie należy przy tym stosować nieaktualnych uproszczeń dotyczących oznaczeń. W szczególności WDT nie oznacza się w aktualnej strukturze JPK kodem „EE”. Oznaczenie WSTO_EE dotyczy określonych WSTO i wybranych usług świadczonych na rzecz konsumentów, a nie klasycznej wewnątrzwspólnotowej dostawy towarów.
Format i termin
Technicznie raport to plik XML zgodny z obowiązującą strukturą JPK_V7M(3) albo JPK_V7K(3). Składa się go wyłącznie elektronicznie z wykorzystaniem dostępnych metod autoryzacji. Termin pozostaje co do zasady stały: do 25. dnia miesiąca następującego po okresie rozliczeniowym.
Dla rozliczających się miesięcznie oznacza to cykl miesiąc–miesiąc, a przy kwartale — przesyłanie części ewidencyjnej zgodnie z miesięcznym rytmem i rozliczenie części deklaracyjnej po zakończeniu kwartału. Do dyspozycji są narzędzia Ministerstwa Finansów oraz komercyjne programy księgowe, z których korzysta wielu sprzedawców Amazon FBA.
W przypadku błędów urząd może wezwać podatnika do wyjaśnienia lub korekty. Dlatego nie warto liczyć na mechanizm naprawczy jako element zwykłego procesu. Najlepszym rozwiązaniem jest pilnowanie zgodności danych u źródła.
W praktyce integracja Amazon FBA VAT Polska z JPK rozbija się najczęściej o niuanse dat, stawek i kwalifikacji poszczególnych przepływów. Dobrym nawykiem jest comiesięczne uzgadnianie raportów Seller Central z ewidencją VAT, zanim zamkniesz okres i wyślesz JPK_V7.
KSeF – obowiązek e-fakturowania w 2026 roku
W 2026 roku polski system podatkowy wszedł w nowy etap cyfryzacji. Krajowy System e-Faktur, czyli KSeF, nie jest już rozwiązaniem, które dopiero „ma nadejść”, lecz obowiązkowym systemem wdrażanym etapami od 1 lutego 2026 roku. Dla przedsiębiorców działających w modelu Amazon FBA VAT Polska oznacza to konieczność dokładnego ustalenia, czy w danym przypadku znajdują się w zakresie obowiązkowego KSeF, jakie faktury muszą być wystawiane w systemie i jak połączyć go z oprogramowaniem księgowym oraz procesami sprzedażowymi.
Jednocześnie bardzo ważne jest, żeby nie utożsamiać samej polskiej rejestracji VAT z automatycznym obowiązkiem wystawiania faktur w KSeF. Dla zagranicznych sprzedawców Amazon FBA to jedno z najważniejszych rozróżnień.
Terminy wdrożenia
Obowiązek e-fakturowania został wprowadzony etapami. Od 1 lutego 2026 r. obowiązkowy KSeF objął podmioty, których wartość sprzedaży brutto w 2024 roku przekroczyła 200 mln zł.
Od 1 kwietnia 2026 r. obowiązek objął pozostałych podatników znajdujących się w zakresie systemu. Przepisy przewidują jednak przejściowe wyłączenie do końca 2026 roku dla podatników, których miesięczna wartość sprzedaży brutto udokumentowana fakturami objętymi tym rozwiązaniem nie przekracza 10 000 zł. Dla tej grupy pełne wejście w obowiązek następuje od 2027 roku.
Nie oznacza to jednak, że od 2027 roku „każda faktura w Polsce” będzie obowiązkowo przechodziła przez KSeF. Faktury wystawiane konsumentom, czyli B2C, pozostają poza obowiązkowym KSeF.
Szczególnie ważne jest to dla zagranicznych sprzedawców Amazon. Sam fakt posiadania polskiej rejestracji VAT nie przesądza o obowiązku wystawiania faktur w KSeF. Zagraniczny podatnik, który nie ma w Polsce siedziby ani stałego miejsca prowadzenia działalności gospodarczej, pozostaje poza obowiązkowym KSeF w zakresie przewidzianym przepisami. Podobnie może być w przypadku podatnika posiadającego w Polsce stałe miejsce prowadzenia działalności, jeżeli to miejsce nie uczestniczy w konkretnej transakcji.
Dla Amazon FBA ma to ogromne znaczenie, ponieważ samo przechowywanie zapasu czy posiadanie polskiego numeru VAT nie powinno być automatycznie utożsamiane z posiadaniem stałego miejsca prowadzenia działalności ani z obowiązkiem wystawiania wszystkich faktur w KSeF.
Kluczowe korzyści
KSeF automatyzuje część obiegu faktur, ujednolica format dokumentów i daje administracji podatkowej szybki dostęp do danych fakturowych. Z perspektywy przedsiębiorcy oznacza to możliwość lepszego integrowania księgowości i fakturowania oraz ograniczenie części manualnych procesów.
Nieaktualne jest jednak przedstawianie 40-dniowego zwrotu VAT jako specjalnej premii dla podatników spełniających dodatkowe warunki związane z KSeF. Dla okresów rozliczeniowych od 1 lutego 2026 roku 40 dni jest podstawowym terminem zwrotu VAT wynikającym z aktualnych zasad.
KSeF może również ograniczać konieczność przekazywania części danych fakturowych w innych formatach na żądanie, ponieważ faktury znajdują się już w centralnym systemie.
Dla sprzedawców Amazon FBA najważniejszą korzyścią praktyczną jest jednak automatyzacja. Przy większej liczbie transakcji prawidłowo wdrożona integracja może zmniejszyć liczbę ręcznych operacji, ułatwić uzgadnianie danych i ograniczyć błędy pomiędzy sprzedażą, księgowością a raportowaniem podatkowym.
Wymagania techniczne
Faktury ustrukturyzowane w KSeF wystawiane są w określonym formacie XML zgodnym z obowiązującą strukturą logiczną systemu. W 2026 roku przedsiębiorcy korzystają z rozwiązań KSeF 2.0 i struktur właściwych dla obowiązkowego systemu.
Aby korzystać z KSeF, przedsiębiorca lub upoważniona przez niego osoba musi mieć prawidłowo skonfigurowane uwierzytelnienie i uprawnienia. Dla większych sprzedawców Amazon kluczowa jest możliwość integrowania systemów księgowych i fakturowych z KSeF poprzez dostępne rozwiązania techniczne i API.
Każda faktura przyjęta do systemu otrzymuje numer identyfikujący ją w KSeF. Dokumenty są przechowywane w centralnym systemie, co ogranicza część tradycyjnych obowiązków archiwizacyjnych.
Trzeba jednocześnie pamiętać, że faktura PDF nie przestaje istnieć jako format wykorzystywany biznesowo w każdej możliwej sytuacji. O tym, czy dana faktura powinna być wystawiona jako faktura ustrukturyzowana w KSeF, decyduje przede wszystkim zakres obowiązku wynikający z przepisów.
Istotnym rozwiązaniem jest tryb offline24. Nie należy jednak opisywać go jako zasady polegającej na wysłaniu faktury „w ciągu 24 godzin od przywrócenia działania systemu”. W trybie offline24 fakturę trzeba co do zasady przesłać do KSeF najpóźniej następnego dnia roboczego po dniu jej wystawienia. Inne reguły obowiązują podczas oficjalnie ogłoszonej niedostępności KSeF oraz awarii systemu.
Dla sprzedawców Amazon FBA VAT Polska korzystających z międzynarodowych systemów fakturowania kluczowe jest prawidłowe ustalenie, czy podlegają obowiązkowi KSeF, a następnie dostosowanie integracji do polskiego systemu. Nie każda zagraniczna firma z polskim numerem VAT będzie znajdowała się w identycznej sytuacji.
KSeF jest więc ważnym elementem cyfryzacji VAT, ale nie można traktować go jako systemu, który obejmuje automatycznie każdą fakturę wystawianą przez każdego podatnika posiadającego polską rejestrację VAT. W Amazon FBA szczególnie istotne jest rozróżnienie pomiędzy samą rejestracją podatkową a posiadaniem siedziby lub stałego miejsca prowadzenia działalności w Polsce.
Amazon jako pośrednik – Marketplace Facilitator VAT
Sprzedając przez Amazon FBA VAT Polska, musisz pamiętać, że Amazon nie jest tylko platformą sprzedażową. W określonych przypadkach przepisy traktują operatora interfejsu elektronicznego tak, jakby sam kupił i następnie sprzedał towar konsumentowi. Mechanizm ten, znany jako deemed supplier, został wprowadzony w ramach unijnego pakietu VAT e-Commerce i ma na celu ułatwienie poboru VAT w określonych modelach sprzedaży internetowej.
Mechanizm „deemed supplier”
Amazon może zostać uznany za dostawcę w dwóch głównych typach sytuacji.
Pierwszy dotyczy sprzedaży na odległość towarów importowanych z państw trzecich w przesyłkach o wartości rzeczywistej nieprzekraczającej 150 euro, jeżeli sprzedaż jest ułatwiana przez platformę. W tym przypadku nie obowiązuje prosta zasada, że sprzedawca z UE automatycznie wyklucza zastosowanie mechanizmu. Liczy się charakter transakcji i to, że mamy do czynienia ze sprzedażą na odległość importowanych towarów w przesyłkach do 150 euro.
Drugi przypadek dotyczy sprzedaży B2C towarów znajdujących się już na terytorium Unii Europejskiej, jeżeli rzeczywisty sprzedawca nie jest ustanowiony w UE, a platforma ułatwia sprzedaż konsumentowi.
Dlatego stwierdzenie, że „jeśli sprzedawca jest z UE, Amazon nigdy nie jest deemed supplier”, byłoby zbyt szerokie. W przypadku towarów znajdujących się już w UE status sprzedawcy jako ustanowionego lub nieustanowionego w Unii ma zasadnicze znaczenie. Przy sprzedaży na odległość importowanych przesyłek do 150 euro zasady należy analizować osobno.
W mechanizmie deemed supplier dla celów VAT jedna sprzedaż ekonomiczna jest traktowana jak dwie kolejne dostawy: dostawa od rzeczywistego sprzedawcy do platformy oraz dostawa od platformy do konsumenta.
Nie należy jednak ogólnie opisywać pierwszej dostawy jako reverse charge. W modelu dotyczącym towarów znajdujących się już w UE i sprzedawcy nieustanowionego w Unii dostawa od sprzedawcy do platformy jest objęta szczególną konstrukcją zwolnienia z zachowaniem prawa do odliczenia. Dopiero platforma dokonuje dla celów VAT dostawy do konsumenta i rozlicza podatek należny.
Przy sprzedaży na odległość towarów importowanych w przesyłkach do 150 euro mechanizm działa inaczej i może łączyć się z IOSS. Dlatego nie powinno się sprowadzać obu scenariuszy do jednego schematu „sprzedawca Amazon = reverse charge”.
Sposób wykazania pierwszej dostawy w polskich rozliczeniach zależy od rzeczywistego scenariusza. Nie należy automatycznie klasyfikować jej jako transakcji oznaczanej kodem „EE”, ponieważ w aktualnym JPK takie oznaczenie nie służy do raportowania WDT ani każdej transakcji związanej z deemed supplier.
Warto pamiętać, że mechanizm deemed supplier dotyczy określonych transakcji B2C i nie przenosi automatycznie na Amazon całej odpowiedzialności podatkowej sprzedawcy. Sprzedawca nadal może mieć obowiązki związane z importem, magazynowaniem, odliczeniem podatku, lokalnymi rejestracjami VAT oraz raportowaniem innych operacji.
Amazon VAT Calculation Service (VCS)
Aby ułatwić sprzedawcom zgodne z przepisami rozliczanie podatku, Amazon oferuje rozwiązania związane z kalkulacją VAT i fakturowaniem. Po odpowiedniej konfiguracji system może obliczać VAT na podstawie danych dotyczących transakcji, kraju sprzedaży i ustawień podatkowych przypisanych do produktu.
Amazon stosuje odpowiednie stawki VAT w oparciu o dane transakcji oraz przypisany przez sprzedawcę Product Tax Code. To właśnie prawidłowa konfiguracja podatkowa produktu ma ogromne znaczenie dla poprawności automatycznych kalkulacji. Jeżeli kod podatkowy zostanie przypisany nieprawidłowo, automatyzacja może powielać ten błąd w kolejnych transakcjach.
Niezależnie od narzędzia pełna odpowiedzialność za prawidłowość rozliczeń podatkowych nie znika tylko dlatego, że określona część procesu została zautomatyzowana przez platformę.
Automatycznie generowane dokumenty i raporty mogą być bardzo pomocne z perspektywy księgowości, ale nie zastępują obowiązku prawidłowego prowadzenia ewidencji VAT i raportowania zgodnie z polskimi przepisami.
Dane z raportów Amazon warto regularnie uzgadniać z zapisami księgowymi, zwłaszcza w zakresie dat, stawek, państwa rozpoczęcia i zakończenia wysyłki oraz lokalizacji magazynu. Przy FBA to właśnie fizyczny przepływ towarów często decyduje o skutkach VAT.
Mechanizm Marketplace Facilitator VAT pokazuje, jak daleko poszła automatyzacja poboru podatku w europejskim e-commerce. Nie oznacza jednak, że każdy sprzedawca Amazon ma „VAT rozliczony przez platformę”. Kluczowe jest prawidłowe ustalenie, kiedy Amazon występuje jako deemed supplier, a kiedy pozostaje jedynie operatorem platformy i usług logistycznych.
Wgranie numeru VAT do Amazon Seller Central
Dla sprzedawcy działającego w modelu Amazon FBA VAT Polska wprowadzenie odpowiednich numerów podatkowych do Seller Central ma zarówno znaczenie praktyczne, jak i podatkowe. Amazon może wymagać informacji VAT w państwach, w których z modelu działalności sprzedawcy wynikają lokalne obowiązki. Brak prawidłowych danych może prowadzić do problemów z weryfikacją konta, fakturowaniem lub korzystaniem z określonych programów.
Gdzie i jak dodać numer VAT
Po uzyskaniu polskiego numeru VAT należy dodać go w odpowiedniej sekcji informacji podatkowych w Amazon Seller Central. Układ panelu może się zmieniać, dlatego warto korzystać z aktualnych instrukcji dostępnych bezpośrednio w Seller Central.
W przypadku polskiego numeru VAT przedsiębiorca posługuje się numerem NIP, natomiast w transakcjach wewnątrzwspólnotowych numer VAT-UE jest prezentowany z prefiksem PL.
Bardzo ważne jest jednak to, że sama rejestracja jako czynny podatnik VAT w Polsce nie powoduje automatycznej aktywacji VAT-UE w VIES. Jeżeli przedsiębiorca będzie wykonywał transakcje wymagające rejestracji VAT-UE, powinien dokonać odpowiedniego zgłoszenia lub aktualizacji VAT-R przed pierwszą taką transakcją.
Dopiero prawidłowa rejestracja w zakresie VAT-UE pozwala na potwierdzanie numeru w systemie VIES. W praktyce dane mogą pojawić się w systemie z pewnym opóźnieniem, ale nie należy traktować okresu „2–5 dni” jako gwarantowanego terminu urzędowego.
Jeśli działasz w standardowym modelu Pan-European FBA, lokalne obowiązki VAT mogą powstawać w państwach, w których Amazon magazynuje Twój własny towar. Nie należy jednak sprowadzać wszystkich modeli logistycznych do zasady „każdy magazyn = zawsze lokalny numer VAT”, ponieważ szczególne rozwiązania Amazon, w tym modele call-off stock, mogą wymagać odrębnej analizy.
Warto też pamiętać o zmianach w programie Pan-EU. Od 3 września 2026 roku produkty objęte Pan-European FBA muszą co do zasady posiadać aktywną ofertę także w Holandii. Amazon zapowiedział podobny wymóg dotyczący Belgii od 26 lutego 2027 roku, z określonymi wyjątkami. Dla sprzedawcy jest to kolejny argument za regularnym monitorowaniem konfiguracji programu i państw, w których rzeczywiście prowadzone jest magazynowanie lub sprzedaż.
Termin
Wymogi Amazona dotyczące dostarczenia numeru VAT lub potwierdzenia procesu rejestracyjnego zależą od rynku, programu i konkretnego komunikatu otrzymanego w Seller Central. Nie warto traktować jednego terminu jako uniwersalnej zasady właściwej dla każdej sytuacji podatkowej.
Najważniejsze jest to, żeby nie czekać z rejestracją podatkową do chwili, w której platforma zacznie jej wymagać. Jeżeli obowiązek lokalnego VAT wynika z przemieszczenia własnego towaru, powinien zostać obsłużony zgodnie z przepisami, niezależnie od tego, kiedy Amazon poprosi o wpisanie numeru w panelu.
Jeśli proces rejestracji jeszcze trwa, warto korzystać z komunikacji w Seller Support i przekazywać wymagane przez platformę dokumenty potwierdzające status sprawy.
W przypadku sprzedawców spoza Unii Europejskiej Amazon może wymagać dodatkowych informacji związanych z reprezentacją podatkową lub statusem przedsiębiorcy, zależnie od państwa i modelu działalności.
Skutki braku aktualizacji
Brak aktualnych danych VAT w Seller Central może skutkować działaniami po stronie platformy. W zależności od konkretnego przypadku Amazon może poprosić o dodatkową weryfikację, ograniczyć niektóre funkcje konta, wstrzymać możliwość korzystania z określonych programów albo podjąć inne działania przewidziane w regulaminie.
Nie należy jednak twierdzić bez odpowiedniego potwierdzenia, że prawidłowa rejestracja VAT bezpośrednio zwiększa szansę zdobycia Buy Boxa lub Featured Offer albo że status VAT jest udokumentowanym, bezpośrednim czynnikiem rankingowym algorytmu. Brak zgodności podatkowej może prowadzić do ograniczeń konta i pośrednio utrudnić sprzedaż, ale to coś innego niż potwierdzony czynnik algorytmu odpowiedzialnego za Featured Offer.
Z punktu widzenia przepisów podatkowych znacznie poważniejszym problemem jest sytuacja, w której przedsiębiorca faktycznie miał obowiązek rozliczać VAT w Polsce, ale tego nie zrobił. Wtedy urząd może zażądać rozliczenia zaległego podatku wraz z odsetkami, a w zależności od charakteru i skali naruszenia mogą pojawić się również dodatkowe konsekwencje podatkowe lub karno-skarbowe.
Nie istnieje jednak prosta, uniwersalna zasada, zgodnie z którą sam brak rejestracji automatycznie oznacza „30% kary”. Dodatkowe zobowiązania i sankcje zależą od rodzaju naruszenia, sposobu jego ujawnienia, dokonanych korekt oraz konkretnych przepisów mających zastosowanie do danej sytuacji.
Wgranie numeru VAT do Seller Central to pozornie drobna formalność, ale w praktyce stanowi ważny element utrzymania prawidłowych danych podatkowych na koncie. Nie jest natomiast samo w sobie gwarancją pełnej zgodności ani lepszej pozycji ofert. Najważniejsze jest to, aby numer odpowiadał rzeczywistym obowiązkom podatkowym wynikającym z modelu działalności.
Ryzyka i kary za niezgodność
W świecie sprzedaży internetowej, a szczególnie w środowisku Amazon FBA VAT Polska, temat zgodności podatkowej nie jest tylko kwestią biurokracji — to realny fundament bezpieczeństwa Twojego biznesu. Brak właściwej rejestracji, błędy w rozliczeniach lub nieaktualne dane VAT mogą prowadzić zarówno do problemów z urzędem skarbowym, jak i do konsekwencji na samej platformie Amazon. Zrozumienie, jakie ryzyka wiążą się z niezgodnością, pozwala skuteczniej im zapobiegać i zachować stabilność sprzedaży.
Kary finansowe
Jeśli przedsiębiorca nie rozliczy VAT w wymaganym terminie, urząd może żądać zapłaty zaległego podatku wraz z odsetkami za zwłokę. Od marca 2026 roku podstawowa stawka odsetek od zaległości podatkowych wynosi 10,50% rocznie. W określonych sytuacjach może mieć zastosowanie stawka obniżona 5,25% albo podwyższona 15,75%.
Nie należy natomiast przedstawiać przepisów w taki sposób, jakby Kodeks karny skarbowy przewidywał uniwersalną „sankcję 5% niezapłaconego VAT”. Taka ogólna sankcja nie istnieje. Odpowiedzialność karno-skarbowa zależy od konkretnego czynu, jego okoliczności, wartości uszczuplenia oraz kwalifikacji prawnej.
Podobnie zbyt dużym uproszczeniem jest stwierdzenie, że brak rejestracji VAT automatycznie oznacza dodatkową sankcję w wysokości 30% zobowiązania. Dodatkowe zobowiązanie podatkowe może wystąpić w określonych sytuacjach przewidzianych w ustawie, ale jego zastosowanie zależy od rodzaju nieprawidłowości, sposobu rozliczenia i okoliczności sprawy.
Najpoważniejsze konsekwencje dotyczą sytuacji, gdy przedsiębiorca przez dłuższy czas nie rozliczał podatku mimo istnienia takiego obowiązku. Wtedy fiskus może żądać rozliczenia zaległości za wcześniejsze okresy, korekt plików JPK i zapłaty odsetek.
Jeżeli urząd uzna, że naruszenie było świadome, mogą pojawić się również konsekwencje na gruncie prawa karnego skarbowego. Ich wysokości i rodzaju nie da się jednak sprowadzić do jednego stałego procentu podatku.
Ryzyka na platformie
Niezależnie od przepisów krajowych brak zgodności VAT może wiązać się z ryzykiem działań ze strony Amazon. Platforma gromadzi dane podatkowe sprzedawców, weryfikuje określone informacje i ma obowiązki związane z raportowaniem danych właściwym organom.
Jeżeli Amazon stwierdzi brak wymaganych danych lub niespójność, może poprosić o ich uzupełnienie albo zastosować ograniczenia przewidziane w regulaminie. W zależności od sytuacji może to wpływać na wypłaty, możliwość sprzedaży, dostępność ofert lub korzystanie z określonych programów logistycznych.
Nie ma natomiast podstaw, aby przedstawiać zgodność VAT jako potwierdzony bezpośredni czynnik algorytmu Buy Box lub Featured Offer. Brak zgodności może prowadzić do ograniczeń konta i w ten sposób pośrednio wpływać na sprzedaż, ale nie należy twierdzić, że sam aktywny numer VAT automatycznie poprawia ranking oferty.
Podobnie należy ostrożnie podchodzić do stwierdzeń, że prawidłowo rozliczane konto „nie trafia do automatycznych kontroli Amazon”. Platforma może prowadzić własne kontrole i procesy zgodności niezależnie od tego, czy sprzedawca dotychczas nie miał problemów podatkowych.
Dodatkowym elementem ryzyka jest wymiana informacji z administracjami podatkowymi. Platformy cyfrowe podlegają szerokim obowiązkom raportowym, dlatego dane dotyczące sprzedaży mogą być dostępne organom podatkowym i porównywane z deklaracjami składanymi przez sprzedawcę.
Kontrole podatkowe
W przypadku wykrycia niezgodności polskie organy mogą przeprowadzić czynności sprawdzające, kontrolę podatkową albo inne postępowanie, w ramach którego analizowane będą między innymi faktury, raporty JPK_V7, dokumentacja magazynowa i dane sprzedażowe.
Kontrole mogą dotyczyć okresów, w których przedsiębiorca działał bez wymaganej rejestracji VAT lub błędnie prowadził ewidencję. Urząd może wtedy żądać przedstawienia dokumentów, raportów sprzedaży, potwierdzeń płatności, danych dotyczących przemieszczania towarów oraz informacji z platformy.
Szczególnie problematyczne może być nagromadzenie zaległości z kilku miesięcy lub lat. W takim przypadku przedsiębiorca może być zmuszony do odtworzenia historii transakcji, przygotowania korekt, przeliczenia podatku oraz zapłaty należności wraz z odsetkami.
Dla firm spoza UE sytuacja może być bardziej złożona, jeżeli działa za nie reprezentant podatkowy ponoszący solidarną odpowiedzialność za określone zobowiązania VAT.
W środowisku sprzedaży transgranicznej błędy podatkowe są kosztowne, ale przede wszystkim niepotrzebne. Zrozumienie ryzyk i terminowe działanie — właściwa rejestracja VAT, regularne składanie deklaracji i spójność danych z rzeczywistym przepływem towarów — to najprostszy sposób, by ograniczyć ryzyko.
Najczęstsze błędy sprzedawców Amazon FBA
Sprzedaż w modelu Amazon FBA VAT Polska to ogromna szansa, ale też pole, na którym bardzo łatwo popełnić kosztowny błąd. Wielu sprzedawców — zwłaszcza tych, którzy dopiero zaczynają działać międzynarodowo — nie docenia, jak złożone są przepisy dotyczące VAT w Polsce i w całej Unii Europejskiej. Poniżej przedstawiam najczęstsze błędy, które pojawiają się wśród sprzedawców Amazon FBA, oraz wyjaśnienie, dlaczego warto ich unikać.
Opóźniona rejestracja VAT
To klasyczny błąd, który pojawia się częściej, niż można by przypuszczać. Wielu przedsiębiorców z UE sądzi, że obowiązek lokalnej rejestracji VAT zawsze powstaje dopiero po przekroczeniu limitu sprzedaży. W standardowym modelu FBA takie założenie może być błędne, ponieważ znaczenie ma również fizyczne przemieszczenie własnych towarów do magazynu w innym państwie.
W przypadku standardowego przemieszczenia własnych towarów z jednego państwa UE do polskiego magazynu Amazon może powstać WDT po stronie państwa wysyłki oraz odpowiadające mu WNT w Polsce. To właśnie takie operacje często powodują konieczność lokalnej rejestracji.
Nie należy jednak automatycznie rozciągać tej reguły na każdy możliwy model Amazon. Programy oparte na szczególnych rozwiązaniach, takich jak call-off stock, mogą zmieniać sposób rozliczenia, dlatego trzeba analizować rzeczywisty przepływ towarów i warunki programu.
Dla firm spoza UE trzeba dodatkowo rozpatrywać import, miejsce magazynowania oraz sprzedaż B2C. Jeżeli towary są wysyłane bezpośrednio z kraju trzeciego do konsumenta, mogą mieć zastosowanie inne rozwiązania, w tym IOSS przy przesyłkach do 150 euro.
Aby uniknąć problemów, warto rozpocząć analizę rejestracyjną jeszcze przed uruchomieniem magazynowania w nowym państwie i nie opierać się wyłącznie na progach sprzedażowych właściwych dla WSTO.
Brak numeru VAT w Seller Central
To jeden z najbardziej niedocenianych problemów, a jego skutki mogą być poważne. Posiadanie numeru VAT to jedno — ale platforma może również wymagać jego poprawnego przypisania i zweryfikowania na koncie.
Numer VAT należy wprowadzać zgodnie z aktualną ścieżką dostępną w Seller Central. Interfejs Amazon może się zmieniać, dlatego lepiej korzystać z aktualnych instrukcji platformy niż opierać procedurę na jednej ścieżce zapisanej na stałe.
Sama rejestracja w urzędzie skarbowym nie wystarczy także do tego, aby numer automatycznie działał jako VAT-UE w systemie VIES. Rejestracja do transakcji wewnątrzwspólnotowych jest odrębnym elementem zgłoszenia VAT-R. Jeżeli przedsiębiorca dokonuje WDT lub WNT objętych obowiązkiem rejestracji VAT-UE, powinien zadbać o nią przed pierwszą taką transakcją.
Jeżeli numer nie jest widoczny w VIES, trzeba sprawdzić, czy przedsiębiorca został rzeczywiście zarejestrowany do VAT-UE, zamiast zakładać, że każda krajowa rejestracja VAT automatycznie pojawi się w systemie.
Brak aktualnych danych w Seller Central może prowadzić do ograniczeń po stronie platformy, dlatego warto regularnie kontrolować numery i ich zgodność z danymi rejestracyjnymi.
Nieprawidłowe stawki VAT
Błędne przypisanie stawek VAT to problem, który często wynika z nieznajomości klasyfikacji towarów lub ze zbyt dużego zaufania do automatycznych ustawień Amazona. W Polsce obowiązują między innymi stawki 23%, 8%, 5% i 0%, przy czym ich zastosowanie zależy od dokładnej klasyfikacji towaru lub usługi oraz spełnienia warunków ustawowych.
Dla towarów stosuje się klasyfikację CN, a w określonych przypadkach dla usług wykorzystywane są odpowiednie klasyfikacje statystyczne. W razie wątpliwości warto rozważyć wystąpienie o Wiążącą Informację Stawkową.
Najczęstsze błędy dotyczą błędnego przypisania produktów do stawek obniżonych. Na przykład:
- woda butelkowana – 23%,
- woda dostarczana siecią wodociągową – 8%,
- e-booki – 5%,
- kursy online oparte głównie na treści wideo – co do zasady 23%.
Automatyczne narzędzia Amazon mogą naliczać VAT w oparciu o przypisane ustawienia podatkowe, ale jeśli dane wejściowe są nieprawidłowe, błąd może być powielany automatycznie. Odpowiedzialność za poprawność rozliczenia pozostaje więc po stronie przedsiębiorcy.
Brak prawidłowego rozliczenia B2B w UE
Sprzedając produkty innym przedsiębiorcom w UE, wielu sprzedawców błędnie dolicza VAT albo nieprawidłowo klasyfikuje transakcję. W przypadku dostawy towarów do przedsiębiorcy z innego państwa członkowskiego może wystąpić WDT opodatkowana stawką 0%, jeżeli spełnione są wymagane warunki, w tym dotyczące statusu nabywcy i dokumentacji przemieszczenia towaru.
Nie należy jednak sprowadzać WDT do prostego określenia „reverse charge”. Po stronie polskiego dostawcy jest to określony rodzaj transakcji wewnątrzwspólnotowej, natomiast nabywca rozpoznaje odpowiadające jej WNT zgodnie z przepisami swojego państwa.
Bardzo ważne jest też prawidłowe raportowanie. W aktualnym JPK_V7 WDT nie oznacza się kodem „EE”. Funkcjonujące obecnie oznaczenie WSTO_EE odnosi się do określonych WSTO i wybranych usług B2C, a nie do klasycznej wewnątrzwspólnotowej dostawy towarów.
Jeśli natomiast sprzedajesz towary poza terytorium Unii Europejskiej, eksport może korzystać ze stawki 0% po spełnieniu warunków i posiadaniu wymaganej dokumentacji potwierdzającej wywóz.
Brak współpracy z reprezentantem podatkowym
Firmy spoza UE często nie zdają sobie sprawy, że w określonych przypadkach polska ustawa o VAT wymaga ustanowienia reprezentanta podatkowego przez podmioty, które nie mają siedziby ani odpowiedniego miejsca prowadzenia działalności w Unii.
Reprezentant podatkowy pełni szczególną rolę i może ponosić solidarną odpowiedzialność za określone zobowiązania podatnika. Obowiązku reprezentacji nie stosuje się jednak w identyczny sposób do każdego przedsiębiorcy spoza UE, ponieważ znaczenie mają również mechanizmy współpracy administracyjnej i umowy dotyczące wzajemnej pomocy.
Dlatego przedsiębiorcy z niektórych państw, między innymi Wielkiej Brytanii czy Norwegii, mogą znajdować się w innej sytuacji niż firmy z państw, wobec których takie rozwiązania nie funkcjonują.
Warto przy tym odróżnić reprezentanta podatkowego od zwykłego pełnomocnika do określonych czynności. Pełnomocnik może reprezentować podatnika przed urzędem lub składać określone dokumenty, ale jego odpowiedzialność nie jest taka sama jak odpowiedzialność reprezentanta podatkowego.
Zrozumienie tych najczęstszych błędów pozwala uniknąć większości problemów, które dotykają sprzedawców FBA w Polsce. Prawidłowa rejestracja, właściwa klasyfikacja stawek VAT, poprawne raportowanie transakcji i właściwe rozpoznanie obowiązków dotyczących reprezentacji podatkowej to fundamenty bezpiecznego działania w ramach Amazon FBA VAT Polska.
Podsumowanie
Zgodność z przepisami VAT w kontekście Amazon FBA VAT Polska to znacznie więcej niż formalność. Dla wielu sprzedawców to właśnie ona stanowi granicę między rozwijającym się, stabilnym biznesem a firmą narażoną na kontrole, blokady i dodatkowe koszty. W realiach współczesnego e-commerce, gdzie platformy cyfrowe przekazują administracjom podatkowym coraz więcej danych, transparentność i prawidłowe rozliczanie VAT są podstawowym elementem bezpiecznego skalowania sprzedaży.
Sprzedawca, który posiada właściwe rejestracje VAT, składa deklaracje terminowo, stosuje poprawne stawki i raportuje dane spójne z rzeczywistymi przepływami towarów, ogranicza ryzyko problemów zarówno podatkowych, jak i operacyjnych na platformie.
Nie oznacza to jednak, że prawidłowa rejestracja VAT automatycznie poprawia pozycję ofert w Buy Boxie lub Featured Offer ani że zgodne konto nie podlega automatycznym kontrolom Amazona. Nie ma podstaw, żeby traktować zgodność VAT jako udokumentowany, bezpośredni czynnik rankingowy. Jej brak może natomiast prowadzić do ograniczeń konta, problemów z programami FBA lub konieczności dodatkowej weryfikacji, co pośrednio może wpływać na sprzedaż.
Warto też pamiętać, że prawidłowe rozliczenia VAT chronią przed kumulacją ryzyk finansowych. Zaległy VAT, odsetki, koszty korekt i ewentualne sankcje potrafią w kilka miesięcy zniwelować zysk z całego roku sprzedaży. Od marca 2026 roku podstawowa stawka odsetek od zaległości podatkowych wynosi 10,50% rocznie, przy czym w określonych warunkach mogą mieć zastosowanie stawki obniżone lub podwyższone.
Najrozsądniejszą praktyką jest współpraca z ekspertem podatkowym, który zna realia Amazona i potrafi dostosować strategię VAT do modelu sprzedaży. Taki specjalista nie tylko pomoże w rejestracji czy raportowaniu, ale też wskaże możliwości korzystania z OSS, IOSS czy procedury SME oraz pomoże ocenić, kiedy zagraniczne magazynowanie rzeczywiście wymaga lokalnej rejestracji VAT.
Nie mniej ważne jest korzystanie z automatyzacji. Narzędzia integrujące dane sprzedażowe, raporty Amazon, księgowość, JPK_V7 i – w przypadku przedsiębiorców objętych obowiązkiem – KSeF pozwalają oszczędzić czas i ograniczyć błędy pojawiające się przy ręcznym przetwarzaniu dużej liczby transakcji.
Trzeba jednak pamiętać, że żadna automatyzacja nie zastąpi prawidłowego rozpoznania modelu podatkowego. Próg 10 000 euro nie działa automatycznie dla każdej sprzedaży B2C w modelu FBA, sama polska rejestracja VAT nie oznacza automatycznej aktywacji VAT-UE w VIES, a posiadanie polskiego numeru VAT przez zagranicznego przedsiębiorcę nie oznacza jeszcze, że wszystkie jego faktury podlegają obowiązkowemu KSeF.
Podobnie Amazon nie zawsze pełni tę samą rolę podatkową. W części transakcji pozostaje platformą i operatorem logistycznym, a w określonych przypadkach przepisy uznają go za deemed supplier. Przy towarach importowanych w przesyłkach do 150 euro trzeba dodatkowo brać pod uwagę zarówno IOSS, jak i obowiązujące od 1 lipca 2026 roku nowe rozwiązania celne.
Podsumowując — zgodność VAT nie jest przeszkodą w rozwoju sprzedaży, ale jej naturalnym elementem. To inwestycja w stabilność i przewidywalność Twojej marki na rynku europejskim. W świecie Amazon FBA wygrywają nie tylko ci, którzy potrafią skalować sprzedaż, ale również ci, którzy rozumieją, co dzieje się z ich towarem pomiędzy magazynami, w jakim państwie powstaje obowiązek podatkowy i które procedury rzeczywiście mają zastosowanie do ich modelu.
VAT nie musi być wrogiem przedsiębiorcy. Problem zaczyna się dopiero wtedy, gdy do bardzo złożonego systemu próbuje się stosować zbyt proste reguły. Jeśli potraktujesz VAT jako część architektury swojego biznesu – razem z logistyką, Seller Central, księgowością i automatyzacją – może stać się elementem bezpieczeństwa, który pozwala rozwijać Amazon FBA bez kosztownych niespodzianek.