Ryczałt – co muszę wiedzieć o tej formie opodatkowania?
Spis treści
Ale ryczałt to nie tylko wygoda. To również konkretne ograniczenia i zasady, które mogą przesądzić o opłacalności całego biznesu. Dla firmy z wysoką marżą i niewielkimi kosztami może okazać się bardzo korzystny. W działalności wymagającej dużych wydatków na towar, reklamę, sprzęt, podwykonawców czy logistykę brak możliwości rozliczania kosztów może natomiast sprawić, że skala podatkowa albo podatek liniowy okażą się bardziej opłacalne.
W tym artykule znajdziesz wszystko, co musisz wiedzieć, by zrozumieć, jak działa ryczałt w 2026 roku – kto może z niego korzystać, jakie obowiązują limity i stawki oraz kiedy ta forma opodatkowania rzeczywiście może mieć sens.
Jeśli prowadzisz firmę online lub myślisz o własnym sklepie internetowym, po lekturze łatwiej ocenisz, czy ryczałt pasuje do Twojego modelu biznesowego.
Co to jest ryczałt od przychodów ewidencjonowanych
Ryczałt od przychodów ewidencjonowanych to uproszczona forma opodatkowania, w której podstawą obliczenia podatku jest przychód, a nie dochód. Stawka ryczałtu jest określona ustawowo i zależy od rodzaju uzyskiwanego przychodu. Jeden przedsiębiorca może przy tym stosować kilka różnych stawek, jeśli prowadzi kilka rodzajów działalności.
Kluczowa różnica między ryczałtem a skalą podatkową czy podatkiem liniowym polega na tym, że przedsiębiorca nie pomniejsza przychodu o koszty jego uzyskania.
Jeżeli więc sklep internetowy osiąga 500 000 zł przychodu, ale na zakup towarów, reklamę, magazyn i obsługę sprzedaży wydaje 350 000 zł, na ryczałcie wydatki te nie zmniejszą podstawy opodatkowania.
Istotne jest również prawidłowe rozumienie samego przychodu. W działalności gospodarczej są nim co do zasady kwoty należne, nawet jeśli nie zostały jeszcze faktycznie otrzymane, z uwzględnieniem zasad i wyjątków przewidzianych w przepisach, w tym dotyczących kasowej metody rozliczania przychodów.
Jeżeli przedsiębiorca jest czynnym podatnikiem VAT i dokonuje sprzedaży opodatkowanej VAT, przychód dla celów podatku dochodowego pomniejsza się o należny VAT. U przedsiębiorcy korzystającego ze zwolnienia z VAT nie występuje VAT należny do takiego odjęcia.
Brak możliwości rozliczania kosztów nie oznacza jednak, że podstawy ryczałtu nie można w ogóle pomniejszać.
Przedsiębiorca może korzystać z odliczeń przewidzianych przepisami, m.in. zapłaconych składek na ubezpieczenia społeczne. W przypadku działalności gospodarczej opodatkowanej ryczałtem od przychodu można również odliczyć 50% zapłaconych składek na ubezpieczenie zdrowotne, jeżeli spełnione są warunki ustawowe.
Możliwe są również inne odliczenia, np. określone darowizny czy ulgi podatkowe, jeżeli przepisy pozwalają zastosować je przy ryczałcie.
Przedsiębiorca rozliczający się ryczałtem prowadzi ewidencję przychodów oraz wykaz środków trwałych i wartości niematerialnych i prawnych. Musi również przechowywać dokumentację wymaganą przez przepisy, w tym dowody zakupu towarów oraz dokumenty stanowiące podstawę zapisów w ewidencji. Nie oznacza to jednak księgowania kosztów w takim znaczeniu jak przy podatku dochodowym liczonym od dochodu.
U czynnych podatników VAT dochodzą oczywiście obowiązki wynikające z VAT i JPK.
Od 2026 roku dodatkowe znaczenie ma również elektronizacja ewidencji podatkowych. Podatnicy ryczałtu zobowiązani do przesyłania miesięcznego JPK_V7M prowadzą ewidencję przychodów elektronicznie i po zakończeniu roku przekazują ją fiskusowi w strukturze JPK_EWP. Dla pozostałych podatników, w tym składających JPK_V7K, obowiązek ten rozpocznie się zasadniczo od 2027 roku.
Ryczałt jest szczególnie atrakcyjny dla działalności, w których udział kosztów w przychodach jest niewielki. Może więc dobrze sprawdzać się w części działalności usługowych, konsultingowych czy cyfrowych, ale nie oznacza to automatycznie, że będzie najlepszym wyborem dla każdego e-commerce.
W sklepie internetowym trzeba przede wszystkim porównać wysokość marży, koszty zakupu towarów, logistykę, reklamę i inne wydatki z właściwą stawką ryczałtu.
Stawki mieszczą się obecnie w przedziale od 2% do 17%, ale katalog obejmuje również m.in. 3%, 5,5%, 8,5%, 10%, 12%, 12,5%, 14% i 15%. To, która z nich ma zastosowanie, zależy od faktycznie wykonywanej działalności.
Kto może skorzystać z ryczałtu
Z ryczałtu od przychodów ewidencjonowanych mogą korzystać przede wszystkim osoby fizyczne prowadzące pozarolniczą działalność gospodarczą samodzielnie.
Możliwość ta obejmuje również działalność prowadzoną w formie spółki cywilnej osób fizycznych oraz spółki jawnej, która nie jest podatnikiem CIT, jeśli spełnione są pozostałe warunki ustawowe.
Nie należy więc przyjmować ogólnej zasady, że ryczałt jest dostępny dla wszystkich spółek osobowych. Przykładowo spółka komandytowa jest podatnikiem CIT i nie korzysta z tego modelu opodatkowania w taki sposób jak jednoosobowa działalność gospodarcza czy odpowiednia spółka cywilna.
Osobnym przypadkiem jest najem prywatny, czyli najem prowadzony poza działalnością gospodarczą. Przychody z takiego najmu są obecnie opodatkowane ryczałtem z mocy ustawy.
Stawka wynosi 8,5% do 100 000 zł przychodu oraz 12,5% od nadwyżki ponad tę kwotę.
Jeżeli przedmiot najmu objęty jest wspólnością majątkową małżeńską, a małżonkowie złożą oświadczenie o opodatkowaniu całości przychodów przez jednego z nich, wyższa stawka 12,5% jest stosowana dopiero od nadwyżki ponad 200 000 zł.
Kto nie może korzystać z ryczałtu
Ustawa przewiduje zamknięty katalog sytuacji wyłączających możliwość stosowania ryczałtu.
Dotyczy to m.in. przedsiębiorców prowadzących apteki, działalność w zakresie kupna i sprzedaży wartości dewizowych oraz handel częściami i akcesoriami do pojazdów mechanicznych.
Ryczałtu nie mogą również stosować przedsiębiorcy wytwarzający wyroby objęte podatkiem akcyzowym, z wyjątkiem wskazanych w ustawie przypadków, takich jak wytwarzanie energii elektrycznej z odnawialnych źródeł energii.
Przepisy przewidują także szczególne wyłączenia dotyczące określonych zmian sposobu prowadzenia działalności przez małżonków.
Co ważne, usługi prawnicze, podatkowe, księgowe czy ubezpieczeniowe nie są automatycznie wyłączone z ryczałtu. Część z nich może być wręcz rozliczana według stawki 17%, jeżeli spełnione są warunki dotyczące ustawowo zdefiniowanego wolnego zawodu.
Ryczałt a były lub obecny pracodawca
Szczególną uwagę powinny zwrócić osoby, które przechodzą z etatu na działalność gospodarczą.
Jeżeli przedsiębiorca uzyska przychód ze sprzedaży towarów lub świadczenia usług na rzecz byłego albo obecnego pracodawcy, a wykonywane czynności odpowiadają czynnościom wykonywanym w ramach stosunku pracy w poprzednim albo bieżącym roku podatkowym, może utracić prawo do ryczałtu.
Utrata prawa następuje od dnia uzyskania takiego przychodu.
Oznacza to, że proste „przejście z etatu na B2B” nie zawsze pozwala od razu korzystać z ryczałtu, jeżeli przedsiębiorca nadal wykonuje dla tego samego pracodawcy zasadniczo tę samą pracę.
Jak wybrać ryczałt
Wybór tej formy opodatkowania wymaga złożenia odpowiedniego oświadczenia.
Można zrobić to poprzez CEIDG. Termin na wybór ryczałtu upływa co do zasady 20. dnia miesiąca następującego po miesiącu, w którym przedsiębiorca osiągnął pierwszy przychód w danym roku.
Jeżeli pierwszy przychód pojawi się w grudniu, oświadczenie należy złożyć do końca roku.
Na co dzień przedsiębiorca powinien prowadzić ewidencję przychodów oraz – jeżeli ma takie składniki majątku – wykaz środków trwałych i wartości niematerialnych i prawnych.
Limity przychodów w 2026 roku
Przy ryczałcie funkcjonują dwa istotne limity, ale trzeba prawidłowo rozumieć, czego dotyczą.
Pierwszy decyduje o prawie do korzystania z ryczałtu w kolejnym roku. W 2026 roku ryczałt mogą stosować przedsiębiorcy kontynuujący działalność, których przychody osiągnięte w 2025 roku nie przekroczyły równowartości 2 000 000 euro.
Po przeliczeniu według średniego kursu NBP z 1 października 2025 roku, wynoszącego 4,2586 zł za euro, limit ten wynosi:
8 517 200 zł.
Nie jest to więc limit przychodów, które wolno osiągnąć w samym 2026 roku bez natychmiastowej utraty ryczałtu. To przychody z roku poprzedniego decydują o prawie do stosowania tej formy w kolejnym roku.
Jeśli przedsiębiorca przekroczy równowartość 2 mln euro w trakcie 2026 roku, co do zasady może nadal stosować ryczałt do końca 2026 roku. Przekroczenie wpłynie natomiast na możliwość korzystania z niego w 2027 roku.
Osoba rozpoczynająca działalność w 2026 roku może wybrać ryczałt bez badania limitu przychodów z poprzedniego roku, ponieważ takich przychodów z tej działalności jeszcze nie osiągała.
Drugi próg dotyczy możliwości kwartalnego opłacania ryczałtu.
W 2026 roku wynosi on równowartość 200 000 euro przychodów osiągniętych w 2025 roku, czyli:
851 720 zł.
Jeżeli przychody z poprzedniego roku mieszczą się w tym limicie, przedsiębiorca może – po spełnieniu pozostałych warunków – opłacać ryczałt kwartalnie zamiast miesięcznie.
Prawo do kwartalnych wpłat mają również podatnicy rozpoczynający działalność.
Stawki ryczałtu – ile wynosi podatek w 2026 roku
Stawka ryczałtu nie zależy od tego, ile kosztów ponosi przedsiębiorca, ale od rodzaju faktycznie wykonywanej działalności.
W 2026 roku funkcjonuje katalog stawek od 2% do 17%.
Dla przedsiębiorców e-commerce szczególnie istotna jest stawka 3%, która może mieć zastosowanie do działalności usługowej w zakresie handlu.
Nie oznacza to jednak, że każdy sklep internetowy automatycznie płaci 3%.
Działalność usługowa w zakresie handlu oznacza przede wszystkim sprzedaż w stanie nieprzetworzonym towarów, które przedsiębiorca wcześniej nabył.
Jeżeli więc sklep kupuje gotowe produkty od hurtownika i odsprzedaje je klientom bez ich przetwarzania, 3% może być właściwą stawką.
Jeśli natomiast przedsiębiorca sam wytwarza sprzedawane towary, może wejść w zakres działalności wytwórczej, dla której typową stawką jest 5,5%.
Stawka 5,5% dotyczy również m.in. robót budowlanych oraz określonych usług transportowych.
Stawka 8,5% znajduje zastosowanie m.in. do działalności usługowej, dla której ustawa nie przewiduje szczególnej, wyższej lub niższej stawki.
Nie można jednak automatycznie przypisywać do 8,5% całych kategorii takich jak „marketing internetowy”, „IT” czy „usługi cyfrowe”. W tych obszarach kluczowe znaczenie ma dokładny charakter usługi oraz właściwe PKWiU.
Przykładowo określone usługi informatyczne – związane m.in. z oprogramowaniem, doradztwem dotyczącym sprzętu komputerowego, instalowaniem oprogramowania czy zarządzaniem siecią i systemami – są objęte stawką 12%.
Nie każda usługa IT podlega jednak 12%. Niektóre usługi, które nie mieszczą się w szczególnym katalogu, mogą podlegać 8,5%.
Podobnie nie można założyć, że każda sprzedaż produktu cyfrowego albo dostęp online do treści będzie automatycznie opodatkowany stawką 8,5% lub 12%. Pojęcie „usługi elektronicznej” stosowane w VAT nie wyznacza stawki ryczałtu w PIT. Trzeba ustalić rzeczywistą naturę czynności i jej klasyfikację.
Ważne jest to szczególnie w marketingu.
Usługi reklamowe oraz badania rynku i opinii publicznej objęte odpowiednimi grupowaniami PKWiU podlegają co do zasady stawce 15%. Sam fakt, że usługa reklamowa nie zawiera elementu doradczego, nie powoduje automatycznego zastosowania 8,5%.
Nie ma też ogólnej zasady, zgodnie z którą „kampania marketingowa ze strategią” jest opodatkowana 12%. Jeżeli rzeczywiście jest to usługa reklamowa, punktem odniesienia może być stawka 15%.
Stawka 14% dotyczy m.in. usług w zakresie opieki zdrowotnej, usług architektonicznych i inżynierskich, badań i analiz technicznych oraz specjalistycznego projektowania.
Dlatego usługi architektoniczne nie należą co do zasady do stawki 17%.
Stawka 17% dotyczy natomiast przychodów osiąganych w zakresie wolnych zawodów zdefiniowanych w ustawie. Katalog obejmuje m.in. tłumaczy, adwokatów, notariuszy, radców prawnych, księgowych, agentów i brokerów ubezpieczeniowych, doradców podatkowych czy rzeczników patentowych – pod warunkiem spełnienia zasad dotyczących osobistego wykonywania wolnego zawodu.
Stawka 10% występuje m.in. przy usługach w zakresie kupna i sprzedaży nieruchomości na własny rachunek.
Stawki 8,5% i 12,5% funkcjonują natomiast w określonych rodzajach działalności, w których po przekroczeniu ustawowego progu przychodu stosuje się wyższą stawkę. Najbardziej znanym przykładem jest najem.
Najniższa stawka 2% dotyczy szczególnej kategorii przychodów ze sprzedaży przetworzonych w sposób inny niż przemysłowy produktów roślinnych i zwierzęcych pochodzących z własnej uprawy, hodowli lub chowu, przy spełnieniu warunków przewidzianych w przepisach.
PKD czy PKWiU – co decyduje o stawce?
O wysokości ryczałtu nie decyduje samo PKD wpisane w CEIDG.
PKD opisuje rodzaj działalności przedsiębiorcy na potrzeby ewidencyjne. Przy ustalaniu stawki ryczałtu dla usług kluczowe znaczenie ma natomiast faktycznie wykonywana czynność oraz jej klasyfikacja według PKWiU, jeśli ustawa odwołuje się do konkretnego grupowania.
Dlatego dwie firmy posiadające bardzo podobne wpisy PKD mogą w praktyce stosować różne stawki ryczałtu, jeżeli zakres świadczonych przez nie usług jest inny.
Szczególną ostrożność warto zachować w branży IT, marketingu, konsultingu, projektowania czy usług dla e-commerce, gdzie niewielka różnica w zakresie czynności może wpływać na stawkę podatku.
Kilka rodzajów działalności – kilka stawek ryczałtu
Przedsiębiorca może jednocześnie uzyskiwać przychody opodatkowane kilkoma stawkami.
Przykładowo sklep internetowy może sprzedawać zakupione wcześniej towary objęte stawką 3%, a równocześnie świadczyć usługę, dla której właściwa jest stawka 12% albo 15%.
Jeżeli ewidencja przychodów pozwala jednoznacznie rozdzielić przychody z każdego rodzaju działalności, do każdej części stosuje się właściwą stawkę.
Dlatego prawidłowe prowadzenie ewidencji jest szczególnie ważne przy biznesach hybrydowych.
Nie obowiązuje natomiast zasada, że jeśli przychodów nie można rozdzielić, należy zastosować stawkę „działalności przeważającej”.
Ustawa przewiduje własny mechanizm. Co do zasady przy braku możliwości wyodrębnienia przychodów stosuje się stawkę 8,5%, ale jeśli przedsiębiorca osiąga również przychody objęte stawką 17%, 15%, 14%, 12%, 10% albo 12,5%, zastosowanie znajduje odpowiednia wyższa stawka przewidziana dla takich przychodów.
W praktyce oznacza to, że niewłaściwie prowadzona ewidencja może mieć bardzo konkretne skutki podatkowe. Przy kilku rodzajach działalności zdecydowanie bezpieczniej rozdzielać przychody od samego początku.
Jak obliczyć podstawę opodatkowania przy ryczałcie
Podstawą opodatkowania ryczałtem jest przychód ustalony zgodnie z przepisami o podatku dochodowym. W działalności gospodarczej są to co do zasady kwoty należne, nawet jeśli przedsiębiorca nie otrzymał jeszcze faktycznej zapłaty. Od tej reguły istnieją jednak ustawowe wyjątki, m.in. związane z kasową metodą rozliczania przychodów.
Jeżeli przedsiębiorca jest czynnym podatnikiem VAT i dokonuje sprzedaży opodatkowanej tym podatkiem, przychód do ryczałtu pomniejsza się o należny VAT.
Przykładowo przy sprzedaży za 123 000 zł brutto objętej stawką VAT 23%:
- 123 000 zł brutto
- − 23 000 zł VAT
- = 100 000 zł przychodu do celów ryczałtu
Jeżeli działalność handlowa przedsiębiorcy kwalifikuje się do stawki 3%, sam ryczałt przed uwzględnieniem dopuszczalnych odliczeń wynosiłby:
- 100 000 zł × 3% = 3 000 zł
U przedsiębiorcy korzystającego ze zwolnienia z VAT nie występuje VAT należny, który można byłoby wyłączyć z przychodu. Nie należy więc w tym przypadku mówić o przychodzie „netto” w takim samym znaczeniu jak przy czynnym podatniku VAT.
Przychód z działalności może obejmować nie tylko należności ze sprzedaży towarów i usług, ale również inne przysporzenia przewidziane w przepisach, np. określone dotacje, odsetki od firmowych rachunków, umorzone zobowiązania, dodatnie różnice kursowe czy przychody ze sprzedaży składników majątku wykorzystywanego w działalności.
Najpierw odliczenia, później stawka ryczałtu
Jednym z częstszych błędów jest odejmowanie składek ZUS bezpośrednio od obliczonego podatku.
Przy ryczałcie działa to inaczej.
Najpierw ustalasz przychód, następnie pomniejszasz go o przysługujące odliczenia, a dopiero od tak ustalonej podstawy liczysz ryczałt według właściwej stawki.
Schemat wygląda więc tak:
- przychód
- − dopuszczalne odliczenia
- = podstawa opodatkowania
- × właściwa stawka ryczałtu
- = podatek
Załóżmy, że przedsiębiorca osiąga 100 000 zł przychodu opodatkowanego stawką 3%. W danym okresie opłacił 1 788,29 zł składek społecznych wraz z dobrowolnym ubezpieczeniem chorobowym oraz 830,58 zł składki zdrowotnej.
Od przychodu może odliczyć składki społeczne oraz 50% zapłaconej składki zdrowotnej:
- 100 000 zł
- − 1 788,29 zł
- − 415,29 zł
- = 97 796,42 zł
Następnie:
97 796,42 zł × 3% = 2 933,89 zł
Kwota ta pokazuje mechanizm obliczenia przed zastosowaniem właściwych zasad zaokrągleń podatkowych.
Co jeśli stosujesz kilka stawek ryczałtu?
Sytuacja komplikuje się, gdy przedsiębiorca prowadzi kilka rodzajów działalności.
Załóżmy, że w tym samym okresie osiągnął:
- 100 000 zł przychodu opodatkowanego stawką 3%,
- 10 000 zł przychodu opodatkowanego stawką 12%.
Łączny przychód wynosi 110 000 zł.
Jeżeli wspólne odliczenia wynoszą 2 203,58 zł, nie można dowolnie odjąć całej tej kwoty od przychodu objętego niższą stawką 3%.
Odliczenia trzeba rozdzielić proporcjonalnie pomiędzy poszczególne rodzaje przychodów.
W tym przykładzie około 90,91% przychodów podlega stawce 3%, a około 9,09% stawce 12%. W tych samych proporcjach należy przyporządkować wspólne odliczenia.
To bardzo ważna zasada dla przedsiębiorców, którzy np. równocześnie prowadzą sklep internetowy i świadczą usługi IT, marketingowe albo wdrożeniowe.
Dobrze prowadzona ewidencja przychodów powinna umożliwiać prawidłowe przypisanie sprzedaży do poszczególnych stawek oraz właściwe rozdzielenie odliczeń.
Co można odliczyć od przychodu w ryczałcie
Ryczałt od przychodów ewidencjonowanych nie pozwala odliczać zwykłych kosztów uzyskania przychodu – takich jak zakup towaru, reklamy, sprzętu, paliwa czy usług podwykonawców.
Nie oznacza to jednak, że przedsiębiorca nie może w żaden sposób zmniejszyć podstawy opodatkowania.
Przepisy przewidują kilka ważnych odliczeń.
Składki na ubezpieczenia społeczne
Od przychodu można odliczyć zapłacone składki na ubezpieczenia społeczne, jeżeli nie zostały wcześniej odliczone lub zwrócone w inny sposób.
Chodzi m.in. o składki:
- emerytalne,
- rentowe,
- chorobowe,
- wypadkowe.
Dla rozliczenia znaczenie ma faktyczna zapłata składek.
50% składki zdrowotnej
Przedsiębiorcy opodatkowani ryczałtem mogą również odliczyć od przychodu 50% zapłaconych składek na ubezpieczenie zdrowotne.
Nie jest to koszt uzyskania przychodu. Jest to szczególne ustawowe pomniejszenie przychodu.
Jeżeli przedsiębiorca uzyskuje przychody opodatkowane kilkoma różnymi stawkami, również to odliczenie należy rozdzielić pomiędzy poszczególne przychody proporcjonalnie.
IKZE
Ryczałtowiec może również odliczyć wpłaty na Indywidualne Konto Zabezpieczenia Emerytalnego.
W 2026 roku maksymalny limit wpłat wynosi:
- 11 304 zł – dla pozostałych oszczędzających,
- 16 956 zł – dla osób prowadzących pozarolniczą działalność.
Istotna różnica polega jednak na tym, że IKZE rozlicza się w zeznaniu rocznym. Nie pomniejsza ono miesięcznych lub kwartalnych wpłat ryczałtu w taki sam sposób jak zapłacone składki społeczne czy zdrowotne.
Inne ulgi i odliczenia
W zależności od sytuacji ryczałtowiec może korzystać również z innych ulg dostępnych w PIT.
Należą do nich m.in.:
- ulga termomodernizacyjna,
- ulga rehabilitacyjna,
- darowizny na określone cele pożytku publicznego,
- darowizny na cele kultu religijnego,
- darowizny krwi przez honorowych dawców,
- wybrane wydatki objęte ulgą na zabytki.
W przypadku ulgi na zabytki trzeba jednak uważać na aktualne zasady. W 2026 roku standardowe odliczenie nie obejmuje już po prostu zakupu nieruchomości zabytkowej. Ulga dotyczy przede wszystkim określonych wpłat na fundusz remontowy oraz wydatków na prace konserwatorskie, restauratorskie i roboty budowlane przy kwalifikowanym zabytku.
Przedsiębiorcy mogą również korzystać – po spełnieniu warunków – ze zwolnień takich jak ulga na powrót, ulga dla rodzin 4+ czy ulga dla pracujących seniorów.
A co z ulgą na dzieci?
Ulgi prorodzinnej nie odlicza się od podatku wykazanego w PIT-28.
Jeżeli jednak przedsiębiorca oprócz działalności na ryczałcie osiąga również dochody opodatkowane według skali podatkowej, możliwość rozliczenia ulgi na dzieci należy analizować w odniesieniu do tych dochodów.
Ryczałt nie daje również prawa do kwoty wolnej od podatku ani wspólnego rozliczenia dochodów z działalności ryczałtowej z małżonkiem.
Czy na ryczałcie można odliczyć stratę z poprzednich lat?
Tak.
Zmiana formy opodatkowania na ryczałt nie oznacza automatycznej utraty prawa do rozliczenia straty z działalności gospodarczej powstałej w poprzednich latach.
Jeżeli przedsiębiorca poniósł stratę z tego samego źródła przychodów, gdy działalność była opodatkowana skalą podatkową albo podatkiem liniowym, może – na zasadach przewidzianych w ustawie – odliczyć ją również od przychodu opodatkowanego ryczałtem.
Przykład:
W 2025 roku przedsiębiorca rozliczał działalność podatkiem liniowym i poniósł stratę. W 2026 roku przeszedł na ryczałt.
Jeżeli spełnia warunki ustawowe, może pomniejszać przychód z tej samej działalności o stratę z 2025 roku.
Ryczałt nie pozwala natomiast wygenerować nowej straty podatkowej z bieżącej działalności, ponieważ przedsiębiorca nie rozlicza kosztów uzyskania przychodów.
Przy kilku stawkach ryczałtu odliczenie straty również rozdziela się proporcjonalnie pomiędzy odpowiednie przychody.
Składki ZUS i zdrowotne przy ryczałcie
Składki przedsiębiorcy rozliczającego się ryczałtem dzielą się na dwa podstawowe obszary: składki społeczne oraz składkę zdrowotną.
Ryczałt wpływa przede wszystkim na sposób ustalania składki zdrowotnej. Wysokość składek społecznych zależy natomiast od zasad ubezpieczeń społecznych, okresu prowadzenia działalności oraz prawa do dostępnych preferencji.
Ulga na start
Przedsiębiorca spełniający wymagane warunki może na początku działalności korzystać z tzw. ulgi na start.
W okresie korzystania z niej nie opłaca składek na ubezpieczenia społeczne z tytułu działalności. Nadal musi jednak opłacać składkę zdrowotną.
Po zakończeniu ulgi na start przedsiębiorca może – po spełnieniu warunków – przejść na preferencyjne składki społeczne.
Preferencyjny ZUS w 2026 roku
Podstawą preferencyjnych składek jest 30% minimalnego wynagrodzenia.
Od 1 stycznia 2026 roku minimalne wynagrodzenie wynosi 4 806 zł, dlatego minimalna podstawa preferencyjnego ZUS wynosi:
4 806 zł × 30% = 1 441,80 zł
Minimalne składki społeczne przy standardowej stopie ubezpieczenia wypadkowego wynoszą:
- emerytalna – 281,44 zł,
- rentowa – 115,34 zł,
- wypadkowa – 24,08 zł,
- dobrowolna chorobowa – 35,32 zł.
Łącznie daje to:
456,18 zł miesięcznie przy opłacaniu dobrowolnej składki chorobowej.
Bez składki chorobowej będzie to 420,86 zł.
Składka zdrowotna jest liczona osobno.
Duży ZUS w 2026 roku
Po zakończeniu preferencji przedsiębiorca, który nie korzysta z innego rozwiązania, przechodzi na standardowe zasady opłacania składek.
W 2026 roku prognozowane przeciętne wynagrodzenie wynosi 9 420 zł, dlatego minimalna podstawa składek społecznych wynosi 60% tej kwoty:
9 420 zł × 60% = 5 652 zł
Minimalne składki społeczne wraz z dobrowolną składką chorobową wynoszą łącznie 1 788,29 zł.
Po doliczeniu składek na Fundusz Pracy i Fundusz Solidarnościowy łączna miesięczna kwota wynosi 1 926,76 zł.
Składka zdrowotna nadal jest liczona oddzielnie.
Mały ZUS Plus
Ścieżka przedsiębiorcy nie zawsze wygląda więc tak:
ulga na start → preferencyjny ZUS → duży ZUS.
Osoby spełniające odpowiednie warunki mogą również korzystać z Małego ZUS Plus, gdzie podstawa składek społecznych jest powiązana z dochodem z działalności osiągniętym w poprzednim roku.
W 2026 roku jednym z podstawowych warunków jest to, aby przychód z działalności w poprzednim roku co do zasady nie przekroczył 120 000 zł.
Składka zdrowotna na ryczałcie w 2026 roku
W przypadku ryczałtu wysokość składki zdrowotnej zależy od rocznego przychodu z działalności.
W 2026 roku obowiązują trzy poziomy:
- Przychód do 60 000 zł:
- składka zdrowotna 498,35 zł miesięcznie
- Przychód powyżej 60 000 zł do 300 000 zł:
- składka zdrowotna 830,58 zł miesięcznie
- Przychód powyżej 300 000 zł:
- składka zdrowotna 1 495,04 zł miesięcznie
Kwoty wynikają z przeciętnego miesięcznego wynagrodzenia w sektorze przedsiębiorstw w IV kwartale 2025 roku, które dla tych obliczeń wynosi 9 228,64 zł.
Podstawy składki odpowiadają odpowiednio 60%, 100% i 180% tej wartości.
Co dzieje się po przekroczeniu progu?
Przychód jest kontrolowany narastająco od początku roku.
Jeżeli przedsiębiorca przekroczy próg 60 000 zł lub 300 000 zł, wyższa miesięczna składka obowiązuje już za miesiąc, w którym nastąpiło przekroczenie, a nie dopiero od miesiąca kolejnego.
Na tym jednak sprawa się nie kończy.
Po zakończeniu roku następuje roczne rozliczenie składki zdrowotnej. Jeżeli roczny przychód ostatecznie znajdzie się w wyższym progu, odpowiednia wyższa podstawa jest uwzględniana przy rozliczeniu rocznym za miesiące podlegania ubezpieczeniu.
Może to spowodować konieczność dopłaty składki zdrowotnej.
Dlatego przedsiębiorca, który spodziewa się przekroczenia 300 000 zł przychodu pod koniec roku, nie powinien zakładać, że najwyższa składka będzie dotyczyć wyłącznie ostatnich miesięcy.
Jak działa odliczenie 50% składki zdrowotnej
Połowę faktycznie zapłaconej składki zdrowotnej można odliczyć od przychodu przed obliczeniem ryczałtu.
Przykładowo przy składce w drugim progu:
830,58 zł × 50% = 415,29 zł
Jeżeli przedsiębiorca osiąga przychody opodatkowane tylko jedną stawką, mechanizm jest prosty – odliczenie pomniejsza ten przychód.
Jeżeli jednak występuje kilka stawek ryczałtu, odliczenia trzeba rozdzielać proporcjonalnie. Nie można całych składek przyporządkować np. do sprzedaży opodatkowanej 3% tylko dlatego, że taka metoda byłaby wygodniejsza.
Dlaczego warto pilnować progów i składek
Ryczałt jest stosunkowo przewidywalną formą opodatkowania, ale wysokość całkowitych obciążeń zależy nie tylko od samej stawki podatku.
Przedsiębiorca powinien kontrolować jednocześnie:
- wysokość przychodów,
- stosowane stawki ryczałtu,
- poziom składki zdrowotnej,
- prawo do ulg ZUS,
- dostępne odliczenia,
- rozliczenie roczne składki zdrowotnej.
W e-commerce, gdzie przychody mogą gwałtownie wzrosnąć w okresach promocyjnych czy przedświątecznych, przekroczenie progu zdrowotnego może nastąpić znacznie szybciej, niż przedsiębiorca planował.
Ryczałt a VAT – czy można być ryczałtowcem i czynnym podatnikiem VAT?
Tak.
Ryczałt i VAT są odrębnymi podatkami i wybór jednej formy nie determinuje automatycznie drugiej.
Ryczałt dotyczy podatku dochodowego PIT i określa sposób opodatkowania przychodu przedsiębiorcy.
VAT jest natomiast podatkiem od towarów i usług, rozliczanym według odrębnych przepisów.
Przedsiębiorca może więc jednocześnie:
- rozliczać PIT ryczałtem,
- być czynnym podatnikiem VAT.
Może również – jeżeli spełnia warunki – rozliczać PIT ryczałtem i jednocześnie korzystać ze zwolnienia z VAT.
Jak ryczałt współistnieje z VAT
Jeżeli ryczałtowiec jest czynnym podatnikiem VAT, należny podatek VAT od sprzedaży nie jest jego przychodem dla celów ryczałtu.
Przykład:
Sklep sprzedaje towary za 123 000 zł brutto, przy stawce VAT 23%.
Kwota netto wynosi 100 000 zł, a VAT należny 23 000 zł.
Dla ryczałtu przychodem ze sprzedaży jest więc:
100 000 zł
Jeśli sprzedaż kwalifikuje się do stawki 3%, ryczałt przed dalszymi odliczeniami wynosi:
100 000 zł × 3% = 3 000 zł
Jednocześnie przedsiębiorca osobno rozlicza VAT należny i – jeżeli spełnia ustawowe warunki – może odliczać VAT naliczony przy zakupach związanych z działalnością opodatkowaną.
Jeżeli przedsiębiorca korzysta ze zwolnienia z VAT, nie dolicza VAT do swojej sprzedaży i nie ma VAT należnego, który można byłoby wyłączyć z przychodu.
Nie oznacza to jednak, że rejestracja do VAT sama w sobie „obniża podatek dochodowy”. Są to dwa odmienne modele rozliczeń i polityki cenowej.
Limit zwolnienia z VAT w 2026 roku
Od 1 stycznia 2026 roku podstawowy limit zwolnienia podmiotowego z VAT wynosi:
240 000 zł wartości sprzedaży bez VAT
To istotna zmiana względem lat wcześniejszych, gdy obowiązywał limit 200 000 zł.
Jeżeli przedsiębiorca rozpoczyna działalność w trakcie roku, limit ustala się proporcjonalnie do okresu prowadzenia działalności, a nie po prostu do liczby pełnych miesięcy.
W praktyce proporcję ustala się z uwzględnieniem liczby dni prowadzenia działalności w danym roku.
Jeżeli wartość sprzedaży przekroczy odpowiedni limit, zwolnienie traci moc począwszy od czynności, którą przedsiębiorca ten limit przekroczył.
Opodatkowaniu VAT podlega cała transakcja powodująca przekroczenie, a nie tylko część ponad limit.
Branże wyłączone ze zwolnienia z VAT
Nie każdy przedsiębiorca może korzystać ze zwolnienia podmiotowego z VAT.
Wyłączenia obejmują m.in. określone usługi:
- prawnicze,
- doradcze,
- jubilerskie,
- ściągania długów, w tym factoringu.
Szczególnie ważne dla e-commerce są również wyłączenia dotyczące określonych towarów sprzedawanych w ramach zorganizowanego systemu zawierania umów na odległość.
Dotyczy to m.in.:
- preparatów kosmetycznych i toaletowych z odpowiedniej grupy PKWiU,
- komputerów, wyrobów elektronicznych i optycznych,
- urządzeń elektrycznych,
- maszyn i urządzeń.
Oznacza to, że właśnie sprzedaż internetowa określonych produktów może pozbawić przedsiębiorcę prawa do zwolnienia nawet przy sprzedaży znacznie niższej niż 240 000 zł.
Osobne wyłączenia dotyczą również m.in. części i akcesoriów do pojazdów samochodowych i motocykli.
Dlatego przed założeniem, że sklep internetowy „nie przekracza 240 000 zł, więc może być bez VAT”, trzeba najpierw sprawdzić, czy sprzedawany asortyment nie znajduje się w ustawowym katalogu wyłączeń.
Przykład: sklep internetowy na ryczałcie 3% z VAT i bez VAT
Załóżmy dwa różne modele sprzedaży.
Sklep korzystający ze zwolnienia z VAT
Przedsiębiorca sprzedaje towary za 100 000 zł i nie nalicza VAT.
Jeżeli cała sprzedaż kwalifikuje się do stawki ryczałtu 3%, przed uwzględnieniem pozostałych odliczeń:
100 000 zł × 3% = 3 000 zł ryczałtu
Sklep będący czynnym podatnikiem VAT
Drugi przedsiębiorca sprzedaje towary o wartości 100 000 zł netto plus 23 000 zł VAT.
Klient płaci więc 123 000 zł brutto.
Dla celów ryczałtu przychodem jest 100 000 zł, ponieważ 23 000 zł stanowi VAT należny.
Ryczałt przed pozostałymi odliczeniami również wynosi:
100 000 zł × 3% = 3 000 zł
Osobno przedsiębiorca rozlicza VAT należny oraz ewentualny VAT naliczony do odliczenia.
Takie porównanie lepiej pokazuje relację między podatkami niż zestawianie dwóch przedsiębiorców stosujących identyczną cenę brutto. Status VAT może bowiem bezpośrednio wpływać na sposób ustalania ceny dla klienta.
VAT czy zwolnienie – co się bardziej opłaca?
Nie ma jednej odpowiedzi dla wszystkich przedsiębiorców.
Zwolnienie z VAT może być atrakcyjne w modelu B2C, szczególnie gdy klient końcowy patrzy przede wszystkim na cenę brutto, a firma ma stosunkowo niewiele zakupów z VAT do odliczenia.
Rejestracja jako czynny podatnik VAT może z kolei być korzystna przy dużych zakupach inwestycyjnych, istotnym VAT naliczonym albo działalności B2B.
Nie należy jednak zakładać, że kontrahent biznesowy automatycznie preferuje dostawcę będącego czynnym podatnikiem VAT. Opłacalność zależy od cen, prawa kontrahenta do odliczenia oraz konkretnego modelu współpracy.
Najważniejsze jest rozdzielenie obu podatków:
ryczałt określa sposób opodatkowania przychodu przedsiębiorcy podatkiem dochodowym, natomiast VAT reguluje opodatkowanie sprzedaży towarów i usług.
Oba systemy mogą funkcjonować obok siebie i w wielu firmach e-commerce właśnie tak się dzieje.
Obowiązki przedsiębiorcy na ryczałcie
Wybór ryczałtu oznacza uproszczone zasady rozliczania podatku, ale nie zwalnia przedsiębiorcy z obowiązków ewidencyjnych i sprawozdawczych. Ryczałtowcy muszą prowadzić ewidencję przychodów, a jeśli posiadają środki trwałe lub wartości niematerialne i prawne – także odpowiedni wykaz środków trwałych i WNiP.
Różnica między ryczałtem a innymi formami opodatkowania polega na tym, że w ewidencji nie ujmuje się kosztów uzyskania przychodu. Podatek rozlicza się od przychodu pomniejszonego jedynie o dopuszczalne ustawowo odliczenia. Z jednej strony znacząco upraszcza to księgowość, z drugiej wymaga systematyczności i bardzo dokładnego przypisywania przychodów do właściwych stawek.
Prowadzenie ewidencji przychodów
Od 1 stycznia 2026 roku obowiązują nowe zasady prowadzenia ewidencji przychodów. Zapisy należy dokonywać na bieżąco, na podstawie odpowiednich dowodów, nie później niż do 20. dnia miesiąca następującego po miesiącu, którego dotyczą.
Ewidencja powinna zawierać informacje pozwalające ustalić m.in. datę uzyskania przychodu, dokument będący podstawą wpisu, wysokość przychodu oraz właściwą stawkę ryczałtu. Jest to szczególnie ważne wtedy, gdy przedsiębiorca wykonuje kilka rodzajów działalności opodatkowanych różnymi stawkami.
Od 2026 roku część podatników musi prowadzić ewidencję przychodów przy użyciu programu komputerowego. Dotyczy to przedsiębiorców, którzy składają miesięczny JPK_V7M. W ich przypadku ewidencja za 2026 rok będzie również przekazywana administracji skarbowej w strukturze JPK_EWP. Co ważne, nie oznacza to comiesięcznej wysyłki pliku – pierwszy JPK_EWP obejmujący 2026 rok zostanie przekazany po zakończeniu roku, w terminie przewidzianym dla złożenia zeznania rocznego.
Dla pozostałych przedsiębiorców, w tym podatników rozliczających VAT kwartalnie w JPK_V7K, obowiązek elektronicznego prowadzenia i przekazywania ewidencji zostanie rozszerzony od 2027 roku.
Dokumentowanie przychodów
Przychody powinny być dokumentowane zgodnie z obowiązującymi przepisami – m.in. fakturami, rachunkami, raportami z kas fiskalnych, dokumentami celnymi lub innymi dowodami stanowiącymi podstawę zapisów w ewidencji.
Sprzedaż na rzecz osób prywatnych nie oznacza automatycznie obowiązku posiadania kasy fiskalnej. Przepisy przewidują liczne zwolnienia, w tym dotyczące części sprzedaży wysyłkowej, jeżeli spełnione są określone warunki.
Ryczałtowiec będący czynnym podatnikiem VAT wystawia faktury zgodnie z ustawą o VAT. Podatnik korzystający ze zwolnienia z VAT może natomiast wystawić fakturę bez VAT. Nie należy utożsamiać takiego dokumentu z „fakturą uproszczoną”, ponieważ pojęcie faktury uproszczonej ma w przepisach VAT odrębne znaczenie.
Od 2026 roku coraz większe znaczenie ma również Krajowy System e-Faktur. Obowiązek wystawiania faktur w KSeF został wdrożony etapami: od 1 lutego 2026 roku objął podatników, których sprzedaż brutto w 2024 roku przekroczyła 200 mln zł, a od 1 kwietnia 2026 roku – pozostałych podatników objętych obowiązkiem.
Do końca 2026 roku obowiązuje jeszcze rozwiązanie przejściowe dla najmniejszych przedsiębiorców, których miesięczna sprzedaż dokumentowana fakturami nie przekracza 10 000 zł brutto. Dla nich obowiązek wystawiania faktur w KSeF rozpocznie się najpóźniej 1 stycznia 2027 roku. Odbieranie faktur przez KSeF jest natomiast co do zasady obowiązkowe już od 1 lutego 2026 roku.
Terminy wpłat ryczałtu
Ryczałt można opłacać miesięcznie lub kwartalnie. W przypadku rozliczenia miesięcznego podatek należy wpłacić do 20. dnia miesiąca następującego po miesiącu, którego dotyczy rozliczenie. Analogicznie przy kwartalnym sposobie rozliczania termin przypada na 20. dzień miesiąca następującego po zakończeniu kwartału.
Ryczałt za grudzień oraz za IV kwartał należy zapłacić do 20 stycznia następnego roku. To ważne, ponieważ nie obowiązuje tu termin 31 stycznia.
Z kwartalnego sposobu rozliczania mogą korzystać przedsiębiorcy, których przychody w poprzednim roku nie przekroczyły równowartości 200 000 euro. W 2026 roku limit wynosi 851 720 zł, zgodnie z kursem 4,2586 zł za euro z 1 października 2025 roku.
Prawo do kwartalnych wpłat mają również przedsiębiorcy rozpoczynający działalność, jeżeli spełniają pozostałe warunki ustawowe. Podatek wpłaca się na indywidualny mikrorachunek podatkowy.
Zeznanie roczne PIT-28
Roczne zeznanie PIT-28 składa się od 15 lutego do 30 kwietnia roku następującego po roku podatkowym. Jeżeli formularz zostanie przesłany wcześniej, uznaje się go za złożony 15 lutego.
PIT-28 można złożyć elektronicznie przez Twój e-PIT, e-Deklaracje lub e-Urząd Skarbowy, a także w formie papierowej.
W przypadku przedsiębiorców Twój e-PIT nie oznacza jednak, że administracja skarbowa automatycznie posiada wszystkie informacje dotyczące działalności. Podatnik powinien sprawdzić przygotowane dane i uzupełnić informacje wymagane do prawidłowego rozliczenia.
Zeznanie może być wymagane również wtedy, gdy działalność była przez cały rok zawieszona i nie osiągnięto przychodów. W terminie do 30 kwietnia trzeba także uregulować ewentualną różnicę pomiędzy podatkiem należnym a wpłaconym w ciągu roku ryczałtem.
Znaczenie terminowości i sankcje
System ryczałtu premiuje systematyczność. Opóźnienie w zapłacie podatku może powodować powstanie zaległości oraz konieczność naliczenia odsetek.
Od 6 marca 2026 roku podstawowa stawka odsetek za zwłokę od zaległości podatkowych wynosi 10,5% w skali roku. Stawka może jednak ulegać zmianom, dlatego przy regulowaniu zaległości warto zawsze sprawdzić jej aktualną wysokość.
Samo spóźnienie w złożeniu PIT-28 nie oznacza automatycznie naliczenia odsetek. Odsetki dotyczą przede wszystkim podatku, który nie został zapłacony w ustawowym terminie.
Nieterminowe złożenie deklaracji może jednak rodzić odpowiedzialność na gruncie Kodeksu karnego skarbowego. W przypadku samego niezłożenia deklaracji w terminie może znaleźć zastosowanie m.in. art. 56 § 4 KKS. Art. 54 dotyczy natomiast sytuacji, w których podatnik uchyla się od opodatkowania i naraża podatek na uszczuplenie.
Dobrą praktyką pozostaje więc prowadzenie ewidencji na bieżąco oraz ustawienie przypomnień o terminach rozliczeń. Ryczałt jest prosty przede wszystkim wtedy, gdy wszystkie obowiązki realizowane są regularnie.
Najczęstsze błędy i pułapki przy ryczałcie
Ryczałt od przychodów ewidencjonowanych to forma opodatkowania wybierana przede wszystkim ze względu na prostotę. W praktyce jednak właśnie ta prostota może prowadzić do błędów. Najczęściej dotyczą one terminów, stawek, składek, klasyfikacji działalności i momentu powstania przychodu.
W 2026 roku dochodzą do tego nowe obowiązki związane z KSeF i elektroniczną ewidencją przychodów, dlatego automatyzacja nie zwalnia przedsiębiorcy z kontroli nad poprawnością danych.
Spóźnione złożenie PIT-28
Jednym z częstszych błędów jest przekroczenie terminu złożenia PIT-28. Zeznanie należy przesłać najpóźniej 30 kwietnia.
Samo opóźnienie nie powoduje naliczenia odsetek, jeżeli podatek został zapłacony prawidłowo i terminowo. Jeżeli jednak z deklaracji wynika zaległość podatkowa, od nieuregulowanej w terminie kwoty mogą zostać naliczone odsetki.
W przypadku spóźnienia mogą pojawić się również konsekwencje karne skarbowe, dlatego warto zareagować od razu po zauważeniu błędu.
Błędne stawki ryczałtu dla różnych usług
Wielu przedsiębiorców nadal popełnia błąd, stosując stawkę ryczałtu przede wszystkim na podstawie kodu PKD.
PKD ma znaczenie ewidencyjne, ale nie przesądza samo w sobie o wysokości podatku. Liczy się rzeczywisty charakter wykonywanej czynności oraz – tam, gdzie ustawa się do niej odwołuje – właściwe grupowanie PKWiU.
Szczególnie istotne jest to w branży IT. Nie można automatycznie przyjąć, że „programista płaci 12%”, a „wsparcie techniczne 8,5%”. Stawka 12% obejmuje określone usługi związane m.in. z oprogramowaniem, doradztwem w zakresie sprzętu lub oprogramowania czy zarządzaniem sieciami i systemami. Inne usługi IT mogą być rozliczane według innych stawek.
Podobnie sama sprzedaż treści cyfrowej nie przesądza automatycznie o zastosowaniu 8,5% lub 12%.
Jeżeli problem dotyczy samej klasyfikacji statystycznej usługi, przedsiębiorca może rozważyć uzyskanie opinii klasyfikacyjnej GUS. Interpretacja indywidualna KIS służy przede wszystkim ocenie skutków podatkowych przedstawionego stanu faktycznego, a nie ustalaniu kodu PKWiU za podatnika.
Nieprawidłowe obliczenia składek
Przy ryczałcie jedną z częstszych pułapek pozostaje składka zdrowotna.
W 2026 roku wynosi ona:
- 498,35 zł miesięcznie – przy rocznym przychodzie do 60 000 zł,
- 830,58 zł miesięcznie – przy przychodzie powyżej 60 000 zł do 300 000 zł,
- 1 495,04 zł miesięcznie – przy przychodzie powyżej 300 000 zł.
Przychód liczy się narastająco. Po przekroczeniu progu wyższa składka obowiązuje już za miesiąc, w którym próg został przekroczony.
Po zakończeniu roku następuje roczne rozliczenie składki zdrowotnej, dlatego w niektórych sytuacjach może pojawić się dodatkowa kwota do dopłaty.
Częstym błędem jest również odliczanie składek, które nie zostały jeszcze faktycznie opłacone. Ryczałtowiec może pomniejszać przychód o zapłacone składki społeczne oraz 50% zapłaconej składki zdrowotnej, zgodnie z zasadami przewidzianymi w przepisach.
Brak ewidencji lub błędna klasyfikacja przychodów
Ewidencja przychodów jest podstawowym dokumentem rozliczeniowym podatnika na ryczałcie. Jej brak lub nierzetelne prowadzenie może prowadzić do oszacowania przychodu przez urząd skarbowy.
W takim przypadku organ może zastosować stawkę odpowiadającą nawet pięciokrotności właściwej stawki ryczałtu, nie wyższą jednak niż 75% przychodu.
W e-commerce powszechnym problemem pozostaje również moment powstania przychodu.
Co do zasady przychód z działalności gospodarczej powstaje w dniu wydania rzeczy, zbycia prawa majątkowego lub wykonania usługi albo częściowego wykonania usługi, nie później jednak niż w dniu wystawienia faktury lub uregulowania należności.
Dlatego data wypłaty środków przez Allegro, Amazon czy inny marketplace nie musi być momentem powstania przychodu. Sama sprzedaż mogła mieć miejsce znacznie wcześniej.
Od 2025 roku istnieje jednak również możliwość korzystania z kasowego PIT. Jeżeli przedsiębiorca spełnia warunki i skutecznie wybierze tę metodę, moment powstania przychodu może być powiązany z faktycznym otrzymaniem zapłaty.
W przypadku działalności mieszanej – np. handlu i usług – konieczne jest także prawidłowe przypisywanie przychodów do właściwych stawek ryczałtu.
Przekroczenie limitów i utrata prawa do ryczałtu
Prawo do ryczałtu w 2026 roku zależy od przychodów osiągniętych w roku poprzednim.
Limit wynosi równowartość 2 000 000 euro, czyli 8 517 200 zł.
Jeżeli przedsiębiorca przekroczy 2 mln euro przychodów dopiero w trakcie 2026 roku, nie traci ryczałtu od razu. Nadal może rozliczać się w tej formie do końca 2026 roku, ale przekroczenie limitu oznacza brak prawa do ryczałtu w 2027 roku.
Nie jest to jednak trwałe wykluczenie. Jeżeli w kolejnych latach przedsiębiorca ponownie spełni ustawowe warunki, może ponownie wybrać ryczałt.
W przypadku spółki cywilnej lub jawnej limit ocenia się w odniesieniu do przychodów spółki, a nie oddzielnie dla każdego wspólnika.
Warto również pamiętać, że przychody istotne dla limitu nie zawsze ograniczają się wyłącznie do podstawowej sprzedaży towarów czy usług. W zależności od sytuacji znaczenie mogą mieć również inne przychody kwalifikowane jako przychody z działalności gospodarczej.
Wnioski i praktyczne wskazówki
Najczęstsze błędy ryczałtowców wynikają nie tyle z wyjątkowej trudności przepisów, ile z przekonania, że skoro podatek jest prosty, nie trzeba stale kontrolować szczegółów.
W praktyce warto regularnie sprawdzać wysokość przychodów, właściwe stawki, składkę zdrowotną, limit kwartalnych rozliczeń oraz moment powstania przychodu. Przy kilku rodzajach działalności szczególnie ważne jest dokładne rozdzielanie sprzedaży w ewidencji.
W 2026 roku dochodzą również obowiązki związane z KSeF oraz pierwszym etapem elektronicznego JPK_EWP.
Im bardziej złożony model działalności – np. sklep internetowy połączony z usługami IT, marketingiem czy produktami cyfrowymi – tym większe znaczenie ma prawidłowa klasyfikacja poszczególnych przychodów.
Zmiana formy opodatkowania – jak i kiedy można przejść z ryczałtu na inną formę
Forma opodatkowania, która sprawdzała się na początku działalności, nie musi pozostać najlepsza przez cały okres prowadzenia firmy.
Ryczałt jest szczególnie atrakcyjny przy korzystnej stawce i niskich kosztach. Jeżeli jednak wraz z rozwojem biznesu rosną wydatki na reklamę, magazyn, sprzęt, pracowników, leasing czy podwykonawców, warto ponownie porównać dostępne warianty.
Termin zmiany formy opodatkowania
Zmianę formy opodatkowania zgłasza się co do zasady do 20. dnia miesiąca następującego po miesiącu, w którym przedsiębiorca osiągnął pierwszy przychód w danym roku podatkowym.
Jeżeli pierwszy przychód pojawi się w styczniu, terminem jest 20 lutego. Jeżeli działalność zacznie przynosić przychody dopiero w maju – termin upływa 20 czerwca. Jeśli pierwszy przychód zostanie osiągnięty w grudniu, termin przypada na koniec roku.
Oświadczenie można złożyć wcześniej, jeszcze przed osiągnięciem pierwszego przychodu. Nie ma jednak zasady, że podatnik musi dokonać wyboru najpóźniej w dniu uzyskania pierwszego przychodu.
Kiedy warto rozważyć zmianę
Nie istnieje uniwersalna granica kosztów, po której ryczałt automatycznie przestaje być korzystny.
Nie można więc przyjąć, że jeśli koszty przekraczają np. 50% przychodu, skala lub podatek liniowy zawsze wygrają.
Opłacalność zależy m.in. od wysokości właściwej stawki ryczałtu, dochodu, poziomu kosztów, składki zdrowotnej, dostępnych ulg, możliwości wspólnego rozliczenia oraz tego, czy na skali przedsiębiorca przekroczy próg 120 000 zł.
Zmianę warto szczególnie przeanalizować przed większymi inwestycjami, zatrudnieniem pracowników, zakupem samochodu lub sprzętu albo znaczącym wzrostem kosztów operacyjnych.
Jak wygląda procedura zmiany
Zmianę formy opodatkowania można zgłosić poprzez aktualizację wpisu w CEIDG. Możliwe jest również złożenie odpowiedniego oświadczenia właściwemu naczelnikowi urzędu skarbowego.
Jeżeli przedsiębiorca działa przez pełnomocnika, potrzebne jest właściwe umocowanie do reprezentowania go w danej sprawie.
UPL-1 nie jest formularzem służącym do zmiany danych w CEIDG – dotyczy upoważnienia do podpisywania elektronicznych deklaracji podatkowych.
W przypadku spółki cywilnej lub jawnej ryczałt jest dostępny pod warunkiem, że tę formę wybiorą wszyscy wspólnicy.
Od kiedy obowiązuje zmiana
Nowa forma ma zastosowanie do rozliczeń za dany rok, jeżeli przedsiębiorca dokona wyboru w ustawowym terminie.
Przykładowo, jeżeli pierwszy przychód osiągnie w lutym 2026 roku i do 20 marca wybierze podatek liniowy, wybór będzie skuteczny dla działalności w 2026 roku.
Jeżeli jednak pierwszy przychód pojawił się już w styczniu, a przedsiębiorca dopiero w marcu próbuje zmienić formę, standardowy termin na zmianę za 2026 rok już minął.
Nie można więc przyjmować zasady, że każde oświadczenie złożone w dowolnym momencie roku działa wstecz od 1 stycznia.
Utrata prawa do ryczałtu w trakcie roku
Przekroczenie limitu 2 000 000 euro w trakcie roku nie powoduje automatycznej utraty ryczałtu od momentu przekroczenia. Skutek pojawia się przy ocenie prawa do tej formy w kolejnym roku.
Inaczej może być w sytuacji rozpoczęcia działalności wyłączonej ustawowo z ryczałtu albo uzyskania przychodu z czynności wykonywanych na rzecz obecnego lub byłego pracodawcy, jeżeli odpowiadają one czynnościom wykonywanym wcześniej w ramach stosunku pracy.
W takich przypadkach utrata prawa do ryczałtu może nastąpić już w trakcie roku.
Co zmienia się po przejściu na inną formę
Zmiana formy opodatkowania wpływa nie tylko na sam sposób obliczania podatku, ale również na składkę zdrowotną i dostępność ulg.
Na skali podatkowej podatek jest obliczany od dochodu. W 2026 roku nadal obowiązuje kwota wolna 30 000 zł, a nie 60 000 zł.
Stawki wynoszą:
- – 12% do 120 000 zł podstawy, z uwzględnieniem kwoty zmniejszającej podatek,
- – 32% od nadwyżki ponad 120 000 zł.
Przy skali przedsiębiorca może również, po spełnieniu warunków, korzystać m.in. ze wspólnego rozliczenia z małżonkiem i ulgi na dzieci.
Składka zdrowotna wynosi 9% dochodu, ale również obowiązuje składka minimalna. Od lutego 2026 roku jej miesięczna wysokość wynosi co najmniej 432,54 zł.
W przypadku podatku liniowego stawka podatku wynosi 19% dochodu, a składka zdrowotna zasadniczo 4,9% dochodu, również z minimalnym poziomem 432,54 zł miesięcznie od lutego 2026 roku.
Podatnik liniowy może dodatkowo zaliczyć zapłacone składki zdrowotne do kosztów albo odliczyć je od dochodu do łącznego limitu 14 100 zł w 2026 roku.
Nie korzysta natomiast z kwoty wolnej ani ze wspólnego rozliczenia z małżonkiem na zasadach właściwych dla skali.
Decyzja strategiczna, nie techniczna
Zmiana formy opodatkowania powinna wynikać z realnych danych finansowych firmy.
Nie wystarczy porównać 3% ryczałtu z 12% skali albo 12% ryczałtu z 19% podatku liniowego. Są to stawki liczone od różnych podstaw.
Ryczałt oblicza się od przychodu, natomiast skala i podatek liniowy – od dochodu po uwzględnieniu kosztów.
Dlatego przed zmianą warto policzyć kilka wariantów dla całego roku: przychód, koszty, dochód, podatek, składkę zdrowotną oraz dostępne ulgi.
Dopiero takie porównanie pozwala ocenić, która forma jest rzeczywiście najbardziej opłacalna.
Podsumowanie
Ryczałt od przychodów ewidencjonowanych pozostaje w 2026 roku atrakcyjną formą opodatkowania dla wielu przedsiębiorców. Może prowadzić do korzystnego efektywnego obciążenia szczególnie wtedy, gdy firma ma stosunkowo niskie koszty oraz korzystną stawkę przypisaną do wykonywanej działalności.
Nie można jednak powiedzieć, że ryczałt zawsze oznacza niższy podatek niż skala lub podatek liniowy. Wszystko zależy od tego, ile firma zarabia, jakie ponosi koszty, jaką stawkę ryczałtu stosuje i jakie ulgi może wykorzystać.
W 2026 roku dodatkowego znaczenia nabierają również obowiązki cyfrowe. Część przedsiębiorców prowadzi już ewidencję w formie komputerowej i przygotowuje się do przekazania JPK_EWP, a obowiązkowy KSeF został wdrożony etapami.
Najważniejsze pozostaje więc regularne kontrolowanie limitów, stawek, wysokości składki zdrowotnej i terminów.
Limit uprawniający do ryczałtu w 2026 roku wynosi 8 517 200 zł, natomiast limit dla kwartalnego opłacania podatku to 851 720 zł. Równie ważne jest prawidłowe ustalenie PKWiU oraz prowadzenie ewidencji pozwalającej rozdzielić przychody objęte różnymi stawkami.
Ryczałt może być bardzo dobrym rozwiązaniem, ale najlepiej traktować go jako formę opodatkowania, którą warto regularnie porównywać z alternatywami. Model biznesowy zmienia się wraz z rozwojem firmy – i forma opodatkowania powinna za tym rozwojem nadążać.
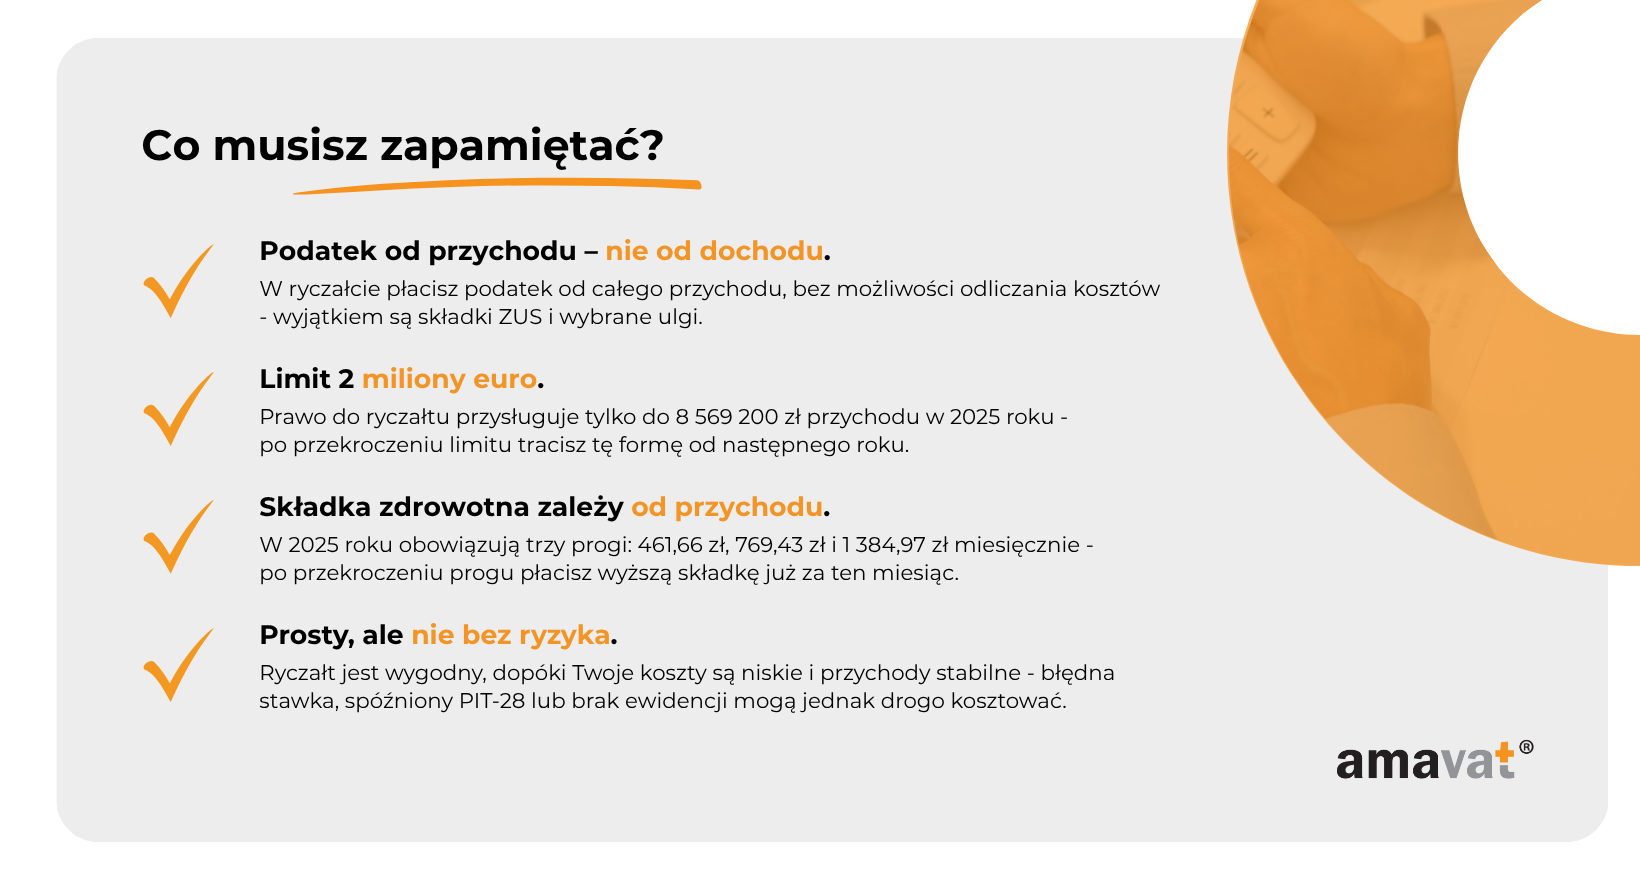
Ryczałt od przychodów ewidencjonowanych to jedna z tych form opodatkowania, o której słyszał każdy przedsiębiorca, ale niewielu naprawdę rozumie, jak działa. Na pierwszy rzut oka brzmi kusząco – prostsze rozliczenia, niższe stawki podatku, mniej papierologii. Nic dziwnego, że coraz więcej młodych właścicieli firm e-commerce, freelancerów i twórców cyfrowych wybiera właśnie ten model. Ale ryczałt to nie tylko wygoda – to również konkretne ograniczenia i zasady, które mogą zaważyć na opłacalności całego biznesu. Dla jednych będzie wybawieniem od skomplikowanej księgowości, dla innych pułapką, która z pozoru wygląda na uproszczenie, a w praktyce oznacza wyższy podatek. W tym artykule znajdziesz wszystko, co musisz wiedzieć, by zrozumieć, jak działa ryczałt w 2026 roku – kto może z niego korzystać, jakie są stawki, limity i kiedy naprawdę się opłaca. Jeśli prowadzisz firmę online lub myślisz o własnym sklepie internetowym, po lekturze będziesz dokładnie wiedział, czy to rozwiązanie dla Ciebie.