Kup 2, trzeci gratis — jak rozliczyć VAT od promocji Black Friday w e-commerce?
Spis treści
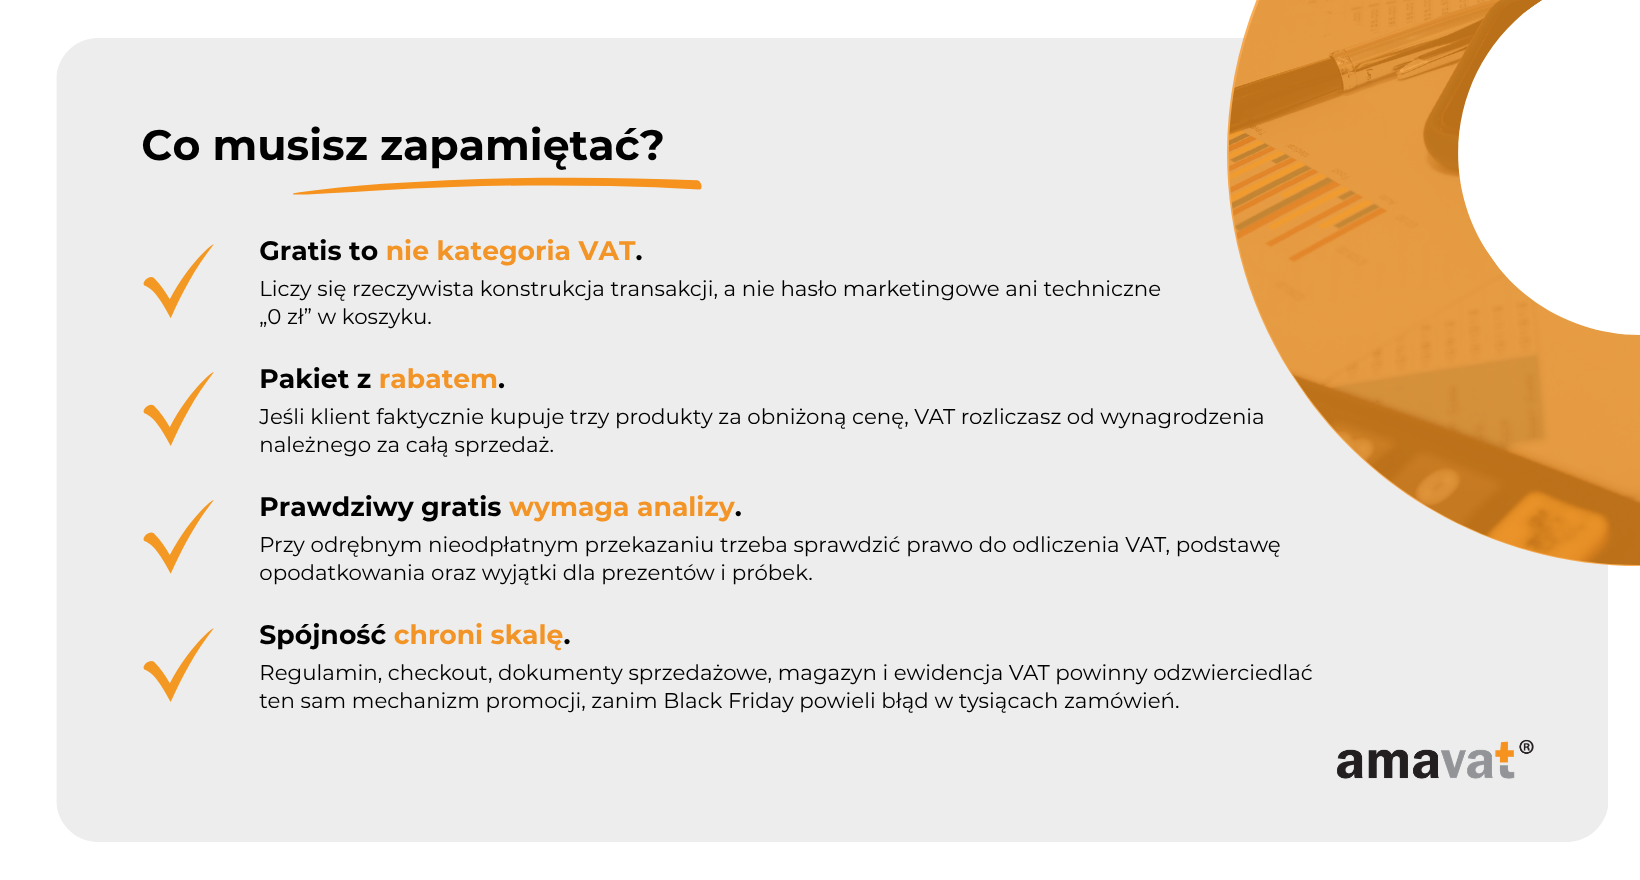
Z perspektywy dokumentacyjnej najbardziej przejrzystym rozwiązaniem jest zazwyczaj skonstruowanie takiej promocji jako sprzedaży trzech produktów z rabatem, jeżeli właśnie taki jest jej rzeczywisty sens ekonomiczny. Wtedy podstawą opodatkowania jest kwota faktycznie należna od klienta za promocyjną sprzedaż, a rabat uwzględniony już w momencie zakupu obniża podstawę rozliczenia VAT. Inaczej wygląda sytuacja, gdy trzeci produkt jest rzeczywiście przekazywany jako odrębny gratis, niezależny od wynagrodzenia należnego za sprzedawane towary. Takie nieodpłatne przekazanie może podlegać VAT na odrębnych zasadach. Marketing może więc mówić „gratis”, ale dla VAT decydujące znaczenie ma rzeczywista konstrukcja transakcji, jej ekonomiczna treść oraz sposób udokumentowania.
„Kup 2, trzeci gratis” — gdzie właściwie pojawia się problem z VAT?
Problem pojawia się w chwili, w której prosty komunikat promocyjny trzeba przełożyć na rzeczywistą transakcję sprzedażową. Dla klienta „trzeci produkt gratis”, „3 w cenie 2” czy odpowiednio wysoki rabat przy zakupie trzech sztuk mogą prowadzić do praktycznie tego samego rezultatu: otrzymuje trzy produkty i płaci mniej niż w regularnej sprzedaży. VAT nie jest jednak rozliczany na podstawie samego hasła reklamowego ani wyłącznie na podstawie tego, jak system technicznie opisuje poszczególne pozycje. Trzeba zbadać, czego dotyczy zapłata klienta. Jeżeli prawo do otrzymania trzeciego produktu wynika bezpośrednio z odpłatnego zakupu określonego zestawu towarów, istnieje ekonomiczny związek między zapłatą a wszystkimi produktami przekazywanymi w ramach promocji. W takim przypadku można mieć do czynienia z odpłatną sprzedażą całego pakietu po obniżonej cenie, nawet jeśli jeden z produktów został w interfejsie sklepu opisany jako „gratis”.
Znaczenie mają przy tym nie tylko ceny widoczne przy poszczególnych pozycjach, lecz cały obraz transakcji. Regulamin promocji powinien jasno określać, jakie warunki musi spełnić klient, aby skorzystać z oferty. Koszyk i checkout powinny pokazywać, jakie towary obejmuje zamówienie oraz jak została ustalona cena. Dokument sprzedaży i dane magazynowe powinny pozwalać odtworzyć, jakie produkty faktycznie sprzedano i wydano. Sama pozycja z ceną 0 zł nie przesądza jeszcze, że doszło do nieodpłatnego przekazania w rozumieniu przepisów VAT. Może jednak utrudnić wykazanie, że zapłata klienta dotyczyła wszystkich trzech produktów, jeżeli pozostała dokumentacja nie pokazuje jednoznacznie mechanizmu rabatowego. Przy dużej skali e-commerce ma to szczególne znaczenie, bo jedna niejasno skonfigurowana promocja może zostać automatycznie zastosowana do setek lub tysięcy transakcji w ciągu kilku dni Black Friday.
Punktem wyjścia do rozliczenia odpłatnej sprzedaży jest kwota należna sprzedawcy. Jeśli więc regularna wartość trzech towarów wynosi 300 zł, ale klient zgodnie z warunkami promocji może kupić wszystkie trzy za 200 zł, to właśnie 200 zł stanowi ekonomiczną cenę tej sprzedaży. Rabat uwzględniony już w momencie transakcji obniża podstawę opodatkowania. Nie należy zatem automatycznie rozumować w ten sposób, że dwa produkty zostały sprzedane za 200 zł, a trzeci musi być osobną darowizną tylko dlatego, że marketing nazwał go gratisem albo system przypisał mu techniczną cenę jednostkową 0 zł. Kluczowe jest ustalenie, czy zapłata klienta stanowi wynagrodzenie za cały pakiet, czy rzeczywiście mamy dwie odrębne czynności: odpłatną sprzedaż oraz niezależne nieodpłatne przekazanie.
Dwa modele, które wyglądają podobnie dla klienta, ale nie dla VAT
Pierwszy model to sprzedaż trzech produktów jako jednego promocyjnego zakupu z rabatem. Klient musi spełnić określony warunek, na przykład dodać do koszyka trzy sztuki objęte promocją, a następnie płaci ustaloną, niższą cenę za cały zakup. Rabat może zostać pokazany jako obniżka wartości koszyka, proporcjonalne obniżenie cen poszczególnych produktów albo jako ustalona cena promocyjna pakietu. Istotne jest to, że wszystkie trzy towary są objęte odpłatną transakcją, a wynagrodzenie klienta pozostaje ekonomicznie związane z całym zestawem. Drugi model występuje wtedy, gdy prawo do otrzymania dodatkowego towaru nie jest elementem wynagrodzenia za pakiet, a trzeci produkt jest rzeczywiście przekazywany odrębnie i bez wynagrodzenia. Dopiero w takim przypadku trzeba badać zasady dotyczące nieodpłatnego przekazania towarów.
3 produkty w cenie 2 Klient kupuje trzy towary w ramach jednej odpłatnej transakcji, a sklep obniża cenę całego zakupu VAT jest rozliczany od promocyjnej ceny należnej za sprzedawane towary
2 produkty + odrębny gratis Prawo do otrzymania dodatkowego towaru nie stanowi elementu ustalonego wynagrodzenia za pakiet i dochodzi do rzeczywistego, odrębnego nieodpłatnego przekazania Oprócz VAT od odpłatnej sprzedaży może powstać VAT od nieodpłatnego przekazania
Rzeczywisty gratis spełniający warunki ustawowego wyjątku Towar jest przekazywany nieodpłatnie, ale spełnione są szczególne warunki wyłączenia Nieodpłatne przekazanie może nie podlegać VAT
Jeżeli dochodzi do rzeczywistego nieodpłatnego przekazania, znaczenie ma przede wszystkim to, czy przy nabyciu, imporcie lub wytworzeniu tego towaru albo jego części składowych podatnikowi przysługiwało w całości lub w części prawo do odliczenia VAT. Jeżeli tak, nieodpłatne przekazanie towaru należącego do przedsiębiorstwa może zostać potraktowane na gruncie VAT podobnie jak odpłatna dostawa. Nie oznacza to jednak, że podatek automatycznie liczy się od standardowej ceny detalicznej produktu widocznej w sklepie. Przy opodatkowanym nieodpłatnym przekazaniu zastosowanie mają szczególne zasady ustalania podstawy opodatkowania. Co do zasady bierze się pod uwagę cenę nabycia danego towaru lub towaru podobnego, a jeżeli takiej ceny nie ma — koszt wytworzenia, przy czym wartość ustala się na moment przekazania. W praktyce może więc istnieć istotna różnica między ceną, za którą sklep sprzedaje produkt klientom, a wartością, od której zostanie policzony VAT od rzeczywistego gratisu.
Trzeba również pamiętać o wyjątkach dotyczących prezentów o małej wartości i próbek. W przypadku prezentów o małej wartości, gdy przedsiębiorca nie prowadzi ewidencji pozwalającej ustalić tożsamość obdarowanych, jednostkowa cena nabycia towaru bez podatku, a gdy nie ma ceny nabycia — jednostkowy koszt jego wytworzenia, nie może przekroczyć 20 zł. Jeżeli prowadzona jest odpowiednia ewidencja pozwalająca ustalić tożsamość osoby obdarowanej, łączna wartość prezentów przekazanych jednej osobie w roku podatkowym nie może przekroczyć 100 zł. Przekazanie musi przy tym pozostawać w związku z działalnością gospodarczą podatnika. W typowej promocji „3 w cenie 2” ten wyjątek nie powinien być jednak traktowany jako podstawowy sposób konstruowania akcji sprzedażowej. Ma znaczenie przede wszystkim wtedy, gdy po analizie rzeczywistej treści transakcji okaże się, że doszło do samodzielnego nieodpłatnego przekazania produktu, a nie do sprzedaży pakietu z rabatem.
Dla średniego e-commerce istotna jest jeszcze jedna kwestia, która przy prostym przykładzie trzech identycznych produktów może pozostać niewidoczna. Jeśli wszystkie towary w promocji są opodatkowane tą samą stawką VAT, przypisanie rabatu jest stosunkowo proste. Sytuacja staje się bardziej złożona, gdy klient może łączyć produkty z różnych kategorii opodatkowanych różnymi stawkami. W takim przypadku nie wystarczy potraktować całej ceny zestawu jako jednej kwoty opodatkowanej jedną stawką. Rabat lub wynagrodzenie trzeba odpowiednio przypisać do poszczególnych towarów, ponieważ właściwa stawka VAT nadal wynika z charakteru konkretnego produktu. Mechanizm promocji powinien więc pozwalać ustalić, jaka część obniżonej ceny przypada na każdą pozycję. Szczególnie przy ekspansji i rosnącej liczbie produktów warto zaprojektować tę logikę przed rozpoczęciem kampanii, a nie próbować odtwarzać ją po zakończeniu sprzedaży.
Samo wykazanie jednej z pozycji za 0 zł nie przesądza zatem o nieodpłatnym przekazaniu, ale może zwiększać znaczenie pozostałej dokumentacji. Jeśli regulamin jednoznacznie wskazuje, że warunkiem uzyskania ceny promocyjnej jest zakup trzech produktów, zamówienie obejmuje wszystkie trzy towary, klient nie może otrzymać trzeciej sztuki niezależnie od odpłatnego zakupu pozostałych, a dokumenty pozwalają powiązać zapłatę z całym zestawem, przemawia to za analizą transakcji jako jednej odpłatnej sprzedaży z rabatem. Jeżeli natomiast dodatkowy towar jest przekazywany niezależnie od wynagrodzenia należnego za produkty sprzedawane odpłatnie, wtedy należy odrębnie przeanalizować zasady dotyczące nieodpłatnych dostaw. Przy większej skali działalności właśnie ta spójność między warunkami promocji, koszykiem, dokumentem sprzedaży, ruchem magazynowym i ewidencją podatkową pozwala ograniczyć późniejsze wątpliwości co do tego, co rzeczywiście wydarzyło się w danej transakcji.
Czy ten problem dotyczy mojego sklepu?
Jeżeli prowadzisz sklep internetowy i planujesz Black Friday, Black Week albo inną kampanię typu „3 w cenie 2”, ten problem może dotyczyć Cię nawet wtedy, gdy sama promocja wydaje się banalna od strony sprzedażowej. Szczególną uwagę warto zwrócić na sposób, w jaki mechanizm rabatowy jest zapisany w systemie. Jeżeli trzeci produkt automatycznie pojawia się w koszyku z ceną 0 zł, na fakturze lub paragonie widoczne są tylko dwie odpłatne pozycje albo dodatkowa sztuka jest rozchodowana z magazynu jako osobne wydanie, trzeba sprawdzić, czy wszystkie elementy transakcji rzeczywiście pokazują ten sam model. Sama techniczna cena 0 zł nie przesądza jeszcze, że doszło do nieodpłatnego przekazania, ale w połączeniu z niejasnym regulaminem i niespójną dokumentacją może utrudnić wykazanie, że klient w rzeczywistości kupił trzy produkty w ramach jednej odpłatnej transakcji z rabatem.
Temat staje się jeszcze ważniejszy, gdy asortyment obejmuje towary opodatkowane różnymi stawkami VAT albo sklep sprzedaje już za granicę lub przygotowuje się do ekspansji. Wtedy mechanizm promocyjny musi być nie tylko atrakcyjny dla klienta, lecz także możliwy do prawidłowego rozliczenia w większej liczbie scenariuszy. Ostrożność jest wskazana również wtedy, gdy dotychczas określenia „gratis”, „za darmo” i „100% rabatu” były w firmie traktowane jako podatkowo równoważne. Z perspektywy marketingowej mogą prowadzić do podobnego efektu, ale dla VAT znaczenie ma rzeczywista konstrukcja świadczenia i związek między zapłatą klienta a wydawanymi towarami. Jeśli którykolwiek z tych scenariuszy pasuje do Twojego sklepu, warto sprawdzić konstrukcję promocji przed jej uruchomieniem, kiedy można jeszcze zmienić regulamin, checkout i sposób dokumentowania sprzedaży, a nie dopiero przy przygotowaniu ewidencji lub JPK po zakończeniu kampanii.
Najbezpieczniejszy wariant: trzy produkty jako jeden zakup z rabatem
Jak powinien działać model „3 w cenie 2”?
Jeżeli ekonomicznym celem promocji jest sprzedaż trzech produktów za cenę niższą od ich łącznej wartości regularnej, z perspektywy dokumentacyjnej najbardziej przejrzyste jest potraktowanie całej operacji jako odpłatnej sprzedaży trzech towarów z rabatem. Klient nabywa wtedy wszystkie trzy produkty i właśnie zakup tych trzech sztuk jest warunkiem otrzymania ceny promocyjnej. Nie dochodzi do sytuacji, w której dwie sztuki są przedmiotem sprzedaży, a trzecia zostaje przekazana niezależnie od tej transakcji. Cena całego zestawu zostaje po prostu obniżona. Marketing nadal może komunikować „kup 2, trzeci gratis”, ponieważ dla konsumenta jest to czytelny sposób przedstawienia korzyści, ale podatkowo należy patrzeć na to, jaka kwota jest należna za wszystkie towary objęte transakcją. Jeżeli klient musi kupić trzy sztuki, aby otrzymać promocję, a zapłata pozostaje związana z całym takim zakupem, „gratis” może być w istocie sposobem komunikowania rabatu.
W praktyce ten model warto odzwierciedlić możliwie spójnie w całym procesie sprzedaży. Regulamin powinien jasno określać, jakie warunki musi spełnić klient, aby skorzystać z promocji, a koszyk i checkout powinny pokazywać, jakie towary obejmuje zamówienie i w jaki sposób została ustalona cena promocyjna. Z perspektywy dowodowej warto, aby dokumentacja sprzedaży pozwalała powiązać wszystkie trzy towary z transakcją i zastosowanym mechanizmem rabatowym, niezależnie od tego, czy rabat jest prezentowany jako obniżka wartości całego zestawu, zmniejszenie cen poszczególnych pozycji czy ustalona cena pakietowa. Dobrze, jeśli również dane magazynowe pozwalają odtworzyć, że trzy produkty zostały wydane w związku z konkretną sprzedażą. Przy większej skali e-commerce taka spójność ma praktyczne znaczenie, ponieważ dane o promocji przechodzą automatycznie między sklepem, systemem magazynowym, dokumentacją sprzedażową i księgowością, a ewentualna niespójność może być powielana w setkach albo tysiącach zamówień.
Jak policzyć VAT? Przykład na trzech takich samych produktach
Załóżmy, że regularna cena jednego produktu wynosi 123 zł brutto, czyli 100 zł netto plus 23 zł VAT. Bez promocji trzy sztuki kosztowałyby klienta 369 zł brutto. W ramach Black Friday sklep oferuje jednak trzy produkty za 246 zł brutto, czyli za kwotę odpowiadającą regularnej cenie dwóch sztuk. Jeżeli transakcja została skonstruowana jako odpłatna sprzedaż wszystkich trzech produktów za łączną cenę promocyjną, podstawą opodatkowania jest kwota faktycznie należna od klienta za ten zakup. Przy stawce 23% kwota 246 zł brutto odpowiada 200 zł netto i 46 zł VAT. Nie rozlicza się więc sprzedaży dwóch produktów za 246 zł, a następnie automatycznie nie dolicza podatku od trzeciej sztuki wyłącznie dlatego, że została ona w reklamie określona jako „gratis”. Wszystkie trzy towary są w tym wariancie częścią jednej odpłatnej sprzedaży z rabatem.
W takim przykładzie regularna wartość trzech produktów służy przede wszystkim do ustalenia skali obniżki, a nie do określenia podstawy VAT po zastosowaniu promocji. Klient nie jest zobowiązany do zapłaty 369 zł, tylko 246 zł, dlatego to właśnie promocyjna kwota należna stanowi punkt wyjścia do rozliczenia podatku. Kwestia odrębnego opodatkowania „trzeciej” sztuki pojawia się wtedy, gdy po analizie rzeczywistej treści transakcji należałoby uznać, że produkt został wydany odrębnie i nieodpłatnie. Wówczas trzeba dodatkowo zbadać przesłanki opodatkowania nieodpłatnych przekazań oraz ewentualne wyjątki, na przykład dotyczące prezentów o małej wartości i próbek. Sam fakt, że produkt został nazwany gratisem albo technicznie pokazany z ceną 0 zł, nie wystarcza jeszcze do takiej kwalifikacji.
Przy tym przykładzie warto też pamiętać, że wszystkie trzy produkty są identyczne i podlegają tej samej stawce VAT, dlatego rozliczenie jest stosunkowo proste. Jeżeli promocja obejmuje odrębne towary opodatkowane różnymi stawkami VAT, nie należy automatycznie stosować jednej stawki do całej ceny promocyjnej. Trzeba ustalić sposób przypisania wynagrodzenia i rabatu do poszczególnych towarów oraz zastosować właściwe dla nich stawki. Przy bardziej złożonych zestawach dodatkowej analizy może wymagać również to, czy dla VAT poszczególne elementy zachowują charakter odrębnych świadczeń. Dla e-commerce z szerokim katalogiem produktów ma to duże znaczenie, ponieważ promocja pozwalająca swobodnie łączyć towary z różnych kategorii może być podatkowo znacznie bardziej złożona niż prosta akcja obejmująca trzy sztuki tego samego produktu.
Jak pokazać promocję na fakturze lub paragonie?
Sposób pokazania promocji na dokumencie sprzedaży powinien odpowiadać temu, jak faktycznie skonstruowana jest transakcja. Jeżeli klient kupuje trzy produkty w ramach jednej odpłatnej sprzedaży z rabatem, sposób fakturowania lub ewidencjonowania na kasie nie powinien tworzyć obrazu sprzecznego z tym mechanizmem. Nie oznacza to, że przepisy narzucają jeden konkretny układ pozycji dla promocji „3 w cenie 2”, ale dokumenty sprzedażowe nie są również wyłącznie kwestią dowodową. Niezależnie od przyjętego wariantu dokument musi spełniać właściwe dla niego ustawowe wymogi dotyczące między innymi identyfikacji towaru, jego ilości, ceny oraz właściwej stawki VAT. W przypadku faktury znaczenie mają również takie dane jak cena jednostkowa, wartość sprzedaży i kwota rabatu, jeżeli nie została już uwzględniona w cenie jednostkowej. Paragon fiskalny również powinien pozwalać na jednoznaczną identyfikację sprzedawanego towaru oraz prawidłowe wykazanie ilości, ceny, wartości pozycji i odpowiedniej stawki VAT.
Oprócz spełnienia formalnych wymogów warto zadbać o czytelność całego śladu transakcyjnego. Z perspektywy dowodowej dobrze, aby z dokumentu sprzedaży oraz powiązanych z nim danych można było ustalić, jakie towary klient otrzymał, w jakiej liczbie, jaka kwota była należna za zakup i jak działał mechanizm promocyjny. Nie chodzi o konieczność umieszczania wszystkich informacji dotyczących kampanii na jednym dokumencie. Regulamin, dane zamówienia, faktura lub paragon oraz ewidencja magazynowa mogą zawierać różny zakres informacji, ale łącznie powinny prowadzić do spójnego obrazu transakcji. Jest to szczególnie ważne przy dużej skali sprzedaży, kiedy jeden sposób konfiguracji rabatu jest automatycznie stosowany do tysięcy zamówień.
Opcja 1: trzy sztuki + rabat na cały zakup
Pierwszym rozwiązaniem jest wykazanie wszystkich trzech produktów, a następnie uwzględnienie rabatu obniżającego cenę transakcji do poziomu wynikającego z promocji. Jeżeli trzy identyczne towary kosztują regularnie po 123 zł brutto, ich wartość przed obniżką wynosi 369 zł brutto. Promocja obniża natomiast kwotę należną od klienta do 246 zł brutto. Jeżeli rabat został uwzględniony już w momencie sprzedaży, to właśnie cena po obniżce stanowi punkt wyjścia do ustalenia podstawy opodatkowania. Przy stawce 23% będzie to 200 zł netto i 46 zł VAT. Regularna cena 369 zł pokazuje wysokość udzielonej korzyści, ale klient nie jest zobowiązany do jej zapłaty, dlatego nie jest ona automatycznie podstawą VAT dla sprzedaży promocyjnej.
Taki wariant jest szczególnie czytelny wtedy, gdy sklep chce zachować widoczność ceny regularnej i jednocześnie jasno pokazać skalę rabatu. Z perspektywy dokumentacyjnej warto, aby dało się ustalić, że obniżka odnosi się właśnie do produktów objętych daną promocją. Przy prostym zestawie trzech identycznych sztuk nie powinno to powodować większych trudności. Więcej uwagi wymaga koszyk zawierający dodatkowe towary albo produkty opodatkowane różnymi stawkami VAT. W takiej sytuacji sklep powinien być w stanie ustalić, których pozycji dotyczy rabat i jak wpływa on na podstawy opodatkowania przypisane do poszczególnych stawek. Samo określenie obniżki jako „rabatu na koszyk” nie powinno uniemożliwiać prawidłowego rozliczenia podatku.
Opcja 2: obniżona cena jednostkowa każdej sztuki
Drugą możliwością jest rozłożenie promocyjnej ceny na wszystkie produkty objęte zakupem. Przy trzech identycznych sztukach kosztujących regularnie po 123 zł brutto i łącznej cenie promocyjnej 246 zł brutto każdej z nich można przypisać cenę 82 zł brutto. Łączny rezultat pozostaje taki sam: klient kupuje trzy produkty za 246 zł. Taki sposób prezentacji jest spójny z założeniem, że wszystkie trzy towary stanowią element odpłatnej sprzedaży, ale sam układ dokumentu nie przesądza jeszcze podatkowej kwalifikacji całego mechanizmu. Nadal znaczenie mają warunki promocji, związek pomiędzy zapłatą a otrzymaniem wszystkich produktów oraz pozostała dokumentacja transakcji. Przy identycznych towarach objętych tą samą stawką VAT jest to jednak stosunkowo prosty i przejrzysty wariant.
Większej ostrożności wymaga promocja, w której klient może połączyć trzy różne produkty. Nie zawsze prawidłowym rozwiązaniem będzie wtedy mechaniczne podzielenie rabatu na trzy równe części. Sposób przypisania ceny promocyjnej powinien odpowiadać konstrukcji konkretnej oferty i pozwalać na prawidłowe ustalenie podstawy VAT. Ma to szczególne znaczenie, jeśli w zestawie występują towary opodatkowane różnymi stawkami. W takim przypadku trzeba zachować możliwość przypisania właściwego wynagrodzenia do sprzedaży objętej poszczególnymi stawkami. Dobrą praktyką jest również możliwość odtworzenia ceny regularnej oraz zasad naliczenia obniżki, nawet jeżeli na dokumencie końcowym widoczne są już ceny jednostkowe uwzględniające rabat.
Opcja 3: pakiet promocyjny „3 sztuki” za jedną cenę
Trzeci wariant polega na prezentowaniu sprzedaży jako określonego pakietu za jedną cenę promocyjną. Przy jednorodnym zestawie, na przykład trzech identycznych sztuk tego samego produktu objętych stawką 23%, dokument może wskazywać pakiet trzech sztuk za 246 zł brutto, o ile sposób opisania pozycji pozwala prawidłowo zidentyfikować przedmiot sprzedaży i spełnione są pozostałe wymogi dotyczące danego dokumentu. Taki model może być szczególnie praktyczny, gdy pakiet funkcjonuje w sklepie jako jasno zdefiniowana oferta, a system sprzedażowy i magazynowy pozwalają ustalić jego skład. Sama nazwa „pakiet promocyjny” nie daje jednak szczególnego sposobu opodatkowania. Nadal trzeba rozliczyć rzeczywistą sprzedaż oraz zastosować prawidłową stawkę VAT.
Wariant jednej zbiorczej pozycji jest najprostszy przy jednorodnym zestawie produktów objętych tą samą stawką VAT. Większa ostrożność jest potrzebna, gdy pakiet zawiera różne towary, szczególnie objęte stawkami 23%, 8% czy 5%. Samo połączenie ich w jeden zestaw nie oznacza, że całą cenę można automatycznie objąć jedną stawką. Konieczne jest zachowanie takiego poziomu szczegółowości w dokumentacji i danych sprzedażowych, który umożliwi prawidłowe rozliczenie transakcji według właściwych stawek. Przy bardziej złożonym zestawie może dodatkowo wymagać analizy to, czy poszczególne elementy pozostają dla VAT odrębnymi dostawami, czy występuje świadczenie o bardziej złożonym charakterze. Dlatego im bardziej różnorodny pakiet, tym mniej bezpieczne jest sprowadzanie całej transakcji do jednej ogólnej pozycji bez możliwości odtworzenia jej składu.
Sam baner „trzeci gratis” Cię nie ochroni
Komunikacja marketingowa może posługiwać się prostym i atrakcyjnym hasłem, ale nazwa kampanii nie ustala samodzielnie jej skutków w VAT. Sklep może reklamować „trzeci produkt gratis”, choć ekonomicznie oferuje trzy towary za jedną obniżoną cenę. Może również używać określenia „pakiet”, podczas gdy rzeczywisty przebieg transakcji wskazuje na odpłatną sprzedaż części produktów i odrębne nieodpłatne wydanie kolejnego. W obu sytuacjach trzeba spojrzeć dalej niż na banner czy nazwę kodu promocyjnego. Znaczenie ma to, jakie warunki klient musi spełnić, czego dotyczy jego zapłata, jakie towary obejmuje zamówienie oraz jak transakcja została udokumentowana. Sama etykieta „gratis” nie zmienia odpłatnej sprzedaży w nieodpłatne przekazanie, tak samo jak etykieta „rabat” nie naprawi mechanizmu, który w rzeczywistości został skonstruowany inaczej.
Dlaczego fiskus patrzy dalej niż na nazwę promocji?
Dobrym punktem odniesienia jest aktualna praktyka dotycząca sprzedaży po bardzo głębokim rabacie. W interpretacji indywidualnej Dyrektora Krajowej Informacji Skarbowej z 22 czerwca 2026 r., sygn. 0114-KDIP4-1.4012.289.2026.1.PS, analizowano sprzedaż określonych towarów po cenie promocyjnej wynoszącej 1 grosz. Organ potwierdził, że przy rzeczywistej sprzedaży promocyjnej podstawą opodatkowania jest zapłata należna od nabywcy, pomniejszona o VAT, nawet gdy cena została obniżona do symbolicznego poziomu. To ważne również dla promocji „3 w cenie 2”, ponieważ pokazuje granicę między niską ceną a brakiem wynagrodzenia. Cena 1 grosz nadal jest ceną. Tak samo bardzo głęboki rabat na jeden z produktów nie staje się automatycznie nieodpłatnym przekazaniem tylko dlatego, że jego wartość jest niewielka.
W promocji komunikowanej jako „trzeci gratis” trzeba jednak przeprowadzić tę analizę na poziomie całej transakcji. Jeżeli możliwość uzyskania dodatkowego produktu jest bezpośrednio uzależniona od odpłatnego zakupu pozostałych towarów, a warunki sprzedaży wskazują, że klient nabywa cały promocyjny zestaw, samo marketingowe określenie jednej sztuki jako darmowej nie rozstrzyga sprawy. Z drugiej strony rzeczywiste odrębne przekazanie towaru bez wynagrodzenia wymaga już analizy przepisów dotyczących nieodpłatnych dostaw. Dlatego najważniejsze pytanie nie brzmi „jak nazwaliśmy promocję?”, lecz „co ekonomicznie i prawnie otrzymuje klient w zamian za swoją zapłatę?”. Dopiero odpowiedź na to pytanie pozwala ocenić, czy mamy sprzedaż z rabatem, czy odrębny gratis wymagający osobnej analizy VAT.
5 miejsc, w których promocja powinna mówić to samo
Pierwszym miejscem jest regulamin promocji. To właśnie tam powinno być możliwie jasno opisane, co klient musi kupić i w jakich okolicznościach otrzymuje obniżoną cenę. Drugim jest komunikacja marketingowa, czyli bannery, mailing, reklamy oraz treści na stronie produktu. Nie muszą one używać języka podatkowego, ale nie powinny tworzyć obrazu zupełnie oderwanego od rzeczywistej mechaniki sprzedaży. Trzecim miejscem jest koszyk i checkout, gdzie marketingowa obietnica zamienia się w konkretne zamówienie: pojawiają się produkty, ich liczba, rabat i ostateczna kwota do zapłaty. Jeżeli klient ma nabyć trzy towary jako jeden promocyjny zakup, system powinien pozwalać odtworzyć właśnie taki przebieg transakcji.
Czwartym miejscem jest faktura lub paragon. Tutaj oprócz spójności z pozostałymi elementami dochodzą konkretne obowiązki wynikające z przepisów dotyczących dokumentowania sprzedaży. Faktura musi zawierać wymagane dane dotyczące przedmiotu i wartości transakcji, natomiast paragon powinien między innymi pozwalać na jednoznaczną identyfikację towaru oraz sprawdzenie prawidłowości zarejestrowanej sprzedaży. Piątym obszarem jest dokumentacja i rozchód magazynowy. Jeżeli trzy produkty zostały wydane w związku z konkretną promocją, dane magazynowe powinny umożliwiać powiązanie tego wydania ze sprzedażą. Spójność od bannera do magazynu nie oznacza, że każdy system ma wyświetlać identyczny opis. Chodzi o to, aby po zestawieniu regulaminu, zamówienia, dokumentu sprzedaży i danych magazynowych można było bez sprzeczności odpowiedzieć na cztery pytania: co klient kupił, co otrzymał, ile zapłacił i jaki mechanizm cenowy został zastosowany.
A co, jeśli trzeci produkt naprawdę jest gratisem?
Drugi model pojawia się wtedy, gdy po analizie warunków promocji nie można uznać, że zapłata klienta obejmuje wszystkie trzy produkty. Klient kupuje określone towary odpłatnie, natomiast dodatkowa sztuka jest przekazywana mu odrębnie i bez wynagrodzenia. To istotna różnica względem sprzedaży „3 w cenie 2” skonstruowanej jako jeden zakup z rabatem. W przypadku rzeczywistego gratisu nie wystarczy już ustalić ceny promocyjnej całego zestawu, ponieważ trzeba osobno sprawdzić zasady dotyczące nieodpłatnego przekazywania towarów należących do przedsiębiorstwa. Nie oznacza to jednak, że każdy taki gratis automatycznie generuje dodatkowy VAT. Najpierw trzeba ustalić, czy rzeczywiście dochodzi do odrębnego nieodpłatnego przekazania, następnie sprawdzić, czy spełniony jest warunek dotyczący prawa do odliczenia VAT, a na końcu zbadać, czy zastosowania nie znajduje jedno z ustawowych wyłączeń, w szczególności dotyczących prezentów o małej wartości lub próbek.
Kiedy darmowy produkt może być opodatkowany VAT?
Ustawa o VAT przewiduje sytuacje, w których nieodpłatne przekazanie towaru należącego do przedsiębiorstwa jest traktowane podobnie jak odpłatna dostawa. W przypadku promocji e-commerce kluczowe jest ustalenie, czy podatnikowi przy nabyciu, imporcie lub wytworzeniu przekazywanego towaru albo jego części składowych przysługiwało w całości lub w części prawo do odliczenia VAT. Istotne jest właśnie przysługiwanie takiego prawa, a nie tylko to, czy przedsiębiorca faktycznie skorzystał z niego w rozliczeniu. Jeżeli warunek jest spełniony, rzeczywiste nieodpłatne wydanie produktu może prowadzić do konieczności wykazania VAT należnego. W typowym sklepie internetowym prowadzącym opodatkowaną sprzedaż towarów będzie to częsty scenariusz, ponieważ towary handlowe są zwykle nabywane w związku z działalnością dającą prawo do odliczenia.
Nie należy jednak zaczynać analizy od pytania, ile VAT trzeba zapłacić od gratisu. Najpierw trzeba potwierdzić, że gratis rzeczywiście jest odrębnym nieodpłatnym przekazaniem. Jeżeli klient otrzymuje trzeci produkt wyłącznie dlatego, że nabył określony zestaw, a jego zapłata ekonomicznie dotyczy całego promocyjnego zakupu, nadal możemy mieć do czynienia z odpłatną sprzedażą z rabatem. Dopiero gdy dodatkowy produkt pozostaje poza wynagrodzeniem należnym za sprzedawane towary, trzeba przejść do zasad dotyczących nieodpłatnych przekazań. Następnym krokiem jest sprawdzenie prawa do odliczenia, a potem ewentualnych wyłączeń. Taka kolejność pozwala uniknąć częstego błędu, w którym każda pozycja opisana w systemie jako „gratis” jest automatycznie traktowana jako odrębna opodatkowana dostawa.
Od jakiej wartości policzyć VAT od gratisu?
Jeżeli okaże się, że rzeczywisty gratis jest nieodpłatnym przekazaniem podlegającym VAT, podstawy opodatkowania nie ustala się automatycznie według ceny detalicznej widocznej w sklepie. Przy takim przekazaniu podstawą jest co do zasady cena nabycia danego towaru lub towaru podobnego, a gdy nie ma ceny nabycia — koszt wytworzenia. Wartość tę określa się na moment przekazania. To ważne rozróżnienie dla e-commerce, ponieważ produkt oferowany klientom za 123 zł brutto może mieć zupełnie inną wartość istotną dla opodatkowania nieodpłatnej dostawy. Marża sklepu, historyczna cena katalogowa czy przekreślona cena sprzed Black Friday nie są automatycznie podstawą do wyliczenia podatku od rzeczywistego gratisu.
W praktyce może to wymagać ustalenia ceny nabycia właściwej na moment przekazania, z uwzględnieniem aktualnych okoliczności dotyczących danego towaru. Nie należy upraszczać tej zasady do stwierdzenia, że zawsze wystarczy wziąć kwotę z ostatniej faktury zakupowej. Przy asortymencie kupowanym regularnie ceny mogą się zmieniać, mogą występować różne warunki handlowe, a konkretny produkt może pozostawać w magazynie od dłuższego czasu. Jeżeli sklep sam wytwarza towar i cena nabycia nie występuje, punktem odniesienia jest koszt jego wytworzenia. W efekcie podstawa VAT dla gratisu może być znacznie niższa od ceny detalicznej, ale jej ustalenie powinno wynikać z zasad dotyczących nieodpłatnej dostawy, a nie z arbitralnie przyjętej wartości.
Przykład: ile kosztuje podatkowo „darmowa” trzecia sztuka?
Załóżmy, że klient kupuje dwa produkty po 123 zł brutto każdy, więc za odpłatną część zamówienia płaci łącznie 246 zł brutto. Przy stawce 23% oznacza to 200 zł netto i 46 zł VAT należnego od sprzedaży. Trzeci produkt jest w tym przykładzie rzeczywiście przekazywany odrębnie i bez wynagrodzenia, a nie stanowi części pakietu sprzedawanego za 246 zł. Przyjmijmy również, że spełnione są przesłanki opodatkowania nieodpłatnego przekazania oraz że cena nabycia właściwa na moment wydania gratisu wynosi 70 zł. Przy stawce 23% VAT od tego przekazania wyniesie 16,10 zł. Łącznie przedsiębiorca wykaże więc 46 zł VAT od sprzedaży dwóch produktów oraz 16,10 zł związane z nieodpłatnym przekazaniem, czyli 62,10 zł VAT należnego.
Ten przykład pokazuje, dlaczego dwóch promocji wyglądających identycznie dla klienta nie należy automatycznie rozliczać w ten sam sposób. Jeżeli klient faktycznie kupuje trzy produkty za 246 zł brutto w ramach odpłatnej sprzedaży z rabatem, przy jednej stawce 23% VAT od tej sprzedaży wynosi 46 zł. Jeżeli natomiast płaci 246 zł za dwa towary, a trzecia sztuka jest rzeczywistym, odrębnym nieodpłatnym przekazaniem podlegającym VAT, może pojawić się dodatkowe 16,10 zł podatku. 0 zł dla klienta nie zawsze oznacza 0 zł podatku dla sprzedawcy, ale samo słowo „gratis” również nie wystarcza, aby taki dodatkowy podatek naliczyć. Najpierw trzeba przejść przez całą kwalifikację transakcji i sprawdzić, czy nieodpłatne wydanie nie korzysta z ustawowego wyłączenia.
Czy gratis może być prezentem o małej wartości?
Może, ale wyjątek dotyczący prezentów o małej wartości należy traktować jako odrębną konstrukcję odnoszącą się do rzeczywistych nieodpłatnych przekazań. Nie powinien być sposobem na sztuczne przekształcanie zwykłej promocji sprzedażowej w inną kategorię podatkową. Jeżeli ekonomicznie sklep sprzedaje trzy produkty za obniżoną cenę, nie ma potrzeby kwalifikowania jednej sztuki jako prezentu tylko dlatego, że marketing określa ją jako gratis. Jeżeli natomiast produkt rzeczywiście jest wydawany bez wynagrodzenia, warto sprawdzić, czy mieści się w jednym z wariantów prezentu o małej wartości. Ustawa przewiduje tutaj dwa odrębne mechanizmy, zależne od wartości przekazywanych towarów i prowadzenia ewidencji pozwalającej ustalić tożsamość obdarowanych. W obu przypadkach przekazanie powinno następować na cele związane z działalnością gospodarczą podatnika.
Limit 20 zł bez ewidencji
Pierwszy wariant dotyczy przekazań, dla których przedsiębiorca nie prowadzi ewidencji pozwalającej ustalić tożsamość obdarowanych. W takim przypadku jednostkowa cena nabycia towaru bez VAT, a gdy nie ma ceny nabycia — jednostkowy koszt jego wytworzenia określony w momencie przekazania, nie może przekroczyć 20 zł. Jeżeli warunek ten jest spełniony i przekazanie następuje w związku z działalnością gospodarczą, produkt może zostać uznany za prezent o małej wartości, którego nie obejmują zasady opodatkowania właściwe dla innych nieodpłatnych przekazań. Warto ponownie podkreślić, że próg odnosi się do jednostkowej ceny nabycia bez podatku lub kosztu wytworzenia, a nie do ceny detalicznej, za którą ten sam produkt jest oferowany konsumentom w sklepie.
W praktyce wariant 20 zł będzie częściej przydatny przy drobnych dodatkach do zamówień niż przy pełnowartościowym trzecim produkcie w typowej promocji „kup 2, trzeci gratis”. Jeżeli wartość przekracza 20 zł, przekazanie nie będzie spełniało warunków tego wariantu prezentu o małej wartości. Nie przesądza to jeszcze o końcowym sposobie rozliczenia, ponieważ można następnie sprawdzić wariant oparty na ewidencji i limicie 100 zł, a w odpowiednich przypadkach również inne ustawowe wyłączenia. Ważne jest natomiast, aby nie mylić braku ewidencji z problemem samym w sobie. Konstrukcja limitu 20 zł została właśnie przewidziana dla przekazań dokonywanych bez ewidencji pozwalającej identyfikować poszczególnych obdarowanych.
Limit 100 zł na osobę z odpowiednią ewidencją
Drugi wariant pozwala traktować jako prezenty o małej wartości towary przekazywane jednej osobie, jeżeli ich łączna wartość w roku podatkowym nie przekracza 100 zł, pod warunkiem prowadzenia ewidencji pozwalającej ustalić tożsamość tych osób. W przeciwieństwie do wariantu 20 zł przepis nie posługuje się tutaj wprost sformułowaniem „bez podatku”, dlatego w praktycznym poradniku lepiej trzymać się literalnego brzmienia limitu i nie upraszczać metodologii jego wyceny. Najważniejsze z perspektywy sklepu jest to, że nie analizujemy wyłącznie pojedynczego zamówienia. Znaczenie ma suma prezentów przekazanych tej samej osobie w całym roku podatkowym, a możliwość zastosowania wyłączenia jest związana z prowadzeniem ewidencji pozwalającej tę osobę zidentyfikować.
Dla średniego e-commerce oznacza to konieczność spojrzenia szerzej niż na pojedynczą kampanię Black Friday. Ten sam klient może otrzymywać gratisy podczas różnych akcji, w programie lojalnościowym, przy kolejnych zamówieniach czy w ramach działań posprzedażowych. Jeśli sklep chce opierać rozliczenie na limicie 100 zł, musi mieć możliwość kontroli wartości prezentów przypadających na daną osobę w skali całego roku. Przy kilku kanałach sprzedaży i dużej bazie klientów może to wymagać odpowiedniego powiązania danych, ponieważ informacja o jednym zamówieniu nie wystarczy do oceny, czy roczny limit nie został już wykorzystany przy wcześniejszych przekazaniach.
Dlaczego dane klienta w sklepie mogą nie wystarczyć?
To, że sklep posiada imię i nazwisko, adres e-mail czy dane wysyłkowe klienta, nie oznacza jeszcze automatycznie, że sposób prowadzenia danych pozwala praktycznie kontrolować limit 100 zł. Ustawa wymaga ewidencji pozwalającej ustalić tożsamość osób, którym przekazywane są prezenty. Z operacyjnego punktu widzenia samo zidentyfikowanie klienta nie wystarczy jednak do skutecznego kontrolowania rocznej wartości przekazań. W praktyce ewidencja powinna pozwalać nie tylko ustalić tożsamość obdarowanego, ale również powiązać go z konkretnymi przekazaniami i ich wartością. Nie jest to dodatkowy literalny katalog danych narzucony przez ustawę, lecz praktyczna konsekwencja konieczności sprawdzenia, czy łączny limit dla danej osoby został zachowany.
Przy większej skali działalności problem może być bardziej złożony, niż wygląda na poziomie jednego zamówienia. Ten sam klient może kupować jako gość i jako zalogowany użytkownik, wykorzystywać różne adresy e-mail, zamawiać na kilka adresów dostawy lub korzystać z kilku kanałów sprzedaży. Jeżeli sklep chce korzystać z wariantu opartego na limicie 100 zł, jego proces ewidencyjny powinien pozwalać wiarygodnie połączyć przekazania z właściwą osobą i kontrolować ich łączną wartość w danym roku podatkowym. Przy dużej kampanii Black Friday warto ustalić ten mechanizm przed startem akcji, ponieważ późniejsze ręczne łączenie danych z wielu systemów może być znacznie trudniejsze niż prawidłowe przygotowanie procesu.
Czy pełnowartościowy gratis może być próbką?
Próbka jest kolejnym ustawowym wyłączeniem, ale nie powinna być traktowana jako wygodna alternatywna nazwa dla każdego gratisu. W uproszczeniu chodzi o egzemplarz towaru lub jego niewielką ilość, która pozwala odbiorcy ocenić cechy i właściwości produktu w jego końcowej postaci, a przekazanie ma służyć promocji jego sprzedaży. Konstrukcja próbki jest więc związana z możliwością poznania lub przetestowania produktu, a nie po prostu z faktem, że przedsiębiorca postanowił wydać klientowi pełnowartościowy towar bez pobierania za niego odrębnej ceny. Próbka nie jest po prostu inną nazwą dla gratisu.
W promocji „kup 2, trzeci gratis” szczególnej ostrożności wymaga sytuacja, w której trzecia sztuka jest identycznym, pełnowartościowym produktem jak dwie pozostałe i ma zwykłą wartość użytkową lub konsumpcyjną. Taki produkt może być znacznie trudniejszy do uzasadnienia jako próbka, ponieważ klient już kupuje ten sam towar i otrzymuje kolejną pełną sztukę, którą może wykorzystać w normalny sposób. Samo oznaczenie jej w regulaminie czy systemie jako „próbki” nie zmienia jej charakteru. Jeżeli przedsiębiorca chce zastosować wyłączenie dotyczące próbek, powinien ocenić rzeczywistą funkcję przekazania, charakter produktu i to, czy dodatkowa sztuka faktycznie służy umożliwieniu klientowi poznania jego właściwości oraz promocji dalszej sprzedaży.
Czy można nazwać pełnowartościowy trzeci produkt „próbką”?
Samo nazwanie trzeciego produktu „próbką” nie zmienia jego charakteru na potrzeby VAT. Ustawa wiąże pojęcie próbki z określoną funkcją: ma ona pozwalać potencjalnemu nabywcy ocenić cechy i właściwości towaru w jego końcowej postaci, a jej przekazanie powinno służyć promocji tego towaru. Nie wystarczy więc zmienić nazwy pozycji w regulaminie promocji, systemie sklepowym czy dokumentacji magazynowej. Jeżeli klient kupuje dwie pełnowartościowe sztuki danego produktu, a trzeci egzemplarz jest dokładnie takim samym towarem przeznaczonym do zwykłego wykorzystania, nie można zakładać, że staje się próbką wyłącznie dlatego, że przedsiębiorca oznaczył go w ten sposób. Próbka nie jest po prostu inną nazwą dla gratisu.
Nie oznacza to jednak, że pełnowartościowy produkt jest automatycznie wykluczony z definicji próbki. Kluczowe znaczenie ma rzeczywista funkcja przekazania oraz ilość towaru potrzebna do oceny jego cech i właściwości. Próbka ma umożliwić potencjalnemu nabywcy ocenę produktu w jego końcowej postaci, a jej przekazanie powinno służyć promocji tego towaru. W typowej promocji „kup 2, trzeci gratis” sytuacja często wygląda inaczej: klient już zdecydował się na zakup danego produktu i otrzymuje kolejną pełną sztukę, którą może wykorzystać w normalny sposób. Nie przesądza to z góry, że kwalifikacja jako próbka jest niemożliwa, ale wymaga ostrożnej oceny rzeczywistej funkcji przekazania. Sama zmiana nazwy w regulaminie czy systemie nie tworzy podstawy do zastosowania tego wyłączenia.
Co jeśli produkty w promocji mają różne stawki VAT?
Promocja jest znacznie prostsza podatkowo, gdy klient kupuje trzy identyczne towary opodatkowane tą samą stawką. W większym e-commerce mechanizm „3 w cenie 2” często działa jednak szerzej: klient może mieszać produkty z różnych kategorii, a dodatkową sztuką zostaje na przykład najtańszy produkt w koszyku. W takim modelu obok siebie mogą znaleźć się towary opodatkowane różnymi stawkami VAT. Sama promocja nie powoduje, że wszystkie produkty zaczynają podlegać jednej wspólnej stawce. Jeżeli są to dla VAT odrębne dostawy, trzeba zachować możliwość prawidłowego ustalenia części wynagrodzenia przypadającej na poszczególne towary i zastosowania stawek właściwych dla każdego z nich. Przy bardziej złożonych zestawach trzeba dodatkowo ocenić, czy poszczególne elementy rzeczywiście zachowują charakter odrębnych świadczeń, czy też charakter transakcji wymaga szerszej analizy.
Jak przypisać rabat przy różnych stawkach VAT?
Jeżeli promocja obejmuje kilka odrębnych towarów opodatkowanych różnymi stawkami VAT, sposób przypisania rabatu powinien odpowiadać ekonomicznej konstrukcji konkretnej oferty i nie prowadzić do arbitralnego przesuwania podstawy opodatkowania między stawkami. Nie chodzi więc o zastosowanie jednego sztywnego wzoru właściwego dla każdej kampanii. Jeżeli rabat dotyczy całego zestawu, trzeba ustalić metodę pozwalającą racjonalnie przypisać obniżone wynagrodzenie do poszczególnych produktów. Nie zawsze oznacza to prosty podział rabatu po jednej trzeciej. Znaczenie mają zasady promocji, regularne ceny towarów, sposób obliczenia korzyści dla klienta oraz to, czy rabat został przyznany całemu zestawowi, czy konkretnemu produktowi.
Przykładowo klient wybiera trzy towary o regularnych cenach 100 zł, 80 zł i 40 zł, a promocja przewiduje 40 zł rabatu na cały zestaw. Jeżeli z warunków oferty wynika, że obniżka dotyczy całej transakcji, można rozważyć takie przypisanie rabatu, które proporcjonalnie odzwierciedla wartości poszczególnych towarów. Jeżeli natomiast regulamin przewiduje wprost, że „najtańszy produkt jest gratis”, ekonomiczna konstrukcja promocji wygląda inaczej i nie należy automatycznie przyjmować, że rabat został rozłożony po równo albo proporcjonalnie na wszystkie trzy pozycje. To właśnie dlatego metoda alokacji powinna wynikać z rzeczywistych warunków oferty, a nie być dobierana dopiero po sprzedaży w zależności od tego, który wariant daje korzystniejszy efekt VAT.
Z praktycznego punktu widzenia najlepiej, gdy zasady te są odwzorowane w mechanizmie promocji już na etapie składania zamówienia. System powinien pozwalać ustalić, jaka cena lub jaka część rabatu została przypisana do konkretnych pozycji, zamiast pozostawiać tę decyzję do ręcznego odtworzenia po kampanii. Jest to szczególnie ważne, gdy jedna akcja obejmuje setki SKU, a część asortymentu podlega innym stawkom VAT. Przy bardziej złożonych zestawach trzeba dodatkowo ocenić, czy poszczególne elementy rzeczywiście zachowują charakter odrębnych świadczeń, czy też dla VAT mamy do czynienia z bardziej złożoną konstrukcją. Dopiero po ustaleniu charakteru transakcji można prawidłowo przypisać wynagrodzenie i zastosować właściwe stawki.
Dlaczego warto ustalić zasady przed startem Black Friday?
Black Friday jest złym momentem na pozostawianie podatkowej logiki promocji do późniejszego uporządkowania. Jeżeli rabat jest naliczany automatycznie, błędne ustawienie może zostać powielone w tysiącach zamówień, zanim dział finansowy zobaczy pierwsze kompletne dane sprzedażowe. Problem może być szczególnie dotkliwy przy promocjach obejmujących produkty z różnymi stawkami VAT, ponieważ po zakończeniu kampanii trzeba byłoby odtwarzać skład każdego koszyka, ceny regularne, zastosowany mechanizm rabatowy i część wynagrodzenia przypadającą na konkretne towary. W średniej firmie e-commerce oznacza to nie tylko dodatkową pracę księgową, lecz także konieczność zaangażowania zespołów odpowiedzialnych za sprzedaż, konfigurację sklepu, finanse i gospodarkę magazynową.
Znacznie łatwiej ustalić te reguły przed uruchomieniem kampanii. Już podczas projektowania promocji warto określić, które produkty mogą być ze sobą łączone, jaki dokładnie warunek daje klientowi prawo do obniżki, w jaki sposób obliczana jest cena promocyjna i jak rabat będzie przypisywany do pozycji, gdy towary podlegają różnym stawkom VAT. Ta sama logika powinna następnie znaleźć odzwierciedlenie w koszyku, danych zamówienia, dokumentacji sprzedażowej i rozliczeniu podatkowym. Dzięki temu księgowość nie musi po Black Friday rekonstruować znaczenia wartości wygenerowanych przez system. Przy planowanej ekspansji taka standaryzacja staje się jeszcze ważniejsza, ponieważ raz zaprojektowany mechanizm promocyjny może później być wykorzystywany na kolejnych rynkach, gdzie dochodzą dodatkowe obowiązki związane z lokalnym rozliczaniem VAT.
Jak ująć prawdziwy gratis w ewidencji i JPK_VAT?
Jeżeli po analizie promocji okaże się, że trzeci produkt jest rzeczywiście odrębnym nieodpłatnym przekazaniem i spełnione są przesłanki jego opodatkowania VAT, prawidłowe obliczenie podatku nie kończy sprawy. Takie przekazanie trzeba jeszcze właściwie ująć w ewidencji VAT i wykazać w odpowiednim okresie w JPK_VAT z deklaracją. W przeciwieństwie do zwykłej odpłatnej sprzedaży nie mamy tutaj klasycznej faktury wystawianej klientowi za zakup towaru. Potrzebny jest natomiast odpowiedni ślad ewidencyjny pozwalający wykazać, skąd wzięła się podstawa opodatkowania i kwota VAT należnego. Przy dużej kampanii Black Friday oznacza to konieczność połączenia danych o wydanych gratisach z informacją o ich wartości właściwej na moment przekazania, zastosowanej stawce VAT oraz dacie, która decyduje o przypisaniu transakcji do właściwego okresu rozliczeniowego.
Czy trzeba wystawiać fakturę wewnętrzną?
Nie. Faktura wewnętrzna nie funkcjonuje obecnie jako obowiązkowy rodzaj dokumentu przewidziany w ustawie o VAT. Jeżeli sklep dokonuje opodatkowanego nieodpłatnego przekazania towaru, nie oznacza to więc, że powinien wystawić klientowi dokument nazwany „fakturą wewnętrzną” albo przesyłać taki dokument przez KSeF. W praktyce przedsiębiorca posługuje się dowodem wewnętrznym stanowiącym podstawę ujęcia zdarzenia w ewidencji. Opodatkowane nieodpłatne przekazanie ujmuje się więc w ewidencji VAT na podstawie odpowiedniego dowodu wewnętrznego, a nie poprzez wystawienie nabywcy faktury ustrukturyzowanej.
Brak faktury dla klienta nie oznacza oczywiście, że takie przekazanie może pozostać bez dokumentacji. Jeżeli nieodpłatna dostawa podlega VAT, przedsiębiorca powinien być w stanie wykazać, co zostało przekazane, kiedy do tego doszło, jaka podstawa opodatkowania została przyjęta i jaka kwota podatku wynika z transakcji. Przy pojedynczym przypadku jest to stosunkowo proste, ale przy kampanii obejmującej tysiące zamówień potrzebny jest powtarzalny sposób ewidencjonowania. Dowód wewnętrzny nie zastępuje więc analizy podatkowej, lecz pozwala prawidłowo odzwierciedlić jej wynik w ewidencji VAT.
Dokument wewnętrzny i oznaczenie WEW
W JPK_VAT oznaczenie WEW służy do wskazania dowodów wewnętrznych wykorzystywanych przy czynnościach, które nie są dokumentowane fakturą wystawianą nabywcy. Do takich przypadków należą między innymi opodatkowane nieodpłatne przekazania towarów objęte zasadami właściwymi dla art. 7 ust. 2 ustawy o VAT. Jeżeli więc rzeczywisty gratis podlega opodatkowaniu i jest ujmowany na podstawie dowodu wewnętrznego, zapis w ewidencji powinien zostać oznaczony jako WEW. Sam symbol nie zastępuje danych podatkowych. Nadal trzeba wykazać właściwą podstawę opodatkowania i VAT należny według stawki odpowiedniej dla przekazywanego towaru.
Nieodpłatne przekazania mogą być ujmowane w ewidencji zbiorczo, pod warunkiem zachowania danych pozwalających prawidłowo ustalić i zweryfikować wykazane wartości. Nie ma więc potrzeby tworzenia osobnego rozbudowanego wpisu WEW dla każdej sztuki wydanej podczas dużej kampanii, jeżeli szczegółowe dane źródłowe są dostępne w systemie zamówień, magazynie lub innym rejestrze. Jednocześnie zbiorczy wpis nie powinien sprowadzać się do jednej kwoty, której później nie można powiązać z konkretnymi produktami, stawkami i sposobem ustalenia podstawy opodatkowania. Takiego zbiorczego ujęcia nie oznacza się kodami GTU — zasady JPK_VAT przewidują, że GTU nie stosuje się do zbiorczych informacji dotyczących nieodpłatnych przekazań z art. 7 ust. 2 ustawy o VAT.
Kiedy wykazać VAT od nieodpłatnego przekazania?
W typowym przypadku obowiązek podatkowy przy opodatkowanym nieodpłatnym przekazaniu należy powiązać z momentem dokonania dostawy, czyli z faktycznym przekazaniem towaru. To właśnie ta data powinna co do zasady decydować o tym, w którym okresie rozliczeniowym zdarzenie znajdzie się w ewidencji i JPK_VAT. Sama data złożenia zamówienia albo uruchomienia promocji nie musi więc być wystarczająca. Jeżeli klient złoży zamówienie 30 listopada, ale dodatkowy towar zostanie faktycznie wydany lub wysłany dopiero w grudniu, trzeba zweryfikować moment dokonania dostawy i na tej podstawie przypisać VAT do właściwego okresu.
Ma to praktyczne znaczenie zwłaszcza w Black Friday, kiedy sprzedaż z końca miesiąca często przechodzi operacyjnie na pierwsze dni kolejnego. Magazyn może realizować zamówienia z opóźnieniem, część przesyłek może zostać nadana dopiero po weekendzie, a dane o promocji mogą zostać zaksięgowane według innej daty niż faktyczne wydanie towaru. Dlatego proces powinien umożliwiać powiązanie nieodpłatnego przekazania z rzeczywistym momentem dostawy, zamiast automatycznie przypisywać wszystkie gratisy do miesiąca, w którym klient kliknął „kupuję”. Przy nietypowych przypadkach trzeba oczywiście uwzględnić ewentualne szczególne zasady, ale dla typowej promocji e-commerce punktem odniesienia pozostaje faktyczne przekazanie towaru.
Co powinno znaleźć się w dokumentacji?
Przepisy nie ustanawiają dla dowodu wewnętrznego jednego obowiązkowego wzoru odpowiadającego fakturze. Z perspektywy prawidłowego rozliczenia i możliwości późniejszego odtworzenia kalkulacji warto jednak zachować dane pozwalające wyjaśnić, co zostało opodatkowane i w jaki sposób obliczono VAT. W praktyce przydatne będą przede wszystkim data lub okres przekazania, rodzaj towaru i liczba wydanych sztuk, podstawa opodatkowania przyjęta dla danej kategorii produktów, zastosowana stawka oraz kwota VAT należnego. Dobrze jest również zachować informację pozwalającą powiązać dane wydanie z konkretną akcją promocyjną, na przykład Black Friday „kup 2, trzeci gratis”.
Przy większej skali dokumentacja powinna pozwalać zejść od zbiorczego wpisu w ewidencji do danych źródłowych. Jest to szczególnie istotne, gdy w jednej kampanii występują towary z różnymi stawkami VAT albo różnymi cenami nabycia właściwymi na moment przekazania. Księgowość powinna otrzymać nie tylko końcową wartość VAT, lecz także możliwość sprawdzenia, z jakich danych ona wynika. Dzięki temu można zweryfikować, które wydania były odpłatną sprzedażą z rabatem, które rzeczywistym gratisem podlegającym VAT, a które korzystały z wyłączenia przewidzianego dla prezentów o małej wartości lub próbek.
Co się stanie, jeśli tego nie zrobisz?
Black Friday trwa kilka dni. Błędy w sposobie dokumentowania promocji mogą zostać w danych księgowych na znacznie dłużej. Największe ryzyko nie wynika z samego użycia słowa „gratis”, lecz z sytuacji, w której sklep uruchamia masową akcję bez jednoznacznego ustalenia, jak dana transakcja ma być kwalifikowana i w jaki sposób dane o niej powinny przepływać przez proces sprzedaży, magazyn i księgowość. Jeżeli marketing zakłada sprzedaż pakietową, checkout technicznie tworzy dodatkową pozycję za 0 zł, magazyn rozchoduje ją według innego schematu, a księgowość otrzymuje tylko zagregowane wartości, problem przestaje dotyczyć jednej faktury. Staje się częścią automatycznego procesu, który może zostać powielony na dużej liczbie zamówień i ujawnić się dopiero przy rozliczeniu VAT, kontroli danych albo późniejszej korekcie.
Możesz naliczać za mało VAT
Najbardziej oczywisty problem powstaje wtedy, gdy sklep rzeczywiście dokonuje nieodpłatnego przekazania podlegającego VAT, ale w rozliczeniu uwzględnia wyłącznie odpłatną sprzedaż dwóch produktów. Jeżeli nie działa żadne z odpowiednich wyłączeń, w ewidencji może zabraknąć podatku należnego od dodatkowego towaru. Przy jednym zamówieniu różnica może być niewielka, ale przy kilku tysiącach identycznych transakcji ten sam błąd może przełożyć się na istotną kwotę. Jeżeli wskutek błędnego rozliczenia podatek został zaniżony i nie został zapłacony w prawidłowej wysokości lub terminie, może powstać zaległość podatkowa wymagająca uregulowania brakującej kwoty wraz z odsetkami za zwłokę, zależnie od konkretnych okoliczności.
Ryzyko działa również w drugą stronę. Jeżeli sklep traktuje każdą techniczną pozycję z ceną 0 zł jako opodatkowane nieodpłatne przekazanie, może wykazywać dodatkowy VAT także wtedy, gdy klient w rzeczywistości nabywa trzy towary w ramach odpłatnej sprzedaży z rabatem. W takim przypadku firma może płacić więcej podatku, niż wynikałoby to z rzeczywistej konstrukcji transakcji. Dlatego nie warto opierać procesu na automatycznej regule „gratis zawsze opodatkowujemy” albo „gratis nigdy nie podlega VAT”. Najpierw trzeba ustalić charakter ekonomiczny promocji, a dopiero później wybrać właściwy sposób ewidencji i rozliczenia.
Marketing, checkout i księgowość mogą opowiadać trzy różne historie
Wyobraź sobie promocję, w której reklama mówi „3 w cenie 2”, regulamin opisuje rabat przy zakupie trzech produktów, checkout technicznie przypisuje jednej pozycji 0 zł, na dokumencie sprzedaży widoczne są dwie sztuki, a magazyn rozchoduje trzy. Każdy z tych elementów można technicznie wyjaśnić, ale razem tworzą niejednoznaczny obraz. Jeżeli po kilku miesiącach trzeba odpowiedzieć na pytanie, czy klient kupił trzy towary po obniżonej cenie, czy kupił dwa i otrzymał trzeci odrębnie bez wynagrodzenia, przedsiębiorca musi rekonstruować sens promocji z kilku systemów. Jeden dokument nie musi automatycznie przesądzać o kwalifikacji VAT, ale im większa niespójność między źródłami danych, tym trudniej wykazać, jak transakcja rzeczywiście była skonstruowana.
W średnim e-commerce takie rozbieżności mogą powstawać bardzo łatwo, ponieważ promocję projektuje zwykle kilka zespołów. Marketing odpowiada za komunikat, dział e-commerce za checkout, magazyn za fizyczne wydanie produktu, a finanse za rozliczenie. Jeżeli każda część organizacji rozumie „trzeci gratis” trochę inaczej, dane zaczynają opowiadać różne historie. Rozwiązaniem nie jest koniecznie identyczny opis w każdym systemie, ale taki proces, w którym wszystkie elementy prowadzą do tego samego ekonomicznego wniosku. Regulamin, zamówienie, dokument sprzedaży, rozchód magazynowy i ewidencja VAT nie muszą wyglądać tak samo, ale nie powinny przedstawiać sprzecznych wersji tego, co klient kupił i za co zapłacił.
Problem rośnie razem ze skalą kampanii
Przy jednym błędnie sklasyfikowanym zamówieniu skutek podatkowy może być niewielki i stosunkowo łatwy do naprawienia. Black Friday zmienia jednak skalę problemu, ponieważ kampania ma przetworzyć dużą liczbę transakcji w bardzo krótkim czasie. Jeżeli mechanizm promocji został źle ustawiony, ten sam błąd nie wymaga żadnego dodatkowego działania człowieka, aby pojawić się ponownie. System nalicza cenę według tej samej reguły, generuje dokumenty w tym samym układzie i przekazuje magazynowi ten sam schemat realizacji. W kilka godzin jednostkowy problem może więc zostać powielony w setkach albo tysiącach rekordów.
Dla firmy planującej dalszą ekspansję jest to szczególnie ważne, ponieważ automatyzacja skaluje zarówno poprawny proces, jak i błąd. Im więcej kanałów sprzedaży, magazynów, wersji językowych sklepu czy lokalnych kampanii, tym trudniej ręcznie odtworzyć po fakcie, co wydarzyło się w poszczególnych zamówieniach. Jeśli mechanizm „3 w cenie 2” zostanie zapisany jako szablon wykorzystywany później w kolejnych akcjach, błędne założenie podatkowe może zostać skopiowane razem z konfiguracją. Dlatego weryfikacja promocji przed startem nie jest dodatkowym zadaniem dla księgowości, ale elementem projektowania procesu sprzedażowego, który ma działać poprawnie również wtedy, gdy liczba transakcji gwałtownie rośnie.
Korekta po kampanii może być znacznie trudniejsza niż prawidłowe ustawienie promocji
Jeżeli błąd zostanie wykryty po zakończeniu Black Friday, najpierw trzeba ustalić jego zakres. Może być konieczne przeanalizowanie historycznych zamówień, sprawdzenie warunków promocji obowiązujących w danym momencie, porównanie dokumentów sprzedażowych z rozchodem magazynowym oraz podział transakcji na te, które były sprzedażą z rabatem, i te, które obejmowały rzeczywiste nieodpłatne przekazania. Dopiero wtedy można policzyć wpływ na VAT. Jeżeli wcześniejszy JPK_VAT zawierał błędne dane albo wykazano niewłaściwą kwotę podatku, może pojawić się konieczność korekty ewidencji i części deklaracyjnej JPK_VAT. Nie oznacza to automatycznie dodatkowej sankcji w każdej sytuacji, ponieważ jej ewentualne zastosowanie zależy od konkretnych okoliczności, charakteru błędu i sposobu jego skorygowania.
Największym kosztem może być nie sama dopłata podatku, lecz odtworzenie informacji potrzebnych do ustalenia, jaka korekta jest w ogóle prawidłowa. Jeżeli system zamówień nie zachował sposobu naliczenia promocji, magazyn nie odróżniał gratisów od towarów objętych rabatem, a księgowość otrzymała wyłącznie zagregowane dane, naprawienie rozliczeń może wymagać ręcznego łączenia informacji z kilku źródeł. Dlatego przed kampanią warto ustalić nie tylko sposób opodatkowania, lecz cały przepływ danych od koszyka do ewidencji VAT. Największym zagrożeniem nie jest samo słowo „gratis”. Jest nim automatyzacja źle zaprojektowanego modelu podatkowego na tysiącach transakcji.
Black Friday bez podatkowej niespodzianki — checklista przed uruchomieniem promocji
Przy promocji „kup 2, trzeci gratis” najwięcej można zrobić jeszcze zanim pierwszy klient zobaczy baner Black Friday. Wtedy można spokojnie ustalić, co dokładnie sprzedaje sklep, jak naliczany jest rabat, co pojawi się w koszyku i w jaki sposób dane trafią później do księgowości. Po rozpoczęciu kampanii każda zmiana staje się trudniejsza, ponieważ trzeba brać pod uwagę zamówienia już złożone według wcześniejszych zasad. Dlatego przed uruchomieniem promocji warto przejść przez cały proces od regulaminu i checkoutu po magazyn oraz ewidencję VAT, a nie ograniczać analizę do komunikatu „3 w cenie 2”.
Przed kampanią
Najpierw ustal, jaki model rzeczywiście chcesz zastosować. Jeżeli klient ma kupować trzy produkty za obniżoną cenę, zaprojektuj promocję jako odpłatną sprzedaż trzech towarów z rabatem i zdecyduj, w jaki sposób obniżka będzie naliczana. Jeżeli trzeci produkt ma być rzeczywiście przekazywany odrębnie i bez wynagrodzenia, już przed startem trzeba sprawdzić skutki takiego nieodpłatnego wydania. Kolejnym krokiem jest weryfikacja stawek VAT wszystkich produktów, które można ze sobą łączyć. Ma to szczególne znaczenie, gdy promocja obejmuje różne kategorie asortymentu, a nie trzy sztuki tego samego SKU. Następnie warto przygotować regulamin tak, aby jasno wynikało z niego, kiedy klient uzyskuje prawo do promocji i jak działa obniżka. Na końcu trzeba przełożyć te zasady na koszyk: sposób prezentacji ceny, produktów i rabatu powinien być zgodny z rzeczywistą konstrukcją oferty, a nie wynikać wyłącznie z technicznych możliwości platformy sprzedażowej.
W czasie zakupu
W momencie składania zamówienia system powinien zachować dane pozwalające później odtworzyć, jakie towary klient kupił, jaka cena była za nie należna i jaki mechanizm promocyjny został zastosowany. Jeżeli mamy do czynienia z odpłatną sprzedażą trzech produktów z rabatem, warto, aby wszystkie trzy towary można było jednoznacznie powiązać z zamówieniem. Sama techniczna wartość 0 zł przy jednej pozycji nie przesądza jeszcze o nieodpłatnym przekazaniu, ale nie powinna prowadzić do sytuacji, w której checkout sugeruje jeden model sprzedaży, a dalsza dokumentacja zupełnie inny. Jeżeli promocja obejmuje odrębne produkty opodatkowane różnymi stawkami VAT, sposób przypisania wynagrodzenia i rabatu powinien być ustalony już na tym etapie. Dzięki temu dział finansowy nie musi później rekonstruować warunków każdej transakcji na podstawie regulaminu, logów koszyka i danych magazynowych.
Po zakupie
Po złożeniu zamówienia trzeba zachować spójność między tym, co klient kupił, a tym, co faktycznie opuszcza magazyn i trafia później do ewidencji. Jeżeli trzy produkty zostały objęte jedną odpłatną sprzedażą z rabatem, rozchód magazynowy powinien dać się powiązać z tym zamówieniem i jego mechanizmem promocyjnym. Jeżeli natomiast dochodzi do rzeczywistego nieodpłatnego przekazania, trzeba sprawdzić, czy spełnione są przesłanki jego opodatkowania oraz czy zastosowanie może znaleźć wyłączenie dotyczące prezentów o małej wartości lub próbek. W przypadku opodatkowanego gratisu należy prawidłowo ustalić podstawę i kwotę VAT, moment przekazania oraz sposób ujęcia zdarzenia w ewidencji i JPK_VAT. Przy dużej kampanii dobrze też po jej zakończeniu porównać dane sprzedażowe, magazynowe i podatkowe. Taka kontrola pozwala wychwycić różnice, zanim pojedyncza nieprawidłowość zostanie skopiowana do kolejnej promocji.
Sprzedajesz w kilku krajach? „3 w cenie 2” nie zmienia zasad miejsca opodatkowania
Promocja „kup 2, trzeci gratis” nie tworzy osobnego zestawu reguł dotyczących miejsca opodatkowania VAT. Najpierw trzeba ustalić charakter transakcji, a następnie zastosować zasady właściwe dla konkretnego modelu sprzedaży i państwa, w którym dana dostawa podlega opodatkowaniu. Jest to szczególnie istotne przy sprzedaży B2C do konsumentów w innych państwach Unii Europejskiej. W przypadku wewnątrzwspólnotowej sprzedaży towarów na odległość miejsce opodatkowania jest co do zasady związane z państwem, w którym kończy się wysyłka lub transport do klienta, z uwzględnieniem przewidzianych przepisami wyjątków. Trzeba przy tym pamiętać o unijnym progu 10 000 EUR i możliwości wyboru opodatkowania w państwie konsumpcji także przed jego przekroczeniem. Po przekroczeniu właściwego progu albo przy wyborze opodatkowania w państwie zakończenia transportu sklep powinien stosować zasady VAT właściwe dla kraju konsumenta.
Procedura OSS może pozwalać rozliczać VAT należny w państwach konsumpcji za pośrednictwem jednego państwa identyfikacji, ale nie oznacza stosowania wszędzie polskich stawek ani polskich zasad dotyczących wszystkich elementów rozliczenia. Sklep nadal musi wiedzieć, jakie towary sprzedał, jaka podstawa opodatkowania przypada na dany kraj i jaką stawkę należy tam zastosować. Jeżeli promocja obejmuje trzy towary sprzedawane jako odpłatny pakiet z rabatem, trzeba prawidłowo określić wynagrodzenie i stawki VAT według zasad właściwych dla państwa opodatkowania. Przy towarach objętych różnymi stawkami problem przypisania ceny promocyjnej do poszczególnych pozycji pozostaje więc aktualny również w sprzedaży transgranicznej.
Jeżeli dochodzi natomiast do rzeczywistego nieodpłatnego przekazania, jego skutków nie należy automatycznie kopiować z polskiego rozliczenia ani zakładać, że zostanie ono rozliczone w OSS tak samo jak odpłatna WSTO. Trzeba osobno ustalić miejsce opodatkowania, zakres właściwych przepisów oraz sposób raportowania w danym państwie. Przy ekspansji zagranicznej należy więc analizować nie tylko samą sprzedaż pakietową, lecz także sytuacje, w których dodatkowy produkt jest faktycznie wydawany bez wynagrodzenia. W zależności od konstrukcji transakcji i kraju opodatkowania mogą mieć znaczenie odmienne obowiązki ewidencyjne, właściwe w danym państwie stawki i zasady klasyfikacji sprzedawanych produktów.
Dla rozwijającego się e-commerce oznacza to, że promocji przygotowanej poprawnie dla polskiego sklepu nie warto kopiować bez dodatkowej analizy do kolejnych wersji krajowych. Mechanika „3 w cenie 2” może pozostać taka sama z perspektywy klienta, ale sposób rozliczenia powinien uwzględniać miejsce opodatkowania, właściwe stawki, zasady raportowania oraz to, czy dana transakcja rzeczywiście mieści się w zakresie OSS. Przy sprzedaży na wielu rynkach najlepiej zbudować proces, który łączy konfigurację promocji z prawidłowym przypisaniem obowiązków VAT w każdym kraju. W tym obszarze amavat może wspierać firmy rozwijające sprzedaż cross-border w uporządkowaniu rejestracji i bieżących obowiązków VAT, bez ingerowania w marketingowy charakter samej kampanii.
„Kup 2, trzeci gratis” — najczęstsze pytania
Czy od produktu dodanego do koszyka za 0 zł zawsze trzeba zapłacić VAT?
Nie. Techniczne pokazanie jednej pozycji w koszyku z ceną 0 zł nie przesądza jeszcze, że doszło do odrębnego nieodpłatnego przekazania towaru. Trzeba spojrzeć na rzeczywistą konstrukcję promocji. Jeżeli klient może otrzymać trzeci produkt wyłącznie pod warunkiem zakupu określonych towarów, a jego zapłata ekonomicznie dotyczy całego promocyjnego zakupu, transakcja może nadal stanowić odpłatną sprzedaż trzech produktów z rabatem. Znaczenie mają warunki promocji, regulamin, dane zamówienia, sposób naliczenia ceny i dokumentacja sprzedaży. Sama etykieta „0 zł”, podobnie jak słowo „gratis” na banerze, nie wystarcza do automatycznego zastosowania zasad dotyczących nieodpłatnych przekazań.
Inaczej jest wtedy, gdy po analizie transakcji okazuje się, że trzeci towar rzeczywiście został wydany odrębnie i bez wynagrodzenia. Wtedy trzeba sprawdzić, czy podatnikowi przy jego nabyciu, imporcie lub wytworzeniu albo nabyciu części składowych przysługiwało w całości lub części prawo do odliczenia VAT. Następnie należy zweryfikować ewentualne wyłączenia, między innymi dla prezentów o małej wartości i próbek. Dopiero przejście przez te etapy pozwala odpowiedzieć, czy od konkretnego gratisu trzeba wykazać VAT należny.
Czy lepiej zrobić rabat 33,33%, czy dodać trzeci produkt za 0 zł?
Nie ma zasady VAT, zgodnie z którą jeden z tych sposobów prezentowania promocji jest zawsze prawidłowy, a drugi błędny. Najważniejsze jest to, aby sposób naliczania ceny odpowiadał ekonomicznej konstrukcji oferty. Jeżeli klient faktycznie kupuje trzy towary po obniżonej cenie, z perspektywy dokumentacyjnej bardzo przejrzyste może być rozłożenie obniżki na cały zakup albo poszczególne produkty. Pokazanie jednej pozycji za 0 zł również nie powoduje automatycznie, że staje się ona odrębnym nieodpłatnym przekazaniem, ale przy niespójnych warunkach promocji może utrudnić późniejsze wykazanie, że zapłata klienta dotyczyła wszystkich trzech produktów.
Trzeba też uważać na sam procent. Promocja „3 w cenie 2” oznacza obniżenie regularnej łącznej ceny o jedną trzecią, natomiast wpisanie w systemie zaokrąglonego rabatu 33,33% może przy niektórych cenach prowadzić do kilkugroszowej różnicy. Jeżeli sklep chce zaoferować dokładnie trzy sztuki za cenę dwóch, powinien zadbać również o zasady zaokrąglania i końcową cenę należną od klienta. Podatkowo ważniejsze od tego, czy interfejs pokazuje „33,33%”, „trzeci gratis” czy konkretną cenę pakietu, jest to, co faktycznie wynika z warunków sprzedaży i jak ta konstrukcja została odzwierciedlona w danych transakcyjnych.
Czy na fakturze muszą znaleźć się wszystkie trzy produkty?
Jeżeli wszystkie trzy towary są przedmiotem sprzedaży, faktura powinna odzwierciedlać ich sprzedaż i ilość, ale nie oznacza to, że każda sztuka musi zajmować osobny wiersz. Przy trzech identycznych produktach naturalnym rozwiązaniem może być wykazanie jednej pozycji z nazwą towaru i ilością trzech sztuk. Dokument powinien przy tym spełniać pozostałe wymogi dotyczące faktury, w tym pozwalać ustalić przedmiot transakcji, ilość, cenę oraz prawidłowe rozliczenie VAT. Z perspektywy dowodowej warto również, aby faktura i powiązane dane sprzedażowe pozwalały odtworzyć, że wszystkie trzy produkty były objęte konkretnym mechanizmem promocyjnym.
Większa ostrożność jest potrzebna przy zestawach składających się z różnych produktów, szczególnie jeśli podlegają różnym stawkom VAT. Jedna zbiorcza pozycja nie może prowadzić do zastosowania jednej stawki do całego pakietu tylko dlatego, że towary zostały objęte wspólną promocją. Trzeba zachować taki poziom szczegółowości, który pozwoli prawidłowo przypisać sprzedaż do poszczególnych stawek i ustalić, jakie towary faktycznie zostały sprzedane. Sam sposób prezentacji pozycji na fakturze nie przesądza jednak całej kwalifikacji podatkowej promocji — nadal liczy się rzeczywista treść transakcji.
Od jakiej wartości nalicza się VAT od prawdziwego gratisu?
Jeżeli trzeci produkt jest rzeczywiście odrębnym nieodpłatnym przekazaniem, które podlega VAT, podatku nie oblicza się automatycznie od regularnej ceny detalicznej produktu. Podstawę opodatkowania ustala się co do zasady według ceny nabycia przekazywanego towaru lub towaru podobnego, a gdy cena nabycia nie występuje — według kosztu wytworzenia. Co istotne, wartość tę określa się w momencie przekazania. Produkt sprzedawany klientom za 123 zł brutto nie musi więc generować VAT odpowiadającego podatkowi zawartemu w cenie detalicznej 123 zł, jeżeli podstawa właściwa dla nieodpłatnego przekazania jest inna.
W praktyce przedsiębiorca powinien ustalić cenę nabycia właściwą na moment przekazania, z uwzględnieniem aktualnych okoliczności dotyczących danego towaru. Nie należy sprowadzać tej zasady do automatycznego pobrania wartości z ostatniej faktury zakupowej ani do wykorzystania przekreślonej ceny katalogowej z karty produktu. Jeżeli przykładowo właściwa podstawa wynosi 70 zł, a przekazywany towar jest opodatkowany stawką 23%, VAT należny wyniesie 16,10 zł. Oczywiście taki wynik zakłada, że najpierw potwierdzono, iż rzeczywiście mamy nieodpłatne przekazanie podlegające opodatkowaniu i nie działa żadne z przewidzianych ustawą wyłączeń.
Czy trzeci produkt może być prezentem o małej wartości?
Może, jeżeli rzeczywiście jest nieodpłatnie przekazywany i spełnia warunki przewidziane dla prezentów o małej wartości. Przy przekazaniach dokonywanych bez prowadzenia ewidencji pozwalającej ustalić tożsamość obdarowanych jednostkowa cena nabycia towaru bez podatku, a w przypadku jej braku jednostkowy koszt wytworzenia określony w momencie przekazania, nie może przekraczać 20 zł. Drugi wariant dotyczy prezentów przekazywanych jednej osobie, których łączna wartość w roku podatkowym nie przekracza 100 zł, pod warunkiem prowadzenia ewidencji pozwalającej ustalić tożsamość obdarowanych. W obu przypadkach przekazanie powinno następować na cele związane z działalnością gospodarczą.
Nie warto jednak budować typowej promocji „3 w cenie 2” od razu wokół tego wyjątku. Jeżeli ekonomicznie klient kupuje trzy towary za obniżoną cenę, właściwym punktem wyjścia jest analiza sprzedaży z rabatem, a nie próba zakwalifikowania jednego produktu jako prezentu. Wyłączenie dla prezentów o małej wartości jest istotne przede wszystkim wtedy, gdy dodatkowy towar jest naprawdę wydawany bez wynagrodzenia. Przy limicie 100 zł przedsiębiorca musi dodatkowo posiadać ewidencję pozwalającą ustalić tożsamość osób, a operacyjnie powinien być w stanie kontrolować łączną wartość prezentów przypadających na daną osobę w całym roku podatkowym.
Czy pełnowartościowy produkt można potraktować jako próbkę?
Pełnowartościowy produkt nie jest z góry wykluczony z pojęcia próbki, ale również nie staje się próbką tylko dlatego, że sklep nada mu taką nazwę. Znaczenie ma funkcja przekazania. Próbka ma umożliwić potencjalnemu nabywcy ocenę cech i właściwości produktu w jego końcowej postaci, a jej przekazanie powinno służyć promocji tego towaru. Trzeba więc ocenić, czy ilość i charakter przekazywanego produktu rzeczywiście odpowiadają temu celowi. Nie istnieje prosta zasada, zgodnie z którą próbka zawsze musi być miniaturą, ale etykieta umieszczona w regulaminie czy systemie magazynowym nie wystarcza do zastosowania wyłączenia.
W typowej promocji „kup 2, trzeci gratis” kwalifikacja pełnej trzeciej sztuki jako próbki może być szczególnie trudna do uzasadnienia, jeżeli klient już kupuje dwa identyczne produkty, a trzeci otrzymuje do zwykłego wykorzystania lub konsumpcji. W takim układzie dodatkowy egzemplarz niekoniecznie pełni funkcję pozwalającą ocenić cechy i właściwości towaru. Każdy przypadek zależy jednak od rzeczywistego charakteru produktu i celu przekazania. Najprostsza zasada praktyczna brzmi: próbka nie jest po prostu inną nazwą dla gratisu i nie powinna być używana jako etykieta nadawana produktowi wyłącznie w celu osiągnięcia określonego sposobu rozliczenia VAT.
Co zrobić, jeśli produkty mają różne stawki VAT?
Jeżeli promocja obejmuje odrębne towary opodatkowane różnymi stawkami VAT, nie należy automatycznie stosować jednej stawki do całej ceny promocyjnej. Najpierw trzeba ustalić rzeczywisty charakter transakcji, a następnie sposób przypisania wynagrodzenia i rabatu do poszczególnych towarów. Metoda powinna odpowiadać ekonomicznej konstrukcji promocji i nie prowadzić do arbitralnego przesuwania podstawy opodatkowania między stawkami. Jeżeli obniżka ekonomicznie dotyczy całego zestawu, trzeba ustalić taki sposób alokacji, który racjonalnie odzwierciedla wartość poszczególnych elementów. Nie zawsze będzie to prosty podział po równo, ponieważ ceny i znaczenie poszczególnych produktów mogą być różne.
Jeżeli regulamin wskazuje, że korzyść promocyjna jest obliczana na podstawie ceny konkretnej pozycji, na przykład najtańszego produktu, należy uwzględnić tę konstrukcję przy analizie sposobu przypisania rabatu. Nie oznacza to jednak automatycznie, że dla celów VAT całą obniżkę zawsze można przypisać wyłącznie do tej pozycji — sposób alokacji powinien odpowiadać ekonomicznej treści transakcji. Ma to szczególne znaczenie, gdy produkty objęte promocją podlegają różnym stawkom VAT, ponieważ przesunięcie całej obniżki na jeden towar mogłoby zmienić łączny wynik podatkowy. Najlepiej ustalić metodę przed uruchomieniem sprzedaży i zapisać ją w mechanizmie promocji, a przy bardziej złożonych pakietach dodatkowo sprawdzić, czy poszczególne elementy pozostają dla VAT odrębnymi świadczeniami.
Jak wykazać nieodpłatne przekazanie w JPK_VAT?
Jeżeli mamy rzeczywiste nieodpłatne przekazanie objęte VAT, ujmuje się je w ewidencji na podstawie odpowiedniego dowodu wewnętrznego, a nie poprzez wystawienie klientowi faktury za gratis. W JPK_VAT dla takiego dowodu stosuje się oznaczenie WEW. Nieodpłatne przekazania mogą być ujmowane zbiorczo, pod warunkiem zachowania danych źródłowych umożliwiających prawidłowe ustalenie i późniejsze zweryfikowanie wykazanych wartości. Taki zbiorczy zapis powinien więc dać się powiązać z informacjami o przekazanych produktach, ich podstawach opodatkowania, właściwych stawkach i kwotach VAT. Zbiorczych informacji dotyczących nieodpłatnych przekazań z art. 7 ust. 2 nie oznacza się kodami GTU.
Trzeba również prawidłowo określić okres, w którym VAT zostanie wykazany. W typowej sytuacji punktem odniesienia jest moment dokonania dostawy towaru, który należy ustalić na podstawie okoliczności konkretnej transakcji, a nie samo złożenie zamówienia. Przy sprzedaży wysyłkowej nie należy więc automatycznie utożsamiać tego momentu ani z datą kliknięcia „kupuję”, ani w każdym przypadku z fizycznym odebraniem paczki przez klienta. Jeżeli zamówienie zostanie złożone 30 listopada, ale do dokonania dostawy gratisu dojdzie w grudniu, trzeba ocenić właściwy moment dostawy i na tej podstawie przypisać zdarzenie do odpowiedniego okresu JPK_VAT.
Czy zasady są takie same przy sprzedaży zagranicznej?
Nie. Sama promocja „3 w cenie 2” nie zmienia reguł określania miejsca opodatkowania, ale przy sprzedaży zagranicznej trzeba najpierw ustalić, w którym państwie dana dostawa podlega VAT. W przypadku wewnątrzwspólnotowej sprzedaży towarów na odległość do konsumentów miejsce opodatkowania jest co do zasady związane z państwem zakończenia transportu. Trzeba jednak pamiętać o unijnym progu 10 000 EUR i warunkach, po spełnieniu których poniżej tego progu sprzedaż może pozostać opodatkowana w państwie rozpoczęcia wysyłki. Przedsiębiorca może również wybrać opodatkowanie w państwie konsumpcji przed przekroczeniem tego progu. Przy rozliczaniu sprzedaży poprzez OSS nadal stosuje się właściwe stawki państw konsumpcji, a nie automatycznie polski VAT.
Jeszcze ostrożniej trzeba podejść do rzeczywistego nieodpłatnego przekazania dokonywanego w kontekście sprzedaży zagranicznej. Nie należy zakładać, że skoro odpłatne WSTO jest rozliczane przez OSS, to dodatkowy gratis automatycznie trafi do tej procedury na identycznych zasadach. Trzeba odrębnie ustalić miejsce opodatkowania takiego przekazania, przepisy właściwe dla danego przypadku oraz sposób raportowania w konkretnym państwie. Przy ekspansji warto więc analizować promocję razem z całym modelem VAT na danym rynku, szczególnie jeśli sklep łączy sprzedaż transgraniczną, różne stawki podatku i akcje obejmujące rzeczywiste nieodpłatne wydania.
Podsumowanie: zaprojektuj podatki razem z promocją, nie po Black Friday
„Kup 2, trzeci gratis” nie musi oznaczać dodatkowego VAT od trzeciej sztuki. Jeżeli z rzeczywistej konstrukcji promocji wynika, że klient kupuje trzy produkty za obniżoną cenę, punktem wyjścia do rozliczenia VAT jest wynagrodzenie należne za tę odpłatną sprzedaż. Marketing może nazywać jedną sztukę gratisem, a system może nawet technicznie przypisać jej 0 zł, ale żaden z tych elementów samodzielnie nie rozstrzyga kwalifikacji podatkowej. „Gratis” jest określeniem marketingowym, a nie kwalifikacją VAT. Liczy się całokształt transakcji: regulamin, związek między zapłatą a otrzymaniem produktów, sposób ustalenia ceny, dokumentacja sprzedażowa oraz dane magazynowe. Im bardziej konsekwentnie wszystkie te elementy pokazują tę samą konstrukcję, tym łatwiej prawidłowo rozliczyć kampanię także przy dużej skali.
Dodatkowa analiza staje się potrzebna, gdy trzeci produkt rzeczywiście jest przekazywany odrębnie i bez wynagrodzenia. Wtedy trzeba zbadać prawo do odliczenia VAT, zasady ustalania podstawy opodatkowania oraz ewentualne wyłączenia dla prezentów o małej wartości i próbek, a przy opodatkowanym przekazaniu również prawidłowo ująć je w ewidencji. Przy sprzedaży cross-border dochodzą zasady miejsca opodatkowania, zagraniczne stawki i sposób raportowania. Dlatego najlepszym momentem na podatkową analizę Black Friday jest etap projektowania promocji, zanim jej mechanizm zostanie zapisany w systemie i skopiowany na tysiące zamówień. Jeśli planujesz kampanię na kilku rynkach, amavat może pomóc zweryfikować sposób rozliczania promocji i uporządkować obowiązki VAT związane z dalszą ekspansją.