Jak działa podatek dochodowy w jednoosobowej działalności
Spis treści
Dla młodych przedsiębiorców, którzy dopiero startują, temat podatków bywa przytłaczający. Terminologia jest trudna, przepisy często brzmią bardziej skomplikowanie, niż działają w praktyce, a do tego dochodzą składki ZUS, VAT, KSeF i obowiązki księgowe. Przy prowadzeniu jednoosobowej działalności gospodarczej to Ty odpowiadasz za prawidłowe rozliczenia, nawet jeżeli większość pracy wykonuje za Ciebie biuro rachunkowe. Nie musisz więc zostać ekspertem podatkowym, ale warto rozumieć podstawowe mechanizmy, żeby wiedzieć, skąd biorą się kwoty podatku i dlaczego jedna forma rozliczenia może być dla Twojego biznesu zdecydowanie lepsza od innej.

Dla przedsiębiorcy zakładającego nową JDG w 2026 roku trzy podstawowe formy opodatkowania działalności to skala podatkowa, podatek liniowy i ryczałt od przychodów ewidencjonowanych. Nie oznacza to jednak, że każda z nich będzie dostępna w każdym przypadku. Ryczałt ma własny katalog wyłączeń, a przy podatku liniowym również występują ograniczenia, między innymi związane ze świadczeniem określonych usług na rzecz obecnego lub byłego pracodawcy. W systemie nadal funkcjonuje także karta podatkowa, ale od 2022 roku nowy przedsiębiorca nie może jej już wybrać – mogą z niej korzystać wyłącznie podatnicy, którzy kontynuują tę formę i spełniają wymagane warunki.
W tym artykule krok po kroku wyjaśnimy, jak działa podatek dochodowy w JDG w 2026 roku, jakie masz możliwości i czym różnią się od siebie poszczególne formy. Dowiesz się, jak działa skala podatkowa, podatek liniowy i ryczałt, jak wygląda składka zdrowotna przy każdej z tych metod oraz jakie obowiązki księgowe pojawiają się po założeniu firmy. Wyjaśnimy także, jak wygląda kwestia VAT w JDG, jaki limit zwolnienia obowiązuje w 2026 roku, co zmienia KSeF i kogo obejmuje JPK_PKPiR lub JPK_EWP. Na końcu znajdziesz praktyczne wskazówki, które pomogą Ci porównać formy opodatkowania na podstawie rzeczywistych parametrów Twojego biznesu, a nie tylko nominalnych stawek podatku.
Podatek dochodowy w JDG – podstawy
Czym jest podatek dochodowy i jak działa w JDG
W jednoosobowej działalności gospodarczej podatnikiem podatku dochodowego jesteś Ty jako osoba fizyczna. JDG nie jest odrębnym podatnikiem PIT w taki sposób jak spółka z o.o. jest podatnikiem CIT. Oznacza to, że dochody lub przychody z działalności rozliczasz w swoim podatku dochodowym według zasad właściwych dla wybranej formy.
Nie oznacza to jednak, że każdy przedsiębiorca zawsze i w każdym miesiącu faktycznie zapłaci PIT. Jeżeli rozliczasz się na skali lub podatku liniowym i działalność nie przynosi dochodu albo generuje stratę, podatek może nie wystąpić. Na skali dodatkowo działa kwota wolna 30 000 zł, dlatego przy odpowiednio niskim rocznym dochodzie sam PIT również może wynosić 0 zł. Nadal mogą jednak istnieć inne obowiązki, przede wszystkim związane ze składkami ZUS czy VAT.
W przypadku skali podatkowej i podatku liniowego punktem wyjścia jest dochód, czyli przychód pomniejszony o podatkowe koszty jego uzyskania. W ryczałcie mechanizm wygląda inaczej – podatek jest obliczany od przychodu, bez możliwości pomniejszania go o typowe koszty działalności. Ta różnica ma ogromne znaczenie w e-commerce, gdzie część firm działa na wysokiej marży i niewielkich kosztach, a inne wydają znaczną część sprzedaży na zakup towaru, reklamy, logistykę i prowizje platform.
Przychód, koszty i dochód – przykład z e-commerce
Weźmy przykład prostego sklepu internetowego. W jednym miesiącu sprzedaż przyniosła Ci 12 000 zł przychodu. Żeby osiągnąć taki wynik, wydałeś 7 000 zł na zakup towaru, kampanie reklamowe, przesyłki i prowizje operatorów płatności. Zakładając, że wszystkie te wydatki spełniają warunki kosztów uzyskania przychodów i są prawidłowo udokumentowane, Twój dochód wynosi 5 000 zł.
Jeśli rozliczasz się według skali podatkowej albo podatku liniowego, punktem wyjścia do obliczenia podatku będzie właśnie dochód, czyli 5 000 zł. Ryczałt działa inaczej – typowe koszty nie zmniejszają podstawy opodatkowania, dlatego podatek liczysz od przychodu właściwego dla ryczałtu. To oznacza, że dwóch przedsiębiorców mających identyczną sprzedaż może zapłacić zupełnie inne podatki, jeżeli jeden ma wysoką marżę i minimalne koszty, a drugi większość przychodu przeznacza na zakup towaru i reklamę.
Trzeba też pamiętać, że nie każdy wydatek poniesiony przez przedsiębiorcę automatycznie staje się kosztem podatkowym. Wydatek musi spełniać warunki określone w ustawie o PIT, mieć związek z osiąganiem albo zabezpieczeniem źródła przychodów i nie może znajdować się w katalogu wydatków wyłączonych z kosztów. Sam fakt, że faktura została wystawiona „na firmę”, nie wystarcza.
Kwota wolna, progi i składki – co trzeba wiedzieć
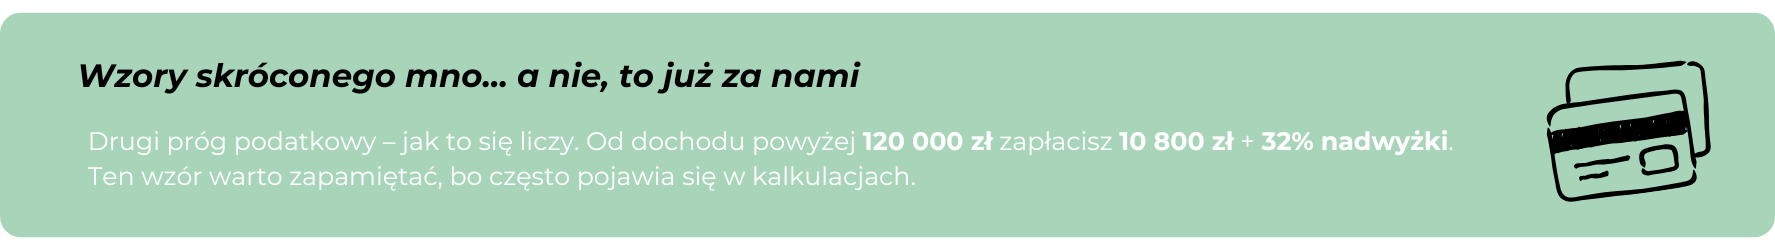
Na skali podatkowej w 2026 roku obowiązuje kwota wolna od podatku w wysokości 30 000 zł. Do 120 000 zł podstawy stosowana jest stawka 12%, z uwzględnieniem kwoty zmniejszającej podatek 3 600 zł. Po przekroczeniu 120 000 zł podatek wynosi 10 800 zł plus 32% od nadwyżki ponad ten próg. Ważne jest to, że stawka 32% nie obejmuje całego dochodu po przekroczeniu 120 000 zł, lecz wyłącznie nadwyżkę ponad tę kwotę.
Podatek liniowy ma stałą stawkę 19% dochodu. Nie obowiązuje tutaj kwota wolna 30 000 zł ani drugi próg podatkowy. Ryczałt z kolei korzysta z wielu stawek – od 2% do 17% – zależnych od faktycznie wykonywanej działalności i odpowiedniej klasyfikacji. Nie można więc ustalić stawki wyłącznie na podstawie ogólnego kodu PKD wpisanego podczas rejestracji firmy.
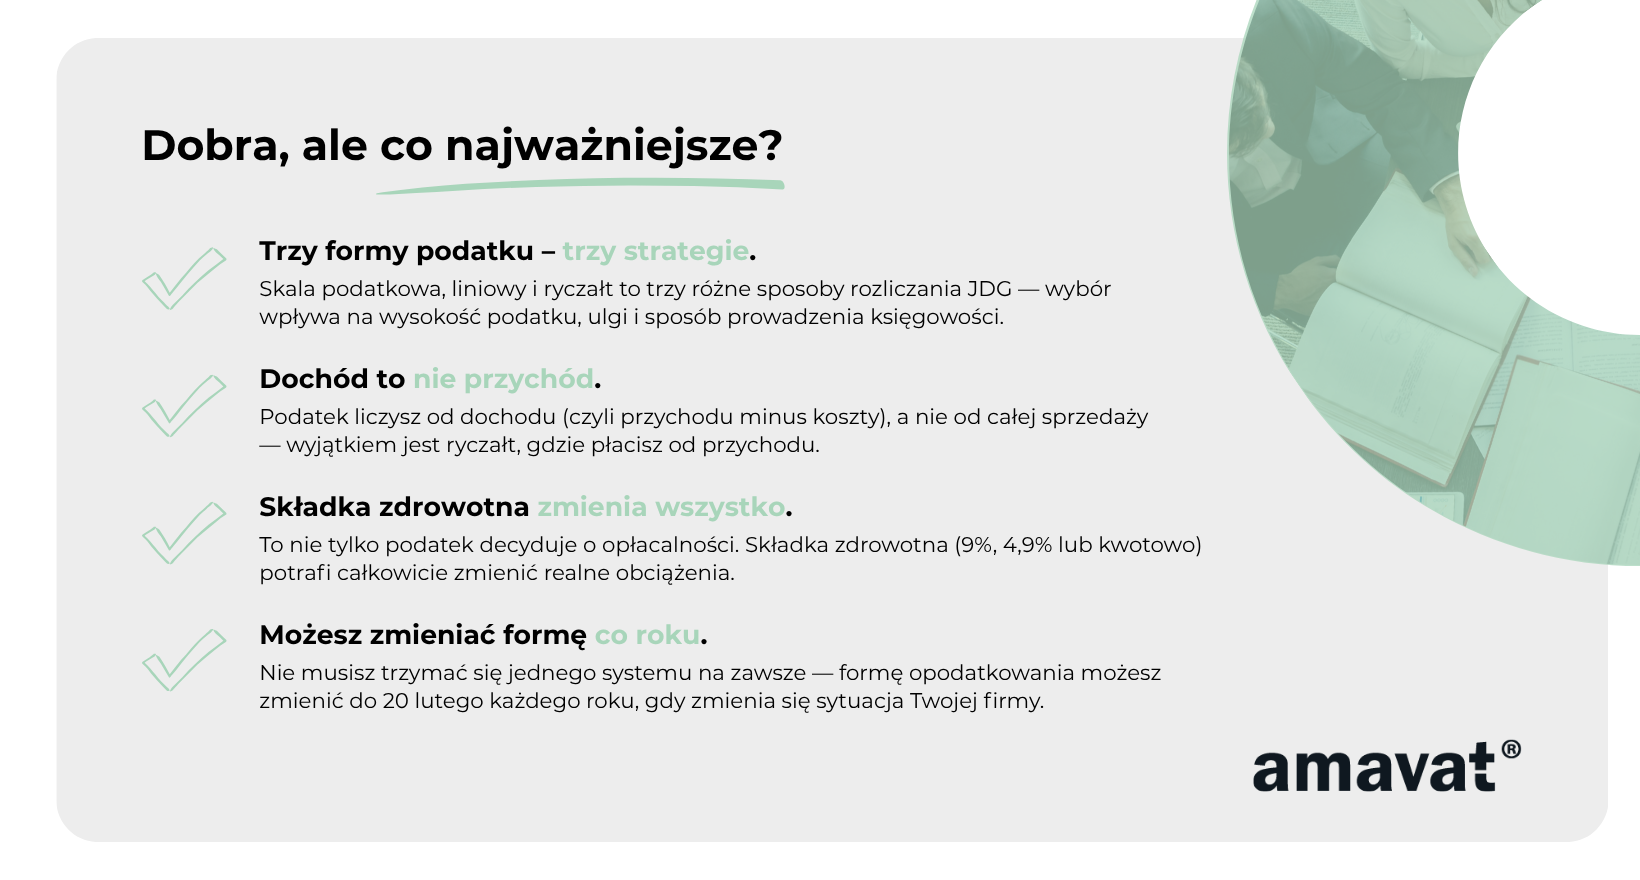
Do PIT dochodzi składka zdrowotna, której sposób obliczania zależy od formy opodatkowania. Na skali wynosi zasadniczo 9% dochodu, a przedsiębiorca nie może jej odliczyć od dochodu ani od podatku. Na podatku liniowym składka wynosi zasadniczo 4,9% dochodu, a zapłacone składki zdrowotne można – w ustawowym limicie – zaliczać do kosztów albo odliczać od dochodu. W 2026 roku limit ten wynosi 14 100 zł. Na ryczałcie składka zdrowotna ma charakter kwotowy i zależy od poziomu rocznych przychodów, a przedsiębiorca może odliczyć od przychodu 50% faktycznie zapłaconych składek zdrowotnych.
Dlaczego wybór formy opodatkowania ma znaczenie
Dwie osoby prowadzące podobne sklepy internetowe mogą osiągać identyczne przychody, a mimo to mieć zupełnie inne obciążenia podatkowe. Jeżeli jeden sklep generuje wysokie koszty związane z zakupem towaru i reklamą, opodatkowanie dochodu może wyglądać atrakcyjniej. Jeżeli drugi sprzedaje usługę lub produkt o bardzo wysokiej marży i ma niską stawkę ryczałtu, sytuacja może być odwrotna.
Skala daje kwotę wolną, możliwość wspólnego rozliczenia z małżonkiem oraz dostęp do ulgi na dzieci w zakresie podatku rozliczanego według skali. Podatek liniowy zapewnia stałą stawkę 19% niezależnie od poziomu dochodu, ale nie ma kwoty wolnej i ogranicza część preferencji. Ryczałt może oznaczać niską nominalną stawkę i prostszą ewidencję, ale nie pozwala odliczać typowych kosztów działalności.
Wybór formy nie jest decyzją raz na zawsze. Co do zasady przedsiębiorca może ją zmieniać na kolejne lata, a termin zależy od miesiąca uzyskania pierwszego przychodu w roku. Jeśli pierwszy przychód osiągasz w styczniu, standardowy termin na wybór liniowego lub ryczałtu przypada 20 lutego. Jeśli pierwszy przychód pojawi się później, termin przesuwa się odpowiednio na 20. dzień kolejnego miesiąca. Przy pierwszym przychodzie w grudniu termin przypada na koniec roku.
Formy opodatkowania – jak możesz rozliczać JDG
Skala podatkowa – zasady ogólne
Skala podatkowa jest domyślną formą opodatkowania działalności gospodarczej osoby fizycznej. Jeśli nie wybierzesz skutecznie podatku liniowego ani ryczałtu, działalność jest co do zasady rozliczana właśnie według zasad ogólnych.
W 2026 roku obowiązują dwie stawki: 12% do 120 000 zł podstawy oraz 32% od nadwyżki ponad tę kwotę. Kwota wolna wynosi 30 000 zł, a kwota zmniejszająca podatek 3 600 zł. Przy dochodzie nieprzekraczającym 30 000 zł sam podatek według skali wynosi więc 0 zł, choć nadal może występować składka zdrowotna i inne zobowiązania.
Dużym plusem skali jest możliwość rozliczania kosztów uzyskania przychodów. W e-commerce może to obejmować między innymi zakup towarów, kwalifikowane wydatki reklamowe, prowizje marketplace’ów, oprogramowanie, logistykę, magazynowanie czy inne wydatki związane z działalnością. Kolejną zaletą jest dostęp do określonych ulg i preferencji, w tym wspólnego rozliczenia z małżonkiem oraz ulgi na dzieci, jeśli spełnione są wymagane warunki.
Minusem może być wejście w drugi próg. Przy dochodzie 200 000 zł podatek przed uwzględnieniem innych ulg wygląda następująco: od pierwszej części wynosi 10 800 zł, a od 80 000 zł nadwyżki ponad 120 000 zł – 25 600 zł. Łącznie daje to 36 400 zł PIT. Do pełnego porównania trzeba jednak doliczyć składkę zdrowotną wynoszącą zasadniczo 9% dochodu oraz uwzględnić sytuację rodzinną, ulgi i inne źródła dochodu.
Dlatego nie można powiedzieć, że skala „przestaje się opłacać” dokładnie po przekroczeniu 120 000 zł. Drugi próg dotyczy tylko nadwyżki, a możliwość wspólnego rozliczenia czy wykorzystania ulg może sprawić, że skala nadal będzie korzystna także przy wyższych dochodach.
Podatek liniowy – stała stawka 19%
Podatek liniowy jest formą, w której przedsiębiorca płaci 19% od dochodu niezależnie od jego wysokości. Nie ma drugiego progu podatkowego, ale nie ma również kwoty wolnej 30 000 zł.
To właśnie przewidywalność jest największą zaletą liniowego. Jeżeli firma osiąga coraz wyższe dochody, stawka PIT nie wzrasta do 32%. Nadal możesz rozliczać koszty uzyskania przychodów tak jak przy skali, więc podatek liczony jest od dochodu, a nie od całego przychodu.
Podatek liniowy ogranicza jednak dostęp do niektórych preferencji. Przedsiębiorca nie korzysta z kwoty wolnej, a działalność opodatkowana liniowo zasadniczo nie daje możliwości standardowego wspólnego rozliczenia dochodów z małżonkiem ani wykorzystania ulgi na dzieci w odniesieniu do podatku liniowego. Nie oznacza to natomiast całkowitego braku ulg – dostępne mogą być między innymi IKZE, ulga B+R czy określone inne odliczenia, jeżeli podatnik spełnia ustawowe warunki.
Ważne ograniczenie dotyczy współpracy z pracodawcą. Jeżeli przedsiębiorca uzyskuje w danym roku z działalności przychody ze świadczenia usług na rzecz obecnego lub byłego pracodawcy, odpowiadających czynnościom wykonywanym dla niego w tym samym roku w ramach stosunku pracy, może utracić prawo do podatku liniowego. Nie należy tu stosować mechanicznie zasady „rok poprzedni lub bieżący” – takie szersze ograniczenie występuje przy ryczałcie.
Składka zdrowotna przy liniowym wynosi zasadniczo 4,9% dochodu, z uwzględnieniem minimalnej składki. Od lutego 2026 roku minimalna miesięczna składka dla skali i liniowego wynosi 432,54 zł. Podatnik liniowy może dodatkowo zaliczyć zapłacone składki zdrowotne do kosztów lub odliczyć je od dochodu do łącznego limitu 14 100 zł w 2026 roku.
Jeżeli dochody uwzględniane w podstawie daniny solidarnościowej przekroczą 1 mln zł, również przy podatku liniowym może powstać obowiązek zapłaty 4% daniny solidarnościowej od odpowiednio ustalonej nadwyżki.
Ryczałt od przychodów ewidencjonowanych – prostota i stawki zależne od działalności
Ryczałt działa zupełnie inaczej niż skala i podatek liniowy. Podstawą jest przychód, a typowe koszty uzyskania przychodów nie zmniejszają należnego podatku. Dlatego ryczałt może być bardzo atrakcyjny przy działalności o wysokiej marży i niskich kosztach, ale niekoniecznie w biznesie, w którym znaczna część sprzedaży jest przeznaczana na zakup towarów, reklamę, logistykę czy podwykonawców.
Stawki ryczałtu w 2026 roku mieszczą się w przedziale od 2% do 17% i zależą od rzeczywiście wykonywanej działalności. W przypadku działalności usługowej w zakresie handlu sprzedaż w stanie nieprzetworzonym wcześniej nabytych towarów może być opodatkowana stawką 3%. Nie oznacza to jednak, że każdy sklep internetowy automatycznie płaci 3%.
Podobnie nie istnieje prosta zasada „produkt cyfrowy = 8,5%”. Sprzedaż e-booków, kursów, licencji, usług elektronicznych czy oprogramowania może być klasyfikowana w różny sposób. Znaczenie ma faktyczny charakter świadczenia i właściwa klasyfikacja PKWiU, a nie samo określenie produktu jako cyfrowego czy kod PKD wpisany w CEIDG.
Ryczałt wymaga więc dokładnego ustalenia rodzaju przychodu. Jeżeli przedsiębiorca wykonuje kilka różnych czynności, może również stosować kilka stawek, pod warunkiem że ewidencja pozwala prawidłowo rozdzielić przychody.
Ograniczenie związane z pracodawcą jest przy ryczałcie szersze niż przy liniowym. Jeżeli przedsiębiorca uzyska przychód ze świadczenia na rzecz obecnego lub byłego pracodawcy usług odpowiadających czynnościom wykonywanym na etacie w roku bieżącym lub poprzednim, może utracić prawo do ryczałtu na zasadach przewidzianych w ustawie.
Prawo do ryczałtu w 2026 roku zależy co do zasady od przychodów uzyskanych w 2025 roku. Limit wynosi 2 000 000 euro, czyli 8 517 200 zł. Przekroczenie tej granicy dopiero w trakcie 2026 roku nie oznacza automatycznego przejścia na skalę od dnia przekroczenia. Wpływa natomiast na możliwość stosowania ryczałtu w 2027 roku.
Osobnym tematem jest składka zdrowotna. W 2026 roku wynosi ona:
do 60 000 zł rocznego przychodu – 498,35 zł miesięcznie,
powyżej 60 000 zł do 300 000 zł – 830,58 zł miesięcznie,
powyżej 300 000 zł – 1 495,04 zł miesięcznie.
Ryczałtowiec może od przychodu odliczyć 50% faktycznie zapłaconej składki zdrowotnej.
Formalności i obowiązki krok po kroku
Założenie i prowadzenie jednoosobowej działalności gospodarczej to nie tylko sprzedaż i kontakt z klientami. Każdy przedsiębiorca musi pamiętać o obowiązkach podatkowych, ubezpieczeniowych i księgowych, które powtarzają się w ciągu roku. Nie oznacza to, że wszystkie formalności trzeba wykonywać samodzielnie – można korzystać z biura rachunkowego albo systemów księgowych – ale odpowiedzialność za prawidłowe rozliczenie działalności ostatecznie pozostaje po stronie przedsiębiorcy.
Rejestracja JDG w CEIDG
Pierwszym krokiem jest złożenie wniosku CEIDG-1. Można zrobić to elektronicznie albo w urzędzie. Rejestracja przekazuje dane między innymi do urzędu skarbowego, GUS i ZUS oraz pozwala wskazać podstawowe informacje o działalności, takie jak kody PKD czy wybrana forma opodatkowania.
Warto jednak rozróżnić zgłoszenie przedsiębiorcy jako płatnika składek od zgłoszenia samej osoby do odpowiednich ubezpieczeń. Dane z CEIDG pozwalają ZUS utworzyć zgłoszenie płatnika, ale przedsiębiorca musi również zostać prawidłowo zgłoszony do ubezpieczeń – np. na formularzu ZUS ZUA, gdy podlega ubezpieczeniom społecznym i zdrowotnemu, albo ZUS ZZA, gdy zgłasza się wyłącznie do zdrowotnego.
Dokumenty ubezpieczeniowe można w odpowiednich przypadkach przekazać razem z wnioskiem CEIDG, jednak nie należy zakładać, że samo utworzenie wpisu automatycznie załatwia każdy obowiązek związany z ubezpieczeniami. Co do zasady na właściwe zgłoszenie obowiązuje termin siedmiu dni.
Prowadzenie ewidencji
Jeżeli rozliczasz działalność na skali podatkowej albo podatkiem liniowym, najczęściej będziesz prowadzić podatkową księgę przychodów i rozchodów – KPiR. To w niej ujmuje się zdarzenia pozwalające ustalić przychody, koszty i dochód.
Przy ryczałcie prowadzisz ewidencję przychodów. Koszty nie zmniejszają podstawy ryczałtu, ale nadal trzeba przechowywać wymagane dokumenty i prowadzić ewidencję w sposób pozwalający między innymi rozdzielać przychody opodatkowane różnymi stawkami.
Próg obowiązkowego przejścia na księgi rachunkowe nie wynosi już 2 mln euro. Od 2025 roku został podniesiony do 2,5 mln euro. Dla obowiązku prowadzenia ksiąg rachunkowych w 2026 roku odpowiada to kwocie 10 646 500 zł przychodów za 2025 rok.
W 2026 roku trzeba również zwrócić uwagę na etapową elektronizację księgowości. Podatnicy PIT przesyłający miesięczny JPK_V7M zostali objęci obowiązkiem prowadzenia odpowiednich ksiąg przy użyciu programu komputerowego. W zależności od formy oznacza to między innymi strukturę JPK_PKPiR dla KPiR albo JPK_EWP dla ewidencji przychodów.
Pierwsze pliki obejmujące 2026 rok zostaną przekazane w 2027 roku w terminie właściwym dla złożenia odpowiedniego zeznania rocznego. Nie jest to więc comiesięczna wysyłka JPK dochodowego. Pozostali przedsiębiorcy zostaną zasadniczo objęci kolejnym etapem od 2027 roku.
Zaliczki na podatek
Przy skali i podatku liniowym przedsiębiorca samodzielnie oblicza i wpłaca zaliczki na PIT. Standardowo robi to miesięcznie do 20. dnia kolejnego miesiąca. Przy spełnieniu ustawowych warunków można korzystać z zaliczek kwartalnych.
W 2026 roku status małego podatnika przy skali i podatku liniowym jest związany z limitem 8 517 000 zł wartości przychodu ze sprzedaży wraz z należnym VAT uzyskanej w 2025 roku.
Przy ryczałcie obowiązuje osobny limit kwartalnego rozliczenia. Dla 2026 roku wynosi on 851 720 zł przychodów osiągniętych w 2025 roku.
Nie należy więc stosować jednego limitu 2 mln euro do wszystkich form.
Przy skali i podatku liniowym funkcjonuje również zasada dotycząca zaliczki nieprzekraczającej 1000 zł. Podatnik może w określonych warunkach takiej zaliczki w danym terminie nie wpłacać. Nie oznacza to umorzenia podatku – kwota zostaje uwzględniona w kolejnych obliczeniach.
Zasady 1000 zł nie stosuje się natomiast do ryczałtu. Jeżeli ryczałt za miesiąc albo kwartał jest należny, ustawa nie przewiduje analogicznego zwolnienia z wpłaty tylko dlatego, że kwota nie przekracza 1000 zł.
Składki ZUS i zdrowotne
Obowiązki ZUS zależą od sytuacji konkretnego przedsiębiorcy. Nie można powiedzieć, że każdy właściciel JDG od pierwszego dnia płaci komplet standardowych składek społecznych.
Początkujący przedsiębiorca może – przy spełnieniu warunków – korzystać z ulgi na start, następnie z preferencyjnych składek, a później w określonych sytuacjach z Małego ZUS Plus. Znaczenie mogą mieć również zbiegi tytułów do ubezpieczeń, np. równoczesna praca na etacie.
Składka zdrowotna jest rozliczana odrębnie. Na skali wynosi zasadniczo 9% dochodu, a na liniowym 4,9%. Od lutego 2026 roku minimalna miesięczna składka zdrowotna przy obu tych formach wynosi 432,54 zł.
Ryczałtowiec opłaca kwotę zależną od progu rocznych przychodów: 498,35 zł, 830,58 zł albo 1 495,04 zł miesięcznie.
Sposób podatkowego traktowania zdrowotnej również się różni. Na skali nie można jej odliczyć. Na liniowym działa limit 14 100 zł w 2026 roku, a ryczałtowiec odlicza od przychodu 50% zapłaconych składek zdrowotnych.
KSeF w JDG w 2026 roku
W 2026 roku ważnym elementem prowadzenia firmy jest również Krajowy System e-Faktur. Obowiązkowe wystawianie faktur w KSeF zostało wdrożone etapowo: od 1 lutego 2026 roku dla największych podatników, których sprzedaż brutto w 2024 roku przekroczyła 200 mln zł, a od 1 kwietnia 2026 roku dla pozostałych podatników objętych obowiązkiem.
Do końca 2026 roku obowiązuje rozwiązanie przejściowe dla najmniejszych przedsiębiorców, których miesięczna sprzedaż dokumentowana fakturami nie przekracza 10 000 zł brutto. Dla nich obowiązek wystawiania faktur w KSeF rozpocznie się najpóźniej od 1 stycznia 2027 roku.
Dla właściciela sklepu internetowego oznacza to konieczność sprawdzenia, czy używany system fakturowy lub księgowy jest odpowiednio zintegrowany z KSeF i czy proces wystawiania faktur odpowiada aktualnym zasadom. KSeF nie zmienia samej stawki PIT, ale ma bardzo duży wpływ na codzienny obieg dokumentów.
VAT w JDG – niezależny od formy PIT
Wybór skali, podatku liniowego albo ryczałtu nie przesądza automatycznie o statusie VAT. Są to dwa odrębne obszary podatkowe.
Przedsiębiorca może więc jednocześnie rozliczać PIT według skali i być czynnym podatnikiem VAT, stosować podatek liniowy ze zwolnieniem z VAT albo być ryczałtowcem i jednocześnie rozliczać VAT.
Od 1 stycznia 2026 roku podstawowy limit zwolnienia podmiotowego z VAT wynosi 240 000 zł wartości sprzedaży bez VAT. Nie każda działalność może jednak korzystać ze zwolnienia – ustawa przewiduje katalog wyłączeń, dlatego sam fakt nieprzekroczenia limitu nie zawsze wystarcza.
Dla e-commerce ma to szczególne znaczenie przy sprzedaży określonych kategorii towarów, zwłaszcza w zorganizowanym systemie zawierania umów na odległość. Dlatego status VAT trzeba analizować oddzielnie od wyboru formy podatku dochodowego.
Rozliczenie roczne
Po zakończeniu roku przedsiębiorca składa zeznanie odpowiadające stosowanej formie opodatkowania.
Przy skali będzie to PIT-36, przy podatku liniowym PIT-36L, a przy ryczałcie PIT-28.
Zeznania składa się w terminie do 30 kwietnia roku następnego. Można zrobić to elektronicznie, ale możliwość składania deklaracji papierowych nadal istnieje.
Rozliczenie roczne to również dobry moment, aby przeanalizować wyniki firmy i sprawdzić, czy obecna forma nadal jest optymalna. To, co sprawdzało się przy obrocie 100 000 zł, niekoniecznie będzie najlepszym rozwiązaniem przy wielokrotnie większej sprzedaży.
Jak wybrać najlepszą formę opodatkowania dla siebie?
Kiedy skala, kiedy liniowy, a kiedy ryczałt
Nie istnieje uniwersalna granica, po której można powiedzieć: „do 120 000 zł skala, powyżej liniowy”. Próg 120 000 zł oznacza jedynie moment, od którego nadwyżka na skali jest opodatkowana stawką 32%. Nie mówi jeszcze, która forma będzie najkorzystniejsza po uwzględnieniu wszystkich pozostałych elementów.
Skala może być atrakcyjna przy niższych dochodach dzięki kwocie wolnej 30 000 zł i stawce 12%. Może jednak pozostać korzystna również powyżej 120 000 zł, szczególnie jeśli przedsiębiorca korzysta ze wspólnego rozliczenia z małżonkiem albo innych preferencji.
Podatek liniowy warto analizować przy wyższych dochodach, ponieważ stawka pozostaje na poziomie 19%. Trzeba jednak uwzględnić brak kwoty wolnej, ograniczenia części ulg oraz inny sposób naliczania składki zdrowotnej. Samo przekroczenie pierwszego progu skali nie oznacza automatycznie, że liniowy wygrywa.
Ryczałt może być bardzo konkurencyjny przy wysokiej marży i niskich kosztach, szczególnie jeśli rzeczywiście wykonywana działalność jest objęta niską stawką. Nie można jednak oceniać go tylko na podstawie stawki 3% czy 8,5%. Trzeba znać właściwą klasyfikację, poziom kosztów oraz wysokość składki zdrowotnej.
Na co zwrócić uwagę przy wyborze
Najważniejsze kryteria to nie trzy, ale co najmniej kilka elementów działających jednocześnie: wysokość przychodu, poziom kosztów, faktyczny dochód, stawka ryczałtu właściwa dla działalności, składka zdrowotna, dostępne ulgi, możliwość wspólnego rozliczenia z małżonkiem i planowany rozwój firmy.
Przedsiębiorca osiągający 180 000 zł dochodu może w jednej sytuacji korzystniej wypaść na liniowym, a w innej na skali. Wystarczy, że pojawi się wspólne rozliczenie z małżonkiem o niskich dochodach, ulga na dzieci albo inne elementy zmieniające roczny PIT.
Podobnie firma mająca wysokie przychody nie musi automatycznie wybierać liniowego. Jeżeli jej koszty są bardzo wysokie, dochód może pozostawać relatywnie niski. Z kolei działalność o niewielkich kosztach może zapłacić relatywnie niski ryczałt nawet przy wysokiej sprzedaży.
Z tego powodu najlepszym sposobem jest przygotowanie rocznej symulacji dla wszystkich dostępnych wariantów.
Praktyczne wskazówki dla e-commerce
Jeżeli sprzedajesz fizyczne towary, koszty często mają bardzo duże znaczenie. Zakup asortymentu, prowizje marketplace’ów, reklamy, fulfilment, magazyn, przesyłki i zwroty potrafią pochłaniać dużą część przychodu. W takim modelu skala lub podatek liniowy mogą być atrakcyjne dlatego, że koszty obniżają dochód. Nie oznacza to jednak, że ryczałt zawsze jest nieopłacalny – działalność handlowa może korzystać ze stawki 3%, dlatego przy wysokiej marży wynik kalkulacji może wyglądać zupełnie inaczej.
Jeżeli sprzedajesz produkty lub usługi cyfrowe, również nie warto automatycznie zakładać stawki 8,5%. Kurs online może mieć inny charakter podatkowy niż usługa programistyczna, licencja, usługa reklamowa czy dostęp do platformy. Stawka powinna wynikać z faktycznej czynności i właściwego PKWiU.
Dlatego zamiast zadawać pytanie „czy produkty cyfrowe są na 8,5%?”, lepiej zacząć od ustalenia, co dokładnie sprzedajesz i za co faktycznie płaci klient.
Szczególnie ważne jest również uwzględnienie składki zdrowotnej. Przy tej samej wysokości przychodu przedsiębiorca na skali, liniowym i ryczałcie może ponosić zupełnie inne obciążenie. Samo zestawienie 12%, 19% i 3% bez zdrowotnej i kosztów jest więc bardzo mylące.
Jeżeli chcesz rzetelnie porównać formy, najlepiej przygotować symulację obejmującą cały rok: przewidywany przychód, wszystkie kwalifikowane koszty, dochód, podatek, składkę zdrowotną, ulgi oraz sytuację rodzinną. Dopiero wtedy widać realny wynik.
Jak zmieniać formę wraz z rozwojem firmy
Forma opodatkowania powinna nadążać za biznesem. Firma, która dopiero rusza i generuje 40 000 zł dochodu rocznie, może mieć zupełnie inne potrzeby niż ta sama działalność dwa lata później, gdy dochód wynosi 300 000 zł.
Na początku skala może być atrakcyjna dzięki kwocie wolnej i niskiemu pierwszemu progowi. Później warto sprawdzić liniowy, jeżeli dochód znacząco rośnie. Przy wysokiej marży można również przeanalizować ryczałt, o ile rodzaj działalności i przepisy pozwalają na jego zastosowanie.
Nie oznacza to jednak, że przedsiębiorca powinien co roku automatycznie przechodzić na inną formę. Zmiana ma sens wtedy, gdy wynika z realnych danych.
Co do zasady decyzję dotyczącą wyboru liniowego albo ryczałtu na dany rok podejmuje się do 20. dnia miesiąca następującego po miesiącu, w którym pojawił się pierwszy przychód. Dla firmy osiągającej pierwszy przychód w styczniu będzie to najczęściej 20 lutego.
Warto więc już na przełomie roku mieć wstępne wyniki poprzednich dwunastu miesięcy i prognozę na kolejne. Dzięki temu wybór nie będzie zgadywaniem, lecz świadomą decyzją finansową.
Podsumowanie
Podatek dochodowy w JDG może na początku wyglądać skomplikowanie, ale jego podstawowa logika jest stosunkowo prosta. W 2026 roku przedsiębiorca rozpoczynający działalność ma do wyboru trzy podstawowe formy: skalę podatkową, podatek liniowy i – jeśli spełnia warunki – ryczałt od przychodów ewidencjonowanych.
Skala podatkowa oznacza stawki 12% i 32%, kwotę wolną 30 000 zł oraz możliwość rozliczania kosztów działalności. Podatek liniowy również pozwala uwzględniać koszty, ale stosuje stałą stawkę 19% bez kwoty wolnej. Ryczałt działa od przychodu i może oferować stawki od 2% do 17%, ale typowe koszty działalności nie obniżają podatku.
W 2026 roku ważne są również aktualne liczby. Limit prawa do ryczałtu wynosi 8 517 200 zł przychodów za 2025 rok, kwartalny ryczałt ma osobny próg 851 720 zł, a status małego podatnika dla kwartalnych zaliczek na skali i liniowym jest związany z limitem 8 517 000 zł sprzedaży wraz z VAT. Próg obowiązkowych ksiąg rachunkowych wynosi natomiast 10 646 500 zł przychodów za 2025 rok.
Składka zdrowotna również potrafi znacząco zmienić wynik kalkulacji. Na skali wynosi zasadniczo 9% dochodu i nie podlega odliczeniu, na liniowym 4,9% z możliwością rozliczenia składki w limicie 14 100 zł w 2026 roku, a na ryczałcie miesięczna kwota wynosi 498,35 zł, 830,58 zł albo 1 495,04 zł w zależności od poziomu przychodu.
Do tradycyjnych obowiązków dochodzą także cyfrowe zmiany. Dla części przedsiębiorców 2026 rok oznacza już obowiązek komputerowego prowadzenia KPiR lub ewidencji przychodów oraz przygotowania JPK_PKPiR albo JPK_EWP. Jednocześnie etapowo działa obowiązkowy KSeF, który coraz mocniej wpływa na codzienny obieg faktur.
Nie można też zapominać o VAT. Od 1 stycznia 2026 roku podstawowy limit zwolnienia podmiotowego wynosi 240 000 zł, ale status VAT jest niezależny od tego, czy rozliczasz PIT na skali, liniowo czy ryczałtem.
Najważniejsza zasada jest więc prosta: nie wybieraj formy opodatkowania na podstawie jednego procentu.
Porównaj przychody, koszty, dochód, składkę zdrowotną, dostępne ulgi, wspólne rozliczenie, właściwą stawkę ryczałtu i plan rozwoju firmy. To właśnie zestawienie całego obrazu pozwala ocenić, która forma rzeczywiście pozostawi w Twojej firmie najwięcej pieniędzy.
A potem wracaj do tej kalkulacji przynajmniej raz w roku. E-commerce potrafi zmieniać się bardzo szybko – razem z nim powinna zmieniać się również Twoja strategia podatkowa.