Czechy i Słowacja: najprostszy kolejny rynek dla rozwiniętego e-commerce
Spis treści
Warto jednak od początku rozdzielić dwie rzeczy. Prosty start nie oznacza prostego rynku. Czechy i Słowacja nie są przedłużeniem polskiego e-commerce i nie powinny być traktowane jako jeden wspólny obszar sprzedaży tylko dlatego, że leżą blisko siebie i należą do tego samego regionu. Każdy z tych krajów ma własne zachowania zakupowe, poziom konkurencji oraz oczekiwania dotyczące dostawy, płatności i obsługi klienta. Różni je również otoczenie cenowe i walutowe: Czechy pozostają przy koronie czeskiej, podczas gdy Słowacja należy do strefy euro. Próba wejścia z jednym mechanicznym modelem może więc doprowadzić do sytuacji, w której sklep formalnie sprzedaje za granicę, ale z perspektywy lokalnego klienta nadal wygląda jak polski sklep, który jedynie dodał możliwość wysyłki do kolejnego kraju. Dlatego oba państwa warto traktować jako dwa osobne rynki, które łączy jedna istotna zaleta: polski sprzedawca może relatywnie łatwo sprawdzić na nich, czy jego model e-commerce ma potencjał do skalowania poza Polską.
Dlaczego właśnie Czechy i Słowacja są naturalnym pierwszym krokiem za granicę?
Są blisko — więc możesz zacząć bez budowania całej infrastruktury od zera
Jedną z największych przewag Czech i Słowacji jest geografia. Jeżeli firma wysyła dziś zamówienia z magazynu w Polsce, na początku ekspansji nie musi automatycznie wynajmować powierzchni magazynowej za granicą, budować lokalnego zespołu ani przenosić części zapasu do innego kraju. Sprzedaż może być przez pewien czas obsługiwana z istniejącej infrastruktury, a decyzję o lokalnym magazynie można podjąć dopiero wtedy, gdy liczba zamówień i oczekiwania dotyczące czasu dostawy zaczną ekonomicznie uzasadniać taki krok. Daje to możliwość rozłożenia inwestycji na etapy. Zamiast zakładać z góry określoną skalę sprzedaży i angażować kapitał w zapas za granicą, firma może najpierw sprawdzić, czy na danym rynku istnieje wystarczający popyt na jej produkty, ile kosztuje pozyskanie klienta i jaka marża pozostaje po uwzględnieniu zagranicznej dostawy oraz obsługi zwrotów.
Dla średniego e-commerce to istotna różnica, ponieważ ekspansja nie musi zaczynać się od kosztownego wejścia „all in”. Bliskość Czech i Słowacji pozwala wykorzystać istniejący magazyn, zespół oraz znaczną część obecnego zaplecza operacyjnego, a następnie obserwować, jak model działa przy realnych zamówieniach. Ułatwia również organizację zwrotów do Polski i ogranicza dystans, który pokonuje towar w porównaniu z wejściem na bardziej odległe rynki europejskie. Nie oznacza to, że można całkowicie pozostawić polski model logistyczny bez zmian. Oferta dostawy powinna być dostosowana do warunków i oczekiwań danego rynku, a jej koszt oraz wygoda będą miały wpływ na konwersję. Kluczowa korzyść polega jednak na tym, że firma nie musi przebudowywać całego łańcucha logistycznego przed pierwszą sprzedażą. Może najpierw potwierdzić, że zagraniczny popyt istnieje, a dopiero później inwestować w coraz bardziej lokalny model obsługi.
Klientów nie trzeba przekonywać do zakupów online
Drugim powodem, dla którego oba rynki dobrze nadają się do testowania ekspansji, jest rozwinięty sektor zakupów internetowych. Szczególnie dobrze widać to w Czechach. Według danych APEK i Heureka czeski e-commerce osiągnął w 2025 roku 206 mld CZK obrotu, o 6% więcej niż rok wcześniej. Nie jest to więc rynek eksperymentalny ani niszowy, ale rozwinięte środowisko sprzedaży internetowej, w którym firmy konkurują o klienta przyzwyczajonego do szerokiego wyboru ofert online. Dla polskiego przedsiębiorcy oznacza to, że wyzwaniem nie jest samo przekonanie konsumenta do idei zakupu przez internet. Znacznie ważniejsze staje się to, czy konkretna oferta jest konkurencyjna, zrozumiała i dostosowana do lokalnych warunków. To wymaga odpowiedniego poziomu cen, wiarygodnej komunikacji, właściwie przygotowanych informacji produktowych i procesu zakupowego, który nie daje klientowi poczucia, że korzysta z przypadkowo przetłumaczonej wersji zagranicznego sklepu.
Słowacja ma znacznie mniejszą skalę, ale również jest rynkiem, na którym e-commerce ma już ugruntowaną pozycję. W 2024 roku wartość słowackiego handlu internetowego wyniosła około 1,84 mld euro, a rynek wzrósł o około 6% rok do roku. Z punktu widzenia polskiej firmy mniejszy rozmiar nie musi być wadą. Słowacja może być atrakcyjnym kolejnym etapem ekspansji, szczególnie jeśli przedsiębiorstwo wcześniej przećwiczyło już proces wejścia na Czechy i wie, jak zarządzać sprzedażą zagraniczną, zwrotami, obsługą klienta oraz oddzielną analizą rentowności nowego rynku. Nie oznacza to, że rozwiązania przygotowane dla Czech można przenieść bez zmian. Inne są między innymi warunki cenowe i walutowe, dlatego lokalna oferta nadal wymaga osobnego przygotowania. Część procesów wewnętrznych może być jednak wykorzystana ponownie, co ogranicza konieczność budowania całego modelu ekspansji od początku.
Działasz wewnątrz jednolitego rynku UE
Istotnym ułatwieniem jest również to, że Polska, Czechy i Słowacja należą do Unii Europejskiej. Dla polskiego sprzedawcy oznacza to przede wszystkim brak odprawy celnej typowej dla eksportu towarów poza UE przy standardowym przemieszczaniu towarów z Polski do Czech lub Słowacji. W praktyce eliminuje to jedną z warstw złożoności, z którą przedsiębiorca musiałby się liczyć przy ekspansji na rynki znajdujące się poza wspólnym obszarem celnym. Nie oznacza to oczywiście braku jakichkolwiek regulacji dotyczących przepływu towarów ani tego, że wszystkie rodzaje produktów podlegają identycznym zasadom. Przy standardowym modelu sprzedaży większości towarów konsumpcyjnych firma może jednak organizować wysyłkę w ramach jednolitego rynku bez procesu odprawy charakterystycznego dla klasycznego eksportu. Dla przedsiębiorstwa, które chce sprawdzić swój potencjał zagraniczny bez natychmiastowego tworzenia lokalnej spółki, znacząco obniża to próg organizacyjny pierwszego testu.
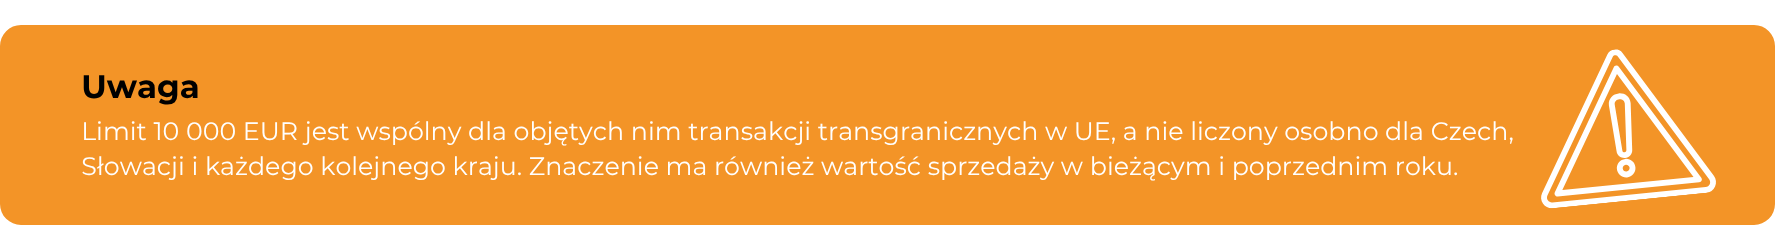
Unijny rynek upraszcza przepływ towarów, ale nie tworzy jednego systemu VAT dla całej sprzedaży. W przypadku sprzedaży B2C istotny jest wspólny unijny próg 10 000 EUR netto, liczony łącznie dla objętej nim sprzedaży transgranicznej do konsumentów w UE, przy spełnieniu warunków pozwalających na stosowanie tego progu. Nie jest to osobne 10 000 EUR dla Czech i kolejne 10 000 EUR dla Słowacji. Po przekroczeniu wspólnego progu wewnątrzwspólnotowa sprzedaż towarów na odległość jest co do zasady opodatkowana w państwie, w którym kończy się transport towaru. W takiej sytuacji polski przedsiębiorca może skorzystać z procedury OSS i za jej pośrednictwem rozliczać VAT należny w poszczególnych państwach konsumpcji, zamiast rejestrować się do VAT w każdym z nich wyłącznie z powodu takiej sprzedaży. OSS jest więc istotnym uproszczeniem, ale nie należy traktować go jako uniwersalnego rozwiązania wszystkich zagranicznych obowiązków podatkowych.
Granica tego uproszczenia staje się szczególnie ważna, gdy firma przechodzi z czystej sprzedaży transgranicznej do modelu wykorzystującego lokalny zapas. Jeżeli przedsiębiorstwo przeniesie własne towary do magazynu w Czechach lub na Słowacji, sam OSS nie rozwiązuje wszystkich obowiązków VAT. Magazynowanie własnego towaru za granicą, związane z tym przemieszczenia zapasów oraz późniejsza sprzedaż lokalna co do zasady wymagają przeanalizowania lokalnej rejestracji VAT i obowiązków raportowych w danym państwie. To istotne rozróżnienie, ponieważ zagraniczna rejestracja VAT nie jest tym samym co obowiązek zakładania lokalnej spółki. Polski przedsiębiorca może mieć obowiązki VAT w Czechach lub na Słowacji, nie tworząc tam odrębnego podmiotu gospodarczego. Z punktu widzenia planowania ekspansji oznacza to, że prosty model sprzedaży z magazynu w Polsce można wdrożyć stosunkowo szybko, natomiast decyzja o przeniesieniu zapasu bliżej klienta powinna być poprzedzona analizą konsekwencji podatkowych i raportowych.
Technicznie i logistycznie próg wejścia na Czechy i Słowację może być więc relatywnie niski dla firmy, która ma już sprawnie działający e-commerce w Polsce. Można rozpocząć od istniejącego magazynu, wykorzystać sprzedaż transgraniczną jako sposób testowania popytu i zwiększać poziom zaangażowania wraz z potwierdzaniem rentowności. Dopiero kolejne etapy wymagają coraz większej liczby decyzji dotyczących lokalizacji oferty, cen, płatności, dostawy, podatków oraz obowiązków regulacyjnych. Bliskość geograficzna i unijne ramy prawne ułatwiają pierwszy ruch, ale nie zastępują przygotowania modelu sprzedaży pod konkretny kraj. To właśnie rozróżnienie jest kluczowe dla średniego e-commerce: Czechy i Słowacja pozwalają ograniczyć koszt pierwszego testu, ale dalsze skalowanie powinno być prowadzone już jak rozwój dwóch oddzielnych rynków, a nie proste rozszerzenie polskiego sklepu o dwa nowe kierunki wysyłki.
Czechy czy Słowacja — od którego rynku zacząć?
Czechy i Słowacja często pojawiają się w jednym zdaniu, bo są blisko Polski, mają podobny kontekst regionalny i z perspektywy polskiego przedsiębiorcy wydają się naturalnymi kierunkami ekspansji. W praktyce nie powinny być jednak traktowane jako jeden wspólny rynek. Różnią się skalą e-commerce, walutą, poziomem konkurencji oraz warunkami, w których lokalny klient porównuje i ocenia ofertę. Dlatego decyzja o kolejności wejścia nie powinna wynikać wyłącznie z wielkości rynku. Dla jednego sklepu większy potencjał Czech może być ważnym argumentem za rozpoczęciem właśnie tam, dla innego korzystniejsza ekonomika konkretnej kategorii może przemawiać za Słowacją. Znaczenie mają między innymi marża, koszt pozyskania klienta, konkurencja w danym segmencie, wartość koszyka, koszt dostawy i przewidywana konwersja.
Dla dojrzałego polskiego e-commerce pierwszym testem mogą być Czechy, ponieważ większa skala tego rynku daje większy potencjał sprzedażowy, a przy odpowiednim wolumenie zamówień może również pozwolić zebrać więcej danych o popycie, kosztach pozyskania klienta i rentowności sprzedaży zagranicznej. Nie jest to jednak automatyczna przewaga każdego biznesu. W praktyce rozsądniej myśleć o Czechach i Słowacji jako o dwóch oddzielnych możliwościach ekspansji, które należy porównać przez pryzmat własnych produktów i ekonomiki sprzedaży. Dopiero wtedy można zdecydować, który rynek powinien pełnić rolę pierwszego testu, a który zostać uruchomiony w kolejnym etapie.
Czechy — większa skala, ale również silna konkurencja
Czechy oferują większą skalę sprzedaży internetowej niż Słowacja. Według danych APEK i Heureka czeski e-commerce osiągnął w 2025 roku 206 mld CZK obrotu, o 6% więcej niż rok wcześniej. Dla porównania wartość słowackiego e-commerce w 2024 roku wyniosła około 1,84 mld euro i również wzrosła o około 6% rok do roku. Ponieważ dane dotyczą różnych okresów i są wyrażone w różnych walutach, nie powinny służyć do precyzyjnego wyliczania proporcji między oboma rynkami. Pokazują jednak zasadniczą różnicę skali. Dla polskiego sprzedawcy Czechy mogą więc oznaczać większy potencjał przychodowy, ale jednocześnie wejście na rozwinięty rynek, na którym działa już wielu lokalnych i zagranicznych sprzedawców. Sama obecność w Czechach nie daje przewagi; potrzebna jest oferta zdolna konkurować ceną, dostępnością, jakością informacji produktowych, logistyką lub inną wyraźną korzyścią dla klienta.
Na konkurencyjnym rynku czeskim trzeba również zakładać, że klient może łatwo zestawić ofertę sklepu z propozycjami innych sprzedawców, nie tylko pod względem ceny produktu, lecz także dostępności, kosztu dostawy, terminu realizacji czy opinii. Z perspektywy przedsiębiorcy oznacza to konieczność liczenia rentowności szerzej niż przez prostą różnicę między polską ceną zakupu a czeską ceną sprzedaży. Jeśli atrakcyjna cena zostanie zniwelowana przez droższą dostawę, dłuższy termin realizacji albo mało wygodny zwrot, oferta może przestać być konkurencyjna. Dlatego przed wejściem warto analizować pełny koszt obsługi czeskiego zamówienia i sprawdzić, czy sklep ma przewagę, która pozostaje widoczna również po uwzględnieniu wszystkich elementów doświadczenia zakupowego.
Słowacja — mniejszy rynek, który może być naturalnym drugim krokiem
Słowacja jest mniejszym rynkiem e-commerce, ale nie oznacza to automatycznie mniejszej atrakcyjności dla konkretnego sprzedawcy. Wielkość całego rynku mówi niewiele o potencjale pojedynczej kategorii, poziomie lokalnej konkurencji czy koszcie pozyskania klienta. W określonym segmencie produktowym firma może znaleźć na Słowacji korzystniejsze warunki niż w Czechach, dlatego kolejność ekspansji powinna wynikać z danych dotyczących własnego biznesu. Słowacja staje się szczególnie interesująca jako drugi krok wtedy, gdy przedsiębiorstwo ma już za sobą pierwsze doświadczenie w sprzedaży zagranicznej. Procesy związane z obsługą zamówień z innego kraju, zarządzaniem zwrotami, kontrolowaniem rentowności czy koordynacją lokalizacji sklepu zostały już wtedy przetestowane, a zespół wie, które elementy wymagają największej uwagi.
Znaczenie może mieć również waluta. Słowacja należy do strefy euro, podczas gdy Czechy używają korony czeskiej. Dla przedsiębiorstwa, które już rozlicza część działalności w euro, może to uprościć niektóre elementy planowania cenowego i finansowego, ale nie eliminuje potrzeby stworzenia osobnej polityki cenowej dla rynku słowackiego. Podobnie doświadczeń z Czech nie można po prostu skopiować. Inne mogą być zachowania klientów, konkurencja w danej kategorii, struktura kosztów marketingowych czy wyniki poszczególnych produktów. Słowacja może być więc naturalnym drugim krokiem nie dlatego, że sama w sobie jest „prostszym rynkiem”, lecz dlatego, że firma wchodząca tam po pierwszej ekspansji dysponuje już doświadczeniem, procesami i danymi, których nie miała podczas pierwszego zagranicznego wdrożenia.
Kiedy strategia „Czechy najpierw, Słowacja później” ma sens
Taka kolejność może być rozsądna, jeśli analiza konkretnego biznesu pokazuje, że większa skala Czech daje wystarczający potencjał, a oferta sklepu jest przygotowana do działania w bardziej konkurencyjnym otoczeniu. Przy odpowiednim wolumenie zamówień czeski rynek może dostarczyć danych potrzebnych do oceny kosztu pozyskania klienta, rentowności sprzedaży zagranicznej, udziału zwrotów, średniej wartości koszyka czy wyników poszczególnych kategorii. Zdobyte doświadczenie można następnie wykorzystać przy uruchamianiu Słowacji, unikając części błędów popełnionych podczas pierwszego wdrożenia. W takim wariancie sekwencja Polska, Czechy, Słowacja nie jest uniwersalną receptą na ekspansję, lecz sposobem na ograniczenie ryzyka przez uruchamianie kolejnych rynków etapami.
Równie uzasadniona może być jednak odwrotna kolejność. Jeśli dla konkretnego asortymentu Słowacja oferuje korzystniejszą marżę, niższy koszt pozyskania zamówienia, lepsze dopasowanie produktu albo mniejszą presję konkurencyjną, sama wielkość czeskiego rynku nie jest wystarczającym argumentem, aby zaczynać właśnie tam. Dlatego przedsiębiorca powinien przed podjęciem decyzji porównać nie tylko całkowitą wartość e-commerce w obu krajach, lecz przede wszystkim warunki sprzedaży własnych produktów. Najważniejszą zasadą jest unikanie automatycznego uruchamiania Czech i Słowacji jednocześnie tylko dlatego, że są blisko siebie. Rozdzielenie wdrożeń ułatwia ocenę wyników i pozwala przenieść doświadczenia z pierwszego rynku na drugi bez założenia, że lokalne warunki będą identyczne.
„Przecież to prawie ten sam region”. Dlaczego nie możesz skopiować polskiego sklepu 1:1?
Jednym z najbardziej kuszących skrótów przy ekspansji do Czech i na Słowację jest potraktowanie obu rynków jako niewielkiej modyfikacji polskiego sklepu. Technicznie może to wyglądać prosto: dodać nowy język i walutę, udostępnić wysyłkę zagraniczną, uruchomić kampanie i rozpocząć sprzedaż. Problem polega na tym, że klient nie ocenia sklepu z perspektywy projektu wdrożeniowego. Widzi konkretną ofertę i zestawia ją z tym, co oferują sprzedawcy działający już na jego rynku. Nienaturalne nazwy produktów, niejasne zasady zwrotu, ograniczone możliwości dostawy czy komunikacja, która po zakupie nagle przestaje być prowadzona w lokalnym języku, mogą sprawić, że zagraniczne pochodzenie sklepu staje się bardzo widoczne.
Dlatego samo uruchomienie technicznej możliwości składania zamówień z Czech lub Słowacji nie jest jeszcze lokalizacją sprzedaży. Firma powinna spojrzeć na cały proces z perspektywy klienta: od pierwszego kontaktu z ofertą, przez kartę produktu i checkout, po dostawę, zwrot oraz reklamację. Nie każdy element musi od pierwszego dnia działać dokładnie tak jak w największych lokalnych sklepach, szczególnie podczas testu rynku. Klient powinien jednak rozumieć ofertę, znać pełny koszt zakupu i wiedzieć, czego może oczekiwać po złożeniu zamówienia. Dopiero wtedy można oceniać potencjał rynku na podstawie jakości samej oferty, a nie problemów wynikających z niedostosowanego procesu zakupowego.
Lokalizacja to znacznie więcej niż tłumaczenie opisów
Dobra lokalizacja zaczyna się od języka, ale na nim się nie kończy. Nazwy kategorii, produktów i wariantów powinny odpowiadać temu, jak lokalny klient opisuje i wyszukuje dany towar. To samo dotyczy komunikatów w koszyku, wiadomości transakcyjnych, informacji o dostawie, zwrotach i reklamacjach. Mechaniczne tłumaczenie może być poprawne gramatycznie, a mimo to nie odpowiadać terminologii używanej w konkretnej branży. Szczególnie w przypadku bardziej złożonych produktów znaczenie mają również instrukcje, ostrzeżenia, jednostki i sposób prezentowania parametrów technicznych. Lokalizacja powinna więc obejmować cały proces sprzedaży, a nie jedynie opisy produktów i kilka najważniejszych podstron.
Osobnej uwagi wymagają regulaminy, polityki zwrotów i inne dokumenty związane ze sprzedażą. Nie powinny być traktowane jak zwykły tekst marketingowy przeznaczony do automatycznego przetłumaczenia, ponieważ odnoszą się do obowiązków przedsiębiorcy i praw konsumenta. Prawo konsumenckie jest w dużej mierze harmonizowane na poziomie Unii Europejskiej, ale nie oznacza to pełnej identyczności wszystkich lokalnych wymogów i praktyk. Zakres potrzebnych zmian powinien więc zostać oceniony w odniesieniu do konkretnego modelu sprzedaży. Z punktu widzenia klienta ważne jest natomiast przede wszystkim to, aby informacje o zakupie, zwrocie i reklamacji były zrozumiałe, łatwo dostępne i spójne z pozostałą częścią sklepu.
Lokalna logistyka wpływa bezpośrednio na konwersję
Sposób dostawy jest jednym z obszarów, w których różnica między zwykłym wysyłaniem zamówień za granicę a rzeczywistym dostosowaniem sklepu do rynku staje się szczególnie widoczna. Punkty odbioru i automaty paczkowe mają istotne znaczenie zarówno w Czechach, jak i na Słowacji. W Czechach aktualne badania konsumenckie APEK wskazują na bardzo silną pozycję dostaw do boxów, natomiast na rynku słowackim również funkcjonuje rozwinięty model odbioru w punktach i automatach. Oznacza to, że możliwość dostawy poza adres domowy nie powinna być traktowana wyłącznie jako dodatkowa funkcja techniczna. Dla części klientów jest to jeden z podstawowych sposobów odbioru zamówienia i element, który może wpływać na ocenę wygody całego zakupu.
Równie istotne są koszt i czas dostawy. Jeśli zagraniczny sklep realizuje zamówienie zauważalnie wolniej lub drożej niż dostępne alternatywy, musi uwzględnić to w swojej propozycji wartości. Przewagą może być na przykład unikalny produkt, większa dostępność określonych wariantów albo korzystniejsza cena całego koszyka. Dlatego logistykę warto analizować jeszcze przed rozpoczęciem sprzedaży, a nie dopiero po pojawieniu się pierwszych problemów z konwersją. Firma powinna znać rzeczywisty koszt wysłania zamówienia, dostępne sposoby odbioru, przewidywany termin doręczenia oraz koszt potencjalnej obsługi zwrotnej. Dopiero na tej podstawie można ocenić, czy sprzedaż z polskiego magazynu jest wystarczająco konkurencyjna, czy wraz ze wzrostem skali potrzebne będzie dalsze dostosowanie modelu.
Płatności też trzeba lokalizować
Checkout powinien wynikać z zachowań klientów na rynku docelowym, a nie wyłącznie z doświadczeń polskiej wersji sklepu. Szczególnie dobrze udokumentowana jest tutaj Słowacja, gdzie aktualne badania pokazują silną pozycję kart w płatnościach internetowych oraz rosnące znaczenie cyfrowych metod płatności. Nie należy jednak automatycznie przenosić tego obrazu na Czechy ani budować prostego kontrastu, według którego jeden rynek korzysta przede wszystkim z kart, a drugi z przelewów lub pobrania. Dla Czech taki wniosek wymagałby porównywalnych, aktualnych danych. Z perspektywy przedsiębiorcy ważniejsza jest zasada, że zestaw metod płatności powinien być zweryfikowany osobno dla każdego rynku i kategorii produktowej.
Znaczenie poszczególnych metod może zmieniać się w zależności od wartości zamówienia, rodzaju produktu i profilu klienta. Płatność przy odbiorze może być oczekiwaną opcją dla części kupujących, ale dla sprzedawcy wiąże się również z koniecznością monitorowania kosztów nieodebranych przesyłek i obsługi zwrotnej. Z kolei zbyt ograniczony checkout może utrudnić zakup klientowi przyzwyczajonemu do innego sposobu płatności. Dlatego warto obserwować udział poszczególnych metod, porzucenia koszyka, problemy z finalizacją transakcji oraz koszty operacyjne. Lokalizacja płatności nie oznacza dodania każdej dostępnej opcji. Chodzi o zbudowanie takiego zestawu, który jest zrozumiały i wygodny dla lokalnego klienta, a jednocześnie pozostaje ekonomicznie uzasadniony dla sprzedawcy.
W Czechach klient może łatwo porównać Twoją ofertę z konkurencją
Na konkurencyjnym rynku czeskim trzeba zakładać, że klient może stosunkowo łatwo zestawić ofertę sklepu z propozycjami innych sprzedawców. Porównanie nie musi ograniczać się do ceny produktu. Widoczne mogą być również dostępność, koszt dostawy, deklarowany termin realizacji czy opinie o sprzedawcy. To szczególnie ważne w przypadku asortymentu, który jest oferowany przez wiele sklepów i można go jednoznacznie zidentyfikować. W takim modelu jakość danych produktowych przestaje być wyłącznie technicznym problemem działu e-commerce. Znaczenie mają poprawne nazwy i warianty, aktualne stany magazynowe, wiarygodny czas realizacji oraz właściwe identyfikatory produktów, takie jak GTIN/EAN.
Nie oznacza to, że zagraniczny sklep musi zawsze być najtańszy. Cena jest tylko jednym z elementów oferty i w wielu kategoriach możliwe jest konkurowanie dostępnością, unikalnym asortymentem, większym wyborem wariantów, jakością obsługi czy lepiej skonstruowanym pakietem produktów. Trzeba jednak jasno wiedzieć, dlaczego klient miałby wybrać właśnie tę ofertę. Jeżeli produkt jest droższy, dostawa kosztuje więcej, termin realizacji jest dłuższy, a marka nie ma jeszcze lokalnej rozpoznawalności, sama obecność w wynikach wyszukiwania nie wystarczy do zbudowania przewagi. Przygotowanie ekspansji powinno więc obejmować nie tylko pytanie, czy dany produkt można sprzedawać w Czechach, ale również czy jego pełna oferta pozostaje konkurencyjna w momencie, kiedy klient zestawi ją z dostępnymi alternatywami.
Największe uproszczenie ekspansji? Możesz zacząć bez lokalnego magazynu
Jedną z największych zalet wejścia do Czech i na Słowację jest możliwość rozpoczęcia sprzedaży bez przenoszenia zapasu poza Polskę. Dla średniego e-commerce ma to bardzo praktyczne znaczenie, ponieważ lokalny magazyn nie musi być warunkiem startu, lecz może stać się kolejnym etapem dopiero wtedy, gdy liczby pokażą, że rzeczywiście poprawi ekonomikę sprzedaży. Firma może najpierw sprawdzić, czy jej produkty znajdują klientów, jak zachowuje się marża po uwzględnieniu kosztów zagranicznej dostawy i ile kosztuje pozyskanie zamówienia na nowym rynku. Dzięki temu decyzja o dalszych inwestycjach nie jest podejmowana na podstawie samego potencjału kraju, lecz na podstawie danych dotyczących konkretnego asortymentu i konkretnego modelu sprzedaży. To szczególnie ważne wtedy, gdy ekspansja jest pierwszym doświadczeniem przedsiębiorstwa z regularną sprzedażą transgraniczną.
Etap 1 — sprzedaż z Polski
Najprostszy model wejścia zakłada utrzymanie zapasu w dotychczasowym magazynie w Polsce i wysyłanie zamówień bezpośrednio do klientów w Czechach lub na Słowacji. Pozwala to wykorzystać już działającą infrastrukturę, system zarządzania zamówieniami, zespół magazynowy i obecne procesy operacyjne. Zamiast rozdzielać zapas pomiędzy kilka krajów przed potwierdzeniem popytu, przedsiębiorca może zachować większą kontrolę nad stanami magazynowymi i stopniowo zwiększać zaangażowanie. Taki model nadal wymaga przygotowania lokalnej wersji sklepu, odpowiedniej organizacji dostaw, obsługi klienta i prawidłowego rozliczenia VAT. Różnica polega na tym, że firma nie dokłada od razu kolejnej warstwy operacyjnej w postaci zagranicznego magazynu, którego koszty i skutki podatkowe trzeba byłoby ponosić jeszcze przed potwierdzeniem, czy sprzedaż osiągnie zakładany poziom.
Pierwsze miesiące mogą dzięki temu pełnić funkcję rzeczywistego testu rynku. Firma sprawdza, które produkty sprzedają się najlepiej, jak wygląda średnia wartość koszyka i czy koszt dostawy z Polski pozostaje akceptowalny przy lokalnym poziomie cen. Jeśli sprzedaż okazuje się mniejsza od zakładanej, można ograniczyć skalę testu bez problemu z zapasem rozmieszczonym w kilku państwach. Jeżeli natomiast liczba zamówień rośnie, przedsiębiorca uzyskuje znacznie lepszą podstawę do oceny, czy lokalny stock skróci czas dostawy, poprawi dostępność najpopularniejszych produktów albo obniży koszt obsługi odpowiednio dużego wolumenu. Magazyn zagraniczny staje się wtedy decyzją opartą na rzeczywistych wynikach, a nie warunkiem rozpoczęcia ekspansji.
Etap 2 — sprawdzasz ekonomikę
Sam wzrost przychodu na nowym rynku niewiele mówi o tym, czy ekspansja działa. Znacznie ważniejsza jest odpowiedź na pytanie, ile rzeczywiście zostaje z zamówienia po uwzględnieniu kosztów, które w sprzedaży zagranicznej mogą mieć inną wysokość niż w Polsce. Trzeba obserwować koszt pozyskania zamówienia, współczynnik konwersji, średnią wartość koszyka, koszt dostawy i obsługi zwrotów, a także marżę pozostającą po marketingu i logistyce. Jeśli sklep udostępnia płatność przy odbiorze, warto dodatkowo monitorować liczbę nieodebranych przesyłek i wynikające z nich koszty transportu zwrotnego. Dopiero połączenie tych danych pokazuje, czy zagraniczny obrót rzeczywiście zwiększa rentowność przedsiębiorstwa, czy jedynie powiększa przychód przy jednoczesnym dokładaniu kolejnych kosztów operacyjnych.
Wyniki warto analizować nie tylko dla całego kraju, ale również na poziomie kategorii i produktów. Ten sam koszt zagranicznej przesyłki może być niewielkim obciążeniem przy wysokiej wartości koszyka i jednocześnie pochłaniać znaczną część marży przy tańszym asortymencie. Podobnie zwroty mogą mieć zupełnie inny wpływ na ekonomikę w zależności od rodzaju produktu, kosztu transportu i możliwości ponownego wprowadzenia towaru do sprzedaży. Pierwszy etap ekspansji powinien więc służyć również selekcji asortymentu. Produkt, który jest rentowny w Polsce, nie musi mieć takiej samej atrakcyjności ekonomicznej przy sprzedaży do Czech lub na Słowację. Z czasem firma może koncentrować budżet i dostępność na tych pozycjach, które najlepiej znoszą dodatkowe koszty związane ze sprzedażą transgraniczną.
Etap 3 — dopiero wtedy rozważasz lokalny stock
Lokalny magazyn zaczyna mieć sens wtedy, gdy rozwiązuje konkretny problem biznesowy. Może skrócić czas dostawy, ułatwić obsługę rosnącego wolumenu albo poprawić dostępność produktów odpowiadających za dużą część sprzedaży. Nie oznacza to jednak, że po osiągnięciu określonej liczby zamówień każdy sklep powinien automatycznie przenosić zapas do Czech lub na Słowację. Trzeba zestawić potencjalne korzyści z kosztami magazynowania, rozproszeniem zapasu, ryzykiem pozostania z wolno rotującym towarem oraz dodatkowymi obowiązkami administracyjnymi. W części modeli wysyłka z Polski może pozostać opłacalna przez długi czas. W innych lokalny stock będzie uzasadniony wcześniej, zwłaszcza gdy czas dostawy jest jednym z głównych elementów konkurencji.
Najważniejsza zmiana pojawia się jednak w VAT. Dopóki towar znajduje się w Polsce i stąd jest wysyłany do konsumenta w Czechach lub na Słowacji, firma może działać w modelu wewnątrzwspólnotowej sprzedaży towarów na odległość i przy spełnieniu odpowiednich warunków korzystać z procedury OSS. Przeniesienie własnego zapasu do magazynu w Czechach lub na Słowacji co do zasady oznacza konieczność przeanalizowania, a w typowym modelu również dokonania, lokalnej rejestracji VAT oraz prawidłowego raportowania przemieszczeń własnych towarów i późniejszych transakcji. Lokalny magazyn powinien być więc oceniany jednocześnie jako decyzja logistyczna i podatkowa. Korzyść z szybszej dostawy trzeba zestawić również z kosztem dodatkowej obsługi deklaracji, rejestracji i bieżącego compliance.
VAT w Czechach i na Słowacji — co jest proste, a co tylko wygląda na proste?
VAT jest jednym z obszarów, w których unijne regulacje rzeczywiście mogą uprościć ekspansję, ale łatwo wyciągnąć z tego zbyt daleko idący wniosek. Polski przedsiębiorca nie musi automatycznie rejestrować się do VAT w każdym kraju tylko dlatego, że konsument z Czech lub Słowacji złożył zamówienie. W określonych warunkach transgraniczna sprzedaż B2C może być rozliczana poprzez procedurę OSS. Nie oznacza to jednak istnienia jednego europejskiego numeru VAT ani jednej metody rozliczenia wszystkich możliwych transakcji. Znaczenie ma między innymi miejsce, w którym znajduje się towar przed sprzedażą, kraj zakończenia transportu, rodzaj transakcji oraz to, czy przedsiębiorstwo spełnia warunki związane ze wspólnym unijnym progiem dla części sprzedaży transgranicznej.
OSS może znacznie uprościć sprzedaż B2C
Dla przedsiębiorcy rozpoczynającego sprzedaż konsumencką do innych państw UE istotny jest wspólny próg 10 000 EUR netto. Przy spełnieniu warunków jego stosowania wartość objętych nim transakcji nie może przekroczyć 10 000 EUR ani w bieżącym, ani w poprzednim roku kalendarzowym. Limit jest liczony łącznie dla odpowiednich transakcji transgranicznych objętych tym mechanizmem w Unii, a nie osobno dla każdego państwa. Nie należy więc przyjmować, że sprzedawca ma osobne 10 000 EUR dla Czech, kolejne 10 000 EUR dla Słowacji i następny taki sam limit dla każdego kolejnego kraju. Zasada progu ma również dodatkowe warunki, między innymi dotyczące miejsca ustanowienia podatnika oraz państwa, z którego towary są wysyłane.
Przekroczenie 10 000 EUR nie oznacza obowiązku przystąpienia do OSS. Skutkiem jest przede wszystkim zmiana miejsca opodatkowania objętej zasadą wewnątrzwspólnotowej sprzedaży towarów na odległość, która co do zasady zaczyna być opodatkowana w państwie zakończenia transportu do konsumenta. OSS jest następnie dobrowolnym uproszczeniem pozwalającym rozliczać należny tam VAT poprzez państwo identyfikacji, zamiast dokonywać lokalnych rejestracji wynikających wyłącznie z takiej sprzedaży. Przedsiębiorca może również, przy spełnieniu odpowiednich zasad, wybrać opodatkowanie w państwie konsumpcji jeszcze przed przekroczeniem progu. Taki wybór nie powinien być jednak traktowany jako decyzja techniczna podejmowana wyłącznie na potrzeby pojedynczej transakcji, ponieważ wiąże podatnika przez określony okres.
Ale OSS nie rozwiązuje każdego problemu VAT
Najczęstsze nieporozumienie polega na traktowaniu OSS jak europejskiej rejestracji VAT zastępującej wszystkie obowiązki lokalne. Tak nie jest. OSS jest procedurą przeznaczoną do konkretnych rodzajów transakcji i nie powoduje, że przedsiębiorca przestaje podlegać lokalnym zasadom VAT w sytuacjach znajdujących się poza jej zakresem. Jeśli firma prowadzi prosty model, w którym towary znajdują się w Polsce, a następnie są wysyłane bezpośrednio do konsumentów w Czechach lub na Słowacji, OSS może znacząco ograniczyć administrację związaną z rozliczeniem VAT od kwalifikowanej WSTO. Jeśli jednak model obejmuje magazynowanie towaru za granicą albo inne operacje wymagające lokalnego rozliczenia, procedura OSS nie zastąpi odpowiednich obowiązków w danym państwie.
W praktyce model VAT trzeba więc projektować razem z modelem logistycznym. Firma może posiadać lokalną rejestrację VAT w Czechach z powodu przechowywania tam własnego zapasu i jednocześnie nadal korzystać z OSS dla transakcji mieszczących się w zakresie tej procedury. Jeżeli towar znajdujący się w czeskim magazynie zostanie sprzedany konsumentowi w Czechach, będzie to co do zasady sprzedaż krajowa rozliczana lokalnie. Jeżeli natomiast ten sam towar zostanie wysłany z Czech do konsumenta na Słowacji, transakcja może spełniać warunki WSTO i podlegać rozliczeniu poprzez OSS. Lokalna rejestracja VAT i OSS nie są więc rozwiązaniami, pomiędzy którymi zawsze trzeba wybrać jedno. W rozwiniętym modelu sprzedaży mogą funkcjonować równolegle, ponieważ dotyczą różnych transakcji.
Lokalny magazyn może oznaczać lokalny VAT
Przeniesienie własnego towaru z Polski do magazynu w Czechach lub na Słowacji nie jest podatkowo tym samym co wysłanie pojedynczego zamówienia bezpośrednio do zagranicznego konsumenta. Takie przemieszczenie zapasu należy odpowiednio przeanalizować dla celów VAT, a późniejsza sprzedaż towaru znajdującego się już w państwie klienta może być sprzedażą krajową. W typowym modelu polskiej firmy, która przekazuje własny stock do swojej dyspozycji w czeskim lub słowackim magazynie, oznacza to co do zasady konieczność lokalnej rejestracji VAT oraz właściwego raportowania zarówno przemieszczeń zapasu, jak i późniejszych transakcji. Szczegółowe skutki mogą jednak zależeć od konstrukcji danego modelu magazynowania i fulfillmentu, dlatego sam fakt korzystania z magazynu powinien być przeanalizowany przed fizycznym przemieszczeniem towaru.
To rozróżnienie ma duże znaczenie przy skalowaniu. Z logistycznego punktu widzenia przeniesienie produktów bliżej klienta może wyglądać jak prosty sposób na skrócenie dostawy i ograniczenie liczby przesyłek wysyłanych bezpośrednio z Polski. Podatkowo nie jest to jednak wyłącznie zmiana adresu magazynu. Może powstać lokalna sprzedaż, własne przemieszczenia towarów oraz obowiązek składania deklaracji i innych wymaganych raportów. OSS nadal może być używany tam, gdzie dana transakcja spełnia warunki jego zastosowania, ale nie przejmuje rozliczeń krajowych tylko dlatego, że ten sam przedsiębiorca korzysta z procedury dla pozostałej części sprzedaży. Z tego powodu decyzja o lokalnym stocku powinna być podejmowana dopiero po zestawieniu korzyści logistycznych z pełnym kosztem dodatkowych obowiązków podatkowych.
„Sprzedajemy w UE” nie oznacza „mamy jeden VAT”
Jednolity rynek europejski ułatwia przepływ towarów i daje przedsiębiorcom mechanizmy upraszczające rozliczenia, ale państwa członkowskie nadal stosują własne stawki VAT. W Czechach podstawowa stawka VAT wynosi 21%, natomiast na Słowacji 23%. Nie oznacza to również, że każdy produkt będzie objęty stawką podstawową. W zależności od rodzaju towaru mogą mieć zastosowanie stawki obniżone, dlatego poprawna konfiguracja podatkowa sklepu wymaga uwzględnienia zarówno kraju konsumpcji, jak i klasyfikacji sprzedawanego produktu. Samo ustawienie jednej zagranicznej stawki dla całego katalogu może być niewystarczające, szczególnie jeśli przedsiębiorstwo działa w kilku kategoriach produktowych.
Dla sprzedawcy oznacza to, że cenę brutto i marżę należy analizować osobno dla każdego rynku. Różnica stawek VAT nie zmienia marży przy zachowaniu tej samej ceny netto, ale wpływa na cenę brutto płaconą przez konsumenta. Jeżeli natomiast firma chce utrzymać określony poziom ceny brutto na rynku docelowym, wysokość lokalnego VAT wpływa na kwotę netto pozostającą po sprzedaży, a tym samym na marżę. Ma to znaczenie szczególnie w kategoriach, w których ceny są łatwo porównywalne i przedsiębiorca nie może po prostu przenieść pełnej różnicy podatkowej na klienta. Strategia cenowa dla Czech i Słowacji powinna więc uwzględniać nie tylko koszty logistyczne i marketingowe, lecz również sposób, w jaki lokalna stawka VAT wpływa na końcową cenę widoczną w sklepie.
Warto pamiętać również o fakturowaniu. Korzystanie z Union OSS ogranicza potrzebę podporządkowywania sprzedaży na odległość odrębnym zasadom fakturowania każdego państwa konsumpcji. W przypadku transakcji raportowanych w OSS znaczenie mają zasady właściwe dla państwa identyfikacji, a państwa konsumpcji nie nakładają własnego obowiązku fakturowania tej sprzedaży na podstawie lokalnych przepisów. Dla polskiego przedsiębiorcy oznacza to kolejne uproszczenie administracyjne, szczególnie gdy sprzedaż obejmuje kilka państw jednocześnie. Nie eliminuje to oczywiście obowiązku prawidłowego dokumentowania i ewidencjonowania transakcji, ale ogranicza sytuacje, w których sama sprzedaż B2C na odległość wymuszałaby poznawanie odrębnego systemu fakturowania każdego rynku.
Najbezpieczniej traktować VAT jako część modelu ekspansji, a nie formalność rozwiązywaną dopiero po uruchomieniu sprzedaży. Przedsiębiorca powinien wiedzieć, gdzie znajduje się towar przed transakcją, dokąd jest transportowany, które operacje mogą być objęte OSS, a które wymagają lokalnego rozliczenia. Dzięki temu podatek jest uwzględniany już przy ustalaniu architektury logistycznej, cen i marży. Czechy i Słowacja pozwalają rozpocząć ekspansję w stosunkowo prostym modelu z magazynem w Polsce, ale wraz z przenoszeniem zapasu za granicę struktura VAT szybko staje się bardziej złożona. Dlatego uproszczenie wynikające z OSS najlepiej wykorzystuje firma, która od początku wie, gdzie kończy się zakres tej procedury i kiedy pojawiają się lokalne obowiązki.
VAT to nie wszystko. Dochodzi jeszcze EPR i obowiązki produktowe
Przy planowaniu ekspansji łatwo skoncentrować się na VAT, ponieważ to właśnie podatek od sprzedaży najczęściej pojawia się jako pierwszy temat przy wejściu na nowy rynek. W praktyce równie istotne mogą być obowiązki wynikające z rozszerzonej odpowiedzialności producenta, czyli EPR, oraz regulacje dotyczące określonych grup produktów. Nie należy przy tym traktować EPR jako jednego obowiązku ani jednej rejestracji. Osobnej analizy mogą wymagać między innymi opakowania, sprzęt elektryczny i elektroniczny, baterie i akumulatory, a przy określonym asortymencie również inne strumienie regulowane. Dla każdego z nich inne mogą być definicje podmiotu zobowiązanego, zasady rejestracji, raportowania, finansowania systemu czy obowiązki dotyczące przedstawicielstwa. Firma może więc poprawnie rozliczać VAT i jednocześnie mieć nieuporządkowane obowiązki środowiskowe związane z samym produktem lub jego opakowaniem.
Opakowanie może tworzyć obowiązek, zanim firma się tego spodziewa
Obowiązki dotyczące opakowań są łatwe do przeoczenia, ponieważ przedsiębiorca sprzedający kosmetyki, elektronikę, wyposażenie domu czy odzież nie musi postrzegać siebie jako firmy działającej w branży opakowaniowej. Karton wysyłkowy, folia, wypełnienie, butelka, pudełko jednostkowe czy inne elementy zabezpieczające produkt są jednak częścią strumienia, który może podlegać lokalnym zasadom EPR. Jeżeli polski e-commerce wysyła zapakowany towar bezpośrednio do konsumenta w Czechach lub na Słowacji, powinien ustalić, czy w danym modelu staje się podmiotem zobowiązanym na gruncie lokalnych przepisów. Sam fakt, że paczka została przygotowana w polskim magazynie, nie przesądza o tym, że wszystkie obowiązki związane z opakowaniem pozostają wyłącznie w Polsce.
W Czechach system przewiduje szczególne wyłączenie dla podmiotów spełniających jednocześnie dwa warunki: ilość opakowań wprowadzonych na rynek lub do obrotu nie przekracza 300 kg rocznie, a roczny obrót nie przekracza 25 mln CZK. Nie należy jednak interpretować tego jako automatycznego „bezpłatnego limitu” dostępnego dla każdego polskiego sklepu rozpoczynającego sprzedaż w Czechach. Przed zastosowaniem wyłączenia trzeba sprawdzić, czy firma spełnia definicję podmiotu objętego regulacją oraz w jaki sposób w jej konkretnym modelu należy ustalać oba limity. Na Słowacji zagraniczny przedsiębiorca nie powinien natomiast zakładać istnienia analogicznego ogólnego zwolnienia opartego wyłącznie na niewielkim wolumenie. Jeżeli zostanie uznany za producenta objętego odpowiednim systemem EPR, trzeba również zweryfikować, czy dla danego strumienia powstaje obowiązek ustanowienia lokalnego upoważnionego przedstawiciela.
Elektronika, baterie i inne regulowane produkty zwiększają zakres compliance
EPR nie kończy się na kartonie wysyłkowym. W przypadku określonego asortymentu trzeba osobno przeanalizować sprzęt elektryczny i elektroniczny, baterie, akumulatory oraz inne regulowane kategorie. Dobrym przykładem jest urządzenie zawierające baterię. W jednej sprzedaży mogą wtedy pojawić się równolegle co najmniej trzy obszary do sprawdzenia: opakowanie produktu, sam sprzęt oraz bateria. Spełnienie obowiązków dotyczących jednego z tych strumieni nie oznacza automatycznie, że firma spełniła również wymagania pozostałych. Każdy może mieć własne zasady rejestracji, ewidencji, raportowania i finansowania, dlatego próba potraktowania ich jako jednego zbiorczego „EPR” może prowadzić do pominięcia części obowiązków.
W analizie warto zacząć od rzeczywistego łańcucha dostaw. Trzeba ustalić, kto produkuje towar, kto wprowadza go do Unii Europejskiej, kto przemieszcza go pomiędzy państwami, kto pakuje przesyłkę i kto sprzedaje bezpośrednio konsumentowi. Samo wskazanie podmiotu, który pierwszy udostępnia produkt, nie zawsze wystarczy jednak do ustalenia odpowiedzialności. Poszczególne przepisy dotyczące opakowań, sprzętu czy baterii mogą posługiwać się własnymi definicjami producenta, importera lub dystrybutora. Na podstawie rzeczywistego modelu sprzedaży należy więc następnie sprawdzić definicję podmiotu zobowiązanego właściwą dla konkretnego kraju i konkretnego strumienia EPR.
Czechy i Słowacja nie mają identycznych zasad
Bliskość geograficzna może tworzyć złudzenie, że obowiązki środowiskowe i produktowe będą praktycznie takie same po obu stronach granicy. Oba kraje działają w ramach regulacji unijnych, ale sposób wdrożenia obowiązków, definicje podmiotów odpowiedzialnych, dostępne wyłączenia, zasady przedstawicielstwa czy procedury raportowania mogą się różnić. Dlatego jedna analiza przygotowana ogólnie „dla Czech i Słowacji” może być niewystarczająca. Co więcej, nawet w obrębie jednego kraju odpowiedź może być inna dla opakowań, WEEE i baterii. Firma sprzedająca kilka grup produktów powinna więc stworzyć mapę obowiązków według państwa i strumienia, zamiast zakładać, że jedna rejestracja lub jeden proces rozliczeniowy rozwiąże cały obszar EPR.
Praktycznym problemem stają się również dane. Jeżeli firma zacznie analizować obowiązki dopiero po kilku miesiącach sprzedaży, może być zmuszona odtwarzać liczbę produktów wprowadzonych na rynek, masę opakowań, rodzaj materiałów czy dane potrzebne do raportowania sprzętu i baterii. Znacznie łatwiej przygotować te informacje przed startem. W dojrzałym e-commerce warto już na poziomie SKU lub odpowiedniej grupy produktowej mieć możliwość przypisania danych potrzebnych do obsługi właściwych strumieni EPR, na przykład masy i rodzaju materiału opakowaniowego oraz parametrów wymaganych dla sprzętu lub baterii. Dzięki temu obowiązki środowiskowe nie są później obsługiwane przez ręczne odtwarzanie informacji z magazynu, dokumentacji dostawców i historii sprzedaży, lecz stają się częścią normalnego procesu zarządzania danymi produktowymi.
Czy Czechy i Słowacja są dla mnie?
Nie każdy dobrze działający sklep w Polsce jest automatycznie gotowy do ekspansji. Wielkość obrotu może być dobrym sygnałem, ale sama nie wystarczy. Znacznie ważniejsze jest to, czy firma potrafi powtórzyć swoje procesy w nowym otoczeniu bez utraty kontroli nad marżą, logistyką, obsługą klienta i obowiązkami regulacyjnymi. Ekspansja do Czech lub na Słowację jest najbardziej racjonalna wtedy, gdy polski biznes nie wymaga już ciągłego ręcznego rozwiązywania podstawowych problemów operacyjnych, a zespół dysponuje danymi pozwalającymi szybko ocenić wyniki nowego rynku. Jeśli procesy są stabilne, zagraniczna sprzedaż staje się kolejnym obszarem do zarządzania. Jeśli nie są, wejście do nowego kraju zwiększa przede wszystkim liczbę miejsc, w których te same słabości mogą się ujawnić.
Tak — jeśli Twój e-commerce ma już solidne fundamenty
Dobrym kandydatem do ekspansji jest firma, która ma stabilną sprzedaż w Polsce i zna realną ekonomikę swojego asortymentu. Przedsiębiorca powinien wiedzieć, ile faktycznie zarabia na poszczególnych produktach lub przynajmniej kategoriach po uwzględnieniu kosztu pozyskania klienta, logistyki, płatności i zwrotów. Bez tej wiedzy trudno ocenić, czy dodatkowy koszt zagranicznej dostawy, lokalnego marketingu i compliance nadal pozostawia wystarczającą marżę. Pomaga również dojrzała logistyka: uporządkowane stany magazynowe, przewidywalna realizacja zamówień i działający proces obsługi zwrotów. Firma nie musi być operacyjnie idealna, ale jej podstawowe procesy powinny być na tyle stabilne, aby nowy rynek nie wymagał ręcznego rozwiązywania każdego zamówienia.
Gotowość oznacza również możliwość prowadzenia sprzedaży w sposób dostosowany do rynku. Sklep powinien potrafić zarządzać językiem, walutą, właściwymi stawkami VAT, komunikacją transakcyjną i obsługą klienta. Nie musi to od razu oznaczać budowania dużego zespołu lokalnego, ale kupujący powinien otrzymać zrozumiałą pomoc przed i po zakupie. W organizacji musi również istnieć odpowiedzialność za podatki oraz poszczególne strumienie EPR. Jeżeli wiadomo, kto odpowiada za rejestracje, zbieranie danych, raportowanie i rozliczenia, firma może rozwijać sprzedaż bez odkładania compliance na później. Jeżeli dodatkowo asortyment daje marżę pozwalającą pokryć koszty zagranicznej logistyki i marketingu, Czechy lub Słowacja mogą być racjonalnym kolejnym etapem wzrostu.
Jeszcze nie — jeśli ekspansja ma przykryć problemy istniejące w Polsce
Jeżeli procesy w Polsce są nadal niestabilne, wejście na drugi rynek rzadko je naprawia. Jeśli zespół nie kontroluje stanów magazynowych, zwroty są obsługiwane ręcznie, marża jest liczona wyłącznie na poziomie całego sklepu, a większa akcja sprzedażowa prowadzi do problemów z realizacją zamówień, ekspansja dołoży kolejne języki, metody dostawy, stawki VAT i wymagania regulacyjne do już przeciążonego systemu. Podobnie należy podejść do produktów o bardzo niskiej marży. Jeżeli zagraniczna dostawa pochłania znaczną część wyniku na zamówieniu, wzrost przychodu może niewiele zmienić. Szczególnej ostrożności wymagają również kategorie z wysokim udziałem zwrotów, ponieważ obsługa zwrotu transgranicznego może być droższa niż zwrotu krajowego i istotnie zmieniać rentowność sprzedaży.
Sygnałem ostrzegawczym jest również brak możliwości prowadzenia osobnych wersji językowych sklepu lub brak odpowiedzialności za kwestie VAT i EPR. Compliance nie powinien być sprawdzany dopiero wtedy, gdy pojawi się pierwsza kontrola, problem z rejestracją albo konieczność odtworzenia danych za wcześniejsze miesiące. Ryzykowny może być także model oparty niemal wyłącznie na niskiej cenie. Po dodaniu kosztów dostawy, marketingu, obsługi klienta, zwrotów i obowiązków regulacyjnych przewaga cenowa widoczna przy prostym porównaniu produktów może znacząco się zmniejszyć. Dlatego przed startem warto policzyć nie tylko to, po jakiej cenie można wystawić produkt w Czechach lub na Słowacji, ale ile firma rzeczywiście zarobi na całym cyklu zamówienia.
Szybki test gotowości
Przed uruchomieniem sprzedaży warto sprowadzić decyzję o ekspansji do kilku konkretnych pytań. Czy wiem, jaka będzie moja realna marża po uwzględnieniu zagranicznej dostawy, marketingu, zwrotów i właściwego VAT? Czy potrafię obsłużyć klienta w jego języku od momentu wejścia na stronę aż do reklamacji? Czy wiem, którym strumieniom EPR podlegają moje produkty i opakowania w każdym kraju oraz kto odpowiada za rejestrację, zbieranie danych, raportowanie i rozliczenia? Czy mam w systemach dane potrzebne do tych rozliczeń, zamiast planować ich ręczne odtwarzanie po kilku miesiącach? Czy wiem, gdzie fizycznie będzie znajdował się mój zapas i jakie konsekwencje podatkowe ma wybrany model? Czy moja logistyka jest w stanie utrzymać deklarowany czas realizacji? Czy potrafię osobno policzyć wynik Czech i Słowacji, zamiast patrzeć wyłącznie na łączny wzrost zagranicznych przychodów?
Jeżeli na większość tych pytań odpowiedź brzmi „tak”, firma ma solidniejsze podstawy do przeprowadzenia kontrolowanego testu zagranicznego. Jeżeli kilka kluczowych odpowiedzi brzmi „nie wiem”, nie oznacza to, że Czechy lub Słowacja są złym kierunkiem. Oznacza natomiast, że przed uruchomieniem sprzedaży warto uporządkować dane i procesy, których brak utrudni później ocenę wyników. Najbardziej problematyczna ekspansja to niekoniecznie ta, która wymaga wysokiego budżetu początkowego. Znacznie większym wyzwaniem może być model, w którym firma zdobywa coraz więcej zamówień, ale nie potrafi precyzyjnie określić, czy na nich zarabia, jakie obowiązki regulacyjne powstają wraz ze sprzedażą i czy cały proces można bezpiecznie skalować.
Co się stanie, jeśli tego nie zrobisz?
Koszt zaniechania w ekspansji nie polega na tym, że każdy sklep, który nie wejdzie dziś do Czech lub na Słowację, automatycznie straci swoją szansę. Taka teza byłaby zbyt daleko idąca. Ryzyko pojawia się raczej wtedy, gdy firma ma już dojrzały model sprzedaży, zna swoją ekonomikę, posiada produkty nadające się do sprzedaży transgranicznej, ale mimo to przez długi czas odkłada decyzję o sprawdzeniu nowych rynków. W takiej sytuacji koszt braku działania jest mniej widoczny niż koszt nieudanej ekspansji, ale nadal może mieć znaczenie. Firma pozostaje zależna od jednego rynku, nie zdobywa doświadczenia w regularnej sprzedaży zagranicznej i nie sprawdza, czy część dalszego wzrostu można osiągnąć poza Polską. Nie oznacza to, że ekspansję należy przyspieszać za wszelką cenę. Ważniejsze jest odróżnienie świadomej decyzji o odłożeniu wejścia od sytuacji, w której firma pozostaje w miejscu mimo gotowości organizacyjnej do przeprowadzenia kontrolowanego testu.
Konkurencja może przetestować rynek przed Tobą
Jeżeli firma ma produkt dobrze dopasowany do sprzedaży zagranicznej, stabilną logistykę i wystarczającą marżę, odkładanie testu Czech lub Słowacji może oznaczać, że w tym samym czasie inni sprzedawcy będą zdobywać własne doświadczenia na tych rynkach. Nie da się założyć, że konkurent automatycznie zajmie pozycję, której później nie będzie można odebrać, ani że wcześniejsze wejście samo w sobie przesądzi o sukcesie. W praktyce rozpoczęcie sprzedaży daje jednak możliwość wcześniejszego poznania lokalnego popytu, cen, zachowań klientów, kosztów pozyskania zamówienia i ograniczeń operacyjnych. To wiedza dotycząca konkretnego biznesu, której nie można w całości uzyskać z raportów rynkowych ani wyprowadzić z wyników osiąganych w Polsce.
Koszt czekania może więc polegać przede wszystkim na opóźnianiu własnej krzywej uczenia się. Sprzedawca działający na rynku wcześniej ma więcej czasu na testowanie asortymentu, komunikacji, cen, dostaw oraz sposobu obsługi klienta. Nie oznacza to, że późniejsze wejście jest skazane na porażkę, ale przedsiębiorstwo rozpoczynające sprzedaż później zaczyna zdobywać tę wiedzę w momencie, w którym część konkurentów może już dysponować własnym doświadczeniem operacyjnym. Dlatego firma, która jest gotowa organizacyjnie do ekspansji, może rozważyć przynajmniej ograniczony test rynku. Nie musi być to od razu duży projekt inwestycyjny. Jego wartością jest przede wszystkim możliwość zastąpienia części założeń rzeczywistymi danymi o własnej sprzedaży.
Wzrost w Polsce może zacząć kosztować coraz więcej
Dojrzały e-commerce może dojść do momentu, w którym kolejne wzrosty na rynku krajowym wymagają coraz większego wysiłku. Nie jest to reguła dotycząca każdej firmy, ale możliwy scenariusz w biznesie, który ma już wysoką penetrację swojej grupy docelowej, dobrze rozwinięte kampanie i szeroko wykorzystane kanały sprzedaży. W takim przypadku dalsze zwiększanie budżetu marketingowego nie musi przynosić proporcjonalnego wzrostu liczby rentownych klientów. Firma nadal może rozwijać sprzedaż w Polsce, ale każdy kolejny etap może wymagać głębszej optymalizacji, dotarcia do nowych segmentów albo zaakceptowania wyższego kosztu pozyskania zamówienia. Wtedy ekspansja nie jest próbą ucieczki od problemów krajowych, lecz jednym z możliwych sposobów wykorzystania kompetencji, infrastruktury i asortymentu, które firma już zbudowała.
Czechy i Słowacja mogą być interesujące dlatego, że sprzedaż można w wielu modelach rozpocząć z istniejącego zaplecza w Polsce i dopiero później zwiększać skalę inwestycji. Nie oznacza to, że koszt pozyskania klienta za granicą będzie niższy niż w Polsce. Tego nie da się stwierdzić bez danych dotyczących konkretnego sklepu, produktu i kanału sprzedaży. Warto natomiast porównywać krańcową ekonomikę dalszego skalowania krajowego z kosztami kontrolowanego testu zagranicznego. Dla części przedsiębiorstw najlepszą decyzją będzie dalsza koncentracja na Polsce. Dla innych wyniki pierwszej sprzedaży w Czechach lub na Słowacji mogą pokazać, że dodatkowy wzrost jest możliwy również poza rynkiem krajowym i nie wymaga od razu budowania pełnej infrastruktury zagranicznej.
Im później uporządkujesz VAT i compliance, tym trudniejsza może być korekta
Znacznie większym ryzykiem niż samo niewejście na nowy rynek może być wejście bez wcześniejszego uporządkowania obowiązków. Jeżeli przedsiębiorca rozpocznie sprzedaż, a następnie przeniesie część zapasu do zagranicznego magazynu, uruchomi nowe kanały dystrybucji albo rozszerzy asortyment o produkty objęte dodatkowymi regulacjami, liczba obowiązków może szybko wzrosnąć. Problem pojawia się wtedy, gdy VAT, poszczególne strumienie EPR i dane produktowe są analizowane dopiero po kilku lub kilkunastu miesiącach. Trzeba wówczas nie tylko przygotować poprawny proces na przyszłość, ale również ustalić, co wydarzyło się wcześniej: gdzie znajdował się towar, skąd rozpoczynał się transport, jakie transakcje zostały wykonane, jakie opakowania trafiły na dany rynek i jakie produkty podlegały poszczególnym regulacjom.
Późniejsze porządkowanie może wymagać odtworzenia informacji z systemów sprzedażowych, magazynowych, księgowych i produktowych, które nie zawsze były projektowane z myślą o lokalnym raportowaniu. Szczególnie dobrze widać to przy EPR, gdzie znaczenie mogą mieć między innymi masa i rodzaj materiałów opakowaniowych, informacje o sprzęcie elektrycznym czy dane dotyczące baterii. W VAT istotny może być natomiast moment przeniesienia zapasu do innego państwa i sposób realizacji późniejszych transakcji. Dlatego compliance warto traktować jako część projektowania modelu sprzedaży. Im wcześniej firma wie, jakie dane musi zbierać, jakie procesy raportowe będą potrzebne i w którym momencie powstają lokalne obowiązki, tym mniej pracy wymaga późniejsze skalowanie.
Możesz nie wykorzystać przewagi wynikającej z bliskości
Czechy i Słowacja są interesującymi kierunkami dla polskiego e-commerce między innymi dlatego, że ich bliskość może ułatwiać rozpoczęcie sprzedaży z istniejącego zaplecza w Polsce i ograniczać potrzebę budowania lokalnej infrastruktury już na starcie. Nie gwarantuje to ani niskiego kosztu dostawy, ani rentowności. Cenniki operatorów logistycznych, wolumen przesyłek, rodzaj asortymentu oraz indywidualne warunki handlowe nadal mogą znacząco wpływać na wynik. Przewaga polega przede wszystkim na tym, że firma może w wielu modelach utrzymać główny zapas w Polsce, rozpocząć sprzedaż transgraniczną i dopiero po potwierdzeniu popytu ocenić potrzebę lokalnego magazynu.
Jeżeli dojrzały e-commerce przez długi czas nie testuje żadnego z bliskich rynków, rezygnuje również z możliwości zdobywania doświadczenia w sprzedaży wielorynkowej w warunkach, które pozwalają wykorzystać znaczną część istniejących procesów. Czechy i Słowacja mogą pełnić rolę nie tylko kolejnych źródeł przychodu, ale także praktycznego sprawdzianu tego, jak organizacja radzi sobie z lokalizacją, zagraniczną logistyką, innymi stawkami VAT, EPR oraz obsługą klienta w kilku krajach. Ryzyko nie polega na tym, że trzeba wejść jak najszybciej. Bardziej istotne jest to, aby firma gotowa do ekspansji świadomie oceniła możliwość przeprowadzenia testu zamiast automatycznie pozostawać przy jednym rynku tylko dlatego, że jego procesy są już dobrze znane.
Jak wejść na Czechy i Słowację z możliwie najmniejszym ryzykiem?
Dla firmy rozpoczynającej regularną sprzedaż zagraniczną model etapowy może ograniczyć ryzyko inwestowania w logistykę, lokalizację i zagraniczny zapas przed potwierdzeniem popytu. W takim podejściu każda kolejna inwestycja wynika z danych zebranych wcześniej. Firma może najpierw wybrać asortyment nadający się do sprzedaży transgranicznej, sprawdzić VAT, EPR i obowiązki produktowe, przygotować lokalną ofertę, a następnie rozpocząć test z polskiego magazynu. Dopiero wyniki pokazują, czy uzasadnione jest zwiększanie budżetu, wejście na drugi rynek lub przeniesienie części stocku bliżej klienta. Nie jest to jedyny poprawny model ekspansji. Firma dysponująca odpowiednim kapitałem, zespołem i istniejącą infrastrukturą europejską może świadomie wejść na kilka rynków równolegle. Dla organizacji zdobywającej pierwsze regularne doświadczenia w sprzedaży zagranicznej etapowanie pomaga jednak oddzielić poszczególne decyzje i łatwiej oceniać ich skutki.
Krok 1. Sprawdź, które produkty naprawdę opłaca się sprzedawać transgranicznie
Pierwszym etapem nie powinien być wybór platformy ani tłumaczenie całego katalogu, lecz analiza produktów. Trzeba sprawdzić, które SKU mają wystarczającą marżę, aby pokryć zagraniczną dostawę, marketing, obsługę płatności, potencjalny zwrot i dodatkowe koszty administracyjne. Produkt dobrze sprzedający się w Polsce nie musi być dobrym kandydatem do sprzedaży w Czechach lub na Słowacji. Jeśli ma niską wartość, duży gabaryt, wysoki koszt przesyłki albo często wraca, jego ekonomika może znacząco pogorszyć się w sprzedaży transgranicznej. Z drugiej strony droższy lub bardziej specjalistyczny asortyment może łatwiej absorbować dodatkowe koszty i nadal pozostawiać atrakcyjny wynik na zamówieniu.
Na tym etapie warto również przeanalizować przewagę konkretnego produktu. Jeżeli identyczny towar jest powszechnie dostępny u lokalnych sprzedawców, trzeba odpowiedzieć sobie na pytanie, dlaczego klient miałby wybrać ofertę zagranicznego sklepu. Przewagą może być cena, dostępność określonych wariantów, szerszy wybór, własna marka, wyjątkowa specjalizacja albo oferta, której lokalna konkurencja nie odtwarza łatwo. Nie ma też potrzeby wprowadzania całego katalogu jednocześnie. W wielu przypadkach bardziej praktyczne jest rozpoczęcie od grupy produktów o najlepszej ekonomice i dopiero późniejsze rozszerzanie asortymentu na podstawie rzeczywistych wyników. Dzięki temu pierwszy test dotyczy tych produktów, które mają największą szansę utrzymać rentowność po dodaniu kosztów związanych ze sprzedażą zagraniczną.
Krok 2. Zweryfikuj VAT, EPR i obowiązki produktowe
Zanim pojawi się pierwsze zamówienie, firma powinna wiedzieć, jak będzie rozliczana sprzedaż i jakie obowiązki mogą powstać w związku z konkretnym asortymentem. W VAT znaczenie ma przede wszystkim miejsce, z którego rozpoczyna się transport, kraj jego zakończenia, sposób wykorzystania OSS oraz ewentualne utrzymywanie własnego stocku za granicą. W EPR trzeba natomiast osobno przeanalizować właściwe strumienie, takie jak opakowania, sprzęt elektryczny i elektroniczny czy baterie. Nie wystarczy ogólna odpowiedź, że firma „podlega EPR”. Trzeba ustalić, jakie dane będą potrzebne, która definicja podmiotu zobowiązanego ma zastosowanie, jakie rejestracje lub inne formalności są wymagane oraz jak będzie później wyglądało raportowanie i rozliczenie.
Ten etap wpływa również na sposób przygotowania systemów sprzedażowych i produktowych. Jeżeli firma wie, że będzie musiała raportować masę i rodzaj określonych materiałów opakowaniowych albo dane związane ze sprzętem czy bateriami, może zacząć zbierać je przy odpowiednich SKU przed rozpoczęciem sprzedaży. Podobnie w VAT warto z góry określić, które transakcje mogą być rozliczane przez OSS, a które przy zmianie modelu logistycznego będą wymagały lokalnego ujęcia. Compliance jest łatwiejszy do zarządzania wtedy, gdy dane powstają równolegle ze sprzedażą, a nie wtedy, gdy po kilku miesiącach zespół próbuje odtworzyć historię na podstawie rozproszonych informacji z magazynu, księgowości i systemu e-commerce.
Krok 3. Uruchom lokalną wersję oferty
Lokalizacja powinna obejmować cały proces zakupowy, a nie tylko tłumaczenie kart produktowych. Klient powinien otrzymać naturalnie brzmiące nazwy produktów i kategorii, zrozumiałe informacje o cenie, dostawie, zwrocie i reklamacji, a także komunikację transakcyjną w odpowiednim języku. Znaczenie ma sposób prezentowania waluty, danych technicznych, wariantów i dostępności produktów. W przypadku Czech naturalnym rozwiązaniem dla lokalnej oferty jest prezentowanie cen w koronach czeskich, a na Słowacji w euro. Regulaminy i inne dokumenty dotyczące sprzedaży powinny zostać zweryfikowane pod kątem konkretnego modelu działalności oraz właściwych wymogów, a nie potraktowane wyłącznie jako materiały wymagające automatycznego tłumaczenia.
Nie trzeba od pierwszego dnia odtwarzać każdego elementu doświadczenia największych lokalnych sprzedawców. W fazie testowej najważniejsze jest usunięcie barier, które utrudniają klientowi zrozumienie i dokończenie zakupu. Jeżeli użytkownik nie wie, ile zapłaci za dostawę, jak będzie wyglądał zwrot, kiedy otrzyma przesyłkę albo czy będzie mógł uzyskać pomoc w swoim języku, wynik testu może bardziej odzwierciedlać niedopracowany proces niż potencjał samego produktu. Lokalna oferta powinna być więc przygotowana na tyle dobrze, aby firma rzeczywiście testowała popyt, cenę i atrakcyjność asortymentu, a nie zdolność klienta do radzenia sobie z procesem zaprojektowanym pierwotnie wyłącznie dla Polski.
Krok 4. Zacznij od wysyłki z Polski
Jeżeli model biznesowy, rodzaj produktu i oczekiwany czas dostawy na to pozwalają, pierwszą sprzedaż można testować z obecnego magazynu w Polsce. Firma utrzymuje wtedy jeden główny zapas, ogranicza ryzyko jego rozproszenia i nie tworzy od pierwszego dnia dodatkowej warstwy obowiązków VAT związanych z utrzymywaniem własnego stocku za granicą. Nie oznacza to braku innych obowiązków lokalnych. EPR, wymogi produktowe czy prawa konsumenta mogą mieć znaczenie również wtedy, gdy wszystkie zamówienia fizycznie opuszczają magazyn w Polsce. Z perspektywy VAT i zarządzania zapasem model bez lokalnego magazynu jest jednak prostszy od sytuacji, w której firma od początku przemieszcza własne towary do kilku państw.
Wysyłka z Polski pozwala sprawdzić, czy czas i koszt dostawy są akceptowalne oraz czy produkt osiąga zakładany poziom sprzedaży bez inwestowania w dodatkowy stock. Nie oznacza to, że taki model zawsze pozostanie najlepszym rozwiązaniem. Jeżeli wolumen rośnie, czas dostawy zaczyna ograniczać konkurencyjność albo koszt obsługi przesyłek transgranicznych staje się istotnym obciążeniem, warto ponownie policzyć alternatywy. Ważna jest kolejność decyzji: najpierw firma może zweryfikować popyt i ekonomikę, a następnie ocenić, czy lokalna infrastruktura rzeczywiście poprawi wynik. W ten sposób wejście na rynek i przeniesienie magazynu nie są traktowane jako jedna decyzja podejmowana przed pierwszym zamówieniem.
Krok 5. Zmierz realną marżę, nie tylko przychód
Po uruchomieniu sprzedaży najłatwiej skupić się na liczbie zamówień i obrocie, ponieważ te wskaźniki są widoczne jako pierwsze. Dla oceny ekspansji znacznie ważniejszy jest jednak wynik po wszystkich kosztach związanych z zagranicznym zamówieniem. Trzeba uwzględnić koszt pozyskania klienta, dostawę, płatności, zwroty, obsługę klienta, lokalne działania marketingowe oraz wpływ właściwego VAT na cenę brutto i kwotę netto pozostającą ze sprzedaży. Wynik powinien być analizowany osobno dla państwa, kategorii i w miarę możliwości poszczególnych grup produktów, ponieważ średnia dla całej sprzedaży może ukrywać duże różnice pomiędzy rentownymi i nierentownymi częściami katalogu.
Dopiero taka analiza pozwala ocenić, czy rynek uzasadnia kolejne inwestycje. Wysoki przychód może wyglądać atrakcyjnie, ale jeśli jest generowany przez produkty o małej marży, wysokim koszcie pozyskania klienta i kosztownej logistyce, dalsze skalowanie może tylko zwiększać problem. Z drugiej strony mniejsza sprzedaż z dobrym wynikiem jednostkowym może być znacznie lepszą podstawą do rozwoju. Pierwsze miesiące na nowym rynku powinny więc odpowiadać nie tylko na pytanie „ile sprzedaliśmy?”, ale przede wszystkim „ile pozostaje z kolejnego zamówienia i jak zmienia się ten wynik wraz ze skalą?”. Dopiero wtedy można sensownie decydować o zwiększaniu budżetu marketingowego, rozszerzeniu katalogu czy zmianie modelu logistycznego.
Krok 6. Jeśli chcesz ograniczyć złożoność, najpierw zwaliduj jeden rynek
Czechy i Słowacja są blisko siebie, ale nie oznacza to, że każda firma powinna uruchamiać oba rynki równolegle. Dla przedsiębiorstwa zdobywającego pierwsze doświadczenia w regularnej sprzedaży zagranicznej rozdzielenie wdrożeń może ograniczyć złożoność projektu. Pierwszy rynek pokazuje wtedy, gdzie pojawiają się problemy z logistyką, danymi produktowymi, obsługą klienta, płatnościami, zwrotami, VAT czy raportowaniem EPR. Zespół zdobywa procedury i wie, które elementy należy przygotować wcześniej przed kolejnym wejściem. Drugi rynek nie jest dzięki temu budowany od zera, nawet jeśli nadal wymaga własnej analizy i lokalizacji.
Nie jest to jednak uniwersalna zasada. Firma mająca odpowiednie zasoby, doświadczenie międzynarodowe i infrastrukturę może celowo testować Czechy oraz Słowację równolegle i dzięki temu szybciej porównywać wyniki. Jeżeli przedsiębiorstwo wybiera model sekwencyjny, pierwszym rynkiem nie muszą być automatycznie Czechy. Powinien nim być kraj oferujący najlepsze połączenie potencjału konkretnego asortymentu, kosztu wejścia, marży i możliwości organizacyjnych firmy. Walidacja nie wymaga również osiągnięcia bardzo dużego wolumenu. Chodzi o zebranie wystarczających danych, aby wiedzieć, które produkty działają, ile kosztuje zamówienie i jakie elementy procesu należy poprawić przed rozszerzeniem ekspansji.
Krok 7. Lokalny magazyn wprowadzaj wtedy, kiedy uzasadniają go liczby
Lokalny magazyn warto rozważyć wtedy, gdy rozwiązuje konkretny problem i jego korzyści można zestawić z dodatkowym kosztem. Może skrócić czas dostawy, usprawnić obsługę większego wolumenu i poprawić dostępność najpopularniejszych SKU. Jednocześnie oznacza rozproszenie zapasu, dodatkowe koszty operacyjne i zwykle większą złożoność VAT. Przeniesienie własnych towarów do magazynu w Czechach lub na Słowacji trzeba odpowiednio przeanalizować i rozliczyć, a późniejsza sprzedaż lokalna nie staje się po prostu kolejną transakcją raportowaną przez Union OSS. Jeżeli towar znajduje się w Czechach i jest sprzedawany konsumentowi w Czechach, mamy co do zasady lokalną sprzedaż czeską, a nie WSTO. Sprzedaż z tego samego czeskiego zapasu do konsumenta w innym państwie członkowskim może natomiast, przy spełnieniu odpowiednich warunków, stanowić WSTO rozliczaną poprzez OSS.
Dlatego decyzja o przeniesieniu zapasu powinna wynikać z liczb, a nie z przekonania, że lokalny magazyn jest obowiązkowym etapem „poważnej” ekspansji. Firma powinna wiedzieć, jaki wolumen sprzedaży uzasadnia taki model, ile rzeczywiście oszczędzi na logistyce lub czasie dostawy, jak zmieni się rotacja zapasu i jaki będzie koszt dodatkowej administracji podatkowej. Jeżeli korzyść pozostaje niewielka, wysyłka z Polski może nadal być bardziej racjonalna. Jeżeli natomiast skala zamówień powoduje, że lokalny stock wyraźnie poprawia wynik lub usuwa istotną barierę zakupową, może stać się kolejnym etapem rozwoju. W takim podejściu magazyn nie jest założeniem wpisanym w ekspansję od pierwszego dnia, lecz decyzją operacyjną podjętą po sprawdzeniu, jak dany rynek rzeczywiście działa dla konkretnego biznesu.
Błędy, których warto unikać przy ekspansji do Czech i na Słowację
Problemy przy wejściu na Czechy lub Słowację często nie wynikają z jednej dużej decyzji, lecz z kilku pozornie niewielkich uproszczeń. Firma zakłada, że oba kraje można obsłużyć niemal identycznie, tłumaczy sklep automatycznie, pozostawia polski checkout i model dostawy, a kwestie VAT lub EPR planuje uporządkować dopiero wtedy, gdy sprzedaż osiągnie większą skalę. Każda z tych decyzji osobno może wyglądać jak sposób na ograniczenie kosztów testu. W połączeniu mogą jednak sprawić, że przedsiębiorca nie będzie w stanie odróżnić słabego popytu od słabo przygotowanego wejścia. To szczególnie problematyczne dla średniego e-commerce, który ma już zasoby wystarczające do ekspansji, ale nie chce od pierwszego dnia budować rozbudowanej struktury zagranicznej.
Traktowanie Czech i Słowacji jak jednego rynku
Pierwszym błędem jest założenie, że skoro Czechy i Słowacja są blisko siebie, to można przygotować jeden model ekspansji i jedynie zmienić język oraz walutę. W rzeczywistości różnią się wielkością rynku, otoczeniem konkurencyjnym, walutą, strukturą płatności oraz szczegółami obowiązków regulacyjnych. Czechy pozostają przy koronie czeskiej, podczas gdy Słowacja należy do strefy euro. Inne mogą być również wyniki konkretnych produktów, koszt pozyskania zamówienia i znaczenie poszczególnych metod dostawy. To, że proces logistyczny może wykorzystywać wspólne zaplecze w Polsce, nie oznacza jeszcze, że cała oferta handlowa powinna być taka sama.
Podobny problem pojawia się wtedy, gdy firma jednocześnie uruchamia oba rynki i analizuje je wyłącznie jako jedną pozycję „sprzedaż zagraniczna”. W takim modelu trudno później stwierdzić, gdzie rzeczywiście rośnie popyt, na którym rynku marża jest lepsza i gdzie pojawiają się problemy z konwersją. Czechy i Słowacja powinny mieć osobne wyniki, osobne założenia cenowe i własną analizę kosztów. Procesy wewnętrzne mogą być wspólne, ale decyzje handlowe powinny opierać się na danych dla konkretnego kraju. Dopiero wtedy firma wie, czy skaluje dwa rentowne rynki, czy wynik jednego z nich jedynie ukrywa słabszą ekonomikę drugiego.
Automatyczne tłumaczenie sklepu i kopiowanie polskiego checkoutu
Drugim częstym skrótem jest potraktowanie lokalizacji jako projektu językowego. Automatyczne tłumaczenie może przyspieszyć przygotowanie dużej części treści, ale samo w sobie nie rozwiązuje kwestii lokalnego słownictwa, nazw kategorii, komunikatów transakcyjnych, informacji o dostawie, zwrotach czy reklamacji. Szczególnie w bardziej specjalistycznych kategoriach produktowych poprawność językowa nie zawsze oznacza poprawność handlową. Klient może rozumieć zdanie, a jednocześnie nie rozpoznawać w nim sposobu, w jaki dany produkt jest zwykle opisywany na jego rynku. Takie różnice mają znaczenie zarówno dla wygody zakupowej, jak i dla widoczności produktów.
Podobnie należy traktować checkout. Nie powinien być kopiowany z Polski wyłącznie dlatego, że technicznie obsługuje zagraniczne adresy. Metody płatności, sposób prezentowania kosztu dostawy i dostępne warianty odbioru powinny być sprawdzone dla lokalnego klienta. Na Słowacji dobrze udokumentowana jest silna pozycja kart i płatności cyfrowych, natomiast dla Czech zestaw metod powinien być dobierany na podstawie aktualnych danych oraz wyników własnego sklepu, a nie stereotypu o zachowaniach kupujących. Celem lokalizacji nie jest stworzenie maksymalnej liczby wariantów. Chodzi o to, aby klient nie musiał dostosowywać swoich przyzwyczajeń do procesu zaprojektowanego pierwotnie wyłącznie dla polskiego rynku.
Kopiowanie polskiej logistyki bez sprawdzenia lokalnych oczekiwań
Ten sam błąd można popełnić w dostawie. Firma posiada sprawdzoną umowę z operatorem, dobrze działający proces magazynowy i atrakcyjne stawki w Polsce, więc naturalną pokusą jest przeniesienie tego modelu za granicę bez większych zmian. Problem polega na tym, że klient ocenia nie wewnętrzną efektywność logistyki, lecz dostępne sposoby odbioru, cenę i przewidywany termin doręczenia. W Czechach aktualne dane konsumenckie wskazują na silną pozycję dostaw do boxów, a punkty odbioru i automaty są także istotnym elementem słowackiego rynku. Jeżeli zagraniczny sklep oferuje mniej wygodny wariant dostawy niż konkurencyjne oferty dostępne na danym rynku, atrakcyjna cena samego produktu może nie wystarczyć.
Nie oznacza to konieczności budowania lokalnego magazynu przed rozpoczęciem sprzedaży. W wielu modelach można nadal wysyłać zamówienia z Polski i jednocześnie korzystać z rozwiązań ostatniej mili odpowiadających danemu rynkowi. Kluczowe jest policzenie całego procesu: kosztu wysyłki, terminu dostawy, kosztu zwrotu i tego, jak wybrana metoda wpływa na końcową cenę koszyka. Dopiero na podstawie tych danych można stwierdzić, czy obecna logistyka daje wystarczająco dobrą ofertę, czy wymaga modyfikacji. Kopiowanie polskiego modelu bez takiej analizy może prowadzić do błędnego wniosku, że problemem jest brak popytu, podczas gdy barierą okazuje się sposób dostarczenia zamówienia.
Nieuwzględnianie VAT w polityce cenowej i przecenianie możliwości OSS
Kolejnym błędem jest traktowanie VAT jako kwestii księgowej, która zostanie uporządkowana po uruchomieniu sprzedaży. Przy ekspansji stawka podatku i miejsce opodatkowania powinny być uwzględnione już na etapie projektowania cen. W Czechach podstawowa stawka VAT wynosi 21%, a na Słowacji 23%, przy czym w zależności od kategorii produktu mogą zastosowanie znaleźć również stawki inne niż podstawowa. Różnica stawki nie zmienia marży przy zachowaniu tej samej ceny netto, ale wpływa na cenę brutto widoczną dla konsumenta. Jeśli natomiast firma wychodzi od docelowej ceny brutto akceptowalnej na danym rynku, lokalny VAT wpływa na kwotę netto pozostającą po sprzedaży i tym samym na jej ekonomikę.
Drugim uproszczeniem jest przekonanie, że korzystanie z OSS usuwa potrzebę lokalnej rejestracji VAT w każdym przyszłym modelu. OSS może znacząco ułatwić rozliczanie kwalifikowanej sprzedaży B2C na odległość, ale nie zastępuje lokalnych obowiązków związanych na przykład z własnym zapasem przechowywanym za granicą. Firma może jednocześnie posiadać lokalny numer VAT z powodu magazynu w Czechach i korzystać z OSS dla sprzedaży z tego zapasu do konsumentów w innych państwach UE, jeżeli dana transakcja spełnia właściwe warunki. Jeżeli towar znajduje się w Czechach i jest sprzedawany konsumentowi w Czechach, mamy co do zasady lokalną sprzedaż czeską. Jeśli natomiast ten sam towar jest wysyłany z Czech do konsumenta na Słowacji, taka transakcja może spełniać warunki WSTO i zostać rozliczona poprzez OSS. Model podatkowy powinien więc zmieniać się razem z logistyką.
Wejście w lokalny fulfillment bez wcześniejszej analizy podatkowej
Lokalny fulfillment jest łatwy do postrzegania wyłącznie jako sposób na skrócenie dostawy. Z perspektywy klienta może rzeczywiście poprawić doświadczenie zakupowe, ale dla przedsiębiorcy oznacza również zmianę miejsca, w którym znajduje się jego zapas przed sprzedażą. Utrzymywanie własnego zapasu w innym państwie członkowskim co do zasady wymaga analizy lokalnej rejestracji VAT, prawidłowego rozliczenia przemieszczeń własnych towarów oraz późniejszych transakcji lokalnych. W typowym modelu, w którym polska firma przenosi własny stock do czeskiego lub słowackiego magazynu, pozostaje jego właścicielem i następnie prowadzi z niego sprzedaż, może to oznaczać konieczność lokalnej rejestracji VAT.
Problem powstaje wtedy, gdy magazyn uruchamiany jest najpierw, a analiza podatkowa zaczyna się później. Wówczas trzeba nie tylko przygotować przyszłe rozliczenia, ale również ustalić, od kiedy zapas znajdował się za granicą, jakie przemieszczenia miały miejsce i jakie transakcje zostały następnie wykonane. Dlatego lokalny fulfillment powinien być projektem łączącym logistykę, finanse i podatki. Skrócenie dostawy jest jednym z elementów kalkulacji, ale obok niego trzeba uwzględnić koszt dodatkowej administracji, rozproszenie zapasu oraz konsekwencje VAT. Dopiero pełne zestawienie pokazuje, czy lokalny magazyn rzeczywiście poprawia wynik całego modelu.
Pomijanie poszczególnych strumieni EPR
Podobnie ryzykowne jest odkładanie EPR na później albo traktowanie go jako jednego zbiorczego obowiązku. Firma sprzedająca urządzenie z baterią może potrzebować osobnej analizy opakowania, sprzętu elektrycznego i elektronicznego oraz baterii. Spełnienie obowiązków dotyczących opakowań nie oznacza automatycznie spełnienia tych dotyczących sprzętu lub baterii. W zależności od kraju i strumienia mogą obowiązywać inne definicje podmiotu zobowiązanego, zasady rejestracji, raportowania, finansowania systemu czy przedstawicielstwa. Dlatego procesu przygotowanego dla Czech nie należy bez dodatkowej weryfikacji kopiować na Słowację, a rozwiązania dotyczącego jednego strumienia nie należy automatycznie stosować do kolejnego.
Najbardziej praktycznym sposobem ograniczenia tego ryzyka jest przygotowanie danych jeszcze przed rozpoczęciem regularnej sprzedaży. Jeżeli raportowanie wymaga masy i rodzaju materiałów opakowaniowych albo określonych danych dotyczących sprzętu czy baterii, informacje te powinny być możliwe do przypisania do odpowiednich SKU lub grup produktów. Brak takiej architektury danych może oznaczać późniejsze ręczne odtwarzanie informacji z dokumentacji dostawców, systemów magazynowych i historii zamówień. W przypadku e-commerce obsługującego tysiące produktów problem może szybko przestać być drobną kwestią administracyjną i stać się pełnoprawnym projektem obejmującym kilka działów firmy.
Mierzenie przychodu zamiast rzeczywistego wyniku
Ekspansja może wyglądać bardzo dobrze w panelu sprzedażowym i jednocześnie nie tworzyć wartości dla firmy. Zagraniczny przychód szybko rośnie, liczba zamówień jest coraz większa, a udział nowych rynków w obrocie zaczyna wyglądać atrakcyjnie. Jeśli jednak przedsiębiorca nie uwzględnia kosztu pozyskania klienta, zagranicznej logistyki, zwrotów, płatności, obsługi, lokalnych działań marketingowych i wpływu właściwego VAT na cenę brutto oraz kwotę netto, może skalować sprzedaż, która ma znacznie słabszą ekonomikę niż sprzedaż krajowa. Szczególnie problematyczne jest analizowanie Czech i Słowacji jako jednego wyniku, ponieważ rentowność tych rynków może być bardzo różna.
Dlatego miarą sukcesu nie powinien być sam fakt pojawienia się zagranicznych zamówień. Istotne jest to, czy kolejne zamówienie generuje wynik uzasadniający dalszą inwestycję. Analiza powinna schodzić przynajmniej do poziomu kraju i kategorii produktowej, a przy odpowiedniej skali także do konkretnych grup SKU. Dzięki temu można ograniczać kampanie dla asortymentu, którego sprzedaż transgraniczna jest nieopłacalna, i inwestować w produkty lepiej znoszące dodatkowe koszty. Przychód pokazuje skalę sprzedaży. Dopiero pełna ekonomika pokazuje, czy warto ją skalować.
Inwestowanie w pełny model przed sprawdzeniem popytu
Kolejnym błędem może być założenie, że ekspansja musi od razu wyglądać jak dojrzała działalność lokalna. Firma uruchamia duży stock za granicą, tłumaczy cały katalog, buduje rozbudowaną strukturę obsługi i inwestuje znaczący budżet marketingowy, zanim dowie się, które produkty rzeczywiście mają potencjał. Taki model może być uzasadniony dla przedsiębiorstwa dysponującego odpowiednimi danymi, zasobami i wcześniejszym doświadczeniem międzynarodowym. Dla firmy dopiero uczącej się regularnej sprzedaży zagranicznej oznacza jednak większą liczbę założeń, które muszą okazać się prawidłowe jednocześnie.
Alternatywą jest kontrolowany test, w którym przedsiębiorca najpierw wybiera najbardziej obiecującą część asortymentu, przygotowuje lokalną ofertę, porządkuje VAT i poszczególne strumienie EPR oraz rozpoczyna sprzedaż w modelu odpowiadającym swojej skali. Jeśli dane potwierdzą popyt i rentowność, można rozszerzać katalog, budżet oraz logistykę. Nie oznacza to, że każdy e-commerce powinien zawsze postępować w identycznej kolejności. Chodzi o dopasowanie wielkości inwestycji do poziomu wiedzy o rynku. Im mniej danych posiada firma przed wejściem, tym większą wartość może mieć model pozwalający zdobywać kolejne informacje o rynku stopniowo, zamiast opierać cały projekt na prognozie przygotowanej przed pierwszym zamówieniem.
Czechy i Słowacja nie są „łatwe”. Są łatwiejsze do przetestowania
Czechy i Słowacja nie powinny być przedstawiane jako rynki, na których sukces przychodzi automatycznie polskiemu sprzedawcy. Oba wymagają lokalizacji oferty, właściwej logistyki, dobrej polityki cenowej, znajomości obowiązków podatkowych oraz przygotowania do poszczególnych strumieni EPR. Czechy są rozwiniętym i konkurencyjnym rynkiem e-commerce, a Słowacja, mimo mniejszej skali, również wymaga osobnego podejścia do klienta i regulacji. Bliskość kulturowa i geograficzna nie usuwa tych różnic. Właśnie dlatego określanie obu krajów jako „łatwych” może prowadzić do złych decyzji, jeżeli przedsiębiorca zinterpretuje to jako zgodę na kopiowanie polskiego modelu bez większych zmian.
Ich realna przewaga leży gdzie indziej. Dla wielu polskich firm możliwe jest rozpoczęcie sprzedaży z istniejącego magazynu, bez lokalnej spółki i bez przenoszenia stocku za granicę już pierwszego dnia. Sama zagraniczna rejestracja VAT również nie oznacza automatycznie konieczności tworzenia lokalnej spółki. Sprzedaż odbywa się w ramach UE, a dla odpowiednich transakcji B2C można wykorzystać OSS. Bliskość geograficzna może ułatwiać korzystanie z obecnego zaplecza logistycznego, choć nie gwarantuje automatycznie niższych cen dostawy ani lepszej rentowności. To sprawia, że Czechy i Słowacja mogą być łatwiejsze do przetestowania niż rynki wymagające większej zmiany obecnego modelu operacyjnego.
Dla dojrzałego e-commerce jest to ważniejsze niż obietnica „łatwego rynku”. Firma nie potrzebuje rynku pozbawionego konkurencji czy regulacji, bo taki praktycznie nie istnieje. Potrzebuje kierunku, na którym koszt zdobycia pierwszych wiarygodnych danych o sprzedaży pozostaje możliwy do kontrolowania. Czechy i Słowacja mogą spełniać ten warunek właśnie dlatego, że przedsiębiorca jest w stanie wykorzystać znaczną część infrastruktury już działającej w Polsce. O tym, czy ekspansja ma sens, decydują jednak dopiero wyniki konkretnego sklepu: popyt, marża, koszt pozyskania klienta, logistyka i zdolność organizacji do obsługi lokalnych obowiązków.
Zanim uruchomisz sprzedaż: sprawdź, jakie obowiązki powstaną w Twoim modelu
Najważniejsze pytanie przed wejściem do Czech lub na Słowację nie brzmi więc wyłącznie „czy mogę tam sprzedawać?”. Znacznie bardziej praktyczne jest pytanie: jak dokładnie będzie wyglądał mój model sprzedaży i jakie obowiązki z niego wynikną? Inaczej będzie rozliczana firma, która utrzymuje cały zapas w Polsce i wysyła zamówienia bezpośrednio do konsumentów, a inaczej przedsiębiorstwo korzystające z lokalnego fulfillmentu. Inne obowiązki EPR mogą dotyczyć sklepu sprzedającego odzież w opakowaniach, a inne firmy oferującej sprzęt elektryczny z bateriami. Nie istnieje jeden uniwersalny zestaw rejestracji właściwy dla każdego e-commerce wchodzącego na ten sam rynek.
Dlatego przed startem warto zmapować cały przepływ towaru i danych: gdzie znajduje się zapas, kto jest jego właścicielem, skąd rozpoczyna i gdzie kończy się transport, kto jest nabywcą, przez jaki kanał odbywa się sprzedaż, jakie produkty i opakowania trafiają na rynek oraz które transakcje mogą być rozliczane w OSS. Kanał sprzedaży ma znaczenie również dlatego, że w określonych modelach marketplace sposób rozliczenia VAT może różnić się od klasycznej sprzedaży prowadzonej bezpośrednio przez własny sklep. Dopiero z tak opisanej struktury wynikają konkretne obowiązki VAT, możliwe lokalne rejestracje oraz wymagania dotyczące poszczególnych strumieni EPR.
Taka analiza ma największą wartość przed uruchomieniem sprzedaży lub zmianą modelu logistycznego. Pozwala ustawić prawidłowe procesy, określić wymagane dane i uniknąć późniejszego rekonstruowania historii transakcji. Firma wie wtedy, które informacje musi gromadzić przy zamówieniu, które przy produkcie, które przy opakowaniu, a które wynikają z fizycznego przepływu zapasu pomiędzy państwami. Dzięki temu compliance staje się elementem codziennego procesu operacyjnego, a nie osobnym projektem naprawczym uruchamianym wtedy, gdy zagraniczna sprzedaż osiągnie większą skalę.
amavat może pomóc przełożyć plan ekspansji na konkretną mapę obowiązków podatkowych i compliance. W praktyce oznacza to analizę modelu sprzedaży pod kątem VAT, możliwości wykorzystania OSS, potencjalnych lokalnych rejestracji oraz tych obszarów EPR, które mieszczą się w rzeczywistym zakresie wsparcia dla danego rynku i rodzaju produktu. Dzięki temu decyzja o Czechach lub Słowacji nie musi zaczynać się od zgadywania, które formalności będą potrzebne. Można najpierw ustalić, jak będzie przepływał towar, kto pozostaje właścicielem zapasu, gdzie będzie on przechowywany, przez jakie kanały będzie prowadzona sprzedaż i jakie produkty trafią do klienta, a następnie przygotować zakres obowiązków odpowiadający rzeczywistemu modelowi biznesowemu. To pozwala rozpocząć ekspansję z procesem zaprojektowanym pod planowaną sprzedaż, zamiast porządkować podatki i compliance dopiero wtedy, gdy zagraniczne zamówienia osiągną większą skalę.