VAT 2027: zostać VAT-owcem czy korzystać ze zwolnienia? Co warto policzyć przed końcem roku
Spis treści
VAT w 2027 r. — od jakiego limitu zacząć kalkulację?
Limit zwolnienia podmiotowego — punkt wyjścia do obliczeń
Od 1 stycznia 2026 roku limit zwolnienia podmiotowego wynosi 240 000 zł wartości sprzedaży ustalanej według zasad wynikających z art. 113 ustawy o VAT. Do tej wartości nie wlicza się kwoty VAT, ale nie oznacza to, że przedsiębiorca może po prostu wziąć roczny obrót z raportu sklepu internetowego i porównać go z kwotą 240 000 zł. Ustawa wskazuje również czynności, których nie uwzględnia się przy obliczaniu wartości sprzedaży dla potrzeb zwolnienia. W firmach korzystających z wielu kanałów sprzedaży, prowadzących transakcje zagraniczne albo sprzedających majątek firmowy różnica między zwykłym raportem obrotów a wartością sprzedaży liczoną na potrzeby art. 113 może mieć realne znaczenie. Dlatego limit powinien być liczony według zasad podatkowych, a nie wyłącznie na podstawie sumy wpływów czy wartości zamówień widocznych w systemie sprzedażowym.
Przy działalności kontynuowanej zwolnienie trzeba analizować zarówno w odniesieniu do roku poprzedniego, jak i na bieżąco w roku, w którym firma chce z niego korzystać. Jeżeli w 2027 roku nadal będzie obowiązywał limit 240 000 zł, przedsiębiorca chcący korzystać ze zwolnienia powinien co do zasady sprawdzić, czy właściwie obliczona wartość sprzedaży za 2026 rok nie przekroczyła tej kwoty, a następnie monitorować sprzedaż w 2027 roku. Przekroczenie limitu w trakcie 2027 roku oznacza utratę zwolnienia począwszy od czynności, którą próg został przekroczony. Z perspektywy szybko rosnącego e-commerce jest to szczególnie ważne, ponieważ firma może wejść w nowy rok poniżej limitu, a następnie wykorzystać znaczną część dostępnego marginesu już po kilku mocnych miesiącach. Limit na 2027 rok należy też potwierdzić przed podjęciem ostatecznej decyzji, ponieważ obecne kalkulacje opierają się na zasadach obowiązujących od 2026 roku.
Kto może korzystać ze zwolnienia?
Sprzedaż poniżej 240 000 zł nie daje automatycznie prawa do zwolnienia podmiotowego. Przy działalności kontynuowanej trzeba przede wszystkim spełnić warunek dotyczący wartości sprzedaży w poprzednim roku oraz pilnować limitu w roku bieżącym. Równocześnie znaczenie ma rodzaj prowadzonej działalności. Art. 113 ust. 13 ustawy o VAT wskazuje przypadki, w których zwolnienie podmiotowe nie jest dostępne niezależnie od wysokości sprzedaży. Dlatego przed jego zastosowaniem trzeba sprawdzić nie tylko liczby, lecz także asortyment i rzeczywisty charakter świadczonych usług. Ma to znaczenie również w e-commerce, gdzie wraz z rozwojem firmy może zmieniać się oferta, pojawiać się nowe kategorie produktów albo dodatkowe usługi. Część dostaw i usług jest wyłączona ze zwolnienia niezależnie od wysokości obrotu, więc przedsiębiorca nie powinien zakładać, że niski poziom sprzedaży sam w sobie rozstrzyga sprawę.
Znaczenie ma również wcześniejsza historia rozliczeń VAT. Przedsiębiorca, który utracił prawo do zwolnienia albo dobrowolnie z niego zrezygnował, nie zawsze może wrócić do niego od początku kolejnego roku tylko dlatego, że jego sprzedaż ponownie mieści się w limicie. Co do zasady powrót jest możliwy nie wcześniej niż po upływie roku liczonego od końca roku, w którym nastąpiła utrata prawa do zwolnienia albo rezygnacja z niego, oczywiście pod warunkiem spełnienia pozostałych wymogów. Jeżeli więc przedsiębiorca dobrowolnie przejdzie na VAT czynny w maju 2026 roku, nie powinien zakładać, że 1 stycznia 2027 roku będzie mógł automatycznie wrócić do zwolnienia. Przy spełnieniu pozostałych warunków najwcześniejszy powrót będzie co do zasady możliwy od początku 2028 roku. To sprawia, że decyzję o rezygnacji ze zwolnienia warto oceniać nie tylko przez pryzmat kilku najbliższych miesięcy, ale również planów rozwoju firmy na kolejne okresy.
Jak obliczyć limit, jeśli firma rusza w trakcie roku?
Jeżeli przedsiębiorca rozpoczyna działalność w trakcie roku podatkowego, nie korzysta automatycznie z pełnego rocznego limitu. Limit ustala się proporcjonalnie do okresu prowadzonej działalności gospodarczej w danym roku podatkowym. Przy założeniu, że w 2027 roku nadal będzie obowiązywała kwota 240 000 zł, można zastosować prosty wzór: 240 000 zł × liczba dni prowadzenia działalności w roku ÷ 365. Jeżeli działalność rozpocznie się 1 lipca 2027 roku, do końca roku pozostaną 184 dni. Obliczenie będzie więc wyglądało następująco: 184 × 240 000 zł ÷ 365, co daje 120 986,30 zł. To z tą kwotą, a nie z pełnym limitem 240 000 zł, trzeba porównywać przewidywaną wartość sprzedaży osiągniętą od rozpoczęcia działalności do końca roku.
W e-commerce proporcjonalny limit może mieć szczególne znaczenie, ponieważ sprzedaż rzadko rozkłada się równomiernie. Firma uruchomiona w drugiej połowie roku może szybko zwiększyć obrót po rozpoczęciu płatnych kampanii, wejściu na marketplace, rozszerzeniu asortymentu albo w okresie Black Friday i przedświątecznego szczytu sprzedażowego. W takiej sytuacji limit liczony dla kilku miesięcy może zostać wykorzystany znacznie szybciej, niż wynikałoby to ze średniej miesięcznej sprzedaży planowanej na cały rok. Sam fakt, że przedsiębiorca może korzystać ze zwolnienia, nadal nie przesądza jednak, że jest to dla niego finansowo najlepszy wariant. Firma ponosząca wysokie wydatki na zatowarowanie, logistykę, marketing czy rozwój infrastruktury może pozostać poniżej limitu, a jednocześnie tracić możliwość odliczenia istotnej części VAT naliczonego. Dlatego właściwe wyliczenie limitu jest punktem wyjścia do decyzji, a nie jej końcem.
Najważniejsze pytanie nie brzmi: „czy mieszczę się w limicie?”
Limit zwolnienia z VAT odpowiada przede wszystkim na pytanie, czy przedsiębiorca może w ogóle rozważać korzystanie ze zwolnienia. Nie odpowiada natomiast na pytanie, czy taki wariant będzie dla firmy najbardziej opłacalny. To rozróżnienie jest szczególnie ważne w e-commerce, gdzie wynik finansowy zależy nie tylko od sprzedaży, ale również od kosztu towaru, wydatków reklamowych, logistyki, technologii, prowizji sprzedażowych czy tempa skalowania. Dwie firmy osiągające identyczną sprzedaż mogą dojść do zupełnie różnych wniosków. Sklep sprzedający głównie konsumentom, z wysoką marżą i niewielkim udziałem zakupów obciążonych VAT, może mieć mocne argumenty za pozostaniem przy zwolnieniu. Firma z podobnym obrotem, ale dużym zatowarowaniem, znaczącymi kosztami operacyjnymi i planem szybkiej ekspansji może natomiast uzyskać lepszy wynik jako czynny podatnik VAT, jeżeli zakupy są związane z czynnościami opodatkowanymi i spełnione są pozostałe warunki pozwalające na odliczenie podatku naliczonego.
Dlatego właściwa analiza zaczyna się dopiero po sprawdzeniu limitu. Trzeba zobaczyć, kim są klienci, jak ustalane są ceny, ile firma wydaje na zakupy z VAT, jak duże inwestycje planuje oraz jak szybko może rosnąć w 2027 roku. W sprzedaży konsumenckiej kluczowa bywa cena brutto, ponieważ to ona jest widoczna dla kupującego i bezpośrednio wpływa na konwersję. W B2B większe znaczenie może mieć cena netto i możliwość odliczenia podatku przez kontrahenta. Równocześnie im większy udział VAT w zakupach przedsiębiorstwa, tym większe znaczenie może mieć prawo do jego odliczenia. Zwolnienie z VAT to opcja podatkowa. Nie zawsze jest opcją najbardziej rentowną. Ostateczna decyzja powinna więc wynikać z porównania pełnej ekonomiki obu wariantów, a nie wyłącznie z faktu, że firma formalnie mieści się poniżej ustawowego progu.
Zwolnienie z VAT — kiedy może zostawić więcej pieniędzy w firmie?
Sprzedajesz przede wszystkim konsumentom?
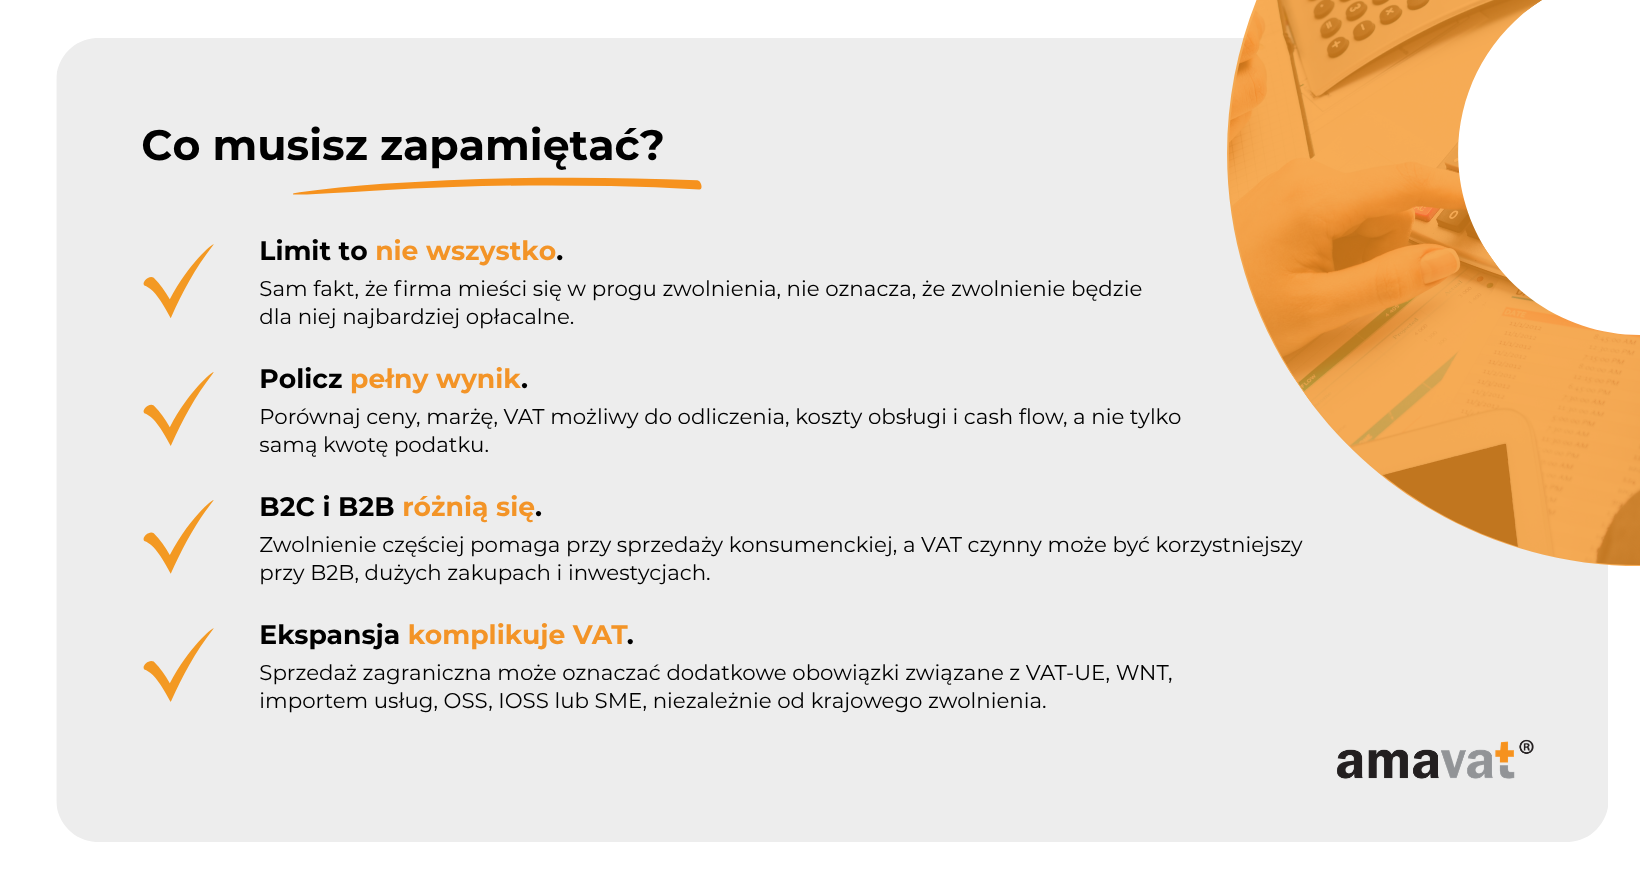
Przy sprzedaży B2C zwolnienie z VAT może dawać przedsiębiorcy realną przewagę, ponieważ konsument patrzy przede wszystkim na kwotę, którą ostatecznie zapłaci. Nie odlicza VAT od zakupu, dlatego z jego perspektywy najważniejsza jest cena brutto, a nie to, jaka część tej ceny stanowi podatek. Jeżeli dwa sklepy oferują podobny produkt, ale jeden może sprzedawać go za 100 zł, a drugi musi podnieść cenę do 123 zł, żeby zachować 100 zł ceny netto przy stawce 23%, różnica może być odczuwalna w konwersji, zwłaszcza w kategoriach o dużej konkurencji cenowej. Firma korzystająca ze zwolnienia może więc wykorzystać tę sytuację na dwa sposoby: utrzymać niższą cenę dla klienta albo zachować większą część ceny sprzedaży przed uwzględnieniem kosztów. To właśnie dlatego zwolnienie często wygląda atrakcyjniej w modelach, w których końcowym odbiorcą jest konsument, a rynek mocno porównuje ceny.
Nie oznacza to jednak, że B2C automatycznie przesądza o przewadze zwolnienia. Trzeba uwzględnić również to, co dzieje się po stronie kosztów. Sklep internetowy może sprzedawać wyłącznie konsumentom, a jednocześnie kupować towar, opakowania, krajowe usługi logistyczne, wyposażenie czy inne świadczenia z dużą kwotą VAT. Podatnik korzystający ze zwolnienia co do zasady nie odliczy tego podatku, dlatego ponosi ekonomiczny ciężar VAT zawartego w cenie takich zakupów. Im niższa marża i im większy udział wydatków obciążonych VAT, tym mniejsza może być korzyść wynikająca z niższej ceny brutto po stronie sprzedaży. Przy B2C przewaga zwolnienia pojawia się więc najczęściej wtedy, gdy firma potrafi rzeczywiście wykorzystać niższą cenę końcową, a jednocześnie nie traci zbyt wiele na braku odliczenia podatku od zakupów.
Przykład: produkt lub usługa za 100 zł
Najprostszy sposób pokazania różnicy polega na porównaniu sytuacji przy tej samej cenie, którą widzi klient. Załóżmy dla uproszczenia, że sprzedaż jest opodatkowana stawką 23% i pomijamy na chwilę koszty zakupu produktu, reklamę oraz pozostałe wydatki. Przedsiębiorca korzystający ze zwolnienia może sprzedać produkt za 100 zł i firma nie wyodrębnia z tej ceny VAT należnego. Całe 100 zł stanowi przychód ze sprzedaży przed uwzględnieniem kosztów. Jeżeli po przejściu na VAT czynny przedsiębiorca pozostawi klientowi tę samą cenę 100 zł brutto, kwota ta będzie zawierała VAT należny. W takim przypadku wartość netto sprzedaży wyniesie około 81,30 zł, a około 18,70 zł będzie stanowiło VAT należny. Jeżeli przedsiębiorca chce natomiast zachować 100 zł ceny netto, cena dla konsumenta przy stawce 23% wzrośnie do 123 zł. To właśnie wybór między niższą kwotą pozostającą firmie przy niezmienionej cenie brutto a podwyższeniem ceny dla klienta jest jednym z najważniejszych elementów kalkulacji w modelu B2C.
| Wariant | Cena dla klienta | Wartość sprzedaży przed kosztami |
| Zwolnienie z VAT | 100 zł | 100 zł |
| VAT czynny, cena brutto bez zmian | 100 zł | ok. 81,30 zł netto |
| VAT czynny, zachowanie ceny netto | 123 zł | 100 zł netto |
Sama tabela nie wystarcza jednak do podjęcia decyzji, ponieważ pokazuje wyłącznie stronę sprzedażową. Czynny podatnik VAT może mieć jednocześnie prawo do odliczenia podatku naliczonego z zakupów związanych ze sprzedażą opodatkowaną, jeżeli spełnione są odpowiednie warunki. Jeżeli produkt kosztuje firmę dużo, a do tego dochodzą logistyka, wyposażenie, krajowe usługi operacyjne i inne wydatki z VAT, różnica między obiema opcjami zaczyna wyglądać inaczej. Dlatego w praktycznym modelu finansowym warto policzyć co najmniej dwa scenariusze: pierwszy przy zachowaniu tej samej ceny brutto dla klienta, drugi przy zachowaniu tej samej ceny netto dla firmy. Dopiero później należy uwzględnić koszty w odpowiednich wartościach i sprawdzić, ile rzeczywiście pozostaje przedsiębiorcy w obu wariantach.
Kiedy zwolnienie jest szczególnie warte rozważenia?
Zwolnienie z VAT jest szczególnie warte analizy wtedy, gdy kilka warunków występuje jednocześnie. Firma sprzedaje głównie konsumentom, jej klienci są wrażliwi na cenę brutto, udział zakupów z VAT jest stosunkowo niski, a planowane inwestycje nie są na tyle duże, żeby brak odliczenia podatku istotnie obciążał wynik. Ważny jest również bezpieczny odstęp od limitu. Jeżeli prognoza sprzedaży na 2027 rok znajduje się wyraźnie poniżej progu i nawet lepszy od planowanego sezon nie powinien doprowadzić do jego przekroczenia, ryzyko przekroczenia limitu i konieczności zmiany modelu rozliczeń w trakcie roku jest znacznie mniejsze. W takich warunkach możliwość utrzymania konkurencyjnej ceny brutto może mieć większą wartość niż potencjalne korzyści z odliczania VAT od stosunkowo niewielkich kosztów.
W e-commerce trzeba jednak uważać na pozornie bezpieczne sytuacje. Firma może dziś mieć niski udział wydatków obciążonych VAT, ale jednocześnie planować na 2027 rok zwiększenie zatowarowania, wejście na nowe marketplace’y, mocniejsze kampanie reklamowe, rozbudowę magazynu albo zmianę modelu logistycznego. Wtedy proporcje kosztów mogą zmienić się bardzo szybko. Podobnie jest z limitem sprzedaży: biznes, który na podstawie danych z początku roku wygląda na spokojnie mieszczący się w progu, może po udanej ekspansji znaleźć się tuż przy jego granicy. Trzeba też pamiętać, że prawo do zwolnienia zależy nie tylko od wartości sprzedaży, ale również od rodzaju wykonywanych czynności. Dlatego zwolnienie warto oceniać na podstawie planu na cały rok i przewidywanego modelu działalności, a nie tylko aktualnego obrazu firmy. Im większa przewaga B2C, mniejsze zakupy z VAT i większy zapas względem limitu, tym mocniejsze są argumenty za zwolnieniem. Im większa skala inwestycji i szybszy wzrost, tym uważniej trzeba porównać je z wariantem VAT czynnym.
Pułapka: „zwolnienie z VAT oznacza, że VAT mnie nie dotyczy”
To jedno z najbardziej mylących uproszczeń. Przedsiębiorca korzystający ze zwolnienia podmiotowego co do zasady nie nalicza VAT od własnej sprzedaży objętej zwolnieniem, ale nie oznacza to, że podatek znika z jego biznesu. VAT nadal znajduje się w cenach wielu krajowych zakupów, takich jak towary, sprzęt, opakowania, usługi logistyczne, wyposażenie czy inne wydatki operacyjne. Podatnik zwolniony co do zasady nie ma prawa do odliczenia VAT naliczonego od takich zakupów, dlatego nieodliczony VAT zwiększa ekonomiczny koszt zakupu. Jeżeli produkt kosztuje 123 zł brutto, w tym 23 zł VAT, przedsiębiorca korzystający ze zwolnienia ponosi pełny ekonomiczny ciężar tej kwoty. Czynny podatnik, który ma prawo do odliczenia i wykorzystuje zakup do działalności opodatkowanej, może natomiast rozliczyć VAT naliczony na zasadach przewidzianych w ustawie.
W e-commerce trzeba dodatkowo uważać na zakupy od zagranicznych dostawców. Korzystanie ze zwolnienia podmiotowego nie oznacza automatycznie braku obowiązków VAT przy imporcie usług czy niektórych transakcjach unijnych. Przedsiębiorca zwolniony może być zobowiązany między innymi do odpowiedniej rejestracji i rozliczenia VAT od wybranych zakupów zagranicznych, mimo że nie nalicza VAT od swojej krajowej sprzedaży. Ma to znaczenie choćby wtedy, gdy firma kupuje określone usługi B2B od kontrahentów spoza Polski albo realizuje transakcje, dla których pojawiają się obowiązki związane z VAT-UE. Sam fakt posiadania krajowego zwolnienia nie zamyka więc tematu podatku w relacjach międzynarodowych, co przy ekspansji e-commerce może stać się istotne znacznie wcześniej, niż wynikałoby to z samego poziomu sprzedaży krajowej.
Ta różnica nabiera znaczenia wraz ze skalą. Przy kilku niewielkich wydatkach miesięcznie brak odliczenia może nie zmieniać istotnie wyniku, ale przy dużym zatowarowaniu, inwestycjach w sprzęt, kosztownej logistyce czy rozbudowie zaplecza operacyjnego suma VAT, którego przedsiębiorca nie może odliczyć, może być znaczna. Właśnie dlatego nie warto porównywać zwolnienia i VAT czynnego wyłącznie przez pryzmat podatku należnego od sprzedaży. Trzeba równocześnie zobaczyć, ile VAT firma ponosi po stronie zakupów, jaka część tej kwoty mogłaby podlegać odliczeniu w wariancie VAT czynnym oraz czy określone zakupy zagraniczne nie tworzą dodatkowych obowiązków niezależnie od zwolnienia. W rozwijającym się e-commerce takie zestawienie potrafi całkowicie zmienić wynik kalkulacji. Zwolnienie może chronić cenę brutto dla klienta, ale jednocześnie zwiększać ekonomiczny ciężar części zakupów. O tym, który efekt przeważy, decydują konkretne liczby i rzeczywisty model działania firmy.
Kiedy bardziej opłaca się zostać VAT-owcem?
Przejście na VAT czynny nie powinno być traktowane wyłącznie jako skutek przekroczenia limitu. W części firm może być świadomą decyzją biznesową podjętą wcześniej, ponieważ zmienia sposób, w jaki trzeba patrzeć na ceny sprzedaży, zakupy i inwestycje. Najwięcej argumentów za VAT czynnym pojawia się zwykle tam, gdzie klienci są podatnikami mogącymi odliczać podatek, przedsiębiorstwo ma znaczący udział zakupów obciążonych VAT, planuje większe wydatki lub zakłada szybkie skalowanie działalności. W każdym z tych przypadków trzeba jednak sprawdzić, czy i w jakim zakresie firmie rzeczywiście przysługuje prawo do odliczenia VAT naliczonego. Sama rejestracja jako podatnik czynny nie powoduje automatycznie, że każda kwota VAT związana z zakupem będzie możliwa do odliczenia. Dla rozwijającego się e-commerce najważniejsze jest więc porównanie realnego wyniku obu modeli przy własnej strukturze sprzedaży, zakupów, inwestycji i planowanego wzrostu.
Sprzedajesz głównie firmom
W sprzedaży B2B przewaga zwolnienia z VAT wynikająca z niższej ceny brutto często ma mniejsze znaczenie niż w sprzedaży konsumenckiej. Firma będąca klientem zwykle analizuje przede wszystkim cenę netto, szczególnie jeśli sama jest czynnym podatnikiem VAT i ma prawo odliczyć podatek z faktury zakupowej. W takim układzie oferta 10 000 zł netto plus VAT może być dla nabywcy ekonomicznie bardziej porównywalna z ofertą przedsiębiorcy zwolnionego, niż sugerowałaby sama różnica w kwocie brutto. Nie należy jednak zakładać, że każdy kontrahent B2B odlicza VAT w pełnej wysokości. Część firm wykonuje czynności zwolnione, stosuje proporcję odliczenia albo z innych powodów nie ma pełnego prawa do odliczenia. Dlatego strukturę klientów warto analizować nie tylko jako proste „B2B czy B2C”, ale również przez pryzmat tego, jak kontrahenci faktycznie patrzą na cenę i czy VAT jest dla nich ekonomicznie neutralny.
Dla sprzedawcy znaczenie ma również druga strona równania. Jeżeli firma pozostaje zwolniona, a jej klienci biznesowi i tak porównują przede wszystkim ceny netto, trudniej wykorzystać brak VAT jako przewagę handlową. Jednocześnie przedsiębiorca może ponosić ekonomiczny ciężar VAT zawartego we własnych zakupach. Przy niskim koszcie działalności różnica może być niewielka, ale przy większej skali zaczyna wpływać na marżę. Dlatego firma, która stopniowo przesuwa sprzedaż z B2C do B2B, pozyskuje większych odbiorców hurtowych albo zaczyna obsługiwać przedsiębiorstwa na kilku rynkach, powinna przeliczyć VAT ponownie, nawet jeżeli nadal formalnie może korzystać ze zwolnienia. Zmiana struktury klientów potrafi zmienić opłacalność modelu jeszcze przed zmianą samego poziomu sprzedaży.
Masz dużo zakupów z VAT
Im większa część działalności opiera się na zakupach obciążonych VAT, tym większego znaczenia nabiera możliwość odliczenia podatku naliczonego. W e-commerce może chodzić przede wszystkim o towary handlowe, materiały i opakowania, wyposażenie, krajowe usługi logistyczne, część usług marketingowych, usługi operacyjne oraz rozwiązania technologiczne. Jeżeli przedsiębiorca korzysta ze zwolnienia, co do zasady nie odlicza VAT naliczonego z takich zakupów, dlatego ponosi ekonomiczny ciężar podatku związanego z wydatkami. Przy niewielkiej liczbie zakupów efekt może być mało odczuwalny, ale przy rosnącym sklepie internetowym skala zmienia sytuację. Firma regularnie zwiększająca zatowarowanie, korzystająca z zewnętrznej logistyki i stale inwestująca w rozwój może mieć zupełnie inną strukturę ekonomiczną niż biznes o podobnej sprzedaży, lecz niskich kosztach zakupowych.
Nie należy jednak sprowadzać kalkulacji do zsumowania VAT widocznego na fakturach. Część usług, w tym wybrane zakupy od zagranicznych kontrahentów, może być rozliczana według innych zasad, na przykład jako import usług. Trzeba także sprawdzić, jaka część podatku rzeczywiście dawałaby prawo do odliczenia, czy zakupy są związane z działalnością opodatkowaną oraz czy w danym przypadku nie występują ograniczenia. Dopiero taka kwota powinna trafiać do modelu porównującego zwolnienie i VAT czynny. W praktyce warto spojrzeć na pełny rok i zestawić ekonomiczny ciężar zakupów w obu wariantach. Duża liczba kosztów nie przesądza o opłacalności VAT, ale duży udział VAT możliwego do odliczenia może istotnie zmienić wynik całej kalkulacji.
Planujesz większą inwestycję w 2027 r.
Planowana inwestycja może całkowicie zmienić ocenę tego, czy warto pozostać przy zwolnieniu. W e-commerce inwestycją nie musi być wyłącznie zakup jednego drogiego urządzenia. Równie istotne może być zwiększenie zatowarowania przed wejściem na nowy rynek, wyposażenie magazynu, zakup sprzętu, automatyzacja procesów, wdrożenie systemów IT czy budowa nowego kanału sprzedaży. Jeżeli takie wydatki są związane z działalnością opodatkowaną i spełnione są pozostałe ustawowe warunki, status czynnego podatnika może umożliwiać odliczenie VAT naliczonego. Przy większej inwestycji nie mówimy już o niewielkich różnicach w miesięcznych wydatkach, lecz o kwotach, które mogą istotnie wpływać na rentowność projektu i zapotrzebowanie firmy na gotówkę.
Dlatego planując 2027 rok, warto oddzielić koszty bieżące od wydatków rozwojowych i zwrócić uwagę także na ich moment. Firma, która w normalnym miesiącu ma niewielki VAT w zakupach, może w pierwszym kwartale przeprowadzić inwestycję zmieniającą całoroczną kalkulację. Jeżeli właśnie ta inwestycja jest jednym z argumentów za dobrowolną rejestracją, moment przejścia na VAT warto przeanalizować jeszcze przed rozpoczęciem zakupów i zweryfikować zasady odliczenia dla konkretnych wydatków. Nie należy zakładać, że firma może najpierw dokonać wszystkich zakupów jako podatnik zwolniony, a później automatycznie odliczyć cały związany z nimi VAT. Możliwość późniejszego odliczenia lub korekty zależy od rodzaju zakupów i konkretnych okoliczności, dlatego harmonogram inwestycji powinien być częścią decyzji o VAT, a nie elementem analizowanym dopiero po jej realizacji.
Prowadzisz e-commerce
W handlu internetowym VAT szybko przestaje być prostym zagadnieniem dotyczącym wyłącznie ceny produktu. Marża jest obciążana przez cały łańcuch wydatków: zakup towaru, magazynowanie, pakowanie, dostawy, zwroty, prowizje sprzedażowe, płatności, reklamę, abonamenty technologiczne i obsługę operacyjną. Część tych kosztów może wiązać się z VAT możliwym do odliczenia przez czynnego podatnika, o ile spełnione są odpowiednie warunki. Przy zwolnieniu ekonomiczny ciężar nieodliczonego podatku pozostaje po stronie firmy. Dla sklepu z wysoką marżą i niewielkimi kosztami może to nie mieć decydującego znaczenia, ale w modelu o niskiej marży, dużej rotacji towaru i wysokim koszcie pozyskania klienta nawet niewielka zmiana kosztu jednostkowego może istotnie wpłynąć na rentowność całego kanału sprzedaży.
Do tego dochodzą zakupy zagraniczne i ekspansja. E-commerce często korzysta z usług świadczonych przez kontrahentów z innych państw, kupuje towary w UE lub poza nią i sprzedaje do klientów w kilku krajach. W takich sytuacjach krajowe zwolnienie podmiotowe nie oznacza, że VAT znika z procesów operacyjnych. Mogą pojawić się obowiązki dotyczące importu usług, WNT, rejestracji do VAT-UE czy rozliczania sprzedaży transgranicznej. Nie każde WNT automatycznie będzie oznaczało taki sam sposób rozliczenia, ponieważ dla podatników zwolnionych funkcjonują szczególne zasady, w tym próg 50 000 zł dotyczący określonych wewnątrzwspólnotowych nabyć towarów, a także wyjątki i możliwość wyboru opodatkowania. Dlatego przy działalności międzynarodowej nie wystarczy patrzeć na sam kierunek przepływu towaru. Trzeba sprawdzić wartość transakcji, status stron i zasady dotyczące konkretnego rodzaju zakupu.
Jesteś blisko limitu i szybko rośniesz
Firma prognozująca sprzedaż niewiele poniżej limitu znajduje się w innej sytuacji niż przedsiębiorstwo, które ma do niego duży zapas. Jeżeli plan na 2027 rok zakłada dynamiczny wzrost, nowe kampanie, uruchomienie kolejnych kanałów albo wejście na dodatkowe marketplace’y, istnieje realne ryzyko przekroczenia progu wcześniej, niż wynikało z budżetu przygotowanego pod koniec poprzedniego roku. Zwolnienie traci moc od czynności, którą limit zostaje przekroczony, dlatego nie jest to zmiana, którą można spokojnie odłożyć do kolejnego stycznia. VAT dotyczy całej transakcji powodującej przekroczenie limitu, a nie tylko części jej wartości znajdującej się ponad próg. Jeżeli więc wartość sprzedaży uwzględnianej w limicie wynosi już 239 000 zł, a kolejna transakcja ma wartość 5 000 zł, nie chodzi wyłącznie o rozliczenie podatku od 4 000 zł przekraczających limit.
W takiej sytuacji warto policzyć nie dwa, lecz trzy scenariusze. Pierwszy zakłada zwolnienie przez cały rok, o ile rzeczywiście będzie możliwe. Drugi zakłada dobrowolne przejście na VAT czynny od początku 2027 roku. Trzeci odzwierciedla sytuację, w której firma rozpoczyna rok ze zwolnieniem, a następnie traci je po przekroczeniu limitu i przechodzi na VAT w trakcie roku. To właśnie ten trzeci wariant może być najbardziej realistyczny dla szybko rosnącego e-commerce. Może się okazać, że korzyść wynikająca z kilku miesięcy zwolnienia jest mniejsza niż koszt biznesowy zmiany cenników, procesów i rozliczeń w środku intensywnego okresu sprzedażowego. Dobrowolne wejście w VAT od początku roku może w niektórych modelach zwiększać przewidywalność, ale nie oznacza to automatycznie, że będzie korzystniejsze finansowo.
Sprzedajesz lub kupujesz za granicą
Krajowe zwolnienie podmiotowe nie jest uniwersalnym zwolnieniem ze wszystkich obowiązków VAT. Firma może nie naliczać VAT od krajowej sprzedaży objętej zwolnieniem, a równocześnie mieć obowiązki związane z zakupami i sprzedażą międzynarodową. W zależności od modelu znaczenie mogą mieć między innymi WNT, import usług, rejestracja do VAT-UE, WSTO, OSS, IOSS, a w określonych przypadkach również procedura SME pozwalająca małym przedsiębiorcom korzystać ze zwolnienia VAT w innych państwach UE. Każdy z tych mechanizmów działa według własnych zasad i nie należy zakładać, że zmieszczenie się w polskim limicie automatycznie rozwiązuje temat podatku w innych państwach. Jednocześnie sama ekspansja zagraniczna nie oznacza automatycznie, że przedsiębiorca powinien zrezygnować z krajowego zwolnienia.
Procedura SME dodatkowo komplikuje prosty podział na „zwolnienie w Polsce” i „VAT za granicą”. Przy spełnieniu odpowiednich warunków przedsiębiorca może korzystać ze zwolnienia również w innych państwach UE uczestniczących w tym systemie. Znaczenie ma między innymi roczny obrót w całej Unii, dla którego przewidziano próg 100 000 EUR, oraz limity i warunki obowiązujące w konkretnym państwie, w którym firma chce korzystać ze zwolnienia. SME może też współistnieć z OSS, co pozwala w określonych sytuacjach korzystać ze zwolnienia w części państw i rozliczać przez OSS sprzedaż w innych. Dla firmy planującej ekspansję oznacza to, że wybór modelu VAT trzeba dopasować do mapy sprzedaży, kierunków zakupów i docelowych rynków, zamiast zakładać jeden sposób rozliczeń dla całej Unii.
Czy to jest dla mnie? Szybki test przed decyzją na 2027 r.
Najprostszy test nie polega na sprawdzeniu jednego wskaźnika, lecz na zestawieniu kilku cech firmy. Na każde z poniższych pytań warto odpowiedzieć „tak” albo „nie”, korzystając przy tym z danych za ostatnie miesiące i budżetu na 2027 rok, a nie wyłącznie z ogólnego wyobrażenia o biznesie. Im więcej odpowiedzi wskazuje jednoznacznie na jedną stronę, tym łatwiej wybrać wariant do dalszej analizy. Jeżeli odpowiedzi są wymieszane, nie jest to problem ani sygnał, że któregoś kryterium używasz źle. Właśnie w takich firmach pełna symulacja finansowa daje najwięcej, ponieważ przewaga wynikająca z cen B2C może być równoważona przez VAT związany z zatowarowaniem, inwestycjami czy kosztami ekspansji.
Zwolnienie z VAT warto mocniej rozważyć, jeśli…
Czy większość Twoich klientów stanowią konsumenci? Czy przy wyborze oferty zwracają dużą uwagę na końcową cenę brutto? Czy Twoja firma ma stosunkowo niewiele zakupów obciążonych VAT, którego jako podatnik zwolniony nie mógłbyś odliczyć? Czy w 2027 roku nie planujesz dużego zatowarowania, inwestycji w magazyn, wyposażenie, technologię lub inne kosztowne projekty? Czy prognozowana wartość sprzedaży ustalana dla potrzeb limitu pozostaje wyraźnie poniżej obowiązującego progu, a nie zaledwie kilka tysięcy złotych od niego? Czy plan wzrostu jest stosunkowo przewidywalny i nie zakładasz skokowego zwiększenia sprzedaży po uruchomieniu nowych kanałów? Jeżeli na większość tych pytań odpowiadasz „tak”, zwolnienie zasługuje na poważne uwzględnienie w kalkulacji na 2027 rok.
Nadal nie oznacza to automatycznej odpowiedzi „zostań przy zwolnieniu”. Przedsiębiorca musi mieć do niego prawo, a sytuację mogą zmienić rodzaj wykonywanych czynności, zakupy zagraniczne czy rozwój sprzedaży w innych państwach. Warto również przetestować wariant mniej optymistyczny niż podstawowa prognoza. Jeżeli budżet zakłada 200 000 zł sprzedaży, sprawdź, co wydarzy się przy 220 000 zł i przy wyniku zbliżonym do limitu. Jeżeli plan inwestycyjny jest dziś niewielki, uwzględnij scenariusz, w którym w połowie roku pojawia się potrzeba większego zatowarowania lub rozbudowy zaplecza. Zwolnienie jest najmocniejszym kandydatem wtedy, gdy jego przewaga utrzymuje się nie tylko w idealnym scenariuszu, lecz również po umiarkowanym wzroście kosztów i sprzedaży.
VAT czynny warto mocniej rozważyć, jeśli…
Czy większość Twoich klientów to firmy, dla których cena netto ma większe znaczenie niż brutto i które mogą mieć prawo do odliczenia podatku? Czy znaczna część Twoich wydatków obejmuje towary, materiały, logistykę, wyposażenie lub inne zakupy z VAT? Czy w 2027 roku planujesz zwiększyć zapasy, zainwestować w magazyn, automatyzację, sprzęt lub technologię? Czy Twój e-commerce ma wysokie koszty operacyjne w stosunku do marży? Czy prognozowana sprzedaż znajduje się blisko limitu albo tempo wzrostu sprawia, że możesz przekroczyć go w trakcie roku? Jeżeli na większość tych pytań odpowiedź brzmi „tak”, warto szczegółowo przeliczyć wariant VAT czynny, zwłaszcza pod kątem VAT naliczonego, który rzeczywiście mógłby podlegać odliczeniu.
Osobno warto zadać pytanie o skalę działalności międzynarodowej. Czy zwiększasz liczbę transakcji zagranicznych, przez co rośnie znaczenie importu usług, WNT, VAT-UE, OSS, SME lub lokalnych obowiązków VAT? Odpowiedź „tak” nie jest sama w sobie argumentem za rezygnacją ze zwolnienia podmiotowego. Podatnik zwolniony może w określonych sytuacjach posiadać rejestrację VAT-UE i nadal korzystać z krajowego zwolnienia, a procedura SME dodatkowo pozwala pod określonymi warunkami korzystać ze zwolnienia także w innych państwach UE. Rosnąca liczba transakcji międzynarodowych jest więc przede wszystkim sygnałem, że prosty wybór „VAT czy zwolnienie” przestaje wystarczać i trzeba przeanalizować poszczególne strumienie sprzedaży oraz zakupów oddzielnie.
Jeśli odpowiedzi są pół na pół…
W wielu średnich firmach e-commerce właśnie taki będzie wynik testu. Biznes może mieć jednocześnie dużą sprzedaż B2C i rosnący kanał B2B, wysokie koszty zakupów, ale również sporą marżę, a do tego znajdować się poniżej limitu i planować ekspansję, która może szybko zmienić skalę działalności. W takim przypadku próba wybrania odpowiedzi na podstawie jednej cechy prowadzi zwykle do uproszczeń. Nie wystarczy stwierdzić, że „B2C oznacza zwolnienie” albo że „duże koszty oznaczają VAT czynny”. Trzeba sprawdzić, jak te elementy działają jednocześnie. W praktyce o wyniku może zdecydować kilkuprocentowa zmiana ceny brutto, wartość VAT możliwego do odliczenia od zatowarowania albo miesiąc, w którym firma zbliży się do ustawowego limitu.
Jeżeli firma ma duży zapas do limitu i jej sprzedaż jest stabilna, dwa warianty mogą wystarczyć: zwolnienie przez cały 2027 rok oraz VAT czynny od początku roku. Dla szybko rosnącego e-commerce potrzebny jest jednak także trzeci scenariusz: rozpoczęcie roku ze zwolnieniem i przejście na VAT od transakcji powodującej przekroczenie limitu. Wszystkie warianty powinny opierać się na tych samych założeniach dotyczących wolumenu sprzedaży, cen, zakupów i inwestycji. Następnie trzeba porównać marżę, ceny dla klientów, VAT możliwy do odliczenia, koszty operacyjne i przepływy pieniężne miesiąc po miesiącu. Poniżej pokażemy, jakie liczby włożyć do tych wariantów, żeby wynik odpowiadał realnemu modelowi firmy, a nie ogólnym regułom dotyczącym VAT.
8 rzeczy, które trzeba policzyć przed końcem 2026 r.
Jeżeli decyzja o VAT na 2027 rok ma być oparta na ekonomice firmy, a nie na intuicji, potrzebny jest model wykorzystujący dane z obecnego biznesu i założenia na kolejny rok. W e-commerce szczególnie łatwo pomylić wzrost sprzedaży ze wzrostem rentowności, ponieważ większy obrót często oznacza również większe zatowarowanie, wyższe wydatki na pozyskanie klientów, rosnące koszty logistyki i kolejne inwestycje. Dlatego kalkulacja powinna objąć cały 2027 rok, ale jednocześnie być rozbita na miesiące. Pozwala to zobaczyć nie tylko końcowy wynik, lecz także moment potencjalnego przekroczenia limitu, sezonowe skoki sprzedaży, okresy największych zakupów oraz wpływ VAT na przepływy pieniężne.
Prognozowana sprzedaż na cały 2027 r.
Pierwszą liczbą nie powinien być sam roczny obrót, lecz prognoza sprzedaży rozpisana na dwanaście miesięcy. Warto zacząć od danych za 2026 rok i uwzględnić planowane zmiany: wzrost ruchu, nowe kampanie, kolejne kanały sprzedaży, rozszerzenie asortymentu, podwyżki cen czy wejście na nowe rynki. Przy działalności kontynuowanej trzeba wcześniej potwierdzić również, że przedsiębiorca spełnia warunki korzystania ze zwolnienia wynikające z poprzedniego roku. Dla potrzeb limitu trzeba przy tym pracować na wartości sprzedaży ustalanej zgodnie z zasadami art. 113 ustawy o VAT, a nie automatycznie na sumie wszystkich kwot widocznych w panelu sklepu czy systemie płatności. Miesięczny model pozwala ocenić, czy sprzedaż będzie rosła równomiernie, czy największa część wyniku przypadnie na kilka kluczowych okresów. W e-commerce różnica może być duża: firma może przez większość roku wyglądać na bezpiecznie mieszczącą się w limicie, a po Black Friday i sezonie świątecznym znaleźć się tuż przy progu albo go przekroczyć.
Sama prognoza bazowa to za mało. Warto obok niej przygotować wariant ostrożny i wariant wzrostowy, szczególnie jeśli firma inwestuje w skalowanie. Jeżeli podstawowy plan zakłada sprzedaż na poziomie 210 000 zł, dobrze sprawdzić również, co wydarzy się przy 225 000 zł, dokładnie 240 000 zł oraz przy wartości wyższej od limitu. Samo osiągnięcie 240 000 zł nie oznacza jeszcze przekroczenia progu; problem pojawia się dopiero po przekroczeniu tej kwoty, przy założeniu, że właśnie taki limit będzie obowiązywał w 2027 roku. Takie podejście pozwala ocenić, czy wybór zwolnienia jest odporny na lepszy od zakładanego wynik, a nie tylko na scenariusz zapisany w budżecie. Dla przedsiębiorcy planującego ekspansję istotne jest również to, czy wzrost sprzedaży będzie wynikał z większej liczby zamówień, podwyżki średniego koszyka czy zmiany cen, ponieważ każdy z tych czynników może inaczej wpływać na marżę i na tempo zbliżania się do limitu.
Bufor do limitu
Druga liczba to różnica pomiędzy prognozowaną wartością sprzedaży uwzględnianą przy zwolnieniu a obowiązującym limitem. Jeżeli przy założeniu limitu 240 000 zł prognoza wynosi 235 000 zł, firma ma jedynie 5 000 zł marginesu. Na pierwszy rzut oka nadal mieści się w progu, ale biznesowo taki zapas może być bardzo mały. Wystarczy jedna udana kampania, wzrost średniego koszyka, dodatkowy klient B2B albo mocniejszy sezon, żeby założenia przestały być aktualne. Przy e-commerce trzeba także pamiętać, że sprzedaż jest często silnie sezonowa. Przedsiębiorstwo może mieć spokojne pierwsze półrocze i jednocześnie generować znaczną część rocznego wyniku w ostatnim kwartale, czyli dokładnie wtedy, gdy zmiana sposobu rozliczeń, fakturowania i cen może być najbardziej uciążliwa operacyjnie.
Dlatego zamiast pytać wyłącznie „czy prognoza jest poniżej 240 000 zł?”, lepiej zapytać: czy ten zapas wystarczy na sezonowość, wzrost cen albo dodatkowe zlecenie? Bufor powinien być oceniany w relacji do naturalnych odchyleń sprzedaży. Dla firmy, której miesięczna sprzedaż waha się o kilka tysięcy złotych, margines 5 000 zł nie daje dużego bezpieczeństwa. Jeszcze inaczej wygląda sytuacja przedsiębiorstwa, które właśnie uruchamia nowy marketplace albo zwiększa budżet reklamowy i nie ma pewności, jak silny będzie efekt. Przekroczenie limitu trzeba przy tym monitorować na podstawie wartości sprzedaży wliczanej do limitu, a nie wyłącznie wpływów na rachunek bankowy. W takim modelu warto ustalić wewnętrzny próg ostrzegawczy niższy niż sam limit podatkowy i monitorować sprzedaż narastająco, żeby decyzja o ewentualnej zmianie modelu rozliczeń nie pojawiła się dopiero w momencie przekroczenia progu.
Udział B2C i B2B w sprzedaży
Kolejna kalkulacja powinna pokazać, jaka część sprzedaży trafia do konsumentów, a jaka do klientów biznesowych. Nie chodzi wyłącznie o liczbę zamówień, lecz przede wszystkim o udział obu grup w wartości sprzedaży i w marży. Sklep może realizować setki niewielkich transakcji B2C, a jednocześnie osiągać znaczną część obrotu dzięki kilku większym klientom biznesowym. W takiej sytuacji samo stwierdzenie, że „większość klientów to konsumenci”, niewiele mówi o ekonomice VAT. Warto więc policzyć procent sprzedaży B2C i B2B za ostatnie miesiące, a następnie przygotować prognozę na 2027 rok. Jeśli firma planuje rozwój hurtu, współpracę z dystrybutorami albo większą sprzedaż do innych przedsiębiorstw, struktura klientów może się zmienić szybciej niż całkowity poziom obrotu.
Ta proporcja ma bezpośrednie znaczenie dla polityki cenowej. Konsument najczęściej patrzy na cenę brutto i nie odlicza VAT, dlatego wejście na VAT może wymagać wyboru między wyższą ceną końcową a niższą kwotą netto pozostającą firmie. W relacji B2B sytuacja może wyglądać inaczej, jeżeli kontrahent ma prawo do odliczenia VAT i większą wagę przywiązuje do ceny netto. W modelu mieszanym najlepiej nie przyjmować jednej zasady dla całej sprzedaży. Warto rozdzielić kanały, segmenty klientów i główne grupy produktowe, a następnie sprawdzić, jak zmiana statusu VAT wpływa na każdą z nich. Może się okazać, że zwolnienie jest atrakcyjne dla części konsumenckiej, podczas gdy rosnący kanał B2B coraz mocniej przemawia za VAT czynnym.
Cena i marża w obu wariantach
Jednym z najczęstszych błędów w porównaniu VAT i zwolnienia jest zestawienie cen, które w praktyce nie są porównywalne. Dlatego trzeba przygotować dwa odrębne warianty. W pierwszym utrzymujesz tę samą cenę brutto dla klienta i sprawdzasz, ile zostaje firmie po wejściu na VAT. To szczególnie ważne w B2C, gdzie podwyżka ceny może pogorszyć konwersję albo pozycję oferty na tle konkurencji. W drugim wariancie zachowujesz tę samą cenę netto dla przedsiębiorstwa i sprawdzasz, o ile wzrośnie cena brutto dla klienta. Dopiero na tej podstawie można ocenić, czy firma jest w stanie przenieść ekonomiczny ciężar VAT na rynek, czy część zmiany zostanie pokryta z dotychczasowej marży.
Taką kalkulację warto przeprowadzić dla głównych kategorii produktów, a nie wyłącznie dla średniej sprzedaży całego sklepu. Marże mogą się znacząco różnić, podobnie jak wrażliwość klientów na cenę. Ta sama zmiana ceny może mieć zupełnie inny wpływ na rentowność produktu o wysokiej marży niż produktu, którego marża jest niewielka. Dobrze jest więc zestawić cenę brutto, wartość netto, koszt zakupu, marżę kwotową i procentową w obu wariantach, a następnie nałożyć na to prognozowany wolumen. Jeżeli po przejściu na VAT firma chce podnieść ceny, warto również przyjąć scenariusz, w którym część klientów reaguje spadkiem konwersji. Sama arytmetyka podatku nie odpowie bowiem na pytanie o opłacalność, jeżeli zmiana ceny wpłynie jednocześnie na liczbę zamówień i koszt pozyskania sprzedaży.
Ile VAT z zakupów mógłbyś rzeczywiście odliczyć?
Po stronie zakupów warto zebrać wszystkie istotne kategorie wydatków i sprawdzić, jaka część podatku mogłaby rzeczywiście podlegać odliczeniu w wariancie VAT czynnym. W e-commerce znaczenie mają przede wszystkim towary handlowe, materiały i opakowania, sprzęt, krajowe usługi logistyczne, wyposażenie, marketing oraz pozostałe usługi operacyjne i technologiczne. Nie wystarczy jednak wziąć łącznej wartości kosztów i założyć jednej stawki VAT ani zsumować podatku widocznego na fakturach. Różne zakupy mogą być opodatkowane inaczej, część wydatków może nie dawać prawa do pełnego odliczenia, a przy usługach kupowanych od zagranicznych kontrahentów mechanizm rozliczenia może być zupełnie inny niż przy zwykłym krajowym zakupie. W imporcie usług VAT nie zawsze pojawia się jako podatek wykazany przez dostawcę na fakturze, dlatego takie transakcje trzeba analizować osobno.
Najpraktyczniej jest przejrzeć kilka ostatnich miesięcy i policzyć rzeczywiste kwoty VAT związane z najważniejszymi kategoriami wydatków, a następnie przeskalować je na plan na 2027 rok. Jeżeli firma zamierza zwiększyć zatowarowanie o 40%, nie należy bazować wyłącznie na bieżącym poziomie podatku w zakupach. Podobnie przy ekspansji: rosnące wydatki na logistykę, technologię czy pozyskanie klientów mogą zmienić strukturę kosztów. W modelu VAT czynnym do korzyści nie powinno się jednak wpisywać całej teoretycznej kwoty podatku związanej z zakupami, lecz tylko tę część, która w konkretnych warunkach może podlegać odliczeniu. Tak przygotowana kalkulacja pokaże, czy brak odliczenia przy zwolnieniu jest marginalnym obciążeniem, czy jednym z najważniejszych ekonomicznych kosztów wyboru tego wariantu.
Jakie inwestycje planujesz w 2027 r.?
Bieżące koszty pokazują tylko część obrazu. Osobno trzeba policzyć większe, jednorazowe wydatki planowane na 2027 rok, ponieważ nawet firma mająca na co dzień niewiele zakupów z VAT może w jednym kwartale zrealizować inwestycję o dużej wartości. W przypadku e-commerce może to być większe zatowarowanie przed ekspansją, wyposażenie magazynu, regały, urządzenia do pakowania, sprzęt komputerowy, automatyzacja, wdrożenie systemów IT albo budowa dodatkowego kanału sprzedaży. Dla każdego większego projektu warto znać wartość netto, brutto, kwotę VAT oraz przewidywany termin zakupu. Następnie trzeba sprawdzić, czy przy modelu VAT czynnym i przy spełnieniu odpowiednich warunków podatek związany z danym wydatkiem mógłby podlegać odliczeniu.
Moment inwestycji może być równie ważny jak jej wartość. Jeżeli znaczne zakupy są planowane na styczeń lub luty 2027 roku, decyzja o statusie VAT podjęta dopiero kilka miesięcy później może wymagać znacznie bardziej złożonej analizy dotyczącej możliwości odliczenia lub korekt. Nie należy więc automatycznie zakładać, że firma może najpierw ponieść wszystkie wydatki jako podatnik zwolniony, a później odzyskać związany z nimi VAT po rejestracji. Jeżeli inwestycja ma być istotnym argumentem za przejściem na VAT czynny, zasady dotyczące konkretnych zakupów warto zweryfikować przed rozpoczęciem projektu. Dla właściciela firmy oznacza to również konieczność połączenia planowania podatkowego z harmonogramem inwestycyjnym, a nie traktowania tych dwóch tematów oddzielnie.
Ile będzie kosztowała obsługa VAT?
VAT czynny ma swoją cenę również poza samym podatkiem. Firma powinna uwzględnić koszty prowadzenia ewidencji VAT, przygotowania i wysyłania JPK_V7, prawidłowego rozliczania transakcji oraz obsługi procesów fakturowania. W budżecie na 2027 rok trzeba również uwzględnić procesy związane z KSeF w zakresie, w jakim dotyczą danego przedsiębiorcy. Może to oznaczać konieczność integracji systemów, zarządzania uprawnieniami, dostosowania obiegu dokumentów, przygotowania procedur na sytuacje awaryjne lub tryby szczególne oraz kontroli poprawności danych przekazywanych pomiędzy systemami. Nie należy przy tym utożsamiać KSeF wyłącznie z byciem czynnym podatnikiem VAT ani zakładać, że korzystanie ze zwolnienia automatycznie usuwa wszystkie obowiązki związane z fakturowaniem w tym systemie. Zakres obowiązków trzeba oceniać odrębnie dla konkretnej firmy.
W e-commerce dochodzi do tego kwestia danych z wielu źródeł: własnego sklepu, marketplace’ów, operatorów płatności, systemów magazynowych i kanałów zagranicznych. Jeżeli procesy nie są dobrze uporządkowane, przygotowanie poprawnych danych dla księgowości może wymagać dodatkowej pracy po stronie zespołu finansowego lub operacyjnego. Dlatego warto policzyć nie tylko cenę obsługi księgowej, lecz również czas poświęcany przez własnych pracowników na przygotowanie dokumentacji, kontrolę danych, wyjaśnianie rozbieżności i utrzymanie integracji. Te koszty nie powinny jednak przesłaniać całej analizy: przy wysokim VAT możliwym do odliczenia dodatkowa administracja może być relatywnie niewielkim wydatkiem. Najlepiej potraktować obsługę VAT, JPK_V7 i procesów fakturowania jako osobne pozycje budżetowe i wpisać je do porównywanych scenariuszy w konkretnych kwotach.
Jak VAT wpłynie na cash flow?
Rentowność i płynność to dwa różne pytania. Firma może osiągać dobry wynik roczny, a jednocześnie doświadczać okresów, w których musi finansować wysoki poziom zapasów, wydatki reklamowe i inne koszty przed otrzymaniem pieniędzy ze sprzedaży. VAT może dodatkowo wpływać na te przepływy, ale model płynności nie powinien opierać się wyłącznie na miesiącu sprzedaży i miesiącu zakupu. Trzeba zaznaczyć okresy, w których powstaje obowiązek rozliczenia VAT należnego, możliwość odliczenia VAT naliczonego oraz faktyczna płatność podatku albo ewentualna nadwyżka do rozliczenia lub zwrotu. Znaczenie mają także okres rozliczeniowy, terminy składania rozliczeń oraz rzeczywiste terminy płatności od klientów i na rzecz dostawców. Dopiero takie zestawienie pokazuje, kiedy VAT faktycznie obciąża albo poprawia płynność przedsiębiorstwa.
W e-commerce szczególnie dobrze widać to przy marketplace’ach i sezonowym zatowarowaniu. Firma może sprzedać towar dziś, otrzymać wypłatę środków od platformy później, a jednocześnie obowiązek rozliczenia danej sprzedaży nie musi czekać na moment wpływu pieniędzy na rachunek. Dlatego w modelu płynności nie należy utożsamiać daty wypłaty środków przez marketplace z momentem, w którym dana sprzedaż wpływa na rozliczenie VAT. Podobnie przed sezonem przedsiębiorca może zwiększyć zakupy i marketing na kilka tygodni przed wzrostem sprzedaży, co powoduje przesunięcie pomiędzy momentem ponoszenia wydatków a uzyskiwania przychodów. Roczne zestawienie może wyglądać poprawnie, podczas gdy miesięczny rachunek przepływów pokaże wyraźne napięcia. Dlatego decyzja „VAT czy zwolnienie” powinna odpowiadać nie tylko na pytanie, przy którym wariancie roczny wynik jest wyższy, ale również ile gotówki firma będzie potrzebowała w najsłabszym miesiącu i czy jej obecny kapitał obrotowy wystarczy, żeby bezpiecznie sfinansować wzrost.
Zwolnienie czy VAT czynny? Zrób dwie symulacje na tych samych liczbach
Podstawą porównania powinny być dwie symulacje zbudowane na identycznych założeniach dotyczących liczby zamówień, struktury klientów, cen, kosztów, inwestycji i tempa wzrostu. Pierwsza pokazuje firmę korzystającą ze zwolnienia, druga działalność jako czynny podatnik VAT od początku 2027 roku. Jeżeli jednak prognoza wskazuje, że przedsiębiorstwo może przekroczyć limit w trakcie roku, warto dołożyć trzeci wariant: zwolnienie do momentu przekroczenia progu oraz VAT czynny od transakcji, którą limit zostanie przekroczony. Dla szybko rosnącego e-commerce właśnie ten scenariusz może być najbardziej zbliżony do rzeczywistości. Wszystkie warianty muszą opierać się na tych samych założeniach biznesowych. W przeciwnym razie łatwo uzyskać pozorną przewagę jednego modelu tylko dlatego, że w jednej kolumnie przyjęto wyższy wolumen sprzedaży, inne ceny albo niższe koszty.
Model warto rozpisać miesiąc po miesiącu. Roczny wynik jest potrzebny, ale może ukrywać moment potencjalnego przekroczenia limitu, sezonowe zwiększenie zatowarowania czy okresy, w których firma musi finansować podatek przed otrzymaniem części należności. W e-commerce ma to szczególne znaczenie przy mocnym czwartym kwartale, ekspansji na nowe kanały oraz dużych kampaniach sprzedażowych. Ten sam biznes może wyglądać komfortowo w ujęciu całorocznym, a jednocześnie mieć bardzo trudny pod względem płynności sierpień, listopad czy grudzień. Dlatego kalkulacja powinna pokazywać osobno wynik ekonomiczny firmy oraz przepływy związane z VAT.
Wariant A: firma korzysta ze zwolnienia
W wariancie ze zwolnieniem firma nie wyodrębnia z ceny VAT należnego od sprzedaży objętej zwolnieniem, ale jednocześnie co do zasady nie ma prawa do odliczenia podatku naliczonego przy zakupach. Uproszczony model można więc zapisać jako: wartość sprzedaży – ekonomiczny koszt zakupów i pozostałych wydatków – koszty obsługi = uproszczony wynik operacyjny. Jeżeli przedsiębiorca kupuje w Polsce towar za 123 zł brutto, w tym 23 zł VAT, i nie ma prawa do odliczenia tego podatku, pełne 123 zł stanowi ekonomiczny ciężar zakupu. Podobnie należy spojrzeć na inne krajowe wydatki, od których VAT nie podlega odliczeniu. Przy zakupach zagranicznych trzeba zachować większą ostrożność, ponieważ mechanizm może wyglądać inaczej i samo korzystanie ze zwolnienia podmiotowego nie usuwa obowiązków związanych na przykład z importem usług czy określonymi transakcjami unijnymi.
Do symulacji należy wprowadzić rzeczywiste ceny, wolumeny, koszty i inwestycje planowane na 2027 rok. Jeżeli sklep sprzedaje przede wszystkim konsumentom i chce zachować obecne ceny końcowe, model powinien pokazać, jaka wartość pozostaje po uwzględnieniu zakupów, logistyki, marketingu, technologii i kosztów administracyjnych. Trzeba również kontrolować wartość sprzedaży wliczanej do limitu. Wariant zakładający zwolnienie przez cały rok jest realistyczny tylko wtedy, gdy przedsiębiorca spełnia warunki korzystania ze zwolnienia i prognoza nie prowadzi do przekroczenia progu. Jeśli firma może znaleźć się powyżej limitu w ciągu roku, symulacja pełnego zwolnienia nadal jest użyteczna jako punkt odniesienia, ale nie powinna być traktowana jako jedyny prawdopodobny przebieg wydarzeń.
Wariant B: firma jest czynnym podatnikiem VAT
W wariancie VAT czynnym trzeba wyraźnie oddzielić wynik ekonomiczny firmy od samego rozliczenia podatku. Po stronie sprzedaży analizuje się przede wszystkim wartość netto, a po stronie zakupów koszty netto w takim zakresie, w jakim związany z nimi VAT może podlegać odliczeniu. Oddzielna warstwa modelu powinna pokazywać VAT należny, VAT naliczony możliwy do odliczenia, saldo podatku oraz moment jego finansowego rozliczenia. Nie należy mechanicznie stosować wzoru „sprzedaż netto minus koszty netto minus VAT należny plus VAT naliczony”, ponieważ prowadziłoby to do mieszania wyniku operacyjnego z przepływami podatkowymi. Jeżeli sprzedaż jest opodatkowana, a VAT od danego zakupu podlega odliczeniu, wynik ekonomiczny można analizować na wartościach netto, natomiast rozliczenie VAT powinno być pokazane jako osobna część modelu.
Do tego dochodzą koszty ewidencji VAT, JPK_V7 i pozostałych obowiązków związanych ze statusem podatnika czynnego. Osobno należy uwzględnić koszty procesów fakturowania, w tym KSeF, ponieważ w 2027 roku system ten może dotyczyć również przedsiębiorców korzystających ze zwolnienia z VAT. Nie powinno się więc automatycznie wpisywać całego kosztu wdrożenia, integracji czy obsługi KSeF wyłącznie do kolumny „VAT czynny”. W praktycznym arkuszu warto mieć osobne pozycje dla sprzedaży netto i brutto, VAT należnego, kosztów netto, VAT naliczonego podlegającego odliczeniu, kosztów administracyjnych właściwych dla VAT czynnego oraz kosztów procesów fakturowania występujących w obu modelach. Takie rozdzielenie pozwala porównać rentowność i płynność bez podwójnego liczenia tych samych kwot.
Nie porównuj tylko kwoty podatku
Jednym z najbardziej mylących sposobów oceny obu wariantów jest spojrzenie na pozycję „VAT do zapłaty” i potraktowanie jej jak zwykłego kosztu, który należy zestawić z brakiem VAT należnego przy sprzedaży objętej zwolnieniem. Takie porównanie pomija stronę zakupową i wpływ statusu VAT na ceny. Firma zwolniona może nie wykazywać VAT należnego od swojej sprzedaży, ale jednocześnie ponosić ekonomiczny ciężar nieodliczonego podatku w zatowarowaniu, sprzęcie, logistyce i innych wydatkach. Czynny podatnik może natomiast wykazywać VAT należny, a równocześnie mieć prawo odliczyć VAT naliczony z części zakupów. W innych okresach może pojawić się nadwyżka VAT naliczonego, która zostanie przeniesiona albo rozliczona zgodnie z właściwymi zasadami. Sama wartość przelewu do urzędu, jeśli w danym okresie w ogóle wystąpi, nie pokazuje więc, ile przedsiębiorca faktycznie zarabia.
Porównywać należy realny wynik przedsiębiorcy przy tych samych założeniach biznesowych. Model powinien odpowiedzieć, ile pozostaje firmie po uwzględnieniu sposobu ustalania cen, kosztu towaru, wydatków operacyjnych, VAT możliwego do odliczenia i dodatkowych kosztów administracyjnych. Osobno powinien pokazywać wpływ VAT na przepływy pieniężne i moment, w którym firma faktycznie musi finansować zobowiązania. Takie podejście chroni przed sytuacją, w której jeden wariant wygląda korzystniej tylko dlatego, że w jednym miejscu użyto kwot brutto, a w innym netto. Dla właściciela e-commerce kluczowe pytanie nie brzmi przecież „w której wersji mam niższy VAT do zapłaty?”, ale „w której wersji zachowuję lepszą marżę, wystarczającą płynność i model cenowy, który mogę skalować?”.
Dwie symulacje cenowe, które warto zrobić
Pierwsza symulacja powinna zakładać tę samą cenę brutto dla klienta. Jest szczególnie ważna przy B2C, ponieważ pozwala zobaczyć, co wydarzy się z wartością netto sprzedaży i marżą, jeżeli po przejściu na VAT sklep nie zmieni widocznej ceny produktu. Jeśli towar kosztuje dziś konsumenta 100 zł, w wariancie zwolnienia firma nie wyodrębnia z tej kwoty VAT należnego. Po przejściu na VAT czynny przy stawce 23% i zachowaniu ceny brutto 100 zł wartość netto sprzedaży wyniesie około 81,30 zł, a około 18,70 zł będzie stanowiło VAT należny. Nie oznacza to automatycznie pogorszenia wyniku o dokładnie 18,70 zł, ponieważ po stronie zakupów może pojawić się VAT podlegający odliczeniu. Symulacja pokazuje jednak, jak mocno zmienia się struktura dotychczasowej ceny brutto i dlaczego przy B2C wejście na VAT bez zmiany cennika może wpływać na marżę.
Druga symulacja powinna zachować tę samą cenę netto dla firmy. Jeżeli przedsiębiorca chce nadal uzyskiwać 100 zł wartości netto ze sprzedaży produktu objętego stawką 23%, cena dla konsumenta wyniesie 123 zł brutto. Wtedy trzeba sprawdzić, czy rynek zaakceptuje podwyżkę i jak może ona wpłynąć na konwersję, średni koszyk oraz pozycję oferty względem konkurencji. Zestawienie tych scenariuszy pokazuje, w jakim stopniu ekonomiczny ciężar zmiany zostanie po stronie firmy, a w jakim zostanie przeniesiony na klienta. W praktyce nie musi to być wybór zero-jedynkowy. Część przedsiębiorców podniesie ceny tylko częściowo, absorbując pozostałą część zmiany w marży, dlatego również taki wariant warto policzyć dla najważniejszych kategorii produktów.
Co się stanie, jeśli tego nie policzysz? 5 scenariuszy, które mogą zaboleć w 2027 r.
Brak kalkulacji nie oznacza pozostania przy status quo. Przy szybko rosnącym biznesie decyzja może zostać wymuszona przez przekroczenie limitu, inwestycję, zmianę struktury klientów albo ekspansję zagraniczną. Problem zaczyna się wtedy, gdy firma reaguje już w trakcie wydarzeń, zamiast wcześniej przygotować ceny, procesy i budżet. W e-commerce szczególnie trudny jest moment, w którym zmiana statusu VAT przypada na okres intensywnej sprzedaży, ponieważ konsekwencje nie ograniczają się do księgowości. Mogą objąć marżę, cenniki, sposób fakturowania, integracje, wcześniejsze ustalenia handlowe oraz ilość gotówki potrzebnej do finansowania dalszego wzrostu.
Możesz oddawać VAT z własnej marży
Najbardziej widoczny problem pojawia się w B2C, gdy firma przechodzi na VAT czynny, ale pozostawia dotychczasowe ceny brutto. Jeśli produkt wcześniej kosztował 100 zł i nadal ma kosztować klienta dokładnie tyle samo, po przejściu na VAT przy stawce 23% wartość netto sprzedaży wyniesie około 81,30 zł, ponieważ część kwoty otrzymanej od konsumenta będzie stanowiła VAT należny. Jeżeli przedsiębiorca wcześniej nie uwzględnił tego w modelu, może po kilku tygodniach odkryć, że produkty, które wyglądały na rentowne, generują znacznie niższą marżę. Szczególnie dotkliwe może być to w kategoriach, w których już wcześniej margines był niewielki, koszt pozyskania klienta wysoki, a możliwości podwyższania cen ograniczone przez konkurencję.
Nie oznacza to oczywiście, że cała kwota VAT należnego jest definitywną stratą dla firmy, ponieważ czynny podatnik może mieć również prawo do odliczenia VAT naliczonego z zakupów. Problem pojawia się wtedy, gdy korzyść po stronie odliczeń nie kompensuje spadku wartości netto sprzedaży przy zachowaniu dotychczasowej ceny brutto. Bez wcześniejszej symulacji efekt staje się widoczny dopiero w rzeczywistych wynikach. Wtedy przedsiębiorca musi zdecydować, czy zaakceptować niższą marżę, podnieść ceny, zmienić politykę rabatową czy szukać oszczędności po stronie kosztów. Każde z tych działań jest trudniejsze, jeśli nie zostało przewidziane jeszcze przed rozpoczęciem roku.
Możesz płacić VAT w zakupach, którego nie odliczasz
Drugi scenariusz działa w przeciwną stronę. Firma pozostaje przy zwolnieniu, ponieważ chce chronić cenę brutto dla konsumentów, ale w trakcie roku gwałtownie rośnie wartość jej zakupów. Większe zatowarowanie, wyposażenie magazynu, logistyka, sprzęt czy inne wydatki sprawiają, że przedsiębiorca ponosi coraz większy ekonomiczny ciężar VAT, którego jako podatnik zwolniony co do zasady nie może odliczyć. Zwolnienie może więc wyglądać atrakcyjnie po stronie sprzedaży, a jednocześnie stopniowo tracić przewagę po stronie zakupowej. Im większy udział wydatków obciążonych VAT w modelu biznesowym, tym ważniejsze staje się policzenie, jaka kwota podatku rzeczywiście mogłaby podlegać odliczeniu przy VAT czynnym.
Szczególnie łatwo przeoczyć ten efekt wtedy, gdy firma od lat analizuje zakupy wyłącznie w wartościach brutto i traktuje je jako stały element ekonomiki działalności. Dopiero porównanie z wariantem VAT czynnym pokazuje, że ciężar części wydatków mógłby być inny. Nie każdy VAT będzie oczywiście odliczalny, a przy transakcjach zagranicznych mechanizm może wyglądać inaczej niż przy typowym krajowym zakupie z wykazaną kwotą podatku. Dlatego problemem nie jest samo występowanie VAT w wydatkach, lecz brak wiedzy, jaka część tego podatku rzeczywiście obciąża firmę w jednym modelu i jaka mogłaby zostać odliczona w drugim.
Możesz przekroczyć limit w najgorszym możliwym momencie
Przekroczenie limitu nie czeka do końca miesiąca ani do kolejnego roku podatkowego. Zwolnienie traci moc począwszy od czynności, którą próg zostaje przekroczony, a VAT dotyczy całej transakcji powodującej przekroczenie limitu, nie tylko części jej wartości znajdującej się powyżej progu. Jeżeli więc przedsiębiorca ma już 239 000 zł sprzedaży wliczanej do limitu, a następna transakcja wynosi 5 000 zł, nie rozlicza VAT wyłącznie od 4 000 zł znajdujących się ponad limitem. Cała transakcja powodująca jego przekroczenie przestaje korzystać ze zwolnienia. To sprawia, że bieżący monitoring sprzedaży ma znaczenie nie tylko dla planowania, lecz także dla prawidłowego rozliczenia konkretnej transakcji.
Firma, która nie kontroluje sprzedaży narastająco, może utracić zwolnienie w momencie, którego operacyjnie w ogóle nie przewidziała. W e-commerce może to nastąpić podczas Black Friday, przedświątecznego szczytu, po udanej kampanii albo przy pojedynczym większym zamówieniu B2B. Problem będzie jeszcze większy, jeśli przedsiębiorca utożsamia limit z wpływami na rachunek bankowy zamiast monitorować wartość sprzedaży zgodnie z właściwymi zasadami. Dlatego przy szybkim wzroście warto wcześniej określić wewnętrzny próg ostrzegawczy, ustalić odpowiedzialność za monitoring oraz przygotować procedurę przejścia na rozliczanie VAT. Wtedy utrata zwolnienia nie zaskakuje zespołu w środku najbardziej intensywnego okresu sprzedażowego.
Możesz być zmuszony zmienić ceny w środku roku
Zmiana statusu VAT w trakcie roku może wymusić decyzję, której przedsiębiorca wolałby uniknąć: pozostawić ceny brutto bez zmian i zaakceptować niższą wartość netto sprzedaży albo podnieść ceny dla klientów. W e-commerce żadna z tych opcji nie jest neutralna. Spadek marży może sprawić, że część produktów przestanie spełniać przyjęte progi rentowności po uwzględnieniu reklamy, prowizji, płatności i logistyki. Podwyższenie cen może natomiast wpłynąć na konwersję, pozycję produktów na marketplace’ach oraz efektywność kampanii. Do tego dochodzą rabaty, promocje, automatyczne reguły cenowe oraz wcześniej ustalone warunki współpracy z kontrahentami B2B, przy których nie zawsze można po prostu doliczyć VAT do dotychczasowej ceny bez sprawdzenia konstrukcji umowy.
Sama zmiana cennika to więc dopiero początek. Trzeba dostosować model finansowy, procesy fakturowania, integracje i zasady obsługi transakcji, a nowe założenia przekazać osobom odpowiedzialnym za sprzedaż, marketing, finanse i operacje. Przy większej organizacji skutki rozchodzą się na kilka zespołów jednocześnie. Jeżeli firma wcześniej zna przybliżony moment możliwego przekroczenia limitu, może przygotować zmianę cenową i procesową z odpowiednim wyprzedzeniem. Jeżeli problem pojawia się nagle, te same decyzje trzeba podejmować pod presją czasu, co zwiększa ryzyko nie tylko podatkowe, ale również biznesowe.
Możesz podjąć decyzję, z której nie da się szybko wycofać
Dobrowolna rezygnacja ze zwolnienia nie jest przełącznikiem, który można swobodnie włączać i wyłączać zależnie od wyników kolejnego kwartału. Podatnik, który utracił prawo do zwolnienia albo sam z niego zrezygnował, może co do zasady ponownie z niego skorzystać nie wcześniej niż po upływie roku liczonego od końca roku, w którym nastąpiła utrata prawa lub rezygnacja, oczywiście przy spełnieniu pozostałych warunków. Jeżeli więc przedsiębiorca dobrowolnie przechodzi na VAT czynny w 2026 roku, nie powinien zakładać, że od 1 stycznia 2027 roku będzie mógł wrócić do poprzedniego modelu tylko dlatego, że sprzedaż okaże się niższa od planowanej.
Dlatego decyzję warto oceniać w perspektywie dłuższej niż jeden czy dwa kwartały. Trzeba uwzględnić plan sprzedaży, inwestycje, strukturę klientów i ekspansję również w kolejnych okresach, a nie tylko chwilową korzyść z jednego większego zakupu albo przejściową zmianę marży. Z drugiej strony nie ma sensu kurczowo trzymać się zwolnienia, jeżeli prognoza pokazuje, że firma z dużym prawdopodobieństwem przekroczy limit i będzie musiała przebudować model w środku roku. Najdroższym wariantem nie musi być VAT ani zwolnienie. Najdroższy może być brak kalkulacji przed rozpoczęciem roku.
Uważaj na limit — 240 000 zł nie zawsze oznacza prostą sumę sprzedaży
Kwota 240 000 zł wygląda na prosty próg, ale w praktyce jej monitorowanie może być bardziej złożone niż zsumowanie miesięcznych raportów ze sklepu. Dla potrzeb zwolnienia podmiotowego liczy się wartość sprzedaży ustalana według zasad z art. 113 ustawy o VAT. Ustawa wskazuje zarówno transakcje uwzględniane przy ocenie limitu, jak i określone czynności, których się do niego nie wlicza. W firmie prowadzącej prostą sprzedaż krajową różnica może być niewielka, ale wraz z rozwojem kolejnych kanałów, sprzedażą zagraniczną albo zbywaniem składników majątku łatwo dojść do błędnego wyniku. Dlatego próg zwolnienia powinien być monitorowany na podstawie danych uporządkowanych pod kątem VAT, a nie wyłącznie wartości zamówień, wystawionych dokumentów czy kwot wpływających na rachunek.
Co rzeczywiście wlicza się do limitu?
Punktem wyjścia jest wartość sprzedaży w rozumieniu art. 113 ustawy o VAT, z wyłączeniem samej kwoty podatku. Nie należy utożsamiać jej automatycznie z przychodem księgowym, wartością płatności otrzymanych od klientów ani raportem „sprzedaż brutto” wygenerowanym przez platformę e-commerce. Art. 113 ust. 2 przewiduje katalog czynności, których przy ustalaniu limitu się nie uwzględnia, dlatego każda bardziej nietypowa pozycja powinna zostać zakwalifikowana przed dodaniem jej do licznika. Ma to szczególne znaczenie wtedy, gdy firma poza standardową sprzedażą towarów realizuje również inne rodzaje transakcji, działa na kilku rynkach albo sprzedaje majątek wykorzystywany wcześniej w działalności.
W praktyce dobrze jest prowadzić osobne zestawienie pokazujące wartość sprzedaży narastająco właśnie dla potrzeb art. 113. Powinno ono pozwalać wyjaśnić, dlaczego konkretna transakcja została uwzględniona w limicie albo z niego wyłączona. Takie podejście staje się szczególnie ważne przy wyniku zbliżonym do 240 000 zł. Jeżeli wewnętrzny raport pokazuje 238 000 zł, ale część danych została błędnie zakwalifikowana, firma może wyciągnąć niewłaściwy wniosek zarówno w jedną, jak i w drugą stronę. Limit powinien więc wynikać z prawidłowej kwalifikacji sprzedaży, a nie z prostego dodania wszystkich wartości widocznych w systemach operacyjnych.
Jakie transakcje mogą wymagać osobnego potraktowania?
Osobnej analizy mogą wymagać między innymi określone transakcje transgraniczne oraz część czynności korzystających ze zwolnień przedmiotowych. Ustawa zawiera w tym zakresie szczegółowe reguły, dlatego nie należy stosować prostego założenia, że każda sprzedaż zwolniona z VAT jest automatycznie pomijana przy limicie albo że każda sprzedaż do klienta zagranicznego musi być do niego doliczona. Znaczenie może mieć rodzaj transakcji, miejsce jej opodatkowania oraz konkretna podstawa zwolnienia. Przy ekspansji na kilka państw ten problem pojawia się szybko, bo podobnie wyglądające zamówienia mogą być rozliczane według różnych zasad w zależności od modelu sprzedaży i statusu odbiorcy.
Osobnej analizy wymaga również sprzedaż składników majątku przedsiębiorstwa. Przy obliczaniu limitu nie uwzględnia się odpłatnej dostawy towarów i odpłatnego świadczenia usług, które na podstawie przepisów o podatku dochodowym są zaliczane przez podatnika do środków trwałych oraz wartości niematerialnych i prawnych podlegających amortyzacji. Nie oznacza to jednak, że każdą sprzedaż majątku można automatycznie wyłączyć z kalkulacji. Trzeba sprawdzić, czy konkretny składnik rzeczywiście spełnia warunki wskazane w przepisie. Przy firmie znajdującej się blisko progu pojedyncza większa transakcja może znacząco zmienić obraz sytuacji, dlatego takie zdarzenia warto oznaczać i analizować oddzielnie od podstawowej sprzedaży handlowej.
Dlaczego szczególnie powinien uważać e-commerce?
E-commerce łączy w jednym biznesie wiele źródeł danych, które z perspektywy operacyjnej pokazują sprzedaż na różne sposoby. Własny sklep może raportować wartość zamówień, marketplace wartość transakcji pomniejszaną później o opłaty, operator płatności faktyczne przepływy środków, a system księgowy dokumenty sprzedażowe. Do tego dochodzą anulowania, zwroty, różne rynki, waluty i modele sprzedaży zagranicznej. Proste dodanie wszystkich raportów może więc nie dać wartości, którą należy wykorzystać przy ocenie prawa do zwolnienia. Jeszcze bardziej ryzykowne jest obserwowanie wyłącznie salda rachunku bankowego, ponieważ moment otrzymania pieniędzy i wartość wpływu nie są uniwersalnym sposobem ustalania sprzedaży dla potrzeb limitu.
Przy większej liczbie kanałów najlepiej stworzyć jedno źródło danych służące do kontroli limitu, do którego trafiają transakcje już po odpowiedniej kwalifikacji. Powinno ono pozwalać rozdzielić standardową sprzedaż krajową od pozycji wymagających dodatkowej analizy, a jednocześnie pokazywać wynik narastająco przez cały rok. Ma to znaczenie szczególnie przy szybkiej ekspansji. Firma może skalować jeden marketplace znacznie szybciej niż pozostałe kanały i przekroczyć próg wcześniej, niż wynikałoby to z ogólnego budżetu. Przy wyniku zbliżonym do limitu kontrola nie powinna więc odbywać się raz na kwartał przy okazji przeglądu finansowego, lecz stać się elementem regularnego procesu podatkowego i operacyjnego.
Nie każdy przedsiębiorca może wybrać zwolnienie
Limit 240 000 zł jest tylko jednym z warunków korzystania ze zwolnienia podmiotowego. Nawet przedsiębiorca z niewielką sprzedażą może wykonywać czynności, dla których ustawodawca wyłączył możliwość zastosowania tego rozwiązania. Dlatego przed budowaniem strategii cenowej i finansowej wokół zwolnienia trzeba równolegle sprawdzić, czy charakter działalności nie wyłącza prawa do niego na podstawie art. 113 ust. 13. Dla e-commerce jest to szczególnie ważne, ponieważ katalog wyłączeń obejmuje nie tylko wybrane usługi, ale również określone dostawy towarów, w części przypadków powiązane ze sposobem zawarcia umowy. Rozszerzenie asortymentu albo dodanie nowej usługi może więc wpłynąć na sytuację VAT nawet wtedy, gdy łączna wartość sprzedaży nadal pozostaje daleko poniżej limitu.
Sam niski obrót może nie wystarczyć
Przedsiębiorca może mieć 100 000 zł, 150 000 zł czy 200 000 zł wartości sprzedaży i nadal nie spełniać warunków zwolnienia podmiotowego. Art. 113 ust. 13 wskazuje bowiem kategorie podatników, dostaw towarów i świadczonych usług, w przypadku których zwolnienia nie można zastosować. Dlatego przed podjęciem decyzji na podstawie samego limitu trzeba równolegle sprawdzić, czy charakter działalności nie wyłącza prawa do zwolnienia na podstawie tego przepisu. Dopiero wtedy można sensownie analizować poziom sprzedaży, opłacalność zwolnienia i porównanie z VAT czynnym.
W rozwijającej się firmie takiej kontroli nie warto wykonywać tylko raz, przy zakładaniu działalności. Model może się zmieniać. Sklep dodaje nowe kategorie produktów, uruchamia dodatkowe usługi, przejmuje część procesów wykonywanych dotychczas przez zewnętrznych dostawców albo buduje nową linię biznesową. To, że obecna działalność pozwala korzystać ze zwolnienia, nie oznacza więc automatycznie, że każda kolejna usługa czy nowa kategoria asortymentu pozostanie bez wpływu na to prawo. Przed wdrożeniem istotnej zmiany oferty warto sprawdzić nie tylko marżę i popyt, ale także jej konsekwencje na gruncie VAT.
Czynności wyłączające możliwość zastosowania zwolnienia
Katalog wyłączeń znajduje się w art. 113 ust. 13 ustawy o VAT i jest szerszy niż kilka najbardziej znanych przykładów. Obejmuje między innymi określone dostawy towarów, a także usługi prawnicze, usługi w zakresie doradztwa z wyjątkiem wskazanego w ustawie doradztwa rolniczego, usługi jubilerskie oraz ściąganie długów, w tym factoring. Dla przedsiębiorcy oznacza to, że nawet niewielka skala sprzedaży nie daje ochrony, jeżeli rzeczywisty rodzaj wykonywanej czynności znajduje się w ustawowym katalogu wyłączeń. Przy planowaniu nowej linii biznesowej warto więc sprawdzać nie tylko spodziewany obrót, ale również to, czy konkretna dostawa albo usługa nie zmienia prawa do zwolnienia.
Z perspektywy e-commerce szczególną uwagę trzeba zwrócić na towary wskazane w art. 113 ust. 13, których dostawa w ramach umowy zawartej na odległość lub poza lokalem przedsiębiorstwa wyłącza możliwość korzystania ze zwolnienia. Katalog obejmuje określone grupowania PKWiU dotyczące między innymi preparatów kosmetycznych i toaletowych, komputerów, wyrobów elektronicznych i optycznych, urządzeń elektrycznych oraz maszyn i urządzeń. O kwalifikacji decyduje konkretny towar i właściwe grupowanie, a nie sama potoczna nazwa kategorii. Nie należy więc zakładać, że każdy kosmetyk, komputer czy produkt elektroniczny automatycznie wyłącza zwolnienie bez sprawdzenia dokładnego zakresu przepisu.
Oddzielnie trzeba traktować wskazane w ustawie dostawy części i akcesoriów do pojazdów samochodowych oraz motocykli w sprzedaży hurtowej i detalicznej. W tym przypadku konstrukcja wyłączenia nie jest taka sama jak przy wcześniej opisanych towarach, dla których znaczenie ma zawarcie umowy na odległość lub poza lokalem przedsiębiorstwa. To rozróżnienie jest ważne zwłaszcza dla sklepów internetowych z szerokim asortymentem, ponieważ kilka podobnie wyglądających kategorii produktów może podlegać odmiennym warunkom. Z tego powodu decyzji nie warto opierać na skróconej liście branż. Przy nowym asortymencie trzeba zweryfikować konkretny produkt, właściwą klasyfikację i sposób, w jaki przepis odnosi się do danej dostawy.
Szczególna ostrożność przy usługach doradczych
Usługi w zakresie doradztwa są jednym z obszarów, w których sama nazwa na fakturze albo kod działalności może dawać fałszywe poczucie bezpieczeństwa. Usługa nazwana „wsparciem”, „konsultacją”, „opieką”, „strategią” czy „pakietem premium” może wymagać analizy pod kątem doradczego charakteru. O kwalifikacji nie powinna przesądzać wyłącznie nazwa usługi, kod PKD ani opis pakietu, lecz rzeczywisty zakres wykonywanych czynności. To ważne szczególnie wtedy, gdy oferta łączy kilka elementów i granica między wykonaniem konkretnej pracy a świadczeniem usługi o charakterze doradczym nie jest oczywista.
W firmach e-commerce temat może pojawić się przy rozwijaniu dodatkowych usług dla klientów biznesowych, na przykład związanych ze strategią, optymalizacją procesów, wdrożeniem czy wsparciem operacyjnym. Sam fakt, że podstawą biznesu jest handel, nie oznacza, że każda nowa usługa pozostaje bez wpływu na prawo do zwolnienia. Jeżeli charakter świadczenia budzi wątpliwości, warto przeanalizować umowę, zakres obowiązków, sposób realizacji usługi i to, co klient faktycznie otrzymuje. O prawie do zwolnienia nie decyduje etykieta, lecz rzeczywisty charakter wykonywanej czynności i jej kwalifikacja na gruncie przepisów VAT.
Sprzedajesz za granicę? Krajowe zwolnienie może nie wystarczyć
Ekspansja na inne państwa szybko pokazuje, dlaczego pytanie „czy jestem zwolniony z VAT w Polsce?” nie wystarcza do zaplanowania rozliczeń. Firma może korzystać ze zwolnienia podmiotowego w kraju, a jednocześnie mieć obowiązki wynikające z zakupu usług od zagranicznych kontrahentów, nabywania towarów w innych państwach UE albo sprzedaży konsumentom za granicę. Sam status podatnika zwolnionego nie tworzy więc podatkowej „osłony” obejmującej wszystkie transakcje międzynarodowe. Przy e-commerce trzeba patrzeć oddzielnie na miejsce opodatkowania poszczególnych kategorii sprzedaży i zakupów, status kontrahenta, kierunek przepływu towaru oraz procedury, które mogą mieć zastosowanie przy konkretnym modelu działalności. To szczególnie ważne wtedy, gdy firma jednocześnie sprzedaje w Polsce, wysyła towary do konsumentów w innych państwach UE, kupuje usługi od zagranicznych dostawców i korzysta z międzynarodowego łańcucha dostaw.
Zwolnienie podmiotowe a VAT UE to nie to samo
Zwolnienie podmiotowe, zwolnienie przedmiotowe i rejestracja VAT-UE dotyczą różnych kwestii. Zwolnienie podmiotowe jest związane przede wszystkim z sytuacją podatnika, wartością sprzedaży oraz warunkami wynikającymi z art. 113 ustawy o VAT. Zwolnienie przedmiotowe dotyczy natomiast określonych czynności, dla których przepisy przewidują zwolnienie ze względu na rodzaj wykonywanej dostawy lub usługi. Rejestracja VAT-UE służy z kolei identyfikacji przedsiębiorcy przy określonych transakcjach unijnych. Nie należy więc traktować tych pojęć zamiennie ani zakładać, że krajowe zwolnienie automatycznie wyłącza obowiązki związane z obrotem międzynarodowym. Firma może w jednym obszarze korzystać ze zwolnienia, a w innym być zobowiązana do wykonania dodatkowych obowiązków rejestracyjnych i rozliczeniowych.
Co szczególnie ważne dla firmy planującej ekspansję, przedsiębiorca korzystający w Polsce ze zwolnienia może w określonych sytuacjach być zobowiązany do rejestracji jako podatnik VAT-UE i nadal zachować krajowe zwolnienie. Obowiązek takiej rejestracji może pojawić się między innymi przy określonym WNT, imporcie usług, do których stosuje się art. 28b ustawy o VAT, albo przy świadczeniu wskazanych usług dla kontrahentów w innych państwach UE. Sama rejestracja VAT-UE nie powoduje więc automatycznie przejścia na VAT czynny w Polsce. To ważne rozróżnienie, ponieważ przedsiębiorca może jednocześnie pozostawać zwolniony w krajowej sprzedaży i wykonywać dodatkowe obowiązki wynikające z konkretnych transakcji zagranicznych.
OSS, IOSS, WSTO, WNT i import usług
Przy międzynarodowym e-commerce zakres obowiązków zależy od tego, co firma sprzedaje lub kupuje, komu, skąd i dokąd przemieszczany jest towar oraz gdzie zgodnie z przepisami znajduje się miejsce opodatkowania. Znaczenie mogą mieć między innymi WSTO, procedura OSS, IOSS, WNT czy import usług. OSS pozwala w określonych przypadkach rozliczać w jednym państwie VAT należny z kwalifikujących się transakcji B2C realizowanych w innych państwach UE. IOSS dotyczy natomiast określonej sprzedaży na odległość towarów importowanych z państw lub terytoriów trzecich, co do zasady w przesyłkach o wartości nieprzekraczającej 150 EUR. Są to jednak szczególne mechanizmy rozliczania konkretnych transakcji, a nie zamienniki krajowego zwolnienia podmiotowego.
Podobnie po stronie zakupów krajowe zwolnienie nie oznacza automatycznie braku rozliczeń VAT. Firma kupująca określone usługi B2B od zagranicznego kontrahenta może mieć obowiązek rozliczenia importu usług, a przy zakupach towarowych z innych państw UE mogą pojawić się zasady dotyczące WNT. Nie każde nabycie towarów z UE będzie jednak wywoływało identyczne skutki, dlatego znaczenie mają konkretne warunki i wartości transakcji. Dla przedsiębiorcy prowadzącego e-commerce praktyczniejsze jest więc rozpisanie działalności na poszczególne strumienie: kraj dostawcy, kraj klienta, rodzaj towaru lub usługi, status odbiorcy i sposób przemieszczania towaru. Dopiero na tej podstawie można ustalić, które obowiązki rzeczywiście wystąpią. Krajowe zwolnienie nie zwalnia automatycznie z obowiązków VAT przy transakcjach zagranicznych, ale sama ekspansja również nie oznacza konieczności rezygnacji ze zwolnienia w Polsce.
Procedura SME
Od 1 stycznia 2025 roku działa procedura szczególna SME, która umożliwia małym przedsiębiorcom korzystanie ze zwolnienia z VAT również w innych państwach członkowskich UE, jeżeli spełnią wymagane warunki. Dla polskiego przedsiębiorcy oznacza to możliwość ubiegania się o zwolnienie w państwach, które stosują ten mechanizm, bez konieczności posiadania tam siedziby działalności. Jednym z kluczowych warunków jest nieprzekroczenie całkowitego rocznego obrotu na terytorium Unii w wysokości 100 000 EUR zarówno w poprzednim, jak i w bieżącym roku podatkowym. Do tego trzeba spełnić warunki obowiązujące w konkretnym państwie, w którym przedsiębiorca chce korzystać ze zwolnienia, w tym właściwe limity krajowe i ewentualne dodatkowe ograniczenia.
Procedura SME nie jest tym samym co polskie zwolnienie podmiotowe. Przedsiębiorca może być czynnym podatnikiem VAT w Polsce i jednocześnie, po spełnieniu odpowiednich warunków, korzystać z SME w innym państwie członkowskim. Możliwe jest również stosowanie SME tylko w wybranych państwach, podczas gdy w innych sprzedaż będzie rozliczana według odmiennych zasad, na przykład z wykorzystaniem OSS. Strategia VAT nie musi więc oznaczać stosowania takiego samego sposobu opodatkowania sprzedaży na wszystkich rynkach. Dla firmy planującej ekspansję oznacza to konieczność osobnego spojrzenia na każdy istotny kraj sprzedaży, zamiast zakładania jednego modelu dla całej Unii.
Skorzystanie z SME wymaga jednak przejścia odpowiedniej procedury. Polski przedsiębiorca składa uprzednie powiadomienie w Polsce, a możliwość stosowania zwolnienia w danym państwie jest potwierdzana w ramach numeru identyfikacyjnego EX. Samo spełnianie limitu 100 000 EUR nie oznacza więc, że przedsiębiorca może automatycznie przestać naliczać VAT na wybranym rynku. Do czasu nadania lub potwierdzenia numeru EX dla danego państwa sprzedaż należy rozliczać według dotychczasowych zasad. Z punktu widzenia planowania 2027 roku oznacza to, że procedurę SME warto uwzględnić nie tylko w modelu podatkowym, ale również w harmonogramie wejścia na nowy rynek.
Jak przejść na VAT od 1 stycznia 2027 r.?
Dobrowolna rezygnacja ze zwolnienia od początku roku może być sensowna, jeżeli przygotowane wcześniej symulacje pokazują przewagę VAT czynnego albo firma z dużym prawdopodobieństwem przekroczy limit w ciągu kilku miesięcy. Z punktu widzenia organizacyjnego początek roku jest wygodnym momentem na zmianę, ponieważ można wcześniej przygotować politykę cenową, procesy księgowe, ustawienia systemów sprzedażowych i zasady obsługi dokumentów. Nie oznacza to jednak, że rejestracja powinna być wykonywana automatycznie „na wszelki wypadek”. Rezygnacja ze zwolnienia ma konsekwencje również w kolejnych okresach, dlatego decyzja powinna wynikać z planu finansowego i modelu działalności na 2027 rok, a nie wyłącznie z obawy przed samym obowiązkiem rozliczania VAT.
Kiedy podjąć decyzję?
Najlepszym momentem na analizę jest końcówka 2026 roku, kiedy firma ma już stosunkowo pełny obraz bieżących wyników i jednocześnie pracuje nad budżetem na kolejny rok. Do tego czasu powinny być znane prognozowana wartość sprzedaży, struktura B2C i B2B, planowane ceny, poziom zatowarowania, koszty operacyjne i większe inwestycje. Przy e-commerce trzeba dodać jeszcze plan ekspansji: nowe marketplace’y, państwa sprzedaży, źródła dostaw, przewidywane transakcje zagraniczne oraz wpływ nowych kanałów na tempo zbliżania się do limitu. Jeżeli rok 2027 ma oznaczać wyraźny skok skali, decyzja podjęta wyłącznie na podstawie historycznych danych z 2026 roku może prowadzić do niewłaściwych wniosków.
Szczególnie ważne jest zestawienie planowanych inwestycji z terminem ewentualnej rejestracji. Jeśli duże zatowarowanie, zakup sprzętu albo wdrożenie infrastruktury mają nastąpić już w styczniu, zasady dotyczące VAT od tych wydatków powinny zostać przeanalizowane jeszcze przed ich poniesieniem. Podobnie firma znajdująca się blisko limitu powinna wiedzieć przed rozpoczęciem roku, czy chce korzystać ze zwolnienia do momentu jego przekroczenia, czy świadomie z niego zrezygnować od stycznia. W obu przypadkach decyzja wpływa nie tylko na księgowość, lecz także na cenniki, umowy, marżę, cash flow i sposób przygotowania zespołu do obsługi nowego modelu.
Formalności związane z rezygnacją ze zwolnienia
Jeżeli przedsiębiorca korzysta ze zwolnienia na podstawie art. 113 i chce dobrowolnie zostać czynnym podatnikiem VAT, rejestracji dokonuje na formularzu VAT-R. Przy rezygnacji ze zwolnienia zgłoszenie należy złożyć przed początkiem miesiąca, od którego przedsiębiorca chce rozliczać VAT jako podatnik czynny. Jeżeli zmiana ma obowiązywać od 1 stycznia 2027 roku, VAT-R trzeba więc złożyć przed rozpoczęciem stycznia, czyli zgodnie z obecnymi zasadami najpóźniej 31 grudnia 2026 roku. Sama rejestracja do VAT jest bezpłatna. Inaczej wygląda sytuacja, gdy przedsiębiorca nie rezygnuje ze zwolnienia dobrowolnie, lecz traci do niego prawo. W takim przypadku VAT-R powinien zostać złożony przed dniem utraty prawa do zwolnienia, co dodatkowo pokazuje, jak ważne jest bieżące monitorowanie wartości sprzedaży.
Samo złożenie VAT-R nie powinno być ostatnim punktem przygotowań. Przed 1 stycznia trzeba upewnić się, że firma potrafi prawidłowo naliczać VAT od sprzedaży, ma odpowiednio ustawione ceny i stawki w systemach, właściwie obsługuje dokumenty zakupowe oraz potrafi przekazać dane potrzebne do JPK_V7. Trzeba też zweryfikować konfigurację procesów fakturowania i KSeF, w tym uprawnienia, integracje oraz sposób obsługi dokumentów. Obowiązki związane z KSeF należy jednak analizować odrębnie od samego statusu podatnika VAT czynnego, ponieważ w 2027 roku system może dotyczyć również przedsiębiorców korzystających ze zwolnienia. W e-commerce szczególnego sprawdzenia wymagają połączenia między sklepem, marketplace’ami, księgowością, magazynem i systemem fakturowania, ponieważ błąd w konfiguracji może zostać automatycznie powielony w dużej liczbie transakcji.
VAT czy zwolnienie w 2027 r.? Przykładowe profile firm
Te same przepisy mogą prowadzić do zupełnie różnych decyzji w zależności od modelu biznesowego. Firma sprzedająca głównie konsumentom może patrzeć przede wszystkim na cenę brutto, podczas gdy przedsiębiorca pracujący dla innych firm częściej koncentruje się na cenie netto i strukturze własnych kosztów. Jeszcze inaczej wygląda sytuacja sklepu internetowego z dużym zatowarowaniem, wysokimi wydatkami reklamowymi i planem ekspansji. Dlatego zamiast szukać jednej odpowiedzi na pytanie „czy VAT się opłaca?”, lepiej porównać własną firmę z kilkoma typowymi profilami i sprawdzić, które czynniki mają największy wpływ na wynik.
Freelancer pracujący niemal wyłącznie dla firm
Freelancer świadczący usługi niemal wyłącznie na rzecz przedsiębiorstw może mieć więcej argumentów za VAT czynnym niż osoba pracująca głównie dla konsumentów. Jeżeli klienci są czynnymi podatnikami VAT i mają prawo do odliczenia podatku z faktury, często większe znaczenie ma dla nich cena netto niż kwota brutto. W takim układzie zwolnienie nie musi dawać wyraźnej przewagi cenowej. Freelancer powinien jednocześnie spojrzeć na własne zakupy: sprzęt, oprogramowanie, wyposażenie biura, usługi operacyjne czy inne wydatki związane z wykonywaniem działalności. Jeśli VAT z istotnej części tych zakupów mógłby podlegać odliczeniu, wariant VAT czynny może wypadać korzystniej, mimo że przedsiębiorca formalnie nadal mieści się w limicie zwolnienia.
Nie oznacza to jednak, że każdy freelancer B2B powinien rejestrować się do VAT. Część klientów biznesowych może wykonywać czynności zwolnione albo nie mieć pełnego prawa do odliczenia, a sam freelancer może mieć bardzo niskie koszty działalności. Znaczenie ma również rodzaj świadczonych usług, ponieważ w przypadku niektórych czynności zwolnienie podmiotowe może być ustawowo wyłączone niezależnie od poziomu sprzedaży. Dlatego w takim modelu najpierw trzeba sprawdzić prawo do zwolnienia, a następnie policzyć, czy klienci faktycznie traktują VAT jako neutralny oraz jaka część podatku z własnych zakupów mogłaby zostać odliczona.
Lokalna usługa sprzedawana głównie konsumentom
Firma świadcząca lokalne usługi przede wszystkim dla osób fizycznych może znajdować się po przeciwnej stronie kalkulacji. Klient konsumencki patrzy zazwyczaj na końcową cenę, którą musi zapłacić, dlatego zwolnienie z VAT może pozwalać utrzymać atrakcyjniejszą cenę brutto bez zmniejszania wartości sprzedaży pozostającej przedsiębiorcy. Jeżeli usługa kosztuje 200 zł i rynek jest bardzo wrażliwy na cenę, przejście na VAT może oznaczać konieczność wyboru między podniesieniem ceny dla klienta a pozostawieniem dotychczasowej ceny brutto i zaakceptowaniem niższej wartości netto sprzedaży. Przy niewielkich zakupach z VAT i małej skali inwestycji zwolnienie może więc mieć wyraźną przewagę ekonomiczną.
Trzeba jednak sprawdzić, czy przedsiębiorca rzeczywiście może korzystać ze zwolnienia i czy prognoza sprzedaży pozostawia rozsądny zapas do limitu. Firma z rosnącą bazą klientów może szybko zmienić skalę, a przejście na VAT w trakcie roku może wymusić zmianę cennika w najmniej wygodnym momencie. Znaczenie ma również charakter świadczonej usługi. Jeżeli mieści się ona w katalogu czynności wyłączających zwolnienie podmiotowe, niski obrót nie rozwiązuje problemu. W przypadku lokalnej usługi B2C przewaga cenowa zwolnienia jest więc ważna, ale dopiero po potwierdzeniu, że firma spełnia wszystkie warunki do jego zastosowania.
Mały sklep internetowy z dużym kosztem towaru i reklamy
Sklep internetowy może sprzedawać głównie konsumentom i jednocześnie mieć strukturę kosztów, która mocno osłabia przewagę zwolnienia. Jeżeli dużą część ceny produktu pochłania zakup towaru, a do tego dochodzą opakowania, logistyka, prowizje, reklama, sprzęt i usługi technologiczne, nieodliczony VAT może istotnie obciążać ekonomiczny koszt działalności. Przy niskiej marży różnica pomiędzy kosztem brutto ponoszonym przez podatnika zwolnionego a kosztem analizowanym przy prawie do odliczenia VAT może mieć duży wpływ na wynik. Z tego powodu nie wystarczy powiedzieć: „sprzedajemy B2C, więc zwolnienie jest lepsze”. Trzeba policzyć obie strony równania, czyli cenę dla klienta oraz VAT związany z zakupami.
W e-commerce dodatkowym problemem jest struktura wydatków zagranicznych. Część reklam, usług technologicznych czy innych świadczeń może być kupowana od kontrahentów spoza Polski i podlegać odrębnym zasadom, na przykład dotyczącym importu usług. Dlatego nie należy po prostu zsumować kwot VAT widocznych na krajowych fakturach i uznać tego za pełną korzyść z rejestracji. W modelu trzeba uwzględnić tylko tę część podatku, która rzeczywiście mogłaby podlegać odliczeniu, oraz osobno przeanalizować transakcje zagraniczne. Przy dużym koszcie towaru i reklamy różnica między zwolnieniem a VAT czynnym często okazuje się znacznie bardziej złożona niż wynikałoby to z samej struktury klientów.
Firma z obrotem prognozowanym na 235–245 tys. zł
Firma prognozująca wartość sprzedaży na poziomie 235–245 tys. zł znajduje się w szczególnie niewygodnej strefie. Przy założeniu, że w 2027 roku nadal będzie obowiązywał limit 240 000 zł, scenariusz 235 000 zł oznacza jedynie 5 000 zł zapasu. To może być mniej niż wartość jednej większej transakcji, mocniejszego weekendu sprzedażowego albo efektu udanej kampanii. Sama wartość 240 000 zł nie oznacza jeszcze przekroczenia limitu, natomiast prognoza 245 000 zł wskazuje już na scenariusz, w którym — przy założeniu, że cała analizowana sprzedaż wchodzi do limitu — próg zostanie przekroczony. W takim przypadku trzeba ustalić nie tylko roczny wynik, ale także miesiąc i potencjalną transakcję, przy której może nastąpić utrata zwolnienia.
Najbardziej praktyczne będzie przygotowanie trzech scenariuszy. Pierwszy pokazuje zwolnienie przez cały rok, jeżeli sprzedaż ostatecznie pozostanie poniżej progu. Drugi zakłada VAT czynny od 1 stycznia. Trzeci pokazuje rozpoczęcie roku ze zwolnieniem i przejście na VAT od czynności powodującej przekroczenie limitu. Ten ostatni wariant pozwala zobaczyć nie tylko wynik finansowy, ale również konsekwencje zmiany cen, fakturowania i procesów w środku roku. Przy prognozie znajdującej się tak blisko progu bezpieczny bufor i miesięczny monitoring są często równie ważne jak sama różnica w podatku.
Firma planująca dużą inwestycję na początku 2027 r.
Duża inwestycja może przesunąć wynik porównania w stronę VAT czynnego, jeżeli związany z nią podatek może podlegać odliczeniu. Może chodzić o znaczące zatowarowanie, wyposażenie magazynu, sprzęt, automatyzację, systemy IT czy rozbudowę infrastruktury potrzebnej do wejścia na kolejny rynek. Jeżeli firma pozostaje zwolniona, co do zasady ponosi ekonomiczny ciężar VAT z takich krajowych zakupów. Przy dużym projekcie suma ta może być na tyle wysoka, że przewaga wynikająca z braku VAT należnego po stronie sprzedaży zostanie istotnie zmniejszona. Z tego powodu inwestycję trzeba analizować oddzielnie od codziennych kosztów operacyjnych.
Istotny jest również termin. Jeżeli większość zakupów ma zostać dokonana w styczniu lub lutym, wpływ momentu rejestracji na możliwość odliczenia VAT warto przeanalizować przed rozpoczęciem inwestycji. Nie należy zakładać, że przedsiębiorca może najpierw kupić wszystkie aktywa jako podatnik zwolniony, a następnie po kilku miesiącach automatycznie odliczyć cały związany z nimi VAT. Możliwość odliczenia podatku z wcześniejszych zakupów może zależeć od rodzaju wydatku, jego wykorzystania i konkretnych okoliczności. Przy dużej inwestycji moment rejestracji powinien więc zostać uwzględniony w harmonogramie projektu, a nie analizowany dopiero po podpisaniu umów i zapłacie dostawcom.
Checklista przed końcem 2026 r.: co sprawdzić przed wyborem VAT na 2027 r.
Przed zamknięciem decyzji warto zebrać wszystkie najważniejsze dane w jednym miejscu. Potrzebna jest prognoza sprzedaży na dwanaście miesięcy z rozbiciem miesięcznym oraz informacja, w którym momencie przy scenariuszu wzrostowym firma może zbliżyć się do limitu lub go przekroczyć. Trzeba określić realny bufor bezpieczeństwa, udział B2C i B2B w wartości sprzedaży i marży, obecne ceny brutto i netto oraz to, jak zmieniłyby się one po przejściu na VAT. Do tego należy policzyć, jaka kwota VAT z zakupów mogłaby faktycznie podlegać odliczeniu, jakie większe inwestycje są planowane na 2027 rok i kiedy mają zostać poniesione.
Druga część kontroli powinna dotyczyć procesów i ryzyk. Warto znać dodatkowy koszt księgowości, ewidencji VAT, JPK_V7 oraz innych obowiązków administracyjnych, a koszty procesów fakturowania i KSeF analizować osobno w obu wariantach. Trzeba sprawdzić wpływ VAT na cash flow miesiąc po miesiącu, uwzględnić transakcje zagraniczne i możliwe obowiązki związane z VAT-UE, WNT, importem usług, OSS, IOSS czy SME. Przedsiębiorca powinien również potwierdzić, że w ogóle ma prawo do korzystania ze zwolnienia, w tym że charakter jego działalności nie podlega wyłączeniom z art. 113 ust. 13. Na końcu pozostaje porównanie wyniku finansowego przynajmniej dwóch modeli, a przy firmie blisko limitu także trzeciego scenariusza zakładającego utratę zwolnienia w trakcie roku. Dopiero takie zestawienie daje podstawę do decyzji, która uwzględnia nie tylko podatek, lecz również marżę, ceny, płynność i tempo dalszego wzrostu.
Podsumowanie: nie wybieraj VAT-u na podstawie samego obrotu
Decyzja o VAT na 2027 rok nie powinna sprowadzać się do pytania, czy firma mieści się w limicie zwolnienia. Limit jest ważny, ponieważ wyznacza ramy prawa do korzystania ze zwolnienia, ale sam nie mówi nic o tym, który wariant będzie bardziej opłacalny dla konkretnego biznesu. Zwolnienie może wypadać lepiej przy sprzedaży głównie B2C, gdy cena brutto ma duże znaczenie dla klienta, firma ponosi relatywnie niewiele wydatków z VAT, nie planuje dużych inwestycji i ma bezpieczny zapas do progu. VAT czynny może z kolei być korzystniejszy przy przewadze B2B, większym zatowarowaniu, wysokiej kwocie VAT z zakupów, która może podlegać odliczeniu, inwestycjach oraz szybkim wzroście. W e-commerce znaczenie mają też koszty logistyki, reklamy, technologii, sprzedaż na kilku rynkach i moment, w którym firma może przekroczyć limit.
Przed końcem 2026 roku warto więc zbudować co najmniej dwa budżety na 2027 rok: jeden dla wariantu ze zwolnieniem i drugi dla VAT czynnego od początku roku. W obu trzeba przyjąć te same założenia dotyczące sprzedaży, cen, kosztów i inwestycji, a następnie porównać marżę oraz przepływy pieniężne. Jeżeli firma znajduje się blisko limitu albo rośnie bardzo szybko, potrzebny będzie także trzeci scenariusz, w którym rozpoczyna rok ze zwolnieniem, a następnie przechodzi na VAT od transakcji powodującej przekroczenie progu. Taki model często pokazuje ryzyko, którego nie widać w prostym porównaniu dwóch skrajnych wariantów.
W firmie planującej ekspansję trzeba spojrzeć jeszcze szerzej. Krajowe zwolnienie nie rozwiązuje automatycznie obowiązków związanych z VAT-UE, WNT, importem usług, OSS, IOSS czy procedurą SME. Jeżeli biznes sprzedaje za granicę, kupuje usługi od zagranicznych kontrahentów albo podlega różnym zasadom VAT na kilku rynkach, warto przeanalizować te obszary przed rozpoczęciem nowego roku. W takim przypadku wsparcie amavat może pomóc uporządkować obowiązki rejestracyjne i rozliczeniowe na poszczególnych rynkach oraz przygotować firmę do wzrostu bez podejmowania decyzji podatkowych dopiero wtedy, gdy problem już się pojawi.
FAQ: VAT czy zwolnienie w 2027 roku?
Jaki będzie limit zwolnienia z VAT w 2027 roku?
Na obecnych zasadach punktem wyjścia jest limit 240 000 zł wartości sprzedaży ustalanej zgodnie z art. 113 ustawy o VAT. Przy działalności kontynuowanej znaczenie ma zarówno spełnienie warunków wynikających z poprzedniego roku, jak i bieżące monitorowanie sprzedaży w roku korzystania ze zwolnienia. Samo osiągnięcie 240 000 zł nie oznacza jeszcze przekroczenia progu, ale przekroczenie tej kwoty powoduje utratę zwolnienia od czynności, którą limit został przekroczony. Przed rozpoczęciem 2027 roku warto jednak potwierdzić aktualne przepisy i wysokość obowiązującego limitu.
Czy przy obrocie poniżej limitu warto być VAT-owcem?
Tak. Nawet jeśli wartość sprzedaży uwzględniana dla limitu pozostaje poniżej progu, w części firm VAT czynny może być korzystniejszy. Znaczenie ma przede wszystkim struktura klientów, poziom zakupów z VAT, możliwość jego odliczenia, planowane inwestycje, sposób ustalania cen i tempo wzrostu. Firma działająca głównie B2B, mająca wysokie zatowarowanie i dużą kwotę VAT z zakupów możliwą do odliczenia może uzyskać lepszy wynik jako czynny podatnik, mimo że nadal ma prawo rozważać zwolnienie. Limit określa możliwość korzystania ze zwolnienia, a nie jego rentowność.
Kiedy bardziej opłaca się VAT, a kiedy zwolnienie?
Zwolnienie częściej jest warte rozważenia przy sprzedaży konsumenckiej, dużej wrażliwości klientów na cenę brutto, niskich zakupach obciążonych VAT i wyraźnym zapasie do limitu. VAT czynny może być korzystniejszy przy sprzedaży B2B, dużych inwestycjach, wysokiej kwocie VAT z zakupów możliwej do odliczenia oraz szybkim wzroście. Nie ma jednak jednej reguły działającej dla wszystkich firm. Najlepszą odpowiedź daje porównanie obu modeli na rzeczywistych cenach, kosztach i prognozie sprzedaży na cały 2027 rok.
Czy VAT opłaca się przy sprzedaży B2B?
Może się opłacać częściej niż w B2C, ponieważ kontrahent biznesowy mający prawo do odliczenia VAT zwykle inaczej ocenia cenę niż konsument. W takim przypadku cena netto może mieć większe znaczenie, a przewaga wynikająca z braku VAT w cenie brutto staje się mniejsza. Nie oznacza to jednak, że każdy klient B2B odlicza VAT w pełni ani że każda firma sprzedająca innym przedsiębiorcom powinna automatycznie przejść na VAT czynny. Trzeba uwzględnić status klientów, własne koszty i faktyczne prawo do odliczenia podatku naliczonego.
Czy zwolnienie z VAT opłaca się w e-commerce?
Może się opłacać, szczególnie przy sprzedaży głównie B2C, wysokiej wrażliwości klientów na cenę brutto i stosunkowo niskich kosztach z VAT. W e-commerce trzeba jednak zachować większą ostrożność, bo rosnące zatowarowanie, reklama, logistyka, prowizje i inwestycje technologiczne mogą powodować, że brak prawa do odliczenia VAT zacznie mocno obciążać ekonomiczny koszt działalności. Dodatkowo sprzedaż i zakupy zagraniczne mogą generować obowiązki VAT niezależnie od krajowego zwolnienia. Dlatego e-commerce powinien analizować nie tylko ceny sprzedaży, ale cały łańcuch kosztów i transakcji.
Co dzieje się po przekroczeniu limitu VAT w trakcie roku?
Zwolnienie traci moc od czynności, którą limit zostaje przekroczony. Nie działa to dopiero od kolejnego miesiąca ani od kolejnego roku. Co ważne, opodatkowaniu podlega cała transakcja powodująca przekroczenie, a nie tylko część jej wartości znajdująca się ponad limitem. Z tego powodu firma powinna monitorować wartość sprzedaży narastająco i nie utożsamiać jej wyłącznie z wpływami na rachunek albo raportem z jednego kanału sprzedażowego.
Czy po dobrowolnej rejestracji do VAT można wrócić do zwolnienia?
Tak, ale nie zawsze od razu. Podatnik, który zrezygnował ze zwolnienia albo utracił do niego prawo, może co do zasady wrócić do niego nie wcześniej niż po upływie roku liczonego od końca roku, w którym nastąpiła rezygnacja albo utrata prawa. Musi przy tym spełniać pozostałe warunki zwolnienia. Dlatego dobrowolna rejestracja do VAT nie powinna być traktowana jako decyzja, którą można swobodnie cofnąć po kilku miesiącach, jeśli założenia finansowe się nie sprawdzą.
Czy zwolnienie z VAT w Polsce zwalnia z obowiązków VAT przy sprzedaży za granicę?
Nie. Krajowe zwolnienie podmiotowe nie usuwa automatycznie obowiązków związanych z transakcjami międzynarodowymi. W zależności od modelu działalności znaczenie mogą mieć VAT-UE, WNT, import usług, WSTO, OSS, IOSS albo procedura SME. Podatnik zwolniony w Polsce może w określonych sytuacjach nadal mieć obowiązki rejestracyjne i rozliczeniowe związane z działalnością zagraniczną. Dlatego ekspansję warto analizować osobno dla każdego rynku i rodzaju transakcji, zamiast zakładać, że polskie zwolnienie rozwiązuje kwestie VAT w całej Unii.