KSeF: koniec okresu bez sankcji. Co zmieni się od 1 stycznia 2027?
Spis treści
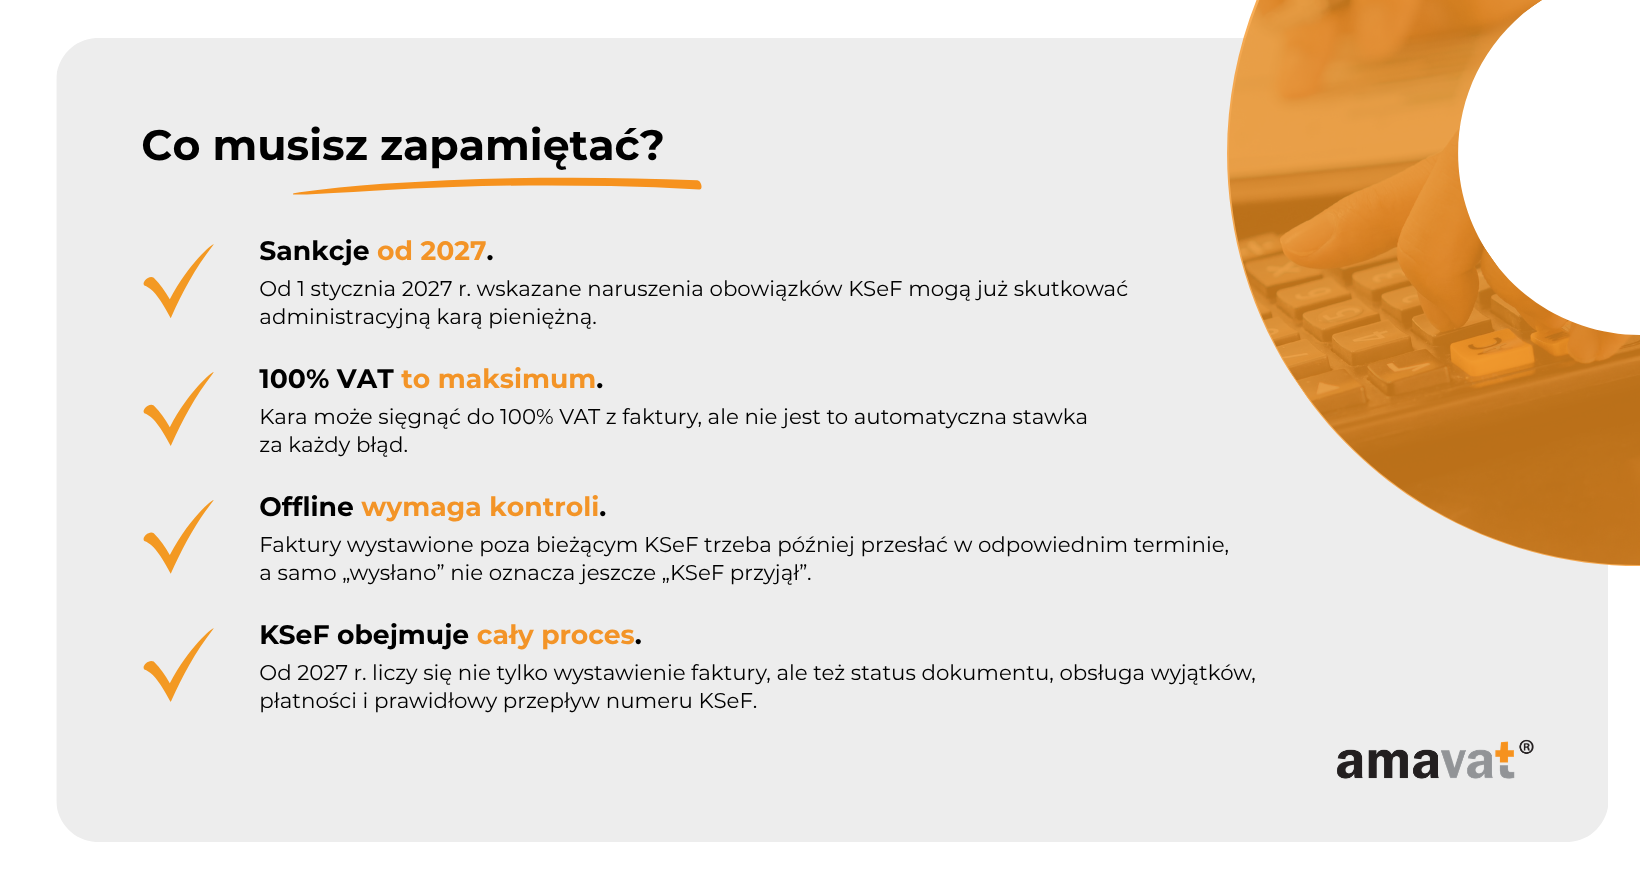
Warto od razu uporządkować jedną z najbardziej alarmujących informacji pojawiających się wokół sankcji. 100% VAT jest górnym limitem kary, a nie automatyczną stawką nakładaną za każdą pomyłkę związaną z KSeF. Jeżeli faktura zawiera wykazany VAT, kara może wynieść do 100% kwoty tego podatku. Jeżeli natomiast faktura nie wykazuje VAT, maksymalna kara może wynieść do 18,7% kwoty należności ogółem. Nie każdy błąd techniczny, niezgodność danych czy problem w obsłudze systemu automatycznie prowadzi więc do zastosowania art. 106ni. Ustawa wskazuje konkretny katalog naruszeń, a sama wysokość ewentualnej kary nie jest z góry ustalona na maksymalnym poziomie. Z perspektywy przedsiębiorcy najważniejsze jest zatem nie samo hasło „sankcje od 2027 r.”, lecz zrozumienie, jakie dokładnie działania lub zaniechania mogą uruchomić ten mechanizm i jak ograniczyć ryzyko jeszcze przed zakończeniem okresu przejściowego.
Co dokładnie zmieni się w KSeF od 1 stycznia 2027?
Od 2027 r. nie pojawi się jedna ogólna kara „za błędy w KSeF”. Przepisy wskazują konkretne sytuacje, w których naczelnik urzędu skarbowego będzie mógł nałożyć administracyjną karę pieniężną. To rozróżnienie ma znaczenie szczególnie dla firm o dużej liczbie transakcji, w których wystawianie faktur jest rozproszone pomiędzy sklep internetowy, system sprzedażowy, księgowość, magazyn i inne elementy infrastruktury. W takim środowisku nie wystarczy mieć techniczną możliwość połączenia z KSeF. Liczy się to, czy obowiązek wystawienia faktury przy użyciu systemu został rzeczywiście wykonany, czy dokument ma prawidłowy status, czy wyjątki i tryby offline są obsługiwane zgodnie z przepisami oraz czy firma potrafi wykryć sytuację, w której faktura pozostała tylko w systemie wewnętrznym i nigdy skutecznie nie trafiła do KSeF.
Zaczynają obowiązywać sankcje za konkretne naruszenia KSeF
Od 1 stycznia 2027 r. kara może zostać nałożona między innymi wtedy, gdy podatnik mimo ciążącego na nim obowiązku nie wystawi faktury ustrukturyzowanej przy użyciu KSeF. W praktyce oznacza to, że samo utworzenie dokumentu w programie sprzedażowym, zapisanie pliku XML albo wygenerowanie PDF-u nie wystarczy, jeżeli dana faktura zgodnie z przepisami powinna zostać wystawiona poprzez KSeF. Dla firmy e-commerce problem może pojawić się na przykład wtedy, gdy sprzedaż została poprawnie zarejestrowana, dokument powstał lokalnie, ale na skutek błędu integracji nie został skutecznie przekazany do systemu. Z punktu widzenia ustawy nie doszło wtedy do prawidłowego wykonania obowiązku wystawienia faktury przy użyciu KSeF. Jednocześnie nie można utożsamiać każdej faktury znajdującej się poza systemem z naruszeniem, ponieważ przepisy przewidują sytuacje, w których dokument może być legalnie wystawiony poza KSeF albo w szczególnym trybie.
Ryzyko sankcji obejmuje również określone sytuacje związane z wystawianiem faktur poza bieżącym połączeniem z systemem. W przypadku offline24 dokument co do zasady trzeba przesłać do KSeF najpóźniej w następnym dniu roboczym po dniu jego wystawienia. Przy niedostępności KSeF termin przypada co do zasady na następny dzień roboczy po zakończeniu okresu niedostępności, natomiast w przypadku awarii KSeF fakturę należy przesłać co do zasady w ciągu siedmiu dni roboczych od zakończenia awarii. Przekroczenie właściwego terminu może stanowić jedno z naruszeń objętych art. 106ni. Osobne ryzyko pojawia się przy fakturach wystawianych podczas awarii lub niedostępności KSeF, jeżeli dokument nie odpowiada wymaganemu wzorowi. Nie oznacza to jednak, że każdy błąd w strukturze faktury jest automatycznie odrębnym naruszeniem sankcjonowanym tym przepisem. Znaczenie ma konkretny tryb, w którym faktura została wystawiona, oraz obowiązki przypisane do tego trybu.
Dla średniej firmy prowadzącej handel elektroniczny szczególnie istotne będzie to, że nawet krótka przerwa techniczna może przełożyć się na dużą liczbę dokumentów oczekujących na późniejsze przesłanie. W takim przypadku problemem nie jest sama awaria czy brak połączenia, lecz to, czy firma potrafi poprawnie zidentyfikować wszystkie faktury wystawione poza systemem, przypisać im właściwy tryb, zachować wymagany termin i potwierdzić, że po przywróceniu normalnego działania rzeczywiście trafiły do KSeF. Dlatego kontrola statusów, kolejek oraz dokumentów oczekujących na wysyłkę staje się elementem podatkowego bezpieczeństwa, a nie tylko kwestią techniczną. Od 2027 r. dobrze zaprojektowana procedura awaryjna będzie miała bezpośrednie znaczenie dla ograniczenia ryzyka sankcji.
Sankcje dotyczą naruszeń od 1 stycznia 2027
Przepisy dotyczące kar z art. 106ni nie działają wstecz. Oznacza to, że uchybienia popełnione od 1 lutego do 31 grudnia 2026 r. nie będą objęte tym mechanizmem sankcyjnym tylko dlatego, że urząd wykryje je już po rozpoczęciu 2027 r. Kluczowy jest moment samego naruszenia, a nie data kontroli czy późniejszego ustalenia nieprawidłowości. Trzeba jednak pamiętać, że obowiązek stosowania KSeF został w 2026 r. wprowadzony etapowo i nie każdy podatnik miał od 1 lutego taki sam zakres obowiązków. Od 1 lutego 2026 r. obowiązek wystawiania faktur w KSeF objął podatników, których sprzedaż brutto w 2024 r. przekroczyła 200 mln zł, natomiast dla pozostałych przedsiębiorców zasadniczy termin przypadł na 1 kwietnia 2026 r. Część najmniejszych podmiotów korzystających z przejściowego wyjątku dotyczącego faktur do określonego miesięcznego limitu może wejść w obowiązkowy KSeF dopiero 1 stycznia 2027 r.
Brak kar z art. 106ni za naruszenia z 2026 r. nie oznacza również, że w tym okresie przedsiębiorca może całkowicie ignorować zasady prawidłowego fakturowania. Nadal obowiązują przepisy VAT, zasady prowadzenia ewidencji oraz pozostałe obowiązki podatkowe. Okres przejściowy dotyczy konkretnej administracyjnej kary pieniężnej związanej ze wskazanymi naruszeniami KSeF, a nie pełnej amnestii dla wszystkich nieprawidłowości. Z perspektywy biznesowej 2026 r. warto więc potraktować jako czas na rzeczywiste sprawdzenie procesu: czy faktury wymagające wystawienia przez KSeF rzeczywiście trafiają do systemu, czy firma wychwytuje dokumenty odrzucone, czy prawidłowo działa obsługa offline24, niedostępności i awarii oraz czy ktoś odpowiada za reakcję na błąd. To właśnie takie niedopracowane elementy procesu mogą po 1 stycznia 2027 r. przestać być wyłącznie problemem operacyjnym i zacząć wiązać się z ryzykiem finansowym.
Uchybienia popełnione od 1 lutego do 31 grudnia 2026 r. nie podlegają karze z art. 106ni na zasadach obowiązujących od 1 stycznia 2027 r. Nie oznacza to jednak, że wszyscy podatnicy mieli przez cały ten okres identyczny zakres obowiązków KSeF ani że pozostałe przepisy podatkowe przestawały obowiązywać.
Ile może wynieść kara za naruszenie obowiązków KSeF?
Wysokość sankcji przewidzianej w art. 106ni ustawy o VAT zależy przede wszystkim od tego, czy na fakturze została wykazana kwota podatku. Ustawodawca określił przy tym maksymalny, a nie sztywny wymiar kary. W przypadku faktury z wykazanym VAT górna granica odpowiada kwocie tego podatku, natomiast w przypadku dokumentu bez wykazanego VAT jest liczona od kwoty należności ogółem. Dla przedsiębiorcy oznacza to, że nawet przy fakturach o znacznej wartości nie można z góry zakładać, że urząd automatycznie zastosuje najwyższy dopuszczalny poziom sankcji.
| Sytuacja | Maksymalna kara |
| Faktura z wykazanym VAT | do 100% kwoty VAT wykazanego na fakturze |
| Faktura bez wykazanego VAT | do 18,7% kwoty należności ogółem |
„Do 100% VAT” nie oznacza „100% VAT za każdy błąd”
Sformułowanie „do 100% VAT” jest kluczowe dla właściwego zrozumienia nowych przepisów. Nie chodzi o automatyczną karę równą całemu podatkowi z każdej faktury, przy której pojawił się problem z KSeF. Po pierwsze, art. 106ni obejmuje określony katalog naruszeń, a nie dowolny błąd związany z obsługą systemu. Po drugie, wskazane w ustawie wartości są górnymi limitami. Karę nakłada naczelnik urzędu skarbowego w drodze decyzji, a przy jej wymierzaniu znaczenie mają również reguły dotyczące administracyjnych kar pieniężnych. Organ powinien brać pod uwagę między innymi wagę i okoliczności naruszenia, jego częstotliwość, wcześniejsze ukaranie za to samo lub podobne zachowanie, stopień przyczynienia się przedsiębiorcy do powstania naruszenia oraz działania podjęte dobrowolnie w celu ograniczenia jego skutków. W praktyce jednorazowy problem szybko wykryty i naprawiony może więc zostać oceniony inaczej niż powtarzające się uchybienie wynikające z trwałego braku kontroli nad procesem, choć ostateczna ocena zawsze należy do właściwego organu.
Nie zmienia to faktu, że potencjalna wysokość sankcji może być istotna, szczególnie w średniej firmie e-commerce, w której pojedyncza faktura B2B może dokumentować dostawę o dużej wartości. Jeżeli na fakturze wykazano przykładowo 20 000 zł VAT, ustawowy górny limit kary może sięgać właśnie 20 000 zł. Nie oznacza to, że taka kwota zostanie automatycznie wskazana w decyzji, ale pokazuje skalę ryzyka, którego nie warto traktować jak drobnego kosztu technicznego. Po doręczeniu decyzji o nałożeniu kary podatnik ma 14 dni na jej zapłatę na rachunek właściwego urzędu skarbowego, bez odrębnego wezwania. Z perspektywy zarządzania firmą coraz ważniejsze staje się więc nie tylko ograniczanie liczby błędów, ale również możliwość wykazania, że przedsiębiorstwo monitorowało proces fakturowania, reagowało na nieprawidłowości i podejmowało działania ograniczające ich skutki.
Nie tylko sankcje. Co jeszcze zmieni się od 1 stycznia 2027 r.?
1 stycznia 2027 r. jest ważną datą nie tylko dlatego, że zaczynają być stosowane kary pieniężne z art. 106ni. Tego samego dnia kończy się kilka rozwiązań przejściowych, które w 2026 r. łagodzą wejście przedsiębiorców w obowiązkowy KSeF, a w innych obszarach zaczynają działać obowiązki wcześniej odroczone. Część firm może więc odczuć zmianę nawet wtedy, gdy ich podstawowy proces wystawiania faktury ustrukturyzowanej działa już poprawnie. Zmieni się zakres przejściowego wyjątku dla najmniejszych podatników, sposób dokumentowania części sprzedaży rejestrowanej na kasach, znaczenie paragonów z NIP oraz obsługa płatności B2B. Osobnym obszarem pozostaje uwierzytelnianie w KSeF, ponieważ zgodnie z dotychczasowym modelem tokeny miały przestać funkcjonować z końcem 2026 r., ale Ministerstwo Finansów zaproponowało w 2026 r. możliwość ich dalszego stosowania.
Koniec uproszczenia dla sprzedaży do 10 000 zł miesięcznie
Do 31 grudnia 2026 r. działa przejściowe ułatwienie pozwalające niektórym podatnikom wystawiać faktury poza KSeF, jeżeli łączna wartość sprzedaży wraz z VAT udokumentowanej takimi fakturami w danym miesiącu nie przekracza 10 000 zł. Limit dotyczy sprzedaży dokumentowanej fakturami, które co do zasady podlegałyby obowiązkowi wystawienia w KSeF, a nie całego obrotu przedsiębiorcy. Do jego obliczania nie wlicza się między innymi sprzedaży B2C, sprzedaży ewidencjonowanej na kasie rejestrującej, paragonów z NIP do 450 zł funkcjonujących w 2026 r. jako faktury uproszczone ani faktur wyłączonych z obowiązkowego KSeF na podstawie przepisów szczególnych. Jeżeli podatnik przekroczy limit w trakcie miesiąca, obowiązek wystawiania faktur w KSeF powstaje już od faktury, którą limit został przekroczony, i obejmuje kolejne dokumenty. Późniejszy spadek wartości sprzedaży poniżej 10 000 zł nie pozwala powrócić do tego uproszczenia.
Od 1 stycznia 2027 r. przejściowy wyjątek znika. Podatnicy, którzy mogli dzięki niemu przez 2026 r. legalnie wystawiać określone faktury poza KSeF, będą musieli przejść na standardowe zasady w zakresie transakcji podlegających obowiązkowi. Dla średniego e-commerce sam limit może wydawać się mało istotny, ale jego znaczenie rośnie w bardziej rozbudowanych strukturach biznesowych. Firma planująca ekspansję może posiadać mniejsze spółki, nowe działalności dopiero rozwijające sprzedaż, osobne podmioty dla określonych rynków albo jednostki generujące niewielką liczbę faktur B2B. Właśnie w takich przypadkach przejściowe ułatwienie mogło odsunąć faktyczny moment obowiązkowego wystawiania dokumentów w KSeF aż do początku 2027 r. Gotowość warto więc oceniać osobno dla każdego podmiotu i każdego modelu sprzedaży, zamiast zakładać, że wdrożenie w głównej spółce automatycznie rozwiązuje temat w całej grupie.
Faktury do sprzedaży B2B zarejestrowanej na kasie trafiają do KSeF
Do końca 2026 r. obowiązują szczególne zasady dotyczące faktur wystawianych przy użyciu kas rejestrujących. Podatnicy, którzy zasadniczo podlegają obowiązkowi wystawiania faktur ustrukturyzowanych, mogą w okresie przejściowym nadal wystawiać takie dokumenty przy użyciu kasy bez konieczności wystawiania ich w KSeF. To rozwiązanie jest szczególnie istotne w biznesach łączących kanał internetowy ze sprzedażą stacjonarną, showroomami, punktami odbioru czy innymi miejscami, w których sprzedaż jest ewidencjonowana fiskalnie. Od 1 stycznia 2027 r., jeżeli dana transakcja B2B podlega obowiązkowemu KSeF, faktura dokumentująca tę sprzedaż powinna zostać wystawiona w KSeF, nawet jeśli sama sprzedaż została wcześniej zaewidencjonowana przy zastosowaniu kasy rejestrującej. Sam obowiązek korzystania z kasy tam, gdzie wynika on z odrębnych przepisów, oczywiście przez to nie znika.
Dla przedsiębiorcy oznacza to potrzebę lepszego połączenia procesów, które wcześniej mogły działać dość niezależnie. Sprzedaż zarejestrowana fiskalnie, identyfikacja nabywcy jako przedsiębiorcy oraz wystawienie właściwej faktury B2B muszą zostać obsłużone zgodnie z zasadami KSeF. W firmie prowadzącej sprzedaż wielokanałową problem może pojawić się nie w centrali, lecz na styku sklepu internetowego, magazynu, punktu odbioru i sprzedaży stacjonarnej. Pracownik może prawidłowo zarejestrować transakcję na kasie, a mimo to dalsza ścieżka dokumentu będzie wymagała wystawienia faktury w systemie. Wraz z rozwojem sprzedaży omnichannel i ekspansją liczba takich przypadków może rosnąć, dlatego procedury dotyczące kas i faktur B2B warto traktować jako jeden proces, a nie dwa osobne obszary.
Paragon z NIP do 450 zł przestaje pełnić funkcję faktury uproszczonej
Do 31 grudnia 2026 r. paragon fiskalny zawierający NIP nabywcy i opiewający na kwotę nieprzekraczającą 450 zł albo 100 euro może nadal funkcjonować jako faktura uproszczona. W praktyce oznacza to, że przy niewielkim zakupie firmowym przedsiębiorca może otrzymać taki dokument bez konieczności wystawienia osobnej faktury w KSeF. Od 1 stycznia 2027 r. zasada ta się zmieni. Nadal będzie można wystawić paragon fiskalny zawierający NIP nabywcy, ale taki dokument nie będzie już uznawany za fakturę uproszczoną. Jeżeli więc dana sprzedaż B2B wymaga udokumentowania fakturą objętą obowiązkowym KSeF, konieczne będzie wystawienie właściwej faktury w systemie. Sam NIP na paragonie nie wystarczy, aby od 2027 r. traktować go jak fakturę.
Dla e-commerce może to wyglądać na zmianę dotyczącą przede wszystkim handlu stacjonarnego, ale w praktyce jej skutki pojawiają się również przy zakupach dokonywanych przez pracowników, sprzedaży w punktach odbioru, drobnych transakcjach B2B czy modelach łączących działalność online i offline. Paragony z NIP często funkcjonują także po stronie kosztowej przedsiębiorstwa, kiedy pracownik kupuje niewielki towar lub usługę na potrzeby firmy, podaje jej NIP i przekazuje dokument do rozliczenia. Od 2027 r. dotychczasowe przyzwyczajenie, że taki dokument automatycznie pełni funkcję faktury przy kwocie do 450 zł, przestanie być aktualne. Im bardziej rozproszona jest organizacja i im więcej osób dokonuje zakupów firmowych, tym większe znaczenie ma odpowiednio wczesne dostosowanie procedur.
Numer KSeF pojawia się w procesie płatności B2B
Od 1 stycznia 2027 r. KSeF zacznie być mocniej powiązany nie tylko z wystawianiem i odbieraniem faktur, lecz również z regulowaniem zobowiązań. W określonych płatnościach pomiędzy czynnymi podatnikami VAT, realizowanych za pomocą polecenia przelewu albo innego instrumentu pozwalającego wskazać tytuł transferu, trzeba będzie podawać numer KSeF faktury albo, w przypadkach przewidzianych przepisami, identyfikator zbiorczy nadany przez KSeF. Jeżeli płatność dotyczy jednej faktury ustrukturyzowanej, w tytule transferu wskazuje się jej numer KSeF. Jeżeli jeden transfer obejmuje więcej niż jedną fakturę, wykorzystywany jest identyfikator zbiorczy odnoszący się do danego zbioru dokumentów. Obowiązek obejmie również płatności wykonywane w mechanizmie podzielonej płatności. Przepisy uwzględniają przy tym sytuacje szczególne, w których numer KSeF nie jest jeszcze dostępny, na przykład gdy faktura wystawiona w odpowiednim trybie offline nie mogła zostać przekazana do systemu ze względu na awarię.
Ta zmiana może mieć znacznie większe znaczenie operacyjne niż samo dodanie kolejnego numeru do przelewu. Numer KSeF nie jest własnym numerem faktury nadawanym przez sprzedawcę, lecz odrębnym identyfikatorem przypisanym dokumentowi przez system. Firma musi więc móc go odebrać, poprawnie powiązać z fakturą i przekazać dalej do procesu płatniczego. Przy kilku przelewach miesięcznie kontrola ręczna może jeszcze działać, lecz w przedsiębiorstwie e-commerce przetwarzającym setki lub tysiące faktur zakupowych szybko staje się źródłem dodatkowego ryzyka. Szczególnego znaczenia nabierają płatności zbiorcze, paczki przelewów, mechanizm podzielonej płatności oraz procesy prowadzone centralnie dla kilku podmiotów. KSeF zaczyna tym samym wpływać na cały obieg zobowiązania: od otrzymania faktury, przez jej księgowanie i akceptację, aż po właściwe oznaczenie transferu środków.
Tokeny miały zniknąć z końcem 2026 r. — MF rozważa jednak ich pozostawienie
Zgodnie z dotychczas opublikowanym modelem tokeny i certyfikaty KSeF mogą funkcjonować równolegle w 2026 r., natomiast obsługa tokenów miała zakończyć się 31 grudnia 2026 r., pozostawiając od początku 2027 r. certyfikaty KSeF jako rozwiązanie wykorzystywane do uwierzytelniania w tym zakresie. W czerwcu 2026 r. Ministerstwo Finansów przedstawiło jednak propozycję utrzymania tokenów również po tej dacie. Rozważane rozwiązanie zakłada dalszą możliwość korzystania z tokenów, potencjalnie z określonym okresem ważności i mechanizmem ich odnawiania. Na obecnym etapie jest to kierunek proponowanych zmian, a nie rozwiązanie, które można traktować jako definitywnie obowiązujące od 2027 r. Firmy planujące architekturę dostępu do KSeF powinny więc uwzględnić możliwość zmiany przepisów i nie opierać decyzji wyłącznie na założeniu, że tokeny na pewno przestaną działać 1 stycznia 2027 r.
Niezależnie od ostatecznego losu tokenów certyfikaty KSeF pozostają istotnym elementem działania systemu i nie są po prostu inną nazwą tego samego mechanizmu. Token wiąże się z zakresem uprawnień zadeklarowanych przy jego generowaniu, podczas gdy certyfikat służy przede wszystkim do uwierzytelnienia, a same uprawnienia są zarządzane odrębnie. Certyfikaty mają również szczególne znaczenie przy wystawianiu faktur w trybach offline, w których są potrzebne do prawidłowej obsługi wymaganych oznaczeń dokumentu. Dla firmy e-commerce oznacza to, że nawet jeśli przepisy o tokenach zostaną zmienione i możliwość ich używania zostanie przedłużona, przygotowanie obsługi certyfikatów nadal pozostaje potrzebne. Warto sprawdzić, które systemy i procesy korzystają z poszczególnych metod uwierzytelnienia, kto odpowiada za ich utrzymanie oraz jak firma zareaguje na wygaśnięcie, unieważnienie lub utratę środka używanego do dostępu do KSeF.
W praktyce firma musi więc przygotować nie tylko samo wystawianie faktur, ale cały obieg dokumentu — od uwierzytelnienia i rejestracji sprzedaży, przez księgowanie i kontrolę statusu, aż po zapłatę.
„Czy to jest dla mnie?” — sprawdź, czy zmiany od 2027 r. dotyczą Twojej firmy
Jeżeli prowadzisz średnią firmę e-commerce, pytanie o KSeF nie powinno sprowadzać się do tego, czy Twój dział księgowy potrafi już odebrać i wystawić fakturę ustrukturyzowaną. Znacznie ważniejsze jest ustalenie, ile procesów w przedsiębiorstwie styka się z fakturą przed jej wystawieniem i po nim. Przy sprzedaży internetowej dokument może powstawać na podstawie danych z zamówienia, przechodzić przez system sprzedażowy, księgowość i proces płatniczy, a przy ekspansji dochodzą do tego zagraniczni kontrahenci, kolejne spółki, nowe kanały sprzedaży oraz coraz większa liczba wyjątków. Od 2027 r. każda taka ścieżka powinna być przeanalizowana pod kątem tego, czy dana faktura podlega KSeF, kto odpowiada za jej prawidłowe wystawienie i co dzieje się, gdy standardowy proces przestaje działać.
Zmiany są szczególnie istotne, jeśli…
Zmiany od 1 stycznia 2027 r. dotyczą Cię bezpośrednio, jeżeli wystawiasz faktury B2B objęte obowiązkiem KSeF, ale warto spojrzeć na firmę szerzej niż tylko przez liczbę takich dokumentów. Szczególnej uwagi wymagają przedsiębiorstwa korzystające jeszcze w 2026 r. z przejściowego limitu 10 000 zł sprzedaży miesięcznie dokumentowanej fakturami objętymi tym uproszczeniem, firmy wystawiające część faktur przy użyciu kas rejestrujących oraz podmioty, w których nadal funkcjonują paragony z NIP do 450 zł jako faktury uproszczone. Znaczenie ma również sposób działania w sytuacjach niestandardowych. Jeżeli zdarza Ci się korzystać z offline24 albo Twoja sprzedaż nie może zostać zatrzymana tylko dlatego, że chwilowo nie ma dostępu do systemu centralnego, od 2027 r. szczególnie ważne stają się terminy późniejszego przesłania dokumentów i kontrola ich statusów.
Im większa skala działalności, tym bardziej KSeF staje się problemem procesowym, a nie wyłącznie księgowym. Dotyczy to firm realizujących dużą liczbę płatności B2B, obsługujących tysiące dokumentów miesięcznie albo prowadzących rozliczenia dla kilku spółek. Warto również zwrócić uwagę na procesy nadal oparte na tokenach. Dotychczasowy model zakłada ich wygaszenie z końcem 2026 r., choć Ministerstwo Finansów zaproponowało możliwość dalszego stosowania tokenów i ostateczne zasady mogą jeszcze ulec zmianie. Nie zmienia to potrzeby przygotowania certyfikatów KSeF, zwłaszcza tam, gdzie są one wymagane w trybach szczególnych. Dla firmy rozwijającej sprzedaż na kolejne rynki najważniejsze pytanie brzmi więc nie „czy mamy KSeF?”, ale „czy każda spółka, kanał sprzedaży i scenariusz awaryjny działa zgodnie z zasadami właściwymi dla danej transakcji?”.
Kiedy trzeba sprawdzić wyjątki
Nie każda faktura i nie każda transakcja podlega obowiązkowi wystawienia w KSeF na identycznych zasadach. Jednym z najważniejszych wyjątków są faktury B2C. Faktury wystawiane na rzecz osób fizycznych nieprowadzących działalności gospodarczej pozostają w KSeF dobrowolne również po wprowadzeniu obowiązkowego systemu. Dla e-commerce ma to szczególne znaczenie, ponieważ w jednym środowisku sprzedażowym mogą być jednocześnie obsługiwani konsumenci, polskie firmy i nabywcy zagraniczni. Automatyczne założenie, że każdy dokument sprzedażowy powinien przejść dokładnie tę samą ścieżkę, może prowadzić do błędnego skonfigurowania procesu. Poza B2C przepisy przewidują również wyłączenia związane ze statusem podatnika oraz określonymi rodzajami transakcji, w tym wybranymi procedurami szczególnymi i przypadkami wskazanymi w przepisach wykonawczych. Zakres KSeF powinien być więc ustalany na poziomie konkretnego rodzaju sprzedaży i statusu stron transakcji, a nie wyłącznie na poziomie całej spółki.
Szczególnej analizy wymagają transakcje zagraniczne, co ma duże znaczenie dla przedsiębiorcy planującego ekspansję. Sam fakt, że klient znajduje się poza Polską, nie oznacza automatycznie, że faktura jest poza KSeF. Trzeba uwzględnić między innymi status wystawcy i nabywcy, miejsce siedziby lub stałego miejsca prowadzenia działalności oraz to, czy dana faktura mieści się w obowiązkowym KSeF. Jeżeli polski podatnik ma obowiązek wystawić dokument w systemie, zagraniczny kontrahent nie musi jednocześnie odbierać go bezpośrednio przez KSeF — fakturę można udostępnić mu w uzgodniony sposób poza systemem, z zachowaniem wymaganych oznaczeń. Z kolei nabywca nie wprowadza do KSeF faktur wystawionych przez zagranicznych dostawców poza polskim KSeF. Osobne zasady mogą też dotyczyć podatników bez siedziby w Polsce, stałego miejsca prowadzenia działalności oraz niektórych procedur szczególnych, dlatego przy ekspansji warto mapować nie tylko kraj sprzedaży, lecz także status każdej strony i sposób dokumentowania transakcji.
Największa pułapka 2027? Faktura wystawiona offline i niewysłana na czas
Tryby offline rozwiązują bardzo praktyczny problem: firma nie powinna przestawać wystawiać faktur tylko dlatego, że połączenie z KSeF jest chwilowo niedostępne albo podatnik korzysta z dopuszczonego przez przepisy sposobu wystawiania dokumentów poza bieżącym połączeniem z systemem. Jednocześnie właśnie tutaj łatwo o błędne poczucie bezpieczeństwa. Wystawienie dokumentu poza KSeF nie oznacza, że obowiązki przedsiębiorcy się kończą. W większości takich sytuacji faktura musi zostać później przesłana do systemu w terminie właściwym dla konkretnego trybu. Od 2027 r. niedochowanie tego terminu jest szczególnie istotne, ponieważ może znaleźć się w zakresie naruszeń objętych administracyjną karą pieniężną. Przy dużej liczbie transakcji ryzyko nie polega więc na tym, że pracownik zapomni o pojedynczym dokumencie, ale że cała partia faktur pozostanie lokalnie po przywróceniu normalnego działania systemu.
Offline24
Offline24 nie jest trybem zarezerwowanym wyłącznie na przypadek awarii KSeF. Podatnik może z niego korzystać również z przyczyn leżących po swojej stronie, na przykład wtedy, gdy chwilowo nie ma dostępu do internetu albo organizacja procesu sprzedaży wymaga wystawienia dokumentu poza bieżącym połączeniem z systemem. Faktura musi odpowiadać wymaganej strukturze, zostać prawidłowo przygotowana w postaci elektronicznej i następnie przesłana do KSeF niezwłocznie, najpóźniej w następnym dniu roboczym po dniu wystawienia. Z perspektywy 2027 r. właśnie ostatni etap jest szczególnie ważny. Dokument może istnieć w systemie przedsiębiorstwa, zostać uwzględniony w wewnętrznych procesach i być już przekazany nabywcy, ale dopóki nie zostanie zgodnie z zasadami dosłany do KSeF, pozostaje obowiązek, którego trzeba dopilnować.
Dla e-commerce offline24 może być szczególnie użyteczny tam, gdzie ciągłość sprzedaży ma znaczenie niezależnie od chwilowej dostępności połączenia z KSeF. Przy wysokim wolumenie dokumentów ręczne pilnowanie terminu następnego dnia roboczego szybko staje się jednak ryzykowne. Proces powinien pozwalać odróżnić faktury wystawione online od dokumentów oczekujących na przesłanie, kontrolować termin każdej z nich oraz odbierać wynik przetwarzania po stronie KSeF. Trzeba też uwzględnić sytuację, w której już po wystawieniu faktury w offline24, ale przed jej wysłaniem, zostanie ogłoszona awaria systemu. W takim przypadku termin może ulec zmianie zgodnie z zasadami wynikającymi z konkretnej sekwencji zdarzeń. Firma nie powinna więc ograniczać się do prostego licznika dni, lecz wiedzieć, w jakim trybie dokument został wystawiony i jakie późniejsze zdarzenia wpłynęły na termin jego przesłania.
Planowana niedostępność KSeF
Niedostępność KSeF to sytuacja odmienna zarówno od offline24, jak i od awarii. Jest to okres niedostępności systemu oficjalnie komunikowany przez Ministerstwo Finansów, a termin późniejszego przesłania dokumentów jest powiązany właśnie z zakończeniem tego okresu. Podatnik może wtedy kontynuować wystawianie faktur zgodnie z zasadami przewidzianymi dla tego trybu, stosując obowiązującą strukturę i wymagania dotyczące dokumentów wystawianych poza bieżącym dostępem do KSeF. Faktury należy przekazać do systemu nie później niż w następnym dniu roboczym po zakończeniu okresu niedostępności. Punkt odniesienia jest więc inny niż w offline24, gdzie termin zasadniczo liczy się od dnia wystawienia konkretnego dokumentu.
W firmie wystawiającej dużą liczbę faktur warto traktować okres niedostępności jako osobną kolejkę dokumentów wymagających zamknięcia po powrocie systemu. Jeżeli w tym czasie powstanie kilkaset faktur, wszystkie powinny zostać zidentyfikowane, prawidłowo przesłane i sprawdzone pod kątem wyniku przetwarzania po stronie KSeF. Dodatkowym problemem jest możliwość zmiany sytuacji przed upływem terminu na ich wysłanie. Jeżeli w tym czasie zostanie ogłoszona awaria, zasady liczenia terminu mogą ulec zmianie. W praktyce oznacza to, że system przedsiębiorcy powinien przechowywać nie tylko sam status „offline”, ale również przyczynę wystawienia dokumentu poza KSeF i informacje pozwalające ustalić właściwy reżim prawny. Bez tego przy większej liczbie faktur łatwo zastosować jeden termin do dokumentów, które w rzeczywistości powinny być obsługiwane według różnych zasad.
Awaria KSeF
Tryb awaryjny ma zastosowanie w przypadku awarii KSeF komunikowanej zgodnie z przewidzianymi zasadami. W takim okresie podatnik może nadal wystawiać faktury poza systemem, ale musi stosować wymagania właściwe dla trybu awaryjnego. Dokument przygotowuje się zgodnie z obowiązującym wzorem, wystawia w odpowiedniej postaci i przekazuje nabywcy w sposób przewidziany dla tej sytuacji. Po zakończeniu awarii faktura powinna zostać przesłana do KSeF nie później niż w ciągu siedmiu dni roboczych od dnia zakończenia awarii. Dłuższy termin niż w przypadku offline24 nie oznacza jednak, że warto odkładać wysyłkę do ostatniego dnia. Przy dużym wolumenie bezpieczniejszy proces zakłada rozpoczęcie dosyłania dokumentów możliwie szybko po przywróceniu systemu i bieżącą kontrolę tego, które z nich zostały faktycznie przyjęte.
Przepisy uwzględniają również możliwość wystąpienia kolejnej awarii w czasie przeznaczonym na przesłanie wcześniej wystawionych dokumentów. W takim przypadku sposób liczenia terminu zależy od konkretnej sekwencji zdarzeń, dlatego nie wystarczy zapisać wyłącznie daty utworzenia faktury. Trzeba wiedzieć, w jakim reżimie dokument został wystawiony i jakie zdarzenia wystąpiły później. Odrębne zasady obowiązują również w przypadku sytuacji nadzwyczajnej komunikowanej w środkach społecznego przekazu. Faktury wystawione zgodnie z tym szczególnym reżimem nie podlegają późniejszemu przesłaniu do KSeF. To ważne rozróżnienie, ponieważ potoczne stwierdzenie „KSeF nie działa” nie wystarcza do ustalenia obowiązków przedsiębiorcy. Sposób wystawienia dokumentu i dalsze terminy zależą od oficjalnie komunikowanego rodzaju zdarzenia.
Samo wygenerowanie faktury poza KSeF nie kończy procesu
Wspólną cechą offline24, niedostępności i standardowego trybu awaryjnego jest to, że samo utworzenie dokumentu w firmowym systemie nie oznacza jeszcze wykonania wszystkich obowiązków. Faktura musi odpowiadać wymaganiom właściwym dla danego trybu, a przedsiębiorca powinien zapewnić prawidłową obsługę certyfikatów KSeF wymaganych w trybach szczególnych, w tym certyfikatu potrzebnego do wygenerowania odpowiedniego kodu QR. Znaczenie ma również sposób udostępnienia faktury nabywcy poza KSeF. Jeżeli dokument wystawiony offline jest przekazywany odbiorcy jeszcze przed przesłaniem go do systemu, jego wizualizacja musi zostać odpowiednio oznaczona. W określonych przypadkach stosowane są dwa kody QR: jeden umożliwiający weryfikację faktury, a drugi pozwalający zweryfikować certyfikat wystawcy. W praktyce mogą one być oznaczone odpowiednio jako „OFFLINE” i „CERTYFIKAT”. Nie oznacza to jednak, że każda faktura wystawiona offline zawsze wymaga dwóch kodów — sposób oznaczenia zależy od etapu, na którym dokument jest udostępniany, i od zasad właściwych dla danego przypadku.
Najważniejsza kontrola następuje jednak po wysłaniu dokumentu. Przy dużym wolumenie faktur różnica między „wysłaliśmy” a „KSeF przyjął” jest fundamentalna. Samo wywołanie interfejsu, przekazanie pliku albo pojawienie się wewnętrznego statusu „sent” w systemie przedsiębiorcy nie powinno być traktowane jako wystarczające potwierdzenie wykonania obowiązku. System firmy powinien odbierać wynik przetwarzania po stronie KSeF, prawidłowo rozpoznawać odrzucenia i kierować takie przypadki do dalszej obsługi. Błąd transmisji, niepoprawny dokument albo faktura pozostawiona w lokalnej kolejce mogą sprawić, że wewnętrznie proces będzie wyglądał na zakończony, podczas gdy dokument nie został skutecznie przyjęty przez KSeF. Dlatego obsługa trybów offline powinna obejmować kontrolę kolejek, terminów, wyników przetwarzania oraz reakcji na odrzucenia. W 2027 r. właśnie brak takiej kontroli może zamienić zwykły problem techniczny w realne ryzyko podatkowe.
KSeF w płatnościach — od 2027 faktura i przelew będą jeszcze mocniej połączone
Od 1 stycznia 2027 r. KSeF zacznie wpływać nie tylko na sposób wystawiania i odbierania faktur, lecz także na proces regulowania zobowiązań. Jeżeli czynny podatnik VAT dokonuje płatności na rzecz innego czynnego podatnika VAT za pomocą polecenia przelewu lub innego instrumentu pozwalającego podać tytuł transferu, przy zapłacie za faktury objęte tym obowiązkiem będzie musiał podawać numer KSeF albo identyfikator zbiorczy, z uwzględnieniem szczególnych zasad dotyczących faktur wystawionych w trybach offline. Przy płatności za jeden dokument właściwym oznaczeniem będzie jego numer KSeF, natomiast przy regulowaniu jednym transferem należności wynikających z większej liczby faktur zastosowanie znajdzie identyfikator zbiorczy. Przepisy obejmują również niektóre płatności realizowane przez podmioty trzecie oraz przypadki polecenia zapłaty. Dla firm przetwarzających dużą liczbę dokumentów oznacza to przesunięcie KSeF z obszaru wystawiania i księgowania faktur bezpośrednio do procesów finansowych i płatniczych.
Numer KSeF przy płatności za jedną fakturę
Jeżeli płatność dotyczy jednej faktury objętej obowiązkiem wskazywania oznaczenia KSeF, od 1 stycznia 2027 r. trzeba będzie podać numer KSeF przypisany do tego dokumentu. Numer ten nie jest numerem faktury, który sprzedawca nadaje jej we własnym systemie sprzedażowym lub księgowym. To odrębny identyfikator zwracany przez KSeF po obsłużeniu dokumentu przez system. Z perspektywy osoby wykonującej pojedynczy przelew może wyglądać to jak niewielka zmiana, ale przy tysiącach faktur miesięcznie różnica jest zasadnicza. W jednym przedsiębiorstwie równolegle mogą funkcjonować numer faktury sprzedawcy, numer dokumentu księgowego, numer zamówienia, identyfikator kontrahenta i numer KSeF. Każdy z nich pełni inną funkcję, dlatego powinien być przechowywany w odpowiednim polu i jednoznacznie powiązany z właściwym dokumentem.
Proces płatniczy nie powinien więc opierać się wyłącznie na danych widocznych na wizualizacji faktury otrzymanej od kontrahenta. System obsługujący zobowiązania musi wiedzieć, jaki status ma dokument w KSeF, jaki numer został mu nadany i do której pozycji księgowej należy ten identyfikator przypisać. Przy ręcznej obsłudze kilku przelewów da się to jeszcze sprawdzić przed wysłaniem płatności. W średnim e-commerce, w którym faktury przechodzą przez automatyczną akceptację, księgowanie, paczki płatnicze i kilka poziomów autoryzacji, ręczne przepisywanie numeru KSeF szybko staje się źródłem pomyłek. Integracja, która kończy się w momencie pobrania faktury do księgowości, może więc nie wystarczyć. Informacja o numerze KSeF powinna przejść dalej razem z dokumentem aż do procesu przygotowania i realizacji płatności.
Identyfikator zbiorczy przy płatności za wiele faktur
Jeżeli jeden transfer obejmuje więcej niż jedną fakturę, zamiast umieszczać w tytule przelewu kilka oddzielnych numerów KSeF wykorzystuje się identyfikator zbiorczy odnoszący się do konkretnego zestawu dokumentów. Taki identyfikator może obejmować co najmniej dwie faktury posiadające numery KSeF i wystawione przez danego sprzedawcę. Pozwala on powiązać jeden transfer z wieloma dokumentami, a później ustalić, jakie faktury zostały nim objęte. Ma to duże znaczenie dla przedsiębiorstw, które nie regulują każdej faktury oddzielnie, ale cyklicznie rozliczają dostawców jednym przelewem obejmującym kilka zobowiązań. Zamiast próbować zmieścić w tytule płatności wiele numerów KSeF, można wykorzystać jeden identyfikator powiązany ze wskazanym zbiorem faktur.
Operacyjnie oznacza to, że proces powinien zapewniać dostęp do właściwego identyfikatora zbiorczego dla zestawu opłacanych dokumentów, wygenerowanego przez uprawniony podmiot, oraz przekazanie go do procesu płatniczego. Nie należy zakładać, że identyfikator zawsze będzie tworzony automatycznie przez system nabywcy dokładnie w chwili przygotowywania paczki przelewów, ponieważ może go wygenerować zarówno wystawca, jak i odbiorca faktur. Po stronie należności potrzebna jest natomiast możliwość wykonania operacji odwrotnej: po otrzymaniu transferu ze zbiorczym identyfikatorem firma powinna ustalić, jakich faktur dotyczy płatność i odpowiednio je rozliczyć. Przy działalności prowadzonej przez kilka spółek dodatkowego znaczenia nabiera poprawne rozpoznanie sprzedawcy, nabywcy i zestawu dokumentów, ponieważ nieprawidłowe grupowanie faktur może przenieść błąd bezpośrednio do procesu płatniczego.
Mechanizm podzielonej płatności również obejmie nowe zasady
Nowe reguły obejmą także płatności realizowane w mechanizmie podzielonej płatności. Od 1 stycznia 2027 r., gdy MPP dotyczy pojedynczej faktury ustrukturyzowanej, w komunikacie przelewu trzeba będzie wskazać numer KSeF tej faktury. W przypadku płatności obejmującej kilka e-faktur zastosowanie znajdzie identyfikator zbiorczy. W przypadku e-faktur możliwe będzie objęcie jednym komunikatem MPP kilku wybranych faktur wystawionych przez jednego dostawcę lub usługodawcę; zamiast okresu, za który dokonywana jest płatność, wskazywany będzie identyfikator zbiorczy. Oznacza to, że dane pochodzące z KSeF będą wykorzystywane także w procesie, który już dziś ma własne wymagania dotyczące struktury komunikatu przelewu.
Dla przedsiębiorcy oznacza to konieczność sprawdzenia całego przebiegu płatności MPP, a nie tylko samego momentu generowania faktury. Jeżeli akceptacja dokumentu odbywa się w jednym systemie, księgowanie w drugim, a paczka przelewów powstaje jeszcze w innym miejscu, numer KSeF lub identyfikator zbiorczy musi zostać prawidłowo przeniesiony pomiędzy tymi etapami. Brak danych może ujawnić się dopiero w chwili przygotowania płatności, kiedy termin zapłaty jest bliski i księgowość musi ręcznie ustalać właściwy identyfikator. Przy dużym wolumenie faktur taka praca szybko skaluje się do poziomu, który trudno kontrolować ręcznie. Dlatego testy przed 2027 r. powinny obejmować nie tylko standardowy przelew za pojedynczą fakturę, ale również płatności zbiorcze, MPP i przypadki, w których dokument został wcześniej wystawiony w jednym z dopuszczonych trybów offline.
Co musi zmienić się w procesach AP/AR
W procesie zobowiązań, czyli AP, numer KSeF powinien zostać zapisany przy właściwym dokumencie i zachowany przez kolejne etapy jego obsługi. Kiedy faktura przechodzi przez akceptację, księgowanie i przygotowanie do zapłaty, identyfikator nie powinien wymagać ponownego wyszukiwania ani ręcznego przepisywania. Przy płatności za kilka faktur proces musi natomiast zapewnić dostęp do właściwego identyfikatora zbiorczego dla danego zestawu dokumentów. Po stronie należności, czyli AR, numer KSeF lub identyfikator zbiorczy może być wykorzystywany do dopasowania wpływu do odpowiedniej faktury lub grupy faktur. W przedsiębiorstwie e-commerce, w którym rozliczenia bywają dodatkowo powiązane z numerami zamówień, przesyłek, kontraktów czy wewnętrznymi identyfikatorami klientów, kluczowe jest zachowanie wyraźnego rozróżnienia pomiędzy tymi danymi.
Najwięcej uwagi wymagają przypadki niestandardowe. Faktura może zostać wystawiona offline24 lub w okresie niedostępności KSeF, płatność może być częściowa, kilka dokumentów może zostać uregulowanych jednym przelewem, a płatność może zostać wykonana przez podmiot trzeci. Przepisy przewidują również szczególny przypadek faktur wystawionych w offline24 lub w okresie niedostępności, które nie zostały jeszcze wprowadzone do KSeF w związku z ogłoszoną awarią. W takim przypadku brak numeru KSeF wynika z przewidzianej prawem sytuacji i podlega odrębnym zasadom. Nie wystarczy jednak samo stwierdzenie, że „numeru jeszcze nie ma”. Proces powinien potrafić ustalić przyczynę jego braku i ocenić, czy mieści się ona w ustawowym wyjątku. To właśnie obsługa takich przypadków będzie odróżniała proces rzeczywiście przygotowany na KSeF od procesu działającego tylko wtedy, gdy wszystkie dokumenty przechodzą standardową ścieżkę.
Co się stanie, jeśli nic nie zrobisz przed 1 stycznia 2027?
W 2026 r. część niedoskonałości procesu może jeszcze nie prowadzić do zastosowania szczególnej administracyjnej kary pieniężnej z art. 106ni. Od 1 stycznia 2027 r. ta sama luka może mieć już wymiar finansowy, jeżeli doprowadzi do jednego z naruszeń wskazanych w tym przepisie. Trzeba przy tym wyraźnie odróżnić sankcje z art. 106ni od konsekwencji naruszenia innych obowiązków związanych z KSeF. Art. 106ni nie jest ogólną karą za każdy błąd dotyczący systemu. W szczególności sam brak numeru KSeF w tytule przelewu nie należy do katalogu naruszeń sankcjonowanych tą administracyjną karą. Art. 106ni koncentruje się na określonych uchybieniach związanych z obowiązkiem wystawienia faktury w wymagany sposób oraz terminowym przesłaniem do KSeF dokumentów wystawionych w odpowiednich trybach.
Największym zagrożeniem nie musi być przy tym spektakularna awaria całego procesu fakturowania. Bardziej prawdopodobne są drobne problemy, które przy dużym wolumenie zaczynają się powtarzać: faktura pozostawiona w kolejce, niewykryte odrzucenie, dokument offline niedosłany w terminie albo błędne przekonanie, że lokalny status „wysłano” oznacza skuteczne wykonanie obowiązku wobec KSeF. W 2026 r. takie niedociągnięcia powinny być przede wszystkim sygnałem, że proces wymaga poprawy. Od 2027 r., jeżeli doprowadzą do naruszenia objętego art. 106ni, mogą stać się podstawą wszczęcia postępowania w sprawie administracyjnej kary pieniężnej.
Błąd, który dziś jest problemem technicznym, może stać się postępowaniem administracyjnym
Wyobraź sobie typową sytuację w firmie prowadzącej sprzedaż online. Zamówienie B2B zostało zrealizowane, system sprzedażowy wygenerował fakturę, dokument otrzymał wewnętrzny numer i pojawił się w księgowości. Integracja podjęła próbę przekazania faktury do KSeF, ale system odrzucił dokument, na przykład ze względu na niespełnienie wymagań technicznych. Odpowiedź nie została prawidłowo obsłużona albo wewnętrzny system oznaczył dokument jako wysłany już w chwili przekazania go do interfejsu. Pracownik zaglądający później do panelu może więc zobaczyć fakturę, która z jego perspektywy wygląda na prawidłowo wystawioną. Jeżeli jednak dokument podlega obowiązkowemu KSeF i nie został skutecznie wystawiony przy użyciu systemu, z punktu widzenia obowiązku podatkowego sytuacja wygląda inaczej.
Od 2027 r. taki przypadek może wejść w zakres naruszeń objętych art. 106ni. Dlatego status „wysłano” we własnym systemie nie powinien być traktowany jako wystarczające potwierdzenie prawidłowego wykonania procesu. Firma powinna odbierać wynik przetwarzania po stronie KSeF, rozpoznawać dokumenty przyjęte i odrzucone oraz kierować te drugie do dalszej obsługi. Przy kilkunastu fakturach miesięcznie możliwa jest jeszcze kontrola ręczna, ale przy tysiącach dokumentów potrzebny jest mechanizm wykrywający wyjątki automatycznie. Największe ryzyko pojawia się wtedy, gdy przyczyną błędu nie jest jednorazowe zdarzenie, lecz konfiguracja systemu. W takim przypadku ta sama wada może powtarzać się przy kolejnych dokumentach, zanim ktokolwiek zauważy, że lokalny obraz procesu nie odpowiada temu, co faktycznie wydarzyło się po stronie KSeF.
Jedna awaria może ujawnić brak procedur offline
Najlepszym testem przygotowania do KSeF nie jest dzień, w którym wszystkie systemy działają bez zakłóceń. Prawdziwa odporność procesu wychodzi na jaw dopiero wtedy, gdy standardowa ścieżka zostaje przerwana. Firma może bez problemu obsługiwać tysiące faktur online, a jednocześnie nie mieć dopracowanego procesu dla offline24, niedostępności lub oficjalnie ogłoszonej awarii KSeF. W czasie takiego zdarzenia dokumenty nadal mogą powstawać, ale każdy z nich musi zostać odpowiednio zakwalifikowany. Trzeba wiedzieć, kiedy został wystawiony, w jakim trybie, jaki termin obowiązuje dla późniejszego przesłania i czy po przywróceniu normalnego działania systemu został rzeczywiście przyjęty przez KSeF. Przy dużym wolumenie nawet kilka godzin nietypowego działania może wygenerować kolejkę setek dokumentów.
Od 2027 r. niewysłanie takich faktur w wymaganym terminie może prowadzić do naruszenia objętego art. 106ni. Dlatego procedura awaryjna nie powinna kończyć się na stwierdzeniu, że firma „może wystawiać offline”. Równie ważne są monitoring kolejki, kontrola terminów, rozpoznawanie odrzuceń i potwierdzenie wyniku przetwarzania po późniejszym wysłaniu dokumentu. Szczególnie niebezpieczny jest scenariusz, w którym po przywróceniu KSeF nowe faktury zaczynają ponownie przechodzić standardową ścieżkę, natomiast dokumenty zgromadzone w trybie offline pozostają w osobnej kolejce i wymagają dodatkowego działania. Jeżeli system nie sygnalizuje tego odpowiedniej osobie, firma może przez dłuższy czas nie wiedzieć, że obowiązek wobec części faktur nadal pozostaje niewykonany.
Kara może sięgnąć wartości całego VAT z faktury
Najbardziej medialne „100% VAT” trzeba rozumieć dokładnie jako górną granicę możliwej kary, a nie stawkę naliczaną automatycznie przy każdym naruszeniu. Jeżeli faktura zawiera wykazany podatek, kara może wynieść do 100% kwoty VAT wskazanej na tym dokumencie. Jeżeli faktura nie zawiera wykazanego VAT, maksymalna kara może sięgnąć do 18,7% kwoty należności ogółem. Ostateczna wysokość jest ustalana w decyzji administracyjnej i nie można z góry przesądzić, że naczelnik urzędu skarbowego zastosuje maksymalny poziom. Przy ocenie znaczenie mają okoliczności konkretnego naruszenia oraz reguły miarkowania administracyjnych kar pieniężnych.
Nie oznacza to jednak, że ustawowe limity można uznać za czysto teoretyczne. Jeżeli na pojedynczej fakturze wykazano 40 000 zł VAT, właśnie tyle wynosi górna granica kary odnoszącej się do tego dokumentu w przypadku naruszenia objętego art. 106ni. W średnim e-commerce pojedyncze zamówienia B2B mogą mieć znacznie wyższą wartość niż typowe zakupy konsumenckie, zwłaszcza przy sprzedaży hurtowej, obsłudze resellerów albo kontraktach z większymi odbiorcami. Dodatkowe ryzyko pojawia się wtedy, gdy przyczyną nieprawidłowości jest powtarzalny błąd procesu. W takim przypadku problem może dotyczyć kolejnych dokumentów, zanim zostanie wykryty. Dlatego największym zagrożeniem nie jest sam zapis o maksymalnej sankcji, lecz brak wiedzy o tym, że wadliwy proces działał w firmie przez dłuższy czas.
Problemy mogą wyjść poza samą fakturę
Nieprawidłowo działający proces KSeF może wpływać na znacznie więcej niż samo wystawienie dokumentu. Od 2027 r. dane z KSeF będą wykorzystywane także w określonych płatnościach B2B, dlatego problem z poprawnym przypisaniem faktury do jej numeru KSeF może przenieść się do działu finansowego. Po stronie zobowiązań może oznaczać konieczność ręcznego ustalania identyfikatorów przed przygotowaniem przelewu, poprawiania paczek płatniczych i wyjaśniania niezgodności pomiędzy systemem księgowym a danymi KSeF. Przy płatności za większą liczbę dokumentów dochodzi obsługa identyfikatora zbiorczego. Po stronie należności brak prawidłowego powiązania może z kolei utrudniać automatyczne rozliczenie otrzymanego transferu i zwiększać liczbę przypadków wymagających ręcznej analizy.
Koszt takiego problemu nie musi przyjmować postaci kary podatkowej, żeby był odczuwalny. Opóźnienia w przygotowaniu płatności mogą powodować monity dostawców, nieprawidłowo rozliczone wpływy mogą prowadzić do zbędnych przypomnień wysyłanych klientom, a rosnąca liczba wyjątków zabiera czas księgowości, finansów i IT. Przy ewentualnym postępowaniu dotyczącym administracyjnej kary znaczenie mogą mieć również okoliczności naruszenia i działania podjęte przez przedsiębiorcę w celu ograniczenia jego skutków. Firma, która potrafi wskazać moment wystąpienia problemu, liczbę objętych nim dokumentów i działania naprawcze, ma znacznie większą kontrolę nad sytuacją niż przedsiębiorstwo, które dopiero podczas analizy odkrywa, że nie posiada pełnej historii statusów. Monitoring i obsługa wyjątków są więc nie tylko elementem sprawnego IT, ale częścią zarządzania ryzykiem podatkowym.
1 stycznia 2027 będzie za późno na testowanie procedur „na żywo”
Posiadanie technicznego połączenia z KSeF nie jest tym samym co posiadanie odpornego procesu. Najprostszy test, w którym poprawna faktura trafia do działającego systemu i wraca oczekiwany wynik, sprawdza tylko scenariusz idealny. Przed 2027 r. trzeba wiedzieć również, co dzieje się wtedy, gdy dokument zostaje odrzucony, interfejs przestaje odpowiadać, faktura pozostaje w lokalnej kolejce, pojawia się offline24 albo termin późniejszego przesłania zaczyna się zbliżać. Równie ważne jest sprawdzenie, co następuje po stronie płatności, gdy numer KSeF nie został prawidłowo zapisany przy dokumencie, identyfikator zbiorczy nie jest dostępny albo dane z faktury nie przechodzą poprawnie pomiędzy systemami finansowymi.
Końcówka 2026 r. powinna więc służyć przede wszystkim testowaniu wyjątków, a nie tylko potwierdzaniu, że standardowa ścieżka działa. W praktyce warto sprawdzić cały cykl: powstanie dokumentu, przesłanie do KSeF, obsługę odpowiedzi i odrzucenia, zachowanie kolejki offline, powrót po niedostępności lub awarii, pobranie numeru KSeF oraz przekazanie go do procesu płatniczego. Ważne jest również to, czy każdy błąd ma właściciela, czy odpowiednia osoba otrzymuje informację o problemie i czy system pozwala później odtworzyć przebieg zdarzeń. Najbardziej kosztowna luka nie musi wynikać z braku integracji. Może wynikać z integracji, która działa poprawnie przez większość czasu, ale w nietypowej sytuacji nie informuje nikogo, że faktura nie dotarła tam, gdzie powinna.
Brak sankcji w 2026 r. nie oznacza podatkowej amnestii
Określenie 2026 r. jako okresu „bez sankcji” jest wygodnym skrótem, ale nie należy rozumieć go jako czasowego zawieszenia odpowiedzialności za wszystkie błędy podatkowe i fakturowe. Odroczenie dotyczy szczególnej administracyjnej kary pieniężnej przewidzianej w art. 106ni ustawy o VAT za wskazane naruszenia obowiązków KSeF. Nadal trzeba prawidłowo rozliczać VAT, wystawiać faktury zgodnie z obowiązującymi zasadami, prowadzić wymaganą ewidencję i wykonywać pozostałe obowiązki podatkowe. Sam fakt, że określone uchybienie dotyczące KSeF zostało popełnione w 2026 r. i nie uruchamia tej konkretnej kary, nie sprawia więc, że sprzedaż przestaje podlegać VAT ani że znikają inne konsekwencje wynikające z przepisów. Okres przejściowy daje przedsiębiorcom więcej przestrzeni na dopracowanie procesów KSeF, ale nie stanowi ogólnej amnestii podatkowej.
KSeF nie zastępuje również pozostałych mechanizmów istniejących w ustawie o VAT. Dotyczy to między innymi art. 108, stosowanego m.in. w przypadkach określanych potocznie jako puste faktury. Jego konstrukcja powoduje, że podmiot, który wykaże na fakturze kwotę podatku, może być zobowiązany do jej zapłaty na zasadach wynikających z tego przepisu. Wprowadzenie obowiązkowego e-fakturowania nie usuwa art. 108 ani nie sprawia, że wszystkie nieprawidłowości dotyczące dokumentowania sprzedaży zostają w 2026 r. pozbawione konsekwencji. Dla przedsiębiorcy najważniejsze jest więc rozróżnienie dwóch kwestii: szczególna kara pieniężna za wskazane naruszenia KSeF zaczyna być stosowana do naruszeń od 2027 r., natomiast pozostałe przepisy VAT, zasady prawidłowego fakturowania i obowiązki podatkowe funkcjonują niezależnie od tego okresu przejściowego.
Czy za to samo naruszenie grozi również odpowiedzialność karna skarbowa?
Przy opisywaniu sankcji KSeF łatwo stworzyć wrażenie, że przedsiębiorca za niedopełnienie obowiązku objętego art. 106ni najpierw otrzyma administracyjną karę pieniężną, a następnie automatycznie zostanie wobec niego wszczęte postępowanie w sprawie przestępstwa skarbowego lub wykroczenia skarbowego. Przepisy przewidują jednak ważne rozgraniczenie. W odniesieniu do niedopełnienia obowiązków objętych art. 106ni ustawa wyłącza wszczynanie postępowania w sprawie przestępstwa skarbowego lub wykroczenia skarbowego. Nie należy więc mechanicznie dodawać odpowiedzialności KKS do administracyjnej kary KSeF i przedstawiać ich jako dwóch równoległych sankcji nakładanych za to samo niedopełnienie obowiązku wskazanego w tym mechanizmie.
Wyłączenie to nie oznacza jednak, że przedsiębiorca korzystający z KSeF zostaje generalnie wyłączony spod odpowiedzialności przewidzianej w Kodeksie karnym skarbowym. Jeżeli obok naruszenia objętego art. 106ni wystąpi inne, odrębne naruszenie przepisów podatkowych, jego konsekwencje trzeba oceniać osobno. Podobnie art. 106ni nie obejmuje każdego błędu, jaki może pojawić się przy wystawianiu faktury, lecz konkretny katalog obowiązków związanych z KSeF. W praktyce nie należy więc mówić ani o automatycznym „podwójnym karaniu”, ani o całkowitym wyłączeniu odpowiedzialności karnej skarbowej w obszarze fakturowania. Kluczowe jest ustalenie, jakiego dokładnie obowiązku nie dopełniono i czy dane zachowanie mieści się w szczególnym mechanizmie sankcyjnym KSeF, czy stanowi odrębną nieprawidłowość.
Jak przygotować firmę na KSeF przed końcem 2026 roku?
Poniższe działania nie są katalogiem technicznych wymogów narzuconych przedsiębiorcom przez ustawę. To praktyczne kontrole organizacyjne i systemowe, które pomagają ograniczyć ryzyko niewykonania obowiązków wynikających z przepisów. W średniej firmie e-commerce samo uruchomienie połączenia z KSeF nie wystarcza, ponieważ faktura przechodzi zwykle przez kilka systemów i zespołów: od danych zamówienia, przez sprzedaż i księgowość, aż po płatność i uzgodnienie rozrachunków. Każde miejsce przekazania danych może stać się źródłem wyjątku. Dlatego końcówkę 2026 r. warto wykorzystać przede wszystkim do sprawdzania tego, jak proces działa wtedy, gdy coś idzie niezgodnie z planem, a nie wyłącznie do potwierdzania, że standardowa faktura przechodzi poprawną ścieżkę.
Sprawdź, czy faktura faktycznie trafia do KSeF
Pierwszym krokiem jest odejście od założenia, że wygenerowanie dokumentu w systemie sprzedażowym oznacza wykonanie obowiązku wobec KSeF. Lokalny PDF może być gotowy, plik XML może istnieć, a faktura może mieć nadany własny numer sprzedawcy, mimo że dokument nie został skutecznie przyjęty przez KSeF. Plik może być niezgodny z wymaganą strukturą, transmisja może zakończyć się błędem albo system może odrzucić przesłany dokument. Wewnętrzny workflow przedsiębiorstwa warto więc skonstruować tak, aby odróżniał dokumenty przygotowane do wysyłki, przekazane do przetworzenia, skutecznie przyjęte i wymagające ponownej obsługi po odrzuceniu. Nie są to oficjalne statusy ustawowe KSeF, lecz praktyczny sposób zarządzania procesem, dzięki któremu samo wykonanie próby wysyłki nie jest mylone z jej prawidłowym rezultatem.
W e-commerce takie sprawdzenie powinno obejmować każdy kanał i każdą spółkę korzystającą z własnej ścieżki fakturowania. Inaczej mogą powstawać dokumenty dla standardowych zamówień ze sklepu, inaczej dla klientów hurtowych, zwrotów, sprzedaży z punktu odbioru czy zamówień obsługiwanych przez odrębny system. Wystarczy, że jeden z tych procesów nie odbiera poprawnie wyniku przetwarzania, aby część dokumentów pozostawała poza kontrolą. Test nie powinien więc polegać wyłącznie na wysłaniu kilku poprawnych faktur. Znacznie więcej informacji daje sprawdzenie, co wydarzy się po celowym wygenerowaniu przypadku prowadzącego do odrzucenia: czy firma zauważy problem, czy informacja trafi do właściwej osoby i czy można szybko ustalić, które konkretnie dokumenty wymagają ponownego działania.
Monitoruj odrzucone dokumenty, UPO i kolejki
Skuteczne zarządzanie KSeF wymaga możliwości ustalenia rezultatu przetwarzania konkretnej faktury. UPO może być jednym z elementów potwierdzających prawidłowe przetworzenie i zawiera informacje pozwalające powiązać dokument z numerem KSeF, nie oznacza to jednak, że przedsiębiorca ma obowiązek ręcznie pobierać, drukować i archiwizować każde UPO. Z punktu widzenia procesu ważniejsze jest to, aby firmowe rozwiązania potrafiły jednoznacznie wskazać, które dokumenty zostały skutecznie obsłużone przez KSeF, a które zostały odrzucone albo nadal wymagają działania. Przy dużym wolumenie nie wystarczy informacja, że „paczka została wysłana”, ponieważ w ramach większej liczby dokumentów mogą pojawić się pojedyncze wyjątki, które trzeba obsłużyć osobno.
Monitoring warto rozszerzyć również na faktury, które jeszcze nie zostały przekazane do systemu. W firmie działającej przez całą dobę nawet krótka przerwa może utworzyć znaczącą kolejkę dokumentów. Jeżeli proces nie pokazuje, jak długo dana faktura oczekuje, w jakim trybie została wystawiona i do kiedy powinna zostać dalej obsłużona, trudno szybko rozpoznać ryzyko przekroczenia terminu. Zamiast wymagać od księgowości ręcznego przeglądania setek pozycji, rozwiązanie operacyjne może kierować uwagę zespołu na wyjątki: odrzucone dokumenty, nietypowo długo oczekujące wysyłki, faktury offline zbliżające się do terminu dosłania czy sytuacje, w których nastąpiła próba transmisji, ale nie uzyskano oczekiwanego wyniku po stronie KSeF.
Pilnuj terminów dla faktur offline
Obsługa trybów offline powinna być zaprojektowana równie starannie jak standardowa ścieżka online. Przy offline24 zasadniczym terminem przesłania faktury jest następny dzień roboczy po dniu jej wystawienia. Przy oficjalnie komunikowanej niedostępności KSeF termin jest związany z następnym dniem roboczym po zakończeniu okresu niedostępności, natomiast po standardowej awarii systemu obowiązuje co do zasady termin siedmiu dni roboczych od zakończenia awarii. Poszczególnych przypadków nie należy więc wrzucać do jednej kategorii „offline”, ponieważ sposób liczenia czasu zależy od tego, dlaczego dokument został wystawiony poza bieżącym połączeniem z systemem. Dodatkowo późniejsze zdarzenia dotyczące dostępności KSeF mogą wpływać na ustalenie właściwego terminu.
W praktyce przy większej liczbie faktur trudno bezpiecznie kontrolować te terminy za pomocą kalendarza lub ręcznej listy. Znacznie lepszym rozwiązaniem jest proces, który zachowuje informację o trybie wystawienia dokumentu, przypisuje mu właściwy termin i odpowiednio wcześnie sygnalizuje brak późniejszego przesłania. Po powrocie KSeF do normalnego działania kontrola nie powinna kończyć się w chwili uruchomienia wysyłki zaległej kolejki. Trzeba jeszcze wiedzieć, jaki był wynik przetwarzania poszczególnych dokumentów. Ma to bezpośrednie znaczenie od 2027 r., ponieważ nieprzesłanie w wymaganym terminie faktury wystawionej w odpowiednim trybie może należeć do naruszeń objętych administracyjną karą pieniężną z art. 106ni.
Przygotuj firmę na certyfikaty KSeF
Certyfikaty KSeF powinny znaleźć się w planie przygotowań niezależnie od tego, jaki ostatecznie będzie model dalszego funkcjonowania tokenów. Według obecnie opublikowanych zasad tokeny są rozwiązaniem przejściowym przewidzianym do końca 2026 r., ale w czerwcu 2026 r. Ministerstwo Finansów przedstawiło propozycję pozostawienia ich również później jako jednej ze stałych metod logowania do systemu. Na tym etapie nie warto więc budować krytycznego procesu na założeniu, że tokeny na pewno znikną 1 stycznia 2027 r., ale równie ryzykowne byłoby zakładanie, że proponowana zmiana na pewno zostanie przyjęta w przedstawionej formie. Certyfikaty pozostają jednocześnie istotne między innymi dla obsługi określonych trybów szczególnych, dlatego firma powinna umieć z nich korzystać niezależnie od dalszych zmian dotyczących tokenów.
Przy kilku systemach warto dokładnie wiedzieć, gdzie wykorzystywany jest dany sposób uwierzytelnienia, kto odpowiada za jego utrzymanie i co wydarzy się w razie wygaśnięcia, utraty albo unieważnienia certyfikatu. Trzeba również zachować rozróżnienie pomiędzy uwierzytelnieniem a uprawnieniami. Certyfikat KSeF nie jest sam w sobie nośnikiem uprawnień do wykonywania wszystkich operacji w systemie. Dlatego obok informacji o tym, jaki certyfikat jest używany i gdzie jest bezpiecznie przechowywany, warto wiedzieć również, jakie uprawnienia w KSeF posiada uwierzytelniana nim osoba lub podmiot. W firmie wielospółkowej takie rozdzielenie ma szczególne znaczenie, ponieważ dostęp techniczny do systemu nie powinien być utożsamiany z prawem wykonywania dowolnej operacji w imieniu każdego podmiotu.
Przetestuj przepływ numeru KSeF aż do płatności
Od 2027 r. dane związane z KSeF nie powinny zatrzymywać się na etapie wystawienia lub odebrania faktury. W przypadkach objętych obowiązkiem numer KSeF musi zostać poprawnie powiązany z dokumentem, który następnie przechodzi przez księgowość i trafia do procesu płatniczego. Najlepiej sprawdzić tę ścieżkę od początku do końca: dokument pojawia się w systemie, otrzymuje właściwy identyfikator KSeF, dane zostają przypisane do odpowiedniej pozycji księgowej, faktura przechodzi akceptację, a następnie właściwe oznaczenie może zostać wykorzystane podczas przygotowywania przelewu. Jeżeli po drodze numer wymaga ręcznego kopiowania z jednego rozwiązania do drugiego, przy dużej liczbie dokumentów powstaje dodatkowe miejsce na pomyłkę.
Test warto przeprowadzić również dla przypadków mniej standardowych. Powinien objąć płatność za jedną fakturę, kilka dokumentów powiązanych identyfikatorem zbiorczym, mechanizm podzielonej płatności oraz faktury wystawione w trybach offline. Warto także sprawdzić sytuację, w której numer KSeF zgodnie z przewidzianymi prawem zasadami nie jest jeszcze dostępny, zamiast projektować proces według założenia, że identyfikator występuje zawsze. Po stronie należności równie ważne jest sprawdzenie, czy numer KSeF albo identyfikator zbiorczy może pomóc w poprawnym dopasowaniu otrzymanej płatności do dokumentów. Dzięki temu przedsiębiorstwo testuje nie pojedynczą integrację, lecz pełny przepływ finansowy, który przy rozwoju sprzedaży i obsłudze kilku spółek będzie musiał działać bez stałego ręcznego nadzoru.
Zmień procedury dotyczące paragonów z NIP
Jeżeli w przedsiębiorstwie paragon z NIP do 450 zł lub 100 euro jest obecnie traktowany jako standardowa faktura uproszczona, procedury powinny zostać zmienione przed początkiem 2027 r. Do końca 2026 r. takie dokumenty mogą nadal pełnić tę funkcję na obowiązujących zasadach, natomiast od 1 stycznia 2027 r. paragon zawierający NIP nabywcy nie będzie już uznawany za fakturę uproszczoną. Po stronie sprzedaży oznacza to konieczność zmiany przyzwyczajeń w sytuacjach, w których przedsiębiorca kupujący towar o niewielkiej wartości podaje swój NIP. Jeżeli dana transakcja wymaga wystawienia faktury podlegającej KSeF, sama obecność NIP na paragonie nie zastąpi właściwej faktury.
Zmiana ma znaczenie również po stronie zakupowej, szczególnie w organizacjach, w których wiele osób dokonuje drobnych wydatków służbowych. Pracownik może być przyzwyczajony do podawania NIP przy kasie i przekazywania takiego paragonu do księgowości jako faktury uproszczonej. Od 2027 r. dokument nie będzie miał już tego samego statusu, dlatego instrukcje dotyczące zakupów firmowych powinny zostać odpowiednio dostosowane. Nie przesądza to samo w sobie o wszystkich możliwych skutkach takiego dokumentu na gruncie podatków dochodowych czy zasad ujmowania kosztów — to odrębne zagadnienia. Z punktu widzenia KSeF najważniejsze jest jednak to, aby pracownicy sprzedaży i osoby dokonujące zakupów nie stosowali po 1 stycznia 2027 r. automatycznie zasad, które obowiązywały dla faktur uproszczonych w 2026 r.
Zmapuj transakcje, które są poza KSeF
Ostatnim krokiem powinna być mapa pokazująca nie tylko transakcje trafiające do KSeF, lecz również te, które pozostają poza obowiązkowym systemem. Faktury B2C pozostają dobrowolne, a przepisy przewidują również inne wyłączenia oraz procedury szczególne. Dla e-commerce ma to duże znaczenie, ponieważ w jednym kanale sprzedaży mogą pojawić się konsumenci, polskie firmy, kontrahenci z innych państw UE i przedsiębiorcy spoza Unii. Nie należy automatycznie kierować każdej faktury tą samą ścieżką tylko dlatego, że została wygenerowana przez ten sam sklep. Proces powinien opierać się na prawidłowej kwalifikacji transakcji oraz danych dotyczących wystawcy i odbiorcy, dzięki którym można uzasadnić, dlaczego konkretny dokument podlega KSeF albo dlaczego znajduje się poza obowiązkowym systemem.
Szczególnie ważne jest to przy ekspansji zagranicznej. Zagraniczny nabywca nie oznacza automatycznie faktury poza KSeF, dlatego trzeba badać między innymi status stron, siedzibę lub stałe miejsce prowadzenia działalności oraz ewentualne procedury szczególne właściwe dla transakcji. Jednocześnie polski nabywca nie wprowadza do KSeF faktur wystawionych przez zagranicznych dostawców poza polskim systemem. Wraz z wejściem na kolejny rynek liczba kombinacji szybko rośnie, dlatego właściwym punktem odniesienia nie powinno być proste pytanie „Polska czy zagranica?”. Znacznie bardziej użyteczna matryca odpowiada na dwa pytania: czy ta konkretna faktura powinna trafić do KSeF oraz z jakiego przepisu lub wyjątku wynika ta odpowiedź. Taka mapa pozwala później skalować proces razem z firmą, zamiast każdą nową sytuację rozwiązywać ręcznie.
Checklista gotowości na 1 stycznia 2027
Przed końcem 2026 r. warto sprawdzić nie tylko to, czy firma potrafi wystawić poprawną fakturę w KSeF, ale również czy cały proces działa w sytuacjach niestandardowych. Poniższa checklista nie jest katalogiem obowiązków technicznych zapisanych w ustawie, lecz szybkim testem gotowości operacyjnej. Im więcej odpowiedzi „nie” lub „nie wiem”, tym większe ryzyko, że po 1 stycznia 2027 r. problem ujawni się dopiero przy odrzuconej fakturze, awarii, płatności albo przekroczeniu terminu na dosłanie dokumentu offline.
- Czy każda faktura objęta obowiązkiem KSeF rzeczywiście trafia do systemu, a firma kontroluje wynik jej przetwarzania?
- Czy firma odróżnia samo wysłanie dokumentu do KSeF od jego skutecznego przyjęcia i nadania numeru KSeF?
- Czy wiadomo, kto i w jakim czasie reaguje na fakturę odrzuconą przez KSeF?
- Czy firma potrafi zidentyfikować wszystkie faktury wystawione w offline24, podczas niedostępności lub awarii?
- Czy kontrolowane są właściwe terminy późniejszego przesłania takich dokumentów?
- Czy firma ma przygotowaną i przetestowaną obsługę certyfikatów KSeF tam, gdzie są one potrzebne?
- Czy wiadomo, które procesy nadal korzystają z tokenów i jak zostaną dostosowane do ostatecznych zasad obowiązujących po 2026 r.?
- Czy numer KSeF jest prawidłowo przypisywany do konkretnej faktury i może przejść dalej do procesu płatniczego?
- Czy firma potrafi obsłużyć identyfikator zbiorczy przy płatności za kilka faktur?
- Czy procedury uwzględniają zmianę zasad dotyczących paragonów z NIP od 1 stycznia 2027 r.?
- Czy zidentyfikowano transakcje pozostające poza obowiązkowym KSeF, w tym B2C i przypadki wymagające osobnej analizy?
- Czy osobno przeanalizowano faktury i procesy związane ze sprzedażą zagraniczną?
- Czy scenariusze odrzucenia dokumentu, offline24, niedostępności i awarii zostały rzeczywiście przetestowane, a nie tylko opisane w procedurze?
- Czy po awarii można jednoznacznie ustalić, które dokumenty nadal oczekują na przesłanie i jaki termin dotyczy każdego z nich?
- Czy proces pozwala odtworzyć, co stało się z konkretną fakturą i jakie działania podjęto po wykryciu błędu?
Najczęstsze pytania o KSeF i sankcje od 2027 r.
Czy od 1 stycznia 2027 każda pomyłka w KSeF oznacza karę 100% VAT?
Nie. Art. 106ni nie wprowadza automatycznej kary w wysokości 100% VAT za każdy błąd związany z KSeF. Przepis obejmuje określone naruszenia, w szczególności niewystawienie faktury przy użyciu KSeF mimo takiego obowiązku, nieprawidłowe wystawienie dokumentu w określonych trybach szczególnych oraz nieprzesłanie w terminie faktury wystawionej poza bieżącym połączeniem z systemem w przypadkach objętych przepisem. W przypadku faktury z wykazanym podatkiem 100% kwoty VAT jest górnym limitem kary, a nie stawką naliczaną automatycznie. Jeżeli faktura nie wykazuje VAT, maksymalna kara może wynieść do 18,7% kwoty należności ogółem. Karę nakłada naczelnik urzędu skarbowego w drodze decyzji, a jej wysokość podlega regułom właściwym dla administracyjnych kar pieniężnych. Dlatego samo stwierdzenie „błąd w KSeF = 100% VAT” jest nieprawidłowym uproszczeniem.
Czy urząd może ukarać w 2027 r. za naruszenie popełnione w 2026 r.?
Nie na podstawie szczególnego mechanizmu kar z art. 106ni, który zaczyna obejmować naruszenia dokonane od 1 stycznia 2027 r. Jeżeli określone uchybienie związane z obowiązkami KSeF nastąpiło w okresie od 1 lutego do 31 grudnia 2026 r., późniejsze wykrycie go przez urząd nie zmienia daty naruszenia i nie pozwala zastosować wobec niego kary, która zaczyna funkcjonować od 2027 r. Trzeba przy tym pamiętać, że obowiązkowy KSeF był wprowadzany etapowo, więc nie wszyscy podatnicy mieli przez cały 2026 r. taki sam zakres obowiązków. Brak zastosowania kary z art. 106ni nie oznacza również, że błędy popełnione w 2026 r. są całkowicie pozbawione znaczenia podatkowego. Nadal obowiązują pozostałe przepisy ustawy o VAT, zasady prawidłowego fakturowania, ewidencji i rozliczenia podatku. Okres przejściowy dotyczy konkretnego mechanizmu sankcyjnego, a nie całego systemu odpowiedzialności podatkowej.
Czy małe firmy również będą musiały korzystać z KSeF?
Tak. Wielkość firmy sama w sobie nie daje trwałego zwolnienia z obowiązkowego KSeF, choć do końca 2026 r. część najmniejszych podatników może korzystać z przejściowego uproszczenia. Pozwala ono wystawiać określone faktury poza KSeF, jeżeli miesięczna wartość sprzedaży wraz z VAT udokumentowanej fakturami objętymi tym rozwiązaniem nie przekracza 10 000 zł. Nie jest to jednak stałe zwolnienie dla mikrofirm, lecz rozwiązanie przejściowe wygasające 31 grudnia 2026 r. Od 1 stycznia 2027 r. również przedsiębiorcy, którzy mogli korzystać z tego wyjątku do samego końca okresu przejściowego, będą musieli stosować KSeF w zakresie transakcji podlegających obowiązkowi. Nadal trzeba przy tym badać charakter konkretnej transakcji, ponieważ na przykład faktury B2C pozostają w KSeF dobrowolne, a przepisy przewidują również inne wyłączenia i zasady szczególne.
Ile czasu jest na wysłanie faktury wystawionej w offline24?
W offline24 fakturę trzeba przesłać do KSeF niezwłocznie, nie później niż w następnym dniu roboczym po dniu jej wystawienia. Nie należy mylić tego terminu z zasadami dotyczącymi oficjalnej niedostępności systemu lub awarii KSeF. W przypadku niedostępności punktem odniesienia jest co do zasady następny dzień roboczy po zakończeniu okresu niedostępności, natomiast po awarii obowiązuje odrębny, dłuższy termin wynoszący co do zasady siedem dni roboczych od jej zakończenia. To rozróżnienie jest istotne, ponieważ potoczne stwierdzenie „faktura została wystawiona offline” nie wystarcza do określenia właściwego terminu. Firma powinna wiedzieć, w jakim trybie dokument powstał i czy późniejsze zdarzenia dotyczące dostępności KSeF wpłynęły na termin jego wysłania. Od 2027 r. niedochowanie właściwego terminu w przypadkach objętych art. 106ni może prowadzić do postępowania w sprawie administracyjnej kary pieniężnej.
Czy w 2027 r. nadal będzie można korzystać z tokenów KSeF?
Na ten moment nie można odpowiedzieć na to pytanie prostym „tak” albo „nie”. Według dotychczas opublikowanego modelu tokeny są rozwiązaniem przejściowym przewidzianym do 31 grudnia 2026 r., a od 2027 r. większe znaczenie mają certyfikaty KSeF. Ministerstwo Finansów przedstawiło jednak w 2026 r. propozycję utrzymania tokenów również po zakończeniu okresu przejściowego, wraz ze zmianami dotyczącymi między innymi okresu ich ważności i odnawiania. Jest to kierunek zmian przedstawiony przez resort, dlatego przed rozpoczęciem 2027 r. trzeba sprawdzić ostatecznie przyjęte regulacje. Niezależnie od dalszych losów tokenów firma powinna być przygotowana do korzystania z certyfikatów KSeF w procesach, w których są one potrzebne, szczególnie w określonych trybach offline. Nie warto więc ani zakładać, że token na pewno przestanie działać 1 stycznia 2027 r., ani budować procesu na przekonaniu, że jego dalsze stosowanie jest już definitywnie zagwarantowane.
Czy numer KSeF trzeba będzie wpisywać przy płatności?
Od 1 stycznia 2027 r. obowiązek podawania oznaczeń KSeF zacznie mieć zastosowanie do określonych płatności, ale nie oznacza to, że każdy przelew firmowy będzie musiał zawierać numer KSeF. Zasadniczo chodzi o płatności dokonywane przez czynnego podatnika VAT na rzecz innego czynnego podatnika VAT za faktury objęte zakresem art. 108g, w tym faktury ustrukturyzowane oraz odpowiednie faktury wystawione w offline24 i w okresie niedostępności KSeF, realizowane poleceniem przelewu albo innym instrumentem pozwalającym wskazać tytuł transferu. Przy zapłacie za jedną fakturę podaje się jej numer KSeF, natomiast przy jednym transferze obejmującym kilka faktur wykorzystuje się identyfikator zbiorczy. Zasady te obejmują również mechanizm podzielonej płatności, a przepisy przewidują także szczególne przypadki dotyczące płatności realizowanych przez podmioty trzecie czy polecenia zapłaty. Osobno uregulowano sytuacje, w których faktura wystawiona w odpowiednim trybie offline nie posiada jeszcze numeru KSeF z przyczyn przewidzianych w przepisach.
2026 to czas na testowanie. W 2027 zaczynają się konsekwencje
Najważniejsza zmiana, która nastąpi 1 stycznia 2027 r., nie polega na tym, że od tego dnia każda pomyłka w KSeF automatycznie będzie kosztować przedsiębiorcę 100% VAT. Taki obraz jest zbyt uproszczony i nie oddaje rzeczywistej konstrukcji przepisów. Zmienia się przede wszystkim poziom ryzyka. W 2026 r. firma może jeszcze wykrywać słabe punkty procesu bez ryzyka szczególnej administracyjnej kary pieniężnej z art. 106ni za wskazane naruszenia obowiązków KSeF. Od 2027 r. część tych samych problemów może już prowadzić do postępowania i wymiernej sankcji finansowej. Niedopracowana integracja, niewykryte odrzucenie faktury, brak kontroli nad dokumentami offline czy niejasna odpowiedzialność za obsługę wyjątków przestają być więc wyłącznie problemem organizacyjnym. Przy dużej liczbie faktur jedna niewielka luka może powtarzać się setki razy, zanim ktokolwiek ją zauważy, a jej skutki mogą rozlać się także na księgowość, płatności i rozliczenia z kontrahentami.
Dlatego końcówkę 2026 r. warto potraktować nie jako czas na samo „uruchomienie KSeF”, lecz na sprawdzenie, czy cały proces rzeczywiście jest gotowy na pracę w normalnych i nietypowych warunkach. Dla firmy e-commerce planującej dalszą ekspansję oznacza to przede wszystkim weryfikację pełnej ścieżki faktury, identyfikację miejsc, w których dokument może utknąć lub zostać błędnie zakwalifikowany, przetestowanie trybów offline oraz procedur na wypadek niedostępności i awarii KSeF, a także sprawdzenie, czy dane z systemu docierają tam, gdzie są potrzebne później — do księgowości i płatności. Im bardziej rozbudowana struktura spółek, kanałów sprzedaży i rynków, tym większe znaczenie ma takie podejście. Zamiast czekać na pierwszy błąd po 1 stycznia 2027 r., lepiej wcześniej zweryfikować gotowość procesów KSeF, wskazać luki i usunąć je jeszcze przed końcem okresu przejściowego. Właśnie na tym powinna dziś skupiać się firma, która chce wejść w 2027 r. bez niepotrzebnego ryzyka operacyjnego i podatkowego.