Podatek liniowy – co muszę wiedzieć?
Spis treści
Ten tekst powstał z myślą o osobach prowadzących jednoosobową działalność gospodarczą, wspólnikach spółek rozliczających dochody w PIT oraz wszystkich, którzy dopiero planują założyć własną firmę. Szczególnie kieruję go jednak do przedsiębiorców działających w e-commerce, którzy łączą szybkie tempo rozwoju z potrzebą sprawnego zarządzania finansami. Jeśli sprzedajesz w internecie, prowadzisz sklep online, działasz na marketplace’ach, świadczysz usługi cyfrowe albo rozwijasz biznes, którego dochody z roku na rok szybko rosną, podatek liniowy jest jedną z form, którą prawdopodobnie prędzej czy później zaczniesz porównywać ze skalą podatkową i ryczałtem.
W kolejnych częściach znajdziesz uporządkowane wyjaśnienie tego, czym dokładnie jest podatek liniowy w 2026 roku, jakie zasady obowiązują przy jego wyborze i stosowaniu, jak obliczyć podatek oraz jak wygląda rozliczenie roczne. Przejdziemy przez przykłady pokazujące, kiedy liniówka może być korzystna, a kiedy mimo przekroczenia drugiego progu skali nadal warto pozostać przy zasadach ogólnych. Wyjaśnimy również, jak działają zaliczki miesięczne i kwartalne, ile wynosi składka zdrowotna, jakie odliczenia są dostępne i z których preferencji podatkowych przedsiębiorca rozliczający się liniowo nadal może korzystać.
Co to jest podatek liniowy?
Podatek liniowy jest jedną z podstawowych metod opodatkowania dochodów z działalności gospodarczej w Polsce. Jego najbardziej charakterystyczną cechą jest jedna stawka wynosząca 19 procent, która nie rośnie wraz ze wzrostem dochodu. W przeciwieństwie do skali podatkowej nie ma tutaj progu 120 000 zł, po którego przekroczeniu część dochodu zostaje objęta stawką 32 procent. Przedsiębiorca może osiągnąć zarówno 100 000 zł, jak i 500 000 zł czy 1 000 000 zł dochodu, a podstawowa stawka liniowego PIT nadal pozostaje na poziomie 19 procent.
W praktyce mechanizm wygląda stosunkowo prosto. Przedsiębiorca ustala przychód z działalności, odejmuje od niego koszty uzyskania przychodów oraz uwzględnia inne dopuszczalne przepisami pomniejszenia, a następnie od ustalonej podstawy oblicza 19 procent podatku. To właśnie możliwość rozliczania realnych kosztów odróżnia podatek liniowy od ryczałtu. W sklepie internetowym wysokie wydatki na zakup towaru, reklamy, logistykę, prowizje marketplace’ów czy oprogramowanie mogą znacząco zmniejszyć dochód podlegający opodatkowaniu.
Stała stawka nie oznacza jednak, że całkowite obciążenia przedsiębiorcy są zawsze identycznym procentem dochodu. Oprócz PIT występuje między innymi składka zdrowotna, która przy podatku liniowym wynosi zasadniczo 4,9 procent dochodu, ale podlega również zasadom dotyczącym minimalnej składki. Znaczenie mają także składki społeczne, dostępne odliczenia, ewentualna danina solidarnościowa czy ulgi, z których przedsiębiorca może albo nie może korzystać.
Już na tym etapie widać więc, dlaczego liniówki nie należy wybierać wyłącznie na podstawie zestawienia „19 procent kontra 32 procent”. Na skali 32 procent dotyczy tylko nadwyżki ponad 120 000 zł, działa kwota wolna 30 000 zł, a w określonych sytuacjach ogromne znaczenie może mieć wspólne rozliczenie z małżonkiem. Z kolei liniowiec płaci niższą składkę zdrowotną i może w określonym limicie uwzględniać ją podatkowo. Różnice trzeba więc analizować jako cały system, a nie jedną liczbę.
Definicja podatku liniowego
Podatek liniowy to forma opodatkowania dochodów z działalności gospodarczej, w której stosuje się jedną stawkę 19 procent. Nie występuje tutaj progresja właściwa dla skali podatkowej, a więc przekroczenie określonej wysokości dochodu nie powoduje przejścia na wyższą stawkę.
Jednocześnie podatek liczony jest od dochodu, a nie od samego przychodu. Dla przedsiębiorcy oznacza to możliwość pomniejszania przychodów o kwalifikowane koszty ich uzyskania. Nie każdy wydatek poniesiony przez firmę automatycznie jest jednak kosztem podatkowym. Musi spełniać warunki wynikające z ustawy o PIT i nie może znajdować się w katalogu wyłączeń określonym między innymi w art. 23.
W e-commerce ma to duże znaczenie, ponieważ struktura wydatków bywa rozbudowana. Zakup towaru, prowizje platform, reklamy, magazynowanie, przesyłki, oprogramowanie czy obsługa płatności mogą stanowić istotną część obrotu. Jeżeli wydatki spełniają warunki kosztów uzyskania przychodów, zmniejszają dochód, od którego ostatecznie naliczane jest 19 procent podatku.
Podatek liniowy nie posiada natomiast kwoty wolnej. Na skali pierwsze 30 000 zł dochodu jest efektywnie wolne od PIT dzięki kwocie zmniejszającej podatek. W liniówce taki mechanizm nie funkcjonuje. Już pierwsza złotówka podstawy opodatkowania podlega stawce 19 procent.
Podstawa prawna podatku liniowego
Podstawowe zasady podatku liniowego wynikają z art. 30c ustawy o podatku dochodowym od osób fizycznych. To właśnie ten przepis określa stawkę 19 procent i zasady opodatkowania dochodów z pozarolniczej działalności gospodarczej oraz odpowiednich dochodów z działów specjalnych produkcji rolnej.
Z punktu widzenia przedsiębiorcy ważne są jednak również inne przepisy ustawy o PIT. Określają one sposób wyboru formy opodatkowania, zasady ustalania przychodów i kosztów, rozliczania strat, składek społecznych, zaliczek czy konsekwencje współpracy z obecnym lub byłym pracodawcą.
Podatek liniowy nie oznacza więc po prostu „dochód razy 19 procent”. Sam wzór jest prosty, ale zanim przedsiębiorca do niego dojdzie, musi prawidłowo ustalić przychód, moment jego powstania, koszty podatkowe i dostępne odliczenia. Właśnie na tych etapach powstaje większość praktycznych różnic między dwiema firmami osiągającymi podobną sprzedaż.
Podatek liniowy a skala podatkowa
Najłatwiej zrozumieć charakter podatku liniowego, porównując go ze skalą podatkową. W 2026 roku skala przewiduje stawkę 12 procent do 120 000 zł podstawy oraz 32 procent od nadwyżki ponad tę kwotę. Działa również kwota wolna od podatku wynosząca 30 000 zł, której odpowiada kwota zmniejszająca podatek 3 600 zł.
W liniówce stawka wynosi natomiast 19 procent bez względu na poziom dochodu i nie występuje kwota wolna.
Nie oznacza to, że po osiągnięciu 120 001 zł dochodu przedsiębiorca powinien automatycznie przejść na liniowy. Na skali stawka 32 procent obejmuje tylko część ponad 120 000 zł. Pierwsza część dochodu nadal korzysta z konstrukcji pierwszego progu oraz kwoty zmniejszającej.
Duże znaczenie ma również składka zdrowotna. Przy skali wynosi zasadniczo 9 procent dochodu i nie może zostać odliczona od dochodu ani podatku. Przy liniowym wynosi zasadniczo 4,9 procent, a zapłacone składki można w ustawowym limicie zaliczyć do kosztów lub odliczyć od dochodu.
Skala ma natomiast przewagę w postaci możliwości wspólnego rozliczenia z małżonkiem i wykorzystania określonych ulg rodzinnych. Dlatego przedsiębiorca osiągający wysoki dochód, ale mający małżonka bez dochodów i dzieci, może otrzymać zupełnie inny wynik niż singiel osiągający dokładnie taki sam dochód.
Kto może wybrać podatek liniowy, a kto jest wykluczony?
Podatek liniowy nie jest formą, którą można stosować do każdego rodzaju przychodu. Jest przede wszystkim związany z pozarolniczą działalnością gospodarczą osób fizycznych oraz określonymi przypadkami działów specjalnych produkcji rolnej. Dla przedsiębiorcy e-commerce najważniejszą kwestią jest więc to, czy osiągane przychody rzeczywiście są przychodami z działalności gospodarczej i czy nie zachodzi jedna z sytuacji prowadzących do utraty prawa do liniowego PIT.
Kto może korzystać z podatku liniowego?
Z podatku liniowego mogą korzystać między innymi osoby prowadzące jednoosobową działalność gospodarczą oraz wspólnicy określonych spółek niebędących podatnikami CIT, jeżeli przypadające na nich dochody są rozliczane w PIT.
Dla właściciela sklepu internetowego oznacza to, że zwykła JDG może zostać opodatkowana liniowo niezależnie od wysokości przychodu. Podatek liniowy nie posiada limitu obrotów analogicznego do limitu prawa do ryczałtu.
Jeżeli przedsiębiorca równolegle osiąga przychody z etatu, działalność liniowa nie powoduje automatycznego objęcia 19-procentową stawką pozostałych źródeł. Wynagrodzenie z pracy pozostaje rozliczane według skali. Podobnie inne źródła przychodów są opodatkowane według zasad właściwych dla danego źródła.
Dochód z działalności liniowej nie łączy się również z dochodem z etatu na potrzeby ustalania progu 32 procent skali. Może jednak mieć znaczenie dla innych preferencji, limitów czy daniny solidarnościowej.
Kluczowe wyłączenie: współpraca z byłym lub obecnym pracodawcą w tym samym zakresie czynności
Jednym z najważniejszych ograniczeń podatku liniowego jest współpraca z obecnym lub byłym pracodawcą.
Jeżeli przedsiębiorca osiąga w roku podatkowym przychód ze świadczenia usług na rzecz obecnego albo byłego pracodawcy, a usługi odpowiadają czynnościom wykonywanym dla niego w tym samym roku w ramach stosunku pracy, może utracić prawo do liniowego PIT.
W przypadku podatku liniowego kluczowy jest ten sam rok podatkowy. Nie należy przenosić tutaj reguły obejmującej rok poprzedni, która występuje przy ryczałcie.
Przykładowo osoba zatrudniona w 2026 roku jako specjalista ds. kampanii reklamowych, która w tym samym roku odchodzi z etatu i zaczyna wykonywać dla byłego pracodawcy w ramach JDG zasadniczo te same czynności, musi liczyć się z utratą prawa do liniowego.
Skutek jest poważniejszy niż zwykła zmiana formy na kolejne miesiące. Podatnik musi rozliczyć działalność za cały rok według skali, przeliczyć zaliczki od początku roku oraz uregulować powstałe różnice wraz z należnymi odsetkami.
Inaczej będzie, jeśli zakres działalności rzeczywiście jest inny. Sam fakt wystawienia faktury byłemu pracodawcy nie przekreśla liniowego PIT. Decyduje charakter wykonywanych czynności.
Różne działalności a różne formy opodatkowania
Temat kilku działalności jednocześnie wymaga większej ostrożności niż proste stwierdzenie, że każdy biznes przedsiębiorcy może być opodatkowany całkowicie niezależnie.
Wybór podatku liniowego w ramach ustawy o PIT obejmuje wszystkie formy prowadzenia pozarolniczej działalności gospodarczej objęte tym wyborem. Nie można więc swobodnie rozdzielić działalności opodatkowanej na zasadach ustawy o PIT w taki sposób, że dochód z jednej formy będzie na skali, a dochód z drugiej na liniowym.
Możliwe są natomiast szczególne konfiguracje wynikające z tego, że ryczałt działa na podstawie odrębnej ustawy. W zależności od konkretnego sposobu prowadzenia działalności możliwe jest więc łączenie ryczałtu w jednej formie działalności z odpowiednią formą dochodową w innej, jeśli przepisy na to pozwalają.
W praktyce przy kilku działalnościach lub uczestnictwie w różnych spółkach nie warto przyjmować prostej zasady „każdy biznes wybiera sobie własny podatek”. Trzeba najpierw sprawdzić, które przychody należą do tego samego źródła i jakie konsekwencje wywołuje dokonany wybór.
Jak wybrać podatek liniowy – procedura i terminy
Podatek liniowy nie jest formą domyślną. Jeśli przedsiębiorca nie dokona skutecznego wyboru innej metody, działalność jest co do zasady opodatkowana skalą podatkową. Dlatego przejście na liniowy wymaga złożenia odpowiedniego oświadczenia w ustawowym terminie.
Termin wyboru podatku liniowego
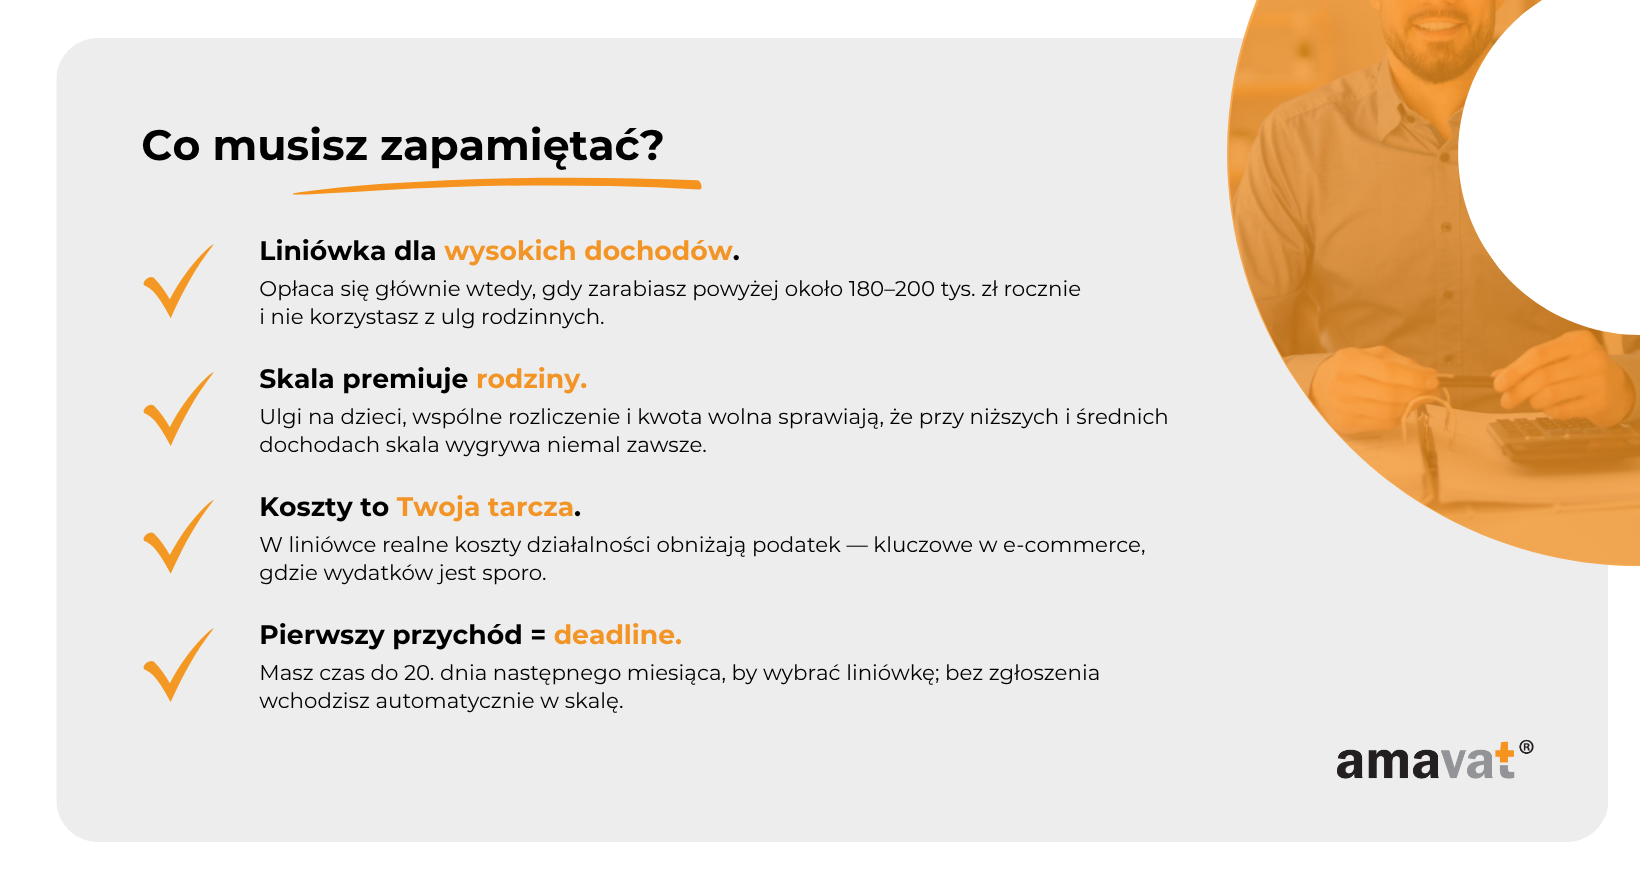
Podstawowa zasada mówi, że podatek liniowy można wybrać do 20. dnia miesiąca następującego po miesiącu, w którym przedsiębiorca osiągnął pierwszy przychód z działalności w danym roku podatkowym.
Jeżeli pierwszy przychód pojawi się w styczniu, terminem będzie 20 lutego. Jeżeli pierwszy przychód osiągniesz w marcu, czas na wybór upływa 20 kwietnia. Jeśli pierwszy przychód pojawi się w lipcu, termin przypada 20 sierpnia.
Wyjątek dotyczy sytuacji, w której pierwszy przychód zostanie osiągnięty w grudniu. W takim przypadku wybór trzeba zgłosić do końca roku podatkowego, a więc co do zasady do 31 grudnia, a nie do 20 stycznia kolejnego roku.
To ważne dla przedsiębiorców rozpoczynających działalność pod koniec roku. Sam moment rejestracji firmy nie przesądza jeszcze o terminie – znaczenie ma pierwszy przychód. Jeżeli jednak pojawi się dopiero w grudniu, czasu na decyzję jest wyraźnie mniej niż przy pierwszym przychodzie w innych miesiącach.
Jak zgłosić wybór podatku liniowego?
Najwygodniejszą metodą jest aktualizacja danych działalności w CEIDG. Wybór formy opodatkowania można wskazać zarówno przy zakładaniu działalności, jak i później w ramach zmiany wpisu.
Możliwe jest również złożenie odpowiedniego oświadczenia właściwemu naczelnikowi urzędu skarbowego. Niezależnie od wybranej ścieżki najważniejsze jest zachowanie ustawowego terminu.
Przy prowadzeniu e-commerce warto zadbać o wybór formy jeszcze zanim księgowość zacznie rozliczać pierwsze miesiące według niewłaściwych zasad. Formalnie decydują przepisy i termin złożenia oświadczenia, ale organizacyjnie najlepiej, aby decyzja była znana księgowej lub systemowi księgowemu od początku roku.
Czy wybór podatku liniowego trzeba odnawiać co roku?
Nie. Jeżeli przedsiębiorca skutecznie wybrał podatek liniowy, wybór obowiązuje również w kolejnych latach, dopóki nie zostanie zmieniony albo podatnik nie utraci prawa do tej formy.
Nie trzeba więc co roku składać oświadczenia „chcę nadal być na liniowym”. Jeżeli niczego nie zmieniasz i nadal spełniasz warunki, dotychczasowa forma jest kontynuowana.
Nie oznacza to jednak, że nie warto wracać do kalkulacji. Biznes, który w jednym roku generuje 300 000 zł dochodu, może rok później ponosić duże koszty inwestycyjne albo zmienić sytuację rodzinną właściciela. Liniówka może więc pozostać formalnie aktywna, mimo że ekonomicznie przestała być najlepszym rozwiązaniem.
Jeżeli przedsiębiorca chce wrócić do skali albo wybrać inną dostępną formę, powinien zrobić to w terminie właściwym dla wyboru formy opodatkowania w danym roku.
Jak obliczyć podatek liniowy – krok po kroku
Obliczanie podatku liniowego zaczyna się od prawidłowego ustalenia dochodu. Dopiero później stosuje się stawkę 19 procent. W e-commerce jest to szczególnie ważne, ponieważ wysoki obrót może wyglądać imponująco, ale jednocześnie duża część środków wraca do obrotu w postaci zakupów towaru, reklamy, logistyki, prowizji czy narzędzi technologicznych.
Jak ustalić dochód?
Podstawową zasadą jest różnica pomiędzy przychodem a kosztami uzyskania przychodów.
Jeżeli sklep osiągnął 500 000 zł przychodu, ale 360 000 zł stanowią prawidłowo rozpoznane koszty podatkowe, punktem wyjścia nie jest pół miliona, lecz 140 000 zł dochodu.
Do kosztów można zaliczać wydatki spełniające warunki ustawy o PIT. Nie wystarczy więc, że zakup był „dla firmy”. Musi istnieć wymagany związek z osiąganiem, zachowaniem albo zabezpieczeniem źródła przychodów, a dany wydatek nie może być objęty ustawowym wyłączeniem.
Przy ustalaniu dochodu trzeba również pamiętać o prawidłowym momencie rozpoznania przychodu. W e-commerce przelew z marketplace’u czy operatora płatności nie zawsze następuje w tym samym momencie, w którym powstaje przychód podatkowy. Allegro, Amazon, PayU czy Stripe mogą wypłacić pieniądze później, dlatego sam wpływ na rachunek nie jest uniwersalną datą księgowania przychodu.
Co można zaliczyć do kosztów uzyskania przychodu?
W e-commerce katalog potencjalnych kosztów jest bardzo szeroki. Może obejmować zakup towaru, odpowiednio rozliczone koszty transportu, opakowania, prowizje marketplace’ów, usługi kurierskie, obsługę płatności, kampanie reklamowe, abonamenty za system sklepowy, narzędzia analityczne, księgowość, sprzęt wykorzystywany w firmie czy usługi zewnętrznych wykonawców.
Niektóre wydatki podlegają jednak szczególnym zasadom. Samochody osobowe mają własne limity i reguły rozliczenia, a część składników majątku może wymagać odpowiedniego ujęcia w ewidencji i rozliczania zgodnie z przepisami dotyczącymi środków trwałych.
Równie ważne jest prawidłowe dokumentowanie. Faktura, umowa czy inny dowód powinny pozwalać wykazać, jaki wydatek został poniesiony i jaki miał związek z działalnością.
W przypadku biznesu internetowego dobrze uporządkowana dokumentacja kosztowa ma znaczenie nie tylko podatkowe. Pokazuje również rzeczywistą marżę firmy. Sklep osiągający 1 mln zł sprzedaży może wyglądać imponująco z perspektywy obrotu, ale dopiero koszty pokazują, czy właściciel rzeczywiście zarobił 300 000 zł, czy 50 000 zł.
Jakie odliczenia można zastosować od dochodu?
Po ustaleniu dochodu przedsiębiorca może uwzględnić określone pomniejszenia.
Zapłacone składki na ubezpieczenia społeczne mogą być – zgodnie z zasadami ustawowymi – zaliczane do kosztów albo odliczane od dochodu, jeżeli nie zostały już uwzględnione w inny sposób. Nie można rozliczyć tej samej składki dwa razy.
Przedsiębiorca może również rozliczać stratę z działalności z lat wcześniejszych. Jedna z dostępnych metod pozwala jednorazowo odliczyć do 5 mln zł straty z danego źródła, a pozostałą część rozliczać zgodnie z ustawowymi zasadami w kolejnych latach. Alternatywnie stosuje się mechanizm, w którym odliczenie w jednym roku nie przekracza 50 procent kwoty danej straty.
Istotną pozycją jest również składka zdrowotna. Podatnik liniowy może zapłacone składki zdrowotne zaliczyć do kosztów uzyskania przychodów albo odliczyć od dochodu, ale tylko do łącznego rocznego limitu.
W 2026 roku limit wynosi 14 100 zł.
Nie należy więc stosować kwoty 12 900 zł znanej z wcześniejszych lat.
Składka zdrowotna przy podatku liniowym w 2026 roku
Stawka zdrowotna przy liniowym wynosi zasadniczo 4,9 procent dochodu. Obowiązuje jednak również minimalna składka.
Za styczeń 2026 roku obowiązywało jeszcze minimum wynikające z poprzedniego roku składkowego, wynoszące 314,96 zł.
Od lutego 2026 roku minimalna miesięczna składka wynosi natomiast 432,54 zł, czyli 9 procent minimalnego wynagrodzenia wynoszącego 4 806 zł.
W efekcie przy bardzo niskim dochodzie przedsiębiorca nie zapłaci po prostu 4,9 procent niewielkiej kwoty, jeśli wynik byłby niższy niż obowiązujące minimum.
Składka zdrowotna jest jednym z kluczowych elementów porównania liniowego ze skalą. Na skali stawka wynosi 9 procent dochodu i nie podlega podatkowemu odliczeniu. Na liniowym procent jest niższy, a dodatkowo działa możliwość uwzględnienia składki w limicie 14 100 zł.
Prosty przykład obliczenia podatku liniowego
Wyobraźmy sobie przedsiębiorcę prowadzącego sklep internetowy, który osiągnął w roku 200 000 zł przychodu. Na zakup towaru, reklamy, wysyłki i prowizje marketplace’ów wydał 80 000 zł. Dodatkowo zapłacił 15 000 zł składek społecznych i może uwzględnić 14 100 zł zapłaconej składki zdrowotnej.
Zakładamy przy tym, że składki społeczne i zdrowotne nie zostały wcześniej ujęte w kosztach. Gdyby zostały, nie można odliczyć ich ponownie.
Obliczenie wygląda więc następująco:
200 000 zł − 80 000 zł − 15 000 zł − 14 100 zł = 90 900 zł.
Podatek liniowy:
90 900 zł × 19% = 17 271 zł.
To uproszczony przykład pokazujący mechanizm. W realnej działalności trzeba uwzględnić między innymi sposób księgowania składek, narastające obliczanie zaliczek, ewentualne straty z lat ubiegłych i inne odliczenia.
Zaliczki na podatek liniowy – miesięczne i kwartalne
W ciągu roku przedsiębiorca nie czeka z całym podatkiem do PIT-36L. Co do zasady oblicza i wpłaca zaliczki, miesięcznie albo – jeśli ma takie prawo – kwartalnie.
Zaliczki miesięczne – terminy i sposób liczenia
Przy rozliczeniu miesięcznym przedsiębiorca ustala dochód narastająco od początku roku, oblicza należny podatek liniowy, a następnie uwzględnia zaliczki należne za wcześniejsze okresy.
Nie jest to więc mechanizm, w którym każdy miesiąc jest całkowicie odcinany od poprzednich.
Zaliczka za dany miesiąc jest płatna do 20. dnia miesiąca następnego. Za marzec płacisz więc do 20 kwietnia, za wrzesień do 20 października, a za grudzień do 20 stycznia kolejnego roku.
Jeżeli termin przypada w dzień ustawowo wolny, stosuje się ogólne zasady przesunięcia terminu.
Przy skali i podatku liniowym działa również ustawowa zasada pozwalająca nie wpłacać zaliczki, jeżeli kwota ustalona zgodnie z przepisami nie przekracza 1000 zł. Nie oznacza to umorzenia podatku – wartość zostaje uwzględniona w kolejnych obliczeniach.
Zaliczki kwartalne – kto może z nich korzystać i kiedy mają sens
Z kwartalnych zaliczek mogą korzystać między innymi mali podatnicy oraz określeni podatnicy rozpoczynający działalność.
W 2026 roku status małego podatnika dla tego celu oznacza, że wartość przychodu ze sprzedaży wraz z kwotą należnego VAT za 2025 rok nie przekroczyła 8 517 000 zł.
Nie warto zastępować tej kwoty stwierdzeniem „około 9 mln zł”, ponieważ limit jest znany i można podać go konkretnie.
Definicja podatnika rozpoczynającego działalność jest również bardziej szczegółowa niż zwykłe stwierdzenie „nie prowadził firmy przez dwa lata”. Przy jej ocenie znaczenie ma wcześniejsza działalność samego podatnika oraz w określonych sytuacjach również działalność małżonka przy wspólności majątkowej.
Kwartalne zaliczki płaci się do 20. dnia miesiąca następującego po kwartale. Pierwszy kwartał rozliczasz do 20 kwietnia, drugi do 20 lipca, trzeci do 20 października, a czwarty do 20 stycznia następnego roku.
Rozliczenie kwartalne oznacza mniej przelewów, ale nie mniej księgowości. Dokumentacja nadal powinna być prowadzona na bieżąco, a ZUS czy VAT mają własne terminy niezależne od kwartalnego PIT.
Co dzieje się z zaliczką za grudzień lub za ostatni kwartał?
Zaliczka za grudzień nie jest odraczana do rocznego PIT-36L.
To jedna z najważniejszych zasad, które warto zapamiętać.
Jeżeli rozliczasz się miesięcznie, zaliczkę za grudzień wpłacasz do 20 stycznia następnego roku.
Jeżeli korzystasz z zaliczek kwartalnych, zaliczkę za IV kwartał również wpłacasz do 20 stycznia następnego roku.
Nie funkcjonuje więc już rozwiązanie polegające na pomijaniu ostatniej zaliczki i czekaniu z podatkiem do złożenia PIT-36L w kwietniu.
W e-commerce ma to szczególne znaczenie, ponieważ listopad i grudzień często są najbardziej dochodowymi miesiącami roku. Przedsiębiorca powinien odpowiednio wcześniej odłożyć środki na styczniową płatność zamiast traktować cały wynik świątecznej sprzedaży jako wolną gotówkę.
KPiR i PIT-36L – ewidencja i rozliczenie roczne
Podatek liniowy jest prosty pod względem stawki, ale wymaga prawidłowego ustalenia dochodu. Dla większości mniejszych przedsiębiorców podstawowym narzędziem pozostaje podatkowa księga przychodów i rozchodów.
Jak działa KPiR i dlaczego jest ona podstawą rozliczeń?
KPiR służy do ujmowania zdarzeń potrzebnych do ustalenia przychodów, kosztów i dochodu przedsiębiorcy.
W e-commerce szczególnie ważna jest duża liczba dokumentów sprzedażowych oraz kosztowych. Platformy sprzedażowe, operatorzy płatności, reklamy, kurierzy czy zagraniczni kontrahenci generują często setki albo tysiące zapisów miesięcznie.
Nie należy jednak utożsamiać wypłat dokonywanych przez marketplace z przychodem podatkowym. Jeżeli Amazon, Allegro albo operator płatności przelewa środki kilka dni później, moment wypłaty nie musi być momentem powstania przychodu.
Przychód należy ustalać zgodnie z zasadami ustawy o PIT oraz właściwymi dokumentami źródłowymi.
W przypadku przedsiębiorców objętych obowiązkiem prowadzenia ksiąg rachunkowych dochód ustalany jest na podstawie tych ksiąg, a nie KPiR.
JPK_PKPiR – ważna zmiana od 2026 roku
Rok 2026 przynosi również kolejny etap elektronizacji księgowości.
Od 1 stycznia 2026 roku podatnicy PIT prowadzący KPiR i zobowiązani do przesyłania miesięcznego JPK_V7M muszą prowadzić odpowiednie księgi przy użyciu programu komputerowego.
Dla KPiR oznacza to strukturę JPK_PKPiR.
Pierwszy plik obejmujący dane za 2026 rok zostanie przekazany w 2027 roku w terminie właściwym dla złożenia rocznego zeznania podatkowego. Nie jest to comiesięczna wysyłka JPK_PKPiR.
Pozostali podatnicy mają zostać objęci kolejnym etapem tego obowiązku zasadniczo od 2027 roku.
Dla firm e-commerce, które i tak często korzystają z systemów integrujących sklep, magazyn i księgowość, technicznie nie musi to oznaczać rewolucji. Warto jednak sprawdzić, czy używane oprogramowanie obsługuje nowe struktury i prawidłowo przekazuje wymagane dane.
Podstawowe kategorie kosztów w KPiR i ich znaczenie
W KPiR przedsiębiorca ujmuje między innymi zakup towarów handlowych i materiałów, koszty uboczne zakupu, wynagrodzenia oraz pozostałe koszty działalności.
W sklepie internetowym szczególnie istotne będą koszty zatowarowania, dostawy, odprawy i cła, prowizji platform, reklamy, opakowań, przesyłek, systemów sprzedażowych czy usług księgowych.
Warto pamiętać, że samo księgowanie wydatku nie przesądza jeszcze o jego podatkowym charakterze. Niektóre wydatki są objęte ograniczeniami lub wyłączeniami ustawowymi.
Dotyczy to między innymi określonych wydatków związanych z samochodami, kosztów reprezentacji czy części wydatków o charakterze prywatnym.
Jak wygląda roczne rozliczenie na PIT-36L i kto je składa?
PIT-36L jest rocznym zeznaniem przeznaczonym dla podatników osiągających dochody opodatkowane podatkiem liniowym.
Zeznanie składa się do 30 kwietnia roku następującego po roku podatkowym. W tym samym terminie należy uregulować ewentualną różnicę wynikającą z rozliczenia.
W PIT-36L uwzględnia się przychody, koszty, dochód lub stratę, wpłacone zaliczki, składki oraz odliczenia dostępne dla liniowca.
Jeżeli zaliczki wpłacone w ciągu roku były wyższe od ostatecznego podatku, powstaje nadpłata do zwrotu.
Inne źródła dochodów mogą wymagać odrębnych zeznań. Przykładowo etat rozliczany według skali będzie wykazywany w deklaracji właściwej dla tych dochodów, natomiast najem prywatny jest obecnie objęty ryczałtem i rozliczany na PIT-28.
Zalety podatku liniowego – kiedy kusi 19%
Podatek liniowy ma kilka cech, które przy wysokim dochodzie rzeczywiście mogą być bardzo atrakcyjne. Nie sprowadzają się one jednak tylko do samej stawki 19 procent.
Stała i przewidywalna stawka dziewiętnastu procent
Największą zaletą liniówki jest brak progresji.
Bez względu na to, czy działalność osiąga 150 000 zł, 300 000 zł czy 600 000 zł podstawy, podstawowa stawka PIT pozostaje na poziomie 19 procent.
Dla przedsiębiorcy prowadzącego szybko rosnącą firmę ułatwia to planowanie. Nie trzeba szacować, jaka część dodatkowego dochodu wpadnie w 32-procentowy próg skali.
Nie oznacza to jednak, że całkowite obciążenia są zawsze stałe jako procent dochodu. Dochodzi składka zdrowotna, a przy bardzo wysokich dochodach również potencjalna danina solidarnościowa.
Brak wejścia w próg trzydziestu dwóch procent przy wysokich dochodach
Na skali 32 procent obejmuje nadwyżkę ponad 120 000 zł. Jeżeli dochód wynosi 150 000 zł, nadwyżka jest jeszcze stosunkowo niewielka. Przy 300 000 czy 500 000 zł część opodatkowana wyższą stawką staje się już znaczna.
Właśnie w takich sytuacjach liniówka zaczyna zyskiwać na atrakcyjności.
Nie ma jednak jednego uniwersalnego progu, po którego przekroczeniu przedsiębiorca powinien zawsze przejść na 19 procent. Wspólne rozliczenie, ulgi i składka zdrowotna mogą całkowicie zmienić wynik.
Możliwość odliczenia realnych, biznesowych kosztów
Podatek liniowy jest liczony od dochodu, dzięki czemu przedsiębiorca może uwzględniać kwalifikowane koszty działalności.
To szczególnie istotne w e-commerce. Firma handlowa może mieć znaczące koszty zakupu towaru, reklam, magazynu, wysyłek i prowizji.
Pod tym względem liniowy działa podobnie do skali i bardzo różni się od ryczałtu.
Jeśli firma generuje 1 mln zł przychodu i 850 000 zł kwalifikowanych kosztów, podatek dochodowy nie jest liczony od miliona złotych. Właśnie dlatego sam obrót sklepu internetowego bardzo niewiele mówi o tym, która forma opodatkowania jest najlepsza.
Elastyczność rozliczeń zaliczek
Możliwość rozliczeń miesięcznych albo kwartalnych daje przedsiębiorcy większą swobodę w zarządzaniu płatnościami PIT, jeżeli spełnia warunki rozliczeń kwartalnych.
Warto jednak pamiętać, że kwartalne zaliczki nie zmniejszają rocznego podatku. Zmienia się wyłącznie moment wpłaty.
Pieniądze pozostają dłużej w firmie, co może pomagać w finansowaniu zapasów czy reklam, ale po zakończeniu kwartału zobowiązanie będzie odpowiednio większe.
Dochody z liniówki nie podbijają progu podatkowego w skali, ale wpływają na inne limity
Jeżeli przedsiębiorca oprócz działalności liniowej pracuje na etacie, dochód z firmy nie jest dodawany do dochodu z etatu w celu ustalenia, czy dochody opodatkowane skalą przekroczyły próg 120 000 zł.
To ważna cecha liniowego PIT.
Nie oznacza jednak, że dochód z działalności staje się niewidoczny dla pozostałych przepisów.
Może być uwzględniany przy określonych limitach dochodowych, preferencjach rodzinnych oraz przy ustalaniu podstawy daniny solidarnościowej.
Wysokie dochody liniowe mogą więc mieć skutki również poza samym PIT-36L.
Wady i ograniczenia – czego liniówka nie daje
Stała stawka ma swoją cenę. Najbardziej odczują ją przedsiębiorcy osiągający niższe dochody albo ci, dla których dużą wartość mają preferencje rodzinne.
Brak kwoty wolnej od podatku
Na podatku liniowym nie działa kwota wolna 30 000 zł.
Przedsiębiorca osiągający niewielki dochód płaci więc PIT od podstawy już od pierwszej złotówki.
Na skali sytuacja jest inna. Dzięki kwocie zmniejszającej podatek dochód na poziomie 30 000 zł nie generuje PIT.
To dlatego liniówka rzadko jest naturalnym wyborem dla działalności dopiero rozpoczynającej działalność i osiągającej niski dochód.
Jeżeli jednak firma szybko rośnie, znaczenie kwoty wolnej stopniowo maleje w porównaniu z różnicą pomiędzy stawką 19 procent a 32 procent od nadwyżki na skali.
Brak wspólnego rozliczenia z małżonkiem
Aktywna działalność opodatkowana liniowo co do zasady wyłącza możliwość wspólnego rozliczenia małżonków.
To ważne, ponieważ w starszych opisach można spotkać sugestię, że przedsiębiorca może po prostu „wyłączyć” dochód z działalności liniowej, a etat rozliczyć wspólnie z małżonkiem.
Takie ujęcie jest błędne.
Jeżeli w roku występuje aktywna działalność liniowa, wspólne rozliczenie co do zasady nie jest dostępne również dla pozostałych dochodów małżonków.
Istnieje szczególny wyjątek związany z tzw. zerowym PIT-36L, czyli sytuacją, w której podatnik objęty liniowym nie osiągnął w roku przychodów, nie poniósł kosztów i nie dokonywał odpowiednich rozliczeń związanych z działalnością. Nie należy jednak przedstawiać tego wyjątku jako typowej sytuacji przedsiębiorcy prowadzącego aktywną firmę.
Ulga na dzieci i ograniczony dostęp do ulg osobistych
Ulga prorodzinna nie obniża podatku liniowego.
Jeżeli jednak przedsiębiorca oprócz działalności liniowej posiada również dochody opodatkowane według skali – na przykład wynagrodzenie z etatu – może wykorzystać ulgę na dzieci w rozliczeniu tych dochodów, oczywiście po spełnieniu wszystkich warunków ustawowych.
To istotna różnica w porównaniu ze wspólnym rozliczeniem.
Aktywna liniówka zasadniczo blokuje wspólny PIT małżonków, ale nie oznacza automatycznie utraty możliwości wykorzystania ulgi na dzieci przeciw podatkowi należnemu od innych dochodów opodatkowanych skalą.
Nie wszystkie ulgi typu PIT-0 są również niedostępne liniowcom.
Ulga dla młodych rzeczywiście nie obejmuje przychodów z działalności gospodarczej.
Natomiast działalność opodatkowana liniowo może – po spełnieniu odpowiednich warunków – korzystać z ulgi na powrót, ulgi dla rodzin 4+ oraz ulgi dla pracujących seniorów. Preferencje te działają do ustawowego limitu zwolnienia wynoszącego 85 528 zł.
Jakie ulgi pozostają dostępne dla podatnika liniowego
Liniówka nie oznacza rezygnacji ze wszystkich ulg.
Podatnik może korzystać między innymi z odliczenia wpłat na IKZE, rozliczenia strat z lat ubiegłych, ulgi badawczo-rozwojowej, termomodernizacyjnej czy – po spełnieniu warunków – szeregu preferencji związanych z inwestycjami w przedsiębiorstwie.
Wśród rozwiązań dostępnych przedsiębiorcom liniowym znajdują się również między innymi ulga na terminal, robotyzację, prototyp, ekspansję czy sponsoring.
W konkretnych sytuacjach zastosowanie mogą mieć ulga na powrót, ulga 4+ i ulga dla pracujących seniorów.
Nie należy natomiast zakładać, że na liniowym dostępny jest automatycznie cały katalog darowizn znany ze skali. Każde odliczenie trzeba sprawdzić indywidualnie. Przykładem preferencji dostępnej w określonych warunkach może być darowizna na kształcenie zawodowe.
Podatek liniowy ogranicza więc część preferencji rodzinnych, ale nadal pozostawia szeroki katalog ulg związanych z przedsiębiorczością, inwestycjami i określonymi wydatkami.
Kiedy rodzina traci na podatku liniowym – praktyczne scenariusze
Największa różnica pomiędzy skalą i liniówką pojawia się często nie przy samym poziomie dochodu, ale przy sytuacji rodzinnej przedsiębiorcy.
Wyobraźmy sobie osobę osiągającą 150 000 zł dochodu z działalności, której małżonek nie osiąga dochodu. Sama stawka 19 procent może wyglądać atrakcyjnie, bo część dochodu na skali przekracza już 120 000 zł.
Na skali wspólne rozliczenie mogłoby jednak sprawić, że połowa łącznych dochodów przypadająca na każdego małżonka pozostanie w pierwszym progu. Jeżeli dodatkowo rodzina korzysta z ulgi na dzieci, wynik może przechylić się zdecydowanie na korzyść skali.
Dla singla bez dzieci i bez innych preferencji dokładnie ten sam dochód daje zupełnie inne porównanie.
Dlatego kalkulator opłacalności, który pyta wyłącznie o dochód i pokazuje „powyżej X zł wybierz liniowy”, jest z natury mocno uproszczony.
Kiedy podatek liniowy się opłaca? Podatek liniowy a skala
Decyzja pomiędzy liniowym a skalą jest dzisiaj bardziej złożona niż kilka lat temu. Kwota wolna 30 000 zł i próg 120 000 zł sprawiają, że skala długo pozostaje konkurencyjna, a z drugiej strony niższa składka zdrowotna przy liniowym może przesunąć punkt opłacalności tej formy w dół.
Progi skali podatkowej – 12 procent do 120 000 zł i 32 procent powyżej tej kwoty
Na skali pierwsze 120 000 zł podstawy objęte jest konstrukcją stawki 12 procent z kwotą zmniejszającą 3 600 zł.
Dopiero nadwyżka ponad 120 000 zł jest opodatkowana 32 procentami.
Przedsiębiorca osiągający 121 000 zł dochodu nie płaci więc 32 procent od 121 000 zł. Stawka 32 procent obejmuje tylko 1000 zł nadwyżki.
To dlatego przekroczenie pierwszego progu nie jest jeszcze automatycznym argumentem za liniowym.
Dochód około 80 000 zł – dlaczego skala ma dużą przewagę
Jeżeli porównujemy przedsiębiorcę bez szczególnych ulg i patrzymy na sam PIT, przy dochodzie 80 000 zł skala jest wyraźnie korzystniejsza.
Na skali działa zarówno stawka 12 procent, jak i kwota wolna.
Na liniowym nie ma kwoty wolnej, a stawka wynosi 19 procent.
Nawet po uwzględnieniu niższej składki zdrowotnej liniowego taki poziom dochodu zazwyczaj nie jest naturalnym miejscem przejścia na 19 procent.
Dochód około 150 000 zł – gdzie zaczynają się dylematy
Przy dochodzie w okolicach 150 000 zł część dochodu na skali wpada już w stawkę 32 procent. Jednocześnie większość nadal jest rozliczana w pierwszym progu, a kwota wolna w dalszym ciągu działa.
Jeżeli przedsiębiorca jest singlem, nie korzysta z ulg i nie ma możliwości wspólnego rozliczenia, różnica pomiędzy formami zaczyna się zmniejszać.
Jednocześnie trzeba uwzględnić zdrowotną – 9 procent na skali i 4,9 procent na liniowym – oraz możliwość uwzględnienia zdrowotnej przez liniowca do limitu 14 100 zł.
To właśnie z tego powodu punkt opłacalności uwzględniający pełne obciążenia może pojawić się wcześniej niż wynikający z porównania samego PIT.
Matematyczny punkt zrównania samego PIT
Jeżeli pominiemy składkę zdrowotną, wspólne rozliczenie, ulgi, składki społeczne i inne odliczenia, możemy porównać sam PIT.
W takim czysto matematycznym wariancie stawka liniowa 19 procent zrównuje się ze skalą przy dochodzie wynoszącym około 212,3 tys. zł.
Nie oznacza to jednak, że 212 tys. zł jest magiczną granicą, po której każdy przedsiębiorca powinien przejść na liniowy.
Po uwzględnieniu składki zdrowotnej granica może przesunąć się niżej. Wspólne rozliczenie czy ulgi rodzinne mogą z kolei przesunąć ją zdecydowanie wyżej albo sprawić, że skala pozostanie atrakcyjniejsza nawet przy znacznie większym dochodzie.
Dlatego zakres 180–210 tys. zł można traktować co najwyżej jako obszar, przy którym szczególnie warto zrobić indywidualną symulację, a nie jako gotową rekomendację.
Dochód około 300 000 zł – gdzie liniówka zaczyna wyglądać bardzo mocno
Przy dochodzie 300 000 zł duża część podstawy na skali znajduje się już w drugim progu.
Dla singla bez preferencji rodzinnych liniówka zazwyczaj zaczyna w takim wariancie wyglądać znacznie atrakcyjniej, szczególnie po uwzględnieniu różnicy w składce zdrowotnej.
Nadal jednak nie można pominąć indywidualnych okoliczności. Przedsiębiorca rozliczający się wspólnie na skali w gospodarstwie domowym z dużą dysproporcją dochodów może osiągnąć wynik, którego nie pokaże prosty kalkulator porównujący 19 procent z 32 procentami.
Najlepszym rozwiązaniem jest więc policzenie całego roku dla obu wariantów.
Podatek liniowy a ryczałt
Porównanie z ryczałtem jest trudniejsze niż ze skalą, ponieważ obie formy mają zupełnie inną podstawę opodatkowania.
Podatek liniowy liczy się od dochodu.
Ryczałt – od przychodu.
Nie można więc powiedzieć, że 8,5 procent ryczałtu jest „z definicji” lepsze niż 19 procent liniowego. Jeżeli przedsiębiorca ma wysokie koszty, 19 procent niewielkiego dochodu może oznaczać mniejsze obciążenie niż kilka procent całego przychodu.
Z drugiej strony przy działalności o bardzo wysokiej marży i korzystnej stawce ryczałtu brak możliwości rozliczania kosztów może mieć niewielkie znaczenie, a niższa stawka od przychodu okaże się bardziej atrakcyjna.
W e-commerce szczególnie ważna jest prawidłowa klasyfikacja działalności. Handel wcześniej nabytymi towarami w stanie nieprzetworzonym może korzystać z określonej stawki właściwej dla handlu, ale inna stawka może dotyczyć własnej produkcji, usług, działalności reklamowej, IT czy produktów cyfrowych.
Dlatego porównanie liniowego i ryczałtu powinno zaczynać się nie od pytania „która stawka jest niższa?”, lecz od pytań: jaka dokładnie stawka ryczałtu ma zastosowanie, ile wynoszą koszty i jaka jest realna marża firmy.
Danina solidarnościowa przy podatku liniowym
Stała stawka 19 procent nie oznacza, że przy bardzo wysokich dochodach nigdy nie pojawi się dodatkowe obciążenie.
Dochody opodatkowane liniowo należą do kategorii uwzględnianych przy ustalaniu podstawy daniny solidarnościowej.
Jeżeli odpowiednio ustalona podstawa przekroczy 1 000 000 zł, od nadwyżki może być należne dodatkowe 4 procent.
Danina solidarnościowa jest rozliczana osobno na deklaracji DSF-1. Nie jest po prostu kolejnym progiem podatku liniowego, ponieważ jej podstawa jest ustalana według odrębnych zasad i może obejmować także inne wskazane w ustawie dochody.
Przy dużym biznesie e-commerce, którego właściciel osiąga dochody liczone w milionach złotych, tę pozycję również trzeba więc uwzględnić w rocznej kalkulacji.
FAQ – najczęstsze pytania przedsiębiorców o podatek liniowy
Czy na liniówce mogę rozliczyć się wspólnie z małżonkiem?
Co do zasady nie. Jeżeli prowadzisz aktywną działalność opodatkowaną liniowo, wspólne rozliczenie małżonków jest wyłączone.
Nie działa zasada, zgodnie z którą można po prostu pozostawić PIT-36L osobno, a dochód z etatu rozliczyć wspólnie.
Wyjątek może dotyczyć szczególnego przypadku tzw. zerowego PIT-36L, gdy przez cały rok nie wystąpiły przychody, koszty ani odpowiednie rozliczenia w działalności.
Czy mam prawo do ulgi na dzieci, jeśli rozliczam działalność liniowo?
Ulga na dzieci nie obniża podatku liniowego.
Jeżeli jednak przedsiębiorca ma dodatkowo dochody opodatkowane według skali – np. z etatu – może, po spełnieniu warunków, wykorzystać ulgę prorodzinną w zeznaniu dotyczącym tych dochodów.
Ulga może być również wykorzystana przez drugiego rodzica zgodnie z zasadami przewidzianymi w przepisach.
Czy mogę mieć jednocześnie dochody na liniówce i na skali podatkowej?
Tak, jeśli pochodzą z różnych źródeł.
Działalność gospodarcza może być opodatkowana liniowo, natomiast dochód z etatu pozostaje opodatkowany skalą.
Dochód liniowy nie podbija progu 32 procent dla dochodów z etatu.
Nie oznacza to natomiast możliwości swobodnego dzielenia jednej działalności gospodarczej między skalę i liniowy.
Czy mogę korzystać z PIT-0 na podatku liniowym?
Zależy od konkretnej preferencji.
Ulga dla młodych nie obejmuje działalności gospodarczej.
Natomiast ulga na powrót, ulga dla rodzin 4+ oraz ulga dla pracujących seniorów mogą obejmować również kwalifikujące się przychody z działalności opodatkowanej liniowo, jeżeli przedsiębiorca spełnia warunki danej ulgi.
Czy mogę zmienić formę opodatkowania w kolejnym roku?
Tak.
Jeżeli pierwszy przychód w danym roku osiągniesz w styczniu, termin na zmianę przypada co do zasady 20 lutego.
Jeżeli pierwszy przychód pojawi się w innym miesiącu, terminem jest 20. dzień kolejnego miesiąca.
Jeżeli pierwszy przychód osiągniesz dopiero w grudniu, wybór trzeba zgłosić do końca roku podatkowego.
Brak nowego oświadczenia oznacza co do zasady kontynuowanie dotychczasowej formy.
Czy warto zmienić formę opodatkowania, jeśli rosną moje dochody?
Warto przynajmniej ponownie wykonać kalkulację.
Nie ma jednej wysokości dochodu, która automatycznie oznacza przewagę liniówki. Przy porównaniu samego PIT punkt zrównania ze skalą wynosi około 212,3 tys. zł, ale składka zdrowotna może przesuwać przewagę liniowego niżej, natomiast wspólne rozliczenie i ulgi mogą działać w przeciwną stronę.
Najlepiej porównać cały rok, a nie pojedynczy miesiąc.
Czy ryczałt może być lepszy niż liniówka?
Tak.
Przy niskich kosztach, wysokiej marży i korzystnej stawce właściwej dla działalności ryczałt może prowadzić do niższego efektywnego obciążenia.
Jeżeli jednak firma ma wysokie koszty zakupu towaru, reklamy i logistyki, możliwość rozliczania tych wydatków na liniowym może być bardzo cenna.
Decyzję trzeba więc podejmować na podstawie konkretnej stawki ryczałtu i rzeczywistej struktury finansowej firmy.
Podsumowanie
Podatek liniowy w 2026 roku nadal opiera się na jednej podstawowej zasadzie – dochód z działalności jest opodatkowany stawką 19 procent niezależnie od jego wysokości. Brak progów sprawia, że forma ta jest przewidywalna i szczególnie interesująca dla przedsiębiorców osiągających wysokie dochody.
Liniówka pozwala rozliczać koszty uzyskania przychodów, straty z lat wcześniejszych oraz część dostępnych ulg i odliczeń. W 2026 roku podatnik może również zaliczyć zapłaconą składkę zdrowotną do kosztów albo odliczyć ją od dochodu do łącznego limitu 14 100 zł. Sama składka zdrowotna wynosi zasadniczo 4,9 procent dochodu, a od lutego 2026 roku jej miesięczne minimum wynosi 432,54 zł.
Podatek liniowy nie posiada jednak kwoty wolnej 30 000 zł. Aktywna działalność liniowa co do zasady wyłącza wspólne rozliczenie z małżonkiem, a ulga na dzieci nie może obniżyć podatku z działalności liniowej. Z drugiej strony przedsiębiorca nadal może korzystać z szeregu innych preferencji, w tym – po spełnieniu warunków – ulgi na powrót, ulgi dla rodzin 4+ czy ulgi dla pracujących seniorów.
Duże znaczenie mają także terminy. Zaliczki miesięczne płacone są do 20. dnia następnego miesiąca, a zaliczka za grudzień również trafia do urzędu do 20 stycznia. Przy rozliczeniach kwartalnych IV kwartał również płaci się do 20 stycznia następnego roku. W 2026 roku limit małego podatnika uprawniający między innymi do kwartalnych zaliczek wynosi 8 517 000 zł przychodu ze sprzedaży wraz z należnym VAT za 2025 rok.
Przedsiębiorcy powinni również pamiętać o elektronizacji KPiR. Pierwsza grupa podatników PIT – między innymi podatnicy przesyłający miesięczny JPK_V7M – od 2026 roku prowadzi odpowiednie księgi komputerowo i będzie przekazywać dane w strukturze JPK_PKPiR.
Podatek liniowy może być bardzo dobrym rozwiązaniem dla firmy osiągającej stabilny, wysoki dochód, ale sama granica 120 000 zł nie powinna decydować o wyborze. Czyste porównanie samego PIT ze skalą daje punkt zrównania na poziomie około 212,3 tys. zł dochodu, jednak rzeczywisty wynik zmienia składka zdrowotna, ulgi, wspólne rozliczenie, składki społeczne oraz inne źródła przychodów.
Dlatego formę opodatkowania najlepiej analizować przynajmniej raz w roku. W e-commerce wyniki potrafią zmieniać się szybko – jeden udany sezon, nowy marketplace albo mocna kampania mogą całkowicie zmienić roczny dochód. Podatek, który był optymalny przy małym sklepie, nie musi pozostać najlepszy po jego skalowaniu.
Liniówka daje przewidywalność, ale przewidywalność nie zawsze oznacza najniższy podatek. Najlepszy wybór to ten, który uwzględnia cały finansowy obraz działalności, a nie tylko cyfrę „19%”.